
ISMAIL Crypto 加油
1.7k Postlar
ISMAIL Crypto 加油
Shikoyat qilish
Foydalanuvchini bloklash
Crypto enthusiast 📈 Learning, analyzing, improving every day.💖
Yuqori chastotali treyder
1.4 yil
207 Kuzatilmoqda
10.3K+ Kuzatuvchilar
1.3K+ Yoqdi
Postlar
Barchasi
Iqtiboslar
Videolar
Jonli
$DEBIT iltimos kutib ko‘ring va ko‘ring 🙈👇👇
$DEBIT iltimos kutib ko‘ring va ko‘ring 🙈👇👇
390
·
--
O‘suvchi
$WLD endi hozir sotib olishingiz mumkin 👇👇👇
$WLD endi hozir sotib olishingiz mumkin 👇👇👇
197
·
--
O‘suvchi
$SNDKB Up endi 😅
hech kimni o'tkazib yubormang 🤗👇👇👇
$SNDKB
{spot}(SNDKBUSDT)
$OP
$SNDKB Up endi 😅
hech kimni o'tkazib yubormang 🤗👇👇👇
$SNDKB
$OP
hech kimni o'tkazib yubormang 🤗👇👇👇
$SNDKB
$OP
207
$DGAI 🔥🔥🔥Endi 🫵👇🙇
{alpha}(560x10d4183389e99233db3cc981c43443ebd28ebd5e)
$OPG
$DGAI 🔥🔥🔥Endi 🫵👇🙇
$OPG
$OPG
4
674
$DEBIT 🔥🔥 sotib ol va ushlab tur 🔥🔥 👇👇👇
$BTC
$DEBIT 🔥🔥 sotib ol va ushlab tur 🔥🔥 👇👇👇
$BTC
$BTC
401
$DEBIT Yangi, lekin juda kuchli tanga 🪙👇👇
$DEBIT Yangi, lekin juda kuchli tanga 🪙👇👇
1
374
#fedratewatch
#FedRateWatch — Yangi piyoda yurish siklining boshlanishimi?
Sentyabr FOMC yig‘ilishi (15-16-sentabr) bir necha hafta ichida “qisqartiradilarmi” degan savoldan “oshiradilarmi” degan savolga o‘tib ketdi. Avgustdagi asosiy CPI kutilganidan yuqoriroq chiqdi va CME FedWatch endi 3.75%-4.00% gacha 25 bp miqyosida oshirish ehtimolini qariyb 90% deb baholayapti — bu 2023-yildan beri birinchi oshirish. Fed raisi Uorshning “hawkish” Jackson Hole ohangi, yopishqoq inflyatsiya va Erondan kelib chiqqan energiya xarajatlari harakat qilish barini pasaytirdi. Men buni bir martalik deb ko‘rmayapman — Barclays va BNP Paribas kompaniyalari esa dekabrga va undan keyingi davrga qadar davomiy oshirishlarni ham oldindan belgilab qo‘ygan, shuning uchun bu qaror bilan birga e’lon qilingan “dot plot” sarlavhadagi harakat kabi muhim.
Bozor ta’siri: BTC kuchli ETF oqimlari fonida $80K atrofida barqarorroq bo‘ldi, ammo u oltindan ko‘ra likvidlikka ko‘proq sezgir — “hawkish” kutilmagan yangilik uni qisqa muddatda qattiqroq urib yuborishi mumkin, biroq ba’zilar oshirish real siqishdan ko‘ra daromad stavkalarini “langar”ga solish haqida, deb hisoblaydi — bu esa pasayish xavfini cheklashi mumkin. Oltin yuqori real daromadlardan shamolga duch keladi, lekin geosiyosiy talab uni qo‘llab-quvvatlaydi. Uchalasining ichida texnologik aksiyalar eng ko‘p foiz stavkalariga sezgir: baholashning qisqarishi xavfi bor.
Mening rejam: qarorga qadar leverage’ni kamaytirish, BTC spot’dagi asosiy pozitsiyani ushlab turish va riskni yana qo‘shishdan oldin dekabr signali uchun dot plot’ni kuzatish.
#FedRateWatch #FOMC #BTC
#fedratewatch
#FedRateWatch — Yangi piyoda yurish siklining boshlanishimi?
Sentyabr FOMC yig‘ilishi (15-16-sentabr) bir necha hafta ichida “qisqartiradilarmi” degan savoldan “oshiradilarmi” degan savolga o‘tib ketdi. Avgustdagi asosiy CPI kutilganidan yuqoriroq chiqdi va CME FedWatch endi 3.75%-4.00% gacha 25 bp miqyosida oshirish ehtimolini qariyb 90% deb baholayapti — bu 2023-yildan beri birinchi oshirish. Fed raisi Uorshning “hawkish” Jackson Hole ohangi, yopishqoq inflyatsiya va Erondan kelib chiqqan energiya xarajatlari harakat qilish barini pasaytirdi. Men buni bir martalik deb ko‘rmayapman — Barclays va BNP Paribas kompaniyalari esa dekabrga va undan keyingi davrga qadar davomiy oshirishlarni ham oldindan belgilab qo‘ygan, shuning uchun bu qaror bilan birga e’lon qilingan “dot plot” sarlavhadagi harakat kabi muhim.
Bozor ta’siri: BTC kuchli ETF oqimlari fonida $80K atrofida barqarorroq bo‘ldi, ammo u oltindan ko‘ra likvidlikka ko‘proq sezgir — “hawkish” kutilmagan yangilik uni qisqa muddatda qattiqroq urib yuborishi mumkin, biroq ba’zilar oshirish real siqishdan ko‘ra daromad stavkalarini “langar”ga solish haqida, deb hisoblaydi — bu esa pasayish xavfini cheklashi mumkin. Oltin yuqori real daromadlardan shamolga duch keladi, lekin geosiyosiy talab uni qo‘llab-quvvatlaydi. Uchalasining ichida texnologik aksiyalar eng ko‘p foiz stavkalariga sezgir: baholashning qisqarishi xavfi bor.
Mening rejam: qarorga qadar leverage’ni kamaytirish, BTC spot’dagi asosiy pozitsiyani ushlab turish va riskni yana qo‘shishdan oldin dekabr signali uchun dot plot’ni kuzatish.
#FedRateWatch #FOMC #BTC
#FedRateWatch — Yangi piyoda yurish siklining boshlanishimi?
Sentyabr FOMC yig‘ilishi (15-16-sentabr) bir necha hafta ichida “qisqartiradilarmi” degan savoldan “oshiradilarmi” degan savolga o‘tib ketdi. Avgustdagi asosiy CPI kutilganidan yuqoriroq chiqdi va CME FedWatch endi 3.75%-4.00% gacha 25 bp miqyosida oshirish ehtimolini qariyb 90% deb baholayapti — bu 2023-yildan beri birinchi oshirish. Fed raisi Uorshning “hawkish” Jackson Hole ohangi, yopishqoq inflyatsiya va Erondan kelib chiqqan energiya xarajatlari harakat qilish barini pasaytirdi. Men buni bir martalik deb ko‘rmayapman — Barclays va BNP Paribas kompaniyalari esa dekabrga va undan keyingi davrga qadar davomiy oshirishlarni ham oldindan belgilab qo‘ygan, shuning uchun bu qaror bilan birga e’lon qilingan “dot plot” sarlavhadagi harakat kabi muhim.
Bozor ta’siri: BTC kuchli ETF oqimlari fonida $80K atrofida barqarorroq bo‘ldi, ammo u oltindan ko‘ra likvidlikka ko‘proq sezgir — “hawkish” kutilmagan yangilik uni qisqa muddatda qattiqroq urib yuborishi mumkin, biroq ba’zilar oshirish real siqishdan ko‘ra daromad stavkalarini “langar”ga solish haqida, deb hisoblaydi — bu esa pasayish xavfini cheklashi mumkin. Oltin yuqori real daromadlardan shamolga duch keladi, lekin geosiyosiy talab uni qo‘llab-quvvatlaydi. Uchalasining ichida texnologik aksiyalar eng ko‘p foiz stavkalariga sezgir: baholashning qisqarishi xavfi bor.
Mening rejam: qarorga qadar leverage’ni kamaytirish, BTC spot’dagi asosiy pozitsiyani ushlab turish va riskni yana qo‘shishdan oldin dekabr signali uchun dot plot’ni kuzatish.
#FedRateWatch #FOMC #BTC
1
842
salom, aziz do‘stim
bu yerda savdo qiling 🙂 👇👇👇
$ACE
$OPG
$SUI
salom, aziz do‘stim
bu yerda savdo qiling 🙂 👇👇👇
$ACE
$OPG
$SUI
bu yerda savdo qiling 🙂 👇👇👇
$ACE
$OPG
$SUI
1
178
👇👇👇 ga shunchaki qarang
$BTC
imkonmi 😀 ?
{spot}(BTCUSDT)
👇👇👇 ga shunchaki qarang
$BTC
imkonmi 😀 ?
$BTC
imkonmi 😀 ?
2
47
Meni kuzatib boring va mukofot oling 🎁🎁🎁🎁🎁🧧🧧🧧🎁🎁
$ACE
{spot}(ACEUSDT)
$TMX
Meni kuzatib boring va mukofot oling 🎁🎁🎁🎁🎁🧧🧧🧧🎁🎁
$ACE
$TMX
$ACE
$TMX
8
3
37
Hammaga salom 🤗
$ACE hozir pastga 🫵👇👇👇
{spot}(ACEUSDT)
$TMX
{alpha}(560x3c2f61f2e27c865981d2e7aaf6b2cdf823030039)
Hammaga salom 🤗
$ACE hozir pastga 🫵👇👇👇
$TMX
$ACE hozir pastga 🫵👇👇👇
$TMX
1
215
#dusk $DUSK @Dusk_Foundation
Bugun kechqurun uyga qaytayotib, shahar asta-sekin jimlashayotgan paytida, butun hafta aylanib yurgan bir fikrim nihoyat yetarlicha joyiga tushib qoldi va yozib qo‘ymoqchi bo‘ldim: kriptoga real tartibga solish yetib kelib, unga ergashib quvishdan ko‘ra, uni “qoidalar” ortidan ushlay boshlaganda “maxfiylik” degan tushuncha aslida nima bo‘ladi?
Odatdagi talqin shuki, MiCA va Yevropaning mixerlar hamda anonim hamyonlarga qarshi yanada kengroq bosimi privacyga yo‘naltirilgan zanjirlarni butunlay nobud qiladi. Agar maxfiylik faqat bitta narsa, ya’ni hammaning ko‘zidan hamma narsani berkitish degan ma’no bo‘lsa, shunday taxmin qilish mumkin. Regulyatorlar aynan shu ta’rifdagi yondashuvni nishonga olayapti va rostini aytsam, ular xato qilmayapti.
Lekin maxfiylikning faqat bitta ko‘rinishi bor emas. Dusk’ning Citadel protokoli umuman boshqa g‘oya atrofida qurilgan: nima qilayotganingizni oshkor qilmasdan turib, sizning muvofiqligingizni isbotlab bering. Hamyon nol bilimga asoslangan isbot orqali regulyatorga “tekshiruvdan o‘tdi, bu yerda hech qanday g‘ayriqonuniy narsa yo‘q” deb ko‘rsata oladi; bunda omma yoki raqobatchilarga savdo pozitsiyalari, bitim shartlari yoki biznes logikasi ochib berilmaydi. Bu nazoratni chetlab o‘tish emas — uni qanoatlantirish, shu bilan birga tijorat tafsilotlarini jamoatchilik ko‘rmasidan saqlash. Bu mixerlar uchun mo‘ljallangan muammodan butunlay boshqa masala.
Shunday talqin qilinganda, Dusk regulyator to‘lqiniga qarshi kurashmayapti — aksincha, u undan omon qoladigan infratuzilma sifatida o‘zini joylayapti. Anonimlik birinchi o‘ringa qo‘yilgan loyihalar ahamiyatsizlikka qadar tartibga solinsa, compliance birinchi o‘rinda turadigan maxfiylik modeli real institutsional pulning kriptoga qonuniy kirib kelishi mumkin bo‘lgan yo‘llardan biriga aylanadi.
Menga kamroq aniq tuyulayotgani esa chakana (retail) tomoni. Ko‘p odamlar aynan kripto shu kabi nazoratdan “ozodlik” va’da qilgani uchun shu yerda. Agar Dusk’ning butun taklifi regulyator ruxsatiga qurilgan bo‘lsa, bu ilk likvidlik va shov-shuvni ta’minlaydigan auditoriyani chetlashtirib qo‘ymaydimi? Yoki Dusk umuman o‘sha olomon uchun dastlabdan qurmaganmikan?
Qiziqman: odamlar bu masalada qayerga kelishyapti? Compliant maxfiylik institutsional Web3’ning yagona real kelajagimi, yo‘qsa kripto maxfiyligining eski — hech qanday kelishuvsiz — versiyasiga yaqin narsa uchun hali ham joy bormi?
$ACE
{spot}(ACEUSDT)
#dusk $DUSK @Dusk
Bugun kechqurun uyga qaytayotib, shahar asta-sekin jimlashayotgan paytida, butun hafta aylanib yurgan bir fikrim nihoyat yetarlicha joyiga tushib qoldi va yozib qo‘ymoqchi bo‘ldim: kriptoga real tartibga solish yetib kelib, unga ergashib quvishdan ko‘ra, uni “qoidalar” ortidan ushlay boshlaganda “maxfiylik” degan tushuncha aslida nima bo‘ladi?
Odatdagi talqin shuki, MiCA va Yevropaning mixerlar hamda anonim hamyonlarga qarshi yanada kengroq bosimi privacyga yo‘naltirilgan zanjirlarni butunlay nobud qiladi. Agar maxfiylik faqat bitta narsa, ya’ni hammaning ko‘zidan hamma narsani berkitish degan ma’no bo‘lsa, shunday taxmin qilish mumkin. Regulyatorlar aynan shu ta’rifdagi yondashuvni nishonga olayapti va rostini aytsam, ular xato qilmayapti.
Lekin maxfiylikning faqat bitta ko‘rinishi bor emas. Dusk’ning Citadel protokoli umuman boshqa g‘oya atrofida qurilgan: nima qilayotganingizni oshkor qilmasdan turib, sizning muvofiqligingizni isbotlab bering. Hamyon nol bilimga asoslangan isbot orqali regulyatorga “tekshiruvdan o‘tdi, bu yerda hech qanday g‘ayriqonuniy narsa yo‘q” deb ko‘rsata oladi; bunda omma yoki raqobatchilarga savdo pozitsiyalari, bitim shartlari yoki biznes logikasi ochib berilmaydi. Bu nazoratni chetlab o‘tish emas — uni qanoatlantirish, shu bilan birga tijorat tafsilotlarini jamoatchilik ko‘rmasidan saqlash. Bu mixerlar uchun mo‘ljallangan muammodan butunlay boshqa masala.
Shunday talqin qilinganda, Dusk regulyator to‘lqiniga qarshi kurashmayapti — aksincha, u undan omon qoladigan infratuzilma sifatida o‘zini joylayapti. Anonimlik birinchi o‘ringa qo‘yilgan loyihalar ahamiyatsizlikka qadar tartibga solinsa, compliance birinchi o‘rinda turadigan maxfiylik modeli real institutsional pulning kriptoga qonuniy kirib kelishi mumkin bo‘lgan yo‘llardan biriga aylanadi.
Menga kamroq aniq tuyulayotgani esa chakana (retail) tomoni. Ko‘p odamlar aynan kripto shu kabi nazoratdan “ozodlik” va’da qilgani uchun shu yerda. Agar Dusk’ning butun taklifi regulyator ruxsatiga qurilgan bo‘lsa, bu ilk likvidlik va shov-shuvni ta’minlaydigan auditoriyani chetlashtirib qo‘ymaydimi? Yoki Dusk umuman o‘sha olomon uchun dastlabdan qurmaganmikan?
Qiziqman: odamlar bu masalada qayerga kelishyapti? Compliant maxfiylik institutsional Web3’ning yagona real kelajagimi, yo‘qsa kripto maxfiyligining eski — hech qanday kelishuvsiz — versiyasiga yaqin narsa uchun hali ham joy bormi?
$ACE
Bugun kechqurun uyga qaytayotib, shahar asta-sekin jimlashayotgan paytida, butun hafta aylanib yurgan bir fikrim nihoyat yetarlicha joyiga tushib qoldi va yozib qo‘ymoqchi bo‘ldim: kriptoga real tartibga solish yetib kelib, unga ergashib quvishdan ko‘ra, uni “qoidalar” ortidan ushlay boshlaganda “maxfiylik” degan tushuncha aslida nima bo‘ladi?
Odatdagi talqin shuki, MiCA va Yevropaning mixerlar hamda anonim hamyonlarga qarshi yanada kengroq bosimi privacyga yo‘naltirilgan zanjirlarni butunlay nobud qiladi. Agar maxfiylik faqat bitta narsa, ya’ni hammaning ko‘zidan hamma narsani berkitish degan ma’no bo‘lsa, shunday taxmin qilish mumkin. Regulyatorlar aynan shu ta’rifdagi yondashuvni nishonga olayapti va rostini aytsam, ular xato qilmayapti.
Lekin maxfiylikning faqat bitta ko‘rinishi bor emas. Dusk’ning Citadel protokoli umuman boshqa g‘oya atrofida qurilgan: nima qilayotganingizni oshkor qilmasdan turib, sizning muvofiqligingizni isbotlab bering. Hamyon nol bilimga asoslangan isbot orqali regulyatorga “tekshiruvdan o‘tdi, bu yerda hech qanday g‘ayriqonuniy narsa yo‘q” deb ko‘rsata oladi; bunda omma yoki raqobatchilarga savdo pozitsiyalari, bitim shartlari yoki biznes logikasi ochib berilmaydi. Bu nazoratni chetlab o‘tish emas — uni qanoatlantirish, shu bilan birga tijorat tafsilotlarini jamoatchilik ko‘rmasidan saqlash. Bu mixerlar uchun mo‘ljallangan muammodan butunlay boshqa masala.
Shunday talqin qilinganda, Dusk regulyator to‘lqiniga qarshi kurashmayapti — aksincha, u undan omon qoladigan infratuzilma sifatida o‘zini joylayapti. Anonimlik birinchi o‘ringa qo‘yilgan loyihalar ahamiyatsizlikka qadar tartibga solinsa, compliance birinchi o‘rinda turadigan maxfiylik modeli real institutsional pulning kriptoga qonuniy kirib kelishi mumkin bo‘lgan yo‘llardan biriga aylanadi.
Menga kamroq aniq tuyulayotgani esa chakana (retail) tomoni. Ko‘p odamlar aynan kripto shu kabi nazoratdan “ozodlik” va’da qilgani uchun shu yerda. Agar Dusk’ning butun taklifi regulyator ruxsatiga qurilgan bo‘lsa, bu ilk likvidlik va shov-shuvni ta’minlaydigan auditoriyani chetlashtirib qo‘ymaydimi? Yoki Dusk umuman o‘sha olomon uchun dastlabdan qurmaganmikan?
Qiziqman: odamlar bu masalada qayerga kelishyapti? Compliant maxfiylik institutsional Web3’ning yagona real kelajagimi, yo‘qsa kripto maxfiyligining eski — hech qanday kelishuvsiz — versiyasiga yaqin narsa uchun hali ham joy bormi?
$ACE
2
1
266
#dusk $DUSK @Dusk_Foundation
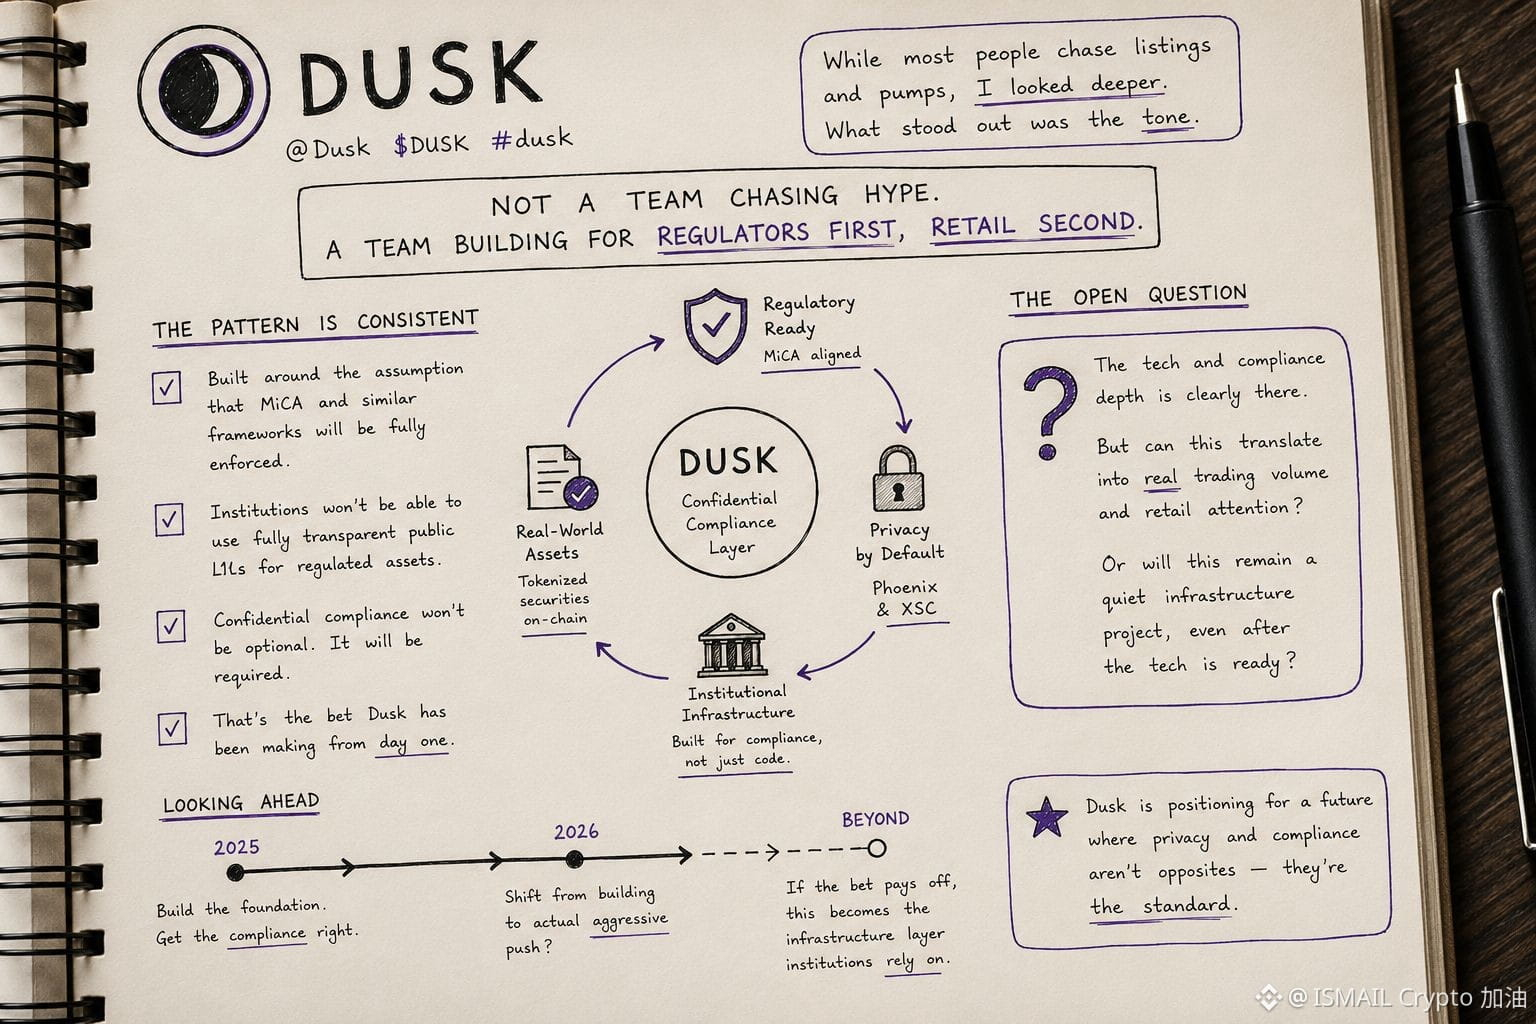
Bugun ish tugagach, nimadir meni yonimda ushlab qolgandek bo‘ldi, shuning uchun o‘tirib Duskning ommaviy kommunikatsiyalarini to‘g‘ri, shovqindan uzoqda, sarlavha uchun “skanerlab” o‘tmasdan, birma-bir o‘qib chiqdim.
Ko‘pchilik bunday narsalarni ko‘zdan kechirayotganda listing yangiliklari yoki qisqa muddatli “pump” signalini qidirayotgan bo‘lsa-da, men uchun e’tiborli tomoni ohang bo‘ldi. Bu jamoa hayajon ortidan yugurayotgandek o‘qilmaydi. Bu birinchi navbatda regulyatorlar uchun, ikkinchi navbatda esa retail (keng omma) uchun qurilayotgandek tuyuladi.
Pattern (muster) bir xil: bir martalik emas. Dusk o‘zini MiCA kabi asosiy tizimlar Yevropa bo‘ylab to‘liq joriy etilgach, tartibga solinadigan aktivlar uchun institutsiyalar to‘liq shaffof public L1’dan foydalanish imkoniyatiga ega bo‘lmaydi, degan taxmin atrofida doimiy ravishda joylashtirib kelmoqda. Shunda maxfiy muvofiqlik (compliance) ichiga “singdirilgan” bo‘lishi kerak, ustidan shunchaki “qo‘shib” qo‘yilmaydi. Dusk ilk kundan beri qilayotgan garov ham aynan shu.
Menga hali aniq bo‘lmagan narsa — bu o‘sha intizom go-to-market (bozorga chiqish) tomonga ham cho‘ziladimi yoki yo‘qmi. Albatta, muhandislik va compliance bo‘yicha chuqurlik bor. Jamoa buni real savdo hajmi va retail e’tiboriga aylantira oladimi, yoki texnologiya tayyor bo‘lib tursa ham u uzoq vaqt “tinch infratuzilma loyihasi” bo‘lib qoladimi — men uchun ochiq savol.
Sizlar ham 2026 yil faqat “sof qurish”dan agressiv surish (push)ga o‘tadigan yil deb o‘ylaysizlarmi, yo‘qsa bu jamoa ishlash uslubi shunaqami emasmi — qiziq.
$DUSK
{spot}(DUSKUSDT)
$DEXE
{spot}(DEXEUSDT)
#dusk $DUSK @Dusk
Bugun ish tugagach, nimadir meni yonimda ushlab qolgandek bo‘ldi, shuning uchun o‘tirib Duskning ommaviy kommunikatsiyalarini to‘g‘ri, shovqindan uzoqda, sarlavha uchun “skanerlab” o‘tmasdan, birma-bir o‘qib chiqdim.
Ko‘pchilik bunday narsalarni ko‘zdan kechirayotganda listing yangiliklari yoki qisqa muddatli “pump” signalini qidirayotgan bo‘lsa-da, men uchun e’tiborli tomoni ohang bo‘ldi. Bu jamoa hayajon ortidan yugurayotgandek o‘qilmaydi. Bu birinchi navbatda regulyatorlar uchun, ikkinchi navbatda esa retail (keng omma) uchun qurilayotgandek tuyuladi.
Pattern (muster) bir xil: bir martalik emas. Dusk o‘zini MiCA kabi asosiy tizimlar Yevropa bo‘ylab to‘liq joriy etilgach, tartibga solinadigan aktivlar uchun institutsiyalar to‘liq shaffof public L1’dan foydalanish imkoniyatiga ega bo‘lmaydi, degan taxmin atrofida doimiy ravishda joylashtirib kelmoqda. Shunda maxfiy muvofiqlik (compliance) ichiga “singdirilgan” bo‘lishi kerak, ustidan shunchaki “qo‘shib” qo‘yilmaydi. Dusk ilk kundan beri qilayotgan garov ham aynan shu.
Menga hali aniq bo‘lmagan narsa — bu o‘sha intizom go-to-market (bozorga chiqish) tomonga ham cho‘ziladimi yoki yo‘qmi. Albatta, muhandislik va compliance bo‘yicha chuqurlik bor. Jamoa buni real savdo hajmi va retail e’tiboriga aylantira oladimi, yoki texnologiya tayyor bo‘lib tursa ham u uzoq vaqt “tinch infratuzilma loyihasi” bo‘lib qoladimi — men uchun ochiq savol.
Sizlar ham 2026 yil faqat “sof qurish”dan agressiv surish (push)ga o‘tadigan yil deb o‘ylaysizlarmi, yo‘qsa bu jamoa ishlash uslubi shunaqami emasmi — qiziq.
$DUSK
$DEXE
Bugun ish tugagach, nimadir meni yonimda ushlab qolgandek bo‘ldi, shuning uchun o‘tirib Duskning ommaviy kommunikatsiyalarini to‘g‘ri, shovqindan uzoqda, sarlavha uchun “skanerlab” o‘tmasdan, birma-bir o‘qib chiqdim.
Ko‘pchilik bunday narsalarni ko‘zdan kechirayotganda listing yangiliklari yoki qisqa muddatli “pump” signalini qidirayotgan bo‘lsa-da, men uchun e’tiborli tomoni ohang bo‘ldi. Bu jamoa hayajon ortidan yugurayotgandek o‘qilmaydi. Bu birinchi navbatda regulyatorlar uchun, ikkinchi navbatda esa retail (keng omma) uchun qurilayotgandek tuyuladi.
Pattern (muster) bir xil: bir martalik emas. Dusk o‘zini MiCA kabi asosiy tizimlar Yevropa bo‘ylab to‘liq joriy etilgach, tartibga solinadigan aktivlar uchun institutsiyalar to‘liq shaffof public L1’dan foydalanish imkoniyatiga ega bo‘lmaydi, degan taxmin atrofida doimiy ravishda joylashtirib kelmoqda. Shunda maxfiy muvofiqlik (compliance) ichiga “singdirilgan” bo‘lishi kerak, ustidan shunchaki “qo‘shib” qo‘yilmaydi. Dusk ilk kundan beri qilayotgan garov ham aynan shu.
Menga hali aniq bo‘lmagan narsa — bu o‘sha intizom go-to-market (bozorga chiqish) tomonga ham cho‘ziladimi yoki yo‘qmi. Albatta, muhandislik va compliance bo‘yicha chuqurlik bor. Jamoa buni real savdo hajmi va retail e’tiboriga aylantira oladimi, yoki texnologiya tayyor bo‘lib tursa ham u uzoq vaqt “tinch infratuzilma loyihasi” bo‘lib qoladimi — men uchun ochiq savol.
Sizlar ham 2026 yil faqat “sof qurish”dan agressiv surish (push)ga o‘tadigan yil deb o‘ylaysizlarmi, yo‘qsa bu jamoa ishlash uslubi shunaqami emasmi — qiziq.
$DUSK
$DEXE
1
282
#dusk $DUSK @Dusk_Foundation
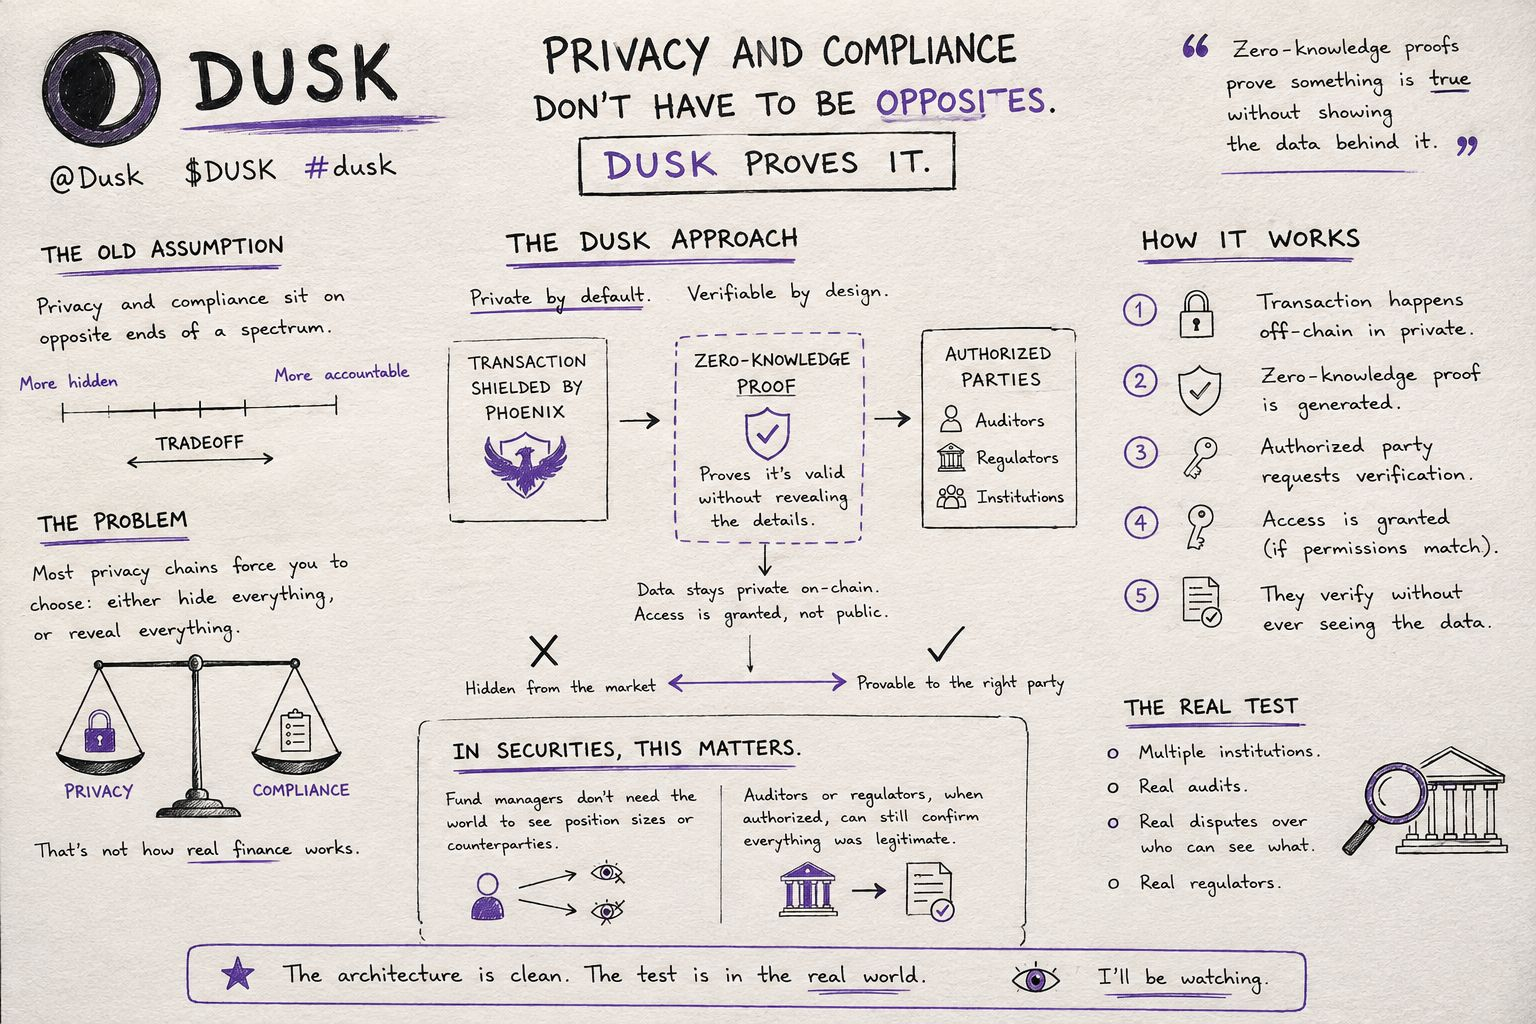
Men maxfiylik va muvofiqlikni asosan bir-biriga qarama-qarshi ikki nuqtada deb o‘ylardim. Qanchalik ko‘proq yashirilgan bo‘lsa, shunchalik kamroq javobgarlik bo‘lardi — men buni har qanday maxfiylikka yo‘naltirilgan zanjir bilan qilinadigan savdo deb qabul qilganman.
Dusk bu tizimni aslida qanday tuzishini yanada yaqinroq ko‘rib chiqqanimdan keyin, bu tasvir unchalik to‘g‘ri kelmaydi. U bitta “xususiy” yoki “ommaviy” sozlamani taklif qilmaydi. Phoenix orqali tranzaksiyalarni yashirish mumkin, lekin tizim baribir aniq, vakolatli tomonlarga nima bo‘lgani tekshirilishiga imkon beradi — bu ma’lumot esa umuman olganda tarmoqning keng doirasiga ko‘rinib qolmasdan. Nolinchi bilim isboti (zero-knowledge proof) nafaqat ma’lumotni yashiradi, balki ma’lumotni ko‘rsatmasdan turib, biror narsa haqiqat ekanini isbotlaydi. Bu esa oddiy yashirishdan farq qiladigan boshqa muammo.
Buni qimmatli qog‘ozlar (securities) kontekstida o‘ylab ko‘rsam, darrov tushunarli bo‘ladi. Trast (fond) menejeri tranzaksiyani yakunlayotganda omma pozitsiya hajmlari yoki kontragentlarni ko‘rishi shart emas. Ammo auditor yoki regulyator (agar bunga qonuniy sabab bo‘lsa) tranzaksiyaning haqiqatan ham legitim bo‘lganini tasdiqlash uchun baribir yo‘l topishi kerak. “Yashirin bo‘lgan narsani bozorga bog‘liq bo‘lib qoladigan yoki to‘g‘ri vakolatli tomonga isbotlanadigan” darajada ajrata olmaydigan blokcheyn moliyadagi haqiqiy maxfiylik muammosini yechyapti deb bo‘lmaydi — u faqat bir chekkani ikkinchisiga almashadi, xolos.
Meni eng ko‘p qayta-qayta o‘ylantiradigan narsa shuki, bu faqat real ish sharoitida — haqiqiy ishqalanish (friction), bir nechta institut, real auditlar, kim nimani ko‘rishga vakolatli bo‘lgani bo‘yicha real nizolar sinovdan o‘tgandagina ma’no kasb etadi. Arxitektura hujjatlarda juda ravon o‘qiladi. Kirish (access) modeli haqiqiy pul va real regulyatorlar ishtirokida o‘zini oqlaydimi — men kuzatib bormoqchi bo‘lgan qism aynan shu.
@Dusk_Foundation $DUSK $OPG
{spot}(OPGUSDT)
{future}(OUSDT)
#dusk $DUSK @Dusk
Men maxfiylik va muvofiqlikni asosan bir-biriga qarama-qarshi ikki nuqtada deb o‘ylardim. Qanchalik ko‘proq yashirilgan bo‘lsa, shunchalik kamroq javobgarlik bo‘lardi — men buni har qanday maxfiylikka yo‘naltirilgan zanjir bilan qilinadigan savdo deb qabul qilganman.
Dusk bu tizimni aslida qanday tuzishini yanada yaqinroq ko‘rib chiqqanimdan keyin, bu tasvir unchalik to‘g‘ri kelmaydi. U bitta “xususiy” yoki “ommaviy” sozlamani taklif qilmaydi. Phoenix orqali tranzaksiyalarni yashirish mumkin, lekin tizim baribir aniq, vakolatli tomonlarga nima bo‘lgani tekshirilishiga imkon beradi — bu ma’lumot esa umuman olganda tarmoqning keng doirasiga ko‘rinib qolmasdan. Nolinchi bilim isboti (zero-knowledge proof) nafaqat ma’lumotni yashiradi, balki ma’lumotni ko‘rsatmasdan turib, biror narsa haqiqat ekanini isbotlaydi. Bu esa oddiy yashirishdan farq qiladigan boshqa muammo.
Buni qimmatli qog‘ozlar (securities) kontekstida o‘ylab ko‘rsam, darrov tushunarli bo‘ladi. Trast (fond) menejeri tranzaksiyani yakunlayotganda omma pozitsiya hajmlari yoki kontragentlarni ko‘rishi shart emas. Ammo auditor yoki regulyator (agar bunga qonuniy sabab bo‘lsa) tranzaksiyaning haqiqatan ham legitim bo‘lganini tasdiqlash uchun baribir yo‘l topishi kerak. “Yashirin bo‘lgan narsani bozorga bog‘liq bo‘lib qoladigan yoki to‘g‘ri vakolatli tomonga isbotlanadigan” darajada ajrata olmaydigan blokcheyn moliyadagi haqiqiy maxfiylik muammosini yechyapti deb bo‘lmaydi — u faqat bir chekkani ikkinchisiga almashadi, xolos.
Meni eng ko‘p qayta-qayta o‘ylantiradigan narsa shuki, bu faqat real ish sharoitida — haqiqiy ishqalanish (friction), bir nechta institut, real auditlar, kim nimani ko‘rishga vakolatli bo‘lgani bo‘yicha real nizolar sinovdan o‘tgandagina ma’no kasb etadi. Arxitektura hujjatlarda juda ravon o‘qiladi. Kirish (access) modeli haqiqiy pul va real regulyatorlar ishtirokida o‘zini oqlaydimi — men kuzatib bormoqchi bo‘lgan qism aynan shu.
@Dusk $DUSK $OPG
Men maxfiylik va muvofiqlikni asosan bir-biriga qarama-qarshi ikki nuqtada deb o‘ylardim. Qanchalik ko‘proq yashirilgan bo‘lsa, shunchalik kamroq javobgarlik bo‘lardi — men buni har qanday maxfiylikka yo‘naltirilgan zanjir bilan qilinadigan savdo deb qabul qilganman.
Dusk bu tizimni aslida qanday tuzishini yanada yaqinroq ko‘rib chiqqanimdan keyin, bu tasvir unchalik to‘g‘ri kelmaydi. U bitta “xususiy” yoki “ommaviy” sozlamani taklif qilmaydi. Phoenix orqali tranzaksiyalarni yashirish mumkin, lekin tizim baribir aniq, vakolatli tomonlarga nima bo‘lgani tekshirilishiga imkon beradi — bu ma’lumot esa umuman olganda tarmoqning keng doirasiga ko‘rinib qolmasdan. Nolinchi bilim isboti (zero-knowledge proof) nafaqat ma’lumotni yashiradi, balki ma’lumotni ko‘rsatmasdan turib, biror narsa haqiqat ekanini isbotlaydi. Bu esa oddiy yashirishdan farq qiladigan boshqa muammo.
Buni qimmatli qog‘ozlar (securities) kontekstida o‘ylab ko‘rsam, darrov tushunarli bo‘ladi. Trast (fond) menejeri tranzaksiyani yakunlayotganda omma pozitsiya hajmlari yoki kontragentlarni ko‘rishi shart emas. Ammo auditor yoki regulyator (agar bunga qonuniy sabab bo‘lsa) tranzaksiyaning haqiqatan ham legitim bo‘lganini tasdiqlash uchun baribir yo‘l topishi kerak. “Yashirin bo‘lgan narsani bozorga bog‘liq bo‘lib qoladigan yoki to‘g‘ri vakolatli tomonga isbotlanadigan” darajada ajrata olmaydigan blokcheyn moliyadagi haqiqiy maxfiylik muammosini yechyapti deb bo‘lmaydi — u faqat bir chekkani ikkinchisiga almashadi, xolos.
Meni eng ko‘p qayta-qayta o‘ylantiradigan narsa shuki, bu faqat real ish sharoitida — haqiqiy ishqalanish (friction), bir nechta institut, real auditlar, kim nimani ko‘rishga vakolatli bo‘lgani bo‘yicha real nizolar sinovdan o‘tgandagina ma’no kasb etadi. Arxitektura hujjatlarda juda ravon o‘qiladi. Kirish (access) modeli haqiqiy pul va real regulyatorlar ishtirokida o‘zini oqlaydimi — men kuzatib bormoqchi bo‘lgan qism aynan shu.
@Dusk $DUSK $OPG
6
4
281
#termmax @termmax
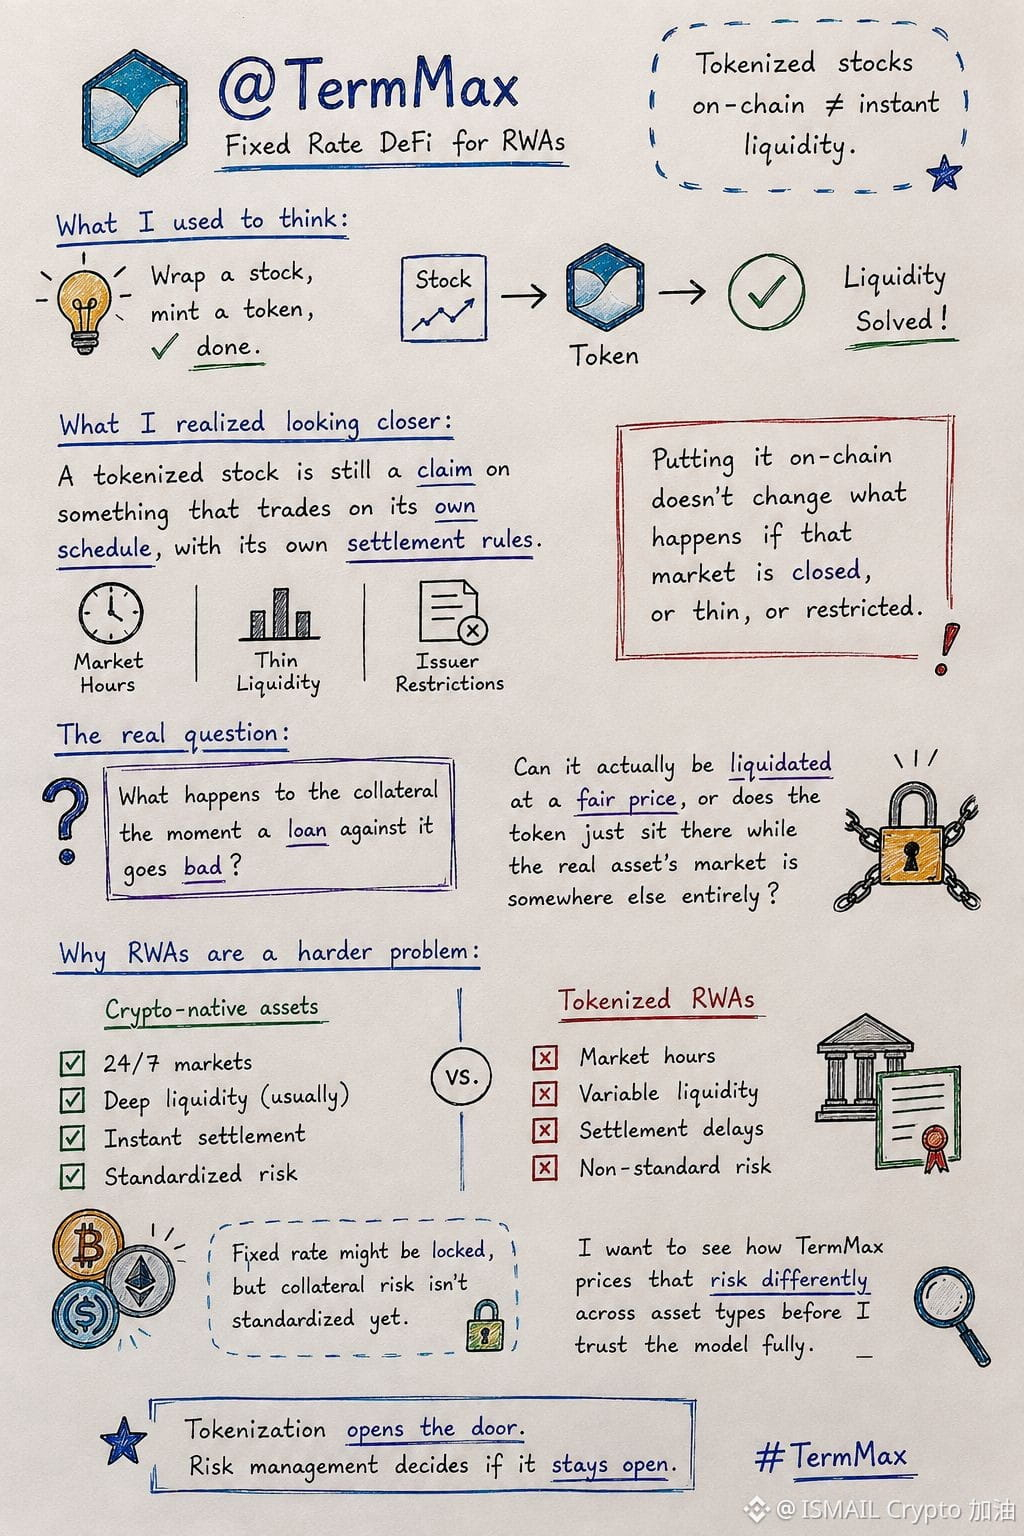
Men real dunyo aktivlarini tokenlashtirish likvidlikni onlayn bo‘lishi bilan darhol hal qiladi, degan fikrga doim ishonib yurardim. Oddiy: biror aksiya (stock)ni o‘rab, token chiqarasiz — bas, to‘g‘rimi?
@termmax ning Ondo Global Markets tokenlarini garov sifatida qabul qilishga o‘tganini ko‘rib, bu fikrimga shubha paydo bo‘ldi. Tokenlashtirilgan aksiya baribir ich-ichida o‘z jadvali va o‘z hisob-kitob (settlement) qoidalari bo‘yicha ishlaydigan boshqa narsaga da’voni anglatadi. Uni blokcheinga ko‘chirish, o‘sha bozor yopilib qolsa, ingichka (kam likvid) bo‘lib qolsa yoki asosiy emitentda cheklovlar bo‘lsa, nima ro‘y berishini o‘zgartirmaydi.
Shuning uchun asosiy savol “bu aktivni tokenlashtirish mumkinmi?” emas, balki “uning ustiga berilgan kredit yomonlashib qolsa, garov bilan nima bo‘ladi?” Masala shuki, uni adolatli narxda haqiqatan ham likvidatsiya qilish mumkinmi, yo‘qmi — token esa real aktiv bozori butunlay boshqa joyda bo‘lib turgan paytda shunchaki o‘sha yerda “turib qoladimi”.
Shuning uchun men RWAlar (real world assets) bo‘yicha belgilangan foizli (fixed-rate) kreditlash, kripto-native aktivlarga nisbatan belgilangan foizli kreditlashdan ko‘ra murakkabroq muammo deb o‘ylayman. Foiz stavkasi (rate) qotirib qo‘yilishi mumkin, ammo garov bo‘yicha xatarlar hali standartlashtirilmagan. TermMax riskni turli aktiv turlari bo‘yicha qanday baholashini ko‘rishni istayman; modelga to‘liq ishonishimdan oldin #TermMax $ACE
{spot}(ACEUSDT)
$OPG
{spot}(OPGUSDT)
#termmax @TermMax
Men real dunyo aktivlarini tokenlashtirish likvidlikni onlayn bo‘lishi bilan darhol hal qiladi, degan fikrga doim ishonib yurardim. Oddiy: biror aksiya (stock)ni o‘rab, token chiqarasiz — bas, to‘g‘rimi?
@TermMax ning Ondo Global Markets tokenlarini garov sifatida qabul qilishga o‘tganini ko‘rib, bu fikrimga shubha paydo bo‘ldi. Tokenlashtirilgan aksiya baribir ich-ichida o‘z jadvali va o‘z hisob-kitob (settlement) qoidalari bo‘yicha ishlaydigan boshqa narsaga da’voni anglatadi. Uni blokcheinga ko‘chirish, o‘sha bozor yopilib qolsa, ingichka (kam likvid) bo‘lib qolsa yoki asosiy emitentda cheklovlar bo‘lsa, nima ro‘y berishini o‘zgartirmaydi.
Shuning uchun asosiy savol “bu aktivni tokenlashtirish mumkinmi?” emas, balki “uning ustiga berilgan kredit yomonlashib qolsa, garov bilan nima bo‘ladi?” Masala shuki, uni adolatli narxda haqiqatan ham likvidatsiya qilish mumkinmi, yo‘qmi — token esa real aktiv bozori butunlay boshqa joyda bo‘lib turgan paytda shunchaki o‘sha yerda “turib qoladimi”.
Shuning uchun men RWAlar (real world assets) bo‘yicha belgilangan foizli (fixed-rate) kreditlash, kripto-native aktivlarga nisbatan belgilangan foizli kreditlashdan ko‘ra murakkabroq muammo deb o‘ylayman. Foiz stavkasi (rate) qotirib qo‘yilishi mumkin, ammo garov bo‘yicha xatarlar hali standartlashtirilmagan. TermMax riskni turli aktiv turlari bo‘yicha qanday baholashini ko‘rishni istayman; modelga to‘liq ishonishimdan oldin #TermMax $ACE
$OPG
Men real dunyo aktivlarini tokenlashtirish likvidlikni onlayn bo‘lishi bilan darhol hal qiladi, degan fikrga doim ishonib yurardim. Oddiy: biror aksiya (stock)ni o‘rab, token chiqarasiz — bas, to‘g‘rimi?
@TermMax ning Ondo Global Markets tokenlarini garov sifatida qabul qilishga o‘tganini ko‘rib, bu fikrimga shubha paydo bo‘ldi. Tokenlashtirilgan aksiya baribir ich-ichida o‘z jadvali va o‘z hisob-kitob (settlement) qoidalari bo‘yicha ishlaydigan boshqa narsaga da’voni anglatadi. Uni blokcheinga ko‘chirish, o‘sha bozor yopilib qolsa, ingichka (kam likvid) bo‘lib qolsa yoki asosiy emitentda cheklovlar bo‘lsa, nima ro‘y berishini o‘zgartirmaydi.
Shuning uchun asosiy savol “bu aktivni tokenlashtirish mumkinmi?” emas, balki “uning ustiga berilgan kredit yomonlashib qolsa, garov bilan nima bo‘ladi?” Masala shuki, uni adolatli narxda haqiqatan ham likvidatsiya qilish mumkinmi, yo‘qmi — token esa real aktiv bozori butunlay boshqa joyda bo‘lib turgan paytda shunchaki o‘sha yerda “turib qoladimi”.
Shuning uchun men RWAlar (real world assets) bo‘yicha belgilangan foizli (fixed-rate) kreditlash, kripto-native aktivlarga nisbatan belgilangan foizli kreditlashdan ko‘ra murakkabroq muammo deb o‘ylayman. Foiz stavkasi (rate) qotirib qo‘yilishi mumkin, ammo garov bo‘yicha xatarlar hali standartlashtirilmagan. TermMax riskni turli aktiv turlari bo‘yicha qanday baholashini ko‘rishni istayman; modelga to‘liq ishonishimdan oldin #TermMax $ACE
$OPG
4
2
301
#dusk $DUSK @Dusk_Foundation
Men blokcheynda kelishuvning yakuniyligi ha yoki yo'q degan savol, ya'ni tranzaksiyangiz tasdiqlanadi yoki tasdiqlanmaydi, deb o'ylardim. Ko'rganim aksariyat tarmoqlar shunday ko'rinishda bo'lardi: yetarlicha blok kutasiz, bas.
Dusk konsensusini o'qib chiqqanim bu taxminni o'zgartirdi. U yerda blok haqiqatan final deb hisoblanishidan oldin to'rt xil alohida holatdan o'tadi: avval u bir raund doirasida taklif, tekshiruv va ratifikatsiyadan o'tib bo'lgach, Accepted bo'ladi; keyinroq u ustiga keyingi bloklar qurilsa, Confirmed bo'ladi; yetarlicha chuqurga ko'milib, amalda qaytarib bo'lmaydigan darajaga yetgach, Stable bo'ladi; shundan keyingina Final bo'ladi — ya'ni kriptografik jihatdan kafolatlangan va hech qanday holatda teskari qilib bo'lmaydi.
Dastlab bu qatlamli ta'rif keraksizdek tuyulgandi. Ammo buni moliyaviy kelishuv nuqtai nazaridan, kripto treyding nuqtai nazaridan emas, ko'rib chiqsangiz mantiqiyroq bo'ladi. Chakana (retail) svop, ehtimol, Stable va Final o'rtasidagi farqga unchalik qaramaydi. Tartibga solinadigan qimmatli qog'ozni o'tkazish yoki bankning aktivni boshqa muassasaga nisbatan hisob-kitob qilishi esa aksincha, juda muhim. Xiralashgan "hozircha, ehtimol, hammasi joyida" degan o'rniga yakuniylikning aniq, isbotlanadigan holatiga ishora qila olish — an'anaviy kliring tizimlari kelishuv riski haqida qanday fikrlashiga yaqin.
Hali ham amin emasman: real tarmoq sharoitida Accepted holatdan Final holatga o'tish amalda qancha vaqt oladi va muassasalar baribir "Stable"ni yetarli deb qabul qiladimi — xuddi boshqa joylarda odamlar oltita tasdiqlashni ham allaqachon yetarli hisoblayotgani kabi.
@Dusk_Foundation $DUSK #dusk $ACE
#dusk $DUSK @Dusk
Men blokcheynda kelishuvning yakuniyligi ha yoki yo'q degan savol, ya'ni tranzaksiyangiz tasdiqlanadi yoki tasdiqlanmaydi, deb o'ylardim. Ko'rganim aksariyat tarmoqlar shunday ko'rinishda bo'lardi: yetarlicha blok kutasiz, bas.
Dusk konsensusini o'qib chiqqanim bu taxminni o'zgartirdi. U yerda blok haqiqatan final deb hisoblanishidan oldin to'rt xil alohida holatdan o'tadi: avval u bir raund doirasida taklif, tekshiruv va ratifikatsiyadan o'tib bo'lgach, Accepted bo'ladi; keyinroq u ustiga keyingi bloklar qurilsa, Confirmed bo'ladi; yetarlicha chuqurga ko'milib, amalda qaytarib bo'lmaydigan darajaga yetgach, Stable bo'ladi; shundan keyingina Final bo'ladi — ya'ni kriptografik jihatdan kafolatlangan va hech qanday holatda teskari qilib bo'lmaydi.
Dastlab bu qatlamli ta'rif keraksizdek tuyulgandi. Ammo buni moliyaviy kelishuv nuqtai nazaridan, kripto treyding nuqtai nazaridan emas, ko'rib chiqsangiz mantiqiyroq bo'ladi. Chakana (retail) svop, ehtimol, Stable va Final o'rtasidagi farqga unchalik qaramaydi. Tartibga solinadigan qimmatli qog'ozni o'tkazish yoki bankning aktivni boshqa muassasaga nisbatan hisob-kitob qilishi esa aksincha, juda muhim. Xiralashgan "hozircha, ehtimol, hammasi joyida" degan o'rniga yakuniylikning aniq, isbotlanadigan holatiga ishora qila olish — an'anaviy kliring tizimlari kelishuv riski haqida qanday fikrlashiga yaqin.
Hali ham amin emasman: real tarmoq sharoitida Accepted holatdan Final holatga o'tish amalda qancha vaqt oladi va muassasalar baribir "Stable"ni yetarli deb qabul qiladimi — xuddi boshqa joylarda odamlar oltita tasdiqlashni ham allaqachon yetarli hisoblayotgani kabi.
@Dusk $DUSK #dusk $ACE
Men blokcheynda kelishuvning yakuniyligi ha yoki yo'q degan savol, ya'ni tranzaksiyangiz tasdiqlanadi yoki tasdiqlanmaydi, deb o'ylardim. Ko'rganim aksariyat tarmoqlar shunday ko'rinishda bo'lardi: yetarlicha blok kutasiz, bas.
Dusk konsensusini o'qib chiqqanim bu taxminni o'zgartirdi. U yerda blok haqiqatan final deb hisoblanishidan oldin to'rt xil alohida holatdan o'tadi: avval u bir raund doirasida taklif, tekshiruv va ratifikatsiyadan o'tib bo'lgach, Accepted bo'ladi; keyinroq u ustiga keyingi bloklar qurilsa, Confirmed bo'ladi; yetarlicha chuqurga ko'milib, amalda qaytarib bo'lmaydigan darajaga yetgach, Stable bo'ladi; shundan keyingina Final bo'ladi — ya'ni kriptografik jihatdan kafolatlangan va hech qanday holatda teskari qilib bo'lmaydi.
Dastlab bu qatlamli ta'rif keraksizdek tuyulgandi. Ammo buni moliyaviy kelishuv nuqtai nazaridan, kripto treyding nuqtai nazaridan emas, ko'rib chiqsangiz mantiqiyroq bo'ladi. Chakana (retail) svop, ehtimol, Stable va Final o'rtasidagi farqga unchalik qaramaydi. Tartibga solinadigan qimmatli qog'ozni o'tkazish yoki bankning aktivni boshqa muassasaga nisbatan hisob-kitob qilishi esa aksincha, juda muhim. Xiralashgan "hozircha, ehtimol, hammasi joyida" degan o'rniga yakuniylikning aniq, isbotlanadigan holatiga ishora qila olish — an'anaviy kliring tizimlari kelishuv riski haqida qanday fikrlashiga yaqin.
Hali ham amin emasman: real tarmoq sharoitida Accepted holatdan Final holatga o'tish amalda qancha vaqt oladi va muassasalar baribir "Stable"ni yetarli deb qabul qiladimi — xuddi boshqa joylarda odamlar oltita tasdiqlashni ham allaqachon yetarli hisoblayotgani kabi.
@Dusk $DUSK #dusk $ACE
4
3
99
#termmax @termmax
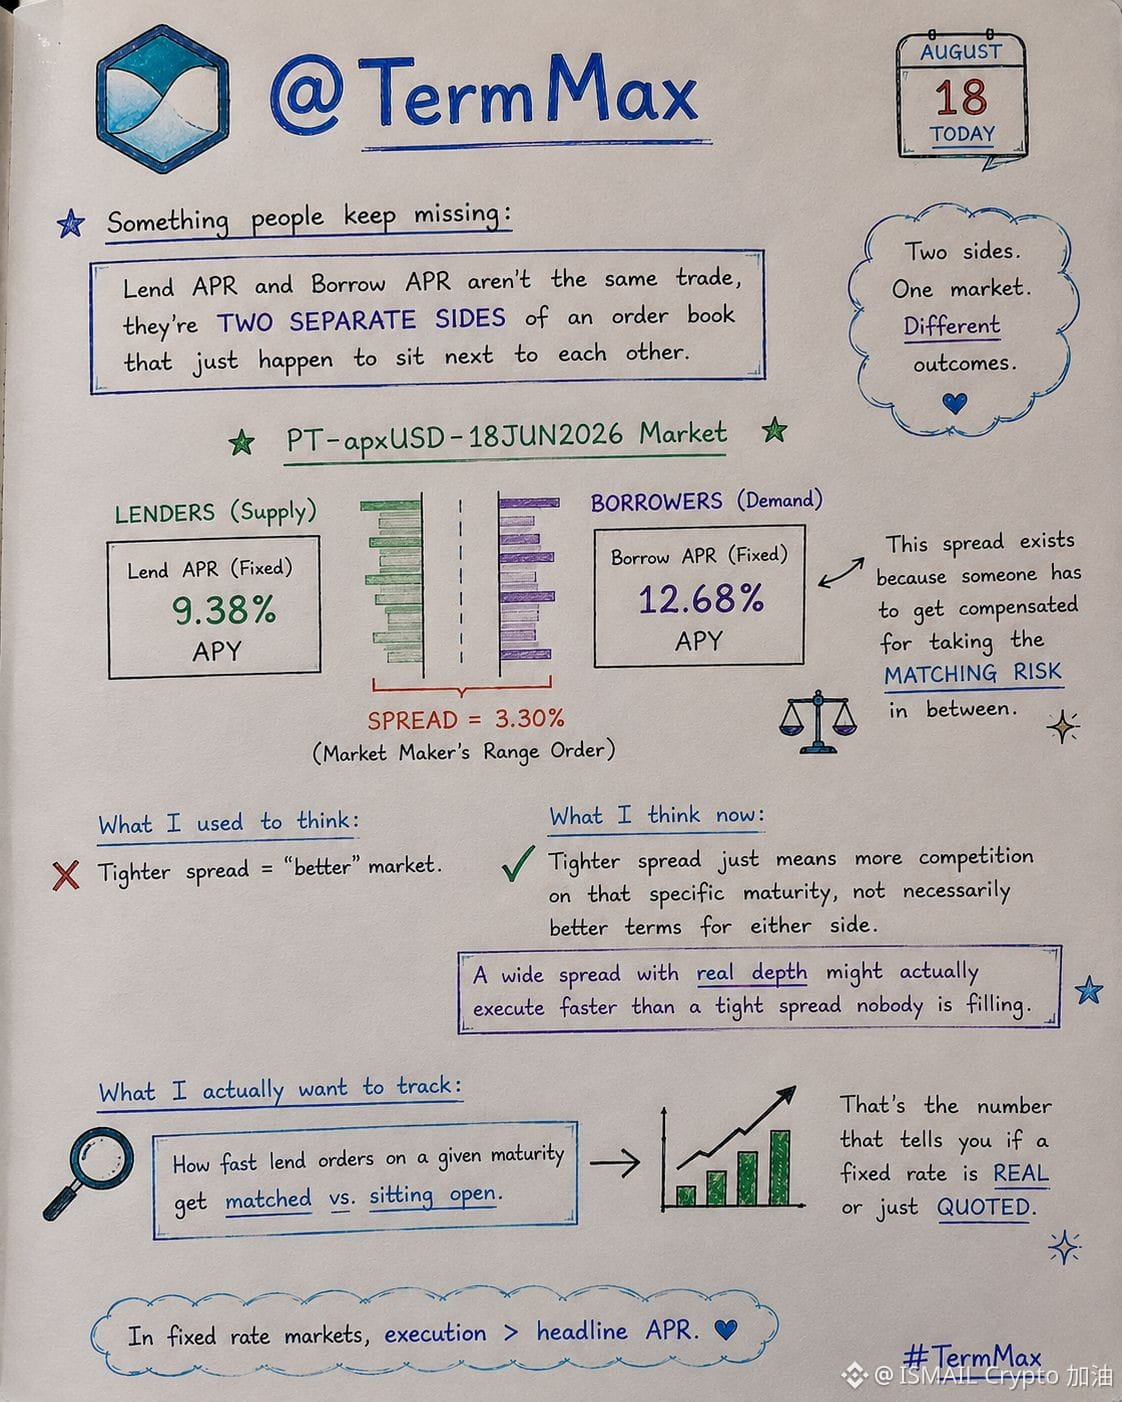
@TermMax da ko‘pchilik e’tibordan chetda qoldiradigan narsa shuki: Lend APR va Borrow APR bir xil trade emas — ular order book’ning yonma-yon turgan ikki alohida tomoni, xolos.
PT-apxUSD-18JUN2026 bozorini olaylik. Qarzdorlar o‘sha garovga nisbatan 12.68% fiksatsiya qilingan APY ni “qulf qilib” olishi mumkin. Shu bozor bo‘yicha esa kreditorlar faqat 9.38% fiksatsiya qilingan APY ni oladi. Bu xato emas — bu market maker’ning range orderi keltirayotgan spread, u esa o‘rtadagi mos kelish (matching) riskini o‘z zimmasiga oladigan tomon kimdir mukofotlanishi kerakligi uchun mavjud.
Ilgari men daha tor spread “yaxshiroq” bozor degani deb o‘ylardim. Hozir esa bu faqat o‘sha muayyan yetuklik (maturity) bo‘yicha ko‘proq raqobat borligini anglatadi, degan fikrdaman; bu esa har ikki tomon uchun alohida olganda shartlar yanada foydaliroq degani emas. Haqiqiy chuqurlikka ega bo‘lgan keng spread, hech kim to‘ldirmayotgan tor spreaddan ko‘ra tezroq bajarilishi mumkin.
Men vaqt o‘tishi bilan kuzatmoqchi bo‘lgan narsa APR sarlavhasi emas: balki ma’lum bir maturity bo‘yicha lend buyurtmalari qancha tez mos keladi (matched bo‘ladi) yoki ochiq holatda qancha vaqt turib qoladi. Bu raqam sizga fiksatsiya qilingan stavka realmi yoki shunchaki keltirib qo‘yilganmi — shuni aytib beradi.
#termmax $AXL $OPG
#termmax @TermMax
@TermMax da ko‘pchilik e’tibordan chetda qoldiradigan narsa shuki: Lend APR va Borrow APR bir xil trade emas — ular order book’ning yonma-yon turgan ikki alohida tomoni, xolos.
PT-apxUSD-18JUN2026 bozorini olaylik. Qarzdorlar o‘sha garovga nisbatan 12.68% fiksatsiya qilingan APY ni “qulf qilib” olishi mumkin. Shu bozor bo‘yicha esa kreditorlar faqat 9.38% fiksatsiya qilingan APY ni oladi. Bu xato emas — bu market maker’ning range orderi keltirayotgan spread, u esa o‘rtadagi mos kelish (matching) riskini o‘z zimmasiga oladigan tomon kimdir mukofotlanishi kerakligi uchun mavjud.
Ilgari men daha tor spread “yaxshiroq” bozor degani deb o‘ylardim. Hozir esa bu faqat o‘sha muayyan yetuklik (maturity) bo‘yicha ko‘proq raqobat borligini anglatadi, degan fikrdaman; bu esa har ikki tomon uchun alohida olganda shartlar yanada foydaliroq degani emas. Haqiqiy chuqurlikka ega bo‘lgan keng spread, hech kim to‘ldirmayotgan tor spreaddan ko‘ra tezroq bajarilishi mumkin.
Men vaqt o‘tishi bilan kuzatmoqchi bo‘lgan narsa APR sarlavhasi emas: balki ma’lum bir maturity bo‘yicha lend buyurtmalari qancha tez mos keladi (matched bo‘ladi) yoki ochiq holatda qancha vaqt turib qoladi. Bu raqam sizga fiksatsiya qilingan stavka realmi yoki shunchaki keltirib qo‘yilganmi — shuni aytib beradi.
#termmax $AXL $OPG
@TermMax da ko‘pchilik e’tibordan chetda qoldiradigan narsa shuki: Lend APR va Borrow APR bir xil trade emas — ular order book’ning yonma-yon turgan ikki alohida tomoni, xolos.
PT-apxUSD-18JUN2026 bozorini olaylik. Qarzdorlar o‘sha garovga nisbatan 12.68% fiksatsiya qilingan APY ni “qulf qilib” olishi mumkin. Shu bozor bo‘yicha esa kreditorlar faqat 9.38% fiksatsiya qilingan APY ni oladi. Bu xato emas — bu market maker’ning range orderi keltirayotgan spread, u esa o‘rtadagi mos kelish (matching) riskini o‘z zimmasiga oladigan tomon kimdir mukofotlanishi kerakligi uchun mavjud.
Ilgari men daha tor spread “yaxshiroq” bozor degani deb o‘ylardim. Hozir esa bu faqat o‘sha muayyan yetuklik (maturity) bo‘yicha ko‘proq raqobat borligini anglatadi, degan fikrdaman; bu esa har ikki tomon uchun alohida olganda shartlar yanada foydaliroq degani emas. Haqiqiy chuqurlikka ega bo‘lgan keng spread, hech kim to‘ldirmayotgan tor spreaddan ko‘ra tezroq bajarilishi mumkin.
Men vaqt o‘tishi bilan kuzatmoqchi bo‘lgan narsa APR sarlavhasi emas: balki ma’lum bir maturity bo‘yicha lend buyurtmalari qancha tez mos keladi (matched bo‘ladi) yoki ochiq holatda qancha vaqt turib qoladi. Bu raqam sizga fiksatsiya qilingan stavka realmi yoki shunchaki keltirib qo‘yilganmi — shuni aytib beradi.
#termmax $AXL $OPG
6
5
577
#dusk $DUSK @Dusk_Foundation
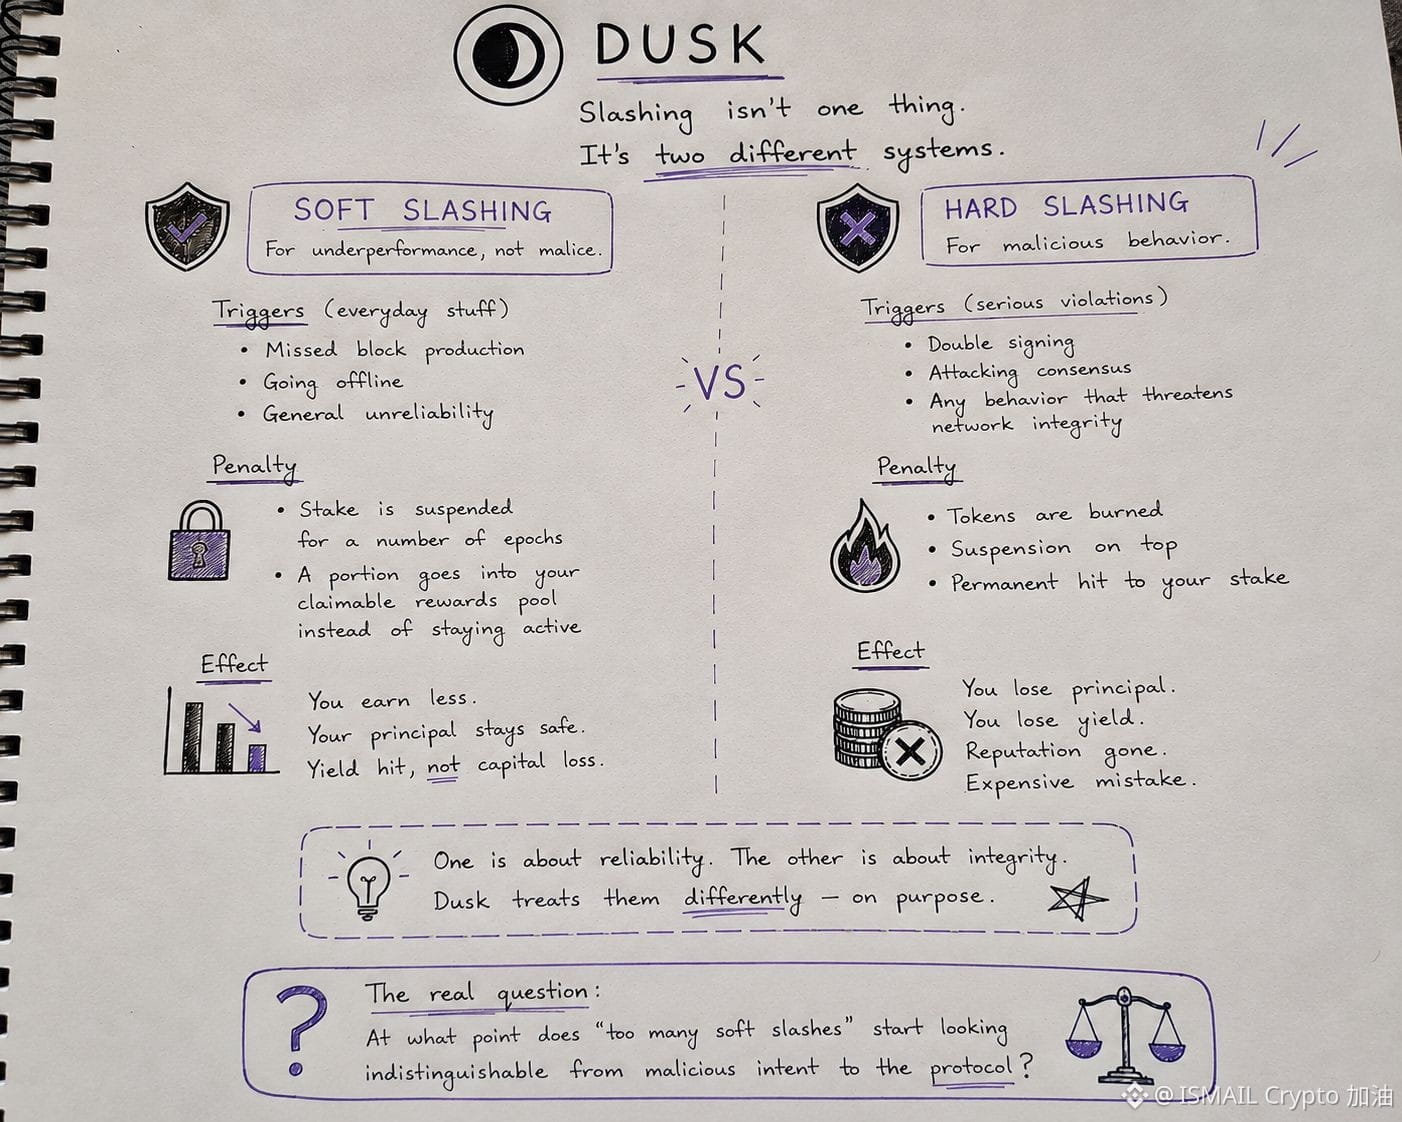
$DUSK ustidagi kesish (slashing) bir narsani anglatadi, deb qabul qilingan holatda ham qoidani buzish — garovingizni yo‘qotish degani bo‘lib chiqdi. Ma’lum bo‘ldiki, bu ikki juda xil tizimga bo‘lingan va staking qilayotganingizda farqi aynan shu.
Soft slashing kundalik holatlar uchun yoqiladi: prodyuser (provisioner) o‘z navbatini o‘tkazib yuborsa, blok ishlab chiqarishni kechiktirsa, oflayn bo‘lib qolsa, umuman olganda umumiy ishonchsizlik kuzatilsa. Unda yovuz niyat yo‘q — bu oddiy underperformance. Jarima “yonib ketish” (burning) emas, balki “to‘xtatib turish” (suspension). Sizning staking garovingiz bir necha epochga chetga suriladi, uning bir qismi esa faol qolish o‘rniga claimable rewards (talab qilib olinadigan mukofotlar) puliga o‘tib ketadi; natijada asosiy mablag‘ingizni yo‘qotmasdan kamroq daromad olasiz.
Hard slashing esa butunlay boshqa yo‘nalish: tarmoq yaxlitligiga xavf tug‘diradigan real zararli (malicious) xatti-harakatlar uchun ajratilgan. Shu yerda tokenlar butunlay yoqib yuboriladi (burn), ustiga-ustak suspension ham qo‘llanadi.
Meni eng ko‘p ajratib turadigani — bu ajratish naqadar qasddan qilingani. Bir tugun (node) bekorchilik (downtime) sababli yomon haftani o‘tkazsa va bir tugun konsensusni ataylab buzishga urinsa, ularning munosabati bir xil emas: bittasi sizga hosilni vaqtincha yo‘qotadi, ikkinchisi esa asosiy mablag‘ni doimiy yo‘qotishga olib keladi. Men ko‘rgan ko‘pchilik PoS zanjirlarida esa hamma narsa uchun bitta kesish qoidasigina bor — juda “keskin” (blunt) qoidalar.
Bu meni o‘ylantiradi: amalda bu ikki holat orasidagi chegarani ular qanday sozlayapti? “Juda ko‘p soft slash” qachondan boshlab protokol uchun yovuz niyatdan ajralib bo‘lmaydigan darajaga o‘tib ketadi?
$GPS
{spot}(GPSUSDT)
#dusk $DUSK @Dusk
$DUSK ustidagi kesish (slashing) bir narsani anglatadi, deb qabul qilingan holatda ham qoidani buzish — garovingizni yo‘qotish degani bo‘lib chiqdi. Ma’lum bo‘ldiki, bu ikki juda xil tizimga bo‘lingan va staking qilayotganingizda farqi aynan shu.
Soft slashing kundalik holatlar uchun yoqiladi: prodyuser (provisioner) o‘z navbatini o‘tkazib yuborsa, blok ishlab chiqarishni kechiktirsa, oflayn bo‘lib qolsa, umuman olganda umumiy ishonchsizlik kuzatilsa. Unda yovuz niyat yo‘q — bu oddiy underperformance. Jarima “yonib ketish” (burning) emas, balki “to‘xtatib turish” (suspension). Sizning staking garovingiz bir necha epochga chetga suriladi, uning bir qismi esa faol qolish o‘rniga claimable rewards (talab qilib olinadigan mukofotlar) puliga o‘tib ketadi; natijada asosiy mablag‘ingizni yo‘qotmasdan kamroq daromad olasiz.
Hard slashing esa butunlay boshqa yo‘nalish: tarmoq yaxlitligiga xavf tug‘diradigan real zararli (malicious) xatti-harakatlar uchun ajratilgan. Shu yerda tokenlar butunlay yoqib yuboriladi (burn), ustiga-ustak suspension ham qo‘llanadi.
Meni eng ko‘p ajratib turadigani — bu ajratish naqadar qasddan qilingani. Bir tugun (node) bekorchilik (downtime) sababli yomon haftani o‘tkazsa va bir tugun konsensusni ataylab buzishga urinsa, ularning munosabati bir xil emas: bittasi sizga hosilni vaqtincha yo‘qotadi, ikkinchisi esa asosiy mablag‘ni doimiy yo‘qotishga olib keladi. Men ko‘rgan ko‘pchilik PoS zanjirlarida esa hamma narsa uchun bitta kesish qoidasigina bor — juda “keskin” (blunt) qoidalar.
Bu meni o‘ylantiradi: amalda bu ikki holat orasidagi chegarani ular qanday sozlayapti? “Juda ko‘p soft slash” qachondan boshlab protokol uchun yovuz niyatdan ajralib bo‘lmaydigan darajaga o‘tib ketadi?
$GPS
$DUSK ustidagi kesish (slashing) bir narsani anglatadi, deb qabul qilingan holatda ham qoidani buzish — garovingizni yo‘qotish degani bo‘lib chiqdi. Ma’lum bo‘ldiki, bu ikki juda xil tizimga bo‘lingan va staking qilayotganingizda farqi aynan shu.
Soft slashing kundalik holatlar uchun yoqiladi: prodyuser (provisioner) o‘z navbatini o‘tkazib yuborsa, blok ishlab chiqarishni kechiktirsa, oflayn bo‘lib qolsa, umuman olganda umumiy ishonchsizlik kuzatilsa. Unda yovuz niyat yo‘q — bu oddiy underperformance. Jarima “yonib ketish” (burning) emas, balki “to‘xtatib turish” (suspension). Sizning staking garovingiz bir necha epochga chetga suriladi, uning bir qismi esa faol qolish o‘rniga claimable rewards (talab qilib olinadigan mukofotlar) puliga o‘tib ketadi; natijada asosiy mablag‘ingizni yo‘qotmasdan kamroq daromad olasiz.
Hard slashing esa butunlay boshqa yo‘nalish: tarmoq yaxlitligiga xavf tug‘diradigan real zararli (malicious) xatti-harakatlar uchun ajratilgan. Shu yerda tokenlar butunlay yoqib yuboriladi (burn), ustiga-ustak suspension ham qo‘llanadi.
Meni eng ko‘p ajratib turadigani — bu ajratish naqadar qasddan qilingani. Bir tugun (node) bekorchilik (downtime) sababli yomon haftani o‘tkazsa va bir tugun konsensusni ataylab buzishga urinsa, ularning munosabati bir xil emas: bittasi sizga hosilni vaqtincha yo‘qotadi, ikkinchisi esa asosiy mablag‘ni doimiy yo‘qotishga olib keladi. Men ko‘rgan ko‘pchilik PoS zanjirlarida esa hamma narsa uchun bitta kesish qoidasigina bor — juda “keskin” (blunt) qoidalar.
Bu meni o‘ylantiradi: amalda bu ikki holat orasidagi chegarani ular qanday sozlayapti? “Juda ko‘p soft slash” qachondan boshlab protokol uchun yovuz niyatdan ajralib bo‘lmaydigan darajaga o‘tib ketadi?
$GPS
11
3
283
#termmax @termmax
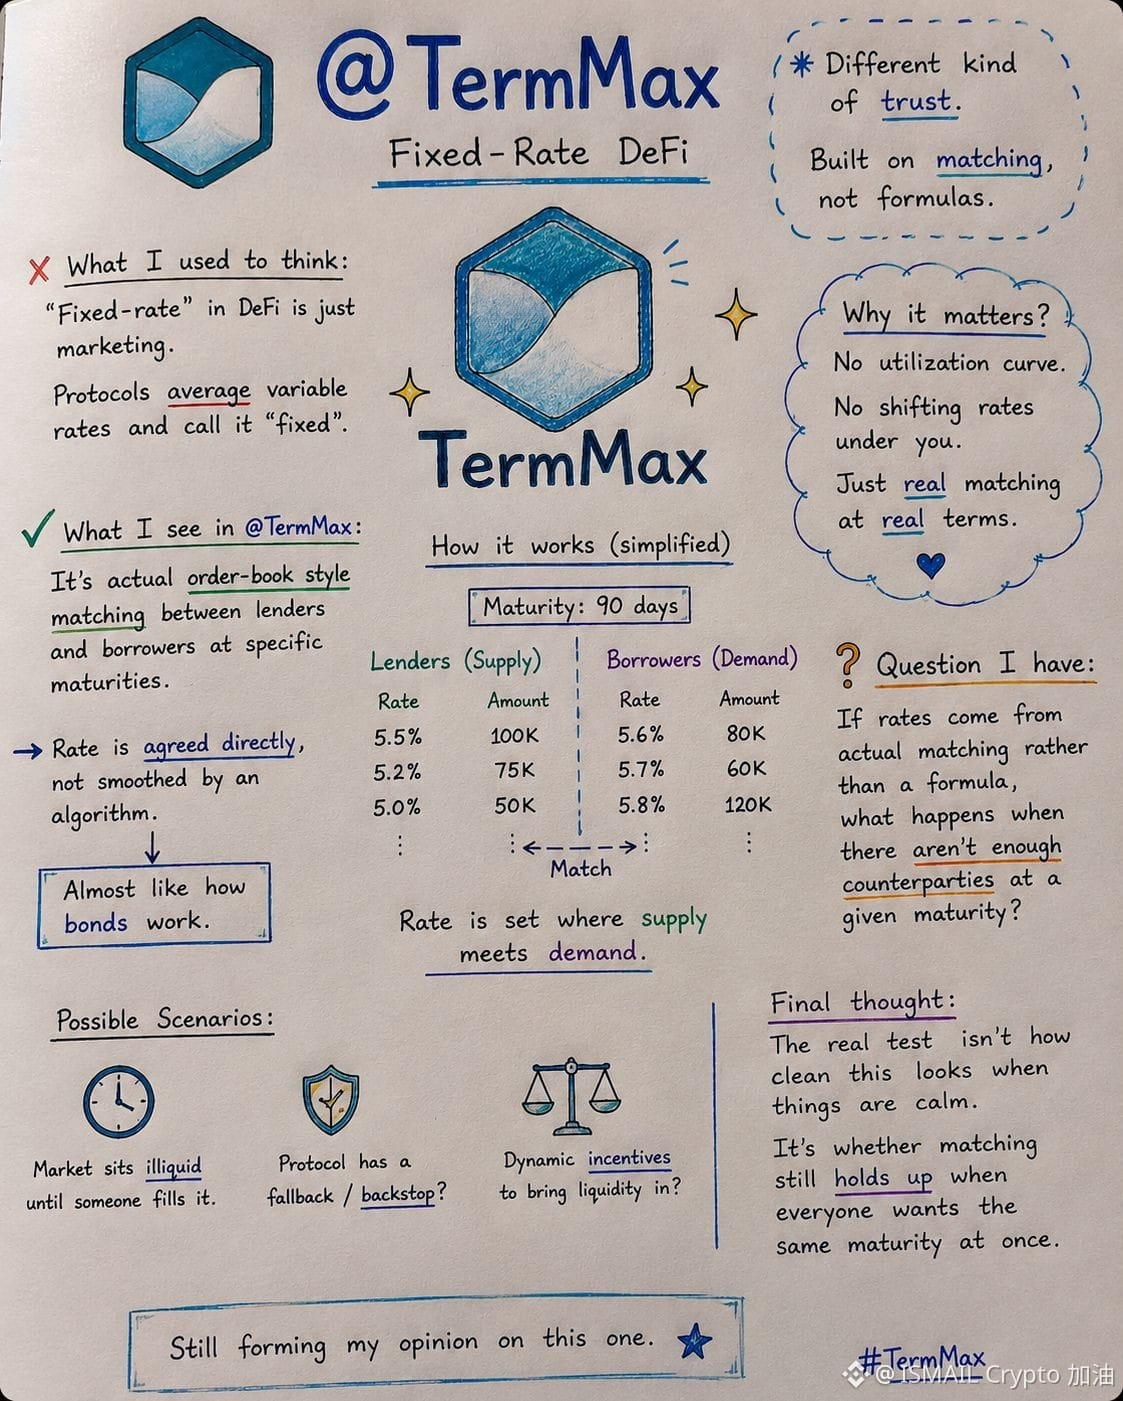
Men doimiy stavkali DeFi kreditlashni asosan marketing atamasi deb o‘ylardim — protokollar o‘zgaruvchan stavkalarni shunchaki o‘rtachalab, “doimiy” deb ataydi. @termmax ga yaqinroq nazar tashlaganim esa bu tasavvurni biroz o‘zgartirdi.
Aslida esa, gap “order-book” uslubidagi (buyurtmalar kitobi) kreditorlar va qarz oluvchilarni ma’lum muddatlar (maturities) bo‘yicha moslashtirish haqida. Ya’ni stavka algoritm orqali silliqlanmaydi — u to‘g‘ridan-to‘g‘ri kelishiladi, deyarli obligatsiyalar (bondlar) qanday ishlashiga o‘xshab. Bu esa DeFi’da ko‘nikkanimdan farq qiladigan ishonch turi: u yerda aksariyat protokollar sizning ustingizda “siljiydigan” utilization (foydalanish) egri chiziqlariga tayanadi.
Bu meni ilgari o‘ylab ko‘rmagan bir narsaga shubha qilishga majbur qildi: agar stavkalar formuladan emas, real moslashtirishdan kelib chiqsa, ma’lum bir muddatda yetarli hamkor tomonlar (counterparties) bo‘lmasa nima bo‘ladi? Bozor o‘sha muddatda hech kim to‘ldirmaguncha shunchaki likvidsiz turib qoladimi, yo protokolda qandaydir zaxira (fallback) yo‘qmi?
Hozircha to‘liq javobim yo‘q. Menimcha, haqiqiy sinov — hamma tinch paytda bu qanchalik “silliq” ko‘rinishi emas; balki hammada aynan bir vaqtda (bir xil muddatda) shu narsaga talab bo‘lganda moslashtirish barqaror qoladimi-yo‘qmi. Bu masalada hali ham fikrim shakllanmoqda. #TermMax $ACE $GPS
#termmax @TermMax
Men doimiy stavkali DeFi kreditlashni asosan marketing atamasi deb o‘ylardim — protokollar o‘zgaruvchan stavkalarni shunchaki o‘rtachalab, “doimiy” deb ataydi. @TermMax ga yaqinroq nazar tashlaganim esa bu tasavvurni biroz o‘zgartirdi.
Aslida esa, gap “order-book” uslubidagi (buyurtmalar kitobi) kreditorlar va qarz oluvchilarni ma’lum muddatlar (maturities) bo‘yicha moslashtirish haqida. Ya’ni stavka algoritm orqali silliqlanmaydi — u to‘g‘ridan-to‘g‘ri kelishiladi, deyarli obligatsiyalar (bondlar) qanday ishlashiga o‘xshab. Bu esa DeFi’da ko‘nikkanimdan farq qiladigan ishonch turi: u yerda aksariyat protokollar sizning ustingizda “siljiydigan” utilization (foydalanish) egri chiziqlariga tayanadi.
Bu meni ilgari o‘ylab ko‘rmagan bir narsaga shubha qilishga majbur qildi: agar stavkalar formuladan emas, real moslashtirishdan kelib chiqsa, ma’lum bir muddatda yetarli hamkor tomonlar (counterparties) bo‘lmasa nima bo‘ladi? Bozor o‘sha muddatda hech kim to‘ldirmaguncha shunchaki likvidsiz turib qoladimi, yo protokolda qandaydir zaxira (fallback) yo‘qmi?
Hozircha to‘liq javobim yo‘q. Menimcha, haqiqiy sinov — hamma tinch paytda bu qanchalik “silliq” ko‘rinishi emas; balki hammada aynan bir vaqtda (bir xil muddatda) shu narsaga talab bo‘lganda moslashtirish barqaror qoladimi-yo‘qmi. Bu masalada hali ham fikrim shakllanmoqda. #TermMax $ACE $GPS
Men doimiy stavkali DeFi kreditlashni asosan marketing atamasi deb o‘ylardim — protokollar o‘zgaruvchan stavkalarni shunchaki o‘rtachalab, “doimiy” deb ataydi. @TermMax ga yaqinroq nazar tashlaganim esa bu tasavvurni biroz o‘zgartirdi.
Aslida esa, gap “order-book” uslubidagi (buyurtmalar kitobi) kreditorlar va qarz oluvchilarni ma’lum muddatlar (maturities) bo‘yicha moslashtirish haqida. Ya’ni stavka algoritm orqali silliqlanmaydi — u to‘g‘ridan-to‘g‘ri kelishiladi, deyarli obligatsiyalar (bondlar) qanday ishlashiga o‘xshab. Bu esa DeFi’da ko‘nikkanimdan farq qiladigan ishonch turi: u yerda aksariyat protokollar sizning ustingizda “siljiydigan” utilization (foydalanish) egri chiziqlariga tayanadi.
Bu meni ilgari o‘ylab ko‘rmagan bir narsaga shubha qilishga majbur qildi: agar stavkalar formuladan emas, real moslashtirishdan kelib chiqsa, ma’lum bir muddatda yetarli hamkor tomonlar (counterparties) bo‘lmasa nima bo‘ladi? Bozor o‘sha muddatda hech kim to‘ldirmaguncha shunchaki likvidsiz turib qoladimi, yo protokolda qandaydir zaxira (fallback) yo‘qmi?
Hozircha to‘liq javobim yo‘q. Menimcha, haqiqiy sinov — hamma tinch paytda bu qanchalik “silliq” ko‘rinishi emas; balki hammada aynan bir vaqtda (bir xil muddatda) shu narsaga talab bo‘lganda moslashtirish barqaror qoladimi-yo‘qmi. Bu masalada hali ham fikrim shakllanmoqda. #TermMax $ACE $GPS
6
4
194
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
NEARRisesNearly80%InAWeek
2,386 marta koʻrilgan
241 muhokama qilmoqda
#nearrisesnearly80%inaweek
NEAR Protocol bu haftada butunlay “otga-minib” ketdi — mana nima sabab bo‘layotgani 🔥
NEAR uchun zo‘r hafta bo‘ldi! 🚀 Cbor kun ichida qariyb 80% ga ko‘tarilish — bu faqat omad emas; NEAR’ning zanjir abstraksiyasi (chain abstraction) va AI integratsiyasi haqidagi qarashlari atrofida kuchli momentum to‘planayotganini ko‘rsatadi. Texnologik samaradorlik retaildagi shov-shuv bilan uchrashganda, aynan shunday narx harakati kuzatiladi.
Siz NEAR’ni uzoq muddatga ushlab turasizmi yoki hozirgi darajalarda foyda olib qolasizmi? Strategiyangizni pastga yozing! 👇
$NEAR
#BitcoinHits$85K #Near #crypto
Lily星星
·3 ta layk
·2.2k marta koʻrilgan
MultiversXPlansHardForkRecovery
3,360 marta koʻrilgan
266 muhokama qilmoqda
CircleLaunchesInstitutionalBTCBackedBorrowing
5,913 marta koʻrilgan
407 muhokama qilmoqda