
#iran
iran
10M marta koʻrilgan
18,020 muhokama qilmoqda
Ommabop
Eng so‘nggi

·
--
Pasayuvchi
$TRUMP
{spot}(TRUMPUSDT)
Hozir Eron tarafida yaqinlashib kelayotgan ulkan kuchayish uchun aniq-oydin ko‘pdan-ko‘p ochiq signal berilmoqda
Prezident Tramp, Camp David'dan keyin darrov, erta tongda to‘g‘ridan-to‘g‘ri Oq uyga qaytmoqda
Bibi Netanyaxu AQShdagi safarini bir kun oldin qisqartirib, Texas bo‘lagini bekor qilmoqda va Nyu-Yorkdan to‘g‘ridan-to‘g‘ri Tel-Avivga uchib qaytmoqda
$BTC
{spot}(BTCUSDT)
Endi Yaqin Sharqdagi barcha AQSh elchixonalari hududdagi amerikaliklarga ogohlantiruvchi STEP alertni tarqatib yubordi
Buni aytganda... bu haqiqatan ham jiddiy kuchayish bo‘lishi mumkin, do‘stim... lekin bu juda ko‘p, juda ochiq signal berish — “TACO Trump”ning darslikdagi namunasi
Shunga qaramay... agar bu bo‘lmasa, keyinroq katta kuchayish kelishini ko‘ryapmiz
$BZ
{future}(BZUSDT)
#iran #USGovernment #TRUMP
$TRUMP
Hozir Eron tarafida yaqinlashib kelayotgan ulkan kuchayish uchun aniq-oydin ko‘pdan-ko‘p ochiq signal berilmoqda
Prezident Tramp, Camp David'dan keyin darrov, erta tongda to‘g‘ridan-to‘g‘ri Oq uyga qaytmoqda
Bibi Netanyaxu AQShdagi safarini bir kun oldin qisqartirib, Texas bo‘lagini bekor qilmoqda va Nyu-Yorkdan to‘g‘ridan-to‘g‘ri Tel-Avivga uchib qaytmoqda
$BTC
Endi Yaqin Sharqdagi barcha AQSh elchixonalari hududdagi amerikaliklarga ogohlantiruvchi STEP alertni tarqatib yubordi
Buni aytganda... bu haqiqatan ham jiddiy kuchayish bo‘lishi mumkin, do‘stim... lekin bu juda ko‘p, juda ochiq signal berish — “TACO Trump”ning darslikdagi namunasi
Shunga qaramay... agar bu bo‘lmasa, keyinroq katta kuchayish kelishini ko‘ryapmiz
$BZ
#iran #USGovernment #TRUMP
Hozir Eron tarafida yaqinlashib kelayotgan ulkan kuchayish uchun aniq-oydin ko‘pdan-ko‘p ochiq signal berilmoqda
Prezident Tramp, Camp David'dan keyin darrov, erta tongda to‘g‘ridan-to‘g‘ri Oq uyga qaytmoqda
Bibi Netanyaxu AQShdagi safarini bir kun oldin qisqartirib, Texas bo‘lagini bekor qilmoqda va Nyu-Yorkdan to‘g‘ridan-to‘g‘ri Tel-Avivga uchib qaytmoqda
$BTC
Endi Yaqin Sharqdagi barcha AQSh elchixonalari hududdagi amerikaliklarga ogohlantiruvchi STEP alertni tarqatib yubordi
Buni aytganda... bu haqiqatan ham jiddiy kuchayish bo‘lishi mumkin, do‘stim... lekin bu juda ko‘p, juda ochiq signal berish — “TACO Trump”ning darslikdagi namunasi
Shunga qaramay... agar bu bo‘lmasa, keyinroq katta kuchayish kelishini ko‘ryapmiz
$BZ
#iran #USGovernment #TRUMP
1
3
3.4k
🚨 YAYUTA: 🇮🇷🇺🇸 Eron xabarlarga ko‘ra, Tramp Camp Daviddagi safarini erta yakunlayotgani fonida qurolli kuchlarini eng yuqori darajadagi shaylikka keltirmoqda. Shu bilan birga, AQSHning Yaqin Sharqdagi elchixonalari xavfsizlik bo‘yicha ogohlantirishlar tarqatmoqda.
Bozorlarda har qanday qo‘shimcha keskinlashuv keskin aks etishi mumkin. Sergak bo‘ling va riskni ehtiyotkorlik bilan boshqaring. 📊
#Iran #USA #Trump #Crypto #BinanceSquareFamily
🚨 YAYUTA: 🇮🇷🇺🇸 Eron xabarlarga ko‘ra, Tramp Camp Daviddagi safarini erta yakunlayotgani fonida qurolli kuchlarini eng yuqori darajadagi shaylikka keltirmoqda. Shu bilan birga, AQSHning Yaqin Sharqdagi elchixonalari xavfsizlik bo‘yicha ogohlantirishlar tarqatmoqda.
Bozorlarda har qanday qo‘shimcha keskinlashuv keskin aks etishi mumkin. Sergak bo‘ling va riskni ehtiyotkorlik bilan boshqaring. 📊
#Iran #USA #Trump #Crypto #BinanceSquareFamily
Bozorlarda har qanday qo‘shimcha keskinlashuv keskin aks etishi mumkin. Sergak bo‘ling va riskni ehtiyotkorlik bilan boshqaring. 📊
#Iran #USA #Trump #Crypto #BinanceSquareFamily
6
·
--
ERON AQSHGA O‘ZINING TINCHLIK SHARTLARINI YUBORDI. ENDI TRAMP JAVOB BERISHI KERAK.
Eron urushi davom etar ekan, yangi diplomatik kanal ochilmoqda.
Al Jazeera ma’lumotiga ko‘ra, Eronning eng yuqori xavfsizlik amaldori Qatar Tehranning mojaroni tugatish bo‘yicha shartlarini AQSHga yetkazganini aytdi, Eron esa endi Prezident Trampning javobini kutmoqda.
Bu esa keyingi qadamni Vashingtonning o‘ziga qoldiradi.
Yangilik Qatar ishtirokidagi bilvosita diplomatiya haftalari ortidan yuzaga keldi, biroq Tehron va Vashington muhim masalalarda hanuz bir-biridan juda uzoqda. Tramp yaqinda urush oxiriga yaqinlashyapti, degan umid ham bildirgan.
Agar Vashington ijobiy javob bersa, bozorlar tezda geosiyosiy riskni qayta baholashi mumkin.
Sizningcha, Tramp qanday javob beradi? Bashoratingizni pastga qoldiring 👇
#Iran #Geopolitics $BTC
{future}(BTCUSDT)
ERON AQSHGA O‘ZINING TINCHLIK SHARTLARINI YUBORDI. ENDI TRAMP JAVOB BERISHI KERAK.
Eron urushi davom etar ekan, yangi diplomatik kanal ochilmoqda.
Al Jazeera ma’lumotiga ko‘ra, Eronning eng yuqori xavfsizlik amaldori Qatar Tehranning mojaroni tugatish bo‘yicha shartlarini AQSHga yetkazganini aytdi, Eron esa endi Prezident Trampning javobini kutmoqda.
Bu esa keyingi qadamni Vashingtonning o‘ziga qoldiradi.
Yangilik Qatar ishtirokidagi bilvosita diplomatiya haftalari ortidan yuzaga keldi, biroq Tehron va Vashington muhim masalalarda hanuz bir-biridan juda uzoqda. Tramp yaqinda urush oxiriga yaqinlashyapti, degan umid ham bildirgan.
Agar Vashington ijobiy javob bersa, bozorlar tezda geosiyosiy riskni qayta baholashi mumkin.
Sizningcha, Tramp qanday javob beradi? Bashoratingizni pastga qoldiring 👇
#Iran #Geopolitics $BTC
Eron urushi davom etar ekan, yangi diplomatik kanal ochilmoqda.
Al Jazeera ma’lumotiga ko‘ra, Eronning eng yuqori xavfsizlik amaldori Qatar Tehranning mojaroni tugatish bo‘yicha shartlarini AQSHga yetkazganini aytdi, Eron esa endi Prezident Trampning javobini kutmoqda.
Bu esa keyingi qadamni Vashingtonning o‘ziga qoldiradi.
Yangilik Qatar ishtirokidagi bilvosita diplomatiya haftalari ortidan yuzaga keldi, biroq Tehron va Vashington muhim masalalarda hanuz bir-biridan juda uzoqda. Tramp yaqinda urush oxiriga yaqinlashyapti, degan umid ham bildirgan.
Agar Vashington ijobiy javob bersa, bozorlar tezda geosiyosiy riskni qayta baholashi mumkin.
Sizningcha, Tramp qanday javob beradi? Bashoratingizni pastga qoldiring 👇
#Iran #Geopolitics $BTC
1
441
🇺🇸🇮🇷 Eron Tehron va Vashington o‘rtasidagi Istanbul memorandumi (MoU)ga qaytish yo‘lida diplomatik sa’y-harakatlar olib borilayotgani haqida aytmoqda, shu paytda vositachilar esa kelishuvni qayta jonlantirishga urinmoqda.
Eron Ichki ishlar vazirligi vakili Ali Zeynivandning so‘zlariga ko‘ra, Tehron faqat AQShning MoU bo‘yicha o‘z majburiyatlarini bajarishiga muhtoj, u esa MoUni Eronning yuqori rahbariyati tasdiqlaganini aytadi.
Bir oz optimizm va navbatdagi yarim muddatga saylovlar yaqinlashayotgan bir paytda, Tramp Eronning aytadigan gaplarini yana sinchiklab eshitishni o‘ylab ko‘rishi mumkin, degan fikrga borish qiziq.
Manba: Al Jazeera
#worldnews #Geopolitics #iran
$ONE $AKE $BR
{future}(ONEUSDT)
🇺🇸🇮🇷 Eron Tehron va Vashington o‘rtasidagi Istanbul memorandumi (MoU)ga qaytish yo‘lida diplomatik sa’y-harakatlar olib borilayotgani haqida aytmoqda, shu paytda vositachilar esa kelishuvni qayta jonlantirishga urinmoqda.
Eron Ichki ishlar vazirligi vakili Ali Zeynivandning so‘zlariga ko‘ra, Tehron faqat AQShning MoU bo‘yicha o‘z majburiyatlarini bajarishiga muhtoj, u esa MoUni Eronning yuqori rahbariyati tasdiqlaganini aytadi.
Bir oz optimizm va navbatdagi yarim muddatga saylovlar yaqinlashayotgan bir paytda, Tramp Eronning aytadigan gaplarini yana sinchiklab eshitishni o‘ylab ko‘rishi mumkin, degan fikrga borish qiziq.
Manba: Al Jazeera
#worldnews #Geopolitics #iran
$ONE $AKE $BR
Eron Ichki ishlar vazirligi vakili Ali Zeynivandning so‘zlariga ko‘ra, Tehron faqat AQShning MoU bo‘yicha o‘z majburiyatlarini bajarishiga muhtoj, u esa MoUni Eronning yuqori rahbariyati tasdiqlaganini aytadi.
Bir oz optimizm va navbatdagi yarim muddatga saylovlar yaqinlashayotgan bir paytda, Tramp Eronning aytadigan gaplarini yana sinchiklab eshitishni o‘ylab ko‘rishi mumkin, degan fikrga borish qiziq.
Manba: Al Jazeera
#worldnews #Geopolitics #iran
$ONE $AKE $BR
175
·
--
O‘suvchi
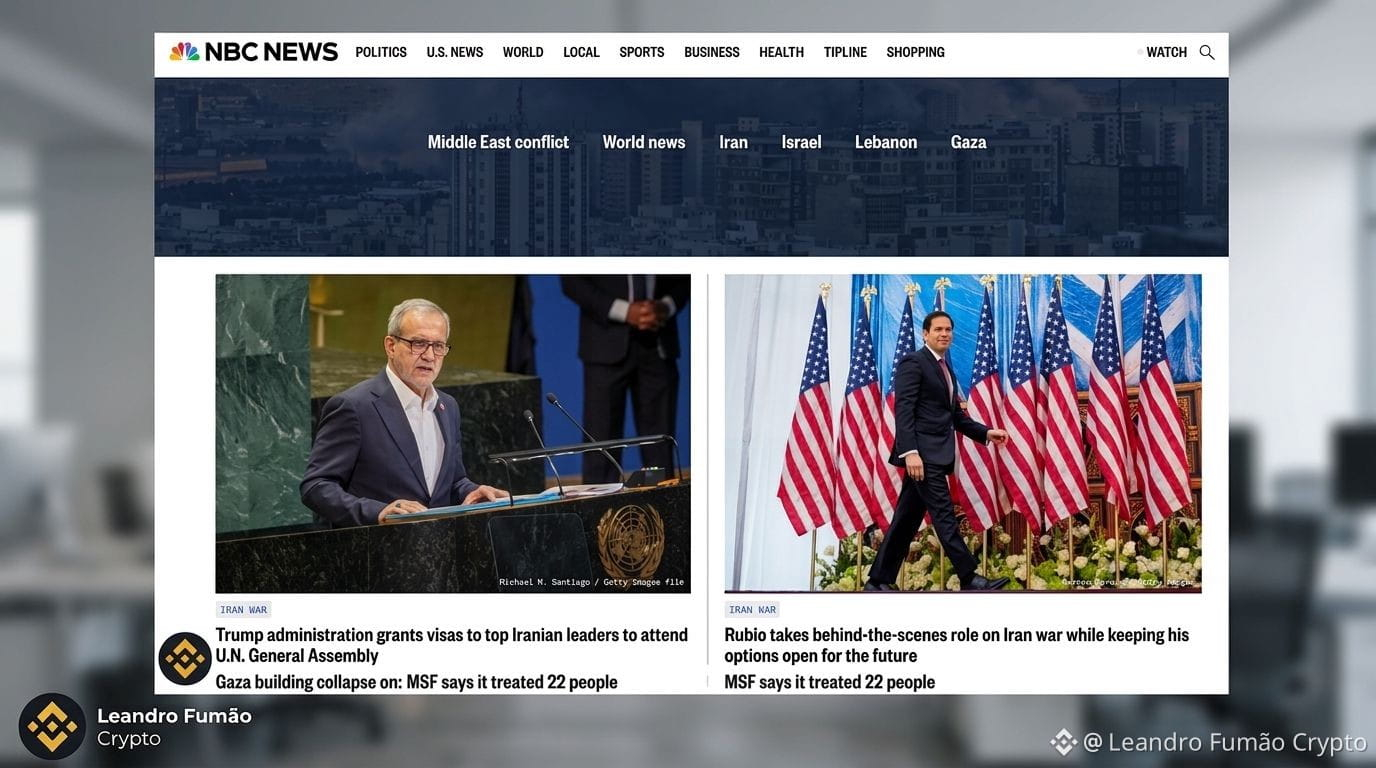
˗ˋˏ🔥ˎˊ˗ TRUMP ADMINISTRATSIYASI BMTNING UMUMIY MAJLISIGA ERON LIDERLARIGA VIZA BERADI ➢ RUBIO URUSHNING ORQASIDA ISHLAYDIજ⁀➴
Oq uy BMTning Birlashgan Millatlar Tashkiloti Bosh Assambleyasida ishtirok etish uchun AQShga yuqori martabali eronlik rahbarlarning kirishiga ruxsat berdi, ayni paytda davlat kotibi Marko Rubio Eronga qarshi urushni olib borishda yashirin, biroq strategik rol o‘ynayapti.
$TRUMP -raqamli ma’muriyat Eronning yuqori martabali rahbarlariga Nyu-Yorkdagi BMT Bosh Assambleyasida qatnashish uchun viza berdi. Bu qaror amaldagi mojarolar fonida ham ehtimoliy diplomatik aloqalar uchun yo‘l ochadi.
Shu bilan birga, Marko Rubio Eron bilan bo‘layotgan urushni boshqarishda sahna ortida rolni o‘z zimmasiga oladi, kelajakdagi siyosiy imkoniyatlar uchun yo‘lni ochiq qoldiradi. Rubio omma oldida haddan tashqari ko‘rinib ketmasdan, diplomatik va strategik harakatlarni yanada ehtiyotkorroq muvofiqlashtirib kelmoqda.
Urush avjida Eron rasmiylariga viza berish — aralash signal: u muloqot uchun ochiqlikni yoki BMTdagi faqat diplomatik rasmiyatchilikni bildirishi mumkin. Rubio’ning sahna ortidagi pozitsiyasi esa ma’muriyat harbiy bosim va muzokara kanallarini muvozanatlashga urinayotganini ko‘rsatadi, davlat kotibi esa siyosiy manevr qilish uchun joyni saqlab qoladi.
{spot}(ZECUSDT)
💬Eron yetakchilariga viza berish muzokaralarga real qadammi yoki mojaroga amaliy ta’siri yo‘q, shunchaki rasmiyatchilikmi?
#TRUMP #iran #Rubio
˗ˋˏ🔥ˎˊ˗ TRUMP ADMINISTRATSIYASI BMTNING UMUMIY MAJLISIGA ERON LIDERLARIGA VIZA BERADI ➢ RUBIO URUSHNING ORQASIDA ISHLAYDIજ⁀➴
Oq uy BMTning Birlashgan Millatlar Tashkiloti Bosh Assambleyasida ishtirok etish uchun AQShga yuqori martabali eronlik rahbarlarning kirishiga ruxsat berdi, ayni paytda davlat kotibi Marko Rubio Eronga qarshi urushni olib borishda yashirin, biroq strategik rol o‘ynayapti.
$TRUMP -raqamli ma’muriyat Eronning yuqori martabali rahbarlariga Nyu-Yorkdagi BMT Bosh Assambleyasida qatnashish uchun viza berdi. Bu qaror amaldagi mojarolar fonida ham ehtimoliy diplomatik aloqalar uchun yo‘l ochadi.
Shu bilan birga, Marko Rubio Eron bilan bo‘layotgan urushni boshqarishda sahna ortida rolni o‘z zimmasiga oladi, kelajakdagi siyosiy imkoniyatlar uchun yo‘lni ochiq qoldiradi. Rubio omma oldida haddan tashqari ko‘rinib ketmasdan, diplomatik va strategik harakatlarni yanada ehtiyotkorroq muvofiqlashtirib kelmoqda.
Urush avjida Eron rasmiylariga viza berish — aralash signal: u muloqot uchun ochiqlikni yoki BMTdagi faqat diplomatik rasmiyatchilikni bildirishi mumkin. Rubio’ning sahna ortidagi pozitsiyasi esa ma’muriyat harbiy bosim va muzokara kanallarini muvozanatlashga urinayotganini ko‘rsatadi, davlat kotibi esa siyosiy manevr qilish uchun joyni saqlab qoladi.
💬Eron yetakchilariga viza berish muzokaralarga real qadammi yoki mojaroga amaliy ta’siri yo‘q, shunchaki rasmiyatchilikmi?
#TRUMP #iran #Rubio
Oq uy BMTning Birlashgan Millatlar Tashkiloti Bosh Assambleyasida ishtirok etish uchun AQShga yuqori martabali eronlik rahbarlarning kirishiga ruxsat berdi, ayni paytda davlat kotibi Marko Rubio Eronga qarshi urushni olib borishda yashirin, biroq strategik rol o‘ynayapti.
$TRUMP -raqamli ma’muriyat Eronning yuqori martabali rahbarlariga Nyu-Yorkdagi BMT Bosh Assambleyasida qatnashish uchun viza berdi. Bu qaror amaldagi mojarolar fonida ham ehtimoliy diplomatik aloqalar uchun yo‘l ochadi.
Shu bilan birga, Marko Rubio Eron bilan bo‘layotgan urushni boshqarishda sahna ortida rolni o‘z zimmasiga oladi, kelajakdagi siyosiy imkoniyatlar uchun yo‘lni ochiq qoldiradi. Rubio omma oldida haddan tashqari ko‘rinib ketmasdan, diplomatik va strategik harakatlarni yanada ehtiyotkorroq muvofiqlashtirib kelmoqda.
Urush avjida Eron rasmiylariga viza berish — aralash signal: u muloqot uchun ochiqlikni yoki BMTdagi faqat diplomatik rasmiyatchilikni bildirishi mumkin. Rubio’ning sahna ortidagi pozitsiyasi esa ma’muriyat harbiy bosim va muzokara kanallarini muvozanatlashga urinayotganini ko‘rsatadi, davlat kotibi esa siyosiy manevr qilish uchun joyni saqlab qoladi.
💬Eron yetakchilariga viza berish muzokaralarga real qadammi yoki mojaroga amaliy ta’siri yo‘q, shunchaki rasmiyatchilikmi?
#TRUMP #iran #Rubio
3
2k
·
--
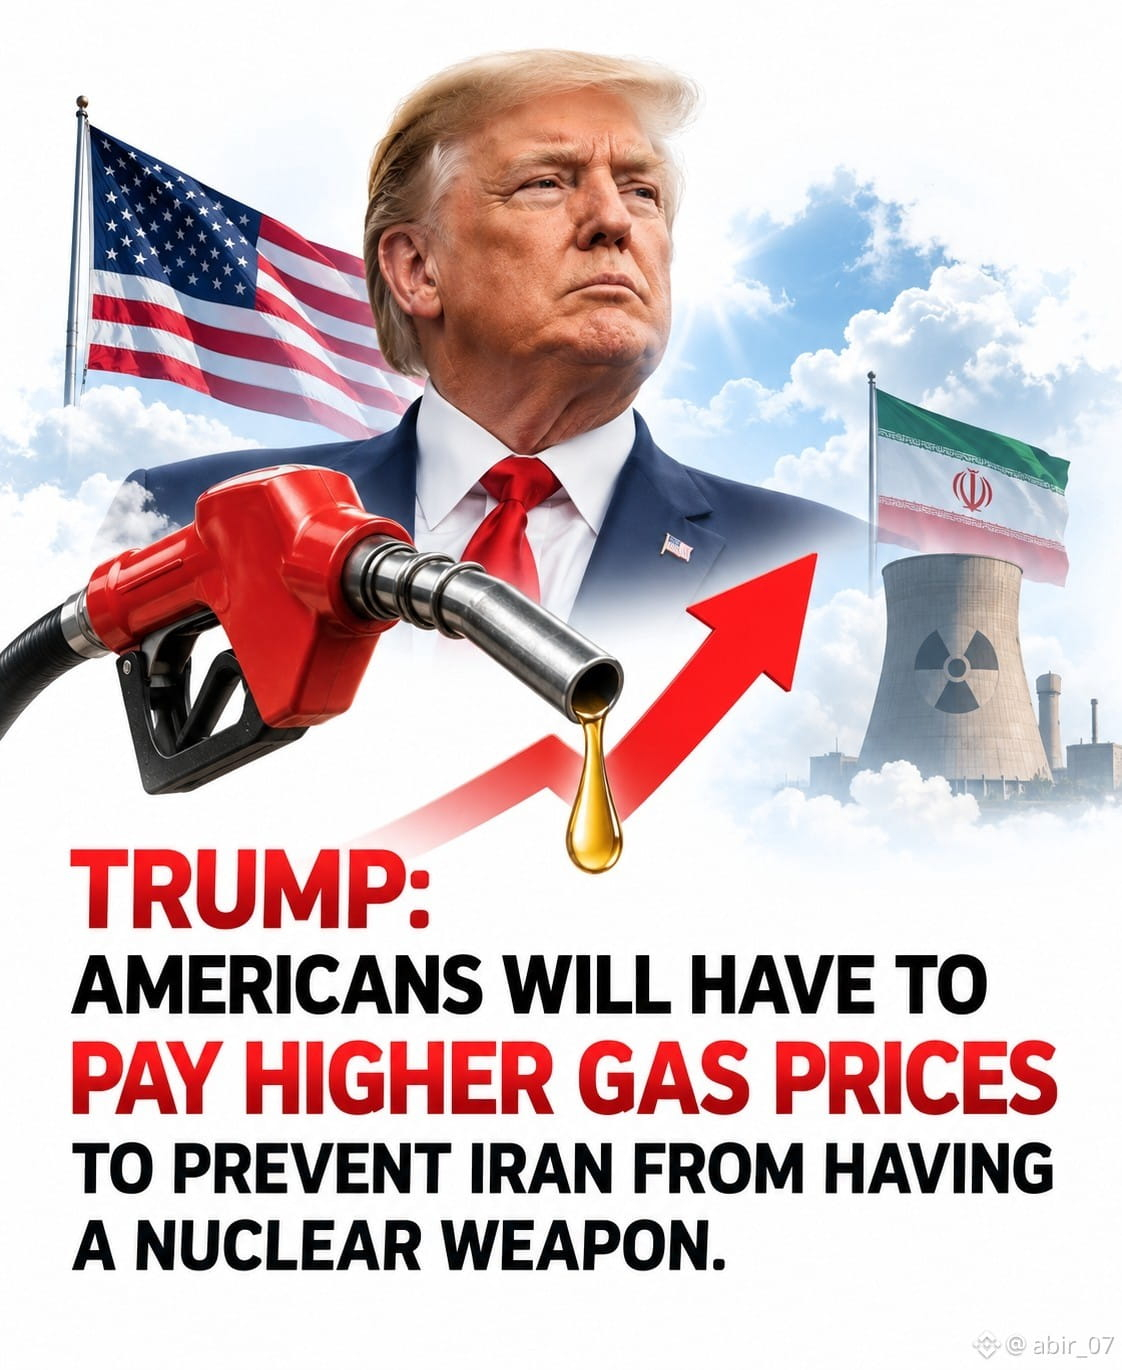
🇺🇸🇮🇷 Tramp, Eronning yadroviy tahdidi sabab amerikaliklar yuqori benzin narxlarini to‘lashiga to‘g‘ri kelishi mumkinligini aytdi
Prezident Donald Tramp amerikaliklar Erondan yadro qurolini olishini oldini olishga yordam berish uchun benzin narxlarining yuqoriroq bo‘lishini qabul qilishiga to‘g‘ri kelishini aytdi.
Bayonot Eronning yadro dasturi hamda global energiya bozorlari atrofidagi keskinlik kuchaygan bir paytda e’lon qilindi.
#Trump #Iran #GasPrices #usa
🇺🇸🇮🇷 Tramp, Eronning yadroviy tahdidi sabab amerikaliklar yuqori benzin narxlarini to‘lashiga to‘g‘ri kelishi mumkinligini aytdi
Prezident Donald Tramp amerikaliklar Erondan yadro qurolini olishini oldini olishga yordam berish uchun benzin narxlarining yuqoriroq bo‘lishini qabul qilishiga to‘g‘ri kelishini aytdi.
Bayonot Eronning yadro dasturi hamda global energiya bozorlari atrofidagi keskinlik kuchaygan bir paytda e’lon qilindi.
#Trump #Iran #GasPrices #usa
Prezident Donald Tramp amerikaliklar Erondan yadro qurolini olishini oldini olishga yordam berish uchun benzin narxlarining yuqoriroq bo‘lishini qabul qilishiga to‘g‘ri kelishini aytdi.
Bayonot Eronning yadro dasturi hamda global energiya bozorlari atrofidagi keskinlik kuchaygan bir paytda e’lon qilindi.
#Trump #Iran #GasPrices #usa

JPMorgan bazaviy ssenariydan kelib chiqib endi aniq “endgame”ni modellashtira olmay qoldi.
JPMorgan hozir ochiq aytmoqda: ularning Eron bilan bog‘liq urush uchun iqtisodiy ta’sirni baholashda ishlatilgan taxminlar ketma-ket barbod bo‘layapti, ya’ni bu urushning aniq yakuniy stsenariysini endi ko‘rinadigan darajada model qilishning iloji qolmadi.
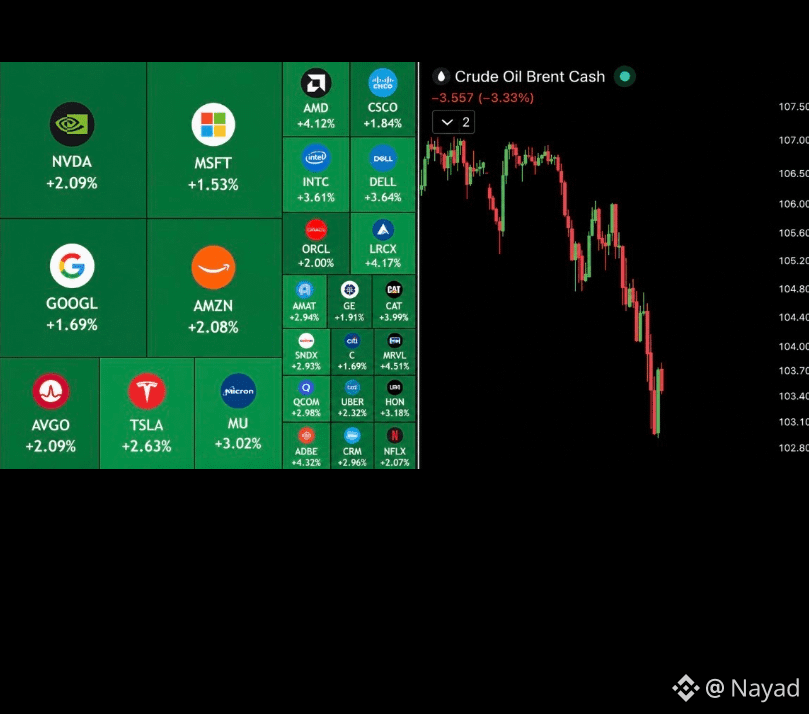
Brent ~$105’ga chiqqan edi, JPMorgan esa fair value’ni taxminan $90 atrofida baholagan.
AQSh dizeli: $6.31/galon, tarixiy rekord daraja.
G‘aznachilik 10Y: bu hafta ichida 5% dan oshib ketdi.
Taxminan 10 mln bpd ta’minot manbalarining uzilishi yuz berdi.
Har 1 mln bpd yo‘qotish yana qancha davom etsa, fyuchers narxi bir barreldan taxminan $4 ga oshishi mumkin.
Joriy zaxiralar 555 mln barrelga kamaygan — JPMorgan oldin hisoblagan darajaga nisbatan.
AQShda qo‘shimcha yoqilg‘i xarajatlari Brown University taxminiga ko‘ra taxminan $109.1 mlrd, bu esa har bir uy xo‘jaligiga $832 ga teng.
Mening fikrimcha: bu endi faqat neft narxi haqidagi hikoya emas.
Agar energiya zarbasi uzoq davom etsa, u neft → inflyatsiya → daromadlilik (yields) → iste’mol xarajatlari → korporativ marjlar zanjiri bo‘ylab o‘tishi mumkin.
Eng e’tiborli jihat shuki, JPMorgan endi aniq baseline (asosiy tayanch prognoz)ni ayta olmayapti. Kirish taxminlari uzluksiz buzilayotgani sababli risk premiumni baholash ham yanada qiyinlashadi.
Ayni paytda, bugun neft narxi $95–100 oralig‘iga keskin orqaga tortildi — bu bozor manbalarning barqarorlashib qaytish ehtimolini hali ham narxga qo‘shib qo‘yayotganini ko‘rsatadi.
NEFT MODELI SHUNI AYTD I: “WE NEED MORE DATA.”
Yigitlar, sizningcha bozor neftdagi riskni underprice qilyaptimi yoki urush uzoq davom etishini overprice qilyaptimi?
#Oil #iran #JPMorgan #Macro
JPMorgan bazaviy ssenariydan kelib chiqib endi aniq “endgame”ni modellashtira olmay qoldi.
JPMorgan hozir ochiq aytmoqda: ularning Eron bilan bog‘liq urush uchun iqtisodiy ta’sirni baholashda ishlatilgan taxminlar ketma-ket barbod bo‘layapti, ya’ni bu urushning aniq yakuniy stsenariysini endi ko‘rinadigan darajada model qilishning iloji qolmadi.
Brent ~$105’ga chiqqan edi, JPMorgan esa fair value’ni taxminan $90 atrofida baholagan.
AQSh dizeli: $6.31/galon, tarixiy rekord daraja.
G‘aznachilik 10Y: bu hafta ichida 5% dan oshib ketdi.
Taxminan 10 mln bpd ta’minot manbalarining uzilishi yuz berdi.
Har 1 mln bpd yo‘qotish yana qancha davom etsa, fyuchers narxi bir barreldan taxminan $4 ga oshishi mumkin.
Joriy zaxiralar 555 mln barrelga kamaygan — JPMorgan oldin hisoblagan darajaga nisbatan.
AQShda qo‘shimcha yoqilg‘i xarajatlari Brown University taxminiga ko‘ra taxminan $109.1 mlrd, bu esa har bir uy xo‘jaligiga $832 ga teng.
Mening fikrimcha: bu endi faqat neft narxi haqidagi hikoya emas.
Agar energiya zarbasi uzoq davom etsa, u neft → inflyatsiya → daromadlilik (yields) → iste’mol xarajatlari → korporativ marjlar zanjiri bo‘ylab o‘tishi mumkin.
Eng e’tiborli jihat shuki, JPMorgan endi aniq baseline (asosiy tayanch prognoz)ni ayta olmayapti. Kirish taxminlari uzluksiz buzilayotgani sababli risk premiumni baholash ham yanada qiyinlashadi.
Ayni paytda, bugun neft narxi $95–100 oralig‘iga keskin orqaga tortildi — bu bozor manbalarning barqarorlashib qaytish ehtimolini hali ham narxga qo‘shib qo‘yayotganini ko‘rsatadi.
NEFT MODELI SHUNI AYTD I: “WE NEED MORE DATA.”
Yigitlar, sizningcha bozor neftdagi riskni underprice qilyaptimi yoki urush uzoq davom etishini overprice qilyaptimi?
#Oil #iran #JPMorgan #Macro
JPMorgan hozir ochiq aytmoqda: ularning Eron bilan bog‘liq urush uchun iqtisodiy ta’sirni baholashda ishlatilgan taxminlar ketma-ket barbod bo‘layapti, ya’ni bu urushning aniq yakuniy stsenariysini endi ko‘rinadigan darajada model qilishning iloji qolmadi.
Brent ~$105’ga chiqqan edi, JPMorgan esa fair value’ni taxminan $90 atrofida baholagan.
AQSh dizeli: $6.31/galon, tarixiy rekord daraja.
G‘aznachilik 10Y: bu hafta ichida 5% dan oshib ketdi.
Taxminan 10 mln bpd ta’minot manbalarining uzilishi yuz berdi.
Har 1 mln bpd yo‘qotish yana qancha davom etsa, fyuchers narxi bir barreldan taxminan $4 ga oshishi mumkin.
Joriy zaxiralar 555 mln barrelga kamaygan — JPMorgan oldin hisoblagan darajaga nisbatan.
AQShda qo‘shimcha yoqilg‘i xarajatlari Brown University taxminiga ko‘ra taxminan $109.1 mlrd, bu esa har bir uy xo‘jaligiga $832 ga teng.
Mening fikrimcha: bu endi faqat neft narxi haqidagi hikoya emas.
Agar energiya zarbasi uzoq davom etsa, u neft → inflyatsiya → daromadlilik (yields) → iste’mol xarajatlari → korporativ marjlar zanjiri bo‘ylab o‘tishi mumkin.
Eng e’tiborli jihat shuki, JPMorgan endi aniq baseline (asosiy tayanch prognoz)ni ayta olmayapti. Kirish taxminlari uzluksiz buzilayotgani sababli risk premiumni baholash ham yanada qiyinlashadi.
Ayni paytda, bugun neft narxi $95–100 oralig‘iga keskin orqaga tortildi — bu bozor manbalarning barqarorlashib qaytish ehtimolini hali ham narxga qo‘shib qo‘yayotganini ko‘rsatadi.
NEFT MODELI SHUNI AYTD I: “WE NEED MORE DATA.”
Yigitlar, sizningcha bozor neftdagi riskni underprice qilyaptimi yoki urush uzoq davom etishini overprice qilyaptimi?
#Oil #iran #JPMorgan #Macro
FEDAT - sport digital assets marketplace:
Я предполагаю,что цепочка oil → inflation → yields — это главный кошмар для любых рисковых активов, включая крипту. Когда 10-летние казначейские облигации дают >5%, глобальная ликвидность просто испаряется. Рынок сейчас пытается заложить «хороший сценарий» в цену откатом к $95, но рекордные цены на дизель говорят об обратном. Готовимся к турбулентности и держим кэш! 🏦🤝👍
1
1
60
AQSH Eronning kripto birjasiga «bolta»ni tushirdi. 💀
AQSH Moliya vazirligi OFAC Eron IRGC’ga Bitcoin orqali yuzlab million AQSH dollari o‘tkazishda ishlatilgan deb da’vo qilgan BitBank kripto birjasiga sanksiya joriy qildi.
🇺🇸 OFAC BitBank’ni va Pishtaz Simorgh dasturiy ta’minot kompaniyasini sanksiya ro‘yxatiga kiritdi.
💰 OFAC’ning aybloviga ko‘ra, BitBank iyun–iyul oylarida yuzlab million AQSH dollariga teng BTC’ni IRGC’ga o‘tkazgan.
🚢 Eronning dengiz xizmatlari bo‘yicha yana bir agentligi ham BitBank’ni Hormuz bo‘g‘ozi orqali harakatlanadigan kemalar bilan bog‘liq BTC to‘lov tizimi uchun ishlatganlikda ayblanmoqda.
💵 AQSH bu faoliyat hudud orqali o‘tadigan kemalar hisobiga $10 mlrd’likdan ortiq daromad oqimiga yo‘naltirilgan, deb hisoblaydi.
Bu Nobitex, Wallex, Bitpin, Ramzinex, Shelbit va Aban Tether’ga qaratilgan sanksiyalardan keyingi navbatdagi qadam.
Yana bir bor kripto o‘ziga xos ikki xil xususiyatni ko‘rsatmoqda: blockchain pul o‘tkazish uchun chegarani talab qilmaydi, ammo on-chain pul ham AQSH nazorati yoki sanksiyalaridan tashqarida degani emas.
BTC’GA CHEGARA KERAK EMAS.
OFAC’GA HAM. 💀
Sizningcha, OFAC’ning Eron kripto infrastrukturasiga bevosita zarba berishida davom etishi “crypto = ruxsatsiz pul” narrative’iga qanday ta’sir qiladi?
#iran #OFAC #crypto
$BTC
{spot}(BTCUSDT)
AQSH Eronning kripto birjasiga «bolta»ni tushirdi. 💀
AQSH Moliya vazirligi OFAC Eron IRGC’ga Bitcoin orqali yuzlab million AQSH dollari o‘tkazishda ishlatilgan deb da’vo qilgan BitBank kripto birjasiga sanksiya joriy qildi.
🇺🇸 OFAC BitBank’ni va Pishtaz Simorgh dasturiy ta’minot kompaniyasini sanksiya ro‘yxatiga kiritdi.
💰 OFAC’ning aybloviga ko‘ra, BitBank iyun–iyul oylarida yuzlab million AQSH dollariga teng BTC’ni IRGC’ga o‘tkazgan.
🚢 Eronning dengiz xizmatlari bo‘yicha yana bir agentligi ham BitBank’ni Hormuz bo‘g‘ozi orqali harakatlanadigan kemalar bilan bog‘liq BTC to‘lov tizimi uchun ishlatganlikda ayblanmoqda.
💵 AQSH bu faoliyat hudud orqali o‘tadigan kemalar hisobiga $10 mlrd’likdan ortiq daromad oqimiga yo‘naltirilgan, deb hisoblaydi.
Bu Nobitex, Wallex, Bitpin, Ramzinex, Shelbit va Aban Tether’ga qaratilgan sanksiyalardan keyingi navbatdagi qadam.
Yana bir bor kripto o‘ziga xos ikki xil xususiyatni ko‘rsatmoqda: blockchain pul o‘tkazish uchun chegarani talab qilmaydi, ammo on-chain pul ham AQSH nazorati yoki sanksiyalaridan tashqarida degani emas.
BTC’GA CHEGARA KERAK EMAS.
OFAC’GA HAM. 💀
Sizningcha, OFAC’ning Eron kripto infrastrukturasiga bevosita zarba berishida davom etishi “crypto = ruxsatsiz pul” narrative’iga qanday ta’sir qiladi?
#iran #OFAC #crypto
$BTC
AQSH Moliya vazirligi OFAC Eron IRGC’ga Bitcoin orqali yuzlab million AQSH dollari o‘tkazishda ishlatilgan deb da’vo qilgan BitBank kripto birjasiga sanksiya joriy qildi.
🇺🇸 OFAC BitBank’ni va Pishtaz Simorgh dasturiy ta’minot kompaniyasini sanksiya ro‘yxatiga kiritdi.
💰 OFAC’ning aybloviga ko‘ra, BitBank iyun–iyul oylarida yuzlab million AQSH dollariga teng BTC’ni IRGC’ga o‘tkazgan.
🚢 Eronning dengiz xizmatlari bo‘yicha yana bir agentligi ham BitBank’ni Hormuz bo‘g‘ozi orqali harakatlanadigan kemalar bilan bog‘liq BTC to‘lov tizimi uchun ishlatganlikda ayblanmoqda.
💵 AQSH bu faoliyat hudud orqali o‘tadigan kemalar hisobiga $10 mlrd’likdan ortiq daromad oqimiga yo‘naltirilgan, deb hisoblaydi.
Bu Nobitex, Wallex, Bitpin, Ramzinex, Shelbit va Aban Tether’ga qaratilgan sanksiyalardan keyingi navbatdagi qadam.
Yana bir bor kripto o‘ziga xos ikki xil xususiyatni ko‘rsatmoqda: blockchain pul o‘tkazish uchun chegarani talab qilmaydi, ammo on-chain pul ham AQSH nazorati yoki sanksiyalaridan tashqarida degani emas.
BTC’GA CHEGARA KERAK EMAS.
OFAC’GA HAM. 💀
Sizningcha, OFAC’ning Eron kripto infrastrukturasiga bevosita zarba berishida davom etishi “crypto = ruxsatsiz pul” narrative’iga qanday ta’sir qiladi?
#iran #OFAC #crypto
$BTC
85
·
--
O‘suvchi
🚨 YANGILIK: 🇺🇸 Tramp Eron urushi tez orada tugashi mumkinligini aytdi
Tramp Eron bilan bo‘layotgan mojarо “tez orada yakunlanishi” mumkinligini va keskinlik pasaysa, neft narxlari tez tushishi mumkinligini aytgani xabar qilingan.
📉 Neft narxlarining tushishi inflyatsiya va global bozorlarga kengroq ta’sir ko‘rsatishi mumkin.
Bozorlar muayyan voqealar va har qanday sulh yoki kelishuv tasdiqlanishini diqqat bilan kuzatadi. 👀
#Iran #Oil #Markets #crypto
🚨 YANGILIK: 🇺🇸 Tramp Eron urushi tez orada tugashi mumkinligini aytdi
Tramp Eron bilan bo‘layotgan mojarо “tez orada yakunlanishi” mumkinligini va keskinlik pasaysa, neft narxlari tez tushishi mumkinligini aytgani xabar qilingan.
📉 Neft narxlarining tushishi inflyatsiya va global bozorlarga kengroq ta’sir ko‘rsatishi mumkin.
Bozorlar muayyan voqealar va har qanday sulh yoki kelishuv tasdiqlanishini diqqat bilan kuzatadi. 👀
#Iran #Oil #Markets #crypto
Tramp Eron bilan bo‘layotgan mojarо “tez orada yakunlanishi” mumkinligini va keskinlik pasaysa, neft narxlari tez tushishi mumkinligini aytgani xabar qilingan.
📉 Neft narxlarining tushishi inflyatsiya va global bozorlarga kengroq ta’sir ko‘rsatishi mumkin.
Bozorlar muayyan voqealar va har qanday sulh yoki kelishuv tasdiqlanishini diqqat bilan kuzatadi. 👀
#Iran #Oil #Markets #crypto
52

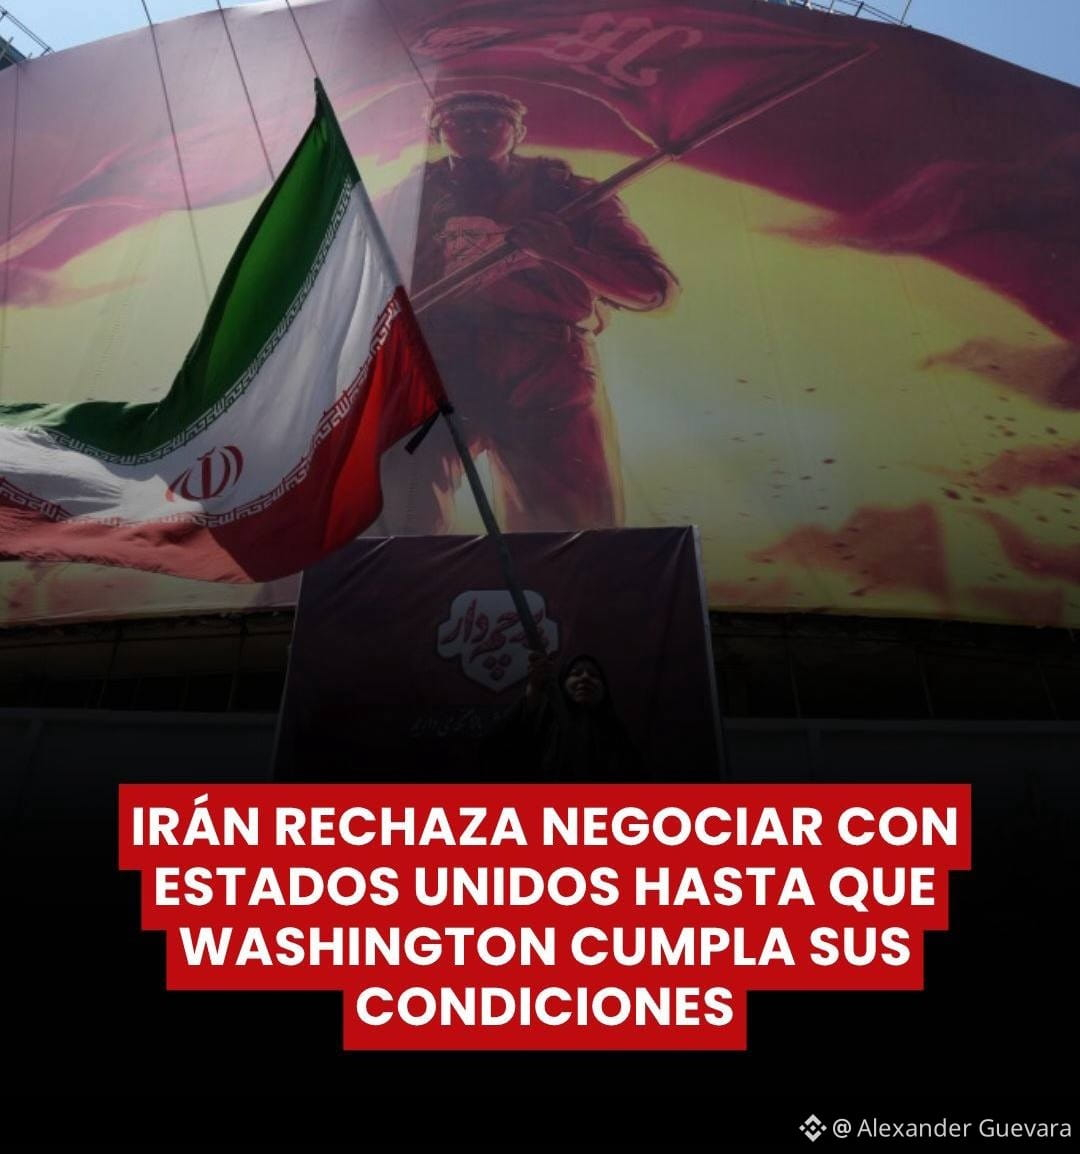
🚨🇮🇷🇺🇸 Eronning Milliy xavfsizlik bo‘yicha Oliy kengashi kotibi Mohsen Rezaei ushbu seshanba kuni Eronning talablar qondirilmaguncha AQSh bilan urushni to‘xtatish bo‘yicha muzokaralarni boshlashga yo‘l yo‘qligini rad etdi.
🗣️ «Eron shartlari bajarilmaguncha muzokaralar bo‘lmaydi. Nuqta!», dedi Rezaei, Prezident Donald Tramp esa Vashington dialogni qayta boshlashga tayyor ekanini aytgandan keyin.
Eron tomonidan ilgari surilgan shartlar qatoriga sanksiyalarni bekor qilish va urush uchun tovon to‘lash kiradi. Tehron shuningdek, bu talablarni Ormuz bo‘g‘ozidagi blokadasini tugatish bilan bog‘ladi, shu bilan birga mojaroni tugatishga qaratilgan muzokaralar esa tiqilib qolgan.
🇺🇸🇮🇱 AQSh Isroilga 40 mingdan ortiq og‘ir bombalarni sotishga tayyorlanmoqda.
#Israel #iran #EEUU #guerra #medioriente $CL $BZ
🚨🇮🇷🇺🇸 Eronning Milliy xavfsizlik bo‘yicha Oliy kengashi kotibi Mohsen Rezaei ushbu seshanba kuni Eronning talablar qondirilmaguncha AQSh bilan urushni to‘xtatish bo‘yicha muzokaralarni boshlashga yo‘l yo‘qligini rad etdi.
🗣️ «Eron shartlari bajarilmaguncha muzokaralar bo‘lmaydi. Nuqta!», dedi Rezaei, Prezident Donald Tramp esa Vashington dialogni qayta boshlashga tayyor ekanini aytgandan keyin.
Eron tomonidan ilgari surilgan shartlar qatoriga sanksiyalarni bekor qilish va urush uchun tovon to‘lash kiradi. Tehron shuningdek, bu talablarni Ormuz bo‘g‘ozidagi blokadasini tugatish bilan bog‘ladi, shu bilan birga mojaroni tugatishga qaratilgan muzokaralar esa tiqilib qolgan.
🇺🇸🇮🇱 AQSh Isroilga 40 mingdan ortiq og‘ir bombalarni sotishga tayyorlanmoqda.
#Israel #iran #EEUU #guerra #medioriente $CL $BZ
🗣️ «Eron shartlari bajarilmaguncha muzokaralar bo‘lmaydi. Nuqta!», dedi Rezaei, Prezident Donald Tramp esa Vashington dialogni qayta boshlashga tayyor ekanini aytgandan keyin.
Eron tomonidan ilgari surilgan shartlar qatoriga sanksiyalarni bekor qilish va urush uchun tovon to‘lash kiradi. Tehron shuningdek, bu talablarni Ormuz bo‘g‘ozidagi blokadasini tugatish bilan bog‘ladi, shu bilan birga mojaroni tugatishga qaratilgan muzokaralar esa tiqilib qolgan.
🇺🇸🇮🇱 AQSh Isroilga 40 mingdan ortiq og‘ir bombalarni sotishga tayyorlanmoqda.
#Israel #iran #EEUU #guerra #medioriente $CL $BZ
1.2k
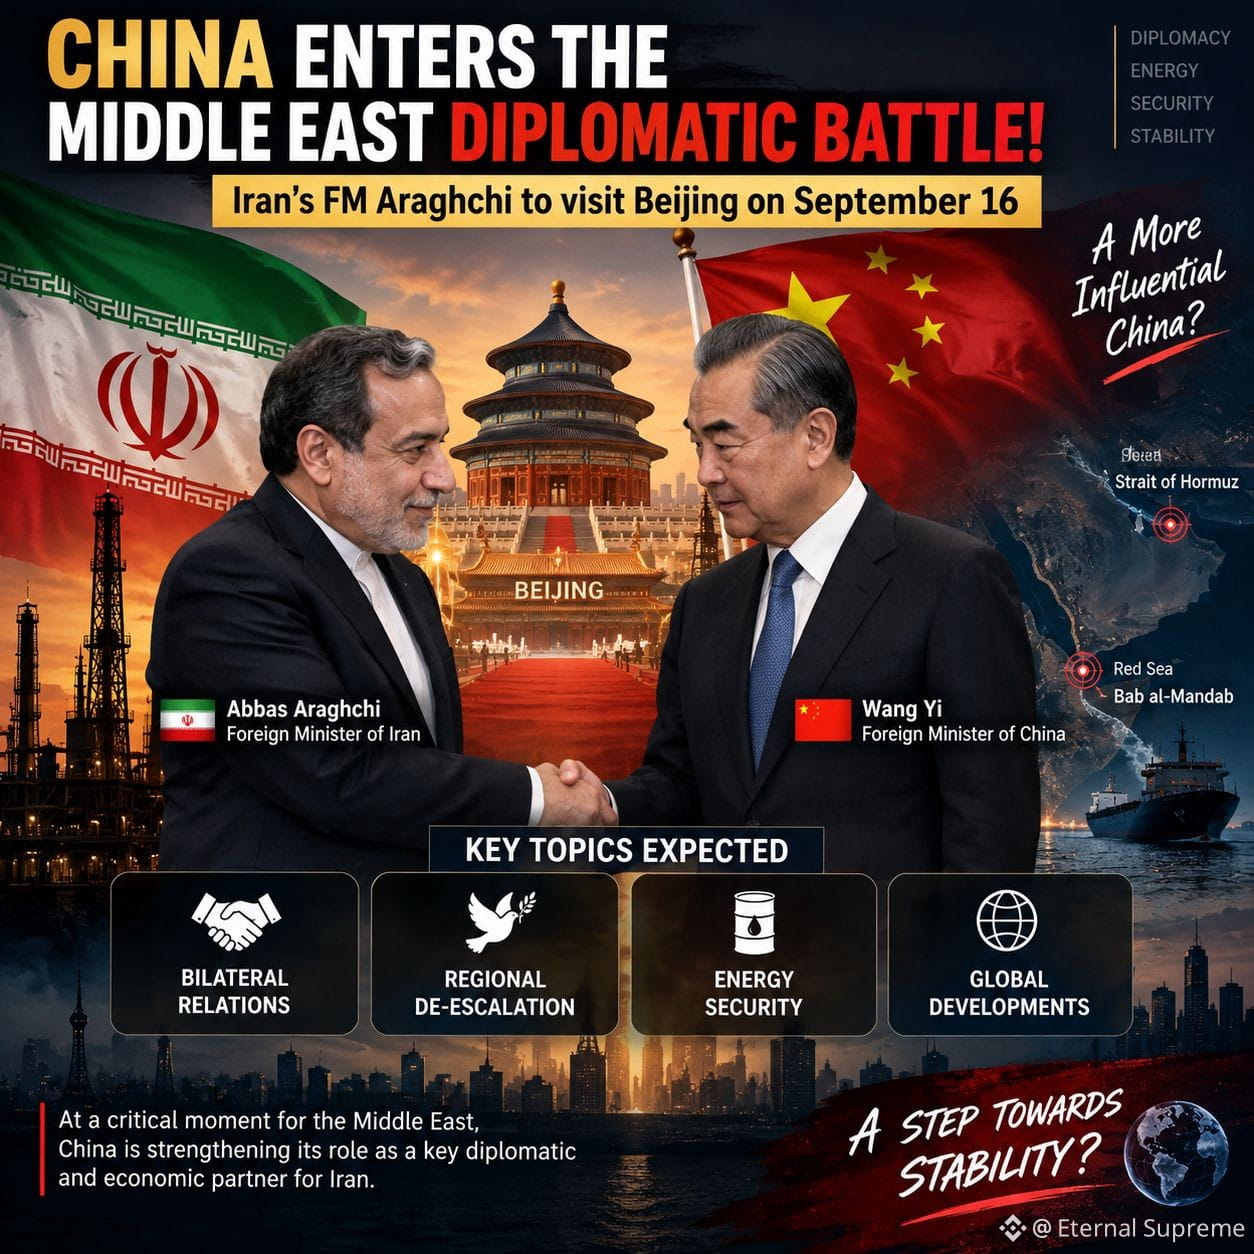
🚨 🇨🇳 XITOY O‘RTA SHARQDA DIPLOMATIK JANGGA QO‘SHILDI! 🌍🔥
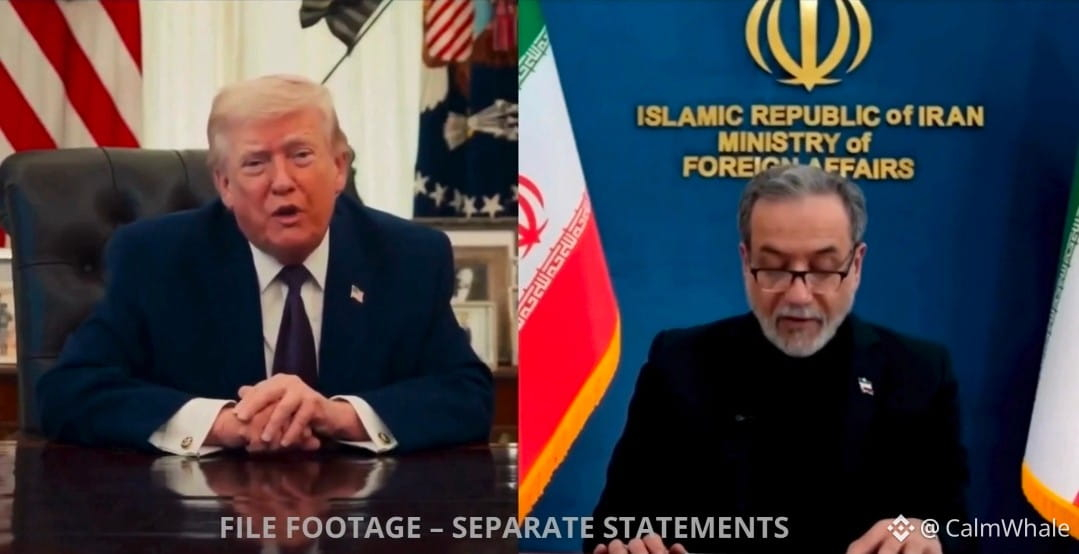
🇮🇷 Eron Tashqi ishlar vaziri Abbos Araqchi 16-sentabr kuni Pekinga borib, Xitoy Tashqi ishlar vaziri Van Yi bilan muzokaralar olib boradi. Vaziyat juda muhim — Gormuz bo‘g‘ozi bosim ostida, Qizil dengizda houtiylar faolligi oshmoqda va mintaqaviy diplomatiya yo‘lida muvaffaqiyatsizliklar kuzatilayotgani fonida Pekin keyingi voqealarni belgilashda yanada katta rol o‘ynashi mumkin. ⚠️🚢🛢️
🤝 Keskinlikni pasaytirish + Energetik xavfsizlik + Xitoy–Eron munosabatlari muhokamalarda asosiy o‘rin egallashi ehtimol. Mojaro davom etar ekan, u global energiya va yuk tashish yo‘nalishlarini izdan chiqaradi; Xitoy O‘rta Sharqda yirik diplomatik va iqtisodiy o‘yinchi sifatidagi mavqeini mustahkalamoqda. 🌏⚡ Pekin keskinlikni pasaytirishga olib boradigan asosiy ko‘prikka aylana oladimi? 👀
#china #Iran $CL
{future}(CLUSDT)
$BTC
{spot}(BTCUSDT)
🚨 🇨🇳 XITOY O‘RTA SHARQDA DIPLOMATIK JANGGA QO‘SHILDI! 🌍🔥
🇮🇷 Eron Tashqi ishlar vaziri Abbos Araqchi 16-sentabr kuni Pekinga borib, Xitoy Tashqi ishlar vaziri Van Yi bilan muzokaralar olib boradi. Vaziyat juda muhim — Gormuz bo‘g‘ozi bosim ostida, Qizil dengizda houtiylar faolligi oshmoqda va mintaqaviy diplomatiya yo‘lida muvaffaqiyatsizliklar kuzatilayotgani fonida Pekin keyingi voqealarni belgilashda yanada katta rol o‘ynashi mumkin. ⚠️🚢🛢️
🤝 Keskinlikni pasaytirish + Energetik xavfsizlik + Xitoy–Eron munosabatlari muhokamalarda asosiy o‘rin egallashi ehtimol. Mojaro davom etar ekan, u global energiya va yuk tashish yo‘nalishlarini izdan chiqaradi; Xitoy O‘rta Sharqda yirik diplomatik va iqtisodiy o‘yinchi sifatidagi mavqeini mustahkalamoqda. 🌏⚡ Pekin keskinlikni pasaytirishga olib boradigan asosiy ko‘prikka aylana oladimi? 👀
#china #Iran $CL
$BTC
🇮🇷 Eron Tashqi ishlar vaziri Abbos Araqchi 16-sentabr kuni Pekinga borib, Xitoy Tashqi ishlar vaziri Van Yi bilan muzokaralar olib boradi. Vaziyat juda muhim — Gormuz bo‘g‘ozi bosim ostida, Qizil dengizda houtiylar faolligi oshmoqda va mintaqaviy diplomatiya yo‘lida muvaffaqiyatsizliklar kuzatilayotgani fonida Pekin keyingi voqealarni belgilashda yanada katta rol o‘ynashi mumkin. ⚠️🚢🛢️
🤝 Keskinlikni pasaytirish + Energetik xavfsizlik + Xitoy–Eron munosabatlari muhokamalarda asosiy o‘rin egallashi ehtimol. Mojaro davom etar ekan, u global energiya va yuk tashish yo‘nalishlarini izdan chiqaradi; Xitoy O‘rta Sharqda yirik diplomatik va iqtisodiy o‘yinchi sifatidagi mavqeini mustahkalamoqda. 🌏⚡ Pekin keskinlikni pasaytirishga olib boradigan asosiy ko‘prikka aylana oladimi? 👀
#china #Iran $CL
$BTC
Lalit_CrytoKing:
#china .
3
4
831
AQSh–Eron ziddiyatlari yana kengaydi va bozorlar bu xavfni avvalo neft orqali narxlaryapti. Brent yangicha zarbalar hamda Hormuz bo‘g‘ozi atrofidagi yuk tashish bosimi ortidan $107 tomon ko‘tarildi — bu yo‘nalish global ta’minot uchun hanuz muhim.
Prezident Tramp mojaro shu yil tugashini xohlayotganini aytdi, biroq aloqada qolish va neftni nazorat qilish haqidagi izohlar risk uchun mukofotni jonli ushlab turibdi. BTC va riskli aktivlar uchun masala shundaki, yuqoriroq energetika narxlari bu haftadagi Fed yig‘ilishigacha inflyatsiyani kuchaytiradimi. DYOR. #write2earn
#Oil #iran #Fed #Bitcoin #TRUMP
$PAXG $BTC $NVDAB
AQSh–Eron ziddiyatlari yana kengaydi va bozorlar bu xavfni avvalo neft orqali narxlaryapti. Brent yangicha zarbalar hamda Hormuz bo‘g‘ozi atrofidagi yuk tashish bosimi ortidan $107 tomon ko‘tarildi — bu yo‘nalish global ta’minot uchun hanuz muhim.
Prezident Tramp mojaro shu yil tugashini xohlayotganini aytdi, biroq aloqada qolish va neftni nazorat qilish haqidagi izohlar risk uchun mukofotni jonli ushlab turibdi. BTC va riskli aktivlar uchun masala shundaki, yuqoriroq energetika narxlari bu haftadagi Fed yig‘ilishigacha inflyatsiyani kuchaytiradimi. DYOR. #write2earn
#Oil #iran #Fed #Bitcoin #TRUMP
$PAXG $BTC $NVDAB
Prezident Tramp mojaro shu yil tugashini xohlayotganini aytdi, biroq aloqada qolish va neftni nazorat qilish haqidagi izohlar risk uchun mukofotni jonli ushlab turibdi. BTC va riskli aktivlar uchun masala shundaki, yuqoriroq energetika narxlari bu haftadagi Fed yig‘ilishigacha inflyatsiyani kuchaytiradimi. DYOR. #write2earn
#Oil #iran #Fed #Bitcoin #TRUMP
$PAXG $BTC $NVDAB
1
109
·
--
O‘suvchi
👱🏻♂️📣 TRAMP Eron bilan urush midterm saylovlari atrofida tugashi mumkinligini aytdi ⋙ Eron kemasi Qeshm oroli yaqinida urildi📍
AQSh prezidenti yana bir bor yarim muddatli saylovlar (midterm) yaqinida mojarolar tugashi mumkinligini prognoz qildi, shu bilan bir paytda Eronning janubida eronlik savdo kemasiga hujum uyushtirildi.
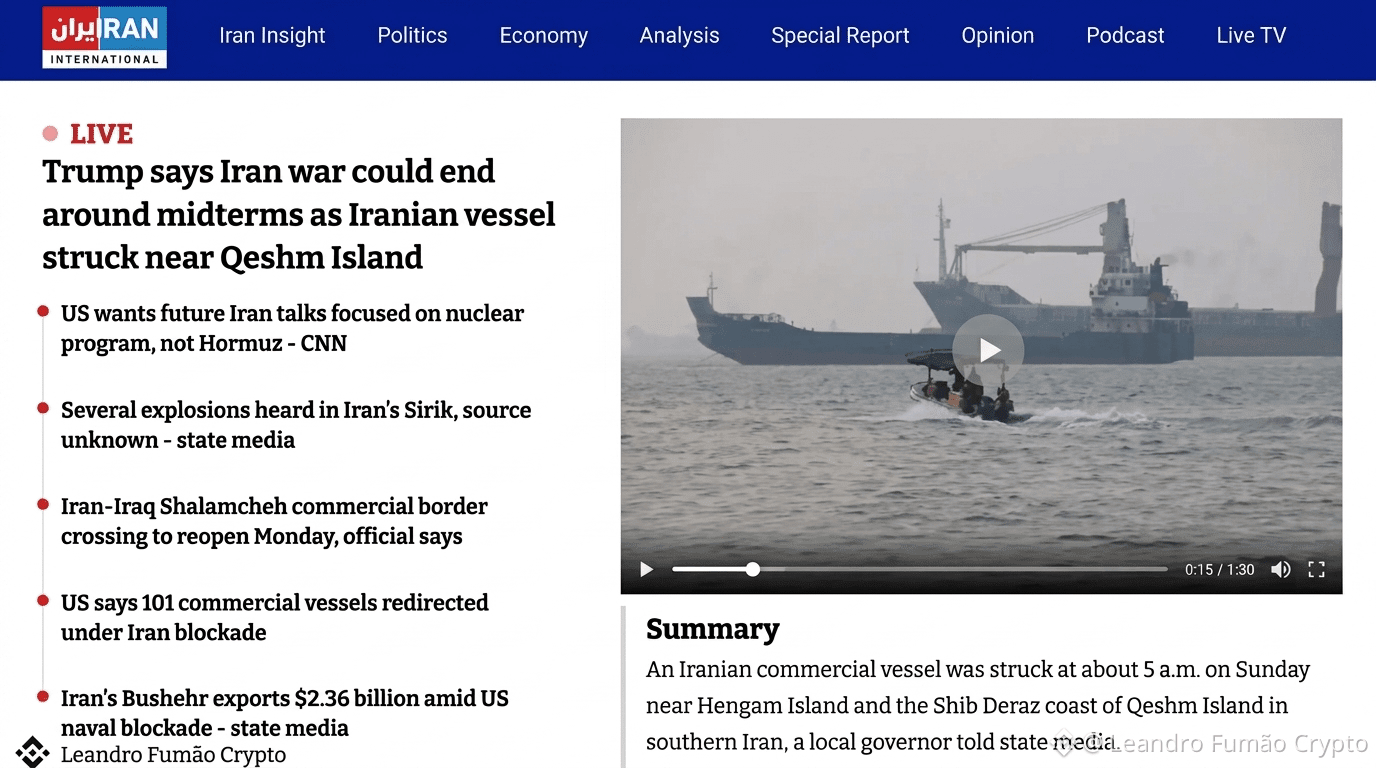
⥱ 𝕃𝕀𝕍𝔼: Donald $TRUMP Eron bilan urush midtermlar atrofida tugashi mumkin, shu paytda Eron kemasi Qeshm oroli yaqinida urilganini aytmoqda. Eronning savdo kemasiga yakshanba kuni ertalab soat 5 atrofida Hengam oroli hamda Shib Deraz (Qeshm) qirg‘og‘i yaqinida hujum qilingan.
⥱ AQSh kelgusidagi Eron bilan muloqotlar Hormuzga emas, balki yadro dasturiga qaratilishini xohlaydi (CNN). Eron janubidagi Sirik shahrida bir nechta portlashlar eshitildi (manba noma’lum). Eron va Iroq o‘rtasidagi Shalamcheh savdo chegarasi dushanba kuni qayta ochilishi kerak.
⥱ AQSh 101 ta savdo kemasi Eronning blokadasi sabab yo‘nalishi o‘zgartirilganini ma’lum qildi. AQShning dengiz blokadasi ostida ham Bushehr AESi 2,36 milliard AQSh dollarini eksport qilgan, deb davlatga qarashli OAV xabar berdi.
⥱ Tramp urush tugashini AQSh saylov taqvimi bilan bog‘lashda davom etmoqda, Eron janubidagi (Qeshm va Sirik) voqealar esa keskinlikni yuqori darajada ushlab turmoqda. Savdo kemasiga hujum va Sirikdagi portlashlar dengizdagi mojarolar hali ham faol ekanini ko‘rsatmoqda. Shu bilan birga, AQSh muzokaralar diqqatini yadro dasturiga ko‘chirishga urinyapti.
💬 $TRUMP ning urush midtermlar atrofida tugashi mumkinligi haqidagi prognozi realmi yoki AQSh saylovchilarini tinchlantirishga qaratilgan urinishmi?
#TRUMP #iran #StraitOfHormuz
👱🏻♂️📣 TRAMP Eron bilan urush midterm saylovlari atrofida tugashi mumkinligini aytdi ⋙ Eron kemasi Qeshm oroli yaqinida urildi📍
AQSh prezidenti yana bir bor yarim muddatli saylovlar (midterm) yaqinida mojarolar tugashi mumkinligini prognoz qildi, shu bilan bir paytda Eronning janubida eronlik savdo kemasiga hujum uyushtirildi.
⥱ 𝕃𝕀𝕍𝔼: Donald $TRUMP Eron bilan urush midtermlar atrofida tugashi mumkin, shu paytda Eron kemasi Qeshm oroli yaqinida urilganini aytmoqda. Eronning savdo kemasiga yakshanba kuni ertalab soat 5 atrofida Hengam oroli hamda Shib Deraz (Qeshm) qirg‘og‘i yaqinida hujum qilingan.
⥱ AQSh kelgusidagi Eron bilan muloqotlar Hormuzga emas, balki yadro dasturiga qaratilishini xohlaydi (CNN). Eron janubidagi Sirik shahrida bir nechta portlashlar eshitildi (manba noma’lum). Eron va Iroq o‘rtasidagi Shalamcheh savdo chegarasi dushanba kuni qayta ochilishi kerak.
⥱ AQSh 101 ta savdo kemasi Eronning blokadasi sabab yo‘nalishi o‘zgartirilganini ma’lum qildi. AQShning dengiz blokadasi ostida ham Bushehr AESi 2,36 milliard AQSh dollarini eksport qilgan, deb davlatga qarashli OAV xabar berdi.
⥱ Tramp urush tugashini AQSh saylov taqvimi bilan bog‘lashda davom etmoqda, Eron janubidagi (Qeshm va Sirik) voqealar esa keskinlikni yuqori darajada ushlab turmoqda. Savdo kemasiga hujum va Sirikdagi portlashlar dengizdagi mojarolar hali ham faol ekanini ko‘rsatmoqda. Shu bilan birga, AQSh muzokaralar diqqatini yadro dasturiga ko‘chirishga urinyapti.
💬 $TRUMP ning urush midtermlar atrofida tugashi mumkinligi haqidagi prognozi realmi yoki AQSh saylovchilarini tinchlantirishga qaratilgan urinishmi?
#TRUMP #iran #StraitOfHormuz
AQSh prezidenti yana bir bor yarim muddatli saylovlar (midterm) yaqinida mojarolar tugashi mumkinligini prognoz qildi, shu bilan bir paytda Eronning janubida eronlik savdo kemasiga hujum uyushtirildi.
⥱ 𝕃𝕀𝕍𝔼: Donald $TRUMP Eron bilan urush midtermlar atrofida tugashi mumkin, shu paytda Eron kemasi Qeshm oroli yaqinida urilganini aytmoqda. Eronning savdo kemasiga yakshanba kuni ertalab soat 5 atrofida Hengam oroli hamda Shib Deraz (Qeshm) qirg‘og‘i yaqinida hujum qilingan.
⥱ AQSh kelgusidagi Eron bilan muloqotlar Hormuzga emas, balki yadro dasturiga qaratilishini xohlaydi (CNN). Eron janubidagi Sirik shahrida bir nechta portlashlar eshitildi (manba noma’lum). Eron va Iroq o‘rtasidagi Shalamcheh savdo chegarasi dushanba kuni qayta ochilishi kerak.
⥱ AQSh 101 ta savdo kemasi Eronning blokadasi sabab yo‘nalishi o‘zgartirilganini ma’lum qildi. AQShning dengiz blokadasi ostida ham Bushehr AESi 2,36 milliard AQSh dollarini eksport qilgan, deb davlatga qarashli OAV xabar berdi.
⥱ Tramp urush tugashini AQSh saylov taqvimi bilan bog‘lashda davom etmoqda, Eron janubidagi (Qeshm va Sirik) voqealar esa keskinlikni yuqori darajada ushlab turmoqda. Savdo kemasiga hujum va Sirikdagi portlashlar dengizdagi mojarolar hali ham faol ekanini ko‘rsatmoqda. Shu bilan birga, AQSh muzokaralar diqqatini yadro dasturiga ko‘chirishga urinyapti.
💬 $TRUMP ning urush midtermlar atrofida tugashi mumkinligi haqidagi prognozi realmi yoki AQSh saylovchilarini tinchlantirishga qaratilgan urinishmi?
#TRUMP #iran #StraitOfHormuz
3
3.5k
·
--
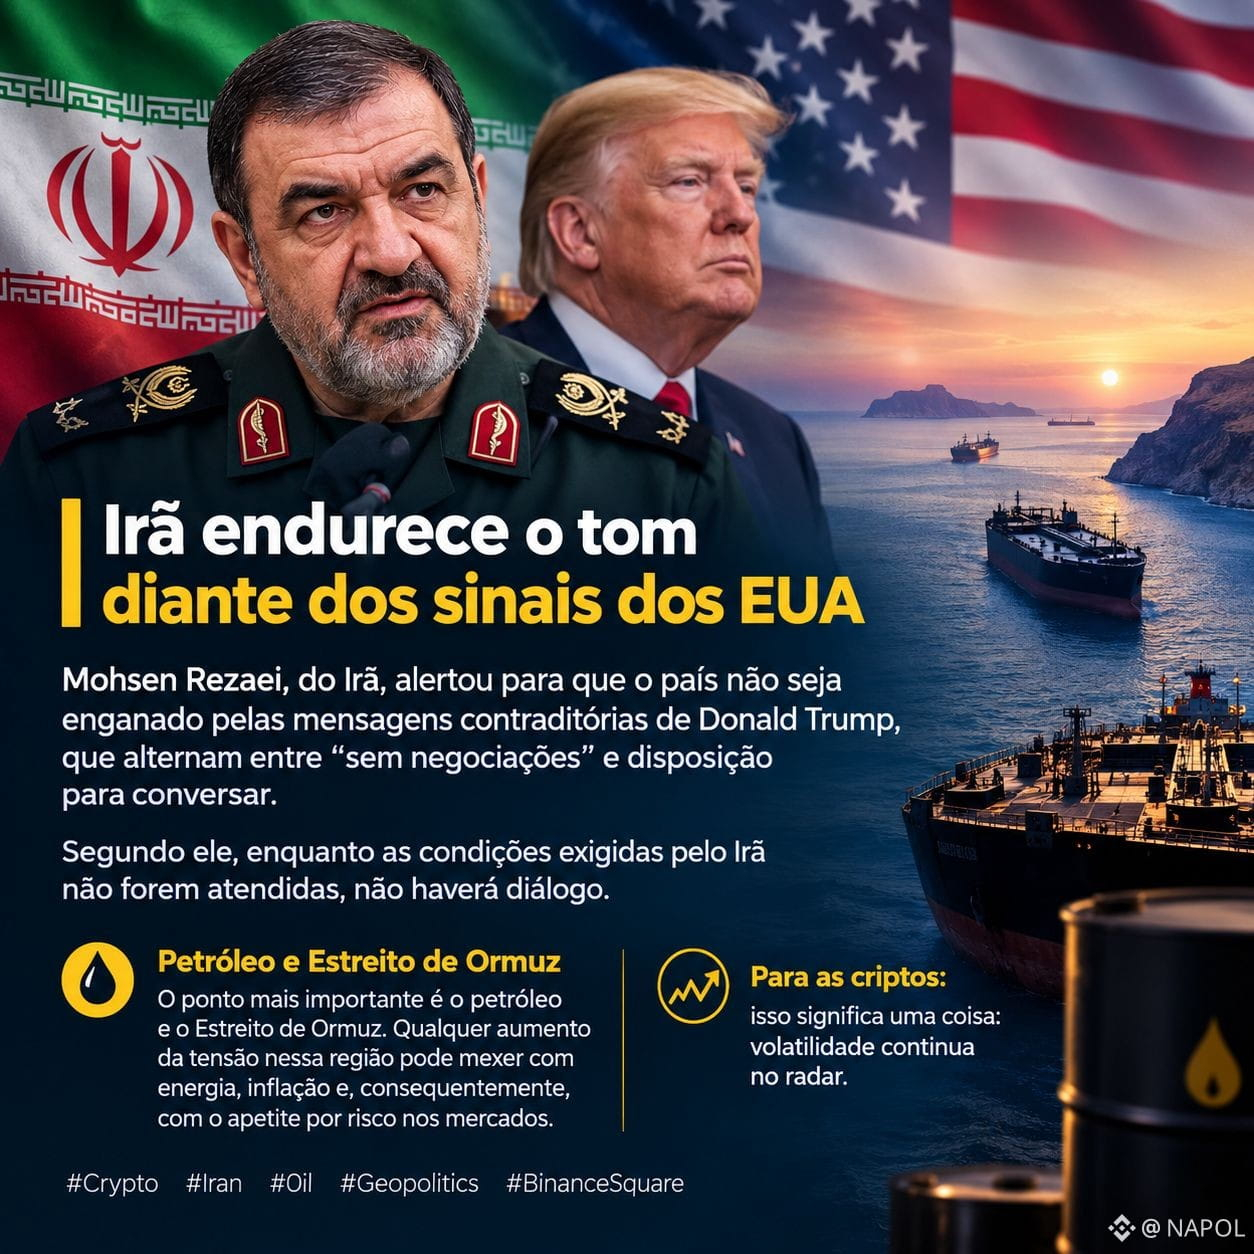
🇮🇷 Eron AQSh belgilariga nisbatan ohangni kuchaytirdi
Eronlik Mohsen Rezaei mamlakat Donald Trampning bir-biriga zid xabarlaridan aldanib qolmasligi kerakligini aytdi. U xabarlar “muzokaralar bo‘lmaydi” degan gap bilan “gaplashishga tayyormiz” degan niyat o‘rtasida almashadi.
Uning so‘zlariga ko‘ra, Eron talab qiladigan shartlar bajarilmaguncha, muloqot bo‘lmaydi.
Mening fikrimcha, eng muhim nuqta — neft va Hormuz bo‘g‘ozi. Bu hududdagi har qanday taranglikning kuchayishi energiya, inflyatsiya va natijada bozorlardagi riskga bo‘lgan ishtahaga ta’sir qilishi mumkin.
Kriptolar uchun bu bir narsani anglatadi: volatillik radar ostida qoladi. 🌍📉
$ARK $T $PENDLE
#NEW #US #Iran #Oil #Geopolitics
🇮🇷 Eron AQSh belgilariga nisbatan ohangni kuchaytirdi
Eronlik Mohsen Rezaei mamlakat Donald Trampning bir-biriga zid xabarlaridan aldanib qolmasligi kerakligini aytdi. U xabarlar “muzokaralar bo‘lmaydi” degan gap bilan “gaplashishga tayyormiz” degan niyat o‘rtasida almashadi.
Uning so‘zlariga ko‘ra, Eron talab qiladigan shartlar bajarilmaguncha, muloqot bo‘lmaydi.
Mening fikrimcha, eng muhim nuqta — neft va Hormuz bo‘g‘ozi. Bu hududdagi har qanday taranglikning kuchayishi energiya, inflyatsiya va natijada bozorlardagi riskga bo‘lgan ishtahaga ta’sir qilishi mumkin.
Kriptolar uchun bu bir narsani anglatadi: volatillik radar ostida qoladi. 🌍📉
$ARK $T $PENDLE
#NEW #US #Iran #Oil #Geopolitics
Eronlik Mohsen Rezaei mamlakat Donald Trampning bir-biriga zid xabarlaridan aldanib qolmasligi kerakligini aytdi. U xabarlar “muzokaralar bo‘lmaydi” degan gap bilan “gaplashishga tayyormiz” degan niyat o‘rtasida almashadi.
Uning so‘zlariga ko‘ra, Eron talab qiladigan shartlar bajarilmaguncha, muloqot bo‘lmaydi.
Mening fikrimcha, eng muhim nuqta — neft va Hormuz bo‘g‘ozi. Bu hududdagi har qanday taranglikning kuchayishi energiya, inflyatsiya va natijada bozorlardagi riskga bo‘lgan ishtahaga ta’sir qilishi mumkin.
Kriptolar uchun bu bir narsani anglatadi: volatillik radar ostida qoladi. 🌍📉
$ARK $T $PENDLE
#NEW #US #Iran #Oil #Geopolitics
2
1.1k

·
--
AQSh prezidenti Tramp Truth Social’da yozishicha, Eron tomoni “tez va juda shoshilinch tarzda” bir kelishuvga erishishni istamoqda. Tramp o‘zining AQSh Eron bilan aloqaga kirish-kirmasligini o‘zi hal qilishini aytib, AQSh tomoni hozircha bunday masalaga ochiq ekanini aniq ta’kidladi.
Ushbu bayonot bozorda avvalgi Yaqin Sharqdagi vaziyatning uzoq muddat davomida keskinligicha qolishi haqidagi yagona prognozni tezda buzib yubordi. Geosiyosiy o‘yinlar murakkab sharoitida ikki tomonning aloqaga kirish signallarini chiqarishi ko‘pincha muzokaralar oynasi yana ochilishini anglatadi, shu sabab risk mukofoti (risk premyasi) esa qisqa muddatli qayta baholanishga uchradi.
Katta hajmdagi tovarlar bozorida reaksiya juda bevosita bo‘ldi: bayonot e’lon qilingach WTI va Brent neft narxlari qisqa muddatda qariyb 1 dollarga pasaydi. Energiya narxlarining tushishi inflyatsiya bosimini yengillashtirishga yordam beradi, shuningdek, AQSh davlat obligatsiyalari daromadliligi va dollar indeksi xavotir kayfiyati yumshagan sharoitda mos ravishda tebrandi.
Kripto bozori uchun esa Yaqin Sharqdagi vaziyatdagi har qanday o‘zgarish investorlarning risk ishtahasiga bevosita ta’sir qiladi. Neftning pasayishi bilan bog‘liq makro likvidlik kutilmalari va geosiyosiy noaniqlik o‘rtasida hozircha qarama-qarshilik shakllanmoqda; mablag‘lar qisqa muddatda $BTC joriy oraliqda qanday tebranayotganini kuzatishga ko‘proq moyil.
#Trump #Iran #OilPrice #CryptoMarket
AQSh prezidenti Tramp Truth Social’da yozishicha, Eron tomoni “tez va juda shoshilinch tarzda” bir kelishuvga erishishni istamoqda. Tramp o‘zining AQSh Eron bilan aloqaga kirish-kirmasligini o‘zi hal qilishini aytib, AQSh tomoni hozircha bunday masalaga ochiq ekanini aniq ta’kidladi.
Ushbu bayonot bozorda avvalgi Yaqin Sharqdagi vaziyatning uzoq muddat davomida keskinligicha qolishi haqidagi yagona prognozni tezda buzib yubordi. Geosiyosiy o‘yinlar murakkab sharoitida ikki tomonning aloqaga kirish signallarini chiqarishi ko‘pincha muzokaralar oynasi yana ochilishini anglatadi, shu sabab risk mukofoti (risk premyasi) esa qisqa muddatli qayta baholanishga uchradi.
Katta hajmdagi tovarlar bozorida reaksiya juda bevosita bo‘ldi: bayonot e’lon qilingach WTI va Brent neft narxlari qisqa muddatda qariyb 1 dollarga pasaydi. Energiya narxlarining tushishi inflyatsiya bosimini yengillashtirishga yordam beradi, shuningdek, AQSh davlat obligatsiyalari daromadliligi va dollar indeksi xavotir kayfiyati yumshagan sharoitda mos ravishda tebrandi.
Kripto bozori uchun esa Yaqin Sharqdagi vaziyatdagi har qanday o‘zgarish investorlarning risk ishtahasiga bevosita ta’sir qiladi. Neftning pasayishi bilan bog‘liq makro likvidlik kutilmalari va geosiyosiy noaniqlik o‘rtasida hozircha qarama-qarshilik shakllanmoqda; mablag‘lar qisqa muddatda $BTC joriy oraliqda qanday tebranayotganini kuzatishga ko‘proq moyil.
#Trump #Iran #OilPrice #CryptoMarket
Ushbu bayonot bozorda avvalgi Yaqin Sharqdagi vaziyatning uzoq muddat davomida keskinligicha qolishi haqidagi yagona prognozni tezda buzib yubordi. Geosiyosiy o‘yinlar murakkab sharoitida ikki tomonning aloqaga kirish signallarini chiqarishi ko‘pincha muzokaralar oynasi yana ochilishini anglatadi, shu sabab risk mukofoti (risk premyasi) esa qisqa muddatli qayta baholanishga uchradi.
Katta hajmdagi tovarlar bozorida reaksiya juda bevosita bo‘ldi: bayonot e’lon qilingach WTI va Brent neft narxlari qisqa muddatda qariyb 1 dollarga pasaydi. Energiya narxlarining tushishi inflyatsiya bosimini yengillashtirishga yordam beradi, shuningdek, AQSh davlat obligatsiyalari daromadliligi va dollar indeksi xavotir kayfiyati yumshagan sharoitda mos ravishda tebrandi.
Kripto bozori uchun esa Yaqin Sharqdagi vaziyatdagi har qanday o‘zgarish investorlarning risk ishtahasiga bevosita ta’sir qiladi. Neftning pasayishi bilan bog‘liq makro likvidlik kutilmalari va geosiyosiy noaniqlik o‘rtasida hozircha qarama-qarshilik shakllanmoqda; mablag‘lar qisqa muddatda $BTC joriy oraliqda qanday tebranayotganini kuzatishga ko‘proq moyil.
#Trump #Iran #OilPrice #CryptoMarket
537

Yaqinda G‘arb OAVlarining Eronning Ghao tog‘i (Mount Ghao) bilan bog‘liq maxfiy yadro faoliyati haqidagi xabarlari bo‘yicha Eron Tashqi ishlar vazirligi vakili omma oldida munosabat bildirib, tegishli ayblovlarni qat’iyan rad etdi va bu kabi xabarlar “mutlaqo asossiz” ekanini aytdi. Mazkur bayon O‘rta Sharqdagi vaziyat tobora taranglashib borayotgan, Eron yadro dasturi bo‘yicha kelishuv ishtirokchilari o‘rtasidagi o‘ylar kuchaygan sezgir pallaga to‘g‘ri keldi.
Eron tomoni zudlik bilan rad etgan bo‘lsa-da, ayni paytda O‘rta Sharqdagi juda sezgir geosiyosiy muhit sharoitida yadroviy obyektlar bilan bog‘liq har qanday shubha bozor tomonidan tezda kattalashtiriladi. Xalqaro atom energiyasi agentligi hamda AQSH va Yevropa Ittifoqining Eron yadro loyihasini nazorat qilish borasidagi qarashlarida jiddiy tafovutlar doimo mavjud. Shunga o‘xshash bahslar ko‘pincha diplomatik qarama-qarshilik yoki yangi sanksiyalar xavfining potensial kuchayishini anglatadi — faqat rasmiy og‘zaki rad etish bilan bularni tinchitib bo‘lmaydi.
An’anaviy moliyaviy bozorlarda geotahdidlarning takroran kuchayishi e’tiborsiz qoldirib bo‘lmaydigan “dum” (tail) riskidir. Agar O‘rta Sharqdagi to‘qnashuvlar avj olsa, neft yetkazib berish bo‘yicha kutilmalar yana yomonlashishi, natijada inflyatsiya yopishqoqligi kuchayishi, asosiy markaziy banklarning pul-kredit yumshatish sur’ati buzilishi mumkin. Qochish (riskdan qochish) xarid talabining AQSH dollari va oltinga qayta oqishi global fond bozorlari hamda risk aktivlari ko‘rsatkichlarini bosib qo‘yadi.
Kriptobozorda ham qisqa muddatda riskdan qochish kayfiyati zarbasidan chetda qolish qiyin. Geonoaniqlik kuchayishi ko‘pincha leverage mablag‘larni xavfdan oldinroq olib chiqishga undaydi va $BTC hamda asosiy tokenlar o‘zgarmchanligini yanada oshiradi. Investorlar ehtiyot bo‘lishlari, ayrim hududlardagi mojarolar kuchayishi likvidlikning qisqarishi va risk aktivlari sotilishiga olib kelishi mumkinligini inobatga olishlari kerak.
#Iran #Geopolitics #MacroRisk
Yaqinda G‘arb OAVlarining Eronning Ghao tog‘i (Mount Ghao) bilan bog‘liq maxfiy yadro faoliyati haqidagi xabarlari bo‘yicha Eron Tashqi ishlar vazirligi vakili omma oldida munosabat bildirib, tegishli ayblovlarni qat’iyan rad etdi va bu kabi xabarlar “mutlaqo asossiz” ekanini aytdi. Mazkur bayon O‘rta Sharqdagi vaziyat tobora taranglashib borayotgan, Eron yadro dasturi bo‘yicha kelishuv ishtirokchilari o‘rtasidagi o‘ylar kuchaygan sezgir pallaga to‘g‘ri keldi.
Eron tomoni zudlik bilan rad etgan bo‘lsa-da, ayni paytda O‘rta Sharqdagi juda sezgir geosiyosiy muhit sharoitida yadroviy obyektlar bilan bog‘liq har qanday shubha bozor tomonidan tezda kattalashtiriladi. Xalqaro atom energiyasi agentligi hamda AQSH va Yevropa Ittifoqining Eron yadro loyihasini nazorat qilish borasidagi qarashlarida jiddiy tafovutlar doimo mavjud. Shunga o‘xshash bahslar ko‘pincha diplomatik qarama-qarshilik yoki yangi sanksiyalar xavfining potensial kuchayishini anglatadi — faqat rasmiy og‘zaki rad etish bilan bularni tinchitib bo‘lmaydi.
An’anaviy moliyaviy bozorlarda geotahdidlarning takroran kuchayishi e’tiborsiz qoldirib bo‘lmaydigan “dum” (tail) riskidir. Agar O‘rta Sharqdagi to‘qnashuvlar avj olsa, neft yetkazib berish bo‘yicha kutilmalar yana yomonlashishi, natijada inflyatsiya yopishqoqligi kuchayishi, asosiy markaziy banklarning pul-kredit yumshatish sur’ati buzilishi mumkin. Qochish (riskdan qochish) xarid talabining AQSH dollari va oltinga qayta oqishi global fond bozorlari hamda risk aktivlari ko‘rsatkichlarini bosib qo‘yadi.
Kriptobozorda ham qisqa muddatda riskdan qochish kayfiyati zarbasidan chetda qolish qiyin. Geonoaniqlik kuchayishi ko‘pincha leverage mablag‘larni xavfdan oldinroq olib chiqishga undaydi va $BTC hamda asosiy tokenlar o‘zgarmchanligini yanada oshiradi. Investorlar ehtiyot bo‘lishlari, ayrim hududlardagi mojarolar kuchayishi likvidlikning qisqarishi va risk aktivlari sotilishiga olib kelishi mumkinligini inobatga olishlari kerak.
#Iran #Geopolitics #MacroRisk
Eron tomoni zudlik bilan rad etgan bo‘lsa-da, ayni paytda O‘rta Sharqdagi juda sezgir geosiyosiy muhit sharoitida yadroviy obyektlar bilan bog‘liq har qanday shubha bozor tomonidan tezda kattalashtiriladi. Xalqaro atom energiyasi agentligi hamda AQSH va Yevropa Ittifoqining Eron yadro loyihasini nazorat qilish borasidagi qarashlarida jiddiy tafovutlar doimo mavjud. Shunga o‘xshash bahslar ko‘pincha diplomatik qarama-qarshilik yoki yangi sanksiyalar xavfining potensial kuchayishini anglatadi — faqat rasmiy og‘zaki rad etish bilan bularni tinchitib bo‘lmaydi.
An’anaviy moliyaviy bozorlarda geotahdidlarning takroran kuchayishi e’tiborsiz qoldirib bo‘lmaydigan “dum” (tail) riskidir. Agar O‘rta Sharqdagi to‘qnashuvlar avj olsa, neft yetkazib berish bo‘yicha kutilmalar yana yomonlashishi, natijada inflyatsiya yopishqoqligi kuchayishi, asosiy markaziy banklarning pul-kredit yumshatish sur’ati buzilishi mumkin. Qochish (riskdan qochish) xarid talabining AQSH dollari va oltinga qayta oqishi global fond bozorlari hamda risk aktivlari ko‘rsatkichlarini bosib qo‘yadi.
Kriptobozorda ham qisqa muddatda riskdan qochish kayfiyati zarbasidan chetda qolish qiyin. Geonoaniqlik kuchayishi ko‘pincha leverage mablag‘larni xavfdan oldinroq olib chiqishga undaydi va $BTC hamda asosiy tokenlar o‘zgarmchanligini yanada oshiradi. Investorlar ehtiyot bo‘lishlari, ayrim hududlardagi mojarolar kuchayishi likvidlikning qisqarishi va risk aktivlari sotilishiga olib kelishi mumkinligini inobatga olishlari kerak.
#Iran #Geopolitics #MacroRisk
2

Eron Tashqi ishlar vazirligi matbuot kotibi bugun Erondagi G‘aau tog‘idagi yadro faoliyatiga oid xabarlarni rasmiy ravishda rad etib, mintaqada keskinlik kuchaygan sharoitda ayblovlarni butunlay asossiz deb atadi.
Bu rad etish sezgir geosiyosiy vaziyatda yuz berdi: Yaqin Sharqda yadro kuchayishi haqida har qanday ishora darhol harbiy to‘qnashuv va qasoskor sanksiyalar qo‘rquvini uyg‘otadi. Xalqaro kuzatuvchilar va mintaqaviy davlatlar Eronning muassasalarini yaqindan kuzatib kelayotgani sababli, tekshirilganmi yoki tekshirilmaganmi—har qanday xabar global xavf tahlillarining asosiy diqqat markaziga aylanadi.
An’anaviy moliyaviy bozorlarda Eronga oid sarlavhali risklar odatda tezkor ravishda xom neft narxlariga va oltin hamda AQSh dollari kabi «boshpana» aktivlarga keskin o‘zgaruvchanlik olib kiradi. Rasmiy rad etish energetika bozorlarida zudlik bilan geosiyosiy risk mukofotini vaqtincha cheklashga yordam beradi, biroq bozorning ichki shubhalari ko‘pincha mustaqil qo‘shimcha tasdiq bo‘lgunga qadar xom neft narxlarini nozik holatda ushlab turadi.
Kripto sektorida esa geosiyosiy sarlavhalarning kutilmaganda paydo bo‘lishi odatda darhol «risk-off» kayfiyatini keltirib chiqaradi va bozor ishtirokchilari aniqlashtirishni hazm qilguncha Bitcoin hamda altkoinlarda mayda likvidatsiyalar yuz berishi mumkin. Ushbu rasmiy rad etish qisqa muddatli yengillik bersa-da, treyderlar barqaror makro va geosiyosiy noaniqliklar orasida harakat qilayotgani sababli kripto likvidligi mudofaa (ehtiyotkor) holatda qolishi kutilmoqda. #Iran #Geopolitics #OilMarkets
Eron Tashqi ishlar vazirligi matbuot kotibi bugun Erondagi G‘aau tog‘idagi yadro faoliyatiga oid xabarlarni rasmiy ravishda rad etib, mintaqada keskinlik kuchaygan sharoitda ayblovlarni butunlay asossiz deb atadi.
Bu rad etish sezgir geosiyosiy vaziyatda yuz berdi: Yaqin Sharqda yadro kuchayishi haqida har qanday ishora darhol harbiy to‘qnashuv va qasoskor sanksiyalar qo‘rquvini uyg‘otadi. Xalqaro kuzatuvchilar va mintaqaviy davlatlar Eronning muassasalarini yaqindan kuzatib kelayotgani sababli, tekshirilganmi yoki tekshirilmaganmi—har qanday xabar global xavf tahlillarining asosiy diqqat markaziga aylanadi.
An’anaviy moliyaviy bozorlarda Eronga oid sarlavhali risklar odatda tezkor ravishda xom neft narxlariga va oltin hamda AQSh dollari kabi «boshpana» aktivlarga keskin o‘zgaruvchanlik olib kiradi. Rasmiy rad etish energetika bozorlarida zudlik bilan geosiyosiy risk mukofotini vaqtincha cheklashga yordam beradi, biroq bozorning ichki shubhalari ko‘pincha mustaqil qo‘shimcha tasdiq bo‘lgunga qadar xom neft narxlarini nozik holatda ushlab turadi.
Kripto sektorida esa geosiyosiy sarlavhalarning kutilmaganda paydo bo‘lishi odatda darhol «risk-off» kayfiyatini keltirib chiqaradi va bozor ishtirokchilari aniqlashtirishni hazm qilguncha Bitcoin hamda altkoinlarda mayda likvidatsiyalar yuz berishi mumkin. Ushbu rasmiy rad etish qisqa muddatli yengillik bersa-da, treyderlar barqaror makro va geosiyosiy noaniqliklar orasida harakat qilayotgani sababli kripto likvidligi mudofaa (ehtiyotkor) holatda qolishi kutilmoqda. #Iran #Geopolitics #OilMarkets
Bu rad etish sezgir geosiyosiy vaziyatda yuz berdi: Yaqin Sharqda yadro kuchayishi haqida har qanday ishora darhol harbiy to‘qnashuv va qasoskor sanksiyalar qo‘rquvini uyg‘otadi. Xalqaro kuzatuvchilar va mintaqaviy davlatlar Eronning muassasalarini yaqindan kuzatib kelayotgani sababli, tekshirilganmi yoki tekshirilmaganmi—har qanday xabar global xavf tahlillarining asosiy diqqat markaziga aylanadi.
An’anaviy moliyaviy bozorlarda Eronga oid sarlavhali risklar odatda tezkor ravishda xom neft narxlariga va oltin hamda AQSh dollari kabi «boshpana» aktivlarga keskin o‘zgaruvchanlik olib kiradi. Rasmiy rad etish energetika bozorlarida zudlik bilan geosiyosiy risk mukofotini vaqtincha cheklashga yordam beradi, biroq bozorning ichki shubhalari ko‘pincha mustaqil qo‘shimcha tasdiq bo‘lgunga qadar xom neft narxlarini nozik holatda ushlab turadi.
Kripto sektorida esa geosiyosiy sarlavhalarning kutilmaganda paydo bo‘lishi odatda darhol «risk-off» kayfiyatini keltirib chiqaradi va bozor ishtirokchilari aniqlashtirishni hazm qilguncha Bitcoin hamda altkoinlarda mayda likvidatsiyalar yuz berishi mumkin. Ushbu rasmiy rad etish qisqa muddatli yengillik bersa-da, treyderlar barqaror makro va geosiyosiy noaniqliklar orasida harakat qilayotgani sababli kripto likvidligi mudofaa (ehtiyotkor) holatda qolishi kutilmoqda. #Iran #Geopolitics #OilMarkets
4
Ko‘proq kontentni ko‘rish uchun tizimga kiring
Binance Square'da global kriptovalyuta foydalanuvchilariga qo‘shiling
⚡️ Kriptovalyuta haqida eng so‘nggi va foydali ma’lumotlarni oling.
💬 Dunyoning eng yirik kriptovalyuta birjasi tomonidan ishonchli deb topilgan.
👍 Tasdiqlangan mualliflardan haqiqiy tahlillarni kashf eting.
Email / telefon raqami
Trenddagi mavzular
1
#BOJRaisesRatesTo31YearHigh
91,446 marta koʻrilgan
1,427 muhokama qilmoqda
2
#BuffettStepsDownAsBerkshireChairman
41,789 marta koʻrilgan
668 muhokama qilmoqda
3
#XRPExchangeReservesHitSevenYearLow
47,134 marta koʻrilgan
637 muhokama qilmoqda
4
#HKCompletesFirstHKDStablecoinUseCase
83,737 marta koʻrilgan
1,136 muhokama qilmoqda
5
#VietnamPlansFirstCryptoLicensesIn2026
52,728 marta koʻrilgan
781 muhokama qilmoqda
6
#BTCBreaks80K
382,150 marta koʻrilgan
4,653 muhokama qilmoqda
7
#比特币突破8万
160,890 marta koʻrilgan
504 muhokama qilmoqda
8
#BitcoinMarketCapTopsTesla
81,404 marta koʻrilgan
1,052 muhokama qilmoqda
9
#SOLJumpsAbout10%
89,037 marta koʻrilgan
1,042 muhokama qilmoqda
10
#EthereumReclaims$2600
8,042 marta koʻrilgan
116 muhokama qilmoqda