eky-sky

Перейти до торгівлі
Частий трейдер
2.2 р.
416 Підписки
46 Підписники
47 Вподобань
Публікації
Портфель
·
--
Успіх — це результат послідовності й терпіння
Manta 甜心
·
--
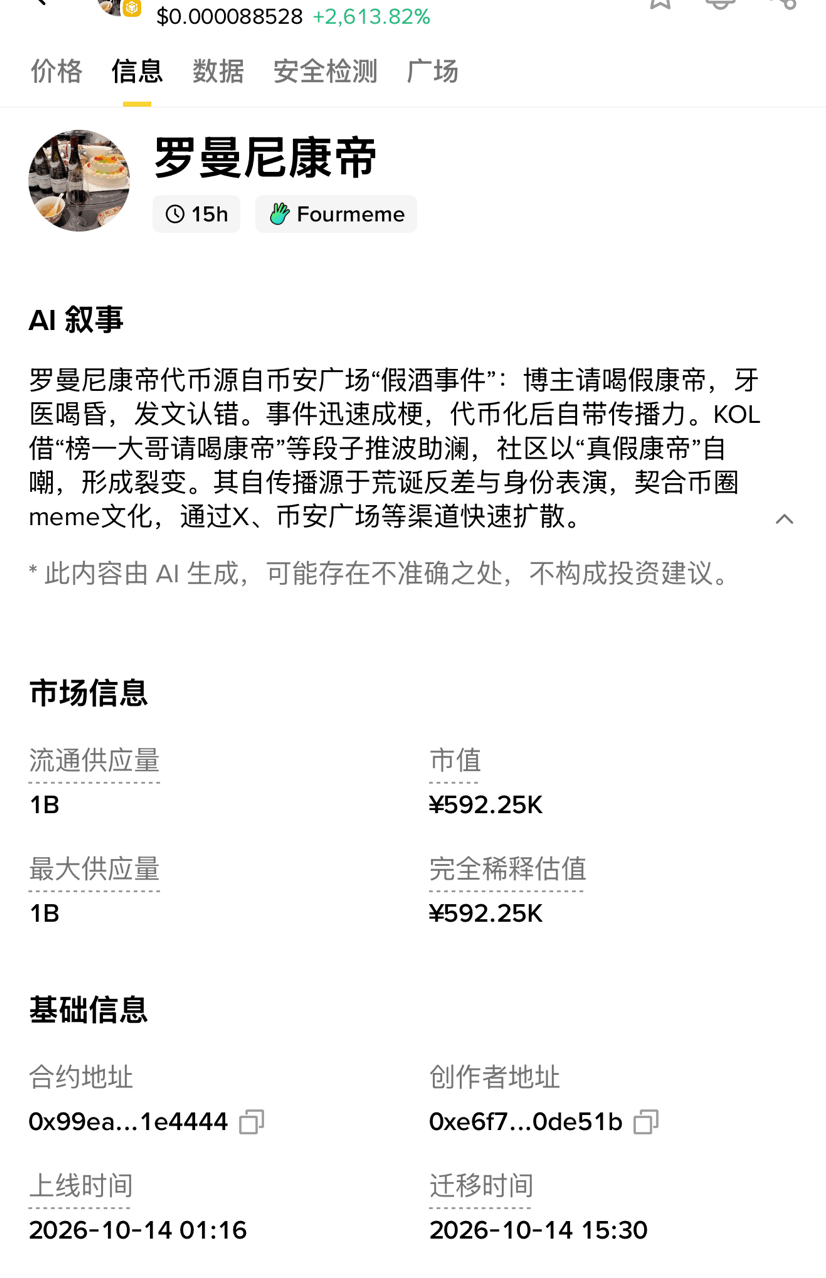
Це вже просто верхівка безладу. Наскільки низький тепер поріг для запуску токена? Достатньо якогось жарту — хай навіть невдалого, хай навіть притягнути за вуха концепцію фальшивого алкоголю — і вже можна створювати пул та закликати купувати. Повне божевілля: хижаки ріжуть одне одного.

Що мене найбільше іронічно вражає?
Коли бачиш мемкоїн зі справжньою спільнотою, ти проходиш повз: мовляв, надто повільно, курс не памплять.

Але побачивши такий токен на темі «фальшивого алкоголю», загорнутий в AI-обгортку, ти аж очі витріщаєш, заходиш на всі гроші й мчиш у бій, боячись проґавити легенду. А зрештою залишаєшся на самій вершині й годуєшся обіцянками.

Головна відмінність між спільнотою старого Ма з її справжньою вірою та цими сміттєвими токенами, створеними на грі слів, така: перші будують, другі влаштовують виставу.
Перші ставляться до мемкоїна як до справи, другі бачать у тобі банкомат.
$牛来 $ETH $ZEC


перегляньте захопливі рухи Марвіна 👇
Manta 甜心
·
--
Білий костюм, червона сорочка — навіть сам MJ, побачивши це, завмер би на 3 секунди.
В інших фанатських переробках змінюють лише обкладинку, а тут переробили навіть душу.
Щойно лунає ритм — кому вже яке діло до кольору свічок на графіку? 🎵
$ETH $BTC $BNB

#Web3创作
Що ти думаєш про це 👇
Manta 甜心
·
--
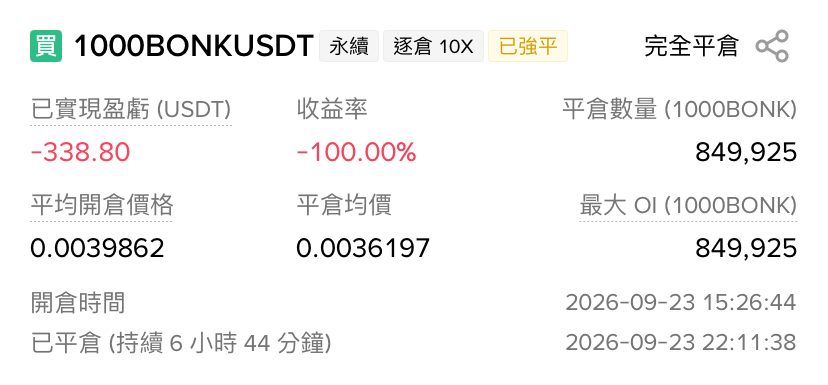
Я за формулою розрахував імовірність ліквідації й побачив, що математичне сподівання від’ємне.
Але не повірив: думав, інші втрачають гроші, бо не вміють рахувати, а я вмію.

У результаті я відкрив лонг BTC із плечем 3x за ціною 87 000. Коли ціна впала до 80 000, мій математичний аналіз не врахував, що в мене тремтітимуть руки. Ліквідація, збиток — 80 тисяч.

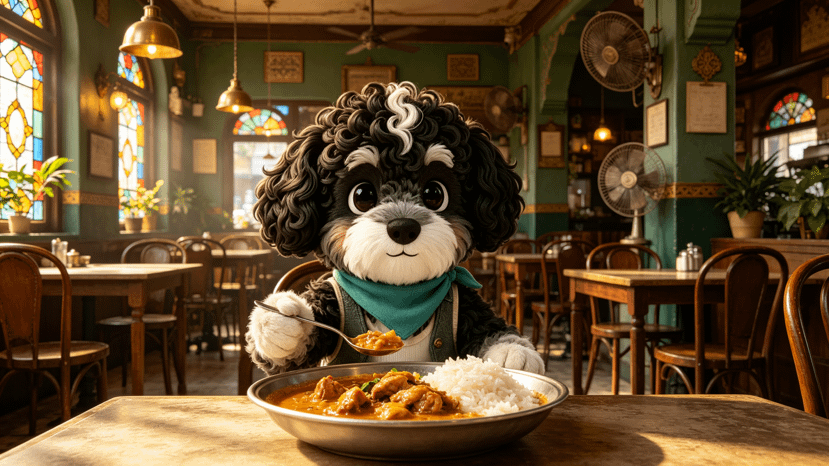
Побачивши цього песика🐕‍🦺, я підрахував:

• Floki — шіба-іну, якого тримає старий Ма, — на піку мав ринкову капіталізацію 3,5 мільярда доларів.
• А гаванський бішон, якого тримає цей старий Ма, зараз має капіталізацію трохи понад 3 мільйони.

Я запитав себе: скільки це буде, якщо він сягне 1/10 від Floki? А якщо 1/100?
Калькулятор показав: досить натискати — ще трохи, і екран трісне.

Потім я порівняв це з математичною моделлю ф’ючерсів: плече 3x — і падіння на 33% обнуляє позицію.
А на споті для цього ціна має впасти на 100%.

А зараз його ринкова капіталізація лише кілька мільйонів доларів. Імовірність, що вона впаде ще на 90%, менша за ймовірність того, що він повторить шлях Floki.

Нарешті відмінник з математики застосував її правильно: купувати на споті; рахувати не ціну ліквідації, а потенціал зростання до аналогів.

Floki сягав 3,5 мільярда, а цей песик лише починає.$ETH


$DOGE
Що ти думаєш про це👇
MrStar
·
--
Новий цифровий рубіж: кому належатиме ваша увага?
Традиційні економіки будувалися на фізичному виробництві, але світ майбутнього цілком формується навколо нашої цифрової уваги. Кожна секунда, яку ми проводимо, втупившись в екран, стала паливом для величезного ринку. У майбутньому ваша робота, дозвілля чи навіть звичайний перегляд вебсторінок набудуть зовсім нового значення. Інфраструктура для цих змін непомітно формується вже зараз.
#GameFi
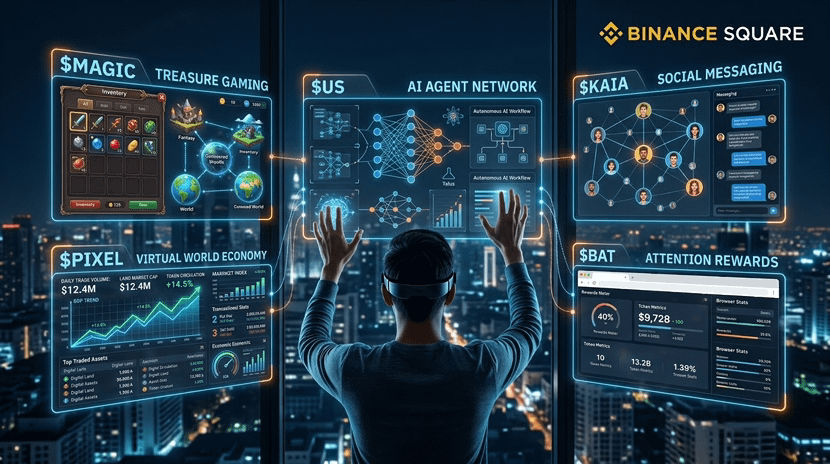
Наприклад, проєкт $BAT забирає нашу цифрову увагу в корпоративних монополій, щоб повернути її цінність безпосередньо користувачам. Навіть реклама, яку ми зараз переглядаємо, має реальну цінність.

Тим часом ігровий сектор зазнає масштабних змін. Такі екосистеми, як $MAGIC , формують цифрову власність, спільну для різних ігор, а проєкти на кшталт $PIXEL перетворюють ігри з простого дозвілля на самостійну віртуальну економіку.

У цьому новому порядку люди не самотні: агенти штучного інтелекту також посідають своє місце. Мережа $US дає змогу автономним агентам штучного інтелекту ухвалювати рішення та здійснювати транзакції безпосередньо в блокчейні.
#AI
Крім того, такі протоколи, як $KAIA, інтегрують це масштабне цифрове життя в месенджери, якими ми користуємося щодня, щоб охопити величезну аудиторію в Азії.

Моя позиція щодо цього #trajectory непохитна. Протягом наступного десятиліття наші віртуальні активи визначатимуть наше економічне становище не менше, ніж наша кар’єра у фізичному світі. Традиційні технологічні гіганти й надалі намагатимуться безкоштовно використовувати наші дані, але децентралізовані системи повернуть повний контроль нам. Кожна мить, коли ми не заявляємо права власності на власні дані, наближає нас до цифрового рабства.
#Metaverse
Яке ваше ставлення до цієї масштабної цифрової трансформації? Як гадаєте, чи має ваш час у віртуальному світі справжню цінність? Поділіться думками в коментарях нижче.


Розумні люди ухвалюють рішення
Manta 甜心
·
--
Не шукай далі причину падіння $BTC — це не ФРС.
Я щойно переглянув дані ончейн за останні 72 години і знайшов правду, яку всі проігнорували: хвиля, що звалила ринок з 87 000 до 81 000, на поверхні виглядає як макро-негатив, але насправді це ретельно спланована стрижка «наївників».

Останніми днями ринок поширює чотири негативні фактори: дохідність держоблігацій США пробила 5,25%, біткоїн-ETF шість тижнів поспіль має чисті відтоки, нафта піднялася до 107 доларів, а AI-акції «відсмоктують кров».

Кожна з цих причин сама по собі правдива, але вони не пояснюють падіння саме сьогодні. Вони існують уже давно — то чому саме на позначці 87 000 вони раптом синхронно вибухнули? Бо комусь потрібно, щоб це вибухнуло саме тут.

Я підняв дані й знайшов дві аномалії.
Перша: приблизно біля 87 000 лонгові позиції різко зросли за три дні до катастрофічного падіння — багато роздрібних трейдерів відкривали лонги в діапазоні 85 000–87 000 з кредитним плечем 3–5 разів.
Друга: у зоні 81 000–82 000 «кити» лихоманково нарощували позиції протягом останніх 48 годин: чистий приплив — близько 12 000 BTC, майже 1 млрд доларів.

Переклад людською мовою: хтось створив паніку на 87 000, змусив тебе зрізати збитки, а потім на 81 000 тихо забрав твої «куліси».
Це не природне падіння ринку — це полювання на ліквідність.
Коли лонгів стає достатньо багато, ціна «збиття» значно нижча за вартість їхнього накопичення.

То коли вони зупиняться?

Слідкуй за трьома сигналами: різке падіння обсягу контрактних позицій, перехід ставки фінансування з негативної в позитивну, а також приплив великих обсягів стабільних монет на біржі. Наразі обсяг позицій уже знизився на 18% від максимуму, а від’ємна ставка фінансування почала звужуватися.
Якщо в майбутні 48 годин зайде великий приплив стабільних монет, це збирання врожаю може підійти до кінця.

Я не закликаю тебе «купити на дні», я просто переклав для тебе дані.

Коли всі питають, чому ринок падає, розумні питають: хто купує.

$ETH


#币安推出BinanceIntelligence #Evernorth推迟纳斯达克上市至10月12日
Чи справді машини можуть робити це самі, разом із людьми?
MrStar
·
--
Коли алгоритми тримають гаманці: чи створений #crypto для машин?

Уважно придивіться до нинішньої еволюції активності в блокчейні — і ви помітите тихі зміни, що відбуваються. Ми завжди вважали, що блокчейни створили, аби звільнити людей від традиційних банків. А що, як основними користувачами децентралізованих фінансів від самого початку мали бути зовсім не люди?
#FedMinutesFocusOnOctoberPause
Автономні агенти зі штучним інтелектом швидко перетворюються на самостійних економічних суб’єктів. Цим цифровим сутностям потрібно купувати обчислювальні потужності, платити за потоки необроблених даних і проводити транзакції за мілісекунди — без заповнення банківських форм. Саме тут криптовалюта стає нативною валютою синтетичного світу. Такі протоколи, як $FET , дають змогу незалежним програмним агентам самостійно укладати контракти й проводити мікротранзакції. Тим часом децентралізовані обчислювальні мережі, як-от $RENDER , надають життєво необхідне обладнання для графічних обчислень, потрібне цим візуальним моделям машинного навчання. Навіть спеціалізовані мережі, як-от $TAO , винагороджують конкурентну інтелектуальну діяльність у відкритих підмережах, без корпоративних посередників.

Моя думка проста: невдовзі людська участь у криптосфері затьмариться активністю алгоритмів. Машини не сплять, їм байдужі бюрократичні графіки роботи, і вони не можуть відкрити рахунок у традиційному банку. Криптовалюта не просто переживає бум штучного інтелекту — вона стає економічним хребтом усієї машинної цивілізації.

Чи довірили б ви автономному агенту зі штучним інтелектом керувати власним гаманцем і вести переговори від вашого імені? Напишіть свою думку в коментарях нижче.
#AI


Голосуймо! 👇🏻👇🏻👇🏻
КРИПТОПИТАННЯ, ЯКИХ НІХТО НЕ СТАВИТЬ №10 🪙🔍 ЯКИЙ СПРАВЖНІЙ ПРОДУКТ СТОЇТЬ ЗА ТОКЕНОМ? У токена є ціна. Але сама ціна не пояснює, що саме робить цей токен. Тож ось просте запитання: У чому полягає продукт? Уявімо два проєкти. Проєкт А має: 📈 Популярний токен 👥 Велику аудиторію в соцмережах 🔥 Багато галасу навколо себе 💰 Високу торговельну активність Але насправді в ньому майже нічого не створюють і не використовують. Проєкт Б має: 🛠️ Працюючий продукт 👤 Реальних користувачів 💳 Людей, які платять за послугу 🌐 Корисну інфраструктуру 📊 Активність, що зростає Але токен не привертає такої самої уваги. У якого проєкту сильніша реальна економічна активність? На це запитання не можна просто відповісти, глянувши на сьогоднішню ціну токена. Саме тому дослідження криптопроєктів може бути набагато глибшим за запитання: «Чи зростає ціна цієї монети?» Спробуйте запитати: 🔹 Яку проблему розв’язує проєкт? 🔹 Хто ним насправді користується? 🔹 Навіщо потрібен цей токен? 🔹 Чи створює використання продукту попит на токен? 🔹 Як проєкт отримує дохід, якщо отримує? 🔹 Хто контролює пропозицію токенів? 🔹 Що станеться, якщо галас навколо проєкту зникне? Ці запитання не гарантують успіху токена. Але вони можуть виявити дещо важливе: Чи перед вами продукт із токеном, чи просто токен із гарною історією. Іноді це зовсім різні речі. Рух крипторинку можуть визначати технології, спекуляції, спільнота, стимули та наративи. Розуміння різниці — частина розуміння самого ринку. 👇 Коли ви знаходите новий токен, що досліджуєте НАЙПЕРШЕ: команду, технологію, токеноміку, спільноту, продукт чи щось інше? #CryptoQuestions #Altcoins
КРИПТОПИТАННЯ, ЯКИХ НІХТО НЕ СТАВИТЬ №10

🪙🔍 ЯКИЙ СПРАВЖНІЙ ПРОДУКТ СТОЇТЬ ЗА ТОКЕНОМ?

У токена є ціна.

Але сама ціна не пояснює, що саме робить цей токен.

Тож ось просте запитання:

У чому полягає продукт?

Уявімо два проєкти.

Проєкт А має:

📈 Популярний токен
👥 Велику аудиторію в соцмережах
🔥 Багато галасу навколо себе
💰 Високу торговельну активність

Але насправді в ньому майже нічого не створюють і не використовують.

Проєкт Б має:

🛠️ Працюючий продукт
👤 Реальних користувачів
💳 Людей, які платять за послугу
🌐 Корисну інфраструктуру
📊 Активність, що зростає

Але токен не привертає такої самої уваги.

У якого проєкту сильніша реальна економічна активність?

На це запитання не можна просто відповісти, глянувши на сьогоднішню ціну токена.

Саме тому дослідження криптопроєктів може бути набагато глибшим за запитання:

«Чи зростає ціна цієї монети?»

Спробуйте запитати:

🔹 Яку проблему розв’язує проєкт?

🔹 Хто ним насправді користується?

🔹 Навіщо потрібен цей токен?

🔹 Чи створює використання продукту попит на токен?

🔹 Як проєкт отримує дохід, якщо отримує?

🔹 Хто контролює пропозицію токенів?

🔹 Що станеться, якщо галас навколо проєкту зникне?

Ці запитання не гарантують успіху токена.

Але вони можуть виявити дещо важливе:

Чи перед вами продукт із токеном, чи просто токен із гарною історією.

Іноді це зовсім різні речі.

Рух крипторинку можуть визначати технології, спекуляції, спільнота, стимули та наративи.

Розуміння різниці — частина розуміння самого ринку.

👇 Коли ви знаходите новий токен, що досліджуєте НАЙПЕРШЕ: команду, технологію, токеноміку, спільноту, продукт чи щось інше?

#CryptoQuestions #Altcoins
Я вірю!!!!!
Я вірю!!!!!
will win 张
·
--
Оптимістично
Насичені дні завжди минають швидко!

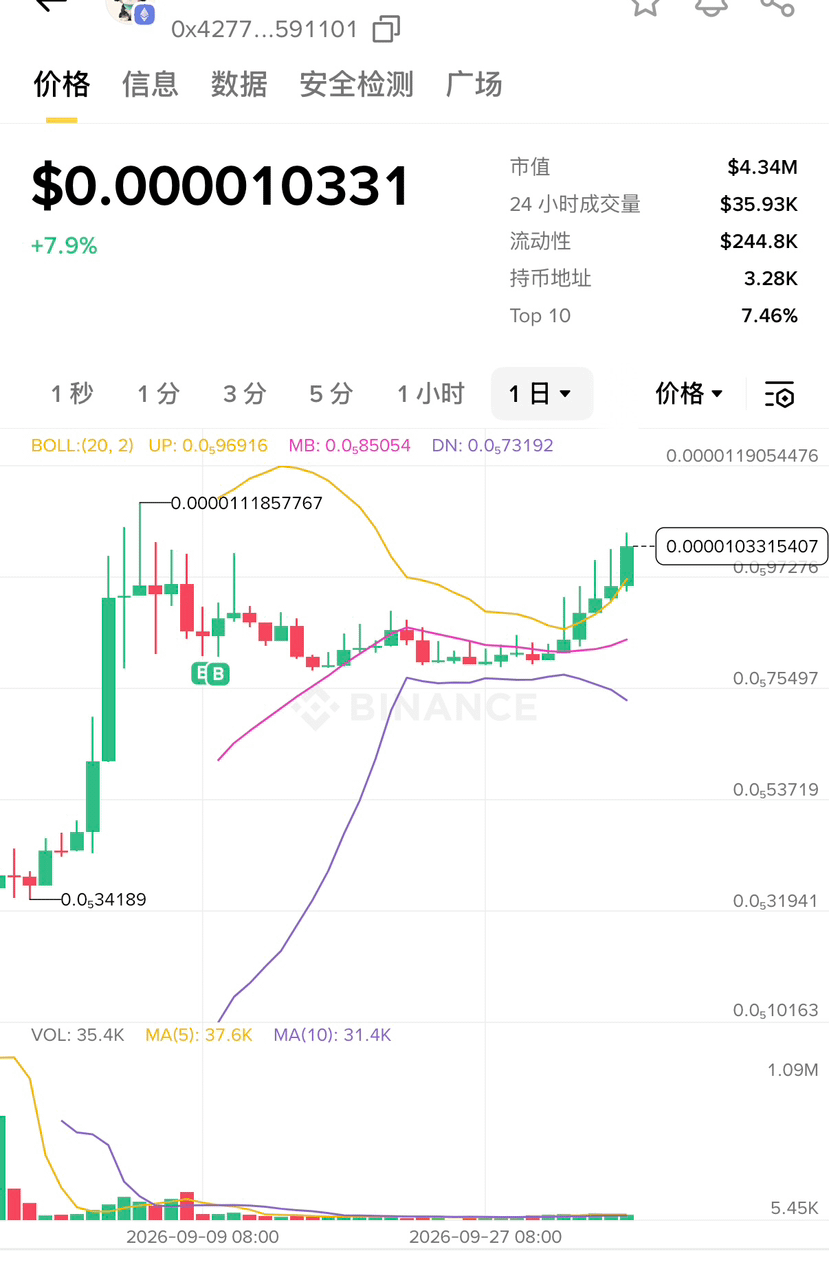
Не помітив, як минуло вже понад місяць відтоді, як ми почали розвивати $ETH ланцюг Маск Марс 🐕‍🦺!

Сплю менш як 6 годин на день, а решту часу переважно присвячую маленькому 🐕‍🦺! Це втомлює, але мені подобається цей процес — останні два роки більшу частину часу я жив саме так! Наші партнери зі спільноти теж здебільшого такі: наприклад, Солоденька за 30 днів створила 30 музичних кліпів, витрачаючи на кожен по 10, а то й понад 20 годин. Варто мені лише глянути на інтерфейс її творчого процесу — і в мене вже голова йде обертом 😂

Дружба з деякими партнерами зі спільноти зародилася саме завдяки тому, що ми разом докладали зусиль. Нам усім подобається ця сповнена пристрасті атмосфера! А маленький 🐕‍🦺 знову допоміг усім відчути її!

Спочатку були сумніви, нерозуміння, навіть брудні звинувачення й нападки, але ніщо з цього не змогло зупинити розвиток маленького 🐕‍🦺. Навпаки, це лише спонукало нас працювати ще старанніше. Окрім звичайних дописів, коментарів і прямих ефірів, ми спільно з великими стримерами показуємо музичні кліпи, щоб більше людей дізналися про маленького 🐕‍🦺, зрозуміли його та полюбили!

Сьогодні під час прямого ефіру Binance @Yi He , зірка №1, сказала, що короткі відео — це тренд! Маленький 🐕‍🦺 від самого початку йшов правильним шляхом і вже далеко вирвався вперед!

Спільнота маленького 🐕‍🦺 швидко розвивається, а ціна монети стабільно зростає. Справжній стрімкий злет може початися будь-якої миті. Ти можеш не любити маленького 🐕‍🦺 і не вірити в нього, але можеш стежити за ним і побачити, як він досягне успіху або зазнає невдачі 😂 Та все ж я сподіваюся, що до нас приєднається більше однодумців, щоб разом досягти успіху. Адже шанси маленького 🐕‍🦺 на успіх стають дедалі вищими!
$DOGE ,$MARSCOIN


КРИПТОЗАПИТАННЯ, ЯКІ НІХТО НЕ СТАВИТЬ #08 🔮📊 ЧИ МОЖУТЬ РИНКИ ПРОГНОЗІВ СТАТИ РИНКАМИ ІНФОРМАЦІЇ? Коли ви чуєте слово «ринок», то, мабуть, думаєте про купівлю та продаж. Але ринки можуть робити й дещо інше: Вони можуть об’єднувати інформацію. Уявіть собі запитання: «Чи станеться певна подія до кінця року?» Замість того щоб питати думку тисяч людей, ви створюєте ринок, де учасники торгують позиціями, ґрунтуючись на своїх прогнозах. Коли люди купують і продають, ринкова ціна змінюється. Цю ціну можна трактувати як показник сукупних очікувань учасників ринку. У цьому й полягає основна ідея ринків прогнозів. А блокчейн може зробити такі ринки доступними в усьому світі завдяки смартконтрактам і цифровим активам. Але тут є важлива відмінність: Ціна на ринку прогнозів не гарантує, що саме так і станеться. Вона відображає позиції учасників у певний момент часу. Учасники можуть помилятися. Ринки можуть бути малоліквідними. Інформація може бути неповною. А стимули іноді можуть впливати на поведінку. То чому це цікаво? Тому що ринки прогнозів потенційно перетворюють переконання на інформацію, якою можна торгувати. Замість простого запитання: «Яка ваша думка?» можна запитати: «Чи готові ви чимось підкріпити свою думку?» Так виникає захопливе перетинання таких сфер: 📊 Ринки 🧠 Інформація 💰 Стимули 🤖 Дані ⛓️ Блокчейн І, можливо, важливіше запитання таке: Чи можуть ринки прогнозів зрештою стати ще одним способом, у який суспільство оцінює очікування щодо майбутнього? Не обов’язково замінюючи традиційні опитування, думки експертів чи дослідження, а доповнюючи їх ще одним джерелом інформації. 👇 Запитання до вас: Чи довірилися б ви сукупним очікуванням ринку більше, ніж звичайному онлайн-опитуванню? Чому так або чому ні? #CryptoQuestions l #PredictionMarkets #Markets
КРИПТОЗАПИТАННЯ, ЯКІ НІХТО НЕ СТАВИТЬ #08

🔮📊 ЧИ МОЖУТЬ РИНКИ ПРОГНОЗІВ СТАТИ РИНКАМИ ІНФОРМАЦІЇ?

Коли ви чуєте слово «ринок», то, мабуть, думаєте про купівлю та продаж.

Але ринки можуть робити й дещо інше:

Вони можуть об’єднувати інформацію.

Уявіть собі запитання:

«Чи станеться певна подія до кінця року?»

Замість того щоб питати думку тисяч людей, ви створюєте ринок, де учасники торгують позиціями, ґрунтуючись на своїх прогнозах.

Коли люди купують і продають, ринкова ціна змінюється.

Цю ціну можна трактувати як показник сукупних очікувань учасників ринку.

У цьому й полягає основна ідея ринків прогнозів.

А блокчейн може зробити такі ринки доступними в усьому світі завдяки смартконтрактам і цифровим активам.

Але тут є важлива відмінність:

Ціна на ринку прогнозів не гарантує, що саме так і станеться.

Вона відображає позиції учасників у певний момент часу.

Учасники можуть помилятися.

Ринки можуть бути малоліквідними.

Інформація може бути неповною.

А стимули іноді можуть впливати на поведінку.

То чому це цікаво?

Тому що ринки прогнозів потенційно перетворюють переконання на інформацію, якою можна торгувати.

Замість простого запитання:

«Яка ваша думка?»

можна запитати:

«Чи готові ви чимось підкріпити свою думку?»

Так виникає захопливе перетинання таких сфер:

📊 Ринки
🧠 Інформація
💰 Стимули
🤖 Дані
⛓️ Блокчейн

І, можливо, важливіше запитання таке:

Чи можуть ринки прогнозів зрештою стати ще одним способом, у який суспільство оцінює очікування щодо майбутнього?

Не обов’язково замінюючи традиційні опитування, думки експертів чи дослідження, а доповнюючи їх ще одним джерелом інформації.

👇 Запитання до вас:

Чи довірилися б ви сукупним очікуванням ринку більше, ніж звичайному онлайн-опитуванню? Чому так або чому ні?

#CryptoQuestions l
#PredictionMarkets #Markets
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #07 ⚡🌐 ЧИ МОЖЕ БЛОКЧЕЙН СТАТИ КОМПАНІЄЮ-КОРИСТУВАЧЕМ? Коли більшість людей чують «блокчейн», вони уявляють: Біткоїн. Ефіріум. Трейдинг. DeFi. А що, як блокчейн-технологія могла б координувати фізичну інфраструктуру? Уявіть тисячі людей, які керують фізичними пристроями: 📡 інтернет-хотспоти 🛰️ бездротові мережі 💾 пристрої зберігання даних ⚡ енергетична інфраструктура 🚗 сенсори та підключені автомобілі Ці пристрої надають реальні послуги. Блокчейн потенційно може бути використаний, щоб координувати учасників, фіксувати внески та розподіляти цифрові винагороди за заздалегідь визначеними правилами. Цю ідею часто називають: DePIN — децентралізовані мережі фізичної інфраструктури. Цікава частина в тому, що продукт не обов’язково є токеном. Продуктом може бути реальна послуга. Наприклад: Одна людина надає бездротове покриття. Інша — забезпечує зберігання. Ще хтось додає обчислювальні ресурси. Користувачі споживають ці послуги. Мережа фіксує активність, і учасники можуть отримувати цифрові заохочення. Тож замість: «Купи цей токен, бо він може зрости». Найважливішим стає питання: «А хтось реально користується інфраструктурою?» Ця різниця має значення. Проєкт може мати цікавий токен і все одно мати невеликий реальний попит. Але якщо люди насправді платять за корисну послугу, економіка стає значно цікавішою. Тому DePIN ставить більше питання про крипто: Чи можуть децентралізовані мережі конкурувати з традиційними компаніями у створенні фізичної інфраструктури? Можливо, майбутнє крипто — це не лише цифрові активи. Можливо, частина цього — у використанні цифрових інцентивів, щоб координувати реальні ресурси. 👇 Яку фізичну інфраструктуру вам найбільше хотілося б бачити децентралізованою? Інтернет, електрика, сховище, обчислення або щось інше? #CryptoQuestions #DePIN #Blockchain #Infrastructure
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #07

⚡🌐 ЧИ МОЖЕ БЛОКЧЕЙН СТАТИ КОМПАНІЄЮ-КОРИСТУВАЧЕМ?

Коли більшість людей чують «блокчейн», вони уявляють:

Біткоїн.

Ефіріум.

Трейдинг.

DeFi.

А що, як блокчейн-технологія могла б координувати фізичну інфраструктуру?

Уявіть тисячі людей, які керують фізичними пристроями:

📡 інтернет-хотспоти
🛰️ бездротові мережі
💾 пристрої зберігання даних
⚡ енергетична інфраструктура
🚗 сенсори та підключені автомобілі

Ці пристрої надають реальні послуги.

Блокчейн потенційно може бути використаний, щоб координувати учасників, фіксувати внески та розподіляти цифрові винагороди за заздалегідь визначеними правилами.

Цю ідею часто називають:

DePIN — децентралізовані мережі фізичної інфраструктури.

Цікава частина в тому, що продукт не обов’язково є токеном.

Продуктом може бути реальна послуга.

Наприклад:

Одна людина надає бездротове покриття.

Інша — забезпечує зберігання.

Ще хтось додає обчислювальні ресурси.

Користувачі споживають ці послуги.

Мережа фіксує активність, і учасники можуть отримувати цифрові заохочення.

Тож замість:

«Купи цей токен, бо він може зрости».

Найважливішим стає питання:

«А хтось реально користується інфраструктурою?»

Ця різниця має значення.

Проєкт може мати цікавий токен і все одно мати невеликий реальний попит.

Але якщо люди насправді платять за корисну послугу, економіка стає значно цікавішою.

Тому DePIN ставить більше питання про крипто:

Чи можуть децентралізовані мережі конкурувати з традиційними компаніями у створенні фізичної інфраструктури?

Можливо, майбутнє крипто — це не лише цифрові активи.

Можливо, частина цього — у використанні цифрових інцентивів, щоб координувати реальні ресурси.

👇 Яку фізичну інфраструктуру вам найбільше хотілося б бачити децентралізованою?

Інтернет, електрика, сховище, обчислення або щось інше?

#CryptoQuestions #DePIN #Blockchain #Infrastructure
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #06 🌍🔗 ЯКЩО ВСЕ ТОКЕНІЗУЄТЬСЯ, ЧИ НАМ І ДАЛІ ПОТРІБНІ ТРАДИЦІЙНІ РИНКИ? Уявіть світ, у якому на блокчейн-мережах існують не лише криптовалюти. Облігацію державної позики можна представити в цифровому вигляді. Фонд можна токенізувати. Фрагмент нерухомості може мати записи про володіння на основі блокчейну. Інвойс може перетворитися на цифровий актив. Товар може бути представлений токенами, прив’язаними до базового активу. Навіть фінансові контракти потенційно можуть стати програмованими. Ось у чому полягає ідея токенізації. Але ось питання: Якщо більше реальних активів стане токенізованим, що відбуватиметься з традиційними фінансовими ринками, побудованими навколо них? Це не обов’язково означає, що фондові біржі, банки та брокери зникнуть. Натомість деякі їхні функції можуть потенційно перейти на інфраструктуру блокчейну. Уявіть: Актив → Токен → Блокчейн → Розрахунки Замість того щоб кілька систем спілкувалися між собою, частина процесу може відбуватися в тій самій програмованій мережі. Це потенційно може зробити певні транзакції швидшими, більш автоматизованими та простішими для завершення. Але токенізація не вирішує все магічно. Вам усе одно потрібно дати відповіді на важливі питання: 🔐 Хто юридично володіє базовим активом? ⚖️ Які закони застосовуються? 🏦 Хто відповідає за зберігання (custody)? 📜 Чи токен насправді представляє юридичну вимогу? 🚨 Що станеться, якщо емітент зазнає невдачі? Ці питання показують, чому токенізація значно більше, ніж просто створення токена. Технологія, можливо, відносно проста. А от створити довіру між цифровим активом і реальним активом — складніша частина. І це приводить до цікавої можливості: Можливо, майбутнє — це не «традиційні фінанси vs крипто». Можливо, це фінансова система, у якій традиційні активи дедалі частіше використовують інфраструктуру блокчейну. 🤔 Якби ви могли токенізувати один реальний актив уже сьогодні, що б ви обрали? Нерухомість, золото, державні облігації, частки бізнесу — чи щось інше? #CryptoQuestions #Tokenization #Blockchain #Crypto
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #06

🌍🔗 ЯКЩО ВСЕ ТОКЕНІЗУЄТЬСЯ, ЧИ НАМ І ДАЛІ ПОТРІБНІ ТРАДИЦІЙНІ РИНКИ?

Уявіть світ, у якому на блокчейн-мережах існують не лише криптовалюти.

Облігацію державної позики можна представити в цифровому вигляді.

Фонд можна токенізувати.

Фрагмент нерухомості може мати записи про володіння на основі блокчейну.

Інвойс може перетворитися на цифровий актив.

Товар може бути представлений токенами, прив’язаними до базового активу.

Навіть фінансові контракти потенційно можуть стати програмованими.

Ось у чому полягає ідея токенізації.

Але ось питання:

Якщо більше реальних активів стане токенізованим, що відбуватиметься з традиційними фінансовими ринками, побудованими навколо них?

Це не обов’язково означає, що фондові біржі, банки та брокери зникнуть.

Натомість деякі їхні функції можуть потенційно перейти на інфраструктуру блокчейну.

Уявіть:

Актив → Токен → Блокчейн → Розрахунки

Замість того щоб кілька систем спілкувалися між собою, частина процесу може відбуватися в тій самій програмованій мережі.

Це потенційно може зробити певні транзакції швидшими, більш автоматизованими та простішими для завершення.

Але токенізація не вирішує все магічно.

Вам усе одно потрібно дати відповіді на важливі питання:

🔐 Хто юридично володіє базовим активом?

⚖️ Які закони застосовуються?

🏦 Хто відповідає за зберігання (custody)?

📜 Чи токен насправді представляє юридичну вимогу?

🚨 Що станеться, якщо емітент зазнає невдачі?

Ці питання показують, чому токенізація значно більше, ніж просто створення токена.

Технологія, можливо, відносно проста.

А от створити довіру між цифровим активом і реальним активом — складніша частина.

І це приводить до цікавої можливості:

Можливо, майбутнє — це не «традиційні фінанси vs крипто».

Можливо, це фінансова система, у якій традиційні активи дедалі частіше використовують інфраструктуру блокчейну.

🤔 Якби ви могли токенізувати один реальний актив уже сьогодні, що б ви обрали?

Нерухомість, золото, державні облігації, частки бізнесу — чи щось інше?

#CryptoQuestions #Tokenization #Blockchain #Crypto
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #05 💰⚙️ ЩО ВІДБУВАЄТЬСЯ, КОЛИ ГРОШІ СТАЮТЬ ПРОГРАМОВАНИМИ? Протягом більшої частини історії гроші були просто тим, що ми тримаємо, надсилаємо й отримуємо. Але що, якби гроші могли також виконувати інструкції? Уявіть, що ви отримуєте платіж із прикріпленими правилами: ➡️ Його можна витратити лише на певну послугу. ➡️ Платіж автоматично нараховується, коли роботу виконано. ➡️ Кошти розподіляються між кількома людьми в момент завершення транзакції. ➡️ Машина автоматично сплачує за електроенергію або обчислювальну потужність, яку споживає. ➡️ Агент ШІ отримує обмежений бюджет і витрачає його відповідно до наперед визначених правил. Ось де програмовані гроші стають справді цікавими. Смартконтракти можуть змушувати цифрові активи взаємодіяти з наперед заданими умовами. Наприклад: Умова: Послугу виконано ✅ ↓ Перевірка: Підтверджено ✅ ↓ Оплата: Автоматично вивільняється 💰 Нікому не потрібно вручну натискати “надіслати” на фінальному етапі. Але програмовані гроші також породжують складні запитання. Хто пише правила? Що станеться, якщо в правилах є помилка? Хто може їх змінювати? Що буде, якщо хтось використає код? І, можливо, найголовніше: Скільки контролю люди мають віддати автоматизованим фінансовим системам? Цікаве майбутнє може бути не просто про наявність цифрових грошей. Це може бути про гроші, які здатні взаємодіяти з програмним забезпеченням. Це може змінити платежі, торгівлю, фінанси, геймінг, ШІ та потенційно багато інших індустрій. Але є підступ: Що більше програмованими стають гроші, то важливішим стає код, який ними керує. Тож, можливо, майбутнє питання не таке: “Це криптогроші?” Можливо, це: “Що може робити гроші, коли вони стають програмним забезпеченням?” 👇 Як гадаєте? Чи ви довірили б грошам, які можуть автоматично ухвалювати рішення за кодом? #CryptoQuestions #ProgrammableMoney #Crypto
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #05

💰⚙️ ЩО ВІДБУВАЄТЬСЯ, КОЛИ ГРОШІ СТАЮТЬ ПРОГРАМОВАНИМИ?

Протягом більшої частини історії гроші були просто тим, що ми тримаємо, надсилаємо й отримуємо.

Але що, якби гроші могли також виконувати інструкції?

Уявіть, що ви отримуєте платіж із прикріпленими правилами:

➡️ Його можна витратити лише на певну послугу.

➡️ Платіж автоматично нараховується, коли роботу виконано.

➡️ Кошти розподіляються між кількома людьми в момент завершення транзакції.

➡️ Машина автоматично сплачує за електроенергію або обчислювальну потужність, яку споживає.

➡️ Агент ШІ отримує обмежений бюджет і витрачає його відповідно до наперед визначених правил.

Ось де програмовані гроші стають справді цікавими.

Смартконтракти можуть змушувати цифрові активи взаємодіяти з наперед заданими умовами.

Наприклад:

Умова: Послугу виконано ✅
↓
Перевірка: Підтверджено ✅
↓
Оплата: Автоматично вивільняється 💰

Нікому не потрібно вручну натискати “надіслати” на фінальному етапі.

Але програмовані гроші також породжують складні запитання.

Хто пише правила?

Що станеться, якщо в правилах є помилка?

Хто може їх змінювати?

Що буде, якщо хтось використає код?

І, можливо, найголовніше:

Скільки контролю люди мають віддати автоматизованим фінансовим системам?

Цікаве майбутнє може бути не просто про наявність цифрових грошей.

Це може бути про гроші, які здатні взаємодіяти з програмним забезпеченням.

Це може змінити платежі, торгівлю, фінанси, геймінг, ШІ та потенційно багато інших індустрій.

Але є підступ:

Що більше програмованими стають гроші, то важливішим стає код, який ними керує.

Тож, можливо, майбутнє питання не таке:

“Це криптогроші?”

Можливо, це:

“Що може робити гроші, коли вони стають програмним забезпеченням?”

👇 Як гадаєте?

Чи ви довірили б грошам, які можуть автоматично ухвалювати рішення за кодом?

#CryptoQuestions #ProgrammableMoney #Crypto
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #04 ⛓️💰 ЯКЩО ТРАНЗАКЦІЇ В BLOCKCHAIN СТАНУТЬ МАЙЖЕ БЕЗКОШТОВНИМИ, ХТО ЗАБИРАЄ ЦІННІСТЬ? Ми часто чуємо, що дешевші транзакції — це добре для крипто. І, очевидно, платити менше, щоб переказувати гроші, приємно. Але є глибше економічне питання: Якщо використання блокчейна стане надзвичайно дешевим, куди піде цінність? Уявіть відправлення транзакції майже за ніщо. Тоді уявіть мільйони людей і машин, які робитимуть це щодня. Платежі. Геймінг. AI-агенти. Трейдинг. Дані. Токенізовані активи. Транзакції між машинами. Вартість використання мережі може стати мізерною. Звучить як ідеальна ситуація для користувачів. Але хтось усе одно має забезпечити інфраструктуру. Валідатори або інші учасники мережі повинні обробляти транзакції. Розробникам потрібно створювати застосунки. Провайдерам інфраструктури потрібно підтримувати системи. І інвестори все ще можуть очікувати економічної цінності від мереж і застосунків, які вони підтримують. Отже, цікаве питання не лише: «Чи можуть комісії в блокчейні стати дешевшими?» А ось що: «Коли blockspace стане рясним і недорогим, яка частина екосистеми захопить економічну цінність?» Це може бути сам блокчейн. Це можуть бути застосунки, побудовані поверх нього. Це можуть бути провайдери інфраструктури. Або цінність може переміщуватися між кількома шарами. Це одна з причин, чому погляд лише на ціну токена може не помітити важливу частину економіки крипто. Справжнє питання таке: Де саме відбувається економічна активність і хто її привласнює? 🤔 Якщо з часом транзакції в блокчейні стануть майже безкоштовними, як ви думаєте, де накопичиться найбільша економічна цінність? #CryptoQuestions #CryptoEconomics
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #04

⛓️💰 ЯКЩО ТРАНЗАКЦІЇ В BLOCKCHAIN СТАНУТЬ МАЙЖЕ БЕЗКОШТОВНИМИ, ХТО ЗАБИРАЄ ЦІННІСТЬ?

Ми часто чуємо, що дешевші транзакції — це добре для крипто.

І, очевидно, платити менше, щоб переказувати гроші, приємно.

Але є глибше економічне питання:

Якщо використання блокчейна стане надзвичайно дешевим, куди піде цінність?

Уявіть відправлення транзакції майже за ніщо.

Тоді уявіть мільйони людей і машин, які робитимуть це щодня.

Платежі.

Геймінг.

AI-агенти.

Трейдинг.

Дані.

Токенізовані активи.

Транзакції між машинами.

Вартість використання мережі може стати мізерною.

Звучить як ідеальна ситуація для користувачів.

Але хтось усе одно має забезпечити інфраструктуру.

Валідатори або інші учасники мережі повинні обробляти транзакції.

Розробникам потрібно створювати застосунки.

Провайдерам інфраструктури потрібно підтримувати системи.

І інвестори все ще можуть очікувати економічної цінності від мереж і застосунків, які вони підтримують.

Отже, цікаве питання не лише:

«Чи можуть комісії в блокчейні стати дешевшими?»

А ось що:

«Коли blockspace стане рясним і недорогим, яка частина екосистеми захопить економічну цінність?»

Це може бути сам блокчейн.

Це можуть бути застосунки, побудовані поверх нього.

Це можуть бути провайдери інфраструктури.

Або цінність може переміщуватися між кількома шарами.

Це одна з причин, чому погляд лише на ціну токена може не помітити важливу частину економіки крипто.

Справжнє питання таке:

Де саме відбувається економічна активність і хто її привласнює?

🤔 Якщо з часом транзакції в блокчейні стануть майже безкоштовними, як ви думаєте, де накопичиться найбільша економічна цінність?

#CryptoQuestions #CryptoEconomics
$CELO траєкторія в останній час є дуже обнадійливою.
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #03 🏦📱 ЧИ ТАВШ КОШЕЛЕК СТАЄ ВАШИМ БАНКОМ? Протягом десятиліть ми розділяли наші фінансові дії. Банківський рахунок — для грошей. Брокер — для інвестицій. Біржа — для торгівлі. Платіжний застосунок — для переказів. Окрема платформа — для інших фінансових послуг. Але крипто повільно кидає виклик цьому розділенню. Уявіть, що ви відкриваєте один гаманець і можете: 💰 Тримати цифрові гроші 🔄 Міняти активи 📈 Трейдити 💳 Робити платежі 🌎 Надсилати гроші міжнародно 🏦 Отримувати прибуток через певні протоколи 🏠 Тримати токенізовані активи 🤖 Давати AI-агенту обмежені повноваження на проведення транзакцій Раптом гаманець — це вже не просто місце, де ви зберігаєте крипто. Він починає ставати інтерфейсом до фінансової системи. І ось що цікаво: Гаманцю не обов’язково знати, де ви живете, який банк ви використовуєте або до якої країни ви надсилаєте гроші, щоб взаємодіяти з мережею блокчейну. Але це не означає, що традиційні банки зникають. Банки й далі виконують важливі функції, як-от регульоване зберігання, кредитування, платіжна інфраструктура та доступ до традиційної фінансової системи. Натомість ми, можливо, рухаємося до світу, де банківська справа і фінанси на основі блокчейну дедалі більше перетинатимуться. Тож найбільше питання може бути не: «Чи замінить крипто банки?» Можливо, воно звучатиме так: «Які фінансові послуги з часом перейдуть у гаманці?» І якщо гаманці стануть головним інтерфейсом для грошей, платежів і цифрових активів... Як саме виглядатиме криптогаманець через п’ять чи десять років? 👇 Як думаєте? Чи гаманець майбутнього буде більше схожий на сьогоднішній банківський рахунок — чи на щось зовсім інше? #CryptoQuestions #crypto #Wallets
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #03

🏦📱 ЧИ ТАВШ КОШЕЛЕК СТАЄ ВАШИМ БАНКОМ?

Протягом десятиліть ми розділяли наші фінансові дії.

Банківський рахунок — для грошей.

Брокер — для інвестицій.

Біржа — для торгівлі.

Платіжний застосунок — для переказів.

Окрема платформа — для інших фінансових послуг.

Але крипто повільно кидає виклик цьому розділенню.

Уявіть, що ви відкриваєте один гаманець і можете:

💰 Тримати цифрові гроші
🔄 Міняти активи
📈 Трейдити
💳 Робити платежі
🌎 Надсилати гроші міжнародно
🏦 Отримувати прибуток через певні протоколи
🏠 Тримати токенізовані активи
🤖 Давати AI-агенту обмежені повноваження на проведення транзакцій

Раптом гаманець — це вже не просто місце, де ви зберігаєте крипто.

Він починає ставати інтерфейсом до фінансової системи.

І ось що цікаво:

Гаманцю не обов’язково знати, де ви живете, який банк ви використовуєте або до якої країни ви надсилаєте гроші, щоб взаємодіяти з мережею блокчейну.

Але це не означає, що традиційні банки зникають.

Банки й далі виконують важливі функції, як-от регульоване зберігання, кредитування, платіжна інфраструктура та доступ до традиційної фінансової системи.

Натомість ми, можливо, рухаємося до світу, де банківська справа і фінанси на основі блокчейну дедалі більше перетинатимуться.

Тож найбільше питання може бути не:

«Чи замінить крипто банки?»

Можливо, воно звучатиме так:

«Які фінансові послуги з часом перейдуть у гаманці?»

І якщо гаманці стануть головним інтерфейсом для грошей, платежів і цифрових активів...

Як саме виглядатиме криптогаманець через п’ять чи десять років?

👇 Як думаєте?

Чи гаманець майбутнього буде більше схожий на сьогоднішній банківський рахунок — чи на щось зовсім інше?

#CryptoQuestions #crypto #Wallets
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #02 💸🤖 Що станеться, коли AI-агенти почнуть платити один одному? У #01 ми запитали: Чи може машина володіти криптовалютою? Тепер зробімо наступний крок. Уявіть тисячі, а згодом і мільйони AI-агентів, що працюють цілодобово. Один агент потребує даних. Інший їх надає. Один потребує обчислювальної потужності. Інший забезпечує її. Один агент потребує перекладу. Інший спеціалізується на перекладі. Замість того, щоб люди щоразу організовували кожну транзакцію, агенти потенційно могли б автоматично переказувати одне одному гроші. І саме тут крипто стає особливо цікавим. Уявіть таке: 🤖 Агент A потребує послуги ⬇️ 🔎 Агент A знаходить Агента B ⬇️ 📜 Смартконтракт визначає умови ⬇️ ⚡ Агент B виконує послугу ⬇️ 💰 Агент A надсилає оплату ⬇️ ⛓️ Блокчейн фіксує розрахунок Оплата може відбуватися потенційно за секунди — без традиційного банківського процесу, який сидить посередині. Стейблкоїни можуть бути особливо корисними для цього, адже їхня вартість створена для того, щоб залишатися відносно стабільною порівняно з волатильними криптоактивами. Але є значно більше питання, заховане під поверхнею: Хто контролює гроші? Якщо AI-агент має доступ до гаманця, хто встановлює для нього ліміти витрат? Що станеться, якщо він зробить помилку? Хто відповідальний, якщо він заплатить не тому агенту? І чи можуть зловмисні агенти обманом змусити інших агентів надсилати їм гроші? Це не лише технічні запитання. Це запитання про довіру, ідентичність, безпеку та власність. Захоплива можливість полягає в тому, що крипто може бути не лише фінансовою системою для людей. Згодом воно може стати частиною економічної інфраструктури, через яку машини взаємодіють одна з одною. Ми все ще на ранній стадії. Але якщо AI-агенти ставатимуть дедалі автономнішими, економіка майбутнього може містити транзакції, де з обох сторін не буде людей. 🤔 Чи довіряєте ви AI-агенту керувати криптогаманцем і витрачати гроші від вашого імені? #CryptoQuestions #AI #Crypto
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #02

💸🤖 Що станеться, коли AI-агенти почнуть платити один одному?

У #01 ми запитали:

Чи може машина володіти криптовалютою?

Тепер зробімо наступний крок.

Уявіть тисячі, а згодом і мільйони AI-агентів, що працюють цілодобово.

Один агент потребує даних.

Інший їх надає.

Один потребує обчислювальної потужності.

Інший забезпечує її.

Один агент потребує перекладу.

Інший спеціалізується на перекладі.

Замість того, щоб люди щоразу організовували кожну транзакцію, агенти потенційно могли б автоматично переказувати одне одному гроші.

І саме тут крипто стає особливо цікавим.

Уявіть таке:

🤖 Агент A потребує послуги
⬇️
🔎 Агент A знаходить Агента B
⬇️
📜 Смартконтракт визначає умови
⬇️
⚡ Агент B виконує послугу
⬇️
💰 Агент A надсилає оплату
⬇️
⛓️ Блокчейн фіксує розрахунок

Оплата може відбуватися потенційно за секунди — без традиційного банківського процесу, який сидить посередині.

Стейблкоїни можуть бути особливо корисними для цього, адже їхня вартість створена для того, щоб залишатися відносно стабільною порівняно з волатильними криптоактивами.

Але є значно більше питання, заховане під поверхнею:

Хто контролює гроші?

Якщо AI-агент має доступ до гаманця, хто встановлює для нього ліміти витрат?

Що станеться, якщо він зробить помилку?

Хто відповідальний, якщо він заплатить не тому агенту?

І чи можуть зловмисні агенти обманом змусити інших агентів надсилати їм гроші?

Це не лише технічні запитання.

Це запитання про довіру, ідентичність, безпеку та власність.

Захоплива можливість полягає в тому, що крипто може бути не лише фінансовою системою для людей.

Згодом воно може стати частиною економічної інфраструктури, через яку машини взаємодіють одна з одною.

Ми все ще на ранній стадії.

Але якщо AI-агенти ставатимуть дедалі автономнішими, економіка майбутнього може містити транзакції, де з обох сторін не буде людей.

🤔 Чи довіряєте ви AI-агенту керувати криптогаманцем і витрачати гроші від вашого імені?

#CryptoQuestions #AI #Crypto
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #01 🤖 Чи може машина володіти криптою? Зазвичай ми думаємо про користувачів криптовалюти як про людей. Але що відбувається, коли «користувачем» є агент штучного інтелекту? Уявіть агента ШІ з власним криптогаманцем. Він може отримувати кошти, оплачувати обчислювальні потужності, купувати дані, взаємодіяти з смартконтрактами та потенційно обмінювати цифрові активи — без того, щоб людина вручну схвалювала кожну транзакцію. Це змінює питання. Тепер це вже не лише: «Чи може ШІ торгувати криптою?» Набагато важливіше питання стає таким: «Чи може ШІ стати економічним учасником у крипті?» Стейблкоїни можуть зробити це особливо цікавим, адже вони можуть слугувати цифровими платіжними та розрахунковими активами. Смартконтракти здатні задавати правила того, як витрачаються кошти, а блокчейн-мережі — надавати рівень для розрахунків. Простий приклад: Агент ШІ A потребує обчислювальної потужності ⚙️ ↓ Агент ШІ B надає обчислювальну потужність ↓ Смартконтракт перевіряє транзакцію ↓ Агент ШІ A платить Агенту ШІ B стейблкоїном ↓ Транзакція розраховується on-chain Немає відділення банку. Немає платежу людина-людина. Потенційно немає ручного схвалення. Це не означає, що машини вже незалежні фінансові істоти. Є ще багато ключових питань щодо безпеки, дозволів, регулювання, ідентифікації, відповідальності та того, хто врешті-решт контролює гаманець. Але якщо агенти ШІ ставатимуть дедалі автономнішими, крипто може надати одну з фінансових «рейок», які вони використовують для взаємодії між собою. І це приводить до ще більшого питання: Якщо з часом машини стануть економічними учасниками, на що вони витрачатимуть гроші — і які криптомережі забезпечать інфраструктуру? 👇 Як думаєте? Чи можуть агенти ШІ стати справжніми користувачами криптовалюти, чи люди завжди залишатимуться реальними користувачами за ними? #Cryto #AI #CryptoQuestions
КРИПТОПИТАННЯ, ЯКІ НІХТО НЕ ЗАДАЄ #01

🤖 Чи може машина володіти криптою?

Зазвичай ми думаємо про користувачів криптовалюти як про людей.

Але що відбувається, коли «користувачем» є агент штучного інтелекту?

Уявіть агента ШІ з власним криптогаманцем. Він може отримувати кошти, оплачувати обчислювальні потужності, купувати дані, взаємодіяти з смартконтрактами та потенційно обмінювати цифрові активи — без того, щоб людина вручну схвалювала кожну транзакцію.

Це змінює питання.

Тепер це вже не лише:

«Чи може ШІ торгувати криптою?»

Набагато важливіше питання стає таким:

«Чи може ШІ стати економічним учасником у крипті?»

Стейблкоїни можуть зробити це особливо цікавим, адже вони можуть слугувати цифровими платіжними та розрахунковими активами. Смартконтракти здатні задавати правила того, як витрачаються кошти, а блокчейн-мережі — надавати рівень для розрахунків.

Простий приклад:

Агент ШІ A потребує обчислювальної потужності ⚙️
↓
Агент ШІ B надає обчислювальну потужність
↓
Смартконтракт перевіряє транзакцію
↓
Агент ШІ A платить Агенту ШІ B стейблкоїном
↓
Транзакція розраховується on-chain

Немає відділення банку.
Немає платежу людина-людина.
Потенційно немає ручного схвалення.

Це не означає, що машини вже незалежні фінансові істоти. Є ще багато ключових питань щодо безпеки, дозволів, регулювання, ідентифікації, відповідальності та того, хто врешті-решт контролює гаманець.

Але якщо агенти ШІ ставатимуть дедалі автономнішими, крипто може надати одну з фінансових «рейок», які вони використовують для взаємодії між собою.

І це приводить до ще більшого питання:

Якщо з часом машини стануть економічними учасниками, на що вони витрачатимуть гроші — і які криптомережі забезпечать інфраструктуру?

👇 Як думаєте?

Чи можуть агенти ШІ стати справжніми користувачами криптовалюти, чи люди завжди залишатимуться реальними користувачами за ними?

#Cryto #AI #CryptoQuestions
Від бартерної торгівлі до цифрової монети: як розвивалась торгівля 📈 Сторіччя тому люди обмінювали їжу, тварин, сіль та інші товари через бартер. Потім з’явилися монети, паперові гроші, банки — і, зрештою, електронні платежі. Сьогодні інтернет дозволяє нам торгувати акціями, валютами та криптовалютою за лічені секунди практично з будь-якої точки світу. Цікаво, що технології змінилися, але базова ідея залишилася тією самою. Люди обмінюють те, що в них є, на те, що вони вважають цінним. Від давніх ринків до Біткоїна та мемних монет — історія торгівлі насправді є історією того, як люди визначають і передають цінність. Як ти думаєш, що буде після цифрових грошей? 👇
Від бартерної торгівлі до цифрової монети: як розвивалась торгівля 📈

Сторіччя тому люди обмінювали їжу, тварин, сіль та інші товари через бартер.

Потім з’явилися монети, паперові гроші, банки — і, зрештою, електронні платежі.

Сьогодні інтернет дозволяє нам торгувати акціями, валютами та криптовалютою за лічені секунди практично з будь-якої точки світу.

Цікаво, що технології змінилися, але базова ідея залишилася тією самою. Люди обмінюють те, що в них є, на те, що вони вважають цінним.

Від давніх ринків до Біткоїна та мемних монет — історія торгівлі насправді є історією того, як люди визначають і передають цінність.

Як ти думаєш, що буде після цифрових грошей? 👇
Я думаю, що це чудове нагадування про всі роботи, які Binance зробив.
Manta 甜心
·
--
Сіднейські бігуни з ранку, піднімаючи руку, щоб глянути на годинник, а в Дубаї бізнесмени ще не лягли спати.
8 міст, 8 часових поясів, один і той самий ринок.

Ось у чому сенс «Поки ми на краю світу, час єдиний для всіх».

У давнину люди міряли відстань туги місяцем,
Binance ж за допомогою зв’язку стирає відстань між часовими поясами.

#币安中秋故事
Я вірю в ринкову динаміку
星辰大海_
·
--
Оптимістично
Я всіх вас розніс
Якщо мене рознесло, то це означає, що пора починати підтягуватися
Оголошую, що сезон мемів офіційно розпочався!
Продовжуємо вибудовувати концепт-мем про Маска
$BTC $DOGE $ETH


Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Карта сторінки
Налаштування Cookie
Правила та умови користування платформою