

#cryptorisk
cryptorisk
1.6M переглядів
2,549 обговорюють
Популярні
Найсвіжіші

Переглянути переклад
10月1日,俄罗斯总统普京在第23届瓦尔代国际辩论俱乐部全体会议上公开表示,如果波罗的海沿岸的飞地加里宁格勒或俄其他领土遭到攻击,莫斯科将考虑动用其军火库中的所有武器。近期北约针对加里宁格勒频繁开展军事演习,俄方此前已多次就封锁威胁发出升级对抗的严正警告。
这番表态标志着地缘政治对抗烈度再度上升。加里宁格勒作为俄罗斯深嵌欧洲腹地的战略支点,其安全局势直接牵动北约与俄方的红线。随着演习与核威慑言论交织,战略误判与摩擦升级的概率显著放大,全球供应链及能源通道面临更深的不确定性。
在地缘冲突风险溢价回升的背景下,传统避险资产通常受到资金追捧。原油等大宗商品易受供给担忧推升,而美元与黄金的避险属性可能进一步凸显。与此同时,债券收益率波动加剧,全球风险资产的估值扩张空间将受到实质性压制。
对于加密市场而言,极端地缘事件往往在短期内引发避险去杠杆,导致以 $BTC 为首的风险资产遭遇流动性抽离。在宏观不确定性持续发酵的阶段,投资者应保持高度谨慎,警惕局部冲突恶化对加密生态造成的连锁溢出风险。⚠️
#Geopolitics #GlobalMacro #CryptoRisk
7
·
--
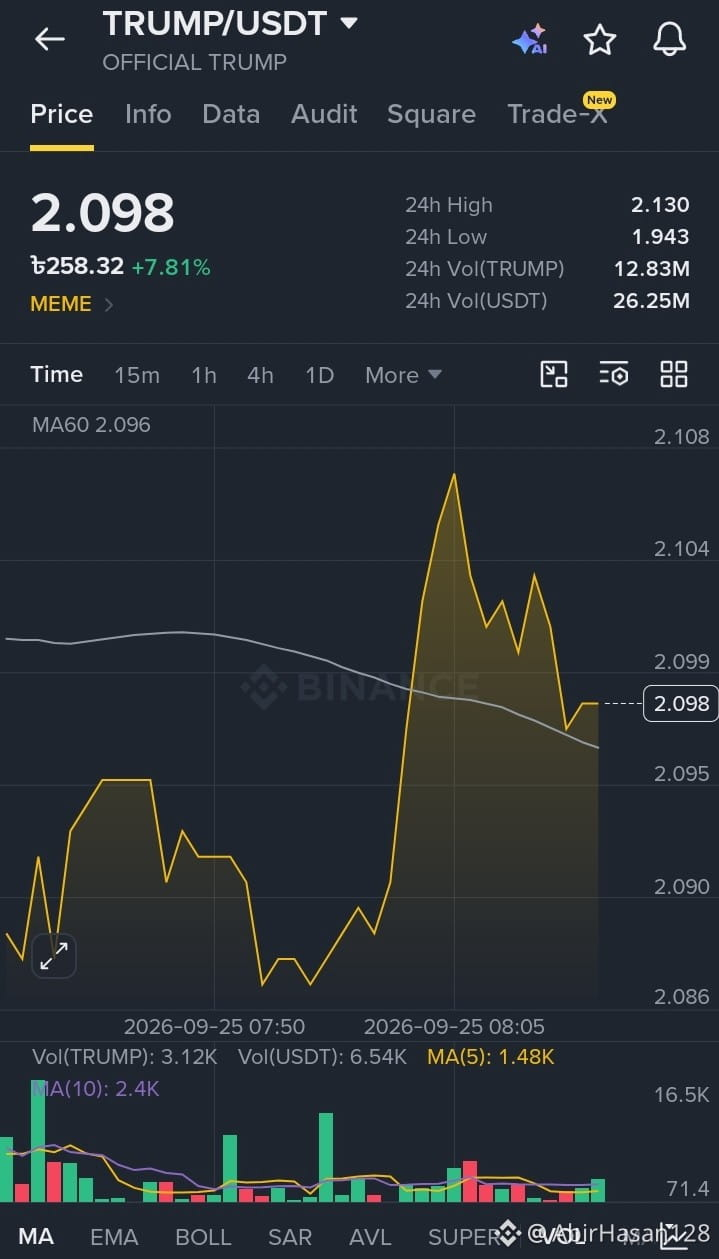
⚠️ $TRUMPCoin — Важливе попередження про ризики
Перед покупкою TRUMP, будь ласка, проведіть власне дослідження. $TRUMP — це дуже волатильна мем-коїн, і його ціна може різко зростати або падати протягом короткого періоду часу.
📌 Ніколи не інвестуйте гроші, які не можете дозволити собі втратити.
📌 Не купуйте лише тому, що ціна “розганяється”.
📌 Уникайте FOMO та емоційної торгівлі.
📌 Перед ухваленням рішення перевірте проєкт, обсяг токенів, ліквідність, ринкові умови та останні новини.
📌 Завжди встановлюйте власні ліміти ризику та розгляньте стратегію стоп-лосс.
У криптовалюті немає гарантованого прибутку. Торгуйте відповідально та захищайте свій капітал. DYOR. ⚠️
#tobeempire #Crypto # #DYOR* R #CryptoRisk
337

·
--
🚨 $BTC ALERT: ЗМОВУ «КАМЕЛОТ» У КАМБОДЖІ, «ФРОД-ХАБ» ВИКРИТО — ВПЛИВ НА КРИПТОПОТОК 🦈
📊 Щойно розкритий «Парк 8» займає 120 га, де розміщено до 20 тис. примусових працівників і повноцінний криптосервісний desk — Huione Pay — що спрямовував фіат та цифрові активи для незаконних операцій. 🏦 Інтелектуальна аналітика Elliptic пов’язує його оператора, Legend Innovation, із принцами групи Prince Group, які під санкціями США/Великої Британії, висвітлюючи «червоний прапорець» для будь-яких токенових потоків, що торкаються цього середовища. ⚡
🦈 «Розумні гроші» вже вичищають сліди впливу; посилення контролю може висмикнути ліквідність і спричинити короткосторонній ухил на пов’язаних альткоїнах. 📈 Слідкуйте за on-ramps і спостерігайте за раптовим тиском продажів, коли регулятори затягуватимуть «мережу». 💡
💬 Як ви коригуєте свою експозицію до токенів, пов’язаних із сумнівними on-ramps? 👇
⚠️ Це не фінансова порада. Завжди керуйте своїми ризиками. 🛡️
🏷️ #BTC #Regulation #CryptoRisk #ScamAlert
🔥 💎
28

🚨 $BTC ALERT: ТІНІ CTF РОЗКРИВАЮТЬ РОЗГАЛУЖЕНУ МАСШТАБНУ МАХІНАЦІЮ ФРАУДУ, ПОВ’ЯЗАНУ З КРИПТОПЛАТЕЖАМИ 🦈
📊 Нещодавно розкритий «Park 8» охоплює 120 га, розміщуючи до 20 тис. завербованих працівників у герметичному місті в межах міста, з серверними кімнатами та пунктом Huione Pay, який транслює крипто й фіат для незаконних операторів.
🔍 Інтелектуальна інформація Elliptic показує, що корпоративні реєстри Legend Innovation перетинаються з Prince Group — компанією, на яку поширюються санкції США/Великої Британії, — виявляючи високоризиковий канал ліквідності, який відсіює «розумний капітал», тоді як регулятори посилюють контроль. 📌
💬 Як це викриття змінить ончейн-потоки та настрої щодо ризику для криптомостів? 👇
⚠️ Це не фінансова порада. Завжди керуйте своїм ризиком. 🛡️
🏷️ #BTC #CryptoRisk #FraudWatch #Liquidity #SmartMoney
🔥 🦈
20

·
--
Ілюзія диверсифікації в крипто
Криптовалютні портфелі люблять виглядати диверсифікованими. Ви тримаєте BTC, ETH, SOL, кілька L2, декілька токенів DeFi, можливо, один-два меми. У спокійний день матриця кореляцій виглядає здоровою — різні наративи, різні мережі, різні сектори.
А потім стається каскад ліквідацій. І все рухається разом. Вниз.
Це брудна таємниця диверсифікації в крипто: внутрішньо-активна кореляція під час стресових подій зростає майже до 1.0. Портфель, який ви думали, є набором некорельованих ставок, перетворюється на одну-єдину ставку — ставку на те, що крипто зростатиме.
Дані це підтверджують. Падіння у березні 2020 року — кореляція BTC/ETH з 0.3 підскочила до 0.9 за 48 годин. Крах FTX у листопаді 2022 року — та сама схема. Кожне велике просідання розповідає ту саму історію: у той момент, який найбільше важить для управління ризиками, диверсифікація провалюється.
То що насправді працює?
Аліокація в стейблкоїни — це справжній диверсифікатор. Не надто помітно, не так вже й захопливо, але це єдиний клас активів у крипто, який має справді негативну кореляцію під час просідань. Буфер у 20–30% стейблкоїнів — це не «мертвий капітал», а сухий порох для наступного каскаду.
Розмір позицій важить більше, ніж вибір активів. Якщо ваша найбільша позиція може вибити вас з гри, то ви не диверсифіковані — незалежно від того, скільки токенів ви тримаєте.
Часова диверсифікація краща за диверсифікацію за активами. Dоллар-кост-авереджинг (усереднення витрат) впродовж циклів зменшує ризик опинитися «всі в одному» саме в найгірший можливий момент. Інвестори, які переживають кілька циклів, — це не ті, хто обрав найкращі токени. Це ті, хто ніколи не заходив «весь одразу».
$BTC $ETH $SOL
#CryptoRisk #PortfolioManagement #Diversification #RiskManagement #CryptoInvesting
133
·
--
Стаття
Нова пропозиція CFTC щодо крипторегулювання може спричинити зсув ринку на 30%+Комісія з торгівлі товарними ф’ючерсами США (CFTC) щойно подала до Білого дому формальну пропозицію щодо регулювання криптовалютних операцій після того, як цього тижня Закон про ясність (Clarity Act) не пройшов. Це закладає основу для потенційного масштабного перегляду регуляторних правил, який може обвалити ринок або, навпаки, різко підштовхнути його вгору на величину до 30% протягом наступних 48 годин.
Чому це важливо зараз: пропозиція надійшла в критичний момент, коли активність у мережі $BTC та $ETH уже впала на 12% за останні 24 години, а інституційні «вхідні шлюзи» на кшталт Coinbase та Binance показали зниження на 25% у щоденному торговельному обсязі. Розумні гроші уважно стежать, адже нові правила можуть запровадити суворіші вимоги до звітності, потенційно звузивши ліквідність і змусивши пере розподілити капітал на більш відповідні вимогам активи.
Нова пропозиція CFTC щодо крипторегулювання може спричинити зсув ринку на 30%+
Комісія з торгівлі товарними ф’ючерсами США (CFTC) щойно подала до Білого дому формальну пропозицію щодо регулювання криптовалютних операцій після того, як цього тижня Закон про ясність (Clarity Act) не пройшов. Це закладає основу для потенційного масштабного перегляду регуляторних правил, який може обвалити ринок або, навпаки, різко підштовхнути його вгору на величину до 30% протягом наступних 48 годин.
Чому це важливо зараз: пропозиція надійшла в критичний момент, коли активність у мережі $BTC та $ETH уже впала на 12% за останні 24 години, а інституційні «вхідні шлюзи» на кшталт Coinbase та Binance показали зниження на 25% у щоденному торговельному обсязі. Розумні гроші уважно стежать, адже нові правила можуть запровадити суворіші вимоги до звітності, потенційно звузивши ліквідність і змусивши пере розподілити капітал на більш відповідні вимогам активи.
Чому це важливо зараз: пропозиція надійшла в критичний момент, коли активність у мережі $BTC та $ETH уже впала на 12% за останні 24 години, а інституційні «вхідні шлюзи» на кшталт Coinbase та Binance показали зниження на 25% у щоденному торговельному обсязі. Розумні гроші уважно стежать, адже нові правила можуть запровадити суворіші вимоги до звітності, потенційно звузивши ліквідність і змусивши пере розподілити капітал на більш відповідні вимогам активи.
50

Ось що сталося, коли трейдери почали передавати рутинні свопи та кроки робочих процесів персональному агенту ШІ й ставитися до нього так, ніби це безпечна пара рук.
Більшість людей на цьому ринку вже втрачають гроші, не знаючи, коли виходити. Додавання агента, який може діяти без вас у процесі, просто ховає ту саму помилку за більш охайним інтерфейсом.
Mira позиціонує себе як персонального агента ШІ, який допомагає користувачам взаємодіяти з цифровими задачами та робочими процесами більш природно. Ідея в тому, що ви говорите — він виконує. У криптоі саме цей шар виконання є всією ризиковістю. Ми спостерігали, як $FET і $TAO наративи щоразу привертали увагу, коли трендом стають агенти ШІ, і візерунок стабільний. Демонстрація продукту виглядає гладко. У реальному середовищі — ні.
Одного неправильного схвалення достатньо.
Те, чого більшість не помітила, — що природна мова не зменшує площу атаки. Вона її приховує. Якщо $MIRA або будь-який подібний агент колись опиниться між вами та вашими коштами, збій буде непомітним, аж доки баланс не зникне.
Хтось ще бачить цю прогалину між подачею та реальною ризиковістю зберігання коштів?
#AIAgents #CryptoRisk #Binance
288
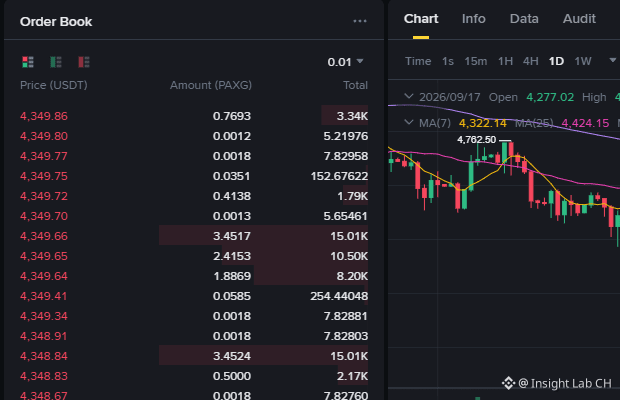
У найновіших глобальних фінансових ринкових торгових сесіях водночас спостерігаються помітні коливання у сфері захисних активів та ринку державних облігацій. Доходність 30-річних держоблігацій Великої Британії впродовж дня різко впала на 10 базисних пунктів до 5,76%, досягнувши найбільшого одноденного зниження з травня минулого року. Паралельно на ринку дорогоцінних металів спостерігається потужний купівельний попит: ціна золота впродовж дня підскочила майже на 15 доларів — до 4 350 доларів за унцію, зростання становить 2,07%; також срібло синхронно підвищується на 0,4 долара — котирується на рівні 64,63 долара за унцію. Коливання двох репрезентативних класів активів чітко відображають, що ринкові кошти переживають різке переоцінювання.
Різке падіння довгострокової доходності держоблігацій разом із сильним зростанням дорогоцінних металів зазвичай не є сигналом «здорового» розширення ліквідності; радше це свідчить про те, що глобальні кошти вдаються до оборонного хеджування на тлі посилення макроекономічної невизначеності та ризиків «хвостового» сценарію стагфляції. Різке зниження довгих ставок означає, що ринок суттєво сумнівається в спроможності економічного зростання в середньо- та довгостроковій перспективі — аж до завчасного ціноутворення ризиків рецесії. Натомість проривне зростання золота підкреслює занепокоєння тим, що державні кредитні валютні активи роз’їдаються інфляцією та геополітичною невизначеністю. Порівняно з попереднім оптимізмом ринку щодо «м’якої посадки», нинішня динаміка цін на активи більше схиляється до демонстрації того, що захисні настрої повсюдно посилюються.
Для загального традиційного фінансового ринку така модель взаємозв’язку активів натякає на те, що схильність до ризику реально звужується. Різкі коливання кривої дохідності облігацій часто загострюють диференціацію ліквідності на ринку капіталу; акції з високими оцінками потраплять під тиск переоцінки вартості. Коли золото та оборонні активи з фіксованим доходом стають «гаванню» для коштів, волатильність на ринку сировинних товарів і в циклічних секторах помітно зростатиме; а ознаки «згуртованого» позиціонування захисних сегментів можуть додатково обмежити простір для зростання ризикових активів.
У контексті ринку криптовалют інвесторам, імовірно, слід бути максимально обережними. Хоча деякі позиції намагаються віднести криптоактиви, що репрезентовані значенням $BTC , до цифрових захисних активів, в умовах крайнього макроекономічного режиму захисного попиту на ліквідність крипторинок часто в першу чергу класифікують як активи з високим бета-ризиком. Якщо захисні настрої спричиняють звуження зовнішньої ліквідності або запускають масштабну деважелізацію, кошти, імовірніше, виводитимуться з високоволатильних активів, щоб повернутися в готівку та жорсткі захисні інструменти. На тлі короткострокового макроекономічного вітру в спину сліпе переслідування зростання може нести значний ризик відкоту; варто остерігатися, що відтік ліквідності в напрямку крипторинку створить низхідний тиск.
#Gold #BondYields #CryptoRisk
11

·
--
Уявіть: ринкова інфраструктура швидко розширюється, відкриваючи шлюзи для нових інструментів і роздрібного доступу швидше, ніж більшість моделей ризику здатні адаптуватися.
Багато учасників ринку помилково сприймають сам по собі доступ до ринку як гарантовану перевагу, аж доки не стикаються із фрагментованою ліквідністю та агресивними каскадами падіння, коли волатильність різко зростає.
Коли нещодавно Річард Тенґ підкреслив, що фінансові ринки розвиваються, пропонуючи більше варіантів і методів участі, зібравши понад 474,4 тис. переглядів і сотні взаємодій лише за чотири години, головний висновок був очевидним. Розширення доступу до активів на кшталт $BTC і глибших деривативів на $BNB неминуче збільшує ринкову складність. Більше точок входу означає, що спреди ліквідності розмиваються між майданчиками, тож раптові ліквідації на $ETH для тих, хто надто покладається на кредитне плече без належного хеджування, стають у рази жорсткішими.
Ширша участь формує довгострокову корисність, але водночас створює структурні пастки для тих, хто не підготовлений до різких розривів ліквідності.
Де, на вашу думку, криється найбільший прихований ризик, коли доступ до ринку продовжує розширюватися?
#CryptoRisk #MarketStructure #TradingStrategy
27
·
--
Негативно
Головна помилка новачка — думати тільки про те, «скільки я зароблю», а не «скільки можу втратити»
Коли люди приходять у крипту, перший рефлекс — знайти щиткоїн з іксами або відкрити ф'ючерси з 20x плечем на всю котлету. Зазвичай це закінчується ліквідацією за пару свічок і розповідями про те, що «крипта — це скам».
Базовий ризик-менеджмент, який реально рятує баланс:
Правило вільного кешу: Ніколи не заводити на біржу гроші, які знадобляться на життя наступного місяця. Якщо ринок просяде на 30%, ти не повинен бігти фіксувати мінус у паніці.
Не торгувати на 100% депо: Завжди має залишатися частина в стейблах (наприклад, у тому ж Simple Earn під гнучкий відсоток). Це не просто дохід, це твоя страховка, щоб спокійно відкупити дно, коли всі інші панікують.
Стоп-лоси та розмір позиції: Входити в одну угоду більше ніж на 3–5% від балансу — це чиста лотерея, а не трейдинг.
Ринок нікуди не втече, можливості тут щодня. Головне завдання — зберегти депозит, щоб було чим ці можливості забирати.
Який ваш найболючіший урок по ризик-менеджменту за весь час у крипті?
#RiskManagement #BinanceSquare #BinanceUkraine #CryptoRisk
$ETH
{future}(ETHUSDT)
Головна помилка новачка — думати тільки про те, «скільки я зароблю», а не «скільки можу втратити»
Коли люди приходять у крипту, перший рефлекс — знайти щиткоїн з іксами або відкрити ф'ючерси з 20x плечем на всю котлету. Зазвичай це закінчується ліквідацією за пару свічок і розповідями про те, що «крипта — це скам».
Базовий ризик-менеджмент, який реально рятує баланс:
Правило вільного кешу: Ніколи не заводити на біржу гроші, які знадобляться на життя наступного місяця. Якщо ринок просяде на 30%, ти не повинен бігти фіксувати мінус у паніці.
Не торгувати на 100% депо: Завжди має залишатися частина в стейблах (наприклад, у тому ж Simple Earn під гнучкий відсоток). Це не просто дохід, це твоя страховка, щоб спокійно відкупити дно, коли всі інші панікують.
Стоп-лоси та розмір позиції: Входити в одну угоду більше ніж на 3–5% від балансу — це чиста лотерея, а не трейдинг.
Ринок нікуди не втече, можливості тут щодня. Головне завдання — зберегти депозит, щоб було чим ці можливості забирати.
Який ваш найболючіший урок по ризик-менеджменту за весь час у крипті?
#RiskManagement #BinanceSquare #BinanceUkraine #CryptoRisk
$ETH
2
142
·
--
Варіант 1: Прямий і попереджувальний тон (найкраще для швидкої взаємодії з лід-стрічкою)
Протягом наступних 24 годин $LSK може дати суворий урок кожному, хто відкрив довгі позиції. Нагадування: це той самий актив, який колись обвалився з $34 до $0.07. Історичні тенденції мають значення — відкриття довгої позиції тут несе надзвичайний ризик. Будьте обережні там.
#Crypto_Jobs🎯 #Trading #LSk
Варіант 2: Аналітичний і застережний (більш професійний)
Попередження про надзвичайну волатильність для $LSK протягом наступних 24 годин. Трейдерам, які тримають довгі позиції, слід ретельно керувати ризиком. З огляду на його історичне різке падіння з $34 до $0.07, ставка на тривале зростання прямо зараз — це гра з вогнем. Трейдіть розумно та захищайте свій капітал. #BinanceSquare #LSK
Варіант 3: Коротко й різко (для максимальної видимості)
Увага трейдерам: $LSK виглядає так, ніби готовий до жорстких ліквідацій довгих позицій протягом наступних 24 годин. Не забувайте про його історію — від $34 аж до $0.07. Високий ризик подальшого падіння. Двічі подумайте, перш ніж нарощувати позицію за рахунок важеля!
#LSK #CryptoRisk #Binance
236
🚨 $BTC SLIPS ЯК ЕСМА ВИХОДИТЬ НА СЦЕНУ З ПОПЕРЕДЖЕННЯМ ПРО РИЗИКИ ЗВ’ЯЗКУ КРИПТО‑ФІНАНСІВ 🟢
Останній бюлетень ESMA розкриває завісу над переплетенням крипто‑фінансів, відзначаючи токенізовані акції, експлойти в DeFi та ринки прогнозів як потенційні канали «переливу» ризиків. 🦈 Розумні гроші пильно придивляються до структурних зв’язків, розуміючи, що порушення в одній сфері може відлунити на традиційних торгових майданчиках.
Тим часом $BTC slipped знизився на 2,2% до $76,568, торгуючи широким діапазоном 78,564‑76,464 за суттєвого обсягу, однак цей рух не є прямим тригером ESMA. 📊 Падіння підкреслює волатильність, закликаючи трейдерів зважати на новий ризиковий «оверлей», перш ніж гнатися за відскоком.
💬 Ви скорочуєте позиції $BTC чи навпаки робите ставку на просідання?
⚠️ Це не фінансова порада. Завжди керуйте своїм ризиком. 🛡️
🏷️ #BTC #Regulation #CryptoRisk #MarketAnalysis
🚀 🔥
55

·
--
🔴 $BTC ПІД ПРИЦІЛОМ: ПОПЕРЕДЖЕННЯ ESMA МОЖУТЬ ПЕРЕОСМИСЛИТИ РИЗИКОВУ ІГРУ
Вхід: 76,568.73 ⚡
Ціль: 78,564.39 🚀
Стоп-лосс: 76,464.00 ⚠️
📊 Нещодавнє попередження ESMA вказує на токенізовані акції, експлойти в DeFi та ринки прогнозів як на канали, через які криптострес може проникнути у традиційні фінанси. Формулювання регулятора підкреслює структурний зсув — не кризу, — але падіння ринку на 2,2% натякає на підвищену чутливість. 🦈
🔍 Гроші «розумних» зараз оцінюють цілісність міжкласових мостів; будь-яке порушення в цих ще молодих шарах може спровокувати «полювання за ліквідністю» по всьому ринку. Інституційні гравці сканують невідповідності в матрицях ризику до того, як наступний блок ордерів змінить напрям. 📈
💬 Як посилення регуляторного фокусу змінить ліквідність крипто на топ-біржах? 👇
⚠️ Не є фінансовою порадою. Завжди керуйте своїм ризиком. 🛡️
🏷️ #BTC #Regulation #RiskManagement #CryptoRisk
🦈 ⚡
37
·
--
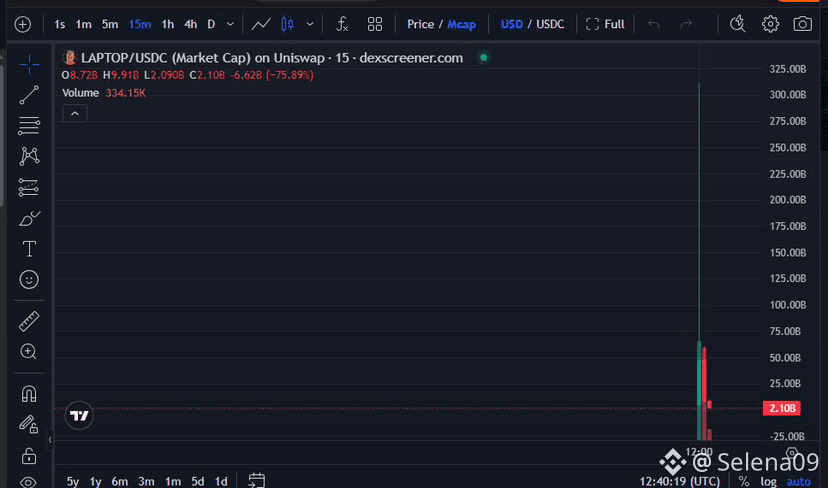
🚨 $LAPTOP привернув мою увагу радше через свої ризики, ніж через динаміку ціни.
Цей мемкоїн напряму пов’язаний із Хантером Байденом, тож окрім ліквідності та токеноміки, є ще один значний ризик: його вартість може дуже сильно залежати від імені однієї людини та політичного наративу.
Для нещодавно запущеного токена з тонкою ліквідністю та надзвичайною волатильністю я б дивився на те, хто стоїть за проєктом + розподіл токенів + ліквідність, перш ніж дивитися на відсоток росту.
Це лише моя особиста оцінка ризиків, не фінансова порада.
#Laptop #memecoin #CryptoRisk #Crypto #CryptoNews $TRUMP $MELANIA $IOST
5
4.2k

·
--
🚨 $MEME LAUNCH ALERT: ЛІКВІДНІСТЬНА ЗАСАДА ДЛЯ СНАЙПЕРІВ 🐻
🦈 Аналіз інституційних потоків показує, що перед запуском формується order block (блок ордерів) на мінті, який одразу ж насичується хвилею автоматизованих снайперів. Їхня швидкість перекриває роздрібну затримку, перетворюючи початковий пул ліквідності на ворожу зону. 📊 Історичні запуски мемкоїнів — монета Trump та її аналоги — демонструють повторюваний шаблон: швидкий скидання пропозиції, а потім різке падіння ціни, коли «розумні гроші» виводять премію. Асиметрія ризик/винагорода значно зміщена в бік збитків, тож будь-яка гонитва — це грошова пастка. 💬 Ви залишаєтеся осторонь чи наражаєтеся на неминучий стиск (squeeze)? 👇
⚠️ Не є фінансовою порадою. Завжди контролюйте свій ризик. 🛡️
🏷️ #MEME #SniperAlert #CryptoRisk #Memecoin
🔥 🦈
59
·
--
$BTC знаходиться приблизно на рівні $78,552 — вузький діапазон, який легко може підштовхнути до збитків, якщо дозволити емоціям керувати торгівлею. Один із способів запобігти цьому — зробити кожен вхід на основі заздалегідь визначеного стоп‑лосу та чітких правил ризику на угоду.
Почніть із вашого загального капіталу — скажімо, $10,000. Визначте, що ви ніколи не ризикуватимете більше ніж 1 % на одній позиції, тож максимальні втрати становитимуть $100. Подивіться на поточний графік і встановіть стоп‑лос на кілька відсотків нижче від ціни входу, наприклад $77,800 — це приблизно рух у 0.95 %. Відстань між входом і стопом становить $752; $100 ÷ $752 ≈ 0.13 BTC. Це означає, що ви б купили приблизно 0.13 BTC, а не весь $10,000 розміщених коштів. Якщо ціна відскочить, ваш потенціал прибутку залишатиметься пропорційним тому ризику, який ви взяли.
Розглядаючи кожну угоду як невеликий контрольований експеримент, ви прибираєте страх «прогавити момент» і дозволяєте ринку вести вас, а не навпаки. Як ви наразі визначаєте розмір позицій, коли ринок рухається боком?
#CryptoRisk #CapitalPreservation #TradingDiscipline #GAMERXERO
43

·
--
🦈 $CRO EXPLOIT РОЗВЕРНУТО, АЛЕ $9M ОФЧЕЙН-ВТРАТИ ЗАЛИШАЮТЬСЯ 🚨
📊 Зловмисник штучно розігнав малоліквідний токен TONIC, використовуючи завищену ціну як заставу, щоб вивести $120.4 M через дев’ять ринків. Валідатори Cronos зупинили ланцюг, відкати́ли 10,961 блоків і відновили $111.2 M, але $9.19 M зникли поза ланцюгом і досі не відшкодовані. ⚡
💡 Ця подія підкреслює, як тонкі пули ліквідності стають майданчиком для «зачисток» ліквідності від смарт‑грошей, розкриваючи системний ризик у крос‑чейн фреймворках застав. Мережа відновила виробництво блоків протягом 11 годин, але залишкові втрати можуть спонукати користувачів переглянути ризикові буфери. 👇
⚠️ Не є фінансовою порадою. Завжди керуйте своїм ризиком. 🛡️
🏷️ #CRO #Exploit #CryptoRisk #SmartMoney
🔥 🦈
22
·
--
Спостерігати, як $BTC хитко бовтається біля $78,819 із 24-годинним діапазоном усього $1,246 (макс. $79,926, мін. $78,680), — це класичний приклад для посилення лімітів ризику. Моя емпірична формула: ніколи не дозволяйте жодній окремій позиції перевищувати 5% від загального капіталу, коли волатильність нижча за 2%. З огляду на недавній рух $BTC на -0.98%, ліміт 5% відповідає експозиції $3,940 на кожні $100k портфеля — цього достатньо, щоб залишатися в грі, якщо ціна прослизне на кілька сотень пунктів, але водночас достатньо мало, щоб пережити наступний ривок.
Диверсифікація працює разом із цим лімітом. Я поєдную $BTC з активом з нижчою бета-коефіцієнтом на кшталт $ETH, чий 24-годинний розмах становить -0.55% і має вужчий спред у $48. Виділяючи 3% на $BTC і 2% на $ETH , ви розподіляєте ризик кореляції, а також утримуєте комбіновану криптосекцію на рівні 5% від портфеля. Якщо ринок падає на 10% по всьому фронту, втрати на криптосекції становлять приблизно 0.5% від загального капіталу — це легше відновити дисциплінованим планом просідання (наприклад, докуповувати лише після 20% відскоку в самій секції).
Як ви балансуватимете розмір позиції та диверсифікацію, коли ринок тримається в тісному діапазоні?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
Спостерігати, як $BTC хитко бовтається біля $78,819 із 24-годинним діапазоном усього $1,246 (макс. $79,926, мін. $78,680), — це класичний приклад для посилення лімітів ризику. Моя емпірична формула: ніколи не дозволяйте жодній окремій позиції перевищувати 5% від загального капіталу, коли волатильність нижча за 2%. З огляду на недавній рух $BTC на -0.98%, ліміт 5% відповідає експозиції $3,940 на кожні $100k портфеля — цього достатньо, щоб залишатися в грі, якщо ціна прослизне на кілька сотень пунктів, але водночас достатньо мало, щоб пережити наступний ривок.
Диверсифікація працює разом із цим лімітом. Я поєдную $BTC з активом з нижчою бета-коефіцієнтом на кшталт $ETH , чий 24-годинний розмах становить -0.55% і має вужчий спред у $48. Виділяючи 3% на $BTC і 2% на $ETH , ви розподіляєте ризик кореляції, а також утримуєте комбіновану криптосекцію на рівні 5% від портфеля. Якщо ринок падає на 10% по всьому фронту, втрати на криптосекції становлять приблизно 0.5% від загального капіталу — це легше відновити дисциплінованим планом просідання (наприклад, докуповувати лише після 20% відскоку в самій секції).
Як ви балансуватимете розмір позиції та диверсифікацію, коли ринок тримається в тісному діапазоні?
#CryptoRisk #PortfolioManagement #RiskControl #GAMERXERO
54
·
--
$BTC торгує приблизно трохи нижче 79 900 доларів, майже не виходячи за межі свого 24‑годинного діапазону 79 233–80 560 доларів. Такий вузький діапазон — ідеальний «класний кабінет» для контролю ризиків. Я починаю кожну угоду з того, скільки частини мого рахунку готовий втратити, якщо ринок розвернеться — зазвичай це 1 % від загального капіталу. За портфеля в 10 000 доларів це 100. Якщо я ставлю стоп‑лосс на 300 доларів нижче точки входу, максимальна втрата на 1 монету дорівнює 300 × кількість = 100, тож розмір позиції виходить 0.33 BTC. Така невелика ставка тримає мій рахунок у безпеці, водночас дозволяючи мені залишатися в грі, коли ціна відновить свій коливальний рух.
Емоційна дисципліна — це друга половина. Коли ціна торкається нижньої межі діапазону, я стримую бажання додати більше лише тому, що ринок здається «дешевим». Натомість я чекаю, щоб ціна поважила чіткий рівень підтримки, або щоб свічка закрилася вище середини, перш ніж знову переглянути рішення. Це запобігає типисній помилці — «подвоюватися» в програшну угоду — і захищає капітал, потрібний для майбутніх сценаріїв.
Ти використовуєш правило фіксованого відсотка для розрахунку розміру стоп‑лосса чи адаптуєш його до волатильності?
#CryptoRisk #TradingTips #CapitalPreservation #GAMERXERO
1
130
·
--
Уявіть собі: токен торгується по $0.95, тоді як і його заявлена ринкова капіталізація, і повністю розбавлена оцінка становлять близько $670 мільйонів.
Для трейдерів, які женуться за свіжим рухом $PONS, ціна може здаватися оманливо доступною. Але токен із ціною нижче $1 не є автоматично дешевим, і зосередження лише на ціні за одиницю може перетворити FOMO на дорогу помилку.
Ключовий сигнал — це оцінка. Приблизно $670 мільйонів ринкової капіталізації та $670 мільйонів FDV означають, що для $PONS між обігом і повністю розбавленою пропозицією, схоже, майже немає розриву, що потенційно знижує майбутній тиск розблокувань порівняно із запуском із низьким обігом.
Це не усуває ризик падіння. Оцінка в $670 мільйонів уже закладає значні очікування, тож слабка ліквідність, концентрована власність або згасання попиту можуть призвести до різких втрат. Порівняйте оцінку та ринкову структуру з активами на кшталт $BTC and $ETH , перш ніж сприймати $0.95 як вигідну покупку.
Який ризик, на вашу думку, трейдери тут недооцінюють?
#PONS #CryptoRisk #Tokenomics
23
Увійдіть, щоб переглянути інший контент
Приєднуйтесь до користувачів криптовалют по всьому світу на Binance Square
⚡️ Отримуйте актуальну та корисну інформацію про криптовалюти.
💬 Приєднуйтесь до найбільшої у світі криптобіржі.
👍 Відкрийте справжні ідеї від перевірених авторів.
Електронна пошта / номер телефону
Трендові теми
1
#fomcвідстеження
45,916 переглядів
356 обговорюють
2
#EtherGains70.9%InQ3
172,260 переглядів
1,177 обговорюють
3
#TreasuryLetsStatesFileStablecoinCertificationsEarly
11,064 переглядів
91 обговорюють
4
#US10YearYieldNears5.3%
158,283 переглядів
1,159 обговорюють
5
#DollarIndexHitsHighestSinceMay2025
45,312 переглядів
623 обговорюють
6
#USWeeklyJoblessClaimsFallTo197000
37,735 переглядів
508 обговорюють
7
#BitcoinETFsTake$6.34BillionInQ3
10,382 переглядів
77 обговорюють
8
#KoreaProposesTokenizingStocksAndBonds
75,070 переглядів
827 обговорюють
9
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
174,555 переглядів
1,559 обговорюють
10
#MicronBeatsEarningsLiftsGuidance
88,691 переглядів
1,123 обговорюють