

Star_crypto1
13 подписок(и/а)
8 подписчиков(а)
88 понравилось
Посты
Все
Цитирования
См. перевод
См. перевод
См. перевод
См. перевод
Hamzi-⁵
·
--
РостЭто тот фрагмент TermMax, к которому я снова и снова возвращался после того, как прочитал их стратегические документы.
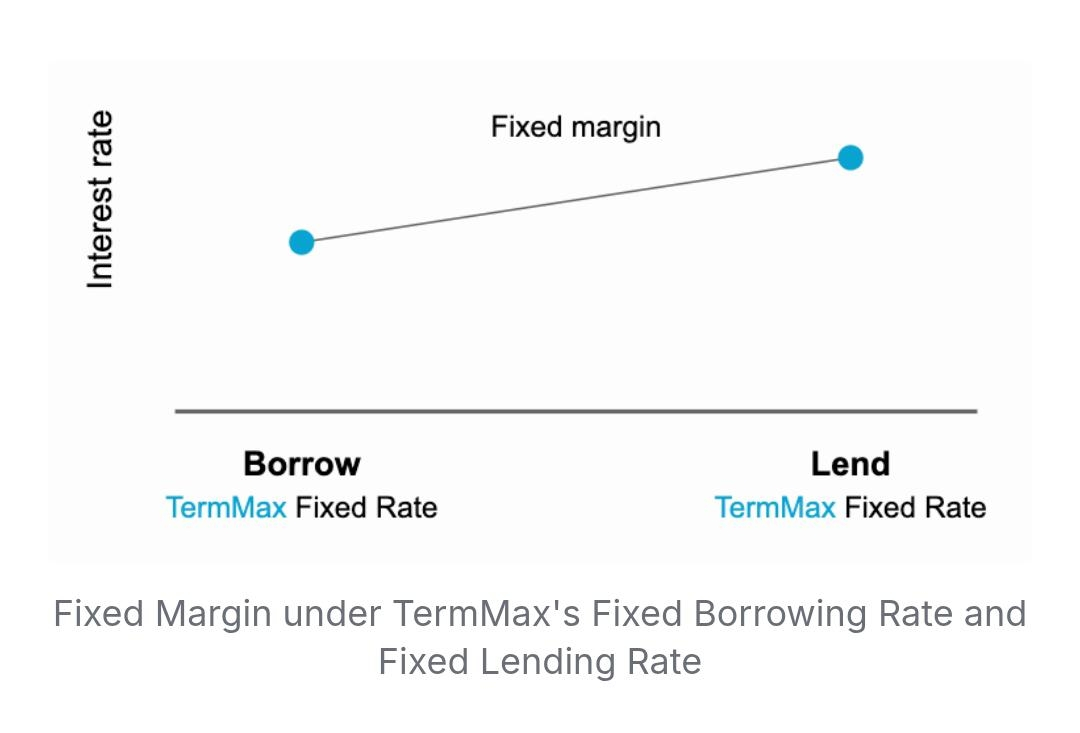
Стратегия 3 TermMax использует простой подход:
Занять фиксированную сумму на Рынке A → Разместить фиксированную сумму на Рынке B
Идея заключается в том, чтобы занимать под более низкую фиксированную ставку и размещать под более высокую фиксированную ставку, создавая потенциальный спред.
Что привлекло мое внимание, так это то, что с обеих сторон ставки фиксированы.
Ваш стоимость заимствования известна заранее, а доход от размещения тоже определен. Поэтому потенциальный спред проще рассчитать — вместо того чтобы постоянно иметь дело с двумя плавающими ставками, которые движутся в разные стороны.
Мое наблюдение: реальная ценность здесь — не только в разнице ставок. В первую очередь это предсказуемость обеих сторон позиции.
Разумеется, спред на бумаге не гарантирует прибыль. По-прежнему важны ликвидность, обеспечение, срок, доступные ставки и качество исполнения.
Могут ли предсказуемые спреды с фиксированной ставкой стать более практичным способом структурировать стратегии DeFi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
Стратегия 3 TermMax использует простой подход:
Занять фиксированную сумму на Рынке A → Разместить фиксированную сумму на Рынке B
Идея заключается в том, чтобы занимать под более низкую фиксированную ставку и размещать под более высокую фиксированную ставку, создавая потенциальный спред.
Что привлекло мое внимание, так это то, что с обеих сторон ставки фиксированы.
Ваш стоимость заимствования известна заранее, а доход от размещения тоже определен. Поэтому потенциальный спред проще рассчитать — вместо того чтобы постоянно иметь дело с двумя плавающими ставками, которые движутся в разные стороны.
Мое наблюдение: реальная ценность здесь — не только в разнице ставок. В первую очередь это предсказуемость обеих сторон позиции.
Разумеется, спред на бумаге не гарантирует прибыль. По-прежнему важны ликвидность, обеспечение, срок, доступные ставки и качество исполнения.
Могут ли предсказуемые спреды с фиксированной ставкой стать более практичным способом структурировать стратегии DeFi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
Hamzi-⁵
·
--
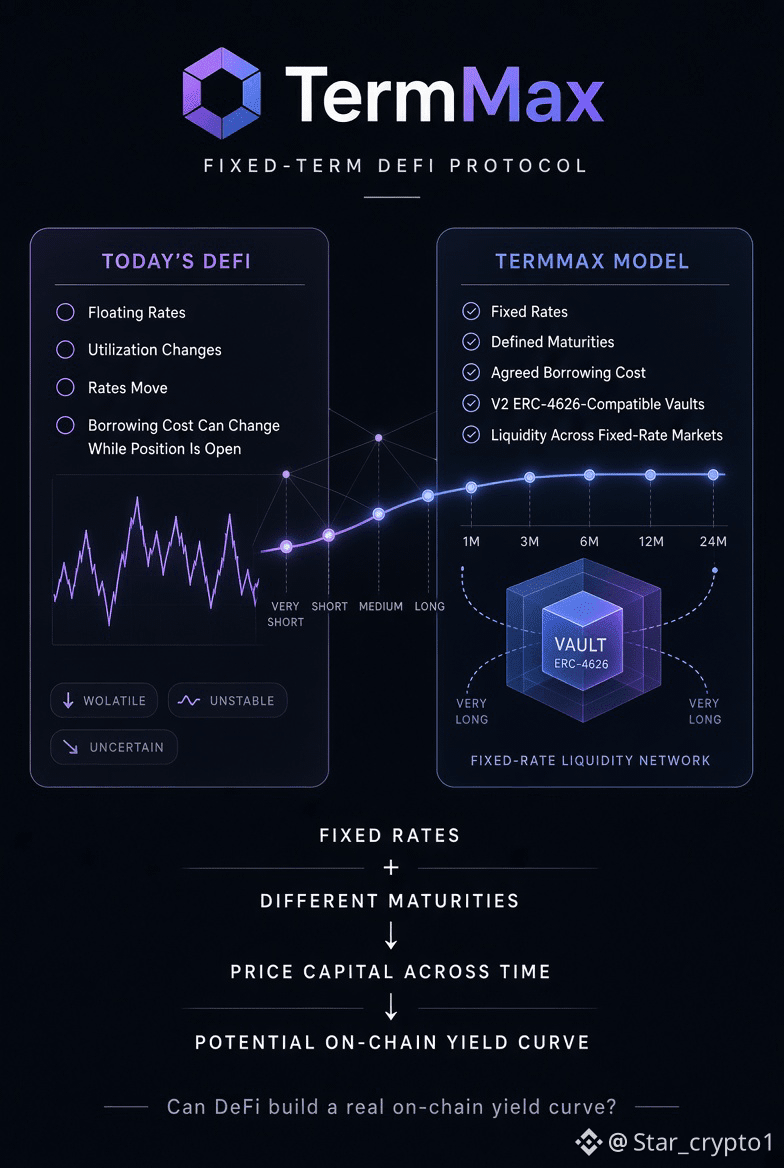
РостОдно из того, чего я не ожидал при работе с TermMax, — это время между созданием FT и достижением зрелости.
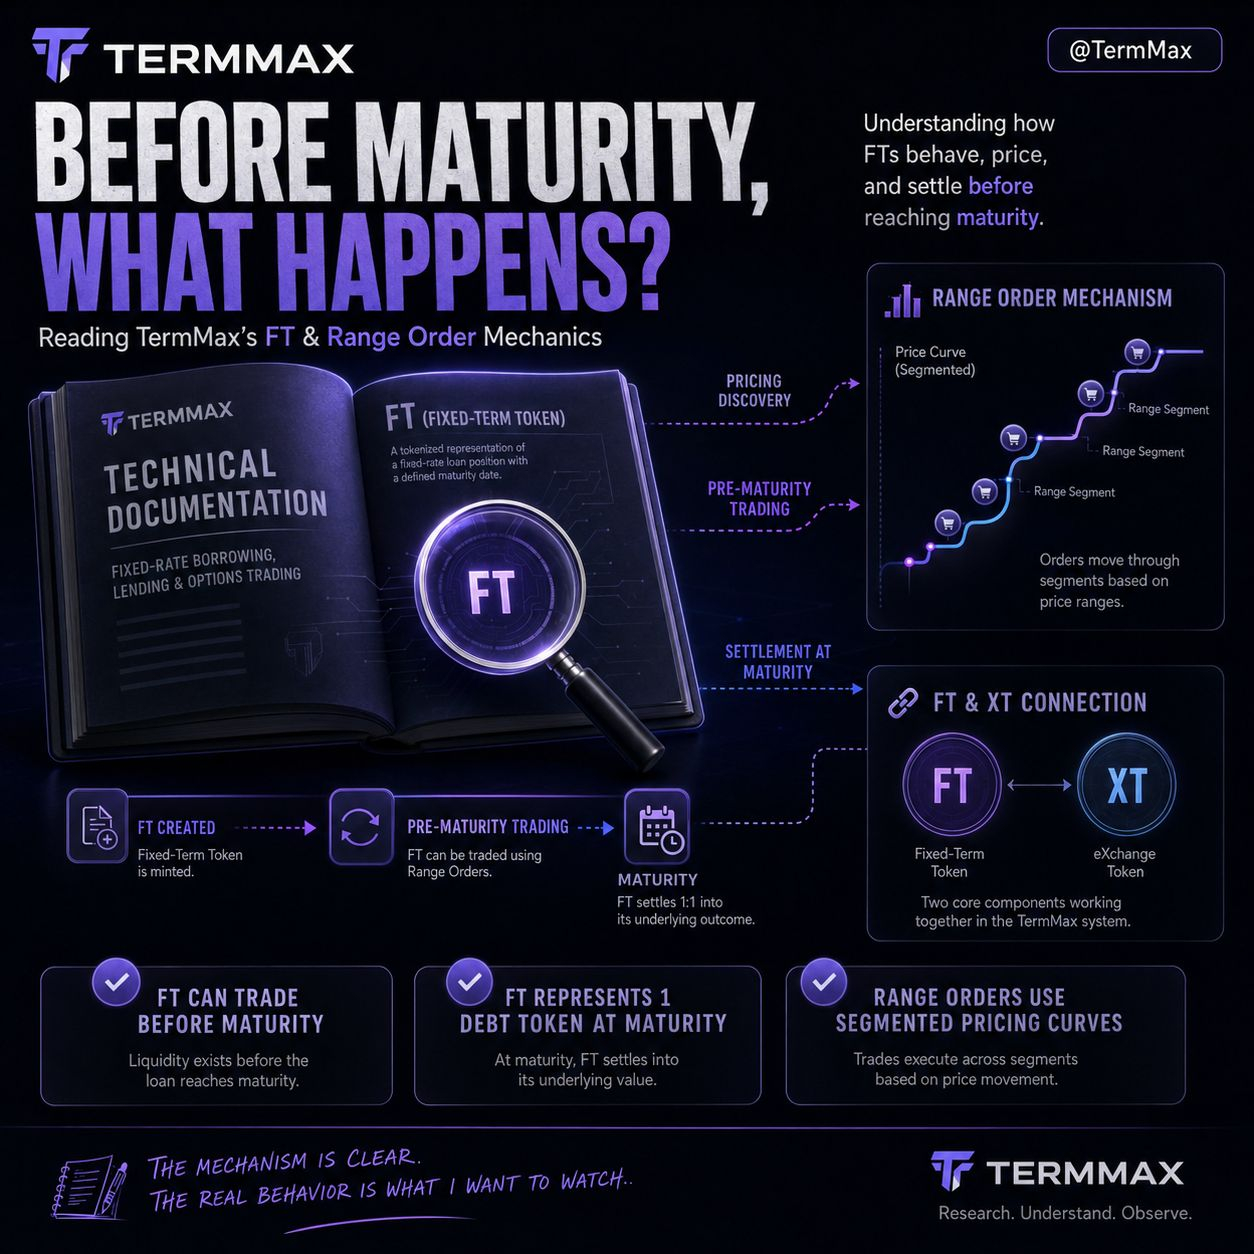
Сначала фиксированная ставка казалась главной историей. Но чем больше я вникал в механизм, тем труднее было игнорировать сторону до зрелости. FT представляет собой обязательство погасить 1 debt token в момент зрелости, при этом FT можно продать до наступления зрелости.
Это изменило то, как я на это смотрел.
Зрелость определена, но FT все равно может перемещаться по рынку до того, как наступит этот момент. Затем Range Orders добавляют еще один слой: TermMax использует ценовые кривые, разделенные на сегменты; при исполнении ордера применимая ставка меняется по мере прохождения по этим участкам.
Каждая часть по отдельности выглядит понятной. Что же мне действительно интересно — что происходит, когда они встречаются на практике. Если FT торгуется до зрелости, пока ордера проходят через разные части ценовой кривой, насколько на самом деле важно оставшееся время для рынка?
Эта взаимосвязь делает ценообразование FT проще для понимания или, наоборот, может добавить еще один слой неопределенности, который становится заметным только когда начинается реальная торговля? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Сначала фиксированная ставка казалась главной историей. Но чем больше я вникал в механизм, тем труднее было игнорировать сторону до зрелости. FT представляет собой обязательство погасить 1 debt token в момент зрелости, при этом FT можно продать до наступления зрелости.
Это изменило то, как я на это смотрел.
Зрелость определена, но FT все равно может перемещаться по рынку до того, как наступит этот момент. Затем Range Orders добавляют еще один слой: TermMax использует ценовые кривые, разделенные на сегменты; при исполнении ордера применимая ставка меняется по мере прохождения по этим участкам.
Каждая часть по отдельности выглядит понятной. Что же мне действительно интересно — что происходит, когда они встречаются на практике. Если FT торгуется до зрелости, пока ордера проходят через разные части ценовой кривой, насколько на самом деле важно оставшееся время для рынка?
Эта взаимосвязь делает ценообразование FT проще для понимания или, наоборот, может добавить еще один слой неопределенности, который становится заметным только когда начинается реальная торговля? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
РостОдно из того, чего я не ожидал при работе с TermMax, — это время между созданием FT и достижением зрелости.
Сначала фиксированная ставка казалась главной историей. Но чем больше я вникал в механизм, тем труднее было игнорировать сторону до зрелости. FT представляет собой обязательство погасить 1 debt token в момент зрелости, при этом FT можно продать до наступления зрелости.
Это изменило то, как я на это смотрел.
Зрелость определена, но FT все равно может перемещаться по рынку до того, как наступит этот момент. Затем Range Orders добавляют еще один слой: TermMax использует ценовые кривые, разделенные на сегменты; при исполнении ордера применимая ставка меняется по мере прохождения по этим участкам.
Каждая часть по отдельности выглядит понятной. Что же мне действительно интересно — что происходит, когда они встречаются на практике. Если FT торгуется до зрелости, пока ордера проходят через разные части ценовой кривой, насколько на самом деле важно оставшееся время для рынка?
Эта взаимосвязь делает ценообразование FT проще для понимания или, наоборот, может добавить еще один слой неопределенности, который становится заметным только когда начинается реальная торговля? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Сначала фиксированная ставка казалась главной историей. Но чем больше я вникал в механизм, тем труднее было игнорировать сторону до зрелости. FT представляет собой обязательство погасить 1 debt token в момент зрелости, при этом FT можно продать до наступления зрелости.
Это изменило то, как я на это смотрел.
Зрелость определена, но FT все равно может перемещаться по рынку до того, как наступит этот момент. Затем Range Orders добавляют еще один слой: TermMax использует ценовые кривые, разделенные на сегменты; при исполнении ордера применимая ставка меняется по мере прохождения по этим участкам.
Каждая часть по отдельности выглядит понятной. Что же мне действительно интересно — что происходит, когда они встречаются на практике. Если FT торгуется до зрелости, пока ордера проходят через разные части ценовой кривой, насколько на самом деле важно оставшееся время для рынка?
Эта взаимосвязь делает ценообразование FT проще для понимания или, наоборот, может добавить еще один слой неопределенности, который становится заметным только когда начинается реальная торговля? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
РостДень 3 Мы узнали, как работает нативный стейкинг биткоина в Вавилоне за несколько шагов (объяснение как покупка на рынке)
На сегодняшнем крипторынке инвесторы постоянно ищут способы сделать свои активы более продуктивными. Вавилон предлагает модель, в которой биткоин может участвовать в обеспечении более широкой экосистемы, оставаясь при этом верным своим базовым принципам.
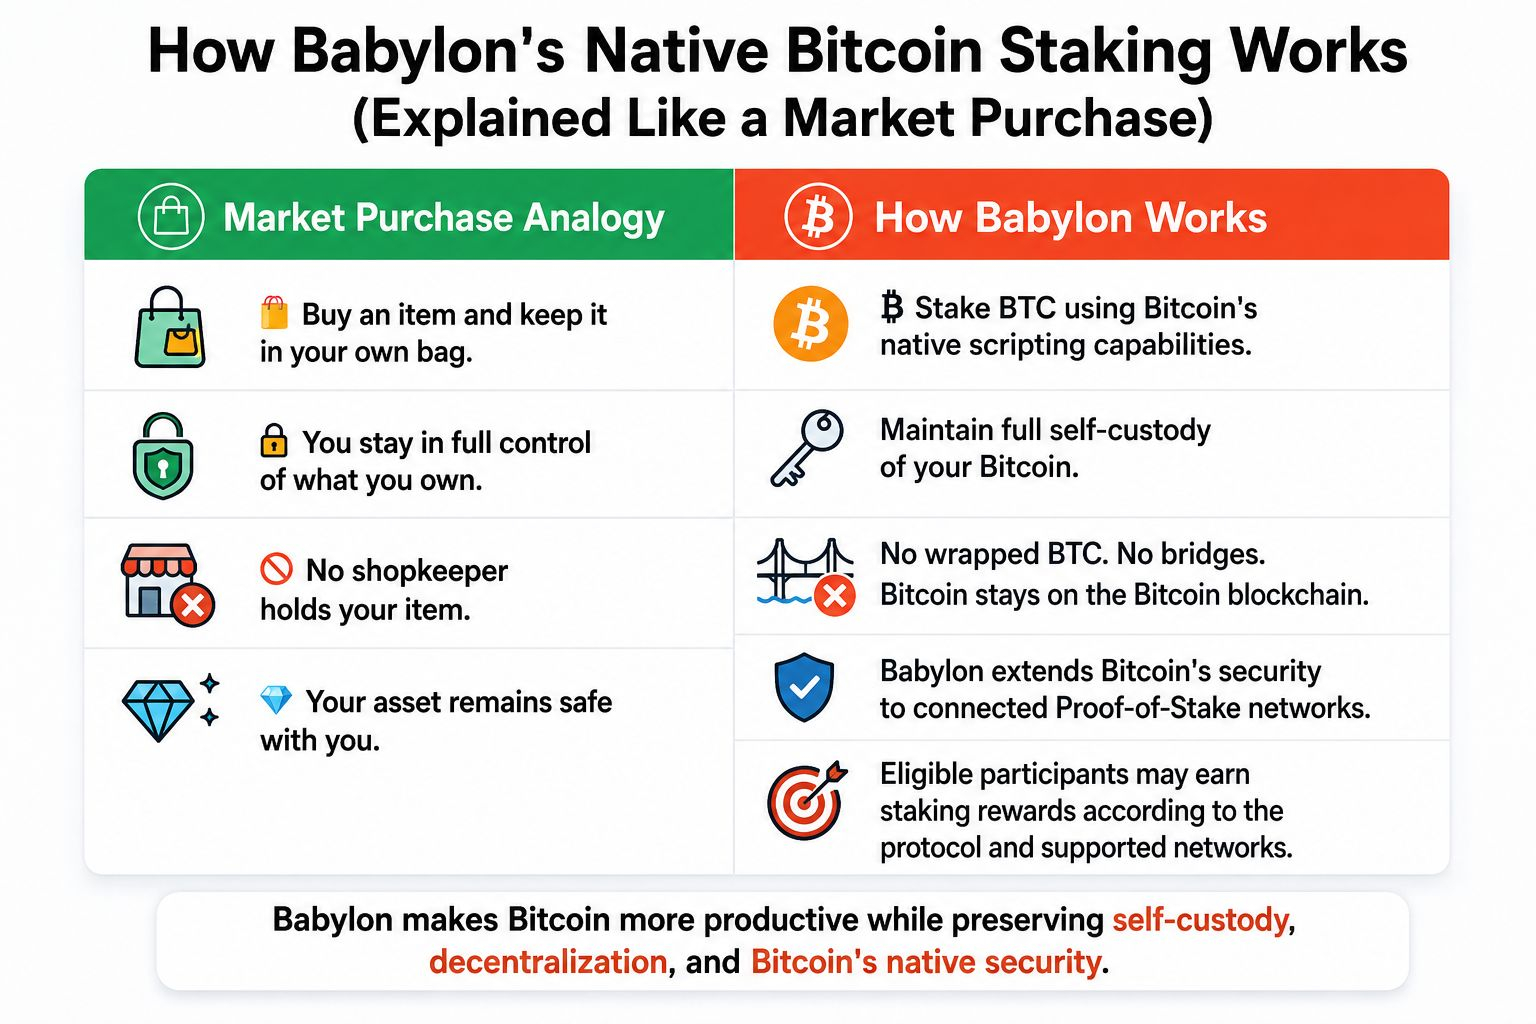
Шаг 1: Как при покупке чего-то на рынке и хранении в своем собственном кошельке, пользователи делают стейкинг биткоина, используя нативные возможности скриптинга биткоина, сохраняя при этом полный самостоятельный контроль (self-custody).
Шаг 2: Нет обёртки (wrapping), нет моста (bridging) и нет передачи вашего актива третьей стороне. Ваш биткоин остается в сети блокчейна Биткоина.
Шаг 3: Вавилон расширяет безопасность биткоина на подключенные сети Proof-of-Stake за счет конструкции своего протокола.
Шаг 4: Правомочные участники могут зарабатывать награды за стейкинг в соответствии с протоколом и поддерживаемыми сетями, продолжая при этом получать выгоду от нативной модели безопасности биткоина.
С точки зрения рынка это создает новый способ для держателей биткоина участвовать в экосистеме, не отказываясь от права собственности и безопасности. Видение Вавилона — сделать биткоин более продуктивным, сохранив при этом доверие, децентрализацию и безопасность, которые определяют его.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
На сегодняшнем крипторынке инвесторы постоянно ищут способы сделать свои активы более продуктивными. Вавилон предлагает модель, в которой биткоин может участвовать в обеспечении более широкой экосистемы, оставаясь при этом верным своим базовым принципам.
Шаг 1: Как при покупке чего-то на рынке и хранении в своем собственном кошельке, пользователи делают стейкинг биткоина, используя нативные возможности скриптинга биткоина, сохраняя при этом полный самостоятельный контроль (self-custody).
Шаг 2: Нет обёртки (wrapping), нет моста (bridging) и нет передачи вашего актива третьей стороне. Ваш биткоин остается в сети блокчейна Биткоина.
Шаг 3: Вавилон расширяет безопасность биткоина на подключенные сети Proof-of-Stake за счет конструкции своего протокола.
Шаг 4: Правомочные участники могут зарабатывать награды за стейкинг в соответствии с протоколом и поддерживаемыми сетями, продолжая при этом получать выгоду от нативной модели безопасности биткоина.
С точки зрения рынка это создает новый способ для держателей биткоина участвовать в экосистеме, не отказываясь от права собственности и безопасности. Видение Вавилона — сделать биткоин более продуктивным, сохранив при этом доверие, децентрализацию и безопасность, которые определяют его.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Войдите, чтобы посмотреть больше материала