

Matrix K
27 Публикации
Matrix K
Отправить жалобу
Заблокировать пользователя
I build and test trading bots and indicators. Live results only — losses and liquidations included. No hype.
12 подписок(и/а)
22 подписчиков(а)
22 понравилось
Посты
Все
Цитирования
PINNED
·
--
Статья
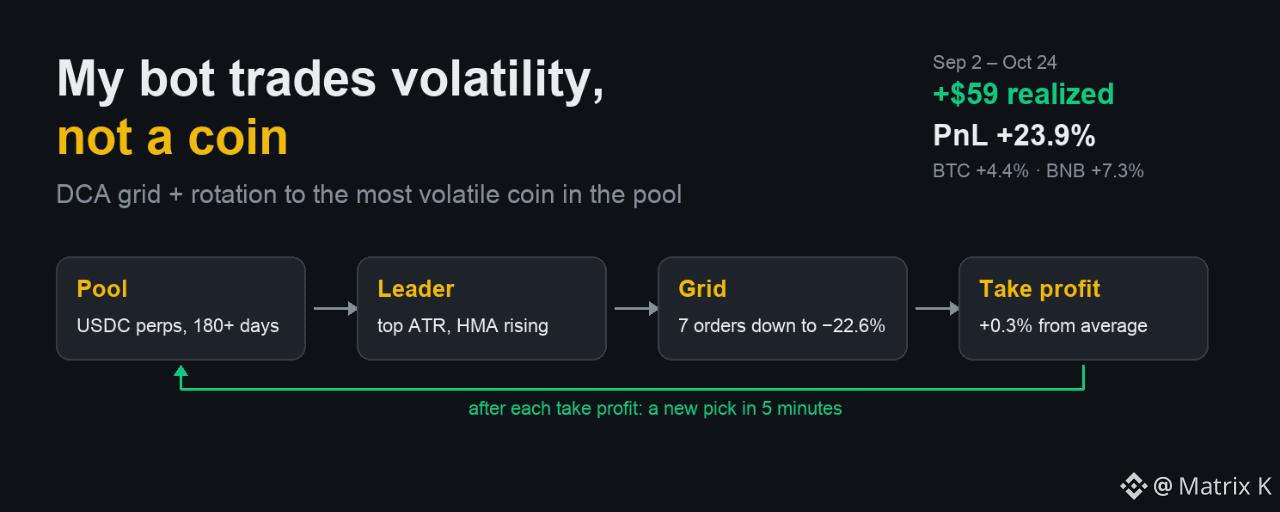
Мой бот торгует не монету, а волатильность. Начинаю публичный дневникЕсли вы смотрите на график одной монеты и пытаетесь угадать, куда пойдёт цена, вы смотрите не туда.
Почти два месяца на Binance Futures работает мой DCA-бот. Сразу честно: это не «бот, который нашёл хорошую монету». Таких монет почти нет. Я прогнал одну и ту же сетку по каждой из 38 USDC-пар в одиночку на минутных данных за 2 года. Большинство монет в минусе, включая TIA и PENGU.
А вот если каждый час выбирать из всего пула ту монету, которая сейчас самая подвижная и при этом растёт, и после каждого тейка выбирать заново, та же сетка на тех же монетах выходит в плюс. Доход создаёт не монета, а переход к лидеру.
Почему волатильность. Это питательная среда для DCA. Чем подвижнее цена, тем чаще сетка набирает позицию и закрывает её тейком. Больше раундов — больше прибыли. Бот не гадает направление, он ищет движение.
Как это устроено сейчас:
• пул: все USDC-перпы Binance, торгующиеся не меньше 180 дней. Свежие листинги — главный источник ликвидаций, это проверено на истории. Пул раз в сутки обновляет сканер рынка;
• выбор: каждый час монета с наибольшим ATR при растущем тренде;
• сетка: 7 ордеров до −22.6%, тейк 0.3% от средней, после тейка — новый выбор на следующей 5-минутке;
• один слот, изолированная маржа $50 с плечом x4, то есть сетка на $200. Ликвидация — это мой стоп. По бэктестам на 2 годах она случается в среднем раз в полтора месяца, в бою с момента старта её пока не было. Это часть системы, а не сбой.
К этой схеме я пришёл не сразу. Были месяцы бэктестов и боя, и почти всё, что кажется очевидным, отпало: одиночные ордера, стопы, трендовые индикаторы на вход. Комиссии съедают тонкий эдж сетки, поэтому бот торгует USDC-пары, где лимитные ордера на Binance без комиссии. За это время бот проторговал $41 214 оборота. С обычной мейкерской комиссией (0.02%, с BNB 0.018%) это стоило бы около $7.4 — каждый восьмой заработанный доллар.
Цифры со 2 сентября по 24 октября (приложение Binance, «PnL фьючерсов»):
• закрыто в плюс: +$59.00;
• рост кривой PnL: +23.9% (Binance считает её в процентах от баланса субаккаунта по дням) при $BTC +4.4% и $BNB +7.3% за тот же период;
• 44 дня в плюсе, 9 в минусе. Все 9 минусовых дней — это фандинг, пока бот сидел в позиции без тейка: −$0.29 за всё время.
Первый настоящий экзамен. Впервые почти за два месяца позиция отстреляла все страховочные ордера и встала в замок: с 17 октября слот держит TIA, сетка залита целиком. Дальше два исхода. Либо цена вернётся к средней, и бот выйдет тейком — на истории так заканчивалась примерно половина таких замков. Либо TIA дойдёт до ликвидации, и бот потеряет маржу слота — $49. Мне одинаково интересны оба исхода: бэктест может показать что угодно, мерило истины — только бой.
Как устроены деньги. Для чистоты эксперимента бот торгует на отдельном чистом субаккаунте. Прибыль не реинвестируется: я сразу вывожу её на спот, где она работает в Earn и идёт на регулярные покупки BTC и $BNB . Если позицию ликвидирует, в бот придёт новый депозит того же размера. Поэтому ликвидация для меня не катастрофа, а запланированный расход. Вопрос в другом: может ли прибыль на дистанции оплачивать ликвидации с запасом. Пока ответ «да»: выведенные $59 уже перекрывают одну полную потерю маржи ($49).
Бот постоянно дорабатывается по итогам боя. Последнее обновление — сканер всего рынка вместо фиксированного списка из 11 монет — я включил как раз во время этого замка. Когда решу, что система доказала себя, загружу в неё серьёзные деньги.
Дальше здесь будут:
отчёты из живого боя — тейки, замки, ликвидации, как есть;находки из исследований — что проверял и что не сработало (а не сработало многое).
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
Мой бот торгует не монету, а волатильность. Начинаю публичный дневник
Если вы смотрите на график одной монеты и пытаетесь угадать, куда пойдёт цена, вы смотрите не туда.
Почти два месяца на Binance Futures работает мой DCA-бот. Сразу честно: это не «бот, который нашёл хорошую монету». Таких монет почти нет. Я прогнал одну и ту же сетку по каждой из 38 USDC-пар в одиночку на минутных данных за 2 года. Большинство монет в минусе, включая TIA и PENGU.
А вот если каждый час выбирать из всего пула ту монету, которая сейчас самая подвижная и при этом растёт, и после каждого тейка выбирать заново, та же сетка на тех же монетах выходит в плюс. Доход создаёт не монета, а переход к лидеру.
Почему волатильность. Это питательная среда для DCA. Чем подвижнее цена, тем чаще сетка набирает позицию и закрывает её тейком. Больше раундов — больше прибыли. Бот не гадает направление, он ищет движение.
Как это устроено сейчас:
• пул: все USDC-перпы Binance, торгующиеся не меньше 180 дней. Свежие листинги — главный источник ликвидаций, это проверено на истории. Пул раз в сутки обновляет сканер рынка;
• выбор: каждый час монета с наибольшим ATR при растущем тренде;
• сетка: 7 ордеров до −22.6%, тейк 0.3% от средней, после тейка — новый выбор на следующей 5-минутке;
• один слот, изолированная маржа $50 с плечом x4, то есть сетка на $200. Ликвидация — это мой стоп. По бэктестам на 2 годах она случается в среднем раз в полтора месяца, в бою с момента старта её пока не было. Это часть системы, а не сбой.
К этой схеме я пришёл не сразу. Были месяцы бэктестов и боя, и почти всё, что кажется очевидным, отпало: одиночные ордера, стопы, трендовые индикаторы на вход. Комиссии съедают тонкий эдж сетки, поэтому бот торгует USDC-пары, где лимитные ордера на Binance без комиссии. За это время бот проторговал $41 214 оборота. С обычной мейкерской комиссией (0.02%, с BNB 0.018%) это стоило бы около $7.4 — каждый восьмой заработанный доллар.
Цифры со 2 сентября по 24 октября (приложение Binance, «PnL фьючерсов»):
• закрыто в плюс: +$59.00;
• рост кривой PnL: +23.9% (Binance считает её в процентах от баланса субаккаунта по дням) при $BTC +4.4% и $BNB +7.3% за тот же период;
• 44 дня в плюсе, 9 в минусе. Все 9 минусовых дней — это фандинг, пока бот сидел в позиции без тейка: −$0.29 за всё время.
Первый настоящий экзамен. Впервые почти за два месяца позиция отстреляла все страховочные ордера и встала в замок: с 17 октября слот держит TIA, сетка залита целиком. Дальше два исхода. Либо цена вернётся к средней, и бот выйдет тейком — на истории так заканчивалась примерно половина таких замков. Либо TIA дойдёт до ликвидации, и бот потеряет маржу слота — $49. Мне одинаково интересны оба исхода: бэктест может показать что угодно, мерило истины — только бой.
Как устроены деньги. Для чистоты эксперимента бот торгует на отдельном чистом субаккаунте. Прибыль не реинвестируется: я сразу вывожу её на спот, где она работает в Earn и идёт на регулярные покупки BTC и $BNB . Если позицию ликвидирует, в бот придёт новый депозит того же размера. Поэтому ликвидация для меня не катастрофа, а запланированный расход. Вопрос в другом: может ли прибыль на дистанции оплачивать ликвидации с запасом. Пока ответ «да»: выведенные $59 уже перекрывают одну полную потерю маржи ($49).
Бот постоянно дорабатывается по итогам боя. Последнее обновление — сканер всего рынка вместо фиксированного списка из 11 монет — я включил как раз во время этого замка. Когда решу, что система доказала себя, загружу в неё серьёзные деньги.
Дальше здесь будут:
отчёты из живого боя — тейки, замки, ликвидации, как есть;находки из исследований — что проверял и что не сработало (а не сработало многое).
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
3
1
683
·
--
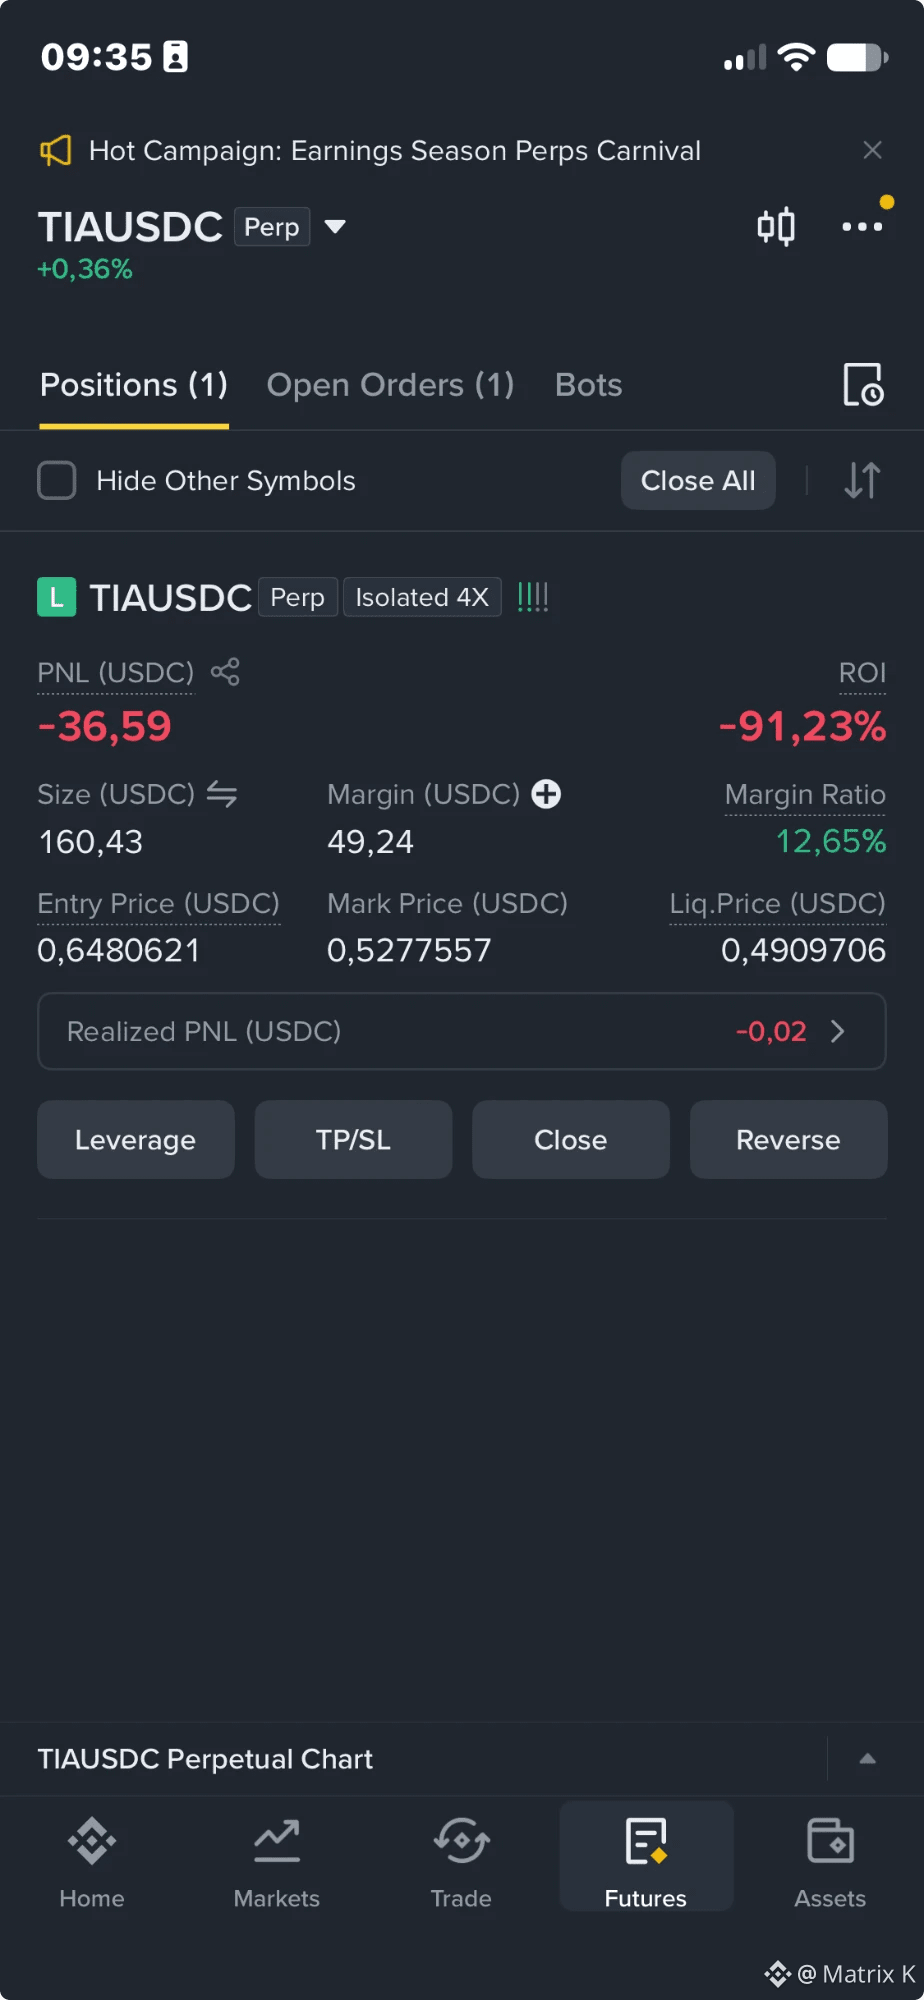
Мой бот просел на 91% по этой позиции. Я ничего не трогаю.
11-й день по позиции $TIA . С 22 октября исполнены все 7 ордеров. Средняя цена входа — 0,648, текущая цена — 0,528. Нереализованный убыток — −$36,6 при марже $49. Ликвидация на уровне 0,491 — примерно на 7% ниже. Ордер на фиксацию прибыли ждёт на уровне 0,650 — это на 23% выше текущей цены.
Почему я так спокоен? Потому что худший сценарий был учтён ещё до первого ордера: убыток ограничен маржой этой позиции, а всю полученную к этому моменту прибыль я уже вывел — $59, больше всей маржи. За два года примерно в половине подобных зависших позиций срабатывал тейк-профит.
Падение или боковое движение — это фаза рынка, а не недостаток бота или этой конкретной позиции. Поэтому зависшая позиция — не случайность, а нормальная, заложенная в саму стратегию часть такого вида торговли.
Терпение помогает, когда и хороший, и плохой исход — не предмет надежды, а часть плана.
Что наступит раньше — тейк-профит или ликвидация?
#DCA #DCABot #TradingBot #Futures
Не является финансовой рекомендацией.
Take profit first
Liquidation first
6 дн. осталось
366
·
--
Статья
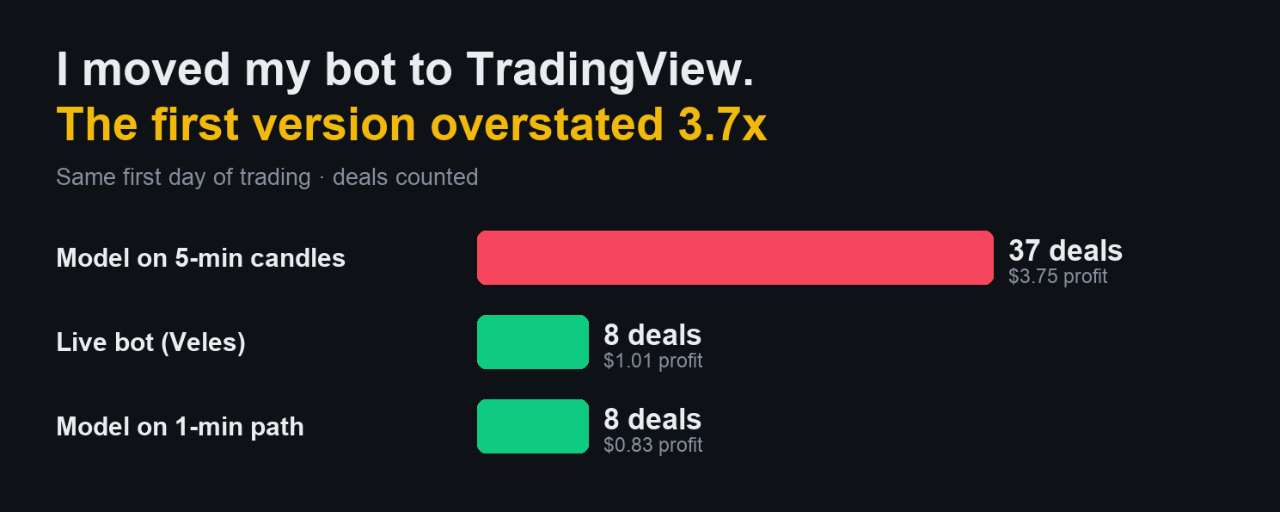
Почему бэктесты сеточных стратегий на 5-минутных свечах врут — и как я добился совпадения модели с работающим ботомМой основной DCA-бот — это код на сервере: он напрямую взаимодействует с биржей. Но однажды я захотел запустить ту же стратегию на другой бирже и другом рынке — здесь и сейчас. Зачем копаться на сервере и переписывать бота, если можно создать отдельный движок, который запускается за считаные минуты? Поэтому я перенёс его логику в TradingView — для себя: каждый час выбирать из пула самую волатильную монету с восходящим трендом и отправлять её любому боту через вебхук. Так появился Allocator.
Перенести идею оказалось лишь половиной дела. Идея может быть правильной, а её реализация — нет. Я перепробовал в TradingView множество стратегий и индикаторов, но ни один из них не выдержал столкновения с реальной торговлей. Поэтому я решил с самого начала тестировать свою стратегию в реальных условиях.
Почему бэктесты сеточных стратегий на 5-минутных свечах врут — и как я добился совпадения модели с работающим ботом
Мой основной DCA-бот — это код на сервере: он напрямую взаимодействует с биржей. Но однажды я захотел запустить ту же стратегию на другой бирже и другом рынке — здесь и сейчас. Зачем копаться на сервере и переписывать бота, если можно создать отдельный движок, который запускается за считаные минуты? Поэтому я перенёс его логику в TradingView — для себя: каждый час выбирать из пула самую волатильную монету с восходящим трендом и отправлять её любому боту через вебхук. Так появился Allocator.
Перенести идею оказалось лишь половиной дела. Идея может быть правильной, а её реализация — нет. Я перепробовал в TradingView множество стратегий и индикаторов, но ни один из них не выдержал столкновения с реальной торговлей. Поэтому я решил с самого начала тестировать свою стратегию в реальных условиях.
Перенести идею оказалось лишь половиной дела. Идея может быть правильной, а её реализация — нет. Я перепробовал в TradingView множество стратегий и индикаторов, но ни один из них не выдержал столкновения с реальной торговлей. Поэтому я решил с самого начала тестировать свою стратегию в реальных условиях.
2
465
·
--
Мой бот простаивал по 55 минут каждый час
Сначала мой DCA-бот работал исключительно на часовом графике. Каждый час он выбирал монету с наибольшей волатильностью и открывал сетку ордеров. Часто тейк-профит срабатывал через 30 секунд — 5 минут, после чего бот ждал следующего часа и пропускал ровно такие же входы. Казалось, что закрытая часовая свеча — единственный надёжный ориентир.
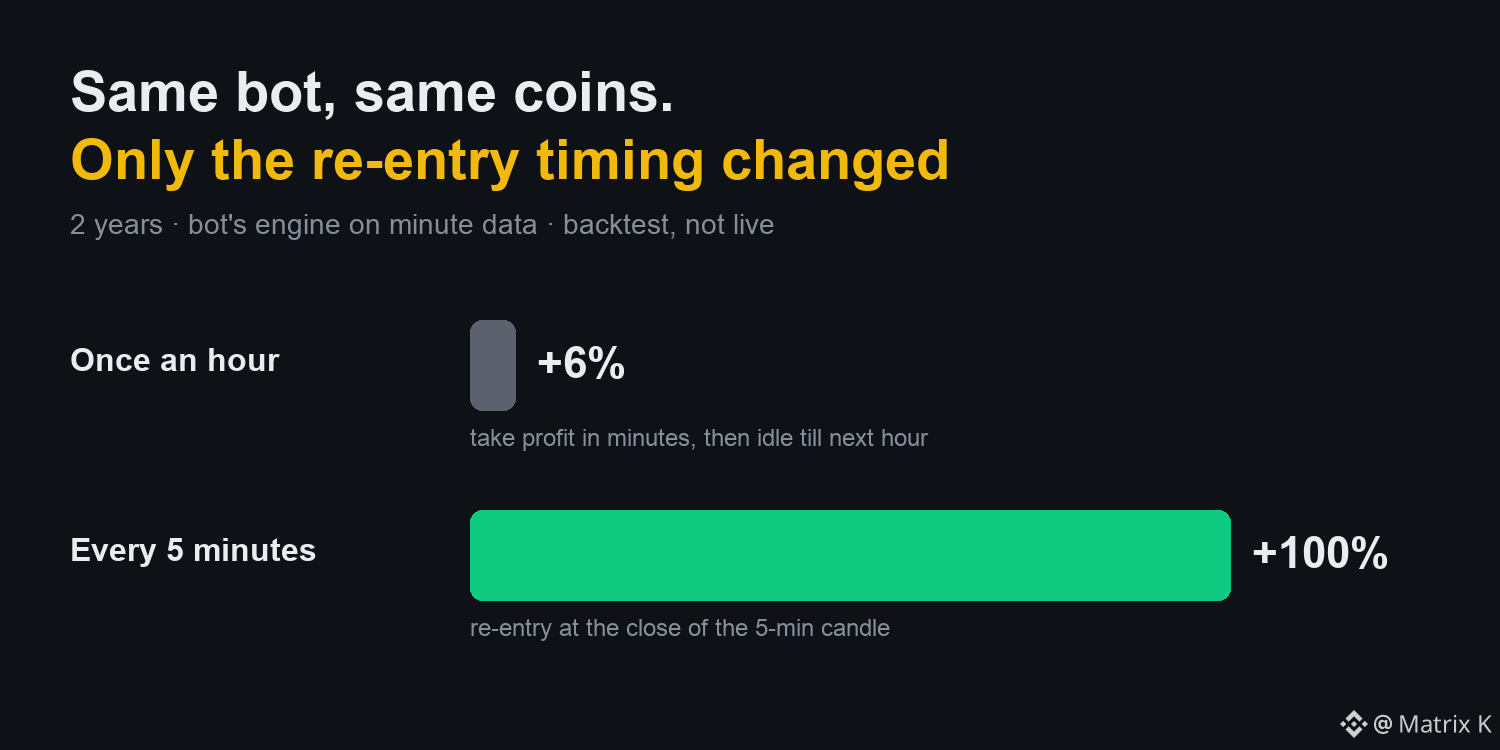
Поэтому я протестировал повторные входы в течение часа. Монета по-прежнему выбирается по последней закрытой часовой свече, но после срабатывания тейк-профита бот может вернуться на рынок через 30, 15 или 5 минут. Интервал в 30 минут дал примерно тот же результат, что и вход раз в час, 15 минут — заметно лучше, а 5 минут показали лучший результат: +100% за два года против +6% при входе раз в час. (Это бэктесты движка бота на минутных данных, а не результаты реальной торговли.)
Важно одно правило: бот входит повторно на закрытии текущей 5-минутной свечи — той самой, на которой сработал тейк-профит, — а не сразу после него. Тейк-профит срабатывает на скачке цены почти у вершины свечи, поэтому немедленная покупка означает покупку на самом пике. Ожидание закрытия свечи отсекает входы на тенях и локальных пампах — и тесты показали, что немедленный повторный вход хуже, чем полный отказ от него.
С октября мой бот работает так: час выбирает монету, а 5 минут определяют, когда вернуться на рынок. До 12 входов в час вместо одного.
#DCA #TradingBot #GridTrading
Не является финансовой рекомендацией.
111
·
--
Почему тейк-профит у меня 0,3%, а не 0,5% — и почему у моего бота нет близкого стопа
Читатель спросил: тестировал ли я тейк-профит 0,4–0,6% и пробовал ли ставить стоп вместо того, чтобы сидеть в локе? Да — и то и другое.
Тейк-профит. Я тестировал тейк-профиты от 0,2% до 0,79% на двухлетней истории. Интуиция подсказывает: чем выше тейк-профит, тем больше прибыль с одной сделки. Но чем выше тейк-профит, тем дольше бот держит позицию — и тем больше времени у цены, чтобы пройти всю сетку и продолжить падение. Выше ~0,4% результаты становились только хуже, а при тейк-профите от 0,5% и обычных комиссиях на некоторых отрезках истории дело заканчивалось ликвидацией. Значение 0,3% подобрано с учётом нулевой комиссии мейкера на парах с USDC.
Стоп. Чем ближе стоп к сетке, тем меньше убытки, но тем чаще они возникают. Чем дальше стоп, тем реже, но тем больше убыток — он растёт с каждым исполненным ордером. Близкий стоп просто не даёт сетке работать: за 30 дней на $DEXE стоп на уровне −1% от средней цены сработал 2 090 раз против 43 раз для широкого стопа, а результат составил −$347 против +$544. Весь смысл DCA — дать сетке работать. Если вам нужны короткие стопы, торгуйте одиночными ордерами.
Поэтому у моего бота один стоп, и он далеко — ниже всей сетки, примерно на −30% от цены входа: это уровень ликвидации изолированной маржи. Плюс страховка: выходить из сделки, если лок длится дольше 30 дней. Простой тоже обходится дорого: пока депозит заморожен в одной монете, он не приносит дохода в других.
Вопросы в комментариях — лучшие темы для этого дневника. Спасибо за этот вопрос.
#DCA #TradingBot #GridTrading
Не является финансовой рекомендацией.
454
·
--
Статья
Почему индикаторы не работают. Проверил в деньгах на 12 720 сделкахКак и вы, я долго думал, что индикаторы дают преимущество, а значит деньги. Но RSI на $BTC и чем угодно видят все — а миллиардеров единицы. Индикатор видит и тот, кто стоит по другую сторону вашей сделки.
Самый популярный совет для ботов (его дают и трейдеры, и ИИ-чаты): не входить, когда цена перегрета. RSI выше 75, цена выше EMA21 больше чем на 3%, только что был памп. Звучит разумно: зачем покупать на вершине?
Я проверил этот совет на движке своего бота: та же логика выбора монеты и та же сетка, что торгуют в бою, только прогнанные по минутным свечам Binance за 2 года — на нынешнем пуле из 32 монет, 12 720 сделок. Считал в деньгах, а не в процентах попаданий, и с честной деталью: если фильтр запрещает вход, бот не простаивает, а берёт следующую монету из пула. Именно так он работает в бою.
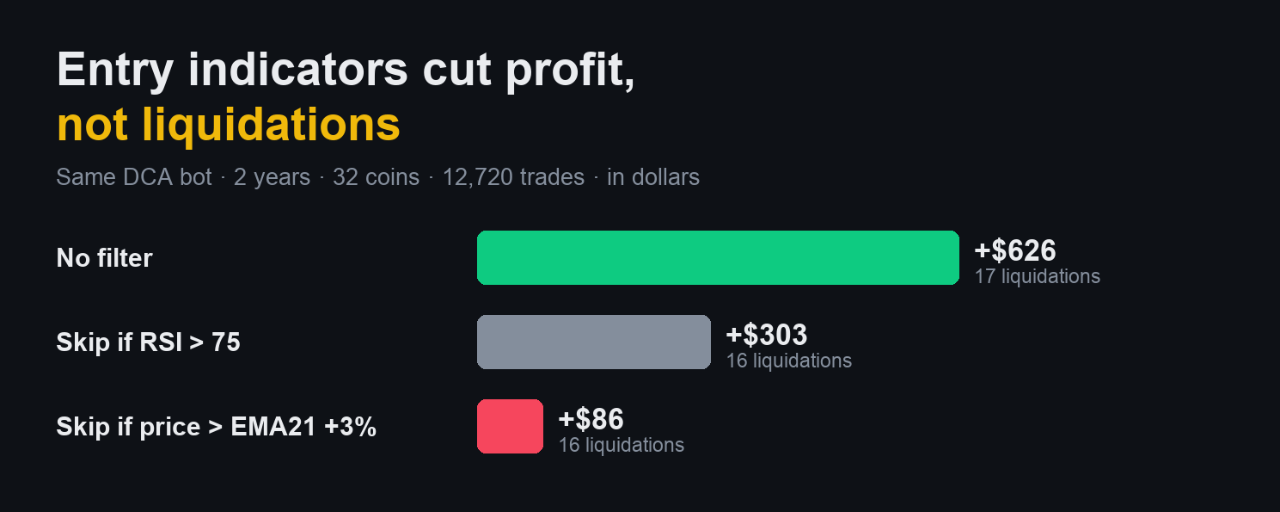
Результат за 2 года (сравнение — на обложке):
• без фильтра: +$626, тейки перекрыли потери в 1.74 раза, 17 ликвидаций, худшее полугодие −$62;
• не входить при RSI > 75: +$303, тейки/потери 1.36, 16 ликвидаций, худшее полугодие −$128;
• не входить, если цена выше EMA21 больше чем на 3%: +$86, тейки/потери 1.11, 16 ликвидаций, худшее полугодие −$188.
Фильтр срезал прибыль в два-семь раз, а ликвидаций убрал ровно одну. И худшее полугодие стало хуже, а не лучше.
Почему так. Я посмотрел, откуда берутся ликвидации. Не с вершины пампа: из 17 ликвидаций 12 начинались со входа выше EMA21 больше чем на 3% — это 71%. Но среди всех прибыльных сделок таких входов столько же, 72%. Фильтр не отличает будущую ликвидацию от будущего тейка, поэтому режет их поровну. А ликвидации приходят из общих обвалов рынка, когда падает всё сразу, и никакой RSI на входе их не предсказывает.
DCA обожает перепроданность. Сетка зарабатывает на движении: чем резче монета ходит, тем быстрее набирается позиция и тем чаще бот закрывает тейк. Самые «перегретые» моменты — это и есть самое быстрое движение. Фильтр отрезает кормовую базу, а риск оставляет на месте.
Это не единственный такой случай. Летом я проверял фильтр по импульсу на другой версии бота: он срезал 32% сделок и 29% прибыли, а процент прибыльных сделок не сдвинулся ни на пункт. Фильтр прореживал сделки случайно, без всякого отбора. За последние месяцы я проверил больше десятка таких фильтров — не прошёл ни один.
Индикатор не бесполезен как информация. Он бесполезен как фильтр входа для сетки: о будущем он знает не больше, чем все остальные на рынке. Преимущество у меня оказалось в другом месте: не КОГДА входить, а ГДЕ торговать. Об этом — в следующем посте: покажу инструмент, который не гадает момент входа, а каждый час выбирает монету.
#DCA #TradingBot #GridTrading #Indicators #CryptoStrategy
Здесь не гадают, куда пойдёт цена и на какие уровни смотреть. Здесь статистика и математика против неизвестного будущего.
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
Почему индикаторы не работают. Проверил в деньгах на 12 720 сделках
Как и вы, я долго думал, что индикаторы дают преимущество, а значит деньги. Но RSI на $BTC и чем угодно видят все — а миллиардеров единицы. Индикатор видит и тот, кто стоит по другую сторону вашей сделки.
Самый популярный совет для ботов (его дают и трейдеры, и ИИ-чаты): не входить, когда цена перегрета. RSI выше 75, цена выше EMA21 больше чем на 3%, только что был памп. Звучит разумно: зачем покупать на вершине?
Я проверил этот совет на движке своего бота: та же логика выбора монеты и та же сетка, что торгуют в бою, только прогнанные по минутным свечам Binance за 2 года — на нынешнем пуле из 32 монет, 12 720 сделок. Считал в деньгах, а не в процентах попаданий, и с честной деталью: если фильтр запрещает вход, бот не простаивает, а берёт следующую монету из пула. Именно так он работает в бою.
Результат за 2 года (сравнение — на обложке):
• без фильтра: +$626, тейки перекрыли потери в 1.74 раза, 17 ликвидаций, худшее полугодие −$62;
• не входить при RSI > 75: +$303, тейки/потери 1.36, 16 ликвидаций, худшее полугодие −$128;
• не входить, если цена выше EMA21 больше чем на 3%: +$86, тейки/потери 1.11, 16 ликвидаций, худшее полугодие −$188.
Фильтр срезал прибыль в два-семь раз, а ликвидаций убрал ровно одну. И худшее полугодие стало хуже, а не лучше.
Почему так. Я посмотрел, откуда берутся ликвидации. Не с вершины пампа: из 17 ликвидаций 12 начинались со входа выше EMA21 больше чем на 3% — это 71%. Но среди всех прибыльных сделок таких входов столько же, 72%. Фильтр не отличает будущую ликвидацию от будущего тейка, поэтому режет их поровну. А ликвидации приходят из общих обвалов рынка, когда падает всё сразу, и никакой RSI на входе их не предсказывает.
DCA обожает перепроданность. Сетка зарабатывает на движении: чем резче монета ходит, тем быстрее набирается позиция и тем чаще бот закрывает тейк. Самые «перегретые» моменты — это и есть самое быстрое движение. Фильтр отрезает кормовую базу, а риск оставляет на месте.
Это не единственный такой случай. Летом я проверял фильтр по импульсу на другой версии бота: он срезал 32% сделок и 29% прибыли, а процент прибыльных сделок не сдвинулся ни на пункт. Фильтр прореживал сделки случайно, без всякого отбора. За последние месяцы я проверил больше десятка таких фильтров — не прошёл ни один.
Индикатор не бесполезен как информация. Он бесполезен как фильтр входа для сетки: о будущем он знает не больше, чем все остальные на рынке. Преимущество у меня оказалось в другом месте: не КОГДА входить, а ГДЕ торговать. Об этом — в следующем посте: покажу инструмент, который не гадает момент входа, а каждый час выбирает монету.
#DCA #TradingBot #GridTrading #Indicators #CryptoStrategy
Здесь не гадают, куда пойдёт цена и на какие уровни смотреть. Здесь статистика и математика против неизвестного будущего.
Не финансовый совет. Фьючерсы с плечом могут обнулить депозит.
4
1
356
·
--
Раздел Конвертация, DCA бот «Покупка Индекса». Запусти и забудь. В октябре посмотри результат и прими решение. Получиш лучшую среднюю цену топ-10 активов перед их финальным ростом
Раздел Конвертация, DCA бот «Покупка Индекса». Запусти и забудь. В октябре посмотри результат и прими решение. Получиш лучшую среднюю цену топ-10 активов перед их финальным ростом
Цитируемый контент удален
7
7
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона