
Nevo_o
104 Публикации
Nevo_o
Отправить жалобу
Заблокировать пользователя
crypto enthusiast
24 подписок(и/а)
28 подписчиков(а)
158 понравилось
Посты
·
--
FOREX ПРИХОДИТЬ У TRADFI FUTURES BINANCE. І ПЕРШИЙ КОНТРАКТ ДОСИТЬ ПОКАЗОВИЙ
21 сентября Binance запускает USDBRLUSDT — perpetual на курс доллара США к бразильскому реалу.
Но конструкция интереснее, чем просто «торговля USD/BRL».
Базовый актив — валютная пара USD/BRL.
Расчёт — в USDT.
Торговля — 24/7.
Funding — каждые 8 часов.
Максимальное плечо — до 100x.
И тут снова возникает знакомый для TradFi Perpetuals нюанс.
Сам валютный рынок имеет свои торговые сессии.
В обычные часы Price Index USDBRLUSDT будет формироваться на основе внешних ценовых источников.
А в выходные, когда традиционный FX-рынок закрыт, Binance переходит на Orderbook EWMA.
То есть контракт продолжает торговаться.
А механика определения индексной цены меняется.
Для меня это главное правило всех 24/7 TradFi продуктов:
доступность контракта 24/7 не означает, что базовый традиционный рынок тоже работает 24/7.
Особенно с плечом это стоит понимать ДО открытия позиции.
#CreateWithBinance #ShareMyTradFi #TradFi
FOREX ПРИХОДИТЬ У TRADFI FUTURES BINANCE. І ПЕРШИЙ КОНТРАКТ ДОСИТЬ ПОКАЗОВИЙ
21 сентября Binance запускает USDBRLUSDT — perpetual на курс доллара США к бразильскому реалу.
Но конструкция интереснее, чем просто «торговля USD/BRL».
Базовый актив — валютная пара USD/BRL.
Расчёт — в USDT.
Торговля — 24/7.
Funding — каждые 8 часов.
Максимальное плечо — до 100x.
И тут снова возникает знакомый для TradFi Perpetuals нюанс.
Сам валютный рынок имеет свои торговые сессии.
В обычные часы Price Index USDBRLUSDT будет формироваться на основе внешних ценовых источников.
А в выходные, когда традиционный FX-рынок закрыт, Binance переходит на Orderbook EWMA.
То есть контракт продолжает торговаться.
А механика определения индексной цены меняется.
Для меня это главное правило всех 24/7 TradFi продуктов:
доступность контракта 24/7 не означает, что базовый традиционный рынок тоже работает 24/7.
Особенно с плечом это стоит понимать ДО открытия позиции.
#CreateWithBinance #ShareMyTradFi #TradFi
21 сентября Binance запускает USDBRLUSDT — perpetual на курс доллара США к бразильскому реалу.
Но конструкция интереснее, чем просто «торговля USD/BRL».
Базовый актив — валютная пара USD/BRL.
Расчёт — в USDT.
Торговля — 24/7.
Funding — каждые 8 часов.
Максимальное плечо — до 100x.
И тут снова возникает знакомый для TradFi Perpetuals нюанс.
Сам валютный рынок имеет свои торговые сессии.
В обычные часы Price Index USDBRLUSDT будет формироваться на основе внешних ценовых источников.
А в выходные, когда традиционный FX-рынок закрыт, Binance переходит на Orderbook EWMA.
То есть контракт продолжает торговаться.
А механика определения индексной цены меняется.
Для меня это главное правило всех 24/7 TradFi продуктов:
доступность контракта 24/7 не означает, что базовый традиционный рынок тоже работает 24/7.
Особенно с плечом это стоит понимать ДО открытия позиции.
#CreateWithBinance #ShareMyTradFi #TradFi
104
·
--
ЗОЛОТО ТОРГУЕТСЯ НА BINANCE И В ВЫХОДНЫЕ. НО ЦЕНА В ЭТОТ МОМЕНТ СЧИТАЕТСЯ ИНАЧЕ
С 15 сентября Binance обновила режим для commodity-based TradFi perpetuals.
Сюда входят XAUUSDT, XAGUSDT, COPPERUSDT, CLUSDT, NATGASUSDT и другие.
Самое интересное для меня не сам график, а то, что происходит с Price Index.
Во время обычной торговой сессии, с воскресенья 18:00 ET до пятницы 17:00 ET, используется стандартный режим:
индекс обновляется каждую секунду на основе цен от внешних поставщиков данных.
А в выходные и праздники механика меняется на Orderbook EWMA.
То есть один и тот же XAUUSDT может оставаться доступным для торговли, но источник формирования его индексной цены зависит от того, работает ли базовый TradFi-рынок.
Для меня это хороший пример того, почему «24/7 доступ» не означает «24/7 одинаковый рынок».
Перед сделкой важно знать не только цену.
Важно понимать, откуда она сейчас берётся.
#CreateWithBinance #ShareMyTradFi #TradFi
ЗОЛОТО ТОРГУЕТСЯ НА BINANCE И В ВЫХОДНЫЕ. НО ЦЕНА В ЭТОТ МОМЕНТ СЧИТАЕТСЯ ИНАЧЕ
С 15 сентября Binance обновила режим для commodity-based TradFi perpetuals.
Сюда входят XAUUSDT, XAGUSDT, COPPERUSDT, CLUSDT, NATGASUSDT и другие.
Самое интересное для меня не сам график, а то, что происходит с Price Index.
Во время обычной торговой сессии, с воскресенья 18:00 ET до пятницы 17:00 ET, используется стандартный режим:
индекс обновляется каждую секунду на основе цен от внешних поставщиков данных.
А в выходные и праздники механика меняется на Orderbook EWMA.
То есть один и тот же XAUUSDT может оставаться доступным для торговли, но источник формирования его индексной цены зависит от того, работает ли базовый TradFi-рынок.
Для меня это хороший пример того, почему «24/7 доступ» не означает «24/7 одинаковый рынок».
Перед сделкой важно знать не только цену.
Важно понимать, откуда она сейчас берётся.
#CreateWithBinance #ShareMyTradFi #TradFi
С 15 сентября Binance обновила режим для commodity-based TradFi perpetuals.
Сюда входят XAUUSDT, XAGUSDT, COPPERUSDT, CLUSDT, NATGASUSDT и другие.
Самое интересное для меня не сам график, а то, что происходит с Price Index.
Во время обычной торговой сессии, с воскресенья 18:00 ET до пятницы 17:00 ET, используется стандартный режим:
индекс обновляется каждую секунду на основе цен от внешних поставщиков данных.
А в выходные и праздники механика меняется на Orderbook EWMA.
То есть один и тот же XAUUSDT может оставаться доступным для торговли, но источник формирования его индексной цены зависит от того, работает ли базовый TradFi-рынок.
Для меня это хороший пример того, почему «24/7 доступ» не означает «24/7 одинаковый рынок».
Перед сделкой важно знать не только цену.
Важно понимать, откуда она сейчас берётся.
#CreateWithBinance #ShareMyTradFi #TradFi
195
·
--
Рост
ЧТО ВООБЩЕ ЕСТЬ «ЦЕНОЙ» АКЦИИ, КОТОРОЙ НЕТ НА БИРЖЕ?
Именно это делает Pre-IPO Perpetuals интересными и одновременно значительно более сложными, чем обычные TradFi-контракты.
До IPO акция еще не торгуется на публичной бирже.
Следовательно, нет нормального Price Index, который можно просто подтянуть с рынка.
На этом этапе Mark Price Pre-IPO-контракта Binance рассчитывается на основе торговой активности внутри самого рынка Binance.
Есть и дополнительные ограничения:
максимальное плечо — 5x;
funding до IPO фиксирован на уровне 0.005% за интервал;
изменение Mark Price ограничивается, чтобы сдерживать резкие движения.
А самое интересное происходит после IPO.
Контракт не становится обычным TradFi Perpetual в ту же секунду, когда акция выходит на биржу.
Сначала Binance нужно получить достаточно стабильный внешний индекс, после чего механика ценообразования постепенно переходит на стандартную.
Поэтому Pre-IPO Perp для меня — это не просто «торговля акцией раньше других».
Это отдельный рынок со своей моделью price discovery.
И риск здесь начинается еще до того, как открываешь long или short.
#CreateWithBinance #ShareMyTradFi #TradFi
ЧТО ВООБЩЕ ЕСТЬ «ЦЕНОЙ» АКЦИИ, КОТОРОЙ НЕТ НА БИРЖЕ?
Именно это делает Pre-IPO Perpetuals интересными и одновременно значительно более сложными, чем обычные TradFi-контракты.
До IPO акция еще не торгуется на публичной бирже.
Следовательно, нет нормального Price Index, который можно просто подтянуть с рынка.
На этом этапе Mark Price Pre-IPO-контракта Binance рассчитывается на основе торговой активности внутри самого рынка Binance.
Есть и дополнительные ограничения:
максимальное плечо — 5x;
funding до IPO фиксирован на уровне 0.005% за интервал;
изменение Mark Price ограничивается, чтобы сдерживать резкие движения.
А самое интересное происходит после IPO.
Контракт не становится обычным TradFi Perpetual в ту же секунду, когда акция выходит на биржу.
Сначала Binance нужно получить достаточно стабильный внешний индекс, после чего механика ценообразования постепенно переходит на стандартную.
Поэтому Pre-IPO Perp для меня — это не просто «торговля акцией раньше других».
Это отдельный рынок со своей моделью price discovery.
И риск здесь начинается еще до того, как открываешь long или short.
#CreateWithBinance #ShareMyTradFi #TradFi
Именно это делает Pre-IPO Perpetuals интересными и одновременно значительно более сложными, чем обычные TradFi-контракты.
До IPO акция еще не торгуется на публичной бирже.
Следовательно, нет нормального Price Index, который можно просто подтянуть с рынка.
На этом этапе Mark Price Pre-IPO-контракта Binance рассчитывается на основе торговой активности внутри самого рынка Binance.
Есть и дополнительные ограничения:
максимальное плечо — 5x;
funding до IPO фиксирован на уровне 0.005% за интервал;
изменение Mark Price ограничивается, чтобы сдерживать резкие движения.
А самое интересное происходит после IPO.
Контракт не становится обычным TradFi Perpetual в ту же секунду, когда акция выходит на биржу.
Сначала Binance нужно получить достаточно стабильный внешний индекс, после чего механика ценообразования постепенно переходит на стандартную.
Поэтому Pre-IPO Perp для меня — это не просто «торговля акцией раньше других».
Это отдельный рынок со своей моделью price discovery.
И риск здесь начинается еще до того, как открываешь long или short.
#CreateWithBinance #ShareMyTradFi #TradFi
95
·
--
ФИНАНСУВАННЯ КОЖНІ 4 ГОДИНИ — ЭТО НЕ ПРОСТО ТЕХНИЧЕСКАЯ ДЕТАЛЬ
С 10 сентября Binance изменила интервал funding для ряда TradFi perpetual-контрактов с 8 до 4 часов.
Среди них TENCENTUSDT, MEITUANUSDT, KUAISHOUUSDT и другие.
На первый взгляд ничего особенного.
Но если позиция открыта долго, funding становится частью её экономики.
Perpetual не имеет экспирации, поэтому именно funding помогает удерживать цену контракта ближе к базовому рынку.
И здесь важно понимать:
положительный funding может означать платёж с одной стороны рынка на другую;
отрицательный — наоборот;
а более короткий интервал означает, что расчёт происходит чаще.
Поэтому перед тем как держать долгую позицию, я смотрю не только на:
точку входа;
плечо;
ликвидацию.
Ещё один вопрос:
какой funding и сколько расчётов может пройти, пока я держу позицию?
На короткой сделке это может почти не ощущаться.
На длинной — уже часть результата.
#CreateWithBinance #ShareMyTradFi #TradFi
ФИНАНСУВАННЯ КОЖНІ 4 ГОДИНИ — ЭТО НЕ ПРОСТО ТЕХНИЧЕСКАЯ ДЕТАЛЬ
С 10 сентября Binance изменила интервал funding для ряда TradFi perpetual-контрактов с 8 до 4 часов.
Среди них TENCENTUSDT, MEITUANUSDT, KUAISHOUUSDT и другие.
На первый взгляд ничего особенного.
Но если позиция открыта долго, funding становится частью её экономики.
Perpetual не имеет экспирации, поэтому именно funding помогает удерживать цену контракта ближе к базовому рынку.
И здесь важно понимать:
положительный funding может означать платёж с одной стороны рынка на другую;
отрицательный — наоборот;
а более короткий интервал означает, что расчёт происходит чаще.
Поэтому перед тем как держать долгую позицию, я смотрю не только на:
точку входа;
плечо;
ликвидацию.
Ещё один вопрос:
какой funding и сколько расчётов может пройти, пока я держу позицию?
На короткой сделке это может почти не ощущаться.
На длинной — уже часть результата.
#CreateWithBinance #ShareMyTradFi #TradFi
С 10 сентября Binance изменила интервал funding для ряда TradFi perpetual-контрактов с 8 до 4 часов.
Среди них TENCENTUSDT, MEITUANUSDT, KUAISHOUUSDT и другие.
На первый взгляд ничего особенного.
Но если позиция открыта долго, funding становится частью её экономики.
Perpetual не имеет экспирации, поэтому именно funding помогает удерживать цену контракта ближе к базовому рынку.
И здесь важно понимать:
положительный funding может означать платёж с одной стороны рынка на другую;
отрицательный — наоборот;
а более короткий интервал означает, что расчёт происходит чаще.
Поэтому перед тем как держать долгую позицию, я смотрю не только на:
точку входа;
плечо;
ликвидацию.
Ещё один вопрос:
какой funding и сколько расчётов может пройти, пока я держу позицию?
На короткой сделке это может почти не ощущаться.
На длинной — уже часть результата.
#CreateWithBinance #ShareMyTradFi #TradFi
1
106
·
--
Рост
ДИВІДЕНД У bSTOCKS НЕ ПРИХОДИТЬ ЯК ЗВИЧАЙНИЙ КЕШ НА БАЛАНС
Сегодня хороший живой пример из $NVDAB.
Для холдеров NVIDIA bStock был зафиксирован snapshot для распределения дивиденда. Но механика здесь отличается от классической акции.
После налогов, комиссий и других удержаний чистая сумма дивиденда реинвестируется обратно в дополнительные единицы или доли $NVDAB.
То есть условно:
было 0.10 NVDAB;
компания выплатила дивиденд;
после удержаний ты получаешь не отдельный USDT-платеж, а немного большее количество NVDAB.
Для on-chain-холдеров распределение происходит через корректировку Multiplier.
Это важная деталь, потому что иногда можно встретить тезис, что bStocks «не имеют дивидендов».
Точнее сказать иначе: механика дивиденда здесь есть, просто она не копирует брокерскую модель один в один.
Именно такие нюансы я бы проверял перед тем, как сравнивать токенизированный актив с обычной акцией.
#CreateWithBinance #ShareMyTradFi #bStocks #NVDAB
ДИВІДЕНД У bSTOCKS НЕ ПРИХОДИТЬ ЯК ЗВИЧАЙНИЙ КЕШ НА БАЛАНС
Сегодня хороший живой пример из $NVDAB.
Для холдеров NVIDIA bStock был зафиксирован snapshot для распределения дивиденда. Но механика здесь отличается от классической акции.
После налогов, комиссий и других удержаний чистая сумма дивиденда реинвестируется обратно в дополнительные единицы или доли $NVDAB.
То есть условно:
было 0.10 NVDAB;
компания выплатила дивиденд;
после удержаний ты получаешь не отдельный USDT-платеж, а немного большее количество NVDAB.
Для on-chain-холдеров распределение происходит через корректировку Multiplier.
Это важная деталь, потому что иногда можно встретить тезис, что bStocks «не имеют дивидендов».
Точнее сказать иначе: механика дивиденда здесь есть, просто она не копирует брокерскую модель один в один.
Именно такие нюансы я бы проверял перед тем, как сравнивать токенизированный актив с обычной акцией.
#CreateWithBinance #ShareMyTradFi #bStocks #NVDAB
Сегодня хороший живой пример из $NVDAB.
Для холдеров NVIDIA bStock был зафиксирован snapshot для распределения дивиденда. Но механика здесь отличается от классической акции.
После налогов, комиссий и других удержаний чистая сумма дивиденда реинвестируется обратно в дополнительные единицы или доли $NVDAB.
То есть условно:
было 0.10 NVDAB;
компания выплатила дивиденд;
после удержаний ты получаешь не отдельный USDT-платеж, а немного большее количество NVDAB.
Для on-chain-холдеров распределение происходит через корректировку Multiplier.
Это важная деталь, потому что иногда можно встретить тезис, что bStocks «не имеют дивидендов».
Точнее сказать иначе: механика дивиденда здесь есть, просто она не копирует брокерскую модель один в один.
Именно такие нюансы я бы проверял перед тем, как сравнивать токенизированный актив с обычной акцией.
#CreateWithBinance #ShareMyTradFi #bStocks #NVDAB
1
341
·
--
Рост
1:1 ОБЕСПЕЧЕНИЕ НЕ ДЕЛАЕТ bSTOCK ОБЫЧНОЙ АКЦИЕЙ
Пожалуй, это первое, что я бы проверил перед покупкой bStocks.
Формулировку «1:1 backed» легко прочитать как «это просто акция в блокчейне».
Не совсем.
За каждым bStock стоит соответствующая базовая акция у регулируемого кастодиана. Но владелец токена не становится прямым акционером компании.
Для меня разница принципиальна.
Я получаю ценовую экспозицию к традиционному активу, возможность торговать им 24/7 и работать с дробной позицией даже с небольшой суммы.
Но юридическая конструкция другая.
Поэтому перед любым RWA теперь я задаю себе три вопроса:
Что именно обеспечивает токен?
Кто держит базовый актив?
Какие права даёт мне токен, а какие — не даёт?
«1:1» отвечает только на первый вопрос.
И именно поэтому читать структуру продукта иногда важнее, чем смотреть на знакомый логотип NVIDIA или Tesla.
#CreateWithBinance #ShareMyTradFi #bStocks
1:1 ОБЕСПЕЧЕНИЕ НЕ ДЕЛАЕТ bSTOCK ОБЫЧНОЙ АКЦИЕЙ
Пожалуй, это первое, что я бы проверил перед покупкой bStocks.
Формулировку «1:1 backed» легко прочитать как «это просто акция в блокчейне».
Не совсем.
За каждым bStock стоит соответствующая базовая акция у регулируемого кастодиана. Но владелец токена не становится прямым акционером компании.
Для меня разница принципиальна.
Я получаю ценовую экспозицию к традиционному активу, возможность торговать им 24/7 и работать с дробной позицией даже с небольшой суммы.
Но юридическая конструкция другая.
Поэтому перед любым RWA теперь я задаю себе три вопроса:
Что именно обеспечивает токен?
Кто держит базовый актив?
Какие права даёт мне токен, а какие — не даёт?
«1:1» отвечает только на первый вопрос.
И именно поэтому читать структуру продукта иногда важнее, чем смотреть на знакомый логотип NVIDIA или Tesla.
#CreateWithBinance #ShareMyTradFi #bStocks
Пожалуй, это первое, что я бы проверил перед покупкой bStocks.
Формулировку «1:1 backed» легко прочитать как «это просто акция в блокчейне».
Не совсем.
За каждым bStock стоит соответствующая базовая акция у регулируемого кастодиана. Но владелец токена не становится прямым акционером компании.
Для меня разница принципиальна.
Я получаю ценовую экспозицию к традиционному активу, возможность торговать им 24/7 и работать с дробной позицией даже с небольшой суммы.
Но юридическая конструкция другая.
Поэтому перед любым RWA теперь я задаю себе три вопроса:
Что именно обеспечивает токен?
Кто держит базовый актив?
Какие права даёт мне токен, а какие — не даёт?
«1:1» отвечает только на первый вопрос.
И именно поэтому читать структуру продукта иногда важнее, чем смотреть на знакомый логотип NVIDIA или Tesla.
#CreateWithBinance #ShareMyTradFi #bStocks
1
68
·
--
Рост
Эти длинные названия рынков TermMax выглядели как «каша из тикеров», так что сначала я прочитал только дату в конце. Это была ошибка.
На снимке приложения от 21 августа USDC/PT-USDat-27AUG2026@30AUG2026 показывал около $1 млн TVL, тогда как версия PT-srUSDat — примерно $317K.
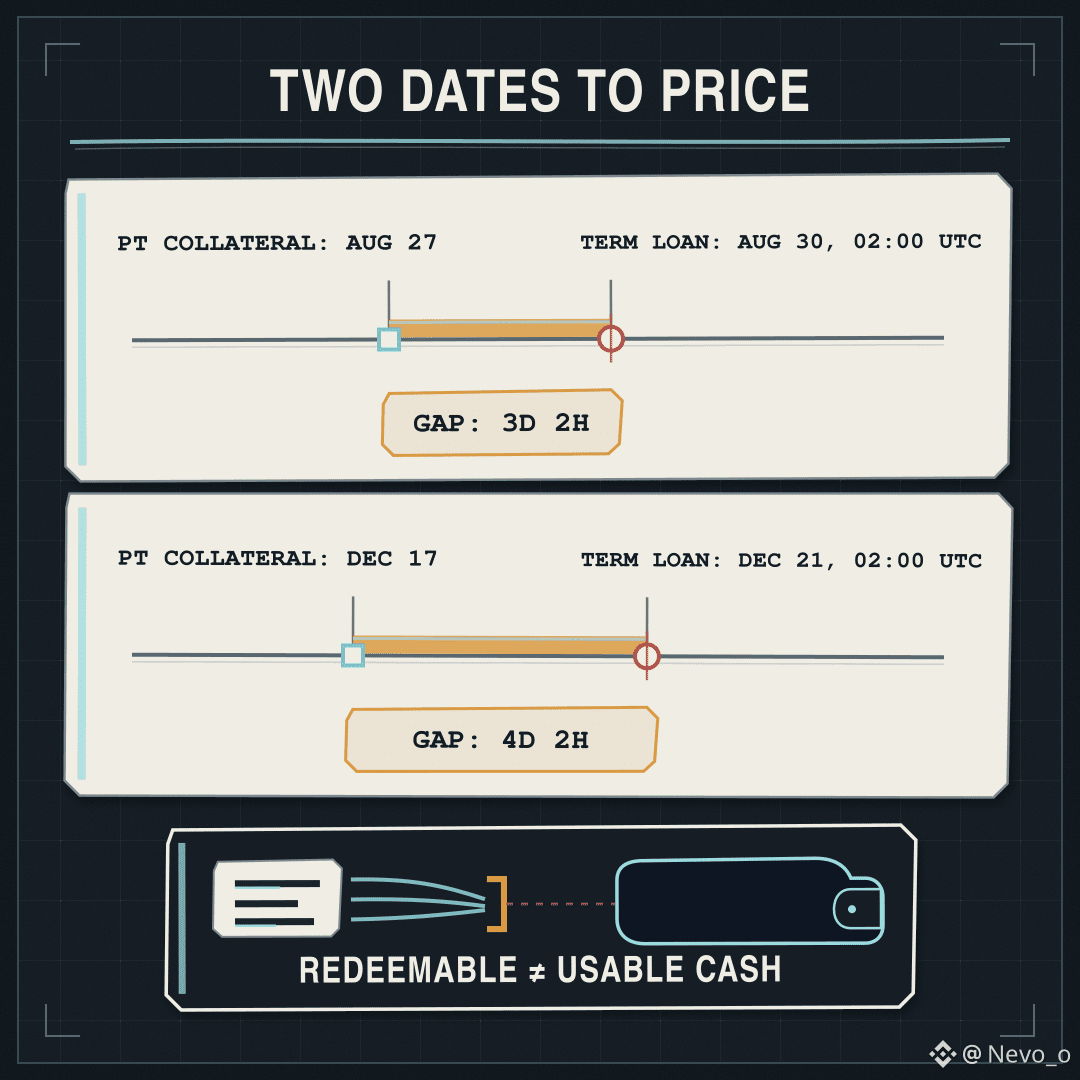
Вот подробность, которую я почти упустил: оба обеспечительных токена созревают (mature) 27 августа, но кредиты TermMax созревают (mature) 30 августа в 02:00 UTC. Новые декабрьские рынки PT повторяют тот же паттерн с разрывом примерно 3–4 дня.
Это означает, что событие «обеспечение созрело» и событие «долг подлежит погашению» — это разные события.
Моё прочтение такое: этот разрыв даёт PT время добраться до своего актива для выкупа (redemption) до момента, когда кредит будет урегулирован. Но это не обязательно автоматически «безрисковый» буфер. В некоторых описаниях обеспечения всё ещё упоминаются ограничения ликвидности пула, комиссии за выкуп или периоды ожидания (cooldowns).
Поэтому я бы отслеживал два вопроса, а не один:
Когда обеспечение становится доступным для выкупа?
И может ли оно реально превратиться в пригодные к использованию денежные средства до наступления срока долга?
Дата созревания, указанная в конце названия рынка, отвечает лишь наполовину.
@termmax #TermMax
Эти длинные названия рынков TermMax выглядели как «каша из тикеров», так что сначала я прочитал только дату в конце. Это была ошибка.
На снимке приложения от 21 августа USDC/PT-USDat-27AUG2026@30AUG2026 показывал около $1 млн TVL, тогда как версия PT-srUSDat — примерно $317K.
Вот подробность, которую я почти упустил: оба обеспечительных токена созревают (mature) 27 августа, но кредиты TermMax созревают (mature) 30 августа в 02:00 UTC. Новые декабрьские рынки PT повторяют тот же паттерн с разрывом примерно 3–4 дня.
Это означает, что событие «обеспечение созрело» и событие «долг подлежит погашению» — это разные события.
Моё прочтение такое: этот разрыв даёт PT время добраться до своего актива для выкупа (redemption) до момента, когда кредит будет урегулирован. Но это не обязательно автоматически «безрисковый» буфер. В некоторых описаниях обеспечения всё ещё упоминаются ограничения ликвидности пула, комиссии за выкуп или периоды ожидания (cooldowns).
Поэтому я бы отслеживал два вопроса, а не один:
Когда обеспечение становится доступным для выкупа?
И может ли оно реально превратиться в пригодные к использованию денежные средства до наступления срока долга?
Дата созревания, указанная в конце названия рынка, отвечает лишь наполовину.
@TermMax #TermMax
На снимке приложения от 21 августа USDC/PT-USDat-27AUG2026@30AUG2026 показывал около $1 млн TVL, тогда как версия PT-srUSDat — примерно $317K.
Вот подробность, которую я почти упустил: оба обеспечительных токена созревают (mature) 27 августа, но кредиты TermMax созревают (mature) 30 августа в 02:00 UTC. Новые декабрьские рынки PT повторяют тот же паттерн с разрывом примерно 3–4 дня.
Это означает, что событие «обеспечение созрело» и событие «долг подлежит погашению» — это разные события.
Моё прочтение такое: этот разрыв даёт PT время добраться до своего актива для выкупа (redemption) до момента, когда кредит будет урегулирован. Но это не обязательно автоматически «безрисковый» буфер. В некоторых описаниях обеспечения всё ещё упоминаются ограничения ликвидности пула, комиссии за выкуп или периоды ожидания (cooldowns).
Поэтому я бы отслеживал два вопроса, а не один:
Когда обеспечение становится доступным для выкупа?
И может ли оно реально превратиться в пригодные к использованию денежные средства до наступления срока долга?
Дата созревания, указанная в конце названия рынка, отвечает лишь наполовину.
@TermMax #TermMax
1
136
·
--
Рост
Я относился к аудитам смарт-контрактов как к финишной черте безопасности TermMax. Это было слишком аккуратно.
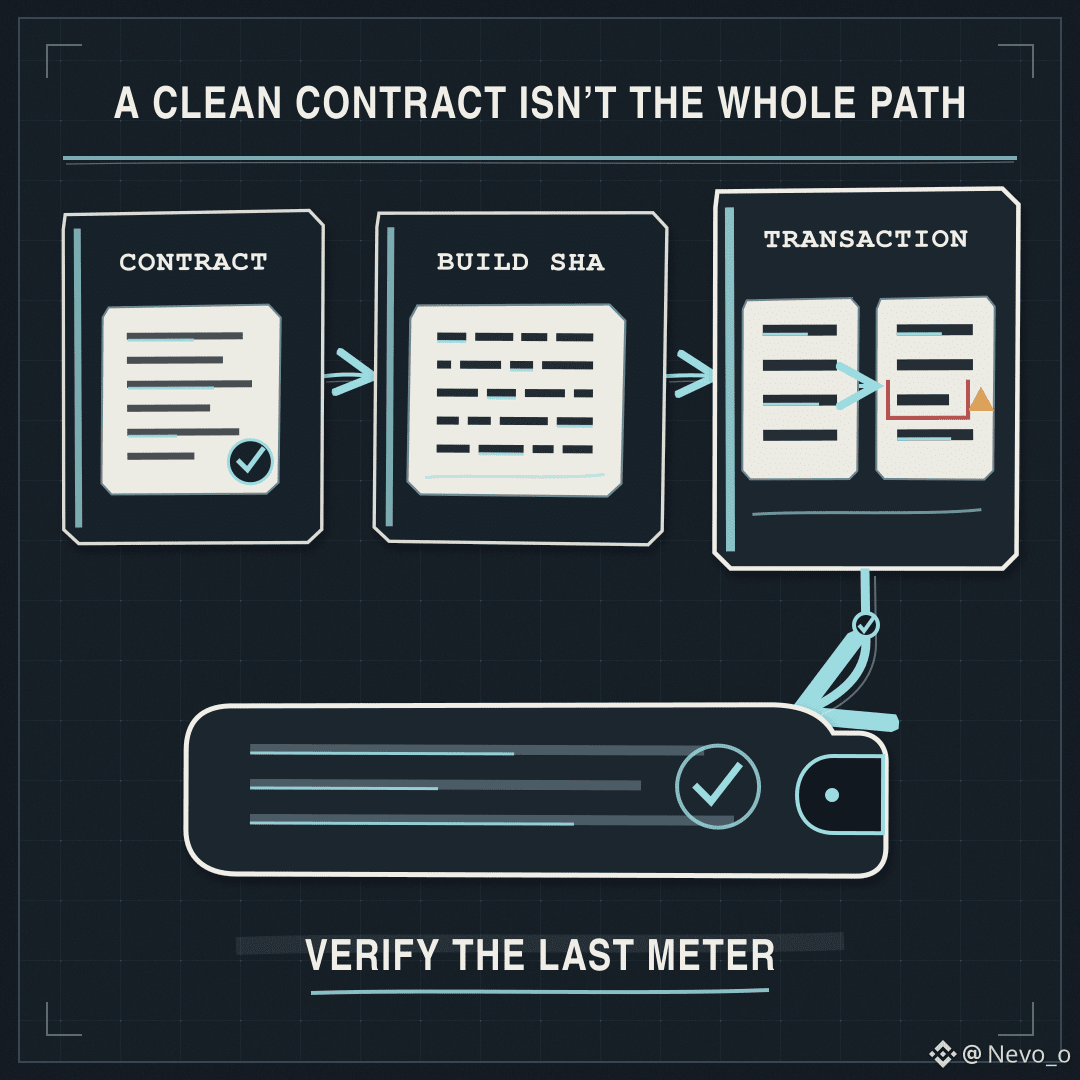
Чистый контракт не поможет, если страница перед ним подменяет адрес контракта или меняет параметры транзакции до того, как я подпишу. Последний «счетчик» между приложением и моим кошельком — тоже часть протокола.
Документация по безопасности TermMax говорит, что каждое обновление фронтенда получает уникальный build SHA: текущий SHA отображается в приложении, а автоматические проверки сверяют развернутую сборку с ожидаемой. Любое расхождение должно вызывать предупреждение. Также там описаны сканирование образов контейнеров и строгая Content Security Policy.
Что заставило это восприниматься не как чек-лист — это тайминг. Приложение TermMax App V2 было добавлено в объем работы Immunefi 17 августа. В этом объеме явно считается критическим ущербом вредоносное изменение параметров транзакции подключенного кошелька, подмена контракта или вредоносная отправка транзакции.
Мне это нравится, потому что проверяет то, к чему пользователи действительно прикасаются, а не только контракты за этим.
Остается только один вопрос, который я бы задал. В документации сказано, что эталонный (авторитетный) SHA хранится внутри. Показанный в приложении хэш становится намного полезнее, если пользователи могут сравнить его с независимо опубликованным эталоном.
Поэтому моя проверка безопасности теперь состоит из двух строк: контракт доверенный и интерфейс обслуживает ту сборку, которую я считаю, что он обслуживает?
@termmax #TermMax
Я относился к аудитам смарт-контрактов как к финишной черте безопасности TermMax. Это было слишком аккуратно.
Чистый контракт не поможет, если страница перед ним подменяет адрес контракта или меняет параметры транзакции до того, как я подпишу. Последний «счетчик» между приложением и моим кошельком — тоже часть протокола.
Документация по безопасности TermMax говорит, что каждое обновление фронтенда получает уникальный build SHA: текущий SHA отображается в приложении, а автоматические проверки сверяют развернутую сборку с ожидаемой. Любое расхождение должно вызывать предупреждение. Также там описаны сканирование образов контейнеров и строгая Content Security Policy.
Что заставило это восприниматься не как чек-лист — это тайминг. Приложение TermMax App V2 было добавлено в объем работы Immunefi 17 августа. В этом объеме явно считается критическим ущербом вредоносное изменение параметров транзакции подключенного кошелька, подмена контракта или вредоносная отправка транзакции.
Мне это нравится, потому что проверяет то, к чему пользователи действительно прикасаются, а не только контракты за этим.
Остается только один вопрос, который я бы задал. В документации сказано, что эталонный (авторитетный) SHA хранится внутри. Показанный в приложении хэш становится намного полезнее, если пользователи могут сравнить его с независимо опубликованным эталоном.
Поэтому моя проверка безопасности теперь состоит из двух строк: контракт доверенный и интерфейс обслуживает ту сборку, которую я считаю, что он обслуживает?
@TermMax #TermMax
Чистый контракт не поможет, если страница перед ним подменяет адрес контракта или меняет параметры транзакции до того, как я подпишу. Последний «счетчик» между приложением и моим кошельком — тоже часть протокола.
Документация по безопасности TermMax говорит, что каждое обновление фронтенда получает уникальный build SHA: текущий SHA отображается в приложении, а автоматические проверки сверяют развернутую сборку с ожидаемой. Любое расхождение должно вызывать предупреждение. Также там описаны сканирование образов контейнеров и строгая Content Security Policy.
Что заставило это восприниматься не как чек-лист — это тайминг. Приложение TermMax App V2 было добавлено в объем работы Immunefi 17 августа. В этом объеме явно считается критическим ущербом вредоносное изменение параметров транзакции подключенного кошелька, подмена контракта или вредоносная отправка транзакции.
Мне это нравится, потому что проверяет то, к чему пользователи действительно прикасаются, а не только контракты за этим.
Остается только один вопрос, который я бы задал. В документации сказано, что эталонный (авторитетный) SHA хранится внутри. Показанный в приложении хэш становится намного полезнее, если пользователи могут сравнить его с независимо опубликованным эталоном.
Поэтому моя проверка безопасности теперь состоит из двух строк: контракт доверенный и интерфейс обслуживает ту сборку, которую я считаю, что он обслуживает?
@TermMax #TermMax
1
86
·
--
Рост
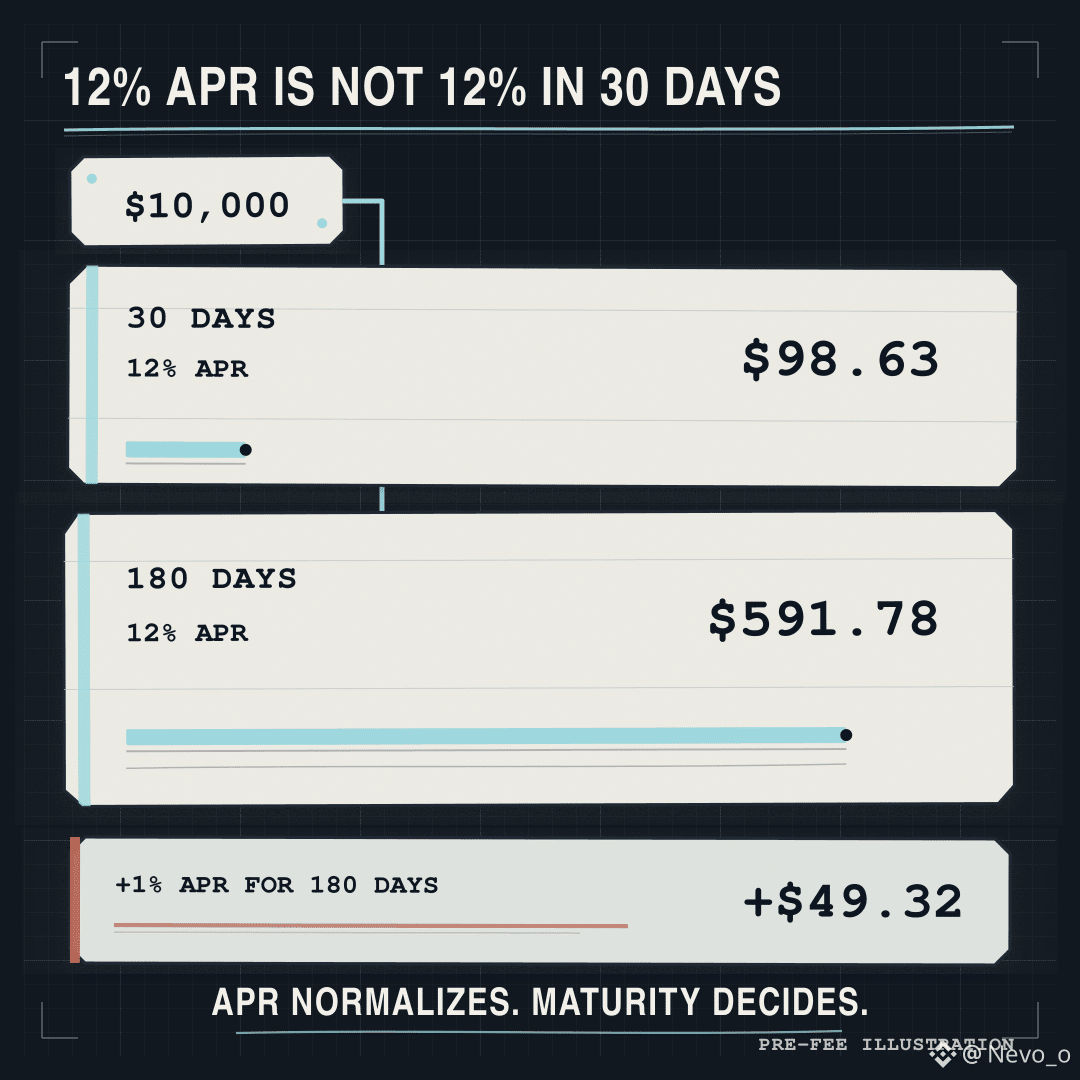
12% годовых APR — это не 12% доходности за 30 дней.
Понятно, возможно. Но все же годовые формулировки делают два рынка TermMax более похожими, чем они есть на самом деле.
На $10 000 при простом сравнении до комиссий:
30 дней под 12% годовых APR = примерно $98,63
180 дней под 12% годовых APR = примерно $591,78
Второе число примерно в шесть раз больше, потому что экспозиция длится примерно в шесть раз дольше, если держать до погашения. Это не более выгодная ставка. Это более длительный срок.
Теперь рассмотрим котировку на 180 дней, которая переходит с 12% на 13%. Дополнительный полный один процент дает лишь около $49,32 на $10 000 за весь срок. Я бы спросил, компенсирует ли это более тонкий рынок, более рискованное обеспечение или более сложный выход.
Поэтому я бы не ранжировал рынки TermMax только по APR. Я бы сравнивал фактические доллары до погашения, глубину рынка, качество обеспечения и стоимость досрочного выхода.
Фиксированная ставка устраняет одну неопределенность. Срок погашения подсказывает, на сколько времени рассчитано решение.
@termmax #TermMax
12% годовых APR — это не 12% доходности за 30 дней.
Понятно, возможно. Но все же годовые формулировки делают два рынка TermMax более похожими, чем они есть на самом деле.
На $10 000 при простом сравнении до комиссий:
30 дней под 12% годовых APR = примерно $98,63
180 дней под 12% годовых APR = примерно $591,78
Второе число примерно в шесть раз больше, потому что экспозиция длится примерно в шесть раз дольше, если держать до погашения. Это не более выгодная ставка. Это более длительный срок.
Теперь рассмотрим котировку на 180 дней, которая переходит с 12% на 13%. Дополнительный полный один процент дает лишь около $49,32 на $10 000 за весь срок. Я бы спросил, компенсирует ли это более тонкий рынок, более рискованное обеспечение или более сложный выход.
Поэтому я бы не ранжировал рынки TermMax только по APR. Я бы сравнивал фактические доллары до погашения, глубину рынка, качество обеспечения и стоимость досрочного выхода.
Фиксированная ставка устраняет одну неопределенность. Срок погашения подсказывает, на сколько времени рассчитано решение.
@TermMax #TermMax
Понятно, возможно. Но все же годовые формулировки делают два рынка TermMax более похожими, чем они есть на самом деле.
На $10 000 при простом сравнении до комиссий:
30 дней под 12% годовых APR = примерно $98,63
180 дней под 12% годовых APR = примерно $591,78
Второе число примерно в шесть раз больше, потому что экспозиция длится примерно в шесть раз дольше, если держать до погашения. Это не более выгодная ставка. Это более длительный срок.
Теперь рассмотрим котировку на 180 дней, которая переходит с 12% на 13%. Дополнительный полный один процент дает лишь около $49,32 на $10 000 за весь срок. Я бы спросил, компенсирует ли это более тонкий рынок, более рискованное обеспечение или более сложный выход.
Поэтому я бы не ранжировал рынки TermMax только по APR. Я бы сравнивал фактические доллары до погашения, глубину рынка, качество обеспечения и стоимость досрочного выхода.
Фиксированная ставка устраняет одну неопределенность. Срок погашения подсказывает, на сколько времени рассчитано решение.
@TermMax #TermMax
1
95
·
--
Рост
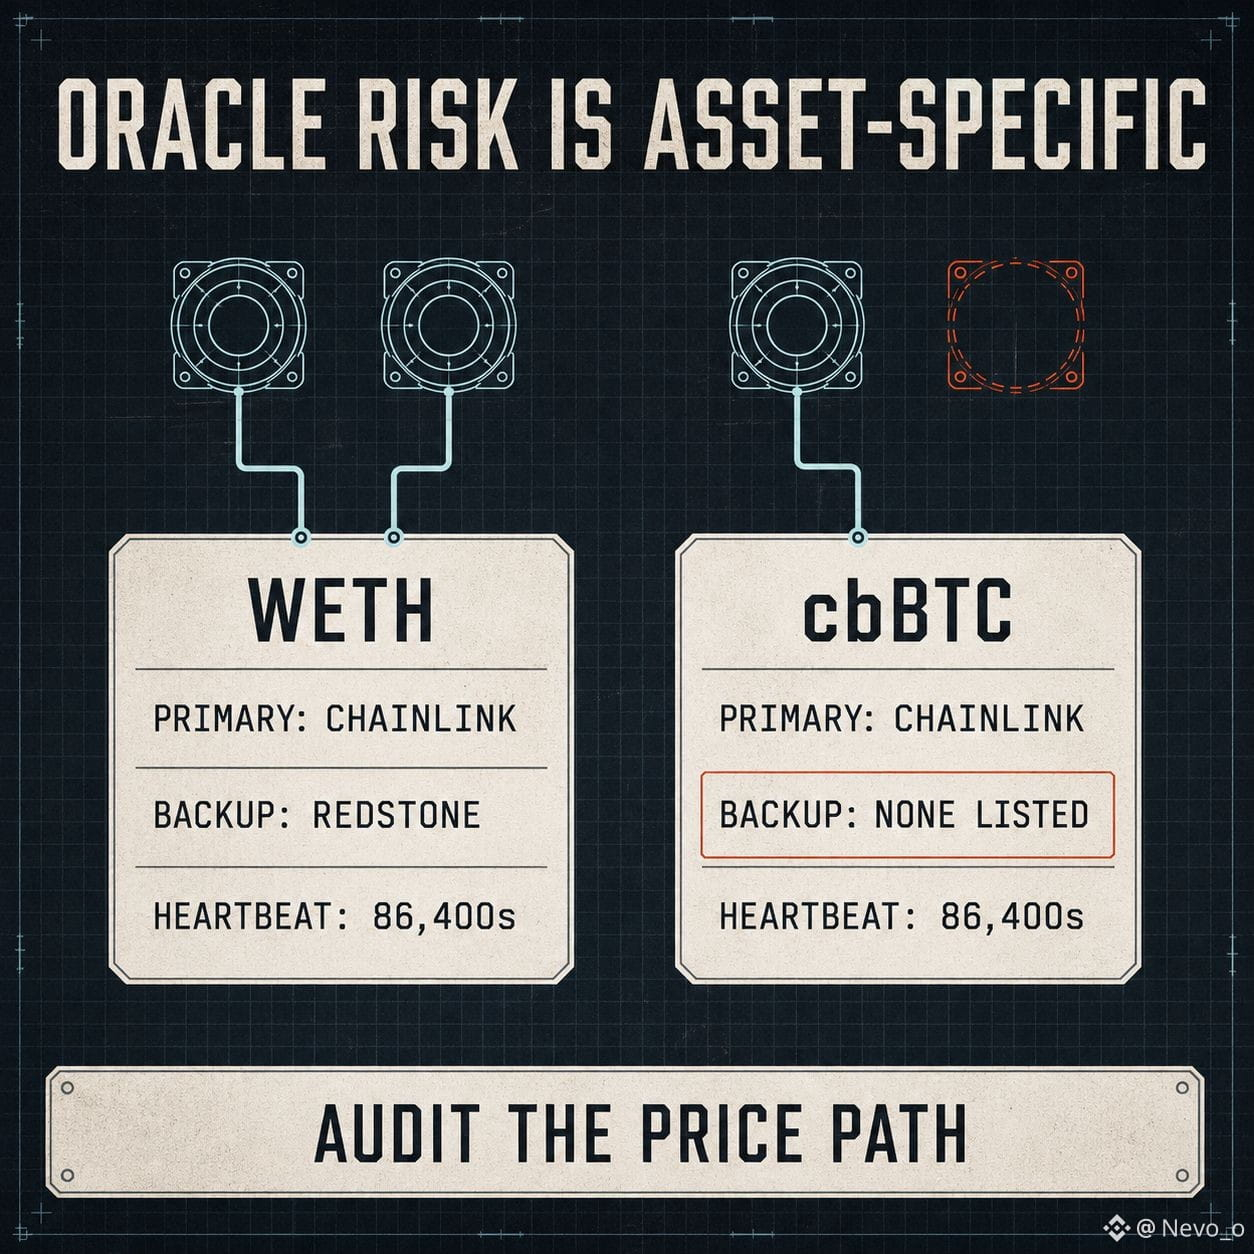
Риск Oracle проще обсуждать на уровне протокола, чем измерять на уровне рынка. Я проверил текущую таблицу Oracle для Ethereum у TermMax и нашёл полезное сопоставление.
WETH указывает Chainlink как основной фид, RedStone как резервный и имеет heartbeat длительностью 86 400 секунд. cbBTC указывает фид Chainlink, тот же heartbeat, но без резервного фида.
Это не означает, что cbBTC небезопасна. Это означает, что свойство «dual oracle» не следует рассматривать как универсальное для каждого рынка. Прежде чем рассчитывать размер любой позиции по обеспечению, я бы сопоставил четыре вещи: основной источник, резервный источник, heartbeat и то, формируется ли цена на основе нескольких фидов.
Риск живёт в фактическом ценовом пути, а не в самом сильном примере из протокола.
@termmax #TermMax
Риск Oracle проще обсуждать на уровне протокола, чем измерять на уровне рынка. Я проверил текущую таблицу Oracle для Ethereum у TermMax и нашёл полезное сопоставление.
WETH указывает Chainlink как основной фид, RedStone как резервный и имеет heartbeat длительностью 86 400 секунд. cbBTC указывает фид Chainlink, тот же heartbeat, но без резервного фида.
Это не означает, что cbBTC небезопасна. Это означает, что свойство «dual oracle» не следует рассматривать как универсальное для каждого рынка. Прежде чем рассчитывать размер любой позиции по обеспечению, я бы сопоставил четыре вещи: основной источник, резервный источник, heartbeat и то, формируется ли цена на основе нескольких фидов.
Риск живёт в фактическом ценовом пути, а не в самом сильном примере из протокола.
@TermMax #TermMax
WETH указывает Chainlink как основной фид, RedStone как резервный и имеет heartbeat длительностью 86 400 секунд. cbBTC указывает фид Chainlink, тот же heartbeat, но без резервного фида.
Это не означает, что cbBTC небезопасна. Это означает, что свойство «dual oracle» не следует рассматривать как универсальное для каждого рынка. Прежде чем рассчитывать размер любой позиции по обеспечению, я бы сопоставил четыре вещи: основной источник, резервный источник, heartbeat и то, формируется ли цена на основе нескольких фидов.
Риск живёт в фактическом ценовом пути, а не в самом сильном примере из протокола.
@TermMax #TermMax
1
87
·
--
Рост
#bStocksCIS @BinanceCIS $SPCXB
ЗЕЛЁНАЯ PNL-КАРТА НЕ ЯВЛЯЕТСЯ ОТЧЁТОМ ОБ ИСПОЛНЕНИИ.
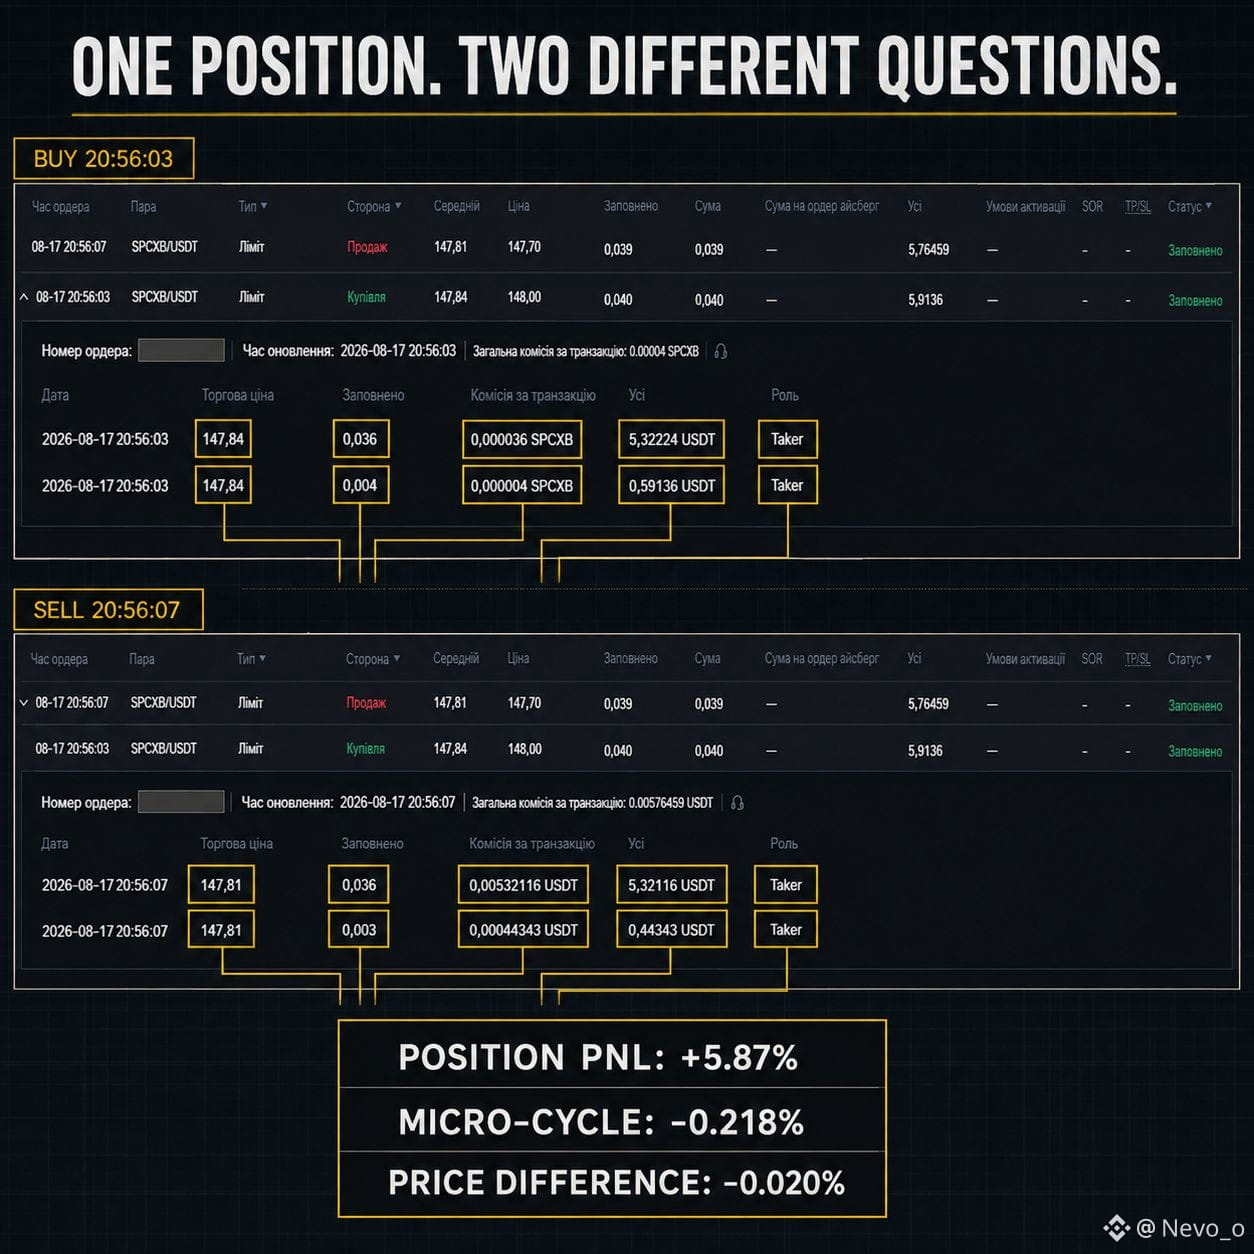
Моя текущая карточка позиции $SPCXB показывает накопленный PnL: +35.72 USDT, или +5.87%.
Это результат на уровне позиции, накопленный за всю её историю. Мне было важно понять, во сколько на самом деле обошёлся один крошечный цикл исполнения, поэтому я открыл отдельные исполнения, начиная с 17 августа.
20:56:03
Лимитная покупка: 0.040 SPCXB
Средняя цена исполнения: 147.84
Валовые затраты: 5.9136 USDT
Комиссия: 0.00004 SPCXB
Чистое получено: 0.03996 SPCXB
20:56:07
Лимитная продажа: 0.039 SPCXB
Средняя цена исполнения: 147.81
Валовая выручка: 5.76459 USDT
Комиссия: 0.00576459 USDT
Чистая выручка: 5.75882541 USDT
Оба ордера были разделены на два исполнения, и каждое исполнение было отмечено как Taker.
После продажи у меня всё ещё оставалось 0.00096 SPCXB. Если оценить остаток по цене продажи, получается итоговая стоимость на выходе: 5.90072301 USDT.
Оценочный результат микрo-цикла за четыре секунды:
5.90072301 - 5.9136 = -0.01287699 USDT
Это примерно -0.218% от первоначальных вложений. При этом две средние цены исполнения отличались всего на 0.020%.
Зелёная карточка позиции не ошибочна, и отрицательный микрo-цикл тоже. Они отвечают на разные вопросы.
PnL позиции спрашивает, принесло ли прибыль более широкое удержание.
История исполнений спрашивает, во сколько обошлось одно конкретное решение после движения цены и комиссий.
Для bStocks я хочу видеть оба варианта, прежде чем оценивать результат.
#bStocksCIS @BinanceCIS $SPCXB
ЗЕЛЁНАЯ PNL-КАРТА НЕ ЯВЛЯЕТСЯ ОТЧЁТОМ ОБ ИСПОЛНЕНИИ.
Моя текущая карточка позиции $SPCXB показывает накопленный PnL: +35.72 USDT, или +5.87%.
Это результат на уровне позиции, накопленный за всю её историю. Мне было важно понять, во сколько на самом деле обошёлся один крошечный цикл исполнения, поэтому я открыл отдельные исполнения, начиная с 17 августа.
20:56:03
Лимитная покупка: 0.040 SPCXB
Средняя цена исполнения: 147.84
Валовые затраты: 5.9136 USDT
Комиссия: 0.00004 SPCXB
Чистое получено: 0.03996 SPCXB
20:56:07
Лимитная продажа: 0.039 SPCXB
Средняя цена исполнения: 147.81
Валовая выручка: 5.76459 USDT
Комиссия: 0.00576459 USDT
Чистая выручка: 5.75882541 USDT
Оба ордера были разделены на два исполнения, и каждое исполнение было отмечено как Taker.
После продажи у меня всё ещё оставалось 0.00096 SPCXB. Если оценить остаток по цене продажи, получается итоговая стоимость на выходе: 5.90072301 USDT.
Оценочный результат микрo-цикла за четыре секунды:
5.90072301 - 5.9136 = -0.01287699 USDT
Это примерно -0.218% от первоначальных вложений. При этом две средние цены исполнения отличались всего на 0.020%.
Зелёная карточка позиции не ошибочна, и отрицательный микрo-цикл тоже. Они отвечают на разные вопросы.
PnL позиции спрашивает, принесло ли прибыль более широкое удержание.
История исполнений спрашивает, во сколько обошлось одно конкретное решение после движения цены и комиссий.
Для bStocks я хочу видеть оба варианта, прежде чем оценивать результат.
ЗЕЛЁНАЯ PNL-КАРТА НЕ ЯВЛЯЕТСЯ ОТЧЁТОМ ОБ ИСПОЛНЕНИИ.
Моя текущая карточка позиции $SPCXB показывает накопленный PnL: +35.72 USDT, или +5.87%.
Это результат на уровне позиции, накопленный за всю её историю. Мне было важно понять, во сколько на самом деле обошёлся один крошечный цикл исполнения, поэтому я открыл отдельные исполнения, начиная с 17 августа.
20:56:03
Лимитная покупка: 0.040 SPCXB
Средняя цена исполнения: 147.84
Валовые затраты: 5.9136 USDT
Комиссия: 0.00004 SPCXB
Чистое получено: 0.03996 SPCXB
20:56:07
Лимитная продажа: 0.039 SPCXB
Средняя цена исполнения: 147.81
Валовая выручка: 5.76459 USDT
Комиссия: 0.00576459 USDT
Чистая выручка: 5.75882541 USDT
Оба ордера были разделены на два исполнения, и каждое исполнение было отмечено как Taker.
После продажи у меня всё ещё оставалось 0.00096 SPCXB. Если оценить остаток по цене продажи, получается итоговая стоимость на выходе: 5.90072301 USDT.
Оценочный результат микрo-цикла за четыре секунды:
5.90072301 - 5.9136 = -0.01287699 USDT
Это примерно -0.218% от первоначальных вложений. При этом две средние цены исполнения отличались всего на 0.020%.
Зелёная карточка позиции не ошибочна, и отрицательный микрo-цикл тоже. Они отвечают на разные вопросы.
PnL позиции спрашивает, принесло ли прибыль более широкое удержание.
История исполнений спрашивает, во сколько обошлось одно конкретное решение после движения цены и комиссий.
Для bStocks я хочу видеть оба варианта, прежде чем оценивать результат.
4
4
124
·
--
Рост
Фиксированная ставка — это не то же самое, что фиксированная котировка.
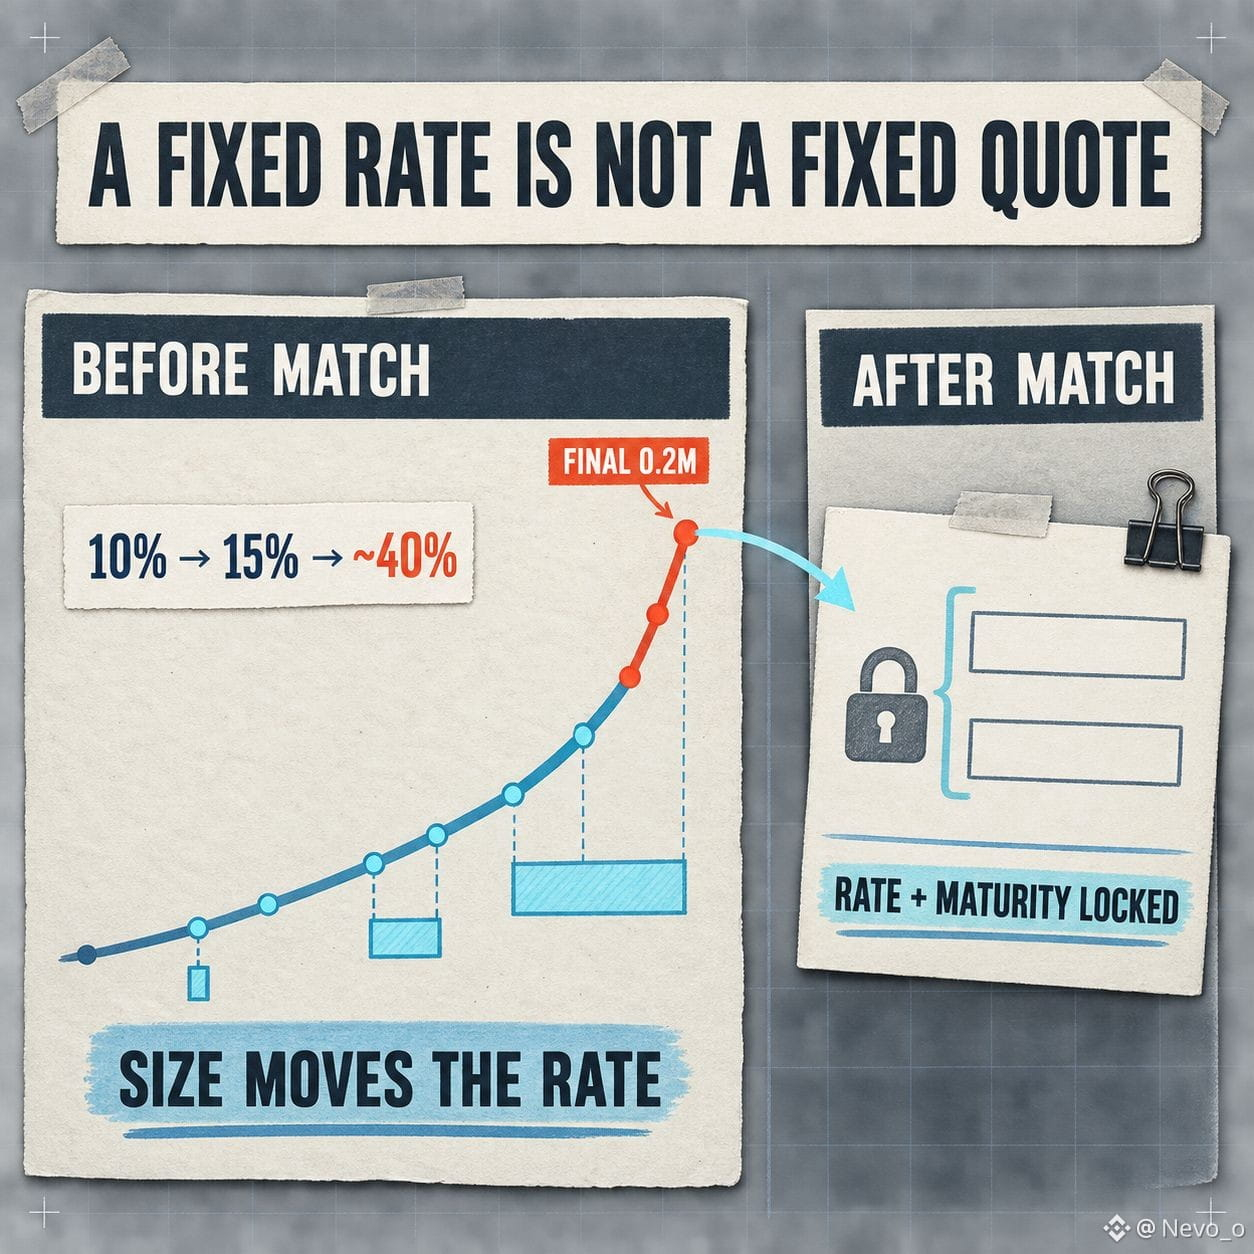
Я почти принял 10% годовых по кривой TermMax за ценник. Это не так. До того, как сделка будет сопоставлена, котировка все еще зависит от того, сколько ликвидности потребляет ордер.
Цена в диапазонных ордерах TermMax рассчитывается по ликвидности сегментами. На одной задокументированной кривой кредитования большая часть резерва смещается с 10% в сторону примерно 15%. Финальный сегмент объемом 0,2 млн растет с 15% до примерно 40%. Поэтому небольшой тест и гораздо более крупный заем могут проходить по разным эффективным ставкам — даже в рамках одного и того же рынка и срока.
Как только сделка сопоставлена, для этой позиции ставка и срок перестают «плыть». До сопоставления глубина и проскальзывание все еще имеют значение.
Поэтому, если я сравниваю два рынка TermMax, я не буду ограничиваться только «заголовком» APR. Я зафиксирую долговой актив, обеспечение, срок, размер ордера и итоговую сопоставленную ставку. Иначе я могу сравнивать первую точку одной кривой с дорогим «хвостом» другой.
«Фиксированное» описывает финансирование после исполнения. Это не делает докотировочную ликвидность плоской.
@termmax #TermMax
Фиксированная ставка — это не то же самое, что фиксированная котировка.
Я почти принял 10% годовых по кривой TermMax за ценник. Это не так. До того, как сделка будет сопоставлена, котировка все еще зависит от того, сколько ликвидности потребляет ордер.
Цена в диапазонных ордерах TermMax рассчитывается по ликвидности сегментами. На одной задокументированной кривой кредитования большая часть резерва смещается с 10% в сторону примерно 15%. Финальный сегмент объемом 0,2 млн растет с 15% до примерно 40%. Поэтому небольшой тест и гораздо более крупный заем могут проходить по разным эффективным ставкам — даже в рамках одного и того же рынка и срока.
Как только сделка сопоставлена, для этой позиции ставка и срок перестают «плыть». До сопоставления глубина и проскальзывание все еще имеют значение.
Поэтому, если я сравниваю два рынка TermMax, я не буду ограничиваться только «заголовком» APR. Я зафиксирую долговой актив, обеспечение, срок, размер ордера и итоговую сопоставленную ставку. Иначе я могу сравнивать первую точку одной кривой с дорогим «хвостом» другой.
«Фиксированное» описывает финансирование после исполнения. Это не делает докотировочную ликвидность плоской.
@TermMax #TermMax
Я почти принял 10% годовых по кривой TermMax за ценник. Это не так. До того, как сделка будет сопоставлена, котировка все еще зависит от того, сколько ликвидности потребляет ордер.
Цена в диапазонных ордерах TermMax рассчитывается по ликвидности сегментами. На одной задокументированной кривой кредитования большая часть резерва смещается с 10% в сторону примерно 15%. Финальный сегмент объемом 0,2 млн растет с 15% до примерно 40%. Поэтому небольшой тест и гораздо более крупный заем могут проходить по разным эффективным ставкам — даже в рамках одного и того же рынка и срока.
Как только сделка сопоставлена, для этой позиции ставка и срок перестают «плыть». До сопоставления глубина и проскальзывание все еще имеют значение.
Поэтому, если я сравниваю два рынка TermMax, я не буду ограничиваться только «заголовком» APR. Я зафиксирую долговой актив, обеспечение, срок, размер ордера и итоговую сопоставленную ставку. Иначе я могу сравнивать первую точку одной кривой с дорогим «хвостом» другой.
«Фиксированное» описывает финансирование после исполнения. Это не делает докотировочную ликвидность плоской.
@TermMax #TermMax
1
60
·
--
Рост
#bStocksCIS @BinanceCIS
Новейшая сделка NVIDIA по ИИ — это не столько про новый GPU. Речь прежде всего о том, чтобы зарезервировать узкие места, которые возникают еще до того, как можно установить видеокарту: землю, электропитание и готовую «коробку» дата-центра.
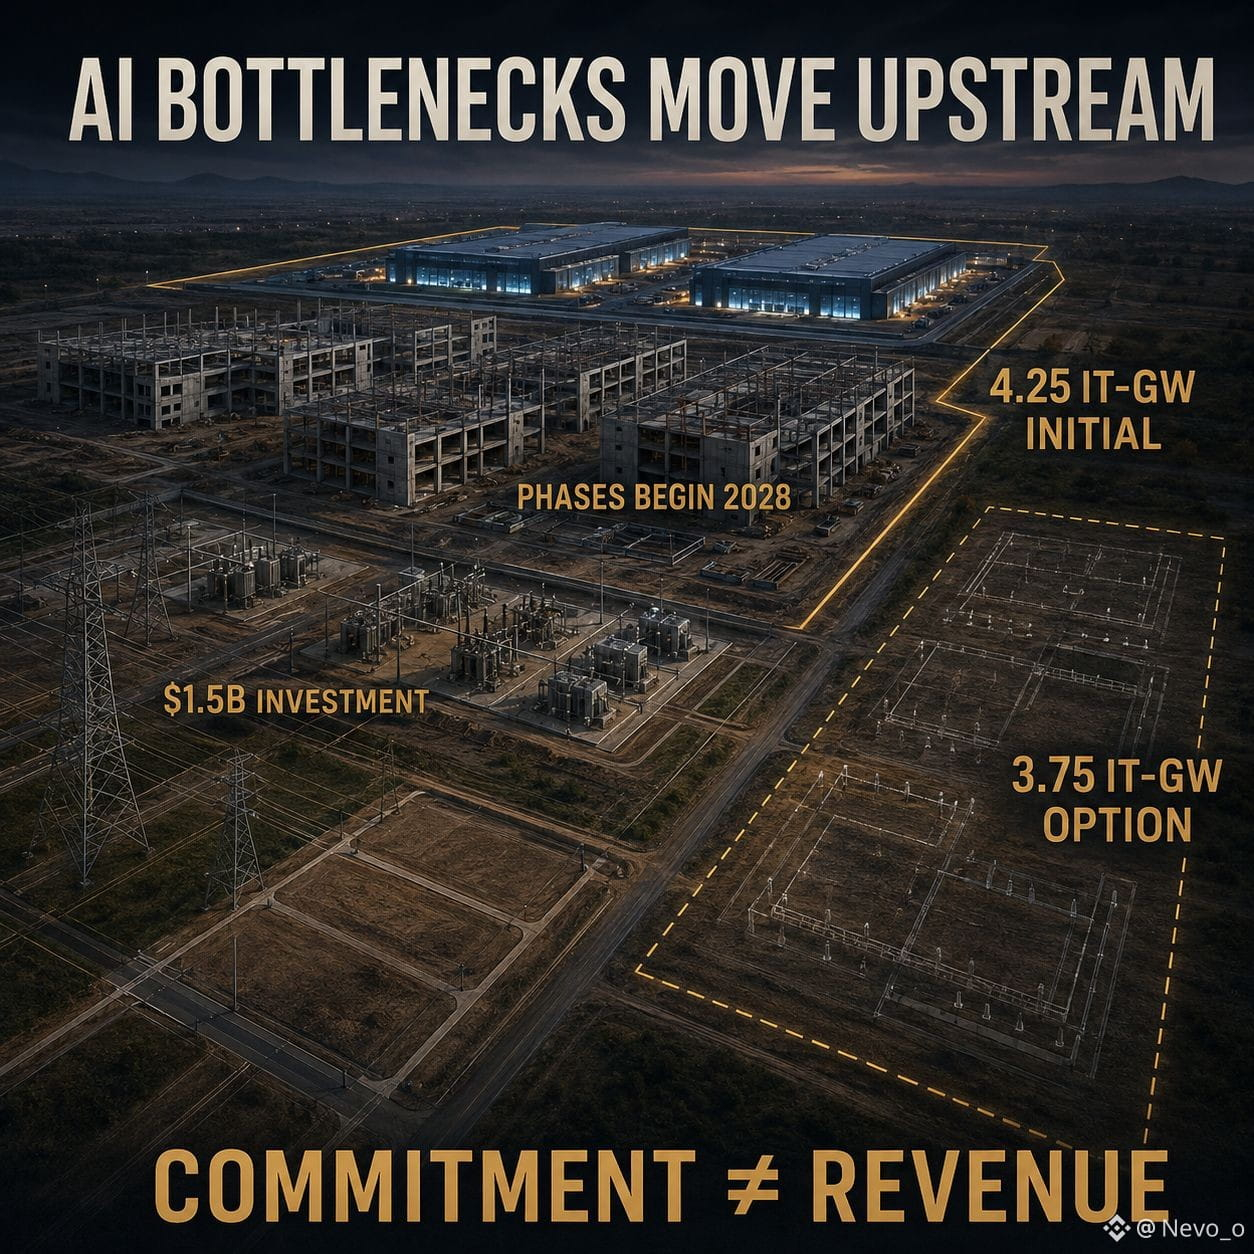
17 августа NVIDIA заявила, что предоставит кредитную поддержку первым 4,25 IT-GW на кампусе PORTS-Pike компании SB Energy в Огайо, с опцией на оставшиеся 3,75 IT-GW. Ожидается, что OpenAI задействует все 8 IT-GW. SB Energy построит объект, будет владеть им и управлять им по 20-летней аренде для OpenAI, тогда как NVIDIA инвестирует 1,5 млрд долларов в SB Energy.
Это меняет то, как я читаю $NVDAB .
Позитивная трактовка такова: NVIDIA обеспечивает долгосрочный маршрут для всей своей ИИ-экосистемы в очень масштабное развертывание у крупного клиента. Эксклюзивность усиливает сигнал спроса.
Но эти цифры пока не связаны с выручкой от чипов в ближайшей перспективе. Кредитная поддержка — это не заказ на покупку GPU. Опцион — это не твердое обязательство. Емкость планируется вводить этапами, начиная с 2028 года, так что поставка электроэнергии, строительство, финансирование и концентрация клиентов остаются между сегодняшним объявлением и будущими продажами вычислений.
Стратегический сдвиг важнее всего для меня: NVIDIA больше не ждет, пока дата-центры будут готовы. Она помогает сделать их финансово реализуемыми.
Оправдывает ли более ясная видимость спроса привязку большего капитала и кредитной поддержки к инфраструктуре за годы до того, как это принесет выручку?
{spot}(NVDABUSDT)
#bStocksCIS @BinanceCIS
Новейшая сделка NVIDIA по ИИ — это не столько про новый GPU. Речь прежде всего о том, чтобы зарезервировать узкие места, которые возникают еще до того, как можно установить видеокарту: землю, электропитание и готовую «коробку» дата-центра.
17 августа NVIDIA заявила, что предоставит кредитную поддержку первым 4,25 IT-GW на кампусе PORTS-Pike компании SB Energy в Огайо, с опцией на оставшиеся 3,75 IT-GW. Ожидается, что OpenAI задействует все 8 IT-GW. SB Energy построит объект, будет владеть им и управлять им по 20-летней аренде для OpenAI, тогда как NVIDIA инвестирует 1,5 млрд долларов в SB Energy.
Это меняет то, как я читаю $NVDAB .
Позитивная трактовка такова: NVIDIA обеспечивает долгосрочный маршрут для всей своей ИИ-экосистемы в очень масштабное развертывание у крупного клиента. Эксклюзивность усиливает сигнал спроса.
Но эти цифры пока не связаны с выручкой от чипов в ближайшей перспективе. Кредитная поддержка — это не заказ на покупку GPU. Опцион — это не твердое обязательство. Емкость планируется вводить этапами, начиная с 2028 года, так что поставка электроэнергии, строительство, финансирование и концентрация клиентов остаются между сегодняшним объявлением и будущими продажами вычислений.
Стратегический сдвиг важнее всего для меня: NVIDIA больше не ждет, пока дата-центры будут готовы. Она помогает сделать их финансово реализуемыми.
Оправдывает ли более ясная видимость спроса привязку большего капитала и кредитной поддержки к инфраструктуре за годы до того, как это принесет выручку?
Новейшая сделка NVIDIA по ИИ — это не столько про новый GPU. Речь прежде всего о том, чтобы зарезервировать узкие места, которые возникают еще до того, как можно установить видеокарту: землю, электропитание и готовую «коробку» дата-центра.
17 августа NVIDIA заявила, что предоставит кредитную поддержку первым 4,25 IT-GW на кампусе PORTS-Pike компании SB Energy в Огайо, с опцией на оставшиеся 3,75 IT-GW. Ожидается, что OpenAI задействует все 8 IT-GW. SB Energy построит объект, будет владеть им и управлять им по 20-летней аренде для OpenAI, тогда как NVIDIA инвестирует 1,5 млрд долларов в SB Energy.
Это меняет то, как я читаю $NVDAB .
Позитивная трактовка такова: NVIDIA обеспечивает долгосрочный маршрут для всей своей ИИ-экосистемы в очень масштабное развертывание у крупного клиента. Эксклюзивность усиливает сигнал спроса.
Но эти цифры пока не связаны с выручкой от чипов в ближайшей перспективе. Кредитная поддержка — это не заказ на покупку GPU. Опцион — это не твердое обязательство. Емкость планируется вводить этапами, начиная с 2028 года, так что поставка электроэнергии, строительство, финансирование и концентрация клиентов остаются между сегодняшним объявлением и будущими продажами вычислений.
Стратегический сдвиг важнее всего для меня: NVIDIA больше не ждет, пока дата-центры будут готовы. Она помогает сделать их финансово реализуемыми.
Оправдывает ли более ясная видимость спроса привязку большего капитала и кредитной поддержки к инфраструктуре за годы до того, как это принесет выручку?
1
2
96
·
--
Рост
Проверено
#bStocksCIS @BinanceCIS
Июльский дашборд Robinhood заставил меня усомниться в привычном ярлыке:
$HOODB = крипто-прокси.
Строки движутся в противоположных направлениях.
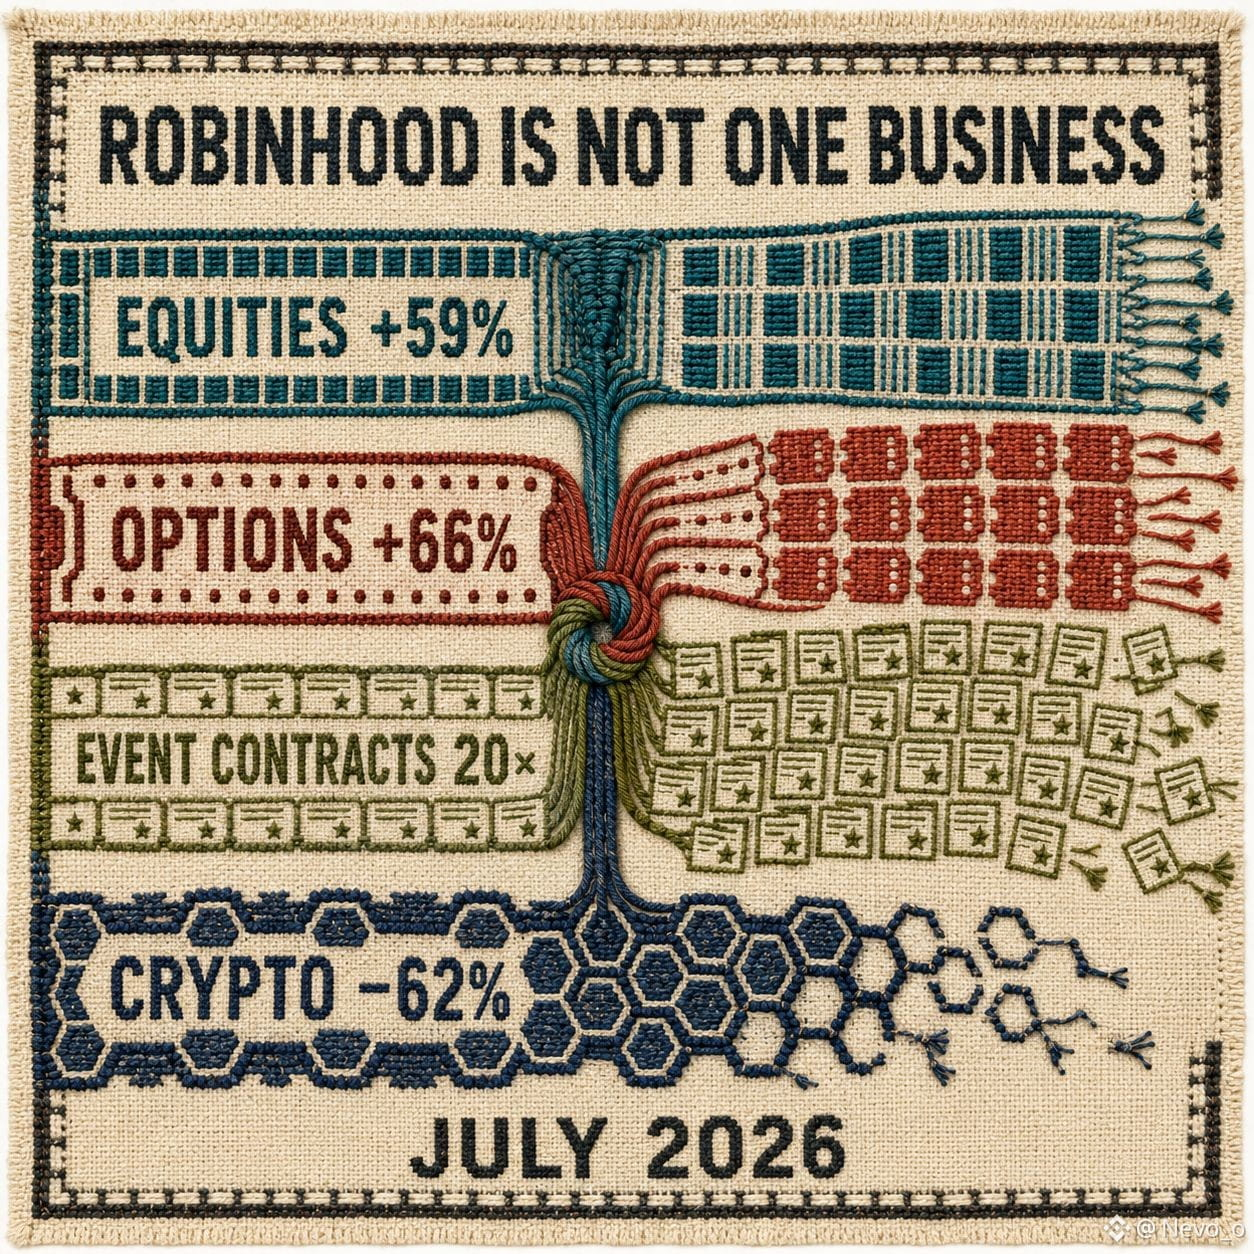
Объём условных (notional) сделок по акциям составил $333 млрд, рост на 59% год к году. Контракты по опционам — 324 млн, рост на 66%. Контракты по событиям достигли 6,1 млрд — в 20 раз больше, чем в прошлом году.
Объём по криптовалюте был $10,9 млрд, снижение на 62% год к году. Внутри этого объём крипто в приложении Robinhood упал на 74%, а объём Bitstamp — на 45%.
Тем временем число профинансированных клиентов составило 28,5 млн, а совокупные активы платформы — $355 млрд, рост на 19% год к году, хотя активы снизились на 4% по сравнению с июнем.
Мой вывод не бычий и не медвежий. Смысл в том, что один ярлык больше не объясняет бизнес. Если я оцениваю Robinhood только как крипто-бету, я игнорирую те части, которые сейчас растут быстрее всего. Если я сосредоточусь только на контрактах по событиям, я могу переоценить молодый продукт с огромным процентным ростом.
Какую строку вы бы смотрели в первую очередь: активы, акции и опционы, крипто или контракты по событиям?
{spot}(HOODBUSDT)
#bStocksCIS @BinanceCIS
Июльский дашборд Robinhood заставил меня усомниться в привычном ярлыке:
$HOODB = крипто-прокси.
Строки движутся в противоположных направлениях.
Объём условных (notional) сделок по акциям составил $333 млрд, рост на 59% год к году. Контракты по опционам — 324 млн, рост на 66%. Контракты по событиям достигли 6,1 млрд — в 20 раз больше, чем в прошлом году.
Объём по криптовалюте был $10,9 млрд, снижение на 62% год к году. Внутри этого объём крипто в приложении Robinhood упал на 74%, а объём Bitstamp — на 45%.
Тем временем число профинансированных клиентов составило 28,5 млн, а совокупные активы платформы — $355 млрд, рост на 19% год к году, хотя активы снизились на 4% по сравнению с июнем.
Мой вывод не бычий и не медвежий. Смысл в том, что один ярлык больше не объясняет бизнес. Если я оцениваю Robinhood только как крипто-бету, я игнорирую те части, которые сейчас растут быстрее всего. Если я сосредоточусь только на контрактах по событиям, я могу переоценить молодый продукт с огромным процентным ростом.
Какую строку вы бы смотрели в первую очередь: активы, акции и опционы, крипто или контракты по событиям?
Июльский дашборд Robinhood заставил меня усомниться в привычном ярлыке:
$HOODB = крипто-прокси.
Строки движутся в противоположных направлениях.
Объём условных (notional) сделок по акциям составил $333 млрд, рост на 59% год к году. Контракты по опционам — 324 млн, рост на 66%. Контракты по событиям достигли 6,1 млрд — в 20 раз больше, чем в прошлом году.
Объём по криптовалюте был $10,9 млрд, снижение на 62% год к году. Внутри этого объём крипто в приложении Robinhood упал на 74%, а объём Bitstamp — на 45%.
Тем временем число профинансированных клиентов составило 28,5 млн, а совокупные активы платформы — $355 млрд, рост на 19% год к году, хотя активы снизились на 4% по сравнению с июнем.
Мой вывод не бычий и не медвежий. Смысл в том, что один ярлык больше не объясняет бизнес. Если я оцениваю Robinhood только как крипто-бету, я игнорирую те части, которые сейчас растут быстрее всего. Если я сосредоточусь только на контрактах по событиям, я могу переоценить молодый продукт с огромным процентным ростом.
Какую строку вы бы смотрели в первую очередь: активы, акции и опционы, крипто или контракты по событиям?
5
6
100
·
--
Рост
#bStocksCIS Cerebras сообщила о двух показателях выручки за один и тот же квартал: $180,1 млн по GAAP и $209,9 млн по core. На минуту мне показалось, что я перепутал два периода отчетности.
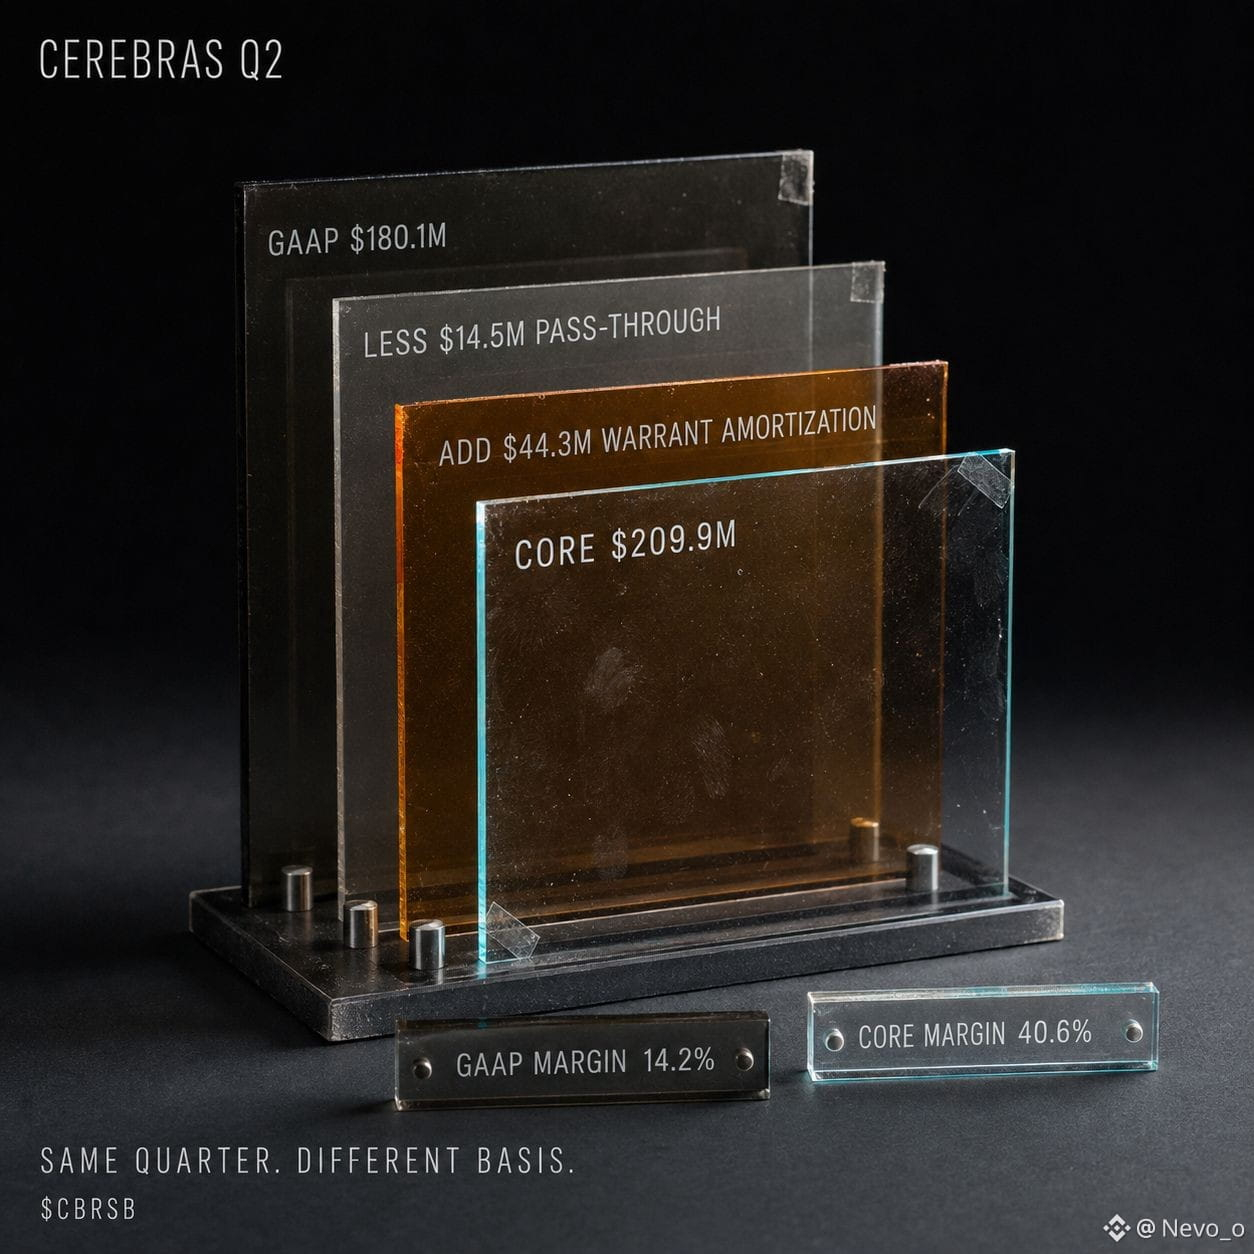
Разобраться помогла сверка. Выручка core исключает $14,5 млн транзитной (pass-through) выручки и добавляет обратно $44,3 млн амортизации обязательств по гарантиям клиентов. Разница также доходит до валовой маржи: 14,2% по GAAP и 40,6% на основе core.
Оба подхода могут быть полезны. Но чего не стоит делать — смешивать их. Если я использую рост выручки core на 103%, то маржа и убыток рядом с ней тоже должны быть core. Если я начинаю с выручки по GAAP, то остальная часть сравнения должна оставаться в рамках GAAP.
Когда я сейчас проверяю $CBRSB на @BinanceCIS , я пишу «GAAP» или «core» рядом с каждой цифрой перед тем, как сравнивать кварталы. Это занимает десять секунд и помогает держать видимой разницу почти в $30 млн. Какое число вы бы проверили первым?
{spot}(CBRSBUSDT)
#bStocksCIS Cerebras сообщила о двух показателях выручки за один и тот же квартал: $180,1 млн по GAAP и $209,9 млн по core. На минуту мне показалось, что я перепутал два периода отчетности.
Разобраться помогла сверка. Выручка core исключает $14,5 млн транзитной (pass-through) выручки и добавляет обратно $44,3 млн амортизации обязательств по гарантиям клиентов. Разница также доходит до валовой маржи: 14,2% по GAAP и 40,6% на основе core.
Оба подхода могут быть полезны. Но чего не стоит делать — смешивать их. Если я использую рост выручки core на 103%, то маржа и убыток рядом с ней тоже должны быть core. Если я начинаю с выручки по GAAP, то остальная часть сравнения должна оставаться в рамках GAAP.
Когда я сейчас проверяю $CBRSB на @BinanceCIS , я пишу «GAAP» или «core» рядом с каждой цифрой перед тем, как сравнивать кварталы. Это занимает десять секунд и помогает держать видимой разницу почти в $30 млн. Какое число вы бы проверили первым?
Разобраться помогла сверка. Выручка core исключает $14,5 млн транзитной (pass-through) выручки и добавляет обратно $44,3 млн амортизации обязательств по гарантиям клиентов. Разница также доходит до валовой маржи: 14,2% по GAAP и 40,6% на основе core.
Оба подхода могут быть полезны. Но чего не стоит делать — смешивать их. Если я использую рост выручки core на 103%, то маржа и убыток рядом с ней тоже должны быть core. Если я начинаю с выручки по GAAP, то остальная часть сравнения должна оставаться в рамках GAAP.
Когда я сейчас проверяю $CBRSB на @BinanceCIS , я пишу «GAAP» или «core» рядом с каждой цифрой перед тем, как сравнивать кварталы. Это занимает десять секунд и помогает держать видимой разницу почти в $30 млн. Какое число вы бы проверили первым?
6
4
94
·
--
Рост
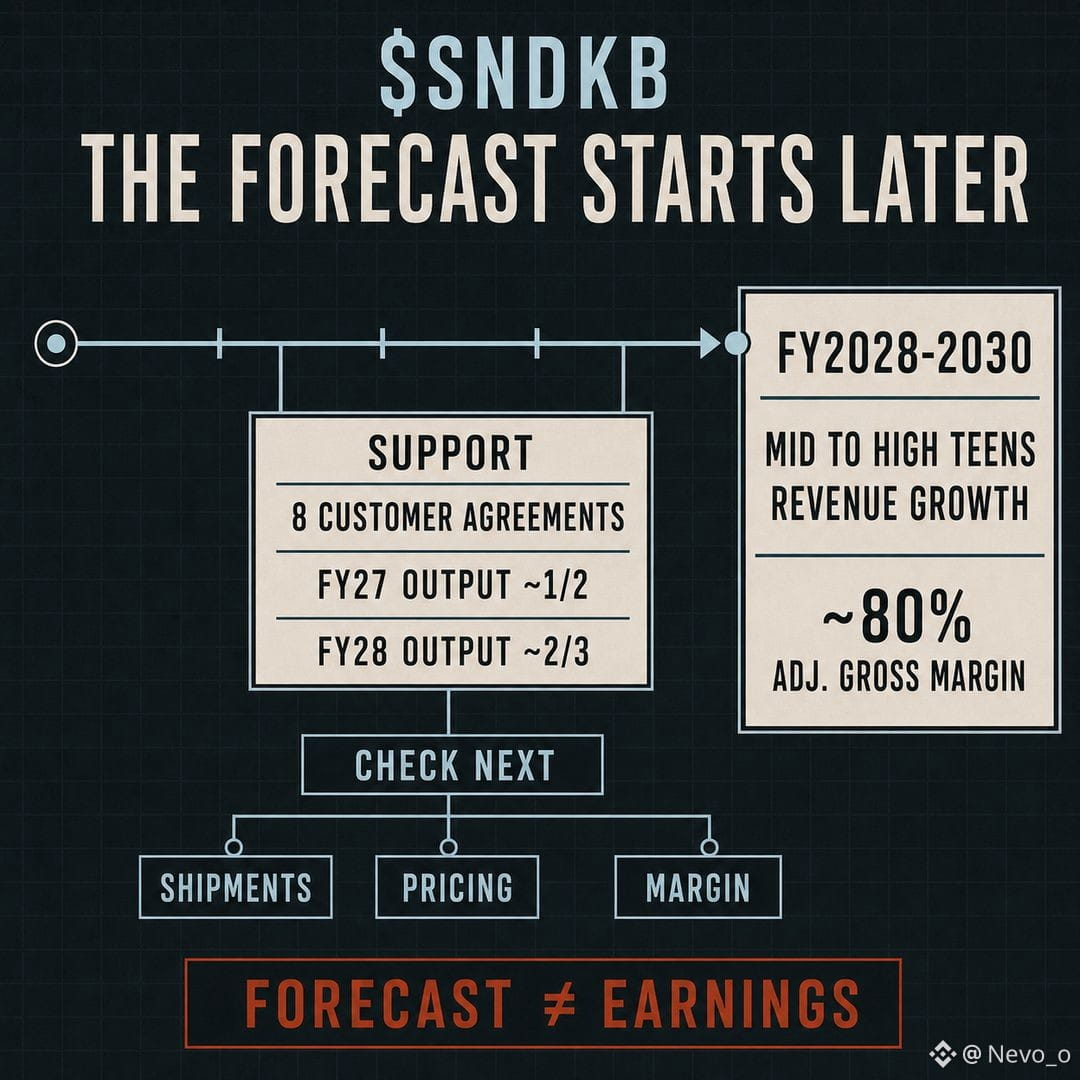
#bStocksCIS Акции Sandisk взлетели более чем на 15% после Дня инвестора. Заголовок за $SNDKB звучит мощно: рост выручки в середине—высоких однозначных значениях в 2028–2030 финансовых годах, при скорректированной валовой марже около 80%.
Но важны даты. Это долгосрочная рамочная модель, а не уже отраженный результат в текущих отчетах.
В этом есть реальная поддержка. Sandisk говорит, что восемь договоренностей с клиентами покрывают примерно половину выпуска за 2027 финансовый год и две трети выпуска за 2028 финансовый год. Это снижает один риск: найти покупателей.
Но это не убирает остальные риски: произвести объем, удержать цену, выйти на заданную маржу и выполнить сроки.
Эта разница особенно важна, когда $SNDKB торгуется круглосуточно на @BinanceCIS . Быстрое движение может заставить будущий прогноз казаться текущей отчетной прибылью. Я их разделяю.
Мои следующие проверки простые:
Сколько покрытого объема на самом деле отправляется?
Удерживаются ли цены по мере роста предложения?
Сохраняется ли траектория маржи рядом с рамкой, озвученной на Дне инвестора?
Прогноз привлек внимание. Но исполнение все еще должно заслужить оценку.
{spot}(SNDKBUSDT)
#bStocksCIS Акции Sandisk взлетели более чем на 15% после Дня инвестора. Заголовок за $SNDKB звучит мощно: рост выручки в середине—высоких однозначных значениях в 2028–2030 финансовых годах, при скорректированной валовой марже около 80%.
Но важны даты. Это долгосрочная рамочная модель, а не уже отраженный результат в текущих отчетах.
В этом есть реальная поддержка. Sandisk говорит, что восемь договоренностей с клиентами покрывают примерно половину выпуска за 2027 финансовый год и две трети выпуска за 2028 финансовый год. Это снижает один риск: найти покупателей.
Но это не убирает остальные риски: произвести объем, удержать цену, выйти на заданную маржу и выполнить сроки.
Эта разница особенно важна, когда $SNDKB торгуется круглосуточно на @BinanceCIS . Быстрое движение может заставить будущий прогноз казаться текущей отчетной прибылью. Я их разделяю.
Мои следующие проверки простые:
Сколько покрытого объема на самом деле отправляется?
Удерживаются ли цены по мере роста предложения?
Сохраняется ли траектория маржи рядом с рамкой, озвученной на Дне инвестора?
Прогноз привлек внимание. Но исполнение все еще должно заслужить оценку.
Но важны даты. Это долгосрочная рамочная модель, а не уже отраженный результат в текущих отчетах.
В этом есть реальная поддержка. Sandisk говорит, что восемь договоренностей с клиентами покрывают примерно половину выпуска за 2027 финансовый год и две трети выпуска за 2028 финансовый год. Это снижает один риск: найти покупателей.
Но это не убирает остальные риски: произвести объем, удержать цену, выйти на заданную маржу и выполнить сроки.
Эта разница особенно важна, когда $SNDKB торгуется круглосуточно на @BinanceCIS . Быстрое движение может заставить будущий прогноз казаться текущей отчетной прибылью. Я их разделяю.
Мои следующие проверки простые:
Сколько покрытого объема на самом деле отправляется?
Удерживаются ли цены по мере роста предложения?
Сохраняется ли траектория маржи рядом с рамкой, озвученной на Дне инвестора?
Прогноз привлек внимание. Но исполнение все еще должно заслужить оценку.
5
4
142
·
--
Рост
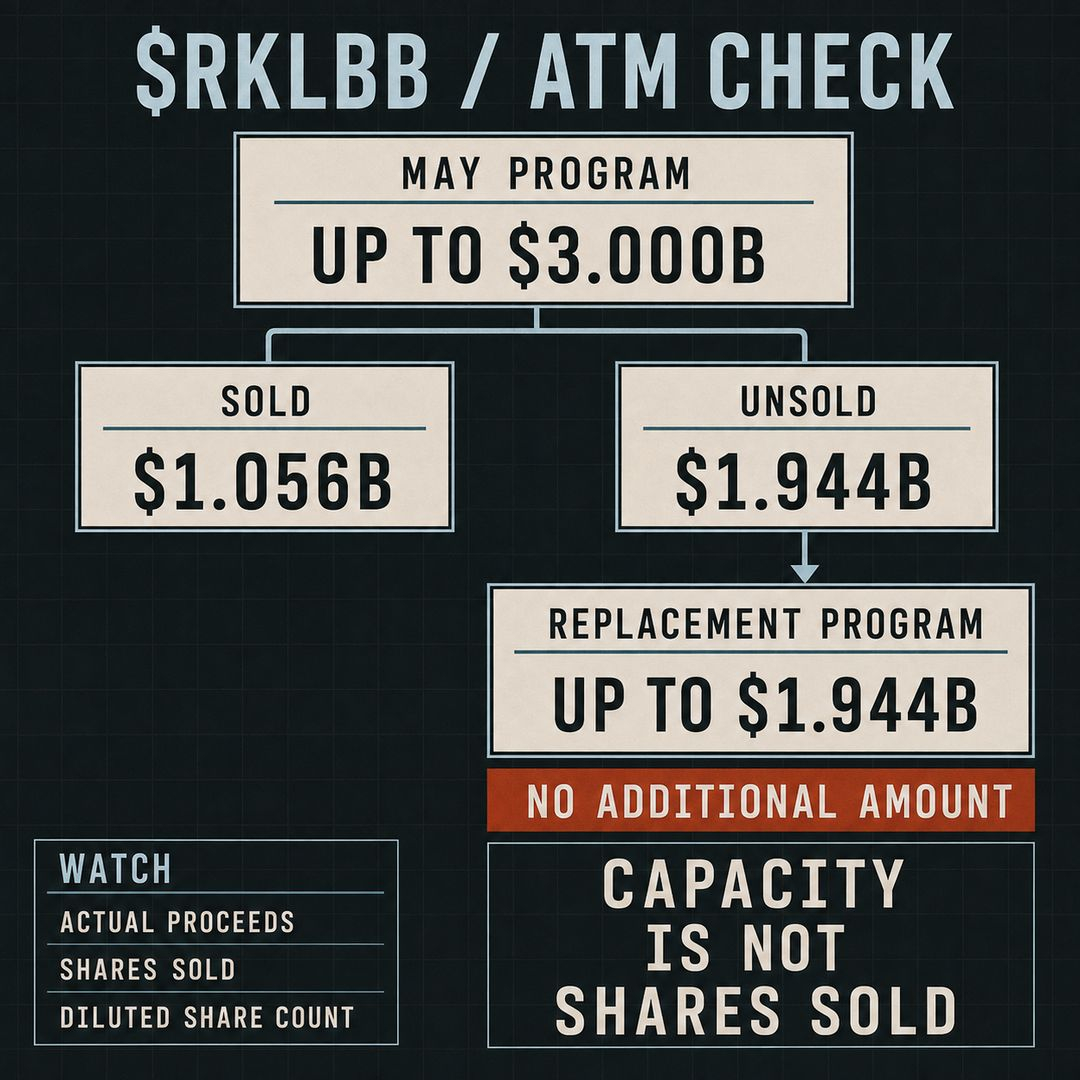
#bStocksCIS Rocket Lab не разместила вторую АТМ на 1,944 миллиарда долларов поверх старой.
Программа замены переносит нераспроданную часть майского соглашения. Rocket Lab говорит, что совокупный объем предложений не увеличился. Для $RKLBB, если рассматривать два заголовка как кумулятивные, это приведет к двойному учету оставшейся покупательной способности финансирования.
Но «замена» не означает «безвредность». АТМ — это разрешение продавать акции в течение времени. Это не доказательство того, что весь объем уже распродан.
Компания говорит, что выручка может помочь профинансировать денежную часть сделки с Iridium и сократить обязательство по мостовому финансированию на 3,6 миллиарда долларов. Компромисс реален: больше капитала может размыть каждую акцию, а меньше мостового долга — снизить давление по финансированию.
@BinanceCIS
Следующие документы должны включать три проверки:
фактическая выручка от АТМ;
проданные акции и средняя цена;
разбавленные акции в обращении.
Текущее подача убирает одну аналитическую ошибку: сложение старой и новой программ вместе. Она не устраняет риск будущего размывания.
$RKLBB
{spot}(RKLBBUSDT)
#bStocksCIS Rocket Lab не разместила вторую АТМ на 1,944 миллиарда долларов поверх старой.
Программа замены переносит нераспроданную часть майского соглашения. Rocket Lab говорит, что совокупный объем предложений не увеличился. Для $RKLBB , если рассматривать два заголовка как кумулятивные, это приведет к двойному учету оставшейся покупательной способности финансирования.
Но «замена» не означает «безвредность». АТМ — это разрешение продавать акции в течение времени. Это не доказательство того, что весь объем уже распродан.
Компания говорит, что выручка может помочь профинансировать денежную часть сделки с Iridium и сократить обязательство по мостовому финансированию на 3,6 миллиарда долларов. Компромисс реален: больше капитала может размыть каждую акцию, а меньше мостового долга — снизить давление по финансированию.
@BinanceCIS
Следующие документы должны включать три проверки:
фактическая выручка от АТМ;
проданные акции и средняя цена;
разбавленные акции в обращении.
Текущее подача убирает одну аналитическую ошибку: сложение старой и новой программ вместе. Она не устраняет риск будущего размывания.
$RKLBB
Программа замены переносит нераспроданную часть майского соглашения. Rocket Lab говорит, что совокупный объем предложений не увеличился. Для $RKLBB , если рассматривать два заголовка как кумулятивные, это приведет к двойному учету оставшейся покупательной способности финансирования.
Но «замена» не означает «безвредность». АТМ — это разрешение продавать акции в течение времени. Это не доказательство того, что весь объем уже распродан.
Компания говорит, что выручка может помочь профинансировать денежную часть сделки с Iridium и сократить обязательство по мостовому финансированию на 3,6 миллиарда долларов. Компромисс реален: больше капитала может размыть каждую акцию, а меньше мостового долга — снизить давление по финансированию.
@BinanceCIS
Следующие документы должны включать три проверки:
фактическая выручка от АТМ;
проданные акции и средняя цена;
разбавленные акции в обращении.
Текущее подача убирает одну аналитическую ошибку: сложение старой и новой программ вместе. Она не устраняет риск будущего размывания.
$RKLBB
7
6
115
·
--
Рост
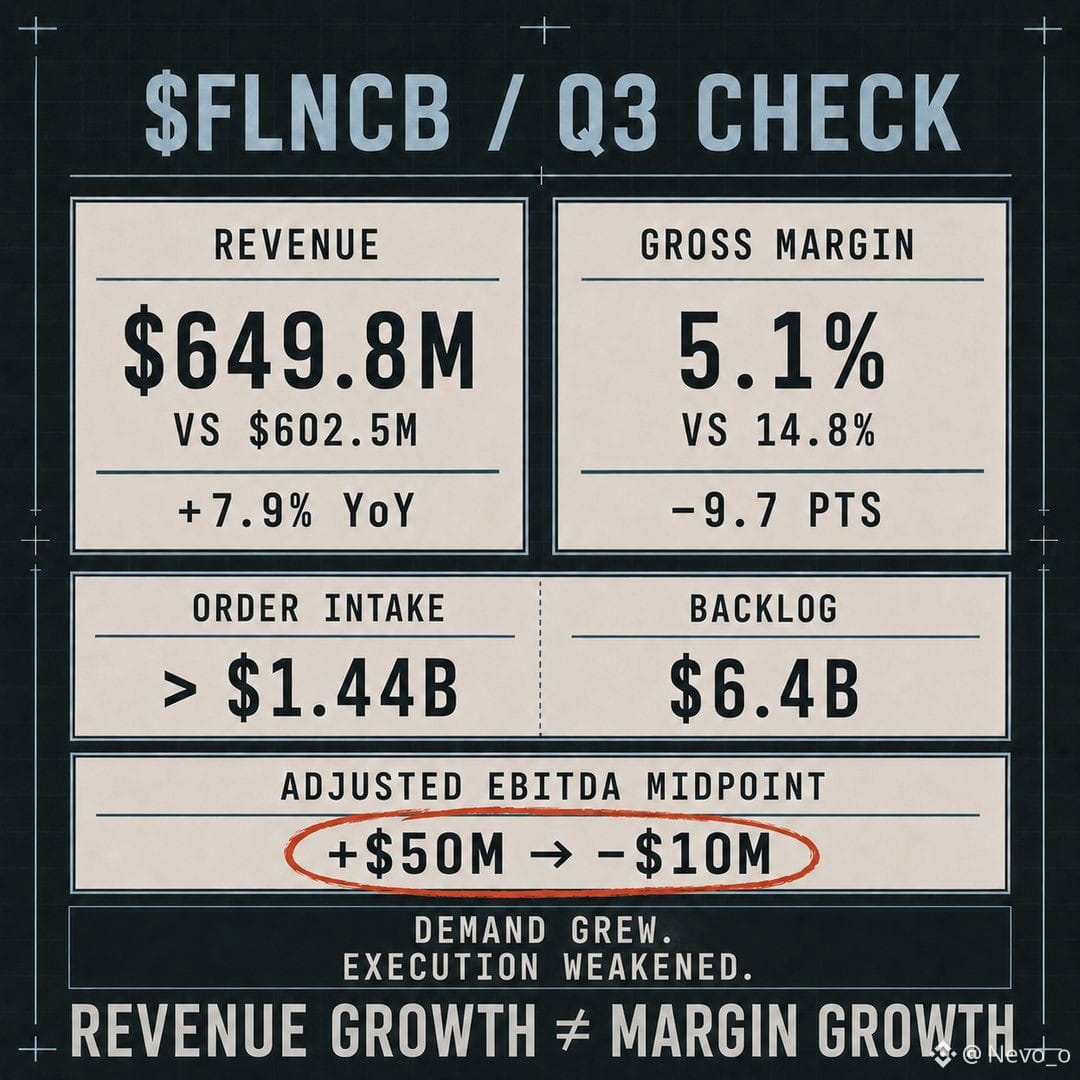
$FLNCB ВЫРУЧКА ВЫРОСЛА НА 7,9%. ЭКОНОМИКА ПОВЕРНУЛА В ДРУГУЮ СТОРОНУ.
Fluence сообщила о выручке за Q3 в размере $649,8 млн, что выше $602,5 млн годом ранее. По GAAP валовая маржа снизилась с 14,8% до 5,1%.
Спрос по-прежнему выглядел сильным. Объем новых заказов за квартал составил около $1,44 млрд, а портфель заказов достиг рекордного уровня $6,4 млрд. Проблема была в исполнении: производственные сложности задержали поставки проектов на $400 млн, перенеся их на финансовый 2027 год. Fluence снизила среднюю оценку выручки на FY2026 с $3,4 млрд до $3,0 млрд, а среднюю оценку скорректированной EBITDA — с +$50 млн до -$10 млн.
Для $FLNCB меня меньше интересует еще один рекорд по портфелю, чем то, что происходит, когда эти заказы поставляются. Если выручка вернется, но маржа останется около 5%, то одного портфеля было недостаточно.
Что бы вы проверили в первую очередь в следующем квартале: поставки или валовую маржу?
{spot}(FLNCBUSDT)
@BinanceCIS $FLNCB #bStocksCIS
$FLNCB ВЫРУЧКА ВЫРОСЛА НА 7,9%. ЭКОНОМИКА ПОВЕРНУЛА В ДРУГУЮ СТОРОНУ.
Fluence сообщила о выручке за Q3 в размере $649,8 млн, что выше $602,5 млн годом ранее. По GAAP валовая маржа снизилась с 14,8% до 5,1%.
Спрос по-прежнему выглядел сильным. Объем новых заказов за квартал составил около $1,44 млрд, а портфель заказов достиг рекордного уровня $6,4 млрд. Проблема была в исполнении: производственные сложности задержали поставки проектов на $400 млн, перенеся их на финансовый 2027 год. Fluence снизила среднюю оценку выручки на FY2026 с $3,4 млрд до $3,0 млрд, а среднюю оценку скорректированной EBITDA — с +$50 млн до -$10 млн.
Для $FLNCB меня меньше интересует еще один рекорд по портфелю, чем то, что происходит, когда эти заказы поставляются. Если выручка вернется, но маржа останется около 5%, то одного портфеля было недостаточно.
Что бы вы проверили в первую очередь в следующем квартале: поставки или валовую маржу?
@BinanceCIS $FLNCB #bStocksCIS
Fluence сообщила о выручке за Q3 в размере $649,8 млн, что выше $602,5 млн годом ранее. По GAAP валовая маржа снизилась с 14,8% до 5,1%.
Спрос по-прежнему выглядел сильным. Объем новых заказов за квартал составил около $1,44 млрд, а портфель заказов достиг рекордного уровня $6,4 млрд. Проблема была в исполнении: производственные сложности задержали поставки проектов на $400 млн, перенеся их на финансовый 2027 год. Fluence снизила среднюю оценку выручки на FY2026 с $3,4 млрд до $3,0 млрд, а среднюю оценку скорректированной EBITDA — с +$50 млн до -$10 млн.
Для $FLNCB меня меньше интересует еще один рекорд по портфелю, чем то, что происходит, когда эти заказы поставляются. Если выручка вернется, но маржа останется около 5%, то одного портфеля было недостаточно.
Что бы вы проверили в первую очередь в следующем квартале: поставки или валовую маржу?
@BinanceCIS $FLNCB #bStocksCIS
5
2
220
·
--
Рост
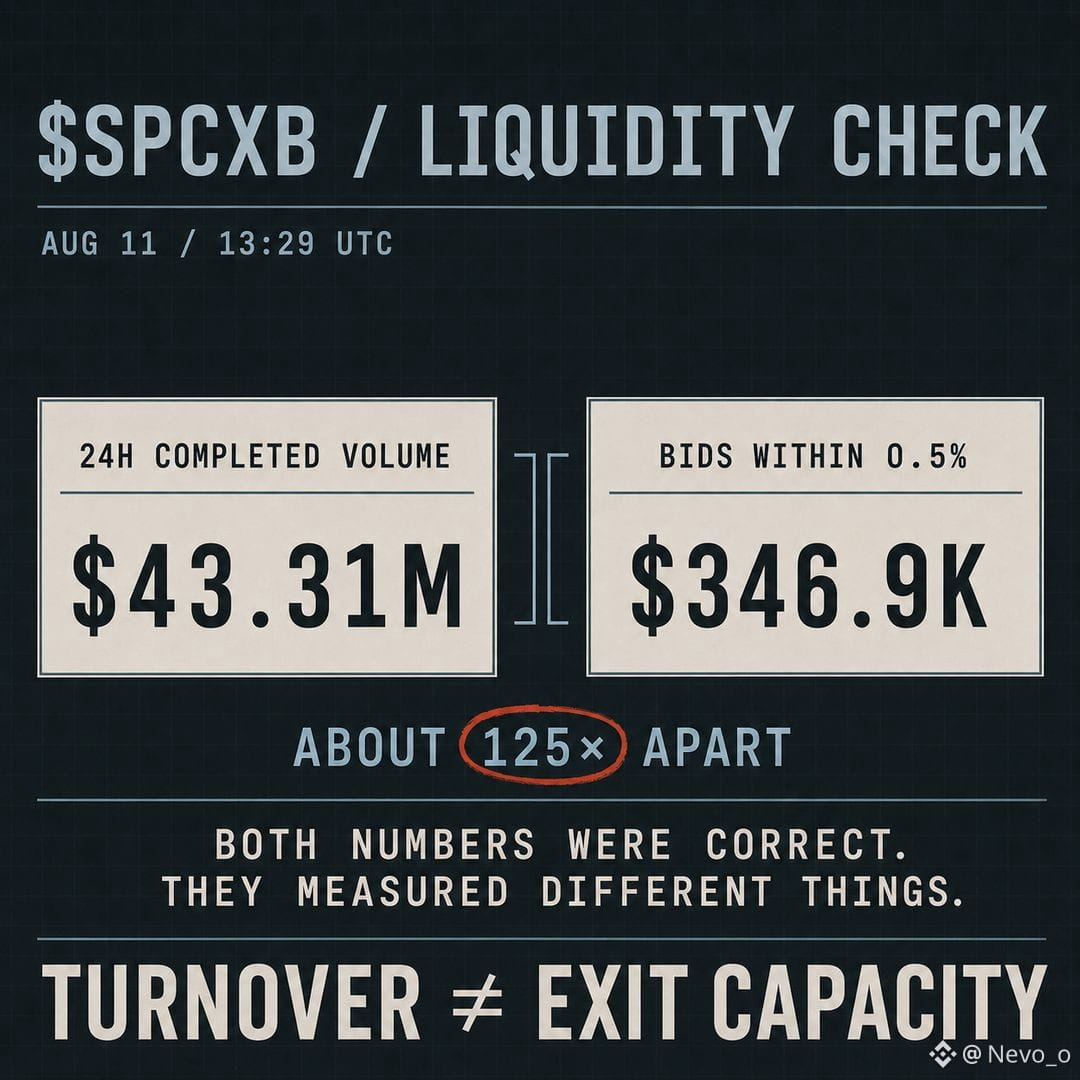
$43.31M ОБЪЕМА НЕ ОЗНАЧАЛИ, ЧТО $43.31M ЖДАЛИ, ЧТОБЫ КУПИТЬ $SPCXB.
⠀
В 13:29 UTC 11 августа Binance показала $43.31M в объеме торгов за 24 часа в котировках.
⠀
В том же снимке заявки, находившиеся в пределах 0,5% ниже середины, стоили примерно $346,9K.
⠀
Первое число было примерно в 125 раз больше. Оба были верными.
⠀
24-часовой объем — это завершённый оборот за скользящее окно. Одна и та же капитальная сумма может торговаться больше одного раза.
⠀
Глубина заявок 0,5% — это отложенный спрос, видимый рядом с ценой в тот момент. Она может измениться до прихода ордера.
⠀
Для крупного выхода недавний оборот — это контекст. Ближайшие заявки и оценка проскальзывания — это проверка исполнения.
⠀
Что бы вы предпочли видеть рядом с bStock: 24-часовой объем или глубину 0,5%?
⠀
{spot}(SPCXBUSDT)
@BinanceCIS $SPCXB #bStocksCIS
$43.31M ОБЪЕМА НЕ ОЗНАЧАЛИ, ЧТО $43.31M ЖДАЛИ, ЧТОБЫ КУПИТЬ $SPCXB .
⠀
В 13:29 UTC 11 августа Binance показала $43.31M в объеме торгов за 24 часа в котировках.
⠀
В том же снимке заявки, находившиеся в пределах 0,5% ниже середины, стоили примерно $346,9K.
⠀
Первое число было примерно в 125 раз больше. Оба были верными.
⠀
24-часовой объем — это завершённый оборот за скользящее окно. Одна и та же капитальная сумма может торговаться больше одного раза.
⠀
Глубина заявок 0,5% — это отложенный спрос, видимый рядом с ценой в тот момент. Она может измениться до прихода ордера.
⠀
Для крупного выхода недавний оборот — это контекст. Ближайшие заявки и оценка проскальзывания — это проверка исполнения.
⠀
Что бы вы предпочли видеть рядом с bStock: 24-часовой объем или глубину 0,5%?
⠀
@BinanceCIS $SPCXB #bStocksCIS
⠀
В 13:29 UTC 11 августа Binance показала $43.31M в объеме торгов за 24 часа в котировках.
⠀
В том же снимке заявки, находившиеся в пределах 0,5% ниже середины, стоили примерно $346,9K.
⠀
Первое число было примерно в 125 раз больше. Оба были верными.
⠀
24-часовой объем — это завершённый оборот за скользящее окно. Одна и та же капитальная сумма может торговаться больше одного раза.
⠀
Глубина заявок 0,5% — это отложенный спрос, видимый рядом с ценой в тот момент. Она может измениться до прихода ордера.
⠀
Для крупного выхода недавний оборот — это контекст. Ближайшие заявки и оценка проскальзывания — это проверка исполнения.
⠀
Что бы вы предпочли видеть рядом с bStock: 24-часовой объем или глубину 0,5%?
⠀
@BinanceCIS $SPCXB #bStocksCIS
8
8
141
·
--
СПОТ-ЗАПОЛНЕНИЕ НЕ ВСЕГДА ЯВЛЯЕТСЯ СОБЫТИЕМ НА БЛОКЧЕЙНЕ.
⠀
Это простая ошибка аудита с $NVDAB: открываешь BscScan, чтобы найти сделку, которая никогда не касалась BSC.
⠀
В среде CSD компании Binance переводы сертификатов фиксируются внечейн как записи в виде изменений book-entry в CSD Master Ledger. Это не отдельные транзакции в BNB Smart Chain.
⠀
Выведи $NVDAB на внешний кошелёк — и тогда становится актуальной публичная сеть. Сделай это внутри среды CSD — и запись окажется в другом месте.
⠀
BscScan может показывать перемещения в BSC. Он не может восстановить каждое спот-заполнение Binance или заменить историю ордеров Binance.
⠀
Отсутствие хэша транзакции не означает, что спот-заполнение не удалось. Возможно, это просто событие внечейн, записанное в другом реестре.
⠀
Один актив, две системы записей. Соотнеси запись с событием.
{spot}(NVDABUSDT)
⠀
@BinanceCIS $NVDAB #bStocksCIS
СПОТ-ЗАПОЛНЕНИЕ НЕ ВСЕГДА ЯВЛЯЕТСЯ СОБЫТИЕМ НА БЛОКЧЕЙНЕ.
⠀
Это простая ошибка аудита с $NVDAB : открываешь BscScan, чтобы найти сделку, которая никогда не касалась BSC.
⠀
В среде CSD компании Binance переводы сертификатов фиксируются внечейн как записи в виде изменений book-entry в CSD Master Ledger. Это не отдельные транзакции в BNB Smart Chain.
⠀
Выведи $NVDAB на внешний кошелёк — и тогда становится актуальной публичная сеть. Сделай это внутри среды CSD — и запись окажется в другом месте.
⠀
BscScan может показывать перемещения в BSC. Он не может восстановить каждое спот-заполнение Binance или заменить историю ордеров Binance.
⠀
Отсутствие хэша транзакции не означает, что спот-заполнение не удалось. Возможно, это просто событие внечейн, записанное в другом реестре.
⠀
Один актив, две системы записей. Соотнеси запись с событием.
⠀
@BinanceCIS $NVDAB #bStocksCIS
⠀
Это простая ошибка аудита с $NVDAB : открываешь BscScan, чтобы найти сделку, которая никогда не касалась BSC.
⠀
В среде CSD компании Binance переводы сертификатов фиксируются внечейн как записи в виде изменений book-entry в CSD Master Ledger. Это не отдельные транзакции в BNB Smart Chain.
⠀
Выведи $NVDAB на внешний кошелёк — и тогда становится актуальной публичная сеть. Сделай это внутри среды CSD — и запись окажется в другом месте.
⠀
BscScan может показывать перемещения в BSC. Он не может восстановить каждое спот-заполнение Binance или заменить историю ордеров Binance.
⠀
Отсутствие хэша транзакции не означает, что спот-заполнение не удалось. Возможно, это просто событие внечейн, записанное в другом реестре.
⠀
Один актив, две системы записей. Соотнеси запись с событием.
⠀
@BinanceCIS $NVDAB #bStocksCIS
6
5
94
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 27,538
107 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 139
fomcотслеживание
Просмотров: 37,182
316 обсуждают
NEARRisesNearly80%InAWeek
Просмотров: 18,004
653 обсуждают