

Miss coit
101 Публикации

Miss coit
Отправить жалобу
Заблокировать пользователя
8 подписок(и/а)
18 подписчиков(а)
55 понравилось
Посты
Все
Цитирования
Активно
·
--
Рост
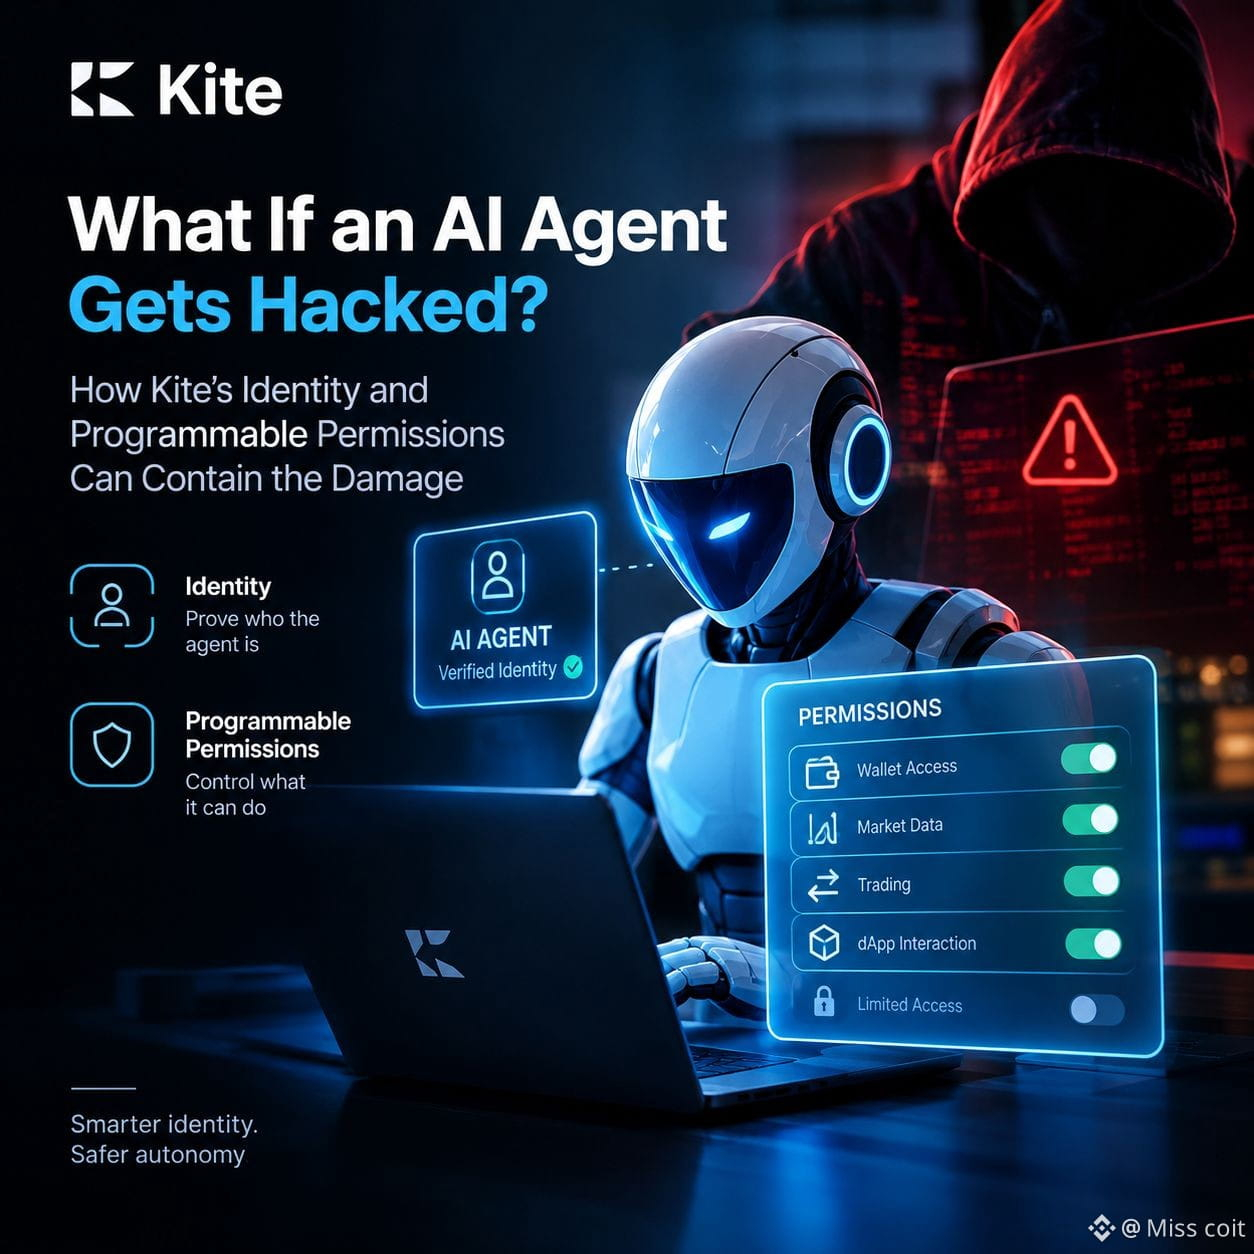
Во время поздней ночной исследовательской сессии я поймал себя на мысли не столько о том, насколько умными становятся ИИ-агенты, сколько о том, что происходит, когда один из них выходит из-под контроля.
Именно поэтому меня заинтересовали архитектура идентификации Kite и программируемые разрешения.
Я снова и снова возвращался к одной детали: подтверждение личности агента — не то же самое, что контроль над его полномочиями. У агента может быть законный доступ к кошельку, торговой системе или децентрализованному приложению, но это не значит, что ему следует предоставить неограниченную свободу действий.
Я воспринимаю подход Kite как попытку придать этому различию практический смысл. Сочетая инфраструктуру идентификации с программируемым контролем доступа, проект стремится определить, что агенту разрешено делать, а не просто доверять всему, что он делает.
Это важно по мере того, как ИИ-агентам поручают финансовые операции при всё меньшем надзоре со стороны людей.
И всё же я бы не стал считать программируемые разрешения полноценным решением проблемы безопасности. Я бы хотел изучить, как обеспечивается соблюдение ограничений, насколько быстро можно отозвать доступ и могут ли скомпрометированные учётные данные обойти эти механизмы. Качество реализации важнее одной лишь концепции.
Больше всего меня интересует идея ограничить ущерб, а не исходить из того, что любую атаку можно предотвратить. В автономных финансах это различие может стать принципиальным.
Мне хотелось бы увидеть, как Kite справляется с враждебными сценариями, а не только с обычным выполнением операций.
Если завтра ИИ-агента взломают, хватит ли его разрешений, чтобы локализовать инцидент, или система всё ещё будет слишком сильно зависеть от первоначального доверия к агенту?#KiteBBW $KITE @GoKiteAI
{spot}(KITEUSDT)
Во время поздней ночной исследовательской сессии я поймал себя на мысли не столько о том, насколько умными становятся ИИ-агенты, сколько о том, что происходит, когда один из них выходит из-под контроля.
Именно поэтому меня заинтересовали архитектура идентификации Kite и программируемые разрешения.
Я снова и снова возвращался к одной детали: подтверждение личности агента — не то же самое, что контроль над его полномочиями. У агента может быть законный доступ к кошельку, торговой системе или децентрализованному приложению, но это не значит, что ему следует предоставить неограниченную свободу действий.
Я воспринимаю подход Kite как попытку придать этому различию практический смысл. Сочетая инфраструктуру идентификации с программируемым контролем доступа, проект стремится определить, что агенту разрешено делать, а не просто доверять всему, что он делает.
Это важно по мере того, как ИИ-агентам поручают финансовые операции при всё меньшем надзоре со стороны людей.
И всё же я бы не стал считать программируемые разрешения полноценным решением проблемы безопасности. Я бы хотел изучить, как обеспечивается соблюдение ограничений, насколько быстро можно отозвать доступ и могут ли скомпрометированные учётные данные обойти эти механизмы. Качество реализации важнее одной лишь концепции.
Больше всего меня интересует идея ограничить ущерб, а не исходить из того, что любую атаку можно предотвратить. В автономных финансах это различие может стать принципиальным.
Мне хотелось бы увидеть, как Kite справляется с враждебными сценариями, а не только с обычным выполнением операций.
Если завтра ИИ-агента взломают, хватит ли его разрешений, чтобы локализовать инцидент, или система всё ещё будет слишком сильно зависеть от первоначального доверия к агенту?#KiteBBW $KITE @KITE AI 中文
68
·
--
$JCT ЛИКВИДАЦИЯ КОРОТКИХ ПОЗИЦИЙ USDT: $5.024K ПО ЦЕНЕ $0.00672
JCT находится на ключевом уровне после ликвидации коротких позиций вблизи $0.00672. Прежде чем входить в сделку, следите за динамикой цены. Подтверждённый пробой может поддержать дальнейший рост, тогда как отбой может усилить давление продавцов.
Зона покупки: $0.00655–$0.00670
Цель: $0.00690–$0.00715
Стоп-лосс: $0.00640
Дождитесь подтверждения перед входом и тщательно управляйте рисками. Эти уровни предварительные и не гарантируют результат.#EarningsSeason
358
·
--
ВНИМАНИЕ: ЛИКВИДАЦИИ — СЛЕДИТЕ ЗА ЭТИМИ ТРЕМЯ МОНЕТАМИ BINANCE
Ликвидации длинных позиций затронули $TAO , $CAP и $ENA . Это говорит о том, что покупатели с кредитным плечом оказались под давлением, однако разворот пока не подтверждён.
TAO: уровень ликвидации — $266.09
Зона покупки: $262–$266
Цели: $272 / $278
Стоп-лосс: $258
CAP: уровень ликвидации — $0.07053
Зона покупки: $0.0695–$0.0710
Цели: $0.073 / $0.075
Стоп-лосс: $0.0680
ENA: уровень ликвидации — $0.18652
Зона покупки: $0.184–$0.187
Цели: $0.191 / $0.196
Стоп-лосс: $0.181
Перед входом дождитесь поддержки и подтверждения бычьего движения. Это предварительные торговые сценарии, а не гарантированные сигналы.#USPPIRises6.3%YearOverYear #CelestiaLaunchesEdenToTestAIAgentTrading
540
·
--
Рост
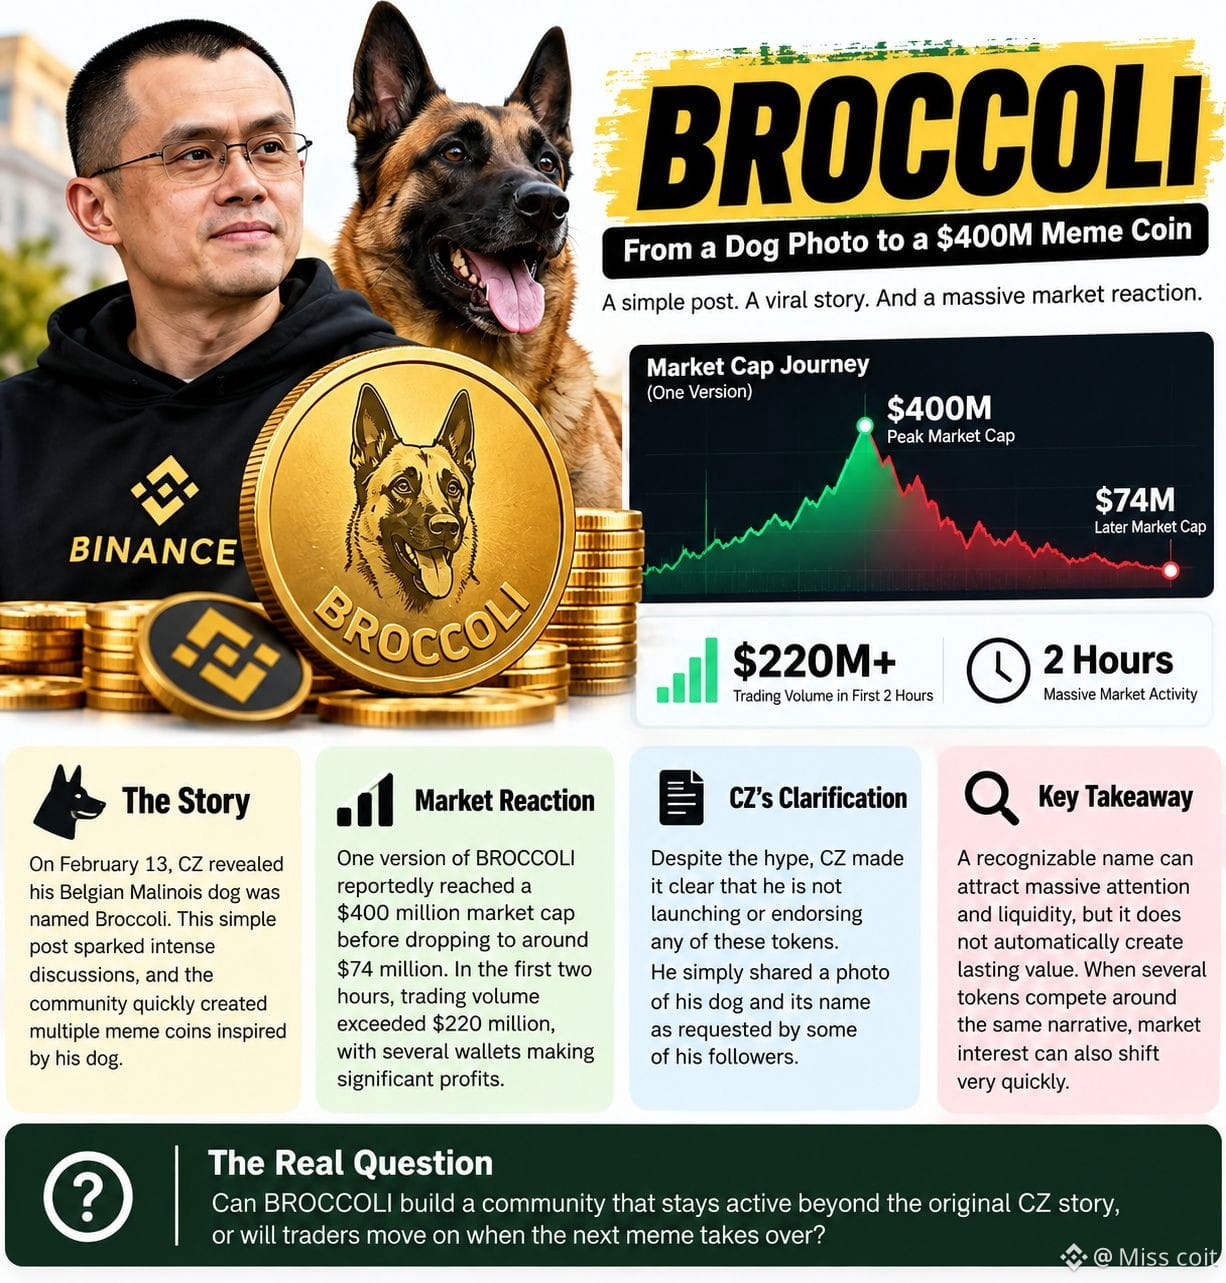
Я смотрел историю рынка $BROCCOLI714 , когда один момент привлёк моё внимание: мем-коин, вдохновлённый собакой, по сообщениям, достигал рыночной капитализации в 400 миллионов долларов, прежде чем упасть примерно до 74 миллионов.
Это заставило меня задуматься.
Мне история вокруг $BROCCOLI кажется интереснее самого хайпа. CZ раскрыл, что его бельгийскую малинуа зовут Broccoli, и криптосообщество быстро превратило этот момент в волну мем-коинов.
В течение первых двух часов заявленный торговый объём превысил 220 миллионов долларов. Это показывает, как быстро простая история может привлечь ликвидность, когда трейдеры начинают преследовать один и тот же нарратив.
Но я вижу одно важное отличие между вниманием и реальной ценностью.
CZ чётко заявил, что он не запускает и не поддерживает эти токены. Для меня это меняет то, как я оцениваю всю сделку. Название создало ажиотаж, но при этом не было официальной поддержки или гарантии того, что спрос сохранится надолго.
Я также обращаю внимание на то, сколько разных токенов может появиться из одного вирусного момента. Когда несколько версий начинают конкурировать, ликвидность и внимание сообщества могут быстро смещаться.
Я не списываю мем-коины со счетов. Я просто наблюдаю, сохранится ли интерес после того, как первоначальный ажиотаж исчезнет.
Мой главный вопрос: сможет ли BROCCOLI построить сообщество, которое останется активным за пределами изначальной истории CZ, или трейдеры переключатся, когда следующий мем возьмёт верх?#CFTCUpdatesGuidanceOnTokenizedAssets
266
·
--
Рост
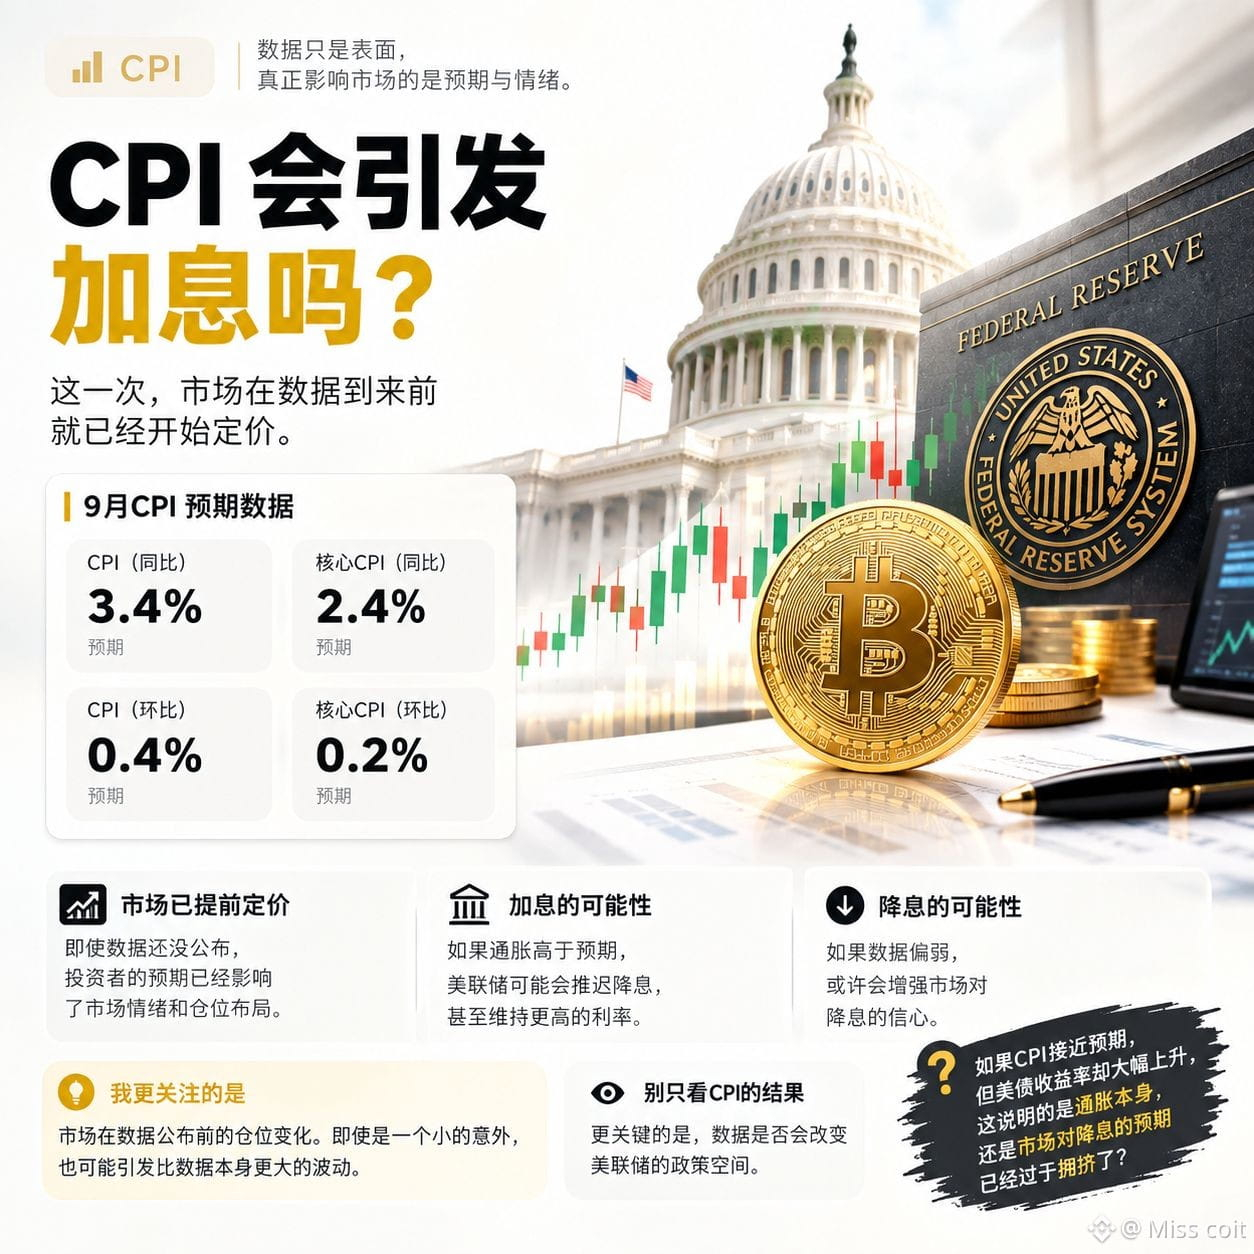
Когда я сравнивал поведение биткоина после прошлых релизов данных по инфляции, я заметил одну деталь, которую часто упускают: рынок нередко начинает закладывать ставки в цену еще до публикации самих данных.
Ожидания по сентябрьскому CPI составляют: по год к году 3,4%, по базовому CPI — 2,4%; по месяц к месяцу ожидания — 0,4% и 0,2% соответственно. Эти цифры выглядят не выходящими из-под контроля, но я постоянно слежу за разрывом между ожиданиями и фактическими данными.
Если CPI окажется выше ожиданий, Федеральной резервной системе, возможно, придется более осторожно подойти к темпам снижения ставок — вплоть до того, чтобы дольше удерживать более высокие уровни. И наоборот: если инфляционные данные ослабнут, уверенность рынка в более мягкой политике может усилиться. Но это не означает, что биткоин обязательно вырастет или упадет.
Мне гораздо интереснее то, как менялись позиции еще до публикации данных. Когда трейдеры слишком сильно верят в один конкретный сценарий, даже небольшое отклонение от ожиданий может вызвать колебания, которые окажутся куда сильнее, чем сами по себе данные.
Я также отметил, что в обсуждениях крипторынка многие просто раскладывают макроэкономические показатели по категориям «хорошо» или «плохо». Однако на практике все сложнее. Биткоин чувствителен к ликвидности, а окончательная реакция зависит от доллара, доходностей американских гособлигаций, склонности к риску и рыночного кредитного плеча.
Для меня по-настоящему важно не то, совпал ли CPI с прогнозом, а то, изменила ли эта публикация пространство для маневра в политике ФРС.
Если CPI близок к ожиданиям, но доходности по гособлигациям продолжают заметно расти, что это означает: что инфляционное давление сохраняется, или что ранее рынок слишком переполнил ожидания по снижению ставок?
#CPIWatch $LSK $MET $牛来
1
1
274
·
--
Подход TermMax интересен тем, что он фокусируется на снижении циклов обратной связи, вызванных ликвидациями, а не просто на ускоренной продаже. Управление рисками следует тестировать на волатильности, а не только на спокойных рынках.
Подход TermMax интересен тем, что он фокусируется на снижении циклов обратной связи, вызванных ликвидациями, а не просто на ускоренной продаже. Управление рисками следует тестировать на волатильности, а не только на спокойных рынках.

Sabrina 萨布丽娜
·
--
Меня уже достаточно обожгло об «управлении рисками» в DeFi, поэтому я подозрительно отношусь к любому «решению», которое оказывается просто очередным ликвидационным ботом.
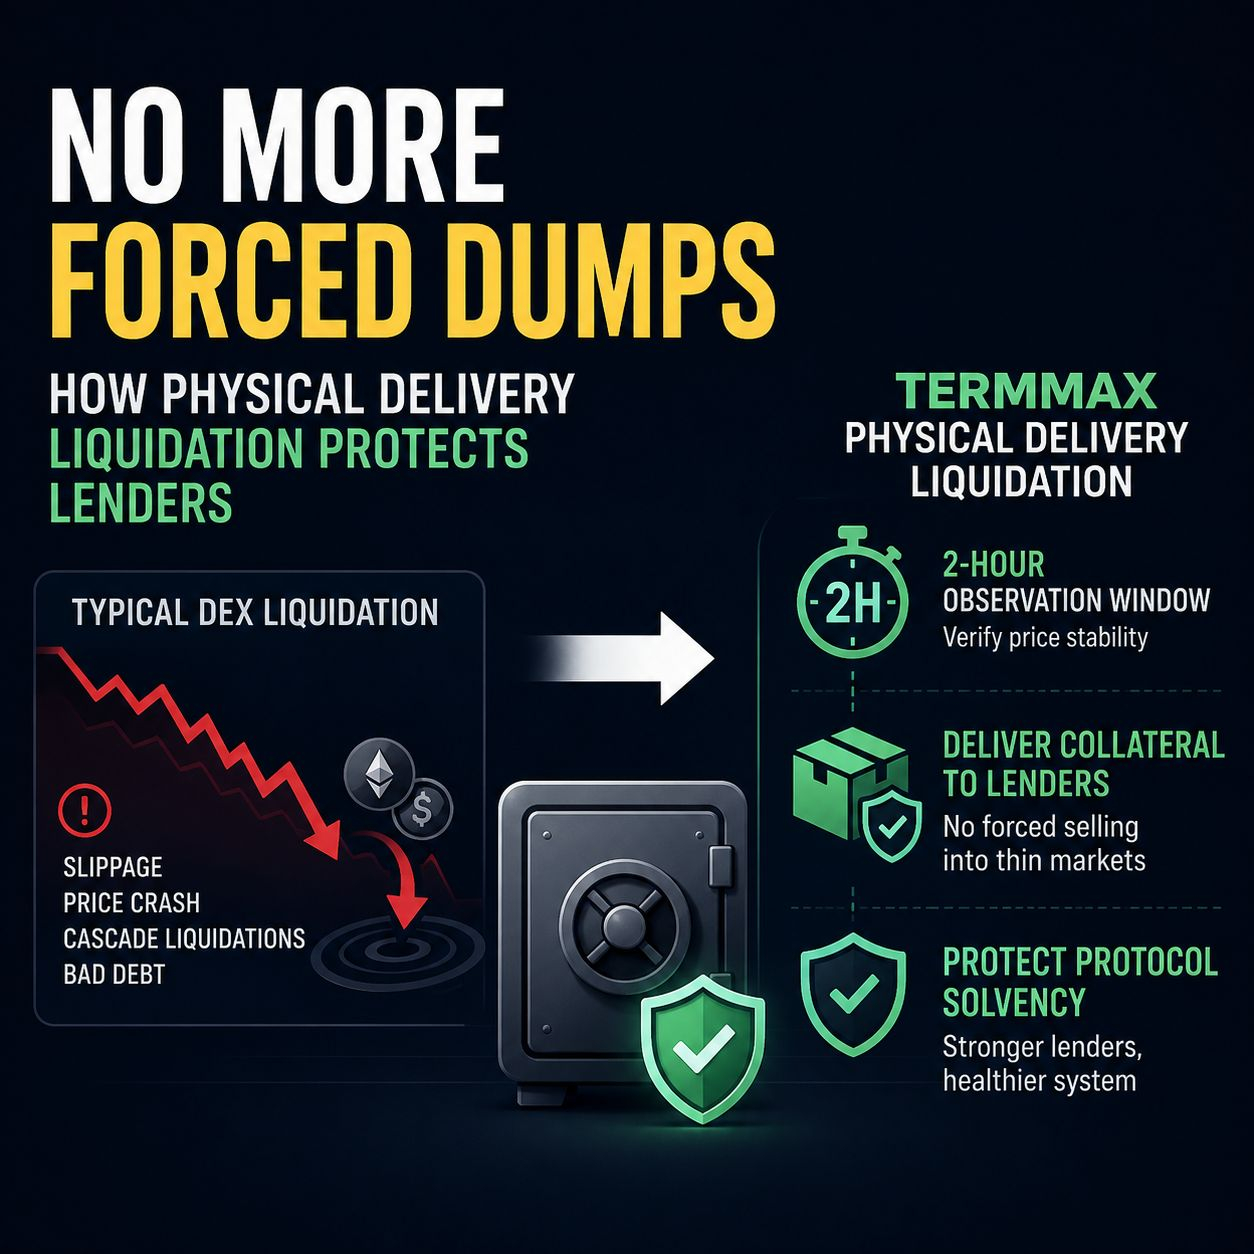
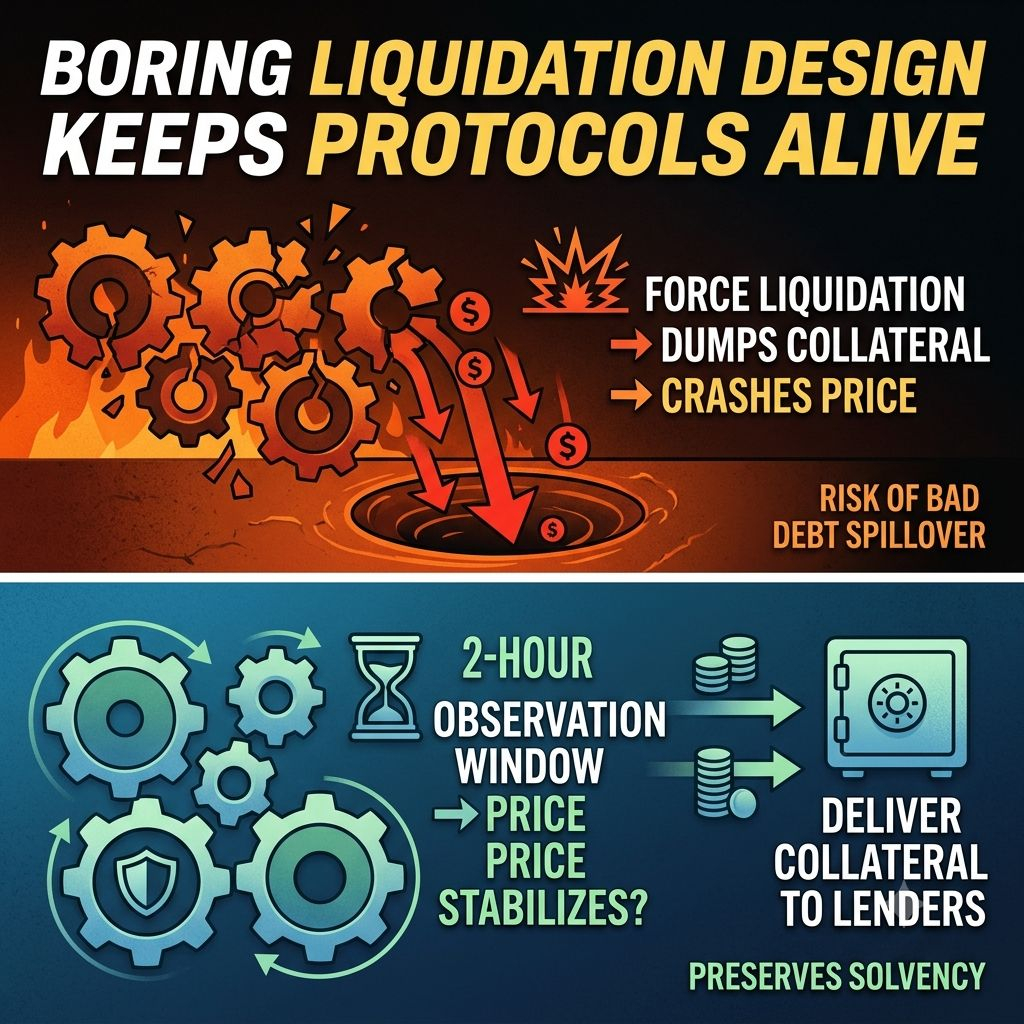
Неприглядная часть очевидна: когда на рынках начинается сильная волатильность, автоматические ликвидации на DEX могут сбрасывать залог в тонкую ликвидность, съедать проскальзывание, толкать цену вниз, провоцировать новые ликвидации и превращать плохую позицию в обще-протокольный дефицит (bad debt).
@TermMax выбирает менее «громкий» путь.
Вместо того чтобы сразу принудительно продавать на рынке, её ликвидационный процесс использует 2-часовое окно наблюдения, чтобы проверить, действительно ли цена актива стабилизировалась. И если ликвидация всё же проходит, базовый залог можно напрямую доставлять кредиторам, а не «сносить» его в уже разбитую книгу ордеров.
Такая «инфраструктура» имеет значение.
Цель не в том, чтобы ликвидация исчезла. Цель — чтобы сама ликвидационная механика не становилась тем, что ломает платежеспособность.
Моя контринтуитивная позиция: DeFi продолжает гнаться за объёмом, плечом и броской доходностью, игнорируя скучную механизацию, которая удерживает кредиторов на плаву, когда всё идёт наперекосяк.
Degen UX привлекает внимание.
Скучный дизайн ликвидаций сохраняет протоколы живыми.
#TermMax @TermMax #termmaxx
$NEIRO
$BOME
$ENA
1
73
·
--
Рост
Я недавно внимательно изучил TermMax и, честно говоря, по сравнению с первоначальным ажиотажем вокруг TGE у $TMX меня больше интересует то, что будет происходить после запуска.
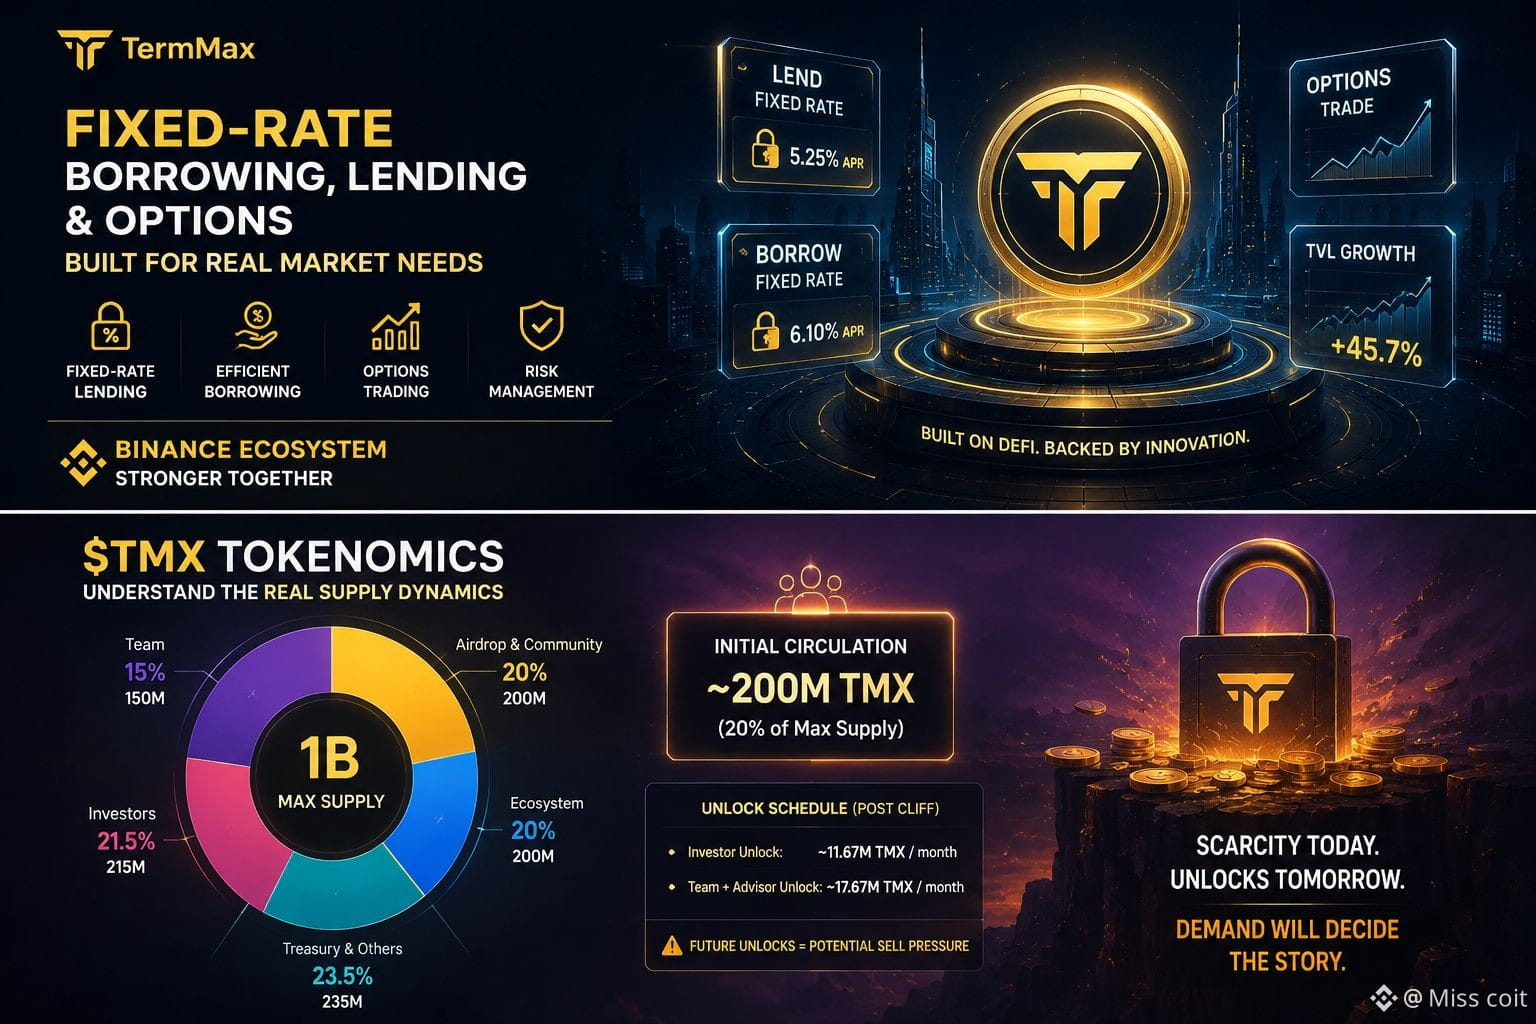
Одно из ключевых для меня моментов — TermMax работает не только за счет программ по начислению очков, чтобы привлечь внимание. По сути, он делает фиксированное процентное кредитование и торговлю опционами, и это заставляет меня думать, что по крайней мере есть достаточно понятные финансовые сценарии использования.
Также я постоянно слежу за связью между TermMax и экосистемой Binance. Я не буду напрямую утверждать, что в будущем обязательно появится листинг на Binance, потому что пока нет подтверждений. Но когда происходит пересечение интересов на уровне экспонирования со стороны биржи, выпуска токенов и проектных активностей, я считаю, что за этим стоит продолжать внимательно наблюдать.
Однако сейчас меня больше всего интересует именно предложение токенов.
Максимальный объем в 1B звучит внушительно, но для меня важнее другое: примерно 200 миллионов токенов $TMX, которые окажутся в первоначальном обращении на старте TGE, а также то, сколько еще токенов дальше выйдет на рынок.
Распределение для команды в 150M тоже вызывает у меня вопросы. Плюс с учетом будущих разблокировок для инвесторов и других категорий, потенциальное давление продаж, которое рынку придется абсорбировать, нельзя игнорировать.
Поэтому я не собираюсь оценивать $TMX только по тому, как пройдет TGE.
Мне важнее понять, что произойдет после эйрдропа:
останутся ли пользователи?
сможет ли удержаться TVL?
сможет ли продолжаться торговая активность?
сможет ли рынок переварить последующие разблокировки при наличии реального спроса?
Для меня именно это — ключ к тому, чтобы понять, является ли $TMX просто краткосрочным хайпом или же сможет превратиться в долгосрочный протокол.
Сейчас я сохраняю осторожный позитивный настрой, но мне куда лучше, когда мои выводы подтверждаются данными.
Какой показатель $TMX вам важнее всего?$BNB
{future}(BNBUSDT)
#termmax @termmax
Я недавно внимательно изучил TermMax и, честно говоря, по сравнению с первоначальным ажиотажем вокруг TGE у $TMX меня больше интересует то, что будет происходить после запуска.
Одно из ключевых для меня моментов — TermMax работает не только за счет программ по начислению очков, чтобы привлечь внимание. По сути, он делает фиксированное процентное кредитование и торговлю опционами, и это заставляет меня думать, что по крайней мере есть достаточно понятные финансовые сценарии использования.
Также я постоянно слежу за связью между TermMax и экосистемой Binance. Я не буду напрямую утверждать, что в будущем обязательно появится листинг на Binance, потому что пока нет подтверждений. Но когда происходит пересечение интересов на уровне экспонирования со стороны биржи, выпуска токенов и проектных активностей, я считаю, что за этим стоит продолжать внимательно наблюдать.
Однако сейчас меня больше всего интересует именно предложение токенов.
Максимальный объем в 1B звучит внушительно, но для меня важнее другое: примерно 200 миллионов токенов $TMX, которые окажутся в первоначальном обращении на старте TGE, а также то, сколько еще токенов дальше выйдет на рынок.
Распределение для команды в 150M тоже вызывает у меня вопросы. Плюс с учетом будущих разблокировок для инвесторов и других категорий, потенциальное давление продаж, которое рынку придется абсорбировать, нельзя игнорировать.
Поэтому я не собираюсь оценивать $TMX только по тому, как пройдет TGE.
Мне важнее понять, что произойдет после эйрдропа:
останутся ли пользователи?
сможет ли удержаться TVL?
сможет ли продолжаться торговая активность?
сможет ли рынок переварить последующие разблокировки при наличии реального спроса?
Для меня именно это — ключ к тому, чтобы понять, является ли $TMX просто краткосрочным хайпом или же сможет превратиться в долгосрочный протокол.
Сейчас я сохраняю осторожный позитивный настрой, но мне куда лучше, когда мои выводы подтверждаются данными.
Какой показатель $TMX вам важнее всего?$BNB
#termmax @TermMax
1
8.9k
·
--
Рост
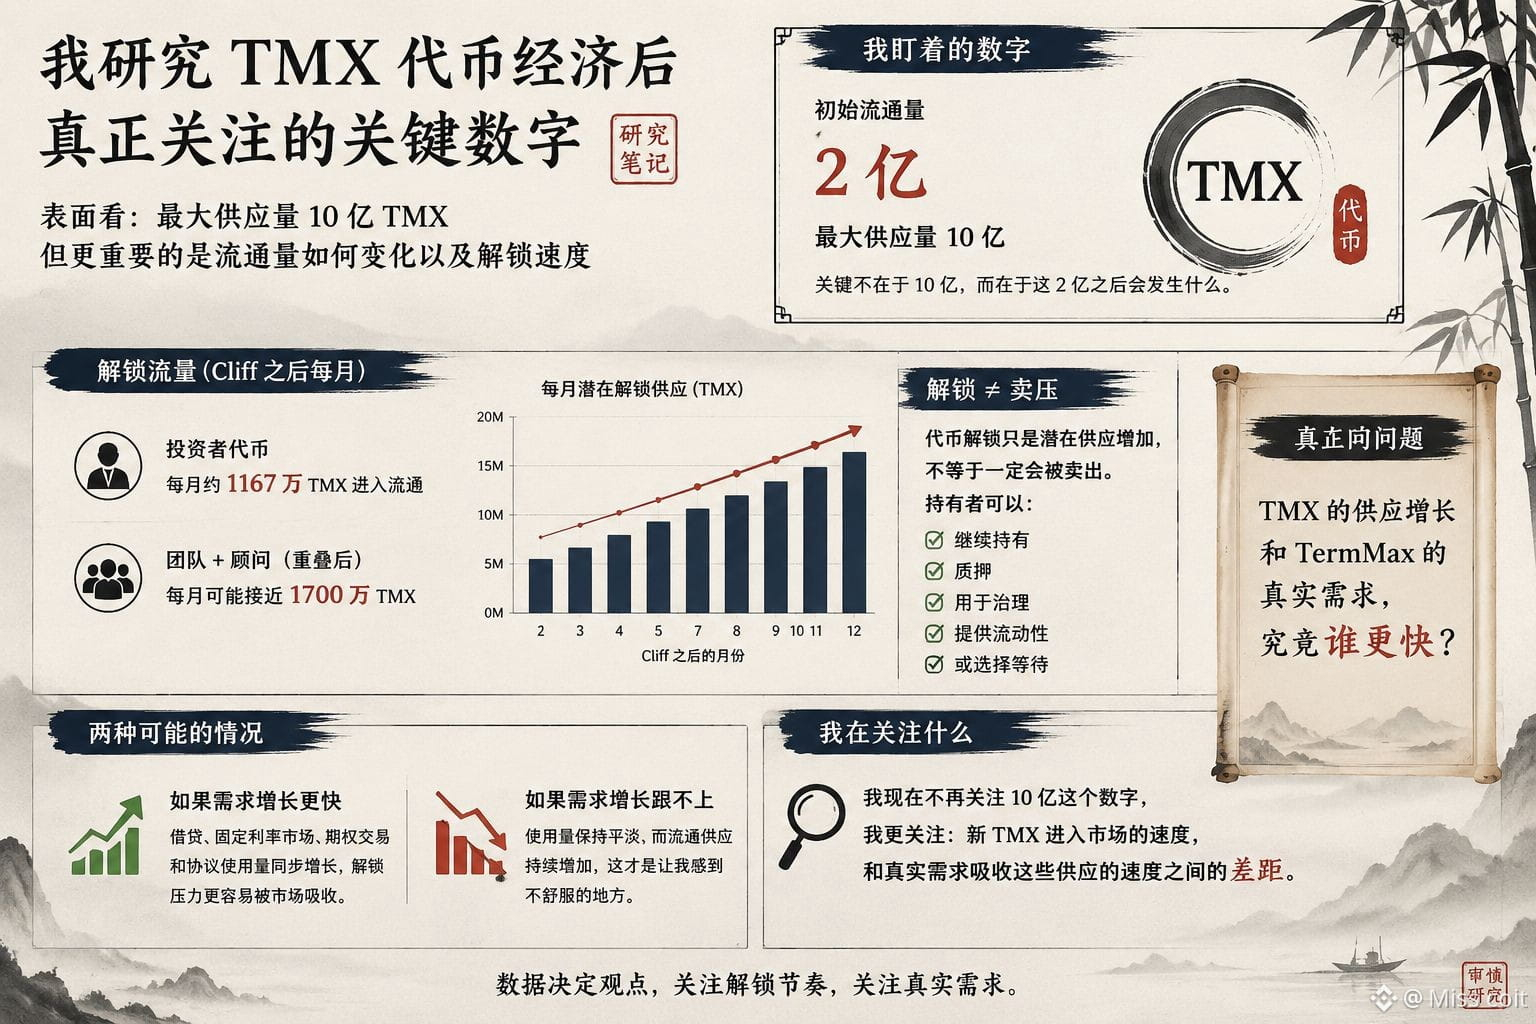
Честно говоря, я всё время смотрю на одну цифру TMX: 200 миллионов。
Это ожидаемый начальный объём в обращении, а максимальный объём предложения — 1 миллиард. На первый взгляд всё просто, но чем больше я изучаю график разлоков, тем сильнее мне кажется, что цифра «1 миллиард» не так уж показательна。
Для меня важнее другое: что произойдёт после этих первых 200 миллионов。
Только инвесторские токены — уже после окончания cliff — могут увеличиваться примерно на 11,67 млн TMX каждый месяц. Если графики разлоков команды и консультантов будут частично совпадать, то потенциальный объём разлока в месяц может приближаться к 17 млн TMX。
Вот это — та часть, на которую я действительно обращаю внимание。
Потому что «максимальное предложение 1 миллиард» и «за месяц в обращение может поступить 17 млн токенов» — это на самом деле совершенно разные истории。
Я также не хочу делать медвежий вывод просто потому, что будет разлок. Разлок означает потенциальный рост предложения, но это не значит, что эти токены обязательно будут проданы. Держатели могут продолжать держать, стейкать, использовать — или просто ждать。
Поэтому для меня реальный вопрос звучит так: что будет расти быстрее — рост предложения TMX или реальный спрос на TermMax?
Если заимствования, рынок с фиксированной ставкой, торговля опционами и общее использование протокола будут расти вместе с объёмом в обращении, то эти разлоки, скорее всего, легче будет «переварить» рынку。
Но если объёмы использования останутся неизменными, а обращаемое предложение продолжит расти — вот это меня действительно беспокоит。
Сейчас я уже меньше концентрируюсь на цифре «1 миллиард»。
Меня больше интересует: насколько велик разрыв между скоростью выхода нового TMX на рынок и скоростью, с которой реальный спрос будет поглощать это предложение.$BNB
{future}(BNBUSDT)
#termmax @termmax
Честно говоря, я всё время смотрю на одну цифру TMX: 200 миллионов。
Это ожидаемый начальный объём в обращении, а максимальный объём предложения — 1 миллиард. На первый взгляд всё просто, но чем больше я изучаю график разлоков, тем сильнее мне кажется, что цифра «1 миллиард» не так уж показательна。
Для меня важнее другое: что произойдёт после этих первых 200 миллионов。
Только инвесторские токены — уже после окончания cliff — могут увеличиваться примерно на 11,67 млн TMX каждый месяц. Если графики разлоков команды и консультантов будут частично совпадать, то потенциальный объём разлока в месяц может приближаться к 17 млн TMX。
Вот это — та часть, на которую я действительно обращаю внимание。
Потому что «максимальное предложение 1 миллиард» и «за месяц в обращение может поступить 17 млн токенов» — это на самом деле совершенно разные истории。
Я также не хочу делать медвежий вывод просто потому, что будет разлок. Разлок означает потенциальный рост предложения, но это не значит, что эти токены обязательно будут проданы. Держатели могут продолжать держать, стейкать, использовать — или просто ждать。
Поэтому для меня реальный вопрос звучит так: что будет расти быстрее — рост предложения TMX или реальный спрос на TermMax?
Если заимствования, рынок с фиксированной ставкой, торговля опционами и общее использование протокола будут расти вместе с объёмом в обращении, то эти разлоки, скорее всего, легче будет «переварить» рынку。
Но если объёмы использования останутся неизменными, а обращаемое предложение продолжит расти — вот это меня действительно беспокоит。
Сейчас я уже меньше концентрируюсь на цифре «1 миллиард»。
Меня больше интересует: насколько велик разрыв между скоростью выхода нового TMX на рынок и скоростью, с которой реальный спрос будет поглощать это предложение.$BNB
#termmax @TermMax
1
6.1k
·
--
Рост
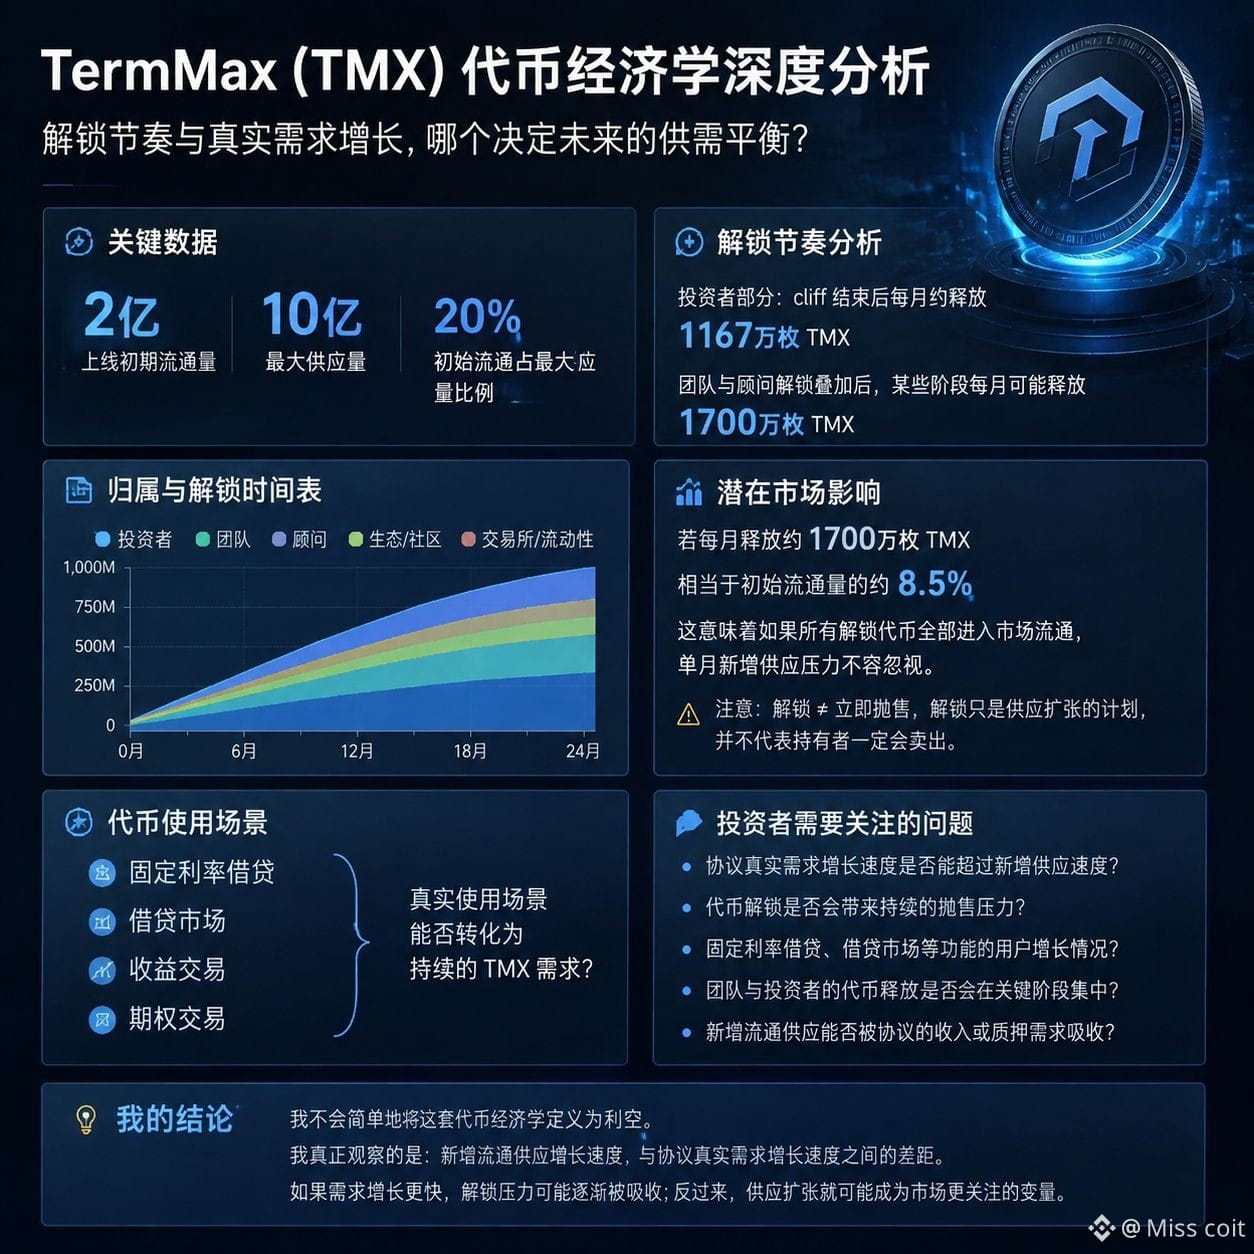
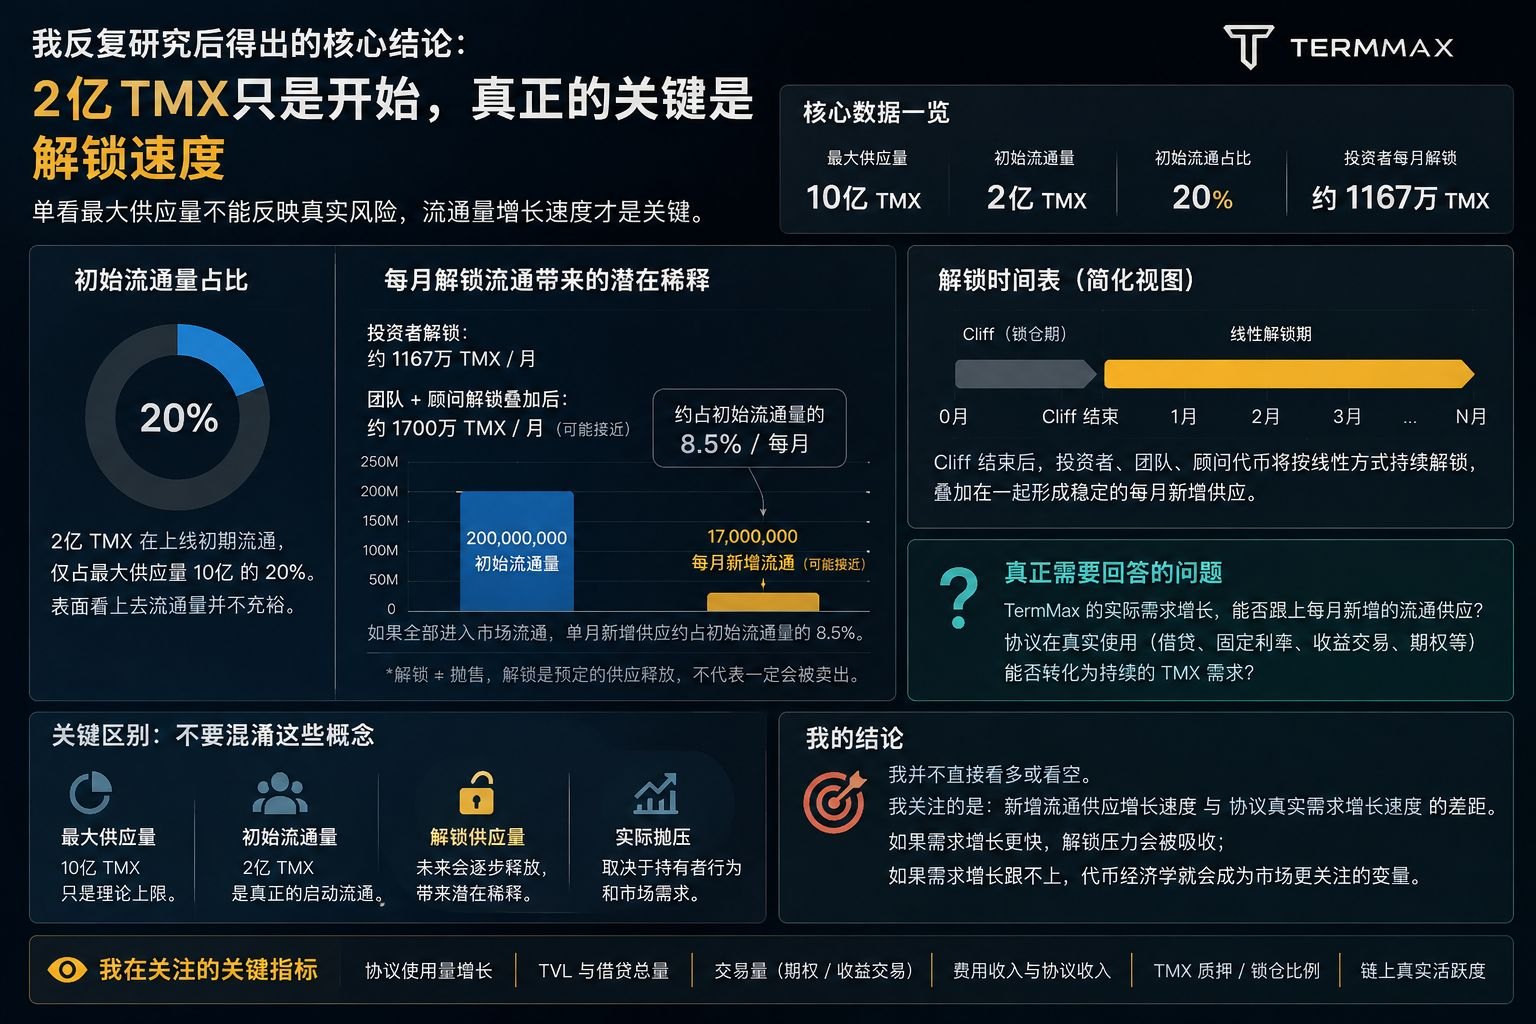
200 миллионов TMX на этапе запуска переходят в обращение — это цифра, которую я снова и снова пересматриваю.
Если сравнить с максимальным объемом предложения в 1 миллиард монет, это означает, что первоначальный объем в обращении составляет примерно 20% от конечного предложения. Только по этому показателю рыночное обращение TMX не кажется особенно обеспеченным.
Но это также изменило мой взгляд на токеномику TermMax.
Возможно, важно смотреть не на максимальное предложение в 1 миллиард, а на скорость выхода остаточного предложения на рынок.
Только для части инвесторов, после окончания cliff, при линейном разблокировании, каждый месяц в обращение будет поступать примерно 11,67 млн TMX. Если добавить разблокировки команды и консультантов, на некоторых этапах ежемесячный прирост ликвидного предложения может приближаться к 17 млн.
И вот эта цифра становится по-настоящему интересной.
17 млн — это примерно 8,5% от первоначальных 200 млн в обращении. Если все эти токены полностью окажутся в рыночном обращении, то месячное давление по дополнительному предложению будет отнюдь не маленьким.
Конечно, я не буду напрямую приравнивать «разблокировку» к «продаже». Разблокировка — это лишь заранее предусмотренный выпуск предложения и не означает, что держатели обязательно будут продавать.
По-настоящему меня волнует другое:
Сможет ли реальный рост спроса на TermMax догнать весь этот дополнительный выпуск предложения в обращение?
Фиксированное кредитование под процент, кредитный рынок, доходные сделки и функции опционов способны создавать реальные сценарии использования, но в конечном итоге нужно смотреть, смогут ли эти продукты превратиться в устойчивый спрос на TMX.
Поэтому я не собираюсь просто записывать эту токеномику в разряд негативных факторов.
Мой фокус — на разнице между темпом роста дополнительного предложения в обращении и темпом реального роста спроса со стороны протокола.
Если рост спроса окажется быстрее, давление от разблокировок может постепенно поглощаться; наоборот, расширение предложения может стать той переменной, на которую рынок будет обращать наибольшее внимание.#termmax @termmax $BNB
{future}(BNBUSDT)
200 миллионов TMX на этапе запуска переходят в обращение — это цифра, которую я снова и снова пересматриваю.
Если сравнить с максимальным объемом предложения в 1 миллиард монет, это означает, что первоначальный объем в обращении составляет примерно 20% от конечного предложения. Только по этому показателю рыночное обращение TMX не кажется особенно обеспеченным.
Но это также изменило мой взгляд на токеномику TermMax.
Возможно, важно смотреть не на максимальное предложение в 1 миллиард, а на скорость выхода остаточного предложения на рынок.
Только для части инвесторов, после окончания cliff, при линейном разблокировании, каждый месяц в обращение будет поступать примерно 11,67 млн TMX. Если добавить разблокировки команды и консультантов, на некоторых этапах ежемесячный прирост ликвидного предложения может приближаться к 17 млн.
И вот эта цифра становится по-настоящему интересной.
17 млн — это примерно 8,5% от первоначальных 200 млн в обращении. Если все эти токены полностью окажутся в рыночном обращении, то месячное давление по дополнительному предложению будет отнюдь не маленьким.
Конечно, я не буду напрямую приравнивать «разблокировку» к «продаже». Разблокировка — это лишь заранее предусмотренный выпуск предложения и не означает, что держатели обязательно будут продавать.
По-настоящему меня волнует другое:
Сможет ли реальный рост спроса на TermMax догнать весь этот дополнительный выпуск предложения в обращение?
Фиксированное кредитование под процент, кредитный рынок, доходные сделки и функции опционов способны создавать реальные сценарии использования, но в конечном итоге нужно смотреть, смогут ли эти продукты превратиться в устойчивый спрос на TMX.
Поэтому я не собираюсь просто записывать эту токеномику в разряд негативных факторов.
Мой фокус — на разнице между темпом роста дополнительного предложения в обращении и темпом реального роста спроса со стороны протокола.
Если рост спроса окажется быстрее, давление от разблокировок может постепенно поглощаться; наоборот, расширение предложения может стать той переменной, на которую рынок будет обращать наибольшее внимание.#termmax @TermMax $BNB
2
1
3.3k
·
--
我重新研究 Dusk 时,本以为看到的只是一个加入 EVM 兼容性的隐私型 L1。
但我发现,真正发生变化的其实是架构。
Dusk 正在把应用执行与金融结算逐渐分开。
如今,DuskDS 作为底层的结算与数据可用性层,而 DuskEVM 提供基于 OP Stack 的 EVM 等价环境,让 Solidity 和主流 Ethereum 工具能够进入 Dusk。与此同时,DuskVM 仍然保留原生 Rust/WASM 路径,为需要直接访问 L1、隐私或 ZK 能力的应用提供支持。
这改变了我对 Dusk 最初定位的理解。
过去的核心叙事更多是:隐私 + 合规 + 金融资产。
现在的方向更接近:让受监管金融基础设施兼容现有的开发者生态。
这一点很重要,因为机构需要的并不只是隐私技术。
它们还需要钱包、开发工具、流动性、应用、结算和互操作性能够协同工作。
Dusk 现在明确将 DuskEVM 面向代币化资产和 DeFi,同时 Hedger 将隐私相关功能带入 EVM 环境。与此同时,DuskDS 底层仍然保留 Phoenix 和 Moonlight 的交易模型。
但这里也有一个必须正视的现实。
2026 年 1 月 16 日,Dusk 发生了一次桥接签名钱包被入侵的安全事件。Dusk 表示,这并不是共识层或核心协议失败。之后,桥接架构进行了重新设计,包括签名隔离、事件处理隔离、更严格的安全边界以及降低热钱包暴露。
随后,AEGIS 又发现并处理了 39 个安全问题,其中包括 VM、序列化、Phoenix 费用机制和 BLS 密码学相关的 7 个严重问题。
所以,我现在真正关注的已经不是 Dusk 能不能“支持 EVM”。
而是这种模块化架构,能否把 EVM 兼容性真正转化为实际的受监管金融活动。
DuskEVM 会不会最终成为连接加密原生流动性与 Dusk 合规型结算层的关键桥梁?#dusk $DUSK @Dusk_Foundation
我重新研究 Dusk 时,本以为看到的只是一个加入 EVM 兼容性的隐私型 L1。
但我发现,真正发生变化的其实是架构。
Dusk 正在把应用执行与金融结算逐渐分开。
如今,DuskDS 作为底层的结算与数据可用性层,而 DuskEVM 提供基于 OP Stack 的 EVM 等价环境,让 Solidity 和主流 Ethereum 工具能够进入 Dusk。与此同时,DuskVM 仍然保留原生 Rust/WASM 路径,为需要直接访问 L1、隐私或 ZK 能力的应用提供支持。
这改变了我对 Dusk 最初定位的理解。
过去的核心叙事更多是:隐私 + 合规 + 金融资产。
现在的方向更接近:让受监管金融基础设施兼容现有的开发者生态。
这一点很重要,因为机构需要的并不只是隐私技术。
它们还需要钱包、开发工具、流动性、应用、结算和互操作性能够协同工作。
Dusk 现在明确将 DuskEVM 面向代币化资产和 DeFi,同时 Hedger 将隐私相关功能带入 EVM 环境。与此同时,DuskDS 底层仍然保留 Phoenix 和 Moonlight 的交易模型。
但这里也有一个必须正视的现实。
2026 年 1 月 16 日,Dusk 发生了一次桥接签名钱包被入侵的安全事件。Dusk 表示,这并不是共识层或核心协议失败。之后,桥接架构进行了重新设计,包括签名隔离、事件处理隔离、更严格的安全边界以及降低热钱包暴露。
随后,AEGIS 又发现并处理了 39 个安全问题,其中包括 VM、序列化、Phoenix 费用机制和 BLS 密码学相关的 7 个严重问题。
所以,我现在真正关注的已经不是 Dusk 能不能“支持 EVM”。
而是这种模块化架构,能否把 EVM 兼容性真正转化为实际的受监管金融活动。
DuskEVM 会不会最终成为连接加密原生流动性与 Dusk 合规型结算层的关键桥梁?#dusk $DUSK @Dusk
🚀 DuskEVM 会成功吗
0%
🔐 隐私+EVM 是优势吗?
0%
🏦 Dusk 能吸引机构吗
0%
0 проголосовали • Голосование закрыто
2
81
·
--
我越深入研究 Dusk,越发现它真正面临的挑战,并不只是让金融交易变得私密。
更难的是:如何让隐私在一个仍然需要验证的金融系统里真正发挥作用。
这听起来似乎很简单 但实际上会带来一个非常复杂的设计问题。
金融应用并不能总是把每一笔交易的所有细节公开。持仓、交易对手、资产所有权以及其他敏感信息,都可能需要受到限制。
但完全相反的做法同样行不通。
如果没有人能够验证发生了什么,那么所谓的机密性最终可能只是另一种信息不透明。
这正是我认为 Dusk 架构真正有意思的地方。
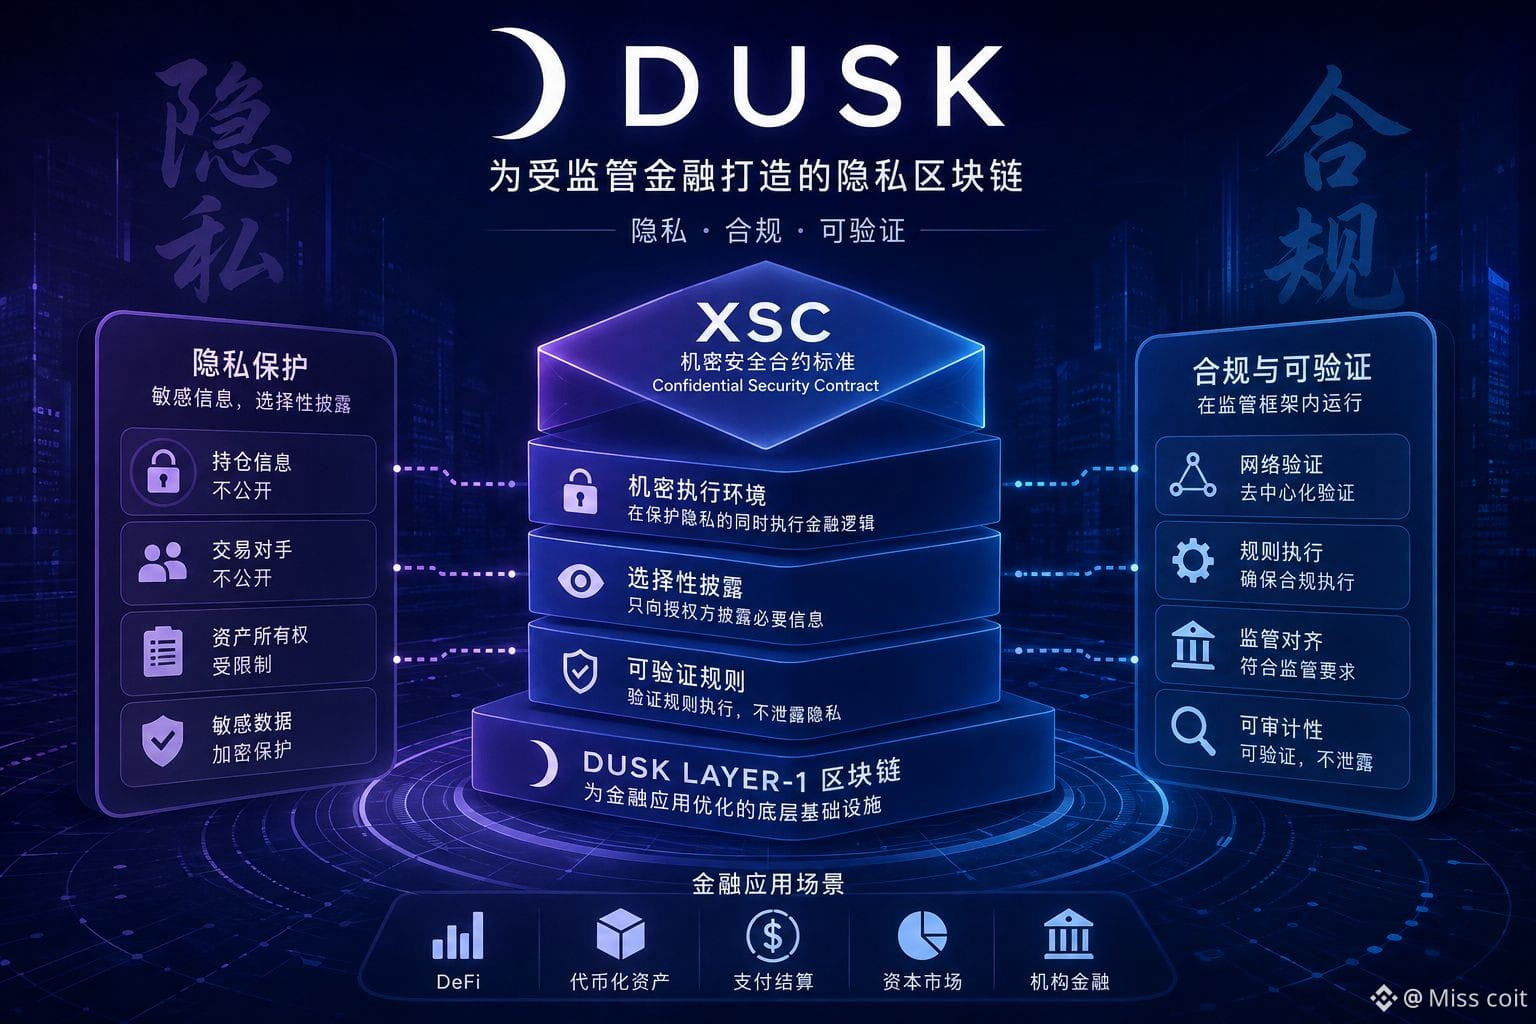
它的 Layer-1 面向金融应用设计,而 Confidential Security Contract(XSC)标准则为开发者提供了构建机密智能合约的框架。核心思路是,让金融逻辑能够执行,而不要求其中的每一项信息都必须公开。
换句话说,重点并不只是隐藏数据。
而是控制谁需要知道什么,同时保留足够的信息,让网络能够执行并验证真正重要的规则。
这让我觉得,Dusk 对区块链隐私的理解更加实际。
但这种设计也存在明显的取舍。
机密执行可能增加技术复杂度。开发者需要合适的工具,应用需要在更复杂的安全假设下运行,而机构在考虑将真实金融活动迁移到这类基础设施之前,也仍然需要监管层面的明确性。
然后还有技术本身无法解决的问题:采用。
Dusk 可以构建支持机密金融应用的架构,但开发者和机构仍然需要一个足够有说服力的理由去使用它。
所以现在,我已经不太关心 Dusk 能不能提供隐私。
我更关心的是:受监管金融未来是否真的会需要这种级别的隐私。
如果隐私和可验证性最终成为链上金融市场同等重要的需求,那么 Dusk 的架构选择可能会变得非常有意义
但如果市场没有形成足够的需求,它也可能只是一个技术上很有想法、却缺乏实际使用场景
#dusk $DUSK @Dusk_Foundation
我越深入研究 Dusk,越发现它真正面临的挑战,并不只是让金融交易变得私密。
更难的是:如何让隐私在一个仍然需要验证的金融系统里真正发挥作用。
这听起来似乎很简单 但实际上会带来一个非常复杂的设计问题。
金融应用并不能总是把每一笔交易的所有细节公开。持仓、交易对手、资产所有权以及其他敏感信息,都可能需要受到限制。
但完全相反的做法同样行不通。
如果没有人能够验证发生了什么,那么所谓的机密性最终可能只是另一种信息不透明。
这正是我认为 Dusk 架构真正有意思的地方。
它的 Layer-1 面向金融应用设计,而 Confidential Security Contract(XSC)标准则为开发者提供了构建机密智能合约的框架。核心思路是,让金融逻辑能够执行,而不要求其中的每一项信息都必须公开。
换句话说,重点并不只是隐藏数据。
而是控制谁需要知道什么,同时保留足够的信息,让网络能够执行并验证真正重要的规则。
这让我觉得,Dusk 对区块链隐私的理解更加实际。
但这种设计也存在明显的取舍。
机密执行可能增加技术复杂度。开发者需要合适的工具,应用需要在更复杂的安全假设下运行,而机构在考虑将真实金融活动迁移到这类基础设施之前,也仍然需要监管层面的明确性。
然后还有技术本身无法解决的问题:采用。
Dusk 可以构建支持机密金融应用的架构,但开发者和机构仍然需要一个足够有说服力的理由去使用它。
所以现在,我已经不太关心 Dusk 能不能提供隐私。
我更关心的是:受监管金融未来是否真的会需要这种级别的隐私。
如果隐私和可验证性最终成为链上金融市场同等重要的需求,那么 Dusk 的架构选择可能会变得非常有意义
但如果市场没有形成足够的需求,它也可能只是一个技术上很有想法、却缺乏实际使用场景
#dusk $DUSK @Dusk
1
1
51
·
--
Падение
TermMax: как фиксированная ставка меняет модель DeFi-кредитования
DeFi делает заимствования более открытыми, прозрачными и эффективными, но колебания процентных ставок остаются важной проблемой для пользователей.
Когда рыночные ставки постоянно меняются, реальную стоимость финансирования заёмщикам заранее определить сложно, а ожидаемая доходность кредиторов может изменяться вместе с рынком.
TermMax выбрал другой путь.
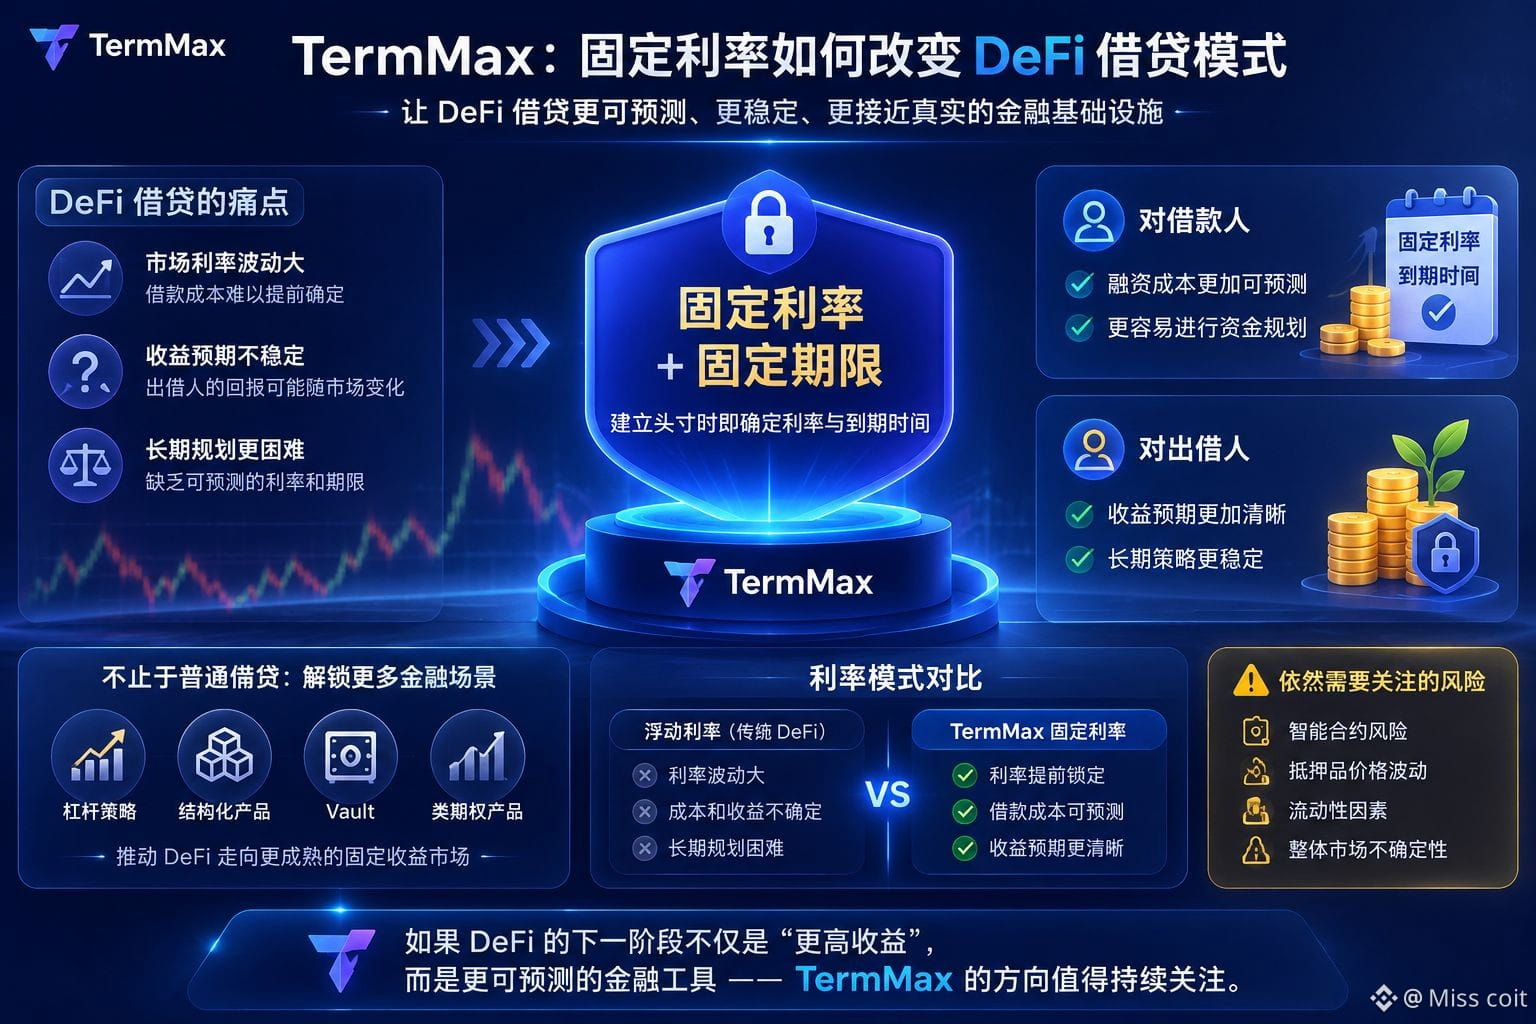
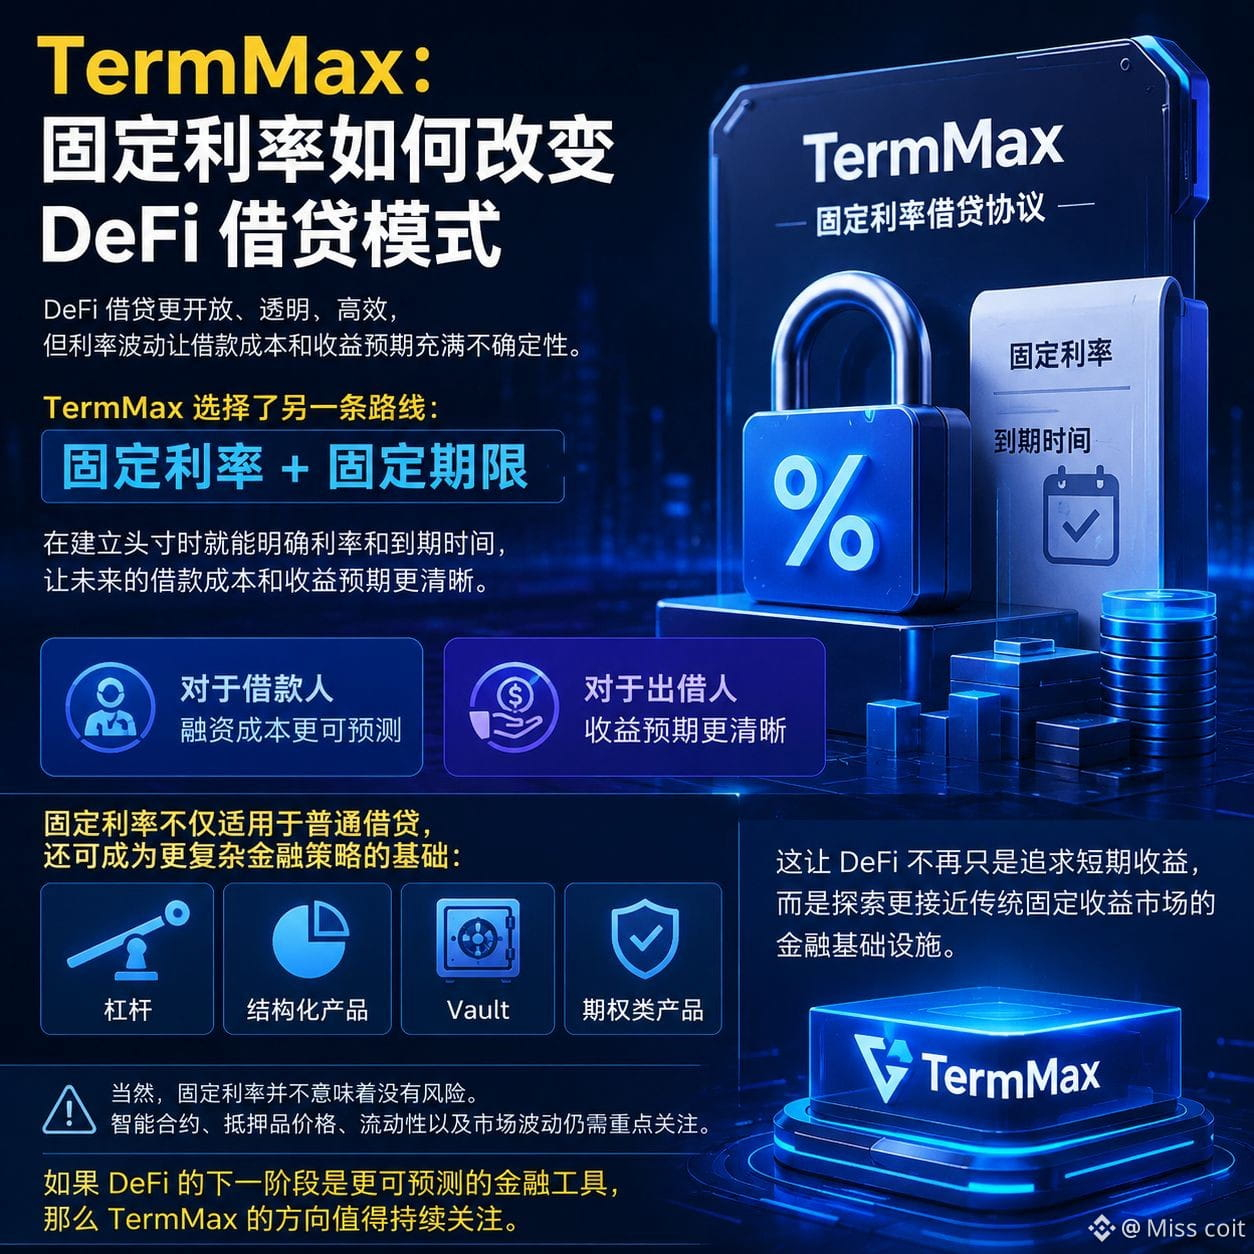
Его ключевой механизм — фиксированная процентная ставка + фиксированный срок. Пользователи могут сразу при создании позиции заранее определить ставку и дату погашения, чтобы точнее рассчитать будущие затраты по заимствованию или ожидаемую доходность.
Для заёмщиков это означает более предсказуемую стоимость финансирования.
Для кредиторов — более ясные ожидания по доходности.
И что особенно важно, фиксированная ставка подходит не только для обычных займов.
Она может стать основой более сложных финансовых стратегий, включая кредитное плечо, структурированные продукты, Vault и продукты, похожие на опционы.
Это позволяет DeFi перестать стремиться лишь к краткосрочной доходности и начать исследовать финансовую инфраструктуру, более близкую к традиционным рынкам фиксированного дохода.
Конечно, фиксированная ставка не означает отсутствие рисков. Смарт-контракты, стоимость залогов, ликвидность и рыночная волатильность всё равно требуют пристального внимания.
Но если следующая стадия DeFi — это не просто «более высокая доходность», а более предсказуемые финансовые инструменты, то направлению TermMax определённо стоит уделять дальнейшее внимание.$BNB
{future}(BNBUSDT)
#termmax @termmax
TermMax: как фиксированная ставка меняет модель DeFi-кредитования
DeFi делает заимствования более открытыми, прозрачными и эффективными, но колебания процентных ставок остаются важной проблемой для пользователей.
Когда рыночные ставки постоянно меняются, реальную стоимость финансирования заёмщикам заранее определить сложно, а ожидаемая доходность кредиторов может изменяться вместе с рынком.
TermMax выбрал другой путь.
Его ключевой механизм — фиксированная процентная ставка + фиксированный срок. Пользователи могут сразу при создании позиции заранее определить ставку и дату погашения, чтобы точнее рассчитать будущие затраты по заимствованию или ожидаемую доходность.
Для заёмщиков это означает более предсказуемую стоимость финансирования.
Для кредиторов — более ясные ожидания по доходности.
И что особенно важно, фиксированная ставка подходит не только для обычных займов.
Она может стать основой более сложных финансовых стратегий, включая кредитное плечо, структурированные продукты, Vault и продукты, похожие на опционы.
Это позволяет DeFi перестать стремиться лишь к краткосрочной доходности и начать исследовать финансовую инфраструктуру, более близкую к традиционным рынкам фиксированного дохода.
Конечно, фиксированная ставка не означает отсутствие рисков. Смарт-контракты, стоимость залогов, ликвидность и рыночная волатильность всё равно требуют пристального внимания.
Но если следующая стадия DeFi — это не просто «более высокая доходность», а более предсказуемые финансовые инструменты, то направлению TermMax определённо стоит уделять дальнейшее внимание.$BNB
#termmax @TermMax
52
·
--
Падение
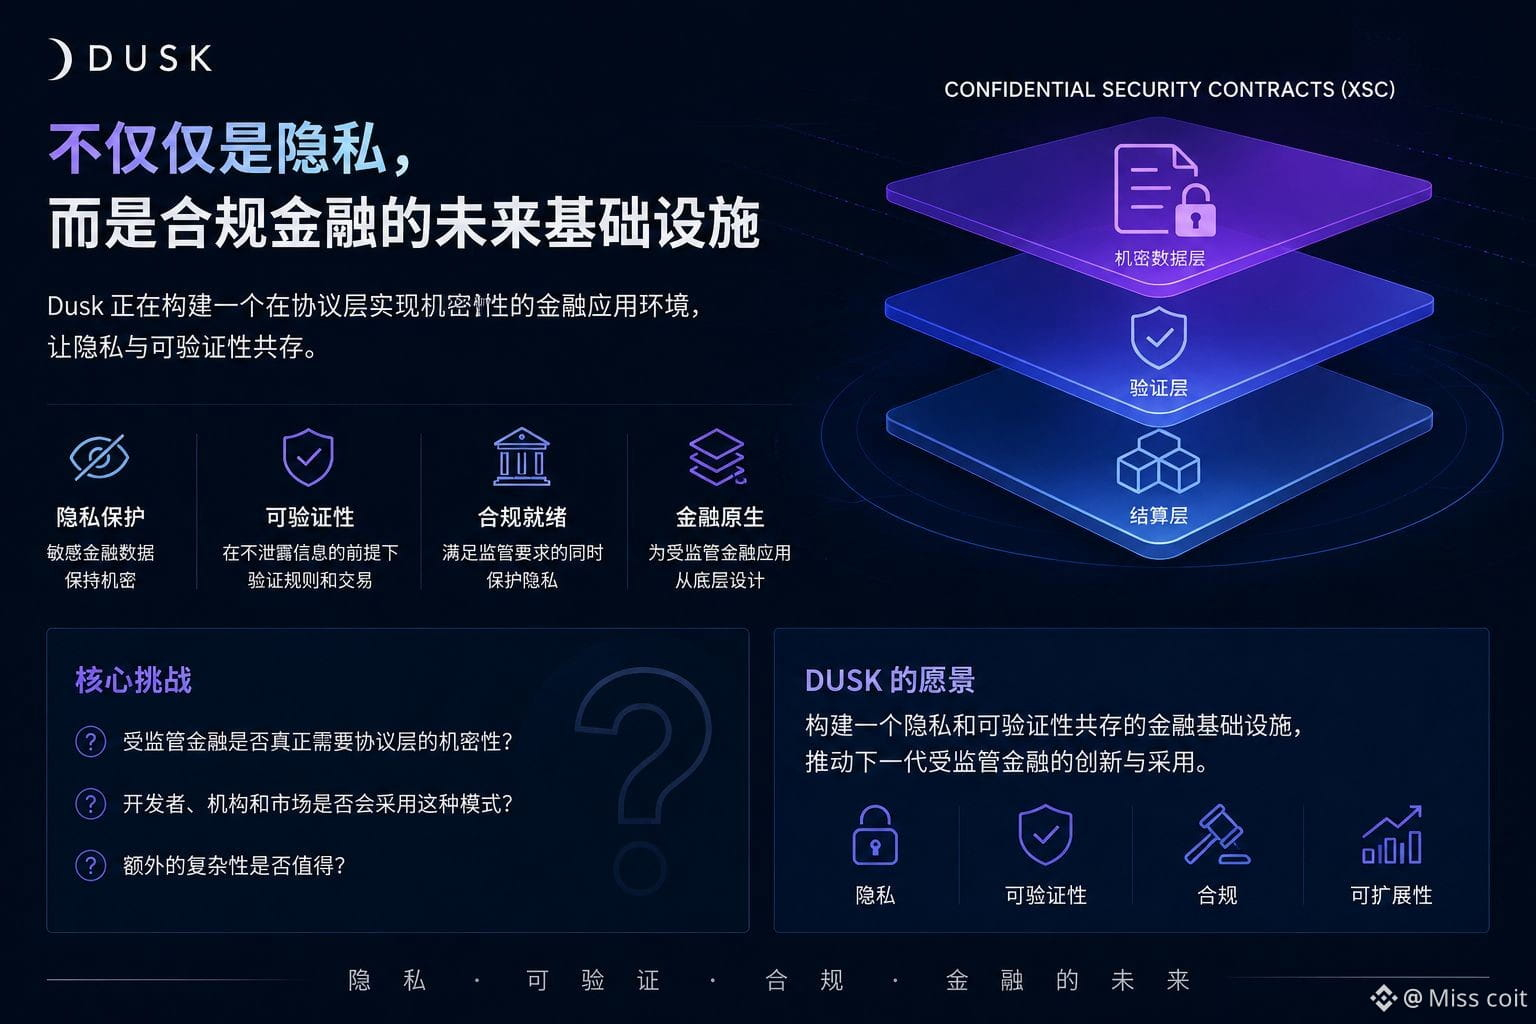
Чем глубже я исследую Dusk, тем более заметной мне кажется одна важная деталь: дело тут заключается не просто в «приватности».
Здесь ставка на то, что в будущем регулируемым финансовым приложениям в конечном итоге потребуется обеспечивать конфиденциальность на уровне протоколов.
Это важно.
Для финансовой инфраструктуры одной лишь «скрытности» недостаточно. Разным участникам может потребоваться разная степень видимости, а сеть при этом все равно должна проверять транзакции и корректность исполнения правил смарт-контрактов.
Так возникает сложная задача проектирования:
как защищать приватность чувствительных финансовых данных и при этом не превращать всю систему в «черный ящик»?
Именно в этом мне особенно интересен подход Dusk в рамках Confidential Security Contract (XSC).
Dusk не добавляет конфиденциальность как периферийную функцию — компания пытается встроить ее в базовую среду работы финансовых приложений и активов.
Но сама по себе архитектура не создает спроса.
Настоящее испытание — поверят ли в полезность такой модели разработчики, институты и регулируемые рынки, и будут ли они готовы ее внедрять. Рост экосистемы, ликвидность, опыт разработчиков, регулирование — и вопрос о том, стоят ли дополнительные сложности того, — все это по-прежнему реальные вызовы, с которыми придется столкнуться.
И именно это сегодня для меня становится главным фокусом.
Потому что если регулируемые финансы действительно движутся к миру, где приватность и проверяемость должны сосуществовать, то конфиденциальность на уровне протоколов может оказаться куда более насущной потребностью, чем просто вопросом технологических предпочтений.
Но если такая потребность в итоге так и не возникнет, то даже при том, что сама архитектура достаточно сильна, это все равно может оказаться лишь интересным решением, которое пытается найти достаточно большую проблему.
Для меня суть нерешенного ключевого вопроса Dusk на сегодня такова:
рынку в конечном итоге правда понадобится то, что Dusk строит, или внедрить это окажется сложнее, чем сами технологии?#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Чем глубже я исследую Dusk, тем более заметной мне кажется одна важная деталь: дело тут заключается не просто в «приватности».
Здесь ставка на то, что в будущем регулируемым финансовым приложениям в конечном итоге потребуется обеспечивать конфиденциальность на уровне протоколов.
Это важно.
Для финансовой инфраструктуры одной лишь «скрытности» недостаточно. Разным участникам может потребоваться разная степень видимости, а сеть при этом все равно должна проверять транзакции и корректность исполнения правил смарт-контрактов.
Так возникает сложная задача проектирования:
как защищать приватность чувствительных финансовых данных и при этом не превращать всю систему в «черный ящик»?
Именно в этом мне особенно интересен подход Dusk в рамках Confidential Security Contract (XSC).
Dusk не добавляет конфиденциальность как периферийную функцию — компания пытается встроить ее в базовую среду работы финансовых приложений и активов.
Но сама по себе архитектура не создает спроса.
Настоящее испытание — поверят ли в полезность такой модели разработчики, институты и регулируемые рынки, и будут ли они готовы ее внедрять. Рост экосистемы, ликвидность, опыт разработчиков, регулирование — и вопрос о том, стоят ли дополнительные сложности того, — все это по-прежнему реальные вызовы, с которыми придется столкнуться.
И именно это сегодня для меня становится главным фокусом.
Потому что если регулируемые финансы действительно движутся к миру, где приватность и проверяемость должны сосуществовать, то конфиденциальность на уровне протоколов может оказаться куда более насущной потребностью, чем просто вопросом технологических предпочтений.
Но если такая потребность в итоге так и не возникнет, то даже при том, что сама архитектура достаточно сильна, это все равно может оказаться лишь интересным решением, которое пытается найти достаточно большую проблему.
Для меня суть нерешенного ключевого вопроса Dusk на сегодня такова:
рынку в конечном итоге правда понадобится то, что Dusk строит, или внедрить это окажется сложнее, чем сами технологии?#dusk $DUSK @Dusk
75
·
--
Падение
Сначала я думал, что GIGGLE — это просто мем-монета, которая работает за счёт внимания сообщества и рыночных настроений. Но когда я изучал её в рамках заданий CreatorPad, я, наоборот, начал обращать внимание на более конкретную деталь: механизм торговых комиссий.
В GIGGLE установлена торговая “налоговая” ставка 5%: собранная стоимость конвертируется в BNB и поступает в поддерживающий механизм, связанный с образовательным фондом. По-настоящему меня заинтересовало не сама по себе идея «благотворительности», а то, что эта схема напрямую связывает её с активностью on-chain. Чем активнее торгуют, тем теоретически больше средств может быть сгенерировано; но при этом каждая сделка увеличивает и реальные издержки трейдера.
Многие, увидев GIGGLE, могут в первую очередь подумать о мем-нарративе. Но после углублённого исследования я понял, что это скорее попытка выстроить взаимосвязь: рыночные торги, участие сообщества и финансовая поддержка связаны между собой. На первый взгляд дизайн выглядит простым, но он поднимает интересный вопрос: сможет ли торговый налог долгосрочно поддерживать вовлечённость или в итоге снизит мотивацию трейдеров?
Моё наблюдение такое: вместо того чтобы просто рассматривать GIGGLE как мем-монету, мне больше хочется понимать её как эксперимент о том, как рыночная активность может создавать реальные деньги.
Так что, когда рыночный ажиотаж пойдёт на спад, сможет ли этот механизм сохранить изначальную функцию?$BNB $GIGGLE $币安人生
{spot}(币安人生USDT)
{future}(GIGGLEUSDT)
{future}(BNBUSDT)
Сначала я думал, что GIGGLE — это просто мем-монета, которая работает за счёт внимания сообщества и рыночных настроений. Но когда я изучал её в рамках заданий CreatorPad, я, наоборот, начал обращать внимание на более конкретную деталь: механизм торговых комиссий.
В GIGGLE установлена торговая “налоговая” ставка 5%: собранная стоимость конвертируется в BNB и поступает в поддерживающий механизм, связанный с образовательным фондом. По-настоящему меня заинтересовало не сама по себе идея «благотворительности», а то, что эта схема напрямую связывает её с активностью on-chain. Чем активнее торгуют, тем теоретически больше средств может быть сгенерировано; но при этом каждая сделка увеличивает и реальные издержки трейдера.
Многие, увидев GIGGLE, могут в первую очередь подумать о мем-нарративе. Но после углублённого исследования я понял, что это скорее попытка выстроить взаимосвязь: рыночные торги, участие сообщества и финансовая поддержка связаны между собой. На первый взгляд дизайн выглядит простым, но он поднимает интересный вопрос: сможет ли торговый налог долгосрочно поддерживать вовлечённость или в итоге снизит мотивацию трейдеров?
Моё наблюдение такое: вместо того чтобы просто рассматривать GIGGLE как мем-монету, мне больше хочется понимать её как эксперимент о том, как рыночная активность может создавать реальные деньги.
Так что, когда рыночный ажиотаж пойдёт на спад, сможет ли этот механизм сохранить изначальную функцию?$BNB $GIGGLE $币安人生
321
·
--
Рост
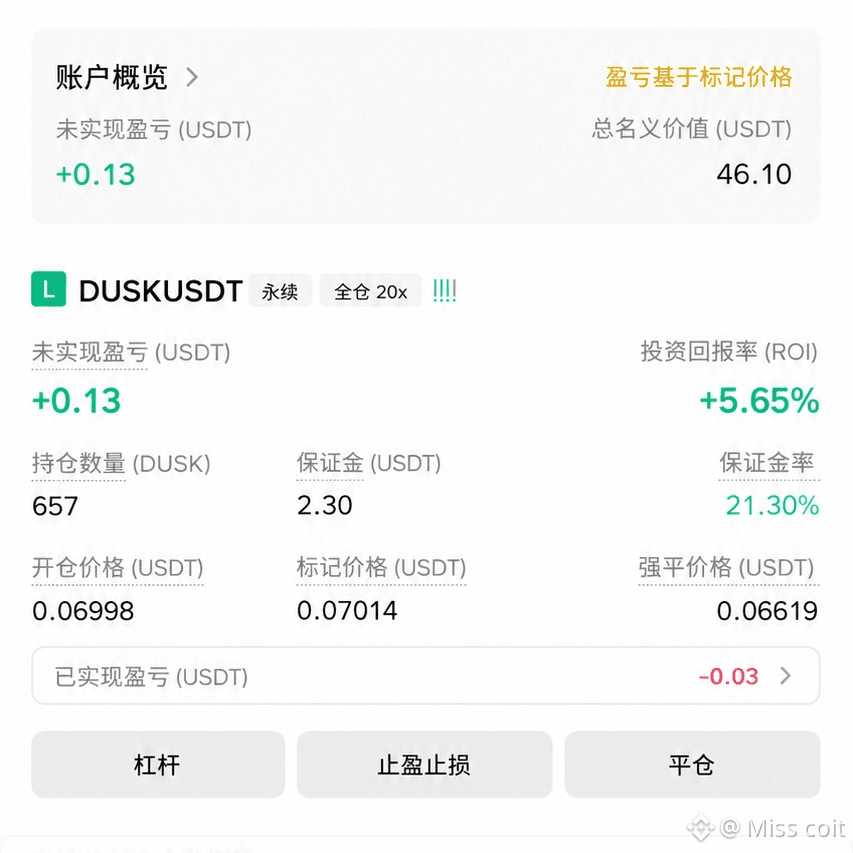
$DUSK демонстрирует сильный импульс, но после роста более чем на 8% за короткое время все же при погоне за ценой следует соблюдать осторожность.
Диапазон для покупки: 0.06980–0.07010
Цель 1: 0.07150
Цель 2: 0.07300
Цель 3: 0.07500
Стоп-лосс: 0.06880
Сейчас ваши лонг-позиции примерно по 0.06998 уже в прибыли. Если цена опустится ниже 0.06980 и появится заметное давление со стороны продавцов, рекомендуется защитить прибыль и не увеличивать плечо дальше. #
{spot}(DUSKUSDT)
$DUSK демонстрирует сильный импульс, но после роста более чем на 8% за короткое время все же при погоне за ценой следует соблюдать осторожность.
Диапазон для покупки: 0.06980–0.07010
Цель 1: 0.07150
Цель 2: 0.07300
Цель 3: 0.07500
Стоп-лосс: 0.06880
Сейчас ваши лонг-позиции примерно по 0.06998 уже в прибыли. Если цена опустится ниже 0.06980 и появится заметное давление со стороны продавцов, рекомендуется защитить прибыль и не увеличивать плечо дальше. #
1
63
·
--
Рост
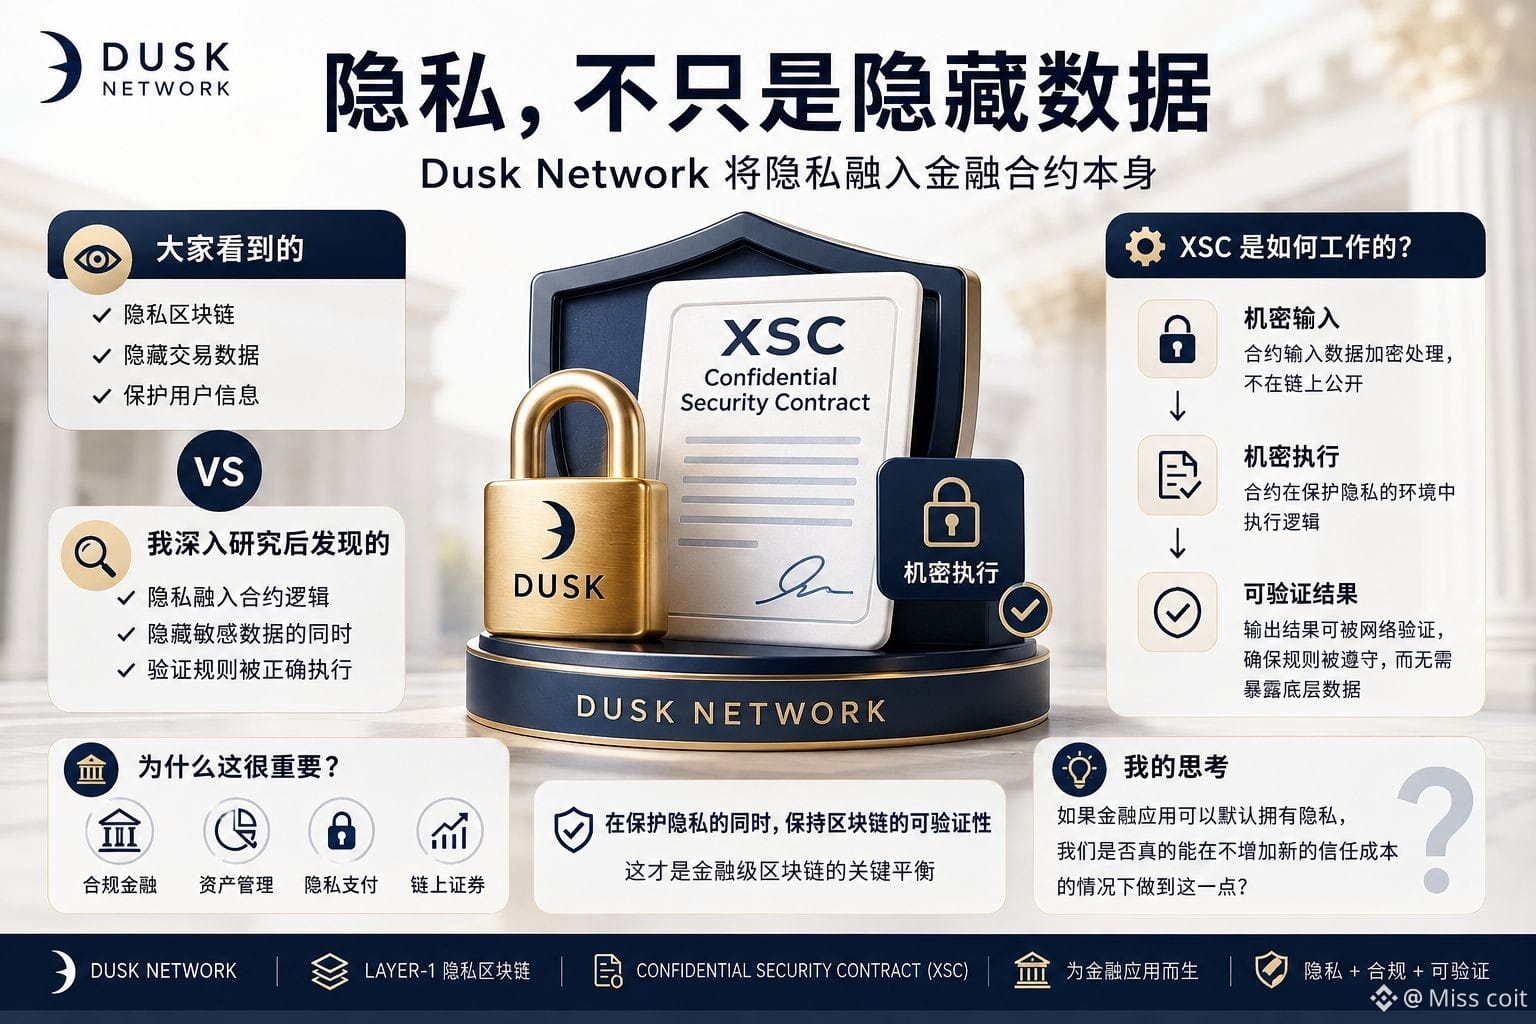
Сначала я думал, что возможности Dusk по обеспечению конфиденциальности в основном сводятся к сокрытию данных транзакций. Но после более глубокого исследования я обнаружил более интересный дизайнерский выбор: Dusk хочет не просто добавить конфиденциальность к транзакциям, а встроить конфиденциальность прямо в сами финансовые смарт-контракты.
Когда я изучал Dusk для задач CreatorPad, я особенно внимательно посмотрел на его модель Confidential Security Contract (XSC). Dusk — это Layer-1, ориентированный на финансовые приложения: он позволяет смарт-контрактам обрабатывать конфиденциальную информацию, при этом продолжая выдавать результаты, которые может проверить блокчейн-сеть. Важность этого отличия на самом деле трудно переоценить. В регулируемых финансовых сценариях, если все данные скрыты, но при этом невозможно доказать, что правила были корректно выполнены, сама по себе конфиденциальность теряет значительную ценность.
Меня по-настоящему привлек баланс между этими двумя аспектами. Традиционные блокчейны обеспечивают проверяемость через публичное состояние, а Dusk пытается защитить чувствительные данные, сохраняя при этом возможность проверяемого выполнения результата. Проще говоря, он решает не только вопрос «как скрывать данные», но и «как скрывать чувствительные данные и при этом доказывать, что правила действительно были исполнены».
Большинство людей, глядя на Dusk, скорее всего в первую очередь заметят его ориентацию на приватность. Но я считаю, что гораздо более перспективно исследовать следующее: может ли конфиденциальное выполнение стать реальной частью финансовой инфраструктуры, не усложняя проверку, аудит и разработку.
И это приводит меня к вопросу, который меня не отпускает: если финансовые приложения могут по умолчанию обладать конфиденциальностью, сможем ли мы действительно сделать это, не увеличивая при этом стоимость новых доверий?#dusk $DUSK @Dusk_Foundation
{spot}(DUSKUSDT)
Сначала я думал, что возможности Dusk по обеспечению конфиденциальности в основном сводятся к сокрытию данных транзакций. Но после более глубокого исследования я обнаружил более интересный дизайнерский выбор: Dusk хочет не просто добавить конфиденциальность к транзакциям, а встроить конфиденциальность прямо в сами финансовые смарт-контракты.
Когда я изучал Dusk для задач CreatorPad, я особенно внимательно посмотрел на его модель Confidential Security Contract (XSC). Dusk — это Layer-1, ориентированный на финансовые приложения: он позволяет смарт-контрактам обрабатывать конфиденциальную информацию, при этом продолжая выдавать результаты, которые может проверить блокчейн-сеть. Важность этого отличия на самом деле трудно переоценить. В регулируемых финансовых сценариях, если все данные скрыты, но при этом невозможно доказать, что правила были корректно выполнены, сама по себе конфиденциальность теряет значительную ценность.
Меня по-настоящему привлек баланс между этими двумя аспектами. Традиционные блокчейны обеспечивают проверяемость через публичное состояние, а Dusk пытается защитить чувствительные данные, сохраняя при этом возможность проверяемого выполнения результата. Проще говоря, он решает не только вопрос «как скрывать данные», но и «как скрывать чувствительные данные и при этом доказывать, что правила действительно были исполнены».
Большинство людей, глядя на Dusk, скорее всего в первую очередь заметят его ориентацию на приватность. Но я считаю, что гораздо более перспективно исследовать следующее: может ли конфиденциальное выполнение стать реальной частью финансовой инфраструктуры, не усложняя проверку, аудит и разработку.
И это приводит меня к вопросу, который меня не отпускает: если финансовые приложения могут по умолчанию обладать конфиденциальностью, сможем ли мы действительно сделать это, не увеличивая при этом стоимость новых доверий?#dusk $DUSK @Dusk
15
3
106
·
--
Рост
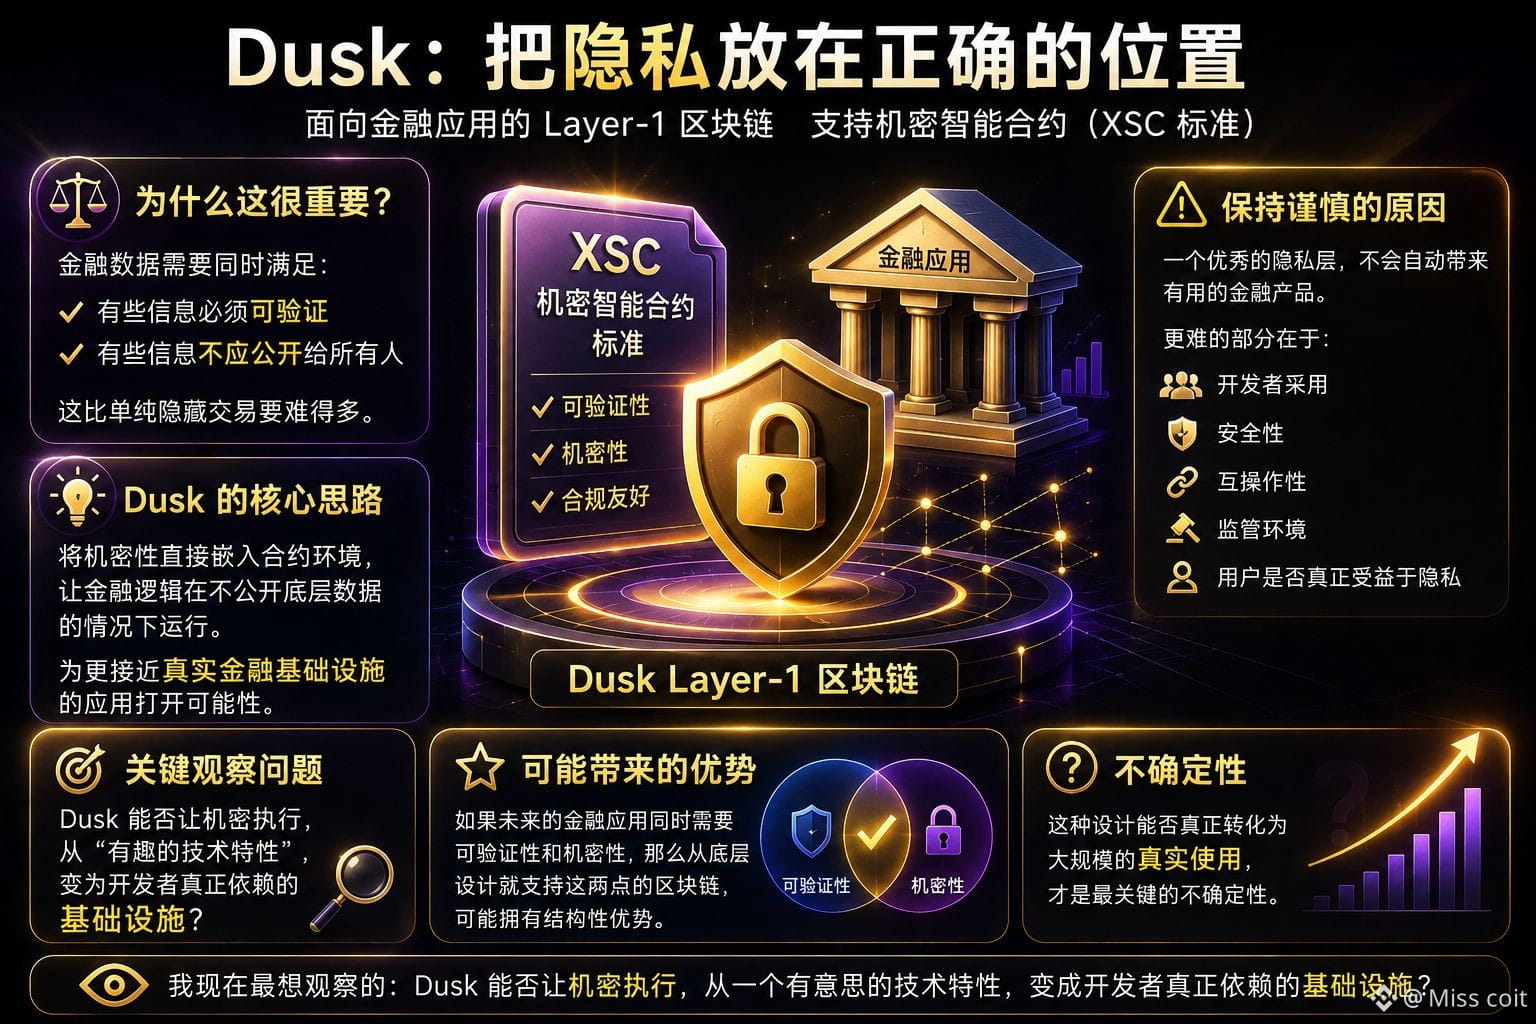
Я почти пропустил(а) одну фразу в документации Dusk, потому что она звучит так, будто снова речь идёт о ещё одном приватном блокчейне. Потом я понял(а): по-настоящему интересно не само слово «приватность», а то, какое место Dusk отводит ей.
Dusk — это Layer-1 блокчейн, ориентированный на финансовые приложения, и он поддерживает конфиденциальные смарт-контракты через стандарт Confidential Security Contract (XSC).
Это очень важно.
Потому что у финансовых данных есть особая потребность: часть информации должна быть проверяемой, но часть при этом не должна быть раскрыта всем.
Это гораздо сложнее, чем просто скрывать транзакции.
Я думаю, что самое заслуживающее внимания в Dusk — это попытка встроить конфиденциальность прямо в среду контрактов. Если финансовая логика может работать, не раскрывая все исходные данные, у разработчиков появляется больше пространства для создания приложений, которые ближе к реальной финансовой инфраструктуре, а не просто к прозрачным экспериментам в DeFi.
Но именно здесь я сохраняю осторожность.
Даже очень красиво спроектированный слой приватности сам по себе не гарантирует появление по-настоящему полезного финансового продукта. Самое сложное — впереди: как разработчики будут внедрять решения, безопасность, совместимость, регуляторная среда и то, действительно ли пользователи смогут получать ценность из приватности данных.
Поэтому я не буду просто считать, что «приватность = потенциал роста».
Мне важнее один конкретный вопрос.
Если в будущем финансовые приложения одновременно потребуют проверяемости и конфиденциальности, то блокчейн, который с самого нижнего уровня закладывает в дизайн обе эти вещи, может получить определённое преимущество.
Главная неопределённость в том, сможет ли такая конструкция стать реальным вариантом использования.
Больше всего сейчас мне хочется наблюдать за тем, сможет ли Dusk превратить конфиденциальное выполнение из интересной технической особенности в инфраструктуру, от которой действительно зависят разработчики?@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Я почти пропустил(а) одну фразу в документации Dusk, потому что она звучит так, будто снова речь идёт о ещё одном приватном блокчейне. Потом я понял(а): по-настоящему интересно не само слово «приватность», а то, какое место Dusk отводит ей.
Dusk — это Layer-1 блокчейн, ориентированный на финансовые приложения, и он поддерживает конфиденциальные смарт-контракты через стандарт Confidential Security Contract (XSC).
Это очень важно.
Потому что у финансовых данных есть особая потребность: часть информации должна быть проверяемой, но часть при этом не должна быть раскрыта всем.
Это гораздо сложнее, чем просто скрывать транзакции.
Я думаю, что самое заслуживающее внимания в Dusk — это попытка встроить конфиденциальность прямо в среду контрактов. Если финансовая логика может работать, не раскрывая все исходные данные, у разработчиков появляется больше пространства для создания приложений, которые ближе к реальной финансовой инфраструктуре, а не просто к прозрачным экспериментам в DeFi.
Но именно здесь я сохраняю осторожность.
Даже очень красиво спроектированный слой приватности сам по себе не гарантирует появление по-настоящему полезного финансового продукта. Самое сложное — впереди: как разработчики будут внедрять решения, безопасность, совместимость, регуляторная среда и то, действительно ли пользователи смогут получать ценность из приватности данных.
Поэтому я не буду просто считать, что «приватность = потенциал роста».
Мне важнее один конкретный вопрос.
Если в будущем финансовые приложения одновременно потребуют проверяемости и конфиденциальности, то блокчейн, который с самого нижнего уровня закладывает в дизайн обе эти вещи, может получить определённое преимущество.
Главная неопределённость в том, сможет ли такая конструкция стать реальным вариантом использования.
Больше всего сейчас мне хочется наблюдать за тем, сможет ли Dusk превратить конфиденциальное выполнение из интересной технической особенности в инфраструктуру, от которой действительно зависят разработчики?@Dusk #dusk $DUSK
2
1
79
·
--
Падение
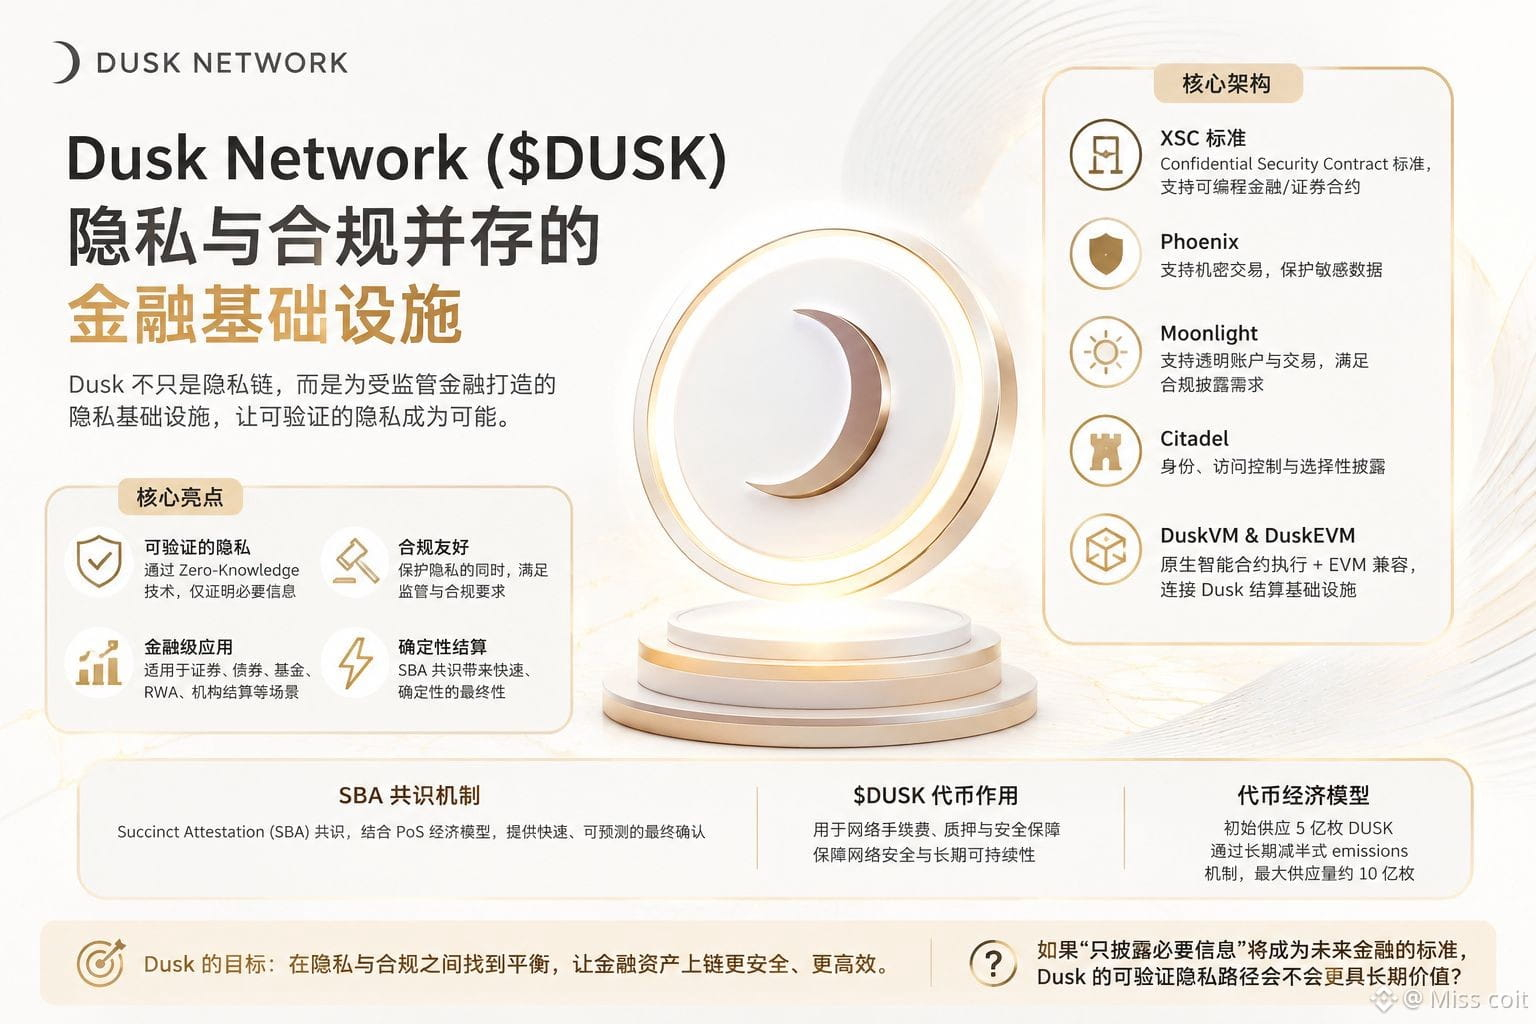
Я выключил архитектурную схему Dusk, а затем снова включил её. По-настоящему остановило меня не то, как она «скрывает сделки», а то, как XSC подходит к вопросам приватности и комплаенса.
Мне всё больше кажется, что ключевая ценность Dusk — не в том, чтобы сделать ещё одну приватную цепочку, а в попытке решить более реальную задачу: финансовые активы нужно хранить в тайне, но при этом нельзя полностью исключать надзор.
Если рассматривать вместе XSC, Phoenix и Citadel, становится ещё интереснее. Пользователи могут с помощью доказательств с нулевым разглашением выполнять определённые условия, не раскрывая всю чувствительную информацию. Для таких токенизированных активов, как ценные бумаги, фонды и облигации, это куда ближе к реальным потребностям финансового рынка, чем просто стремление к анонимности.
Сильнее всего здесь, на мой взгляд, то, что приватность больше не вступает в простое противостояние с комплаенсом: вместо этого предпринимаются попытки найти промежуточное состояние через выборочное раскрытие.
Но сомнений тоже достаточно: то, что технически это возможно, не означает, что организации обязательно будут этим пользоваться. Настоящая сложность может заключаться не столько в системе доказательств, сколько в том, смогут ли вместе перейти на цепочку правила регулирования, ликвидность, участники рынка и реальные бизнес-процессы.
Поэтому сейчас меня больше интересует не то, сколько данных Dusk способна скрыть, а сможет ли она доказать, что «проверяемая приватность» действительно может стать частью финансовой инфраструктуры.
Если в итоге организациям потребуется не полная анонимность, а «раскрытие только необходимой информации», то не окажется ли этот маршрут Dusk ближе к долгосрочной форме приватных финансов?@Dusk_Foundation #dusk $DUSK
{spot}(DUSKUSDT)
Я выключил архитектурную схему Dusk, а затем снова включил её. По-настоящему остановило меня не то, как она «скрывает сделки», а то, как XSC подходит к вопросам приватности и комплаенса.
Мне всё больше кажется, что ключевая ценность Dusk — не в том, чтобы сделать ещё одну приватную цепочку, а в попытке решить более реальную задачу: финансовые активы нужно хранить в тайне, но при этом нельзя полностью исключать надзор.
Если рассматривать вместе XSC, Phoenix и Citadel, становится ещё интереснее. Пользователи могут с помощью доказательств с нулевым разглашением выполнять определённые условия, не раскрывая всю чувствительную информацию. Для таких токенизированных активов, как ценные бумаги, фонды и облигации, это куда ближе к реальным потребностям финансового рынка, чем просто стремление к анонимности.
Сильнее всего здесь, на мой взгляд, то, что приватность больше не вступает в простое противостояние с комплаенсом: вместо этого предпринимаются попытки найти промежуточное состояние через выборочное раскрытие.
Но сомнений тоже достаточно: то, что технически это возможно, не означает, что организации обязательно будут этим пользоваться. Настоящая сложность может заключаться не столько в системе доказательств, сколько в том, смогут ли вместе перейти на цепочку правила регулирования, ликвидность, участники рынка и реальные бизнес-процессы.
Поэтому сейчас меня больше интересует не то, сколько данных Dusk способна скрыть, а сможет ли она доказать, что «проверяемая приватность» действительно может стать частью финансовой инфраструктуры.
Если в итоге организациям потребуется не полная анонимность, а «раскрытие только необходимой информации», то не окажется ли этот маршрут Dusk ближе к долгосрочной форме приватных финансов?@Dusk #dusk $DUSK
2
1
84
·
--
Падение
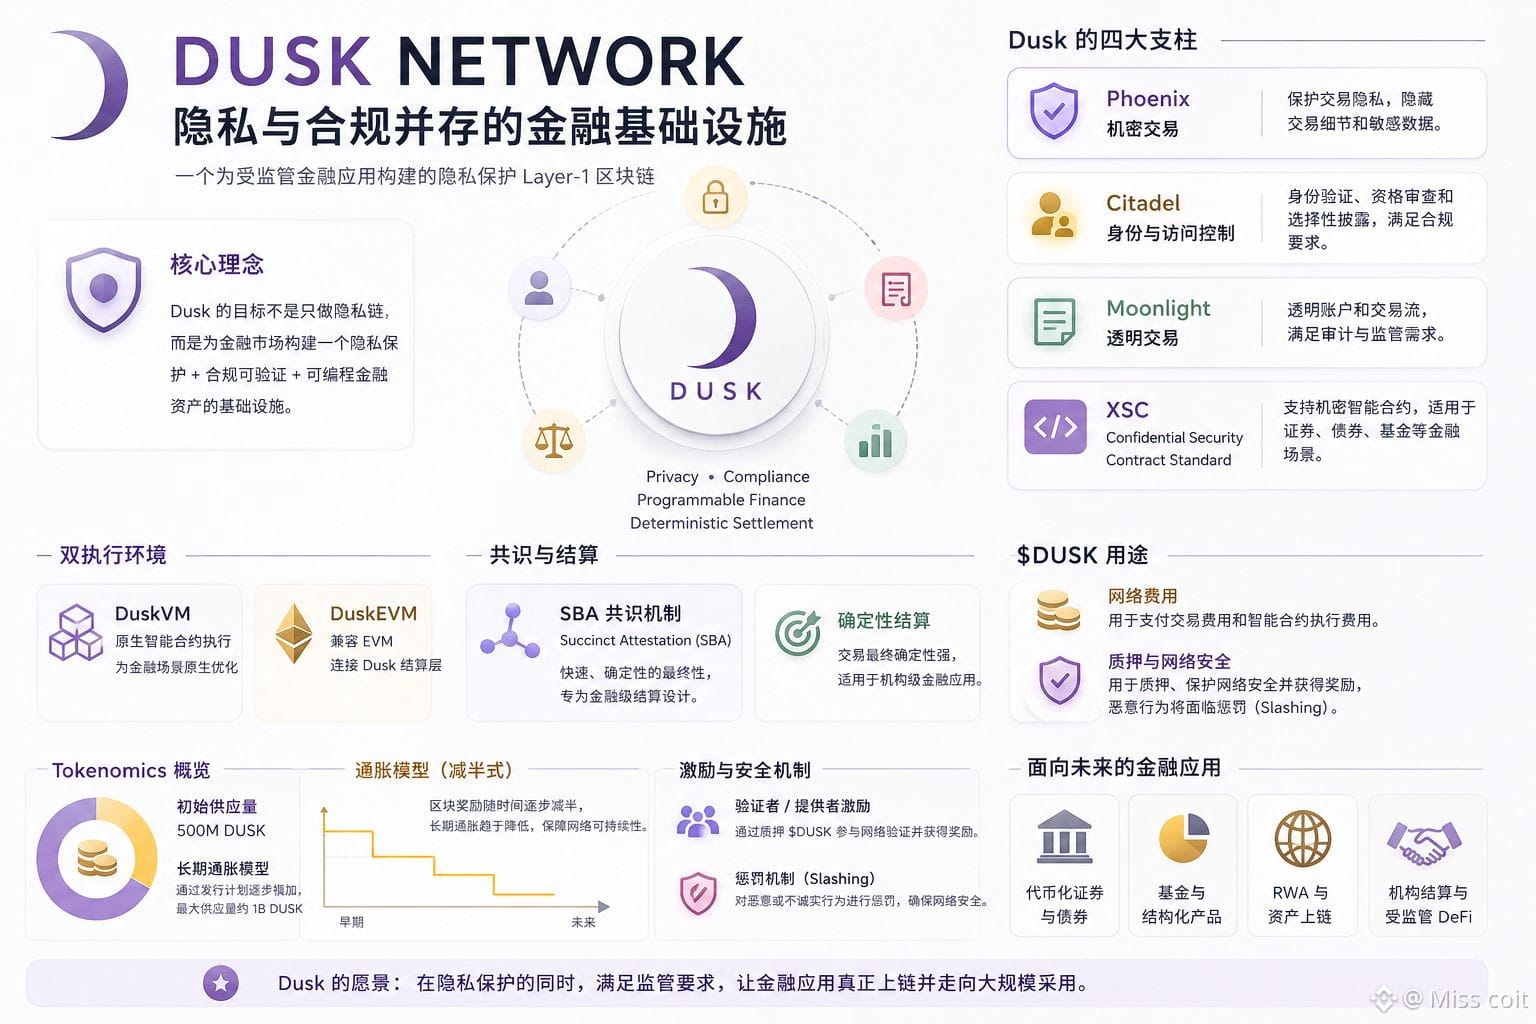
#dusk $DUSK В полночь я заново перерисовал архитектуру Dusk, и вдруг меня заинтересовал один дизайн, который на первый взгляд выглядит противоречивым: он не рассматривает «приватность» и «комплаенс» как выбор «или-или».
Я долго смотрел на взаимосвязь XSC и Citadel. Для финансового рынка по-настоящему ценная приватность — это не обязательно «скрыть всё», а дать участникам раскрывать только необходимую информацию, при этом сохраняя проверяемость личности, квалификации и соблюдение правил торговли. В этом смысле Zero-Knowledge важен не только для защиты приватности, но и для сокращения объёма раскрываемых чувствительных данных.
Это заставило меня иначе понять позиционирование Dusk. Скорее, это попытка решить реальную задачу: если цифровые активы, такие как ценные бумаги, фонды и облигации, должны войти в регулируемые рынки, то институтам нужно и сохранять конфиденциальность, и при этом доказывать, что они соответствуют правилам. Концепции вроде XSC, Phoenix и Citadel как раз выстроены вокруг этого противоречия.
Я думаю, это самое интересное в Dusk.
Но я не игнорирую и другую сторону: каким бы красивым ни был архитектурный дизайн, в итоге ему всё равно придётся столкнуться с тем, как институты будут его внедрять, с ликвидностью и с реальным внедрением регуляторами. Приватность и комплаенс могут сосуществовать, но это не означает, что рынок автоматически сформирует сетевой эффект.
Для меня $DUSK действительно стоит продолжать наблюдать не в том, «может ли она обеспечить приватность», а в том, сможет ли такая инфраструктура приватности и комплаенса в итоге превратиться в расчётный слой реальной финансовой деятельности?
Если институтам действительно нужна такая модель, будет ли жизненный цикл Dusk дольше, чем у одной лишь privacy-цепочки?@Dusk_Foundation
{future}(DUSKUSDT)
#dusk $DUSK В полночь я заново перерисовал архитектуру Dusk, и вдруг меня заинтересовал один дизайн, который на первый взгляд выглядит противоречивым: он не рассматривает «приватность» и «комплаенс» как выбор «или-или».
Я долго смотрел на взаимосвязь XSC и Citadel. Для финансового рынка по-настоящему ценная приватность — это не обязательно «скрыть всё», а дать участникам раскрывать только необходимую информацию, при этом сохраняя проверяемость личности, квалификации и соблюдение правил торговли. В этом смысле Zero-Knowledge важен не только для защиты приватности, но и для сокращения объёма раскрываемых чувствительных данных.
Это заставило меня иначе понять позиционирование Dusk. Скорее, это попытка решить реальную задачу: если цифровые активы, такие как ценные бумаги, фонды и облигации, должны войти в регулируемые рынки, то институтам нужно и сохранять конфиденциальность, и при этом доказывать, что они соответствуют правилам. Концепции вроде XSC, Phoenix и Citadel как раз выстроены вокруг этого противоречия.
Я думаю, это самое интересное в Dusk.
Но я не игнорирую и другую сторону: каким бы красивым ни был архитектурный дизайн, в итоге ему всё равно придётся столкнуться с тем, как институты будут его внедрять, с ликвидностью и с реальным внедрением регуляторами. Приватность и комплаенс могут сосуществовать, но это не означает, что рынок автоматически сформирует сетевой эффект.
Для меня $DUSK действительно стоит продолжать наблюдать не в том, «может ли она обеспечить приватность», а в том, сможет ли такая инфраструктура приватности и комплаенса в итоге превратиться в расчётный слой реальной финансовой деятельности?
Если институтам действительно нужна такая модель, будет ли жизненный цикл Dusk дольше, чем у одной лишь privacy-цепочки?@Dusk
2
1
90
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinancePick
Просмотров: 2.7M
143,316 обсуждают
Присоединяйтесь к #EarningsSeason: прогнозируйте финансовые результаты на Binance Pick и делитесь своим мнением на Binance Square!
Binance Square Official
·Лайков: 402
·Просмотров: 339k
EarningsSeason
Просмотров: 5M
24,587 обсуждают
ПротоколFOMC
Просмотров: 59,745
246 обсуждают