

sikander_ayaz
16 Публикации
sikander_ayaz
Отправить жалобу
Заблокировать пользователя
Follow for news and analysis
Открытая сделка

Владелец SOL
Трейдер с регулярными сделками
1.7 г
16 подписок(и/а)
2 подписчиков(а)
1 понравилось
Посты
Портфель
если вы хотите подарки, вам просто нужно подписаться на меня, написать в комментариях done и отправить свой uid
если вы хотите подарки, вам просто нужно подписаться на меня, написать в комментариях done и отправить свой uid

Follow for more
От sikander_ayaz
21
·
--
Рост
Биткоин фиксирует крупнейший недельный рост с марта 2023 года, взлетев более чем на 23%
Биткоин фиксирует крупнейший недельный рост с марта 2023 года, взлетев более чем на 23%
71
#termmax @termmax
RWA — это больше, чем размещение активов в ончейне
Раньше я думал, что токенизированные реальные активы (RWA) — это довольно просто: взять что-то из реального мира, токенизировать, поместить запись о владении в блокчейн — и сложная часть в основном уже сделана.
Но знакомство с TermMax изменило мое мнение.
Токенизация актива не означает автоматически, что он станет ликвидным. Актив может существовать в ончейне и при этом оставаться трудно продаваемым или передаваемым, когда наступает срок погашения по кредиту или когда заемщик не может выполнить обязательства.
Поэтому идея физической поставки выделилась для меня особенно. В некоторых структурах кредитор может иметь возможность получить лежащий в основе актив напрямую, а не полагаться исключительно на вторичный рынок для продажи залога.
Это также делает кредитование под фиксированную ставку более интересным. Кредитор думает не только о доходности. Ему также нужно понимать, что произойдет, если заемщик не погасит долг, какова реальная стоимость лежащего в основе залога и каким образом с ним можно работать.
Теперь я вижу TermMax как нечто большее, чем просто еще один кредитный протокол. Он также изучает, как организовать кредитование с обходом ограничений активов, которые не ведут себя как обычные криптоактивы.
У RWA по-прежнему есть сложная задача: связать ончейн-владение с реальными активами, юридическим владением, расчетами и фактической ликвидностью.
И именно эту часть я хочу продолжать внимательно наблюдать по мере развития TermMax.
#termmax @TermMax
RWA — это больше, чем размещение активов в ончейне
Раньше я думал, что токенизированные реальные активы (RWA) — это довольно просто: взять что-то из реального мира, токенизировать, поместить запись о владении в блокчейн — и сложная часть в основном уже сделана.
Но знакомство с TermMax изменило мое мнение.
Токенизация актива не означает автоматически, что он станет ликвидным. Актив может существовать в ончейне и при этом оставаться трудно продаваемым или передаваемым, когда наступает срок погашения по кредиту или когда заемщик не может выполнить обязательства.
Поэтому идея физической поставки выделилась для меня особенно. В некоторых структурах кредитор может иметь возможность получить лежащий в основе актив напрямую, а не полагаться исключительно на вторичный рынок для продажи залога.
Это также делает кредитование под фиксированную ставку более интересным. Кредитор думает не только о доходности. Ему также нужно понимать, что произойдет, если заемщик не погасит долг, какова реальная стоимость лежащего в основе залога и каким образом с ним можно работать.
Теперь я вижу TermMax как нечто большее, чем просто еще один кредитный протокол. Он также изучает, как организовать кредитование с обходом ограничений активов, которые не ведут себя как обычные криптоактивы.
У RWA по-прежнему есть сложная задача: связать ончейн-владение с реальными активами, юридическим владением, расчетами и фактической ликвидностью.
И именно эту часть я хочу продолжать внимательно наблюдать по мере развития TermMax.
60
СРОЧНО: Стратегия Майкла Сейлора теперь имеет $875,000,000 нереализованной прибыли от его инвестиций в биткоин.
#BTC🔥🔥🔥🔥🔥
СРОЧНО: Стратегия Майкла Сейлора теперь имеет $875,000,000 нереализованной прибыли от его инвестиций в биткоин.
#BTC🔥🔥🔥🔥🔥
#BTC🔥🔥🔥🔥🔥
93
·
--
Рост
TermMax: Взгляд за пределы количества кошельков
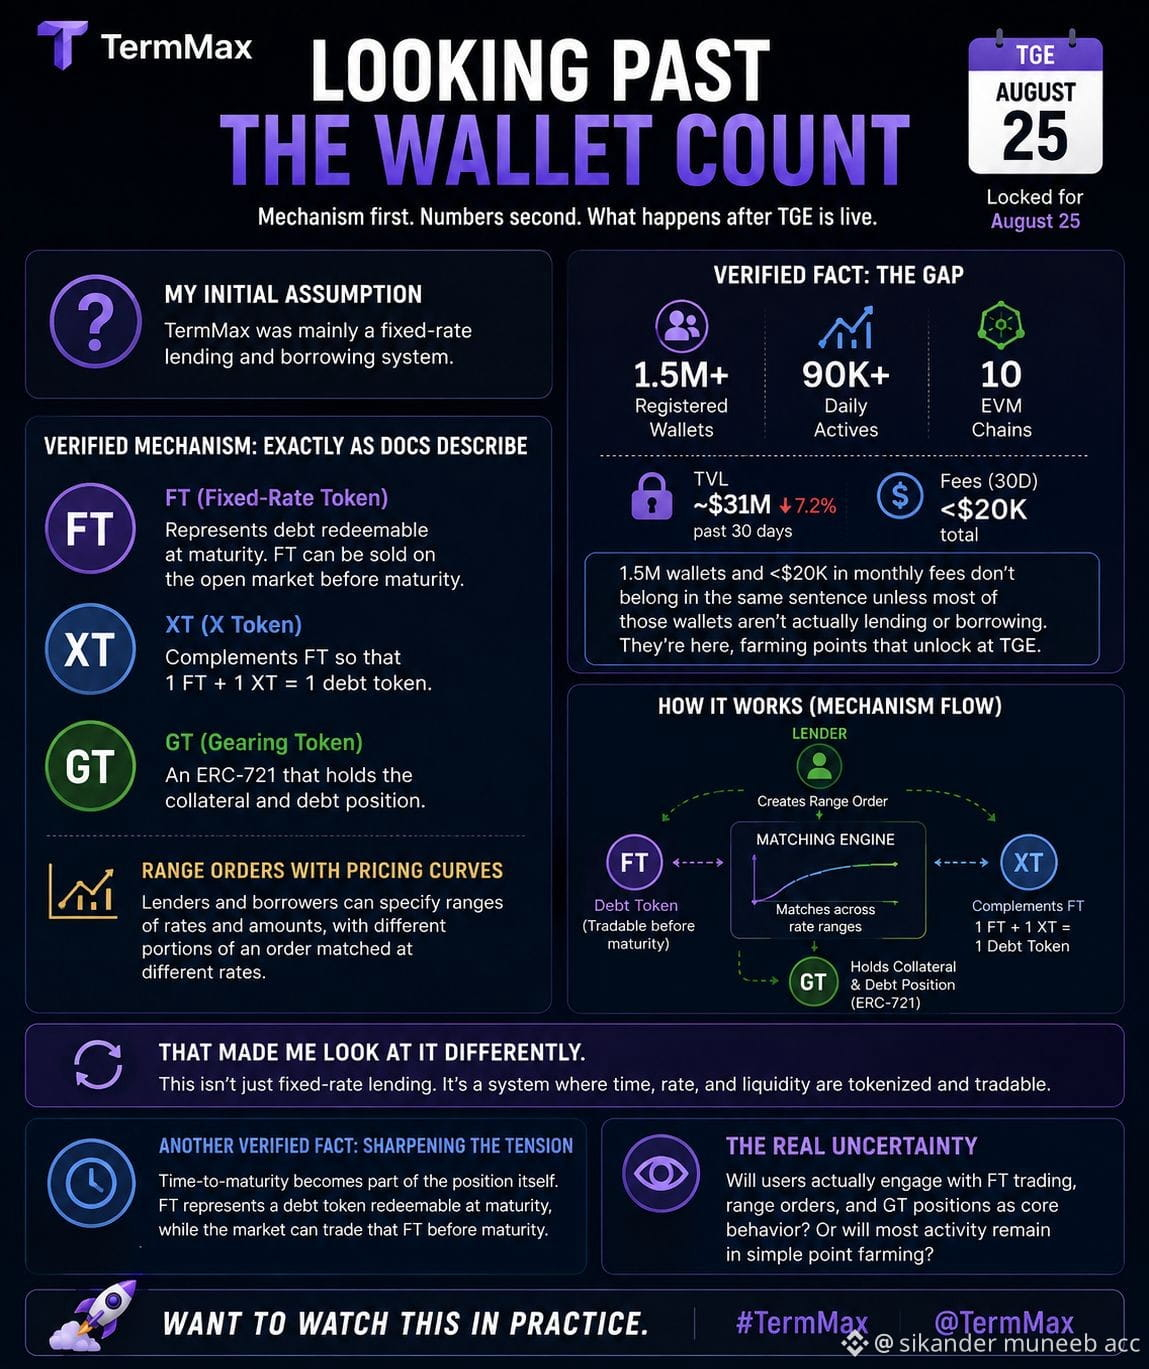
Моё первоначальное предположение было, что TermMax — это в основном система кредитования и заимствования с фиксированной ставкой. В документации описан механизм, построенный вокруг трёх токенов: FT (Fixed-Rate Token), XT (X Token) и GT (Gearing Token). FT представляет долг, подлежащий погашению по наступлении срока. XT дополняет FT так, что 1 FT + 1 XT = 1 токен долга, а GT — это ERC-721, который хранит залог и позицию по долгу.
TermMax также использует диапазонные ордера с кривыми ценообразования: кредиторы и заёмщики могут указывать диапазоны ставок и объёмов, при этом разные части ордера сопоставляются по разным ставкам. FT можно также продать на открытом рынке до наступления срока, вместо того чтобы заставлять держателя ждать до погашения.
Из-за этого я начал смотреть на это иначе.
Механизм делает время до погашения частью самой позиции: FT представляет собой токен долга, подлежащий погашению по наступлении срока, при этом рынок может торговать этим FT до погашения.
Теперь мне хочется увидеть, как пользователи на самом деле ведут себя вокруг этих механик, когда токен уже запущен: становятся ли торговля FT, диапазонные ордера и позиции GT рутинной ончейн-активностью или же большинство участия остаётся сосредоточенным в более простых формах взаимодействия.
Хотите посмотреть это в практике.
@termmax #termmax
TermMax: Взгляд за пределы количества кошельков
Моё первоначальное предположение было, что TermMax — это в основном система кредитования и заимствования с фиксированной ставкой. В документации описан механизм, построенный вокруг трёх токенов: FT (Fixed-Rate Token), XT (X Token) и GT (Gearing Token). FT представляет долг, подлежащий погашению по наступлении срока. XT дополняет FT так, что 1 FT + 1 XT = 1 токен долга, а GT — это ERC-721, который хранит залог и позицию по долгу.
TermMax также использует диапазонные ордера с кривыми ценообразования: кредиторы и заёмщики могут указывать диапазоны ставок и объёмов, при этом разные части ордера сопоставляются по разным ставкам. FT можно также продать на открытом рынке до наступления срока, вместо того чтобы заставлять держателя ждать до погашения.
Из-за этого я начал смотреть на это иначе.
Механизм делает время до погашения частью самой позиции: FT представляет собой токен долга, подлежащий погашению по наступлении срока, при этом рынок может торговать этим FT до погашения.
Теперь мне хочется увидеть, как пользователи на самом деле ведут себя вокруг этих механик, когда токен уже запущен: становятся ли торговля FT, диапазонные ордера и позиции GT рутинной ончейн-активностью или же большинство участия остаётся сосредоточенным в более простых формах взаимодействия.
Хотите посмотреть это в практике.
@TermMax #termmax
46
🚨 СДВИГ КРИПТОПОЛИТИКИ США? 🇺🇸
Как сообщается, сегодняшние обсуждения в Белом доме по криптовалютам затронули несколько ключевых пунктов:
→ США рассматривают возможность приобретения значительного количества BTC и других цифровых активов
→ Трамп призвал законодателей продвигаться с принятием Закона CLARITY
→ Сохранение лидерства США в биткоине и блокчейне остается приоритетом
→ Сообщается, что Hyperliquid работает над выходом на американский рынок
→ Трамп также поддержал снижение процентных ставок
Если эти шаги действительно превратятся в политику, США могут готовить себе более масштабную роль в мировой криптоэкономике.
Это начало более крипто-дружелюбной эпохи для США? 🇺🇸₿ #USCrypto
61
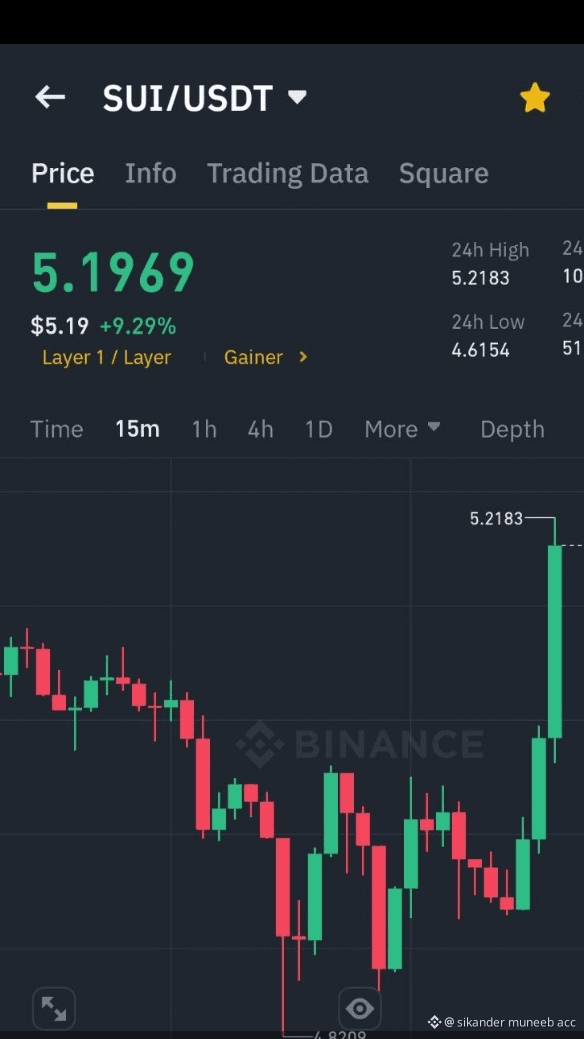
История 😂? как ты думаешь, сколько, по твоему, это займет, чтобы добраться сюда $SUI , #bullish
История 😂? как ты думаешь, сколько, по твоему, это займет, чтобы добраться сюда $SUI , #bullish
98
Я решил глубже разобраться в @TermMax и нашёл интересную часть его дизайна: FT, XT и GT используются вместе с кривыми ценообразования в порядке диапазонов, и FT может оставаться торгуемым до наступления срока погашения. Это заставило меня взглянуть на всё иначе. Времени до погашения также становится частью процесса ценообразования. Мне всё ещё интересно посмотреть, как эти механизмы ведут себя в реальных рыночных условиях. Хочу наблюдать это на практике. #TermMax @termmax
Я решил глубже разобраться в @TermMax и нашёл интересную часть его дизайна: FT, XT и GT используются вместе с кривыми ценообразования в порядке диапазонов, и FT может оставаться торгуемым до наступления срока погашения. Это заставило меня взглянуть на всё иначе. Времени до погашения также становится частью процесса ценообразования. Мне всё ещё интересно посмотреть, как эти механизмы ведут себя в реальных рыночных условиях. Хочу наблюдать это на практике. #TermMax @TermMax
67
·
--
Рост
SOL со скидкой
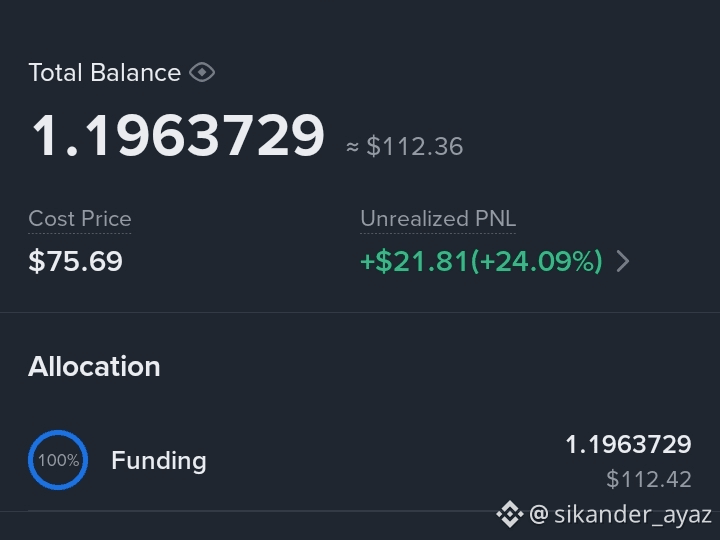
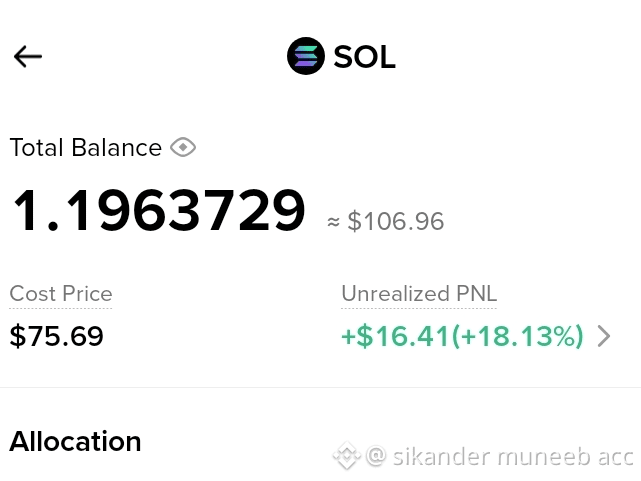
Я изучал SOL и вот что бросается в глаза: сейчас он торгуется примерно за $75, то есть на ~74% ниже своего исторического максимума около ~$293. Это не его буквальный минимум за всё время, но это огромная просадка. Между тем, Solana недавно зафиксировала более 1B еженедельных non-vote транзакций, что показывает: использование сети не исчезло.
Лично я считаю, что SOL выглядит как один из самых сильных активов среди крупнокапитализированных, который стоит накапливать на этих уровнях — не потому, что гарантированно будет рост, а потому что соотношение риск/доходность выглядит интересно после такого глубокого снижения.
Что бы вы предпочли: купить SOL примерно по $75 сейчас или подождать ещё более низкой точки входа?
#SolanaStrong #solanAnalysis #SolanaJourney
1
98
·
--
Рост
Я присматриваюсь к @TermMax, и одна деталь привлекла мое внимание: FT можно торговать до погашения, тогда как FT, XT и GT работают в рамках ее кривых ценообразования по диапазонам. Это заставило меня взглянуть на это по-другому. Поскольку до погашения тоже становится частью ценообразования, мне интересно, как эти механизмы на самом деле будут вести себя в реальных рыночных условиях. Хочу посмотреть, как это будет работать на практике.$#termmax @termmax
Я присматриваюсь к @TermMax, и одна деталь привлекла мое внимание: FT можно торговать до погашения, тогда как FT, XT и GT работают в рамках ее кривых ценообразования по диапазонам. Это заставило меня взглянуть на это по-другому. Поскольку до погашения тоже становится частью ценообразования, мне интересно, как эти механизмы на самом деле будут вести себя в реальных рыночных условиях. Хочу посмотреть, как это будет работать на практике.$#termmax @TermMax
82
Я всё чаще замечаю, что регулируемым финансам нужны и конфиденциальность, и подотчётность — и то, и другое, а не что-то одно.
Dusk строит Layer 1, предназначенный специально для регулируемых финансовых рынков, с программируемой конфиденциальностью и выборочным раскрытием информации.
Напряжение здесь простое: финансовые активы должны быть конфиденциальными, но уполномоченным сторонам всё равно нужна видимость.
Может ли инфраструктура блокчейна действительно обеспечить и то, и другое в масштабе? @Dusk_Foundation $DUSK #dusk#dusk $DUSK
Я всё чаще замечаю, что регулируемым финансам нужны и конфиденциальность, и подотчётность — и то, и другое, а не что-то одно.
Dusk строит Layer 1, предназначенный специально для регулируемых финансовых рынков, с программируемой конфиденциальностью и выборочным раскрытием информации.
Напряжение здесь простое: финансовые активы должны быть конфиденциальными, но уполномоченным сторонам всё равно нужна видимость.
Может ли инфраструктура блокчейна действительно обеспечить и то, и другое в масштабе? @Dusk $DUSK #dusk#dusk $DUSK
93
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона