

Lukukaku
830 Публикации

Lukukaku
Отправить жалобу
Заблокировать пользователя
230 подписок(и/а)
1.0K+ подписчиков(а)
870 понравилось
Посты
Все
Цитирования
·
--
Думаю, $BTC достигнет 100 тыс. долларов к концу 2026 года.
Ответьте «да», если согласны со мной, и получите конверт с деньгами на удачу! 🧧🧧🧧
{spot}(BTCUSDT)
Думаю, $BTC достигнет 100 тыс. долларов к концу 2026 года.
Ответьте «да», если согласны со мной, и получите конверт с деньгами на удачу! 🧧🧧🧧
Ответьте «да», если согласны со мной, и получите конверт с деньгами на удачу! 🧧🧧🧧
190
16
190
·
--
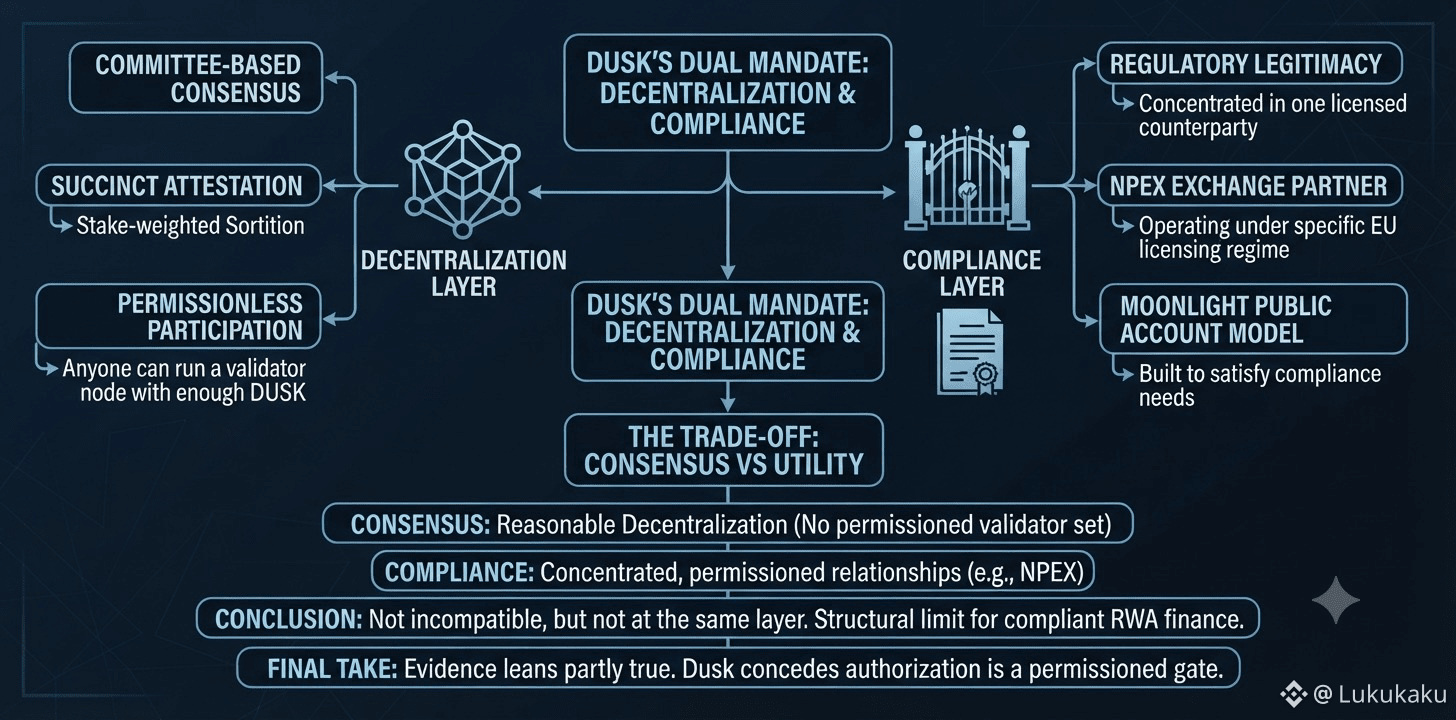
Полная децентрализация действительно несовместима со строгим соблюдением нормативных требований, или это просто то, что говорят, чтобы оправдать проекты, которые толком и не пытались удерживать оба аспекта одновременно? Я не думаю, что здесь есть чистый ответ «да» или «нет», но Dusk — это по-настоящему полезный пример, потому что он приложил больше усилий, чем большинство проектов, чтобы совместить это.
С точки зрения децентрализации, Dusk использует консенсус на основе комитета, Succinct Attestation: провайдеры выбираются через стейк-взвешенную сортицию, а не через фиксированный, разрешённый набор валидаторов, что является реальной попыткой обеспечить участие без разрешений. Со стороны соответствия требованиям наибольший реальный практический импульс проходит ровно через одного партнёра, работающего на регулируемой бирже, NPEX, который действует в рамках конкретного режима лицензирования ЕС. Публичная модель аккаунта Moonlight создана специально для удовлетворения потребностей комплаенса в рамках этого взаимодействия. Концентрация регуляторной легитимности в одном лицензированном контрагенте — это менее децентрализованная зависимость, чем протокол, у которого нет институционального привратника. Любой может запустить узел-валидатор, имея достаточно заложенного DUSK. Никто не становится лицензированным партнёром NPEX просто потому, что пришёл с капиталом — именно эта асимметрия и формирует реальный компромисс.
Моё честное мнение: данные скорее подтверждают это частично, чем опровергают. Консенсусный слой Dusk остаётся достаточно децентрализованным, но слой комплаенса, который даёт реальную полезность, опирается на концентрированные, разрешённые отношения, потому что ни один регулятор не лицензирует анонимный набор валидаторов. Это не уникальный недостаток Dusk. Скорее, это структурный предел того, как вообще может работать RWA-финансирование с соблюдением требований на любой цепочке прямо сейчас. Полная децентрализация и строгий комплаенс здесь не полностью несовместимы, но очевидно и то, что они не лежат на одном и том же уровне стека. И это уже частично признаёт собственный питч Dusk: его инфраструктура предназначена для поддержки нативных процессов выпуска регулируемых ценных бумаг после того, как у институтов и площадок появится авторизация, а авторизация — это разрешённый «вход», а не децентрализованный.
#dusk $DUSK @Dusk
1
2
13
123
·
--
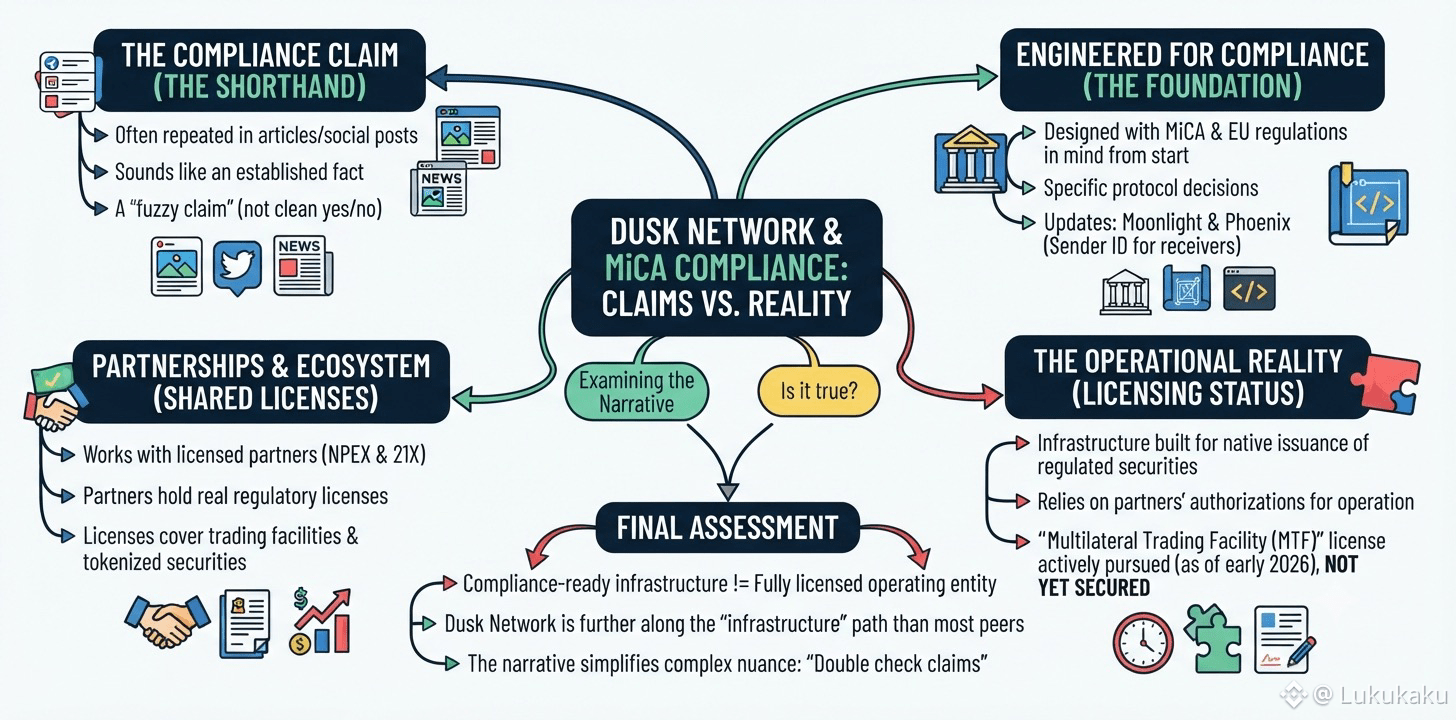
Соответствует MiCA. Я видел эту фразу, привязанную к Dusk Network, в достаточно большом числе статей и постов в соцсетях, что она начинает звучать как установленный факт, а не как утверждение, которое стоит проверить. Поэтому я присмотрелся внимательнее, и честный ответ в том, что в некоторых смыслах это правда, но в других — преувеличено; это делает данное утверждение более удачным примером «размытых» заявлений, чем чистого ответа «да» или «нет».
Справедливо сказать, что протокол Dusk Network изначально проектировался с учетом MiCA и европейского регулирования ценных бумаг — вплоть до конкретных решений, таких как добавление Moonlight и обновление Phoenix, чтобы отправителей могли идентифицировать получатели. Также справедливо сказать, что проект работает с партнерами NPEX и 21X, у которых есть реальные, действующие регуляторные лицензии, охватывающие торговые площадки и рынки токенизированных ценных бумаг в рамках европейских схем. То, что Dusk Network может более точно заявлять, — это то, что создается инфраструктура для поддержки нативной эмиссии регулируемых ценных бумаг, как только конкретное учреждение или площадка уже имеет разрешение и готовую продуктовую архитектуру; это более узкое и честное описание, чем универсальный ярлык «соответствует требованиям». Ее собственная лицензия многосторонней торговой системы описывалась как «активно добивающаяся получения», а не «полученная», по состоянию на начало 2026 года, то есть значимая часть ее регуляторного статуса пока опирается на лицензии партнеров, а не на собственные.
Я не думаю, что это делает комплаенс-нарратив ложным. Инфраструктура, готовая к соблюдению требований, и полностью лицензированная операционная организация — это просто разные вещи, и Dusk Network действительно продвинулся дальше по первому пути, чем большинство его конкурентов. Но краткая формулировка, которую повторяют люди, сжимает эту нюансировку в нечто более удобное и «чистое» по сравнению с реальностью, а более «чистые» утверждения обычно и стоит перепроверять, прежде чем повторять их самому.
@Dusk_Foundation $DUSK #dusk
Соответствует MiCA. Я видел эту фразу, привязанную к Dusk Network, в достаточно большом числе статей и постов в соцсетях, что она начинает звучать как установленный факт, а не как утверждение, которое стоит проверить. Поэтому я присмотрелся внимательнее, и честный ответ в том, что в некоторых смыслах это правда, но в других — преувеличено; это делает данное утверждение более удачным примером «размытых» заявлений, чем чистого ответа «да» или «нет».
Справедливо сказать, что протокол Dusk Network изначально проектировался с учетом MiCA и европейского регулирования ценных бумаг — вплоть до конкретных решений, таких как добавление Moonlight и обновление Phoenix, чтобы отправителей могли идентифицировать получатели. Также справедливо сказать, что проект работает с партнерами NPEX и 21X, у которых есть реальные, действующие регуляторные лицензии, охватывающие торговые площадки и рынки токенизированных ценных бумаг в рамках европейских схем. То, что Dusk Network может более точно заявлять, — это то, что создается инфраструктура для поддержки нативной эмиссии регулируемых ценных бумаг, как только конкретное учреждение или площадка уже имеет разрешение и готовую продуктовую архитектуру; это более узкое и честное описание, чем универсальный ярлык «соответствует требованиям». Ее собственная лицензия многосторонней торговой системы описывалась как «активно добивающаяся получения», а не «полученная», по состоянию на начало 2026 года, то есть значимая часть ее регуляторного статуса пока опирается на лицензии партнеров, а не на собственные.
Я не думаю, что это делает комплаенс-нарратив ложным. Инфраструктура, готовая к соблюдению требований, и полностью лицензированная операционная организация — это просто разные вещи, и Dusk Network действительно продвинулся дальше по первому пути, чем большинство его конкурентов. Но краткая формулировка, которую повторяют люди, сжимает эту нюансировку в нечто более удобное и «чистое» по сравнению с реальностью, а более «чистые» утверждения обычно и стоит перепроверять, прежде чем повторять их самому.
@Dusk $DUSK #dusk
1
6
95
·
--
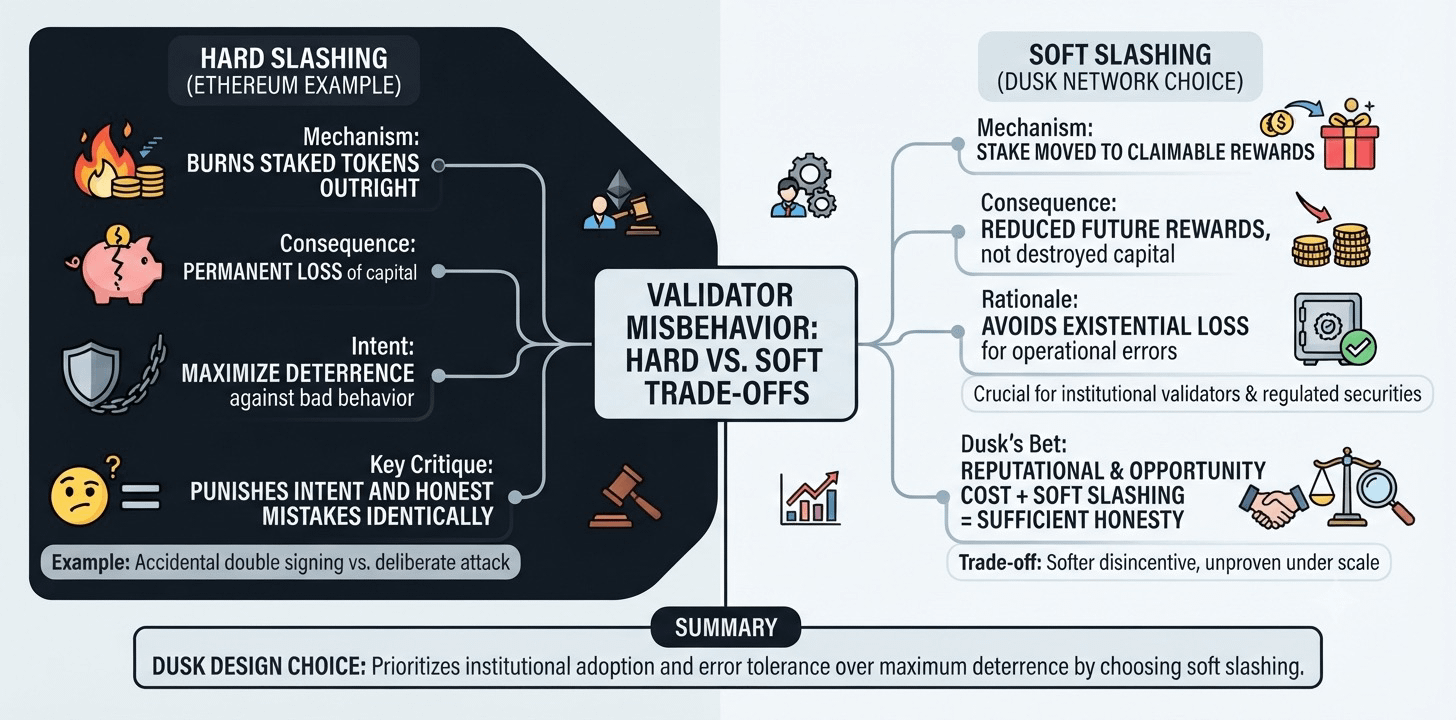
Сетям proof-of-stake нужен способ наказывать валидаторов за неправомерные действия, и выбор дизайна обычно сводится к тому, насколько болезненным должно быть это наказание. Жесткое слэширование безвозвратно сжигает часть заложенных токенов валидатора — это постоянная потеря, призванная сделать плохое поведение дорогим способом, которого больше ничто, по сути, не достигает. В отличие от этого, в наборе валидаторов Ethereum предусмотрено жесткое слэширование для наиболее тяжких нарушений именно потому, что ценность сдерживания сочли оправдывающей более суровый исход — компромисс, от которого дизайн Dusk явно отказывается. Вместо этого Dusk Network выбрала иной путь: только мягкое слэширование, при котором залог неправильно действующего провайдера (provisioner) переносится в доступные для востребования вознаграждения, а не уничтожается.
Логика этого заслуживает серьезного рассмотрения, а не отмахивания в сторону, как будто валидаторы будут относиться к себе слишком снисходительно. Жесткое слэширование наказывает намерение и добросовестные ошибки одинаково: неверно настроенный узел, который по ошибке делает double sign, теряет тот же залог, что и злоумышленник, преднамеренно пытающийся нарушить согласованность (consensus). Эта разница становится особенно важной, когда вы учитываете то, что сеть надеется в конечном итоге поддерживать: нативную эмиссию для регулируемых ценных бумаг, которая становится реальной лишь после того, как эмитенты и площадки получат собственное разрешение. Институциональные валидаторы вряд ли согласятся подключаться, если честный баг может стереть их залог. Мягкое слэширование по-прежнему убирает экономическую выгоду от неправомерного поведения, не превращая добросовестную операционную ошибку в экзистенциальную потерю.
Этот компромисс так же реален и в другую сторону. Сдерживание работает отчасти за счет страха постоянной потери, и валидатор, который понимает, что в худшем случае он получит урезание будущих вознаграждений вместо уничтожения капитала, сталкивается с более мягким сдерживающим фактором против того, чтобы экономить на безопасности. Dusk делает ставку на то, что репутационные последствия и издержки упущенных возможностей, наряду с мягким слэшированием, будут достаточны, чтобы провайдеры действовали честно. Сможет ли это удержать поведение под реальным давлением со стороны противника — испытание, с которым сеть пока не сталкивалась в масштабе.
#dusk $DUSK @Dusk
2
80
·
--
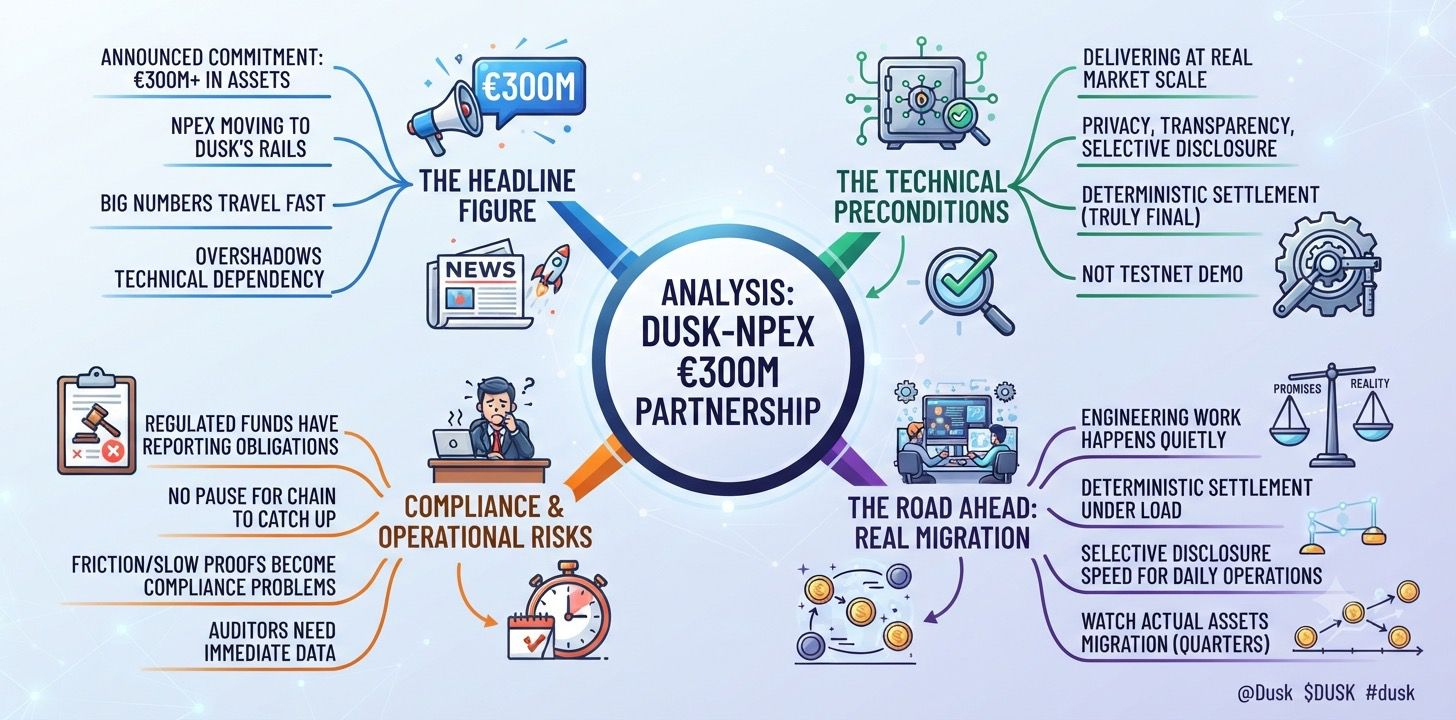
Большие цифры путешествуют быстрее, чем стоящая за ними инфраструктура, и €300 млн — это ровно тот показатель, который многократно повторяется в заголовках задолго до того, как кто-нибудь проверит, что именно должно быть выполнено, чтобы он стал реальным. Партнёрство Dusk Network с NPEX несёт в себе эту цифру, и отделить само число от технической зависимости под ним стоит делать медленно, а не за один раз.
NPEX обязался перевести на рельсы Dusk более €300 млн в активах. Эта приверженность полностью зависит от того, что базовый уровень действительно обеспечивает приватность, прозрачность, выборочное раскрытие и детерминированное завершение расчётов в масштабе, который требует реальный рынок ценных бумаг — а не просто демонстрацию на тестнете с парой десятков транзакций. Регулируемые фонды и облигации несут обязательства по отчётности, которые не «пауза» для того, чтобы цепочка технически «догнала» ситуацию. Любое трение, замедленное получение доказательств при раскрытии, расчёты, которые не являются по-настоящему окончательными, превращаются в проблему комплаенса для NPEX, а не просто в техническое неудобство для Dusk. Администратор фонда не может сказать аудитору, что блокчейн всё ещё заканчивал генерацию доказательств, когда наступил крайний срок отчётности.
Эта часть чаще всего пропускается в освещении. Объявление получает заголовок. Инженерная работа по доказательству того, что детерминированное завершение расчётов выдерживает реальную нагрузку, или что выборочное раскрытие может генерировать доказательства достаточно быстро для ежедневных операций фондов, происходит тихо затем — и почти никогда не получает собственный заголовок. Хотя именно это в конечном итоге определяет, появятся ли €300 млн onchain или же в более длинной перспективе тихо превратятся в €30 млн.
Я здесь не спорю против Dusk — я просто отказываюсь считать эту цифру уже реальной. Правильно построенный слой расчётов и раскрытия — это предпосылка, а не гарантия, и честный способ отслеживать эту историю — смотреть, как реальные активы мигрируют в течение следующих нескольких кварталов, а не каждый раз заново пересказывать ту же цифру, когда она всплывает.
#dusk $DUSK @Dusk_Foundation
Большие цифры путешествуют быстрее, чем стоящая за ними инфраструктура, и €300 млн — это ровно тот показатель, который многократно повторяется в заголовках задолго до того, как кто-нибудь проверит, что именно должно быть выполнено, чтобы он стал реальным. Партнёрство Dusk Network с NPEX несёт в себе эту цифру, и отделить само число от технической зависимости под ним стоит делать медленно, а не за один раз.
NPEX обязался перевести на рельсы Dusk более €300 млн в активах. Эта приверженность полностью зависит от того, что базовый уровень действительно обеспечивает приватность, прозрачность, выборочное раскрытие и детерминированное завершение расчётов в масштабе, который требует реальный рынок ценных бумаг — а не просто демонстрацию на тестнете с парой десятков транзакций. Регулируемые фонды и облигации несут обязательства по отчётности, которые не «пауза» для того, чтобы цепочка технически «догнала» ситуацию. Любое трение, замедленное получение доказательств при раскрытии, расчёты, которые не являются по-настоящему окончательными, превращаются в проблему комплаенса для NPEX, а не просто в техническое неудобство для Dusk. Администратор фонда не может сказать аудитору, что блокчейн всё ещё заканчивал генерацию доказательств, когда наступил крайний срок отчётности.
Эта часть чаще всего пропускается в освещении. Объявление получает заголовок. Инженерная работа по доказательству того, что детерминированное завершение расчётов выдерживает реальную нагрузку, или что выборочное раскрытие может генерировать доказательства достаточно быстро для ежедневных операций фондов, происходит тихо затем — и почти никогда не получает собственный заголовок. Хотя именно это в конечном итоге определяет, появятся ли €300 млн onchain или же в более длинной перспективе тихо превратятся в €30 млн.
Я здесь не спорю против Dusk — я просто отказываюсь считать эту цифру уже реальной. Правильно построенный слой расчётов и раскрытия — это предпосылка, а не гарантия, и честный способ отслеживать эту историю — смотреть, как реальные активы мигрируют в течение следующих нескольких кварталов, а не каждый раз заново пересказывать ту же цифру, когда она всплывает.
#dusk $DUSK @Dusk
2
112
·
--
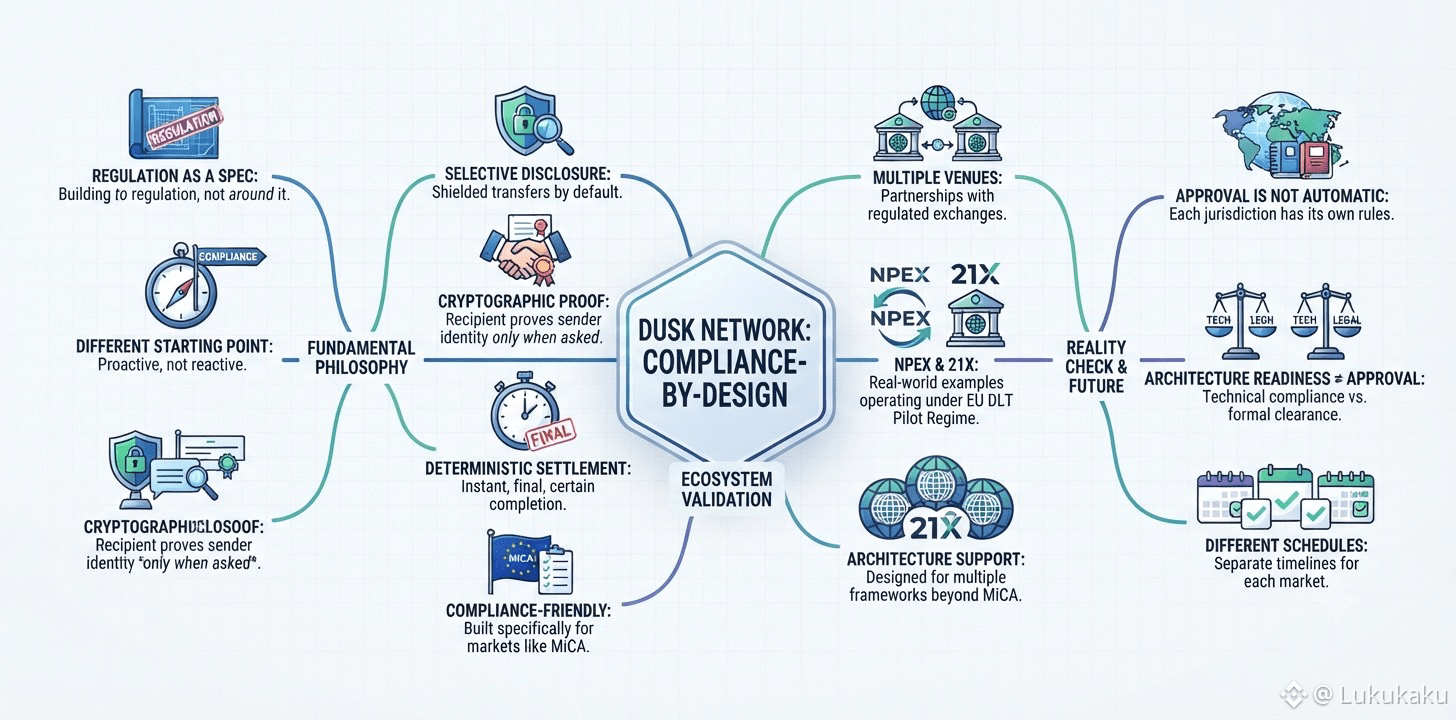
Регулирование в криптосфере обычно воспринимают как препятствие, которое приходится обходить при проектировании. Dusk Network рассматривает его как спецификацию, на которую нужно опираться при создании — и это принципиально иная отправная точка.
Выборочное раскрытие — это механизм, который делает такое возможным на практике, а не только в коммуникациях. Зашифрованный перевод в Dusk по умолчанию скрывает отправителя и сумму от публичного просмотра, но получатель может криптографически доказать, кто ему заплатил, когда это требуется, соблюдая правила вроде европейских норм о поездках, при этом не раскрывая транзакцию всем остальным, кто следит за цепочкой. Добавьте детерминированное завершение, транзакции, которые доходят до окончательного и гарантированного завершения, а не до медленно улучшающейся вероятности — и элементы начинают напоминать систему, созданную специально для рынков, работающих в рамках вроде MiCA, а не универсальную цепочку, которая надеется, что соответствие получится “как-нибудь” позже.
Такой порядок вещей важнее, чем ему обычно отдают должное. Доработка соответствия поверх цепочки, где по умолчанию всё прозрачно, или поверх полностью приватной, как правило, приводит к неловким компромиссам. Закладывать выборочное раскрытие в базовый протокол с самого начала — более сложная инженерная задача на старте, зато в дальнейшем вы избегаете многих болезненных компромиссов.
И NPEX — не единственная регулируемая площадка в этой картине. Dusk также связалась с 21X — биржей цифровых активов, работающей в рамках DLT Pilot Regime ЕС. Это указывает на то, что подход “сначала соответствие” — не история про одну-единственную партнерскую модель, а то, что архитектура должна поддерживать на множестве регулируемых площадок и, в перспективе, в нескольких нормативных режимах помимо одной только MiCA.
При этом всё сказанное не означает, что регуляторное одобрение будет автоматическим или универсальным. MiCA охватывает ЕС. В других юрисдикциях есть свои собственные рамки, свои регуляторы, свои сроки — и готовность архитектуры со стороны Dusk не сокращает ничего из этого. Быть построенным “под соответствие” и быть формально одобренным для него на каждом важном рынке — это два разных рубежа, по двум разным графикам.
@Dusk_Foundation $DUSK #dusk
Регулирование в криптосфере обычно воспринимают как препятствие, которое приходится обходить при проектировании. Dusk Network рассматривает его как спецификацию, на которую нужно опираться при создании — и это принципиально иная отправная точка.
Выборочное раскрытие — это механизм, который делает такое возможным на практике, а не только в коммуникациях. Зашифрованный перевод в Dusk по умолчанию скрывает отправителя и сумму от публичного просмотра, но получатель может криптографически доказать, кто ему заплатил, когда это требуется, соблюдая правила вроде европейских норм о поездках, при этом не раскрывая транзакцию всем остальным, кто следит за цепочкой. Добавьте детерминированное завершение, транзакции, которые доходят до окончательного и гарантированного завершения, а не до медленно улучшающейся вероятности — и элементы начинают напоминать систему, созданную специально для рынков, работающих в рамках вроде MiCA, а не универсальную цепочку, которая надеется, что соответствие получится “как-нибудь” позже.
Такой порядок вещей важнее, чем ему обычно отдают должное. Доработка соответствия поверх цепочки, где по умолчанию всё прозрачно, или поверх полностью приватной, как правило, приводит к неловким компромиссам. Закладывать выборочное раскрытие в базовый протокол с самого начала — более сложная инженерная задача на старте, зато в дальнейшем вы избегаете многих болезненных компромиссов.
И NPEX — не единственная регулируемая площадка в этой картине. Dusk также связалась с 21X — биржей цифровых активов, работающей в рамках DLT Pilot Regime ЕС. Это указывает на то, что подход “сначала соответствие” — не история про одну-единственную партнерскую модель, а то, что архитектура должна поддерживать на множестве регулируемых площадок и, в перспективе, в нескольких нормативных режимах помимо одной только MiCA.
При этом всё сказанное не означает, что регуляторное одобрение будет автоматическим или универсальным. MiCA охватывает ЕС. В других юрисдикциях есть свои собственные рамки, свои регуляторы, свои сроки — и готовность архитектуры со стороны Dusk не сокращает ничего из этого. Быть построенным “под соответствие” и быть формально одобренным для него на каждом важном рынке — это два разных рубежа, по двум разным графикам.
@Dusk $DUSK #dusk
88
·
--
Один пример TermMax заставил меня по-другому взглянуть на скидки по займам с фиксированной ставкой на его рынках.
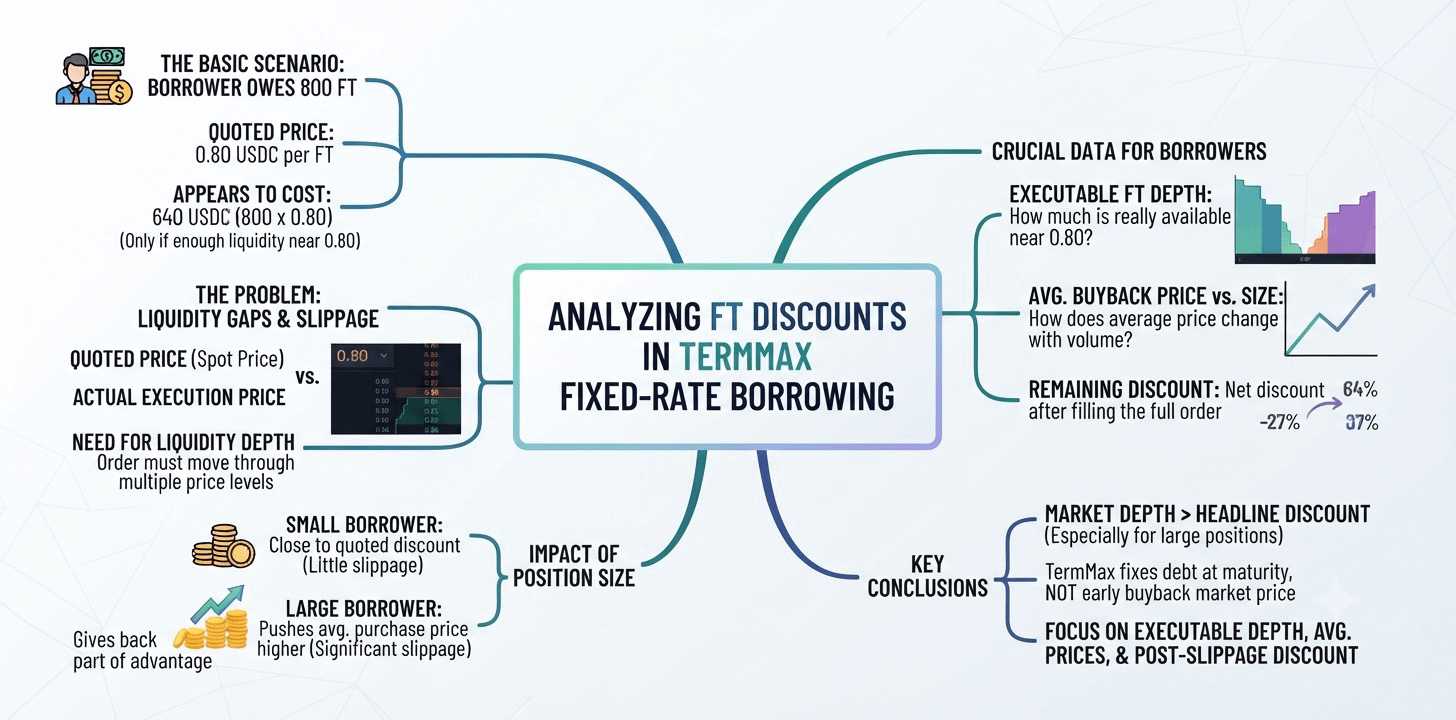
Возможно, заемщик должен 800 токенов с фиксированной ставкой (FT). Если FT котируется по цене 0.80 USDC, то выкупить весь объем, как кажется, будет стоить 640 USDC.
Но это верно только если рядом с отметкой 0.80 имеется достаточно FT.
Котируемая цена показывает, где рынок торгуется. Она не говорит о том, сколько на самом деле будет стоить покупка 800 FT, особенно если ордер придется проводить через несколько уровней ликвидности.
Этот разрыв становится важнее по мере роста размера позиции. Небольшой заемщик может приблизиться к заявленной скидке. Более крупный — способен поднять среднюю цену покупки и частично нивелировать это преимущество из-за проскальзывания.
Я пока не знаю, насколько быстро это происходит на рынках FT TermMax.
Полезные данные — это глубина за котировкой: сколько FT доступно рядом с 0.80, как меняется средняя цена выкупа в зависимости от размера, и какая доля скидки к номиналу сохраняется после полного исполнения ордера.
Это говорит мне больше, чем цена FT на споте сама по себе.
TermMax может зафиксировать то, что должен будет заемщик к моменту погашения. Он не может зафиксировать цену, по которой рынок предложит купить долг обратно, когда этот заемщик попытается выкупить его заранее.
Для крупных позиций глубина рынка важнее, чем заявленная скидка.
Я слежу за исполнимой глубиной FT, средними ценами выкупа в разных размерах позиций и тем, какая часть скидки сохраняется после проскальзывания.
#termmax @termmax
Один пример TermMax заставил меня по-другому взглянуть на скидки по займам с фиксированной ставкой на его рынках.
Возможно, заемщик должен 800 токенов с фиксированной ставкой (FT). Если FT котируется по цене 0.80 USDC, то выкупить весь объем, как кажется, будет стоить 640 USDC.
Но это верно только если рядом с отметкой 0.80 имеется достаточно FT.
Котируемая цена показывает, где рынок торгуется. Она не говорит о том, сколько на самом деле будет стоить покупка 800 FT, особенно если ордер придется проводить через несколько уровней ликвидности.
Этот разрыв становится важнее по мере роста размера позиции. Небольшой заемщик может приблизиться к заявленной скидке. Более крупный — способен поднять среднюю цену покупки и частично нивелировать это преимущество из-за проскальзывания.
Я пока не знаю, насколько быстро это происходит на рынках FT TermMax.
Полезные данные — это глубина за котировкой: сколько FT доступно рядом с 0.80, как меняется средняя цена выкупа в зависимости от размера, и какая доля скидки к номиналу сохраняется после полного исполнения ордера.
Это говорит мне больше, чем цена FT на споте сама по себе.
TermMax может зафиксировать то, что должен будет заемщик к моменту погашения. Он не может зафиксировать цену, по которой рынок предложит купить долг обратно, когда этот заемщик попытается выкупить его заранее.
Для крупных позиций глубина рынка важнее, чем заявленная скидка.
Я слежу за исполнимой глубиной FT, средними ценами выкупа в разных размерах позиций и тем, какая часть скидки сохраняется после проскальзывания.
#termmax @TermMax
1
2
81
·
--
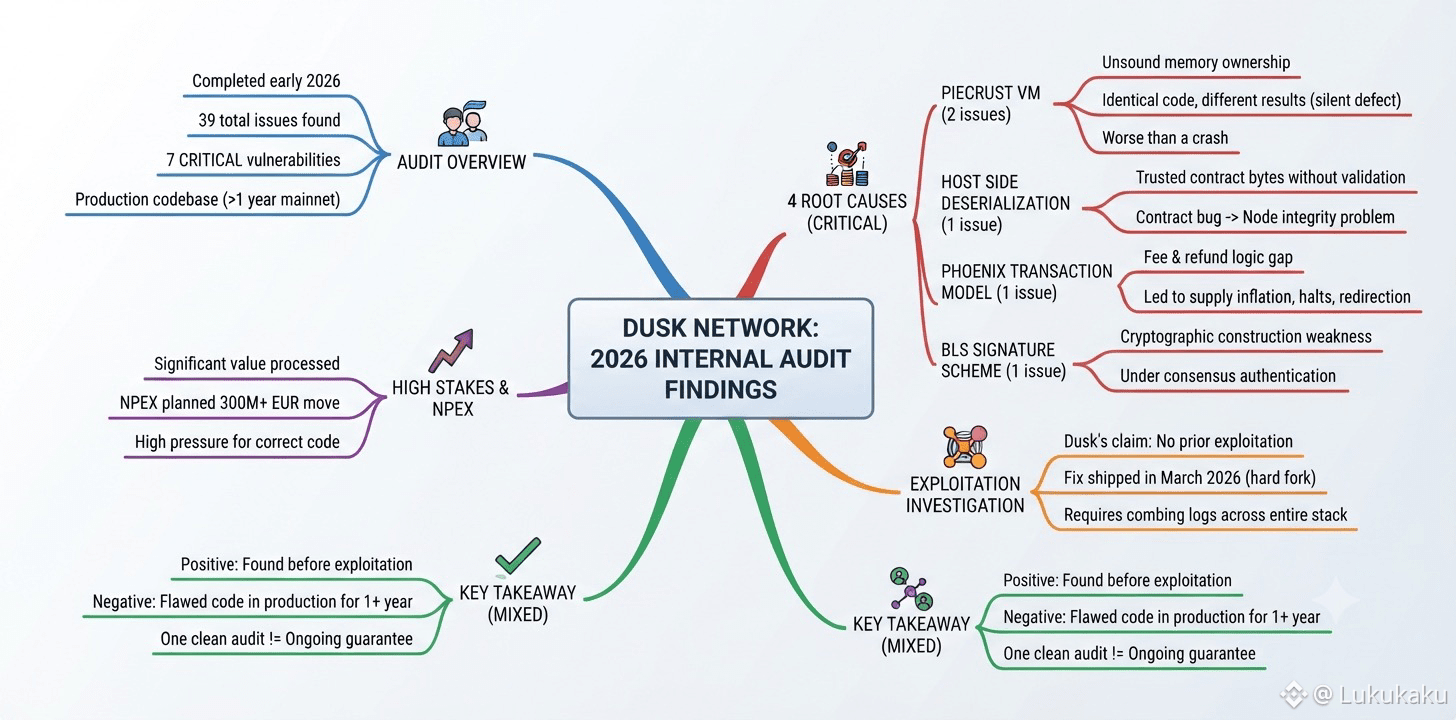
Неприятный факт полезнее удобного, так что вот неприятный факт о Dusk Network: внутренний аудит, завершённый в начале 2026 года, выявил 39 проблем в её производственной кодовой базе, семь из них — критические, то есть более чем через год после того, как мейннет уже обрабатывал реальные ценности.
Четыре корневые причины этих критических находок стоит назвать прямо, а не сглаживать. Две возникли из-за некорректного владения памятью в Piecrust — виртуальной машинной песочнице, что могло позволить двум честным узлам выполнять один и тот же код и тихо получать разные результаты, дефектной категории хуже, чем сбой, потому что он может оставаться незамеченным. Одна — из-за десериализационного пути на стороне хоста, который доверял байтам, управляемым контрактом, не проверяя их заранее, превращая баг уровня контракта в проблему целостности узла. Ещё одна была в том, как Phoenix — модель защищённых транзакций — связывает логику комиссии и возврата средств: пробел, который сам по себе открыл одновременно пути к инфляции предложения, остановкам цепочки и перенаправлению возврата. Последняя — криптографическая слабость конструкции в схеме подписей BLS, лежащей в основе самой консенсусной аутентификации. Расследование предшествующего злоупотребления означало просмотр журналов и свидетельств на уровне хоста по всему стеку, а не просто проверку одного паттерна уязвимости в истории транзакций.
Dusk утверждает, что её собственное расследование не нашло доказательств того, что какие-либо из семи проблем были использованы до того, как исправление вышло в виде хардфорка в марте 2026 года — крупнейшего релиза с момента запуска. Я не могу независимо подтвердить это заявление, и никто, читающий это, тоже не может, хотя при том, что NPEX в одиночку планирует перевести более 300 миллионов евро на эту кодовую базу, ставка за то, чтобы сделать всё правильно, никогда не была маленькой. Что я из этого извлекаю — более смешанные выводы, чем чистое успокоение: то, что это поймали до эксплуатации, действительно хорошая работа, но это также значит, что такой судьбоносный код работал в продакшене более года с изъянами, которые никто не обнаружил. Один чистый аудит — это веха. Это не то же самое, что непрерывная гарантия.
@Dusk_Foundation $DUSK #dusk
Неприятный факт полезнее удобного, так что вот неприятный факт о Dusk Network: внутренний аудит, завершённый в начале 2026 года, выявил 39 проблем в её производственной кодовой базе, семь из них — критические, то есть более чем через год после того, как мейннет уже обрабатывал реальные ценности.
Четыре корневые причины этих критических находок стоит назвать прямо, а не сглаживать. Две возникли из-за некорректного владения памятью в Piecrust — виртуальной машинной песочнице, что могло позволить двум честным узлам выполнять один и тот же код и тихо получать разные результаты, дефектной категории хуже, чем сбой, потому что он может оставаться незамеченным. Одна — из-за десериализационного пути на стороне хоста, который доверял байтам, управляемым контрактом, не проверяя их заранее, превращая баг уровня контракта в проблему целостности узла. Ещё одна была в том, как Phoenix — модель защищённых транзакций — связывает логику комиссии и возврата средств: пробел, который сам по себе открыл одновременно пути к инфляции предложения, остановкам цепочки и перенаправлению возврата. Последняя — криптографическая слабость конструкции в схеме подписей BLS, лежащей в основе самой консенсусной аутентификации. Расследование предшествующего злоупотребления означало просмотр журналов и свидетельств на уровне хоста по всему стеку, а не просто проверку одного паттерна уязвимости в истории транзакций.
Dusk утверждает, что её собственное расследование не нашло доказательств того, что какие-либо из семи проблем были использованы до того, как исправление вышло в виде хардфорка в марте 2026 года — крупнейшего релиза с момента запуска. Я не могу независимо подтвердить это заявление, и никто, читающий это, тоже не может, хотя при том, что NPEX в одиночку планирует перевести более 300 миллионов евро на эту кодовую базу, ставка за то, чтобы сделать всё правильно, никогда не была маленькой. Что я из этого извлекаю — более смешанные выводы, чем чистое успокоение: то, что это поймали до эксплуатации, действительно хорошая работа, но это также значит, что такой судьбоносный код работал в продакшене более года с изъянами, которые никто не обнаружил. Один чистый аудит — это веха. Это не то же самое, что непрерывная гарантия.
@Dusk $DUSK #dusk
1
83
·
--
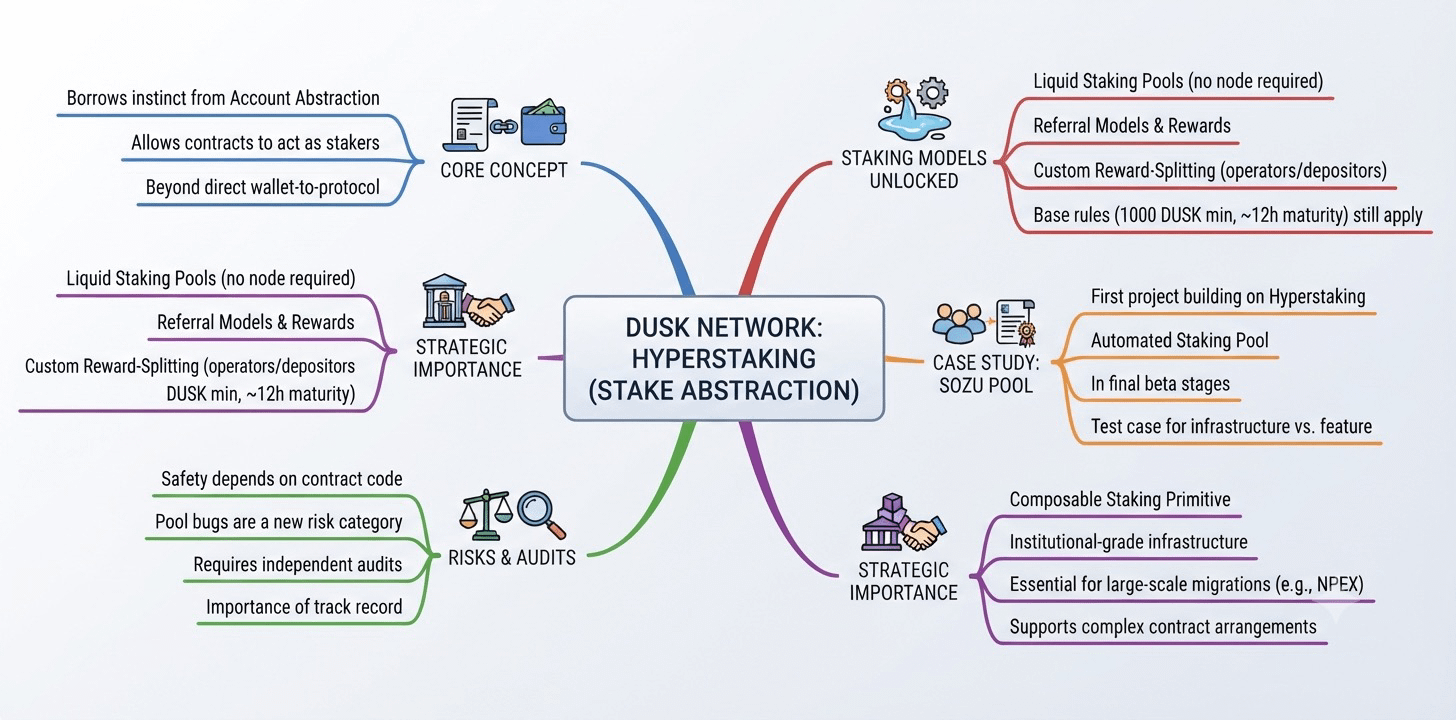
Абстракция аккаунтов изменила то, как люди думают о кошельках в Ethereum: теперь контракты могут делать то, что раньше могли делать только внешние аккаунты (EOA). Dusk Network заимствовал этот подход и направил его на стейкинг — результат, Hyperstaking, открывает стейкинговые модели, которые простое взаимодействие «кошелёк ↔ протокол» никогда не могло бы предложить.
Обычно стейкинг — это прямые отношения: кошелёк блокирует DUSK, узел запускается, а вознаграждения возвращаются в этот кошелёк. Hyperstaking разблокирует модели ликвидного стейкинга: пользователи никогда не запускают собственный узел, реферальные модели поощряют людей за привлечение новых стейкеров, а также возможны кастомные механизмы распределения вознаграждений между операторами и депозиторами. Минимум 1,000 DUSK и примерно 12-часовой период зрелости по-прежнему действуют для контрактов точно так же, как для отдельных пользователей.
Sozu — первый проект, который на самом деле строит на этом: он запускает автоматизированный пул стейкинга, находящийся сейчас в финальных бета-стадиях, позволяя пользователям делать стейк DUSK через контракт, не касаясь самостоятельно инфраструктуры узлов. Это реальный тест того, станет ли Hyperstaking инфраструктурой, на которой другие люди будут строить бизнесы, а не функцией, существующей в основном в документации.
Если стейкинг «спрятан» за контрактом, безопасность средств пользователя теперь зависит от кода этого контракта, а не только от базового протокола Dusk Network. Ошибка в пуле Hyperstaking — это другая категория риска, чем ошибка в базовом контракте стейкинга: это можно понять по-настоящему лишь после реальных аудитов и после того, как эти контракты какое-то время удерживали значимую ценность.
Компонуемый стейкинг — это именно тот тип финансовой инфраструктуры, в которой Dusk Network, вероятно, понадобится больше, если планы вроде миграции NPEX-актива на сумму 300 миллионов евро и более действительно материализуются: институциональные участники обычно нуждаются в контрактных договорённостях, а не только в отдельных кошельках.
Программируемый стейкинг — действительно полезный примитив. Я бы хотел, чтобы любой пул Hyperstaking прошёл независимый аудит, прежде чем доверять ему серьёзный объём.
@Dusk_Foundation line $DUSK #dusk
Абстракция аккаунтов изменила то, как люди думают о кошельках в Ethereum: теперь контракты могут делать то, что раньше могли делать только внешние аккаунты (EOA). Dusk Network заимствовал этот подход и направил его на стейкинг — результат, Hyperstaking, открывает стейкинговые модели, которые простое взаимодействие «кошелёк ↔ протокол» никогда не могло бы предложить.
Обычно стейкинг — это прямые отношения: кошелёк блокирует DUSK, узел запускается, а вознаграждения возвращаются в этот кошелёк. Hyperstaking разблокирует модели ликвидного стейкинга: пользователи никогда не запускают собственный узел, реферальные модели поощряют людей за привлечение новых стейкеров, а также возможны кастомные механизмы распределения вознаграждений между операторами и депозиторами. Минимум 1,000 DUSK и примерно 12-часовой период зрелости по-прежнему действуют для контрактов точно так же, как для отдельных пользователей.
Sozu — первый проект, который на самом деле строит на этом: он запускает автоматизированный пул стейкинга, находящийся сейчас в финальных бета-стадиях, позволяя пользователям делать стейк DUSK через контракт, не касаясь самостоятельно инфраструктуры узлов. Это реальный тест того, станет ли Hyperstaking инфраструктурой, на которой другие люди будут строить бизнесы, а не функцией, существующей в основном в документации.
Если стейкинг «спрятан» за контрактом, безопасность средств пользователя теперь зависит от кода этого контракта, а не только от базового протокола Dusk Network. Ошибка в пуле Hyperstaking — это другая категория риска, чем ошибка в базовом контракте стейкинга: это можно понять по-настоящему лишь после реальных аудитов и после того, как эти контракты какое-то время удерживали значимую ценность.
Компонуемый стейкинг — это именно тот тип финансовой инфраструктуры, в которой Dusk Network, вероятно, понадобится больше, если планы вроде миграции NPEX-актива на сумму 300 миллионов евро и более действительно материализуются: институциональные участники обычно нуждаются в контрактных договорённостях, а не только в отдельных кошельках.
Программируемый стейкинг — действительно полезный примитив. Я бы хотел, чтобы любой пул Hyperstaking прошёл независимый аудит, прежде чем доверять ему серьёзный объём.
@Dusk line $DUSK #dusk
1
62
·
--
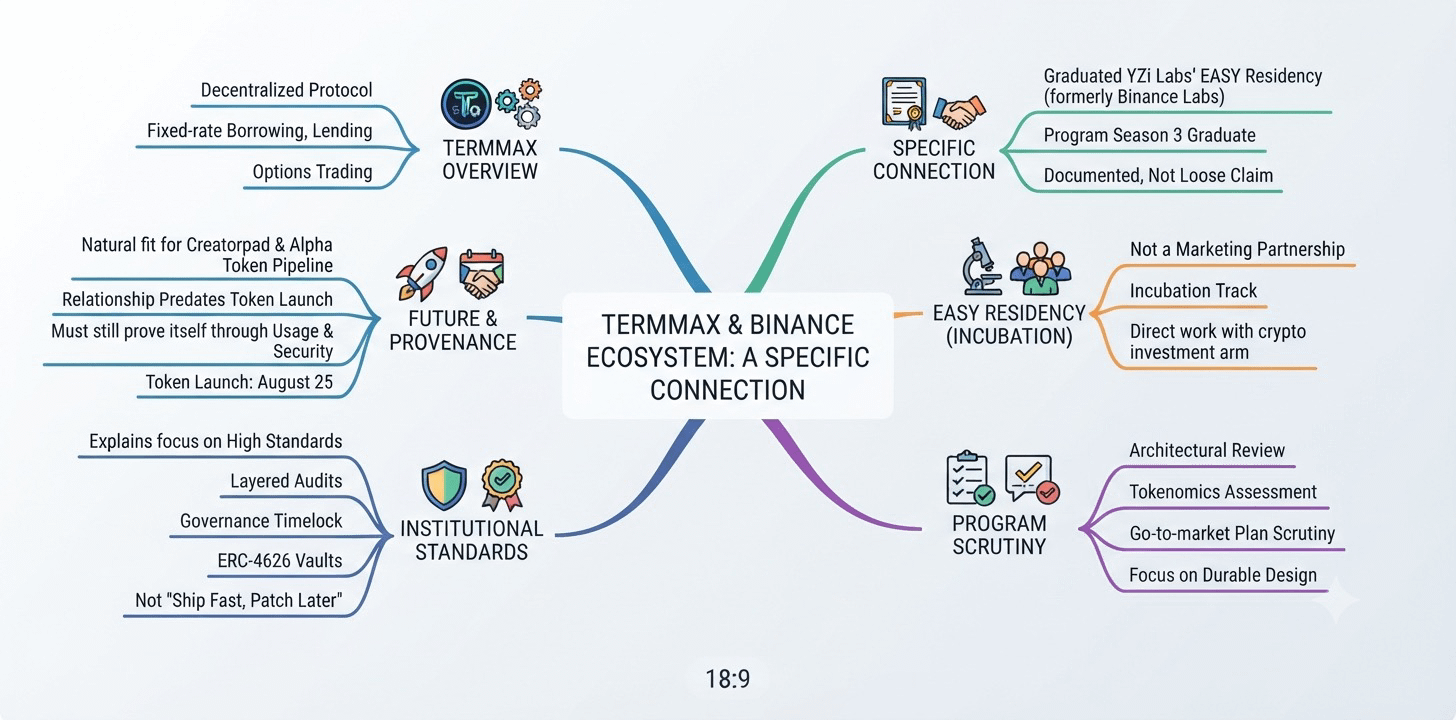
Многие проекты заявляют о связи с экосистемой Binance довольно расплывчато. TermMax, децентрализованный протокол, охватывающий заимствования, кредитование и трейдинг опционами по фиксированной ставке, имеет связь, которая конкретна и подтверждена: он прошёл обучение в программе EASY Residency от YZi Labs, ранее известной как Binance Labs, на третьем сезоне этой программы.
EASY Residency — это не маркетинговое партнёрство. Это трек инкубации, в рамках которого команды на ранней стадии работают напрямую с одним из самых активных подразделений криптоинвестиций в отрасли, проходят проверку их технической архитектуры, токеномики и плана выхода на рынок до того, как их признают выпускниками, а не просто участниками. Для TermMax прохождение этого процесса означало, что его трёхтокеновая модель, система vault и curators, а также фиксированная ставка в механизме сопоставления были рассмотрены людьми, чья работа — отделять устойчивый дизайн протоколов от проектов, которые выглядят хорошо в питч-деках, но не выдерживают проверку реальным использованием.
Думаю, это важно больше для того, что объясняет, чем для того, что обещает. Это помогает понять, почему TermMax последовательно выстраивался в направлении стандартов институционального уровня: аудиты поверх аудитов, документально оформленный governance timelock, vault, соответствующие ERC-4626, а не просто быстро выпускать и затем исправлять позже, как всё ещё делают многие DeFi-проекты. Это также помогает объяснить естественную целесообразность запуска этой кампании Creatorpad и вывода TermMax Alpha нацеленным образом специально для обслуживания собственного конвейера Alpha-токенов от Binance. TermMax не «прикручивает» себя к экосистеме Binance opportunistically. Отношения предшествуют токену как таковому.
Всё это не следует воспринимать как одобрение инвестиционных результатов. Выпуск из программы инкубации означает, что команда преодолела определённый порог в определённый момент времени, но не означает, что каждое последующее решение будет правильным. TermMax всё ещё должен доказать себя так же, как и любой другой протокол: через использование, через безопасность и теперь — через то, как фактически будет разворачиваться его запуск токена, начиная с 25 августа.
@termmax #TermMax
Многие проекты заявляют о связи с экосистемой Binance довольно расплывчато. TermMax, децентрализованный протокол, охватывающий заимствования, кредитование и трейдинг опционами по фиксированной ставке, имеет связь, которая конкретна и подтверждена: он прошёл обучение в программе EASY Residency от YZi Labs, ранее известной как Binance Labs, на третьем сезоне этой программы.
EASY Residency — это не маркетинговое партнёрство. Это трек инкубации, в рамках которого команды на ранней стадии работают напрямую с одним из самых активных подразделений криптоинвестиций в отрасли, проходят проверку их технической архитектуры, токеномики и плана выхода на рынок до того, как их признают выпускниками, а не просто участниками. Для TermMax прохождение этого процесса означало, что его трёхтокеновая модель, система vault и curators, а также фиксированная ставка в механизме сопоставления были рассмотрены людьми, чья работа — отделять устойчивый дизайн протоколов от проектов, которые выглядят хорошо в питч-деках, но не выдерживают проверку реальным использованием.
Думаю, это важно больше для того, что объясняет, чем для того, что обещает. Это помогает понять, почему TermMax последовательно выстраивался в направлении стандартов институционального уровня: аудиты поверх аудитов, документально оформленный governance timelock, vault, соответствующие ERC-4626, а не просто быстро выпускать и затем исправлять позже, как всё ещё делают многие DeFi-проекты. Это также помогает объяснить естественную целесообразность запуска этой кампании Creatorpad и вывода TermMax Alpha нацеленным образом специально для обслуживания собственного конвейера Alpha-токенов от Binance. TermMax не «прикручивает» себя к экосистеме Binance opportunistically. Отношения предшествуют токену как таковому.
Всё это не следует воспринимать как одобрение инвестиционных результатов. Выпуск из программы инкубации означает, что команда преодолела определённый порог в определённый момент времени, но не означает, что каждое последующее решение будет правильным. TermMax всё ещё должен доказать себя так же, как и любой другой протокол: через использование, через безопасность и теперь — через то, как фактически будет разворачиваться его запуск токена, начиная с 25 августа.
@TermMax #TermMax
83
·
--
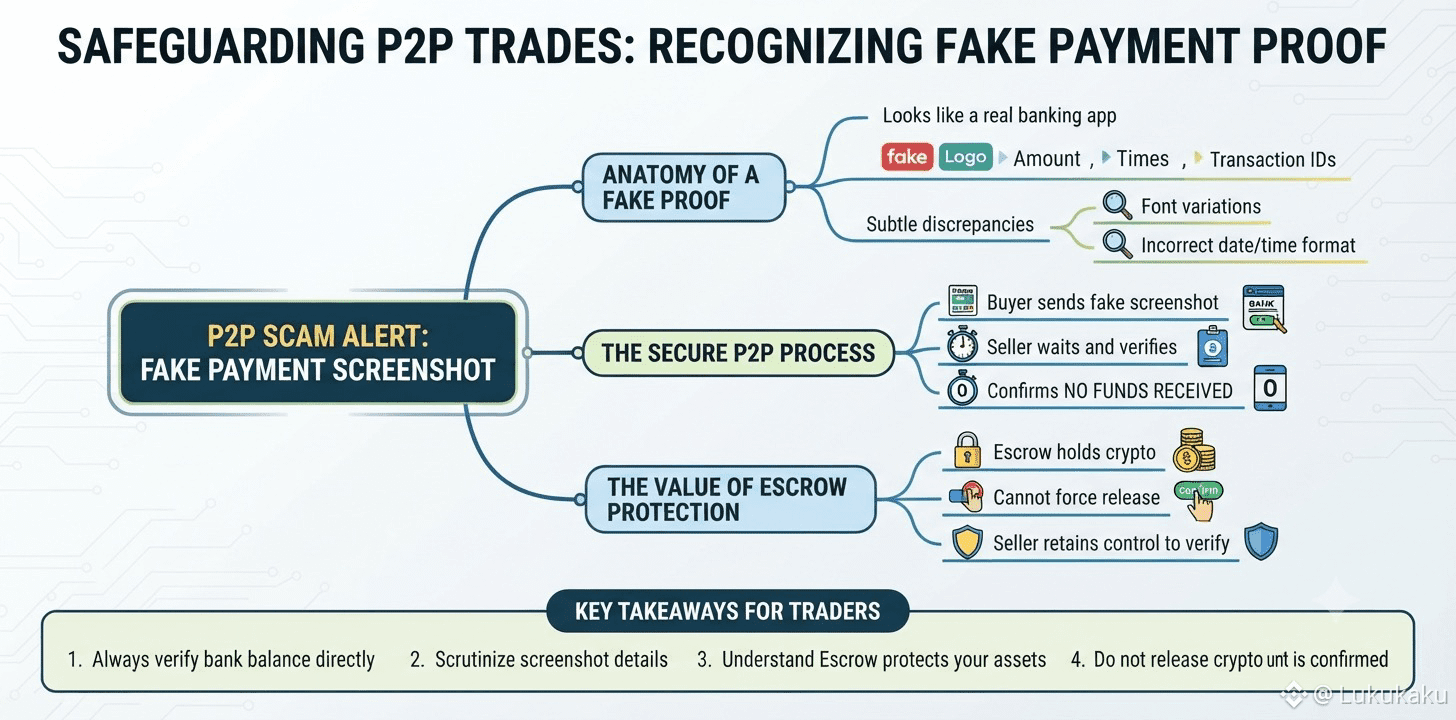
Мошеннические схемы с поддельными скриншотами подтверждения перевода — один из методов, который я лично видел в ходе сделок на Binance P2P, и я хочу поделиться этим, чтобы новички могли быть более настороже.
Покупатель прислал мне скриншот, который очень похож на интерфейс настоящего банковского приложения: там были и логотипы, и сумма, и время, и даже код транзакции. На первый взгляд сложно заметить, что это изображение было отредактировано. Однако когда я присмотрелся внимательнее, шрифт, отображающий сумму, немного отличался от того, что я раньше видел на реальных скриншотах именно из того банка, а формат времени также не полностью совпадал с обычными стандартами.
Даже сомневаясь, я не полагался на ощущения — я просто дождался, пока сам проверю банковское приложение, и подтвердил, что баланс действительно изменился. Результат оказался ровно таким, как я и ожидал: никакие деньги не поступили на мой счет.
Именно тогда я по-настоящему осознал ценность механизма эскроу на Binance P2P. Насколько бы изощрённым ни был покупатель в подделке доказательств оплаты, он всё равно не может заставить систему автоматически выпустить (release) криптовалюту, если я сам не нажму нужную кнопку. Эскроу защищает меня не только технически, но и даёт время и контроль, чтобы я мог проверить информацию до принятия окончательного решения.
Тем, кто только начинает торговать на Binance P2P, я обычно советую уделить несколько дополнительных секунд внимательному осмотру шрифтов и компоновки на любых присланных изображениях, даже если это лишь дополнительный этап настороженности и не заменяет самостоятельную проверку своего банковского аккаунта.
@Binance_Vietnam #BinanceP2PAnToan
Мошеннические схемы с поддельными скриншотами подтверждения перевода — один из методов, который я лично видел в ходе сделок на Binance P2P, и я хочу поделиться этим, чтобы новички могли быть более настороже.
Покупатель прислал мне скриншот, который очень похож на интерфейс настоящего банковского приложения: там были и логотипы, и сумма, и время, и даже код транзакции. На первый взгляд сложно заметить, что это изображение было отредактировано. Однако когда я присмотрелся внимательнее, шрифт, отображающий сумму, немного отличался от того, что я раньше видел на реальных скриншотах именно из того банка, а формат времени также не полностью совпадал с обычными стандартами.
Даже сомневаясь, я не полагался на ощущения — я просто дождался, пока сам проверю банковское приложение, и подтвердил, что баланс действительно изменился. Результат оказался ровно таким, как я и ожидал: никакие деньги не поступили на мой счет.
Именно тогда я по-настоящему осознал ценность механизма эскроу на Binance P2P. Насколько бы изощрённым ни был покупатель в подделке доказательств оплаты, он всё равно не может заставить систему автоматически выпустить (release) криптовалюту, если я сам не нажму нужную кнопку. Эскроу защищает меня не только технически, но и даёт время и контроль, чтобы я мог проверить информацию до принятия окончательного решения.
Тем, кто только начинает торговать на Binance P2P, я обычно советую уделить несколько дополнительных секунд внимательному осмотру шрифтов и компоновки на любых присланных изображениях, даже если это лишь дополнительный этап настороженности и не заменяет самостоятельную проверку своего банковского аккаунта.
@Binance Vietnam #BinanceP2PAnToan
276
·
--
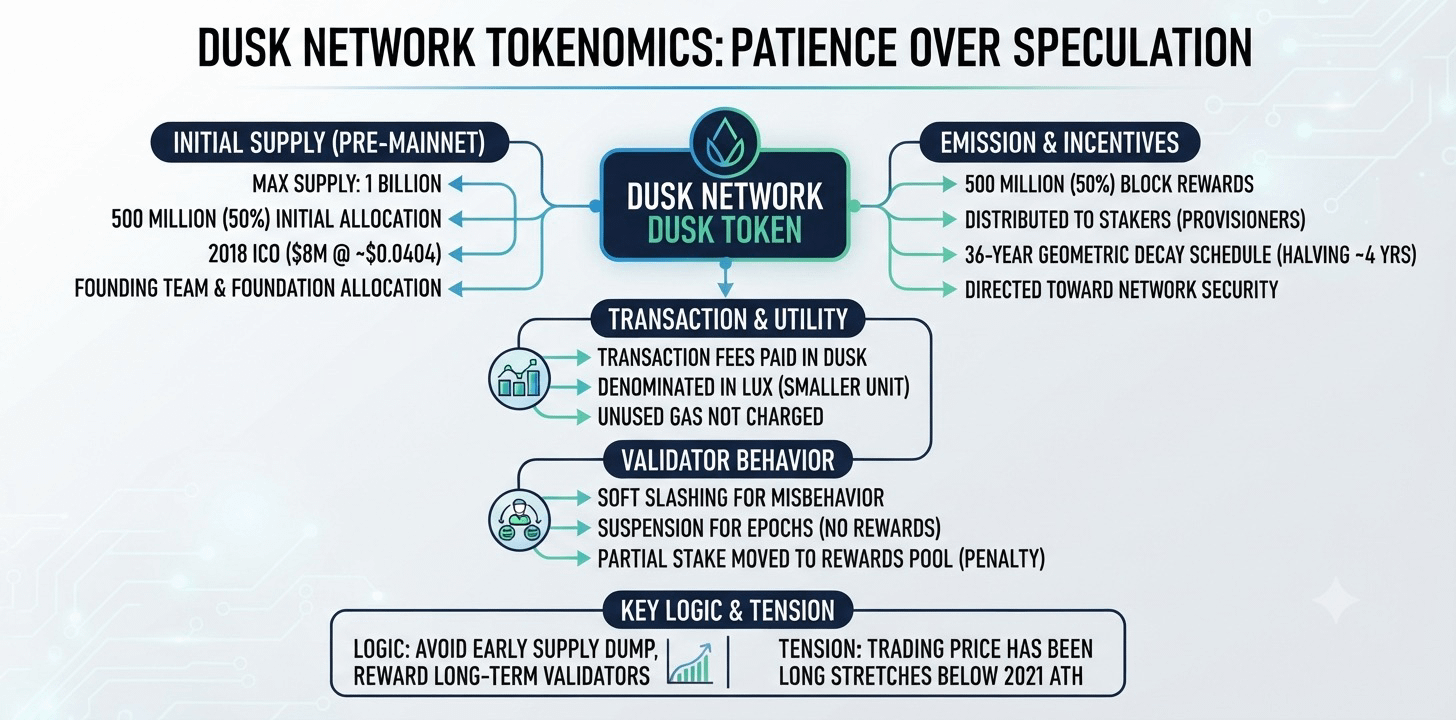
Токен с фиксированным лимитом предложения звучит просто, пока не начинаешь читать, как именно устроены эмиссии. Токеномика токена Dusk Network вознаграждает терпение больше, чем спекуляции, и, по-моему, именно этот выбор дизайна многое объясняет о том, для кого проект на самом деле создаётся.
У DUSK максимальное предложение в 1 миллиард токенов. Половина — 500 миллионов — существовала ещё до запуска основной сети через первичное размещение 2018 года (ICO), в ходе которого удалось привлечь примерно $8 млн при цене около $0,0404 за токен, плюс были предусмотрены выделения для команды основателей и для фонда, поддерживающего дальнейшую разработку. Оставшиеся 500 миллионов выпускаются в пользу стейкеров в виде наград за блоки: они распределяются пропорционально провайдерам, которые действительно участвовали в производстве и подтверждении каждого блока в течение 36-летнего периода. Это следует расписанию с геометрическим затуханием: скорость эмиссии примерно вдвое снижается каждые 4 года. По духу это похоже на халвинг у Bitcoin, но растянуто на гораздо более длительный горизонт и направлено целиком на безопасность сети, а не на широкомасштабное вознаграждение майнеров. Комиссии за транзакции тоже платятся в DUSK; они выражаются в меньшей единице под названием LUX, а неиспользованный газ из транзакции никогда не взимается. За неправомерное поведение валидаторов применяется мягкое «слишание» (soft slashing), а не прямое сжигание: провайдер может быть приостановлен на один или несколько эпох без вознаграждений или же наказан тем, что часть его стейка будет переведена в пул доступных для получения наград.
Смысл в том, чтобы растянуть эмиссии настолько далеко, в том, чтобы не вываливать на рынок большие объёмы нового предложения в самом начале — вместо этого выбирается кривая, которая десятилетиями продолжает вознаграждать валидаторов.
Вот с чем действительно стоит свериться. DUSK уже проводил длинные периоды в торговле существенно ниже своего исторического максимума с 2021 года.
DUSK — это и газовый токен, и долгосрочный стимул безопасности, стоящий за всем этим.
@Dusk_Foundation $DUSK #dusk
Токен с фиксированным лимитом предложения звучит просто, пока не начинаешь читать, как именно устроены эмиссии. Токеномика токена Dusk Network вознаграждает терпение больше, чем спекуляции, и, по-моему, именно этот выбор дизайна многое объясняет о том, для кого проект на самом деле создаётся.
У DUSK максимальное предложение в 1 миллиард токенов. Половина — 500 миллионов — существовала ещё до запуска основной сети через первичное размещение 2018 года (ICO), в ходе которого удалось привлечь примерно $8 млн при цене около $0,0404 за токен, плюс были предусмотрены выделения для команды основателей и для фонда, поддерживающего дальнейшую разработку. Оставшиеся 500 миллионов выпускаются в пользу стейкеров в виде наград за блоки: они распределяются пропорционально провайдерам, которые действительно участвовали в производстве и подтверждении каждого блока в течение 36-летнего периода. Это следует расписанию с геометрическим затуханием: скорость эмиссии примерно вдвое снижается каждые 4 года. По духу это похоже на халвинг у Bitcoin, но растянуто на гораздо более длительный горизонт и направлено целиком на безопасность сети, а не на широкомасштабное вознаграждение майнеров. Комиссии за транзакции тоже платятся в DUSK; они выражаются в меньшей единице под названием LUX, а неиспользованный газ из транзакции никогда не взимается. За неправомерное поведение валидаторов применяется мягкое «слишание» (soft slashing), а не прямое сжигание: провайдер может быть приостановлен на один или несколько эпох без вознаграждений или же наказан тем, что часть его стейка будет переведена в пул доступных для получения наград.
Смысл в том, чтобы растянуть эмиссии настолько далеко, в том, чтобы не вываливать на рынок большие объёмы нового предложения в самом начале — вместо этого выбирается кривая, которая десятилетиями продолжает вознаграждать валидаторов.
Вот с чем действительно стоит свериться. DUSK уже проводил длинные периоды в торговле существенно ниже своего исторического максимума с 2021 года.
DUSK — это и газовый токен, и долгосрочный стимул безопасности, стоящий за всем этим.
@Dusk $DUSK #dusk
55
·
--
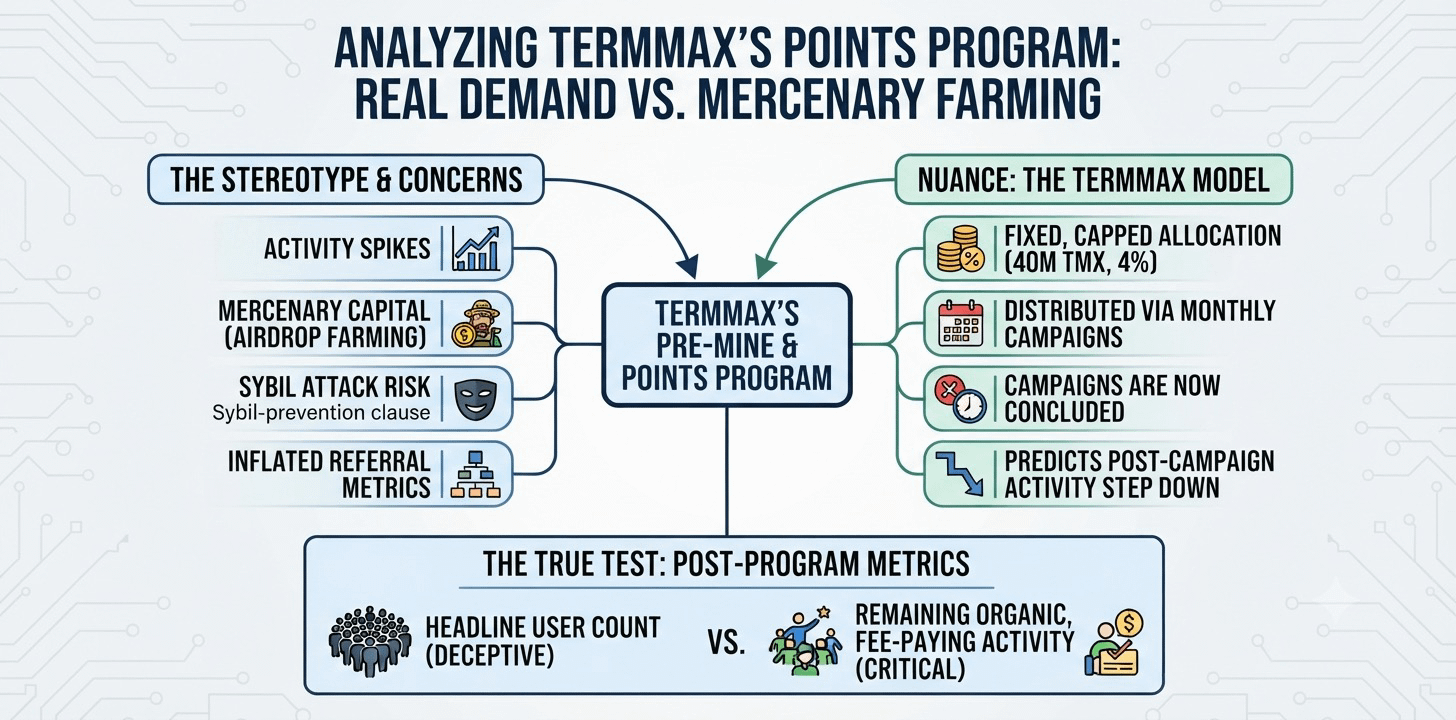
Каждая DeFi-платформа, которая запускает программу поинтов, рано или поздно вынуждена ответить на один и тот же неприятный вопрос: какая часть этой активности является реальным спросом, а какая — это «мерценарный» капитал, который фармит будущий токен. Собственные цифры TermMax — более 1 миллиона пользователей, 837 000 зарегистрированных кошельков, заявленный пик в 170 000 ежедневных активных пользователей в более чем 100 рынках — вызывают именно такую проверку, потому что они были существенно сформированы ещё в период pre-mine, который был специально предназначен для поощрения участия ещё до того, как TMX существовал как торгуемый токен.
Этот стереотип вполне заслужен в рамках всей категории. Программы поинтов надёжно создают всплески активности, которые схлопываются, как только прекращаются выплаты, поскольку существенная доля этого объёма изначально была не про продукт — а про позиционирование под аирдроп. Документация по лидборду TermMax даже содержит пункт о предотвращении Сибил-атак, оставляющий за собой право ретроспективно аннулировать награды за выявленную Сибил-активность — и само по себе это признание, что «выращенное», неорганическое участие было реальной проблемой, против которой нужно строить защиту с самого начала. Поверх этого ещё накладывается многоуровневая реферальная система, поощряющая пользователей за привлечение активных рефералов, — ещё один рычаг, который может раздувать заголовочные цифры, не обязательно отражая более глубокую органическую убеждённость в продукте.
И вот где, как мне кажется, картина становится более нюансированной, чем позволяет этот стереотип. В отличие от протокола, который бесконечно выплачивает инфляционные эмиссии, pre-mine TermMax был фиксированным и ограниченным распределением — 40 миллионов TMX, 4% от общего предложения. Оно было выдано единожды через ежемесячные кампании, а затем завершилось окончательно. Активность, сгенерированная исключительно для фарма программы, которая уже закончилась, по идее должна проявиться как снижение использования сейчас, а не как постоянное «дно», поддерживаемое продолжающимися наградами. То, произошло ли это снижение фактически, и сколько реальной активности по оплате комиссий сохраняется под этим слоем, — это как раз та цифра, которую стоит проверять напрямую, а не предполагать по одному лишь заголовочному числу пользователей.
@termmax #TermMax
Каждая DeFi-платформа, которая запускает программу поинтов, рано или поздно вынуждена ответить на один и тот же неприятный вопрос: какая часть этой активности является реальным спросом, а какая — это «мерценарный» капитал, который фармит будущий токен. Собственные цифры TermMax — более 1 миллиона пользователей, 837 000 зарегистрированных кошельков, заявленный пик в 170 000 ежедневных активных пользователей в более чем 100 рынках — вызывают именно такую проверку, потому что они были существенно сформированы ещё в период pre-mine, который был специально предназначен для поощрения участия ещё до того, как TMX существовал как торгуемый токен.
Этот стереотип вполне заслужен в рамках всей категории. Программы поинтов надёжно создают всплески активности, которые схлопываются, как только прекращаются выплаты, поскольку существенная доля этого объёма изначально была не про продукт — а про позиционирование под аирдроп. Документация по лидборду TermMax даже содержит пункт о предотвращении Сибил-атак, оставляющий за собой право ретроспективно аннулировать награды за выявленную Сибил-активность — и само по себе это признание, что «выращенное», неорганическое участие было реальной проблемой, против которой нужно строить защиту с самого начала. Поверх этого ещё накладывается многоуровневая реферальная система, поощряющая пользователей за привлечение активных рефералов, — ещё один рычаг, который может раздувать заголовочные цифры, не обязательно отражая более глубокую органическую убеждённость в продукте.
И вот где, как мне кажется, картина становится более нюансированной, чем позволяет этот стереотип. В отличие от протокола, который бесконечно выплачивает инфляционные эмиссии, pre-mine TermMax был фиксированным и ограниченным распределением — 40 миллионов TMX, 4% от общего предложения. Оно было выдано единожды через ежемесячные кампании, а затем завершилось окончательно. Активность, сгенерированная исключительно для фарма программы, которая уже закончилась, по идее должна проявиться как снижение использования сейчас, а не как постоянное «дно», поддерживаемое продолжающимися наградами. То, произошло ли это снижение фактически, и сколько реальной активности по оплате комиссий сохраняется под этим слоем, — это как раз та цифра, которую стоит проверять напрямую, а не предполагать по одному лишь заголовочному числу пользователей.
@TermMax #TermMax
1
1
110
·
--
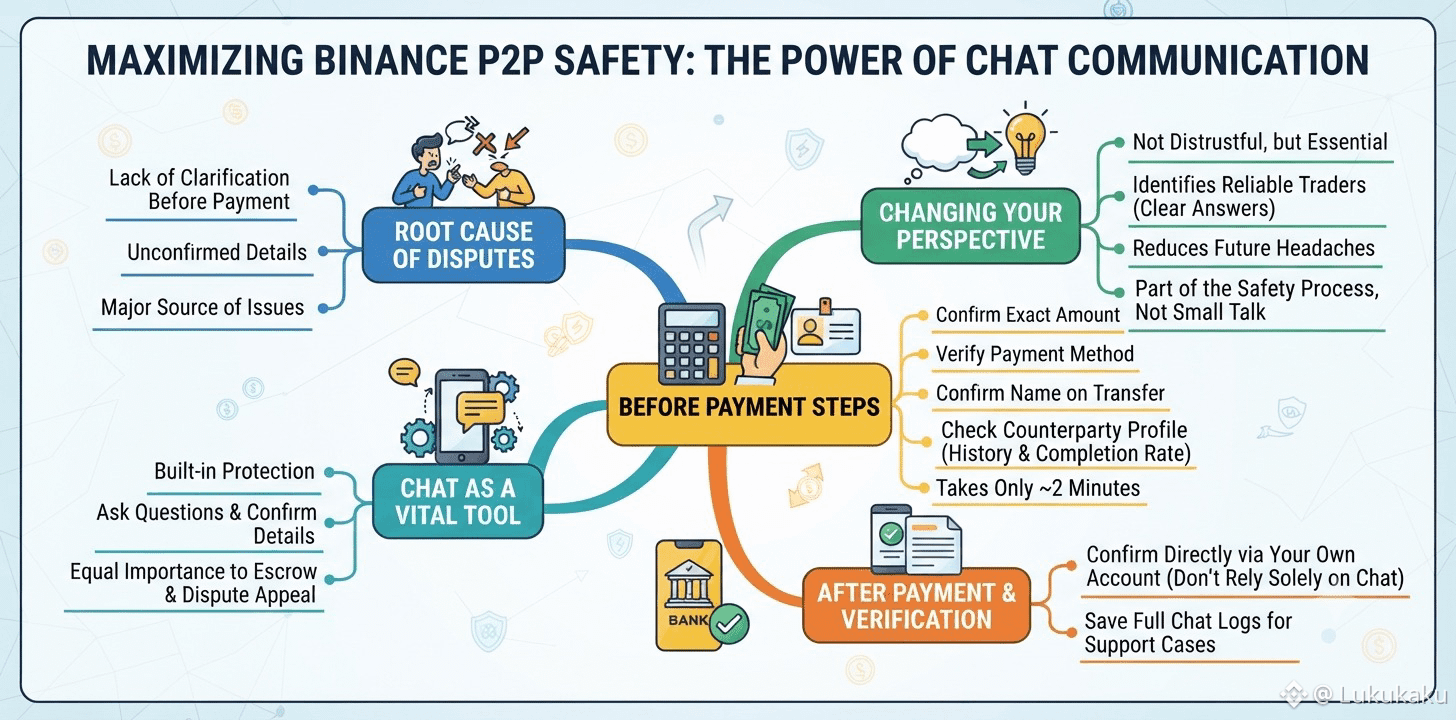
Большинство споров, о которых я слышал от других трейдеров на Binance P2P, похоже, уходят корнями в одну и ту же причину: деталь, которая не была уточнена до того, как произошёл платёж. Binance P2P предоставляет встроенный чат, специально чтобы обе стороны могли задать вопросы и подтвердить детали до того, как что-либо сдвинется с места. Я начал рассматривать этот чат как одну из самых полезных защит наряду с эскроу и процессом подачи апелляции по спору.
Прежде чем отправлять или ожидать любой платёж, я теперь использую чат, чтобы подтвердить точную сумму, способ оплаты и имя, которое должно появиться в переводе, даже если заказ кажется простым. Это занимает, возможно, ещё пару минут, но помогло избежать нескольких ситуаций, которые могли бы легко превратиться в разногласия позже. Также в этом же окне я проверяю профиль второй стороны: смотрю историю сделок и уровень завершения, пока мы ещё вместе окончательно уточняем детали.
После того как платёж отправлен, я всё равно подтверждаю его напрямую через свой собственный аккаунт, а не полагаюсь на что-либо, что было сказано в чате. Даже понятный разговор до этого не заменяет проверку самого перевода. Я сохраняю полный лог чата вместе с моим подтверждением для каждого завершённого заказа — благодаря этому несколько раз, когда мне всё-таки приходилось обращаться в поддержку, это происходило заметно быстрее. Пара чётких вопросов, заданных в начале, сэкономила мне гораздо больше времени, чем когда-либо отнимала.
Раньше я думал, что слишком много вопросов в чате может выглядеть недоверчиво или необоснованно замедлять сделку, но каждый опытный трейдер, с которым я общался, говорит обратное. Продавец или покупатель, который отвечает ясно и терпеливо, обычно является человеком, с которым стоит работать снова. А сомнения или расплывчатые ответы говорят не меньше — ещё до того, как сдвинутся деньги. Рассматривать чат как часть реального процесса безопасности, а не просто небольшие разговоры перед настоящей транзакцией, изменило мой подход к каждому отдельному заказу на Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan $RICE $BTW
Большинство споров, о которых я слышал от других трейдеров на Binance P2P, похоже, уходят корнями в одну и ту же причину: деталь, которая не была уточнена до того, как произошёл платёж. Binance P2P предоставляет встроенный чат, специально чтобы обе стороны могли задать вопросы и подтвердить детали до того, как что-либо сдвинется с места. Я начал рассматривать этот чат как одну из самых полезных защит наряду с эскроу и процессом подачи апелляции по спору.
Прежде чем отправлять или ожидать любой платёж, я теперь использую чат, чтобы подтвердить точную сумму, способ оплаты и имя, которое должно появиться в переводе, даже если заказ кажется простым. Это занимает, возможно, ещё пару минут, но помогло избежать нескольких ситуаций, которые могли бы легко превратиться в разногласия позже. Также в этом же окне я проверяю профиль второй стороны: смотрю историю сделок и уровень завершения, пока мы ещё вместе окончательно уточняем детали.
После того как платёж отправлен, я всё равно подтверждаю его напрямую через свой собственный аккаунт, а не полагаюсь на что-либо, что было сказано в чате. Даже понятный разговор до этого не заменяет проверку самого перевода. Я сохраняю полный лог чата вместе с моим подтверждением для каждого завершённого заказа — благодаря этому несколько раз, когда мне всё-таки приходилось обращаться в поддержку, это происходило заметно быстрее. Пара чётких вопросов, заданных в начале, сэкономила мне гораздо больше времени, чем когда-либо отнимала.
Раньше я думал, что слишком много вопросов в чате может выглядеть недоверчиво или необоснованно замедлять сделку, но каждый опытный трейдер, с которым я общался, говорит обратное. Продавец или покупатель, который отвечает ясно и терпеливо, обычно является человеком, с которым стоит работать снова. А сомнения или расплывчатые ответы говорят не меньше — ещё до того, как сдвинутся деньги. Рассматривать чат как часть реального процесса безопасности, а не просто небольшие разговоры перед настоящей транзакцией, изменило мой подход к каждому отдельному заказу на Binance P2P.
@Binance Vietnam #BinanceP2PAnToan $RICE $BTW
236
·
--
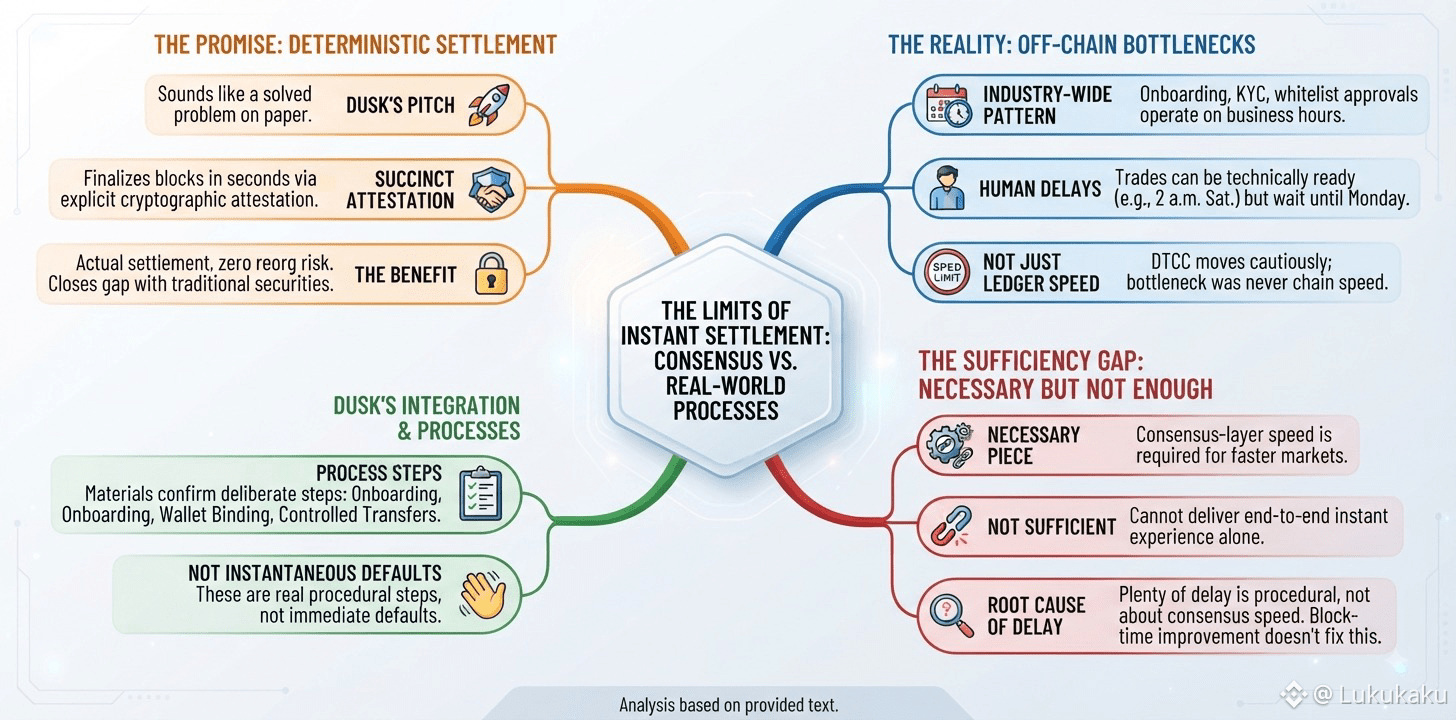
Детерминированное расчетное урегулирование — это та часть питча Dusk Network, которая больше всего напоминает уже решённую задачу. Succinct Attestation завершает блоки за секунды с помощью явного криптографического подтверждения, а не вероятностного подтверждения, на которое опирается большинство сетей. Поэтому после того, как транзакция урегулирована, она действительно урегулирована — без риска реорганизации, который мог бы висеть над ней. На бумаге это закрывает разрыв между обещанием криптографии мгновенного урегулирования и реальностью того, как ценные бумаги фактически перемещаются.
Широкая индустрия токенизированных ценных бумаг продолжает демонстрировать, почему этот разрыв не исчезает просто потому, что сама цепочка работает быстро. По всему сектору подключение по-прежнему проходит через одобрения в белых списках, проверки KYC и офчейн-подтверждения, которые работают в обычные бизнес-часы независимо от того, насколько быстро базовая цепочка может завершить блок. Сделка может быть технически готова к урегулированию в 2 часа ночи в субботу, но всё равно ждать до понедельника, потому что человеческий шаг в процессе не успел за тем, что криптография уже умеет. Даже собственное движение DTCC к торговле токенизированными ценными бумагами следовало сопоставимому шаблону: сначала планировался ограниченный запуск, а более широкий — спустя месяцы, ровно потому, что узкое место никогда не было скоростью реестра как такового.
У меня нет оснований считать, что Dusk Network невосприимчива к этому шаблону; и собственные материалы компании описывают онбординг, привязку кошелька и контролируемые переводы как реальные, продуманные шаги процесса, а не как мгновенные по умолчанию действия. Детерминированное урегулирование на уровне консенсуса — необходимая часть рынков ценных бумаг, которые работают быстрее. Но само по себе оно не достаточно, чтобы обеспечить целостный эффект «мгновенности» end-to-end, который иногда подразумевает маркетинговый язык, потому что задержки в реальных рынках во многих случаях никогда по сути не были связаны со скоростью консенсуса; и никакие улучшения времени блока сами по себе не меняют эту часть процесса.
@Dusk_Foundation $DUSK #dusk $TUT $GPS
Детерминированное расчетное урегулирование — это та часть питча Dusk Network, которая больше всего напоминает уже решённую задачу. Succinct Attestation завершает блоки за секунды с помощью явного криптографического подтверждения, а не вероятностного подтверждения, на которое опирается большинство сетей. Поэтому после того, как транзакция урегулирована, она действительно урегулирована — без риска реорганизации, который мог бы висеть над ней. На бумаге это закрывает разрыв между обещанием криптографии мгновенного урегулирования и реальностью того, как ценные бумаги фактически перемещаются.
Широкая индустрия токенизированных ценных бумаг продолжает демонстрировать, почему этот разрыв не исчезает просто потому, что сама цепочка работает быстро. По всему сектору подключение по-прежнему проходит через одобрения в белых списках, проверки KYC и офчейн-подтверждения, которые работают в обычные бизнес-часы независимо от того, насколько быстро базовая цепочка может завершить блок. Сделка может быть технически готова к урегулированию в 2 часа ночи в субботу, но всё равно ждать до понедельника, потому что человеческий шаг в процессе не успел за тем, что криптография уже умеет. Даже собственное движение DTCC к торговле токенизированными ценными бумагами следовало сопоставимому шаблону: сначала планировался ограниченный запуск, а более широкий — спустя месяцы, ровно потому, что узкое место никогда не было скоростью реестра как такового.
У меня нет оснований считать, что Dusk Network невосприимчива к этому шаблону; и собственные материалы компании описывают онбординг, привязку кошелька и контролируемые переводы как реальные, продуманные шаги процесса, а не как мгновенные по умолчанию действия. Детерминированное урегулирование на уровне консенсуса — необходимая часть рынков ценных бумаг, которые работают быстрее. Но само по себе оно не достаточно, чтобы обеспечить целостный эффект «мгновенности» end-to-end, который иногда подразумевает маркетинговый язык, потому что задержки в реальных рынках во многих случаях никогда по сути не были связаны со скоростью консенсуса; и никакие улучшения времени блока сами по себе не меняют эту часть процесса.
@Dusk $DUSK #dusk $TUT $GPS
1
68
·
--
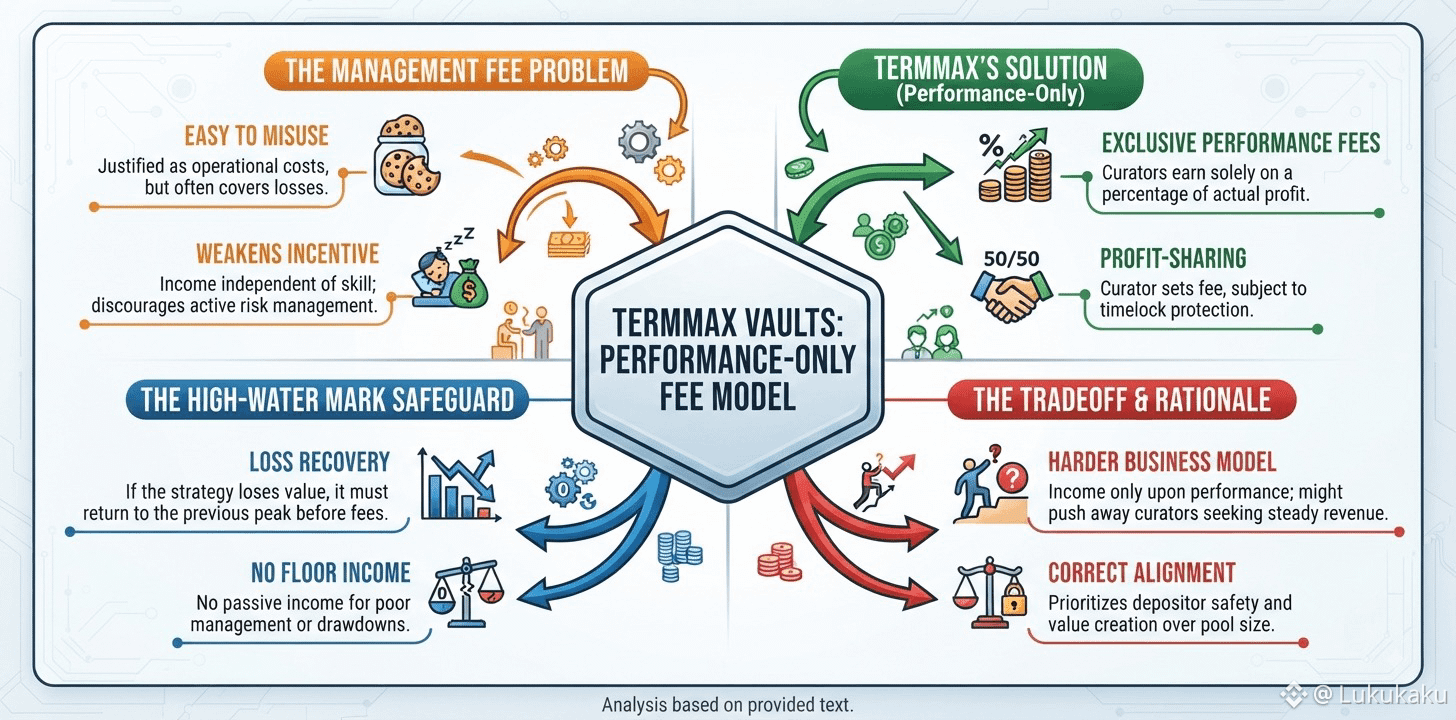
Управленческий сбор — одна из самых простых вещей в финансах, которые можно обосновать, и одновременно одна из самых простых в том, чтобы злоупотреблять. Его подают как покрытие операционных расходов, и во многих продуктах-«хранилищах» он в итоге выплачивается независимо от того, получили ли вкладчики прибыль в течение этого квартала или потеряли её. Vault-проекты TermMax полностью обходят такую структуру комиссий, и я считаю, что это решение стоит рассмотреть, а не просто отметить вскользь.
Кураторы в TermMax зарабатывают исключительно за счёт комиссий за результат — процента от реальной прибыли, которую их стратегия приносит вкладчикам. Размер комиссии задаётся куратором, но изменения вступают в силу только после защиты таймлоком. Поверх этого действует требование high-water mark: если стратегия куратора в каком-то периоде теряет стоимость, он должен вернуть вкладчиков к их предыдущему пику, прежде чем можно будет снова собрать любую новую комиссию за результат. Нет гарантированного «минимального» дохода для куратора, который просто пассивно размещает капитал или управляет им плохо, и нет способа тихо собирать комиссии во время просадки.
Проблема, которую это решает, — вполне конкретная. Управленческий сбор создаёт доход для куратора независимо от уровня мастерства, что ослабляет стимул активно управлять риском, когда объём активов под управлением достигает комфортного размера. Компенсация только за результат с high-water mark привязывает каждый доллар, который зарабатывает куратор, к действительно новой ценности, созданной для вкладчиков, а не к величине пула активов, находящегося у него в управлении.
Компромисс в том, что бизнес куратора в TermMax сложнее, чем у типичного vault с управленческой комиссией: доход поступает лишь тогда, когда результаты это оправдывают. Это может отпугнуть кураторов, которые хотят более стабильную выручку независимо от исхода стратегии. Я думаю, что это правильный компромисс для кредитного протокола, работающего с капиталом других людей, даже если он сужает круг кураторов, готовых действовать именно так.
@termmax #TermMax $TUT $GPS
Управленческий сбор — одна из самых простых вещей в финансах, которые можно обосновать, и одновременно одна из самых простых в том, чтобы злоупотреблять. Его подают как покрытие операционных расходов, и во многих продуктах-«хранилищах» он в итоге выплачивается независимо от того, получили ли вкладчики прибыль в течение этого квартала или потеряли её. Vault-проекты TermMax полностью обходят такую структуру комиссий, и я считаю, что это решение стоит рассмотреть, а не просто отметить вскользь.
Кураторы в TermMax зарабатывают исключительно за счёт комиссий за результат — процента от реальной прибыли, которую их стратегия приносит вкладчикам. Размер комиссии задаётся куратором, но изменения вступают в силу только после защиты таймлоком. Поверх этого действует требование high-water mark: если стратегия куратора в каком-то периоде теряет стоимость, он должен вернуть вкладчиков к их предыдущему пику, прежде чем можно будет снова собрать любую новую комиссию за результат. Нет гарантированного «минимального» дохода для куратора, который просто пассивно размещает капитал или управляет им плохо, и нет способа тихо собирать комиссии во время просадки.
Проблема, которую это решает, — вполне конкретная. Управленческий сбор создаёт доход для куратора независимо от уровня мастерства, что ослабляет стимул активно управлять риском, когда объём активов под управлением достигает комфортного размера. Компенсация только за результат с high-water mark привязывает каждый доллар, который зарабатывает куратор, к действительно новой ценности, созданной для вкладчиков, а не к величине пула активов, находящегося у него в управлении.
Компромисс в том, что бизнес куратора в TermMax сложнее, чем у типичного vault с управленческой комиссией: доход поступает лишь тогда, когда результаты это оправдывают. Это может отпугнуть кураторов, которые хотят более стабильную выручку независимо от исхода стратегии. Я думаю, что это правильный компромисс для кредитного протокола, работающего с капиталом других людей, даже если он сужает круг кураторов, готовых действовать именно так.
@TermMax #TermMax $TUT $GPS
1
259
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
BinancePick
Просмотров: 2.5M
136,347 обсуждают
Присоединяйтесь к #EarningsSeason: прогнозируйте финансовые результаты на Binance Pick и делитесь своим мнением на Binance Square!
Binance Square Official
·Лайков: 397
·Просмотров: 336.4k
EarningsSeason
Просмотров: 4.9M
23,729 обсуждают
ПротоколFOMC
Просмотров: 59,739
246 обсуждают