
Grace-blue bird
1.3k Публикации
Grace-blue bird
 Square Verified
Отправить жалобу
Заблокировать пользователя
Writer, KOL. 灯塔DAO成员,中英双语主持人,项目大使
Открытая сделка

Владелец BTC
Трейдер с частыми сделками
3.4 г
9.7K+ подписок(и/а)
32.8K+ подписчиков(а)
13.7K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
Активно
PINNED
HertzFlow Челлендж 10-й день
Я смотрю на рост $BTC
@HertzFlow_xyz
Этот конкурс очень креативный, продолжайте стараться
#Hertzflow
$BTC
HertzFlow Челлендж 10-й день
Я смотрю на рост $BTC
@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
#Hertzflow
$BTC
Я смотрю на рост $BTC
@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
#Hertzflow
$BTC

2
1
155
PINNED
HertzFlow челлендж 7-й день
Я настроен на рост ETH. @HertzFlow
У этого конкурса очень креативная идея, продолжайте в том же духе
$ETH
@HertzFlow_xyz
#Hertzflow
#美伊互袭油轮冲突升级
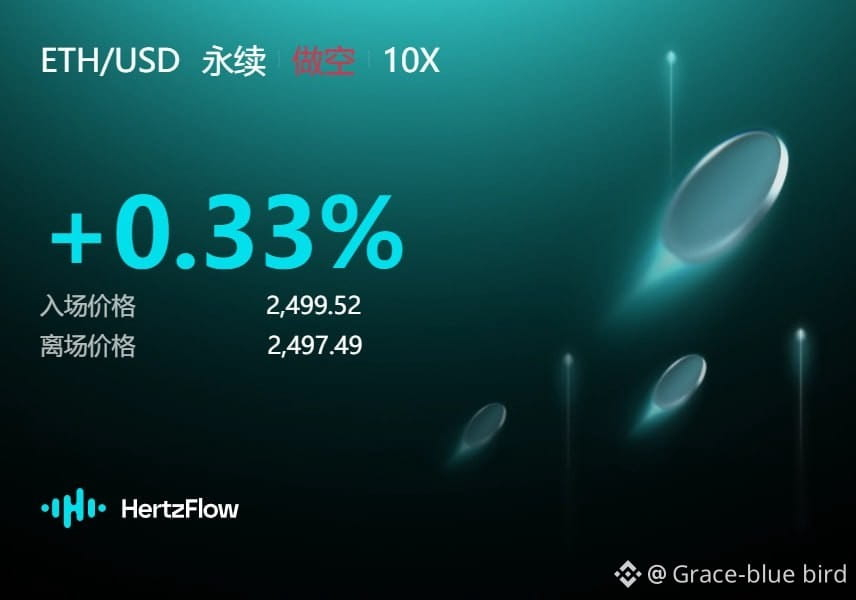
HertzFlow челлендж 7-й день
Я настроен на рост ETH. @HertzFlow
У этого конкурса очень креативная идея, продолжайте в том же духе
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
Я настроен на рост ETH. @HertzFlow
У этого конкурса очень креативная идея, продолжайте в том же духе
$ETH
@HertzFlow
#Hertzflow
#美伊互袭油轮冲突升级
2
2
2
158
HertzFlow конкурс 第13 день
Я настроен на рост $BNB
@HertzFlow_xyz
Этот конкурс очень креативный, продолжайте стараться
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
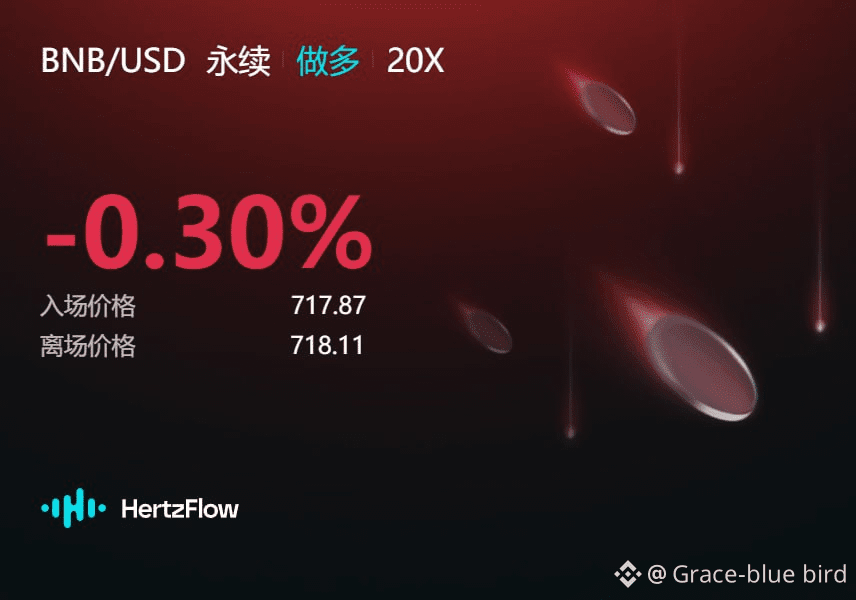
HertzFlow конкурс 第13 день
Я настроен на рост $BNB
@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
Я настроен на рост $BNB
@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
#HertzflowPNL
#AnthropicCEO呼吁放缓AI发展
1
139
HertzFlow конкурс 11-го дня
Я вижу рост $BTC
@HertzFlow_xyz
Этот конкурс очень креативный, продолжайте стараться
#HertzflowPNL
$BTC
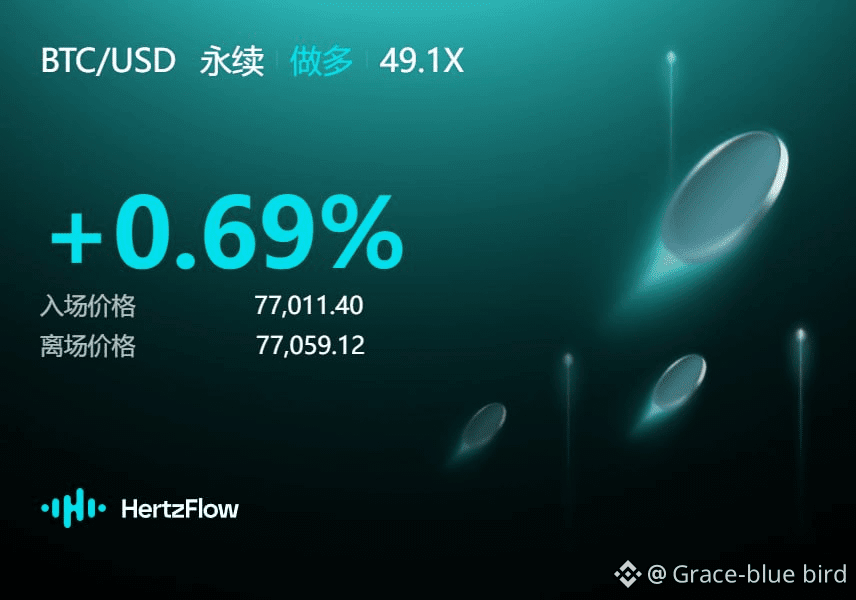
HertzFlow конкурс 11-го дня
Я вижу рост $BTC
@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
#HertzflowPNL
$BTC
Я вижу рост $BTC
@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
#HertzflowPNL
$BTC
1
142
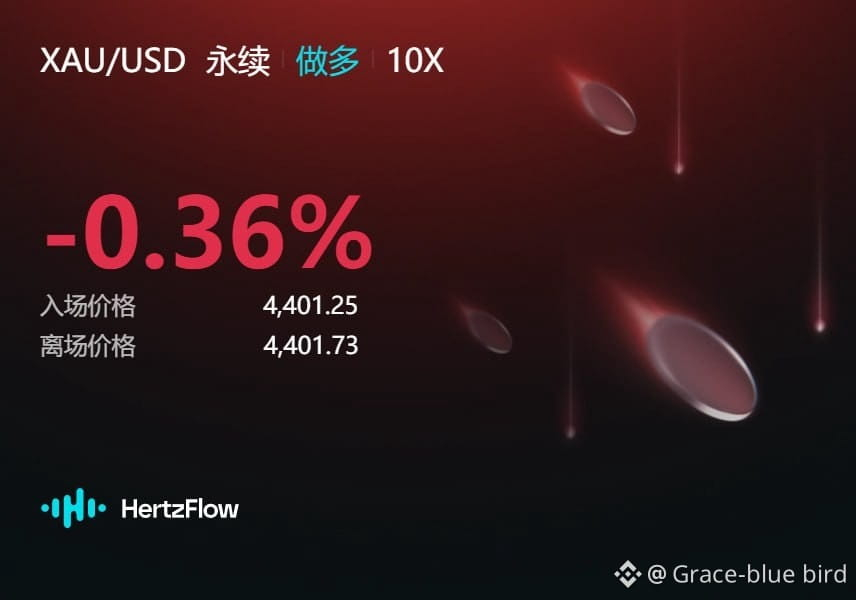
Челлендж HertzFlow, 8-й день
Я смотрю на XAU.@HertzFlow_xyz
Этот конкурс очень креативный, продолжайте стараться
@HertzFlow_xyz
#Hertzflow
#美财政部拟回购最多60亿美元国债
Челлендж HertzFlow, 8-й день
Я смотрю на XAU.@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
Я смотрю на XAU.@HertzFlow
Этот конкурс очень креативный, продолжайте стараться
@HertzFlow
#Hertzflow
#美财政部拟回购最多60亿美元国债
1
132
Подарок в виде красного конверта
Подарок в виде красного конверта
幸运的小O
·
--
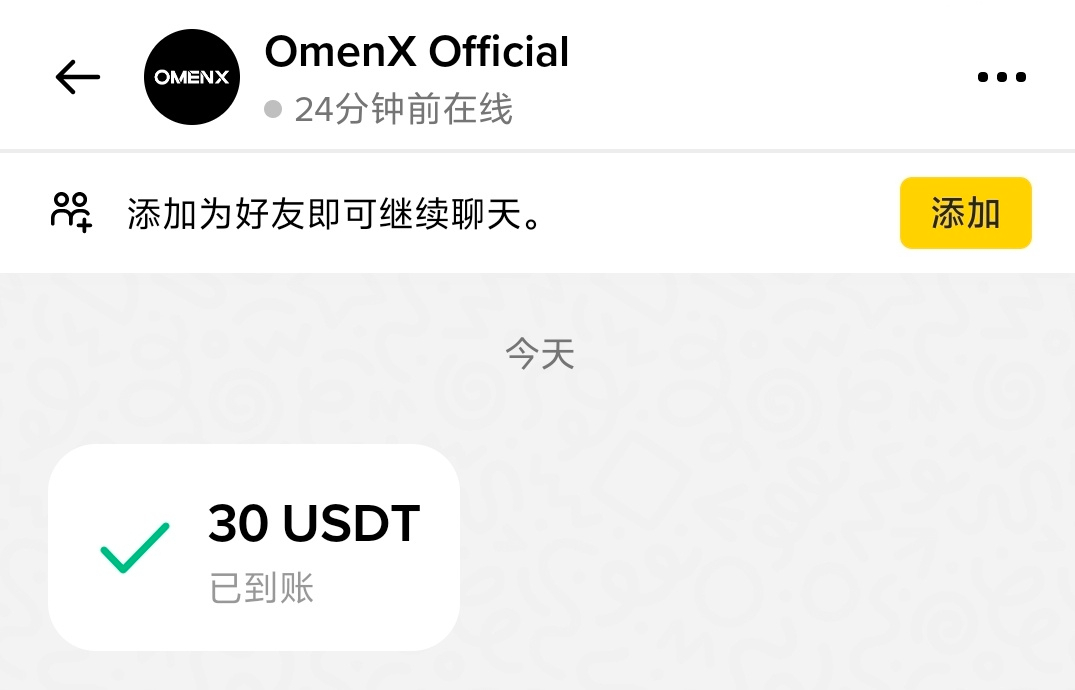
Первая прибыль, которую я заработал в этом месяце — отправлю ребятам немного денег в конверте 🧧
82
хорошо
хорошо
Crypto豪哥
·
--
Построил чат-сообщество с прогнозами через OmenX-рычаг — добро пожаловать в него.
Сначала каждому из братьев бесплатно раздам по 10u позиции, дальше будет больше акций и бонусов.
Внизу этого поста тоже есть вход — можно просто нажать и сразу присоединиться.
Сначала каждому из братьев бесплатно раздам по 10u позиции, дальше будет больше акций и бонусов.
Внизу этого поста тоже есть вход — можно просто нажать и сразу присоединиться.
61
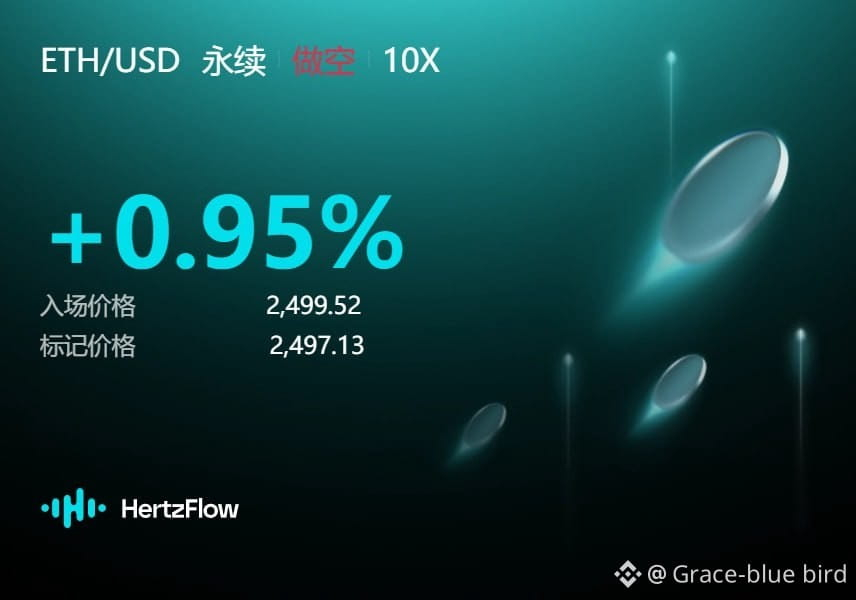
HertzFlow конкурс-испытание, день 6
Я настроен оптимистично по ETH. @HertzFlow_xyz
Этот конкурс очень креативный, продолжайте в том же духе
$ETH
@HertzFlow_xyz
#Hertzflow
Рыночная капитализация ZEC превзошла DOGE
HertzFlow конкурс-испытание, день 6
Я настроен оптимистично по ETH. @HertzFlow
Этот конкурс очень креативный, продолжайте в том же духе
$ETH
@HertzFlow
#Hertzflow
Рыночная капитализация ZEC превзошла DOGE
Я настроен оптимистично по ETH. @HertzFlow
Этот конкурс очень креативный, продолжайте в том же духе
$ETH
@HertzFlow
#Hertzflow
Рыночная капитализация ZEC превзошла DOGE
1
219
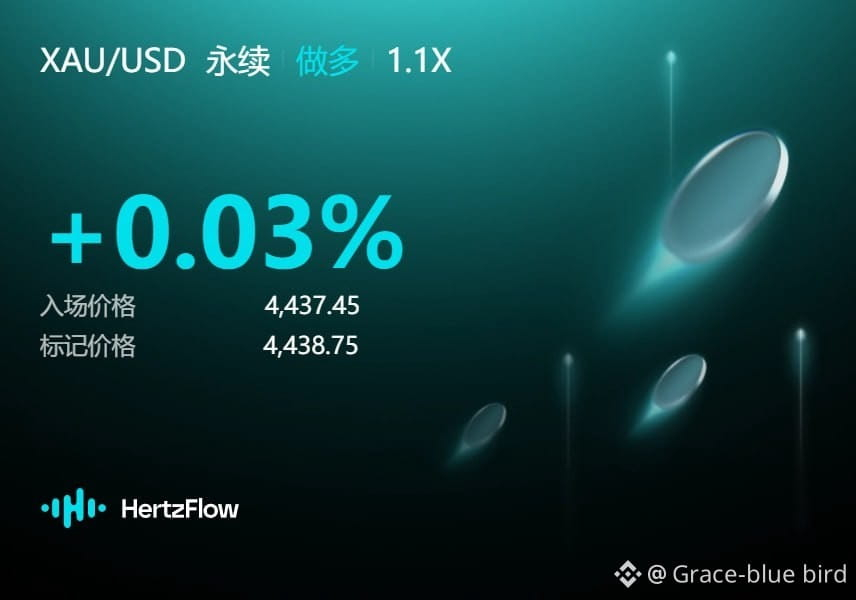
Пятый день челленджа HertzFlow
Золото сначала было придавлено ожиданиями повышения ставок, я пока смотрю в лонг. @HertzFlow
Этот конкурс очень креативный, продолжайте стараться
$XAU
#HertzflowPNL @HertzFlow_xyz
Пятый день челленджа HertzFlow
Золото сначала было придавлено ожиданиями повышения ставок, я пока смотрю в лонг. @HertzFlow
Этот конкурс очень креативный, продолжайте стараться
$XAU
#HertzflowPNL @HertzFlow
Золото сначала было придавлено ожиданиями повышения ставок, я пока смотрю в лонг. @HertzFlow
Этот конкурс очень креативный, продолжайте стараться
$XAU
#HertzflowPNL @HertzFlow
1
187
#比特币创2023年3月来最佳周表现 , Подскажите, хороша ли статья Termax ниже?
#比特币创2023年3月来最佳周表现 , Подскажите, хороша ли статья Termax ниже?
25
1
5
136
«固定利率只对借款人有用吗?我觉得出借人可能更需要它»
大家说固定利率,通常第一反应都是借款人。
这很好理解。
原本按 5% 的利率借钱,结果市场一热t,资金需求上来,利率涨到 10%、15%,原来算好的策略可能一下就不成立了。
所以对借款人来说,固定利率最直接的好处就是:
成本能提前算清楚。
但如果换到出借人这边,其实也一样。
比如现在浮动收益还有 6%,你判断接下来市场会慢慢冷下来,资金需求下降,收益可能掉到 3%。
那这个时候,如果能提前把未来 90 天的收益锁在一个自己能接受的位置,其实也挺有吸引力。
所以固定利率解决的,不只是:
“我借钱以后,会不会越来越贵?”
它也在解决另一个问题:
“我现在看到的收益,过一阵子还剩多少?”
这个角度,是我最近看 @termmax 时才慢慢意识到的。
牛市里大家都在追更高 APY,固定利率可能没那么抢眼。
但市场一旦开始降温,大家反而会更在意确定性。
借款人想锁成本。
出借人想锁收益。
这么一看,固定利率其实有一点“行情越不确定,价值越明显”的味道。
当然,这件事最后能不能真正跑起来,还是得看现实。
30 天、90 天、180 天这些不同期限,有没有人借?
有没有人愿意出?
市场有没有足够流动性?
这些比故事本身更重要。
所以我现在看 TermMax,不太想只盯着某个 APY。
我更想看的是:
它能不能真的把不同期限、不同需求的资金慢慢聚起来。
如果能,那固定利率可能就不只是一个借贷功能。
它会变成用户管理未来资金成本和收益的一种工具。
@termmax
#TermMax #TMX #DeFi
投票:
你觉得固定利率在 DeFi 里,哪一边更需要?
① 借款人:提前锁定成本
② 出借人:提前锁定收益
③ 两边都需要
④ 现在还太早,先看流动性
«固定利率只对借款人有用吗?我觉得出借人可能更需要它»
大家说固定利率,通常第一反应都是借款人。
这很好理解。
原本按 5% 的利率借钱,结果市场一热t,资金需求上来,利率涨到 10%、15%,原来算好的策略可能一下就不成立了。
所以对借款人来说,固定利率最直接的好处就是:
成本能提前算清楚。
但如果换到出借人这边,其实也一样。
比如现在浮动收益还有 6%,你判断接下来市场会慢慢冷下来,资金需求下降,收益可能掉到 3%。
那这个时候,如果能提前把未来 90 天的收益锁在一个自己能接受的位置,其实也挺有吸引力。
所以固定利率解决的,不只是:
“我借钱以后,会不会越来越贵?”
它也在解决另一个问题:
“我现在看到的收益,过一阵子还剩多少?”
这个角度,是我最近看 @TermMax 时才慢慢意识到的。
牛市里大家都在追更高 APY,固定利率可能没那么抢眼。
但市场一旦开始降温,大家反而会更在意确定性。
借款人想锁成本。
出借人想锁收益。
这么一看,固定利率其实有一点“行情越不确定,价值越明显”的味道。
当然,这件事最后能不能真正跑起来,还是得看现实。
30 天、90 天、180 天这些不同期限,有没有人借?
有没有人愿意出?
市场有没有足够流动性?
这些比故事本身更重要。
所以我现在看 TermMax,不太想只盯着某个 APY。
我更想看的是:
它能不能真的把不同期限、不同需求的资金慢慢聚起来。
如果能,那固定利率可能就不只是一个借贷功能。
它会变成用户管理未来资金成本和收益的一种工具。
@TermMax
#TermMax #TMX #DeFi
投票:
你觉得固定利率在 DeFi 里,哪一边更需要?
① 借款人:提前锁定成本
② 出借人:提前锁定收益
③ 两边都需要
④ 现在还太早,先看流动性
大家说固定利率,通常第一反应都是借款人。
这很好理解。
原本按 5% 的利率借钱,结果市场一热t,资金需求上来,利率涨到 10%、15%,原来算好的策略可能一下就不成立了。
所以对借款人来说,固定利率最直接的好处就是:
成本能提前算清楚。
但如果换到出借人这边,其实也一样。
比如现在浮动收益还有 6%,你判断接下来市场会慢慢冷下来,资金需求下降,收益可能掉到 3%。
那这个时候,如果能提前把未来 90 天的收益锁在一个自己能接受的位置,其实也挺有吸引力。
所以固定利率解决的,不只是:
“我借钱以后,会不会越来越贵?”
它也在解决另一个问题:
“我现在看到的收益,过一阵子还剩多少?”
这个角度,是我最近看 @TermMax 时才慢慢意识到的。
牛市里大家都在追更高 APY,固定利率可能没那么抢眼。
但市场一旦开始降温,大家反而会更在意确定性。
借款人想锁成本。
出借人想锁收益。
这么一看,固定利率其实有一点“行情越不确定,价值越明显”的味道。
当然,这件事最后能不能真正跑起来,还是得看现实。
30 天、90 天、180 天这些不同期限,有没有人借?
有没有人愿意出?
市场有没有足够流动性?
这些比故事本身更重要。
所以我现在看 TermMax,不太想只盯着某个 APY。
我更想看的是:
它能不能真的把不同期限、不同需求的资金慢慢聚起来。
如果能,那固定利率可能就不只是一个借贷功能。
它会变成用户管理未来资金成本和收益的一种工具。
@TermMax
#TermMax #TMX #DeFi
投票:
你觉得固定利率在 DeFi 里,哪一边更需要?
① 借款人:提前锁定成本
② 出借人:提前锁定收益
③ 两边都需要
④ 现在还太早,先看流动性
① 借款人:提前锁定成本
33%
② 出借人:提前锁定收益
0%
③ 两边都需要
67%
④ 现在还太早,先看流动性
0%
3 проголосовали • Голосование закрыто
6
2
2
1.7k
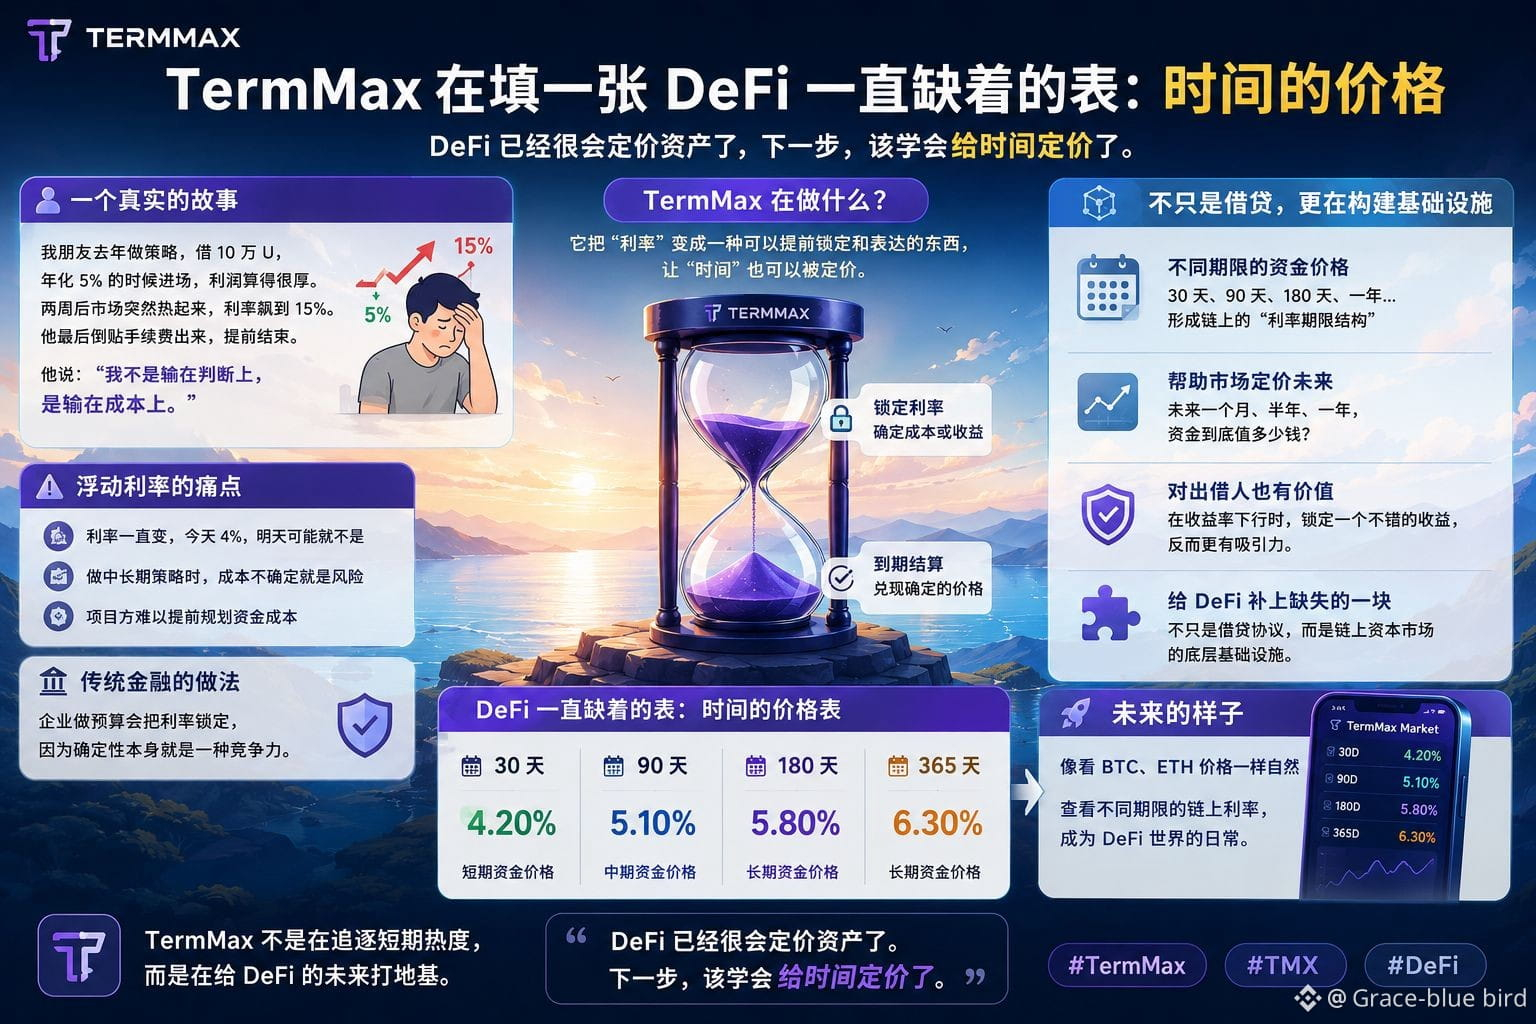
《TermMax заполняет таблицу, которой DeFi всегда не хватало: цена времени》
Раньше я думал, что @termmax — это в первую очередь про займы под фиксированную ставку. Но теперь, когда я посмотрел внимательнее, мне вдруг кажется, что «фиксированная ставка» — это лишь верхушка.
TermMax, возможно, на самом деле решает более базовый вопрос:
деньги на месяц, на три месяца или на полгода по идее не должны стоить одинаково.
Один мой друг в прошлом году делал стратегию: 100 000 U, вошёл в сделку, когда ставка по заимствованиям была около 5% — расчёты получились очень красивые. А через две недели рынок разогрелся, и ставка сразу улетела до 15%.
Потом он сказал одну фразу, которую я до сих пор помню:
«Направление было выбрано правильно, но в итоге всё погубили стоимость капитала».
Вот где главная проблема плавающих ставок: дело может быть не в том, что они обязательно дороже, а в том, что ты не знаешь, сколько станет завтра.
Для коротких сделок это может и не критично. Но если стратегия рассчитана на несколько месяцев, то возможность заранее определить стоимость капитала — крайне важна.
Поэтому сейчас я смотрю на TermMax не только как на «фиксацию ставки».
У денег на 30 дней есть своя цена, у денег на 90 дней — своя, а у денег на 180 дней — уже другая.
Если для разных сроков постепенно формируется собственная ставка, то то, что мы видим, — это уже не просто APY, а скорее «таблица цен на время» в цепочке.
Традиционные финансы уже давно делают это.
Почему все смотрят на доходности 2-летних и 10-летних гособлигаций? Потому что деньги разных сроков изначально имеют разные цены.
Но в DeFi сейчас чаще смотрят на то, какая ставка в AAVE в данный момент, или какой APY сегодня в конкретном пуле — то есть в основном смотрят на «текущее».
А вот сколько должны стоить деньги через три месяца или через полгода, пока на цепочке не сложилась зрелая система ценообразования.
И вот где, как мне кажется, TermMax особенно интересен.
Возможно, он пытается не просто сделать более стабильный протокол заимствований, а по-настоящему встроить «сроки» в DeFi.
Конечно, это не так легко: для разных сроков нужно, чтобы кто-то занимал, и кто-то предоставлял ликвидность — и чтобы за этим стояли реальные потребности.
Поэтому я не буду спешить говорить, что TermMax обязательно дойдёт до какого-то конкретного уровня.
Но этот вектор я буду продолжать наблюдать.
#TermMax
#TMX #DeFi
《TermMax заполняет таблицу, которой DeFi всегда не хватало: цена времени》
Раньше я думал, что @TermMax — это в первую очередь про займы под фиксированную ставку. Но теперь, когда я посмотрел внимательнее, мне вдруг кажется, что «фиксированная ставка» — это лишь верхушка.
TermMax, возможно, на самом деле решает более базовый вопрос:
деньги на месяц, на три месяца или на полгода по идее не должны стоить одинаково.
Один мой друг в прошлом году делал стратегию: 100 000 U, вошёл в сделку, когда ставка по заимствованиям была около 5% — расчёты получились очень красивые. А через две недели рынок разогрелся, и ставка сразу улетела до 15%.
Потом он сказал одну фразу, которую я до сих пор помню:
«Направление было выбрано правильно, но в итоге всё погубили стоимость капитала».
Вот где главная проблема плавающих ставок: дело может быть не в том, что они обязательно дороже, а в том, что ты не знаешь, сколько станет завтра.
Для коротких сделок это может и не критично. Но если стратегия рассчитана на несколько месяцев, то возможность заранее определить стоимость капитала — крайне важна.
Поэтому сейчас я смотрю на TermMax не только как на «фиксацию ставки».
У денег на 30 дней есть своя цена, у денег на 90 дней — своя, а у денег на 180 дней — уже другая.
Если для разных сроков постепенно формируется собственная ставка, то то, что мы видим, — это уже не просто APY, а скорее «таблица цен на время» в цепочке.
Традиционные финансы уже давно делают это.
Почему все смотрят на доходности 2-летних и 10-летних гособлигаций? Потому что деньги разных сроков изначально имеют разные цены.
Но в DeFi сейчас чаще смотрят на то, какая ставка в AAVE в данный момент, или какой APY сегодня в конкретном пуле — то есть в основном смотрят на «текущее».
А вот сколько должны стоить деньги через три месяца или через полгода, пока на цепочке не сложилась зрелая система ценообразования.
И вот где, как мне кажется, TermMax особенно интересен.
Возможно, он пытается не просто сделать более стабильный протокол заимствований, а по-настоящему встроить «сроки» в DeFi.
Конечно, это не так легко: для разных сроков нужно, чтобы кто-то занимал, и кто-то предоставлял ликвидность — и чтобы за этим стояли реальные потребности.
Поэтому я не буду спешить говорить, что TermMax обязательно дойдёт до какого-то конкретного уровня.
Но этот вектор я буду продолжать наблюдать.
#TermMax
#TMX #DeFi
Раньше я думал, что @TermMax — это в первую очередь про займы под фиксированную ставку. Но теперь, когда я посмотрел внимательнее, мне вдруг кажется, что «фиксированная ставка» — это лишь верхушка.
TermMax, возможно, на самом деле решает более базовый вопрос:
деньги на месяц, на три месяца или на полгода по идее не должны стоить одинаково.
Один мой друг в прошлом году делал стратегию: 100 000 U, вошёл в сделку, когда ставка по заимствованиям была около 5% — расчёты получились очень красивые. А через две недели рынок разогрелся, и ставка сразу улетела до 15%.
Потом он сказал одну фразу, которую я до сих пор помню:
«Направление было выбрано правильно, но в итоге всё погубили стоимость капитала».
Вот где главная проблема плавающих ставок: дело может быть не в том, что они обязательно дороже, а в том, что ты не знаешь, сколько станет завтра.
Для коротких сделок это может и не критично. Но если стратегия рассчитана на несколько месяцев, то возможность заранее определить стоимость капитала — крайне важна.
Поэтому сейчас я смотрю на TermMax не только как на «фиксацию ставки».
У денег на 30 дней есть своя цена, у денег на 90 дней — своя, а у денег на 180 дней — уже другая.
Если для разных сроков постепенно формируется собственная ставка, то то, что мы видим, — это уже не просто APY, а скорее «таблица цен на время» в цепочке.
Традиционные финансы уже давно делают это.
Почему все смотрят на доходности 2-летних и 10-летних гособлигаций? Потому что деньги разных сроков изначально имеют разные цены.
Но в DeFi сейчас чаще смотрят на то, какая ставка в AAVE в данный момент, или какой APY сегодня в конкретном пуле — то есть в основном смотрят на «текущее».
А вот сколько должны стоить деньги через три месяца или через полгода, пока на цепочке не сложилась зрелая система ценообразования.
И вот где, как мне кажется, TermMax особенно интересен.
Возможно, он пытается не просто сделать более стабильный протокол заимствований, а по-настоящему встроить «сроки» в DeFi.
Конечно, это не так легко: для разных сроков нужно, чтобы кто-то занимал, и кто-то предоставлял ликвидность — и чтобы за этим стояли реальные потребности.
Поэтому я не буду спешить говорить, что TermMax обязательно дойдёт до какого-то конкретного уровня.
Но этот вектор я буду продолжать наблюдать.
#TermMax
#TMX #DeFi
2
2
2
201
ХОРОШО
ХОРОШО
Grace-blue bird
·
--
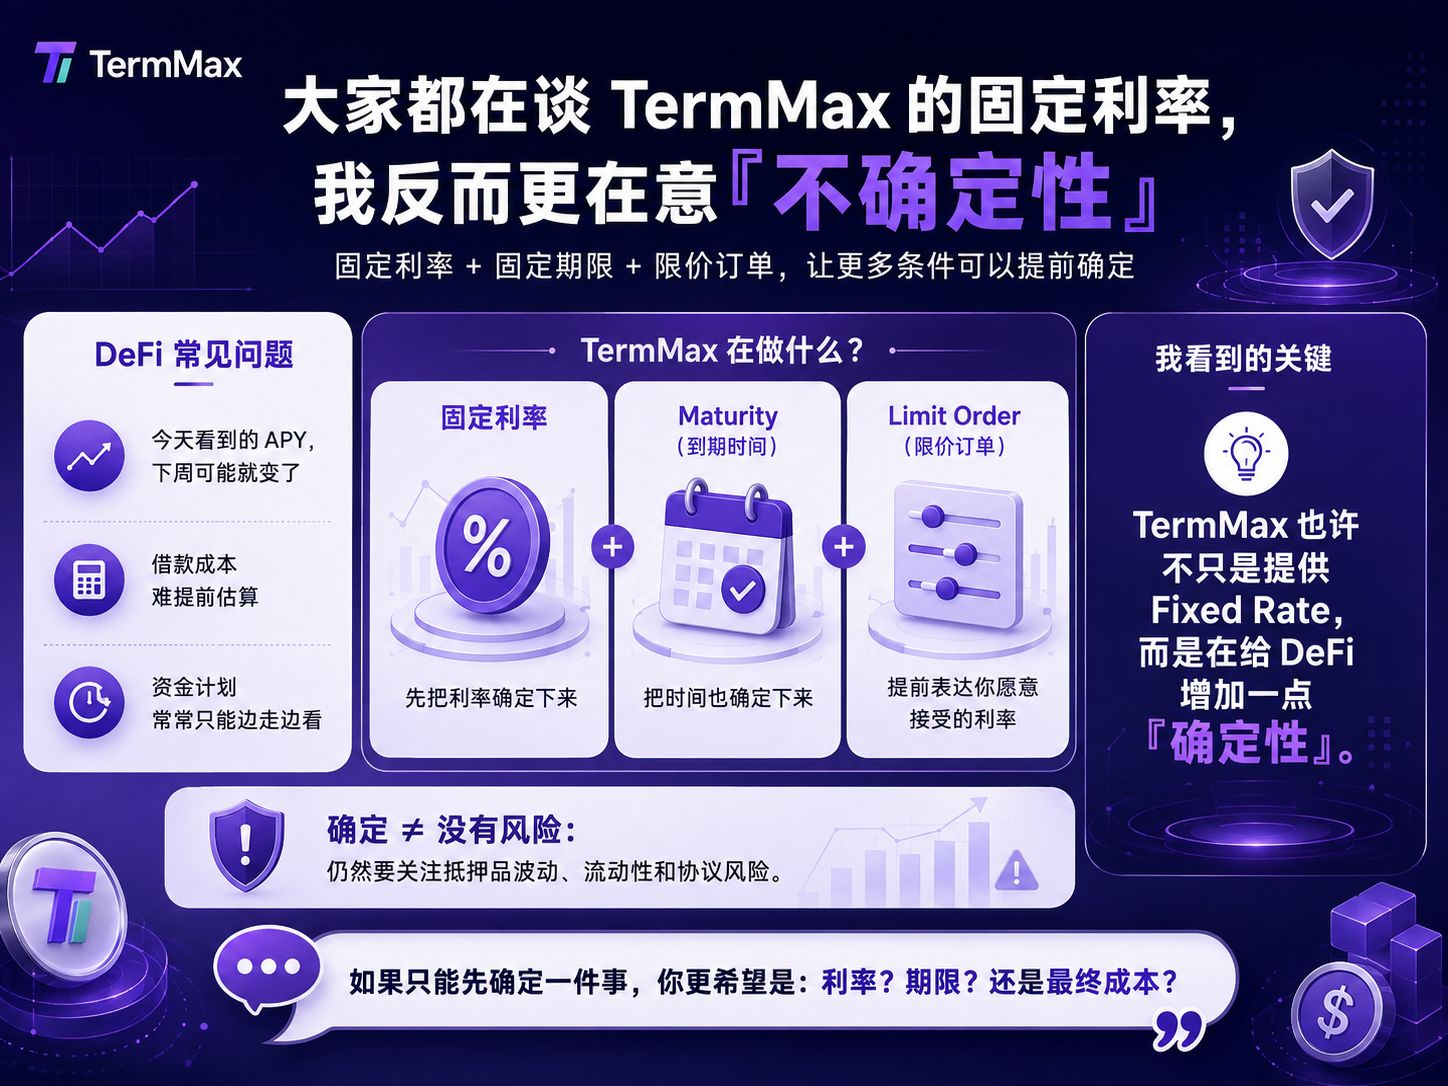
《Все обсуждают фиксированную ставку TermMax, а я, наоборот, больше всего обращаю внимание на „неопределённость“»
Недавно я всё больше и больше замечаю, что у @TermMax есть один стойкий эффект.
Многие говорят о TermMax — и в первую очередь упоминают фиксированную ставку.
Конечно, это верно.
Но если TermMax просто превращает плавающую ставку в фиксированную, то, на мой взгляд, эта история ещё не закончена.
Иногда в DeFi самое сложное — не то, что доходность недостаточно высокая, а то, что переменных слишком много.
Сегодняшний APY завтра может уже не быть таким же.
Взять кредит — сколько в итоге придётся заплатить по стоимости?
На сколько времени размещаются средства?
Какую ставку мне нужно, чтобы сделка была для меня приемлемой?
Многие вещи можно выяснить только по мере движения.
Если собрать вместе некоторые текущие элементы дизайна TermMax, я, наоборот, вижу довольно интересную линию:
фиксированная ставка — сначала ставку можно закрепить.
Maturity — также можно заранее определить и срок.
Limit Order — даже «какую ставку я готов принять» можно выразить заранее.
Так что получается, что TermMax, возможно, делает не только Fixed Rate.
Скорее, он пытается превратить в DeFi часть того, что раньше приходилось «угадывать», в условия, которые можно заранее выбирать и заранее рассчитывать.
Мне кажется, здесь есть очень важное различие:
определённость — не значит отсутствие риска.
Обеспечение может колебаться, существуют риски ликвидности на рынке, есть и риски самого протокола.
Но для людей, которым действительно нужно управлять средствами, заранее знать свою ставку, срок и стоимость — само по себе уже ценность.
Поэтому теперь, рассматривая TermMax, я думаю уже не только о том:
«Насколько высокий APY?»
Я скорее добавлю ещё один вопрос:
может ли он сделать планирование средств более простым?
Если ответ — да, то фиксированная ставка может быть лишь верхушкой.
Самое интересное, возможно, в том, что TermMax пытается добавить в DeFi то, чего ему очень давно не хватало:
определённость.
В DeFi что вы больше всего хотите сначала определить — ставку, срок или итоговую стоимость сделки?
#TermMax
#DeFi $TMX
Недавно я всё больше и больше замечаю, что у @TermMax есть один стойкий эффект.
Многие говорят о TermMax — и в первую очередь упоминают фиксированную ставку.
Конечно, это верно.
Но если TermMax просто превращает плавающую ставку в фиксированную, то, на мой взгляд, эта история ещё не закончена.
Иногда в DeFi самое сложное — не то, что доходность недостаточно высокая, а то, что переменных слишком много.
Сегодняшний APY завтра может уже не быть таким же.
Взять кредит — сколько в итоге придётся заплатить по стоимости?
На сколько времени размещаются средства?
Какую ставку мне нужно, чтобы сделка была для меня приемлемой?
Многие вещи можно выяснить только по мере движения.
Если собрать вместе некоторые текущие элементы дизайна TermMax, я, наоборот, вижу довольно интересную линию:
фиксированная ставка — сначала ставку можно закрепить.
Maturity — также можно заранее определить и срок.
Limit Order — даже «какую ставку я готов принять» можно выразить заранее.
Так что получается, что TermMax, возможно, делает не только Fixed Rate.
Скорее, он пытается превратить в DeFi часть того, что раньше приходилось «угадывать», в условия, которые можно заранее выбирать и заранее рассчитывать.
Мне кажется, здесь есть очень важное различие:
определённость — не значит отсутствие риска.
Обеспечение может колебаться, существуют риски ликвидности на рынке, есть и риски самого протокола.
Но для людей, которым действительно нужно управлять средствами, заранее знать свою ставку, срок и стоимость — само по себе уже ценность.
Поэтому теперь, рассматривая TermMax, я думаю уже не только о том:
«Насколько высокий APY?»
Я скорее добавлю ещё один вопрос:
может ли он сделать планирование средств более простым?
Если ответ — да, то фиксированная ставка может быть лишь верхушкой.
Самое интересное, возможно, в том, что TermMax пытается добавить в DeFi то, чего ему очень давно не хватало:
определённость.
В DeFi что вы больше всего хотите сначала определить — ставку, срок или итоговую стоимость сделки?
#TermMax
#DeFi $TMX
1
134
《Все обсуждают фиксированную ставку TermMax, а я, наоборот, больше всего обращаю внимание на „неопределённость“»
Недавно я всё больше и больше замечаю, что у @termmax есть один стойкий эффект.
Многие говорят о TermMax — и в первую очередь упоминают фиксированную ставку.
Конечно, это верно.
Но если TermMax просто превращает плавающую ставку в фиксированную, то, на мой взгляд, эта история ещё не закончена.
Иногда в DeFi самое сложное — не то, что доходность недостаточно высокая, а то, что переменных слишком много.
Сегодняшний APY завтра может уже не быть таким же.
Взять кредит — сколько в итоге придётся заплатить по стоимости?
На сколько времени размещаются средства?
Какую ставку мне нужно, чтобы сделка была для меня приемлемой?
Многие вещи можно выяснить только по мере движения.
Если собрать вместе некоторые текущие элементы дизайна TermMax, я, наоборот, вижу довольно интересную линию:
фиксированная ставка — сначала ставку можно закрепить.
Maturity — также можно заранее определить и срок.
Limit Order — даже «какую ставку я готов принять» можно выразить заранее.
Так что получается, что TermMax, возможно, делает не только Fixed Rate.
Скорее, он пытается превратить в DeFi часть того, что раньше приходилось «угадывать», в условия, которые можно заранее выбирать и заранее рассчитывать.
Мне кажется, здесь есть очень важное различие:
определённость — не значит отсутствие риска.
Обеспечение может колебаться, существуют риски ликвидности на рынке, есть и риски самого протокола.
Но для людей, которым действительно нужно управлять средствами, заранее знать свою ставку, срок и стоимость — само по себе уже ценность.
Поэтому теперь, рассматривая TermMax, я думаю уже не только о том:
«Насколько высокий APY?»
Я скорее добавлю ещё один вопрос:
может ли он сделать планирование средств более простым?
Если ответ — да, то фиксированная ставка может быть лишь верхушкой.
Самое интересное, возможно, в том, что TermMax пытается добавить в DeFi то, чего ему очень давно не хватало:
определённость.
В DeFi что вы больше всего хотите сначала определить — ставку, срок или итоговую стоимость сделки?
#TermMax
#DeFi $TMX
《Все обсуждают фиксированную ставку TermMax, а я, наоборот, больше всего обращаю внимание на „неопределённость“»
Недавно я всё больше и больше замечаю, что у @TermMax есть один стойкий эффект.
Многие говорят о TermMax — и в первую очередь упоминают фиксированную ставку.
Конечно, это верно.
Но если TermMax просто превращает плавающую ставку в фиксированную, то, на мой взгляд, эта история ещё не закончена.
Иногда в DeFi самое сложное — не то, что доходность недостаточно высокая, а то, что переменных слишком много.
Сегодняшний APY завтра может уже не быть таким же.
Взять кредит — сколько в итоге придётся заплатить по стоимости?
На сколько времени размещаются средства?
Какую ставку мне нужно, чтобы сделка была для меня приемлемой?
Многие вещи можно выяснить только по мере движения.
Если собрать вместе некоторые текущие элементы дизайна TermMax, я, наоборот, вижу довольно интересную линию:
фиксированная ставка — сначала ставку можно закрепить.
Maturity — также можно заранее определить и срок.
Limit Order — даже «какую ставку я готов принять» можно выразить заранее.
Так что получается, что TermMax, возможно, делает не только Fixed Rate.
Скорее, он пытается превратить в DeFi часть того, что раньше приходилось «угадывать», в условия, которые можно заранее выбирать и заранее рассчитывать.
Мне кажется, здесь есть очень важное различие:
определённость — не значит отсутствие риска.
Обеспечение может колебаться, существуют риски ликвидности на рынке, есть и риски самого протокола.
Но для людей, которым действительно нужно управлять средствами, заранее знать свою ставку, срок и стоимость — само по себе уже ценность.
Поэтому теперь, рассматривая TermMax, я думаю уже не только о том:
«Насколько высокий APY?»
Я скорее добавлю ещё один вопрос:
может ли он сделать планирование средств более простым?
Если ответ — да, то фиксированная ставка может быть лишь верхушкой.
Самое интересное, возможно, в том, что TermMax пытается добавить в DeFi то, чего ему очень давно не хватало:
определённость.
В DeFi что вы больше всего хотите сначала определить — ставку, срок или итоговую стоимость сделки?
#TermMax
#DeFi $TMX
Недавно я всё больше и больше замечаю, что у @TermMax есть один стойкий эффект.
Многие говорят о TermMax — и в первую очередь упоминают фиксированную ставку.
Конечно, это верно.
Но если TermMax просто превращает плавающую ставку в фиксированную, то, на мой взгляд, эта история ещё не закончена.
Иногда в DeFi самое сложное — не то, что доходность недостаточно высокая, а то, что переменных слишком много.
Сегодняшний APY завтра может уже не быть таким же.
Взять кредит — сколько в итоге придётся заплатить по стоимости?
На сколько времени размещаются средства?
Какую ставку мне нужно, чтобы сделка была для меня приемлемой?
Многие вещи можно выяснить только по мере движения.
Если собрать вместе некоторые текущие элементы дизайна TermMax, я, наоборот, вижу довольно интересную линию:
фиксированная ставка — сначала ставку можно закрепить.
Maturity — также можно заранее определить и срок.
Limit Order — даже «какую ставку я готов принять» можно выразить заранее.
Так что получается, что TermMax, возможно, делает не только Fixed Rate.
Скорее, он пытается превратить в DeFi часть того, что раньше приходилось «угадывать», в условия, которые можно заранее выбирать и заранее рассчитывать.
Мне кажется, здесь есть очень важное различие:
определённость — не значит отсутствие риска.
Обеспечение может колебаться, существуют риски ликвидности на рынке, есть и риски самого протокола.
Но для людей, которым действительно нужно управлять средствами, заранее знать свою ставку, срок и стоимость — само по себе уже ценность.
Поэтому теперь, рассматривая TermMax, я думаю уже не только о том:
«Насколько высокий APY?»
Я скорее добавлю ещё один вопрос:
может ли он сделать планирование средств более простым?
Если ответ — да, то фиксированная ставка может быть лишь верхушкой.
Самое интересное, возможно, в том, что TermMax пытается добавить в DeFi то, чего ему очень давно не хватало:
определённость.
В DeFi что вы больше всего хотите сначала определить — ставку, срок или итоговую стоимость сделки?
#TermMax
#DeFi $TMX
4
1
4
252
Проверено
$ALIGN скоро наступит TGE, Aligned наконец сделала самый важный шаг
Мы так долго ждали, и $ALIGN от Aligned наконец вошёл в обратный отсчёт.
📅 20 августа в 15:00 UTC
🚀 $ALIGN официально начнёт обращение
Я думаю, что на этот TGE стоит обратить внимание не только как на «ещё один проект, который выпускает токены».
Aligned всё это время развивала базовую инфраструктуру, связанную с Ethereum + ZK: от Proof Verification и Proof Aggregation до RaaS и WaaS. Этот путь не самый простой для разогрева рыночных эмоций — он скорее про нижний уровень и долгосрочное строительство.
Теперь, когда $ALIGN TGE уже наступает, Aligned переходит из стадии «разработки продукта» в новую фазу, где развитие идёт одновременно по линии «токен + продукт + сообщество + экосистема».
Для меня действительно важно то, что будет после TGE:
сможет ли $ALIGN по-настоящему войти в экосистемный цикл Aligned?
будет ли сообщество продолжать расти?
сможет ли количество пользователей продукта и дальше увеличиваться?
сможет ли $ALIGN постепенно сформировать долгосрочный консенсус — вместо того чтобы держаться только на краткосрочном ажиотаже TGE?
Крипто-рынок никогда не испытывал дефицита TGE.
По-настоящему редкое — это когда после TGE проект продолжает строить.
Так что 20 августа для $ALIGN, возможно, не является финальной точкой.
Это, скорее, первый день, когда история по-настоящему начинается.
#ALIGN
#Aligned #TGE #ZK #Ethereum
$ALIGN скоро наступит TGE, Aligned наконец сделала самый важный шаг
Мы так долго ждали, и $ALIGN от Aligned наконец вошёл в обратный отсчёт.
📅 20 августа в 15:00 UTC
🚀 $ALIGN официально начнёт обращение
Я думаю, что на этот TGE стоит обратить внимание не только как на «ещё один проект, который выпускает токены».
Aligned всё это время развивала базовую инфраструктуру, связанную с Ethereum + ZK: от Proof Verification и Proof Aggregation до RaaS и WaaS. Этот путь не самый простой для разогрева рыночных эмоций — он скорее про нижний уровень и долгосрочное строительство.
Теперь, когда $ALIGN TGE уже наступает, Aligned переходит из стадии «разработки продукта» в новую фазу, где развитие идёт одновременно по линии «токен + продукт + сообщество + экосистема».
Для меня действительно важно то, что будет после TGE:
сможет ли $ALIGN по-настоящему войти в экосистемный цикл Aligned?
будет ли сообщество продолжать расти?
сможет ли количество пользователей продукта и дальше увеличиваться?
сможет ли $ALIGN постепенно сформировать долгосрочный консенсус — вместо того чтобы держаться только на краткосрочном ажиотаже TGE?
Крипто-рынок никогда не испытывал дефицита TGE.
По-настоящему редкое — это когда после TGE проект продолжает строить.
Так что 20 августа для $ALIGN, возможно, не является финальной точкой.
Это, скорее, первый день, когда история по-настоящему начинается.
#ALIGN
#Aligned #TGE #ZK #Ethereum
Мы так долго ждали, и $ALIGN от Aligned наконец вошёл в обратный отсчёт.
📅 20 августа в 15:00 UTC
🚀 $ALIGN официально начнёт обращение
Я думаю, что на этот TGE стоит обратить внимание не только как на «ещё один проект, который выпускает токены».
Aligned всё это время развивала базовую инфраструктуру, связанную с Ethereum + ZK: от Proof Verification и Proof Aggregation до RaaS и WaaS. Этот путь не самый простой для разогрева рыночных эмоций — он скорее про нижний уровень и долгосрочное строительство.
Теперь, когда $ALIGN TGE уже наступает, Aligned переходит из стадии «разработки продукта» в новую фазу, где развитие идёт одновременно по линии «токен + продукт + сообщество + экосистема».
Для меня действительно важно то, что будет после TGE:
сможет ли $ALIGN по-настоящему войти в экосистемный цикл Aligned?
будет ли сообщество продолжать расти?
сможет ли количество пользователей продукта и дальше увеличиваться?
сможет ли $ALIGN постепенно сформировать долгосрочный консенсус — вместо того чтобы держаться только на краткосрочном ажиотаже TGE?
Крипто-рынок никогда не испытывал дефицита TGE.
По-настоящему редкое — это когда после TGE проект продолжает строить.
Так что 20 августа для $ALIGN, возможно, не является финальной точкой.
Это, скорее, первый день, когда история по-настоящему начинается.
#ALIGN
#Aligned #TGE #ZK #Ethereum
14
4
14
1.5k
Хорошо ли написана статья termmax снизу?
#FOMC会议纪要
Хорошо ли написана статья termmax снизу?
#FOMC会议纪要
#FOMC会议纪要
106
2
8
306
《От FT до XT: поймите другую сторону TermMax》
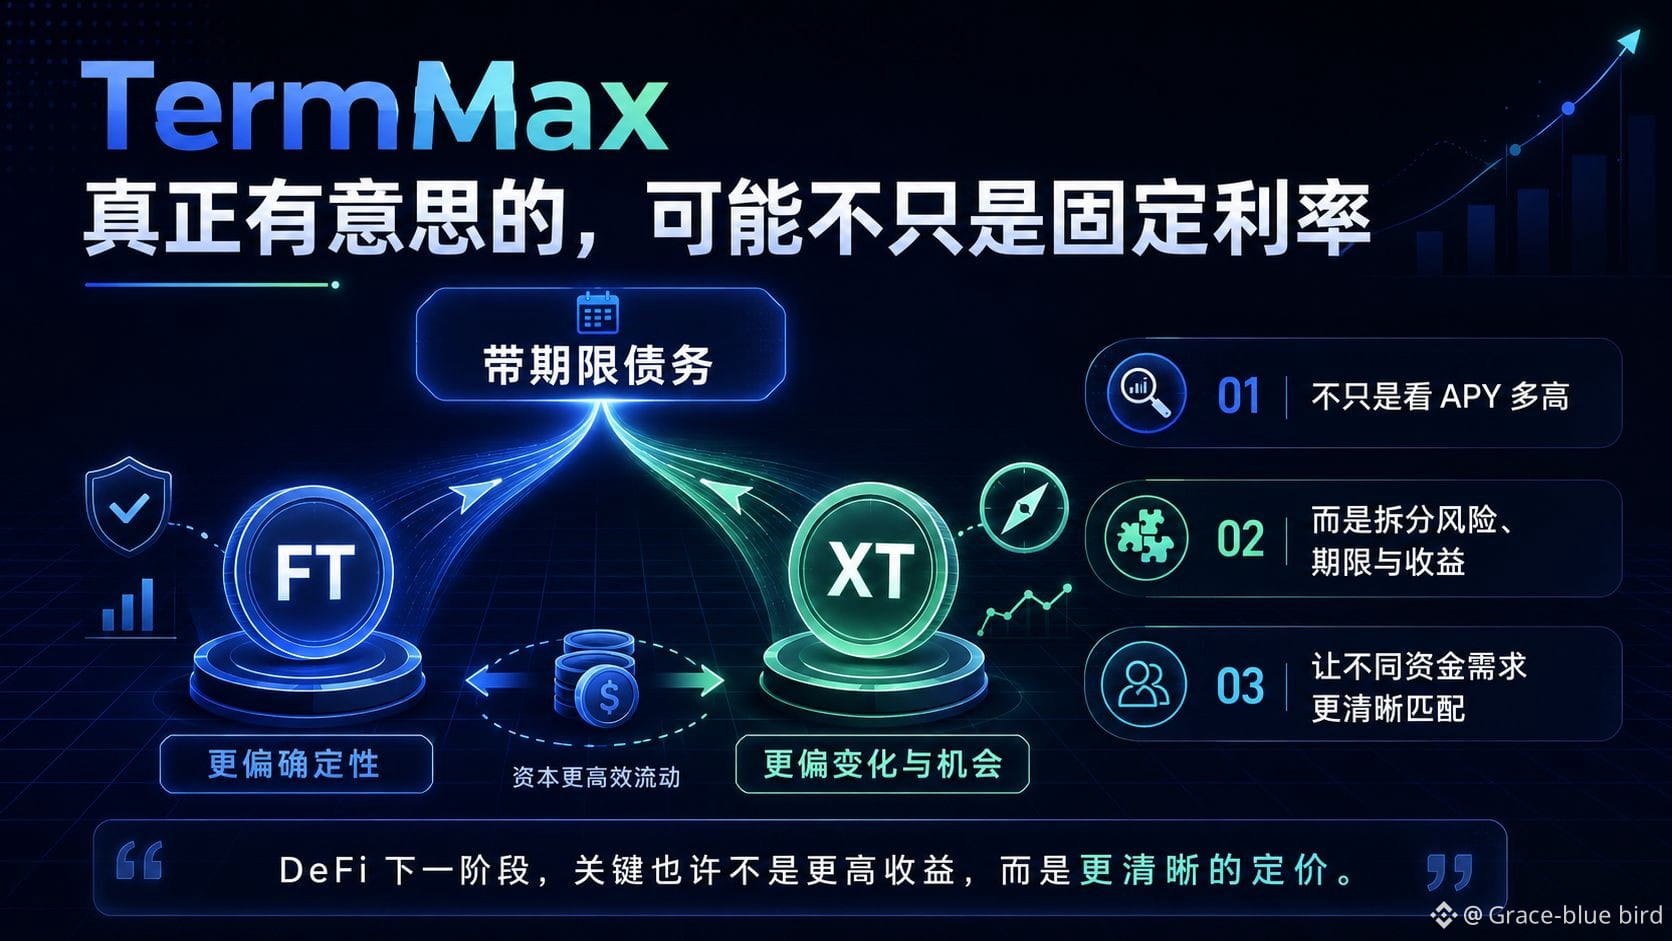
@termmax Самое интересное в нём — не просто «фиксированная ставка», а то, что он пытается разложить по частям разные потребности в одном DeFi-кредитовании.
Проще говоря, один долг с установленным сроком можно разделить на две части: FT и XT.
FT можно понимать как более «детерминированную» часть.
Если вам важнее понимать, сколько вы сможете забрать на момент погашения, а не то, как будет колебаться рынок в промежутке, логика FT становится гораздо понятнее.
А XT — это скорее про «изменчивость» и «возможности».
Он гораздо чувствительнее к ставкам, рыночному ценообразованию и изменениям в балансе спроса и предложения на капитал: риск выше, но и у активных участников появляется больше пространства для стратегий.
Я думаю, интерес в этом дизайне в том, что раньше многие, кто участвовал в DeFi, в первую очередь смотрели на один-единственный показатель: насколько высокое APY?
20%? 50%? Даже выше.
Но чем дольше рынок живёт, тем больше людей понимают: высокая доходность не равна хорошей доходности. По-настоящему важно — откуда берётся прибыль? В чём риск? Какой срок? И какую именно часть риска несу я?
Настоящему зрелому финансовому рынку изначально не следует удовлетворять только один тип потребностей в капитале.
Кто-то ищет относительно стабильную отдачу;
кто-то готов принять больше волатильности ради возможности;
кто-то делает акцент на сроке, на низкой ликвидности;
а кто-то строит разные стратегии в зависимости от того, как меняются ставки.
TermMax пытается как раз разделить эти разные потребности дальше — чтобы капитал мог выбирать в соответствии со своим уровнем риск-предпочтений.
Следующий этап DeFi, возможно, заключается не в том, чтобы разгонять APY до всё более фантастических значений, а в том, чтобы гораздо яснее определять цену риска, сроков и доходности.
В традиционных финансах рынок облигаций, фиксированной доходности и ставок развивался очень долго. А вот на блокчейне эта инфраструктурная база на самом деле всё ещё находится на ранней стадии.
Если TermMax сможет постепенно нарастить ликвидность и масштабы для фиксированных-rate займов, торговли по срокам и таких механизмов, как FT / XT, то рынок, с которым он столкнётся, может оказаться гораздо больше, чем просто один DeFi-кредитный пул.
Поэтому, когда теперь смотришь на FT и XT, я не буду воспринимать их просто как два токена.
За ними стоит более фундаментальная работа: разложить по частям разные риск-предпочтения и связать между собой разные потребности в капитале.
Возможно, именно это — то, за чем TermMax особенно важно продолжать наблюдать.
#TermMax
《От FT до XT: поймите другую сторону TermMax》
@TermMax Самое интересное в нём — не просто «фиксированная ставка», а то, что он пытается разложить по частям разные потребности в одном DeFi-кредитовании.
Проще говоря, один долг с установленным сроком можно разделить на две части: FT и XT.
FT можно понимать как более «детерминированную» часть.
Если вам важнее понимать, сколько вы сможете забрать на момент погашения, а не то, как будет колебаться рынок в промежутке, логика FT становится гораздо понятнее.
А XT — это скорее про «изменчивость» и «возможности».
Он гораздо чувствительнее к ставкам, рыночному ценообразованию и изменениям в балансе спроса и предложения на капитал: риск выше, но и у активных участников появляется больше пространства для стратегий.
Я думаю, интерес в этом дизайне в том, что раньше многие, кто участвовал в DeFi, в первую очередь смотрели на один-единственный показатель: насколько высокое APY?
20%? 50%? Даже выше.
Но чем дольше рынок живёт, тем больше людей понимают: высокая доходность не равна хорошей доходности. По-настоящему важно — откуда берётся прибыль? В чём риск? Какой срок? И какую именно часть риска несу я?
Настоящему зрелому финансовому рынку изначально не следует удовлетворять только один тип потребностей в капитале.
Кто-то ищет относительно стабильную отдачу;
кто-то готов принять больше волатильности ради возможности;
кто-то делает акцент на сроке, на низкой ликвидности;
а кто-то строит разные стратегии в зависимости от того, как меняются ставки.
TermMax пытается как раз разделить эти разные потребности дальше — чтобы капитал мог выбирать в соответствии со своим уровнем риск-предпочтений.
Следующий этап DeFi, возможно, заключается не в том, чтобы разгонять APY до всё более фантастических значений, а в том, чтобы гораздо яснее определять цену риска, сроков и доходности.
В традиционных финансах рынок облигаций, фиксированной доходности и ставок развивался очень долго. А вот на блокчейне эта инфраструктурная база на самом деле всё ещё находится на ранней стадии.
Если TermMax сможет постепенно нарастить ликвидность и масштабы для фиксированных-rate займов, торговли по срокам и таких механизмов, как FT / XT, то рынок, с которым он столкнётся, может оказаться гораздо больше, чем просто один DeFi-кредитный пул.
Поэтому, когда теперь смотришь на FT и XT, я не буду воспринимать их просто как два токена.
За ними стоит более фундаментальная работа: разложить по частям разные риск-предпочтения и связать между собой разные потребности в капитале.
Возможно, именно это — то, за чем TermMax особенно важно продолжать наблюдать.
#TermMax
@TermMax Самое интересное в нём — не просто «фиксированная ставка», а то, что он пытается разложить по частям разные потребности в одном DeFi-кредитовании.
Проще говоря, один долг с установленным сроком можно разделить на две части: FT и XT.
FT можно понимать как более «детерминированную» часть.
Если вам важнее понимать, сколько вы сможете забрать на момент погашения, а не то, как будет колебаться рынок в промежутке, логика FT становится гораздо понятнее.
А XT — это скорее про «изменчивость» и «возможности».
Он гораздо чувствительнее к ставкам, рыночному ценообразованию и изменениям в балансе спроса и предложения на капитал: риск выше, но и у активных участников появляется больше пространства для стратегий.
Я думаю, интерес в этом дизайне в том, что раньше многие, кто участвовал в DeFi, в первую очередь смотрели на один-единственный показатель: насколько высокое APY?
20%? 50%? Даже выше.
Но чем дольше рынок живёт, тем больше людей понимают: высокая доходность не равна хорошей доходности. По-настоящему важно — откуда берётся прибыль? В чём риск? Какой срок? И какую именно часть риска несу я?
Настоящему зрелому финансовому рынку изначально не следует удовлетворять только один тип потребностей в капитале.
Кто-то ищет относительно стабильную отдачу;
кто-то готов принять больше волатильности ради возможности;
кто-то делает акцент на сроке, на низкой ликвидности;
а кто-то строит разные стратегии в зависимости от того, как меняются ставки.
TermMax пытается как раз разделить эти разные потребности дальше — чтобы капитал мог выбирать в соответствии со своим уровнем риск-предпочтений.
Следующий этап DeFi, возможно, заключается не в том, чтобы разгонять APY до всё более фантастических значений, а в том, чтобы гораздо яснее определять цену риска, сроков и доходности.
В традиционных финансах рынок облигаций, фиксированной доходности и ставок развивался очень долго. А вот на блокчейне эта инфраструктурная база на самом деле всё ещё находится на ранней стадии.
Если TermMax сможет постепенно нарастить ликвидность и масштабы для фиксированных-rate займов, торговли по срокам и таких механизмов, как FT / XT, то рынок, с которым он столкнётся, может оказаться гораздо больше, чем просто один DeFi-кредитный пул.
Поэтому, когда теперь смотришь на FT и XT, я не буду воспринимать их просто как два токена.
За ними стоит более фундаментальная работа: разложить по частям разные риск-предпочтения и связать между собой разные потребности в капитале.
Возможно, именно это — то, за чем TermMax особенно важно продолжать наблюдать.
#TermMax
5
1
4
259
《我越来越觉得,TermMax 真正想解决的不是“收益高不高”,而是“利率能不能确定”》
最近看 @termmax ,我换了一个角度。
DeFi 里大家很习惯盯 APY,但 APY 今天 8%,过几天可能变成 5%,市场一热,借款成本也可能突然上去。
TermMax 做的固定利率、固定期限,解决的其实是另一个问题:提前知道自己的资金成本。 官方目前把 Lend 和 Borrow 都明确定位在 Fixed Rate + Fixed Term 上。
举个很简单的例子。
假设一个人要借 10,000 USDT 用三个月。
浮动利率有点像坐出租车打表——最后多少钱,要走完才更清楚。
固定利率更像出发前就谈好价格。市场中间怎么波动,至少这笔借款本身的成本更容易提前计算。
这听起来不算特别“刺激”,但我觉得恰恰是 DeFi 如果想继续往大资金、机构和 RWA 方向走,很重要的一块基础设施。
而 TermMax 最近也确实在往这个方向延伸。现在 BNB Chain 页面已经把 Ondo 的股票代币和 USDT 借贷结合起来,股票类 RWA 也开始进入固定利率市场。
所以我现在看 TermMax,不太会只看某一个池子的 APY。
我更想看的是:固定利率这件事,能不能真正成为链上资金管理的一种日常工具。
当然,固定利率并不代表没有风险。抵押品价格、清算、流动性和智能合约风险依然存在,这些还是要自己看清楚。TermMax 的市场页面也明确提示了抵押品清算和流动性方面的风险。
如果让你选,你在 DeFi 里更喜欢哪一种?
A:收益可能更高,但利率会变化
B:收益未必最高,但利率和期限提前确定
我自己越来越理解为什么会有人选 B。
#TermMax
#TMX #DeFi
#FOMC会议纪要
《我越来越觉得,TermMax 真正想解决的不是“收益高不高”,而是“利率能不能确定”》
最近看 @TermMax ,我换了一个角度。
DeFi 里大家很习惯盯 APY,但 APY 今天 8%,过几天可能变成 5%,市场一热,借款成本也可能突然上去。
TermMax 做的固定利率、固定期限,解决的其实是另一个问题:提前知道自己的资金成本。 官方目前把 Lend 和 Borrow 都明确定位在 Fixed Rate + Fixed Term 上。
举个很简单的例子。
假设一个人要借 10,000 USDT 用三个月。
浮动利率有点像坐出租车打表——最后多少钱,要走完才更清楚。
固定利率更像出发前就谈好价格。市场中间怎么波动,至少这笔借款本身的成本更容易提前计算。
这听起来不算特别“刺激”,但我觉得恰恰是 DeFi 如果想继续往大资金、机构和 RWA 方向走,很重要的一块基础设施。
而 TermMax 最近也确实在往这个方向延伸。现在 BNB Chain 页面已经把 Ondo 的股票代币和 USDT 借贷结合起来,股票类 RWA 也开始进入固定利率市场。
所以我现在看 TermMax,不太会只看某一个池子的 APY。
我更想看的是:固定利率这件事,能不能真正成为链上资金管理的一种日常工具。
当然,固定利率并不代表没有风险。抵押品价格、清算、流动性和智能合约风险依然存在,这些还是要自己看清楚。TermMax 的市场页面也明确提示了抵押品清算和流动性方面的风险。
如果让你选,你在 DeFi 里更喜欢哪一种?
A:收益可能更高,但利率会变化
B:收益未必最高,但利率和期限提前确定
我自己越来越理解为什么会有人选 B。
#TermMax
#TMX #DeFi
#FOMC会议纪要
最近看 @TermMax ,我换了一个角度。
DeFi 里大家很习惯盯 APY,但 APY 今天 8%,过几天可能变成 5%,市场一热,借款成本也可能突然上去。
TermMax 做的固定利率、固定期限,解决的其实是另一个问题:提前知道自己的资金成本。 官方目前把 Lend 和 Borrow 都明确定位在 Fixed Rate + Fixed Term 上。
举个很简单的例子。
假设一个人要借 10,000 USDT 用三个月。
浮动利率有点像坐出租车打表——最后多少钱,要走完才更清楚。
固定利率更像出发前就谈好价格。市场中间怎么波动,至少这笔借款本身的成本更容易提前计算。
这听起来不算特别“刺激”,但我觉得恰恰是 DeFi 如果想继续往大资金、机构和 RWA 方向走,很重要的一块基础设施。
而 TermMax 最近也确实在往这个方向延伸。现在 BNB Chain 页面已经把 Ondo 的股票代币和 USDT 借贷结合起来,股票类 RWA 也开始进入固定利率市场。
所以我现在看 TermMax,不太会只看某一个池子的 APY。
我更想看的是:固定利率这件事,能不能真正成为链上资金管理的一种日常工具。
当然,固定利率并不代表没有风险。抵押品价格、清算、流动性和智能合约风险依然存在,这些还是要自己看清楚。TermMax 的市场页面也明确提示了抵押品清算和流动性方面的风险。
如果让你选,你在 DeFi 里更喜欢哪一种?
A:收益可能更高,但利率会变化
B:收益未必最高,但利率和期限提前确定
我自己越来越理解为什么会有人选 B。
#TermMax
#TMX #DeFi
#FOMC会议纪要
A:收益可能更高,但利率会变化
67%
B:收益未必最高,但利率和期限提前确定
33%
3 проголосовали • Голосование закрыто
6
1
3
282
《Заимствуем DeFi и смотрим только на процентную ставку? Я после TermMax начал задавать ещё один вопрос》
Вчера, когда смотрел на @termmax , я в основном обращал внимание на фиксированную ставку.
Сегодня ещё раз изучил и понял, что раньше на самом деле упускал одну вещь: Maturity, то есть срок до погашения.
Задуматься об этом оказалось довольно интересно.
Мы в DeFi, когда берём деньги в долг, обычно в первую очередь смотрим на процентную ставку, коэффициент залога, линию ликвидации — и редко специально думаем о таком:
на сколько времени я вообще собираюсь занять эти деньги?
Простой пример.
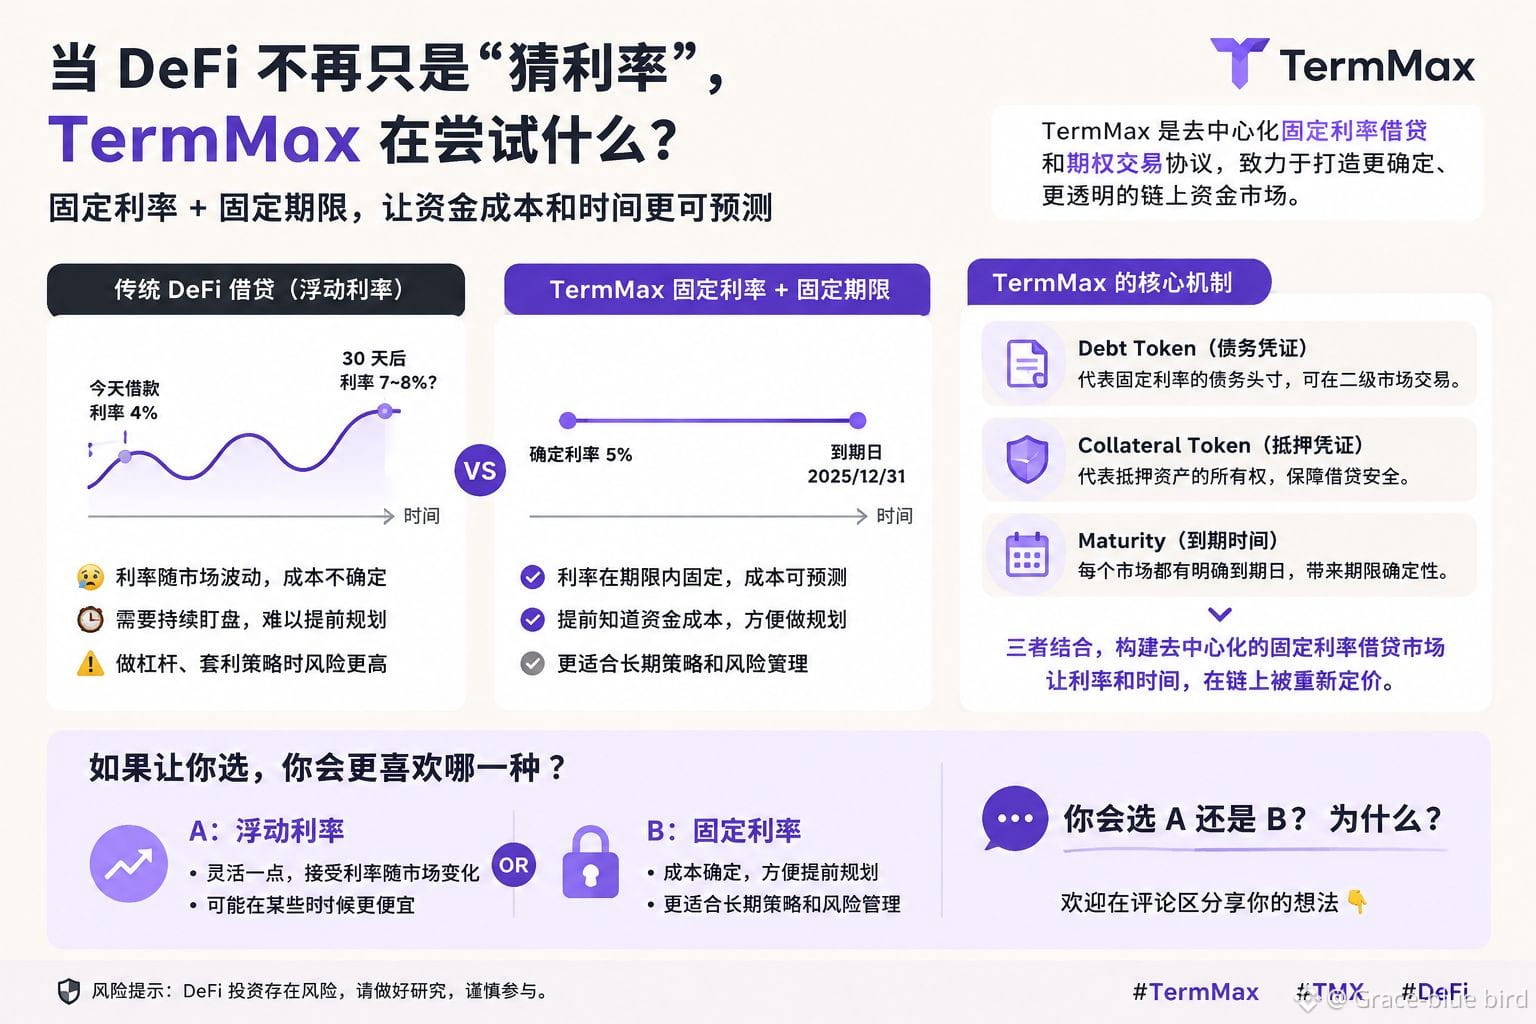
Допустим, сегодня я беру 10,000 USDC и планирую пользоваться ими три месяца.
Вижу, что текущая ставка по займу — 4%, и кажется, что стоимость невысокая.
Тогда я строю своё финансирование, исходя из этих цифр.
Проблема в том, что если ставка плавающая, то через месяц, когда на рынке внезапно станет тесно с ликвидностью, процент может заметно измениться.
И тогда мой изначально рассчитанный план придётся пересчитать.
Но если с самого начала известно:
что я беру 10,000 USDC на три месяца, и ставка, а также срок до погашения уже зафиксированы.
Моё ощущение будет совсем другим.
Не обязательно это означает, что так будет дешевле — скорее, я хотя бы ясно понимаю: когда эта сумма “закончится” по сроку, и как именно рассчитывается стоимость капитала в течение этого периода.
Вот что было интересно в том, что я продолжил изучать @termmax : я начал по-настоящему ценить Maturity.
TermMax делает акцент на Fixed Rate + Fixed Term (фиксированная ставка + фиксированный срок).
Раньше мне было проще замечать только первую часть — Fixed Rate.
Теперь я вижу, что и вторая часть — Fixed Term — тоже не менее важна.
Одна решает неопределённость цены капитала, а другая — неопределённость по времени.
Конечно, это не значит, что при фиксированной ставке и фиксированном сроке совсем нет рисков.
Риски, связанные с ценой залоговых активов, ликвидностью, смарт-контрактами и т.д., всё равно существуют — исследовать их всё так же нужно.
Но TermMax как минимум заставил меня поменять привычку.
Отныне, когда смотрю DeFi-кредитование, я не буду спрашивать только:
«Какая процентная ставка?»
Я добавлю ещё один вопрос:
«На сколько времени эту ставку можно зафиксировать?»
Если при тех же условиях — заём 10,000 USDC на три месяца — тебе предложат выбрать:
A: плавающая ставка — более гибко, но ставка меняется вместе с рынком
B: фиксированная ставка + фиксированный срок — стоимость проще заранее планировать
Что бы ты выбрал — A или B? И почему?
#TermMax
#TMX #DeFi
《Заимствуем DeFi и смотрим только на процентную ставку? Я после TermMax начал задавать ещё один вопрос》
Вчера, когда смотрел на @TermMax , я в основном обращал внимание на фиксированную ставку.
Сегодня ещё раз изучил и понял, что раньше на самом деле упускал одну вещь: Maturity, то есть срок до погашения.
Задуматься об этом оказалось довольно интересно.
Мы в DeFi, когда берём деньги в долг, обычно в первую очередь смотрим на процентную ставку, коэффициент залога, линию ликвидации — и редко специально думаем о таком:
на сколько времени я вообще собираюсь занять эти деньги?
Простой пример.
Допустим, сегодня я беру 10,000 USDC и планирую пользоваться ими три месяца.
Вижу, что текущая ставка по займу — 4%, и кажется, что стоимость невысокая.
Тогда я строю своё финансирование, исходя из этих цифр.
Проблема в том, что если ставка плавающая, то через месяц, когда на рынке внезапно станет тесно с ликвидностью, процент может заметно измениться.
И тогда мой изначально рассчитанный план придётся пересчитать.
Но если с самого начала известно:
что я беру 10,000 USDC на три месяца, и ставка, а также срок до погашения уже зафиксированы.
Моё ощущение будет совсем другим.
Не обязательно это означает, что так будет дешевле — скорее, я хотя бы ясно понимаю: когда эта сумма “закончится” по сроку, и как именно рассчитывается стоимость капитала в течение этого периода.
Вот что было интересно в том, что я продолжил изучать @TermMax : я начал по-настоящему ценить Maturity.
TermMax делает акцент на Fixed Rate + Fixed Term (фиксированная ставка + фиксированный срок).
Раньше мне было проще замечать только первую часть — Fixed Rate.
Теперь я вижу, что и вторая часть — Fixed Term — тоже не менее важна.
Одна решает неопределённость цены капитала, а другая — неопределённость по времени.
Конечно, это не значит, что при фиксированной ставке и фиксированном сроке совсем нет рисков.
Риски, связанные с ценой залоговых активов, ликвидностью, смарт-контрактами и т.д., всё равно существуют — исследовать их всё так же нужно.
Но TermMax как минимум заставил меня поменять привычку.
Отныне, когда смотрю DeFi-кредитование, я не буду спрашивать только:
«Какая процентная ставка?»
Я добавлю ещё один вопрос:
«На сколько времени эту ставку можно зафиксировать?»
Если при тех же условиях — заём 10,000 USDC на три месяца — тебе предложат выбрать:
A: плавающая ставка — более гибко, но ставка меняется вместе с рынком
B: фиксированная ставка + фиксированный срок — стоимость проще заранее планировать
Что бы ты выбрал — A или B? И почему?
#TermMax
#TMX #DeFi
Вчера, когда смотрел на @TermMax , я в основном обращал внимание на фиксированную ставку.
Сегодня ещё раз изучил и понял, что раньше на самом деле упускал одну вещь: Maturity, то есть срок до погашения.
Задуматься об этом оказалось довольно интересно.
Мы в DeFi, когда берём деньги в долг, обычно в первую очередь смотрим на процентную ставку, коэффициент залога, линию ликвидации — и редко специально думаем о таком:
на сколько времени я вообще собираюсь занять эти деньги?
Простой пример.
Допустим, сегодня я беру 10,000 USDC и планирую пользоваться ими три месяца.
Вижу, что текущая ставка по займу — 4%, и кажется, что стоимость невысокая.
Тогда я строю своё финансирование, исходя из этих цифр.
Проблема в том, что если ставка плавающая, то через месяц, когда на рынке внезапно станет тесно с ликвидностью, процент может заметно измениться.
И тогда мой изначально рассчитанный план придётся пересчитать.
Но если с самого начала известно:
что я беру 10,000 USDC на три месяца, и ставка, а также срок до погашения уже зафиксированы.
Моё ощущение будет совсем другим.
Не обязательно это означает, что так будет дешевле — скорее, я хотя бы ясно понимаю: когда эта сумма “закончится” по сроку, и как именно рассчитывается стоимость капитала в течение этого периода.
Вот что было интересно в том, что я продолжил изучать @TermMax : я начал по-настоящему ценить Maturity.
TermMax делает акцент на Fixed Rate + Fixed Term (фиксированная ставка + фиксированный срок).
Раньше мне было проще замечать только первую часть — Fixed Rate.
Теперь я вижу, что и вторая часть — Fixed Term — тоже не менее важна.
Одна решает неопределённость цены капитала, а другая — неопределённость по времени.
Конечно, это не значит, что при фиксированной ставке и фиксированном сроке совсем нет рисков.
Риски, связанные с ценой залоговых активов, ликвидностью, смарт-контрактами и т.д., всё равно существуют — исследовать их всё так же нужно.
Но TermMax как минимум заставил меня поменять привычку.
Отныне, когда смотрю DeFi-кредитование, я не буду спрашивать только:
«Какая процентная ставка?»
Я добавлю ещё один вопрос:
«На сколько времени эту ставку можно зафиксировать?»
Если при тех же условиях — заём 10,000 USDC на три месяца — тебе предложат выбрать:
A: плавающая ставка — более гибко, но ставка меняется вместе с рынком
B: фиксированная ставка + фиксированный срок — стоимость проще заранее планировать
Что бы ты выбрал — A или B? И почему?
#TermMax
#TMX #DeFi
9
1
3
241
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 29,748
302 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 109
ПротоколFOMC
Просмотров: 24,736
98 обсуждают
HYPEJumpsOver11%
Просмотров: 3,961
224 обсуждают