

链上老张
299 Публикации
链上老张
Отправить жалобу
Заблокировать пользователя
大家好,我是老张,一个普通的加密投资者。
平时喜欢看看新闻、翻翻数据,研究研究币圈的项目。
每天整理早报、晚报,分享值得关注的新闻和市场动态,也会聊聊一些代币的基本面。
尽量把复杂的东西说简单点,不喊单,不吹牛,也不装老师。
大家一起交流,多点参考,少点冲动。
谢谢关注!
Открытая сделка
Трейдер с частыми сделками
3.3 г
17 подписок(и/а)
463 подписчиков(а)
486 понравилось
Посты
Портфель
Все
Цитирования
·
--
См. перевод
比特币财库公司Strategy(微策略)要每天给优先股股东分红了!这对MSTR和BTC意味着什么?10月28日,比特币财库公司Strategy宣布,股东已经投票批准每日分红方案。
涉及STRC、STRF、STRK和STRD四种优先股。
其中STRC计划从11月1日起实行,其他三种从2027年1月1日起实行,具体仍需相关修订文件正式生效。
这条消息看起来只是调整分红方式,但背后其实涉及Strategy未来如何融资,以及怎样持续积累BTC。
1️⃣ Strategy真的要每天给股东发钱吗?
首先要明确,这次分红的不是MSTR普通股,而是公司发行的四种优先股。
优先股可以简单理解成一种介于普通股票和债券之间的金融产品。
投资者购买后,可以按照相应规则获得股息,但仍然承担价格波动和公司信用风险。
目前这四种优先股的年化股息率分别为:
STRC:12%,浮动股息率。
STRF:10%,固定股息率。
STRK:8%,固定股息率。
STRD:10%,固定股息率。
需要注意,年化股息率通常按规定的每股名义金额计算,实际买入收益率还取决于成交价格。
而且分红需要符合公司董事会宣派及相关法律条件,并非银行存款那样的保证收益。
2️⃣ 每天分红,是不是意味着收益增加了?
并不是。
这次调整主要改变分红频率,不会直接提高原本约定的年度股息总额。
举个简单例子:
假设一只优先股名义金额100美元,年化股息率12%。
那么一年对应12美元股息。
以前可能分成每月或每半个月支付,现在则改为按天计算,符合条件时在下一个工作日支付。
一年对应的股息总额并不会因为支付次数增加而变多。
遇到周末或假期,相关股息也可能合并到下一个工作日支付,实际领取资格还要看交易所和券商结算规则。
所以,这不是突然增加股东收益,而是让资金到账更加频繁。
3️⃣ 为什么Strategy要推出这种分红机制?
这里才是最值得关注的地方。
Strategy希望提高优先股的吸引力,让更多希望获得现金收益的投资者愿意购买这些证券。
对于投资者而言,股息发放更频繁,意味着资金不必等待很长时间才能到账。
对于Strategy而言,如果这些优先股获得更多市场需求,就可能改善交易流动性和融资条件。
特别是STRC,公司一直希望其价格保持在100美元名义金额附近。
每日分红机制有望减少股息发放前后的价格波动,提高交易便利性。
不过,这只是公司的预期目标,不能保证优先股价格一定稳定。
4️⃣ 这和Strategy继续买BTC有什么关系?
Strategy最核心的业务,就是通过资本市场融资,并长期配置比特币。
过去市场比较熟悉的是:
发行MSTR普通股,筹集资金购买BTC。
但随着公司规模越来越大,Strategy也在发展优先股融资体系。
这意味着它可以向不同类型的投资者融资。
愿意承担较高波动、看好BTC上涨的人,可以选择MSTR普通股。
希望获得相对稳定现金分红的人,则可能更关注STRC等优先股。
如果Strategy能够通过优先股持续获得资金,就可以减少对单一融资方式的依赖。
在融资条件合适的时候,也有机会把新筹集的资金用于购买更多BTC。
但优先股融资不是免费的。
公司需要承担相应分红成本。
因此,真正重要的不是融到多少钱,而是融资成本是否合理,以及这些资金能否为普通股东创造更多价值。
5️⃣ 每天分红的钱从哪里来?
这是一个不能忽略的问题。
比特币本身不会像银行存款一样自动产生现金利息。
Strategy虽然持有大量BTC,但公司仍然需要现金来支付优先股股息。
根据公司此前公布的资本管理方案,资金来源包括美元储备、资本市场融资,以及在必要情况下出售部分BTC等。
2026年6月28日,公司披露美元储备约25.5亿美元,按照当时的股息和利息支出规模,可以覆盖约17.4个月。
这是当时的数据,不代表目前现金储备仍然保持相同水平。
因此,每日分红并不意味着公司创造了新的利润。
如果未来优先股发行规模越来越大,相应分红义务也可能增加。
公司能否长期维持良好的融资能力和现金储备,仍然是关键。
6️⃣ 这对MSTR普通股到底算不算利好?
从长期融资能力来看,属于一个积极进展。
因为Strategy正在建立更加多样化的融资体系,而不是只依靠发行MSTR普通股。
如果优先股受到市场欢迎,公司可能以更灵活的方式筹集资金、配置BTC。
如果新增资金能够提高每股对应的BTC资产价值,那么普通股东也有机会从中受益。
但必须分清楚:
优先股分红,不等于MSTR普通股分红。
每天发股息,也不等于MSTR每天创造新的利润。
而且优先股持有人享有相应的优先分配权,普通股股东承担的剩余风险更高。
如果未来融资成本过高、BTC价格长期下跌,或者公司需要不断发行新证券维持现金流,也可能对MSTR普通股形成压力。
所以这次方案的积极意义,主要在于提高融资工具的竞争力,而不是直接改善公司净利润。
7️⃣ Strategy正在变成一家什么样的公司?
从过去不断发行股票购买BTC,到现在推出多种优先股、建立美元储备、调整分红机制,Strategy的资本运作正在变得更加复杂。
它不再只是单纯持有大量BTC的上市公司。
而是在尝试建立一套围绕比特币资产运行的融资体系。
一边向追求资产增值的投资者提供MSTR普通股。
另一边向追求现金收益的投资者提供优先股。
再利用不同融资工具管理资金成本和长期BTC持仓。
这套模式如果能够持续运转,确实可能成为Strategy区别于其他比特币财库公司的重要竞争优势。
但能否成功,最终还要看融资成本、BTC价格、每股BTC持有量和现金流管理。
综合来看,Strategy每日分红方案的通过,是公司融资体系进一步成熟的积极信号。
真正值得关注的,不是分红从每月变成每天,而是这些金融产品未来能否吸引更多长期资金,让Strategy在控制融资成本的同时,持续提高普通股东对应的BTC资产价值。
对于长期看好比特币的投资者来说,Strategy正在探索一条很特别的发展道路。
但金融工具设计得再漂亮,也不能代替真实的资产价值和稳健的现金流。
#MSTR #BTC #STRC
比特币财库公司Strategy(微策略)要每天给优先股股东分红了!这对MSTR和BTC意味着什么?
10月28日,比特币财库公司Strategy宣布,股东已经投票批准每日分红方案。
涉及STRC、STRF、STRK和STRD四种优先股。
其中STRC计划从11月1日起实行,其他三种从2027年1月1日起实行,具体仍需相关修订文件正式生效。
这条消息看起来只是调整分红方式,但背后其实涉及Strategy未来如何融资,以及怎样持续积累BTC。
1️⃣ Strategy真的要每天给股东发钱吗?
首先要明确,这次分红的不是MSTR普通股,而是公司发行的四种优先股。
优先股可以简单理解成一种介于普通股票和债券之间的金融产品。
投资者购买后,可以按照相应规则获得股息,但仍然承担价格波动和公司信用风险。
目前这四种优先股的年化股息率分别为:
STRC:12%,浮动股息率。
STRF:10%,固定股息率。
STRK:8%,固定股息率。
STRD:10%,固定股息率。
需要注意,年化股息率通常按规定的每股名义金额计算,实际买入收益率还取决于成交价格。
而且分红需要符合公司董事会宣派及相关法律条件,并非银行存款那样的保证收益。
2️⃣ 每天分红,是不是意味着收益增加了?
并不是。
这次调整主要改变分红频率,不会直接提高原本约定的年度股息总额。
举个简单例子:
假设一只优先股名义金额100美元,年化股息率12%。
那么一年对应12美元股息。
以前可能分成每月或每半个月支付,现在则改为按天计算,符合条件时在下一个工作日支付。
一年对应的股息总额并不会因为支付次数增加而变多。
遇到周末或假期,相关股息也可能合并到下一个工作日支付,实际领取资格还要看交易所和券商结算规则。
所以,这不是突然增加股东收益,而是让资金到账更加频繁。
3️⃣ 为什么Strategy要推出这种分红机制?
这里才是最值得关注的地方。
Strategy希望提高优先股的吸引力,让更多希望获得现金收益的投资者愿意购买这些证券。
对于投资者而言,股息发放更频繁,意味着资金不必等待很长时间才能到账。
对于Strategy而言,如果这些优先股获得更多市场需求,就可能改善交易流动性和融资条件。
特别是STRC,公司一直希望其价格保持在100美元名义金额附近。
每日分红机制有望减少股息发放前后的价格波动,提高交易便利性。
不过,这只是公司的预期目标,不能保证优先股价格一定稳定。
4️⃣ 这和Strategy继续买BTC有什么关系?
Strategy最核心的业务,就是通过资本市场融资,并长期配置比特币。
过去市场比较熟悉的是:
发行MSTR普通股,筹集资金购买BTC。
但随着公司规模越来越大,Strategy也在发展优先股融资体系。
这意味着它可以向不同类型的投资者融资。
愿意承担较高波动、看好BTC上涨的人,可以选择MSTR普通股。
希望获得相对稳定现金分红的人,则可能更关注STRC等优先股。
如果Strategy能够通过优先股持续获得资金,就可以减少对单一融资方式的依赖。
在融资条件合适的时候,也有机会把新筹集的资金用于购买更多BTC。
但优先股融资不是免费的。
公司需要承担相应分红成本。
因此,真正重要的不是融到多少钱,而是融资成本是否合理,以及这些资金能否为普通股东创造更多价值。
5️⃣ 每天分红的钱从哪里来?
这是一个不能忽略的问题。
比特币本身不会像银行存款一样自动产生现金利息。
Strategy虽然持有大量BTC,但公司仍然需要现金来支付优先股股息。
根据公司此前公布的资本管理方案,资金来源包括美元储备、资本市场融资,以及在必要情况下出售部分BTC等。
2026年6月28日,公司披露美元储备约25.5亿美元,按照当时的股息和利息支出规模,可以覆盖约17.4个月。
这是当时的数据,不代表目前现金储备仍然保持相同水平。
因此,每日分红并不意味着公司创造了新的利润。
如果未来优先股发行规模越来越大,相应分红义务也可能增加。
公司能否长期维持良好的融资能力和现金储备,仍然是关键。
6️⃣ 这对MSTR普通股到底算不算利好?
从长期融资能力来看,属于一个积极进展。
因为Strategy正在建立更加多样化的融资体系,而不是只依靠发行MSTR普通股。
如果优先股受到市场欢迎,公司可能以更灵活的方式筹集资金、配置BTC。
如果新增资金能够提高每股对应的BTC资产价值,那么普通股东也有机会从中受益。
但必须分清楚:
优先股分红,不等于MSTR普通股分红。
每天发股息,也不等于MSTR每天创造新的利润。
而且优先股持有人享有相应的优先分配权,普通股股东承担的剩余风险更高。
如果未来融资成本过高、BTC价格长期下跌,或者公司需要不断发行新证券维持现金流,也可能对MSTR普通股形成压力。
所以这次方案的积极意义,主要在于提高融资工具的竞争力,而不是直接改善公司净利润。
7️⃣ Strategy正在变成一家什么样的公司?
从过去不断发行股票购买BTC,到现在推出多种优先股、建立美元储备、调整分红机制,Strategy的资本运作正在变得更加复杂。
它不再只是单纯持有大量BTC的上市公司。
而是在尝试建立一套围绕比特币资产运行的融资体系。
一边向追求资产增值的投资者提供MSTR普通股。
另一边向追求现金收益的投资者提供优先股。
再利用不同融资工具管理资金成本和长期BTC持仓。
这套模式如果能够持续运转,确实可能成为Strategy区别于其他比特币财库公司的重要竞争优势。
但能否成功,最终还要看融资成本、BTC价格、每股BTC持有量和现金流管理。
综合来看,Strategy每日分红方案的通过,是公司融资体系进一步成熟的积极信号。
真正值得关注的,不是分红从每月变成每天,而是这些金融产品未来能否吸引更多长期资金,让Strategy在控制融资成本的同时,持续提高普通股东对应的BTC资产价值。
对于长期看好比特币的投资者来说,Strategy正在探索一条很特别的发展道路。
但金融工具设计得再漂亮,也不能代替真实的资产价值和稳健的现金流。
#MSTR #BTC #STRC
300
·
--
См. перевод
10月29日早报|美联储暂停加息,BTC守住8.1万美元,微软谷歌财报出炉昨晚美联储公布了最新利率决定,结果符合市场预期,没有继续加息。
但有一个细节值得注意:12名投票官员中,有2人认为应该直接加息25个基点。
BTC在消息公布后维持在8.1万美元附近,市场情绪有所缓和,但还谈不上全面转强。
与此同时,微软和谷歌公布了最新财报,AI云业务增长非常亮眼,但市场反应却截然不同。
今天精选4条值得关注的消息。
1️⃣ 美联储暂停加息,为什么还不能放心?
北京时间10月29日凌晨,美联储宣布维持联邦基金利率在3.75%—4.00%不变。
投票结果为10比2。
其中两名官员认为,应该继续加息25个基点。
美联储主席沃什表示,美国经济增长仍然强劲,就业市场表现较好,但通胀依然偏高。
这次选择暂停,是希望获得更多经济数据,再决定下一步政策。
简单来说:
美联储暂时不加息,不代表已经准备降息。
目前市场对12月再次加息仍有较高预期。
对于币圈来说,真正重要的是未来利率能否稳定,以及美元和美债收益率会不会继续上升。
如果通胀持续偏高,市场流动性仍然可能受到压制。
2️⃣ BTC站稳8.1万美元,ETF资金有没有回来?
美联储公布利率决定后,BTC在8.1万美元附近震荡。
相比前几天跌破8万美元,市场情绪有所恢复。
从已经确认的美国现货BTC ETF资金数据来看:
10月26日,净流入约1.10亿美元。
10月27日,净流入约1.76亿美元。
连续两个交易日合计净流入约2.86亿美元。
不过,截至本次核实,10月28日的完整ETF资金数据尚未确认,不能直接算成第三天持续流入。
这两天的资金恢复,是一个相对积极的信号。
但市场真正转强,还需要观察资金能否持续进入,以及BTC上涨是否得到成交量支持。
所以BTC重新回到8.1万美元附近是好事,但仅凭这两天的反弹,还不足以确认新一轮上涨行情已经开始。
3️⃣ Strategy通过每日分红方案,对MSTR有什么意义?
10月28日,比特币财库公司Strategy宣布,根据股东大会初步投票结果,旗下多种优先股的每日分红安排获得批准。
涉及STRC、STRF、STRK和STRD。
其中STRC计划从11月1日起采用新机制,其余三种优先股计划从2027年1月起实施。
新安排将按日确定分红权益,并在下一个营业日支付,仍需相关修订文件正式生效。
需要注意:
不是MSTR普通股开始每天分红,也不是分红收益率突然提高。
新机制主要改变的是优先股分红的登记和支付频率。
为什么值得关注?
因为Strategy现在不仅依靠发行普通股融资买BTC,还在不断完善优先股融资体系。
如果优先股产品能够吸引更多投资者,公司未来可能获得更加多样化的融资渠道。
不过,优先股分红也是公司的资金成本,并不是凭空创造利润。
对于MSTR普通股股东来说,真正重要的是融资成本能否控制,以及每股对应的BTC资产价值能否持续提高。
4️⃣ 微软和谷歌财报出炉,AI这么赚钱,为什么股价表现却不同?
10月28日美股收盘后,微软和谷歌母公司Alphabet公布了最新季度财报。
先看微软:
季度营收约923亿美元,同比增长19%。
净利润约366亿美元,同比增长32%。
Azure云业务收入同比增长48%。
整体表现相当强劲。
再看谷歌:
季度营收约1276亿美元,同比增长25%。
净利润约262亿美元,同比下降约25%。
Google Cloud云业务收入约307亿美元,同比暴增103%。
很有意思。
两家公司云业务都在高速增长,但利润表现却明显不同。
微软不仅收入增长,净利润也在增长。
谷歌虽然收入和营业利润都明显增长,但受到约87亿美元股权投资损失等因素影响,最终净利润反而下降。
市场反应也出现分化。
微软盘后一度上涨超过3%,谷歌则一度下跌超过10%。
这背后反映了一个很现实的问题:
华尔街已经不满足于AI公司只讲未来有多大市场,而是开始更加关注,花出去的巨额算力投资,究竟能换来多少收入、利润和现金流。
微软本季度资本支出约452亿美元,谷歌同样持续大规模投入AI基础设施。
这些投入对英伟达、存储芯片、数据中心等产业链有较大影响。
但对于币圈来说,科技巨头财报并不直接决定BTC价格。
真正值得关注的是,如果AI科技股大幅波动,可能影响纳斯达克和整个风险资产市场的情绪。
尤其在美联储维持高利率的背景下,市场对高估值科技股的盈利能力会更加敏感。
最后总结一下。
今天市场的主要逻辑比较清楚。
短期来看,美联储暂停加息,让市场暂时松了一口气,但通胀压力并没有消失。
BTC ETF资金有所恢复,但还需要连续数据确认趋势。
与此同时,微软和谷歌的财报也说明,AI行业仍在高速增长,只是资本市场开始更加严格地考验企业的盈利能力和投资回报。
另外,今天北京时间20:30,美国还将公布第三季度GDP初值和9月PCE通胀数据。
这两项数据可能进一步影响市场对12月利率政策的预期。
短期看美联储、ETF资金和BTC走势,长期看企业真实收入、盈利能力以及资金投入能否创造回报。
行业发展可以很快,但最终能够支撑资产长期价值的,仍然是真实需求和持续创造利润的能力。
#BTC #ETH #MSTR #MSFT #GOOGL
10月29日早报|美联储暂停加息,BTC守住8.1万美元,微软谷歌财报出炉
昨晚美联储公布了最新利率决定,结果符合市场预期,没有继续加息。
但有一个细节值得注意:12名投票官员中,有2人认为应该直接加息25个基点。
BTC在消息公布后维持在8.1万美元附近,市场情绪有所缓和,但还谈不上全面转强。
与此同时,微软和谷歌公布了最新财报,AI云业务增长非常亮眼,但市场反应却截然不同。
今天精选4条值得关注的消息。
1️⃣ 美联储暂停加息,为什么还不能放心?
北京时间10月29日凌晨,美联储宣布维持联邦基金利率在3.75%—4.00%不变。
投票结果为10比2。
其中两名官员认为,应该继续加息25个基点。
美联储主席沃什表示,美国经济增长仍然强劲,就业市场表现较好,但通胀依然偏高。
这次选择暂停,是希望获得更多经济数据,再决定下一步政策。
简单来说:
美联储暂时不加息,不代表已经准备降息。
目前市场对12月再次加息仍有较高预期。
对于币圈来说,真正重要的是未来利率能否稳定,以及美元和美债收益率会不会继续上升。
如果通胀持续偏高,市场流动性仍然可能受到压制。
2️⃣ BTC站稳8.1万美元,ETF资金有没有回来?
美联储公布利率决定后,BTC在8.1万美元附近震荡。
相比前几天跌破8万美元,市场情绪有所恢复。
从已经确认的美国现货BTC ETF资金数据来看:
10月26日,净流入约1.10亿美元。
10月27日,净流入约1.76亿美元。
连续两个交易日合计净流入约2.86亿美元。
不过,截至本次核实,10月28日的完整ETF资金数据尚未确认,不能直接算成第三天持续流入。
这两天的资金恢复,是一个相对积极的信号。
但市场真正转强,还需要观察资金能否持续进入,以及BTC上涨是否得到成交量支持。
所以BTC重新回到8.1万美元附近是好事,但仅凭这两天的反弹,还不足以确认新一轮上涨行情已经开始。
3️⃣ Strategy通过每日分红方案,对MSTR有什么意义?
10月28日,比特币财库公司Strategy宣布,根据股东大会初步投票结果,旗下多种优先股的每日分红安排获得批准。
涉及STRC、STRF、STRK和STRD。
其中STRC计划从11月1日起采用新机制,其余三种优先股计划从2027年1月起实施。
新安排将按日确定分红权益,并在下一个营业日支付,仍需相关修订文件正式生效。
需要注意:
不是MSTR普通股开始每天分红,也不是分红收益率突然提高。
新机制主要改变的是优先股分红的登记和支付频率。
为什么值得关注?
因为Strategy现在不仅依靠发行普通股融资买BTC,还在不断完善优先股融资体系。
如果优先股产品能够吸引更多投资者,公司未来可能获得更加多样化的融资渠道。
不过,优先股分红也是公司的资金成本,并不是凭空创造利润。
对于MSTR普通股股东来说,真正重要的是融资成本能否控制,以及每股对应的BTC资产价值能否持续提高。
4️⃣ 微软和谷歌财报出炉,AI这么赚钱,为什么股价表现却不同?
10月28日美股收盘后,微软和谷歌母公司Alphabet公布了最新季度财报。
先看微软:
季度营收约923亿美元,同比增长19%。
净利润约366亿美元,同比增长32%。
Azure云业务收入同比增长48%。
整体表现相当强劲。
再看谷歌:
季度营收约1276亿美元,同比增长25%。
净利润约262亿美元,同比下降约25%。
Google Cloud云业务收入约307亿美元,同比暴增103%。
很有意思。
两家公司云业务都在高速增长,但利润表现却明显不同。
微软不仅收入增长,净利润也在增长。
谷歌虽然收入和营业利润都明显增长,但受到约87亿美元股权投资损失等因素影响,最终净利润反而下降。
市场反应也出现分化。
微软盘后一度上涨超过3%,谷歌则一度下跌超过10%。
这背后反映了一个很现实的问题:
华尔街已经不满足于AI公司只讲未来有多大市场,而是开始更加关注,花出去的巨额算力投资,究竟能换来多少收入、利润和现金流。
微软本季度资本支出约452亿美元,谷歌同样持续大规模投入AI基础设施。
这些投入对英伟达、存储芯片、数据中心等产业链有较大影响。
但对于币圈来说,科技巨头财报并不直接决定BTC价格。
真正值得关注的是,如果AI科技股大幅波动,可能影响纳斯达克和整个风险资产市场的情绪。
尤其在美联储维持高利率的背景下,市场对高估值科技股的盈利能力会更加敏感。
最后总结一下。
今天市场的主要逻辑比较清楚。
短期来看,美联储暂停加息,让市场暂时松了一口气,但通胀压力并没有消失。
BTC ETF资金有所恢复,但还需要连续数据确认趋势。
与此同时,微软和谷歌的财报也说明,AI行业仍在高速增长,只是资本市场开始更加严格地考验企业的盈利能力和投资回报。
另外,今天北京时间20:30,美国还将公布第三季度GDP初值和9月PCE通胀数据。
这两项数据可能进一步影响市场对12月利率政策的预期。
短期看美联储、ETF资金和BTC走势,长期看企业真实收入、盈利能力以及资金投入能否创造回报。
行业发展可以很快,但最终能够支撑资产长期价值的,仍然是真实需求和持续创造利润的能力。
#BTC #ETH #MSTR #MSFT #GOOGL
339
·
--
См. перевод
跟朋友们说几句心里话,先保住本金,再谈赚多少。看到广场上很多朋友问:这个山寨能不能买?那个币能不能买?能涨到什么价?能涨多少倍?今天的行情怎么看?明天的行情怎么看?大饼能涨到多少?
其实,这些问题真的没有人能够给你一个确定的答案。因为都是还没有发生的事情,后面的K线都没有走出来。
那些能够拍着胸脯、肯定地告诉你答案的人,在我看来,十个里面有六个是骗子。也难怪现在那些收费博主,还有那么多人愿意去付费,韭菜好像根本就割不完。
你看,有些博主分析行情,对着K线讲支撑位、压力位:
“这个位置站不住,就看下面什么位置。” “这个地方跌不下去,就看上面什么位置。” “涨不上去,就要看下面什么位置。”
说来绕去,都是一些模棱两可的话术。
等行情真的跌下去了,他就把前一天的视频拿出来说:“我当时就说了,这个地方涨不上去就会下来。”
反过来,如果行情涨上去了,他照样可以拿这个视频出来说:“我昨天就说了,这个地方跌不下去就会上去。”
怎么走,他最后都能说自己讲对了,这让你有一种错觉,感觉他好像真的挺准的。
当然,也不排除确实有一些技术很厉害的博主。
但我觉得,真正能够靠交易赚到钱的人,很多未必看得上这些会员费、群费。带着一群人做交易,反而可能给自己的交易增加很多心理负担和压力。
真正靠交易赚钱的人,很多也不会天天拍视频、做分析、到处喊单。
咱们想在这个市场上赚钱,大体上无非是两条路:一条是做交易,比如合约、波段;另一条是投资现货。
真正能靠合约赚钱的人,技术和心理承受能力,都得比较厉害。
相对来说,普通人更容易入手的一条路,还是先把现货投资搞明白。
如果你的资金量大一点,我个人觉得,配置上可以先考虑比特币,再配置一部分ETH、SOL、BNB。
如果你的风险承受能力更强,也可以再考虑MSTR。相较于比特币,它的波动通常会更大,可以把它理解为比特币相关的高弹性资产。
但波动更大,也意味着涨跌都可能更猛,这一点要想清楚。
一轮牛市下来,如果整体资产能做到原来的两三倍,20万变成40万、60万,其实就已经很厉害了。当然,这也不是谁能提前保证的。
不要总是幻想,我买一个山寨,就能赚五倍、十倍。
市场上山寨那么多,你又不可能每一个都买。
重仓一两个,选错了风险很大;分散买一大堆,每个币分到的资金又很少,自己还不一定研究得过来。折腾到最后,整体收益可能还跑不赢比特币,或者MSTR。
因为相对来说,对于自己研究清楚、真正有信心的资产,你才更可能敢配置较大的资金,也更容易拿得住。
这个市场上,赚钱根本没有什么捷径,不要想着加入个什么群,找个什么付费博主,他带你就直接开始赚钱了。
你越是急着挣钱,越是想着快速挣钱,反而越容易挣不到钱。
投资这件事,很多时候只能慢慢来。
慢就是快,永远都是本金第一,然后再谈收益。
这些话,你们可能经常看到,也经常听到。但很多时候,真要自己亏过几次,才会有感受,才能真正悟到。
我们这些老韭菜,很多也是亏得不轻,才慢慢懂得“慢就是快”的道理。
如果你确实想投资山寨币,那我更建议你去研究一些有真实业务、项目本身能够赚钱的项目。
在熊市阶段,也可以多看看这些真正有价值的项目。
比如LINK、AAVE、UNI这些,至少值得去了解、去研究,总好过自己什么都不懂,就去买一些空气币。
那些空气币,你别看它们市值不大,就觉得一定更容易翻倍。最后它们还真不一定跑得赢这些有实际业务、有价值支撑的项目。
另外,尤其是新人,我还是建议你们考虑配置一部分比特币,或者ETH、SOL这些,作为自己组合里的压舱石。
不要总幻想自己买的山寨能涨十倍、百倍。
很多山寨,别说经历几个牛熊周期,可能连下一个牛市都不一定还在。
这说的都是实在话。
如果你技术确实很厉害,可以靠合约、靠波段去赚钱。但如果你不是这一块料,就先老老实实把现货投资做好。
不要一天到晚想着:“我选一个山寨,等它涨七八倍、十倍、百倍,我就翻身了。”
我更倾向于配置一部分自己看得懂的主流资产、价值项目,再用少量资金去配置一些弹性更大的山寨,争取一点额外收益。
这样,至少比把全部希望都压在一个山寨上,更有章法。
现在币圈有些博主,起的名字也是一个比一个牛。
这个太子,那个皇帝;这个哥,那个哥;这个老师,那个老师,这个教主,那个教父;还有这个爷、那个神……
还有什么,欢迎大家补充。
但名头起得再响,也不代表真有那个本事。有些就是草台班子,天天瞎喊,大家真不用太崇拜。
现在是AI的时代,咱们自己多了解、多学习,用不了多久,未必就比这些博主差。
就像现在的AI,很多时候在整理资料、辅助研究这些方面,也比一些博主强多了。
咱们完全可以自己慢慢学,一步一步来。
尤其是新人,不要一上来就搞合约。现货都还没有搞明白,就急着上杠杆,真的没必要。
也不要天天盯着群里、广场上别人发的盈利图。
这个今天赚了几百U,那个赚了几千U,还有人赚了几万U、几十万U。
看着看着,就感觉大家都在赚钱,好像只有自己没赚钱。
这时候,咱们更要沉住气。
你看到的盈利图,不一定都是真的。就算是真的,也不代表那就是他的全部交易结果。
有些人可能只是为了搞热度,一个账户开一笔单,另一个账户再开一笔反向的单,最后只把赚钱的那一边拿出来给你看。
你看到他赚钱,却看不到另一边亏了多少。
所以,不管别人怎么晒,咱们都不要冲动。
这些东西尽量少看一点,别把自己搞得越来越浮躁,最后为了追上别人晒出来的收益,连自己的节奏都乱了。
还是那句话:
慢就是快,先保住本金,再谈收益。
跟朋友们说几句心里话,先保住本金,再谈赚多少。
看到广场上很多朋友问:这个山寨能不能买?那个币能不能买?能涨到什么价?能涨多少倍?今天的行情怎么看?明天的行情怎么看?大饼能涨到多少?
其实,这些问题真的没有人能够给你一个确定的答案。因为都是还没有发生的事情,后面的K线都没有走出来。
那些能够拍着胸脯、肯定地告诉你答案的人,在我看来,十个里面有六个是骗子。也难怪现在那些收费博主,还有那么多人愿意去付费,韭菜好像根本就割不完。
你看,有些博主分析行情,对着K线讲支撑位、压力位:
“这个位置站不住,就看下面什么位置。” “这个地方跌不下去,就看上面什么位置。” “涨不上去,就要看下面什么位置。”
说来绕去,都是一些模棱两可的话术。
等行情真的跌下去了,他就把前一天的视频拿出来说:“我当时就说了,这个地方涨不上去就会下来。”
反过来,如果行情涨上去了,他照样可以拿这个视频出来说:“我昨天就说了,这个地方跌不下去就会上去。”
怎么走,他最后都能说自己讲对了,这让你有一种错觉,感觉他好像真的挺准的。
当然,也不排除确实有一些技术很厉害的博主。
但我觉得,真正能够靠交易赚到钱的人,很多未必看得上这些会员费、群费。带着一群人做交易,反而可能给自己的交易增加很多心理负担和压力。
真正靠交易赚钱的人,很多也不会天天拍视频、做分析、到处喊单。
咱们想在这个市场上赚钱,大体上无非是两条路:一条是做交易,比如合约、波段;另一条是投资现货。
真正能靠合约赚钱的人,技术和心理承受能力,都得比较厉害。
相对来说,普通人更容易入手的一条路,还是先把现货投资搞明白。
如果你的资金量大一点,我个人觉得,配置上可以先考虑比特币,再配置一部分ETH、SOL、BNB。
如果你的风险承受能力更强,也可以再考虑MSTR。相较于比特币,它的波动通常会更大,可以把它理解为比特币相关的高弹性资产。
但波动更大,也意味着涨跌都可能更猛,这一点要想清楚。
一轮牛市下来,如果整体资产能做到原来的两三倍,20万变成40万、60万,其实就已经很厉害了。当然,这也不是谁能提前保证的。
不要总是幻想,我买一个山寨,就能赚五倍、十倍。
市场上山寨那么多,你又不可能每一个都买。
重仓一两个,选错了风险很大;分散买一大堆,每个币分到的资金又很少,自己还不一定研究得过来。折腾到最后,整体收益可能还跑不赢比特币,或者MSTR。
因为相对来说,对于自己研究清楚、真正有信心的资产,你才更可能敢配置较大的资金,也更容易拿得住。
这个市场上,赚钱根本没有什么捷径,不要想着加入个什么群,找个什么付费博主,他带你就直接开始赚钱了。
你越是急着挣钱,越是想着快速挣钱,反而越容易挣不到钱。
投资这件事,很多时候只能慢慢来。
慢就是快,永远都是本金第一,然后再谈收益。
这些话,你们可能经常看到,也经常听到。但很多时候,真要自己亏过几次,才会有感受,才能真正悟到。
我们这些老韭菜,很多也是亏得不轻,才慢慢懂得“慢就是快”的道理。
如果你确实想投资山寨币,那我更建议你去研究一些有真实业务、项目本身能够赚钱的项目。
在熊市阶段,也可以多看看这些真正有价值的项目。
比如LINK、AAVE、UNI这些,至少值得去了解、去研究,总好过自己什么都不懂,就去买一些空气币。
那些空气币,你别看它们市值不大,就觉得一定更容易翻倍。最后它们还真不一定跑得赢这些有实际业务、有价值支撑的项目。
另外,尤其是新人,我还是建议你们考虑配置一部分比特币,或者ETH、SOL这些,作为自己组合里的压舱石。
不要总幻想自己买的山寨能涨十倍、百倍。
很多山寨,别说经历几个牛熊周期,可能连下一个牛市都不一定还在。
这说的都是实在话。
如果你技术确实很厉害,可以靠合约、靠波段去赚钱。但如果你不是这一块料,就先老老实实把现货投资做好。
不要一天到晚想着:“我选一个山寨,等它涨七八倍、十倍、百倍,我就翻身了。”
我更倾向于配置一部分自己看得懂的主流资产、价值项目,再用少量资金去配置一些弹性更大的山寨,争取一点额外收益。
这样,至少比把全部希望都压在一个山寨上,更有章法。
现在币圈有些博主,起的名字也是一个比一个牛。
这个太子,那个皇帝;这个哥,那个哥;这个老师,那个老师,这个教主,那个教父;还有这个爷、那个神……
还有什么,欢迎大家补充。
但名头起得再响,也不代表真有那个本事。有些就是草台班子,天天瞎喊,大家真不用太崇拜。
现在是AI的时代,咱们自己多了解、多学习,用不了多久,未必就比这些博主差。
就像现在的AI,很多时候在整理资料、辅助研究这些方面,也比一些博主强多了。
咱们完全可以自己慢慢学,一步一步来。
尤其是新人,不要一上来就搞合约。现货都还没有搞明白,就急着上杠杆,真的没必要。
也不要天天盯着群里、广场上别人发的盈利图。
这个今天赚了几百U,那个赚了几千U,还有人赚了几万U、几十万U。
看着看着,就感觉大家都在赚钱,好像只有自己没赚钱。
这时候,咱们更要沉住气。
你看到的盈利图,不一定都是真的。就算是真的,也不代表那就是他的全部交易结果。
有些人可能只是为了搞热度,一个账户开一笔单,另一个账户再开一笔反向的单,最后只把赚钱的那一边拿出来给你看。
你看到他赚钱,却看不到另一边亏了多少。
所以,不管别人怎么晒,咱们都不要冲动。
这些东西尽量少看一点,别把自己搞得越来越浮躁,最后为了追上别人晒出来的收益,连自己的节奏都乱了。
还是那句话:
慢就是快,先保住本金,再谈收益。
2
4
2.4k
·
--
Проверено
Статья
В следующем году стоимость LTC сократится вдвое! Уже три раза перед этим поднимался ажиотаж, не слишком ли поздно сейчас инвестировать?Текущая цена составляет около 57 долларов, а рыночная капитализация в обращении — приблизительно 4,5 миллиарда долларов, что представляет собой падение более чем на 85% по сравнению с историческим максимумом в 2021 году.
Однако есть один момент времени, заслуживающий внимания:
Ожидается, что в конце июля 2027 года, примерно через девять месяцев, в LTC произойдет четвертое сокращение вознаграждения вдвое.
Оглядываясь назад на три халвинга в 2015, 2019 и 2023 годах, можно отметить, что перед каждым из них цена LTC значительно росла.
Итак, вот вопрос:
Можно ли на этот раз спланировать всё заранее и дождаться сокращения финансирования вдвое в следующем году?
1️⃣ Что именно представляет собой LTC, и кто-нибудь еще его использует?
Лайткоин был создан в 2011 году Чарли Ли и является одной из старейших цифровых валют на криптовалютном рынке.
В следующем году стоимость LTC сократится вдвое! Уже три раза перед этим поднимался ажиотаж, не слишком ли поздно сейчас инвестировать?
Текущая цена составляет около 57 долларов, а рыночная капитализация в обращении — приблизительно 4,5 миллиарда долларов, что представляет собой падение более чем на 85% по сравнению с историческим максимумом в 2021 году.
Однако есть один момент времени, заслуживающий внимания:
Ожидается, что в конце июля 2027 года, примерно через девять месяцев, в LTC произойдет четвертое сокращение вознаграждения вдвое.
Оглядываясь назад на три халвинга в 2015, 2019 и 2023 годах, можно отметить, что перед каждым из них цена LTC значительно росла.
Итак, вот вопрос:
Можно ли на этот раз спланировать всё заранее и дождаться сокращения финансирования вдвое в следующем году?
1️⃣ Что именно представляет собой LTC, и кто-нибудь еще его использует?
Лайткоин был создан в 2011 году Чарли Ли и является одной из старейших цифровых валют на криптовалютном рынке.
1
1
1.7k
·
--
Проверено
См. перевод
HOOD最新财报:一个季度赚4.76亿美元,加密货币竟然不是最赚钱的业务?Robinhood(HOOD)公布了2026年第三季度财报。
这份财报有点意思,营收创了历史新高,但净利润反而下降了。
先看看它到底赚了多少钱,钱又是从哪里来的。
1️⃣ 营收14.24亿美元,净利润4.76亿美元
第三季度主要财务数据:
总营收:14.24亿美元,同比增长12%
营业利润:6.85亿美元
净利润:4.76亿美元,同比下降14%
净利率:33.4%
简单理解,HOOD每收入100美元,扣掉各种成本、费用和税以后,最后还能赚33美元左右。
这个净利率已经相当不错了。
不过去年同期净利率约43.6%,说明今年虽然收入增长了,赚钱的效率却有所下降。
至于毛利率,HOOD属于互联网券商,财报没有像制造业那样单独披露传统毛利率,直接看营业利润率和净利率更有参考价值。
2️⃣ 14.24亿美元收入,到底从哪里来?
第一块:交易业务,8.67亿美元。
期权交易:3.99亿美元
预测市场:1.73亿美元
股票交易:1.21亿美元
加密货币交易:1.20亿美元
其他交易:5400万美元
这里有两个值得关注的地方。
一是期权交易才是HOOD最大的交易收入来源。
二是加密交易收入同比下降55%,预测市场收入却同比增长超过500%,已经超过加密货币交易收入。
第二块:净利息收入,4.15亿美元。
主要来自客户融资借款、信用卡、客户资金及其他金融业务。
说白了,就是客户借钱投资、使用信用卡,以及平台管理相关资金所产生的利息收入。
第三块:其他收入,1.42亿美元。
主要包括Gold会员订阅和其他服务,其中Gold会员订阅收入6200万美元。
可以看出来,HOOD已经不只是靠用户买卖股票、加密货币赚钱了。
3️⃣ 收入增长,为什么净利润反而下降?
主要有两个原因。
首先是费用增长。
第三季度营业费用7.39亿美元,同比增长16%,比营收12%的增速还快。
其次,本季度包含约6700万美元的投资账面损失,拖累了净利润。
如果剔除特定调整项目,调整后净利润约5.5亿美元,同比下降3%。
所以利润确实承受了一些压力,但也没有账面净利润下降14%看起来那么严重。
4️⃣ HOOD未来最值得关注什么?
这份财报说明,Robinhood正在从一家以股票、加密货币交易为主的互联网券商,发展成业务更加多元化的金融平台。
期权、预测市场、融资借款、信用卡、付费会员,都在贡献收入。
好处是收入来源越来越多,不必完全依赖加密货币市场的行情。
但也有风险。
预测市场能不能保持增长?监管会不会影响业务?信用卡和融资业务扩大后,坏账风险会不会增加?不断增长的运营费用能不能控制住?
这些问题都需要继续观察。
整体来看,HOOD的盈利能力依然不错,净利率超过33%,但营收创新高不代表利润一定同步增长。
一家公司的生意好不好,与它的股票现在贵不贵,是两回事。
HOOD未来能不能成为一项好投资,除了业务增长,还得看当前市值和未来利润能否支撑估值。
数据来源:Robinhood 2026年第三季度官方财报。
本文仅作信息分享与基本面研究,不构成投资建议。
#HOOD #Robinhood #美股 #财报 #加密货币
HOOD最新财报:一个季度赚4.76亿美元,加密货币竟然不是最赚钱的业务?
Robinhood(HOOD)公布了2026年第三季度财报。
这份财报有点意思,营收创了历史新高,但净利润反而下降了。
先看看它到底赚了多少钱,钱又是从哪里来的。
1️⃣ 营收14.24亿美元,净利润4.76亿美元
第三季度主要财务数据:
总营收:14.24亿美元,同比增长12%
营业利润:6.85亿美元
净利润:4.76亿美元,同比下降14%
净利率:33.4%
简单理解,HOOD每收入100美元,扣掉各种成本、费用和税以后,最后还能赚33美元左右。
这个净利率已经相当不错了。
不过去年同期净利率约43.6%,说明今年虽然收入增长了,赚钱的效率却有所下降。
至于毛利率,HOOD属于互联网券商,财报没有像制造业那样单独披露传统毛利率,直接看营业利润率和净利率更有参考价值。
2️⃣ 14.24亿美元收入,到底从哪里来?
第一块:交易业务,8.67亿美元。
期权交易:3.99亿美元
预测市场:1.73亿美元
股票交易:1.21亿美元
加密货币交易:1.20亿美元
其他交易:5400万美元
这里有两个值得关注的地方。
一是期权交易才是HOOD最大的交易收入来源。
二是加密交易收入同比下降55%,预测市场收入却同比增长超过500%,已经超过加密货币交易收入。
第二块:净利息收入,4.15亿美元。
主要来自客户融资借款、信用卡、客户资金及其他金融业务。
说白了,就是客户借钱投资、使用信用卡,以及平台管理相关资金所产生的利息收入。
第三块:其他收入,1.42亿美元。
主要包括Gold会员订阅和其他服务,其中Gold会员订阅收入6200万美元。
可以看出来,HOOD已经不只是靠用户买卖股票、加密货币赚钱了。
3️⃣ 收入增长,为什么净利润反而下降?
主要有两个原因。
首先是费用增长。
第三季度营业费用7.39亿美元,同比增长16%,比营收12%的增速还快。
其次,本季度包含约6700万美元的投资账面损失,拖累了净利润。
如果剔除特定调整项目,调整后净利润约5.5亿美元,同比下降3%。
所以利润确实承受了一些压力,但也没有账面净利润下降14%看起来那么严重。
4️⃣ HOOD未来最值得关注什么?
这份财报说明,Robinhood正在从一家以股票、加密货币交易为主的互联网券商,发展成业务更加多元化的金融平台。
期权、预测市场、融资借款、信用卡、付费会员,都在贡献收入。
好处是收入来源越来越多,不必完全依赖加密货币市场的行情。
但也有风险。
预测市场能不能保持增长?监管会不会影响业务?信用卡和融资业务扩大后,坏账风险会不会增加?不断增长的运营费用能不能控制住?
这些问题都需要继续观察。
整体来看,HOOD的盈利能力依然不错,净利率超过33%,但营收创新高不代表利润一定同步增长。
一家公司的生意好不好,与它的股票现在贵不贵,是两回事。
HOOD未来能不能成为一项好投资,除了业务增长,还得看当前市值和未来利润能否支撑估值。
数据来源:Robinhood 2026年第三季度官方财报。
本文仅作信息分享与基本面研究,不构成投资建议。
#HOOD #Robinhood #美股 #财报 #加密货币
1
184
·
--
PEPE мне, вообще-то, давно нравилась. Ещё до того, как её купил Сунь-гэ, я хотел немного взять, но все деньги были вложены в другие монеты, никак не удавалось высвободить средства. Теперь она уже выросла — остаётся только наблюдать 😂 Хотя, если подумать, даже если бы я тогда купил, то, наверное, всего на несколько тысяч USDT. Немного заработать — вполне реально, но разбогатеть на этом не так-то просто 😂
PEPE мне, вообще-то, давно нравилась. Ещё до того, как её купил Сунь-гэ, я хотел немного взять, но все деньги были вложены в другие монеты, никак не удавалось высвободить средства. Теперь она уже выросла — остаётся только наблюдать 😂 Хотя, если подумать, даже если бы я тогда купил, то, наверное, всего на несколько тысяч USDT. Немного заработать — вполне реально, но разбогатеть на этом не так-то просто 😂
链上老张
·
--
PEPE упала на 85%, а почти все токены уже в обращении: почему в случае возвращения бычьего рынка она может вырасти сильнее DOGE?
Текущая цена PEPE — около:
0.00000403 доллара
Исторический максимум:
0.00002803 доллара
Уже упала с максимума на:
Около 85,6%.
Текущая рыночная капитализация в обращении:
1,7 млрд долларов
Объём торгов за 24 часа — около:
164 млн долларов.
Несмотря на сильное падение, PEPE по-прежнему остаётся одной из ведущих мем-монет с капитализацией в несколько миллиардов долларов и дневным объёмом торгов в сотни миллионов долларов.
«Какие у неё вообще есть технологии?»
Потому что, будем честны, за ней почти не стоит никаких сложных технологических идей.
Вот что действительно стоит изучить:
Почему рынок по-прежнему оценивает в 1,7 млрд долларов мем-монету, у которой почти нет реального бизнеса, даже после нескольких сильных падений?
373
·
--
Вечерний обзор за 28 октября|Средства возвращаются в BTC-ETF, USDC обгоняет USDT, 26 американских компаний выступили против токенизацииСегодня вечером — 4 главные новости.
1️⃣ В BTC-ETF два дня подряд наблюдается чистый приток — институциональные инвесторы возвращаются?
Согласно последним данным Farside:
26 октября чистый приток средств в американские спотовые BTC-ETF составил около 110 млн долларов.
27 октября чистый приток снова составил около 176 млн долларов.
За два торговых дня общий приток составил около 286 млн долларов.
Из них 27 октября в IBIT от BlackRock поступило около 151,5 млн долларов, а в FBTC от Fidelity — около 24,5 млн долларов.
Это относительно позитивный сдвиг.
Ведь в прошлый четверг и пятницу из BTC-ETF за два дня подряд вывели около 774 млн долларов.
Возобновление чистого притока как минимум говорит о том, что часть институциональных инвесторов по-прежнему готова покупать биткоин по текущим ценам.
Вечерний обзор за 28 октября|Средства возвращаются в BTC-ETF, USDC обгоняет USDT, 26 американских компаний выступили против токенизации
Сегодня вечером — 4 главные новости.
1️⃣ В BTC-ETF два дня подряд наблюдается чистый приток — институциональные инвесторы возвращаются?
Согласно последним данным Farside:
26 октября чистый приток средств в американские спотовые BTC-ETF составил около 110 млн долларов.
27 октября чистый приток снова составил около 176 млн долларов.
За два торговых дня общий приток составил около 286 млн долларов.
Из них 27 октября в IBIT от BlackRock поступило около 151,5 млн долларов, а в FBTC от Fidelity — около 24,5 млн долларов.
Это относительно позитивный сдвиг.
Ведь в прошлый четверг и пятницу из BTC-ETF за два дня подряд вывели около 774 млн долларов.
Возобновление чистого притока как минимум говорит о том, что часть институциональных инвесторов по-прежнему готова покупать биткоин по текущим ценам.
1
256
·
--
См. перевод
10月28日早报|BTC争夺8万美元,Robinhood加密收入暴跌55%,纳指100正式上链昨晚美股表现相对强势,但加密市场仍然偏弱,BTC继续围绕8万美元震荡。
与此同时,Robinhood公布了一份很有意思的财报:公司整体收入创下新高,但加密货币业务收入却同比下降55%。
传统金融机构则继续推进资产上链,纳斯达克100指数也迎来了新的代币化基金。
今天精选4条值得关注的消息。
1️⃣ BTC还在8万美元附近,ETF资金有没有恢复?
10月27日,比特币盘中再次跌破8万美元,随后出现反弹,但整体仍然没有走出明确方向。
从已确认的ETF数据来看:
10月22日,美国现货比特币ETF净流出约6.36亿美元。
10月23日,净流出约1.38亿美元。
10月26日,重新录得约1.10亿美元净流入,主要来自贝莱德IBIT。
截至本次核实时,10月27日的完整资金数据尚未确认,不能将其当成已经公布的结果。
这说明机构资金并没有持续单向撤离,但最近流入、流出切换比较频繁。
真正值得关注的是,ETF能否重新形成连续净流入。
对于BTC来说,8万美元附近的价格争夺仍然重要,但单纯站上某个价格,不代表市场已经重新转强。
还需要结合ETF资金、成交量和宏观环境一起判断。
2️⃣ 美联储今晚议息,BTC会不会迎来大波动?
美联储10月27日至28日的议息会议即将结束。
北京时间10月29日凌晨2点公布利率决定,凌晨2点30分举行新闻发布会。
目前市场普遍预计本次暂时维持利率不变。
但真正重要的不是这次有没有加息,而是美联储对未来利率路径的判断。
如果释放12月可能继续加息的信号,美元和美债收益率可能获得支撑,对BTC等风险资产形成压力。
反过来,如果政策表态没有市场预期中那么强硬,风险偏好可能有所改善。
另外,北京时间10月29日晚8点30分,美国还将公布第三季度GDP初值和9月PCE通胀数据。
PCE是美联储非常关注的通胀指标。
如果经济增长强劲、通胀又持续偏高,市场可能进一步降低未来降息的预期。
所以未来两天,宏观消息可能成为加密市场的重要波动来源。
3️⃣ Robinhood整体收入创新高,为什么加密业务却暴跌55%?
10月27日,Robinhood公布2026年第三季度财报。
几组数据很值得关注:
公司季度总收入约14.24亿美元,同比增长12%,创历史新高。
其中,加密货币交易收入只有1.2亿美元,同比下降55%。
但期权业务收入达到3.99亿美元,同比增长31%。
预测市场相关收入约1.73亿美元,同比增长超过6倍。
这组数据反映出一个非常明显的变化。
Robinhood整体业务仍然在增长,但加密货币交易已经不是推动公司增长的主要来源。
用户的交易需求正在向期权、预测市场等其他产品扩展。
对于加密行业来说,这也说明交易所的经营表现,不能只看加密货币价格。
即使BTC仍然处于较高价格区间,如果用户交易意愿下降,平台手续费收入也可能明显缩水。
而对于COIN、HOOD等交易平台股票,未来值得关注的是收入来源能否更加多元化。
4️⃣ 纳斯达克100指数正式上链,RWA又有新进展?
10月27日,全球资产管理公司Janus Henderson宣布与Centrifuge合作,推出名为JQQQ的链上基金。
这只基金获得纳斯达克指数授权,目标是提供纳斯达克100指数相关的投资敞口。
简单理解:
过去投资者通常通过传统证券账户购买纳指100相关基金。
现在,部分符合条件的投资者也能够通过区块链基础设施参与类似的投资产品。
这只基金使用Centrifuge提供的资产代币化技术,并在Stellar网络上发行。
不过需要注意,它目前仅面向符合要求的投资者,并不是普通用户随时可以买卖的开放式山寨币。
为什么这件事值得关注?
因为RWA,也就是现实世界资产代币化,正在从稳定币、美债基金逐渐扩展到股票指数等传统金融产品。
未来如果更多基金进入区块链,链上资产管理、托管、结算和抵押借贷的需求都有可能增长。
但对相关代币来说,仍然需要分清楚:
项目获得机构合作,不代表治理代币一定能获得收入分配。
真正值得研究的是,这些实际业务最终能为相关协议创造多少手续费,以及收入能否传导给代币。
最后总结一下。
当前加密市场有一个比较明显的矛盾。
短期来看,BTC依然受到宏观利率预期和资金情绪压制。
Robinhood的财报也反映出,加密交易需求并没有随着行业发展而持续高速增长。
但另一方面,传统金融机构正在加快进入链上金融领域。
从稳定币到代币化美股,再到纳斯达克100指数基金,区块链正在逐渐成为金融产品的新型基础设施。
这意味着行业长期发展与代币短期价格,可能出现明显分化。
未来值得持续关注的,除了BTC能不能重新走强,还有哪些项目真正获得了用户、创造了收入,并且能够把价值传导给自己的代币。
短期重点看美联储和ETF资金,长期则要看真实业务与价值捕获。
#BTC #ETH #COIN #CFG
10月28日早报|BTC争夺8万美元,Robinhood加密收入暴跌55%,纳指100正式上链
昨晚美股表现相对强势,但加密市场仍然偏弱,BTC继续围绕8万美元震荡。
与此同时,Robinhood公布了一份很有意思的财报:公司整体收入创下新高,但加密货币业务收入却同比下降55%。
传统金融机构则继续推进资产上链,纳斯达克100指数也迎来了新的代币化基金。
今天精选4条值得关注的消息。
1️⃣ BTC还在8万美元附近,ETF资金有没有恢复?
10月27日,比特币盘中再次跌破8万美元,随后出现反弹,但整体仍然没有走出明确方向。
从已确认的ETF数据来看:
10月22日,美国现货比特币ETF净流出约6.36亿美元。
10月23日,净流出约1.38亿美元。
10月26日,重新录得约1.10亿美元净流入,主要来自贝莱德IBIT。
截至本次核实时,10月27日的完整资金数据尚未确认,不能将其当成已经公布的结果。
这说明机构资金并没有持续单向撤离,但最近流入、流出切换比较频繁。
真正值得关注的是,ETF能否重新形成连续净流入。
对于BTC来说,8万美元附近的价格争夺仍然重要,但单纯站上某个价格,不代表市场已经重新转强。
还需要结合ETF资金、成交量和宏观环境一起判断。
2️⃣ 美联储今晚议息,BTC会不会迎来大波动?
美联储10月27日至28日的议息会议即将结束。
北京时间10月29日凌晨2点公布利率决定,凌晨2点30分举行新闻发布会。
目前市场普遍预计本次暂时维持利率不变。
但真正重要的不是这次有没有加息,而是美联储对未来利率路径的判断。
如果释放12月可能继续加息的信号,美元和美债收益率可能获得支撑,对BTC等风险资产形成压力。
反过来,如果政策表态没有市场预期中那么强硬,风险偏好可能有所改善。
另外,北京时间10月29日晚8点30分,美国还将公布第三季度GDP初值和9月PCE通胀数据。
PCE是美联储非常关注的通胀指标。
如果经济增长强劲、通胀又持续偏高,市场可能进一步降低未来降息的预期。
所以未来两天,宏观消息可能成为加密市场的重要波动来源。
3️⃣ Robinhood整体收入创新高,为什么加密业务却暴跌55%?
10月27日,Robinhood公布2026年第三季度财报。
几组数据很值得关注:
公司季度总收入约14.24亿美元,同比增长12%,创历史新高。
其中,加密货币交易收入只有1.2亿美元,同比下降55%。
但期权业务收入达到3.99亿美元,同比增长31%。
预测市场相关收入约1.73亿美元,同比增长超过6倍。
这组数据反映出一个非常明显的变化。
Robinhood整体业务仍然在增长,但加密货币交易已经不是推动公司增长的主要来源。
用户的交易需求正在向期权、预测市场等其他产品扩展。
对于加密行业来说,这也说明交易所的经营表现,不能只看加密货币价格。
即使BTC仍然处于较高价格区间,如果用户交易意愿下降,平台手续费收入也可能明显缩水。
而对于COIN、HOOD等交易平台股票,未来值得关注的是收入来源能否更加多元化。
4️⃣ 纳斯达克100指数正式上链,RWA又有新进展?
10月27日,全球资产管理公司Janus Henderson宣布与Centrifuge合作,推出名为JQQQ的链上基金。
这只基金获得纳斯达克指数授权,目标是提供纳斯达克100指数相关的投资敞口。
简单理解:
过去投资者通常通过传统证券账户购买纳指100相关基金。
现在,部分符合条件的投资者也能够通过区块链基础设施参与类似的投资产品。
这只基金使用Centrifuge提供的资产代币化技术,并在Stellar网络上发行。
不过需要注意,它目前仅面向符合要求的投资者,并不是普通用户随时可以买卖的开放式山寨币。
为什么这件事值得关注?
因为RWA,也就是现实世界资产代币化,正在从稳定币、美债基金逐渐扩展到股票指数等传统金融产品。
未来如果更多基金进入区块链,链上资产管理、托管、结算和抵押借贷的需求都有可能增长。
但对相关代币来说,仍然需要分清楚:
项目获得机构合作,不代表治理代币一定能获得收入分配。
真正值得研究的是,这些实际业务最终能为相关协议创造多少手续费,以及收入能否传导给代币。
最后总结一下。
当前加密市场有一个比较明显的矛盾。
短期来看,BTC依然受到宏观利率预期和资金情绪压制。
Robinhood的财报也反映出,加密交易需求并没有随着行业发展而持续高速增长。
但另一方面,传统金融机构正在加快进入链上金融领域。
从稳定币到代币化美股,再到纳斯达克100指数基金,区块链正在逐渐成为金融产品的新型基础设施。
这意味着行业长期发展与代币短期价格,可能出现明显分化。
未来值得持续关注的,除了BTC能不能重新走强,还有哪些项目真正获得了用户、创造了收入,并且能够把价值传导给自己的代币。
短期重点看美联储和ETF资金,长期则要看真实业务与价值捕获。
#BTC #ETH #COIN #CFG
2
353
·
--
Вечерний обзор за 27 октября|BTC борется за $80 000, Strategy приостановила покупку биткоинов, банк Ripple получил одобрениеСегодня крипторынок по-прежнему не определился с направлением, а BTC продолжает колебаться в районе $80 000.
Тем не менее в отрасли появилось несколько заслуживающих внимания новостей.
Сегодня вечером в центре внимания — четыре события.
1️⃣ BTC продолжает борьбу за отметку $80 000. Изменит ли заседание ФРС ситуацию на рынке?
27 октября биткоин в течение дня ненадолго опускался примерно до $79 500, после чего продолжил колебаться в районе $80 000.
В последнее время рынок явно настроен осторожно.
С одной стороны, в предыдущие несколько торговых дней из биткоин-ETF наблюдался значительный отток средств.
С другой стороны, 27–28 октября ФРС проводит заседание по вопросам денежно-кредитной политики, и рынок ждёт новых сигналов относительно дальнейшего курса.
Вечерний обзор за 27 октября|BTC борется за $80 000, Strategy приостановила покупку биткоинов, банк Ripple получил одобрение
Сегодня крипторынок по-прежнему не определился с направлением, а BTC продолжает колебаться в районе $80 000.
Тем не менее в отрасли появилось несколько заслуживающих внимания новостей.
Сегодня вечером в центре внимания — четыре события.
1️⃣ BTC продолжает борьбу за отметку $80 000. Изменит ли заседание ФРС ситуацию на рынке?
27 октября биткоин в течение дня ненадолго опускался примерно до $79 500, после чего продолжил колебаться в районе $80 000.
В последнее время рынок явно настроен осторожно.
С одной стороны, в предыдущие несколько торговых дней из биткоин-ETF наблюдался значительный отток средств.
С другой стороны, 27–28 октября ФРС проводит заседание по вопросам денежно-кредитной политики, и рынок ждёт новых сигналов относительно дальнейшего курса.
193
·
--
См. перевод
为什么普通人越来越努力,却越来越不敢消费了?为什么普通人越来越努力,却越来越不敢消费了?
小时候怕成绩落后,长大后怕找不到工作,中年怕失业、怕房贷断供,老了又担心养老金不够、看病花钱。
很多普通人似乎一辈子都在努力,却很少真正放松下来。
这背后,其实藏着一个值得关注的经济问题。
1️⃣ 为什么大家努力工作,却不敢花钱?
国家统计局数据显示,2026年前三季度,全国居民人均可支配收入同比名义增长5.3%,人均消费支出增长3.6%。
同期社会消费品零售总额仅增长1.1%。
可以看出,经济在增长,消费需求仍有待进一步释放。
原因并不难理解。
年轻人担心失业,中年人背着房贷、养育和养老负担,老年人担心医疗支出。
当未来存在不确定性时,很多家庭宁愿多存一点钱,也不愿意轻易增加消费。
2️⃣ 如果越来越多人选择低消费,经济会怎样?
一个年轻人不买房、不买车、不结婚,可能只是个人选择。
但如果大量家庭同时压缩开支,影响就会逐渐传导到整个经济体系。
消费减少,企业订单可能下降;企业利润承压,就可能减少招聘和投资;就业和收入预期转弱,又会进一步抑制消费。
这就是经济中值得警惕的需求疲弱循环。
3️⃣ 为什么这也值得投资者关注?
投资股票,最终离不开企业盈利。
企业想要持续增长,不仅需要生产能力,还需要有人购买产品和服务。
如果消费需求不足,即使企业生产效率不断提高,也可能面临利润增长压力。
而对于BTC等加密资产,情况又有所不同。
加密市场更多受到全球流动性、美元利率、ETF资金流向和风险偏好的影响。
国内消费疲弱,并不意味着BTC一定下跌,但理解经济增长与市场流动性之间的关系,对投资者仍然很重要。
4️⃣ 真正需要解决的是什么?
经济增长需要消费,但消费不能只靠鼓励。
普通人敢不敢花钱,很大程度上取决于收入是否稳定、就业是否有保障,以及住房、医疗、教育和养老负担是否可控。
当人们对未来更有信心,自然更愿意消费、投资,也更有底气规划家庭生活。
经济发展的意义,不应该只是数字不断增长,还应该让更多普通人分享到发展的成果。
为什么普通人越来越努力,却越来越不敢消费了?
为什么普通人越来越努力,却越来越不敢消费了?
小时候怕成绩落后,长大后怕找不到工作,中年怕失业、怕房贷断供,老了又担心养老金不够、看病花钱。
很多普通人似乎一辈子都在努力,却很少真正放松下来。
这背后,其实藏着一个值得关注的经济问题。
1️⃣ 为什么大家努力工作,却不敢花钱?
国家统计局数据显示,2026年前三季度,全国居民人均可支配收入同比名义增长5.3%,人均消费支出增长3.6%。
同期社会消费品零售总额仅增长1.1%。
可以看出,经济在增长,消费需求仍有待进一步释放。
原因并不难理解。
年轻人担心失业,中年人背着房贷、养育和养老负担,老年人担心医疗支出。
当未来存在不确定性时,很多家庭宁愿多存一点钱,也不愿意轻易增加消费。
2️⃣ 如果越来越多人选择低消费,经济会怎样?
一个年轻人不买房、不买车、不结婚,可能只是个人选择。
但如果大量家庭同时压缩开支,影响就会逐渐传导到整个经济体系。
消费减少,企业订单可能下降;企业利润承压,就可能减少招聘和投资;就业和收入预期转弱,又会进一步抑制消费。
这就是经济中值得警惕的需求疲弱循环。
3️⃣ 为什么这也值得投资者关注?
投资股票,最终离不开企业盈利。
企业想要持续增长,不仅需要生产能力,还需要有人购买产品和服务。
如果消费需求不足,即使企业生产效率不断提高,也可能面临利润增长压力。
而对于BTC等加密资产,情况又有所不同。
加密市场更多受到全球流动性、美元利率、ETF资金流向和风险偏好的影响。
国内消费疲弱,并不意味着BTC一定下跌,但理解经济增长与市场流动性之间的关系,对投资者仍然很重要。
4️⃣ 真正需要解决的是什么?
经济增长需要消费,但消费不能只靠鼓励。
普通人敢不敢花钱,很大程度上取决于收入是否稳定、就业是否有保障,以及住房、医疗、教育和养老负担是否可控。
当人们对未来更有信心,自然更愿意消费、投资,也更有底气规划家庭生活。
经济发展的意义,不应该只是数字不断增长,还应该让更多普通人分享到发展的成果。
185
·
--
Проверено
Статья
CZ появился на Nasdaq! BNC официально провела церемонию открытия торгов — для казначейской компании BNB начинается новый этап26 октября казначейская компания BNB Standard Corporation (тикер Nasdaq: BNC) официально провела церемонию открытия торгов на Nasdaq в Нью-Йорке.
В мероприятии также принял участие основатель Binance CZ.
Эта церемония не была первым выходом BNC на биржу: она состоялась в честь официального переименования компании и вступления в должность нового генерального директора.
Примечательно, что в последнее время BNC заметно ускорила темп действий.
От изменений в руководстве и обновления бренда до планов по управлению валидаторным узлом BNB Chain — компания постепенно определяет направление дальнейшего развития.
1️⃣ Какой сигнал подало появление CZ на Nasdaq?
CZ появился на Nasdaq! BNC официально провела церемонию открытия торгов — для казначейской компании BNB начинается новый этап
26 октября казначейская компания BNB Standard Corporation (тикер Nasdaq: BNC) официально провела церемонию открытия торгов на Nasdaq в Нью-Йорке.
В мероприятии также принял участие основатель Binance CZ.
Эта церемония не была первым выходом BNC на биржу: она состоялась в честь официального переименования компании и вступления в должность нового генерального директора.
Примечательно, что в последнее время BNC заметно ускорила темп действий.
От изменений в руководстве и обновления бренда до планов по управлению валидаторным узлом BNB Chain — компания постепенно определяет направление дальнейшего развития.
1️⃣ Какой сигнал подало появление CZ на Nasdaq?
1
2
989
·
--
Проверено
DYDX потерял 98% стоимости, 75% дохода идёт на выкуп токенов — почему капитализация составляет всего 90 миллионов долларов?Когда-то ведущая децентрализованная биржа бессрочных контрактов dYdX сегодня оказалась в несколько неловком положении.
Цена DYDX упала с максимума около 4,52 доллара в 2024 году до нынешних примерно 0,105 доллара — почти на 98%.
Сейчас рыночная капитализация токенов в обращении составляет всего около 90 миллионов долларов, а полностью разводнённая оценка — около 100 миллионов долларов.
Но проект не прекратил работу: у него по-прежнему есть торговый объём и доход от комиссий, а 75% чистого дохода протокола направляется на выкуп DYDX.
Ещё больше внимания привлекает тот факт, что в июле 2026 года бывшая команда разработчиков совместно с Robinhood запустила новую децентрализованную биржу Arcus.
Старый проект продолжает работать, а команда разработчиков тем временем запустила новый продукт.
DYDX потерял 98% стоимости, 75% дохода идёт на выкуп токенов — почему капитализация составляет всего 90 миллионов долларов?
Когда-то ведущая децентрализованная биржа бессрочных контрактов dYdX сегодня оказалась в несколько неловком положении.
Цена DYDX упала с максимума около 4,52 доллара в 2024 году до нынешних примерно 0,105 доллара — почти на 98%.
Сейчас рыночная капитализация токенов в обращении составляет всего около 90 миллионов долларов, а полностью разводнённая оценка — около 100 миллионов долларов.
Но проект не прекратил работу: у него по-прежнему есть торговый объём и доход от комиссий, а 75% чистого дохода протокола направляется на выкуп DYDX.
Ещё больше внимания привлекает тот факт, что в июле 2026 года бывшая команда разработчиков совместно с Robinhood запустила новую децентрализованную биржу Arcus.
Старый проект продолжает работать, а команда разработчиков тем временем запустила новый продукт.
4
5
2.2k
·
--
См. перевод
Anthropic准备上市了!这家公司到底是做什么的,凭什么估值这么高?10月26日,美国人工智能公司Anthropic正式向美国证券交易委员会(SEC)提交上市申请。
计划登陆纳斯达克,股票代码为ANT。
这家公司可能不少人还比较陌生,但它有一个非常知名的竞争对手,就是ChatGPT背后的OpenAI。
更值得关注的是,Anthropic在今年5月融资时,估值已经达到9650亿美元,而近期市场讨论的IPO估值甚至达到1.5万亿美元左右。
一家成立仅5年的AI公司,凭什么能获得这么高的估值?
1️⃣ Anthropic到底是做什么的?
Anthropic成立于2021年,总部位于美国旧金山。
创始人Dario Amodei、Daniela Amodei等人此前都曾在OpenAI工作。
它最知名的产品叫Claude,是一款与ChatGPT类似的人工智能助手。
Claude可以回答问题、写文章、分析文件、处理数据,也可以帮助程序员编写代码。
尤其是旗下的Claude Code,在AI编程领域已经拥有较强的竞争力。
简单理解:
OpenAI有ChatGPT,Anthropic有Claude。
两家公司都在争夺AI大模型市场,只是Anthropic更加突出企业应用、编程工具以及AI安全研究。
2️⃣ Anthropic到底靠什么赚钱?
主要有三个收入来源。
第一,个人会员订阅。
用户付费使用Claude的高级功能。
第二,企业AI服务。
企业可以使用Claude处理内部文件、开发软件、分析数据和自动化业务流程。
第三,开发者接口收费。
其他公司可以把Claude模型接入自己的产品,按照实际使用量付费。
真正值得关注的是企业市场。
相比个人聊天工具,企业一旦将AI接入日常工作流程,可能形成更稳定、持续的付费需求。
3️⃣ Anthropic现在收入有多高?
根据最新公开的上市文件:
2024年全年营收约3.86亿美元。
2025年全年营收约45.9亿美元。
2026年上半年营收已经达到约162.9亿美元。
增长速度相当惊人。
不过,收入增长快,不代表已经实现盈利。
2026年上半年,Anthropic仍然录得约6.93亿美元的经营亏损。
原因也不难理解。
训练先进AI模型,需要大量高性能芯片、电力、数据中心和研发人员。
用户越多,推理服务也需要消耗更多算力。
因此,AI公司面临的一个重要问题是:
收入能够快速增长,但算力投入和运营成本同样非常高。
4️⃣ Anthropic为什么能获得这么高的估值?
主要有三个原因。
首先,是收入增长速度非常快。
其次,是AI未来可能进入几乎所有行业,包括软件开发、金融、医疗、制造业和企业管理。
最后,是Anthropic背后拥有亚马逊、谷歌等重要投资者和合作伙伴。
对于大型科技公司来说,AI模型不仅是一款软件,也可能成为未来云计算和企业服务的重要基础设施。
不过,9650亿美元是今年5月融资时的估值,并不是最终IPO发行估值。
目前上市发行价格、发行股份数量还没有确定。
5️⃣ Anthropic上市为什么值得关注?
因为它可能成为资本市场给AI大模型公司定价的重要参考。
过去普通投资者很难直接投资OpenAI、Anthropic这样的未上市企业。
如果Anthropic成功上市,投资者就能通过公开市场参与。
但真正值得研究的问题也随之出现:
AI公司的收入能否继续高速增长?
大规模算力投入最终能不能形成稳定利润?
随着OpenAI、谷歌等竞争对手不断推出新模型,Anthropic能否长期保持竞争优势?
这些问题,比上市当天股价能涨多少更重要。
6️⃣ Anthropic估值这么高,还有投资机会吗?
从商业发展来看,Anthropic已经证明AI不仅可以吸引用户,也能够形成非常可观的实际收入。
这与一些只有概念、缺乏商业模式的科技项目存在明显区别。
但公司发展前景好,不代表股票在任何价格都值得购买。
如果未来上市估值达到1.5万亿美元,市场实际上已经提前计入了相当高的增长预期。
一旦收入增速下降,或者算力成本持续高企,即使公司业务仍然增长,股价也可能面临调整。
Anthropic上市真正值得关注的,不只是又多了一家AI科技巨头,而是资本市场终于有机会更直接地检验:AI大模型究竟能创造多少收入,又能留下多少利润。
这可能也是未来整个AI行业需要回答的核心问题。
#Anthropic #Claude #OpenAI #AI
Anthropic准备上市了!这家公司到底是做什么的,凭什么估值这么高?
10月26日,美国人工智能公司Anthropic正式向美国证券交易委员会(SEC)提交上市申请。
计划登陆纳斯达克,股票代码为ANT。
这家公司可能不少人还比较陌生,但它有一个非常知名的竞争对手,就是ChatGPT背后的OpenAI。
更值得关注的是,Anthropic在今年5月融资时,估值已经达到9650亿美元,而近期市场讨论的IPO估值甚至达到1.5万亿美元左右。
一家成立仅5年的AI公司,凭什么能获得这么高的估值?
1️⃣ Anthropic到底是做什么的?
Anthropic成立于2021年,总部位于美国旧金山。
创始人Dario Amodei、Daniela Amodei等人此前都曾在OpenAI工作。
它最知名的产品叫Claude,是一款与ChatGPT类似的人工智能助手。
Claude可以回答问题、写文章、分析文件、处理数据,也可以帮助程序员编写代码。
尤其是旗下的Claude Code,在AI编程领域已经拥有较强的竞争力。
简单理解:
OpenAI有ChatGPT,Anthropic有Claude。
两家公司都在争夺AI大模型市场,只是Anthropic更加突出企业应用、编程工具以及AI安全研究。
2️⃣ Anthropic到底靠什么赚钱?
主要有三个收入来源。
第一,个人会员订阅。
用户付费使用Claude的高级功能。
第二,企业AI服务。
企业可以使用Claude处理内部文件、开发软件、分析数据和自动化业务流程。
第三,开发者接口收费。
其他公司可以把Claude模型接入自己的产品,按照实际使用量付费。
真正值得关注的是企业市场。
相比个人聊天工具,企业一旦将AI接入日常工作流程,可能形成更稳定、持续的付费需求。
3️⃣ Anthropic现在收入有多高?
根据最新公开的上市文件:
2024年全年营收约3.86亿美元。
2025年全年营收约45.9亿美元。
2026年上半年营收已经达到约162.9亿美元。
增长速度相当惊人。
不过,收入增长快,不代表已经实现盈利。
2026年上半年,Anthropic仍然录得约6.93亿美元的经营亏损。
原因也不难理解。
训练先进AI模型,需要大量高性能芯片、电力、数据中心和研发人员。
用户越多,推理服务也需要消耗更多算力。
因此,AI公司面临的一个重要问题是:
收入能够快速增长,但算力投入和运营成本同样非常高。
4️⃣ Anthropic为什么能获得这么高的估值?
主要有三个原因。
首先,是收入增长速度非常快。
其次,是AI未来可能进入几乎所有行业,包括软件开发、金融、医疗、制造业和企业管理。
最后,是Anthropic背后拥有亚马逊、谷歌等重要投资者和合作伙伴。
对于大型科技公司来说,AI模型不仅是一款软件,也可能成为未来云计算和企业服务的重要基础设施。
不过,9650亿美元是今年5月融资时的估值,并不是最终IPO发行估值。
目前上市发行价格、发行股份数量还没有确定。
5️⃣ Anthropic上市为什么值得关注?
因为它可能成为资本市场给AI大模型公司定价的重要参考。
过去普通投资者很难直接投资OpenAI、Anthropic这样的未上市企业。
如果Anthropic成功上市,投资者就能通过公开市场参与。
但真正值得研究的问题也随之出现:
AI公司的收入能否继续高速增长?
大规模算力投入最终能不能形成稳定利润?
随着OpenAI、谷歌等竞争对手不断推出新模型,Anthropic能否长期保持竞争优势?
这些问题,比上市当天股价能涨多少更重要。
6️⃣ Anthropic估值这么高,还有投资机会吗?
从商业发展来看,Anthropic已经证明AI不仅可以吸引用户,也能够形成非常可观的实际收入。
这与一些只有概念、缺乏商业模式的科技项目存在明显区别。
但公司发展前景好,不代表股票在任何价格都值得购买。
如果未来上市估值达到1.5万亿美元,市场实际上已经提前计入了相当高的增长预期。
一旦收入增速下降,或者算力成本持续高企,即使公司业务仍然增长,股价也可能面临调整。
Anthropic上市真正值得关注的,不只是又多了一家AI科技巨头,而是资本市场终于有机会更直接地检验:AI大模型究竟能创造多少收入,又能留下多少利润。
这可能也是未来整个AI行业需要回答的核心问题。
#Anthropic #Claude #OpenAI #AI
324
·
--
Утренний обзор за 27 октября: BTC колеблется около 80 000 долларов, Bitmine активно выкупает акции, заседание ФРС по ставкам уже скороПрошлой ночью американский фондовый рынок немного отскочил, но BTC по-прежнему колеблется около 80 000 долларов, и настроения на рынке заметно не улучшились.
Сегодня рассмотрим 4 важных новости: от краткосрочной динамики рынка до изменений, способных повлиять на долгосрочное развитие криптоиндустрии.
1️⃣ BTC по-прежнему держится около 80 000 долларов. Чего опасается рынок?
26 октября биткоин ненадолго опускался примерно до 79 400 долларов, после чего рынок продолжил борьбу за отметку в 80 000 долларов.
За прошедшую неделю BTC поднимался примерно до 84 800 долларов, но затем растерял весь прирост.
Основное давление исходило от макроэкономических факторов.
С одной стороны, инвесторы опасаются, что акции компаний, связанных с ИИ, переоценены, и склонность к риску снижается.
Утренний обзор за 27 октября: BTC колеблется около 80 000 долларов, Bitmine активно выкупает акции, заседание ФРС по ставкам уже скоро
Прошлой ночью американский фондовый рынок немного отскочил, но BTC по-прежнему колеблется около 80 000 долларов, и настроения на рынке заметно не улучшились.
Сегодня рассмотрим 4 важных новости: от краткосрочной динамики рынка до изменений, способных повлиять на долгосрочное развитие криптоиндустрии.
1️⃣ BTC по-прежнему держится около 80 000 долларов. Чего опасается рынок?
26 октября биткоин ненадолго опускался примерно до 79 400 долларов, после чего рынок продолжил борьбу за отметку в 80 000 долларов.
За прошедшую неделю BTC поднимался примерно до 84 800 долларов, но затем растерял весь прирост.
Основное давление исходило от макроэкономических факторов.
С одной стороны, инвесторы опасаются, что акции компаний, связанных с ИИ, переоценены, и склонность к риску снижается.
2
1
747
·
--
Вечерний обзор за 26 октября|BTC упал ниже 80 тысяч долларов, ETF выводят средства, а ФРС на этой неделе снова решает вопрос ставкиСегодня общий фон в криптосекторе слабый, биткоин в течение дня снова опускался ниже 80 тысяч долларов.
Но на этот раз рынок беспокоят не только собственные проблемы криптосектора, но и политика ФРС, коррекция американских технологических акций и изменения в институциональных потоках капитала.
Сегодня вечером в центре внимания 4 события.
1️⃣ BTC снова опустился ниже 80 тысяч долларов. Почему рынок внезапно ослаб?
26 октября биткоин в течение дня опускался ниже 79,3 тысячи долларов, после чего немного отскочил и снова колебался около 80 тысяч долларов.
ETH, SOL, XRP и другие основные токены также в целом находятся под давлением.
У этого снижения не было особенно явного единственного негативного фактора.
Вечерний обзор за 26 октября|BTC упал ниже 80 тысяч долларов, ETF выводят средства, а ФРС на этой неделе снова решает вопрос ставки
Сегодня общий фон в криптосекторе слабый, биткоин в течение дня снова опускался ниже 80 тысяч долларов.
Но на этот раз рынок беспокоят не только собственные проблемы криптосектора, но и политика ФРС, коррекция американских технологических акций и изменения в институциональных потоках капитала.
Сегодня вечером в центре внимания 4 события.
1️⃣ BTC снова опустился ниже 80 тысяч долларов. Почему рынок внезапно ослаб?
26 октября биткоин в течение дня опускался ниже 79,3 тысячи долларов, после чего немного отскочил и снова колебался около 80 тысяч долларов.
ETH, SOL, XRP и другие основные токены также в целом находятся под давлением.
У этого снижения не было особенно явного единственного негативного фактора.
213
·
--
Статья
ChangXin Memory отклонила заказ Apple на память: возможно, за этим стоит важное изменение в мировой индустрии памяти25 октября, по сообщению технологического издания Wccftech, китайский производитель памяти ChangXin Memory Technologies (CXMT) недавно не только отклонил предложение Apple о закупке, но и не принял заказ на память DDR5 от зарубежного производителя серверов.
Интересная новость.
Раньше многие китайские производственные компании, стремясь попасть в цепочку поставок Apple, нередко были готовы снижать цены, чтобы получить заказы.
Но на этот раз, похоже, ChangXin Memory не очень хочет так поступать.
Почему?
Потому что ситуация, возможно, изменилась: дело уже не в отсутствии клиентов, а в ограниченных производственных мощностях — приходится выбирать, какие заказы выполнять.
Однако сразу оговоримся: пока это лишь сообщения СМИ, а не официальное подтверждение ChangXin Memory о решении отклонить заказы.
ChangXin Memory отклонила заказ Apple на память: возможно, за этим стоит важное изменение в мировой индустрии памяти
25 октября, по сообщению технологического издания Wccftech, китайский производитель памяти ChangXin Memory Technologies (CXMT) недавно не только отклонил предложение Apple о закупке, но и не принял заказ на память DDR5 от зарубежного производителя серверов.
Интересная новость.
Раньше многие китайские производственные компании, стремясь попасть в цепочку поставок Apple, нередко были готовы снижать цены, чтобы получить заказы.
Но на этот раз, похоже, ChangXin Memory не очень хочет так поступать.
Почему?
Потому что ситуация, возможно, изменилась: дело уже не в отсутствии клиентов, а в ограниченных производственных мощностях — приходится выбирать, какие заказы выполнять.
Однако сразу оговоримся: пока это лишь сообщения СМИ, а не официальное подтверждение ChangXin Memory о решении отклонить заказы.
125
·
--
Проверено
См. перевод
GMX跌了90%,市值只剩不到1亿美元,这个老牌交易所还有机会吗?GMX曾经是去中心化合约交易所的代表性项目,2023年币价最高超过90美元。
如今价格只有8美元左右,流通市值约8800万美元,较历史高点跌去90%以上。
但它并没有停止运营,仍然有真实交易量和手续费收入,而且历史上还花费过2000多万美元回购代币。
这就有点值得研究了。
一个有真实业务、有收入、也有回购机制的项目,为什么代币价格还是跌得这么惨?
我重新翻了GMX官方文档、治理论坛和DeFiLlama的数据,聊聊我的一些看法。
1️⃣ GMX到底是做什么的?
GMX是一个去中心化合约交易所,主要提供BTC、ETH等加密资产的杠杆交易服务。
简单来说,就是让用户连接自己的钱包,在链上交易合约,不需要把资产存进传统中心化交易所的账户。
GMX早期主要在Arbitrum和Avalanche生态发展,后来逐步拓展产品和其他链。
它与Hyperliquid有一个比较明显的区别。
GMX主要依靠流动性池等机制提供交易流动性,而Hyperliquid更接近传统交易所的订单簿模式。
GMX曾经是这个赛道的重要玩家,但如今行业竞争格局已经发生很大变化。
2️⃣ GMX现在还有多少真实业务?
先看几组数据。
截至2026年10月26日前后:
GMX协议锁仓价值约2.4亿美元。
2026年9月,DeFiLlama统计的GMX全协议:
手续费约472万美元。
协议收入约193万美元。
其中,按平台统计口径归属于代币持有人的收入约109万美元。
这里必须区分几个概念。
手续费,是交易者向平台支付的费用。
协议收入,是按统计规则计入协议一侧的收入。
代币持有人收入,是按协议分配机制归属于代币持有人的部分,不代表持币者已经实际收到现金。
尤其GMX目前存在回购奖励暂停分发的安排。
所以不能简单认为,协议赚了193万美元,GMX持有人就能分走193万美元。
另外,GMX在2026年10月的协议收入明显上升,但其中受到Solana业务统计口径变化的影响,不能直接理解成原有合约业务突然出现爆发式增长。
不过,这些数据至少说明:
GMX并不是一个已经完全没有交易量、没有收入的项目。
3️⃣ GMX业务是在增长,还是继续衰退?
如果只看最近一个月,很容易误判。
不妨把时间拉长一点。
根据DeFiLlama的历史手续费数据:
2024年12月:约1197万美元。
2025年4月:约1941万美元。
2025年10月:约249万美元。
2026年3月:约467万美元。
2026年6月:约482万美元。
2026年9月:约472万美元。
可以看到,GMX经历过明显的业务下滑。
但从2025年底的低谷到2026年,手续费收入又出现了一定程度的恢复。
我觉得应该客观看待:
它没有完全失去业务竞争力,但距离曾经的高峰仍有很大差距。
更值得担心的是锁仓资金。
2023年底,GMX协议锁仓价值约6.16亿美元。
到2026年10月下旬,已经降至约2.4亿美元。
缩水超过60%。
当然,锁仓价值也受加密资产价格、资金流动和统计范围影响,不能直接等同用户流失。
但对于交易所而言,流动性和交易深度非常重要。
如果资金长期流向竞争对手,GMX未来的手续费增长也会受到影响。
4️⃣ GMX历史上回购了2000多万美元,为什么币价还在跌?
这是我研究GMX时最关注的问题之一。
根据CoinGecko发布的2025年代币回购研究报告,当时统计的GMX回购数据为:
累计回购金额约2086万美元。
累计回购约133万枚GMX。
相当于当时总供应量的约12.9%。
平均每月回购金额约224万美元。
注意,这些是2025年研究报告统计时的历史数据,不是2026年最新累计回购金额。
从这个角度看,GMX的回购并不是停留在公告上的数字,确实发生过实际购买。
那为什么价格还是跌?
原因并不复杂。
回购确实能够创造买盘,但价格最终取决于市场整体供需。
假设协议一年回购2000万美元GMX,但市场上其他持有人因为业务前景、竞争压力等原因卖出更多,币价一样可能下跌。
而且GMX回购的代币并不是直接销毁。
所以回购不等于供应量永久减少。
我觉得GMX给普通投资者最大的启示就是:回购很重要,但如果业务增长跟不上,单靠回购不一定能支撑币价。
5️⃣ GMX赚的钱,到底能给GMX代币带来什么价值?
GMX代币主要有两个用途。
一个是参与协议治理。
另一个是通过质押参与协议手续费回购奖励的分配机制。
按照GMX官方当前规则:
来自杠杆交易、清算、借贷和兑换等相关业务的部分手续费,会按27%的比例用于从市场回购GMX。
比如,假设符合分配规则的手续费有100万美元。
理论上就会有27万美元用于回购GMX。
不过,GMX目前有一个非常特殊的安排。
回购的GMX奖励暂时不向质押者发放,而是在金库中累积。
根据目前官方规则,要等GMX价格达到90美元,才会恢复分发累积奖励。
这意味着:
协议可能仍在购买GMX,但质押者目前不能直接领取这些累积回购奖励。
这里存在一个值得思考的问题。
如果GMX长期无法回到90美元,那么这部分累积奖励何时才能真正分配给持有人?
未来治理是否会调整规则?
这也是我觉得GMX代币价值捕获机制中,目前最值得关注的不确定性之一。
6️⃣ GMX供应量怎么样?会不会不断增发?
根据CoinGecko和GMX官方数据:
当前流通量约1069万枚。
当前总供应量约1069万枚。
预计最大供应量约1325万枚。
需要注意,1325万枚属于官方预计上限,并非绝对不可修改的硬性上限,未来超出这一数量需要经过治理批准。
GMX历史上也存在esGMX等激励代币安排,需要考虑相关代币的释放和转换规则。
因此,不能简单说GMX永远不会增发。
但相比一些还有大量团队和投资机构代币等待解锁的项目,GMX当前流通量与已发行总量较为接近。
对我来说,研究GMX供应量最重要的不是只看最大供应量,而是看未来新增供应速度,与协议实际回购速度之间的关系。
7️⃣ GMX最近又准备推出什么新的回购机制?
2026年10月21日,GMX治理论坛发布了一个值得关注的新安排。
计划从10月28日起,将Solana业务在完成GT代币回购后剩余的相关协议收入,用于回购GMX。
买回来的GMX将加入质押奖励池。
简单理解:
未来如果GMX的Solana业务做大,除了原来的业务,Solana也可能成为GMX回购资金的新来源。
但这里要分清:
GT代币回购不等于GMX回购。
只有完成GT回购之后,真正剩余并用于购买GMX的部分,才能算作GMX新增回购需求。
而且截至10月26日,这项安排尚未到计划生效日期,不能写成已经执行并产生效果。
我认为这是一个积极的机制变化。
但最终利好有多大,还要看Solana业务实际能产生多少可用于GMX回购的收入。
8️⃣ 为什么GMX准备让质押解除等待180天?
这是最新安排中争议比较大的部分。
同一份10月21日治理论坛公告还提出:
计划从10月28日起,对Arbitrum和Avalanche上的GMX、esGMX质押实行180天的解除等待期。
而且涉及新老质押仓位。
什么意思?
假设你以前就已经质押GMX一年。
新规则正式执行后,你提出解除质押申请,仍然需要再等待180天才能提取。
之前已经质押的时间不能抵扣。
从项目角度看,这可能有助于提高长期质押的稳定性,减少资金频繁进出。
但从投资者角度看,问题也很明显。
如果未来市场出现重大变化,质押者可能需要等待半年才能退出。
尤其在目前累积奖励尚未正常分发的情况下,新的等待期会进一步影响资金流动性。
治理论坛中也出现了相关质疑。
所以我觉得,这项变化既不能简单理解成利好,也不能完全当成利空。
它有利于长期锁定资金,却可能降低一部分投资者参与质押的意愿。
9️⃣ GMX面对Hyperliquid,还有什么竞争优势?
这是GMX未来能否真正翻身的核心问题。
目前去中心化合约交易领域竞争非常激烈。
Hyperliquid已经建立起明显的交易规模和流动性优势,Lighter、Aster等新平台也在争夺交易者。
对于经常交易合约的人来说,最重要的往往不是代币估值,而是交易体验。
例如:
交易深度够不够?
滑点大不大?
手续费高不高?
下单成交快不快?
资金是否安全?
谁能提供更好的交易体验,谁就更容易吸引交易者。
GMX的优势在于已经运营多年,拥有自己的流动性池机制、产品经验和生态基础。
但它也面临一个很现实的问题:
老牌交易所不代表一定能重新成为龙头。
尤其在流动性和用户逐渐向头部平台集中的情况下,重新争夺市场份额并不容易。
另外,GMX在2025年曾发生V1流动性池安全事件,涉及约4200万美元资产,后来大部分资金得到追回。
这件事也提醒我们,去中心化交易所仍然面临智能合约和资金安全风险。
🔟 GMX市值不到1亿美元,到底算不算便宜?
目前GMX流通市值约8800万美元。
如果只看一个拥有真实收入、历史上执行过较大规模回购的协议,这个估值确实值得研究。
但不能简单拿市值除以协议收入,就说它只有几倍市盈率。
因为协议收入不等于净利润,更不等于GMX持有人能够实际收到的收入。
我认为真正值得计算的是:
GMX未来一年能够实际回购多少美元的代币?
这些回购代币最终如何分配?
如果业务恢复增长,回购规模能否同步增加?
举个假设例子。
如果GMX未来一年实际使用500万美元回购代币。
按照8800万美元市值计算,对应年度回购金额约为市值的5.7%。
如果实际回购达到1000万美元,就相当于当前市值的约11.4%。
但这只是帮助理解估值的情景测算,不是目前已经实现的年度回购率,更不是投资者能够直接拿到的收益率。
如果业务持续萎缩,回购资金也可能下降。
所以GMX到底便不便宜,不能只看它从90美元跌到了8美元。
还需要判断未来几年的收入和回购能力。
我个人对GMX的看法是:
它没有死,也不是完全没有基本面的老项目。
有真实业务、有手续费收入、有实际执行过的回购机制,这些都值得肯定。
但它面临的竞争也确实很激烈,锁仓资金明显缩水,质押奖励分发和退出规则又存在值得关注的问题。
如果未来交易量能够企稳,Solana业务带来更多收入,实际GMX回购持续扩大,那么市场可能重新评估它的代币价值。
反过来,如果市场份额持续被新交易所抢走,再低的市值,也可能成为价值陷阱。
所以我现在更愿意把GMX看成一个需要验证业务恢复和代币价值捕获的老牌DeFi项目,而不是简单把它当成一个跌了90%的超跌币。
毕竟,投资最重要的不是它以前值多少钱,而是未来究竟还能创造多少价值。
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#GMX #HYPE
GMX跌了90%,市值只剩不到1亿美元,这个老牌交易所还有机会吗?
GMX曾经是去中心化合约交易所的代表性项目,2023年币价最高超过90美元。
如今价格只有8美元左右,流通市值约8800万美元,较历史高点跌去90%以上。
但它并没有停止运营,仍然有真实交易量和手续费收入,而且历史上还花费过2000多万美元回购代币。
这就有点值得研究了。
一个有真实业务、有收入、也有回购机制的项目,为什么代币价格还是跌得这么惨?
我重新翻了GMX官方文档、治理论坛和DeFiLlama的数据,聊聊我的一些看法。
1️⃣ GMX到底是做什么的?
GMX是一个去中心化合约交易所,主要提供BTC、ETH等加密资产的杠杆交易服务。
简单来说,就是让用户连接自己的钱包,在链上交易合约,不需要把资产存进传统中心化交易所的账户。
GMX早期主要在Arbitrum和Avalanche生态发展,后来逐步拓展产品和其他链。
它与Hyperliquid有一个比较明显的区别。
GMX主要依靠流动性池等机制提供交易流动性,而Hyperliquid更接近传统交易所的订单簿模式。
GMX曾经是这个赛道的重要玩家,但如今行业竞争格局已经发生很大变化。
2️⃣ GMX现在还有多少真实业务?
先看几组数据。
截至2026年10月26日前后:
GMX协议锁仓价值约2.4亿美元。
2026年9月,DeFiLlama统计的GMX全协议:
手续费约472万美元。
协议收入约193万美元。
其中,按平台统计口径归属于代币持有人的收入约109万美元。
这里必须区分几个概念。
手续费,是交易者向平台支付的费用。
协议收入,是按统计规则计入协议一侧的收入。
代币持有人收入,是按协议分配机制归属于代币持有人的部分,不代表持币者已经实际收到现金。
尤其GMX目前存在回购奖励暂停分发的安排。
所以不能简单认为,协议赚了193万美元,GMX持有人就能分走193万美元。
另外,GMX在2026年10月的协议收入明显上升,但其中受到Solana业务统计口径变化的影响,不能直接理解成原有合约业务突然出现爆发式增长。
不过,这些数据至少说明:
GMX并不是一个已经完全没有交易量、没有收入的项目。
3️⃣ GMX业务是在增长,还是继续衰退?
如果只看最近一个月,很容易误判。
不妨把时间拉长一点。
根据DeFiLlama的历史手续费数据:
2024年12月:约1197万美元。
2025年4月:约1941万美元。
2025年10月:约249万美元。
2026年3月:约467万美元。
2026年6月:约482万美元。
2026年9月:约472万美元。
可以看到,GMX经历过明显的业务下滑。
但从2025年底的低谷到2026年,手续费收入又出现了一定程度的恢复。
我觉得应该客观看待:
它没有完全失去业务竞争力,但距离曾经的高峰仍有很大差距。
更值得担心的是锁仓资金。
2023年底,GMX协议锁仓价值约6.16亿美元。
到2026年10月下旬,已经降至约2.4亿美元。
缩水超过60%。
当然,锁仓价值也受加密资产价格、资金流动和统计范围影响,不能直接等同用户流失。
但对于交易所而言,流动性和交易深度非常重要。
如果资金长期流向竞争对手,GMX未来的手续费增长也会受到影响。
4️⃣ GMX历史上回购了2000多万美元,为什么币价还在跌?
这是我研究GMX时最关注的问题之一。
根据CoinGecko发布的2025年代币回购研究报告,当时统计的GMX回购数据为:
累计回购金额约2086万美元。
累计回购约133万枚GMX。
相当于当时总供应量的约12.9%。
平均每月回购金额约224万美元。
注意,这些是2025年研究报告统计时的历史数据,不是2026年最新累计回购金额。
从这个角度看,GMX的回购并不是停留在公告上的数字,确实发生过实际购买。
那为什么价格还是跌?
原因并不复杂。
回购确实能够创造买盘,但价格最终取决于市场整体供需。
假设协议一年回购2000万美元GMX,但市场上其他持有人因为业务前景、竞争压力等原因卖出更多,币价一样可能下跌。
而且GMX回购的代币并不是直接销毁。
所以回购不等于供应量永久减少。
我觉得GMX给普通投资者最大的启示就是:回购很重要,但如果业务增长跟不上,单靠回购不一定能支撑币价。
5️⃣ GMX赚的钱,到底能给GMX代币带来什么价值?
GMX代币主要有两个用途。
一个是参与协议治理。
另一个是通过质押参与协议手续费回购奖励的分配机制。
按照GMX官方当前规则:
来自杠杆交易、清算、借贷和兑换等相关业务的部分手续费,会按27%的比例用于从市场回购GMX。
比如,假设符合分配规则的手续费有100万美元。
理论上就会有27万美元用于回购GMX。
不过,GMX目前有一个非常特殊的安排。
回购的GMX奖励暂时不向质押者发放,而是在金库中累积。
根据目前官方规则,要等GMX价格达到90美元,才会恢复分发累积奖励。
这意味着:
协议可能仍在购买GMX,但质押者目前不能直接领取这些累积回购奖励。
这里存在一个值得思考的问题。
如果GMX长期无法回到90美元,那么这部分累积奖励何时才能真正分配给持有人?
未来治理是否会调整规则?
这也是我觉得GMX代币价值捕获机制中,目前最值得关注的不确定性之一。
6️⃣ GMX供应量怎么样?会不会不断增发?
根据CoinGecko和GMX官方数据:
当前流通量约1069万枚。
当前总供应量约1069万枚。
预计最大供应量约1325万枚。
需要注意,1325万枚属于官方预计上限,并非绝对不可修改的硬性上限,未来超出这一数量需要经过治理批准。
GMX历史上也存在esGMX等激励代币安排,需要考虑相关代币的释放和转换规则。
因此,不能简单说GMX永远不会增发。
但相比一些还有大量团队和投资机构代币等待解锁的项目,GMX当前流通量与已发行总量较为接近。
对我来说,研究GMX供应量最重要的不是只看最大供应量,而是看未来新增供应速度,与协议实际回购速度之间的关系。
7️⃣ GMX最近又准备推出什么新的回购机制?
2026年10月21日,GMX治理论坛发布了一个值得关注的新安排。
计划从10月28日起,将Solana业务在完成GT代币回购后剩余的相关协议收入,用于回购GMX。
买回来的GMX将加入质押奖励池。
简单理解:
未来如果GMX的Solana业务做大,除了原来的业务,Solana也可能成为GMX回购资金的新来源。
但这里要分清:
GT代币回购不等于GMX回购。
只有完成GT回购之后,真正剩余并用于购买GMX的部分,才能算作GMX新增回购需求。
而且截至10月26日,这项安排尚未到计划生效日期,不能写成已经执行并产生效果。
我认为这是一个积极的机制变化。
但最终利好有多大,还要看Solana业务实际能产生多少可用于GMX回购的收入。
8️⃣ 为什么GMX准备让质押解除等待180天?
这是最新安排中争议比较大的部分。
同一份10月21日治理论坛公告还提出:
计划从10月28日起,对Arbitrum和Avalanche上的GMX、esGMX质押实行180天的解除等待期。
而且涉及新老质押仓位。
什么意思?
假设你以前就已经质押GMX一年。
新规则正式执行后,你提出解除质押申请,仍然需要再等待180天才能提取。
之前已经质押的时间不能抵扣。
从项目角度看,这可能有助于提高长期质押的稳定性,减少资金频繁进出。
但从投资者角度看,问题也很明显。
如果未来市场出现重大变化,质押者可能需要等待半年才能退出。
尤其在目前累积奖励尚未正常分发的情况下,新的等待期会进一步影响资金流动性。
治理论坛中也出现了相关质疑。
所以我觉得,这项变化既不能简单理解成利好,也不能完全当成利空。
它有利于长期锁定资金,却可能降低一部分投资者参与质押的意愿。
9️⃣ GMX面对Hyperliquid,还有什么竞争优势?
这是GMX未来能否真正翻身的核心问题。
目前去中心化合约交易领域竞争非常激烈。
Hyperliquid已经建立起明显的交易规模和流动性优势,Lighter、Aster等新平台也在争夺交易者。
对于经常交易合约的人来说,最重要的往往不是代币估值,而是交易体验。
例如:
交易深度够不够?
滑点大不大?
手续费高不高?
下单成交快不快?
资金是否安全?
谁能提供更好的交易体验,谁就更容易吸引交易者。
GMX的优势在于已经运营多年,拥有自己的流动性池机制、产品经验和生态基础。
但它也面临一个很现实的问题:
老牌交易所不代表一定能重新成为龙头。
尤其在流动性和用户逐渐向头部平台集中的情况下,重新争夺市场份额并不容易。
另外,GMX在2025年曾发生V1流动性池安全事件,涉及约4200万美元资产,后来大部分资金得到追回。
这件事也提醒我们,去中心化交易所仍然面临智能合约和资金安全风险。
🔟 GMX市值不到1亿美元,到底算不算便宜?
目前GMX流通市值约8800万美元。
如果只看一个拥有真实收入、历史上执行过较大规模回购的协议,这个估值确实值得研究。
但不能简单拿市值除以协议收入,就说它只有几倍市盈率。
因为协议收入不等于净利润,更不等于GMX持有人能够实际收到的收入。
我认为真正值得计算的是:
GMX未来一年能够实际回购多少美元的代币?
这些回购代币最终如何分配?
如果业务恢复增长,回购规模能否同步增加?
举个假设例子。
如果GMX未来一年实际使用500万美元回购代币。
按照8800万美元市值计算,对应年度回购金额约为市值的5.7%。
如果实际回购达到1000万美元,就相当于当前市值的约11.4%。
但这只是帮助理解估值的情景测算,不是目前已经实现的年度回购率,更不是投资者能够直接拿到的收益率。
如果业务持续萎缩,回购资金也可能下降。
所以GMX到底便不便宜,不能只看它从90美元跌到了8美元。
还需要判断未来几年的收入和回购能力。
我个人对GMX的看法是:
它没有死,也不是完全没有基本面的老项目。
有真实业务、有手续费收入、有实际执行过的回购机制,这些都值得肯定。
但它面临的竞争也确实很激烈,锁仓资金明显缩水,质押奖励分发和退出规则又存在值得关注的问题。
如果未来交易量能够企稳,Solana业务带来更多收入,实际GMX回购持续扩大,那么市场可能重新评估它的代币价值。
反过来,如果市场份额持续被新交易所抢走,再低的市值,也可能成为价值陷阱。
所以我现在更愿意把GMX看成一个需要验证业务恢复和代币价值捕获的老牌DeFi项目,而不是简单把它当成一个跌了90%的超跌币。
毕竟,投资最重要的不是它以前值多少钱,而是未来究竟还能创造多少价值。
以上仅代表个人观点和项目研究,不构成投资建议。市场有风险,请独立判断。
#GMX #HYPE
2
235
·
--
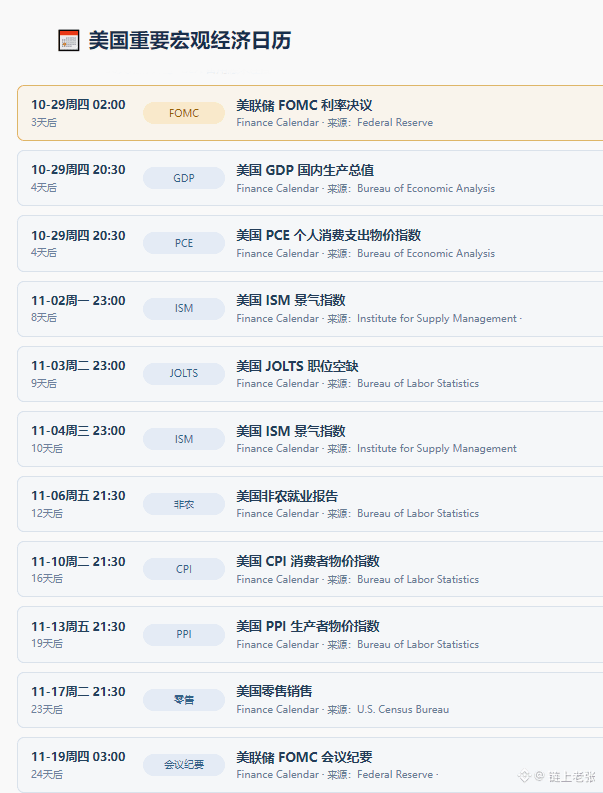
С этой недели на рынке снова будет жарко.😂
Посмотрел календарь экономических событий в США на ближайшее время: заседание ФРС по денежно-кредитной политике, ВВП, PCE, данные по занятости вне сельского хозяйства, CPI — одно за другим.
Все эти данные влияют на ожидания рынка относительно будущего повышения или снижения ставок, а BTC и американские акции тоже могут отреагировать колебаниями.
Особенно важно заседание ФРС на этой неделе: нужно не только посмотреть, изменится ли ставка, но и послушать, что скажет Пауэлл.
Рынок и без того в последнее время то растёт, то падает, и в ближайшее время, похоже, спокойнее не станет.
Следите за макроэкономическими данными и старайтесь не принимать импульсивных решений.😄
Точное время публикации смотрите в последнем официальном расписании.
#BTC #ETH
838
·
--
Утренний обзор за 26 октября|BTC снова держится выше 80 тысяч долларов: главные события этой неделиДоброе утро! Сегодня понедельник, 26 октября.
Началась новая неделя, а BTC всё ещё держится около 80 тысяч долларов.
На этой неделе состоится заседание ФРС по процентным ставкам, будут опубликованы экономические данные США, а несколько крупных технологических компаний представят финансовую отчётность.
Думаю, дальнейшее движение рынка может зависеть не только от самого крипторынка.
1️⃣ BTC по-прежнему держится около 80 тысяч долларов, рынок в нерешительности
На прошлой неделе BTC снижался примерно с 84 тысяч долларов, а в выходные даже ненадолго опускался ниже 80 тысяч.
Сегодня утром он снова колебался около отметки в 80 тысяч долларов.
Это говорит о том, что сейчас быки и медведи всё ещё расходятся во мнениях.
Кто-то считает, что цена уже достаточно снизилась и можно понемногу покупать.
Утренний обзор за 26 октября|BTC снова держится выше 80 тысяч долларов: главные события этой недели
Доброе утро! Сегодня понедельник, 26 октября.
Началась новая неделя, а BTC всё ещё держится около 80 тысяч долларов.
На этой неделе состоится заседание ФРС по процентным ставкам, будут опубликованы экономические данные США, а несколько крупных технологических компаний представят финансовую отчётность.
Думаю, дальнейшее движение рынка может зависеть не только от самого крипторынка.
1️⃣ BTC по-прежнему держится около 80 тысяч долларов, рынок в нерешительности
На прошлой неделе BTC снижался примерно с 84 тысяч долларов, а в выходные даже ненадолго опускался ниже 80 тысяч.
Сегодня утром он снова колебался около отметки в 80 тысяч долларов.
Это говорит о том, что сейчас быки и медведи всё ещё расходятся во мнениях.
Кто-то считает, что цена уже достаточно снизилась и можно понемногу покупать.
98
·
--
GMX готовится начать новый выкуп, но вывод средств из стейкинга займёт 180 дней. Любопытный ход!Согласно официальному плану, с 28 октября оставшиеся после выкупа GT доходы протокола от бизнеса на Solana будут использоваться для выкупа GMX.
В то же время пользователям, стейкающим GMX и esGMX в сетях Arbitrum и Avalanche, возможно, придётся ждать 180 дней после подачи заявки на вывод средств.
С одной стороны — выкуп, с другой — блокировка на полгода.
По отдельности эти два изменения, а вместе — довольно любопытно.
1️⃣ Зачем выкупать GMX?
На самом деле всё просто.
Представьте, что вы владеете успешной компанией, которая каждый год приносит прибыль.
Вы решаете направить часть прибыли на выкуп собственных акций на рынке.
GMX готовится начать новый выкуп, но вывод средств из стейкинга займёт 180 дней. Любопытный ход!
Согласно официальному плану, с 28 октября оставшиеся после выкупа GT доходы протокола от бизнеса на Solana будут использоваться для выкупа GMX.
В то же время пользователям, стейкающим GMX и esGMX в сетях Arbitrum и Avalanche, возможно, придётся ждать 180 дней после подачи заявки на вывод средств.
С одной стороны — выкуп, с другой — блокировка на полгода.
По отдельности эти два изменения, а вместе — довольно любопытно.
1️⃣ Зачем выкупать GMX?
На самом деле всё просто.
Представьте, что вы владеете успешной компанией, которая каждый год приносит прибыль.
Вы решаете направить часть прибыли на выкуп собственных акций на рынке.
507
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона