

CryptoLite_247
1k Публикации

CryptoLite_247
Отправить жалобу
Заблокировать пользователя
Free Stock Market News ACCURATE, CONSISTENT, & RELIABLE || https://x.com/Yusty121 || Crypto first commentary with Marco Market Context
Открытая сделка
Трейдер с регулярными сделками
5.4 г
7 подписок(и/а)
429 подписчиков(а)
1.5K+ понравилось
Посты
Портфель
Все
Цитирования
Видео
PINNED
Проверено
Кэти Вуд говорит, что каждый запуск Starship может принести примерно $1 млрд выручки, при этом Илон Маск нацелен на до 10 000 полётов в год к 2030 году.
Она утверждает, что это сделает Starship с оборотом $10 трлн в год, а оценка IPO в размере $SPCX $1,8 трлн в ретроспективе будет выглядеть совсем иначе.
Кэти Вуд говорит, что каждый запуск Starship может принести примерно $1 млрд выручки, при этом Илон Маск нацелен на до 10 000 полётов в год к 2030 году.
Она утверждает, что это сделает Starship с оборотом $10 трлн в год, а оценка IPO в размере $SPCX $1,8 трлн в ретроспективе будет выглядеть совсем иначе.
Она утверждает, что это сделает Starship с оборотом $10 трлн в год, а оценка IPO в размере $SPCX $1,8 трлн в ретроспективе будет выглядеть совсем иначе.
22
3
69
85k
PINNED
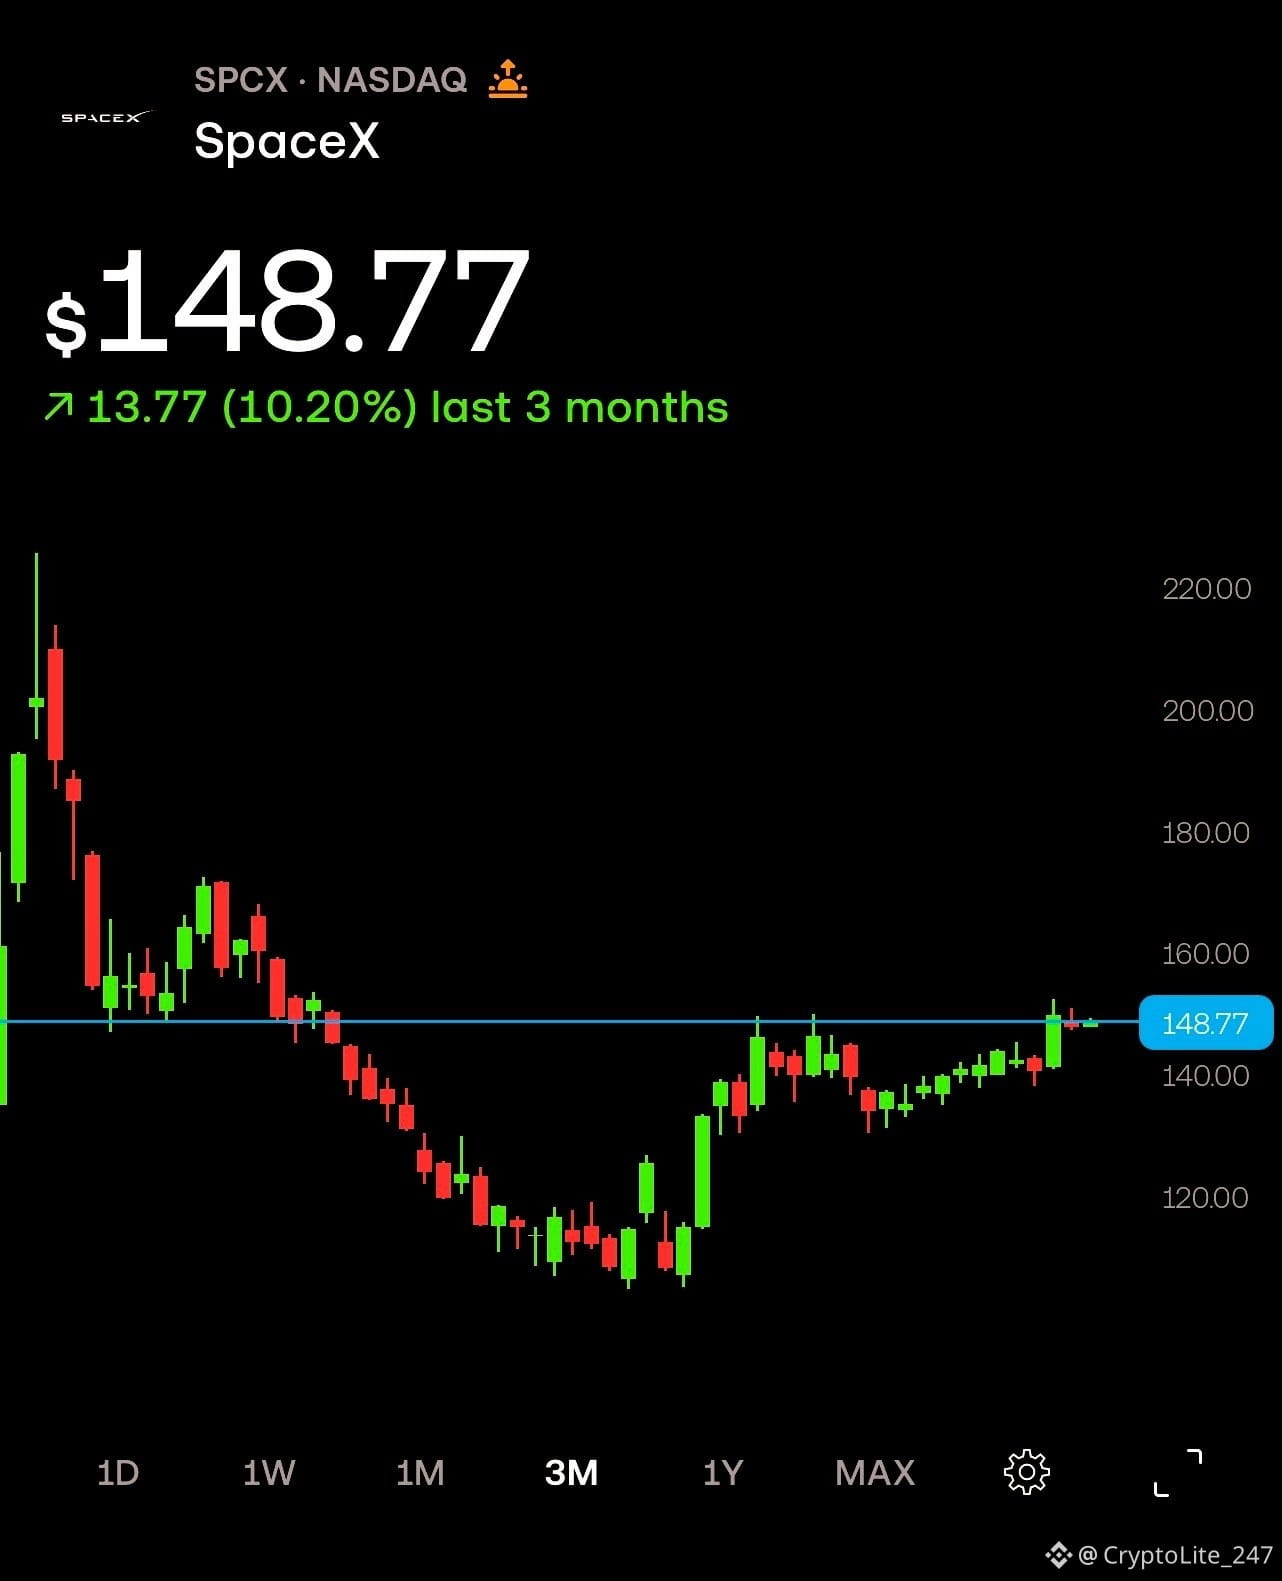
Мы что, никогда не увидим $SPCX ниже 100 долларов?
Мы что, никогда не увидим $SPCX ниже 100 долларов?
19
1
52
82k
·
--
Рост
Проверено
$SPCX заявляет, что её вычислительная инфраструктура в регионе Mid-South теперь охватывает более 2,5 млн квадратных футов, миллионы $NVDA GPU и более 2 ГВт вычислительных мощностей.
Это делает её одним из крупнейших в мире кластеров для обучения ИИ.
$SPCX заявляет, что её вычислительная инфраструктура в регионе Mid-South теперь охватывает более 2,5 млн квадратных футов, миллионы $NVDA GPU и более 2 ГВт вычислительных мощностей.
Это делает её одним из крупнейших в мире кластеров для обучения ИИ.
Это делает её одним из крупнейших в мире кластеров для обучения ИИ.
2
596
·
--
Рост
У вас есть $100,000 для инвестиций.
$TSLA или $SPCX ?
Вы можете выбрать только один вариант.
У вас есть $100,000 для инвестиций.
$TSLA или $SPCX ?
Вы можете выбрать только один вариант.
$TSLA или $SPCX ?
Вы можете выбрать только один вариант.
2
402
·
--
Рост
У инфраструктуры ИИ есть спрос. Но сложнее вопрос в том, кто сможет профинансировать этот спрос, не позволяя процентам, capex и размытию «съесть» весь рост.
$CRWV , $NBIS и $IREN все вместе едут на одном и том же буме ИИ-вычислений, но их модели финансирования становятся не менее важными, чем их портфели заказов.
CRWV сгенерировала $2,58 млрд выручки во 2 квартале, что на 112% больше год к году, при примерно $104 млрд бэклога. Но компания также понесла $640 млн чистых расходов по процентам и показала чистый убыток в размере $626 млн. Задача — профинансировать GPU, дата-центры, сетевую инфраструктуру и энергетику до поступления выручки по контрактам.
NBIS действовала более агрессивно, привлекая капитал: она разместила около $5,75 млрд конвертируемых облигаций, а также примерно $775 млн обеспеченного долга под залог GPU. Структура показывает, как клиентские контракты и развернутая инфраструктура все чаще используются для поддержки расширения ИИ — но конвертируемые инструменты также создают потенциальное размывание.
IREN имеет еще одно преимущество: ее соглашение с Microsoft на $9,7 млрд рассчитано на пять лет по инфраструктуре Nvidia GB300 и, как ожидается, принесет около $1,94 млрд выручки в годовом выражении (run-rate), когда все будет полностью введено в эксплуатацию; при этом Microsoft предоставляет предоплату в размере 20%.
У инфраструктуры ИИ есть спрос. Но сложнее вопрос в том, кто сможет профинансировать этот спрос, не позволяя процентам, capex и размытию «съесть» весь рост.
$CRWV , $NBIS и $IREN все вместе едут на одном и том же буме ИИ-вычислений, но их модели финансирования становятся не менее важными, чем их портфели заказов.
CRWV сгенерировала $2,58 млрд выручки во 2 квартале, что на 112% больше год к году, при примерно $104 млрд бэклога. Но компания также понесла $640 млн чистых расходов по процентам и показала чистый убыток в размере $626 млн. Задача — профинансировать GPU, дата-центры, сетевую инфраструктуру и энергетику до поступления выручки по контрактам.
NBIS действовала более агрессивно, привлекая капитал: она разместила около $5,75 млрд конвертируемых облигаций, а также примерно $775 млн обеспеченного долга под залог GPU. Структура показывает, как клиентские контракты и развернутая инфраструктура все чаще используются для поддержки расширения ИИ — но конвертируемые инструменты также создают потенциальное размывание.
IREN имеет еще одно преимущество: ее соглашение с Microsoft на $9,7 млрд рассчитано на пять лет по инфраструктуре Nvidia GB300 и, как ожидается, принесет около $1,94 млрд выручки в годовом выражении (run-rate), когда все будет полностью введено в эксплуатацию; при этом Microsoft предоставляет предоплату в размере 20%.
$CRWV , $NBIS и $IREN все вместе едут на одном и том же буме ИИ-вычислений, но их модели финансирования становятся не менее важными, чем их портфели заказов.
CRWV сгенерировала $2,58 млрд выручки во 2 квартале, что на 112% больше год к году, при примерно $104 млрд бэклога. Но компания также понесла $640 млн чистых расходов по процентам и показала чистый убыток в размере $626 млн. Задача — профинансировать GPU, дата-центры, сетевую инфраструктуру и энергетику до поступления выручки по контрактам.
NBIS действовала более агрессивно, привлекая капитал: она разместила около $5,75 млрд конвертируемых облигаций, а также примерно $775 млн обеспеченного долга под залог GPU. Структура показывает, как клиентские контракты и развернутая инфраструктура все чаще используются для поддержки расширения ИИ — но конвертируемые инструменты также создают потенциальное размывание.
IREN имеет еще одно преимущество: ее соглашение с Microsoft на $9,7 млрд рассчитано на пять лет по инфраструктуре Nvidia GB300 и, как ожидается, принесет около $1,94 млрд выручки в годовом выражении (run-rate), когда все будет полностью введено в эксплуатацию; при этом Microsoft предоставляет предоплату в размере 20%.
2
2
215
·
--
Рост
Проверено
$HIMS продолжает быстро расти Hims & Hers Health сообщила о росте выручки на 38% и повысила прогноз на весь год после приобретения Eucalyptus, демонстрируя, что платформа может продолжать наращивать масштаб в сегментах снижения веса, сексуального здоровья, дерматологии и психического здоровья.
Интеграционные расходы, технологические инвестиции и международная экспансия создают давление на маржу и генерацию денежных средств, поэтому важна не только динамика выручки, но и качество исполнения.
Долгосрочный нарратив остается агрессивным: консенсус ожидает, что к 2029 году выручка составит $4,6 млрд, а прибыль — $241 млн, что соответствует примерно 21,6% среднегодового роста выручки и развороту с убытка $142 млн сегодня до $241 млн прибыли.
$HIMS продолжает быстро расти Hims & Hers Health сообщила о росте выручки на 38% и повысила прогноз на весь год после приобретения Eucalyptus, демонстрируя, что платформа может продолжать наращивать масштаб в сегментах снижения веса, сексуального здоровья, дерматологии и психического здоровья.
Интеграционные расходы, технологические инвестиции и международная экспансия создают давление на маржу и генерацию денежных средств, поэтому важна не только динамика выручки, но и качество исполнения.
Долгосрочный нарратив остается агрессивным: консенсус ожидает, что к 2029 году выручка составит $4,6 млрд, а прибыль — $241 млн, что соответствует примерно 21,6% среднегодового роста выручки и развороту с убытка $142 млн сегодня до $241 млн прибыли.
Интеграционные расходы, технологические инвестиции и международная экспансия создают давление на маржу и генерацию денежных средств, поэтому важна не только динамика выручки, но и качество исполнения.
Долгосрочный нарратив остается агрессивным: консенсус ожидает, что к 2029 году выручка составит $4,6 млрд, а прибыль — $241 млн, что соответствует примерно 21,6% среднегодового роста выручки и развороту с убытка $142 млн сегодня до $241 млн прибыли.
1
81
·
--
Рост
$IREN сдвигается, но это больше похоже на сброс неocloud-сектора, чем на шок, характерный именно для IREN.
IREN упала на 5,4% до $43,68 в утренней торговле, поскольку инвесторы продолжали продавать бумаги, связанные с ИИ-инфраструктурой, после того как Nscale подала заявку на IPO с ориентиром оценки до $35 млрд.
Заявка дала инвесторам новый ориентир для оценки neocloud-бизнесов и возобновила дискуссию о ценах на GPU, росте предложения и о том, насколько устойчивыми могут оставаться текущие маржи по мере выхода в строй новых мощностей для ИИ.
Bernstein по-прежнему сохраняет рейтинг Outperform для $IREN, но предупреждает, что смягчение предложения AI-compute в конечном счете может оказать давление на ценообразование в секторе. Между тем недавние рейтинги Sell для CoreWeave и Nebius добавили осторожности в общий тон.
У IREN есть и собственные «нависающие» факторы: выручка за FY26 выросла на 41,1%, но компания все равно сообщила о чистом убытке в $702,6 млн.
На фоне того, что в целом S&P 500 и Nasdaq практически без изменений, сегодняшнее движение выглядит в основном обусловленным спецификой сектора.
$IREN сдвигается, но это больше похоже на сброс неocloud-сектора, чем на шок, характерный именно для IREN.
IREN упала на 5,4% до $43,68 в утренней торговле, поскольку инвесторы продолжали продавать бумаги, связанные с ИИ-инфраструктурой, после того как Nscale подала заявку на IPO с ориентиром оценки до $35 млрд.
Заявка дала инвесторам новый ориентир для оценки neocloud-бизнесов и возобновила дискуссию о ценах на GPU, росте предложения и о том, насколько устойчивыми могут оставаться текущие маржи по мере выхода в строй новых мощностей для ИИ.
Bernstein по-прежнему сохраняет рейтинг Outperform для $IREN , но предупреждает, что смягчение предложения AI-compute в конечном счете может оказать давление на ценообразование в секторе. Между тем недавние рейтинги Sell для CoreWeave и Nebius добавили осторожности в общий тон.
У IREN есть и собственные «нависающие» факторы: выручка за FY26 выросла на 41,1%, но компания все равно сообщила о чистом убытке в $702,6 млн.
На фоне того, что в целом S&P 500 и Nasdaq практически без изменений, сегодняшнее движение выглядит в основном обусловленным спецификой сектора.
IREN упала на 5,4% до $43,68 в утренней торговле, поскольку инвесторы продолжали продавать бумаги, связанные с ИИ-инфраструктурой, после того как Nscale подала заявку на IPO с ориентиром оценки до $35 млрд.
Заявка дала инвесторам новый ориентир для оценки neocloud-бизнесов и возобновила дискуссию о ценах на GPU, росте предложения и о том, насколько устойчивыми могут оставаться текущие маржи по мере выхода в строй новых мощностей для ИИ.
Bernstein по-прежнему сохраняет рейтинг Outperform для $IREN , но предупреждает, что смягчение предложения AI-compute в конечном счете может оказать давление на ценообразование в секторе. Между тем недавние рейтинги Sell для CoreWeave и Nebius добавили осторожности в общий тон.
У IREN есть и собственные «нависающие» факторы: выручка за FY26 выросла на 41,1%, но компания все равно сообщила о чистом убытке в $702,6 млн.
На фоне того, что в целом S&P 500 и Nasdaq практически без изменений, сегодняшнее движение выглядит в основном обусловленным спецификой сектора.
1
1
357
·
--
Рост
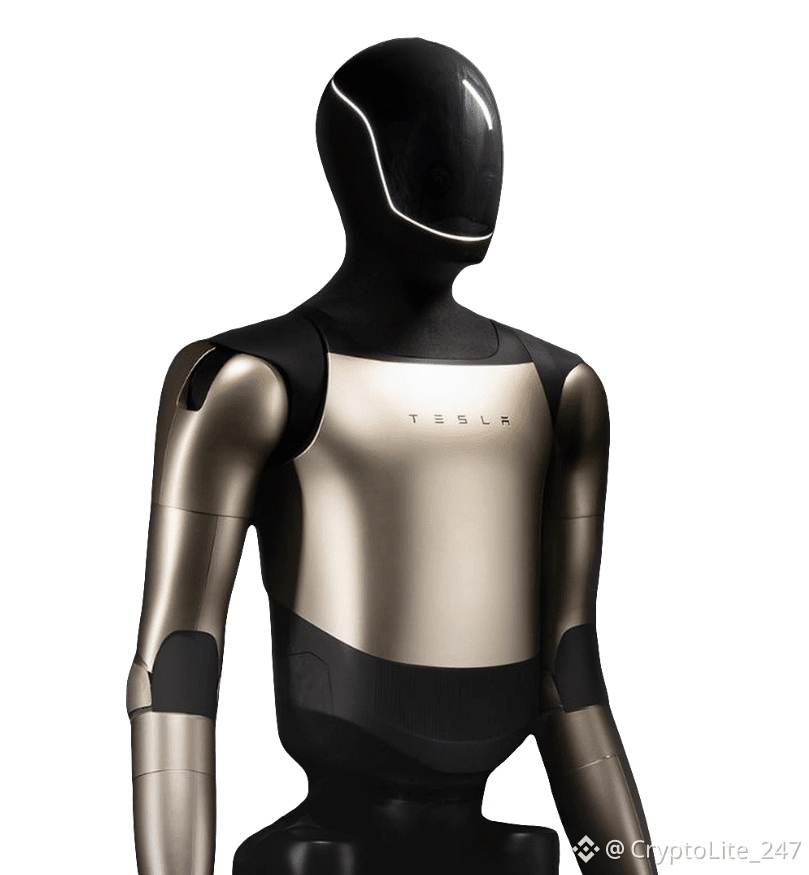
$TSLA ускорила производство Optimus почти в 10 раз — до нескольких сотен единиц в неделю, при этом менеджеры нацелены на 1 000+ к концу года.
Самая сложная часть по-прежнему — масштабирование аппаратной части, особенно той, что включает более 100 ручных элементов, в то время как устройства V3 остаются внутренними для обучения перед их внешним развертыванием.
$TSLA ускорила производство Optimus почти в 10 раз — до нескольких сотен единиц в неделю, при этом менеджеры нацелены на 1 000+ к концу года.
Самая сложная часть по-прежнему — масштабирование аппаратной части, особенно той, что включает более 100 ручных элементов, в то время как устройства V3 остаются внутренними для обучения перед их внешним развертыванием.
Самая сложная часть по-прежнему — масштабирование аппаратной части, особенно той, что включает более 100 ручных элементов, в то время как устройства V3 остаются внутренними для обучения перед их внешним развертыванием.
2
4
786
·
--
Рост
Canaccord повысила целевую цену $META до $950, поскольку Muse достигла 2,5 млн загрузок за две недели, & расширилась на очки, Mac и выделенное оборудование.
Компания считает, что дистрибуция создает несколько путей монетизации ИИ через подписки & то, что Цукерберг называет «небольшой комиссией за транзакции».
Canaccord повысила целевую цену $META до $950, поскольку Muse достигла 2,5 млн загрузок за две недели, & расширилась на очки, Mac и выделенное оборудование.
Компания считает, что дистрибуция создает несколько путей монетизации ИИ через подписки & то, что Цукерберг называет «небольшой комиссией за транзакции».
Компания считает, что дистрибуция создает несколько путей монетизации ИИ через подписки & то, что Цукерберг называет «небольшой комиссией за транзакции».
1
1
352
·
--
Рост
$CIFR.US примерно в 7 раз вырос за 3 года. Но при цене $18,35 главный вопрос в том, могут ли продажи на самом деле оправдать оценку.
Cipher Digital торгуется примерно по 39,9x к выручке (price-to-sales), тогда как для софтверных компаний этот показатель около 3,8x, а для группы аналогов — 16,7x. Это огромная премия, то есть инвесторы уже закладывают агрессивный рост после перехода компании к AI‑дата-центрам.
Бычий сценарий понятен: дата-центры, ориентированные на ИИ, крупные мощности по электроэнергии в Техасе и потенциальное финансирование, связанное с Пентагоном, могут со временем обеспечить более масштабную базу выручки. Но такое расширение требует крупных первоначальных капитальных затрат и при этом предполагает убытки по свободному денежному потоку.
У $CIFR есть история. Теперь цифры должны доказать ее состоятельность.
$CIFR.US примерно в 7 раз вырос за 3 года. Но при цене $18,35 главный вопрос в том, могут ли продажи на самом деле оправдать оценку.
Cipher Digital торгуется примерно по 39,9x к выручке (price-to-sales), тогда как для софтверных компаний этот показатель около 3,8x, а для группы аналогов — 16,7x. Это огромная премия, то есть инвесторы уже закладывают агрессивный рост после перехода компании к AI‑дата-центрам.
Бычий сценарий понятен: дата-центры, ориентированные на ИИ, крупные мощности по электроэнергии в Техасе и потенциальное финансирование, связанное с Пентагоном, могут со временем обеспечить более масштабную базу выручки. Но такое расширение требует крупных первоначальных капитальных затрат и при этом предполагает убытки по свободному денежному потоку.
У $CIFR есть история. Теперь цифры должны доказать ее состоятельность.
Cipher Digital торгуется примерно по 39,9x к выручке (price-to-sales), тогда как для софтверных компаний этот показатель около 3,8x, а для группы аналогов — 16,7x. Это огромная премия, то есть инвесторы уже закладывают агрессивный рост после перехода компании к AI‑дата-центрам.
Бычий сценарий понятен: дата-центры, ориентированные на ИИ, крупные мощности по электроэнергии в Техасе и потенциальное финансирование, связанное с Пентагоном, могут со временем обеспечить более масштабную базу выручки. Но такое расширение требует крупных первоначальных капитальных затрат и при этом предполагает убытки по свободному денежному потоку.
У $CIFR есть история. Теперь цифры должны доказать ее состоятельность.
CIFRUS-2,18%
372
·
--
Рост
Проверено
$BE упал на 13,8% за три месяца, но важно понять, меняет ли распродажа фундаментальный нарратив об ИИ-мощностях.
Клиенты Bloom Energy часто не покупают ее энергетические серверы напрямую. Вместо этого такие институциональные игроки, как Brookfield, могут профинансировать и владеть оборудованием, а клиенты платят со временем.
Brookfield расширила обязательство по финансированию в 5 раз до $25 млрд, предоставив Bloom существенный портфель финансирования по мере того, как спрос превращается во внедрения.
Также стоит следить за операционными показателями. Продуктовая выручка во 2 квартале выросла на 215% г/г до $935 млн, а Bloom повысила прогноз по выручке на 2026 год до $3,9 млрд–$4,2 млрд.
Но оценка оставляет мало пространства для ошибок в исполнении. $BE по-прежнему торгуется примерно с 313x прибыли, тогда как для S&P 500 это около 22x; при этом сохраняются опасения по поводу поставок скандия, задержек строительства и темпов финансирования клиентов.
$BE упал на 13,8% за три месяца, но важно понять, меняет ли распродажа фундаментальный нарратив об ИИ-мощностях.
Клиенты Bloom Energy часто не покупают ее энергетические серверы напрямую. Вместо этого такие институциональные игроки, как Brookfield, могут профинансировать и владеть оборудованием, а клиенты платят со временем.
Brookfield расширила обязательство по финансированию в 5 раз до $25 млрд, предоставив Bloom существенный портфель финансирования по мере того, как спрос превращается во внедрения.
Также стоит следить за операционными показателями. Продуктовая выручка во 2 квартале выросла на 215% г/г до $935 млн, а Bloom повысила прогноз по выручке на 2026 год до $3,9 млрд–$4,2 млрд.
Но оценка оставляет мало пространства для ошибок в исполнении. $BE по-прежнему торгуется примерно с 313x прибыли, тогда как для S&P 500 это около 22x; при этом сохраняются опасения по поводу поставок скандия, задержек строительства и темпов финансирования клиентов.
Клиенты Bloom Energy часто не покупают ее энергетические серверы напрямую. Вместо этого такие институциональные игроки, как Brookfield, могут профинансировать и владеть оборудованием, а клиенты платят со временем.
Brookfield расширила обязательство по финансированию в 5 раз до $25 млрд, предоставив Bloom существенный портфель финансирования по мере того, как спрос превращается во внедрения.
Также стоит следить за операционными показателями. Продуктовая выручка во 2 квартале выросла на 215% г/г до $935 млн, а Bloom повысила прогноз по выручке на 2026 год до $3,9 млрд–$4,2 млрд.
Но оценка оставляет мало пространства для ошибок в исполнении. $BE по-прежнему торгуется примерно с 313x прибыли, тогда как для S&P 500 это около 22x; при этом сохраняются опасения по поводу поставок скандия, задержек строительства и темпов финансирования клиентов.
1
2
1.7k
Частичная правда
$MU заработок в следующую среду
Это может быть одним из самых важных событий для всей торговли ИИ.
Micron находится прямо на узком месте HBM за $NVDA и $AMD .
Ожидания Уолл-стрит:
$50B выручка
86% валовая маржа
Год назад выручка была $11.3B
каковы ваши ожидания???
$MU заработок в следующую среду
Это может быть одним из самых важных событий для всей торговли ИИ.
Micron находится прямо на узком месте HBM за $NVDA и $AMD .
Ожидания Уолл-стрит:
$50B выручка
86% валовая маржа
Год назад выручка была $11.3B
каковы ваши ожидания???
Это может быть одним из самых важных событий для всей торговли ИИ.
Micron находится прямо на узком месте HBM за $NVDA и $AMD .
Ожидания Уолл-стрит:
$50B выручка
86% валовая маржа
Год назад выручка была $11.3B
каковы ваши ожидания???
2
9
5.5k
Проверено
ВНИМАНИЕ: $SPCX запустит в космос чипы для ИИ от Google.
Ракета Falcon 9 выведет на орбиту первый спутник проекта Suncatcher в рамках миссии Transporter-18 с базы Ванденберг 1 октября.
ВНИМАНИЕ: $SPCX запустит в космос чипы для ИИ от Google.
Ракета Falcon 9 выведет на орбиту первый спутник проекта Suncatcher в рамках миссии Transporter-18 с базы Ванденберг 1 октября.
Ракета Falcon 9 выведет на орбиту первый спутник проекта Suncatcher в рамках миссии Transporter-18 с базы Ванденберг 1 октября.
1
2
3.8k
·
--
Рост
Возраст ведущих компаний в сфере ИИ:
• Google DeepMind: 16 лет
• OpenAI: 10 лет
• Scale AI: 10 лет
• Hugging Face: 10 лет
• Runway: 8 лет
• Stability AI: 6 лет
• Anthropic: 5 лет
• Midjourney: 5 лет
• Character. AI: 4 года
• ElevenLabs: 4 года
• Perplexity: 4 года
• SpaceXAI: 3 года
$SPCX — одна из самых молодых компаний здесь, но уже строит передовые модели, масштабную ИИ-инфраструктуру и конкурирует с компаниями, у которых был почти десятигодовой старт.
То, чего Илон Маск и команда SpaceXAI достигли за такое короткое время, впечатляет. Grok только начинает.
Возраст ведущих компаний в сфере ИИ:
• Google DeepMind: 16 лет
• OpenAI: 10 лет
• Scale AI: 10 лет
• Hugging Face: 10 лет
• Runway: 8 лет
• Stability AI: 6 лет
• Anthropic: 5 лет
• Midjourney: 5 лет
• Character. AI: 4 года
• ElevenLabs: 4 года
• Perplexity: 4 года
• SpaceXAI: 3 года
$SPCX — одна из самых молодых компаний здесь, но уже строит передовые модели, масштабную ИИ-инфраструктуру и конкурирует с компаниями, у которых был почти десятигодовой старт.
То, чего Илон Маск и команда SpaceXAI достигли за такое короткое время, впечатляет. Grok только начинает.
• Google DeepMind: 16 лет
• OpenAI: 10 лет
• Scale AI: 10 лет
• Hugging Face: 10 лет
• Runway: 8 лет
• Stability AI: 6 лет
• Anthropic: 5 лет
• Midjourney: 5 лет
• Character. AI: 4 года
• ElevenLabs: 4 года
• Perplexity: 4 года
• SpaceXAI: 3 года
$SPCX — одна из самых молодых компаний здесь, но уже строит передовые модели, масштабную ИИ-инфраструктуру и конкурирует с компаниями, у которых был почти десятигодовой старт.
То, чего Илон Маск и команда SpaceXAI достигли за такое короткое время, впечатляет. Grok только начинает.
2
3
3k
·
--
Рост
$RKLB ОНИ СОЗДАЮТ ПОЛНЫЙ КОСМИЧЕСКИЙ СТЕК
• Преодолевайте себя благодаря солнечным элементам SolAero, массивам и батареям
• Наведение и навигация с помощью маховиков Sinclair и звёздных трекеров
• Связь через радиостанции Rocket Lab и лазерные каналы Mynaric
• Аппаратное обеспечение для развёртывания через системы отделения Planetary Systems и раздатчики
• ПО и GNC через бортовое ПО и наведение Advanced Solutions
• Оптические полезные нагрузки через GEOST и оптические сенсоры поддержки, а также прецизионную оптику
• Движение через электрические спутниковые ионные/электростатические двигатели Gauss
• Робототехника и механизмы через роботизированные манипуляторы Motiv, актуаторы и системы перемещения
Rocket Lab может монетизировать одну и ту же миссию, независимо от того, выиграет ли она полный проект или поставит компоненты тому, кто его выиграет.
$RKLB ОНИ СОЗДАЮТ ПОЛНЫЙ КОСМИЧЕСКИЙ СТЕК
• Преодолевайте себя благодаря солнечным элементам SolAero, массивам и батареям
• Наведение и навигация с помощью маховиков Sinclair и звёздных трекеров
• Связь через радиостанции Rocket Lab и лазерные каналы Mynaric
• Аппаратное обеспечение для развёртывания через системы отделения Planetary Systems и раздатчики
• ПО и GNC через бортовое ПО и наведение Advanced Solutions
• Оптические полезные нагрузки через GEOST и оптические сенсоры поддержки, а также прецизионную оптику
• Движение через электрические спутниковые ионные/электростатические двигатели Gauss
• Робототехника и механизмы через роботизированные манипуляторы Motiv, актуаторы и системы перемещения
Rocket Lab может монетизировать одну и ту же миссию, независимо от того, выиграет ли она полный проект или поставит компоненты тому, кто его выиграет.
• Преодолевайте себя благодаря солнечным элементам SolAero, массивам и батареям
• Наведение и навигация с помощью маховиков Sinclair и звёздных трекеров
• Связь через радиостанции Rocket Lab и лазерные каналы Mynaric
• Аппаратное обеспечение для развёртывания через системы отделения Planetary Systems и раздатчики
• ПО и GNC через бортовое ПО и наведение Advanced Solutions
• Оптические полезные нагрузки через GEOST и оптические сенсоры поддержки, а также прецизионную оптику
• Движение через электрические спутниковые ионные/электростатические двигатели Gauss
• Робототехника и механизмы через роботизированные манипуляторы Motiv, актуаторы и системы перемещения
Rocket Lab может монетизировать одну и ту же миссию, независимо от того, выиграет ли она полный проект или поставит компоненты тому, кто его выиграет.
1
260
·
--
Рост
ClusterMAX 3.0 набирает $IREN по сентименту на FinX.
Панель SemiAnalysis за отчетом в основном рассчитана на возраст от середины 20-х до начала 30-х.
Они хорошо оценивают управляемое кластерное ПО, сетевую оркестрацию и задержки.
Но они не учли масштаб физической инфраструктуры: проектирование подстанций, закупку высоковольтного электропитания и развитие недвижимости на миллиарды гигаватт.
Такой экспертизе нужно десятилетия, чтобы накопиться.
ClusterMAX оценивает слой программного обеспечения. Сильная сторона $IREN — физический слой.
ClusterMAX 3.0 набирает $IREN по сентименту на FinX.
Панель SemiAnalysis за отчетом в основном рассчитана на возраст от середины 20-х до начала 30-х.
Они хорошо оценивают управляемое кластерное ПО, сетевую оркестрацию и задержки.
Но они не учли масштаб физической инфраструктуры: проектирование подстанций, закупку высоковольтного электропитания и развитие недвижимости на миллиарды гигаватт.
Такой экспертизе нужно десятилетия, чтобы накопиться.
ClusterMAX оценивает слой программного обеспечения. Сильная сторона $IREN — физический слой.
Панель SemiAnalysis за отчетом в основном рассчитана на возраст от середины 20-х до начала 30-х.
Они хорошо оценивают управляемое кластерное ПО, сетевую оркестрацию и задержки.
Но они не учли масштаб физической инфраструктуры: проектирование подстанций, закупку высоковольтного электропитания и развитие недвижимости на миллиарды гигаватт.
Такой экспертизе нужно десятилетия, чтобы накопиться.
ClusterMAX оценивает слой программного обеспечения. Сильная сторона $IREN — физический слой.
1
1
281
Проверено
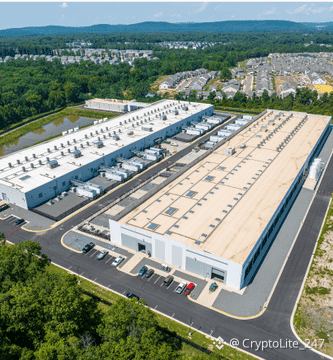
Goldman теперь ожидает, что мировые мощности дата-центров достигнут 217 ГВт к 2030 году, при этом рост спроса на электроэнергию увеличится до 170%.
Мощность за счет систем «за счет счетчика» также была повышена с 40 ГВт до 67 ГВт, поскольку AI-кампусы все чаще обеспечивают собственную генерацию.
$SPCX , $NBIS , $IREN , $CIFR, $CRWV, $APLD, $WULF
Goldman теперь ожидает, что мировые мощности дата-центров достигнут 217 ГВт к 2030 году, при этом рост спроса на электроэнергию увеличится до 170%.
Мощность за счет систем «за счет счетчика» также была повышена с 40 ГВт до 67 ГВт, поскольку AI-кампусы все чаще обеспечивают собственную генерацию.
$SPCX , $NBIS , $IREN , $CIFR, $CRWV, $APLD, $WULF
Мощность за счет систем «за счет счетчика» также была повышена с 40 ГВт до 67 ГВт, поскольку AI-кампусы все чаще обеспечивают собственную генерацию.
$SPCX , $NBIS , $IREN , $CIFR, $CRWV, $APLD, $WULF
1
1.1k
·
--
Рост
Проверено
Сегодня 328 миллионов $SPCX акций выходят из блокировки. Многие держатели — сотрудники, и почти все их состояние сосредоточено в одной акции. Даже самые оптимистично настроенные продают часть, чтобы диверсифицировать, скажем, 20%.
Это примерно 60 миллионов акций, которые поступают на рынок.
SpaceX торгует примерно 90 миллионов акций в день. Если добавить 60 миллионов нового предложения к ежедневному объёму 90 миллионов, то цена даёт сигнал, как именно это скажется.
При одном условии: акция должна торговаться заметно выше 135 — цены IPO. Ниже этого уровня держатели не продают.
Сегодня 328 миллионов $SPCX акций выходят из блокировки. Многие держатели — сотрудники, и почти все их состояние сосредоточено в одной акции. Даже самые оптимистично настроенные продают часть, чтобы диверсифицировать, скажем, 20%.
Это примерно 60 миллионов акций, которые поступают на рынок.
SpaceX торгует примерно 90 миллионов акций в день. Если добавить 60 миллионов нового предложения к ежедневному объёму 90 миллионов, то цена даёт сигнал, как именно это скажется.
При одном условии: акция должна торговаться заметно выше 135 — цены IPO. Ниже этого уровня держатели не продают.
Это примерно 60 миллионов акций, которые поступают на рынок.
SpaceX торгует примерно 90 миллионов акций в день. Если добавить 60 миллионов нового предложения к ежедневному объёму 90 миллионов, то цена даёт сигнал, как именно это скажется.
При одном условии: акция должна торговаться заметно выше 135 — цены IPO. Ниже этого уровня держатели не продают.
2
3
2.1k
·
--
Рост
Илон Маск приглашён на встречу Трампа — президент Китая на госужин в Белом доме, лол $TSLA $SPCX
Трамп только что похвастался государственным ужином, где встретили Си Цзиньпина, сказав: «Тяжеловесы в сфере технологий и финансов со всего мира сходят с ума, чтобы прийти — аж до того, что мест уже не хватает». Но прямо посреди этого ультра-премиального состава, Маск буквально уселся на своё место, лол
- Отметка «одобрено» для влиятельного игрока второй администрации Трампа: На фоне тарифных «бомб» от правительства США и всего остального это жёсткое время для обострения напряжённости между США и Китаем, и Маск прямо направляется за стол, где два лидера будут разделять трапезу.
- Защитный щит рисков для Tesla в Китае: Для Tesla, которая работает на Шанхайском заводе Gigafactory и стремится получить одобрение FSD в Китае, то, что Маск лично проходит по натянутому канату между США и Китаем, одновременно выполняя двойную роль «дипломатического чит-кода», — огромный плюс.
- Прошлая репутация: Когда Трамп ездил в Пекин и встречался с Си раньше, Маск тоже был там, и, как и следовало ожидать, в этот раз он демонстративно «прокачивает» своё присутствие прямо между двумя лидерами.
Надо отдать Маску должное — его политическая манёвренность, езда на шлейфе Трампа вплоть до места в первом ряду рядом с Си, — это по-настоящему впечатляюще, честно
Акционеры Tesla могут спокойно попкорн жевать и смотреть, как разыграются китайские регуляторные требования и тарифные преференции, лол
Не является рекомендацией «купить/продать»
Илон Маск приглашён на встречу Трампа — президент Китая на госужин в Белом доме, лол $TSLA $SPCX
Трамп только что похвастался государственным ужином, где встретили Си Цзиньпина, сказав: «Тяжеловесы в сфере технологий и финансов со всего мира сходят с ума, чтобы прийти — аж до того, что мест уже не хватает». Но прямо посреди этого ультра-премиального состава, Маск буквально уселся на своё место, лол
- Отметка «одобрено» для влиятельного игрока второй администрации Трампа: На фоне тарифных «бомб» от правительства США и всего остального это жёсткое время для обострения напряжённости между США и Китаем, и Маск прямо направляется за стол, где два лидера будут разделять трапезу.
- Защитный щит рисков для Tesla в Китае: Для Tesla, которая работает на Шанхайском заводе Gigafactory и стремится получить одобрение FSD в Китае, то, что Маск лично проходит по натянутому канату между США и Китаем, одновременно выполняя двойную роль «дипломатического чит-кода», — огромный плюс.
- Прошлая репутация: Когда Трамп ездил в Пекин и встречался с Си раньше, Маск тоже был там, и, как и следовало ожидать, в этот раз он демонстративно «прокачивает» своё присутствие прямо между двумя лидерами.
Надо отдать Маску должное — его политическая манёвренность, езда на шлейфе Трампа вплоть до места в первом ряду рядом с Си, — это по-настоящему впечатляюще, честно
Акционеры Tesla могут спокойно попкорн жевать и смотреть, как разыграются китайские регуляторные требования и тарифные преференции, лол
Не является рекомендацией «купить/продать»
Трамп только что похвастался государственным ужином, где встретили Си Цзиньпина, сказав: «Тяжеловесы в сфере технологий и финансов со всего мира сходят с ума, чтобы прийти — аж до того, что мест уже не хватает». Но прямо посреди этого ультра-премиального состава, Маск буквально уселся на своё место, лол
- Отметка «одобрено» для влиятельного игрока второй администрации Трампа: На фоне тарифных «бомб» от правительства США и всего остального это жёсткое время для обострения напряжённости между США и Китаем, и Маск прямо направляется за стол, где два лидера будут разделять трапезу.
- Защитный щит рисков для Tesla в Китае: Для Tesla, которая работает на Шанхайском заводе Gigafactory и стремится получить одобрение FSD в Китае, то, что Маск лично проходит по натянутому канату между США и Китаем, одновременно выполняя двойную роль «дипломатического чит-кода», — огромный плюс.
- Прошлая репутация: Когда Трамп ездил в Пекин и встречался с Си раньше, Маск тоже был там, и, как и следовало ожидать, в этот раз он демонстративно «прокачивает» своё присутствие прямо между двумя лидерами.
Надо отдать Маску должное — его политическая манёвренность, езда на шлейфе Трампа вплоть до места в первом ряду рядом с Си, — это по-настоящему впечатляюще, честно
Акционеры Tesla могут спокойно попкорн жевать и смотреть, как разыграются китайские регуляторные требования и тарифные преференции, лол
Не является рекомендацией «купить/продать»
3
40
40.2k
·
--
Рост
$CLSK.US только что привлекла $2,2 млрд — но это не просто заголовок о финансировании.
CleanSpark завершила размещение старших обеспеченных долговых обязательств на $2,2 млрд: ставка по долгу составляет 7,875%, а обеспечение предоставлено ключевыми корпоративными активами. Средства предназначены для объекта Sandersville Facility и связанных с ним капитальных затрат.
Потенциал очевиден: CleanSpark получает значительный капитал для расширения инфраструктуры, не полагаясь на немедленную эмиссию акций, что потенциально может снизить размывание в краткосрочной перспективе.
Но цена существенная. Дополнительный долг означает более высокие процентные расходы и дополнительные требования к активам, при этом CleanSpark по-прежнему остается уязвимой к высокоцикличной экономике Биткоина.
Теперь ключевой вопрос не в том, сможет ли CleanSpark привлечь капитал — он уже это сделал. Акцент смещается на исполнение проекта в Sandersville, эффективность на этапе разгона, генерацию денежного потока и то, сможет ли объект оправдать дополнительный рычаг.
$2,2 млрд дают $CLSK больше огневой мощи. Следующий тест — сможет ли этот капитал конвертироваться в более сильный операционный денежный поток.
$CLSK.US только что привлекла $2,2 млрд — но это не просто заголовок о финансировании.
CleanSpark завершила размещение старших обеспеченных долговых обязательств на $2,2 млрд: ставка по долгу составляет 7,875%, а обеспечение предоставлено ключевыми корпоративными активами. Средства предназначены для объекта Sandersville Facility и связанных с ним капитальных затрат.
Потенциал очевиден: CleanSpark получает значительный капитал для расширения инфраструктуры, не полагаясь на немедленную эмиссию акций, что потенциально может снизить размывание в краткосрочной перспективе.
Но цена существенная. Дополнительный долг означает более высокие процентные расходы и дополнительные требования к активам, при этом CleanSpark по-прежнему остается уязвимой к высокоцикличной экономике Биткоина.
Теперь ключевой вопрос не в том, сможет ли CleanSpark привлечь капитал — он уже это сделал. Акцент смещается на исполнение проекта в Sandersville, эффективность на этапе разгона, генерацию денежного потока и то, сможет ли объект оправдать дополнительный рычаг.
$2,2 млрд дают $CLSK больше огневой мощи. Следующий тест — сможет ли этот капитал конвертироваться в более сильный операционный денежный поток.
CleanSpark завершила размещение старших обеспеченных долговых обязательств на $2,2 млрд: ставка по долгу составляет 7,875%, а обеспечение предоставлено ключевыми корпоративными активами. Средства предназначены для объекта Sandersville Facility и связанных с ним капитальных затрат.
Потенциал очевиден: CleanSpark получает значительный капитал для расширения инфраструктуры, не полагаясь на немедленную эмиссию акций, что потенциально может снизить размывание в краткосрочной перспективе.
Но цена существенная. Дополнительный долг означает более высокие процентные расходы и дополнительные требования к активам, при этом CleanSpark по-прежнему остается уязвимой к высокоцикличной экономике Биткоина.
Теперь ключевой вопрос не в том, сможет ли CleanSpark привлечь капитал — он уже это сделал. Акцент смещается на исполнение проекта в Sandersville, эффективность на этапе разгона, генерацию денежного потока и то, сможет ли объект оправдать дополнительный рычаг.
$2,2 млрд дают $CLSK больше огневой мощи. Следующий тест — сможет ли этот капитал конвертироваться в более сильный операционный денежный поток.
CLSKUS-2,85%
1
31
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 41,483
338 обсуждают
Btc требуется спрос
Значительные средства поступают в Btc ETF — в начале сентября спотовые биткоин-ETF США за неделю показали чистый приток ~ $987 млн. Это увеличивает реальный спотовый спрос.
Если политика ФРС США смягчится и ставки снизятся или рынок будет ожидать будущего снижения, приток капитала в риск-активы, включая BTC, может усилиться. И наоборот: высокие ставки оказывают давление на BTC. #ПротоколFOMC #fomcотслеживание #NEARRisesNearly80%InAWeek #MultiversXPlansHardForkRecovery #CircleLaunchesInstitutionalBTCBackedBorrowing
za3a
·Лайков: 0
·Просмотров: 316
ПротоколFOMC
Просмотров: 29,586
129 обсуждают
CircleMints500MUSDCOnSolana
Просмотров: 15,990
605 обсуждают