
cryptohungry 1
37 Публикации
cryptohungry 1
Отправить жалобу
Заблокировать пользователя
Web3 Content Creator | Investor | Ambassador @brickken • @KORProtocol | what i share ≠ NFA
0 подписок(и/а)
9 подписчиков(а)
8 понравилось
Посты
51% учреждений ожидают, что цифровые активы станут массовым явлением в течение 5 лет.
Исследование цифровых активов State Street за октябрь 2026 года также показало, что 35% уже управляют цифровыми активами или распространяют их, а ещё 28% наладили отношения с поставщиками и создали инфраструктуру, чтобы делать это, если возникнет спрос со стороны клиентов.
Это разные вопросы, но оба показателя говорят о том, на каком этапе сейчас находятся учреждения.
Интерес есть, некоторые уже вышли на рынок, но создание подходящей инфраструктуры по-прежнему остаётся важной частью процесса.
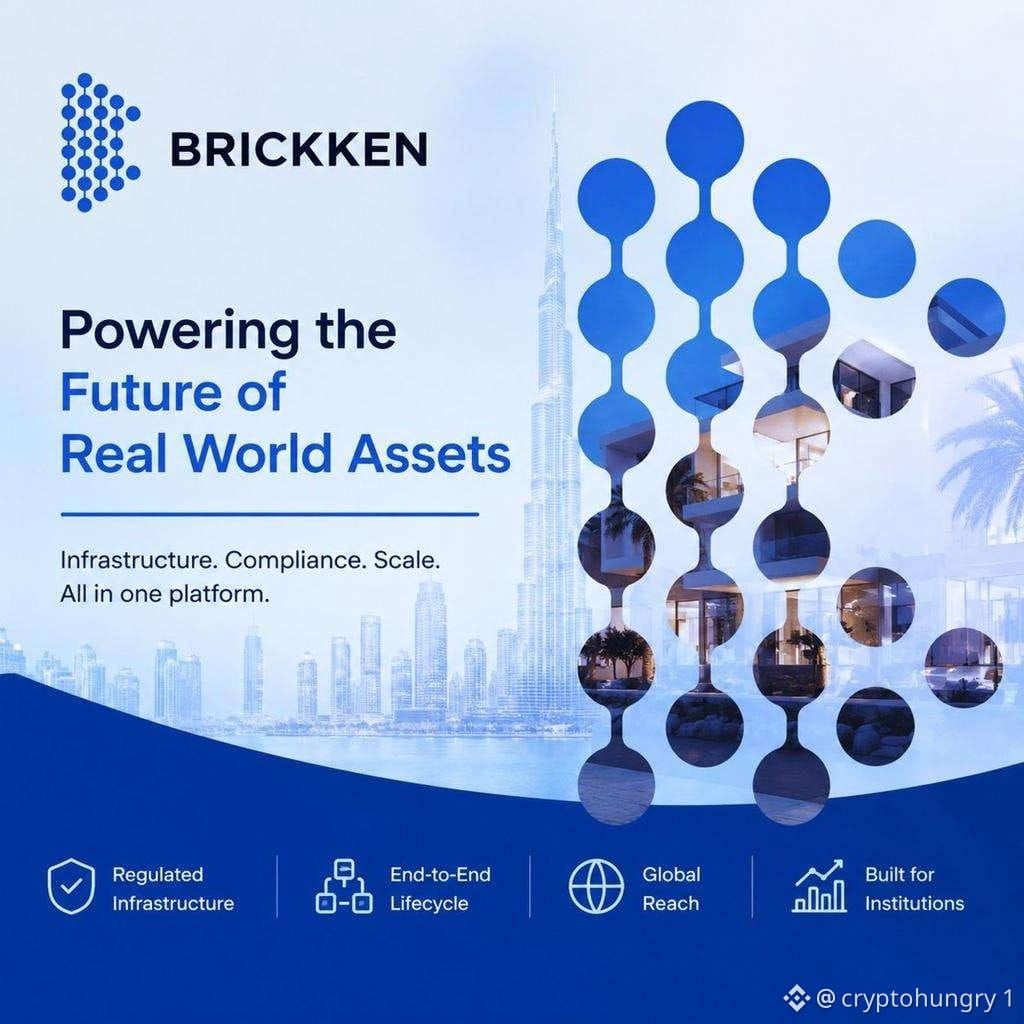
По этой причине я слежу за @Brickken с 2023 года.
Они сосредоточены не только на токенизации активов.
Платформа также охватывает регистрацию инвесторов, соблюдение нормативных требований, привлечение средств и текущее управление активами.
Стоит отметить и цифры:
Общая стоимость токенизированных активов — более $660 млн
Более 150 клиентов
Более 40 стран
Они также работают над uRWA (ERC-7943) — стандартом, призванным повысить совместимость токенизированных активов, соответствующих нормативным требованиям.
А в последнее время появилось и направление агентного ИИ.
Их Agentic MCP уже работает в сети Base, позволяя ИИ-агентам взаимодействовать с инфраструктурой токенизации Brickken.
Они также работают с ERC-8004 для идентификации агентов, x402 для платежей и ERC-8226 для делегирования разрешений.
Сначала мы переносим реальные активы в блокчейн. Теперь мы создаём способы, позволяющие ИИ-агентам взаимодействовать с ними.
У RWA и агентного ИИ может быть гораздо больше общего, чем думают люди.
#RWA #RWAfi #ИИ-агенты 🤖#
51% учреждений ожидают, что цифровые активы станут массовым явлением в течение 5 лет.
Исследование цифровых активов State Street за октябрь 2026 года также показало, что 35% уже управляют цифровыми активами или распространяют их, а ещё 28% наладили отношения с поставщиками и создали инфраструктуру, чтобы делать это, если возникнет спрос со стороны клиентов.
Это разные вопросы, но оба показателя говорят о том, на каком этапе сейчас находятся учреждения.
Интерес есть, некоторые уже вышли на рынок, но создание подходящей инфраструктуры по-прежнему остаётся важной частью процесса.
По этой причине я слежу за @Brickken с 2023 года.
Они сосредоточены не только на токенизации активов.
Платформа также охватывает регистрацию инвесторов, соблюдение нормативных требований, привлечение средств и текущее управление активами.
Стоит отметить и цифры:
Общая стоимость токенизированных активов — более $660 млн
Более 150 клиентов
Более 40 стран
Они также работают над uRWA (ERC-7943) — стандартом, призванным повысить совместимость токенизированных активов, соответствующих нормативным требованиям.
А в последнее время появилось и направление агентного ИИ.
Их Agentic MCP уже работает в сети Base, позволяя ИИ-агентам взаимодействовать с инфраструктурой токенизации Brickken.
Они также работают с ERC-8004 для идентификации агентов, x402 для платежей и ERC-8226 для делегирования разрешений.
Сначала мы переносим реальные активы в блокчейн. Теперь мы создаём способы, позволяющие ИИ-агентам взаимодействовать с ними.
У RWA и агентного ИИ может быть гораздо больше общего, чем думают люди.
#RWA #RWAfi #ИИ-агенты 🤖#
Исследование цифровых активов State Street за октябрь 2026 года также показало, что 35% уже управляют цифровыми активами или распространяют их, а ещё 28% наладили отношения с поставщиками и создали инфраструктуру, чтобы делать это, если возникнет спрос со стороны клиентов.
Это разные вопросы, но оба показателя говорят о том, на каком этапе сейчас находятся учреждения.
Интерес есть, некоторые уже вышли на рынок, но создание подходящей инфраструктуры по-прежнему остаётся важной частью процесса.
По этой причине я слежу за @Brickken с 2023 года.
Они сосредоточены не только на токенизации активов.
Платформа также охватывает регистрацию инвесторов, соблюдение нормативных требований, привлечение средств и текущее управление активами.
Стоит отметить и цифры:
Общая стоимость токенизированных активов — более $660 млн
Более 150 клиентов
Более 40 стран
Они также работают над uRWA (ERC-7943) — стандартом, призванным повысить совместимость токенизированных активов, соответствующих нормативным требованиям.
А в последнее время появилось и направление агентного ИИ.
Их Agentic MCP уже работает в сети Base, позволяя ИИ-агентам взаимодействовать с инфраструктурой токенизации Brickken.
Они также работают с ERC-8004 для идентификации агентов, x402 для платежей и ERC-8226 для делегирования разрешений.
Сначала мы переносим реальные активы в блокчейн. Теперь мы создаём способы, позволяющие ИИ-агентам взаимодействовать с ними.
У RWA и агентного ИИ может быть гораздо больше общего, чем думают люди.
#RWA #RWAfi #ИИ-агенты 🤖#
STTUS-0,20%
77
См. перевод
ZIG Finance Brings Saudi SME Credit Onchain With New Vault
ZIG Finance has launched the zEMS Vault, a tokenized private credit product giving eligible institutional investors exposure to a diversified pool of Saudi SME loans.
The launch marks the first product from ZIG Finance's strategic partnership with Nomura's LaserDigital
A few key players behind the launch:
- ZIGFinance – Product issuance, curation and distribution.
- LaserDigital – Institutional risk framework advisory.
- @KAIO_xyz – Tokenization, compliance and vault lifecycle management.
- BeehiveFin – Originates the underlying SME loans.
- Zamanat – Structuring partner and Sharia advisor.
The vault is issued on @BNBChain, with KYC checks built into subscriptions and redemptions.
What's interesting is the bigger picture: bringing real-world private credit onchain while combining local lending expertise, institutional risk governance and compliant tokenization.
ZIG Finance also plans to expand this model into other markets and asset classes.
A meaningful step for institutional RWA adoption beyond tokenized treasuries.
#RWA #RWAfi
ZIG Finance Brings Saudi SME Credit Onchain With New Vault
ZIG Finance has launched the zEMS Vault, a tokenized private credit product giving eligible institutional investors exposure to a diversified pool of Saudi SME loans.
The launch marks the first product from ZIG Finance's strategic partnership with Nomura's LaserDigital
A few key players behind the launch:
- ZIGFinance – Product issuance, curation and distribution.
- LaserDigital – Institutional risk framework advisory.
- @KAIO_xyz – Tokenization, compliance and vault lifecycle management.
- BeehiveFin – Originates the underlying SME loans.
- Zamanat – Structuring partner and Sharia advisor.
The vault is issued on @BNBChain, with KYC checks built into subscriptions and redemptions.
What's interesting is the bigger picture: bringing real-world private credit onchain while combining local lending expertise, institutional risk governance and compliant tokenization.
ZIG Finance also plans to expand this model into other markets and asset classes.
A meaningful step for institutional RWA adoption beyond tokenized treasuries.
#RWA #RWAfi
ZIG Finance has launched the zEMS Vault, a tokenized private credit product giving eligible institutional investors exposure to a diversified pool of Saudi SME loans.
The launch marks the first product from ZIG Finance's strategic partnership with Nomura's LaserDigital
A few key players behind the launch:
- ZIGFinance – Product issuance, curation and distribution.
- LaserDigital – Institutional risk framework advisory.
- @KAIO_xyz – Tokenization, compliance and vault lifecycle management.
- BeehiveFin – Originates the underlying SME loans.
- Zamanat – Structuring partner and Sharia advisor.
The vault is issued on @BNBChain, with KYC checks built into subscriptions and redemptions.
What's interesting is the bigger picture: bringing real-world private credit onchain while combining local lending expertise, institutional risk governance and compliant tokenization.
ZIG Finance also plans to expand this model into other markets and asset classes.
A meaningful step for institutional RWA adoption beyond tokenized treasuries.
#RWA #RWAfi
68
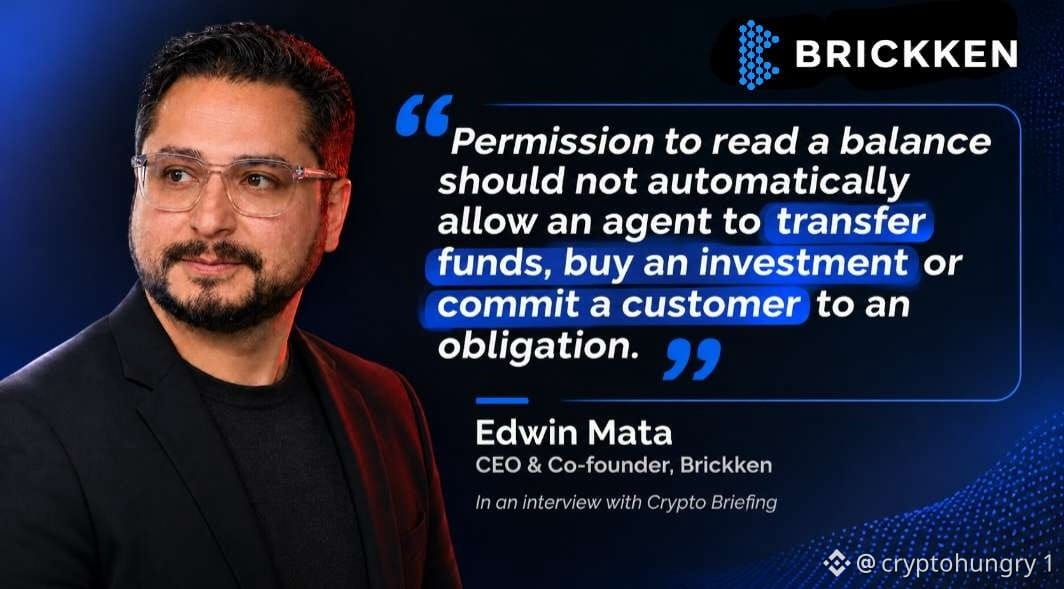
предоставление ИИ-агенту доступа к вашему аккаунту не должно означать, что ему можно делать всё, что вздумается.
Генеральный директор @Brickken @edwinmata поднял эту тему в недавнем интервью Crypto Briefing.
И, честно говоря, об этом стоит задуматься, поскольку ИИ-агенты начинают выполнять всё больше финансовых задач.
ERC-7943 (uRWA) предоставляет токенизированным активам единый интерфейс.
RAMS (предлагаемый ERC-8226) устанавливает границы для агентов: в чьих интересах они действуют, что им разрешено делать и каковы пределы их полномочий.
Умные агенты — это здорово, но пользователи по-прежнему должны контролировать, к чему у них есть доступ.
$BKN #RWA #ИИ-агенты 🤖#
предоставление ИИ-агенту доступа к вашему аккаунту не должно означать, что ему можно делать всё, что вздумается.
Генеральный директор @Brickken @edwinmata поднял эту тему в недавнем интервью Crypto Briefing.
И, честно говоря, об этом стоит задуматься, поскольку ИИ-агенты начинают выполнять всё больше финансовых задач.
ERC-7943 (uRWA) предоставляет токенизированным активам единый интерфейс.
RAMS (предлагаемый ERC-8226) устанавливает границы для агентов: в чьих интересах они действуют, что им разрешено делать и каковы пределы их полномочий.
Умные агенты — это здорово, но пользователи по-прежнему должны контролировать, к чему у них есть доступ.
$BKN #RWA #ИИ-агенты 🤖#
Генеральный директор @Brickken @edwinmata поднял эту тему в недавнем интервью Crypto Briefing.
И, честно говоря, об этом стоит задуматься, поскольку ИИ-агенты начинают выполнять всё больше финансовых задач.
ERC-7943 (uRWA) предоставляет токенизированным активам единый интерфейс.
RAMS (предлагаемый ERC-8226) устанавливает границы для агентов: в чьих интересах они действуют, что им разрешено делать и каковы пределы их полномочий.
Умные агенты — это здорово, но пользователи по-прежнему должны контролировать, к чему у них есть доступ.
$BKN #RWA #ИИ-агенты 🤖#
68
RWA выходят за рамки токенизированной недвижимости.
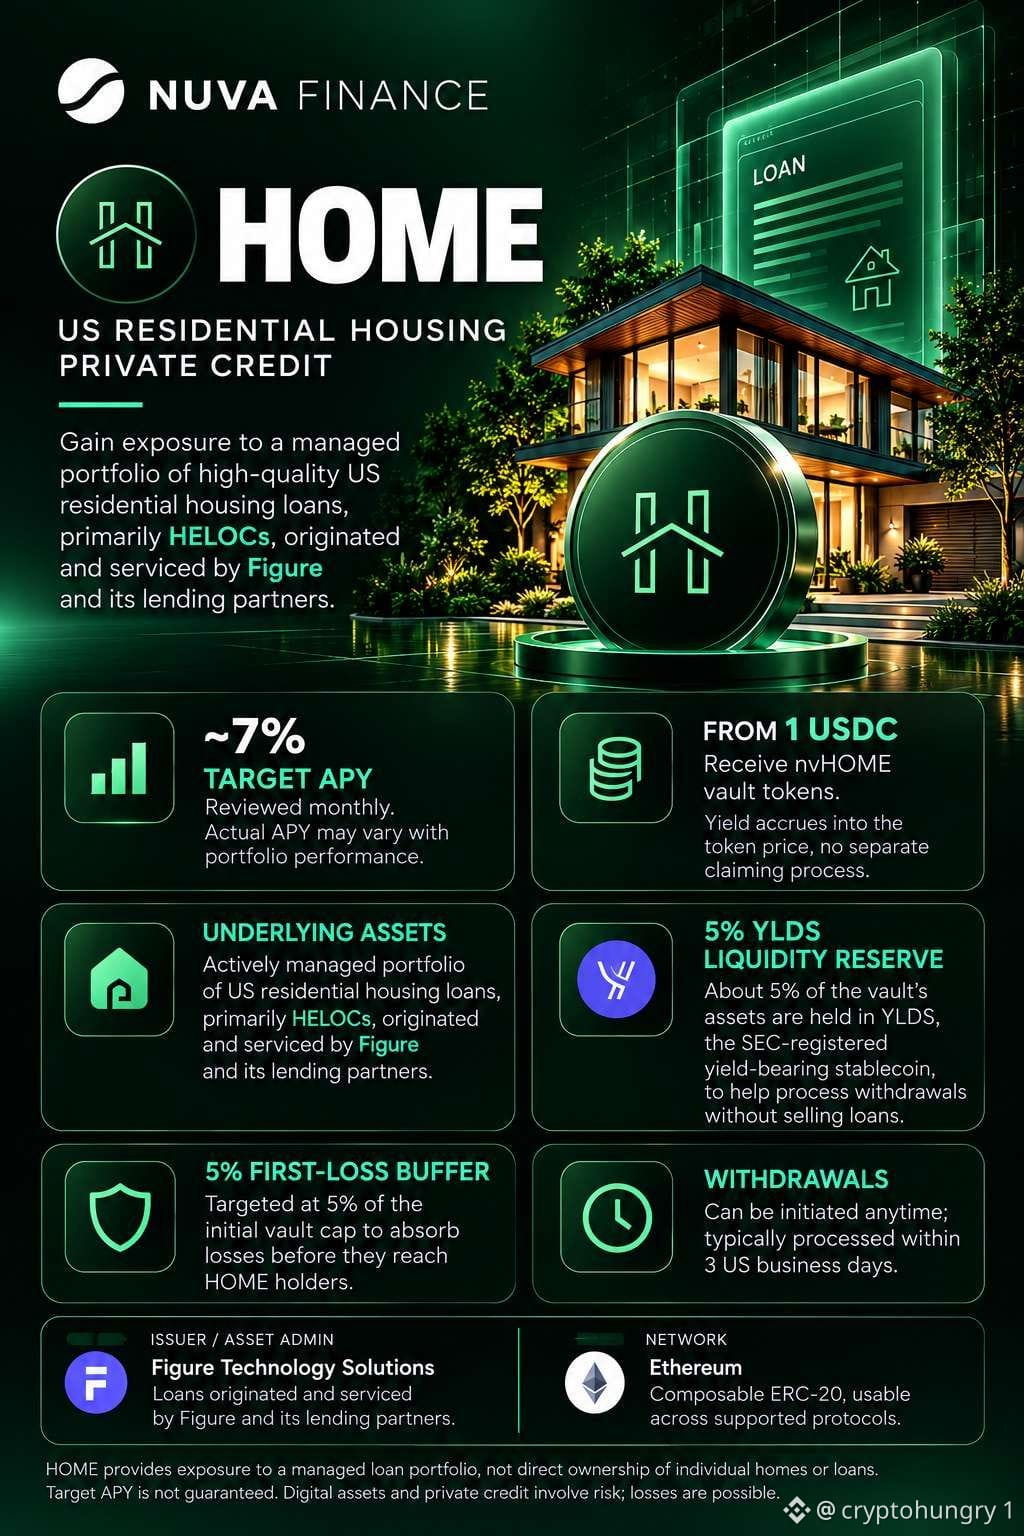
NUVA Finance выводит на ончейн рынок жилищного кредитования США с помощью HOME, предоставляя пользователям доступ к управляемому портфелю жилищных кредитов, в основном HELOC на старте.
Вот что привлекло моё внимание:
- начать можно всего с 1 USDC и получить nvHOME
- доходность накапливается в цене токена, без необходимости вручную её получать
- целевая ставка — 7%, устанавливается ежемесячно
- целевой размер буфера первых убытков — 5% от лимита хранилища
- 5% средств выделены на ликвидность и хранятся в YLDS, чтобы упростить вывод средств
Портфелем управляет Figure Investment Advisors LLC — инвестиционный консультант, зарегистрированный в SEC. Кредиты выдают Figure и её партнёры.
Разумеется, целевая ставка не гарантирована, а буфер первых убытков не устраняет риски.
HOME интересен мне тем, что открывает доступ к новому виду активов в ончейне. Большинство обсуждений RWA по-прежнему сосредоточено на казначейских облигациях, фондах или токенизированной недвижимости.
Жилищное кредитование привносит в эту сферу ещё одно направление.
Интересно будет посмотреть, как эта модель покажет себя по мере роста портфеля.
#RWA #Tokenization
RWA выходят за рамки токенизированной недвижимости.
NUVA Finance выводит на ончейн рынок жилищного кредитования США с помощью HOME, предоставляя пользователям доступ к управляемому портфелю жилищных кредитов, в основном HELOC на старте.
Вот что привлекло моё внимание:
- начать можно всего с 1 USDC и получить nvHOME
- доходность накапливается в цене токена, без необходимости вручную её получать
- целевая ставка — 7%, устанавливается ежемесячно
- целевой размер буфера первых убытков — 5% от лимита хранилища
- 5% средств выделены на ликвидность и хранятся в YLDS, чтобы упростить вывод средств
Портфелем управляет Figure Investment Advisors LLC — инвестиционный консультант, зарегистрированный в SEC. Кредиты выдают Figure и её партнёры.
Разумеется, целевая ставка не гарантирована, а буфер первых убытков не устраняет риски.
HOME интересен мне тем, что открывает доступ к новому виду активов в ончейне. Большинство обсуждений RWA по-прежнему сосредоточено на казначейских облигациях, фондах или токенизированной недвижимости.
Жилищное кредитование привносит в эту сферу ещё одно направление.
Интересно будет посмотреть, как эта модель покажет себя по мере роста портфеля.
#RWA #Tokenization
NUVA Finance выводит на ончейн рынок жилищного кредитования США с помощью HOME, предоставляя пользователям доступ к управляемому портфелю жилищных кредитов, в основном HELOC на старте.
Вот что привлекло моё внимание:
- начать можно всего с 1 USDC и получить nvHOME
- доходность накапливается в цене токена, без необходимости вручную её получать
- целевая ставка — 7%, устанавливается ежемесячно
- целевой размер буфера первых убытков — 5% от лимита хранилища
- 5% средств выделены на ликвидность и хранятся в YLDS, чтобы упростить вывод средств
Портфелем управляет Figure Investment Advisors LLC — инвестиционный консультант, зарегистрированный в SEC. Кредиты выдают Figure и её партнёры.
Разумеется, целевая ставка не гарантирована, а буфер первых убытков не устраняет риски.
HOME интересен мне тем, что открывает доступ к новому виду активов в ончейне. Большинство обсуждений RWA по-прежнему сосредоточено на казначейских облигациях, фондах или токенизированной недвижимости.
Жилищное кредитование привносит в эту сферу ещё одно направление.
Интересно будет посмотреть, как эта модель покажет себя по мере роста портфеля.
#RWA #Tokenization
80
Ещё одно обновление по $KAIO
Пользователи из США теперь могут торговать им на @GateToken 🇺🇸
Всегда интересно видеть, как расширяется доступ, пока KAIO работает над тем, чтобы вывести институциональные фонды ончейн
Подписывайтесь на @KAIO_xyz, чтобы не пропустить новые обновления
Ещё одно обновление по $KAIO
Пользователи из США теперь могут торговать им на @GateToken 🇺🇸
Всегда интересно видеть, как расширяется доступ, пока KAIO работает над тем, чтобы вывести институциональные фонды ончейн
Подписывайтесь на @KAIO_xyz, чтобы не пропустить новые обновления
Пользователи из США теперь могут торговать им на @GateToken 🇺🇸
Всегда интересно видеть, как расширяется доступ, пока KAIO работает над тем, чтобы вывести институциональные фонды ончейн
Подписывайтесь на @KAIO_xyz, чтобы не пропустить новые обновления
59
Токенизированные активы реального мира (RWA) набирают обороты в ончейне. Но пользуются ли ими люди на самом деле?
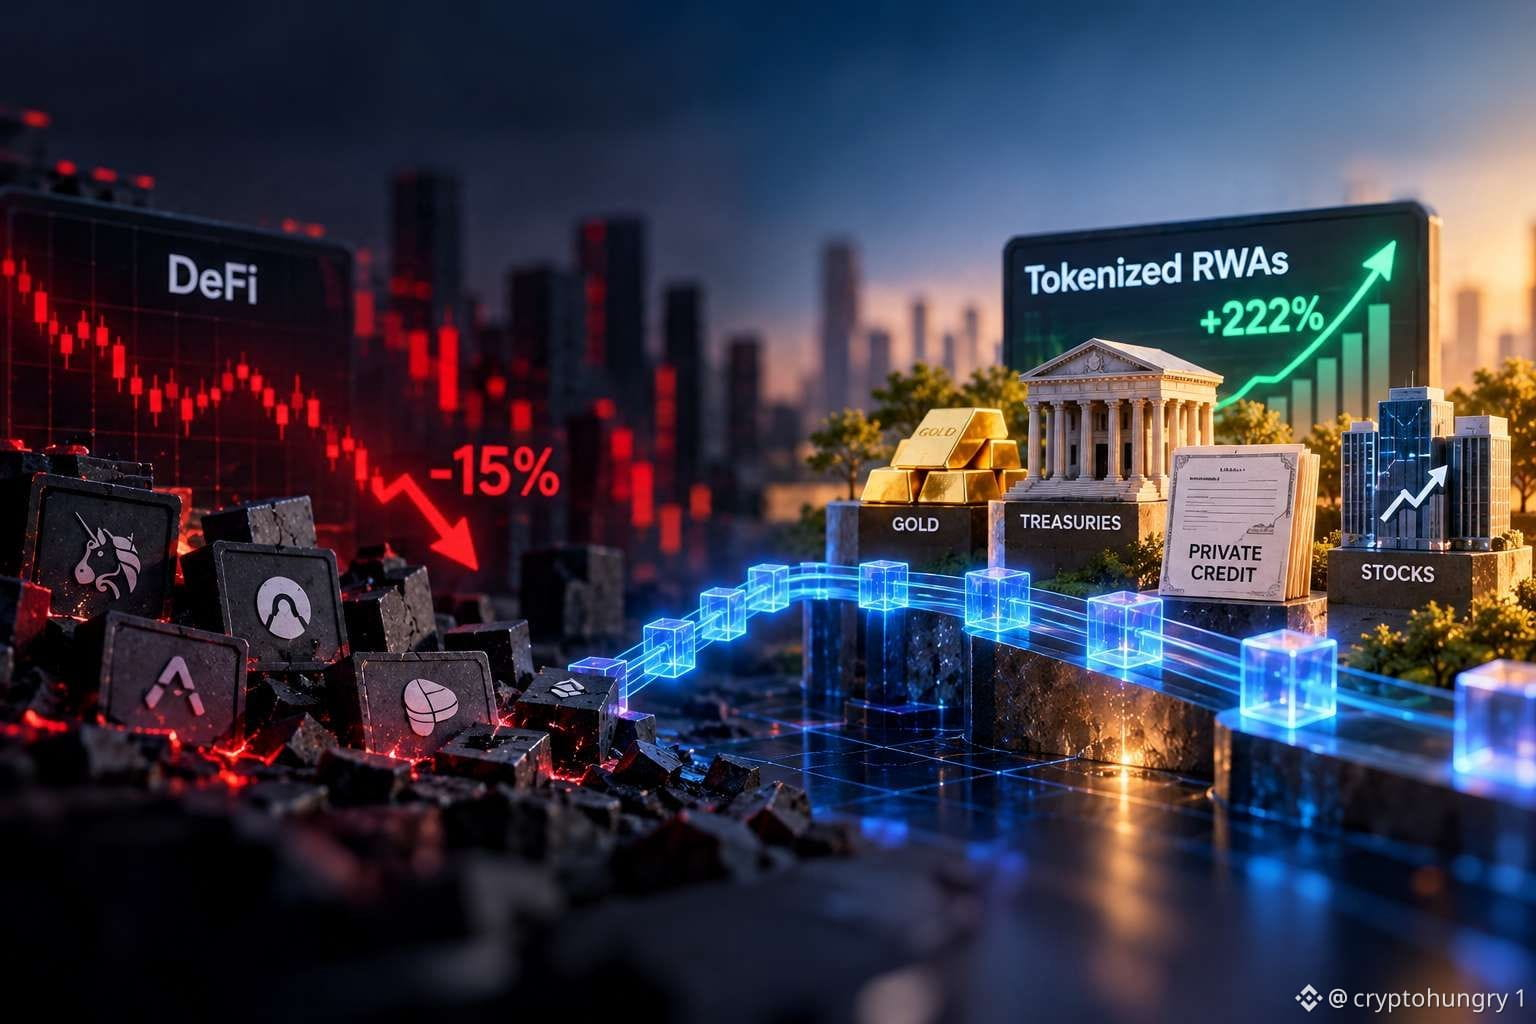
По данным CoinShares и TokenTerminal, объём депозитов в токенизированных RWA на DeFi-платформах кредитования и DEX вырос с $2,3 млрд до $7,4 млрд в период со второго квартала 2025 года по второй квартал 2026 года, тогда как общий объём депозитов в DeFi снизился примерно на 15%.
Контраст довольно интересный.
Активность с золотыми токенами, такими как $PAXG и $XAUT, растёт. Объём спотовой торговли RWA увеличился примерно на 220% год к году, в то время как общий объём спотовой торговли на DEX снизился примерно на 70%. RWA не просто выпускают — люди ими торгуют.
Токенизированные фонды, такие как BUIDL от BlackRock, и токенизированные казначейские продукты переносят традиционные активы в ончейн. В зависимости от продукта и протокола некоторые из них также можно использовать в качестве залога на рынках кредитования. Именно здесь токенизация начинает приносить практическую пользу.
Ещё один вариант применения — частное кредитование. @MapleFinance и @Centrifuge развивают это направление, а @OndoFinance, Superstate и @Brickken участвуют в более широком движении RWA.
Но более высокая доходность сопряжена с рисками. Заёмщики могут не выполнить свои обязательства, выплаты могут задерживаться, а ликвидность не гарантирована. Токенизация меняет способ представления и передачи активов, но не связанные с ними риски.
Кроме того, владеть токеном — не то же самое, что владеть базовым активом. Важны юридическая структура, права, предоставляемые токеном, и условия погашения. Простота переводов в ончейне не гарантирует, что выйти из актива будет так же легко.
На мой взгляд, главный показатель — не объём токенизированной стоимости, а то, покупают ли люди эти активы, держат ли их, торгуют ли ими и используют ли их.
Рост депозитов обнадёживает, но устойчивый спрос, реальная польза и надёжные механизмы погашения важнее громких цифр.
Именно за этим я буду следить по мере развития рынка RWA.
Источники:
https://coinshares.com/insights/research-data/token-terminal-hybrid-finance-q2-report/
https://coinshares.com/insights/research-data/token-terminal-hybrid-finance-q1-report/
Токенизированные активы реального мира (RWA) набирают обороты в ончейне. Но пользуются ли ими люди на самом деле?
По данным CoinShares и TokenTerminal, объём депозитов в токенизированных RWA на DeFi-платформах кредитования и DEX вырос с $2,3 млрд до $7,4 млрд в период со второго квартала 2025 года по второй квартал 2026 года, тогда как общий объём депозитов в DeFi снизился примерно на 15%.
Контраст довольно интересный.
Активность с золотыми токенами, такими как $PAXG и $XAUT, растёт. Объём спотовой торговли RWA увеличился примерно на 220% год к году, в то время как общий объём спотовой торговли на DEX снизился примерно на 70%. RWA не просто выпускают — люди ими торгуют.
Токенизированные фонды, такие как BUIDL от BlackRock, и токенизированные казначейские продукты переносят традиционные активы в ончейн. В зависимости от продукта и протокола некоторые из них также можно использовать в качестве залога на рынках кредитования. Именно здесь токенизация начинает приносить практическую пользу.
Ещё один вариант применения — частное кредитование. @MapleFinance и @Centrifuge развивают это направление, а @OndoFinance, Superstate и @Brickken участвуют в более широком движении RWA.
Но более высокая доходность сопряжена с рисками. Заёмщики могут не выполнить свои обязательства, выплаты могут задерживаться, а ликвидность не гарантирована. Токенизация меняет способ представления и передачи активов, но не связанные с ними риски.
Кроме того, владеть токеном — не то же самое, что владеть базовым активом. Важны юридическая структура, права, предоставляемые токеном, и условия погашения. Простота переводов в ончейне не гарантирует, что выйти из актива будет так же легко.
На мой взгляд, главный показатель — не объём токенизированной стоимости, а то, покупают ли люди эти активы, держат ли их, торгуют ли ими и используют ли их.
Рост депозитов обнадёживает, но устойчивый спрос, реальная польза и надёжные механизмы погашения важнее громких цифр.
Именно за этим я буду следить по мере развития рынка RWA.
Источники:
https://coinshares.com/insights/research-data/token-terminal-hybrid-finance-q2-report/
https://coinshares.com/insights/research-data/token-terminal-hybrid-finance-q1-report/
По данным CoinShares и TokenTerminal, объём депозитов в токенизированных RWA на DeFi-платформах кредитования и DEX вырос с $2,3 млрд до $7,4 млрд в период со второго квартала 2025 года по второй квартал 2026 года, тогда как общий объём депозитов в DeFi снизился примерно на 15%.
Контраст довольно интересный.
Активность с золотыми токенами, такими как $PAXG и $XAUT, растёт. Объём спотовой торговли RWA увеличился примерно на 220% год к году, в то время как общий объём спотовой торговли на DEX снизился примерно на 70%. RWA не просто выпускают — люди ими торгуют.
Токенизированные фонды, такие как BUIDL от BlackRock, и токенизированные казначейские продукты переносят традиционные активы в ончейн. В зависимости от продукта и протокола некоторые из них также можно использовать в качестве залога на рынках кредитования. Именно здесь токенизация начинает приносить практическую пользу.
Ещё один вариант применения — частное кредитование. @MapleFinance и @Centrifuge развивают это направление, а @OndoFinance, Superstate и @Brickken участвуют в более широком движении RWA.
Но более высокая доходность сопряжена с рисками. Заёмщики могут не выполнить свои обязательства, выплаты могут задерживаться, а ликвидность не гарантирована. Токенизация меняет способ представления и передачи активов, но не связанные с ними риски.
Кроме того, владеть токеном — не то же самое, что владеть базовым активом. Важны юридическая структура, права, предоставляемые токеном, и условия погашения. Простота переводов в ончейне не гарантирует, что выйти из актива будет так же легко.
На мой взгляд, главный показатель — не объём токенизированной стоимости, а то, покупают ли люди эти активы, держат ли их, торгуют ли ими и используют ли их.
Рост депозитов обнадёживает, но устойчивый спрос, реальная польза и надёжные механизмы погашения важнее громких цифр.
Именно за этим я буду следить по мере развития рынка RWA.
Источники:
https://coinshares.com/insights/research-data/token-terminal-hybrid-finance-q2-report/
https://coinshares.com/insights/research-data/token-terminal-hybrid-finance-q1-report/
70
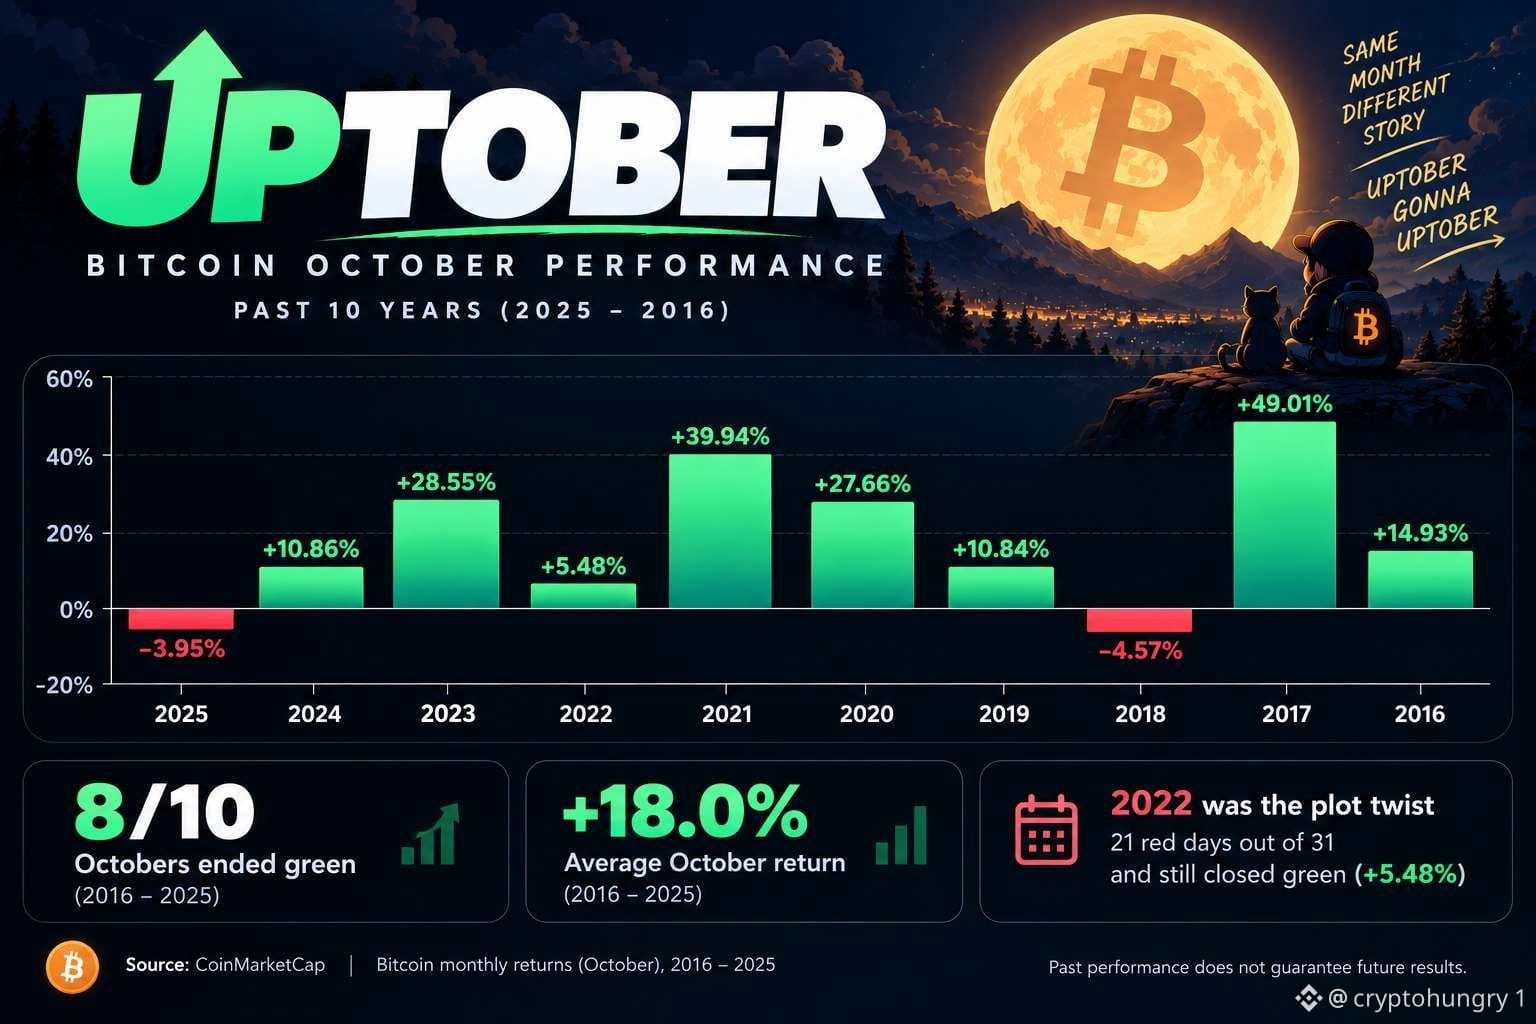
8/10 из последних 10 октябрей закончились зелёными
2022 — это сюжетный поворот
21 красный день из 31
и всё равно закрылись зелёными 😰
так что если октябрь начинается жутко
может, не стоит паниковать ещё
uptober будет uptober 😁
$BTC #BTC Price Analysis# #Bitcoin
8/10 из последних 10 октябрей закончились зелёными
2022 — это сюжетный поворот
21 красный день из 31
и всё равно закрылись зелёными 😰
так что если октябрь начинается жутко
может, не стоит паниковать ещё
uptober будет uptober 😁
$BTC #BTC Price Analysis# #Bitcoin
2022 — это сюжетный поворот
21 красный день из 31
и всё равно закрылись зелёными 😰
так что если октябрь начинается жутко
может, не стоит паниковать ещё
uptober будет uptober 😁
$BTC #BTC Price Analysis# #Bitcoin
69
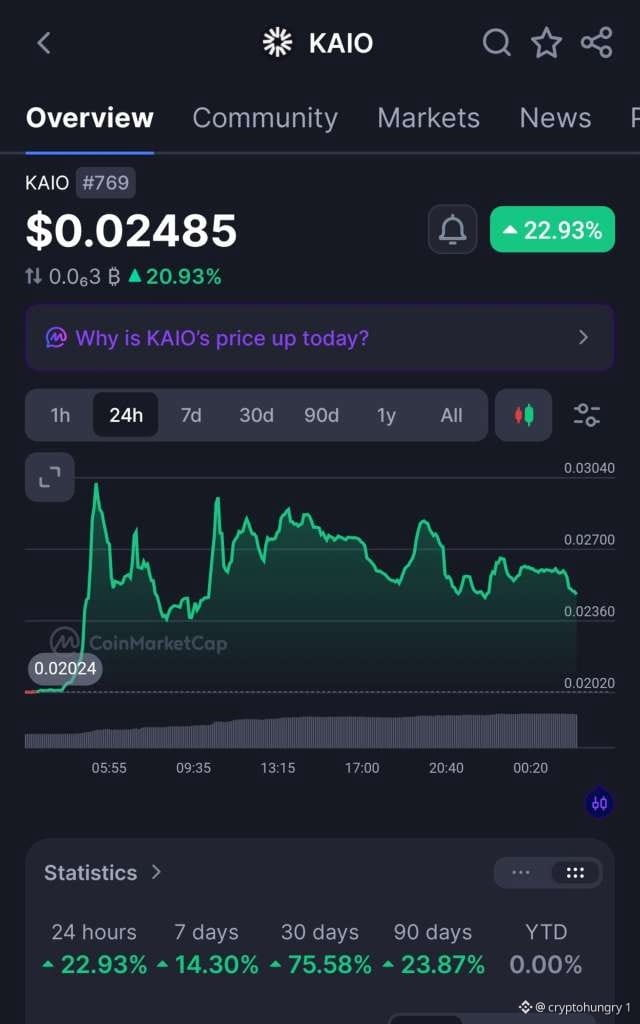
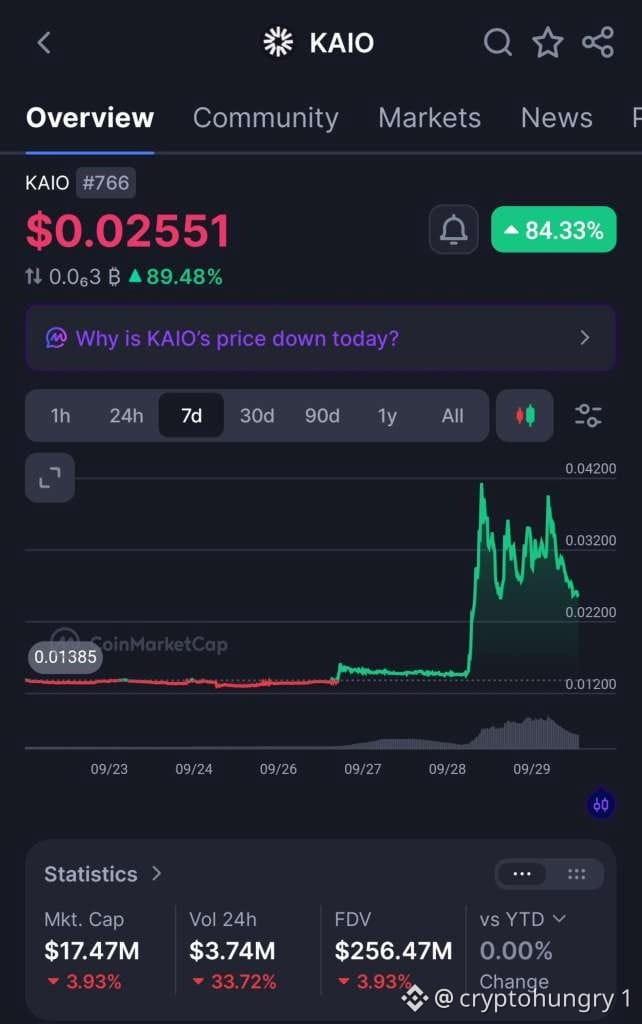
$KAIO совершил большой прорыв вчера
подскакивал на 100%+ в какой-то момент и при этом всё ещё в плюсе на 89,4% за последние 7 дней
время тоже довольно интересное
в последнее время токенизация движется довольно быстро: BlackRock, @ondo_foundation и некоторые из более крупных игроков TradFi продолжают выходить в onchain
у KAIO уже есть институциональные фонды в работе — с такими названиями, как BlackRock, BHDigitalAssets, Hamilton Lane и LaserDigital
а ещё есть KASH на розничной стороне. по сути, он даёт пользователям один продукт с экспозицией на корзину институциональных RWA-фондов
точно один из тех, за чем я буду следить отсюда
подписывайтесь на @KAIO_xyz и следите за официальными обновлениями KASH
$KAIO совершил большой прорыв вчера
подскакивал на 100%+ в какой-то момент и при этом всё ещё в плюсе на 89,4% за последние 7 дней
время тоже довольно интересное
в последнее время токенизация движется довольно быстро: BlackRock, @ondo_foundation и некоторые из более крупных игроков TradFi продолжают выходить в onchain
у KAIO уже есть институциональные фонды в работе — с такими названиями, как BlackRock, BHDigitalAssets, Hamilton Lane и LaserDigital
а ещё есть KASH на розничной стороне. по сути, он даёт пользователям один продукт с экспозицией на корзину институциональных RWA-фондов
точно один из тех, за чем я буду следить отсюда
подписывайтесь на @KAIO_xyz и следите за официальными обновлениями KASH
подскакивал на 100%+ в какой-то момент и при этом всё ещё в плюсе на 89,4% за последние 7 дней
время тоже довольно интересное
в последнее время токенизация движется довольно быстро: BlackRock, @ondo_foundation и некоторые из более крупных игроков TradFi продолжают выходить в onchain
у KAIO уже есть институциональные фонды в работе — с такими названиями, как BlackRock, BHDigitalAssets, Hamilton Lane и LaserDigital
а ещё есть KASH на розничной стороне. по сути, он даёт пользователям один продукт с экспозицией на корзину институциональных RWA-фондов
точно один из тех, за чем я буду следить отсюда
подписывайтесь на @KAIO_xyz и следите за официальными обновлениями KASH
78
Токенизированные акции: право собственности или просто экспозиция?
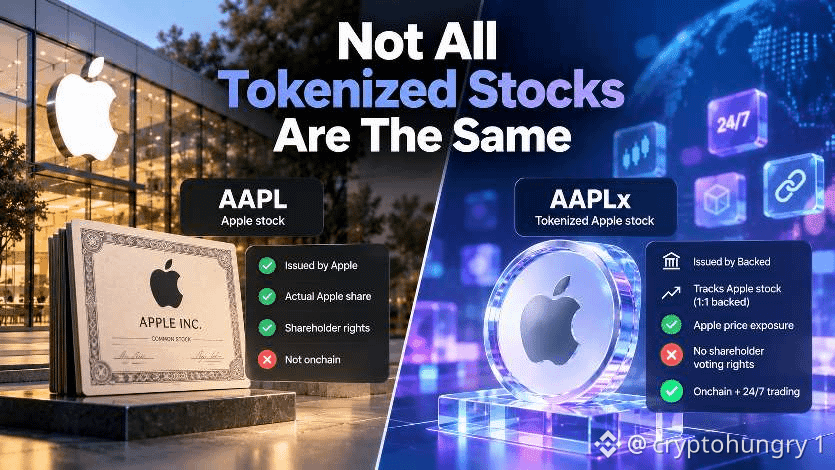
Токенизированные акции привлекают всё больше внимания, но не каждая токенизированная акция даёт одно и то же.
Возьмём Apple.
Если вы покупаете AAPL, вы покупаете фактическую акцию Apple.
Apple выступает эмитентом, и вы получаете права, которые идут вместе с тем, чтобы быть акционером.
AAPLx — это другое.
Это токенизированный продукт, выпущенный @BackedFi, который подкреплён 1:1 акциями AAPL.
Вы получаете ценовую экспозицию Apple, но не получаете те же акционерные права, например право голоса.
Поэтому, когда вы слышите «Apple токенизирована», это не обязательно означает, что сама Apple разместила свои акции onchain.
Это может быть просто onchain-продукт, отслеживающий котировку акций.
Почему токенизировать именно так?
Вы получаете такие вещи, как торговля 24/7, расчёты в сети (onchain), самостоятельное хранение и возможность подключать актив к криптоплатформам.
Но есть и другая модель.
SEC также описала эмитент-спонсируемую токенизацию: когда эмитент или уполномоченный агент связывает токен с официальной записью о собственности.
В таком случае токен может представлять реальную ценную бумагу и соответствующие права собственности, а не просто отслеживать её цену.
Это довольно важное различие, раз всё больше RWA уходят onchain.
И вот тут на сцену выходят стандарты вроде ERC-7943.
ERC-7943 даёт комплаентным токенам RWA общий способ обрабатывать правила о том, кто может ими владеть и передавать их.
Его разработали при участии нескольких создателей RWA, включая @Brickken, DigiShares, CMTA и @Bit2Me, а @Chainlink также работал над совместимостью через свою Asset Compliance Engine.
Больший вопрос не только в том, токенизирован ли актив.
Важно, что именно означает токен?
Собственность, требование или просто экспозицию?
Токенизированность не всегда значит одно и то же.
$AAPL $AAPLX $BKN
Токенизированные акции: право собственности или просто экспозиция?
Токенизированные акции привлекают всё больше внимания, но не каждая токенизированная акция даёт одно и то же.
Возьмём Apple.
Если вы покупаете AAPL, вы покупаете фактическую акцию Apple.
Apple выступает эмитентом, и вы получаете права, которые идут вместе с тем, чтобы быть акционером.
AAPLx — это другое.
Это токенизированный продукт, выпущенный @BackedFi, который подкреплён 1:1 акциями AAPL.
Вы получаете ценовую экспозицию Apple, но не получаете те же акционерные права, например право голоса.
Поэтому, когда вы слышите «Apple токенизирована», это не обязательно означает, что сама Apple разместила свои акции onchain.
Это может быть просто onchain-продукт, отслеживающий котировку акций.
Почему токенизировать именно так?
Вы получаете такие вещи, как торговля 24/7, расчёты в сети (onchain), самостоятельное хранение и возможность подключать актив к криптоплатформам.
Но есть и другая модель.
SEC также описала эмитент-спонсируемую токенизацию: когда эмитент или уполномоченный агент связывает токен с официальной записью о собственности.
В таком случае токен может представлять реальную ценную бумагу и соответствующие права собственности, а не просто отслеживать её цену.
Это довольно важное различие, раз всё больше RWA уходят onchain.
И вот тут на сцену выходят стандарты вроде ERC-7943.
ERC-7943 даёт комплаентным токенам RWA общий способ обрабатывать правила о том, кто может ими владеть и передавать их.
Его разработали при участии нескольких создателей RWA, включая @Brickken, DigiShares, CMTA и @Bit2Me, а @Chainlink также работал над совместимостью через свою Asset Compliance Engine.
Больший вопрос не только в том, токенизирован ли актив.
Важно, что именно означает токен?
Собственность, требование или просто экспозицию?
Токенизированность не всегда значит одно и то же.
$AAPL $AAPLX $BKN
Токенизированные акции привлекают всё больше внимания, но не каждая токенизированная акция даёт одно и то же.
Возьмём Apple.
Если вы покупаете AAPL, вы покупаете фактическую акцию Apple.
Apple выступает эмитентом, и вы получаете права, которые идут вместе с тем, чтобы быть акционером.
AAPLx — это другое.
Это токенизированный продукт, выпущенный @BackedFi, который подкреплён 1:1 акциями AAPL.
Вы получаете ценовую экспозицию Apple, но не получаете те же акционерные права, например право голоса.
Поэтому, когда вы слышите «Apple токенизирована», это не обязательно означает, что сама Apple разместила свои акции onchain.
Это может быть просто onchain-продукт, отслеживающий котировку акций.
Почему токенизировать именно так?
Вы получаете такие вещи, как торговля 24/7, расчёты в сети (onchain), самостоятельное хранение и возможность подключать актив к криптоплатформам.
Но есть и другая модель.
SEC также описала эмитент-спонсируемую токенизацию: когда эмитент или уполномоченный агент связывает токен с официальной записью о собственности.
В таком случае токен может представлять реальную ценную бумагу и соответствующие права собственности, а не просто отслеживать её цену.
Это довольно важное различие, раз всё больше RWA уходят onchain.
И вот тут на сцену выходят стандарты вроде ERC-7943.
ERC-7943 даёт комплаентным токенам RWA общий способ обрабатывать правила о том, кто может ими владеть и передавать их.
Его разработали при участии нескольких создателей RWA, включая @Brickken, DigiShares, CMTA и @Bit2Me, а @Chainlink также работал над совместимостью через свою Asset Compliance Engine.
Больший вопрос не только в том, токенизирован ли актив.
Важно, что именно означает токен?
Собственность, требование или просто экспозицию?
Токенизированность не всегда значит одно и то же.
$AAPL $AAPLX $BKN
105
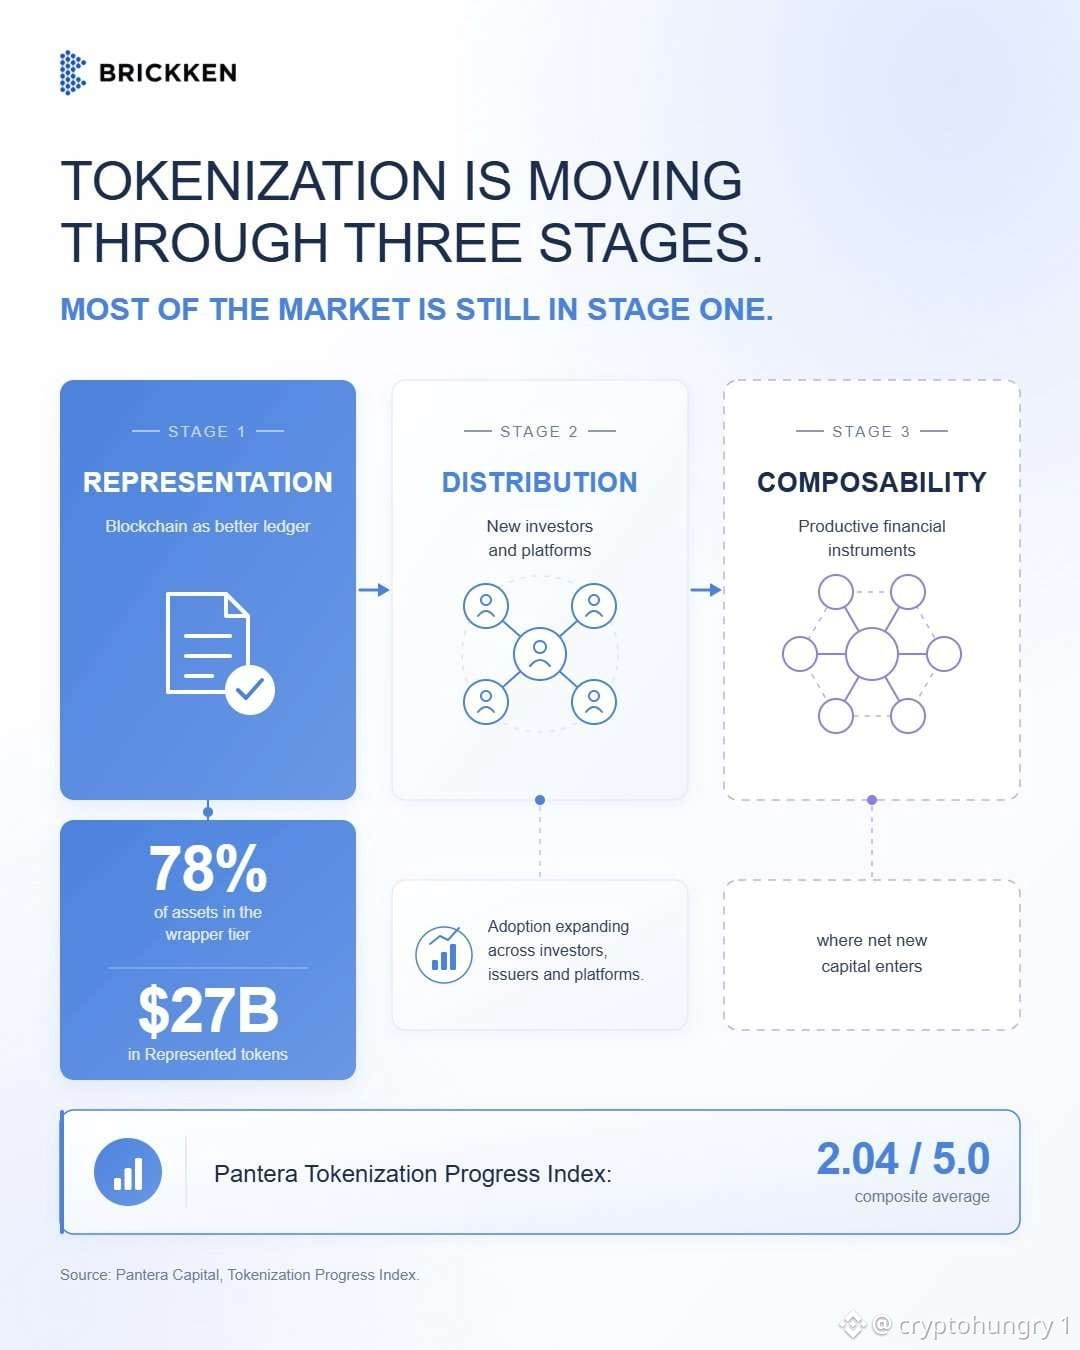
Средний балл @PANTERACAPITAL 2,04 много говорит
мы токенизировали множество активов, но то, что выносите их в onchain, не делает их автоматически полезными
представление выводит актив onchain
распределение — в рынки
а компонуемость — вот где начинается самое интересное
подумайте о залоге, кредитовании, трейдинге и подключении к DeFi. затем — автоматизированные стратегии и AI-агенты, которые взаимодействуют с этими активами
в этом направлении @Brickken и работает, делая акцент на компонуемости
вопрос не только в том, сколько активов будет токенизировано
а в том, что эти активы реально могут делать, когда они там окажутся
Средний балл @PANTERACAPITAL 2,04 много говорит
мы токенизировали множество активов, но то, что выносите их в onchain, не делает их автоматически полезными
представление выводит актив onchain
распределение — в рынки
а компонуемость — вот где начинается самое интересное
подумайте о залоге, кредитовании, трейдинге и подключении к DeFi. затем — автоматизированные стратегии и AI-агенты, которые взаимодействуют с этими активами
в этом направлении @Brickken и работает, делая акцент на компонуемости
вопрос не только в том, сколько активов будет токенизировано
а в том, что эти активы реально могут делать, когда они там окажутся
мы токенизировали множество активов, но то, что выносите их в onchain, не делает их автоматически полезными
представление выводит актив onchain
распределение — в рынки
а компонуемость — вот где начинается самое интересное
подумайте о залоге, кредитовании, трейдинге и подключении к DeFi. затем — автоматизированные стратегии и AI-агенты, которые взаимодействуют с этими активами
в этом направлении @Brickken и работает, делая акцент на компонуемости
вопрос не только в том, сколько активов будет токенизировано
а в том, что эти активы реально могут делать, когда они там окажутся
67
RWAs стремительно выходят onchain.
но появляется и другая проблема:
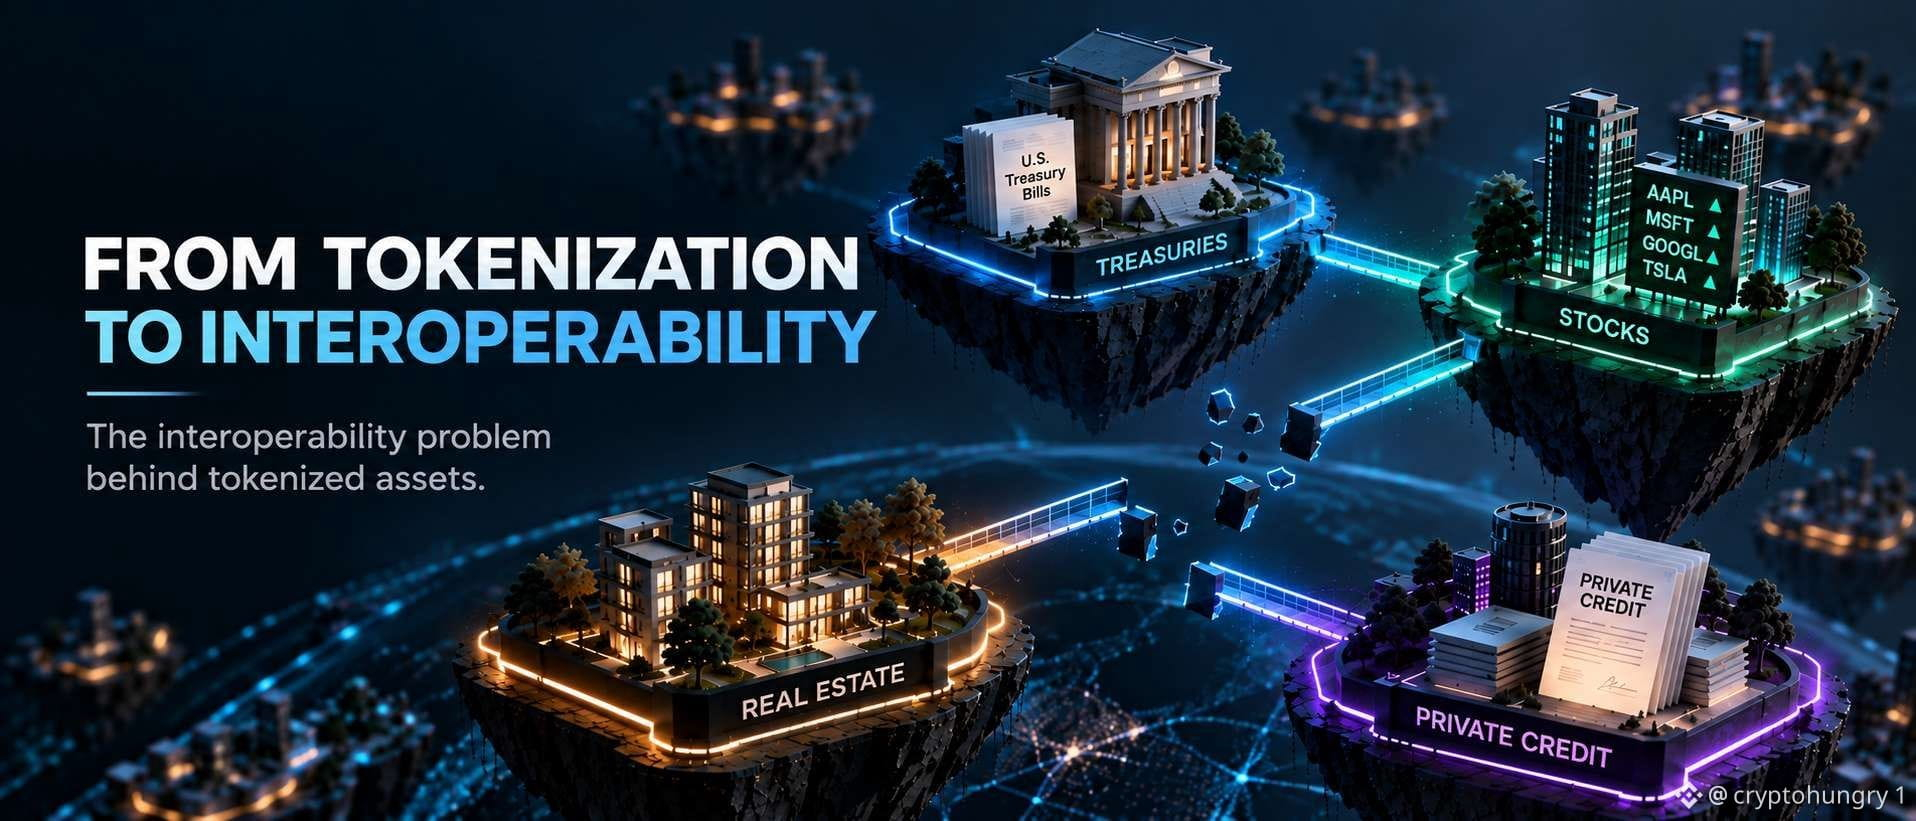
всё токенизируется, но не всё связано.
разные блокчейны, стандарты, требования по соответствию и инфраструктура создают фрагментированный рынок RWA.
МВФ даже предупреждал, что без интероперабельности токенизация может фрагментировать ликвидность на разных платформах.
вот тут и появляются такие решения, как ERC-7943, @Chainlink CCIP и другая инфраструктура интероперабельности.
@Brickken также участвует в ERC-7943 — стандарте Ethereum, который стремится сделать соответствующие требованиям токены RWA проще для взаимодействия в разных приложениях.
я написал более глубокий разбор того, почему интероперабельность может стать следующей большой инфраструктурной задачей для RWAs
https://x.com/CryptoOHungry/status/2099206528247161314
#RWA #Токенизация $BKN
RWAs стремительно выходят onchain.
но появляется и другая проблема:
всё токенизируется, но не всё связано.
разные блокчейны, стандарты, требования по соответствию и инфраструктура создают фрагментированный рынок RWA.
МВФ даже предупреждал, что без интероперабельности токенизация может фрагментировать ликвидность на разных платформах.
вот тут и появляются такие решения, как ERC-7943, @Chainlink CCIP и другая инфраструктура интероперабельности.
@Brickken также участвует в ERC-7943 — стандарте Ethereum, который стремится сделать соответствующие требованиям токены RWA проще для взаимодействия в разных приложениях.
я написал более глубокий разбор того, почему интероперабельность может стать следующей большой инфраструктурной задачей для RWAs
https://x.com/CryptoOHungry/status/2099206528247161314
#RWA #Токенизация $BKN
но появляется и другая проблема:
всё токенизируется, но не всё связано.
разные блокчейны, стандарты, требования по соответствию и инфраструктура создают фрагментированный рынок RWA.
МВФ даже предупреждал, что без интероперабельности токенизация может фрагментировать ликвидность на разных платформах.
вот тут и появляются такие решения, как ERC-7943, @Chainlink CCIP и другая инфраструктура интероперабельности.
@Brickken также участвует в ERC-7943 — стандарте Ethereum, который стремится сделать соответствующие требованиям токены RWA проще для взаимодействия в разных приложениях.
я написал более глубокий разбор того, почему интероперабельность может стать следующей большой инфраструктурной задачей для RWAs
https://x.com/CryptoOHungry/status/2099206528247161314
#RWA #Токенизация $BKN
59
Я слежу за сферой RWA с 2024 года, и было интересно наблюдать за тем, как всё эволюционирует
всё началось с множества вопросов: что именно мы можем токенизировать?
а теперь мы видим больший фокус на том, что происходит после того, как актив токенизирован
этот кейс CantonNetwork привлёк моё внимание
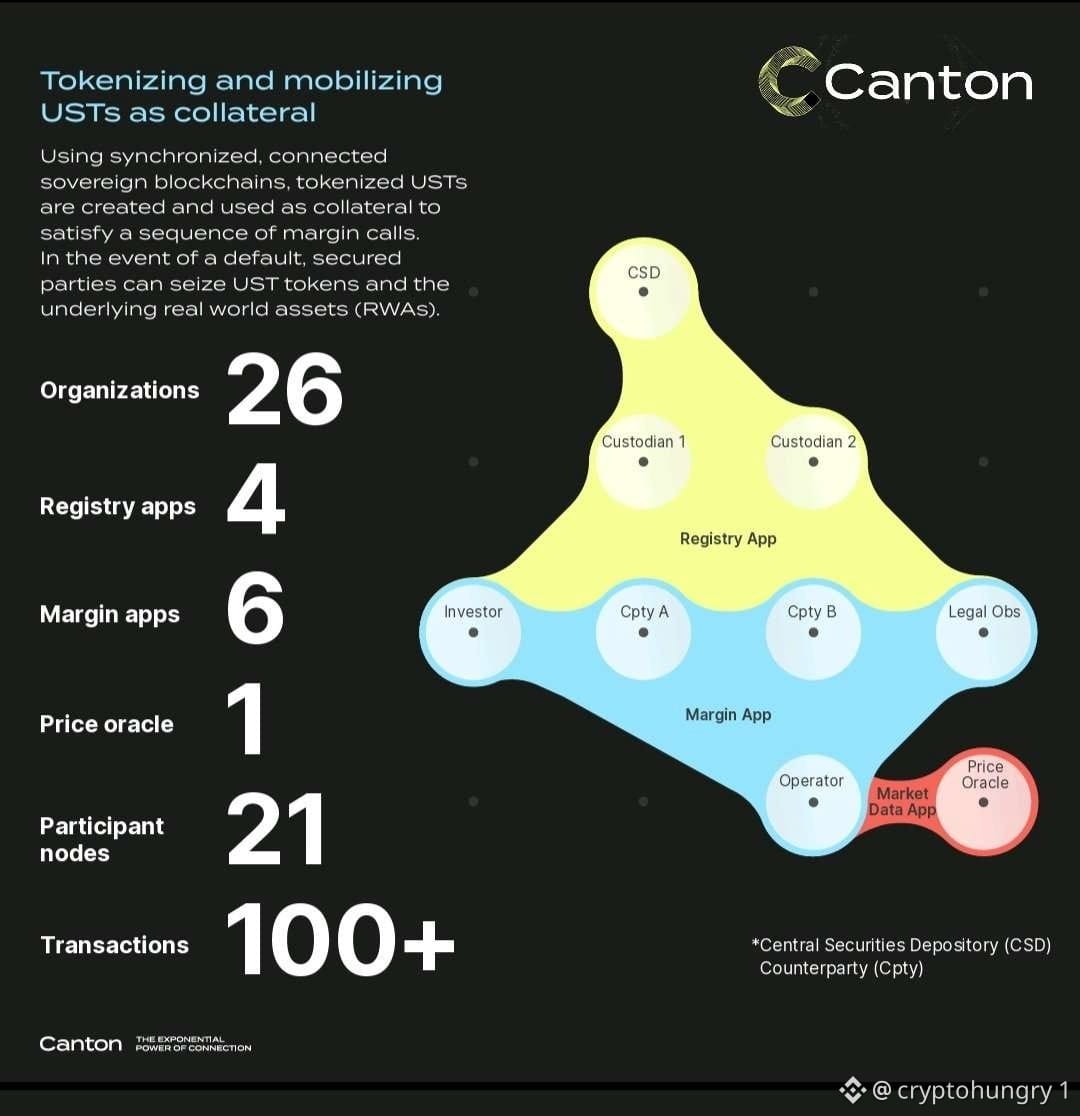
они запустили пилот вокруг токенизированных U.S. Treasuries, которые используются в качестве залога:
26 организаций
21 узел-участник
100+ транзакций
и Canton говорит, что более $9T реальных активов обрабатываются в ончейне каждый месяц
с Canton уже связаны довольно крупные имена
DTCC работает над токенизацией U.S. Treasuries на Canton
Visa стала супер-валидатором Canton
JPMorgan выводит $JPM Coin в сеть
мне нравится в этом то, что это не просто очередная история про то, как «кладут» RWA в ончейн
они рассматривают вещи, которые действительно нужны институциональным участникам:
приватность
комплаенс
расчёты
интероперабельность
очевидно, Canton — не единственная сеть, работающая с RWA, и это, на мой взгляд, хорошо
eсть разные цепочки, разные подходы, разные сценарии использования
посмотрим, что сработает
но тестируют токенизированные Treasuries как залог?
вот это — именно тот тип RWA-историй, который меня интересует
#Canton #RWA #tokenization
Я слежу за сферой RWA с 2024 года, и было интересно наблюдать за тем, как всё эволюционирует
всё началось с множества вопросов: что именно мы можем токенизировать?
а теперь мы видим больший фокус на том, что происходит после того, как актив токенизирован
этот кейс CantonNetwork привлёк моё внимание
они запустили пилот вокруг токенизированных U.S. Treasuries, которые используются в качестве залога:
26 организаций
21 узел-участник
100+ транзакций
и Canton говорит, что более $9T реальных активов обрабатываются в ончейне каждый месяц
с Canton уже связаны довольно крупные имена
DTCC работает над токенизацией U.S. Treasuries на Canton
Visa стала супер-валидатором Canton
JPMorgan выводит $JPM Coin в сеть
мне нравится в этом то, что это не просто очередная история про то, как «кладут» RWA в ончейн
они рассматривают вещи, которые действительно нужны институциональным участникам:
приватность
комплаенс
расчёты
интероперабельность
очевидно, Canton — не единственная сеть, работающая с RWA, и это, на мой взгляд, хорошо
eсть разные цепочки, разные подходы, разные сценарии использования
посмотрим, что сработает
но тестируют токенизированные Treasuries как залог?
вот это — именно тот тип RWA-историй, который меня интересует
#Canton #RWA #tokenization
всё началось с множества вопросов: что именно мы можем токенизировать?
а теперь мы видим больший фокус на том, что происходит после того, как актив токенизирован
этот кейс CantonNetwork привлёк моё внимание
они запустили пилот вокруг токенизированных U.S. Treasuries, которые используются в качестве залога:
26 организаций
21 узел-участник
100+ транзакций
и Canton говорит, что более $9T реальных активов обрабатываются в ончейне каждый месяц
с Canton уже связаны довольно крупные имена
DTCC работает над токенизацией U.S. Treasuries на Canton
Visa стала супер-валидатором Canton
JPMorgan выводит $JPM Coin в сеть
мне нравится в этом то, что это не просто очередная история про то, как «кладут» RWA в ончейн
они рассматривают вещи, которые действительно нужны институциональным участникам:
приватность
комплаенс
расчёты
интероперабельность
очевидно, Canton — не единственная сеть, работающая с RWA, и это, на мой взгляд, хорошо
eсть разные цепочки, разные подходы, разные сценарии использования
посмотрим, что сработает
но тестируют токенизированные Treasuries как залог?
вот это — именно тот тип RWA-историй, который меня интересует
#Canton #RWA #tokenization
161
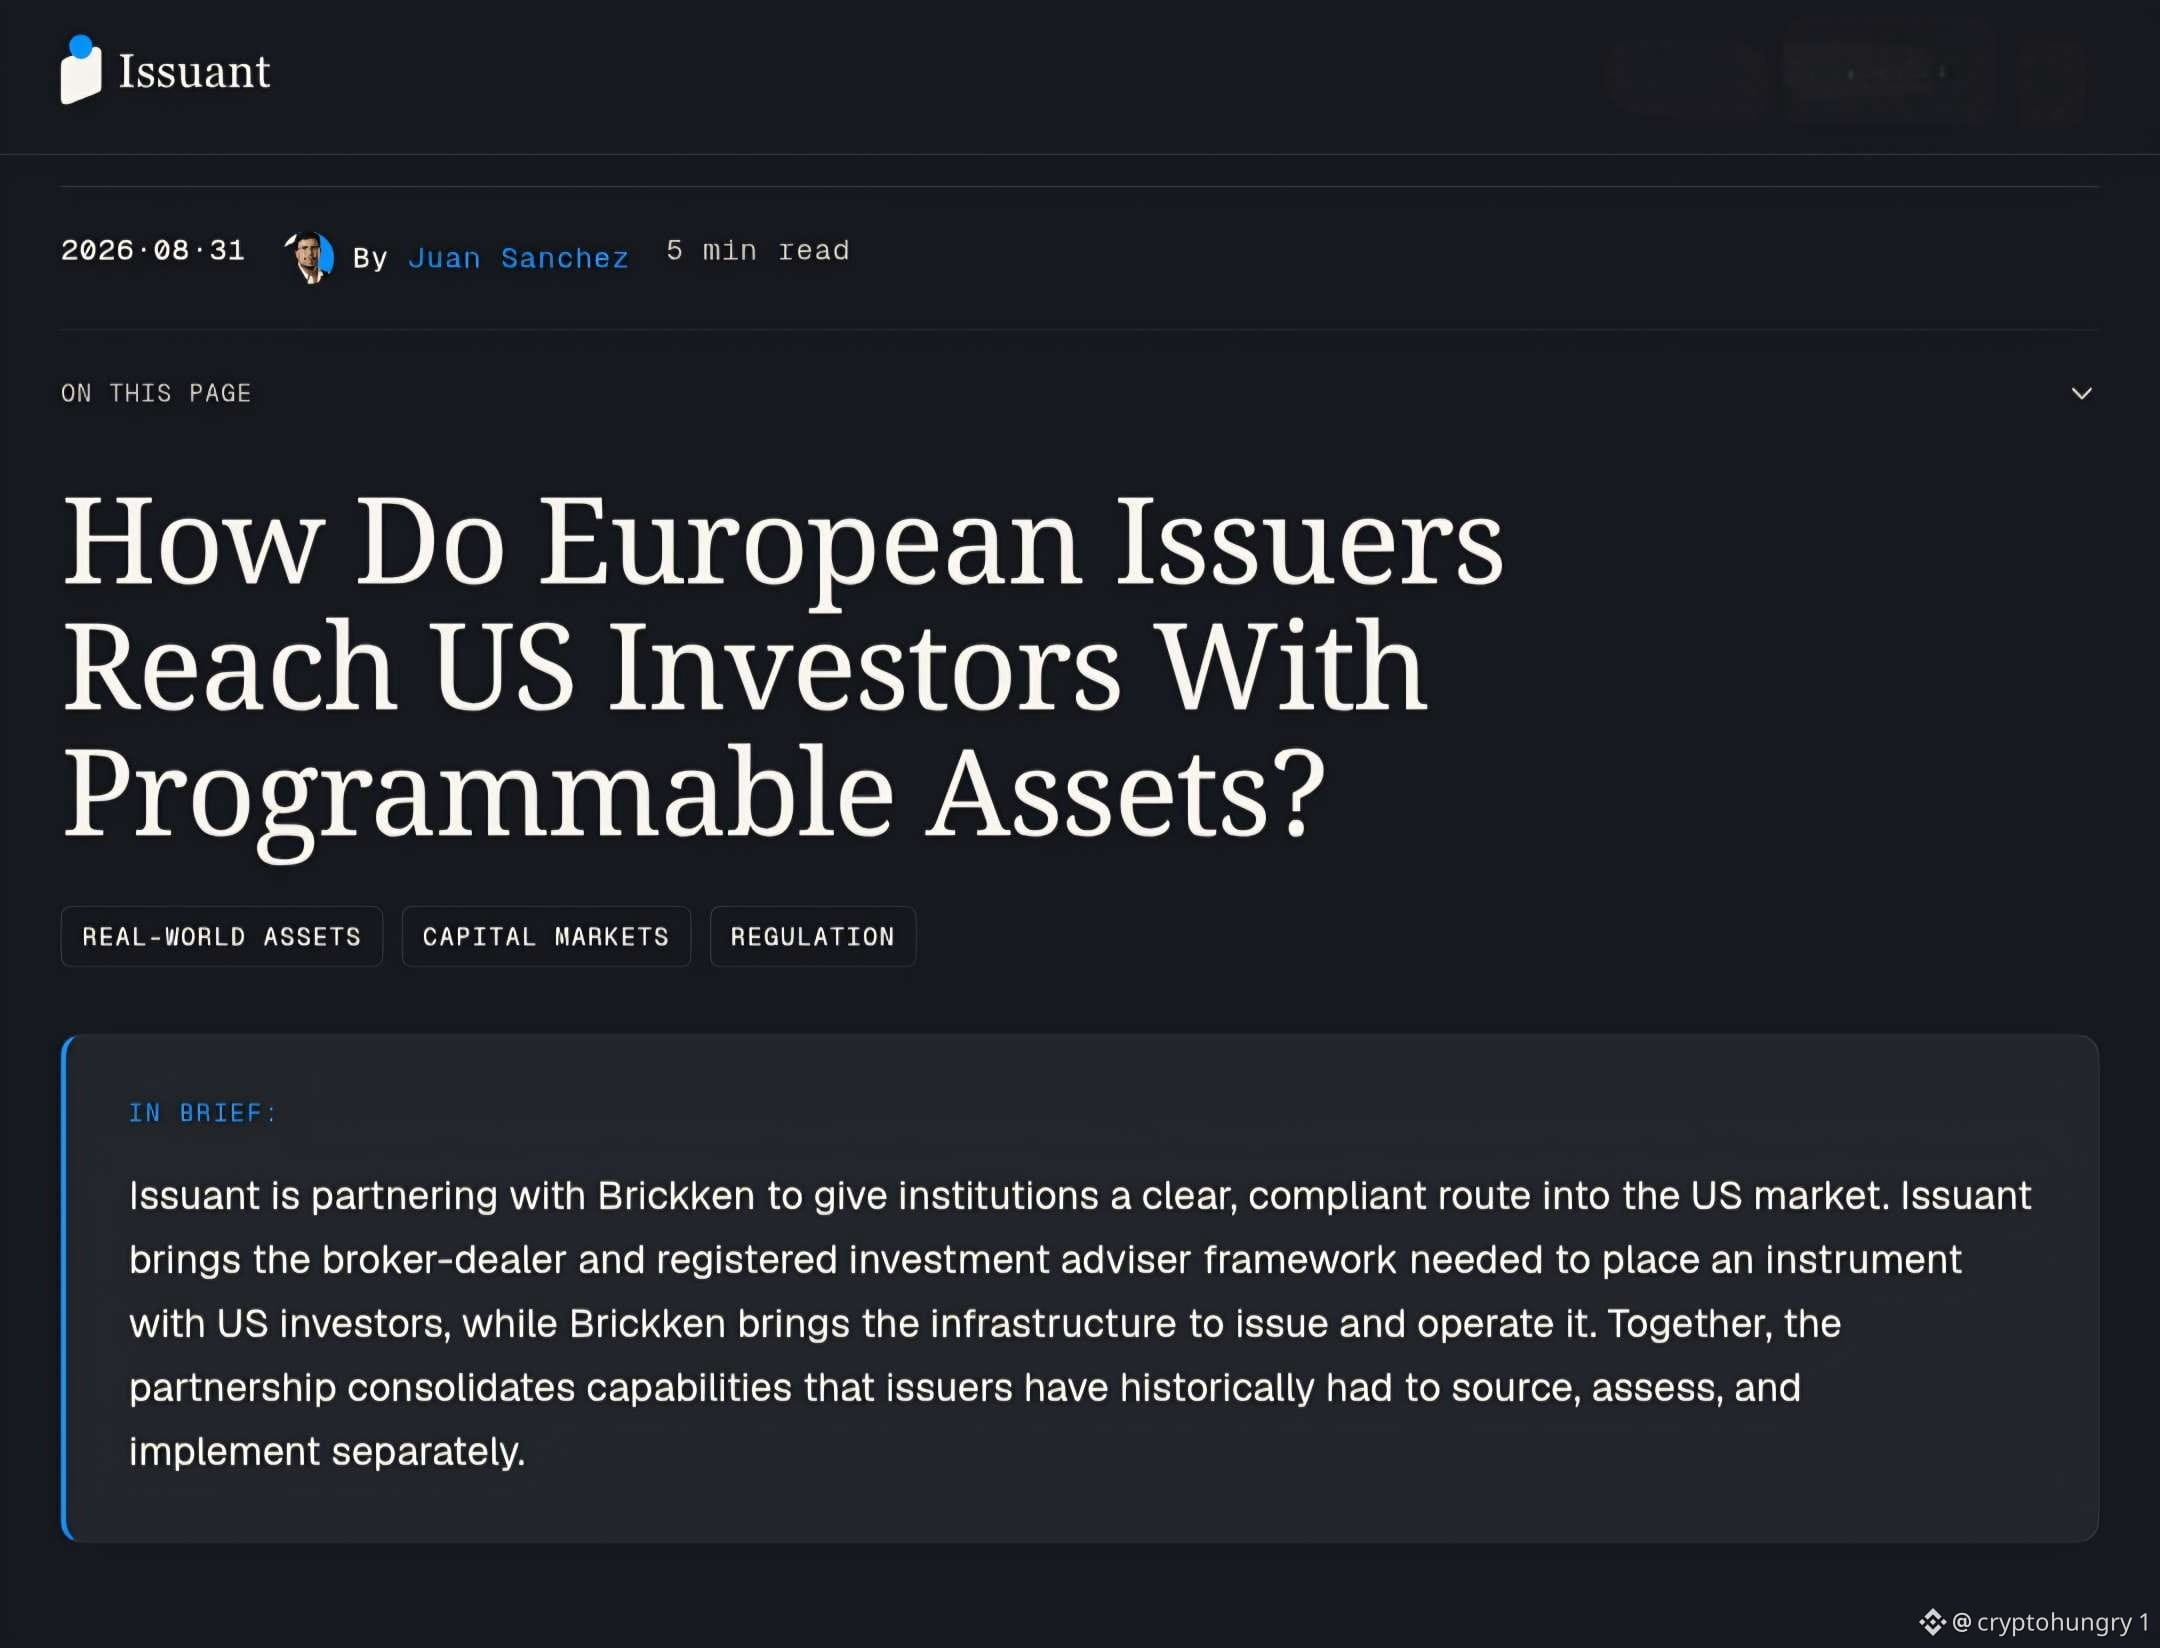
@Brickken совершает довольно интересный шаг в сторону США 🇺🇸
они только что заключили партнерство с Issuant, чтобы объединить токенизацию Brickken + инфраструктуру комплаенса с возможностями US-брокера-дилера и RIA от Issuant
по сути, соединяя технологическую сторону токенизированных активов с регулируемой стороной доступа к рынку США
и честно говоря, именно здесь RWA становится по-настоящему интересной
токенизировать актив — это одно
сделать его соответствующим требованиям, юридически структурированным и реально доступным для инвесторов — это другое
похоже, Brickken сильнее делает ставку на эту сторону рынка. при этом они также продвигают свое видение агентских рынков капитала
рынок США — это большой сегмент
это может открыть для Brickken несколько интересных дверей
#brickken #RWA $BKN
@Brickken совершает довольно интересный шаг в сторону США 🇺🇸
они только что заключили партнерство с Issuant, чтобы объединить токенизацию Brickken + инфраструктуру комплаенса с возможностями US-брокера-дилера и RIA от Issuant
по сути, соединяя технологическую сторону токенизированных активов с регулируемой стороной доступа к рынку США
и честно говоря, именно здесь RWA становится по-настоящему интересной
токенизировать актив — это одно
сделать его соответствующим требованиям, юридически структурированным и реально доступным для инвесторов — это другое
похоже, Brickken сильнее делает ставку на эту сторону рынка. при этом они также продвигают свое видение агентских рынков капитала
рынок США — это большой сегмент
это может открыть для Brickken несколько интересных дверей
#brickken #RWA $BKN
они только что заключили партнерство с Issuant, чтобы объединить токенизацию Brickken + инфраструктуру комплаенса с возможностями US-брокера-дилера и RIA от Issuant
по сути, соединяя технологическую сторону токенизированных активов с регулируемой стороной доступа к рынку США
и честно говоря, именно здесь RWA становится по-настоящему интересной
токенизировать актив — это одно
сделать его соответствующим требованиям, юридически структурированным и реально доступным для инвесторов — это другое
похоже, Brickken сильнее делает ставку на эту сторону рынка. при этом они также продвигают свое видение агентских рынков капитала
рынок США — это большой сегмент
это может открыть для Brickken несколько интересных дверей
#brickken #RWA $BKN
59
Одна вещь о @litecoin, которую часто упускают из виду:
он был построен в то время, когда крипто не пыталась искусственно создавать токен-экономику вокруг каждого проекта
$LTC не имел ICO, не имел распределения под венчурный капитал, не имел премайна и не было команды, которая держала бы огромную долю от объёма предложения
люди могли просто майнить его и участвовать в обеспечении безопасности сети
предложение ограничено 84 млн, а сеть работает по Proof of Work с 2011 года
и эта простота со временем стала только лучше
хотя большинство циклов приносит новую волну нарративов, Litecoin в основном просто продолжал делать то, для чего он был предназначен
иногда скучность — это на самом деле фича
#Litecoin $LTC
Одна вещь о @litecoin, которую часто упускают из виду:
он был построен в то время, когда крипто не пыталась искусственно создавать токен-экономику вокруг каждого проекта
$LTC не имел ICO, не имел распределения под венчурный капитал, не имел премайна и не было команды, которая держала бы огромную долю от объёма предложения
люди могли просто майнить его и участвовать в обеспечении безопасности сети
предложение ограничено 84 млн, а сеть работает по Proof of Work с 2011 года
и эта простота со временем стала только лучше
хотя большинство циклов приносит новую волну нарративов, Litecoin в основном просто продолжал делать то, для чего он был предназначен
иногда скучность — это на самом деле фича
#Litecoin $LTC
он был построен в то время, когда крипто не пыталась искусственно создавать токен-экономику вокруг каждого проекта
$LTC не имел ICO, не имел распределения под венчурный капитал, не имел премайна и не было команды, которая держала бы огромную долю от объёма предложения
люди могли просто майнить его и участвовать в обеспечении безопасности сети
предложение ограничено 84 млн, а сеть работает по Proof of Work с 2011 года
и эта простота со временем стала только лучше
хотя большинство циклов приносит новую волну нарративов, Litecoin в основном просто продолжал делать то, для чего он был предназначен
иногда скучность — это на самом деле фича
#Litecoin $LTC
75
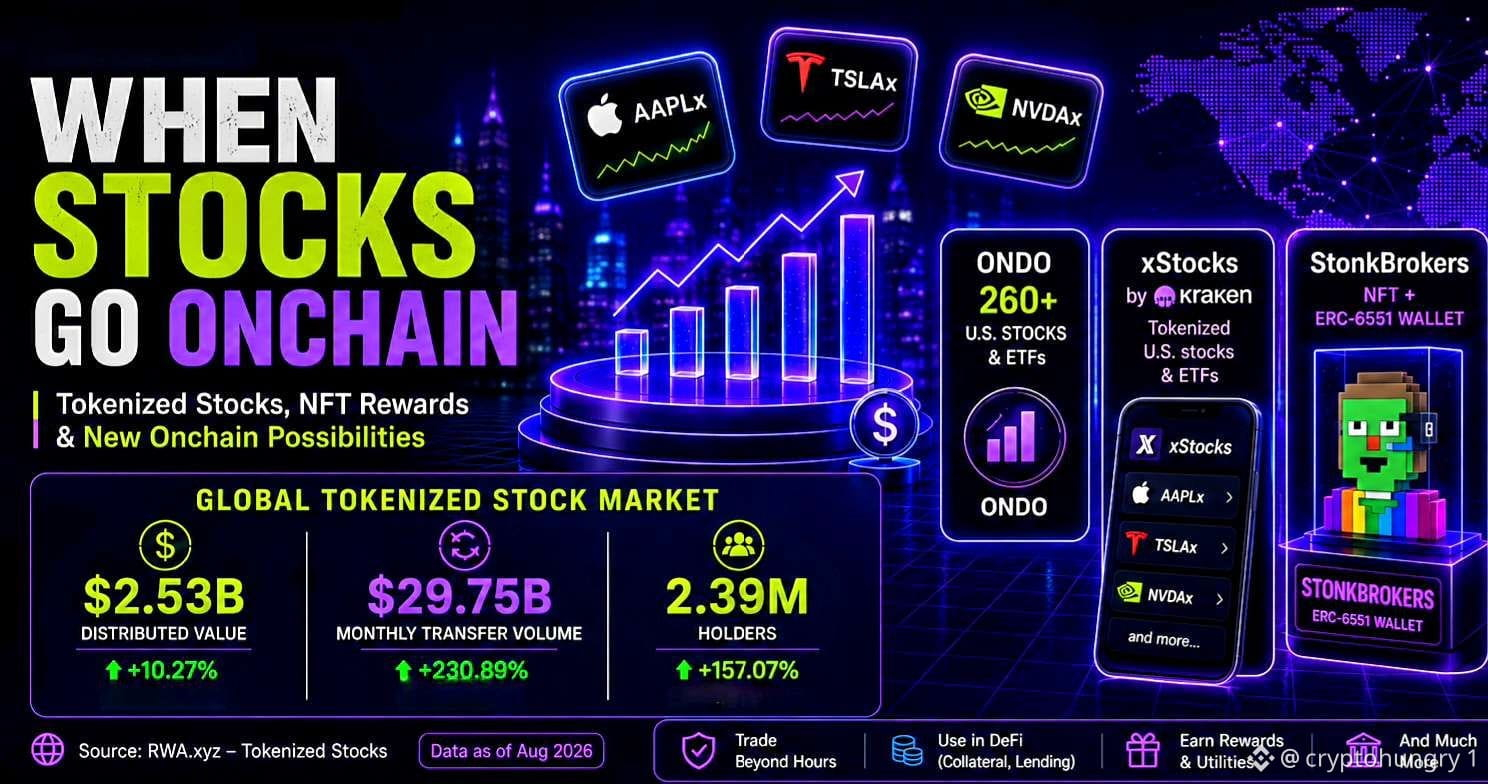
Токенизированные акции становятся довольно интересными.
согласно rwa.xyz, у них теперь около 2,53 млрд долларов распределённой ценности, 29,75 млрд долларов ежемесячного объёма переводов и 2,39 млн держателей.
такие платформы, как @OndoFinance, Kraken и Robinhood, уже дают доступ к биржевым активам в ончейне.
но самое интересное — не просто торговать акциями из криптовалютного кошелька.
когда акции оказываются в ончейне, люди могут начать строить вокруг них другие вещи.
StonkBrokers — забавный пример.
каждый из его 4 444 NFT имеет кошелёк ERC-6551, который может хранить токенизированные акции и получать награды в виде акционных токенов.
мы также видим, как токенизированные акции переходят в DeFi, включая рынки залогов.
конечно, остаются вопросы об имущественных правах, ликвидности, регулировании и совместимости.
именно там в игру вступают провайдеры инфраструктуры вроде @Brickken, помогая компаниям выпускать и управлять регулируемыми токенизированными активами.
мы постепенно переходим от «можно ли разместить акции в ончейне?» к «что мы на самом деле можем делать с ними, когда они там окажутся?»
и вот где, по-моему, начинается самое интересное.
Токенизированные акции становятся довольно интересными.
согласно rwa.xyz, у них теперь около 2,53 млрд долларов распределённой ценности, 29,75 млрд долларов ежемесячного объёма переводов и 2,39 млн держателей.
такие платформы, как @OndoFinance, Kraken и Robinhood, уже дают доступ к биржевым активам в ончейне.
но самое интересное — не просто торговать акциями из криптовалютного кошелька.
когда акции оказываются в ончейне, люди могут начать строить вокруг них другие вещи.
StonkBrokers — забавный пример.
каждый из его 4 444 NFT имеет кошелёк ERC-6551, который может хранить токенизированные акции и получать награды в виде акционных токенов.
мы также видим, как токенизированные акции переходят в DeFi, включая рынки залогов.
конечно, остаются вопросы об имущественных правах, ликвидности, регулировании и совместимости.
именно там в игру вступают провайдеры инфраструктуры вроде @Brickken, помогая компаниям выпускать и управлять регулируемыми токенизированными активами.
мы постепенно переходим от «можно ли разместить акции в ончейне?» к «что мы на самом деле можем делать с ними, когда они там окажутся?»
и вот где, по-моему, начинается самое интересное.
согласно rwa.xyz, у них теперь около 2,53 млрд долларов распределённой ценности, 29,75 млрд долларов ежемесячного объёма переводов и 2,39 млн держателей.
такие платформы, как @OndoFinance, Kraken и Robinhood, уже дают доступ к биржевым активам в ончейне.
но самое интересное — не просто торговать акциями из криптовалютного кошелька.
когда акции оказываются в ончейне, люди могут начать строить вокруг них другие вещи.
StonkBrokers — забавный пример.
каждый из его 4 444 NFT имеет кошелёк ERC-6551, который может хранить токенизированные акции и получать награды в виде акционных токенов.
мы также видим, как токенизированные акции переходят в DeFi, включая рынки залогов.
конечно, остаются вопросы об имущественных правах, ликвидности, регулировании и совместимости.
именно там в игру вступают провайдеры инфраструктуры вроде @Brickken, помогая компаниям выпускать и управлять регулируемыми токенизированными активами.
мы постепенно переходим от «можно ли разместить акции в ончейне?» к «что мы на самом деле можем делать с ними, когда они там окажутся?»
и вот где, по-моему, начинается самое интересное.
78
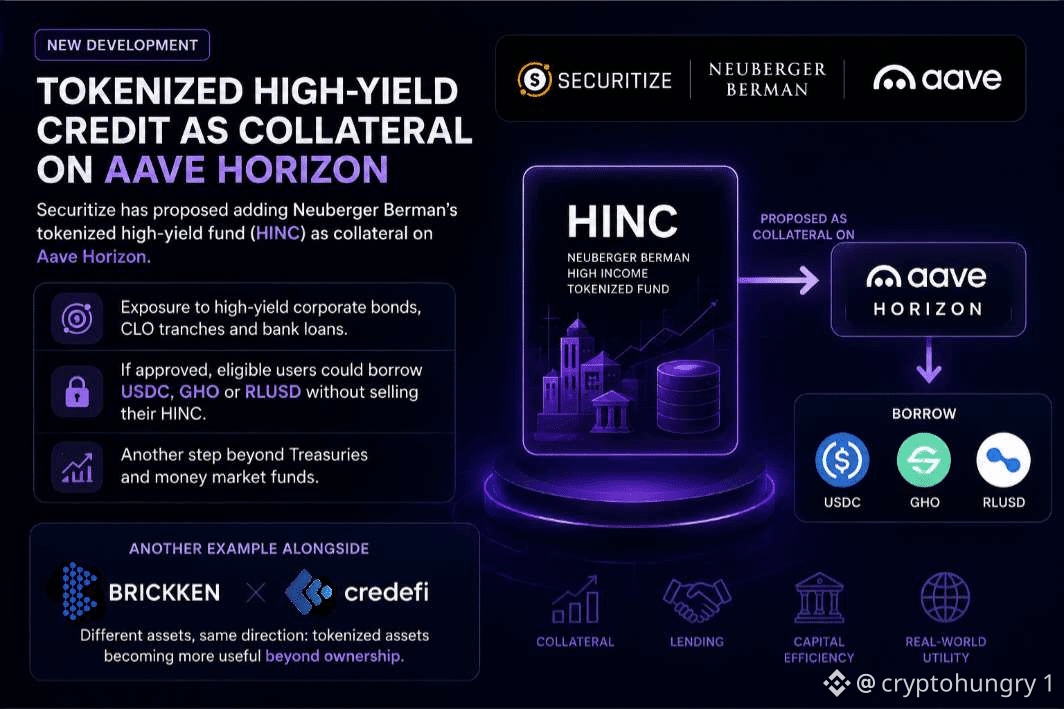
Больше токенизированных активов используется в качестве обеспечения
Securitize предложила добавить токенизированный фонд с высокодоходными облигациями Neubergerman HINC в качестве залога на @Aave Horizon
если будет одобрено, подходящие пользователи смогут занимать стейблкоины под HINC, не продавая его
что интересно: HINC привнесёт высокодоходный кредит в набор обеспечения Horizon — помимо казначейских облигаций (Treasuries), MMF и кредитов инвестиционного уровня
похожая идея в сценарии @Brickken × @Credefi, который я недавно рассматривал: токенизированный капитал может использоваться как обеспечение для кредитования в USDC
разные активы и настройки — одно направление
токенизированные активы делают больше, чем просто лежат в вашем кошельке
получить активы onchain — это одно
заставить их работать — вот где становится интересно
#RWA #RWAfi
Больше токенизированных активов используется в качестве обеспечения
Securitize предложила добавить токенизированный фонд с высокодоходными облигациями Neubergerman HINC в качестве залога на @Aave Horizon
если будет одобрено, подходящие пользователи смогут занимать стейблкоины под HINC, не продавая его
что интересно: HINC привнесёт высокодоходный кредит в набор обеспечения Horizon — помимо казначейских облигаций (Treasuries), MMF и кредитов инвестиционного уровня
похожая идея в сценарии @Brickken × @Credefi, который я недавно рассматривал: токенизированный капитал может использоваться как обеспечение для кредитования в USDC
разные активы и настройки — одно направление
токенизированные активы делают больше, чем просто лежат в вашем кошельке
получить активы onchain — это одно
заставить их работать — вот где становится интересно
#RWA #RWAfi
Securitize предложила добавить токенизированный фонд с высокодоходными облигациями Neubergerman HINC в качестве залога на @Aave Horizon
если будет одобрено, подходящие пользователи смогут занимать стейблкоины под HINC, не продавая его
что интересно: HINC привнесёт высокодоходный кредит в набор обеспечения Horizon — помимо казначейских облигаций (Treasuries), MMF и кредитов инвестиционного уровня
похожая идея в сценарии @Brickken × @Credefi, который я недавно рассматривал: токенизированный капитал может использоваться как обеспечение для кредитования в USDC
разные активы и настройки — одно направление
токенизированные активы делают больше, чем просто лежат в вашем кошельке
получить активы onchain — это одно
заставить их работать — вот где становится интересно
#RWA #RWAfi
78
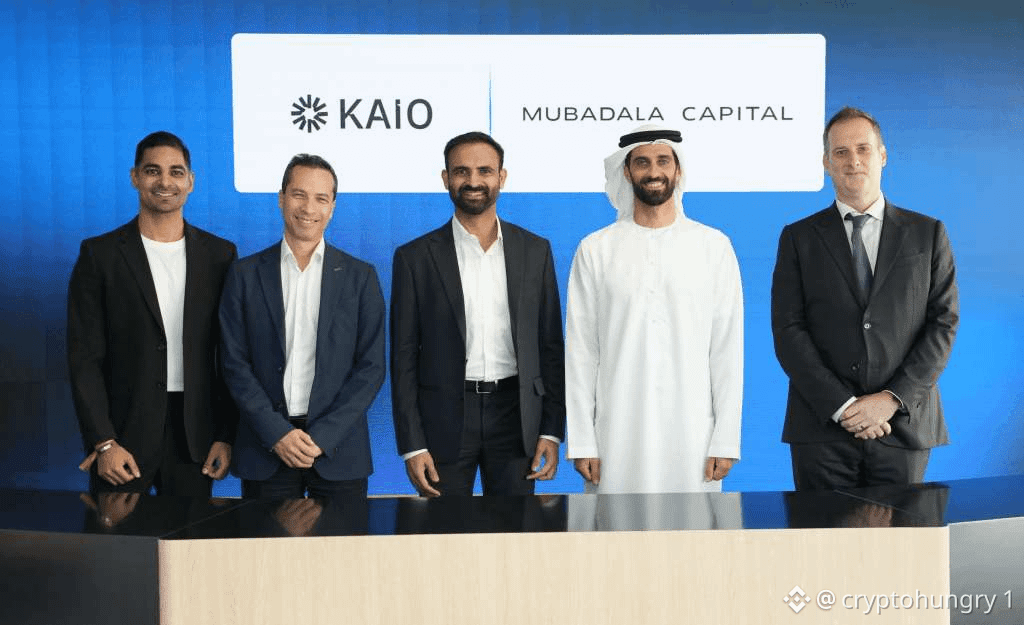
KAIO и Mubadala Capital запустили токенизированный доступ к одной из бессрочных (evergreen) частных инвестиционных стратегий Mubadala Capital — в сети уже доступно в @base, @Solana и @SuiNetwork, при этом на onchain TVL приходится примерно US$75M от традиционных и цифровых инвесторов.
Это важная веха в том, как стратегии частных рынков, поддерживаемые суверенными фондами благосостояния, могут быть доступны через регулируемую цифровую инфраструктуру.
Подробнее ниже:
https://fortune.com/2026/07/23/coinbase-tokenized-version-abu-dhabi-sovereign-wealth-fund/
$KAIO
KAIO и Mubadala Capital запустили токенизированный доступ к одной из бессрочных (evergreen) частных инвестиционных стратегий Mubadala Capital — в сети уже доступно в @base, @Solana и @SuiNetwork, при этом на onchain TVL приходится примерно US$75M от традиционных и цифровых инвесторов.
Это важная веха в том, как стратегии частных рынков, поддерживаемые суверенными фондами благосостояния, могут быть доступны через регулируемую цифровую инфраструктуру.
Подробнее ниже:
https://fortune.com/2026/07/23/coinbase-tokenized-version-abu-dhabi-sovereign-wealth-fund/
$KAIO
Это важная веха в том, как стратегии частных рынков, поддерживаемые суверенными фондами благосостояния, могут быть доступны через регулируемую цифровую инфраструктуру.
Подробнее ниже:
https://fortune.com/2026/07/23/coinbase-tokenized-version-abu-dhabi-sovereign-wealth-fund/
$KAIO
69
Все говорят о токенизации активов.
Но, мне кажется, мы начинаем задавать другой вопрос.
Что происходит после того, как актив токенизирован?
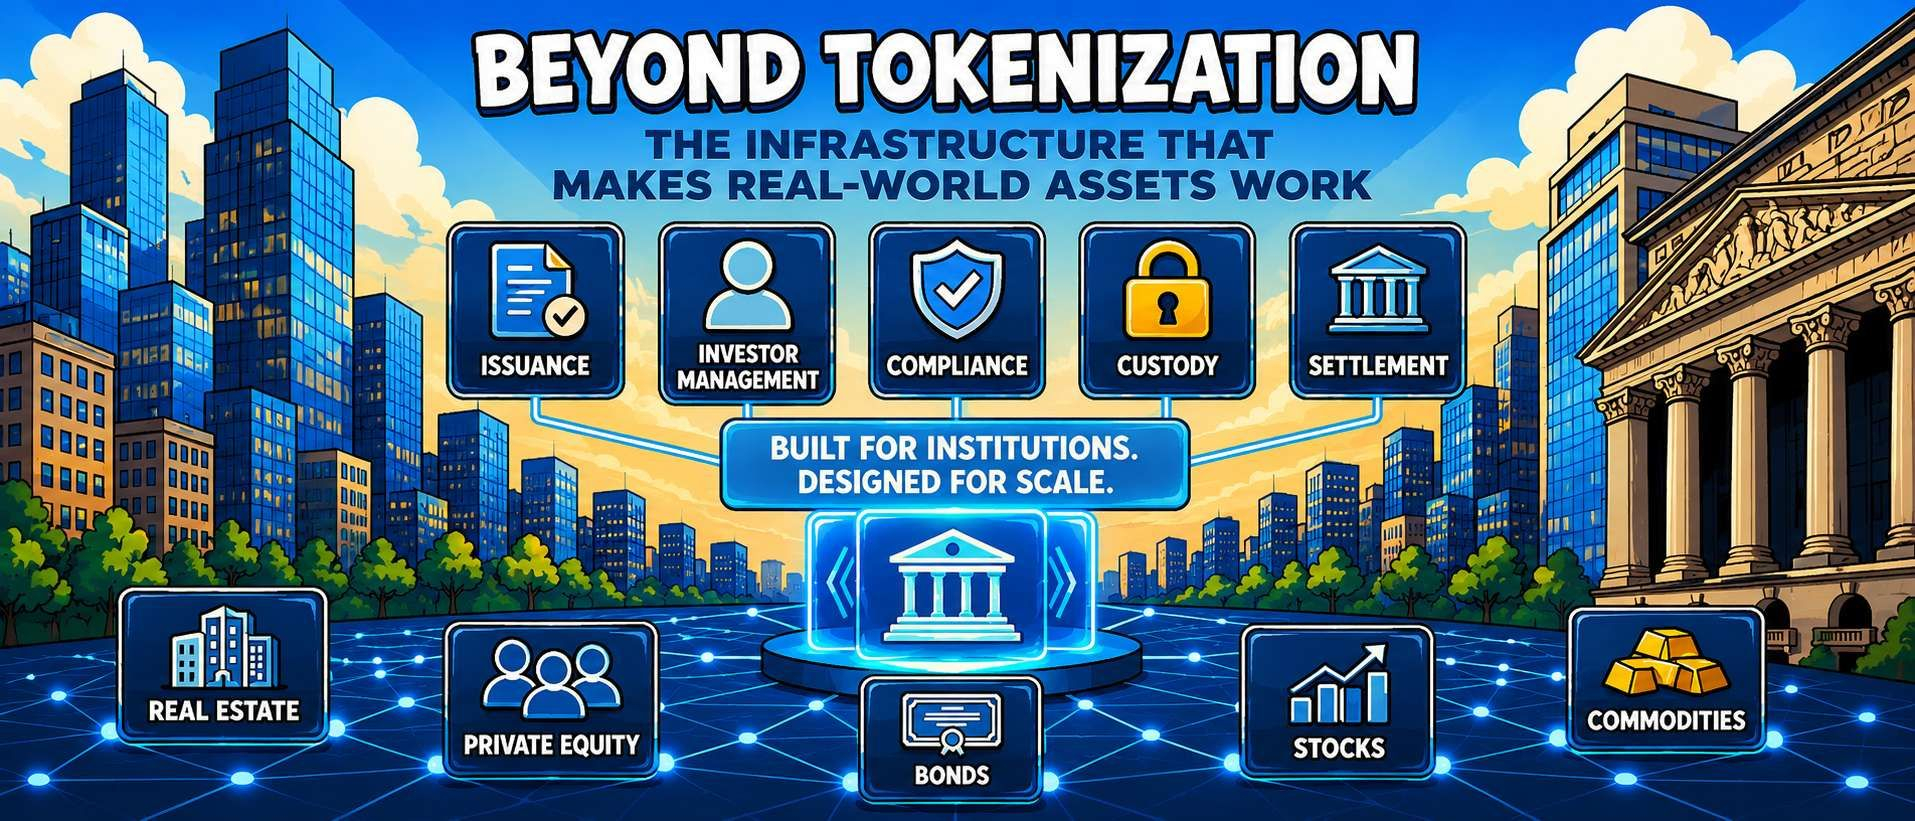
Разместить в ончейне недвижимость, частный капитал или акции — это лишь первый шаг.
Дальше начинаются более сложные вопросы.
Кто может инвестировать? Как оставаться в правовом поле? Как подключать инвесторов? Как ведутся записи о владении? Как работают передачи и выплаты?
Одна лишь токенизация не решает ничего из этого.
Вот почему, как мне кажется, разговор меняется.
Речь уже не просто о том, чтобы выводить активы в ончейн. Речь о том, чтобы строить инфраструктуру, которая позволит токенизированным активам действительно работать.
Просто посмотрите, на чем фокусируются BlackRock, JPMorgan и DTCC. Обсуждение ушло дальше самой токенизации — к выпуску, комплаенсу, расчетам и управлению инвесторами.
Это признак того, что отрасль взрослеет.
Думаю, крупнейшими победителями станут не обязательно те проекты, которые токенизируют больше всего активов.
Победителями будут те, кто строит «рельсы», делающие токенизацию практичной для эмитентов, инвесторов и регуляторов.
Вот одна из причин, почему я слежу за @Brickken. Токенизация — лишь часть головоломки. Важнее окажется инфраструктура вокруг нее — именно она станет решающей по мере роста принятия.
Возможно, крупнейшая возможность в RWA — не в самих активах.
Возможно, дело во всем, что происходит после того, как они токенизированы.
$BKN #RWA
Все говорят о токенизации активов.
Но, мне кажется, мы начинаем задавать другой вопрос.
Что происходит после того, как актив токенизирован?
Разместить в ончейне недвижимость, частный капитал или акции — это лишь первый шаг.
Дальше начинаются более сложные вопросы.
Кто может инвестировать? Как оставаться в правовом поле? Как подключать инвесторов? Как ведутся записи о владении? Как работают передачи и выплаты?
Одна лишь токенизация не решает ничего из этого.
Вот почему, как мне кажется, разговор меняется.
Речь уже не просто о том, чтобы выводить активы в ончейн. Речь о том, чтобы строить инфраструктуру, которая позволит токенизированным активам действительно работать.
Просто посмотрите, на чем фокусируются BlackRock, JPMorgan и DTCC. Обсуждение ушло дальше самой токенизации — к выпуску, комплаенсу, расчетам и управлению инвесторами.
Это признак того, что отрасль взрослеет.
Думаю, крупнейшими победителями станут не обязательно те проекты, которые токенизируют больше всего активов.
Победителями будут те, кто строит «рельсы», делающие токенизацию практичной для эмитентов, инвесторов и регуляторов.
Вот одна из причин, почему я слежу за @Brickken. Токенизация — лишь часть головоломки. Важнее окажется инфраструктура вокруг нее — именно она станет решающей по мере роста принятия.
Возможно, крупнейшая возможность в RWA — не в самих активах.
Возможно, дело во всем, что происходит после того, как они токенизированы.
$BKN #RWA
Но, мне кажется, мы начинаем задавать другой вопрос.
Что происходит после того, как актив токенизирован?
Разместить в ончейне недвижимость, частный капитал или акции — это лишь первый шаг.
Дальше начинаются более сложные вопросы.
Кто может инвестировать? Как оставаться в правовом поле? Как подключать инвесторов? Как ведутся записи о владении? Как работают передачи и выплаты?
Одна лишь токенизация не решает ничего из этого.
Вот почему, как мне кажется, разговор меняется.
Речь уже не просто о том, чтобы выводить активы в ончейн. Речь о том, чтобы строить инфраструктуру, которая позволит токенизированным активам действительно работать.
Просто посмотрите, на чем фокусируются BlackRock, JPMorgan и DTCC. Обсуждение ушло дальше самой токенизации — к выпуску, комплаенсу, расчетам и управлению инвесторами.
Это признак того, что отрасль взрослеет.
Думаю, крупнейшими победителями станут не обязательно те проекты, которые токенизируют больше всего активов.
Победителями будут те, кто строит «рельсы», делающие токенизацию практичной для эмитентов, инвесторов и регуляторов.
Вот одна из причин, почему я слежу за @Brickken. Токенизация — лишь часть головоломки. Важнее окажется инфраструктура вокруг нее — именно она станет решающей по мере роста принятия.
Возможно, крупнейшая возможность в RWA — не в самих активах.
Возможно, дело во всем, что происходит после того, как они токенизированы.
$BKN #RWA
63
NFT развиваются за пределы аватарок.
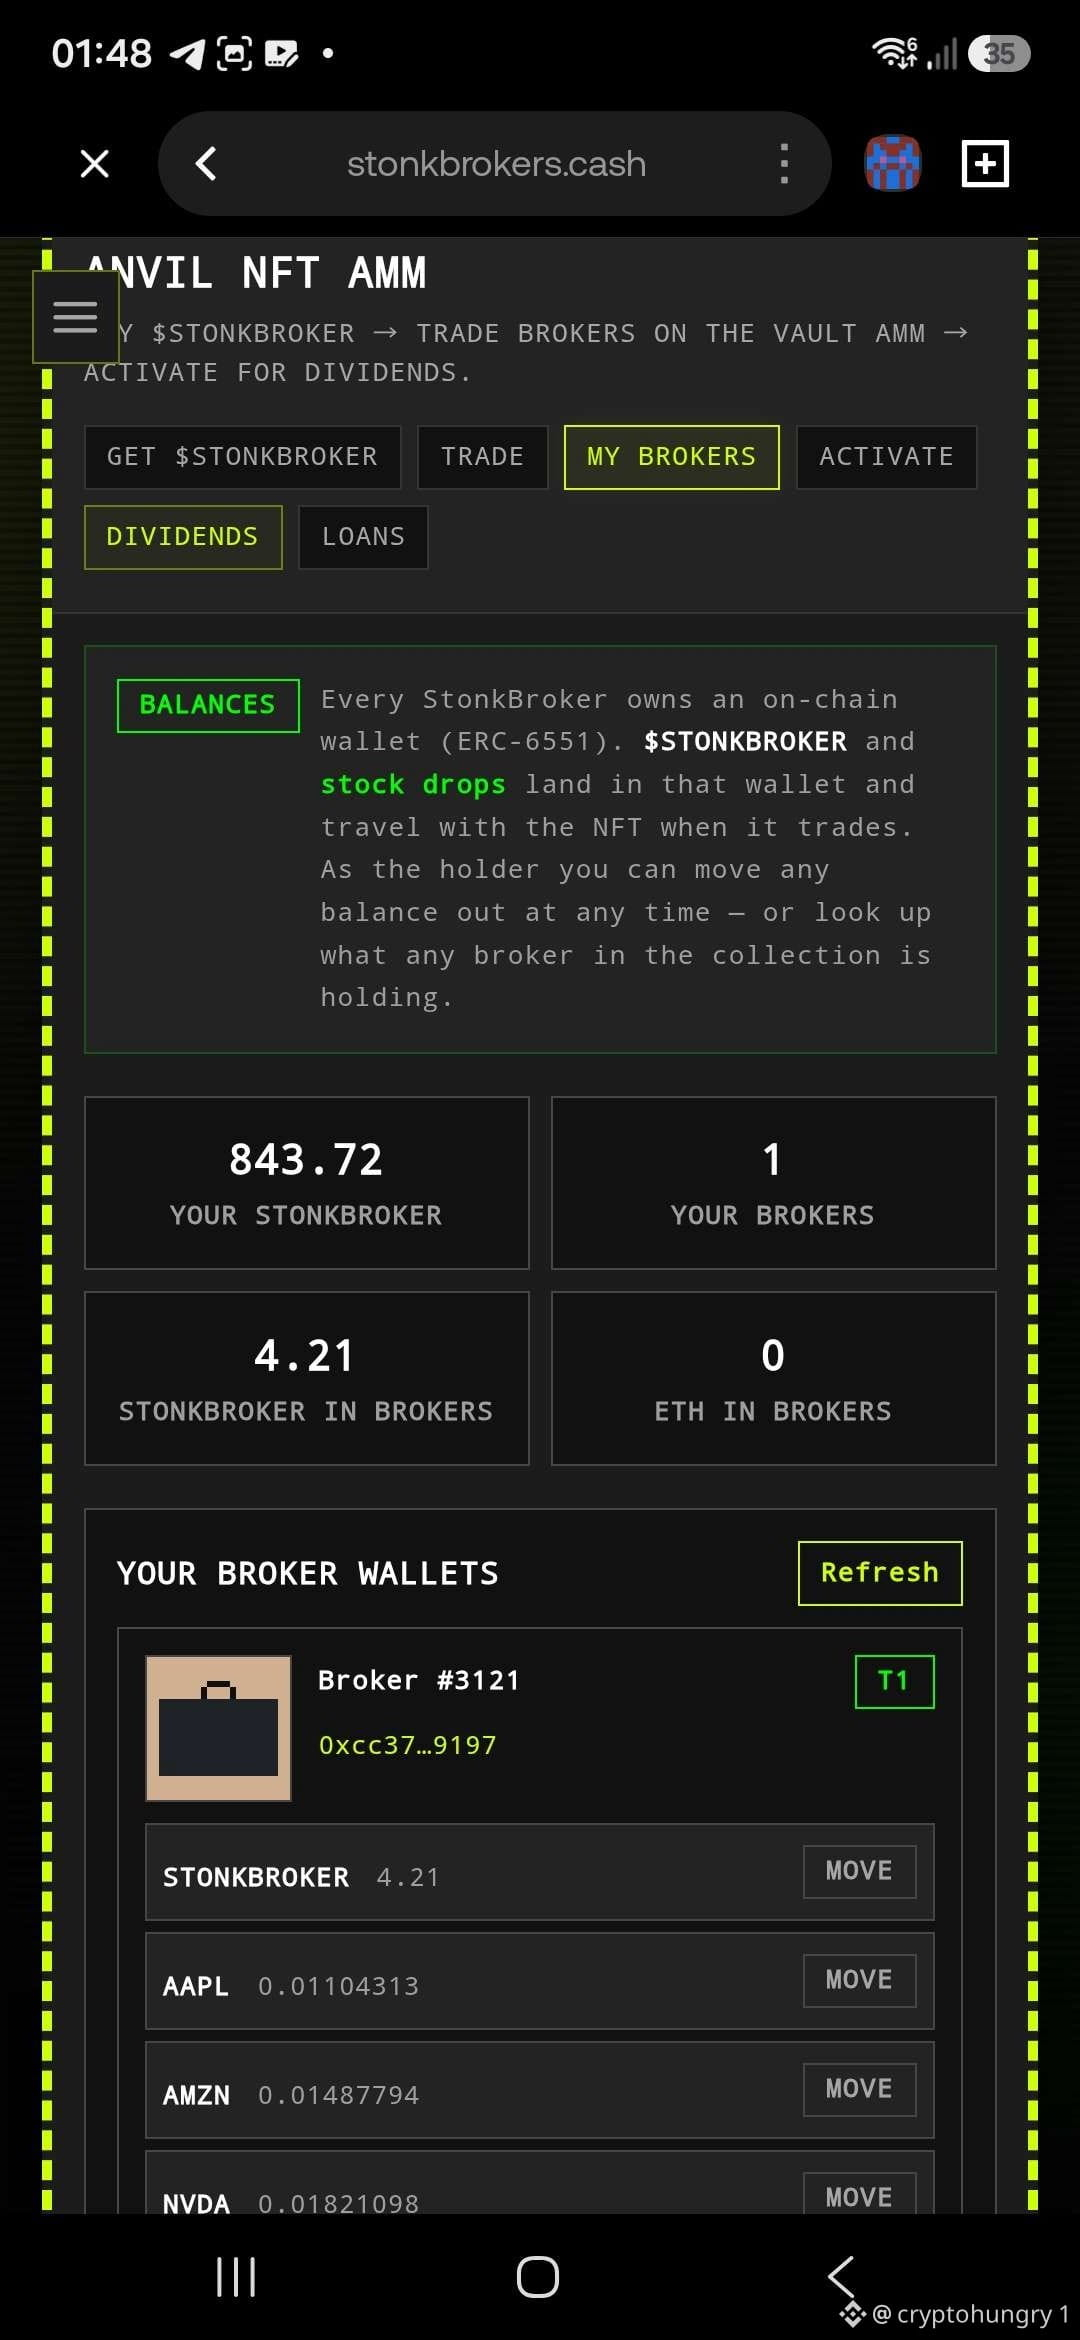
StonkBrokers представляет коллекцию из 4 444 пиксельных брокеров с токен-связанными кошельками ERC-6551, перенося активы и полезность непосредственно в опыт NFT.
Экосистема объединяет NFT, награды в виде токенов акций и инфраструктуру DeFi через AMM Anvil, создавая интересный эксперимент вокруг цифрового владения и on-chain финансов.
Будет интересно посмотреть, сможет ли эта модель привнести больше полезности в пространство NFT
https://www.stonkbrokers.cash/nft
#NFT #Web3
NFT развиваются за пределы аватарок.
StonkBrokers представляет коллекцию из 4 444 пиксельных брокеров с токен-связанными кошельками ERC-6551, перенося активы и полезность непосредственно в опыт NFT.
Экосистема объединяет NFT, награды в виде токенов акций и инфраструктуру DeFi через AMM Anvil, создавая интересный эксперимент вокруг цифрового владения и on-chain финансов.
Будет интересно посмотреть, сможет ли эта модель привнести больше полезности в пространство NFT
https://www.stonkbrokers.cash/nft
#NFT #Web3
StonkBrokers представляет коллекцию из 4 444 пиксельных брокеров с токен-связанными кошельками ERC-6551, перенося активы и полезность непосредственно в опыт NFT.
Экосистема объединяет NFT, награды в виде токенов акций и инфраструктуру DeFi через AMM Anvil, создавая интересный эксперимент вокруг цифрового владения и on-chain финансов.
Будет интересно посмотреть, сможет ли эта модель привнести больше полезности в пространство NFT
https://www.stonkbrokers.cash/nft
#NFT #Web3
66
Blockmaze официально признан Книгой рекордов Гиннесса как блокчейн‑проект с наибольшим количеством лицензий при запуске
С более чем 40 регуляторными разрешениями и регистрациями, включая 11 лицензий уровня 1,
наттивирк и команда встретились в Дубае, чтобы представить этот рубеж вместе со своей дорожной картой по токенизации регулируемых реальных активов и развитию институционального Web3 — до запуска токена BMZ
blockmaze.org
$BMZ #RWA
Blockmaze официально признан Книгой рекордов Гиннесса как блокчейн‑проект с наибольшим количеством лицензий при запуске
С более чем 40 регуляторными разрешениями и регистрациями, включая 11 лицензий уровня 1,
наттивирк и команда встретились в Дубае, чтобы представить этот рубеж вместе со своей дорожной картой по токенизации регулируемых реальных активов и развитию институционального Web3 — до запуска токена BMZ
blockmaze.org
$BMZ #RWA
С более чем 40 регуляторными разрешениями и регистрациями, включая 11 лицензий уровня 1,
наттивирк и команда встретились в Дубае, чтобы представить этот рубеж вместе со своей дорожной картой по токенизации регулируемых реальных активов и развитию институционального Web3 — до запуска токена BMZ
blockmaze.org
$BMZ #RWA
87
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 145,888
333 обсуждают
Сейчас всё внимание приковано к решениям ФРС 🇺🇸
Рынок внимательно следит за сигналами от FOMC, ведь даже одно изменение в риторике представителей ФРС может повлиять на настроение инвесторов.
Особенно интересно наблюдать за реакцией BTC и ETH. Иногда рынок начинает двигаться ещё до официальных заявлений, а после публикации протокола волатильность может заметно вырасти.
$BTC
$ETH
Я бы сейчас не торопился с выводами. Лучше следить за новостями, объёмами и реакцией цены, чем пытаться угадать направление заранее.
А вы как думаете, чего сейчас больше ждёт рынок — снижения ставки или сохранения текущей политики?
#fomcотслеживание #ПротоколFOMC
Saymontop20
·Лайков: 0
·Просмотров: 72
fomcотслеживание
Просмотров: 121,607
592 обсуждают
AnthropicIPOTestsInvestorAppetiteForAI
Просмотров: 0
0 обсуждают