
BTC_Chopsticks
3.9k Публикации
BTC_Chopsticks
Отправить жалобу
Заблокировать пользователя
🔥 Let's ride the crypto wave together and make those gains! 💸💰

Level 1 Creator
14 подписок(и/а)
6.4K+ подписчиков(а)
180.7K+ понравилось
2 Значки
Посты
Все
Цитирования
Видео
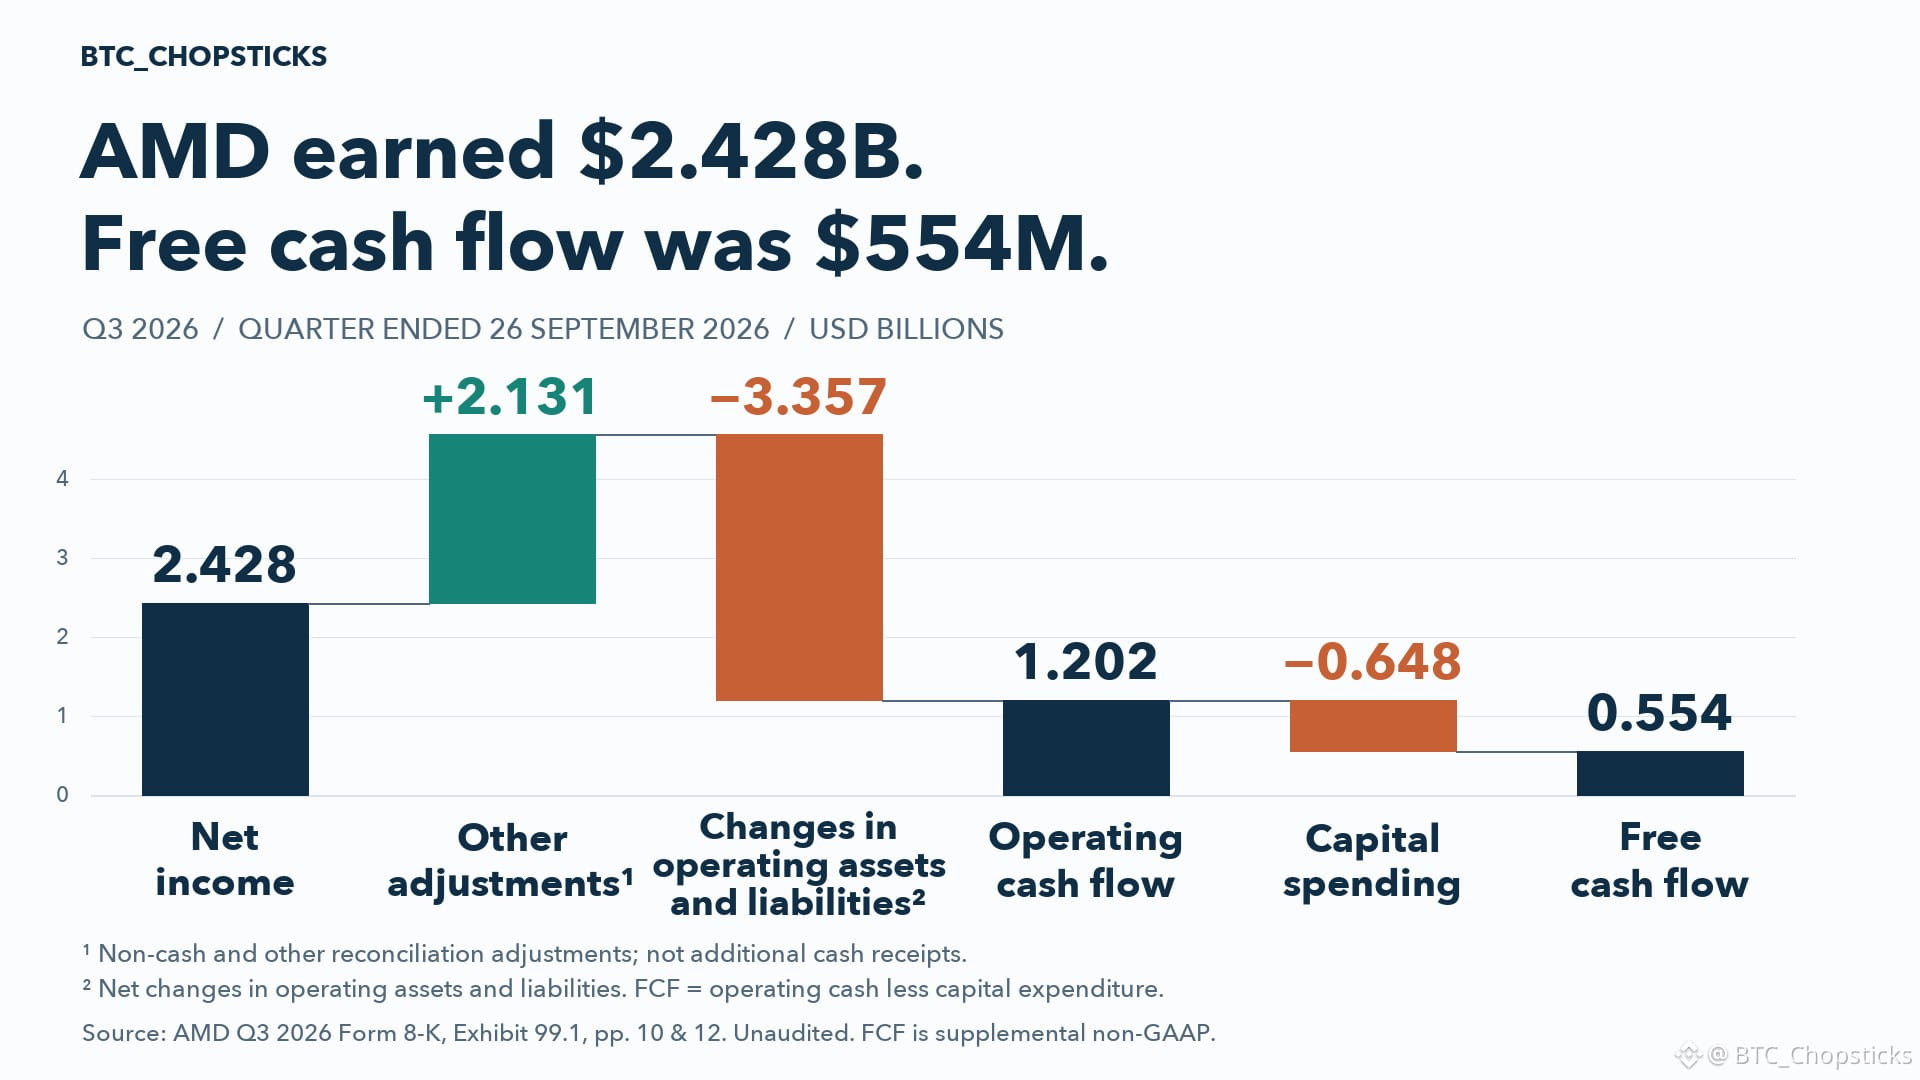
AMD сообщила о квартальной прибыли в размере $2,428 млрд.
Но свободный денежный поток составил всего $554 млн.
Куда делась разница?
Дебиторская задолженность и запасы поглотили $4,923 млрд денежных средств; частично это компенсировали кредиторская задолженность и прочие обязательства.
После всех корректировок операционной деятельности и капитальных затрат в размере $648 млн свободный денежный поток AMD составил $554 млн.
Это не означает, что спрос рушится. Это означает, что рост требует значительного объёма оборотного капитала.
Следующая проверка — не только рост выручки. Важно, успеют ли за ним сбор дебиторской задолженности и оборачиваемость запасов.
III квартал 2026 года, неаудированные данные. Свободный денежный поток — дополнительный показатель, не относящийся к GAAP.
AMD сообщила о квартальной прибыли в размере $2,428 млрд.
Но свободный денежный поток составил всего $554 млн.
Куда делась разница?
Дебиторская задолженность и запасы поглотили $4,923 млрд денежных средств; частично это компенсировали кредиторская задолженность и прочие обязательства.
После всех корректировок операционной деятельности и капитальных затрат в размере $648 млн свободный денежный поток AMD составил $554 млн.
Это не означает, что спрос рушится. Это означает, что рост требует значительного объёма оборотного капитала.
Следующая проверка — не только рост выручки. Важно, успеют ли за ним сбор дебиторской задолженности и оборачиваемость запасов.
III квартал 2026 года, неаудированные данные. Свободный денежный поток — дополнительный показатель, не относящийся к GAAP.
Но свободный денежный поток составил всего $554 млн.
Куда делась разница?
Дебиторская задолженность и запасы поглотили $4,923 млрд денежных средств; частично это компенсировали кредиторская задолженность и прочие обязательства.
После всех корректировок операционной деятельности и капитальных затрат в размере $648 млн свободный денежный поток AMD составил $554 млн.
Это не означает, что спрос рушится. Это означает, что рост требует значительного объёма оборотного капитала.
Следующая проверка — не только рост выручки. Важно, успеют ли за ним сбор дебиторской задолженности и оборачиваемость запасов.
III квартал 2026 года, неаудированные данные. Свободный денежный поток — дополнительный показатель, не относящийся к GAAP.
272
Платёжная сеть Visa растёт. Растёт и сумма средств, которую она возвращает клиентам.
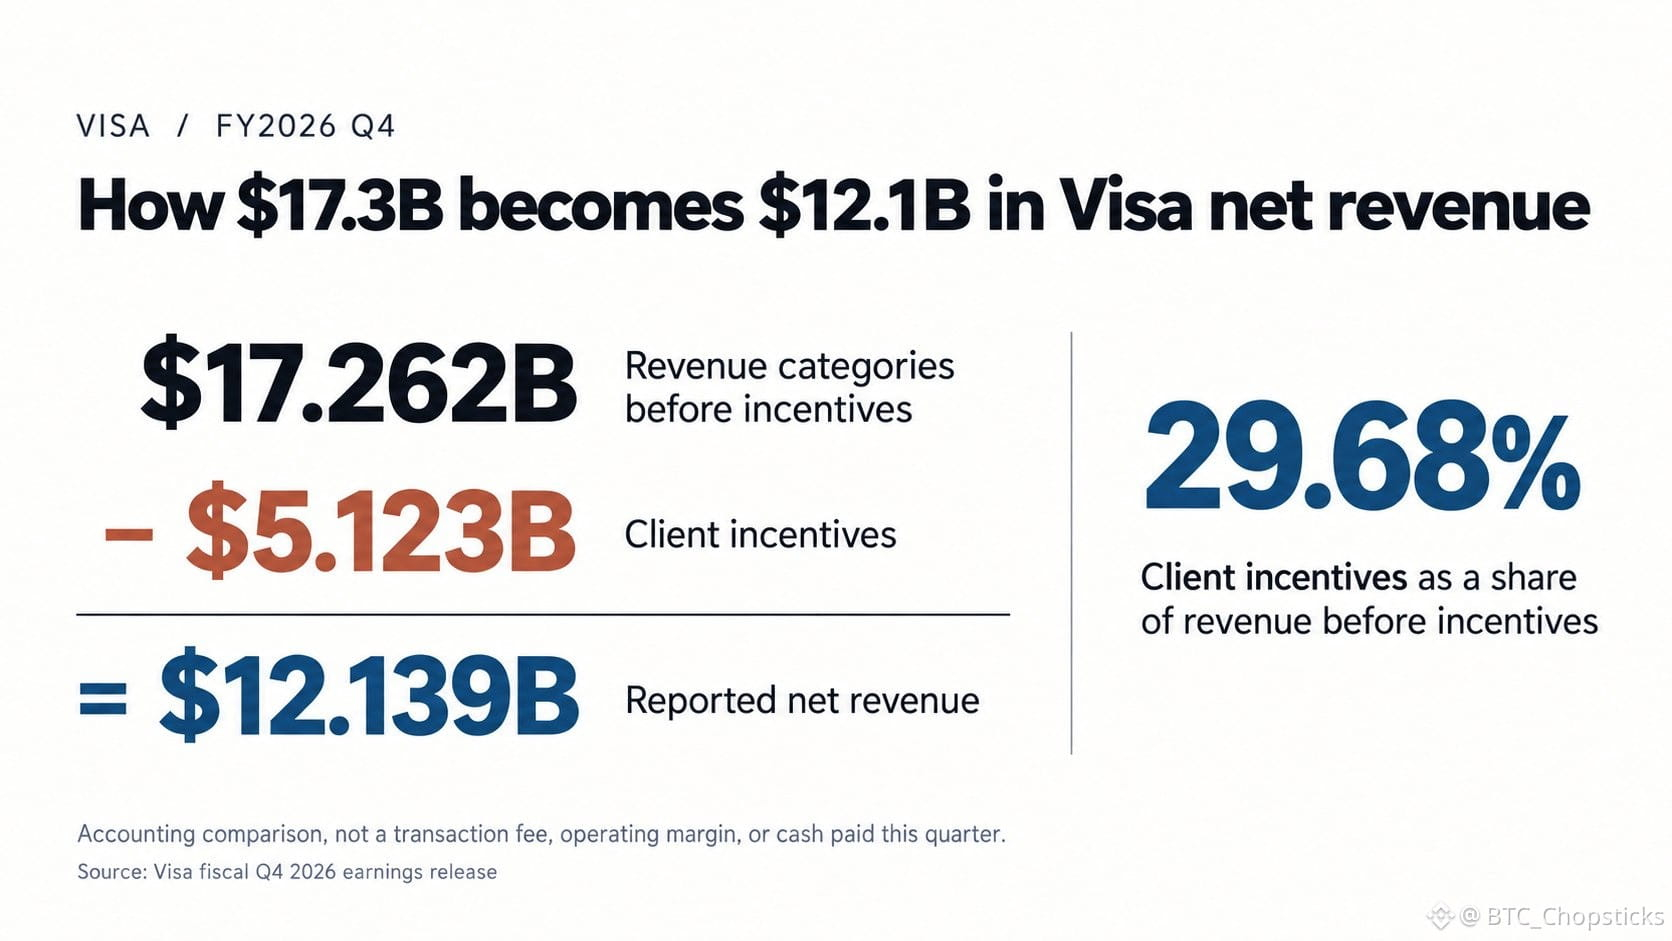
За квартал, завершившийся в сентябре 2026 года, Visa отчиталась о чистой выручке в размере 12,139 млрд долларов — на 13% больше. Стимулирующие выплаты клиентам составили 5,123 млрд долларов — на 21% больше.
Если сложить четыре категории выручки, указанные до вычета стимулирующих выплат, получится 17,262 млрд долларов. Вычтем 5,123 млрд долларов — и получим чистую выручку, отражённую в отчётности.
При таком бухгалтерском сравнении на стимулирующие выплаты приходилось около 29,68 доллара из каждых 100 долларов выручки до их вычета. Это не комиссия Visa с потребительских расходов, не операционная маржа и не показатель денежных выплат за этот квартал.
Стимулирующие выплаты могут помогать поддерживать ценные отношения с клиентами. Сам по себе их рост не доказывает, что экономика Visa ухудшается. Объём платежей в сопоставимых долларах вырос на 9%, тогда как чистая выручка росла быстрее.
Но для оценки платёжной сети недостаточно считать, сколько платежей она обрабатывает. Я бы изучил, приносит ли дополнительный бизнес по-прежнему привлекательную выручку с учётом условий, предлагаемых клиентам.
Более крупная сеть может укрепить бизнес. Но важна и цена её поддержания.
Платёжная сеть Visa растёт. Растёт и сумма средств, которую она возвращает клиентам.
За квартал, завершившийся в сентябре 2026 года, Visa отчиталась о чистой выручке в размере 12,139 млрд долларов — на 13% больше. Стимулирующие выплаты клиентам составили 5,123 млрд долларов — на 21% больше.
Если сложить четыре категории выручки, указанные до вычета стимулирующих выплат, получится 17,262 млрд долларов. Вычтем 5,123 млрд долларов — и получим чистую выручку, отражённую в отчётности.
При таком бухгалтерском сравнении на стимулирующие выплаты приходилось около 29,68 доллара из каждых 100 долларов выручки до их вычета. Это не комиссия Visa с потребительских расходов, не операционная маржа и не показатель денежных выплат за этот квартал.
Стимулирующие выплаты могут помогать поддерживать ценные отношения с клиентами. Сам по себе их рост не доказывает, что экономика Visa ухудшается. Объём платежей в сопоставимых долларах вырос на 9%, тогда как чистая выручка росла быстрее.
Но для оценки платёжной сети недостаточно считать, сколько платежей она обрабатывает. Я бы изучил, приносит ли дополнительный бизнес по-прежнему привлекательную выручку с учётом условий, предлагаемых клиентам.
Более крупная сеть может укрепить бизнес. Но важна и цена её поддержания.
За квартал, завершившийся в сентябре 2026 года, Visa отчиталась о чистой выручке в размере 12,139 млрд долларов — на 13% больше. Стимулирующие выплаты клиентам составили 5,123 млрд долларов — на 21% больше.
Если сложить четыре категории выручки, указанные до вычета стимулирующих выплат, получится 17,262 млрд долларов. Вычтем 5,123 млрд долларов — и получим чистую выручку, отражённую в отчётности.
При таком бухгалтерском сравнении на стимулирующие выплаты приходилось около 29,68 доллара из каждых 100 долларов выручки до их вычета. Это не комиссия Visa с потребительских расходов, не операционная маржа и не показатель денежных выплат за этот квартал.
Стимулирующие выплаты могут помогать поддерживать ценные отношения с клиентами. Сам по себе их рост не доказывает, что экономика Visa ухудшается. Объём платежей в сопоставимых долларах вырос на 9%, тогда как чистая выручка росла быстрее.
Но для оценки платёжной сети недостаточно считать, сколько платежей она обрабатывает. Я бы изучил, приносит ли дополнительный бизнес по-прежнему привлекательную выручку с учётом условий, предлагаемых клиентам.
Более крупная сеть может укрепить бизнес. Но важна и цена её поддержания.
293
Прежде чем оценивать контракт на поставку памяти, стоит спросить, кто несёт риски снижения спроса.
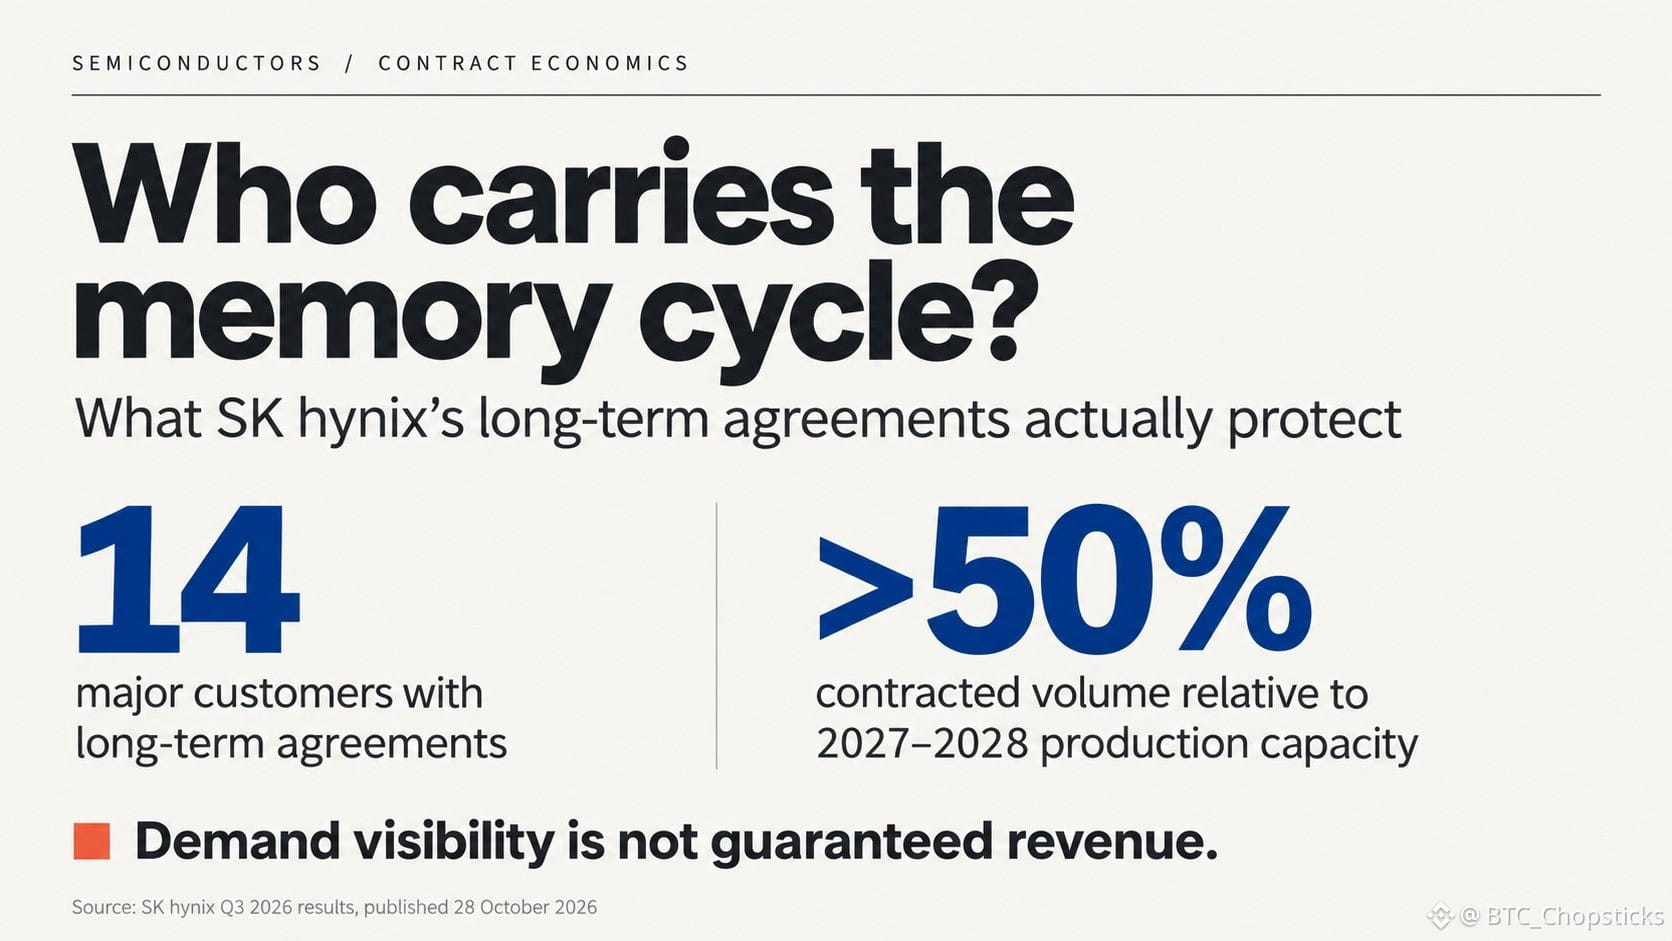
По словам SK hynix, соглашения с 14 крупными клиентами охватывают объёмы, эквивалентные более чем половине общей производственной мощности компании в 2027–2028 годах. Цены могут меняться в зависимости от рыночной конъюнктуры в согласованных пределах.
Это не гарантия получения половины будущей выручки и не показатель, относящийся только к HBM. В пресс-релизе не раскрываются конкретные ценовые диапазоны, штрафы за отмену заказов или условия минимальных платежей.
В своих раскрытиях информации Micron идёт дальше: соглашения со стратегическими клиентами предусматривают обязательство оплатить согласованный объём независимо от того, будет ли он выбран, а во многих из них установлены нижние и верхние пределы цен. Не следует считать, что SK hynix защищена точно так же.
Моя интерпретация: клиенты заранее берут на себя обязательства, чтобы обеспечить поставки, давая производителям более надёжную основу для инвестиций. Но возросшая уверенность также может подтолкнуть к расширению производства, которое в итоге ослабит цены.
Я бы оценивал эти изменения по тому, какая доля прибыли и денежных средств остаётся защищённой, когда предложение догоняет спрос, а не только по длительности контрактов. Более долгосрочные соглашения могут изменить то, на ком сказывается цикличность рынка памяти, но не избавить от неё.
Прежде чем оценивать контракт на поставку памяти, стоит спросить, кто несёт риски снижения спроса.
По словам SK hynix, соглашения с 14 крупными клиентами охватывают объёмы, эквивалентные более чем половине общей производственной мощности компании в 2027–2028 годах. Цены могут меняться в зависимости от рыночной конъюнктуры в согласованных пределах.
Это не гарантия получения половины будущей выручки и не показатель, относящийся только к HBM. В пресс-релизе не раскрываются конкретные ценовые диапазоны, штрафы за отмену заказов или условия минимальных платежей.
В своих раскрытиях информации Micron идёт дальше: соглашения со стратегическими клиентами предусматривают обязательство оплатить согласованный объём независимо от того, будет ли он выбран, а во многих из них установлены нижние и верхние пределы цен. Не следует считать, что SK hynix защищена точно так же.
Моя интерпретация: клиенты заранее берут на себя обязательства, чтобы обеспечить поставки, давая производителям более надёжную основу для инвестиций. Но возросшая уверенность также может подтолкнуть к расширению производства, которое в итоге ослабит цены.
Я бы оценивал эти изменения по тому, какая доля прибыли и денежных средств остаётся защищённой, когда предложение догоняет спрос, а не только по длительности контрактов. Более долгосрочные соглашения могут изменить то, на ком сказывается цикличность рынка памяти, но не избавить от неё.
По словам SK hynix, соглашения с 14 крупными клиентами охватывают объёмы, эквивалентные более чем половине общей производственной мощности компании в 2027–2028 годах. Цены могут меняться в зависимости от рыночной конъюнктуры в согласованных пределах.
Это не гарантия получения половины будущей выручки и не показатель, относящийся только к HBM. В пресс-релизе не раскрываются конкретные ценовые диапазоны, штрафы за отмену заказов или условия минимальных платежей.
В своих раскрытиях информации Micron идёт дальше: соглашения со стратегическими клиентами предусматривают обязательство оплатить согласованный объём независимо от того, будет ли он выбран, а во многих из них установлены нижние и верхние пределы цен. Не следует считать, что SK hynix защищена точно так же.
Моя интерпретация: клиенты заранее берут на себя обязательства, чтобы обеспечить поставки, давая производителям более надёжную основу для инвестиций. Но возросшая уверенность также может подтолкнуть к расширению производства, которое в итоге ослабит цены.
Я бы оценивал эти изменения по тому, какая доля прибыли и денежных средств остаётся защищённой, когда предложение догоняет спрос, а не только по длительности контрактов. Более долгосрочные соглашения могут изменить то, на ком сказывается цикличность рынка памяти, но не избавить от неё.
256
🚀 Торговля опционами TRX уже доступна! Хорошо ли вы понимаете, что такое опционы?
Опционы TRX теперь доступны соответствующим требованиям пользователям $ через Blockchain.com Trading Account — это расширяет торговые возможности в экосистеме TRON!
📊 Чем спотовая торговля отличается от торговли опционами?
🔴 Спотовая торговля: вы напрямую покупаете и держите TRX.
📈 Опцион колл: обычно дает покупателю право купить актив по согласованной цене.
📉 Опцион пут: обычно дает покупателю право продать актив по согласованной цене.
⚠️ Даже если вы правильно угадали направление рынка, это не гарантирует прибыль!
⏳ Срок истечения
💰 Стоимость премии
📊 Цена исполнения
⚡ Правила контракта и расчетов
Все это влияет на итоговую прибыль или убыток. Покупатель опциона может даже потерять всю уплаченную премию.
🌐 $TRX Опционы дают трейдерам больше возможностей, но чем сложнее инструмент, тем важнее управление рисками.
🎬 В этом коротком видео мы поможем вам быстро разобраться в опционах TRX!
Подробные правила и региональные ограничения смотрите в объявлениях платформы. Не является инвестиционной рекомендацией.
@justinsuntron @TRONDAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
🚀 Торговля опционами TRX уже доступна! Хорошо ли вы понимаете, что такое опционы?
Опционы TRX теперь доступны соответствующим требованиям пользователям $ через Blockchain.com Trading Account — это расширяет торговые возможности в экосистеме TRON!
📊 Чем спотовая торговля отличается от торговли опционами?
🔴 Спотовая торговля: вы напрямую покупаете и держите TRX.
📈 Опцион колл: обычно дает покупателю право купить актив по согласованной цене.
📉 Опцион пут: обычно дает покупателю право продать актив по согласованной цене.
⚠️ Даже если вы правильно угадали направление рынка, это не гарантирует прибыль!
⏳ Срок истечения
💰 Стоимость премии
📊 Цена исполнения
⚡ Правила контракта и расчетов
Все это влияет на итоговую прибыль или убыток. Покупатель опциона может даже потерять всю уплаченную премию.
🌐 $TRX Опционы дают трейдерам больше возможностей, но чем сложнее инструмент, тем важнее управление рисками.
🎬 В этом коротком видео мы поможем вам быстро разобраться в опционах TRX!
Подробные правила и региональные ограничения смотрите в объявлениях платформы. Не является инвестиционной рекомендацией.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
Опционы TRX теперь доступны соответствующим требованиям пользователям $ через Blockchain.com Trading Account — это расширяет торговые возможности в экосистеме TRON!
📊 Чем спотовая торговля отличается от торговли опционами?
🔴 Спотовая торговля: вы напрямую покупаете и держите TRX.
📈 Опцион колл: обычно дает покупателю право купить актив по согласованной цене.
📉 Опцион пут: обычно дает покупателю право продать актив по согласованной цене.
⚠️ Даже если вы правильно угадали направление рынка, это не гарантирует прибыль!
⏳ Срок истечения
💰 Стоимость премии
📊 Цена исполнения
⚡ Правила контракта и расчетов
Все это влияет на итоговую прибыль или убыток. Покупатель опциона может даже потерять всю уплаченную премию.
🌐 $TRX Опционы дают трейдерам больше возможностей, но чем сложнее инструмент, тем важнее управление рисками.
🎬 В этом коротком видео мы поможем вам быстро разобраться в опционах TRX!
Подробные правила и региональные ограничения смотрите в объявлениях платформы. Не является инвестиционной рекомендацией.
@justinsuntron @TRON DAO @TronDao_THA
#TRON #TRX #CryptoOptions #TRONGlobalFriends #TGF
359
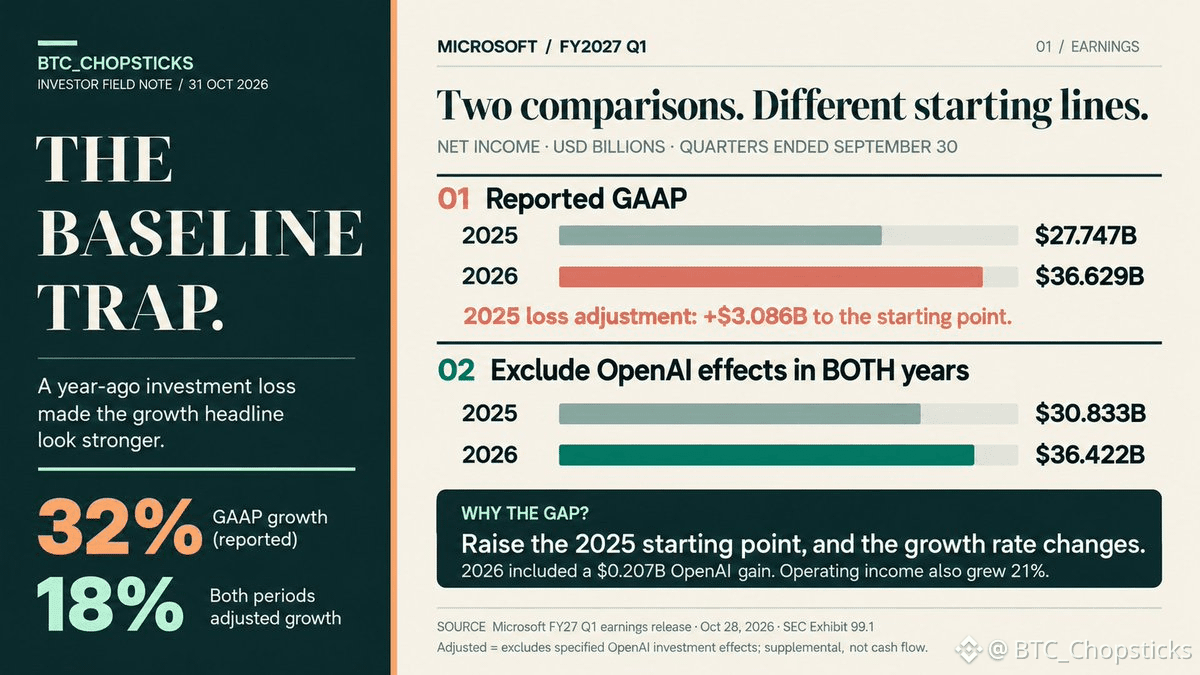
В росте прибыли Microsoft на 32% скрыт урок, который можно извлечь из показателей прошлого года.
Дело не столько в крупном доходе от OpenAI в этом квартале. Microsoft сообщила, что инвестиции в OpenAI принесли лишь $207 млн чистой прибыли. Гораздо сильнее на сравнении сказался убыток в $3,086 млрд годом ранее.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль по отчетности выросла с $27,747 млрд до $36,629 млрд.
Если исключить только доход этого года, рост все равно составит 31,26%. Но в исходном показателе останется убыток от инвестиций прошлого года.
Вместо этого скорректируем оба периода. Чистая прибыль прошлого года составит $30,833 млрд, а этого года — $36,422 млрд. Рост — 18,13%, что соответствует заявленному Microsoft росту на 18% по показателю non-GAAP.
Переход от инвестиционного убытка к доходу обеспечил $3,293 млрд из общего прироста чистой прибыли по отчетности на $8,882 млрд. Это изменение прибыли год к году, а не доход в $3,293 млрд, полученный в этом квартале.
Операционные показатели Microsoft тоже улучшились. Выручка выросла на 19%, а операционная прибыль — на 21%. Такое сравнение не отменяет достигнутого прогресса.
При оценке стоимости компании я бы не переносил заголовочную цифру роста в 32% напрямую в прогноз. Но и не стал бы считать, что рост на 18% сохранится. Сначала нужно отделить изменения в операционном бизнесе от влияния инвестиций в обоих годах, а затем оценить, что может повториться.
Эти корректировки не рассчитывают денежный поток и не доказывают отдачу от инвестиций Microsoft в ИИ. Показатель Microsoft non-GAAP дополняет GAAP, но не заменяет его.
Прежде чем прогнозировать следующий год Microsoft, пересчитайте показатели прошлого.
В росте прибыли Microsoft на 32% скрыт урок, который можно извлечь из показателей прошлого года.
Дело не столько в крупном доходе от OpenAI в этом квартале. Microsoft сообщила, что инвестиции в OpenAI принесли лишь $207 млн чистой прибыли. Гораздо сильнее на сравнении сказался убыток в $3,086 млрд годом ранее.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль по отчетности выросла с $27,747 млрд до $36,629 млрд.
Если исключить только доход этого года, рост все равно составит 31,26%. Но в исходном показателе останется убыток от инвестиций прошлого года.
Вместо этого скорректируем оба периода. Чистая прибыль прошлого года составит $30,833 млрд, а этого года — $36,422 млрд. Рост — 18,13%, что соответствует заявленному Microsoft росту на 18% по показателю non-GAAP.
Переход от инвестиционного убытка к доходу обеспечил $3,293 млрд из общего прироста чистой прибыли по отчетности на $8,882 млрд. Это изменение прибыли год к году, а не доход в $3,293 млрд, полученный в этом квартале.
Операционные показатели Microsoft тоже улучшились. Выручка выросла на 19%, а операционная прибыль — на 21%. Такое сравнение не отменяет достигнутого прогресса.
При оценке стоимости компании я бы не переносил заголовочную цифру роста в 32% напрямую в прогноз. Но и не стал бы считать, что рост на 18% сохранится. Сначала нужно отделить изменения в операционном бизнесе от влияния инвестиций в обоих годах, а затем оценить, что может повториться.
Эти корректировки не рассчитывают денежный поток и не доказывают отдачу от инвестиций Microsoft в ИИ. Показатель Microsoft non-GAAP дополняет GAAP, но не заменяет его.
Прежде чем прогнозировать следующий год Microsoft, пересчитайте показатели прошлого.
Дело не столько в крупном доходе от OpenAI в этом квартале. Microsoft сообщила, что инвестиции в OpenAI принесли лишь $207 млн чистой прибыли. Гораздо сильнее на сравнении сказался убыток в $3,086 млрд годом ранее.
За квартал, закончившийся 30 сентября 2026 года, чистая прибыль по отчетности выросла с $27,747 млрд до $36,629 млрд.
Если исключить только доход этого года, рост все равно составит 31,26%. Но в исходном показателе останется убыток от инвестиций прошлого года.
Вместо этого скорректируем оба периода. Чистая прибыль прошлого года составит $30,833 млрд, а этого года — $36,422 млрд. Рост — 18,13%, что соответствует заявленному Microsoft росту на 18% по показателю non-GAAP.
Переход от инвестиционного убытка к доходу обеспечил $3,293 млрд из общего прироста чистой прибыли по отчетности на $8,882 млрд. Это изменение прибыли год к году, а не доход в $3,293 млрд, полученный в этом квартале.
Операционные показатели Microsoft тоже улучшились. Выручка выросла на 19%, а операционная прибыль — на 21%. Такое сравнение не отменяет достигнутого прогресса.
При оценке стоимости компании я бы не переносил заголовочную цифру роста в 32% напрямую в прогноз. Но и не стал бы считать, что рост на 18% сохранится. Сначала нужно отделить изменения в операционном бизнесе от влияния инвестиций в обоих годах, а затем оценить, что может повториться.
Эти корректировки не рассчитывают денежный поток и не доказывают отдачу от инвестиций Microsoft в ИИ. Показатель Microsoft non-GAAP дополняет GAAP, но не заменяет его.
Прежде чем прогнозировать следующий год Microsoft, пересчитайте показатели прошлого.
265
В центре обработки данных для ИИ могут быть установлены чипы, но он всё ещё может ждать начала получения выручки.
Для использования электроэнергии недостаточно подключения к сети. Поставка энергии, системы управления, охлаждение и ввод в эксплуатацию должны работать слаженно.
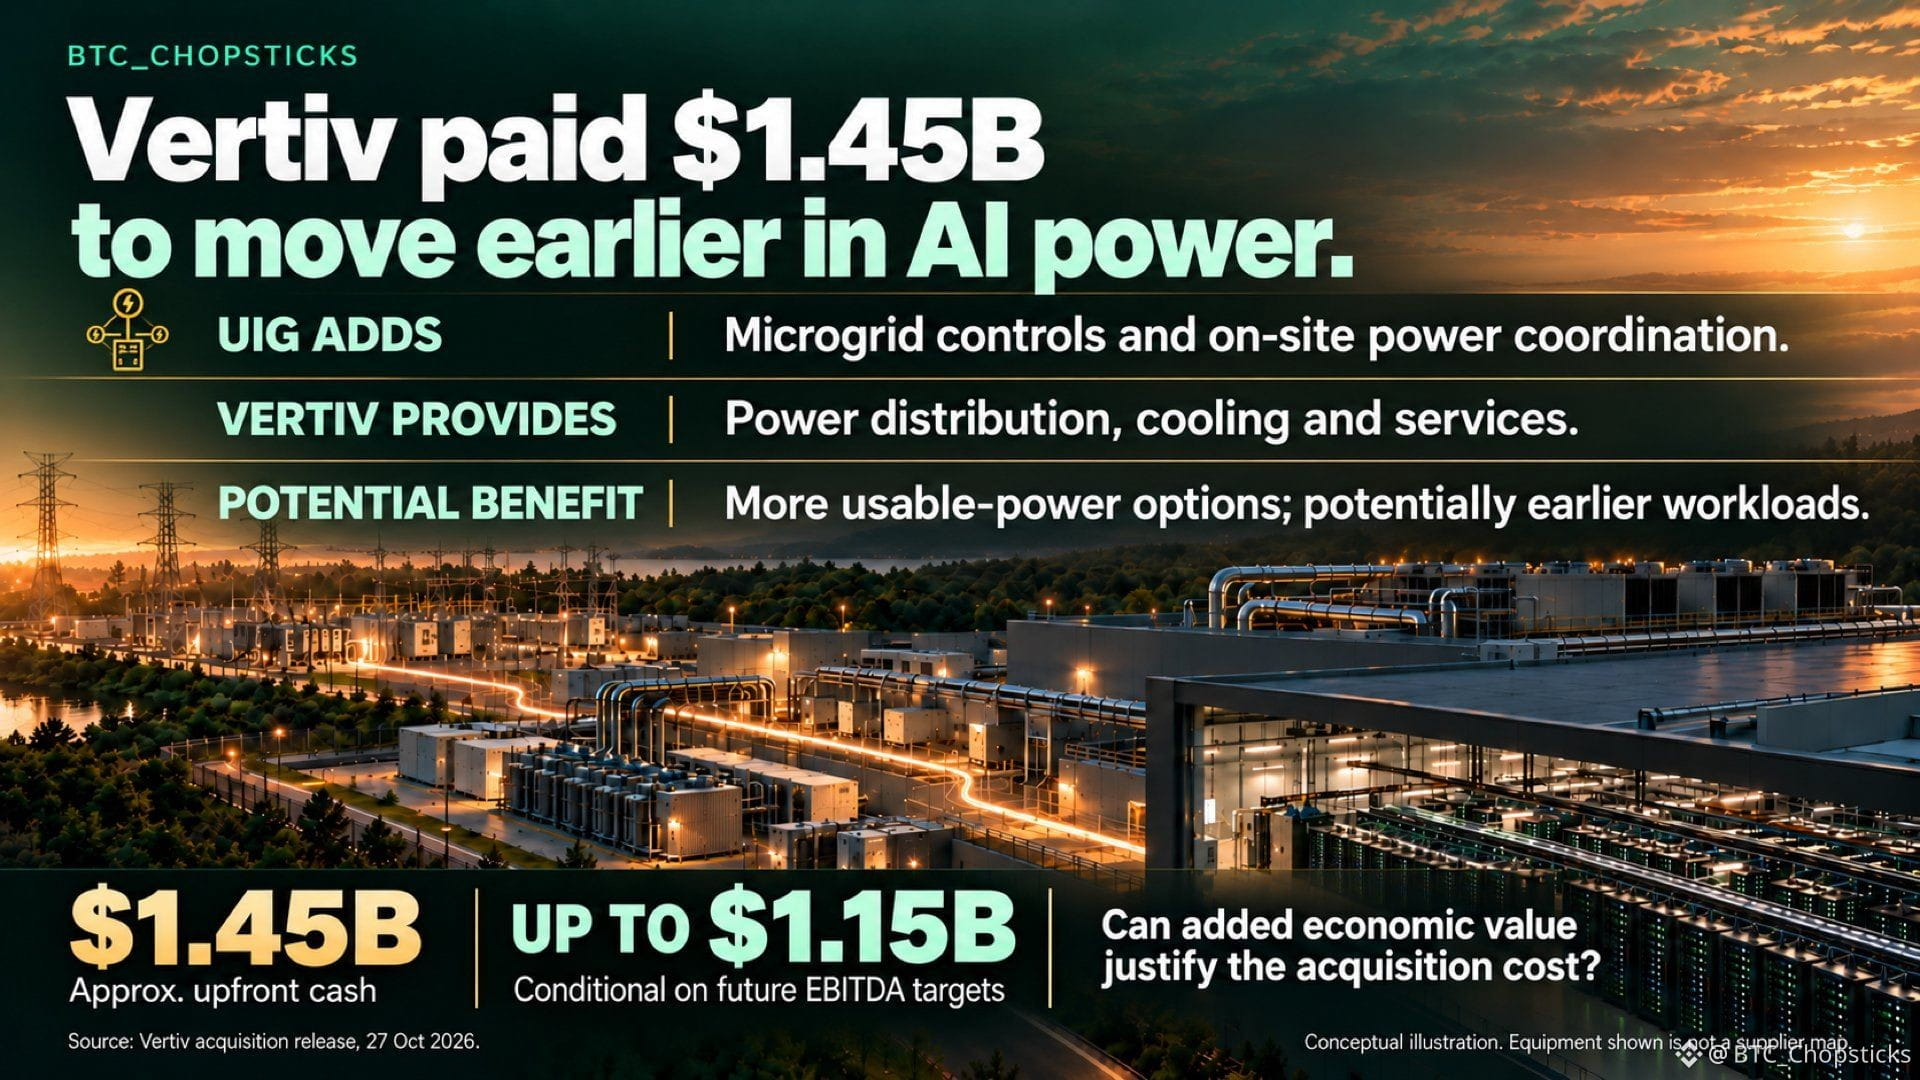
Приобретение компании UIG компанией Vertiv 27 октября позволяет ей подключаться к процессу планирования на более раннем этапе. UIG добавляет к уже имеющимся у Vertiv возможностям в области энергоснабжения, охлаждения и обслуживания системы управления микросетями и координацию локальных источников энергии.
Для клиентов более ранний запуск может ускорить начало выполнения оплачиваемых задач. Однако полученная выгода должна превышать дополнительные расходы на генерацию, финансирование и эксплуатацию. Более быстрое развёртывание — это возможность, а не гарантия.
Vertiv заплатила около $1,45 млрд авансом, а ещё до $1,15 млрд привязаны к целевым показателям EBITDA. Упоминаемый мультипликатор примерно в 13 раз рассчитан на основе авансовой цены и ожидаемой EBITDA UIG за 2027 год, а не фактически полученной прибыли.
Я бы следил за завершёнными проектами, которые приводят к повторным заказам оборудования и услуг, а затем — за денежными средствами, остающимися после интеграции и реинвестирования. Сэкономленное клиентами время станет весомым преимуществом приобретения, только если Vertiv получит достаточно выгоды, чтобы оправдать затраты.
В центре обработки данных для ИИ могут быть установлены чипы, но он всё ещё может ждать начала получения выручки.
Для использования электроэнергии недостаточно подключения к сети. Поставка энергии, системы управления, охлаждение и ввод в эксплуатацию должны работать слаженно.
Приобретение компании UIG компанией Vertiv 27 октября позволяет ей подключаться к процессу планирования на более раннем этапе. UIG добавляет к уже имеющимся у Vertiv возможностям в области энергоснабжения, охлаждения и обслуживания системы управления микросетями и координацию локальных источников энергии.
Для клиентов более ранний запуск может ускорить начало выполнения оплачиваемых задач. Однако полученная выгода должна превышать дополнительные расходы на генерацию, финансирование и эксплуатацию. Более быстрое развёртывание — это возможность, а не гарантия.
Vertiv заплатила около $1,45 млрд авансом, а ещё до $1,15 млрд привязаны к целевым показателям EBITDA. Упоминаемый мультипликатор примерно в 13 раз рассчитан на основе авансовой цены и ожидаемой EBITDA UIG за 2027 год, а не фактически полученной прибыли.
Я бы следил за завершёнными проектами, которые приводят к повторным заказам оборудования и услуг, а затем — за денежными средствами, остающимися после интеграции и реинвестирования. Сэкономленное клиентами время станет весомым преимуществом приобретения, только если Vertiv получит достаточно выгоды, чтобы оправдать затраты.
Для использования электроэнергии недостаточно подключения к сети. Поставка энергии, системы управления, охлаждение и ввод в эксплуатацию должны работать слаженно.
Приобретение компании UIG компанией Vertiv 27 октября позволяет ей подключаться к процессу планирования на более раннем этапе. UIG добавляет к уже имеющимся у Vertiv возможностям в области энергоснабжения, охлаждения и обслуживания системы управления микросетями и координацию локальных источников энергии.
Для клиентов более ранний запуск может ускорить начало выполнения оплачиваемых задач. Однако полученная выгода должна превышать дополнительные расходы на генерацию, финансирование и эксплуатацию. Более быстрое развёртывание — это возможность, а не гарантия.
Vertiv заплатила около $1,45 млрд авансом, а ещё до $1,15 млрд привязаны к целевым показателям EBITDA. Упоминаемый мультипликатор примерно в 13 раз рассчитан на основе авансовой цены и ожидаемой EBITDA UIG за 2027 год, а не фактически полученной прибыли.
Я бы следил за завершёнными проектами, которые приводят к повторным заказам оборудования и услуг, а затем — за денежными средствами, остающимися после интеграции и реинвестирования. Сэкономленное клиентами время станет весомым преимуществом приобретения, только если Vertiv получит достаточно выгоды, чтобы оправдать затраты.
2.5k
Проверено
Поставщик оборудования может помочь сократить количество заказов и одновременно увеличить продажи.
Результаты ASMPT за III квартал 2026 года показывают как.
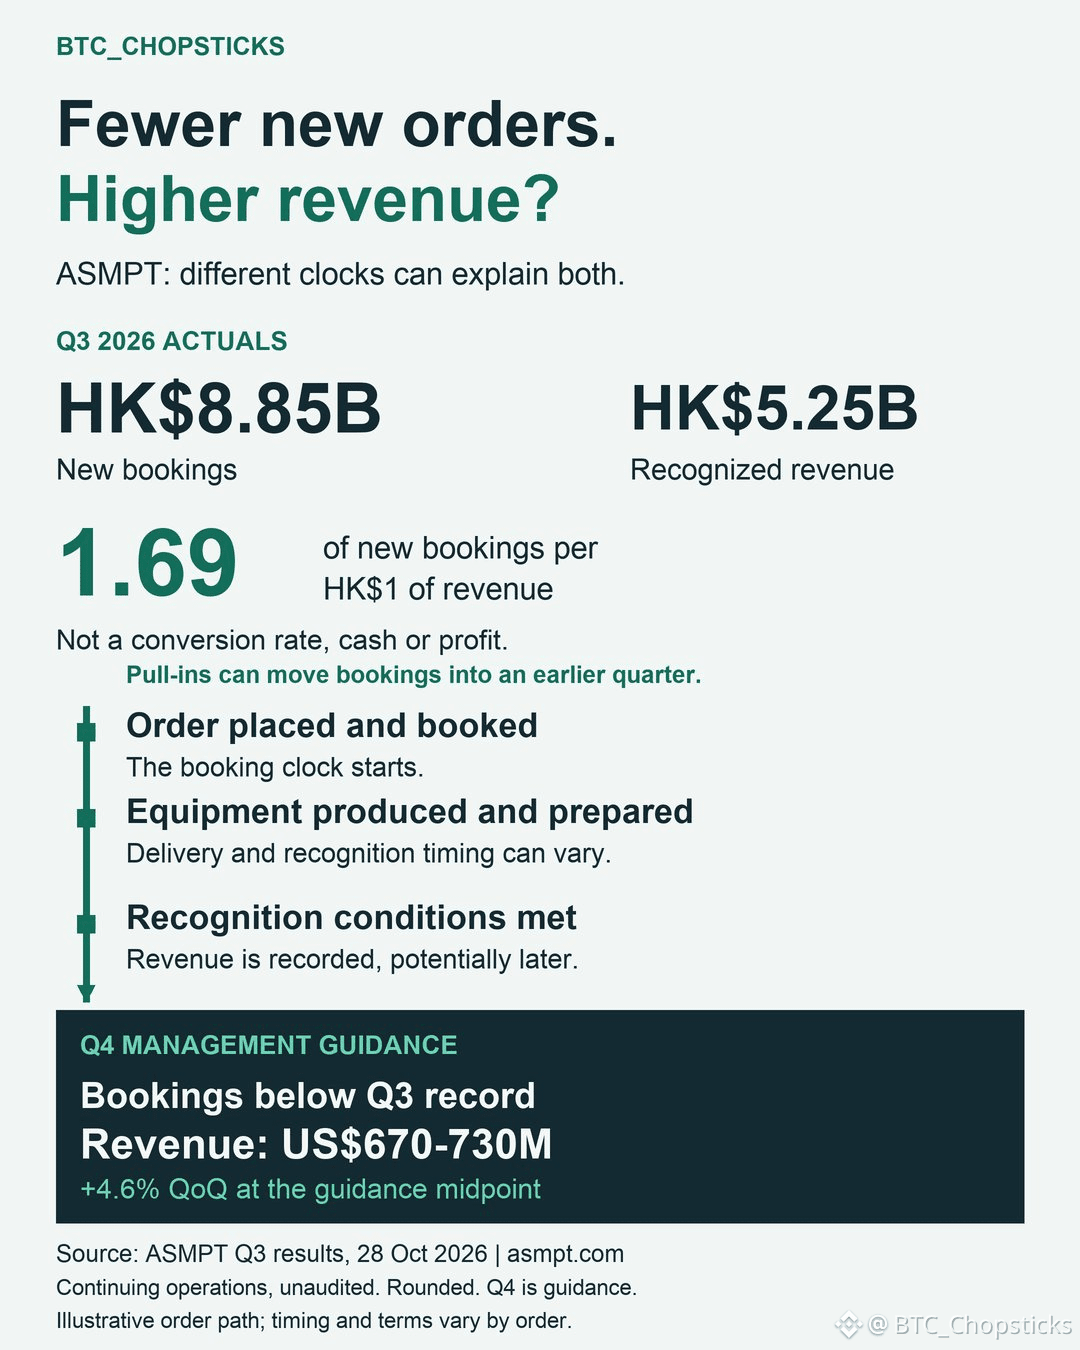
Продолжающаяся деятельность компании принесла 8 845,1 млн гонконгских долларов новых заказов и 5 247,0 млн гонконгских долларов выручки. Если разделить первое на второе, получится отношение заказов к выручке 1,69.
Это означает 1,69 гонконгского доллара новых заказов на HK$1 заявленной выручки. Этот показатель не говорит о том, какая часть заказов была отгружена, сколько денежных средств поступило и какую прибыль они принесут.
Сроки имеют значение. В число заказов подразделения SMT вошли совокупные оптовые заказы и заказы, перенесённые на более ранний срок, на сумму свыше 100 млн долларов США. Отдельная сумма заказов, перенесённых на более ранний срок, не раскрывалась.
Руководство ожидает, что объём заказов в IV квартале будет ниже рекордного уровня III квартала, отчасти из-за этих разовых факторов и переноса заказов на более ранний срок. При этом прогноз выручки на IV квартал составляет 670–730 млн долларов США, что на 4,6% выше показателя III квартала, если ориентироваться на середину диапазона.
Перенос заказа на более ранний срок усиливает показатели одного квартала и ухудшает сравнение со следующим. Оборудование, заказанное ранее, всё ещё может приблизиться к этапу поставки и признания выручки.
Я бы сопоставил заявленную выручку с прогнозом, а затем проверил поступление новых заказов после окончания периода переноса. Продолжение притока заказов подтвердило бы тезис о спросе; слабость, сохраняющаяся и после того, как влияние сроков перестанет сказываться, потребовала бы более пристального внимания.
Это неаудированные данные по продолжающейся деятельности и прогнозы руководства, а не доказательство того, что каждый заказ принесёт денежные средства или прибыль.
Поставщик оборудования может помочь сократить количество заказов и одновременно увеличить продажи.
Результаты ASMPT за III квартал 2026 года показывают как.
Продолжающаяся деятельность компании принесла 8 845,1 млн гонконгских долларов новых заказов и 5 247,0 млн гонконгских долларов выручки. Если разделить первое на второе, получится отношение заказов к выручке 1,69.
Это означает 1,69 гонконгского доллара новых заказов на HK$1 заявленной выручки. Этот показатель не говорит о том, какая часть заказов была отгружена, сколько денежных средств поступило и какую прибыль они принесут.
Сроки имеют значение. В число заказов подразделения SMT вошли совокупные оптовые заказы и заказы, перенесённые на более ранний срок, на сумму свыше 100 млн долларов США. Отдельная сумма заказов, перенесённых на более ранний срок, не раскрывалась.
Руководство ожидает, что объём заказов в IV квартале будет ниже рекордного уровня III квартала, отчасти из-за этих разовых факторов и переноса заказов на более ранний срок. При этом прогноз выручки на IV квартал составляет 670–730 млн долларов США, что на 4,6% выше показателя III квартала, если ориентироваться на середину диапазона.
Перенос заказа на более ранний срок усиливает показатели одного квартала и ухудшает сравнение со следующим. Оборудование, заказанное ранее, всё ещё может приблизиться к этапу поставки и признания выручки.
Я бы сопоставил заявленную выручку с прогнозом, а затем проверил поступление новых заказов после окончания периода переноса. Продолжение притока заказов подтвердило бы тезис о спросе; слабость, сохраняющаяся и после того, как влияние сроков перестанет сказываться, потребовала бы более пристального внимания.
Это неаудированные данные по продолжающейся деятельности и прогнозы руководства, а не доказательство того, что каждый заказ принесёт денежные средства или прибыль.
Результаты ASMPT за III квартал 2026 года показывают как.
Продолжающаяся деятельность компании принесла 8 845,1 млн гонконгских долларов новых заказов и 5 247,0 млн гонконгских долларов выручки. Если разделить первое на второе, получится отношение заказов к выручке 1,69.
Это означает 1,69 гонконгского доллара новых заказов на HK$1 заявленной выручки. Этот показатель не говорит о том, какая часть заказов была отгружена, сколько денежных средств поступило и какую прибыль они принесут.
Сроки имеют значение. В число заказов подразделения SMT вошли совокупные оптовые заказы и заказы, перенесённые на более ранний срок, на сумму свыше 100 млн долларов США. Отдельная сумма заказов, перенесённых на более ранний срок, не раскрывалась.
Руководство ожидает, что объём заказов в IV квартале будет ниже рекордного уровня III квартала, отчасти из-за этих разовых факторов и переноса заказов на более ранний срок. При этом прогноз выручки на IV квартал составляет 670–730 млн долларов США, что на 4,6% выше показателя III квартала, если ориентироваться на середину диапазона.
Перенос заказа на более ранний срок усиливает показатели одного квартала и ухудшает сравнение со следующим. Оборудование, заказанное ранее, всё ещё может приблизиться к этапу поставки и признания выручки.
Я бы сопоставил заявленную выручку с прогнозом, а затем проверил поступление новых заказов после окончания периода переноса. Продолжение притока заказов подтвердило бы тезис о спросе; слабость, сохраняющаяся и после того, как влияние сроков перестанет сказываться, потребовала бы более пристального внимания.
Это неаудированные данные по продолжающейся деятельности и прогнозы руководства, а не доказательство того, что каждый заказ принесёт денежные средства или прибыль.
2
2.5k
Деньги, обеспечивающие стейблкоин, — это не деньги, заработанные его акционерами.
Выпуск монеты создаёт обязательство погасить её. Обеспечивающие её активы помогают исполнить это обязательство; это не свободный капитал, который владельцы могут потратить на развитие бизнеса.
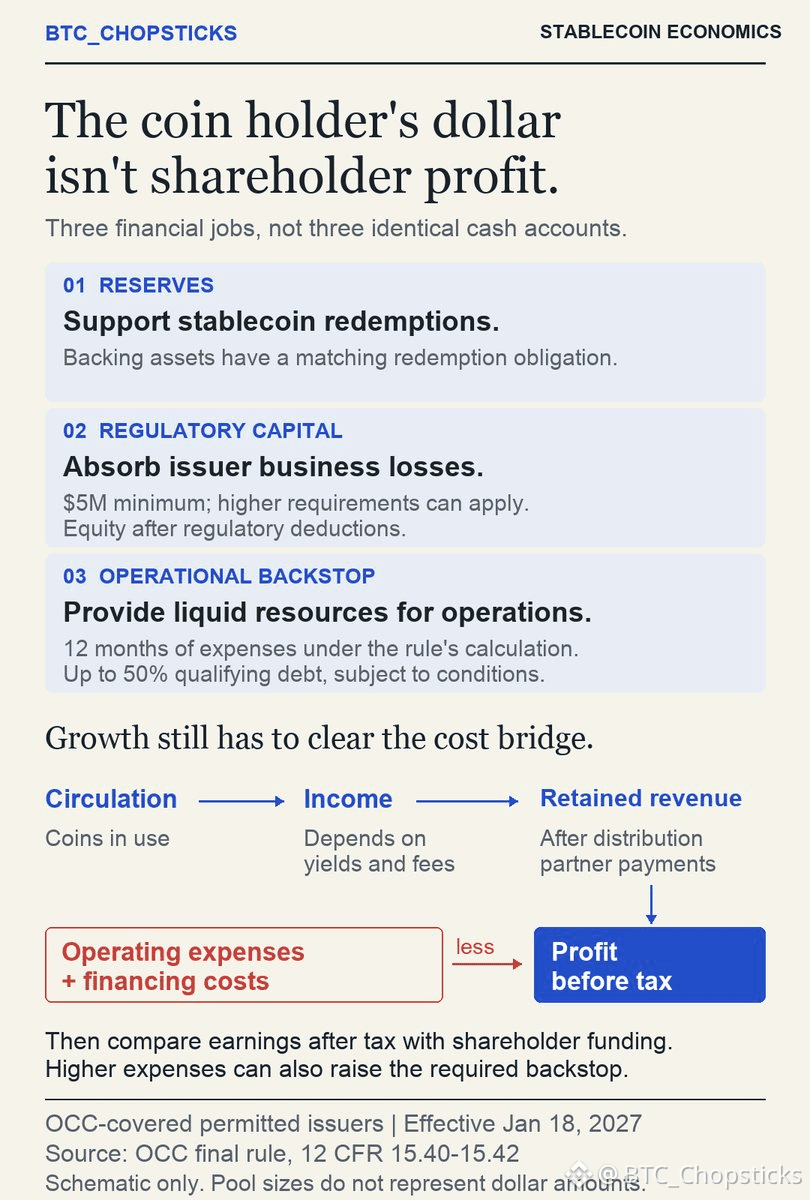
Окончательное правило OCC, вступающее в силу 18 января 2027 года, отводит три ресурса разные роли для разрешённых эмитентов платёжных стейблкоинов, на которых распространяются требования OCC к капиталу и резервному обеспечению. Эта система не применяется ко всем эмитентам во всём мире.
Резервы обеспечивают погашение монет. Регулятивный капитал покрывает убытки бизнеса; его минимальный размер составляет $5M и может быть выше. Резервное обеспечение операционной деятельности — это допустимые ликвидные активы в объёме расходов за 12 месяцев, рассчитанных по правилу.
Подумайте, что происходит, когда эмитент нанимает новых сотрудников или расширяет свои системы. Эти расходы сокращают прибыль. По мере включения в расчёт расходов они также могут увеличивать объём резервного обеспечения, которое необходимо сформировать.
Это резервное обеспечение не обязательно полностью финансировать за счёт акционеров. Квалифицируемый долг может покрыть до 50% при соблюдении таких условий, как субординация и срок погашения не менее пяти лет. По мере приближения срока погашения учитываемая доля снижается. Собственный капитал, направленный на резервное обеспечение, нельзя одновременно учитывать в составе регулятивного капитала.
Большее количество монет может приносить больше дохода, но партнёры по распространению могут забирать значительную часть прироста. Операционные и финансовые расходы могут поглотить остальное.
Прежде чем оценивать эмитента, я бы запросил данные о доходе, остающемся после выплат партнёрам по распространению, регулярных операционных расходах, условиях финансирования и объёме собственного капитала, необходимого для поддержки роста. Затем я бы сравнил дополнительную прибыль с дополнительным финансированием со стороны акционеров, которое потребуется.
Объём обращения показывает мне, насколько активно используется продукт. А это сравнение показывает, делает ли его расширение бизнес более выгодным для владельцев.
Деньги, обеспечивающие стейблкоин, — это не деньги, заработанные его акционерами.
Выпуск монеты создаёт обязательство погасить её. Обеспечивающие её активы помогают исполнить это обязательство; это не свободный капитал, который владельцы могут потратить на развитие бизнеса.
Окончательное правило OCC, вступающее в силу 18 января 2027 года, отводит три ресурса разные роли для разрешённых эмитентов платёжных стейблкоинов, на которых распространяются требования OCC к капиталу и резервному обеспечению. Эта система не применяется ко всем эмитентам во всём мире.
Резервы обеспечивают погашение монет. Регулятивный капитал покрывает убытки бизнеса; его минимальный размер составляет $5M и может быть выше. Резервное обеспечение операционной деятельности — это допустимые ликвидные активы в объёме расходов за 12 месяцев, рассчитанных по правилу.
Подумайте, что происходит, когда эмитент нанимает новых сотрудников или расширяет свои системы. Эти расходы сокращают прибыль. По мере включения в расчёт расходов они также могут увеличивать объём резервного обеспечения, которое необходимо сформировать.
Это резервное обеспечение не обязательно полностью финансировать за счёт акционеров. Квалифицируемый долг может покрыть до 50% при соблюдении таких условий, как субординация и срок погашения не менее пяти лет. По мере приближения срока погашения учитываемая доля снижается. Собственный капитал, направленный на резервное обеспечение, нельзя одновременно учитывать в составе регулятивного капитала.
Большее количество монет может приносить больше дохода, но партнёры по распространению могут забирать значительную часть прироста. Операционные и финансовые расходы могут поглотить остальное.
Прежде чем оценивать эмитента, я бы запросил данные о доходе, остающемся после выплат партнёрам по распространению, регулярных операционных расходах, условиях финансирования и объёме собственного капитала, необходимого для поддержки роста. Затем я бы сравнил дополнительную прибыль с дополнительным финансированием со стороны акционеров, которое потребуется.
Объём обращения показывает мне, насколько активно используется продукт. А это сравнение показывает, делает ли его расширение бизнес более выгодным для владельцев.
Выпуск монеты создаёт обязательство погасить её. Обеспечивающие её активы помогают исполнить это обязательство; это не свободный капитал, который владельцы могут потратить на развитие бизнеса.
Окончательное правило OCC, вступающее в силу 18 января 2027 года, отводит три ресурса разные роли для разрешённых эмитентов платёжных стейблкоинов, на которых распространяются требования OCC к капиталу и резервному обеспечению. Эта система не применяется ко всем эмитентам во всём мире.
Резервы обеспечивают погашение монет. Регулятивный капитал покрывает убытки бизнеса; его минимальный размер составляет $5M и может быть выше. Резервное обеспечение операционной деятельности — это допустимые ликвидные активы в объёме расходов за 12 месяцев, рассчитанных по правилу.
Подумайте, что происходит, когда эмитент нанимает новых сотрудников или расширяет свои системы. Эти расходы сокращают прибыль. По мере включения в расчёт расходов они также могут увеличивать объём резервного обеспечения, которое необходимо сформировать.
Это резервное обеспечение не обязательно полностью финансировать за счёт акционеров. Квалифицируемый долг может покрыть до 50% при соблюдении таких условий, как субординация и срок погашения не менее пяти лет. По мере приближения срока погашения учитываемая доля снижается. Собственный капитал, направленный на резервное обеспечение, нельзя одновременно учитывать в составе регулятивного капитала.
Большее количество монет может приносить больше дохода, но партнёры по распространению могут забирать значительную часть прироста. Операционные и финансовые расходы могут поглотить остальное.
Прежде чем оценивать эмитента, я бы запросил данные о доходе, остающемся после выплат партнёрам по распространению, регулярных операционных расходах, условиях финансирования и объёме собственного капитала, необходимого для поддержки роста. Затем я бы сравнил дополнительную прибыль с дополнительным финансированием со стороны акционеров, которое потребуется.
Объём обращения показывает мне, насколько активно используется продукт. А это сравнение показывает, делает ли его расширение бизнес более выгодным для владельцев.
90
Два конкурирующих производителя ИИ-чипов могут пользоваться услугами одного и того же поставщика инструментов для проектирования.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
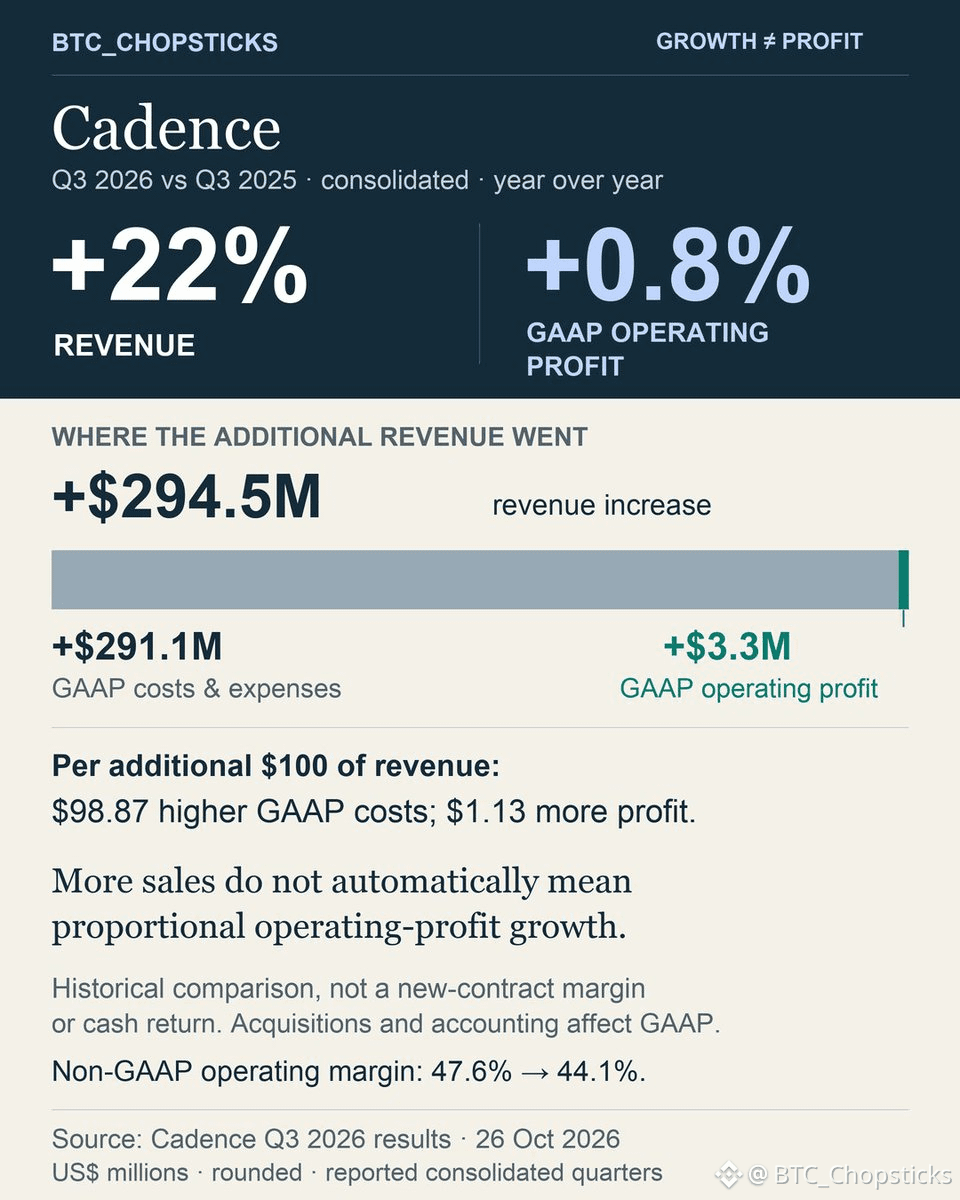
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.
Два конкурирующих производителя ИИ-чипов могут пользоваться услугами одного и того же поставщика инструментов для проектирования.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.
Именно поэтому Cadence Design Systems (NASDAQ:
$CDNS ) кажется мне интересной. Чем больше компаний разрабатывают ИИ-чипы, тем выше может быть спрос на программное обеспечение и интеллектуальную собственность, необходимые для их создания, независимо от того, какой процессор победит.
Более широкое направление бизнеса Cadence, связанное с проектированием, растёт. В III квартале 2026 года выручка от основных решений в области EDA выросла на 20%, а от полупроводниковой интеллектуальной собственности — на 24%.
Но моё внимание привлекло кое-что ещё.
В целом по компании Cadence получила на $294.5M больше квартальной выручки, чем годом ранее. При этом операционная прибыль по GAAP увеличилась всего на $3.3M.
На каждые дополнительные $100 заявленной выручки приходилось примерно $98.87 роста затрат и расходов по GAAP. Дополнительной операционной прибылью обернулось лишь $1.13.
Это не рентабельность нового контракта, а эти затраты не обязательно являются денежными расходами. На сопоставление влияют приобретения и корректировки, связанные с учётом. Тем не менее операционная маржа по non-GAAP тоже снизилась — с 47.6% до 44.1%.
На графике показано, что произошло, а также приведён расчёт, который можно использовать при анализе других акций.
Вот какое различие я считаю важным:
Выбрать компанию, которая выигрывает от бума ИИ, — это одно. Понять, какую часть прибыли она сможет сохранить благодаря этому росту, — совсем другое.
164
🌉 Надоело переключаться между платформами для обмена токенов в разных сетях? Mercuryo Swaps упрощает процесс!
Представьте: у вас есть ETH в сети Ethereum, а вам нужен USDT в сети TRON. Что делать?
Раньше для этого могло потребоваться несколько шагов: воспользоваться биржей, межсетевым мостом и другими сервисами, а также следить за комиссиями и выбором сети.
🔄 Mercuryo Swaps предлагает новый вариант!
Mercuryo_io объявила, что сервис Swaps теперь поддерживает 21 блокчейн-сеть, включая TRON. Пользователи могут выбрать токен и целевую сеть в одном интерфейсе, избавившись от лишних действий.
💵 Проверка котировок
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
В ходе тестирования для обоих маршрутов успешно отобразились котировки и связанные с ними комиссии, однако сделки фактически не совершались.
🌍 Что это значит для TRON?
TRON уже является одной из важнейших сетей для расчётов в стейблкоинах по всему миру. Поддержка Mercuryo даёт пользователям больше способов получить TRX и USDT стандарта TRC-20.
Разумеется, при межсетевых операциях по-прежнему нужно учитывать комиссии, проверку личности, региональные ограничения и риски сделок.
Web3 должен становиться всё проще, но о проверках безопасности забывать нельзя! 🔐
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF
🌉 Надоело переключаться между платформами для обмена токенов в разных сетях? Mercuryo Swaps упрощает процесс!
Представьте: у вас есть ETH в сети Ethereum, а вам нужен USDT в сети TRON. Что делать?
Раньше для этого могло потребоваться несколько шагов: воспользоваться биржей, межсетевым мостом и другими сервисами, а также следить за комиссиями и выбором сети.
🔄 Mercuryo Swaps предлагает новый вариант!
Mercuryo_io объявила, что сервис Swaps теперь поддерживает 21 блокчейн-сеть, включая TRON. Пользователи могут выбрать токен и целевую сеть в одном интерфейсе, избавившись от лишних действий.
💵 Проверка котировок
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
В ходе тестирования для обоих маршрутов успешно отобразились котировки и связанные с ними комиссии, однако сделки фактически не совершались.
🌍 Что это значит для TRON?
TRON уже является одной из важнейших сетей для расчётов в стейблкоинах по всему миру. Поддержка Mercuryo даёт пользователям больше способов получить TRX и USDT стандарта TRC-20.
Разумеется, при межсетевых операциях по-прежнему нужно учитывать комиссии, проверку личности, региональные ограничения и риски сделок.
Web3 должен становиться всё проще, но о проверках безопасности забывать нельзя! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
Представьте: у вас есть ETH в сети Ethereum, а вам нужен USDT в сети TRON. Что делать?
Раньше для этого могло потребоваться несколько шагов: воспользоваться биржей, межсетевым мостом и другими сервисами, а также следить за комиссиями и выбором сети.
🔄 Mercuryo Swaps предлагает новый вариант!
Mercuryo_io объявила, что сервис Swaps теперь поддерживает 21 блокчейн-сеть, включая TRON. Пользователи могут выбрать токен и целевую сеть в одном интерфейсе, избавившись от лишних действий.
💵 Проверка котировок
✅ Ethereum ETH → TRON USDT
✅ Ethereum ETH → TRX
В ходе тестирования для обоих маршрутов успешно отобразились котировки и связанные с ними комиссии, однако сделки фактически не совершались.
🌍 Что это значит для TRON?
TRON уже является одной из важнейших сетей для расчётов в стейблкоинах по всему миру. Поддержка Mercuryo даёт пользователям больше способов получить TRX и USDT стандарта TRC-20.
Разумеется, при межсетевых операциях по-прежнему нужно учитывать комиссии, проверку личности, региональные ограничения и риски сделок.
Web3 должен становиться всё проще, но о проверках безопасности забывать нельзя! 🔐
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF
413
$SAP обязалась выплатить около €2,1 млрд за три компании, работающие в сфере ИИ и данных.
В III квартале Reltio, Dremio и Prior Labs принесли €49 млн выручки и понесли совокупный операционный убыток в размере €39 млн по non-IFRS.
Это не значит, что SAP переплатила. Эти компании присоединились к SAP совсем недавно, а главная возможность заключается в продаже их технологий существующей базе корпоративных клиентов SAP.
Но именно в этом и заключается проверка инвестиций.
Сможет ли SAP превратить приобретённые возможности в сфере ИИ в прибыльное внедрение решений клиентами — или затраты на интеграцию и развитие поглотят значительную часть потенциальной выгоды?
Цена приобретений известна уже сегодня. Доходность этих инвестиций ещё предстоит доказать.
$SAP обязалась выплатить около €2,1 млрд за три компании, работающие в сфере ИИ и данных.
В III квартале Reltio, Dremio и Prior Labs принесли €49 млн выручки и понесли совокупный операционный убыток в размере €39 млн по non-IFRS.
Это не значит, что SAP переплатила. Эти компании присоединились к SAP совсем недавно, а главная возможность заключается в продаже их технологий существующей базе корпоративных клиентов SAP.
Но именно в этом и заключается проверка инвестиций.
Сможет ли SAP превратить приобретённые возможности в сфере ИИ в прибыльное внедрение решений клиентами — или затраты на интеграцию и развитие поглотят значительную часть потенциальной выгоды?
Цена приобретений известна уже сегодня. Доходность этих инвестиций ещё предстоит доказать.
В III квартале Reltio, Dremio и Prior Labs принесли €49 млн выручки и понесли совокупный операционный убыток в размере €39 млн по non-IFRS.
Это не значит, что SAP переплатила. Эти компании присоединились к SAP совсем недавно, а главная возможность заключается в продаже их технологий существующей базе корпоративных клиентов SAP.
Но именно в этом и заключается проверка инвестиций.
Сможет ли SAP превратить приобретённые возможности в сфере ИИ в прибыльное внедрение решений клиентами — или затраты на интеграцию и развитие поглотят значительную часть потенциальной выгоды?
Цена приобретений известна уже сегодня. Доходность этих инвестиций ещё предстоит доказать.
143
MaxLinear сократила операционные расходы на $4 млн. Но скорректированные расходы фактически выросли на $3,7 млн.
Отчётность $MXL за третий квартал объясняет почему: расходы на компенсацию акциями снизились на $7,65 млн.
Это действительно улучшило отражённую в отчётности прибыль, но не означает такой же экономии денежных средств. Компенсация акциями по-прежнему обходится акционерам.
Обнадёживает то, что выручка выросла на 29% по сравнению с предыдущим кварталом, а скорректированная операционная прибыль увеличилась на $26,7 млн.
Спрос на инфраструктуру для ИИ помогает бизнесу восстановиться. Вопрос для инвесторов в том, продолжат ли расти продажи и маржа без опоры на сокращение расходов на компенсацию акциями.
Именно за этим я буду следить дальше.
MaxLinear сократила операционные расходы на $4 млн. Но скорректированные расходы фактически выросли на $3,7 млн.
Отчётность $MXL за третий квартал объясняет почему: расходы на компенсацию акциями снизились на $7,65 млн.
Это действительно улучшило отражённую в отчётности прибыль, но не означает такой же экономии денежных средств. Компенсация акциями по-прежнему обходится акционерам.
Обнадёживает то, что выручка выросла на 29% по сравнению с предыдущим кварталом, а скорректированная операционная прибыль увеличилась на $26,7 млн.
Спрос на инфраструктуру для ИИ помогает бизнесу восстановиться. Вопрос для инвесторов в том, продолжат ли расти продажи и маржа без опоры на сокращение расходов на компенсацию акциями.
Именно за этим я буду следить дальше.
Отчётность $MXL за третий квартал объясняет почему: расходы на компенсацию акциями снизились на $7,65 млн.
Это действительно улучшило отражённую в отчётности прибыль, но не означает такой же экономии денежных средств. Компенсация акциями по-прежнему обходится акционерам.
Обнадёживает то, что выручка выросла на 29% по сравнению с предыдущим кварталом, а скорректированная операционная прибыль увеличилась на $26,7 млн.
Спрос на инфраструктуру для ИИ помогает бизнесу восстановиться. Вопрос для инвесторов в том, продолжат ли расти продажи и маржа без опоры на сокращение расходов на компенсацию акциями.
Именно за этим я буду следить дальше.
243
99% роста квартальной выручки Lam Research на $1,50 млрд пришлось на продажи систем.
$LRCX добавила $1,48 млрд выручки от систем по сравнению с июнем, тогда как выручка от услуг поддержки клиентов и прочих направлений выросла всего на $14 млн.
Это означает, что рост в этом квартале сильно зависит от расходов на новое оборудование. Вопрос для инвесторов — насколько устойчивой останется прибыль, когда производители чипов замедлят следующий раунд инвестиций в фабрики.
Контраргумент: выручка от услуг поддержки по-прежнему растёт примерно на 40% в годовом выражении, а новое оборудование увеличивает установленную базу на будущее.
Мой вопрос: сможет ли эта установленная база поддерживать рост прибыли во время следующего спада расходов на оборудование?
{future}(LRCXUSDT)
99% роста квартальной выручки Lam Research на $1,50 млрд пришлось на продажи систем.
$LRCX добавила $1,48 млрд выручки от систем по сравнению с июнем, тогда как выручка от услуг поддержки клиентов и прочих направлений выросла всего на $14 млн.
Это означает, что рост в этом квартале сильно зависит от расходов на новое оборудование. Вопрос для инвесторов — насколько устойчивой останется прибыль, когда производители чипов замедлят следующий раунд инвестиций в фабрики.
Контраргумент: выручка от услуг поддержки по-прежнему растёт примерно на 40% в годовом выражении, а новое оборудование увеличивает установленную базу на будущее.
Мой вопрос: сможет ли эта установленная база поддерживать рост прибыли во время следующего спада расходов на оборудование?
$LRCX добавила $1,48 млрд выручки от систем по сравнению с июнем, тогда как выручка от услуг поддержки клиентов и прочих направлений выросла всего на $14 млн.
Это означает, что рост в этом квартале сильно зависит от расходов на новое оборудование. Вопрос для инвесторов — насколько устойчивой останется прибыль, когда производители чипов замедлят следующий раунд инвестиций в фабрики.
Контраргумент: выручка от услуг поддержки по-прежнему растёт примерно на 40% в годовом выражении, а новое оборудование увеличивает установленную базу на будущее.
Мой вопрос: сможет ли эта установленная база поддерживать рост прибыли во время следующего спада расходов на оборудование?
311
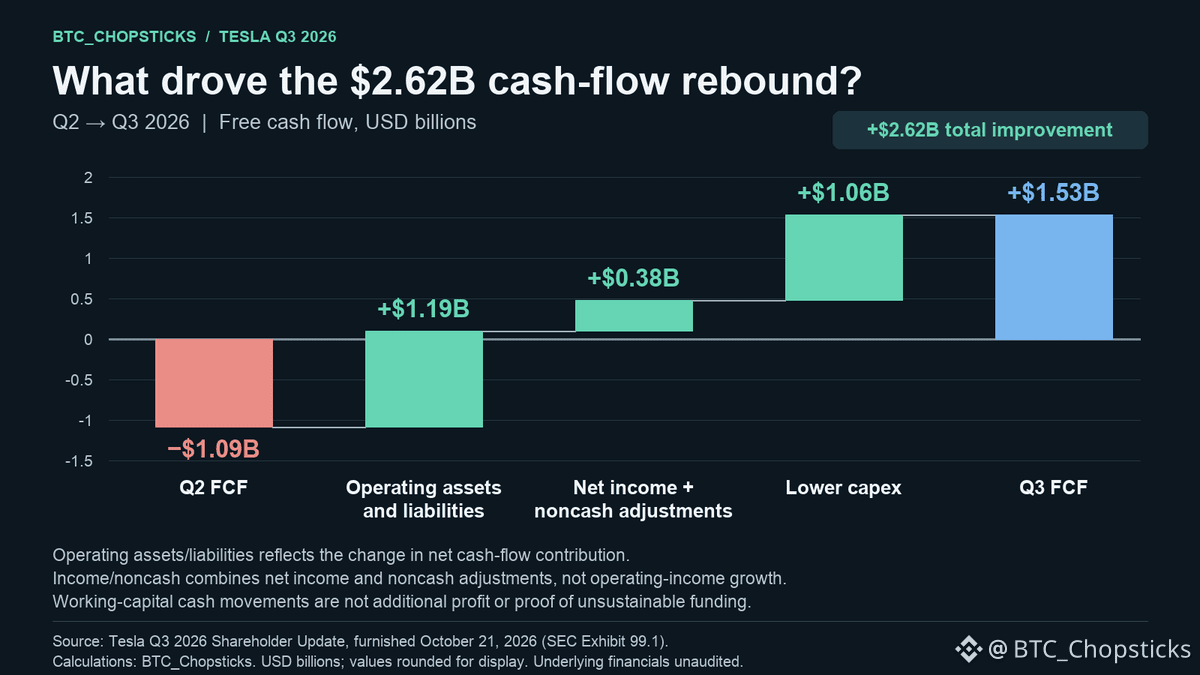
Свободный денежный поток Tesla за один квартал вырос с −$1,09 млрд до +$1,53 млрд. Это восстановление на $2,62 млрд, но важнее не громкая цифра, а то, за счёт чего она изменилась.
$1,19 млрд пришлось на изменения чистых операционных активов и обязательств, $1,06 млрд — на снижение капитальных затрат, а $0,38 млрд — на чистую прибыль и неденежные корректировки.
Это реальные изменения денежных потоков, а не дополнительная прибыль.
Мой вопрос: сможет ли Tesla стабильно генерировать положительный денежный поток после капитальных затрат, несмотря на колебания вклада оборотного капитала?
Это укрепило бы её способность финансировать расширение за счёт собственных средств, но пока не доказывало бы привлекательность доходности инвестиций в ИИ.
{future}(TSLAUSDT)
Свободный денежный поток Tesla за один квартал вырос с −$1,09 млрд до +$1,53 млрд. Это восстановление на $2,62 млрд, но важнее не громкая цифра, а то, за счёт чего она изменилась.
$1,19 млрд пришлось на изменения чистых операционных активов и обязательств, $1,06 млрд — на снижение капитальных затрат, а $0,38 млрд — на чистую прибыль и неденежные корректировки.
Это реальные изменения денежных потоков, а не дополнительная прибыль.
Мой вопрос: сможет ли Tesla стабильно генерировать положительный денежный поток после капитальных затрат, несмотря на колебания вклада оборотного капитала?
Это укрепило бы её способность финансировать расширение за счёт собственных средств, но пока не доказывало бы привлекательность доходности инвестиций в ИИ.
$1,19 млрд пришлось на изменения чистых операционных активов и обязательств, $1,06 млрд — на снижение капитальных затрат, а $0,38 млрд — на чистую прибыль и неденежные корректировки.
Это реальные изменения денежных потоков, а не дополнительная прибыль.
Мой вопрос: сможет ли Tesla стабильно генерировать положительный денежный поток после капитальных затрат, несмотря на колебания вклада оборотного капитала?
Это укрепило бы её способность финансировать расширение за счёт собственных средств, но пока не доказывало бы привлекательность доходности инвестиций в ИИ.
171
🚀 Впечатляющие результаты TRON за III квартал! Стейблкоины, DeFi и институциональное развитие идут рука об руку.
Согласно последнему отчёту CoinDesk Research, TRON постепенно превращается в комплексную финансовую инфраструктуру в блокчейне.
💵 Показатели стейблкоинов
🌍 На переводы стейблкоинов приходится 73% от общего объёма, охваченного отчётом
💰 Объём USDT достиг 92,7 млрд долларов — более 50% от мирового предложения
👥 В среднем 3,7 млн активных пользователей в день
💳 Объём транзакций по криптокартам вырос на 60,5% по сравнению с предыдущим кварталом
⚡ DeFi и экономика блокчейна
💸 Комиссии протоколов за III квартал составили 82,7 млн долларов
📈 TVL достиг 5,7 млрд долларов, увеличившись на 26,6% по сравнению с предыдущим кварталом
🏦 TVL JustLend — около 3,9 млрд долларов
🌐 Институциональное и технологическое развитие
🏛️ ETF Canary Staked TRX ($TRXS) официально вышел на рынок, расширив возможности для участия традиционного капитала.
🔐 Продолжается работа над повышением совместимости с Ethereum, а в тестовой сети Nile изучаются квантово-устойчивые технологии.
От расчётов в стейблкоинах до DeFi и институциональных финансов — TRON расширяет спектр применений. Настоящая проверка — удастся ли превратить рост в долгосрочный спрос.
📊 Источник: CoinDesk Research (исследование по заказу TRON)
@justinsuntron @TRONDAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
🚀 Впечатляющие результаты TRON за III квартал! Стейблкоины, DeFi и институциональное развитие идут рука об руку.
Согласно последнему отчёту CoinDesk Research, TRON постепенно превращается в комплексную финансовую инфраструктуру в блокчейне.
💵 Показатели стейблкоинов
🌍 На переводы стейблкоинов приходится 73% от общего объёма, охваченного отчётом
💰 Объём USDT достиг 92,7 млрд долларов — более 50% от мирового предложения
👥 В среднем 3,7 млн активных пользователей в день
💳 Объём транзакций по криптокартам вырос на 60,5% по сравнению с предыдущим кварталом
⚡ DeFi и экономика блокчейна
💸 Комиссии протоколов за III квартал составили 82,7 млн долларов
📈 TVL достиг 5,7 млрд долларов, увеличившись на 26,6% по сравнению с предыдущим кварталом
🏦 TVL JustLend — около 3,9 млрд долларов
🌐 Институциональное и технологическое развитие
🏛️ ETF Canary Staked TRX ($TRXS) официально вышел на рынок, расширив возможности для участия традиционного капитала.
🔐 Продолжается работа над повышением совместимости с Ethereum, а в тестовой сети Nile изучаются квантово-устойчивые технологии.
От расчётов в стейблкоинах до DeFi и институциональных финансов — TRON расширяет спектр применений. Настоящая проверка — удастся ли превратить рост в долгосрочный спрос.
📊 Источник: CoinDesk Research (исследование по заказу TRON)
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
Согласно последнему отчёту CoinDesk Research, TRON постепенно превращается в комплексную финансовую инфраструктуру в блокчейне.
💵 Показатели стейблкоинов
🌍 На переводы стейблкоинов приходится 73% от общего объёма, охваченного отчётом
💰 Объём USDT достиг 92,7 млрд долларов — более 50% от мирового предложения
👥 В среднем 3,7 млн активных пользователей в день
💳 Объём транзакций по криптокартам вырос на 60,5% по сравнению с предыдущим кварталом
⚡ DeFi и экономика блокчейна
💸 Комиссии протоколов за III квартал составили 82,7 млн долларов
📈 TVL достиг 5,7 млрд долларов, увеличившись на 26,6% по сравнению с предыдущим кварталом
🏦 TVL JustLend — около 3,9 млрд долларов
🌐 Институциональное и технологическое развитие
🏛️ ETF Canary Staked TRX ($TRXS) официально вышел на рынок, расширив возможности для участия традиционного капитала.
🔐 Продолжается работа над повышением совместимости с Ethereum, а в тестовой сети Nile изучаются квантово-устойчивые технологии.
От расчётов в стейблкоинах до DeFi и институциональных финансов — TRON расширяет спектр применений. Настоящая проверка — удастся ли превратить рост в долгосрочный спрос.
📊 Источник: CoinDesk Research (исследование по заказу TRON)
@justinsuntron @TRON DAO @TronDao_THA
#TRONGlobalFriends #TGF $TRX
60
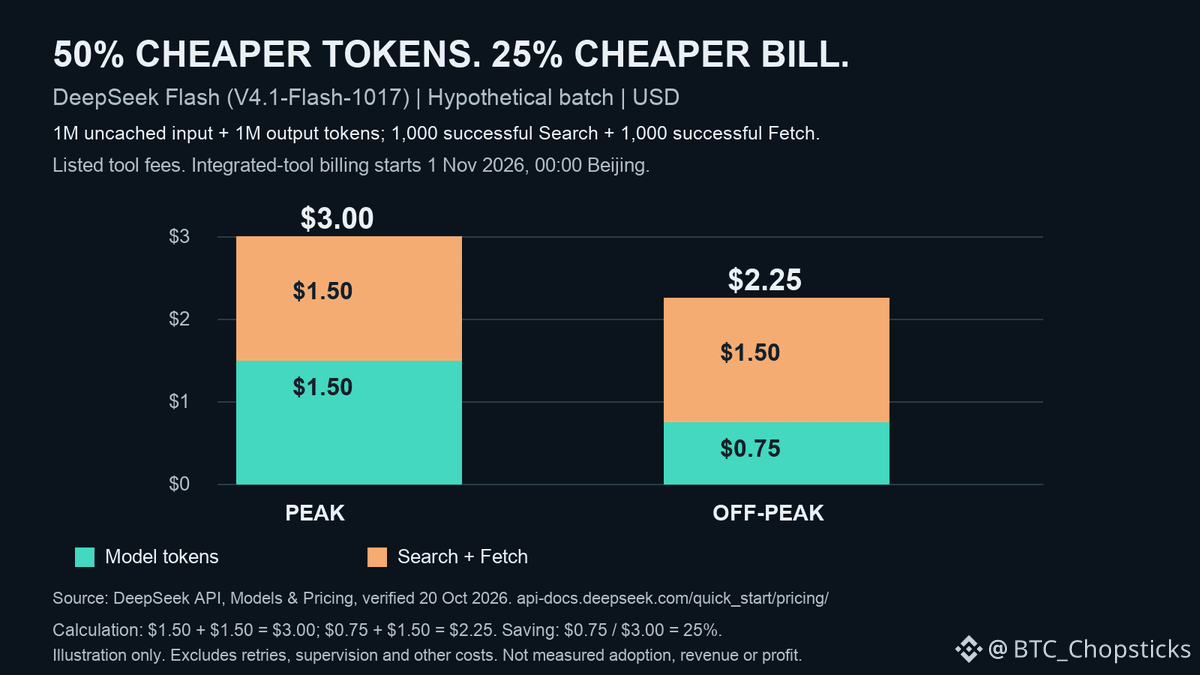
Токены модели по половинной цене могут снизить расходы на ИИ всего на 25%.
Рассмотрим гипотетическую пакетную обработку в DeepSeek Flash: 1 млн входных токенов без попадания в кэш, 1 млн выходных токенов, 1 000 успешных запросов Search и 1 000 успешных запросов Fetch.
По опубликованным тарифам после перехода на тарификацию встроенных инструментов с 1 ноября:
В часы пик: $1,50 за токены + $1,50 за инструменты = $3,00.
В непиковые часы: $0,75 за токены + $1,50 за инструменты = $2,25.
Токены стоят на 50% дешевле. Общий счёт снижается на 25%.
Инвесторам в приложения на базе ИИ стоит сравнивать затраты на один принятый результат с учётом инструментов и повторной обработки. Это гипотетический расчёт по тарифам, а не данные о реальном использовании клиентами, качестве результатов или прибыльности.
Токены модели по половинной цене могут снизить расходы на ИИ всего на 25%.
Рассмотрим гипотетическую пакетную обработку в DeepSeek Flash: 1 млн входных токенов без попадания в кэш, 1 млн выходных токенов, 1 000 успешных запросов Search и 1 000 успешных запросов Fetch.
По опубликованным тарифам после перехода на тарификацию встроенных инструментов с 1 ноября:
В часы пик: $1,50 за токены + $1,50 за инструменты = $3,00.
В непиковые часы: $0,75 за токены + $1,50 за инструменты = $2,25.
Токены стоят на 50% дешевле. Общий счёт снижается на 25%.
Инвесторам в приложения на базе ИИ стоит сравнивать затраты на один принятый результат с учётом инструментов и повторной обработки. Это гипотетический расчёт по тарифам, а не данные о реальном использовании клиентами, качестве результатов или прибыльности.
Рассмотрим гипотетическую пакетную обработку в DeepSeek Flash: 1 млн входных токенов без попадания в кэш, 1 млн выходных токенов, 1 000 успешных запросов Search и 1 000 успешных запросов Fetch.
По опубликованным тарифам после перехода на тарификацию встроенных инструментов с 1 ноября:
В часы пик: $1,50 за токены + $1,50 за инструменты = $3,00.
В непиковые часы: $0,75 за токены + $1,50 за инструменты = $2,25.
Токены стоят на 50% дешевле. Общий счёт снижается на 25%.
Инвесторам в приложения на базе ИИ стоит сравнивать затраты на один принятый результат с учётом инструментов и повторной обработки. Это гипотетический расчёт по тарифам, а не данные о реальном использовании клиентами, качестве результатов или прибыльности.
131
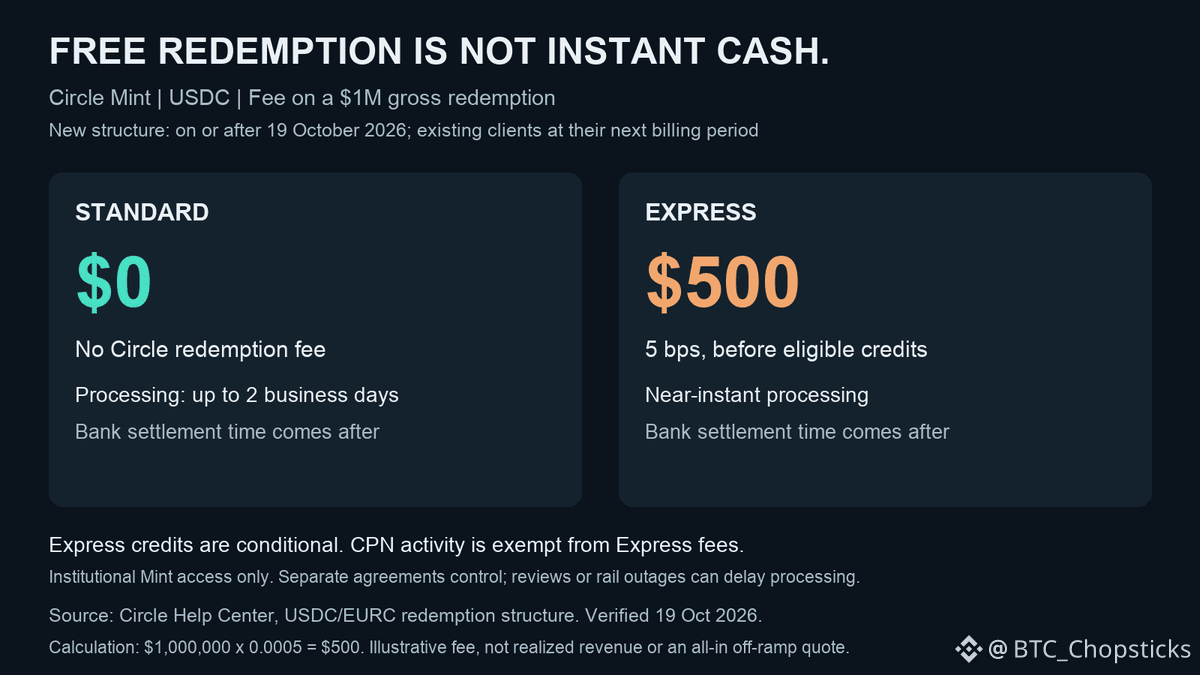
Бесплатное погашение $USDC — не то же самое, что деньги, доступные прямо сейчас.
Новая структура Circle Mint вступает в силу 19 октября или позднее; существующие клиенты перейдут на неё в следующем расчётном периоде. При валовом погашении на сумму $1 млн комиссия Circle для Standard не взимается, а обработка занимает до двух рабочих дней; Express стоит $500 до применения подходящих кредитов. В обоих случаях требуется банковский расчёт.
Mint предназначен для институциональных клиентов и не является универсальным розничным каналом вывода средств. Операции CPN освобождены от комиссий Express, а отдельные соглашения могут менять условия.
Инвесторам, оценивающим ликвидность стейблкоинов, следует сравнивать время получения доступных средств с чистой комиссией. Ускоренную обработку стоит оплачивать только тогда, когда выгода от ликвидности превышает её стоимость.
{future}(USDCUSDT)
Бесплатное погашение $USDC — не то же самое, что деньги, доступные прямо сейчас.
Новая структура Circle Mint вступает в силу 19 октября или позднее; существующие клиенты перейдут на неё в следующем расчётном периоде. При валовом погашении на сумму $1 млн комиссия Circle для Standard не взимается, а обработка занимает до двух рабочих дней; Express стоит $500 до применения подходящих кредитов. В обоих случаях требуется банковский расчёт.
Mint предназначен для институциональных клиентов и не является универсальным розничным каналом вывода средств. Операции CPN освобождены от комиссий Express, а отдельные соглашения могут менять условия.
Инвесторам, оценивающим ликвидность стейблкоинов, следует сравнивать время получения доступных средств с чистой комиссией. Ускоренную обработку стоит оплачивать только тогда, когда выгода от ликвидности превышает её стоимость.
Новая структура Circle Mint вступает в силу 19 октября или позднее; существующие клиенты перейдут на неё в следующем расчётном периоде. При валовом погашении на сумму $1 млн комиссия Circle для Standard не взимается, а обработка занимает до двух рабочих дней; Express стоит $500 до применения подходящих кредитов. В обоих случаях требуется банковский расчёт.
Mint предназначен для институциональных клиентов и не является универсальным розничным каналом вывода средств. Операции CPN освобождены от комиссий Express, а отдельные соглашения могут менять условия.
Инвесторам, оценивающим ликвидность стейблкоинов, следует сравнивать время получения доступных средств с чистой комиссией. Ускоренную обработку стоит оплачивать только тогда, когда выгода от ликвидности превышает её стоимость.
147
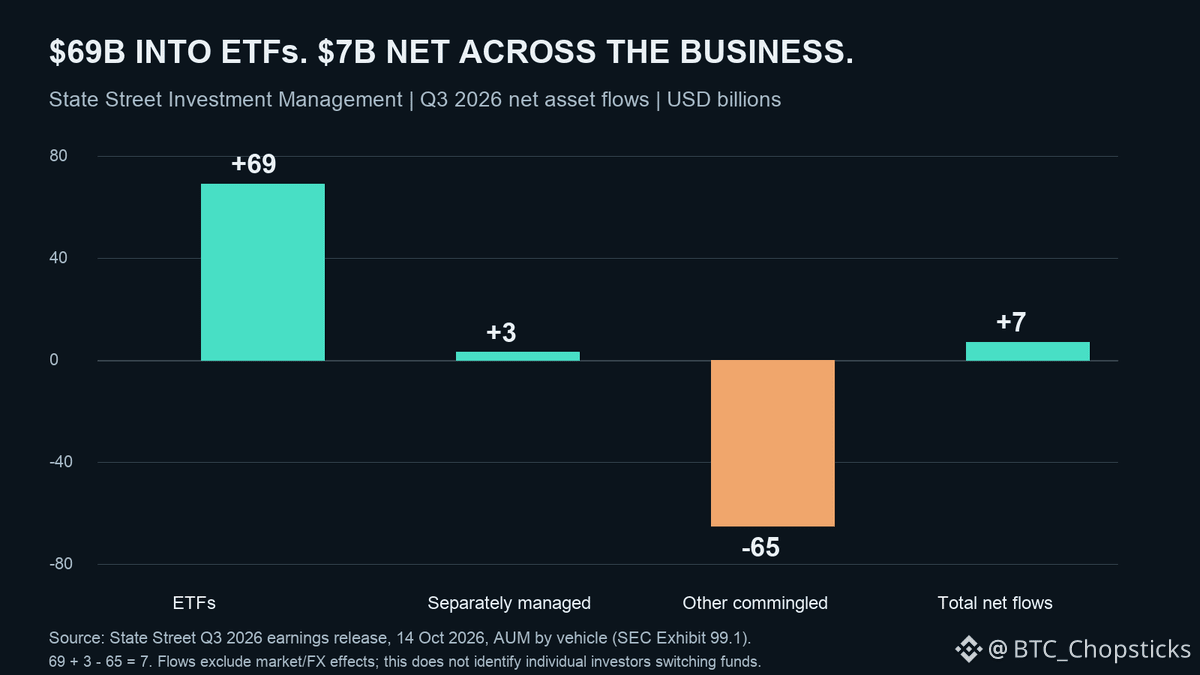
В III квартале State Street привлекла $69 млрд в ETF, однако чистый приток средств в сегменте управления инвестициями в целом составил $7 млрд.
Из прочих объединённых фондов ушло $65 млрд; активы на отдельно управляемых счетах выросли на $3 млрд.
Это не означает, что во франшизу поступило $69 млрд новых средств, и не доказывает, что те же инвесторы перевели деньги из одних фондов в другие.
Для акционеров важно удерживать активы, приносящие привлекательную комиссионную выручку. Комиссионные доходы от управления уже выросли на 20% год к году — благодаря росту рынков и долгосрочному притоку средств.
Я бы сопоставил рост комиссионных доходов с удержанием активов и расходами. Успех ETF может быть ценным, даже если каждый привлечённый доллар не превращается в доллар выручки или прибыли.
В III квартале State Street привлекла $69 млрд в ETF, однако чистый приток средств в сегменте управления инвестициями в целом составил $7 млрд.
Из прочих объединённых фондов ушло $65 млрд; активы на отдельно управляемых счетах выросли на $3 млрд.
Это не означает, что во франшизу поступило $69 млрд новых средств, и не доказывает, что те же инвесторы перевели деньги из одних фондов в другие.
Для акционеров важно удерживать активы, приносящие привлекательную комиссионную выручку. Комиссионные доходы от управления уже выросли на 20% год к году — благодаря росту рынков и долгосрочному притоку средств.
Я бы сопоставил рост комиссионных доходов с удержанием активов и расходами. Успех ETF может быть ценным, даже если каждый привлечённый доллар не превращается в доллар выручки или прибыли.
Из прочих объединённых фондов ушло $65 млрд; активы на отдельно управляемых счетах выросли на $3 млрд.
Это не означает, что во франшизу поступило $69 млрд новых средств, и не доказывает, что те же инвесторы перевели деньги из одних фондов в другие.
Для акционеров важно удерживать активы, приносящие привлекательную комиссионную выручку. Комиссионные доходы от управления уже выросли на 20% год к году — благодаря росту рынков и долгосрочному притоку средств.
Я бы сопоставил рост комиссионных доходов с удержанием активов и расходами. Успех ETF может быть ценным, даже если каждый привлечённый доллар не превращается в доллар выручки или прибыли.
129
У распространения стейблкоинов есть конкурент, который у всех на виду, — проценты по банковским депозитам.
В рабочем документе БМР от 13 октября, основанном на данных по США за период с января 2019 года по июнь 2025 года, говорится, что более высокие ставки по депозитам предсказывают более медленный рост стейблкоинов. Эта связь сильнее для USDC, чем для USDT.
Перспективы бизнеса на стейблкоинах отчасти зависят от того, насколько привлекательны банковские вклады, а не только от числа пользователей кошельков.
Это не доказывает, что стейблкоины уводят средства из банковской системы, и не говорит о том, как должны вести себя сегодняшние цены токенов.
Инвесторам стоит сопоставлять объемы средств на счетах и повторное использование для платежей с конкуренцией со стороны ставок по депозитам, прежде чем делать выводы о дальнейшем распространении.
У распространения стейблкоинов есть конкурент, который у всех на виду, — проценты по банковским депозитам.
В рабочем документе БМР от 13 октября, основанном на данных по США за период с января 2019 года по июнь 2025 года, говорится, что более высокие ставки по депозитам предсказывают более медленный рост стейблкоинов. Эта связь сильнее для USDC, чем для USDT.
Перспективы бизнеса на стейблкоинах отчасти зависят от того, насколько привлекательны банковские вклады, а не только от числа пользователей кошельков.
Это не доказывает, что стейблкоины уводят средства из банковской системы, и не говорит о том, как должны вести себя сегодняшние цены токенов.
Инвесторам стоит сопоставлять объемы средств на счетах и повторное использование для платежей с конкуренцией со стороны ставок по депозитам, прежде чем делать выводы о дальнейшем распространении.
В рабочем документе БМР от 13 октября, основанном на данных по США за период с января 2019 года по июнь 2025 года, говорится, что более высокие ставки по депозитам предсказывают более медленный рост стейблкоинов. Эта связь сильнее для USDC, чем для USDT.
Перспективы бизнеса на стейблкоинах отчасти зависят от того, насколько привлекательны банковские вклады, а не только от числа пользователей кошельков.
Это не доказывает, что стейблкоины уводят средства из банковской системы, и не говорит о том, как должны вести себя сегодняшние цены токенов.
Инвесторам стоит сопоставлять объемы средств на счетах и повторное использование для платежей с конкуренцией со стороны ставок по депозитам, прежде чем делать выводы о дальнейшем распространении.
160
Interactive Brokers — это не просто ставка на объем торгов.
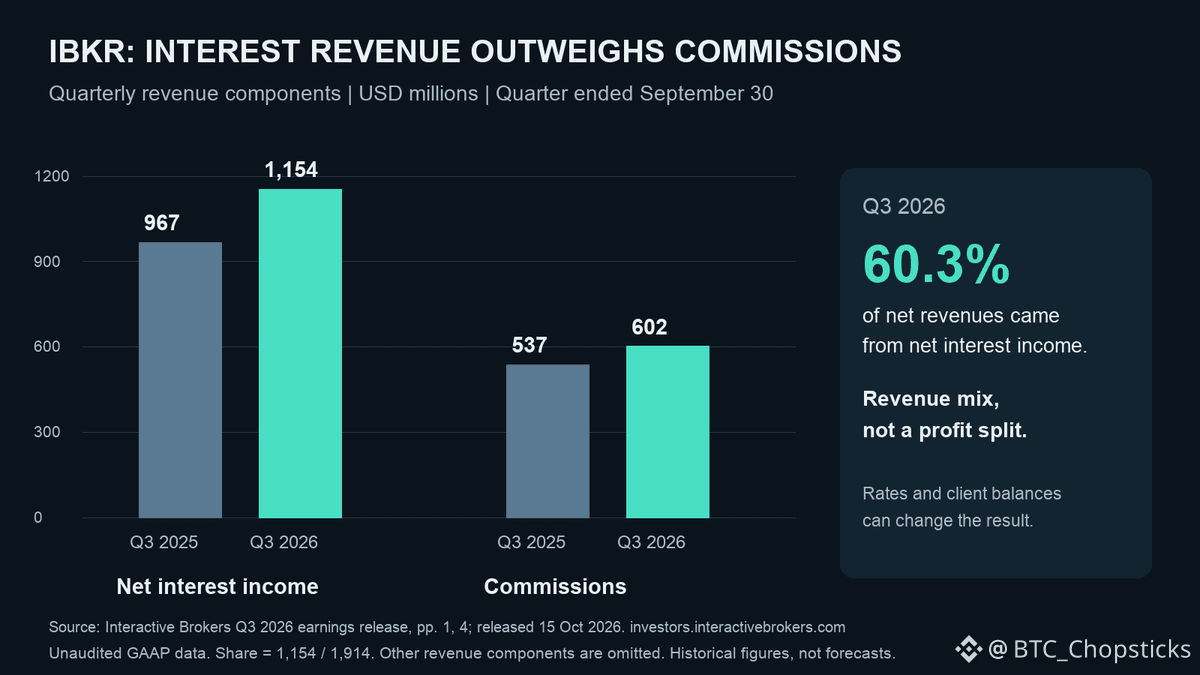
В третьем квартале чистый процентный доход составил $1,154 млрд против $602 млн комиссионных доходов. На процентные доходы пришлось 60,3% чистой выручки — годом ранее они составляли $967 млн.
Рост клиентских остатков и объемов заимствований может увеличить прибыль наряду с торговой активностью. Но это также делает процентные ставки и стоимость привлечения средств важной частью инвестиционного тезиса.
Рост числа счетов сам по себе недостаточен, если выручка на единицу остатка снижается. Сравнивайте чистый процентный доход со средними остатками клиентов, а не только с числом сделок.
Это структура выручки, а не распределение прибыли и не доказательство того, что акции недооценены.
Interactive Brokers — это не просто ставка на объем торгов.
В третьем квартале чистый процентный доход составил $1,154 млрд против $602 млн комиссионных доходов. На процентные доходы пришлось 60,3% чистой выручки — годом ранее они составляли $967 млн.
Рост клиентских остатков и объемов заимствований может увеличить прибыль наряду с торговой активностью. Но это также делает процентные ставки и стоимость привлечения средств важной частью инвестиционного тезиса.
Рост числа счетов сам по себе недостаточен, если выручка на единицу остатка снижается. Сравнивайте чистый процентный доход со средними остатками клиентов, а не только с числом сделок.
Это структура выручки, а не распределение прибыли и не доказательство того, что акции недооценены.
В третьем квартале чистый процентный доход составил $1,154 млрд против $602 млн комиссионных доходов. На процентные доходы пришлось 60,3% чистой выручки — годом ранее они составляли $967 млн.
Рост клиентских остатков и объемов заимствований может увеличить прибыль наряду с торговой активностью. Но это также делает процентные ставки и стоимость привлечения средств важной частью инвестиционного тезиса.
Рост числа счетов сам по себе недостаточен, если выручка на единицу остатка снижается. Сравнивайте чистый процентный доход со средними остатками клиентов, а не только с числом сделок.
Это структура выручки, а не распределение прибыли и не доказательство того, что акции недооценены.
169
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона