

Alpha哥AI投资日记
252 Публикации
Alpha哥AI投资日记
Отправить жалобу
Заблокировать пользователя
2025投资收益率打败99%币安用户
Трейдер с частыми сделками
9.2 г
16 подписок(и/а)
93 подписчиков(а)
62 понравилось
Посты
Все
Цитирования
·
--
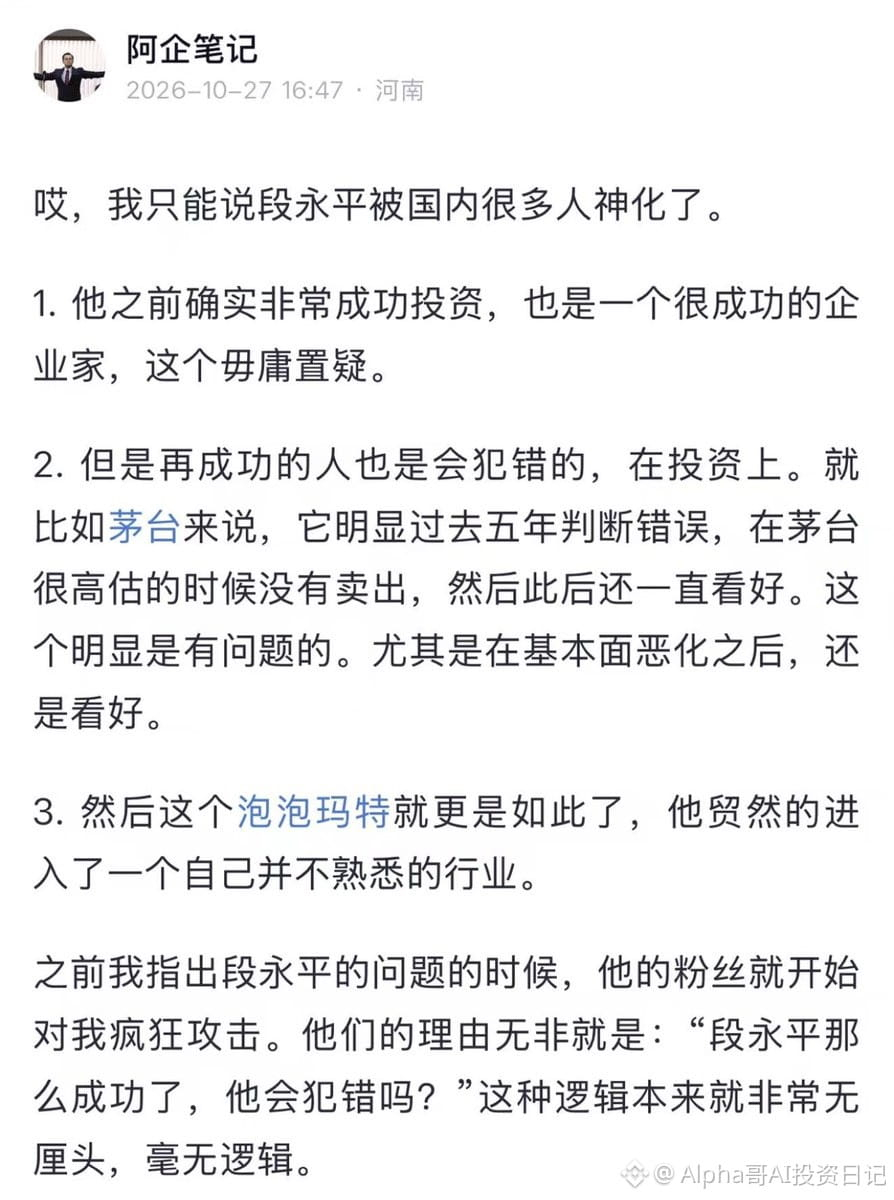
Я всегда считал, что в инвестициях опаснее всего чрезмерно верить так называемым «богам фондового рынка» и «гуру».
Баффетт — один из самых успешных инвесторов в истории, но его оценки новых технологий тоже не всегда были точны.
В 2011 году он вложил крупную сумму в IBM, и в итоге эта инвестиция оказалась неудачной. В 2018 году Баффетт назвал BTC «квадратом крысины» (Rat Poison Squared), хотя тогда BTC стоил меньше 10 000 долларов. Ещё раньше, в 2013 году, когда Мунгер впервые сравнил BTC с «крысиным ядом», тот стоил всего чуть больше 100 долларов.
Это не мешает Баффетту и Мунгеру оставаться великими инвесторами. Разумеется, позднее Баффетт купил акции Apple, и эта инвестиция тоже стала одной из самых успешных в его карьере.
Даже у самых успешных людей есть круг компетенций и слепые зоны. Отличные долгосрочные результаты не означают, что каждое решение было правильным; то, что в прошлом много раз удавалось сделать верный прогноз, не гарантирует, что в будущем ошибок не будет.
По-настоящему стоит учиться у гуру их образу мышления, а не считать каждое их слово истиной в последней инстанции. В инвестициях важнее всего самостоятельное мышление и осторожность перед лицом преклонения перед авторитетами.
100
·
--
См. перевод
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
最近在思考一个问题:这里很多人觉得黄金 ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 是个底部,都在抄底;而大多数人觉得油价高企只是比较暂时性的事情。有没有可能这个比较流行的 idea 是错的?what if 油价有可能比大家想象的更有韧性?
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
结合上周各种石油股(比如 $CVX 、 $XOM 突破),未来一段时间石油股和油价有可能依然会强势,超出大家的预期
密切关注黄金油比例
引用: https://x.com/i/web/status/2114897573790339149
689
·
--
См. перевод
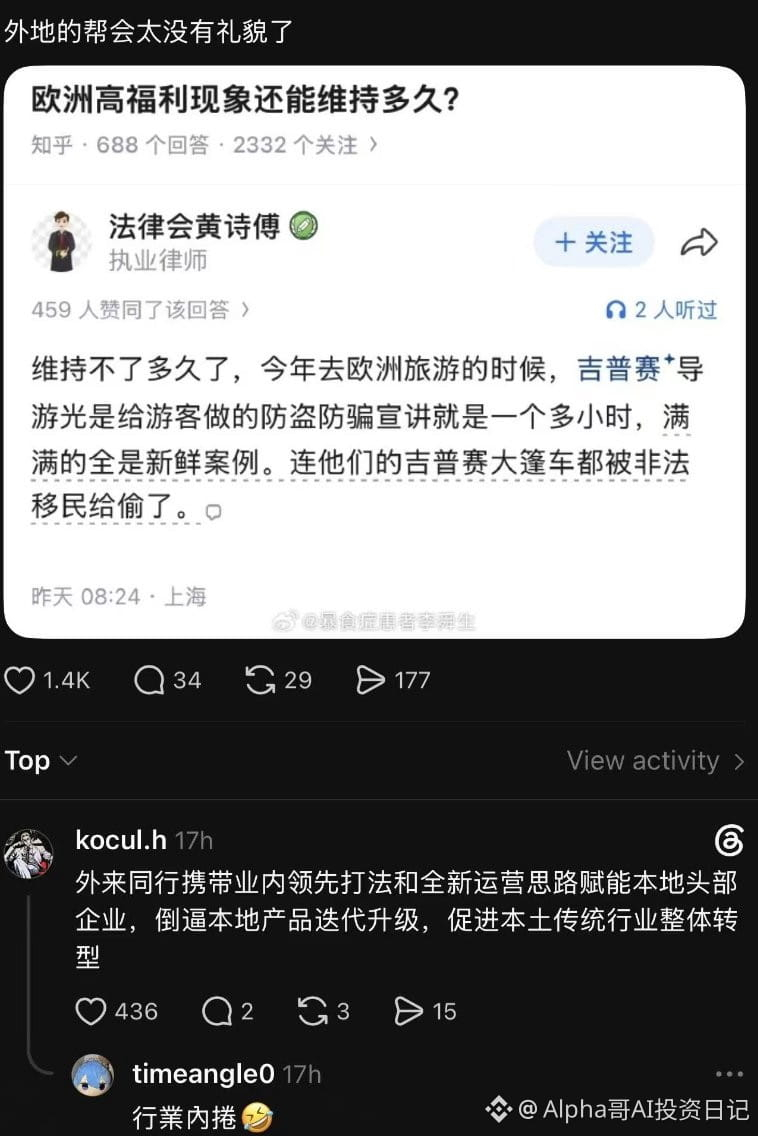
外来同行携带业内领先打法和全新运营思路赋能本地头部企业,倒逼本地产品迭代升级,促进本土传统行业整体转
型
吉普赛人: 我也有今天???
外来同行携带业内领先打法和全新运营思路赋能本地头部企业,倒逼本地产品迭代升级,促进本土传统行业整体转
型
吉普赛人: 我也有今天???
型
吉普赛人: 我也有今天???
74
·
--
Акции SK Hynix в Южной Корее в последние дни подскочили на фоне IPO Anthropic и благоприятных новостей о возможном увеличении выплат акционерам. Произошёл технический отскок, однако процесс сокращения кредитного плеча завершился не так быстро, как ожидалось ранее.
Но, похоже, сокращение кредитного плеча в среднесрочной перспективе ещё не завершено. По данным Корейской ассоциации финансовых инвестиций, объём маржинального финансирования после достижения пика в 38,63 трлн вон 24 июня начал снижаться, однако по состоянию на 23-е число этого месяца всё ещё составлял 30,15 трлн вон — больше, чем 27,42 трлн вон в начале года.
В среднесрочной перспективе процесс сокращения кредитного плеча затянулся.
Источник: https://x.com/i/web/status/2112350954263916994
296
·
--
См. перевод
Anthropic 的 S-1,让AI看了下结论是: 长期确实是一家非常牛逼的公司,但短期资本市场可能过于乐观了
财务数据确实惊人:
2025 年营收 $4.6B,2026 年仅上半年就达到 $16.3B。Q2 单季度营收 $11.6B,甚至已经实现接近 $1B 的 GAAP 经营利润。
企业大客户数量爆发,80% 的收入来自按 Token 使用量付费。但对于投资者来说,重要的不只是增长有多快,而是增长还能持续多久。Q3 营收 $16.8B,环比增长 45%,表面上依然非常亮眼。
管理层自己写明的风险:
1.明确预期增速将下降,"可能比我们预期的更显著、更快",并承认"过去难以准确预测收入"。
2.80% 按量计费,大客户多数无长约或可随时缩减,有些大客户合同带灵活终止条款。
3.5–7% 的收入来自违反使用政策的客户(9 个月口径),8–9 月加强了封禁,会拖累后续增速。
4.季节性被高增长掩盖:2025 年底假期两周消费下降约 20%,增速放缓后会显现。
另外但从月度趋势来看,增长动能已经明显放缓。7 月底的 Revenue Run Rate 已经超过 $65B,而整个 Q3 的收入年化也只有 $67.2B。分月份的收入可能已经走平,甚至出现回落。
与此同时,Anthropic 在 S-1 中披露了数千亿美元的长期算力采购及租赁承诺。这些成本具有很强的刚性,一旦收入增长不及预期,经营杠杆也可能反噬
所以我认为 Q4 的数据非常关键。如果 Q4 能继续大幅增长,说明 AI Agent 的需求仍然在快速释放;但如果收入增速明显下台阶,市场就不得不重新审视对未来几年的增长预期。
我长期非常看好 AI,也相信 AI Agent 会创造巨大的经济价值。但长期看好AI和是否在高估值梭哈一家公司是两回事。
在 $2T 的估值预期下,我觉得市场可能已经提前透支了未来几年的高速增长。
S-1 原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-s…
·
--
Оригинал формы S-1 компании Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Если вам интересно, попросите ИИ объяснить её содержание.
Оригинал формы S-1 компании Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Если вам интересно, попросите ИИ объяснить её содержание.
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Если вам интересно, попросите ИИ объяснить её содержание.
249
·
--
Проверено
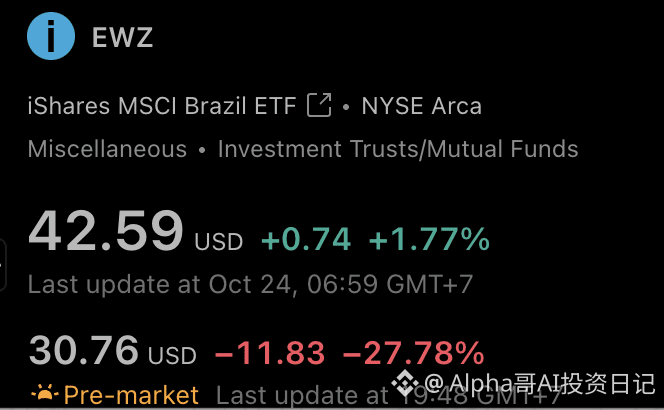
Сегодня бразильский ETF( $EWZ )до открытия рынка обвалился на 27,78%, почти достигнув отметки −30%!
На выборах в Бразилии произошла сенсация: левый президент Лула неожиданно переизбрался. Уступая правому кандидату Болсонару по итогам первого тура, во втором туре он сумел переломить ход борьбы. Впервые с 1989 года, когда в Бразилии восстановили прямые выборы президента, победу одержал кандидат, отстававший в первом туре.
Рынок изначально ставил на приход к власти правых, но эти ожидания полностью не оправдались.
767
·
--
По данным Fox Business: Anthropic опубликует документ S-1 в 9:00 по восточному времени США (сегодня в 21:00 по пекинскому времени)
Инвесторы в ИИ, вставайте, готовьтесь размещать заявки! https://twitter.com/DeItaone/status/2114680761848897631
По данным Fox Business: Anthropic опубликует документ S-1 в 9:00 по восточному времени США (сегодня в 21:00 по пекинскому времени)
Инвесторы в ИИ, вставайте, готовьтесь размещать заявки! https://twitter.com/DeItaone/status/2114680761848897631
Инвесторы в ИИ, вставайте, готовьтесь размещать заявки! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
Проверено
Такое чувство, будто купил MEME, а он тут же обнулился 😂
ETF на Бразилию 🇧🇷 $EWZ на ночных торгах рухнул на 18% https://twitter.com/antonlavay/status/2114544640804392966
Такое чувство, будто купил MEME, а он тут же обнулился 😂
ETF на Бразилию 🇧🇷 $EWZ на ночных торгах рухнул на 18% https://twitter.com/antonlavay/status/2114544640804392966
ETF на Бразилию 🇧🇷 $EWZ на ночных торгах рухнул на 18% https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
Ещё в 2007 году Се Гочжун отмечал, что конкурентоспособность китайских девелоперов во многом зависит от их способности получать землю и банковские кредиты. Поскольку владение землёй приносит доход за счёт её удорожания, девелоперы склонны откладывать строительство, а вся бизнес-модель сильно зависит от финансирования. Он также предупреждал: если цены на жильё перестанут расти или даже начнут падать, эта бизнес-модель может привести к банкротству множества компаний-застройщиков. По сути, именно таков основной механизм кризиса, который позднее поразил китайскую модель девелопмента с высокой долговой нагрузкой.
Однако его прогноз опередил события на 13 лет: он недооценил, как долго рынок, на котором уже образовался пузырь, сможет продолжать расти при поддержке системы.
Прогноз Се Гочжуна на 2011 год: средние цены на жильё по стране упадут на 50% в течение двух-трёх лет. В 2013 году он вновь предсказал, что в ближайшие пять лет цены на жильё упадут вдвое. Всё мимо — послушаешь его, и пропал 😂
Поэтому, изучая возможности для коротких продаж, нужно разбираться не только в том, почему цены должны упасть, но и в том, что поддерживает их рост и что в итоге может его остановить.
Источник: https://x.com/i/web/status/2114520240239579386
1k
·
--
Проверено
Полупроводники продолжают падать, но розничные инвесторы всё ещё без конца покупают на просадке, активно вкладываясь в ETF с тройным плечом на рост
Полупроводниковый ETF с тройным плечом на рост $SOXL с пика 6 октября упал на 51%, а с июньского пика — на 72%. Но за последние две недели, напротив, зафиксирован чистый приток средств в размере 9,27 млрд долларов — рекордный двухнедельный приток за всю историю https://twitter.com/globalmktobserv/status/2114331642873418062
Полупроводниковый ETF с тройным плечом на рост $SOXL с пика 6 октября упал на 51%, а с июньского пика — на 72%. Но за последние две недели, напротив, зафиксирован чистый приток средств в размере 9,27 млрд долларов — рекордный двухнедельный приток за всю историю https://twitter.com/globalmktobserv/status/2114331642873418062
1.2k
·
--
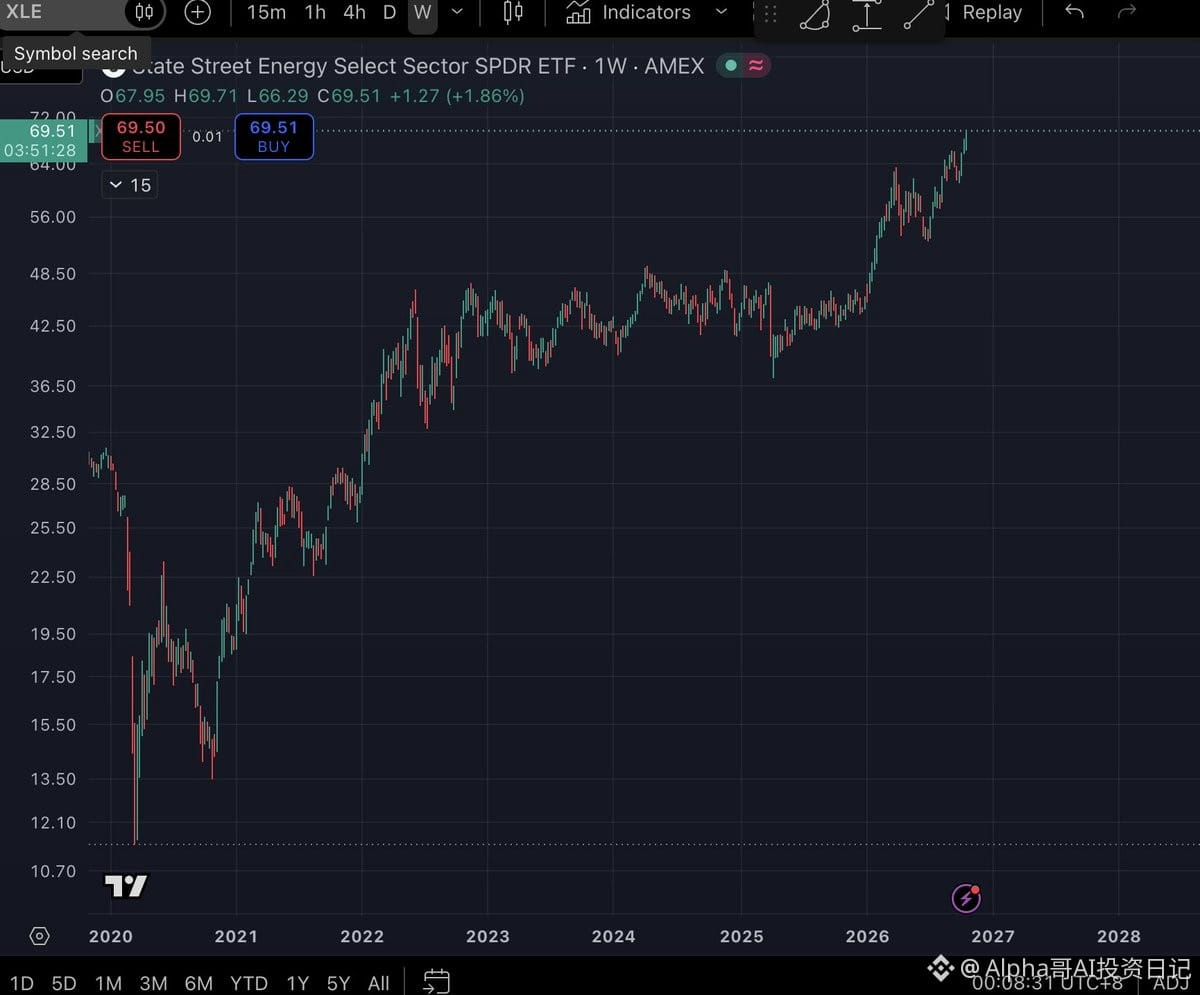
В последнее время акции компаний, связанных с «узкими местами» в ИИ, показывают себя не очень. Но недавно я обнаружил другой актив с узким местом:
«Жидкий токен для продвижения Physical AI в физическом мире»
Заливаешь его в автомобиль — и он может работать без остановки сотни километров. Оплата по мере использования, расход высокий, для пользователей это необходимость, повторные покупки гарантированы. Токен закончился — инференс сразу прекращается, и машина останавливается прямо на обочине.
Акции компаний, работающих в этой отрасли, в последнее время растут весьма неплохо. ETF $XLE уверенно пробил вверх.
Кстати, у «Жидкого токена для продвижения Physical AI в физическом мире» есть и другое название — нефть.
860
·
--
См. перевод
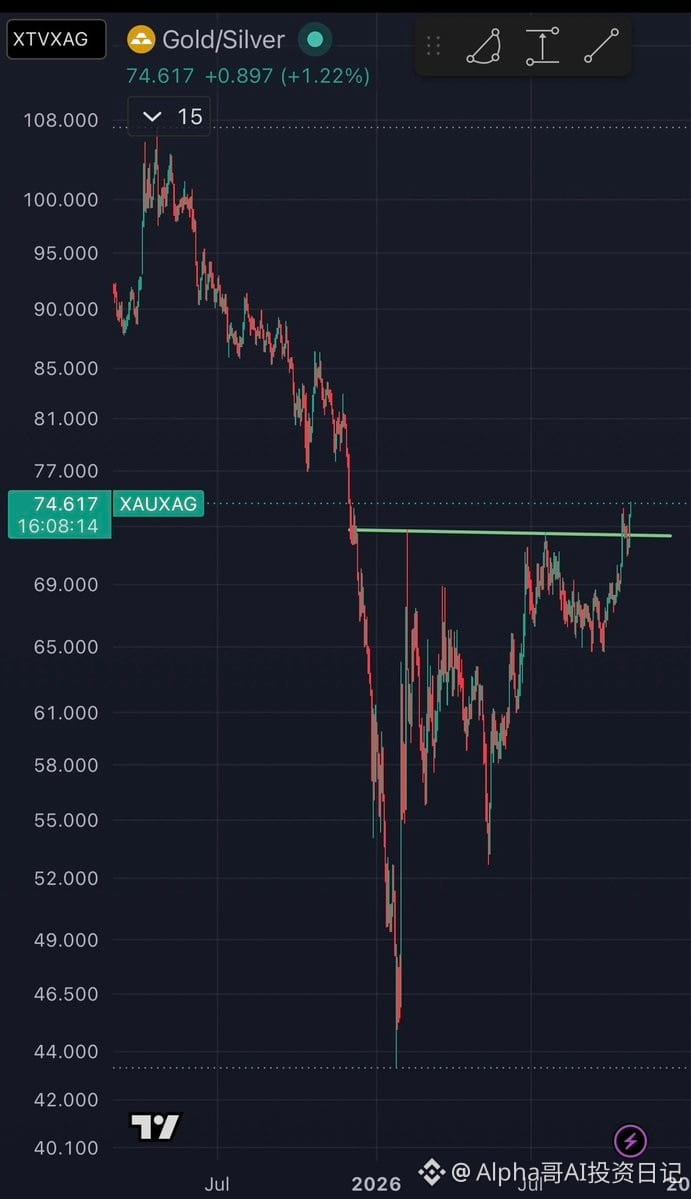
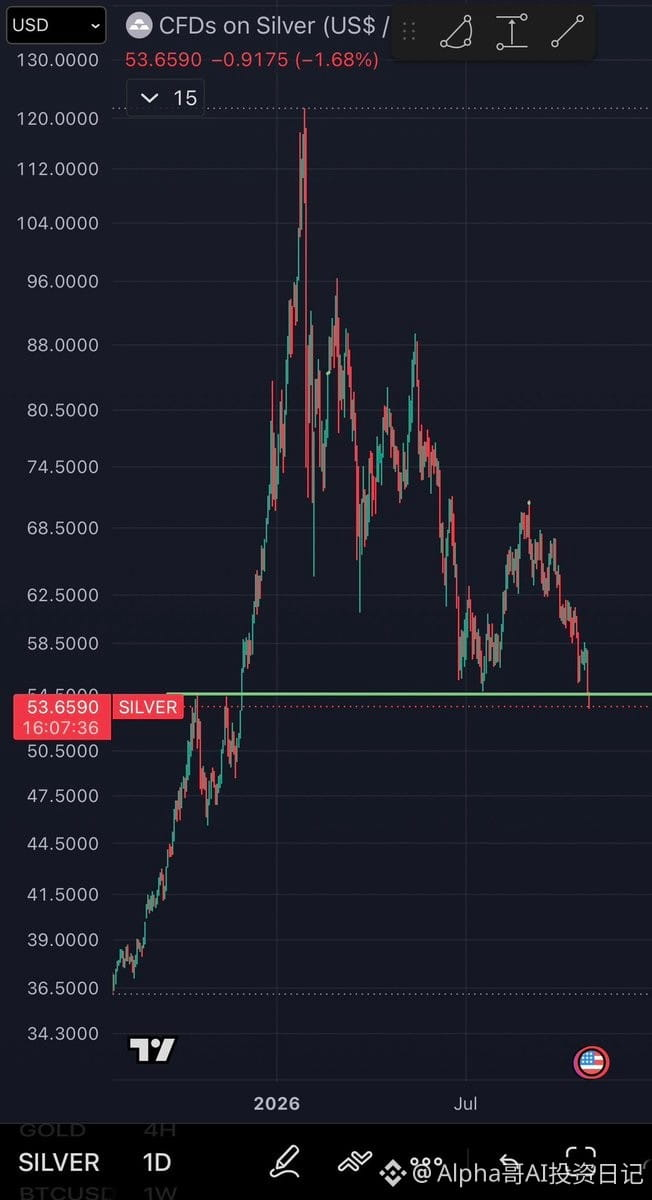
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
上周就说了,白银 $XAG 的走势非常弱,可能还要去 50 美元以下扫一波多头止损。
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
现在来看,黄金/白银比价(Gold/Silver Ratio)已经突破 72–73 附近的关键阻力位,说明白银相对黄金正在进一步走弱。
更值得警惕的是,白银已经跌破去年 10 月、11 月两个高点形成的支撑区域(54–55 美元)
从日线来看,反弹高点不断下移,支撑接连失守,整个技术形态相当难看
感觉这一轮调整还没结束,接下来大概率还要继续向下洗一波
引用: https://x.com/i/web/status/2110391173579993173
354
·
--
Последние несколько дней рынок идеально иллюстрирует, что значит «доходности снижаются по неправильным причинам».
Доходность US10Y ранее уверенно пробила долгосрочное сопротивление на уровне 4,80%, поднявшись почти до пика в 5,40%. И только за последние два дня она резко упала на 14,1 б.п. за одну сессию, откатившись до 4,978%. Если бы доходности снижались из-за умеренного охлаждения инфляции и голубиных сигналов от ФРС, американские акции уже взлетели бы на месте.
Но сейчас главное противоречие в том, что обвал американских акций и геополитический чёрный лебедь напугали инвесторов и заставили их искать убежище в казначейских облигациях США. Все бросились покупать их в целях защиты — и именно так доходности буквально продавили вниз 😂
IEFETF-0,12%
8
·
--
В последнее время $SAP, $NOW , неплохо растёт. Вместе с упомянутой ранее Thomson Reuters ($TRI) она показывает небольшой рост на фоне сильного падения американского рынка.
Похоже, некоторые инвесторы уже начали заново задумываться: кому в итоге достанется прибыль от революции ИИ?
Многие пользователи X уже стали понимать термин «акции — бенефициары ИИ» несколько догматично.
Стоит заговорить об ИИ — и сразу вспоминают системы хранения данных, CPU, GPU и оптические модули. Будто бенефициарами ИИ могут считаться только аппаратные компании с дефицитным предложением и критически важной продукцией.
А мне кажется, что некоторые компании — разработчики корпоративного ПО, которые раньше незаслуженно попали под распродажу, как раз могут оказаться очень привлекательными бенефициарами ИИ.
Логика довольно проста.
Во-первых, большие языковые модели всё больше становятся похожи на коммунальную услугу.
Разработчики моделей продолжают конкурировать, а компании могут обращаться к разным моделям. Если стоимость вызова моделей сопоставимого качества будет и дальше снижаться, у разработчиков ПО, которые владеют клиентской базой, данными и доступом к бизнес-процессам, появится возможность предлагать более ценные продукты с меньшими затратами.
Во-вторых, умение писать код ещё очень далеко от способности заменить ключевые корпоративные системы.
SAP отвечает за финансы, закупки и цепочки поставок; ServiceNow глубоко встроена в ИТ-сервисы и процессы согласования компаний. Кроме того, за этими системами стоят данные, накопленные за многие годы, требования к правам доступа и аудиту, а также многочисленные системные интеграции. Создать интерфейс с похожими функциями — совсем не то же самое, что перевести всю деятельность международной корпорации на другую систему. Какой CTO крупной компании решится заявить, что компании больше не нужны SAP или ServiceNow? Такие системы трудно заменить, а ИИ может помочь им повысить уровень автоматизации и расширить функциональность.
В-третьих, высокомаржинальная модель подписки может получить новые источники роста.
ИИ может помочь софтверным компаниям продавать более дорогие версии продуктов, добавлять платные модули, расширять сферы применения, а также сокращать затраты на разработку и обслуживание.
Уже есть данные, заслуживающие внимания: выручка ServiceNow от подписок во втором квартале выросла на 24,5% год к году, а годовой объём контрактов в сфере ИИ превысил 1 млрд долларов; текущий портфель заказов SAP на облачные услуги в последнем квартале вырос на 26% при неизменных валютных курсах. Это как минимум показывает, что спрос на некоторые виды корпоративного ПО и коммерциализация ИИ продолжают расти.
В-четвёртых, разница между ожиданиями и реальностью может быть важнее, чем вопрос «у кого острее всего дефицит».
Нарратив «Claude уничтожит SaaS» уже привёл к снижению оценок многих софтверных компаний. Если выяснится, что некоторые из них не только удержали клиентов, но и увеличили выручку благодаря ИИ, рынку придётся заново оценить и их способность зарабатывать, и их стоимость.
Сначала их оценивали как «жертв ИИ», но затем их результаты постепенно стали подтверждать, что они — «бенефициары ИИ».
Чем ожесточённее конкуренция между большими языковыми моделями, тем вероятнее, что в итоге…
41
·
--
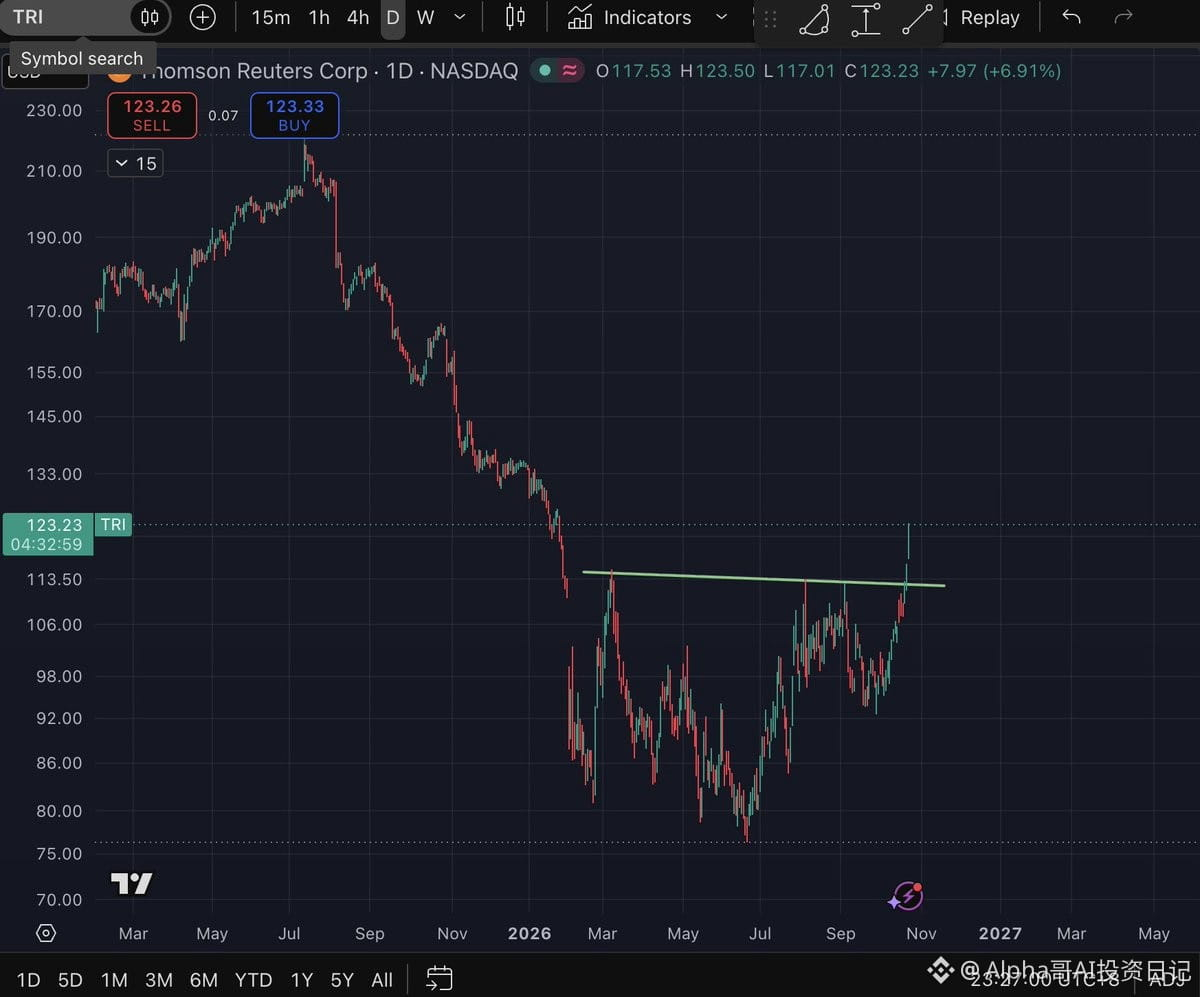
В последние дни американский рынок акций резко падает, а цепочка поставок в индустрии ИИ испытывает давление. Но одна акция пошла против рынка и пробила сопротивление: Thomson Reuters ($TRI).
Сегодня акции выросли на 6,91%. С момента закрытия торгов 19 октября по цене 108,23 доллара рост за три торговых дня составил около 13,9%.
Ранее несколько отскоков упирались в сопротивление в районе 112–115 долларов. Теперь цена пробила эту зону вверх. Такая относительная сила на фоне давления на рынок заслуживает внимания.
Многие, услышав о Reuters, думают только о новостях. На самом деле у Thomson Reuters есть также профессиональные базы данных и программное обеспечение для юридической, налоговой, бухгалтерской сфер и корпоративного комплаенса. Ранее рынок опасался, что ИИ может вытеснить эти продукты, однако общая выручка во втором квартале всё же выросла на 9%, а органический рост выручки трёх ключевых направлений бизнеса составил 10%. Эти данные как минимум показывают, что спрос профессиональных клиентов на платные решения остаётся устойчивым. Рынок начинает переоценивать Reuters — компанию, которую считали «жертвой ИИ».
Недавно компания представила обновлённое решение на базе ИИ CoCounsel Tax, Audit & Accounting. Оно позволяет планировать задачи, писать и запускать код для выполнения налоговых расчётов, а затем передавать результаты на проверку бухгалтерам и налоговым специалистам. По мере того как большие языковые модели становятся всё мощнее, компаниям, обладающим «профессиональным контентом, отношениями с клиентами и рабочими процессами», может быть проще превратить ИИ в продукт, за который клиенты готовы платить.
Я понимаю этот рост как восстановление после чрезмерно пессимистичных ожиданий и ставку на потенциал коммерциализации профессионального ИИ. Когда рынок начинает сомневаться в отдаче от инвестиций в вычислительные мощности, компании, предлагающие прикладные решения и располагающие профессиональными данными и платёжеспособными клиентами, могут вновь привлечь внимание.
Теперь всё зависит от отчётности за 3 ноября: удастся ли компании продолжить наращивать выручку и прибыль и превзойти ожидания?
28
·
--
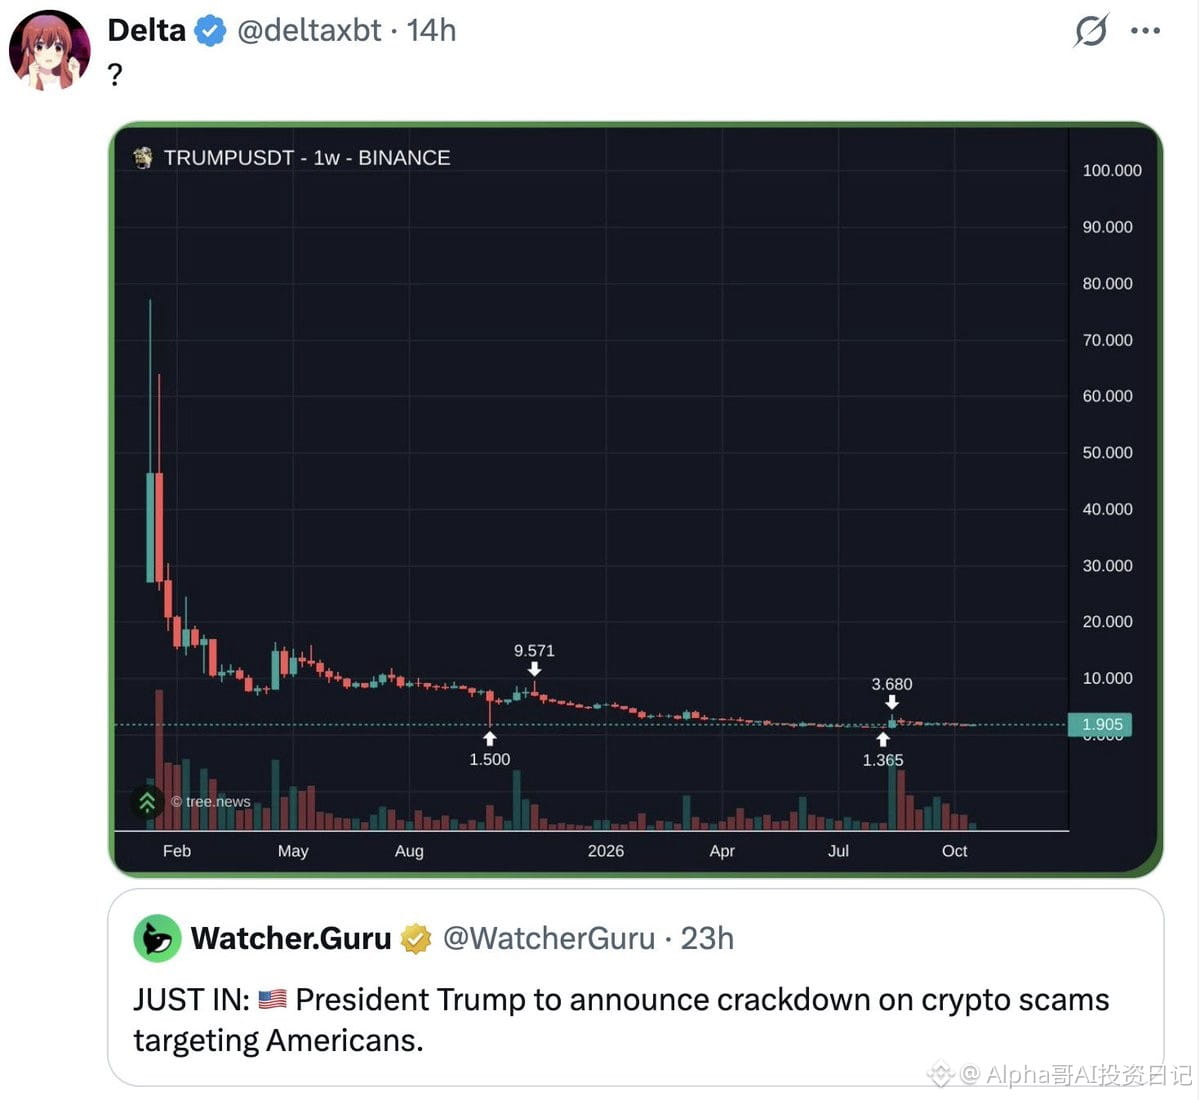
????
Только президенту позволено поджигать, а простым людям нельзя даже зажечь лампу
$Trump
????
Только президенту позволено поджигать, а простым людям нельзя даже зажечь лампу
$Trump
Только президенту позволено поджигать, а простым людям нельзя даже зажечь лампу
$Trump
238
·
--
См. перевод
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
39
·
--
См. перевод
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
61
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона