【Отчётность китайских компаний за Q3 — Pinduoduo】
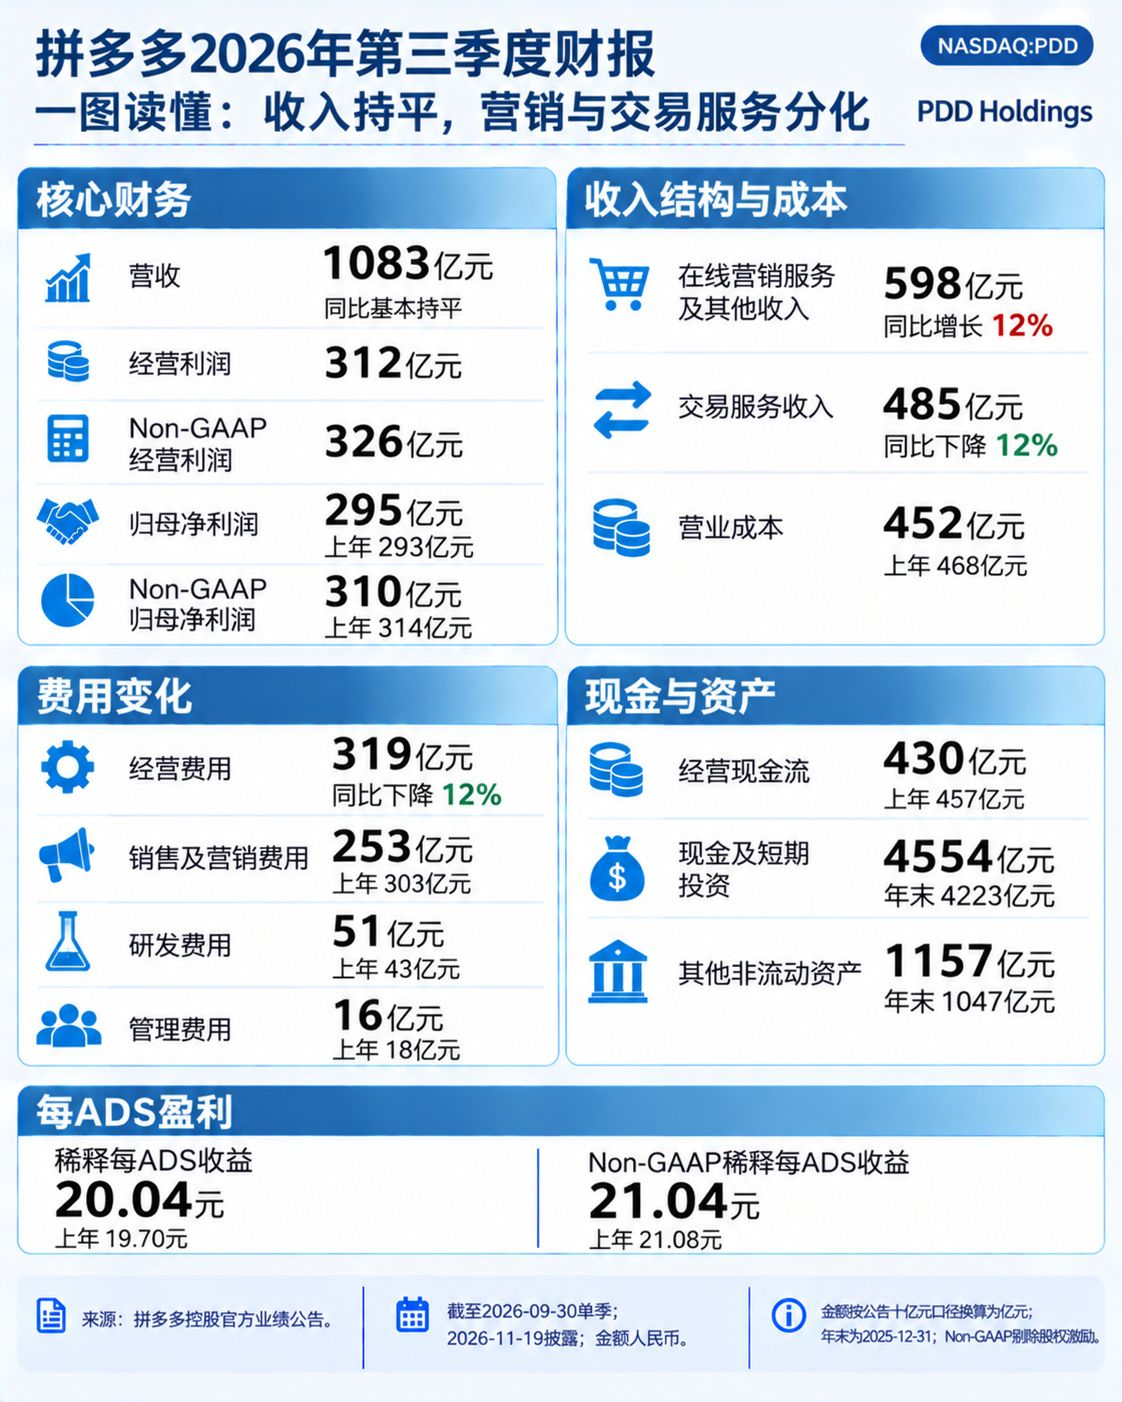
Выручка Pinduoduo $PDDB в третьем квартале составила 108,3 млрд юаней — примерно на уровне прошлого года. Доходы от онлайн-маркетинга — 59,8 млрд, рост на 12%; от торговых услуг — 48,5 млрд, снижение на 12%. Годом ранее эти показатели составляли 53,3 и 54,9 млрд соответственно: рост одного направления полностью компенсировал падение другого, и структура выручки ещё сильнее сместилась в сторону рекламы для продавцов. Прибыль удалось удержать за счёт сокращения расходов: операционные затраты снизились с 46,8 до 45,2 млрд юаней, расходы на маркетинг урезали с 30,3 до 25,3 млрд, а расходы на исследования и разработки, напротив, увеличили с 4,3 до 5,1 млрд. Скорректированная чистая прибыль, относящаяся к акционерам материнской компании, составила 31 млрд — всё ещё меньше прошлогодних 31,4 млрд.
Прибыль сэкономили, а не заработали. Расходы на маркетинг единовременно сократили на 5 млрд: экономия гарантирована, но выручка не выросла. Скорректированная чистая прибыль уже снижается, а операционный денежный поток упал с 45,7 до 43 млрд юаней. В дальнейшем важно следить только за одним: замедлится ли падение доходов от торговых услуг, составивших 48,5 млрд. От этого зависит, сможет ли выручка снова расти: рекламное направление уже не способно тянуть вверх весь бизнес. Рынок проголосовал «за».
В день публикации отчётности акции закрылись на отметке 86,00 доллара США, прибавив 11,04%. При этом они всё ещё на 31,4% ниже максимума за 52 недели и отскочили на 19,5% от годового минимума в 71,94 доллара. Рынок делает ставку на то, что сокращение расходов даст результат и позволит нарастить прибыль даже без роста выручки. Но акции уже слишком сильно выросли: одна лишь экономия не оправдывает переоценку на 11%. Если в четвёртом квартале падение доходов от торговых услуг не остановится, удержаться на этом уровне будет трудно.
Обзор основан исключительно на общедоступной финансовой отчётности и не является инвестиционной рекомендацией.
#拼多多 #BStocks #股票财报季
Выручка Pinduoduo $PDDB в третьем квартале составила 108,3 млрд юаней — примерно на уровне прошлого года. Доходы от онлайн-маркетинга — 59,8 млрд, рост на 12%; от торговых услуг — 48,5 млрд, снижение на 12%. Годом ранее эти показатели составляли 53,3 и 54,9 млрд соответственно: рост одного направления полностью компенсировал падение другого, и структура выручки ещё сильнее сместилась в сторону рекламы для продавцов. Прибыль удалось удержать за счёт сокращения расходов: операционные затраты снизились с 46,8 до 45,2 млрд юаней, расходы на маркетинг урезали с 30,3 до 25,3 млрд, а расходы на исследования и разработки, напротив, увеличили с 4,3 до 5,1 млрд. Скорректированная чистая прибыль, относящаяся к акционерам материнской компании, составила 31 млрд — всё ещё меньше прошлогодних 31,4 млрд.
Прибыль сэкономили, а не заработали. Расходы на маркетинг единовременно сократили на 5 млрд: экономия гарантирована, но выручка не выросла. Скорректированная чистая прибыль уже снижается, а операционный денежный поток упал с 45,7 до 43 млрд юаней. В дальнейшем важно следить только за одним: замедлится ли падение доходов от торговых услуг, составивших 48,5 млрд. От этого зависит, сможет ли выручка снова расти: рекламное направление уже не способно тянуть вверх весь бизнес. Рынок проголосовал «за».
В день публикации отчётности акции закрылись на отметке 86,00 доллара США, прибавив 11,04%. При этом они всё ещё на 31,4% ниже максимума за 52 недели и отскочили на 19,5% от годового минимума в 71,94 доллара. Рынок делает ставку на то, что сокращение расходов даст результат и позволит нарастить прибыль даже без роста выручки. Но акции уже слишком сильно выросли: одна лишь экономия не оправдывает переоценку на 11%. Если в четвёртом квартале падение доходов от торговых услуг не остановится, удержаться на этом уровне будет трудно.
Обзор основан исключительно на общедоступной финансовой отчётности и не является инвестиционной рекомендацией.
#拼多多 #BStocks #股票财报季