


Скажу, возможно, неприятную для многих быков вещь: после публикации CPI больше всего меня беспокоит не то, что данные окажутся выше ожиданий, а то, что все знают о скором росте инфляции, но всё равно изо всех сил гонятся за ростом цен на нефть.
Иногда рынок довольно забавный. Растут цены на нефть — все кричат об инфляции; приходит инфляция — все говорят о повышении ставок; усиливаются ожидания повышения ставок — и все как один начинают ставить против американских гособлигаций.
Звучит вполне логично, но если бы торговать было и правда так просто, на рынке, наверное, не было бы столько людей с убыточными позициями.
14 октября будут опубликованы данные по CPI в США за сентябрь. На мой взгляд, важность этой публикации, возможно, не уступает решению ФРС по процентной ставке.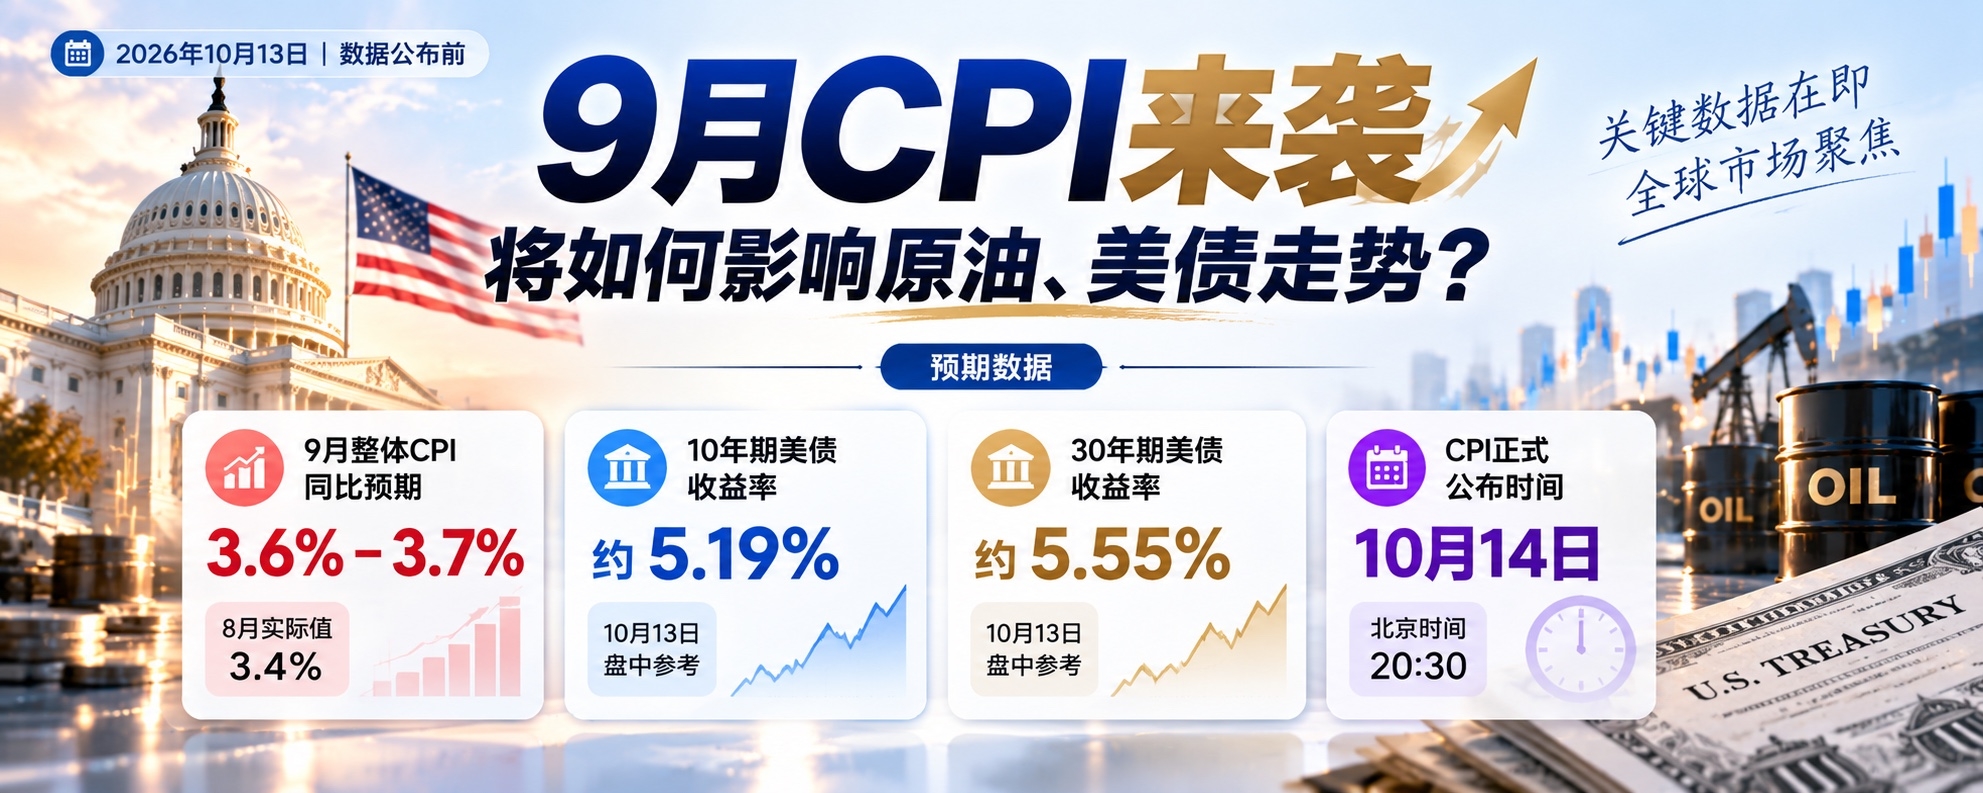
Причина проста: геополитический конфликт уже заранее учтён в ценах на нефть, а часть ожиданий повышения ставок уже заложена в цены казначейских облигаций США. Теперь исход движения зависит не от того, высока ли инфляция, а от того, насколько фактические данные разойдутся с ожиданиями рынка.
I. CPI ещё не опубликован, а рынок уже сделал ставку
Для начала рассмотрим несколько важных данных.
В августе CPI в США вырос на 3,4% в годовом выражении, а прогнозы рынка по CPI за сентябрь сосредоточены в диапазоне 3,6–3,7%. Иными словами, возобновление роста инфляции уже ни для кого не секрет.
Особенно важно, что прогнозы рынка по базовому CPI находятся примерно в диапазоне 2,4–2,5%.
Здесь есть одно очень важное различие.
Если общий CPI вырастет главным образом из-за резкого подорожания энергоносителей, а базовый CPI останется относительно стабильным, это будет означать, что инфляционное давление в этом цикле, вероятно, в большей степени связано с внешним шоком предложения.
Но если базовый CPI тоже заметно превысит ожидания, ситуация станет сложной.
Это говорит о том, что высокие цены на нефть могут распространяться и на другие сферы через транспортные, производственные и сервисные издержки.
Первое может быть временным инфляционным шоком, а второе — это именно та устойчивая инфляция, которая по-настоящему беспокоит ФРС.
Поэтому на этот раз я буду смотреть не только на годовое изменение CPI, но и прежде всего на месячное изменение базового CPI, а также на то, распространяются ли издержки на энергоносители на другие товары и услуги.
II. Нефть BZUSDT: я не отрицаю аргументы в пользу роста, но сейчас покупать на хаях, возможно, опаснее всего
Сразу обозначу свою позицию: в среднесрочной перспективе у нефти по-прежнему есть поддержка, но в краткосрочной не стоит бездумно гнаться за ростом.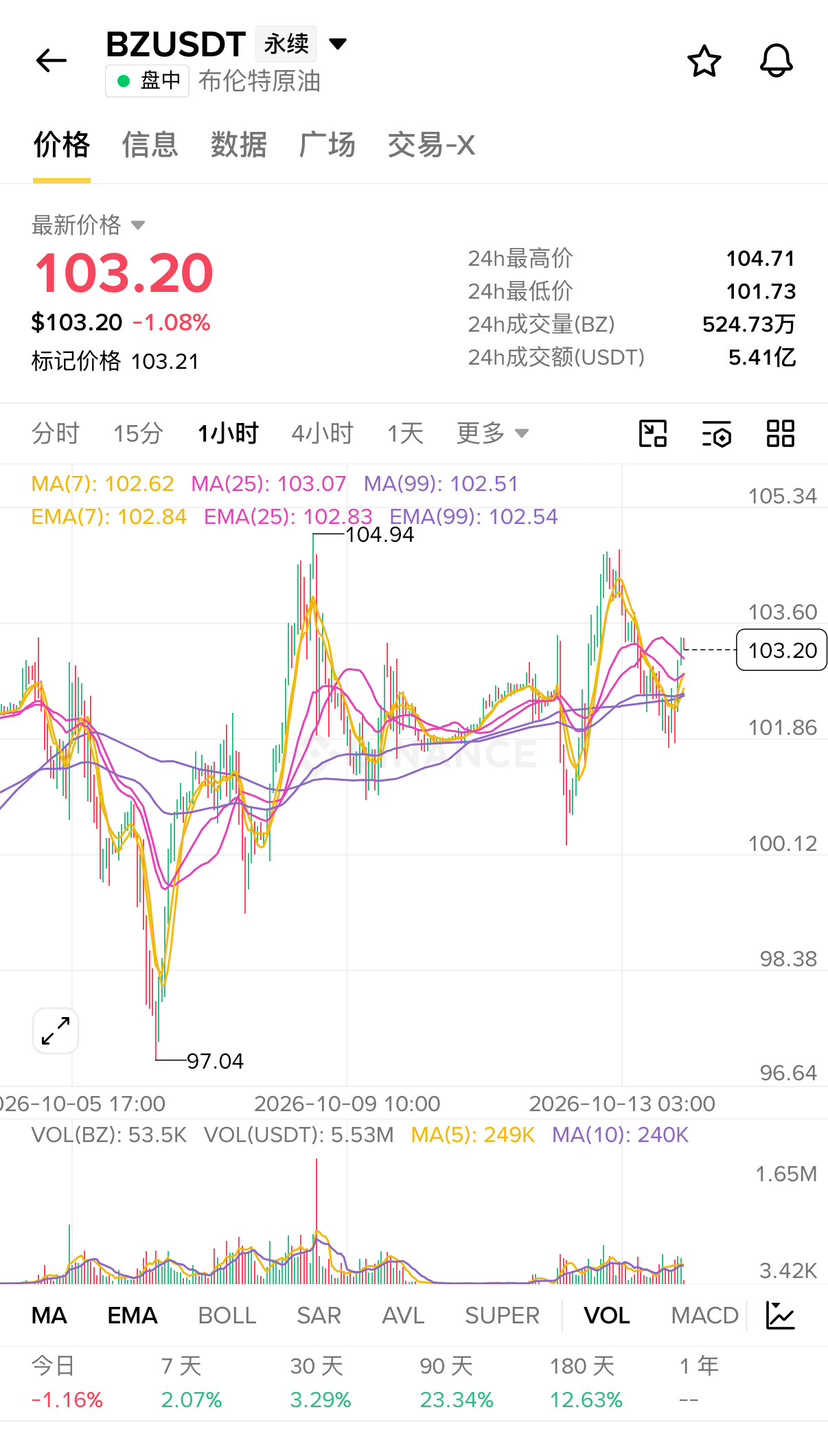
Геополитический конфликт на Ближнем Востоке продолжает влиять на транспортировку и поставки энергоносителей: растут расходы на страхование танкеров, меняются маршруты перевозок, ограничиваются поставки части нефти — всё это реальные издержки.
В октябрьском прогнозе Управление энергетической информации США (EIA) также отметило, что из-за перебоев с поставками и транспортных издержек цены на нефть могут оставаться высокими, пока не ослабнут ограничения на поставки нефти с Ближнего Востока.
Поэтому я не считаю, что рост цен на нефть — это исключительно результат спекуляций.
Проблема в том, что рынок никогда не ориентируется только на фундаментальные факторы.
Когда всем известно, что геополитический конфликт будет поддерживать цены на нефть, значительная часть премии за риск уже может быть заложена в цену.
Сможет ли очередной CPI, соответствующий ожиданиям, действительно подтолкнуть цены на нефть к дальнейшему сильному росту?
Не обязательно.
Напротив, я считаю, что дальше возможны три сценария для нефти:
Первый вариант: CPI выше ожиданий, но после первоначального скачка цены на нефть идут вниз. Позитивный для инфляции эффект уже был учтён в ценах, и часть инвесторов может зафиксировать прибыль после публикации данных.
Второй вариант: CPI соответствует ожиданиям, а цены на нефть продолжают колебаться. Рынок вновь сосредоточится на ситуации на Ближнем Востоке, фактическом объёме предложения и изменении запасов.
Третий вариант: CPI ниже ожиданий, а геополитическая напряжённость ослабевает. Именно такое сочетание, на мой взгляд, должно по-настоящему насторожить быков по нефти.
По BZUSDT мой подход сейчас предельно ясен: не гнаться за резким скачком на новостях, а дождаться подтверждения спроса после отката.
Если цена пробьёт предыдущий максимум, но не сможет закрепиться выше, я буду особенно внимательно следить за риском краткосрочного отката.
Я предпочту упустить часть роста, чем оказаться последним, кто покупает, когда все уже в восторге.
III. Казначейские облигации США: доходность достигла высоких уровней — это возможность или ловушка?
Но на самом деле меня больше интересуют казначейские облигации США, чем нефть.
По состоянию на 13 октября доходность 10-летних казначейских облигаций США временами снижалась примерно до 5,19%, а 30-летних — примерно до 5,55%.
Но не забывайте: ещё на прошлой неделе доходность 10-летних казначейских облигаций США достигала 5,365%, а 30-летних — 5,733%.
Что это значит?
Долгосрочные казначейские облигации США испытывают заметное давление на оценку.
Здесь хочу кое-что напомнить тем, кто недавно начал торговать облигациями:
Рост доходности казначейских облигаций США обычно означает снижение цен на уже выпущенные облигации с фиксированной ставкой; снижение доходности, как правило, ведёт к росту цен на облигации.
Поэтому, если CPI снова превысит прогнозы и рынок усилит ожидания повышения ставок, цены на казначейские облигации США могут вновь оказаться под давлением.
Но это не значит, что я собираюсь безоговорочно ставить на падение казначейских облигаций США.
На рынке облигаций есть любопытная особенность: когда все считают, что доходность продолжит расти, достаточно фактическим данным оказаться не такими плохими, как ожидалось, — и закрытие коротких позиций может быстро подтолкнуть цены облигаций вверх.
Кроме того, на доходность казначейских облигаций США влияют не только инфляция, но и бюджетный дефицит, предложение гособлигаций, срочная премия и ожидания экономического роста.
Так что не думайте, будто небольшое снижение CPI обязательно приведёт к резкому росту цен на казначейские облигации США.
Мой вывод таков: казначейские облигации США приближаются к окну переоценки, за которым стоит следить, но одного лишь высокого уровня доходности недостаточно, чтобы утверждать, что дно уже сформировано.
IV. Как я буду выбирать между TBT, TMFUSDT и RWUSD?
К этим активам я отношусь по-разному.
TBT: в краткосрочной перспективе настроен скорее защитно, бездумно покупать на хаях не буду.
TBT в основном отражает динамику цен на долгосрочные казначейские облигации США за счёт обратного кредитного плеча. Обычно он выигрывает, когда цены на долгосрочные облигации падают.
Если CPI заметно превысит прогнозы, а долгосрочная доходность снова пойдёт вверх, у TBT может появиться краткосрочная торговая возможность.
Но до публикации данных я не собираюсь открывать крупные позиции, поскольку рынок уже учёл немало ожиданий ужесточения политики ФРС.
Кроме того, TBT ежедневно пересматривает размер плеча, поэтому доходность при удержании в течение нескольких дней может отличаться от простого расчёта с обратным мультипликатором.
TMFUSDT: меня больше интересуют возможности для отскока, но нужно дождаться подтверждения.
Экспозиция, связанная с TMF, обычно относится к биржевым фондам с трёхкратным плечом на рост долгосрочных казначейских облигаций США; перед сделкой нужно проверить условия контракта на конкретной платформе.
Если CPI окажется ниже прогнозов, базовая инфляция замедлится, а доходность 10-летних казначейских облигаций США продолжит снижаться, аргументы в пользу отскока долгосрочных облигаций станут значительно убедительнее.
Однако такие продукты с высоким плечом очень волатильны, и я не стану покупать на просадке лишь потому, что цена сильно упала.
RWUSD: я рассматриваю его как инструмент управления средствами.
Если я пока не уверен в направлении движения, то предпочту сохранить часть средств в ликвидной форме, а не открывать позицию силой, лишь бы поучаствовать в движении рынка.
Если я буду использовать доходные продукты вроде RWUSD, то сначала проверю источники доходности, механизм погашения, риски активов и правила платформы. Я не стану считать такой продукт эквивалентом безрисковых казначейских облигаций США.
Иногда само ожидание — тоже торговая стратегия.
V. Как я планирую действовать до и после публикации CPI?
Я выделил для себя три сценария.
Сценарий A: CPI заметно выше ожиданий, базовая инфляция также ускоряется.
В такой ситуации я в первую очередь буду следить за тем, возобновится ли рост доходности казначейских облигаций США. Если доходность пробьёт важный уровень и закрепится выше него, в краткосрочной перспективе я скорее выберу TBT и буду осторожен с TMFUSDT.
Не спешу открывать длинные позиции по нефти; главное — посмотреть, не развернутся ли цены вниз после первоначального скачка на позитивных новостях.
Сценарий B: CPI в целом соответствует ожиданиям.
Как мне кажется, именно в такой ситуации люди, которые гонятся за ростом и продают на падении, рискуют потерять больше всего.
Потому что рынок может сначала резко колебаться, а затем вернуться к прежней логике торгов.
В такой ситуации я предпочту сократить позицию и дождаться, пока направление движения станет ясным.
Сценарий C: CPI ниже ожиданий, базовая инфляция также немного замедляется.
Именно этот сценарий интересует меня больше всего.
Если доходность казначейских облигаций США также пойдёт вниз и на долгосрочные облигации будет сохраняться устойчивый спрос, я сосредоточусь на поиске краткосрочных возможностей для отскока TMFUSDT.
Что касается нефти, я буду следить за тем, начинает ли снижаться геополитическая премия за риск, а не считать механически, что низкая инфляция обязательно негативна для нефтяных цен.
Есть и ещё одно правило: в принципе я не гонюсь за первой резкой реакцией после публикации данных. Сначала нужно дождаться, пока рынок сформирует первоначальную оценку, и лишь затем решать, был ли пробой настоящим или ложным.
VI. Напоследок — несколько, возможно, не самых приятных слов
Я заметил, что многие, торгуя на макроданных, особенно любят угадывать цифры.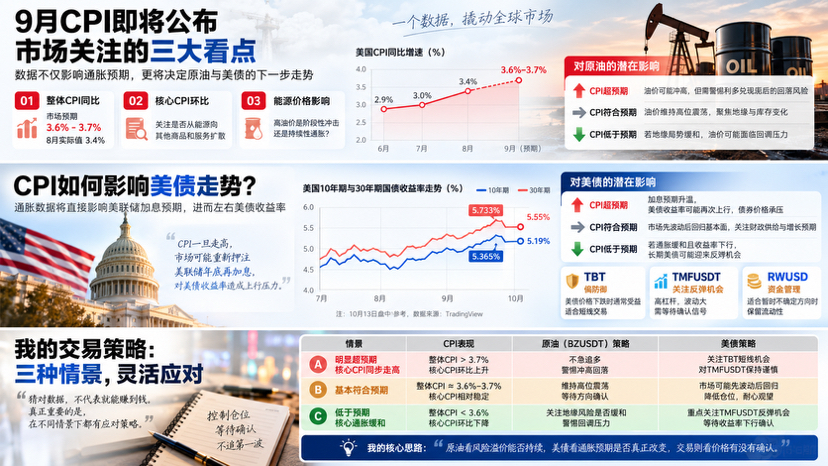
Гадают, каким будет CPI, поднимет ли ФРС ставки и насколько ещё вырастут цены на нефть.
Но я всё чаще убеждаюсь: угадать данные — ещё не значит заработать.
Вы угадали рост CPI, но нефть уже успела вырасти заранее; вы угадали усиление ожиданий повышения ставок, но казначейские облигации США уже слишком сильно подешевели.
В итоге направление было предсказано верно, но счёт всё равно оказался в минусе.
Именно это больше всего изматывает в макротрейдинге.
Поэтому на этот раз я не буду заранее делать ставку всеми средствами на какое-то одно направление.
Мой основной принцип можно выразить одной фразой:
По нефти важно, сохранится ли премия за риск; по казначейским облигациям США — действительно ли изменились инфляционные ожидания; в торговле — подтверждается ли движение ценой.
Лично я больше опасаюсь риска покупать нефть на хаях и внимательнее слежу за возможностью отскока долгосрочных казначейских облигаций США после публикации данных по инфляции.
Но одно дело — мнение, другое — подтверждённое движение рынка. Пока его нет, я не спешу входить в сделку.
На рынке всегда хватает возможностей; не хватает людей, способных сохранять ясность мышления в решающий момент.
И напоследок вопрос к вам: если CPI на этот раз действительно окажется выше ожиданий, вы предпочтёте покупать нефть, продолжить ставить на падение казначейских облигаций США или, наоборот, открывать позиции в расчёте на их отскок?
Мой голос — за то, чтобы не бросаться в первую волну, а дождаться, пока рынок раскроет карты.