


Итак, как устроена страховая стратегия Re, чтобы этот доход продолжал поступать? Что входит в определение того, какие возможности будут поддержаны капиталом вкладчиков?
Уравнение стоимости Re довольно простое: вкладчики либо предоставляют капитал и чеканят активы (reUSD или reUSDe), либо приобретают эти активы на вторичном рынке. Эти активы приносят доход: для reUSD — смешанный доход, состоящий из SOFR и семидневного скользящего среднего доходности sUSDe, плюс спред, определяемый протоколом; для reUSDe — SOFR плюс спред, определяемый протоколом.
Эта разница (2,5% для reUSD и 8,5% для reUSDe, по состоянию на август 2026) обеспечивается источником доходности Re: реальной перестраховочной деятельностью. Депозитный капитал предоставляет обеспечение, с которым Cover Re, лицензированный партнер по перестрахованию Re, подписывает новые договоры перестрахования. Доходность от этих договоров возвращается в Re, а затем — держателям reUSD и reUSDe.
Возврат этой доходности, конечно, зависит от результатов по этим договорам. Так как же устроена страховая стратегия Re, чтобы поддерживать поступление этой доходности? Что входит в решение о том, какие возможности будет поддерживать депозитный капитал? Давайте разберемся.
Как работает перестрахование
С финансовой точки зрения перестрахование просто: первичные страховщики (те, кто продает страхование напрямую клиентам) передают перестраховщикам часть того риска, который они принимают на себя. Они делают это по нескольким причинам [1]: чтобы сглаживать прибыльность, чтобы защитить себя от экстремальных исходов и чтобы обеспечить себе снижение потребности в капитале.
Страховщики взимают с клиентов премии; в обмен на принятие на себя этой части риска перестраховщик получает часть этих премий. При условии, что эти премии превышают понесенные по полису затраты (выплаты плюс расходы на ведение бизнеса), перестраховщик останется с прибылью.
То, произойдет ли это, в существенной степени зависит от стратегии перестраховщика. А значительная часть стратегии перестраховщика — это выбор ее сочетания рисков.
Выберите свой риск
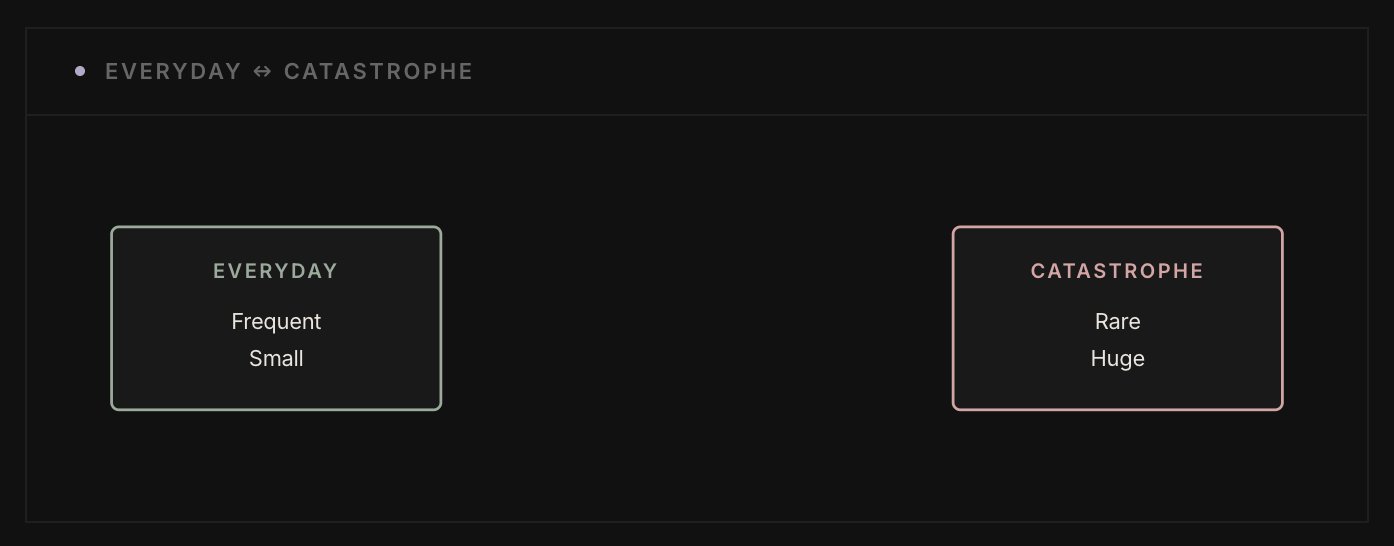
Профили риска перестрахования существуют на шкале между двумя полюсами: «каждодневные» вещи — с одной стороны, и катастрофы — с другой.
Каждодневные убытки покрывают события вроде автомобильных аварий, страхования от несчастных случаев/компенсаций работникам, ущерба дому и т. п. В рамках конкретного полиса такие случаи можно ожидать довольно часто, но сами выплаты относительно небольшие, они несут мало или не несут корреляции друг с другом (например, отдельная автомобильная авария обычно не приводит к всплеску других автомобильных аварий), а данные о потерях за десятилетия делают их относительно предсказуемыми. Меньшая величина риска часто означает более низкие премии для перестраховщика, но при этом результаты становятся более предсказуемыми и более стабильными.
Катастрофные убытки покрывают события вроде ураганов, землетрясений или лесных пожаров, и они ведут себя почти противоположным образом. В то время как каждодневные убытки могут происходить каждый день (это следует из названия!), катастрофы случаются редко. Но когда они происходят, убытки огромны, и они по своей природе сконцентрированы: одно и то же событие затрагивает большие географические области одновременно. Получаемые премии будут больше, чем по более «безопасным» полисам, но результаты более волатильны, а худший сценарий намного хуже.
Каждый договор перестрахования, который пишет перестраховщик, — это рассчитанная ставка. Чем ближе договор находится к «катастрофному» концу спектра, тем менее безопасна ставка, а ставка на катастрофный полис может нанести перестраховщику жесткий фискальный удар, если покрываемое событие произойдет.
В самом деле, направление всего рынка перестрахования — сколько доступной емкости для перестрахования, сколько перестраховщики берут за свои услуги и баланс спроса/предложения — может развернуться из-за одного-единственного плохого года катастроф.
Важность диверсификации
Перестраховщики редко держат в данный момент только один договор перестрахования. Почти всегда они объединяют вместе многочисленные договоры в рамках своего общего портфеля. Критически важной подкатегорией упомянутых профилей риска, применяемой ко всему портфелю перестраховщика, является диверсификация.
Диверсификация данного портфеля отвечает на простой вопрос: если конкретное событие произойдет, насколько оно повлияет на портфель в целом?
В качестве примера рассмотрим каждодневные убытки. Обычно они имеют небольшую величину. Перестраховщик может писать их в большом объеме, и он может варьировать их: по виду страхования и по географии. Конкретный перестраховщик из США может (и часто действительно так делает) заключать договоры по любому количеству категорий страхования в десятках штатов.
Преимущество этого: убытки редко коррелируют друг с другом. Например, экстремальная зима, из-за которой в Мэне случается необычно плохой год по автострахованию, не повлияет на убытки по автострахованию в Калифорнии и не будет коррелировать с убытками по страхованию от несчастных случаев/компенсациям работникам где-либо еще. Однако если бы перестраховщик сделал слишком концентрированную ставку на автострахование в Мэне, то эта одна плохая зима оказала бы гораздо большее влияние на его портфель (и баланс) в целом. Риски менее сконцентрированы.
Снова же, катастрофные убытки — это прямо противоположное. Они по своей природе сконцентрированы. Например, полисы по ураганам покрывают большие территории. Если территория получает удар, это означает, что в одно и то же время возникает большой объем убытков. Географическая диверсификация дает меньше защиты; плохие сезоны ураганов часто затрагивают обширные участки побережья, подверженного ураганам (скажем, восточное побережье США), а засушливое лето может повысить риск лесных пожаров на широких территориях.
И поскольку катастрофные полисы по своей природе предполагают высокий верхний предел убытков, каждый из них составляет более крупную долю «пирога» портфеля. Одна катастрофа может существенно повлиять на финансовую картину перестраховщика в целом.
Стратегия Re
Цель Re — обеспечивать своим держателям стабильную доходность. Это означает стремление к стратегии, которая отдает приоритет более устойчивой доходности с меньшей волатильностью и последовательным результатам: акцент на полисы с низкой волатильностью и каждодневные события, диверсифицированные по различным направлениям бизнеса и широкой географической области, при минимальной подверженности риску катастроф.
Портфель Re стабильно распределен по пяти категориям бизнеса: жилье для домовладельцев (homeowners), коммерческое авто, малый бизнес, страхование от несчастных случаев/компенсации работникам (workers’ compensation) и личное авто. Все они различны; неожиданно высокие убытки по любой из них маловероятно будут коррелировать с высокими убытками по любой другой. Кроме того, эти полисы распределены почти по всем штатам США, что снижает вероятность того, что одно событие убытка в одном, двух или пяти местах окажет непропорционально большое влияние на общий портфель.
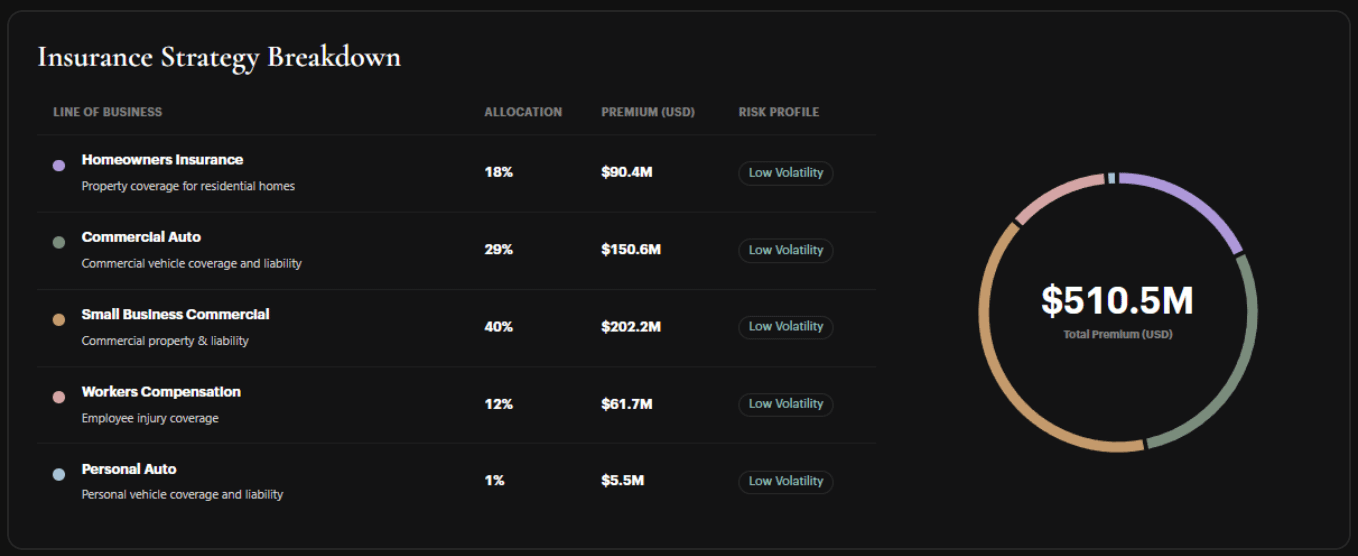
Именно этого мы добиваемся, формируя книгу (портфель) таким образом. Поскольку ни одно единичное событие не может «качать» портфель, результаты более предсказуемы и не дергаются из года в год. Выгода от этой стратегии была очевидна: прибыльность в каждый год работы протокола и стабильная доходность, предоставляемая держателям в результате.1
Полные подробности о портфеле и стратегии Re всегда можно найти в приложении Re [2].
1 По состоянию на август 2026. Прошлые результаты не являются надежным индикатором будущих результатов.
Первоначально опубликовано на re.xyz: https://re.xyz/insights/inside-res-reinsurance-strategy
Стабильная доходность — по замыслу.
Стратегия Re отдает приоритет более устойчивой доходности с меньшей волатильностью — диверсифицированной по направлениям бизнеса и географии, при минимальном уровне подверженности риску катастроф.
Узнайте больше о Re: https://re.xyz
Источники
https://blog.re.xyz/why-insurers-buy-reinsurance
https://app.re.xyz/capital-strategy
Раскрытие информации: Этот блог-материал предназначен только для информационных и образовательных целей и не является инвестиционным, юридическим, налоговым или финансовым советом. Ничто в этой статье не следует трактовать как предложение или побуждение купить или продать какие-либо ценные бумаги, токены или финансовые продукты.
Информация для аффилиатов. Бренд "re", протокол re и re.xyz управляются Resilience Foundation Cayman LLC ("Resilience Foundation"), компанией с ограниченной ответственностью-гарантией (Exempted Limited Guarantee Foundation Company), зарегистрированной на Каймановых островах с ограниченной ответственностью, регистрационный номер IC-414560, вместе со своим аффилиатом Resilience (BVI) Ltd и Resilience Inv SPC. Resilience Foundation, Resilience BVI и Resilience Inv не предоставляют услуги страхования или перестрахования, не выступают в качестве страхового брокера или агента и не имеют лицензии на страховую деятельность. Все регулируемые операции по перестрахованию осуществляются исключительно Cover Reinsurance SPC Ltd. ("Cover Re SPC"), компанией с лицензированным исключенным сегрегированным портфелем класса B(iii) на Каймановых островах, работающей под брендом "Cover Re" на coverre.com.
Доступ и соответствие требованиям. reUSD и reUSDe не зарегистрированы и не допущены к публичному предложению или продаже в Соединенных Штатах или лицам из США, и предлагаются только с опорой на освобождения от регистрации, включая в соответствии с Regulation S. Доступ может быть ограничен в зависимости от юрисдикции, а потенциальные держатели несут ответственность за определение того, соответствуют ли они требованиям для приобретения или владения этими активами в рамках применимого права.
Доходность. Любая доходность, генерируемая reUSD/reUSDe, является переменной, не гарантируется и зависит от результатов базового перестрахования и других стратегий. Доходность может существенно колебаться, может быть снижена до нуля, а прошлые показатели доходности не являются индикатором будущих результатов.
Раскрытие риска. Цифровые активы и продукты на основе блокчейна несут существенные риски, включая потенциальную потерю основной суммы, уязвимости смарт-контрактов, ограничения по ликвидности и неопределенность в регулировании. Любые упоминания APR, доходности или результатов не гарантируются, а прошлые результаты не являются надежным индикатором будущих результатов.
Регуляторная среда. Регуляторная среда для цифровых активов, стейблкоинов, токенизированных реальных активов и onchain-финансовых продуктов динамична и продолжает развиваться в разных юрисдикциях. Информация в этом материале отражает понимание на дату публикации и может не отражать последующие правовые или регуляторные изменения. Перед принятием любых решений читателям следует проконсультироваться с квалифицированными юридическими, налоговыми и финансовыми специалистами.
Применяются условия. Для получения полной информации об условиях, раскрытий и отказов от ответственности, пожалуйста, ознакомьтесь с сайтом Re по адресу https://re.xyz, условиями обслуживания (https://re.xyz/terms) и отказами от ответственности (https://docs.re.xyz/disclaimers).