

#swift
swift
Просмотров: 1.3M
1,095 обсуждают
Популярные
Новые

·
--
🚨 SWIFT говорит о будущем финансов, и держатели $XRP обращают на это внимание. 👀🔥
Круглосуточные трансграничные платежи, программируемые цифровые деньги, токенизированные ценные бумаги и атомарные расчёты становятся важными элементами развития финансовой отрасли.
Ripple работает в более широком контексте блокчейн-платежей, поэтому за пересечением этих направлений стоит наблюдать.
Но вот ключевой момент: обсуждение SWIFT блокчейн-инфраструктуры не означает автоматически официального партнёрства или прямого внедрения XRP.
Настоящий вопрос в том, смогут ли XRP и XRP Ledger занять значимое место в меняющейся финансовой системе. 🌎
За этим я и буду внимательно следить. 🚀
#XRP #Ripple #SWIFT
ABDULGHAFFAR_00:
May God bless you and your family with happiness, health and success in every trade 🤲💛
3
1
10
5.8k

·
--
Два гигантских банка только что перевели реальные доллары в токены, и почти никто из владельцев криптовалют не участвовал в этой сделке.
Вот в чём ловушка. Каждый раз, когда появляется такая новость, люди из страха упустить выгоду (FOMO) покупают всё подряд — любой тикер, который хоть отдалённо связан с платежами или реальными активами, — а потом выясняют, что продукту их монета вообще не нужна. Вас обманут не смарт-контрактом. Вас обманет история, которую вы не прочитали.
2 сентября First Abu Dhabi Bank и Citi провели реальный платёж в долларах США с помощью токенизированных депозитов в общей бухгалтерской книге Swift. Токенизированный депозит — это просто долговое обязательство банка в новом формате. Это требование к балансу банка, оформленное так, чтобы два учреждения могли перевести его в общей системе учёта, не дожидаясь старой цепочки сообщений. Это не $BTC. Вы не можете перевести его на кошелёк и уйти. Обязательство по-прежнему лежит на банке, а Swift по-прежнему задаёт правила игры.
Риск в том, чтобы принять это за победу для того, чем вы уже владеете. Эти токены можно заморозить или отозвать, поскольку их выпустил регулируемый банк, а не нейтральный блокчейн. Если у банка возникнут проблемы, вы будете в очереди вместе со всеми остальными вкладчиками — независимо от того, токенизирован ваш вклад или нет. И если казначейские отделы действительно оценят этот канал, значительная часть трансграничных потоков, которые люди продолжают закладывать в $XRP или расплывчатые $ETH ставки на токенизацию, может так и не покинуть банковскую систему. Более быстрые переводы для банков — это не то же самое, что деньги, поступающие в блокчейны, на которых вы торгуете.
Если банки могут делать это без публичных криптовалют, что же именно мы на самом деле закладываем в цену?
#Tokenization #RWA #Swift
Два гигантских банка только что перевели реальные доллары в токены, и почти никто из владельцев криптовалют не участвовал в этой сделке.
Вот в чём ловушка. Каждый раз, когда появляется такая новость, люди из страха упустить выгоду (FOMO) покупают всё подряд — любой тикер, который хоть отдалённо связан с платежами или реальными активами, — а потом выясняют, что продукту их монета вообще не нужна. Вас обманут не смарт-контрактом. Вас обманет история, которую вы не прочитали.
2 сентября First Abu Dhabi Bank и Citi провели реальный платёж в долларах США с помощью токенизированных депозитов в общей бухгалтерской книге Swift. Токенизированный депозит — это просто долговое обязательство банка в новом формате. Это требование к балансу банка, оформленное так, чтобы два учреждения могли перевести его в общей системе учёта, не дожидаясь старой цепочки сообщений. Это не $BTC . Вы не можете перевести его на кошелёк и уйти. Обязательство по-прежнему лежит на банке, а Swift по-прежнему задаёт правила игры.
Риск в том, чтобы принять это за победу для того, чем вы уже владеете. Эти токены можно заморозить или отозвать, поскольку их выпустил регулируемый банк, а не нейтральный блокчейн. Если у банка возникнут проблемы, вы будете в очереди вместе со всеми остальными вкладчиками — независимо от того, токенизирован ваш вклад или нет. И если казначейские отделы действительно оценят этот канал, значительная часть трансграничных потоков, которые люди продолжают закладывать в $XRP или расплывчатые $ETH ставки на токенизацию, может так и не покинуть банковскую систему. Более быстрые переводы для банков — это не то же самое, что деньги, поступающие в блокчейны, на которых вы торгуете.
Если банки могут делать это без публичных криптовалют, что же именно мы на самом деле закладываем в цену?
#Tokenization #RWA #Swift
3
Если вы всё ещё считаете SWIFT пережитком прошлого, который криптовалюты уже обошли, немедленно перестаньте.
Трейдеры продолжают терять деньги, переключаясь на очередную модную тему, пока реальные денежные потоки проходят в тихих банковских экспериментах. Так вы упускаете ликвидность, которая действительно остаётся.
2 сентября First Abu Dhabi Bank и Citi провели настоящий долларовый платёж с использованием токенизированных депозитов в общей сети SWIFT. Я переслал новость коллеге из казначейского отдела, ожидая услышать восторги по поводу блокчейна. Он лишь спросил, как это поможет сократить ежедневную рутину по сверке позиций и отслеживанию не прошедших переводов.
Это совсем не похоже на многолетние попытки $XRP заменить SWIFT или медленное внедрение $USDC и $USDT в корпоративном секторе на новые рельсы. Всё это всегда казалось лишними шагами. Токенизированные депозиты позволяют тем же банкам сохранить существующую инфраструктуру, используя при этом общую сеть. Большинство прежних PoC так и не вышли за пределы лабораторий. А этот эксперимент переместил реальные доллары.
Людям, которые действительно будут этим пользоваться, безразличны наши нарративы. Им нужно меньше писем и быстрее доступ к информации. Когда сотрудники операционных отделов начинают задавать практические вопросы, перемены уже идут.
Как вы думаете, что теперь будет со старой историей о разрушительных переменах — или банки просто станут эффективнее работать в блокчейне?
#Tokenization #TradFi #SWIFT
3
·
--
Рост
Проверено
🚨જ⁀➴ SWIFT СОЗДАЛА СВОЙ БЛОКЧЕЙН ⥱ ЧТО ТЕПЕРЬ ⋙ $XRP ❓
✔️ Международная финансовая система переживает масштабную трансформацию.
SWIFT, объединяющая тысячи финансовых организаций, уже разработала собственный блокчейн-реестр для модернизации международных платежей.
🔥 ОБЪЯВЛЕНО О 17 БАНКАХ, КОТОРЫЕ УЧАСТВУЮТ В ПЕРВЫХ ПИЛОТНЫХ ПРОЕКТАХ.
Идея заключается в том, чтобы проводить платежи круглосуточно, используя токенизированные банковские депозиты.
Но есть один нюанс, который почти никто не обсуждает.
БЛОКЧЕЙН НЕ РЕШАЕТ ПРОБЛЕМУ ЛИКВИДНОСТИ АВТОМАТИЧЕСКИ.
Даже при общей инфраструктуре банкам по-прежнему приходится работать с разными валютами, доступностью средств и механизмами расчётов.
Именно здесь возникает вопрос⤵
КАКОЕ МЕСТО ЗДЕСЬ ЗАНИМАЕТ $XRP ?
XRP может выступать промежуточным активом при конвертации валют, позволяя переводить средства без необходимости заранее держать остатки в каждом отдельном рынке.
Представьте разницу⤵
🏦 SWIFT » Координация платежей и интеграция между организациями.
⚡ XRP » Потенциальный мост ликвидности между разными валютами и рынками.
Но обратите внимание⤵
⚠️ SWIFT НЕ ОБЪЯВЛЯЛА О ВНЕДРЕНИИ XRP В СВОЙ НОВЫЙ РЕЕСТР.
Также не доказано, что для работы этой инфраструктуры потребуется XRP.
Развитие SWIFT может усилить конкуренцию с некоторыми решениями Ripple и одновременно показать, что банковский сектор внедряет технологии, которые раньше казались доступными только криптоиндустрии.
Теперь главная задача — эффективно соединить системы, валюты и ликвидность.
🔥 SWIFT СТРОИТ НОВЫЕ ПЛАТЁЖНЫЕ ПУТИ. НО КТО СОЗДАСТ МОСТЫ?
КАК ВЫ СЧИТАЕТЕ, $XRP И SWIFT БУДУТ КОНКУРИРОВАТЬ ИЛИ ДОПОЛНЯТЬ ДРУГ ДРУГА?
⚠️ Канал @Fumao здесь, на Binance Square 🗣️ Помните » Это информационный и образовательный анализ » Это не финансовая рекомендация » Всегда проводите собственное исследование перед инвестированием. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT СОЗДАЛА СВОЙ БЛОКЧЕЙН ⥱ ЧТО ТЕПЕРЬ ⋙ $XRP ❓
✔️ Международная финансовая система переживает масштабную трансформацию.
SWIFT, объединяющая тысячи финансовых организаций, уже разработала собственный блокчейн-реестр для модернизации международных платежей.
🔥 ОБЪЯВЛЕНО О 17 БАНКАХ, КОТОРЫЕ УЧАСТВУЮТ В ПЕРВЫХ ПИЛОТНЫХ ПРОЕКТАХ.
Идея заключается в том, чтобы проводить платежи круглосуточно, используя токенизированные банковские депозиты.
Но есть один нюанс, который почти никто не обсуждает.
БЛОКЧЕЙН НЕ РЕШАЕТ ПРОБЛЕМУ ЛИКВИДНОСТИ АВТОМАТИЧЕСКИ.
Даже при общей инфраструктуре банкам по-прежнему приходится работать с разными валютами, доступностью средств и механизмами расчётов.
Именно здесь возникает вопрос⤵
КАКОЕ МЕСТО ЗДЕСЬ ЗАНИМАЕТ $XRP ?
XRP может выступать промежуточным активом при конвертации валют, позволяя переводить средства без необходимости заранее держать остатки в каждом отдельном рынке.
Представьте разницу⤵
🏦 SWIFT » Координация платежей и интеграция между организациями.
⚡ XRP » Потенциальный мост ликвидности между разными валютами и рынками.
Но обратите внимание⤵
⚠️ SWIFT НЕ ОБЪЯВЛЯЛА О ВНЕДРЕНИИ XRP В СВОЙ НОВЫЙ РЕЕСТР.
Также не доказано, что для работы этой инфраструктуры потребуется XRP.
Развитие SWIFT может усилить конкуренцию с некоторыми решениями Ripple и одновременно показать, что банковский сектор внедряет технологии, которые раньше казались доступными только криптоиндустрии.
Теперь главная задача — эффективно соединить системы, валюты и ликвидность.
🔥 SWIFT СТРОИТ НОВЫЕ ПЛАТЁЖНЫЕ ПУТИ. НО КТО СОЗДАСТ МОСТЫ?
КАК ВЫ СЧИТАЕТЕ, $XRP И SWIFT БУДУТ КОНКУРИРОВАТЬ ИЛИ ДОПОЛНЯТЬ ДРУГ ДРУГА?
⚠️ Канал @Leandro Fumão Crypto здесь, на Binance Square 🗣️ Помните » Это информационный и образовательный анализ » Это не финансовая рекомендация » Всегда проводите собственное исследование перед инвестированием. 👨🎓📚
#xrp #Swift #RippleXRP
3
128
·
--
Рост
🏗️🛠️ SWIFT СТРОИТ НЕЧТО ГОРАЗДО БОЛЬШЕЕ, ЧЕМ ЕЩЁ ОДНО ОБНОВЛЕНИЕ ПЛАТЕЖЕЙ✨🌱
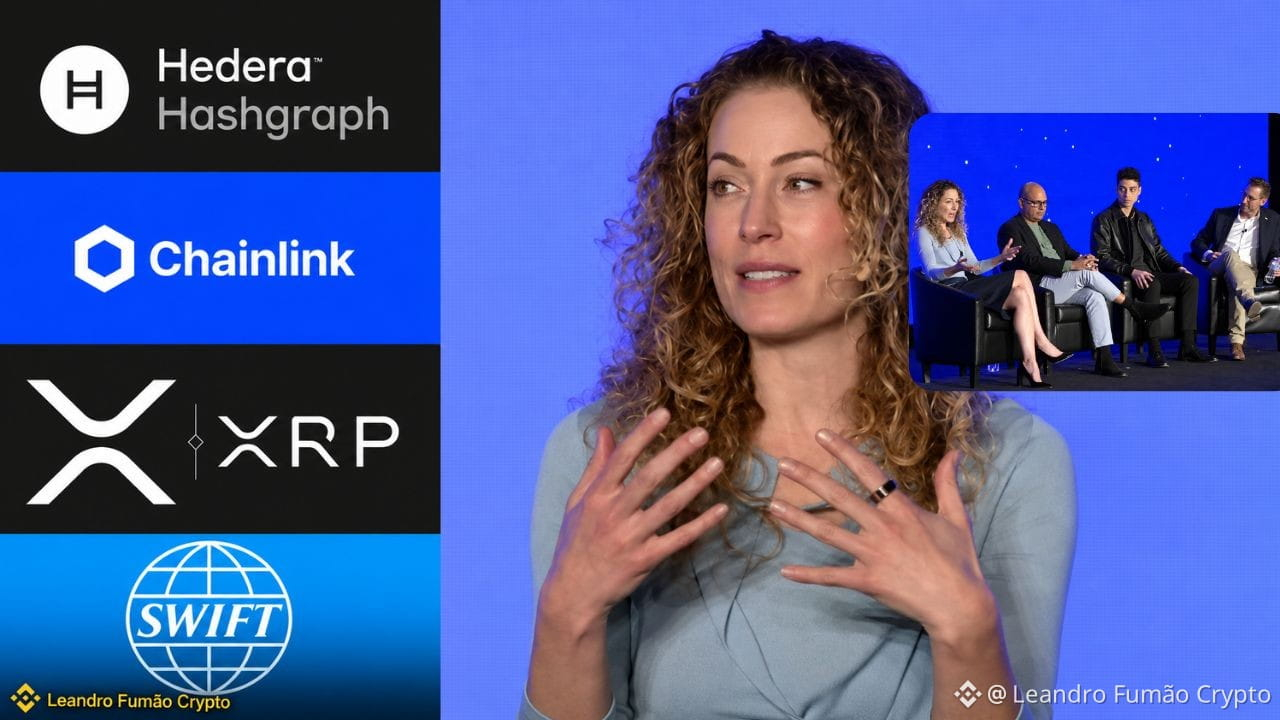
Чем глубже я изучаю то, к чему всё идёт, тем оптимистичнее смотрю на $HBAR ▸ 💲LINK ▸ $XRP ✔️
На HederaCon 2025 Алиса ДиКаприо предупредила: на фоне стремительного роста стейблкоинов и множащихся новых финансовых инструментов задача будет заключаться в том, чтобы обеспечить движение стоимости во всё более фрагментированной системе. В 2026 году SWIFT строит именно такое решение.
📌 SWIFT: В его общем блокчейн-реестре уже участвуют 17 банков с шести континентов (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo и другие), готовящихся проводить транзакции с токенизированными депозитами 24/7. Сеть объединяет более 11 500 организаций в более чем 200 странах.
Теперь сложность не в создании цифровых активов, а в их соединении и поиске ликвидности между ними. Три разные роли:
🔗 LINK (Chainlink): Самая прямая связь со SWIFT. Технология протестировала совместимость через CCIP, продемонстрировала подписку на токенизированные фонды и их погашение совместно с UBS AM, а также победила на хакатоне SWIFT в 2025 году. DTCC также использует Chainlink в Collateral AppChain (ожидается в 4-м квартале 2026 года).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank и SCB TechX протестировали мультивалютные переводы с расчётами за 3–5 секунд. Australian Payments Plus использовала HashSphere в проекте Acacia Резервного банка Австралии. CCIP уже работает в основной сети Hedera.
💱 XRP (XRPL): Техническая связность сама по себе не создаёт валютную ликвидность. XRPL предлагает кросс-валютные платежи, ончейн DEX, атомарные расчёты и автоматическую маршрутизацию через промежуточные активы. Ripple и Bitso добавляют MXNB и RLUSD в XRPL — концептуально это может выглядеть как MXNB → XRP → RLUSD, если XRP окажется оптимальным маршрутом.
💡 Тезис: дело не в противостоянии HBAR, $LINK и XRP. Hedera обеспечивает размещение регулируемых активов, Chainlink связывает сети, а XRP помогает соединять ликвидность между валютами.
Фрагментация стала реальностью, и мировые финансы уже строят ответ на этот вызов. Кто до сих пор оценивает эти активы так, будто ничего этого не происходит?
#hbar #LINK #xrp #Swift
2
194
·
--
Рост
Проверено
😱БАНКОВСКАЯ СИСТЕМА, КОТОРУЮ SWIFT ОПИСЫВАЕТ НА SIBOS 2026❗
⋙ И ГДЕ ЗДЕСЬ МЕСТО CRYPTO $XRP ❓
✎𓂃Главный вопрос не в том, «какая платёжная система победит», а в том: кто обеспечит ликвидность между всеми ними? Банки выпускают токенизированные депозиты, управляющие компании токенизируют фонды, появляются программируемые ценные бумаги, торговля ведётся вне банковских часов.
Больше форм денег, больше активов, больше сетей, работающих одновременно.
📌 Swift: над общим блокчейн-реестром уже работают 17 банков (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo и другие), готовя пилотные проекты с токенизированными депозитами.
📌 Пересечение с Ripple » Standard Chartered запустил институциональное хранение RLUSD в XRPL; DBS готовит торговлю RLUSD/sgBENJI с Franklin Templeton; BNY — основной хранитель резервов RLUSD; HSBC — клиент Ripple Custody.
📌 Реальная инфраструктура » Bitso интегрирует MXNB в XRPL наряду с RLUSD (коридор США—Мексика); CSD BR отражает паи фондов BTG Pactual с помощью MPT; Ondo OUSG работает 24/7 с RLUSD; Archax, Aberdeen и Aviva выводят на рынок токенизированные фонды.
📌 DvP и PvP » XRPL поддерживает атомарные платежи между валютами и пакетные транзакции по принципу «всё или ничего», необходимые для одновременных расчётов деньгами и ценными бумагами.
💡 Тезис » Если банк A выпускает токенизированный доллар, а банк B — токенизированный евро, рынку нужно обменивать их. XRP нейтрален (не является обязательством ни одного банка) и может служить промежуточным активом, если это будет оптимальный маршрут. Реальный спрос возникнет за счёт маркетмейкеров, поддерживающих запасы XRP, а также резервов и комиссий.
⚠️ Гипотетический пример » При обороте 10 млрд долл. США в день и маршрутизации 10% через XRP для этого хватило бы примерно 100 млн долл. США оборотного запаса.
Катализаторы: институциональный валютный рынок через $XRP , подключение новых банков, RLUSD в качестве залога и масштабирование Ripple Treasury. Сейчас важнее всего показатели объёма.
💡 Помните: это информационный анализ. 📖Всегда проводите собственное исследование, прежде чем инвестировать.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Чтобы подключиться к блокчейн-реестру Swift, банкам необходимо подготовить три компонента: собственный разрешённый блокчейн, поддержку кошельков, а также возможности токенизации и смарт-контрактов. Сооснователь Taurus Ламин Брахими сообщил CoinDesk, что реестр Swift не заменит внутренние банковские системы, а станет «уровнем оркестрации»: токенизированные депозиты будут перемещаться через него между странами круглосуточно, а расчёты по-прежнему будут проводиться через существующие системы. Развитие ускоряется: в июле Swift сообщила, что 17 банков готовятся к проведению операций с токенизированными депозитами в режиме реального времени; в августе HSBC и Standard Chartered провели первую межбанковскую операцию на основе этого реестра, а DBS и Citi вскоре после этого всего за несколько минут выполнили трансграничные долларовые платежи в выходные — раньше на это могло уйти до двух рабочих дней. (Источник: X)#Swift #Токенизация
Чтобы подключиться к блокчейн-реестру Swift, банкам необходимо подготовить три компонента: собственный разрешённый блокчейн, поддержку кошельков, а также возможности токенизации и смарт-контрактов. Сооснователь Taurus Ламин Брахими сообщил CoinDesk, что реестр Swift не заменит внутренние банковские системы, а станет «уровнем оркестрации»: токенизированные депозиты будут перемещаться через него между странами круглосуточно, а расчёты по-прежнему будут проводиться через существующие системы. Развитие ускоряется: в июле Swift сообщила, что 17 банков готовятся к проведению операций с токенизированными депозитами в режиме реального времени; в августе HSBC и Standard Chartered провели первую межбанковскую операцию на основе этого реестра, а DBS и Citi вскоре после этого всего за несколько минут выполнили трансграничные долларовые платежи в выходные — раньше на это могло уйти до двух рабочих дней. (Источник: X)#Swift #Токенизация
23

Swift требует внутренний уровень для блокчейн-реестра, предупреждает Taurus
- Банкам необходим собственный реестр с ограниченным доступом, инструменты для работы с кошельками и поддержка смарт-контрактов, прежде чем они смогут использовать сеть Swift для токенизированных депозитов
- Ламин Брахими (Taurus) предупреждает об этом требовании
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Источник: CoinDesk
279
·
--
Проверено
🌐 Монополия SWIFT под угрозой: IBM разблокирует токенизированные депозиты
Более 150 триллионов долларов ежегодно проходит через традиционную систему международных платежей, и эта столетняя «трасса» только что получила крупное технологическое обновление за кулисами.
Согласно официальным данным, которые удалось выяснить Livecoins, IBM разблокировала практические тесты токенизированных депозитов, напрямую интегрированных в новую экосистему блокчейна SWIFT, с помощью бета-версии своего цифрового адаптера.
Тезис, который движет институциональный рынок, заключается в устранении издержек и замедлений при традиционном клиринге. Межбанковская миграция ускоряет глобальное внедрение стандартов обмена сообщениями ISO 20022.
Хотя тесты работают в разрешённых средах, инвесторы как краткосрочные, так и долгосрочные используют эту новость, чтобы занять позиции в публичных сетях, ориентированных на корпоративную полезность и внешнюю торговлю:
$XDC (XDC Network) — блокчейн, разработанный в соответствии со стандартами комплаенса для оцифровки аккредитивов и торгового финансирования.
$XRP — актив, ориентированный на предоставление ликвидности по требованию (ODL) для быстрой трансграничной расчётности.
$HBAR — высокоскоростная сеть с фиксированной комиссией, в которой сама IBM состоит в корпоративном совете по управлению.
🎯 Следите за ликвидностью:
Банковская токенизация выходит из теории. Нажмите на тикеры XDC, XRP или HBAR ниже, чтобы оценить силу покупателей на споте и отслеживать движение рынка сегодня!
#Livecoins #SWIFT #ISO20022 #InfraestruturaWeb3 #Write2Earn
1
1.1k
·
--
Рост
Проверено
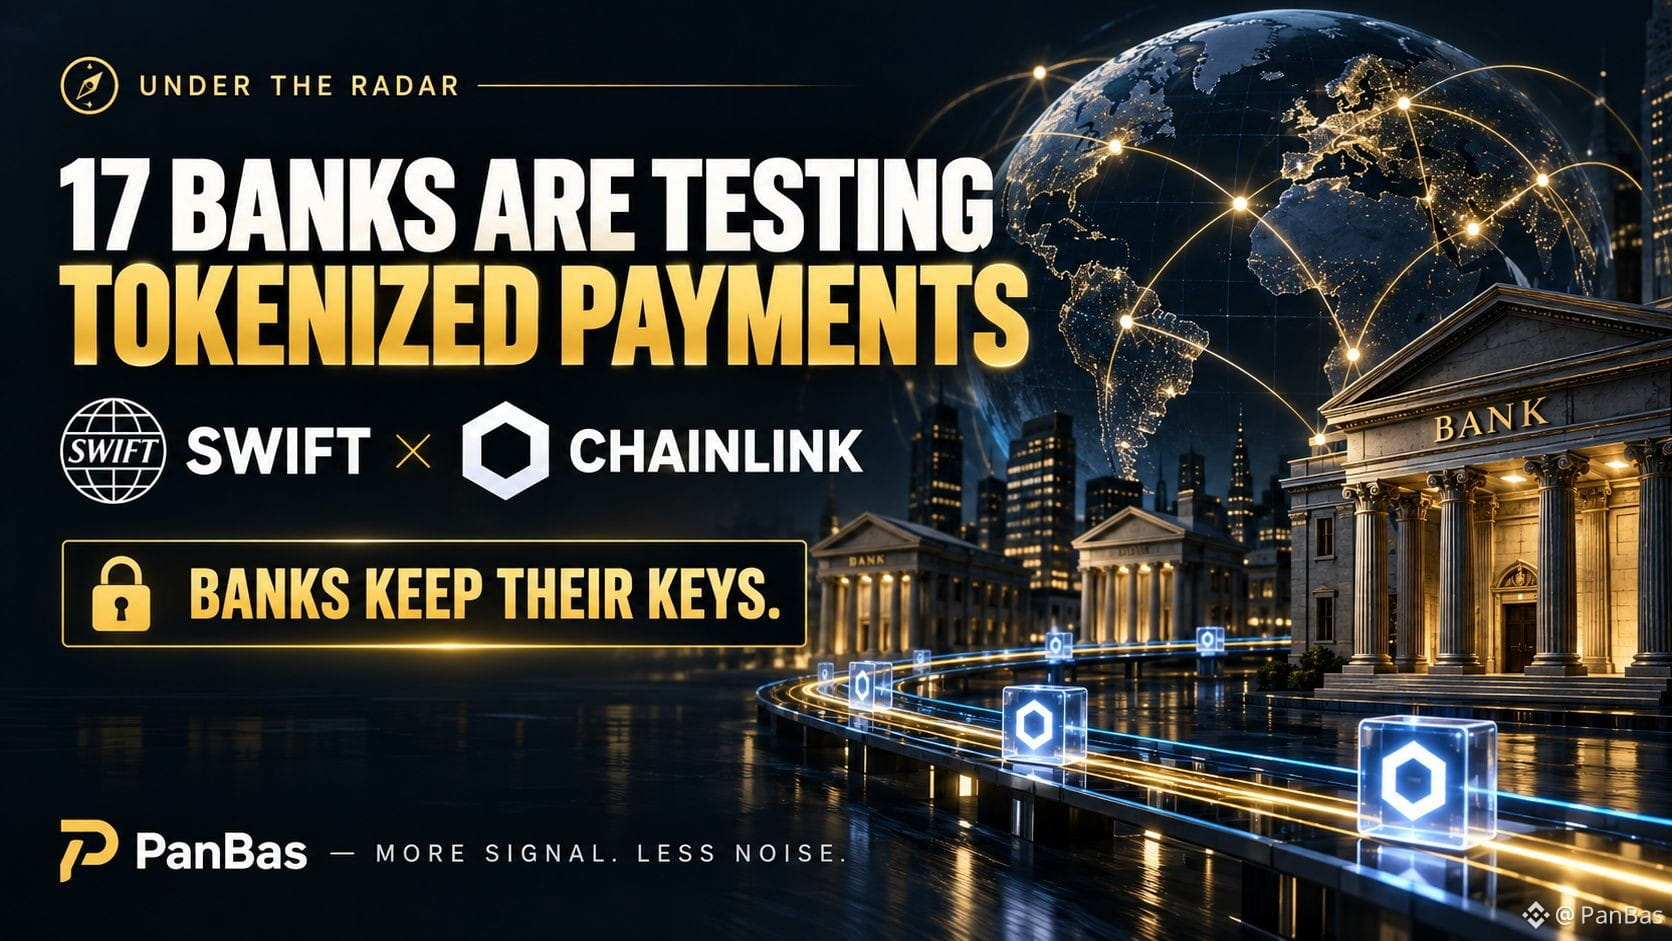
🧭 НЕ ВИДНО ИЗ-ПОД НОСА: $LINK
17 БАНКОВ. 6 КОНТИНЕНТОВ. ПЛАТЕЖИ ТОКЕНИЗИРОВАННЫЕ 24/7.
И почти никто не обсуждает ту часть, которая важнее всего.
Swift: 17 банков готовят пилот трансграничных платежей с использованием токенизированных депозитов в своём блокчейн-реестре.
Теперь Chainlink даёт финансовым институтам возможность подключаться через CRE.
Но вот что привлекло моё внимание:
🔐 БАНКИ ХРАНЯТ СВОИ КЛЮЧИ.
Chainlink использует модель само-подписания.
Проще говоря, банки могут использовать инфраструктуру, не отдавая контроль над авторизацией транзакций.
🧩 И это решает один из главных институциональных вопросов о блокчейне:
«Как использовать это и при этом не терять контроль?»
Есть ещё одна важная деталь.
Эти токенизированные депозиты не обязаны превращаться в ещё один спекулятивный стейблкоин.
Они могут оставаться банковскими деньгами, пока Swift координирует расчёты между институтами.
И схема выглядит так:
⚡ Платежи 24/7 через границы
🏦 деньги, выпущенные банком
🔐 банки сохраняют контроль
🌍 глобальная сеть Swift
Это НЕ означает, что банки внезапно переводят всё в onchain.
Пилоты всё ещё должны доказать, что они работают в масштабе.
Но направление имеет значение.
🧭 НА ЧТО Я ОБРАЩАЮ ВНИМАНИЕ:
Не на следующую $LINK свечу.
Я слежу за тем, станет ли этот пилот на 17 банках воспроизводимой инфраструктурой.
Потому что если токенизированные депозиты станут обычными платёжными рельсами для банков…
это гораздо более крупная история, чем один крик крипто-пампа.
Больше сигнала. Меньше шума.
#Chainlink #Swift #Tokenization
80
·
--
Самые презираемые в криптосообществе «банковские старые деньги» признали впервые публично: DeFi не враг.
Глава Swift на саммите Sibos в Майами заявил, что их инфраструктура дальше будет всё принимать в своей «трубе» — фиат, токенизированные активы; более 200 стран, 40 000 коридоров для переводов — всё проходит; уже 17 крупных банков ведут на ней круглосуточные расчёты токенизированными активами в реальном времени — евро, фунты и доллары полностью на месте.
По сути, это банк официально «вербует» «ончейн» в свои ряды.
В следующий раз, когда кто-то из семьи скажет, что твои монеты — просто воздух, просто кинь эту ссылку.
Как думаешь: через пять лет в международных переводах сначала стейблкоины заменят Swift, или Swift первым начнёт закачивать стейблкоины в свою инфраструктуру?
#Swift #代币化
113
·
--
Рост
🔥 $XRP идет на рынок глобальных платежей на $155 трлн! 🌎💰
Ripple не играет в полсилы — она нацелилась на огромную инфраструктуру глобальных платежей за SWIFT. 🏦⚡
💥 БОЛЬШАЯ ВОЗМОЖНОСТЬ
• Брэд Гарлингхаус оценил возможность в корпоративных платежах для предприятий рядом с $120 трлн в объеме казначейских операций.
• Приобретение Ripple компании GTreasury дает доступ к инфраструктуре платежных маршрутов для предприятий — она обрабатывает $13 трлн+ ежегодно. 🌐
🚀 ИНСТИТУЦИОНАЛЬНОЕ ПРИСОЕДИНЕНИЕ УСКОРЯЕТСЯ
🇰🇷 Jeonbuk Bank заменил многодневные переводы через SWIFT на Ripple Payments.
⚡ ACI Worldwide добавила XRP как поддерживаемый маршрут расчетов, подключаясь к инфраструктуре, которая обрабатывает заметную долю глобальных платежных потоков.
⚠️ ПРОВЕРКА РЕАЛЬНОСТЬЮ ПО XRP
Инфраструктура Ripple не означает, что каждая транзакция напрямую использует $XRP .
Платежи могут проходить через фиат, стейблкоины или XRP — особенно по мере того, как RLUSD продолжает расширяться. 💵🔗
Но общая картина такова:
🌍 Глобальные платежные «рельсы» развиваются.
🏦 Институты подключаются.
⚡ Расчеты становятся быстрее.
🚀 Ripple выстраивает позиции внутри инфраструктуры.
Может ли $XRP стать крупным мостовым активом в следующую эпоху глобальных платежей? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
{spot}(XRPUSDT)
🔥 $XRP идет на рынок глобальных платежей на $155 трлн! 🌎💰
Ripple не играет в полсилы — она нацелилась на огромную инфраструктуру глобальных платежей за SWIFT. 🏦⚡
💥 БОЛЬШАЯ ВОЗМОЖНОСТЬ
• Брэд Гарлингхаус оценил возможность в корпоративных платежах для предприятий рядом с $120 трлн в объеме казначейских операций.
• Приобретение Ripple компании GTreasury дает доступ к инфраструктуре платежных маршрутов для предприятий — она обрабатывает $13 трлн+ ежегодно. 🌐
🚀 ИНСТИТУЦИОНАЛЬНОЕ ПРИСОЕДИНЕНИЕ УСКОРЯЕТСЯ
🇰🇷 Jeonbuk Bank заменил многодневные переводы через SWIFT на Ripple Payments.
⚡ ACI Worldwide добавила XRP как поддерживаемый маршрут расчетов, подключаясь к инфраструктуре, которая обрабатывает заметную долю глобальных платежных потоков.
⚠️ ПРОВЕРКА РЕАЛЬНОСТЬЮ ПО XRP
Инфраструктура Ripple не означает, что каждая транзакция напрямую использует $XRP .
Платежи могут проходить через фиат, стейблкоины или XRP — особенно по мере того, как RLUSD продолжает расширяться. 💵🔗
Но общая картина такова:
🌍 Глобальные платежные «рельсы» развиваются.
🏦 Институты подключаются.
⚡ Расчеты становятся быстрее.
🚀 Ripple выстраивает позиции внутри инфраструктуры.
Может ли $XRP стать крупным мостовым активом в следующую эпоху глобальных платежей? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
107
🧐🧐 #ChainlinkLaunchesBankSWIFTLedgerFramework
🔥 $LINK Тихо закрепила свою монополию на расчётах TradFi 🔥
28 сентября 2026 года Chainlink незаметно заложила настоящую бомбу, которую большинство розничных трейдеров полностью игнорируют.
Среда выполнения Chainlink (CRE) теперь официально позволяет банкам подключать существующую инфраструктуру подписи транзакций напрямую к совместимой с EVM блокчейн-учётной книге SWIFT.
Вот почему это структурный сдвиг на рынке:
⭕ 17 крупных финансовых организаций активно готовятся к пилотным транзакциям в реальном времени.
⭕ Банки сохраняют полную опеку и контроль над своими закрытыми ключами, выполняя круглосуточные трансграничные платежи с использованием токенизированных депозитов.
⭕ Сеть SWIFT включает более 11 500 учреждений. Chainlink позиционирует себя как единственный мост межоперабельности для всего этого пула ликвидности.
🧐 Профессиональный вердикт (макро-бычий): В связке с запуском CCIP 2.0 офчейн- и ончейн-выручка для предприятий конвертируется в токены LINK для Резерва Chainlink.
Мы переходим от спекуляций к вынужденным институциональным покупкам. Накопите $LINK сильно на любых макро-спадах рынка.
#Swift
160

Проверено
#chainlinklaunchesbankswiftledgerframework
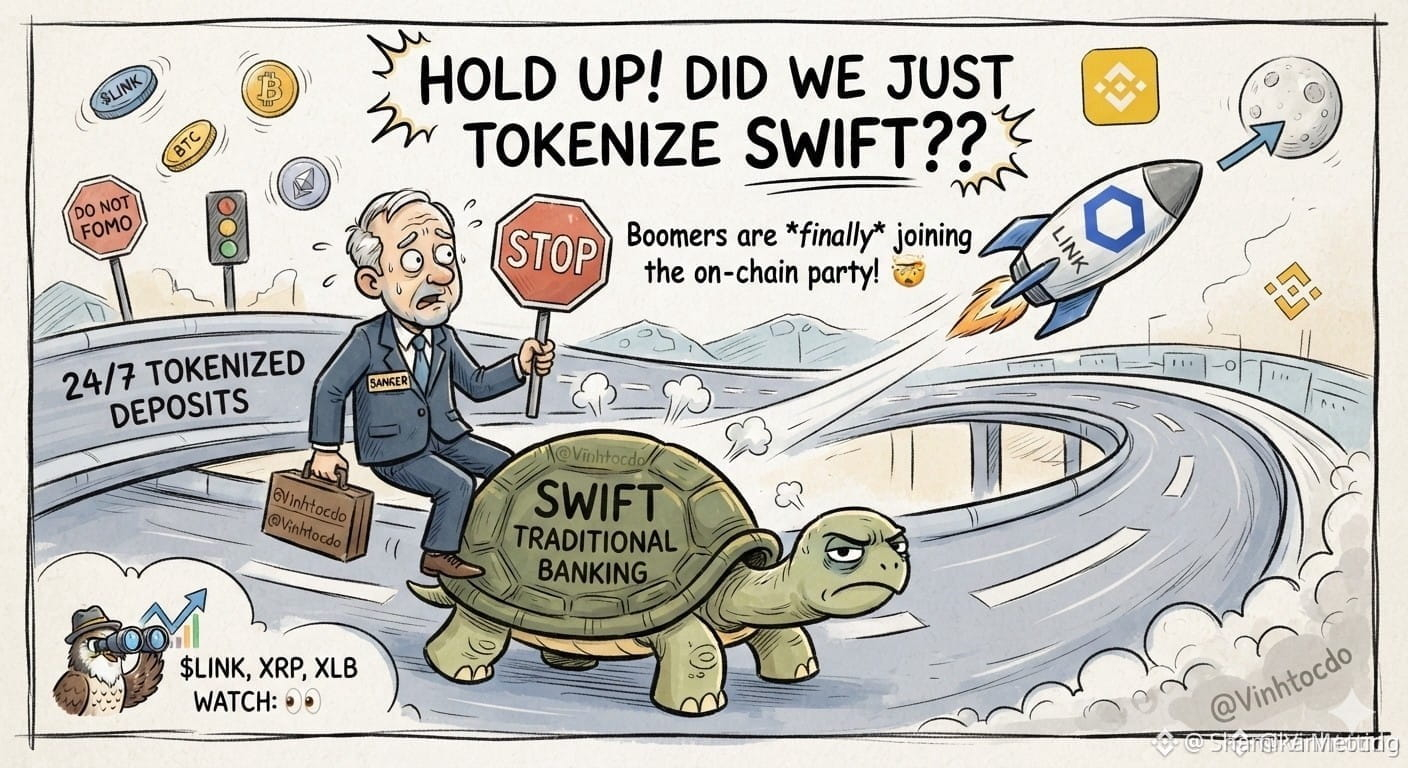
СРОЧНО: SWIFT движется к крипто-трендам вместе с Chainlink! 🤯 Так мы только что токенизировали (оцифровали) SWIFT? Ну, в основном! 17 крупных банков официально тестируют зашифрованные депозиты 24/7. Поколение 40-х годов наконец-то официально присоединилось к вечеринке блокчейна!
Что должны сделать трейдеры?
1️⃣ Следите за $LINK и XRP и XLB с концентрацией, как у сокола.
2️⃣ Не поддавайтесь FOMO (покупка из‑за страха упустить возможность): традиционные банки движутся медленнее, чем черепаха на автобане.
Это не финансовый совет! Проверьте сами (DYOR)!
Пожалуйста, подпишитесь
$LINK
$BTC
$ETH
#Chainlink #SWIFT #CryptoTrading
1
2.2k

·
--
IBM только что открыла бета-версию, которая соединяет её системы с сетью Swift.
Идея заключается в том, чтобы банки могли проводить переводы токенизированных депозитов 24 часа в сутки.
Что любопытно, они используют платёжные сообщения и процессы комплаенса, которые уже существуют сегодня.
По сути, они хотят, чтобы блокчейн-технология была интегрирована в текущую банковскую инфраструктуру без дополнительных сложностей.
Это довольно конкретный технический шаг, чтобы напрямую перемещать токенизированные деньги.
Как тебе этот ход IBM?
$BTC #Blockchain #Swift
61
🚨 #XRP & SWIFT: ЗАЯВЛЕНИЕ vs РЕАЛЬНОСТЬ
Некоторые утверждают, что если XRP захватит всего 1% активности SWIFT, XRP может достичь $100. 🔥🚀
Но давайте проясним: это лишь спекулятивное утверждение, а не подтвержденная реальность.
На данный момент нет подтвержденных данных о том, что 11 000+ банков, подключенных к SWIFT, тестировали XRP в сети SWIFT, и нет официального подтверждения того, что SWIFT внедряет XRP для своей глобальной платежной деятельности.
SWIFT изучает платежную инфраструктуру на основе блокчейна, а Ripple расширяет свое институциональное платежное направление — но напрямую связывать эти события с целевым уровнем цены XRP в $100 это спекуляция.
История интересная, но прямо сейчас сценарий с $100 XRP не основан на фактах и не подтвержден официально. Всегда отделяйте проверенное внедрение от спекуляций на рынке криптовалют.
#XRP #SWIFT #Blockchain #crypto
1
91
·
--
Традиционная финансовая инфраструктура делает новый шаг к токенизации: 17 глобальных банков подключились к реестру SWIFT, используя адаптеры ISO 20022, чтобы поддерживать инструкции по токенизированным депозитам. 🌐🏦
Хотя окончательный расчет по-прежнему работает на традиционных системах, это движение снижает операционные трения и приближает институциональный банкинг к инфраструктуре цифровых активов. Однако сохраняются скрытые риски зависимости от облака, которые сектор должен решить.
На что обратить внимание: как быстро эти стандарты будут внедряться в большее число финансовых организаций и как это повлияет на ликвидность в блокчейн-сетях.
#Tokenizacion #SWIFT #Regulacion #CriptoInstitucional $BTC $ETH
90

·
--
🔥 IBM подключает 17 банков к системе SWIFT! Адаптер Digital Asset Haven для ISO 20022 поддерживает токенизированные инструкции по депозитам, но окончательный расчет по-прежнему остается в существующих системах. Традиционные финансы обращаются к блокчейну, но риски облака сохраняются. #区块链 #传统金融 $IBM $XRP
🔥 IBM подключает 17 банков к SWIFT! Адаптер Digital Asset Haven для ISO 20022 поддерживает токенизированные инструкции по депозитам, а окончательный расчет остается в существующих системах. Традиционные финансы обращаются к блокчейну, но риски облака сохраняются. #SWIFT #banking $IBM $XRP
🔥 IBM подключает 17 банков к SWIFT! Адаптер Digital Asset Haven для ISO 20022 поддерживает токенизированные инструкции по депозитам, а окончательный расчет остается в существующих системах. Традиционные финансы обращаются к блокчейну, но риски облака сохраняются. #SWIFT #banking $IBM $XRP
390

Блокчейн-реестр Swift официально перешёл в стадию ранней практической доступности: всего за 9 месяцев от концепции до внедрения — первые пилотные участники уже определены. В их числе 17 глобальных банков, охватывающих шесть континентов: ANZ, BNP Paribas, Bank of New York Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, а также Wells Fargo и другие — все в списке.
Ключ пилотного проекта — соединить трансграничные платежи 24/7 с помощью токенизированных депозитов: ещё до того, как в традиционных клиринговых системах будет завершено финальное расчётное урегулирование, средства уже могут перемещаться в режиме реального времени или в нерабочее время, при этом сохраняются существующие подходы к комплаенсу, кредитным рискам и риск-менеджменту.
Отдельно стоит отметить, что Swift чётко определяет этот реестр как «слой оркестрации» (编排层). В дальнейшем он будет расширяться до базовой инфраструктуры для программируемых денег и агентской коммерции (agentic commerce). Это означает, что традиционная трансграничная финансовая инфраструктура активно сближается с миром on-chain, а не вытесняется пассивно.
Сигнал рынку также предельно понятен: институциональная токенизация больше не остаётся на уровне white paper; благодаря этому будет получено новое подтверждение для долгосрочного нарратива про стейблкоины, RWA и платежные L1/L2-сети.
#Swift #代币化 #跨境支付
24
·
--
Спекуляции на SWIFT и XRP упираются в стену
Бывший главный специалист по инновациям SWIFT Том Цшах (Tom Zschach) опроверг заявления о том, что SWIFT планирует поддержку #XRP .
Отвечая в X, Цшах заявил, что предполагаемая интеграция «не происходит».
Эти комментарии последовали за вирусными публикациями, утверждавшими, что #Swift будет поддерживать $XRP вместо запуска собственного цифрового актива — утверждение, представленное без доказательств.
107
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#CanMicrosoftDeliverOnAI
Просмотров: 68,588
695 обсуждают
2
#CanGoogleDefindItsCore
Просмотров: 36,740
512 обсуждают
3
#ПротоколFOMC
Просмотров: 59,815
249 обсуждают
4
#fomcотслеживание
Просмотров: 53,958
505 обсуждают
5
#FOMCWatch
Просмотров: 9.1M
27,891 обсуждают
6
#EthereumDropsBelow$2300
Просмотров: 10,583
156 обсуждают
7
#BitcoinSlipsBelow$80KAgain
Просмотров: 29,774
119 обсуждают
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
Просмотров: 59,765
769 обсуждают
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
Просмотров: 11,452
98 обсуждают
10
#BitmineAdds10452ETH
Просмотров: 103,664
1,162 обсуждают