

#nvdab
nvdab
Просмотров: 54,144
1,367 обсуждают
Популярные
Новые

См. перевод
英伟达一个月跌掉 20%,谷歌跌 30%,亚马逊跌 20%。三家加起来十二万亿美金市值的第一名,在同一个月里齐齐月线两位数回撤。这件事的性质已经变了——不再是某家公司财报或某个产品周期的问题,而是整条万亿市值梯队的 beta 同时被抽走。而 NVDAB 这样的 24 小时永续盘,是在美股休市的空窗里,第一个替这批巨头把跳空定出来的地方。
先讲这个"提前定价"到底值多少钱。
代币化美股的永续合约没有到期日,靠资金费率向现货收敛,理论上只要套利盘在,价格就贴着净值走。但周末和美股夜盘这段时间,做市商没法在一级市场申购赎回、也没法用现货或期货做对冲,收敛机制事实上是断的。这时候永续盘里剩下的只有杠杆资金,价格反映的不是英伟达值多少,而是"谁更急着平仓"。所以 NVDAB 在亚洲时段的报价,信噪比很低——它测的是情绪,不是开盘价。把它当成周一跳空的预言机,容易吃错觉的亏。
第二个维度是资金费率和持仓的方向背离。
三家巨头同步深跌的月份里,NVDAB 这类标的的角色会悄悄从"做多工具"切换成"对冲工具"。你会看到一种反常识的形态:价格在跌,但资金费率转负、空头在付费。这不代表市场转多,更可能是持有正股或 ETF 的资金在休市窗口买入永续空头做保险。这种空头的持仓动机和投机空头完全不同——它不会因为跌多了就平仓,反而越跌越加。判断这一点,看持仓量增长和费率的方向是否同步,比看价格本身有用得多。
第三个维度是净值锚的静态风险。
代币化股票的净值在收盘那一刻就冻结了,休市期间标记价格只能靠预言机和场内成交推导。更新频率下降、盘口变薄,凌晨的流动性最差,一根插针能把止损扫掉再回到原位,而这根针在现货图表上根本找不到。杠杆倍数越高,这类"只在永续上存在"的波动越致命。
最后说叙事。市场现在普遍在讨论 11 月和 12 月的凶险,理由是这批各行业第一名同时月线破位,往往预示后面还有一段。这个判断我不反对,但要注意比特币这边 1.5 万亿的体量已经不完全是风险资产的对立面了——它现在和纳指的相关性,比和"数字黄金"叙事的相关性更稳定。所以英伟达回调、NVDAB 跟跌,这条传导链是通的,别指望用"加密独立行情"去对冲。
我的短线看法:这种休市空窗里,NVDAB 的功能是温度计不是方向盘。方向确认要等现货开盘后第一小时的成交量——如果开盘跳空高开但量能跟不上,那只是永续盘情绪的回吐,缺口大概率要补;如果跳空低开却被现货买盘接住,那才是真的定价。现在这个位置,去猜跳空方向不如去观察费率与持仓的背离什么时候结束。
仓位是自己的,凌晨那根针不会替你心疼。
#NVDAB #Crypto
5
·
--
$NVDAB NVDAB ВЗЛЕТАЕТ ВЫШЕ $208 НА ФОНЕ РЕЗКОГО РОСТА ОБЪЁМА ТОРГОВ
Токенизированные акции NVIDIA (NVDAB) продолжают привлекать внимание: текущая цена держится на уровне $208.98, демонстрируя уверенное восстановление в течение дня. Интерес инвесторов к этому токену, обеспеченному реальными активами и связывающему традиционные акции технологических компаний с рынком цифровых активов, достигает новых максимумов: объём торгов за последние 24 часа превысил $34 миллиона. По мнению рыночных аналитиков, устойчивые показатели NVDAB на фоне растущего спроса со стороны институциональных и розничных инвесторов на токенизированные акции могут указывать на дальнейший рост. Следите за ситуацией
#NVDAB #cryptouniverseofficial #Binance #Square
{spot}(NVDABUSDT)
$NVDAB NVDAB ВЗЛЕТАЕТ ВЫШЕ $208 НА ФОНЕ РЕЗКОГО РОСТА ОБЪЁМА ТОРГОВ
Токенизированные акции NVIDIA (NVDAB) продолжают привлекать внимание: текущая цена держится на уровне $208.98, демонстрируя уверенное восстановление в течение дня. Интерес инвесторов к этому токену, обеспеченному реальными активами и связывающему традиционные акции технологических компаний с рынком цифровых активов, достигает новых максимумов: объём торгов за последние 24 часа превысил $34 миллиона. По мнению рыночных аналитиков, устойчивые показатели NVDAB на фоне растущего спроса со стороны институциональных и розничных инвесторов на токенизированные акции могут указывать на дальнейший рост. Следите за ситуацией
#NVDAB #cryptouniverseofficial #Binance #Square
11
·
--
Импульс ИИ: NVIDIA bStock готовится к бычьему ралли 🚀
Динамика цены: $NVDAB торгуется по $203.01 на спотовом рынке Binance (NVDAB/USDT), снизившись на 1.88 % за последние 24 часа. Объёмы остаются высокими, что отражает сохраняющийся интерес, несмотря на умеренный откат.
Ключевые уровни: Ближайшая поддержка находится на отметке $200.00 — это круглый ценовой уровень, который удержался во время последней коррекции. Более глубокая поддержка расположена около $195.00 — здесь покупатели исторически возвращались на рынок. Сопротивление ограничивает текущее ралли в районе $210.00, а следующий потолок находится на $215.00. Середина диапазона — около $207.50; сейчас рынок тестирует этот уровень, нацеливаясь на пробой.
Почему это важно: NVIDIA остаётся основой инфраструктуры ИИ, а предстоящий отчёт о доходах за третий квартал, как ожидается, покажет ускорение спроса на её графические процессоры для дата-центров и периферийных вычислений.
Краткосрочный прогноз (продолжение роста): Импульс набирает силу на фоне всеобщего ажиотажа вокруг ИИ. Недавний спад выглядит возможностью для покупки, а пробой выше $210.00 может спровоцировать движение к зоне сопротивления $215.00, сохранив бычий настрой.
#NVDAB #Stocks #BinanceSquare

·
--
См. перевод
Volume cooling near $203.29 asks if this pullback is stabilizing.
$NVDAB traded down 2.40% over 24 hours on $11.52M volume, with hourly activity shrinking to 0.13x the 23-hour average. The recent range spanning 201.26 to 209.25 provides structural boundaries to monitor.
If buyers defend the lower end near 201.26 as momentum flattens, a rotation back toward the 209.25 midpoint becomes a logical scenario. Conversely, a sustained break beneath 201.26 invalidates the stabilization setup entirely.
Are you watching for a successful range defense at 201.26, or preparing for a deeper breakdown below it?
Tap $NVDAB for the live chart. #NVDAB #BinanceSquare
2
·
--
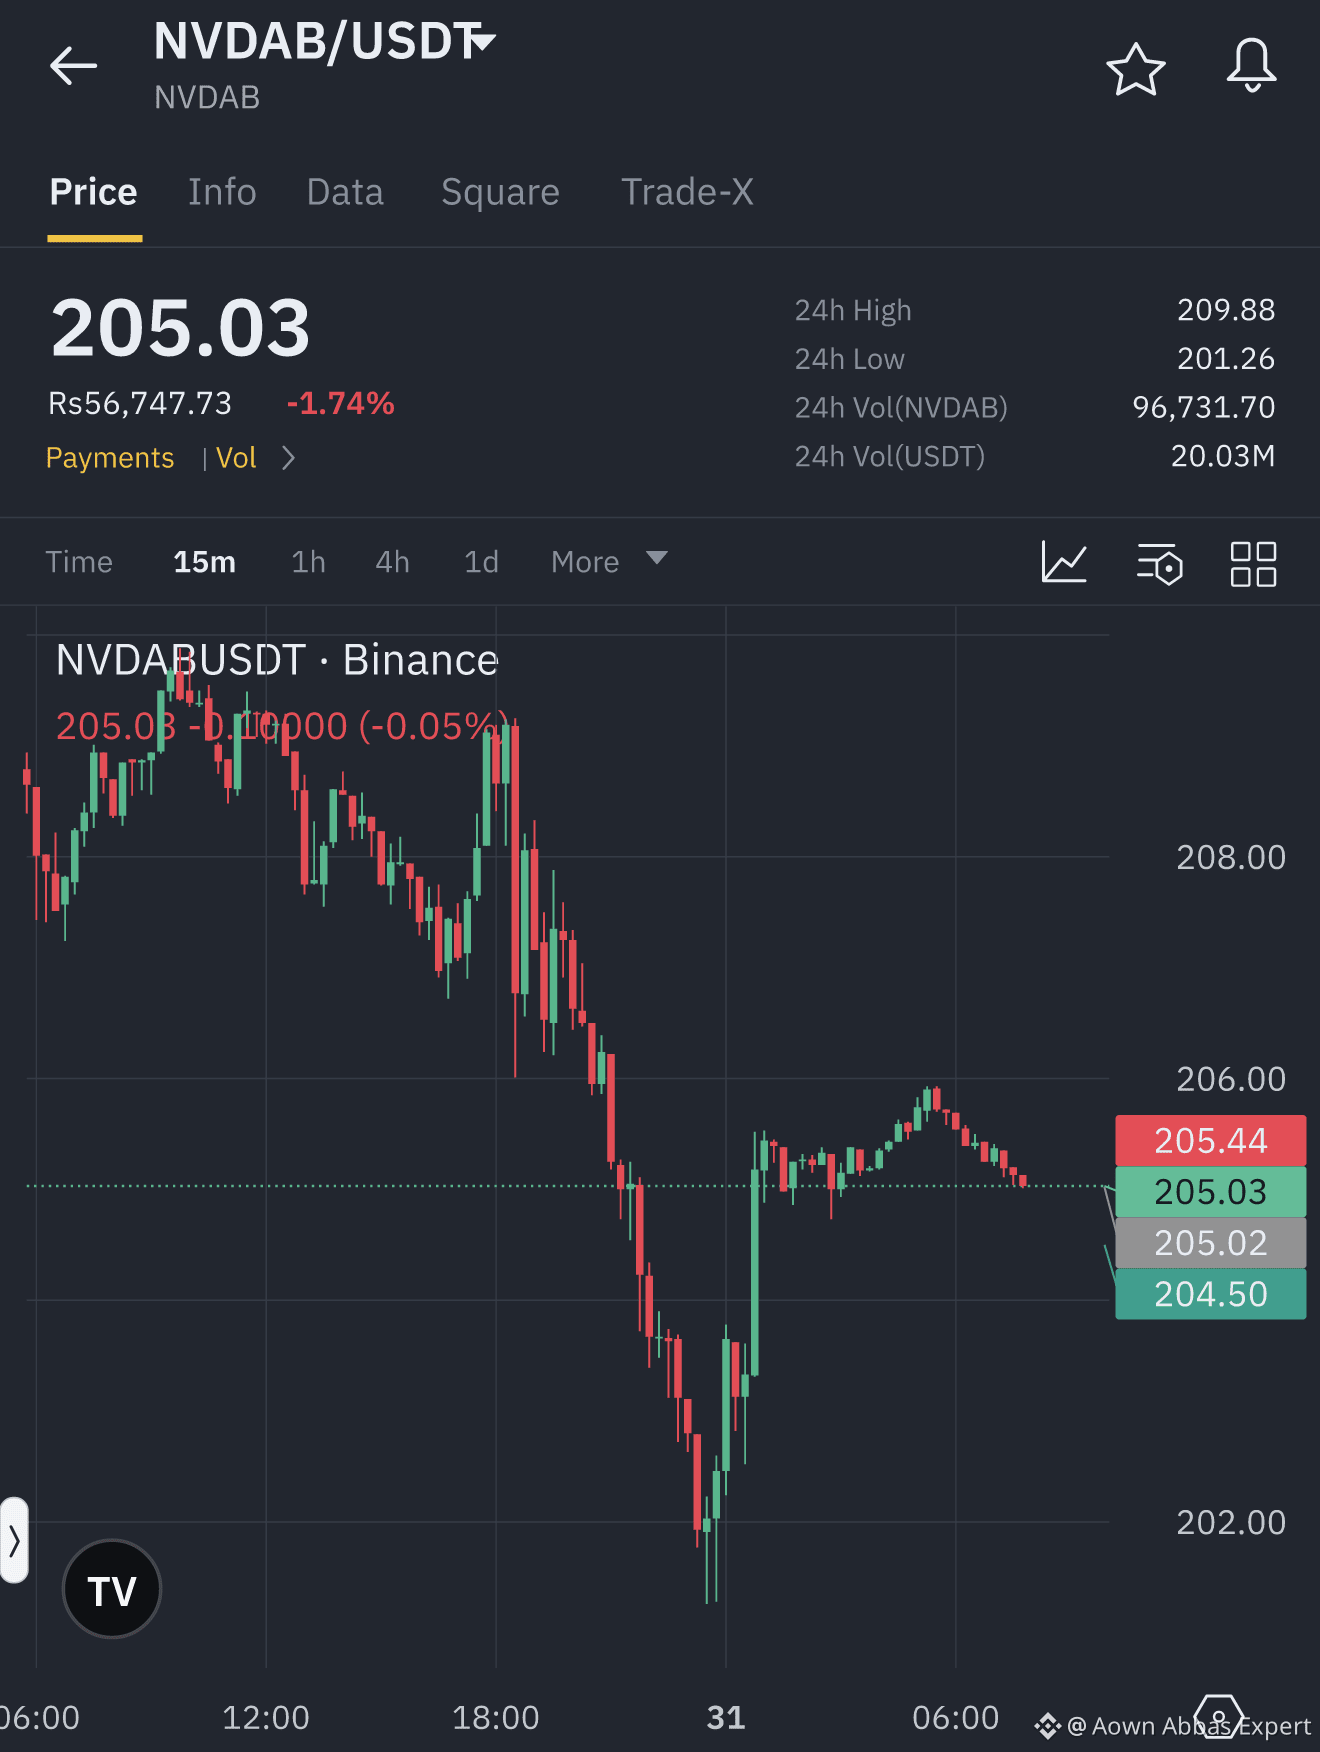
$NVDAB торгуется по $205.29 при объеме $20.06 млн после дневного снижения на 1.40%.
Краткосрочный импульс ослаб на фоне снижения часового объема. Для бычьего сценария необходимо вернуть цену выше максимума за 23 часа — $209.88, что будет сигналом возобновления интереса покупателей.
И наоборот, падение ниже минимума за 23 часа — $201.26 — опровергнет попытку стабилизации и усилит риск дальнейшего снижения. Тщательно контролируйте риски.
Подтвердит ли рывок выше $209.88 смену импульса или пробой ниже $201.26 отменит этот сценарий? Что показывает ваш график?
Нажмите $NVDAB , чтобы открыть график в реальном времени. #NVDAB #BinanceSquare
28
В тот момент, когда The New York Times назвала имя Хуан Лэ, переоценили не таблицу поставок чипов Nvidia, а человеческий фактор. Компаниям приходится ежегодно изучать тысячи лиц топ-менеджеров, но лишь немногие могут долго оставаться рядом с Хуан Жэньсюнем. В традиционном американском фондовом рынке такую редкость команды по комплаенсу и связям с общественностью переваривают за несколько дней, а у токенизированных активов вроде NVDAB окно для этого сжимается до одной иглы на графике.
Начнём с того, что чаще всего упускают из виду: изменились часы, по которым рынок торгует рисковыми событиями. Когда в традиционном американском фондовом рынке возникают геополитические обвинения в адрес топ-менеджера, между публикацией новости и открытием торгов есть временной зазор. Предторговый аукцион, котировки маркетмейкеров и реакция компании поэтапно фильтруют эмоции. Токенизированные американские акции котируются непрерывно, а раннее утро по азиатскому времени приходится на несколько часов с самой низкой ликвидностью. Одного срочного сообщения достаточно, чтобы цена в стакане ушла от фундаментально обоснованного уровня намного сильнее. В случае одного и того же события держатели NVDAB в первую очередь сталкиваются не с переоценкой стоимости, а со скидкой за низкую ликвидность.
Теперь посмотрим на структуру ончейн-рынка. Глубина заявок по токенизированным акциям от природы сосредоточена на нескольких ценовых уровнях, а диапазон котировок маркетмейкеров намного уже, чем у базовой акции. При столкновении такой неглубокой ликвидности с геополитическим нарративом проскальзывание многократно увеличивается. Настоящие институциональные инвесторы не будут выходить на ончейн-рынок, чтобы реагировать на новости в такой момент: они ждут официальной позиции эмитента по вопросам комплаенса и формального ответа компании, чьи акции лежат в основе токена. Поэтому та игла ранним утром отражает эмоции, а не новую оценку Nvidia со стороны институциональных инвесторов. Принимать импульс за тренд — самый распространённый способ потерять деньги на таких активах.
Обратите внимание на одну деталь: у поста на форуме «Когда выйду в безубыток, переложу деньги в американские акции» было 57 лайков и 59 комментариев; у другого поста, где упоминался Хуан Лэ, — 17 лайков и 17 комментариев. Когда комментариев столько же, сколько лайков, или даже больше, это типичная картина наблюдения со стороны: люди обсуждают, но деньги не движутся. Без притока нового капитала геополитический нарратив почти всегда вызывает импульс, а не формирует тренд — особенно если в его центре кадровый фактор, не связанный с циклом полупроводников.
И наконец, в этом событии важнее всего вот что: это стресс-тест, и проверяют не Nvidia, а эмитента. Владение токенизированными американскими акциями не даёт статуса акционера и права голоса. Если происходят кадровые потрясения в компании, чьи акции лежат в основе токена, юридическое расследование или внезапная приостановка торгов, то по состоянию на какой момент рассчитывается чистая стоимость, приостанавливаются ли подписка и погашение, кто обеспечивает котировки в экстремальных условиях — об этих правилах обычно никто не вспоминает, пока не случится событие. Но именно они в тот день и решают, кто окажется в убытке.
Моя оценка проста: не стоит гнаться за такими геополитическими импульсами. Дождитесь объявления эмитента и восстановления ценообразования базовой акции, а затем посмотрите, вернётся ли премия NVDAB к норме. На что действительно следует смотреть в стакане — так это на статус подписки и погашения и диапазон котировок маркетмейкеров, а не на заголовок The New York Times. Заголовки всегда распространяются быстрее, чем появляются разъяснения. Не стройте позицию на новостном заголовке.
#NVDAB #Crypto
3
·
--
📊 NVDAB – торговая рекомендация
🟢 LONG – возможен отскок
Текущая цена: 205.36
Анализ: значение RSI на часовом таймфрейме составляет 29.9, что указывает на вход в зону перепроданности. Цена может вскоре отскочить вверх, особенно на фоне появления признаков возвращения покупательской силы. Перед входом рекомендуется дождаться подтверждения разворота.
🎯 Цели:
* Первая цель: 209.00
* Вторая цель: 213.00
* Третья цель: 218.00
🛑 Стоп-лосс: 201.50
⚠️ Следите за движением цены перед входом: перепроданность не гарантирует отскок.
🔥 Ищите возможности
$NVDAB #NVDAB
46

$NVDAB: Миф об объёме и намерения участников
Всегда ли высокий объём подтверждает направление цены? Многие трейдеры считают, что длинная свеча автоматически подтверждает движение. Когда мы видим, что часовой тренд $NVDAB направлен вниз, а объём остаётся выше базового уровня, легко предположить, что тренд неудержим. Однако объём отражает активность, а не гарантированный результат. Высокая активность часто свидетельствует о столкновении противоположных сил, а не о контроле одной стороны.
Представьте объём как топливо для двигателя. Топливо необходимо для движения, но оно не определяет пункт назначения. Если на фоне снижения по $NVDAB наблюдается высокий объём, это может означать, что покупатели вступают в игру, чтобы поглотить давление продавцов. Текущая цена — 207.16, а RSI составляет 44.0491. Эти показатели отражают скорость и силу движения, но не учитывают скрытые ордера, ожидающие вблизи отметки 206.01. Распространённое заблуждение состоит в том, что пробой на высоком объёме обязательно состоится. На самом деле всплески объёма часто происходят в точках истощения, когда в борьбу наконец вступают последние участники.
Мы можем пересмотреть ситуацию, посмотрев на реакцию цены после первоначального всплеска. Если цена не удержится ниже 207.98 или 208.615, несмотря на высокую активность, предполагаемый пробой вниз может оказаться ловушкой. Вместо того чтобы воспринимать объём как подтверждение неизбежного исхода, считайте его признаком высоких ставок. Поглощение может превратить снижение на высоком объёме в разворот, если ликвидность на уровне 206.01 устоит. Высокий объём — это просто повод присмотреться внимательнее.
Вероятностный анализ рынка, не являющийся рекомендацией или гарантией доходности.
Какое торговое предположение вы хотели бы подвергнуть сомнению в следующий раз?
#NVDAB #CryptoLearning
$NVDAB : Миф об объёме и намерения участников
Всегда ли высокий объём подтверждает направление цены? Многие трейдеры считают, что длинная свеча автоматически подтверждает движение. Когда мы видим, что часовой тренд $NVDAB направлен вниз, а объём остаётся выше базового уровня, легко предположить, что тренд неудержим. Однако объём отражает активность, а не гарантированный результат. Высокая активность часто свидетельствует о столкновении противоположных сил, а не о контроле одной стороны.
Представьте объём как топливо для двигателя. Топливо необходимо для движения, но оно не определяет пункт назначения. Если на фоне снижения по $NVDAB наблюдается высокий объём, это может означать, что покупатели вступают в игру, чтобы поглотить давление продавцов. Текущая цена — 207.16, а RSI составляет 44.0491. Эти показатели отражают скорость и силу движения, но не учитывают скрытые ордера, ожидающие вблизи отметки 206.01. Распространённое заблуждение состоит в том, что пробой на высоком объёме обязательно состоится. На самом деле всплески объёма часто происходят в точках истощения, когда в борьбу наконец вступают последние участники.
Мы можем пересмотреть ситуацию, посмотрев на реакцию цены после первоначального всплеска. Если цена не удержится ниже 207.98 или 208.615, несмотря на высокую активность, предполагаемый пробой вниз может оказаться ловушкой. Вместо того чтобы воспринимать объём как подтверждение неизбежного исхода, считайте его признаком высоких ставок. Поглощение может превратить снижение на высоком объёме в разворот, если ликвидность на уровне 206.01 устоит. Высокий объём — это просто повод присмотреться внимательнее.
Вероятностный анализ рынка, не являющийся рекомендацией или гарантией доходности.
Какое торговое предположение вы хотели бы подвергнуть сомнению в следующий раз?
#NVDAB #CryptoLearning
43
·
--
📊 NVDAB | Рекомендация LONG 🟢
Цена: 206.82 | Таймфрейм: 1 час
📈 Технический анализ:
* Индикатор RSI на уровне 29.9, что указывает на вход в зону перепроданности.
* Возможен бычий отскок после волны давления продавцов.
* Приближение индикатора к уровням перепроданности может привлечь покупателей.
* Для подтверждения отскока нужна бычья свеча и усиление импульса.
🎯 Цели сделки:
* TP1: 209.00
* TP2: 212.00
* TP3: 215.00
⛔ Стоп-лосс: 204.00
Вход: LONG после подтверждения отскока от зоны 206–207.
⚠️ Перепроданность не гарантирует рост; дождитесь подтверждения перед входом.
🔥 Ищите возможности
$NVDAB #NVDAB
38
·
--
📉 NVDAB | Рекомендация: SHORT 🔴
Референсная цена: 207.3 USDT | Таймфрейм: 30 минут
📊 Технический анализ:
* Медвежье пересечение MACD указывает на смену импульса в пользу продавцов.
* После отката от уровня 215 цена находится под давлением продавцов.
* Уровень 207.2 сейчас является важной поддержкой.
* Пробой поддержки может ускорить снижение к следующим уровням. Investing.com +1
🎯 Цели сделки:
* TP1: 205.5
* TP2: 203.5
* TP3: 200.0
⛔ Стоп-лосс: 210.5
Вход: SHORT после подтверждения пробоя уровня 207.2.
⚠️ Если цена отскочит и закрепится выше 210.5, идея продажи отменяется.
🔥 Ищите возможности
$NVDAB #NVDAB
78
·
--
Глядя на $NVDAB , поговорим не только о самом числе, но и о том, как его произносить.
На спотовом рынке Binance с 17:05 до 18:05 30 октября (по пекинскому времени) цена за этот час снизилась на 0,31%, объём торгов составил 237 тыс. USDT — в 0,09 раза больше, чем за предыдущий час. Цена закрытия за период — 208,04 USDT.
План разблокировки и фактические продажи стоит рассматривать отдельно: разблокировка токенов обычно означает изменение прежних ограничений, а не то, что эти токены немедленно проданы. Фактическое поступление в обращение, переводы и сделки — это последующие отдельные этапы, каждый из которых требует подтверждения данными. В публичных планах также могут быть конкретные условия или корректировки. Если напрямую представить запланированное количество как гарантированный объём продаж в определённый день, это значит пропустить этапы, которые ещё не подтверждены.
Отслеживая информацию о разблокировках, фиксируйте отдельно планы, фактические события, движение токенов в блокчейне и сделки — не сводите всё к одному выводу.
#NVDAB #РазговорыОКрипте
Выдержит ли $NVDAB давление?
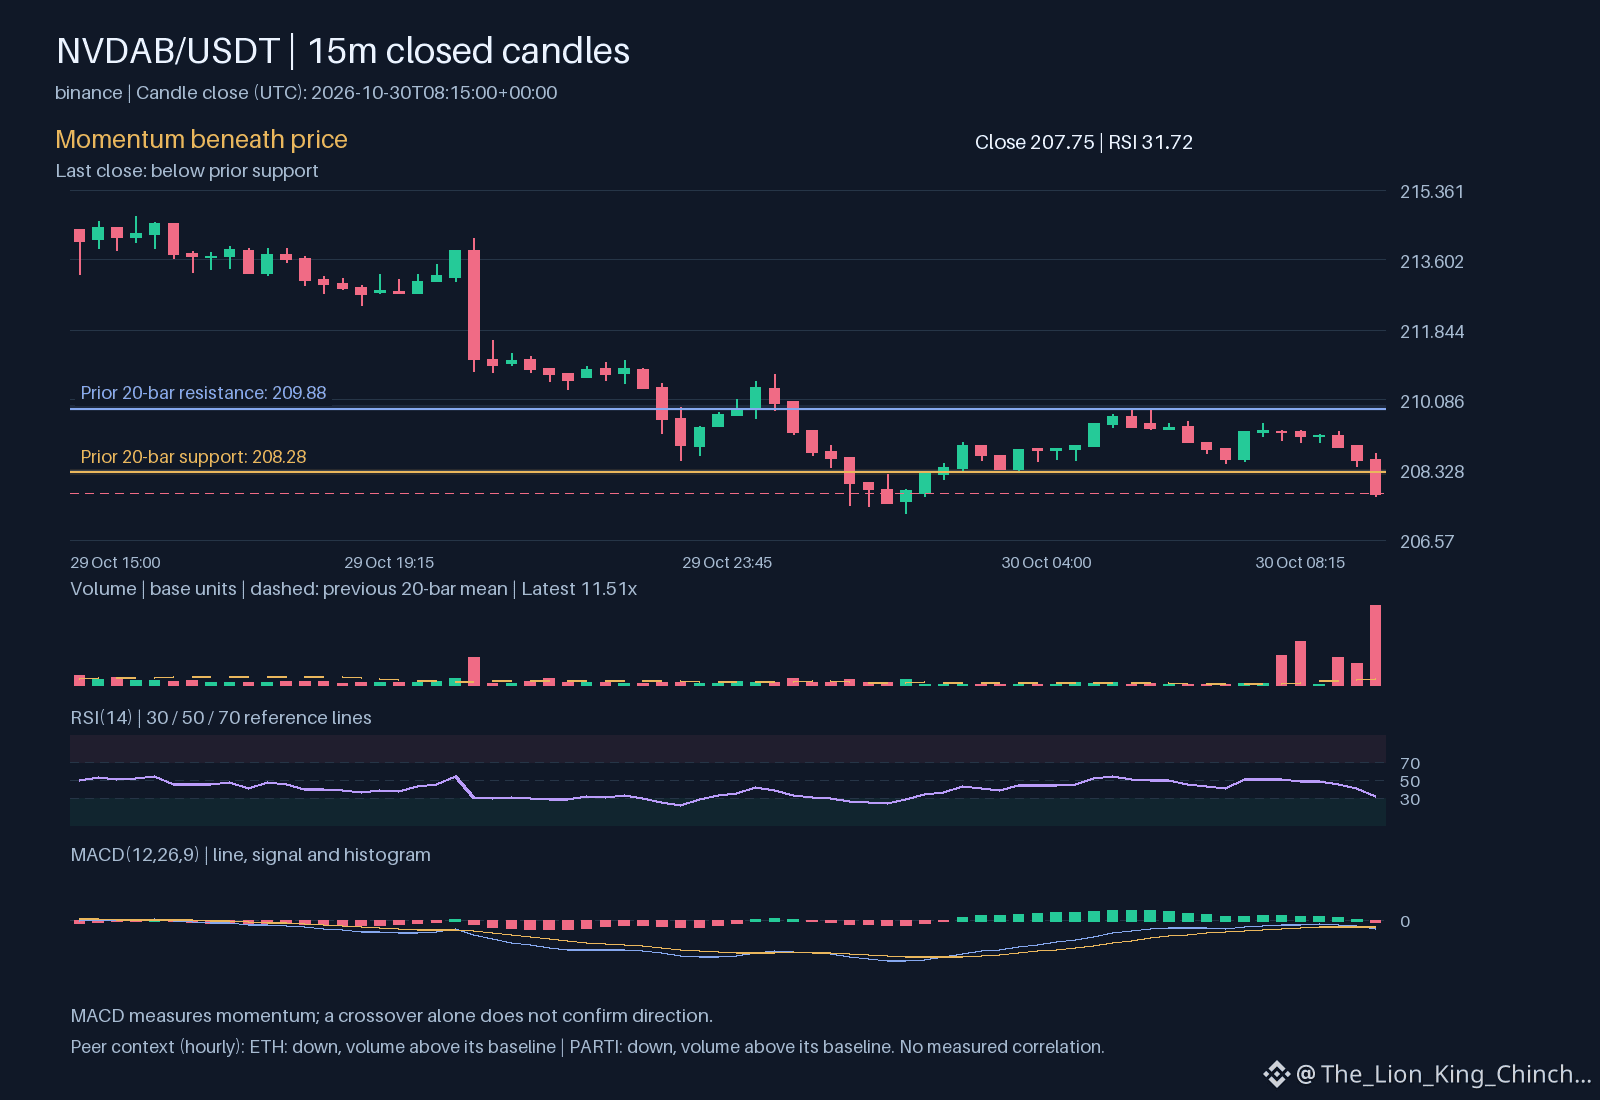
Для управления рисками крайне важно различать резкое падение цены и устойчивый тренд. Для $NVDAB направление на часовом интервале — вниз, а торговый объём остаётся выше базового уровня. Это говорит об активном участии рынка во время снижения, но важно понять, сохранится ли это движение или оно лишь сигнализирует о временном захвате ликвидности. Сравнение $NVDAB с активами-аналогами помогает прояснить общий контекст, не предполагая общей причины. У ETH и PARTI также наблюдается снижение на часовом интервале при объёме выше базового уровня. Хотя все три актива движутся в одном направлении на одной площадке, это не доказывает наличие измеримой корреляции или общего импульса в секторе.
Стоит проследить за реакцией цены, когда она находится ниже уровня поддержки 208.28. Если представить, что $NVDAB остаётся ниже этого уровня, а RSI находится на отметке 31.7206, давление вниз может накапливаться, а не ослабевать. В отличие от простого рейтинга активов, для такой оценки нужно изучить MACD на уровне -0.236617 и сигнальную линию MACD на уровне -0.183441, чтобы понять, усиливается ли медвежий импульс. Чтобы пересмотреть эту интерпретацию, понаблюдайте, начнёт ли дневное изменение -2.83884 стабилизироваться вблизи VWAP на уровне 211.099. Различия между этими активами на часовом интервале напоминают нам, что направление само по себе менее важно, чем то, на каком уровне в итоге закрепится цена.
Вероятностный анализ рынка, а не рекомендация или гарантия доходности.
Следует учитывать и сравнение: у $ETH направление на часовом интервале — вниз, а объём выше базового уровня; у $PARTI направление на часовом интервале — вниз, а объём выше базового уровня. Одного этого недостаточно, чтобы установить корреляцию.
Что важнее в этом сравнении: направление или то, насколько устойчиво движение?
#NVDAB #ETH #PARTI
56
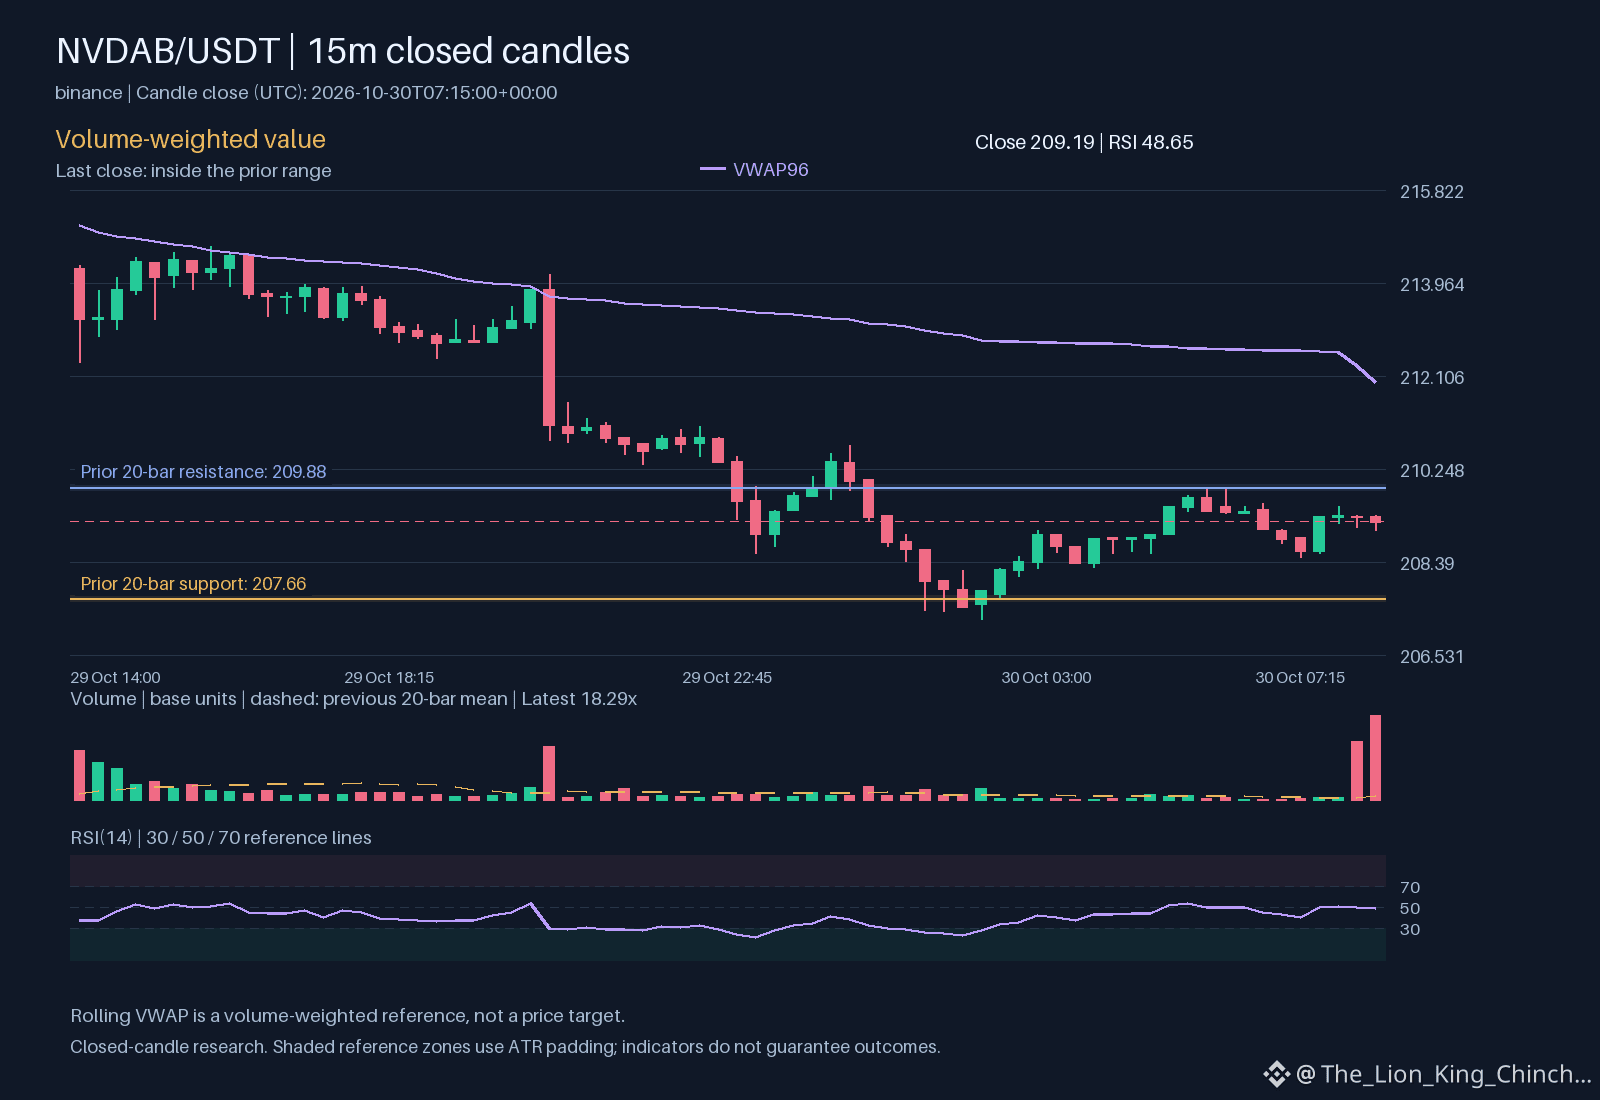
$NVDAB: Громкие свечи гарантируют успех?
Миф: Большой объём доказывает, что пробой настоящий.
Вопрос
Трейдеры часто предполагают, что при резком росте объёма движение цены становится постоянным. Для $NVDAB направление на часовом графике — вверх, а объём выше базового уровня. Многие видят эту бурную активность и ожидают плавного тренда. Но гарантирует ли участие направление движения?
Механизм
Объём измеряет усилие, а не только результат. Всплеск означает, что трейдеров стало больше, но не показывает, кто побеждает. Продавцы могут создавать высокий объём, пока цена остаётся в пределах зафиксированного диапазона. Если цена закрывается ниже сопротивления, усилие встретило противодействие. Показатель относительного объёма подтверждает активность, но сам по себе не подтверждает давление покупателей.
Обратите внимание на положение цены закрытия. Если цена удерживается у максимума свечи при устойчивом объёме, у движения есть убедительность. Если свеча закрывается около середины диапазона, рынок не определился. Именно это различие позволяет отличить пробой от ловушки.
Ограничения
Эта логика не работает в часы низкой ликвидности. На малоликвидных рынках несколько сделок могут создать ложные всплески. Следите за дневной VWAP. Если часовые свечи находятся выше неё, тренд имеет структурную поддержку. Если они опускаются ниже, первоначальный оптимизм угасает. Не путайте скорость с надёжностью. Быстрое движение на высоком объёме может так же быстро развернуться, если поддержка не устоит. Всегда заново оценивайте цену закрытия относительно диапазона. Высокая активность создаёт возможности, но надёжность обеспечивает только структура. Смотрите на то, где закрепляется цена, а не только на то, насколько бурно она движется. Данные показывают активность, график — результат. Доверяйте структуре, а не шуму. 📊
Вероятностный анализ рынка, не рекомендация и не гарантия доходности.
Какое торговое предположение вы хотели бы поставить под сомнение в следующий раз?
#NVDAB #ОбучениеКриптовалютам
$NVDAB : Громкие свечи гарантируют успех?
Миф: Большой объём доказывает, что пробой настоящий.
Вопрос
Трейдеры часто предполагают, что при резком росте объёма движение цены становится постоянным. Для $NVDAB направление на часовом графике — вверх, а объём выше базового уровня. Многие видят эту бурную активность и ожидают плавного тренда. Но гарантирует ли участие направление движения?
Механизм
Объём измеряет усилие, а не только результат. Всплеск означает, что трейдеров стало больше, но не показывает, кто побеждает. Продавцы могут создавать высокий объём, пока цена остаётся в пределах зафиксированного диапазона. Если цена закрывается ниже сопротивления, усилие встретило противодействие. Показатель относительного объёма подтверждает активность, но сам по себе не подтверждает давление покупателей.
Обратите внимание на положение цены закрытия. Если цена удерживается у максимума свечи при устойчивом объёме, у движения есть убедительность. Если свеча закрывается около середины диапазона, рынок не определился. Именно это различие позволяет отличить пробой от ловушки.
Ограничения
Эта логика не работает в часы низкой ликвидности. На малоликвидных рынках несколько сделок могут создать ложные всплески. Следите за дневной VWAP. Если часовые свечи находятся выше неё, тренд имеет структурную поддержку. Если они опускаются ниже, первоначальный оптимизм угасает. Не путайте скорость с надёжностью. Быстрое движение на высоком объёме может так же быстро развернуться, если поддержка не устоит. Всегда заново оценивайте цену закрытия относительно диапазона. Высокая активность создаёт возможности, но надёжность обеспечивает только структура. Смотрите на то, где закрепляется цена, а не только на то, насколько бурно она движется. Данные показывают активность, график — результат. Доверяйте структуре, а не шуму. 📊
Вероятностный анализ рынка, не рекомендация и не гарантия доходности.
Какое торговое предположение вы хотели бы поставить под сомнение в следующий раз?
#NVDAB #ОбучениеКриптовалютам
26
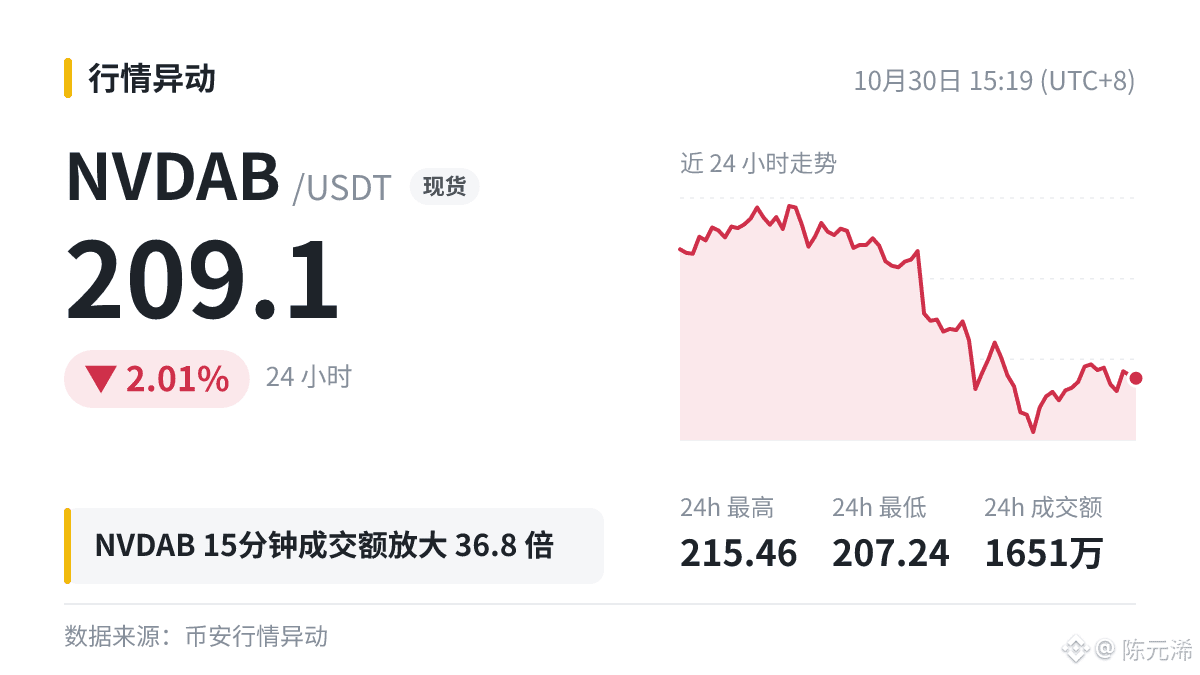

Братья!!
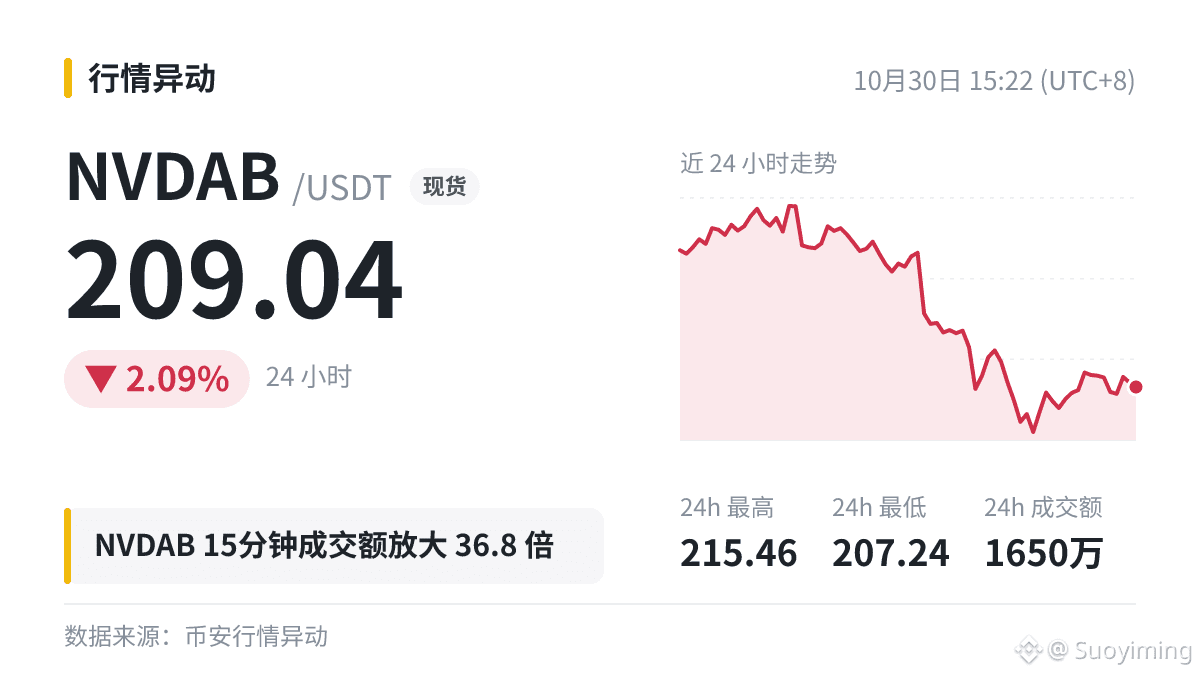
$NVDAB за 15 минут объём торгов вырос в 36,8 раза!
Цена почти не сдвинулась — начинается разворот?
Расхождение объёма и цены часто означает активную смену рук. Посмотрим, куда выберет направление рынок. Куда, по-вашему, двинется дальше?
#NVDAB
Братья!!
$NVDAB за 15 минут объём торгов вырос в 36,8 раза!
Цена почти не сдвинулась — начинается разворот?
Расхождение объёма и цены часто означает активную смену рук. Посмотрим, куда выберет направление рынок. Куда, по-вашему, двинется дальше?
#NVDAB
$NVDAB за 15 минут объём торгов вырос в 36,8 раза!
Цена почти не сдвинулась — начинается разворот?
Расхождение объёма и цены часто означает активную смену рук. Посмотрим, куда выберет направление рынок. Куда, по-вашему, двинется дальше?
#NVDAB
29

·
--
См. перевод
🐋 $NVDAB 15分钟成交额约 257万美元,是此前均值的 36.8 倍;同期价格基本没动。
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
🐋 $NVDAB 15分钟成交额约 257万美元,是此前均值的 36.8 倍;同期价格基本没动。
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
量起来的时候,很多人下意识就觉得是大资金来了,其实没这么简单。
分钟级的成交放大噪音不小,单根 K线的放量也可能仅仅是某一笔大单,连续几根都放量才更有参考价值。
放量有时来自成片强平:强平单是被动成交,这种放量和自愿的买卖含义不同,得对照强平情况看。
杠杆交易要先算好最差的情况是否承受得了,再考虑指标怎么说。
#NVDAB
3
·
--
Объём торгов вырос до 5.73x от среднего, а $NVDAB снизился на 1.91% до $214.02.
Часовые цены закрытия держатся около 213.26 после тестирования нижней границы диапазона 212.70–218.70.
Если покупатели удержат нижнюю границу и вернут цену выше 218.70 на устойчивом объёме, импульс может сменить направление на восходящее. И наоборот, устойчивое падение ниже 212.70 отменит сценарий стабилизации.
Подождёте возвращения выше 218.70, чтобы подтвердить силу, или падение ниже 212.70 отменит ваш сценарий?
Нажмите $NVDAB , чтобы открыть график в реальном времени. #NVDAB #BinanceSquare
59,7 млн долларов, 9600 карт A100 — в пересчёте по 6220 долларов за карту. В объявлении на eBay указаны 300 стоек, 1200 GPU-серверов, 384 ТБ видеопамяти и 1,4 ПБ оперативной памяти. Продавец — Core 4 Solution. Если свести эти цифры вместе, больше всего внимания заслуживает цена за одну карту.
Для начала нужно определить модель этого оборудования. 384 ТБ видеопамяти, разделённые на 9600 карт, дают ровно 40 ГБ на карту — это не версия на 80 ГБ. Это старая SKU. Оборудование размещено в 300 стойках, в которых установлено 1200 серверов, то есть в среднем по четыре сервера на стойку; плотность размещения невысокая. Похоже, это кластер, уже прошедший цикл амортизации и распродаваемый целиком, а не стандартная конфигурация новой AI-фабрики.
Во-первых, сам факт, что всё выставлено на продажу одним лотом, говорит больше, чем цена за единицу. Если распродавать 9600 карт по отдельности, теоретически можно получить больше за каждую, но продавец решил продать всё сразу за 59,7 млн. Это говорит о том, что покупателей, способных разом забрать 300 стоек, мало, а продавцу важнее скорость, чем премия к цене. Вычислительные мощности превращаются из «дефицитного ресурса, приносящего ренту» в «актив, который нужно реализовать». Эта смена статуса заслуживает внимания больше, чем котировка любой отдельной карты.
Во-вторых, путь от этого сигнала до NVDAB долгий и нелинейный. Цены в объявлениях на подержанное оборудование сначала влияют на ожидания по ставкам аренды, те — на темпы закупок облачных провайдеров, а темпы закупок — на прогнозы поставок. Между этими этапами проходит два-три квартала. Торговать против NVDAB, напрямую воспринимая цену из объявления на eBay как негативный фактор, — значит пропустить все звенья этой цепочки и в итоге просто заплатить за громкий заголовок.
В-третьих, реальная основа для оценки NVDAB — не eBay, а NAV на закрытии и ночной гэп. Токен торгуется 24/7, а базовый актив получает рыночную оценку лишь в течение тех шести с половиной часов, когда открыта американская биржа. Если такая новость появляется во время азиатской сессии, токен может отреагировать первым, но это будет дисконт из-за настроений, а не изменение NAV. Только после закрытия американского рынка, когда NAV определён, гэп на открытии следующего дня становится реальной переоценкой в деньгах. Эта структурная разница во времени — более подходящая основа для торговой стратегии, чем сама новость.
В-четвёртых, риск связан с глубиной рынка. Вне часов торгов американскими акциями стакан NVDAB и без того тонкий: одной крупной заявки может хватить, чтобы премия или дисконт вышли за разумные пределы, а маркетмейкеры при неясном направлении движения могут убрать котировки с одной стороны. В такие моменты цена на экране не обязательно совпадает с ценой, по которой кто-то готов заключить сделку. Следить нужно за тем, с какой скоростью стакан восстанавливается после закрытия гэпа, а не за абсолютной величиной самого гэпа.
На мой взгляд, одной этой новости недостаточно, чтобы определить направление движения NVDAB, но она даёт хорошую возможность понаблюдать за рынком. Если в ближайшие недели появится больше подобных объявлений о продаже вычислительных мощностей целыми партиями, а цены сделок продолжат снижаться, это станет подтверждением того, что пик цикла капитальных затрат пройден, — в отличие от единичной новости. И наоборот, если на этот лот за 59,7 млн так и не найдётся покупатель, это будет означать, что рынок ещё не сформировал консенсус по остаточной стоимости старых SKU, а кривая амортизации станет только круче. Эти два сценария имеют совершенно разные последствия для NVDAB, поэтому сейчас делать выводы преждевременно.
Предупреждение о рисках: котировки токенизированных акций во внебиржевые часы имеют ограниченную справочную ценность; ставка на ночной гэп по сути является ставкой на ликвидность, а не на фундаментальные показатели.
#NVDAB #Крипто
18
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 57,033
522 обсуждают
2
#ПротоколFOMC
Просмотров: 64,566
263 обсуждают
3
#BinanceSAFUFundTransferCompleted7499BTC
Просмотров: 31,451
715 обсуждают
4
#BinanceRecovery90% of stolen assets
Просмотров: 123,635
161 обсуждают
5
#YiHe:ProofOfReserves:10TokensAt100%Backing
Просмотров: 126,526
706 обсуждают
6
#BackedNotBroken:RichardTengSaysUsersBearNoLoss
Просмотров: 35,779
430 обсуждают
7
#CZSaysCompensationIsinPlaceUsersAreProtected
Просмотров: 118,975
1,348 обсуждают
8
#IntelHasItsWorstDaySince1974
Просмотров: 44,017
679 обсуждают
9
#TRMCambodianCasinosReceived$1.07BInCrypto
Просмотров: 11,733
69 обсуждают
10
#USDCCirculationFallsAbout800MInSevenDays
Просмотров: 67,245
708 обсуждают