

#dydx
dydx
Просмотров: 2.6M
5,485 обсуждают
Популярные
Новые
·
--
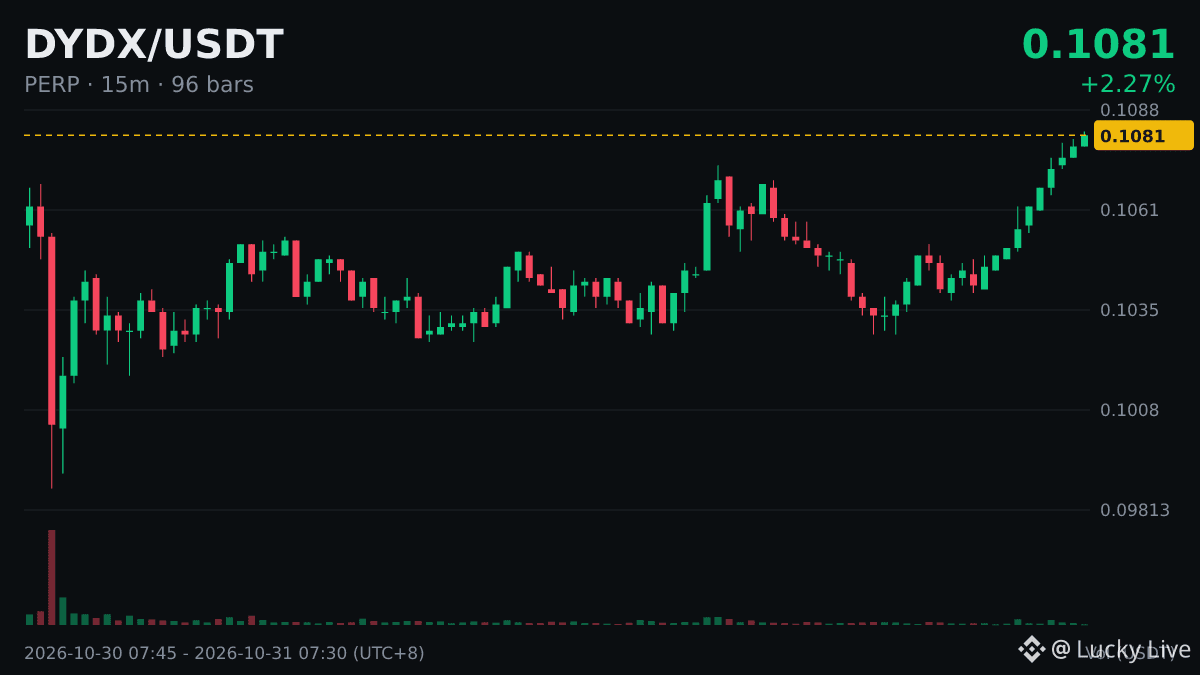
$DYDX : установлен новый максимум за 24 часа.
За 24 часа +2,25%, текущая цена — 0,1082, предыдущий максимум — 0,1075.
С точки зрения структуры новый максимум означает, что над текущей ценой стало меньше продавцов, желающих выйти в безубыток, поэтому краткосрочное сопротивление невелико. Но если цена быстро опустится ниже предыдущего максимума, стоит опасаться ловушки для быков. А что вы будете делать, если дальше цена пойдёт в обратном направлении?
#DYDX
Это лишь личное мнение, а не инвестиционная рекомендация.
$DYDX : установлен новый максимум за 24 часа.
За 24 часа +2,25%, текущая цена — 0,1082, предыдущий максимум — 0,1075.
С точки зрения структуры новый максимум означает, что над текущей ценой стало меньше продавцов, желающих выйти в безубыток, поэтому краткосрочное сопротивление невелико. Но если цена быстро опустится ниже предыдущего максимума, стоит опасаться ловушки для быков. А что вы будете делать, если дальше цена пойдёт в обратном направлении?
#DYDX
Это лишь личное мнение, а не инвестиционная рекомендация.
За 24 часа +2,25%, текущая цена — 0,1082, предыдущий максимум — 0,1075.
С точки зрения структуры новый максимум означает, что над текущей ценой стало меньше продавцов, желающих выйти в безубыток, поэтому краткосрочное сопротивление невелико. Но если цена быстро опустится ниже предыдущего максимума, стоит опасаться ловушки для быков. А что вы будете делать, если дальше цена пойдёт в обратном направлении?
#DYDX
Это лишь личное мнение, а не инвестиционная рекомендация.
6

·
--
DYDX сейчас стоит 0.1100: за 24 часа вырос на 6.46%, за 7 дней по-прежнему снизился на 7.46%. Дневной диапазон — 0.1027–0.1103, амплитуда колебаний — 7.3%.
【Рыночная ситуация】
Согласно спотовым котировкам Binance, в ходе этого движения DYDX в основном переходил из рук в руки в диапазоне 0.1027–0.1103.
Ключевой момент: амплитуда в 7.3% и диапазон 0.1027–0.1103 показывают, что позиции переходят из рук в руки именно на этих ценовых уровнях.
На рынке, который следует за падением, но не за ростом, DYDX пошёл против общего движения: закрытие в плюсе за 24 часа — это уже показатель настроя.
Уровень поддержки 0.1027 выдержал две проверки.
За тот же период BTC вырос на 1.01% за 24 часа, а рост DYDX на 6.46% заметно опередил рынок — интерес инвесторов к нему выше.
【Макроэкономический фон】 Американские акции на предыдущей сессии: Nasdaq +0.82%, S&P 500 +0.70% (закрытие 2026-10-27). Чистый отток средств из BTC ETF в этом месяце составил около 45.2 млрд долларов. Годовая инфляция CPI в США — 3.7%, выше ожиданий. Вероятность повышения ставки на заседании 2026-10-27/28 — около 47%.
В краткосрочной перспективе настрой скорее бычий.
【Аргументы в пользу роста】
Среднесрочный прогноз: следите за тем, удастся ли удержать уровень 0.1027, и не поддавайтесь краткосрочным эмоциям.
За 7 дней актив всё ещё в минусе на 7.46%. Однодневный рост на 6.46% пока можно считать лишь отскоком после чрезмерного падения — не спешите считать его разворотом тренда.
Есть один ещё не учтённый рынком показатель — темп снижения за семь дней, составивший 7.46%.
$DYDX #DYDX
DYDX сейчас стоит 0.1100: за 24 часа вырос на 6.46%, за 7 дней по-прежнему снизился на 7.46%. Дневной диапазон — 0.1027–0.1103, амплитуда колебаний — 7.3%.
【Рыночная ситуация】
Согласно спотовым котировкам Binance, в ходе этого движения DYDX в основном переходил из рук в руки в диапазоне 0.1027–0.1103.
Ключевой момент: амплитуда в 7.3% и диапазон 0.1027–0.1103 показывают, что позиции переходят из рук в руки именно на этих ценовых уровнях.
На рынке, который следует за падением, но не за ростом, DYDX пошёл против общего движения: закрытие в плюсе за 24 часа — это уже показатель настроя.
Уровень поддержки 0.1027 выдержал две проверки.
За тот же период BTC вырос на 1.01% за 24 часа, а рост DYDX на 6.46% заметно опередил рынок — интерес инвесторов к нему выше.
【Макроэкономический фон】 Американские акции на предыдущей сессии: Nasdaq +0.82%, S&P 500 +0.70% (закрытие 2026-10-27). Чистый отток средств из BTC ETF в этом месяце составил около 45.2 млрд долларов. Годовая инфляция CPI в США — 3.7%, выше ожиданий. Вероятность повышения ставки на заседании 2026-10-27/28 — около 47%.
В краткосрочной перспективе настрой скорее бычий.
【Аргументы в пользу роста】
Среднесрочный прогноз: следите за тем, удастся ли удержать уровень 0.1027, и не поддавайтесь краткосрочным эмоциям.
За 7 дней актив всё ещё в минусе на 7.46%. Однодневный рост на 6.46% пока можно считать лишь отскоком после чрезмерного падения — не спешите считать его разворотом тренда.
Есть один ещё не учтённый рынком показатель — темп снижения за семь дней, составивший 7.46%.
$DYDX #DYDX
【Рыночная ситуация】
Согласно спотовым котировкам Binance, в ходе этого движения DYDX в основном переходил из рук в руки в диапазоне 0.1027–0.1103.
Ключевой момент: амплитуда в 7.3% и диапазон 0.1027–0.1103 показывают, что позиции переходят из рук в руки именно на этих ценовых уровнях.
На рынке, который следует за падением, но не за ростом, DYDX пошёл против общего движения: закрытие в плюсе за 24 часа — это уже показатель настроя.
Уровень поддержки 0.1027 выдержал две проверки.
За тот же период BTC вырос на 1.01% за 24 часа, а рост DYDX на 6.46% заметно опередил рынок — интерес инвесторов к нему выше.
【Макроэкономический фон】 Американские акции на предыдущей сессии: Nasdaq +0.82%, S&P 500 +0.70% (закрытие 2026-10-27). Чистый отток средств из BTC ETF в этом месяце составил около 45.2 млрд долларов. Годовая инфляция CPI в США — 3.7%, выше ожиданий. Вероятность повышения ставки на заседании 2026-10-27/28 — около 47%.
В краткосрочной перспективе настрой скорее бычий.
【Аргументы в пользу роста】
Среднесрочный прогноз: следите за тем, удастся ли удержать уровень 0.1027, и не поддавайтесь краткосрочным эмоциям.
За 7 дней актив всё ещё в минусе на 7.46%. Однодневный рост на 6.46% пока можно считать лишь отскоком после чрезмерного падения — не спешите считать его разворотом тренда.
Есть один ещё не учтённый рынком показатель — темп снижения за семь дней, составивший 7.46%.
$DYDX #DYDX
5
·
--
$DYDX пока нельзя назвать «дешёвым». Он слабый.
За 24 часа цена упала на 9,19%, за последние 4 часа — на 8,8%, и всё ещё находится ниже 20-дневной и 50-дневной скользящих средних. А вот что может показаться неожиданным: шортисты платят комиссию за финансирование по ставке -0,004%, а объём торгов составляет всего 0,8 от среднего за 20 дней.
Это важно. 🩸
Я не утверждаю, что цена достигла дна, но предпочёл бы сыграть против переполненных шортов, а не сравнивать это с $SOL силой. В районе $0,10 я бы дождался возвращения цены выше уровня, прежде чем покупать. Никаких героических входов. ⚠️
#DYDX #Альткоин
$DYDX пока нельзя назвать «дешёвым». Он слабый.
За 24 часа цена упала на 9,19%, за последние 4 часа — на 8,8%, и всё ещё находится ниже 20-дневной и 50-дневной скользящих средних. А вот что может показаться неожиданным: шортисты платят комиссию за финансирование по ставке -0,004%, а объём торгов составляет всего 0,8 от среднего за 20 дней.
Это важно. 🩸
Я не утверждаю, что цена достигла дна, но предпочёл бы сыграть против переполненных шортов, а не сравнивать это с $SOL силой. В районе $0,10 я бы дождался возвращения цены выше уровня, прежде чем покупать. Никаких героических входов. ⚠️
#DYDX #Альткоин
За 24 часа цена упала на 9,19%, за последние 4 часа — на 8,8%, и всё ещё находится ниже 20-дневной и 50-дневной скользящих средних. А вот что может показаться неожиданным: шортисты платят комиссию за финансирование по ставке -0,004%, а объём торгов составляет всего 0,8 от среднего за 20 дней.
Это важно. 🩸
Я не утверждаю, что цена достигла дна, но предпочёл бы сыграть против переполненных шортов, а не сравнивать это с $SOL силой. В районе $0,10 я бы дождался возвращения цены выше уровня, прежде чем покупать. Никаких героических входов. ⚠️
#DYDX #Альткоин
8

·
--
$DYDX сейчас находится на 13,2 процента ниже потолка в $0.11643
Часовое закрытие выше этой отметки изменит всю дневную картину
Отбой сохранит давление, а ниже ждет $0.09915
Откройте $DYDX и установите оповещение на этом уровне
Пробой или отбой? 👀
#DYDX #ЦеновоеДвижение
$DYDX сейчас находится на 13,2 процента ниже потолка в $0.11643
Часовое закрытие выше этой отметки изменит всю дневную картину
Отбой сохранит давление, а ниже ждет $0.09915
Откройте $DYDX и установите оповещение на этом уровне
Пробой или отбой? 👀
#DYDX #ЦеновоеДвижение
Часовое закрытие выше этой отметки изменит всю дневную картину
Отбой сохранит давление, а ниже ждет $0.09915
Откройте $DYDX и установите оповещение на этом уровне
Пробой или отбой? 👀
#DYDX #ЦеновоеДвижение
6

·
--
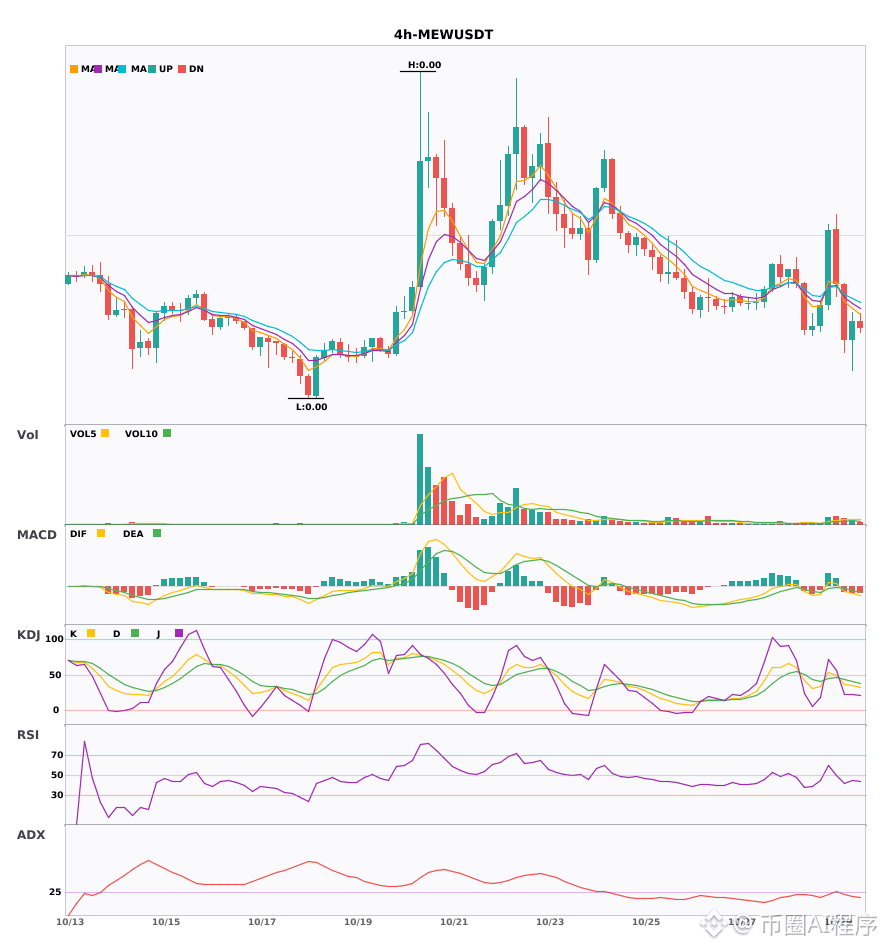
$MEW / $DYDX / $FET : сигнал на продажу на 4-часовом графике, подтверждён нисходящий тренд на дневном графике 🔥
════════════════════
🟢 $MEW — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, нисходящее движение ускоряется | EMA5 пересекла EMA8 сверху вниз — краткосрочный тренд стал нисходящим | Медвежье пересечение KDJ, краткосрочный прогноз — нисходящий (K — 36.2, D — 43.1) | Всплеск объёма (в 2.6 раза)
════════════════════
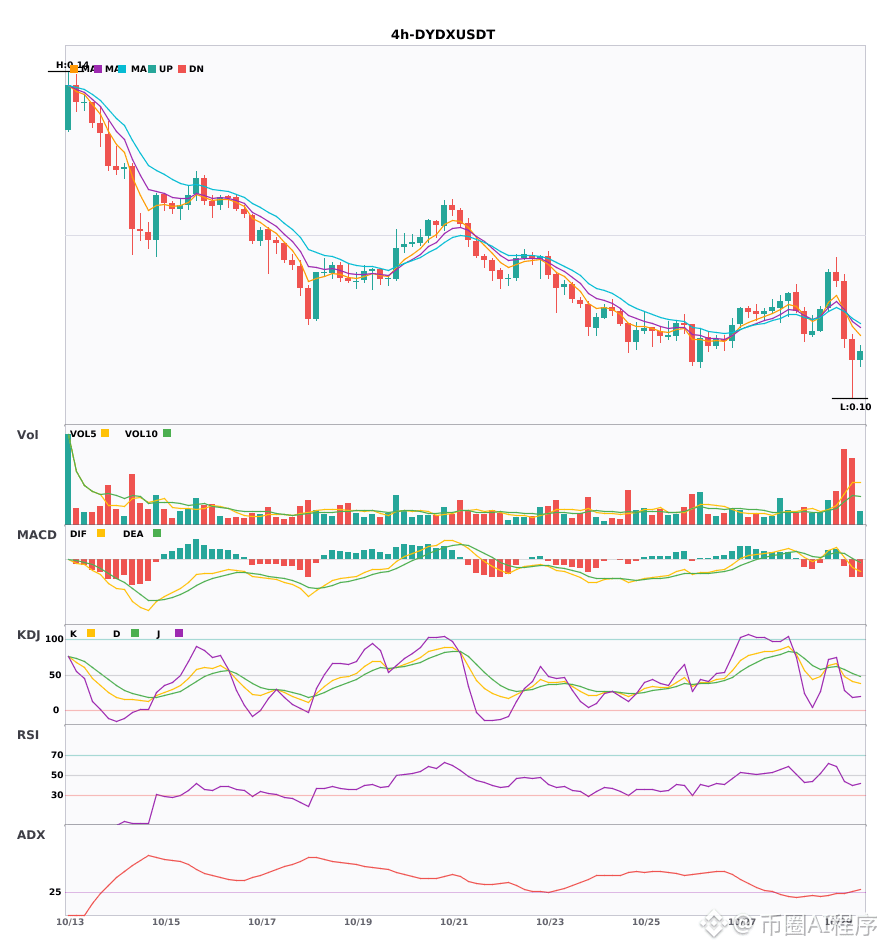
🟢 $DYDX — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD DIF опустился ниже нулевой отметки, тренд стал нисходящим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | Всплеск объёма (в 3.2 раза)
════════════════════
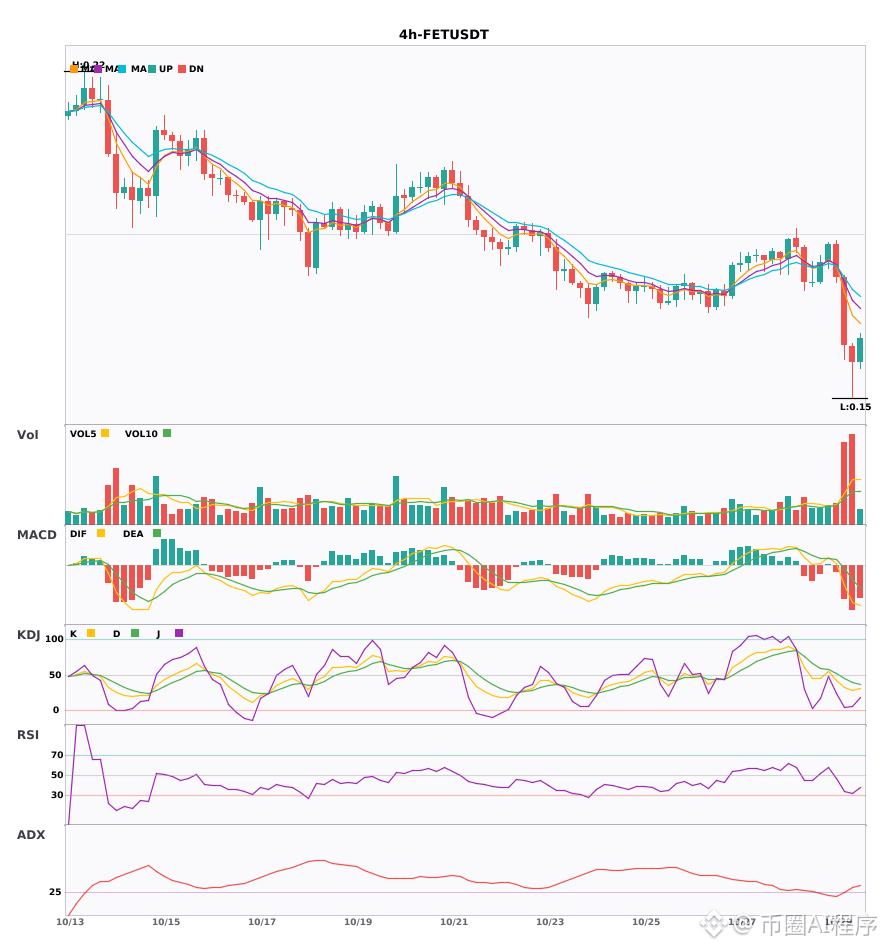
🟢 $FET — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD DIF опустился ниже нулевой отметки, тренд стал нисходящим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | KDJ движется в слабой зоне, преимущество у продавцов (K — 31.9, D — 45.5) | Всплеск объёма (в 3.1 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#多周期共振 #MEW #DYDX #FET
📌 При торговле обращайте внимание на соответствие свечного паттерна
$MEW / $DYDX / $FET : сигнал на продажу на 4-часовом графике, подтверждён нисходящий тренд на дневном графике 🔥
════════════════════
🟢 $MEW — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, нисходящее движение ускоряется | EMA5 пересекла EMA8 сверху вниз — краткосрочный тренд стал нисходящим | Медвежье пересечение KDJ, краткосрочный прогноз — нисходящий (K — 36.2, D — 43.1) | Всплеск объёма (в 2.6 раза)
════════════════════
🟢 $DYDX — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD DIF опустился ниже нулевой отметки, тренд стал нисходящим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | Всплеск объёма (в 3.2 раза)
════════════════════
🟢 $FET — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD DIF опустился ниже нулевой отметки, тренд стал нисходящим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | KDJ движется в слабой зоне, преимущество у продавцов (K — 31.9, D — 45.5) | Всплеск объёма (в 3.1 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#多周期共振 #MEW #DYDX #FET
📌 При торговле обращайте внимание на соответствие свечного паттерна
════════════════════
🟢 $MEW — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD пересёк сигнальную линию вниз ниже нулевой отметки, нисходящее движение ускоряется | EMA5 пересекла EMA8 сверху вниз — краткосрочный тренд стал нисходящим | Медвежье пересечение KDJ, краткосрочный прогноз — нисходящий (K — 36.2, D — 43.1) | Всплеск объёма (в 2.6 раза)
════════════════════
🟢 $DYDX — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD DIF опустился ниже нулевой отметки, тренд стал нисходящим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | Всплеск объёма (в 3.2 раза)
════════════════════
🟢 $FET — сигнал на продажу на 4-часовом графике
⚠️ Технический анализ: подтверждено совпадение медвежьих сигналов на дневном графике | Вход на 4-часовом графике: MACD DIF опустился ниже нулевой отметки, тренд стал нисходящим | EMA5 < EMA8 < EMA13 — медвежье расположение скользящих средних | KDJ движется в слабой зоне, преимущество у продавцов (K — 31.9, D — 45.5) | Всплеск объёма (в 3.1 раза)
════════════════════
🔔 Подписывайтесь, чтобы первыми узнавать об изменениях на рынке 🔔
#多周期共振 #MEW #DYDX #FET
📌 При торговле обращайте внимание на соответствие свечного паттерна
17
·
--
Рост
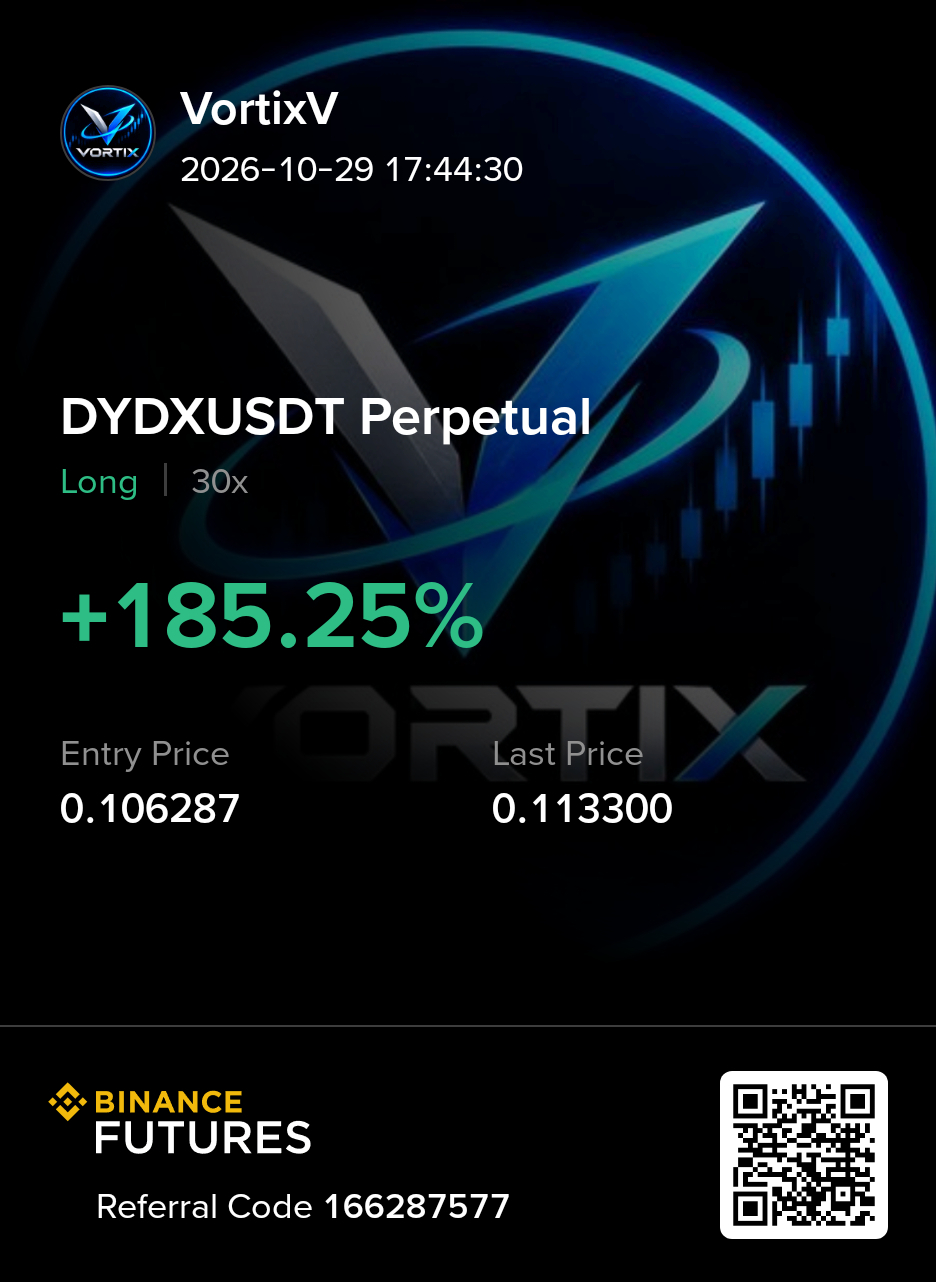
#DYDX обновление + сигнал (Лонг)
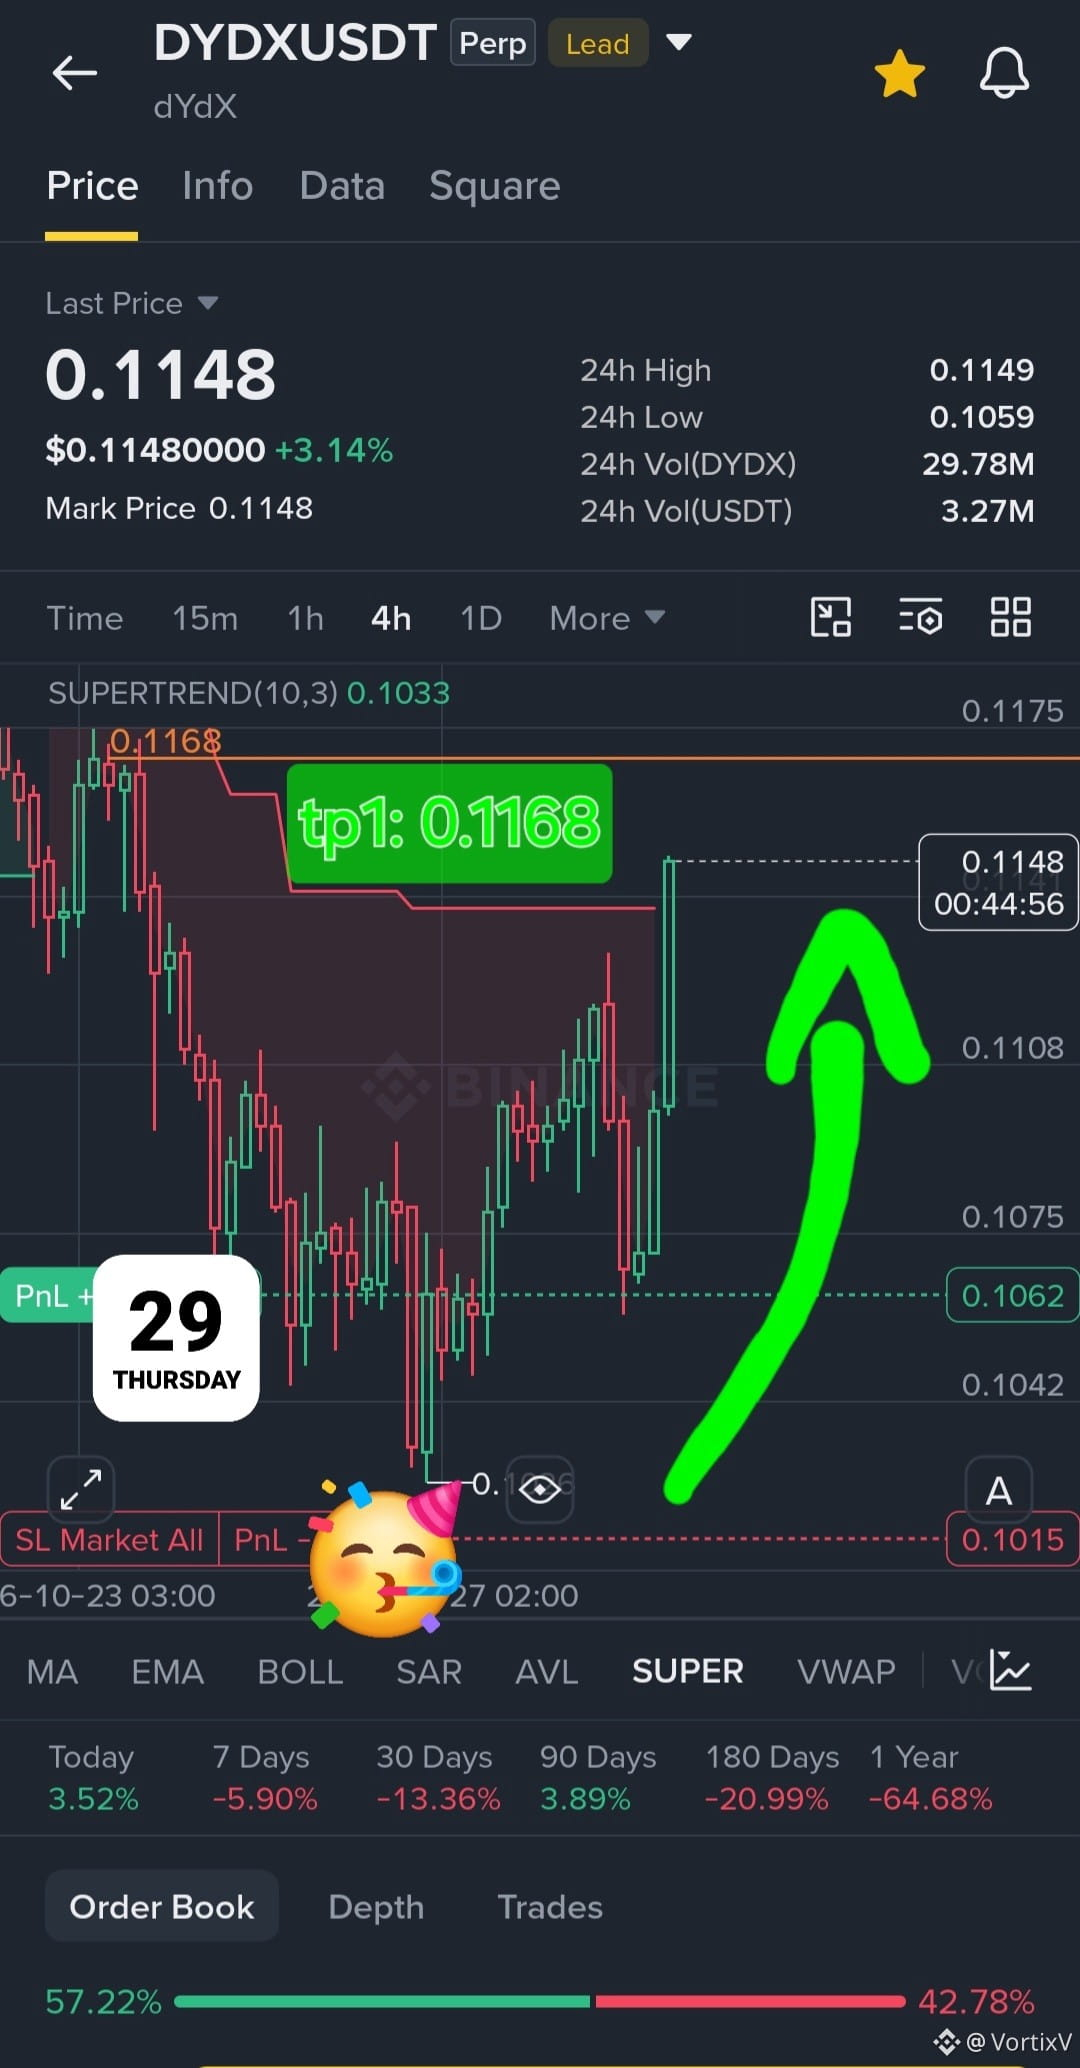
dYdX демонстрирует силу в зоне спроса: цена опустилась ниже точки входа, но удержалась в зоне спроса и не достигла нашего стоп-лосса. Сейчас мы приближаемся к TP1.
A — если вы вошли в сделку, зафиксируйте часть прибыли на TP1, а остальное оставьте до TP2 и TP3.
Затем перенесите стоп-лосс на 0.1065.
B — если вы ещё не вошли в сделку по сигналу, у вас всё ещё есть возможность войти по цене 0.1075. Стоп-лосс: 0.1065 (TP1, TP2 и TP3 — как в предыдущем сигнале).
Удачи! #VortixV
{future}(DYDXUSDT)
#DYDX обновление + сигнал (Лонг)
dYdX демонстрирует силу в зоне спроса: цена опустилась ниже точки входа, но удержалась в зоне спроса и не достигла нашего стоп-лосса. Сейчас мы приближаемся к TP1.
A — если вы вошли в сделку, зафиксируйте часть прибыли на TP1, а остальное оставьте до TP2 и TP3.
Затем перенесите стоп-лосс на 0.1065.
B — если вы ещё не вошли в сделку по сигналу, у вас всё ещё есть возможность войти по цене 0.1075. Стоп-лосс: 0.1065 (TP1, TP2 и TP3 — как в предыдущем сигнале).
Удачи! #VortixV
dYdX демонстрирует силу в зоне спроса: цена опустилась ниже точки входа, но удержалась в зоне спроса и не достигла нашего стоп-лосса. Сейчас мы приближаемся к TP1.
A — если вы вошли в сделку, зафиксируйте часть прибыли на TP1, а остальное оставьте до TP2 и TP3.
Затем перенесите стоп-лосс на 0.1065.
B — если вы ещё не вошли в сделку по сигналу, у вас всё ещё есть возможность войти по цене 0.1075. Стоп-лосс: 0.1065 (TP1, TP2 и TP3 — как в предыдущем сигнале).
Удачи! #VortixV
VortixV
·
--
РостДолгосрочная сделка (2–4 недели) (сигнал)
🚀 **СИГНАЛ ПО ФЬЮЧЕРСАМ | ЛОНГ 📈**
🪙 **Пара:** #DYDX
⏱️ **Таймфрейм:** [6H]
🎯 **Направление:** ЛОНГ
━━━━━━━━━━━━━━
🟢 **Цена входа:** [0.1070]
🎯 **Цели по тейк-профиту**
- TP1: [0.1168]
- TP2: [0.1284]
- TP3: [0.1583]
🛑 **Стоп-лосс:** [0.1015]
⚖️ **Риск/прибыль:** [1:9]
📊 **Плечо:** [20X] (размер позиции: 3%)
━━━━━━━━━━━━━━
🔥 **Какую монету проанализировать следующей?**
💬 Напишите название монеты в комментариях! 👇🚀
━━━━━━━━━━━━━━
#VortixV
🚀 **СИГНАЛ ПО ФЬЮЧЕРСАМ | ЛОНГ 📈**
🪙 **Пара:** #DYDX
⏱️ **Таймфрейм:** [6H]
🎯 **Направление:** ЛОНГ
━━━━━━━━━━━━━━
🟢 **Цена входа:** [0.1070]
🎯 **Цели по тейк-профиту**
- TP1: [0.1168]
- TP2: [0.1284]
- TP3: [0.1583]
🛑 **Стоп-лосс:** [0.1015]
⚖️ **Риск/прибыль:** [1:9]
📊 **Плечо:** [20X] (размер позиции: 3%)
━━━━━━━━━━━━━━
🔥 **Какую монету проанализировать следующей?**
💬 Напишите название монеты в комментариях! 👇🚀
━━━━━━━━━━━━━━
#VortixV
1
1
420

·
--
$DYDX +4.39% | $ETHFI +4.05% | $PENGU +3.94%
#DYDX поднимается до $0.1149, прибавив +4.39% при объёме торгов $1.2 млн. Преимущество платформы как ориентированного на DeFi хаба для профессиональной торговли может поддерживать умеренное давление покупателей.
#ETHFI поднимается до $0.6788, прибавив +4.05% при объёме торгов $4.1 млн. Благодаря концепции необанка проект остаётся заметной свежей альтернативой традиционным финансам.
#PENGU растёт до $0.00805000, прибавив +3.94% при объёме торгов $8.5 млн. Всплеск стоимости токена примечателен с учётом его относительно низкой цены.
👀 Следите за тем, сможет ли растущий объём торгов этими тремя активами удержаться на стабильном уровне, особенно на фоне изменения настроений рынка.
#Write2Earn #Binance
$DYDX +4.39% | $ETHFI +4.05% | $PENGU +3.94%
#DYDX поднимается до $0.1149, прибавив +4.39% при объёме торгов $1.2 млн. Преимущество платформы как ориентированного на DeFi хаба для профессиональной торговли может поддерживать умеренное давление покупателей.
#ETHFI поднимается до $0.6788, прибавив +4.05% при объёме торгов $4.1 млн. Благодаря концепции необанка проект остаётся заметной свежей альтернативой традиционным финансам.
#PENGU растёт до $0.00805000, прибавив +3.94% при объёме торгов $8.5 млн. Всплеск стоимости токена примечателен с учётом его относительно низкой цены.
👀 Следите за тем, сможет ли растущий объём торгов этими тремя активами удержаться на стабильном уровне, особенно на фоне изменения настроений рынка.
#Write2Earn #Binance
#DYDX поднимается до $0.1149, прибавив +4.39% при объёме торгов $1.2 млн. Преимущество платформы как ориентированного на DeFi хаба для профессиональной торговли может поддерживать умеренное давление покупателей.
#ETHFI поднимается до $0.6788, прибавив +4.05% при объёме торгов $4.1 млн. Благодаря концепции необанка проект остаётся заметной свежей альтернативой традиционным финансам.
#PENGU растёт до $0.00805000, прибавив +3.94% при объёме торгов $8.5 млн. Всплеск стоимости токена примечателен с учётом его относительно низкой цены.
👀 Следите за тем, сможет ли растущий объём торгов этими тремя активами удержаться на стабильном уровне, особенно на фоне изменения настроений рынка.
#Write2Earn #Binance
13
·
--
$DYDX выглядит готовым к отскоку и росту
Объём торгов почти вдвое выше недельного среднего — крупные покупатели активны
🎯 Покупка $DYDX 0.10679–0.10794
Стоп-лосс 0.10535
Цели: 0.11125 / 0.11360 / 0.11714
Цена сейчас у нижней границы сегодняшнего диапазона — 0.10771
Пока пишу, цена находится внутри зоны
Нажмите $DYDX , чтобы купить
За последние 7 дней по моим сигналам 43 раза достигли цели и 91 раз сработал стоп
Входить или наблюдать?
#DYDX #ТорговыеСигналы
$DYDX выглядит готовым к отскоку и росту
Объём торгов почти вдвое выше недельного среднего — крупные покупатели активны
🎯 Покупка $DYDX 0.10679–0.10794
Стоп-лосс 0.10535
Цели: 0.11125 / 0.11360 / 0.11714
Цена сейчас у нижней границы сегодняшнего диапазона — 0.10771
Пока пишу, цена находится внутри зоны
Нажмите $DYDX , чтобы купить
За последние 7 дней по моим сигналам 43 раза достигли цели и 91 раз сработал стоп
Входить или наблюдать?
#DYDX #ТорговыеСигналы
Объём торгов почти вдвое выше недельного среднего — крупные покупатели активны
🎯 Покупка $DYDX 0.10679–0.10794
Стоп-лосс 0.10535
Цели: 0.11125 / 0.11360 / 0.11714
Цена сейчас у нижней границы сегодняшнего диапазона — 0.10771
Пока пишу, цена находится внутри зоны
Нажмите $DYDX , чтобы купить
За последние 7 дней по моим сигналам 43 раза достигли цели и 91 раз сработал стоп
Входить или наблюдать?
#DYDX #ТорговыеСигналы
8
$DYDX LONG
Сможет ли этот актив развернуть текущую динамику в пользу покупателей при удержании критической зоны риска? Сценарий на покупку опирается на способность защитного барьера сдержать потенциальное давление. Если фундамент устоит, откроется перспектива поэтапного продвижения к верхним ориентирам, где каждый рубеж потребует аккуратного контроля позиции. Любое пересечение нежелательной границы автоматически завершит эту торговую идею.
🏁Вход: 0.10958
💰Цель 1: 0.11139331 (+1.65%)
💰Цель 2: 0.11354662 (+3.62%)
💰Цель 3: 0.11677658 (+6.57%)
🛡Защита: 0.10601004 (-3.26%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#DYDX #Worldcoin #Crypto 📈
$DYDX
$DYDX LONG
Сможет ли этот актив развернуть текущую динамику в пользу покупателей при удержании критической зоны риска? Сценарий на покупку опирается на способность защитного барьера сдержать потенциальное давление. Если фундамент устоит, откроется перспектива поэтапного продвижения к верхним ориентирам, где каждый рубеж потребует аккуратного контроля позиции. Любое пересечение нежелательной границы автоматически завершит эту торговую идею.
🏁Вход: 0.10958
💰Цель 1: 0.11139331 (+1.65%)
💰Цель 2: 0.11354662 (+3.62%)
💰Цель 3: 0.11677658 (+6.57%)
🛡Защита: 0.10601004 (-3.26%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#DYDX #Worldcoin #Crypto 📈
$DYDX
Сможет ли этот актив развернуть текущую динамику в пользу покупателей при удержании критической зоны риска? Сценарий на покупку опирается на способность защитного барьера сдержать потенциальное давление. Если фундамент устоит, откроется перспектива поэтапного продвижения к верхним ориентирам, где каждый рубеж потребует аккуратного контроля позиции. Любое пересечение нежелательной границы автоматически завершит эту торговую идею.
🏁Вход: 0.10958
💰Цель 1: 0.11139331 (+1.65%)
💰Цель 2: 0.11354662 (+3.62%)
💰Цель 3: 0.11677658 (+6.57%)
🛡Защита: 0.10601004 (-3.26%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#DYDX #Worldcoin #Crypto 📈
$DYDX
22
·
--
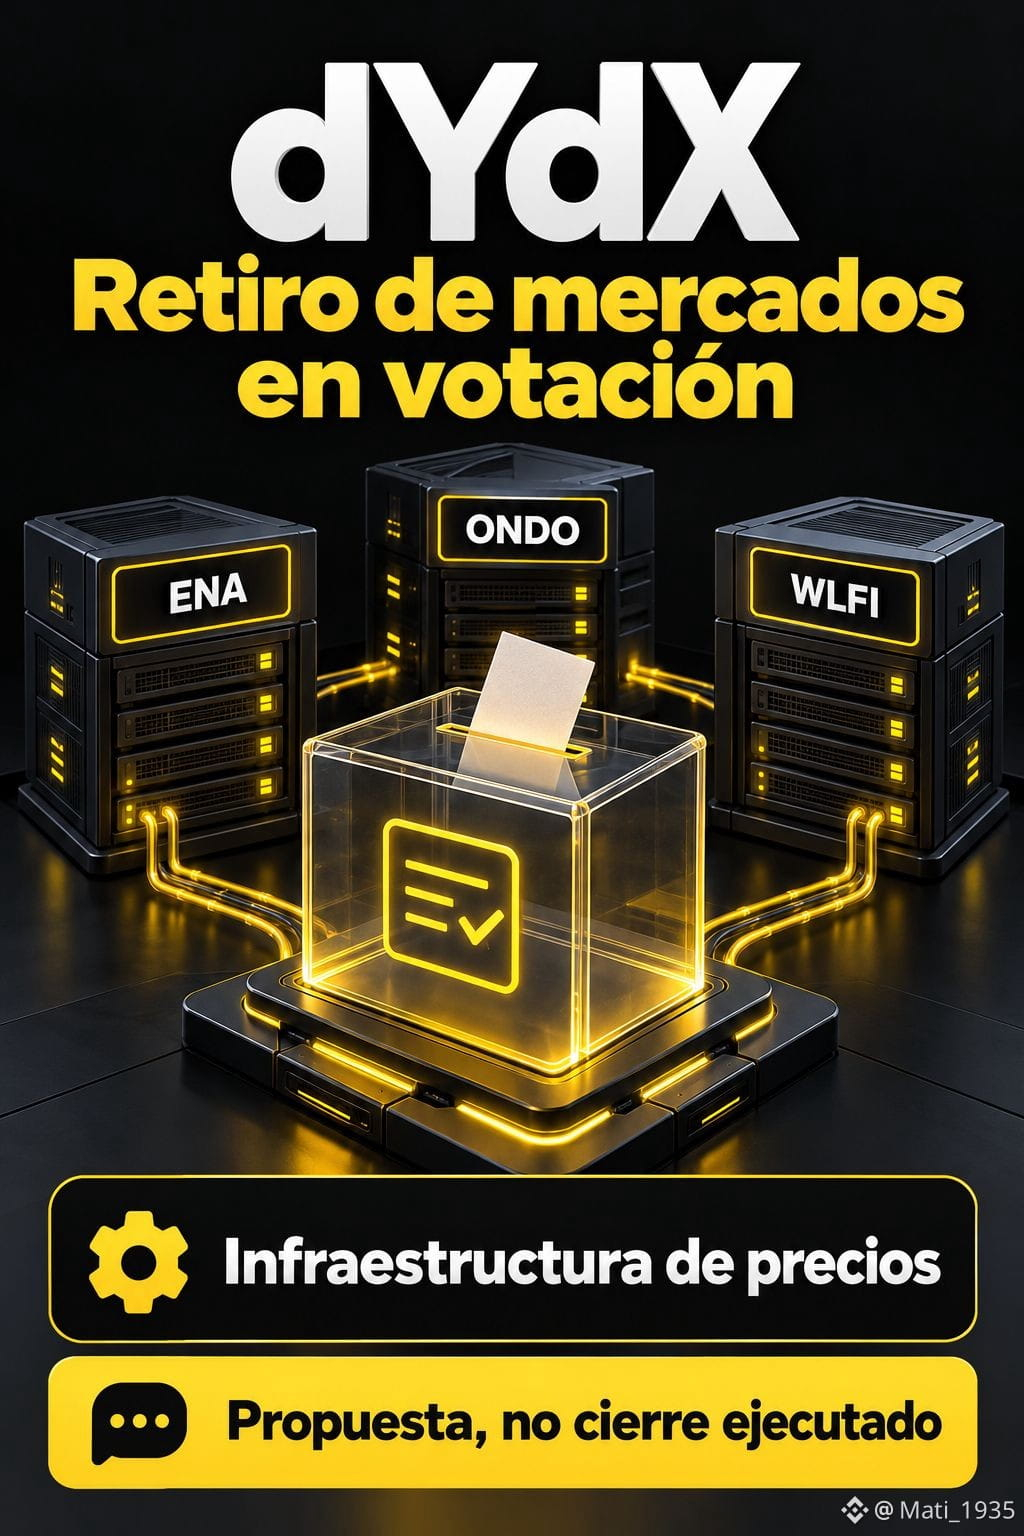
dYdX голосует за вывод рынков ENA, ONDO и WLFI
Предложение 399 находится на голосовании до 29 октября, 12:40 UTC. Основной текст был опубликован 23 октября; голосование ончейн началось 26 октября.
Для этих трёх рынков Stakecito Labs указывает на запланированное закрытие инфраструктуры узлов SOL/ETH/Base, которая передаёт данные о ценах через Slinky. Также отмечается, что активность на этих рынках выше, чем у других кандидатов на вывод.
Другие включённые в список рынки отличаются низкой активностью или ликвидностью; для WTI и XAG заявлены высокие расходы на оракулы относительно объёма использования.
В случае одобрения затронутые торговые пары перейдут к окончательному расчёту, а источники цен для них будут отключены. Эта мера касается продуктов dYdX; речь пока не идёт о фактически осуществлённом закрытии.
Данные Binance Spot на 26 октября, 23:58 UTC, в USDT: ENA 0,2070 (-0,145% за 24 ч); ONDO 0,4156 (+1,913%); WLFI 0,0530 (0,000%).
Анализ рынка: работа рынка зависит также от данных и инфраструктуры. Локальный вывод актива может изменить доступные варианты исполнения сделок, не определяя глобальную стоимость токена. Эти изменения на Binance не доказывают причинно-следственную связь с предложением.
$ENA $ONDO $WLFI
Образовательный контент. Не является финансовой рекомендацией.
#dYdX #Gobernanza #Oraculos #DeFi #Рынки
dYdX голосует за вывод рынков ENA, ONDO и WLFI
Предложение 399 находится на голосовании до 29 октября, 12:40 UTC. Основной текст был опубликован 23 октября; голосование ончейн началось 26 октября.
Для этих трёх рынков Stakecito Labs указывает на запланированное закрытие инфраструктуры узлов SOL/ETH/Base, которая передаёт данные о ценах через Slinky. Также отмечается, что активность на этих рынках выше, чем у других кандидатов на вывод.
Другие включённые в список рынки отличаются низкой активностью или ликвидностью; для WTI и XAG заявлены высокие расходы на оракулы относительно объёма использования.
В случае одобрения затронутые торговые пары перейдут к окончательному расчёту, а источники цен для них будут отключены. Эта мера касается продуктов dYdX; речь пока не идёт о фактически осуществлённом закрытии.
Данные Binance Spot на 26 октября, 23:58 UTC, в USDT: ENA 0,2070 (-0,145% за 24 ч); ONDO 0,4156 (+1,913%); WLFI 0,0530 (0,000%).
Анализ рынка: работа рынка зависит также от данных и инфраструктуры. Локальный вывод актива может изменить доступные варианты исполнения сделок, не определяя глобальную стоимость токена. Эти изменения на Binance не доказывают причинно-следственную связь с предложением.
$ENA $ONDO $WLFI
Образовательный контент. Не является финансовой рекомендацией.
#dYdX #Gobernanza #Oraculos #DeFi #Рынки
Предложение 399 находится на голосовании до 29 октября, 12:40 UTC. Основной текст был опубликован 23 октября; голосование ончейн началось 26 октября.
Для этих трёх рынков Stakecito Labs указывает на запланированное закрытие инфраструктуры узлов SOL/ETH/Base, которая передаёт данные о ценах через Slinky. Также отмечается, что активность на этих рынках выше, чем у других кандидатов на вывод.
Другие включённые в список рынки отличаются низкой активностью или ликвидностью; для WTI и XAG заявлены высокие расходы на оракулы относительно объёма использования.
В случае одобрения затронутые торговые пары перейдут к окончательному расчёту, а источники цен для них будут отключены. Эта мера касается продуктов dYdX; речь пока не идёт о фактически осуществлённом закрытии.
Данные Binance Spot на 26 октября, 23:58 UTC, в USDT: ENA 0,2070 (-0,145% за 24 ч); ONDO 0,4156 (+1,913%); WLFI 0,0530 (0,000%).
Анализ рынка: работа рынка зависит также от данных и инфраструктуры. Локальный вывод актива может изменить доступные варианты исполнения сделок, не определяя глобальную стоимость токена. Эти изменения на Binance не доказывают причинно-следственную связь с предложением.
$ENA $ONDO $WLFI
Образовательный контент. Не является финансовой рекомендацией.
#dYdX #Gobernanza #Oraculos #DeFi #Рынки
399
·
--
Рост
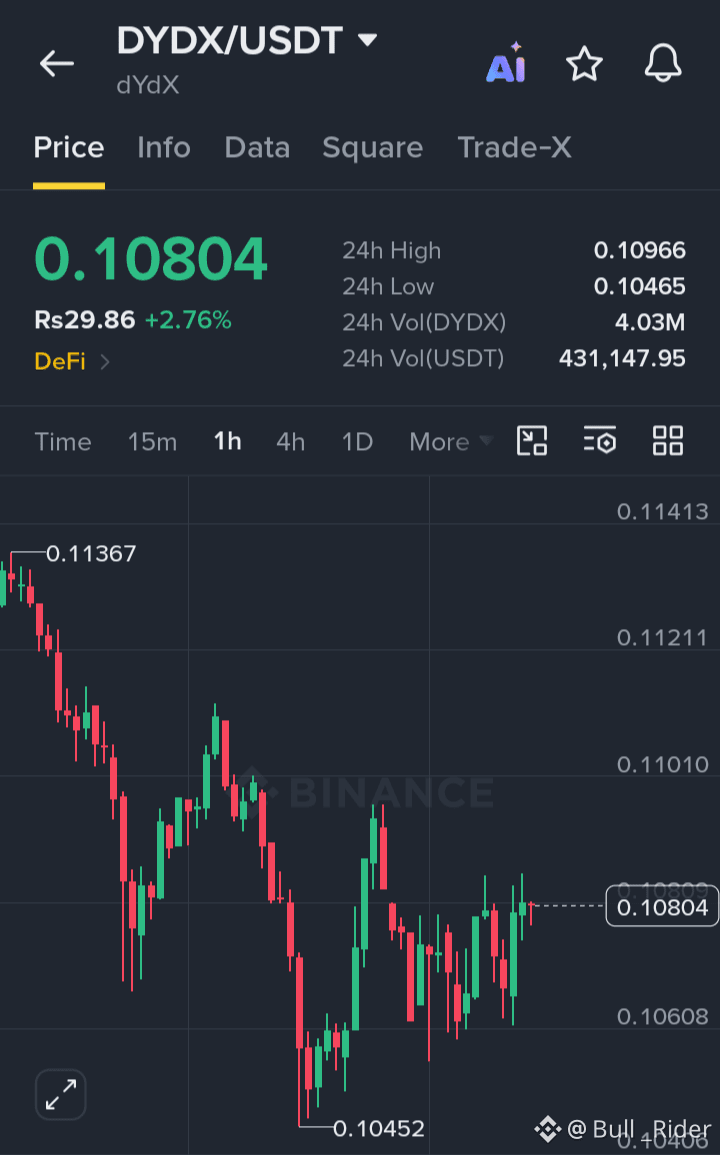
$DYDX демонстрирует признаки отскока от уровня поддержки: после нисходящего тренда покупатели пытаются вернуть контроль. Цена консолидируется около 0.10804, и пробой сопротивления вверх может придать импульс дальнейшему росту.
Вход: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
Покупайте и торгуйте $BABY
{future}(BABYUSDT)
#DYDX $龙虾
{alpha}(560xeccbb861c0dda7efd964010085488b69317e4444)
{future}(DYDXUSDT)
$DYDX демонстрирует признаки отскока от уровня поддержки: после нисходящего тренда покупатели пытаются вернуть контроль. Цена консолидируется около 0.10804, и пробой сопротивления вверх может придать импульс дальнейшему росту.
Вход: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
Покупайте и торгуйте $BABY
#DYDX $龙虾
Вход: 0.10804 TP1: 0.10900 TP2: 0.11010 TP3: 0.11200 SL: 0.10600
Покупайте и торгуйте $BABY
#DYDX $龙虾
1
38
·
--
Статья
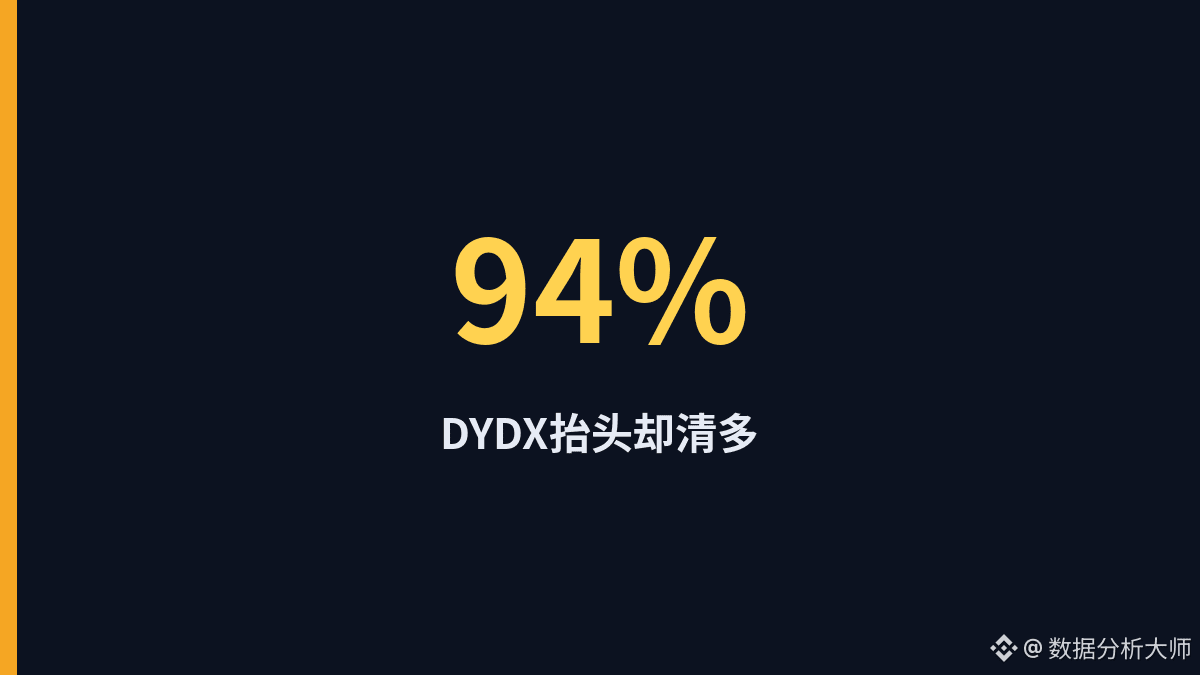
DYDX растёт, но 94% ликвидаций приходятся на лонги?DYDX на Binance — около 0.10780000 (+0.7480%), на OKX — около 0.10779000 (+0.7477%): цена растёт. Но за последние сутки ликвидации лонгов составили около 15,8 тыс. долларов, а шортов — всего около 993 долларов. На лонги пришлось около 94,1% ликвидаций — разница примерно в 15,9 раза.
Доля счетов с перевесом в лонгах — около 64,6%, средняя ставка финансирования — примерно +0.000021, общий открытый интерес — около 40,32 млн долларов (на Binance — около 3,51 млн, на OKX — около 1,17 млн). Цена растёт, шорты почти не ликвидируют, а лонги уже попали под удар — похоже, на отскоке высокоплечие лонгисты подошли к порогу ликвидации.
#DYDX #价仓背离 #爆仓 #РынокФьючерсов
Цена растёт, но 94% ликвидаций приходится на лонги — это авария с плечом на отскоке или шорты почти не пострадали?
DYDX растёт, но 94% ликвидаций приходятся на лонги?
DYDX на Binance — около 0.10780000 (+0.7480%), на OKX — около 0.10779000 (+0.7477%): цена растёт. Но за последние сутки ликвидации лонгов составили около 15,8 тыс. долларов, а шортов — всего около 993 долларов. На лонги пришлось около 94,1% ликвидаций — разница примерно в 15,9 раза.
Доля счетов с перевесом в лонгах — около 64,6%, средняя ставка финансирования — примерно +0.000021, общий открытый интерес — около 40,32 млн долларов (на Binance — около 3,51 млн, на OKX — около 1,17 млн). Цена растёт, шорты почти не ликвидируют, а лонги уже попали под удар — похоже, на отскоке высокоплечие лонгисты подошли к порогу ликвидации.
#DYDX #价仓背离 #爆仓 #РынокФьючерсов
Цена растёт, но 94% ликвидаций приходится на лонги — это авария с плечом на отскоке или шорты почти не пострадали?
Доля счетов с перевесом в лонгах — около 64,6%, средняя ставка финансирования — примерно +0.000021, общий открытый интерес — около 40,32 млн долларов (на Binance — около 3,51 млн, на OKX — около 1,17 млн). Цена растёт, шорты почти не ликвидируют, а лонги уже попали под удар — похоже, на отскоке высокоплечие лонгисты подошли к порогу ликвидации.
#DYDX #价仓背离 #爆仓 #РынокФьючерсов
Цена растёт, но 94% ликвидаций приходится на лонги — это авария с плечом на отскоке или шорты почти не пострадали?
16
·
--
Статья
Лонгов у DYDX больше 60%: падение примерно на 2%, разница в ликвидациях — почти в 90 тысяч разDYDX откатился всего примерно на 2,5%, но доля счетов с длинными позициями составляет около 66%. За 24 часа ликвидировали лонги примерно на 29 тыс. долларов, а шорты — всего на 0,3 доллара; разница в объёме ликвидаций — около 86 тыс. раз. Владельцев длинных позиций больше, а ликвидации почти полностью пришлись на них.
На Binance — около 0,1099 доллара (-2,4840%), на OKX — около 0,1099 доллара (-2,6665%). За 24 часа ликвидировали лонги примерно на 29 тыс., шорты — примерно на 0,00003 тыс.; всего — около 29 тыс. за 45 сделок. За 12 часов объём был почти нулевым. Открытый интерес: около 3,54 млн на Binance и около 1,21 млн на OKX; соотношение счетов с длинными и короткими позициями — примерно 65,8% к 34,2%. Ставка финансирования на Binance слегка положительная — около 0,009%.
Счета с длинными позициями явно преобладают, но даже в коротком временном окне ликвидаций коротких позиций не было; при небольшом откате первыми выбило длинные позиции. Это больше похоже на массовое закрытие высоколевериджных лонгов на затяжном снижении, чем на сокращение плеча крупными игроками с короткими позициями.
Лонгов у DYDX больше 60%: падение примерно на 2%, разница в ликвидациях — почти в 90 тысяч раз
DYDX откатился всего примерно на 2,5%, но доля счетов с длинными позициями составляет около 66%. За 24 часа ликвидировали лонги примерно на 29 тыс. долларов, а шорты — всего на 0,3 доллара; разница в объёме ликвидаций — около 86 тыс. раз. Владельцев длинных позиций больше, а ликвидации почти полностью пришлись на них.
На Binance — около 0,1099 доллара (-2,4840%), на OKX — около 0,1099 доллара (-2,6665%). За 24 часа ликвидировали лонги примерно на 29 тыс., шорты — примерно на 0,00003 тыс.; всего — около 29 тыс. за 45 сделок. За 12 часов объём был почти нулевым. Открытый интерес: около 3,54 млн на Binance и около 1,21 млн на OKX; соотношение счетов с длинными и короткими позициями — примерно 65,8% к 34,2%. Ставка финансирования на Binance слегка положительная — около 0,009%.
Счета с длинными позициями явно преобладают, но даже в коротком временном окне ликвидаций коротких позиций не было; при небольшом откате первыми выбило длинные позиции. Это больше похоже на массовое закрытие высоколевериджных лонгов на затяжном снижении, чем на сокращение плеча крупными игроками с короткими позициями.
На Binance — около 0,1099 доллара (-2,4840%), на OKX — около 0,1099 доллара (-2,6665%). За 24 часа ликвидировали лонги примерно на 29 тыс., шорты — примерно на 0,00003 тыс.; всего — около 29 тыс. за 45 сделок. За 12 часов объём был почти нулевым. Открытый интерес: около 3,54 млн на Binance и около 1,21 млн на OKX; соотношение счетов с длинными и короткими позициями — примерно 65,8% к 34,2%. Ставка финансирования на Binance слегка положительная — около 0,009%.
Счета с длинными позициями явно преобладают, но даже в коротком временном окне ликвидаций коротких позиций не было; при небольшом откате первыми выбило длинные позиции. Это больше похоже на массовое закрытие высоколевериджных лонгов на затяжном снижении, чем на сокращение плеча крупными игроками с короткими позициями.
23

Разрешение на выкуп 101 млн DYDX по текущей цене 0,116 эквивалентно примерно 11,7 млн долларов, тогда как общий открытый интерес по DYDX на рынке составляет всего 3,65 млн долларов. Объём выкупа в 3,2 раза превышает открытый интерес, но ставка финансирования за 8 часов по-прежнему держится на уровне +0,0001%. Это самое несогласованное сочетание цифр на сегодняшнем рынке: на стол положили заявку на покупку, теоретически равную трём открытым интересам, а рынок с плечом даже не заложил никакой премии.
Сначала уточним, что это за деньги. dYdX Treasury SubDAO увеличил разрешённый объём выкупа примерно до 101 млн токенов. Источник средств — комиссии протокола, а не дополнительная эмиссия и не поддержка цены со стороны какого-либо фонда. Важен изменившийся источник спроса: вместо «ожидания, что кто-то подхватит» — «протокол сам выкупает токены на свои доходы». Такие выкупы обычно идут медленно, не ориентируются на график и мало зависят от краткосрочных колебаний. Они не нарисуют большую зелёную свечу, но при падении обеспечат неохотную поддержку снизу.
Второй сигнал — ставка финансирования. +0,0001% за каждые 8 часов, или около 0,11% в годовом выражении, — практически ноль. Доля счетов с лонгами — 66,3%, что выглядит внушительно, но открытый интерес составляет всего 3,65 млн долларов. Это говорит о том, что рынок склоняется к лонгу за счёт множества мелких счетов, а крупные позиции с плечом не наращиваются. Иными словами, нынешние лонгисты не покупают на заёмные деньги — они используют собственные; при этом настоящим шортистам неинтересно давить на цену. Ни одна из сторон не готова платить за ставку на направление — это классическое состояние «событие уже объявлено, но рынок ещё не начал его учитывать в цене».
Третий фактор — ликвидность. Суточный объём торгов составляет 2,2 млн долларов. Чтобы поглотить выкуп на 11,7 млн долларов, этому пулу ликвидности теоретически потребовалось бы пять полных торговых дней. Так что не стоит рассчитывать, что выкуп пройдёт разом: скорее всего, его растянут на недели или даже месяцы, понемногу покупая каждый день. Для цены это означает, что область дна будут укреплять снова и снова, но для пробоя понадобятся дополнительные внешние средства: выкуп способен защищать, но не атаковать.
Теперь о нарративе. DYDX давно критикуют за то, что стоимость токена отвязана от доходов протокола: комиссии достаются валидаторам и казначейству, а держатели токенов не получают денежного потока. Разрешение на выкуп — первый шаг к тому, чтобы соединить эти звенья: заработанные протоколом деньги начинают возвращаться непосредственно в токен. Если рынок примет эту логику, оценочная модель может сдвинуться от «токена управления» к «активу с денежным потоком». Но важно помнить: разрешение ≠ исполнение. Одобрение голосованием SubDAO лишь даёт право на выкуп; фактический запуск зависит от того, когда начнёт действовать адрес исполнения и смогут ли доходы протокола от комиссий оставаться стабильными. Если рынок остынет и объём торгов упадёт, средств на выкуп станет меньше — это самое уязвимое место всей этой логики.
Моё мнение: за такими покупками «за реальные деньги, но медленно» стоит следить внимательнее, чем за любыми призывами покупать, но на цене это не отразится мгновенно. Следить нужно не за рисунком свечей, а за изменением балансов казначейства и связанных с SubDAO адресов — именно это будет доказательством, что выкуп действительно начался. Что касается цены, при уровне 0,116 затраты лонгистов и шортистов уже очень близки. Если однажды ставка финансирования резко уйдёт в минус, а цена не упадёт, это будет означать, что кто-то набирает токены на спотовом рынке, тогда как позиции на рынке бессрочных контрактов сбрасывают. Вот тогда и появятся следы участия выкупа.
Предупреждение о рисках: главная опасность не в том, что вы ошибётесь с направлением, а в том, что примете бумажное разрешение за уже исполненную заявку на покупку, а затем на тонком рынке с суточным объёмом торгов 2,2 млн долларов откроете слишком большую позицию.
#DYDX #dYdX #Crypto
Разрешение на выкуп 101 млн DYDX по текущей цене 0,116 эквивалентно примерно 11,7 млн долларов, тогда как общий открытый интерес по DYDX на рынке составляет всего 3,65 млн долларов. Объём выкупа в 3,2 раза превышает открытый интерес, но ставка финансирования за 8 часов по-прежнему держится на уровне +0,0001%. Это самое несогласованное сочетание цифр на сегодняшнем рынке: на стол положили заявку на покупку, теоретически равную трём открытым интересам, а рынок с плечом даже не заложил никакой премии.
Сначала уточним, что это за деньги. dYdX Treasury SubDAO увеличил разрешённый объём выкупа примерно до 101 млн токенов. Источник средств — комиссии протокола, а не дополнительная эмиссия и не поддержка цены со стороны какого-либо фонда. Важен изменившийся источник спроса: вместо «ожидания, что кто-то подхватит» — «протокол сам выкупает токены на свои доходы». Такие выкупы обычно идут медленно, не ориентируются на график и мало зависят от краткосрочных колебаний. Они не нарисуют большую зелёную свечу, но при падении обеспечат неохотную поддержку снизу.
Второй сигнал — ставка финансирования. +0,0001% за каждые 8 часов, или около 0,11% в годовом выражении, — практически ноль. Доля счетов с лонгами — 66,3%, что выглядит внушительно, но открытый интерес составляет всего 3,65 млн долларов. Это говорит о том, что рынок склоняется к лонгу за счёт множества мелких счетов, а крупные позиции с плечом не наращиваются. Иными словами, нынешние лонгисты не покупают на заёмные деньги — они используют собственные; при этом настоящим шортистам неинтересно давить на цену. Ни одна из сторон не готова платить за ставку на направление — это классическое состояние «событие уже объявлено, но рынок ещё не начал его учитывать в цене».
Третий фактор — ликвидность. Суточный объём торгов составляет 2,2 млн долларов. Чтобы поглотить выкуп на 11,7 млн долларов, этому пулу ликвидности теоретически потребовалось бы пять полных торговых дней. Так что не стоит рассчитывать, что выкуп пройдёт разом: скорее всего, его растянут на недели или даже месяцы, понемногу покупая каждый день. Для цены это означает, что область дна будут укреплять снова и снова, но для пробоя понадобятся дополнительные внешние средства: выкуп способен защищать, но не атаковать.
Теперь о нарративе. DYDX давно критикуют за то, что стоимость токена отвязана от доходов протокола: комиссии достаются валидаторам и казначейству, а держатели токенов не получают денежного потока. Разрешение на выкуп — первый шаг к тому, чтобы соединить эти звенья: заработанные протоколом деньги начинают возвращаться непосредственно в токен. Если рынок примет эту логику, оценочная модель может сдвинуться от «токена управления» к «активу с денежным потоком». Но важно помнить: разрешение ≠ исполнение. Одобрение голосованием SubDAO лишь даёт право на выкуп; фактический запуск зависит от того, когда начнёт действовать адрес исполнения и смогут ли доходы протокола от комиссий оставаться стабильными. Если рынок остынет и объём торгов упадёт, средств на выкуп станет меньше — это самое уязвимое место всей этой логики.
Моё мнение: за такими покупками «за реальные деньги, но медленно» стоит следить внимательнее, чем за любыми призывами покупать, но на цене это не отразится мгновенно. Следить нужно не за рисунком свечей, а за изменением балансов казначейства и связанных с SubDAO адресов — именно это будет доказательством, что выкуп действительно начался. Что касается цены, при уровне 0,116 затраты лонгистов и шортистов уже очень близки. Если однажды ставка финансирования резко уйдёт в минус, а цена не упадёт, это будет означать, что кто-то набирает токены на спотовом рынке, тогда как позиции на рынке бессрочных контрактов сбрасывают. Вот тогда и появятся следы участия выкупа.
Предупреждение о рисках: главная опасность не в том, что вы ошибётесь с направлением, а в том, что примете бумажное разрешение за уже исполненную заявку на покупку, а затем на тонком рынке с суточным объёмом торгов 2,2 млн долларов откроете слишком большую позицию.
#DYDX #dYdX #Crypto
Сначала уточним, что это за деньги. dYdX Treasury SubDAO увеличил разрешённый объём выкупа примерно до 101 млн токенов. Источник средств — комиссии протокола, а не дополнительная эмиссия и не поддержка цены со стороны какого-либо фонда. Важен изменившийся источник спроса: вместо «ожидания, что кто-то подхватит» — «протокол сам выкупает токены на свои доходы». Такие выкупы обычно идут медленно, не ориентируются на график и мало зависят от краткосрочных колебаний. Они не нарисуют большую зелёную свечу, но при падении обеспечат неохотную поддержку снизу.
Второй сигнал — ставка финансирования. +0,0001% за каждые 8 часов, или около 0,11% в годовом выражении, — практически ноль. Доля счетов с лонгами — 66,3%, что выглядит внушительно, но открытый интерес составляет всего 3,65 млн долларов. Это говорит о том, что рынок склоняется к лонгу за счёт множества мелких счетов, а крупные позиции с плечом не наращиваются. Иными словами, нынешние лонгисты не покупают на заёмные деньги — они используют собственные; при этом настоящим шортистам неинтересно давить на цену. Ни одна из сторон не готова платить за ставку на направление — это классическое состояние «событие уже объявлено, но рынок ещё не начал его учитывать в цене».
Третий фактор — ликвидность. Суточный объём торгов составляет 2,2 млн долларов. Чтобы поглотить выкуп на 11,7 млн долларов, этому пулу ликвидности теоретически потребовалось бы пять полных торговых дней. Так что не стоит рассчитывать, что выкуп пройдёт разом: скорее всего, его растянут на недели или даже месяцы, понемногу покупая каждый день. Для цены это означает, что область дна будут укреплять снова и снова, но для пробоя понадобятся дополнительные внешние средства: выкуп способен защищать, но не атаковать.
Теперь о нарративе. DYDX давно критикуют за то, что стоимость токена отвязана от доходов протокола: комиссии достаются валидаторам и казначейству, а держатели токенов не получают денежного потока. Разрешение на выкуп — первый шаг к тому, чтобы соединить эти звенья: заработанные протоколом деньги начинают возвращаться непосредственно в токен. Если рынок примет эту логику, оценочная модель может сдвинуться от «токена управления» к «активу с денежным потоком». Но важно помнить: разрешение ≠ исполнение. Одобрение голосованием SubDAO лишь даёт право на выкуп; фактический запуск зависит от того, когда начнёт действовать адрес исполнения и смогут ли доходы протокола от комиссий оставаться стабильными. Если рынок остынет и объём торгов упадёт, средств на выкуп станет меньше — это самое уязвимое место всей этой логики.
Моё мнение: за такими покупками «за реальные деньги, но медленно» стоит следить внимательнее, чем за любыми призывами покупать, но на цене это не отразится мгновенно. Следить нужно не за рисунком свечей, а за изменением балансов казначейства и связанных с SubDAO адресов — именно это будет доказательством, что выкуп действительно начался. Что касается цены, при уровне 0,116 затраты лонгистов и шортистов уже очень близки. Если однажды ставка финансирования резко уйдёт в минус, а цена не упадёт, это будет означать, что кто-то набирает токены на спотовом рынке, тогда как позиции на рынке бессрочных контрактов сбрасывают. Вот тогда и появятся следы участия выкупа.
Предупреждение о рисках: главная опасность не в том, что вы ошибётесь с направлением, а в том, что примете бумажное разрешение за уже исполненную заявку на покупку, а затем на тонком рынке с суточным объёмом торгов 2,2 млн долларов откроете слишком большую позицию.
#DYDX #dYdX #Crypto
22
$DYDX : прямое стейкинг-залоговое размещение в казначействе превысило 100 млн $DYDX; 25,87 млн токенов перемещены, а делегирование пяти валидаторам обнулено.
Предложение по управлению № 396 сокращает число активных валидаторов с 31 до 21. Весь стейкинг без вознаграждений принудительно переводится, а 10,72 млн выкупленных токенов впервые поступают в обращение.
Сейчас $DYDX рынок всё ещё просел на 0,67%. Новость только вышла, и рынок ещё не успел полностью учесть её в цене — не стоит бросаться покупать прямо сейчас.
Хотите проверить, верно ли вы оцениваете подобные новости об управлении? Только что стартовал спотовый турнир Binance S8. Попробовать с небольшой позицией надёжнее, чем гадать наугад.
Как вы считаете, стейкинг на сумму свыше 100 млн — это реальный позитивный сигнал или повод продавать на новости? Кто настроен оптимистично — пишите 1, кто хочет дождаться подтверждения — 2.
#Write2Earn #BinanceSquare #DYDX Фьючерсы #TradingTournament
$DYDX : прямое стейкинг-залоговое размещение в казначействе превысило 100 млн $DYDX ; 25,87 млн токенов перемещены, а делегирование пяти валидаторам обнулено.
Предложение по управлению № 396 сокращает число активных валидаторов с 31 до 21. Весь стейкинг без вознаграждений принудительно переводится, а 10,72 млн выкупленных токенов впервые поступают в обращение.
Сейчас $DYDX рынок всё ещё просел на 0,67%. Новость только вышла, и рынок ещё не успел полностью учесть её в цене — не стоит бросаться покупать прямо сейчас.
Хотите проверить, верно ли вы оцениваете подобные новости об управлении? Только что стартовал спотовый турнир Binance S8. Попробовать с небольшой позицией надёжнее, чем гадать наугад.
Как вы считаете, стейкинг на сумму свыше 100 млн — это реальный позитивный сигнал или повод продавать на новости? Кто настроен оптимистично — пишите 1, кто хочет дождаться подтверждения — 2.
#Write2Earn #BinanceSquare #DYDX Фьючерсы #TradingTournament
Предложение по управлению № 396 сокращает число активных валидаторов с 31 до 21. Весь стейкинг без вознаграждений принудительно переводится, а 10,72 млн выкупленных токенов впервые поступают в обращение.
Сейчас $DYDX рынок всё ещё просел на 0,67%. Новость только вышла, и рынок ещё не успел полностью учесть её в цене — не стоит бросаться покупать прямо сейчас.
Хотите проверить, верно ли вы оцениваете подобные новости об управлении? Только что стартовал спотовый турнир Binance S8. Попробовать с небольшой позицией надёжнее, чем гадать наугад.
Как вы считаете, стейкинг на сумму свыше 100 млн — это реальный позитивный сигнал или повод продавать на новости? Кто настроен оптимистично — пишите 1, кто хочет дождаться подтверждения — 2.
#Write2Earn #BinanceSquare #DYDX Фьючерсы #TradingTournament
13
·
--
С точки зрения структуры|SubDAO казначейства dYdX скорректировал распределение стейкинга примерно 25,87 млн DYDX, общий объём делегирования вырос примерно до 101 млн
Я привык сначала смотреть на структуру дневного графика, а новости использую лишь для подтверждения движения рынка. Посмотрим на спотовый рынок и фьючерсы — кто задаёт темп.
$DYDX , за день +1,29%, диапазон за день: 0.1128 ~ 0.1175.
#DYDX
С точки зрения структуры|SubDAO казначейства dYdX скорректировал распределение стейкинга примерно 25,87 млн DYDX, общий объём делегирования вырос примерно до 101 млн
Я привык сначала смотреть на структуру дневного графика, а новости использую лишь для подтверждения движения рынка. Посмотрим на спотовый рынок и фьючерсы — кто задаёт темп.
$DYDX , за день +1,29%, диапазон за день: 0.1128 ~ 0.1175.
#DYDX
Я привык сначала смотреть на структуру дневного графика, а новости использую лишь для подтверждения движения рынка. Посмотрим на спотовый рынок и фьючерсы — кто задаёт темп.
$DYDX , за день +1,29%, диапазон за день: 0.1128 ~ 0.1175.
#DYDX
7
·
--
⚙️ $DYDX Рыночные показатели
Цена: $0.1169
Изменение за 24 ч: +0.30%
Объём: $412.59K
Максимум: $0.1175
Минимум: $0.1128
Эти данные отражают последние сведения 24-часового тикера Binance.
Вы следите за объёмом или динамикой цены?
#DYDX
⚙️ $DYDX Рыночные показатели
Цена: $0.1169
Изменение за 24 ч: +0.30%
Объём: $412.59K
Максимум: $0.1175
Минимум: $0.1128
Эти данные отражают последние сведения 24-часового тикера Binance.
Вы следите за объёмом или динамикой цены?
#DYDX
Цена: $0.1169
Изменение за 24 ч: +0.30%
Объём: $412.59K
Максимум: $0.1175
Минимум: $0.1128
Эти данные отражают последние сведения 24-часового тикера Binance.
Вы следите за объёмом или динамикой цены?
#DYDX
175

·
--
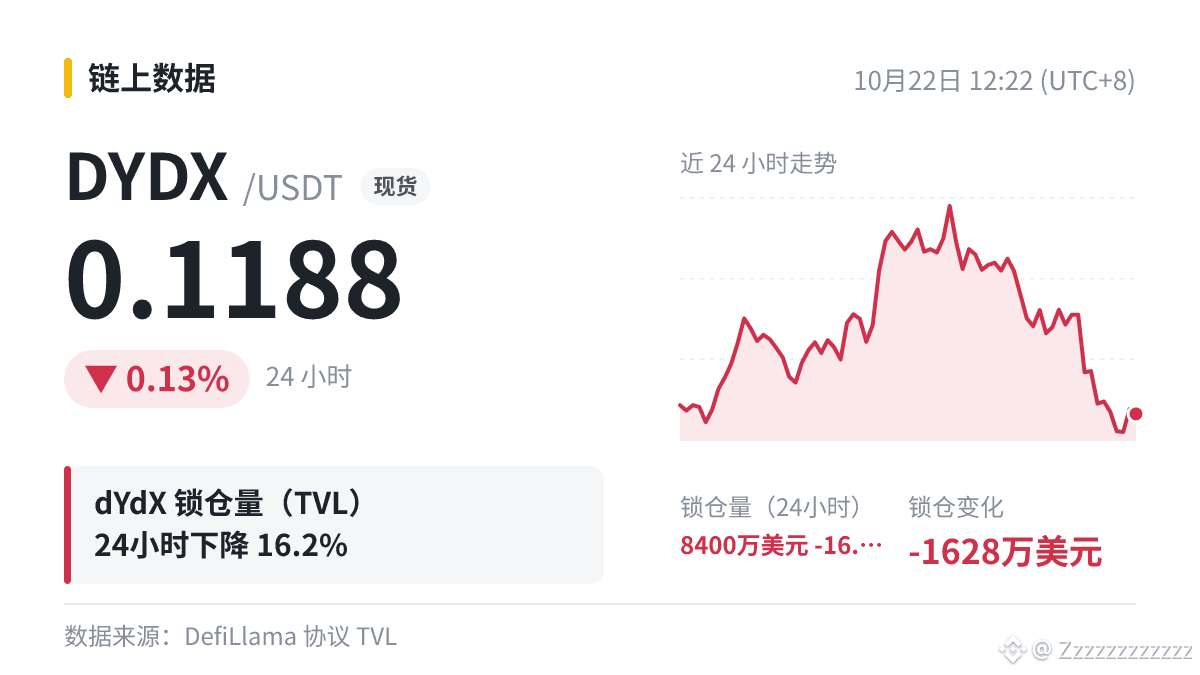
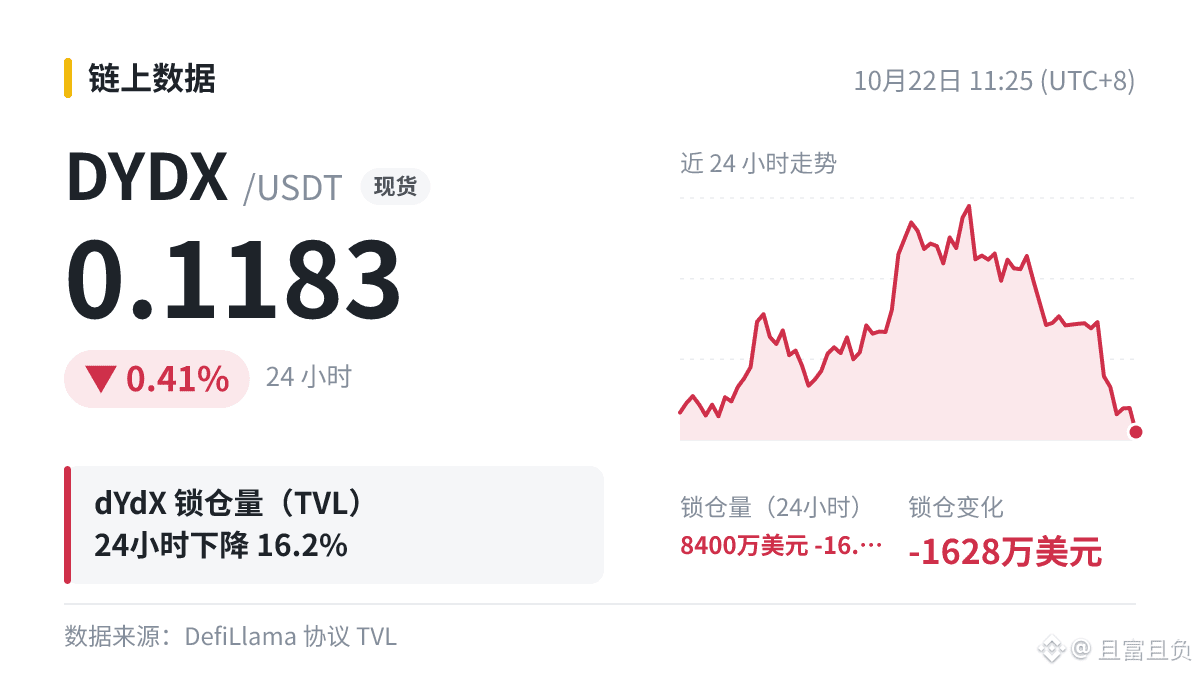
Внимание тем, кто следит за заблокированными средствами: TVL деривативного протокола dYdX($DYDX )за 24 часа сократился на 16,23%.
Дефицит в 16,28 млн долларов для протокола с объёмом в 100 млн долларов — это немало.
Дальше буду следить за двумя вещами: продолжит ли снижаться объём заблокированных средств и не опустится ли протокол в рейтинге (сейчас он на 193-м месте).
#DYDX
Внимание тем, кто следит за заблокированными средствами: TVL деривативного протокола dYdX($DYDX )за 24 часа сократился на 16,23%.
Дефицит в 16,28 млн долларов для протокола с объёмом в 100 млн долларов — это немало.
Дальше буду следить за двумя вещами: продолжит ли снижаться объём заблокированных средств и не опустится ли протокол в рейтинге (сейчас он на 193-м месте).
#DYDX
Дефицит в 16,28 млн долларов для протокола с объёмом в 100 млн долларов — это немало.
Дальше буду следить за двумя вещами: продолжит ли снижаться объём заблокированных средств и не опустится ли протокол в рейтинге (сейчас он на 193-м месте).
#DYDX
10
·
--
Очередной день в криптомире: увидел, что TVL dYdX ($DYDX ) за 24 часа упал на 16,23%, и заодно проверил свой кошелёк.
TVL проекта: 100 млн долларов → 84 млн долларов.
Мой баланс: сочувствую — в этом мы с ним очень похожи.
Шутки шутками, но резкие колебания TVL порой связаны лишь с тем, что какой-нибудь крупный держатель перевёл средства. Не стоит сразу принимать это на свой счёт.
#DYDX
Очередной день в криптомире: увидел, что TVL dYdX ($DYDX ) за 24 часа упал на 16,23%, и заодно проверил свой кошелёк.
TVL проекта: 100 млн долларов → 84 млн долларов.
Мой баланс: сочувствую — в этом мы с ним очень похожи.
Шутки шутками, но резкие колебания TVL порой связаны лишь с тем, что какой-нибудь крупный держатель перевёл средства. Не стоит сразу принимать это на свой счёт.
#DYDX
TVL проекта: 100 млн долларов → 84 млн долларов.
Мой баланс: сочувствую — в этом мы с ним очень похожи.
Шутки шутками, но резкие колебания TVL порой связаны лишь с тем, что какой-нибудь крупный держатель перевёл средства. Не стоит сразу принимать это на свой счёт.
#DYDX
1
168
·
--
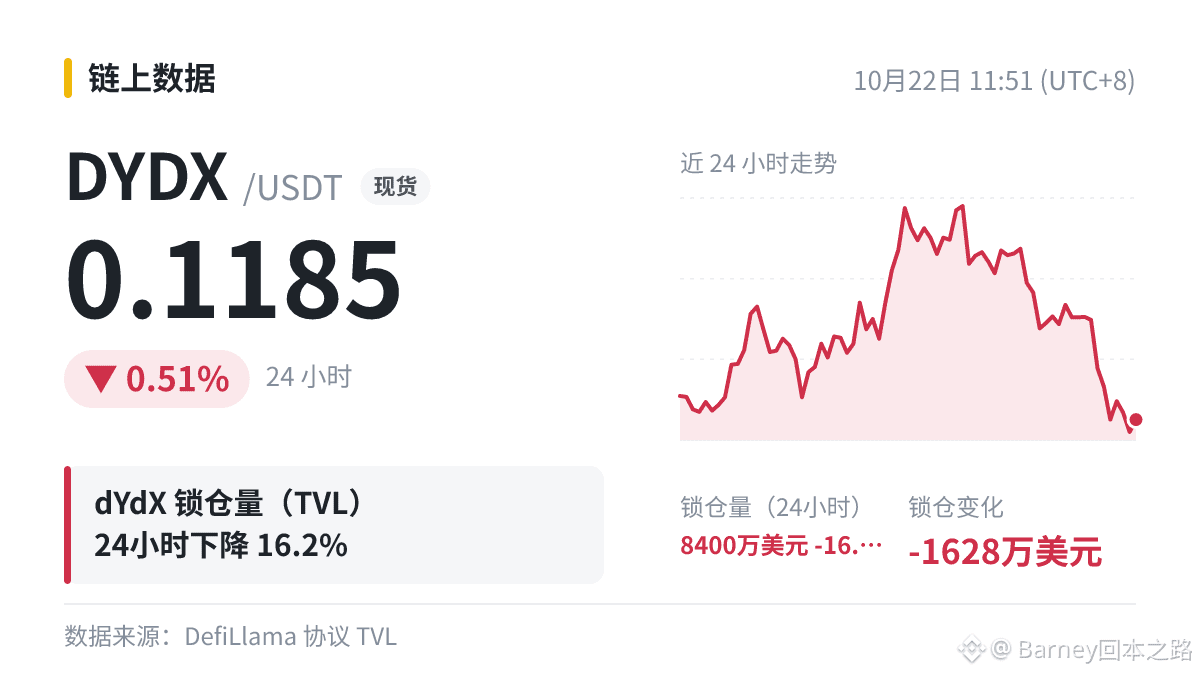
Короткая новость в шуточном формате: за последние 24 часа объём средств, заблокированных в dYdX, сократился на 16,28 млн долларов (-16,23%) — теперь он составляет 84 млн долларов.
Заблокированных средств стало так резко меньше, а у меня в этом месяце на счёте тоже поубавилось — только вот у меня это деньги на еду. И там и там «сокращение», разница лишь в нескольких нулях.
Владельцы $DYDX , посмеялись — и запомните: объём заблокированных средств и цена токена не обязательно движутся синхронно. Кто тоже сомневается — отметьтесь в комментариях.
#DYDX
Просто послушайте, не покупайте вслед за мной — решайте сами.
Короткая новость в шуточном формате: за последние 24 часа объём средств, заблокированных в dYdX, сократился на 16,28 млн долларов (-16,23%) — теперь он составляет 84 млн долларов.
Заблокированных средств стало так резко меньше, а у меня в этом месяце на счёте тоже поубавилось — только вот у меня это деньги на еду. И там и там «сокращение», разница лишь в нескольких нулях.
Владельцы $DYDX , посмеялись — и запомните: объём заблокированных средств и цена токена не обязательно движутся синхронно. Кто тоже сомневается — отметьтесь в комментариях.
#DYDX
Просто послушайте, не покупайте вслед за мной — решайте сами.
Заблокированных средств стало так резко меньше, а у меня в этом месяце на счёте тоже поубавилось — только вот у меня это деньги на еду. И там и там «сокращение», разница лишь в нескольких нулях.
Владельцы $DYDX , посмеялись — и запомните: объём заблокированных средств и цена токена не обязательно движутся синхронно. Кто тоже сомневается — отметьтесь в комментариях.
#DYDX
Просто послушайте, не покупайте вслед за мной — решайте сами.
1
17
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#ПротоколFOMC
Просмотров: 64,685
265 обсуждают
2
#fomcотслеживание
Просмотров: 59,221
523 обсуждают
3
#BinanceProcesses$4.65BWithdrawals
Просмотров: 20,305
107 обсуждают
4
#WithdrawalsBack: 15 networks live
Просмотров: 7,234
126 обсуждают
5
#BinanceUpdatesProofofReservesAddresses
Просмотров: 117,286
1,518 обсуждают
6
#BinanceToResumePhaseOneOfWithdrawals
Просмотров: 155,452
1,591 обсуждают
7
#BinanceHadAlreadyCovered$6BofHackLoss
Просмотров: 10,550
141 обсуждают
8
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
Просмотров: 50,394
150 обсуждают
9
#CZDismissesClaimsBinanceHackWasPredicted
Просмотров: 79,389
757 обсуждают
10
#B14gReportsUnauthorizedTransferOfAbout97MCORE
Просмотров: 29,284
392 обсуждают