
#palantir
palantir
Просмотров: 69,133
608 обсуждают
Популярные
Новые

·
--
Чем лучше отчётность, тем сильнее падают акции: ИИ проходит проверку на прочность — Palantir Technologies отчиталась за третий квартал: выручка впервые превысила 20 млрд долларов, а акции всё равно пошли вниз.
Сначала — сухие цифры. 2 ноября после закрытия торгов Palantir Technologies опубликовала финансовые результаты за третий квартал 2026 года: выручка составила 23,1 млрд долларов, увеличившись на 96% год к году и превысив прогноз Уолл-стрит в 21,8 млрд долларов. Впервые квартальная выручка перешагнула отметку в 20 млрд долларов. Скорректированная прибыль на акцию достигла 0,44 доллара против ожидавшихся 0,41 доллара — более чем вдвое выше, чем годом ранее. Выручка коммерческого подразделения в США составила 9,84 млрд долларов, увеличившись на 148% и впервые превысив доходы от государственных заказчиков в США — 9,53 млрд долларов. Скорректированный свободный денежный поток составил 12,2 млрд долларов при марже 53%. Операционная прибыль по GAAP достигла 10,8 млрд долларов, впервые превысив отметку в 10 млрд. Чистый коэффициент удержания выручки составил 165% — это значит, что в среднем старые клиенты потратили в этом году на 65% больше, чем в прошлом.
Прогнозы тоже впечатляют: годовой прогноз выручки повышен до 85,30–85,34 млрд долларов, что примерно на 91% больше, чем годом ранее. Ранее компания ожидала 81,50–81,58 млрд долларов. Прогноз выручки за четвёртый квартал — 26,49–26,53 млрд долларов, что выше рыночных ожиданий в 24,56 млрд. Годовая выручка коммерческого подразделения в США составит не менее 35,59 млрд долларов, увеличившись как минимум на 143%. Показатель Rule of 40, рассчитываемый как сумма темпа роста выручки и маржи прибыли, достиг 158 пунктов. Здоровым считается уровень от 40 пунктов, так что по одним только цифрам к этому отчёту почти не придраться.
Но реакция акций — совсем другая история. После публикации отчётности на внебиржевых торгах они сначала упали примерно на 3%. На закрытии 3 ноября акции стоили 175,40 доллара, снизившись на 1,65%; от исторического максимума они уже потеряли около 16%. Впрочем, в ходе торгов был любопытный момент: после утреннего минимума акции отскочили примерно на 4%. В диапазоне 165–170 долларов явно нашлись покупатели — значит, распродажа не была всеобщей: быки и медведи активно торговались друг с другом вокруг оценки компании.
В чём проблема? Всего в одном показателе, но он бьёт прямо в самое уязвимое место: общая стоимость заключённых контрактов. Это полная сумма новых контрактов, подписанных за квартал, своего рода резерв будущей выручки. В третьем квартале компания заключила контрактов лишь на 2,92 млрд долларов — всего на 6% больше, чем годом ранее, тогда как в предыдущем квартале рост составлял 49%. Финансовый директор объяснила на телефонной конференции, что несколько крупных контрактов оказались короче обычного, потому что клиенты начали использовать новые возможности в сфере суверенного ИИ. В этой новости есть и хорошая сторона, и повод для вопросов: спрос на новые продукты — это хорошо, но более короткие контракты означают, что часть определённости в будущем обменяли на гибкость в настоящем.
Связь между показателями очевидна. Рост выручки на 96% — это результат последних трёх месяцев, а рост общей стоимости контрактов на 6% — опережающий индикатор на следующие несколько кварталов. Сейчас рынок оценивает не прошлое, а будущее. А акции Palantir Technologies уже настолько дороги, что права на ошибку у компании почти нет: форвардный P/E составляет 108, а P/E по non-GAAP за последние 12 месяцев — 153, тогда как медианное значение по отрасли — всего 23. Форвардный P/E — это цена акции, делённая на ожидаемую прибыль на акцию за следующие 12 месяцев. Значение 108 означает, что рынок уже заложил в сегодняшнюю цену высокие темпы роста на ближайшие три-четыре года. Средняя целевая цена 25 аналитиков Уолл-стрит — 221,27 доллара, что предполагает потенциал роста около 20%. При этом 19 аналитиков советуют покупать акции, четверо — держать, двое — продавать. Разногласия налицо.
Это не единичный случай. За 48 часов отчитались три компании — барометра настроений в сфере ИИ. Отчёт Apple превзошёл ожидания по всем основным показателям, но акции всё равно упали. Выручка AMD от центров обработки данных в третьем квартале выросла на 97%, а на внебиржевых торгах акции подскочили более чем на 7%. Palantir Technologies показала рост на 96%, но её акции упали. Один и тот же экзамен — три разные оценки. Это показывает, что рынок уже перешёл от этапа «растёшь — получай деньги» к построчной проверке качества роста: срока контрактов, денежного потока и оценки. Стоит хотя бы одному из этих показателей оказаться неясным — и акции сначала падают, а вопросы задаются потом.
Давление усиливают ещё два обстоятельства. Во-первых, в понедельник индекс Nasdaq 100 уже опустился более чем на 10% от исторического максимума, достигнутого 6 октября, и официально вошёл в зону технической коррекции. Пузырь вокруг ИИ начинает сдуваться. Во-вторых, на промежуточных выборах в США демократы получили контроль над обеими палатами Конгресса. Изменится ли политика в отношении строительства центров обработки данных для ИИ — новый вопрос, нависший над технологическими акциями. Данные трейдеров Goldman Sachs ещё тревожнее: индекс S&P 500 отстаёт от исторического максимума менее чем на 3%, но уже 60% входящих в него компаний оказались на медвежьем рынке. Индекс удерживает небольшая группа гигантов, тогда как большинство акций уже падает.
В конечном счёте отчёт Palantir Technologies как раз доказывает, что спрос на ИИ не рухнул: выручка коммерческого подразделения в США выросла на 148% и впервые превысила доходы от государственных заказчиков. Это означает, что корпоративные клиенты действительно платят, а не просто поддерживают красивую историю. Рухнула логика оценки: акции с P/E выше 100 не могут позволить себе фразу «темпы роста будущих заказов замедлились». В краткосрочной перспективе первый рубеж поддержки — 165–170 долларов. Если он устоит, акции будут колебаться в диапазоне до тех пор, пока отчёт за четвёртый квартал не подтвердит динамику общей стоимости контрактов. Настоящий водораздел — следующий отчёт: если рост общей стоимости контрактов снова превысит 20%, сегодняшнее падение станет возможностью купить акции; если он останется на однозначном уровне, сжатие оценки продолжится.
Следите за тремя сигналами: восстановится ли рост общей стоимости контрактов в четвёртом квартале; удержит ли коммерческое подразделение в США трёхзначные темпы роста; изменит ли пятничный отчёт о занятости вне сельского хозяйства за октябрь ожидания по снижению ставок. Риски тоже очевидны: акции всё ещё одни из самых дорогих на всём рынке, сокращение сроков контрактов ухудшает видимость будущих доходов, доля государственных заказчиков остаётся высокой, после промежуточных выборов возможны изменения политики, а Nasdaq 100 всё ещё находится в технической коррекции. Системные риски никуда не делись.
Рост реален, и высокая цена тоже реальна. Наступил переломный момент для этого ралли акций ИИ: теперь важно не то, кто растёт быстрее, а то, кто сможет расти дольше.
#Palantir #ИскусственныйИнтеллект
Чем лучше отчётность, тем сильнее падают акции: ИИ проходит проверку на прочность — Palantir Technologies отчиталась за третий квартал: выручка впервые превысила 20 млрд долларов, а акции всё равно пошли вниз.
Сначала — сухие цифры. 2 ноября после закрытия торгов Palantir Technologies опубликовала финансовые результаты за третий квартал 2026 года: выручка составила 23,1 млрд долларов, увеличившись на 96% год к году и превысив прогноз Уолл-стрит в 21,8 млрд долларов. Впервые квартальная выручка перешагнула отметку в 20 млрд долларов. Скорректированная прибыль на акцию достигла 0,44 доллара против ожидавшихся 0,41 доллара — более чем вдвое выше, чем годом ранее. Выручка коммерческого подразделения в США составила 9,84 млрд долларов, увеличившись на 148% и впервые превысив доходы от государственных заказчиков в США — 9,53 млрд долларов. Скорректированный свободный денежный поток составил 12,2 млрд долларов при марже 53%. Операционная прибыль по GAAP достигла 10,8 млрд долларов, впервые превысив отметку в 10 млрд. Чистый коэффициент удержания выручки составил 165% — это значит, что в среднем старые клиенты потратили в этом году на 65% больше, чем в прошлом.
Прогнозы тоже впечатляют: годовой прогноз выручки повышен до 85,30–85,34 млрд долларов, что примерно на 91% больше, чем годом ранее. Ранее компания ожидала 81,50–81,58 млрд долларов. Прогноз выручки за четвёртый квартал — 26,49–26,53 млрд долларов, что выше рыночных ожиданий в 24,56 млрд. Годовая выручка коммерческого подразделения в США составит не менее 35,59 млрд долларов, увеличившись как минимум на 143%. Показатель Rule of 40, рассчитываемый как сумма темпа роста выручки и маржи прибыли, достиг 158 пунктов. Здоровым считается уровень от 40 пунктов, так что по одним только цифрам к этому отчёту почти не придраться.
Но реакция акций — совсем другая история. После публикации отчётности на внебиржевых торгах они сначала упали примерно на 3%. На закрытии 3 ноября акции стоили 175,40 доллара, снизившись на 1,65%; от исторического максимума они уже потеряли около 16%. Впрочем, в ходе торгов был любопытный момент: после утреннего минимума акции отскочили примерно на 4%. В диапазоне 165–170 долларов явно нашлись покупатели — значит, распродажа не была всеобщей: быки и медведи активно торговались друг с другом вокруг оценки компании.
В чём проблема? Всего в одном показателе, но он бьёт прямо в самое уязвимое место: общая стоимость заключённых контрактов. Это полная сумма новых контрактов, подписанных за квартал, своего рода резерв будущей выручки. В третьем квартале компания заключила контрактов лишь на 2,92 млрд долларов — всего на 6% больше, чем годом ранее, тогда как в предыдущем квартале рост составлял 49%. Финансовый директор объяснила на телефонной конференции, что несколько крупных контрактов оказались короче обычного, потому что клиенты начали использовать новые возможности в сфере суверенного ИИ. В этой новости есть и хорошая сторона, и повод для вопросов: спрос на новые продукты — это хорошо, но более короткие контракты означают, что часть определённости в будущем обменяли на гибкость в настоящем.
Связь между показателями очевидна. Рост выручки на 96% — это результат последних трёх месяцев, а рост общей стоимости контрактов на 6% — опережающий индикатор на следующие несколько кварталов. Сейчас рынок оценивает не прошлое, а будущее. А акции Palantir Technologies уже настолько дороги, что права на ошибку у компании почти нет: форвардный P/E составляет 108, а P/E по non-GAAP за последние 12 месяцев — 153, тогда как медианное значение по отрасли — всего 23. Форвардный P/E — это цена акции, делённая на ожидаемую прибыль на акцию за следующие 12 месяцев. Значение 108 означает, что рынок уже заложил в сегодняшнюю цену высокие темпы роста на ближайшие три-четыре года. Средняя целевая цена 25 аналитиков Уолл-стрит — 221,27 доллара, что предполагает потенциал роста около 20%. При этом 19 аналитиков советуют покупать акции, четверо — держать, двое — продавать. Разногласия налицо.
Это не единичный случай. За 48 часов отчитались три компании — барометра настроений в сфере ИИ. Отчёт Apple превзошёл ожидания по всем основным показателям, но акции всё равно упали. Выручка AMD от центров обработки данных в третьем квартале выросла на 97%, а на внебиржевых торгах акции подскочили более чем на 7%. Palantir Technologies показала рост на 96%, но её акции упали. Один и тот же экзамен — три разные оценки. Это показывает, что рынок уже перешёл от этапа «растёшь — получай деньги» к построчной проверке качества роста: срока контрактов, денежного потока и оценки. Стоит хотя бы одному из этих показателей оказаться неясным — и акции сначала падают, а вопросы задаются потом.
Давление усиливают ещё два обстоятельства. Во-первых, в понедельник индекс Nasdaq 100 уже опустился более чем на 10% от исторического максимума, достигнутого 6 октября, и официально вошёл в зону технической коррекции. Пузырь вокруг ИИ начинает сдуваться. Во-вторых, на промежуточных выборах в США демократы получили контроль над обеими палатами Конгресса. Изменится ли политика в отношении строительства центров обработки данных для ИИ — новый вопрос, нависший над технологическими акциями. Данные трейдеров Goldman Sachs ещё тревожнее: индекс S&P 500 отстаёт от исторического максимума менее чем на 3%, но уже 60% входящих в него компаний оказались на медвежьем рынке. Индекс удерживает небольшая группа гигантов, тогда как большинство акций уже падает.
В конечном счёте отчёт Palantir Technologies как раз доказывает, что спрос на ИИ не рухнул: выручка коммерческого подразделения в США выросла на 148% и впервые превысила доходы от государственных заказчиков. Это означает, что корпоративные клиенты действительно платят, а не просто поддерживают красивую историю. Рухнула логика оценки: акции с P/E выше 100 не могут позволить себе фразу «темпы роста будущих заказов замедлились». В краткосрочной перспективе первый рубеж поддержки — 165–170 долларов. Если он устоит, акции будут колебаться в диапазоне до тех пор, пока отчёт за четвёртый квартал не подтвердит динамику общей стоимости контрактов. Настоящий водораздел — следующий отчёт: если рост общей стоимости контрактов снова превысит 20%, сегодняшнее падение станет возможностью купить акции; если он останется на однозначном уровне, сжатие оценки продолжится.
Следите за тремя сигналами: восстановится ли рост общей стоимости контрактов в четвёртом квартале; удержит ли коммерческое подразделение в США трёхзначные темпы роста; изменит ли пятничный отчёт о занятости вне сельского хозяйства за октябрь ожидания по снижению ставок. Риски тоже очевидны: акции всё ещё одни из самых дорогих на всём рынке, сокращение сроков контрактов ухудшает видимость будущих доходов, доля государственных заказчиков остаётся высокой, после промежуточных выборов возможны изменения политики, а Nasdaq 100 всё ещё находится в технической коррекции. Системные риски никуда не делись.
Рост реален, и высокая цена тоже реальна. Наступил переломный момент для этого ралли акций ИИ: теперь важно не то, кто растёт быстрее, а то, кто сможет расти дольше.
#Palantir #ИскусственныйИнтеллект
Сначала — сухие цифры. 2 ноября после закрытия торгов Palantir Technologies опубликовала финансовые результаты за третий квартал 2026 года: выручка составила 23,1 млрд долларов, увеличившись на 96% год к году и превысив прогноз Уолл-стрит в 21,8 млрд долларов. Впервые квартальная выручка перешагнула отметку в 20 млрд долларов. Скорректированная прибыль на акцию достигла 0,44 доллара против ожидавшихся 0,41 доллара — более чем вдвое выше, чем годом ранее. Выручка коммерческого подразделения в США составила 9,84 млрд долларов, увеличившись на 148% и впервые превысив доходы от государственных заказчиков в США — 9,53 млрд долларов. Скорректированный свободный денежный поток составил 12,2 млрд долларов при марже 53%. Операционная прибыль по GAAP достигла 10,8 млрд долларов, впервые превысив отметку в 10 млрд. Чистый коэффициент удержания выручки составил 165% — это значит, что в среднем старые клиенты потратили в этом году на 65% больше, чем в прошлом.
Прогнозы тоже впечатляют: годовой прогноз выручки повышен до 85,30–85,34 млрд долларов, что примерно на 91% больше, чем годом ранее. Ранее компания ожидала 81,50–81,58 млрд долларов. Прогноз выручки за четвёртый квартал — 26,49–26,53 млрд долларов, что выше рыночных ожиданий в 24,56 млрд. Годовая выручка коммерческого подразделения в США составит не менее 35,59 млрд долларов, увеличившись как минимум на 143%. Показатель Rule of 40, рассчитываемый как сумма темпа роста выручки и маржи прибыли, достиг 158 пунктов. Здоровым считается уровень от 40 пунктов, так что по одним только цифрам к этому отчёту почти не придраться.
Но реакция акций — совсем другая история. После публикации отчётности на внебиржевых торгах они сначала упали примерно на 3%. На закрытии 3 ноября акции стоили 175,40 доллара, снизившись на 1,65%; от исторического максимума они уже потеряли около 16%. Впрочем, в ходе торгов был любопытный момент: после утреннего минимума акции отскочили примерно на 4%. В диапазоне 165–170 долларов явно нашлись покупатели — значит, распродажа не была всеобщей: быки и медведи активно торговались друг с другом вокруг оценки компании.
В чём проблема? Всего в одном показателе, но он бьёт прямо в самое уязвимое место: общая стоимость заключённых контрактов. Это полная сумма новых контрактов, подписанных за квартал, своего рода резерв будущей выручки. В третьем квартале компания заключила контрактов лишь на 2,92 млрд долларов — всего на 6% больше, чем годом ранее, тогда как в предыдущем квартале рост составлял 49%. Финансовый директор объяснила на телефонной конференции, что несколько крупных контрактов оказались короче обычного, потому что клиенты начали использовать новые возможности в сфере суверенного ИИ. В этой новости есть и хорошая сторона, и повод для вопросов: спрос на новые продукты — это хорошо, но более короткие контракты означают, что часть определённости в будущем обменяли на гибкость в настоящем.
Связь между показателями очевидна. Рост выручки на 96% — это результат последних трёх месяцев, а рост общей стоимости контрактов на 6% — опережающий индикатор на следующие несколько кварталов. Сейчас рынок оценивает не прошлое, а будущее. А акции Palantir Technologies уже настолько дороги, что права на ошибку у компании почти нет: форвардный P/E составляет 108, а P/E по non-GAAP за последние 12 месяцев — 153, тогда как медианное значение по отрасли — всего 23. Форвардный P/E — это цена акции, делённая на ожидаемую прибыль на акцию за следующие 12 месяцев. Значение 108 означает, что рынок уже заложил в сегодняшнюю цену высокие темпы роста на ближайшие три-четыре года. Средняя целевая цена 25 аналитиков Уолл-стрит — 221,27 доллара, что предполагает потенциал роста около 20%. При этом 19 аналитиков советуют покупать акции, четверо — держать, двое — продавать. Разногласия налицо.
Это не единичный случай. За 48 часов отчитались три компании — барометра настроений в сфере ИИ. Отчёт Apple превзошёл ожидания по всем основным показателям, но акции всё равно упали. Выручка AMD от центров обработки данных в третьем квартале выросла на 97%, а на внебиржевых торгах акции подскочили более чем на 7%. Palantir Technologies показала рост на 96%, но её акции упали. Один и тот же экзамен — три разные оценки. Это показывает, что рынок уже перешёл от этапа «растёшь — получай деньги» к построчной проверке качества роста: срока контрактов, денежного потока и оценки. Стоит хотя бы одному из этих показателей оказаться неясным — и акции сначала падают, а вопросы задаются потом.
Давление усиливают ещё два обстоятельства. Во-первых, в понедельник индекс Nasdaq 100 уже опустился более чем на 10% от исторического максимума, достигнутого 6 октября, и официально вошёл в зону технической коррекции. Пузырь вокруг ИИ начинает сдуваться. Во-вторых, на промежуточных выборах в США демократы получили контроль над обеими палатами Конгресса. Изменится ли политика в отношении строительства центров обработки данных для ИИ — новый вопрос, нависший над технологическими акциями. Данные трейдеров Goldman Sachs ещё тревожнее: индекс S&P 500 отстаёт от исторического максимума менее чем на 3%, но уже 60% входящих в него компаний оказались на медвежьем рынке. Индекс удерживает небольшая группа гигантов, тогда как большинство акций уже падает.
В конечном счёте отчёт Palantir Technologies как раз доказывает, что спрос на ИИ не рухнул: выручка коммерческого подразделения в США выросла на 148% и впервые превысила доходы от государственных заказчиков. Это означает, что корпоративные клиенты действительно платят, а не просто поддерживают красивую историю. Рухнула логика оценки: акции с P/E выше 100 не могут позволить себе фразу «темпы роста будущих заказов замедлились». В краткосрочной перспективе первый рубеж поддержки — 165–170 долларов. Если он устоит, акции будут колебаться в диапазоне до тех пор, пока отчёт за четвёртый квартал не подтвердит динамику общей стоимости контрактов. Настоящий водораздел — следующий отчёт: если рост общей стоимости контрактов снова превысит 20%, сегодняшнее падение станет возможностью купить акции; если он останется на однозначном уровне, сжатие оценки продолжится.
Следите за тремя сигналами: восстановится ли рост общей стоимости контрактов в четвёртом квартале; удержит ли коммерческое подразделение в США трёхзначные темпы роста; изменит ли пятничный отчёт о занятости вне сельского хозяйства за октябрь ожидания по снижению ставок. Риски тоже очевидны: акции всё ещё одни из самых дорогих на всём рынке, сокращение сроков контрактов ухудшает видимость будущих доходов, доля государственных заказчиков остаётся высокой, после промежуточных выборов возможны изменения политики, а Nasdaq 100 всё ещё находится в технической коррекции. Системные риски никуда не делись.
Рост реален, и высокая цена тоже реальна. Наступил переломный момент для этого ралли акций ИИ: теперь важно не то, кто растёт быстрее, а то, кто сможет расти дольше.
#Palantir #ИскусственныйИнтеллект
95

·
--
Выручка Palantir в III квартале взлетела на 96%, но акции упали: чего на самом деле боится рынок?
Отчёт за III квартал, опубликованный после закрытия торгов 2 ноября, превзошёл ожидания по всем основным показателям: выручка — $2,313 млн, рост на 96% год к году, против ожидавшихся рынком $2,180 млн; скорректированная прибыль на акцию — $0,44 против прогноза $0,40; чистая прибыль удвоилась и составила $1,130 млн. Главный успех — выручка от коммерческих клиентов в США: $984 млн, рост на 148%. Впервые в истории она превысила выручку от государственного сектора — значит, внедрение ИИ действительно приносит деньги. Компания также повысила прогноз выручки на весь год — до более чем $8,530 млн, а прогноз на IV квартал в $2,650 млн тоже оказался выше ожиданий.
Однако после закрытия торгов акции в какой-то момент падали более чем на 5%, а 3 ноября закрылись на отметке $175,4 (−1,65%). За последние пять торговых дней они просели почти на 12%. Дело не в «настоящем», а в «будущем»: стоимость новых контрактов за квартал составила $2,918 млн, прибавив всего 6% год к году, тогда как во II квартале рост достигал 49%. Выручка пока обеспечивается старыми контрактами, а пополнение портфеля заказов резко замедлилось. Прогноз на IV квартал подразумевает последовательный рост примерно на 15% — меньше, чем 20% за аналогичный период прошлого года. Для компании с P/E 146 рынок не готов терпеть замедление роста.
Логика ясна: ① переломный момент в коммерциализации реален — впервые выручка от коммерческого сектора превысила выручку от госсектора; ② однако в оценку акций уже заложено «ускорение навсегда», и разворот роста портфеля заказов может стать началом ослабления ценового якоря; ③ в краткосрочной перспективе всё будет зависеть от того, восстановится ли рост портфеля заказов в IV квартале, а в среднесрочной — от того, сможет ли ИИ Palantir выйти за пределы крупных компаний США и охватить клиентов среднего бизнеса.
Риски: оценка почти не оставляет запаса прочности — замедление роста быстро отразится в цене; государственный бизнес по-прежнему подвержен колебаниям бюджетного цикла; высокая концентрация крупных коммерческих контрактов может усилить квартальные колебания.
$PLTR $NVDA
#Palantir #AI #СезонОтчетности
Личное исследование, только для справки; не является инвестиционной рекомендацией.
Выручка Palantir в III квартале взлетела на 96%, но акции упали: чего на самом деле боится рынок?
Отчёт за III квартал, опубликованный после закрытия торгов 2 ноября, превзошёл ожидания по всем основным показателям: выручка — $2,313 млн, рост на 96% год к году, против ожидавшихся рынком $2,180 млн; скорректированная прибыль на акцию — $0,44 против прогноза $0,40; чистая прибыль удвоилась и составила $1,130 млн. Главный успех — выручка от коммерческих клиентов в США: $984 млн, рост на 148%. Впервые в истории она превысила выручку от государственного сектора — значит, внедрение ИИ действительно приносит деньги. Компания также повысила прогноз выручки на весь год — до более чем $8,530 млн, а прогноз на IV квартал в $2,650 млн тоже оказался выше ожиданий.
Однако после закрытия торгов акции в какой-то момент падали более чем на 5%, а 3 ноября закрылись на отметке $175,4 (−1,65%). За последние пять торговых дней они просели почти на 12%. Дело не в «настоящем», а в «будущем»: стоимость новых контрактов за квартал составила $2,918 млн, прибавив всего 6% год к году, тогда как во II квартале рост достигал 49%. Выручка пока обеспечивается старыми контрактами, а пополнение портфеля заказов резко замедлилось. Прогноз на IV квартал подразумевает последовательный рост примерно на 15% — меньше, чем 20% за аналогичный период прошлого года. Для компании с P/E 146 рынок не готов терпеть замедление роста.
Логика ясна: ① переломный момент в коммерциализации реален — впервые выручка от коммерческого сектора превысила выручку от госсектора; ② однако в оценку акций уже заложено «ускорение навсегда», и разворот роста портфеля заказов может стать началом ослабления ценового якоря; ③ в краткосрочной перспективе всё будет зависеть от того, восстановится ли рост портфеля заказов в IV квартале, а в среднесрочной — от того, сможет ли ИИ Palantir выйти за пределы крупных компаний США и охватить клиентов среднего бизнеса.
Риски: оценка почти не оставляет запаса прочности — замедление роста быстро отразится в цене; государственный бизнес по-прежнему подвержен колебаниям бюджетного цикла; высокая концентрация крупных коммерческих контрактов может усилить квартальные колебания.
$PLTR $NVDA
#Palantir #AI #СезонОтчетности
Личное исследование, только для справки; не является инвестиционной рекомендацией.
Отчёт за III квартал, опубликованный после закрытия торгов 2 ноября, превзошёл ожидания по всем основным показателям: выручка — $2,313 млн, рост на 96% год к году, против ожидавшихся рынком $2,180 млн; скорректированная прибыль на акцию — $0,44 против прогноза $0,40; чистая прибыль удвоилась и составила $1,130 млн. Главный успех — выручка от коммерческих клиентов в США: $984 млн, рост на 148%. Впервые в истории она превысила выручку от государственного сектора — значит, внедрение ИИ действительно приносит деньги. Компания также повысила прогноз выручки на весь год — до более чем $8,530 млн, а прогноз на IV квартал в $2,650 млн тоже оказался выше ожиданий.
Однако после закрытия торгов акции в какой-то момент падали более чем на 5%, а 3 ноября закрылись на отметке $175,4 (−1,65%). За последние пять торговых дней они просели почти на 12%. Дело не в «настоящем», а в «будущем»: стоимость новых контрактов за квартал составила $2,918 млн, прибавив всего 6% год к году, тогда как во II квартале рост достигал 49%. Выручка пока обеспечивается старыми контрактами, а пополнение портфеля заказов резко замедлилось. Прогноз на IV квартал подразумевает последовательный рост примерно на 15% — меньше, чем 20% за аналогичный период прошлого года. Для компании с P/E 146 рынок не готов терпеть замедление роста.
Логика ясна: ① переломный момент в коммерциализации реален — впервые выручка от коммерческого сектора превысила выручку от госсектора; ② однако в оценку акций уже заложено «ускорение навсегда», и разворот роста портфеля заказов может стать началом ослабления ценового якоря; ③ в краткосрочной перспективе всё будет зависеть от того, восстановится ли рост портфеля заказов в IV квартале, а в среднесрочной — от того, сможет ли ИИ Palantir выйти за пределы крупных компаний США и охватить клиентов среднего бизнеса.
Риски: оценка почти не оставляет запаса прочности — замедление роста быстро отразится в цене; государственный бизнес по-прежнему подвержен колебаниям бюджетного цикла; высокая концентрация крупных коммерческих контрактов может усилить квартальные колебания.
$PLTR $NVDA
#Palantir #AI #СезонОтчетности
Личное исследование, только для справки; не является инвестиционной рекомендацией.
38
·
--
📉 Акции Palantir упали на 3%, несмотря на выручку в $2 млрд: коррекция или возможность?
Акции Palantir (PLTR) снизились почти на 3%, несмотря на то что выручка компании превысила $2 млрд. Это показывает, что на рынках важны не только текущие результаты, но и будущие ожидания.
🤖 Компания продолжает выигрывать от бума искусственного интеллекта, анализа данных и контрактов с государственными структурами и крупными компаниями.
✅ Уверенный рост выручки
✅ Расширение решений на основе ИИ для бизнеса
✅ Сильные позиции в государственном секторе и оборонной отрасли
✅ Всё более широкое внедрение платформ для продвинутой аналитики
Однако при очень высоких ожиданиях рынка даже позитивные результаты могут спровоцировать продажи ради фиксации прибыли или из-за более консервативных прогнозов.
📊 Многие инвесторы считают, что Palantir по-прежнему входит в число компаний, лучше всего подготовленных к тому, чтобы воспользоваться революцией в сфере ИИ, хотя краткосрочная волатильность остаётся важным фактором.
💭 Как думаешь, падение на 3% — это просто фиксация прибыли после роста акций или признак того, что текущая оценка уже учитывает значительную часть потенциала роста компании?
#Palantir #PLTR #ArtificialIntelligence #ИИ #ФондовыйРынок #Инвестиции #TechStocks #BinanceSquare #БольшиеДанные #ФинансовыеРынки 🚀📈🤖
📉 Акции Palantir упали на 3%, несмотря на выручку в $2 млрд: коррекция или возможность?
Акции Palantir (PLTR) снизились почти на 3%, несмотря на то что выручка компании превысила $2 млрд. Это показывает, что на рынках важны не только текущие результаты, но и будущие ожидания.
🤖 Компания продолжает выигрывать от бума искусственного интеллекта, анализа данных и контрактов с государственными структурами и крупными компаниями.
✅ Уверенный рост выручки
✅ Расширение решений на основе ИИ для бизнеса
✅ Сильные позиции в государственном секторе и оборонной отрасли
✅ Всё более широкое внедрение платформ для продвинутой аналитики
Однако при очень высоких ожиданиях рынка даже позитивные результаты могут спровоцировать продажи ради фиксации прибыли или из-за более консервативных прогнозов.
📊 Многие инвесторы считают, что Palantir по-прежнему входит в число компаний, лучше всего подготовленных к тому, чтобы воспользоваться революцией в сфере ИИ, хотя краткосрочная волатильность остаётся важным фактором.
💭 Как думаешь, падение на 3% — это просто фиксация прибыли после роста акций или признак того, что текущая оценка уже учитывает значительную часть потенциала роста компании?
#Palantir #PLTR #ArtificialIntelligence #ИИ #ФондовыйРынок #Инвестиции #TechStocks #BinanceSquare #БольшиеДанные #ФинансовыеРынки 🚀📈🤖
Акции Palantir (PLTR) снизились почти на 3%, несмотря на то что выручка компании превысила $2 млрд. Это показывает, что на рынках важны не только текущие результаты, но и будущие ожидания.
🤖 Компания продолжает выигрывать от бума искусственного интеллекта, анализа данных и контрактов с государственными структурами и крупными компаниями.
✅ Уверенный рост выручки
✅ Расширение решений на основе ИИ для бизнеса
✅ Сильные позиции в государственном секторе и оборонной отрасли
✅ Всё более широкое внедрение платформ для продвинутой аналитики
Однако при очень высоких ожиданиях рынка даже позитивные результаты могут спровоцировать продажи ради фиксации прибыли или из-за более консервативных прогнозов.
📊 Многие инвесторы считают, что Palantir по-прежнему входит в число компаний, лучше всего подготовленных к тому, чтобы воспользоваться революцией в сфере ИИ, хотя краткосрочная волатильность остаётся важным фактором.
💭 Как думаешь, падение на 3% — это просто фиксация прибыли после роста акций или признак того, что текущая оценка уже учитывает значительную часть потенциала роста компании?
#Palantir #PLTR #ArtificialIntelligence #ИИ #ФондовыйРынок #Инвестиции #TechStocks #BinanceSquare #БольшиеДанные #ФинансовыеРынки 🚀📈🤖
9
·
--
Проверено
#PalantirSlides3PercentOn$2BRevenue
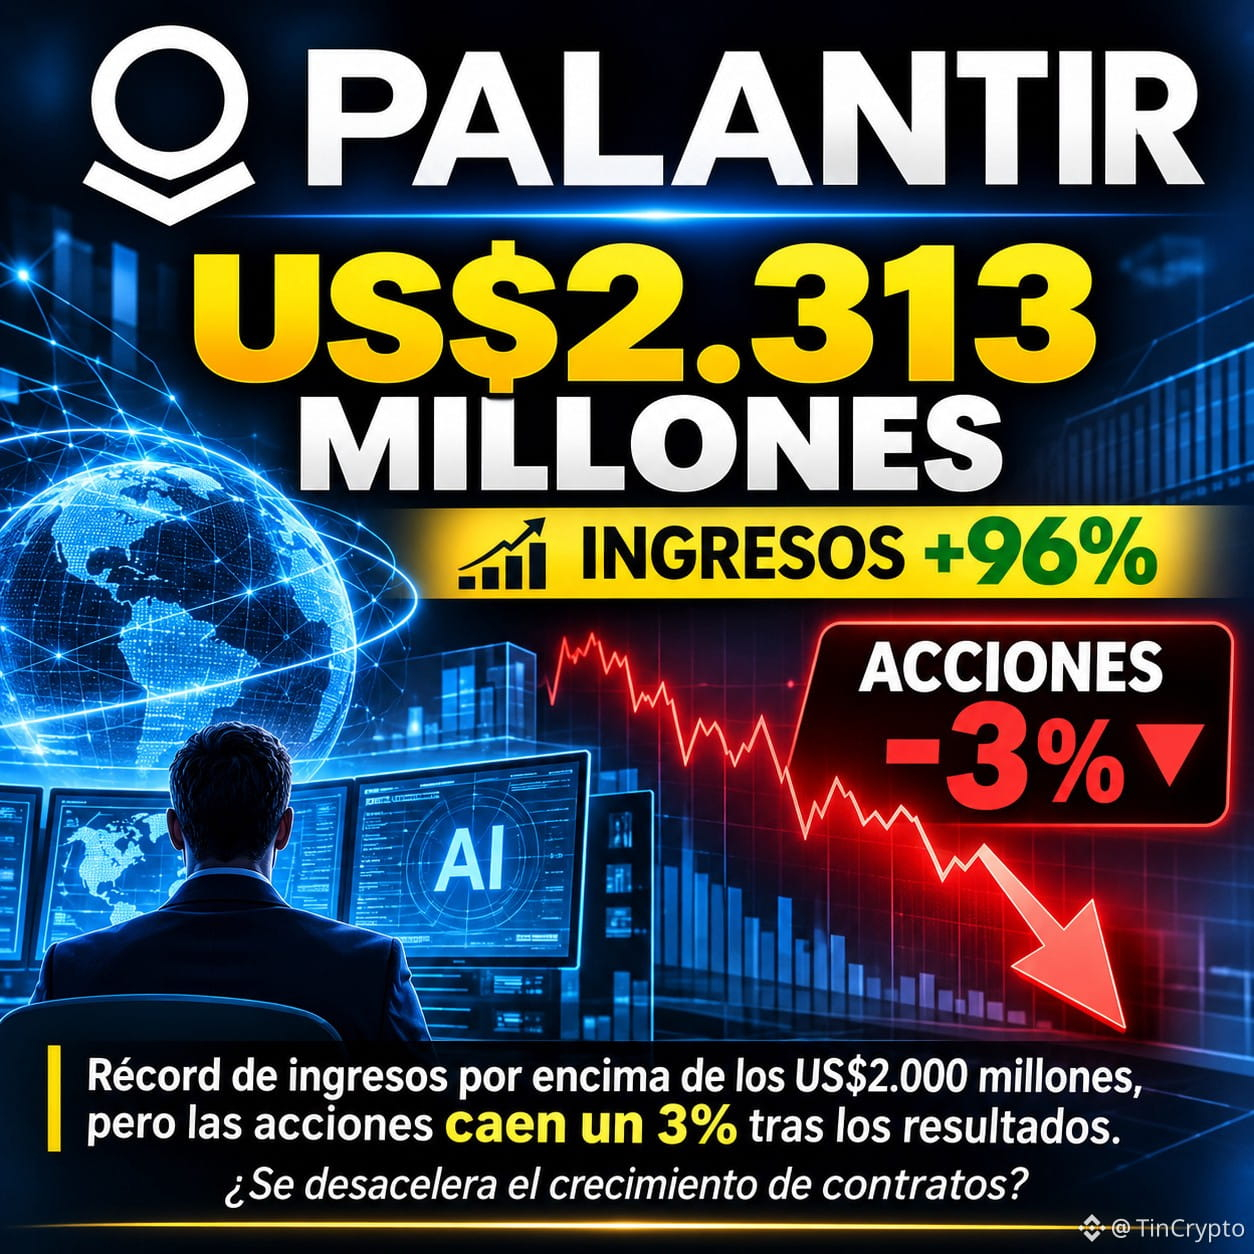
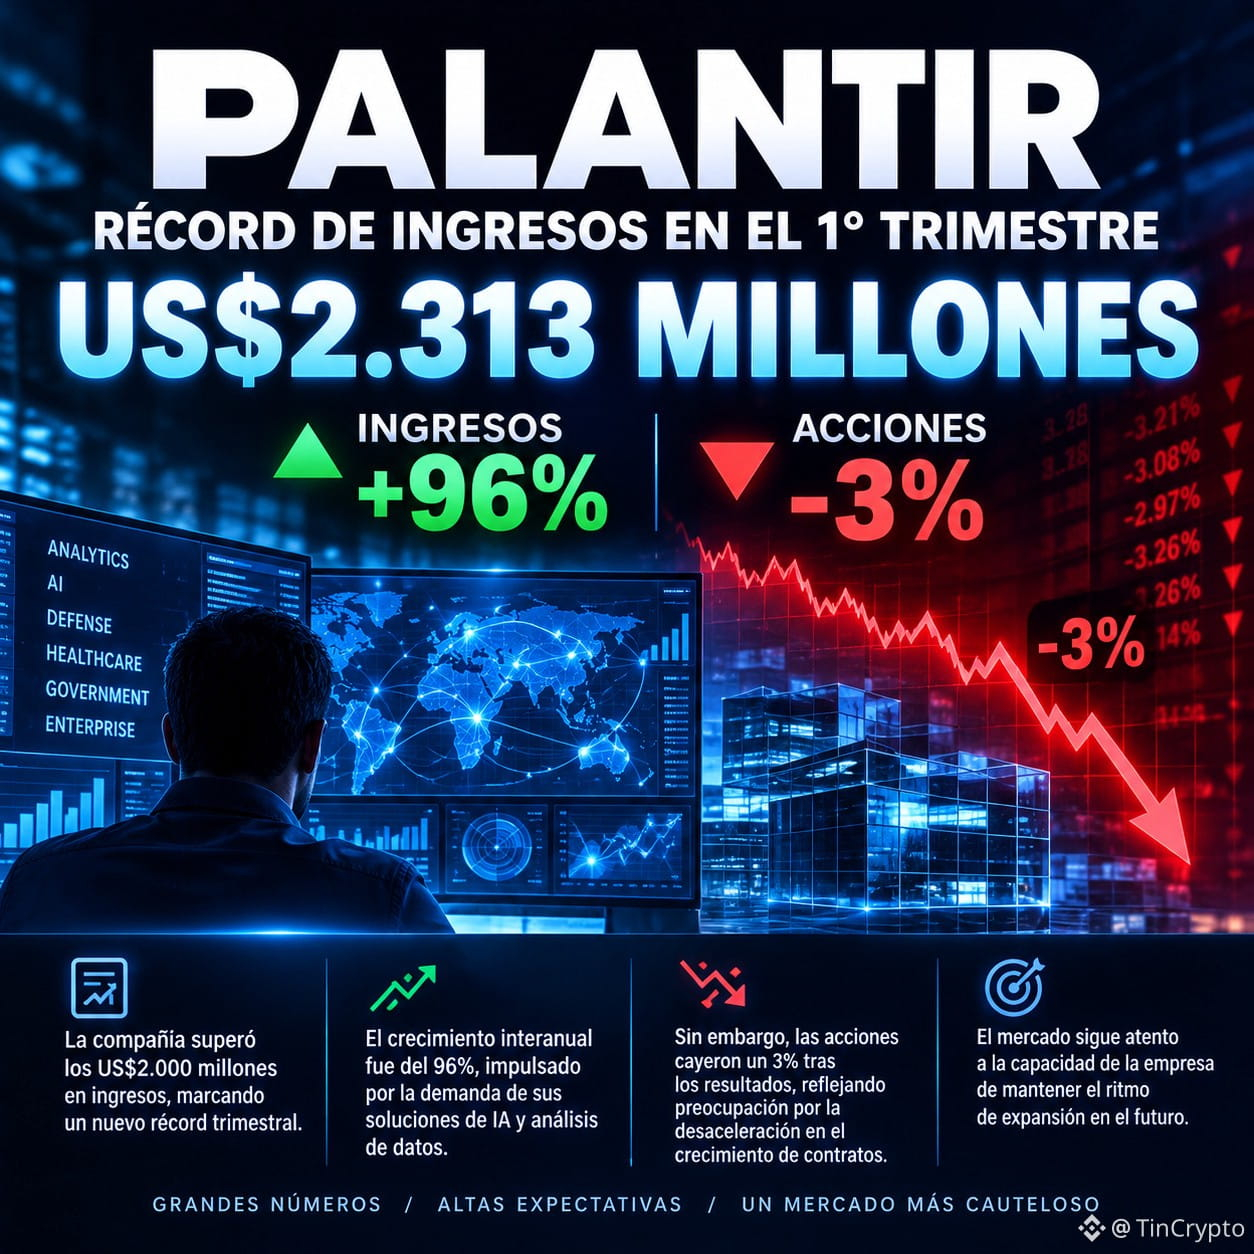
🚨 PALANTIR ПРЕВЫСИЛА ОТМЕТКУ В 2 МЛРД ДОЛЛАРОВ США ПО ВЫРУЧКЕ, НО ЕЁ АКЦИИ ПАДАЮТ
Квартальная выручка Palantir достигла рекордных 2 313 млн долларов США, увеличившись на 96% в годовом выражении.
📈 Выдающиеся результаты благодаря спросу на искусственный интеллект.
📉 Однако после публикации результатов акции компании упали почти на 3%.
Рынок ждёт роста, но также и надёжных контрактов, которые оправдают ожидания.
Это временная коррекция или сигнал к осторожности в секторе ИИ?
#Palantir #PLTR #artificialintelligence $FET
{spot}(FETUSDT)
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR ПРЕВЫСИЛА ОТМЕТКУ В 2 МЛРД ДОЛЛАРОВ США ПО ВЫРУЧКЕ, НО ЕЁ АКЦИИ ПАДАЮТ
Квартальная выручка Palantir достигла рекордных 2 313 млн долларов США, увеличившись на 96% в годовом выражении.
📈 Выдающиеся результаты благодаря спросу на искусственный интеллект.
📉 Однако после публикации результатов акции компании упали почти на 3%.
Рынок ждёт роста, но также и надёжных контрактов, которые оправдают ожидания.
Это временная коррекция или сигнал к осторожности в секторе ИИ?
#Palantir #PLTR #artificialintelligence $FET
🚨 PALANTIR ПРЕВЫСИЛА ОТМЕТКУ В 2 МЛРД ДОЛЛАРОВ США ПО ВЫРУЧКЕ, НО ЕЁ АКЦИИ ПАДАЮТ
Квартальная выручка Palantir достигла рекордных 2 313 млн долларов США, увеличившись на 96% в годовом выражении.
📈 Выдающиеся результаты благодаря спросу на искусственный интеллект.
📉 Однако после публикации результатов акции компании упали почти на 3%.
Рынок ждёт роста, но также и надёжных контрактов, которые оправдают ожидания.
Это временная коррекция или сигнал к осторожности в секторе ИИ?
#Palantir #PLTR #artificialintelligence $FET
1
1
279

Сильная отчетность, но Palantir всё равно под давлением 👇
Palantir представила отличные результаты за третий квартал и повысила прогноз на весь год, однако до открытия торгов акции упали на 6,9%. Распродажа была связана с замедлением роста объема новых коммерческих заказов в США, хотя выручка от американских коммерческих клиентов впервые превысила выручку от правительства США.
{spot}(PLTRBUSDT)
{stock_us}(PLTR.US)
Это изменение структуры выручки имеет стратегическое значение и свидетельствует о более широком внедрении ИИ-программного обеспечения Palantir в частном секторе. Однако инвесторы по-прежнему сосредоточены на том, сможет ли динамика коммерческих заказов оправдать высокую оценку акций. Предстоящие обновления о победах в тендерах, сроках контрактов и привлечении новых клиентов покажут, временно ли замедление или оно сигнализирует о более широком спаде спроса на корпоративные решения в области ИИ.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Сильная отчетность, но Palantir всё равно под давлением 👇
Palantir представила отличные результаты за третий квартал и повысила прогноз на весь год, однако до открытия торгов акции упали на 6,9%. Распродажа была связана с замедлением роста объема новых коммерческих заказов в США, хотя выручка от американских коммерческих клиентов впервые превысила выручку от правительства США.
Это изменение структуры выручки имеет стратегическое значение и свидетельствует о более широком внедрении ИИ-программного обеспечения Palantir в частном секторе. Однако инвесторы по-прежнему сосредоточены на том, сможет ли динамика коммерческих заказов оправдать высокую оценку акций. Предстоящие обновления о победах в тендерах, сроках контрактов и привлечении новых клиентов покажут, временно ли замедление или оно сигнализирует о более широком спаде спроса на корпоративные решения в области ИИ.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
Palantir представила отличные результаты за третий квартал и повысила прогноз на весь год, однако до открытия торгов акции упали на 6,9%. Распродажа была связана с замедлением роста объема новых коммерческих заказов в США, хотя выручка от американских коммерческих клиентов впервые превысила выручку от правительства США.
Это изменение структуры выручки имеет стратегическое значение и свидетельствует о более широком внедрении ИИ-программного обеспечения Palantir в частном секторе. Однако инвесторы по-прежнему сосредоточены на том, сможет ли динамика коммерческих заказов оправдать высокую оценку акций. Предстоящие обновления о победах в тендерах, сроках контрактов и привлечении новых клиентов покажут, временно ли замедление или оно сигнализирует о более широком спаде спроса на корпоративные решения в области ИИ.
$PLTRB $PLTR $PLTR.US #CoinVahini #Palantir #AIStocks #EarningsSeason
PLTRUS-0,95%
PLTRB-11,15%
12

#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR ТОЛЬКО ЧТО ПРЕОДОЛЕЛА РУБЕЖ В $2 МИЛЛИАРДА ВЫРУЧКИ — ТАК ПОЧЕМУ ЕЁ АКЦИИ ПАДАЮТ НА 3%? 👀📉
А вот тут начинается самое интересное. Palantir достигла важного рубежа по выручке, но инвесторы всё равно отправили акции вниз.
🔥 Что происходит?
💰 Palantir сообщила о выручке примерно в $2 миллиарда.
📊 Несмотря на впечатляющие результаты, её акции упали примерно на 3%.
🤖 Высокий спрос на программное обеспечение на базе ИИ по-прежнему остаётся одним из ключевых факторов роста.
👀 Инвесторы внимательно изучают прогнозы на будущее, ожидания по росту и оценку стоимости компании.
📊 Почему это важно?
Palantir стала одним из крупнейших игроков на рынке инвестиций в ИИ. Но даже сильные финансовые результаты не гарантируют роста акций.
Когда ожидания чрезвычайно высоки, инвесторам нужно нечто большее, чем впечатляющая выручка, — им нужны доказательства того, что рост продолжится.
Главный вопрос: это падение на 3% — просто здоровая коррекция или инвесторы начинают сомневаться в оценке Palantir на фоне бума ИИ?
#Palantir #artificialintelligence #stockmarket
#PalantirSlides3PercentOn$2BRevenue
🚨 PALANTIR ТОЛЬКО ЧТО ПРЕОДОЛЕЛА РУБЕЖ В $2 МИЛЛИАРДА ВЫРУЧКИ — ТАК ПОЧЕМУ ЕЁ АКЦИИ ПАДАЮТ НА 3%? 👀📉
А вот тут начинается самое интересное. Palantir достигла важного рубежа по выручке, но инвесторы всё равно отправили акции вниз.
🔥 Что происходит?
💰 Palantir сообщила о выручке примерно в $2 миллиарда.
📊 Несмотря на впечатляющие результаты, её акции упали примерно на 3%.
🤖 Высокий спрос на программное обеспечение на базе ИИ по-прежнему остаётся одним из ключевых факторов роста.
👀 Инвесторы внимательно изучают прогнозы на будущее, ожидания по росту и оценку стоимости компании.
📊 Почему это важно?
Palantir стала одним из крупнейших игроков на рынке инвестиций в ИИ. Но даже сильные финансовые результаты не гарантируют роста акций.
Когда ожидания чрезвычайно высоки, инвесторам нужно нечто большее, чем впечатляющая выручка, — им нужны доказательства того, что рост продолжится.
Главный вопрос: это падение на 3% — просто здоровая коррекция или инвесторы начинают сомневаться в оценке Palantir на фоне бума ИИ?
#Palantir #artificialintelligence #stockmarket
🚨 PALANTIR ТОЛЬКО ЧТО ПРЕОДОЛЕЛА РУБЕЖ В $2 МИЛЛИАРДА ВЫРУЧКИ — ТАК ПОЧЕМУ ЕЁ АКЦИИ ПАДАЮТ НА 3%? 👀📉
А вот тут начинается самое интересное. Palantir достигла важного рубежа по выручке, но инвесторы всё равно отправили акции вниз.
🔥 Что происходит?
💰 Palantir сообщила о выручке примерно в $2 миллиарда.
📊 Несмотря на впечатляющие результаты, её акции упали примерно на 3%.
🤖 Высокий спрос на программное обеспечение на базе ИИ по-прежнему остаётся одним из ключевых факторов роста.
👀 Инвесторы внимательно изучают прогнозы на будущее, ожидания по росту и оценку стоимости компании.
📊 Почему это важно?
Palantir стала одним из крупнейших игроков на рынке инвестиций в ИИ. Но даже сильные финансовые результаты не гарантируют роста акций.
Когда ожидания чрезвычайно высоки, инвесторам нужно нечто большее, чем впечатляющая выручка, — им нужны доказательства того, что рост продолжится.
Главный вопрос: это падение на 3% — просто здоровая коррекция или инвесторы начинают сомневаться в оценке Palantir на фоне бума ИИ?
#Palantir #artificialintelligence #stockmarket
1
140
·
--
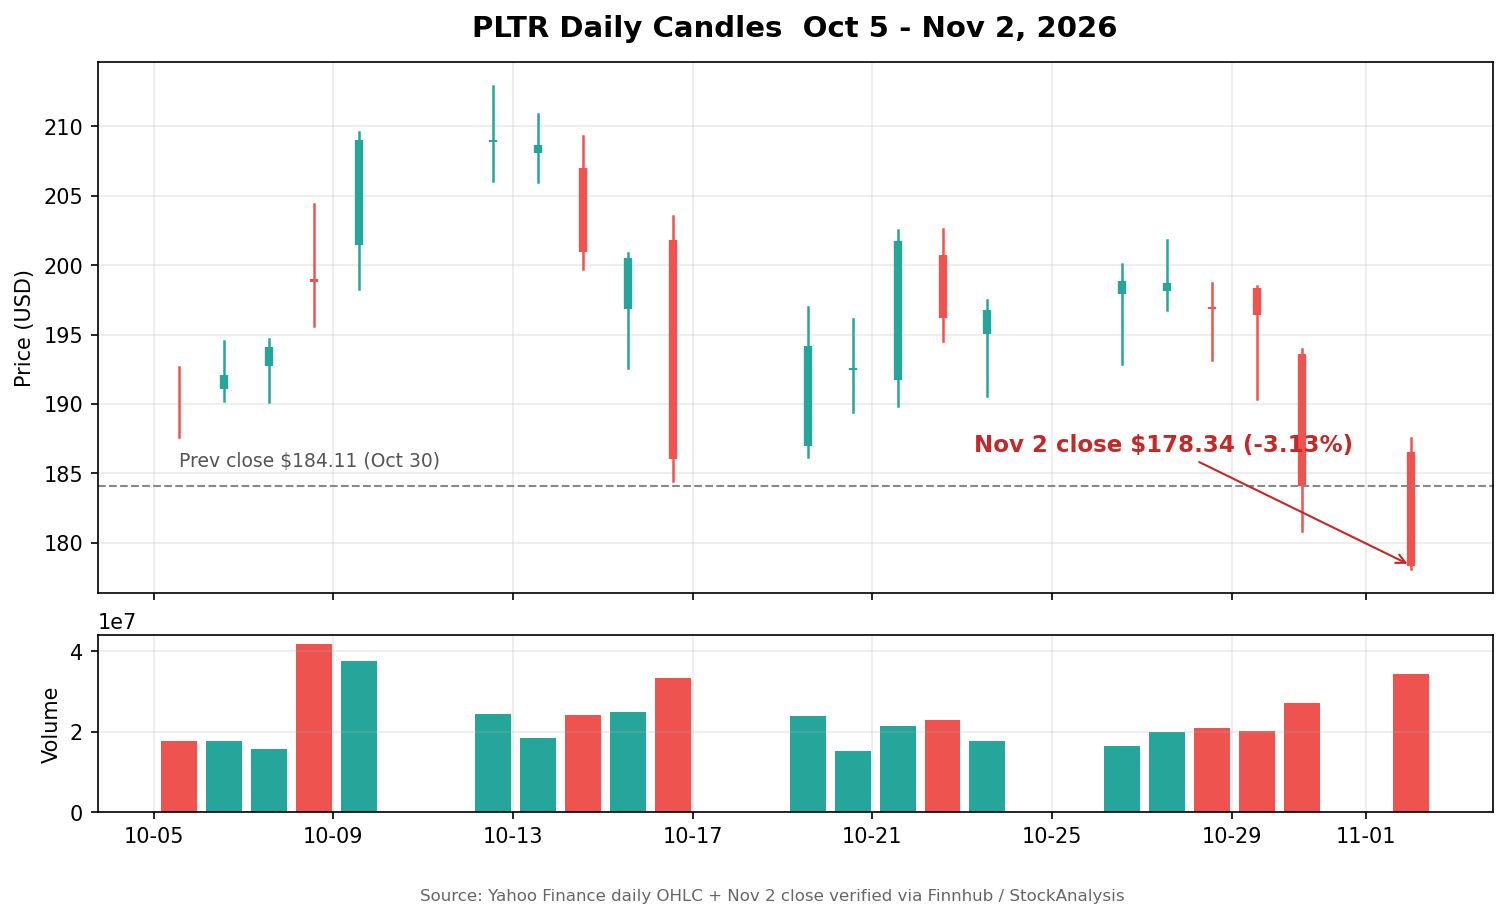
Palantir представила отчет с почти удвоившейся выручкой, но акции сначала упали на 3,13% — такова цена завышенных ожиданий.
Вчера после закрытия торгов компания отчиталась о выручке за III квартал в размере 2,313 млрд долларов — на 96% больше, чем годом ранее, и выше прогноза в 2,18 млрд долларов. Скорректированная прибыль на акцию составила 0,44 доллара, также превысив ожидания в 0,41 доллара.
Выручка от коммерческих клиентов в США достигла 984 млн долларов, увеличившись на 148% в годовом выражении. Впервые в истории она превысила выручку от государственных заказчиков — 953 млн долларов. Прогноз выручки на весь год также повысили до 8,53 млрд долларов.
Но слабое место скрывается в контрактах: их общий объем за квартал составил 2,92 млрд долларов, увеличившись всего на 6% — намного меньше, чем на 49% во втором квартале. 2 ноября акции закрылись по 178,34 доллара, а в течение дня опускались до 178,13 доллара.
На мой взгляд, с самими результатами все в порядке. Проблема в том, что рынок уже заложил в цену идеальный сценарий, а рост объема контрактов отстает от роста выручки — поэтому инвесторы больше не готовы платить премию.
Мой план: только наблюдать, не пытаться ловить падающий нож. О стабилизации можно говорить, если акции вернутся выше цены закрытия перед публикацией отчета — 184,11 доллара. Если пробьют минимум в 178,13 доллара, нисходящий тренд продолжится.
Как думаете, это сигнал о том, что оценки ИИ-акций достигли пика, или обычная коррекция после отчета?
$PLTR $NVDA $QQQ
#Palantir #ОтчетностьСША
Palantir представила отчет с почти удвоившейся выручкой, но акции сначала упали на 3,13% — такова цена завышенных ожиданий.
Вчера после закрытия торгов компания отчиталась о выручке за III квартал в размере 2,313 млрд долларов — на 96% больше, чем годом ранее, и выше прогноза в 2,18 млрд долларов. Скорректированная прибыль на акцию составила 0,44 доллара, также превысив ожидания в 0,41 доллара.
Выручка от коммерческих клиентов в США достигла 984 млн долларов, увеличившись на 148% в годовом выражении. Впервые в истории она превысила выручку от государственных заказчиков — 953 млн долларов. Прогноз выручки на весь год также повысили до 8,53 млрд долларов.
Но слабое место скрывается в контрактах: их общий объем за квартал составил 2,92 млрд долларов, увеличившись всего на 6% — намного меньше, чем на 49% во втором квартале. 2 ноября акции закрылись по 178,34 доллара, а в течение дня опускались до 178,13 доллара.
На мой взгляд, с самими результатами все в порядке. Проблема в том, что рынок уже заложил в цену идеальный сценарий, а рост объема контрактов отстает от роста выручки — поэтому инвесторы больше не готовы платить премию.
Мой план: только наблюдать, не пытаться ловить падающий нож. О стабилизации можно говорить, если акции вернутся выше цены закрытия перед публикацией отчета — 184,11 доллара. Если пробьют минимум в 178,13 доллара, нисходящий тренд продолжится.
Как думаете, это сигнал о том, что оценки ИИ-акций достигли пика, или обычная коррекция после отчета?
$PLTR $NVDA $QQQ
#Palantir #ОтчетностьСША
Вчера после закрытия торгов компания отчиталась о выручке за III квартал в размере 2,313 млрд долларов — на 96% больше, чем годом ранее, и выше прогноза в 2,18 млрд долларов. Скорректированная прибыль на акцию составила 0,44 доллара, также превысив ожидания в 0,41 доллара.
Выручка от коммерческих клиентов в США достигла 984 млн долларов, увеличившись на 148% в годовом выражении. Впервые в истории она превысила выручку от государственных заказчиков — 953 млн долларов. Прогноз выручки на весь год также повысили до 8,53 млрд долларов.
Но слабое место скрывается в контрактах: их общий объем за квартал составил 2,92 млрд долларов, увеличившись всего на 6% — намного меньше, чем на 49% во втором квартале. 2 ноября акции закрылись по 178,34 доллара, а в течение дня опускались до 178,13 доллара.
На мой взгляд, с самими результатами все в порядке. Проблема в том, что рынок уже заложил в цену идеальный сценарий, а рост объема контрактов отстает от роста выручки — поэтому инвесторы больше не готовы платить премию.
Мой план: только наблюдать, не пытаться ловить падающий нож. О стабилизации можно говорить, если акции вернутся выше цены закрытия перед публикацией отчета — 184,11 доллара. Если пробьют минимум в 178,13 доллара, нисходящий тренд продолжится.
Как думаете, это сигнал о том, что оценки ИИ-акций достигли пика, или обычная коррекция после отчета?
$PLTR $NVDA $QQQ
#Palantir #ОтчетностьСША
422
·
--
Palantir бьёт рекорды, а никто не аплодирует: высокая цена — первородный грехВ тот же день после закрытия торгов Palantir выдала просто взрывные цифры.
Выручка за третий квартал составила около 2,313 млрд долларов — примерно на 96% больше, чем годом ранее. Уолл-стрит рассчитывала лишь на немногим более 2 млрд. Скорректированная прибыль на акцию — около 0,44 доллара, тоже выше ожиданий. Но ещё заметнее другое: выручка от коммерческих клиентов в США составила около 984 млн (+148%), впервые превысив показатель по американским госзаказам — около 953 млн. Ярлык «ИИ-компании, выросшей на одних только госконтрактах» теперь дал трещину: коммерческий сегмент пробил в нём брешь.
Прогноз тоже повысили: годовая выручка теперь ожидается на уровне около 8,53 млрд, в четвёртом квартале — около 2,65 млрд, а прогноз по свободному денежному потоку — от 4,8 до 5 млрд. Казалось бы, повод для ликования. Но после закрытия торгов акции просели на пару-тройку процентов.
Palantir бьёт рекорды, а никто не аплодирует: высокая цена — первородный грех
В тот же день после закрытия торгов Palantir выдала просто взрывные цифры.
Выручка за третий квартал составила около 2,313 млрд долларов — примерно на 96% больше, чем годом ранее. Уолл-стрит рассчитывала лишь на немногим более 2 млрд. Скорректированная прибыль на акцию — около 0,44 доллара, тоже выше ожиданий. Но ещё заметнее другое: выручка от коммерческих клиентов в США составила около 984 млн (+148%), впервые превысив показатель по американским госзаказам — около 953 млн. Ярлык «ИИ-компании, выросшей на одних только госконтрактах» теперь дал трещину: коммерческий сегмент пробил в нём брешь.
Прогноз тоже повысили: годовая выручка теперь ожидается на уровне около 8,53 млрд, в четвёртом квартале — около 2,65 млрд, а прогноз по свободному денежному потоку — от 4,8 до 5 млрд. Казалось бы, повод для ликования. Но после закрытия торгов акции просели на пару-тройку процентов.
Выручка за третий квартал составила около 2,313 млрд долларов — примерно на 96% больше, чем годом ранее. Уолл-стрит рассчитывала лишь на немногим более 2 млрд. Скорректированная прибыль на акцию — около 0,44 доллара, тоже выше ожиданий. Но ещё заметнее другое: выручка от коммерческих клиентов в США составила около 984 млн (+148%), впервые превысив показатель по американским госзаказам — около 953 млн. Ярлык «ИИ-компании, выросшей на одних только госконтрактах» теперь дал трещину: коммерческий сегмент пробил в нём брешь.
Прогноз тоже повысили: годовая выручка теперь ожидается на уровне около 8,53 млрд, в четвёртом квартале — около 2,65 млрд, а прогноз по свободному денежному потоку — от 4,8 до 5 млрд. Казалось бы, повод для ликования. Но после закрытия торгов акции просели на пару-тройку процентов.
42

·
--
Palantir показала лучший квартал в своей истории — а рынок всё равно продаёт её акции.
Факты: Palantir отчиталась за третий квартал 2026 года 2 ноября после закрытия американского рынка (Morningstar/Dow Jones, Invezz): выручка составила $2,313 млрд, увеличившись на 96% год к году и превысив ожидания в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41. Важная веха: выручка от коммерческих клиентов в США впервые превысила доходы от американского правительства — $984 млн (+148%) против $953 млн (+96%). Прогноз на 2026 год повышен до $8,53 млрд, а прогноз на четвёртый квартал составляет $2,649–2,653 млрд против ожидаемых $2,46 млрд. Но на внебиржевых торгах акции, наоборот, просели.
Контекст рынка: участники американского рынка затаили дыхание в ожидании сегодняшних промежуточных выборов и данных по занятости на этой неделе, поэтому одного превышения прогнозов оказалось недостаточно, чтобы поднять акции на фоне оборонительных настроений.
За чем я слежу: за слабым местом на фоне сильного отчёта — совокупная стоимость новых контрактов выросла всего на 6% год к году, до $2,918 млрд, после роста на 49% во втором квартале; объём новых коммерческих контрактов в США увеличился лишь на 11%. Вопрос: сможет ли выручка продолжать расти почти вдвое, если заключение новых контрактов замедляется?
Моё мнение: это подтверждение того, что корпоративные расходы на ИИ реальны — коммерческий сегмент теперь главный двигатель Palantir, а не государственные заказчики. Но рынок оценивает будущее, а не прошлое; замедление роста контрактов — веская причина для осторожности, но не для паники.
Как вы считаете, рынок правильно оценивает замедление роста контрактов или слишком остро реагирует на один по-настоящему выдающийся квартал?
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование.
#Palantir #АкцииСША
Palantir показала лучший квартал в своей истории — а рынок всё равно продаёт её акции.
Факты: Palantir отчиталась за третий квартал 2026 года 2 ноября после закрытия американского рынка (Morningstar/Dow Jones, Invezz): выручка составила $2,313 млрд, увеличившись на 96% год к году и превысив ожидания в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41. Важная веха: выручка от коммерческих клиентов в США впервые превысила доходы от американского правительства — $984 млн (+148%) против $953 млн (+96%). Прогноз на 2026 год повышен до $8,53 млрд, а прогноз на четвёртый квартал составляет $2,649–2,653 млрд против ожидаемых $2,46 млрд. Но на внебиржевых торгах акции, наоборот, просели.
Контекст рынка: участники американского рынка затаили дыхание в ожидании сегодняшних промежуточных выборов и данных по занятости на этой неделе, поэтому одного превышения прогнозов оказалось недостаточно, чтобы поднять акции на фоне оборонительных настроений.
За чем я слежу: за слабым местом на фоне сильного отчёта — совокупная стоимость новых контрактов выросла всего на 6% год к году, до $2,918 млрд, после роста на 49% во втором квартале; объём новых коммерческих контрактов в США увеличился лишь на 11%. Вопрос: сможет ли выручка продолжать расти почти вдвое, если заключение новых контрактов замедляется?
Моё мнение: это подтверждение того, что корпоративные расходы на ИИ реальны — коммерческий сегмент теперь главный двигатель Palantir, а не государственные заказчики. Но рынок оценивает будущее, а не прошлое; замедление роста контрактов — веская причина для осторожности, но не для паники.
Как вы считаете, рынок правильно оценивает замедление роста контрактов или слишком остро реагирует на один по-настоящему выдающийся квартал?
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование.
#Palantir #АкцииСША
Факты: Palantir отчиталась за третий квартал 2026 года 2 ноября после закрытия американского рынка (Morningstar/Dow Jones, Invezz): выручка составила $2,313 млрд, увеличившись на 96% год к году и превысив ожидания в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41. Важная веха: выручка от коммерческих клиентов в США впервые превысила доходы от американского правительства — $984 млн (+148%) против $953 млн (+96%). Прогноз на 2026 год повышен до $8,53 млрд, а прогноз на четвёртый квартал составляет $2,649–2,653 млрд против ожидаемых $2,46 млрд. Но на внебиржевых торгах акции, наоборот, просели.
Контекст рынка: участники американского рынка затаили дыхание в ожидании сегодняшних промежуточных выборов и данных по занятости на этой неделе, поэтому одного превышения прогнозов оказалось недостаточно, чтобы поднять акции на фоне оборонительных настроений.
За чем я слежу: за слабым местом на фоне сильного отчёта — совокупная стоимость новых контрактов выросла всего на 6% год к году, до $2,918 млрд, после роста на 49% во втором квартале; объём новых коммерческих контрактов в США увеличился лишь на 11%. Вопрос: сможет ли выручка продолжать расти почти вдвое, если заключение новых контрактов замедляется?
Моё мнение: это подтверждение того, что корпоративные расходы на ИИ реальны — коммерческий сегмент теперь главный двигатель Palantir, а не государственные заказчики. Но рынок оценивает будущее, а не прошлое; замедление роста контрактов — веская причина для осторожности, но не для паники.
Как вы считаете, рынок правильно оценивает замедление роста контрактов или слишком остро реагирует на один по-настоящему выдающийся квартал?
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование.
#Palantir #АкцииСША
79
·
--
Palantir почти удвоила выручку — но рынок обратил внимание на один показатель, рост которого замедлился.
Факты: отчет за Q3 2026 (опубликован в понедельник вечером по времени США, 2 ноября): выручка $2,313 млрд, на 96% выше, чем годом ранее, и выше ожиданий в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41 (данные LSEG, цитируемые CNBC и рядом других СМИ). Выручка коммерческого подразделения в США составила $984 млн (+148%) и впервые превысила выручку от правительства США — $953 млн (+96%). Прогноз на 2026 год повышен до $8,530–8,534 млрд с $8,150–8,158 млрд, а прогноз на Q4 составляет $2,649–2,653 млрд. На что обратил внимание рынок: общая стоимость новых контрактов составила лишь $2,92 млрд (+6% год к году) — резкое замедление по сравнению с ростом на 49% в Q2. Акции PLTR в ходе основной сессии понедельника уже упали на 3,13%, до $178,34.
Контекст рынка: S&P 500 снизился на 0,51%, до 7.541,40, а Nasdaq — на 1,07%, до 25.164,32, тогда как Dow, напротив, вырос на 0,41% — капитал перетекает из технологического сектора и ИИ. Технологический сектор потерял 2,66%, а индекс полупроводников — 3,37%.
За чем я слежу: сохранится ли первая реакция после закрытия рынка к открытию основной сессии во вторник и ускорится ли рост стоимости контрактов в Q4 — ведь большая часть сегодняшней выручки приходится на уже заключенные контракты, по которым продолжается работа.
Мое мнение: отчет подтверждает, что спрос на корпоративный ИИ реален, но теперь рынок требует доказательств пополнения портфеля заказов: объем новых контрактов должен поспевать за выручкой, иначе расплачиваться за это придется оценке компании. Для крипторынка важны те же настроения инвесторов: даже сильный отчет акций ИИ не гарантирует радушного приема, если рынок сомневается в финансировании расходов на ИИ.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы думаете, что сильнее повлияет на дальнейшую судьбу PLTR: повышенный прогноз или замедление роста числа новых контрактов?
#Palantir #Earnings #SahamUSA
Palantir почти удвоила выручку — но рынок обратил внимание на один показатель, рост которого замедлился.
Факты: отчет за Q3 2026 (опубликован в понедельник вечером по времени США, 2 ноября): выручка $2,313 млрд, на 96% выше, чем годом ранее, и выше ожиданий в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41 (данные LSEG, цитируемые CNBC и рядом других СМИ). Выручка коммерческого подразделения в США составила $984 млн (+148%) и впервые превысила выручку от правительства США — $953 млн (+96%). Прогноз на 2026 год повышен до $8,530–8,534 млрд с $8,150–8,158 млрд, а прогноз на Q4 составляет $2,649–2,653 млрд. На что обратил внимание рынок: общая стоимость новых контрактов составила лишь $2,92 млрд (+6% год к году) — резкое замедление по сравнению с ростом на 49% в Q2. Акции PLTR в ходе основной сессии понедельника уже упали на 3,13%, до $178,34.
Контекст рынка: S&P 500 снизился на 0,51%, до 7.541,40, а Nasdaq — на 1,07%, до 25.164,32, тогда как Dow, напротив, вырос на 0,41% — капитал перетекает из технологического сектора и ИИ. Технологический сектор потерял 2,66%, а индекс полупроводников — 3,37%.
За чем я слежу: сохранится ли первая реакция после закрытия рынка к открытию основной сессии во вторник и ускорится ли рост стоимости контрактов в Q4 — ведь большая часть сегодняшней выручки приходится на уже заключенные контракты, по которым продолжается работа.
Мое мнение: отчет подтверждает, что спрос на корпоративный ИИ реален, но теперь рынок требует доказательств пополнения портфеля заказов: объем новых контрактов должен поспевать за выручкой, иначе расплачиваться за это придется оценке компании. Для крипторынка важны те же настроения инвесторов: даже сильный отчет акций ИИ не гарантирует радушного приема, если рынок сомневается в финансировании расходов на ИИ.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы думаете, что сильнее повлияет на дальнейшую судьбу PLTR: повышенный прогноз или замедление роста числа новых контрактов?
#Palantir #Earnings #SahamUSA
Факты: отчет за Q3 2026 (опубликован в понедельник вечером по времени США, 2 ноября): выручка $2,313 млрд, на 96% выше, чем годом ранее, и выше ожиданий в $2,18 млрд; скорректированная прибыль на акцию — $0,44 против $0,41 (данные LSEG, цитируемые CNBC и рядом других СМИ). Выручка коммерческого подразделения в США составила $984 млн (+148%) и впервые превысила выручку от правительства США — $953 млн (+96%). Прогноз на 2026 год повышен до $8,530–8,534 млрд с $8,150–8,158 млрд, а прогноз на Q4 составляет $2,649–2,653 млрд. На что обратил внимание рынок: общая стоимость новых контрактов составила лишь $2,92 млрд (+6% год к году) — резкое замедление по сравнению с ростом на 49% в Q2. Акции PLTR в ходе основной сессии понедельника уже упали на 3,13%, до $178,34.
Контекст рынка: S&P 500 снизился на 0,51%, до 7.541,40, а Nasdaq — на 1,07%, до 25.164,32, тогда как Dow, напротив, вырос на 0,41% — капитал перетекает из технологического сектора и ИИ. Технологический сектор потерял 2,66%, а индекс полупроводников — 3,37%.
За чем я слежу: сохранится ли первая реакция после закрытия рынка к открытию основной сессии во вторник и ускорится ли рост стоимости контрактов в Q4 — ведь большая часть сегодняшней выручки приходится на уже заключенные контракты, по которым продолжается работа.
Мое мнение: отчет подтверждает, что спрос на корпоративный ИИ реален, но теперь рынок требует доказательств пополнения портфеля заказов: объем новых контрактов должен поспевать за выручкой, иначе расплачиваться за это придется оценке компании. Для крипторынка важны те же настроения инвесторов: даже сильный отчет акций ИИ не гарантирует радушного приема, если рынок сомневается в финансировании расходов на ИИ.
Это мой анализ, а не финансовая рекомендация — всегда проводите собственное исследование (DYOR).
Как вы думаете, что сильнее повлияет на дальнейшую судьбу PLTR: повышенный прогноз или замедление роста числа новых контрактов?
#Palantir #Earnings #SahamUSA
110
·
--
Palantir отчитается тем же вечером: рынок следит не за превышением ожиданий, а за прогнозомВ тот же день после закрытия торгов Palantir тоже представит отчёт.
Собственный прогноз компании по выручке за третий квартал — примерно 2,160–2,164 млрд долларов; рынок рассчитывает на чуть более высокий показатель, а консенсус по EPS — около 0,41. В прошлом квартале выручка выросла примерно на 93% год к году, до 1,935 млрд долларов, а выручка от коммерческих клиентов в США за квартал подскочила примерно на 149%, до 764 млн долларов. Именно поэтому компанию превозносят как пример того, что «ИИ действительно можно внедрить и монетизировать».
Оценка компании по-прежнему дорогая. В пятницу акции уже сначала упали примерно на 6% и закрылись в районе 184. Опционы закладывают дневное движение примерно на 11–13%. Превышение ожиданий, похоже, уже учтено в цене; по-настоящему повлиять на котировки может то, повысят ли годовой прогноз ещё раз.
Palantir отчитается тем же вечером: рынок следит не за превышением ожиданий, а за прогнозом
В тот же день после закрытия торгов Palantir тоже представит отчёт.
Собственный прогноз компании по выручке за третий квартал — примерно 2,160–2,164 млрд долларов; рынок рассчитывает на чуть более высокий показатель, а консенсус по EPS — около 0,41. В прошлом квартале выручка выросла примерно на 93% год к году, до 1,935 млрд долларов, а выручка от коммерческих клиентов в США за квартал подскочила примерно на 149%, до 764 млн долларов. Именно поэтому компанию превозносят как пример того, что «ИИ действительно можно внедрить и монетизировать».
Оценка компании по-прежнему дорогая. В пятницу акции уже сначала упали примерно на 6% и закрылись в районе 184. Опционы закладывают дневное движение примерно на 11–13%. Превышение ожиданий, похоже, уже учтено в цене; по-настоящему повлиять на котировки может то, повысят ли годовой прогноз ещё раз.
Собственный прогноз компании по выручке за третий квартал — примерно 2,160–2,164 млрд долларов; рынок рассчитывает на чуть более высокий показатель, а консенсус по EPS — около 0,41. В прошлом квартале выручка выросла примерно на 93% год к году, до 1,935 млрд долларов, а выручка от коммерческих клиентов в США за квартал подскочила примерно на 149%, до 764 млн долларов. Именно поэтому компанию превозносят как пример того, что «ИИ действительно можно внедрить и монетизировать».
Оценка компании по-прежнему дорогая. В пятницу акции уже сначала упали примерно на 6% и закрылись в районе 184. Опционы закладывают дневное движение примерно на 11–13%. Превышение ожиданий, похоже, уже учтено в цене; по-настоящему повлиять на котировки может то, повысят ли годовой прогноз ещё раз.
5
·
--
Palantir и Apple отчитаются в один вечерПосле закрытия торгов в понедельник Palantir отчитается в тот же вечер, что и Apple.
Почему стоит отдельно поговорить о Palantir? Потому что среди компаний, представляющих «программную» сторону нынешнего бума ИИ, она — одна из самых ярких. Крупные игроки продают лопаты и строят центры обработки данных, а Palantir — одна из немногих компаний, способных доказать, что «ИИ действительно можно внедрять в бизнесе и зарабатывать на этом».
Настроения на рынке на этой неделе таковы: расходы на ИИ слишком велики, а окупаются они слишком медленно. Акции производителей оборудования и облачных компаний уже успели получить свою долю ударов. Если в этот момент Palantir покажет уверенный рост числа коммерческих клиентов, это станет для рынка сигналом: «Компании на нижних этапах цепочки действительно используют ИИ и действительно за него платят» — и придаст мощный импульс всему сектору ИИ.
Palantir и Apple отчитаются в один вечер
После закрытия торгов в понедельник Palantir отчитается в тот же вечер, что и Apple.
Почему стоит отдельно поговорить о Palantir? Потому что среди компаний, представляющих «программную» сторону нынешнего бума ИИ, она — одна из самых ярких. Крупные игроки продают лопаты и строят центры обработки данных, а Palantir — одна из немногих компаний, способных доказать, что «ИИ действительно можно внедрять в бизнесе и зарабатывать на этом».
Настроения на рынке на этой неделе таковы: расходы на ИИ слишком велики, а окупаются они слишком медленно. Акции производителей оборудования и облачных компаний уже успели получить свою долю ударов. Если в этот момент Palantir покажет уверенный рост числа коммерческих клиентов, это станет для рынка сигналом: «Компании на нижних этапах цепочки действительно используют ИИ и действительно за него платят» — и придаст мощный импульс всему сектору ИИ.
Почему стоит отдельно поговорить о Palantir? Потому что среди компаний, представляющих «программную» сторону нынешнего бума ИИ, она — одна из самых ярких. Крупные игроки продают лопаты и строят центры обработки данных, а Palantir — одна из немногих компаний, способных доказать, что «ИИ действительно можно внедрять в бизнесе и зарабатывать на этом».
Настроения на рынке на этой неделе таковы: расходы на ИИ слишком велики, а окупаются они слишком медленно. Акции производителей оборудования и облачных компаний уже успели получить свою долю ударов. Если в этот момент Palantir покажет уверенный рост числа коммерческих клиентов, это станет для рынка сигналом: «Компании на нижних этапах цепочки действительно используют ИИ и действительно за него платят» — и придаст мощный импульс всему сектору ИИ.
3
·
--
📊 Palantir (PLTR): отчет после закрытия рынка в понедельник — термометр настроений вокруг ИИ
В пятницу технологические акции пережили распродажу: PLTR упала на 6,27% и закрылась на отметке $184,11, пробив 50-дневную скользящую среднюю (около $186,9). Акции отступили примерно на 14% от 52-недельного максимума $212,94. В понедельник после закрытия американского рынка (ранним утром во вторник по пекинскому времени) компания представит отчет за Q3 — момент выбран как нельзя лучше.
Ожидания рынка (сверены по нескольким источникам утром 1 ноября): скорректированная прибыль на акцию — $0,41 (против $0,21 годом ранее, почти вдвое больше), выручка — $2,18 млрд (+85% год к году). Обратите внимание: собственный прогноз компании на Q3 — $2,160–2,164 млрд, то есть консенсус лишь немногим выше. Рынок уже заложил в ожидания превышение прогноза.
Настоящая проверка состоит из двух пунктов. ① Сможет ли компания повысить прогноз. После прошлого отчета прогноз на весь год подняли на $500 млн — до $8,15–8,158 млрд, а на следующий день акции выросли на 29,5%. Если исходить из середины прогноза на Q3, для выполнения годового прогноза выручка в Q4 должна составить около $2,42 млрд. ② Удастся ли американскому коммерческому сегменту сохранить сверхвысокие темпы роста — не ниже 140%. Годовой прогноз выручки американского коммерческого сегмента — от $3,424 млрд (+134%).
Рынок опционов уже оценил ожидаемую волатильность: для комбинации опционов at-the-money со сроком истечения 6 ноября подразумевается движение на ±13,3% (около ±$24,5). Это ставка на масштаб движения, а не на его направление.
Мнения аналитиков разделились. Goldman Sachs 26 октября повысил рейтинг с «нейтрального» до «покупать» (целевая цена $230); Rosenblatt рекомендует покупать с целью $260 — это самый высокий прогноз на Уолл-стрит; JPMorgan начал покрытие с рекомендации «выше рынка» и целью $262, а также включил акцию в список Positive Catalyst Watch. RBC, напротив, сохраняет рекомендацию «продавать» и цель $90, указывая на неблагоприятное соотношение риска и доходности. Консенсусный рейтинг — Moderate Buy (примерно 18 рекомендаций «покупать», 4 — «держать», 2 — «продавать»); средняя целевая цена — около $218, что оставляет потенциал роста примерно в 18%.
Моя позиция: мощное падение в пятницу вызвано тревогой по поводу прибыльности ИИ (Intel рухнула на 29%, Amazon и Alphabet также разочаровали) и высокой оценкой самой компании. Форвардный P/E PLTR близок к 90, а P/E по прибыли за последние 12 месяцев — около 156. Одного превышения ожиданий недостаточно: нужны одновременно превышение прогноза, его повышение и продолжение ускорения роста, которое длится уже 13 кварталов. Если не сработает хотя бы один из этих факторов, акции могут резко просесть. Район $186 — нижняя граница поддержки; при ее пробое следующая цель — $165. Только закрепление выше $210 будет сигналом к возобновлению роста. Если хотите сделать ставку, используйте инструменты на волатильность, а не идите ва-банк в одну из сторон.
Риски: подразумеваемая опционная волатильность отражает «масштаб» движения, а не его направление; если капитальные затраты на ИИ окажутся ниже ожиданий, это может потянуть вниз всю цепочку оценок; вскоре после отчета последуют промежуточные выборы в США (3 ноября), решение Банка Англии по ставке (5 ноября) и отчет по занятости вне сельского хозяйства США (6 ноября) — макроэкономические события могут усилить волатильность.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #ОпционнаяОценка
Личное исследование, не является инвестиционной рекомендацией.
📊 Palantir (PLTR): отчет после закрытия рынка в понедельник — термометр настроений вокруг ИИ
В пятницу технологические акции пережили распродажу: PLTR упала на 6,27% и закрылась на отметке $184,11, пробив 50-дневную скользящую среднюю (около $186,9). Акции отступили примерно на 14% от 52-недельного максимума $212,94. В понедельник после закрытия американского рынка (ранним утром во вторник по пекинскому времени) компания представит отчет за Q3 — момент выбран как нельзя лучше.
Ожидания рынка (сверены по нескольким источникам утром 1 ноября): скорректированная прибыль на акцию — $0,41 (против $0,21 годом ранее, почти вдвое больше), выручка — $2,18 млрд (+85% год к году). Обратите внимание: собственный прогноз компании на Q3 — $2,160–2,164 млрд, то есть консенсус лишь немногим выше. Рынок уже заложил в ожидания превышение прогноза.
Настоящая проверка состоит из двух пунктов. ① Сможет ли компания повысить прогноз. После прошлого отчета прогноз на весь год подняли на $500 млн — до $8,15–8,158 млрд, а на следующий день акции выросли на 29,5%. Если исходить из середины прогноза на Q3, для выполнения годового прогноза выручка в Q4 должна составить около $2,42 млрд. ② Удастся ли американскому коммерческому сегменту сохранить сверхвысокие темпы роста — не ниже 140%. Годовой прогноз выручки американского коммерческого сегмента — от $3,424 млрд (+134%).
Рынок опционов уже оценил ожидаемую волатильность: для комбинации опционов at-the-money со сроком истечения 6 ноября подразумевается движение на ±13,3% (около ±$24,5). Это ставка на масштаб движения, а не на его направление.
Мнения аналитиков разделились. Goldman Sachs 26 октября повысил рейтинг с «нейтрального» до «покупать» (целевая цена $230); Rosenblatt рекомендует покупать с целью $260 — это самый высокий прогноз на Уолл-стрит; JPMorgan начал покрытие с рекомендации «выше рынка» и целью $262, а также включил акцию в список Positive Catalyst Watch. RBC, напротив, сохраняет рекомендацию «продавать» и цель $90, указывая на неблагоприятное соотношение риска и доходности. Консенсусный рейтинг — Moderate Buy (примерно 18 рекомендаций «покупать», 4 — «держать», 2 — «продавать»); средняя целевая цена — около $218, что оставляет потенциал роста примерно в 18%.
Моя позиция: мощное падение в пятницу вызвано тревогой по поводу прибыльности ИИ (Intel рухнула на 29%, Amazon и Alphabet также разочаровали) и высокой оценкой самой компании. Форвардный P/E PLTR близок к 90, а P/E по прибыли за последние 12 месяцев — около 156. Одного превышения ожиданий недостаточно: нужны одновременно превышение прогноза, его повышение и продолжение ускорения роста, которое длится уже 13 кварталов. Если не сработает хотя бы один из этих факторов, акции могут резко просесть. Район $186 — нижняя граница поддержки; при ее пробое следующая цель — $165. Только закрепление выше $210 будет сигналом к возобновлению роста. Если хотите сделать ставку, используйте инструменты на волатильность, а не идите ва-банк в одну из сторон.
Риски: подразумеваемая опционная волатильность отражает «масштаб» движения, а не его направление; если капитальные затраты на ИИ окажутся ниже ожиданий, это может потянуть вниз всю цепочку оценок; вскоре после отчета последуют промежуточные выборы в США (3 ноября), решение Банка Англии по ставке (5 ноября) и отчет по занятости вне сельского хозяйства США (6 ноября) — макроэкономические события могут усилить волатильность.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #ОпционнаяОценка
Личное исследование, не является инвестиционной рекомендацией.
В пятницу технологические акции пережили распродажу: PLTR упала на 6,27% и закрылась на отметке $184,11, пробив 50-дневную скользящую среднюю (около $186,9). Акции отступили примерно на 14% от 52-недельного максимума $212,94. В понедельник после закрытия американского рынка (ранним утром во вторник по пекинскому времени) компания представит отчет за Q3 — момент выбран как нельзя лучше.
Ожидания рынка (сверены по нескольким источникам утром 1 ноября): скорректированная прибыль на акцию — $0,41 (против $0,21 годом ранее, почти вдвое больше), выручка — $2,18 млрд (+85% год к году). Обратите внимание: собственный прогноз компании на Q3 — $2,160–2,164 млрд, то есть консенсус лишь немногим выше. Рынок уже заложил в ожидания превышение прогноза.
Настоящая проверка состоит из двух пунктов. ① Сможет ли компания повысить прогноз. После прошлого отчета прогноз на весь год подняли на $500 млн — до $8,15–8,158 млрд, а на следующий день акции выросли на 29,5%. Если исходить из середины прогноза на Q3, для выполнения годового прогноза выручка в Q4 должна составить около $2,42 млрд. ② Удастся ли американскому коммерческому сегменту сохранить сверхвысокие темпы роста — не ниже 140%. Годовой прогноз выручки американского коммерческого сегмента — от $3,424 млрд (+134%).
Рынок опционов уже оценил ожидаемую волатильность: для комбинации опционов at-the-money со сроком истечения 6 ноября подразумевается движение на ±13,3% (около ±$24,5). Это ставка на масштаб движения, а не на его направление.
Мнения аналитиков разделились. Goldman Sachs 26 октября повысил рейтинг с «нейтрального» до «покупать» (целевая цена $230); Rosenblatt рекомендует покупать с целью $260 — это самый высокий прогноз на Уолл-стрит; JPMorgan начал покрытие с рекомендации «выше рынка» и целью $262, а также включил акцию в список Positive Catalyst Watch. RBC, напротив, сохраняет рекомендацию «продавать» и цель $90, указывая на неблагоприятное соотношение риска и доходности. Консенсусный рейтинг — Moderate Buy (примерно 18 рекомендаций «покупать», 4 — «держать», 2 — «продавать»); средняя целевая цена — около $218, что оставляет потенциал роста примерно в 18%.
Моя позиция: мощное падение в пятницу вызвано тревогой по поводу прибыльности ИИ (Intel рухнула на 29%, Amazon и Alphabet также разочаровали) и высокой оценкой самой компании. Форвардный P/E PLTR близок к 90, а P/E по прибыли за последние 12 месяцев — около 156. Одного превышения ожиданий недостаточно: нужны одновременно превышение прогноза, его повышение и продолжение ускорения роста, которое длится уже 13 кварталов. Если не сработает хотя бы один из этих факторов, акции могут резко просесть. Район $186 — нижняя граница поддержки; при ее пробое следующая цель — $165. Только закрепление выше $210 будет сигналом к возобновлению роста. Если хотите сделать ставку, используйте инструменты на волатильность, а не идите ва-банк в одну из сторон.
Риски: подразумеваемая опционная волатильность отражает «масштаб» движения, а не его направление; если капитальные затраты на ИИ окажутся ниже ожиданий, это может потянуть вниз всю цепочку оценок; вскоре после отчета последуют промежуточные выборы в США (3 ноября), решение Банка Англии по ставке (5 ноября) и отчет по занятости вне сельского хозяйства США (6 ноября) — макроэкономические события могут усилить волатильность.
$PLTR $NVDA $AMD
#Palantir #财报季 #AI算力 #科技股 #ОпционнаяОценка
Личное исследование, не является инвестиционной рекомендацией.
279
·
--
Падение
📉 ТРАДИЦИОННЫЙ РЫНОК: АКЦИИ PALANTIR УПАЛИ НА 6,27% НАКАНУНЕ ПУБЛИКАЦИИ ОТЧЁТНОСТИ НА ФОНЕ ДАВЛЕНИЯ В СФЕРЕ ИИ 🤖📊
Уход от риска в секторе искусственного интеллекта продолжает влиять на акции компаний с высокими темпами роста. По итогам последней торговой сессии акции Palantir (PLTR) снизились: до публикации результатов компания находится под пристальным вниманием рынка.
📌 ОФИЦИАЛЬНЫЕ ДАННЫЕ О ДВИЖЕНИИ:
1️⃣ Снижение оценки: акции Palantir упали на 6,27% за торговую сессию. 2️⃣ Влияние на весь сектор: бумаги компании последовали за общим снижением, затронувшим группу компаний, работающих в сфере искусственного интеллекта. 3️⃣ Ожидание результатов: падение произошло за несколько дней до официальной публикации отчётности компании, запланированной на 2 ноября.
💡 АНАЛИЗ ALEXANDRE 8: Акции быстрорастущих компаний, ориентированных на передовые технологии, часто отличаются высокой волатильностью в периоды макроэкономической коррекции и накануне публикации отчётности. Приближение важных финансовых отчётов повышает требования рынка к стабильной маржинальности и прибыли. В криптоэкосистеме управление рисками и отслеживание сроков макроэкономических событий имеют ключевое значение, чтобы избежать ловушек чрезмерного кредитного плеча. Холодный анализ, реальные данные и никаких догадок. (DYOR) 🔐
📌 Макроэкономический взгляд, техническая строгость и рыночная аналитика каждый день. Хотите глубже следить за экосистемой? Нажмите «ПОДПИСАТЬСЯ» прямо сейчас!
👇 Как вы действуете с быстрорастущими активами в преддверии публикации отчётности и на фоне макроэкономической волатильности? Оставьте комментарий! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
📉 ТРАДИЦИОННЫЙ РЫНОК: АКЦИИ PALANTIR УПАЛИ НА 6,27% НАКАНУНЕ ПУБЛИКАЦИИ ОТЧЁТНОСТИ НА ФОНЕ ДАВЛЕНИЯ В СФЕРЕ ИИ 🤖📊
Уход от риска в секторе искусственного интеллекта продолжает влиять на акции компаний с высокими темпами роста. По итогам последней торговой сессии акции Palantir (PLTR) снизились: до публикации результатов компания находится под пристальным вниманием рынка.
📌 ОФИЦИАЛЬНЫЕ ДАННЫЕ О ДВИЖЕНИИ:
1️⃣ Снижение оценки: акции Palantir упали на 6,27% за торговую сессию. 2️⃣ Влияние на весь сектор: бумаги компании последовали за общим снижением, затронувшим группу компаний, работающих в сфере искусственного интеллекта. 3️⃣ Ожидание результатов: падение произошло за несколько дней до официальной публикации отчётности компании, запланированной на 2 ноября.
💡 АНАЛИЗ ALEXANDRE 8: Акции быстрорастущих компаний, ориентированных на передовые технологии, часто отличаются высокой волатильностью в периоды макроэкономической коррекции и накануне публикации отчётности. Приближение важных финансовых отчётов повышает требования рынка к стабильной маржинальности и прибыли. В криптоэкосистеме управление рисками и отслеживание сроков макроэкономических событий имеют ключевое значение, чтобы избежать ловушек чрезмерного кредитного плеча. Холодный анализ, реальные данные и никаких догадок. (DYOR) 🔐
📌 Макроэкономический взгляд, техническая строгость и рыночная аналитика каждый день. Хотите глубже следить за экосистемой? Нажмите «ПОДПИСАТЬСЯ» прямо сейчас!
👇 Как вы действуете с быстрорастущими активами в преддверии публикации отчётности и на фоне макроэкономической волатильности? Оставьте комментарий! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
Уход от риска в секторе искусственного интеллекта продолжает влиять на акции компаний с высокими темпами роста. По итогам последней торговой сессии акции Palantir (PLTR) снизились: до публикации результатов компания находится под пристальным вниманием рынка.
📌 ОФИЦИАЛЬНЫЕ ДАННЫЕ О ДВИЖЕНИИ:
1️⃣ Снижение оценки: акции Palantir упали на 6,27% за торговую сессию. 2️⃣ Влияние на весь сектор: бумаги компании последовали за общим снижением, затронувшим группу компаний, работающих в сфере искусственного интеллекта. 3️⃣ Ожидание результатов: падение произошло за несколько дней до официальной публикации отчётности компании, запланированной на 2 ноября.
💡 АНАЛИЗ ALEXANDRE 8: Акции быстрорастущих компаний, ориентированных на передовые технологии, часто отличаются высокой волатильностью в периоды макроэкономической коррекции и накануне публикации отчётности. Приближение важных финансовых отчётов повышает требования рынка к стабильной маржинальности и прибыли. В криптоэкосистеме управление рисками и отслеживание сроков макроэкономических событий имеют ключевое значение, чтобы избежать ловушек чрезмерного кредитного плеча. Холодный анализ, реальные данные и никаких догадок. (DYOR) 🔐
📌 Макроэкономический взгляд, техническая строгость и рыночная аналитика каждый день. Хотите глубже следить за экосистемой? Нажмите «ПОДПИСАТЬСЯ» прямо сейчас!
👇 Как вы действуете с быстрорастущими активами в преддверии публикации отчётности и на фоне макроэкономической волатильности? Оставьте комментарий! 👇💬
#Write2Earn
#BinanceSquare
#Palantir
#ArtificialIntelligence
#Earnings
15
·
--
Palantir PLTR: застряла у отметки $200. Отчётность 2 ноября — важнейшее испытание для компании в этом году.
Сначала о текущем положении: на закрытии американского рынка 26 октября акции PLTR стоили $198,84, прибавив за день $2,09 (+1,06%). В ходе торгов 27 октября они продолжали колебаться около $199. Диапазон за последние 52 недели — от $106,37 до $212,94; текущая цена примерно на 7% ниже максимума, рыночная капитализация — около $460 млрд. Главный рубеж — впереди: зона $199,42–200,83 представляет собой явное сопротивление. Если акция закрепится выше неё, следующая цель — около $213; если не удержится, ориентиром станет район $184.
Почему эта отчётность особенно важна? Компания опубликует результаты за третий квартал после закрытия американского рынка 2 ноября (ранним утром 3 ноября по пекинскому времени). Прогноз компании: выручка $2,160–2,164 млрд и скорректированная операционная прибыль $1,29–1,30 млрд. Рынок ожидает прибыль на акцию около $0,41 и выручку около $2,18 млрд — почти вдвое больше, чем годом ранее ($0,21 и $1,18 млрд соответственно). Сами эти ожидания уже создают давление: во втором квартале выручка составила $1,94 млрд, увеличившись на 93% год к году; выручка коммерческого сегмента в США выросла на 149%, до $764 млн, а государственного — на 90%, до $809 млн. Прибыль на акцию $0,41 превысила прогнозы, и рынок уже считает само собой разумеющимся, что в третьем квартале компания повторит этот сценарий.
Уолл-стрит настроена «оптимистично, но покупать на пике не решается»: 22 октября Citi подтвердила рекомендацию «покупать» и повысила целевую цену с $245 до $250; на следующий день Piper Sandler сохранила рекомендацию «выше рынка» и подняла цель до $231. Однако консенсусная целевая цена составляет всего около $203–206 — практически на уровне текущей котировки. В основе разногласий — оценка компании: коэффициент P/E составляет около 170, форвардный — около 95. Это значительно выше показателей Salesforce (около 22) и ServiceNow (около 96), с которыми её сравнивают. Компания действительно быстро растёт, но в цену уже заложен рост на несколько лет вперёд. Поэтому некоторые аналитики прямо говорят: даже сильные результаты за третий квартал не обязательно приведут к резкому росту акций; а если темпы роста замедлятся, потенциал снижения будет значительным. В первой половине этого года акции уже падали примерно на 34% — высокая волатильность для них обычна.
Моя логика: PLTR — не просто «акция на теме ИИ», а проверка того, способен ли ИИ превращаться в заказы от клиентов и прибыль. 2 ноября нужно следить за тремя показателями: удастся ли сохранить трёхзначные темпы роста выручки коммерческого сегмента в США; появятся ли новые государственные заказы; будет ли вновь повышен прогноз выручки на весь 2026 год ($8,15–8,16 млрд). Если оправдаются все три ожидания, закрепление выше $200 может стать устойчивым. Если хотя бы один показатель подведёт, высокая оценка компании сыграет против неё.
Риски: результаты ниже ожиданий, колебания государственного бюджета, замедление роста коммерческого сегмента, коррекция акций компаний, связанных с ИИ, сжатие мультипликаторов из-за высокой оценки.
$PLTR #Palantir #AI软件 #美股财报 #Анализ данных
Личное исследование, не является инвестиционной рекомендацией.
Palantir PLTR: застряла у отметки $200. Отчётность 2 ноября — важнейшее испытание для компании в этом году.
Сначала о текущем положении: на закрытии американского рынка 26 октября акции PLTR стоили $198,84, прибавив за день $2,09 (+1,06%). В ходе торгов 27 октября они продолжали колебаться около $199. Диапазон за последние 52 недели — от $106,37 до $212,94; текущая цена примерно на 7% ниже максимума, рыночная капитализация — около $460 млрд. Главный рубеж — впереди: зона $199,42–200,83 представляет собой явное сопротивление. Если акция закрепится выше неё, следующая цель — около $213; если не удержится, ориентиром станет район $184.
Почему эта отчётность особенно важна? Компания опубликует результаты за третий квартал после закрытия американского рынка 2 ноября (ранним утром 3 ноября по пекинскому времени). Прогноз компании: выручка $2,160–2,164 млрд и скорректированная операционная прибыль $1,29–1,30 млрд. Рынок ожидает прибыль на акцию около $0,41 и выручку около $2,18 млрд — почти вдвое больше, чем годом ранее ($0,21 и $1,18 млрд соответственно). Сами эти ожидания уже создают давление: во втором квартале выручка составила $1,94 млрд, увеличившись на 93% год к году; выручка коммерческого сегмента в США выросла на 149%, до $764 млн, а государственного — на 90%, до $809 млн. Прибыль на акцию $0,41 превысила прогнозы, и рынок уже считает само собой разумеющимся, что в третьем квартале компания повторит этот сценарий.
Уолл-стрит настроена «оптимистично, но покупать на пике не решается»: 22 октября Citi подтвердила рекомендацию «покупать» и повысила целевую цену с $245 до $250; на следующий день Piper Sandler сохранила рекомендацию «выше рынка» и подняла цель до $231. Однако консенсусная целевая цена составляет всего около $203–206 — практически на уровне текущей котировки. В основе разногласий — оценка компании: коэффициент P/E составляет около 170, форвардный — около 95. Это значительно выше показателей Salesforce (около 22) и ServiceNow (около 96), с которыми её сравнивают. Компания действительно быстро растёт, но в цену уже заложен рост на несколько лет вперёд. Поэтому некоторые аналитики прямо говорят: даже сильные результаты за третий квартал не обязательно приведут к резкому росту акций; а если темпы роста замедлятся, потенциал снижения будет значительным. В первой половине этого года акции уже падали примерно на 34% — высокая волатильность для них обычна.
Моя логика: PLTR — не просто «акция на теме ИИ», а проверка того, способен ли ИИ превращаться в заказы от клиентов и прибыль. 2 ноября нужно следить за тремя показателями: удастся ли сохранить трёхзначные темпы роста выручки коммерческого сегмента в США; появятся ли новые государственные заказы; будет ли вновь повышен прогноз выручки на весь 2026 год ($8,15–8,16 млрд). Если оправдаются все три ожидания, закрепление выше $200 может стать устойчивым. Если хотя бы один показатель подведёт, высокая оценка компании сыграет против неё.
Риски: результаты ниже ожиданий, колебания государственного бюджета, замедление роста коммерческого сегмента, коррекция акций компаний, связанных с ИИ, сжатие мультипликаторов из-за высокой оценки.
$PLTR #Palantir #AI软件 #美股财报 #Анализ данных
Личное исследование, не является инвестиционной рекомендацией.
Сначала о текущем положении: на закрытии американского рынка 26 октября акции PLTR стоили $198,84, прибавив за день $2,09 (+1,06%). В ходе торгов 27 октября они продолжали колебаться около $199. Диапазон за последние 52 недели — от $106,37 до $212,94; текущая цена примерно на 7% ниже максимума, рыночная капитализация — около $460 млрд. Главный рубеж — впереди: зона $199,42–200,83 представляет собой явное сопротивление. Если акция закрепится выше неё, следующая цель — около $213; если не удержится, ориентиром станет район $184.
Почему эта отчётность особенно важна? Компания опубликует результаты за третий квартал после закрытия американского рынка 2 ноября (ранним утром 3 ноября по пекинскому времени). Прогноз компании: выручка $2,160–2,164 млрд и скорректированная операционная прибыль $1,29–1,30 млрд. Рынок ожидает прибыль на акцию около $0,41 и выручку около $2,18 млрд — почти вдвое больше, чем годом ранее ($0,21 и $1,18 млрд соответственно). Сами эти ожидания уже создают давление: во втором квартале выручка составила $1,94 млрд, увеличившись на 93% год к году; выручка коммерческого сегмента в США выросла на 149%, до $764 млн, а государственного — на 90%, до $809 млн. Прибыль на акцию $0,41 превысила прогнозы, и рынок уже считает само собой разумеющимся, что в третьем квартале компания повторит этот сценарий.
Уолл-стрит настроена «оптимистично, но покупать на пике не решается»: 22 октября Citi подтвердила рекомендацию «покупать» и повысила целевую цену с $245 до $250; на следующий день Piper Sandler сохранила рекомендацию «выше рынка» и подняла цель до $231. Однако консенсусная целевая цена составляет всего около $203–206 — практически на уровне текущей котировки. В основе разногласий — оценка компании: коэффициент P/E составляет около 170, форвардный — около 95. Это значительно выше показателей Salesforce (около 22) и ServiceNow (около 96), с которыми её сравнивают. Компания действительно быстро растёт, но в цену уже заложен рост на несколько лет вперёд. Поэтому некоторые аналитики прямо говорят: даже сильные результаты за третий квартал не обязательно приведут к резкому росту акций; а если темпы роста замедлятся, потенциал снижения будет значительным. В первой половине этого года акции уже падали примерно на 34% — высокая волатильность для них обычна.
Моя логика: PLTR — не просто «акция на теме ИИ», а проверка того, способен ли ИИ превращаться в заказы от клиентов и прибыль. 2 ноября нужно следить за тремя показателями: удастся ли сохранить трёхзначные темпы роста выручки коммерческого сегмента в США; появятся ли новые государственные заказы; будет ли вновь повышен прогноз выручки на весь 2026 год ($8,15–8,16 млрд). Если оправдаются все три ожидания, закрепление выше $200 может стать устойчивым. Если хотя бы один показатель подведёт, высокая оценка компании сыграет против неё.
Риски: результаты ниже ожиданий, колебания государственного бюджета, замедление роста коммерческого сегмента, коррекция акций компаний, связанных с ИИ, сжатие мультипликаторов из-за высокой оценки.
$PLTR #Palantir #AI软件 #美股财报 #Анализ данных
Личное исследование, не является инвестиционной рекомендацией.
109

·
--
⚡ $PLTR ОТКРЫВАЕТ НЕПРЕОДОЛИМЫЙ ОБОРОНИТЕЛЬНЫЙ РОВ БЛАГОДАРЯ МАСШТАБНОМУ ПАРТНЁРСТВУ С KNOX SYSTEMS! 🏦
Palantir незаметно создаёт неприступный пункт взимания платы за внедрение федерального программного обеспечения. Объединив усилия с Knox Systems, $PLTR фактически сокращает сроки получения допуска FedRAMP до 90 дней, напрямую подключая коммерческих поставщиков к аккредитованной инфраструктуре Palantir. 💡
Это институциональное позиционирование в лучшем виде: бюрократические барьеры превращаются в эксклюзивный канал дистрибуции с потенциалом роста выручки. 📊 Умный капитал ищет операционные рвы, похожие на монополию, а это партнёрство прочно укрепляет доминирование компании в корпоративном сегменте. 💬 Приведёт ли федеральная экспансия к новой волне накопления позиций институциональными инвесторами или рынок недооценивает этот нарратив? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
⚡ $PLTR ОТКРЫВАЕТ НЕПРЕОДОЛИМЫЙ ОБОРОНИТЕЛЬНЫЙ РОВ БЛАГОДАРЯ МАСШТАБНОМУ ПАРТНЁРСТВУ С KNOX SYSTEMS! 🏦
Palantir незаметно создаёт неприступный пункт взимания платы за внедрение федерального программного обеспечения. Объединив усилия с Knox Systems, $PLTR фактически сокращает сроки получения допуска FedRAMP до 90 дней, напрямую подключая коммерческих поставщиков к аккредитованной инфраструктуре Palantir. 💡
Это институциональное позиционирование в лучшем виде: бюрократические барьеры превращаются в эксклюзивный канал дистрибуции с потенциалом роста выручки. 📊 Умный капитал ищет операционные рвы, похожие на монополию, а это партнёрство прочно укрепляет доминирование компании в корпоративном сегменте. 💬 Приведёт ли федеральная экспансия к новой волне накопления позиций институциональными инвесторами или рынок недооценивает этот нарратив? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
Palantir незаметно создаёт неприступный пункт взимания платы за внедрение федерального программного обеспечения. Объединив усилия с Knox Systems, $PLTR фактически сокращает сроки получения допуска FedRAMP до 90 дней, напрямую подключая коммерческих поставщиков к аккредитованной инфраструктуре Palantir. 💡
Это институциональное позиционирование в лучшем виде: бюрократические барьеры превращаются в эксклюзивный канал дистрибуции с потенциалом роста выручки. 📊 Умный капитал ищет операционные рвы, похожие на монополию, а это партнёрство прочно укрепляет доминирование компании в корпоративном сегменте. 💬 Приведёт ли федеральная экспансия к новой волне накопления позиций институциональными инвесторами или рынок недооценивает этот нарратив? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
6
#Palantir упали примерно на 7% в пятницу, закрывшись около отметки $186 на фоне более масштабной распродажи акций технологических компаний.
Снижение отражало ослабление склонности к риску в отношении ИИ-компаний с высокой оценкой, а не промах компании по прибыли. Несмотря на то что бизнес продолжает демонстрировать уверенный рост, инвесторы строже подходят к оценке компаний на фоне повышения стоимости заимствований и вопросов о рентабельности инвестиций в ИИ.
{spot}(PLTRBUSDT)
Теперь внимание переключается на следующие квартальные результаты: для обоснования премиального мультипликатора ключевыми станут рост выручки, маржа и подтверждённые успехи в заключении контрактов на ИИ.
#PLTR #AI #Stocks #CoinVahini
#Palantir упали примерно на 7% в пятницу, закрывшись около отметки $186 на фоне более масштабной распродажи акций технологических компаний.
Снижение отражало ослабление склонности к риску в отношении ИИ-компаний с высокой оценкой, а не промах компании по прибыли. Несмотря на то что бизнес продолжает демонстрировать уверенный рост, инвесторы строже подходят к оценке компаний на фоне повышения стоимости заимствований и вопросов о рентабельности инвестиций в ИИ.
Теперь внимание переключается на следующие квартальные результаты: для обоснования премиального мультипликатора ключевыми станут рост выручки, маржа и подтверждённые успехи в заключении контрактов на ИИ.
#PLTR #AI #Stocks #CoinVahini
Снижение отражало ослабление склонности к риску в отношении ИИ-компаний с высокой оценкой, а не промах компании по прибыли. Несмотря на то что бизнес продолжает демонстрировать уверенный рост, инвесторы строже подходят к оценке компаний на фоне повышения стоимости заимствований и вопросов о рентабельности инвестиций в ИИ.
Теперь внимание переключается на следующие квартальные результаты: для обоснования премиального мультипликатора ключевыми станут рост выручки, маржа и подтверждённые успехи в заключении контрактов на ИИ.
#PLTR #AI #Stocks #CoinVahini
101
·
--
13:01|Исторические котировки|ИИ-акции США|PLTR, отскок до 201.00 встретил сопротивление — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой 199.60. $PLTR #Palantir
13:01|Исторические котировки|ИИ-акции США|PLTR, отскок до 201.00 встретил сопротивление — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой 199.60. $PLTR #Palantir
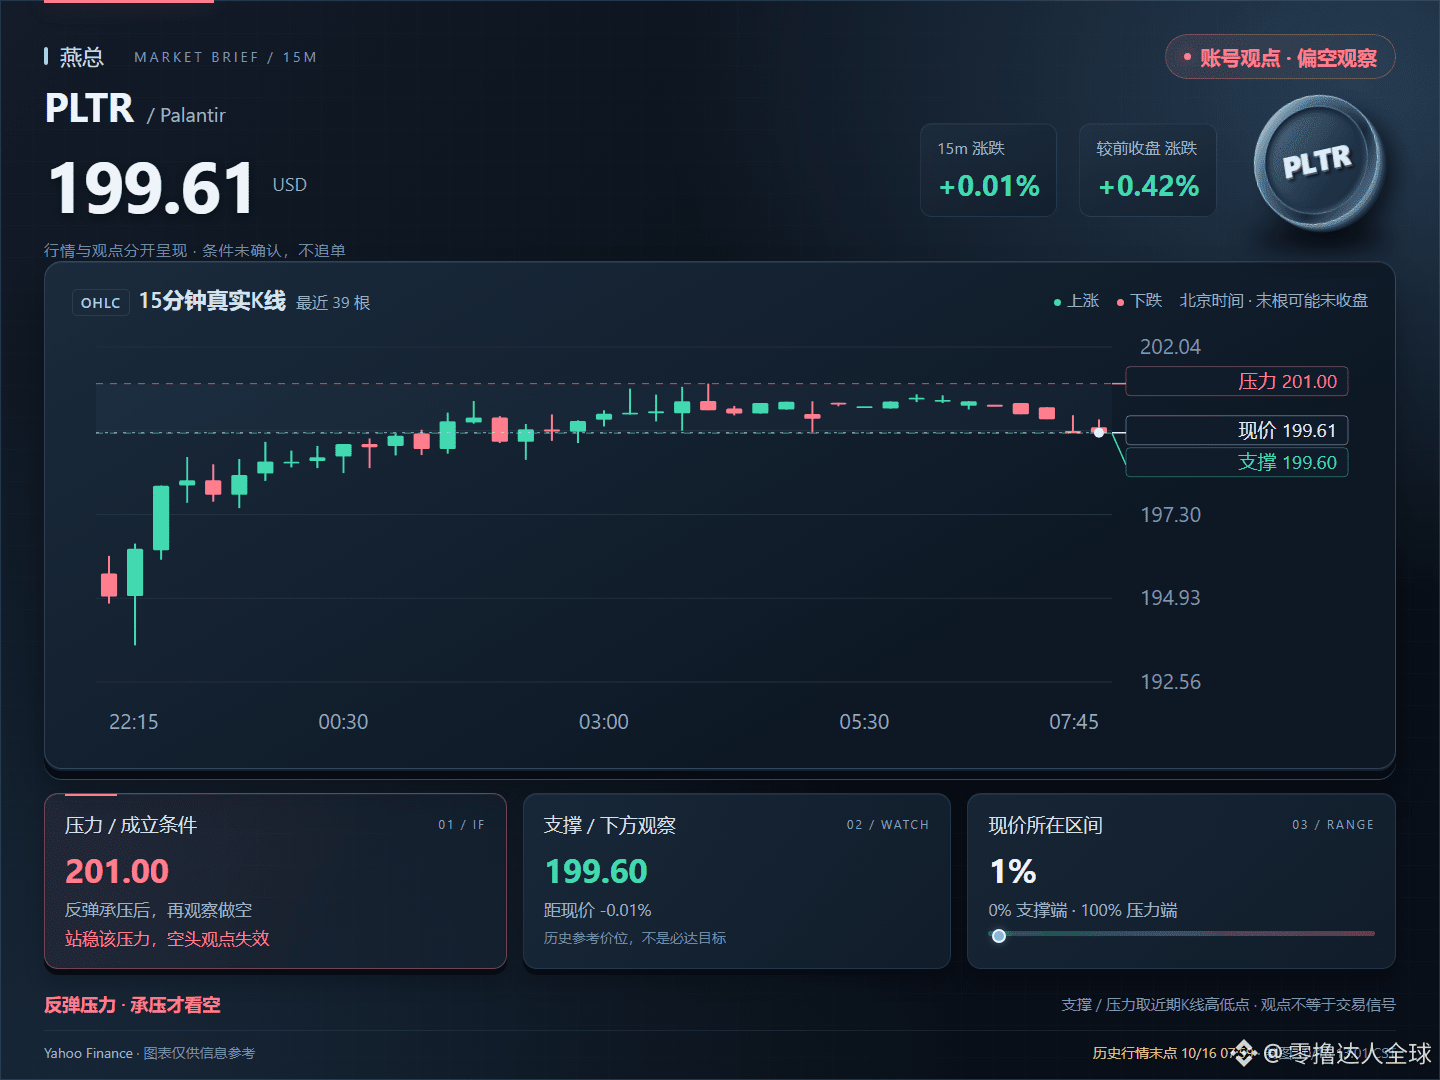
12
·
--
09:12|Исторические котировки|ИИ-акции США|PLTR: отскок встретил сопротивление на уровне 201.10 — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой на уровне 196.78. $PLTR #Palantir
09:12|Исторические котировки|ИИ-акции США|PLTR: отскок встретил сопротивление на уровне 201.10 — снова открывать короткую позицию; если цена закрепится выше, медвежий сценарий отменяется. Следить за поддержкой на уровне 196.78. $PLTR #Palantir
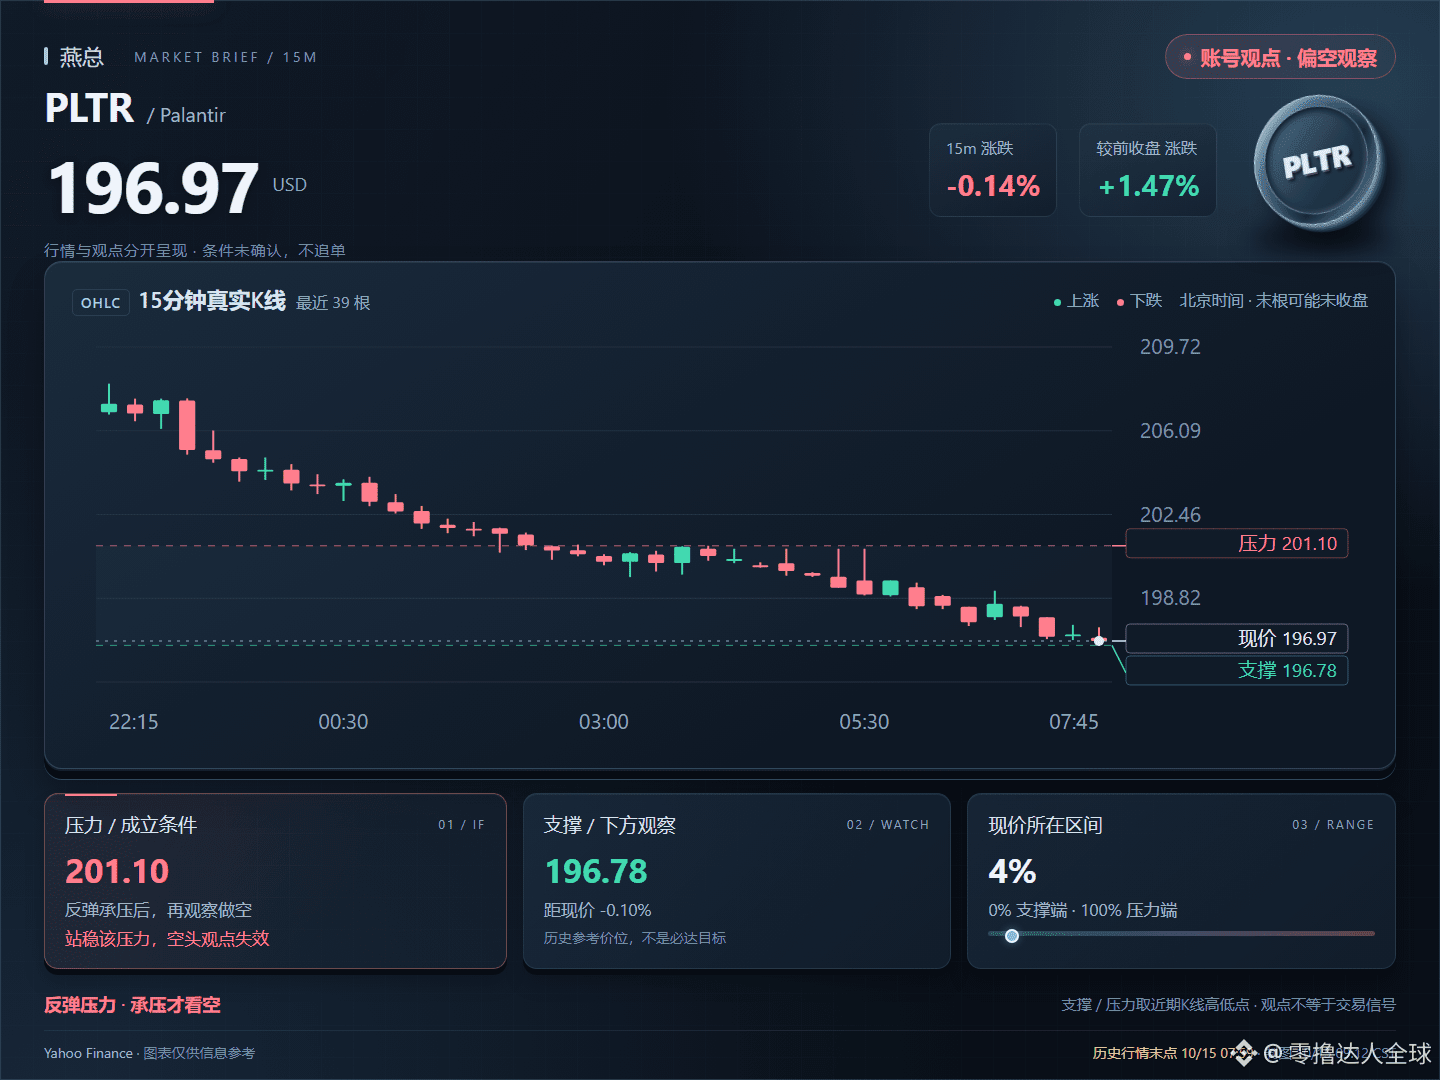
64
·
--
Рост
🤖 ИИ — это больше, чем чат-боты! $PLTR
{future}(PLTRUSDT)
Palantir помогает организациям анализировать данные и принимать оперативные решения с помощью своих программных платформ. По мере того как компании осваивают ИИ, главный вопрос заключается в том, какие из них смогут превратить ажиотаж в регулярную выручку и устойчивую прибыль.
⚠️ Помните: даже перспективная компания может оказаться переоценённой акцией.
💬 Вопрос: станет ли корпоративный ИИ следующей крупной инвестиционной возможностью?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 ИИ — это больше, чем чат-боты! $PLTR
Palantir помогает организациям анализировать данные и принимать оперативные решения с помощью своих программных платформ. По мере того как компании осваивают ИИ, главный вопрос заключается в том, какие из них смогут превратить ажиотаж в регулярную выручку и устойчивую прибыль.
⚠️ Помните: даже перспективная компания может оказаться переоценённой акцией.
💬 Вопрос: станет ли корпоративный ИИ следующей крупной инвестиционной возможностью?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
Palantir помогает организациям анализировать данные и принимать оперативные решения с помощью своих программных платформ. По мере того как компании осваивают ИИ, главный вопрос заключается в том, какие из них смогут превратить ажиотаж в регулярную выручку и устойчивую прибыль.
⚠️ Помните: даже перспективная компания может оказаться переоценённой акцией.
💬 Вопрос: станет ли корпоративный ИИ следующей крупной инвестиционной возможностью?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
165
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 59,827
535 обсуждают
2
#ПротоколFOMC
Просмотров: 81,771
279 обсуждают
3
#BinanceReopensWithdrawalsForMoreAssets
Просмотров: 882,845
4,673 обсуждают
4
#Binance98PercentReplenished
Просмотров: 207,524
1,918 обсуждают
5
#USStocksSlipandCryptoMarketUnderBroadPressure
Просмотров: 19,836
267 обсуждают
6
#StrategySTRCResumesIssuanceAfterOver170Days
Просмотров: 27,466
436 обсуждают
7
#ADPUSPrivateEmployersAdd86000JobsInOctober
Просмотров: 43,652
589 обсуждают
8
#KazakhstanReportedlyInvests$100MInCryptoFunds
Просмотров: 2,950
63 обсуждают
9
#SouthKoreaSeeksCryptoTaxDelayUntil2029
Просмотров: 26,547
265 обсуждают
10
#USMidterms-WhatAreMarketsExpecting?
Просмотров: 660,183
2,965 обсуждают