

#bonds
bonds
Просмотров: 148,092
514 обсуждают
Популярные
Новые

·
--
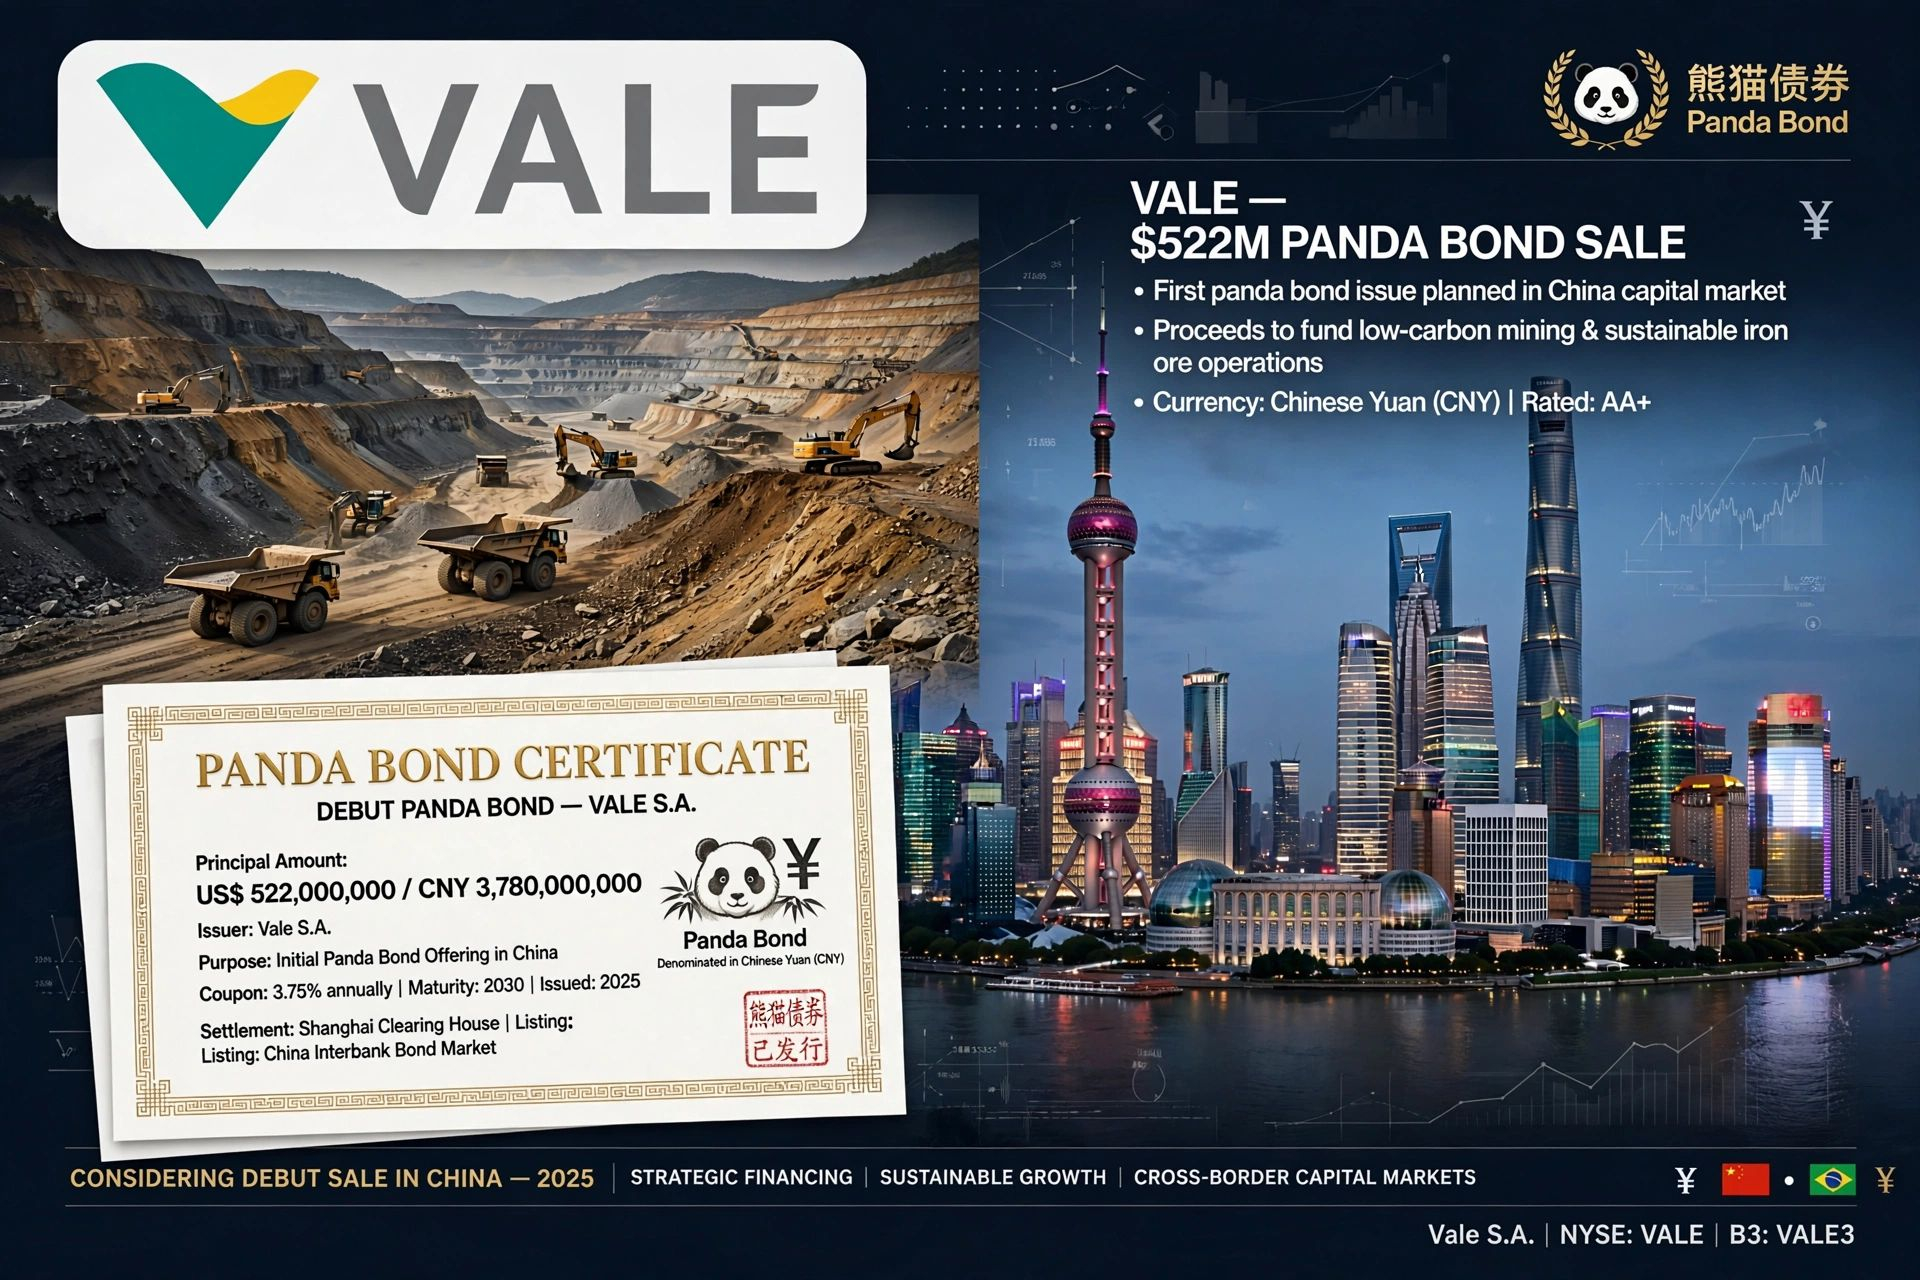
*⛏️ Vale Eyes $522M Panda Bond Debut — бразильский горнодобывающий гигант смотрит на Китай*
Vale S.A. (NYSE: VALE), крупнейший в мире производитель железной руды, рассматривает возможность стратегического выхода на китайский рынок внутреннего долга.
Сообщалось, что Vale изучает выпуск Panda Bond на сумму около 522 миллионов долларов (примерно 3,78 миллиарда CNY) — это его самый первый в истории выпуск облигаций, номинированных в китайских юанях (CNY) и размещаемых в Китае.
9 сентября 2026 года Vale опубликовала разъяснение:
Решения по вопросу о выпуске долговых ценных бумаг пока не принято, и мы регулярно рассматриваем различные способы финансирования в рамках обычного финансового управления.
Они изучают возможность, но пока не подписали.
Что представляет собой Panda bond?
- Облигации, размещаемые в Китае ИНОСТРАННОЙ компанией, номинированные в юанях
- Размещаются на Китайском межбанковском рынке облигаций, клиринг осуществляется через Shanghai Clearing House
- Требуется сильный кредитный рейтинг (для Vale ожидается AA+ или выше)
Зачем Vale может предпринять это?
1. Диверсификация финансирования: Сейчас у Vale 5,5 млрд долларов наличными, 5 млрд долларов кредитных линий и общий долг 17,3 млрд долларов (по данным Fitch). Рынок Panda предлагает ставки в CNY, которые ниже, чем у кредитов под USD SOFR.
2. *Более 50% железной руды Vale продается в Китай:* поскольку Vale и зарабатывает, и берет займы в китайских юанях, это служит естественным хеджем.
3. Зеленое финансирование: Ожидается, что средства будут получены для низкоуглеродной добычи, устойчивого производства железной руды и проектов по энергопереходу.
4. Укрепление связей Бразилии с Китаем соответствует растущей тенденции среди латиноамериканских компаний по доступу к китайскому капиталу.
#Vale #PandaBond #China #Mining #IronOre #VALE #Corporat$NVDAB eFinance #Brazil #CNY #Bonds
VALEUS+0,89%
162

🚨 СРОЧНО: Джим Крамер предупреждает о движении на рынке облигаций, которое может застать многих трейдеров врасплох.
Его слова: "Я думаю, что может действительно произойти короткое сжатие на рынке облигаций."
Большинство людей, просто пролистывающих дальше, не поймут, почему это важно. Это очень важно.
Много денег поставлено на то, что цены на облигации продолжат падать. Это шорт-сделка.
Но короткое сжатие происходит тогда, когда этот расчет не оправдывается. Цены перестают падать и начинают расти. Трейдеров, которые были в шорте, вынуждают выкупать облигации обратно, чтобы сократить убытки.
Этот выкуп подталкивает цены вверх. Более высокие цены заставляют покупать еще больше шортов. И цикл подпитывает сам себя.
Когда цены на облигации резко взлетают, доходности падают. Доходности определяют стоимость ипотек, автокредитов, корпоративного долга и государственных заимствований.
Так что одно резкое движение в облигациях не остается только в облигациях. Оно может распространиться на акции, доллар и все активы, цена которых зависит от безрисковой ставки.
Крамер не говорит, что это наверняка. Он говорит, что это возможно. Но сжатия не объявляют себя заранее. Они выглядят тихо — а потом их уже нет.
Переполненная сделка безопасна лишь до тех пор, пока в один момент не перестанет быть таковой.
Следите за доходностями.
Подписывайтесь, чтобы получать обновления макроэкономики и рынка в реальном времени по мере развития ситуации.
#Bonds #Markets #Finance #Economy #BreakingNews
1
60
·
--
ПРЯМО СЕЙЧАС: Рискованные активы реагируют на продолжающийся рост глобальных доходностей по облигациям.
По мере роста доходностей финансовые условия ужесточаются, а издержки упущенной возможности от удержания более рискованных активов увеличиваются.
Это может оказывать давление на акции, криптовалюты и другие высокобета-активы, особенно если доходности продолжат расти.
Главный вопрос сейчас: насколько высоко могут подняться доходности, прежде чем рынки начнут более агрессивно переоценивать риск?
#bonds #crypto #bitcoin
22
·
--
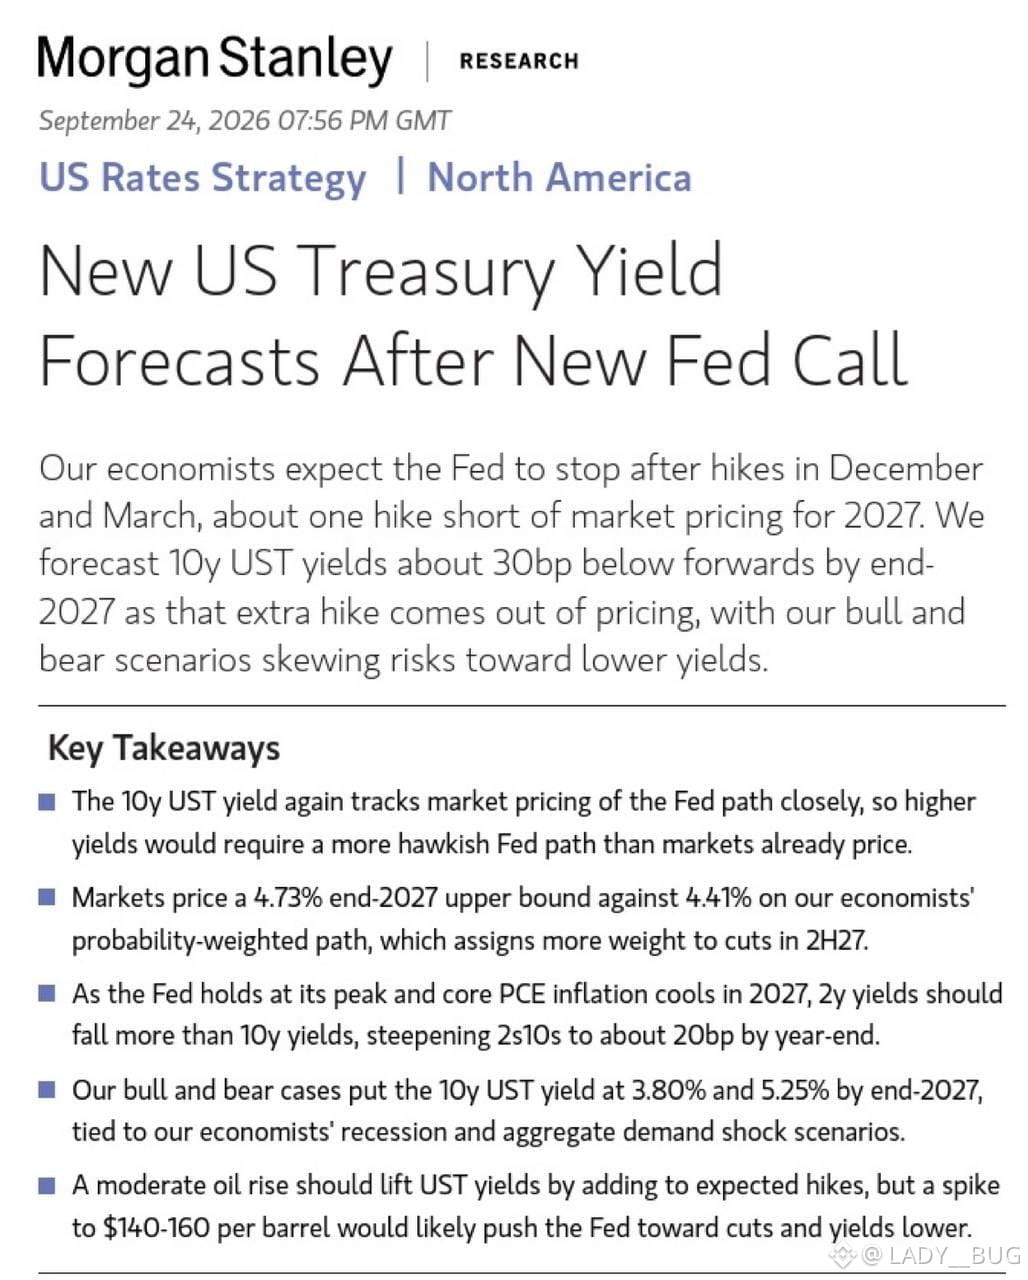
📉 Перспективы рынка облигаций
Доходность 10-летних облигаций на уровне 5% вряд ли будет сохраняться долго.
Morgan Stanley прогнозирует, что ФРС повысит ставку на 25 б.п. в декабре и еще на 25 б.п. в марте, а затем удержит ее на уровне 4,25–4,50%.
Рынок закладывает еще одно повышение к 2027 году. Если эти ожидания ослабнут, доходности гособлигаций могут снизиться.
Главный сигнал: в H2 2027 доходность 2-летних бумаг может упасть резче, чем 10-летних, из-за чего кривая доходности снова станет более крутой.
Следите: за ценами на нефть $CL $BZ & за экономикой.
Итог: рынок облигаций выглядит так, будто он чрезмерно реагирует на дальнейшее ужесточение ДКП ФРС. В 2027 году более вероятно снижение доходностей казначейских облигаций, чем их рост.
#Bonds #Fed #TreasuryYields #Macro
NFA
84
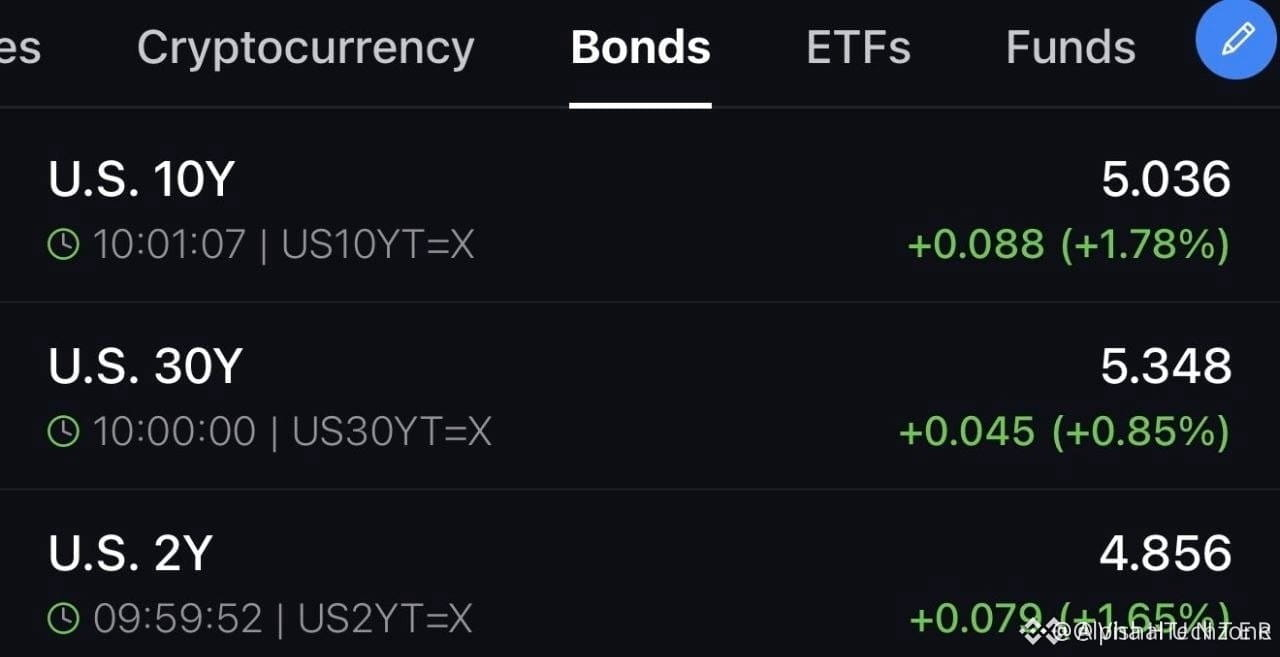
🚨 СТАВКИ ПО АМЕРИКАНСКИМ ОБЛИГАЦИЯМ УСКОРЯЮТСЯ
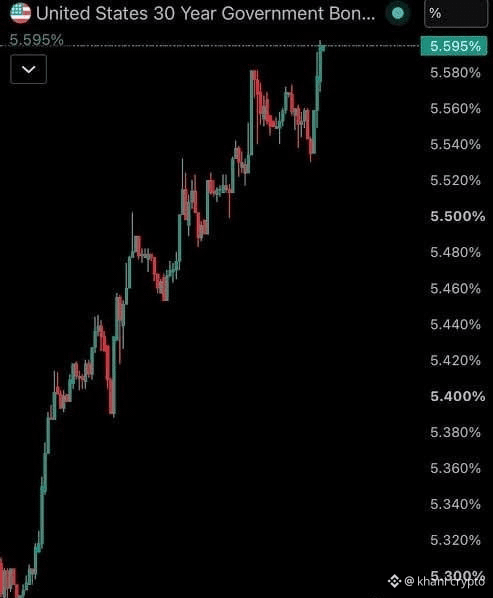
🇺🇸 Доходность казначейских облигаций США со сроком 10 лет снова приближается к своим максимальным уровням с 2023 года, в то время как доходность по 30-летним бумагам достигает 5,035 %, то есть на идентичном уровне 2007 года.
Рост дефицитов, инфляция и мировой энергетический кризис продолжают оказывать давление на доходности.
Эра сверхнизких ставок может оказаться более далекой, чем ожидалось.
#US #Treasury #Bonds
$XAU
{future}(XAUUSDT)
$BTC
{future}(BTCUSDT)
🚨 СТАВКИ ПО АМЕРИКАНСКИМ ОБЛИГАЦИЯМ УСКОРЯЮТСЯ
🇺🇸 Доходность казначейских облигаций США со сроком 10 лет снова приближается к своим максимальным уровням с 2023 года, в то время как доходность по 30-летним бумагам достигает 5,035 %, то есть на идентичном уровне 2007 года.
Рост дефицитов, инфляция и мировой энергетический кризис продолжают оказывать давление на доходности.
Эра сверхнизких ставок может оказаться более далекой, чем ожидалось.
#US #Treasury #Bonds
$XAU
$BTC
75
Проверено
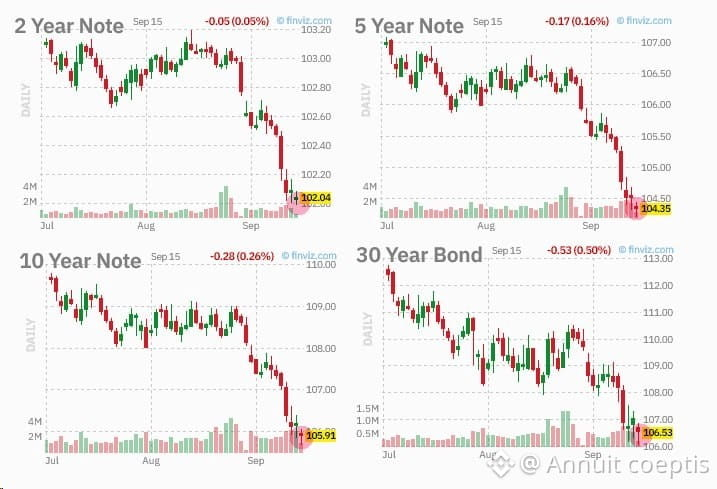
⚠️🇺🇸#bonds #usa #yields Доходность по гособлигациям США снова падает, доходности растут
Бессент только что заявил, что рост цен на нефть является причиной роста доходностей
После слов Бессента даже самые тупые трейдеры теперь будут продавать облигации США, когда увидят рост цен на нефть, говорят аналитики
Иран всё это наглядно показывает
Бессент только что заявил, что рост цен на нефть является причиной роста доходностей
После слов Бессента даже самые тупые трейдеры теперь будут продавать облигации США, когда увидят рост цен на нефть, говорят аналитики
Иран всё это наглядно показывает
714

·
--
Банк Англии, как сообщается, как раз перед тем, как 28 октября министр финансов Великобритании Джереми Хант (Jeremy Hunt) опубликует свой первый бюджетный план, собирается приостановить продажу долгосрочных гособлигаций. Как раскрывает The Daily Telegraph, Банк Англии планирует прекратить распродажу 20- и 30-летних гособлигаций, накопленных в прошлый финансовый кризис, чтобы ослабить давление роста стоимости заимствований на министерство финансов.
Ключевой причиной здесь выступают масштабные фискальные потери. По оценкам экономистов, с момента начала продаж этих долгосрочных долгов в 2022 году они уже обошлись британским налогоплательщикам примерно в 22 млрд фунтов стерлингов убытков. На фоне нынешней общей атмосферы распродажи на рынке облигаций прекращение такой дисконтной распродажи может ежегодно экономить бюджету около 2,5 млрд фунтов стерлингов, высвобождая определённое пространство для манёвра для вновь назначенного министра финансов, хотя и делая бюджетные правила по балансированию текущих расходов более сложными.
С точки зрения традиционных макрорынков, изменение темпов сокращения баланса центробанком напрямую влияет на структуру спроса и предложения на рынке облигаций. Приостановка распродажи долгосрочных гособлигаций помогает на какое-то время ослабить восходящее давление на доходности по длинному участку кривой, а также в определённой степени стабилизирует рыночные настроения в отношении суверенного кредитного качества Великобритании; кроме того, возможна небольшая корректировка в «игре» по ликвидности между долларом США и британским фунтом.
Для рынка криптовалют это отражает реальный компромисс, с которым сталкиваются крупнейшие центробанки между ужесточением ликвидности и фискальной «выдерживаемостью». Хотя это не означает полного перехода к смягчению, снижение давления от распродаж на длинном конце может несколько облегчить общую ликвидностную среду. В дальнейшем криптоинвесторам стоит продолжить наблюдать за тем, как рынки гособлигаций крупнейших экономик реагируют на происходящее, и трезво оценивать структурные изменения в потоках капитала. $BTC
#BankOfEngland #Bonds #MacroEconomy
52

Согласно последнему сообщению британской газеты The Daily Telegraph, перед обнародованием Джереми Хантом (Jeremy Hunt) 28 октября своего первого бюджета в качестве министра финансов Банк Англии (BoE) готовится прекратить продажу долгосрочных государственных облигаций со сроком 20 и 30 лет. Эта корректировка политики направлена на смягчение сильного давления на Казначейство со стороны резкого роста стоимости заимствований: ранее в ходе финансового кризиса накопленные долгосрочные долги, которые Банк Англии продавал, начиная с 2022 года, уже привели к масштабным потерям для налогоплательщиков примерно в 22 млрд фунтов стерлингов.
Если рассматривать глубинную макроэкономическую логику, то в условиях неблагоприятного фонa для мирового рынка облигаций и вынужденного “нажатия на тормоз” количественного ужесточения (QT) со стороны Банка Англии отражается, по сути, острое противоречие между устойчивостью суверенного долга и политикой ужесточения денежно-кредитной политики. Хотя прекращение убыточной продажи долгосрочных облигаций может ежегодно экономить порядка 2,5 млрд фунтов стерлингов на бухгалтерских убытках, такая вынужденная уступка не способна скрыть глубинную фискальную уязвимость Великобритании и даже может сделать усилия министра финансов по достижению правила баланса бюджета по повседневным расходам более сложными и пассивными.
Для традиционных финансовых рынков пауза в распродаже бумаг на “длинном” конце кривой доходностей может в краткосрочной перспективе сдержать резкий рост доходностей по долгосрочным гилтам (британским гособлигациям) и временно ослабить давление на ликвидность. Однако такое вынужденное изменение политики передает рынку сигнал тревоги: процесс нормализации балансов основных центральных банков упирается в жесткий “потолок” стоимости суверенного долга. Если давление по бюджетному дефициту продолжит подталкивать центральный банк к замедлению сокращения баланса, то риски скрытого расширения доверия к национальной валюте и опасность вторичной инфляции будут накапливаться дальше.
Для рынка криптовалют такие колебания денежно-кредитной политики, вызванные долговым кризисом, не являются однозначно позитивными новостями. Хотя ослабление ожиданий ужесточения ликвидности может дать некоторую краткосрочную передышку таким рискованным активам, как $BTC , за этим стоит отраженная в реальности хрупкость суверенной кредитной системы и макроэкономическая неопределенность. В краткосрочной перспективе это может усилить колебания активов, driven стремлением к безрисковости; инвесторам по-прежнему следует внимательно относиться к рискам снижения, возникающим из‑за расслоения ликвидности.
#BankOfEngland #Bonds #MacroEconomy
8
В канун ключевых решений доходности по американским гособлигациям скорректировались по всей линии. По мере приближения к США заседания по последнему решению ФРС большинство доходностей казначейских облигаций снижались: доходность 2-летних бумаг упала на 3,3 базисного пункта до 4,610%, базовая доходность 10-летних слегка снизилась на 1 базисный пункт до 4,964%, и лишь на 30-летнем дальнем участке кривая против тренда умеренно выросла на 0,8 базисного пункта до 5,362%. Одновременно аналитики TD Securities выпустили предупреждение: они ожидают, что ФРС может не только начать новый цикл ужесточения с повышения ставки на 25 базисных пунктов в сентябре, но и, по всей вероятности, накапливать суммарные повышения до 75 базисных пунктов к первому кварталу 2027 года, а затем в последующие месяцы сохранять ястребиную позицию.
Этот прогноз вступает в крайне резкое противоречие с рыночными ожиданиями разворота политики к смягчению. Наличие «липкости» в текущих макроэкономических данных, а также ожидания институтов относительно продолжительного цикла ужесточения указывают на то, что устойчивость инфляционного давления может оказаться значительно выше, чем оптимистичные предположения широкого круга инвесторов. Если ФРС выберет более высокую и более долгую траекторию ставок или даже перезапустит канал новых повышений, логика ценообразования активов, сформированная за последние полгода на ожиданиях снижения ставок, будет полностью сломана.
С точки зрения традиционных финансовых рынков едва заметные изменения кривой доходности отражают двойную обеспокоенность: сжатие ликвидности в среднесрочном и краткосрочном сегменте и потенциальное ухудшение экономических перспектив в долгосрочном периоде. Высокие ставки обеспечивают сильную поддержку доллару, однако одновременно создают прямое давление на оценку на фондовом рынке и других риск-активах с завышенными мультипликаторами; оборонительные настроения на рынке заметно усиливаются.
Для криптоактивов эти ожидания долгосрочного ужесточения ликвидности представляют собой крайне серьезный потенциальный негативный фактор. На фоне сохранения реальных ставок на высоком уровне прирост институциональных средств будет резко ограничен, и $BTC , а также ликвидная премия у основных криптоактивов могут подвергнуться сжатию. Инвесторам следует проявлять максимальную осторожность и остерегаться риска делевериджинга после того, как ожидания ужесточения не оправдаются.
#Fed #InterestRates #Bonds #CryptoMacro
37
·
--
Сегодня на рынке японских облигаций появились новые тенденции. Под влиянием ожиданий повышения ставки Банком Японии доходность долгосрочных государственных облигаций Японии пошла вверх: базовая доходность по 10-летним японским гособлигациям выросла на 0,5 базисного пункта и закрылась на уровне 2,990%. Помимо усиления ожиданий относительно внутренней политики, ранее вышедшие в США более сильные данные по потребительской инфляции также подняли доходности американских Treasuries и оказали синхронное воздействие на рынок японских облигаций.
Ключевой фактор этой динамики в том, что ближе к концу текущей недели и ФРС, и Банк Японии проведут ключевые заседания по денежно-кредитной политике. Сейчас рынок следит не только за решениями двух крупнейших центробанков, но и пристально оценивает развитие ситуации вокруг Ирана и возможные колебания цен на энергоносители. На фоне переплетения множества макроэкономических неопределённостей конкуренция ожиданий инвесторов становится всё более напряжённой.
Если смотреть шире, доходности по японским госбумагам приближаются к ключевым уровням, что отражает давление со стороны глобальных затрат на заимствования, которые продолжают требовать переоценки. По мере изменения спреда между ставками Японии и США, а также из‑за геополитических факторов, которые могут нарушать динамику сырьевых рынков, волатильность на валютном рынке и направления движения глобальной ликвидности могут вызвать цепную реакцию.
Для крипторынка траектория ставок ведущих мировых центробанков — это индикатор, по которому ориентируются потоки капитала. Рост доходности по японским облигациям обычно сопровождается потенциальной реорганизацией йеновых carry trade. В ближайшей перспективе на фоне плотного потока макроэкономических новостей, включая $BTC , большинство рискованных активов в целом находятся в режиме ожидания и переваривания информации; дальнейшее движение по‑прежнему будет зависеть от прояснения состояния макроуровневой ликвидности.
#BOJ #InterestRates #Bonds #Макроэкономика
42

Доходности австралийских государственных облигаций в последние торговые сессии резко подскочили до самых высоких уровней с мая 2011 года на фоне резкой ночной распродажи в американских казначейских бумагах. Доходность по базовой 3-летней австралийской облигации подскочила на 18 базисных пунктов до 5,03%, а доходность по 10-летней — на 13 базисных пунктов до 5,38%, отражая сильное глобальное давление продаж на рынках суверенного долга.
Этот агрессивный всплеск глобальных доходностей в первую очередь обусловлен усилением геополитической напряженности на Ближнем Востоке, которая резко подняла цены на нефть. Рост энергозатрат вновь разжигает опасения по поводу инфляции в крупных экономиках, заставляя трейдеров быстро сворачивать ожидания снижения ставок и готовиться к более длительной политике «более высоких ставок надолго» со стороны глобальных центральных банков.
Более широкий финансовый ландшафт уже ощущает непосредственный «холодок» от ужесточения условий. Более высокие суверенные доходности усиливают доходность по госдолгу относительно рискованных активов, оказывая жесткое понижательное давление на глобальные акции и сырьевые товары, одновременно повышая доходности в фиатной валюте и направляя капитал в консервативные безопасные убежища вроде наличных и доллара США.
Для криптосектора растущие суверенные доходности обычно снижают ликвидность спекулятивных активов. При том что традиционная безрисковая доходность превышает 5%, институциональный интерес к сделкам с высокой бета-волатильностью вроде $BTC diminishes в ближайшей перспективе ослабевает, из-за чего широкие рынки цифровых активов становятся уязвимыми к консолидации, пока цены на энергоносители не стабилизируются и геополитическая напряженность не пойдет на спад.
#bonds #macro #oil
14
Сегодня опубликованные макроэкономические данные США показали, что существующие продажи жилья в августе достигли 3,98 млн единиц, что соответствует ожиданиям, но отступает от уровня предыдущего месяца — 4,06 млн. Одновременно оптовые продажи США за июль резко восстановились на 0,8% после пересмотренного в сторону повышения снижения на 2,9%, а доходности 3-летних и 5-летних казначейских облигаций США в течение дня подскочили на 10 базисных пунктов.
Эта неоднозначная картина экономики подчеркивает устойчивость более широкой экономики, несмотря на сохраняющуюся стесненность в сегментах, чувствительных к ставкам. Хотя рынок жилья отражает охлаждающее влияние высоких ипотечных ставок, сильное восстановление в оптовой активности указывает на сохраняющийся внутренний спрос и устойчивый импульс базовой экономической динамики.
Быстрый рост на 10 б.п. по промежуточным доходностям казначейских облигаций означает, что рынки облигаций пересматривают ожидания по снижению ставок, оказывая дополнительное повышательное давление на стоимость заимствований и предоставляя краткосрочную поддержку доллару США. По мере того как доходности идут вверх, традиционный спрос на «тихую гавань» адаптируется к более жестким денежно-кредитным условиям в течение более длительного периода.
Для крипторынков повышенные доходности по облигациям обычно ужесточают ликвидность рискованных активов и ограничивают агрессивный рост в ближайшей перспективе для $BTC in. Инвесторам следует ожидать боковой консолидации по основным цифровым активам до появления более четких сигналов по ликвидности и будущим траекториям смягчения политики ФРС.
#macro #bonds #crypto
23
Доходности гособлигаций правительства Великобритании продолжили резкую распродажу в четверг, достигнув 19-летних максимумов после того, как нефть впервые за шесть недель подорожала выше $100 за баррель. Управление по управлению государственным долгом Великобритании завершило аукцион на £5 млрд по облигациям 2030 года с средней доходностью 4,786% — это самый высокий уровень с октября 2023 года — после продажи облигаций с погашением через 30 лет ранее на неделе, которая достигла значений, не наблюдавшихся с 1998 года.
Эта агрессивная переоценка суверенного долга подчеркивает растущую рыночную тревогу из-за «прилипшей» инфляции, которая вновь разгоняется на фоне скачка цен на энергоносители. Как отметила Сюзанна Стритер из Wealth Club, рост нефти выступает ключевым катализатором, усиливая структурные сдвиги, при которых институциональный капитал все чаще переориентируется с традиционного суверенного долга в поисках более высокой доходности.
Ускорение роста мировых доходностей неизбежно ужесточает более широкие финансовые условия: увеличиваются расходы по заимствованиям во всех сегментах и оказывается понижательное давление на риск-активы, акции и сектора долгосрочного роста с высокой длительностью.
Для криптовалют более высокие безрисковые ориентиры доходности означают более жесткую мировую ликвидность и осторожную «risk-off» среду. Пока рынки суверенных облигаций не стабилизируются и опасения инфляции, подпитываемые энергетикой, не остынут, $BTC и цифровые активы могут продолжать сталкиваться с краткосрочными макроэкономическими встречными ветрами.
#bonds #macro #inflation
13
·
--
Падение
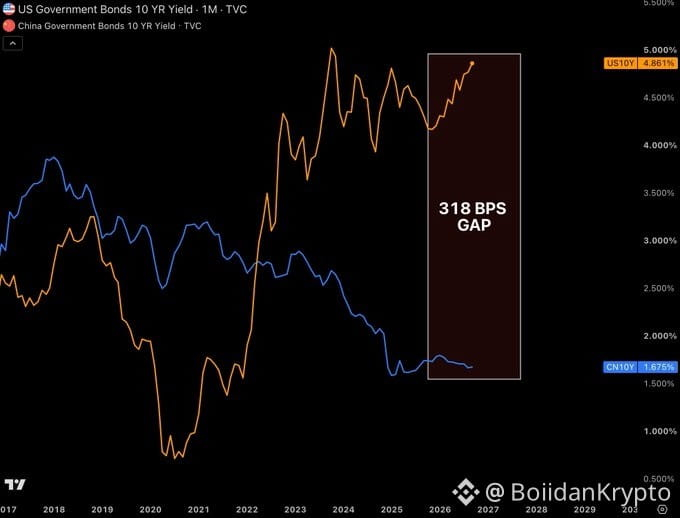
🚨 ПРЕДУПРЕЖДЕНИЕ С РЫНКА ОБЛИГАЦИЙ 🇺🇸🇨🇳
Разрыв между доходностями 10-летних облигаций США и Китая стремительно расширяется до уровней, которые редко можно было увидеть более чем за десятилетие — и почти никто не обсуждает, что это значит для вашего портфеля.
📈 Доходности США продолжают расти — ФРС держится изо всех сил в борьбе с инфляцией, даже несмотря на то, что Минфин США тихо пытается вернуть доходности вниз.
📉 Доходности Китая зафиксированы у минимальных за всю историю уровней — слабые данные по росту заставляют НБК сильнее склоняться к стимулам.
Две крупнейшие экономики мира движутся в совершенно противоположных направлениях. 🌍⚡
Вопрос к комментариям 👇
Это крупнейшее макро-расхождение десятилетия — или ловушка для облигаций на подходе? Куда дальше пойдет спред?
Выскажите свое мнение ниже. Быки против медведей — давайте, обсудим. 🔥
#Bonds #Macro #FederalReserve
$NVDA
{future}(NVDAUSDT)
$SPCX
{future}(SPCXUSDT)
$BTC
{future}(BTCUSDT)
🚨 ПРЕДУПРЕЖДЕНИЕ С РЫНКА ОБЛИГАЦИЙ 🇺🇸🇨🇳
Разрыв между доходностями 10-летних облигаций США и Китая стремительно расширяется до уровней, которые редко можно было увидеть более чем за десятилетие — и почти никто не обсуждает, что это значит для вашего портфеля.
📈 Доходности США продолжают расти — ФРС держится изо всех сил в борьбе с инфляцией, даже несмотря на то, что Минфин США тихо пытается вернуть доходности вниз.
📉 Доходности Китая зафиксированы у минимальных за всю историю уровней — слабые данные по росту заставляют НБК сильнее склоняться к стимулам.
Две крупнейшие экономики мира движутся в совершенно противоположных направлениях. 🌍⚡
Вопрос к комментариям 👇
Это крупнейшее макро-расхождение десятилетия — или ловушка для облигаций на подходе? Куда дальше пойдет спред?
Выскажите свое мнение ниже. Быки против медведей — давайте, обсудим. 🔥
#Bonds #Macro #FederalReserve
$NVDA
$SPCX
$BTC
191
МИНИСТЕРСТВО ФИНАНСОВ США ГОТОВИТСЯ ВОЙТИ НА РЫНОК ОБЛИГАЦИЙ С МИЛЛИАРДАМИ.
Министерство финансов планирует выкупить до $6 МЛРД более долгосрочного долга США завтра.
Это больше, чем обычная транзакция.
Выкупы Казначейства могут помочь улучшить ликвидность и поддержать более долгосрочные облигации в то время, когда доходности повышены. Мера приходит на фоне того, что доходность 10-летних облигаций держится около 4,8%, близко к самым высоким уровням за годы.
Но вот что рынкам следует отслеживать:
Правительство одновременно ведет огромные дефициты и активно управляет функционированием рынка казначейских облигаций.
Это означает, что рынок облигаций становится одним из важнейших «точек давления» для глобальных рынков.
Если выкупы помогут опустить долгосрочные доходности, финансовые условия могут смягчиться.
Это может отразиться на акциях, золоте, долларе и Bitcoin.
Но если инвесторы продолжат требовать более высокие доходности, несмотря на вмешательство Казначейства, посыл станет гораздо более неприятным:
Рынок хочет большей компенсации за удержание долга США.
И это проблема, которую не может навсегда решить ни одна программа выкупа.
Настоящая борьба — не только за $6 млрд.
Речь о том, сможет ли крупнейший в мире рынок облигаций поглощать огромные потребности Америки в заимствованиях, не требуя постоянно более высоких доходностей.
Завтрашний выкуп может оказаться небольшим.
Сигнал, который он пошлет, может быть колоссальным.
#Treasury #Bonds #Bitcoin #Gold #Markets
1
170
Офис по управлению государственным долгом Великобритании готовится разместить синдицированный гилт со сроком погашения в январе 2056 года во вторник вечером; при этом стоимость заимствований подскочила до уровней, невиданных с 1998 года. На фоне интенсивной глобальной распродажи облигаций, которая ударила по британскому долгу сильнее, чем по другим развитым рынкам, доходность 30-летних бумаг в Великобритании взлетела до 5,83%, тогда как новое размещение оценивается с надбавкой 0,75–1 б.п. к нотам 2055 года.
Это расширение бенчмарка — потенциально может привлечь до 5 млрд фунтов стерлингов через «докупку» существующей линии на 59 млрд фунтов стерлингов — подчеркивает острую фискальную напряженность. Заимствования по самой высокой стоимости с момента создания долгового офиса более 25 лет назад отражают глубоко укоренившиеся инфляционные ожидания и растущий скепсис рынка в отношении устойчивости долгосрочного суверенного долга.
В целом рост доходностей гилтов распространяется волнами по глобальным рынкам фиксированного дохода: повышаются премии за срок, ужесточаются финансовые условия и усиливается фон ставок «выше — дольше» в крупнейших экономиках. Эта динамика продолжает оказывать давление и на мультипликаторы акций, и на кредитные спрэды по всему миру.
Для криптовалюты устойчивые всплески доходностей «безрисковых» суверенных бумаг напрямую выводят ликвидность из активов с повышенным риском. Когда капитал уходит в защитные доходности, $BTC и весь рынок сталкиваются с встречным ветром, требуя продолжительной макроэкономической стабилизации, прежде чем импульс хай-бета сможет по-настоящему снова разгореться. 📉
#bonds #macroeconomics #liquidity
14
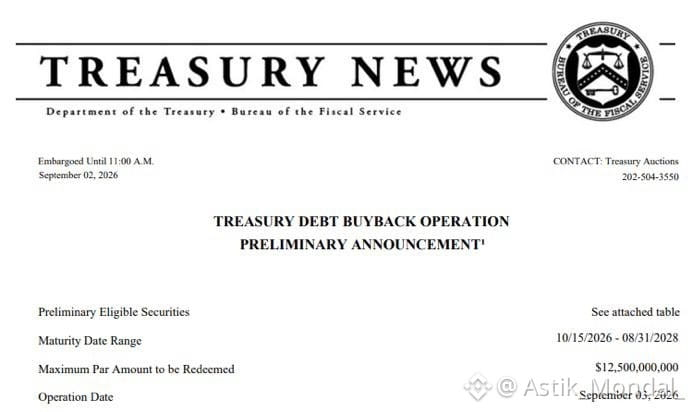
🚨 СЕГОДНЯ Казначейство США ГОТОВИТСЯ ВЫКУПАТЬ СОБСТВЕННЫЙ ДОЛГ.
И при этом сроки — СУМАСШЕДШИЕ. 🇺🇸💵
Сейчас правительство США тратит более $1 ТРИЛЛИОНА в год только на процентные платежи.
Теперь Казначейство готовится выкупить $12,5 МИЛЛИАРДА собственных облигаций — пока доходности находятся почти на максимумах за ДВА ДЕСЯТИЛЕТИЯ.
Почему это важно?
Потому что рынок облигаций становится одним из главных «точек давления» в экономике США.
Более высокие доходности = более высокие расходы по заимствованиям.
Более высокие расходы по заимствованиям = еще больше процентных расходов.
И теперь Казначейство выходит на рынок.
Всего несколько дней назад на G20 министр финансов Скотт Бессент заявил:
«Я пока ничего не покупал.»
Но более серьезное предупреждение прозвучало от легендарного инвестора Стэнли Драккенмиллера.
Бывший наставник Бессента публично утверждал, что правительство НЕ должно вмешиваться в рынок облигаций.
Это создает интригующее противостояние:
🇺🇸 Казначейство хочет управлять долговой нагрузкой.
📈 Инвесторы в облигации хотят, чтобы доходности определялись рыночными силами.
💰 Налогоплательщики уже сталкиваются с огромным счетом за проценты.
И если выкупы Казначейства станут больше или более частыми, рынок облигаций может превратиться в одну из крупнейших макро-историй текущего цикла.
Следите за U.S. Treasuries внимательно.
Под поверхностью происходит ЧТО-ТО БОЛЬШОЕ.
#Bitcoin #Economy #Bonds #Markets #Finance
1
43
Статья
Рынки облигаций сталкиваются с давлением продаж на фоне возвращения инфляционных рисковВ понедельник глобальные рынки облигаций вновь оказались под давлением: резкий рост цен на нефть усилил опасения, что инфляция может оставаться устойчивой и заставит центральные банки дольше удерживать процентные ставки на высоком уровне. Краткосрочные ставки заимствований в Европе и Японии поднялись до максимумов за много лет.
Распродажа ускорилась после того, как Brent поднялась выше $90 за баррель на фоне возобновления военных действий между США и Ираном. Нефтяное движение добавило еще один риск инфляции как раз в тот момент, когда инвесторы пересматривали перспективы денежно-кредитной политики после выступления председателя Федеральной резервной системы Кевина Уорша на симпозиуме в Джексон-Хоуле, сообщило агентство Reuters.
Рынки облигаций сталкиваются с давлением продаж на фоне возвращения инфляционных рисков
В понедельник глобальные рынки облигаций вновь оказались под давлением: резкий рост цен на нефть усилил опасения, что инфляция может оставаться устойчивой и заставит центральные банки дольше удерживать процентные ставки на высоком уровне. Краткосрочные ставки заимствований в Европе и Японии поднялись до максимумов за много лет.
Распродажа ускорилась после того, как Brent поднялась выше $90 за баррель на фоне возобновления военных действий между США и Ираном. Нефтяное движение добавило еще один риск инфляции как раз в тот момент, когда инвесторы пересматривали перспективы денежно-кредитной политики после выступления председателя Федеральной резервной системы Кевина Уорша на симпозиуме в Джексон-Хоуле, сообщило агентство Reuters.
Распродажа ускорилась после того, как Brent поднялась выше $90 за баррель на фоне возобновления военных действий между США и Ираном. Нефтяное движение добавило еще один риск инфляции как раз в тот момент, когда инвесторы пересматривали перспективы денежно-кредитной политики после выступления председателя Федеральной резервной системы Кевина Уорша на симпозиуме в Джексон-Хоуле, сообщило агентство Reuters.
1
190
Глава Минфина США Джанет Йеллен недавно выступила, решительно отвергнув растущие опасения относительно стресса на рынке суверенного долга, заявив, что утверждения о дисфункции не соответствуют действительности. Комментируя текущие экономические условия, Йеллен подчеркнула, что не видит турбулентности на рынке казначейских облигаций США, и что он по-прежнему опережает своих конкурентов, несмотря на колоссальный дефицит бюджета.
Ее высказывания направлены на то, чтобы заякорить рыночные настроения в момент, когда «липкие» цены на энергоносители и нарастающая напряженность на Ближнем Востоке, связанная с Ираном, оказывают повышательное давление на долгосрочные доходности. Защищая обратные выкупы казначейских облигаций как не создающие помех, Йеллен активно отстаивает свою позицию в ответ на критические замечания со стороны центробанков, чтобы сохранить предсказуемое управление госдолгом.
Для традиционных финансов это заверение помогает стабилизировать рынок облигаций, предотвращая резкий скачок доходностей, который в противном случае мог бы поддержать DXY и пошатнуть акции. Если инфляция, обусловленная факторами в энергетике, смягчится, как ожидается, волатильность ставок должна снизиться, предоставив «передышку» для рискованных активов.
Для криптоэкосистемы стабильные рынки госдолга снижают угрозу агрессивного оттока ликвидности, сохраняя жизнеспособным ротацию капитала в $BTC и цифровые активы по мере ослабления макро-паники.
#treasury #economy #bonds
77
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#fomcотслеживание
Просмотров: 44,958
383 обсуждают
2
#ПротоколFOMC
Просмотров: 34,711
157 обсуждают
3
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
Просмотров: 21,523
494 обсуждают
4
#MicronBeatsEarningsLiftsGuidance
Просмотров: 17,120
422 обсуждают
5
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
Просмотров: 14,531
376 обсуждают
6
#BitcoinClears$85200
Просмотров: 29,554
318 обсуждают
7
#AltcoinSeasonIndexHoldsAbove60For5Days
Просмотров: 145,472
1,883 обсуждают
8
#USADPAdds90000JobsInSeptember
Просмотров: 68,176
1,071 обсуждают
9
#USCorePCEEasesTo3%InAugust
Просмотров: 46,112
722 обсуждают
10
#KospiPostsWorstQuarterSince2020
Просмотров: 25,886
602 обсуждают