
MO_BSC
689 Публикации
MO_BSC
Отправить жалобу
Заблокировать пользователя
content creator BUIDL binance FAM

Binance Square Angels
Открытая сделка

Владелец BNB
Случайный трейдер
3.5 г
71 подписок(и/а)
1.8K+ подписчиков(а)
2.1K+ понравилось
1 Значки
Посты
Портфель
Все
Цитирования
Видео
PINNED
·
--
Доверие, основанное на результатах #Binance
Возглавляемый @richardteng & @heyi
#BinanceAIShortDramaContest
Доверие, основанное на результатах #Binance
Возглавляемый @Richard Teng & @Yi He
#BinanceAIShortDramaContest
Возглавляемый @Richard Teng & @Yi He
#BinanceAIShortDramaContest
2
1
14
554
·
--
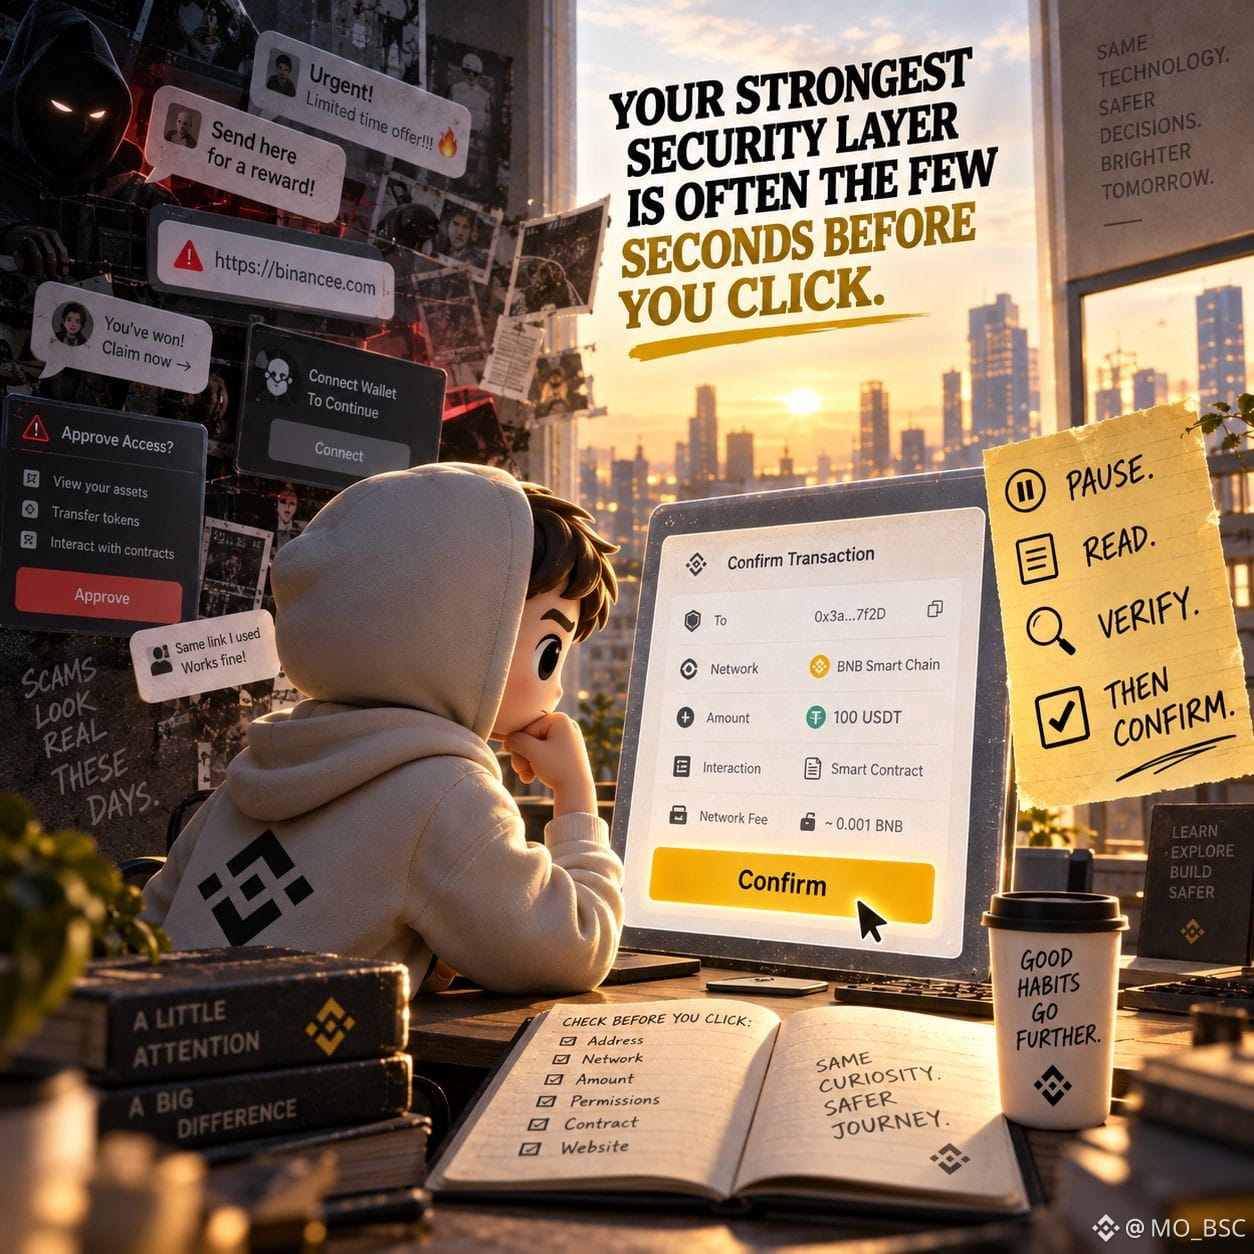
В крипто один из самых важных кнопок может быть…
Подтвердить.
Не потому, что сама кнопка особенная.
А потому что всё, что происходит до неё, имеет значение.
На какой адрес вы отправляете?
В какую сеть?
Сколько?
Какие разрешения вы предоставляете?
С каким контрактом вы взаимодействуете?
Сайт легитимный?
Транзакция может выглядеть полностью нормально на экране…
в то время как лежащее в основе действие — совсем другое.
Поэтому безопасность в Web3 часто заключается не столько в том, чтобы понимать каждую строку кода…
сколько в том, чтобы выработать хорошие привычки.
Пауза.
Прочитайте.
Проверьте.
Затем подтвердите.
Не позволяйте срочности принять решение за вас.
И никогда не предполагайте, что знакомо выглядящий сайт, сообщение или аккаунт автоматически является легитимным.
В традиционных финансах, после ошибки, вы, возможно, обращаетесь в поддержку.
В крипто, в зависимости от транзакции и сети, восстановление может быть невозможно.
Так что запомните:
Чаще всего ваш самый сильный уровень защиты — это всего несколько секунд перед тем, как вы нажмёте.
DYOR.
Только образовательный контент — не финансовый совет.
#CryptoSecurity #Web3
В крипто один из самых важных кнопок может быть…
Подтвердить.
Не потому, что сама кнопка особенная.
А потому что всё, что происходит до неё, имеет значение.
На какой адрес вы отправляете?
В какую сеть?
Сколько?
Какие разрешения вы предоставляете?
С каким контрактом вы взаимодействуете?
Сайт легитимный?
Транзакция может выглядеть полностью нормально на экране…
в то время как лежащее в основе действие — совсем другое.
Поэтому безопасность в Web3 часто заключается не столько в том, чтобы понимать каждую строку кода…
сколько в том, чтобы выработать хорошие привычки.
Пауза.
Прочитайте.
Проверьте.
Затем подтвердите.
Не позволяйте срочности принять решение за вас.
И никогда не предполагайте, что знакомо выглядящий сайт, сообщение или аккаунт автоматически является легитимным.
В традиционных финансах, после ошибки, вы, возможно, обращаетесь в поддержку.
В крипто, в зависимости от транзакции и сети, восстановление может быть невозможно.
Так что запомните:
Чаще всего ваш самый сильный уровень защиты — это всего несколько секунд перед тем, как вы нажмёте.
DYOR.
Только образовательный контент — не финансовый совет.
#CryptoSecurity #Web3
Подтвердить.
Не потому, что сама кнопка особенная.
А потому что всё, что происходит до неё, имеет значение.
На какой адрес вы отправляете?
В какую сеть?
Сколько?
Какие разрешения вы предоставляете?
С каким контрактом вы взаимодействуете?
Сайт легитимный?
Транзакция может выглядеть полностью нормально на экране…
в то время как лежащее в основе действие — совсем другое.
Поэтому безопасность в Web3 часто заключается не столько в том, чтобы понимать каждую строку кода…
сколько в том, чтобы выработать хорошие привычки.
Пауза.
Прочитайте.
Проверьте.
Затем подтвердите.
Не позволяйте срочности принять решение за вас.
И никогда не предполагайте, что знакомо выглядящий сайт, сообщение или аккаунт автоматически является легитимным.
В традиционных финансах, после ошибки, вы, возможно, обращаетесь в поддержку.
В крипто, в зависимости от транзакции и сети, восстановление может быть невозможно.
Так что запомните:
Чаще всего ваш самый сильный уровень защиты — это всего несколько секунд перед тем, как вы нажмёте.
DYOR.
Только образовательный контент — не финансовый совет.
#CryptoSecurity #Web3
3
46
·
--
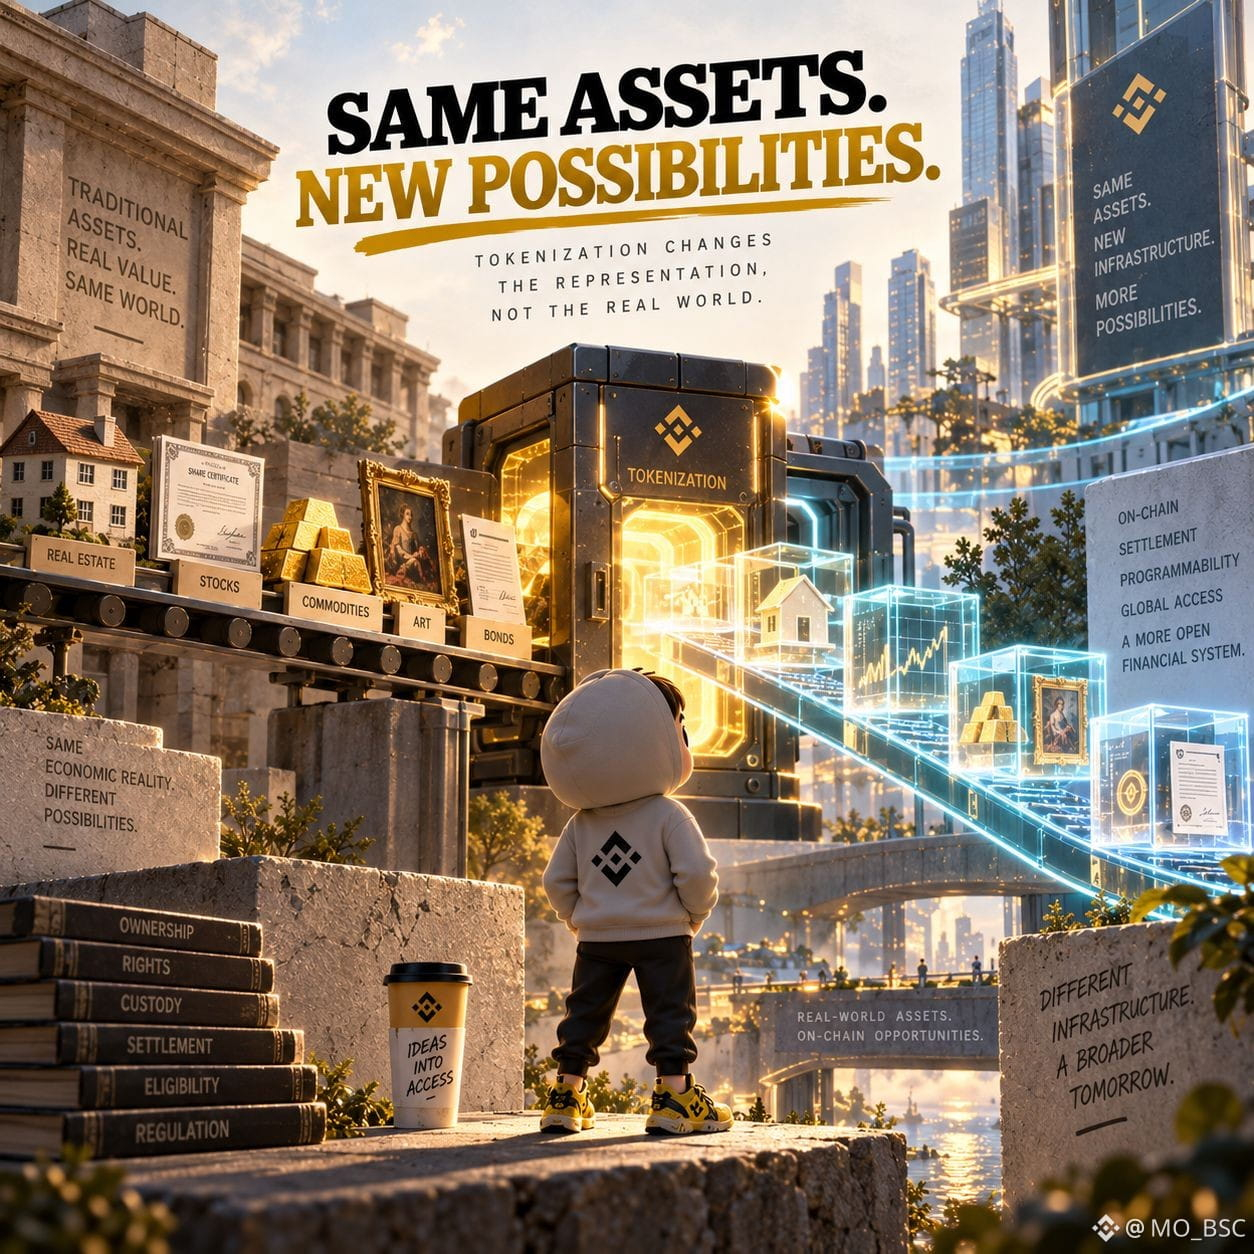
Представьте, что вы берёте нечто, что уже существует...
и меняете способ, которым оно представлено и перемещается.
Так можно думать о токенизации.
Актив или требование, которые традиционно существуют в рамках обычной финансовой инфраструктуры, могут быть представлены цифровыми токенами на основе блокчейна.
И вдруг вы уже задаёте не только вопрос:
«Что это за актив?»
Вы также задаёте вопрос:
«Какая инфраструктура его представляет?»
Вот где токенизация становится особенно интересной.
Она потенциально может привнести расчёты на базе блокчейна, программируемость и механизмы цифрового перевода в области, которые обычно обслуживаются финансовой инфраструктурой.
Акции — один из примеров, который изучают через продукты вроде токенизированных ценных бумаг.
Но токенизация не стирает магическим образом исходную юридическую или экономическую структуру актива.
Важные детали остаются:
Владение.
Права.
Хранение (custody).
Расчёты.
Приемлемость (eligibility).
Регулирование.
Поэтому токенизация — это не просто:
«Разместить всё в блокчейне».
Это изменение **представления и инфраструктуры** вокруг актива.
И эта разница имеет значение.
DYOR.
Только образовательный контент — не финансовая консультация.
#Tokenization #TradFi #Blockchain
Представьте, что вы берёте нечто, что уже существует...
и меняете способ, которым оно представлено и перемещается.
Так можно думать о токенизации.
Актив или требование, которые традиционно существуют в рамках обычной финансовой инфраструктуры, могут быть представлены цифровыми токенами на основе блокчейна.
И вдруг вы уже задаёте не только вопрос:
«Что это за актив?»
Вы также задаёте вопрос:
«Какая инфраструктура его представляет?»
Вот где токенизация становится особенно интересной.
Она потенциально может привнести расчёты на базе блокчейна, программируемость и механизмы цифрового перевода в области, которые обычно обслуживаются финансовой инфраструктурой.
Акции — один из примеров, который изучают через продукты вроде токенизированных ценных бумаг.
Но токенизация не стирает магическим образом исходную юридическую или экономическую структуру актива.
Важные детали остаются:
Владение.
Права.
Хранение (custody).
Расчёты.
Приемлемость (eligibility).
Регулирование.
Поэтому токенизация — это не просто:
«Разместить всё в блокчейне».
Это изменение **представления и инфраструктуры** вокруг актива.
И эта разница имеет значение.
DYOR.
Только образовательный контент — не финансовая консультация.
#Tokenization #TradFi #Blockchain
и меняете способ, которым оно представлено и перемещается.
Так можно думать о токенизации.
Актив или требование, которые традиционно существуют в рамках обычной финансовой инфраструктуры, могут быть представлены цифровыми токенами на основе блокчейна.
И вдруг вы уже задаёте не только вопрос:
«Что это за актив?»
Вы также задаёте вопрос:
«Какая инфраструктура его представляет?»
Вот где токенизация становится особенно интересной.
Она потенциально может привнести расчёты на базе блокчейна, программируемость и механизмы цифрового перевода в области, которые обычно обслуживаются финансовой инфраструктурой.
Акции — один из примеров, который изучают через продукты вроде токенизированных ценных бумаг.
Но токенизация не стирает магическим образом исходную юридическую или экономическую структуру актива.
Важные детали остаются:
Владение.
Права.
Хранение (custody).
Расчёты.
Приемлемость (eligibility).
Регулирование.
Поэтому токенизация — это не просто:
«Разместить всё в блокчейне».
Это изменение **представления и инфраструктуры** вокруг актива.
И эта разница имеет значение.
DYOR.
Только образовательный контент — не финансовая консультация.
#Tokenization #TradFi #Blockchain
4
43
·
--
Вы, вероятно, видели фразу:
«Это on-chain.»
Но что это на самом деле означает?
Проще говоря, это относится к активности, записанной непосредственно в блокчейне.
Транзакцию можно проверить через сеть, а не только за пределами — например, в рамках частной базы данных.
Это создаёт нечто необычное для финансовой инфраструктуры:
Публичную, проверяемую запись.
В зависимости от блокчейна и приложения вы можете изучать, например:
→ Транзакции
→ Адреса кошельков
→ Движение токенов
→ Активность смарт-контрактов
Это не означает автоматически, что вы знаете, кто стоит за каждым адресом.
Это ещё одно важное различие.
Данные блокчейна могут быть прозрачными...
в то время как идентичности могут оставаться псевдонимными.
Так что когда кто-то говорит:
«Проверь это on-chain.»
Он указывает вам на публичную запись блокчейна.
Не скриншот.
Не слух.
Не пост в соцсетях.
А реальные сетевые данные.
И это одна из идей, которая делает блокчейн принципиально отличным от многих традиционных систем.
Не просто верьте истории.
Проверьте реестр.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #OnChain #Blockchain #Web3 #Crypto
Вы, вероятно, видели фразу:
«Это on-chain.»
Но что это на самом деле означает?
Проще говоря, это относится к активности, записанной непосредственно в блокчейне.
Транзакцию можно проверить через сеть, а не только за пределами — например, в рамках частной базы данных.
Это создаёт нечто необычное для финансовой инфраструктуры:
Публичную, проверяемую запись.
В зависимости от блокчейна и приложения вы можете изучать, например:
→ Транзакции
→ Адреса кошельков
→ Движение токенов
→ Активность смарт-контрактов
Это не означает автоматически, что вы знаете, кто стоит за каждым адресом.
Это ещё одно важное различие.
Данные блокчейна могут быть прозрачными...
в то время как идентичности могут оставаться псевдонимными.
Так что когда кто-то говорит:
«Проверь это on-chain.»
Он указывает вам на публичную запись блокчейна.
Не скриншот.
Не слух.
Не пост в соцсетях.
А реальные сетевые данные.
И это одна из идей, которая делает блокчейн принципиально отличным от многих традиционных систем.
Не просто верьте истории.
Проверьте реестр.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #OnChain #Blockchain #Web3 #Crypto
«Это on-chain.»
Но что это на самом деле означает?
Проще говоря, это относится к активности, записанной непосредственно в блокчейне.
Транзакцию можно проверить через сеть, а не только за пределами — например, в рамках частной базы данных.
Это создаёт нечто необычное для финансовой инфраструктуры:
Публичную, проверяемую запись.
В зависимости от блокчейна и приложения вы можете изучать, например:
→ Транзакции
→ Адреса кошельков
→ Движение токенов
→ Активность смарт-контрактов
Это не означает автоматически, что вы знаете, кто стоит за каждым адресом.
Это ещё одно важное различие.
Данные блокчейна могут быть прозрачными...
в то время как идентичности могут оставаться псевдонимными.
Так что когда кто-то говорит:
«Проверь это on-chain.»
Он указывает вам на публичную запись блокчейна.
Не скриншот.
Не слух.
Не пост в соцсетях.
А реальные сетевые данные.
И это одна из идей, которая делает блокчейн принципиально отличным от многих традиционных систем.
Не просто верьте истории.
Проверьте реестр.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #OnChain #Blockchain #Web3 #Crypto

3
24
·
--
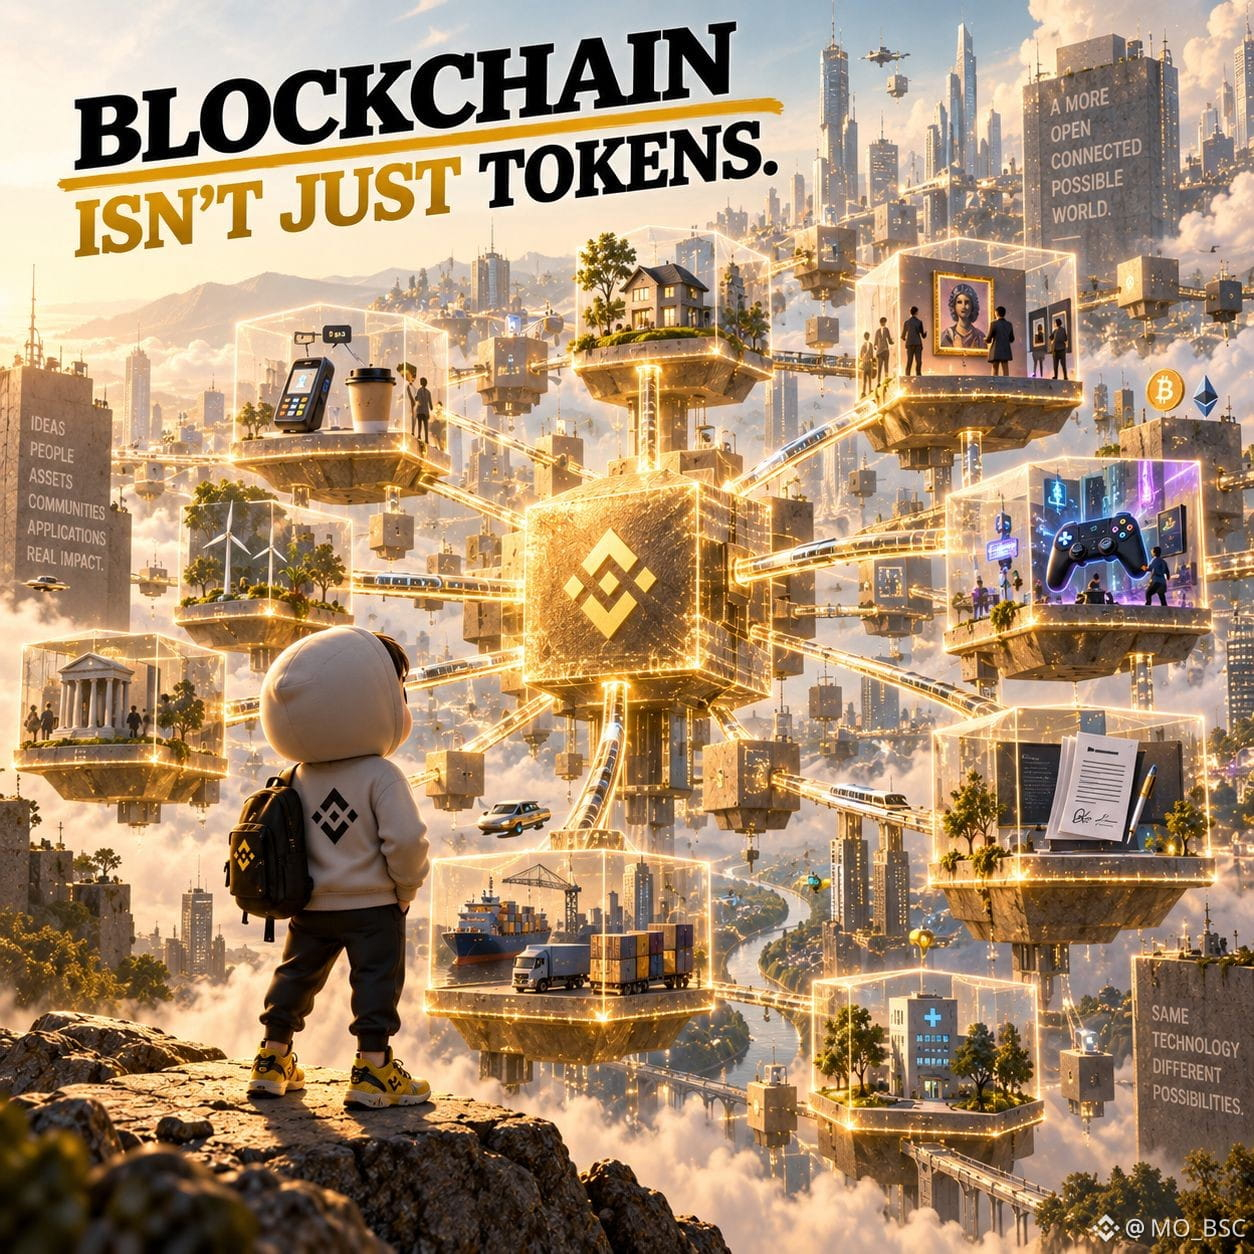
Скажите «блокчейн»...
и многие люди сразу же думают:
Биткоин.
Эфириум.
Трейдинг.
Но технология блокчейна намного шире.
По сути, блокчейн — это распределённая система для записи транзакций и других данных таким образом, чтобы участники могли проверять состояние сети.
Эта простая идея может поддерживать самые разные приложения.
Платежи.
Токенизация.
Цифровое владение.
Расчёты.
Децентрализованные приложения.
И многое другое.
Поэтому полезно разделять:
«криптоактивы»
и
«инфраструктуру блокчейна»
Первое относится к тому, что может существовать в сети.
Второе описывает технологию, которая позволяет системе функционировать.
Представьте это так:
Интернет — это не только сайты.
И блокчейн — это не только токены.
Интересный вопрос заключается не только в том,:
«Что вы можете купить?»
А в том,:
«Что эта инфраструктура может сделать возможным?»
Именно там Web3 становится намного интереснее.
Сделайте DYOR.
Только образовательный контент
не является финансовой рекомендацией
#Blockchain #Web3 #BinanceAcademy
Скажите «блокчейн»...
и многие люди сразу же думают:
Биткоин.
Эфириум.
Трейдинг.
Но технология блокчейна намного шире.
По сути, блокчейн — это распределённая система для записи транзакций и других данных таким образом, чтобы участники могли проверять состояние сети.
Эта простая идея может поддерживать самые разные приложения.
Платежи.
Токенизация.
Цифровое владение.
Расчёты.
Децентрализованные приложения.
И многое другое.
Поэтому полезно разделять:
«криптоактивы»
и
«инфраструктуру блокчейна»
Первое относится к тому, что может существовать в сети.
Второе описывает технологию, которая позволяет системе функционировать.
Представьте это так:
Интернет — это не только сайты.
И блокчейн — это не только токены.
Интересный вопрос заключается не только в том,:
«Что вы можете купить?»
А в том,:
«Что эта инфраструктура может сделать возможным?»
Именно там Web3 становится намного интереснее.
Сделайте DYOR.
Только образовательный контент
не является финансовой рекомендацией
#Blockchain #Web3 #BinanceAcademy
и многие люди сразу же думают:
Биткоин.
Эфириум.
Трейдинг.
Но технология блокчейна намного шире.
По сути, блокчейн — это распределённая система для записи транзакций и других данных таким образом, чтобы участники могли проверять состояние сети.
Эта простая идея может поддерживать самые разные приложения.
Платежи.
Токенизация.
Цифровое владение.
Расчёты.
Децентрализованные приложения.
И многое другое.
Поэтому полезно разделять:
«криптоактивы»
и
«инфраструктуру блокчейна»
Первое относится к тому, что может существовать в сети.
Второе описывает технологию, которая позволяет системе функционировать.
Представьте это так:
Интернет — это не только сайты.
И блокчейн — это не только токены.
Интересный вопрос заключается не только в том,:
«Что вы можете купить?»
А в том,:
«Что эта инфраструктура может сделать возможным?»
Именно там Web3 становится намного интереснее.
Сделайте DYOR.
Только образовательный контент
не является финансовой рекомендацией
#Blockchain #Web3 #BinanceAcademy
2
143
·
--
Криптовалютный кошелёк выглядит просто.
Откройте его.
Посмотрите баланс.
Отправьте что-то.
Получите что-то.
Но под этим простым интерфейсом скрывается совсем другое понятие.
Криптовалютный кошелёк не просто «хранит монеты» так, как физический кошелёк хранит наличные.
Он управляет доступом к вашим активам с помощью криптографических ключей.
Эта разница важна.
Адрес вашего кошелька можно публиковать.
А ваш приватный ключ — нельзя.
А что насчёт фразы для восстановления?
Относитесь к ней как к мастер-ключу от аккаунта.
Это одно из самых больших изменений мышления при входе в крипто:
Вы не просто используете приложение.
Вы взаимодействуете с системой, где контроль и ответственность могут находиться намного ближе к пользователю.
Это может быть очень мощно.
Но это также может означать, что простая ошибка в безопасности способна иметь серьёзные последствия.
Так что прежде чем изучать всё, что предлагает крипто...
Сначала изучите основы безопасности кошелька.
Никогда не делитесь seed-фразой.
Будьте осторожны со ссылками и разрешениями.
Проверяйте адреса перед отправкой.
Ваш первый инструмент безопасности — не аппаратный кошелёк.
Это понимание того, что именно вы контролируете.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy
Криптовалютный кошелёк выглядит просто.
Откройте его.
Посмотрите баланс.
Отправьте что-то.
Получите что-то.
Но под этим простым интерфейсом скрывается совсем другое понятие.
Криптовалютный кошелёк не просто «хранит монеты» так, как физический кошелёк хранит наличные.
Он управляет доступом к вашим активам с помощью криптографических ключей.
Эта разница важна.
Адрес вашего кошелька можно публиковать.
А ваш приватный ключ — нельзя.
А что насчёт фразы для восстановления?
Относитесь к ней как к мастер-ключу от аккаунта.
Это одно из самых больших изменений мышления при входе в крипто:
Вы не просто используете приложение.
Вы взаимодействуете с системой, где контроль и ответственность могут находиться намного ближе к пользователю.
Это может быть очень мощно.
Но это также может означать, что простая ошибка в безопасности способна иметь серьёзные последствия.
Так что прежде чем изучать всё, что предлагает крипто...
Сначала изучите основы безопасности кошелька.
Никогда не делитесь seed-фразой.
Будьте осторожны со ссылками и разрешениями.
Проверяйте адреса перед отправкой.
Ваш первый инструмент безопасности — не аппаратный кошелёк.
Это понимание того, что именно вы контролируете.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy
Откройте его.
Посмотрите баланс.
Отправьте что-то.
Получите что-то.
Но под этим простым интерфейсом скрывается совсем другое понятие.
Криптовалютный кошелёк не просто «хранит монеты» так, как физический кошелёк хранит наличные.
Он управляет доступом к вашим активам с помощью криптографических ключей.
Эта разница важна.
Адрес вашего кошелька можно публиковать.
А ваш приватный ключ — нельзя.
А что насчёт фразы для восстановления?
Относитесь к ней как к мастер-ключу от аккаунта.
Это одно из самых больших изменений мышления при входе в крипто:
Вы не просто используете приложение.
Вы взаимодействуете с системой, где контроль и ответственность могут находиться намного ближе к пользователю.
Это может быть очень мощно.
Но это также может означать, что простая ошибка в безопасности способна иметь серьёзные последствия.
Так что прежде чем изучать всё, что предлагает крипто...
Сначала изучите основы безопасности кошелька.
Никогда не делитесь seed-фразой.
Будьте осторожны со ссылками и разрешениями.
Проверяйте адреса перед отправкой.
Ваш первый инструмент безопасности — не аппаратный кошелёк.
Это понимание того, что именно вы контролируете.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #Crypto #Web3 #Wallets #BinanceAcademy

5
207
·
--
«Поколение Z просто продаёт всё».
Звучит убедительно.
Но данные могут рассказать другую историю.
Недавнее исследование Binance о пользователях поколения Z в крипто- и традиционных финансовых продуктах выявляет интересную закономерность:
Поколение Z не обязательно является самым «оборотным» поколением.
Во многих продуктах их торговая активность может быть ниже, чем у более старших групп.
Это любопытно, потому что стереотип предполагает:
Молодые = нетерпеливые = постоянно торгуют.
Но поведение пользователей устроено сложнее.
Частота торговли не рассказывает всей истории.
Нужно также смотреть на:
→ Как чем люди пользуются
→ Как часто они торгуют
→ Наращивают ли они или сокращают позиции
→ Какие продукты они выбирают
→ Как меняется их поведение со временем
Это и есть главный урок.
Поколение может иметь совершенно иные отношения с финансовыми технологиями, не ведя себя ровно так, как предсказывает стереотип.
Так что прежде чем говорить:
«Поколение Z делает X».
Спроси:
«Что на самом деле показывают данные?»
DYOR.
Только образовательный контент — не финансовый совет.
#BinanceResearch #GenZ #Crypto #TradFi #Binance
«Поколение Z просто продаёт всё».
Звучит убедительно.
Но данные могут рассказать другую историю.
Недавнее исследование Binance о пользователях поколения Z в крипто- и традиционных финансовых продуктах выявляет интересную закономерность:
Поколение Z не обязательно является самым «оборотным» поколением.
Во многих продуктах их торговая активность может быть ниже, чем у более старших групп.
Это любопытно, потому что стереотип предполагает:
Молодые = нетерпеливые = постоянно торгуют.
Но поведение пользователей устроено сложнее.
Частота торговли не рассказывает всей истории.
Нужно также смотреть на:
→ Как чем люди пользуются
→ Как часто они торгуют
→ Наращивают ли они или сокращают позиции
→ Какие продукты они выбирают
→ Как меняется их поведение со временем
Это и есть главный урок.
Поколение может иметь совершенно иные отношения с финансовыми технологиями, не ведя себя ровно так, как предсказывает стереотип.
Так что прежде чем говорить:
«Поколение Z делает X».
Спроси:
«Что на самом деле показывают данные?»
DYOR.
Только образовательный контент — не финансовый совет.
#BinanceResearch #GenZ #Crypto #TradFi #Binance
Звучит убедительно.
Но данные могут рассказать другую историю.
Недавнее исследование Binance о пользователях поколения Z в крипто- и традиционных финансовых продуктах выявляет интересную закономерность:
Поколение Z не обязательно является самым «оборотным» поколением.
Во многих продуктах их торговая активность может быть ниже, чем у более старших групп.
Это любопытно, потому что стереотип предполагает:
Молодые = нетерпеливые = постоянно торгуют.
Но поведение пользователей устроено сложнее.
Частота торговли не рассказывает всей истории.
Нужно также смотреть на:
→ Как чем люди пользуются
→ Как часто они торгуют
→ Наращивают ли они или сокращают позиции
→ Какие продукты они выбирают
→ Как меняется их поведение со временем
Это и есть главный урок.
Поколение может иметь совершенно иные отношения с финансовыми технологиями, не ведя себя ровно так, как предсказывает стереотип.
Так что прежде чем говорить:
«Поколение Z делает X».
Спроси:
«Что на самом деле показывают данные?»
DYOR.
Только образовательный контент — не финансовый совет.
#BinanceResearch #GenZ #Crypto #TradFi #Binance

3
23
·
--
Цена движется.
Все об этом говорят.
Ваша временная шкала полна скриншотов.
Кто-то пишет:
«Надо было купить вчера».
И внезапно…
ожидание начинает ощущаться как упущение.
Это FOMO.
Самое интересное, что FOMO редко начинается с анализа.
Оно начинается с эмоций.
Вы видите движение →
вы представляете, что могли бы заработать →
вы чувствуете себя опоздавшим →
вам хочется действовать прямо сейчас.
Но растущая цена не автоматически делает актив менее рискованным.
И пропуск одного шага не значит, что вам нужно гнаться за следующим.
Полезная привычка — разделять два вопроса:
«Это интересно?»
и
«Мне нужно действовать прямо сейчас?»
Это не один и тот же вопрос.
Рынки всегда будут выпускать еще одну новость.
Еще одна свеча.
Еще одна возможность почувствовать, что вы опоздали.
Хорошее принятие решений начинается, когда срочность перестает принимать решение за вас.
DYOR.
Только образовательный контент
не является финансовым советом
#Crypto #Bitcoin #DYOR
$BTC
{spot}(BTCUSDT)
Цена движется.
Все об этом говорят.
Ваша временная шкала полна скриншотов.
Кто-то пишет:
«Надо было купить вчера».
И внезапно…
ожидание начинает ощущаться как упущение.
Это FOMO.
Самое интересное, что FOMO редко начинается с анализа.
Оно начинается с эмоций.
Вы видите движение →
вы представляете, что могли бы заработать →
вы чувствуете себя опоздавшим →
вам хочется действовать прямо сейчас.
Но растущая цена не автоматически делает актив менее рискованным.
И пропуск одного шага не значит, что вам нужно гнаться за следующим.
Полезная привычка — разделять два вопроса:
«Это интересно?»
и
«Мне нужно действовать прямо сейчас?»
Это не один и тот же вопрос.
Рынки всегда будут выпускать еще одну новость.
Еще одна свеча.
Еще одна возможность почувствовать, что вы опоздали.
Хорошее принятие решений начинается, когда срочность перестает принимать решение за вас.
DYOR.
Только образовательный контент
не является финансовым советом
#Crypto #Bitcoin #DYOR
$BTC
Все об этом говорят.
Ваша временная шкала полна скриншотов.
Кто-то пишет:
«Надо было купить вчера».
И внезапно…
ожидание начинает ощущаться как упущение.
Это FOMO.
Самое интересное, что FOMO редко начинается с анализа.
Оно начинается с эмоций.
Вы видите движение →
вы представляете, что могли бы заработать →
вы чувствуете себя опоздавшим →
вам хочется действовать прямо сейчас.
Но растущая цена не автоматически делает актив менее рискованным.
И пропуск одного шага не значит, что вам нужно гнаться за следующим.
Полезная привычка — разделять два вопроса:
«Это интересно?»
и
«Мне нужно действовать прямо сейчас?»
Это не один и тот же вопрос.
Рынки всегда будут выпускать еще одну новость.
Еще одна свеча.
Еще одна возможность почувствовать, что вы опоздали.
Хорошее принятие решений начинается, когда срочность перестает принимать решение за вас.
DYOR.
Только образовательный контент
не является финансовым советом
#Crypto #Bitcoin #DYOR
$BTC

2
69
·
--
Покупка первого биткоина — это просто.
Понимать, что именно вы покупаете?
Это и есть первый настоящий шаг.
Прежде чем думать о цене, задайте более простой вопрос:
Что такое биткоин?
Биткоин — это децентрализованный цифровой актив, созданный для одноранговых (peer-to-peer) переводов без опоры на единую центральную власть.
Его предложение ограничено 21 миллионом BTC.
И один биткоин не нужно покупать целиком как один целый BTC.
Самая маленькая единица называется сатоши:
1 BTC = 100 000 000 сатоши.
Это значит, что разговор не обязательно должен сводиться к:
«Могу ли я позволить себе один биткоин?»
Лучший вопрос звучит иначе:
«Понимаю ли я тот актив, который рассматриваю для покупки?»
Цена меняется.
Понимание остается полезным.
Изучите технологию.
Поймите волатильность.
Знайте риски.
А затем решите, что подходит именно вам.
DYOR.
Только образовательный контент — не финансовый совет.
#Bitcoin #BTC #Binance #BinanceAcademy
Покупка первого биткоина — это просто.
Понимать, что именно вы покупаете?
Это и есть первый настоящий шаг.
Прежде чем думать о цене, задайте более простой вопрос:
Что такое биткоин?
Биткоин — это децентрализованный цифровой актив, созданный для одноранговых (peer-to-peer) переводов без опоры на единую центральную власть.
Его предложение ограничено 21 миллионом BTC.
И один биткоин не нужно покупать целиком как один целый BTC.
Самая маленькая единица называется сатоши:
1 BTC = 100 000 000 сатоши.
Это значит, что разговор не обязательно должен сводиться к:
«Могу ли я позволить себе один биткоин?»
Лучший вопрос звучит иначе:
«Понимаю ли я тот актив, который рассматриваю для покупки?»
Цена меняется.
Понимание остается полезным.
Изучите технологию.
Поймите волатильность.
Знайте риски.
А затем решите, что подходит именно вам.
DYOR.
Только образовательный контент — не финансовый совет.
#Bitcoin #BTC #Binance #BinanceAcademy
Понимать, что именно вы покупаете?
Это и есть первый настоящий шаг.
Прежде чем думать о цене, задайте более простой вопрос:
Что такое биткоин?
Биткоин — это децентрализованный цифровой актив, созданный для одноранговых (peer-to-peer) переводов без опоры на единую центральную власть.
Его предложение ограничено 21 миллионом BTC.
И один биткоин не нужно покупать целиком как один целый BTC.
Самая маленькая единица называется сатоши:
1 BTC = 100 000 000 сатоши.
Это значит, что разговор не обязательно должен сводиться к:
«Могу ли я позволить себе один биткоин?»
Лучший вопрос звучит иначе:
«Понимаю ли я тот актив, который рассматриваю для покупки?»
Цена меняется.
Понимание остается полезным.
Изучите технологию.
Поймите волатильность.
Знайте риски.
А затем решите, что подходит именно вам.
DYOR.
Только образовательный контент — не финансовый совет.
#Bitcoin #BTC #Binance #BinanceAcademy

2
45
·
--
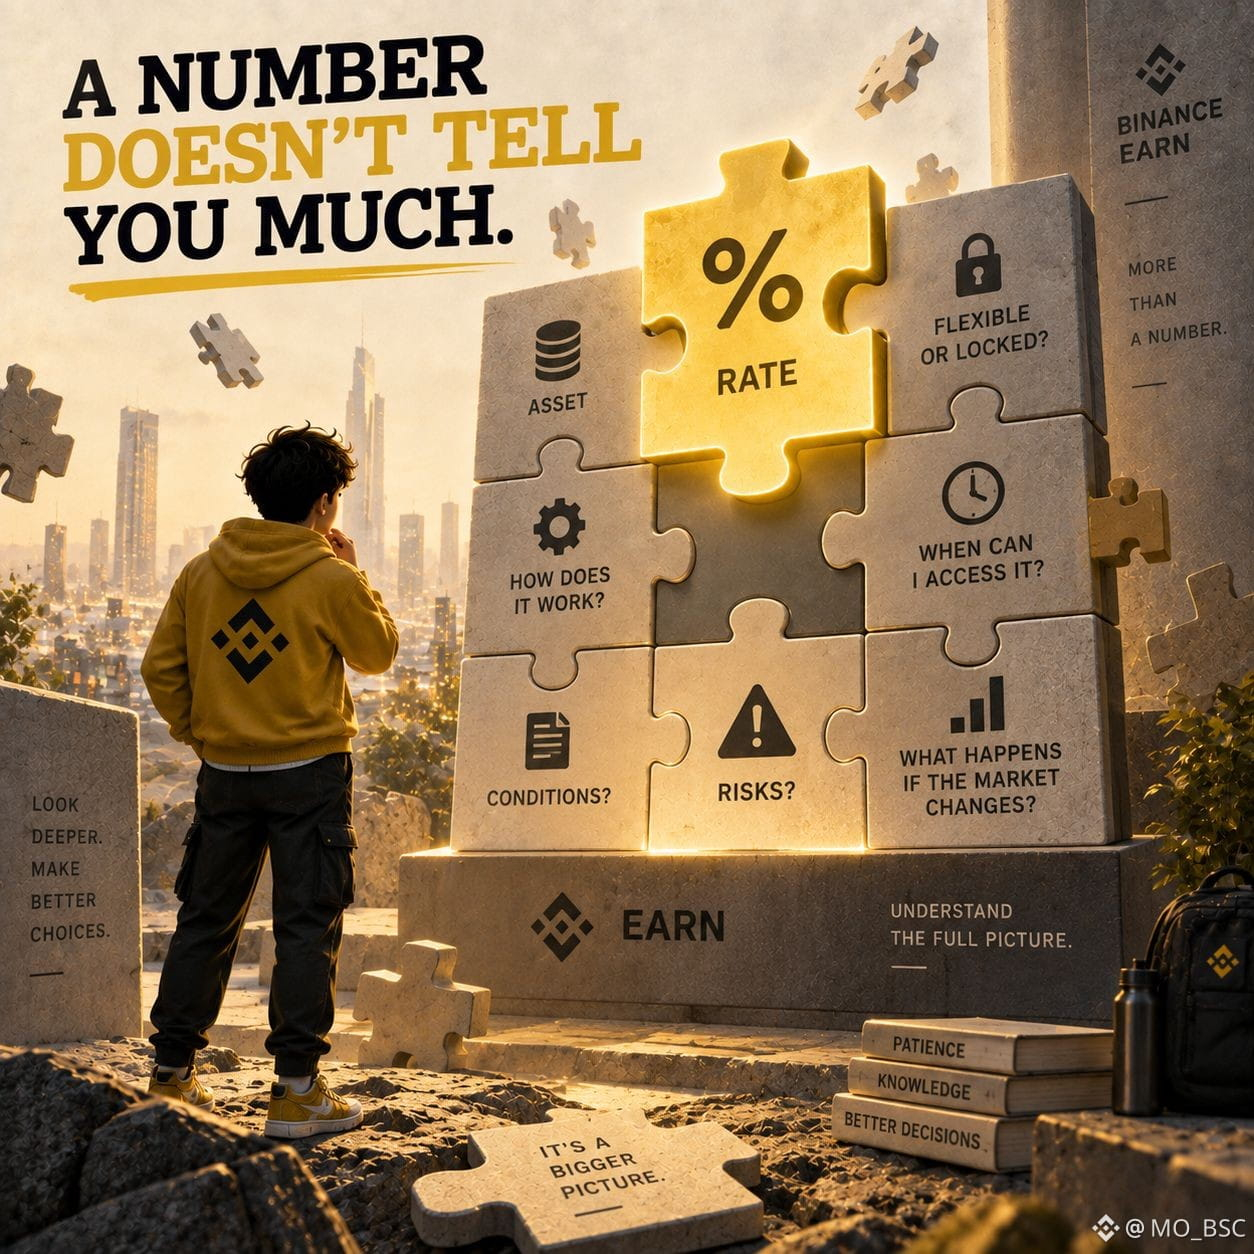
Число может выглядеть привлекательным.
Но число без контекста говорит вам не так уж много.
Это особенно верно, когда вы смотрите на продукт Earn.
Первый вопрос не всегда должен быть таким:
«Какой процент?»
Есть более удачные вопросы:
Какой актив я использую?
Как работает продукт?
Актив гибкий или заблокирован?
Когда я могу получить к нему доступ?
Есть ли условия?
Какие риски применяются?
Что произойдет, если изменится рынок?
Разные продукты Earn могут иметь разную структуру и условия.
Поэтому сравнение продуктов, опирающееся лишь на одно число, может вводить в заблуждение.
Думайте об этом так:
Процент — это лишь одна часть пазла.
Структура продукта + доступ + условия + риск = общая картина.
Понимание этих деталей полезнее, чем погоня за самым большим числом, которое вы увидели.
Всегда читайте условия продукта и официальную информацию, прежде чем принимать решение.
DYOR.
Только образовательный контент — не финансовый совет.
#BinanceEarn #BinanceAcademy
Число может выглядеть привлекательным.
Но число без контекста говорит вам не так уж много.
Это особенно верно, когда вы смотрите на продукт Earn.
Первый вопрос не всегда должен быть таким:
«Какой процент?»
Есть более удачные вопросы:
Какой актив я использую?
Как работает продукт?
Актив гибкий или заблокирован?
Когда я могу получить к нему доступ?
Есть ли условия?
Какие риски применяются?
Что произойдет, если изменится рынок?
Разные продукты Earn могут иметь разную структуру и условия.
Поэтому сравнение продуктов, опирающееся лишь на одно число, может вводить в заблуждение.
Думайте об этом так:
Процент — это лишь одна часть пазла.
Структура продукта + доступ + условия + риск = общая картина.
Понимание этих деталей полезнее, чем погоня за самым большим числом, которое вы увидели.
Всегда читайте условия продукта и официальную информацию, прежде чем принимать решение.
DYOR.
Только образовательный контент — не финансовый совет.
#BinanceEarn #BinanceAcademy
Но число без контекста говорит вам не так уж много.
Это особенно верно, когда вы смотрите на продукт Earn.
Первый вопрос не всегда должен быть таким:
«Какой процент?»
Есть более удачные вопросы:
Какой актив я использую?
Как работает продукт?
Актив гибкий или заблокирован?
Когда я могу получить к нему доступ?
Есть ли условия?
Какие риски применяются?
Что произойдет, если изменится рынок?
Разные продукты Earn могут иметь разную структуру и условия.
Поэтому сравнение продуктов, опирающееся лишь на одно число, может вводить в заблуждение.
Думайте об этом так:
Процент — это лишь одна часть пазла.
Структура продукта + доступ + условия + риск = общая картина.
Понимание этих деталей полезнее, чем погоня за самым большим числом, которое вы увидели.
Всегда читайте условия продукта и официальную информацию, прежде чем принимать решение.
DYOR.
Только образовательный контент — не финансовый совет.
#BinanceEarn #BinanceAcademy
3
37
·
--
Зачем вообще существуют стейблкоины?
Потому что у криптовалют есть проблема:
Большинство цифровых активов может менять цену очень быстро.
Из-за этого они подходят для некоторых целей...
но менее удобны, когда задача — просто перемещать или хранить цифровое представление стоимости без такого же уровня колебаний цены.
Именно здесь и появляются стейблкоины.
Они созданы для поддержания стабильной стоимости относительно базового актива, обычно фиатной валюты, например, доллара США.
Это создаёт кое-что интересное:
Можно иметь блокчейн-актив, специально предназначенный для стабильности.
Поэтому стейблкоины полезны в разных частях экосистемы:
→ Торговля
→ Переводы
→ Платежи
→ Расчёты
→ Перемещение ликвидности между платформами
Но есть важное различие:
«Стабильный» не значит «безрисковый».
Механизм, резервы, эмитент, обеспечение и структура выкупа — всё это имеет значение.
Поэтому правильный вопрос не:
«Он стабилен?»
А:
«Как именно задумана и реализована эта стабильность?»
DYOR.
Только образовательный контент
не финансовая консультация
#Binance #Stablecoins #Crypto #BinanceAcademy
Зачем вообще существуют стейблкоины?
Потому что у криптовалют есть проблема:
Большинство цифровых активов может менять цену очень быстро.
Из-за этого они подходят для некоторых целей...
но менее удобны, когда задача — просто перемещать или хранить цифровое представление стоимости без такого же уровня колебаний цены.
Именно здесь и появляются стейблкоины.
Они созданы для поддержания стабильной стоимости относительно базового актива, обычно фиатной валюты, например, доллара США.
Это создаёт кое-что интересное:
Можно иметь блокчейн-актив, специально предназначенный для стабильности.
Поэтому стейблкоины полезны в разных частях экосистемы:
→ Торговля
→ Переводы
→ Платежи
→ Расчёты
→ Перемещение ликвидности между платформами
Но есть важное различие:
«Стабильный» не значит «безрисковый».
Механизм, резервы, эмитент, обеспечение и структура выкупа — всё это имеет значение.
Поэтому правильный вопрос не:
«Он стабилен?»
А:
«Как именно задумана и реализована эта стабильность?»
DYOR.
Только образовательный контент
не финансовая консультация
#Binance #Stablecoins #Crypto #BinanceAcademy
Потому что у криптовалют есть проблема:
Большинство цифровых активов может менять цену очень быстро.
Из-за этого они подходят для некоторых целей...
но менее удобны, когда задача — просто перемещать или хранить цифровое представление стоимости без такого же уровня колебаний цены.
Именно здесь и появляются стейблкоины.
Они созданы для поддержания стабильной стоимости относительно базового актива, обычно фиатной валюты, например, доллара США.
Это создаёт кое-что интересное:
Можно иметь блокчейн-актив, специально предназначенный для стабильности.
Поэтому стейблкоины полезны в разных частях экосистемы:
→ Торговля
→ Переводы
→ Платежи
→ Расчёты
→ Перемещение ликвидности между платформами
Но есть важное различие:
«Стабильный» не значит «безрисковый».
Механизм, резервы, эмитент, обеспечение и структура выкупа — всё это имеет значение.
Поэтому правильный вопрос не:
«Он стабилен?»
А:
«Как именно задумана и реализована эта стабильность?»
DYOR.
Только образовательный контент
не финансовая консультация
#Binance #Stablecoins #Crypto #BinanceAcademy

2
12
·
--
Акция и bАкция могут ссылаться на одну и ту же компанию...
но структура может быть очень разной.
Традиционные акции выпускаются и торгуются через традиционную инфраструктуру финансовых рынков.
Binance bАкции — это токенизированные ценные бумаги, разработанные для того, чтобы предоставлять подходящим пользователям доступ к выбранным акциям через Binance.
Разница — в инфраструктуре.
bАкция представлена с использованием технологий блокчейна, а не просто существует как обычная биржевая акция.
Это может обеспечить иной торговый опыт, включая круглосуточную торговлю на Binance Spot, где это поддерживается.
Но есть один важный момент, который часто упускают:
bАкция — это не просто то же самое, что прямое владение лежащей в основе акцией.
Имеют значение права, структура, схема хранения и условия продукта.
И доступность не является повсеместной.
Binance bАкции доступны только подходящим пользователям в поддерживаемых регионах.
Так что не стоит останавливаться на:
«По сути это та же самая акция».
Узнайте, как продукт на самом деле устроен.
DYOR.
Только образовательный контент
не финансовый совет
#Binance #bStocks #TradFi #BinanceAcademy #Crypto
Акция и bАкция могут ссылаться на одну и ту же компанию...
но структура может быть очень разной.
Традиционные акции выпускаются и торгуются через традиционную инфраструктуру финансовых рынков.
Binance bАкции — это токенизированные ценные бумаги, разработанные для того, чтобы предоставлять подходящим пользователям доступ к выбранным акциям через Binance.
Разница — в инфраструктуре.
bАкция представлена с использованием технологий блокчейна, а не просто существует как обычная биржевая акция.
Это может обеспечить иной торговый опыт, включая круглосуточную торговлю на Binance Spot, где это поддерживается.
Но есть один важный момент, который часто упускают:
bАкция — это не просто то же самое, что прямое владение лежащей в основе акцией.
Имеют значение права, структура, схема хранения и условия продукта.
И доступность не является повсеместной.
Binance bАкции доступны только подходящим пользователям в поддерживаемых регионах.
Так что не стоит останавливаться на:
«По сути это та же самая акция».
Узнайте, как продукт на самом деле устроен.
DYOR.
Только образовательный контент
не финансовый совет
#Binance #bStocks #TradFi #BinanceAcademy #Crypto
но структура может быть очень разной.
Традиционные акции выпускаются и торгуются через традиционную инфраструктуру финансовых рынков.
Binance bАкции — это токенизированные ценные бумаги, разработанные для того, чтобы предоставлять подходящим пользователям доступ к выбранным акциям через Binance.
Разница — в инфраструктуре.
bАкция представлена с использованием технологий блокчейна, а не просто существует как обычная биржевая акция.
Это может обеспечить иной торговый опыт, включая круглосуточную торговлю на Binance Spot, где это поддерживается.
Но есть один важный момент, который часто упускают:
bАкция — это не просто то же самое, что прямое владение лежащей в основе акцией.
Имеют значение права, структура, схема хранения и условия продукта.
И доступность не является повсеместной.
Binance bАкции доступны только подходящим пользователям в поддерживаемых регионах.
Так что не стоит останавливаться на:
«По сути это та же самая акция».
Узнайте, как продукт на самом деле устроен.
DYOR.
Только образовательный контент
не финансовый совет
#Binance #bStocks #TradFi #BinanceAcademy #Crypto

3
113
·
--
У банка есть часы работы.
У фондовой биржи есть торговый календарь.
Крипто?
Сеть не проверяет часы.
Криптовалютные рынки работают 24/7, потому что рынки цифровых активов не привязаны к одному традиционному биржевому расписанию.
Это меняет пользовательский опыт по всему миру.
Нет стандарта:
«Рынок открывается в 9:30».
Нет универсального:
«Рынок закрыт на выходные».
Новости могут приходить в любое время.
Движения цен могут происходить, пока вы спите.
И именно здесь AI-агенты становятся интересной частью разговора.
Если финансовая инфраструктура работает круглосуточно...
то интеллектуальной системе не обязательно работать по графику с 9 до 5.
Это не значит, что нужно торговать весь день.
Это значит, что сама инфраструктура постоянно доступна.
Круглосуточным рынкам требуется лучшее понимание, а не постоянное внимание.
DYOR.
Только образовательный контент
не финансовый совет
#AIAgents #BinanceAcademy
У банка есть часы работы.
У фондовой биржи есть торговый календарь.
Крипто?
Сеть не проверяет часы.
Криптовалютные рынки работают 24/7, потому что рынки цифровых активов не привязаны к одному традиционному биржевому расписанию.
Это меняет пользовательский опыт по всему миру.
Нет стандарта:
«Рынок открывается в 9:30».
Нет универсального:
«Рынок закрыт на выходные».
Новости могут приходить в любое время.
Движения цен могут происходить, пока вы спите.
И именно здесь AI-агенты становятся интересной частью разговора.
Если финансовая инфраструктура работает круглосуточно...
то интеллектуальной системе не обязательно работать по графику с 9 до 5.
Это не значит, что нужно торговать весь день.
Это значит, что сама инфраструктура постоянно доступна.
Круглосуточным рынкам требуется лучшее понимание, а не постоянное внимание.
DYOR.
Только образовательный контент
не финансовый совет
#AIAgents #BinanceAcademy
У фондовой биржи есть торговый календарь.
Крипто?
Сеть не проверяет часы.
Криптовалютные рынки работают 24/7, потому что рынки цифровых активов не привязаны к одному традиционному биржевому расписанию.
Это меняет пользовательский опыт по всему миру.
Нет стандарта:
«Рынок открывается в 9:30».
Нет универсального:
«Рынок закрыт на выходные».
Новости могут приходить в любое время.
Движения цен могут происходить, пока вы спите.
И именно здесь AI-агенты становятся интересной частью разговора.
Если финансовая инфраструктура работает круглосуточно...
то интеллектуальной системе не обязательно работать по графику с 9 до 5.
Это не значит, что нужно торговать весь день.
Это значит, что сама инфраструктура постоянно доступна.
Круглосуточным рынкам требуется лучшее понимание, а не постоянное внимание.
DYOR.
Только образовательный контент
не финансовый совет
#AIAgents #BinanceAcademy

3
41
·
--
Десятилетиями использование финансовых сервисов обычно означало сначала разбираться с интерфейсом.
Найдите нужное приложение.
Найдите нужный рынок.
Найдите нужную кнопку.
Поймите рабочий процесс.
AI-агенты предлагают другую идею:
А что если описать цель?
Вместо того чтобы самостоятельно проходить через множество инструментов, агент потенциально может координировать информацию и действия между подключёнными сервисами.
Это серьёзное изменение в том, как люди думают о программном обеспечении.
Интерфейс смещается с:
«Куда мне нажать?»
к:
«Что я пытаюсь сделать?»
Binance Agent OS — часть этого более широкого сдвига к взаимодействиям на основе агентов в сфере финансовых и Web3-инструментов.
Но автоматизация не отменяет ответственности.
Пользователь по-прежнему должен понимать, что делает агент, какие у него есть разрешения, и какие риски связаны с его действиями.
Будущее финансовых интерфейсов может заключаться не в большем количестве кнопок.
Возможно, кнопок станет меньше — а рабочие процессы будут умнее.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#AgentOS #AIAgents #Crypto
Десятилетиями использование финансовых сервисов обычно означало сначала разбираться с интерфейсом.
Найдите нужное приложение.
Найдите нужный рынок.
Найдите нужную кнопку.
Поймите рабочий процесс.
AI-агенты предлагают другую идею:
А что если описать цель?
Вместо того чтобы самостоятельно проходить через множество инструментов, агент потенциально может координировать информацию и действия между подключёнными сервисами.
Это серьёзное изменение в том, как люди думают о программном обеспечении.
Интерфейс смещается с:
«Куда мне нажать?»
к:
«Что я пытаюсь сделать?»
Binance Agent OS — часть этого более широкого сдвига к взаимодействиям на основе агентов в сфере финансовых и Web3-инструментов.
Но автоматизация не отменяет ответственности.
Пользователь по-прежнему должен понимать, что делает агент, какие у него есть разрешения, и какие риски связаны с его действиями.
Будущее финансовых интерфейсов может заключаться не в большем количестве кнопок.
Возможно, кнопок станет меньше — а рабочие процессы будут умнее.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#AgentOS #AIAgents #Crypto
Найдите нужное приложение.
Найдите нужный рынок.
Найдите нужную кнопку.
Поймите рабочий процесс.
AI-агенты предлагают другую идею:
А что если описать цель?
Вместо того чтобы самостоятельно проходить через множество инструментов, агент потенциально может координировать информацию и действия между подключёнными сервисами.
Это серьёзное изменение в том, как люди думают о программном обеспечении.
Интерфейс смещается с:
«Куда мне нажать?»
к:
«Что я пытаюсь сделать?»
Binance Agent OS — часть этого более широкого сдвига к взаимодействиям на основе агентов в сфере финансовых и Web3-инструментов.
Но автоматизация не отменяет ответственности.
Пользователь по-прежнему должен понимать, что делает агент, какие у него есть разрешения, и какие риски связаны с его действиями.
Будущее финансовых интерфейсов может заключаться не в большем количестве кнопок.
Возможно, кнопок станет меньше — а рабочие процессы будут умнее.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#AgentOS #AIAgents #Crypto

2
113
·
--
Что меняется, когда ИИ может остановиться на «вот ответ»…
и начать работать над «вот задача»?
Многое.
Представьте запрос информации о рынке.
Чатбот может дать вам информацию.
ИИ-агент потенциально может выполнить несколько шагов:
Найти релевантные данные.
Проанализировать их.
Использовать подключённые инструменты.
Затем выполнить авторизованное действие.
Это делает взаимодействие менее похожим на поиск по нескольким интерфейсам…
и больше — на постановку системе цели.
Одна из причин, почему AI-агенты становятся всё более интересными в криптоиндустрии.
Блокчейн-ориентированные системы уже сильно зависят от ПО, API, кошельков и программируемой инфраструктуры.
Сложность больше не только в том, чтобы сделать ИИ умнее.
Она в том, чтобы гарантировать, что агенты работают с правильными:
Инструментами.
Разрешениями.
Ограничениями.
Прозрачностью.
Потому что ИИ, который способен действовать, нуждается не только в интеллекте.
Ему нужны границы.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #Aİ #AgentOS
Что меняется, когда ИИ может остановиться на «вот ответ»…
и начать работать над «вот задача»?
Многое.
Представьте запрос информации о рынке.
Чатбот может дать вам информацию.
ИИ-агент потенциально может выполнить несколько шагов:
Найти релевантные данные.
Проанализировать их.
Использовать подключённые инструменты.
Затем выполнить авторизованное действие.
Это делает взаимодействие менее похожим на поиск по нескольким интерфейсам…
и больше — на постановку системе цели.
Одна из причин, почему AI-агенты становятся всё более интересными в криптоиндустрии.
Блокчейн-ориентированные системы уже сильно зависят от ПО, API, кошельков и программируемой инфраструктуры.
Сложность больше не только в том, чтобы сделать ИИ умнее.
Она в том, чтобы гарантировать, что агенты работают с правильными:
Инструментами.
Разрешениями.
Ограничениями.
Прозрачностью.
Потому что ИИ, который способен действовать, нуждается не только в интеллекте.
Ему нужны границы.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #Aİ #AgentOS
и начать работать над «вот задача»?
Многое.
Представьте запрос информации о рынке.
Чатбот может дать вам информацию.
ИИ-агент потенциально может выполнить несколько шагов:
Найти релевантные данные.
Проанализировать их.
Использовать подключённые инструменты.
Затем выполнить авторизованное действие.
Это делает взаимодействие менее похожим на поиск по нескольким интерфейсам…
и больше — на постановку системе цели.
Одна из причин, почему AI-агенты становятся всё более интересными в криптоиндустрии.
Блокчейн-ориентированные системы уже сильно зависят от ПО, API, кошельков и программируемой инфраструктуры.
Сложность больше не только в том, чтобы сделать ИИ умнее.
Она в том, чтобы гарантировать, что агенты работают с правильными:
Инструментами.
Разрешениями.
Ограничениями.
Прозрачностью.
Потому что ИИ, который способен действовать, нуждается не только в интеллекте.
Ему нужны границы.
DYOR.
Только образовательный контент — не финансовый совет.
#Binance #Aİ #AgentOS

3
61
·
--
Полезен ИИ, который отвечает вам.
Но другой — ИИ, который действительно способен действовать.
В этом и заключается ключевая идея AI-агентов.
Традиционный ИИ-ассистент может помочь вам найти информацию, кратко изложить что-то или ответить на вопрос.
А AI-агент можно спроектировать так, чтобы идти дальше:
→ Понимать цель
→ Планировать шаги
→ Использовать подключённые инструменты
→ Выполнять действия
→ Продвигаться к завершению задачи
Особенно интересно это различие в криптовалюте, где кошельки, рыночные данные, блокчейн-сети и финансовые сервисы уже цифровые и программируемые.
Binance Agent OS исследует это направление, связывая AI-агентов с сервисами Binance и их возможностями.
Важно не просто это:
ИИ + Крипто.
А это:
ИИ, который может понимать → подключаться → действовать.
Технологии быстро развиваются, поэтому важно понимать, что именно агент может делать — и какие у него есть разрешения.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #AIAgents #AgentOS
Полезен ИИ, который отвечает вам.
Но другой — ИИ, который действительно способен действовать.
В этом и заключается ключевая идея AI-агентов.
Традиционный ИИ-ассистент может помочь вам найти информацию, кратко изложить что-то или ответить на вопрос.
А AI-агент можно спроектировать так, чтобы идти дальше:
→ Понимать цель
→ Планировать шаги
→ Использовать подключённые инструменты
→ Выполнять действия
→ Продвигаться к завершению задачи
Особенно интересно это различие в криптовалюте, где кошельки, рыночные данные, блокчейн-сети и финансовые сервисы уже цифровые и программируемые.
Binance Agent OS исследует это направление, связывая AI-агентов с сервисами Binance и их возможностями.
Важно не просто это:
ИИ + Крипто.
А это:
ИИ, который может понимать → подключаться → действовать.
Технологии быстро развиваются, поэтому важно понимать, что именно агент может делать — и какие у него есть разрешения.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #AIAgents #AgentOS
Но другой — ИИ, который действительно способен действовать.
В этом и заключается ключевая идея AI-агентов.
Традиционный ИИ-ассистент может помочь вам найти информацию, кратко изложить что-то или ответить на вопрос.
А AI-агент можно спроектировать так, чтобы идти дальше:
→ Понимать цель
→ Планировать шаги
→ Использовать подключённые инструменты
→ Выполнять действия
→ Продвигаться к завершению задачи
Особенно интересно это различие в криптовалюте, где кошельки, рыночные данные, блокчейн-сети и финансовые сервисы уже цифровые и программируемые.
Binance Agent OS исследует это направление, связывая AI-агентов с сервисами Binance и их возможностями.
Важно не просто это:
ИИ + Крипто.
А это:
ИИ, который может понимать → подключаться → действовать.
Технологии быстро развиваются, поэтому важно понимать, что именно агент может делать — и какие у него есть разрешения.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #AIAgents #AgentOS

3
83
·
--
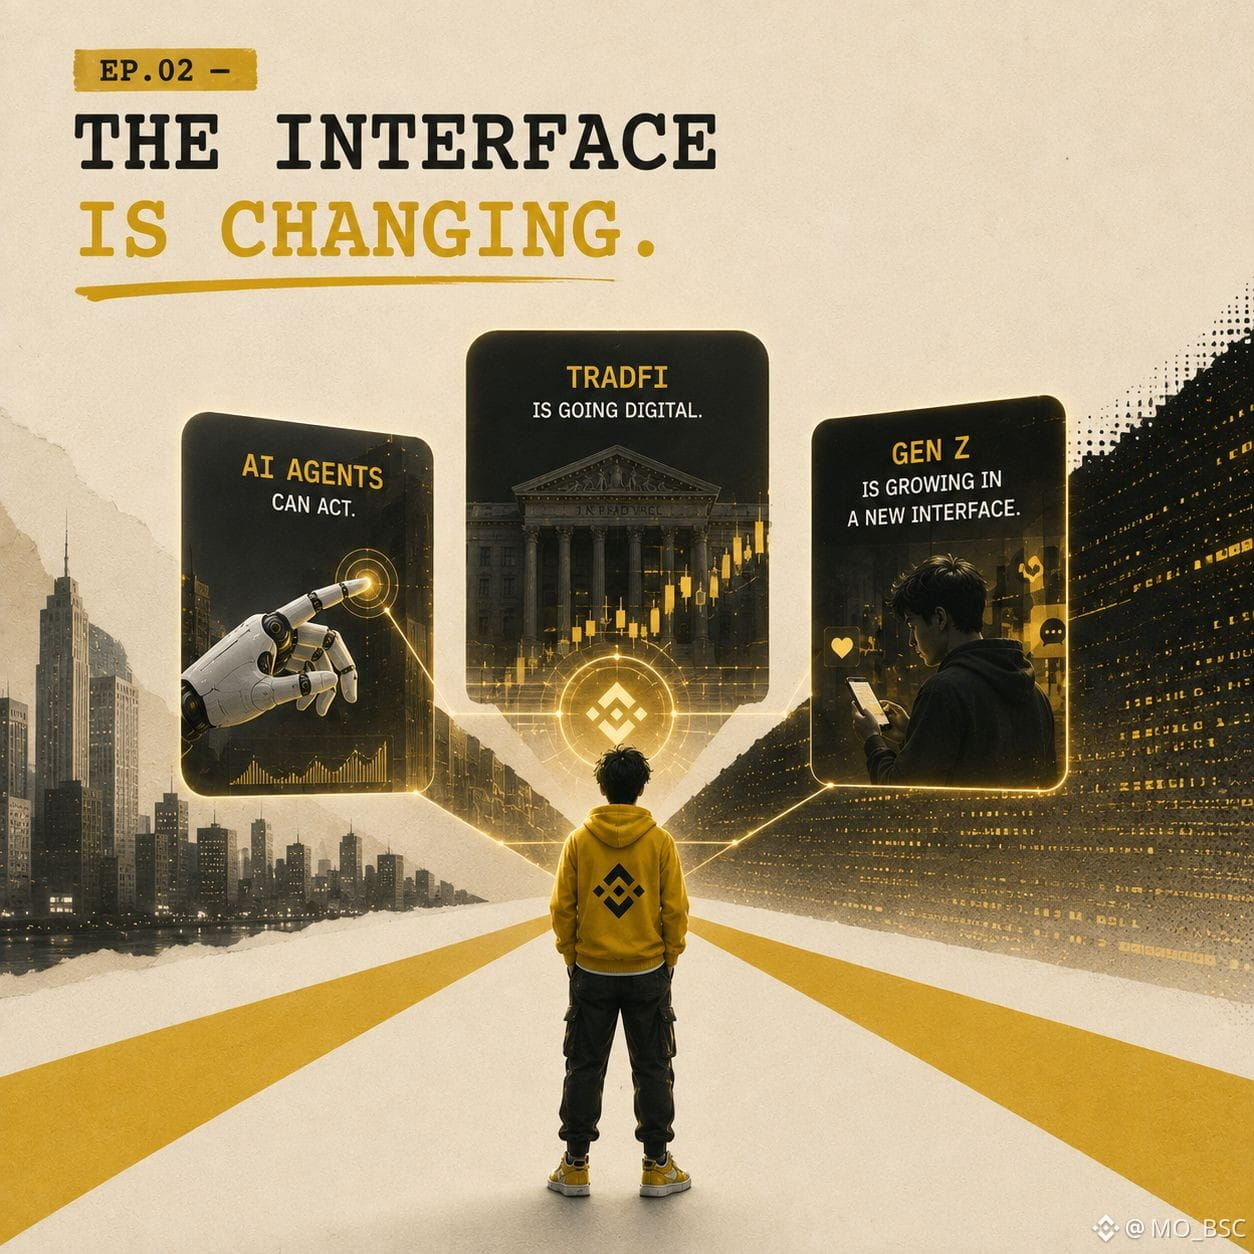
ЭП.02 — ИНТЕРФЕЙС МЕНЯЕТСЯ.
Долгое время финансы имели знакомый интерфейс:
Вы открываете банк.
Вы открываете брокера.
Вы открываете биржу.
Вы принимаете решение.
Вы выполняете действие.
А теперь происходят три сдвига.
AI-агенты могут действовать.
Binance Agent OS позволяет авторизованным агентам подключаться к сервисам Binance, получать доступ к рыночным данным и информации о счетах, а также выполнять сделки в рамках разрешений, которые вы задаёте.
TradFi становится более доступной через цифровые платформы.
Акции, ETF и другие формы участия в традиционном рынке появляются в продуктах, созданных для крипто-нативных пользователей — при этом в некоторых случаях они всё ещё принципиально отличаются от владения базовыми активами.
И поколение Z взрослеет внутри этого нового интерфейса.
Но данные показывают не просто поколение, которое гонится за большим числом сделок. Binance Research выяснила, что у Gen Z самый низкий оборот среди изученных возрастных групп трудоспособного населения.
Три разных сдвига.
Один более крупный вопрос:
Что происходит, когда сам интерфейс становится интеллектуальным?
Возможно, следующее развитие финансов — это не только новые активы.
Возможно, это новый способ взаимодействия с ними.
ЭП.02/?
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #AIAgent #GenZ #BinanceAcademy
ЭП.02 — ИНТЕРФЕЙС МЕНЯЕТСЯ.
Долгое время финансы имели знакомый интерфейс:
Вы открываете банк.
Вы открываете брокера.
Вы открываете биржу.
Вы принимаете решение.
Вы выполняете действие.
А теперь происходят три сдвига.
AI-агенты могут действовать.
Binance Agent OS позволяет авторизованным агентам подключаться к сервисам Binance, получать доступ к рыночным данным и информации о счетах, а также выполнять сделки в рамках разрешений, которые вы задаёте.
TradFi становится более доступной через цифровые платформы.
Акции, ETF и другие формы участия в традиционном рынке появляются в продуктах, созданных для крипто-нативных пользователей — при этом в некоторых случаях они всё ещё принципиально отличаются от владения базовыми активами.
И поколение Z взрослеет внутри этого нового интерфейса.
Но данные показывают не просто поколение, которое гонится за большим числом сделок. Binance Research выяснила, что у Gen Z самый низкий оборот среди изученных возрастных групп трудоспособного населения.
Три разных сдвига.
Один более крупный вопрос:
Что происходит, когда сам интерфейс становится интеллектуальным?
Возможно, следующее развитие финансов — это не только новые активы.
Возможно, это новый способ взаимодействия с ними.
ЭП.02/?
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #AIAgent #GenZ #BinanceAcademy
Долгое время финансы имели знакомый интерфейс:
Вы открываете банк.
Вы открываете брокера.
Вы открываете биржу.
Вы принимаете решение.
Вы выполняете действие.
А теперь происходят три сдвига.
AI-агенты могут действовать.
Binance Agent OS позволяет авторизованным агентам подключаться к сервисам Binance, получать доступ к рыночным данным и информации о счетах, а также выполнять сделки в рамках разрешений, которые вы задаёте.
TradFi становится более доступной через цифровые платформы.
Акции, ETF и другие формы участия в традиционном рынке появляются в продуктах, созданных для крипто-нативных пользователей — при этом в некоторых случаях они всё ещё принципиально отличаются от владения базовыми активами.
И поколение Z взрослеет внутри этого нового интерфейса.
Но данные показывают не просто поколение, которое гонится за большим числом сделок. Binance Research выяснила, что у Gen Z самый низкий оборот среди изученных возрастных групп трудоспособного населения.
Три разных сдвига.
Один более крупный вопрос:
Что происходит, когда сам интерфейс становится интеллектуальным?
Возможно, следующее развитие финансов — это не только новые активы.
Возможно, это новый способ взаимодействия с ними.
ЭП.02/?
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #AIAgent #GenZ #BinanceAcademy
3
102
·
--
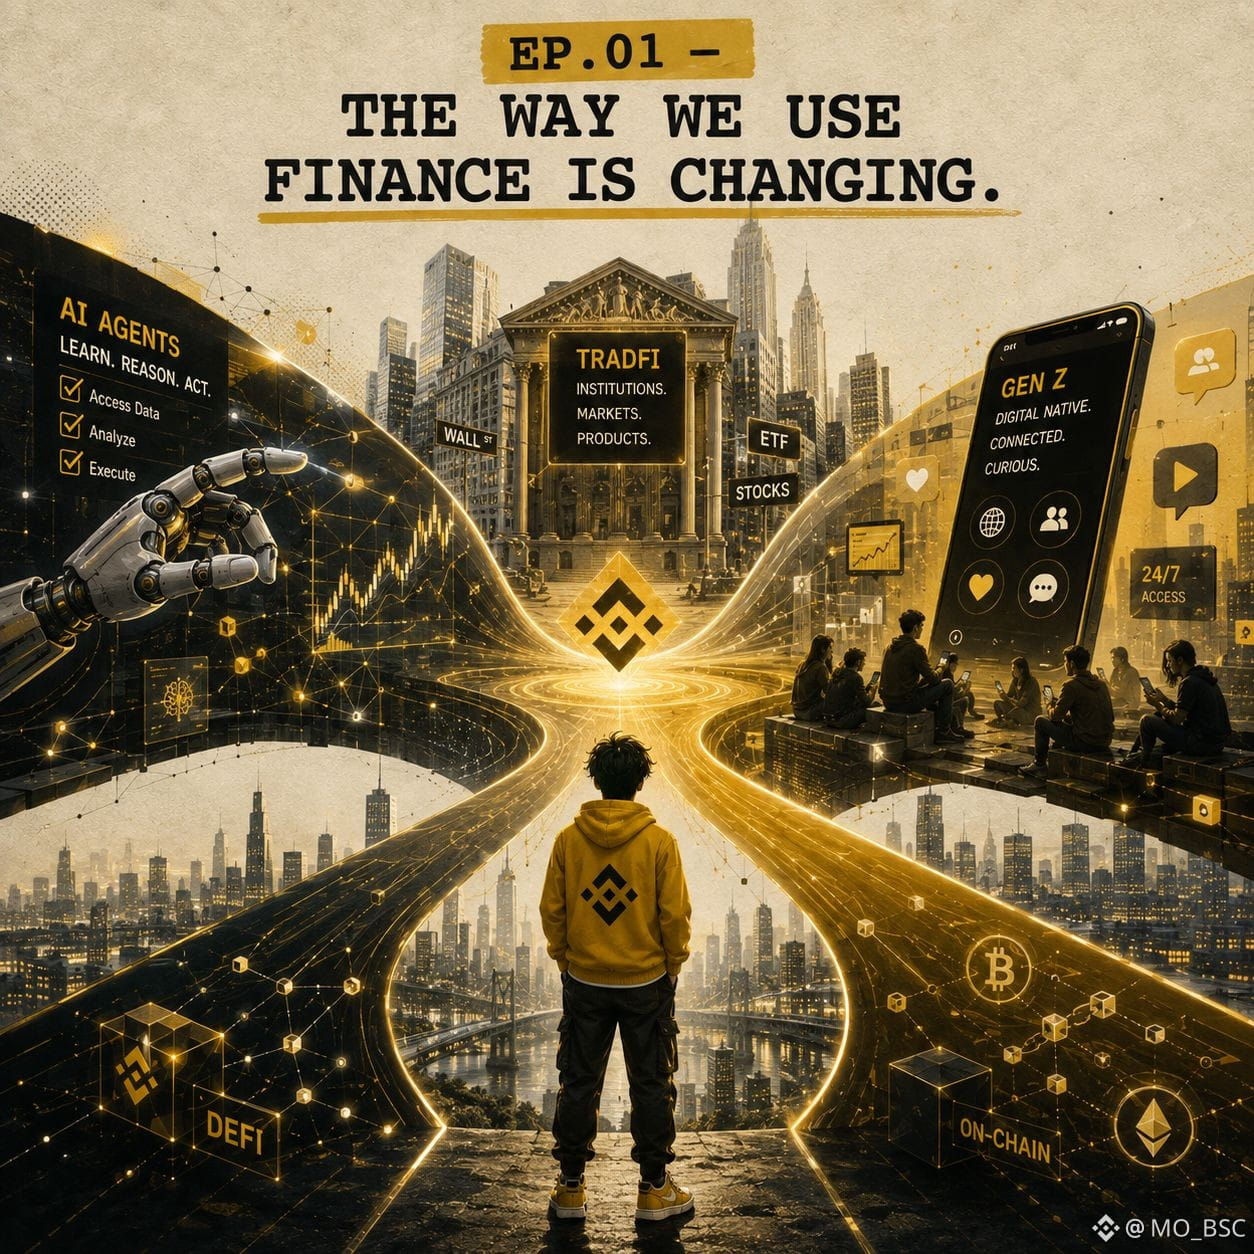
ЭП.01 — КАК МЫ ИСПОЛЬЗУЕМ ФИНАНСЫ, МЕНЯЕТСЯ.
Сразу происходит три вещи:
AI-агенты учатся действовать.
Binance Agent OS позволяет AI-агентам подключаться к сервисам Binance и, при наличии нужных разрешений, получать доступ к рыночным данным, просматривать балансы и выполнять сделки.
TradFi всё ближе подходит к криптоинфраструктуре.
Акции, ETF и другие традиционные финансовые активы теперь могут появляться в цифровых финансовых продуктах, создавая новые способы для людей взаимодействовать с рынками.
И ещё есть поколение Z.
Binance Research выяснила, что среди поколений Z — самая низкая текучесть среди работающего населения по трём изученным продуктам, что ставит под сомнение идею о том, что цифровая «врождённость» автоматически означает более активную торговлю.
Разные истории.
Но есть одно более масштабное изменение:
финансы становятся более цифровыми, более связанными и более программируемыми.
Вопрос не в том, какая тенденция победит.
Вопрос — что произойдёт, когда они начнут взаимодействовать друг с другом.
Мы всё ещё на раннем этапе.
DYOR.
Только образовательный контент — не финансовый совет.
#AIAgents #TradFi #BinanceAcademy
ЭП.01 — КАК МЫ ИСПОЛЬЗУЕМ ФИНАНСЫ, МЕНЯЕТСЯ.
Сразу происходит три вещи:
AI-агенты учатся действовать.
Binance Agent OS позволяет AI-агентам подключаться к сервисам Binance и, при наличии нужных разрешений, получать доступ к рыночным данным, просматривать балансы и выполнять сделки.
TradFi всё ближе подходит к криптоинфраструктуре.
Акции, ETF и другие традиционные финансовые активы теперь могут появляться в цифровых финансовых продуктах, создавая новые способы для людей взаимодействовать с рынками.
И ещё есть поколение Z.
Binance Research выяснила, что среди поколений Z — самая низкая текучесть среди работающего населения по трём изученным продуктам, что ставит под сомнение идею о том, что цифровая «врождённость» автоматически означает более активную торговлю.
Разные истории.
Но есть одно более масштабное изменение:
финансы становятся более цифровыми, более связанными и более программируемыми.
Вопрос не в том, какая тенденция победит.
Вопрос — что произойдёт, когда они начнут взаимодействовать друг с другом.
Мы всё ещё на раннем этапе.
DYOR.
Только образовательный контент — не финансовый совет.
#AIAgents #TradFi #BinanceAcademy
Сразу происходит три вещи:
AI-агенты учатся действовать.
Binance Agent OS позволяет AI-агентам подключаться к сервисам Binance и, при наличии нужных разрешений, получать доступ к рыночным данным, просматривать балансы и выполнять сделки.
TradFi всё ближе подходит к криптоинфраструктуре.
Акции, ETF и другие традиционные финансовые активы теперь могут появляться в цифровых финансовых продуктах, создавая новые способы для людей взаимодействовать с рынками.
И ещё есть поколение Z.
Binance Research выяснила, что среди поколений Z — самая низкая текучесть среди работающего населения по трём изученным продуктам, что ставит под сомнение идею о том, что цифровая «врождённость» автоматически означает более активную торговлю.
Разные истории.
Но есть одно более масштабное изменение:
финансы становятся более цифровыми, более связанными и более программируемыми.
Вопрос не в том, какая тенденция победит.
Вопрос — что произойдёт, когда они начнут взаимодействовать друг с другом.
Мы всё ещё на раннем этапе.
DYOR.
Только образовательный контент — не финансовый совет.
#AIAgents #TradFi #BinanceAcademy
4
180
·
--
Поколение Z не росло с теми же отношениями с технологиями, что и предыдущие поколения.
Для них цифровые технологии — не отдельный мир.
Это просто часть повседневной жизни.
Поэтому когда финансы тоже становятся цифровыми, интересный вопрос — не только:
«Будет ли поколение Z использовать криптовалюту?»
Он в том,:
Какое ощущение, по ожиданиям поколения Z, должно иметь финансовое технологическое решение?
Быстрое.
Цифровое с самого начала.
Доступное.
Связанное.
Но это не означает автоматически, что поколение Z ищет максимальные риски.
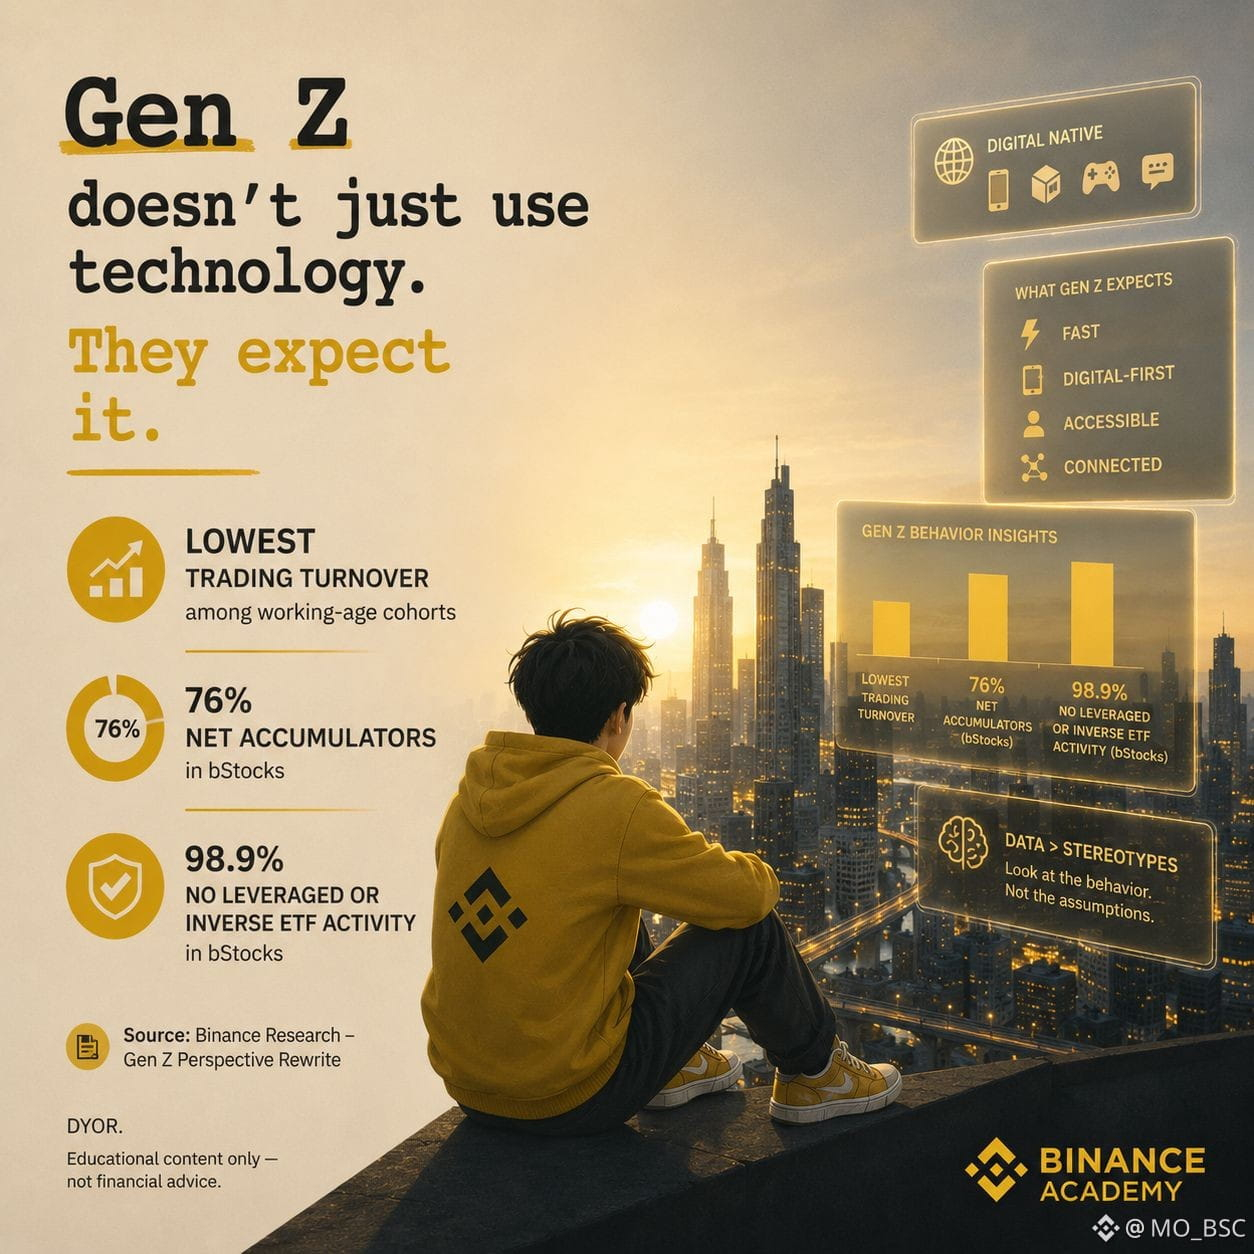
На самом деле Binance Research в своём исследовании поведения поколения Z на bStocks, в прямых акциях и TradFi-Perps выявила несколько интересных закономерностей.
У поколения Z был самый низкий торговый оборот среди изученных возрастных групп работающего населения.
На bStocks 76% аккаунтов Gen Z были классифицированы как net accumulators (накопители).
А 98,9% аккаунтов Gen Z на bStocks не проявляли активности с кредитным плечом или в обратных ETF за анализируемый период.
Это полезное напоминание:
То, что поколение «цифрово врождённое», не означает автоматически, что оно постоянно торгует или гонится за кредитным плечом.
Технологии меняют то, как люди получают доступ к финансовым продуктам.
Но они не говорят нам точно, как каждый человек будет их использовать.
И именно поэтому данные важнее стереотипов.
Не предполагайте.
Не обобщайте.
Смотрите на поведение.
📚 Источник: Binance Research — Gen Z Perspective Rewrite
DYOR.
Только образовательный контент — не финансовый совет.
#GenZ #BinanceAcademy
Поколение Z не росло с теми же отношениями с технологиями, что и предыдущие поколения.
Для них цифровые технологии — не отдельный мир.
Это просто часть повседневной жизни.
Поэтому когда финансы тоже становятся цифровыми, интересный вопрос — не только:
«Будет ли поколение Z использовать криптовалюту?»
Он в том,:
Какое ощущение, по ожиданиям поколения Z, должно иметь финансовое технологическое решение?
Быстрое.
Цифровое с самого начала.
Доступное.
Связанное.
Но это не означает автоматически, что поколение Z ищет максимальные риски.
На самом деле Binance Research в своём исследовании поведения поколения Z на bStocks, в прямых акциях и TradFi-Perps выявила несколько интересных закономерностей.
У поколения Z был самый низкий торговый оборот среди изученных возрастных групп работающего населения.
На bStocks 76% аккаунтов Gen Z были классифицированы как net accumulators (накопители).
А 98,9% аккаунтов Gen Z на bStocks не проявляли активности с кредитным плечом или в обратных ETF за анализируемый период.
Это полезное напоминание:
То, что поколение «цифрово врождённое», не означает автоматически, что оно постоянно торгует или гонится за кредитным плечом.
Технологии меняют то, как люди получают доступ к финансовым продуктам.
Но они не говорят нам точно, как каждый человек будет их использовать.
И именно поэтому данные важнее стереотипов.
Не предполагайте.
Не обобщайте.
Смотрите на поведение.
📚 Источник: Binance Research — Gen Z Perspective Rewrite
DYOR.
Только образовательный контент — не финансовый совет.
#GenZ #BinanceAcademy
Для них цифровые технологии — не отдельный мир.
Это просто часть повседневной жизни.
Поэтому когда финансы тоже становятся цифровыми, интересный вопрос — не только:
«Будет ли поколение Z использовать криптовалюту?»
Он в том,:
Какое ощущение, по ожиданиям поколения Z, должно иметь финансовое технологическое решение?
Быстрое.
Цифровое с самого начала.
Доступное.
Связанное.
Но это не означает автоматически, что поколение Z ищет максимальные риски.
На самом деле Binance Research в своём исследовании поведения поколения Z на bStocks, в прямых акциях и TradFi-Perps выявила несколько интересных закономерностей.
У поколения Z был самый низкий торговый оборот среди изученных возрастных групп работающего населения.
На bStocks 76% аккаунтов Gen Z были классифицированы как net accumulators (накопители).
А 98,9% аккаунтов Gen Z на bStocks не проявляли активности с кредитным плечом или в обратных ETF за анализируемый период.
Это полезное напоминание:
То, что поколение «цифрово врождённое», не означает автоматически, что оно постоянно торгует или гонится за кредитным плечом.
Технологии меняют то, как люди получают доступ к финансовым продуктам.
Но они не говорят нам точно, как каждый человек будет их использовать.
И именно поэтому данные важнее стереотипов.
Не предполагайте.
Не обобщайте.
Смотрите на поведение.
📚 Источник: Binance Research — Gen Z Perspective Rewrite
DYOR.
Только образовательный контент — не финансовый совет.
#GenZ #BinanceAcademy
1
4
388
·
--
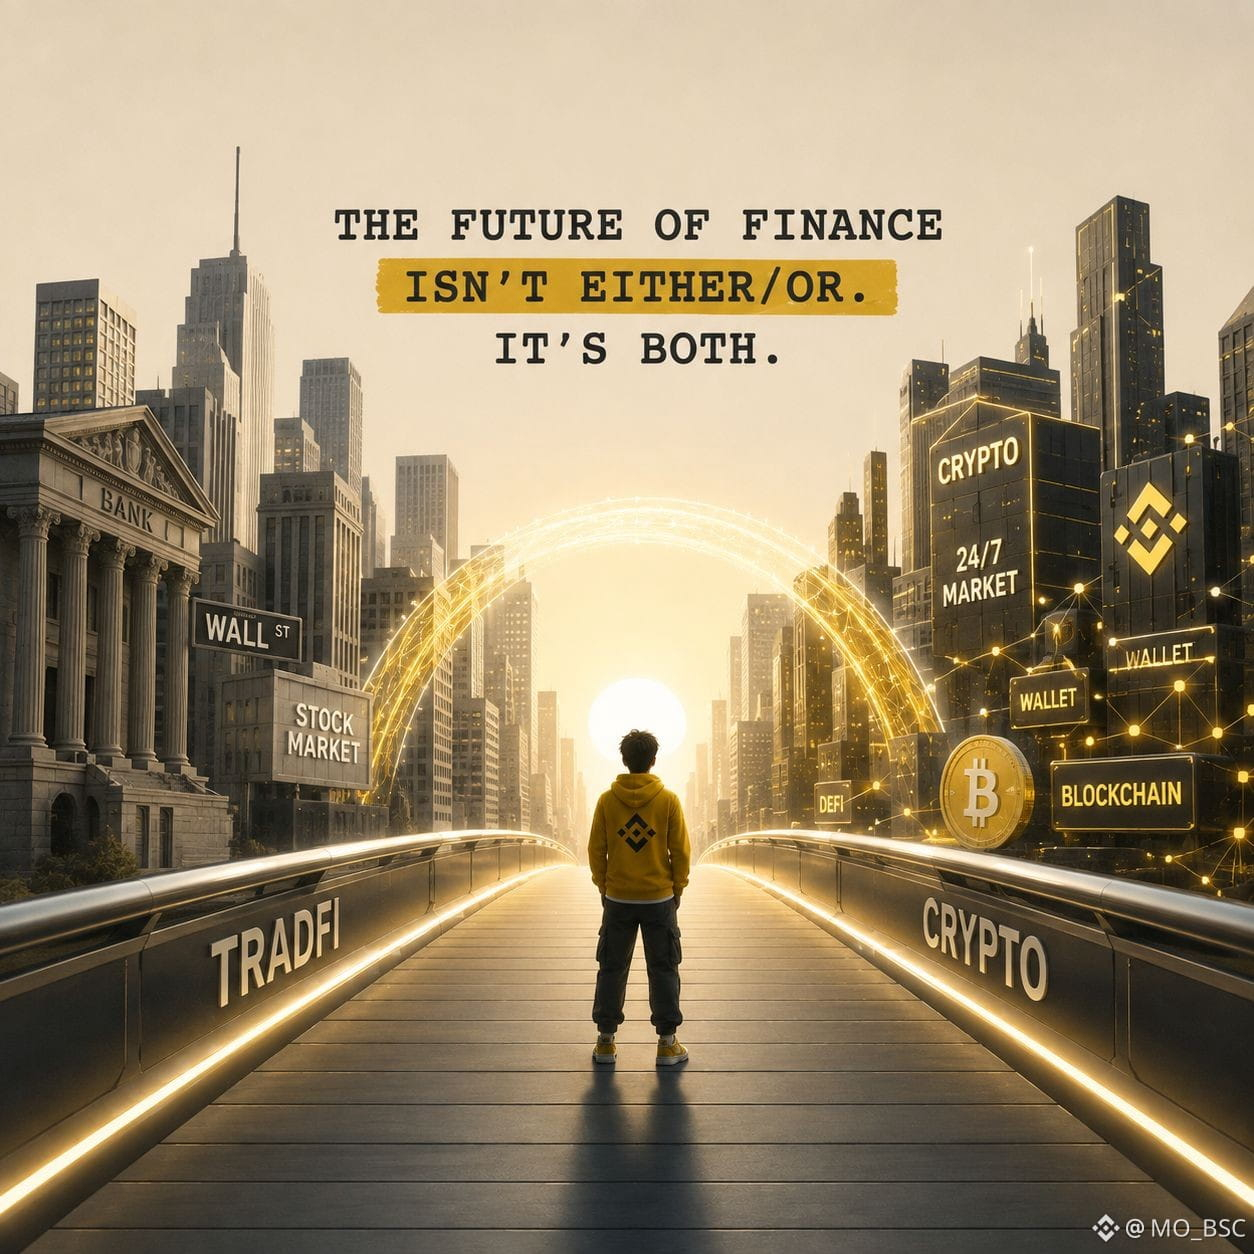
В течение многих лет разговор звучал примерно так:
Крипто против TradFi.
Но, возможно, это неверный вопрос.
TradFi — традиционные финансы — это финансовая система, которую большинство из нас уже знает.
Банки.
Фондовые рынки.
Брокерские компании.
Платёжные сети.
Традиционные инвестиционные продукты.
Крипто представила иную финансовую архитектуру, построенную вокруг блокчейн-сетей и цифровых активов.
Но технологии не всегда заменяют старую систему в одночасье.
Иногда они с ней соединяются.
Именно поэтому мы всё чаще видим разговоры о том, как переносить традиционные финансовые концепции в цифровые и on-chain-среды.
Интересный вопрос не в том:
«Кто победит?»
А в том:
**Что происходит, когда сильные стороны обоих миров начинают соединяться?**
У TradFi есть десятилетия инфраструктуры, регулирования, институтов и устоявшихся финансовых рынков.
Крипто даёт программируемые сети, цифровое владение и инфраструктуру на базе блокчейна, работающую 24/7.
Они решают разные задачи и работают по разным моделям.
И граница между двумя мирами может продолжать эволюционировать.
Для новичков самый полезный подход — не выбирать чью-то сторону.
А понимать обе.
Узнайте, как работают традиционные рынки.
Узнайте, как работают рынки крипто.
Затем поймите, где они пересекаются — и где они остаются принципиально разными.
Будущее финансов не обязательно должно быть чем-то одним — либо/либо.
Оно может быть более взаимосвязанным.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #TradFi #learnwithbinance
$BTC
{spot}(BTCUSDT)
В течение многих лет разговор звучал примерно так:
Крипто против TradFi.
Но, возможно, это неверный вопрос.
TradFi — традиционные финансы — это финансовая система, которую большинство из нас уже знает.
Банки.
Фондовые рынки.
Брокерские компании.
Платёжные сети.
Традиционные инвестиционные продукты.
Крипто представила иную финансовую архитектуру, построенную вокруг блокчейн-сетей и цифровых активов.
Но технологии не всегда заменяют старую систему в одночасье.
Иногда они с ней соединяются.
Именно поэтому мы всё чаще видим разговоры о том, как переносить традиционные финансовые концепции в цифровые и on-chain-среды.
Интересный вопрос не в том:
«Кто победит?»
А в том:
**Что происходит, когда сильные стороны обоих миров начинают соединяться?**
У TradFi есть десятилетия инфраструктуры, регулирования, институтов и устоявшихся финансовых рынков.
Крипто даёт программируемые сети, цифровое владение и инфраструктуру на базе блокчейна, работающую 24/7.
Они решают разные задачи и работают по разным моделям.
И граница между двумя мирами может продолжать эволюционировать.
Для новичков самый полезный подход — не выбирать чью-то сторону.
А понимать обе.
Узнайте, как работают традиционные рынки.
Узнайте, как работают рынки крипто.
Затем поймите, где они пересекаются — и где они остаются принципиально разными.
Будущее финансов не обязательно должно быть чем-то одним — либо/либо.
Оно может быть более взаимосвязанным.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #TradFi #learnwithbinance
$BTC
Крипто против TradFi.
Но, возможно, это неверный вопрос.
TradFi — традиционные финансы — это финансовая система, которую большинство из нас уже знает.
Банки.
Фондовые рынки.
Брокерские компании.
Платёжные сети.
Традиционные инвестиционные продукты.
Крипто представила иную финансовую архитектуру, построенную вокруг блокчейн-сетей и цифровых активов.
Но технологии не всегда заменяют старую систему в одночасье.
Иногда они с ней соединяются.
Именно поэтому мы всё чаще видим разговоры о том, как переносить традиционные финансовые концепции в цифровые и on-chain-среды.
Интересный вопрос не в том:
«Кто победит?»
А в том:
**Что происходит, когда сильные стороны обоих миров начинают соединяться?**
У TradFi есть десятилетия инфраструктуры, регулирования, институтов и устоявшихся финансовых рынков.
Крипто даёт программируемые сети, цифровое владение и инфраструктуру на базе блокчейна, работающую 24/7.
Они решают разные задачи и работают по разным моделям.
И граница между двумя мирами может продолжать эволюционировать.
Для новичков самый полезный подход — не выбирать чью-то сторону.
А понимать обе.
Узнайте, как работают традиционные рынки.
Узнайте, как работают рынки крипто.
Затем поймите, где они пересекаются — и где они остаются принципиально разными.
Будущее финансов не обязательно должно быть чем-то одним — либо/либо.
Оно может быть более взаимосвязанным.
DYOR.
Только образовательный контент — не финансовая рекомендация.
#Binance #TradFi #learnwithbinance
$BTC
3
154
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
AnthropicCEOCallsForAISlowdown
Просмотров: 110,826
1,839 обсуждают
#anthropicceocallsforaislowdown
Соперники объединяются: Альтман, Маск и другие поддерживают призыв к замедлению. В течение нескольких часов после эссе Амодея генеральный директор OpenAI Сэм Альтман публично согласился с тем, что индустрии нужно «задавать темп прогрессу», отметив, что этот вопрос уже был давней важной внутренней дискуссией в OpenAI. Илон Маск из xAI просто опубликовал «Дарo прав». Также сообщалось о поддержке со стороны других ведущих фигур, включая Демиса Хассабиса. Это редкое публичное совпадение позиций среди непримиримых конкурентов подчеркивает, насколько серьезно в топ-лабораториях теперь оценивают риски ускорения. Похоже, отрасль начинает смещаться от чистой скорости к скоординированной осторожности.
$BR
$BTW
$REZ
Crypto Futrures Afridi
·Лайков: 3
·Просмотров: 1.9k
RevolutDataLeakReportedlyPostedAttackersThreatenDailyReleases
Просмотров: 164
11 обсуждают
BrazilCentralBankRaisesVASPCapitalRequirements
Просмотров: 923
99 обсуждают