

#flex
flex
Просмотров: 13,077
117 обсуждают
Популярные
Новые

💥 $FLEX ВОЗВРАЩАЕТСЯ ВЫШЕ $112 ПОСЛЕ ОТСКОКА ОТ ПОДДЕРЖКИ, ПОКА ПОКУПАТЕЛИ НАЦЕЛИЛИСЬ НА СОПРОТИВЛЕНИЕ НА $116! ⚡
Вход: 111.80–112.40 ⚡
Цель: 116.00 🚀
Стоп-лосс: 110.00 ⚠️
$FLEX совершил уверенный отскок от зоны спроса $107–$109 и мощной 4-часовой свечой пробил обратно уровень $112. Покупатели решительно вступили в игру, поглощая давление продавцов и уверенно развернув локальную структуру в пользу быков. 📊
Закрепление выше возвращённой зоны $112 — именно тот сигнал, который может подтолкнуть цену прямо к сопротивлению на $116. Пока покупатели защищают уровень пробоя, соотношение риска и прибыли в этой сделке остаётся исключительно привлекательным. 💡
Следите за связанными активами, например $BTR и $SKR , — они могут указывать на благоприятный фон в секторе. 💬 Будете покупать на повторном тесте $112 или дождётесь уверенного пробоя $114? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto #Altcoins
⚡ 🎯
13

·
--
FLEX бессрочный контракт Binance TradFi (традиционные финансовые инструменты): на закрытии в 21:35 по пекинскому времени 2026-10-28 за 5 минут −5,40%; на момент наблюдения в 21:35:02 по пекинскому времени 2026-10-28 текущая цена — 85,12, объём за 24 ч — 2,8535 млн, цена ниже VWAP 89,1426, RSI — 22,2. Не спешите покупать на просадке: сдержите этот порыв и дождитесь ослабления давления продавцов.
Сможет ли отскок снова подняться выше VWAP 89,1426? Только если цена удержится выше — это будет иметь значение.
Примечание: это бессрочный контракт на традиционные финансовые инструменты. Вне торговых часов выше риск низкой ликвидности и ценовых разрывов; объём торгов за 24 ч — менее 5 млн долларов США, стакан неглубокий, учитывайте проскальзывание.
#FLEX #ОповещениеОРезкомДвижении

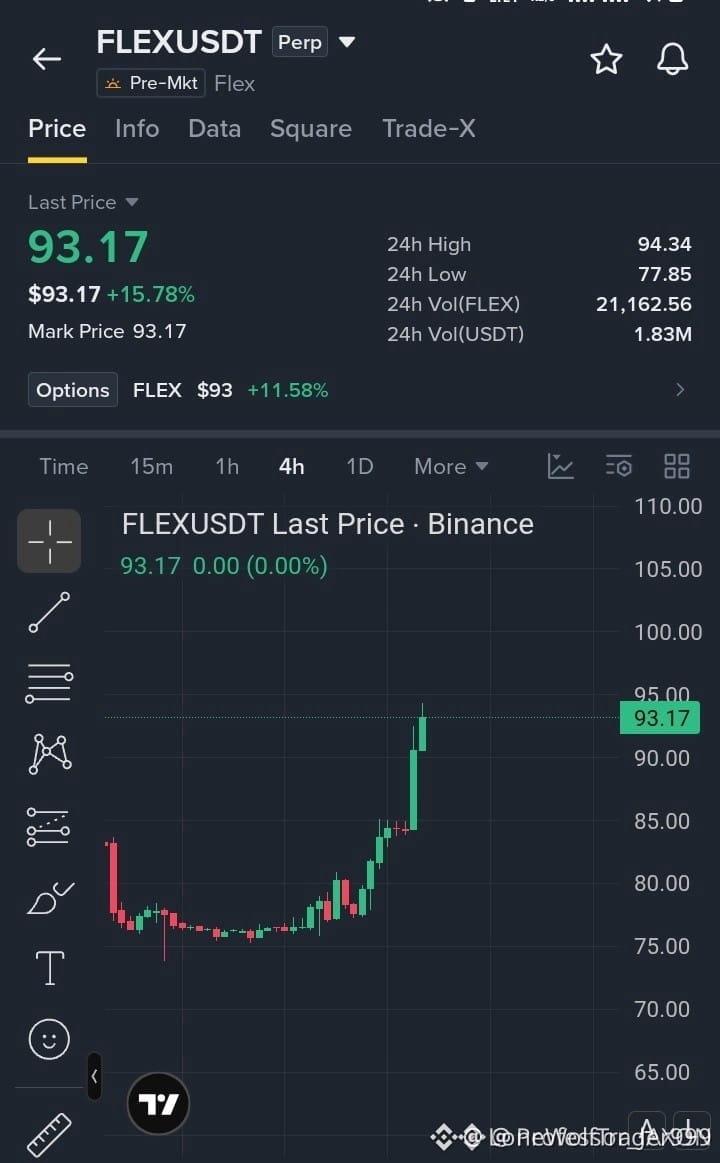
🚀 $FLEX РЫВОК К ПРОБОЮ $95+ — БЫКИ НА ОХОТЕ! 🟢
Вход: 90.00-92.00 ⚡
Цели: 95.00 / 98.00 / 102.00 🚀
Стоп-лосс: 87.50 ⚠️
📊 После того как рынок пробил потолок в $85, неуклонно растущий объём играет на руку быкам, а цена готова закрепиться в диапазоне входа $90–$92. ⚡ Индикаторы импульса на 4-часовом графике сигналят зелёным, намекая, что следующая волна может быстро поднять цену выше $95.
🦈 Крупные игроки накапливают ликвидность выше $90, и каждый шаг вверх поглощает стены продавцов, создавая условия для поэтапного ралли к $98 и даже $102. Вероятна краткосрочная коррекция, поэтому дождитесь отката, прежде чем открывать позицию.
💬 Готовы оседлать волну роста или ждёте отката? 👇
⚠️ Это не финансовая рекомендация. Всегда контролируйте риски. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto
🔥 💎

·
--
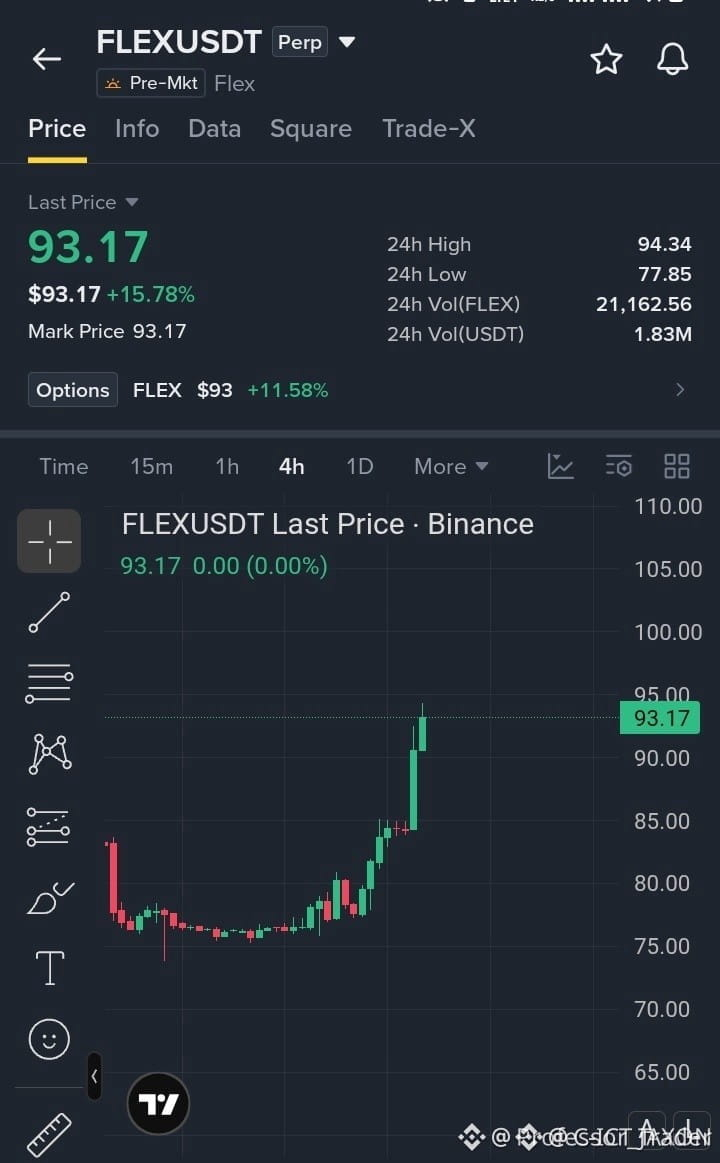
🚀 $FLEX ГОТОВЫ ПРОБИТЬ СОПРОТИВЛЕНИЕ НА ОТМЕТКЕ $95 — БЫКИ РВУТСЯ В БОЙ
Вход: 90.00–92.00 ⚡
Цели: 95.00 / 98.00 / 102.00 🚀
Стоп-лосс: 87.50 ⚠️
Потолок на уровне $85 наконец пробит, что подтверждает появление новой зоны спроса, способствующей накоплению активов институциональными инвесторами. 📊 На 4-часовом графике объём резко вырос, а цена движется внутри чёткого бычьего клина.
Поскольку рынок удерживается выше $90, следующая цель по ликвидности находится между $95 и $98. Если покупательский интерес сохранится, на повестке остаётся и второй рывок к $102. 🦈 Вероятен краткосрочный откат в диапазон входа $90–$92 — это позволит войти в сделку дисциплинированно до следующей волны роста. ⚡
💬 Готовы оседлать пробой или ждёте подтверждения на откате?
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #FLEX #LongSetup #Breakout #Crypto
🚀 🔥
4

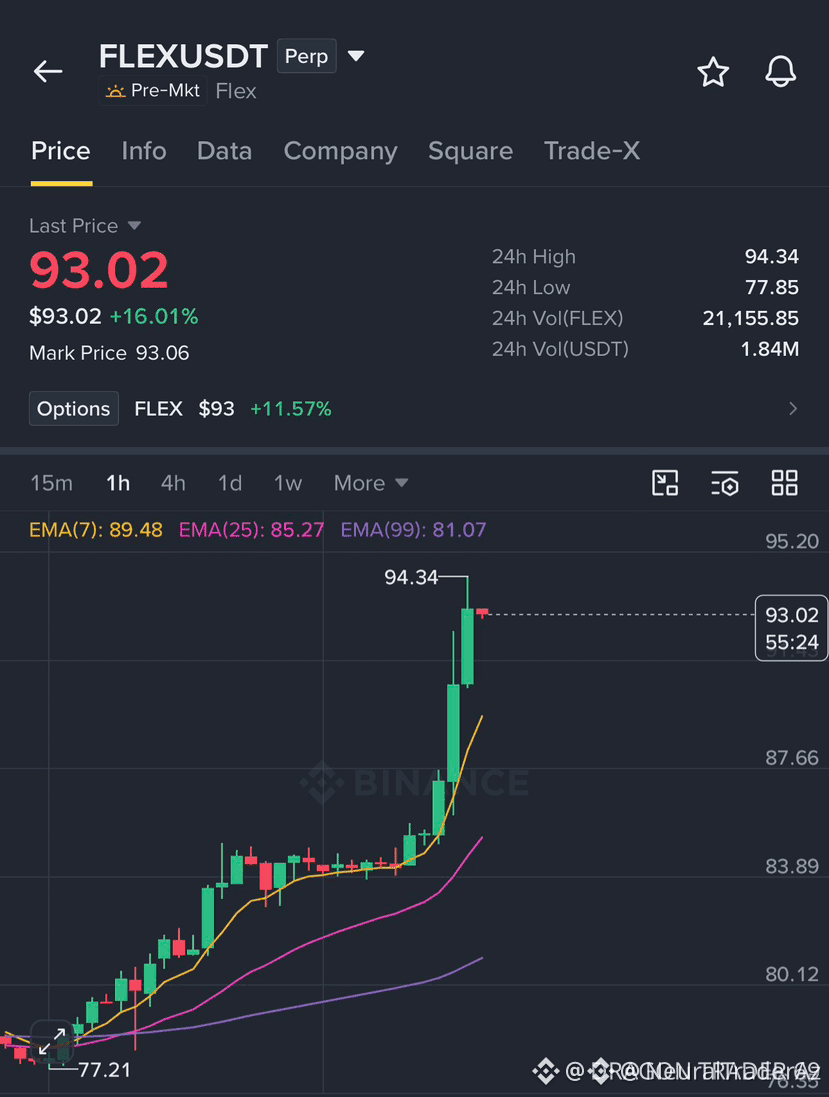
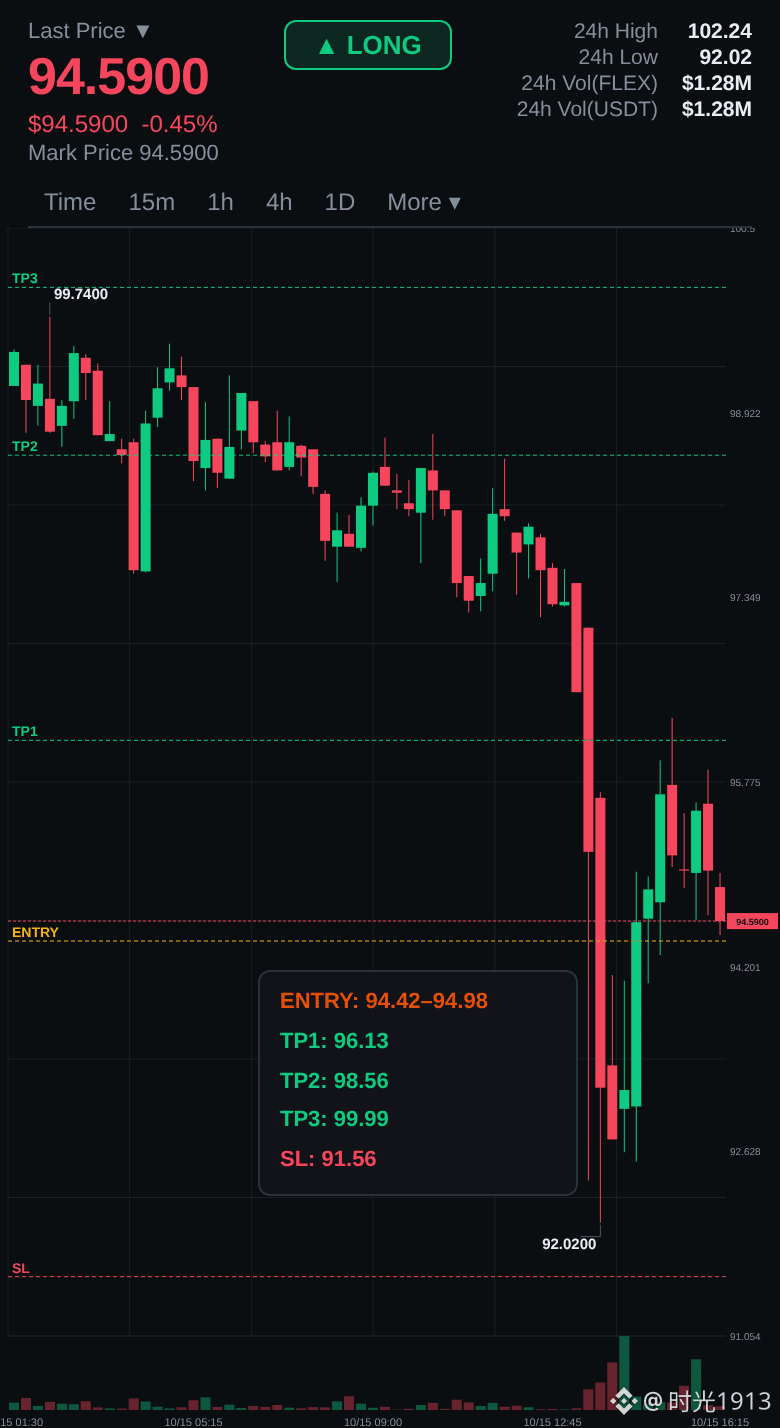
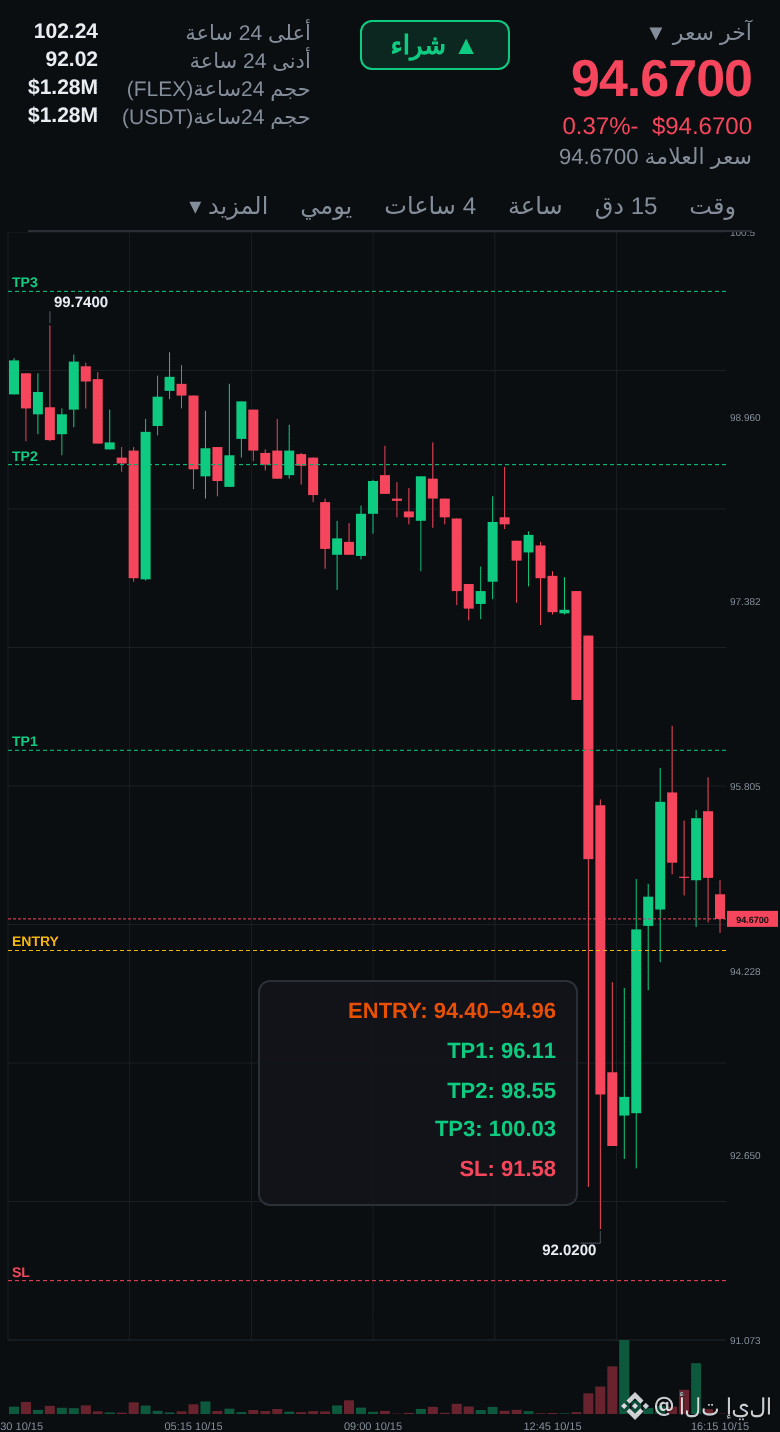
🚨 $FLEX СТОЛКНУЛСЯ С КЛЮЧЕВЫМ ТЕСТОМ СОПРОТИВЛЕНИЯ — ПОЯВЛЯЕТСЯ ВОЗМОЖНОСТЬ ДЛЯ ШОРТА 🔴
Вход: 93.00–94.50 ⚡
Цель: 90.00 🚀
Стоп-лосс: 103.50 ⚠️
📊 Уровень 94.34 стал магнитом для ликвидности крупных игроков: несколько свечей поглощения указывают на возможную скорую распродажу. 🦈 Институциональные продавцы накапливают ордера чуть выше этой зоны, готовясь резко толкнуть цену вниз при следующем отскоке. 📌 Уверенный пробой ниже 94, вероятно, спровоцирует движение к диапазону 90–85, где уже сформировались медвежьи блоки ордеров. ⚡ Терпение важнее погони за ценой — дождитесь решающей свечи, прежде чем входить в сделку.
💬 Видите формирование отскока или ждёте следующего сбора ликвидности? 👇
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #FLEX #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
2
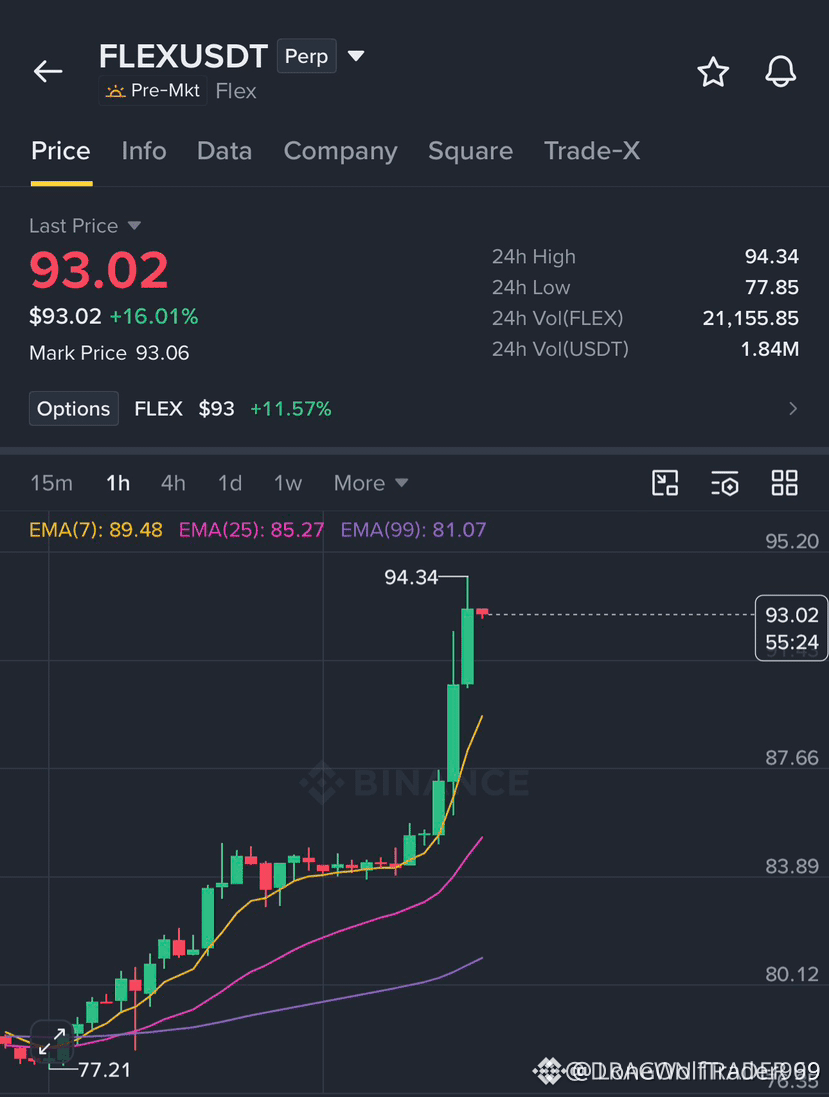
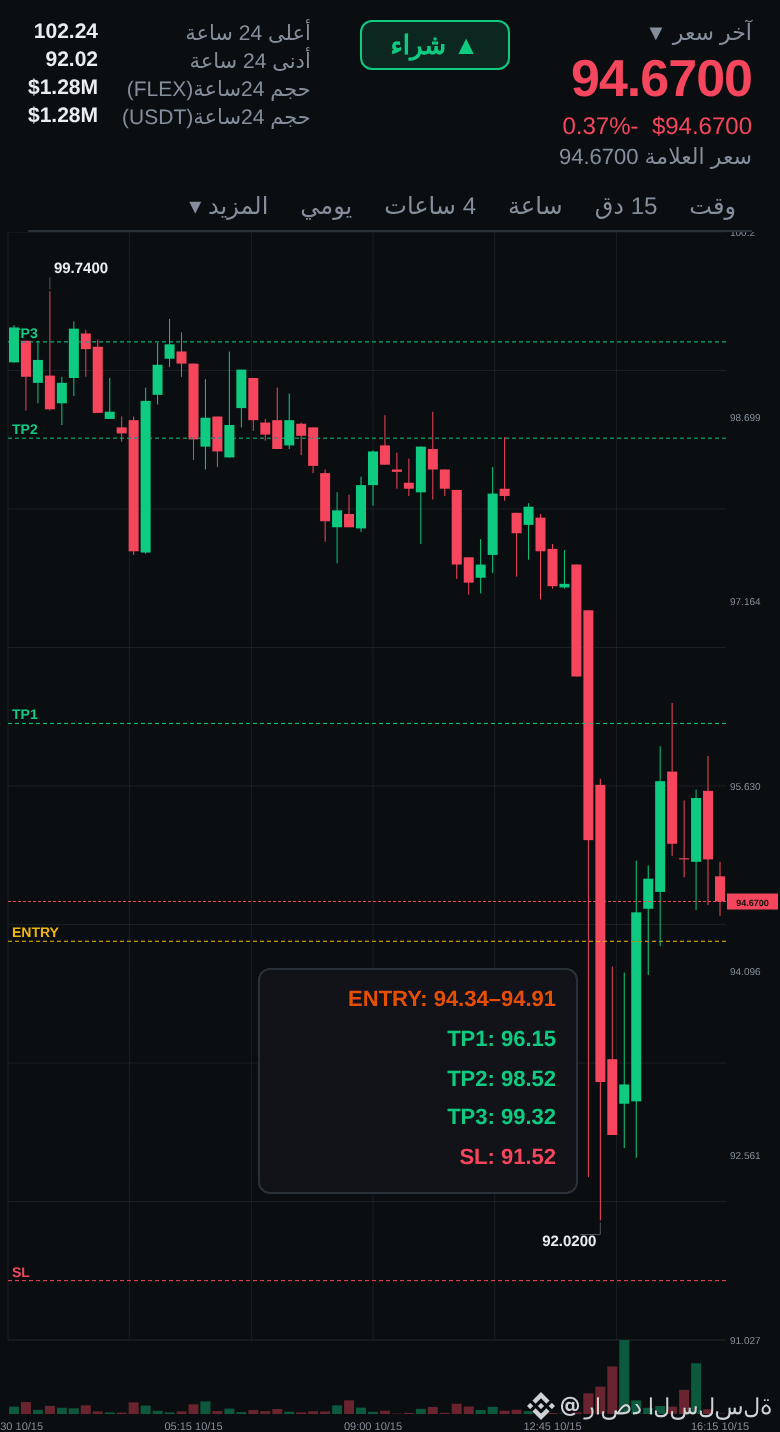
🚨 $FLEX НАКАЛЯЕТСЯ, НО СОПРОТИВЛЕНИЕ МОЖЕТ ИЗМЕНИТЬ ХОД СОБЫТИЙ! 🔴
Вход: $93.00‑$94.50 ⚡
Цель: $90.00 🚀
Стоп-лосс: $103.50 ⚠️
📊 Рост на 18% красноречиво говорит о бычьем давлении, однако отметка $94.34 — это крепкая стена, у которой крупные игроки сбрасывали ликвидность. 🦈 Если продавцы поглотят последние заявки на покупку, мы увидим быстрое падение к зоне $90, а следующая волна может направиться к $85 и завершиться резким снижением к $80.50. 📈 Следите за потоком ордеров: уверенный отбой станет сигналом к дисциплинированной короткой позиции. 💡 Готовы прокатиться на откате или ждёте сигнальную свечу? 💬
⚠️ Не является финансовой рекомендацией. Всегда контролируйте риски. 🛡️
🏷️ #FLEX #ShortSetup #Crypto #Bearish #Liquidity
🔥 🦈

·
--
Ставка финансирования для $FLEX сейчас достигла +0.1873%.
Это немало. Текущая цена — 119.4100, а значит, позиции, делающие ставку на одно из направлений, уже сильно переполнены: чтобы оставаться в них, приходится доплачивать.
Представьте, что билеты на популярное мероприятие уже раскупили, и попасть туда можно только переплатив. Чем больше желающих доплатить, тем сильнее ажиотаж на этой стороне. Но сильные эмоции ещё не означают, что направление выбрано верно.
Важно помнить вот о чём: те, кто вошёл на самом верху, вложились по максимальной цене. Стоит рынку хотя бы немного замереть, и именно они первыми не выдержат. Ставка — это термометр настроений: когда температура взлетает слишком высоко, стоит оглянуться на риски.
Сейчас вместо того, чтобы поддаваться эмоциям, лучше сначала посмотреть, как долго ещё продержится эта доплата.
#FLEX
167
См. перевод
$FLEX LONG
Инициатива переходит на сторону покупателей, пытающихся развить восходящую тенденцию. Текущее ценовое движение выглядит конструктивно для удержания позиций в лонг, если быки не ослабят хватку. Структура актива сохраняет потенциал для движения вверх, но стоит учитывать риски локальной волатильности при приближении к ключевым ориентирам.
🔹Входная зона: 118.12
🎯Тейк 1: 118.67060395 (+0.47%)
🎯Тейк 2: 119.2412079 (+0.95%)
🎯Тейк 3: 120.09711383 (+1.67%)
❌Стоп-лосс: 117.24409407 (-0.74%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #SenateReadiesSeptemberCLARITYActVote #BerkshireMakes19.8BNetStockPurchases 📈
$FLEX
40
См. перевод
$FLEX SHORT
Удержат ли продавцы инициативу при текущем давлении? Инструмент смотрит вниз, пока инициатива остается на стороне шортистов, готовых продавливать котировки к намеченным целям. Главное — следить за реакцией рынка и контролировать риски.
🏁Вход: 111.48
💰Цель 1: 110.33123117 (+1.03%)
💰Цель 2: 108.90246235 (+2.31%)
💰Цель 3: 106.75930911 (+4.23%)
🛡Защита: 113.90315324 (-2.17%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #Bitcoin #macro 📈
$FLEX
14
См. перевод
$FLEX LONG
Смогут ли покупатели развить восходящий импульс? Быки пока удерживают инициативу, создавая предпосылки для продолжения движения вверх и реализации намеченных целей. Давление продавцов выглядит сдержанно, что повышает шансы на благоприятный исход при условии сохранения текущего темпа торгов.
🔹Входная зона: 123.98
🎯Тейк 1: 124.62497743 (+0.52%)
🎯Тейк 2: 125.54995486 (+1.27%)
🎯Тейк 3: 126.937421 (+2.39%)
❌Стоп-лосс: 122.31253386 (-1.34%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #RWA #AIcrypto 📈
$FLEX
60
См. перевод
$FLEX SHORT
1. На старте движения инициатива переходит к продавцам, удерживающим давление сразу после открытия позиций.
2. Текущая динамика выглядит перспективной для снижения, так как покупателям пока не удается переломить тенденцию.
3. Развитие сценария зависит от того, насколько уверенно рынок продолжит движение в сторону запланированных целей.
🏁Вход: 103.36
💰Цель 1: 102.32615509 (+1.00%)
💰Цель 2: 100.34231018 (+2.92%)
💰Цель 3: 97.36654282 (+5.80%)
🛡Защита: 107.28576736 (-3.80%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #bStocksCIS #NVDAB 📈
$FLEX
35
См. перевод
$FLEX LONG
Удастся ли покупателям развить восходящий сценарий после удержания стартовых позиций? Быки пока сохраняют инициативу, формируя неплохие предпосылки для планомерного подъема котировок. Если текущий темп сохранится без резких откатов, актив имеет все шансы продолжить движение к намеченным целям.
🔹Входная зона: 115.98
✅Тейк 1: 117.83467256 (+1.60%)
✅Тейк 2: 119.76934512 (+3.27%)
✅Тейк 3: 122.67135395 (+5.77%)
⛔️Стоп: 112.99799116 (-2.57%)
⚠️ Это не финансовая рекомендация. Торгуйте на свой страх и риск. DYOR.
#FLEX #Crypto #Криптовалюта 📈
$FLEX
10
$FLEX 24 часов рост на 2.523% до 112.54, funding обнулился, держим 2725.78 акций. С точки зрения трейдинга политических событий не видно нового драйвера; похоже, этот небольшой рост — скорее игра самого фьючерсного контракта, и объем тоже не впечатляет. Я не догоняю лонг: настрой скорее в сторону «бычьего», но жду отката. Если цена откатит к 112.54 и не пробьет уровень — попробую небольшой лонг; если пробьет 112.54 — отменяю ордер, тейк-профит пока не ставлю. Funding равен нулю: никто не платит комиссию, и по сути все ждут сигнала.
Торговые теги:#TradFi #链上美股 #FLEX
Где, по-вашему, наиболее вероятно ошибиться в этих выводах?
Торговые теги:#TradFi #链上美股 #FLEX
Где, по-вашему, наиболее вероятно ошибиться в этих выводах?
14
·
--
$FLEX текущая цена 107,62, за 24 часа -3,739%. Плата за финансирование равна нулю, открытые позиции 2806,48, ни одна из сторон не наращивала объемы.
Цена слегка снизилась, но позиции не изменились — это означает, что текущие держатели «уверенно тянут», а новые деньги пока наблюдают. Рынок ждет катализатор.
Контраргумент: ухудшение макронастроений может потянуть за собой активы в цепочке. Вторичный эффект — ликвидность может временно задержаться, но ее легко перетянет в «горячие» монеты.
Условия недействительности: плата за финансирование станет положительной или -0,0001, или изменение открытых позиций превысит 10%.
Торговый тег: #TradFi #链上美股 #FLEX
Как вы думаете, в чем наиболее вероятно ошибочна эта оценка?
8
·
--
$FLEX за последние 24 часа упал на 4,1% до 108,02. Плата за финансирование (funding rate) составляет -0,00003751. Количество открытых позиций сохраняется на уровне 2945,90。
Этот набор показателей указывает на понятную структуру: шорт (покупка «вниз») накапливается — ставка делается на дальнейшее снижение. Падение цены и отрицательный funding rate — классическая форма для наращивания шортов. Шорты платят лонгам, что означает: сформировался медвежий консенсус. Объём позиций заметно не сокращается вслед за падением цены — это намекает на постепенное наращивание шортов, а не на паническое закрытие позиций из‑за движения цены. Это одиночный сигнал: мне не хватает данных по крупным сделкам on-chain или по межрыночной волатильности для перекрёстной проверки, но имеющейся структуры уже достаточно, чтобы сказать, что шорты набирают силу。
Самое сильное опровержение — если цена $FLEX на этом уровне стабилизируется и быстро отскочит выше точки начала падения. Тогда текущая структура шортов окажется ошибочной. Шорты больше всего боятся ситуации, когда цена не продолжает падать, а начинает расти: тогда вынужденные стоп‑лоссы могут запустить обратный «сqueeze» (сжатие позиций в сторону роста). Пока цена не пробила предыдущий минимум. Если в районе 108 будет происходить длительная боковая консолидация, то из‑за отрицательного funding rate стоимость позиций шортов будет продолжать накапливаться — возможно, шортам придётся сокращать объём。
Дальше: если цена продолжит снижаться, нереализованная прибыль шортов будет расти, но маржинальные средства, готовые продолжать «догонять» шорты, могут становиться всё меньше; если же случится отскок, то шорты возьмут на себя издержки первой волны. На что рынок, возможно, не обращает внимания? На сам показатель объёма позиций. Если 2945,90 соответствует меньшей номинальной величине контракта, то реальное давление на сторону «шорт» может быть не таким большим, как выглядит по цифрам. Я не могу подтвердить точные спецификации контракта по имеющимся данным — это влияет на оценку абсолютной силы шортов。
Ключевое противоречие, которое я вижу, такое: цена уже снизилась, но funding rate и структура позиций показывают, что шорты продолжают усиливаться. Если это верно, то для реализации логики шортов цена должна продолжать пробивать вниз. И наоборот: если цена долго будет «стоять» в этом диапазоне, шорты первыми будут выматываться из‑за стоимости финансирования。
Моя тактика — ждать. Агрессивный подход: если цена пробьёт 105 и funding rate останется отрицательным, можно с небольшой долей попробовать шорт, но стоп‑лосс нужно поставить выше 108,5. Более надёжный подход — ждать, пока funding rate перейдёт в положительную зону, или пока объём позиций существенно не снизится: это будет означать, что шорты «сдались» и покидают рынок. Избегать стоит так: если объём позиций внезапно увеличится на низком уровне — вне зависимости от того, растёт цена или падает, сначала выйти и наблюдать。
Рынок, возможно, слишком сильно закладывается в краткосрочное падение $FLEX, и текущая перенасыщенность шортами может быть недооценена。
Торговый тег: #TradFi #链上美股 #FLEX
Как ты думаешь, где эта оценка наиболее вероятно окажется ошибочной?
$FLEX за последние 24 часа упал на 4,1% до 108,02. Плата за финансирование (funding rate) составляет -0,00003751. Количество открытых позиций сохраняется на уровне 2945,90。
Этот набор показателей указывает на понятную структуру: шорт (покупка «вниз») накапливается — ставка делается на дальнейшее снижение. Падение цены и отрицательный funding rate — классическая форма для наращивания шортов. Шорты платят лонгам, что означает: сформировался медвежий консенсус. Объём позиций заметно не сокращается вслед за падением цены — это намекает на постепенное наращивание шортов, а не на паническое закрытие позиций из‑за движения цены. Это одиночный сигнал: мне не хватает данных по крупным сделкам on-chain или по межрыночной волатильности для перекрёстной проверки, но имеющейся структуры уже достаточно, чтобы сказать, что шорты набирают силу。
Самое сильное опровержение — если цена $FLEX на этом уровне стабилизируется и быстро отскочит выше точки начала падения. Тогда текущая структура шортов окажется ошибочной. Шорты больше всего боятся ситуации, когда цена не продолжает падать, а начинает расти: тогда вынужденные стоп‑лоссы могут запустить обратный «сqueeze» (сжатие позиций в сторону роста). Пока цена не пробила предыдущий минимум. Если в районе 108 будет происходить длительная боковая консолидация, то из‑за отрицательного funding rate стоимость позиций шортов будет продолжать накапливаться — возможно, шортам придётся сокращать объём。
Дальше: если цена продолжит снижаться, нереализованная прибыль шортов будет расти, но маржинальные средства, готовые продолжать «догонять» шорты, могут становиться всё меньше; если же случится отскок, то шорты возьмут на себя издержки первой волны. На что рынок, возможно, не обращает внимания? На сам показатель объёма позиций. Если 2945,90 соответствует меньшей номинальной величине контракта, то реальное давление на сторону «шорт» может быть не таким большим, как выглядит по цифрам. Я не могу подтвердить точные спецификации контракта по имеющимся данным — это влияет на оценку абсолютной силы шортов。
Ключевое противоречие, которое я вижу, такое: цена уже снизилась, но funding rate и структура позиций показывают, что шорты продолжают усиливаться. Если это верно, то для реализации логики шортов цена должна продолжать пробивать вниз. И наоборот: если цена долго будет «стоять» в этом диапазоне, шорты первыми будут выматываться из‑за стоимости финансирования。
Моя тактика — ждать. Агрессивный подход: если цена пробьёт 105 и funding rate останется отрицательным, можно с небольшой долей попробовать шорт, но стоп‑лосс нужно поставить выше 108,5. Более надёжный подход — ждать, пока funding rate перейдёт в положительную зону, или пока объём позиций существенно не снизится: это будет означать, что шорты «сдались» и покидают рынок. Избегать стоит так: если объём позиций внезапно увеличится на низком уровне — вне зависимости от того, растёт цена или падает, сначала выйти и наблюдать。
Рынок, возможно, слишком сильно закладывается в краткосрочное падение $FLEX , и текущая перенасыщенность шортами может быть недооценена。
Торговый тег: #TradFi #链上美股 #FLEX
Как ты думаешь, где эта оценка наиболее вероятно окажется ошибочной?
62
·
--
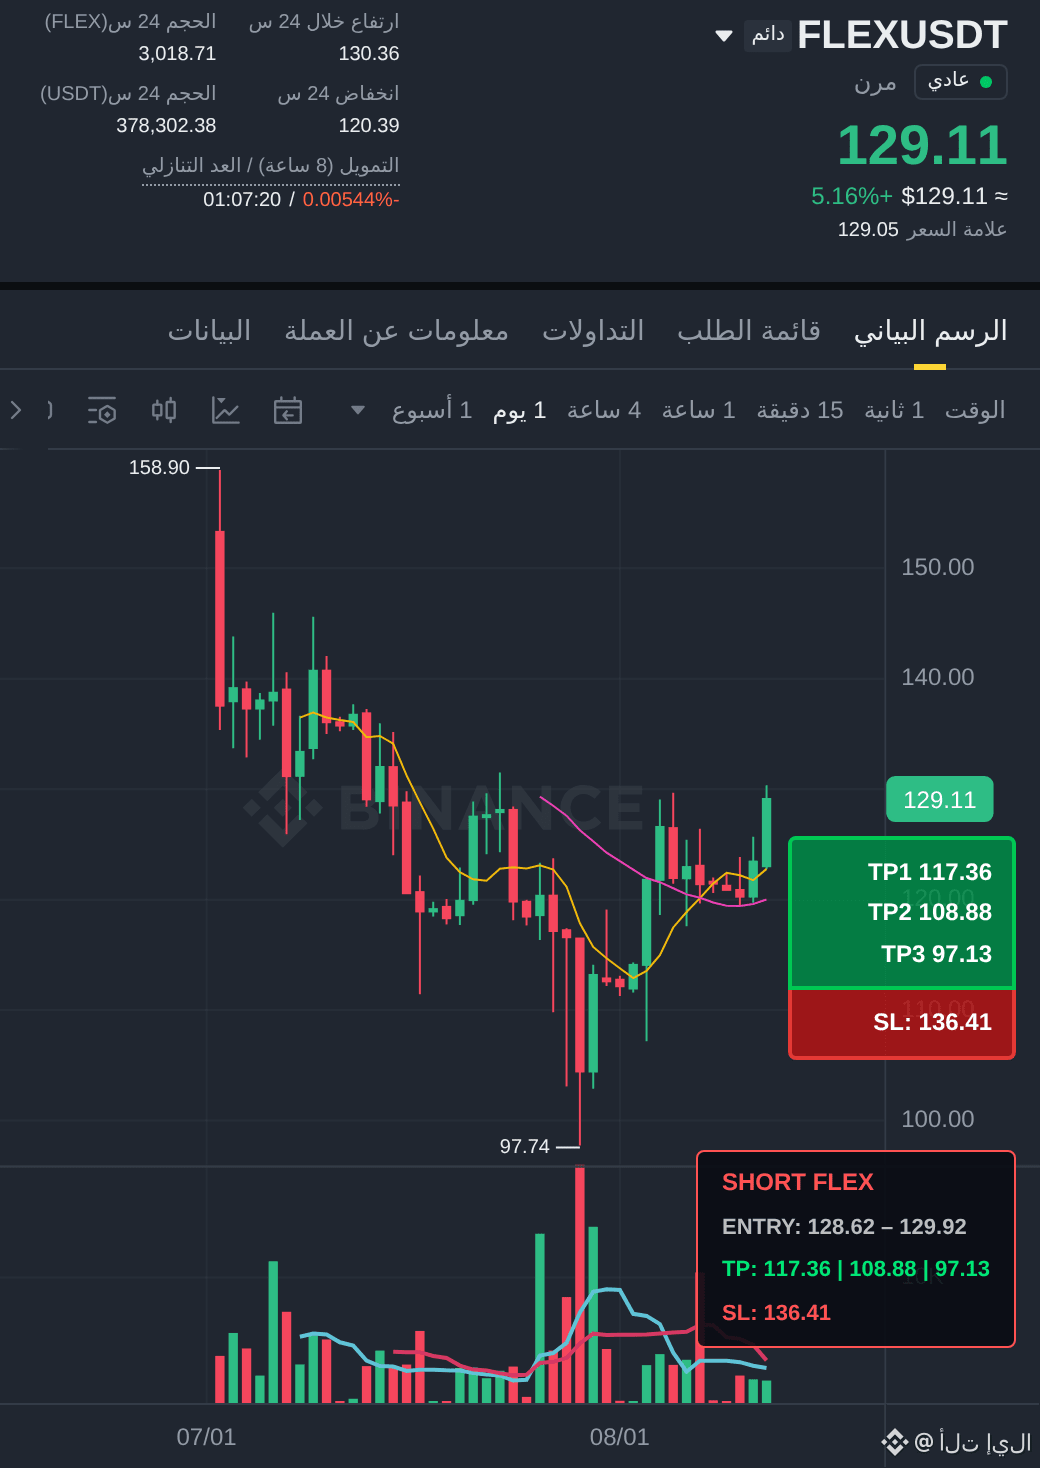
Продолжит ли снижение по номеру $FLEX ? Вот следующий аргумент нисходящей волновой модели
$FLEX Продолжение — 📉 продажа
129.27 | RSI 82 | Объём $356.0K
EMA20: $124.68 | EMA50: $123.14 ⚠️ выше EMA50
📉 Вход: 128.62 – 129.92
🛑 Стоп-лосс: 136.41
🎯 Цель 1: 117.36
🎯 Цель 2: 108.88
🎯 Цель 3: 97.13
Управление рисками — это всё в крипто. Стоп в первую очередь.
Внимание на вход 👈 $FLEX 👉 прямо сейчас
#FLEX #إشارات_قصيرة #استراتيجية_البيع
31
·
--
$FLEX за последние 24 часа упал на 5,278%, а картинка на графике выглядит совершенно безжизненно. Плата за фондирование ровно стоит на нуле: и лонги, и шорты никому ничего не платят. Это мёртвая тишина на рынке.
Трамп в последнее время не перестаёт вести словесные атаки: пошлины, возвращение производства, и всё это — одним комбо-ударом. На американском рынке традиционные индустриальные и инфраструктурные акции действительно дают реакцию. Но откройте график $FLEX — это движение, будто бы не имеющее отношения к нему самому. Вот самая запутанная часть текущей картины: макро-нарратив кричит про «торговлю на Трампе», а на ончейн-контракте, который соответствует индексу американского рынка, заложены падение и нулевая ставка фондирования, то есть явная прохлада. Моё мнение очень прямое: рынок сейчас неправильно оценивает $FLEX. Либо ончейн-деньги в принципе не верят, что Трамп способен реально раскачать эти составляющие, либо краткосрочную ликвидность высосали другие хайп-темы.
Смотрим на данные. Цена падает — а ставка фондирования становится нулевой. Такая комбинация встречается нечасто. Обычно при падении ставка уходит в минус: это означает, что шорты выдавливают лонгов и шортисты должны платить. Но здесь ставка — ноль, значит шорты не слишком уверены: нет сформировавшегося «тесного» медвежьего консенсуса, и лонги не загнаны в угол настолько, чтобы им пришлось платить и капитулировать. Объём позиций 2722,71 — сам по себе показатель небольшой, но в связке с нулевой ставкой это указывает на низкую волатильность и низкий интерес к рынку. Самые большие плательщики потенциально — это лонги, которые ожидали связки с Трампом и заранее заняли позиции: сейчас их как будто оставили в подвешенном состоянии — они почти не теряют (из-за нулевой ставки) и при этом и не заработали (поскольку цена падает).
Самое сильное контрдоказательство в чём? В том, что «торговля Трампом» сама по себе может оказаться ложной гипотезой: на лежащие за $FLEX реальные компании это влияет мизерно, а падение — просто побочный ущерб от сжатия риск-аппетита на крипторынке. Если этот сценарий верен, то дальше $FLEX будет идти за «большим пирогом», а не станет обращать внимание на новости из Вашингтона.
Уже проявился эффект второго порядка. Если какая-то речь или политика Трампа заставит американские фондовые фьючерсы резко взлететь, то шорты по $FLEX окажутся в первой группе, кого вынудят закрывать позиции (путём обратного выкупа). Потому что при нулевой ставке шортить почти не стоит, такие позиции обычно рассыпчатые: достаточно малейшего движения воздуха — и легко начинается паническое «топтание друг друга». И наоборот: если рынок дальше будет «гасить» чувствительность к политическим нарративам, $FLEX может продолжить медленно сползать и проверять более важные поддержки снизу.
Условия, при которых тезис ломается, очень ясны: если цена $FLEX снова закрепится выше 120 и при этом ставка фондирования станет положительной, я признаю ошибку. Это будет значить, что рынок действительно «покупает Трампа», и лонги готовы платить за набор позиций — тогда вся логика разворачивается в обратную сторону.
Действия.
Торговый тег: #TradFi #链上美股 #FLEX
Как вы думаете, в чём эта связка рассуждений с наибольшей вероятностью может быть неверной?
$FLEX за последние 24 часа упал на 5,278%, а картинка на графике выглядит совершенно безжизненно. Плата за фондирование ровно стоит на нуле: и лонги, и шорты никому ничего не платят. Это мёртвая тишина на рынке.
Трамп в последнее время не перестаёт вести словесные атаки: пошлины, возвращение производства, и всё это — одним комбо-ударом. На американском рынке традиционные индустриальные и инфраструктурные акции действительно дают реакцию. Но откройте график $FLEX — это движение, будто бы не имеющее отношения к нему самому. Вот самая запутанная часть текущей картины: макро-нарратив кричит про «торговлю на Трампе», а на ончейн-контракте, который соответствует индексу американского рынка, заложены падение и нулевая ставка фондирования, то есть явная прохлада. Моё мнение очень прямое: рынок сейчас неправильно оценивает $FLEX . Либо ончейн-деньги в принципе не верят, что Трамп способен реально раскачать эти составляющие, либо краткосрочную ликвидность высосали другие хайп-темы.
Смотрим на данные. Цена падает — а ставка фондирования становится нулевой. Такая комбинация встречается нечасто. Обычно при падении ставка уходит в минус: это означает, что шорты выдавливают лонгов и шортисты должны платить. Но здесь ставка — ноль, значит шорты не слишком уверены: нет сформировавшегося «тесного» медвежьего консенсуса, и лонги не загнаны в угол настолько, чтобы им пришлось платить и капитулировать. Объём позиций 2722,71 — сам по себе показатель небольшой, но в связке с нулевой ставкой это указывает на низкую волатильность и низкий интерес к рынку. Самые большие плательщики потенциально — это лонги, которые ожидали связки с Трампом и заранее заняли позиции: сейчас их как будто оставили в подвешенном состоянии — они почти не теряют (из-за нулевой ставки) и при этом и не заработали (поскольку цена падает).
Самое сильное контрдоказательство в чём? В том, что «торговля Трампом» сама по себе может оказаться ложной гипотезой: на лежащие за $FLEX реальные компании это влияет мизерно, а падение — просто побочный ущерб от сжатия риск-аппетита на крипторынке. Если этот сценарий верен, то дальше $FLEX будет идти за «большим пирогом», а не станет обращать внимание на новости из Вашингтона.
Уже проявился эффект второго порядка. Если какая-то речь или политика Трампа заставит американские фондовые фьючерсы резко взлететь, то шорты по $FLEX окажутся в первой группе, кого вынудят закрывать позиции (путём обратного выкупа). Потому что при нулевой ставке шортить почти не стоит, такие позиции обычно рассыпчатые: достаточно малейшего движения воздуха — и легко начинается паническое «топтание друг друга». И наоборот: если рынок дальше будет «гасить» чувствительность к политическим нарративам, $FLEX может продолжить медленно сползать и проверять более важные поддержки снизу.
Условия, при которых тезис ломается, очень ясны: если цена $FLEX снова закрепится выше 120 и при этом ставка фондирования станет положительной, я признаю ошибку. Это будет значить, что рынок действительно «покупает Трампа», и лонги готовы платить за набор позиций — тогда вся логика разворачивается в обратную сторону.
Действия.
Торговый тег: #TradFi #链上美股 #FLEX
Как вы думаете, в чём эта связка рассуждений с наибольшей вероятностью может быть неверной?
61
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#WithdrawalsBack: 15 networks live
Просмотров: 1,473
50 обсуждают
2
#BinanceUpdatesProofofReservesAddresses
Просмотров: 45,871
906 обсуждают
3
#BinanceToResumePhaseOneOfWithdrawals
Просмотров: 78,993
1,130 обсуждают
4
#BinanceHadAlreadyCovered$6BofHackLoss
Просмотров: 6,288
110 обсуждают
5
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
Просмотров: 33,739
120 обсуждают
6
#CZDismissesClaimsBinanceHackWasPredicted
Просмотров: 35,207
479 обсуждают
7
#B14gReportsUnauthorizedTransferOfAbout97MCORE
Просмотров: 10,184
213 обсуждают
8
#USSpotETHETFsPost23StraightDaysOfNetOutflows
Просмотров: 10,183
182 обсуждают
9
#IntelHasItsWorstDaySince1974
Просмотров: 94,395
792 обсуждают
10
#TRMCambodianCasinosReceived$1.07BInCrypto
Просмотров: 40,956
74 обсуждают