

#billetera
billetera
Просмотров: 735,539
404 обсуждают
Популярные
Новые

·
--
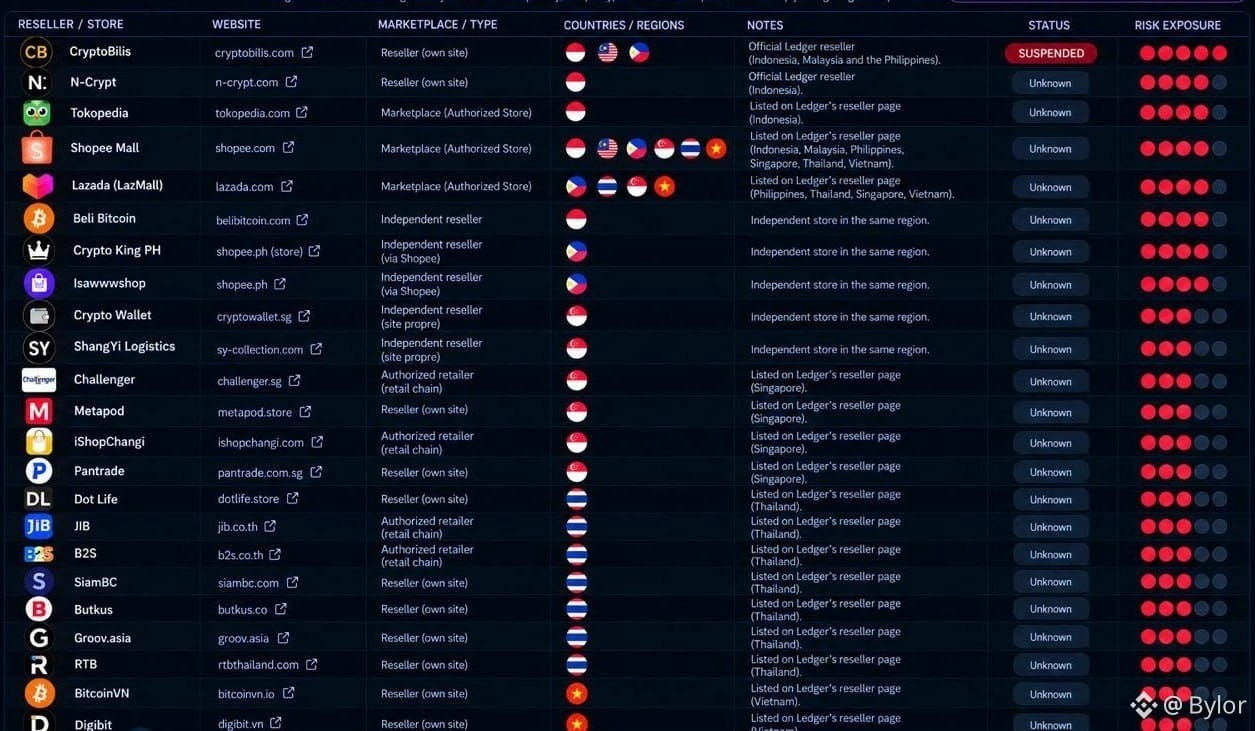
⚡️Ledger ha publicado una lista de vendedores peligrosos de sus wallets que podrían instalar implantes ocultos para interceptar las frases semilla.
#billetera #Ledger
⚡️Ledger ha publicado una lista de vendedores peligrosos de sus wallets que podrían instalar implantes ocultos para interceptar las frases semilla.
#billetera #Ledger
#billetera #Ledger
168
·
--
¿Qué es la Billetera de Fondos?
💼 Dentro de tu aplicación verás la sección Billetera de Fondos. Es el lugar donde se guardan tus saldos para usarlos en el día a día. De ahí sale el dinero cuando realizas pagos rápidos con Binance Pay o cuando compras y vendes en el mercado P2P. Si compraste saldo y no lo ves en tu pantalla principal de trading, no te asustes: lo más seguro es que esté guardado en esta sección. Puedes mover tu saldo entre la billetera Spot y la de Fondos en segundos y gratis. 🔄💸
#billetera #fondos #P2P
170

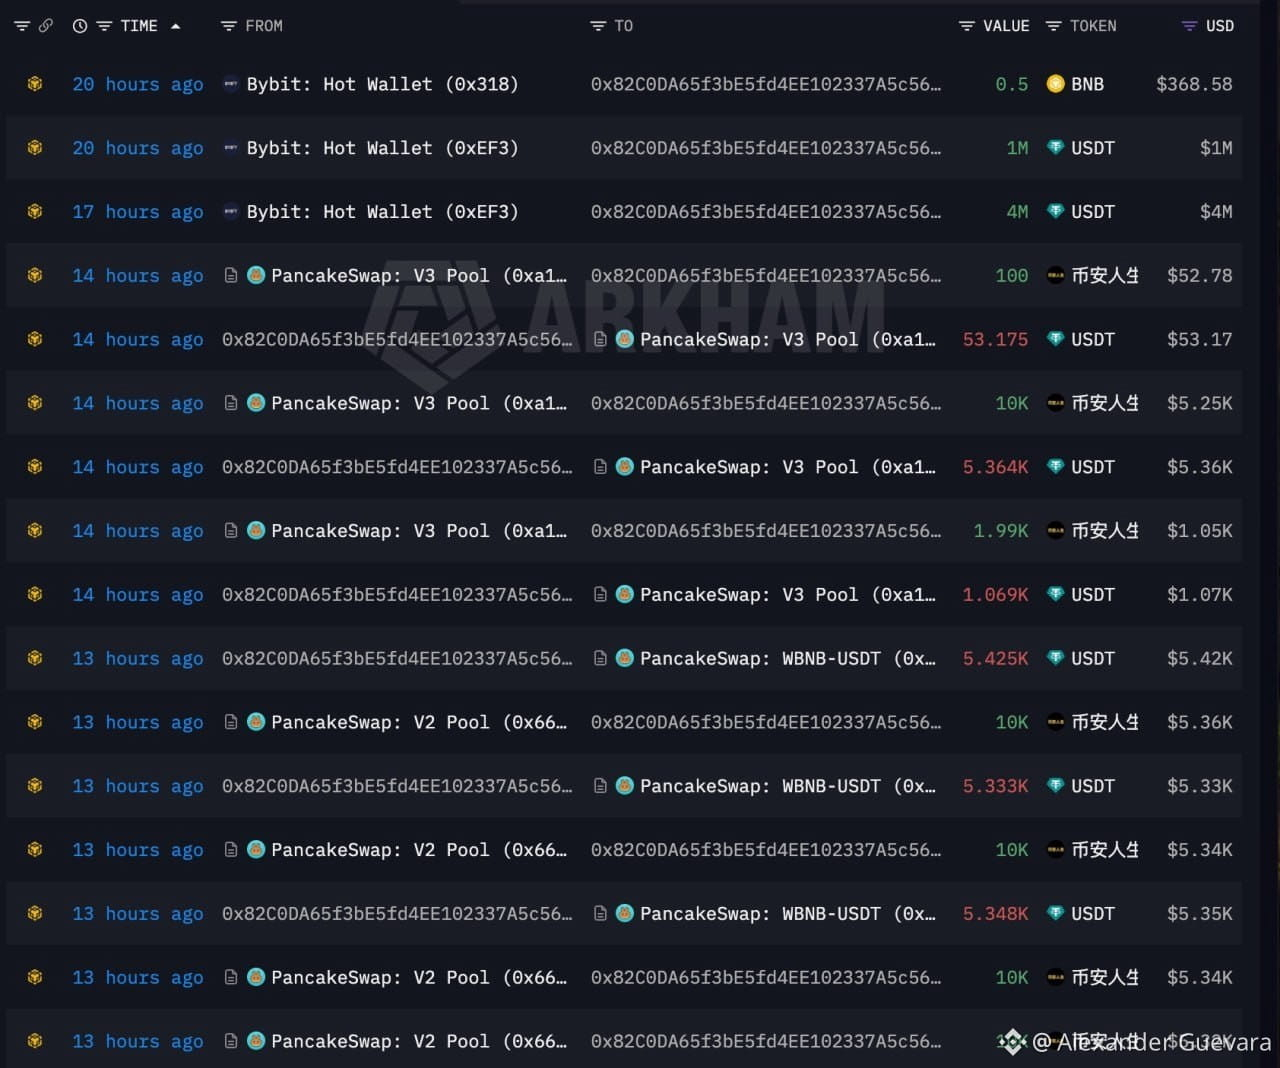
🕵️♂️ Alguien acaba de gastar 5 millones de dólares.
Una cartera recién creada (0x82C0) retiró 5M $USDT de Byb1t para comprar 8,1M $ hoy.
#USDT #ballenas #Inversiones #Wallet #billetera $BB
🕵️♂️ Alguien acaba de gastar 5 millones de dólares.
Una cartera recién creada (0x82C0) retiró 5M $USDT de Byb1t para comprar 8,1M $ hoy.
#USDT #ballenas #Inversiones #Wallet #billetera $BB
Una cartera recién creada (0x82C0) retiró 5M $USDT de Byb1t para comprar 8,1M $ hoy.
#USDT #ballenas #Inversiones #Wallet #billetera $BB
3
3.8k
Статья
Bancos y billeteras arman alianzas y crean ecosistemas para quedarse con los usuariosLa pelea por la principalidad empuja movimientos entre bancos, billeteras y plataformas de inversión, e incluso petroleras y empresas de telecomunicaciones.
Puntos importantes
Punto destacado La competencia entre bancos y billeteras virtuales ya es por ecosistemas financieros, buscando ser la interfaz cotidiana del usuario.
Punto destacado Alianzas clave como Santander-YPF, Macro-Personal Pay y Grupo Galicia-Naranja X reflejan nuevas estrategias para ganar la principalidad.
Punto destacado La cuenta sueldo dejó de garantizar retención; la principalidad ahora se conquista con frecuencia de uso y personalización.
La batalla entre bancos y billeteras virtuales por la principalidad de los usuarios dejó de ser producto a producto sobre un "ring de opciones" para adoptar una lógica de fondo: la de los ecosistemas financieros que compiten por convertirse en la interfaz cotidiana desde la que cada persona maneja su dinero .
En esa disputa no pelean solo 'un banco versus una billetera', ni entidades del mismo tipo entre sí, sino que conviven estrategias distintas: ser la plataforma sobre la que ocurre la "vida financiera", en que se hacen pagos y se administra el dinero; funcionar como la "capa financiera" dentro de ecosistemas más amplios o "apropiarse" de la relación con el cliente o de su frecuencia de uso.
Esta lógica explica movimientos que parecen aislados, pero responden a una misma dirección:
La integración de Banco Santander e YPF
La alianza de Banco Macro y Telecom por Personal Pay
La coordinación de Banco Galicia y Naranja X dentro de un mismo grupo financiero
La integración de IOL InvertirOnline dentro de Supervielle
El rol de Mercado Pago como 'termómetro' de frecuencia y hábito
¿Por qué la cuenta sueldo perdió su poder sobre el cliente?
"Durante muchos años, si un banco tenía la cuenta sueldo, tenía bastante ganado al cliente. Hoy ya no es así", afirma a iProUP el especialista en innovación financiera, Senior Partner & Director General de la consultora Brain Network, Tomás Fulop.
El diagnóstico se apoya en un comportamiento cada vez más común. "Un cliente puede cobrar el sueldo en un banco, pagar con una billetera, invertir en otra plataforma y financiarse donde encuentre la mejor propuesta. Ahí es donde empieza a romperse la lógica de competir 'producto contra producto'", realza.
En línea, asegura que "la discusión ya no pasa solamente por quién ofrece la mejor tarjeta, el mejor préstamo o el mejor plazo fijo" sino que "gira en torno a quién logra convertirse en el lugar que el cliente elige todos los días para resolver cada vez más cosas".
La estrategia de bancos y billeteras por la principalidad
Detrás, cifras que respaldan el hecho de que hoy los usuarios no "se casan" con una sola entidad . Durante el segundo cuatrimestre del 2026, el sistema alcanzó los 354 millones de cuentas digitales y cada persona tiene 4 CBU y 4 CVU en promedio , según el reciente Indicador COELSA .
Del mismo informe surgió que, durante ese período, se crearon más de 14 millones de cuentas nuevas , un crecimiento cuatrimestral del 4,22% . En total, se registrarán 190 millones de CBU y 163,5 millones de CVU.
Por su parte, la Encuesta de Principalidad Bancaria de Stefanini Group revela que el 78% de los argentinos todavía cobra su salario en entidades tradicionales , un "liderazgo" apalancado, sobre todo, en cuestiones regulatorias , ya que la normativa vigente impide percibir el sueldo en billeteras y mantiene la exclusividad en la banca tradicional.
Sin embargo, si se mira solo a la Generación Z, los jóvenes de entre 18 y 28 años, Mercado Pago lidera la principalidad con el 31%, mientras que el Banco Nación aparece segundo con el 18%, posición que le vale precisamente por la acreditación de haberes. Las billeteras, además, muestran la mayor tasa de conversión de tenencia de cuenta en principalidad entre los jóvenes, con el 41%.
Por el lado de los pagos , el Informe de Pagos Minoristas del Banco Central de julio reveló que el 76,5% de las transferencias inmediatas tuvieron como origen y/o destino una CVU . Además, se registraron 115,6 millones de pagos con transferencia vía QR en el país .
En paralelo, el efectivo cede terreno : por cada $1 en billetes que se movió en el segundo cuatrimestre de 2026, circularon $2,53 entre bancos y billeteras de manera virtual , según COELSA . El mismo organismo reveló que 8 de cada 10 personas que eligieron pagar con QR en julio volvieron a hacerlo en agosto, un 80,89% de fidelidad a este método de pago.
En resumen, históricamente la cuenta sueldo les garantizaba a los bancos la retención de los usuarios. Una persona usaba todos los productos de esa entidad porque ahí cobraba su salario y, salvo que se fuera a otra, solo podía acceder a esos servicios, salvo que los contratara en otro banco, con los costos asociados.
Esa ecuación, claramente, se rompió y hoy las personas reparten sueldos, pagos, inversiones y finanzas entre varias plataformas al mismo tiempo. "La cuenta sueldo sigue siendo importantísima, pero ya no alcanza. La principalidad hay que ganarla después", destaca Fulop.
Cuatro estrategias de bancos y billeteras para ganar al usuario
Para el socio fundador de la investigadora de mercado, especializada en la industria financiera, en Argentina se configuró un mapa en el que no todos compiten de la misma manera ni desde el mismo lugar y en el que cada jugador eligió un camino distinto para buscar ese objetivo de volverse "indispensable".
"Cuando hablamos de ser la plataforma, hablamos de ser el lugar desde donde el cliente empieza a resolver una cantidad creciente de necesidades", explica Tomás Fulop a iProUP y ubica a Mercado Pago como "probablemente el ejemplo más claro".
" Pagos, transferencias, inversiones, crédito, comercios, consumo. Su fortaleza es estar en el medio de una enorme cantidad de interacciones", resalta.
Hay que tener en cuenta que el brazo fintech de Mercado Libre es la billetera más usada de Argentina. Ronda los 25 millones de usuarios en el país, según estimaciones del sector, y representa cerca del 64% de los ingresos que la compañía fundada por Marcos Galperin genera a nivel local, según su informe financiero presentado ante la SEC .
Este dato no es menor considerando que el unicornio regional se hizo gigante por su e-commerce , un negocio que aún tiene mucho peso pero que en los últimos tiempos pasó protagonismo en el balance frente al segmento de servicios financieros .
Después de "ser la plataforma", Fulop describe una segunda posición, que es más silenciosa: "ser la capa financiera".
"Yo quizás no soy quien genera la frecuencia, pero pongo la cuenta, los pagos, el financiamiento, el riesgo, las inversiones y toda la infraestructura financiera", detalla Fulop, y cita como ejemplo "la integración de Santander dentro del ecosistema de YPF".
Cabe recordar que, en febrero, Santander e YPF anunciaron lo que ambas compañías definieron como "la primera alianza de este tipo entre empresas líderes de Argentina" .
El banco pasó a administrar las cuentas virtuales de YPF Digital y su App YPF , una billetera que la petrolera hizo crecer dentro de su red de estaciones de servicio y que, al momento del anuncio, sumaba 3 millones de usuarios activos y 2,6 millones de CVU , además de protagonizar 4 de cada 10 pagos en sus estaciones y posicionarse como la segunda plataforma en pagos físicos del país , solo por detrás de MODO.
La alianza le permitió a YPF realizar distintos anuncios posteriores , entre los que se destacan la posibilidad de remunerar los saldos en las cuentas de los usuarios y, más tarde, la de comprar acciones de la petrolera a través de la billetera . Todo esto significó para la compañía la chance de potenciar nuevos productos financieros y mayores servicios embebidos sin necesidad de contar con una licencia bancaria.
Para Fulop, el atractivo detrás de esta unión es mutuo, porque " Santander tiene un enorme músculo financiero e YPF tiene frecuencia, movilidad, consumo y millones de interacciones ".
Un mes antes, en enero, Banco Macro anunció la compra del 50% de Personal Pay por unos u$s75 millones a Telecom. La billetera nació dentro de la empresa de telefonía móvil como una herramienta de pagos y fidelidad, y creció apoyada en la base de clientes de telefonía, internet y streaming de la compañía. Al momento de la adquisición, reunía 4,7 millones de usuarios y fue la segunda del mercado en remunerar saldos con Fondos Comunes de Inversión (FCI).
"Macro y Personal Pay combinan un banco con capacidad financiera y una billetera que ya construye una relación digital y transaccional con sus usuarios", comenta Fulop.
La tercera posición que resalta el socio fundador de Brain Network en esta lucha por la principado ya convive "bajo un mismo techo".
Dentro del Grupo Financiero Galicia se complementan el banco, hoy el más grande a nivel privado del país, con más de 5 millones de usuarios tras integrar al ex HSBC y sus operaciones locales en 2025, y Naranja X , que nació en Córdoba como tarjeta propia de una cadena de deportes, se expandió a otros comercios hasta convertirse en una de las mayores emisoras de crédito del país y hoy es una de las fintech líderes del ecosistema.
"Galicia y Naranja X tienen características distintas, pero dentro del mismo grupo pueden complementar banca tradicional, medios de pago, fintech y consumo", sustenta el experto.
Mientras que la cuarta y última postura se juega "en el terreno" de las inversiones, de la mano de Grupo Supervielle e IOL InvertirOnline, bróker de referencia dentro del mercado minorista, con más de 1,7 millones de cuentas, según datos de la compañía.
En 2025 se integró dentro del grupo financiero, que lo sumó a la app de la entidad para que sus clientes operen acciones, CEDEAR, bonos y fondos sin transferir su dinero a otra plataforma .
"Supervielle con IOL puede integrar la relación bancaria con una propuesta de inversiones mucho más profunda", resume Fulop.
Todas estas jugadas, sostiene el especialista en innovación financiera a iProUP, "no son iguales, pero responden a la misma idea". "En vez de tratar de construir todo desde cero, cada uno empieza a combinar sus capacidades con activos que ya existen".
Así, en su análisis, "la pelea deja de ser quién tiene 'más productos en la góndola' y empieza a ser quién logra armar una combinación de capacidades que al resto le resulta difícil copiar ".
Sin embargo, indica que ninguna puede cumplir con esas cuatro posiciones, ya que "requieren capacidades completamente diferentes".
"Una cosa es tener escala y millones de interacciones . Otra es tener equilibrio, regulación y capacidad de gestionar riesgo . Otra es construir una relación personalizada . Y otra muy distinta es generar razones para que una persona entre diez veces por semana. Querer ser todo para todos puede terminar siendo una estrategia muy cara y, además, poco diferenciada ", asevera.
El hábito y la frecuencia como el recurso más codiciado
La construcción de hábito siempre fue un terreno más del consumo masivo que de las finanzas y que hoy se transformó quizás en el recurso más codiciado de toda la industria.
Esto, dado que genera que la gente use un producto por costumbre y eso es, en efecto, imponerse en la lucha por la principalidad. Al respecto, Fulop expresa: "La frecuencia genera algo tremendamente valioso, que es el contexto".
"Una persona puede pedir un crédito cada varios años o contratar un producto financiero de vez en cuando. Pero compra, paga, viaja, consume combustible, usa el teléfono o se entretiene todo el tiempo. Cada una de esas interacciones permite conocer mejor qué está haciendo el cliente, en qué momento está y qué puede necesitar. El retail entendió esto hace muchísimo tiempo. No alcanza con vender una vez, hay que conseguir que el cliente vuelva", señala.
En línea, y para cerrar, refuerza que este cambio de paradigma redefine incluso qué significa la palabra principalidad. "Para que esa persona vuelva no alcanza con descuentos. Tiene que haber simplificado, una buena experiencia, beneficios relevantes, personalización y alguna razón concreta para elegirte nuevamente . Creo que aquí cambia la definición de principalidad", enfatiza.
"Durante años, los bancos midieron principalidad por cantidad de productos. Hoy empieza a ser qué proporción de las decisiones y de los flujos cotidianos del cliente pasan por ellos. Ese es el verdadero valor de las alianzas y la construcción de ecosistemas. En lugar de fabricar desde cero un hábito financiero, incorporan finanzas dentro de un hábito que el cliente ya tiene", concluye.
#banco #petróleo #blockchain #billetera #CryptoNewss $CL $BTC $BB
Bancos y billeteras arman alianzas y crean ecosistemas para quedarse con los usuarios
La pelea por la principalidad empuja movimientos entre bancos, billeteras y plataformas de inversión, e incluso petroleras y empresas de telecomunicaciones.
Puntos importantes
Punto destacado La competencia entre bancos y billeteras virtuales ya es por ecosistemas financieros, buscando ser la interfaz cotidiana del usuario.
Punto destacado Alianzas clave como Santander-YPF, Macro-Personal Pay y Grupo Galicia-Naranja X reflejan nuevas estrategias para ganar la principalidad.
Punto destacado La cuenta sueldo dejó de garantizar retención; la principalidad ahora se conquista con frecuencia de uso y personalización.
La batalla entre bancos y billeteras virtuales por la principalidad de los usuarios dejó de ser producto a producto sobre un "ring de opciones" para adoptar una lógica de fondo: la de los ecosistemas financieros que compiten por convertirse en la interfaz cotidiana desde la que cada persona maneja su dinero .
En esa disputa no pelean solo 'un banco versus una billetera', ni entidades del mismo tipo entre sí, sino que conviven estrategias distintas: ser la plataforma sobre la que ocurre la "vida financiera", en que se hacen pagos y se administra el dinero; funcionar como la "capa financiera" dentro de ecosistemas más amplios o "apropiarse" de la relación con el cliente o de su frecuencia de uso.
Esta lógica explica movimientos que parecen aislados, pero responden a una misma dirección:
La integración de Banco Santander e YPF
La alianza de Banco Macro y Telecom por Personal Pay
La coordinación de Banco Galicia y Naranja X dentro de un mismo grupo financiero
La integración de IOL InvertirOnline dentro de Supervielle
El rol de Mercado Pago como 'termómetro' de frecuencia y hábito
¿Por qué la cuenta sueldo perdió su poder sobre el cliente?
"Durante muchos años, si un banco tenía la cuenta sueldo, tenía bastante ganado al cliente. Hoy ya no es así", afirma a iProUP el especialista en innovación financiera, Senior Partner & Director General de la consultora Brain Network, Tomás Fulop.
El diagnóstico se apoya en un comportamiento cada vez más común. "Un cliente puede cobrar el sueldo en un banco, pagar con una billetera, invertir en otra plataforma y financiarse donde encuentre la mejor propuesta. Ahí es donde empieza a romperse la lógica de competir 'producto contra producto'", realza.
En línea, asegura que "la discusión ya no pasa solamente por quién ofrece la mejor tarjeta, el mejor préstamo o el mejor plazo fijo" sino que "gira en torno a quién logra convertirse en el lugar que el cliente elige todos los días para resolver cada vez más cosas".
La estrategia de bancos y billeteras por la principalidad
Detrás, cifras que respaldan el hecho de que hoy los usuarios no "se casan" con una sola entidad . Durante el segundo cuatrimestre del 2026, el sistema alcanzó los 354 millones de cuentas digitales y cada persona tiene 4 CBU y 4 CVU en promedio , según el reciente Indicador COELSA .
Del mismo informe surgió que, durante ese período, se crearon más de 14 millones de cuentas nuevas , un crecimiento cuatrimestral del 4,22% . En total, se registrarán 190 millones de CBU y 163,5 millones de CVU.
Por su parte, la Encuesta de Principalidad Bancaria de Stefanini Group revela que el 78% de los argentinos todavía cobra su salario en entidades tradicionales , un "liderazgo" apalancado, sobre todo, en cuestiones regulatorias , ya que la normativa vigente impide percibir el sueldo en billeteras y mantiene la exclusividad en la banca tradicional.
Sin embargo, si se mira solo a la Generación Z, los jóvenes de entre 18 y 28 años, Mercado Pago lidera la principalidad con el 31%, mientras que el Banco Nación aparece segundo con el 18%, posición que le vale precisamente por la acreditación de haberes. Las billeteras, además, muestran la mayor tasa de conversión de tenencia de cuenta en principalidad entre los jóvenes, con el 41%.
Por el lado de los pagos , el Informe de Pagos Minoristas del Banco Central de julio reveló que el 76,5% de las transferencias inmediatas tuvieron como origen y/o destino una CVU . Además, se registraron 115,6 millones de pagos con transferencia vía QR en el país .
En paralelo, el efectivo cede terreno : por cada $1 en billetes que se movió en el segundo cuatrimestre de 2026, circularon $2,53 entre bancos y billeteras de manera virtual , según COELSA . El mismo organismo reveló que 8 de cada 10 personas que eligieron pagar con QR en julio volvieron a hacerlo en agosto, un 80,89% de fidelidad a este método de pago.
En resumen, históricamente la cuenta sueldo les garantizaba a los bancos la retención de los usuarios. Una persona usaba todos los productos de esa entidad porque ahí cobraba su salario y, salvo que se fuera a otra, solo podía acceder a esos servicios, salvo que los contratara en otro banco, con los costos asociados.
Esa ecuación, claramente, se rompió y hoy las personas reparten sueldos, pagos, inversiones y finanzas entre varias plataformas al mismo tiempo. "La cuenta sueldo sigue siendo importantísima, pero ya no alcanza. La principalidad hay que ganarla después", destaca Fulop.
Cuatro estrategias de bancos y billeteras para ganar al usuario
Para el socio fundador de la investigadora de mercado, especializada en la industria financiera, en Argentina se configuró un mapa en el que no todos compiten de la misma manera ni desde el mismo lugar y en el que cada jugador eligió un camino distinto para buscar ese objetivo de volverse "indispensable".
"Cuando hablamos de ser la plataforma, hablamos de ser el lugar desde donde el cliente empieza a resolver una cantidad creciente de necesidades", explica Tomás Fulop a iProUP y ubica a Mercado Pago como "probablemente el ejemplo más claro".
" Pagos, transferencias, inversiones, crédito, comercios, consumo. Su fortaleza es estar en el medio de una enorme cantidad de interacciones", resalta.
Hay que tener en cuenta que el brazo fintech de Mercado Libre es la billetera más usada de Argentina. Ronda los 25 millones de usuarios en el país, según estimaciones del sector, y representa cerca del 64% de los ingresos que la compañía fundada por Marcos Galperin genera a nivel local, según su informe financiero presentado ante la SEC .
Este dato no es menor considerando que el unicornio regional se hizo gigante por su e-commerce , un negocio que aún tiene mucho peso pero que en los últimos tiempos pasó protagonismo en el balance frente al segmento de servicios financieros .
Después de "ser la plataforma", Fulop describe una segunda posición, que es más silenciosa: "ser la capa financiera".
"Yo quizás no soy quien genera la frecuencia, pero pongo la cuenta, los pagos, el financiamiento, el riesgo, las inversiones y toda la infraestructura financiera", detalla Fulop, y cita como ejemplo "la integración de Santander dentro del ecosistema de YPF".
Cabe recordar que, en febrero, Santander e YPF anunciaron lo que ambas compañías definieron como "la primera alianza de este tipo entre empresas líderes de Argentina" .
El banco pasó a administrar las cuentas virtuales de YPF Digital y su App YPF , una billetera que la petrolera hizo crecer dentro de su red de estaciones de servicio y que, al momento del anuncio, sumaba 3 millones de usuarios activos y 2,6 millones de CVU , además de protagonizar 4 de cada 10 pagos en sus estaciones y posicionarse como la segunda plataforma en pagos físicos del país , solo por detrás de MODO.
La alianza le permitió a YPF realizar distintos anuncios posteriores , entre los que se destacan la posibilidad de remunerar los saldos en las cuentas de los usuarios y, más tarde, la de comprar acciones de la petrolera a través de la billetera . Todo esto significó para la compañía la chance de potenciar nuevos productos financieros y mayores servicios embebidos sin necesidad de contar con una licencia bancaria.
Para Fulop, el atractivo detrás de esta unión es mutuo, porque " Santander tiene un enorme músculo financiero e YPF tiene frecuencia, movilidad, consumo y millones de interacciones ".
Un mes antes, en enero, Banco Macro anunció la compra del 50% de Personal Pay por unos u$s75 millones a Telecom. La billetera nació dentro de la empresa de telefonía móvil como una herramienta de pagos y fidelidad, y creció apoyada en la base de clientes de telefonía, internet y streaming de la compañía. Al momento de la adquisición, reunía 4,7 millones de usuarios y fue la segunda del mercado en remunerar saldos con Fondos Comunes de Inversión (FCI).
"Macro y Personal Pay combinan un banco con capacidad financiera y una billetera que ya construye una relación digital y transaccional con sus usuarios", comenta Fulop.
La tercera posición que resalta el socio fundador de Brain Network en esta lucha por la principado ya convive "bajo un mismo techo".
Dentro del Grupo Financiero Galicia se complementan el banco, hoy el más grande a nivel privado del país, con más de 5 millones de usuarios tras integrar al ex HSBC y sus operaciones locales en 2025, y Naranja X , que nació en Córdoba como tarjeta propia de una cadena de deportes, se expandió a otros comercios hasta convertirse en una de las mayores emisoras de crédito del país y hoy es una de las fintech líderes del ecosistema.
"Galicia y Naranja X tienen características distintas, pero dentro del mismo grupo pueden complementar banca tradicional, medios de pago, fintech y consumo", sustenta el experto.
Mientras que la cuarta y última postura se juega "en el terreno" de las inversiones, de la mano de Grupo Supervielle e IOL InvertirOnline, bróker de referencia dentro del mercado minorista, con más de 1,7 millones de cuentas, según datos de la compañía.
En 2025 se integró dentro del grupo financiero, que lo sumó a la app de la entidad para que sus clientes operen acciones, CEDEAR, bonos y fondos sin transferir su dinero a otra plataforma .
"Supervielle con IOL puede integrar la relación bancaria con una propuesta de inversiones mucho más profunda", resume Fulop.
Todas estas jugadas, sostiene el especialista en innovación financiera a iProUP, "no son iguales, pero responden a la misma idea". "En vez de tratar de construir todo desde cero, cada uno empieza a combinar sus capacidades con activos que ya existen".
Así, en su análisis, "la pelea deja de ser quién tiene 'más productos en la góndola' y empieza a ser quién logra armar una combinación de capacidades que al resto le resulta difícil copiar ".
Sin embargo, indica que ninguna puede cumplir con esas cuatro posiciones, ya que "requieren capacidades completamente diferentes".
"Una cosa es tener escala y millones de interacciones . Otra es tener equilibrio, regulación y capacidad de gestionar riesgo . Otra es construir una relación personalizada . Y otra muy distinta es generar razones para que una persona entre diez veces por semana. Querer ser todo para todos puede terminar siendo una estrategia muy cara y, además, poco diferenciada ", asevera.
El hábito y la frecuencia como el recurso más codiciado
La construcción de hábito siempre fue un terreno más del consumo masivo que de las finanzas y que hoy se transformó quizás en el recurso más codiciado de toda la industria.
Esto, dado que genera que la gente use un producto por costumbre y eso es, en efecto, imponerse en la lucha por la principalidad. Al respecto, Fulop expresa: "La frecuencia genera algo tremendamente valioso, que es el contexto".
"Una persona puede pedir un crédito cada varios años o contratar un producto financiero de vez en cuando. Pero compra, paga, viaja, consume combustible, usa el teléfono o se entretiene todo el tiempo. Cada una de esas interacciones permite conocer mejor qué está haciendo el cliente, en qué momento está y qué puede necesitar. El retail entendió esto hace muchísimo tiempo. No alcanza con vender una vez, hay que conseguir que el cliente vuelva", señala.
En línea, y para cerrar, refuerza que este cambio de paradigma redefine incluso qué significa la palabra principalidad. "Para que esa persona vuelva no alcanza con descuentos. Tiene que haber simplificado, una buena experiencia, beneficios relevantes, personalización y alguna razón concreta para elegirte nuevamente . Creo que aquí cambia la definición de principalidad", enfatiza.
"Durante años, los bancos midieron principalidad por cantidad de productos. Hoy empieza a ser qué proporción de las decisiones y de los flujos cotidianos del cliente pasan por ellos. Ese es el verdadero valor de las alianzas y la construcción de ecosistemas. En lugar de fabricar desde cero un hábito financiero, incorporan finanzas dentro de un hábito que el cliente ya tiene", concluye.
#banco #petróleo #blockchain #billetera #CryptoNewss $CL $BTC $BB
130
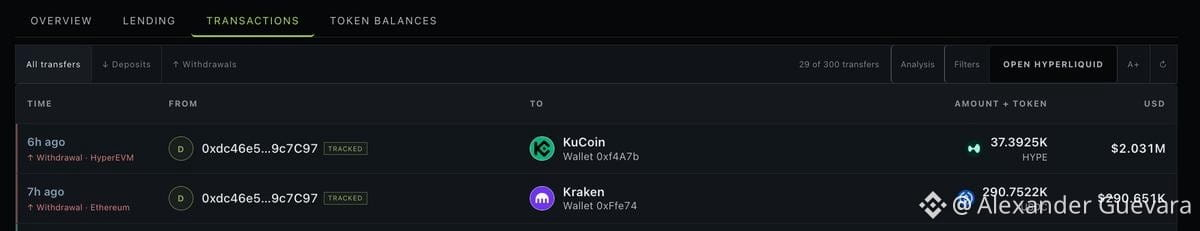
Los depósitos de Whale ascienden a 2,03 millones de dólares. Es un éxito total para KนCoเn
Hace 6 horas, una ballena depositó 37.390 millones de dólares en KนCoเn.
La misma billetera también envió 290,75 mil dólares estadounidenses a Kr@kεn una hora antes.
Address: 0xdc46e545910a8906285caf2D8659df87B09c7C97
#billetera #BILLIONS🌟 #hype #USDC #Hyperliquid $HYPE
Hace 6 horas, una ballena depositó 37.390 millones de dólares en KนCoเn.
La misma billetera también envió 290,75 mil dólares estadounidenses a Kr@kεn una hora antes.
Address: 0xdc46e545910a8906285caf2D8659df87B09c7C97
#billetera #BILLIONS🌟 #hype #USDC #Hyperliquid $HYPE
214
#billetera los trabajos remotos y de freelance que acuerdes en pago por #Binace para ganar en #USDT o otra moneda, consulta siempre en las preguntaa recuentes o con otros usuarios para aber si son confiables, existen muchas modalidades de estafa donde te pedira tu ID o informaciin de #Binance ( el ual iene u medidas e seguridad) por ello si e piden pagar ara poder recibir DETENTE y no confies tan pronto. has tus veriguaciones pertinentes y evita caer en una estafa. #binance tiene muchos protocolos e eguridad pero si hacen un pago a personas no fiables ya ale de su área no des dinero ni datos que o deba. rodemos la voz y creemos incidencia....
#billetera los trabajos remotos y de freelance que acuerdes en pago por #Binace para ganar en #USDT o otra moneda, consulta siempre en las preguntaa recuentes o con otros usuarios para aber si son confiables, existen muchas modalidades de estafa donde te pedira tu ID o informaciin de #Binance ( el ual iene u medidas e seguridad) por ello si e piden pagar ara poder recibir DETENTE y no confies tan pronto. has tus veriguaciones pertinentes y evita caer en una estafa. #binance tiene muchos protocolos e eguridad pero si hacen un pago a personas no fiables ya ale de su área no des dinero ni datos que o deba. rodemos la voz y creemos incidencia....
272
·
--
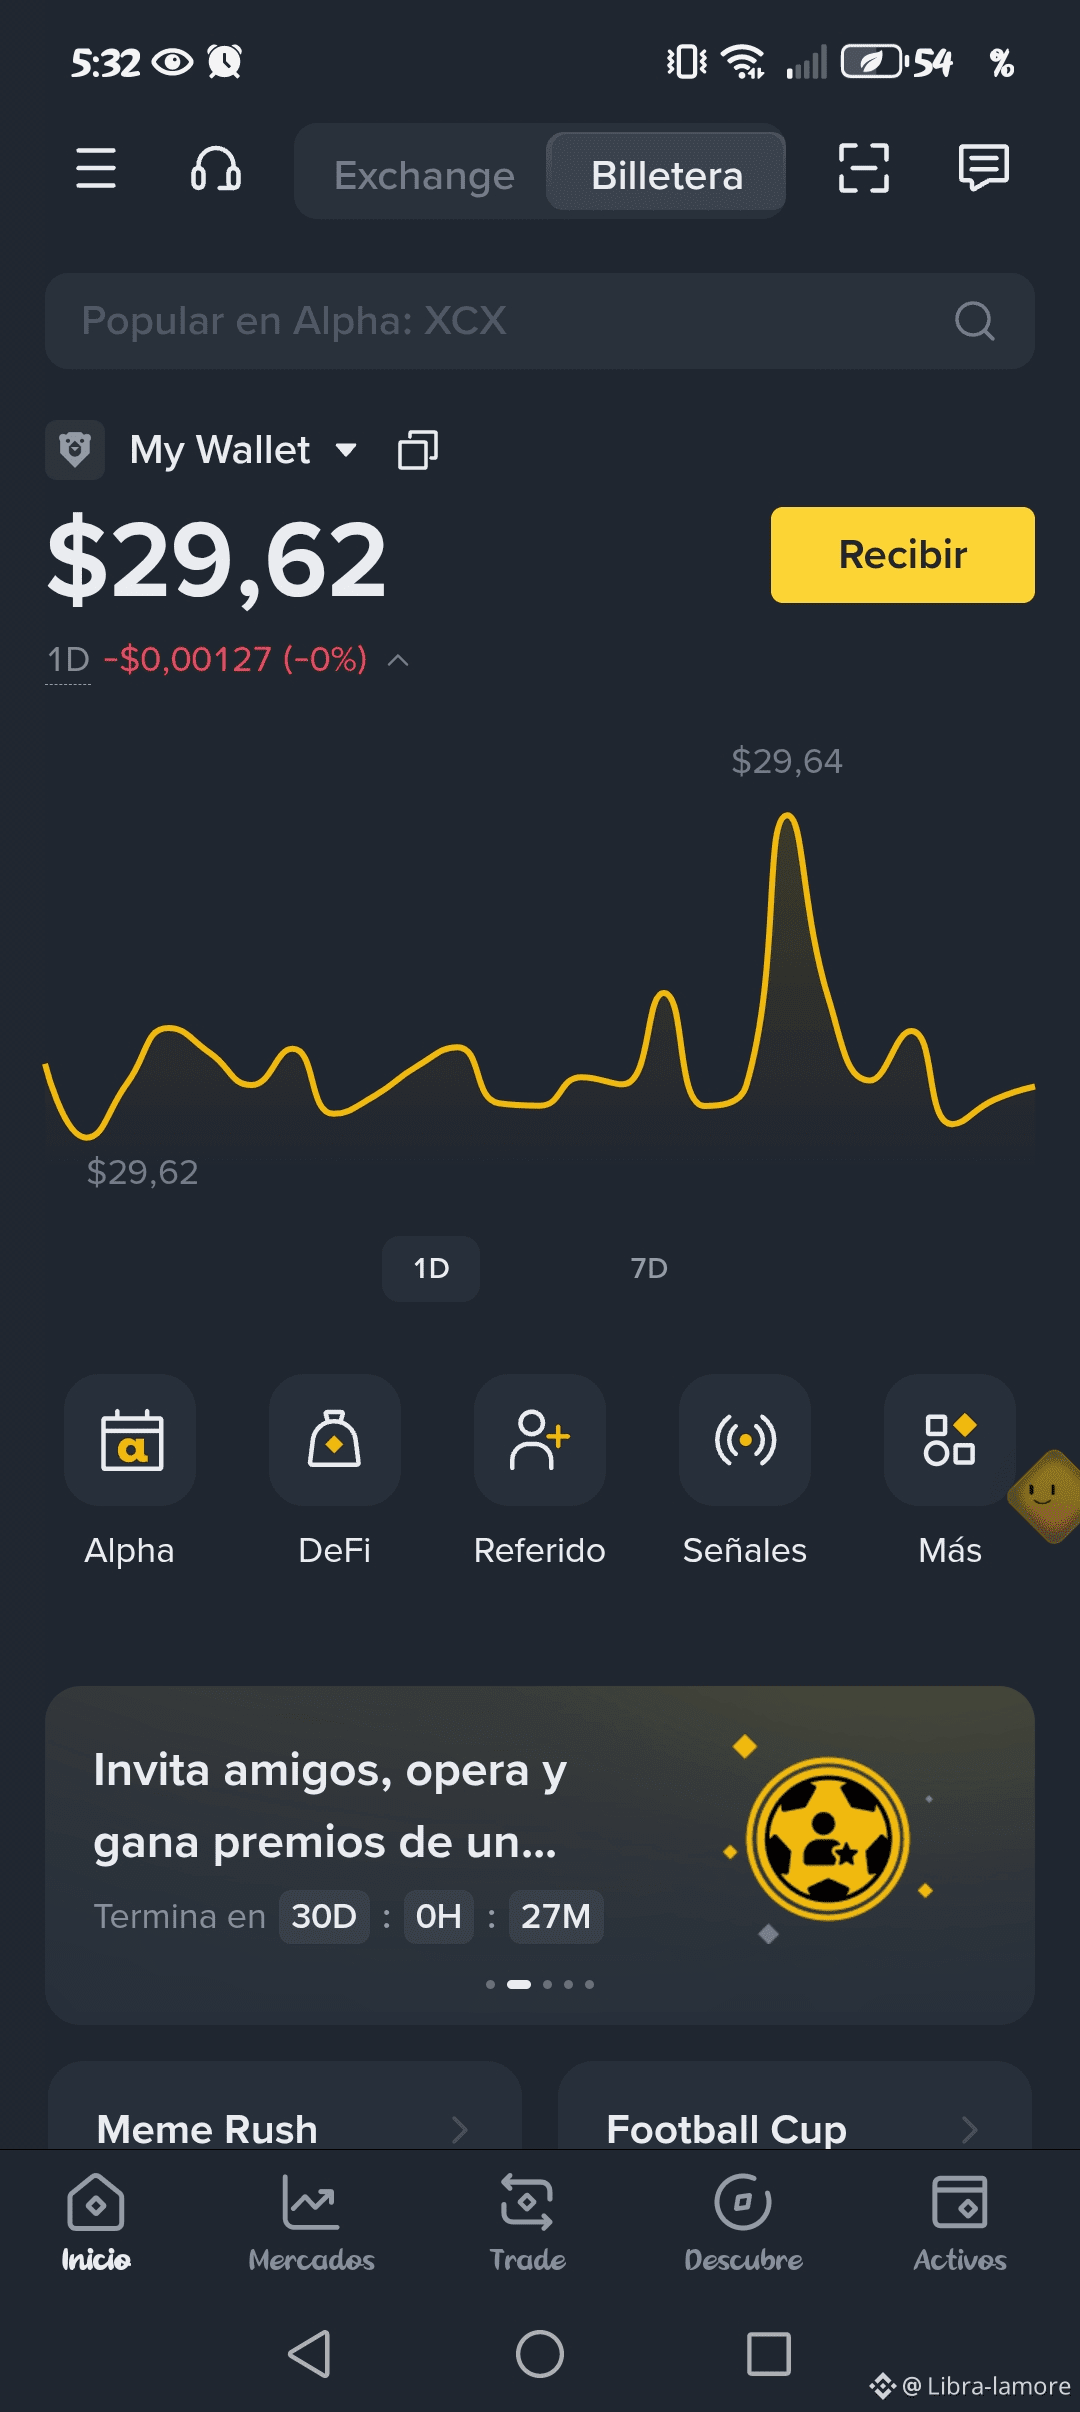
#billetera #Ayuda quiero saber como pasar este saldo a balance general no se nada
#billetera #Ayuda quiero saber como pasar este saldo a balance general no se nada
3
2.8k
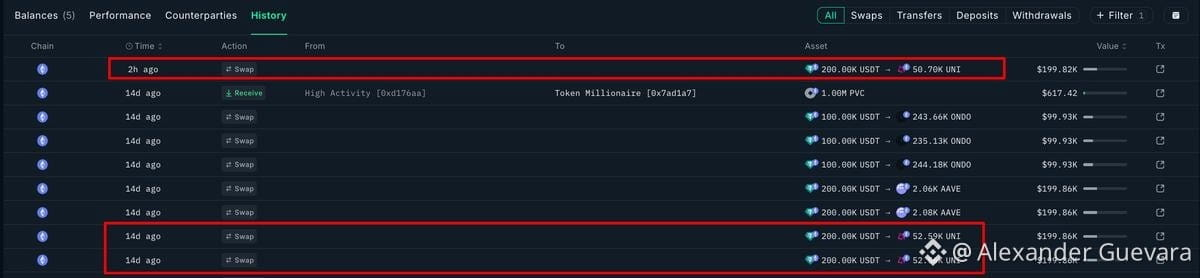
Canal de Onchain Lens: RESUMEN DE ACUMULACIÓN UNIVERSITARIA
Una billetera gastó 200.000 USDT para comprar 50.700 UNI (aproximadamente 199.820 USD) después de haber acumulado previamente 105.150 UNI con 400.000 USDT hace dos semanas.
Total acumulado: 155.850 $UNI por 600.000 $USDT
Valor actual: 621.400 USDT
Realice un seguimiento de esta billetera y otras actividades de dinero inteligente en: https://app.nansen.ai/profiler?name=Token+Millionaire+%5B0x7ad1a7%5D&address=0x7ad1a788c08a104f15d2d4a88a484af631e1e9ae&chain=all&tokenTab=transactions&timeframe=month&ref=Ibs1aIaTo85
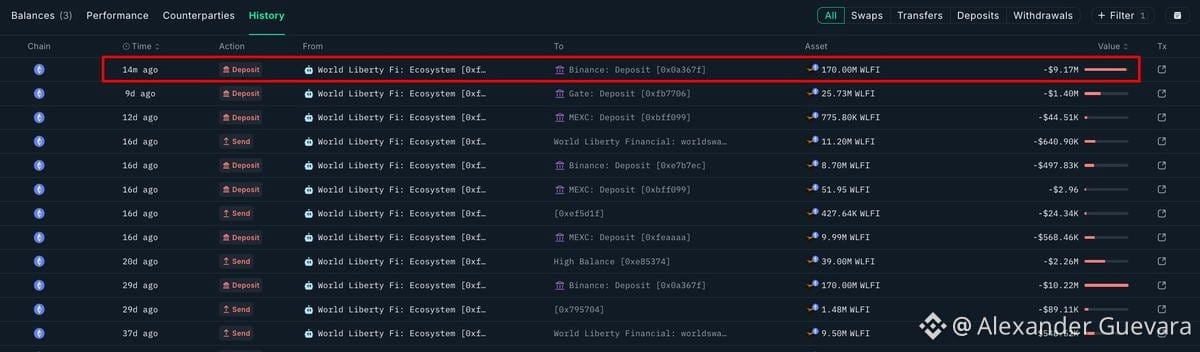
World Liberty Fi, vinculada a Trump, transfiere 9,17 millones de dólares ($WLFI ) a Binance.
Una billetera de tesorería de World Liberty Financial transfirió 170 millones de WLFI (~$9,17 millones) a Binance.
La misma billetera envió otros 170 millones de WLFI (aproximadamente 10,22 millones de dólares) a la misma dirección de depósito de Binance hace 29 días.
Realiza un seguimiento de esta cartera y de otras actividades de dinero inteligente en Nansen.
#billetera #ballenas #estafas #WLFI #UNI
1
78
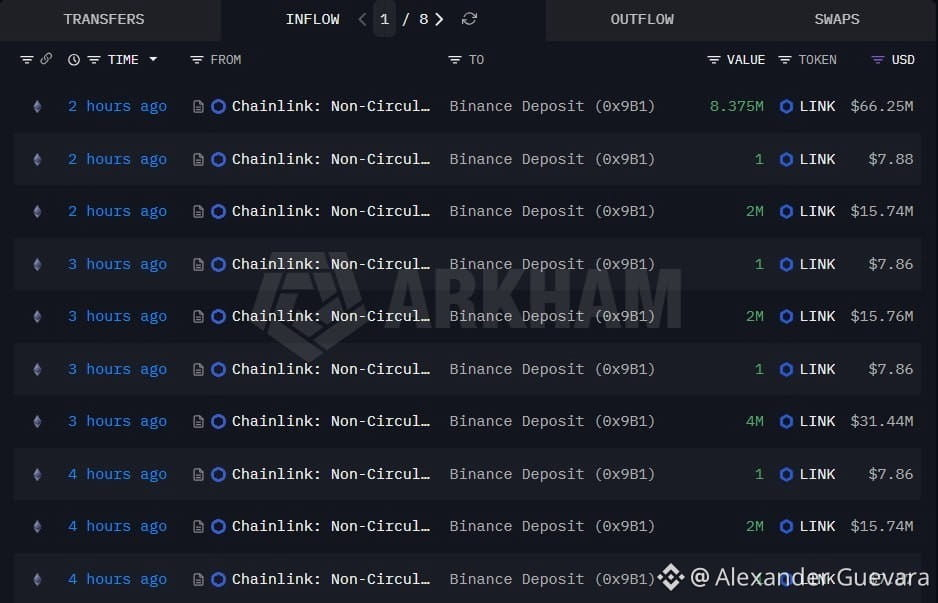
🕵️♂️ Chainlink:
Una cartera de suministro no circulante ha depositado 18,375M $LINK , por un valor de 144,93M $, en Binance.
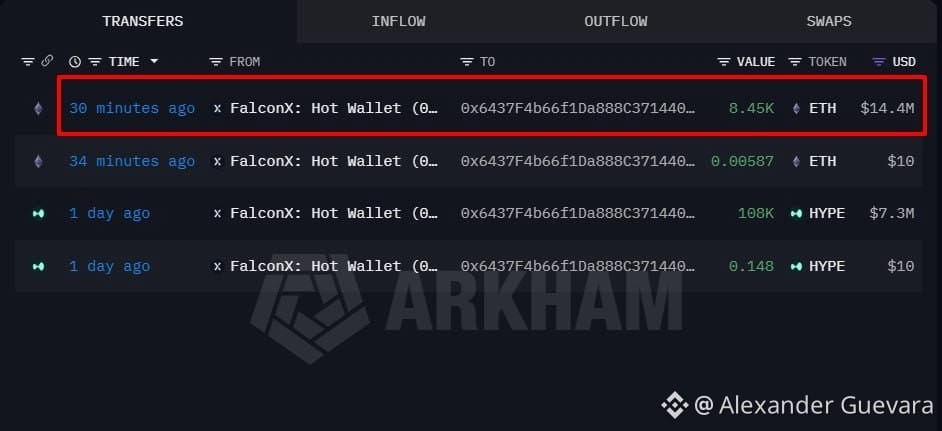
🕵️♂️ La cartera recién creada «0x643» retiró 8.450 $ETH (14,4 millones de dólares) de FalconX.
Ayer, la «ballena» retiró 108.000 $HYPE (7,3 millones de dólares) de FalconX.
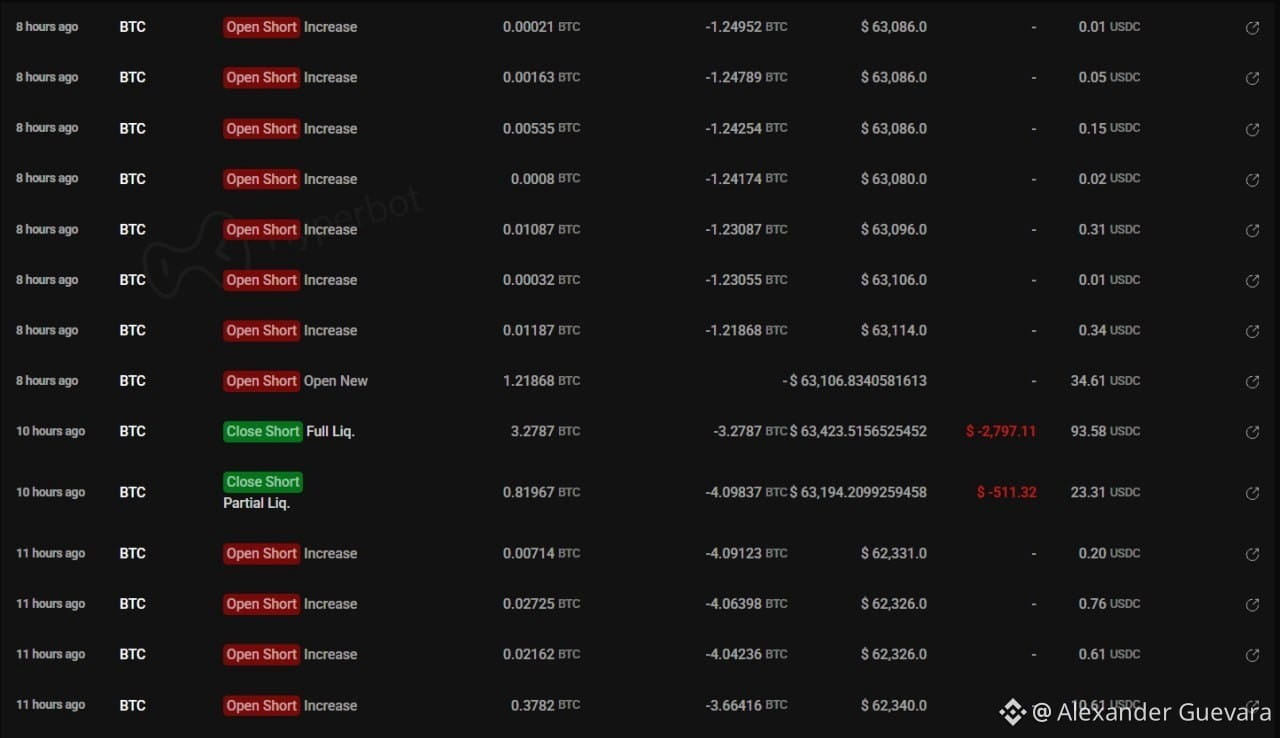
💸 James Wynn ha vuelto a abrir una posición corta en $BTC (40x).
Sufrió una liquidación total en su primera posición corta y, posteriormente, abrió una nueva.
Sus pérdidas superan ya los 22 millones de dólares.
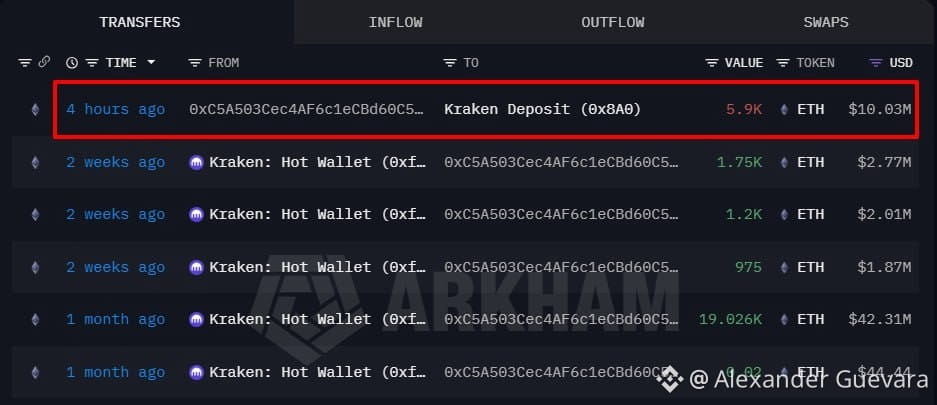
🐳 Una «ballena» depositó 5.900 $ETH (10,03 millones de dólares) en Kr@k3n, lo que supuso una pérdida de 9,8 millones de dólares.
Anteriormente, la «ballena» había retirado de Kr@k3n 22 951 ETH por valor de 48,95 M$ y, en la actualidad, posee 17 051 ETH (29,11 M$).
#billetera #ballenas #crypto #CryptoNewss #Inversiones
3
182
⚖️ Algunos analistas defienden el modelo de Michael Saylor, pero otros ven la reciente venta de 32 $BTC como una fisura peligrosa en su narrativa. ¿Tienen sentido en el largo plazo las maniobras financieras que Strategy está haciendo con bitcoin? Hay opiniones encontradas.
🔹 Cae el precio de $LINK , pero el número de wallets está en máximo desde 2022. En junio de 2026 las wallets con al menos 1 unidad de la criptomoneda de Chainlink son más de 535.000.
🔹 Banco japonés SBI Shinsei permitirá a sus clientes recibir intereses en bitcoin, ether y XRP. Se trata de un programa de incentivos del banco con el objetivo de atraer usuarios al negocio de criptomonedas del grupo SBI.
👀 Cada mexicano debe 8.000 dólares de deuda pública que nunca pidió. La deuda total alcanzó 18,68 billones de pesos (50% del PIB). Quien ahorra en pesos paga vía inflación y menos inversión futura.
#billetera #ballenas #japon #PIB #Chainlink
3
310
·
--
$BILL Coin is currently showing active movement in the market.
The price is fluctuating in a volatile range, showing both buying and selling pressure.
In the last 24 hours, traders have remained focused on short-term price action.
Market sentiment appears mixed, with cautious optimism among active holders.
Trading volume is an important signal and should be watched closely for confirmation.
If volume increases with price, it may support a stronger upward move.
On the other hand, weak volume could lead to consolidation or a pullback.
The current trend suggests that $BILL Coin is trying to find stability.
Support levels are important to maintain bullish confidence in the short term.
Resistance levels may act as the next key challenge for buyers.
If the coin breaks resistance, momentum can improve quickly.
If selling pressure returns, the price may revisit lower support zones.
Overall, $BILL Coin remains a speculative and high-risk asset.
Investors should manage risk carefully and avoid emotional trading decisions.
#BILL #billetera #billiondollarprofits
{future}(BILLUSDT)
$BILL Coin is currently showing active movement in the market.
The price is fluctuating in a volatile range, showing both buying and selling pressure.
In the last 24 hours, traders have remained focused on short-term price action.
Market sentiment appears mixed, with cautious optimism among active holders.
Trading volume is an important signal and should be watched closely for confirmation.
If volume increases with price, it may support a stronger upward move.
On the other hand, weak volume could lead to consolidation or a pullback.
The current trend suggests that $BILL Coin is trying to find stability.
Support levels are important to maintain bullish confidence in the short term.
Resistance levels may act as the next key challenge for buyers.
If the coin breaks resistance, momentum can improve quickly.
If selling pressure returns, the price may revisit lower support zones.
Overall, $BILL Coin remains a speculative and high-risk asset.
Investors should manage risk carefully and avoid emotional trading decisions.
#BILL #billetera #billiondollarprofits
285
·
--
$BILL Coin Short Analysis:
$BILL coin is currently showing uncertain momentum. The price trend looks weak in the short term, and market interest appears limited compared to major coins. If buying volume increases, $BILL could see a recovery move, but right now the coin looks high-risk and volatile. Traders should watch support and resistance levels closely before entering. Overall, BILL is not strongly bullish yet and remains more suitable for cautious short-term trading than confident long-term holding.#BILL #billetera #BILLOIN
{future}(BILLUSDT)
$BILL Coin Short Analysis:
$BILL coin is currently showing uncertain momentum. The price trend looks weak in the short term, and market interest appears limited compared to major coins. If buying volume increases, $BILL could see a recovery move, but right now the coin looks high-risk and volatile. Traders should watch support and resistance levels closely before entering. Overall, BILL is not strongly bullish yet and remains more suitable for cautious short-term trading than confident long-term holding.#BILL #billetera #BILLOIN
$BILL coin is currently showing uncertain momentum. The price trend looks weak in the short term, and market interest appears limited compared to major coins. If buying volume increases, $BILL could see a recovery move, but right now the coin looks high-risk and volatile. Traders should watch support and resistance levels closely before entering. Overall, BILL is not strongly bullish yet and remains more suitable for cautious short-term trading than confident long-term holding.#BILL #billetera #BILLOIN
688
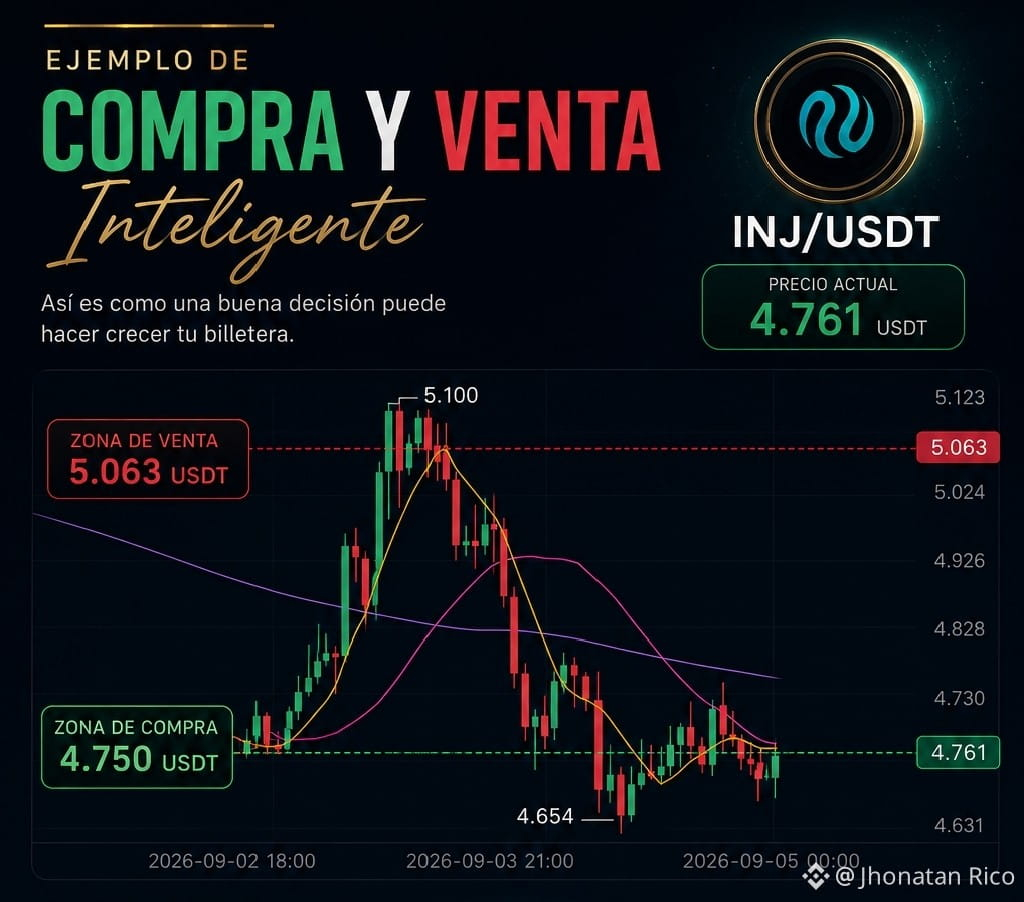
📈 No se trata de ganar siempre, sino de aprender a entrar con estrategia y salir con disciplina.
Cada pequeña ganancia es un paso más para hacer crecer la billetera. 💰🚀
Paciencia + estrategia + constancia = crecimiento.
#INJ #PacienciaTrader #billetera #BinanceSquareTalks
📈 No se trata de ganar siempre, sino de aprender a entrar con estrategia y salir con disciplina.
Cada pequeña ganancia es un paso más para hacer crecer la billetera. 💰🚀
Paciencia + estrategia + constancia = crecimiento.
#INJ #PacienciaTrader #billetera #BinanceSquareTalks
Cada pequeña ganancia es un paso más para hacer crecer la billetera. 💰🚀
Paciencia + estrategia + constancia = crecimiento.
#INJ #PacienciaTrader #billetera #BinanceSquareTalks
1
212
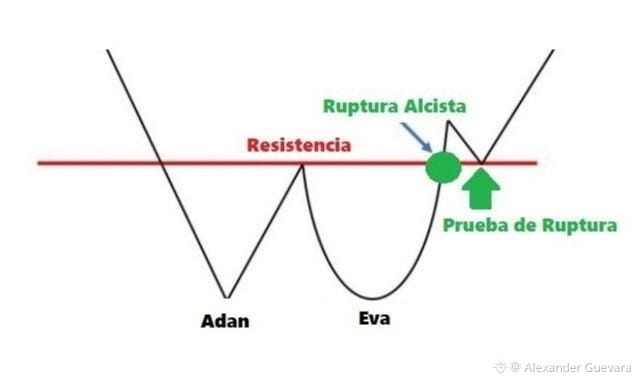
✅Patrón Adan🍎Eva
Este patrón es de inversión alcista y bajista. El primero es un pico, y el segundo tiene forma redonda. Los patrones de Adán y Eva son muy útiles para determinar los niveles de entrada en el trading.
Podemos detectar dos tipos de este patrón gráfico. El primero es Adán y Eva doble fondo, y el segundo es Adán y Eva doble techo.
✅El primero ocurre en una tendencia bajista creando dos fondos antes de una tendencia alcista. Mirando más de cerca, se dará cuenta de que el primer fondo tiene la forma de la letra V. Este primer fondo se llama Adán.
✅El segundo fondo tiene forma de letra U y se denomina Eva. El doble techo de Adán y Eva se produce en una tendencia alcista con dos máximos antes de un cambio de tendencia bajista. El primer máximo tiene la forma de una letra V alcista, y el segundo máximo adopta la forma de una letra U alcista.
Después de trece años de silencio total, dos #billetera antiguas de #bitcoin movieron 416,69 #BTC equivalentes a mas de US$34 millones en segundos uno del otro. Ocurrieron en el mismo bloque y con segundos de diferencia, lo que sugiere fuertemente que ambas direcciones pertenecen a la misma entidad, inversor o minero temprano que decidió reorganizar sus fondos. Cuando las llamadas #ballenas durmientes despiertan de repente, los analistas suelen barajar varias hipótesis.
Es posible que el propietario original está migrando sus fondos a métodos de almacenamiento más seguros, como carteras de hardware modernas, o actualizando sus claves privadas ante los avances en criptografía. Aunque mover los fondos a una dirección nueva no significa automáticamente que hayan sido enviados a un intercambio para ser vendidos, a veces es el primer paso para una venta extrabursátil que no impacte directamente el precio en los mercados públicos.
💥La bolsa de #Indonesia se desploma a su nivel más bajo desde 2020. Más de US$90 mil millones evaporados en dos sesiones de negociación mientras el proveedor global de índices advierte que podría eliminar a Indonesia de sus índice
$BTC
26
·
--
Рост
$BILL تُعد شبكة "بيليونز" (Billions Network)، وعملتها الرقمية (BILL)، من المشاريع التقنية التي برزت مؤخراً للتركيز على إحداث ثورة في مفهوم الهوية الرقمية. يهدف المشروع إلى بناء بنية تحتية لامركزية لتوثيق الهوية لا تقتصر على البشر فحسب، بل تشمل أيضاً الآلات ووكلاء الذكاء الاصطناعي.
الأداء السعري وحالة السوقخلال تداولات اليوم، 21 أكتوبر 2026، يتأرجح سعر توكن (BILL) في نطاق يتراوح بين 0.005 و 0.011 دولار أمريكي تقريباً. وتبلغ القيمة السوقية للعملات المتداولة حالياً حوالي 16 مليون دولار، من أصل إمداد أقصى يبلغ 10 مليارات توكن (يُتداول منها حوالي 2.43 مليار توكن فقط حتى الآن).
التكنولوجيا وحالات الاستخدام (Utility) تستمد عملة (BILL) قيمتها الأساسية من حالة استخدام تقنية متقدمة تركز على الخصوصية. تعتمد المنصة على "المُعرّفات اللامركزية" (DIDs) و"بيانات الاعتماد القابلة للتحقق" (VCs) المدعومة بإثباتات التشفير. يتيح هذا النظام للمستخدمين (أو الأجهزة) إثبات صحة ادعاءات معينة (مثل العمر، أو التصاريح، أو المؤهلات) للجهات الخارجية دون الحاجة إلى مشاركة البيانات الخام والمباشرة، مما يوفر طبقة حماية عالية لخصوصية المستخدمين.
$BILL #BILL #billetera #billions #BILLIONS🌟 #Billionaires #billetera
{alpha}(560xdf24f8c21cb404b3031a450d8e049d6e39fc1fa5)
{future}(BILLUSDT)
$BILL تُعد شبكة "بيليونز" (Billions Network)، وعملتها الرقمية (BILL)، من المشاريع التقنية التي برزت مؤخراً للتركيز على إحداث ثورة في مفهوم الهوية الرقمية. يهدف المشروع إلى بناء بنية تحتية لامركزية لتوثيق الهوية لا تقتصر على البشر فحسب، بل تشمل أيضاً الآلات ووكلاء الذكاء الاصطناعي.
الأداء السعري وحالة السوقخلال تداولات اليوم، 21 أكتوبر 2026، يتأرجح سعر توكن (BILL) في نطاق يتراوح بين 0.005 و 0.011 دولار أمريكي تقريباً. وتبلغ القيمة السوقية للعملات المتداولة حالياً حوالي 16 مليون دولار، من أصل إمداد أقصى يبلغ 10 مليارات توكن (يُتداول منها حوالي 2.43 مليار توكن فقط حتى الآن).
التكنولوجيا وحالات الاستخدام (Utility) تستمد عملة (BILL) قيمتها الأساسية من حالة استخدام تقنية متقدمة تركز على الخصوصية. تعتمد المنصة على "المُعرّفات اللامركزية" (DIDs) و"بيانات الاعتماد القابلة للتحقق" (VCs) المدعومة بإثباتات التشفير. يتيح هذا النظام للمستخدمين (أو الأجهزة) إثبات صحة ادعاءات معينة (مثل العمر، أو التصاريح، أو المؤهلات) للجهات الخارجية دون الحاجة إلى مشاركة البيانات الخام والمباشرة، مما يوفر طبقة حماية عالية لخصوصية المستخدمين.
$BILL #BILL #billetera #billions #BILLIONS🌟 #Billionaires #billetera
344
·
--
Падение
BILL longs were liquidated near $0.00687.
I’m watching whether the selling pressure carries into lower levels.
$BILL
{future}(BILLUSDT)
$AGT
{future}(AGTUSDT)
$EPIC
{future}(EPICUSDT)
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$3.6712K cleared at $0.00687
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$0.00683
TP2: ~$0.00679
TP3: ~$0.00673
#billetera
BILL longs were liquidated near $0.00687.
I’m watching whether the selling pressure carries into lower levels.
$BILL
$AGT
$EPIC
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$3.6712K cleared at $0.00687
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$0.00683
TP2: ~$0.00679
TP3: ~$0.00673
#billetera
I’m watching whether the selling pressure carries into lower levels.
$BILL
$AGT
$EPIC
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$3.6712K cleared at $0.00687
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$0.00683
TP2: ~$0.00679
TP3: ~$0.00673
#billetera
52
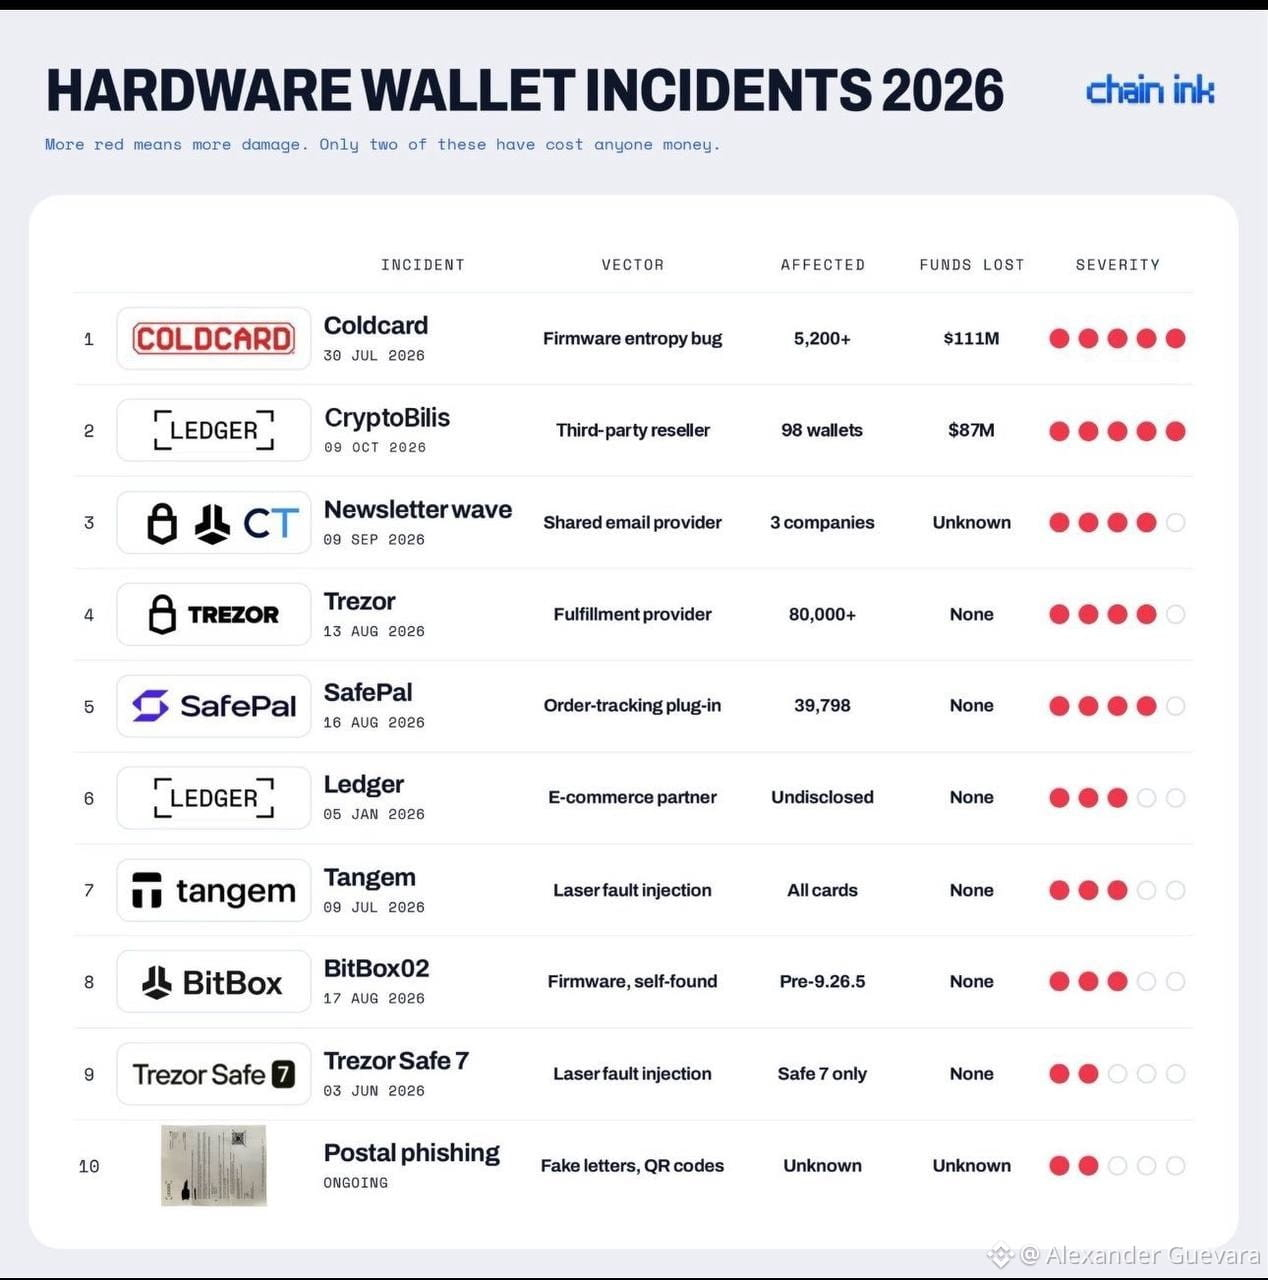
📢 Qué billetera física comprar después de los casos de Ledger y Coldcard (octubre de 2026)
Solo dos incidentes de 2026, el de un revendedor no oficial de Ledger y el de una falla de firmware de Coldcard, dejaron más de US$200 millones en criptomonedas robadas, según Galaxy Research. En la mayoría de los casos del año el chip de la billetera no se rompió: el problema estuvo en dónde se…
#Coldcard #Ledger #GalaxyDigital #crypto #billetera $BTC $WBTC
31
🟢Operacion protegida y vamos pa Arriba asi ganamos :
🚨 2026 podría pasar a la historia como uno de los años más alocados para la seguridad de las billeteras de hardware.
🟢Seguimos en el VIP:
⚡️ La aseguradora de vida de Bitcoin respaldada por Sam Altman, Meanwhile, recauda más fondos
📰 🔗 China creará una red estatal de cadena de bloques para sus industrias, independiente del yuan digital. El estándar cerrado gestionará datos empresariales y capacidad de cómputo sin usar redes públicas como Ethereum o Bitcoin.
#ETH #BTC #china #billetera #UNI $BTC $UNI $ETH
12
·
--
$BILL.US
{stock_us}(BILL.US)
/USDT is not currently available as a verified Binance Spot trading pair on 2026-08-28.
Therefore, its live price, 24-hour change, volume, and market trend cannot be confirmed through Binance data.
This may indicate that BILL is listed under a different ticker or is not supported on Binance Spot.
Always verify the official project name and token contract before using third-party market information.
The broader crypto market showed positive momentum in the latest available daily report.
BTC rose about +2.9% and moved above $80,000 during the report’s coverage period.
ETH also gained around +2.9%, while SOL recorded a stronger move of about +11.8%.
A positive major-coin environment can improve sentiment toward smaller altcoins, but it does not guarantee gains.
For BILL, the most important signals to watch are verified exchange listings, daily trading volume, and liquidity.
Official roadmap updates, token unlocks, and large-holder activity can also affect short-term volatility.
Avoid relying only on social-media hype, especially if the token has limited market depth.
Overall, BILL should be treated as a high-risk asset until reliable live market data is available.
The latest market information above is based partly on public news sources and Binance’s daily market report for 2026-08-27.
This is market analysis only and not investment advice.
#BILL #BillionaireClub #billetera
#BillGatesRumors
$BILL.US
/USDT is not currently available as a verified Binance Spot trading pair on 2026-08-28.
Therefore, its live price, 24-hour change, volume, and market trend cannot be confirmed through Binance data.
This may indicate that BILL is listed under a different ticker or is not supported on Binance Spot.
Always verify the official project name and token contract before using third-party market information.
The broader crypto market showed positive momentum in the latest available daily report.
BTC rose about +2.9% and moved above $80,000 during the report’s coverage period.
ETH also gained around +2.9%, while SOL recorded a stronger move of about +11.8%.
A positive major-coin environment can improve sentiment toward smaller altcoins, but it does not guarantee gains.
For BILL, the most important signals to watch are verified exchange listings, daily trading volume, and liquidity.
Official roadmap updates, token unlocks, and large-holder activity can also affect short-term volatility.
Avoid relying only on social-media hype, especially if the token has limited market depth.
Overall, BILL should be treated as a high-risk asset until reliable live market data is available.
The latest market information above is based partly on public news sources and Binance’s daily market report for 2026-08-27.
This is market analysis only and not investment advice.
#BILL #BillionaireClub #billetera
#BillGatesRumors
BILLUS+0,10%
1
54
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
1
#BitcoinSlipsBelow$80KAgain
Просмотров: 0
2 обсуждают
2
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
Просмотров: 2,264
60 обсуждают
3
#BitmineAdds10452ETH
Просмотров: 19,048
405 обсуждают
4
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
Просмотров: 14,557
345 обсуждают
5
#OCCUrgesCommunityBanksToEnterStablecoinPayments
Просмотров: 11,379
207 обсуждают
6
#RippleWinsFullApprovalAsNationalTrustBank
Просмотров: 11,090
212 обсуждают
7
#AkashSelectsSolanaAsMigrationTarget
Просмотров: 8,291
104 обсуждают
8
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
Просмотров: 459
21 обсуждают
9
#AnthropicTTMRevenueGrewAbout1200%
Просмотров: 64,596
637 обсуждают
10
#AnthropicS1ExpectedToday
Просмотров: 46,417
433 обсуждают