

BTC running
779 Publicações
BTC running
Denunciar
Bloquear Utilizador
Trader de Alta Frequência
5.4 ano(s)
37 A seguir
7.5K+ Seguidores
468 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
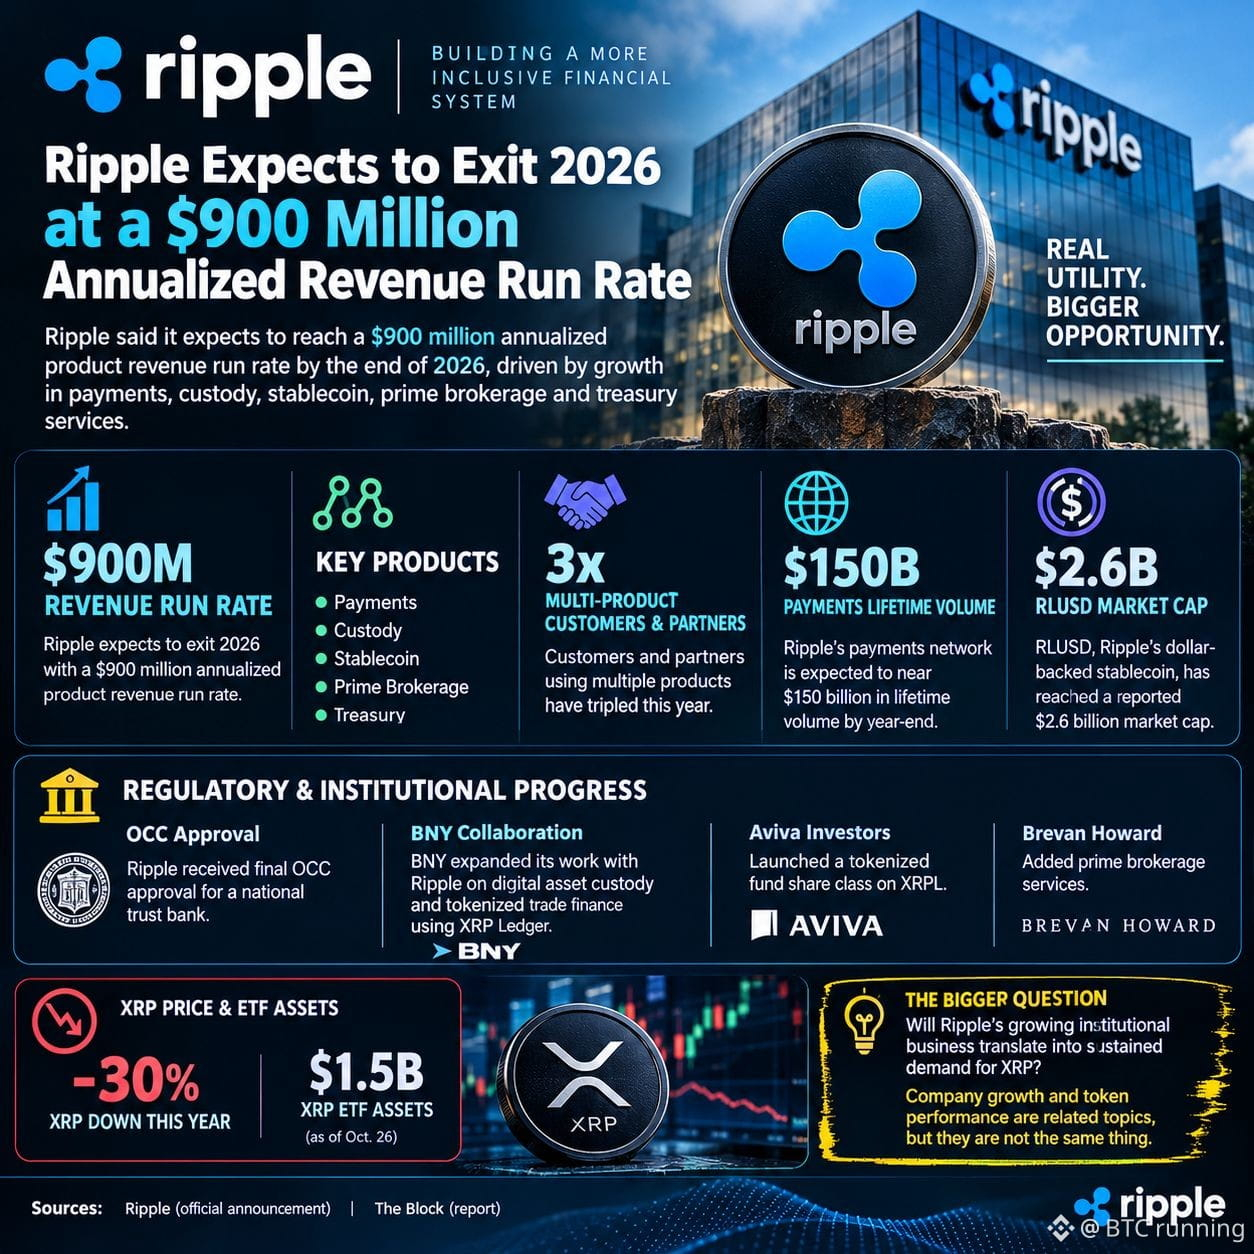
Meta de receita de US$ 900 milhões da Ripple: adoção institucional está se expandindo
A Ripple está a caminho de um marco importante e espera encerrar 2026 com um ritmo anualizado de receita de produtos de US$ 900 milhões, segundo o anúncio feito em 28 de outubro.
O crescimento abrange pagamentos, custódia, stablecoins, corretagem prime e gestão de tesouraria. A Ripple afirma que o número de clientes e parceiros que usam vários produtos triplicou neste ano, enquanto sua rede de pagamentos se aproxima de US$ 150 bilhões em volume acumulado de transações.
Outro avanço importante é a RLUSD, a stablecoin da Ripple lastreada em dólar, que teria alcançado uma capitalização de mercado de US$ 2,6 bilhões.
O progresso regulatório e institucional também está avançando. A Ripple recebeu aprovação final do OCC para criar um banco fiduciário nacional, enquanto o BNY ampliou sua colaboração com a Ripple em custódia de ativos digitais e financiamento comercial tokenizado usando o XRP Ledger. A Aviva Investors também lançou uma classe de cotas de fundo tokenizada na XRPL.
No entanto, há um contraste interessante: apesar da expansão dos negócios da Ripple, o XRP acumula queda de quase 30% neste ano, enquanto os ativos em ETFs de XRP chegaram a aproximadamente US$ 1,5 bilhão em 26 de outubro.
A grande questão é se o crescimento dos negócios institucionais da Ripple se traduzirá em uma demanda sustentada por XRP. O crescimento da empresa e o desempenho do token são temas relacionados, mas não são a mesma coisa.
{spot}(XRPUSDT)
{spot}(RLUSDUSDT)
Meta de receita de US$ 900 milhões da Ripple: adoção institucional está se expandindo
A Ripple está a caminho de um marco importante e espera encerrar 2026 com um ritmo anualizado de receita de produtos de US$ 900 milhões, segundo o anúncio feito em 28 de outubro.
O crescimento abrange pagamentos, custódia, stablecoins, corretagem prime e gestão de tesouraria. A Ripple afirma que o número de clientes e parceiros que usam vários produtos triplicou neste ano, enquanto sua rede de pagamentos se aproxima de US$ 150 bilhões em volume acumulado de transações.
Outro avanço importante é a RLUSD, a stablecoin da Ripple lastreada em dólar, que teria alcançado uma capitalização de mercado de US$ 2,6 bilhões.
O progresso regulatório e institucional também está avançando. A Ripple recebeu aprovação final do OCC para criar um banco fiduciário nacional, enquanto o BNY ampliou sua colaboração com a Ripple em custódia de ativos digitais e financiamento comercial tokenizado usando o XRP Ledger. A Aviva Investors também lançou uma classe de cotas de fundo tokenizada na XRPL.
No entanto, há um contraste interessante: apesar da expansão dos negócios da Ripple, o XRP acumula queda de quase 30% neste ano, enquanto os ativos em ETFs de XRP chegaram a aproximadamente US$ 1,5 bilhão em 26 de outubro.
A grande questão é se o crescimento dos negócios institucionais da Ripple se traduzirá em uma demanda sustentada por XRP. O crescimento da empresa e o desempenho do token são temas relacionados, mas não são a mesma coisa.
117
·
--
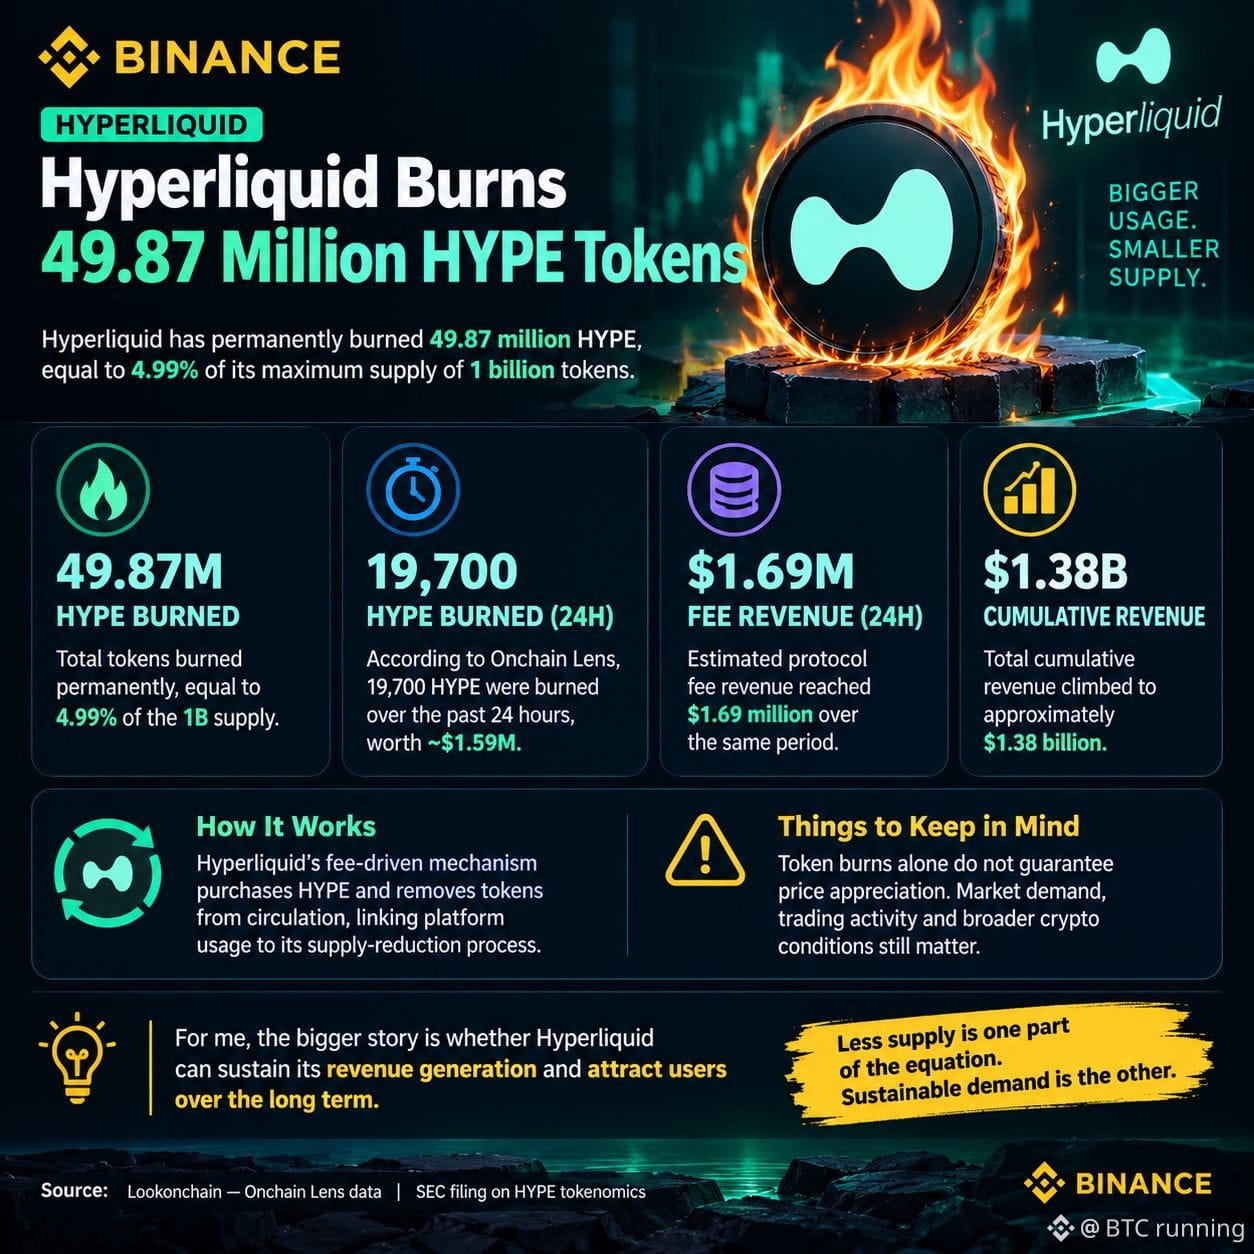
Hyperliquid queima 49,87 milhões de tokens HYPE 🔥
A Hyperliquid continua sua atividade de recompra e queima de tokens, com um total de 49,87 milhões de HYPE queimados permanentemente, o que representa 4,99% de sua oferta máxima de 1 bilhão de tokens.
Segundo a Onchain Lens, outros 19.700 tokens HYPE foram queimados nas últimas 24 horas, valendo aproximadamente US$ 1,59 milhão, com base nos preços de mercado informados.
No mesmo período, a receita estimada com taxas do protocolo chegou a US$ 1,69 milhão, enquanto a receita acumulada subiu para aproximadamente US$ 1,38 bilhão.
O que vale a pena acompanhar é a relação entre a atividade da plataforma e a oferta de tokens. O mecanismo da Hyperliquid, baseado em taxas, compra HYPE e retira tokens de circulação, conectando o uso do protocolo ao processo de redução da oferta.
No entanto, a queima de tokens, por si só, não garante valorização. A demanda do mercado, a atividade de negociação e as condições mais amplas do mercado cripto também importam.
Para mim, a questão mais importante é saber se a Hyperliquid conseguirá manter a geração de receita e atrair usuários a longo prazo.
Uma oferta menor é uma parte da equação. Uma demanda sustentável é a outra.
#Hyperliquid #HYPE #DeFi
{spot}(HYPEUSDT)
{future}(GTCUSDT)
{stock_us}(PZZA.US)
Hyperliquid queima 49,87 milhões de tokens HYPE 🔥
A Hyperliquid continua sua atividade de recompra e queima de tokens, com um total de 49,87 milhões de HYPE queimados permanentemente, o que representa 4,99% de sua oferta máxima de 1 bilhão de tokens.
Segundo a Onchain Lens, outros 19.700 tokens HYPE foram queimados nas últimas 24 horas, valendo aproximadamente US$ 1,59 milhão, com base nos preços de mercado informados.
No mesmo período, a receita estimada com taxas do protocolo chegou a US$ 1,69 milhão, enquanto a receita acumulada subiu para aproximadamente US$ 1,38 bilhão.
O que vale a pena acompanhar é a relação entre a atividade da plataforma e a oferta de tokens. O mecanismo da Hyperliquid, baseado em taxas, compra HYPE e retira tokens de circulação, conectando o uso do protocolo ao processo de redução da oferta.
No entanto, a queima de tokens, por si só, não garante valorização. A demanda do mercado, a atividade de negociação e as condições mais amplas do mercado cripto também importam.
Para mim, a questão mais importante é saber se a Hyperliquid conseguirá manter a geração de receita e atrair usuários a longo prazo.
Uma oferta menor é uma parte da equação. Uma demanda sustentável é a outra.
#Hyperliquid #HYPE #DeFi
HYPE+18,06%
PZZAUS+0,21%
111
·
--
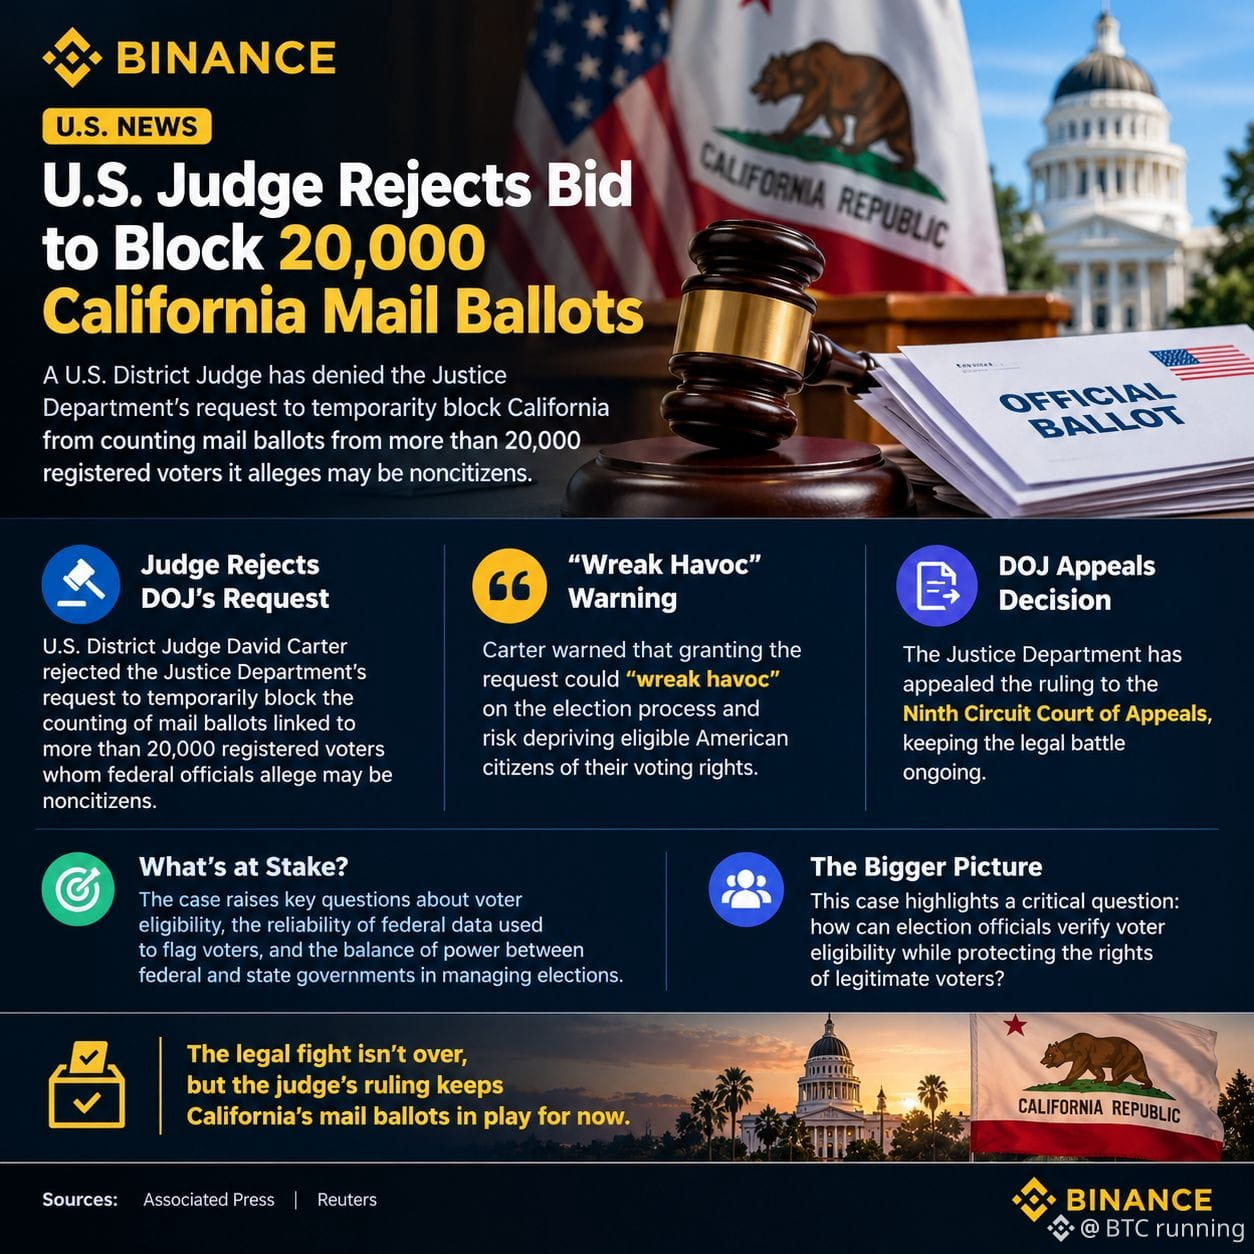
Juiz dos EUA rejeita pedido para bloquear 20.000 cédulas enviadas pelo correio na Califórnia
Uma importante disputa judicial sobre direitos de voto está se desenrolando na Califórnia antes das eleições de meio de mandato de 3 de novembro de 2026.
O juiz federal David Carter rejeitou o pedido do Departamento de Justiça para bloquear temporariamente a contagem de cédulas enviadas pelo correio vinculadas a mais de 20.000 eleitores registrados que, segundo autoridades federais, talvez não sejam cidadãos.
Carter alertou que atender ao pedido poderia “causar caos” no processo eleitoral e correria o risco de privar cidadãos americanos elegíveis de seus direitos de voto.
A disputa gira em torno da elegibilidade dos eleitores, da confiabilidade dos dados federais usados para sinalizar eleitores e do equilíbrio de autoridade entre os governos federal e estaduais na condução das eleições.
O Departamento de Justiça recorreu da decisão ao Tribunal de Apelações do Nono Circuito, mantendo a batalha judicial em andamento.
Este caso destaca uma questão crucial: como as autoridades eleitorais podem verificar a elegibilidade dos eleitores e, ao mesmo tempo, proteger os direitos dos eleitores legítimos?
#USNews #Politics #California
$QUID $BLESS $UAI
387
·
--
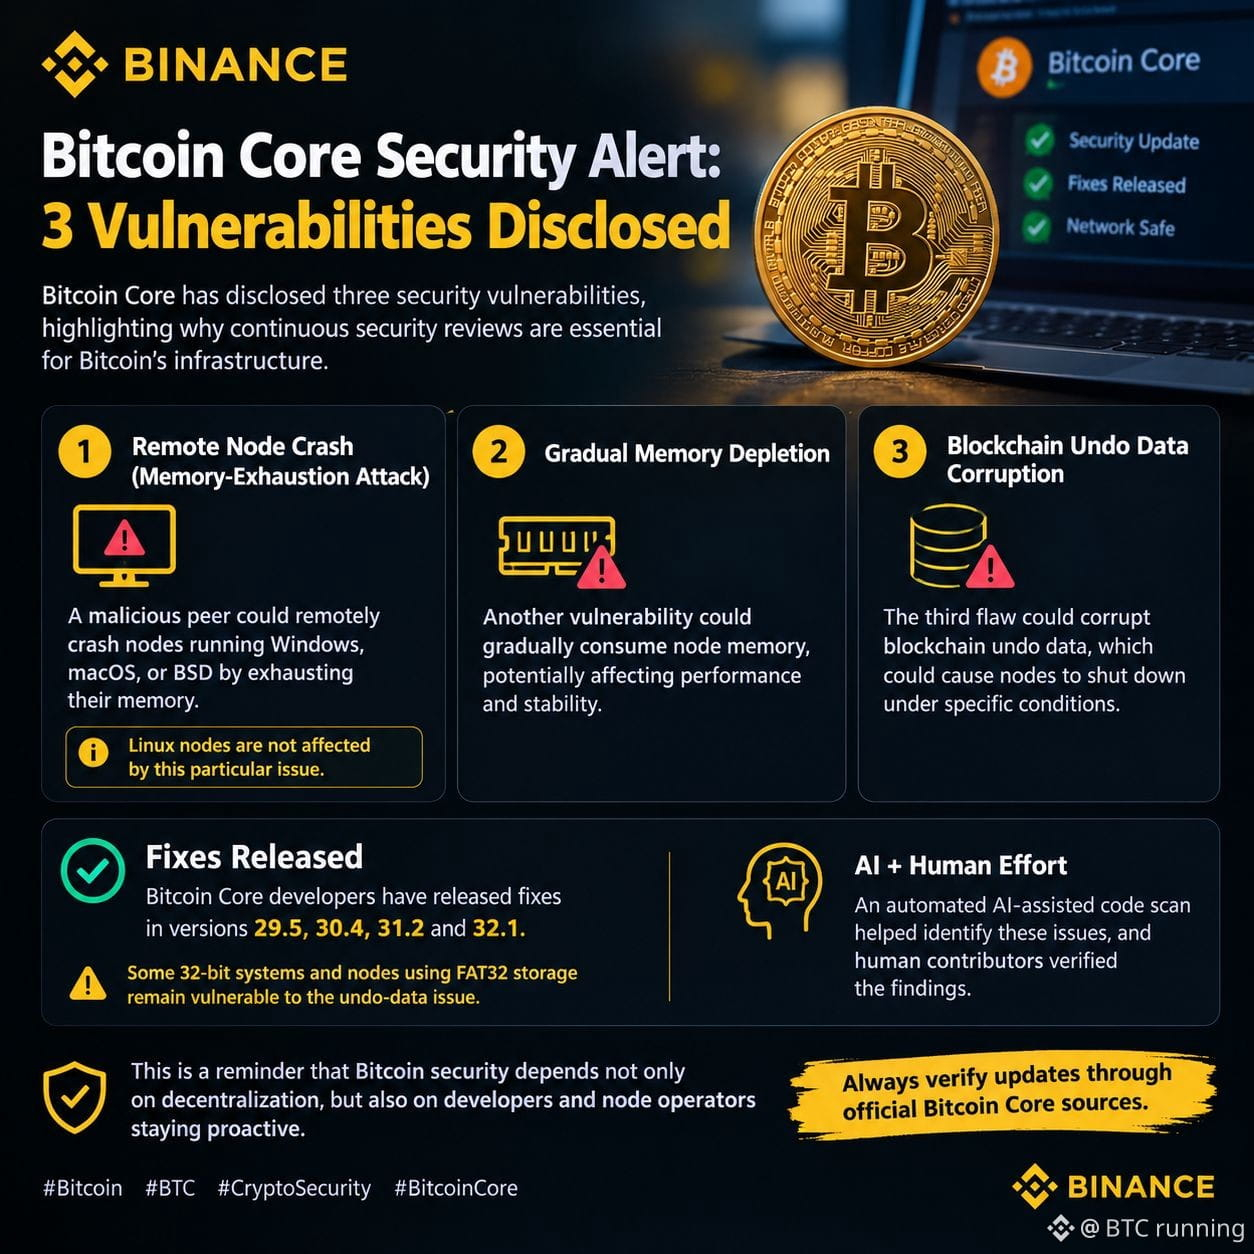
Alerta de segurança do Bitcoin Core: 3 vulnerabilidades divulgadas
O Bitcoin Core divulgou três vulnerabilidades de segurança, destacando por que revisões contínuas de segurança são essenciais para a infraestrutura do Bitcoin.
A primeira falha poderia permitir que um par malicioso derrubasse remotamente nós com Windows, macOS ou BSD ao esgotar a memória deles. Nós Linux não são afetados por esse problema específico.
A segunda vulnerabilidade poderia consumir gradualmente a memória do nó, afetando potencialmente o desempenho e a estabilidade. A terceira envolve a corrupção de dados de reversão da blockchain, o que poderia fazer com que os nós fossem desligados em condições específicas.
Curiosamente, uma análise automatizada de código assistida por IA ajudou a identificar esses problemas, e colaboradores humanos verificaram as descobertas.
A boa notícia é que os desenvolvedores do Bitcoin Core lançaram correções nas versões 29.5, 30.4, 31.2 e 32.1. No entanto, alguns sistemas de 32 bits e nós que usam armazenamento FAT32 continuam vulneráveis ao problema relacionado aos dados de reversão.
Isso serve como um lembrete de que a segurança do Bitcoin depende não apenas da descentralização, mas também de desenvolvedores e operadores de nós que se mantêm proativos.
Sempre verifique as atualizações por meio de fontes oficiais do Bitcoin Core.
$IDOL $LDO
#bitcoin #CryptoSecurity #BitcoinCore
130
·
--
#termmax @termmax
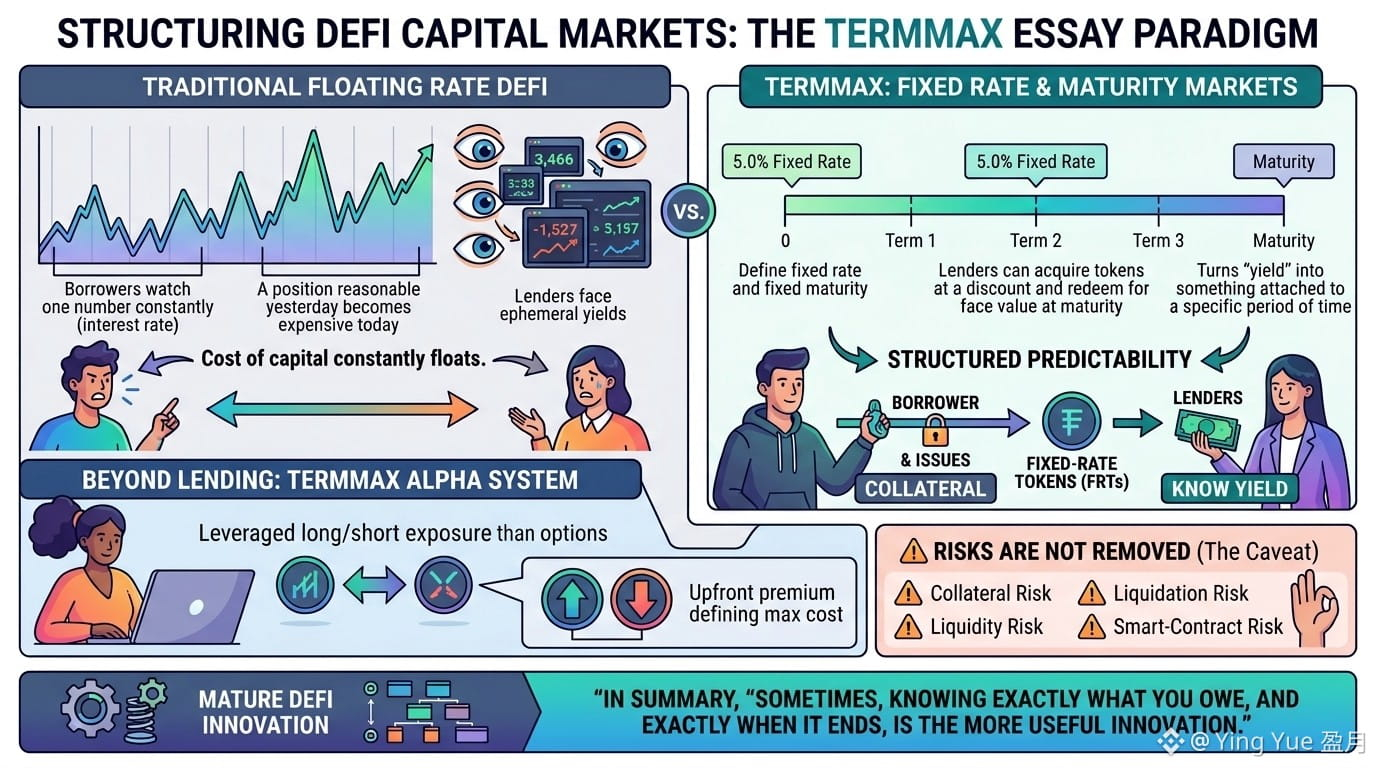
Durante anos, o lending em DeFi treinou os usuários a observar constantemente um único número: a taxa de juros.
Ela se move, às vezes rapidamente. Uma posição de empréstimo que parecia razoável ontem pode ficar cara hoje. E os credores enfrentam o problema oposto — rendimentos atrativos raramente continuam atrativos por muito tempo.
Isso sempre me fez pensar: por que construímos mercados financeiros onchain, mas continuamos tratando o custo de capital como algo que precisa ficar flutuando constantemente?
O TermMax adota uma abordagem diferente.
Seus mercados definem uma taxa fixa e uma maturidade fixa. Os tomadores travam garantias e sua obrigação de pagamento é estruturada por meio de Tokens de Taxa Fixa, enquanto os credores podem adquirir esses tokens com desconto e resgatá-los pelo valor de face na maturidade.
O design técnico importa porque transforma “yield” de um número que muda o tempo todo em algo associado a um período específico de tempo.
E o TermMax vai além de empréstimos e empréstimos. Seu sistema Alpha usa opções para exposição alavancada long/short, com o prêmio antecipado definindo o custo máximo da posição.
Eu não chamaria isso automaticamente de mais seguro. Taxas fixas não eliminam risco de colateral, risco de liquidação, risco de liquidez ou risco de smart contract.
Mas talvez isso não seja o ponto.
Talvez o DeFi mais maduro não seja sobre tornar cada variável financeira flexível.
Às vezes, saber exatamente o que você deve e exatamente quando isso termina é a inovação mais útil.
$ONT $ONG $ENA
#termmax @TermMax
Durante anos, o lending em DeFi treinou os usuários a observar constantemente um único número: a taxa de juros.
Ela se move, às vezes rapidamente. Uma posição de empréstimo que parecia razoável ontem pode ficar cara hoje. E os credores enfrentam o problema oposto — rendimentos atrativos raramente continuam atrativos por muito tempo.
Isso sempre me fez pensar: por que construímos mercados financeiros onchain, mas continuamos tratando o custo de capital como algo que precisa ficar flutuando constantemente?
O TermMax adota uma abordagem diferente.
Seus mercados definem uma taxa fixa e uma maturidade fixa. Os tomadores travam garantias e sua obrigação de pagamento é estruturada por meio de Tokens de Taxa Fixa, enquanto os credores podem adquirir esses tokens com desconto e resgatá-los pelo valor de face na maturidade.
O design técnico importa porque transforma “yield” de um número que muda o tempo todo em algo associado a um período específico de tempo.
E o TermMax vai além de empréstimos e empréstimos. Seu sistema Alpha usa opções para exposição alavancada long/short, com o prêmio antecipado definindo o custo máximo da posição.
Eu não chamaria isso automaticamente de mais seguro. Taxas fixas não eliminam risco de colateral, risco de liquidação, risco de liquidez ou risco de smart contract.
Mas talvez isso não seja o ponto.
Talvez o DeFi mais maduro não seja sobre tornar cada variável financeira flexível.
Às vezes, saber exatamente o que você deve e exatamente quando isso termina é a inovação mais útil.
$ONT $ONG $ENA
275
·
--
#termmax @termmax
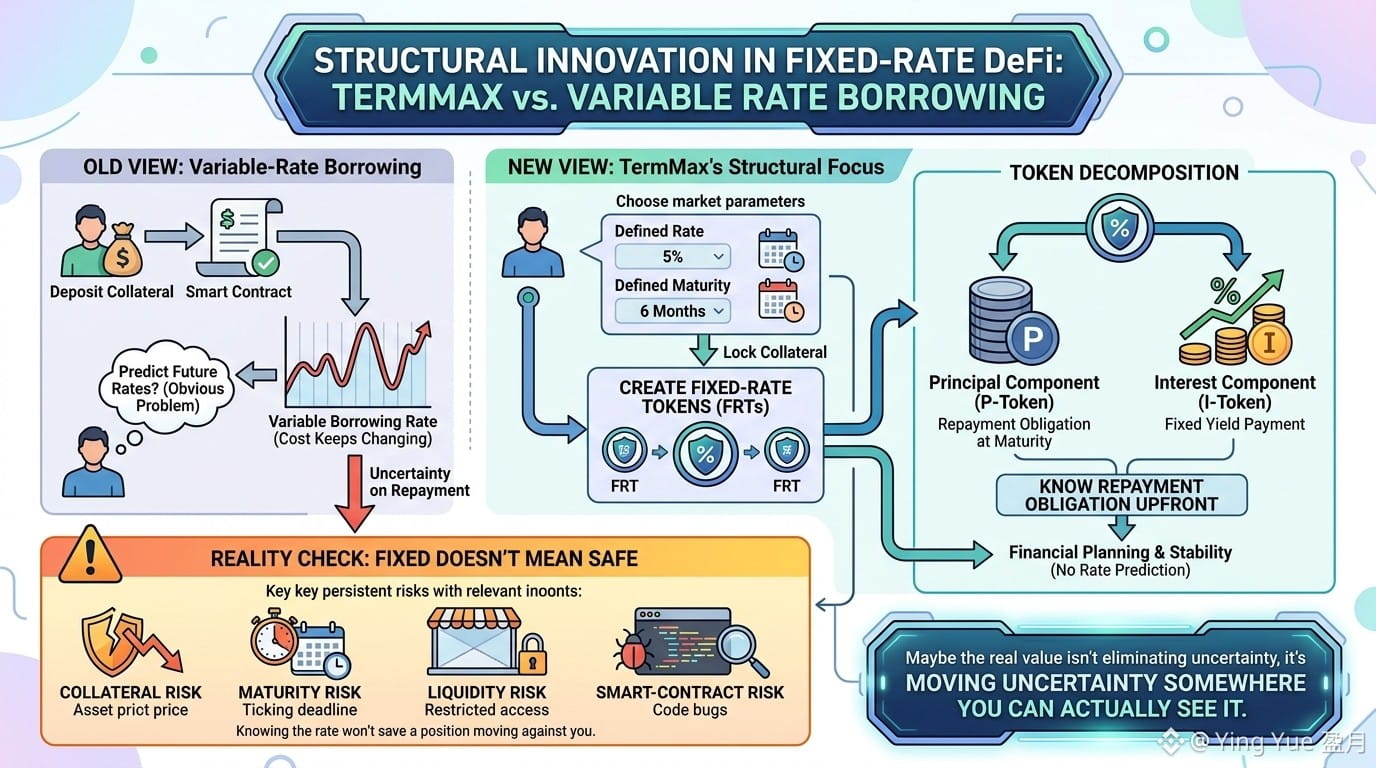
Eu costumava achar que empréstimos com taxa fixa em DeFi eram, em sua maior parte, sobre eliminar um problema óbvio: as taxas mudarem repentinamente contra você.
Depois de olhar com mais atenção para o TermMax, acho que a parte mais interessante é, na verdade, a forma como a dívida em si é estruturada.
Em um mercado típico de taxa variável, você deposita uma garantia, toma um ativo emprestado e o custo dessa dívida pode continuar mudando. O TermMax segue um caminho diferente: o tomador escolhe um mercado com uma taxa e um vencimento definidos, bloqueia a garantia e cria Tokens de Taxa Fixa que representam a obrigação de reembolsar no vencimento. Esses tokens então podem ser separados em componentes de principal e juros.
Isso parece técnico, mas a implicação no mundo real é bem simples.
Imagine tomar dinheiro emprestado por seis meses. Se você já sabe qual será a obrigação de pagamento quando entra na posição, você consegue planejar isso de verdade. Você não está tentando prever onde estará uma taxa de empréstimo flutuante daqui a três meses.
Provavelmente é essa a parte do TermMax que acho mais interessante do que o discurso usual de “rendimento fixo”.
Mas fixo não significa seguro.
Você ainda tem risco de garantia, risco de vencimento, risco de liquidez e risco de contrato inteligente. E, se sua garantia ou estratégia se mover contra você, saber a taxa de juros não vai salvar a posição.
Talvez o valor real do DeFi de taxa fixa não seja eliminar a incerteza.
É transferir a incerteza para algum lugar que você consegue ver de fato.
#termmax @TermMax
Eu costumava achar que empréstimos com taxa fixa em DeFi eram, em sua maior parte, sobre eliminar um problema óbvio: as taxas mudarem repentinamente contra você.
Depois de olhar com mais atenção para o TermMax, acho que a parte mais interessante é, na verdade, a forma como a dívida em si é estruturada.
Em um mercado típico de taxa variável, você deposita uma garantia, toma um ativo emprestado e o custo dessa dívida pode continuar mudando. O TermMax segue um caminho diferente: o tomador escolhe um mercado com uma taxa e um vencimento definidos, bloqueia a garantia e cria Tokens de Taxa Fixa que representam a obrigação de reembolsar no vencimento. Esses tokens então podem ser separados em componentes de principal e juros.
Isso parece técnico, mas a implicação no mundo real é bem simples.
Imagine tomar dinheiro emprestado por seis meses. Se você já sabe qual será a obrigação de pagamento quando entra na posição, você consegue planejar isso de verdade. Você não está tentando prever onde estará uma taxa de empréstimo flutuante daqui a três meses.
Provavelmente é essa a parte do TermMax que acho mais interessante do que o discurso usual de “rendimento fixo”.
Mas fixo não significa seguro.
Você ainda tem risco de garantia, risco de vencimento, risco de liquidez e risco de contrato inteligente. E, se sua garantia ou estratégia se mover contra você, saber a taxa de juros não vai salvar a posição.
Talvez o valor real do DeFi de taxa fixa não seja eliminar a incerteza.
É transferir a incerteza para algum lugar que você consegue ver de fato.
104
·
--
#termmax @termmax
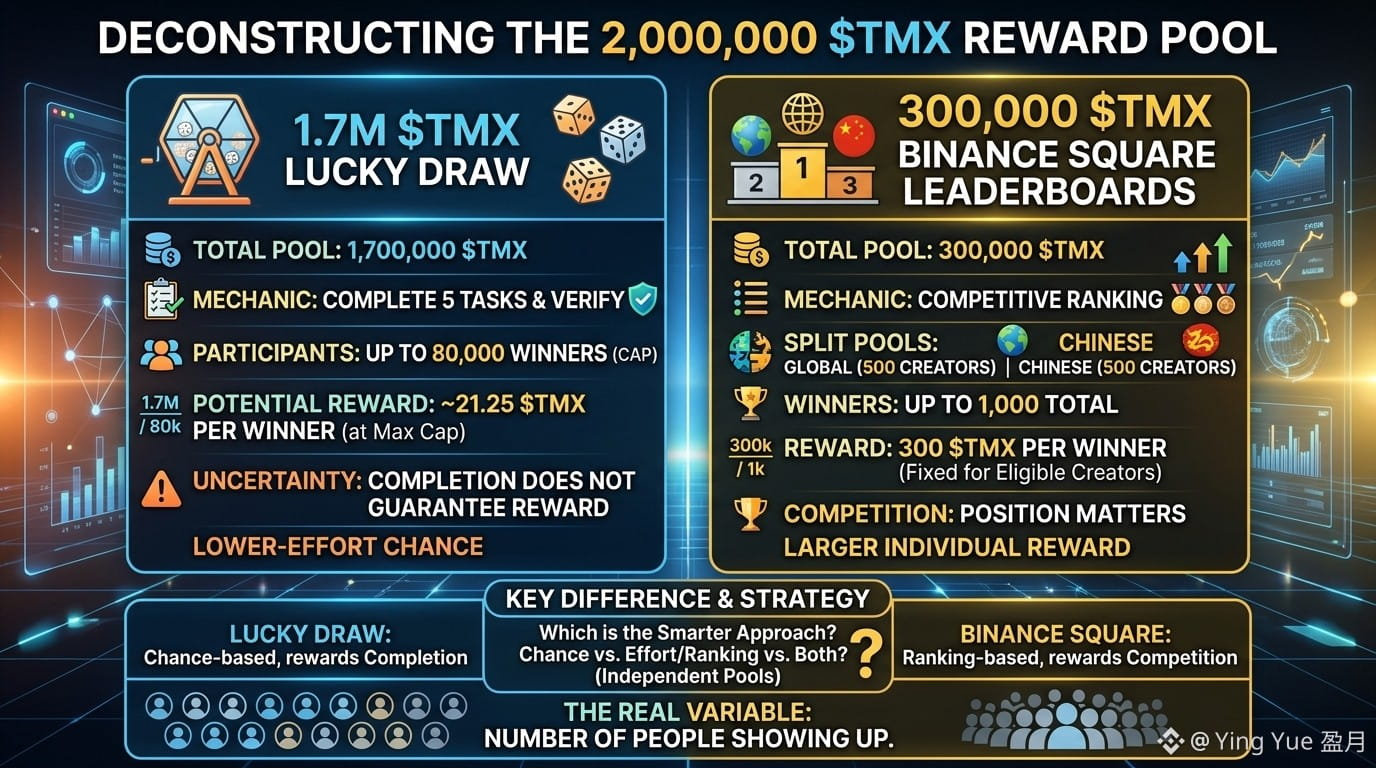
No começo, 2.000.000 $TMX parece uma grande recompensa. Mas quando olhei com mais atenção, percebi que na verdade são dois jogos bem diferentes.
O primeiro é o Lucky Draw: 1,7M $TMX compartilhados entre até 80.000 vencedores. Você precisa concluir todas as cinco tarefas e verificá-las, mas terminar tudo não garante uma recompensa. No limite indicado, isso dá 21,25 $TMX por vencedor.
A segunda parte chamou mais minha atenção.
Mais 300.000 $TMX são destinados ao Binance Square, divididos entre os rankings Global e Chinês. Até 500 criadores elegíveis de cada um podem ganhar, ou seja, até 1.000 vencedores, com 300 $TMX cada.
Então a mecânica é totalmente diferente.
O Lucky Draw recompensa a conclusão, mas traz incerteza sobre se você realmente vai vencer. O caminho do Square recompensa competição e classificação, em que sua posição importa.
Isso me faz pensar qual é a abordagem mais inteligente. Aceitar a chance com menos esforço do Lucky Draw, competir pela recompensa individual maior no Square, ou participar dos dois já que as reservas são independentes?
Não existe uma resposta garantida. E talvez seja isso que torna esta campanha interessante: a variável real não é só o pool de recompensas — é quantas pessoas aparecem.
#termmax @TermMax
No começo, 2.000.000 $TMX parece uma grande recompensa. Mas quando olhei com mais atenção, percebi que na verdade são dois jogos bem diferentes.
O primeiro é o Lucky Draw: 1,7M $TMX compartilhados entre até 80.000 vencedores. Você precisa concluir todas as cinco tarefas e verificá-las, mas terminar tudo não garante uma recompensa. No limite indicado, isso dá 21,25 $TMX por vencedor.
A segunda parte chamou mais minha atenção.
Mais 300.000 $TMX são destinados ao Binance Square, divididos entre os rankings Global e Chinês. Até 500 criadores elegíveis de cada um podem ganhar, ou seja, até 1.000 vencedores, com 300 $TMX cada.
Então a mecânica é totalmente diferente.
O Lucky Draw recompensa a conclusão, mas traz incerteza sobre se você realmente vai vencer. O caminho do Square recompensa competição e classificação, em que sua posição importa.
Isso me faz pensar qual é a abordagem mais inteligente. Aceitar a chance com menos esforço do Lucky Draw, competir pela recompensa individual maior no Square, ou participar dos dois já que as reservas são independentes?
Não existe uma resposta garantida. E talvez seja isso que torna esta campanha interessante: a variável real não é só o pool de recompensas — é quantas pessoas aparecem.
86
·
--
#termmax @termmax
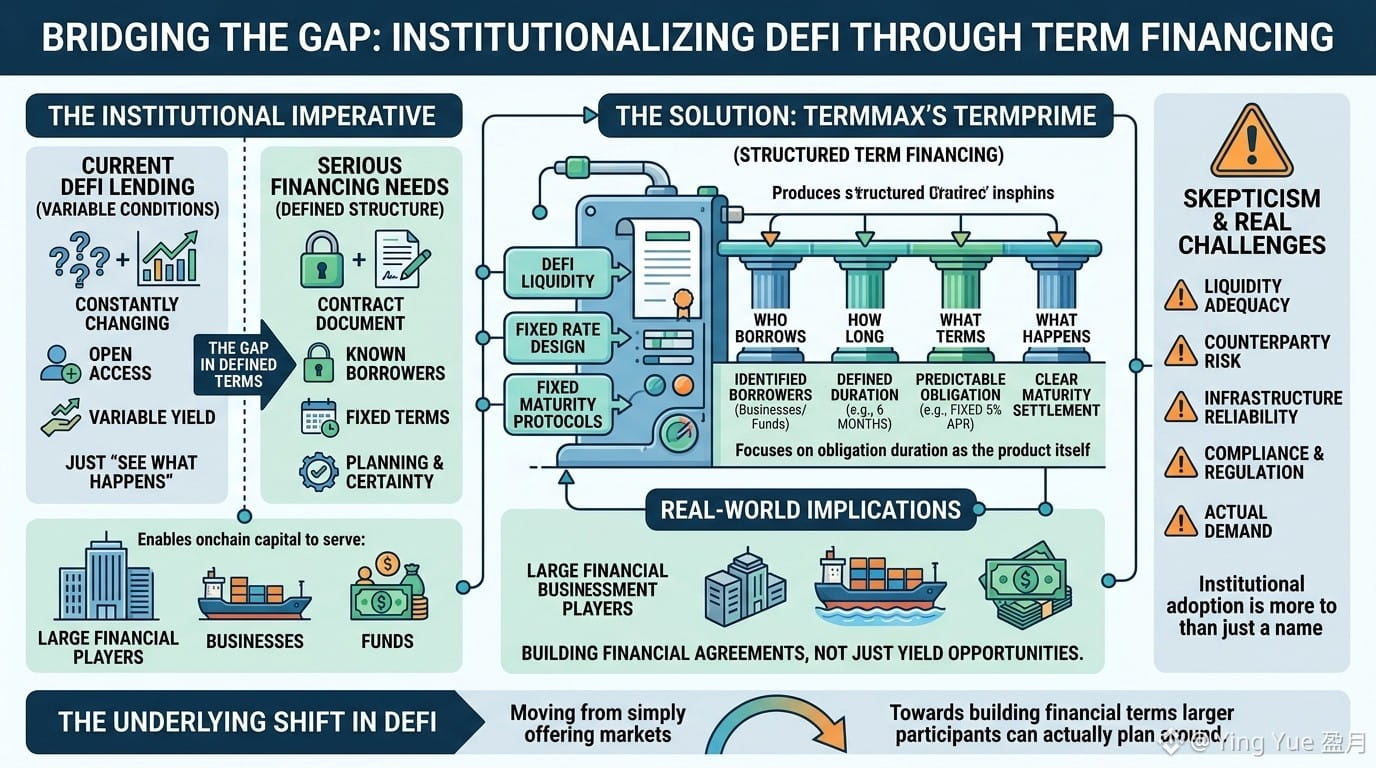
O dinheiro institucional normalmente não tem o luxo de dizer: “vamos apenas ver o que acontece”.
É algo que eu pensei ao observar o crescimento da DeFi. Muitos protocolos são construídos em torno de acesso aberto e condições variáveis, mas um financiamento sério muitas vezes precisa de algo mais definido: quem toma emprestado, por quanto tempo, sob quais termos e o que acontece quando o prazo termina.
É essa lacuna que torna o TermPrime, da TermMax, algo que me interessa.
Em vez de tratar o financiamento institucional como apenas mais uma versão do empréstimo DeFi de curto prazo, o TermPrime se concentra em financiamento estruturado com prazo. Ele se encaixa no design mais amplo da TermMax, com taxas fixas e vencimentos fixos, em que a duração da obrigação financeira faz parte do próprio produto.
A implicação no mundo real é maior do que apenas mais um mercado de empréstimos.
Se o capital onchain eventualmente vai servir fundos, empresas ou players financeiros maiores, provavelmente eles precisam de instrumentos que se comportem mais como acordos de financiamento do que como oportunidades de rendimento que mudam constantemente.
Ainda assim, estou cético.
A adoção institucional não é resolvida simplesmente colocando “institucional” no nome de um produto. Liquidez, risco de contraparte, infraestrutura, conformidade e, de fato, demanda ainda importam.
Mas talvez a mudança interessante esteja acontecendo de forma silenciosa: a DeFi pode estar saindo de apenas oferecer mercados para construir termos financeiros que participantes maiores conseguem realmente planejar.
$XPIN $RED $AEON
#termmax @TermMax
O dinheiro institucional normalmente não tem o luxo de dizer: “vamos apenas ver o que acontece”.
É algo que eu pensei ao observar o crescimento da DeFi. Muitos protocolos são construídos em torno de acesso aberto e condições variáveis, mas um financiamento sério muitas vezes precisa de algo mais definido: quem toma emprestado, por quanto tempo, sob quais termos e o que acontece quando o prazo termina.
É essa lacuna que torna o TermPrime, da TermMax, algo que me interessa.
Em vez de tratar o financiamento institucional como apenas mais uma versão do empréstimo DeFi de curto prazo, o TermPrime se concentra em financiamento estruturado com prazo. Ele se encaixa no design mais amplo da TermMax, com taxas fixas e vencimentos fixos, em que a duração da obrigação financeira faz parte do próprio produto.
A implicação no mundo real é maior do que apenas mais um mercado de empréstimos.
Se o capital onchain eventualmente vai servir fundos, empresas ou players financeiros maiores, provavelmente eles precisam de instrumentos que se comportem mais como acordos de financiamento do que como oportunidades de rendimento que mudam constantemente.
Ainda assim, estou cético.
A adoção institucional não é resolvida simplesmente colocando “institucional” no nome de um produto. Liquidez, risco de contraparte, infraestrutura, conformidade e, de fato, demanda ainda importam.
Mas talvez a mudança interessante esteja acontecendo de forma silenciosa: a DeFi pode estar saindo de apenas oferecer mercados para construir termos financeiros que participantes maiores conseguem realmente planejar.
$XPIN $RED $AEON
1
390
·
--
#termmax @termmax
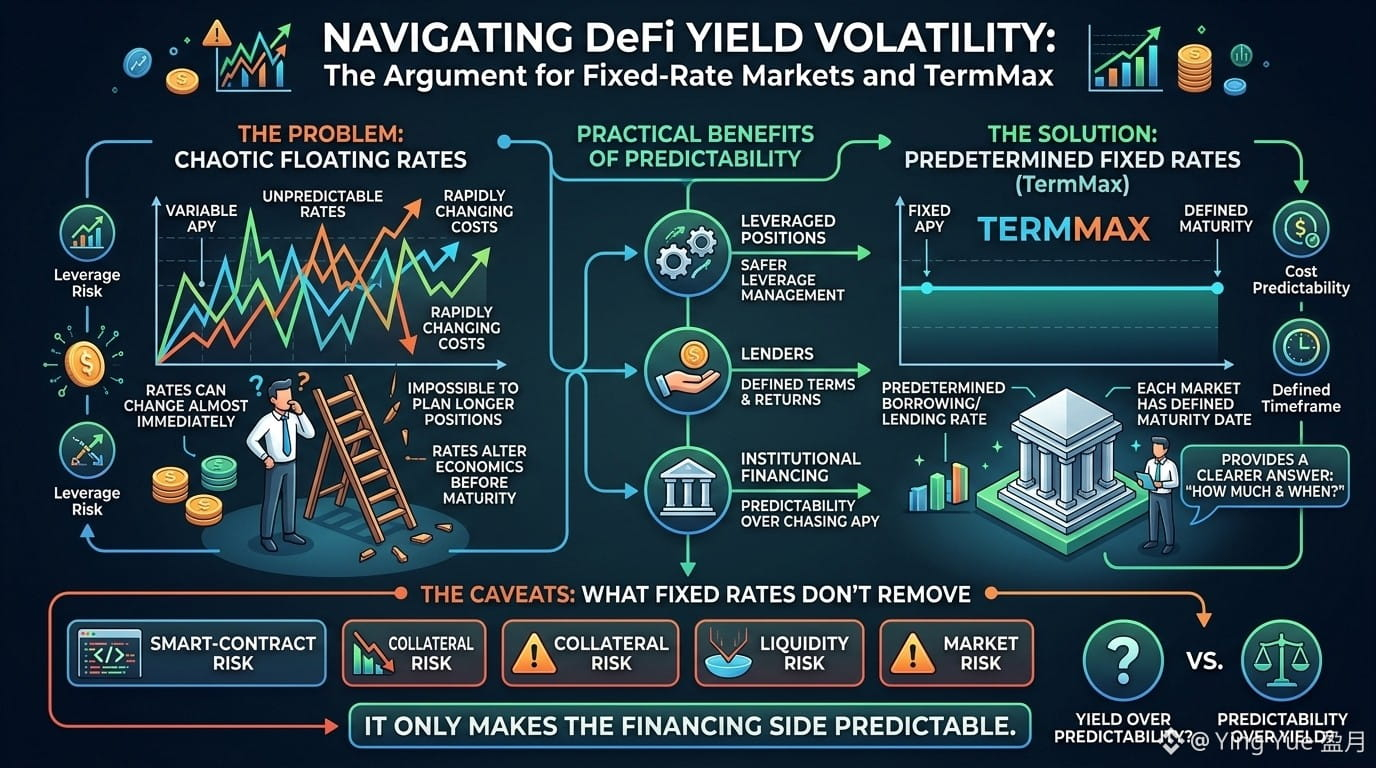
Sempre achei uma coisa estranha na DeFi: falamos sobre taxas como se fossem números em que você pode confiar, enquanto esses números podem mudar quase imediatamente.
Depois de observar mercados de taxa flutuante ao longo do tempo, comecei a me perguntar como alguém consegue planejar uma posição mais longa quando o custo de tomar dinheiro fica se movendo por baixo dela.
Isso vira um problema real com alavancagem. Uma posição pode parecer razoável quando você entra, mas mudanças nas taxas podem alterar silenciosamente a economia antes do vencimento.
Foi aí que o modelo de taxa fixa e vencimento fixo da TermMax chamou minha atenção.
O conceito técnico é simples: em vez de uma taxa que se remarca continuamente, cada mercado tem uma taxa de empréstimo/depósito predeterminada e uma data de vencimento definida.
Na prática, isso te dá algo que a DeFi muitas vezes não tem: uma resposta mais clara para “quanto isso vai custar e quando termina?”
Isso pode importar para posições alavancadas, para credores que buscam termos definidos e até para financiamento institucional, onde previsibilidade é mais útil do que correr atrás do APY mais alto que estiver disponível hoje.
Mas ainda estou cético.
Uma taxa fixa não remove o risco de contrato inteligente, o risco de colateral, o risco de liquidez nem o risco de mercado. Ela apenas torna o lado do financiamento mais previsível.
Talvez isso baste. Ou talvez a DeFi ainda tenha um longo caminho a percorrer antes que previsibilidade seja tão valiosa quanto o rendimento.
$GPS $TAG $ACE
#termmax @TermMax
Sempre achei uma coisa estranha na DeFi: falamos sobre taxas como se fossem números em que você pode confiar, enquanto esses números podem mudar quase imediatamente.
Depois de observar mercados de taxa flutuante ao longo do tempo, comecei a me perguntar como alguém consegue planejar uma posição mais longa quando o custo de tomar dinheiro fica se movendo por baixo dela.
Isso vira um problema real com alavancagem. Uma posição pode parecer razoável quando você entra, mas mudanças nas taxas podem alterar silenciosamente a economia antes do vencimento.
Foi aí que o modelo de taxa fixa e vencimento fixo da TermMax chamou minha atenção.
O conceito técnico é simples: em vez de uma taxa que se remarca continuamente, cada mercado tem uma taxa de empréstimo/depósito predeterminada e uma data de vencimento definida.
Na prática, isso te dá algo que a DeFi muitas vezes não tem: uma resposta mais clara para “quanto isso vai custar e quando termina?”
Isso pode importar para posições alavancadas, para credores que buscam termos definidos e até para financiamento institucional, onde previsibilidade é mais útil do que correr atrás do APY mais alto que estiver disponível hoje.
Mas ainda estou cético.
Uma taxa fixa não remove o risco de contrato inteligente, o risco de colateral, o risco de liquidez nem o risco de mercado. Ela apenas torna o lado do financiamento mais previsível.
Talvez isso baste. Ou talvez a DeFi ainda tenha um longo caminho a percorrer antes que previsibilidade seja tão valiosa quanto o rendimento.
$GPS $TAG $ACE
1
263
·
--
Verificado
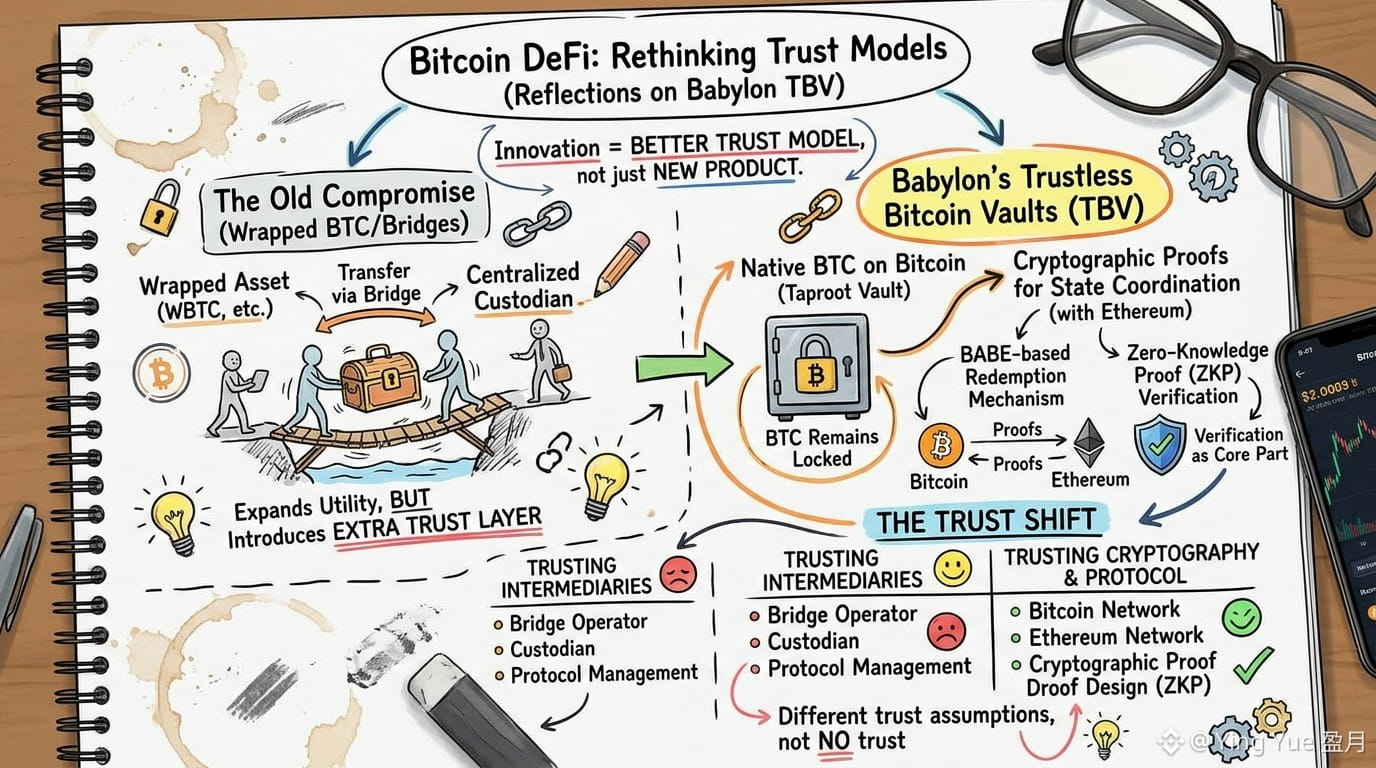
E se a maior inovação no Bitcoin DeFi não fosse, na verdade, um novo produto financeiro?
Quanto mais eu leio sobre Bitcoin DeFi, mais percebo que a grande virada talvez seja um modelo de confiança melhor.
Essa perspectiva mudou enquanto eu estudava os Trustless Bitcoin Vaults (TBV) da Babylon.
A maioria das soluções que vi pede aos detentores de Bitcoin que façam algum tipo de concessão antes de conseguirem acessar o DeFi. O BTC é envolvido em outro ativo, transferido por meio de uma ponte ou colocado sob o controle de um custodiante. Cada abordagem amplia a utilidade, mas também introduz mais uma camada de confiança.
Os TBV seguem uma abordagem diferente. Em vez de mover o Bitcoin para fora da sua rede nativa, ele permanece travado dentro de um cofre Taproot na Bitcoin. O protocolo então depende de provas criptográficas para coordenar mudanças de estado com a Ethereum, em vez de depender de um intermediário. O que mais me chamou atenção foi o uso de um mecanismo de resgate baseado em BABE junto com a verificação de provas de conhecimento zero. Em vez de tratar a verificação de provas como um detalhe secundário, a arquitetura faz dela uma parte central de como a confiança é estabelecida entre cadeias.
Isso não significa que a confiança desapareça por completo. Os usuários ainda dependem da confiança na Ethereum Bitcoin e no desenho criptográfico do protocolo. Mas essas suposições de confiança parecem fundamentalmente diferentes de confiar em um operador de ponte ou em um custodiante centralizado para salvaguardar o BTC subjacente.
Se esse modelo se tornará o padrão para o Bitcoin DeFi ainda é incerto, e a adoção dependerá, no fim das contas, tanto da segurança quanto da experiência do usuário. Ainda assim, acho que os TBV destacam uma mudança importante na forma de pensar. Em vez de pedir que as pessoas confiem em mais participantes, ele questiona se a criptografia forte pode substituir algumas dessas suposições. É uma ideia que vale a pena observar.
#baby @babylonlabs_io $BABY
{future}(BABYUSDT)
E se a maior inovação no Bitcoin DeFi não fosse, na verdade, um novo produto financeiro?
Quanto mais eu leio sobre Bitcoin DeFi, mais percebo que a grande virada talvez seja um modelo de confiança melhor.
Essa perspectiva mudou enquanto eu estudava os Trustless Bitcoin Vaults (TBV) da Babylon.
A maioria das soluções que vi pede aos detentores de Bitcoin que façam algum tipo de concessão antes de conseguirem acessar o DeFi. O BTC é envolvido em outro ativo, transferido por meio de uma ponte ou colocado sob o controle de um custodiante. Cada abordagem amplia a utilidade, mas também introduz mais uma camada de confiança.
Os TBV seguem uma abordagem diferente. Em vez de mover o Bitcoin para fora da sua rede nativa, ele permanece travado dentro de um cofre Taproot na Bitcoin. O protocolo então depende de provas criptográficas para coordenar mudanças de estado com a Ethereum, em vez de depender de um intermediário. O que mais me chamou atenção foi o uso de um mecanismo de resgate baseado em BABE junto com a verificação de provas de conhecimento zero. Em vez de tratar a verificação de provas como um detalhe secundário, a arquitetura faz dela uma parte central de como a confiança é estabelecida entre cadeias.
Isso não significa que a confiança desapareça por completo. Os usuários ainda dependem da confiança na Ethereum Bitcoin e no desenho criptográfico do protocolo. Mas essas suposições de confiança parecem fundamentalmente diferentes de confiar em um operador de ponte ou em um custodiante centralizado para salvaguardar o BTC subjacente.
Se esse modelo se tornará o padrão para o Bitcoin DeFi ainda é incerto, e a adoção dependerá, no fim das contas, tanto da segurança quanto da experiência do usuário. Ainda assim, acho que os TBV destacam uma mudança importante na forma de pensar. Em vez de pedir que as pessoas confiem em mais participantes, ele questiona se a criptografia forte pode substituir algumas dessas suposições. É uma ideia que vale a pena observar.
#baby @BabylonLabs_io $BABY
5
192
·
--
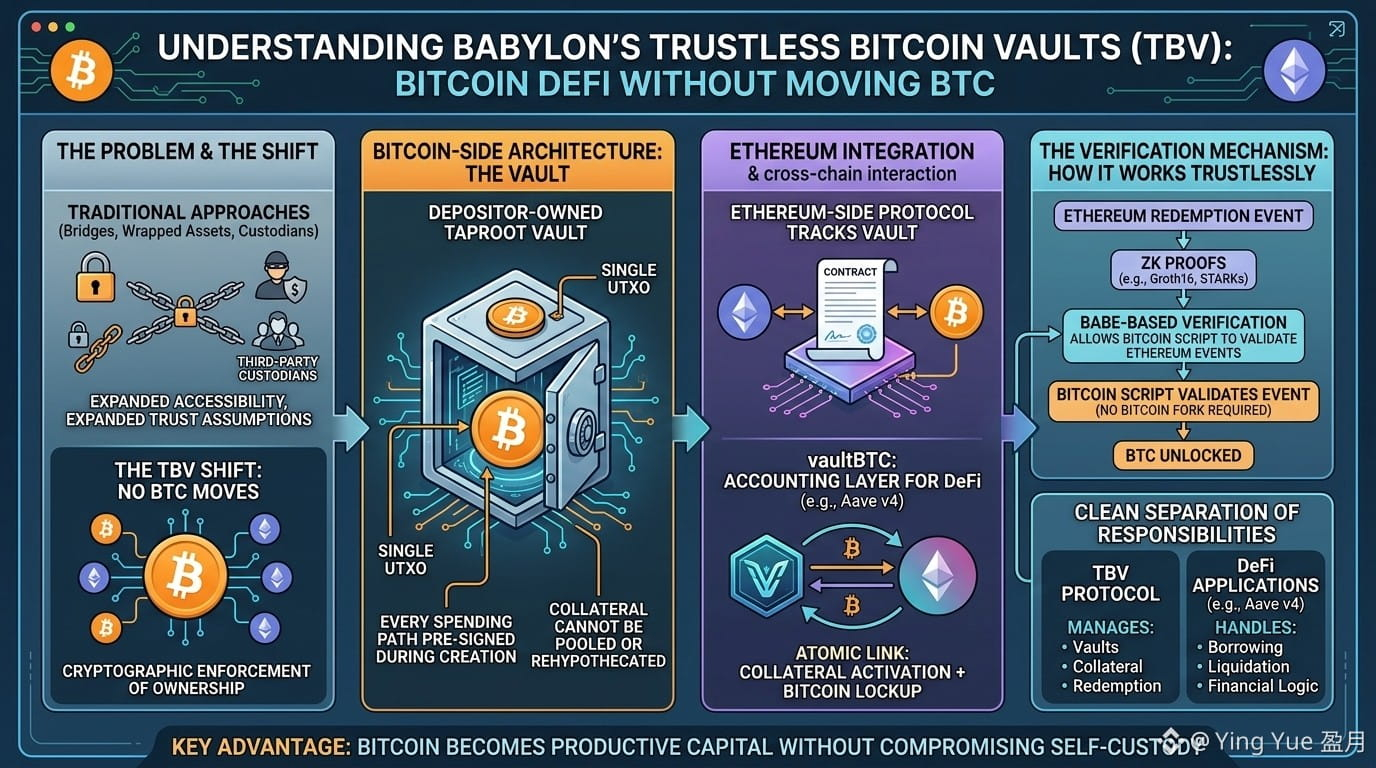
Uma ideia continuou voltando a mim enquanto estudava os Cofres Bitcoin Sem Confiança da Babylon talvez o futuro do Bitcoin em DeFi não seja sobre mover Bitcoin de forma alguma.
Por anos, a indústria tentou resolver o mesmo problema com pontes, ativos tokenizados (wrapped) e custodians. Essas soluções ampliaram a acessibilidade, mas também expandiram as suposições de confiança. TBV segue um caminho claramente diferente.
O protocolo mantém o BTC na rede Bitcoin, bloqueado dentro de um cofre Taproot controlado pelo depositante e representado por um único UTXO. Cada caminho de gasto é pré-assinado durante a criação do cofre, e o colateral não pode ser agrupado nem rehypothecado. Esse desenho muda a conversa de quem detém o Bitcoin para como a criptografia impõe a propriedade.
O que achei particularmente interessante é como o Ethereum participa sem assumir a custódia. Um protocolo lateral (side protocol) do Ethereum acompanha o cofre, enquanto o vaultBTC funciona apenas como uma camada contábil para aplicações DeFi como o Aave v4. A ativação do colateral é ligada de forma atômica ao bloqueio do Bitcoin, e o resgate depende de provas zk juntamente com um mecanismo de verificação baseado em BABE que permite que o Bitcoin Script valide eventos de resgate do Ethereum sem exigir um fork do Bitcoin.
A arquitetura também separa responsabilidades de maneira clara. TBV gerencia cofres, colateral e resgate, enquanto as aplicações lidam com empréstimos, liquidação e a lógica financeira voltada ao usuário.
Não estou convencido de que todo detentor de Bitcoin vai adotar DeFi imediatamente. Mas se o Bitcoin algum dia for tornar-se capital produtivo sem comprometer a custódia própria, arquiteturas como essa merecem uma atenção cuidadosa.
@babylonlabs_io #baby $BABY
$MMT $CAP
Uma ideia continuou voltando a mim enquanto estudava os Cofres Bitcoin Sem Confiança da Babylon talvez o futuro do Bitcoin em DeFi não seja sobre mover Bitcoin de forma alguma.
Por anos, a indústria tentou resolver o mesmo problema com pontes, ativos tokenizados (wrapped) e custodians. Essas soluções ampliaram a acessibilidade, mas também expandiram as suposições de confiança. TBV segue um caminho claramente diferente.
O protocolo mantém o BTC na rede Bitcoin, bloqueado dentro de um cofre Taproot controlado pelo depositante e representado por um único UTXO. Cada caminho de gasto é pré-assinado durante a criação do cofre, e o colateral não pode ser agrupado nem rehypothecado. Esse desenho muda a conversa de quem detém o Bitcoin para como a criptografia impõe a propriedade.
O que achei particularmente interessante é como o Ethereum participa sem assumir a custódia. Um protocolo lateral (side protocol) do Ethereum acompanha o cofre, enquanto o vaultBTC funciona apenas como uma camada contábil para aplicações DeFi como o Aave v4. A ativação do colateral é ligada de forma atômica ao bloqueio do Bitcoin, e o resgate depende de provas zk juntamente com um mecanismo de verificação baseado em BABE que permite que o Bitcoin Script valide eventos de resgate do Ethereum sem exigir um fork do Bitcoin.
A arquitetura também separa responsabilidades de maneira clara. TBV gerencia cofres, colateral e resgate, enquanto as aplicações lidam com empréstimos, liquidação e a lógica financeira voltada ao usuário.
Não estou convencido de que todo detentor de Bitcoin vai adotar DeFi imediatamente. Mas se o Bitcoin algum dia for tornar-se capital produtivo sem comprometer a custódia própria, arquiteturas como essa merecem uma atenção cuidadosa.
@BabylonLabs_io #baby $BABY
$MMT $CAP
1
132
·
--
#baby $BABY @babylonlabs_io
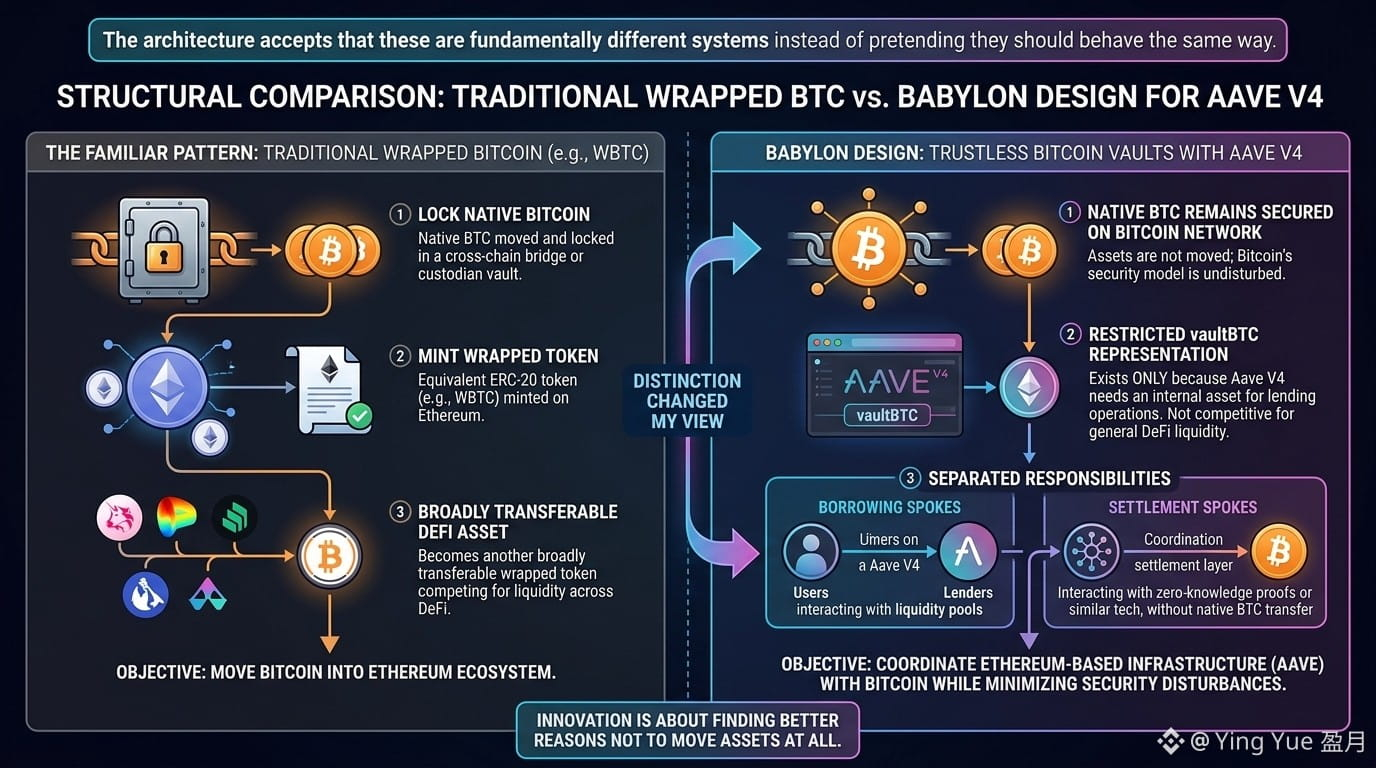
A primeira vez que li sobre a proposta da Babylon de integrar Trustless Bitcoin Vaults com a Aave V4, eu esperava o padrão familiar.
Trancar Bitcoin em algum lugar, cunhar uma versão tokenizada na Ethereum e chamar isso de interoperabilidade.
Mas não foi isso que encontrei.
O design separa a responsabilidade em Borrowing Spokes (Rodas de Tomada de Empréstimo) e Settlement Spokes (Rodas de Liquidação), enquanto permite que o BTC nativo permaneça seguro na própria rede Bitcoin. Existe uma representação restrita de vaultBTC apenas porque a Aave V4 precisa de um ativo que ela consiga entender para operações de empréstimo. Ela não foi criada para se tornar outro Bitcoin embrulhado amplamente transferível, competindo por liquidez em DeFi.
Essa distinção mudou totalmente a forma como eu vi a proposta.
O objetivo não parece ser mover Bitcoin para a Ethereum.
O objetivo é permitir que a infraestrutura de empréstimos baseada em Ethereum coordene com Bitcoin, perturbando o modelo de segurança do Bitcoin o mínimo possível.
A arquitetura aceita que são sistemas fundamentalmente diferentes, em vez de fingir que deveriam se comportar da mesma maneira.
Quanto mais estudo infraestrutura cripto, mais aprecio designs que reduzem pressuposições em vez de aumentar flexibilidade a qualquer custo.
Às vezes, inovação não é sobre encontrar novos lugares para mover ativos.
É sobre encontrar melhores motivos para não movê-los de jeito nenhum.
$ON
{spot}(BABYUSDT)
#baby $BABY @BabylonLabs_io
A primeira vez que li sobre a proposta da Babylon de integrar Trustless Bitcoin Vaults com a Aave V4, eu esperava o padrão familiar.
Trancar Bitcoin em algum lugar, cunhar uma versão tokenizada na Ethereum e chamar isso de interoperabilidade.
Mas não foi isso que encontrei.
O design separa a responsabilidade em Borrowing Spokes (Rodas de Tomada de Empréstimo) e Settlement Spokes (Rodas de Liquidação), enquanto permite que o BTC nativo permaneça seguro na própria rede Bitcoin. Existe uma representação restrita de vaultBTC apenas porque a Aave V4 precisa de um ativo que ela consiga entender para operações de empréstimo. Ela não foi criada para se tornar outro Bitcoin embrulhado amplamente transferível, competindo por liquidez em DeFi.
Essa distinção mudou totalmente a forma como eu vi a proposta.
O objetivo não parece ser mover Bitcoin para a Ethereum.
O objetivo é permitir que a infraestrutura de empréstimos baseada em Ethereum coordene com Bitcoin, perturbando o modelo de segurança do Bitcoin o mínimo possível.
A arquitetura aceita que são sistemas fundamentalmente diferentes, em vez de fingir que deveriam se comportar da mesma maneira.
Quanto mais estudo infraestrutura cripto, mais aprecio designs que reduzem pressuposições em vez de aumentar flexibilidade a qualquer custo.
Às vezes, inovação não é sobre encontrar novos lugares para mover ativos.
É sobre encontrar melhores motivos para não movê-los de jeito nenhum.
$ON
1
1
264
·
--
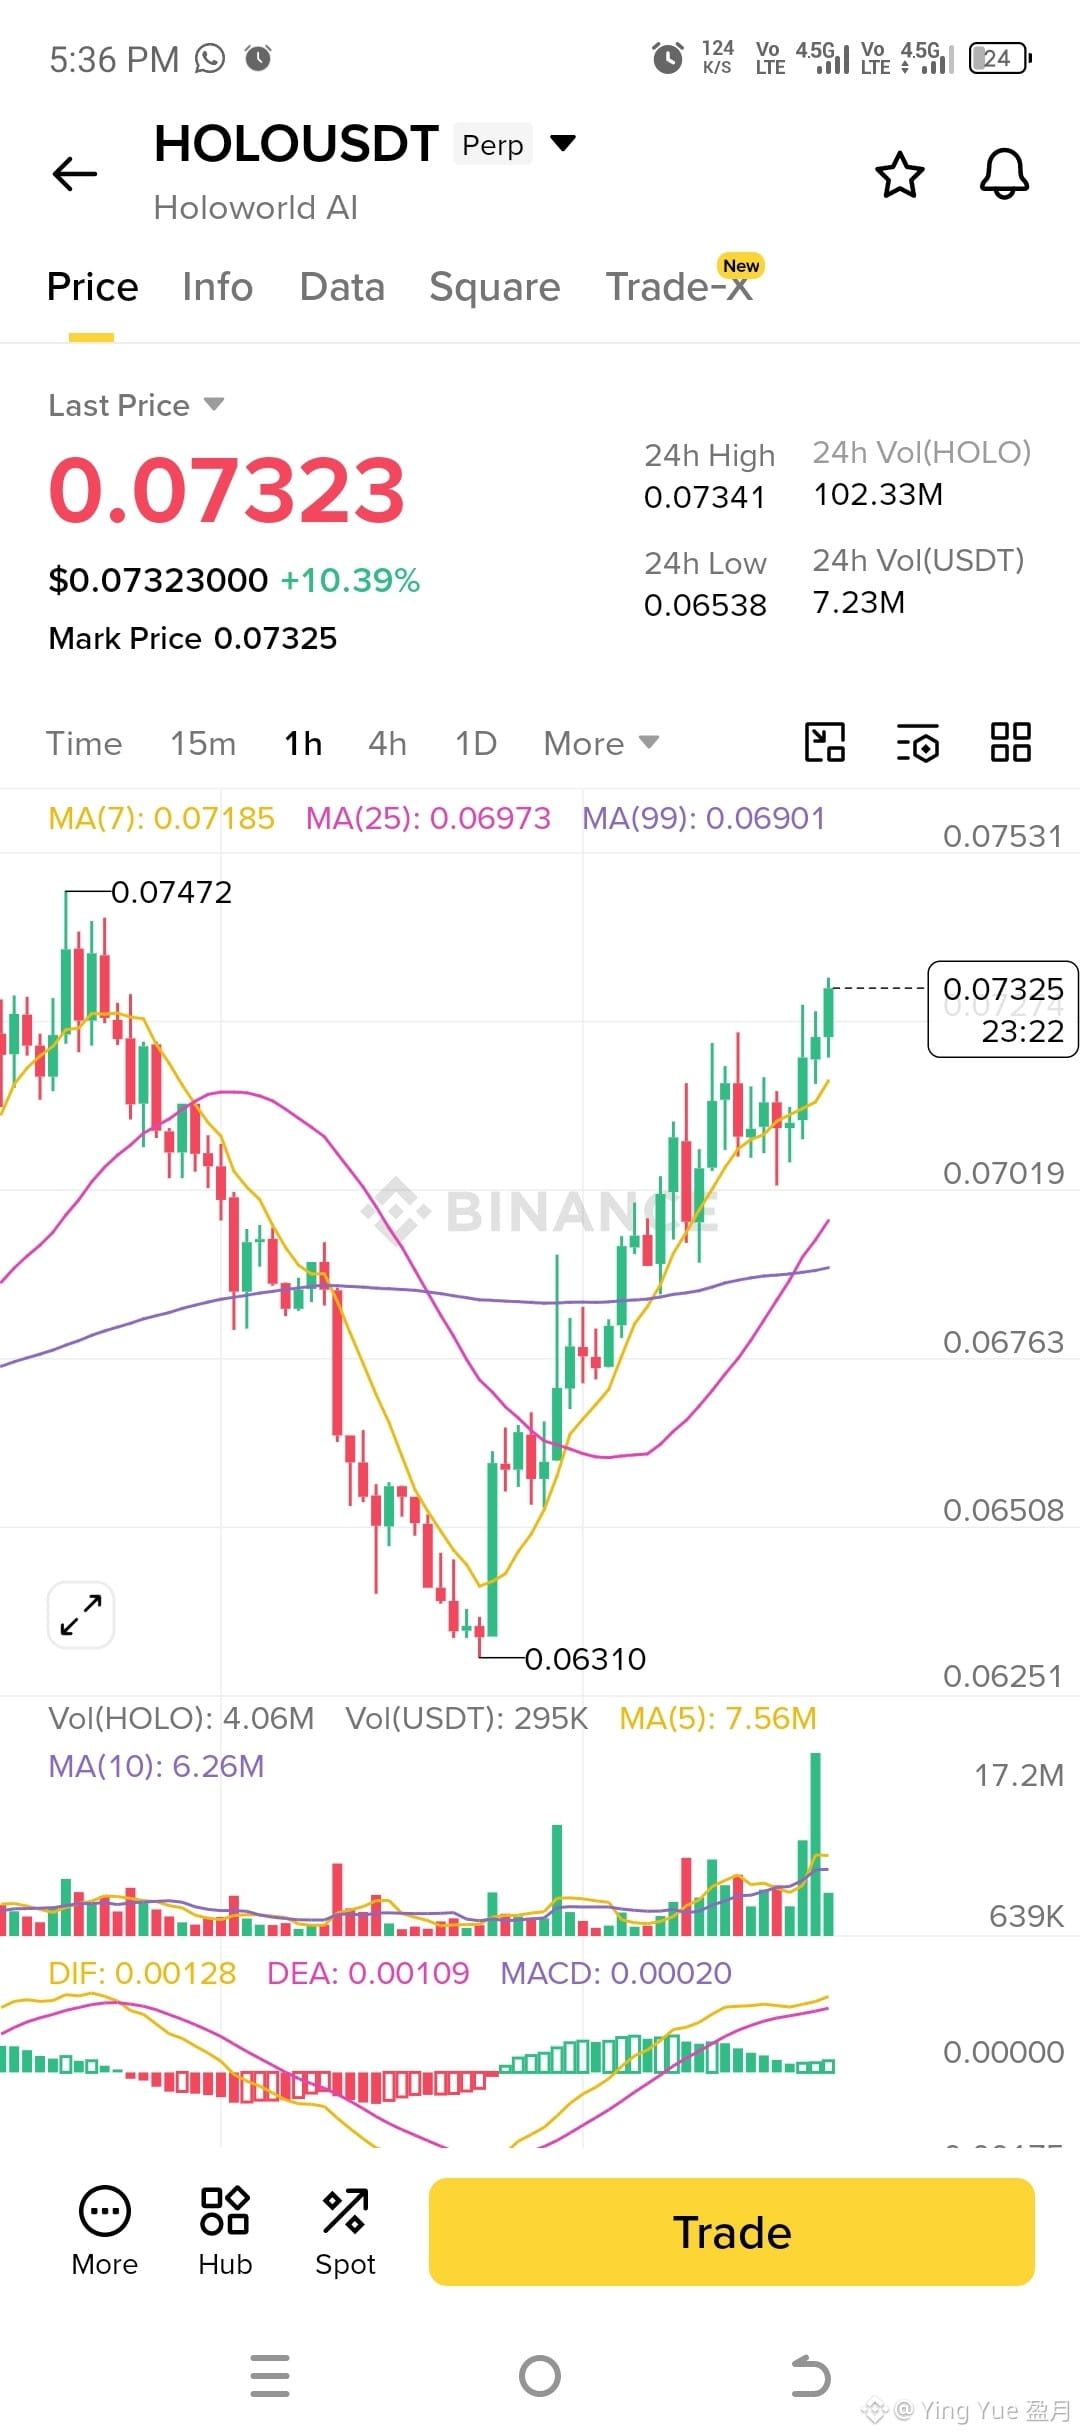
$HOLO LONG
Entrada: 0.0720 – 0.0725 (comprar em uma pequena retração)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Invalidade: Sair se uma vela de 1H fechar abaixo de 0.0695.
{future}(HOLOUSDT)
$HOLO LONG
Entrada: 0.0720 – 0.0725 (comprar em uma pequena retração)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Invalidade: Sair se uma vela de 1H fechar abaixo de 0.0695.
Entrada: 0.0720 – 0.0725 (comprar em uma pequena retração)
Stop Loss: 0.0695
Take Profit 1: 0.0748
Take Profit 2: 0.0775
Take Profit 3: 0.0800
Invalidade: Sair se uma vela de 1H fechar abaixo de 0.0695.
1
148
·
--
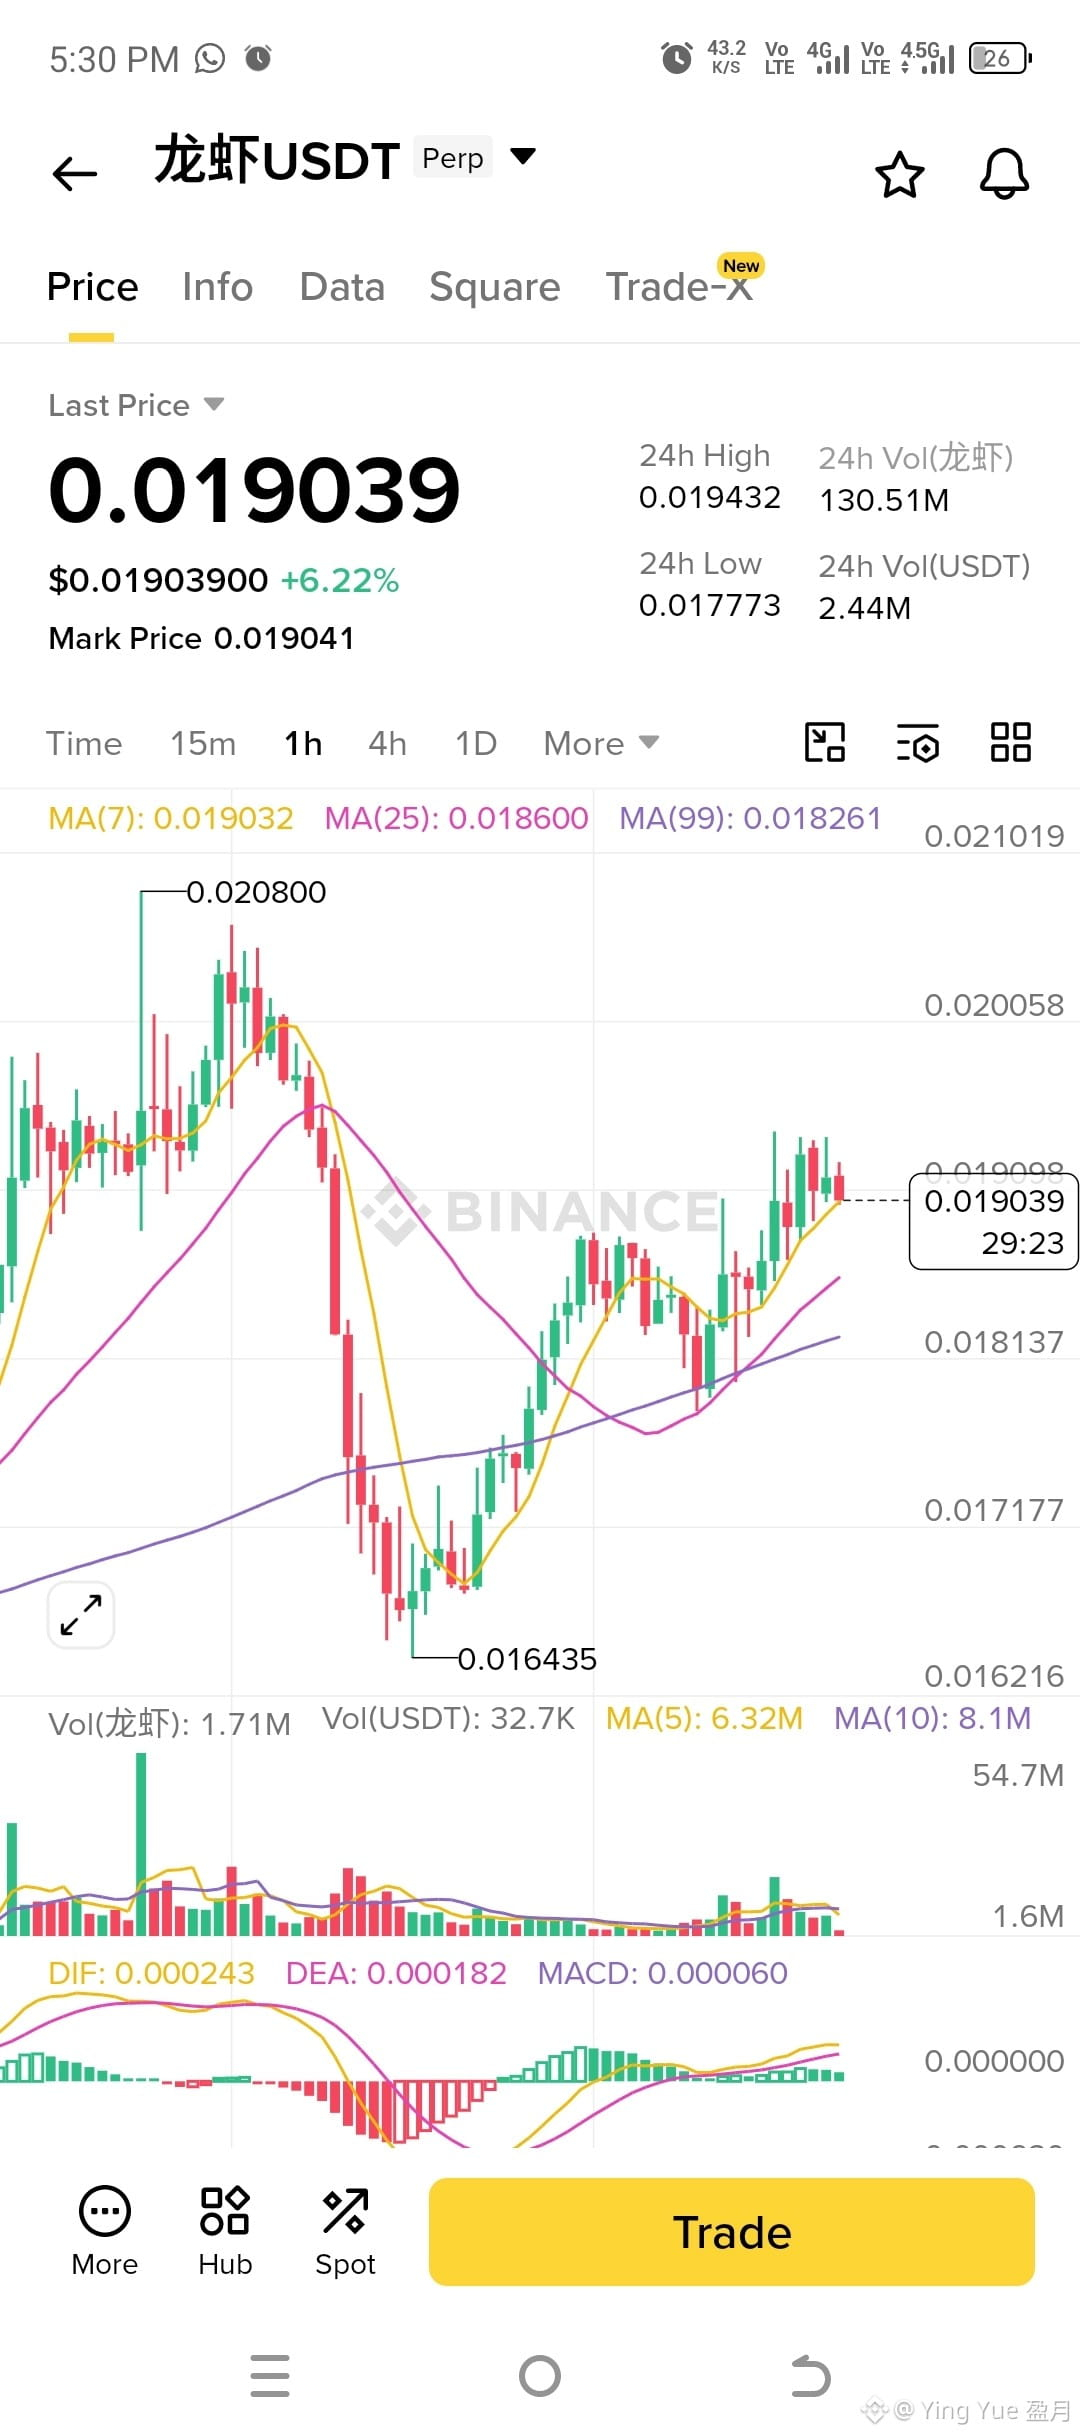
$龙虾 LONG
Entrada: 0.01880 – 0.01895 (comprar em uma pequena correção)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Invalidação: Saia se uma vela de 1H fechar abaixo de 0.01820.
Motivo: O preço está sendo negociado acima das médias móveis (MA)(7), MA(25) e MA(99), com estrutura de mercado em alta. O MACD permanece positivo, indicando que o impulso ainda favorece os compradores. Uma entrada em correção oferece uma relação risco-retorno melhor do que perseguir o preço atual.
{future}(龙虾USDT)
$龙虾 LONG
Entrada: 0.01880 – 0.01895 (comprar em uma pequena correção)
Stop Loss: 0.01820
Take Profit 1: 0.01950
Take Profit 2: 0.02020
Take Profit 3: 0.02080
Invalidação: Saia se uma vela de 1H fechar abaixo de 0.01820.
Motivo: O preço está sendo negociado acima das médias móveis (MA)(7), MA(25) e MA(99), com estrutura de mercado em alta. O MACD permanece positivo, indicando que o impulso ainda favorece os compradores. Uma entrada em correção oferece uma relação risco-retorno melhor do que perseguir o preço atual.
250
·
--
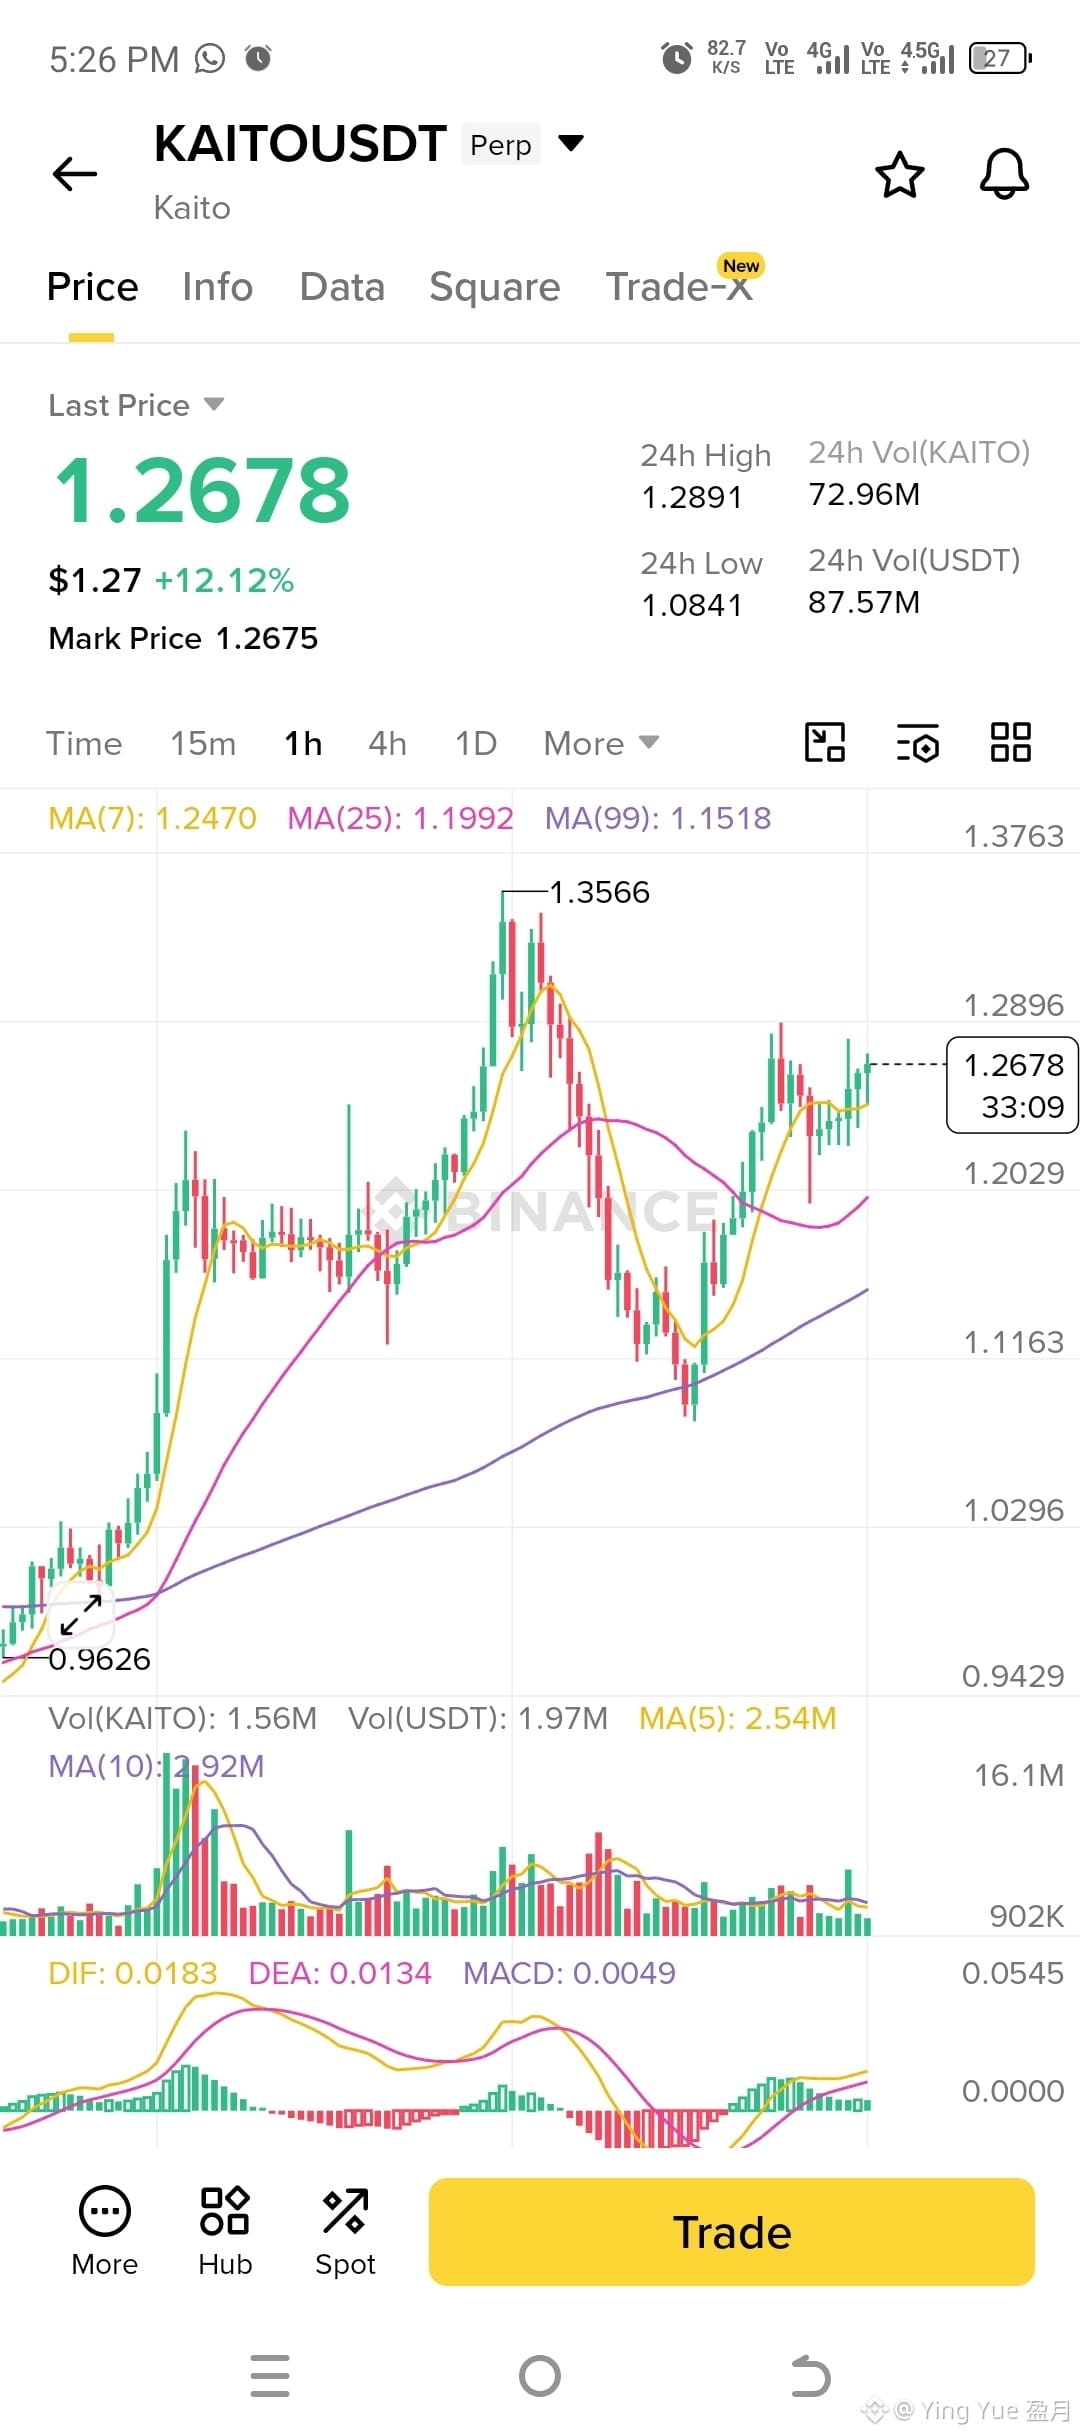
$KAITO LONG
Entrada: 1,245 – 1,255 (comprar numa correção)
Stop Loss: 1,190
Take Profit 1: 1,290
Take Profit 2: 1,355
Take Profit 3: 1,420
Invalidação: Saia se uma vela de 1H fechar abaixo de 1,190.
{future}(KAITOUSDT)
$KAITO LONG
Entrada: 1,245 – 1,255 (comprar numa correção)
Stop Loss: 1,190
Take Profit 1: 1,290
Take Profit 2: 1,355
Take Profit 3: 1,420
Invalidação: Saia se uma vela de 1H fechar abaixo de 1,190.
Entrada: 1,245 – 1,255 (comprar numa correção)
Stop Loss: 1,190
Take Profit 1: 1,290
Take Profit 2: 1,355
Take Profit 3: 1,420
Invalidação: Saia se uma vela de 1H fechar abaixo de 1,190.
1
131
·
--
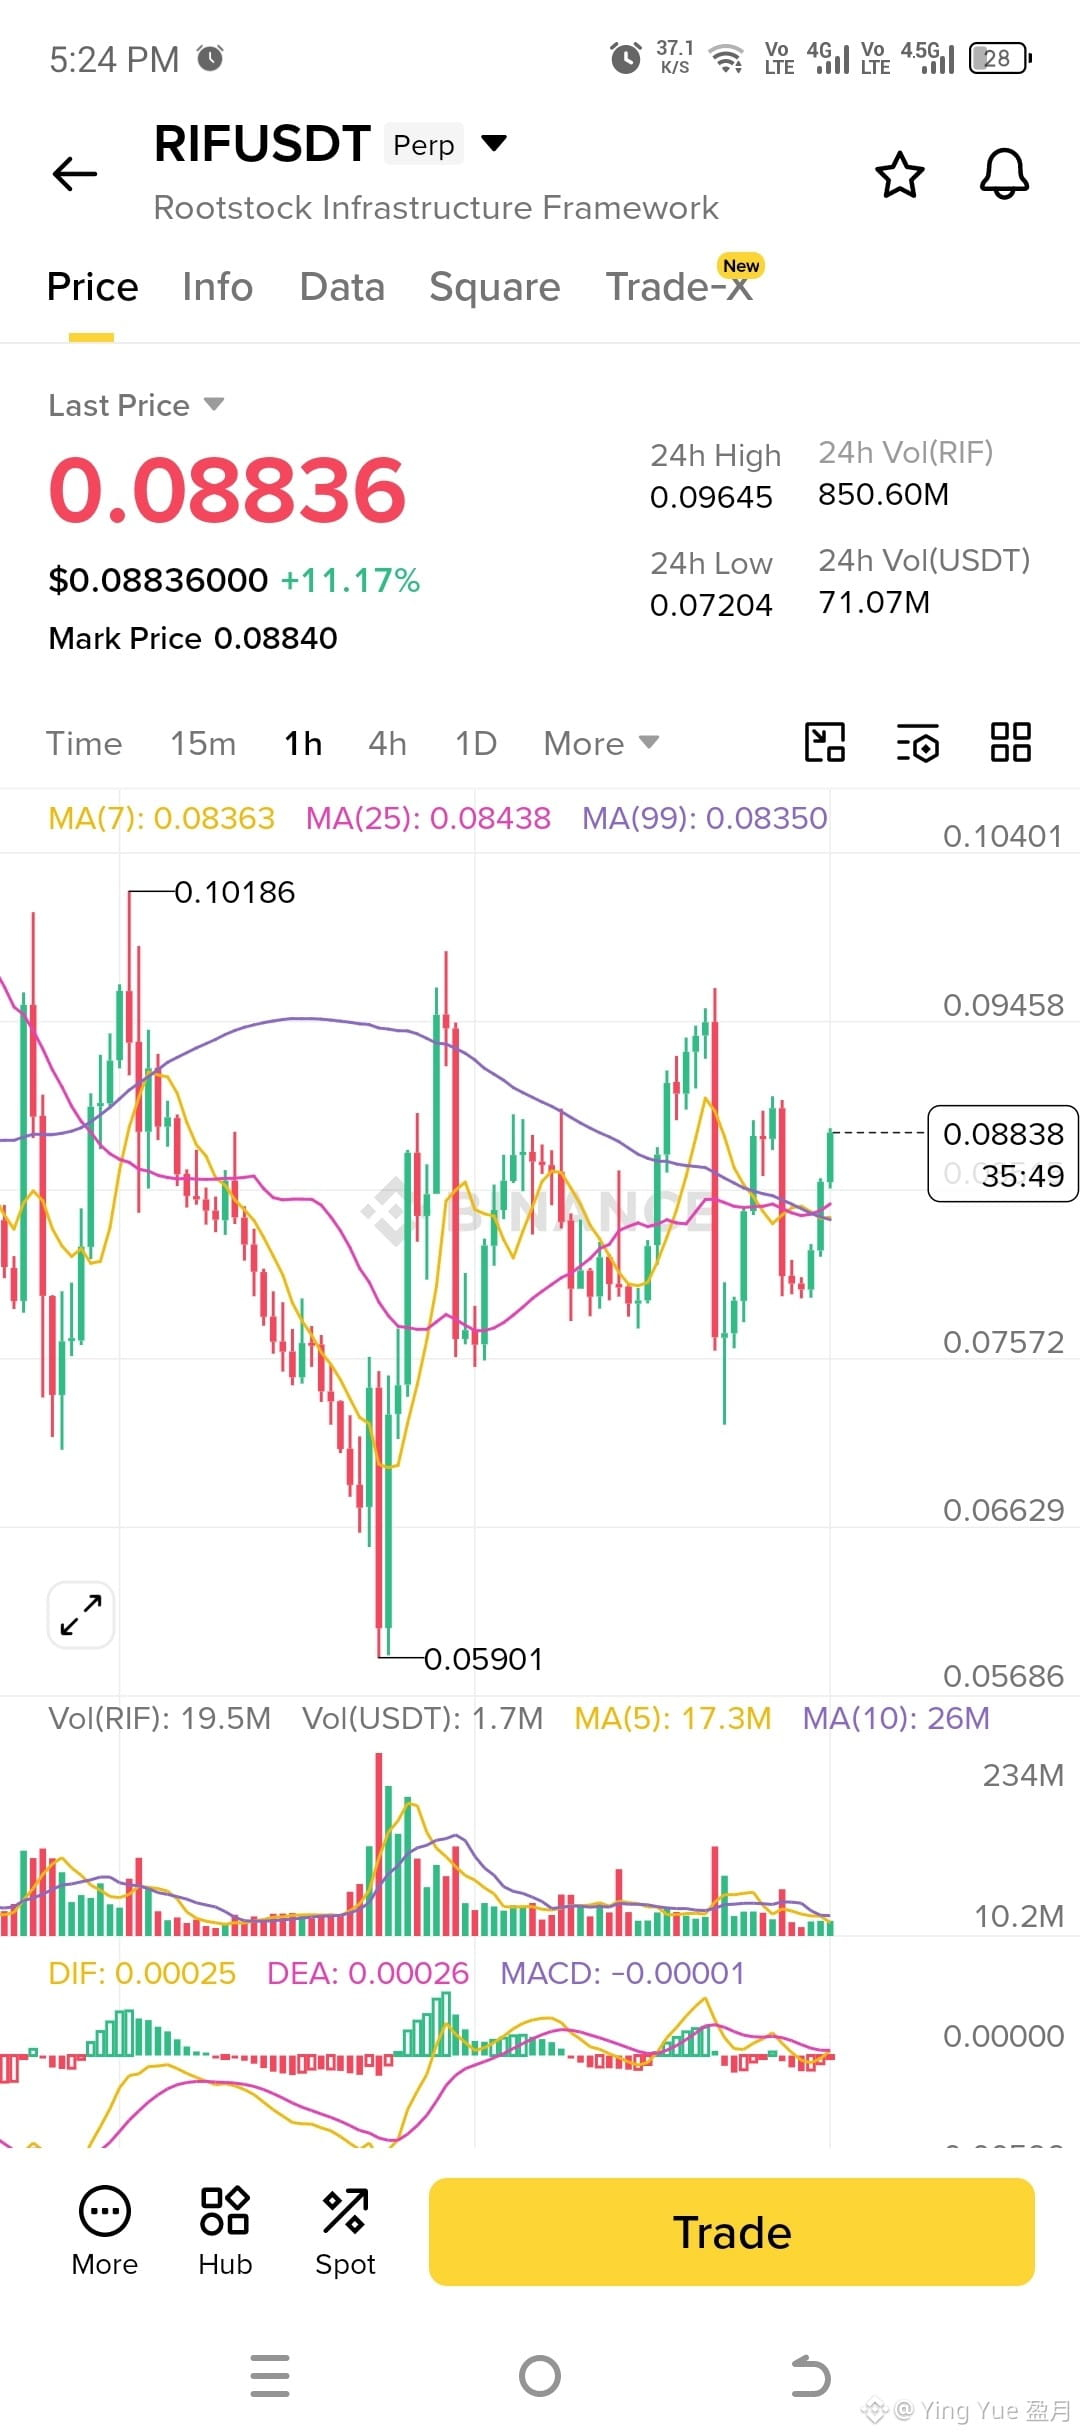
$RIF LONG
Entrada: 0.0865 – 0.0875 (comprar em uma pequena retração)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Invalidção: Saia se uma vela de 1H fechar abaixo de 0.0825.
Motivo: O preço está acima das principais médias móveis e está tentando uma ruptura de alta após consolidação. O momentum está melhorando, mas a ruptura ainda precisa de confirmação; portanto, comprar em uma leve retração oferece uma configuração melhor de risco para retorno.
{future}(RIFUSDT)
$RIF LONG
Entrada: 0.0865 – 0.0875 (comprar em uma pequena retração)
Stop Loss: 0.0825
Take Profit 1: 0.0925
Take Profit 2: 0.0965
Take Profit 3: 0.1015
Invalidção: Saia se uma vela de 1H fechar abaixo de 0.0825.
Motivo: O preço está acima das principais médias móveis e está tentando uma ruptura de alta após consolidação. O momentum está melhorando, mas a ruptura ainda precisa de confirmação; portanto, comprar em uma leve retração oferece uma configuração melhor de risco para retorno.
1
211
·
--
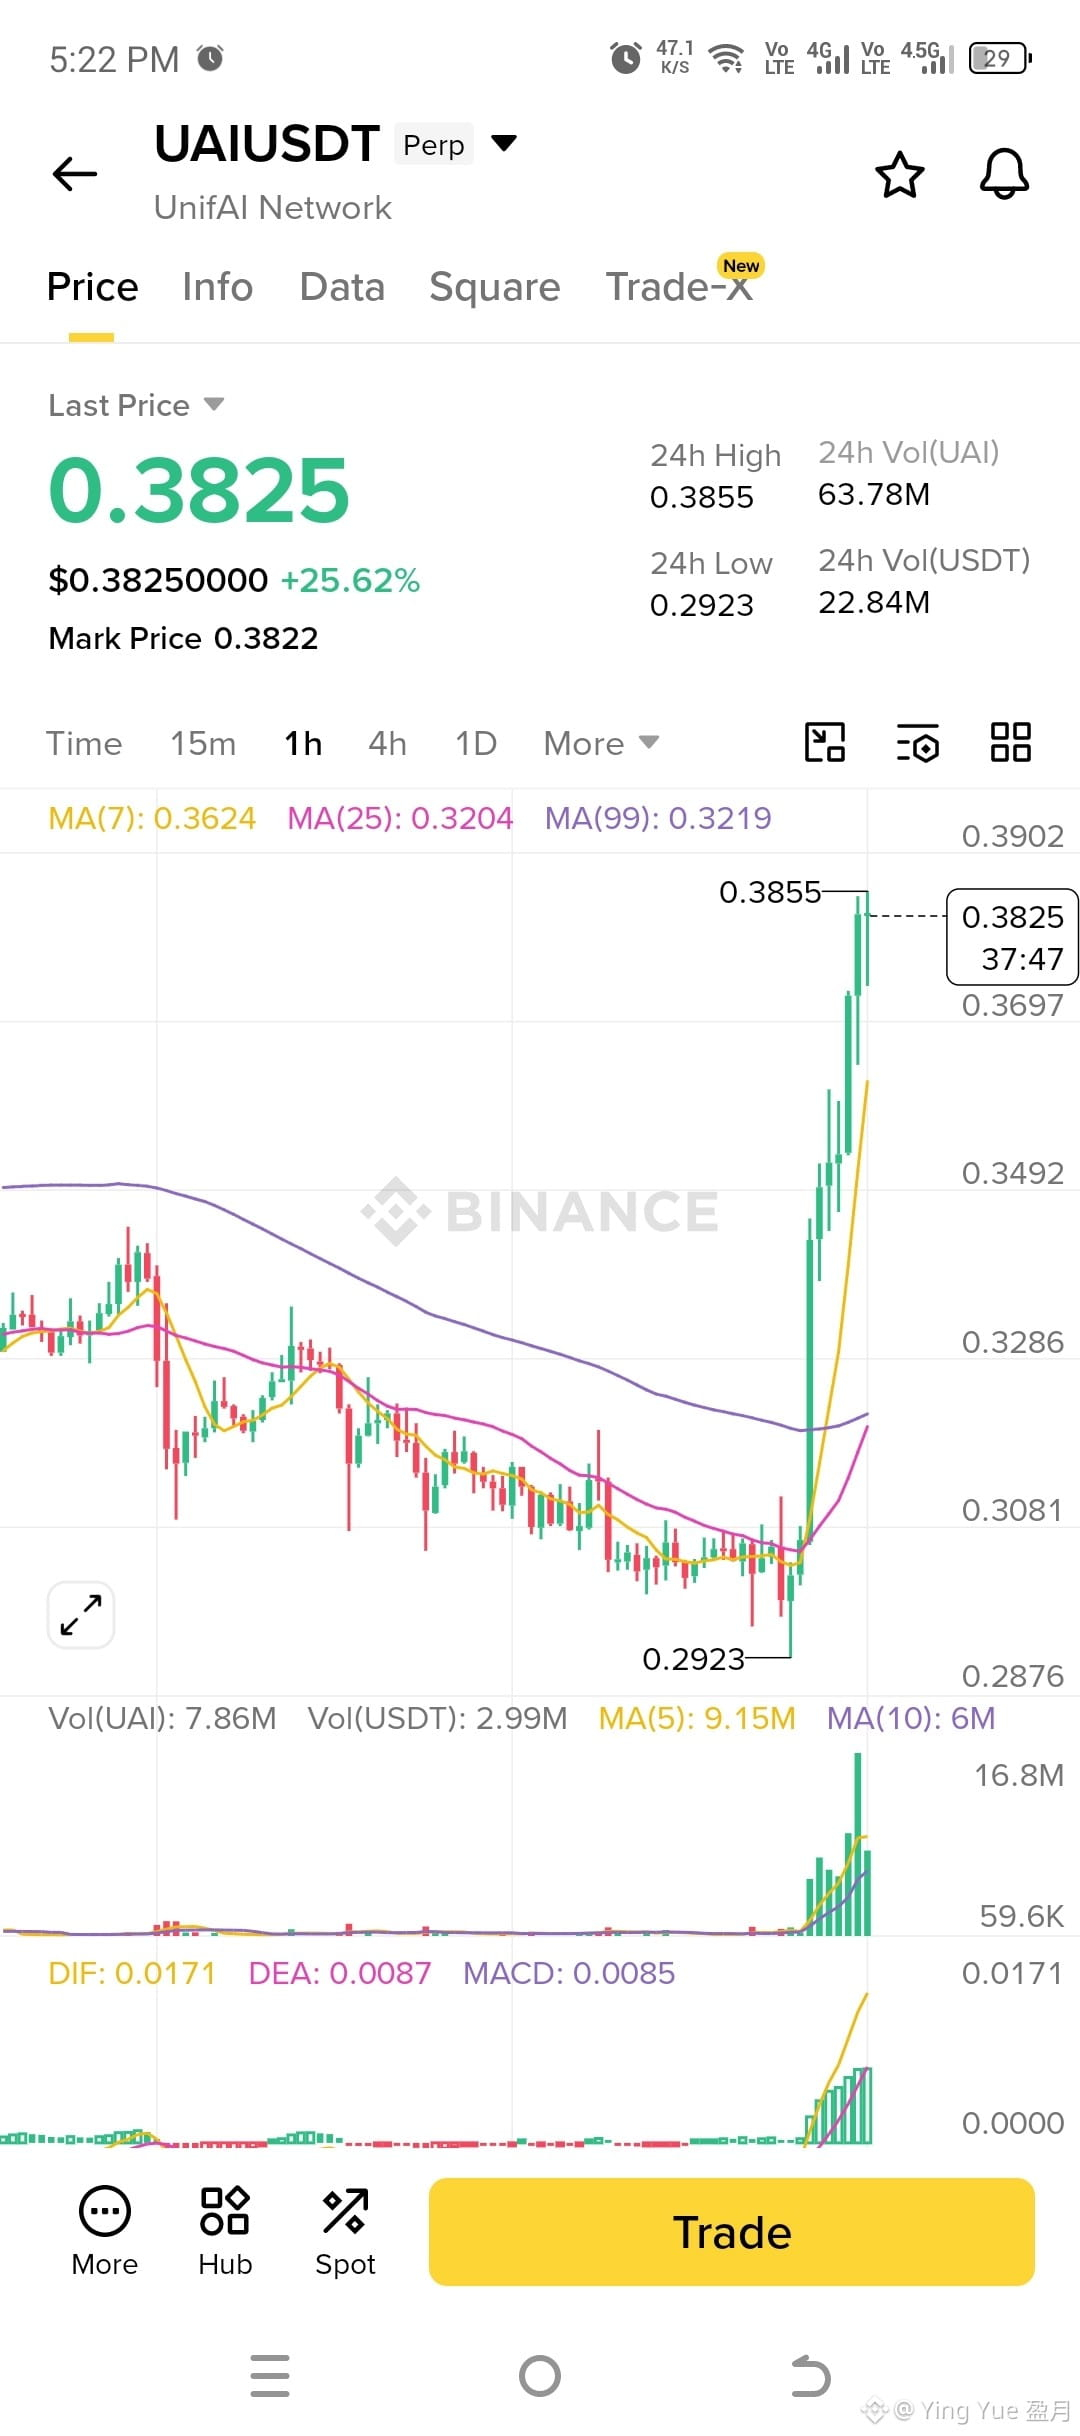
$UAI Long
Entrada: 0.3700 – 0.3750 (compre numa retração, não persiga a alta)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Invalidación: Saia se uma vela de 1H fechar abaixo de 0.3550.
Motivo: O gráfico mostra uma ruptura bullish muito forte com alto volume, e o preço está acima de todas as principais médias móveis. No entanto, após uma alta tão acentuada, esperar por uma pequena retração para a faixa de 0.3700–0.3750 oferece uma entrada com melhor relação risco-recompensa do que comprar no preço atual.
{future}(UAIUSDT)
$UAI Long
Entrada: 0.3700 – 0.3750 (compre numa retração, não persiga a alta)
Stop Loss: 0.3550
Take Profit 1: 0.3900
Take Profit 2: 0.4100
Take Profit 3: 0.4350
Invalidación: Saia se uma vela de 1H fechar abaixo de 0.3550.
Motivo: O gráfico mostra uma ruptura bullish muito forte com alto volume, e o preço está acima de todas as principais médias móveis. No entanto, após uma alta tão acentuada, esperar por uma pequena retração para a faixa de 0.3700–0.3750 oferece uma entrada com melhor relação risco-recompensa do que comprar no preço atual.
1
114
·
--
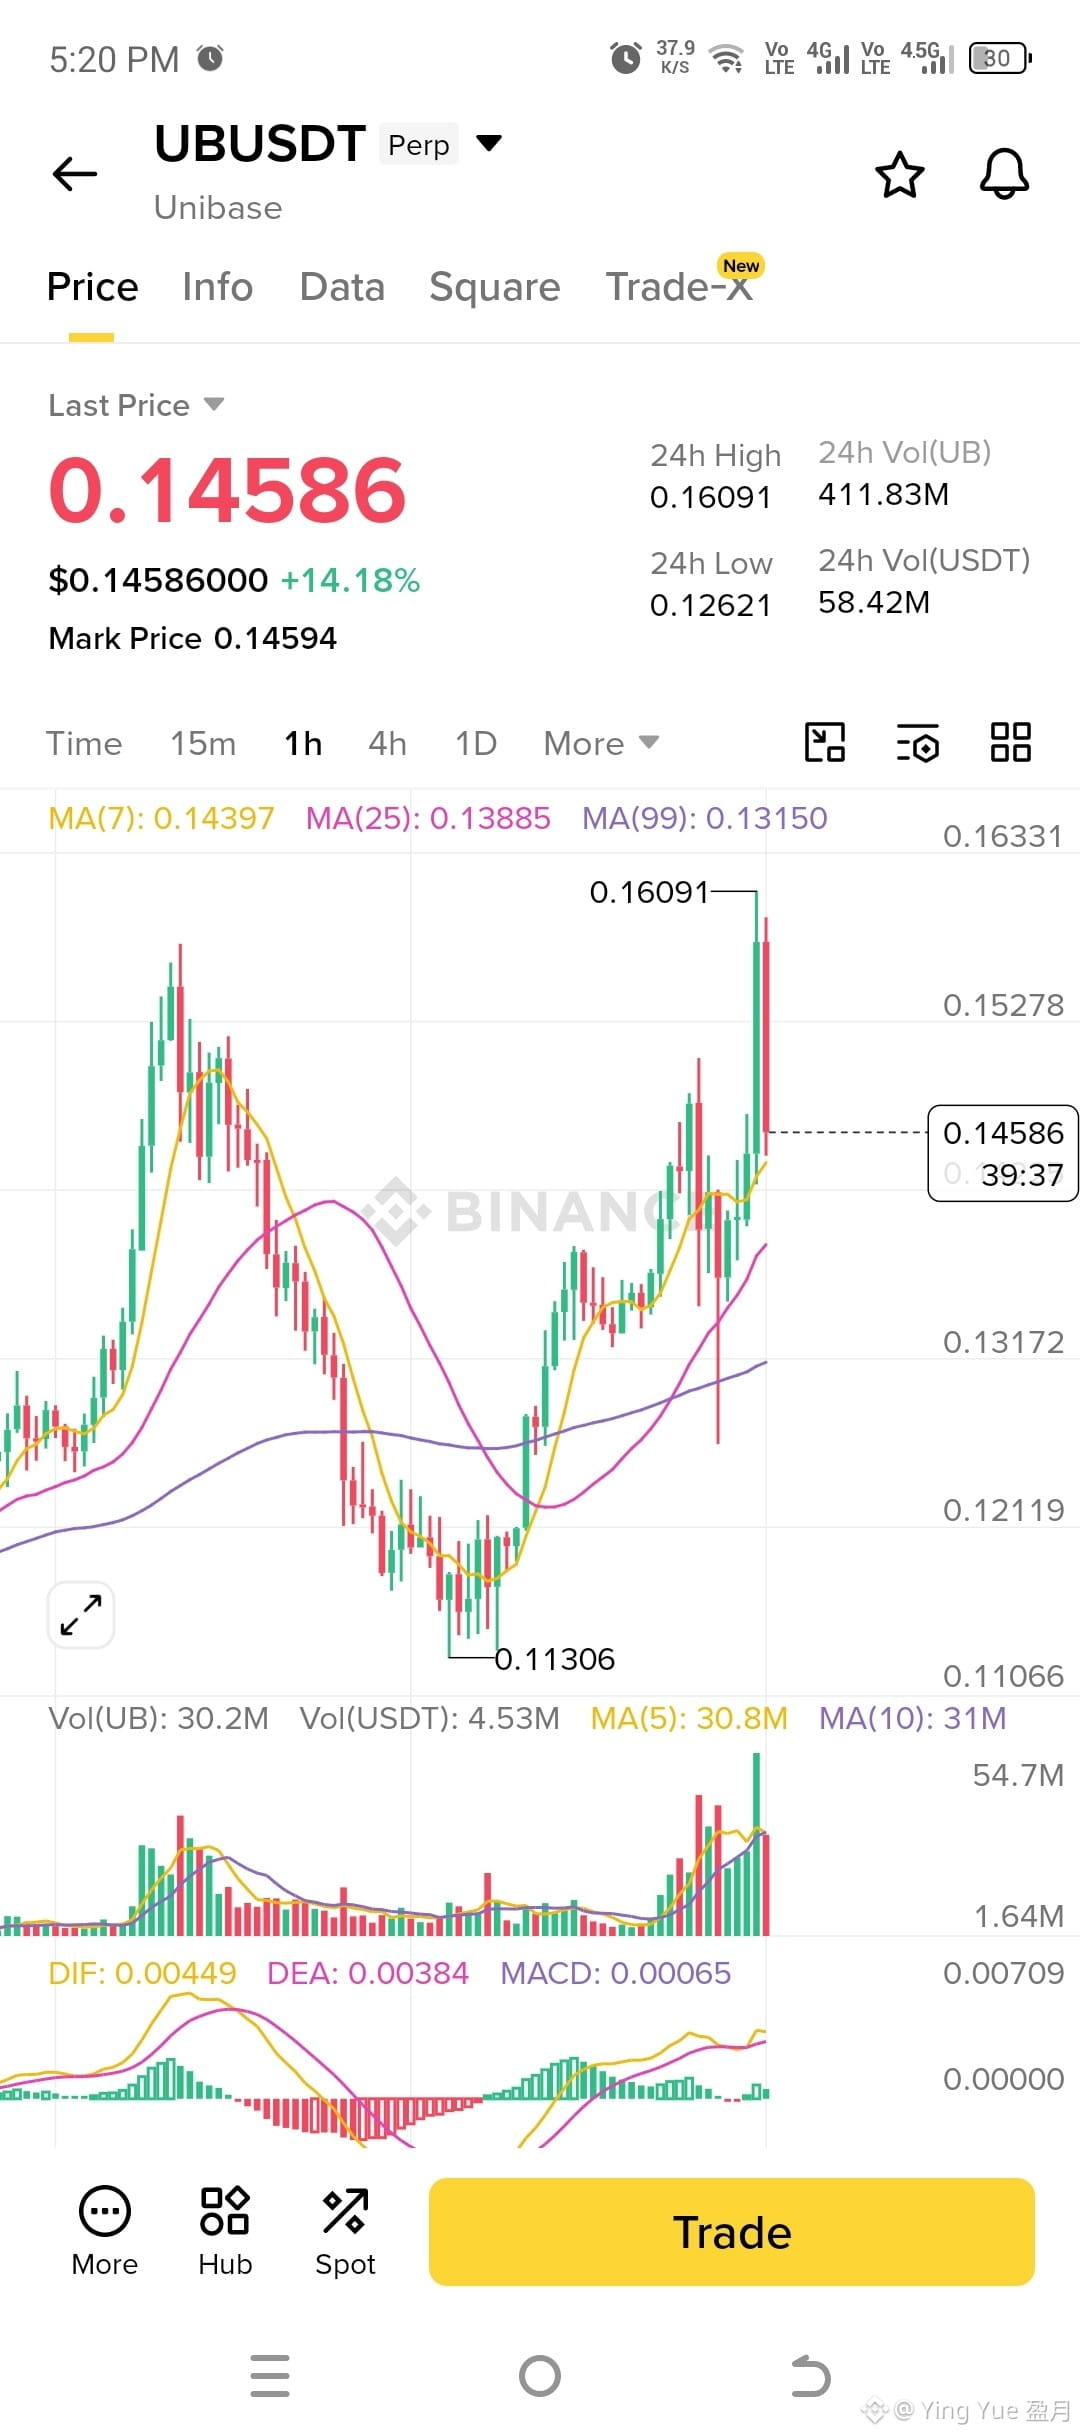
$UB LONG
Entrada: 0.1435 – 0.1450 (comprar em uma pequena retração)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Invalidação: Saia se uma vela de 1H fechar abaixo de 0.1375.
Motivo: A tendência geral continua de alta com o preço acima da MA 25 e da MA 99. A rejeição forte a partir de 0.1609 sugere realização de lucros no curto prazo, mas enquanto 0.1375 se mantiver, a estrutura de alta permanece intacta. Aguarde uma pequena retração em vez de correr atrás da vela atual.
{future}(UBUSDT)
$UB LONG
Entrada: 0.1435 – 0.1450 (comprar em uma pequena retração)
Stop Loss: 0.1375
Take Profit 1: 0.1530
Take Profit 2: 0.1610
Take Profit 3: 0.1680
Invalidação: Saia se uma vela de 1H fechar abaixo de 0.1375.
Motivo: A tendência geral continua de alta com o preço acima da MA 25 e da MA 99. A rejeição forte a partir de 0.1609 sugere realização de lucros no curto prazo, mas enquanto 0.1375 se mantiver, a estrutura de alta permanece intacta. Aguarde uma pequena retração em vez de correr atrás da vela atual.
203
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedWatch
16.2M visualizações
38,437 a discutir
NÃO CONSIGO ACREDITAR! 🚨 WARSH CHAMA-LHE UMA «BOA PERGUNTA» 🚨 BITCOIN ABAIXO DOS 80 000 $!
Aurion_X
·10 gostos
·10.6k visualizações
EarningsSeason
6.3M visualizações
31,171 a discutir
USMidtermElections
3,143 visualizações
170 a discutir