

逍遥爱空投
191 Publicações

逍遥爱空投
Denunciar
Bloquear Utilizador
爱屯币 爱合约 更爱零撸空投 合约会爆 屯币会亏 只有零撸才是低风险高回报 关注我 带领你更多零撸空投!BP-A8F77E0ED3E5
122 A seguir
69 Seguidores
76 Gostaram
Publicações
Tudo
Cotações
·
--
1
·
--
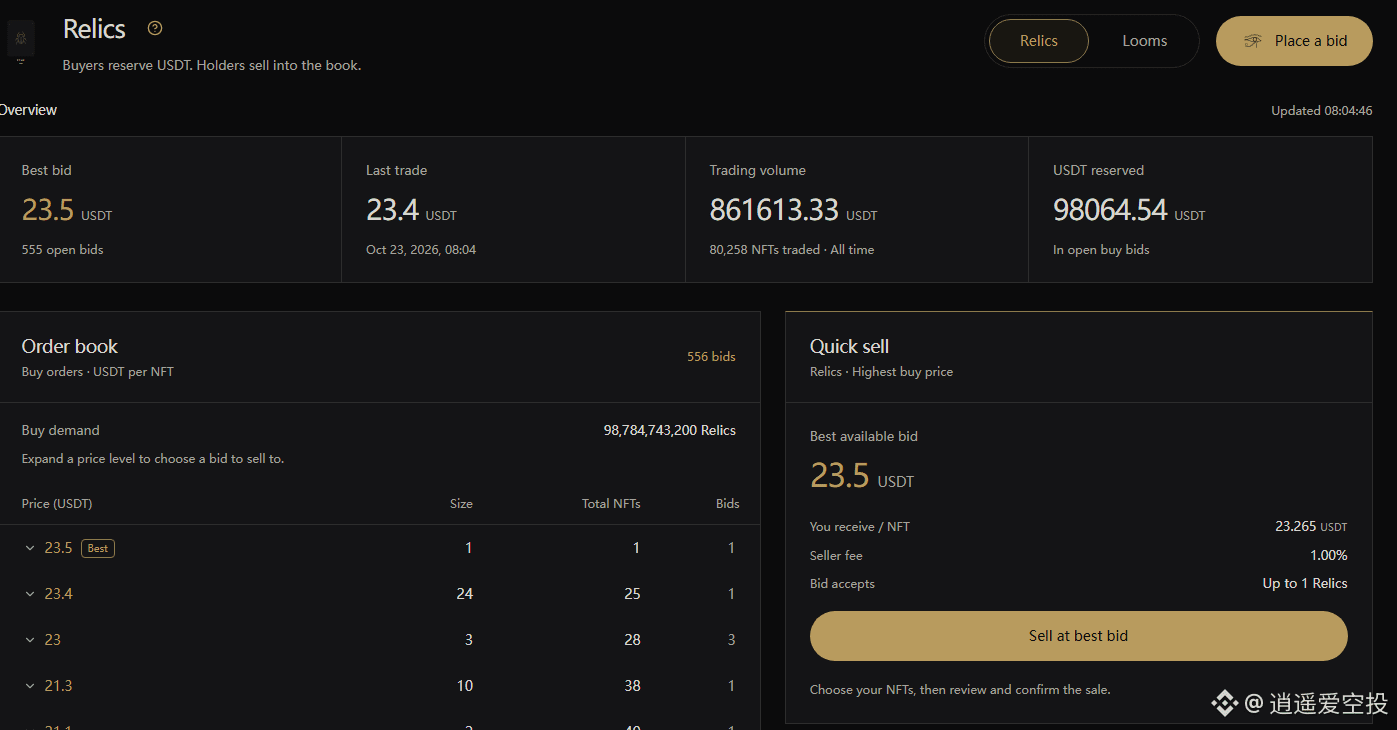
Vendi cedo demais!!! #AIAgents
Ultimamente, vocês podem ficar mais atentos às atividades relacionadas à carteira de agentes de IA da Binance.
Ontem teve um projeto chamado ptah. Para ser sincero, eu nem sabia do que se tratava,
mas era preciso usar um robô de IA para fazer a compra durante todo o processo.
Por isso, demorou bastante — pelo menos umas sete ou oito horas —, mas até pequenos investidores podiam participar.
Usei uma conta para mintar 4 unidades e gastei 14 U.
No fim, vendi tudo junto por 24 U e fiquei bem feliz.
Agora cada uma vale 24 U... o lucro por conta é de 80 U.
É uma pena ter vendido cedo demais,
mas, quando surgir outra oportunidade dessas, com certeza vou aproveitá-la!
6
2
4.2k
·
--
#币安神算子 Já já dá para apostar no Mundial de LoL. Estou pensando em apostar tudo na Gen.G! Chovy, manda ver! A IG realmente teve azar.
#币安神算子 Já já dá para apostar no Mundial de LoL. Estou pensando em apostar tudo na Gen.G! Chovy, manda ver! A IG realmente teve azar.
64
·
--
#币安神算子 A Binance removeu as variações de preço de cinco minutos. Em teoria, isso é razoável, mas algumas pessoas já acumularam muitos pontos com isso e agora podem ficar deitadas recebendo recompensas... Espero ter sorte daqui para a frente!
#币安神算子 A Binance removeu as variações de preço de cinco minutos. Em teoria, isso é razoável, mas algumas pessoas já acumularam muitos pontos com isso e agora podem ficar deitadas recebendo recompensas... Espero ter sorte daqui para a frente!
58
·
--
#币安神算子 Novo evento da Binance! Parece que é preciso concluir algumas atividades básicas e fazer previsões para subir no ranking. Venham todos experimentar! Quem se inscrever com antecedência terá acesso a um prêmio maior e receberá mais 200 pontos de inscrição antecipada!
#币安神算子 Novo evento da Binance! Parece que é preciso concluir algumas atividades básicas e fazer previsões para subir no ranking. Venham todos experimentar! Quem se inscrever com antecedência terá acesso a um prêmio maior e receberá mais 200 pontos de inscrição antecipada!
De Binance Pick
2
·
--
Feliz Festival do Meio do Outono, pessoal! Participem da atividade!
Feliz Festival do Meio do Outono, pessoal! Participem da atividade!

币安Binance华语
·
--
Com passos firmes, o Festival do Meio Outono com a Binance rumo à Lua 🚀
30 pares de “sapatilhas de edição especial do Meio Outono da Binance” te acompanham até a Lua 🙋 Siga, faça repost e comente; depois, ganhe 3 pares ⬇️
🌕 Participe do #币安中秋登月计划 e conclua todas as tarefas do evento para dividir uma premiação de 10.000 U no total!
🚀 Partida desta noite: 点击参与活动赢大奖
Também haverá iPhone Duo, iWatch e muitas carteiras vermelhas (hongbao), além de produtos da Binance. Presentes deliciosos serão sorteados aleatoriamente!
4
·
--
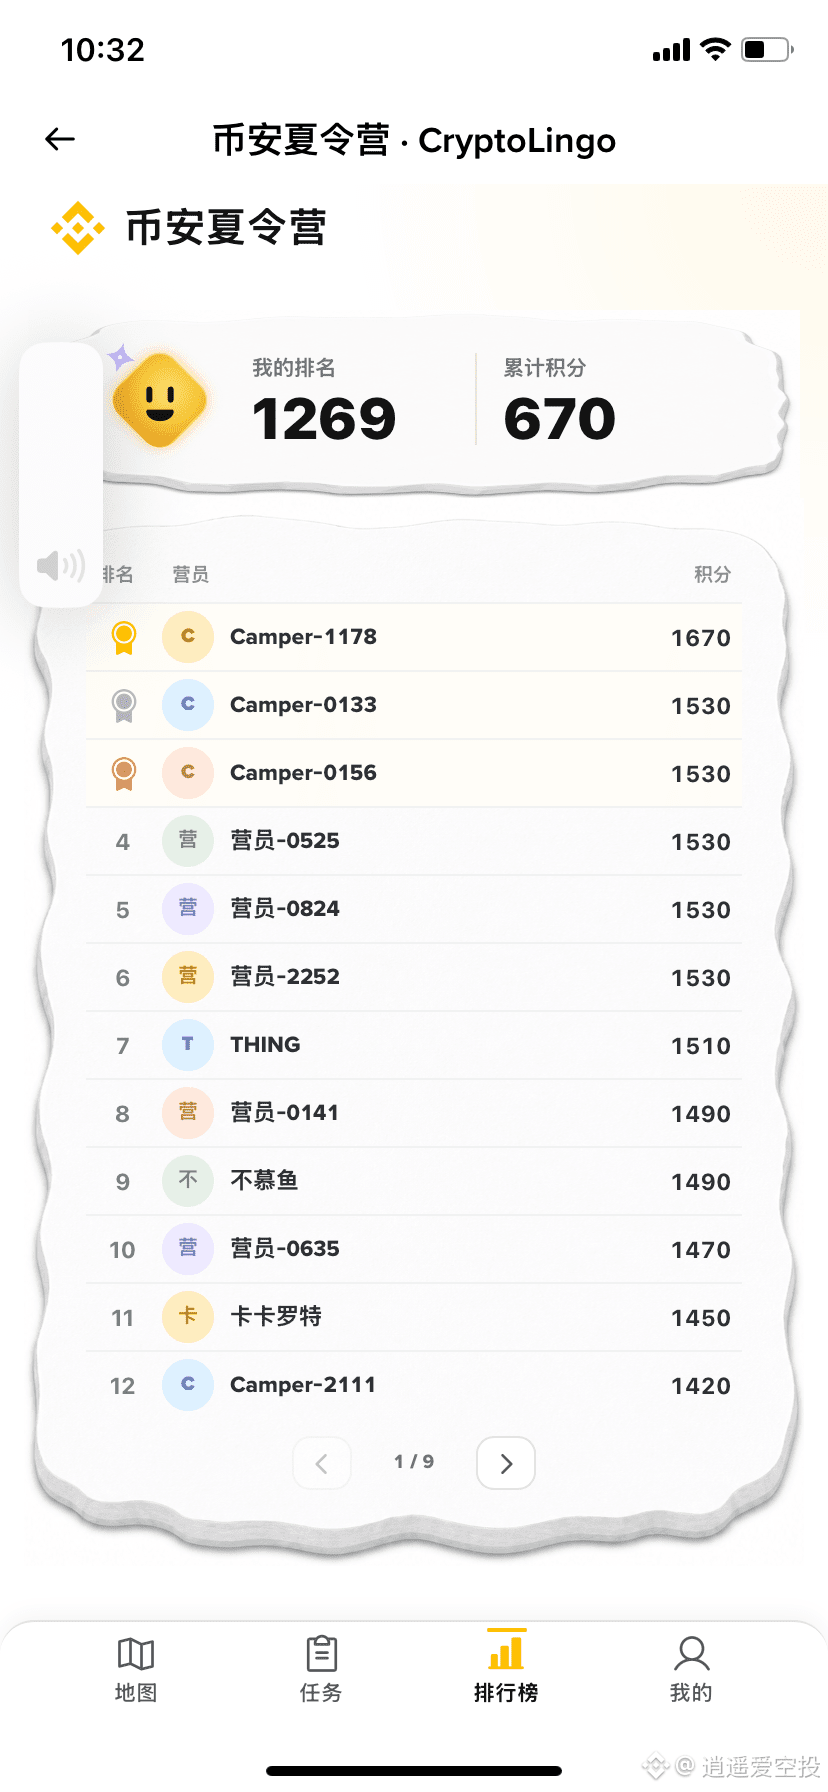
Com o desafio de hoje, no quarto dia, entendi melhor que ativos das finanças tradicionais, como ouro e ações — esse tipo de TradFi — podem ser negociados na Binance. Não é preciso abrir conta em uma corretora de valores. #AcampamentoDeVerãoBinance
Com o desafio de hoje, no quarto dia, entendi melhor que ativos das finanças tradicionais, como ouro e ações — esse tipo de TradFi — podem ser negociados na Binance. Não é preciso abrir conta em uma corretora de valores. #AcampamentoDeVerãoBinance
86
·
--
A nova atividade do acampamento de verão começa hoje! Primeiro dia!
Compartilhe o acampamento de verão! #AcampamentoDeVerãoBinance
A nova atividade do acampamento de verão começa hoje! Primeiro dia!
Compartilhe o acampamento de verão! #AcampamentoDeVerãoBinance
Compartilhe o acampamento de verão! #AcampamentoDeVerãoBinance
71
·
--
Ver tradução
币安最新的活动 应该类似以前的那种60秒归零之类的 现在需要报名 5w人满了开!
有兴趣的报名看看
币安最新的活动 应该类似以前的那种60秒归零之类的 现在需要报名 5w人满了开!
有兴趣的报名看看
有兴趣的报名看看
135
·
--
Ao revisitar a tokenomics do Dusk, percebi um ponto que é fácil de confundir: cronograma de desbloqueio e acumulação de valor são duas coisas diferentes.
A alocação inicial de quinhentos milhões de tokens vem com várias disposições de vesting; isso é herança histórica. Já os mais quinhentos milhões emitidos adicionalmente ao longo dos próximos trinta anos representam a oferta contínua no nível do protocolo. Esses dois números costumam ser misturados nas discussões, mas respondem a perguntas totalmente distintas. O primeiro trata de quando as “peças” podem circular; o segundo, de como a rede incentiva o staking e a segurança por meio da inflação.
O que realmente vale a pena acompanhar é para onde vai o uso da parte recém-emitida. O Dusk reduz gradualmente a oferta adicional com um modelo de decaimento geométrico: no início, por bloco, são quase vinte unidades; depois de trinta anos, cai para alguns décimos ou até mesmo quase zero. A lógica implícita desse desenho é: no começo, a inflação subsidia stakers e nós validadores; no fim, as taxas de transação assumem.
O problema é se o “sucessor” consegue segurar o posto. Se, na fase de decaimento, a atividade de transações on-chain ainda não decolar, a receita de taxas não será suficiente para cobrir o custo operacional dos nós validadores; os ganhos do staking vão se estreitar rapidamente, e a segurança pode cair na mesma direção. Portanto, a sustentabilidade do modelo inflacionário depende, no fim das contas, de o uso real conseguir se converter em taxas on-chain suficientes.
Eu dei uma olhada nos dados do navegador: dá para ver o consumo de gas e as taxas de cada transação, mas a atividade está longe de ser abundante. A mainnet já roda há mais de meio ano, e o número de projetos na ecossistema ainda fica na casa de poucos dígitos; a frequência de chamadas on-chain não é alta. A inflação continua sendo liberada, mas o crescimento do uso correspondente não acompanha.
Então, ao avaliar o valor do token do Dusk, eu não vou olhar apenas para o gráfico de desbloqueio; vou olhar a parcela das taxas de transação geradas on-chain em relação ao total de recompensas por bloco. Se essa proporção ficar, por muito tempo, em um patamar baixo, é um sinal de que o mecanismo de captura de valor ainda não foi realmente ativado. Mesmo que o design do token seja sofisticado, se não tiver demanda de uso, vira algo sem propósito.
#dusk @Dusk_Foundation $DUSK
Ao revisitar a tokenomics do Dusk, percebi um ponto que é fácil de confundir: cronograma de desbloqueio e acumulação de valor são duas coisas diferentes.
A alocação inicial de quinhentos milhões de tokens vem com várias disposições de vesting; isso é herança histórica. Já os mais quinhentos milhões emitidos adicionalmente ao longo dos próximos trinta anos representam a oferta contínua no nível do protocolo. Esses dois números costumam ser misturados nas discussões, mas respondem a perguntas totalmente distintas. O primeiro trata de quando as “peças” podem circular; o segundo, de como a rede incentiva o staking e a segurança por meio da inflação.
O que realmente vale a pena acompanhar é para onde vai o uso da parte recém-emitida. O Dusk reduz gradualmente a oferta adicional com um modelo de decaimento geométrico: no início, por bloco, são quase vinte unidades; depois de trinta anos, cai para alguns décimos ou até mesmo quase zero. A lógica implícita desse desenho é: no começo, a inflação subsidia stakers e nós validadores; no fim, as taxas de transação assumem.
O problema é se o “sucessor” consegue segurar o posto. Se, na fase de decaimento, a atividade de transações on-chain ainda não decolar, a receita de taxas não será suficiente para cobrir o custo operacional dos nós validadores; os ganhos do staking vão se estreitar rapidamente, e a segurança pode cair na mesma direção. Portanto, a sustentabilidade do modelo inflacionário depende, no fim das contas, de o uso real conseguir se converter em taxas on-chain suficientes.
Eu dei uma olhada nos dados do navegador: dá para ver o consumo de gas e as taxas de cada transação, mas a atividade está longe de ser abundante. A mainnet já roda há mais de meio ano, e o número de projetos na ecossistema ainda fica na casa de poucos dígitos; a frequência de chamadas on-chain não é alta. A inflação continua sendo liberada, mas o crescimento do uso correspondente não acompanha.
Então, ao avaliar o valor do token do Dusk, eu não vou olhar apenas para o gráfico de desbloqueio; vou olhar a parcela das taxas de transação geradas on-chain em relação ao total de recompensas por bloco. Se essa proporção ficar, por muito tempo, em um patamar baixo, é um sinal de que o mecanismo de captura de valor ainda não foi realmente ativado. Mesmo que o design do token seja sofisticado, se não tiver demanda de uso, vira algo sem propósito.
#dusk @Dusk $DUSK
24
·
--
Ao traduzir a descrição de emissão de ativos da Dusk, eu sempre pensei em uma questão específica: como uma obrigação de subscrição garantida pode ser executada de forma compulsória on-chain?
Nas finanças tradicionais, quando o subscritor assina um contrato de subscrição garantida, isso implica um dever rígido — a parte que não for vendida deve ser recebida pelo subscritor pelo preço acordado. Mas quando a emissão de ativos é levada para a blockchain, como esse compromisso é codificado nos contratos? Muitos acordos não deixam isso claro.
Suponha que, ao final da emissão, a subscrição pública apenas cubra setenta por cento, e os outros trinta por cento, conforme o contrato, devem ser assumidos pelo subscritor. Se esse ato ficar apenas no contrato fora da cadeia, na blockchain constará “não vendido”, mas a conta do subscritor não receberá automaticamente o crédito. O emissor pode acreditar que os fundos já chegaram e começar a fazer pagamentos, enquanto na verdade esses trinta por cento ainda estão “no ar”.
As capacidades de Phoenix da Dusk e de transações confidenciais oferecem uma possibilidade aqui: o processo de subscrição pode ser mantido em sigilo, sem precisar tornar público quem não participou, mas o acionamento da subscrição garantida precisa ser determinístico. Esses três parâmetros — quantidade não subscrita, preço de recepção e conta-alvo — devem ser travados no contrato antes da emissão, de modo que, no momento do prazo final, sejam executados automaticamente.
O mais importante é a verificação: a parte não subscrita precisa poder provar, de fato, que entrou na conta do subscritor de acordo com as regras, sem ser contabilizada duas vezes como subscrição bem-sucedida. Contabilização duplicada significa vender a mesma parcela de ativo duas vezes. A teoria de provas de conhecimento zero da Dusk, em princípio, permite que a blockchain valide o destino e a unicidade das parcelas sem expor os detalhes da subscrição.
Por isso, ao avaliar o valor da Dusk em cenários de emissão, não basta olhar apenas se ela consegue proteger a privacidade dos subscritores; também é preciso ver se, naquele instante de encerramento, o estado on-chain consegue refletir automaticamente e de forma verificável a transferência de propriedade. Subscrição garantida não é “market making”; market making pode observar, mas a subscrição garantida deve ser recebida incondicionalmente no prazo final. Se essa “incondicionalidade” pode ser escrita como lógica determinística nos contratos da Dusk é o que eu considero o indicador-chave para saber se ela consegue ser aceita como ativo regulado.
#dusk @Dusk_Foundation $DUSK
Ao traduzir a descrição de emissão de ativos da Dusk, eu sempre pensei em uma questão específica: como uma obrigação de subscrição garantida pode ser executada de forma compulsória on-chain?
Nas finanças tradicionais, quando o subscritor assina um contrato de subscrição garantida, isso implica um dever rígido — a parte que não for vendida deve ser recebida pelo subscritor pelo preço acordado. Mas quando a emissão de ativos é levada para a blockchain, como esse compromisso é codificado nos contratos? Muitos acordos não deixam isso claro.
Suponha que, ao final da emissão, a subscrição pública apenas cubra setenta por cento, e os outros trinta por cento, conforme o contrato, devem ser assumidos pelo subscritor. Se esse ato ficar apenas no contrato fora da cadeia, na blockchain constará “não vendido”, mas a conta do subscritor não receberá automaticamente o crédito. O emissor pode acreditar que os fundos já chegaram e começar a fazer pagamentos, enquanto na verdade esses trinta por cento ainda estão “no ar”.
As capacidades de Phoenix da Dusk e de transações confidenciais oferecem uma possibilidade aqui: o processo de subscrição pode ser mantido em sigilo, sem precisar tornar público quem não participou, mas o acionamento da subscrição garantida precisa ser determinístico. Esses três parâmetros — quantidade não subscrita, preço de recepção e conta-alvo — devem ser travados no contrato antes da emissão, de modo que, no momento do prazo final, sejam executados automaticamente.
O mais importante é a verificação: a parte não subscrita precisa poder provar, de fato, que entrou na conta do subscritor de acordo com as regras, sem ser contabilizada duas vezes como subscrição bem-sucedida. Contabilização duplicada significa vender a mesma parcela de ativo duas vezes. A teoria de provas de conhecimento zero da Dusk, em princípio, permite que a blockchain valide o destino e a unicidade das parcelas sem expor os detalhes da subscrição.
Por isso, ao avaliar o valor da Dusk em cenários de emissão, não basta olhar apenas se ela consegue proteger a privacidade dos subscritores; também é preciso ver se, naquele instante de encerramento, o estado on-chain consegue refletir automaticamente e de forma verificável a transferência de propriedade. Subscrição garantida não é “market making”; market making pode observar, mas a subscrição garantida deve ser recebida incondicionalmente no prazo final. Se essa “incondicionalidade” pode ser escrita como lógica determinística nos contratos da Dusk é o que eu considero o indicador-chave para saber se ela consegue ser aceita como ativo regulado.
#dusk @Dusk $DUSK
24
·
--
O pequeno ícone "confirmado" na carteira parece nada demais; só depois de ler a documentação final do Dusk é que percebi que, por trás desse aviso aparentemente insignificante, estão embutidos quatro níveis de confiabilidade totalmente diferentes.
Primeiro, um novo bloco passa pela fase de "aceito"; nesse ponto, se na mesma rodada surgirem blocos candidatos mais antigos, ele pode ser substituído a qualquer momento. Sobrevivendo a isso e subindo para o nível "comprovado", você escapa desse destino de ser deslocado; depois disso, vem o "bloqueado", que é sustentado pelo acúmulo de blocos subsequentes; e, no nível de "resolução completa", é preciso esperar que o bloco pai também conclua todo o processo.
O ponto-chave é que não existe uma resposta única para quantos blocos posteriores são necessários para ir do estágio de recém-nascido até a resolução completa. Esse número se relaciona com quantas tentativas fracassadas o bloco passou quando nasceu — quanto mais acidentado for o nascimento, mais confirmação será necessária depois para compensar aquela incerteza inata. E, mesmo quando o rótulo é o mesmo, "confirmado", o valor real pode variar drasticamente.
Seguindo essa lógica para outros módulos, percebi que essa mesma filosofia de camadas aparece em outros lugares também. O contrato central que roteia transações de diferentes tipos as separa em canais de validação correspondentes com base em suas propriedades; depois de cada uma concluir seu próprio fluxo, elas são registradas de forma unificada no livro-razão da cadeia. Transferências visíveis, transferências criptografadas, transações baseadas em conta e baseadas em títulos — tudo precisa ser materializado de maneira consistente.
Agora, ao mudar o foco para o cenário de matching, fica ainda mais interessante: para cada negociação ser reconhecida pelo mercado, é preciso deixar na cadeia evidências verificáveis e reavaliáveis. A finalidade em níveis fornece às aplicações uma régua graduada de julgamento: quando é possível prometer publicamente, e quando só dá para registrar contabilmente de forma provisória. Os nós é que decidem e calibram isso.
O custo é que essa complexidade não é visível para usuários comuns. Em caso de bifurcação extrema da rede, em quem recai essa diferença de informação e como isso realmente afeta tudo — ainda precisa ser observado.
#dusk @Dusk_Foundation $DUSK
O pequeno ícone "confirmado" na carteira parece nada demais; só depois de ler a documentação final do Dusk é que percebi que, por trás desse aviso aparentemente insignificante, estão embutidos quatro níveis de confiabilidade totalmente diferentes.
Primeiro, um novo bloco passa pela fase de "aceito"; nesse ponto, se na mesma rodada surgirem blocos candidatos mais antigos, ele pode ser substituído a qualquer momento. Sobrevivendo a isso e subindo para o nível "comprovado", você escapa desse destino de ser deslocado; depois disso, vem o "bloqueado", que é sustentado pelo acúmulo de blocos subsequentes; e, no nível de "resolução completa", é preciso esperar que o bloco pai também conclua todo o processo.
O ponto-chave é que não existe uma resposta única para quantos blocos posteriores são necessários para ir do estágio de recém-nascido até a resolução completa. Esse número se relaciona com quantas tentativas fracassadas o bloco passou quando nasceu — quanto mais acidentado for o nascimento, mais confirmação será necessária depois para compensar aquela incerteza inata. E, mesmo quando o rótulo é o mesmo, "confirmado", o valor real pode variar drasticamente.
Seguindo essa lógica para outros módulos, percebi que essa mesma filosofia de camadas aparece em outros lugares também. O contrato central que roteia transações de diferentes tipos as separa em canais de validação correspondentes com base em suas propriedades; depois de cada uma concluir seu próprio fluxo, elas são registradas de forma unificada no livro-razão da cadeia. Transferências visíveis, transferências criptografadas, transações baseadas em conta e baseadas em títulos — tudo precisa ser materializado de maneira consistente.
Agora, ao mudar o foco para o cenário de matching, fica ainda mais interessante: para cada negociação ser reconhecida pelo mercado, é preciso deixar na cadeia evidências verificáveis e reavaliáveis. A finalidade em níveis fornece às aplicações uma régua graduada de julgamento: quando é possível prometer publicamente, e quando só dá para registrar contabilmente de forma provisória. Os nós é que decidem e calibram isso.
O custo é que essa complexidade não é visível para usuários comuns. Em caso de bifurcação extrema da rede, em quem recai essa diferença de informação e como isso realmente afeta tudo — ainda precisa ser observado.
#dusk @Dusk $DUSK
84
·
--
Recentemente tenho pensado numa questão: por que a maioria das blockchains públicas enfatiza compatibilidade, enquanto quase ninguém discute “se diferentes ativos precisam de lógicas de execução diferentes”? Ao analisar a arquitetura técnica do Dusk, percebi que ele não seguiu a rota de “uma única máquina virtual para tudo”. O DuskEVM oferece aos desenvolvedores Solidity um ambiente familiar; o DuskVM permite que contratos Rust sejam executados diretamente na L1; e o Transfer Contract distribui, conforme a carga útil de cada transação, para a verificação apropriada — este design não é para exibir tecnologia, mas para responder a uma realidade: quando ativos complexos como private equity e títulos corporativos são tokenizados, as regras de execução de que eles precisam são totalmente diferentes das de tokens comuns.
O problema dos ativos tradicionais não está na emissão, e sim no uso. Uma cota de um fundo de private equity pode ser dada como garantia? Se puder, para quem os bens dados em garantia podem ser transferidos na liquidação? Como verificar a identidade de investidores qualificados? Se essas regras ficarem apenas em protocolos off-chain ou em limitações impostas por frontends, elas podem ser contornadas; se forem codificadas diretamente no contrato, sacrifica-se a flexibilidade.
A abordagem do Dusk é antecipar a lógica de validação para o ambiente de execução. O Phoenix trata transações que exigem valores ocultos; o Moonlight trata cenários que precisam ser públicos e transparentes; ambos compartilham a mesma camada de liquidação. Isso significa que as propriedades dos ativos não dependem de autorregulação do emissor, mas de execução forçada pela arquitetura subjacente.
Mas essa segmentação também traz custos cognitivos. Os desenvolvedores precisam entender quando usar cada máquina virtual; os usuários precisam compreender por qual caminho sua transação será roteada. Se a maioria das pessoas, por muito tempo, usar apenas a camada de compatibilidade com EVM, então as capacidades nativas do DuskVM e do Phoenix ficam apenas como vantagem teórica.
Por isso, não estou apenas observando quantos tipos de ativos o Dusk suporta, mas se esses ativos realmente usarão as capacidades diferenciadas que ele foi desenhado para oferecer. O valor da arquitetura técnica, no fim, precisa ser validado por cenários reais de uso.
#dusk @Dusk_Foundation $DUSK
Recentemente tenho pensado numa questão: por que a maioria das blockchains públicas enfatiza compatibilidade, enquanto quase ninguém discute “se diferentes ativos precisam de lógicas de execução diferentes”? Ao analisar a arquitetura técnica do Dusk, percebi que ele não seguiu a rota de “uma única máquina virtual para tudo”. O DuskEVM oferece aos desenvolvedores Solidity um ambiente familiar; o DuskVM permite que contratos Rust sejam executados diretamente na L1; e o Transfer Contract distribui, conforme a carga útil de cada transação, para a verificação apropriada — este design não é para exibir tecnologia, mas para responder a uma realidade: quando ativos complexos como private equity e títulos corporativos são tokenizados, as regras de execução de que eles precisam são totalmente diferentes das de tokens comuns.
O problema dos ativos tradicionais não está na emissão, e sim no uso. Uma cota de um fundo de private equity pode ser dada como garantia? Se puder, para quem os bens dados em garantia podem ser transferidos na liquidação? Como verificar a identidade de investidores qualificados? Se essas regras ficarem apenas em protocolos off-chain ou em limitações impostas por frontends, elas podem ser contornadas; se forem codificadas diretamente no contrato, sacrifica-se a flexibilidade.
A abordagem do Dusk é antecipar a lógica de validação para o ambiente de execução. O Phoenix trata transações que exigem valores ocultos; o Moonlight trata cenários que precisam ser públicos e transparentes; ambos compartilham a mesma camada de liquidação. Isso significa que as propriedades dos ativos não dependem de autorregulação do emissor, mas de execução forçada pela arquitetura subjacente.
Mas essa segmentação também traz custos cognitivos. Os desenvolvedores precisam entender quando usar cada máquina virtual; os usuários precisam compreender por qual caminho sua transação será roteada. Se a maioria das pessoas, por muito tempo, usar apenas a camada de compatibilidade com EVM, então as capacidades nativas do DuskVM e do Phoenix ficam apenas como vantagem teórica.
Por isso, não estou apenas observando quantos tipos de ativos o Dusk suporta, mas se esses ativos realmente usarão as capacidades diferenciadas que ele foi desenhado para oferecer. O valor da arquitetura técnica, no fim, precisa ser validado por cenários reais de uso.
#dusk @Dusk $DUSK
10
·
--
Ao estudar a arquitetura técnica do Dusk, encontrei um ponto de contradição fácil de ignorar: ele dedica grande esforço para garantir conformidade na camada de transações, mas quase não se fala sobre como a distribuição do controle na camada de execução da EVM é feita.
A documentação menciona que a camada EVM é responsável pelo empacotamento das transações via um único sequenciador, o que segue a mesma lógica dos sequenciadores centralizados das redes de camada 2 da Ethereum. À primeira vista, isso pode melhorar a eficiência e reduzir custos, mas, quando instituições fazem due diligence, a primeira pergunta é sempre: quem opera esse sequenciador? Quem responde em caso de indisponibilidade? Quem adianta recursos quando os ativos do cliente ficam presos na fila?
Mesmo que o Phoenix e o Zedger sejam desenhados de forma ainda mais sofisticada, eles só conseguem garantir a confidencialidade do conteúdo das transações e a correção da lógica de verificação. Mas, se a chave geral do nível de execução estiver nas mãos de uma única entidade, a proposta de “infraestrutura financeira descentralizada” perde força.
As regras de custódia da ESMA (Autoridade Europeia dos Valores Mobiliários e dos Mercados) justamente cobram esse tipo de questão: quem controla os ativos do cliente e quem assume a responsabilidade quando o sistema interrompe a operação.
Mais contraditório ainda é que a camada de consenso da rede principal do Dusk realmente dá garantia de finalização das transações, mas os privilégios de ordenação na camada de execução continuam centralizados. É como se você construísse um cofre à prova de balas, mas o cartão de acesso do cofre fosse apenas um, e estivesse no bolso do próprio time do projeto.
Não estou dizendo que a centralização do sequenciador necessariamente é inviável; o problema é que existe uma tensão entre esse desenho e a narrativa de “conformidade em nível institucional”. Instituições financeiras tradicionais precisam de garantias operacionais que possam ser inseridas em contrato, e não de “confie que seremos responsáveis por gerenciar”. Se o Dusk realmente pretende atender grandes volumes de ativos institucionais, essa questão de transparência na distribuição de controle será respondida mais cedo ou mais tarde.
Vou avaliar quão atraente essa arquitetura é para instituições quando algum dia virem ser divulgados claramente os mecanismos de governança do sequenciador, os planos de contingência e o roteiro de descentralização. Por enquanto, só dá para dizer que a capacidade técnica está lá, mas a maturidade da arquitetura operacional ainda precisa ser validada com o tempo.
#dusk $DUSK @Dusk_Foundation
Ao estudar a arquitetura técnica do Dusk, encontrei um ponto de contradição fácil de ignorar: ele dedica grande esforço para garantir conformidade na camada de transações, mas quase não se fala sobre como a distribuição do controle na camada de execução da EVM é feita.
A documentação menciona que a camada EVM é responsável pelo empacotamento das transações via um único sequenciador, o que segue a mesma lógica dos sequenciadores centralizados das redes de camada 2 da Ethereum. À primeira vista, isso pode melhorar a eficiência e reduzir custos, mas, quando instituições fazem due diligence, a primeira pergunta é sempre: quem opera esse sequenciador? Quem responde em caso de indisponibilidade? Quem adianta recursos quando os ativos do cliente ficam presos na fila?
Mesmo que o Phoenix e o Zedger sejam desenhados de forma ainda mais sofisticada, eles só conseguem garantir a confidencialidade do conteúdo das transações e a correção da lógica de verificação. Mas, se a chave geral do nível de execução estiver nas mãos de uma única entidade, a proposta de “infraestrutura financeira descentralizada” perde força.
As regras de custódia da ESMA (Autoridade Europeia dos Valores Mobiliários e dos Mercados) justamente cobram esse tipo de questão: quem controla os ativos do cliente e quem assume a responsabilidade quando o sistema interrompe a operação.
Mais contraditório ainda é que a camada de consenso da rede principal do Dusk realmente dá garantia de finalização das transações, mas os privilégios de ordenação na camada de execução continuam centralizados. É como se você construísse um cofre à prova de balas, mas o cartão de acesso do cofre fosse apenas um, e estivesse no bolso do próprio time do projeto.
Não estou dizendo que a centralização do sequenciador necessariamente é inviável; o problema é que existe uma tensão entre esse desenho e a narrativa de “conformidade em nível institucional”. Instituições financeiras tradicionais precisam de garantias operacionais que possam ser inseridas em contrato, e não de “confie que seremos responsáveis por gerenciar”. Se o Dusk realmente pretende atender grandes volumes de ativos institucionais, essa questão de transparência na distribuição de controle será respondida mais cedo ou mais tarde.
Vou avaliar quão atraente essa arquitetura é para instituições quando algum dia virem ser divulgados claramente os mecanismos de governança do sequenciador, os planos de contingência e o roteiro de descentralização. Por enquanto, só dá para dizer que a capacidade técnica está lá, mas a maturidade da arquitetura operacional ainda precisa ser validada com o tempo.
#dusk $DUSK @Dusk
56
·
--
偏我来时不逢春
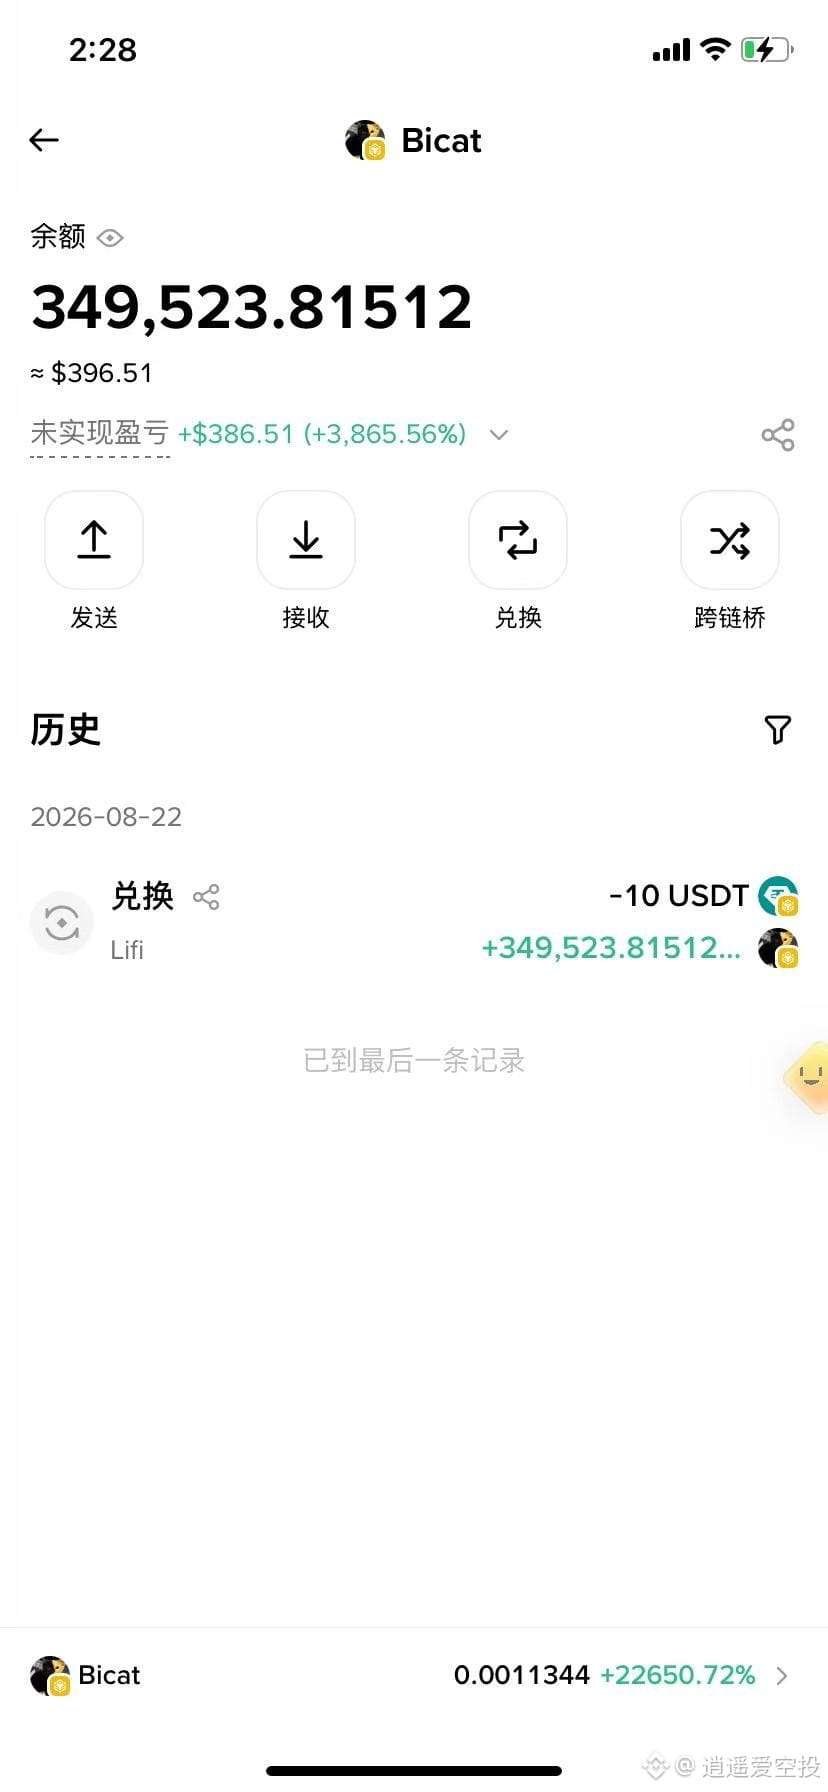
Coinbase se encerrou de uma competição na cadeia, na Binance, e um guerreiro de 10U sorteou um prêmio!
Caso contrário, talvez eu também pudesse entrar no ranking
Bicat, nessa rodada de 40X, grande cachorro dourado!
Dá pra entrar no #ALPHA ?
偏我来时不逢春
Coinbase se encerrou de uma competição na cadeia, na Binance, e um guerreiro de 10U sorteou um prêmio!
Caso contrário, talvez eu também pudesse entrar no ranking
Bicat, nessa rodada de 40X, grande cachorro dourado!
Dá pra entrar no #ALPHA ?
Coinbase se encerrou de uma competição na cadeia, na Binance, e um guerreiro de 10U sorteou um prêmio!
Caso contrário, talvez eu também pudesse entrar no ranking
Bicat, nessa rodada de 40X, grande cachorro dourado!
Dá pra entrar no #ALPHA ?
169
·
--
Na semana passada, vi o TVL da TermMax ultrapassar 100 milhões e o número de endereços ativos diários subir para a segunda posição entre os protocolos de empréstimo. Minha primeira reação não foi empolgação: foi lembrar de outro ponto. Afinal, por trás desses números de crescimento, quanto é impulsionado por comportamento de curto prazo dirigido por pontos de Pre-mine?
É fácil entender por que os dados parecem bons. O FT Holder acumula TMX pelo saldo diário; o Order Maker recebe recompensas com base no volume negociado — essas regras se parecem mais com participação real no mercado do que simplesmente “dar interações” sem propósito. Mas depois do TGE de 25 de agosto, o que acontece? Usuários que receberam o airdrop continuam segurando FT e criando Range Orders, ou sacam e saem diretamente?
O que mais me preocupa é a estabilidade da oferta de liquidez. A taxa fixa da TermMax não surge do nada; por trás disso precisa existir LPs dispostos a aceitar rendimento fixo. Bancos tradicionais conseguem oferecer taxa fixa porque há seguro de depósitos e o banco central garante. Mas os LPs de um pool AMM agem por lucro — quando a taxa de juros do mercado dispara para dois dígitos, enquanto o capital deles fica travado em ordens de rendimento fixo de um dígito, a escolha racional é retirar os fundos.
E é aí que entra o problema. À primeira vista, o protocolo “trava” o custo da taxa de juros para os tomadores. Na prática, esse “travamento” depende de os LPs permanecerem no pool. Se houver uma retirada em massa, os tomadores que ficam na fila depois vão perceber que as ordens estão lá, mas ninguém as aceita. O “fixo” da taxa fixa, instantaneamente, vira “fixo sem liquidez”.
Por isso, ao analisar a TermMax agora, vou tratar TVL e endereços ativos diários como indicadores defasados. O que realmente importa observar é a taxa de retenção dos LPs em cenários de volatilidade extrema. Em um cenário favorável, qualquer um consegue apresentar números bonitos; é no cenário de contramão que dá para ver se o desenho do mecanismo é realmente estável. Quantos usuários atraídos pelo Pre-mine conseguem se converter em participantes de longo prazo? Essa taxa de conversão é ainda mais importante do que o preço no dia do TGE.
@termmax #TermMax
Na semana passada, vi o TVL da TermMax ultrapassar 100 milhões e o número de endereços ativos diários subir para a segunda posição entre os protocolos de empréstimo. Minha primeira reação não foi empolgação: foi lembrar de outro ponto. Afinal, por trás desses números de crescimento, quanto é impulsionado por comportamento de curto prazo dirigido por pontos de Pre-mine?
É fácil entender por que os dados parecem bons. O FT Holder acumula TMX pelo saldo diário; o Order Maker recebe recompensas com base no volume negociado — essas regras se parecem mais com participação real no mercado do que simplesmente “dar interações” sem propósito. Mas depois do TGE de 25 de agosto, o que acontece? Usuários que receberam o airdrop continuam segurando FT e criando Range Orders, ou sacam e saem diretamente?
O que mais me preocupa é a estabilidade da oferta de liquidez. A taxa fixa da TermMax não surge do nada; por trás disso precisa existir LPs dispostos a aceitar rendimento fixo. Bancos tradicionais conseguem oferecer taxa fixa porque há seguro de depósitos e o banco central garante. Mas os LPs de um pool AMM agem por lucro — quando a taxa de juros do mercado dispara para dois dígitos, enquanto o capital deles fica travado em ordens de rendimento fixo de um dígito, a escolha racional é retirar os fundos.
E é aí que entra o problema. À primeira vista, o protocolo “trava” o custo da taxa de juros para os tomadores. Na prática, esse “travamento” depende de os LPs permanecerem no pool. Se houver uma retirada em massa, os tomadores que ficam na fila depois vão perceber que as ordens estão lá, mas ninguém as aceita. O “fixo” da taxa fixa, instantaneamente, vira “fixo sem liquidez”.
Por isso, ao analisar a TermMax agora, vou tratar TVL e endereços ativos diários como indicadores defasados. O que realmente importa observar é a taxa de retenção dos LPs em cenários de volatilidade extrema. Em um cenário favorável, qualquer um consegue apresentar números bonitos; é no cenário de contramão que dá para ver se o desenho do mecanismo é realmente estável. Quantos usuários atraídos pelo Pre-mine conseguem se converter em participantes de longo prazo? Essa taxa de conversão é ainda mais importante do que o preço no dia do TGE.
@TermMax #TermMax
45
·
--
Muitas pessoas discutem a liquidação acelerada com blockchain e gostam de dizer "T+2 é lento demais". Mas depois que revisei alguns materiais de compensação e liquidação de valores mobiliários, percebi que o intervalo de dois dias não é porque o sistema não consegue rodar mais rápido; é porque todo o ecossistema precisa desse tempo para tratar os riscos.
Após a conclusão de uma negociação de valores mobiliários, o comprador e o vendedor não fazem a liquidação diretamente. No meio, há uma contraparte central que assume o risco de inadimplência — se uma das partes fugir, a contraparte adianta os valores. Para sustentar essa rede de segurança, todos os participantes precisam depositar garantias. Esse dinheiro não é taxa; é um fundo de preparação para risco. Os dois dias do T+2, na prática, são o espaço operacional reservado para esse mecanismo de amortecimento de riscos.
O que a Dusk quer fazer é comprimir essa diferença de tempo para o nível do bloco. Ativos e fundos ficam no mesmo livro-razão, e a entrega e o pagamento são concluídos na mesma transação. Ou dá certo ao mesmo tempo, ou falha ao mesmo tempo — não existe um estado em que um lado já tenha entregue, enquanto o outro ainda está a caminho. A janela de risco deixa de ser de dois dias e passa a ser de alguns segundos.
Esse tipo de mudança em cadeia é maior do que parece. As exigências de garantia podem cair bastante, o uso de capital diminui e, naturalmente, o limiar de participação para instituições menores e médias se reduz. Mas, ao mesmo tempo, isso também abala uma parcela da fonte de receita de alguns intermediários existentes. A resistência para avançar geralmente não vem da tecnologia em si, e sim da redistribuição de interesses.
Também preciso deixar claro as premissas: a liquidação atômica pressupõe que o lado dos fundos esteja igualmente na cadeia. Se o pagamento ainda seguir o sistema bancário tradicional, e a cadeia apenas registrar a transferência de ativos, então a diferença de tempo é apenas deslocada para outro elo — ela não desaparece de verdade. A disponibilidade de stablecoins ou de moeda digital do banco central determina diretamente até onde essa ideia pode ir.
Por isso, meu foco não está apenas em saber se a tecnologia da Dusk consegue realizar liquidação atômica; é se há caixa suficiente e em conformidade regulatória na cadeia para dar suporte a esse modelo. Se o lado dos ativos já estiver pronto, mas o lado dos fundos não acompanhar, toda a narrativa fica suspensa no ar.
#dusk $DUSK @Dusk_Foundation
Muitas pessoas discutem a liquidação acelerada com blockchain e gostam de dizer "T+2 é lento demais". Mas depois que revisei alguns materiais de compensação e liquidação de valores mobiliários, percebi que o intervalo de dois dias não é porque o sistema não consegue rodar mais rápido; é porque todo o ecossistema precisa desse tempo para tratar os riscos.
Após a conclusão de uma negociação de valores mobiliários, o comprador e o vendedor não fazem a liquidação diretamente. No meio, há uma contraparte central que assume o risco de inadimplência — se uma das partes fugir, a contraparte adianta os valores. Para sustentar essa rede de segurança, todos os participantes precisam depositar garantias. Esse dinheiro não é taxa; é um fundo de preparação para risco. Os dois dias do T+2, na prática, são o espaço operacional reservado para esse mecanismo de amortecimento de riscos.
O que a Dusk quer fazer é comprimir essa diferença de tempo para o nível do bloco. Ativos e fundos ficam no mesmo livro-razão, e a entrega e o pagamento são concluídos na mesma transação. Ou dá certo ao mesmo tempo, ou falha ao mesmo tempo — não existe um estado em que um lado já tenha entregue, enquanto o outro ainda está a caminho. A janela de risco deixa de ser de dois dias e passa a ser de alguns segundos.
Esse tipo de mudança em cadeia é maior do que parece. As exigências de garantia podem cair bastante, o uso de capital diminui e, naturalmente, o limiar de participação para instituições menores e médias se reduz. Mas, ao mesmo tempo, isso também abala uma parcela da fonte de receita de alguns intermediários existentes. A resistência para avançar geralmente não vem da tecnologia em si, e sim da redistribuição de interesses.
Também preciso deixar claro as premissas: a liquidação atômica pressupõe que o lado dos fundos esteja igualmente na cadeia. Se o pagamento ainda seguir o sistema bancário tradicional, e a cadeia apenas registrar a transferência de ativos, então a diferença de tempo é apenas deslocada para outro elo — ela não desaparece de verdade. A disponibilidade de stablecoins ou de moeda digital do banco central determina diretamente até onde essa ideia pode ir.
Por isso, meu foco não está apenas em saber se a tecnologia da Dusk consegue realizar liquidação atômica; é se há caixa suficiente e em conformidade regulatória na cadeia para dar suporte a esse modelo. Se o lado dos ativos já estiver pronto, mas o lado dos fundos não acompanhar, toda a narrativa fica suspensa no ar.
#dusk $DUSK @Dusk
1
1
67
·
--
Ao estudar recentemente contratos de renda fixa, percebi que voltava repetidamente a uma mesma pergunta: por que, apesar de o empréstimo on-chain existir há tanto tempo, as pessoas ainda tratam a dívida como um todo indivisível?
No DeFi tradicional, quando você toma um empréstimo, você paga o principal e os juros no vencimento. No meio do caminho, essa dívida funciona como uma caixa-preta: ou você fica com tudo, ou faz o pagamento antecipado; não há estados intermediários. Mas o TermMax quebra essa caixa-preta.
O design do FT me fez perceber que os fluxos de caixa podem ser realizados antecipadamente. Você mantém um título que só pode ser resgatado no vencimento, mas o mercado o precifica — e esse preço vai convergindo para o valor nominal com a passagem do tempo. Isso não é um conceito novo; no mercado financeiro tradicional, os bonds/obrigações sem cupom (zero-coupon) operam exatamente assim. Porém, ao levar isso para a cadeia e permitir que a parte dos juros seja negociada separadamente, tudo fica interessante.
O design do GT vai ainda mais longe. Ele encapsula toda a posição alavancada — colateral, condições da dívida e prazo de vencimento — em um objeto que pode ser transferido. Isso significa que você não precisa ficar operando entre múltiplos protocolos; a própria posição é o ativo.
Mas o que realmente mudou minha perspectiva foi o sistema de ordens da V2. Em protocolos tradicionais de empréstimo, a taxa de juros é um resultado calculado pelo pool de liquidez, e o usuário só consegue aceitar passivamente. O TermMax faz com que as duas partes do empréstimo ofereçam ativamente: o credor diz qual é a taxa mínima que aceita, o tomador diz quanto, no máximo, está disposto a pagar, e o sistema então faz a correspondência. Essa mudança parece pequena, mas transforma a “taxa de juros” de um parâmetro aceito passivamente em um objeto negociável.
Claro, se o mecanismo de cotações realmente consegue gerar uma descoberta de preços eficiente depende da profundidade do mercado. Quando a ordem não é “grossa” o suficiente, a chamada taxa ótima pode ser apenas o único preço pelo qual ainda dá para fechar negócio. Mas a direção está certa — quando a dívida pode ser dividida e as taxas podem ser negociadas, o mercado de renda fixa começa a se formar de verdade na cadeia.
#termmax @termmax
Ao estudar recentemente contratos de renda fixa, percebi que voltava repetidamente a uma mesma pergunta: por que, apesar de o empréstimo on-chain existir há tanto tempo, as pessoas ainda tratam a dívida como um todo indivisível?
No DeFi tradicional, quando você toma um empréstimo, você paga o principal e os juros no vencimento. No meio do caminho, essa dívida funciona como uma caixa-preta: ou você fica com tudo, ou faz o pagamento antecipado; não há estados intermediários. Mas o TermMax quebra essa caixa-preta.
O design do FT me fez perceber que os fluxos de caixa podem ser realizados antecipadamente. Você mantém um título que só pode ser resgatado no vencimento, mas o mercado o precifica — e esse preço vai convergindo para o valor nominal com a passagem do tempo. Isso não é um conceito novo; no mercado financeiro tradicional, os bonds/obrigações sem cupom (zero-coupon) operam exatamente assim. Porém, ao levar isso para a cadeia e permitir que a parte dos juros seja negociada separadamente, tudo fica interessante.
O design do GT vai ainda mais longe. Ele encapsula toda a posição alavancada — colateral, condições da dívida e prazo de vencimento — em um objeto que pode ser transferido. Isso significa que você não precisa ficar operando entre múltiplos protocolos; a própria posição é o ativo.
Mas o que realmente mudou minha perspectiva foi o sistema de ordens da V2. Em protocolos tradicionais de empréstimo, a taxa de juros é um resultado calculado pelo pool de liquidez, e o usuário só consegue aceitar passivamente. O TermMax faz com que as duas partes do empréstimo ofereçam ativamente: o credor diz qual é a taxa mínima que aceita, o tomador diz quanto, no máximo, está disposto a pagar, e o sistema então faz a correspondência. Essa mudança parece pequena, mas transforma a “taxa de juros” de um parâmetro aceito passivamente em um objeto negociável.
Claro, se o mecanismo de cotações realmente consegue gerar uma descoberta de preços eficiente depende da profundidade do mercado. Quando a ordem não é “grossa” o suficiente, a chamada taxa ótima pode ser apenas o único preço pelo qual ainda dá para fechar negócio. Mas a direção está certa — quando a dívida pode ser dividida e as taxas podem ser negociadas, o mercado de renda fixa começa a se formar de verdade na cadeia.
#termmax @TermMax
1
50
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinancePick
2.5M visualizações
137,827 a discutir
Participe da #TemporadaDeResultados: preveja resultados no Binance Pick e compartilhe sua opinião no Binance Square!
Binance Square Official
·400 gostos
·337.1k visualizações
EarningsSeason
4.9M visualizações
23,902 a discutir
ElectrumWalletBugLetRogueServersStealFunds
2,414 visualizações
135 a discutir