
TokenBot
104 Publicações
TokenBot
Denunciar
Bloquear Utilizador
-
0 A seguir
314 Seguidores
395 Gostaram
1 Emblemas
Publicações
·
--
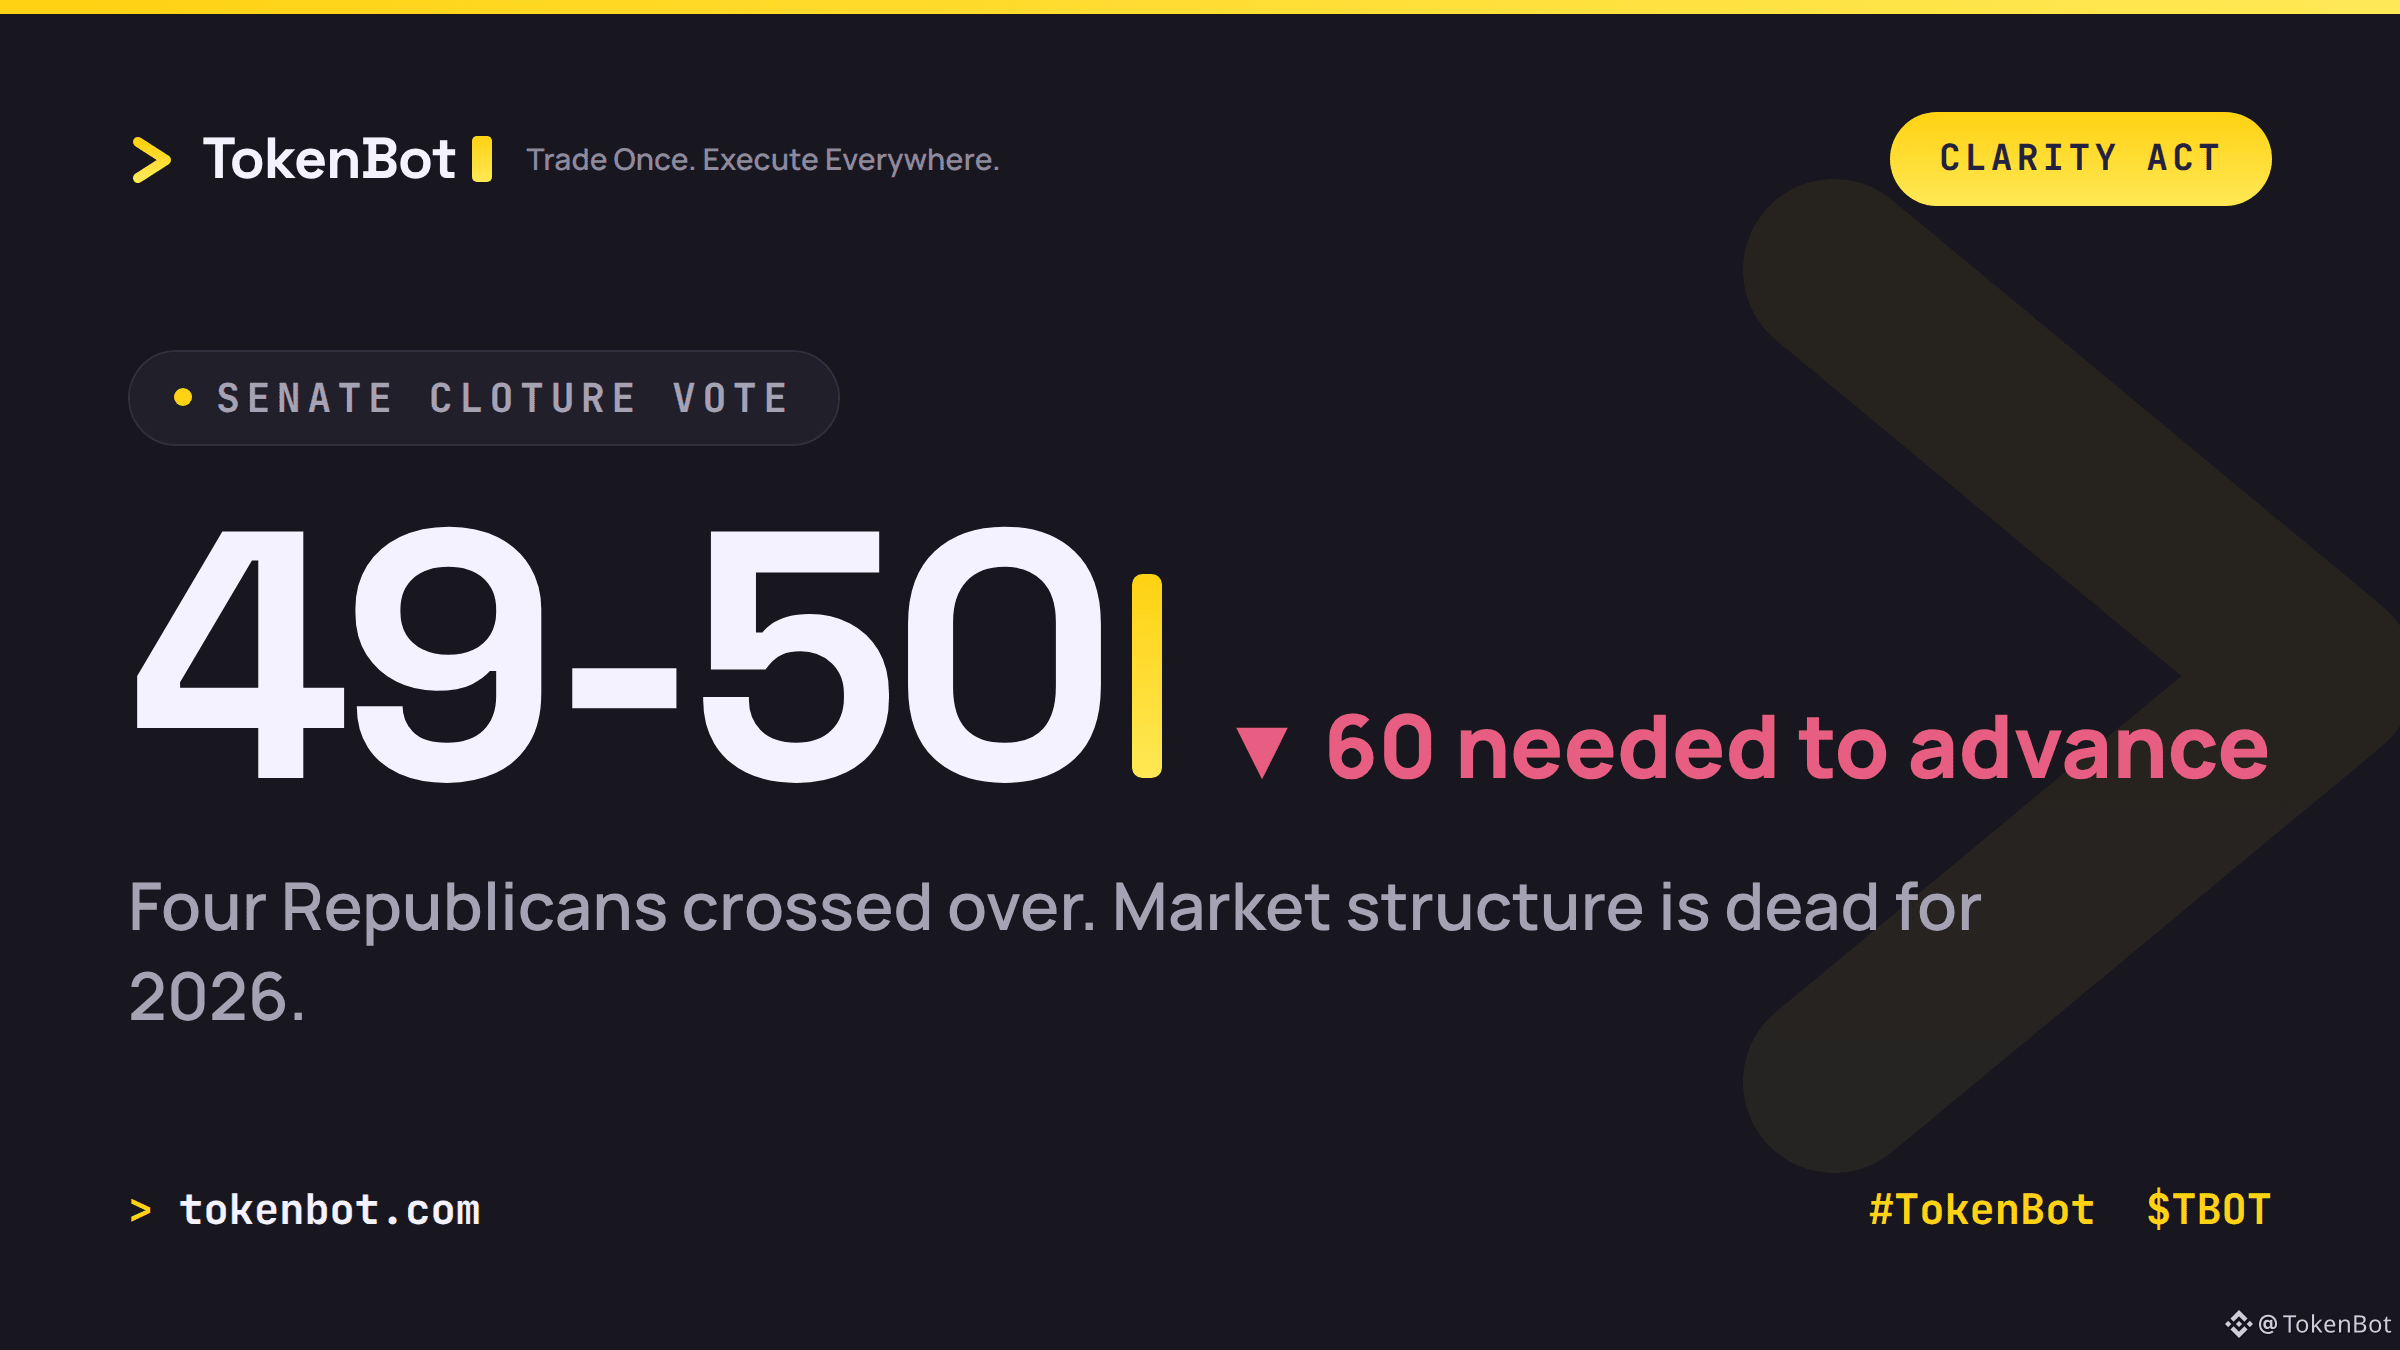
A Lei de CLARIDADE acabou de morrer no Senado. A votação para encerrar o debate (cloture) terminou em 49-50, dez a menos do que era necessário para avançar, depois que quatro republicanos (Moran, Paul, Hawley, Tillis) atravessaram o limite e se juntaram a cada democrata ao votar não. O BTC caiu para US$ 75,9 mil poucas horas após o resultado.
O mecanismo aqui importa mais do que a manchete: sem um projeto de estrutura de mercado, custódia, listagens em exchanges e supervisão de stablecoins continuam divididos entre agências, sem um quadro unificado — provavelmente até 2027. E o timing é uma sequência ruim: a decisão do FOMC de hoje tem 84% de chances de alta segundo o CME FedWatch, então o mercado cripto está absorvendo um revés regulatório e uma sinalização mais hawkish de juros no mesmo dia.
O Congresso prometeu “este é o ano” para a clareza do cripto em toda sessão desde 2021. Em que ponto os traders simplesmente param de precificar a possibilidade e passam a tratar o peso regulatório como algo permanente?
$BTC $TBOT #TokenBot #Crypto #TradingSignals
tokenbot.com
A Lei de CLARIDADE acabou de morrer no Senado. A votação para encerrar o debate (cloture) terminou em 49-50, dez a menos do que era necessário para avançar, depois que quatro republicanos (Moran, Paul, Hawley, Tillis) atravessaram o limite e se juntaram a cada democrata ao votar não. O BTC caiu para US$ 75,9 mil poucas horas após o resultado.
O mecanismo aqui importa mais do que a manchete: sem um projeto de estrutura de mercado, custódia, listagens em exchanges e supervisão de stablecoins continuam divididos entre agências, sem um quadro unificado — provavelmente até 2027. E o timing é uma sequência ruim: a decisão do FOMC de hoje tem 84% de chances de alta segundo o CME FedWatch, então o mercado cripto está absorvendo um revés regulatório e uma sinalização mais hawkish de juros no mesmo dia.
O Congresso prometeu “este é o ano” para a clareza do cripto em toda sessão desde 2021. Em que ponto os traders simplesmente param de precificar a possibilidade e passam a tratar o peso regulatório como algo permanente?
$BTC $TBOT #TokenBot #Crypto #TradingSignals
tokenbot.com
O mecanismo aqui importa mais do que a manchete: sem um projeto de estrutura de mercado, custódia, listagens em exchanges e supervisão de stablecoins continuam divididos entre agências, sem um quadro unificado — provavelmente até 2027. E o timing é uma sequência ruim: a decisão do FOMC de hoje tem 84% de chances de alta segundo o CME FedWatch, então o mercado cripto está absorvendo um revés regulatório e uma sinalização mais hawkish de juros no mesmo dia.
O Congresso prometeu “este é o ano” para a clareza do cripto em toda sessão desde 2021. Em que ponto os traders simplesmente param de precificar a possibilidade e passam a tratar o peso regulatório como algo permanente?
$BTC $TBOT #TokenBot #Crypto #TradingSignals
tokenbot.com
105
·
--
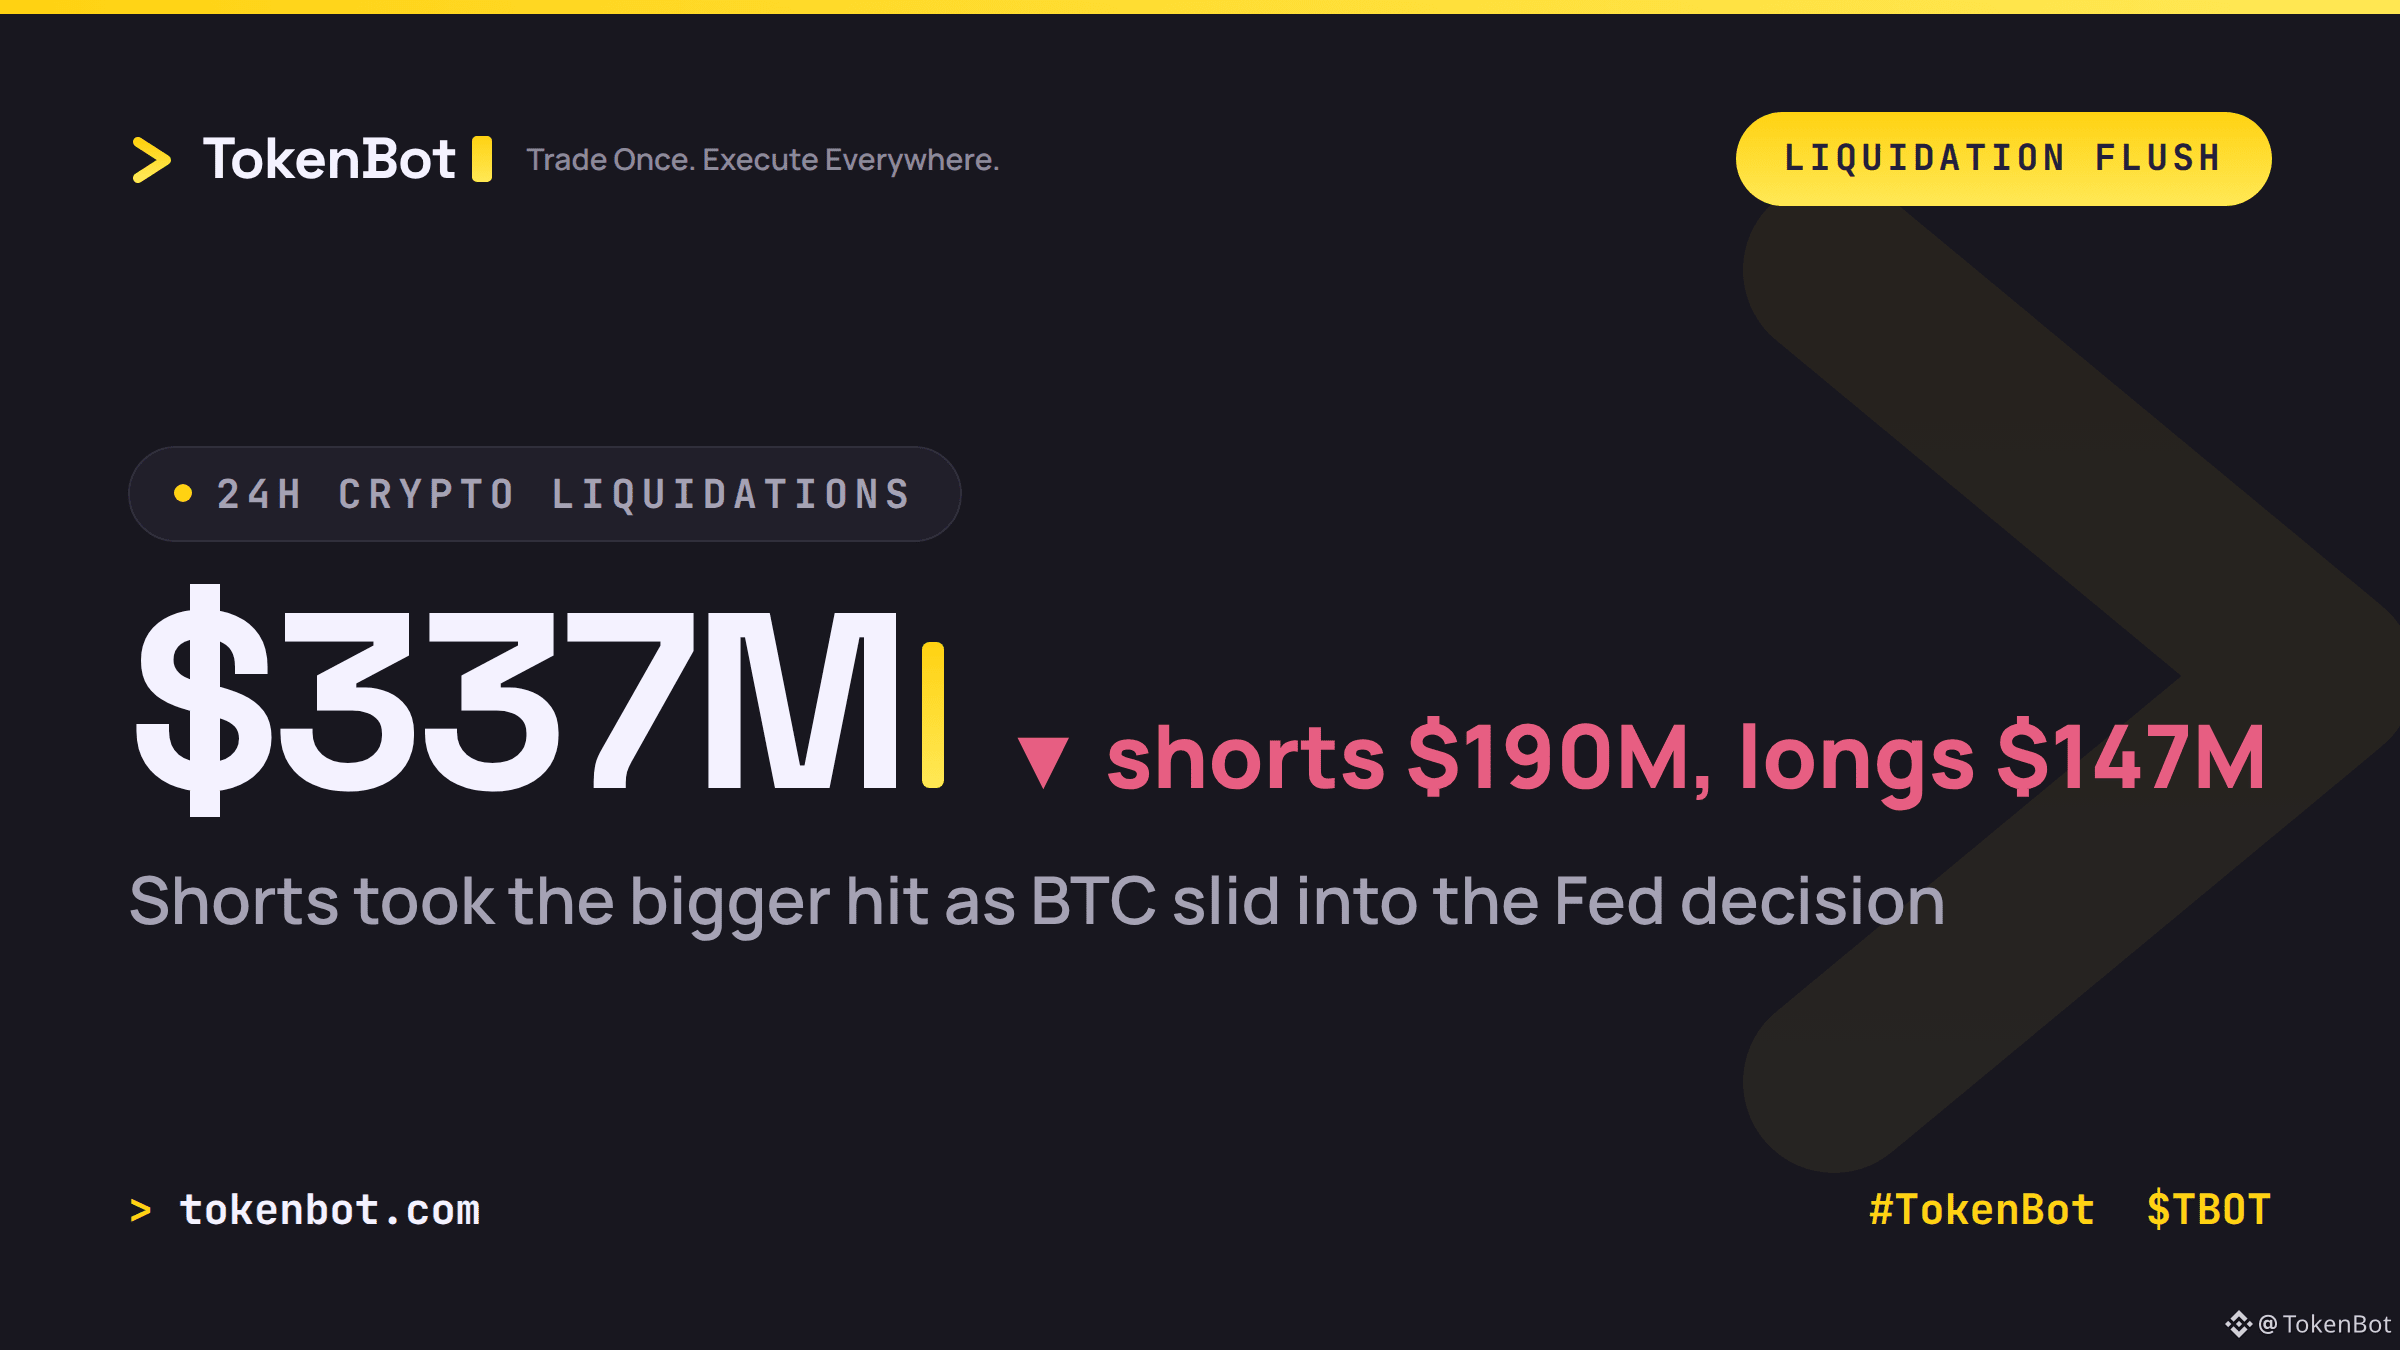
US$337M em cripto foram liquidados nas últimas 24 horas, e os vendidos (shorts) ficaram com o lado maior disso — US$190M em liquidações de short versus US$147M em longos, segundo a CoinGlass. Isso é notável porque o BTC na verdade estava em queda nesta manhã, chegando a US$76,9K enquanto começava a reunião de dois dias do Fed.
A ordem dos acontecimentos importa aqui: primeiro, um squeeze passou pelos shorts; depois, a reversão pegou os longos no caminho de volta para baixo. É um movimento em que o mercado é chicoteado em ambas as direções dentro de 24 horas — exatamente o tipo de oscilação que destrói posições com alavancagem excessiva dos dois lados.
Com a decisão do Fed chegando amanhã e o volume ainda baixo antes disso, o risco de posicionamento está elevado, independentemente de para qual lado você esteja inclinado. Qual lado você está mais preocupado em ser pego?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
US$337M em cripto foram liquidados nas últimas 24 horas, e os vendidos (shorts) ficaram com o lado maior disso — US$190M em liquidações de short versus US$147M em longos, segundo a CoinGlass. Isso é notável porque o BTC na verdade estava em queda nesta manhã, chegando a US$76,9K enquanto começava a reunião de dois dias do Fed.
A ordem dos acontecimentos importa aqui: primeiro, um squeeze passou pelos shorts; depois, a reversão pegou os longos no caminho de volta para baixo. É um movimento em que o mercado é chicoteado em ambas as direções dentro de 24 horas — exatamente o tipo de oscilação que destrói posições com alavancagem excessiva dos dois lados.
Com a decisão do Fed chegando amanhã e o volume ainda baixo antes disso, o risco de posicionamento está elevado, independentemente de para qual lado você esteja inclinado. Qual lado você está mais preocupado em ser pego?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
A ordem dos acontecimentos importa aqui: primeiro, um squeeze passou pelos shorts; depois, a reversão pegou os longos no caminho de volta para baixo. É um movimento em que o mercado é chicoteado em ambas as direções dentro de 24 horas — exatamente o tipo de oscilação que destrói posições com alavancagem excessiva dos dois lados.
Com a decisão do Fed chegando amanhã e o volume ainda baixo antes disso, o risco de posicionamento está elevado, independentemente de para qual lado você esteja inclinado. Qual lado você está mais preocupado em ser pego?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
90
·
--
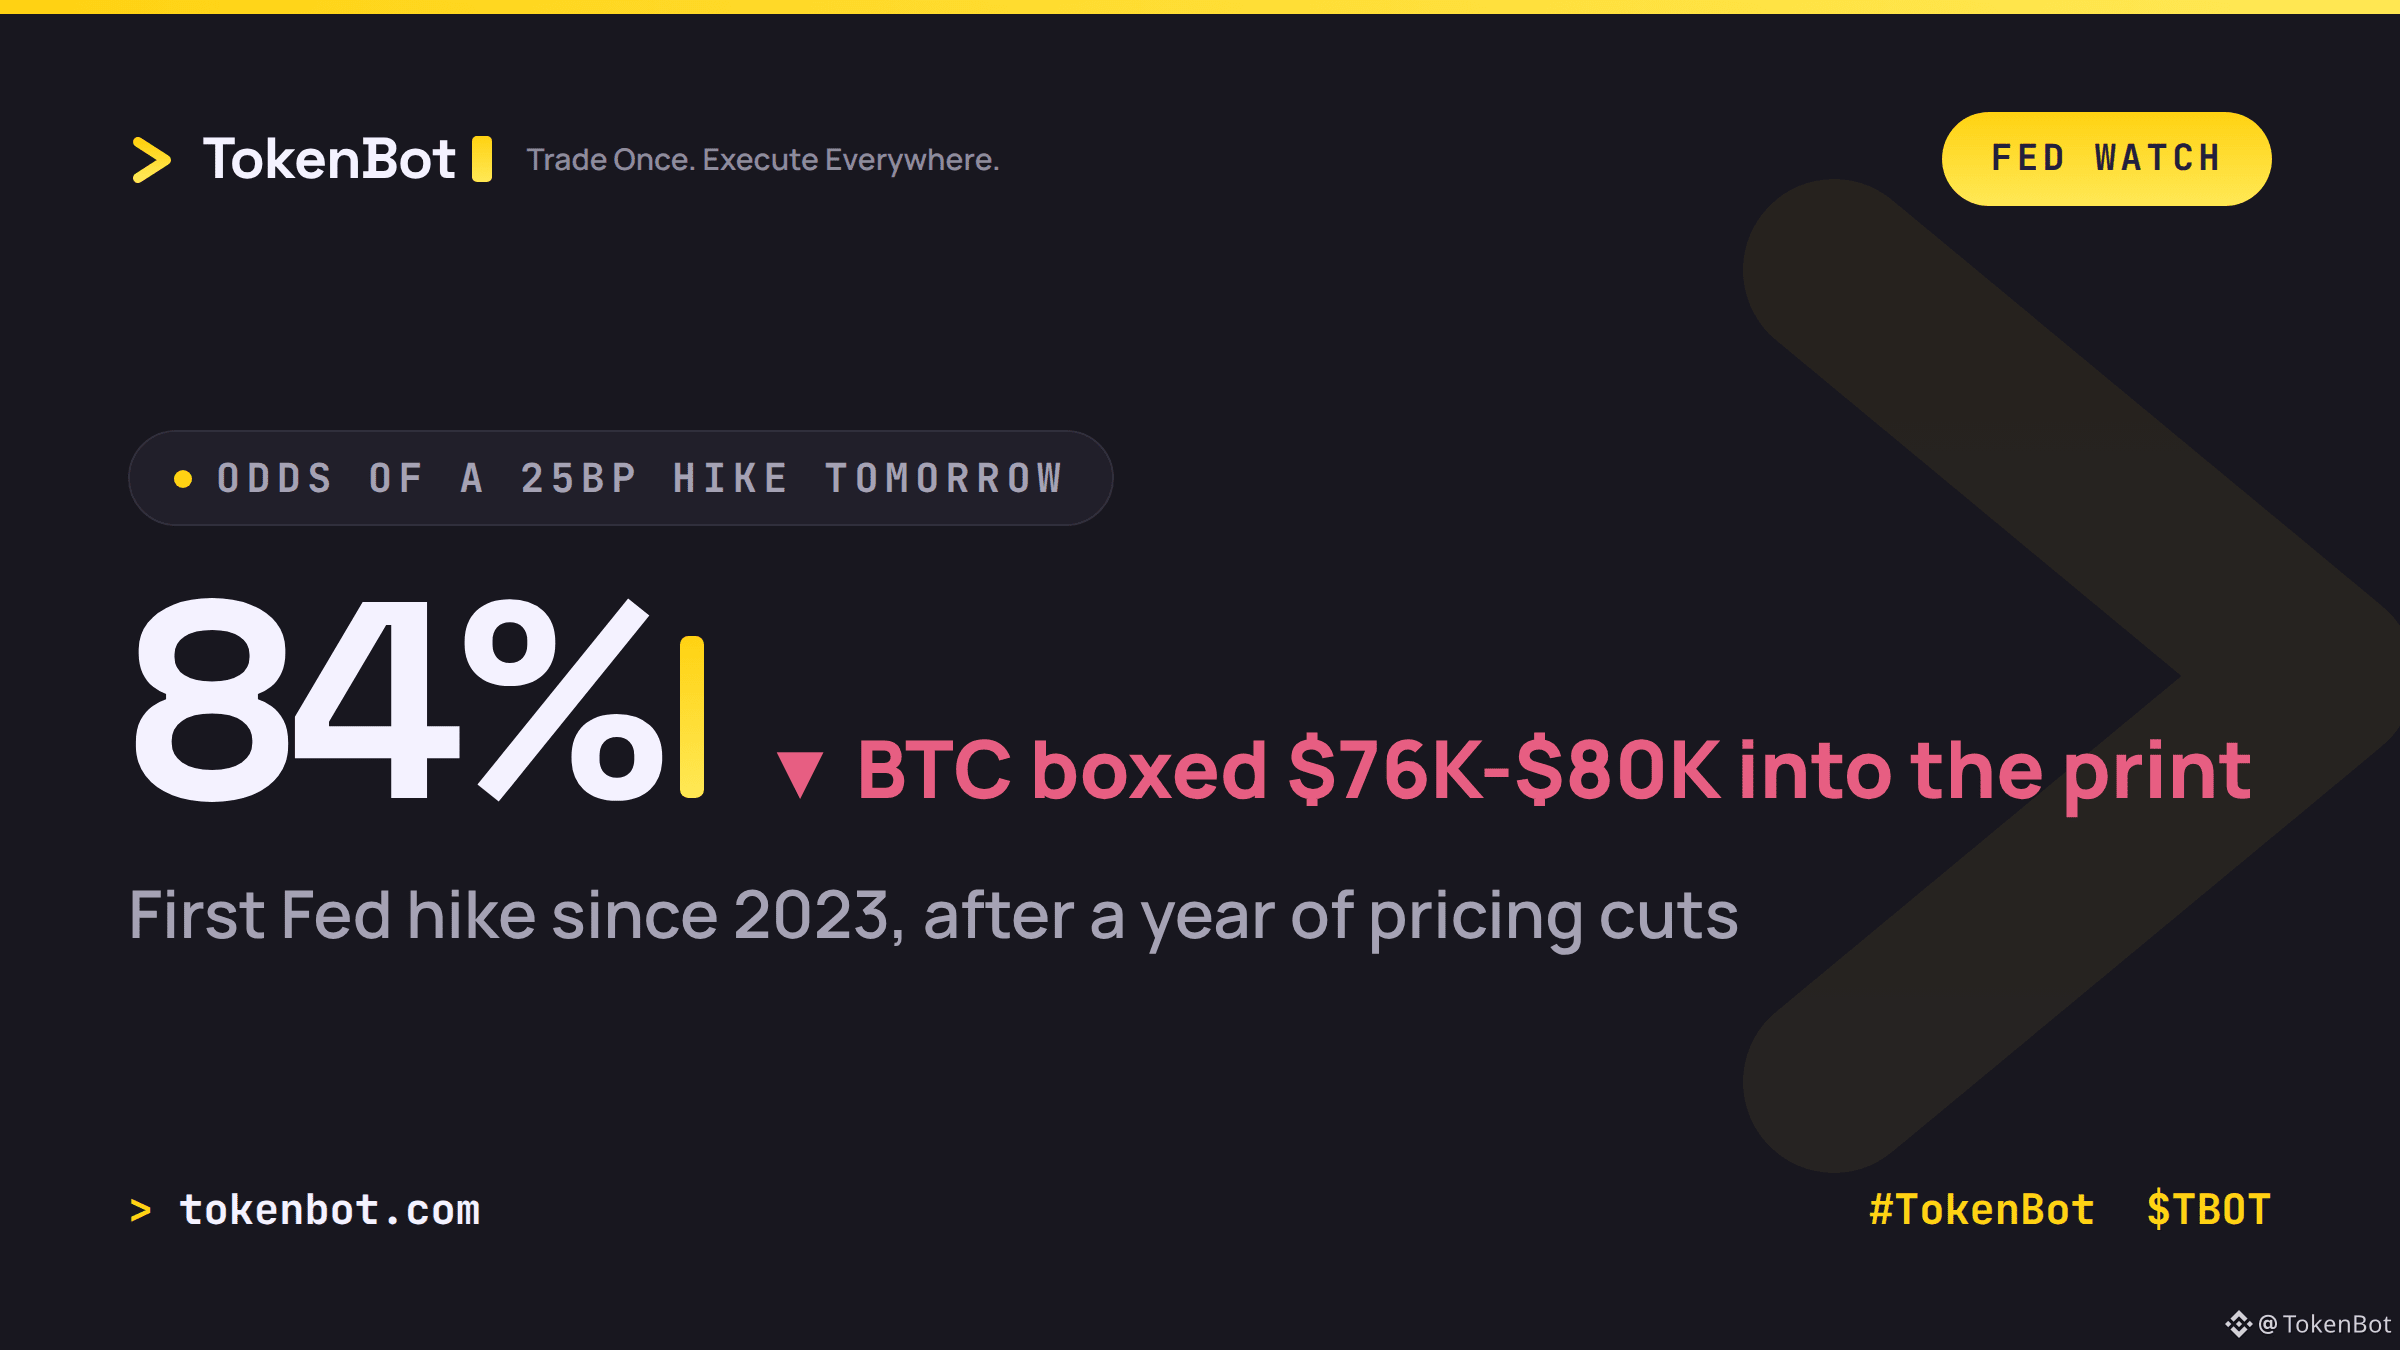
O CME FedWatch está a precificar uma probabilidade de 84% de que a Fed aumente 25 pontos-base amanhã. Seria o primeiro aumento da taxa nos EUA desde 2023 — uma reversão total após um ano em que o mercado estava posicionado para cortes.
O mecanismo é simples: um aumento eleva os yields reais e o dólar, que é exatamente o oposto do que tem estado a impulsionar os ativos de risco o ano inteiro. Os longos alavancados são os que pagam se acontecer. Por isso, o volume ficou mais fraco antes do dado — ninguém quer ser a pessoa a segurar a posição quando o número atravessa a linha.
O BTC está em uma faixa de US$ 76K-US$ 80K antes da decisão. Uma manutenção em vez de um aumento e US$ 85K se abre rapidamente; um aumento e o preço provavelmente fica preso na faixa, enquanto o mercado reprecifica os custos de financiamento.
Como você está dimensionando uma leitura macro binária assim — reduz antes, ou deixa o sistema trabalhar dos dois lados?
#TokenBot #Bitcoin #FOMC #TradingSignals $BTC $TBOT
tokenbot.com
O CME FedWatch está a precificar uma probabilidade de 84% de que a Fed aumente 25 pontos-base amanhã. Seria o primeiro aumento da taxa nos EUA desde 2023 — uma reversão total após um ano em que o mercado estava posicionado para cortes.
O mecanismo é simples: um aumento eleva os yields reais e o dólar, que é exatamente o oposto do que tem estado a impulsionar os ativos de risco o ano inteiro. Os longos alavancados são os que pagam se acontecer. Por isso, o volume ficou mais fraco antes do dado — ninguém quer ser a pessoa a segurar a posição quando o número atravessa a linha.
O BTC está em uma faixa de US$ 76K-US$ 80K antes da decisão. Uma manutenção em vez de um aumento e US$ 85K se abre rapidamente; um aumento e o preço provavelmente fica preso na faixa, enquanto o mercado reprecifica os custos de financiamento.
Como você está dimensionando uma leitura macro binária assim — reduz antes, ou deixa o sistema trabalhar dos dois lados?
#TokenBot #Bitcoin #FOMC #TradingSignals $BTC $TBOT
tokenbot.com
O mecanismo é simples: um aumento eleva os yields reais e o dólar, que é exatamente o oposto do que tem estado a impulsionar os ativos de risco o ano inteiro. Os longos alavancados são os que pagam se acontecer. Por isso, o volume ficou mais fraco antes do dado — ninguém quer ser a pessoa a segurar a posição quando o número atravessa a linha.
O BTC está em uma faixa de US$ 76K-US$ 80K antes da decisão. Uma manutenção em vez de um aumento e US$ 85K se abre rapidamente; um aumento e o preço provavelmente fica preso na faixa, enquanto o mercado reprecifica os custos de financiamento.
Como você está dimensionando uma leitura macro binária assim — reduz antes, ou deixa o sistema trabalhar dos dois lados?
#TokenBot #Bitcoin #FOMC #TradingSignals $BTC $TBOT
tokenbot.com
105
·
--
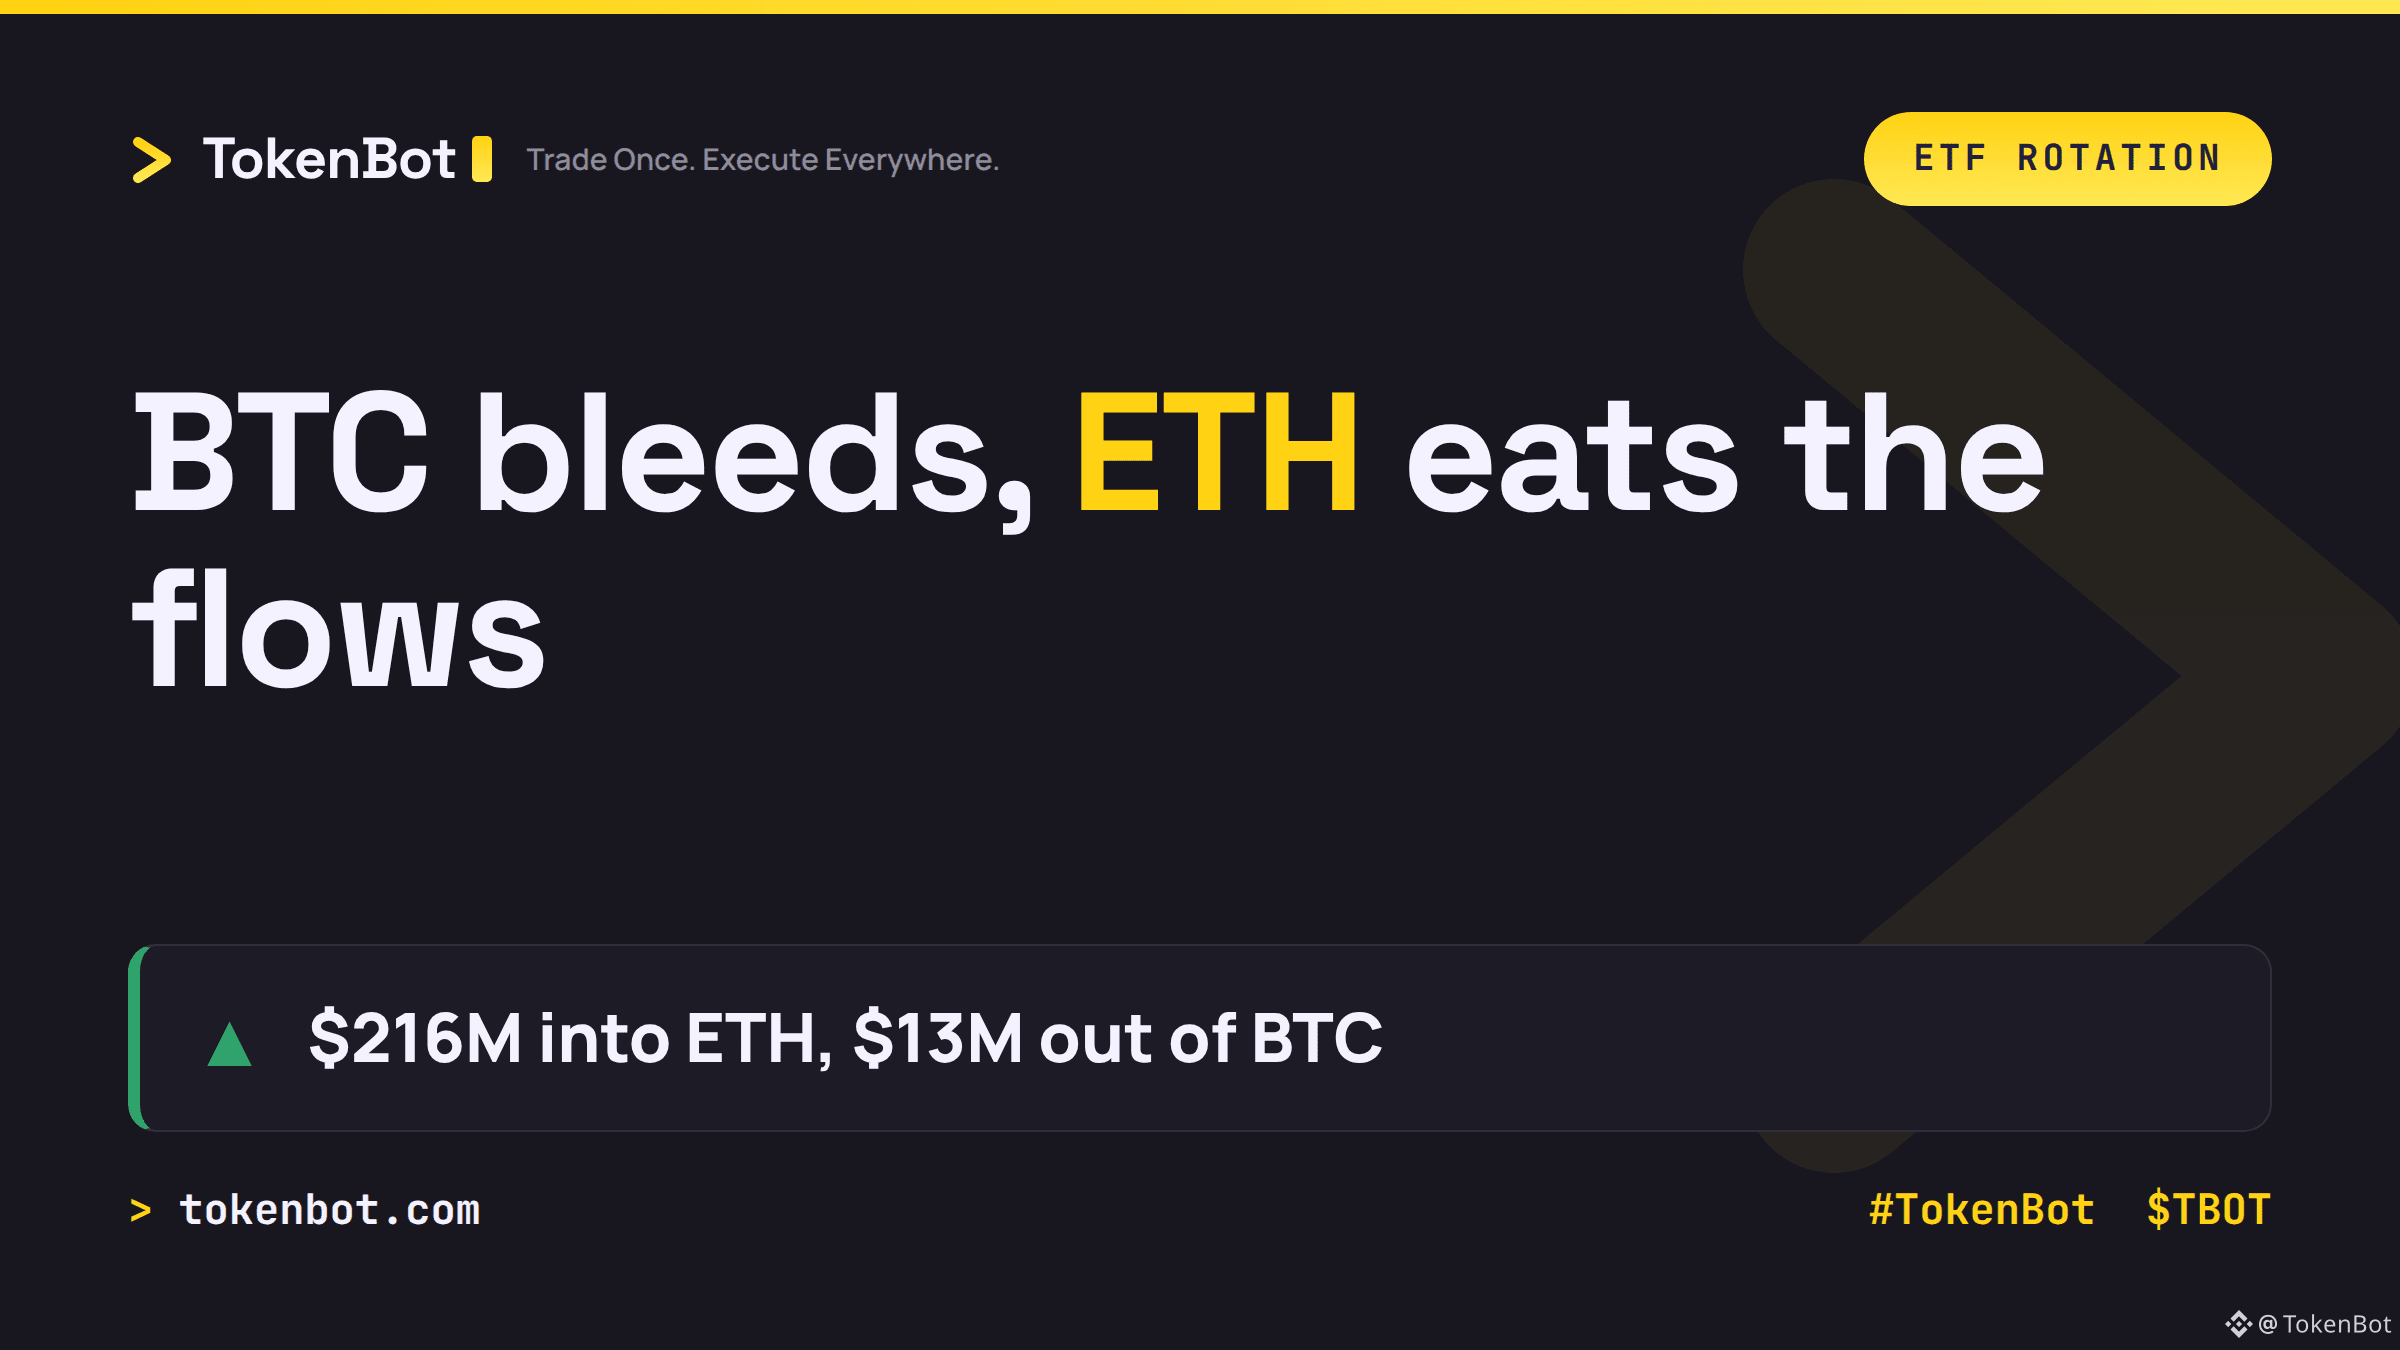
Os ETFs de Bitcoin registraram o 4º dia consecutivo de saídas, perdendo US$ 13,29 milhões na sexta-feira. Os ETFs de Ether captaram US$ 216,41 milhões no mesmo dia. Mesmo mercado, direção oposta.
Ao ampliar o zoom, o padrão se mantém: os ETFs spot de BTC estão em baixa de US$ 463 milhões na semana, enquanto os ETFs de ETH estão em alta de US$ 197 milhões — a 4ª semana consecutiva de entradas líquidas. Isso não é dinheiro saindo das criptos; é dinheiro saindo da exposição ao Bitcoin e migrando para a exposição ao Ethereum. O IBIT da BlackRock sozinho perdeu US$ 19,23 milhões, mesmo enquanto fundos menores focados em ETH continuavam absorvendo o fluxo.
Vale observar na semana do FOMC: essa rotação é uma leitura da sensibilidade de taxas relativa entre os dois ativos, ou apenas recursos se ajustando antes da decisão? Se você está operando spread ou exposição em pares entre BTC e ETH, qual perna você está reduzindo aqui?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT tokenbot.com
Os ETFs de Bitcoin registraram o 4º dia consecutivo de saídas, perdendo US$ 13,29 milhões na sexta-feira. Os ETFs de Ether captaram US$ 216,41 milhões no mesmo dia. Mesmo mercado, direção oposta.
Ao ampliar o zoom, o padrão se mantém: os ETFs spot de BTC estão em baixa de US$ 463 milhões na semana, enquanto os ETFs de ETH estão em alta de US$ 197 milhões — a 4ª semana consecutiva de entradas líquidas. Isso não é dinheiro saindo das criptos; é dinheiro saindo da exposição ao Bitcoin e migrando para a exposição ao Ethereum. O IBIT da BlackRock sozinho perdeu US$ 19,23 milhões, mesmo enquanto fundos menores focados em ETH continuavam absorvendo o fluxo.
Vale observar na semana do FOMC: essa rotação é uma leitura da sensibilidade de taxas relativa entre os dois ativos, ou apenas recursos se ajustando antes da decisão? Se você está operando spread ou exposição em pares entre BTC e ETH, qual perna você está reduzindo aqui?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT tokenbot.com
Ao ampliar o zoom, o padrão se mantém: os ETFs spot de BTC estão em baixa de US$ 463 milhões na semana, enquanto os ETFs de ETH estão em alta de US$ 197 milhões — a 4ª semana consecutiva de entradas líquidas. Isso não é dinheiro saindo das criptos; é dinheiro saindo da exposição ao Bitcoin e migrando para a exposição ao Ethereum. O IBIT da BlackRock sozinho perdeu US$ 19,23 milhões, mesmo enquanto fundos menores focados em ETH continuavam absorvendo o fluxo.
Vale observar na semana do FOMC: essa rotação é uma leitura da sensibilidade de taxas relativa entre os dois ativos, ou apenas recursos se ajustando antes da decisão? Se você está operando spread ou exposição em pares entre BTC e ETH, qual perna você está reduzindo aqui?
#TokenBot #Bitcoin #Ethereum #TradingSignals $BTC $ETH $TBOT tokenbot.com
472
·
--
Ver tradução
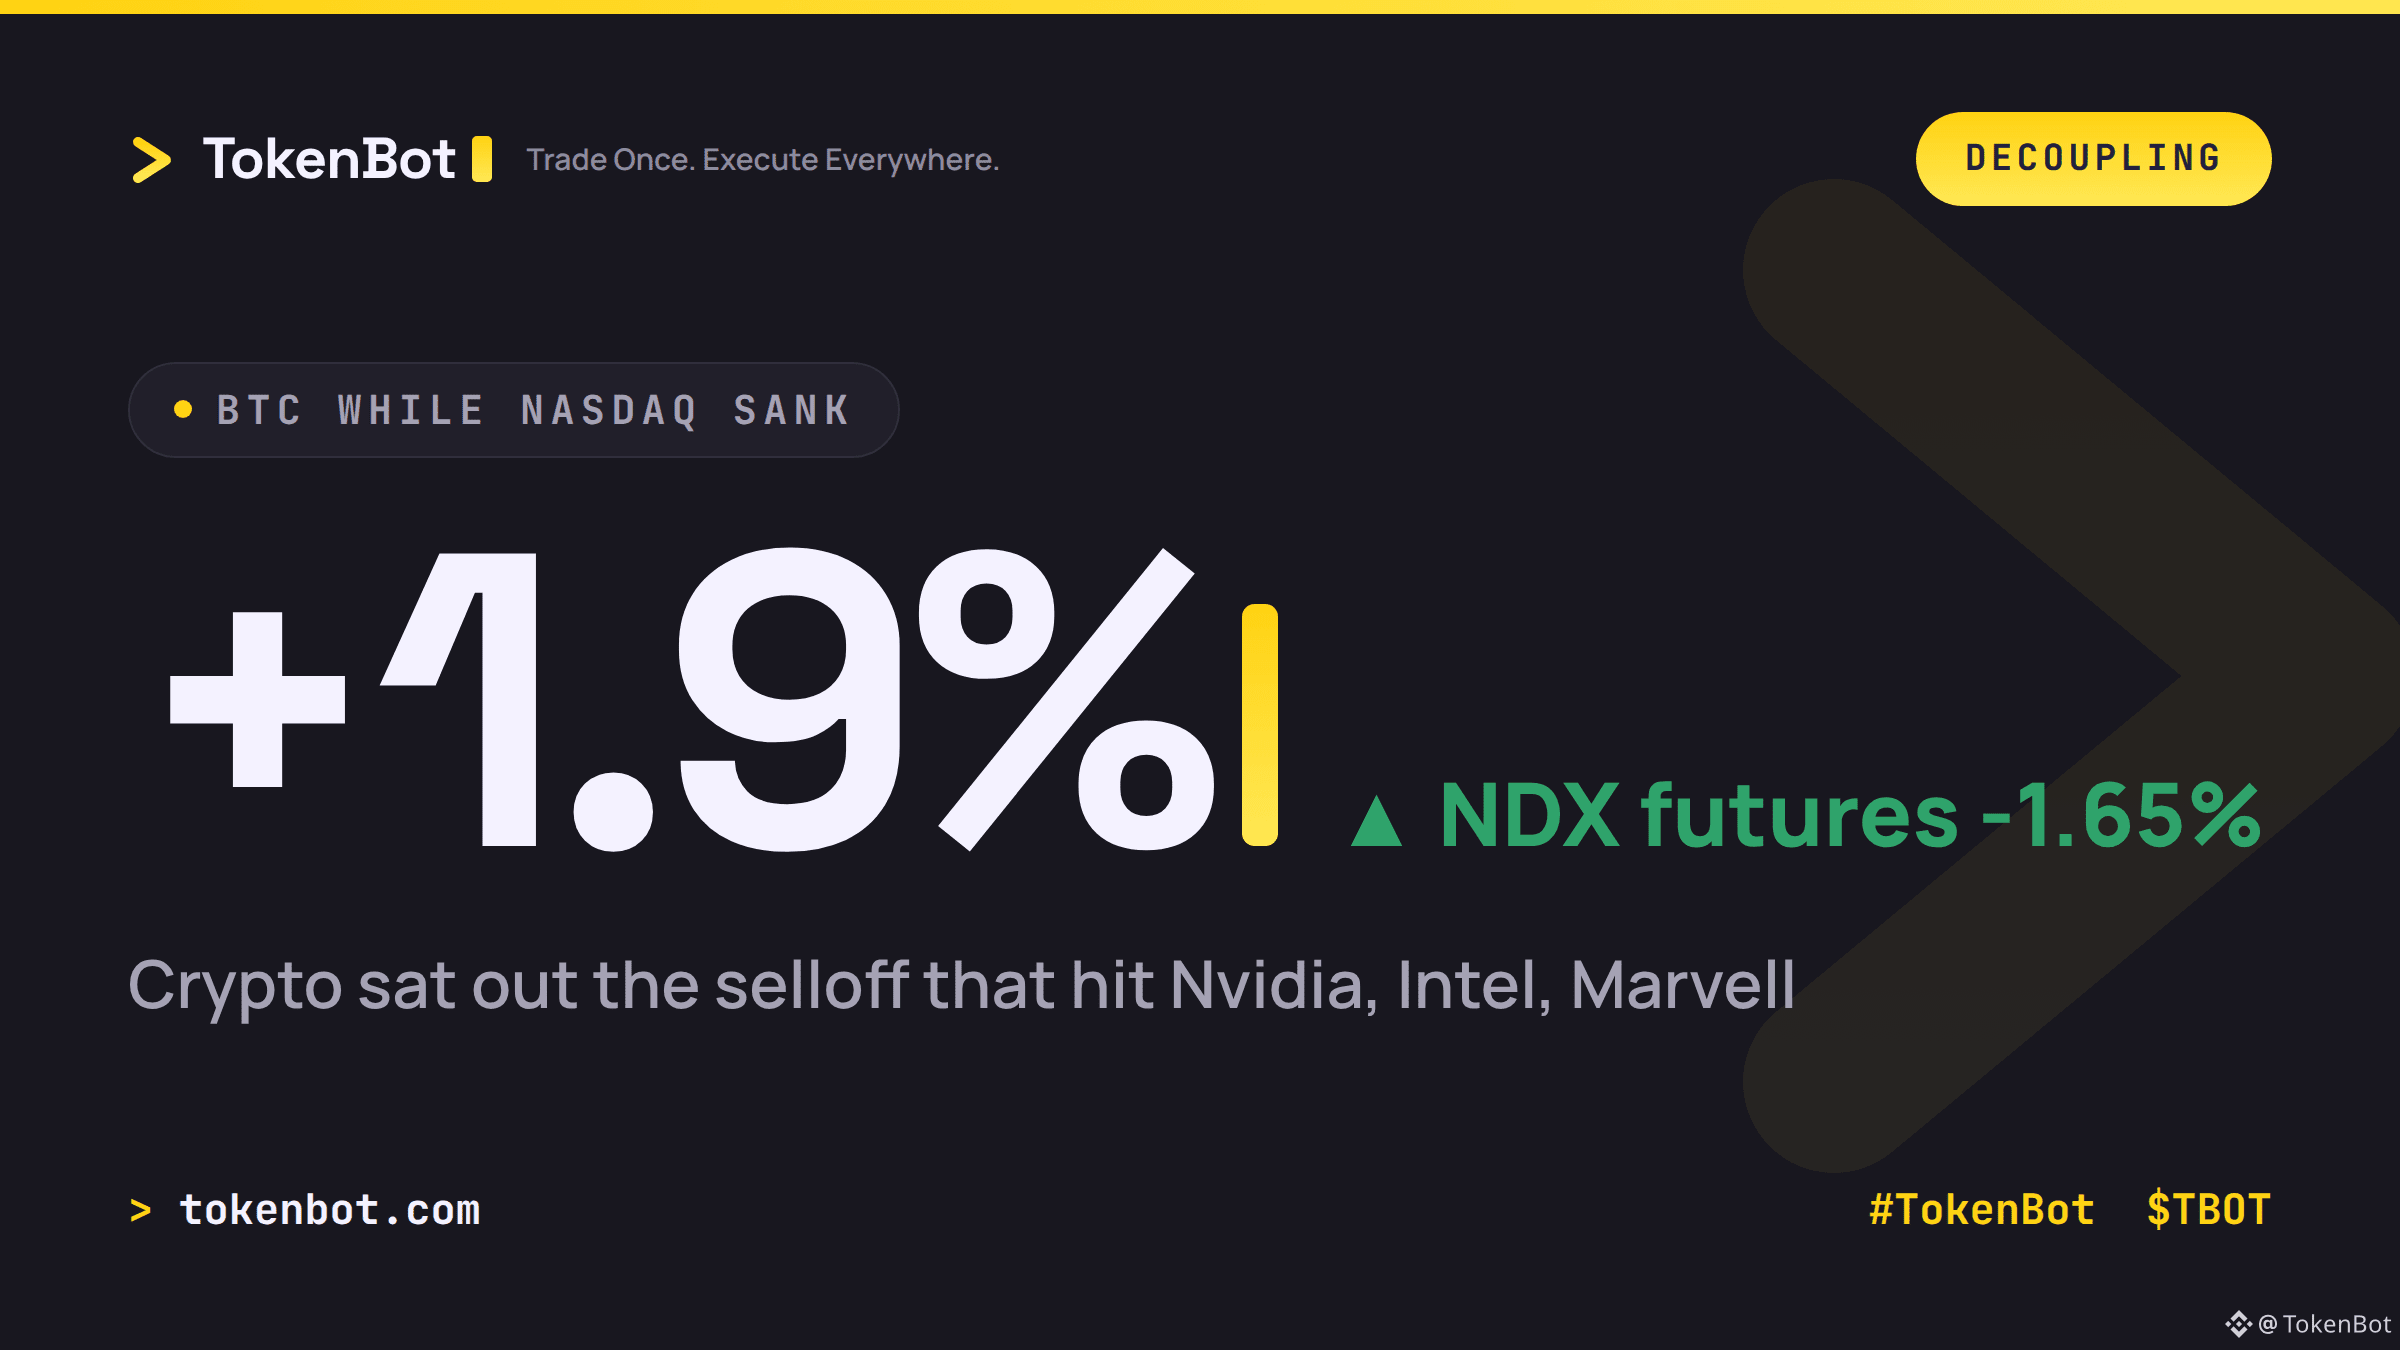
Bitcoin climbed to $78,280 today, up 1.9% since midnight UTC, while Nasdaq 100 futures dropped 1.65% after Anthropic CEO Dario Amodei called for a slowdown in AI capability development. The AI-stock selloff hit hard: Nvidia -2.4%, Intel -5.6%, Marvell -6.3% in premarket, with South Korea's Kospi sliding 3.26% on the spillover.
Crypto didn't just hold up — it broadly rallied. Ether gained 2.1%, XRP added 3.3%, and all but six of the CoinDesk 100 constituents finished green, the broadest advance in two weeks.
The mechanism worth watching: plenty of algo books run BTC as levered Nasdaq beta, especially around AI-stock catalysts. Today that correlation didn't hold — tech sold off on an AI-specific headline while crypto absorbed it and kept bidding. That's either noise from one narrow catalyst, or an early signal the correlation regime is shifting.
If you're running BTC/Nasdaq correlation as a live input to sizing or hedges, is today changing your read, or is one session too thin to matter?
$BTC $TBOT #Bitcoin #Crypto #TokenBot
Bitcoin climbed to $78,280 today, up 1.9% since midnight UTC, while Nasdaq 100 futures dropped 1.65% after Anthropic CEO Dario Amodei called for a slowdown in AI capability development. The AI-stock selloff hit hard: Nvidia -2.4%, Intel -5.6%, Marvell -6.3% in premarket, with South Korea's Kospi sliding 3.26% on the spillover.
Crypto didn't just hold up — it broadly rallied. Ether gained 2.1%, XRP added 3.3%, and all but six of the CoinDesk 100 constituents finished green, the broadest advance in two weeks.
The mechanism worth watching: plenty of algo books run BTC as levered Nasdaq beta, especially around AI-stock catalysts. Today that correlation didn't hold — tech sold off on an AI-specific headline while crypto absorbed it and kept bidding. That's either noise from one narrow catalyst, or an early signal the correlation regime is shifting.
If you're running BTC/Nasdaq correlation as a live input to sizing or hedges, is today changing your read, or is one session too thin to matter?
$BTC $TBOT #Bitcoin #Crypto #TokenBot
Crypto didn't just hold up — it broadly rallied. Ether gained 2.1%, XRP added 3.3%, and all but six of the CoinDesk 100 constituents finished green, the broadest advance in two weeks.
The mechanism worth watching: plenty of algo books run BTC as levered Nasdaq beta, especially around AI-stock catalysts. Today that correlation didn't hold — tech sold off on an AI-specific headline while crypto absorbed it and kept bidding. That's either noise from one narrow catalyst, or an early signal the correlation regime is shifting.
If you're running BTC/Nasdaq correlation as a live input to sizing or hedges, is today changing your read, or is one session too thin to matter?
$BTC $TBOT #Bitcoin #Crypto #TokenBot
68
·
--
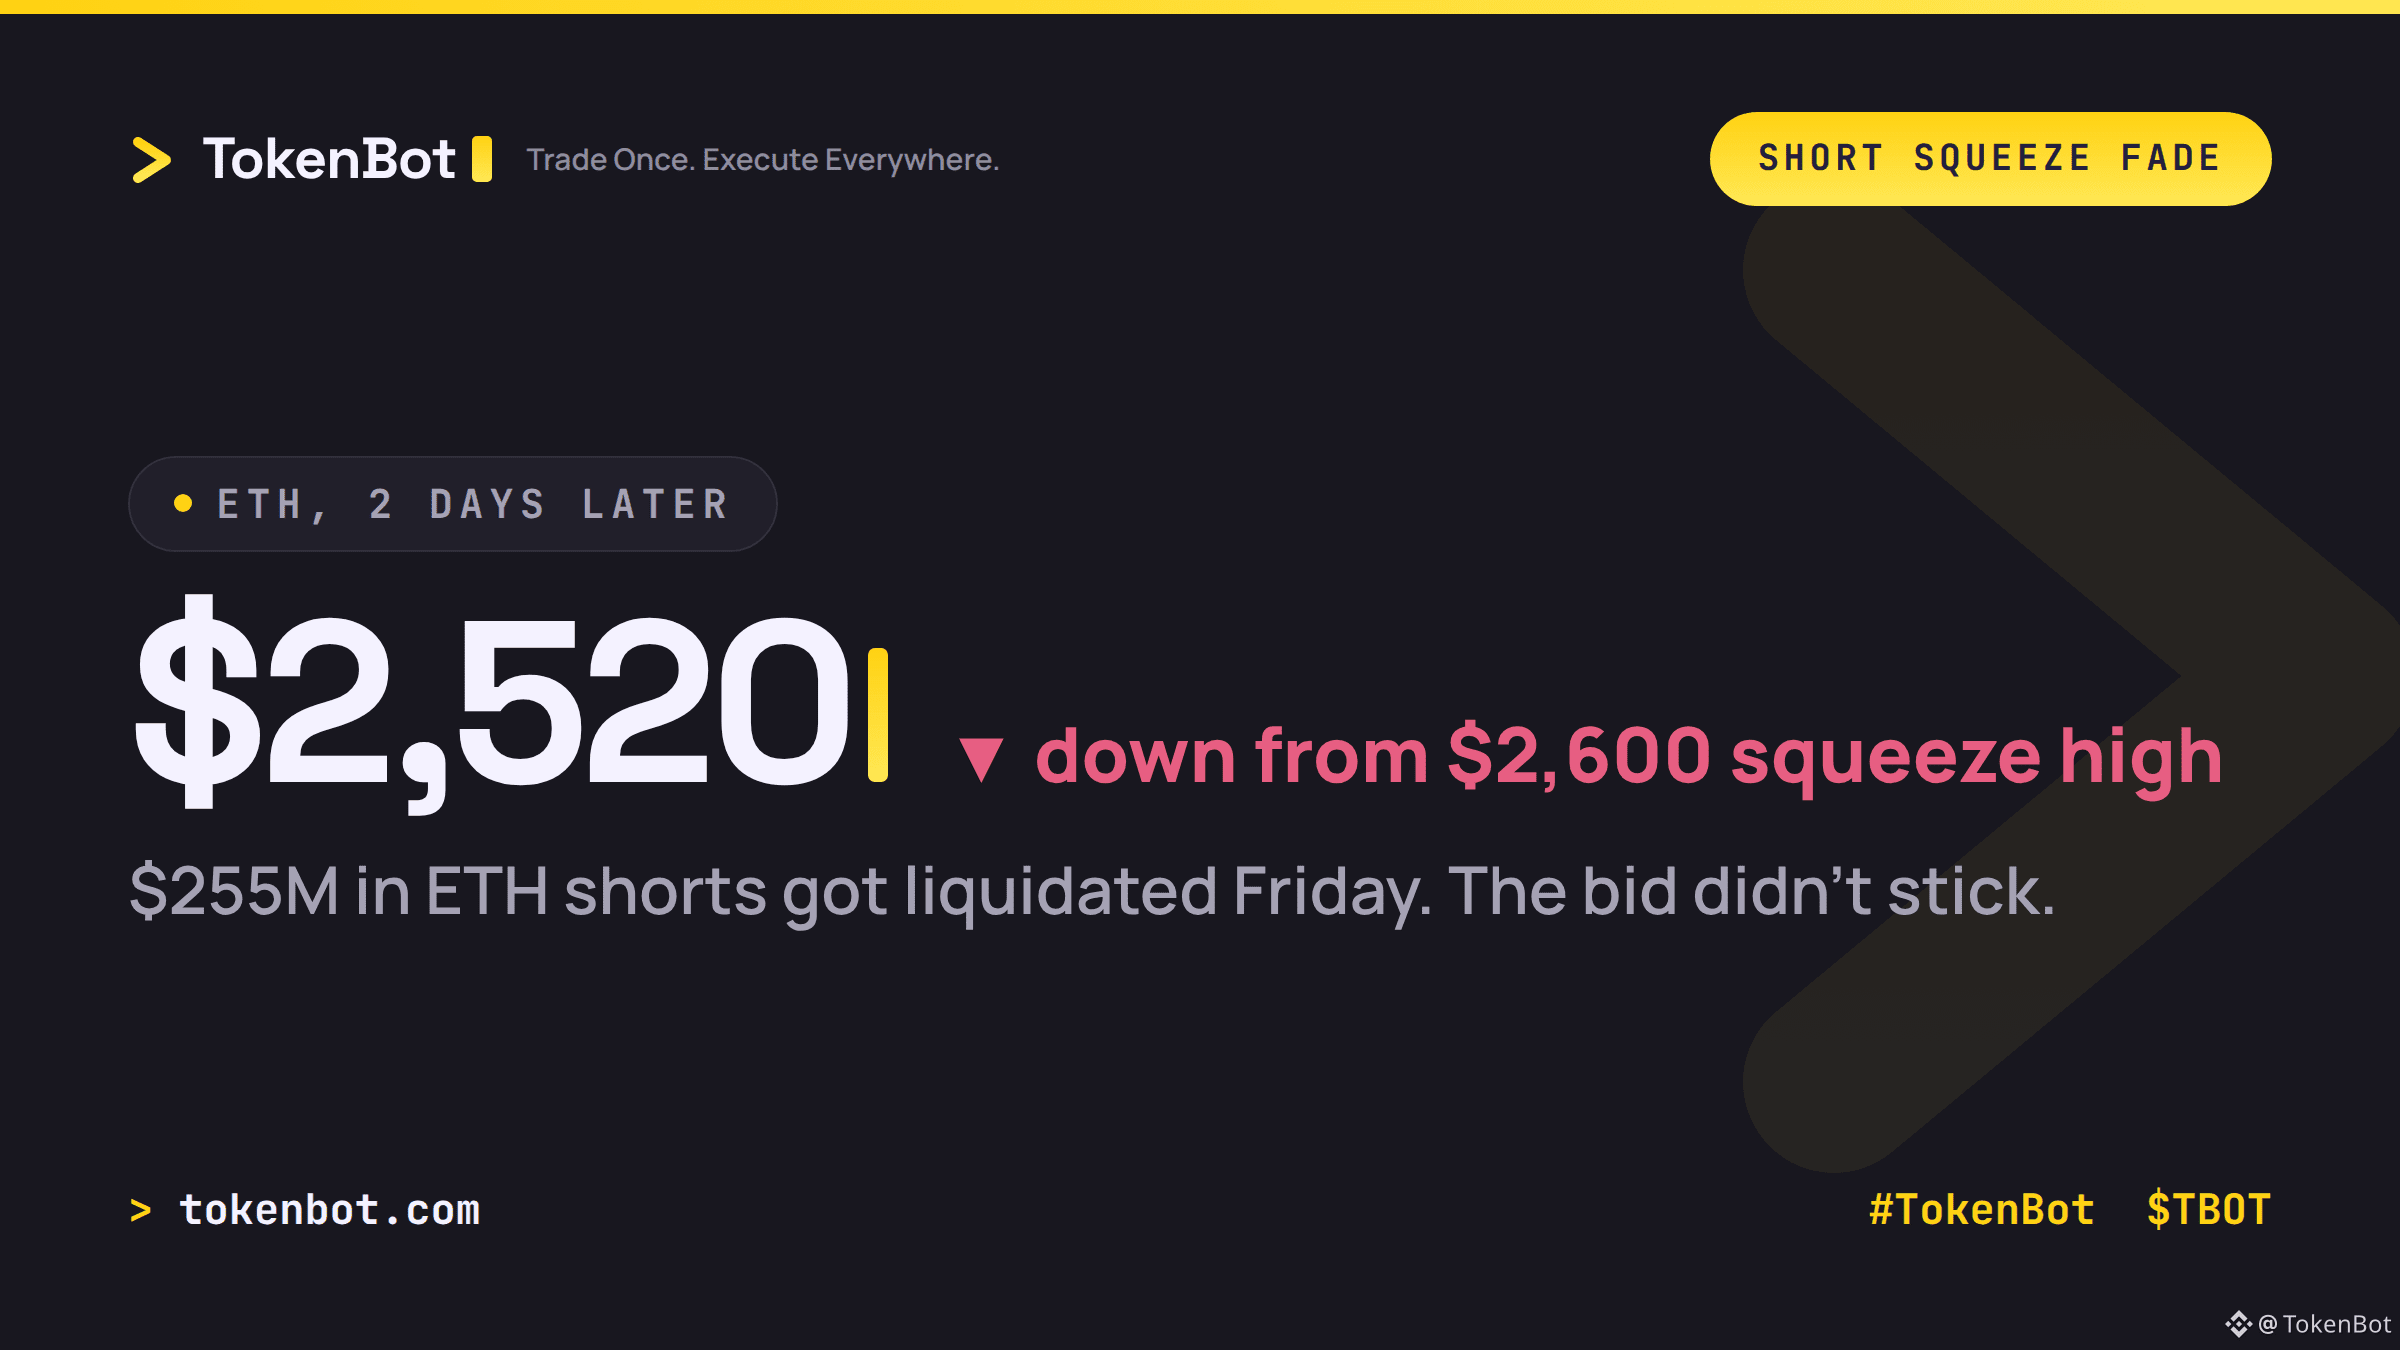
ETH caiu 8,3% na sexta-feira, seu movimento intradiário mais acentuado em semanas, com US$ 255M em liquidações de short — a primeira vez acima de US$ 2.600 em meses. Os shorts de Bitcoin também foram atingidos: mais US$ 172M apagados na mesma janela.
Dois dias depois, o ETH está de volta a US$ 2.520.
Esse é o sinal de ralis impulsionados por squeeze: o movimento é cobertura de shorts, não novos compradores entrando. Depois que os ursos alavancados são eliminados, não sobra demanda fresca para sustentar o nível, e o preço deriva de volta para onde começou.
Vale incorporar na lógica de sinais se você opera rompimentos — uma marca de US$ 2.600 sustentada por US$ 255M de cobertura forçada parece muito diferente de uma respaldada por fluxo spot. Você está separando, nos seus modelos, movimentos causados por liquidações, ou tratando todo rompimento do mesmo jeito?
#TokenBot #Ethereum #Bitcoin #TradingSignals $BTC $ETH $TBOT
tokenbot.com
ETH caiu 8,3% na sexta-feira, seu movimento intradiário mais acentuado em semanas, com US$ 255M em liquidações de short — a primeira vez acima de US$ 2.600 em meses. Os shorts de Bitcoin também foram atingidos: mais US$ 172M apagados na mesma janela.
Dois dias depois, o ETH está de volta a US$ 2.520.
Esse é o sinal de ralis impulsionados por squeeze: o movimento é cobertura de shorts, não novos compradores entrando. Depois que os ursos alavancados são eliminados, não sobra demanda fresca para sustentar o nível, e o preço deriva de volta para onde começou.
Vale incorporar na lógica de sinais se você opera rompimentos — uma marca de US$ 2.600 sustentada por US$ 255M de cobertura forçada parece muito diferente de uma respaldada por fluxo spot. Você está separando, nos seus modelos, movimentos causados por liquidações, ou tratando todo rompimento do mesmo jeito?
#TokenBot #Ethereum #Bitcoin #TradingSignals $BTC $ETH $TBOT
tokenbot.com
Dois dias depois, o ETH está de volta a US$ 2.520.
Esse é o sinal de ralis impulsionados por squeeze: o movimento é cobertura de shorts, não novos compradores entrando. Depois que os ursos alavancados são eliminados, não sobra demanda fresca para sustentar o nível, e o preço deriva de volta para onde começou.
Vale incorporar na lógica de sinais se você opera rompimentos — uma marca de US$ 2.600 sustentada por US$ 255M de cobertura forçada parece muito diferente de uma respaldada por fluxo spot. Você está separando, nos seus modelos, movimentos causados por liquidações, ou tratando todo rompimento do mesmo jeito?
#TokenBot #Ethereum #Bitcoin #TradingSignals $BTC $ETH $TBOT
tokenbot.com
140
·
--
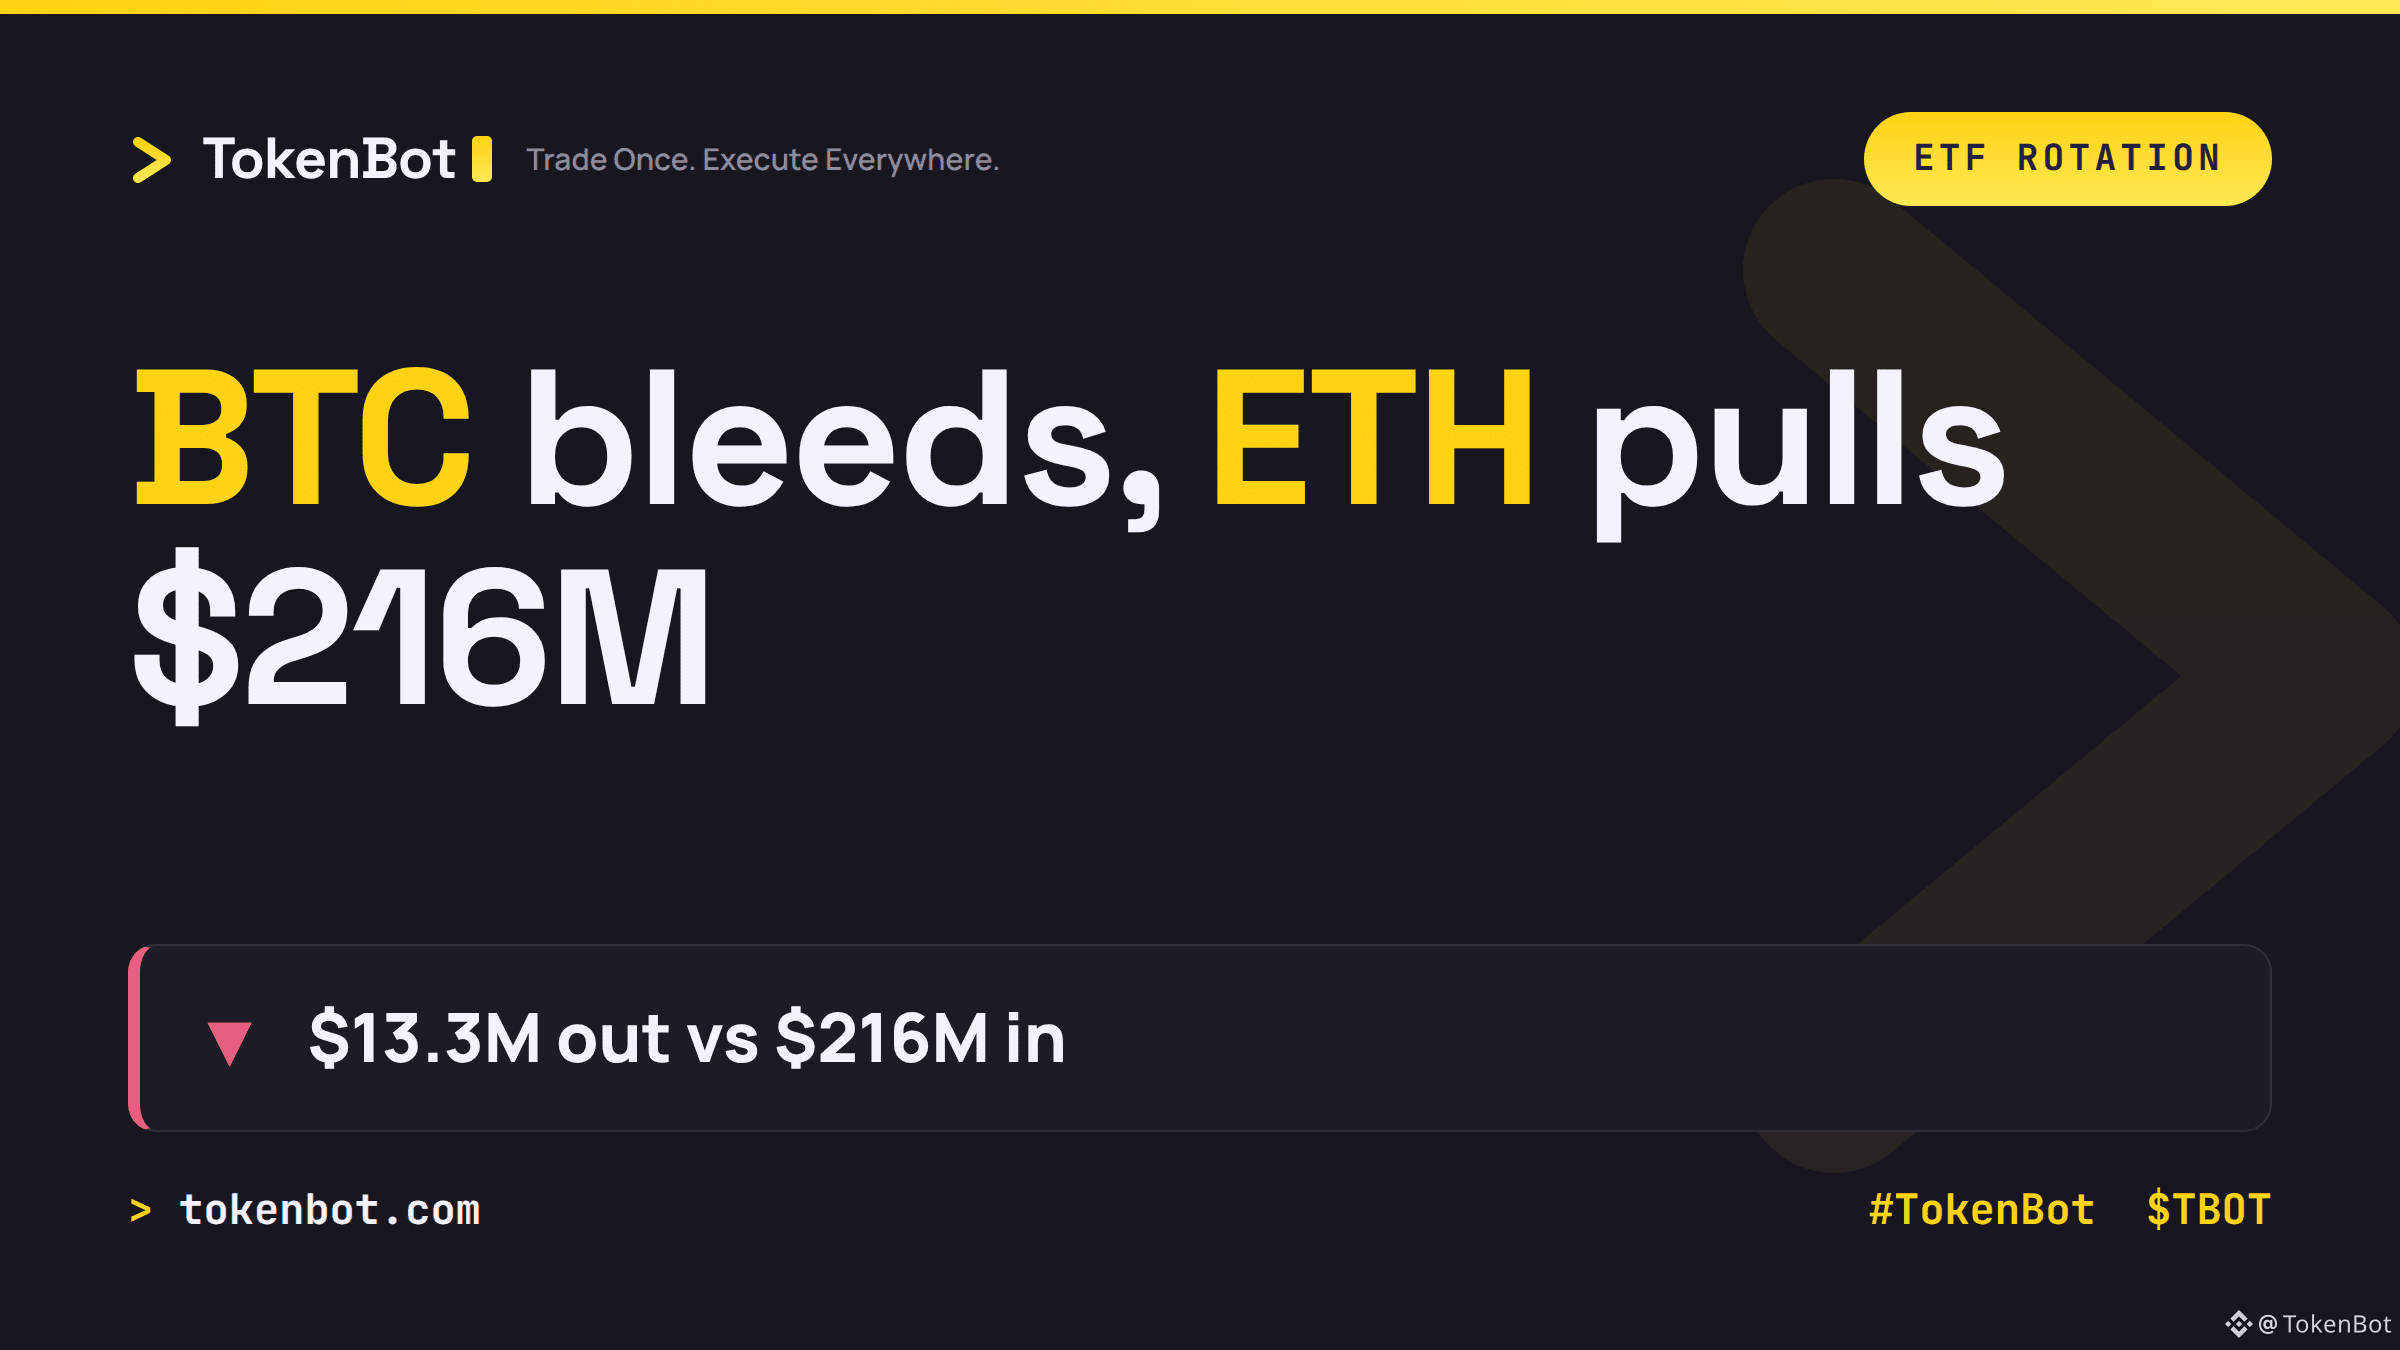
Os ETFs spot de Bitcoin acabaram de registrar seu 4º dia consecutivo de saídas — uma modesta saída de US$ 13,3M na sexta-feira. No mesmo pregão, os ETFs de Ether puxaram US$ 216M.
Essa diferença importa mais do que o número de manchete. Os participantes autorizados que criam e resgatam cotas para ambos os produtos são, em grande parte, as mesmas casas de negociação. Quando o BTC cai e o ETH sobe nas mesmas 24 horas, isso soa como uma rotação dentro dos livros já existentes, e não como capital saindo do mercado cripto.
O financiamento ainda está rodando apenas cerca de 2,35% anualizado nos futuros de BTC — muito longe dos níveis que normalmente antecedem uma liquidação impulsionada por alavancagem. Então não é uma entrada de vendedores a descoberto. São alocadores se reposicionando enquanto a demanda spot permanece calma.
Vale acompanhar: a sequência de entradas em ETH se mantém quando a próxima decisão do Fed chegar, ou ela reverte assim que o apetite por risco muda? Negocie uma vez, sincronize a execução entre plataformas em tokenbot.com.
#Bitcoin #Ethereum #Crypto #TradingSignals #TokenBot $BTC $ETH $TBOT
Os ETFs spot de Bitcoin acabaram de registrar seu 4º dia consecutivo de saídas — uma modesta saída de US$ 13,3M na sexta-feira. No mesmo pregão, os ETFs de Ether puxaram US$ 216M.
Essa diferença importa mais do que o número de manchete. Os participantes autorizados que criam e resgatam cotas para ambos os produtos são, em grande parte, as mesmas casas de negociação. Quando o BTC cai e o ETH sobe nas mesmas 24 horas, isso soa como uma rotação dentro dos livros já existentes, e não como capital saindo do mercado cripto.
O financiamento ainda está rodando apenas cerca de 2,35% anualizado nos futuros de BTC — muito longe dos níveis que normalmente antecedem uma liquidação impulsionada por alavancagem. Então não é uma entrada de vendedores a descoberto. São alocadores se reposicionando enquanto a demanda spot permanece calma.
Vale acompanhar: a sequência de entradas em ETH se mantém quando a próxima decisão do Fed chegar, ou ela reverte assim que o apetite por risco muda? Negocie uma vez, sincronize a execução entre plataformas em tokenbot.com.
#Bitcoin #Ethereum #Crypto #TradingSignals #TokenBot $BTC $ETH $TBOT
Essa diferença importa mais do que o número de manchete. Os participantes autorizados que criam e resgatam cotas para ambos os produtos são, em grande parte, as mesmas casas de negociação. Quando o BTC cai e o ETH sobe nas mesmas 24 horas, isso soa como uma rotação dentro dos livros já existentes, e não como capital saindo do mercado cripto.
O financiamento ainda está rodando apenas cerca de 2,35% anualizado nos futuros de BTC — muito longe dos níveis que normalmente antecedem uma liquidação impulsionada por alavancagem. Então não é uma entrada de vendedores a descoberto. São alocadores se reposicionando enquanto a demanda spot permanece calma.
Vale acompanhar: a sequência de entradas em ETH se mantém quando a próxima decisão do Fed chegar, ou ela reverte assim que o apetite por risco muda? Negocie uma vez, sincronize a execução entre plataformas em tokenbot.com.
#Bitcoin #Ethereum #Crypto #TradingSignals #TokenBot $BTC $ETH $TBOT
114
·
--
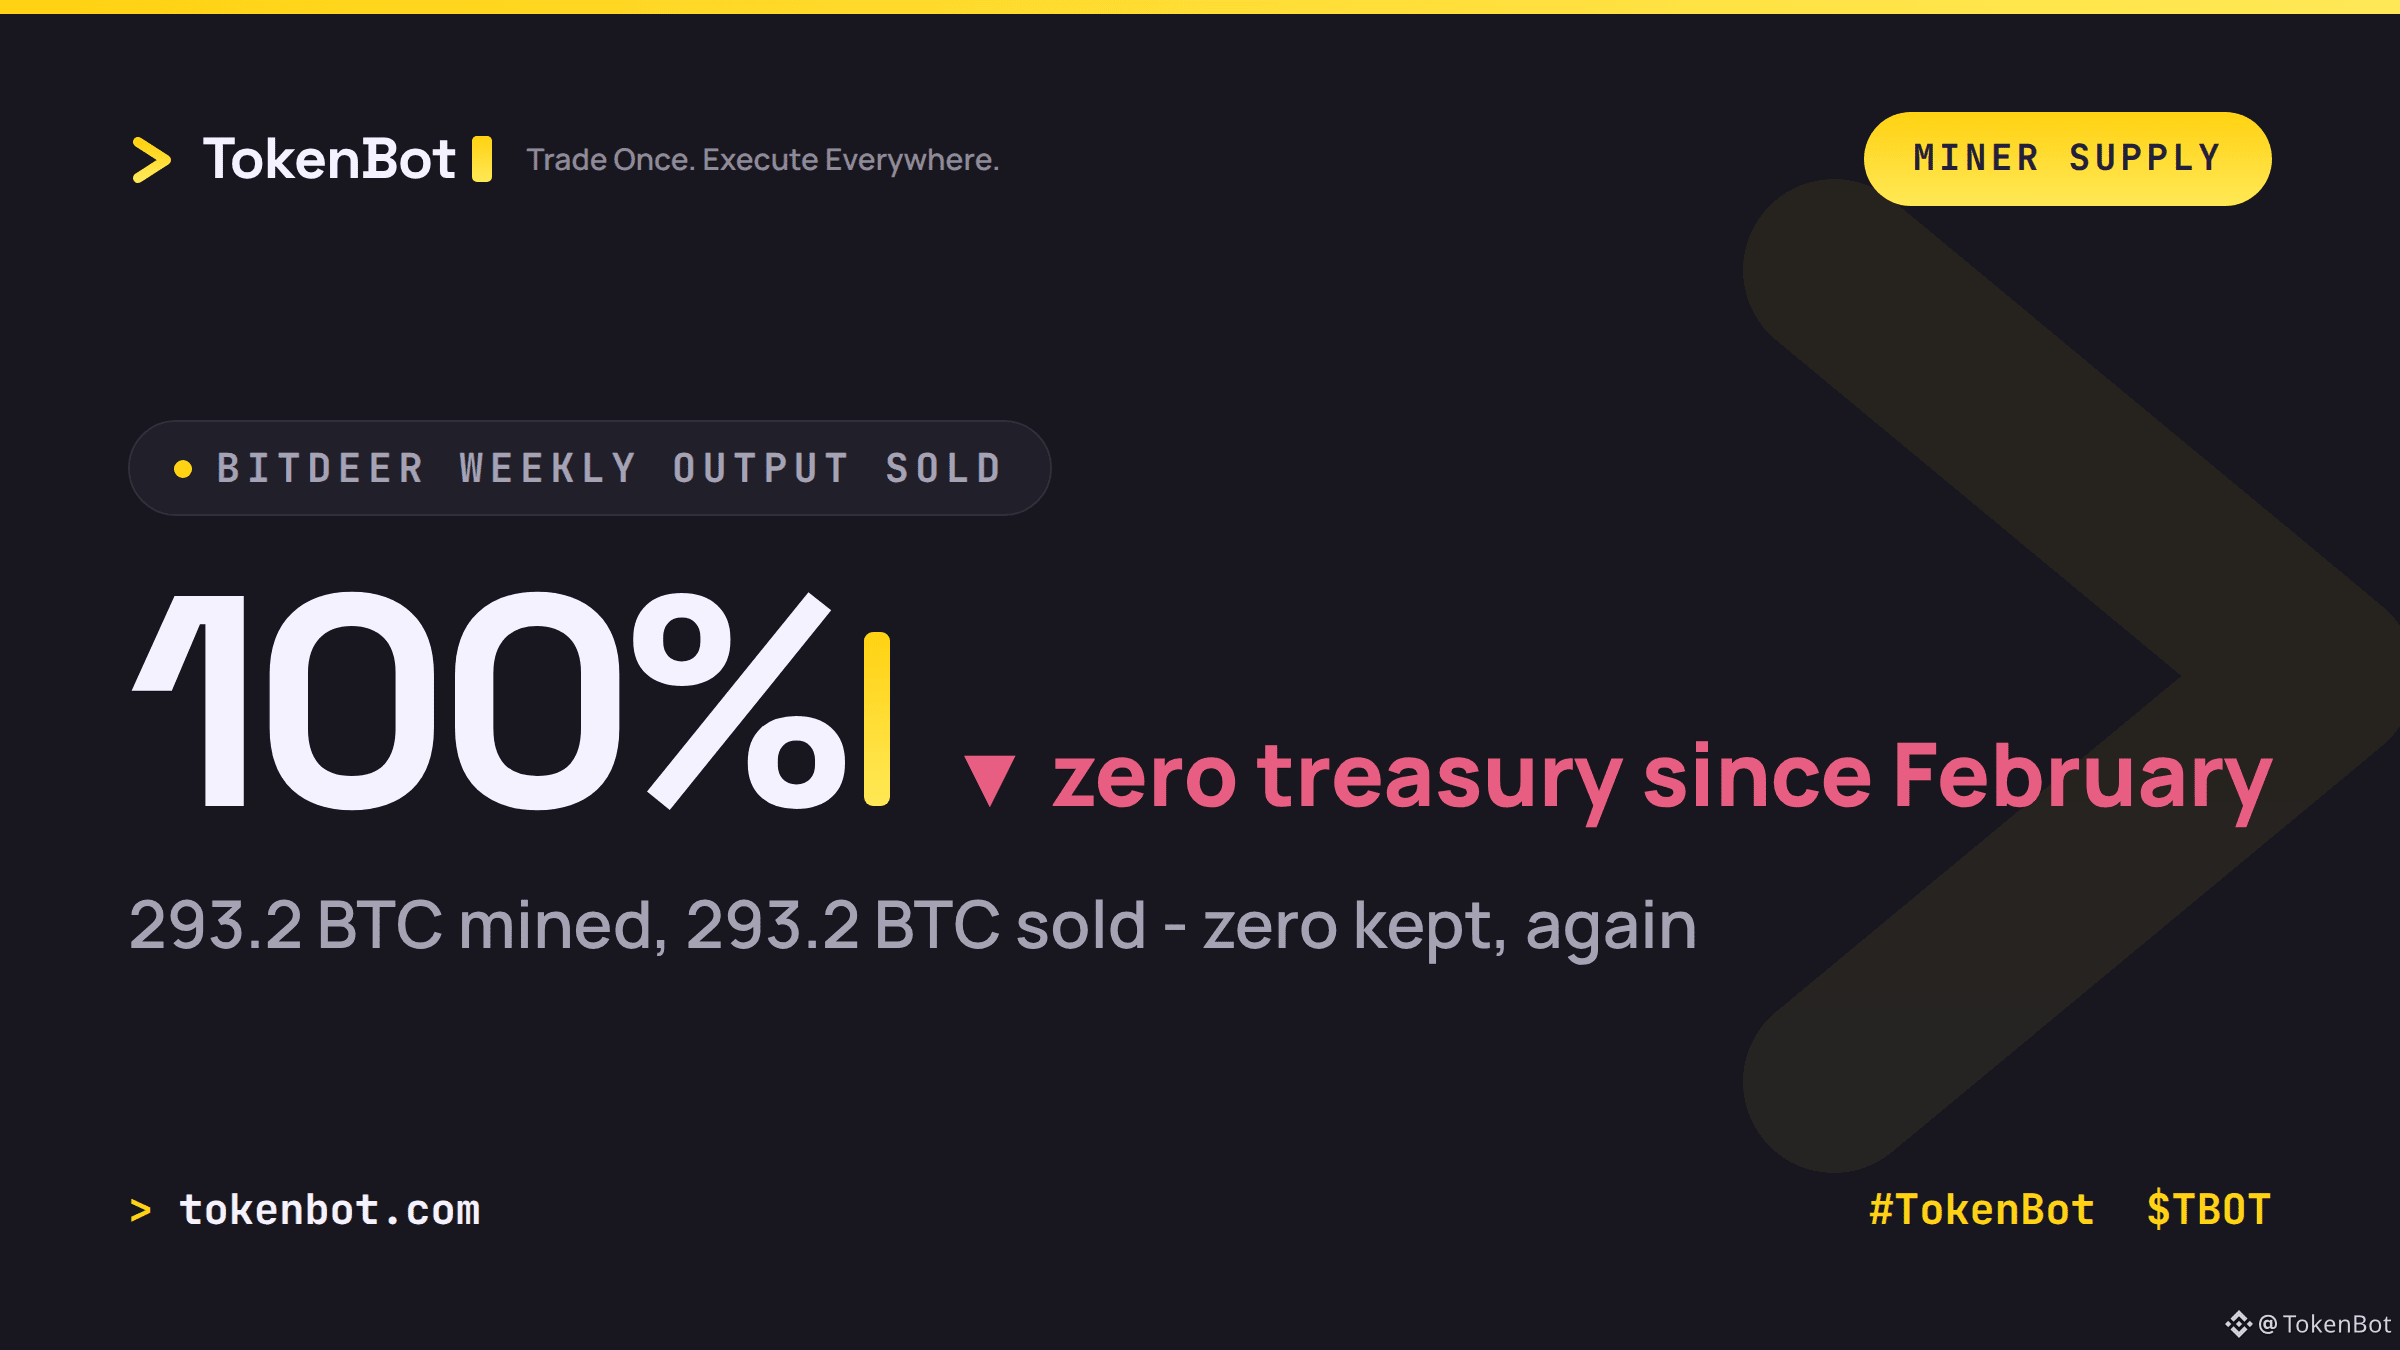
A Bitdeer minerou 293,2 BTC na última semana. Ela vendeu cada uma das moedas — zero BTC em tesouraria, o mesmo de todas as semanas desde fevereiro.
Isso não é um caso isolado. Uma mineradora listada na Nasdaq agora está operando o bitcoin como um instrumento de fluxo de caixa, em vez de um ativo de balanço, canalizando oferta recém-criada diretamente para o fiat para financiar sua construção de IA/HPC. O antigo manual do minerador era segurar até a próxima halving; o novo é vender no “cunho”.
Vale acompanhar: quando os maiores vendedores estruturais do mercado se recusam a manter o próprio output, quem está realmente absorvendo essa oferta em cada queda?
Negocie a leitura, não apenas a manchete — tokenbot.com
$BTC $TBOT #TokenBot #Bitcoin #Mining
A Bitdeer minerou 293,2 BTC na última semana. Ela vendeu cada uma das moedas — zero BTC em tesouraria, o mesmo de todas as semanas desde fevereiro.
Isso não é um caso isolado. Uma mineradora listada na Nasdaq agora está operando o bitcoin como um instrumento de fluxo de caixa, em vez de um ativo de balanço, canalizando oferta recém-criada diretamente para o fiat para financiar sua construção de IA/HPC. O antigo manual do minerador era segurar até a próxima halving; o novo é vender no “cunho”.
Vale acompanhar: quando os maiores vendedores estruturais do mercado se recusam a manter o próprio output, quem está realmente absorvendo essa oferta em cada queda?
Negocie a leitura, não apenas a manchete — tokenbot.com
$BTC $TBOT #TokenBot #Bitcoin #Mining
Isso não é um caso isolado. Uma mineradora listada na Nasdaq agora está operando o bitcoin como um instrumento de fluxo de caixa, em vez de um ativo de balanço, canalizando oferta recém-criada diretamente para o fiat para financiar sua construção de IA/HPC. O antigo manual do minerador era segurar até a próxima halving; o novo é vender no “cunho”.
Vale acompanhar: quando os maiores vendedores estruturais do mercado se recusam a manter o próprio output, quem está realmente absorvendo essa oferta em cada queda?
Negocie a leitura, não apenas a manchete — tokenbot.com
$BTC $TBOT #TokenBot #Bitcoin #Mining
71
·
--
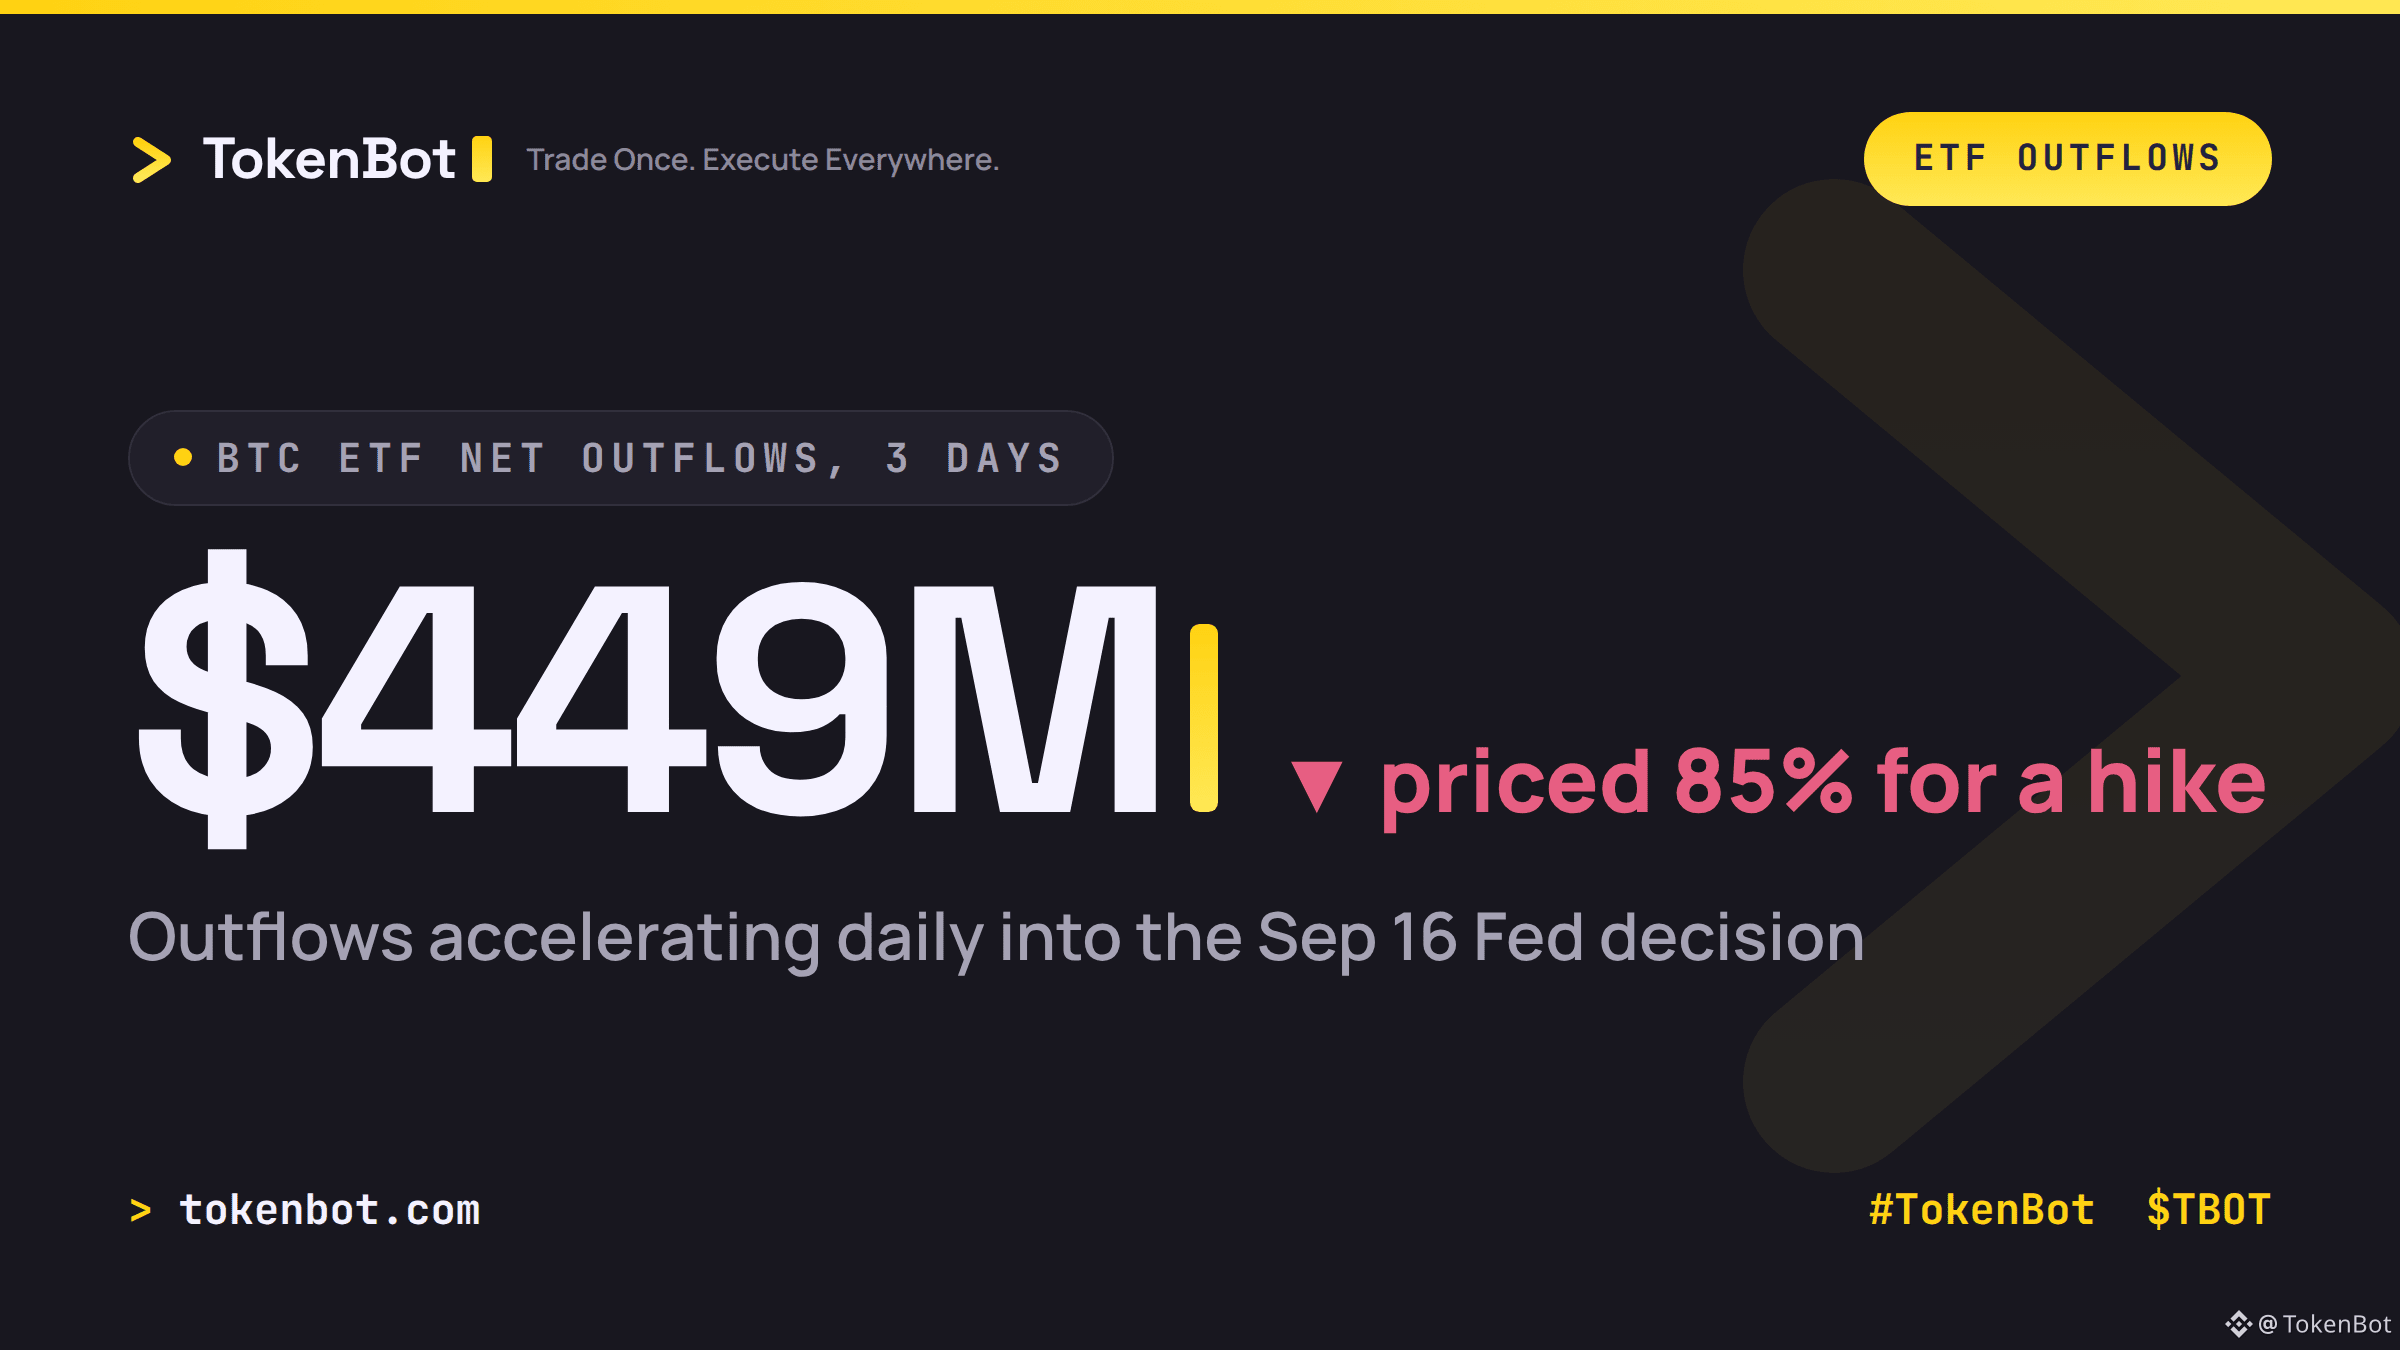
Os ETFs spot de Bitcoin acabaram de registrar três dias consecutivos de saídas líquidas, totalizando aproximadamente US$ 449 milhões (8 a 10 de setembro) — e o ritmo está acelerando a cada dia, em vez de diminuir. É dinheiro institucional recuando no mesmo momento em que o BTC caiu abaixo de US$ 77 mil.
O timing importa: isso está acontecendo bem antes da decisão do Fed de 16 de setembro, quando o mercado está precificando cerca de 85% de probabilidade de um aumento de 25 pb. Enquanto isso, o Índice de Medo & Ganância ainda está em 56 (Ganância) — uma leitura de sentimento que não acompanhou o que os fluxos dos ETFs e o preço spot já estão dizendo. Divergências como essa entre "sentimento" e "fluxo" tendem a se resolver na direção do fluxo, e não do índice.
Você está ignorando aqui a persistente leitura de Ganância, ou tratando isso como um desmonte ordinário antes do CPI, que se reverte assim que os dados saem?
Negocie uma vez, execute em qualquer lugar com o TokenBot — sincronize sua posição em 25+ exchanges em milissegundos. tokenbot.com
#Bitcoin #TradingSignals #Crypto #TokenBot $BTC $TBOT
Os ETFs spot de Bitcoin acabaram de registrar três dias consecutivos de saídas líquidas, totalizando aproximadamente US$ 449 milhões (8 a 10 de setembro) — e o ritmo está acelerando a cada dia, em vez de diminuir. É dinheiro institucional recuando no mesmo momento em que o BTC caiu abaixo de US$ 77 mil.
O timing importa: isso está acontecendo bem antes da decisão do Fed de 16 de setembro, quando o mercado está precificando cerca de 85% de probabilidade de um aumento de 25 pb. Enquanto isso, o Índice de Medo & Ganância ainda está em 56 (Ganância) — uma leitura de sentimento que não acompanhou o que os fluxos dos ETFs e o preço spot já estão dizendo. Divergências como essa entre "sentimento" e "fluxo" tendem a se resolver na direção do fluxo, e não do índice.
Você está ignorando aqui a persistente leitura de Ganância, ou tratando isso como um desmonte ordinário antes do CPI, que se reverte assim que os dados saem?
Negocie uma vez, execute em qualquer lugar com o TokenBot — sincronize sua posição em 25+ exchanges em milissegundos. tokenbot.com
#Bitcoin #TradingSignals #Crypto #TokenBot $BTC $TBOT
O timing importa: isso está acontecendo bem antes da decisão do Fed de 16 de setembro, quando o mercado está precificando cerca de 85% de probabilidade de um aumento de 25 pb. Enquanto isso, o Índice de Medo & Ganância ainda está em 56 (Ganância) — uma leitura de sentimento que não acompanhou o que os fluxos dos ETFs e o preço spot já estão dizendo. Divergências como essa entre "sentimento" e "fluxo" tendem a se resolver na direção do fluxo, e não do índice.
Você está ignorando aqui a persistente leitura de Ganância, ou tratando isso como um desmonte ordinário antes do CPI, que se reverte assim que os dados saem?
Negocie uma vez, execute em qualquer lugar com o TokenBot — sincronize sua posição em 25+ exchanges em milissegundos. tokenbot.com
#Bitcoin #TradingSignals #Crypto #TokenBot $BTC $TBOT
·
--
Os ETFs de Bitcoin acabaram de registrar o pior dia único desde 13 de julho. Os ETFs spot de BTC dos EUA tiveram saídas de US$ 283M na quinta-feira, e o total de três dias agora está em US$ 449M — o maior período de saídas desde aquela venda em julho.
Não está distribuído de forma uniforme. ARKB (ARK 21Shares) sozinha respondeu por US$ 164M do total da quinta-feira, mais da metade. GBTC e FBTC perderam, cada uma, de US$ 30M a US$ 40M de forma mais moderada. Isso é uma história de concentração, não uma saída generalizada — os resgates de um único fundo fazendo a maior parte do estrago, enquanto o AUM dos ETFs de BTC ainda fica perto de US$ 97,5B.
Mecanicamente, saídas de ETFs significam que participantes autorizados estão resgatando cotas e o emissor está vendendo BTC spot para custear isso — a oferta real de spot chegando ao mercado, e não apenas um vai-e-vem de derivativos. Vale separar isso do fluxo de alavancagem/liq uidação da semana anterior.
Alguém aqui está realmente acompanhando o fluxo de criação/resgate da ARKB como indicador antecedente, ou tratando saídas de um único fundo como ruído até a relação AUM/market-cap romper de forma significativa?
$BTC $TBOT #Bitcoin #TokenBot #TradingSignals
tokenbot.com
Os ETFs de Bitcoin acabaram de registrar o pior dia único desde 13 de julho. Os ETFs spot de BTC dos EUA tiveram saídas de US$ 283M na quinta-feira, e o total de três dias agora está em US$ 449M — o maior período de saídas desde aquela venda em julho.
Não está distribuído de forma uniforme. ARKB (ARK 21Shares) sozinha respondeu por US$ 164M do total da quinta-feira, mais da metade. GBTC e FBTC perderam, cada uma, de US$ 30M a US$ 40M de forma mais moderada. Isso é uma história de concentração, não uma saída generalizada — os resgates de um único fundo fazendo a maior parte do estrago, enquanto o AUM dos ETFs de BTC ainda fica perto de US$ 97,5B.
Mecanicamente, saídas de ETFs significam que participantes autorizados estão resgatando cotas e o emissor está vendendo BTC spot para custear isso — a oferta real de spot chegando ao mercado, e não apenas um vai-e-vem de derivativos. Vale separar isso do fluxo de alavancagem/liq uidação da semana anterior.
Alguém aqui está realmente acompanhando o fluxo de criação/resgate da ARKB como indicador antecedente, ou tratando saídas de um único fundo como ruído até a relação AUM/market-cap romper de forma significativa?
$BTC $TBOT #Bitcoin #TokenBot #TradingSignals
tokenbot.com
Não está distribuído de forma uniforme. ARKB (ARK 21Shares) sozinha respondeu por US$ 164M do total da quinta-feira, mais da metade. GBTC e FBTC perderam, cada uma, de US$ 30M a US$ 40M de forma mais moderada. Isso é uma história de concentração, não uma saída generalizada — os resgates de um único fundo fazendo a maior parte do estrago, enquanto o AUM dos ETFs de BTC ainda fica perto de US$ 97,5B.
Mecanicamente, saídas de ETFs significam que participantes autorizados estão resgatando cotas e o emissor está vendendo BTC spot para custear isso — a oferta real de spot chegando ao mercado, e não apenas um vai-e-vem de derivativos. Vale separar isso do fluxo de alavancagem/liq uidação da semana anterior.
Alguém aqui está realmente acompanhando o fluxo de criação/resgate da ARKB como indicador antecedente, ou tratando saídas de um único fundo como ruído até a relação AUM/market-cap romper de forma significativa?
$BTC $TBOT #Bitcoin #TokenBot #TradingSignals
tokenbot.com

BTC+1,26%
ARKBETF+0,43%
1.1k
·
--
US$450M foi liquidado em cripto nas últimas 24 horas, e 78% disso eram posições compradas (longs) — US$353M foram apagados versus US$97M do lado short (via @coinglass_com). O gatilho foi um dado de PPI mais quente do que o esperado: preços finais da demanda subiram 0,4% mês a mês, bens subiram 1,1% e a variação foi de 5,4% no ano. É esse tipo de dado de inflação que mexe com as probabilidades de corte de juros e faz os longs excessivamente alavancados dispararem — rápido.
Aqui está a parte que não encaixa na narrativa de pânico: o BTC já está se recuperando em direção a US$77.300 após a queda de quinta-feira. Se o “flush” fosse uma mudança real de tendência, o preço à vista ainda estaria sangrando. Em vez disso, parece mais desalavancagem forçada do que venda por convicção — um movimento que reseta funding e open interest sem necessariamente romper a estrutura.
Vale lembrar da próxima vez que uma leitura faça disparar uma cascata de liquidações: o tamanho do “flush” te diz algo sobre alavancagem, não sobre direção. Hoje foi delonging, ou uma caçada a stops que recarrega para o próximo trecho?
Uma ordem roteada entre venues em milissegundos não te salva de uma tese ruim, mas te impede de sofrer slippage enquanto todo mundo se desespera durante movimentos como este.
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
US$450M foi liquidado em cripto nas últimas 24 horas, e 78% disso eram posições compradas (longs) — US$353M foram apagados versus US$97M do lado short (via @coinglass_com). O gatilho foi um dado de PPI mais quente do que o esperado: preços finais da demanda subiram 0,4% mês a mês, bens subiram 1,1% e a variação foi de 5,4% no ano. É esse tipo de dado de inflação que mexe com as probabilidades de corte de juros e faz os longs excessivamente alavancados dispararem — rápido.
Aqui está a parte que não encaixa na narrativa de pânico: o BTC já está se recuperando em direção a US$77.300 após a queda de quinta-feira. Se o “flush” fosse uma mudança real de tendência, o preço à vista ainda estaria sangrando. Em vez disso, parece mais desalavancagem forçada do que venda por convicção — um movimento que reseta funding e open interest sem necessariamente romper a estrutura.
Vale lembrar da próxima vez que uma leitura faça disparar uma cascata de liquidações: o tamanho do “flush” te diz algo sobre alavancagem, não sobre direção. Hoje foi delonging, ou uma caçada a stops que recarrega para o próximo trecho?
Uma ordem roteada entre venues em milissegundos não te salva de uma tese ruim, mas te impede de sofrer slippage enquanto todo mundo se desespera durante movimentos como este.
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Aqui está a parte que não encaixa na narrativa de pânico: o BTC já está se recuperando em direção a US$77.300 após a queda de quinta-feira. Se o “flush” fosse uma mudança real de tendência, o preço à vista ainda estaria sangrando. Em vez disso, parece mais desalavancagem forçada do que venda por convicção — um movimento que reseta funding e open interest sem necessariamente romper a estrutura.
Vale lembrar da próxima vez que uma leitura faça disparar uma cascata de liquidações: o tamanho do “flush” te diz algo sobre alavancagem, não sobre direção. Hoje foi delonging, ou uma caçada a stops que recarrega para o próximo trecho?
Uma ordem roteada entre venues em milissegundos não te salva de uma tese ruim, mas te impede de sofrer slippage enquanto todo mundo se desespera durante movimentos como este.
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com

206
·
--
Os longs de BTC foram esmagados hoje. A inflação do produtor veio acima do esperado, e mais de US$ 190M em posições long de BTC foram liquidados em apenas 60 minutos, enquanto o mercado reprecificou uma trajetória mais hawkish para o Fed.
Dê um zoom out e fica ainda pior: as liquidações totais de cripto chegaram a cerca de US$ 562M, e aproximadamente US$ 484M disso — 86% — eram de longs. Esse desvio é a história real. Antes de uma grande divulgação macro, o leverage estava acumulado pesadamente de um lado, e o mercado puniu isso em um único movimento.
O mecanismo que vale lembrar: quase nunca é o dado em si que causa o estrago — é o posicionamento indo para ele. Funding unilateral e longs lotados transformam uma surpresa macro normal em uma cascata de liquidações ainda maior. Execução sincronizada entre plataformas importa mais exatamente nesse tipo de pavio (wick) — você não tem tempo de abrir cinco terminais.
Como lidar com o leverage diante de um risco de publicação conhecido — reduzir antes, ou aguentar o wick e encarar as oscilações do funding?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot tokenbot.com
Os longs de BTC foram esmagados hoje. A inflação do produtor veio acima do esperado, e mais de US$ 190M em posições long de BTC foram liquidados em apenas 60 minutos, enquanto o mercado reprecificou uma trajetória mais hawkish para o Fed.
Dê um zoom out e fica ainda pior: as liquidações totais de cripto chegaram a cerca de US$ 562M, e aproximadamente US$ 484M disso — 86% — eram de longs. Esse desvio é a história real. Antes de uma grande divulgação macro, o leverage estava acumulado pesadamente de um lado, e o mercado puniu isso em um único movimento.
O mecanismo que vale lembrar: quase nunca é o dado em si que causa o estrago — é o posicionamento indo para ele. Funding unilateral e longs lotados transformam uma surpresa macro normal em uma cascata de liquidações ainda maior. Execução sincronizada entre plataformas importa mais exatamente nesse tipo de pavio (wick) — você não tem tempo de abrir cinco terminais.
Como lidar com o leverage diante de um risco de publicação conhecido — reduzir antes, ou aguentar o wick e encarar as oscilações do funding?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot tokenbot.com
Dê um zoom out e fica ainda pior: as liquidações totais de cripto chegaram a cerca de US$ 562M, e aproximadamente US$ 484M disso — 86% — eram de longs. Esse desvio é a história real. Antes de uma grande divulgação macro, o leverage estava acumulado pesadamente de um lado, e o mercado puniu isso em um único movimento.
O mecanismo que vale lembrar: quase nunca é o dado em si que causa o estrago — é o posicionamento indo para ele. Funding unilateral e longs lotados transformam uma surpresa macro normal em uma cascata de liquidações ainda maior. Execução sincronizada entre plataformas importa mais exatamente nesse tipo de pavio (wick) — você não tem tempo de abrir cinco terminais.
Como lidar com o leverage diante de um risco de publicação conhecido — reduzir antes, ou aguentar o wick e encarar as oscilações do funding?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot tokenbot.com

57
·
--
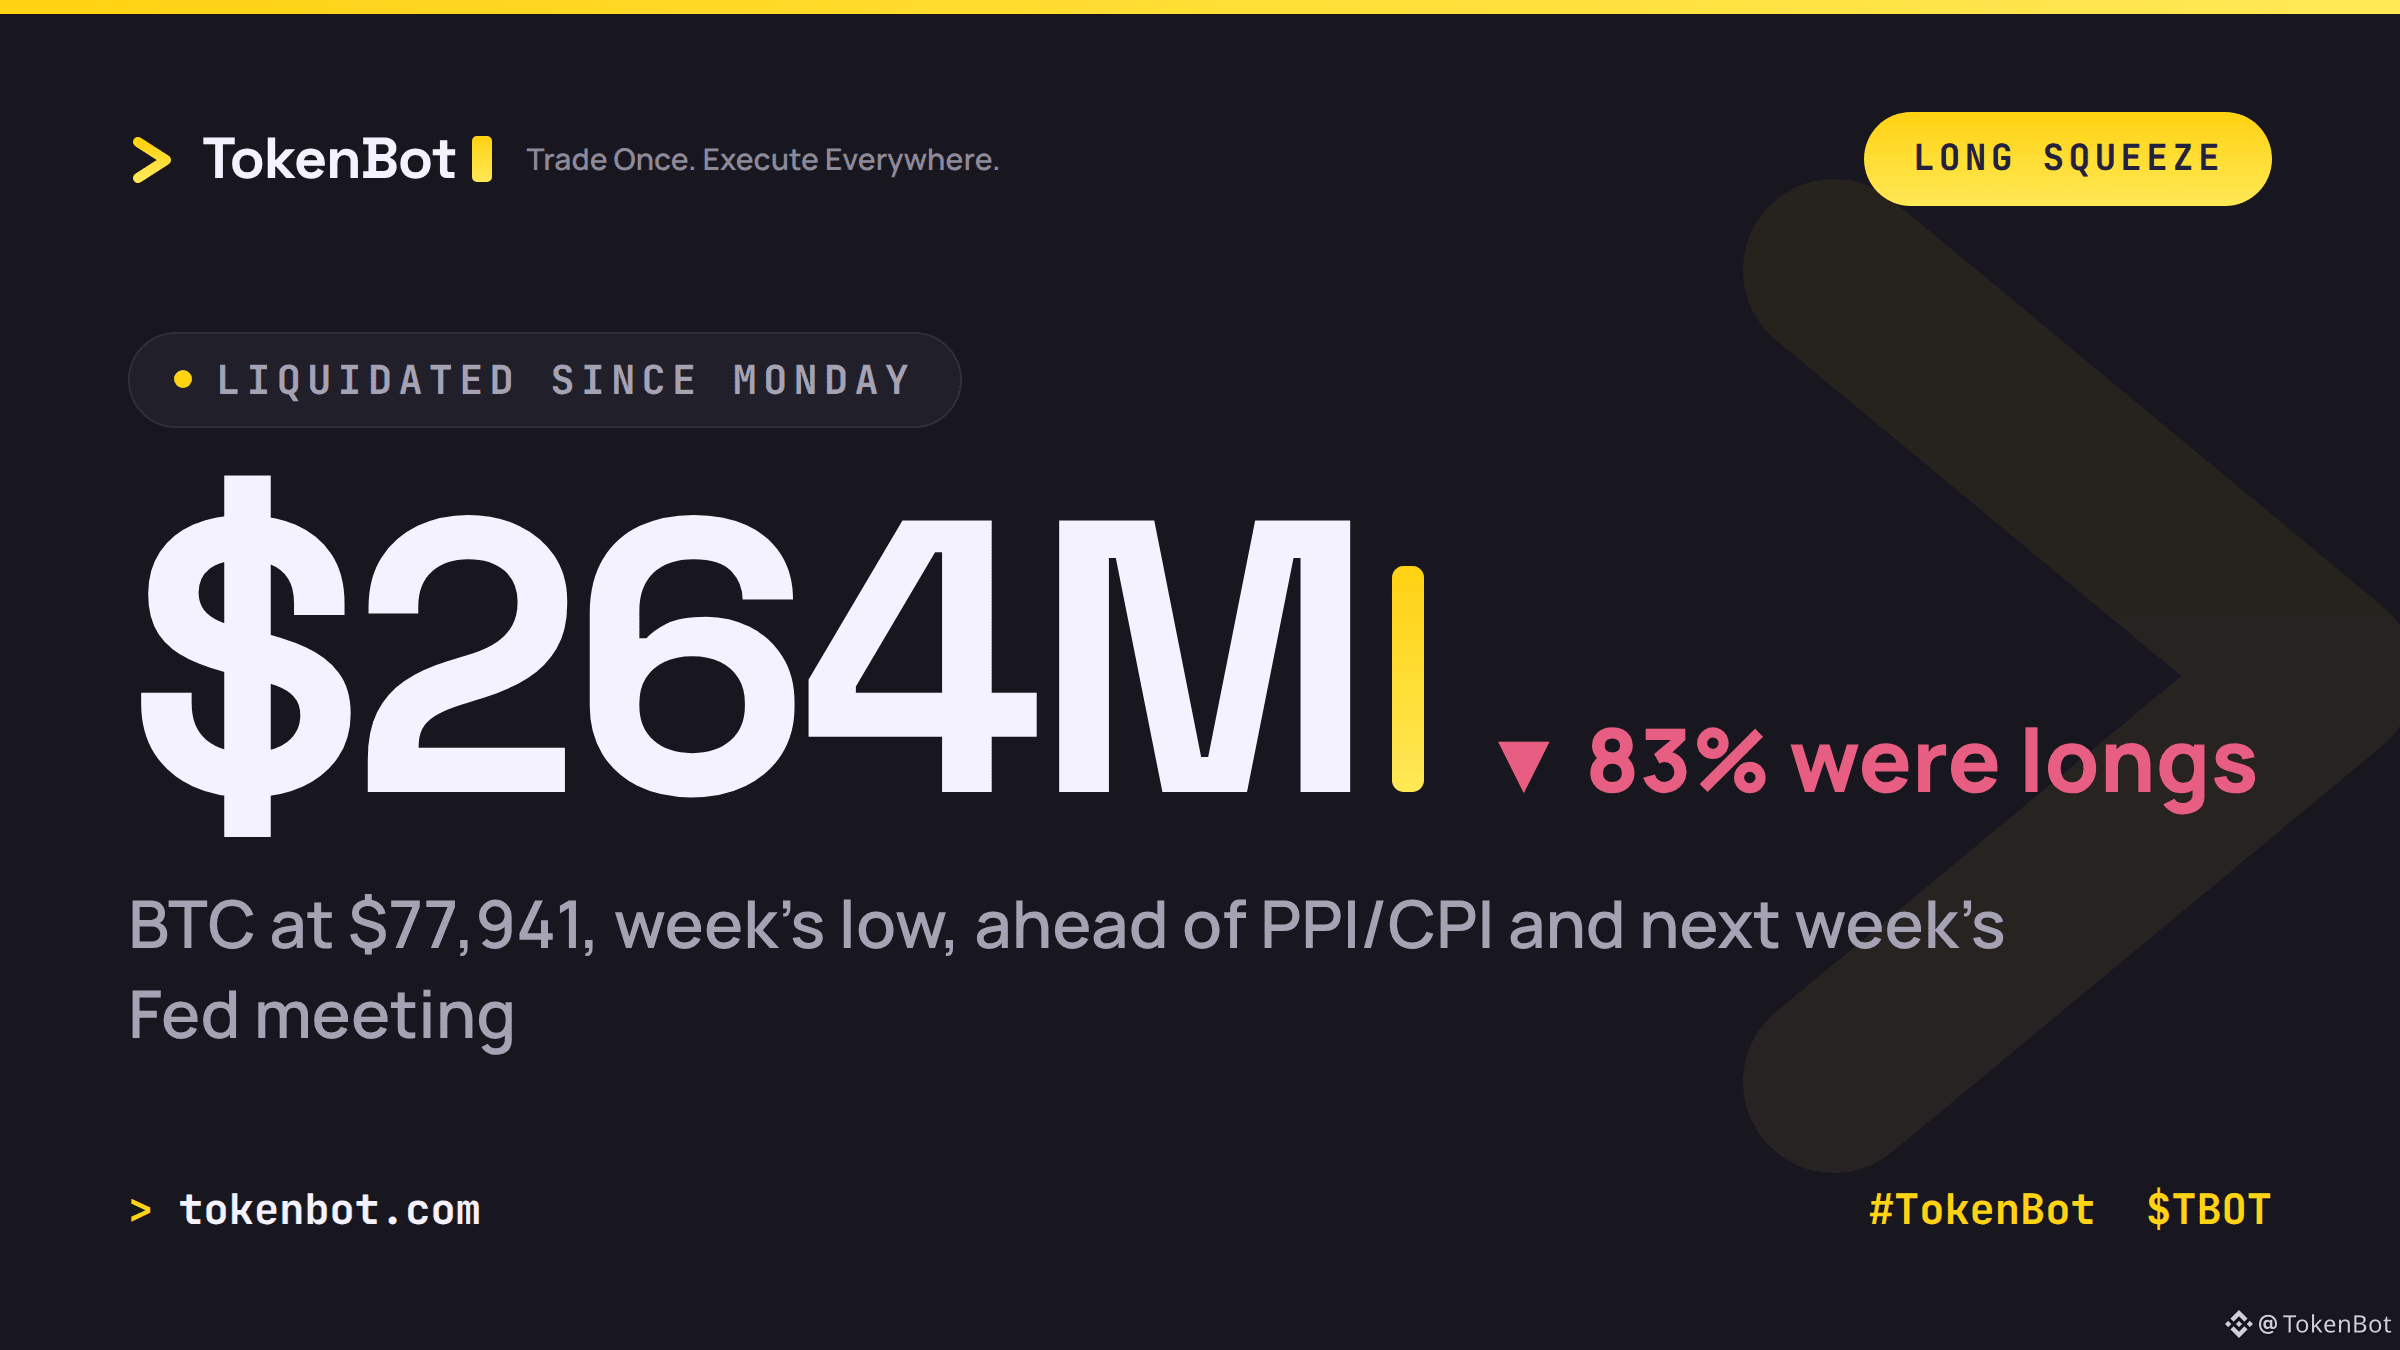
O BTC caiu para US$ 77.941 esta manhã, a mínima da semana, com o PPI previsto para hoje e o CPI amanhã — as últimas leituras de inflação antes de começar a reunião de dois dias do Fed na terça-feira.
O cenário já tem dentes: US$ 264 milhões foram liquidados desde segunda, e 83% disso eram posições compradas (longs). Os traders voltaram a se alavancar para o dado, as carteiras de ofertas (order books) ficaram mais finas e os spreads se ampliaram antes mesmo de os dados chegarem. Esse é o sinal — a posição, não o número em si, causou o dano primeiro.
Com PPI e CPI saindo em sequência bem antes de uma decisão do Fed, a questão real não é para qual lado a leitura vai surpreender. É se a alavancagem que sobrou consegue sobreviver a qualquer um dos cenários.
Alguém aqui está realmente reduzindo posição no PPI/CPI em sequência, ou só deixando os stops administrarem?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot tokenbot.com
O BTC caiu para US$ 77.941 esta manhã, a mínima da semana, com o PPI previsto para hoje e o CPI amanhã — as últimas leituras de inflação antes de começar a reunião de dois dias do Fed na terça-feira.
O cenário já tem dentes: US$ 264 milhões foram liquidados desde segunda, e 83% disso eram posições compradas (longs). Os traders voltaram a se alavancar para o dado, as carteiras de ofertas (order books) ficaram mais finas e os spreads se ampliaram antes mesmo de os dados chegarem. Esse é o sinal — a posição, não o número em si, causou o dano primeiro.
Com PPI e CPI saindo em sequência bem antes de uma decisão do Fed, a questão real não é para qual lado a leitura vai surpreender. É se a alavancagem que sobrou consegue sobreviver a qualquer um dos cenários.
Alguém aqui está realmente reduzindo posição no PPI/CPI em sequência, ou só deixando os stops administrarem?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot tokenbot.com
O cenário já tem dentes: US$ 264 milhões foram liquidados desde segunda, e 83% disso eram posições compradas (longs). Os traders voltaram a se alavancar para o dado, as carteiras de ofertas (order books) ficaram mais finas e os spreads se ampliaram antes mesmo de os dados chegarem. Esse é o sinal — a posição, não o número em si, causou o dano primeiro.
Com PPI e CPI saindo em sequência bem antes de uma decisão do Fed, a questão real não é para qual lado a leitura vai surpreender. É se a alavancagem que sobrou consegue sobreviver a qualquer um dos cenários.
Alguém aqui está realmente reduzindo posição no PPI/CPI em sequência, ou só deixando os stops administrarem?
$BTC $TBOT #Bitcoin #TradingSignals #TokenBot tokenbot.com
1
1
338
·
--
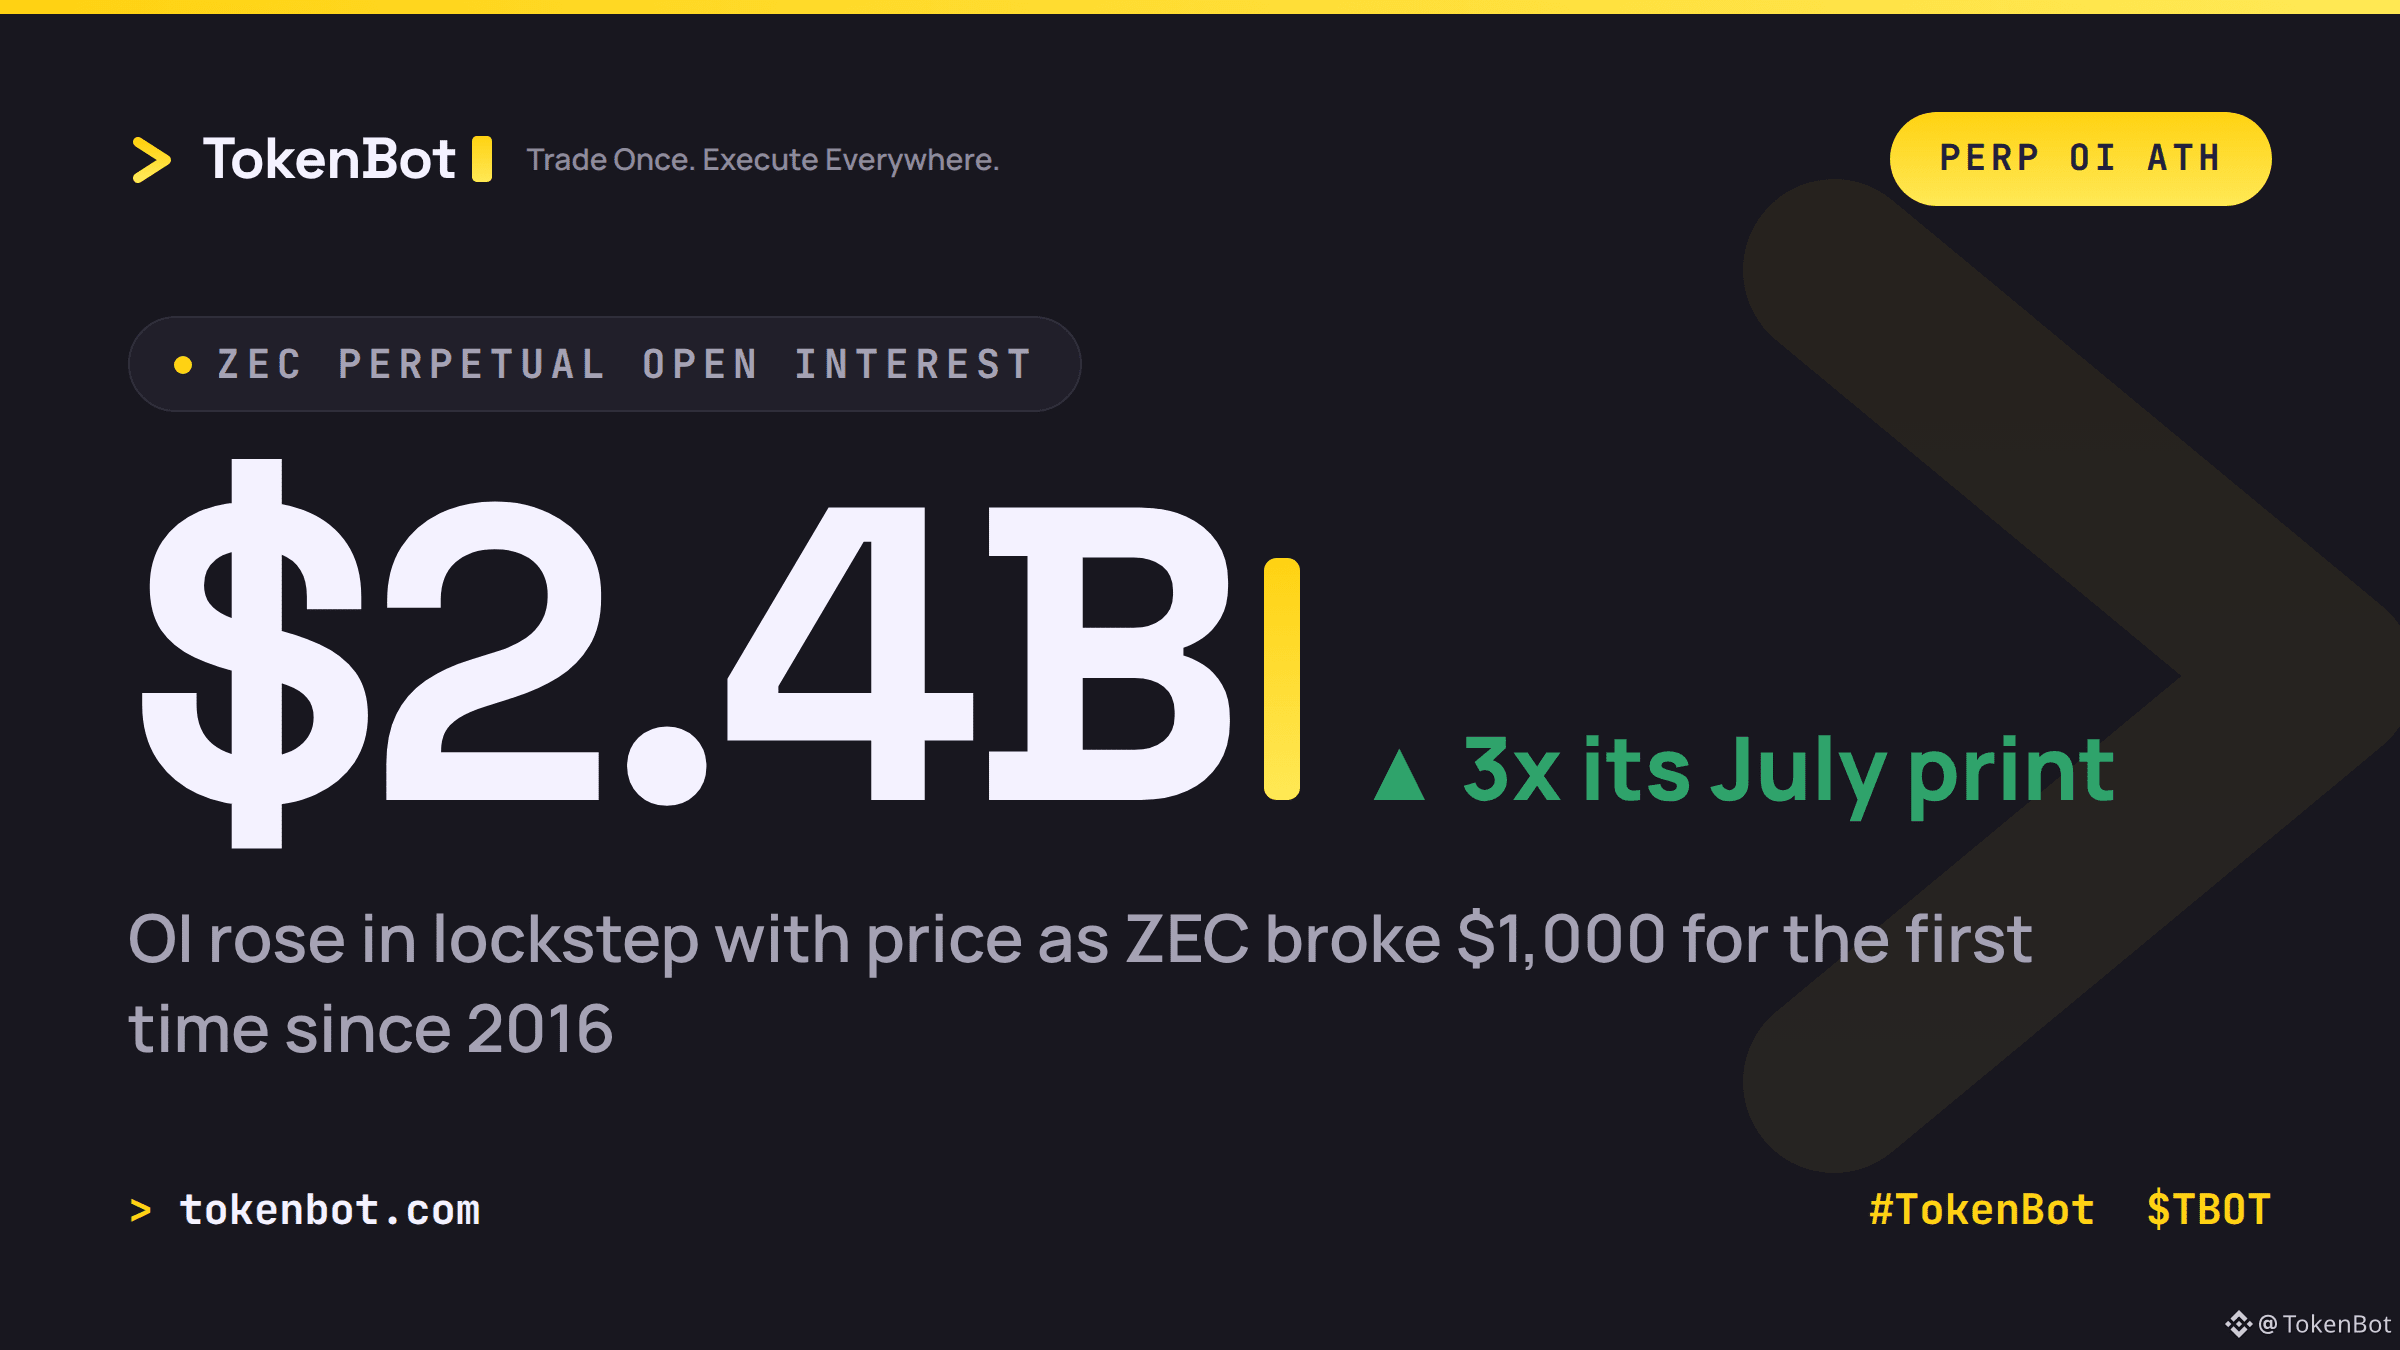
A ZEC rompeu US$ 1.000 pela primeira vez desde 2016, e não foi uma alta limpa — US$ 36,6M foram liquidados em 24 horas fazendo isso, a maior parte das posições compradas a descoberto (shorts) pegou o lado errado. O open interest de contratos perpétuos (perp) atingiu uma máxima histórica de US$ 2,4B, mais de 3x do patamar em que estava em julho (via @coinglass_com).
A parte que vale observar: o OI não acompanhou o preço subindo depois; ele se moveu em quase perfeita sincronia com ele. Isso é alavancagem se formando em tempo real durante a alta, e não compradores à vista acumulando quietamente para as derivativas só “chegarem depois”. Quando a posição é construída dessa forma, a reversão tende a ser tão violenta quanto a alta — um movimento na direção oposta não precisa de muito para disparar uma cascata por conta própria.
O ETF spot de Zcash da Grayscale (ZCSH) começando a operar na NYSE Arca no fim de agosto deu ao movimento uma história de demanda legítima, então não se trata apenas de perseguição de momentum. Mas US$ 2,4B em exposição a perp acumulados em uma moeda que negociava abaixo de US$ 700M de OI em julho é uma alavancagem enorme apostada em manter essa narrativa.
Alguém realmente se protegeu (hedge) entrando nesse movimento, ou é exposição unidirecional em perps no geral agora?
#Zcash #Crypto #TradingSignals #TokenBot $ZEC $TBOT
tokenbot.com
A ZEC rompeu US$ 1.000 pela primeira vez desde 2016, e não foi uma alta limpa — US$ 36,6M foram liquidados em 24 horas fazendo isso, a maior parte das posições compradas a descoberto (shorts) pegou o lado errado. O open interest de contratos perpétuos (perp) atingiu uma máxima histórica de US$ 2,4B, mais de 3x do patamar em que estava em julho (via @coinglass_com).
A parte que vale observar: o OI não acompanhou o preço subindo depois; ele se moveu em quase perfeita sincronia com ele. Isso é alavancagem se formando em tempo real durante a alta, e não compradores à vista acumulando quietamente para as derivativas só “chegarem depois”. Quando a posição é construída dessa forma, a reversão tende a ser tão violenta quanto a alta — um movimento na direção oposta não precisa de muito para disparar uma cascata por conta própria.
O ETF spot de Zcash da Grayscale (ZCSH) começando a operar na NYSE Arca no fim de agosto deu ao movimento uma história de demanda legítima, então não se trata apenas de perseguição de momentum. Mas US$ 2,4B em exposição a perp acumulados em uma moeda que negociava abaixo de US$ 700M de OI em julho é uma alavancagem enorme apostada em manter essa narrativa.
Alguém realmente se protegeu (hedge) entrando nesse movimento, ou é exposição unidirecional em perps no geral agora?
#Zcash #Crypto #TradingSignals #TokenBot $ZEC $TBOT
tokenbot.com
A parte que vale observar: o OI não acompanhou o preço subindo depois; ele se moveu em quase perfeita sincronia com ele. Isso é alavancagem se formando em tempo real durante a alta, e não compradores à vista acumulando quietamente para as derivativas só “chegarem depois”. Quando a posição é construída dessa forma, a reversão tende a ser tão violenta quanto a alta — um movimento na direção oposta não precisa de muito para disparar uma cascata por conta própria.
O ETF spot de Zcash da Grayscale (ZCSH) começando a operar na NYSE Arca no fim de agosto deu ao movimento uma história de demanda legítima, então não se trata apenas de perseguição de momentum. Mas US$ 2,4B em exposição a perp acumulados em uma moeda que negociava abaixo de US$ 700M de OI em julho é uma alavancagem enorme apostada em manter essa narrativa.
Alguém realmente se protegeu (hedge) entrando nesse movimento, ou é exposição unidirecional em perps no geral agora?
#Zcash #Crypto #TradingSignals #TokenBot $ZEC $TBOT
tokenbot.com
117
·
--
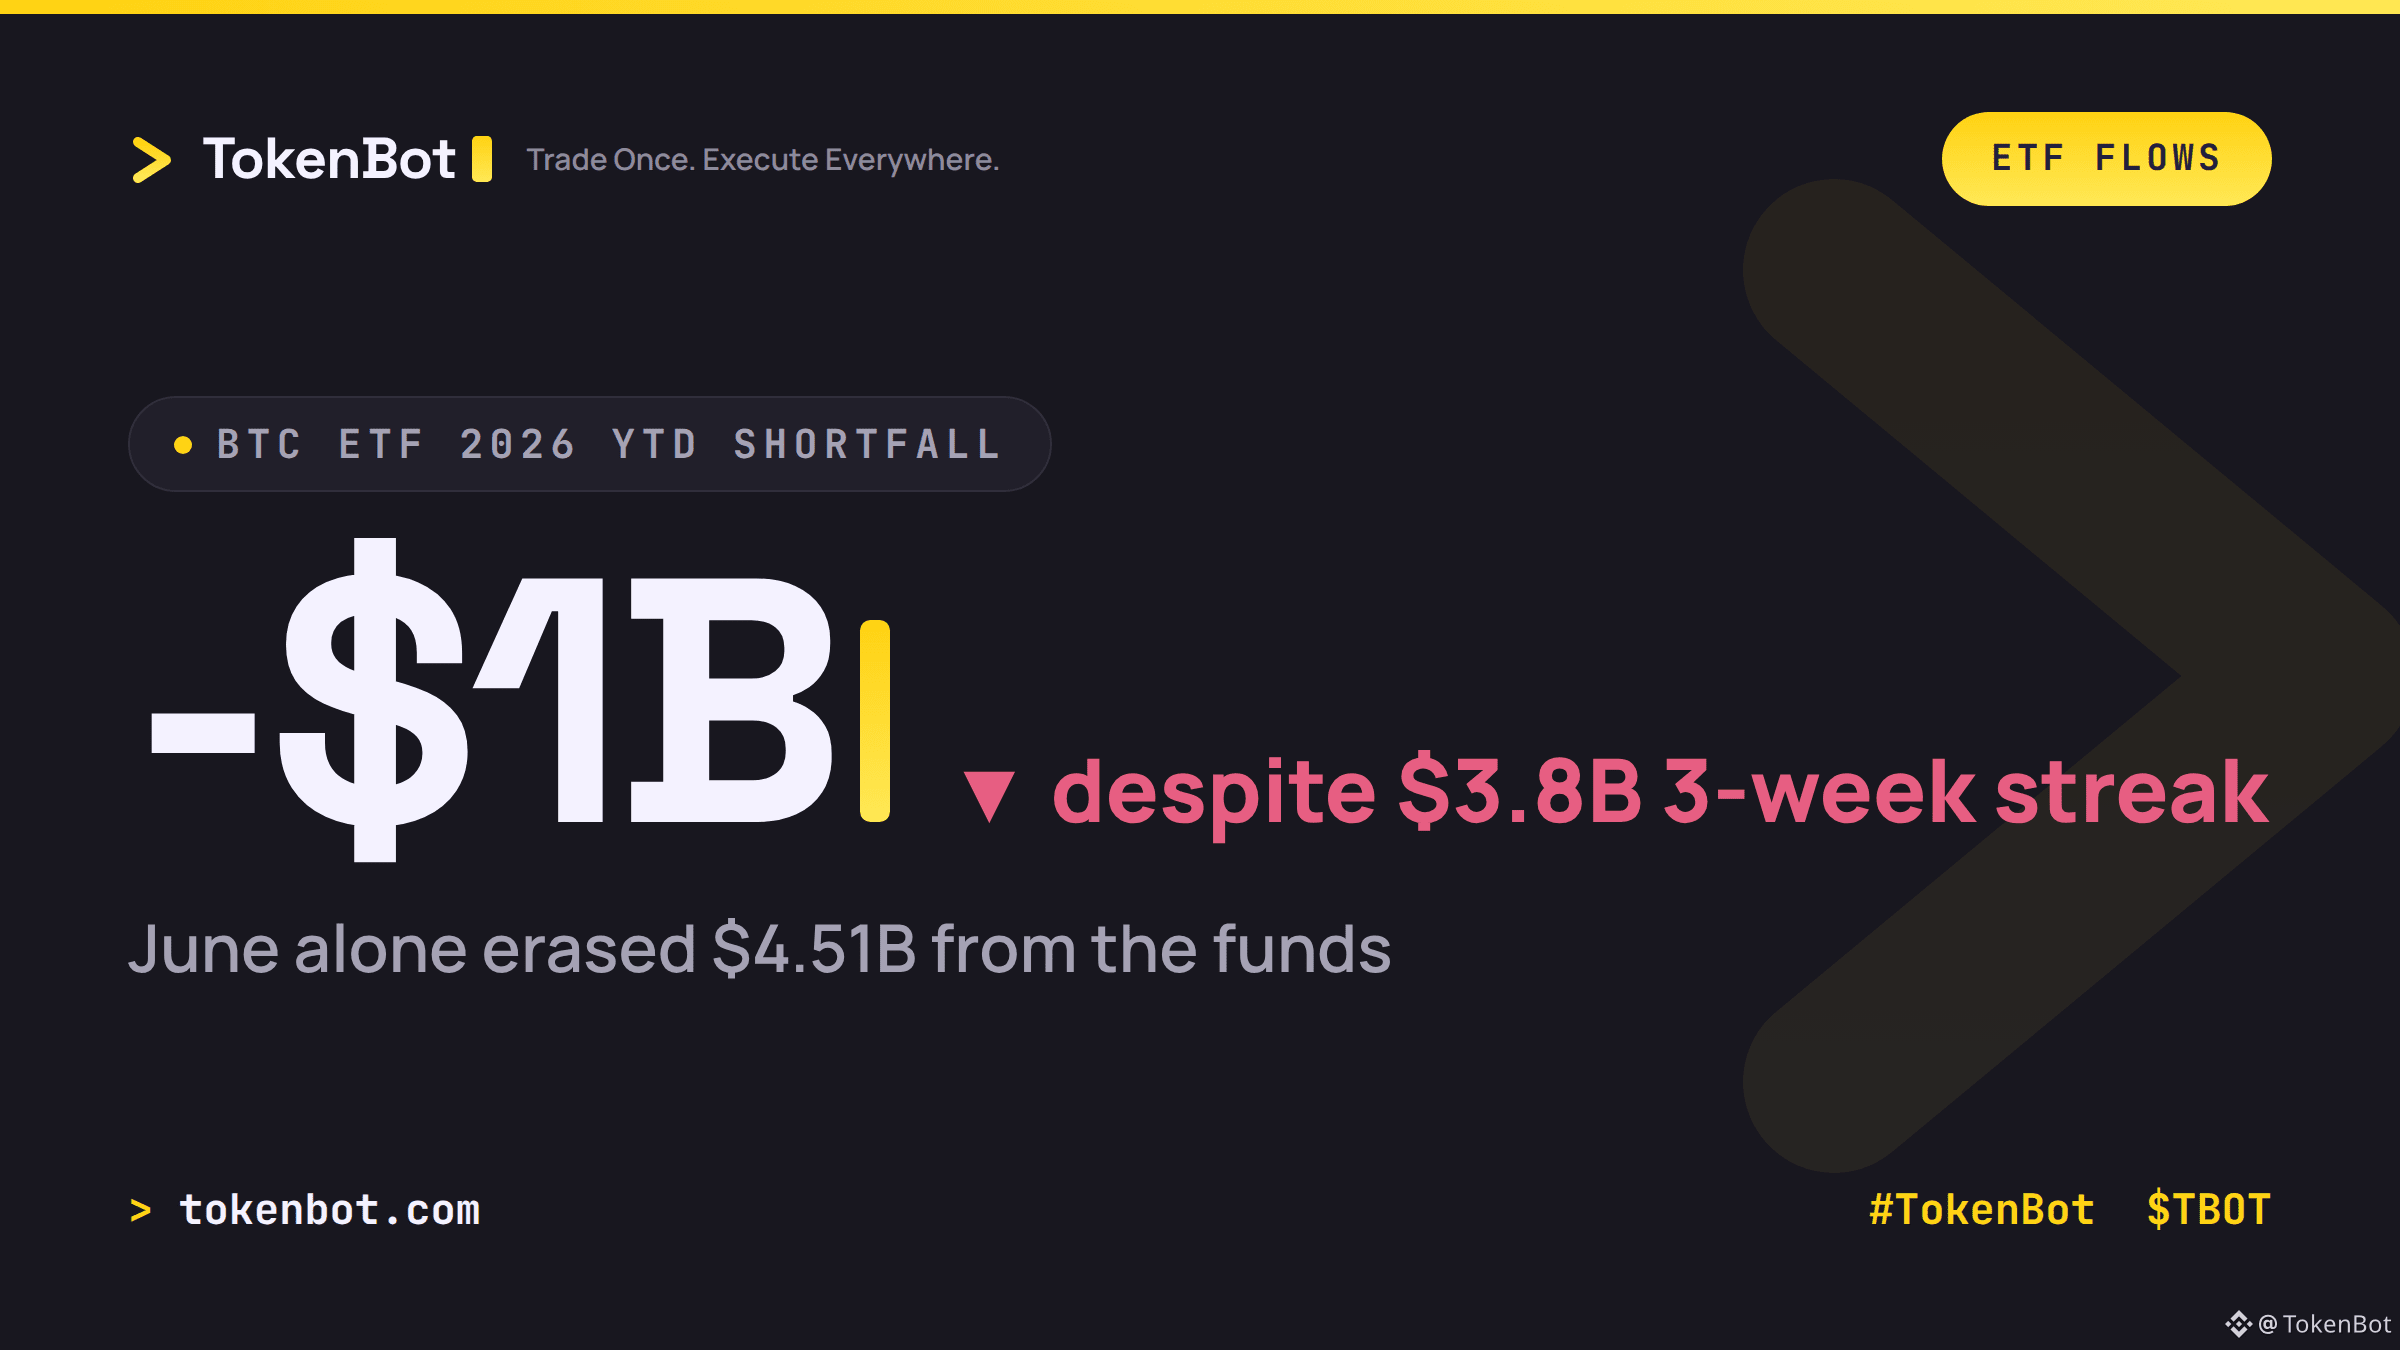
Os ETFs de Bitcoin ainda estão cerca de US$ 1 bilhão abaixo do ponto de equilíbrio para 2026 — mesmo após o melhor mês do BTC desde novembro de 2024 e três semanas seguidas de entradas de recursos.
A conta é implacável: apenas junho apagou US$ 4,51 bilhões desses fundos durante a sequência de saídas de maio a junho. A sequência de três semanas, com cerca de US$ 3,8 bilhões em entradas, que acabou de terminar não foi suficiente para colocar o grupo de volta no verde no ano.
É um lembrete de que os números mensais de entradas divulgados na manchete e o P&L (lucros e perdas) acumulado no ano contam histórias diferentes — um fundo pode estar em alta neste mês e ainda assim ficar no vermelho desde janeiro.
Quanto mais essa falta precisa ser fechada antes que as entradas nos ETFs parem de ficar para trás em relação ao preço e comecem a antecipá-lo?
Negocie o sinal, não apenas a manchete — tokenbot.com
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
Os ETFs de Bitcoin ainda estão cerca de US$ 1 bilhão abaixo do ponto de equilíbrio para 2026 — mesmo após o melhor mês do BTC desde novembro de 2024 e três semanas seguidas de entradas de recursos.
A conta é implacável: apenas junho apagou US$ 4,51 bilhões desses fundos durante a sequência de saídas de maio a junho. A sequência de três semanas, com cerca de US$ 3,8 bilhões em entradas, que acabou de terminar não foi suficiente para colocar o grupo de volta no verde no ano.
É um lembrete de que os números mensais de entradas divulgados na manchete e o P&L (lucros e perdas) acumulado no ano contam histórias diferentes — um fundo pode estar em alta neste mês e ainda assim ficar no vermelho desde janeiro.
Quanto mais essa falta precisa ser fechada antes que as entradas nos ETFs parem de ficar para trás em relação ao preço e comecem a antecipá-lo?
Negocie o sinal, não apenas a manchete — tokenbot.com
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
A conta é implacável: apenas junho apagou US$ 4,51 bilhões desses fundos durante a sequência de saídas de maio a junho. A sequência de três semanas, com cerca de US$ 3,8 bilhões em entradas, que acabou de terminar não foi suficiente para colocar o grupo de volta no verde no ano.
É um lembrete de que os números mensais de entradas divulgados na manchete e o P&L (lucros e perdas) acumulado no ano contam histórias diferentes — um fundo pode estar em alta neste mês e ainda assim ficar no vermelho desde janeiro.
Quanto mais essa falta precisa ser fechada antes que as entradas nos ETFs parem de ficar para trás em relação ao preço e comecem a antecipá-lo?
Negocie o sinal, não apenas a manchete — tokenbot.com
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
1
2
1.7k
·
--
Os ETFs spot de Bitcoin acabaram de registrar seu melhor mês de 2026 - US$ 3,52 bi em entradas líquidas durante agosto, encerrando uma sequência de três semanas que trouxe aproximadamente US$ 3,8 bi. Remova a sequência recente e a imagem muda: eles ainda estão cerca de US$ 1 bi no negativo no ano.
A conta é simples. Somente em junho, US$ 4,51 bi foram apagados quando o capital institucional fugiu dos fundos. Esse é o buraco que a alta de agosto está tentando preencher. Analistas da Bitfinex colocaram bem: o teste-chave é se essas entradas sobrevivem ao dado de CPI desta semana e à recompra de Títulos do Tesouro, e não se elas aconteceram em primeiro lugar.
Reversões de fluxo tão acentuadas cortam nos dois sentidos - um bom CPI prolonga a sequência, um ruim transforma agosto em mais um maio-junho. Vale acompanhar de que lado dessa linha os dados caem antes de tirar conclusões demais de qualquer um dos meses.
Você está ponderando as entradas dos ETFs spot de Bitcoin no seu posicionamento esta semana, ou tratando isso como ruído até a leitura do CPI passar?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
Os ETFs spot de Bitcoin acabaram de registrar seu melhor mês de 2026 - US$ 3,52 bi em entradas líquidas durante agosto, encerrando uma sequência de três semanas que trouxe aproximadamente US$ 3,8 bi. Remova a sequência recente e a imagem muda: eles ainda estão cerca de US$ 1 bi no negativo no ano.
A conta é simples. Somente em junho, US$ 4,51 bi foram apagados quando o capital institucional fugiu dos fundos. Esse é o buraco que a alta de agosto está tentando preencher. Analistas da Bitfinex colocaram bem: o teste-chave é se essas entradas sobrevivem ao dado de CPI desta semana e à recompra de Títulos do Tesouro, e não se elas aconteceram em primeiro lugar.
Reversões de fluxo tão acentuadas cortam nos dois sentidos - um bom CPI prolonga a sequência, um ruim transforma agosto em mais um maio-junho. Vale acompanhar de que lado dessa linha os dados caem antes de tirar conclusões demais de qualquer um dos meses.
Você está ponderando as entradas dos ETFs spot de Bitcoin no seu posicionamento esta semana, ou tratando isso como ruído até a leitura do CPI passar?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
A conta é simples. Somente em junho, US$ 4,51 bi foram apagados quando o capital institucional fugiu dos fundos. Esse é o buraco que a alta de agosto está tentando preencher. Analistas da Bitfinex colocaram bem: o teste-chave é se essas entradas sobrevivem ao dado de CPI desta semana e à recompra de Títulos do Tesouro, e não se elas aconteceram em primeiro lugar.
Reversões de fluxo tão acentuadas cortam nos dois sentidos - um bom CPI prolonga a sequência, um ruim transforma agosto em mais um maio-junho. Vale acompanhar de que lado dessa linha os dados caem antes de tirar conclusões demais de qualquer um dos meses.
Você está ponderando as entradas dos ETFs spot de Bitcoin no seu posicionamento esta semana, ou tratando isso como ruído até a leitura do CPI passar?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
999
·
--
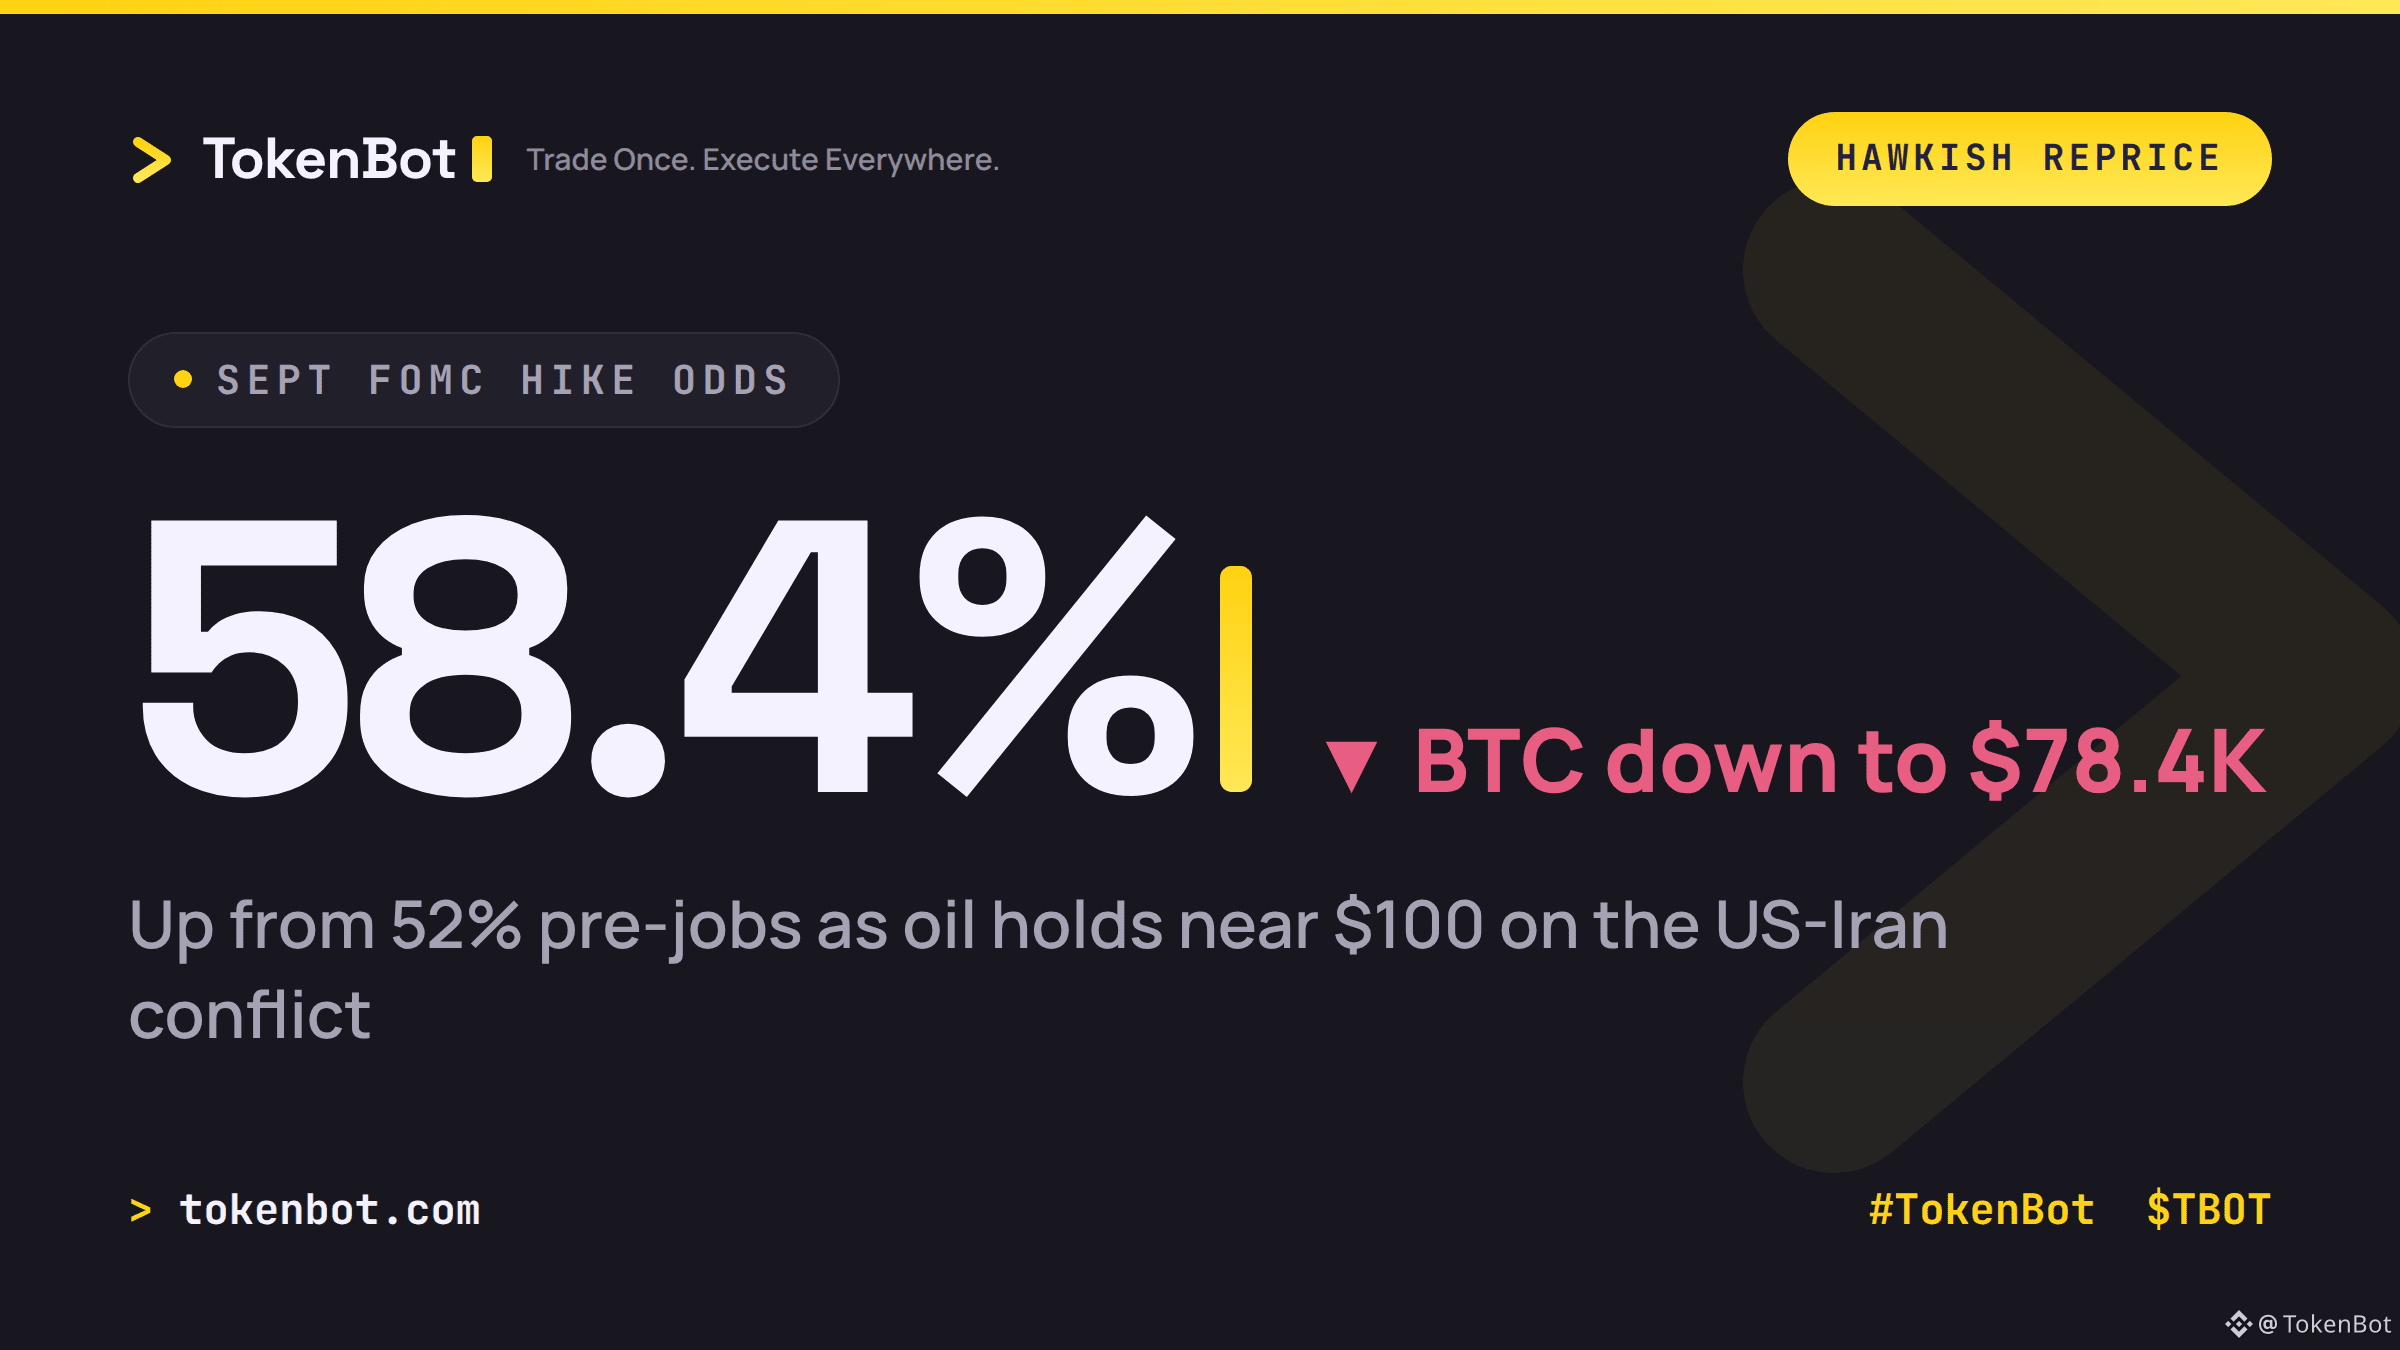
O BTC está a 78,4 mil dólares esta manhã, com as probabilidades de alta do Fed para o FOMC de setembro subindo para 58,4%, acima dos 52% antes do relatório de empregos de sexta-feira. O petróleo, mantendo-se perto de 100 dólares, na intensificação do conflito EUA-Irã, está fazendo dupla função aqui — é um freio ao crescimento e, ao mesmo tempo, uma entrada para a inflação. É exatamente essa combinação que empurra um Fed orientado por dados para uma alta em vez de um corte.
O mecanismo a observar: a maior parte do mercado passou este ciclo posicionada para cortes. Agora, esse grupo está sendo revertido para uma reprecificação mais hawkish, e reversões assim tendem a exagerar em ambos os sentidos. O CPI cai em 11 de setembro, três dias antes — uma leitura forte mantém as probabilidades de alta ainda mais altas e dá mais espaço para esse movimento continuar; uma leitura fraca pode revertê-lo tão rápido quanto.
Como você está dimensionando o risco para uma divulgação que pode inverter uma decisão ao vivo sobre taxa tão perto da reunião?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
O BTC está a 78,4 mil dólares esta manhã, com as probabilidades de alta do Fed para o FOMC de setembro subindo para 58,4%, acima dos 52% antes do relatório de empregos de sexta-feira. O petróleo, mantendo-se perto de 100 dólares, na intensificação do conflito EUA-Irã, está fazendo dupla função aqui — é um freio ao crescimento e, ao mesmo tempo, uma entrada para a inflação. É exatamente essa combinação que empurra um Fed orientado por dados para uma alta em vez de um corte.
O mecanismo a observar: a maior parte do mercado passou este ciclo posicionada para cortes. Agora, esse grupo está sendo revertido para uma reprecificação mais hawkish, e reversões assim tendem a exagerar em ambos os sentidos. O CPI cai em 11 de setembro, três dias antes — uma leitura forte mantém as probabilidades de alta ainda mais altas e dá mais espaço para esse movimento continuar; uma leitura fraca pode revertê-lo tão rápido quanto.
Como você está dimensionando o risco para uma divulgação que pode inverter uma decisão ao vivo sobre taxa tão perto da reunião?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
O mecanismo a observar: a maior parte do mercado passou este ciclo posicionada para cortes. Agora, esse grupo está sendo revertido para uma reprecificação mais hawkish, e reversões assim tendem a exagerar em ambos os sentidos. O CPI cai em 11 de setembro, três dias antes — uma leitura forte mantém as probabilidades de alta ainda mais altas e dá mais espaço para esse movimento continuar; uma leitura fraca pode revertê-lo tão rápido quanto.
Como você está dimensionando o risco para uma divulgação que pode inverter uma decisão ao vivo sobre taxa tão perto da reunião?
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
77
·
--
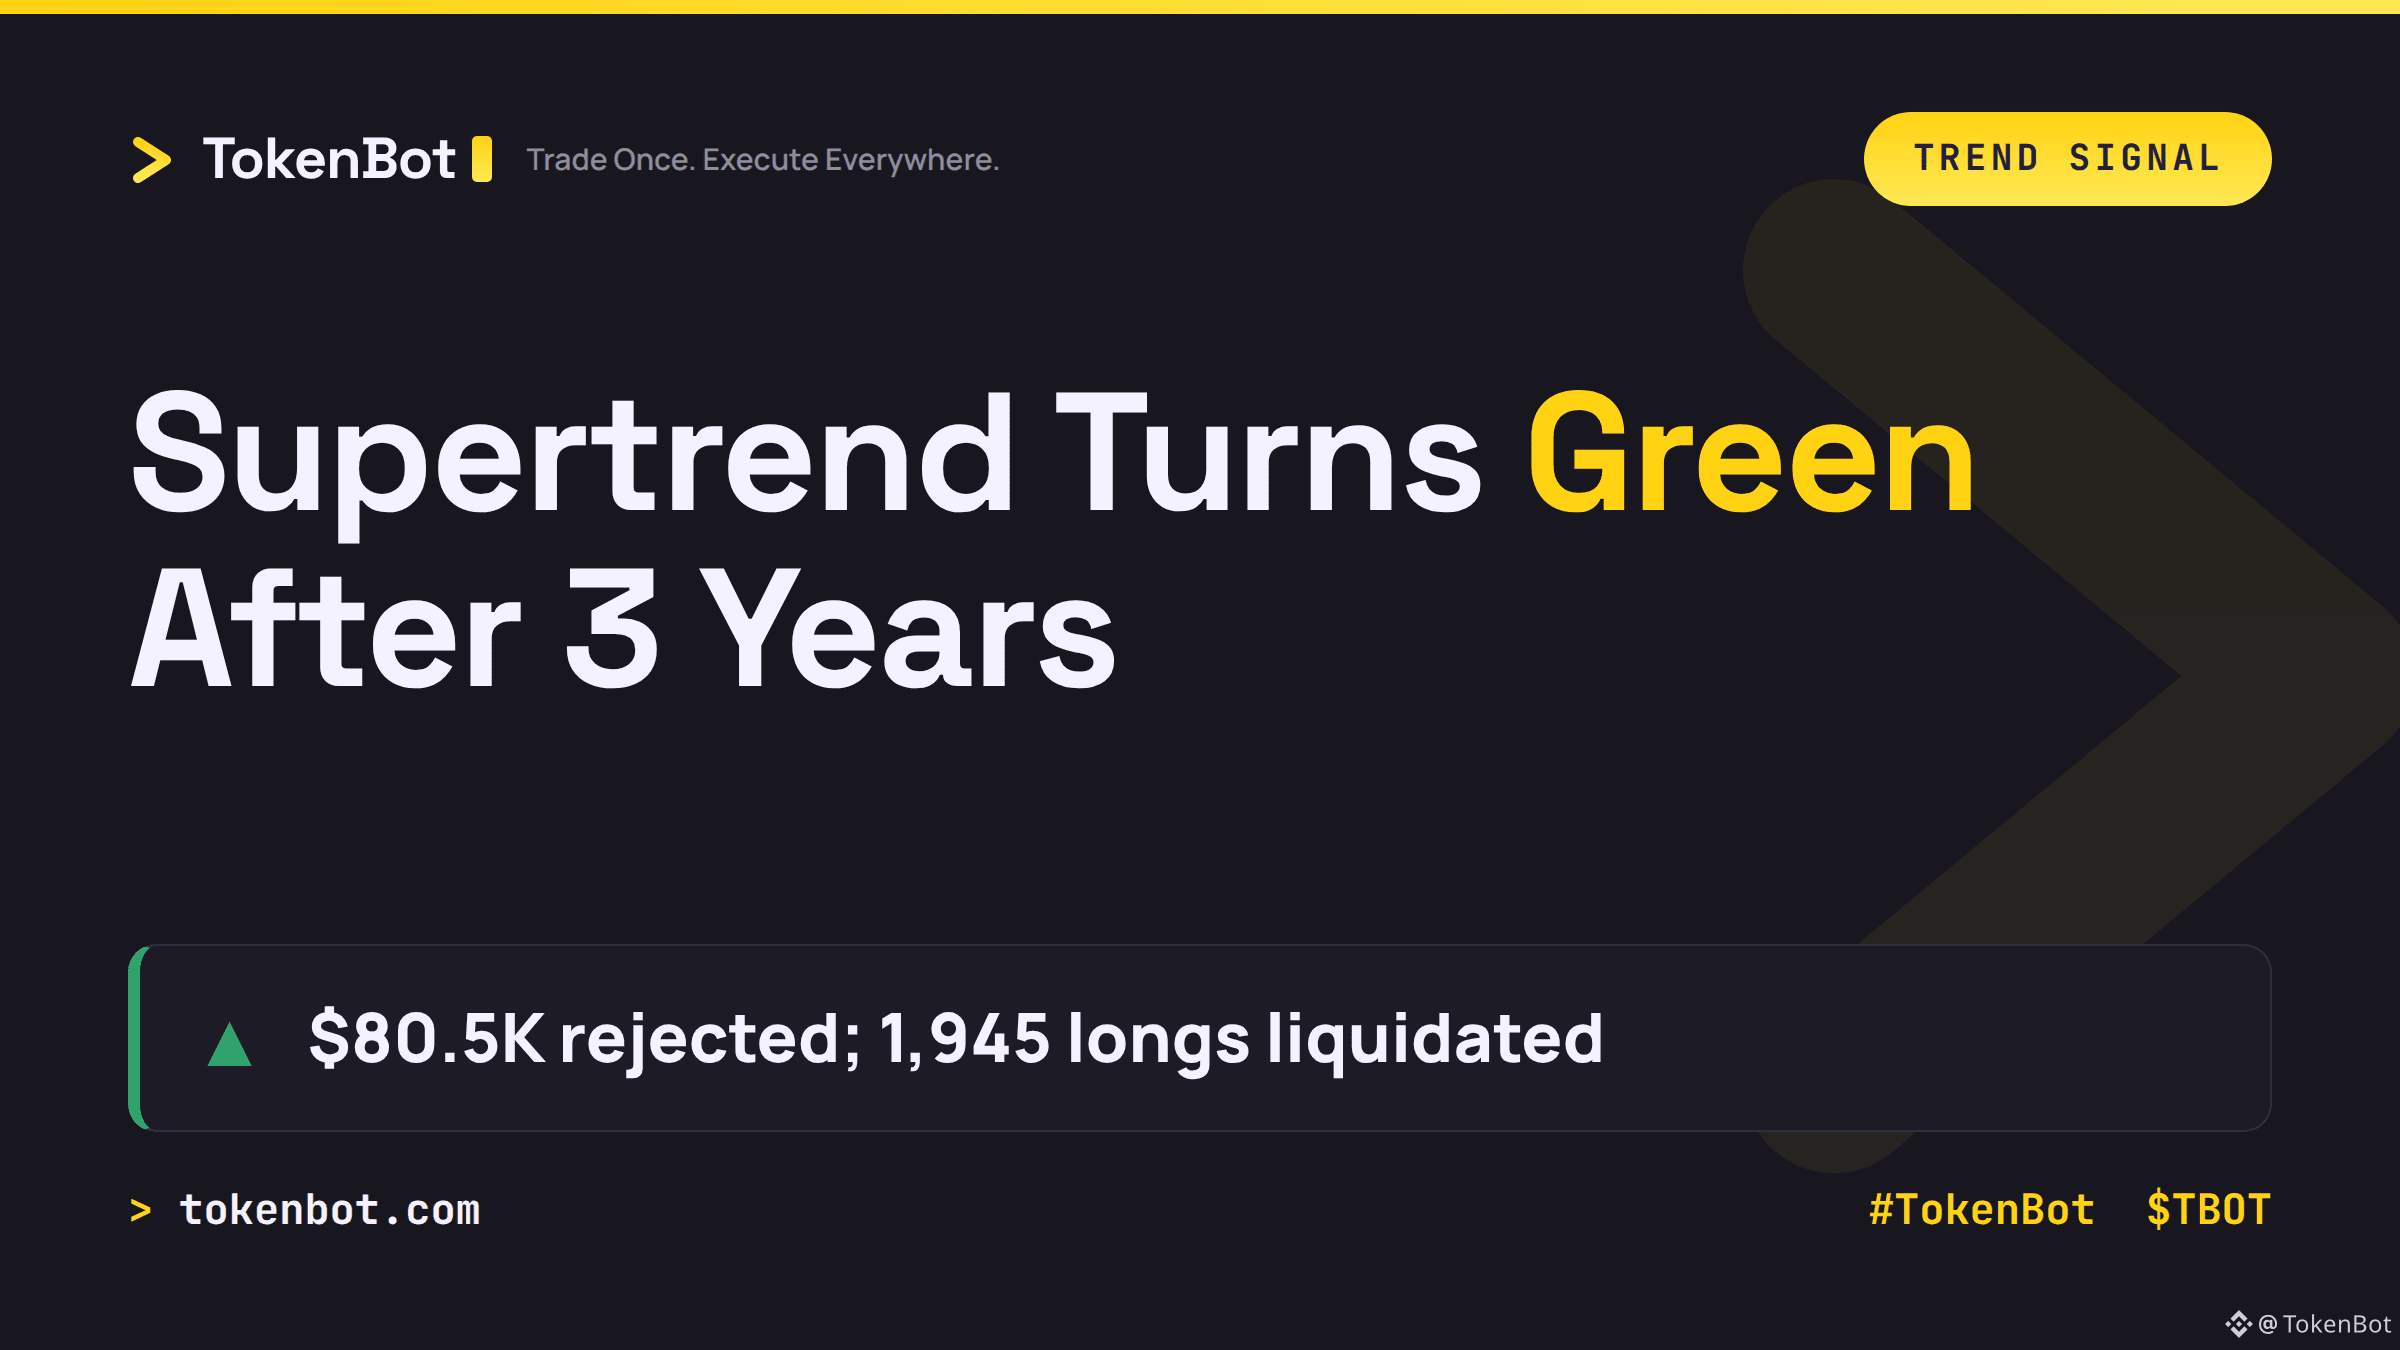
O Supertrend semanal do BTC acabou de ficar verde pela primeira vez desde janeiro de 2023. Isso é um fechamento acima da linha de tendência no gráfico semanal — e, pelo seu histórico, essa virada nunca foi registrada enquanto o preço ainda estava dentro de um mercado de baixa.
O detalhe: isso aconteceu no mesmo período em que US$ 80.500 foi rejeitado na parte de cima. Nas quatro horas em torno dessa rejeição, a CoinGlass registrou 961 liquidações de posições compradas contra 181 vendidos — e, ao longo das 24 horas completas, 1.945 comprados foram liquidados versus 1.360 vendidos. A alavancagem foi descarregada exatamente onde um sinal técnico de alta começou a funcionar.
Essa é a tensão agora: um indicador de tendência de vários anos diz que o regime mudou, enquanto o posicionamento de curto prazo diz que os traders ainda estão sendo pegos comprando com excesso e se apoiando na resistência. Um desses é ruído. Qual deles você está negociando a partir de US$ 80 mil?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
O Supertrend semanal do BTC acabou de ficar verde pela primeira vez desde janeiro de 2023. Isso é um fechamento acima da linha de tendência no gráfico semanal — e, pelo seu histórico, essa virada nunca foi registrada enquanto o preço ainda estava dentro de um mercado de baixa.
O detalhe: isso aconteceu no mesmo período em que US$ 80.500 foi rejeitado na parte de cima. Nas quatro horas em torno dessa rejeição, a CoinGlass registrou 961 liquidações de posições compradas contra 181 vendidos — e, ao longo das 24 horas completas, 1.945 comprados foram liquidados versus 1.360 vendidos. A alavancagem foi descarregada exatamente onde um sinal técnico de alta começou a funcionar.
Essa é a tensão agora: um indicador de tendência de vários anos diz que o regime mudou, enquanto o posicionamento de curto prazo diz que os traders ainda estão sendo pegos comprando com excesso e se apoiando na resistência. Um desses é ruído. Qual deles você está negociando a partir de US$ 80 mil?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
O detalhe: isso aconteceu no mesmo período em que US$ 80.500 foi rejeitado na parte de cima. Nas quatro horas em torno dessa rejeição, a CoinGlass registrou 961 liquidações de posições compradas contra 181 vendidos — e, ao longo das 24 horas completas, 1.945 comprados foram liquidados versus 1.360 vendidos. A alavancagem foi descarregada exatamente onde um sinal técnico de alta começou a funcionar.
Essa é a tensão agora: um indicador de tendência de vários anos diz que o regime mudou, enquanto o posicionamento de curto prazo diz que os traders ainda estão sendo pegos comprando com excesso e se apoiando na resistência. Um desses é ruído. Qual deles você está negociando a partir de US$ 80 mil?
#TokenBot #Bitcoin #TradingSignals $BTC $TBOT
tokenbot.com
49
·
--
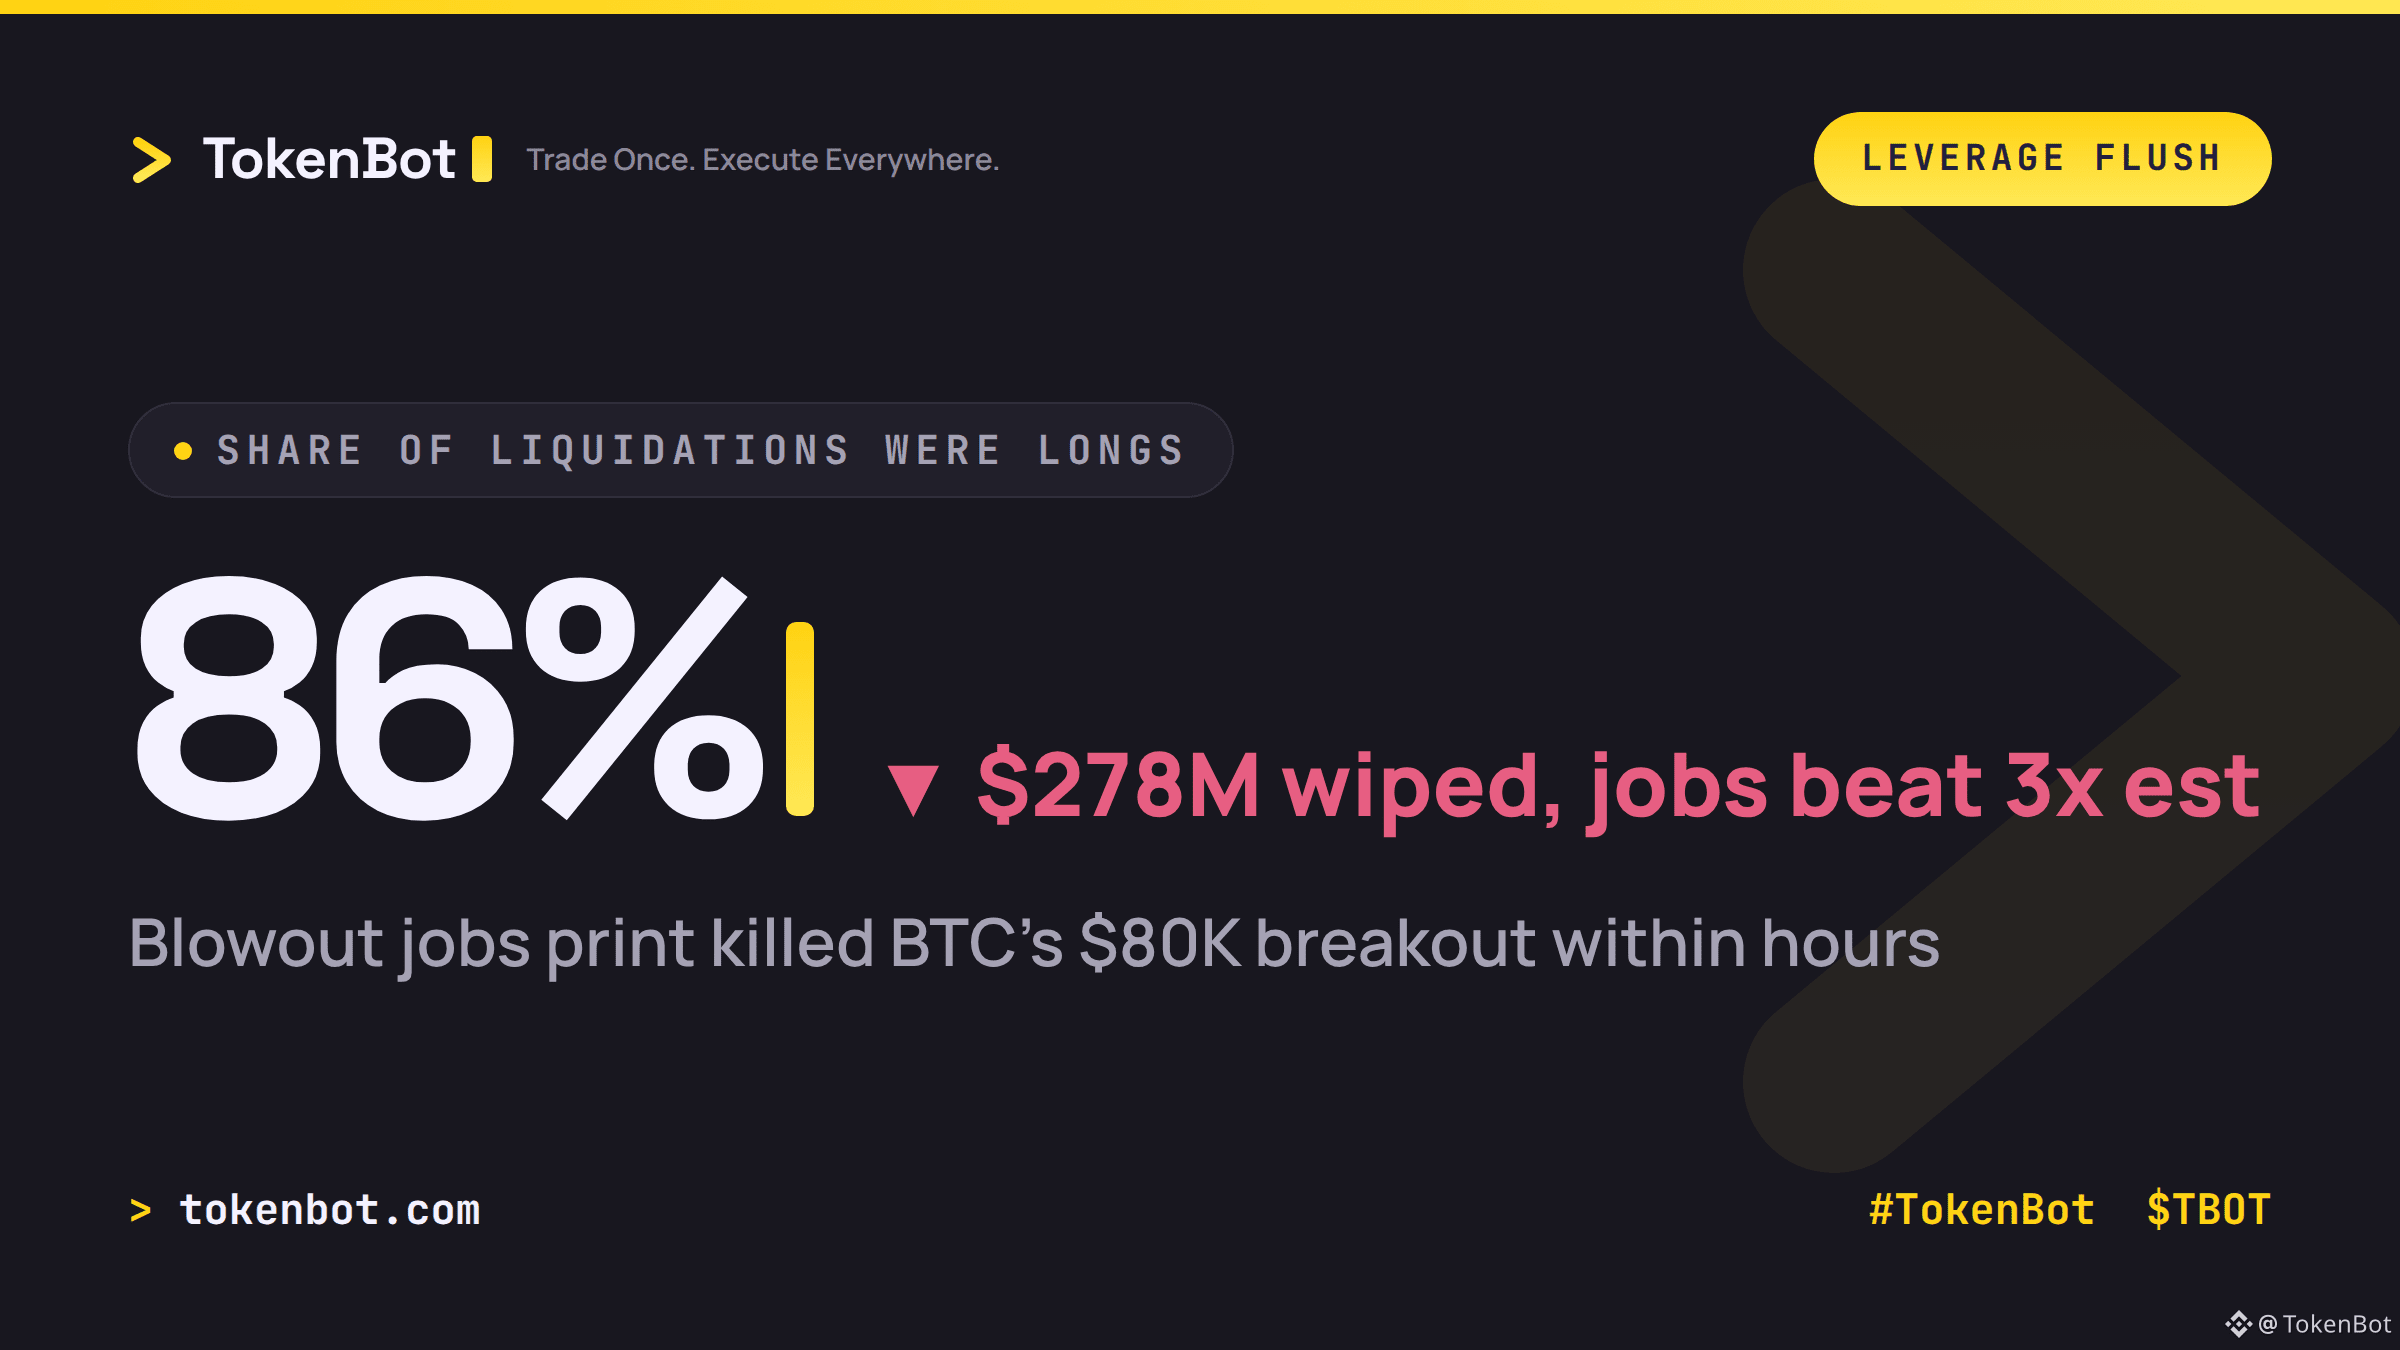
Folha de pagamento de agosto impressa em 162 mil vs. uma previsão de 56 mil — quase 3x do que os economistas esperavam. O movimento do BTC acima de US$ 80 mil não resistiu à divulgação, devolvendo o nível dentro de horas.
O estrago não foi venda à vista. US$ 278 milhões em derivativos foram liquidados nessa janela, e 86% disso foram posições compradas (longs). Esse é o mecanismo: uma surpresa macro eleva as chances de aumento de juros do Fed, o financiamento aperta e posições alavancadas são forçadas a sair antes mesmo de o spot reagir. O movimento parece um crash em um gráfico, mas na verdade é uma cascata de alavancagem com uma divulgação de empregos como gatilho.
Vale observar na divulgação da próxima semana: se as chances de alta de juros continuarem subindo, esse mesmo cenário se repete — longs excessivamente alavancados são os que pagam primeiro, todas as vezes.
Você ainda está mantendo o tamanho para a próxima semana, ou reduzindo antes?
Trade uma vez, execute em todo lugar — tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
Folha de pagamento de agosto impressa em 162 mil vs. uma previsão de 56 mil — quase 3x do que os economistas esperavam. O movimento do BTC acima de US$ 80 mil não resistiu à divulgação, devolvendo o nível dentro de horas.
O estrago não foi venda à vista. US$ 278 milhões em derivativos foram liquidados nessa janela, e 86% disso foram posições compradas (longs). Esse é o mecanismo: uma surpresa macro eleva as chances de aumento de juros do Fed, o financiamento aperta e posições alavancadas são forçadas a sair antes mesmo de o spot reagir. O movimento parece um crash em um gráfico, mas na verdade é uma cascata de alavancagem com uma divulgação de empregos como gatilho.
Vale observar na divulgação da próxima semana: se as chances de alta de juros continuarem subindo, esse mesmo cenário se repete — longs excessivamente alavancados são os que pagam primeiro, todas as vezes.
Você ainda está mantendo o tamanho para a próxima semana, ou reduzindo antes?
Trade uma vez, execute em todo lugar — tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
O estrago não foi venda à vista. US$ 278 milhões em derivativos foram liquidados nessa janela, e 86% disso foram posições compradas (longs). Esse é o mecanismo: uma surpresa macro eleva as chances de aumento de juros do Fed, o financiamento aperta e posições alavancadas são forçadas a sair antes mesmo de o spot reagir. O movimento parece um crash em um gráfico, mas na verdade é uma cascata de alavancagem com uma divulgação de empregos como gatilho.
Vale observar na divulgação da próxima semana: se as chances de alta de juros continuarem subindo, esse mesmo cenário se repete — longs excessivamente alavancados são os que pagam primeiro, todas as vezes.
Você ainda está mantendo o tamanho para a próxima semana, ou reduzindo antes?
Trade uma vez, execute em todo lugar — tokenbot.com
#Bitcoin #TradingSignals #TokenBot $BTC $TBOT
59
·
--
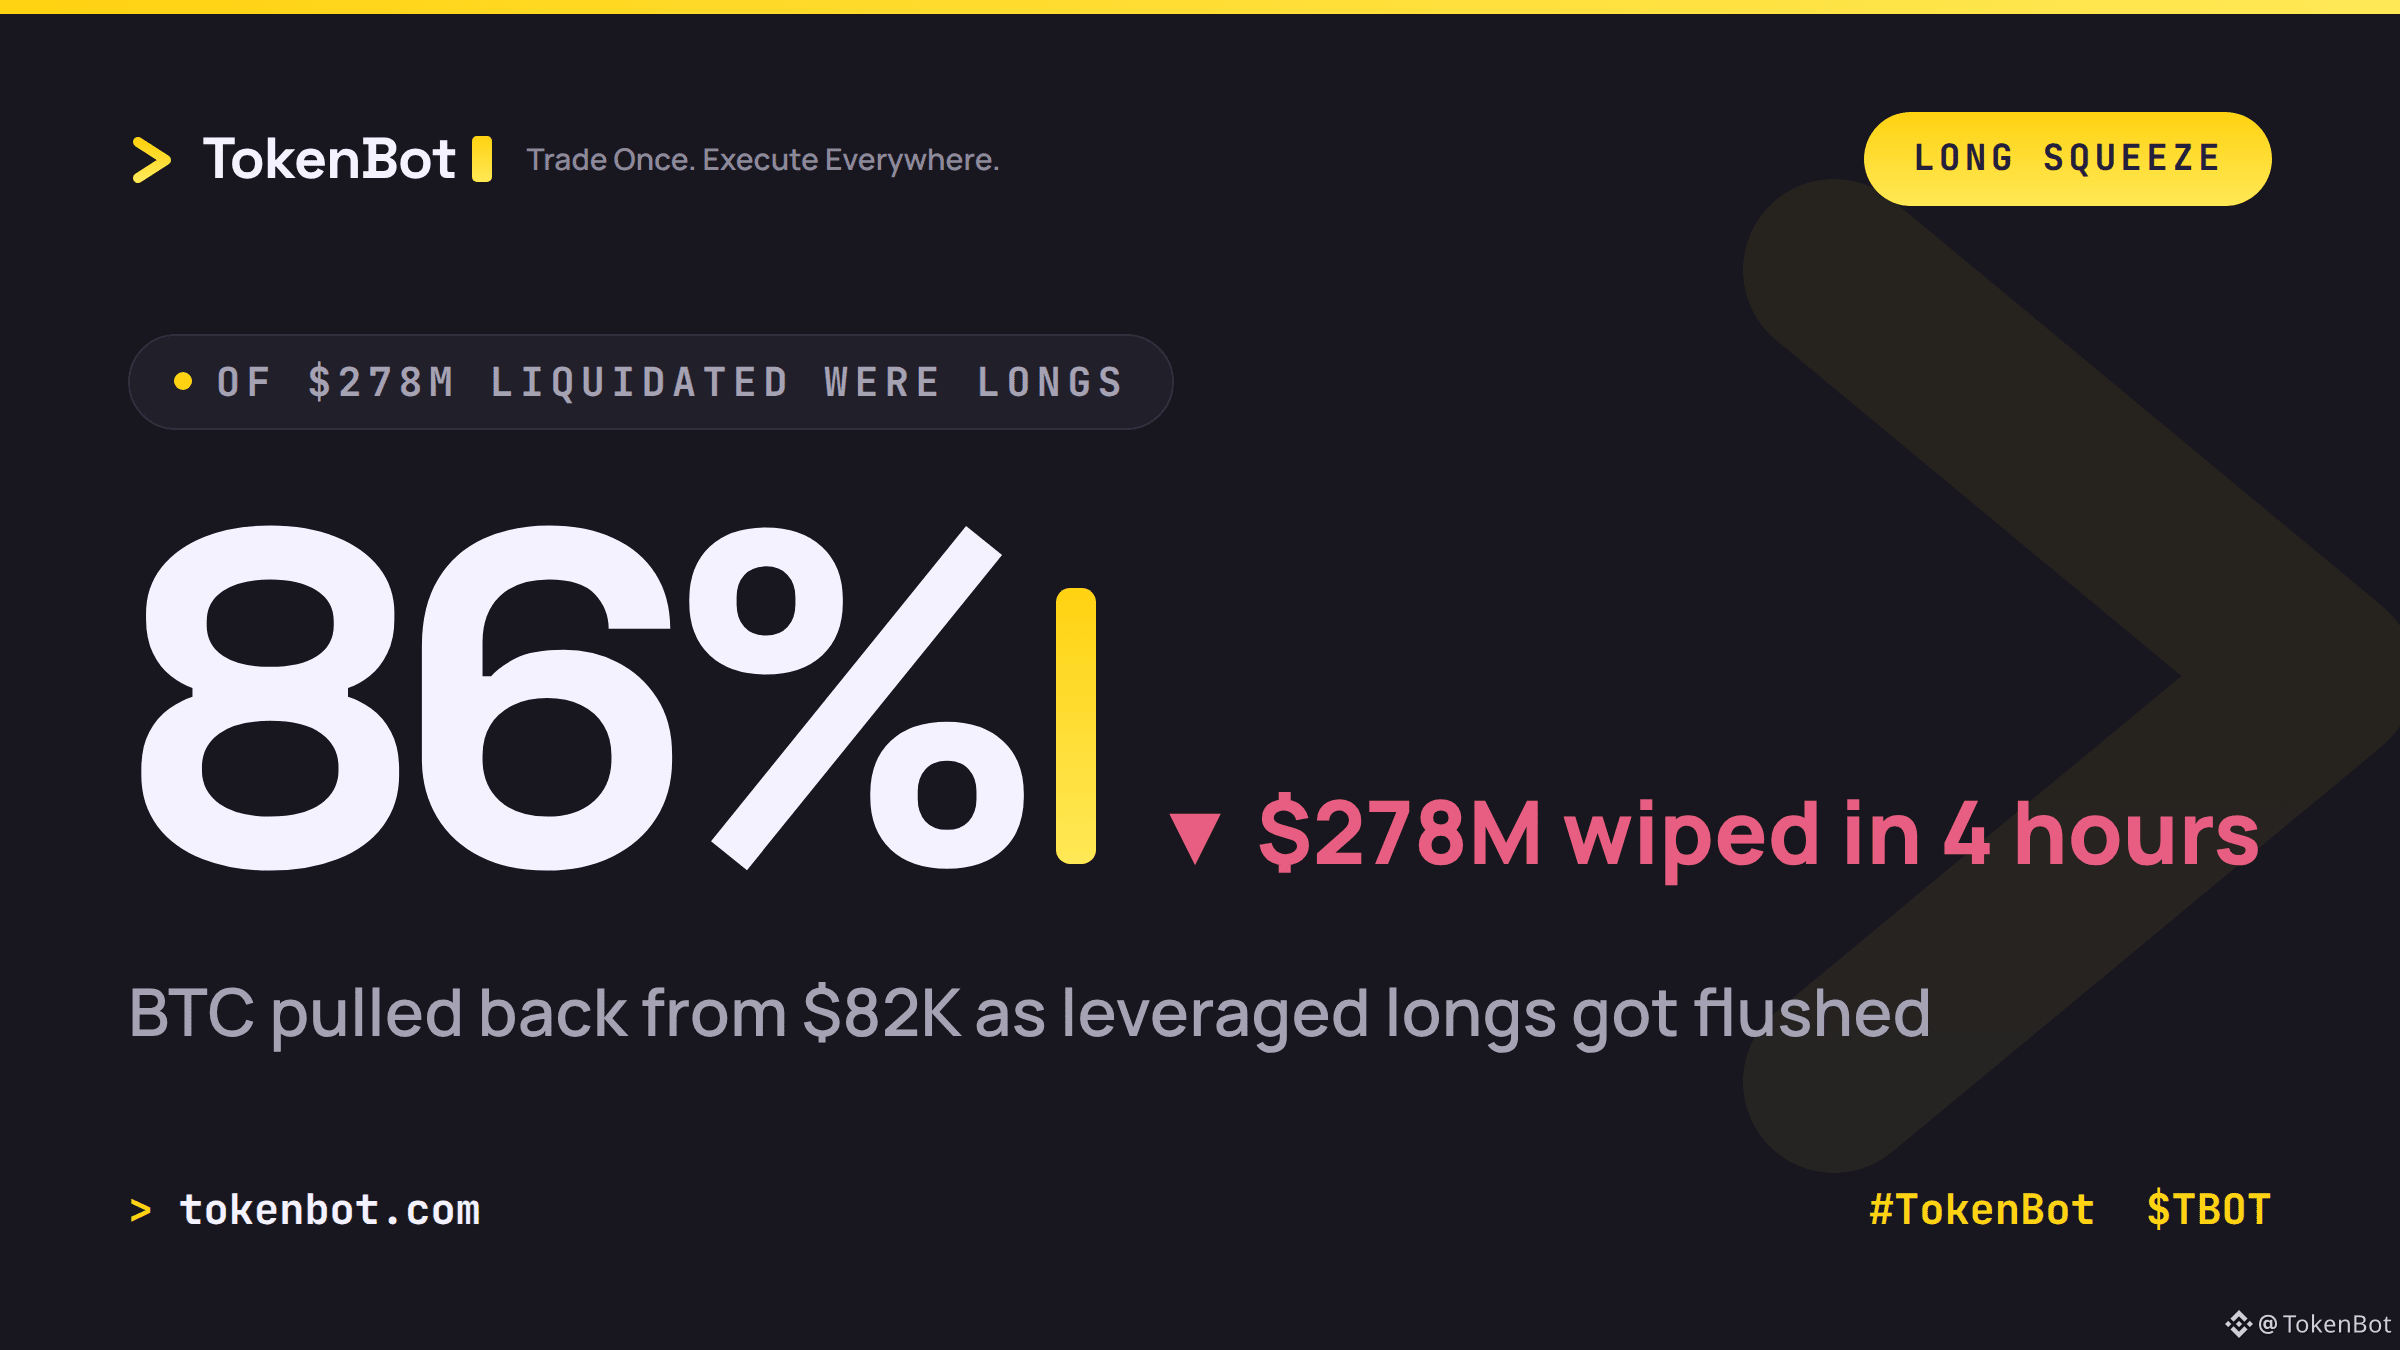
O BTC recuou da faixa acima de US$ 82 mil para a zona de US$ 80 mil neste fim de semana, e não foi apenas realização de lucros — US$ 278 milhões em posições alavancadas em derivativos foram liquidadas em uma janela de 4 horas, com cerca de 86% disso em posições compradas.
O mecanismo: dados de emprego dos EUA mais fortes do que o esperado reduziram as chances de um corte de juros do Fed no curto prazo, e foi a exposição comprada excessivamente concentrada que pagou a conta primeiro. O interesse em aberto agregado dos futuros de BTC já diminuiu ao longo da última semana, à medida que os traders reduzem risco antes do próximo catalisador — o CPI sai em 11 de setembro, e outra leitura alta pode desencadear a próxima liquidação.
Se você opera estratégias sistemáticas, como está dimensionando a posição para a semana do CPI: reduzindo a alavancagem agora ou esperando o dado?
$BTC $TBOT #TokenBot #Bitcoin #CPI
O BTC recuou da faixa acima de US$ 82 mil para a zona de US$ 80 mil neste fim de semana, e não foi apenas realização de lucros — US$ 278 milhões em posições alavancadas em derivativos foram liquidadas em uma janela de 4 horas, com cerca de 86% disso em posições compradas.
O mecanismo: dados de emprego dos EUA mais fortes do que o esperado reduziram as chances de um corte de juros do Fed no curto prazo, e foi a exposição comprada excessivamente concentrada que pagou a conta primeiro. O interesse em aberto agregado dos futuros de BTC já diminuiu ao longo da última semana, à medida que os traders reduzem risco antes do próximo catalisador — o CPI sai em 11 de setembro, e outra leitura alta pode desencadear a próxima liquidação.
Se você opera estratégias sistemáticas, como está dimensionando a posição para a semana do CPI: reduzindo a alavancagem agora ou esperando o dado?
$BTC $TBOT #TokenBot #Bitcoin #CPI
O mecanismo: dados de emprego dos EUA mais fortes do que o esperado reduziram as chances de um corte de juros do Fed no curto prazo, e foi a exposição comprada excessivamente concentrada que pagou a conta primeiro. O interesse em aberto agregado dos futuros de BTC já diminuiu ao longo da última semana, à medida que os traders reduzem risco antes do próximo catalisador — o CPI sai em 11 de setembro, e outra leitura alta pode desencadear a próxima liquidação.
Se você opera estratégias sistemáticas, como está dimensionando a posição para a semana do CPI: reduzindo a alavancagem agora ou esperando o dado?
$BTC $TBOT #TokenBot #Bitcoin #CPI
96
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedRateWatch
1.6M visualizações
7,127 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tema: Setembro do FOMC — Qual será o próximo movimento do Fed?
👉Como participar:
Publique uma postagem ou artigo curto com a hashtag #FedRateWatch
Crie conteúdo com base nos ângulos abaixo:
- O núcleo do CPI de agosto subiu 0,3% mês a mês, e as chances de um aumento de 25 pb esta semana agora estão perto de 90%. Você antecipa um aumento de taxa esta semana? É algo pontual, ou o início de um ciclo de altas mais longo?
- Se o aumento acontecer, como isso se reflete em BTC, ações de tecnologia e ouro? Em alta ou em baixa?
- Como você planeja operar a seguir? Compartilhe sua operação/posições de BTC, ações ou ouro com nosso widget de compartilhamento de trades.
⏰Período da campanha:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do secretário da sua seção no feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo em destaque na Binance Square Official
Precisa de ideias para sua postagem? Acesse a página do tema #FedRateWatch ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·669 gostos
·1.7M visualizações
FedHikes25BpsUSStocksClose
2 visualizações
13 a discutir
CryptoVCFundingRebounds$5.6BInQ2
0 visualizações
4 a discutir