
gen1us
103 Publicações
gen1us
Denunciar
Bloquear Utilizador
Follow me on X: https://x.com/t0u5en 🚀
Trader Frequente
2.6 ano(s)
12 A seguir
62 Seguidores
104 Gostaram
Publicações
·
--
Em Alta
Ver tradução
#dusk @Dusk_Foundation $DUSK
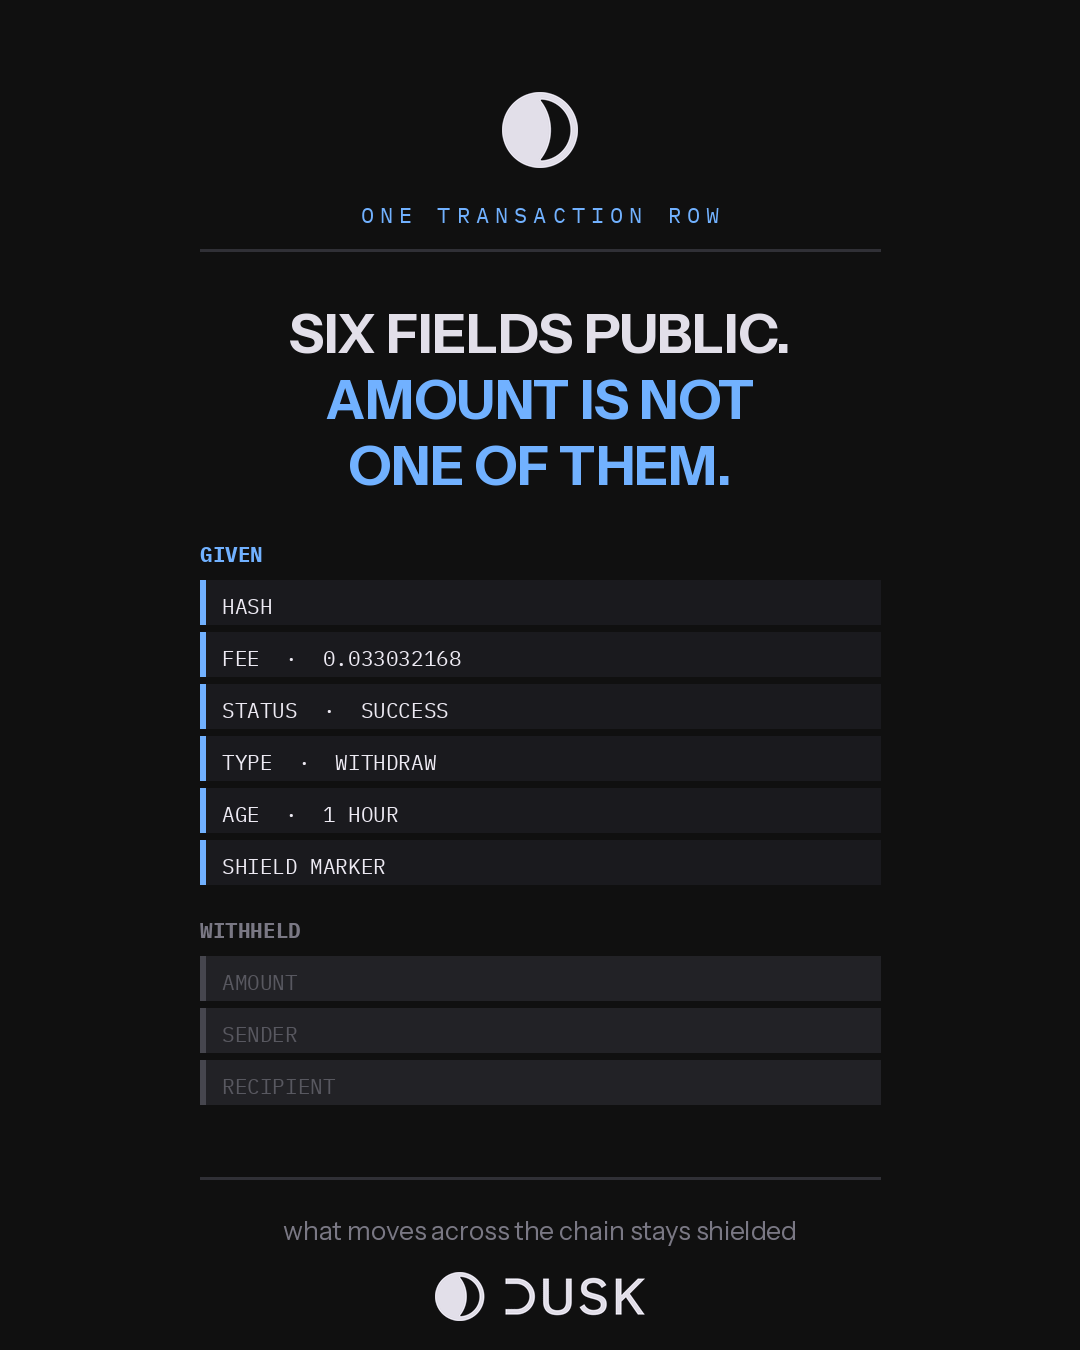
Dusk's pitch is privacy where needed, transparency where useful. Anyone can write that sentence. So I did the boring thing and catalogued exactly which fields the mainnet explorer hands over, and where it stops.
A transaction row gives six things: the hash, the fee to nine decimals, success or failure, the operation type, the age, and a shield marker. That is the complete list. There is no amount column. There is no sender and no recipient. I can tell you a WITHDRAW cost 0.033032168 DUSK, succeeded, and settled about an hour before I looked. I cannot tell you for how much, or whose.
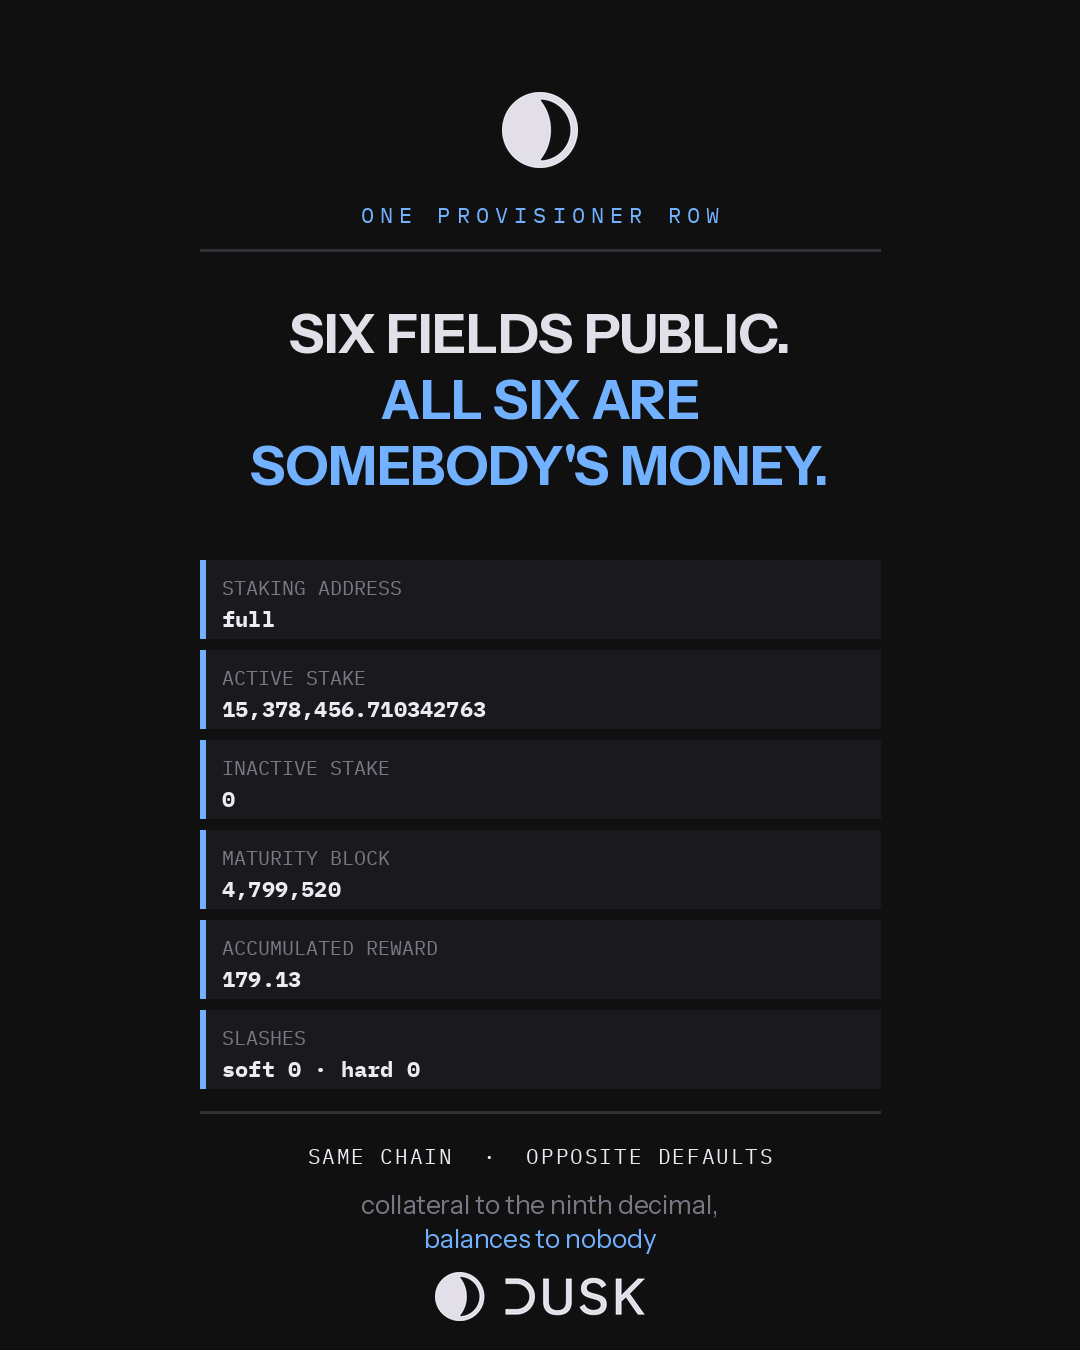
Now the provisioner list, on the same explorer, one tab across. It gives the staking address, active stake to nine decimals 15,378,456.710342763 for the largest when I read it this week inactive stake, the maturity block, accumulated reward, and the soft and hard slash counts. Six fields again, and this time every single one is a number about somebody's money.
Same chain, same afternoon, opposite defaults. That is the design sitting in two tabs.
What secures the network is exposed to the ninth decimal, because a counterparty has to be able to verify it without asking permission. What moves across the network is shielded, because the size of a trade is nobody's business except the parties and whoever is entitled to review it.
Worth naming what that costs. Publishing collateral per address makes operator behaviour readable to competitors, and Dusk accepts that, because a settlement layer whose security you have to take on trust is not one an institution can underwrite.
The honest limit: I catalogued the explorer, not the protocol. What a block explorer renders is partly a UI decision. And selective disclosure means an authorised reviewer sees more than I do that is the entire point of it, and it is the part I cannot verify from a public page.
If you were the regulator, which of those columns would you have insisted on first?
#dusk @Dusk $DUSK
Dusk's pitch is privacy where needed, transparency where useful. Anyone can write that sentence. So I did the boring thing and catalogued exactly which fields the mainnet explorer hands over, and where it stops.
A transaction row gives six things: the hash, the fee to nine decimals, success or failure, the operation type, the age, and a shield marker. That is the complete list. There is no amount column. There is no sender and no recipient. I can tell you a WITHDRAW cost 0.033032168 DUSK, succeeded, and settled about an hour before I looked. I cannot tell you for how much, or whose.
Now the provisioner list, on the same explorer, one tab across. It gives the staking address, active stake to nine decimals 15,378,456.710342763 for the largest when I read it this week inactive stake, the maturity block, accumulated reward, and the soft and hard slash counts. Six fields again, and this time every single one is a number about somebody's money.
Same chain, same afternoon, opposite defaults. That is the design sitting in two tabs.
What secures the network is exposed to the ninth decimal, because a counterparty has to be able to verify it without asking permission. What moves across the network is shielded, because the size of a trade is nobody's business except the parties and whoever is entitled to review it.
Worth naming what that costs. Publishing collateral per address makes operator behaviour readable to competitors, and Dusk accepts that, because a settlement layer whose security you have to take on trust is not one an institution can underwrite.
The honest limit: I catalogued the explorer, not the protocol. What a block explorer renders is partly a UI decision. And selective disclosure means an authorised reviewer sees more than I do that is the entire point of it, and it is the part I cannot verify from a public page.
If you were the regulator, which of those columns would you have insisted on first?
Dusk's pitch is privacy where needed, transparency where useful. Anyone can write that sentence. So I did the boring thing and catalogued exactly which fields the mainnet explorer hands over, and where it stops.
A transaction row gives six things: the hash, the fee to nine decimals, success or failure, the operation type, the age, and a shield marker. That is the complete list. There is no amount column. There is no sender and no recipient. I can tell you a WITHDRAW cost 0.033032168 DUSK, succeeded, and settled about an hour before I looked. I cannot tell you for how much, or whose.
Now the provisioner list, on the same explorer, one tab across. It gives the staking address, active stake to nine decimals 15,378,456.710342763 for the largest when I read it this week inactive stake, the maturity block, accumulated reward, and the soft and hard slash counts. Six fields again, and this time every single one is a number about somebody's money.
Same chain, same afternoon, opposite defaults. That is the design sitting in two tabs.
What secures the network is exposed to the ninth decimal, because a counterparty has to be able to verify it without asking permission. What moves across the network is shielded, because the size of a trade is nobody's business except the parties and whoever is entitled to review it.
Worth naming what that costs. Publishing collateral per address makes operator behaviour readable to competitors, and Dusk accepts that, because a settlement layer whose security you have to take on trust is not one an institution can underwrite.
The honest limit: I catalogued the explorer, not the protocol. What a block explorer renders is partly a UI decision. And selective disclosure means an authorised reviewer sees more than I do that is the entire point of it, and it is the part I cannot verify from a public page.
If you were the regulator, which of those columns would you have insisted on first?
69
·
--
#dusk @Dusk_Foundation $DUSK
O crepúsculo se descreve como oferecendo liquidação determinística. Essa palavra faz muito trabalho numa frase, então nos últimos poucos dias tentei medir se o relógio por baixo dela realmente aguenta.
Dois exemplos, retirados com três dias de intervalo, ambos da lista de blocos do explorador do mainnet.
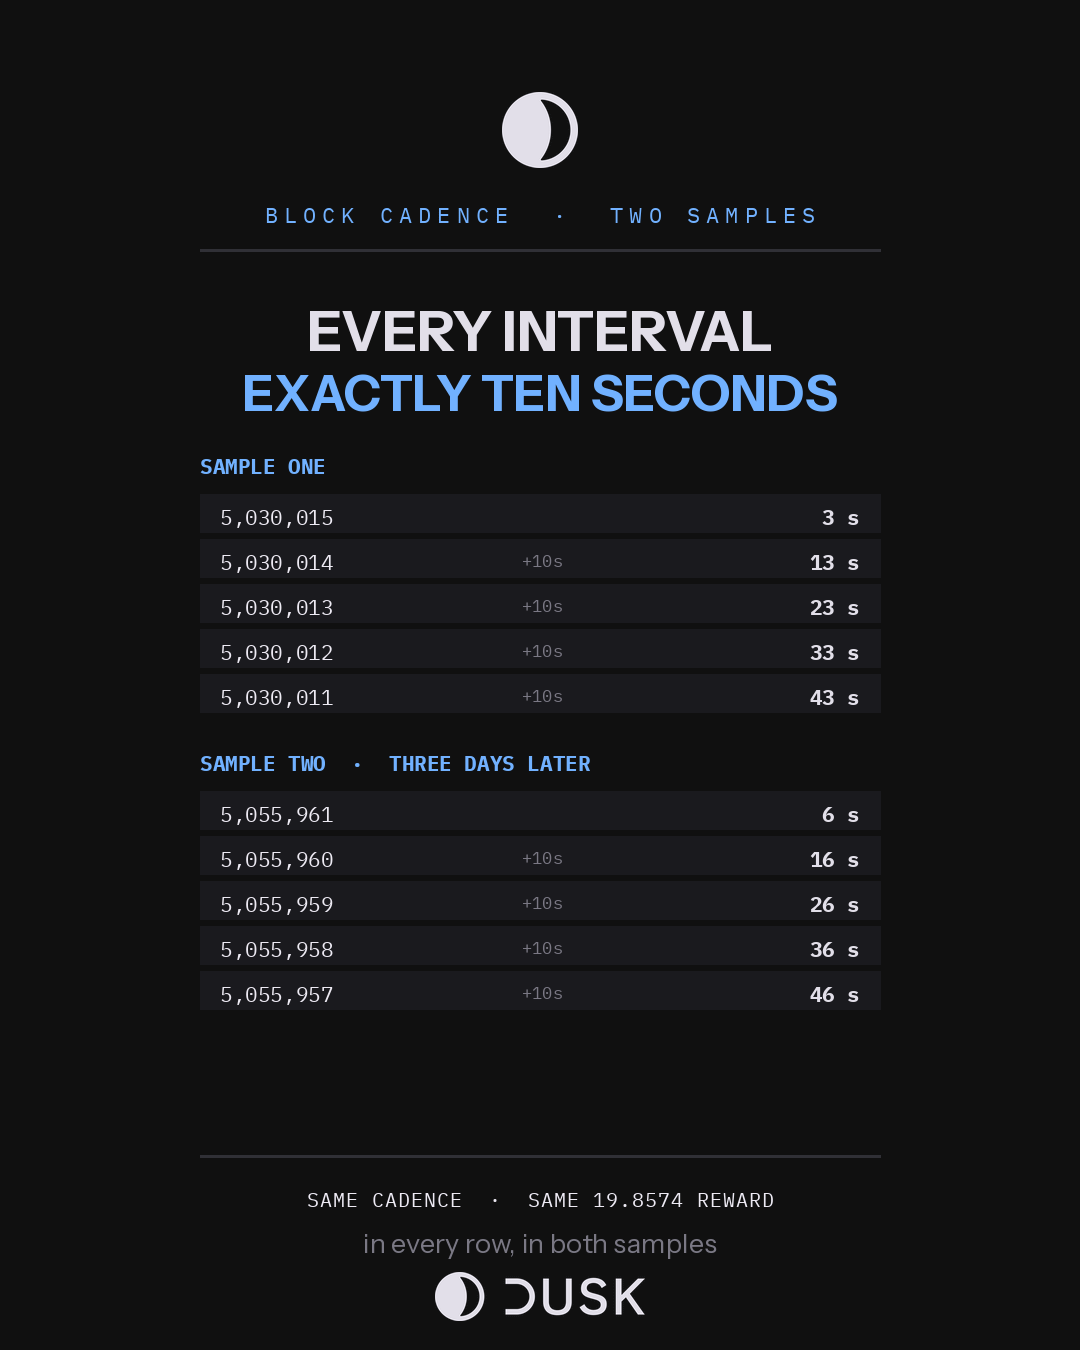
Primeiro exemplo, seis blocos consecutivos. O explorador os mostrou com idade de 3, 13, 23, 33, 43 e 53 segundos. Cada intervalo exatamente dez segundos. Segundo exemplo, três dias depois, cinco blocos consecutivos: 6, 16, 26, 36 e 46 segundos. Cada intervalo exatamente dez segundos novamente.
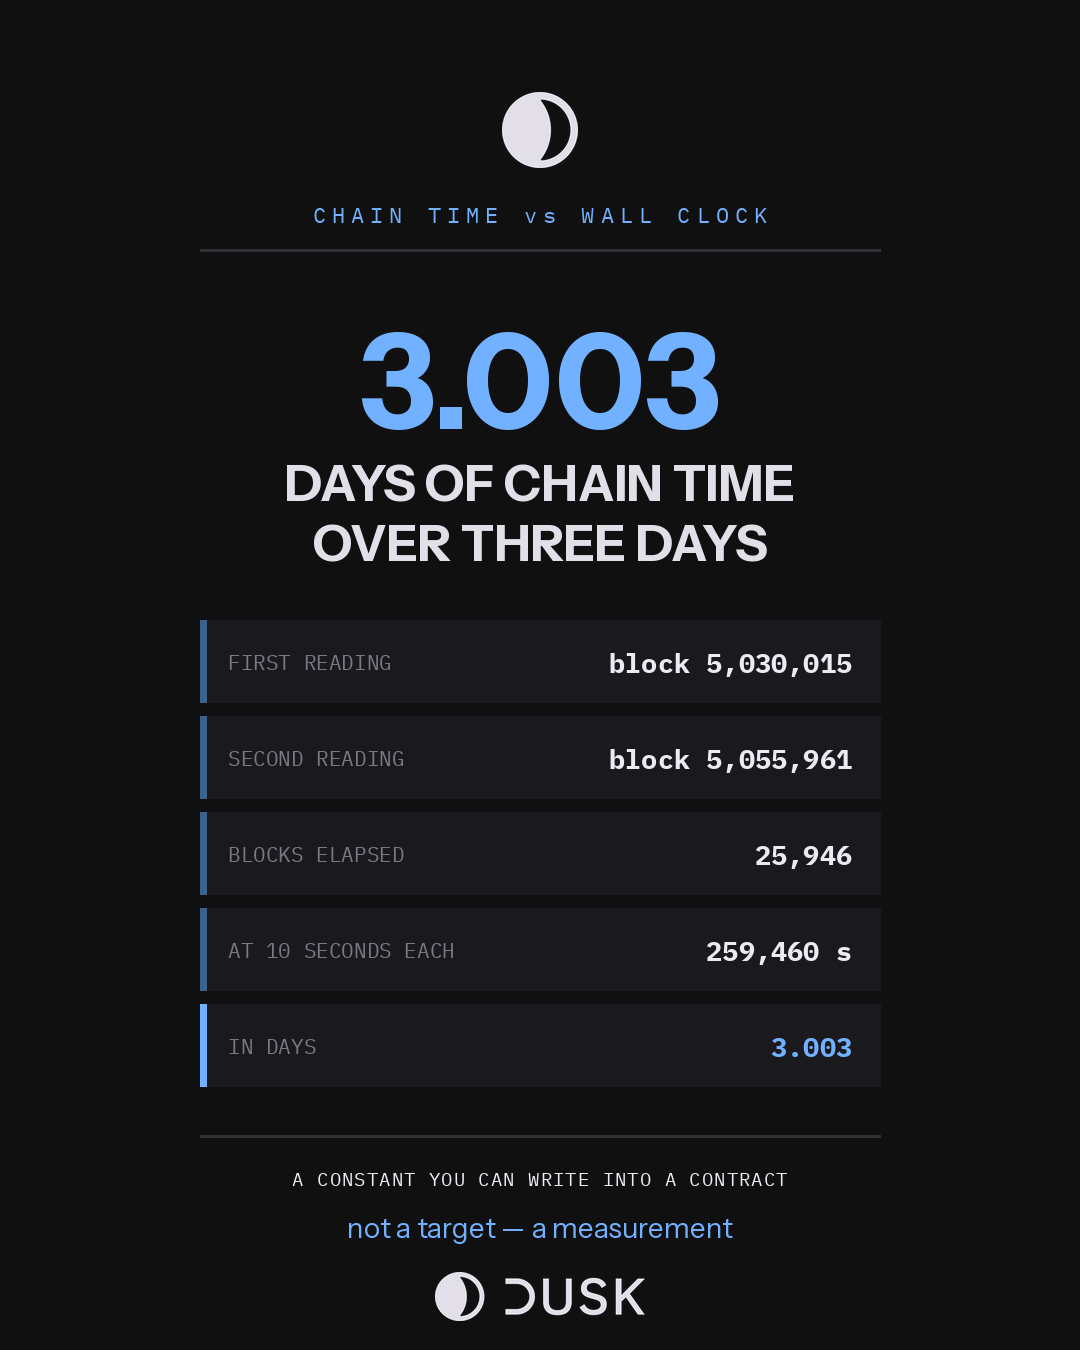
Depois a mesma pergunta em escala de três dias. Minha primeira leitura foi o bloco 5.030.015 e a segunda foi 5.055.961, uma diferença de 25.946 blocos. A dez segundos cada, isso é 259.460 segundos, ou 3,003 dias de tempo de cadeia contra três dias de relógio de parede. A deriva ao longo de um quarto de milhão de segundos é pequena o suficiente para que eu não consiga separá-la da minha própria imprecisão sobre quando carreguei as páginas.
Todo bloco em ambos os exemplos pagou exatamente 19,8574 DUSK. Não aproximadamente, não em média ao longo da janela - os mesmos quatro dígitos decimais em cada linha, três dias de intervalo.
Isto é a coisa menos dramática que eu medi nesta cadeia e provavelmente a mais consequente. T+2 nos mercados tradicionais nunca foi dois dias de computação. Eram dois dias de folga institucional, e toda promessa a jusante precisava ser escrita de forma suficientemente flexível para sobreviver a isso. Quando o intervalo é o mesmo número todas as vezes, a garantia deixa de precisar dessa folga. Você pode colocar a janela de liquidação num contrato, em vez de uma estimativa.
O limite é honesto: eu amostrei duas janelas de cinco ou seis blocos. Isso é evidência de uma cadência estável em condições normais, não uma prova de que seja assim sob adversários. O que isso mostra, no entanto, é que a constante é real o bastante para se construir contra o que existe hoje.
Se você estivesse escrevendo a cláusula de liquidação, preferiria citar um alvo ou uma medição?
#dusk @Dusk $DUSK
O crepúsculo se descreve como oferecendo liquidação determinística. Essa palavra faz muito trabalho numa frase, então nos últimos poucos dias tentei medir se o relógio por baixo dela realmente aguenta.
Dois exemplos, retirados com três dias de intervalo, ambos da lista de blocos do explorador do mainnet.
Primeiro exemplo, seis blocos consecutivos. O explorador os mostrou com idade de 3, 13, 23, 33, 43 e 53 segundos. Cada intervalo exatamente dez segundos. Segundo exemplo, três dias depois, cinco blocos consecutivos: 6, 16, 26, 36 e 46 segundos. Cada intervalo exatamente dez segundos novamente.
Depois a mesma pergunta em escala de três dias. Minha primeira leitura foi o bloco 5.030.015 e a segunda foi 5.055.961, uma diferença de 25.946 blocos. A dez segundos cada, isso é 259.460 segundos, ou 3,003 dias de tempo de cadeia contra três dias de relógio de parede. A deriva ao longo de um quarto de milhão de segundos é pequena o suficiente para que eu não consiga separá-la da minha própria imprecisão sobre quando carreguei as páginas.
Todo bloco em ambos os exemplos pagou exatamente 19,8574 DUSK. Não aproximadamente, não em média ao longo da janela - os mesmos quatro dígitos decimais em cada linha, três dias de intervalo.
Isto é a coisa menos dramática que eu medi nesta cadeia e provavelmente a mais consequente. T+2 nos mercados tradicionais nunca foi dois dias de computação. Eram dois dias de folga institucional, e toda promessa a jusante precisava ser escrita de forma suficientemente flexível para sobreviver a isso. Quando o intervalo é o mesmo número todas as vezes, a garantia deixa de precisar dessa folga. Você pode colocar a janela de liquidação num contrato, em vez de uma estimativa.
O limite é honesto: eu amostrei duas janelas de cinco ou seis blocos. Isso é evidência de uma cadência estável em condições normais, não uma prova de que seja assim sob adversários. O que isso mostra, no entanto, é que a constante é real o bastante para se construir contra o que existe hoje.
Se você estivesse escrevendo a cláusula de liquidação, preferiria citar um alvo ou uma medição?
O crepúsculo se descreve como oferecendo liquidação determinística. Essa palavra faz muito trabalho numa frase, então nos últimos poucos dias tentei medir se o relógio por baixo dela realmente aguenta.
Dois exemplos, retirados com três dias de intervalo, ambos da lista de blocos do explorador do mainnet.
Primeiro exemplo, seis blocos consecutivos. O explorador os mostrou com idade de 3, 13, 23, 33, 43 e 53 segundos. Cada intervalo exatamente dez segundos. Segundo exemplo, três dias depois, cinco blocos consecutivos: 6, 16, 26, 36 e 46 segundos. Cada intervalo exatamente dez segundos novamente.
Depois a mesma pergunta em escala de três dias. Minha primeira leitura foi o bloco 5.030.015 e a segunda foi 5.055.961, uma diferença de 25.946 blocos. A dez segundos cada, isso é 259.460 segundos, ou 3,003 dias de tempo de cadeia contra três dias de relógio de parede. A deriva ao longo de um quarto de milhão de segundos é pequena o suficiente para que eu não consiga separá-la da minha própria imprecisão sobre quando carreguei as páginas.
Todo bloco em ambos os exemplos pagou exatamente 19,8574 DUSK. Não aproximadamente, não em média ao longo da janela - os mesmos quatro dígitos decimais em cada linha, três dias de intervalo.
Isto é a coisa menos dramática que eu medi nesta cadeia e provavelmente a mais consequente. T+2 nos mercados tradicionais nunca foi dois dias de computação. Eram dois dias de folga institucional, e toda promessa a jusante precisava ser escrita de forma suficientemente flexível para sobreviver a isso. Quando o intervalo é o mesmo número todas as vezes, a garantia deixa de precisar dessa folga. Você pode colocar a janela de liquidação num contrato, em vez de uma estimativa.
O limite é honesto: eu amostrei duas janelas de cinco ou seis blocos. Isso é evidência de uma cadência estável em condições normais, não uma prova de que seja assim sob adversários. O que isso mostra, no entanto, é que a constante é real o bastante para se construir contra o que existe hoje.
Se você estivesse escrevendo a cláusula de liquidação, preferiria citar um alvo ou uma medição?
95
·
--
#dusk @Dusk_Foundation $DUSK
A lista de operadores tem uma coluna que eu passei na última vez: recompensa acumulada. Ela parece ruído. Um operador em 652,827 DUSK, outro em 50.08, ambos garantindo a mesma cadeia no mesmo instante. Então me ocorreu que a coluna é um relógio, e que eu podia lê-la.
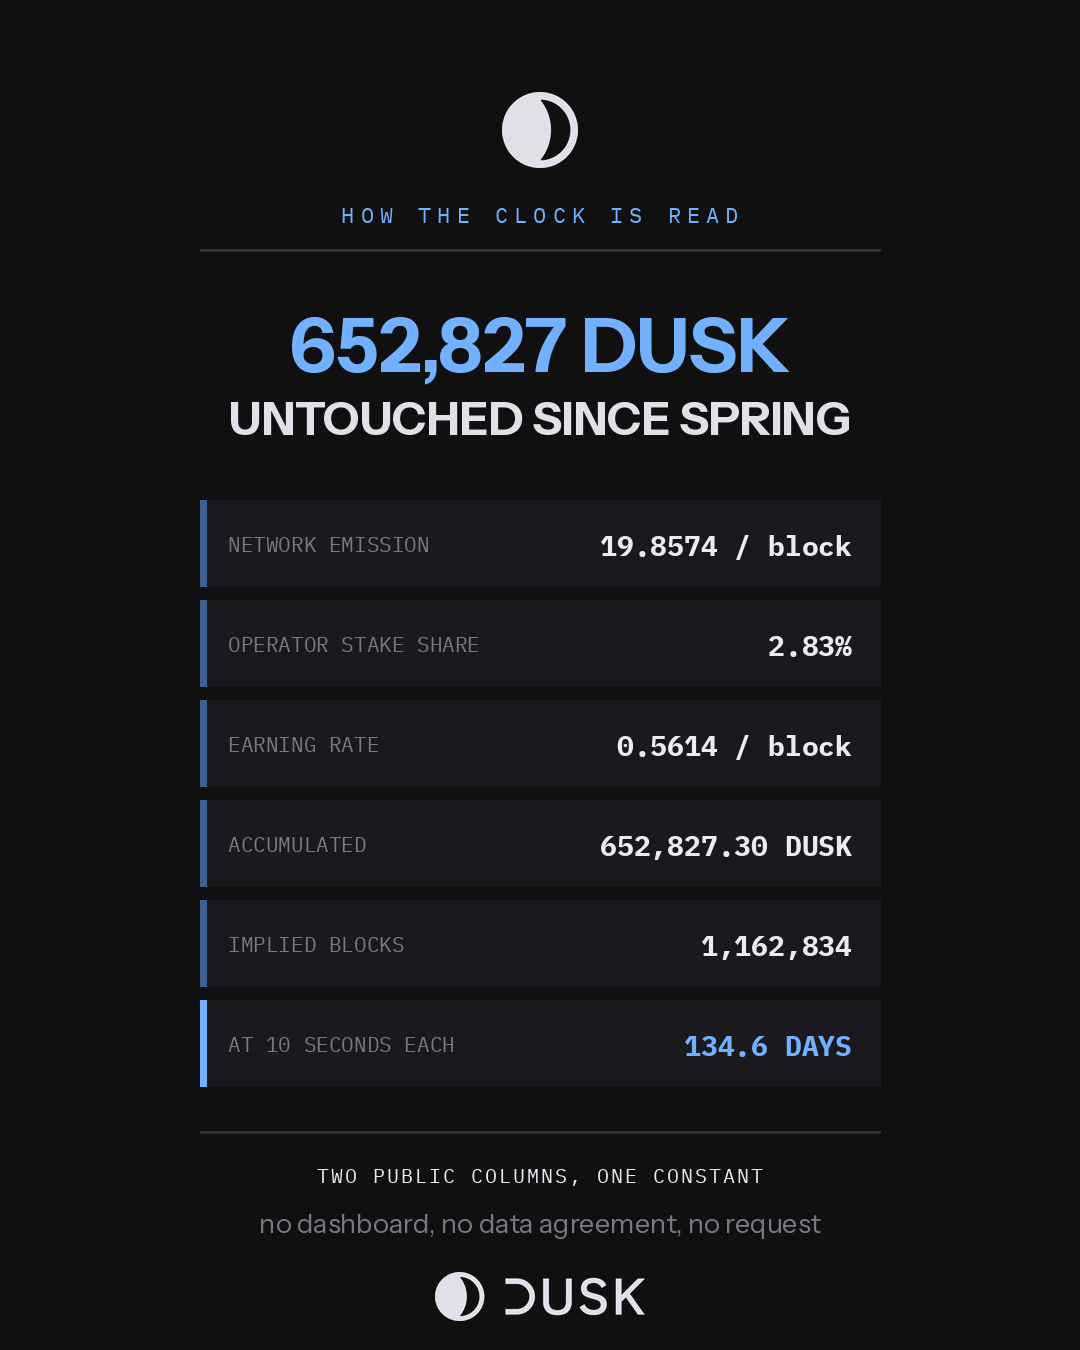
A emissão em Dusk é fixa. 19.8574 DUSK por bloco, um bloco a cada dez segundos, dividido pelo peso do stake. Então a taxa de ganhos de um operador não é questão de sorte ou estratégia; é aritmética. O nó que detém 2.83% dos 213.57M de stake ganha 0.5614 DUSK por bloco, sempre. Divida o saldo acumulado por essa taxa e você recupera há quanto tempo ele não faz um sweep.
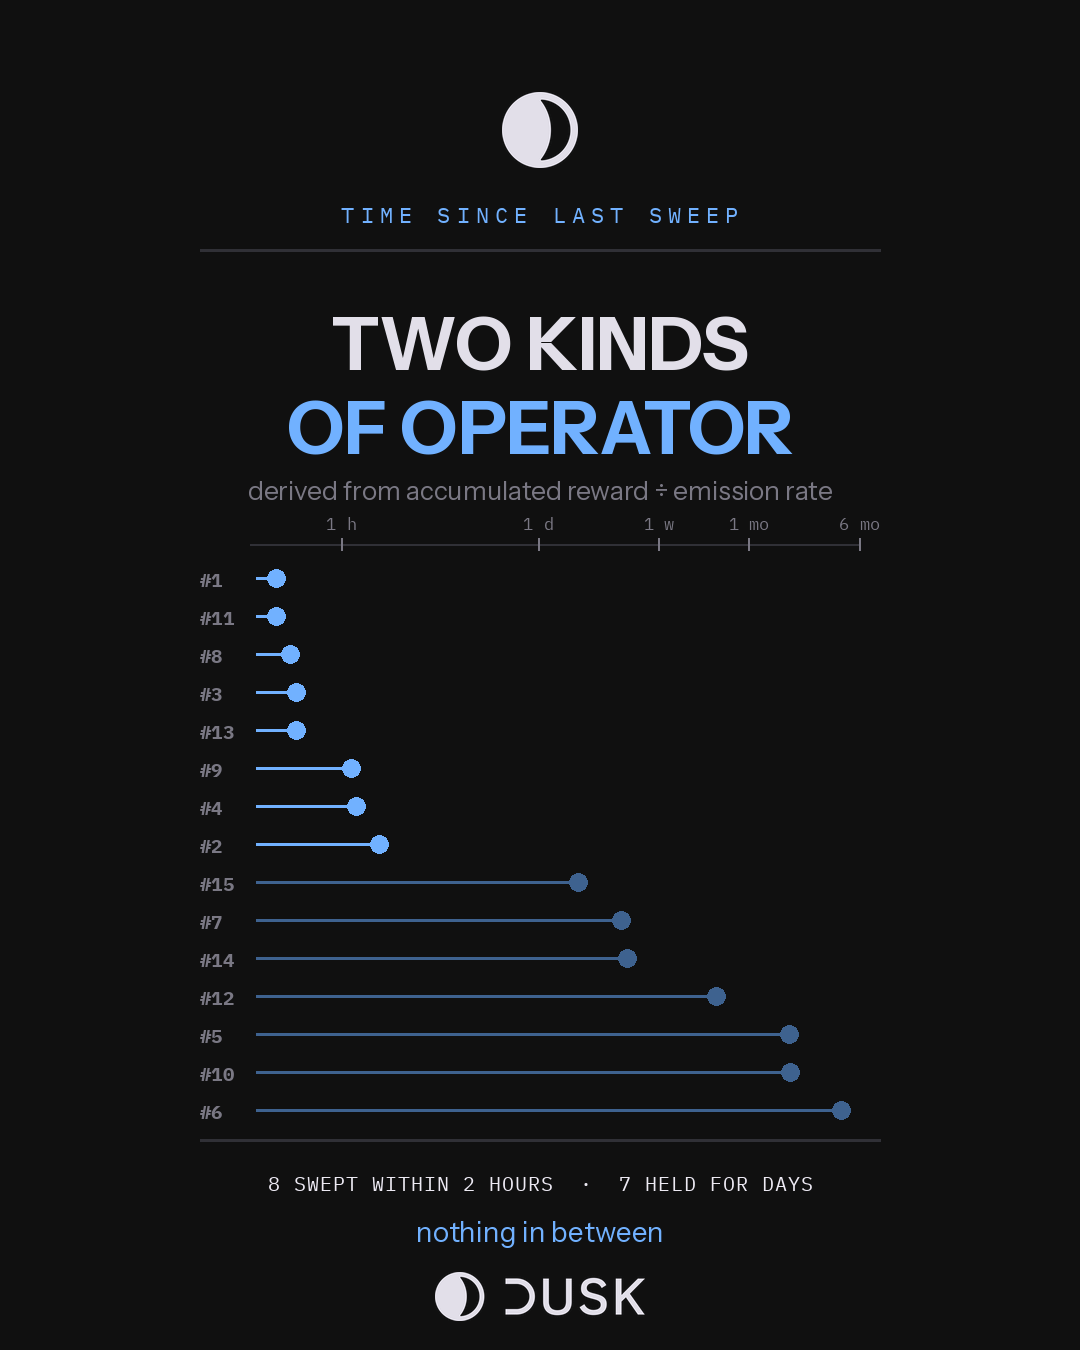
Aplique isso aos quinze primeiros e eles se dividem em duas populações, sem nada no meio. Oito fizeram sweep nas duas horas anteriores — o maior provedor na rede, 7.20% de todo o stake, tinha coletado 21 minutos antes de eu carregar a página. Os outros sete estavam deixando correr: 1.9 dias, 3.8, 4.2, 17.7, 57.4, 58.6, e um com 134.6 dias segurando 652,827 DUSK que não tocava desde a primavera.
Ninguém publicou isso. Eu derivei a partir de duas colunas públicas e de uma constante de protocolo. Essa é a parte que vale a pena encarar. Uma instituição que reconcilia o que seus validadores ganharam não precisa pedir a eles, nem confiar em um painel, nem assinar um acordo de dados. O livro-razão já responde, por endereço, para quem quer que queira apenas dividir.
O limite honesto: isso assume que cada stake permaneceu estável durante toda a janela. Em 134 dias, quase certamente não permaneceu, então os intervalos longos são estimativas com barras de erro reais, não faturas. As curtas, medidas em minutos, são sólidas.
Esse é o lado mais silencioso do que Dusk está construindo. Saldos podem ser mantidos em sigilo. O registro de quem garantiu a cadeia, e quanto foi pago por isso, permanece legível para qualquer pessoa com uma calculadora.
Se você rodasse um ambiente regulado, preferiria auditar seus validadores por solicitação, ou por aritmética?
#dusk @Dusk $DUSK
A lista de operadores tem uma coluna que eu passei na última vez: recompensa acumulada. Ela parece ruído. Um operador em 652,827 DUSK, outro em 50.08, ambos garantindo a mesma cadeia no mesmo instante. Então me ocorreu que a coluna é um relógio, e que eu podia lê-la.
A emissão em Dusk é fixa. 19.8574 DUSK por bloco, um bloco a cada dez segundos, dividido pelo peso do stake. Então a taxa de ganhos de um operador não é questão de sorte ou estratégia; é aritmética. O nó que detém 2.83% dos 213.57M de stake ganha 0.5614 DUSK por bloco, sempre. Divida o saldo acumulado por essa taxa e você recupera há quanto tempo ele não faz um sweep.
Aplique isso aos quinze primeiros e eles se dividem em duas populações, sem nada no meio. Oito fizeram sweep nas duas horas anteriores — o maior provedor na rede, 7.20% de todo o stake, tinha coletado 21 minutos antes de eu carregar a página. Os outros sete estavam deixando correr: 1.9 dias, 3.8, 4.2, 17.7, 57.4, 58.6, e um com 134.6 dias segurando 652,827 DUSK que não tocava desde a primavera.
Ninguém publicou isso. Eu derivei a partir de duas colunas públicas e de uma constante de protocolo. Essa é a parte que vale a pena encarar. Uma instituição que reconcilia o que seus validadores ganharam não precisa pedir a eles, nem confiar em um painel, nem assinar um acordo de dados. O livro-razão já responde, por endereço, para quem quer que queira apenas dividir.
O limite honesto: isso assume que cada stake permaneceu estável durante toda a janela. Em 134 dias, quase certamente não permaneceu, então os intervalos longos são estimativas com barras de erro reais, não faturas. As curtas, medidas em minutos, são sólidas.
Esse é o lado mais silencioso do que Dusk está construindo. Saldos podem ser mantidos em sigilo. O registro de quem garantiu a cadeia, e quanto foi pago por isso, permanece legível para qualquer pessoa com uma calculadora.
Se você rodasse um ambiente regulado, preferiria auditar seus validadores por solicitação, ou por aritmética?
A lista de operadores tem uma coluna que eu passei na última vez: recompensa acumulada. Ela parece ruído. Um operador em 652,827 DUSK, outro em 50.08, ambos garantindo a mesma cadeia no mesmo instante. Então me ocorreu que a coluna é um relógio, e que eu podia lê-la.
A emissão em Dusk é fixa. 19.8574 DUSK por bloco, um bloco a cada dez segundos, dividido pelo peso do stake. Então a taxa de ganhos de um operador não é questão de sorte ou estratégia; é aritmética. O nó que detém 2.83% dos 213.57M de stake ganha 0.5614 DUSK por bloco, sempre. Divida o saldo acumulado por essa taxa e você recupera há quanto tempo ele não faz um sweep.
Aplique isso aos quinze primeiros e eles se dividem em duas populações, sem nada no meio. Oito fizeram sweep nas duas horas anteriores — o maior provedor na rede, 7.20% de todo o stake, tinha coletado 21 minutos antes de eu carregar a página. Os outros sete estavam deixando correr: 1.9 dias, 3.8, 4.2, 17.7, 57.4, 58.6, e um com 134.6 dias segurando 652,827 DUSK que não tocava desde a primavera.
Ninguém publicou isso. Eu derivei a partir de duas colunas públicas e de uma constante de protocolo. Essa é a parte que vale a pena encarar. Uma instituição que reconcilia o que seus validadores ganharam não precisa pedir a eles, nem confiar em um painel, nem assinar um acordo de dados. O livro-razão já responde, por endereço, para quem quer que queira apenas dividir.
O limite honesto: isso assume que cada stake permaneceu estável durante toda a janela. Em 134 dias, quase certamente não permaneceu, então os intervalos longos são estimativas com barras de erro reais, não faturas. As curtas, medidas em minutos, são sólidas.
Esse é o lado mais silencioso do que Dusk está construindo. Saldos podem ser mantidos em sigilo. O registro de quem garantiu a cadeia, e quanto foi pago por isso, permanece legível para qualquer pessoa com uma calculadora.
Se você rodasse um ambiente regulado, preferiria auditar seus validadores por solicitação, ou por aritmética?
103
·
--
#dusk @Dusk_Foundation $DUSK
Uma sede de liquidação não pode tratar seu conjunto de validadores como uma abstração. Se a Dusk Trade vai operar como um MTF regulado, alguém, eventualmente, precisa responder pelos operadores cujas máquinas tornam as negociações finais. Então abri a lista de provisioners e li o topo dela.
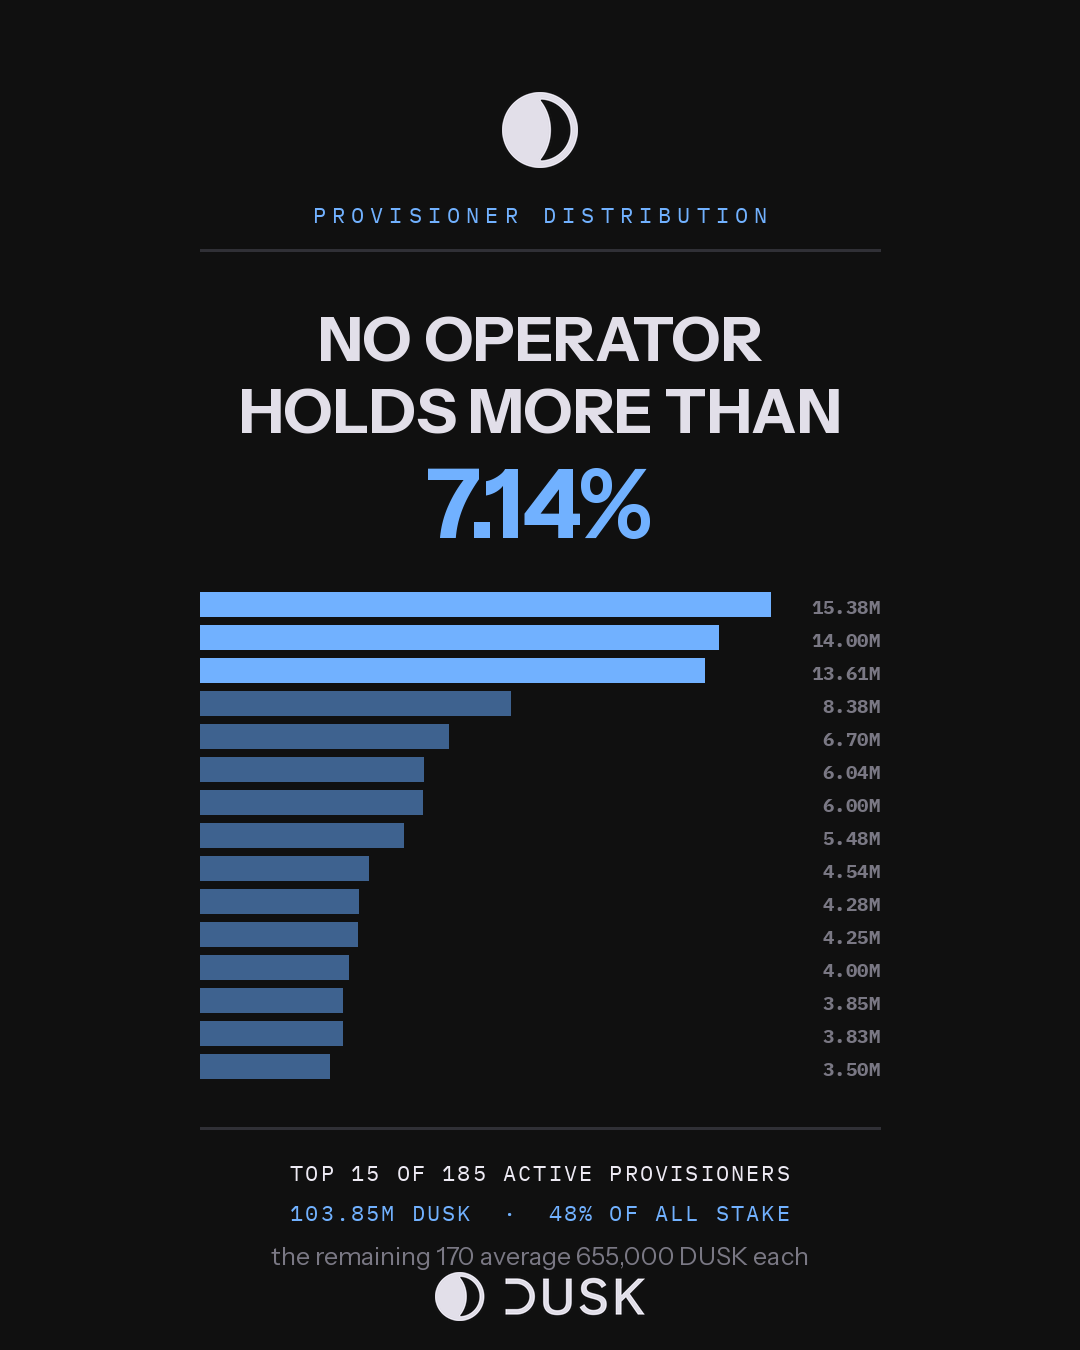
As cinco maiores apostas na mainnet, em DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Estenda isso até o top quinze e soma 103,85M — pouco menos da metade de tudo o que está garantido, mantido por 15 de 185 provisioners ativos. O maior operador único carrega 7,14% do total de apostas. Os 170 nós restantes, em média, têm cerca de 655.000 DUSK cada, então o “cauda” não é apenas decorativa.
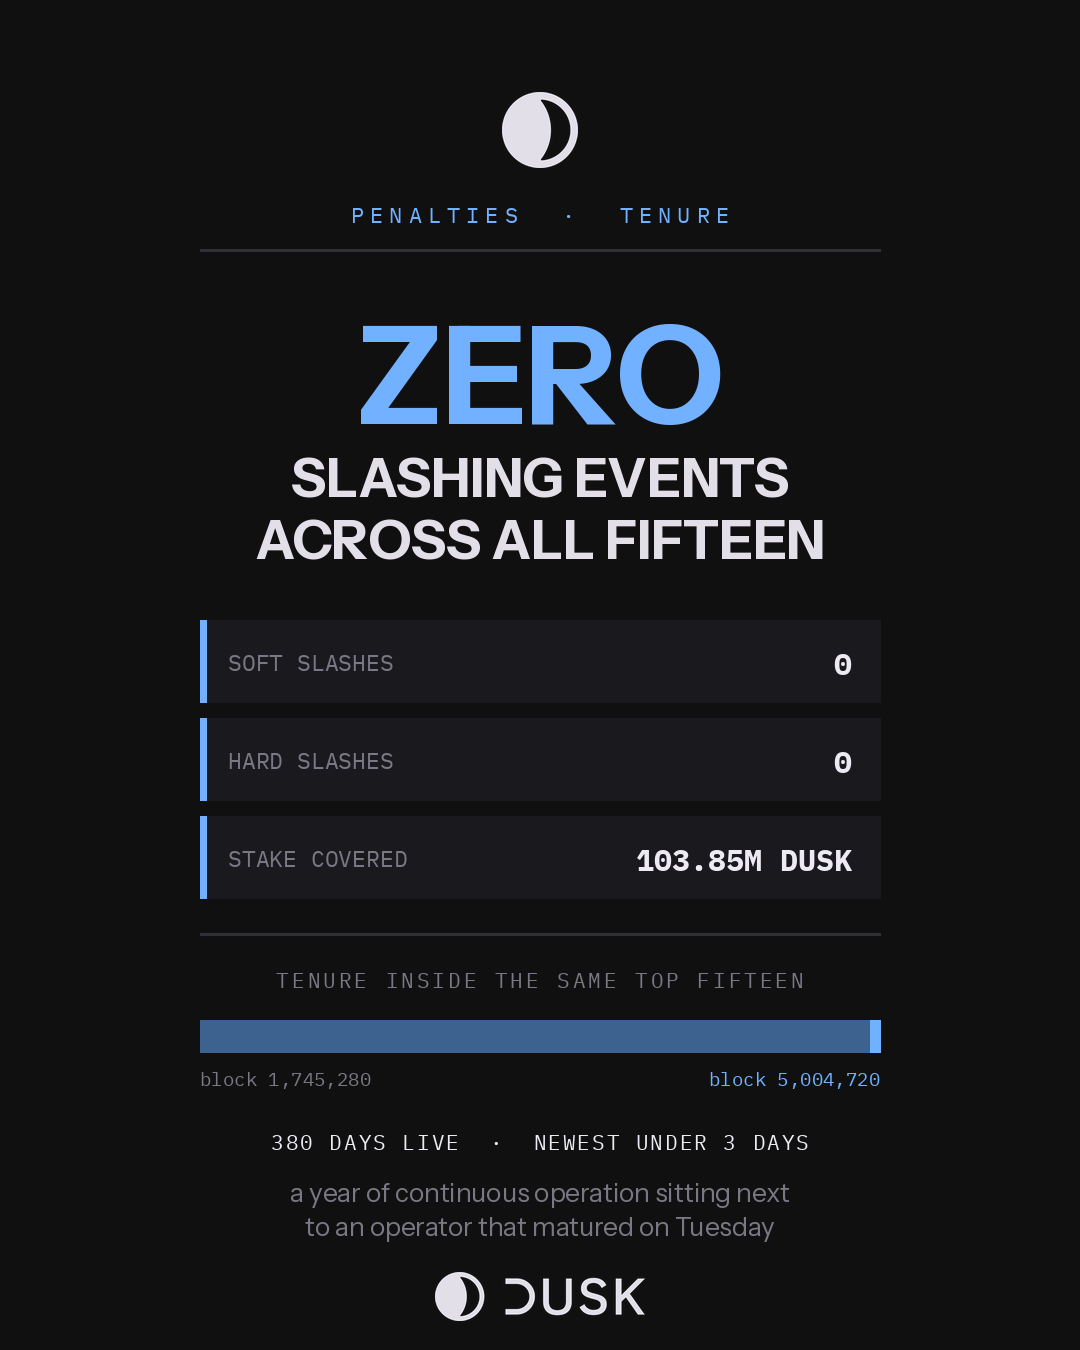
Então a coluna que eu não esperava que fosse tão silenciosa. Para cada um daqueles quinze: Soft 0, Hard 0. Nenhum evento de penalidade entre os operadores que garantem metade da cadeia.
Depois, os blocos de maturidade, que é onde o conjunto deixa de parecer estático. A entrada mais antiga no top quinze amadureceu no bloco 1.745.280. Contra uma cadeia agora com mais de 5.030.000 a dez segundos por bloco, aquele operador está ativo há aproximadamente 380 dias. O mais recente amadureceu no 5.004.720 — menos de três dias atrás. Mesma página, mesma lista. Mais de um ano de operação contínua, lado a lado com um participante de terça-feira.
Vale nomear o que isso não te diz. Peso de aposta não é identidade. O explorador me entrega endereços, não entidades legais, e um parceiro de onboarding de contrapartes sob as regras da UE precisa do segundo tipo. O que isso me entrega é a parte que a maioria das redes deixa implícita: a distribuição em si, por endereço, publicada, recalculada a cada bloco.
Essa é a metade nada glamourosa da privacidade programável. Saldos podem ser protegidos. A garantia que os assegura não pode.
Se você estivesse subscrevendo a finalização da liquidação, o que você gostaria primeiro — os nomes dos operadores, ou os números por trás deles?
#dusk @Dusk $DUSK
Uma sede de liquidação não pode tratar seu conjunto de validadores como uma abstração. Se a Dusk Trade vai operar como um MTF regulado, alguém, eventualmente, precisa responder pelos operadores cujas máquinas tornam as negociações finais. Então abri a lista de provisioners e li o topo dela.
As cinco maiores apostas na mainnet, em DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Estenda isso até o top quinze e soma 103,85M — pouco menos da metade de tudo o que está garantido, mantido por 15 de 185 provisioners ativos. O maior operador único carrega 7,14% do total de apostas. Os 170 nós restantes, em média, têm cerca de 655.000 DUSK cada, então o “cauda” não é apenas decorativa.
Então a coluna que eu não esperava que fosse tão silenciosa. Para cada um daqueles quinze: Soft 0, Hard 0. Nenhum evento de penalidade entre os operadores que garantem metade da cadeia.
Depois, os blocos de maturidade, que é onde o conjunto deixa de parecer estático. A entrada mais antiga no top quinze amadureceu no bloco 1.745.280. Contra uma cadeia agora com mais de 5.030.000 a dez segundos por bloco, aquele operador está ativo há aproximadamente 380 dias. O mais recente amadureceu no 5.004.720 — menos de três dias atrás. Mesma página, mesma lista. Mais de um ano de operação contínua, lado a lado com um participante de terça-feira.
Vale nomear o que isso não te diz. Peso de aposta não é identidade. O explorador me entrega endereços, não entidades legais, e um parceiro de onboarding de contrapartes sob as regras da UE precisa do segundo tipo. O que isso me entrega é a parte que a maioria das redes deixa implícita: a distribuição em si, por endereço, publicada, recalculada a cada bloco.
Essa é a metade nada glamourosa da privacidade programável. Saldos podem ser protegidos. A garantia que os assegura não pode.
Se você estivesse subscrevendo a finalização da liquidação, o que você gostaria primeiro — os nomes dos operadores, ou os números por trás deles?
Uma sede de liquidação não pode tratar seu conjunto de validadores como uma abstração. Se a Dusk Trade vai operar como um MTF regulado, alguém, eventualmente, precisa responder pelos operadores cujas máquinas tornam as negociações finais. Então abri a lista de provisioners e li o topo dela.
As cinco maiores apostas na mainnet, em DUSK: 15,378,456 / 14,001,435 / 13,613,723 / 8,380,800 / 6,701,421. Estenda isso até o top quinze e soma 103,85M — pouco menos da metade de tudo o que está garantido, mantido por 15 de 185 provisioners ativos. O maior operador único carrega 7,14% do total de apostas. Os 170 nós restantes, em média, têm cerca de 655.000 DUSK cada, então o “cauda” não é apenas decorativa.
Então a coluna que eu não esperava que fosse tão silenciosa. Para cada um daqueles quinze: Soft 0, Hard 0. Nenhum evento de penalidade entre os operadores que garantem metade da cadeia.
Depois, os blocos de maturidade, que é onde o conjunto deixa de parecer estático. A entrada mais antiga no top quinze amadureceu no bloco 1.745.280. Contra uma cadeia agora com mais de 5.030.000 a dez segundos por bloco, aquele operador está ativo há aproximadamente 380 dias. O mais recente amadureceu no 5.004.720 — menos de três dias atrás. Mesma página, mesma lista. Mais de um ano de operação contínua, lado a lado com um participante de terça-feira.
Vale nomear o que isso não te diz. Peso de aposta não é identidade. O explorador me entrega endereços, não entidades legais, e um parceiro de onboarding de contrapartes sob as regras da UE precisa do segundo tipo. O que isso me entrega é a parte que a maioria das redes deixa implícita: a distribuição em si, por endereço, publicada, recalculada a cada bloco.
Essa é a metade nada glamourosa da privacidade programável. Saldos podem ser protegidos. A garantia que os assegura não pode.
Se você estivesse subscrevendo a finalização da liquidação, o que você gostaria primeiro — os nomes dos operadores, ou os números por trás deles?
1
97
·
--
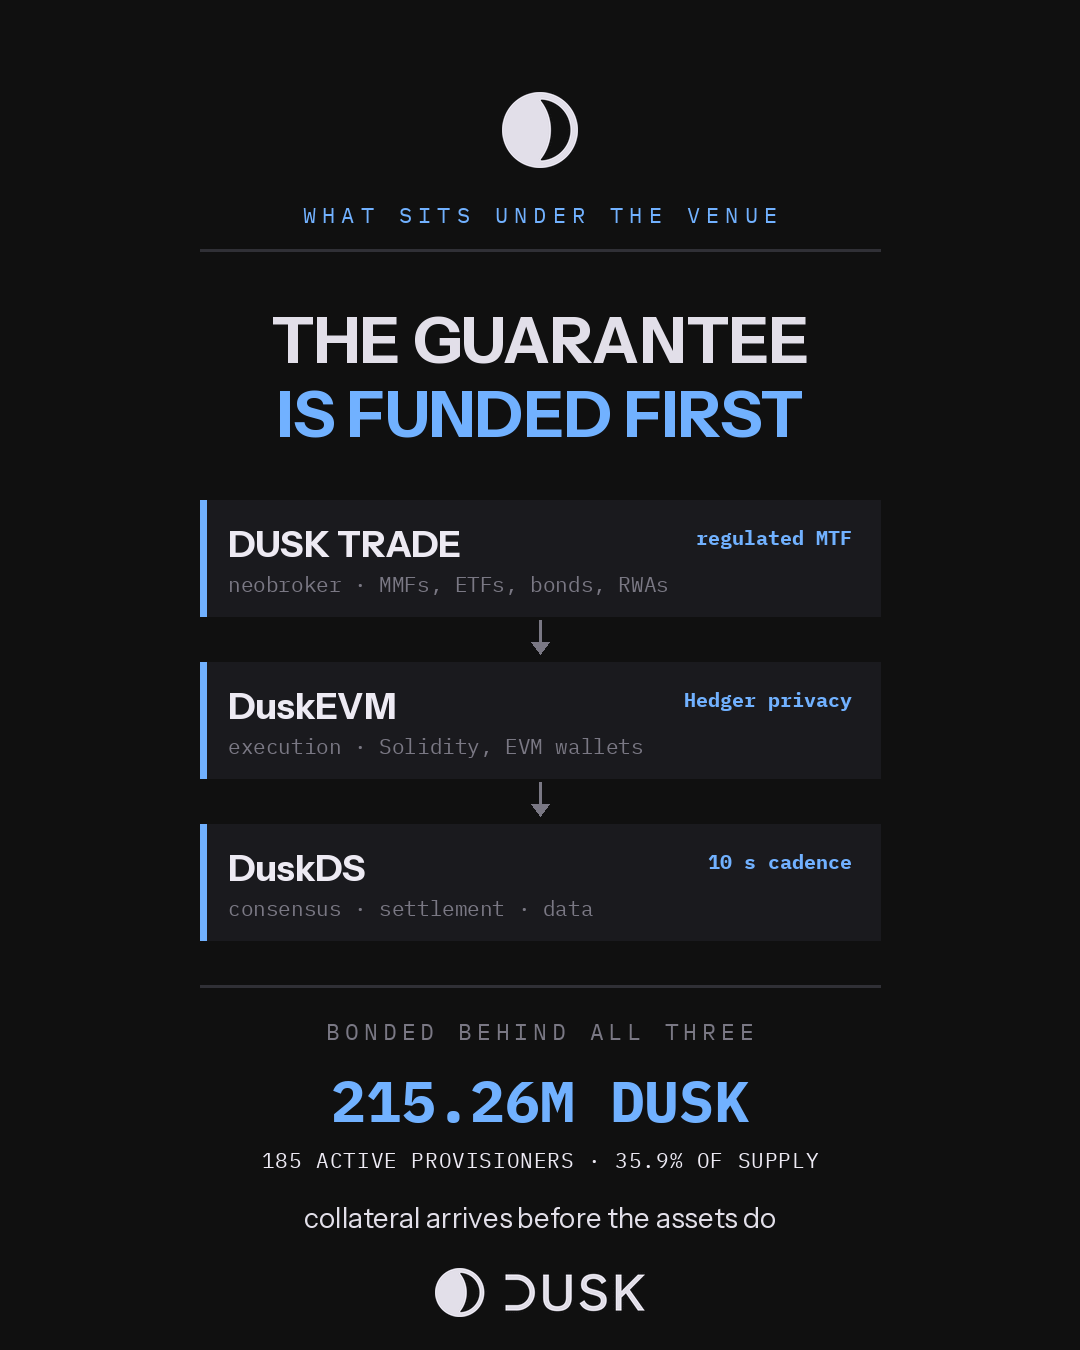
O Dusk Trade foi pensado para ser um neobroker: MMFs, ETFs, títulos e RWAs mantidos como propriedade real, estruturados para operar como um MTF regulado. Antes de julgar uma camada como essa, eu quero saber o que existe por baixo dela. Então eu medi a garantia.
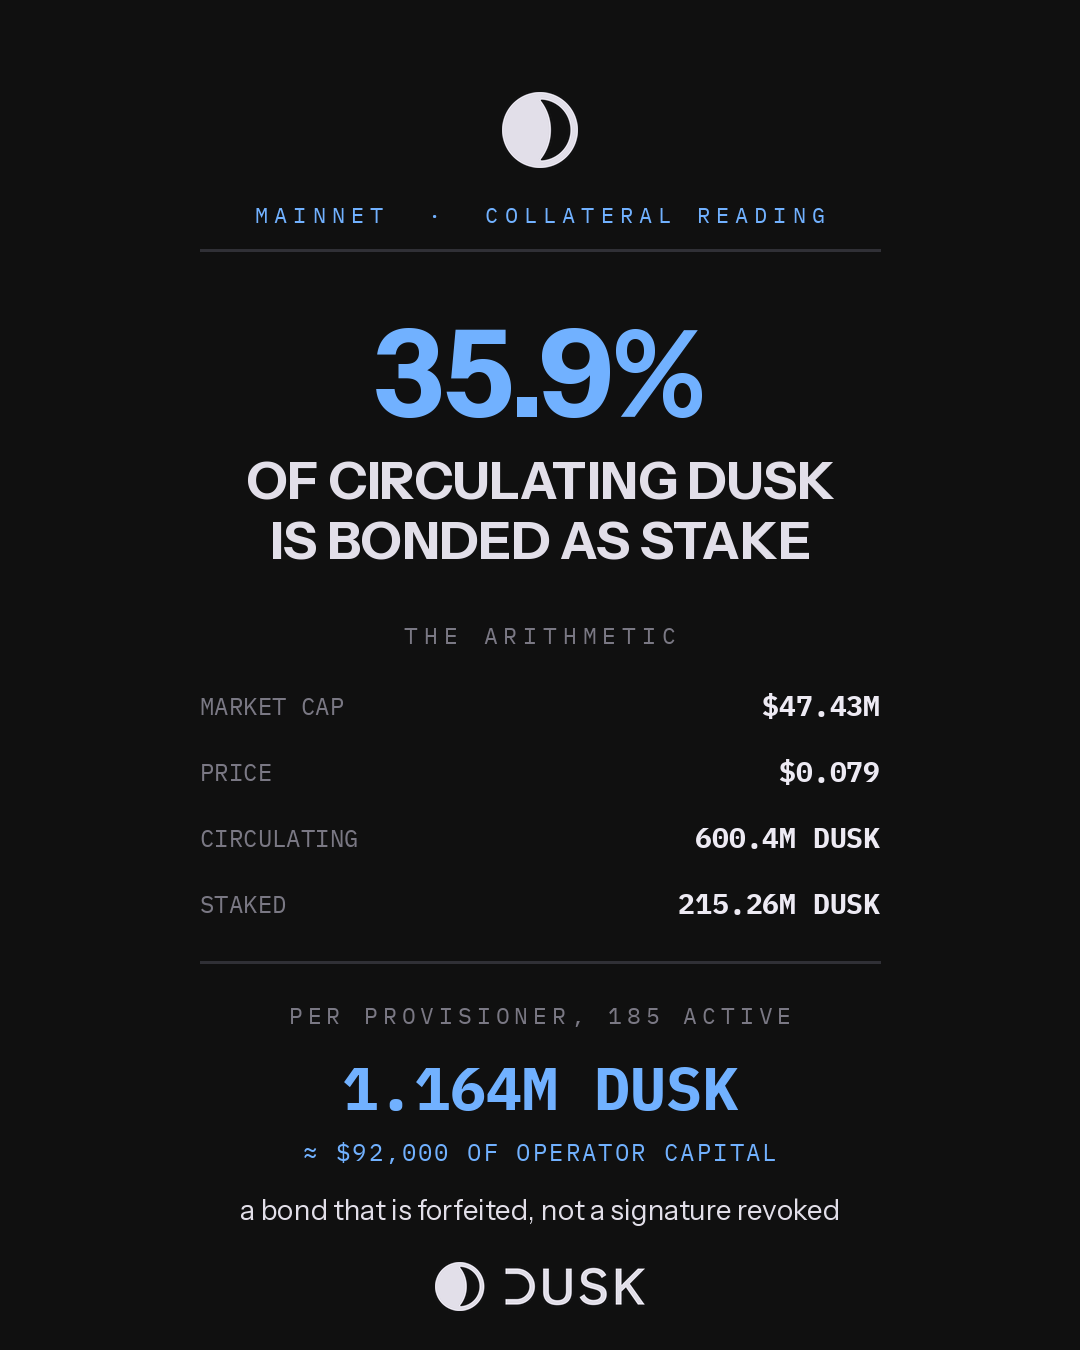
Explorador do mainnet: 215,26M de DUSK vinculados por 185 provedores de provisão ativos. Market cap de 47,43M com um preço de 0,079, o que coloca a oferta circulante perto de 600,4M. Isso significa que, neste momento, cerca de 35,9% de todo DUSK circulante está travado como stake.
Divida. Em média, isso dá 1,164M de DUSK por provisionador, cerca de US$ 92.000 do capital próprio do operador sustentando cada nó. Não é uma assinatura que possa ser revogada. É uma caução que é confiscada.
Então vem a parte que vale a pena observar. Todo esse colateral rende 19,8574 DUSK por bloco, um bloco a cada dez segundos, quer o bloco liquide uma operação de títulos ou não. No último dia, eu contei alguns centenas de transações em toda a rede. Medido como custo por transação, isso é uma forma absurda de rodar uma cadeia.
Medido como pré-condição, é a única forma. Um neobroker não pode dizer a um cliente que a liquidação se torna definitiva assim que outras pessoas suficientes começam a negociar. O ambiente precisa abrir já com a garantia garantida e financiada. O Dusk está comprando um orçamento de segurança antes do volume que foi construído para suportar, e os 35,9% dizem que os operadores que rodam esses nós aceitaram essa conta com antecedência.
Esse também é o limite honesto do número. O stake te diz quanto custaria atacar o ledger. Não diz nada sobre se os ativos chegam nele. A NPEX planeja colocar 300M+ EUR onchain via Dusk; até isso acontecer, esta é capacidade esperando demanda.
Se você estivesse assinando a guarda de um título tokenizado, o que você gostaria de ver primeiro — a licença do ambiente, ou o colateral por trás do ledger em que ele liquida?
#dusk @Dusk_Foundation $DUSK
O Dusk Trade foi pensado para ser um neobroker: MMFs, ETFs, títulos e RWAs mantidos como propriedade real, estruturados para operar como um MTF regulado. Antes de julgar uma camada como essa, eu quero saber o que existe por baixo dela. Então eu medi a garantia.
Explorador do mainnet: 215,26M de DUSK vinculados por 185 provedores de provisão ativos. Market cap de 47,43M com um preço de 0,079, o que coloca a oferta circulante perto de 600,4M. Isso significa que, neste momento, cerca de 35,9% de todo DUSK circulante está travado como stake.
Divida. Em média, isso dá 1,164M de DUSK por provisionador, cerca de US$ 92.000 do capital próprio do operador sustentando cada nó. Não é uma assinatura que possa ser revogada. É uma caução que é confiscada.
Então vem a parte que vale a pena observar. Todo esse colateral rende 19,8574 DUSK por bloco, um bloco a cada dez segundos, quer o bloco liquide uma operação de títulos ou não. No último dia, eu contei alguns centenas de transações em toda a rede. Medido como custo por transação, isso é uma forma absurda de rodar uma cadeia.
Medido como pré-condição, é a única forma. Um neobroker não pode dizer a um cliente que a liquidação se torna definitiva assim que outras pessoas suficientes começam a negociar. O ambiente precisa abrir já com a garantia garantida e financiada. O Dusk está comprando um orçamento de segurança antes do volume que foi construído para suportar, e os 35,9% dizem que os operadores que rodam esses nós aceitaram essa conta com antecedência.
Esse também é o limite honesto do número. O stake te diz quanto custaria atacar o ledger. Não diz nada sobre se os ativos chegam nele. A NPEX planeja colocar 300M+ EUR onchain via Dusk; até isso acontecer, esta é capacidade esperando demanda.
Se você estivesse assinando a guarda de um título tokenizado, o que você gostaria de ver primeiro — a licença do ambiente, ou o colateral por trás do ledger em que ele liquida?
#dusk @Dusk $DUSK
Explorador do mainnet: 215,26M de DUSK vinculados por 185 provedores de provisão ativos. Market cap de 47,43M com um preço de 0,079, o que coloca a oferta circulante perto de 600,4M. Isso significa que, neste momento, cerca de 35,9% de todo DUSK circulante está travado como stake.
Divida. Em média, isso dá 1,164M de DUSK por provisionador, cerca de US$ 92.000 do capital próprio do operador sustentando cada nó. Não é uma assinatura que possa ser revogada. É uma caução que é confiscada.
Então vem a parte que vale a pena observar. Todo esse colateral rende 19,8574 DUSK por bloco, um bloco a cada dez segundos, quer o bloco liquide uma operação de títulos ou não. No último dia, eu contei alguns centenas de transações em toda a rede. Medido como custo por transação, isso é uma forma absurda de rodar uma cadeia.
Medido como pré-condição, é a única forma. Um neobroker não pode dizer a um cliente que a liquidação se torna definitiva assim que outras pessoas suficientes começam a negociar. O ambiente precisa abrir já com a garantia garantida e financiada. O Dusk está comprando um orçamento de segurança antes do volume que foi construído para suportar, e os 35,9% dizem que os operadores que rodam esses nós aceitaram essa conta com antecedência.
Esse também é o limite honesto do número. O stake te diz quanto custaria atacar o ledger. Não diz nada sobre se os ativos chegam nele. A NPEX planeja colocar 300M+ EUR onchain via Dusk; até isso acontecer, esta é capacidade esperando demanda.
Se você estivesse assinando a guarda de um título tokenizado, o que você gostaria de ver primeiro — a licença do ambiente, ou o colateral por trás do ledger em que ele liquida?
#dusk @Dusk $DUSK
110
·
--
#dusk @Dusk_Foundation $DUSK
Eu esperava que as taxas na Dusk se movessem. Em toda cadeia que medi, comparei os preços da execução com a demanda; então abri o explorador do mainnet e anotei quanto as transações consecutivas realmente pagaram.
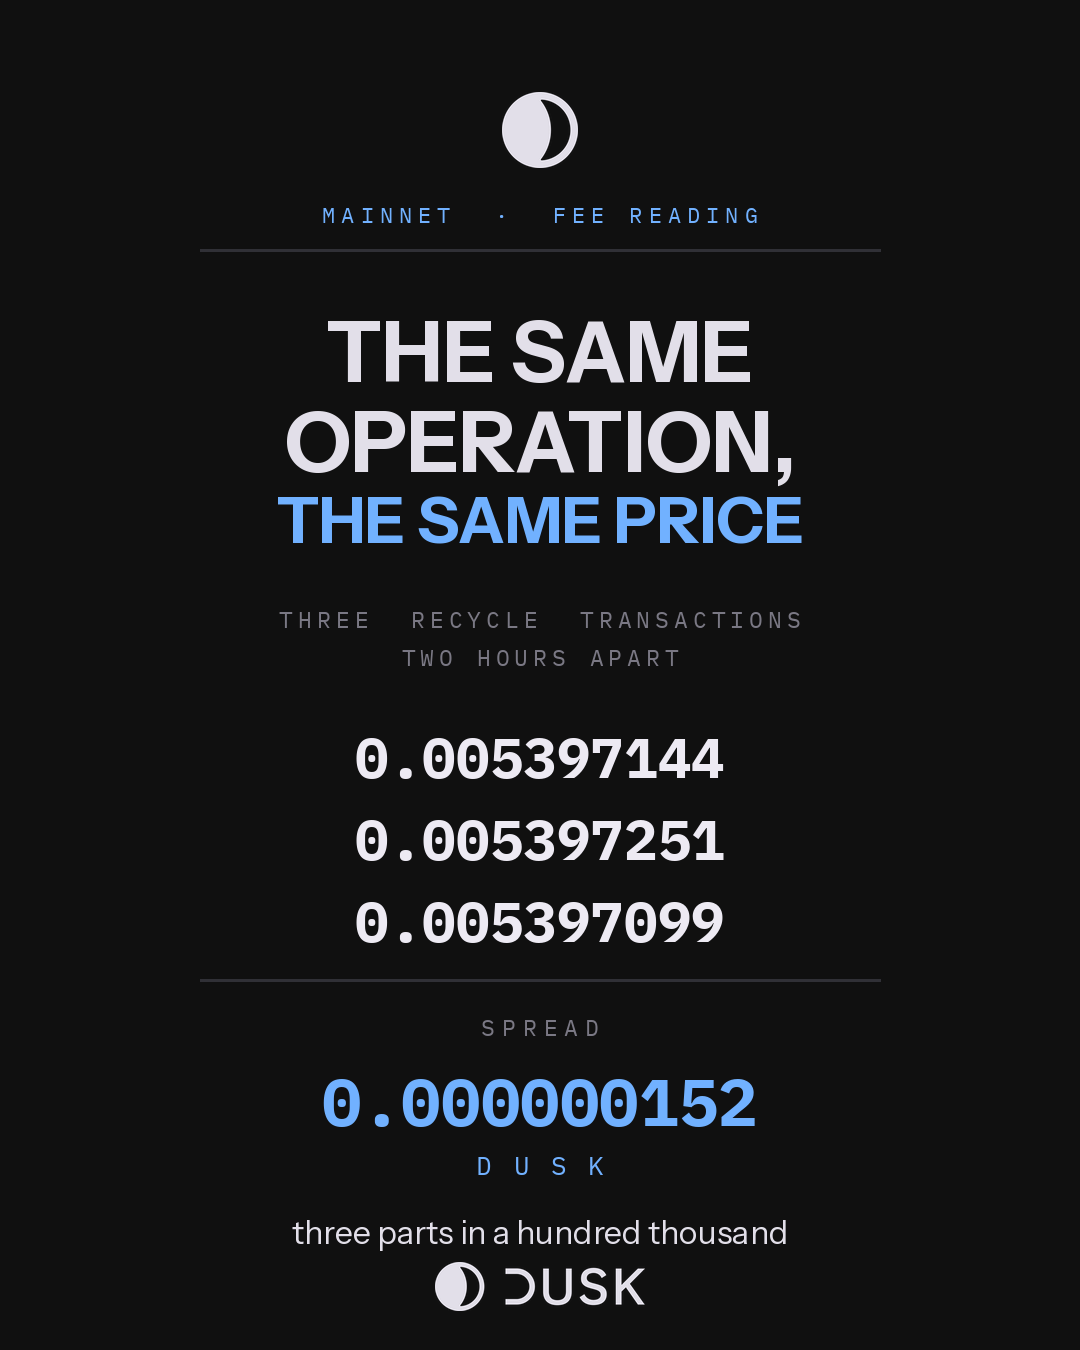
Três operações de RECYCLE, distribuídas por duas horas: 0.005397144, 0.005397251, 0.005397099 DUSK. A distância entre a mais cara e a mais barata é 0.000000152 DUSK. Três partes em cem mil.
Duas operações de STAKE, também separadas por duas horas: 0.031224718 e 0.031225406. Mesma imagem, uma lacuna de 0.000000688. Três operações de STAKE_ACTIVATE a 0.006239518 cada, idênticas ao dígito final.
A lista de blocos explica o motivo. O Bloco 5.030.015 e todos os blocos abaixo dele mostram: PREÇO MÉDIO: 0, USADO: 0, recompensa 19.8574 DUSK. Não há leilão de taxas para vencer. O custo se prende à operação que você está executando, não a quantas pessoas estão fazendo uma ao seu lado.
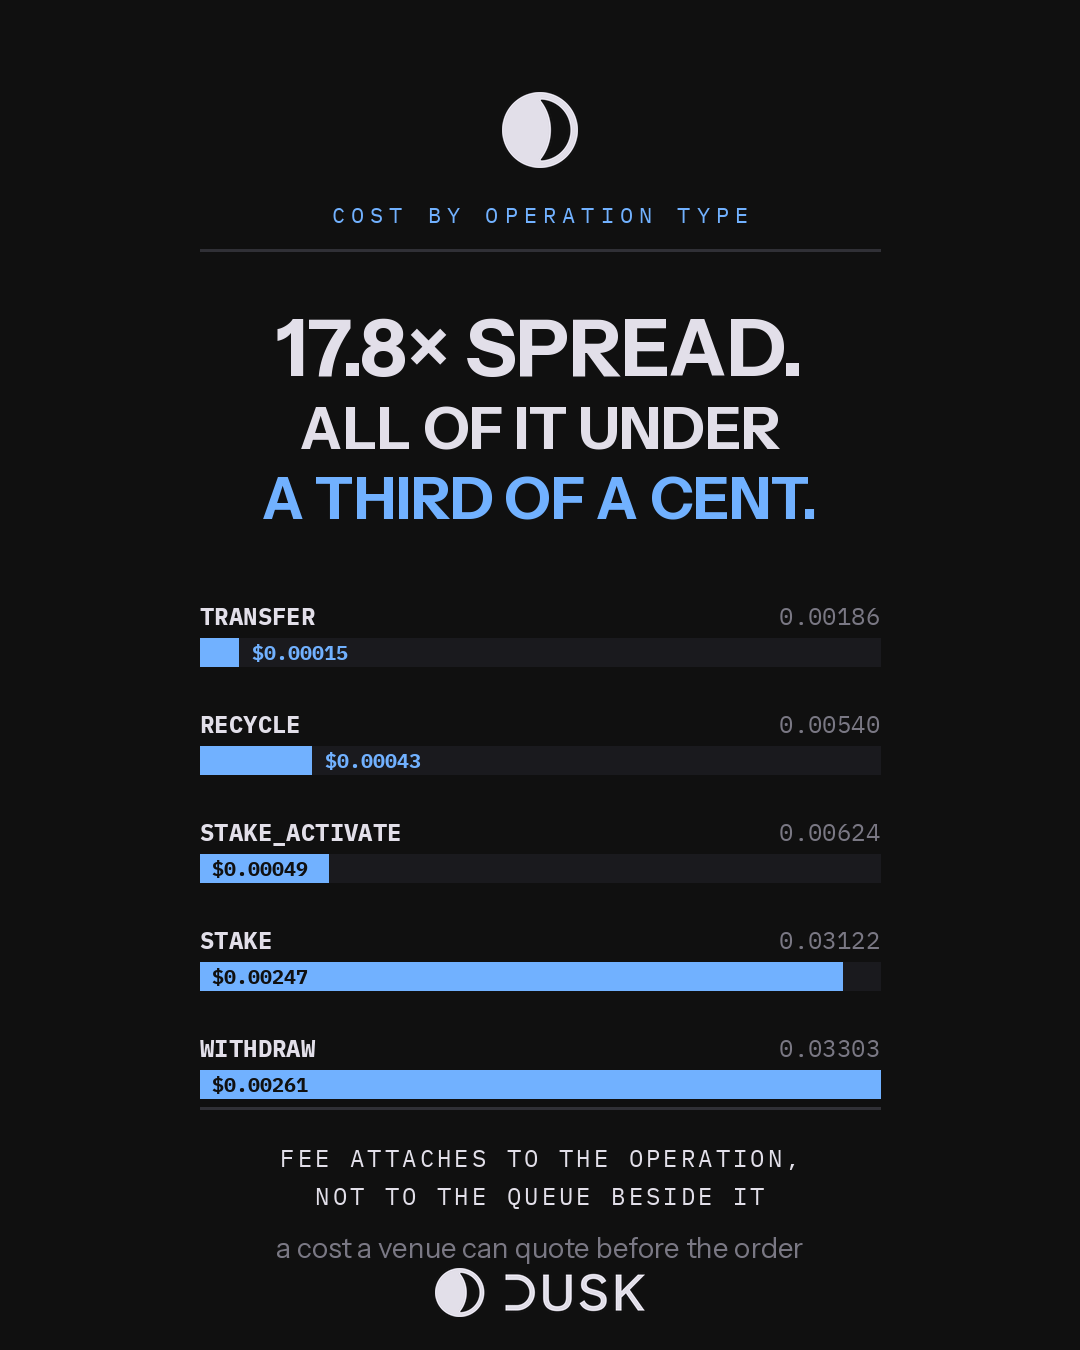
A distribuição entre tipos de operação é real. WITHDRAW a 0.03303245 contra um TRANSFER que medi antes a 0.00186 é um fator de 17,8. Mas, com o preço de hoje, toda essa faixa fica entre US$ 0.00015 e US$ 0.0026. O lado mais caro desta cadeia é um quarto de um centavo.
Vale nomear o que esse design custa. Um mercado de taxas paga aos validadores com mais precisão quando a cadeia está mais movimentada. A Dusk abre mão disso: 19.8574 DUSK por bloco, 8.826 blocos desde a minha última leitura, 175.262 DUSK emitidos em 24,5 horas, com ou sem o bloco carregando transações. A segurança aqui é comprada em uma agenda, e não sob demanda.
Esse trade só faz sentido se você souber quem é seu usuário. Um local que faz uma cotação para o cliente precisa informar o custo antes do pedido, não descobri-lo depois. Um número que permanece com cinco casas decimais ao longo das horas é um número que você pode colocar em um documento e ser responsabilizado por ele.
Provedores ativos 184 a 185, pendente de 11 para 10, stake atual 215,26M.
O que você preferiria: liquidar um título — uma taxa que encontra o preço de mercado — ou uma que você consegue imprimir com antecedência?
#dusk @Dusk $DUSK
Eu esperava que as taxas na Dusk se movessem. Em toda cadeia que medi, comparei os preços da execução com a demanda; então abri o explorador do mainnet e anotei quanto as transações consecutivas realmente pagaram.
Três operações de RECYCLE, distribuídas por duas horas: 0.005397144, 0.005397251, 0.005397099 DUSK. A distância entre a mais cara e a mais barata é 0.000000152 DUSK. Três partes em cem mil.
Duas operações de STAKE, também separadas por duas horas: 0.031224718 e 0.031225406. Mesma imagem, uma lacuna de 0.000000688. Três operações de STAKE_ACTIVATE a 0.006239518 cada, idênticas ao dígito final.
A lista de blocos explica o motivo. O Bloco 5.030.015 e todos os blocos abaixo dele mostram: PREÇO MÉDIO: 0, USADO: 0, recompensa 19.8574 DUSK. Não há leilão de taxas para vencer. O custo se prende à operação que você está executando, não a quantas pessoas estão fazendo uma ao seu lado.
A distribuição entre tipos de operação é real. WITHDRAW a 0.03303245 contra um TRANSFER que medi antes a 0.00186 é um fator de 17,8. Mas, com o preço de hoje, toda essa faixa fica entre US$ 0.00015 e US$ 0.0026. O lado mais caro desta cadeia é um quarto de um centavo.
Vale nomear o que esse design custa. Um mercado de taxas paga aos validadores com mais precisão quando a cadeia está mais movimentada. A Dusk abre mão disso: 19.8574 DUSK por bloco, 8.826 blocos desde a minha última leitura, 175.262 DUSK emitidos em 24,5 horas, com ou sem o bloco carregando transações. A segurança aqui é comprada em uma agenda, e não sob demanda.
Esse trade só faz sentido se você souber quem é seu usuário. Um local que faz uma cotação para o cliente precisa informar o custo antes do pedido, não descobri-lo depois. Um número que permanece com cinco casas decimais ao longo das horas é um número que você pode colocar em um documento e ser responsabilizado por ele.
Provedores ativos 184 a 185, pendente de 11 para 10, stake atual 215,26M.
O que você preferiria: liquidar um título — uma taxa que encontra o preço de mercado — ou uma que você consegue imprimir com antecedência?
Eu esperava que as taxas na Dusk se movessem. Em toda cadeia que medi, comparei os preços da execução com a demanda; então abri o explorador do mainnet e anotei quanto as transações consecutivas realmente pagaram.
Três operações de RECYCLE, distribuídas por duas horas: 0.005397144, 0.005397251, 0.005397099 DUSK. A distância entre a mais cara e a mais barata é 0.000000152 DUSK. Três partes em cem mil.
Duas operações de STAKE, também separadas por duas horas: 0.031224718 e 0.031225406. Mesma imagem, uma lacuna de 0.000000688. Três operações de STAKE_ACTIVATE a 0.006239518 cada, idênticas ao dígito final.
A lista de blocos explica o motivo. O Bloco 5.030.015 e todos os blocos abaixo dele mostram: PREÇO MÉDIO: 0, USADO: 0, recompensa 19.8574 DUSK. Não há leilão de taxas para vencer. O custo se prende à operação que você está executando, não a quantas pessoas estão fazendo uma ao seu lado.
A distribuição entre tipos de operação é real. WITHDRAW a 0.03303245 contra um TRANSFER que medi antes a 0.00186 é um fator de 17,8. Mas, com o preço de hoje, toda essa faixa fica entre US$ 0.00015 e US$ 0.0026. O lado mais caro desta cadeia é um quarto de um centavo.
Vale nomear o que esse design custa. Um mercado de taxas paga aos validadores com mais precisão quando a cadeia está mais movimentada. A Dusk abre mão disso: 19.8574 DUSK por bloco, 8.826 blocos desde a minha última leitura, 175.262 DUSK emitidos em 24,5 horas, com ou sem o bloco carregando transações. A segurança aqui é comprada em uma agenda, e não sob demanda.
Esse trade só faz sentido se você souber quem é seu usuário. Um local que faz uma cotação para o cliente precisa informar o custo antes do pedido, não descobri-lo depois. Um número que permanece com cinco casas decimais ao longo das horas é um número que você pode colocar em um documento e ser responsabilizado por ele.
Provedores ativos 184 a 185, pendente de 11 para 10, stake atual 215,26M.
O que você preferiria: liquidar um título — uma taxa que encontra o preço de mercado — ou uma que você consegue imprimir com antecedência?
2
3
78
·
--
Parcialmente verdadeiro
O melhor trimestre de sempre da TermMax rendeu US$ 186,94K. Apenas US$ 23,75K vieram de empréstimos.
Eu parei de ler o número da taxa do título e abri a demonstração de resultados.
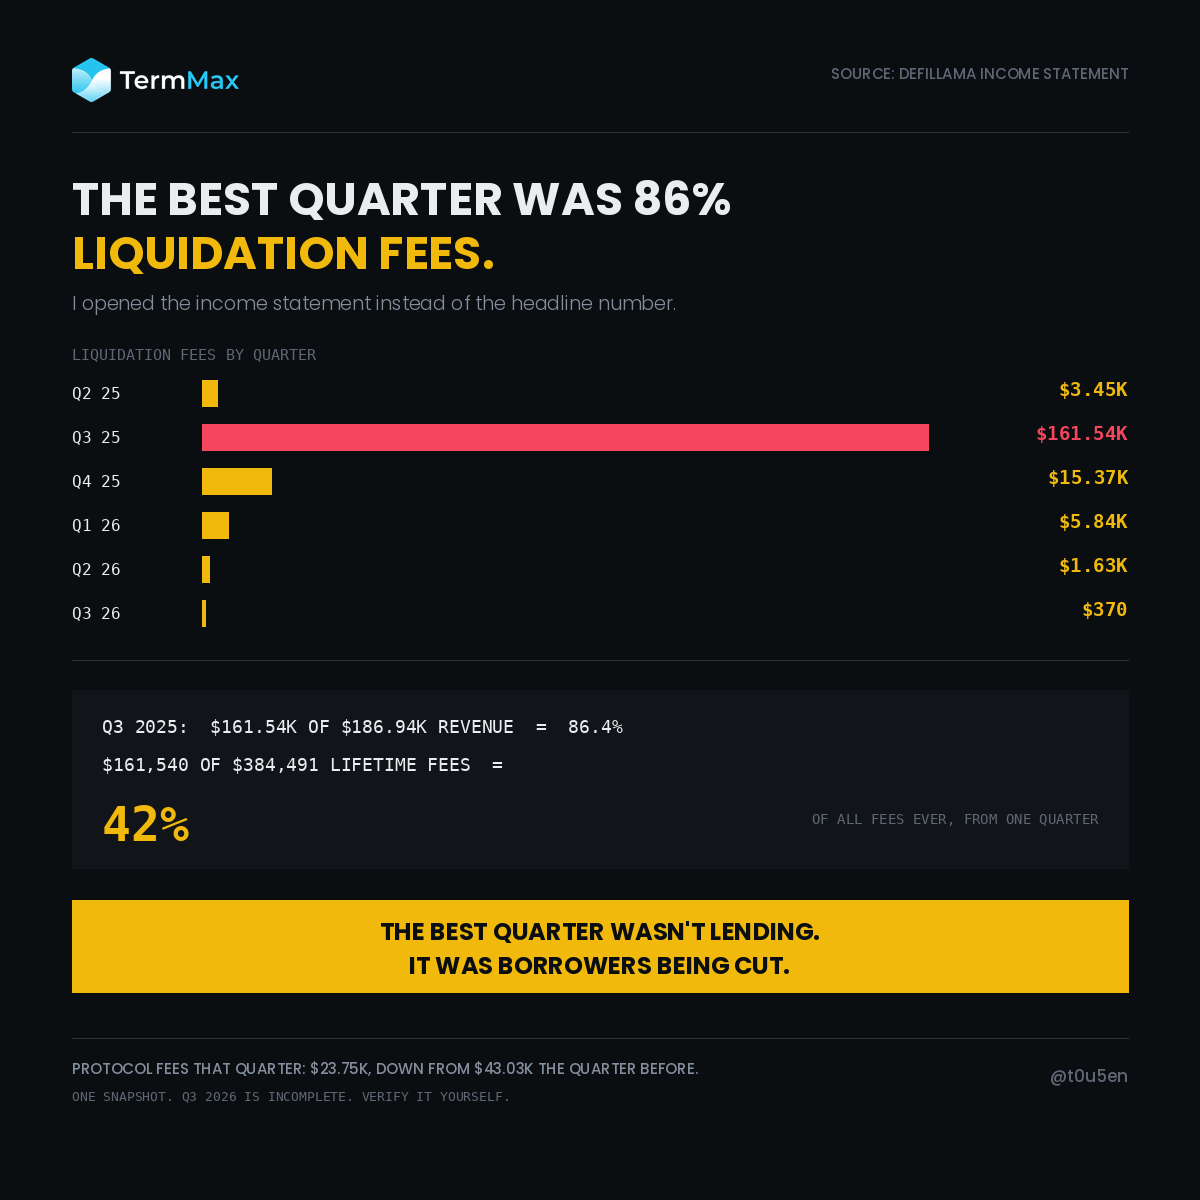
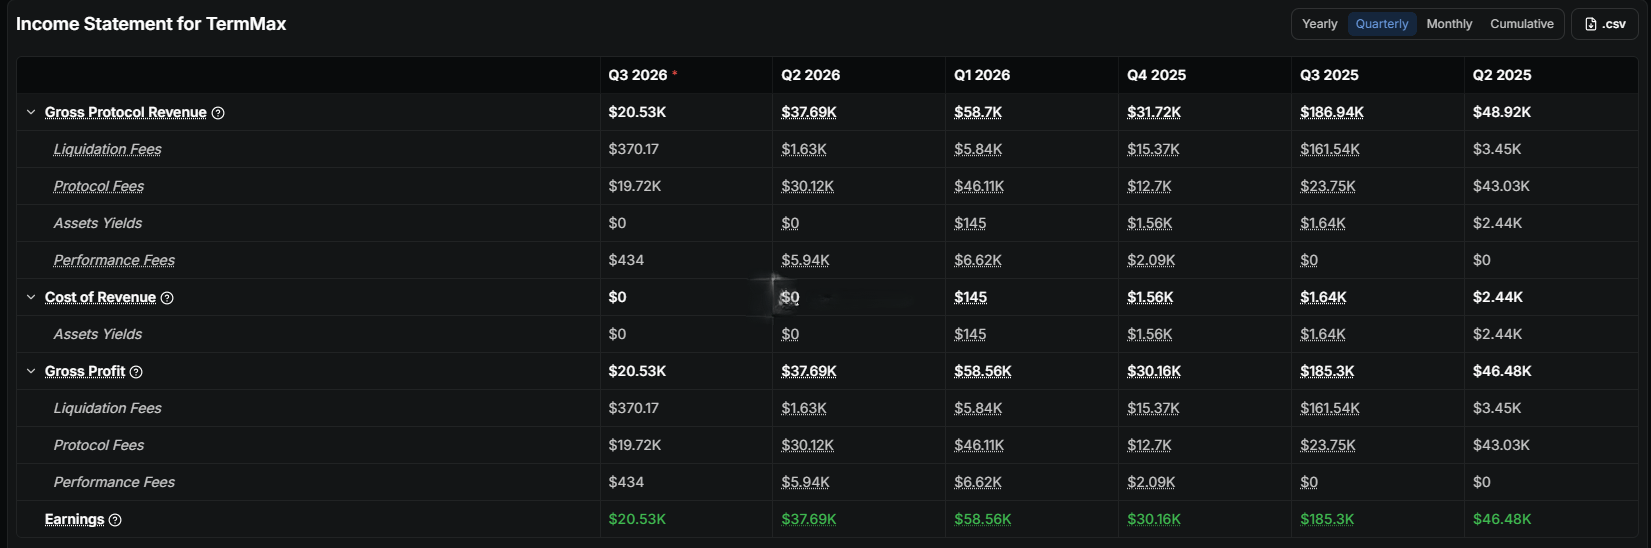
Q3 2025, receita bruta do protocolo: US$ 186,94K. Taxas de liquidação dentro disso: US$ 161,54K.
161,54 / 186,94 = 86,4%
O trimestre que parece desempenho no pico foi quase todo resultado de tomadores sendo cortados.
E as taxas do protocolo naquele trimestre foram US$ 23,75K, abaixo dos US$ 43,03K do trimestre anterior. A atividade de lending caiu enquanto a receita triplicou.
Então as liquidações pararam.
Q3 2025: US$ 161,54K
Q4 2025: US$ 15,37K
Q1 2026: US$ 5,84K
Q2 2026: US$ 1,63K
Q3 2026: US$ 370,17
Isso é uma queda de 436x do pico até agora.
Mais uma divisão. Taxas acumuladas ao longo da vida inteira do protocolo: US$ 384.491,41. Desses, US$ 161.540 vieram de um único trimestre de liquidações.
42% de toda taxa que este protocolo já arrecadou veio de um único período de três meses com posições explodindo.
Aqui está onde eu estava errado, e é meu próprio post de ontem.
Eu estimava que as oito cadeias não-Ethereum mantinham cerca de US$ 0,50m, com base em uma porcentagem. Finalmente abri o detalhamento real.
Valor real: US$ 424.802,93. BSC US$ 180.589, Robinhood Chain US$ 110.919, Berachain US$ 83.075, X Layer US$ 28.800, Base US$ 14.968, Arbitrum US$ 6.449. Hyperliquid L1 e BSquared mantêm exatamente US$ 0.
Recalculado: 424.802 / 8 = US$ 53.100 de média. 30.820.000 / 53.100 = 580x, não os 492x que eu postei. Duas das nove cadeias são strings vazias.
Limitações: Q3 2026 é um trimestre incompleto, então seus números vão crescer. Receita de liquidação é inerentemente “irregular” e um trimestre violento não define um protocolo. Uma queda nas taxas de liquidação pode significar posições mais saudáveis, e não menos usuários, e eu não consigo distinguir isso a partir desta página.
Mas isso significa que o histórico de taxas não é uma tendência de negócio. É um evento com trimestres silenciosos ao redor.
Qual número você preferiria que um protocolo de lending ganhasse?
@termmax #TermMax
O melhor trimestre de sempre da TermMax rendeu US$ 186,94K. Apenas US$ 23,75K vieram de empréstimos.
Eu parei de ler o número da taxa do título e abri a demonstração de resultados.
Q3 2025, receita bruta do protocolo: US$ 186,94K. Taxas de liquidação dentro disso: US$ 161,54K.
161,54 / 186,94 = 86,4%
O trimestre que parece desempenho no pico foi quase todo resultado de tomadores sendo cortados.
E as taxas do protocolo naquele trimestre foram US$ 23,75K, abaixo dos US$ 43,03K do trimestre anterior. A atividade de lending caiu enquanto a receita triplicou.
Então as liquidações pararam.
Q3 2025: US$ 161,54K
Q4 2025: US$ 15,37K
Q1 2026: US$ 5,84K
Q2 2026: US$ 1,63K
Q3 2026: US$ 370,17
Isso é uma queda de 436x do pico até agora.
Mais uma divisão. Taxas acumuladas ao longo da vida inteira do protocolo: US$ 384.491,41. Desses, US$ 161.540 vieram de um único trimestre de liquidações.
42% de toda taxa que este protocolo já arrecadou veio de um único período de três meses com posições explodindo.
Aqui está onde eu estava errado, e é meu próprio post de ontem.
Eu estimava que as oito cadeias não-Ethereum mantinham cerca de US$ 0,50m, com base em uma porcentagem. Finalmente abri o detalhamento real.
Valor real: US$ 424.802,93. BSC US$ 180.589, Robinhood Chain US$ 110.919, Berachain US$ 83.075, X Layer US$ 28.800, Base US$ 14.968, Arbitrum US$ 6.449. Hyperliquid L1 e BSquared mantêm exatamente US$ 0.
Recalculado: 424.802 / 8 = US$ 53.100 de média. 30.820.000 / 53.100 = 580x, não os 492x que eu postei. Duas das nove cadeias são strings vazias.
Limitações: Q3 2026 é um trimestre incompleto, então seus números vão crescer. Receita de liquidação é inerentemente “irregular” e um trimestre violento não define um protocolo. Uma queda nas taxas de liquidação pode significar posições mais saudáveis, e não menos usuários, e eu não consigo distinguir isso a partir desta página.
Mas isso significa que o histórico de taxas não é uma tendência de negócio. É um evento com trimestres silenciosos ao redor.
Qual número você preferiria que um protocolo de lending ganhasse?
@TermMax #TermMax
Eu parei de ler o número da taxa do título e abri a demonstração de resultados.
Q3 2025, receita bruta do protocolo: US$ 186,94K. Taxas de liquidação dentro disso: US$ 161,54K.
161,54 / 186,94 = 86,4%
O trimestre que parece desempenho no pico foi quase todo resultado de tomadores sendo cortados.
E as taxas do protocolo naquele trimestre foram US$ 23,75K, abaixo dos US$ 43,03K do trimestre anterior. A atividade de lending caiu enquanto a receita triplicou.
Então as liquidações pararam.
Q3 2025: US$ 161,54K
Q4 2025: US$ 15,37K
Q1 2026: US$ 5,84K
Q2 2026: US$ 1,63K
Q3 2026: US$ 370,17
Isso é uma queda de 436x do pico até agora.
Mais uma divisão. Taxas acumuladas ao longo da vida inteira do protocolo: US$ 384.491,41. Desses, US$ 161.540 vieram de um único trimestre de liquidações.
42% de toda taxa que este protocolo já arrecadou veio de um único período de três meses com posições explodindo.
Aqui está onde eu estava errado, e é meu próprio post de ontem.
Eu estimava que as oito cadeias não-Ethereum mantinham cerca de US$ 0,50m, com base em uma porcentagem. Finalmente abri o detalhamento real.
Valor real: US$ 424.802,93. BSC US$ 180.589, Robinhood Chain US$ 110.919, Berachain US$ 83.075, X Layer US$ 28.800, Base US$ 14.968, Arbitrum US$ 6.449. Hyperliquid L1 e BSquared mantêm exatamente US$ 0.
Recalculado: 424.802 / 8 = US$ 53.100 de média. 30.820.000 / 53.100 = 580x, não os 492x que eu postei. Duas das nove cadeias são strings vazias.
Limitações: Q3 2026 é um trimestre incompleto, então seus números vão crescer. Receita de liquidação é inerentemente “irregular” e um trimestre violento não define um protocolo. Uma queda nas taxas de liquidação pode significar posições mais saudáveis, e não menos usuários, e eu não consigo distinguir isso a partir desta página.
Mas isso significa que o histórico de taxas não é uma tendência de negócio. É um evento com trimestres silenciosos ao redor.
Qual número você preferiria que um protocolo de lending ganhasse?
@TermMax #TermMax
2
2
111
·
--
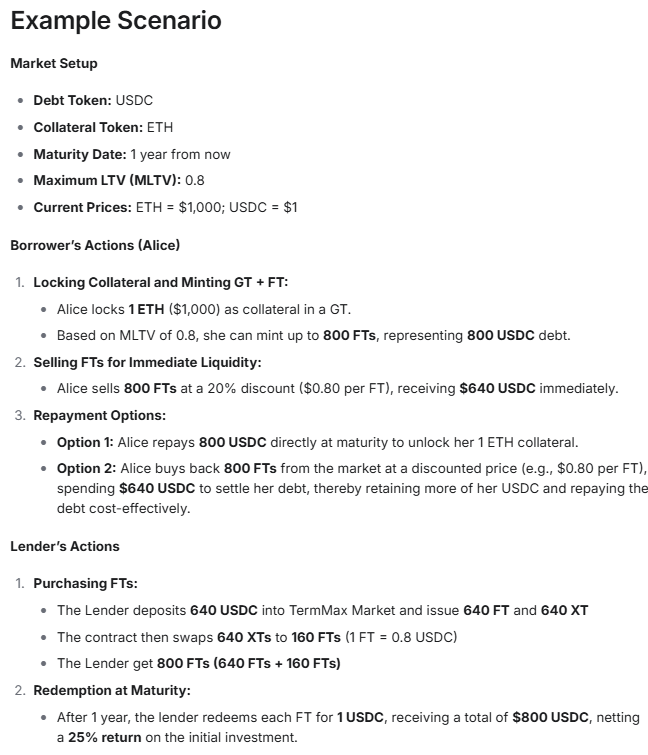
Li o exemplo de reembolso da TermMax três vezes. Em uma página, o credor ganha US$160 e o tomador não paga nada.
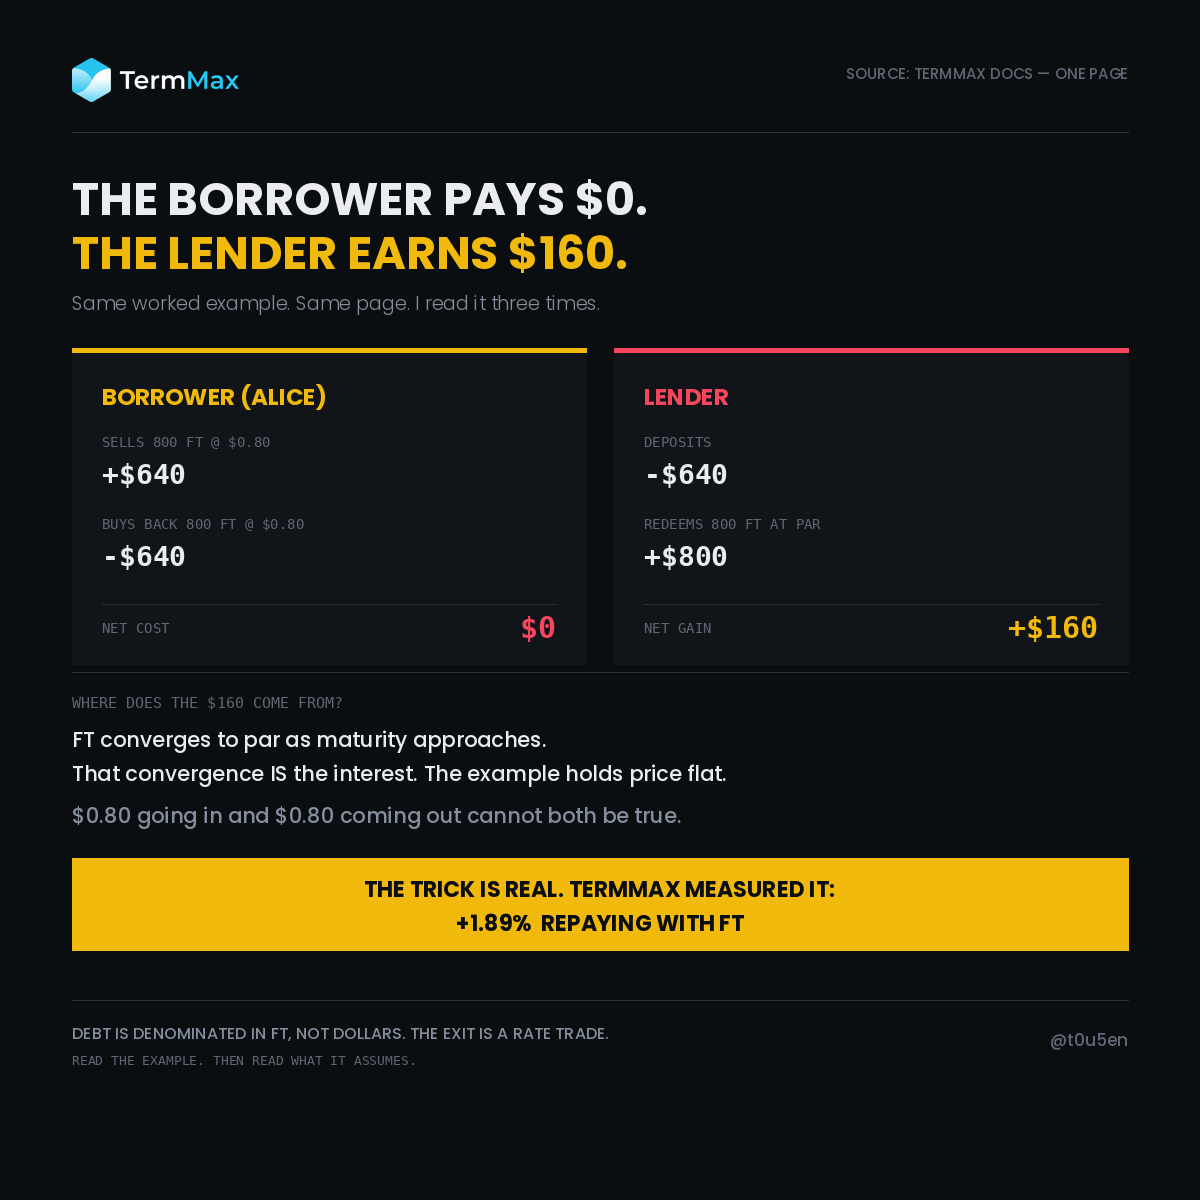
Alice bloqueia 1 ETH no valor de US$1.000. Com 0,8 MLTV ela cunha 800 FT, vende-os por US$0,80, recebendo US$640.
Opção 2 na maturidade: recomprar 800 FT por US$0,80 e liquidar por US$640.
Pegou US$640. Devolveu US$640. Custo de empréstimo: zero.
Agora o credor, na mesma página. Deposita 640 USDC, acaba com 800 FT e os resgata por 800 USDC. Um retorno de 25%. Mais US$160.
Um lado não paga nada. O outro ganha US$160. E esses US$160 não têm origem.
É aqui que eu estava errado. Presumi que eu teria entendido mal o mecanismo. Eu não tinha. Eu li o exemplo errado.
FT é um título cupom zero. Ele é negociado abaixo do valor nominal precisamente porque ainda não venceu, e converge para US$1,00 conforme a maturidade se aproxima. Essa convergência É o juro.
Os documentos citam US$0,80 entrando e US$0,80 saindo. Dois preços que não podem ambos ser verdadeiras nas pontas opostas do mesmo prazo. Manter o preço constante mantém a aritmética legível. Também elimina o custo do empréstimo.
Mas o truque subjacente é real, e é essa a parte que vale conhecer.
Como a dívida aqui é denominada em FT em vez de dólares, um tomador pode liquidar comprando FT no mercado em vez de pagar o valor de face. Se as taxas subirem desde que você pegou o empréstimo, FT negocia mais barato e sua dívida custa menos para quitar.
A TermMax mediu isso eles mesmos. Encerrando manualmente com FT, retornou 19,953206 USDC em vez de encerrar via interface. Uma diferença de +1,89%. Em uma posição de US$1m, aproximadamente US$18.900.
A maioria dos protocolos pune a saída antecipada com slippage. Aqui a saída é uma negociação de taxa, e o tomador fica do lado certo dela exatamente quando as taxas se movem contra o credor.
Limitações: estou lendo documentação e um teste publicado por um projeto, não executando posições. Trate +1,89% como uma demonstração, não como um retorno esperado. Também precisa existir liquidez de FT para isso acontecer.
Leia o exemplo. Depois leia o que ele pressupõe em silêncio.
Qual lado da negociação em FT você preferiria estar?
@termmax #TermMax
Li o exemplo de reembolso da TermMax três vezes. Em uma página, o credor ganha US$160 e o tomador não paga nada.
Alice bloqueia 1 ETH no valor de US$1.000. Com 0,8 MLTV ela cunha 800 FT, vende-os por US$0,80, recebendo US$640.
Opção 2 na maturidade: recomprar 800 FT por US$0,80 e liquidar por US$640.
Pegou US$640. Devolveu US$640. Custo de empréstimo: zero.
Agora o credor, na mesma página. Deposita 640 USDC, acaba com 800 FT e os resgata por 800 USDC. Um retorno de 25%. Mais US$160.
Um lado não paga nada. O outro ganha US$160. E esses US$160 não têm origem.
É aqui que eu estava errado. Presumi que eu teria entendido mal o mecanismo. Eu não tinha. Eu li o exemplo errado.
FT é um título cupom zero. Ele é negociado abaixo do valor nominal precisamente porque ainda não venceu, e converge para US$1,00 conforme a maturidade se aproxima. Essa convergência É o juro.
Os documentos citam US$0,80 entrando e US$0,80 saindo. Dois preços que não podem ambos ser verdadeiras nas pontas opostas do mesmo prazo. Manter o preço constante mantém a aritmética legível. Também elimina o custo do empréstimo.
Mas o truque subjacente é real, e é essa a parte que vale conhecer.
Como a dívida aqui é denominada em FT em vez de dólares, um tomador pode liquidar comprando FT no mercado em vez de pagar o valor de face. Se as taxas subirem desde que você pegou o empréstimo, FT negocia mais barato e sua dívida custa menos para quitar.
A TermMax mediu isso eles mesmos. Encerrando manualmente com FT, retornou 19,953206 USDC em vez de encerrar via interface. Uma diferença de +1,89%. Em uma posição de US$1m, aproximadamente US$18.900.
A maioria dos protocolos pune a saída antecipada com slippage. Aqui a saída é uma negociação de taxa, e o tomador fica do lado certo dela exatamente quando as taxas se movem contra o credor.
Limitações: estou lendo documentação e um teste publicado por um projeto, não executando posições. Trate +1,89% como uma demonstração, não como um retorno esperado. Também precisa existir liquidez de FT para isso acontecer.
Leia o exemplo. Depois leia o que ele pressupõe em silêncio.
Qual lado da negociação em FT você preferiria estar?
@TermMax #TermMax
Alice bloqueia 1 ETH no valor de US$1.000. Com 0,8 MLTV ela cunha 800 FT, vende-os por US$0,80, recebendo US$640.
Opção 2 na maturidade: recomprar 800 FT por US$0,80 e liquidar por US$640.
Pegou US$640. Devolveu US$640. Custo de empréstimo: zero.
Agora o credor, na mesma página. Deposita 640 USDC, acaba com 800 FT e os resgata por 800 USDC. Um retorno de 25%. Mais US$160.
Um lado não paga nada. O outro ganha US$160. E esses US$160 não têm origem.
É aqui que eu estava errado. Presumi que eu teria entendido mal o mecanismo. Eu não tinha. Eu li o exemplo errado.
FT é um título cupom zero. Ele é negociado abaixo do valor nominal precisamente porque ainda não venceu, e converge para US$1,00 conforme a maturidade se aproxima. Essa convergência É o juro.
Os documentos citam US$0,80 entrando e US$0,80 saindo. Dois preços que não podem ambos ser verdadeiras nas pontas opostas do mesmo prazo. Manter o preço constante mantém a aritmética legível. Também elimina o custo do empréstimo.
Mas o truque subjacente é real, e é essa a parte que vale conhecer.
Como a dívida aqui é denominada em FT em vez de dólares, um tomador pode liquidar comprando FT no mercado em vez de pagar o valor de face. Se as taxas subirem desde que você pegou o empréstimo, FT negocia mais barato e sua dívida custa menos para quitar.
A TermMax mediu isso eles mesmos. Encerrando manualmente com FT, retornou 19,953206 USDC em vez de encerrar via interface. Uma diferença de +1,89%. Em uma posição de US$1m, aproximadamente US$18.900.
A maioria dos protocolos pune a saída antecipada com slippage. Aqui a saída é uma negociação de taxa, e o tomador fica do lado certo dela exatamente quando as taxas se movem contra o credor.
Limitações: estou lendo documentação e um teste publicado por um projeto, não executando posições. Trate +1,89% como uma demonstração, não como um retorno esperado. Também precisa existir liquidez de FT para isso acontecer.
Leia o exemplo. Depois leia o que ele pressupõe em silêncio.
Qual lado da negociação em FT você preferiria estar?
@TermMax #TermMax
2
6
92
·
--
Verificado
#dusk @Dusk_Foundation $DUSK
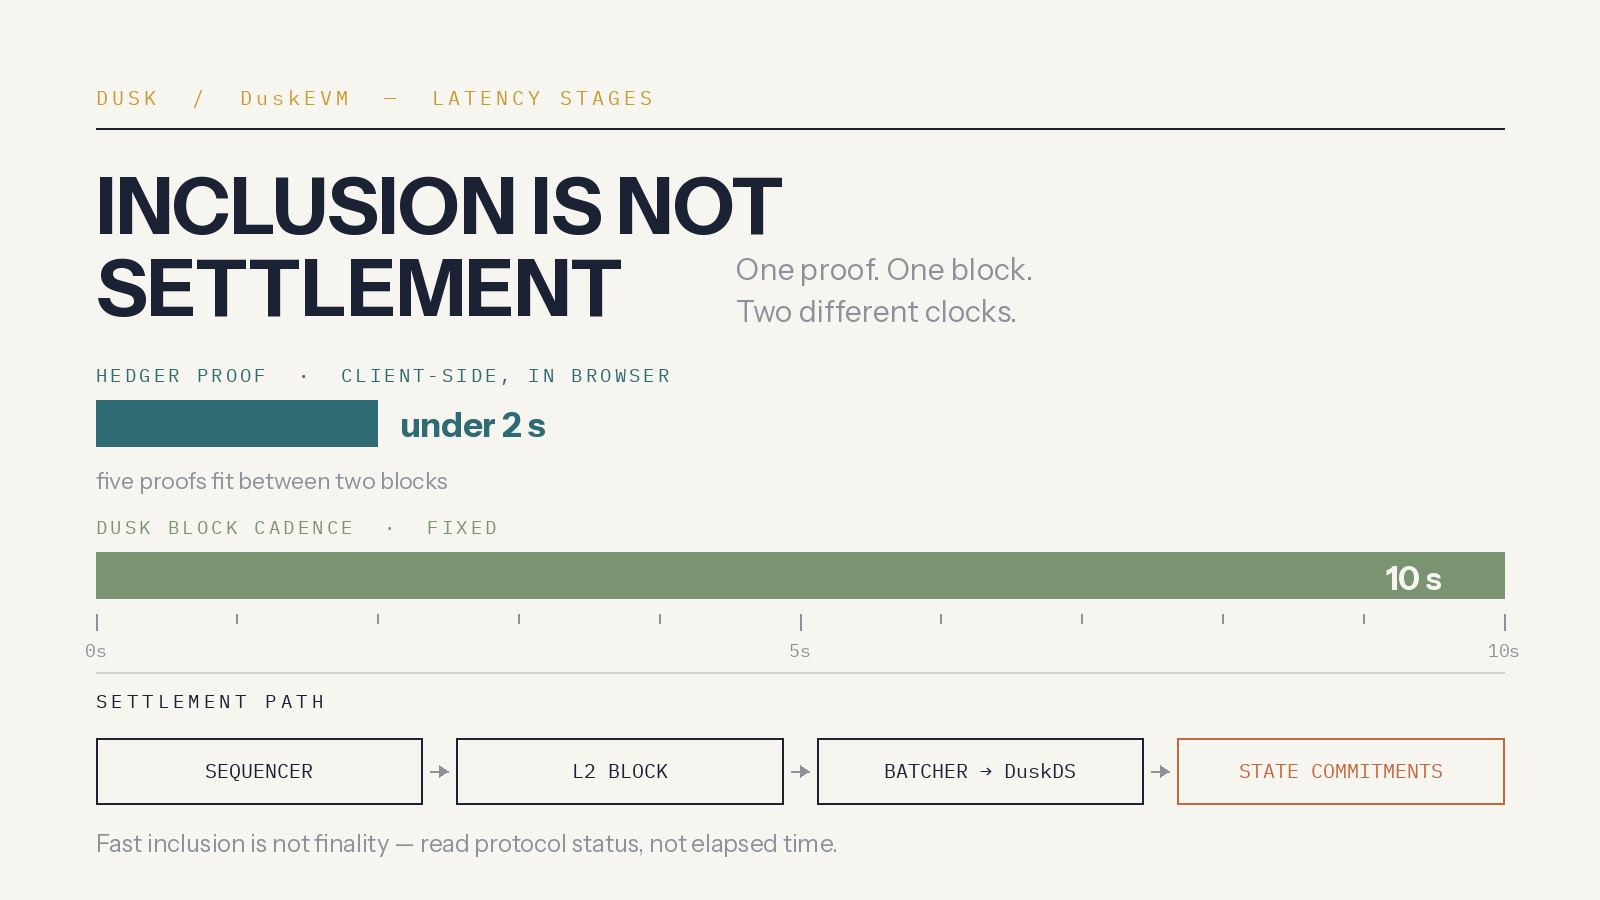
Eu esperava que a prova fosse a parte lenta. O Hedger gera uma prova de transação confidencial do lado do cliente, no navegador, em menos de dois segundos — ElGamal sobre ECC para os valores criptografados, provas ZK para a correção. Dois segundos pareciam uma espera, então fui ao explorador ver o que dois segundos valem neste chain.
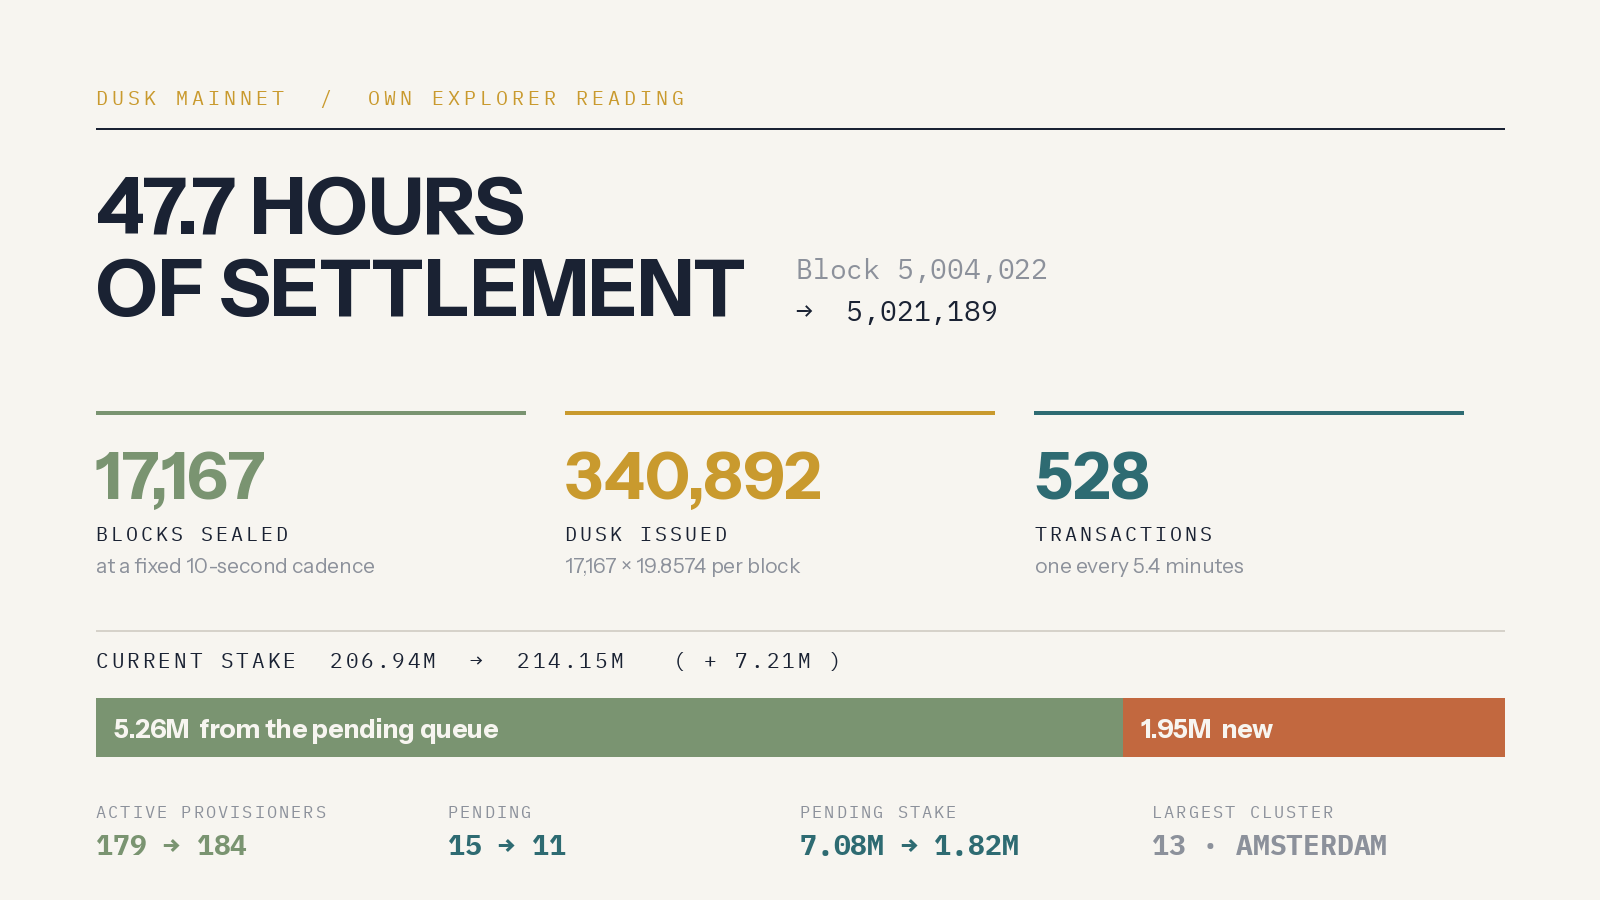
Mainnet, bloco 5.021.189. Minha leitura anterior era 5.004.022. Foram 17.167 blocos com cadência fixa de dez segundos: 171.670 segundos, 47,7 horas. Cada um pagou 19,8574 DUSK — 340.892 DUSK emitidos em menos de dois dias, a maior parte em blocos que carregavam zero transações.
Então a aritmética do Hedger é: uma prova termina em menos de 2s contra um bloco de 10s. Cinco provas cabem entre dois blocos. A criptografia do lado do usuário não é a fila. O bloco é.
O que eu não esperava é que os próprios documentos digam isso. Uma transação do DuskEVM roda em sequenciador, depois bloco L2, depois o agregador (batcher) publica dados no DuskDS, depois compromissos de estado e provas de falha ancoram isso ao settlement. E a documentação afirma de forma direta que a inclusão é rápida, mas inclusão e settlement são estágios diferentes, e as aplicações devem ler o status do protocolo em vez de inferir finalidade pelo tempo decorrido. Um projeto otimizado para o demo permitiria alegremente que "menos de dois segundos" implicasse fim-a-fim. Este escreve a correção nos próprios docs.
Por baixo, a camada de settlement ficou mais pesada ao longo das mesmas 47,7 horas. Stake atual 206,94M para 214,15M, mais 7,21M. Stake pendente caiu 7,08M para 1,82M, então 5,26M desse aumento é a fila convertendo em segurança ativa e cerca de 1,95M é realmente novo.
Provedores ativos 179 a 184, pendentes 15 a 11.
Provar rápido compra a experiência do usuário. Settlement determinístico é o que um ambiente regulado realmente assina. São dois problemas diferentes, e a parte interessante é que eles estão sendo entregues como uma única pilha.
Se você fosse o oficial de compliance desse ambiente, qual número você pediria primeiro — o tempo de prova ou o estágio de settlement?
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Eu esperava que a prova fosse a parte lenta. O Hedger gera uma prova de transação confidencial do lado do cliente, no navegador, em menos de dois segundos — ElGamal sobre ECC para os valores criptografados, provas ZK para a correção. Dois segundos pareciam uma espera, então fui ao explorador ver o que dois segundos valem neste chain.
Mainnet, bloco 5.021.189. Minha leitura anterior era 5.004.022. Foram 17.167 blocos com cadência fixa de dez segundos: 171.670 segundos, 47,7 horas. Cada um pagou 19,8574 DUSK — 340.892 DUSK emitidos em menos de dois dias, a maior parte em blocos que carregavam zero transações.
Então a aritmética do Hedger é: uma prova termina em menos de 2s contra um bloco de 10s. Cinco provas cabem entre dois blocos. A criptografia do lado do usuário não é a fila. O bloco é.
O que eu não esperava é que os próprios documentos digam isso. Uma transação do DuskEVM roda em sequenciador, depois bloco L2, depois o agregador (batcher) publica dados no DuskDS, depois compromissos de estado e provas de falha ancoram isso ao settlement. E a documentação afirma de forma direta que a inclusão é rápida, mas inclusão e settlement são estágios diferentes, e as aplicações devem ler o status do protocolo em vez de inferir finalidade pelo tempo decorrido. Um projeto otimizado para o demo permitiria alegremente que "menos de dois segundos" implicasse fim-a-fim. Este escreve a correção nos próprios docs.
Por baixo, a camada de settlement ficou mais pesada ao longo das mesmas 47,7 horas. Stake atual 206,94M para 214,15M, mais 7,21M. Stake pendente caiu 7,08M para 1,82M, então 5,26M desse aumento é a fila convertendo em segurança ativa e cerca de 1,95M é realmente novo.
Provedores ativos 179 a 184, pendentes 15 a 11.
Provar rápido compra a experiência do usuário. Settlement determinístico é o que um ambiente regulado realmente assina. São dois problemas diferentes, e a parte interessante é que eles estão sendo entregues como uma única pilha.
Se você fosse o oficial de compliance desse ambiente, qual número você pediria primeiro — o tempo de prova ou o estágio de settlement?
Eu esperava que a prova fosse a parte lenta. O Hedger gera uma prova de transação confidencial do lado do cliente, no navegador, em menos de dois segundos — ElGamal sobre ECC para os valores criptografados, provas ZK para a correção. Dois segundos pareciam uma espera, então fui ao explorador ver o que dois segundos valem neste chain.
Mainnet, bloco 5.021.189. Minha leitura anterior era 5.004.022. Foram 17.167 blocos com cadência fixa de dez segundos: 171.670 segundos, 47,7 horas. Cada um pagou 19,8574 DUSK — 340.892 DUSK emitidos em menos de dois dias, a maior parte em blocos que carregavam zero transações.
Então a aritmética do Hedger é: uma prova termina em menos de 2s contra um bloco de 10s. Cinco provas cabem entre dois blocos. A criptografia do lado do usuário não é a fila. O bloco é.
O que eu não esperava é que os próprios documentos digam isso. Uma transação do DuskEVM roda em sequenciador, depois bloco L2, depois o agregador (batcher) publica dados no DuskDS, depois compromissos de estado e provas de falha ancoram isso ao settlement. E a documentação afirma de forma direta que a inclusão é rápida, mas inclusão e settlement são estágios diferentes, e as aplicações devem ler o status do protocolo em vez de inferir finalidade pelo tempo decorrido. Um projeto otimizado para o demo permitiria alegremente que "menos de dois segundos" implicasse fim-a-fim. Este escreve a correção nos próprios docs.
Por baixo, a camada de settlement ficou mais pesada ao longo das mesmas 47,7 horas. Stake atual 206,94M para 214,15M, mais 7,21M. Stake pendente caiu 7,08M para 1,82M, então 5,26M desse aumento é a fila convertendo em segurança ativa e cerca de 1,95M é realmente novo.
Provedores ativos 179 a 184, pendentes 15 a 11.
Provar rápido compra a experiência do usuário. Settlement determinístico é o que um ambiente regulado realmente assina. São dois problemas diferentes, e a parte interessante é que eles estão sendo entregues como uma única pilha.
Se você fosse o oficial de compliance desse ambiente, qual número você pediria primeiro — o tempo de prova ou o estágio de settlement?
2
87
·
--
Ver tradução
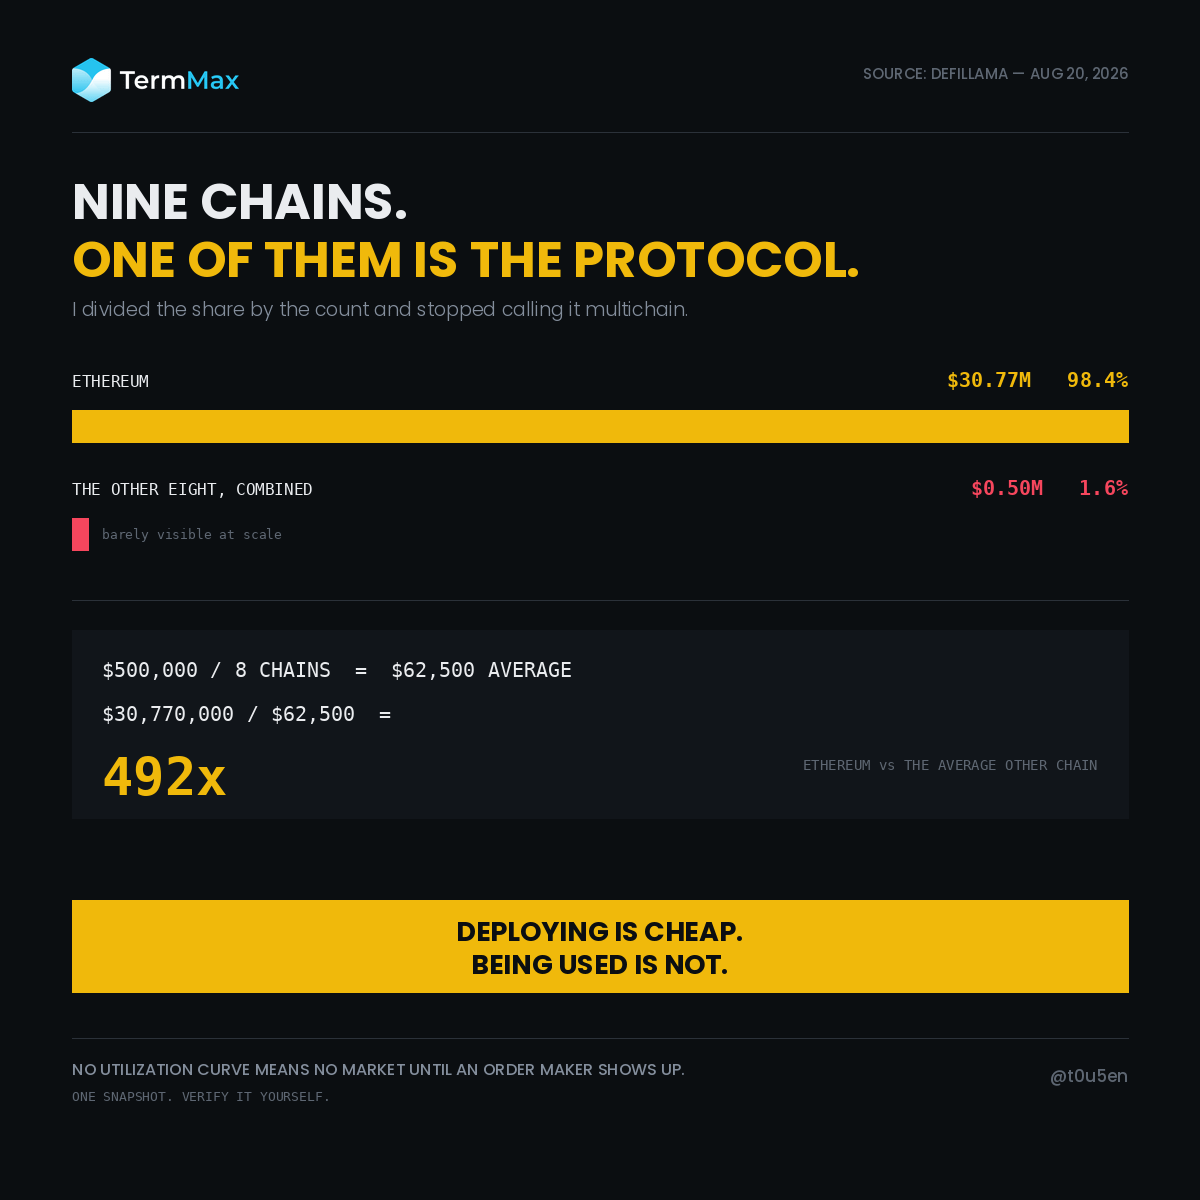
TermMax runs on nine chains. Eight of them hold half a million dollars between them.
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
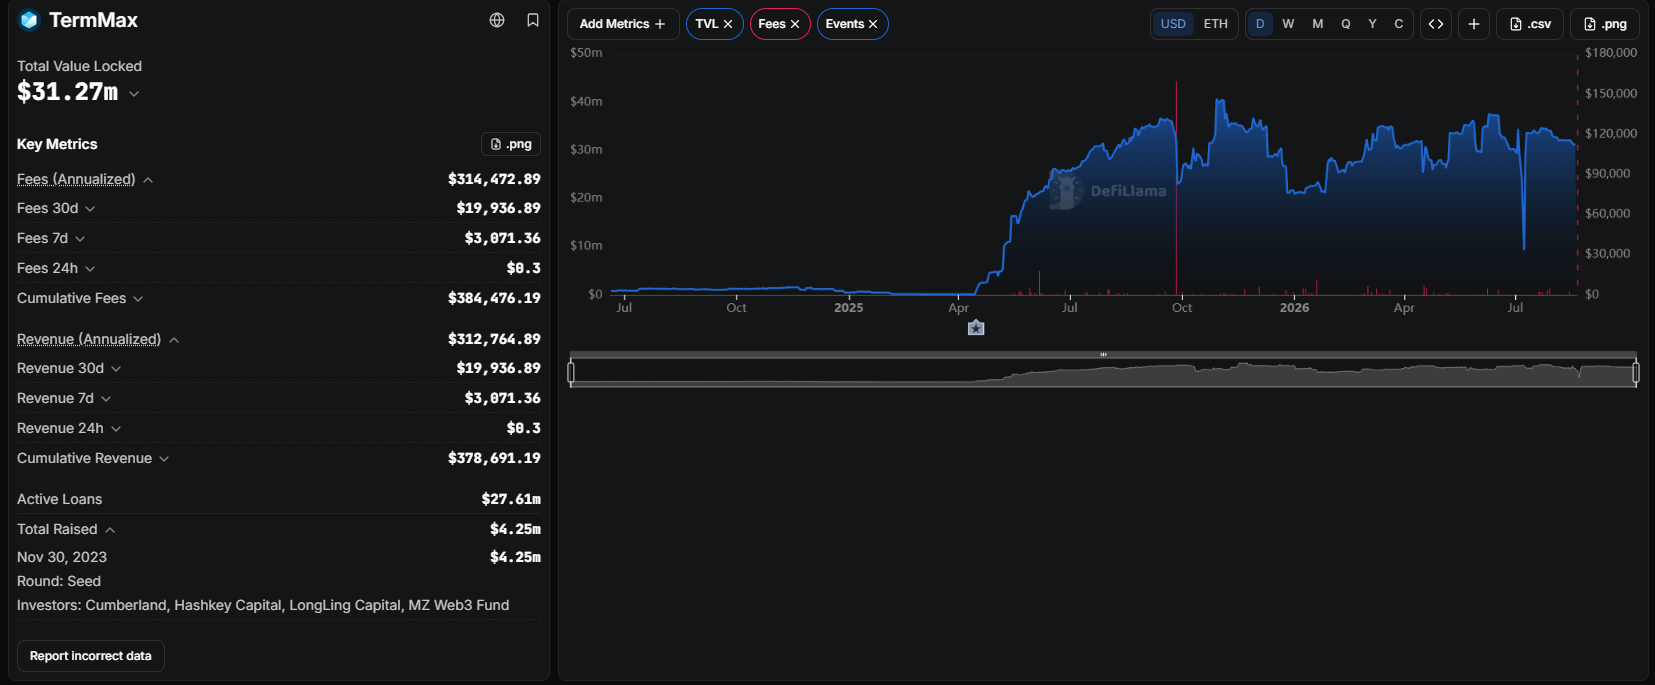
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@termmax #TermMax
TermMax runs on nine chains. Eight of them hold half a million dollars between them.
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@TermMax #TermMax
I opened the DefiLlama page to check the chain breakdown and ended up doing one division.
TVL: $31.27m
Ethereum share: 98.4%
31.27 x 0.984 = $30.77m on Ethereum.
Everything else, all eight chains combined: about $0.50m.
Split that across eight: 500,000 / 8 = $62,500 average per chain.
30,770,000 / 62,500 = 492
Ethereum carries roughly 492 times the average of the other eight.
Here's where I was wrong. I read "nine chains" as reach. I assumed a multichain protocol was a protocol with users in nine places.
It isn't. It's one protocol with eight addresses.
And once I thought about how TermMax actually works, that stopped looking like a failure.
There is no utilization curve here. A pooled lender can deploy on a new chain, seed a little liquidity, and the curve prices it automatically. A market exists the moment the contracts do.
TermMax markets don't work that way. Liquidity comes from order makers placing range orders at rates they choose. If nobody shows up on a given chain, there is no rate. There is no thin market. There is nothing.
So deployment and adoption are completely decoupled here. Shipping contracts to a ninth chain costs a deploy transaction. Getting a market on it requires convincing a professional to price risk there.
That's a harder problem than most chain-count slides admit.
Limitations: one snapshot, DefiLlama, today. Chain shares move. The $0.50m is derived from the 1.6% remainder rather than read chain by chain, so treat it as an approximation. And a chain sitting near zero today may simply be new rather than dead. I can't tell those apart from this page.
Nine logos on a slide. One of them is the protocol.
Open the same page, divide the same two numbers, and tell me if you get something different.
Why do eight chains sit near zero?
@TermMax #TermMax
No order makers there yet
75%
Ethereum has the collateral
0%
Deployments mostly marketing
25%
Too early to judge
0%
4 Votos • Votação encerrada
20
7
20
·
--
#dusk $DUSK @Dusk_Foundation $LINK $ONDO
Duas coisas que eu entendi errado sobre as regras de tokenização da UE. A segunda mudou a forma como eu lia cada roadmap de RWA.
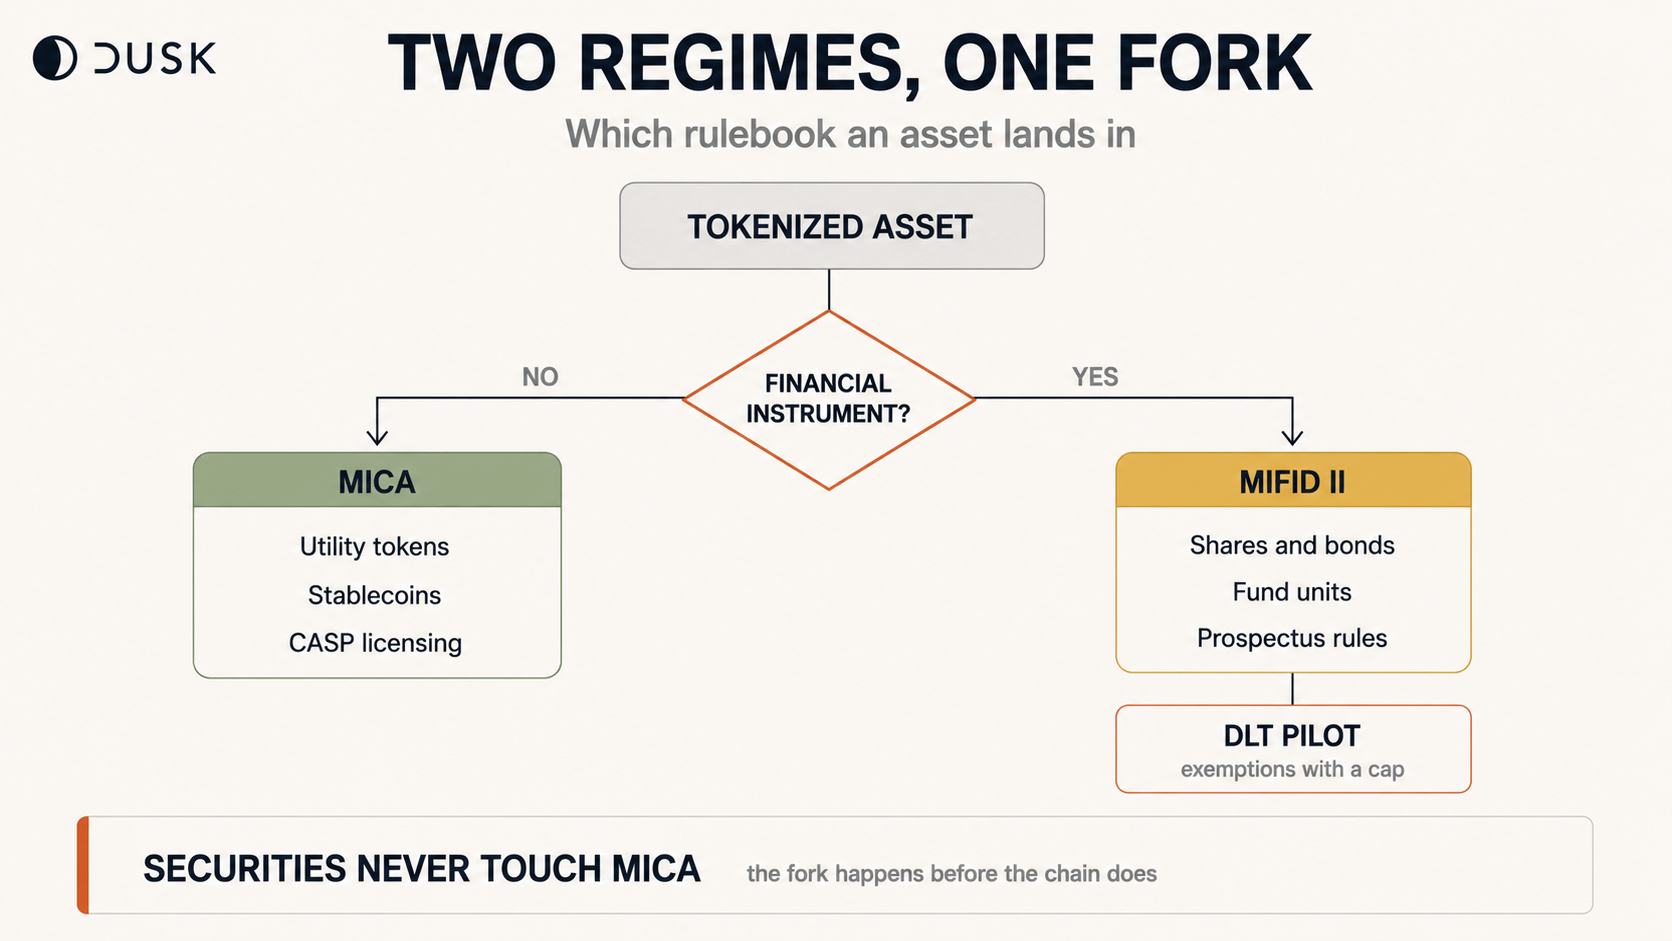
Primeiro: a MiCA não cobre títulos tokenizados. O artigo 2(4) exclui qualquer coisa que se qualifique como instrumento financeiro. Ações tokenizadas, títulos, cotas de fundos — tudo isso fica sob a MiFID II, o mesmo arcabouço que rege um título em papel de 1990. "MiCA-compliant" significa algo para um token de pagamento. Para um título, é um erro de categoria.
Segundo, e esta foi a que me fez parar.
Valores mobiliários em DLT seguem um regime separado: o Regulamento 2022/858, o DLT Pilot. Ele concede isenções de CSDR e MiFIR para que as plataformas possam liquidar on-chain. 21X na Alemanha opera sob esse regime.
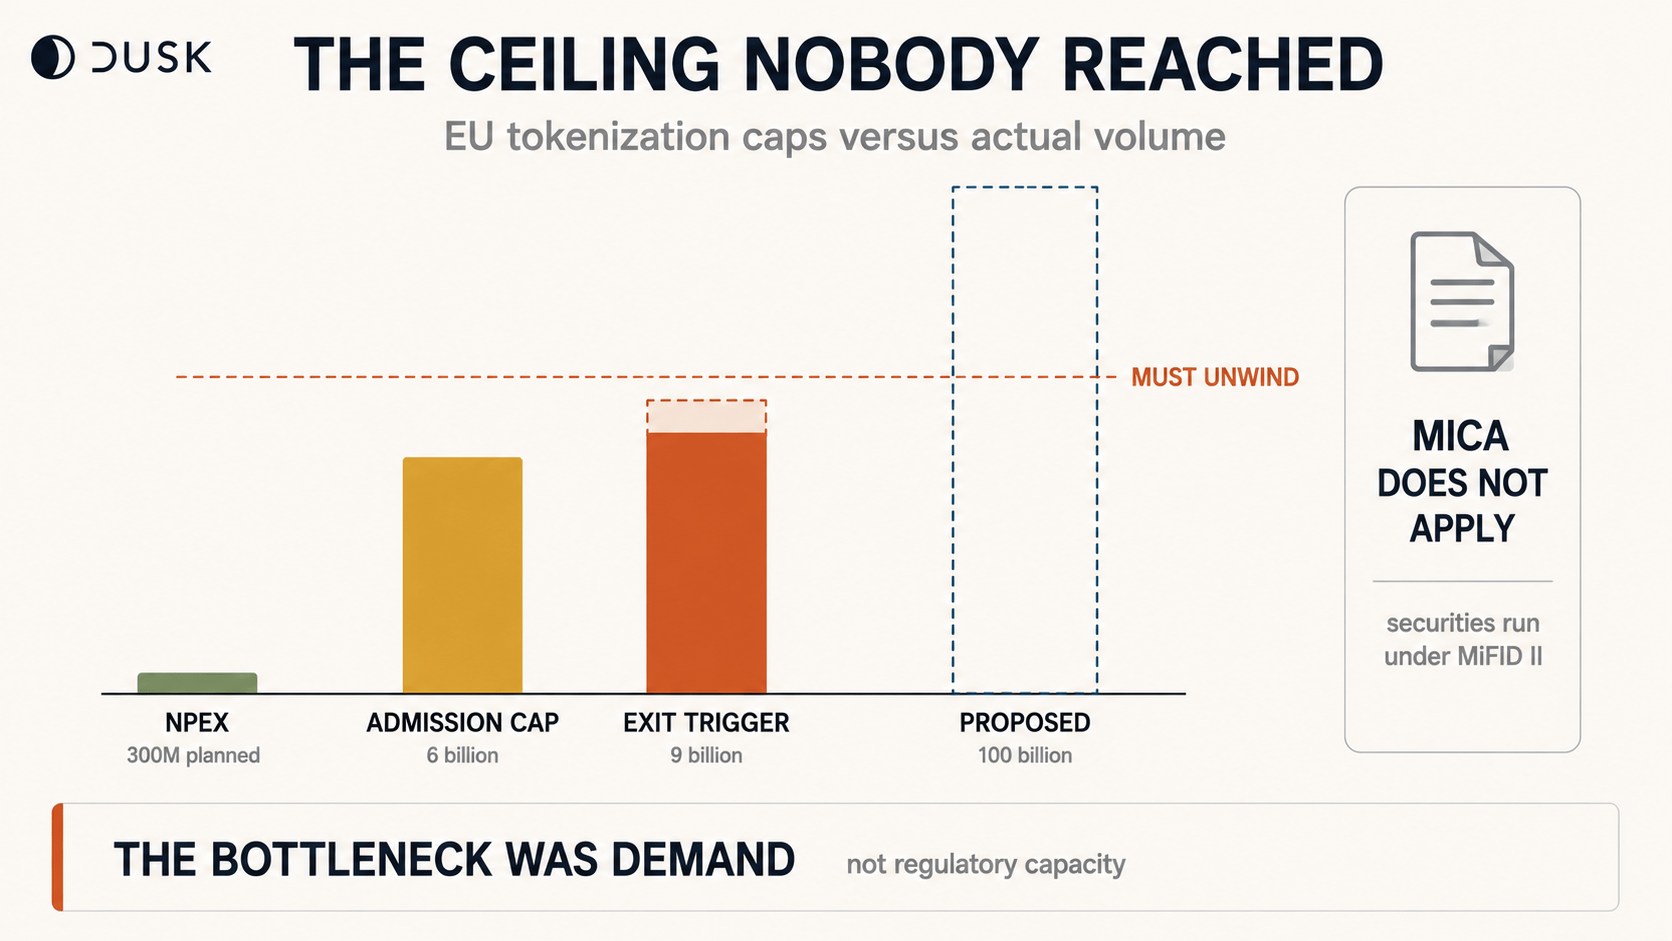
Ele também tem um teto. O valor de mercado agregado de todos os instrumentos financeiros em DLT em uma única infraestrutura não pode exceder €6 bilhões na admissão.
E, a €9 bilhões, o operador precisa implementar uma estratégia de transição de volta para a infraestrutura tradicional.
O regime é construído de modo que, ao passar de um determinado limite, você seja obrigado a desfazer.
Eu entendo a lógica. Sandboxes contêm risco ao conterem tamanho. Mas isso cria um incentivo estranho: construir uma liquidação boa o suficiente para atrair volume, e o seu prêmio é um plano de migração.
A Comissão percebeu. Sua proposta de dezembro remove os limites de instrumentos e eleva o agregado para €100 bilhões. Em junho de 2026, isso ainda é uma proposta em trâmite no processo legislativo, não lei.
Então onde o Dusk realmente se encaixa. A NPEX planeja mais de 300M de EUR on-chain. Contra o gatilho de €9 bilhões, isso dá algo em torno de 3%. Grande folga. O teto é irrelevante nessa escala.
E esse é o ponto. Cada venue de tokenização na UE que opera hoje é pequena o suficiente para que a restrição não se aplique. A Comissão está elevando um limite que ninguém chegou nem perto de atingir.
Isso te mostra que o gargalo nunca foi capacidade regulatória. Era demanda.
A questão da infraestrutura está resolvida no papel. O teto de €6 bilhões nunca foi testado porque nenhuma venue precisou dele.
O que você preferiria ver primeiro — o teto sendo elevado, ou uma venue de fato se aproximando dele?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $LINK $ONDO
Duas coisas que eu entendi errado sobre as regras de tokenização da UE. A segunda mudou a forma como eu lia cada roadmap de RWA.
Primeiro: a MiCA não cobre títulos tokenizados. O artigo 2(4) exclui qualquer coisa que se qualifique como instrumento financeiro. Ações tokenizadas, títulos, cotas de fundos — tudo isso fica sob a MiFID II, o mesmo arcabouço que rege um título em papel de 1990. "MiCA-compliant" significa algo para um token de pagamento. Para um título, é um erro de categoria.
Segundo, e esta foi a que me fez parar.
Valores mobiliários em DLT seguem um regime separado: o Regulamento 2022/858, o DLT Pilot. Ele concede isenções de CSDR e MiFIR para que as plataformas possam liquidar on-chain. 21X na Alemanha opera sob esse regime.
Ele também tem um teto. O valor de mercado agregado de todos os instrumentos financeiros em DLT em uma única infraestrutura não pode exceder €6 bilhões na admissão.
E, a €9 bilhões, o operador precisa implementar uma estratégia de transição de volta para a infraestrutura tradicional.
O regime é construído de modo que, ao passar de um determinado limite, você seja obrigado a desfazer.
Eu entendo a lógica. Sandboxes contêm risco ao conterem tamanho. Mas isso cria um incentivo estranho: construir uma liquidação boa o suficiente para atrair volume, e o seu prêmio é um plano de migração.
A Comissão percebeu. Sua proposta de dezembro remove os limites de instrumentos e eleva o agregado para €100 bilhões. Em junho de 2026, isso ainda é uma proposta em trâmite no processo legislativo, não lei.
Então onde o Dusk realmente se encaixa. A NPEX planeja mais de 300M de EUR on-chain. Contra o gatilho de €9 bilhões, isso dá algo em torno de 3%. Grande folga. O teto é irrelevante nessa escala.
E esse é o ponto. Cada venue de tokenização na UE que opera hoje é pequena o suficiente para que a restrição não se aplique. A Comissão está elevando um limite que ninguém chegou nem perto de atingir.
Isso te mostra que o gargalo nunca foi capacidade regulatória. Era demanda.
A questão da infraestrutura está resolvida no papel. O teto de €6 bilhões nunca foi testado porque nenhuma venue precisou dele.
O que você preferiria ver primeiro — o teto sendo elevado, ou uma venue de fato se aproximando dele?
Duas coisas que eu entendi errado sobre as regras de tokenização da UE. A segunda mudou a forma como eu lia cada roadmap de RWA.
Primeiro: a MiCA não cobre títulos tokenizados. O artigo 2(4) exclui qualquer coisa que se qualifique como instrumento financeiro. Ações tokenizadas, títulos, cotas de fundos — tudo isso fica sob a MiFID II, o mesmo arcabouço que rege um título em papel de 1990. "MiCA-compliant" significa algo para um token de pagamento. Para um título, é um erro de categoria.
Segundo, e esta foi a que me fez parar.
Valores mobiliários em DLT seguem um regime separado: o Regulamento 2022/858, o DLT Pilot. Ele concede isenções de CSDR e MiFIR para que as plataformas possam liquidar on-chain. 21X na Alemanha opera sob esse regime.
Ele também tem um teto. O valor de mercado agregado de todos os instrumentos financeiros em DLT em uma única infraestrutura não pode exceder €6 bilhões na admissão.
E, a €9 bilhões, o operador precisa implementar uma estratégia de transição de volta para a infraestrutura tradicional.
O regime é construído de modo que, ao passar de um determinado limite, você seja obrigado a desfazer.
Eu entendo a lógica. Sandboxes contêm risco ao conterem tamanho. Mas isso cria um incentivo estranho: construir uma liquidação boa o suficiente para atrair volume, e o seu prêmio é um plano de migração.
A Comissão percebeu. Sua proposta de dezembro remove os limites de instrumentos e eleva o agregado para €100 bilhões. Em junho de 2026, isso ainda é uma proposta em trâmite no processo legislativo, não lei.
Então onde o Dusk realmente se encaixa. A NPEX planeja mais de 300M de EUR on-chain. Contra o gatilho de €9 bilhões, isso dá algo em torno de 3%. Grande folga. O teto é irrelevante nessa escala.
E esse é o ponto. Cada venue de tokenização na UE que opera hoje é pequena o suficiente para que a restrição não se aplique. A Comissão está elevando um limite que ninguém chegou nem perto de atingir.
Isso te mostra que o gargalo nunca foi capacidade regulatória. Era demanda.
A questão da infraestrutura está resolvida no papel. O teto de €6 bilhões nunca foi testado porque nenhuma venue precisou dele.
O que você preferiria ver primeiro — o teto sendo elevado, ou uma venue de fato se aproximando dele?
The volume caps
0%
Institutional demand
0%
Settlement central bank money
100%
Custody infrastructure
0%
1 Votos • Votação encerrada
1
2
5
·
--
Ver tradução
Every writeup of TermMax Alpha repeats the same line: leverage with no liquidations. I want to ask the question that phrase avoids.
If nobody gets liquidated, who eats the loss?
The docs answer it plainly. Long means buying a call. Short means buying a put. Max Cost is the upfront premium and also the maximum possible loss. And Dual Investment is defined as "the counterparty providing liquidity to Long/Short options; effectively the option seller."
There it is. The risk didn't get engineered away. It got sold to someone.
Let me put numbers on it. These are my own illustrative figures, not live quotes - I'm showing the shape, not a trade.
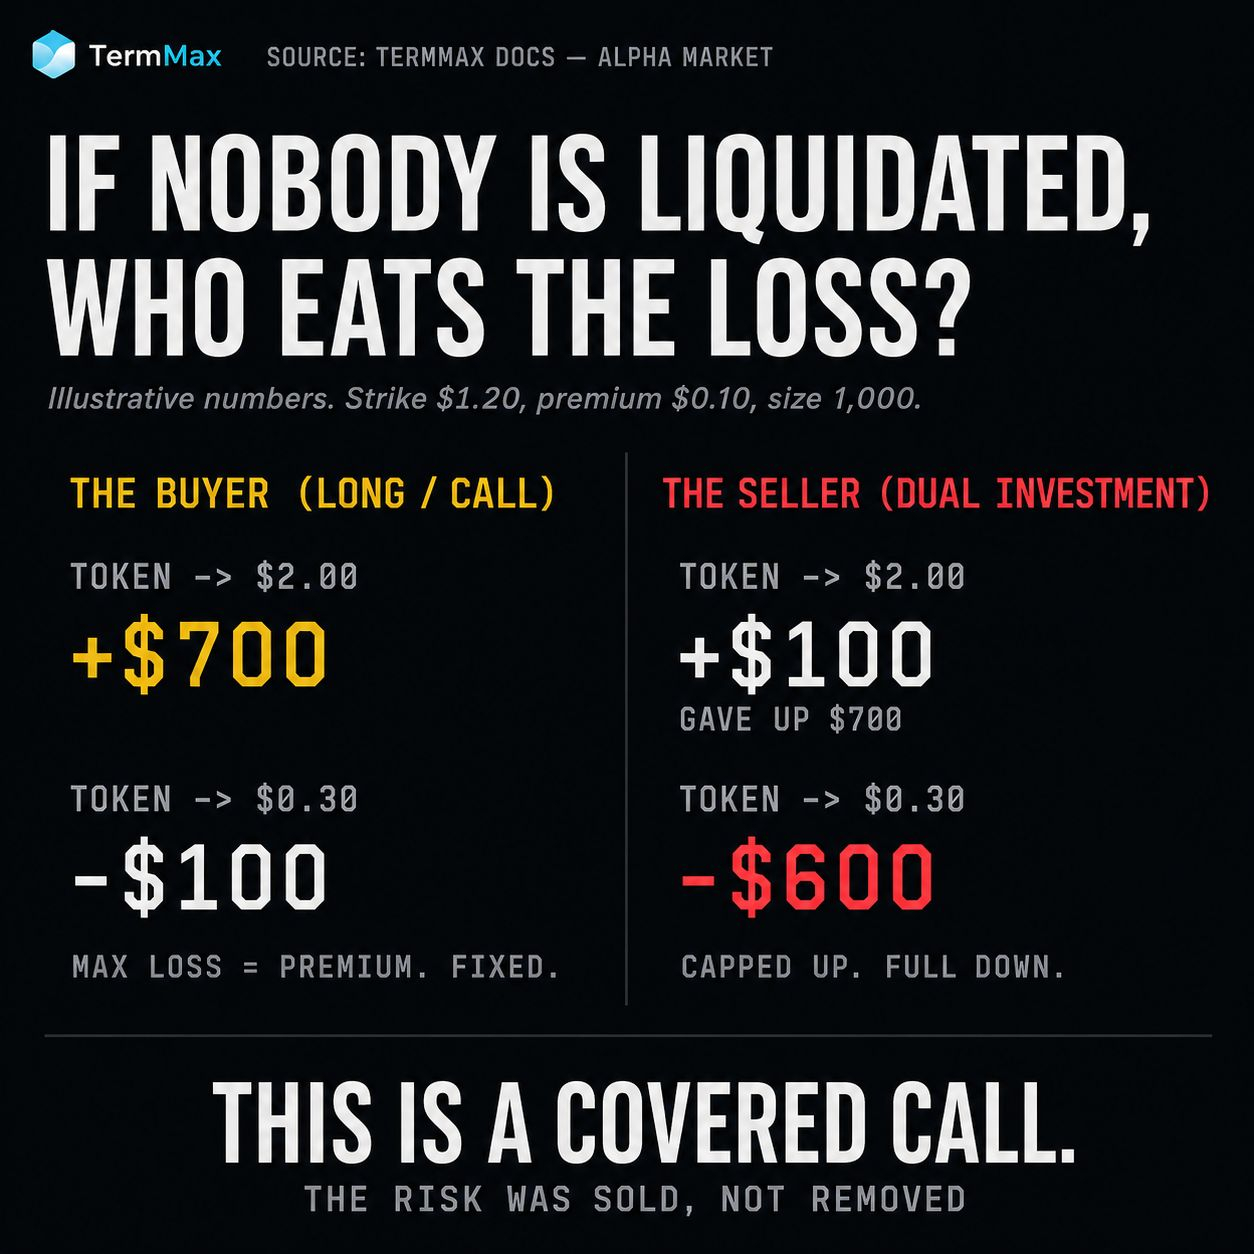
Say an Alpha token sits at $1.00. A trader goes Long, strike $1.20, premium $0.10, size 1,000 tokens. Max Cost = $100.
Token runs to $2.00:
(2.00 - 1.20) x 1,000 = $800
minus the $100 premium = $700 net on $100 at risk.
Token dumps to $0.30:
Loss = $100. Not the position. Not a margin call at 3am. $100.
That's genuinely good for the trader. Now flip the seat.
The Dual Investment depositor put up 1,000 tokens at that strike and collected $100 upfront, guaranteed, whatever happens next.
Token at $2.00: their tokens convert at $1.20 = $1,200 + $100 = $1,300. Just holding would have been $2,000. They gave up $700 - exactly what the trader made.
Token at $0.30: they still hold 1,000 tokens worth $300, plus the $100. They ate the entire fall.
Capped upside, uncapped downside, paid a premium for the trouble. That is a covered call. It has been a covered call for forty years.
So the double-digit APY on those vaults isn't yield in the sense most people read it. It's compensation for standing on the other side of somebody's leveraged bet on a freshly listed token.
Nothing here is broken. The structure is honest once you read past the headline. But "zero liquidation" describes one seat at the table, and the vault APY page is where the other seat is sitting.
If you're depositing, you're the seller. Price it that way.
@termmax #TermMax
Every writeup of TermMax Alpha repeats the same line: leverage with no liquidations. I want to ask the question that phrase avoids.
If nobody gets liquidated, who eats the loss?
The docs answer it plainly. Long means buying a call. Short means buying a put. Max Cost is the upfront premium and also the maximum possible loss. And Dual Investment is defined as "the counterparty providing liquidity to Long/Short options; effectively the option seller."
There it is. The risk didn't get engineered away. It got sold to someone.
Let me put numbers on it. These are my own illustrative figures, not live quotes - I'm showing the shape, not a trade.
Say an Alpha token sits at $1.00. A trader goes Long, strike $1.20, premium $0.10, size 1,000 tokens. Max Cost = $100.
Token runs to $2.00:
(2.00 - 1.20) x 1,000 = $800
minus the $100 premium = $700 net on $100 at risk.
Token dumps to $0.30:
Loss = $100. Not the position. Not a margin call at 3am. $100.
That's genuinely good for the trader. Now flip the seat.
The Dual Investment depositor put up 1,000 tokens at that strike and collected $100 upfront, guaranteed, whatever happens next.
Token at $2.00: their tokens convert at $1.20 = $1,200 + $100 = $1,300. Just holding would have been $2,000. They gave up $700 - exactly what the trader made.
Token at $0.30: they still hold 1,000 tokens worth $300, plus the $100. They ate the entire fall.
Capped upside, uncapped downside, paid a premium for the trouble. That is a covered call. It has been a covered call for forty years.
So the double-digit APY on those vaults isn't yield in the sense most people read it. It's compensation for standing on the other side of somebody's leveraged bet on a freshly listed token.
Nothing here is broken. The structure is honest once you read past the headline. But "zero liquidation" describes one seat at the table, and the vault APY page is where the other seat is sitting.
If you're depositing, you're the seller. Price it that way.
@TermMax #TermMax
If nobody gets liquidated, who eats the loss?
The docs answer it plainly. Long means buying a call. Short means buying a put. Max Cost is the upfront premium and also the maximum possible loss. And Dual Investment is defined as "the counterparty providing liquidity to Long/Short options; effectively the option seller."
There it is. The risk didn't get engineered away. It got sold to someone.
Let me put numbers on it. These are my own illustrative figures, not live quotes - I'm showing the shape, not a trade.
Say an Alpha token sits at $1.00. A trader goes Long, strike $1.20, premium $0.10, size 1,000 tokens. Max Cost = $100.
Token runs to $2.00:
(2.00 - 1.20) x 1,000 = $800
minus the $100 premium = $700 net on $100 at risk.
Token dumps to $0.30:
Loss = $100. Not the position. Not a margin call at 3am. $100.
That's genuinely good for the trader. Now flip the seat.
The Dual Investment depositor put up 1,000 tokens at that strike and collected $100 upfront, guaranteed, whatever happens next.
Token at $2.00: their tokens convert at $1.20 = $1,200 + $100 = $1,300. Just holding would have been $2,000. They gave up $700 - exactly what the trader made.
Token at $0.30: they still hold 1,000 tokens worth $300, plus the $100. They ate the entire fall.
Capped upside, uncapped downside, paid a premium for the trouble. That is a covered call. It has been a covered call for forty years.
So the double-digit APY on those vaults isn't yield in the sense most people read it. It's compensation for standing on the other side of somebody's leveraged bet on a freshly listed token.
Nothing here is broken. The structure is honest once you read past the headline. But "zero liquidation" describes one seat at the table, and the vault APY page is where the other seat is sitting.
If you're depositing, you're the seller. Price it that way.
@TermMax #TermMax
11
4
103
·
--
Verificado
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Há seis semanas, a UE fechou a porta para o modelo de negócios que deu origem à indústria dos neobrokers.
O artigo 39a da MiFIR — a proibição em todo o bloco do pagamento pela ordem de encaminhamento — entrou em vigor em 1º de julho de 2026. As empresas não podem mais aceitar qualquer taxa ou benefício por encaminhar as ordens dos clientes para um determinado local. A Alemanha abandonou sua isenção de transição para cumprir.
A Dusk Trade está sendo construída como um neobroker para ativos tokenizados — MMFs, ETFs, títulos, RWAs na DuskEVM — estruturada para operar como um MTF regulamentado sob as regras da UE.
Assim, ela entra em um mercado em que a “máquina” padrão de receitas de neobrokers é ilegal desde o primeiro dia.
Três formas de financiar um local sem pagamentos por fluxo de ordens.
Comissão explícita. É honesta e mata o funil de negociação gratuita.
Execução proprietária. A BaFin esclareceu que preencher as ordens dos clientes a partir do seu próprio livro geralmente fica fora do escopo de PFOF, desde que a melhor execução seja mantida. Mas um operador de MTF que assuma o outro lado do fluxo do cliente é exatamente o conflito que a licença do MTF existe para gerenciar.
Ou taxas do lado do emissor. Listagem, emissão, liquidação — pagas por quem traz o ativo, e não por quem negocia.
Eu achei que a terceira era a resposta mais “limpa”. Depois li o que os reguladores estão observando.
Eles monitoram especificamente tentativas de renomear o PFOF como taxas infladas de liquidação intra-grupo.
O que significa que um local que mantém sua própria camada de liquidação — exatamente o que uma bolsa nativa em cadeia faz — está no único lugar em que os supervisores estão procurando com mais força.
Eu verifiquei as duas redes enquanto escrevia isto. Mainnet: 68.167 transações desde o genesis; cada uma das mais recentes é uma operação de staking, e duas falharam. Testnet: 218.709 — três vezes o volume, com tipos de transação que a mainnet não tem. O ambiente de teste está mais movimentado do que o ambiente ao vivo.
Integração vertical é o argumento para mercados tokenizados: emissão, negociação e liquidação no mesmo ambiente. Também é a estrutura que os reguladores acham mais difícil de precificar.
Ter toda a pilha é o produto. Também é a exposição.
Alguém viu um modelo publicado de taxas para a Dusk Trade?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Há seis semanas, a UE fechou a porta para o modelo de negócios que deu origem à indústria dos neobrokers.
O artigo 39a da MiFIR — a proibição em todo o bloco do pagamento pela ordem de encaminhamento — entrou em vigor em 1º de julho de 2026. As empresas não podem mais aceitar qualquer taxa ou benefício por encaminhar as ordens dos clientes para um determinado local. A Alemanha abandonou sua isenção de transição para cumprir.
A Dusk Trade está sendo construída como um neobroker para ativos tokenizados — MMFs, ETFs, títulos, RWAs na DuskEVM — estruturada para operar como um MTF regulamentado sob as regras da UE.
Assim, ela entra em um mercado em que a “máquina” padrão de receitas de neobrokers é ilegal desde o primeiro dia.
Três formas de financiar um local sem pagamentos por fluxo de ordens.
Comissão explícita. É honesta e mata o funil de negociação gratuita.
Execução proprietária. A BaFin esclareceu que preencher as ordens dos clientes a partir do seu próprio livro geralmente fica fora do escopo de PFOF, desde que a melhor execução seja mantida. Mas um operador de MTF que assuma o outro lado do fluxo do cliente é exatamente o conflito que a licença do MTF existe para gerenciar.
Ou taxas do lado do emissor. Listagem, emissão, liquidação — pagas por quem traz o ativo, e não por quem negocia.
Eu achei que a terceira era a resposta mais “limpa”. Depois li o que os reguladores estão observando.
Eles monitoram especificamente tentativas de renomear o PFOF como taxas infladas de liquidação intra-grupo.
O que significa que um local que mantém sua própria camada de liquidação — exatamente o que uma bolsa nativa em cadeia faz — está no único lugar em que os supervisores estão procurando com mais força.
Eu verifiquei as duas redes enquanto escrevia isto. Mainnet: 68.167 transações desde o genesis; cada uma das mais recentes é uma operação de staking, e duas falharam. Testnet: 218.709 — três vezes o volume, com tipos de transação que a mainnet não tem. O ambiente de teste está mais movimentado do que o ambiente ao vivo.
Integração vertical é o argumento para mercados tokenizados: emissão, negociação e liquidação no mesmo ambiente. Também é a estrutura que os reguladores acham mais difícil de precificar.
Ter toda a pilha é o produto. Também é a exposição.
Alguém viu um modelo publicado de taxas para a Dusk Trade?
Há seis semanas, a UE fechou a porta para o modelo de negócios que deu origem à indústria dos neobrokers.
O artigo 39a da MiFIR — a proibição em todo o bloco do pagamento pela ordem de encaminhamento — entrou em vigor em 1º de julho de 2026. As empresas não podem mais aceitar qualquer taxa ou benefício por encaminhar as ordens dos clientes para um determinado local. A Alemanha abandonou sua isenção de transição para cumprir.
A Dusk Trade está sendo construída como um neobroker para ativos tokenizados — MMFs, ETFs, títulos, RWAs na DuskEVM — estruturada para operar como um MTF regulamentado sob as regras da UE.
Assim, ela entra em um mercado em que a “máquina” padrão de receitas de neobrokers é ilegal desde o primeiro dia.
Três formas de financiar um local sem pagamentos por fluxo de ordens.
Comissão explícita. É honesta e mata o funil de negociação gratuita.
Execução proprietária. A BaFin esclareceu que preencher as ordens dos clientes a partir do seu próprio livro geralmente fica fora do escopo de PFOF, desde que a melhor execução seja mantida. Mas um operador de MTF que assuma o outro lado do fluxo do cliente é exatamente o conflito que a licença do MTF existe para gerenciar.
Ou taxas do lado do emissor. Listagem, emissão, liquidação — pagas por quem traz o ativo, e não por quem negocia.
Eu achei que a terceira era a resposta mais “limpa”. Depois li o que os reguladores estão observando.
Eles monitoram especificamente tentativas de renomear o PFOF como taxas infladas de liquidação intra-grupo.
O que significa que um local que mantém sua própria camada de liquidação — exatamente o que uma bolsa nativa em cadeia faz — está no único lugar em que os supervisores estão procurando com mais força.
Eu verifiquei as duas redes enquanto escrevia isto. Mainnet: 68.167 transações desde o genesis; cada uma das mais recentes é uma operação de staking, e duas falharam. Testnet: 218.709 — três vezes o volume, com tipos de transação que a mainnet não tem. O ambiente de teste está mais movimentado do que o ambiente ao vivo.
Integração vertical é o argumento para mercados tokenizados: emissão, negociação e liquidação no mesmo ambiente. Também é a estrutura que os reguladores acham mais difícil de precificar.
Ter toda a pilha é o produto. Também é a exposição.
Alguém viu um modelo publicado de taxas para a Dusk Trade?
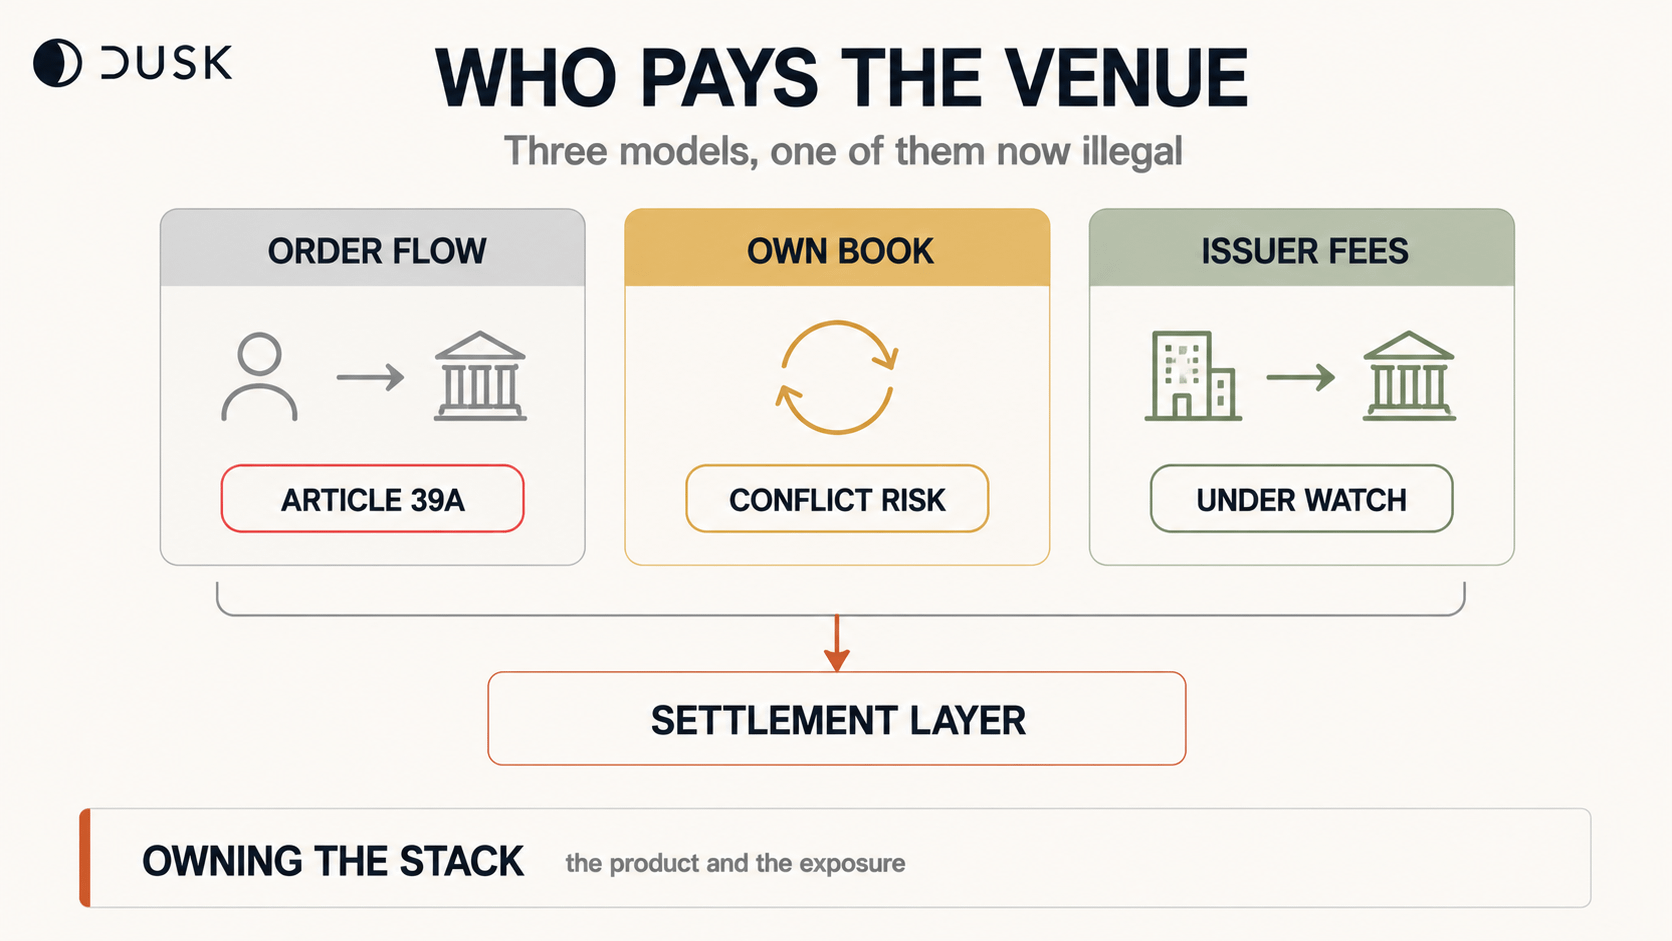
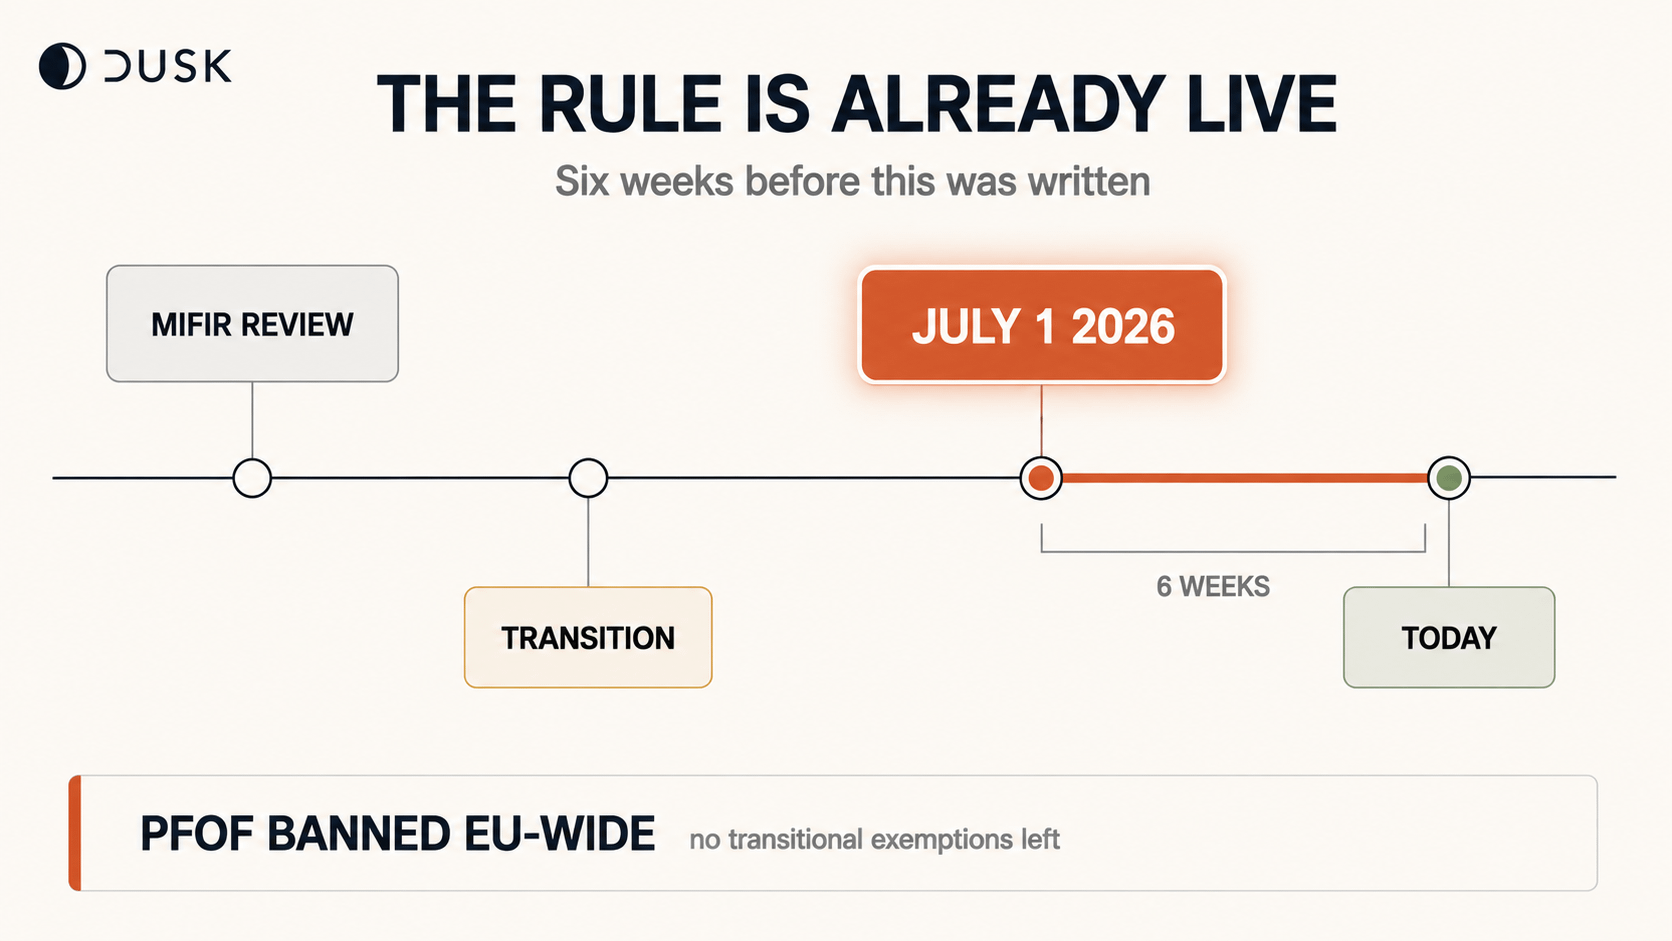
Simplifies supervision
0%
Creates new conflicts
100%
Depends on the fee model
0%
Forced unbundling
0%
1 Votos • Votação encerrada
9
·
--
Em Alta
Abaixo do livro de ordens há uma faixa B/S. Eu a considerei uma pista sobre a direção. Verifiquei em quatro tickers e a regra quebrou.
A faixa mostra a proporção de ordens de compra vs. venda no livro visível. Lógica: mais compradores — o preço sobe.
Tirei quatro bStocks às 14:50, um momento.
$ALABB : B 25,05% - variação -9,57%
SOXSB: B 52,09% - variação +10,11%
SNXXB: B 55,21% - variação -2,04%
$MSTRB : B 74,30% - variação +2,87%
Nas bordas, a regra funciona. O menor número de compradores está em ALABB, e foi o que caiu mais fundo. O maior está em MSTRB, e ele está em alta.
Agora, o meio.
SOXSB e SNXXB são quase iguais: 52,09% vs. 55,21%, diferença de 3 pontos.
Variação no dia: +10,11% vs. -2,04%. Diferença de 12 pontos.
Três pontos no livro e doze no preço. Aqui a regra não explica nada.
Correlação em quatro pontos r = 0,63. Parece haver algum vínculo, mas com essa amostra não prova nada.
É aqui que eu estava errado. A faixa mostra o livro agora, neste instante. A variação de 24 horas mostra o que já aconteceu. Eu comparei o recorte atual com o do dia anterior e esperava que uma coisa explicasse a outra.
Na prática: ler a faixa como o estado da fila neste momento, e não como uma previsão.
Limitações: quatro tickers, um recorte. Para concluir, são necessárias dezenas de medições em dias diferentes.
O livro diz quem está aqui agora. Não diz quem vai chegar.
@BinanceCIS #bStocksCIS
{spot}(SNXXBUSDT)
{spot}(SOXSBUSDT)
Abaixo do livro de ordens há uma faixa B/S. Eu a considerei uma pista sobre a direção. Verifiquei em quatro tickers e a regra quebrou.
A faixa mostra a proporção de ordens de compra vs. venda no livro visível. Lógica: mais compradores — o preço sobe.
Tirei quatro bStocks às 14:50, um momento.
$ALABB : B 25,05% - variação -9,57%
SOXSB: B 52,09% - variação +10,11%
SNXXB: B 55,21% - variação -2,04%
$MSTRB : B 74,30% - variação +2,87%
Nas bordas, a regra funciona. O menor número de compradores está em ALABB, e foi o que caiu mais fundo. O maior está em MSTRB, e ele está em alta.
Agora, o meio.
SOXSB e SNXXB são quase iguais: 52,09% vs. 55,21%, diferença de 3 pontos.
Variação no dia: +10,11% vs. -2,04%. Diferença de 12 pontos.
Três pontos no livro e doze no preço. Aqui a regra não explica nada.
Correlação em quatro pontos r = 0,63. Parece haver algum vínculo, mas com essa amostra não prova nada.
É aqui que eu estava errado. A faixa mostra o livro agora, neste instante. A variação de 24 horas mostra o que já aconteceu. Eu comparei o recorte atual com o do dia anterior e esperava que uma coisa explicasse a outra.
Na prática: ler a faixa como o estado da fila neste momento, e não como uma previsão.
Limitações: quatro tickers, um recorte. Para concluir, são necessárias dezenas de medições em dias diferentes.
O livro diz quem está aqui agora. Não diz quem vai chegar.
@BinanceCIS #bStocksCIS
A faixa mostra a proporção de ordens de compra vs. venda no livro visível. Lógica: mais compradores — o preço sobe.
Tirei quatro bStocks às 14:50, um momento.
$ALABB : B 25,05% - variação -9,57%
SOXSB: B 52,09% - variação +10,11%
SNXXB: B 55,21% - variação -2,04%
$MSTRB : B 74,30% - variação +2,87%
Nas bordas, a regra funciona. O menor número de compradores está em ALABB, e foi o que caiu mais fundo. O maior está em MSTRB, e ele está em alta.
Agora, o meio.
SOXSB e SNXXB são quase iguais: 52,09% vs. 55,21%, diferença de 3 pontos.
Variação no dia: +10,11% vs. -2,04%. Diferença de 12 pontos.
Três pontos no livro e doze no preço. Aqui a regra não explica nada.
Correlação em quatro pontos r = 0,63. Parece haver algum vínculo, mas com essa amostra não prova nada.
É aqui que eu estava errado. A faixa mostra o livro agora, neste instante. A variação de 24 horas mostra o que já aconteceu. Eu comparei o recorte atual com o do dia anterior e esperava que uma coisa explicasse a outra.
Na prática: ler a faixa como o estado da fila neste momento, e não como uma previsão.
Limitações: quatro tickers, um recorte. Para concluir, são necessárias dezenas de medições em dias diferentes.
O livro diz quem está aqui agora. Não diz quem vai chegar.
@BinanceCIS #bStocksCIS
6
4
104
·
--
Parcialmente verdadeiro
Ver tradução
I assumed TermMax was another Pendle fork. Then I divided two numbers on its DefiLlama page and got a result I didn't expect.
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@termmax #TermMax
I assumed TermMax was another Pendle fork. Then I divided two numbers on its DefiLlama page and got a result I didn't expect.
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@TermMax #TermMax
Active loans: $27.22m. TVL: $31.25m.
27.22 / 31.25 = 87.1% utilization.
That's high. Aave's stablecoin markets usually sit somewhere in the 50-70% band. My first thought was that I'd misread the metric - 87% on a protocol most people haven't heard of felt wrong.
So I rechecked what TermMax actually is, and the number stopped looking strange.
There's no utilization curve here. Each market mints FT (a zero-coupon bond, 1 FT redeems for 1 debt token at maturity) and XT, where FT + XT always equals 1. A borrower mints FT against collateral and sells it at a discount - that discount IS the fixed rate. Capital doesn't sit idle waiting for a curve to price it. It's matched by order makers setting range curves, or it isn't there at all.
Then I noticed something else on the same page.
Annualized fees: $315,653.62
Annualized revenue: $313,945.62
That's a $1,708 gap. 99.46% of fees convert straight to protocol revenue. DefiLlama's methodology says those fees come from three places: protocol fees on FT discounted to underlying, liquidation fees on GT collateral, and performance fees.
Now the part I'm not going to dress up. The docs price the 40M $TMX pre-mine on a $60M FDV.
60,000,000 / 315,653.62 = ~190x price-to-fees.
That is a very expensive multiple on a very small fee base. High utilization on $31m is still only $31m.
Two things are true at once: the mechanism is genuinely different from pooled lending, and the revenue is tiny. I'm posting both.
Screenshot is DefiLlama, Aug 17 2026. Verify it yourself.
@TermMax #TermMax
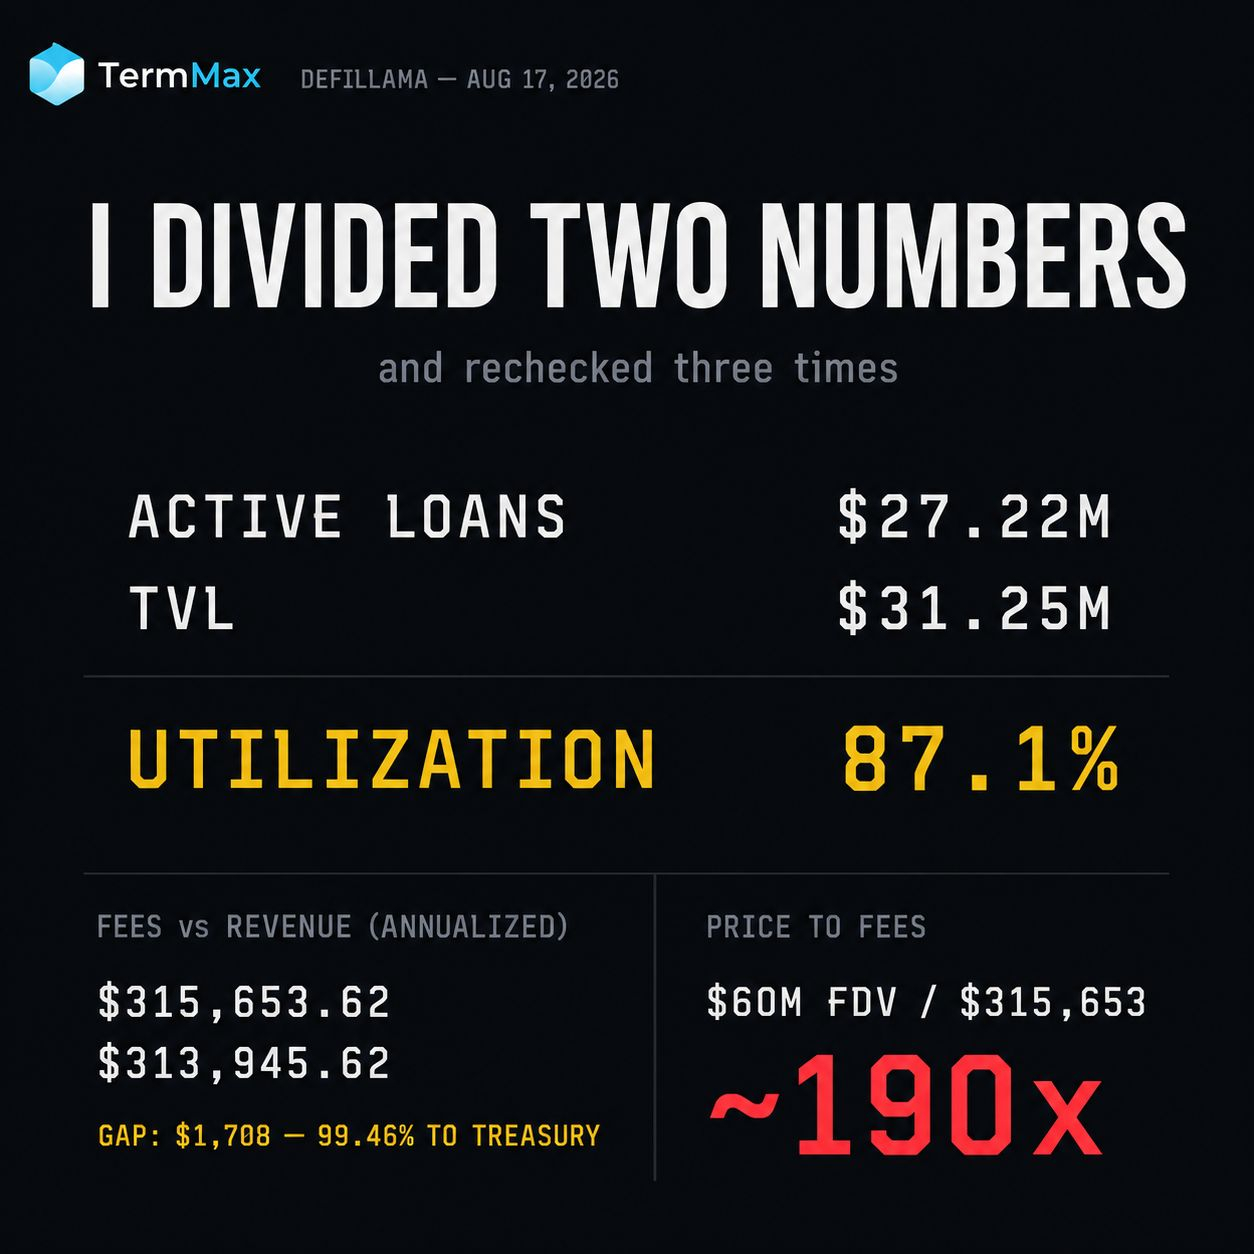
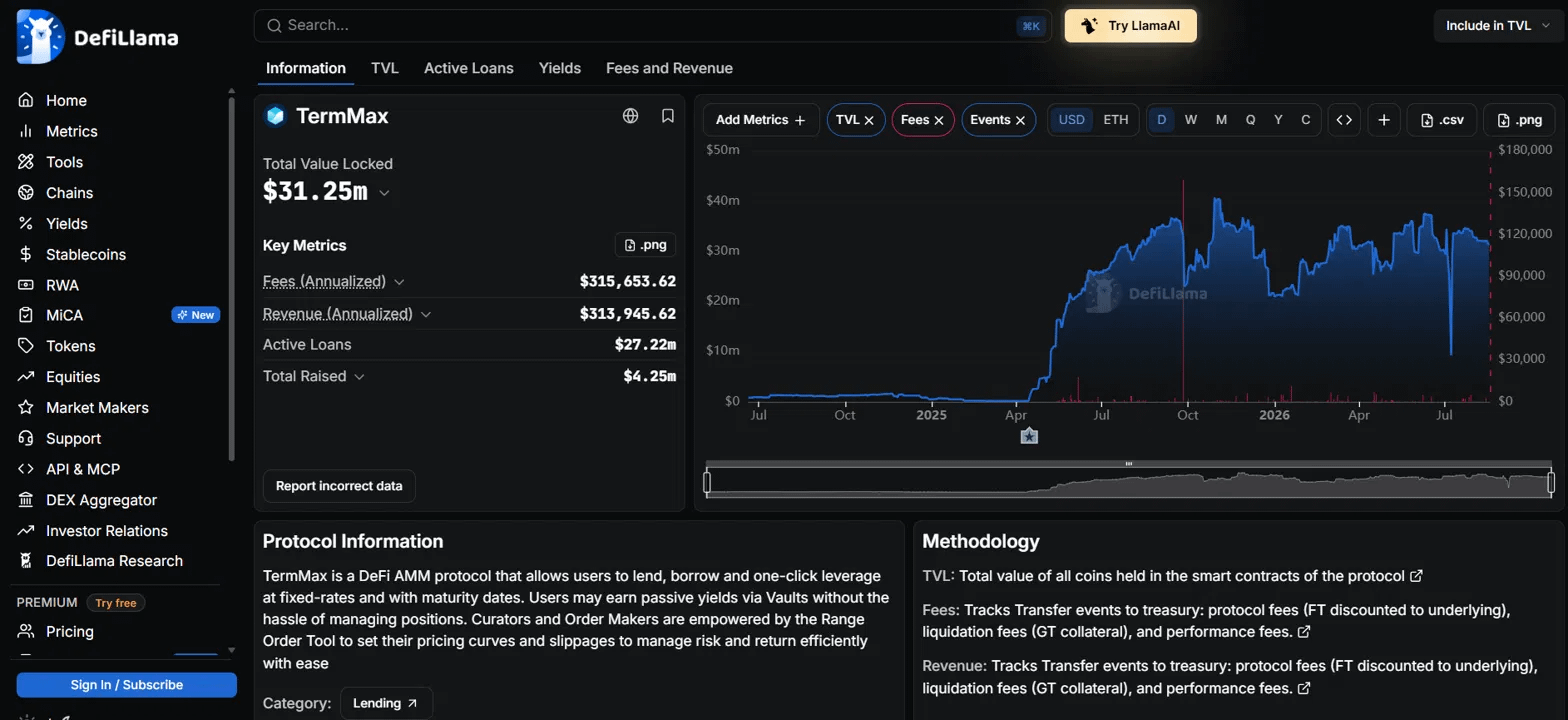
72
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
Todo mundo faz screenshots do explorador do Dusk. Quase ninguém o lê duas vezes.
Verifiquei a mesma página com 39 horas de diferença e um par de números mudou silenciosamente.
Provedores ativos: 170 → 175
Provedores pendentes: 26 → 20
Seis saíram da fila. Cinco se tornaram ativos. É o ciclo de staking acontecendo diante de você, e é a primeira coisa que vi nesta cadeia que parece uma operadora tomando uma decisão, em vez de um protocolo se mantendo sozinho.
O Dusk não ativa o stake imediatamente. Um novo stake espera por um limite de época antes de contar para o consenso. Entre as duas leituras, passaram cerca de 6,6 épocas, e a fila foi esvaziada em seis.
Então veio o número que não se comportou.
O stake pendente SUBIU na mesma janela - de 11,39M para 11,97M. Seis provedores saíram da fila, e a fila ainda cresceu. Novo capital chegou mais rápido do que foi liberado.
A composição também mudou. O stake médio por provedor pendente subiu de 0,438M para 0,599M DUSK. O stake médio por provedor ativo caiu de 1,151M para 1,127M.
Lendo tudo junto, você tem: operadores menores ativando, e os maiores ainda esperando. O conjunto ativo está se expandindo enquanto seu peso médio fica mais fino.
Para uma cadeia que vende finalização determinística para ambientes regulados, isso é uma métrica mais interessante do que TPS. O stake total agora está em 197,14M contra cerca de 603M em circulação - aproximadamente 33% travados. O provedor ativo médio mantém ~1,13M DUSK, mais de mil vezes o mínimo de 1.000 DUSK.
Transações na mesma janela: 521 em 14.291 blocos. 3,65% dos blocos carregaram uma, acima dos 3,2% que medi há alguns dias. Os tipos eram STAKE, UNSTAKE, WITHDRAW. Ainda não há transferências.
Então a rede não está ociosa - só que todo o movimento são pessoas decidindo se vão ou não rodar.
O que eu não consigo determinar pelo explorador: esse sexto provedor pendente ativou e, imediatamente, fez unstake, ou falhou em ativar por completo? São histórias diferentes e a interface não distingue.
Para onde foi o sexto provedor pendente?
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk $BNB $SOL
Todo mundo faz screenshots do explorador do Dusk. Quase ninguém o lê duas vezes.
Verifiquei a mesma página com 39 horas de diferença e um par de números mudou silenciosamente.
Provedores ativos: 170 → 175
Provedores pendentes: 26 → 20
Seis saíram da fila. Cinco se tornaram ativos. É o ciclo de staking acontecendo diante de você, e é a primeira coisa que vi nesta cadeia que parece uma operadora tomando uma decisão, em vez de um protocolo se mantendo sozinho.
O Dusk não ativa o stake imediatamente. Um novo stake espera por um limite de época antes de contar para o consenso. Entre as duas leituras, passaram cerca de 6,6 épocas, e a fila foi esvaziada em seis.
Então veio o número que não se comportou.
O stake pendente SUBIU na mesma janela - de 11,39M para 11,97M. Seis provedores saíram da fila, e a fila ainda cresceu. Novo capital chegou mais rápido do que foi liberado.
A composição também mudou. O stake médio por provedor pendente subiu de 0,438M para 0,599M DUSK. O stake médio por provedor ativo caiu de 1,151M para 1,127M.
Lendo tudo junto, você tem: operadores menores ativando, e os maiores ainda esperando. O conjunto ativo está se expandindo enquanto seu peso médio fica mais fino.
Para uma cadeia que vende finalização determinística para ambientes regulados, isso é uma métrica mais interessante do que TPS. O stake total agora está em 197,14M contra cerca de 603M em circulação - aproximadamente 33% travados. O provedor ativo médio mantém ~1,13M DUSK, mais de mil vezes o mínimo de 1.000 DUSK.
Transações na mesma janela: 521 em 14.291 blocos. 3,65% dos blocos carregaram uma, acima dos 3,2% que medi há alguns dias. Os tipos eram STAKE, UNSTAKE, WITHDRAW. Ainda não há transferências.
Então a rede não está ociosa - só que todo o movimento são pessoas decidindo se vão ou não rodar.
O que eu não consigo determinar pelo explorador: esse sexto provedor pendente ativou e, imediatamente, fez unstake, ou falhou em ativar por completo? São histórias diferentes e a interface não distingue.
Para onde foi o sexto provedor pendente?
Todo mundo faz screenshots do explorador do Dusk. Quase ninguém o lê duas vezes.
Verifiquei a mesma página com 39 horas de diferença e um par de números mudou silenciosamente.
Provedores ativos: 170 → 175
Provedores pendentes: 26 → 20
Seis saíram da fila. Cinco se tornaram ativos. É o ciclo de staking acontecendo diante de você, e é a primeira coisa que vi nesta cadeia que parece uma operadora tomando uma decisão, em vez de um protocolo se mantendo sozinho.
O Dusk não ativa o stake imediatamente. Um novo stake espera por um limite de época antes de contar para o consenso. Entre as duas leituras, passaram cerca de 6,6 épocas, e a fila foi esvaziada em seis.
Então veio o número que não se comportou.
O stake pendente SUBIU na mesma janela - de 11,39M para 11,97M. Seis provedores saíram da fila, e a fila ainda cresceu. Novo capital chegou mais rápido do que foi liberado.
A composição também mudou. O stake médio por provedor pendente subiu de 0,438M para 0,599M DUSK. O stake médio por provedor ativo caiu de 1,151M para 1,127M.
Lendo tudo junto, você tem: operadores menores ativando, e os maiores ainda esperando. O conjunto ativo está se expandindo enquanto seu peso médio fica mais fino.
Para uma cadeia que vende finalização determinística para ambientes regulados, isso é uma métrica mais interessante do que TPS. O stake total agora está em 197,14M contra cerca de 603M em circulação - aproximadamente 33% travados. O provedor ativo médio mantém ~1,13M DUSK, mais de mil vezes o mínimo de 1.000 DUSK.
Transações na mesma janela: 521 em 14.291 blocos. 3,65% dos blocos carregaram uma, acima dos 3,2% que medi há alguns dias. Os tipos eram STAKE, UNSTAKE, WITHDRAW. Ainda não há transferências.
Então a rede não está ociosa - só que todo o movimento são pessoas decidindo se vão ou não rodar.
O que eu não consigo determinar pelo explorador: esse sexto provedor pendente ativou e, imediatamente, fez unstake, ou falhou em ativar por completo? São histórias diferentes e a interface não distingue.
Para onde foi o sexto provedor pendente?
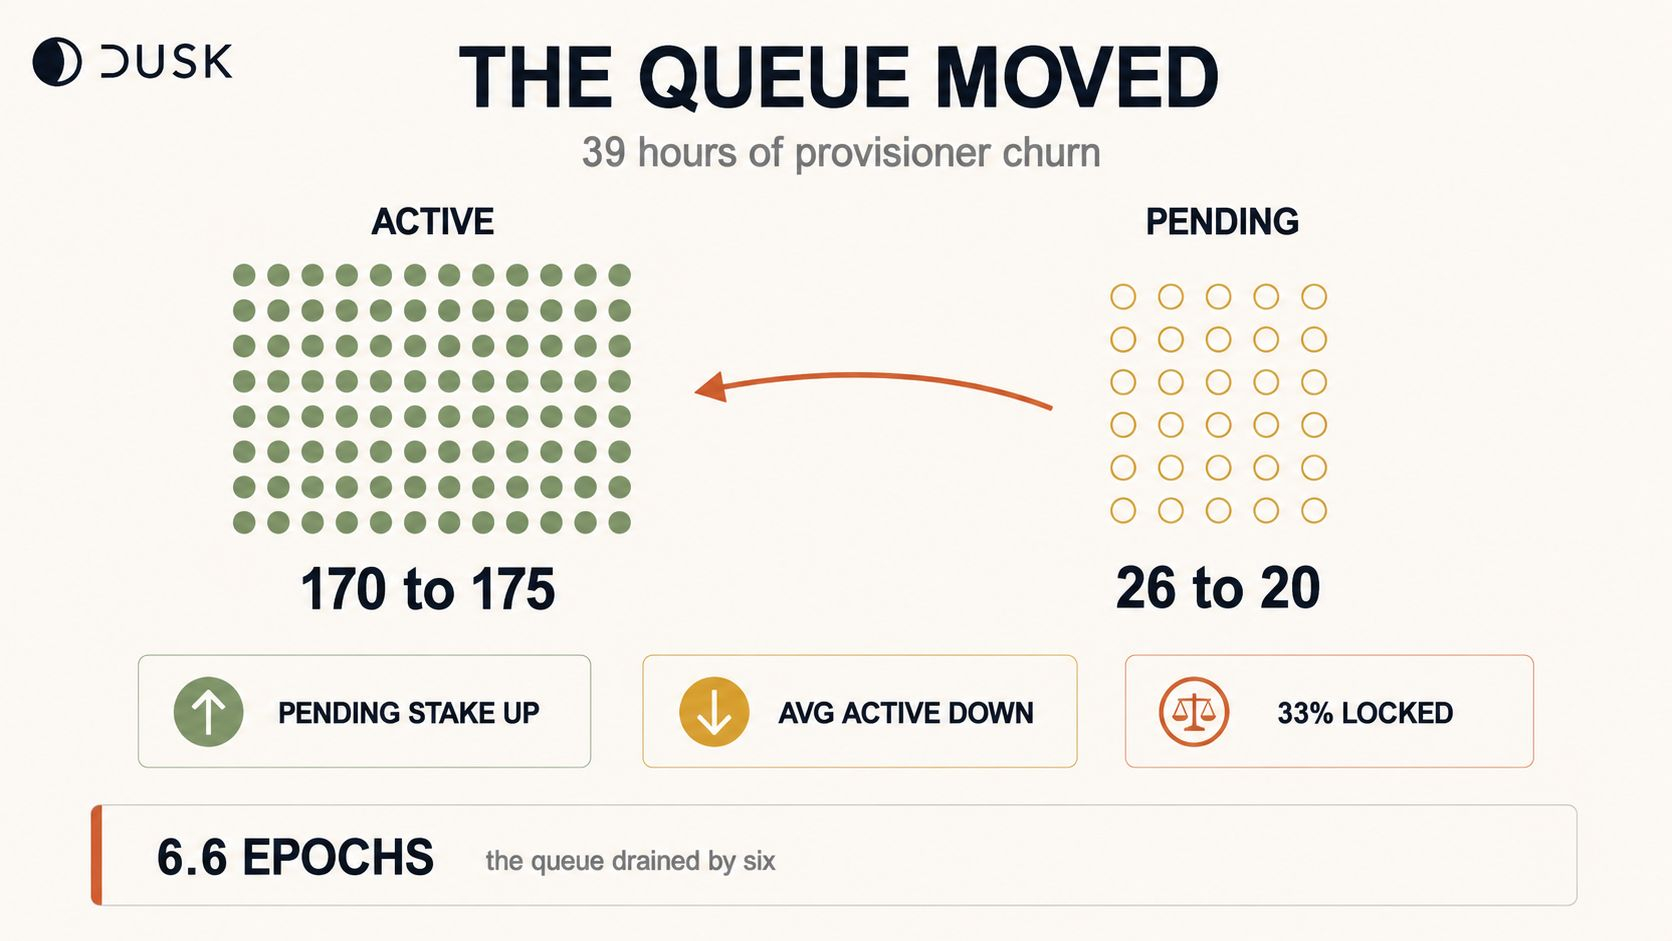
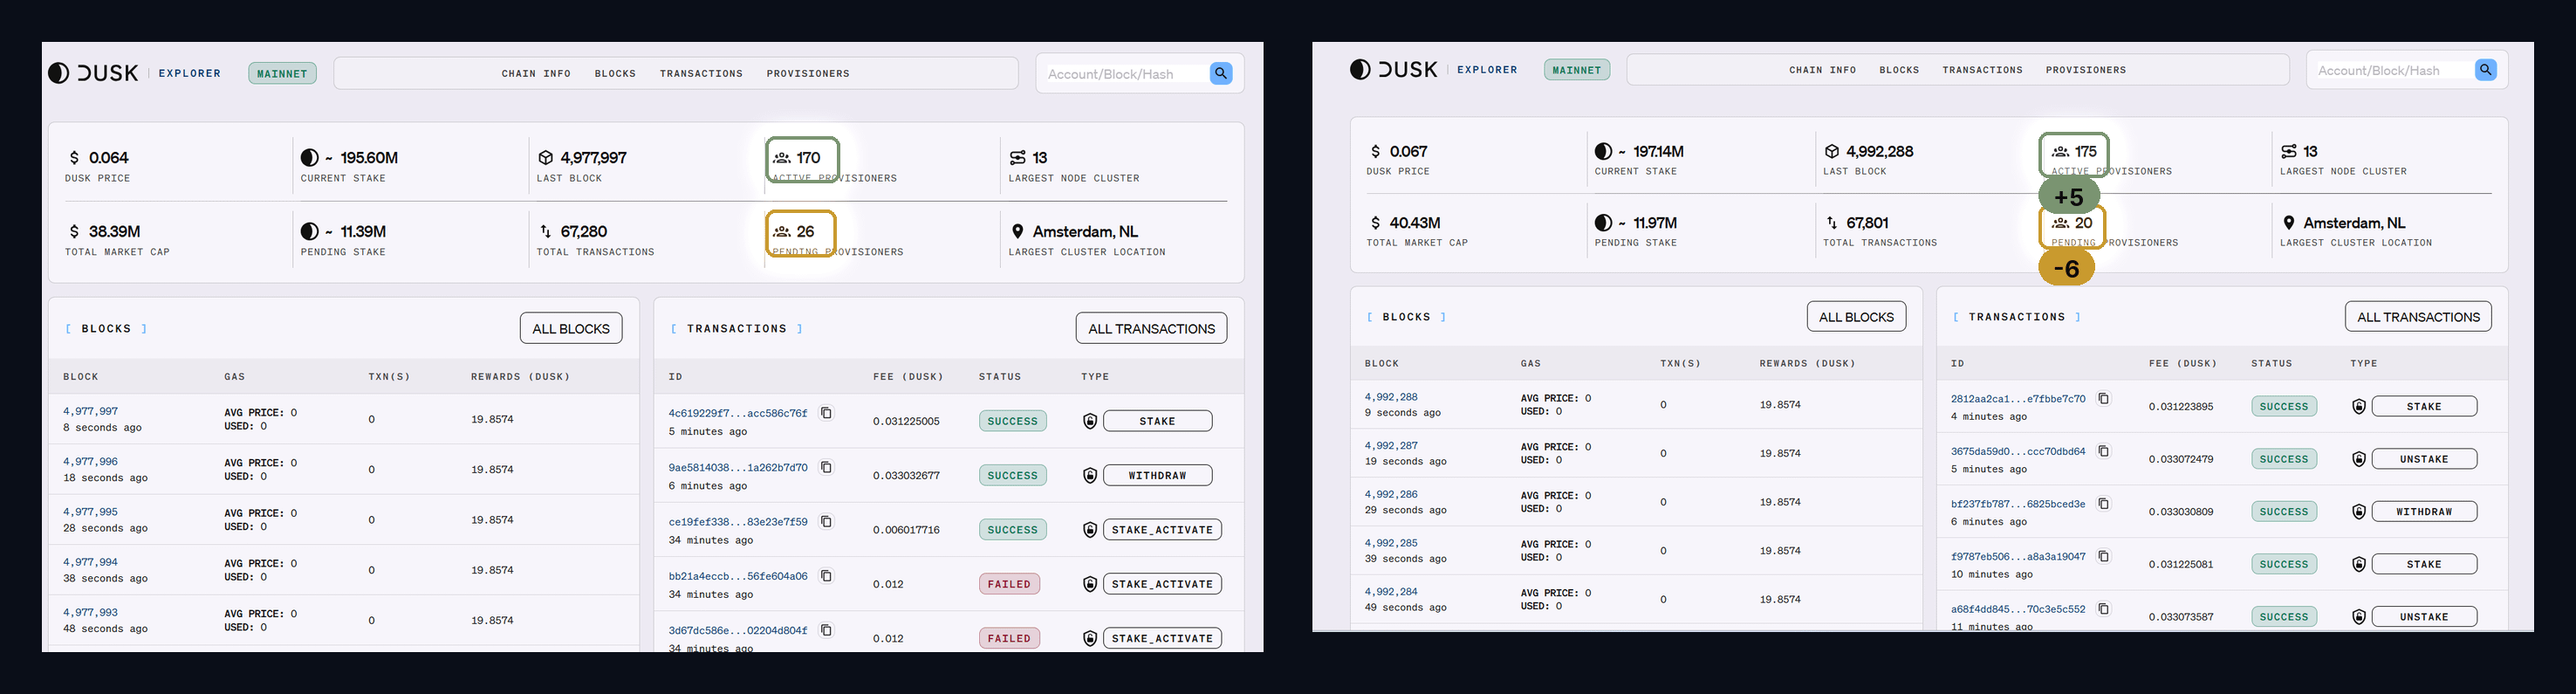
Activated then unstaked
0%
Failed to activate
0%
Withdrew before activation
0%
Explorer lag
100%
1 Votos • Votação encerrada
86
·
--
O índice disse hoje que nada aconteceu. Dentro dele, esteve o dia inteiro.
Ordenou toda a aba bStocks pela variação nas últimas 24 horas e listou cada ticker.
Saíram 66 unidades: 20 no negativo, 46 no positivo.
Primeiro, olhei para $SPYB , o índice amplo tokenizado.
+0,03%
Zero. O dia em que nada aconteceu.
Depois, olhei para o conteúdo da lista.
SOXSB: -3,97%
ALABB: +6,05%
Amplitude:
6,05 + 3,97 = 10,02 pontos.
10,02 ÷ 0,03 = 334
A variação dentro da lista é 334 vezes maior do que o movimento do próprio índice.
É aqui que eu estava errado. Eu abria o índice para entender o sentimento do mercado. Mas índice é uma média, e ele mente sobre o que realmente aconteceu.
E mais um detalhe que convenceu que não é ruído. Na lista há um par $SOXLB e $SOXSB , instrumentos opostos por um setor.
SOXLB: +3,94%
SOXSB: -3,97%
Um espelho com diferença de 0,03. Os preços dentro da lista mantêm conexão entre si, e não ficam passeando caoticamente.
Na prática: agora eu não olho para o índice, mas para os itens do lado da lista ordenada.
Limitações: um recorte, a lista foi escrita manualmente e eu poderia ter deixado algo passar no topo. 66 é o limite inferior.
O índice mostra a média. A média não mostra o dia.
@BinanceCIS #bStocksCIS
O índice disse hoje que nada aconteceu. Dentro dele, esteve o dia inteiro.
Ordenou toda a aba bStocks pela variação nas últimas 24 horas e listou cada ticker.
Saíram 66 unidades: 20 no negativo, 46 no positivo.
Primeiro, olhei para $SPYB , o índice amplo tokenizado.
+0,03%
Zero. O dia em que nada aconteceu.
Depois, olhei para o conteúdo da lista.
SOXSB: -3,97%
ALABB: +6,05%
Amplitude:
6,05 + 3,97 = 10,02 pontos.
10,02 ÷ 0,03 = 334
A variação dentro da lista é 334 vezes maior do que o movimento do próprio índice.
É aqui que eu estava errado. Eu abria o índice para entender o sentimento do mercado. Mas índice é uma média, e ele mente sobre o que realmente aconteceu.
E mais um detalhe que convenceu que não é ruído. Na lista há um par $SOXLB e $SOXSB , instrumentos opostos por um setor.
SOXLB: +3,94%
SOXSB: -3,97%
Um espelho com diferença de 0,03. Os preços dentro da lista mantêm conexão entre si, e não ficam passeando caoticamente.
Na prática: agora eu não olho para o índice, mas para os itens do lado da lista ordenada.
Limitações: um recorte, a lista foi escrita manualmente e eu poderia ter deixado algo passar no topo. 66 é o limite inferior.
O índice mostra a média. A média não mostra o dia.
@BinanceCIS #bStocksCIS
Ordenou toda a aba bStocks pela variação nas últimas 24 horas e listou cada ticker.
Saíram 66 unidades: 20 no negativo, 46 no positivo.
Primeiro, olhei para $SPYB , o índice amplo tokenizado.
+0,03%
Zero. O dia em que nada aconteceu.
Depois, olhei para o conteúdo da lista.
SOXSB: -3,97%
ALABB: +6,05%
Amplitude:
6,05 + 3,97 = 10,02 pontos.
10,02 ÷ 0,03 = 334
A variação dentro da lista é 334 vezes maior do que o movimento do próprio índice.
É aqui que eu estava errado. Eu abria o índice para entender o sentimento do mercado. Mas índice é uma média, e ele mente sobre o que realmente aconteceu.
E mais um detalhe que convenceu que não é ruído. Na lista há um par $SOXLB e $SOXSB , instrumentos opostos por um setor.
SOXLB: +3,94%
SOXSB: -3,97%
Um espelho com diferença de 0,03. Os preços dentro da lista mantêm conexão entre si, e não ficam passeando caoticamente.
Na prática: agora eu não olho para o índice, mas para os itens do lado da lista ordenada.
Limitações: um recorte, a lista foi escrita manualmente e eu poderia ter deixado algo passar no topo. 66 é o limite inferior.
O índice mostra a média. A média não mostra o dia.
@BinanceCIS #bStocksCIS
2
1
204
·
--
#dusk $DUSK @Dusk_Foundation $BNB $SOL
"Privacidade com conformidade" é a frase que toda cadeia RWA usa. Eu queria saber em que isso se decompõe, então passei uma noite lendo como a Dusk realmente estrutura a visibilidade.
Minha suposição antes de começar: privacidade é uma chave. Liga ou desliga. Protegida ou pública.
Isso está errado, e o jeito como está errado é a parte interessante.
Uma única transação não tem um único estado de visibilidade. Ela tem um diferente para cada observador.
O público vê que uma transação válida ocorreu e que a rede a aceitou. Não quem, não quanto.
O contraparte vê o que precisa para concluir o lado dela. Valor, ativo, status de liquidação.
O operador do venue vê o que precisa para executar um livro e cumprir suas próprias obrigações. Posições, limites, exposição.
Um revisor autorizado vê o que sua atribuição cobre, e apenas isso. Não o livro inteiro. Não tudo para sempre.
Quatro observadores. Uma transação. Quatro conjuntos de dados diferentes.
Quando vi dessa forma, a restrição de design ficou óbvia. Uma cadeia totalmente transparente dá a todos quatro a mesma visão, o que significa que suas posições vazam para os concorrentes. Uma cadeia totalmente opaca dá a todos quatro nada, o que significa que nenhuma entidade licenciada consegue operar nela.
A pilha da Dusk tenta tornar o limite programável em vez de binário — Phoenix para transferências protegidas, Moonlight para fluxos públicos no estilo de conta, Hedger na DuskEVM combinando criptografia homomórfica com provas de conhecimento zero para que um venue possa computar sobre valores que não consegue ler.
Onde eu genuinamente não tenho certeza: o quanto granular fica, na prática, a visão do revisor. Por transação? Por conta? Com prazo? Os materiais descrevem a capacidade, não o padrão operacional, e isso são coisas diferentes.
Se alguém já leu a implementação da viewing key em detalhe, é essa a lacuna que eu gostaria de fechar.
Minha pergunta para a sala: qual das quatro visões é mais difícil de acertar? Eu apostaria no operador do venue, porque ele precisa dos dados mais completos enquanto é a parte menos confiável entre as outras três.
#dusk $DUSK @Dusk $BNB $SOL
"Privacidade com conformidade" é a frase que toda cadeia RWA usa. Eu queria saber em que isso se decompõe, então passei uma noite lendo como a Dusk realmente estrutura a visibilidade.
Minha suposição antes de começar: privacidade é uma chave. Liga ou desliga. Protegida ou pública.
Isso está errado, e o jeito como está errado é a parte interessante.
Uma única transação não tem um único estado de visibilidade. Ela tem um diferente para cada observador.
O público vê que uma transação válida ocorreu e que a rede a aceitou. Não quem, não quanto.
O contraparte vê o que precisa para concluir o lado dela. Valor, ativo, status de liquidação.
O operador do venue vê o que precisa para executar um livro e cumprir suas próprias obrigações. Posições, limites, exposição.
Um revisor autorizado vê o que sua atribuição cobre, e apenas isso. Não o livro inteiro. Não tudo para sempre.
Quatro observadores. Uma transação. Quatro conjuntos de dados diferentes.
Quando vi dessa forma, a restrição de design ficou óbvia. Uma cadeia totalmente transparente dá a todos quatro a mesma visão, o que significa que suas posições vazam para os concorrentes. Uma cadeia totalmente opaca dá a todos quatro nada, o que significa que nenhuma entidade licenciada consegue operar nela.
A pilha da Dusk tenta tornar o limite programável em vez de binário — Phoenix para transferências protegidas, Moonlight para fluxos públicos no estilo de conta, Hedger na DuskEVM combinando criptografia homomórfica com provas de conhecimento zero para que um venue possa computar sobre valores que não consegue ler.
Onde eu genuinamente não tenho certeza: o quanto granular fica, na prática, a visão do revisor. Por transação? Por conta? Com prazo? Os materiais descrevem a capacidade, não o padrão operacional, e isso são coisas diferentes.
Se alguém já leu a implementação da viewing key em detalhe, é essa a lacuna que eu gostaria de fechar.
Minha pergunta para a sala: qual das quatro visões é mais difícil de acertar? Eu apostaria no operador do venue, porque ele precisa dos dados mais completos enquanto é a parte menos confiável entre as outras três.
"Privacidade com conformidade" é a frase que toda cadeia RWA usa. Eu queria saber em que isso se decompõe, então passei uma noite lendo como a Dusk realmente estrutura a visibilidade.
Minha suposição antes de começar: privacidade é uma chave. Liga ou desliga. Protegida ou pública.
Isso está errado, e o jeito como está errado é a parte interessante.
Uma única transação não tem um único estado de visibilidade. Ela tem um diferente para cada observador.
O público vê que uma transação válida ocorreu e que a rede a aceitou. Não quem, não quanto.
O contraparte vê o que precisa para concluir o lado dela. Valor, ativo, status de liquidação.
O operador do venue vê o que precisa para executar um livro e cumprir suas próprias obrigações. Posições, limites, exposição.
Um revisor autorizado vê o que sua atribuição cobre, e apenas isso. Não o livro inteiro. Não tudo para sempre.
Quatro observadores. Uma transação. Quatro conjuntos de dados diferentes.
Quando vi dessa forma, a restrição de design ficou óbvia. Uma cadeia totalmente transparente dá a todos quatro a mesma visão, o que significa que suas posições vazam para os concorrentes. Uma cadeia totalmente opaca dá a todos quatro nada, o que significa que nenhuma entidade licenciada consegue operar nela.
A pilha da Dusk tenta tornar o limite programável em vez de binário — Phoenix para transferências protegidas, Moonlight para fluxos públicos no estilo de conta, Hedger na DuskEVM combinando criptografia homomórfica com provas de conhecimento zero para que um venue possa computar sobre valores que não consegue ler.
Onde eu genuinamente não tenho certeza: o quanto granular fica, na prática, a visão do revisor. Por transação? Por conta? Com prazo? Os materiais descrevem a capacidade, não o padrão operacional, e isso são coisas diferentes.
Se alguém já leu a implementação da viewing key em detalhe, é essa a lacuna que eu gostaria de fechar.
Minha pergunta para a sala: qual das quatro visões é mais difícil de acertar? Eu apostaria no operador do venue, porque ele precisa dos dados mais completos enquanto é a parte menos confiável entre as outras três.
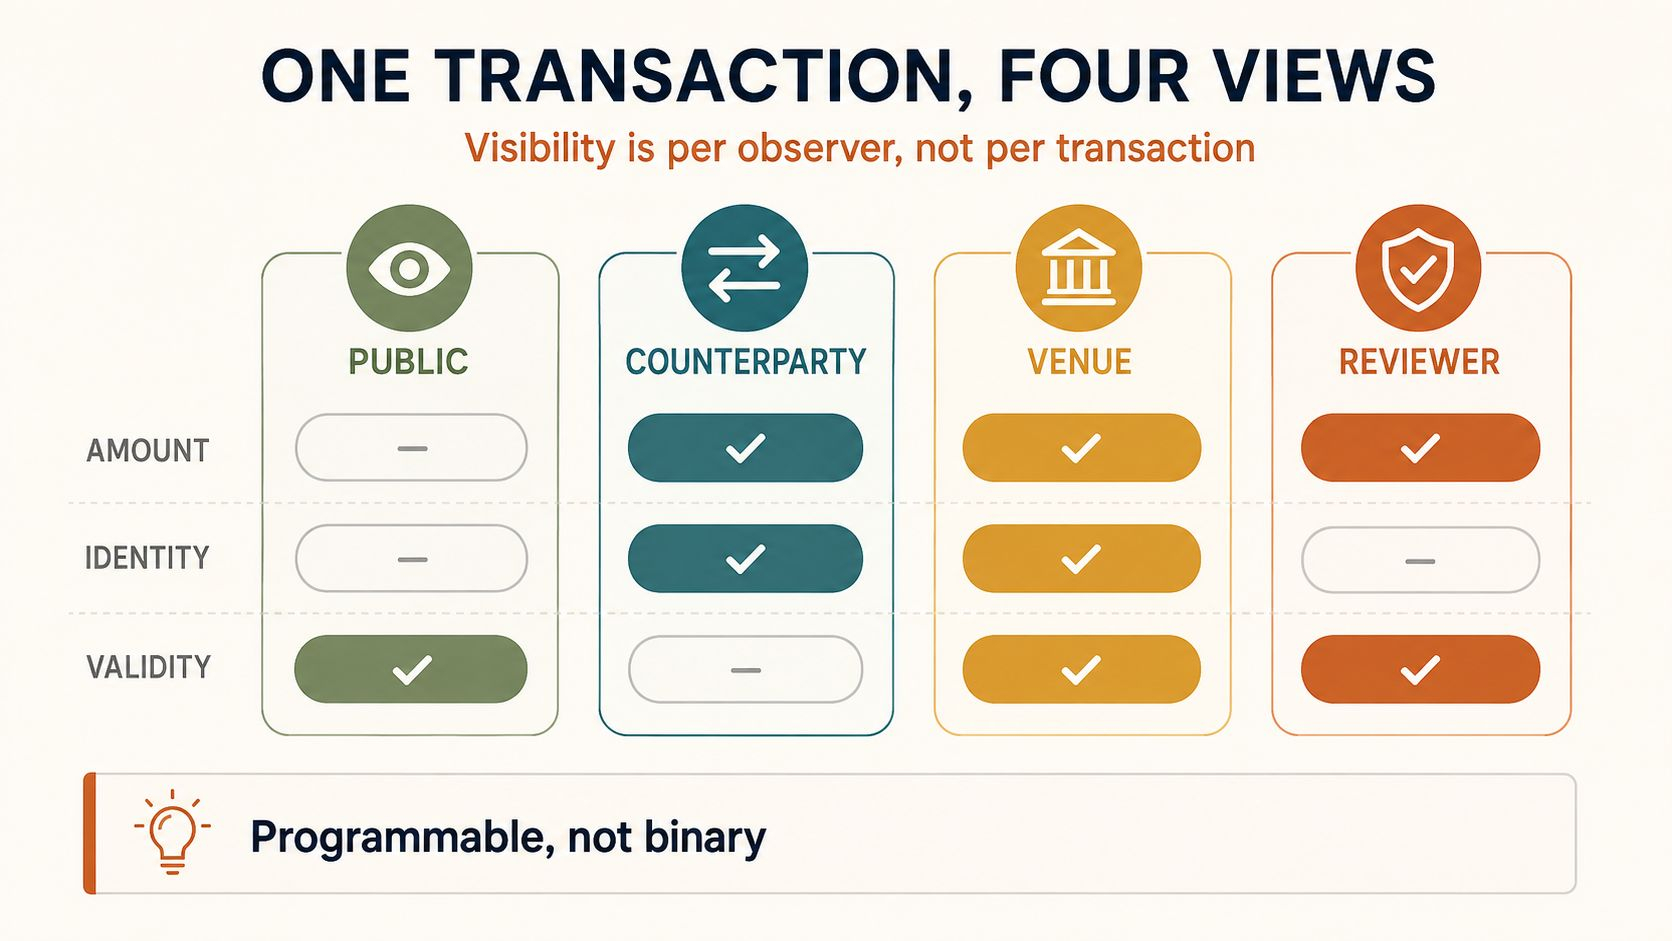
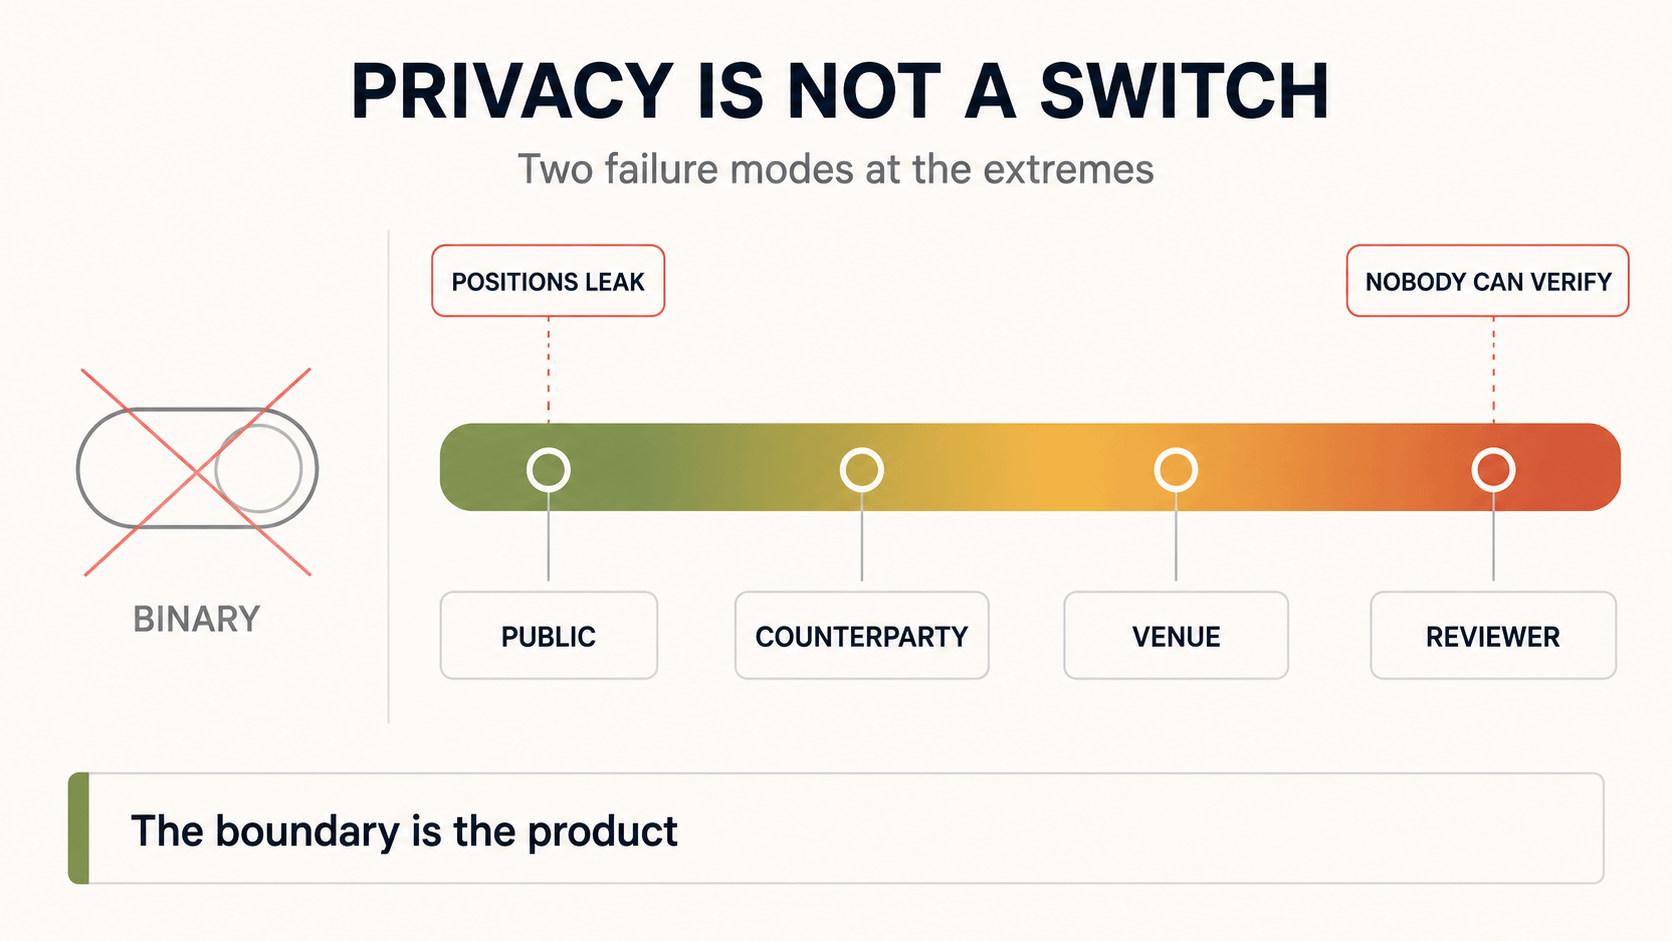
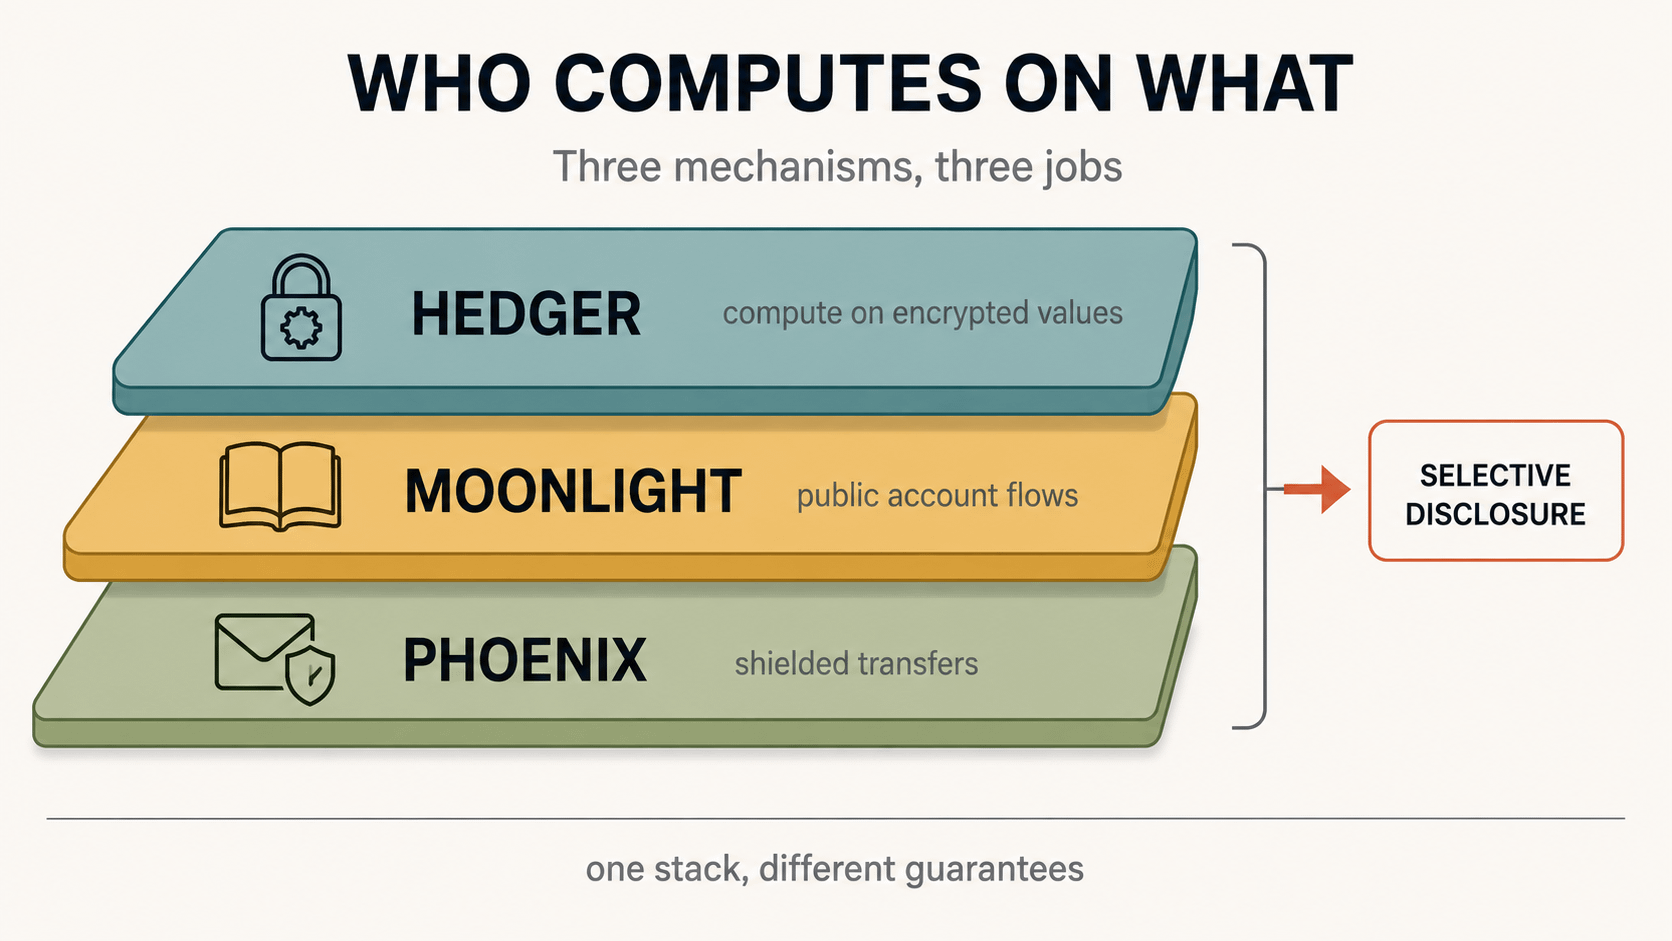
1
80
·
--
Dois bStocks passaram pela mesma distância em um dia. Mas a entrada em um deles custa 18 vezes mais caro.
Abri $SPCXB i e $DELLB v no mesmo momento, às 17:45.
Intervalo no dia:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Praticamente igual. Agora, o formato do pedido.
SPCXB: compra 139,87, venda 139,86. Spread 0,01.
DELLB: compra 491,68, venda 490,96. Spread 0,72.
Em percentuais:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
O spread é mais amplo em 20,5 vezes.
Agora, o principal. Divido o spread pelo intervalo, ou seja, quanto do movimento diário ele “come” apenas pela própria entrada:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Diferença de 18 vezes.
Resposta no cabeçalho. Volume no dia:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Cerca de 140 vezes menos.
E mais um detalhe. Às 17:45, o último negócio na fita DELLB foi às 17:15:40. Meia hora sem nenhum negócio. Em SPCXB, no mesmo período, os negócios aconteciam a cada ~13 segundos.
Foi aqui que eu me enganei. Achei que mercado “fino” era só menos participantes. Na verdade, é um imposto pela entrada: no DELLB, o preço precisa passar por 14,5% do intervalo diário para eu simplesmente voltar ao zero.
Limitações: um “corte” às 17:45. O spread em pares finos varia; com o Nasdaq aberto pode ficar mais estreito.
Mesma distância. Preço de participação diferente.
Agora, antes da entrada, divido o spread pelo intervalo. Três números da tela, uma divisão.
Calcule o seu número pelo seu ticker e mande.
@BinanceCIS #bStocksCIS
Dois bStocks passaram pela mesma distância em um dia. Mas a entrada em um deles custa 18 vezes mais caro.
Abri $SPCXB i e $DELLB v no mesmo momento, às 17:45.
Intervalo no dia:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Praticamente igual. Agora, o formato do pedido.
SPCXB: compra 139,87, venda 139,86. Spread 0,01.
DELLB: compra 491,68, venda 490,96. Spread 0,72.
Em percentuais:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
O spread é mais amplo em 20,5 vezes.
Agora, o principal. Divido o spread pelo intervalo, ou seja, quanto do movimento diário ele “come” apenas pela própria entrada:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Diferença de 18 vezes.
Resposta no cabeçalho. Volume no dia:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Cerca de 140 vezes menos.
E mais um detalhe. Às 17:45, o último negócio na fita DELLB foi às 17:15:40. Meia hora sem nenhum negócio. Em SPCXB, no mesmo período, os negócios aconteciam a cada ~13 segundos.
Foi aqui que eu me enganei. Achei que mercado “fino” era só menos participantes. Na verdade, é um imposto pela entrada: no DELLB, o preço precisa passar por 14,5% do intervalo diário para eu simplesmente voltar ao zero.
Limitações: um “corte” às 17:45. O spread em pares finos varia; com o Nasdaq aberto pode ficar mais estreito.
Mesma distância. Preço de participação diferente.
Agora, antes da entrada, divido o spread pelo intervalo. Três números da tela, uma divisão.
Calcule o seu número pelo seu ticker e mande.
@BinanceCIS #bStocksCIS
Abri $SPCXB i e $DELLB v no mesmo momento, às 17:45.
Intervalo no dia:
SPCXB: 139,30 - 140,55 = 0,90%
DELLB: 490,08 - 495,04 = 1,01%
Praticamente igual. Agora, o formato do pedido.
SPCXB: compra 139,87, venda 139,86. Spread 0,01.
DELLB: compra 491,68, venda 490,96. Spread 0,72.
Em percentuais:
0,01 ÷ 139,86 = 0,007%
0,72 ÷ 490,96 = 0,147%
O spread é mais amplo em 20,5 vezes.
Agora, o principal. Divido o spread pelo intervalo, ou seja, quanto do movimento diário ele “come” apenas pela própria entrada:
SPCXB: 0,007 ÷ 0,90 = 0,8%
DELLB: 0,147 ÷ 1,01 = 14,5%
Diferença de 18 vezes.
Resposta no cabeçalho. Volume no dia:
SPCXB 2 402 395 USDT,
DELLB 17 163 USDT.
Cerca de 140 vezes menos.
E mais um detalhe. Às 17:45, o último negócio na fita DELLB foi às 17:15:40. Meia hora sem nenhum negócio. Em SPCXB, no mesmo período, os negócios aconteciam a cada ~13 segundos.
Foi aqui que eu me enganei. Achei que mercado “fino” era só menos participantes. Na verdade, é um imposto pela entrada: no DELLB, o preço precisa passar por 14,5% do intervalo diário para eu simplesmente voltar ao zero.
Limitações: um “corte” às 17:45. O spread em pares finos varia; com o Nasdaq aberto pode ficar mais estreito.
Mesma distância. Preço de participação diferente.
Agora, antes da entrada, divido o spread pelo intervalo. Três números da tela, uma divisão.
Calcule o seu número pelo seu ticker e mande.
@BinanceCIS #bStocksCIS
2
2
153
·
--
#dusk $DUSK @Dusk_Foundation
Verifiquei o explorador Dusk duas vezes hoje, com cerca de cinco horas de diferença. Queria um delta em vez de um snapshot — médias históricas escondem o que está acontecendo agora.
Primeira leitura: bloco 4.976.167, total de transações 67.221.
Segunda leitura: bloco 4.977.997, total de transações 67.280.
Então, nesse intervalo, a cadeia produziu 1.830 blocos e processou 59 transações.
Isso é 3,2% dos blocos carregando qualquer coisa. Maior do que o valor de 1,35% de todo o período, o que realmente me surpreendeu — a atividade está aumentando, apenas a partir de uma base bem baixa. Aproximadamente 12 transações por hora.
Emissão no mesmo intervalo: 1.830 × 19,8574 = 36.339 DUSK.
Dividindo por 59, dá cerca de 616 DUSK emitidos por transação processada. As taxas que vi serem liquidadas foram 0,006, 0,012, 0,012, 0,031, 0,033.
Mas o detalhe que realmente me fez parar foram os tipos de transação. STAKE. WITHDRAW. STAKE_ACTIVATE — três deles, dois dos quais falharam completamente.
Nenhuma transferência. Nenhuma chamada de contrato.
Tudo que está se movendo no Dusk agora é a rede se mantendo.
O stake pendente foi de 10,97M para 11,39M nessas mesmas cinco horas, então o capital ainda está sendo comprometido. Esse é um sinal real e eu não quero ignorá-lo.
Cautelas honestas: cinco horas é uma janela estreita e pode facilmente estar fora do horário de pico. E o tráfego de staking é uso genuíno — um conjunto de validadores garantindo uma cadeia não é pouca coisa.
Ainda assim, para uma infraestrutura construída especificamente para operar títulos regulados, a carga de trabalho observável de hoje é um conjunto de validadores mantendo-se vivo.
O que mudaria a minha leitura: o primeiro bloco que eu abrir que contenha uma transferência que alguém fez porque queria mover valor, e não porque estava administrando um stake.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Verifiquei o explorador Dusk duas vezes hoje, com cerca de cinco horas de diferença. Queria um delta em vez de um snapshot — médias históricas escondem o que está acontecendo agora.
Primeira leitura: bloco 4.976.167, total de transações 67.221.
Segunda leitura: bloco 4.977.997, total de transações 67.280.
Então, nesse intervalo, a cadeia produziu 1.830 blocos e processou 59 transações.
Isso é 3,2% dos blocos carregando qualquer coisa. Maior do que o valor de 1,35% de todo o período, o que realmente me surpreendeu — a atividade está aumentando, apenas a partir de uma base bem baixa. Aproximadamente 12 transações por hora.
Emissão no mesmo intervalo: 1.830 × 19,8574 = 36.339 DUSK.
Dividindo por 59, dá cerca de 616 DUSK emitidos por transação processada. As taxas que vi serem liquidadas foram 0,006, 0,012, 0,012, 0,031, 0,033.
Mas o detalhe que realmente me fez parar foram os tipos de transação. STAKE. WITHDRAW. STAKE_ACTIVATE — três deles, dois dos quais falharam completamente.
Nenhuma transferência. Nenhuma chamada de contrato.
Tudo que está se movendo no Dusk agora é a rede se mantendo.
O stake pendente foi de 10,97M para 11,39M nessas mesmas cinco horas, então o capital ainda está sendo comprometido. Esse é um sinal real e eu não quero ignorá-lo.
Cautelas honestas: cinco horas é uma janela estreita e pode facilmente estar fora do horário de pico. E o tráfego de staking é uso genuíno — um conjunto de validadores garantindo uma cadeia não é pouca coisa.
Ainda assim, para uma infraestrutura construída especificamente para operar títulos regulados, a carga de trabalho observável de hoje é um conjunto de validadores mantendo-se vivo.
O que mudaria a minha leitura: o primeiro bloco que eu abrir que contenha uma transferência que alguém fez porque queria mover valor, e não porque estava administrando um stake.
Verifiquei o explorador Dusk duas vezes hoje, com cerca de cinco horas de diferença. Queria um delta em vez de um snapshot — médias históricas escondem o que está acontecendo agora.
Primeira leitura: bloco 4.976.167, total de transações 67.221.
Segunda leitura: bloco 4.977.997, total de transações 67.280.
Então, nesse intervalo, a cadeia produziu 1.830 blocos e processou 59 transações.
Isso é 3,2% dos blocos carregando qualquer coisa. Maior do que o valor de 1,35% de todo o período, o que realmente me surpreendeu — a atividade está aumentando, apenas a partir de uma base bem baixa. Aproximadamente 12 transações por hora.
Emissão no mesmo intervalo: 1.830 × 19,8574 = 36.339 DUSK.
Dividindo por 59, dá cerca de 616 DUSK emitidos por transação processada. As taxas que vi serem liquidadas foram 0,006, 0,012, 0,012, 0,031, 0,033.
Mas o detalhe que realmente me fez parar foram os tipos de transação. STAKE. WITHDRAW. STAKE_ACTIVATE — três deles, dois dos quais falharam completamente.
Nenhuma transferência. Nenhuma chamada de contrato.
Tudo que está se movendo no Dusk agora é a rede se mantendo.
O stake pendente foi de 10,97M para 11,39M nessas mesmas cinco horas, então o capital ainda está sendo comprometido. Esse é um sinal real e eu não quero ignorá-lo.
Cautelas honestas: cinco horas é uma janela estreita e pode facilmente estar fora do horário de pico. E o tráfego de staking é uso genuíno — um conjunto de validadores garantindo uma cadeia não é pouca coisa.
Ainda assim, para uma infraestrutura construída especificamente para operar títulos regulados, a carga de trabalho observável de hoje é um conjunto de validadores mantendo-se vivo.
O que mudaria a minha leitura: o primeiro bloco que eu abrir que contenha uma transferência que alguém fez porque queria mover valor, e não porque estava administrando um stake.
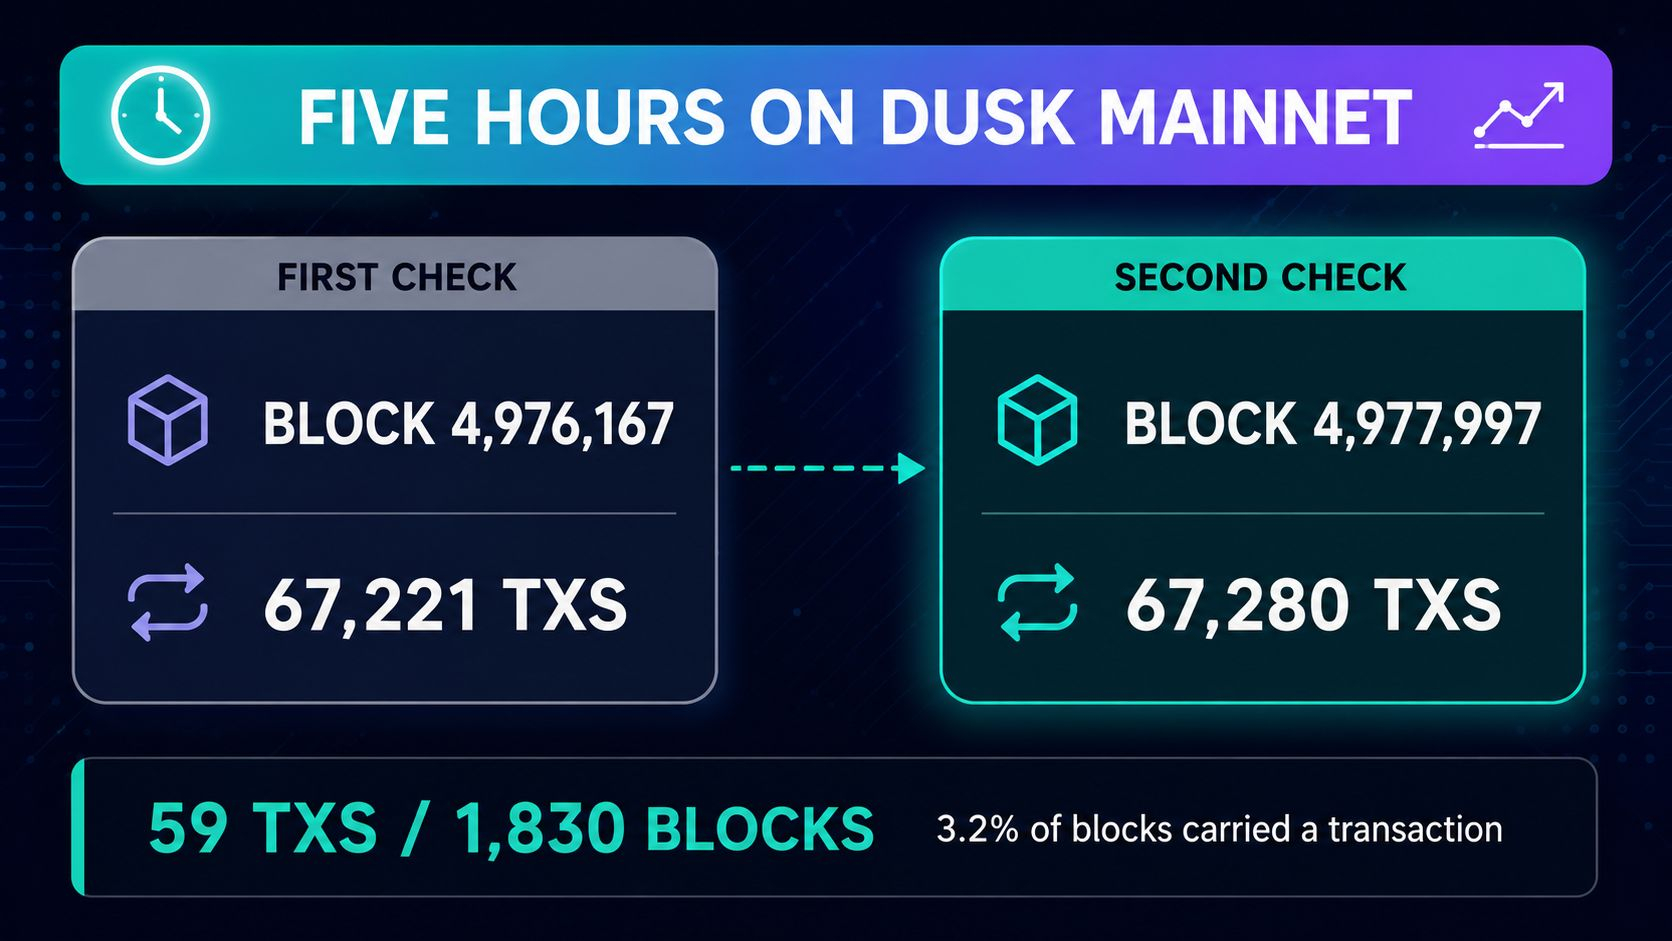
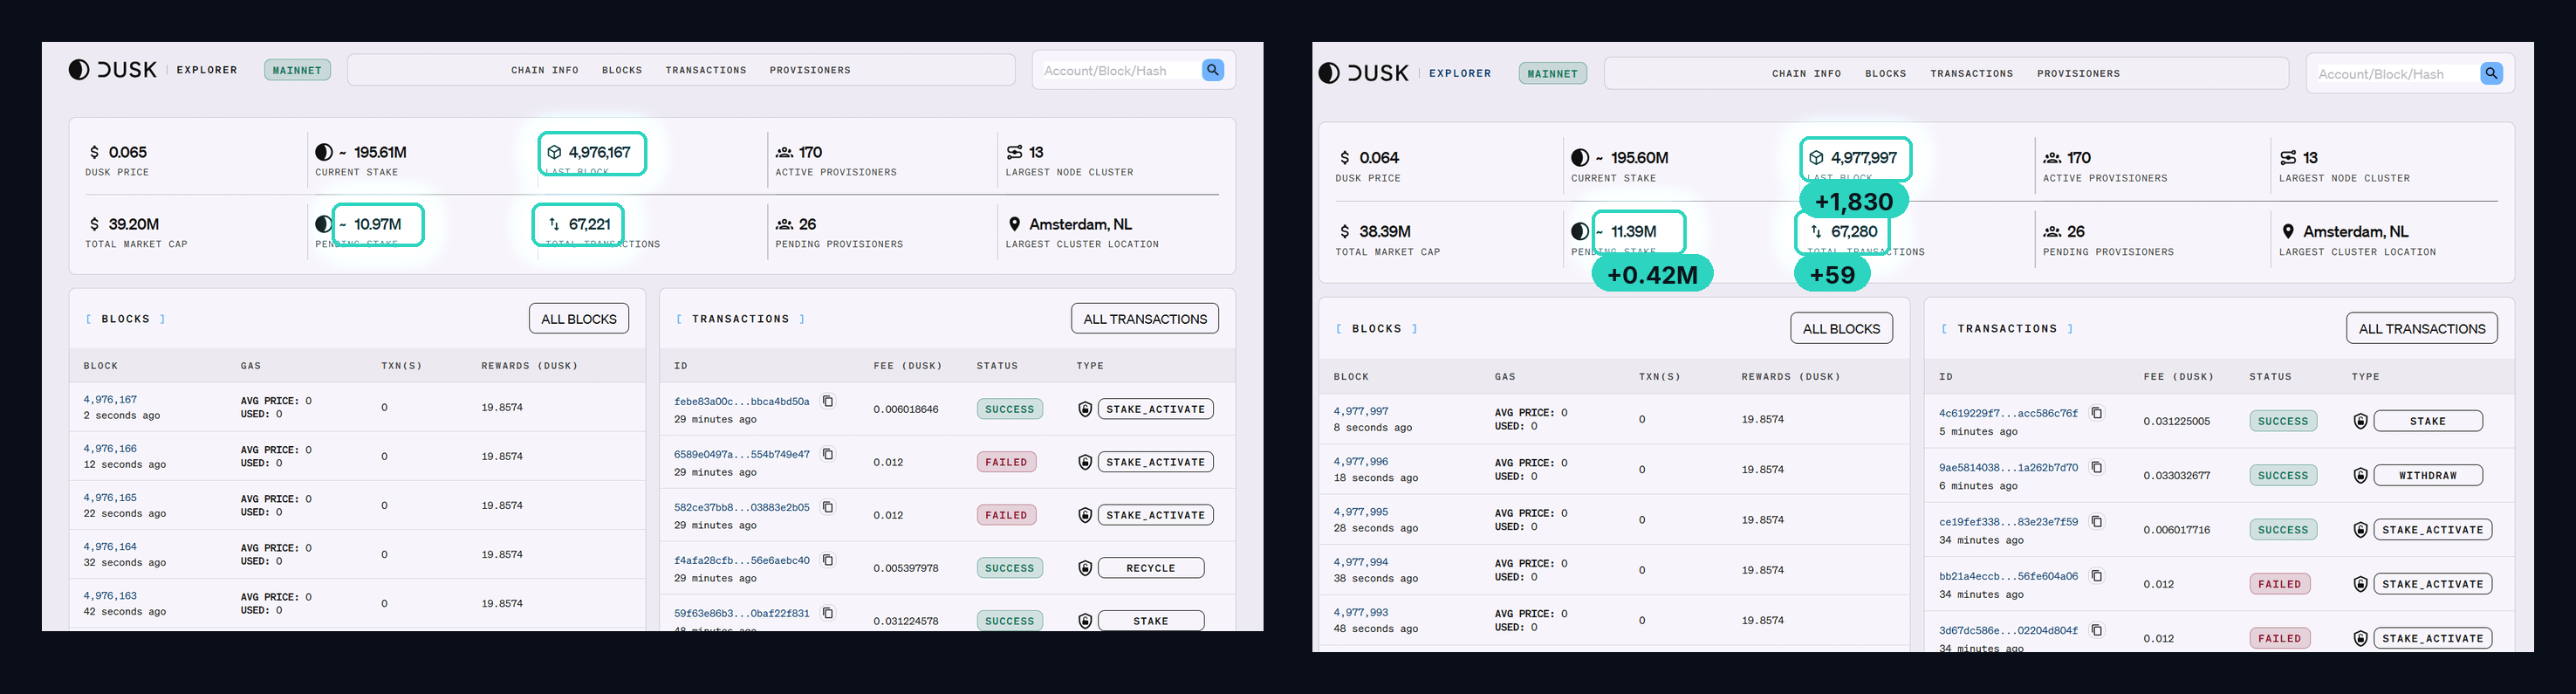
2
2
98
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCBreaks80K
57,182 visualizações
1,366 a discutir
$BTC
Qual será o preço do BTC em 2026?
O spot está em US$ 80.748. Faltam 104 dias
↑ US$ 90 mil - 58%
↑ US$ 100 mil - 24%
↓ Queda para US$ 70 mil primeiro - 48%
O cenário altista que paira no chão:
>Agosto teve uma alta de verdade: de US$ 62.275 até US$ 81.479 — +31% do fundo ao topo
>A Lei CLARITY falhou na votação de encerramento no Senado por 49–50 em 15 de setembro. O BTC já vinha caindo antes da votação, chegou a US$ 74.968 nessa hora, e recuperou tudo dentro de três dias
>O Fed elevou as taxas em 16 de setembro — a primeira vez desde julho de 2023. O spot atualmente está 7,4% acima da mínima daquele dia
>As altcoins estão disparando de verdade. Visão de 30 dias: SOL +38%, XRP +35%, ETH +32% versus BTC +23%
>O cronograma ainda está cheio de motivos para isso desandar — e é exatamente essa muralha de preocupações que os mercados de alta tendem a escalar
>As eleições de meio de mandato acontecem em 3 de novembro, bem no meio dessa janela do mercado
Então, o que você colocaria como aposta de +24% em 104 dias?
$ETH
$SOL
#BTCBreaks80K #solonapumping #ETH🔥🔥🔥🔥🔥🔥 #BullMarket📈
Wealthy bloke
·4 gostos
·4.8k visualizações
BuffettBecomesBerkshireChairmanEmeritus
12,922 visualizações
472 a discutir
ZcashSpotETFTops$230MMonthlyInflow
4,016 visualizações
70 a discutir