

Star_crypto1
13 A seguir
8 Seguidores
88 Gostaram
Publicações
Tudo
Cotações
Ver tradução
Ver tradução
Ver tradução
Ver tradução
Hamzi-⁵
·
--
Em AltaEsta é a parte do TermMax à qual eu voltava sempre depois de ler os documentos de estratégia.
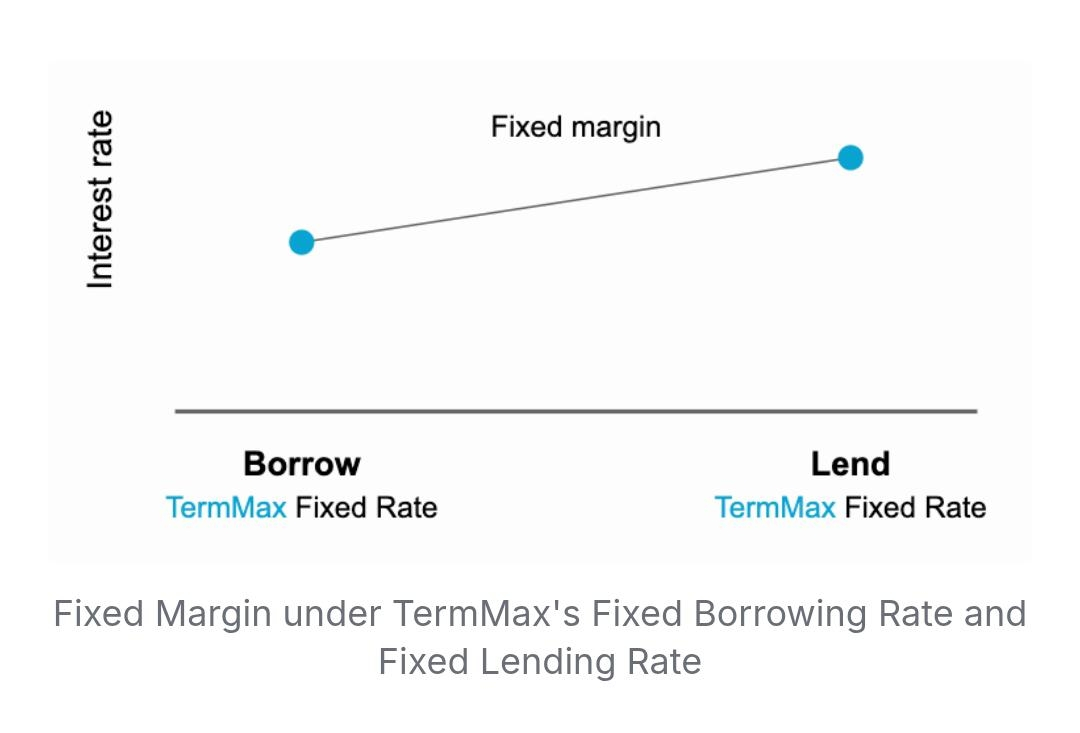
A Estratégia 3 do TermMax usa uma configuração simples:
Toma emprestado a taxa fixa no Mercado A → Empresta a taxa fixa no Mercado B
A ideia é tomar emprestado a uma taxa fixa menor e emprestar a uma taxa fixa maior, criando um potencial spread.
O que chamou minha atenção é que ambos os lados são fixos.
Seu custo de captação é conhecido com antecedência, enquanto o retorno do empréstimo também é definido. Isso torna o potencial spread mais fácil de calcular, em vez de ficar lidando o tempo todo com duas taxas flutuantes se movendo em direções diferentes.
Minha observação: o valor real aqui não é apenas a diferença de taxas. É a previsibilidade dos dois lados da posição.
Claro, um spread no papel não garante lucro. Liquidez, garantias, vencimento, taxas disponíveis e execução ainda importam.
Spreads previsíveis com taxa fixa poderiam se tornar uma forma mais prática de estruturar estratégias de DeFi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
A Estratégia 3 do TermMax usa uma configuração simples:
Toma emprestado a taxa fixa no Mercado A → Empresta a taxa fixa no Mercado B
A ideia é tomar emprestado a uma taxa fixa menor e emprestar a uma taxa fixa maior, criando um potencial spread.
O que chamou minha atenção é que ambos os lados são fixos.
Seu custo de captação é conhecido com antecedência, enquanto o retorno do empréstimo também é definido. Isso torna o potencial spread mais fácil de calcular, em vez de ficar lidando o tempo todo com duas taxas flutuantes se movendo em direções diferentes.
Minha observação: o valor real aqui não é apenas a diferença de taxas. É a previsibilidade dos dois lados da posição.
Claro, um spread no papel não garante lucro. Liquidez, garantias, vencimento, taxas disponíveis e execução ainda importam.
Spreads previsíveis com taxa fixa poderiam se tornar uma forma mais prática de estruturar estratégias de DeFi? #termmax #TermMax @TermMax #FOMCWatch #ToyotaFinanceLaunchesTokenizedBondForRetail #UAESaysItDetectedTwoIranianBallisticMissiles $BTW $APR $TUT
Hamzi-⁵
·
--
Em AltaUma coisa que eu não esperava focar com o TermMax foi o tempo entre um FT ser criado e chegar à maturidade.
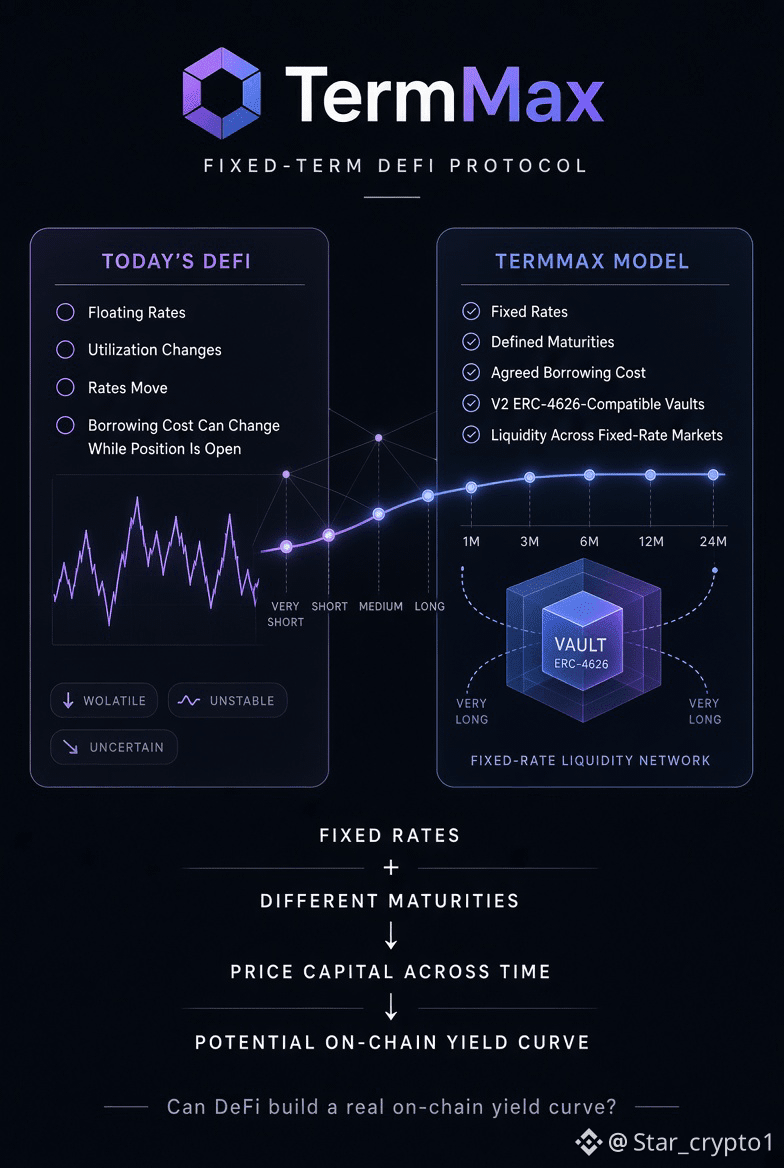
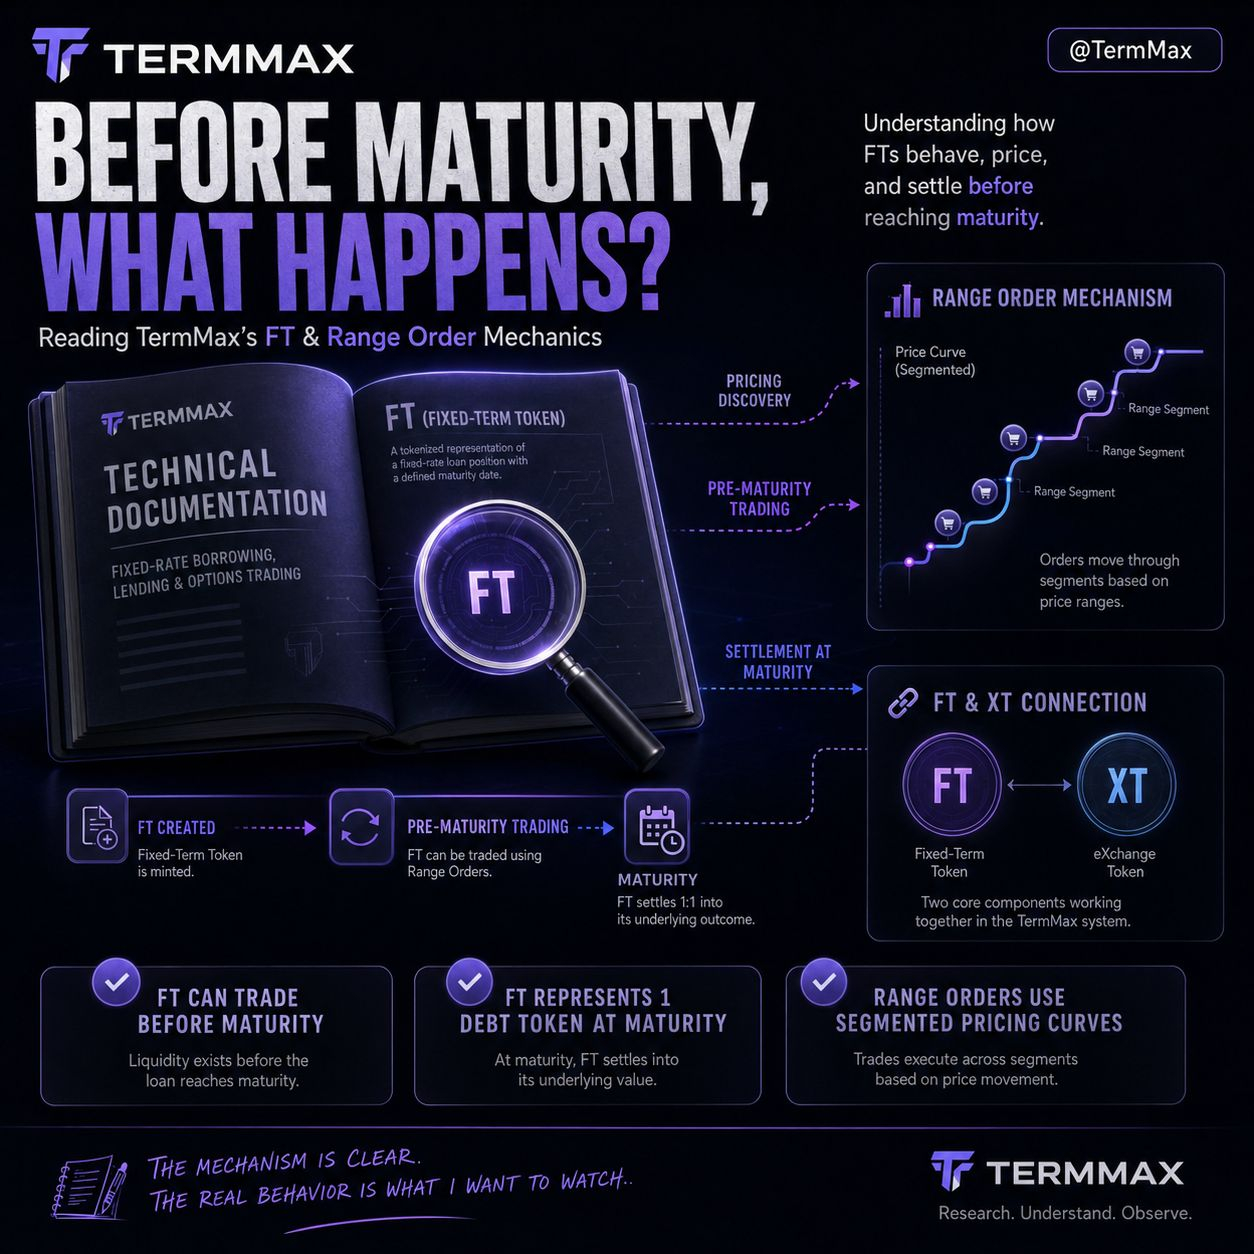
No começo, a parte de taxa fixa parecia ser a história principal. Mas quanto mais eu olhava para o mecanismo, mais difícil ficava ignorar o lado pré-maturidade. Um FT representa o compromisso de reembolsar 1 token de dívida na maturidade, enquanto o FT pode ser vendido antes da maturidade.
Isso mudou a forma como eu estava encarando o assunto.
Há uma maturidade definida, mas o FT ainda pode se mover pelo mercado antes de chegar lá. Então, as Ordens por Faixa adicionam outra camada: o TermMax usa curvas de precificação divididas em segmentos, com a taxa aplicável mudando em cada uma dessas partes à medida que uma ordem é executada.
Cada parte faz sentido por si só. O que eu acho genuinamente interessante é o que acontece quando elas se encontram na prática. Se um FT estiver sendo negociado antes da maturidade enquanto as ordens passam por diferentes partes de uma curva de precificação, o quanto o tempo restante realmente importa para o mercado?
Essa interação torna o preço dos FTs mais fácil de entender, ou poderia introduzir uma camada diferente de incerteza que só fica visível quando as negociações reais começam? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
No começo, a parte de taxa fixa parecia ser a história principal. Mas quanto mais eu olhava para o mecanismo, mais difícil ficava ignorar o lado pré-maturidade. Um FT representa o compromisso de reembolsar 1 token de dívida na maturidade, enquanto o FT pode ser vendido antes da maturidade.
Isso mudou a forma como eu estava encarando o assunto.
Há uma maturidade definida, mas o FT ainda pode se mover pelo mercado antes de chegar lá. Então, as Ordens por Faixa adicionam outra camada: o TermMax usa curvas de precificação divididas em segmentos, com a taxa aplicável mudando em cada uma dessas partes à medida que uma ordem é executada.
Cada parte faz sentido por si só. O que eu acho genuinamente interessante é o que acontece quando elas se encontram na prática. Se um FT estiver sendo negociado antes da maturidade enquanto as ordens passam por diferentes partes de uma curva de precificação, o quanto o tempo restante realmente importa para o mercado?
Essa interação torna o preço dos FTs mais fácil de entender, ou poderia introduzir uma camada diferente de incerteza que só fica visível quando as negociações reais começam? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
Em AltaUma coisa que eu não esperava focar com o TermMax foi o tempo entre um FT ser criado e chegar à maturidade.
No começo, a parte de taxa fixa parecia ser a história principal. Mas quanto mais eu olhava para o mecanismo, mais difícil ficava ignorar o lado pré-maturidade. Um FT representa o compromisso de reembolsar 1 token de dívida na maturidade, enquanto o FT pode ser vendido antes da maturidade.
Isso mudou a forma como eu estava encarando o assunto.
Há uma maturidade definida, mas o FT ainda pode se mover pelo mercado antes de chegar lá. Então, as Ordens por Faixa adicionam outra camada: o TermMax usa curvas de precificação divididas em segmentos, com a taxa aplicável mudando em cada uma dessas partes à medida que uma ordem é executada.
Cada parte faz sentido por si só. O que eu acho genuinamente interessante é o que acontece quando elas se encontram na prática. Se um FT estiver sendo negociado antes da maturidade enquanto as ordens passam por diferentes partes de uma curva de precificação, o quanto o tempo restante realmente importa para o mercado?
Essa interação torna o preço dos FTs mais fácil de entender, ou poderia introduzir uma camada diferente de incerteza que só fica visível quando as negociações reais começam? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
No começo, a parte de taxa fixa parecia ser a história principal. Mas quanto mais eu olhava para o mecanismo, mais difícil ficava ignorar o lado pré-maturidade. Um FT representa o compromisso de reembolsar 1 token de dívida na maturidade, enquanto o FT pode ser vendido antes da maturidade.
Isso mudou a forma como eu estava encarando o assunto.
Há uma maturidade definida, mas o FT ainda pode se mover pelo mercado antes de chegar lá. Então, as Ordens por Faixa adicionam outra camada: o TermMax usa curvas de precificação divididas em segmentos, com a taxa aplicável mudando em cada uma dessas partes à medida que uma ordem é executada.
Cada parte faz sentido por si só. O que eu acho genuinamente interessante é o que acontece quando elas se encontram na prática. Se um FT estiver sendo negociado antes da maturidade enquanto as ordens passam por diferentes partes de uma curva de precificação, o quanto o tempo restante realmente importa para o mercado?
Essa interação torna o preço dos FTs mais fácil de entender, ou poderia introduzir uma camada diferente de incerteza que só fica visível quando as negociações reais começam? #TermMax @TermMax #termmax $APR $TUT $BTW #ChinaJulyOutputRetailInvestmentAllMiss #SECReviewsSix3xLeveragedCommodityETFs #USToPressNationsToPickUSOrChinaAICoalition
Hamzi-⁵
·
--
Em AltaDia 3 Aprendemos Que
Como o Staking Nativo de Bitcoin da Babylon Funciona Em Poucos Passos (Explicado Como uma Compra no Mercado)
No mercado cripto de hoje, investidores estão sempre buscando formas de tornar seus ativos mais produtivos. A Babylon apresenta um modelo em que o Bitcoin pode participar da segurança de um ecossistema mais amplo, permanecendo fiel aos seus princípios centrais.
Passo 1: Assim como comprar algo em um mercado e manter na sua própria bolsa, os usuários fazem staking de Bitcoin usando os recursos nativos de scripting do Bitcoin, mantendo a autocustódia total.
Passo 2: Não há wrapping, não há bridge e não há entrega do seu ativo a um terceiro. Seu Bitcoin permanece na blockchain do Bitcoin.
Passo 3: A Babylon estende a segurança do Bitcoin para redes conectadas de Proof-of-Stake por meio do design do seu protocolo.
Passo 4: Participantes elegíveis podem ganhar recompensas de staking de acordo com o protocolo e as redes suportadas, enquanto continuam se beneficiando do modelo nativo de segurança do Bitcoin.
Do ponto de vista do mercado, isso cria uma nova forma para detentores de Bitcoin participarem do ecossistema sem abrir mão da propriedade ou da segurança. A visão da Babylon é tornar o Bitcoin mais produtivo, preservando a confiança, a descentralização e a segurança que o definem.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
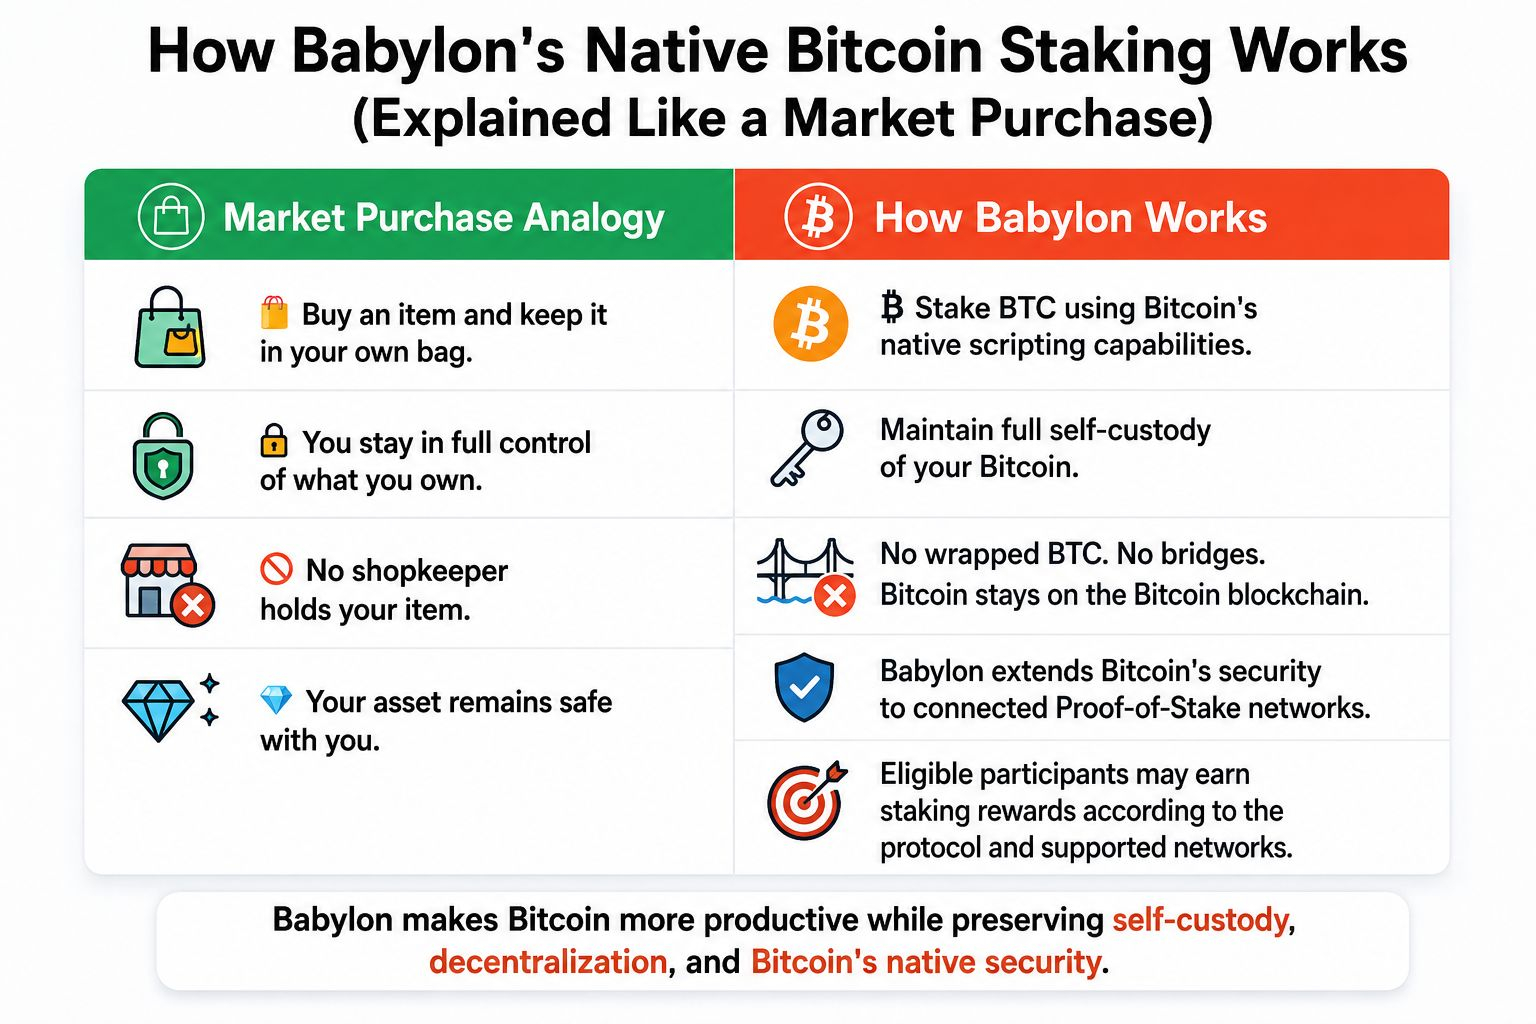
Como o Staking Nativo de Bitcoin da Babylon Funciona Em Poucos Passos (Explicado Como uma Compra no Mercado)
No mercado cripto de hoje, investidores estão sempre buscando formas de tornar seus ativos mais produtivos. A Babylon apresenta um modelo em que o Bitcoin pode participar da segurança de um ecossistema mais amplo, permanecendo fiel aos seus princípios centrais.
Passo 1: Assim como comprar algo em um mercado e manter na sua própria bolsa, os usuários fazem staking de Bitcoin usando os recursos nativos de scripting do Bitcoin, mantendo a autocustódia total.
Passo 2: Não há wrapping, não há bridge e não há entrega do seu ativo a um terceiro. Seu Bitcoin permanece na blockchain do Bitcoin.
Passo 3: A Babylon estende a segurança do Bitcoin para redes conectadas de Proof-of-Stake por meio do design do seu protocolo.
Passo 4: Participantes elegíveis podem ganhar recompensas de staking de acordo com o protocolo e as redes suportadas, enquanto continuam se beneficiando do modelo nativo de segurança do Bitcoin.
Do ponto de vista do mercado, isso cria uma nova forma para detentores de Bitcoin participarem do ecossistema sem abrir mão da propriedade ou da segurança. A visão da Babylon é tornar o Bitcoin mais produtivo, preservando a confiança, a descentralização e a segurança que o definem.
#Babylon #BABY #bitcoin #BTC #crypto #Web3
#baby $BABY $BTC $BABY @BabylonLabs_io
Inicia sessão para explorar mais conteúdos