
BlockRadar-月月
2.2k Publicações

BlockRadar-月月
Denunciar
Bloquear Utilizador
来自老韭菜的碎碎念 🥬
不喊单,只记录真实盘感和人性波动。
2.0K+ A seguir
2.2K+ Seguidores
2.4K+ Gostaram
Publicações
PINNED
No último dia de 2025, Yueyue está de pé diante do fundo da Binance, cheia de expectativa para 2026~
Espero que no próximo ano, que as carteiras de todos brilhem como este "2026", e que a liberdade financeira seja alcançada em breve!🚀🌕
Agradeço à Binance por estar ao nosso lado, em 2026 vamos enriquecer juntos, vamos voar!💰
#Binance #2026见 #crypto
No último dia de 2025, Yueyue está de pé diante do fundo da Binance, cheia de expectativa para 2026~
Espero que no próximo ano, que as carteiras de todos brilhem como este "2026", e que a liberdade financeira seja alcançada em breve!🚀🌕
Agradeço à Binance por estar ao nosso lado, em 2026 vamos enriquecer juntos, vamos voar!💰
#Binance #2026见 #crypto
Espero que no próximo ano, que as carteiras de todos brilhem como este "2026", e que a liberdade financeira seja alcançada em breve!🚀🌕
Agradeço à Binance por estar ao nosso lado, em 2026 vamos enriquecer juntos, vamos voar!💰
#Binance #2026见 #crypto
3
12
707
Artigo
Robinhood, em 18º lugar na lista de underwriting, o que realmente vende para a Oura não são ações — são os 5 milhões de pequenos investidoresNo início de setembro, a Oura protocolou os documentos para o IPO. Na lista de underwriting estão: Goldman Sachs, Morgan Stanley, JPMorgan Chase, Allen & Co., Jefferies; e, no final, em 18º lugar, Robinhood Securities.
O mercado chama isso de “Robinhood entrando oficialmente no círculo do banco de investimento”. A notícia é bem polida: “Aquele app que antes atendia pequenos investidores agora começa a disputar o prato dos bancos de investimento.”
Mas se você trocar o sujeito pelo 18º nome daquela lista de underwriting — e pela massa de pequenos investidores por trás dele, que está esperando para receber ações do IPO — a história muda completamente de tom.
A Robinhood consegue entrar nessa lista não porque tenha capacidade de underwriting. Ela se apoia, antes, no que está nas mãos: pequenos investidores. E um dos segredos mais profundos desse negócio chamado “underwriting” é o seguinte: as pessoas na lista não estão vendendo ações; estão vendendo “quem tem o direito de comprar ações”.
Robinhood, em 18º lugar na lista de underwriting, o que realmente vende para a Oura não são ações — são os 5 milhões de pequenos investidores
No início de setembro, a Oura protocolou os documentos para o IPO. Na lista de underwriting estão: Goldman Sachs, Morgan Stanley, JPMorgan Chase, Allen & Co., Jefferies; e, no final, em 18º lugar, Robinhood Securities.
O mercado chama isso de “Robinhood entrando oficialmente no círculo do banco de investimento”. A notícia é bem polida: “Aquele app que antes atendia pequenos investidores agora começa a disputar o prato dos bancos de investimento.”
Mas se você trocar o sujeito pelo 18º nome daquela lista de underwriting — e pela massa de pequenos investidores por trás dele, que está esperando para receber ações do IPO — a história muda completamente de tom.
A Robinhood consegue entrar nessa lista não porque tenha capacidade de underwriting. Ela se apoia, antes, no que está nas mãos: pequenos investidores. E um dos segredos mais profundos desse negócio chamado “underwriting” é o seguinte: as pessoas na lista não estão vendendo ações; estão vendendo “quem tem o direito de comprar ações”.
O mercado chama isso de “Robinhood entrando oficialmente no círculo do banco de investimento”. A notícia é bem polida: “Aquele app que antes atendia pequenos investidores agora começa a disputar o prato dos bancos de investimento.”
Mas se você trocar o sujeito pelo 18º nome daquela lista de underwriting — e pela massa de pequenos investidores por trás dele, que está esperando para receber ações do IPO — a história muda completamente de tom.
A Robinhood consegue entrar nessa lista não porque tenha capacidade de underwriting. Ela se apoia, antes, no que está nas mãos: pequenos investidores. E um dos segredos mais profundos desse negócio chamado “underwriting” é o seguinte: as pessoas na lista não estão vendendo ações; estão vendendo “quem tem o direito de comprar ações”.
104
Artigo
Ver tradução
霍尔木兹只剩7艘船的那天,高盛喊出了120美元:油价还没到100,但“恐惧”已经提前拿到报价了9月7日,霍尔木兹海峡只过了7艘大宗商品船。前一天8艘。过去10天日均约10艘,5月以来最低。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
霍尔木兹只剩7艘船的那天,高盛喊出了120美元:油价还没到100,但“恐惧”已经提前拿到报价了
9月7日,霍尔木兹海峡只过了7艘大宗商品船。前一天8艘。过去10天日均约10艘,5月以来最低。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
然后高盛说,极端情况下油价可能冲向120美元。
请注意这个组合:航道没关,船没断,油价还没站上100,但120已经被喊出来了。 市场没有为现实定价,市场在为“恐惧的终端价格”定价。
而恐惧有一个特点:它不需要霍尔木兹真的关闭。它只需要足够多的人相信霍尔木兹可能关闭,恐惧就会自己长成120美元的样子。
把主语换成“那7艘船”
如果主语是“伊朗”,故事是“军事升级”。如果主语是“油价”,故事是“供应风险”。但如果主语换成那7艘在9月7日仍然通过霍尔木兹的船,整个叙事就露出裂缝。
这7艘船为什么还在走?船东没有疯。船员没有疯。保险公司没有疯。他们算过账,风险溢价可以覆盖,所以就走了。 7艘船不是“霍尔木兹正在关闭”的证据,是“霍尔木兹还没有危险到不能走”的证据。
但市场选择了另一个读法:7艘是低位,低位说明恐惧,恐惧值得更高的价格。 没有人问那7艘船为什么还在走,只看到它们“少”。
而“少”这个字,被高盛翻译成了一个数字:120美元。
巴布·曼德布通行量上升:船没有消失,只是在绕路
素材里有一个被一笔带过的细节:霍尔木兹通行量下降的同时,巴布·曼德布海峡的船舶通行量反而增加。
翻译成人话:船没有停。船在改道。 原油没有停止流动,它在用更慢、更贵、更绕的方式流动。
这和“霍尔木兹被卡住”的恐怖叙事有本质区别。绕路的成本是真实的——更长的航程、更高的燃料费、更贵的保险、更少的有效运力。但绕路的另一面是:全球供应链在寻找替代方案,而不是坐在那里等死。
而“霍尔木兹恐惧”恰恰在利用这个区别:它把“绕路”包装成“断供的前奏”,把“成本上升”包装成“供应消失”,把“7艘船”包装成“清零的开端”。
但7艘和0艘之间,隔着巨大的距离。而120美元的报价,是用“7艘→0艘”的恐慌斜率算出来的,不是用“7艘→绕路”的实际斜率算出来的。
谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
这条新闻最该被问的问题,不是“霍尔木兹会不会关闭”,是“关于霍尔木兹的恐惧,和霍尔木兹本身,已经变成了两个独立交易的标的。”
一个在现实里:船还在走,油还在运,沙特和伊拉克在用管道绕行,非OPEC国家在增产,中国有库存。这是现实。它值95到100美元。
另一个在叙事里:伊朗要建“海上禁区”,美国在打击油轮,18国海运组织警告规则受冲击,高盛喊120。这是恐惧。它值多少?它值“你愿意为它付多少钱”。
而恐惧的奇妙之处在于:你为它付的每一块钱,都会变成恐惧的证据。 油价因为恐惧涨了,然后涨了的油价被写成“市场认为供应中断风险上升”,然后更多的恐惧被生产出来,然后高盛再喊一次120。
高盛不需要霍尔木兹关闭。它只需要喊出120,然后等市场自己把价格推过去。 当所有人都盯着同一个数字时,那个数字就会变成磁铁。
“船不愿意走了”和“船变少了”,是两件事
素材里那个最核心的句子是:“真正的危险,从来不是一艘油轮被攻击。而是越来越多的船开始觉得:这条路,不值得冒险。”
这句话说对了一半。它说对了“心理”的重要性。但它没有说另一半:船不是不愿意走了,是船在等。等保险费降下来,等护航到位,等绕路的路线确认,等第一波恐慌过去。
“等”和“不愿意走”的区别在于:等是暂时的,不愿意走是结构性的。现在霍尔木兹的数据,支持的是“等”,不是“不愿意走”。而那7艘还在走的船,就是“等”这个判断的最好证据。
市场把“等”说成“不愿意走”,因为“不愿意走”听起来更像灾难片,更好卖。但灾难片和纪录片之间,差着120美元和95美元的距离。
最让人睡不着的问题
霍尔木兹承担全球约五分之一的石油运输。它是全球能源供应的命脉。它的每一次减速,都值得被严肃对待。
但真正的危险,可能不是伊朗的“海上禁区”,不是美国的军事行动,不是船变少了。
是“风险”本身正在变成一种商品。 而商品的定价逻辑是:稀缺性越高,价格越贵。霍尔木兹的恐惧越浓,恐惧的价格越高。高盛喊120,是在给这个商品报价。能源多头押注上涨,是在囤积这个商品。而那7艘还在走的船,是这个商品唯一的“反向指标”。
真正让人睡不着的是:当“霍尔木兹可能关闭”变成了一种可以被交易、被定价、被做多的预期时,谁在真正卡住霍尔木兹?是伊朗,还是那些建议你为“伊朗会卡住霍尔木兹”付钱的人?
油价还没到100。但恐惧已经拿到了120的报价。而那个报价,正等着更多的船离开海峡,来证明它是对的。
1
482
Artigo
Esse “primeira vez desde dezembro de 2024” em que o OI das altcoins superou o BTC é justamente a mesma estrutura do topo do último bull market: o mercado está comemorando o retorno ao lugar de antes do colapsoO dado mais comentado de hoje é: o open interest dos contratos de altcoins ultrapassou o do Bitcoin, pela primeira vez desde dezembro de 2024.
O mercado interpretou isso como “troca de setor dos recursos”, “aumento do apetite ao risco” e “início da rotação”. Analistas dizem que isso é “um prenúncio típico de um bull market entrando na fase intermediária e final”, e em seguida já dão recomendações de compra: escolher IA, escolher L2/DEX, escolher setores com catalisadores.
Mas se você parar e fizer a pergunta mais simples: em dezembro de 2024, estávamos em que momento?
A resposta vai arrepiar suas costas. Dezembro de 2024 foi o momento em que o último bull market cripto atingiu o topo. O Bitcoin marcou uma máxima histórica naquele mês e, nos meses seguintes, o que aconteceu no mercado de altcoins é algo que todo trader que sobreviveu prefere não lembrar.
Esse “primeira vez desde dezembro de 2024” em que o OI das altcoins superou o BTC é justamente a mesma estrutura do topo do último bull market: o mercado está comemorando o retorno ao lugar de antes do colapso
O dado mais comentado de hoje é: o open interest dos contratos de altcoins ultrapassou o do Bitcoin, pela primeira vez desde dezembro de 2024.
O mercado interpretou isso como “troca de setor dos recursos”, “aumento do apetite ao risco” e “início da rotação”. Analistas dizem que isso é “um prenúncio típico de um bull market entrando na fase intermediária e final”, e em seguida já dão recomendações de compra: escolher IA, escolher L2/DEX, escolher setores com catalisadores.
Mas se você parar e fizer a pergunta mais simples: em dezembro de 2024, estávamos em que momento?
A resposta vai arrepiar suas costas. Dezembro de 2024 foi o momento em que o último bull market cripto atingiu o topo. O Bitcoin marcou uma máxima histórica naquele mês e, nos meses seguintes, o que aconteceu no mercado de altcoins é algo que todo trader que sobreviveu prefere não lembrar.
O mercado interpretou isso como “troca de setor dos recursos”, “aumento do apetite ao risco” e “início da rotação”. Analistas dizem que isso é “um prenúncio típico de um bull market entrando na fase intermediária e final”, e em seguida já dão recomendações de compra: escolher IA, escolher L2/DEX, escolher setores com catalisadores.
Mas se você parar e fizer a pergunta mais simples: em dezembro de 2024, estávamos em que momento?
A resposta vai arrepiar suas costas. Dezembro de 2024 foi o momento em que o último bull market cripto atingiu o topo. O Bitcoin marcou uma máxima histórica naquele mês e, nos meses seguintes, o que aconteceu no mercado de altcoins é algo que todo trader que sobreviveu prefere não lembrar.
280
Artigo
Ver tradução
三周38亿美元的“史诗级流入”,为什么推不动一个8万美元?因为钱在明处买,筹码在暗处换手美国现货比特币ETF三周净流入38亿美元,创2026年最强纪录。周五单日又流入1.746亿。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
三周38亿美元的“史诗级流入”,为什么推不动一个8万美元?因为钱在明处买,筹码在暗处换手
美国现货比特币ETF三周净流入38亿美元,创2026年最强纪录。周五单日又流入1.746亿。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
但比特币,卡在8万关口上,反复拉锯,涨不动。
按常理,三周38亿美元的真金白银砸进去,价格应该起飞。但它没有。于是问题来了:如果钱真的在进场,那钱买到的币,是谁在卖?
链上数据给出了一个让人不舒服的答案:ETF在明处扫货,而交易所里堆积如山的存量筹码,正在暗处被一点点倒给这些“史诗级流入”。
38亿不是没有对手的。38亿的对手,是过去四个月里从低点回升的那6万枚BTC,是那个连续48天净流入的交易所储备,是那个8月一度飙到0.60的鲸鱼入金比率。
钱在买,筹码在交。买单越多,卖单越多。这就是“纸面需求”撞上“链上供给”的真实画面。
把主语换成“那273万枚在交易所里堆积的BTC”
如果主语是“ETF”,故事是“机构进场”。如果主语是“价格”,故事是“高位整固”。但如果主语换成那从5月低点267万枚回升到273万枚的交易所总储备,整个叙事就翻转了。
273万枚,按8万美元算,约2180亿美元。这是所有主要交易所钱包里的BTC总量。5月见底后,它没有继续下降,而是一路回升。净增6万枚。
6万枚,恰好是8月鲸鱼钱包“增持”的那个数字。新闻标题里写着“鲸鱼增持6万枚BTC”,制造出一幅“聪明钱在底部吸筹”的画面。但链上余额说的是另一个故事:那6万枚,被增持的同时,搬进了交易所。
增持是“持有了多少”。搬进交易所是“准备要卖多少”。快照和意图,被并排放在同一份报告里,快照上了标题,意图进了脚注。
38亿美元推不动价格的数学:需求的速度追不上供给的堆积
三周38亿,日均约1.8亿。这个速度,放在任何市场里都不算慢。
但交易所储备的堆积速度是多少?连续48天净流入,单日峰值8800枚。按8万美元算,8800枚约7亿美元——单日流入峰值,是ETF日均流入量的四倍。
这意味着什么?意味着在ETF买入的日子里,可能有比它大得多的单笔筹码在等着它。 ETF的钱是分散的、持续的、按天的。而交易所的流入是集中的、突发的、按脉冲的。
ETF像一个每天固定来买货的批发商。而交易所里那些卖给他货的人,可以选在任何一个ETF“史诗级流入”的日子,把积压了48天的库存一次性倒出来。 所以你会看到:ETF流入创纪录,价格却只在8万附近震动。因为每一次ETF的买盘脉冲,都恰好撞上了一波早已准备好的供给释放。
这就是为什么“38亿推不动8万”不矛盾。需求是真实的,但供给也是真实的。两者在8万附近,打成了一个交易员们不愿承认的平手。
鲸鱼流入比率从0.60跌到0.39:不是抛压缓解,是出货“阶段性完成”
最微妙的信号,是鲸鱼流入比率的变化。
8月,它飙到0.60。进入交易所的BTC里,六成来自大额地址。这是“有钱人在集中转移筹码”的极值信号。
9月初,它回落到0.39。表面看,大户的激进转移放缓了,短期抛压缓解。但这个“回落”的另一面是:该搬进去的,8月已经搬完了。现在不搬了,是因为货已经送到交易所了,剩下的交给别人去卖。
而“别人”,就是ETF。
鲸鱼在8月完成了“入金”,在9月开始享受ETF带来的流动性。 0.39的回落,不是“大户不卖了”,是“大户已经卖完了那一轮,现在在等下一轮”。而下一轮的标志,就是ETF继续流入,价格继续在8万附近给流动性。
ETH/BTC回升、BNB逆势涨6%:钱在从“比特币故事”里溢出
盘面还有一个被忽略的信号:ETH/BTC汇率回升到0.03129,涨2.19%。BNB逆势涨约6%。BTC市值占比收窄。
这说明什么?说明买盘没有完全离开市场,它只是不再加注比特币了。
当“比特币ETF史诗级流入”却推不动价格时,一部分资金开始问一个理性问题:“既然BTC在8万的供给那么厚,我为什么不买点别的?”于是ETH跑赢,BNB补涨,资金从比特币的“堵点”里溢出,去做山寨的轮动。
这不是“BTC走弱”,这是“市场用钱投票,承认了BTC在8万这个位置的阻力”。 如果BTC的供给问题解决了,这些溢出的钱会回来。但在此之前,它们选择了绕路。
最让人睡不着的问题
三周38亿美元的流入是真实的。创纪录是真的。机构在买是真的。
但交易所储备从267万回升到273万也是真的。连续48天净流入是真的。鲸鱼8月把入金比率推到0.60也是真的。
真正让人睡不着的是:如果38亿美元都推不动一个8万,那需要多少钱,才能把这些堆积在交易所里的筹码全部吸收?
答案可能不在资金的量上,而在时间上。任何一轮高位换手,都是在“时间”这个维度上完成的。 ETF的钱在8万附近持续买入,是给那些想在这个价格退出的人提供“时间的窗口”。窗口开得越久,换手越充分,积压的筹码越可能被消耗掉。
但反过来,如果哪一天ETF的流入突然断了,那273万枚储备里的任何一部分,都会变成那个“压死骆驼”的最后一根稻草。
而那个“如果”,悬挂在所有交易员头顶。它不会消失。它只会在每一次“史诗级流入”的新闻标题里,被短暂遗忘。
8万不是价格关口。8万是那个“谁在接谁的货”的问题,暂时还没有被回答的地方。
89
Artigo
A notícia sobre o fundo soberano “reduzir 80 bilhões em Treasuries” foi publicada uma semana antes do FOMC: isso não é perda de confiança, é uma projeção precisa de “pressão”O fundo soberano da Noruega, com 2,3 trilhões de dólares, é o maior do mundo. Ele disse querer reduzir sua exposição a Treasuries em 12,2 pontos percentuais, cerca de 80 bilhões de dólares. Assim que a notícia saiu, foi interpretada como “o capital soberano está perdendo confiança nos Treasuries”.
Mas olhe o calendário: essa recomendação foi divulgada em 1º de setembro. A reunião de política monetária do Fed é de 15 a 16 de setembro. Há exatamente duas semanas de intervalo.
E a deliberação final sobre essa proposta só acontecerá na primavera de 2027. Ela não precisa entrar em vigor agora, nem ser anunciada ao mundo no início de setembro. Ela nem sequer é uma “decisão”; é apenas uma carta ao Ministério das Finanças da Noruega.
A notícia sobre o fundo soberano “reduzir 80 bilhões em Treasuries” foi publicada uma semana antes do FOMC: isso não é perda de confiança, é uma projeção precisa de “pressão”
O fundo soberano da Noruega, com 2,3 trilhões de dólares, é o maior do mundo. Ele disse querer reduzir sua exposição a Treasuries em 12,2 pontos percentuais, cerca de 80 bilhões de dólares. Assim que a notícia saiu, foi interpretada como “o capital soberano está perdendo confiança nos Treasuries”.
Mas olhe o calendário: essa recomendação foi divulgada em 1º de setembro. A reunião de política monetária do Fed é de 15 a 16 de setembro. Há exatamente duas semanas de intervalo.
E a deliberação final sobre essa proposta só acontecerá na primavera de 2027. Ela não precisa entrar em vigor agora, nem ser anunciada ao mundo no início de setembro. Ela nem sequer é uma “decisão”; é apenas uma carta ao Ministério das Finanças da Noruega.
Mas olhe o calendário: essa recomendação foi divulgada em 1º de setembro. A reunião de política monetária do Fed é de 15 a 16 de setembro. Há exatamente duas semanas de intervalo.
E a deliberação final sobre essa proposta só acontecerá na primavera de 2027. Ela não precisa entrar em vigor agora, nem ser anunciada ao mundo no início de setembro. Ela nem sequer é uma “decisão”; é apenas uma carta ao Ministério das Finanças da Noruega.
118
Artigo
30 dias após lançar o produto concorrente, a Uniswap virou e comprou a moeda do oponente: o “topo no primeiro dia” do Pools.trade é uma mentira; a verdadeira rendição está escondida em 4 de setembro5 de agosto, a Uniswap Labs lançou o Pools.trade na Robinhood Chain, com taxas mais baixas; no primeiro dia de lançamento, já superou a Pons. Na época, a interpretação do mercado foi: “o gigante das DEXs entrou pessoalmente em cena para esmagar esta pequena plataforma que ganha dinheiro todos os dias com as taxas da emissão de memecoin”.
4 de setembro, a Uniswap Labs comprou tokens da PONS. Não foi divulgado o valor, nem o preço, nem o endereço da carteira detentora. Só houve uma frase: “alinhamento de longo prazo”.
Da frase “quero acabar com você” a “eu entrei com capital em você”, passaram apenas 30 dias.
É isso que há de mais estranho nesta notícia: se o Pools.trade realmente venceu, por que a Uniswap teria comprado as moedas do oponente?
30 dias após lançar o produto concorrente, a Uniswap virou e comprou a moeda do oponente: o “topo no primeiro dia” do Pools.trade é uma mentira; a verdadeira rendição está escondida em 4 de setembro
5 de agosto, a Uniswap Labs lançou o Pools.trade na Robinhood Chain, com taxas mais baixas; no primeiro dia de lançamento, já superou a Pons. Na época, a interpretação do mercado foi: “o gigante das DEXs entrou pessoalmente em cena para esmagar esta pequena plataforma que ganha dinheiro todos os dias com as taxas da emissão de memecoin”.
4 de setembro, a Uniswap Labs comprou tokens da PONS. Não foi divulgado o valor, nem o preço, nem o endereço da carteira detentora. Só houve uma frase: “alinhamento de longo prazo”.
Da frase “quero acabar com você” a “eu entrei com capital em você”, passaram apenas 30 dias.
É isso que há de mais estranho nesta notícia: se o Pools.trade realmente venceu, por que a Uniswap teria comprado as moedas do oponente?
4 de setembro, a Uniswap Labs comprou tokens da PONS. Não foi divulgado o valor, nem o preço, nem o endereço da carteira detentora. Só houve uma frase: “alinhamento de longo prazo”.
Da frase “quero acabar com você” a “eu entrei com capital em você”, passaram apenas 30 dias.
É isso que há de mais estranho nesta notícia: se o Pools.trade realmente venceu, por que a Uniswap teria comprado as moedas do oponente?
265
Verificado
Artigo
O petróleo dispara para US$ 95, mas o mercado “celebra” o aumento de juros do Fed: as exportações da Arábia Saudita despencam — o verdadeiro rompimento é a velha crença de que “o banco central vai salvar”As exportações de petróleo da Arábia Saudita caíram ao nível mais baixo em 9 anos, e o Brent está acima de US$ 95.
Seguindo a resposta condicionada dos mercados aos últimos vinte anos de condições, o próximo roteiro deveria ser: choque de energia → expectativas de inflação em alta → o banco central em situação de “vai e volta” → o mercado começa a apostar que “o banco central não ousará aumentar a taxa” → ativos de risco ganham um fôlego.
Mas a realidade de setembro de 2026 é: no mesmo dia em que o preço do petróleo rompeu US$ 95, o mercado levou a probabilidade de alta de juros do Fed em setembro a 65%.
Não existe precificação para “o banco central vai hesitar”. Não há consenso de que “em um choque de oferta, historicamente não se aumenta juros”. No momento em que o mercado vê os preços de energia dispararem, a reação é — aumentar a aposta de que o Federal Reserve ficará mais hawkish.
O petróleo dispara para US$ 95, mas o mercado “celebra” o aumento de juros do Fed: as exportações da Arábia Saudita despencam — o verdadeiro rompimento é a velha crença de que “o banco central vai salvar”
As exportações de petróleo da Arábia Saudita caíram ao nível mais baixo em 9 anos, e o Brent está acima de US$ 95.
Seguindo a resposta condicionada dos mercados aos últimos vinte anos de condições, o próximo roteiro deveria ser: choque de energia → expectativas de inflação em alta → o banco central em situação de “vai e volta” → o mercado começa a apostar que “o banco central não ousará aumentar a taxa” → ativos de risco ganham um fôlego.
Mas a realidade de setembro de 2026 é: no mesmo dia em que o preço do petróleo rompeu US$ 95, o mercado levou a probabilidade de alta de juros do Fed em setembro a 65%.
Não existe precificação para “o banco central vai hesitar”. Não há consenso de que “em um choque de oferta, historicamente não se aumenta juros”. No momento em que o mercado vê os preços de energia dispararem, a reação é — aumentar a aposta de que o Federal Reserve ficará mais hawkish.
Seguindo a resposta condicionada dos mercados aos últimos vinte anos de condições, o próximo roteiro deveria ser: choque de energia → expectativas de inflação em alta → o banco central em situação de “vai e volta” → o mercado começa a apostar que “o banco central não ousará aumentar a taxa” → ativos de risco ganham um fôlego.
Mas a realidade de setembro de 2026 é: no mesmo dia em que o preço do petróleo rompeu US$ 95, o mercado levou a probabilidade de alta de juros do Fed em setembro a 65%.
Não existe precificação para “o banco central vai hesitar”. Não há consenso de que “em um choque de oferta, historicamente não se aumenta juros”. No momento em que o mercado vê os preços de energia dispararem, a reação é — aumentar a aposta de que o Federal Reserve ficará mais hawkish.
311
Artigo
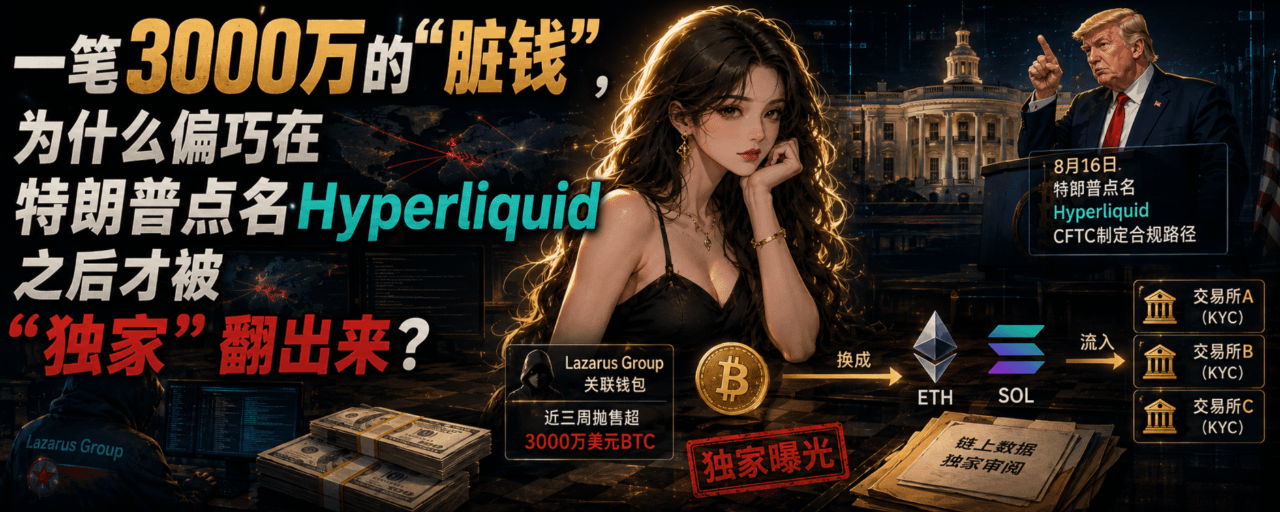
Um “dinheiro sujo” de US$ 30 milhões: por que, curiosamente, ele só foi “revelado em exclusivo” depois que Trump citou a Hyperliquid?Nas últimas 8 horas, uma notícia fez o mundo cripto explodir: carteiras ligadas ao grupo Lazarus da Coreia do Norte teriam, nas últimas três semanas, vendido mais de US$ 30 milhões em Bitcoin na Hyperliquid, trocando por Ethereum e Solana, e por fim o dinheiro teria chegado aos bolsos de algumas corretoras centralizadas.
À primeira vista, este é mais um roteiro “padrão” de lavagem de dinheiro por “hackers norte-coreanos”. Mas, sendo bem honesto, o que me deixou realmente com um pé atrás não é a lavagem em si — é o “momento de nascimento” desta notícia.
Observe a relação entre dois marcos. Em 16 de agosto, Trump citou a Hyperliquid na Casa Branca, dizendo que o presidente da CFTC estava formulando um caminho “totalmente em conformidade, legal”, para colocá-la no mercado americano. No início de setembro, uma empresa de dados on-chain, a pedido de uma grande mídia cripto tradicional, revisou “exclusivamente” os dados — e então a notícia veio a público. Entre um evento e outro, passaram-se semanas. Só que os dados on-chain são públicos, as carteiras da Lazarus já estavam sinalizadas e qualquer pessoa, em qualquer dia, consegue ver on-chain esse fluxo de US$ 30 milhões.
Um “dinheiro sujo” de US$ 30 milhões: por que, curiosamente, ele só foi “revelado em exclusivo” depois que Trump citou a Hyperliquid?
Nas últimas 8 horas, uma notícia fez o mundo cripto explodir: carteiras ligadas ao grupo Lazarus da Coreia do Norte teriam, nas últimas três semanas, vendido mais de US$ 30 milhões em Bitcoin na Hyperliquid, trocando por Ethereum e Solana, e por fim o dinheiro teria chegado aos bolsos de algumas corretoras centralizadas.
À primeira vista, este é mais um roteiro “padrão” de lavagem de dinheiro por “hackers norte-coreanos”. Mas, sendo bem honesto, o que me deixou realmente com um pé atrás não é a lavagem em si — é o “momento de nascimento” desta notícia.
Observe a relação entre dois marcos. Em 16 de agosto, Trump citou a Hyperliquid na Casa Branca, dizendo que o presidente da CFTC estava formulando um caminho “totalmente em conformidade, legal”, para colocá-la no mercado americano. No início de setembro, uma empresa de dados on-chain, a pedido de uma grande mídia cripto tradicional, revisou “exclusivamente” os dados — e então a notícia veio a público. Entre um evento e outro, passaram-se semanas. Só que os dados on-chain são públicos, as carteiras da Lazarus já estavam sinalizadas e qualquer pessoa, em qualquer dia, consegue ver on-chain esse fluxo de US$ 30 milhões.
À primeira vista, este é mais um roteiro “padrão” de lavagem de dinheiro por “hackers norte-coreanos”. Mas, sendo bem honesto, o que me deixou realmente com um pé atrás não é a lavagem em si — é o “momento de nascimento” desta notícia.
Observe a relação entre dois marcos. Em 16 de agosto, Trump citou a Hyperliquid na Casa Branca, dizendo que o presidente da CFTC estava formulando um caminho “totalmente em conformidade, legal”, para colocá-la no mercado americano. No início de setembro, uma empresa de dados on-chain, a pedido de uma grande mídia cripto tradicional, revisou “exclusivamente” os dados — e então a notícia veio a público. Entre um evento e outro, passaram-se semanas. Só que os dados on-chain são públicos, as carteiras da Lazarus já estavam sinalizadas e qualquer pessoa, em qualquer dia, consegue ver on-chain esse fluxo de US$ 30 milhões.
1
274
Artigo
O “treino ao vivo” hawkish de Wosh: um relatório de emprego (não agrícola), consegue forçar o Fed a revelar sua cartada?Na última semana, os holofotes do mercado global quase foram todos direcionados a uma única pessoa — o presidente do Federal Reserve, Kevin Wosh. Este novo presidente, que assumiu o Fed apenas em maio deste ano, fez sua estreia oficial de política no final de agosto, no encontro anual do banco central em Jackson Hole. Ele não falou muito, mas o peso de suas palavras foi grande. Em geral, o mercado interpretou sua aparição como uma postura mais “hawkish” (dura): ele reafirmou a meta de inflação de 2%, declarou, de forma direta, que “se a inflação não desacelerar de maneira clara e suficientemente rápida, o Fed ainda terá trabalho a fazer”, e chegou até a ser mais explícito — o que o Fed se preocupa agora de fato são os preços, e não qualquer outra coisa.
O “treino ao vivo” hawkish de Wosh: um relatório de emprego (não agrícola), consegue forçar o Fed a revelar sua cartada?
Na última semana, os holofotes do mercado global quase foram todos direcionados a uma única pessoa — o presidente do Federal Reserve, Kevin Wosh. Este novo presidente, que assumiu o Fed apenas em maio deste ano, fez sua estreia oficial de política no final de agosto, no encontro anual do banco central em Jackson Hole. Ele não falou muito, mas o peso de suas palavras foi grande. Em geral, o mercado interpretou sua aparição como uma postura mais “hawkish” (dura): ele reafirmou a meta de inflação de 2%, declarou, de forma direta, que “se a inflação não desacelerar de maneira clara e suficientemente rápida, o Fed ainda terá trabalho a fazer”, e chegou até a ser mais explícito — o que o Fed se preocupa agora de fato são os preços, e não qualquer outra coisa.
126
Artigo
40 unidades e 16 dias: por que a “recepção fria” do cirBTC foi recontada antes do lançamento do Arc?A data de publicação de uma notícia costuma ser ainda mais digna de investigação do que o conteúdo em si.
Em 31 de agosto de 2026, várias mídias relataram quase simultaneamente os resultados decepcionantes da Circle ao encapsular o bitcoin cirBTC: a circulação on-chain é de apenas cerca de 40 unidades, enquanto as reservas foram superemitidas em 106%. A redação das matérias é altamente consistente, as fontes dos dados são claras e a conclusão é inequívoca — “um produto perfeito derrotado pelos efeitos de rede”. Só analisando o conteúdo, trata-se de uma observação de mercado competente.
Mas há um detalhe que deixa um pouco desconfortável: o cirBTC foi lançado no Ethereum em 9 de junho de 2026. Falta pouco para completar três meses. Uma história de “lançamento inicial com recepção fria”; por que não foi contada em junho, nem em julho, mas escolhida justamente para ser resgatada em 31 de agosto, de forma concentrada?
40 unidades e 16 dias: por que a “recepção fria” do cirBTC foi recontada antes do lançamento do Arc?
A data de publicação de uma notícia costuma ser ainda mais digna de investigação do que o conteúdo em si.
Em 31 de agosto de 2026, várias mídias relataram quase simultaneamente os resultados decepcionantes da Circle ao encapsular o bitcoin cirBTC: a circulação on-chain é de apenas cerca de 40 unidades, enquanto as reservas foram superemitidas em 106%. A redação das matérias é altamente consistente, as fontes dos dados são claras e a conclusão é inequívoca — “um produto perfeito derrotado pelos efeitos de rede”. Só analisando o conteúdo, trata-se de uma observação de mercado competente.
Mas há um detalhe que deixa um pouco desconfortável: o cirBTC foi lançado no Ethereum em 9 de junho de 2026. Falta pouco para completar três meses. Uma história de “lançamento inicial com recepção fria”; por que não foi contada em junho, nem em julho, mas escolhida justamente para ser resgatada em 31 de agosto, de forma concentrada?
Em 31 de agosto de 2026, várias mídias relataram quase simultaneamente os resultados decepcionantes da Circle ao encapsular o bitcoin cirBTC: a circulação on-chain é de apenas cerca de 40 unidades, enquanto as reservas foram superemitidas em 106%. A redação das matérias é altamente consistente, as fontes dos dados são claras e a conclusão é inequívoca — “um produto perfeito derrotado pelos efeitos de rede”. Só analisando o conteúdo, trata-se de uma observação de mercado competente.
Mas há um detalhe que deixa um pouco desconfortável: o cirBTC foi lançado no Ethereum em 9 de junho de 2026. Falta pouco para completar três meses. Uma história de “lançamento inicial com recepção fria”; por que não foi contada em junho, nem em julho, mas escolhida justamente para ser resgatada em 31 de agosto, de forma concentrada?
124
Artigo
Ver tradução
416%的狂欢,25.4亿的原地踏步——代币化股票的需求到底卡在哪?过去八小时,代币化股票这组数据又把RWA赛道搅热了一轮:月转移量295亿美元,30天暴涨416%;月活地址130万,涨了209%;持有地址236万,涨了167%。但同一份数据里藏着一个没多少人愿意停下来解释的细节:分布式价值只涨了1.45%,停在25.4亿美元。把它翻译成人话——管道的流量涨了四倍,可管道里的水,一滴都没多。
这哪是需求爆发?这更像是系统在用自己的方式,重新定义“拥有”这个词。
先做道简单算术。236万个持有地址对应25.4亿美元的分布式价值,平均每个地址大约1076美元。30天前这个数字是2835美元。一个月下来,人均隐含价值蒸发了62%。如果这真是传统金融资产加速上链的需求革命,你应该看到新增地址带着新增资金一起进来,人均价值至少保持稳定。可现实正好相反:新地址的涌入速度远远超过新增资金的速度。
统计方自己给了线索,一个人可以控制多个钱包,促销分发和小额余额会虚增地址数。但我想再往深处推一步——这些新增地址可能根本不是“投资者”,而是“接收者”。它们是一次性分发、空投激励、策略拆分的终点。被计入“持有地址”,却从没产生过真正的持有行为。再叠加一个数据:295亿美元转移量除以25.4亿美元分布式价值,是11.6倍。如果这是股票换手率,意味着所有代币化股票一个月内被交易了11.6次。但统计方也警告,这个倍数不能证明投资者交易了11次,因为转移量里裹着大量非交易性操作——钱包整理、平台结算、托管重组、跨链搬运、发行与赎回。把“地址虚增”和“转移量虚胖”放在一起看,一条更真实的因果链就浮出来了:平台为了激活新产品,正在用各种操作把代币搬来搬去,同时用分发机制制造新地址。于是没有人真正买入更多股票,但数据看起来像一场狂欢。
大多数人看这组数据,主语是投资者——投资者有没有买、有没有用。但真正发生变化的角色,其实是代币化股票本身。过去30天,它的角色发生了根本位移,从“所有权的凭证”滑向“金融燃料”。
看几个时间点。7月,有平台把代币化股票纳入保证金贷款的抵押品;8月24日,某海外交易所把代币化美股搬上链,允许非美国用户“全天候交易”,还能放进自托管钱包,在去中心化金融里用;8月25日,一家资产管理公司紧接着推出自动驾驶组合,底层资产留在用户钱包;还有链上生态里,有去中心化交易所一口气推出九十多种股票代币,并接入了好几个借贷和永续协议。这些动作的共同点是什么?没有一个是在鼓励你长期持有或成为股东,全在鼓励你把股票代币当成可移动、可抵押、可拆分、可加杠杆的资产原料。代币化股票的意义被暗中改写了,它不再回答“我拥有什么”,开始回答“我还能用它做什么”。一旦开始问“还能做什么”,那个“什么”就再也不是股票了。
这个变形能发生,是因为代币化股票从第一天起,底层就留着一道法律空隙。统计方提醒得相当克制:可转移性不等于股东权。一个可转移的代币,可能代表一张证书、一份衍生品索赔权,或一个由托管人持有的股份支持的票据,未必把你写进基础公司的股东名册。有些平台把代币化股票和普通股票放在同一个账户里展示,但所有权和投票权并不相同;有些平台允许把代币化头寸转到外部钱包,但也没把它变成普通股票。这意味着你手里的“某科技巨头股票代币”,和交易所里真正持有那家公司股票的人,根本不是同一个物种。那枚代币更像一张关于某家公司的门票——你可以拿它去抵押、做市、拆成永续合约、喂给自动策略,但你有投票权吗?能出席股东大会吗?能参与分红吗?多数平台的答案含糊得很。而这个含糊,恰恰是416%暴涨最核心的驱动力。如果代币化股票真的等同于股票,它的转移量不可能涨到分布式价值的11.6倍。正常股票持有者不会一个月内把全部仓位搬来搬去11次。会这么做的,是那些把代币当工具的人:做市商、套利者、策略机器人、抵押品管理员。他们的需求是真实的,但它和“投资者对股票的需求”之间,隔着一整个法律世界。
大多数分析文章会这样收尾:等数据更透明,等平台能区分真实交易和运营活动,才能判断需求是否真实。但我想下一个更刺耳的判断:“真实需求”这个概念本身,可能就问错了问题。假设有一天数据被拆解得干干净净,你会发现代币化股票的“需求量”永远不可能和它的“转移量”匹配。因为这套系统从架构上就不是为了让需求自然生长,而是为了让转移无休止地发生。去中心化金融的商业模式是什么?是流量经过协议时留下的费用。转移量就是流量。流量越大,协议收入越高,平台估值故事越性感。所以平台设计产品时,真正的KPI不是“用户有没有拥有股票”,而是“用户有没有让股票动起来”。这就是为什么有平台要把股票代币变成保证金抵押品,为什么有交易所要把它塞进去中心化金融,为什么有链上生态要接永续合约。这些设计都在增加同一样东西:转移的理由。在这个逻辑里,代币化股票的“持有者”其实不是股东,也不是投资者,而是流量的中间态。他们存在的意义,是让价值持续流动。所以分布式价值停在25.4亿美元这件事,或许不是“需求还没跟上”的暂时错位,而是这套系统的永久性结构特征:一个很小的价值池,被反复搅动,制造出巨大流量。不是人没有买更多,而是系统根本不需要人买更多,它只需要人动。
把这句话放在心里再去看416%的涨幅:代币化股票的真正产品不是股票,是“让你有事可做”的那层壳。壳里的东西是什么,开始变得不重要了。投票权、分红、股东身份——这些传统股票最根本的属性,正在被系统一点一点卸掉,换成可交易性。所以最后的问题不是“代币化股票的需求真不真”,而是:当一个金融产品被人从“拥有某物的凭证”改造成“必须不断流转的燃料”,再过三年,那个被你当成“股票”买进来的代币,还能不能换回一张写着你名字的股东证明?还是说到了那一天,你会发现自己从来没拥有过那家公司。你只是在一个庞大、高速运转的管道理,充当了一段短暂、被计入416%暴涨数据的水流。
416%的狂欢,25.4亿的原地踏步——代币化股票的需求到底卡在哪?
过去八小时,代币化股票这组数据又把RWA赛道搅热了一轮:月转移量295亿美元,30天暴涨416%;月活地址130万,涨了209%;持有地址236万,涨了167%。但同一份数据里藏着一个没多少人愿意停下来解释的细节:分布式价值只涨了1.45%,停在25.4亿美元。把它翻译成人话——管道的流量涨了四倍,可管道里的水,一滴都没多。
这哪是需求爆发?这更像是系统在用自己的方式,重新定义“拥有”这个词。
先做道简单算术。236万个持有地址对应25.4亿美元的分布式价值,平均每个地址大约1076美元。30天前这个数字是2835美元。一个月下来,人均隐含价值蒸发了62%。如果这真是传统金融资产加速上链的需求革命,你应该看到新增地址带着新增资金一起进来,人均价值至少保持稳定。可现实正好相反:新地址的涌入速度远远超过新增资金的速度。
统计方自己给了线索,一个人可以控制多个钱包,促销分发和小额余额会虚增地址数。但我想再往深处推一步——这些新增地址可能根本不是“投资者”,而是“接收者”。它们是一次性分发、空投激励、策略拆分的终点。被计入“持有地址”,却从没产生过真正的持有行为。再叠加一个数据:295亿美元转移量除以25.4亿美元分布式价值,是11.6倍。如果这是股票换手率,意味着所有代币化股票一个月内被交易了11.6次。但统计方也警告,这个倍数不能证明投资者交易了11次,因为转移量里裹着大量非交易性操作——钱包整理、平台结算、托管重组、跨链搬运、发行与赎回。把“地址虚增”和“转移量虚胖”放在一起看,一条更真实的因果链就浮出来了:平台为了激活新产品,正在用各种操作把代币搬来搬去,同时用分发机制制造新地址。于是没有人真正买入更多股票,但数据看起来像一场狂欢。
大多数人看这组数据,主语是投资者——投资者有没有买、有没有用。但真正发生变化的角色,其实是代币化股票本身。过去30天,它的角色发生了根本位移,从“所有权的凭证”滑向“金融燃料”。
看几个时间点。7月,有平台把代币化股票纳入保证金贷款的抵押品;8月24日,某海外交易所把代币化美股搬上链,允许非美国用户“全天候交易”,还能放进自托管钱包,在去中心化金融里用;8月25日,一家资产管理公司紧接着推出自动驾驶组合,底层资产留在用户钱包;还有链上生态里,有去中心化交易所一口气推出九十多种股票代币,并接入了好几个借贷和永续协议。这些动作的共同点是什么?没有一个是在鼓励你长期持有或成为股东,全在鼓励你把股票代币当成可移动、可抵押、可拆分、可加杠杆的资产原料。代币化股票的意义被暗中改写了,它不再回答“我拥有什么”,开始回答“我还能用它做什么”。一旦开始问“还能做什么”,那个“什么”就再也不是股票了。
这个变形能发生,是因为代币化股票从第一天起,底层就留着一道法律空隙。统计方提醒得相当克制:可转移性不等于股东权。一个可转移的代币,可能代表一张证书、一份衍生品索赔权,或一个由托管人持有的股份支持的票据,未必把你写进基础公司的股东名册。有些平台把代币化股票和普通股票放在同一个账户里展示,但所有权和投票权并不相同;有些平台允许把代币化头寸转到外部钱包,但也没把它变成普通股票。这意味着你手里的“某科技巨头股票代币”,和交易所里真正持有那家公司股票的人,根本不是同一个物种。那枚代币更像一张关于某家公司的门票——你可以拿它去抵押、做市、拆成永续合约、喂给自动策略,但你有投票权吗?能出席股东大会吗?能参与分红吗?多数平台的答案含糊得很。而这个含糊,恰恰是416%暴涨最核心的驱动力。如果代币化股票真的等同于股票,它的转移量不可能涨到分布式价值的11.6倍。正常股票持有者不会一个月内把全部仓位搬来搬去11次。会这么做的,是那些把代币当工具的人:做市商、套利者、策略机器人、抵押品管理员。他们的需求是真实的,但它和“投资者对股票的需求”之间,隔着一整个法律世界。
大多数分析文章会这样收尾:等数据更透明,等平台能区分真实交易和运营活动,才能判断需求是否真实。但我想下一个更刺耳的判断:“真实需求”这个概念本身,可能就问错了问题。假设有一天数据被拆解得干干净净,你会发现代币化股票的“需求量”永远不可能和它的“转移量”匹配。因为这套系统从架构上就不是为了让需求自然生长,而是为了让转移无休止地发生。去中心化金融的商业模式是什么?是流量经过协议时留下的费用。转移量就是流量。流量越大,协议收入越高,平台估值故事越性感。所以平台设计产品时,真正的KPI不是“用户有没有拥有股票”,而是“用户有没有让股票动起来”。这就是为什么有平台要把股票代币变成保证金抵押品,为什么有交易所要把它塞进去中心化金融,为什么有链上生态要接永续合约。这些设计都在增加同一样东西:转移的理由。在这个逻辑里,代币化股票的“持有者”其实不是股东,也不是投资者,而是流量的中间态。他们存在的意义,是让价值持续流动。所以分布式价值停在25.4亿美元这件事,或许不是“需求还没跟上”的暂时错位,而是这套系统的永久性结构特征:一个很小的价值池,被反复搅动,制造出巨大流量。不是人没有买更多,而是系统根本不需要人买更多,它只需要人动。
把这句话放在心里再去看416%的涨幅:代币化股票的真正产品不是股票,是“让你有事可做”的那层壳。壳里的东西是什么,开始变得不重要了。投票权、分红、股东身份——这些传统股票最根本的属性,正在被系统一点一点卸掉,换成可交易性。所以最后的问题不是“代币化股票的需求真不真”,而是:当一个金融产品被人从“拥有某物的凭证”改造成“必须不断流转的燃料”,再过三年,那个被你当成“股票”买进来的代币,还能不能换回一张写着你名字的股东证明?还是说到了那一天,你会发现自己从来没拥有过那家公司。你只是在一个庞大、高速运转的管道理,充当了一段短暂、被计入416%暴涨数据的水流。
这哪是需求爆发?这更像是系统在用自己的方式,重新定义“拥有”这个词。
先做道简单算术。236万个持有地址对应25.4亿美元的分布式价值,平均每个地址大约1076美元。30天前这个数字是2835美元。一个月下来,人均隐含价值蒸发了62%。如果这真是传统金融资产加速上链的需求革命,你应该看到新增地址带着新增资金一起进来,人均价值至少保持稳定。可现实正好相反:新地址的涌入速度远远超过新增资金的速度。
统计方自己给了线索,一个人可以控制多个钱包,促销分发和小额余额会虚增地址数。但我想再往深处推一步——这些新增地址可能根本不是“投资者”,而是“接收者”。它们是一次性分发、空投激励、策略拆分的终点。被计入“持有地址”,却从没产生过真正的持有行为。再叠加一个数据:295亿美元转移量除以25.4亿美元分布式价值,是11.6倍。如果这是股票换手率,意味着所有代币化股票一个月内被交易了11.6次。但统计方也警告,这个倍数不能证明投资者交易了11次,因为转移量里裹着大量非交易性操作——钱包整理、平台结算、托管重组、跨链搬运、发行与赎回。把“地址虚增”和“转移量虚胖”放在一起看,一条更真实的因果链就浮出来了:平台为了激活新产品,正在用各种操作把代币搬来搬去,同时用分发机制制造新地址。于是没有人真正买入更多股票,但数据看起来像一场狂欢。
大多数人看这组数据,主语是投资者——投资者有没有买、有没有用。但真正发生变化的角色,其实是代币化股票本身。过去30天,它的角色发生了根本位移,从“所有权的凭证”滑向“金融燃料”。
看几个时间点。7月,有平台把代币化股票纳入保证金贷款的抵押品;8月24日,某海外交易所把代币化美股搬上链,允许非美国用户“全天候交易”,还能放进自托管钱包,在去中心化金融里用;8月25日,一家资产管理公司紧接着推出自动驾驶组合,底层资产留在用户钱包;还有链上生态里,有去中心化交易所一口气推出九十多种股票代币,并接入了好几个借贷和永续协议。这些动作的共同点是什么?没有一个是在鼓励你长期持有或成为股东,全在鼓励你把股票代币当成可移动、可抵押、可拆分、可加杠杆的资产原料。代币化股票的意义被暗中改写了,它不再回答“我拥有什么”,开始回答“我还能用它做什么”。一旦开始问“还能做什么”,那个“什么”就再也不是股票了。
这个变形能发生,是因为代币化股票从第一天起,底层就留着一道法律空隙。统计方提醒得相当克制:可转移性不等于股东权。一个可转移的代币,可能代表一张证书、一份衍生品索赔权,或一个由托管人持有的股份支持的票据,未必把你写进基础公司的股东名册。有些平台把代币化股票和普通股票放在同一个账户里展示,但所有权和投票权并不相同;有些平台允许把代币化头寸转到外部钱包,但也没把它变成普通股票。这意味着你手里的“某科技巨头股票代币”,和交易所里真正持有那家公司股票的人,根本不是同一个物种。那枚代币更像一张关于某家公司的门票——你可以拿它去抵押、做市、拆成永续合约、喂给自动策略,但你有投票权吗?能出席股东大会吗?能参与分红吗?多数平台的答案含糊得很。而这个含糊,恰恰是416%暴涨最核心的驱动力。如果代币化股票真的等同于股票,它的转移量不可能涨到分布式价值的11.6倍。正常股票持有者不会一个月内把全部仓位搬来搬去11次。会这么做的,是那些把代币当工具的人:做市商、套利者、策略机器人、抵押品管理员。他们的需求是真实的,但它和“投资者对股票的需求”之间,隔着一整个法律世界。
大多数分析文章会这样收尾:等数据更透明,等平台能区分真实交易和运营活动,才能判断需求是否真实。但我想下一个更刺耳的判断:“真实需求”这个概念本身,可能就问错了问题。假设有一天数据被拆解得干干净净,你会发现代币化股票的“需求量”永远不可能和它的“转移量”匹配。因为这套系统从架构上就不是为了让需求自然生长,而是为了让转移无休止地发生。去中心化金融的商业模式是什么?是流量经过协议时留下的费用。转移量就是流量。流量越大,协议收入越高,平台估值故事越性感。所以平台设计产品时,真正的KPI不是“用户有没有拥有股票”,而是“用户有没有让股票动起来”。这就是为什么有平台要把股票代币变成保证金抵押品,为什么有交易所要把它塞进去中心化金融,为什么有链上生态要接永续合约。这些设计都在增加同一样东西:转移的理由。在这个逻辑里,代币化股票的“持有者”其实不是股东,也不是投资者,而是流量的中间态。他们存在的意义,是让价值持续流动。所以分布式价值停在25.4亿美元这件事,或许不是“需求还没跟上”的暂时错位,而是这套系统的永久性结构特征:一个很小的价值池,被反复搅动,制造出巨大流量。不是人没有买更多,而是系统根本不需要人买更多,它只需要人动。
把这句话放在心里再去看416%的涨幅:代币化股票的真正产品不是股票,是“让你有事可做”的那层壳。壳里的东西是什么,开始变得不重要了。投票权、分红、股东身份——这些传统股票最根本的属性,正在被系统一点一点卸掉,换成可交易性。所以最后的问题不是“代币化股票的需求真不真”,而是:当一个金融产品被人从“拥有某物的凭证”改造成“必须不断流转的燃料”,再过三年,那个被你当成“股票”买进来的代币,还能不能换回一张写着你名字的股东证明?还是说到了那一天,你会发现自己从来没拥有过那家公司。你只是在一个庞大、高速运转的管道理,充当了一段短暂、被计入416%暴涨数据的水流。
115
Artigo
“Novo banco” Avici na Solana foi saqueado: três passos viraram administrador, o dinheiro de 125 contas sumiu — o primeiro obstáculo do “banco on-chain”O mais irônico nesta notícia é que: o atacante nem precisou de nenhuma técnica avançada. Em três passos — três passos — o controle do gerenciamento de garantias de um “banco” foi para as mãos dele.
Em 28 de agosto, a Avici, o “novo banco” on-chain baseado na Solana, confirmou que foi comprometida. As estatísticas iniciais apontam perdas entre US$ 600 mil e US$ 1,02 milhão, afetando 125 contas de usuários. O token nativo AVICI caiu cerca de 39% em um dia; o preço atual já está 96% distante da máxima histórica. Mas, por trás desses números, a questão que realmente deveria ser feita é: como um projeto que controla o saldo dos cartões de outras pessoas pode, de repente, ter sido tão facilmente “adicionado um administrador”?
“Novo banco” Avici na Solana foi saqueado: três passos viraram administrador, o dinheiro de 125 contas sumiu — o primeiro obstáculo do “banco on-chain”
O mais irônico nesta notícia é que: o atacante nem precisou de nenhuma técnica avançada. Em três passos — três passos — o controle do gerenciamento de garantias de um “banco” foi para as mãos dele.
Em 28 de agosto, a Avici, o “novo banco” on-chain baseado na Solana, confirmou que foi comprometida. As estatísticas iniciais apontam perdas entre US$ 600 mil e US$ 1,02 milhão, afetando 125 contas de usuários. O token nativo AVICI caiu cerca de 39% em um dia; o preço atual já está 96% distante da máxima histórica. Mas, por trás desses números, a questão que realmente deveria ser feita é: como um projeto que controla o saldo dos cartões de outras pessoas pode, de repente, ter sido tão facilmente “adicionado um administrador”?
Em 28 de agosto, a Avici, o “novo banco” on-chain baseado na Solana, confirmou que foi comprometida. As estatísticas iniciais apontam perdas entre US$ 600 mil e US$ 1,02 milhão, afetando 125 contas de usuários. O token nativo AVICI caiu cerca de 39% em um dia; o preço atual já está 96% distante da máxima histórica. Mas, por trás desses números, a questão que realmente deveria ser feita é: como um projeto que controla o saldo dos cartões de outras pessoas pode, de repente, ter sido tão facilmente “adicionado um administrador”?
158
Artigo
Os EUA incluíram “ativos digitais” na ordem de sanções, mas de propósito não traçaram limites: a infraestrutura descentralizada será o próximo alvo?Em 24 de agosto, o Departamento do Tesouro dos EUA lançou uma nova rodada de sanções contra o Irã, chamada formalmente de “operação de isolamento econômico”. O secretário do Tesouro, Bessent, adotou um tom duro, dizendo que era preciso “cortar todos os vasos econômicos que sustentam esse regime autoritário”. O que realmente deixou o setor cripto em alerta foi o fato de que, nesta rodada, o escopo das sanções incluiu raramente os “ativos digitais”.
Mas surge a questão: quem exatamente deve ser sancionado? As exchanges e os intermediários financeiros iranianos? Ou a infraestrutura descentralizada que não tem centro, não tem KYC e não tem lista de endereços? O Tesouro não disse.
Esse “não dito” é justamente a parte mais perigosa de toda a história.
Os EUA incluíram “ativos digitais” na ordem de sanções, mas de propósito não traçaram limites: a infraestrutura descentralizada será o próximo alvo?
Em 24 de agosto, o Departamento do Tesouro dos EUA lançou uma nova rodada de sanções contra o Irã, chamada formalmente de “operação de isolamento econômico”. O secretário do Tesouro, Bessent, adotou um tom duro, dizendo que era preciso “cortar todos os vasos econômicos que sustentam esse regime autoritário”. O que realmente deixou o setor cripto em alerta foi o fato de que, nesta rodada, o escopo das sanções incluiu raramente os “ativos digitais”.
Mas surge a questão: quem exatamente deve ser sancionado? As exchanges e os intermediários financeiros iranianos? Ou a infraestrutura descentralizada que não tem centro, não tem KYC e não tem lista de endereços? O Tesouro não disse.
Esse “não dito” é justamente a parte mais perigosa de toda a história.
Mas surge a questão: quem exatamente deve ser sancionado? As exchanges e os intermediários financeiros iranianos? Ou a infraestrutura descentralizada que não tem centro, não tem KYC e não tem lista de endereços? O Tesouro não disse.
Esse “não dito” é justamente a parte mais perigosa de toda a história.
114
Artigo
Mirae Asset da Coreia investe US$ 109 bilhões: ativos de clientes de US$ 1,1 trilhão dão suporte — 2027 é contagem regressiva para lucros ou uma maldição do anel apertado?Nas últimas 8 horas, a notícia que realmente vale ser observada no mundo das criptomoedas não está no volume de negociações nem no preço, e sim no fundo do mapa do capital. Segundo a <c-1/> (The Korea Times), o grupo financeiro Mirae Asset Futures planeja, tendo sua plataforma de negócios cripto Digital X como núcleo, desenvolver uma operação de ativos digitais com capacidade de até 150 trilhões de won sul-coreano (cerca de 109 bilhões de dólares). Isso não é um investimento comum; parece mais com o momento em que um gigante decide oficialmente colocar “ativos digitais” na lista de itens do motor de lucros.
O peso dessa notícia está no fato de que ela vem de uma instituição financeira tradicional que talvez você não tenha ouvido muito falar, mas que tem uma escala impressionante: o grupo Mirae Asset controla mais de 1500 trilhões de won (cerca de 1,1 trilhão de dólares) em ativos dos clientes, sendo um dos maiores grupos financeiros da Coreia. Quando uma instituição desse porte inclui, simultaneamente, criptoativos, stablecoins, RWA e tokens de valores mobiliários no seu mapa estratégico, que peso isso tem — não dá para comparar com o desempenho de uma moeda de uma exchange, certo?
Mirae Asset da Coreia investe US$ 109 bilhões: ativos de clientes de US$ 1,1 trilhão dão suporte — 2027 é contagem regressiva para lucros ou uma maldição do anel apertado?
Nas últimas 8 horas, a notícia que realmente vale ser observada no mundo das criptomoedas não está no volume de negociações nem no preço, e sim no fundo do mapa do capital. Segundo a <c-1/> (The Korea Times), o grupo financeiro Mirae Asset Futures planeja, tendo sua plataforma de negócios cripto Digital X como núcleo, desenvolver uma operação de ativos digitais com capacidade de até 150 trilhões de won sul-coreano (cerca de 109 bilhões de dólares). Isso não é um investimento comum; parece mais com o momento em que um gigante decide oficialmente colocar “ativos digitais” na lista de itens do motor de lucros.
O peso dessa notícia está no fato de que ela vem de uma instituição financeira tradicional que talvez você não tenha ouvido muito falar, mas que tem uma escala impressionante: o grupo Mirae Asset controla mais de 1500 trilhões de won (cerca de 1,1 trilhão de dólares) em ativos dos clientes, sendo um dos maiores grupos financeiros da Coreia. Quando uma instituição desse porte inclui, simultaneamente, criptoativos, stablecoins, RWA e tokens de valores mobiliários no seu mapa estratégico, que peso isso tem — não dá para comparar com o desempenho de uma moeda de uma exchange, certo?
O peso dessa notícia está no fato de que ela vem de uma instituição financeira tradicional que talvez você não tenha ouvido muito falar, mas que tem uma escala impressionante: o grupo Mirae Asset controla mais de 1500 trilhões de won (cerca de 1,1 trilhão de dólares) em ativos dos clientes, sendo um dos maiores grupos financeiros da Coreia. Quando uma instituição desse porte inclui, simultaneamente, criptoativos, stablecoins, RWA e tokens de valores mobiliários no seu mapa estratégico, que peso isso tem — não dá para comparar com o desempenho de uma moeda de uma exchange, certo?
281
Artigo
CZ segue o CEO da Robinhood e $CASHCAT bate recorde de valuation: antes da temporada de altcoins, o mercado on-chain está prestes a encenar o “roteiro mais forte”? ”Nas últimas 8 horas, do lado do BTC houve uma calmaria após a euforia; já do lado on-chain, paira outro tipo de sensação: as oportunidades realmente aumentaram, mas o que deve deixar os veteranos de verdade empolgados é, provavelmente, apenas o prelúdio.
Hoje, os principais tokens armazenados na blockchain da Robinhood, o CASHCAT, tocou US$ 240 milhões em valor de mercado, estabelecendo uma máxima histórica. Ao mesmo tempo, um movimento acendeu a imaginação de toda a linha — o fundador da Binance, CZ, ontem passou a seguir o CEO da Robinhood, Vlad, e Vlad, por sua vez, comentou uma postagem do Musk sobre Marte; o final foi uma única frase: “Até Marte”. De um lado, a narrativa de memes das ações dos EUA foi confirmada positivamente tanto pela Robinhood quanto pela CZ; do outro, surgiram sinais de interação inéditos entre duas das principais plataformas. Fica difícil não especular: a seguir, a Binance e a Robinhood vão abrir mutuamente os canais de listagem de tokens?
CZ segue o CEO da Robinhood e $CASHCAT bate recorde de valuation: antes da temporada de altcoins, o mercado on-chain está prestes a encenar o “roteiro mais forte”? ”
Nas últimas 8 horas, do lado do BTC houve uma calmaria após a euforia; já do lado on-chain, paira outro tipo de sensação: as oportunidades realmente aumentaram, mas o que deve deixar os veteranos de verdade empolgados é, provavelmente, apenas o prelúdio.
Hoje, os principais tokens armazenados na blockchain da Robinhood, o CASHCAT, tocou US$ 240 milhões em valor de mercado, estabelecendo uma máxima histórica. Ao mesmo tempo, um movimento acendeu a imaginação de toda a linha — o fundador da Binance, CZ, ontem passou a seguir o CEO da Robinhood, Vlad, e Vlad, por sua vez, comentou uma postagem do Musk sobre Marte; o final foi uma única frase: “Até Marte”. De um lado, a narrativa de memes das ações dos EUA foi confirmada positivamente tanto pela Robinhood quanto pela CZ; do outro, surgiram sinais de interação inéditos entre duas das principais plataformas. Fica difícil não especular: a seguir, a Binance e a Robinhood vão abrir mutuamente os canais de listagem de tokens?
Hoje, os principais tokens armazenados na blockchain da Robinhood, o CASHCAT, tocou US$ 240 milhões em valor de mercado, estabelecendo uma máxima histórica. Ao mesmo tempo, um movimento acendeu a imaginação de toda a linha — o fundador da Binance, CZ, ontem passou a seguir o CEO da Robinhood, Vlad, e Vlad, por sua vez, comentou uma postagem do Musk sobre Marte; o final foi uma única frase: “Até Marte”. De um lado, a narrativa de memes das ações dos EUA foi confirmada positivamente tanto pela Robinhood quanto pela CZ; do outro, surgiram sinais de interação inéditos entre duas das principais plataformas. Fica difícil não especular: a seguir, a Binance e a Robinhood vão abrir mutuamente os canais de listagem de tokens?
233
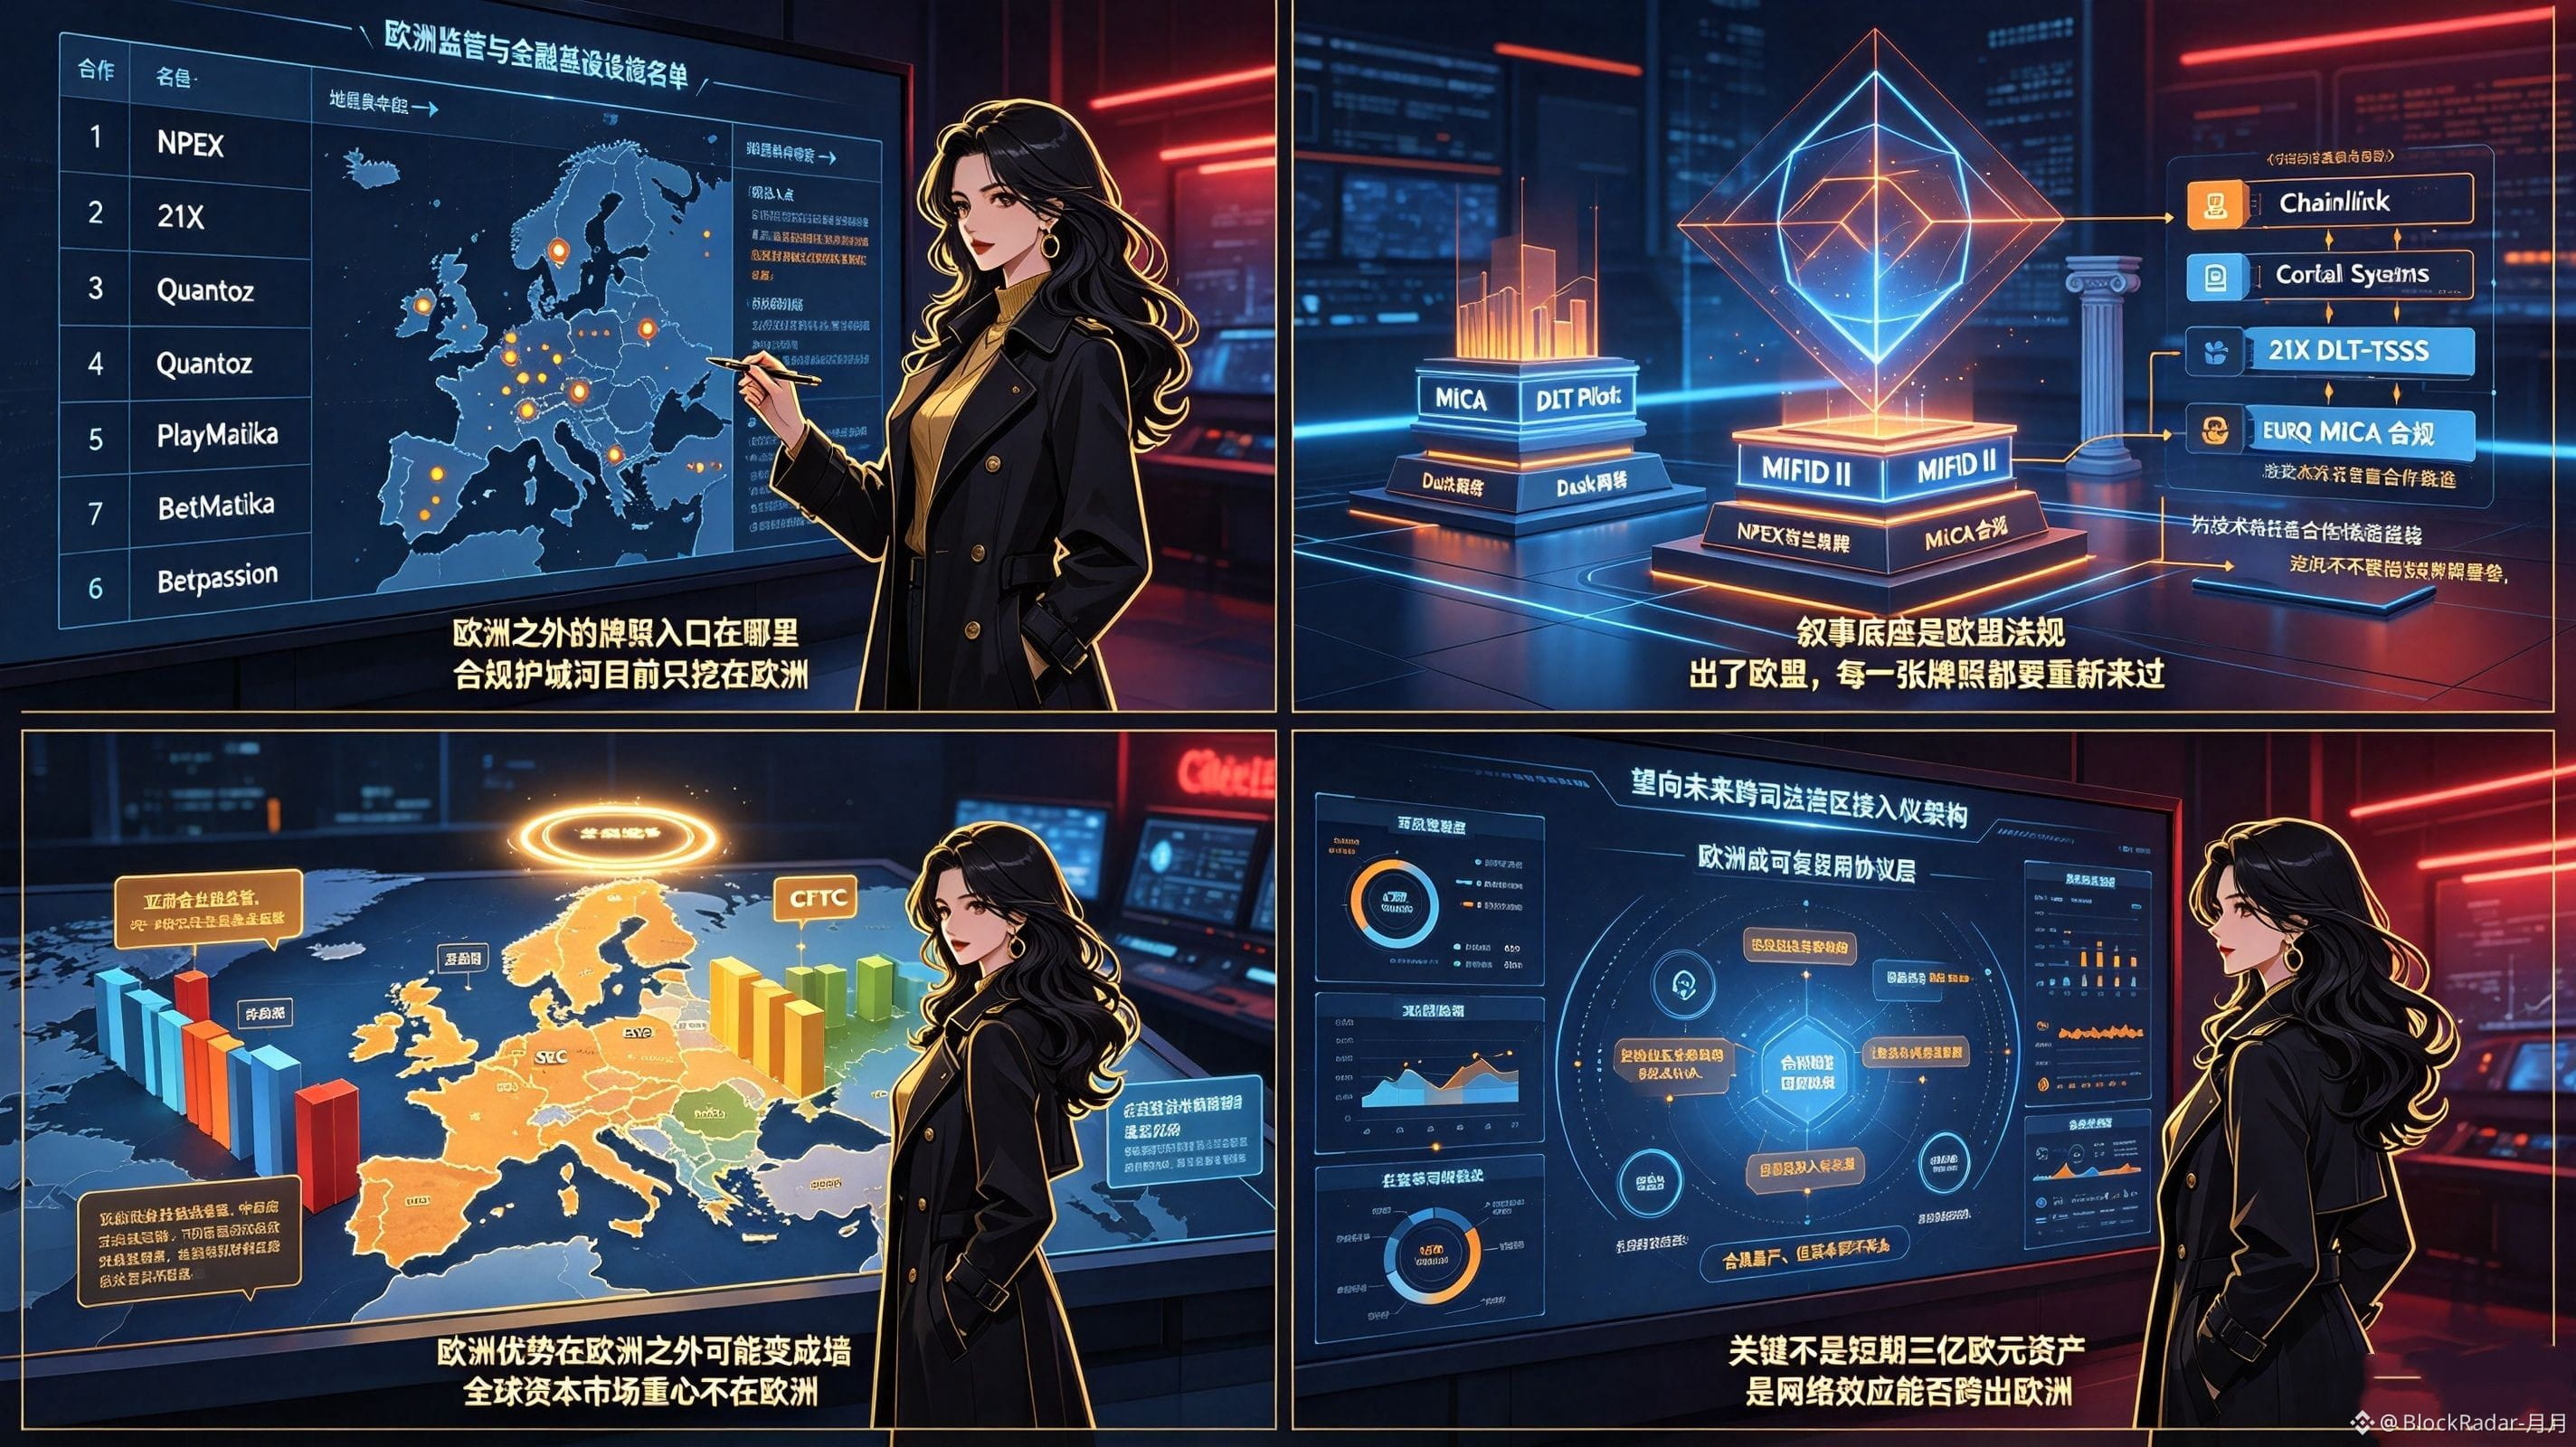
Ontem à noite organizei a lista de parceiros do @Dusk_Foundation e queria encontrar instituições licenciadas fora da Europa. Descobri que, além de NPEX, 21X e Quantoz, a italiana PlayMatika e a Betpassion também se conectaram ao DuskPay, mas elas ainda estão dentro da União Europeia. Essa concentração geográfica me fez parar por um bom tempo antes da tabela. Eu só queria mapear os avanços comerciais, mas acabei sendo puxado para uma questão mais fundamental: uma cadeia que se apresenta como uma “infraestrutura global de finanças”, cuja defesa regulatória de conformidade atualmente foi escavada apenas na Europa.
À primeira vista, o Dusk parece ser uma blockchain pública de privacidade com conformidade. Mas quanto mais eu observo, mais sinto que seu núcleo real é um “espelho digital” da regulação financeira europeia. MiCA, DLT Pilot, MiFID II — essas palavras compõem toda a base narrativa do Dusk. As licenças da Holanda da NPEX, o DLT-TSS da 21X, a conformidade MiCA da EURQ: cada item corresponde precisamente a um regulamento da União Europeia. A Chainlink e a Cordial Systems trazem tecnologia global e parcerias de custódia, mas não são instituições financeiras licenciadas; portanto, não conseguem substituir de verdade a barreira de licenças. Esse desenho é impecável em Bruxelas, mas, fora da União Europeia, cada licença precisa ser refeita. #dusk
O que me deixa cauteloso aqui é o seguinte: a vantagem regulatória europeia, na Europa, é um fosso protetor; fora da Europa, pode virar uma muralha. Os EUA têm a SEC e a CFTC; a Ásia tem seus próprios sistemas regulatórios. Se o Dusk quiser entrar nesses mercados, não poderá simplesmente reutilizar o “pacote de conformidade” da UE — terá de construir uma estrutura legal do zero e renegociar licenças. E o centro das atenções dos mercados de capitais globais obviamente não está na Europa — ações dos EUA, títulos asiáticos, fundos soberanos do Oriente Médio: essas dimensões superam muito a faixa que o Dusk consegue alcançar atualmente. Mais sutil ainda: a profundidade do design de privacidade do $DUSK está fortemente vinculada às tradições europeias de proteção de dados; isso pode não ser um diferencial em outras jurisdições, e às vezes até exige explicações adicionais.
O que estou observando agora é se o Dusk consegue abstrair a experiência de conformidade da Europa em uma arquitetura técnica reutilizável, de modo que instituições licenciadas de outras regiões possam se conectar com rapidez, como quem integra um protocolo, em vez de ter de passar por uma nova rodada de customização legal a cada nova jurisdição. O que realmente me importa não são os ~€300M de ativos da NPEX no curto prazo, mas sim, a longo prazo, se a dinâmica de rede do DUSK consegue sair da Europa — ou se, no fim, ficará preso na “cidadela da conformidade mais rígida”, porém com espessura de capital insuficiente.
Ontem à noite organizei a lista de parceiros do @Dusk e queria encontrar instituições licenciadas fora da Europa. Descobri que, além de NPEX, 21X e Quantoz, a italiana PlayMatika e a Betpassion também se conectaram ao DuskPay, mas elas ainda estão dentro da União Europeia. Essa concentração geográfica me fez parar por um bom tempo antes da tabela. Eu só queria mapear os avanços comerciais, mas acabei sendo puxado para uma questão mais fundamental: uma cadeia que se apresenta como uma “infraestrutura global de finanças”, cuja defesa regulatória de conformidade atualmente foi escavada apenas na Europa.
À primeira vista, o Dusk parece ser uma blockchain pública de privacidade com conformidade. Mas quanto mais eu observo, mais sinto que seu núcleo real é um “espelho digital” da regulação financeira europeia. MiCA, DLT Pilot, MiFID II — essas palavras compõem toda a base narrativa do Dusk. As licenças da Holanda da NPEX, o DLT-TSS da 21X, a conformidade MiCA da EURQ: cada item corresponde precisamente a um regulamento da União Europeia. A Chainlink e a Cordial Systems trazem tecnologia global e parcerias de custódia, mas não são instituições financeiras licenciadas; portanto, não conseguem substituir de verdade a barreira de licenças. Esse desenho é impecável em Bruxelas, mas, fora da União Europeia, cada licença precisa ser refeita. #dusk
O que me deixa cauteloso aqui é o seguinte: a vantagem regulatória europeia, na Europa, é um fosso protetor; fora da Europa, pode virar uma muralha. Os EUA têm a SEC e a CFTC; a Ásia tem seus próprios sistemas regulatórios. Se o Dusk quiser entrar nesses mercados, não poderá simplesmente reutilizar o “pacote de conformidade” da UE — terá de construir uma estrutura legal do zero e renegociar licenças. E o centro das atenções dos mercados de capitais globais obviamente não está na Europa — ações dos EUA, títulos asiáticos, fundos soberanos do Oriente Médio: essas dimensões superam muito a faixa que o Dusk consegue alcançar atualmente. Mais sutil ainda: a profundidade do design de privacidade do $DUSK está fortemente vinculada às tradições europeias de proteção de dados; isso pode não ser um diferencial em outras jurisdições, e às vezes até exige explicações adicionais.
O que estou observando agora é se o Dusk consegue abstrair a experiência de conformidade da Europa em uma arquitetura técnica reutilizável, de modo que instituições licenciadas de outras regiões possam se conectar com rapidez, como quem integra um protocolo, em vez de ter de passar por uma nova rodada de customização legal a cada nova jurisdição. O que realmente me importa não são os ~€300M de ativos da NPEX no curto prazo, mas sim, a longo prazo, se a dinâmica de rede do DUSK consegue sair da Europa — ou se, no fim, ficará preso na “cidadela da conformidade mais rígida”, porém com espessura de capital insuficiente.
À primeira vista, o Dusk parece ser uma blockchain pública de privacidade com conformidade. Mas quanto mais eu observo, mais sinto que seu núcleo real é um “espelho digital” da regulação financeira europeia. MiCA, DLT Pilot, MiFID II — essas palavras compõem toda a base narrativa do Dusk. As licenças da Holanda da NPEX, o DLT-TSS da 21X, a conformidade MiCA da EURQ: cada item corresponde precisamente a um regulamento da União Europeia. A Chainlink e a Cordial Systems trazem tecnologia global e parcerias de custódia, mas não são instituições financeiras licenciadas; portanto, não conseguem substituir de verdade a barreira de licenças. Esse desenho é impecável em Bruxelas, mas, fora da União Europeia, cada licença precisa ser refeita. #dusk
O que me deixa cauteloso aqui é o seguinte: a vantagem regulatória europeia, na Europa, é um fosso protetor; fora da Europa, pode virar uma muralha. Os EUA têm a SEC e a CFTC; a Ásia tem seus próprios sistemas regulatórios. Se o Dusk quiser entrar nesses mercados, não poderá simplesmente reutilizar o “pacote de conformidade” da UE — terá de construir uma estrutura legal do zero e renegociar licenças. E o centro das atenções dos mercados de capitais globais obviamente não está na Europa — ações dos EUA, títulos asiáticos, fundos soberanos do Oriente Médio: essas dimensões superam muito a faixa que o Dusk consegue alcançar atualmente. Mais sutil ainda: a profundidade do design de privacidade do $DUSK está fortemente vinculada às tradições europeias de proteção de dados; isso pode não ser um diferencial em outras jurisdições, e às vezes até exige explicações adicionais.
O que estou observando agora é se o Dusk consegue abstrair a experiência de conformidade da Europa em uma arquitetura técnica reutilizável, de modo que instituições licenciadas de outras regiões possam se conectar com rapidez, como quem integra um protocolo, em vez de ter de passar por uma nova rodada de customização legal a cada nova jurisdição. O que realmente me importa não são os ~€300M de ativos da NPEX no curto prazo, mas sim, a longo prazo, se a dinâmica de rede do DUSK consegue sair da Europa — ou se, no fim, ficará preso na “cidadela da conformidade mais rígida”, porém com espessura de capital insuficiente.
119
Artigo
Uma carteira “minera” US$ 55 milhões: Nesa despenca 40% em uma noite — onde fica o limite de segurança de uma blockchain de IA?Nas últimas 8 horas, a notícia mais arrepiante no mundo das criptos foi o colapso de uma moeda ligada a IA. O token da Nesa (NES) despencou até 40% depois que foram detectadas atividades suspeitas na cadeia e grandes vendas em massa. Observadores on-chain descobriram que um determinado endereço de carteira conseguiu “minerar” NES no valor de cerca de 55 milhões de dólares; em seguida, começou a despejar o ativo em uma exchange descentralizada. O pior é que essa mesma carteira ainda mantém cerca de 18 milhões de dólares em NES, então a pressão vendedora provavelmente ainda não acabou.
Se fosse apenas uma queda comum de um altcoin, não seria tão surpreendente. Mas, considerando que ele já foi listado em várias exchanges tradicionais e que a trilha de DeAI (IA descentralizada) está em alta, o caso vira um alerta que vale a pena revisitar repetidamente.
Uma carteira “minera” US$ 55 milhões: Nesa despenca 40% em uma noite — onde fica o limite de segurança de uma blockchain de IA?
Nas últimas 8 horas, a notícia mais arrepiante no mundo das criptos foi o colapso de uma moeda ligada a IA. O token da Nesa (NES) despencou até 40% depois que foram detectadas atividades suspeitas na cadeia e grandes vendas em massa. Observadores on-chain descobriram que um determinado endereço de carteira conseguiu “minerar” NES no valor de cerca de 55 milhões de dólares; em seguida, começou a despejar o ativo em uma exchange descentralizada. O pior é que essa mesma carteira ainda mantém cerca de 18 milhões de dólares em NES, então a pressão vendedora provavelmente ainda não acabou.
Se fosse apenas uma queda comum de um altcoin, não seria tão surpreendente. Mas, considerando que ele já foi listado em várias exchanges tradicionais e que a trilha de DeAI (IA descentralizada) está em alta, o caso vira um alerta que vale a pena revisitar repetidamente.
Se fosse apenas uma queda comum de um altcoin, não seria tão surpreendente. Mas, considerando que ele já foi listado em várias exchanges tradicionais e que a trilha de DeAI (IA descentralizada) está em alta, o caso vira um alerta que vale a pena revisitar repetidamente.
2
2
783
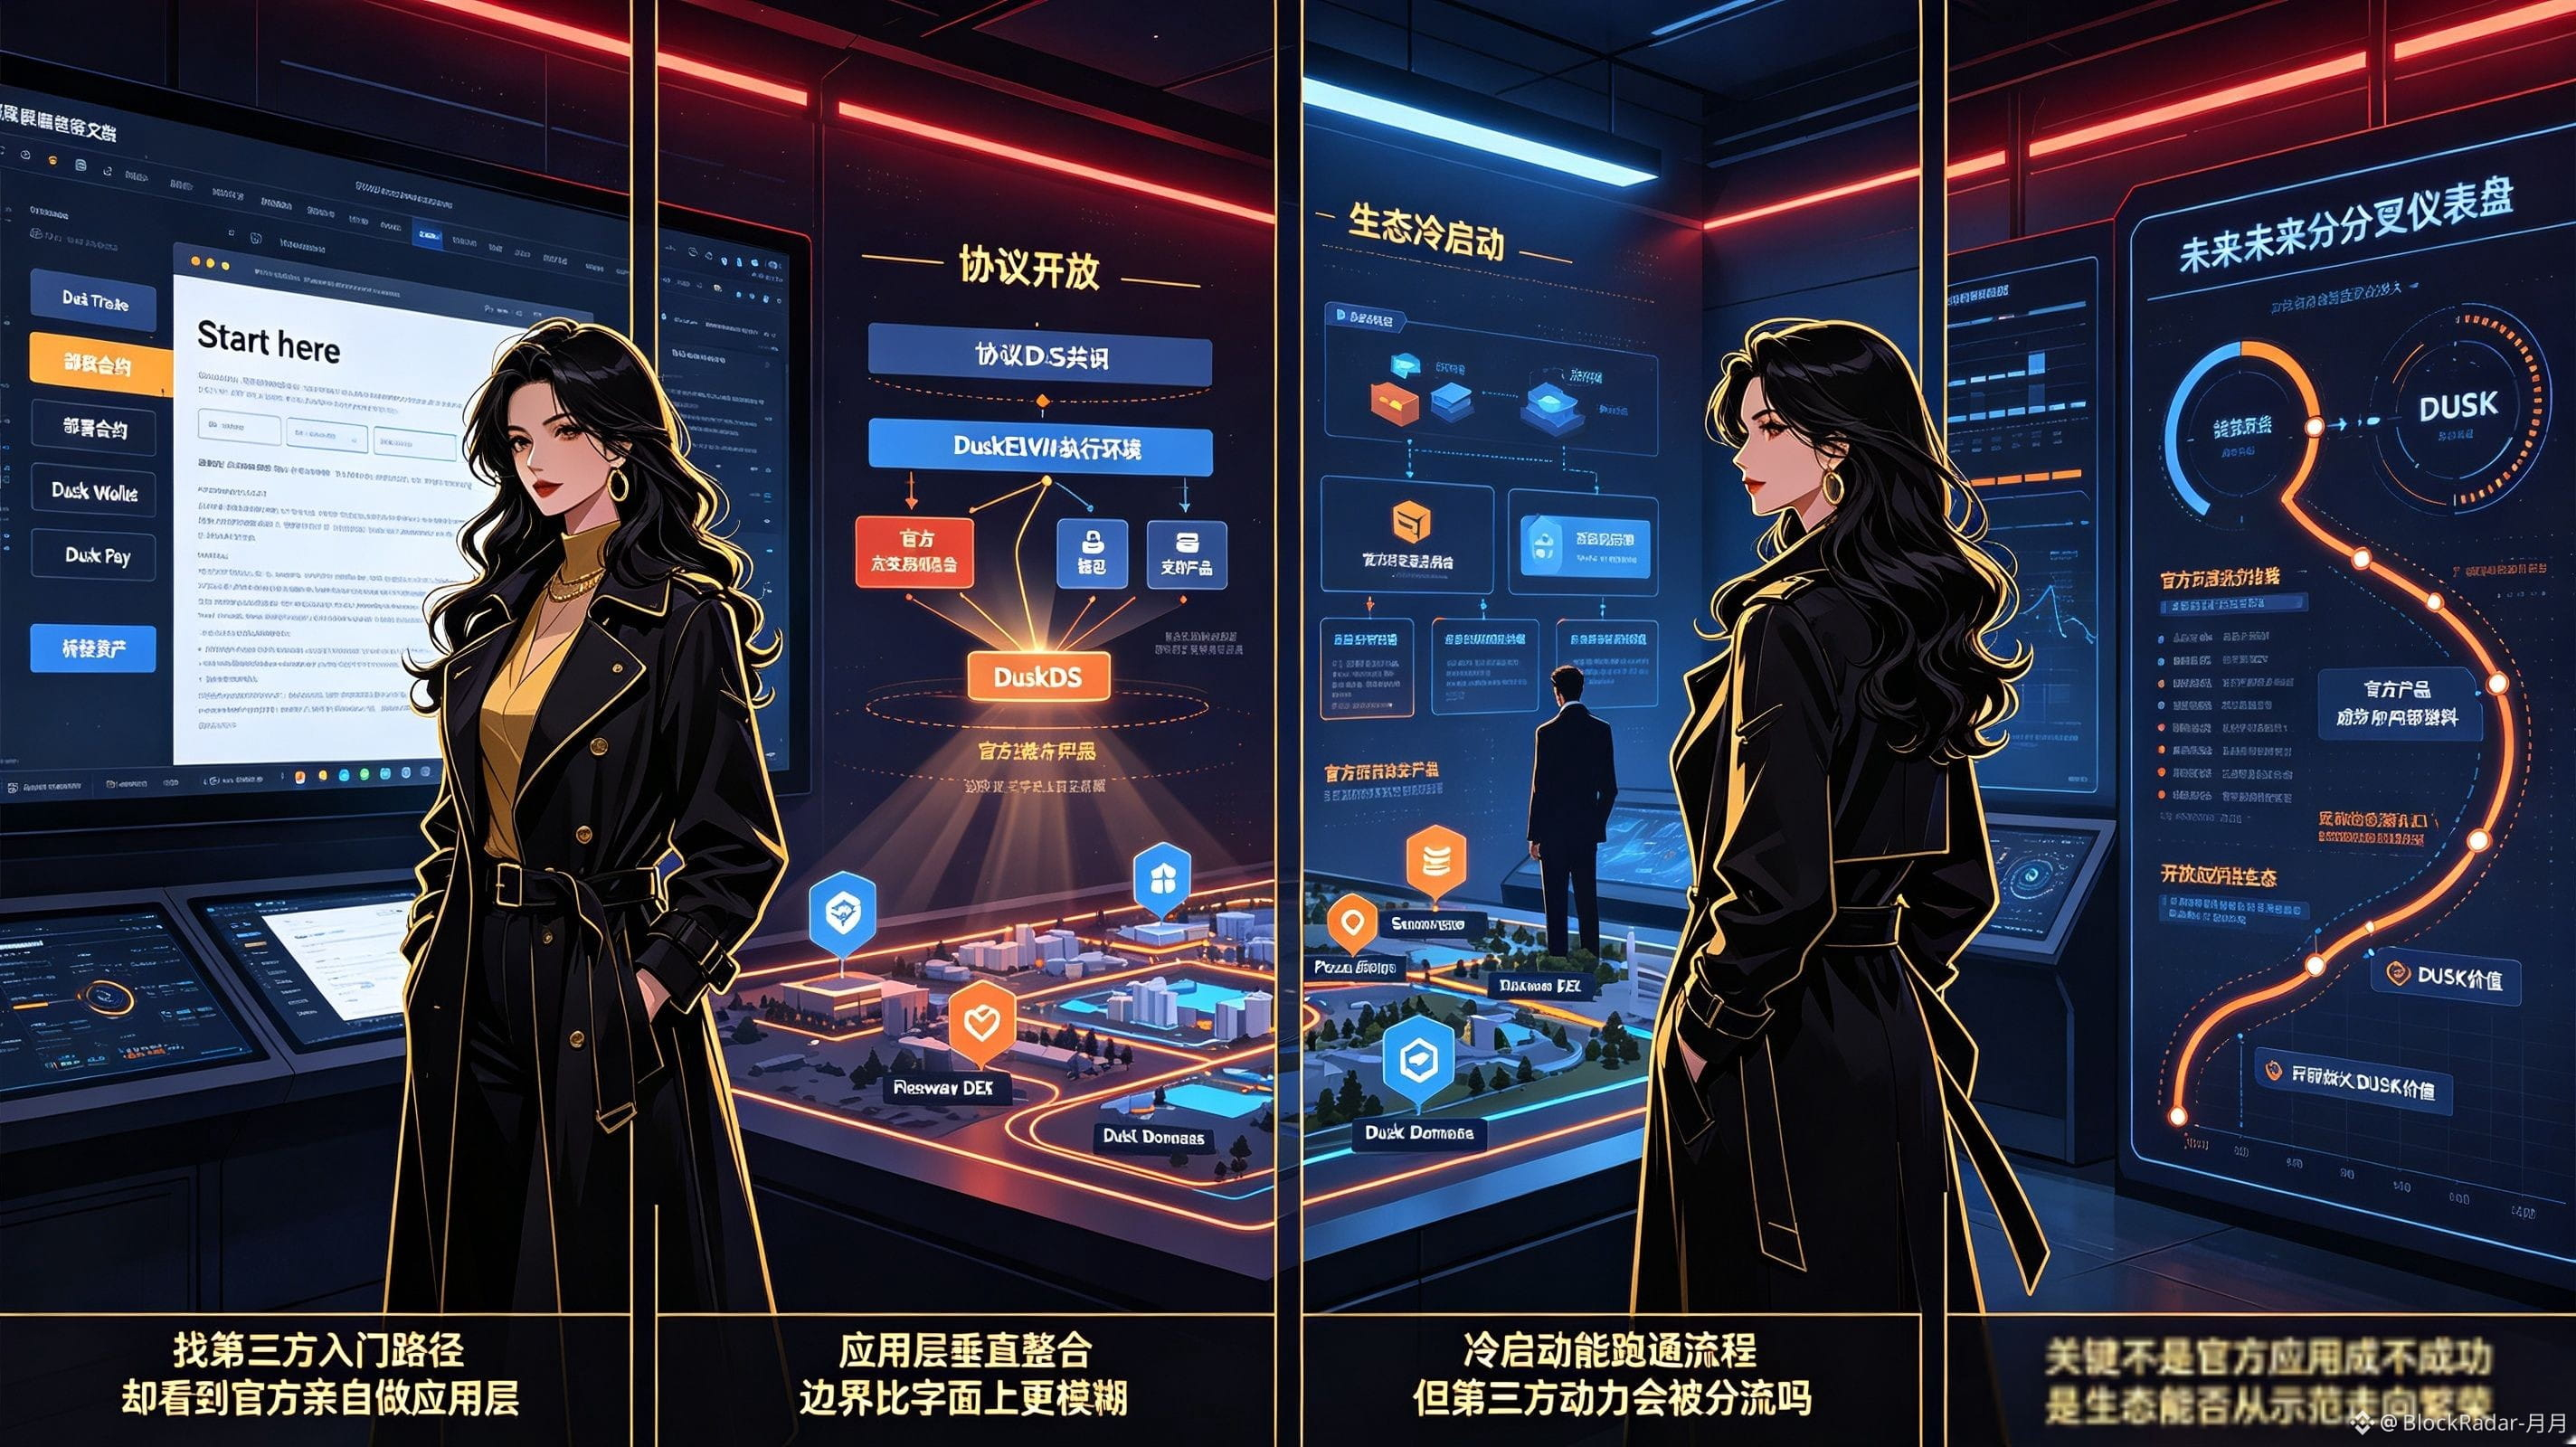
Ontem à noite abri a documentação para desenvolvedores do @Dusk_Foundation para encontrar um caminho de início para um desenvolvedor terceirizado. Em “Start here”, a recomendação oficial é fazer o deploy de contratos, fazer o bridge de ativos; porém, percebi que, na mesma documentação, há também entradas para produtos como Dusk Trade, Dusk Wallet e Dusk Pay. Eu só queria ver como as equipes externas fariam a integração, mas fiquei atraído pela organização “a própria equipe oficial fez a camada de aplicação”, e acabei passando bastante tempo nisso.
À primeira vista, $DUSK parece ser uma blockchain de conformidade e privacidade. Mas quanto mais eu observo, mais me parece um caso de integração vertical em que a “fronteira entre protocolo e camada de aplicação” é propositalmente pouco nítida: além de fornecer consenso DuskDS e o ambiente de execução DuskEVM, a própria iniciativa vai além e também entra no jogo com uma plataforma de transações, uma carteira e pagamentos. A documentação oficial posiciona esses produtos como “camada de aplicação acima do protocolo”, enquanto o protocolo em si ainda enfatiza abertura, e o DuskEVM é compatível com as ferramentas padrão do Solidity; além disso, o Dusk Connect suporta integração com múltiplas carteiras. Mas, na prática, o aplicativo oficial e o protocolo subjacente são conduzidos pela mesma entidade, e a fronteira é bem mais borrada do que sugere o texto.
O que me deixa cauteloso é que a integração vertical, na fase de cold start, realmente consegue fazer o fluxo rodar rapidamente e entregar às instituições um exemplo “pronto para usar”. Já existem projetos comunitários como Sozu staking, Pieswap DEX e Dusk Domains no ecossistema, o que indica que as entradas para terceiros não estão totalmente fechadas. Ainda assim, Dusk Trade e Dusk Pay ainda estão em pré-lançamento ou em lista de espera; eles ainda não operam em escala real. Portanto, afirmar que eles já ocupam uma posição de endosso oficial é cedo demais. O que eu penso repetidas vezes é: a longo prazo, ainda haverá motivação suficiente para desenvolvedores terceiros construírem ao lado dos produtos oficiais — em vez de simplesmente assumir que os aplicativos oficiais receberão primeiro os recursos de licença NPEX e as portas de entrada de liquidez? Por enquanto, isso é uma suposição plausível, não uma prioridade confirmada como fato.#dusk
Por isso, o que eu realmente quero observar agora é se, quando Dusk Trade e Dusk Pay entrarem de fato em funcionamento, o Dusk consegue fazer a transição de “demonstração feita pela própria equipe oficial” para “proliferação do ecossistema de terceiros”. O que me importa não é apenas se os próprios apps oficiais conseguem ter sucesso, mas sim se, no longo prazo, o valor do token DUSK poderá ser ampliado em conjunto por um ecossistema de aplicações aberto — e não acabar se tornando apenas combustível interno de alguns produtos da própria empresa oficial.
Ontem à noite abri a documentação para desenvolvedores do @Dusk para encontrar um caminho de início para um desenvolvedor terceirizado. Em “Start here”, a recomendação oficial é fazer o deploy de contratos, fazer o bridge de ativos; porém, percebi que, na mesma documentação, há também entradas para produtos como Dusk Trade, Dusk Wallet e Dusk Pay. Eu só queria ver como as equipes externas fariam a integração, mas fiquei atraído pela organização “a própria equipe oficial fez a camada de aplicação”, e acabei passando bastante tempo nisso.
À primeira vista, $DUSK parece ser uma blockchain de conformidade e privacidade. Mas quanto mais eu observo, mais me parece um caso de integração vertical em que a “fronteira entre protocolo e camada de aplicação” é propositalmente pouco nítida: além de fornecer consenso DuskDS e o ambiente de execução DuskEVM, a própria iniciativa vai além e também entra no jogo com uma plataforma de transações, uma carteira e pagamentos. A documentação oficial posiciona esses produtos como “camada de aplicação acima do protocolo”, enquanto o protocolo em si ainda enfatiza abertura, e o DuskEVM é compatível com as ferramentas padrão do Solidity; além disso, o Dusk Connect suporta integração com múltiplas carteiras. Mas, na prática, o aplicativo oficial e o protocolo subjacente são conduzidos pela mesma entidade, e a fronteira é bem mais borrada do que sugere o texto.
O que me deixa cauteloso é que a integração vertical, na fase de cold start, realmente consegue fazer o fluxo rodar rapidamente e entregar às instituições um exemplo “pronto para usar”. Já existem projetos comunitários como Sozu staking, Pieswap DEX e Dusk Domains no ecossistema, o que indica que as entradas para terceiros não estão totalmente fechadas. Ainda assim, Dusk Trade e Dusk Pay ainda estão em pré-lançamento ou em lista de espera; eles ainda não operam em escala real. Portanto, afirmar que eles já ocupam uma posição de endosso oficial é cedo demais. O que eu penso repetidas vezes é: a longo prazo, ainda haverá motivação suficiente para desenvolvedores terceiros construírem ao lado dos produtos oficiais — em vez de simplesmente assumir que os aplicativos oficiais receberão primeiro os recursos de licença NPEX e as portas de entrada de liquidez? Por enquanto, isso é uma suposição plausível, não uma prioridade confirmada como fato.#dusk
Por isso, o que eu realmente quero observar agora é se, quando Dusk Trade e Dusk Pay entrarem de fato em funcionamento, o Dusk consegue fazer a transição de “demonstração feita pela própria equipe oficial” para “proliferação do ecossistema de terceiros”. O que me importa não é apenas se os próprios apps oficiais conseguem ter sucesso, mas sim se, no longo prazo, o valor do token DUSK poderá ser ampliado em conjunto por um ecossistema de aplicações aberto — e não acabar se tornando apenas combustível interno de alguns produtos da própria empresa oficial.
À primeira vista, $DUSK parece ser uma blockchain de conformidade e privacidade. Mas quanto mais eu observo, mais me parece um caso de integração vertical em que a “fronteira entre protocolo e camada de aplicação” é propositalmente pouco nítida: além de fornecer consenso DuskDS e o ambiente de execução DuskEVM, a própria iniciativa vai além e também entra no jogo com uma plataforma de transações, uma carteira e pagamentos. A documentação oficial posiciona esses produtos como “camada de aplicação acima do protocolo”, enquanto o protocolo em si ainda enfatiza abertura, e o DuskEVM é compatível com as ferramentas padrão do Solidity; além disso, o Dusk Connect suporta integração com múltiplas carteiras. Mas, na prática, o aplicativo oficial e o protocolo subjacente são conduzidos pela mesma entidade, e a fronteira é bem mais borrada do que sugere o texto.
O que me deixa cauteloso é que a integração vertical, na fase de cold start, realmente consegue fazer o fluxo rodar rapidamente e entregar às instituições um exemplo “pronto para usar”. Já existem projetos comunitários como Sozu staking, Pieswap DEX e Dusk Domains no ecossistema, o que indica que as entradas para terceiros não estão totalmente fechadas. Ainda assim, Dusk Trade e Dusk Pay ainda estão em pré-lançamento ou em lista de espera; eles ainda não operam em escala real. Portanto, afirmar que eles já ocupam uma posição de endosso oficial é cedo demais. O que eu penso repetidas vezes é: a longo prazo, ainda haverá motivação suficiente para desenvolvedores terceiros construírem ao lado dos produtos oficiais — em vez de simplesmente assumir que os aplicativos oficiais receberão primeiro os recursos de licença NPEX e as portas de entrada de liquidez? Por enquanto, isso é uma suposição plausível, não uma prioridade confirmada como fato.#dusk
Por isso, o que eu realmente quero observar agora é se, quando Dusk Trade e Dusk Pay entrarem de fato em funcionamento, o Dusk consegue fazer a transição de “demonstração feita pela própria equipe oficial” para “proliferação do ecossistema de terceiros”. O que me importa não é apenas se os próprios apps oficiais conseguem ter sucesso, mas sim se, no longo prazo, o valor do token DUSK poderá ser ampliado em conjunto por um ecossistema de aplicações aberto — e não acabar se tornando apenas combustível interno de alguns produtos da própria empresa oficial.
1
1
118
Artigo
Nenhuma linha de código foi quebrada, e ainda assim US$ 8,5 milhões foram roubados: a falha de governança da Term Finance abriu a ferida mais cara do DeFi?Se, na semana passada, o mercado cripto ainda estava mergulhado no entusiasmo do “trade de desvalorização monetária”, esta notícia mostra o lado sombrio por trás da festa. No domingo, 23 de agosto, o protocolo de empréstimo a taxa fixa Term Finance, no Ethereum, sofreu um ataque de governança, e o cofre de estratégia teve cerca de US$ 8,5 milhões roubados. Após o incidente, as empresas de segurança PeckShield e CertiK estimaram que o atacante retirou cerca de 2.843 ETH, avaliados em cerca de US$ 6,9 milhões na época, além de 1,68 milhão de USDC, que depois foram trocados por aproximadamente 1,68 milhão de DAI. Quase dois terços do valor travado do cofre evaporaram da noite para o dia.
Nenhuma linha de código foi quebrada, e ainda assim US$ 8,5 milhões foram roubados: a falha de governança da Term Finance abriu a ferida mais cara do DeFi?
Se, na semana passada, o mercado cripto ainda estava mergulhado no entusiasmo do “trade de desvalorização monetária”, esta notícia mostra o lado sombrio por trás da festa. No domingo, 23 de agosto, o protocolo de empréstimo a taxa fixa Term Finance, no Ethereum, sofreu um ataque de governança, e o cofre de estratégia teve cerca de US$ 8,5 milhões roubados. Após o incidente, as empresas de segurança PeckShield e CertiK estimaram que o atacante retirou cerca de 2.843 ETH, avaliados em cerca de US$ 6,9 milhões na época, além de 1,68 milhão de USDC, que depois foram trocados por aproximadamente 1,68 milhão de DAI. Quase dois terços do valor travado do cofre evaporaram da noite para o dia.
205
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCBreaks80K
107,115 visualizações
1,753 a discutir
$BTC Atualização do Mercado de Bitcoin (BTC) — 18 de set. de 2026
O BTC tem mostrado uma forte recuperação no curto prazo, recentemente voltando acima da faixa de US$ 80K após um rebote acentuado na zona de meados de US$ 76K. A ação do preço agora enfrenta resistência em torno de US$ 80,7K–US$ 81K.
Pluang +1
Principais Níveis
Suporte: US$ 78K, depois US$ 76K–US$ 75,6K
Resistência: US$ 80,7K–US$ 81K
Cenário altista: Uma quebra confirmada e manutenção acima de US$ 81K pode manter a estrutura de recuperação ativa e trazer níveis mais altos para o foco.
Cenário de baixa: A rejeição perto de US$ 80,7K–US$ 81K pode desencadear um recuo em direção a US$ 78K e potencialmente US$ 76K.
Gestão de Risco: Evite perseguir movimentos bruscos. Use um dimensionamento de posição razoável, defina níveis de invalidação e considere a volatilidade antes de tomar qualquer decisão.
Conteúdo educacional apenas — não é aconselhamento financeiro nem garantia de resultados futuros.
A página atual de Write to Earn da Binance diz que criadores elegíveis podem usar postagens curtas e adicionar um cashtag de moeda como $BTC e um widget de gráfico de velas.
binance.com
#BTCBreaks80K #BuffettBecomesBerkshireChairmanEmeritus #HYPEJumpsOver11% #ZcashDevelopersTargetNU7MainnetActivationNov5 #HKMAPlansWholesaleCBDCByYearEnd
FinanceRise
·1 gostos
·808 visualizações
SECReceivesAmendedInjectiveETFFiling
27 visualizações
9 a discutir
SanDiskToJoinSP100OnSep21
28 visualizações
8 a discutir