

O fundo soberano da Noruega, com 2,3 trilhões de dólares, é o maior do mundo. Ele disse querer reduzir sua exposição a Treasuries em 12,2 pontos percentuais, cerca de 80 bilhões de dólares. Assim que a notícia saiu, foi interpretada como “o capital soberano está perdendo confiança nos Treasuries”.
Mas olhe o calendário: essa recomendação foi divulgada em 1º de setembro. A reunião de política monetária do Fed é de 15 a 16 de setembro. Há exatamente duas semanas de intervalo.
E a deliberação final sobre essa proposta só acontecerá na primavera de 2027. Ela não precisa entrar em vigor agora, nem ser anunciada ao mundo no início de setembro. Ela nem sequer é uma “decisão”; é apenas uma carta ao Ministério das Finanças da Noruega.
Mas o momento da publicação caiu com precisão na janela mais sensível antes da reunião do FOMC.
É isso que há de mais estranho nesta notícia: não é o que a Noruega quer fazer, mas por que escolheu este momento para fazer o mundo saber o que quer fazer.
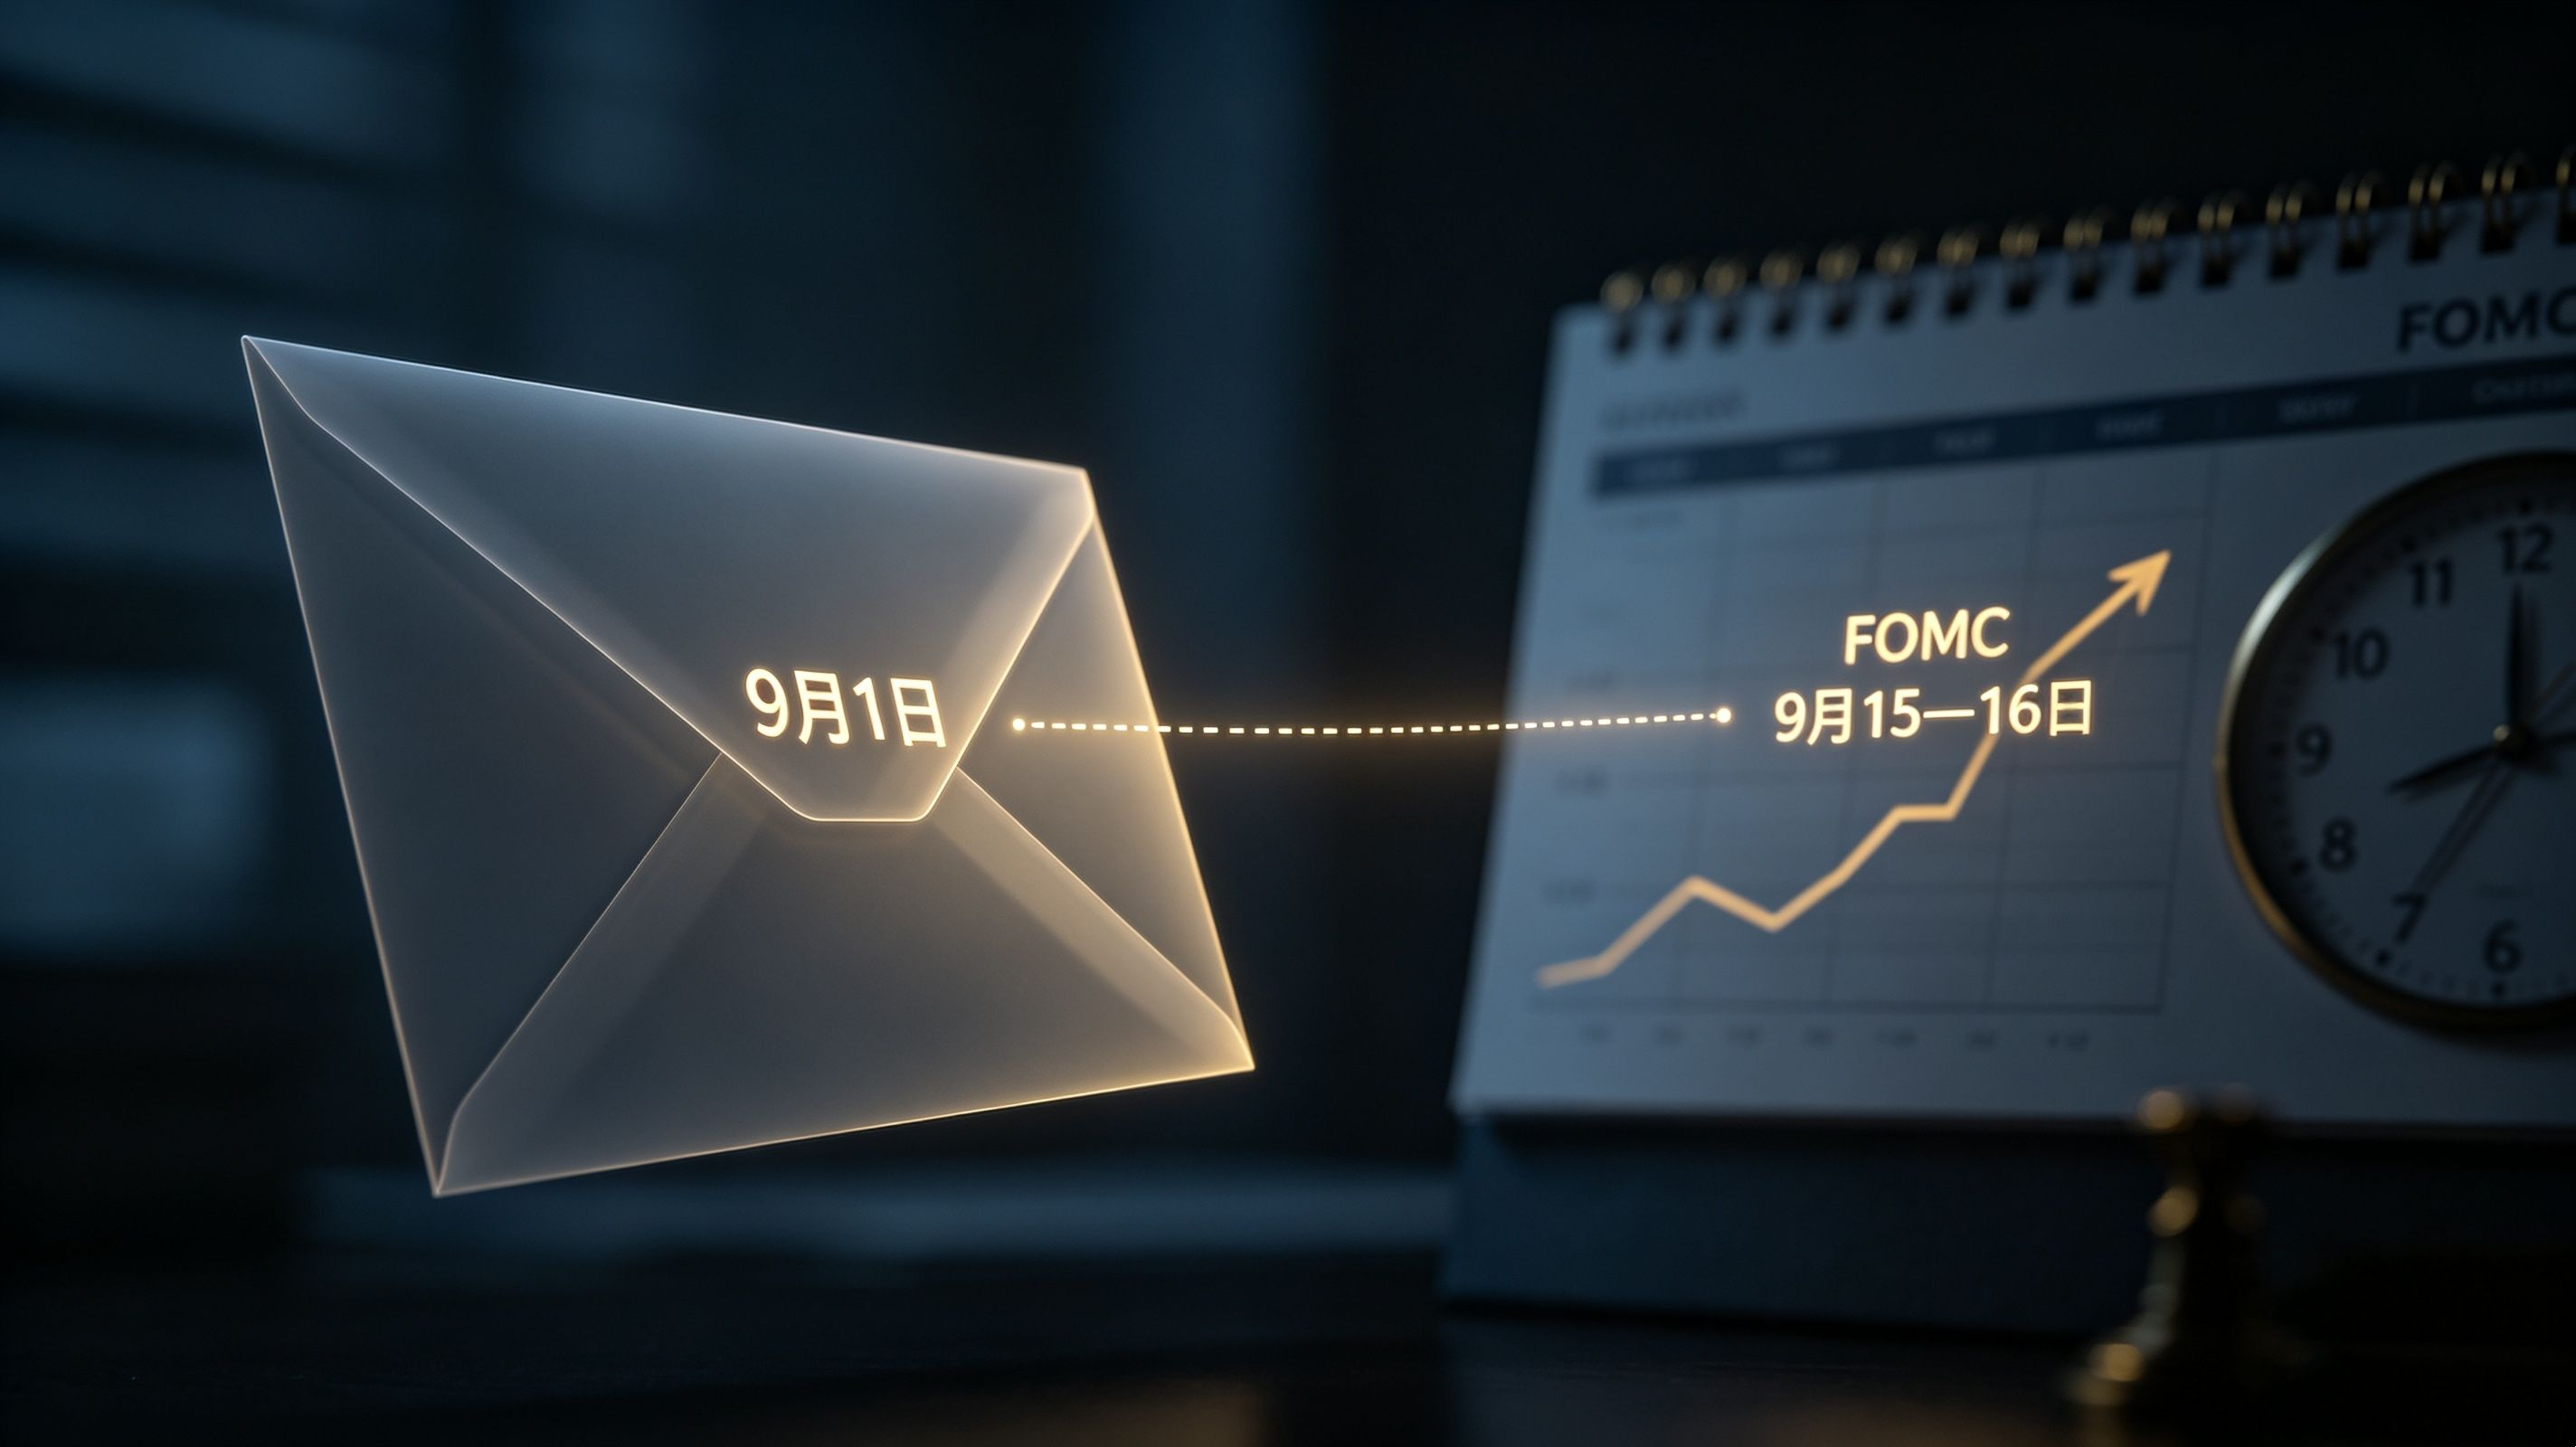
Troque o sujeito por “a carta enviada em 1º de setembro”
Se o sujeito for “o fundo soberano norueguês”, a história é de “capital de longo prazo reprecificando os Treasuries”. Se o sujeito for “80 bilhões de dólares”, a história é de “pressão de venda”. Mas, se o sujeito mudar para a carta enviada em 1º de setembro, que poderia ter ficado em silêncio na gaveta do Ministério das Finanças da Noruega, toda a natureza da narrativa muda.
O conteúdo da carta já vinha sendo debatido no comitê de especialistas do fundo soberano norueguês. A estrutura de alocação de longo prazo, a visão sobre o peso dos títulos públicos e a preferência por MBS de agências — nada disso surgiu do nada em 1º de setembro. São variáveis lentas, que deveriam ser tratadas em algum ponto interno antes da primavera de 2027.
Mas isso foi tornado público. Em 1º de setembro. Duas semanas antes de o Fed ter que escolher entre subir ou não os juros. Quando uma “recomendação” é embalada como “notícia”, ela deixa de ser apenas uma recomendação. Vira uma bomba informacional, lançada contra o mercado de Treasuries para explodir antes da reunião do FOMC.
80 bilhões contra 2,3 trilhões: a proporção escondida pela narrativa de “redução de posição”
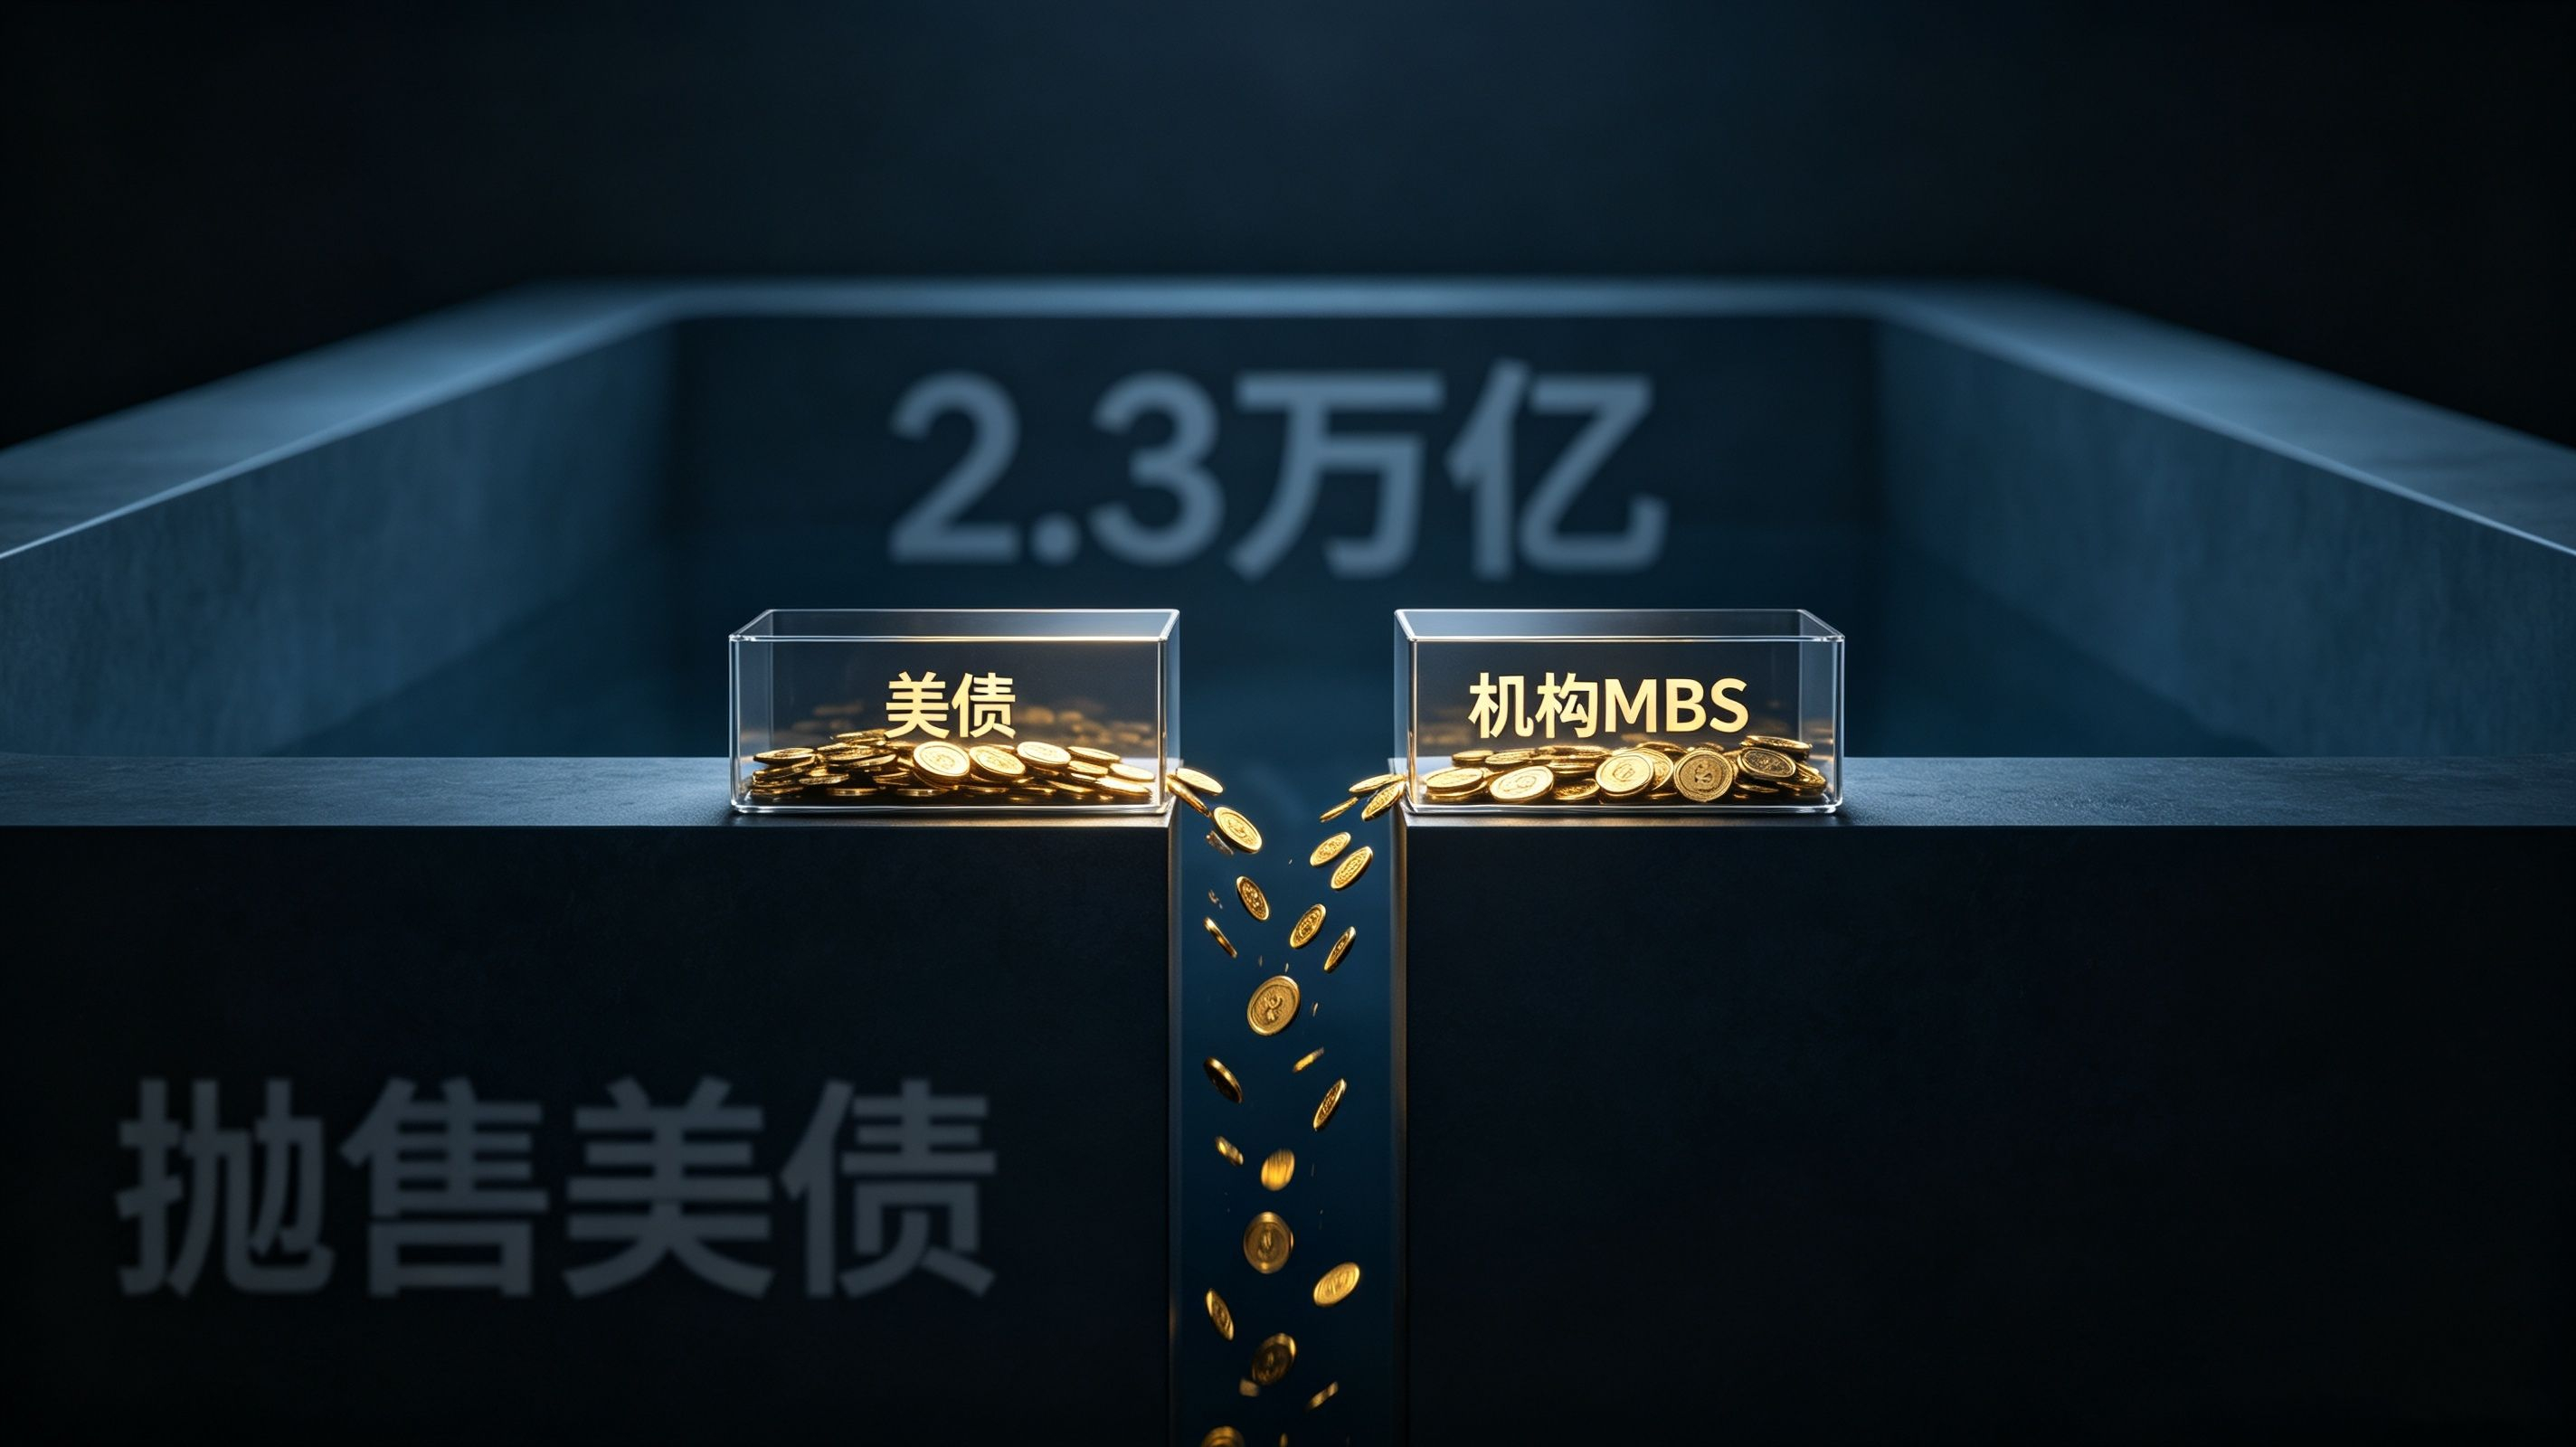
Vamos traduzir o número. 80 bilhões de dólares parece assustador, mas o denominador é 2,3 trilhões.
80 bilhões ÷ 2,3 trilhões = 3,5%.
O fundo norueguês não está “fugindo dos Treasuries”. Em um pool de 2,3 trilhões de dólares, está apenas movendo 3,5% dos ativos de “títulos do governo americano, os mais seguros” para “MBS de agências, também com garantia governamental”. Ambos estão nos EUA, são denominados em dólares e apoiados pelo sistema de crédito do governo americano.
A chamada “redução de posição” é, na verdade, apenas uma “troca interna entre ativos do mesmo crédito”. Trocar títulos do governo por MBS é como transferir sua poupança de uma conta corrente para uma conta a prazo: você continua confiando no banco, só quer receber um pouco mais de juros.
Mas o título da notícia não dirá isso. “Maior fundo soberano do mundo planeja reduzir em 80 bilhões de dólares sua posição em Treasuries” — cada palavra desse título sugere “colapso de confiança”. E o fato de “aumentar em 11,4 pontos percentuais a alocação em títulos de renda fixa dos EUA não governamentais” é empurrado para um canto do texto, quase invisível para qualquer leitor.
A narrativa é mais afiada do que os fatos. E narrativas podem ser montadas.
Por que as duas semanas antes do FOMC são um momento que não poderia ser pior?
A reunião de setembro do Fed já é uma panela fervendo. O tom hawkish de Waller elevou a probabilidade de alta de juros de 35% para 65%. O tom dovish de Worsh a derrubou de volta para 50%. Os payrolls de 162 mil, muito acima do esperado, a empurraram novamente para 62%. O mercado está sendo puxado repetidamente entre “subir” e “não subir”, enquanto o veredicto final — o CPI de agosto — só será divulgado em 11 de setembro.
Neste ponto crítico, o que faria uma notícia sobre “o maior fundo soberano do mundo reduzindo sua posição em títulos do Tesouro dos EUA”?
Isso vai elevar os rendimentos dos Treasuries. Mesmo que a redução ainda não tenha acontecido, mesmo que seja apenas uma recomendação, o mercado reagirá imediatamente: se o maior comprador está recuando, o preço do “risco zero” dos Treasuries precisa ser reajustado. O rendimento do Treasury de 10 anos já está em torno de 4,78%; essa notícia o empurrará para uma zona de pressão ainda maior.
E, assim que os rendimentos dos Treasuries sobem, a lógica de alta de juros do Fed ganha uma espécie de “endosso impulsionado pelo mercado”. Não é preciso esperar a divulgação do CPI; o mercado de juros já passa a precificar antecipadamente um “retorno livre de risco mais alto”, e as expectativas de aperto se autoalimentam. Ao ver os rendimentos subindo, o Fed fica ainda mais inclinado a achar que “o mercado está fazendo o aperto por ele” e, por consequência, tende a adotar uma postura mais hawkish no FOMC.
Esta carta não está expressando desconfiança em relação aos Treasuries. Ela está impondo, antes do FOMC, um “teste de estresse de confiança” ao mercado de Treasuries. E o resultado desse teste será usado pelo Fed como evidência de que “o mercado apoia a alta de juros”.
Quem mais deseja que os rendimentos dos Treasuries subam na primeira metade de setembro?
Essa pergunta merece mais atenção do que “por que a Noruega está reduzindo a posição?”
Se os rendimentos dos Treasuries subirem antes do FOMC, quem ganha?
São aqueles que já montaram posições vendidas em Treasuries. São aqueles que apostam em alta de juros em setembro. São aqueles que desejam que o Fed permaneça hawkish e mantenha o dólar forte. E, neste momento, esses grupos se sobrepõem fortemente às forças que querem ver o aperto continuar.
O próprio fundo soberano norueguês é um detentor de longo prazo de Treasuries. Para ele, reduzir Treasuries tem como consequência mais direta a queda do valor de mercado de suas posições atuais. Antes da venda de fato, elevar os rendimentos dos Treasuries é desfavorável ao fundo norueguês. Então, por que publicar, justo agora, uma carta que pressionaria para baixo o preço dos Treasuries?
Ou ele não liga para o prejuízo contábil de curto prazo — porque a redução de fato só acontecerá depois de 2027. Ou então tem um objetivo mais importante do que o “prejuízo não realizado da posição em Treasuries”.
E o objetivo mais importante talvez esteja escondido em um detalhe que todos ignoram: o fundo norueguês está aumentando sua posição em MBS de agências. E as taxas dos MBS de agências estão fortemente ligadas aos rendimentos dos Treasuries, mas o spread aumenta quando o mercado fica volátil. Se a Noruega planeja ampliar sua posição em MBS antes de 2027, será que ela tem incentivo para ampliar o spread dos MBS antes de comprar?
Há. E o pânico do mercado às vésperas do FOMC é exatamente o terreno fértil para ampliar o spread dos MBS.
Ousarei fazer um julgamento: a verdadeira função desta carta é fornecer munição de mercado para o “FOMC hawkish”.
Aqui vou fazer uma afirmação: esta carta de 1º de setembro não é uma divulgação antecipada de uma “recomendação de rebalanceamento a ser implementada só em 2027”, mas uma transmissão precisa, do lado do mercado, para pressionar o Fed antes da reunião do FOMC de 15 a 16 de setembro.
A base para esse julgamento é três pontos:
Primeiro, a precisão do timing. A janela de duas semanas cai exatamente no período de vácuo de dados mais sensível antes do FOMC. Nessa fase, qualquer sinal sobre oferta e demanda de Treasuries será interpretado pelo mercado com a máxima alavancagem.
Segundo, a “traduzibilidade” do conteúdo. As quatro palavras “reduzir Treasuries” podem ser traduzidas, em segundos, pela mídia mais preguiçosa e pelos traders mais nervosos, como a narrativa de que “os Treasuries estão sendo abandonados”, sem entender a realidade complexa de “migrar para MBS”. O texto foi desenhado justamente para ser mal interpretado.
Terceiro, a estrutura de beneficiários. Se essa carta elevou os rendimentos dos Treasuries e reforçou as expectativas de alta de juros, as forças que já vinham montando posições hawkish antes do FOMC seriam as maiores beneficiadas. E o próprio fundo norueguês, até 2027, não venderá Treasuries de fato; o prejuízo contábil de curto prazo, para ele, é um “passo preparatório para construir posição em MBS no longo prazo”.
A pergunta que mais tira o sono
O maior fundo soberano do mundo, duas semanas antes da reunião do Fed, divulgou uma carta “recomendando a redução de 80 bilhões de dólares em Treasuries”. O conteúdo da carta poderia ter esperado dois anos. Ele escolheu agora.
O que realmente tira o sono é isto: se até um “fundo soberano”, o participante menos provável de entrar em jogos de curto prazo, está usando seu plano de rebalanceamento de longo prazo para fornecer munição a uma “batalha de expectativas antes da reunião”, então quem no mercado ainda tem informação limpa? E qual notícia é realmente o que parece ser?
O fundo norueguês disse apenas que quer reduzir o peso dos títulos do governo de 70% para 50%. Ele não mentiu. Mas o fato de ter escolhido 1º de setembro para dizer isso, por si só, já é uma informação. E o alvo dessa informação não é o Ministério das Finanças da Noruega, nem o parlamento de 2027, nem mesmo seus próprios investidores.
O alvo é o Federal Reserve, que anda sem dormir pensando em “subir ou não os juros”, e também os traders que, até 11 de setembro, tentam desesperadamente encontrar pistas sobre “o que o Fed fará”.
E eles estão negociando uma recomendação que só poderia ser executada daqui a dois anos como se a venda fosse acontecer no minuto seguinte. O fundo norueguês não fez nada, mas já tinha mudado muita coisa antes do FOMC.