
慢即是快i
248 Publicações

慢即是快i
Denunciar
Bloquear Utilizador
45 A seguir
1.0K+ Seguidores
413 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
A. A ouro sofreu uma correção clara esta semana, e os ativos de refúgio mostram sinais de relaxamento
Motivo: o ouro é historicamente o “porto seguro” em momentos de crise, e a correção evidente desta semana indica que a preferência por risco está mudando silenciosamente. Quando os ativos de refúgio relaxam, isso geralmente não é um sinal isolado: reflete que o dinheiro está sendo reprecificado — seja porque os eventos de risco estão, em certa medida, se amenizando, seja porque as expectativas de liquidez estão mudando. Observar esse ponto de inflexão pode nos ajudar a captar com antecedência o ritmo da virada do sentimento do mercado, e também oferece uma janela valiosa de referência para avaliar a direção da futura alocação de ativos. Seu valor informacional não deve ser subestimado.#安友周一观察团
A. A ouro sofreu uma correção clara esta semana, e os ativos de refúgio mostram sinais de relaxamento
Motivo: o ouro é historicamente o “porto seguro” em momentos de crise, e a correção evidente desta semana indica que a preferência por risco está mudando silenciosamente. Quando os ativos de refúgio relaxam, isso geralmente não é um sinal isolado: reflete que o dinheiro está sendo reprecificado — seja porque os eventos de risco estão, em certa medida, se amenizando, seja porque as expectativas de liquidez estão mudando. Observar esse ponto de inflexão pode nos ajudar a captar com antecedência o ritmo da virada do sentimento do mercado, e também oferece uma janela valiosa de referência para avaliar a direção da futura alocação de ativos. Seu valor informacional não deve ser subestimado.#安友周一观察团
Motivo: o ouro é historicamente o “porto seguro” em momentos de crise, e a correção evidente desta semana indica que a preferência por risco está mudando silenciosamente. Quando os ativos de refúgio relaxam, isso geralmente não é um sinal isolado: reflete que o dinheiro está sendo reprecificado — seja porque os eventos de risco estão, em certa medida, se amenizando, seja porque as expectativas de liquidez estão mudando. Observar esse ponto de inflexão pode nos ajudar a captar com antecedência o ritmo da virada do sentimento do mercado, e também oferece uma janela valiosa de referência para avaliar a direção da futura alocação de ativos. Seu valor informacional não deve ser subestimado.#安友周一观察团


币安Binance华语
·
--
📡#安友周一观察团 já está pronto. Acompanhe os destaques desta semana com um clique!
Na semana passada, não pararam os acontecimentos. Qual deles você mais quer saber? 👀
🗳️ Participe da votação e comente o motivo. RT ou compartilhe outros destaques. Serão sorteados cinco participantes, cada um recebe 30U!
A. O ouro mostra uma queda mais evidente nesta semana; ativos de refúgio perdem força
B. A Binance lançou o Agent OS; o trading com IA entra em uma nova fase
C. O Vietnã testa o mercado cripto; a regulação na Ásia avança mais um passo
D. A situação no Estreito de Ormuz se intensifica; o preço do petróleo volta a ser foco global
Na semana passada, não pararam os acontecimentos. Qual deles você mais quer saber? 👀
🗳️ Participe da votação e comente o motivo. RT ou compartilhe outros destaques. Serão sorteados cinco participantes, cada um recebe 30U!
A. O ouro mostra uma queda mais evidente nesta semana; ativos de refúgio perdem força
B. A Binance lançou o Agent OS; o trading com IA entra em uma nova fase
C. O Vietnã testa o mercado cripto; a regulação na Ásia avança mais um passo
D. A situação no Estreito de Ormuz se intensifica; o preço do petróleo volta a ser foco global
95
·
--
Venha brincar
Venha brincar
币安Binance华语
·
--
“Não ria, você também não vai encontrar o 4º 😨”
🪤 Dizem que este é o desafio #币安安全星期四 mais difícil de todos os tempos: você consegue encontrar todas as armadilhas no menor tempo possível?
👉 点击参与实景陷阱追踪挑战, disputa pelo ranking 🏆
Os 10 primeiros do ranking ganham 100U de recompensa para detetives, e os três primeiros ainda recebem um kit de brindes exclusivo!
Compartilhe e, na seção de comentários, mostre a imagem de conclusão do desafio; depois, sortear 15 pessoas para receber 44U 🧧
🪤 Dizem que este é o desafio #币安安全星期四 mais difícil de todos os tempos: você consegue encontrar todas as armadilhas no menor tempo possível?
👉 点击参与实景陷阱追踪挑战, disputa pelo ranking 🏆
Os 10 primeiros do ranking ganham 100U de recompensa para detetives, e os três primeiros ainda recebem um kit de brindes exclusivo!
Compartilhe e, na seção de comentários, mostre a imagem de conclusão do desafio; depois, sortear 15 pessoas para receber 44U 🧧
40
·
--
Escolha C. A Micron investe US$ 10 bilhões em P&D, ampliando chips de IA
Motivo: Esse investimento de nível de US$ 10 bilhões mira um ponto-chave no “limiar” da explosão da demanda por computação em IA. Os chips de memória são “celeiros” indispensáveis para os servidores de IA. Ao expandir a produção e iterar tecnologias com antecedência, a Micron efetivamente garante uma vantagem de capacidade antes da decolagem da demanda. O racional de crescimento de longo prazo é claro, tornando-se uma direção de investimento com maior previsibilidade na cadeia industrial. #安友周一观察团
Escolha C. A Micron investe US$ 10 bilhões em P&D, ampliando chips de IA
Motivo: Esse investimento de nível de US$ 10 bilhões mira um ponto-chave no “limiar” da explosão da demanda por computação em IA. Os chips de memória são “celeiros” indispensáveis para os servidores de IA. Ao expandir a produção e iterar tecnologias com antecedência, a Micron efetivamente garante uma vantagem de capacidade antes da decolagem da demanda. O racional de crescimento de longo prazo é claro, tornando-se uma direção de investimento com maior previsibilidade na cadeia industrial. #安友周一观察团
Motivo: Esse investimento de nível de US$ 10 bilhões mira um ponto-chave no “limiar” da explosão da demanda por computação em IA. Os chips de memória são “celeiros” indispensáveis para os servidores de IA. Ao expandir a produção e iterar tecnologias com antecedência, a Micron efetivamente garante uma vantagem de capacidade antes da decolagem da demanda. O racional de crescimento de longo prazo é claro, tornando-se uma direção de investimento com maior previsibilidade na cadeia industrial. #安友周一观察团
币安Binance华语
·
--
🔥 #安友周一观察团 reunião pontual. Os destaques da semana já foram entregues!
Esta semana está lotada de informações — qual assunto vale mais a pena você apertar o botão de atenção? 🧐
💬 Vote e comente o motivo no campo de comentários. RT ou compartilhe outros destaques que você está acompanhando. Vamos sortear 5 pessoas para ganhar 30U!
A. Binance: SNDK com posição diária acima de 700 milhões, liderança em profundidade de mercado
B. BTC volta aos US$ 700 mil, melhora no sentimento do mercado
C. Micron investe US$ 10 bilhões em P&D, reforçando chips de IA
D. As taxas dos títulos do Japão atingem nova máxima, pressão sobre o mercado global de títulos
Esta semana está lotada de informações — qual assunto vale mais a pena você apertar o botão de atenção? 🧐
💬 Vote e comente o motivo no campo de comentários. RT ou compartilhe outros destaques que você está acompanhando. Vamos sortear 5 pessoas para ganhar 30U!
A. Binance: SNDK com posição diária acima de 700 milhões, liderança em profundidade de mercado
B. BTC volta aos US$ 700 mil, melhora no sentimento do mercado
C. Micron investe US$ 10 bilhões em P&D, reforçando chips de IA
D. As taxas dos títulos do Japão atingem nova máxima, pressão sobre o mercado global de títulos
78
·
--
Escolha C
Primeiro, trate esses 500U como um impulso que você consegue barrar. Quanto mais “perfeito” for o enredo, mais parece um roteiro: vagas escassas, convite direto do fundador, identidade verificável — tudo degraus para te fisgar. As regras para private equity sempre tiveram apenas uma: contrato oficial, canais oficiais. Se não corresponder, não vale nada. Verifique tudo antes de transferir; prefira perder a oportunidade a enviar para o lugar errado.
#币安安全星期四
Escolha C
Primeiro, trate esses 500U como um impulso que você consegue barrar. Quanto mais “perfeito” for o enredo, mais parece um roteiro: vagas escassas, convite direto do fundador, identidade verificável — tudo degraus para te fisgar. As regras para private equity sempre tiveram apenas uma: contrato oficial, canais oficiais. Se não corresponder, não vale nada. Verifique tudo antes de transferir; prefira perder a oportunidade a enviar para o lugar errado.
#币安安全星期四
Primeiro, trate esses 500U como um impulso que você consegue barrar. Quanto mais “perfeito” for o enredo, mais parece um roteiro: vagas escassas, convite direto do fundador, identidade verificável — tudo degraus para te fisgar. As regras para private equity sempre tiveram apenas uma: contrato oficial, canais oficiais. Se não corresponder, não vale nada. Verifique tudo antes de transferir; prefira perder a oportunidade a enviar para o lugar errado.
#币安安全星期四
币安Binance华语
·
--
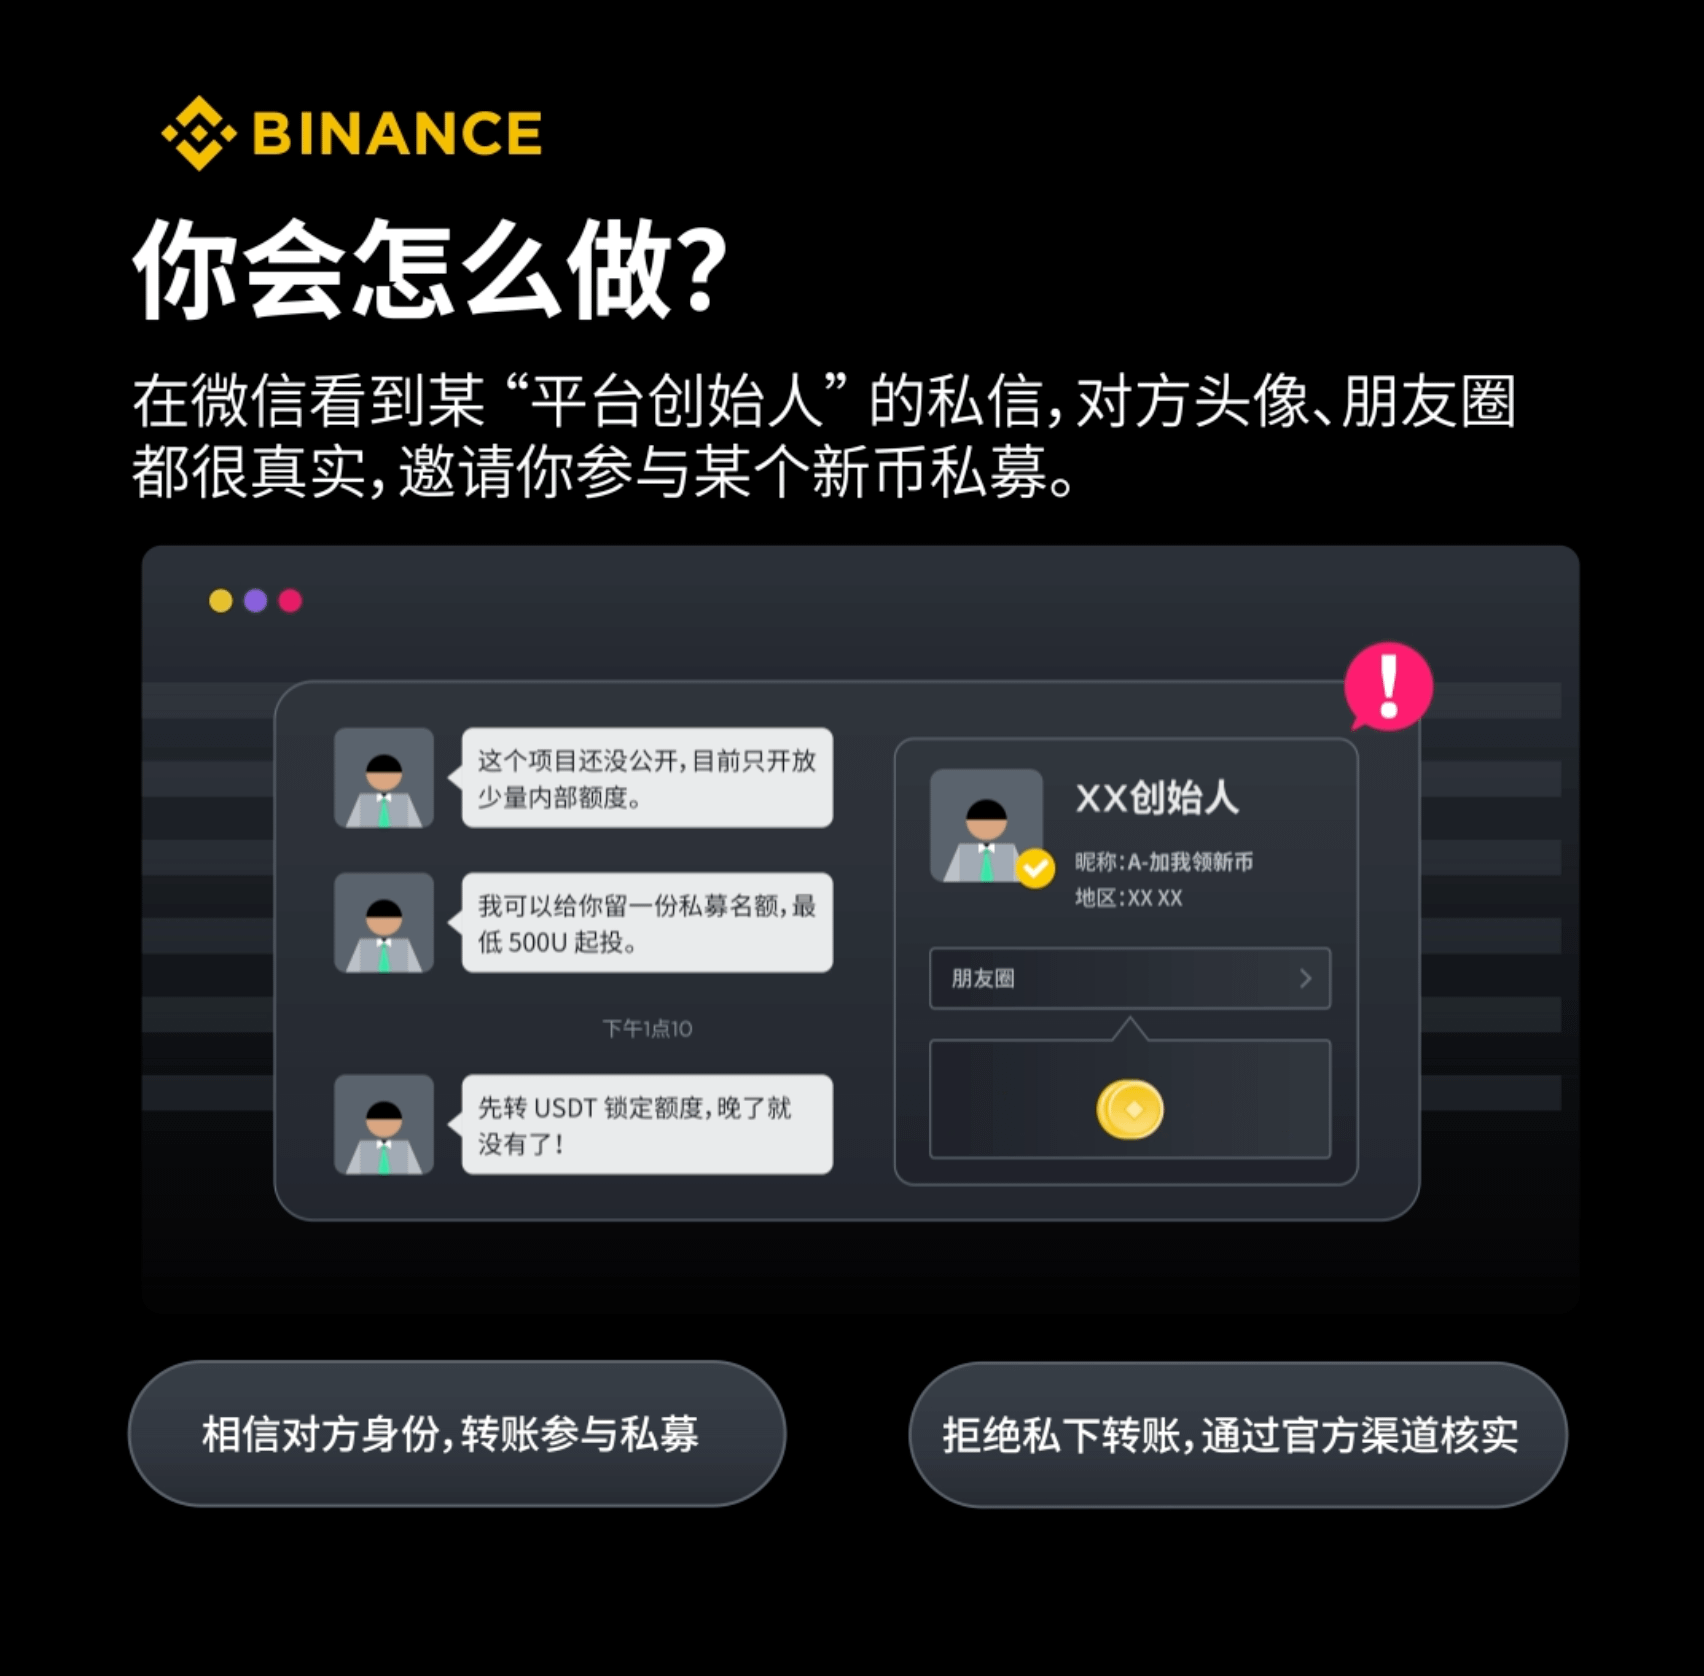
😈“Sou o fundador da plataforma. Esta é a última vaga da pré-venda da nova moeda—suba agora com 500U!”
O que você faria❓
A. A riqueza finalmente chegou para mim—eu corro agora 🤑
B. Tudo bate nas postagens do círculo de amigos; o pacote de identidade é de verdade 😎
C. Essa sorte não é pra mim! Não transfira—primeiro verifique no site oficial 🔍
⬇️ RT e deixe a opção e o motivo. Serão sorteadas 3 pessoas que receberão 40U cada #币安安全星期四
O que você faria❓
A. A riqueza finalmente chegou para mim—eu corro agora 🤑
B. Tudo bate nas postagens do círculo de amigos; o pacote de identidade é de verdade 😎
C. Essa sorte não é pra mim! Não transfira—primeiro verifique no site oficial 🔍
⬇️ RT e deixe a opção e o motivo. Serão sorteadas 3 pessoas que receberão 40U cada #币安安全星期四
81
·
--
🎙️ No momento em que as coisas subirem, mantenha a calma e olhe para o caminho de costume.
Encerrado
02 h 24 min. 20 seg.
8k
18
20
·
--
🎙️ Manter o equilíbrio ecológico e construir a Praça Binance
Encerrado
03 h 36 min. 31 seg.
6.6k
31
88
·
--
🎙️ Construindo a Praça da Binance, investimento recorrente em BNB|Na quarta-feira, a BTC ainda não conseguiu se manter acima de 80 mil. Para onde vocês acham que o mercado deve seguir agora? Vamos conversar~
Encerrado
05 h 21 min. 38 seg.
9.4k
41
38
·
--
D. Clareza: adiamento do projeto de lei de criptografia, processo regulatório volta a desacelerar ⏳
O projeto vem sendo adiado repetidamente, indicando que o alinhamento entre o regulador e o setor está consumindo mais tempo do que o esperado. No curto prazo, com menos regras claras para o mercado de criptografia, o capital tende a ficar mais cauteloso e a volatilidade dos preços dificilmente deixará de aumentar; mas, por outro lado, o adiamento talvez não seja totalmente ruim: o setor ganha um período de amortecimento para se autoc hecar e ajustar, e a estrutura que será de fato aplicada provavelmente ficará mais aderente à realidade. Para quem planeja a longo prazo, agora é mais como uma janela de observação—assim que as regras ficarem claras, o mercado voltará a precificar e, então, as oportunidades naturalmente surgirão.#安友周一观察团
D. Clareza: adiamento do projeto de lei de criptografia, processo regulatório volta a desacelerar ⏳
O projeto vem sendo adiado repetidamente, indicando que o alinhamento entre o regulador e o setor está consumindo mais tempo do que o esperado. No curto prazo, com menos regras claras para o mercado de criptografia, o capital tende a ficar mais cauteloso e a volatilidade dos preços dificilmente deixará de aumentar; mas, por outro lado, o adiamento talvez não seja totalmente ruim: o setor ganha um período de amortecimento para se autoc hecar e ajustar, e a estrutura que será de fato aplicada provavelmente ficará mais aderente à realidade. Para quem planeja a longo prazo, agora é mais como uma janela de observação—assim que as regras ficarem claras, o mercado voltará a precificar e, então, as oportunidades naturalmente surgirão.#安友周一观察团
O projeto vem sendo adiado repetidamente, indicando que o alinhamento entre o regulador e o setor está consumindo mais tempo do que o esperado. No curto prazo, com menos regras claras para o mercado de criptografia, o capital tende a ficar mais cauteloso e a volatilidade dos preços dificilmente deixará de aumentar; mas, por outro lado, o adiamento talvez não seja totalmente ruim: o setor ganha um período de amortecimento para se autoc hecar e ajustar, e a estrutura que será de fato aplicada provavelmente ficará mais aderente à realidade. Para quem planeja a longo prazo, agora é mais como uma janela de observação—assim que as regras ficarem claras, o mercado voltará a precificar e, então, as oportunidades naturalmente surgirão.#安友周一观察团
币安Binance华语
·
--
🔥#安友周一观察团 Grandes eventos em uma coletânea 📡
Ultimamente, os acontecimentos têm sido muitos. Qual deles roubou a sua atenção? 👀
✅ Vote e, nos comentários, deixe o motivo da sua escolha. RT ou compartilhe outros destaques para participar! Serão sorteados 5 vencedores para receber 30U — premiação para discussão do tema!
A. bStocks expande a entrada de ativos, conversão 1:1 mais flexível
B. Dados do CPI continuam em queda, a confiança do mercado volta a aquecer
C. S&P 500 volta a atingir nova máxima, ações de tecnologia seguem fortes
D. Adiamento da lei cripto CLARITY, processo de regulação desacelera novamente
Ultimamente, os acontecimentos têm sido muitos. Qual deles roubou a sua atenção? 👀
✅ Vote e, nos comentários, deixe o motivo da sua escolha. RT ou compartilhe outros destaques para participar! Serão sorteados 5 vencedores para receber 30U — premiação para discussão do tema!
A. bStocks expande a entrada de ativos, conversão 1:1 mais flexível
B. Dados do CPI continuam em queda, a confiança do mercado volta a aquecer
C. S&P 500 volta a atingir nova máxima, ações de tecnologia seguem fortes
D. Adiamento da lei cripto CLARITY, processo de regulação desacelera novamente
135
·
--
O ciclo de morte da liquidação tradicional, todo mundo já conhece: o colateral cai, o acordo corre para vender, o preço é pressionado para baixo, mais posições disparam liquidação, continua vendendo — o pânico acontece nessa etapa da liquidação. @termmax contorna isso com liquidação física: em vez de correr atrás de um comprador para “assumir o posto”, entrega diretamente o ativo de garantia ao credor; os detentores do FT recebem o ativo de garantia e o ativo subjacente conforme as regras, sem precisar apostar na compatibilização do mercado. A inteligência desse desenho está em admitir uma coisa: em condições extremas, “vender” em si pode ser o ato errado.
Mas, se a gente parar e pensar mais um passo, o pânico não desapareceu — apenas mudou de lugar. Antes, o pânico acontecia dentro da pool de liquidação: o acordo tinha que transformar os ativos em dinheiro dentro da janela, e todo mundo se empurra para vender. Agora, o local provável do pânico vira depois da liquidação: um lote de credores recebe simultaneamente o mesmo tipo de colateral; se o mercado continuar piorando e essa turma quiser se desfazer, eles se tornam o novo grupo de venda — e eles nem têm obrigação de market making, nem incentivo para segurar, apenas não querem ficar com a carga. A liquidação física apenas transfere a venda forçada das mãos do acordo para as mãos dos credores; a pressão de venda não é absorvida, só muda o detentor. $ONG
Existe ainda um risco ainda mais sutil: na liquidação tradicional, o acordo tem, pelo menos, uma decisão unificada — como vender e quando vender, é uma ação centralizada; com a liquidação física, a disposição é quebrada em uma decisão por pessoa, o que equivale a entregar o ritmo do pânico coletivo para centenas de detentores sem comunicação entre si. Todo mundo, sem combinar, quer sair o quanto antes; naquele momento, a eficiência do pânico pode ser ainda maior do que a de uma venda pontual pelo acordo. A mecânica transforma a liquidação do pânico institucional para o pânico de uma massa de varejo: o pânico não mudou, mudou apenas o modo de organização.
Então, minha avaliação da liquidação física é: ela realmente contorna o ponto mais duro da dor — o fato de que, em um cenário extremo, simplesmente não dá para vender; assim, ativos com baixa liquidez (especialmente RWA) não ficam sujeitos a um “despejo” injusto. Mas o custo é adiar o momento do pânico para depois da liquidação e distribuí-lo para os detentores. Um desenho elegante não significa uma bateria de testes de estresse elegante — na próxima vez, o que realmente deve ser observado não é o quão suave é a liquidação, mas se, após ela, aquele lote de detentores vai querer correr ao mesmo tempo. #termmax
O ciclo de morte da liquidação tradicional, todo mundo já conhece: o colateral cai, o acordo corre para vender, o preço é pressionado para baixo, mais posições disparam liquidação, continua vendendo — o pânico acontece nessa etapa da liquidação. @TermMax contorna isso com liquidação física: em vez de correr atrás de um comprador para “assumir o posto”, entrega diretamente o ativo de garantia ao credor; os detentores do FT recebem o ativo de garantia e o ativo subjacente conforme as regras, sem precisar apostar na compatibilização do mercado. A inteligência desse desenho está em admitir uma coisa: em condições extremas, “vender” em si pode ser o ato errado.
Mas, se a gente parar e pensar mais um passo, o pânico não desapareceu — apenas mudou de lugar. Antes, o pânico acontecia dentro da pool de liquidação: o acordo tinha que transformar os ativos em dinheiro dentro da janela, e todo mundo se empurra para vender. Agora, o local provável do pânico vira depois da liquidação: um lote de credores recebe simultaneamente o mesmo tipo de colateral; se o mercado continuar piorando e essa turma quiser se desfazer, eles se tornam o novo grupo de venda — e eles nem têm obrigação de market making, nem incentivo para segurar, apenas não querem ficar com a carga. A liquidação física apenas transfere a venda forçada das mãos do acordo para as mãos dos credores; a pressão de venda não é absorvida, só muda o detentor. $ONG
Existe ainda um risco ainda mais sutil: na liquidação tradicional, o acordo tem, pelo menos, uma decisão unificada — como vender e quando vender, é uma ação centralizada; com a liquidação física, a disposição é quebrada em uma decisão por pessoa, o que equivale a entregar o ritmo do pânico coletivo para centenas de detentores sem comunicação entre si. Todo mundo, sem combinar, quer sair o quanto antes; naquele momento, a eficiência do pânico pode ser ainda maior do que a de uma venda pontual pelo acordo. A mecânica transforma a liquidação do pânico institucional para o pânico de uma massa de varejo: o pânico não mudou, mudou apenas o modo de organização.
Então, minha avaliação da liquidação física é: ela realmente contorna o ponto mais duro da dor — o fato de que, em um cenário extremo, simplesmente não dá para vender; assim, ativos com baixa liquidez (especialmente RWA) não ficam sujeitos a um “despejo” injusto. Mas o custo é adiar o momento do pânico para depois da liquidação e distribuí-lo para os detentores. Um desenho elegante não significa uma bateria de testes de estresse elegante — na próxima vez, o que realmente deve ser observado não é o quão suave é a liquidação, mas se, após ela, aquele lote de detentores vai querer correr ao mesmo tempo. #termmax
Mas, se a gente parar e pensar mais um passo, o pânico não desapareceu — apenas mudou de lugar. Antes, o pânico acontecia dentro da pool de liquidação: o acordo tinha que transformar os ativos em dinheiro dentro da janela, e todo mundo se empurra para vender. Agora, o local provável do pânico vira depois da liquidação: um lote de credores recebe simultaneamente o mesmo tipo de colateral; se o mercado continuar piorando e essa turma quiser se desfazer, eles se tornam o novo grupo de venda — e eles nem têm obrigação de market making, nem incentivo para segurar, apenas não querem ficar com a carga. A liquidação física apenas transfere a venda forçada das mãos do acordo para as mãos dos credores; a pressão de venda não é absorvida, só muda o detentor. $ONG
Existe ainda um risco ainda mais sutil: na liquidação tradicional, o acordo tem, pelo menos, uma decisão unificada — como vender e quando vender, é uma ação centralizada; com a liquidação física, a disposição é quebrada em uma decisão por pessoa, o que equivale a entregar o ritmo do pânico coletivo para centenas de detentores sem comunicação entre si. Todo mundo, sem combinar, quer sair o quanto antes; naquele momento, a eficiência do pânico pode ser ainda maior do que a de uma venda pontual pelo acordo. A mecânica transforma a liquidação do pânico institucional para o pânico de uma massa de varejo: o pânico não mudou, mudou apenas o modo de organização.
Então, minha avaliação da liquidação física é: ela realmente contorna o ponto mais duro da dor — o fato de que, em um cenário extremo, simplesmente não dá para vender; assim, ativos com baixa liquidez (especialmente RWA) não ficam sujeitos a um “despejo” injusto. Mas o custo é adiar o momento do pânico para depois da liquidação e distribuí-lo para os detentores. Um desenho elegante não significa uma bateria de testes de estresse elegante — na próxima vez, o que realmente deve ser observado não é o quão suave é a liquidação, mas se, após ela, aquele lote de detentores vai querer correr ao mesmo tempo. #termmax
226
·
--
翻 @termmax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
翻 @TermMax 白皮书时,GT 那一段我记下一句话:单笔交易铸成杠杆头寸、显著降低 gas。单独看没毛病,但只有真跑完一整个 GT 周期——开仓、持有、平仓、结算——才知道这句话省的是哪一笔,没提的又是哪几笔。
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
铸造那一刻确实利索,一个交易、一次 gas,杠杆头寸就到手了。但完整周期走下来,那句单笔铸成只是整个杠杆旅程的第一笔。开仓可以一笔,平仓可不行。要把 GT 里的杠杆解开,你得先把抵押品卖出去、把债务还掉、再把头寸赎回来,每一环都是一次独立的链上操作。省下的那一次铸造 gas,放在完整周期的链上成本里,根本不够看。$RE
更让人挠头的是清算容错。白皮书对 GT 的说明重点在封装和成本,对杠杆仓位在极端行情里的健康度缓冲着墨很少。我实操中把健康度盯得很紧,波动一大就贴着清算线晃,手动补仓的窗口给得很窄。协议的风控是稳的,但作为使用杠杆的人,容错空间真的不大。$SKYAI
平仓那一步,还撞上了深度问题。杠杆仓位的退出依赖抵押品的卖出和债务的买回,这两个操作都在期限市场里走。短端市场还好,一拉到长端,挂单薄、价差大,平仓成本肉眼可见地往上抬。白皮书把 GT 讲得像是把杠杆装进一个盒子,实操里才知道,盒子里装着的还是市场和深度。
综合这一轮实操,GT 的机制设计是真利索,铸造省心、记账透明,这我认。但白皮书用单笔铸成概括 GT 的价值,多少有点挑好听的说——省的是第一笔,贵的是后面每一步。想碰 GT 杠杆的,别只看铸造那一下的省事,先把完整周期的链上成本、清算缓冲和平仓深度都算清楚,再决定下多少仓。我现在的态度就是放自选列表里慢慢看,杠杆这东西,等容错和深度都够厚了再说。
#termmax
2
169
·
--
Na oferta leiloeira de @termmax , o conselho mais contraintuitivo é: não planeje demais, apenas apresente diretamente o seu limite verdadeiro que está no seu coração.
No começo eu também não acreditava. Todos os mercados ensinam a “manter uma folga, ver primeiro o que os outros oferecem” — e num leilão, é claro, também é preciso ter cautela. O resultado foi a primeira vez em que eu me dei mal: querendo ganhar um pouco mais, eu aumentei a oferta para além do preço que eu tinha em mente. Depois de um ciclo, o dinheiro nem chegou a ser negociado — a taxa que eu queria era alta demais, e o mercado não conseguia oferecer. Deixar dinheiro parado é prejuízo.$ACE
Quando você entende o mecanismo, tudo faz sentido. O TermMax é um leilão com preço de liquidação unificado: o preço final fechado não segue a sua oferta, e sim o ponto de encontro de todas as ofertas. Mesmo que você dê um valor mais alto, o preço de fechamento não vai ficar maior; se você ficar muito longe do ponto de encontro, você é eliminado direto. O contrário também é verdade: se você baixar demais o seu limite, quando o preço de liquidação cair exatamente entre a sua oferta e o seu limite, você vai fechar num nível de taxa que você mesmo não pretendia aceitar.$BTW
Por isso, neste desenho, o limite verdadeiro é a única oferta correta: se foi fechado, você recebe o preço de liquidação, sem prejuízo; se não foi fechado, é porque o mercado não consegue oferecer o número que você quer — e você economiza capital para alocar em outro lugar. Pelo contrário, aqueles pequenos movimentos de “ganhar mais” “apertar mais” são os que mais facilmente deixam o dinheiro ocioso, ou ainda levam a um fechamento passivo numa taxa errada.
Antes de dar lances, o que realmente deveria ser pensado não é como formular a oferta, e sim três coisas: onde está a liquidação mais recente do mercado; por quanto tempo o seu capital consegue ficar ocioso; e qual é o seu verdadeiro limite. Se você pensar nisso tudo com clareza, o número que você reporta deixa de ser uma disputa e vira resposta.
Esse mecanismo remove do empréstimo a ideia de “ficar negociando”. Mercados comuns puxam e empurram para formar o preço; aqui, todos dizem a verdade ao mesmo tempo. A linha entre conseguir uma boa taxa ou não é: você tem coragem de dizer a verdade? #termmax
Na oferta leiloeira de @TermMax , o conselho mais contraintuitivo é: não planeje demais, apenas apresente diretamente o seu limite verdadeiro que está no seu coração.
No começo eu também não acreditava. Todos os mercados ensinam a “manter uma folga, ver primeiro o que os outros oferecem” — e num leilão, é claro, também é preciso ter cautela. O resultado foi a primeira vez em que eu me dei mal: querendo ganhar um pouco mais, eu aumentei a oferta para além do preço que eu tinha em mente. Depois de um ciclo, o dinheiro nem chegou a ser negociado — a taxa que eu queria era alta demais, e o mercado não conseguia oferecer. Deixar dinheiro parado é prejuízo.$ACE
Quando você entende o mecanismo, tudo faz sentido. O TermMax é um leilão com preço de liquidação unificado: o preço final fechado não segue a sua oferta, e sim o ponto de encontro de todas as ofertas. Mesmo que você dê um valor mais alto, o preço de fechamento não vai ficar maior; se você ficar muito longe do ponto de encontro, você é eliminado direto. O contrário também é verdade: se você baixar demais o seu limite, quando o preço de liquidação cair exatamente entre a sua oferta e o seu limite, você vai fechar num nível de taxa que você mesmo não pretendia aceitar.$BTW
Por isso, neste desenho, o limite verdadeiro é a única oferta correta: se foi fechado, você recebe o preço de liquidação, sem prejuízo; se não foi fechado, é porque o mercado não consegue oferecer o número que você quer — e você economiza capital para alocar em outro lugar. Pelo contrário, aqueles pequenos movimentos de “ganhar mais” “apertar mais” são os que mais facilmente deixam o dinheiro ocioso, ou ainda levam a um fechamento passivo numa taxa errada.
Antes de dar lances, o que realmente deveria ser pensado não é como formular a oferta, e sim três coisas: onde está a liquidação mais recente do mercado; por quanto tempo o seu capital consegue ficar ocioso; e qual é o seu verdadeiro limite. Se você pensar nisso tudo com clareza, o número que você reporta deixa de ser uma disputa e vira resposta.
Esse mecanismo remove do empréstimo a ideia de “ficar negociando”. Mercados comuns puxam e empurram para formar o preço; aqui, todos dizem a verdade ao mesmo tempo. A linha entre conseguir uma boa taxa ou não é: você tem coragem de dizer a verdade? #termmax
No começo eu também não acreditava. Todos os mercados ensinam a “manter uma folga, ver primeiro o que os outros oferecem” — e num leilão, é claro, também é preciso ter cautela. O resultado foi a primeira vez em que eu me dei mal: querendo ganhar um pouco mais, eu aumentei a oferta para além do preço que eu tinha em mente. Depois de um ciclo, o dinheiro nem chegou a ser negociado — a taxa que eu queria era alta demais, e o mercado não conseguia oferecer. Deixar dinheiro parado é prejuízo.$ACE
Quando você entende o mecanismo, tudo faz sentido. O TermMax é um leilão com preço de liquidação unificado: o preço final fechado não segue a sua oferta, e sim o ponto de encontro de todas as ofertas. Mesmo que você dê um valor mais alto, o preço de fechamento não vai ficar maior; se você ficar muito longe do ponto de encontro, você é eliminado direto. O contrário também é verdade: se você baixar demais o seu limite, quando o preço de liquidação cair exatamente entre a sua oferta e o seu limite, você vai fechar num nível de taxa que você mesmo não pretendia aceitar.$BTW
Por isso, neste desenho, o limite verdadeiro é a única oferta correta: se foi fechado, você recebe o preço de liquidação, sem prejuízo; se não foi fechado, é porque o mercado não consegue oferecer o número que você quer — e você economiza capital para alocar em outro lugar. Pelo contrário, aqueles pequenos movimentos de “ganhar mais” “apertar mais” são os que mais facilmente deixam o dinheiro ocioso, ou ainda levam a um fechamento passivo numa taxa errada.
Antes de dar lances, o que realmente deveria ser pensado não é como formular a oferta, e sim três coisas: onde está a liquidação mais recente do mercado; por quanto tempo o seu capital consegue ficar ocioso; e qual é o seu verdadeiro limite. Se você pensar nisso tudo com clareza, o número que você reporta deixa de ser uma disputa e vira resposta.
Esse mecanismo remove do empréstimo a ideia de “ficar negociando”. Mercados comuns puxam e empurram para formar o preço; aqui, todos dizem a verdade ao mesmo tempo. A linha entre conseguir uma boa taxa ou não é: você tem coragem de dizer a verdade? #termmax
7
350
·
--
Os empréstimos on-chain parecem ser um negócio “disperso” — protocolos diferentes, garantias diferentes, mercados diferentes, e cada um parece jogar o seu próprio jogo. Mas se você olhar os riscos em conjunto, isso pode ser o negócio mais concentrado em DeFi: todo o dinheiro fica apostado no mesmo tipo de garantia, com o mesmo conjunto de mecanismos de liquidação, e também compartilhando o mesmo momento mais frágil. Quando o mercado vira, todo mundo dá problema no mesmo dia, pela mesma razão.$1000RATS
As finanças tradicionais lidam com essa “concentração” usando o tempo. Instituições não colocam todo o dinheiro no mesmo vencimento — tem quem coloque por três meses, quem coloque por um ano, quem coloque por dez anos. Ativos com datas de vencimento diferentes naturalmente desencontram os momentos em que vão dar ruim. Esse modo de dispersar risco com o tempo é quase inexistente na cadeia: todo mundo só tem a taxa “agora”, sem nenhuma “programação para um dia futuro”.$CLO
@termmax Deixa-me reexaminar isso: o que realmente faz sentido é a estrutura de prazos (maturidade). Uma carteira de ativos de renda fixa com vencimentos diferentes, por si só, é um “mecanismo de defasagem de risco” — o dinheiro que vence em três meses e o dinheiro que vence em um ano não vão se concentrar para resgate e liquidação no mesmo dia. Mesmo que o mercado como um todo esteja ruim, se os prazos estiverem desencontrados, não é provável que todos atravessem o mesmo “vazio” ao mesmo tempo.
Entendendo essa camada, percebi o quão escasso é o eixo “prazo” no on-chain. Não é só para deixar as taxas mais previsíveis; é também para adicionar aos ativos on-chain algo que a finança tradicional já tem há muito tempo: espalhar o risco pelo tempo, em vez de fazer todo o risco se aglomerar num único ponto.
Claro, dispersar prazos não é “de graça”. Quanto mais prazos existem, mais o mercado fica fragmentado, e a profundidade de cada data de vencimento fica mais fina; além disso, quanto mais perto do vencimento, mais concentrados ficam os resgates e as liquidações — e nesse dia a pressão sobre o caixa tende a ser amplificada. Desencontrar é bom, mas o instante em que se desencontra vira um novo teste.
Por isso, eu vou observar com foco: se, em cenários extremos, ativos com diferentes prazos realmente conseguem desencontrar os problemas; se as datas de vencimento ficam excessivamente concentradas em alguns poucos dias; e se a pressão de resgates perto do vencimento consegue ser absorvida de forma estável pelo mercado. Só entendendo essas três coisas é que eu acho que a estrutura de prazos da TermMax não só “trava” a taxa de juros, mas de fato espalha o risco.
#termmax
Os empréstimos on-chain parecem ser um negócio “disperso” — protocolos diferentes, garantias diferentes, mercados diferentes, e cada um parece jogar o seu próprio jogo. Mas se você olhar os riscos em conjunto, isso pode ser o negócio mais concentrado em DeFi: todo o dinheiro fica apostado no mesmo tipo de garantia, com o mesmo conjunto de mecanismos de liquidação, e também compartilhando o mesmo momento mais frágil. Quando o mercado vira, todo mundo dá problema no mesmo dia, pela mesma razão.$1000RATS
As finanças tradicionais lidam com essa “concentração” usando o tempo. Instituições não colocam todo o dinheiro no mesmo vencimento — tem quem coloque por três meses, quem coloque por um ano, quem coloque por dez anos. Ativos com datas de vencimento diferentes naturalmente desencontram os momentos em que vão dar ruim. Esse modo de dispersar risco com o tempo é quase inexistente na cadeia: todo mundo só tem a taxa “agora”, sem nenhuma “programação para um dia futuro”.$CLO
@TermMax Deixa-me reexaminar isso: o que realmente faz sentido é a estrutura de prazos (maturidade). Uma carteira de ativos de renda fixa com vencimentos diferentes, por si só, é um “mecanismo de defasagem de risco” — o dinheiro que vence em três meses e o dinheiro que vence em um ano não vão se concentrar para resgate e liquidação no mesmo dia. Mesmo que o mercado como um todo esteja ruim, se os prazos estiverem desencontrados, não é provável que todos atravessem o mesmo “vazio” ao mesmo tempo.
Entendendo essa camada, percebi o quão escasso é o eixo “prazo” no on-chain. Não é só para deixar as taxas mais previsíveis; é também para adicionar aos ativos on-chain algo que a finança tradicional já tem há muito tempo: espalhar o risco pelo tempo, em vez de fazer todo o risco se aglomerar num único ponto.
Claro, dispersar prazos não é “de graça”. Quanto mais prazos existem, mais o mercado fica fragmentado, e a profundidade de cada data de vencimento fica mais fina; além disso, quanto mais perto do vencimento, mais concentrados ficam os resgates e as liquidações — e nesse dia a pressão sobre o caixa tende a ser amplificada. Desencontrar é bom, mas o instante em que se desencontra vira um novo teste.
Por isso, eu vou observar com foco: se, em cenários extremos, ativos com diferentes prazos realmente conseguem desencontrar os problemas; se as datas de vencimento ficam excessivamente concentradas em alguns poucos dias; e se a pressão de resgates perto do vencimento consegue ser absorvida de forma estável pelo mercado. Só entendendo essas três coisas é que eu acho que a estrutura de prazos da TermMax não só “trava” a taxa de juros, mas de fato espalha o risco.
#termmax
As finanças tradicionais lidam com essa “concentração” usando o tempo. Instituições não colocam todo o dinheiro no mesmo vencimento — tem quem coloque por três meses, quem coloque por um ano, quem coloque por dez anos. Ativos com datas de vencimento diferentes naturalmente desencontram os momentos em que vão dar ruim. Esse modo de dispersar risco com o tempo é quase inexistente na cadeia: todo mundo só tem a taxa “agora”, sem nenhuma “programação para um dia futuro”.$CLO
@TermMax Deixa-me reexaminar isso: o que realmente faz sentido é a estrutura de prazos (maturidade). Uma carteira de ativos de renda fixa com vencimentos diferentes, por si só, é um “mecanismo de defasagem de risco” — o dinheiro que vence em três meses e o dinheiro que vence em um ano não vão se concentrar para resgate e liquidação no mesmo dia. Mesmo que o mercado como um todo esteja ruim, se os prazos estiverem desencontrados, não é provável que todos atravessem o mesmo “vazio” ao mesmo tempo.
Entendendo essa camada, percebi o quão escasso é o eixo “prazo” no on-chain. Não é só para deixar as taxas mais previsíveis; é também para adicionar aos ativos on-chain algo que a finança tradicional já tem há muito tempo: espalhar o risco pelo tempo, em vez de fazer todo o risco se aglomerar num único ponto.
Claro, dispersar prazos não é “de graça”. Quanto mais prazos existem, mais o mercado fica fragmentado, e a profundidade de cada data de vencimento fica mais fina; além disso, quanto mais perto do vencimento, mais concentrados ficam os resgates e as liquidações — e nesse dia a pressão sobre o caixa tende a ser amplificada. Desencontrar é bom, mas o instante em que se desencontra vira um novo teste.
Por isso, eu vou observar com foco: se, em cenários extremos, ativos com diferentes prazos realmente conseguem desencontrar os problemas; se as datas de vencimento ficam excessivamente concentradas em alguns poucos dias; e se a pressão de resgates perto do vencimento consegue ser absorvida de forma estável pelo mercado. Só entendendo essas três coisas é que eu acho que a estrutura de prazos da TermMax não só “trava” a taxa de juros, mas de fato espalha o risco.
#termmax
6
241
·
--
Verificado
No mundo real, a maior parte do financiamento tem taxa de juros fixa. Hipotecas são “travadas”; debêntures corporativas também — para qualquer pessoa que precise fazer orçamento, o que importa com frequência é “previsibilidade” mais do que “barateza”.
No on-chain, acontece o contrário. Em protocolos como Aave e Compound, as taxas sobem e descem conforme a utilização do pool de liquidez — hoje 5%, amanhã 8%, depois volta a 3%. Quem toma emprestado não sabe o custo; quem empresta não sabe o retorno. O fluxo de caixa fica completamente sem como planejar. $GPS
@termmax é justamente para preencher essa lacuna. O que ele faz não é complicado: transformar “uma certa taxa de juros fixa em um período futuro específico” em algo que pode ser travado, para que quem toma emprestado saiba o custo e quem empresta saiba o retorno — e que permaneça inalterado até a data de vencimento. $ACE
Esse valor frequentemente é ofuscado por “a taxa de retorno é alta ou não”. O verdadeiro diferencial da taxa fixa nunca foi ser maior, mas sim ser certa. Ser certa significa conseguir fazer orçamento, fazer o “match” de prazos e transformar decisões de investimento oportunistas (pontuais) em ações operacionais repetíveis. Pegar taxa flutuante é apostar na direção; travar uma taxa fixa é operar o fluxo de caixa — e, na prática, são dois tipos de pessoas completamente diferentes.
Mas isso não significa que taxa fixa seja “mais avançada”; apenas significa precificar “a incerteza”. O que você paga pela previsibilidade é a diferença de juros em relação à taxa flutuante. Quando as taxas caem, quem travou uma taxa alta sente que perdeu; quando as taxas sobem, quem não travou se arrepende. A previsibilidade em si tem custo. Se vale a pena pagar, depende de você estar com “dinheiro sobrando” ou com “dinheiro que precisa pagar de volta”.
Por isso, quando avalio se um protocolo de taxa fixa presta ou não, não é a ver o quão alta é a taxa anual anunciada. O que importa é se ele consegue oferecer, de forma estável e contínua, opções de travamento com prazos diferentes. Só quando uma pessoa consegue encontrar, em qualquer momento, “o prazo que eu quero”, a taxa fixa pode ser considerada realmente implementada — e não apenas mais uma “porta” para um iniciante fazer uma compra por impulso baseada em retorno. #termmax
No mundo real, a maior parte do financiamento tem taxa de juros fixa. Hipotecas são “travadas”; debêntures corporativas também — para qualquer pessoa que precise fazer orçamento, o que importa com frequência é “previsibilidade” mais do que “barateza”.
No on-chain, acontece o contrário. Em protocolos como Aave e Compound, as taxas sobem e descem conforme a utilização do pool de liquidez — hoje 5%, amanhã 8%, depois volta a 3%. Quem toma emprestado não sabe o custo; quem empresta não sabe o retorno. O fluxo de caixa fica completamente sem como planejar. $GPS
@TermMax é justamente para preencher essa lacuna. O que ele faz não é complicado: transformar “uma certa taxa de juros fixa em um período futuro específico” em algo que pode ser travado, para que quem toma emprestado saiba o custo e quem empresta saiba o retorno — e que permaneça inalterado até a data de vencimento. $ACE
Esse valor frequentemente é ofuscado por “a taxa de retorno é alta ou não”. O verdadeiro diferencial da taxa fixa nunca foi ser maior, mas sim ser certa. Ser certa significa conseguir fazer orçamento, fazer o “match” de prazos e transformar decisões de investimento oportunistas (pontuais) em ações operacionais repetíveis. Pegar taxa flutuante é apostar na direção; travar uma taxa fixa é operar o fluxo de caixa — e, na prática, são dois tipos de pessoas completamente diferentes.
Mas isso não significa que taxa fixa seja “mais avançada”; apenas significa precificar “a incerteza”. O que você paga pela previsibilidade é a diferença de juros em relação à taxa flutuante. Quando as taxas caem, quem travou uma taxa alta sente que perdeu; quando as taxas sobem, quem não travou se arrepende. A previsibilidade em si tem custo. Se vale a pena pagar, depende de você estar com “dinheiro sobrando” ou com “dinheiro que precisa pagar de volta”.
Por isso, quando avalio se um protocolo de taxa fixa presta ou não, não é a ver o quão alta é a taxa anual anunciada. O que importa é se ele consegue oferecer, de forma estável e contínua, opções de travamento com prazos diferentes. Só quando uma pessoa consegue encontrar, em qualquer momento, “o prazo que eu quero”, a taxa fixa pode ser considerada realmente implementada — e não apenas mais uma “porta” para um iniciante fazer uma compra por impulso baseada em retorno. #termmax
No on-chain, acontece o contrário. Em protocolos como Aave e Compound, as taxas sobem e descem conforme a utilização do pool de liquidez — hoje 5%, amanhã 8%, depois volta a 3%. Quem toma emprestado não sabe o custo; quem empresta não sabe o retorno. O fluxo de caixa fica completamente sem como planejar. $GPS
@TermMax é justamente para preencher essa lacuna. O que ele faz não é complicado: transformar “uma certa taxa de juros fixa em um período futuro específico” em algo que pode ser travado, para que quem toma emprestado saiba o custo e quem empresta saiba o retorno — e que permaneça inalterado até a data de vencimento. $ACE
Esse valor frequentemente é ofuscado por “a taxa de retorno é alta ou não”. O verdadeiro diferencial da taxa fixa nunca foi ser maior, mas sim ser certa. Ser certa significa conseguir fazer orçamento, fazer o “match” de prazos e transformar decisões de investimento oportunistas (pontuais) em ações operacionais repetíveis. Pegar taxa flutuante é apostar na direção; travar uma taxa fixa é operar o fluxo de caixa — e, na prática, são dois tipos de pessoas completamente diferentes.
Mas isso não significa que taxa fixa seja “mais avançada”; apenas significa precificar “a incerteza”. O que você paga pela previsibilidade é a diferença de juros em relação à taxa flutuante. Quando as taxas caem, quem travou uma taxa alta sente que perdeu; quando as taxas sobem, quem não travou se arrepende. A previsibilidade em si tem custo. Se vale a pena pagar, depende de você estar com “dinheiro sobrando” ou com “dinheiro que precisa pagar de volta”.
Por isso, quando avalio se um protocolo de taxa fixa presta ou não, não é a ver o quão alta é a taxa anual anunciada. O que importa é se ele consegue oferecer, de forma estável e contínua, opções de travamento com prazos diferentes. Só quando uma pessoa consegue encontrar, em qualquer momento, “o prazo que eu quero”, a taxa fixa pode ser considerada realmente implementada — e não apenas mais uma “porta” para um iniciante fazer uma compra por impulso baseada em retorno. #termmax
8
783
·
--
🎙️ Vamos falar sobre trading e DCA (investimento periódico) de BNB spot!

Encerrado
03 h 15 min. 50 seg.
16.4k
30
45
·
--
🎙️ As ações dos EUA enlouqueceram de novo—adivinha como vai ser o movimento na abertura?

Encerrado
02 h 35 min. 59 seg.
10.8k
20
27
·
--
Recentemente estou de olho no mercado do @Dusk_Foundation . Há alguns pontos meio tortos que estão ficando cada vez mais evidentes: o projeto continua andando para frente, mas depois que “a notícia sai”, parece que ninguém leva a sério a pergunta “se existe algo na cadeia que consiga absorver”.
Em agosto, o lançamento do DuskEVM Testnet chegou. A cadeia de ferramentas com a qual os desenvolvedores já estão familiarizados funciona direto — isso é um ganho real. Mas eu vejo o projeto como ele nunca verifica se a notícia engana o suficiente. O que me preocupa é: depois que a notícia sai, existe atividade real na cadeia que continue crescendo? Testnet movimentada não significa que a mainnet tenha negócios — no site estão listados Chain ID da mainnet, RPC e endereços do explorador; só que os endereços fornecidos na documentação chegaram a dar 404. E na lista de produtos, ainda fica pendurado como “Testnet”. Isso não quer dizer que não estejam fazendo nada: parâmetros podem ser reservados com antecedência. Mas “planejar uma integração dessa forma” e “o público conseguir usar de modo estável” são coisas diferentes. A primeira responde ao plano; a segunda responde se há gente usando.
$AIO
Na parte de dados, eu me atenho mais ainda à cadeia em si. Endereços ativos vão acumulando aos poucos; depois que a ponte bidirecional foi lançada, a atividade on-chain aumentou — isso é real. Mas a taxa de staking parece relativamente alta; observando com cuidado, depende principalmente de quem opera nós para sustentar. Se daqui a mais um ano os apps que realmente rodarem o negócio central dentro de um “canal criptografado” ainda forem vazios, a precificação desse mercado vai escorregar para “uma rede EVM com uma casca de privacidade”. Com esse tipo de narrativa, a posição atual desaba pela metade.
O que realmente precisa ser verificado é a capacidade de absorção. Quando no dia em que chegar a primeira leva de ativos institucionais, e os pedidos entrarem ao mesmo tempo, a cadeia e o lado de execução de transações aguentam? Se a execução confidencial do Hedger aguenta carga real, se o lado de liquidação consegue processar em lote, se o cancelamento e o reenvio de ordens ocorre com fluidez — isso é que vai determinar se um “bom momento” vira fluxo de caixa de verdade, e não só um pico de entusiasmo que dá uma volta e vai embora.
Por isso, minha maior dúvida sobre o $DUSK já não é “se a história é bem contada”, e sim “quando a história se materializa, a cadeia consegue de fato absorver?”. Dá para criar clima com a notícia, mas demanda real só reconhece duas coisas: a cadeia consegue rodar, e o dinheiro consegue entrar e sair. Enquanto essas duas coisas não forem validadas pelos dados, mesmo que haja muitos “benefícios”, no máximo é um convite para especuladores. #dusk
Recentemente estou de olho no mercado do @Dusk . Há alguns pontos meio tortos que estão ficando cada vez mais evidentes: o projeto continua andando para frente, mas depois que “a notícia sai”, parece que ninguém leva a sério a pergunta “se existe algo na cadeia que consiga absorver”.
Em agosto, o lançamento do DuskEVM Testnet chegou. A cadeia de ferramentas com a qual os desenvolvedores já estão familiarizados funciona direto — isso é um ganho real. Mas eu vejo o projeto como ele nunca verifica se a notícia engana o suficiente. O que me preocupa é: depois que a notícia sai, existe atividade real na cadeia que continue crescendo? Testnet movimentada não significa que a mainnet tenha negócios — no site estão listados Chain ID da mainnet, RPC e endereços do explorador; só que os endereços fornecidos na documentação chegaram a dar 404. E na lista de produtos, ainda fica pendurado como “Testnet”. Isso não quer dizer que não estejam fazendo nada: parâmetros podem ser reservados com antecedência. Mas “planejar uma integração dessa forma” e “o público conseguir usar de modo estável” são coisas diferentes. A primeira responde ao plano; a segunda responde se há gente usando.
$AIO
Na parte de dados, eu me atenho mais ainda à cadeia em si. Endereços ativos vão acumulando aos poucos; depois que a ponte bidirecional foi lançada, a atividade on-chain aumentou — isso é real. Mas a taxa de staking parece relativamente alta; observando com cuidado, depende principalmente de quem opera nós para sustentar. Se daqui a mais um ano os apps que realmente rodarem o negócio central dentro de um “canal criptografado” ainda forem vazios, a precificação desse mercado vai escorregar para “uma rede EVM com uma casca de privacidade”. Com esse tipo de narrativa, a posição atual desaba pela metade.
O que realmente precisa ser verificado é a capacidade de absorção. Quando no dia em que chegar a primeira leva de ativos institucionais, e os pedidos entrarem ao mesmo tempo, a cadeia e o lado de execução de transações aguentam? Se a execução confidencial do Hedger aguenta carga real, se o lado de liquidação consegue processar em lote, se o cancelamento e o reenvio de ordens ocorre com fluidez — isso é que vai determinar se um “bom momento” vira fluxo de caixa de verdade, e não só um pico de entusiasmo que dá uma volta e vai embora.
Por isso, minha maior dúvida sobre o $DUSK já não é “se a história é bem contada”, e sim “quando a história se materializa, a cadeia consegue de fato absorver?”. Dá para criar clima com a notícia, mas demanda real só reconhece duas coisas: a cadeia consegue rodar, e o dinheiro consegue entrar e sair. Enquanto essas duas coisas não forem validadas pelos dados, mesmo que haja muitos “benefícios”, no máximo é um convite para especuladores. #dusk
Em agosto, o lançamento do DuskEVM Testnet chegou. A cadeia de ferramentas com a qual os desenvolvedores já estão familiarizados funciona direto — isso é um ganho real. Mas eu vejo o projeto como ele nunca verifica se a notícia engana o suficiente. O que me preocupa é: depois que a notícia sai, existe atividade real na cadeia que continue crescendo? Testnet movimentada não significa que a mainnet tenha negócios — no site estão listados Chain ID da mainnet, RPC e endereços do explorador; só que os endereços fornecidos na documentação chegaram a dar 404. E na lista de produtos, ainda fica pendurado como “Testnet”. Isso não quer dizer que não estejam fazendo nada: parâmetros podem ser reservados com antecedência. Mas “planejar uma integração dessa forma” e “o público conseguir usar de modo estável” são coisas diferentes. A primeira responde ao plano; a segunda responde se há gente usando.
$AIO
Na parte de dados, eu me atenho mais ainda à cadeia em si. Endereços ativos vão acumulando aos poucos; depois que a ponte bidirecional foi lançada, a atividade on-chain aumentou — isso é real. Mas a taxa de staking parece relativamente alta; observando com cuidado, depende principalmente de quem opera nós para sustentar. Se daqui a mais um ano os apps que realmente rodarem o negócio central dentro de um “canal criptografado” ainda forem vazios, a precificação desse mercado vai escorregar para “uma rede EVM com uma casca de privacidade”. Com esse tipo de narrativa, a posição atual desaba pela metade.
O que realmente precisa ser verificado é a capacidade de absorção. Quando no dia em que chegar a primeira leva de ativos institucionais, e os pedidos entrarem ao mesmo tempo, a cadeia e o lado de execução de transações aguentam? Se a execução confidencial do Hedger aguenta carga real, se o lado de liquidação consegue processar em lote, se o cancelamento e o reenvio de ordens ocorre com fluidez — isso é que vai determinar se um “bom momento” vira fluxo de caixa de verdade, e não só um pico de entusiasmo que dá uma volta e vai embora.
Por isso, minha maior dúvida sobre o $DUSK já não é “se a história é bem contada”, e sim “quando a história se materializa, a cadeia consegue de fato absorver?”. Dá para criar clima com a notícia, mas demanda real só reconhece duas coisas: a cadeia consegue rodar, e o dinheiro consegue entrar e sair. Enquanto essas duas coisas não forem validadas pelos dados, mesmo que haja muitos “benefícios”, no máximo é um convite para especuladores. #dusk
8
584
·
--
Eu recomendo o meu tesouro, o operador inteligente e experiente que faz copy trading, <李非与>. Ele é um jogador no nível máximo da filosofia “O Tao é simples; o caminho é a essência”—e, assim que aparece, já chama atenção. Na seção de preferências de ativos, está tudo limpo de um jeito impressionante: BTC 100%. Ele só opera em um único tipo de ativo — big biscuit. Essa concentração extrema, em meio a um mar de tokens chamativos e cheios de firulas na tela, o deixa ainda mais sereno e profissional. Enquanto outros tentam agarrar de tudo, ele aprofunda apenas a rota mais central, ganhando dinheiro do jeito mais simples e mais sólido. Essa firmeza, por si só, é uma qualidade rara de um trader de elite
Nos últimos 30 dias, a rentabilidade foi +37,24%, com controle de drawdown em 8,24%. E durante o mês inteiro ele abriu apenas 4 posições, com taxa de acerto de até 75% — três trades todos vencedores. Isso significa que cada uma das ações dele é um golpe bem pensado, sem desperdício: escasseia o suficiente, acerta em cheio, e nunca desperdiça nenhuma oportunidade. Esse estilo de disciplina no limite é exatamente o que a maioria dos investidores comuns mais falta. Seguindo-o, você aprende não só a ganhar dinheiro, mas também um conjunto de filosofia de trading “menos entradas, mais chance de vencer”.
E repare como ele colocou todo o próprio patrimônio em si mesmo: margem para copy trading de 57.628 dólares, praticamente all-in na estratégia dele. Quando ganha, recebe 10% de repasse; quando perde, ele próprio primeiro arca o prejuízo — essa responsabilidade com dinheiro de verdade dá a maior confiança. Dá para começar com apenas 10 USDT, sem barreiras, com condições acessíveis para qualquer pessoa acompanhar este jogador focado em BTC e montar junto cada etapa do mercado do big biscuit.
Se você também acredita firmemente que BTC é o ativo que mais vale a pena aprofundar a longo prazo neste mercado, e quer deixar as negociações complexas nas mãos de profissionais, 李非与 foi escolhido sob medida para você. #币安聪明钱跟单
Eu recomendo o meu tesouro, o operador inteligente e experiente que faz copy trading, <李非与>. Ele é um jogador no nível máximo da filosofia “O Tao é simples; o caminho é a essência”—e, assim que aparece, já chama atenção. Na seção de preferências de ativos, está tudo limpo de um jeito impressionante: BTC 100%. Ele só opera em um único tipo de ativo — big biscuit. Essa concentração extrema, em meio a um mar de tokens chamativos e cheios de firulas na tela, o deixa ainda mais sereno e profissional. Enquanto outros tentam agarrar de tudo, ele aprofunda apenas a rota mais central, ganhando dinheiro do jeito mais simples e mais sólido. Essa firmeza, por si só, é uma qualidade rara de um trader de elite
Nos últimos 30 dias, a rentabilidade foi +37,24%, com controle de drawdown em 8,24%. E durante o mês inteiro ele abriu apenas 4 posições, com taxa de acerto de até 75% — três trades todos vencedores. Isso significa que cada uma das ações dele é um golpe bem pensado, sem desperdício: escasseia o suficiente, acerta em cheio, e nunca desperdiça nenhuma oportunidade. Esse estilo de disciplina no limite é exatamente o que a maioria dos investidores comuns mais falta. Seguindo-o, você aprende não só a ganhar dinheiro, mas também um conjunto de filosofia de trading “menos entradas, mais chance de vencer”.
E repare como ele colocou todo o próprio patrimônio em si mesmo: margem para copy trading de 57.628 dólares, praticamente all-in na estratégia dele. Quando ganha, recebe 10% de repasse; quando perde, ele próprio primeiro arca o prejuízo — essa responsabilidade com dinheiro de verdade dá a maior confiança. Dá para começar com apenas 10 USDT, sem barreiras, com condições acessíveis para qualquer pessoa acompanhar este jogador focado em BTC e montar junto cada etapa do mercado do big biscuit.
Se você também acredita firmemente que BTC é o ativo que mais vale a pena aprofundar a longo prazo neste mercado, e quer deixar as negociações complexas nas mãos de profissionais, 李非与 foi escolhido sob medida para você. #币安聪明钱跟单
Nos últimos 30 dias, a rentabilidade foi +37,24%, com controle de drawdown em 8,24%. E durante o mês inteiro ele abriu apenas 4 posições, com taxa de acerto de até 75% — três trades todos vencedores. Isso significa que cada uma das ações dele é um golpe bem pensado, sem desperdício: escasseia o suficiente, acerta em cheio, e nunca desperdiça nenhuma oportunidade. Esse estilo de disciplina no limite é exatamente o que a maioria dos investidores comuns mais falta. Seguindo-o, você aprende não só a ganhar dinheiro, mas também um conjunto de filosofia de trading “menos entradas, mais chance de vencer”.
E repare como ele colocou todo o próprio patrimônio em si mesmo: margem para copy trading de 57.628 dólares, praticamente all-in na estratégia dele. Quando ganha, recebe 10% de repasse; quando perde, ele próprio primeiro arca o prejuízo — essa responsabilidade com dinheiro de verdade dá a maior confiança. Dá para começar com apenas 10 USDT, sem barreiras, com condições acessíveis para qualquer pessoa acompanhar este jogador focado em BTC e montar junto cada etapa do mercado do big biscuit.
Se você também acredita firmemente que BTC é o ativo que mais vale a pena aprofundar a longo prazo neste mercado, e quer deixar as negociações complexas nas mãos de profissionais, 李非与 foi escolhido sob medida para você. #币安聪明钱跟单
币安Binance华语
·
--
👀 Procurando pessoas na internet: quem é o seu tesouro escondido — o operador de “Smart Money” que você guarda?
O “Smart Money” da Binance “sinal para seguir” já foi lançado. É possível ver o desempenho dos traders e fazer follow automático.
Faça RT e recomende traders de Smart Money “Binance” com #BinanceSmartMoneyFollow, ou compartilhe sua experiência com contratos para seguir/trading para seguir; assim você participa da campanha! Também convidamos traders a se candidatarem👏
🎁 As 20 melhores respostas de compartilhamento poderão ser divididas em 1000 USDT
Traders excelentes merecem ser vistos — é só compartilhar 😎
O “Smart Money” da Binance “sinal para seguir” já foi lançado. É possível ver o desempenho dos traders e fazer follow automático.
Faça RT e recomende traders de Smart Money “Binance” com #BinanceSmartMoneyFollow, ou compartilhe sua experiência com contratos para seguir/trading para seguir; assim você participa da campanha! Também convidamos traders a se candidatarem👏
🎁 As 20 melhores respostas de compartilhamento poderão ser divididas em 1000 USDT
Traders excelentes merecem ser vistos — é só compartilhar 😎
61
·
--
A escolha da DUSK no tema de interoperabilidade entre cadeias é mais contida do que a da maioria dos projetos de RWA. Ela não tentou se transformar em uma “ponte universal entre cadeias”; em vez disso, colocou o foco na emissão e na liquidação de ativos na própria cadeia, deixando a interoperabilidade a cargo do CCIP da Chainlink — para se conectar a ecossistemas principais como Ethereum, BSC e Polygon. Por trás disso há um cenário bem prático: um título emitido de forma regulada na cadeia da DUSK pode ser mapeado via CCIP para o Ethereum, permitindo que os protocolos de DeFi de lá usem esses ativos como garantia ou para negociação. $COW
Mas, depois da interoperabilidade, surge um problema inevitável: a característica de conformidade pode ser preservada? Um título emitido na cadeia da DUSK seguindo as regras, ao ser transferido para o Ethereum, poderia ser usado como garantia por algum protocolo que não é regulado; a responsabilidade de conformidade do emissor original não seria diluída? A solução proposta pela DUSK é: durante o processo de cross-chain, o contrato valida de forma forçada se a cadeia de destino atende aos requisitos regulatórios; se não atender, a operação é rejeitada diretamente. A lógica faz sentido, mas para funcionar na prática, é preciso implantar em cada cadeia de destino um conjunto de validadores de conformidade — e as regras teriam de ser atualizadas continuamente. Esse custo de manutenção não é baixo.
Outro ponto que vale considerar é por que o @Dusk_Foundation não constrói seu próprio ecossistema e depende menos de terceiros. Pelo meu entendimento, essa é justamente uma decisão inteligente. Ativos de RWA têm, por natureza, pouca liquidez; se ficarem circulando apenas na própria cadeia da DUSK, virariam um “sistema fechado de uso interno”, onde ninguém consegue entrar e ninguém consegue sair; já ao usar cross-chain, é como emprestar os stablecoins prontos no Ethereum e os usuários de DeFi, fazendo com que esses ativos realmente ganhem liquidez. Evidentemente, o preço também está à vista — segurança na interoperabilidade. Há muitos exemplos históricos de pontes que foram comprometidas; mesmo que o CCIP tenha grande reputação, isso não significa segurança absoluta.
Eu gosto dessa rota de “aproveitar forças externas”, mas não vou investir com posição pesada, porque a segurança de cross-chain continua sendo uma faca pendurada sobre a cabeça. No momento, minha estratégia é: participar com uma posição bem pequena do teste de cross-chain na testnet da cadeia da DUSK, observar a fluidez das transferências e as taxas; depois que a rede principal fizer um lançamento oficial, se a latência e o custo do cross-chain estiverem sob controle, considerarei aumentar a posição. #dusk $DUSK
A escolha da DUSK no tema de interoperabilidade entre cadeias é mais contida do que a da maioria dos projetos de RWA. Ela não tentou se transformar em uma “ponte universal entre cadeias”; em vez disso, colocou o foco na emissão e na liquidação de ativos na própria cadeia, deixando a interoperabilidade a cargo do CCIP da Chainlink — para se conectar a ecossistemas principais como Ethereum, BSC e Polygon. Por trás disso há um cenário bem prático: um título emitido de forma regulada na cadeia da DUSK pode ser mapeado via CCIP para o Ethereum, permitindo que os protocolos de DeFi de lá usem esses ativos como garantia ou para negociação. $COW
Mas, depois da interoperabilidade, surge um problema inevitável: a característica de conformidade pode ser preservada? Um título emitido na cadeia da DUSK seguindo as regras, ao ser transferido para o Ethereum, poderia ser usado como garantia por algum protocolo que não é regulado; a responsabilidade de conformidade do emissor original não seria diluída? A solução proposta pela DUSK é: durante o processo de cross-chain, o contrato valida de forma forçada se a cadeia de destino atende aos requisitos regulatórios; se não atender, a operação é rejeitada diretamente. A lógica faz sentido, mas para funcionar na prática, é preciso implantar em cada cadeia de destino um conjunto de validadores de conformidade — e as regras teriam de ser atualizadas continuamente. Esse custo de manutenção não é baixo.
Outro ponto que vale considerar é por que o @Dusk não constrói seu próprio ecossistema e depende menos de terceiros. Pelo meu entendimento, essa é justamente uma decisão inteligente. Ativos de RWA têm, por natureza, pouca liquidez; se ficarem circulando apenas na própria cadeia da DUSK, virariam um “sistema fechado de uso interno”, onde ninguém consegue entrar e ninguém consegue sair; já ao usar cross-chain, é como emprestar os stablecoins prontos no Ethereum e os usuários de DeFi, fazendo com que esses ativos realmente ganhem liquidez. Evidentemente, o preço também está à vista — segurança na interoperabilidade. Há muitos exemplos históricos de pontes que foram comprometidas; mesmo que o CCIP tenha grande reputação, isso não significa segurança absoluta.
Eu gosto dessa rota de “aproveitar forças externas”, mas não vou investir com posição pesada, porque a segurança de cross-chain continua sendo uma faca pendurada sobre a cabeça. No momento, minha estratégia é: participar com uma posição bem pequena do teste de cross-chain na testnet da cadeia da DUSK, observar a fluidez das transferências e as taxas; depois que a rede principal fizer um lançamento oficial, se a latência e o custo do cross-chain estiverem sob controle, considerarei aumentar a posição. #dusk $DUSK
Mas, depois da interoperabilidade, surge um problema inevitável: a característica de conformidade pode ser preservada? Um título emitido na cadeia da DUSK seguindo as regras, ao ser transferido para o Ethereum, poderia ser usado como garantia por algum protocolo que não é regulado; a responsabilidade de conformidade do emissor original não seria diluída? A solução proposta pela DUSK é: durante o processo de cross-chain, o contrato valida de forma forçada se a cadeia de destino atende aos requisitos regulatórios; se não atender, a operação é rejeitada diretamente. A lógica faz sentido, mas para funcionar na prática, é preciso implantar em cada cadeia de destino um conjunto de validadores de conformidade — e as regras teriam de ser atualizadas continuamente. Esse custo de manutenção não é baixo.
Outro ponto que vale considerar é por que o @Dusk não constrói seu próprio ecossistema e depende menos de terceiros. Pelo meu entendimento, essa é justamente uma decisão inteligente. Ativos de RWA têm, por natureza, pouca liquidez; se ficarem circulando apenas na própria cadeia da DUSK, virariam um “sistema fechado de uso interno”, onde ninguém consegue entrar e ninguém consegue sair; já ao usar cross-chain, é como emprestar os stablecoins prontos no Ethereum e os usuários de DeFi, fazendo com que esses ativos realmente ganhem liquidez. Evidentemente, o preço também está à vista — segurança na interoperabilidade. Há muitos exemplos históricos de pontes que foram comprometidas; mesmo que o CCIP tenha grande reputação, isso não significa segurança absoluta.
Eu gosto dessa rota de “aproveitar forças externas”, mas não vou investir com posição pesada, porque a segurança de cross-chain continua sendo uma faca pendurada sobre a cabeça. No momento, minha estratégia é: participar com uma posição bem pequena do teste de cross-chain na testnet da cadeia da DUSK, observar a fluidez das transferências e as taxas; depois que a rede principal fizer um lançamento oficial, se a latência e o custo do cross-chain estiverem sob controle, considerarei aumentar a posição. #dusk $DUSK
2
219
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
StellarActivatesProtocol28At211TPS
4,121 visualizações
166 a discutir
#stellaractivatesprotocol28at211tps
Stellar ativa o Protocolo 28 como o registro de rede de 211+ TPS
A Stellar ativou o Protocolo 28, conhecido como Adapter, após sua atualização agendada na rede principal. O avanço ocorre junto com um novo recorde contínuo de taxa de transferência de mais de 211 transações por segundo em 100 blocos consecutivos, de acordo com dados da blockchain citados por relatórios recentes.
O Protocolo 28 se concentra fortemente em melhorar a experiência de desenvolvedores que criam contratos inteligentes na Stellar. As três principais mudanças são CAP-83, CAP-85 e CAP-86.
A CAP-85 permite que vários contratos Soroban referenciem um executável gerenciado externamente. Isso significa que desenvolvedores podem atualizar uma implementação compartilhada de contrato de forma atômica, em vez de fazer upgrade de cada contrato individualmente. A CAP-86 introduz a funcionalidade de sparse-map, destinada a facilitar migrações de dados de contratos à medida que as aplicações evoluem.
A CAP-83 também altera a forma como validadores podem lidar com conjuntos de transações durante o consenso. A Stellar afirma que a melhoria foi projetada para permitir que o consenso continue quando os dados das transações estiverem atrasados ou forem inválidos.
O número de 211+ TPS deve ser visto separadamente da própria atualização do protocolo. A Stellar está habilitando gradualmente o download paralelo de conjuntos de transações, enquanto o Protocolo 28 fornece infraestrutura destinada a suportar cargas de trabalho mais pesadas.
Para desenvolvedores e operadores de infraestrutura, a atualização marca mais um passo no esforço contínuo da Stellar para dimensionar suas aplicações de contratos inteligentes e financeiras.
$XLM
$BTC
$AVA
Crypto Futrures Afridi
·0 gostos
·538 visualizações
SECGrantsInnovationExemptionForTokenizedStocks
3,590 visualizações
147 a discutir
XRPGains3%AsRippleAddsMPPSupport
2,060 visualizações
106 a discutir