

SAC-King-你真棒-带我走
5.4k Publicações

SAC-King-你真棒-带我走
 Square verificado+
Denunciar
Bloquear Utilizador
内容创作者🔹精准预测🔹未来规划师🔹深度高级研究员与分析师🔹高精度预测🔹深度研究与高频现货交易策略🔹区块链 | WEB3 | 未来科技研究 | 🔹积极思考者🔹影响力人物🔹 ID#1187016486 | X.@sac_king666 | X.@sachanna74
950 A seguir
33.3K+ Seguidores
12.3K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
Em direto
PINNED
🎉 UMA PEQUENA RECOMPENSA, UM MOMENTO DE GRANDE EMOÇÃO! 💛
✨ Hoje, a Binance me recompensou com 10 USDC ($10), e essa pequena conquista significa muito para mim! 🥹💛
🙏 Agradeço de coração à @Binance e a cada pessoa incrível que me apoiou, cujo carinho e engajamento tornaram este momento ainda mais especial. ❤️ Juntos, crescemos, nos apoiamos e celebramos! 🚀
#Binance #USDC #CryptoRewards #BinanceCommunity #CoraçãoGrato #GrowTogether #GrowWithSAC $DELLB $DRAMB $EWYB
78
#anthropicttmrevenuegrewabout1200%
🚀 A receita da Anthropic nos últimos 12 meses disparou 1.200%: quando a IA se transforma numa revolução empresarial 🤖
Algumas empresas perseguem o futuro. Outras começam a rentabilizá-lo antes de o mundo compreender plenamente o que está a acontecer.
Por detrás de cada linha de código, de cada tarefa automatizada e de cada conversa com um modelo de IA, esconde-se uma questão maior: poderá a inteligência tornar-se um dos negócios mais valiosos do mundo?
O crescimento reportado da receita da Anthropic nos últimos doze meses, de aproximadamente 1.200%, conta uma história notável de impulso comercial. Os seus produtos de IA Claude estão a ir além da mera curiosidade e a encontrar aplicações práticas no desenvolvimento de software, nas operações empresariais e em fluxos de trabalho profissionais complexos.
Esta mudança é importante. As empresas não pagam simplesmente porque a inteligência artificial parece revolucionária. Pagam quando esta poupa tempo, aumenta a produtividade e ajuda as equipas a realizar tarefas que antes exigiam muito mais esforço.
Eis a ideia mais profunda: a competição na área da IA poderá vir a ser decidida menos por quem cria o modelo mais impressionante e mais por quem transforma esse modelo numa ferramenta indispensável do dia a dia.
No entanto, o crescimento rápido é apenas um lado da equação. Os custos computacionais, a concorrência feroz e o desafio de manter a procura dos clientes podem influenciar a rentabilidade futura. Uma trajetória de receita espetacular não garante uma liderança duradoura.
A verdadeira revolução da IA começa quando a inteligência deixa de ser uma demonstração e passa a ser uma parte essencial do quotidiano empresarial.
Será a Anthropic uma líder de IA a longo prazo, ou tornará a concorrência mais difícil sustentar o crescimento atual?
Aviso: Apenas para fins educativos. Não constitui aconselhamento financeiro.
#Aİ #ArtificialIntelligence #GrowWithSAC $QNT $ENA $UNI
#AnthropicTTMRevenueGrewAbout1200%
1
1.3k
#anthropics1expectedtoday
🤖🚨 ANTHROPIC S1 É ESPERADO HOJE: O QUE PODERÁ SIGNIFICAR O PRÓXIMO PASSO DA EMPRESA EM IA? 🚨🤖
Na inteligência artificial, os maiores avanços raramente são anunciados com certeza. Às vezes, o verdadeiro sinal está naquilo para que o setor se está a preparar.
A Anthropic está a chamar a atenção devido ao esperado desenvolvimento do S1, mas o anúncio exato, o calendário de lançamento e as especificações técnicas precisam de ser confirmados pela empresa antes de os relatos serem tratados como factos.
Essa distinção é importante. Um lançamento esperado não é o mesmo que um lançamento confirmado, e as especulações sobre as capacidades do modelo não devem ser confundidas com desempenho verificado de forma independente.
Por que acompanhar isto de perto? A Anthropic opera num mercado de IA cada vez mais competitivo, onde melhorias no raciocínio, na programação, na fiabilidade e nos custos de inferência podem influenciar a adoção empresarial e a economia da infraestrutura de IA.
A minha opinião: A verdadeira questão não é se o S1 vai atrair atenção no dia do lançamento. É se a tecnologia subjacente oferece uma melhoria significativa que as empresas possam utilizar de forma consistente e acessível.
Se o S1 apresentar capacidades superiores ou maior eficiência, poderá aumentar a pressão sobre os concorrentes do setor de IA para melhorarem as suas ofertas. Mas, sem especificações confirmadas e avaliações comparativas credíveis, seria prematuro prever o seu impacto.
Na IA, um anúncio convincente desperta interesse. Um desempenho mensurável cria valor duradouro.
❓ O que é mais importante para a próxima geração de IA: raciocínio mais inteligente, respostas mais rápidas ou custos operacionais mais baixos?
Aviso: Apenas para fins educativos. Esta publicação não constitui aconselhamento de investimento.
#ArtificialIntelligence #Aİ #GrowWithSAC $QNT $ENA $TIA
#AnthropicS1ExpectedToday
1.5k
#southkoreareportedlyweighsfourthcryptotaxdelay
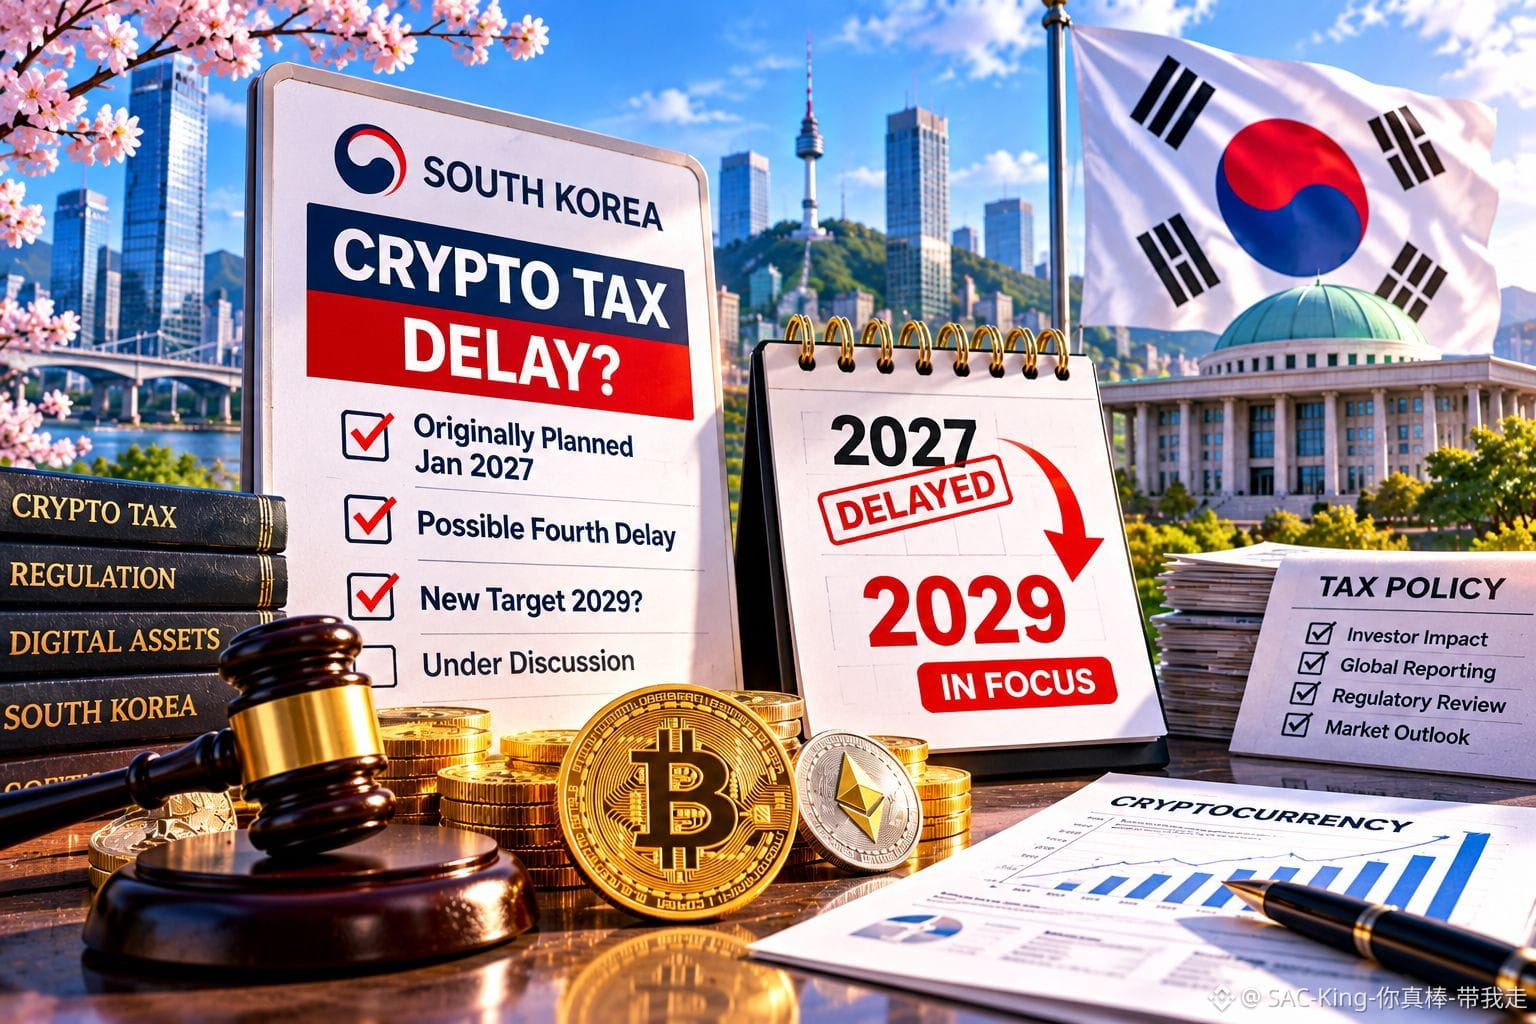
🇰🇷⚖️ COREIA DO SUL PODE ADIAR NOVAMENTE O IMPOSTO SOBRE CRIPTOMOEDAS: 2029 AGORA EM FOCO? ⚖️🇰🇷
O prazo para o imposto continua a ser adiado.
Mas a questão permanece: o mercado está à espera de clareza ou simplesmente de mais tempo?
A Coreia do Sul está a considerar um quarto adiamento do imposto previsto sobre os ganhos com criptomoedas, atualmente programado para entrar em vigor em 1 de janeiro de 2027. A alternativa proposta poderá adiar a implementação para 2029.
Ao abrigo do regime atual, os ganhos anuais com criptomoedas superiores a 2,5 milhões de won estariam sujeitos a uma taxa efetiva de imposto de 22%, incluindo o imposto local sobre o rendimento.
Um dos principais obstáculos é a comunicação de informações transfronteiriças. A Coreia do Sul espera trocar internacionalmente informações fiscais sobre criptomoedas ao abrigo do Quadro de Comunicação de Informações sobre Criptoativos da OCDE, enquanto os Estados Unidos deverão aderir em 2029. As autoridades receiam que dados incompletos sobre transações no estrangeiro possam resultar num tratamento desigual dos investidores nacionais.
No entanto, ainda não foi decidido um novo adiamento. As consultas governamentais e as deliberações da Assembleia Nacional terão de determinar se o calendário atual será alterado.
A minha opinião: a verdadeira questão não é simplesmente saber se os investidores em criptomoedas devem pagar impostos. É saber se as autoridades conseguem calcular os ganhos tributáveis de forma justa entre plataformas nacionais e estrangeiras e diferentes tipos de transação.
Para os mercados, um adiamento poderá aliviar as preocupações a curto prazo dos investidores coreanos, mas não provocará automaticamente uma subida. A liquidez global, o sentimento em relação à Bitcoin e o apetite geral pelo risco continuam a ser fatores importantes na evolução dos preços.
Uma regra fiscal previsível poderá ser mais importante para a confiança a longo prazo do que outra prorrogação temporária.
❓ A Coreia do Sul deve dar prioridade à implementação do imposto em 2027 ou esperar até que o seu sistema de comunicação de informações esteja mais completo?
Aviso: Apenas para fins educativos. Não constitui aconselhamento financeiro ou fiscal.
#CryptoRegulation #Bitcoin #GrowWithSAC $KAT $PYTH $UNI
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
1.5k
Verificado
#franklintempletonfilesfortwodividendtobitcoinetfs
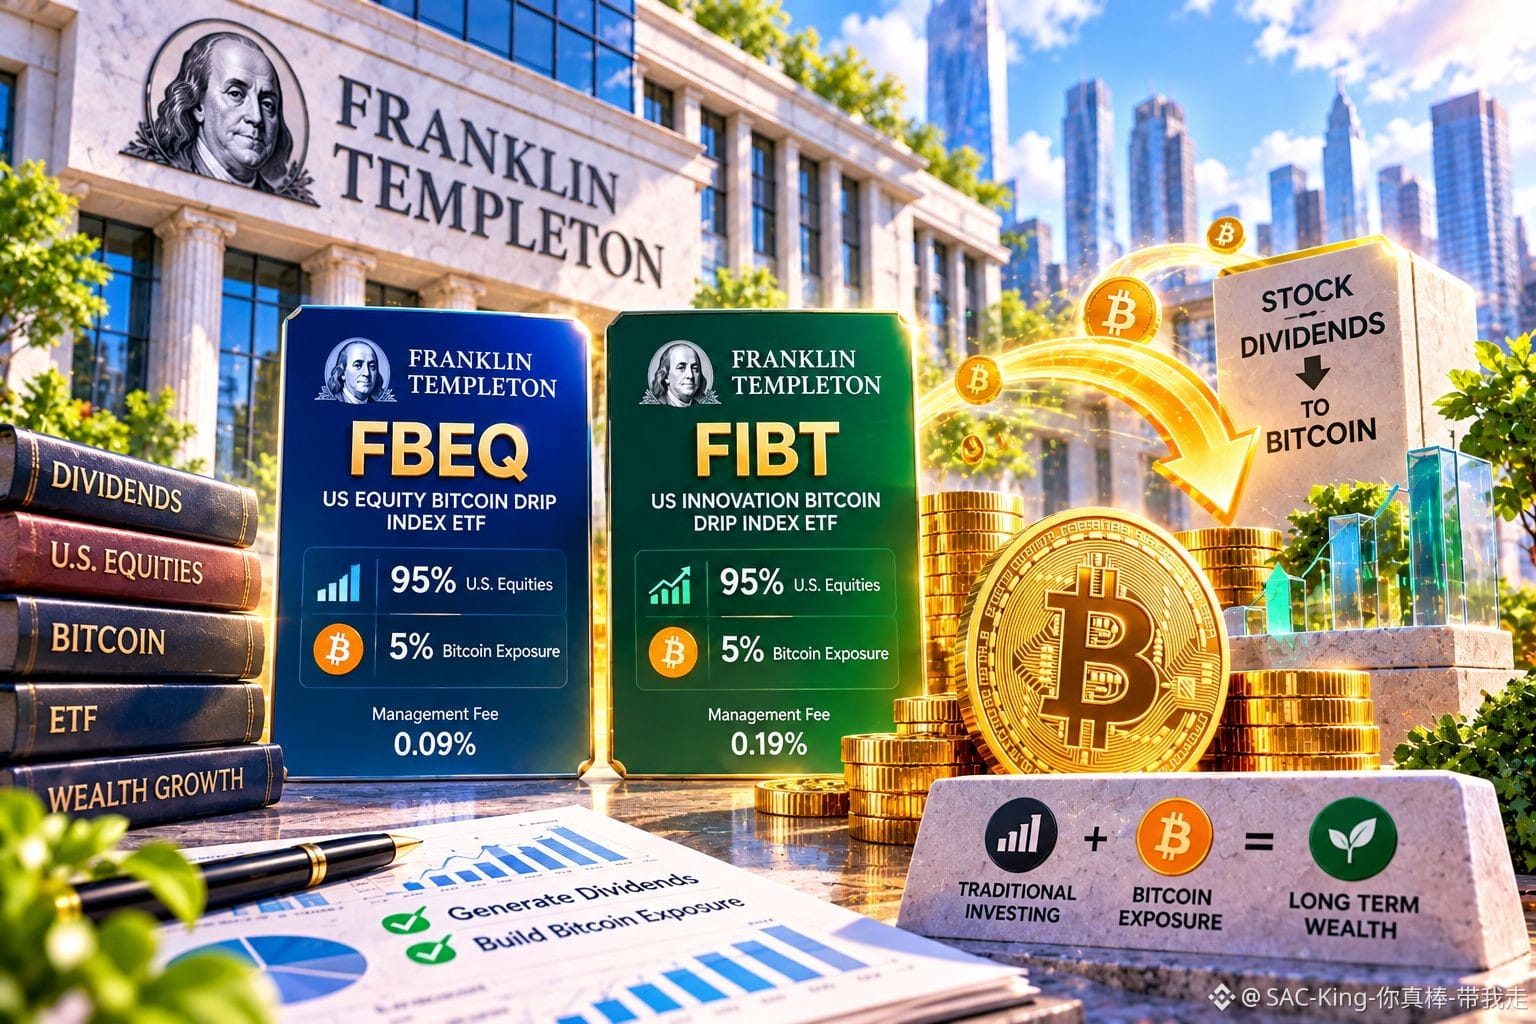
🚀₿ A GRANDE JOGADA DA FRANKLIN TEMPLETON: DOIS ETFs VÃO TRANSFORMAR DIVIDENDOS DE AÇÕES EM $BITCOIN ! ₿🚀
E se os dividendos das suas ações pudessem aumentar discretamente sua exposição ao Bitcoin, sem que você precisasse fazer outra compra?
A Franklin Templeton está mais perto de lançar dois fundos inovadores negociados em bolsa: o Franklin US Equity Bitcoin DRIP Index ETF e o Franklin US Innovation Bitcoin DRIP Index ETF.
Ambos os fundos foram concebidos para deter ações dos EUA e direcionar os rendimentos de dividendos para investimentos relacionados ao Bitcoin. Seus índices começam com uma alocação de 95% em ações e 5% de exposição ao Bitcoin.
Os tickers propostos são FBEQ e FIBT. As taxas de administração anuais divulgadas são de 0,09% e 0,19%, respectivamente. Os registros regulatórios mais recentes aproximam esses produtos do lançamento, mas o simples registro não significa que as negociações já começaram.
Minha opinião: a verdadeira inovação não é simplesmente adicionar Bitcoin a mais um ETF. É criar um sistema que direcione automaticamente os rendimentos de investimentos tradicionais para a exposição a criptoativos.
Isso pode atrair investidores que já possuem ações, mas querem aumentar gradualmente sua exposição ao Bitcoin por meio de uma estrutura de investimento familiar. No entanto, os dividendos não são garantidos, o Bitcoin continua volátil e os investidores seriam donos de cotas de ETFs, e não de Bitcoin diretamente.
A estratégia também conta com controles de alocação: revisões trimestrais podem reduzir a exposição ao Bitcoin de 5% para 4,5% caso ultrapasse esse limite, enquanto um teto separado de 20% se aplica entre as revisões.
A mudança mais ampla é clara: o mercado financeiro tradicional está encontrando novas maneiras de conectar o capital do mercado de ações ao Bitcoin.
Você preferiria reinvestir automaticamente os dividendos em Bitcoin ou receber o dinheiro e decidir por conta própria?
Aviso: Apenas para fins educacionais. Não é aconselhamento financeiro.
#Bitcoin #CryptoETF #GrowWithSAC $BTC $DODO
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
545
#strategymstrsurpassesnasdaqinmarketcap
🚀📊 STRATEGY ($MSTR ) SUPERA A NASDAQ EM VALOR DE MERCADO: A APOSTA NO BITCOIN CRESCE 📊🚀
Algumas empresas vendem produtos para aumentar seu valor.
Outras constroem seu futuro em torno de um ativo que acreditam que o mundo ainda está subestimando.
A Strategy, anteriormente chamada MicroStrategy, transformou-se em uma importante empresa de tesouraria de Bitcoin. Sua avaliação de mercado reflete muito mais do que seu negócio tradicional de software: os investidores também estão considerando suas reservas de Bitcoin, sua estratégia de financiamento e a possível exposição a ganhos futuros do BTC.
Dados recentes do mercado situam a capitalização de mercado da Strategy entre cerca de US$ 56 bilhões e US$ 62 bilhões, dependendo do provedor de dados e da metodologia usada para calcular o número de ações. No entanto, a afirmação de que ela superou a Nasdaq exige uma comparação precisa com a Nasdaq Inc. (NDAQ), e não com a bolsa de valores Nasdaq nem com o índice Nasdaq Composite.
O principal fator é a exposição ao Bitcoin. As ações da Strategy podem atrair investidores que buscam maior potencial de valorização relacionado ao BTC sem possuir criptomoedas diretamente, mas os custos de financiamento, a emissão de ações e as mudanças no prêmio de avaliação podem afetar os retornos.
Minha opinião: a capitalização de mercado mede as expectativas dos investidores, não um valor econômico garantido. O modelo da Strategy pode beneficiar os acionistas quando o Bitcoin sobe e a confiança se mantém forte, mas essa mesma estrutura pode ampliar as perdas quando o BTC cai ou os investidores ficam menos dispostos a pagar um prêmio por suas reservas.
A questão principal é se a demanda pelas ações da Strategy continuará forte durante a próxima grande queda do Bitcoin, e não simplesmente o tamanho que a empresa alcança em períodos de otimismo.
Uma avaliação maior mostra o que os investidores acreditam hoje, não o que acreditarão amanhã.
Você prefere possuir Bitcoin diretamente ou ter exposição por meio de uma empresa como a Strategy?
Aviso: apenas para fins educacionais. Isto não é aconselhamento financeiro.
#Bitcoin #CryptoMarket #GrowWithSAC $BTC $ERA
#StrategyMSTRSurpassesNasdaqInMarketCap
1
1
413
#CanadaProposesStablecoinRedemptionWithin3BusinessDays
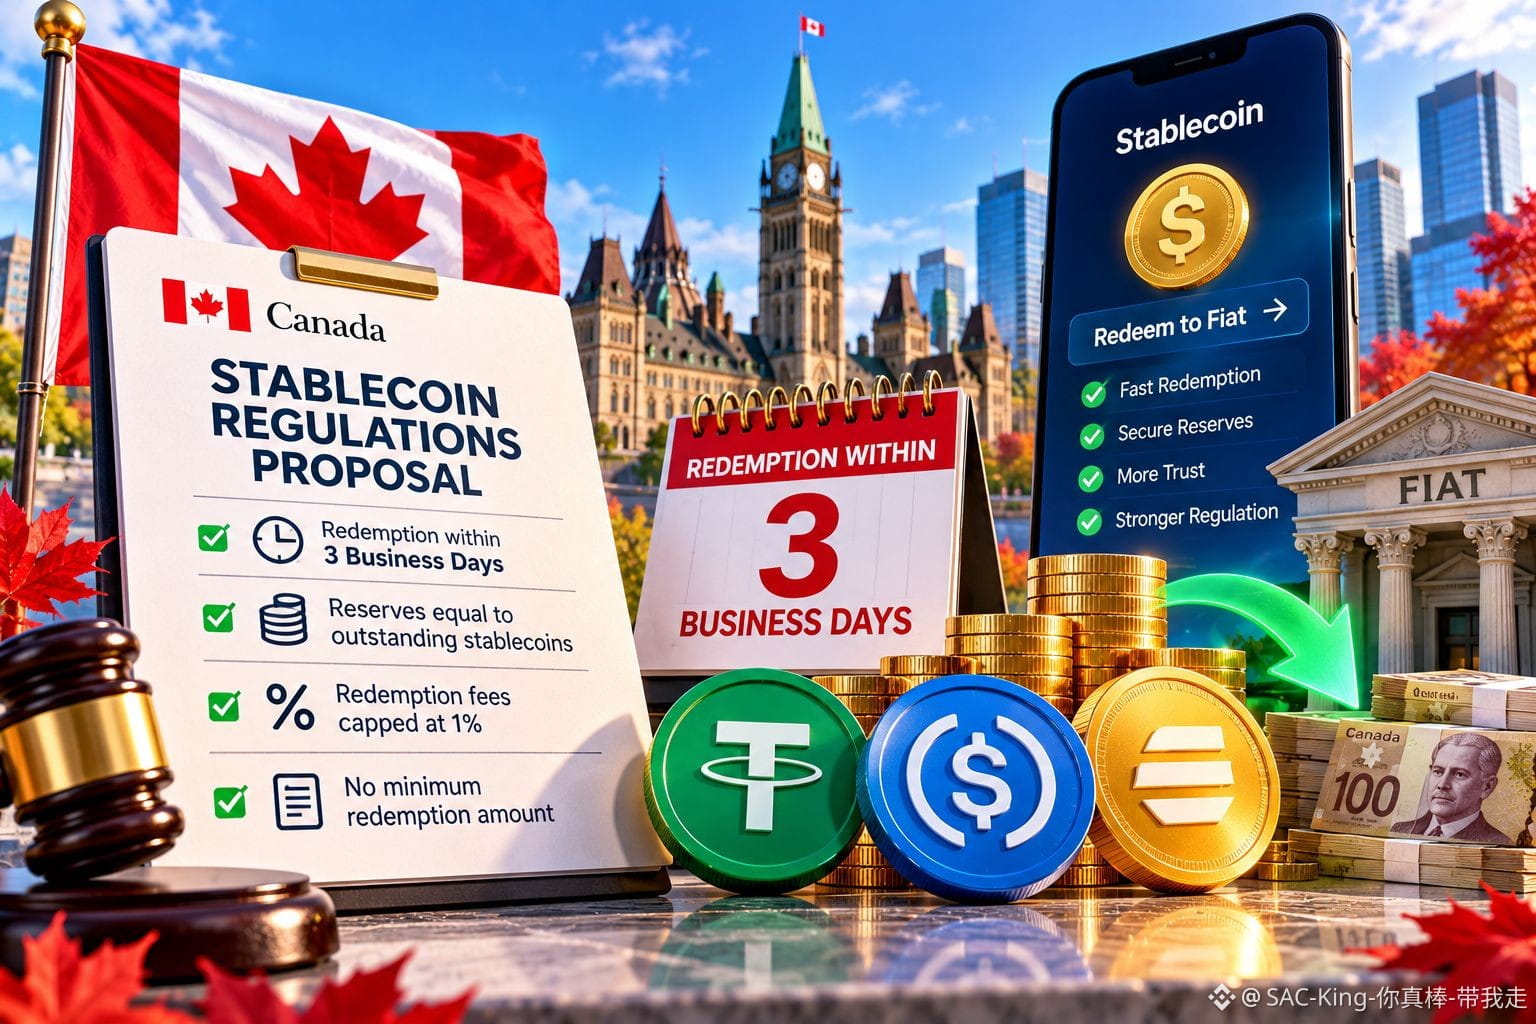
🇨🇦💵 NOVA REGRA DO CANADÁ PARA STABLECOINS: RESGATE EM ATÉ 3 DIAS ÚTEIS? 💵🇨🇦
Um dólar digital só é tão confiável quanto a sua capacidade de convertê-lo novamente em dinheiro real.
O Canadá propôs novas regulamentações para stablecoins, exigindo que os emissores abrangidos resgatem os tokens pelo valor nominal em até três dias úteis após uma solicitação de resgate.
A proposta também exige reservas de valor igual ou superior ao das stablecoins em circulação, lastreadas em ativos líquidos elegíveis. As taxas de resgate seriam limitadas a 1%, sem valor mínimo para resgate.
Mas há um detalhe importante: essas regras são propostas e ainda não estão em vigor. A consulta foi aberta em 24 de outubro de 2026, e o governo pretende implementar a estrutura regulatória no outono de 2027.
Por que isso importa? As stablecoins são amplamente usadas para negociações de criptomoedas, transferências e movimentação de valor entre plataformas. Direitos de resgate claros poderiam aumentar a confiança, tornando mais previsível o processo de converter tokens em moeda fiduciária.
Minha opinião: o verdadeiro teste de uma stablecoin não é saber se ela é negociada perto de US$ 1 em mercados tranquilos. É saber se os detentores conseguem resgatá-la com segurança quando todos querem seu dinheiro de volta ao mesmo tempo.
A estrutura proposta permite limites diários de resgate quando a falta de liquidez no mercado de reservas impede um emissor de atender a todas as solicitações. Essa exceção é importante porque direitos legais de resgate não eliminam o estresse de liquidez.
A confiança nas stablecoins dependerá tanto da promessa de resgate quanto das reservas que a respaldam.
❓ Uma janela de resgate de três dias definida por lei faria você se sentir mais confiante ao manter stablecoins?
Aviso: Apenas para fins educacionais. Não é aconselhamento financeiro.
#Stablecoins #CryptoRegulation #GrowWithSAC $OSMO $ERA $QNT
361
#argentinecourtdismisseslibracaseagainstmilei
⚖️🚨 TRIBUNAL ARGENTINO ARQUIVA PROCESSO SOBRE A LIBRA DE MILEI: SERÁ QUE A CONTROVÉRSIA ACABOU MESMO? 🚨⚖️
Uma única publicação desencadeou uma onda de compras.
Depois, o token entrou em colapso, deixando os investidores com questões difíceis.
Em 23 de outubro de 2026, um juiz federal argentino arquivou a investigação criminal sobre o presidente Javier Milei e outras pessoas, relacionada ao escândalo da criptomoeda LIBRA, por considerar que não havia fundamentos suficientes para apresentar acusações criminais.
A controvérsia começou em fevereiro de 2025, quando Milei promoveu a LIBRA no X. O token disparou antes de cair drasticamente, enquanto analistas de blockchain relataram retiradas substanciais por carteiras associadas ao projeto.
A decisão do tribunal veio após um pedido do procurador para arquivar o caso. O juiz concluiu que a conduta investigada não constituía um crime, embora tenha reconhecido que a posição presidencial de Milei pode ter ampliado o impacto do lançamento do token.
A minha opinião: Esta decisão destaca uma distinção fundamental no universo cripto: o arquivamento de um processo não restaura automaticamente a confiança dos investidores nem prova que um token era um investimento sólido. A responsabilidade criminal, a integridade do mercado e as perdas dos investidores são questões distintas.
Para o mercado cripto em geral, a lição vai além de uma única figura política. Quando a influência pública se cruza com tokens especulativos, a credibilidade pode tornar-se um poderoso catalisador de mercado, mas também pode ampliar os danos quando os preços entram em colapso.
Um tribunal pode encerrar um processo, mas reconstruir a confiança é um desafio diferente.
As figuras públicas deveriam estar sujeitas a requisitos de divulgação mais rigorosos antes de promoverem projetos de criptomoedas?
Aviso: Apenas para fins educativos. Não constitui aconselhamento financeiro ou jurídico.
#CryptoNews #LIBRA #GrowWithSAC $QNT $ENA $PYTH
#ArgentineCourtDismissesLIBRACaseAgainstMilei
388
#SKHynixReportedlyPlansSpecialDividendFromKioxiaStakeSale
💰🚀 SK Hynix avalia um dividendo especial de US$ 12 bilhões: entenda o ganho inesperado com a Kioxia 🚀💰
Um investimento bem-sucedido pode criar valor duas vezes: primeiro, quando se valoriza; depois, quando os ganhos retornam aos acionistas.
Segundo relatos, a SK Hynix está considerando pagar um dividendo especial de cerca de 16 trilhões de won, aproximadamente US$ 12 bilhões, financiado pelos ganhos obtidos com seu investimento na fabricante japonesa de chips de memória Kioxia.
O plano relatado vem após uma importante oportunidade de investimento que remonta a 2018, quando a SK Hynix se juntou a um consórcio liderado pela Bain Capital para investir no antigo negócio de memória da Toshiba.
Aqui está o detalhe crucial: a SK Hynix confirmou em 26 de outubro que está avaliando medidas de retorno aos acionistas, mas que nenhuma decisão final foi tomada. A empresa planeja anunciar medidas adicionais junto com os resultados do terceiro trimestre, em 28 de outubro, sujeitos à aprovação do conselho.
Por que isso importa? A demanda por IA aumentou a importância dos chips de memória avançados, enquanto os investidores querem cada vez mais que as empresas transformem fortes lucros e ganhos de investimentos em retornos concretos para os acionistas.
Minha opinião: a verdadeira história não é apenas um possível dividendo. É saber se a SK Hynix consegue equilibrar a recompensa aos investidores com o financiamento dos enormes investimentos de capital necessários para competir no mercado de memória para IA. Um pagamento único pode reforçar a confiança, mas a geração sustentável de caixa acaba sendo mais importante do que uma distribuição que chame a atenção dos jornais.
Os investidores devem acompanhar de perto o anúncio de quarta-feira. O valor final do pagamento, quem terá direito a ele e quando será feito ainda não foram confirmados, e as expectativas, por si só, não garantem uma alta duradoura no preço das ações.
As empresas mais fortes criam valor. As decisões mais inteligentes de alocação de capital determinam como esse valor será compartilhado.
Você prefere um dividendo enorme pago uma única vez ou investimentos contínuos no crescimento futuro da IA?
Aviso: Conteúdo apenas para fins educacionais. Não é aconselhamento financeiro.
#AIStocks #Semiconductors #GrowWithSAC $ERA $AIA $NIL
423
·
--
Em Baixa
#electrumwalletbugletrogueserversstealfunds
🚨🔐 FALHA NA CARTEIRA ELECTRUM EXPOSTA: COMO SERVIDORES MALICIOSOS PODERIAM ROUBAR BITCOINS 🔐🚨
Sua transação parece legítima.
Sua carteira mostra que ela está pendente. Mas e se o servidor por trás dela tiver alterado discretamente o destino do seu dinheiro?
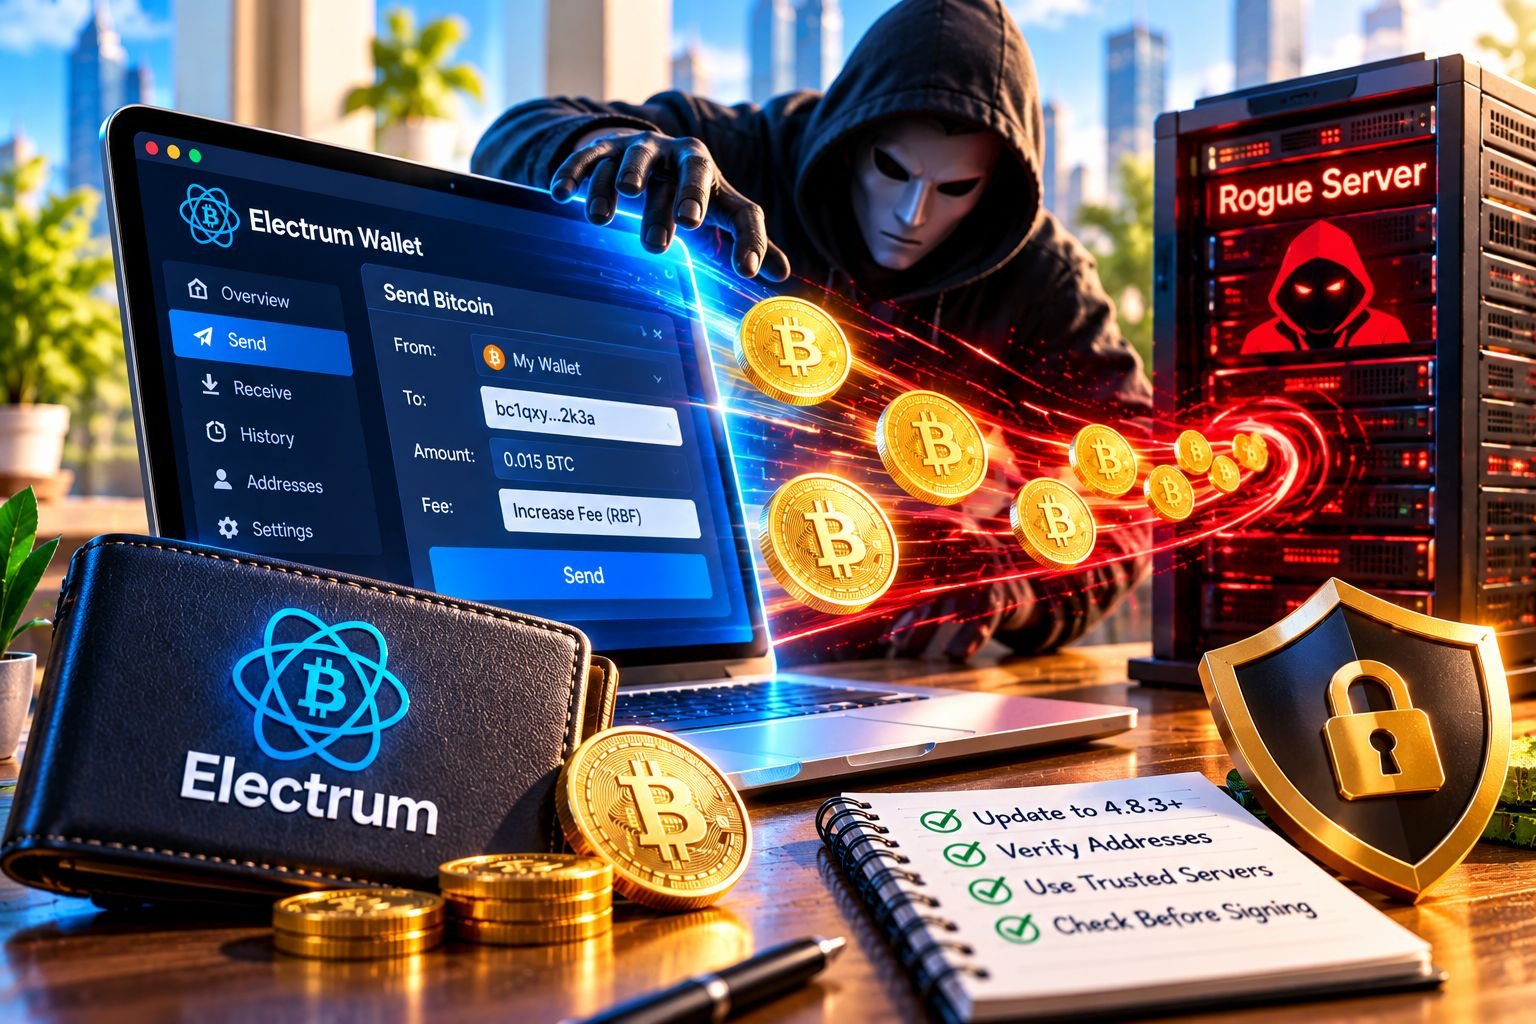
Uma falha de segurança na Electrum, uma popular carteira de Bitcoin, permitia que servidores maliciosos substituíssem transações por transações fraudulentas quando os usuários tentavam aumentar as taxas usando Replace-by-Fee (RBF).
O perigo era sutil. Os invasores podiam criar transações falsas direcionando fundos para seus próprios endereços e, em seguida, esperar que os usuários aprovassem uma substituição com uma taxa mais alta. Os desenvolvedores relataram pelo menos um roubo confirmado.
A Electrum lançou a versão 4.8.3 em 24 de outubro de 2026, adicionando a verificação de assinaturas para corrigir a vulnerabilidade. Usuários de versões anteriores podem continuar expostos ao se conectar a servidores maliciosos.
O que os usuários devem fazer?
Atualize a Electrum para a versão 4.8.3 ou posterior.
Verifique os endereços e os valores das transações antes de assinar.
Use servidores confiáveis, de preferência um que você mesmo opere.
Nunca presuma que uma transação pendente exibida por uma carteira é automaticamente segura.
Minha opinião: A autocustódia não elimina todos os riscos de segurança. Suas chaves privadas podem continuar sendo suas, mas dados maliciosos de transações ainda podem manipular aquilo que você é solicitado a aprovar. A falha crítica, neste caso, estava na diferença entre o que a carteira exibia e o que o usuário acabava assinando.
No mundo das criptomoedas, verificar o destino é tão importante quanto proteger a chave.
As carteiras de criptomoedas deveriam exigir a verificação independente das transações antes de os usuários aprovarem substituições de taxas?
Aviso: Conteúdo apenas para fins educativos. Consulte os avisos oficiais de segurança para obter orientações técnicas.
#BitcoinSecurity #CryptoSecurity #GrowWithSAC $BTC $QNT $ENA
#ElectrumWalletBugLetRogueServersStealFunds
1
3
2.1k
#KeystoneWebsiteBreachExposesBuyersShippingAddresses
🔐⚠️ Falha no site da Keystone expõe endereços de entrega de compradores de criptomoedas ⚠️🔐
Por vezes, o maior risco de segurança não está dentro da sua carteira. Está na morada onde a guarda.
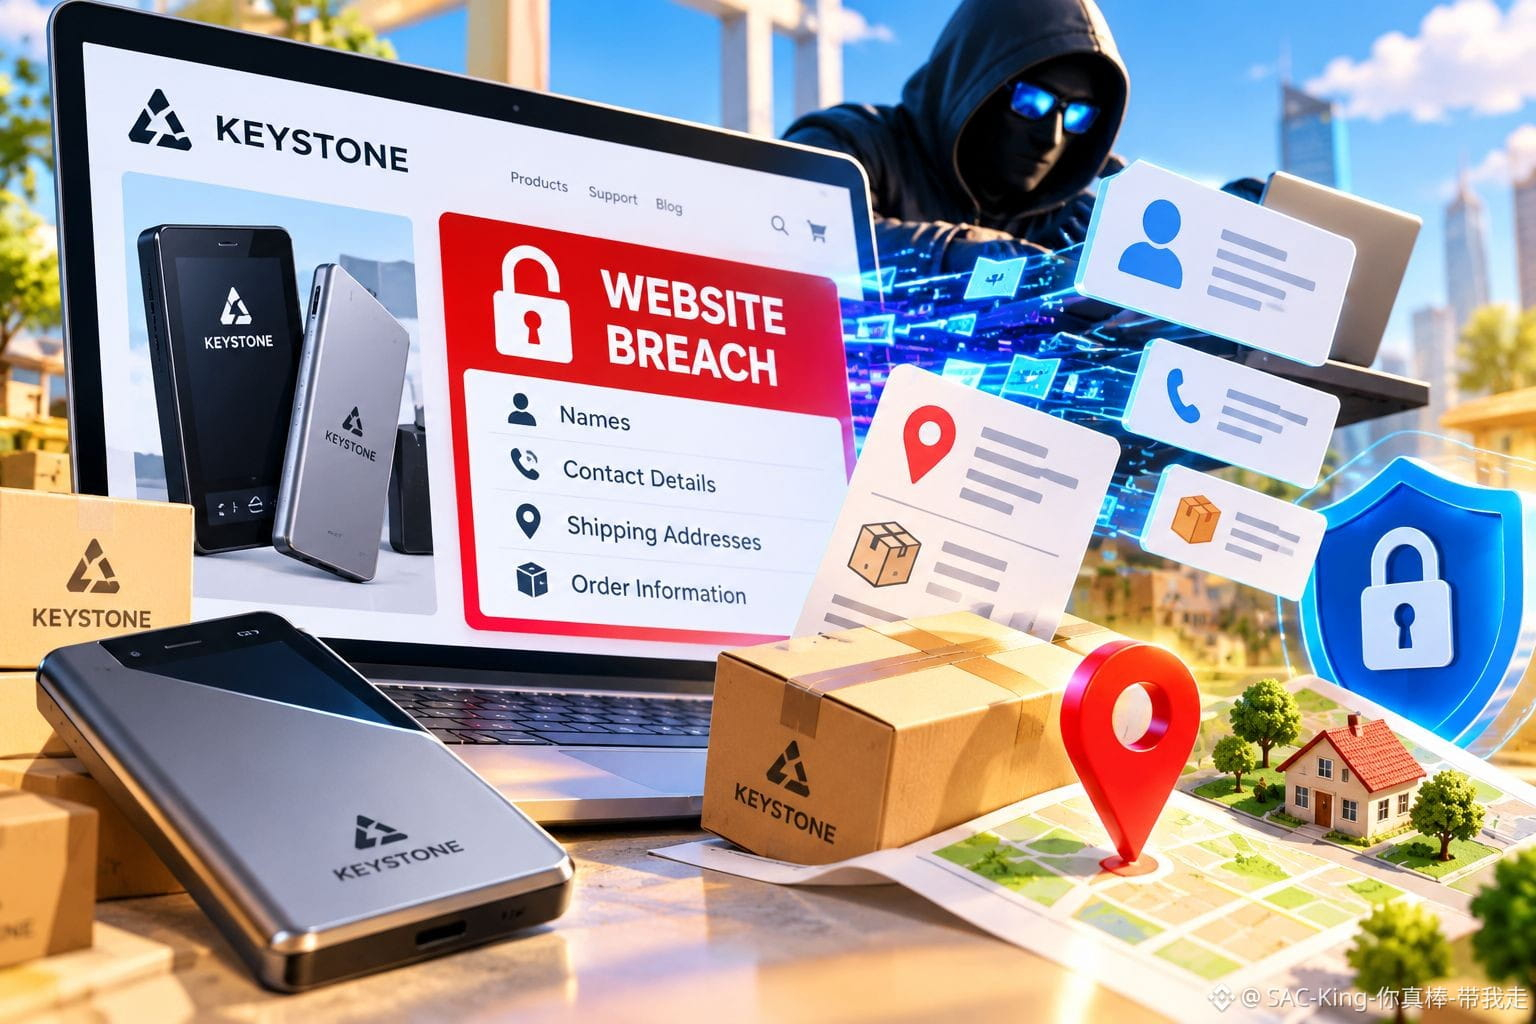
A Keystone, fabricante de carteiras físicas de criptomoedas, revelou que uma falha no seu site expôs os nomes, os dados de contacto, os endereços de entrega e as informações das encomendas dos clientes.
A empresa detetou um acesso não autorizado a 20 de outubro e confirmou a exposição dos dados a 23 de outubro de 2026, após analisar a atividade da sua loja, que utiliza a plataforma Shopify.
A Keystone afirma que os dados de pagamento, as frases de recuperação, as chaves privadas e as palavras-passe das carteiras não foram expostos. A empresa bloqueou o acesso não autorizado, corrigiu a vulnerabilidade e começou a notificar os clientes afetados. O número de utilizadores afetados não foi divulgado.
Mas há uma preocupação ainda maior: conhecer a identidade de alguém, a morada da sua casa e o facto de ter comprado uma carteira física pode ajudar criminosos a criar ataques de phishing convincentes ou até a visar detentores de criptomoedas no mundo real.
A minha opinião: a autocustódia protege o controlo das suas criptomoedas, mas não protege as informações pessoais divulgadas por um serviço de terceiros. A sua segurança é tão forte quanto o elo mais fraco que liga os seus ativos digitais à sua identidade real.
Se comprou na Keystone, confirme os alertas através dos canais oficiais, ignore ofertas não solicitadas de reembolso ou substituição e nunca partilhe a sua frase de recuperação. Nenhum agente de suporte legítimo precisa dela.
A verdadeira segurança das criptomoedas significa proteger tanto os seus ativos como as informações pessoais que poderiam fazer de si um alvo.
As empresas de carteiras físicas devem ser obrigadas a cumprir normas mais rigorosas de eliminação de dados depois de uma encomenda ser concluída?
Aviso: Esta publicação destina-se apenas a fins educativos e não constitui aconselhamento financeiro ou de segurança.
#CryptoSecurity #DataBreach #GrowWithSAC $QNT $ENA $PYTH
244
#usq3gdpandseptemberpceduenextweek
🚨 🇺🇸 PIB dos EUA + PCE de setembro na próxima semana: o mercado cripto enfrentará um grande teste? 📊
Um relatório pode elevar a confiança. Outro pode abalá-la. Na próxima semana, os mercados receberão duas pistas importantes sobre os rumos da economia dos EUA.
Em 29 de outubro, está previsto que o Departamento de Análise Econômica dos EUA divulgue a estimativa preliminar do PIB do terceiro trimestre, juntamente com os dados da inflação de setembro medida pelas Despesas de Consumo Pessoal (PCE).
O PIB revela o ritmo da economia. Um crescimento mais forte pode sustentar o apetite por risco, mas também pode reforçar as preocupações de que as taxas de juros permanecerão elevadas se a inflação continuar persistente.
O PCE conta a outra metade da história. Como o indicador de inflação preferido do Federal Reserve, ele ajuda os responsáveis pela política monetária a avaliar se as pressões sobre os preços estão diminuindo ou se mostrando mais difíceis de controlar.
Para o Bitcoin e o mercado cripto em geral, o fator crucial é como esses números mudarão as expectativas em relação à política do Fed, aos rendimentos dos títulos do Tesouro e ao dólar americano. Um crescimento forte, por si só, não é automaticamente positivo, e uma inflação mais baixa não garante uma alta.
Sua opinião: acompanhe a relação entre crescimento e inflação, não apenas os números principais. Um crescimento resiliente combinado com a desaceleração da inflação pode favorecer os ativos de risco, enquanto uma inflação alta junto com um crescimento robusto pode complicar as perspectivas de flexibilização monetária.
A decisão de política monetária do Federal Reserve também está prevista para 28 de outubro, o que torna especialmente importante a sequência dos anúncios.
Os mercados reagem às surpresas, não apenas aos números.
O que teria mais impacto no Bitcoin: a desaceleração da inflação medida pelo PCE ou um PIB acima das expectativas?
Aviso: Apenas para fins educacionais. Não é aconselhamento financeiro.
#Bitcoin #MacroEconomics #GrowWithSAC $INIT $AVA $ANKR
#USQ3GDPAndSeptemberPCEDueNextWeek
1
334
#electrumfixeshighriskexploitinversionsbefore4.8.3
🚨 Electrum corrige uma vulnerabilidade de alto risco na carteira $BITCOIN : a sua versão é segura? 🔐
Por vezes, o ataque mais perigoso é aquele que faz uma transação falsa parecer verdadeira.
A Electrum divulgou uma vulnerabilidade de segurança de alto risco que afeta as versões anteriores à 4.8.3. A falha é particularmente preocupante porque, segundo relatos, servidores maliciosos já a exploraram em ataques reais.
Eis como funciona: depois de um utilizador transmitir uma transação de Bitcoin, um servidor malicioso pode substituir a sua aparência no histórico da carteira por uma transação conflitante que direciona os fundos para um atacante.
A armadilha surge quando o utilizador tenta acelerar o pagamento aumentando a taxa através do Replace-by-Fee (RBF). A carteira pode assinar a transação maliciosa, enviando potencialmente os fundos para o atacante.
Os programadores da Electrum corrigiram a vulnerabilidade na versão 4.8.3. Os utilizadores devem atualizar imediatamente e verificar os endereços dos destinatários e os montantes antes de assinar transações. Utilizar um servidor Electrum pessoal e de confiança também pode proteger contra este ataque específico.
A sua opinião: Este incidente revela uma lição crucial sobre a autocustódia. Controlar as suas chaves privadas não elimina todos os riscos quando a sua carteira depende de servidores externos para obter informações sobre transações não confirmadas.
A segurança não se resume a possuir as suas chaves. Também implica verificar aquilo que essas chaves estão a ser chamadas a autorizar.
Volta a verificar o endereço do destinatário quando aumenta a taxa de uma transação de Bitcoin?
Aviso: Apenas para fins educativos. Verifique sempre as transações da carteira e utilize atualizações oficiais do software.
#BitcoinSecurity #CryptoSecurity #GrowWithSAC $BTC $QNT
#ElectrumFixesHighRiskExploitInVersionsBefore4.8.3
588
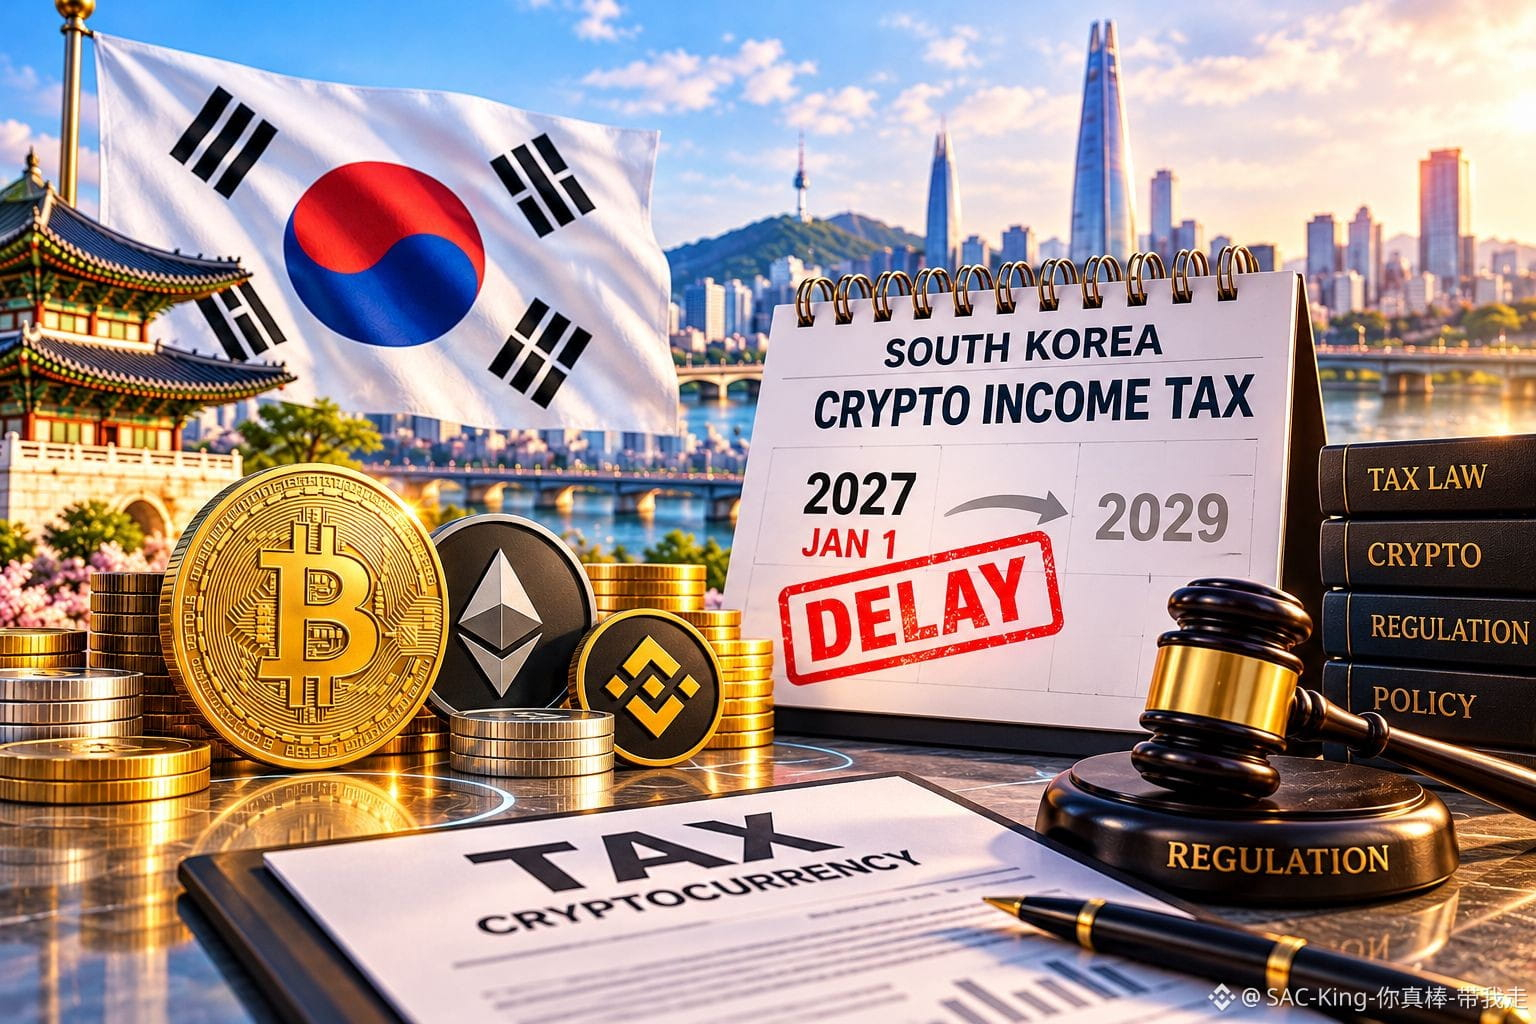
#southkoreadelayscryptoincometax
🇰🇷 🚨 Debate sobre o adiamento dos impostos sobre criptomoedas na Coreia do Sul: os investidores terão mais tempo? 💰
O prazo para a cobrança de impostos está se aproximando, mas as regras ainda estão em debate. Para os investidores em criptomoedas da Coreia do Sul, as próximas semanas podem ser mais importantes do que se imagina.
A cobrança do imposto sobre a renda de criptomoedas na Coreia do Sul está prevista para começar em 1º de janeiro de 2027. No entanto, a crescente pressão de investidores e legisladores reacendeu os pedidos por um novo adiamento.
Pelas regras atuais, ganhos anuais tributáveis com criptomoedas acima de 2,5 milhões de won estariam sujeitos a um imposto combinado de 22%, incluindo o imposto de renda local. As regras abrangem rendimentos provenientes da transferência ou do empréstimo de ativos digitais.
Uma proposta busca adiar a implementação para 2029, enquanto as autoridades reavaliam preocupações sobre os sistemas de declaração de impostos, transações complexas e o compartilhamento internacional de informações. Nenhum novo adiamento foi confirmado oficialmente.
Sua opinião: Este debate vai além das alíquotas de impostos. Trata-se de saber se a regulamentação consegue acompanhar um mercado em que os ativos circulam entre corretoras, carteiras digitais e fronteiras.
Um adiamento poderia dar às corretoras e aos investidores mais tempo para se preparar, mas a incerteza prolongada dificulta o planejamento tributário. Regras claras, declarações confiáveis e tratamento justo entre as classes de ativos podem ser mais importantes para a confiança no longo prazo do que apenas adiar a cobrança.
O verdadeiro desafio é saber se a Coreia do Sul criará uma estrutura tributária viável antes de exigir que os investidores cumpram as regras.
A Coreia do Sul deveria adiar a tributação das criptomoedas até que seus sistemas de declaração e suas regras estejam totalmente prontos?
Aviso: Apenas para fins informativos. Isto não constitui aconselhamento financeiro ou tributário.
#CryptoTax #CryptoRegulation #GrowWithSAC $ZEC $TON $QNT
#SouthKoreaDelaysCryptoIncomeTax
66
#southkoreaplanstoregulatestablecoinsunderfxlaw
🌏 A repressão da Coreia do Sul às stablecoins? A lei cambial pode mudar para sempre os pagamentos em criptomoedas ⚖️
Cada dólar digital atravessa uma fronteira, mas nem todas as fronteiras o acolhem. A Coreia do Sul poderá estar a preparar-se para mudar as regras.
A 23 de outubro de 2026, notícias indicaram que o Banco da Coreia planeia trabalhar com o governo na alteração da legislação cambial para regulamentar as stablecoins utilizadas em pagamentos. Espera-se que uma proposta de lei seja preparada ainda este ano.
A iniciativa surge enquanto a Coreia do Sul desenvolve uma Lei Básica dos Ativos Digitais mais abrangente, que inclui o licenciamento de plataformas de negociação de criptomoedas e a emissão de stablecoins. As autoridades também estão preocupadas com as transações transfronteiriças, o branqueamento de capitais e as lacunas regulamentares.
A sua opinião: Isto vai além de controlar as stablecoins. Trata-se de integrar o dinheiro digital no sistema de supervisão financeira existente, sem perder de vista a sua rapidez e alcance global.
Para os emissores de stablecoins, os prestadores de serviços de pagamento e as plataformas de negociação de criptomoedas, regras mais claras poderão, a prazo, aumentar a confiança das instituições. Mas uma conformidade mais rigorosa também poderá elevar os custos operacionais, complicar as transferências internacionais e criar incerteza enquanto a legislação é elaborada.
A questão fundamental é como a Coreia do Sul irá equilibrar a segurança financeira com a natureza sem fronteiras dos pagamentos em blockchain. A legislação final será mais importante do que as manchetes.
Regras mais claras para as stablecoins irão acelerar a sua adoção ou dificultar os pagamentos transfronteiriços em criptomoedas?
Aviso: Esta publicação destina-se apenas a fins informativos e não constitui aconselhamento financeiro.
#Stablecoins #CryptoRegulation #GrowWithSAC $XEC $POLYX $ANKR
#SouthKoreaPlansToRegulateStablecoinsUnderFXLaw
778
·
--
Em Alta
#BinancePick
Resultados do 3º trimestre da Alphabet: o Google consegue provar que seus investimentos em IA valem o custo?
Toda revolução tecnológica traz uma promessa. O verdadeiro teste é saber se essa promessa pode se pagar.
A Alphabet ($GOOGL ) divulga os resultados do 3º trimestre em 28 de outubro, e os investidores estarão atentos a uma questão fundamental: o Google consegue transformar seus enormes investimentos em IA em lucros sustentáveis?
Os números mais recentes estabelecem uma barra alta. No 2º trimestre de 2026, a Alphabet gerou US$ 119,8 bilhões em receita, um aumento de 24% em relação ao ano anterior. A receita da Busca do Google cresceu 17%, enquanto a do Google Cloud disparou 82%, chegando a US$ 24,8 bilhões.
Ainda mais impressionante, a carteira de contratos pendentes de receita do Google Cloud atingiu aproximadamente US$ 514 bilhões, indicando uma demanda contratada substancial pela frente.
Mas o crescimento é apenas metade da história.
A Alphabet gastou US$ 44,9 bilhões em despesas de capital somente no 2º trimestre, principalmente em infraestrutura técnica. A administração também projetou despesas de capital de US$ 180 bilhões a US$ 190 bilhões para o ano inteiro de 2026, com novos aumentos previstos para 2027.
Isso cria um delicado equilíbrio: a IA precisa fortalecer a Busca, ampliar a receita do Cloud e gerar retornos suficientes para justificar o aumento dos custos de infraestrutura.
Minha perspectiva: o forte crescimento do Cloud, a resiliência da publicidade e a monetização cada vez maior da IA podem favorecer uma reação otimista do mercado. No entanto, o aumento acelerado dos gastos sem retornos convincentes, uma publicidade mais fraca ou projeções cautelosas podem provocar volatilidade.
Um detalhe importante: o lucro da Alphabet no 2º trimestre incluiu um ganho substancial relacionado a investimentos; por isso, os investidores devem analisar o desempenho operacional, e não apenas os resultados divulgados.
A verdadeira corrida da IA não é sobre quem gasta mais. É sobre quem transforma inteligência em valor econômico duradouro.
O Google provará que sua estratégia de IA justifica o investimento ou os custos crescentes ofuscarão seu crescimento?
Apenas para fins educacionais. Isto não é aconselhamento financeiro.
#AlphabetStock #GoogleAI #GrowWithSAC #EarningsSeason
$GOOGL
86
·
--
Em Alta
#BinancePick
Prévia dos resultados da Amazon: a AWS pode transformar o boom dos gastos com IA em lucros maiores?
Toda ambição em IA precisa de poder computacional. Para a Amazon, a verdadeira oportunidade está em transformar essa demanda em uma fonte duradoura de lucros.
Em 29 de outubro, a Amazon ($AMZN) divulgará os resultados do 3.º trimestre de 2026, com a AWS no centro das atenções dos investidores.
Os resultados mais recentes elevaram o patamar das expectativas. No 2.º trimestre, a Amazon gerou US$ 200,6 bilhões em receita, um aumento de 20% em relação ao ano anterior. A receita da AWS disparou 37%, chegando a US$ 42,2 bilhões — seu crescimento mais rápido em 18 trimestres. O lucro operacional da AWS subiu para US$ 16,6 bilhões.
Mas há uma história mais profunda. 🚀
A Amazon não está apenas vendendo capacidade de computação em nuvem. Está construindo um negócio de infraestrutura de IA que abrange computação, chips personalizados e serviços de IA. Se os clientes continuarem gastando, a AWS poderá fortalecer sua posição e ampliar sua contribuição para os lucros.
No entanto, o custo dessa oportunidade importa.
O fluxo de caixa livre da Amazon nos últimos 12 meses caiu para um saldo negativo de US$ 7,6 bilhões, refletindo principalmente um forte aumento nos investimentos em infraestrutura, incluindo gastos relacionados à IA.
Isso cria dois cenários possíveis.
Cenário otimista: o crescimento da AWS continua forte, a demanda por IA se transforma em receita e a administração apresenta projeções confiantes.
Cenário pessimista: os gastos de capital continuam aumentando mais rápido do que o caixa gerado por esses investimentos, levantando preocupações sobre os retornos.
Minha opinião: o crescimento da AWS é impressionante, mas os investidores precisam de evidências de que os gastos de hoje gerarão fluxo de caixa amanhã.
A vencedora na corrida da IA talvez não seja a empresa que mais gasta, mas aquela que monetiza esses investimentos com mais eficiência.
A AWS terá mais um trimestre forte ou os gastos com IA ofuscarão seu crescimento?
Apenas para fins educacionais. Não é aconselhamento financeiro.
#AmazonStock #CloudComputing #GrowWithSAC #EarningsSeason
$AMZN
#BinancePick
Prévia dos resultados da Amazon: a AWS pode transformar o boom dos gastos com IA em lucros maiores?
Toda ambição em IA precisa de poder computacional. Para a Amazon, a verdadeira oportunidade está em transformar essa demanda em uma fonte duradoura de lucros.
Em 29 de outubro, a Amazon ($AMZN ) divulgará os resultados do 3.º trimestre de 2026, com a AWS no centro das atenções dos investidores.
Os resultados mais recentes elevaram o patamar das expectativas. No 2.º trimestre, a Amazon gerou US$ 200,6 bilhões em receita, um aumento de 20% em relação ao ano anterior. A receita da AWS disparou 37%, chegando a US$ 42,2 bilhões — seu crescimento mais rápido em 18 trimestres. O lucro operacional da AWS subiu para US$ 16,6 bilhões.
Mas há uma história mais profunda. 🚀
A Amazon não está apenas vendendo capacidade de computação em nuvem. Está construindo um negócio de infraestrutura de IA que abrange computação, chips personalizados e serviços de IA. Se os clientes continuarem gastando, a AWS poderá fortalecer sua posição e ampliar sua contribuição para os lucros.
No entanto, o custo dessa oportunidade importa.
O fluxo de caixa livre da Amazon nos últimos 12 meses caiu para um saldo negativo de US$ 7,6 bilhões, refletindo principalmente um forte aumento nos investimentos em infraestrutura, incluindo gastos relacionados à IA.
Isso cria dois cenários possíveis.
Cenário otimista: o crescimento da AWS continua forte, a demanda por IA se transforma em receita e a administração apresenta projeções confiantes.
Cenário pessimista: os gastos de capital continuam aumentando mais rápido do que o caixa gerado por esses investimentos, levantando preocupações sobre os retornos.
Minha opinião: o crescimento da AWS é impressionante, mas os investidores precisam de evidências de que os gastos de hoje gerarão fluxo de caixa amanhã.
A vencedora na corrida da IA talvez não seja a empresa que mais gasta, mas aquela que monetiza esses investimentos com mais eficiência.
A AWS terá mais um trimestre forte ou os gastos com IA ofuscarão seu crescimento?
Apenas para fins educacionais. Não é aconselhamento financeiro.
#AmazonStock #CloudComputing #GrowWithSAC #EarningsSeason
$AMZN
1
178
#BinancePick
Antevisão dos resultados da Visa: os gastos globais podem continuar a fazer crescer a gigante dos pagamentos?
Cada aproximação do cartão, passagem pela banda magnética e compra online conta uma história sobre a economia. A Visa ganha quando o mundo continua em movimento.
A 27 de outubro, a Visa ($V) divulgará os resultados do quarto trimestre fiscal e do ano completo de 2026. A grande questão é se a resiliência dos gastos dos consumidores consegue sustentar o seu crescimento.
No terceiro trimestre, a Visa registou 11,6 mil milhões de dólares em receitas líquidas, mais 14% face ao ano anterior, enquanto o lucro ajustado por ação subiu 11%, para 3,32 dólares. O volume de pagamentos cresceu 10% em dólares constantes, ultrapassando os 4 biliões de dólares, e o volume de transações transfronteiriças aumentou 13%.
Estes números revelam a vantagem da Visa: não precisa de vender um produto aos consumidores. Beneficia quando o dinheiro circula na sua rede.
Mas há outro lado da história.
As despesas operacionais aumentaram 19% no terceiro trimestre, superando o crescimento das receitas. Os investidores estarão atentos às tendências de gastos, às transações transfronteiriças, às margens e às perspetivas da administração, à procura de sinais de que o crescimento continua a ser rentável.
A minha perspetiva: volumes de transações sólidos, gastos resilientes em viagens e previsões otimistas poderão sustentar uma reação positiva. No entanto, uma procura mais fraca por parte dos consumidores, custos crescentes ou previsões cautelosas poderão pressionar as ações, mesmo que os resultados superem as expectativas.
O mercado não irá simplesmente recompensar a Visa por processar mais pagamentos. Irá avaliar se esse crescimento pode traduzir-se num potencial de lucros duradouro.
A verdadeira vantagem não é ser dona da caixa registadora. É ligar milhões de transações em toda a economia global.
Conseguirá a Visa manter o crescimento, ou os investidores poderão ser surpreendidos por uma desaceleração dos gastos neste trimestre?
Apenas para fins educativos. Não constitui aconselhamento financeiro.
#VisaStock #DigitalPayments #GrowWithSAC #EarningsSeason
$V $AMZN $GOOGL
1
1
375
#BinancePick
Prévia dos resultados da Eli Lilly: Mounjaro e Zepbound conseguirão manter seu crescimento explosivo?
Às vezes, uma inovação transforma não apenas um setor, mas a dimensão de uma empresa inteira.
A Eli Lilly ($LLY ) divulgará os resultados do terceiro trimestre em 29 de outubro, e os investidores estarão atentos para saber se seus medicamentos de grande sucesso continuarão gerando um crescimento extraordinário.
Os resultados mais recentes são impressionantes. No segundo trimestre de 2026, a Lilly obteve US$ 23 bilhões em receita, alta de 48% em relação ao ano anterior, impulsionada principalmente por Mounjaro e Zepbound.
A receita do Mounjaro chegou a aproximadamente US$ 9,9 bilhões, enquanto o Zepbound gerou US$ 4,9 bilhões. Juntos, esses medicamentos representaram cerca de 65% da receita da Lilly no primeiro semestre de 2026.
Mas a demanda explosiva é apenas metade da história.
A Lilly elevou sua previsão de receita para 2026 para uma faixa entre US$ 85 bilhões e US$ 87 bilhões. No entanto, preços efetivamente praticados mais baixos, a expansão da capacidade de fabricação e a intensificação da concorrência podem influenciar quanto desse crescimento chegará ao resultado final.
Outro catalisador é o pipeline. A retatrutida, medicamento experimental de próxima geração da Lilly contra a obesidade, pode fortalecer as perspectivas de crescimento de longo prazo da empresa, embora o potencial clínico não garanta sucesso comercial.
Minha perspectiva: uma forte demanda por prescrições, volumes de vendas resilientes e projeções confiantes podem favorecer uma reação positiva. No entanto, preços mais baixos, previsões decepcionantes ou preocupações com a concorrência podem provocar volatilidade, mesmo que a receita supere as expectativas.
A questão crucial é se a Lilly conseguirá transformar a extraordinária demanda atual em um crescimento duradouro dos lucros.
No setor de saúde, um medicamento de grande sucesso cria oportunidades. A execução consistente determina seu valor duradouro.
Mounjaro e Zepbound continuarão impulsionando a Lilly, ou as expectativas dos investidores estão ficando exigentes demais?
Apenas para fins educacionais. Não é aconselhamento financeiro.
#EliLilly #WeightLossDrugs #GrowWithSAC #EarningsSeason
$LLY
234
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FOMCWatch
8.9M visualizações
26,777 a discutir
Notícias de TradFi | Warsh precisa explicar por que o Fed manterá os juros nesta semana sem descartar um aumento em dezembro
Binance News
·5 gostos
·566 visualizações
EthereumDropsBelow$2300
3,413 visualizações
92 a discutir
BitcoinSlipsBelow$80KAgain
10,198 visualizações
62 a discutir