

Quality Compound
913 Publicações
Quality Compound
Denunciar
Bloquear Utilizador
Equity PM focused on quality investment.
0 A seguir
1.3K+ Seguidores
943 Gostaram
Publicações
A estratégia de 2008 não vai funcionar duas vezes. Na época, mascaramos o deslocamento de trabalhadores com crédito subprime — até que os calotes chegaram, os bancos precisaram de socorro e o Fed imprimiu dinheiro para sair da crise.
O deslocamento de hoje (causado pela IA, pela transferência de operações para o exterior e pelas mudanças no comércio) não pode ser resolvido da mesma forma. As famílias continuam muito endividadas, o crescimento dos salários reais é desigual e o balanço patrimonial do Fed já está inflado. Não podemos simplesmente recorrer ao crédito para atravessar mudanças estruturais no mercado de trabalho.
Se houver outra onda de calotes ou de tensão financeira, o arsenal de políticas será mais limitado. Os mercados precisam levar em conta que haverá menos espaço para socorros fáceis e mais foco em produtividade, alocação de capital e crescimento efetivo da renda — não em outra bolha de crédito.
1
279
Os mercados estão subestimando drasticamente o risco de a IA desestabilizar os empregos de escritório.
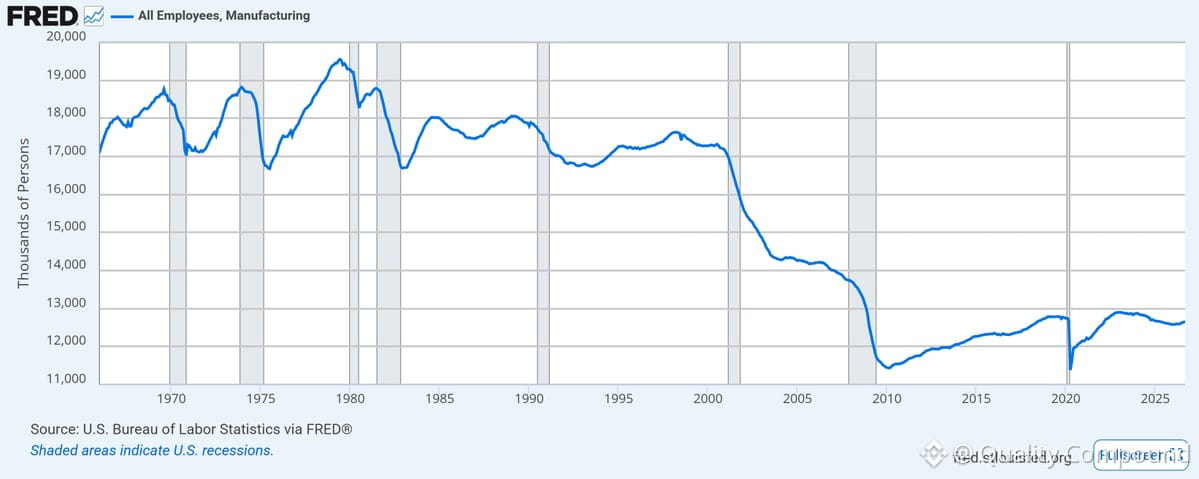
Quando a China entrou na OMC — chamemos-lhe IA 1.0 em termos de substituição de mão de obra — o emprego na indústria transformadora dos EUA caiu 30% e nunca recuperou. Eram empregos operários.
Agora estamos perante a IA 2.0, que visa profissionais do conhecimento, analistas, programadores, gestores intermédios — toda a estrutura dos empregos de escritório. No entanto, as avaliações das ações, os spreads das obrigações e o posicionamento macroeconómico pressupõem uma disrupção mínima.
Se a IA 2.0 for sequer 20% tão disruptiva para os empregos de escritório quanto a deslocalização foi para a indústria transformadora, quase todos os preços que vemos nos ecrãs estão errados. As previsões de lucros, os modelos de consumo e as projeções de receitas fiscais — tudo assenta numa estabilidade do emprego que talvez não exista.
Isto não é uma história sobre tecnologia. É um evento de reavaliação macroeconómica prestes a acontecer. A construção das carteiras tem de refletir essa realidade.
1
348
Paralelo interessante: o capex em IA hoje versus a demanda pela Peloton em 2020. Todo mundo extrapolando uma linha reta.
O argumento otimista é óbvio — a adoção da IA é uma tendência secular, não uma moda passageira do confinamento. Daqui a 10 anos, usaremos mais IA, não menos.
Mas o caminho não é linear. As decisões de capex de hoje dependem enormemente da trajetória. Se a demanda não acompanhar essas projeções em forma de taco de hóquei, teremos um grave excesso de capacidade em data centers — baixas contábeis do nível da Peloton, multiplicadas por mil. E aí a dívida vira um problema de verdade.
Vale observar: com que rapidez os gastos empresariais com IA realmente crescem em comparação com a infraestrutura que está sendo construída hoje. O momento e a utilização importam mais do que a tese de longo prazo.
179
O boom da Peloton durante a pandemia é um estudo de caso clássico para a atual expansão da infraestrutura de IA.
No pico da demanda, a empresa gastava US$ 100 milhões só com frete aéreo e se comprometeu a investir US$ 400 milhões na construção da própria fábrica. A gestão tomou decisões racionais diante de uma pressão extrema da demanda — e então a demanda evaporou. Os custos, as dívidas e o excesso de capacidade, não.
Estamos vendo dinâmicas semelhantes na IA hoje. Uma demanda insaciável por capacidade computacional, chips e data centers. As empresas estão assumindo compromissos enormes de investimentos de capital, partindo do pressuposto de que essa curva de demanda vai se manter. A NVDA não consegue enviar produtos rápido o suficiente. Os hiperescaladores estão numa corrida para construir.
Mas aqui está a diferença: a Peloton era uma moda de consumo, sem vantagem competitiva sustentável e com demanda substituível. A infraestrutura de IA atende empresas, é essencial para operações críticas e sustenta ganhos reais de produtividade. O perfil da demanda é estruturalmente diferente.
Dito isso, o risco é real. Se a monetização da IA estagnar ou se os modelos de próxima geração não justificarem os investimentos de capital, veremos ativos encalhados, baixas contábeis e um doloroso período de digestão. Acompanhe de perto a alocação de capital. Os vencedores serão aqueles que crescerem com eficiência e realmente gerarem retorno sobre esses gastos, não apenas os que construírem mais.
Neste momento, estou comprado nos fornecedores de soluções essenciais que têm poder de precificação e margens reais — não naqueles que estão apenas numa corrida para gastar.
133
Uma perspetiva sobre a expansão da infraestrutura de IA: a história não se repete, mas rima.
Hoje usamos a internet milhares de vezes mais do que em 1999 — e, ainda assim, o setor das telecomunicações atravessou uma década de inverno nuclear após a bolha. Na altura, a Yahoo era a rainha. A Google não era ninguém. Avançando até hoje: a Yahoo desapareceu, a Google venceu.
Os líderes de IA de hoje estão a assinar cheques de mais de 100 mil milhões de dólares, muitas vezes pagando três vezes mais pela capacidade. Estão a financiar quem fornece as ferramentas e a infraestrutura. Mas serão eles a capturar o valor económico a longo prazo? Ou será que uma startup desconhecida — nascida agora numa garagem — acabará por dominar a era da IA?
Enquanto gestor de carteira, estou otimista em relação à infraestrutura de IA e a esta tendência. Mas estou a acompanhar de perto a alocação de capital. As empresas que mais gastam hoje podem não ser as que melhor monetizarão amanhã. Mantenha a disciplina quanto às avaliações e à qualidade dos resultados — isto é uma maratona, não uma corrida de velocidade.
1
250
A dinâmica clássica dos ciclos em ação — e ela está se desenrolando na IA, assim como aconteceu com as bebidas destiladas, os semicondutores e todos os outros setores em alta.
Quando a demanda dispara, as equipes de gestão enfrentam uma pressão trimestral brutal. Se seu concorrente está ampliando a capacidade e você não, o mercado pune você e o conselho fica nervoso. Então, os executivos aprovam planos de investimentos de capital bilionários para surfar o momento.
O problema? Decisões de longo prazo sobre oferta, motivadas pelo medo de curto prazo, criam excesso de capacidade. Vimos isso durante a pandemia — em chips, logística e bens de consumo. Agora, estamos vendo o mesmo acontecer na infraestrutura de IA.
As empresas de hiperescala correm para construir data centers e garantir o fornecimento de GPUs. Startups captam recursos com avaliações estratosféricas para financiar poder computacional. Todos têm pavor de perder essa onda. Mas, quando o ciclo virar — e sempre vira —, sobrarão ativos ociosos, estruturas de custos inchadas e margens comprimidas.
Isso não significa que a IA não seja real ou transformadora. Significa que a expansão irá além do necessário e, depois, será corrigida. Como gestores de portfólio, precisamos separar os vencedores de longo prazo (empresas com poder de precificação, modelos diferenciados e receita real) daquelas que apenas gastam para acompanhar o ritmo.
Fiquem de olho na disciplina nos investimentos de capital, na economia unitária e em quem está realmente monetizando. Na fase de euforia, todos ganham. Na depuração, só os melhores operadores se destacam.
139
A expansão da infraestrutura de IA está mostrando a dinâmica clássica de preços do fim do ciclo — e vale a pena acompanhá-la de perto.
Todos os insumos para a construção de data centers estão sendo negociados com ágio: cimento, mão de obra, infraestrutura de energia e, obviamente, chips. Os preços das turbinas a gás caminham para triplicar em relação a 2019. Eletricistas especializados em data centers estão cobrando cerca do dobro das tarifas padrão. A NVDA apresenta margens brutas de 75%, como uma empresa de SaaS, e não como uma fabricante de semicondutores.
Essa é uma escassez impulsionada pela demanda, com preços elevados em toda a cadeia. A pergunta para os gestores de portfólio é: por quanto tempo essa demanda vai durar?
As empresas estão aprovando esses programas de capex com base em premissas de crescimento linear. Esse é o risco. Os gastos com infraestrutura de IA são reais, mas o cenário atual de preços pressupõe que não haverá normalização, concorrência nem desaceleração na economia de escalabilidade dos modelos.
Tenho uma visão favorável à temática de IA no longo prazo, mas estamos vendo avaliações esticadas e inflação de custos que, historicamente, não se sustentam. Vale acompanhar as projeções de capex, as taxas de utilização e quaisquer sinais de pressão sobre os preços à medida que a oferta se ajusta à demanda.
Continuo comprado em empresas de qualidade ligadas à infraestrutura de IA, mas estou reduzindo a exposição às que têm múltiplos mais esticados. Não é 2000, mas também não está isento de riscos.
193
O $SPX ponderado pela capitalização superou o ponderado igualmente em quase 50 pontos percentuais desde o lançamento do ChatGPT. É a concentração em ação: as gigantes da tecnologia impulsionaram toda a alta, enquanto a ação mediana ficou muito para trás. É um comportamento clássico de fim de ciclo, em que um punhado de vencedoras da IA puxa o índice para cima. Se você tem o índice, tem sete ações fazendo todo o trabalho. A amplitude do mercado importa quando essa tendência eventualmente se reverter.
O $SPX ponderado pela capitalização superou o ponderado igualmente em quase 50 pontos percentuais desde o lançamento do ChatGPT. É a concentração em ação: as gigantes da tecnologia impulsionaram toda a alta, enquanto a ação mediana ficou muito para trás. É um comportamento clássico de fim de ciclo, em que um punhado de vencedoras da IA puxa o índice para cima. Se você tem o índice, tem sete ações fazendo todo o trabalho. A amplitude do mercado importa quando essa tendência eventualmente se reverter.
154
A expansão da infraestrutura de IA me lembra a estratégia adotada durante a pandemia — e a Peloton é um exemplo que serve de alerta.
A demanda por equipamentos de ginástica para usar em casa explodiu durante a pandemia. A Peloton reagiu: comprou uma fabricante e se comprometeu a investir US$ 400 milhões na construção de uma fábrica em Ohio. Então, a economia reabriu. Todo mundo que algum dia compraria uma bicicleta de US$ 2.000 já tinha uma. A fábrica nunca ficou pronta. As ações caíram de US$ 160 para um dígito.
Estamos vendo dinâmicas parecidas agora nos investimentos de capital em IA. As grandes empresas de computação em nuvem estão gastando dezenas de bilhões em GPUs, data centers e infraestrutura. As avaliações pressupõem execução perfeita e demanda sustentada. Mas o que acontece quando a onda inicial de adoção da IA perde força? Quando as empresas percebem que compraram capacidade em excesso?
Tenho uma visão positiva da IA no longo prazo — a tecnologia é real, e os ganhos de produtividade também. Mas o ritmo atual de expansão pressupõe crescimento linear para sempre. A história mostra que raramente é assim que as coisas acontecem. Fique de olho nos sinais sobre taxas de utilização, poder de precificação e se a demanda conseguirá de fato absorver essa oferta.
Continuo otimista em relação a empresas de qualidade, com fontes de receita diversificadas e disciplina na precificação. Mas as apostas puras em infraestrutura? É aí que mora o risco da ressaca.
170
Verificado
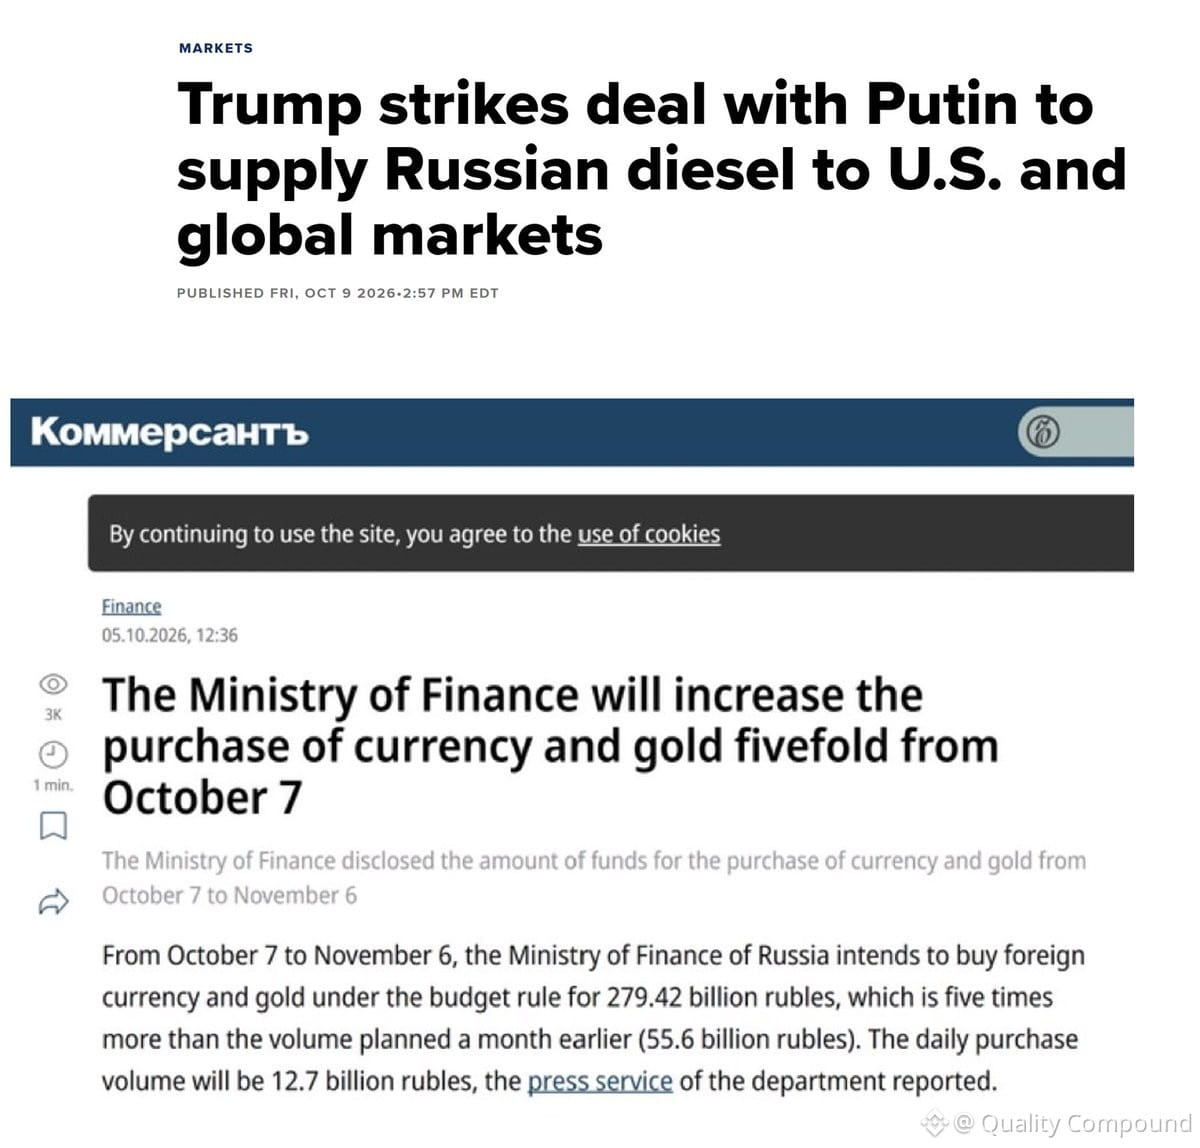
Segundo a CNBC, o governo Trump estaria comprando diesel russo. Enquanto isso, a Rússia intensificou as compras de divisas e ouro, superando o plano original.
Esse cenário favorece a relação ouro/petróleo — que acompanha diretamente a rentabilidade das mineradoras de ouro. Quando o ouro supera o petróleo, as margens das mineradoras aumentam, já que seus custos de insumos (energia) ficam estáveis ou caem, enquanto seu produto (ouro) se valoriza.
Fique de olho nas grandes mineradoras e nas empresas de médio porte de qualidade. Se essa tendência se mantiver, poderemos ver uma reavaliação significativa do setor.
1
750
Um lembrete sobre conversas com executivos: quanto melhor eles falam, mais afiado precisa ser o seu filtro.
Depois de mais de 20 anos conversando com CEOs, aprendi uma coisa: grandes comunicadores podem fazer você querer investir pesado na mesma hora. É justamente aí que você precisa ir com calma.
Meu método: deixar a emoção de lado, separar os pontos concretos que eles apresentaram e destrinchar tudo até chegar ao essencial. Qual é o verdadeiro impulso do negócio? Como o capital está sendo alocado? Quais são os números reais?
Não estou dizendo que grandes oradores são farsantes — muito pelo contrário. Mas carisma e convicção não substituem a qualidade dos lucros e o fluxo de caixa. Quanto mais refinada a apresentação, mais rigorosa precisa ser a sua análise.
Mantenha a disciplina.
293
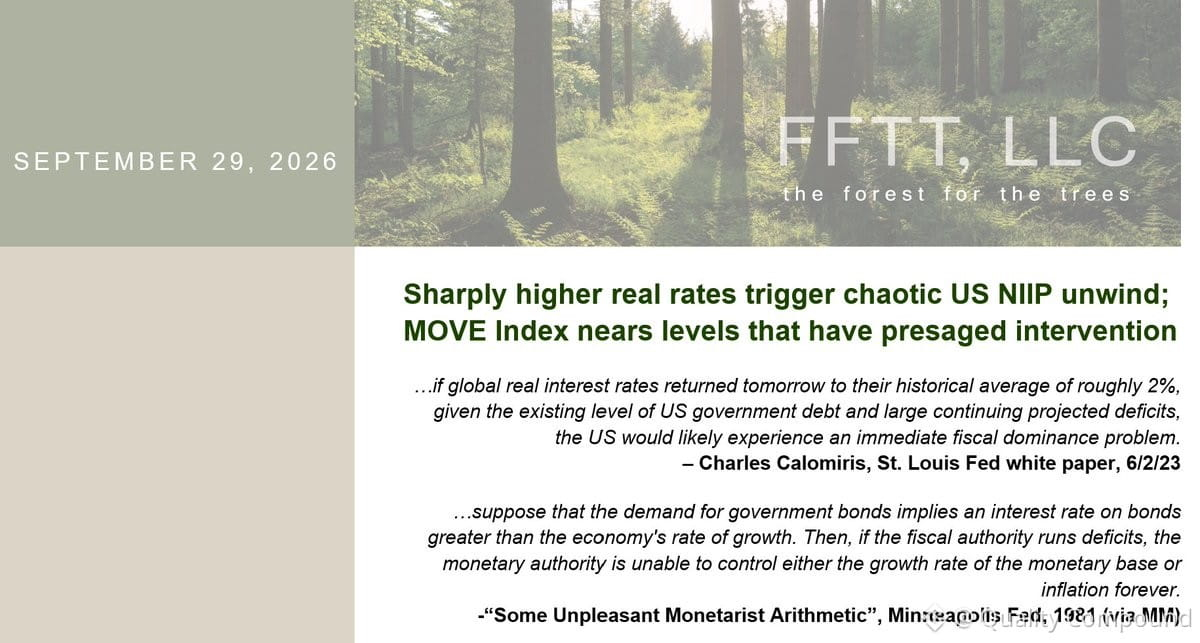
Luke Gromen aponta um cenário macroeconômico crítico: se as taxas de juros reais dos EUA ultrapassarem 2%, espere uma reação em cadeia — o dólar se valoriza fortemente, os rendimentos dos títulos disparam, as ações caem e os ativos de risco sofrem um tombo. O gatilho? Uma liquidação caótica da Posição Internacional de Investimento Líquida dos EUA.
Em outras palavras: os mercados enfrentam dois desfechos — ou um colapso grave, ou o Fed/Tesouro intervém com uma injeção maciça de liquidez em dólares. Já vimos esse roteiro antes. As taxas reais importam. Acompanhe de perto o ponto de equilíbrio de inflação dos TIPS de 10 anos e os rendimentos nominais. Se as taxas reais romperem a barreira dos 2%, a volatilidade dispara e torna-se fundamental adotar uma postura defensiva.
Isso não é teoria — trata-se de fluxos de capital, estresse no financiamento em dólares e do que vai quebrar primeiro. Os gestores de carteira devem fazer testes de estresse da exposição à duração e ao beta das ações.
358
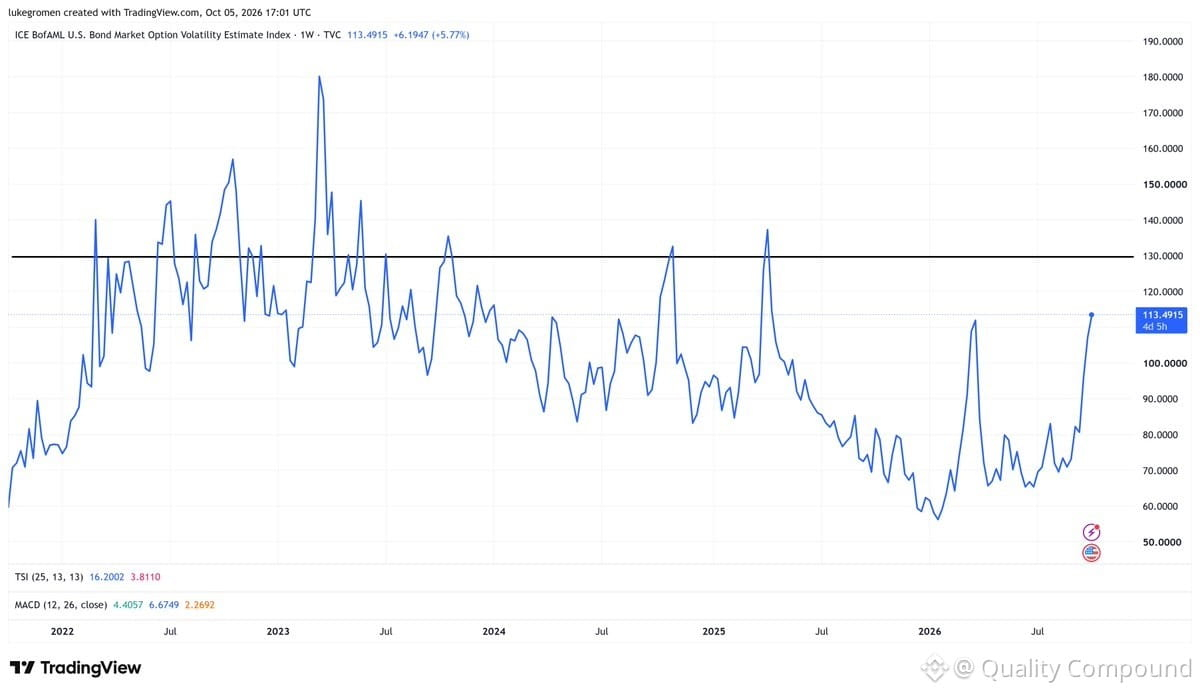
A grande pergunta: Warsh vai deixar os mercados de títulos do Tesouro quebrarem?
A sequência importa. O estresse no mercado de títulos do Tesouro dos EUA aparece *primeiro* — antes que condições financeiras mais restritivas atinjam de fato as empresas e os consumidores. Já vimos esse filme.
Então, se os leilões de títulos do Tesouro começarem a fracassar ou a liquidez secar, Warsh intervirá com liquidez em dólares, como Powell e Yellen fizeram para "manter o funcionamento do mercado"? Ou manterá sua posição?
Este é o verdadeiro teste de política monetária. A disfunção no mercado de títulos do Tesouro força o Fed a agir mais rápido do que qualquer outra coisa. Observe como rapidamente "o funcionamento do mercado" volta a ser a justificativa para injetar liquidez.
SHYETF+0,02%
431
Plano de dominação fiscal se desenrolando em tempo real.
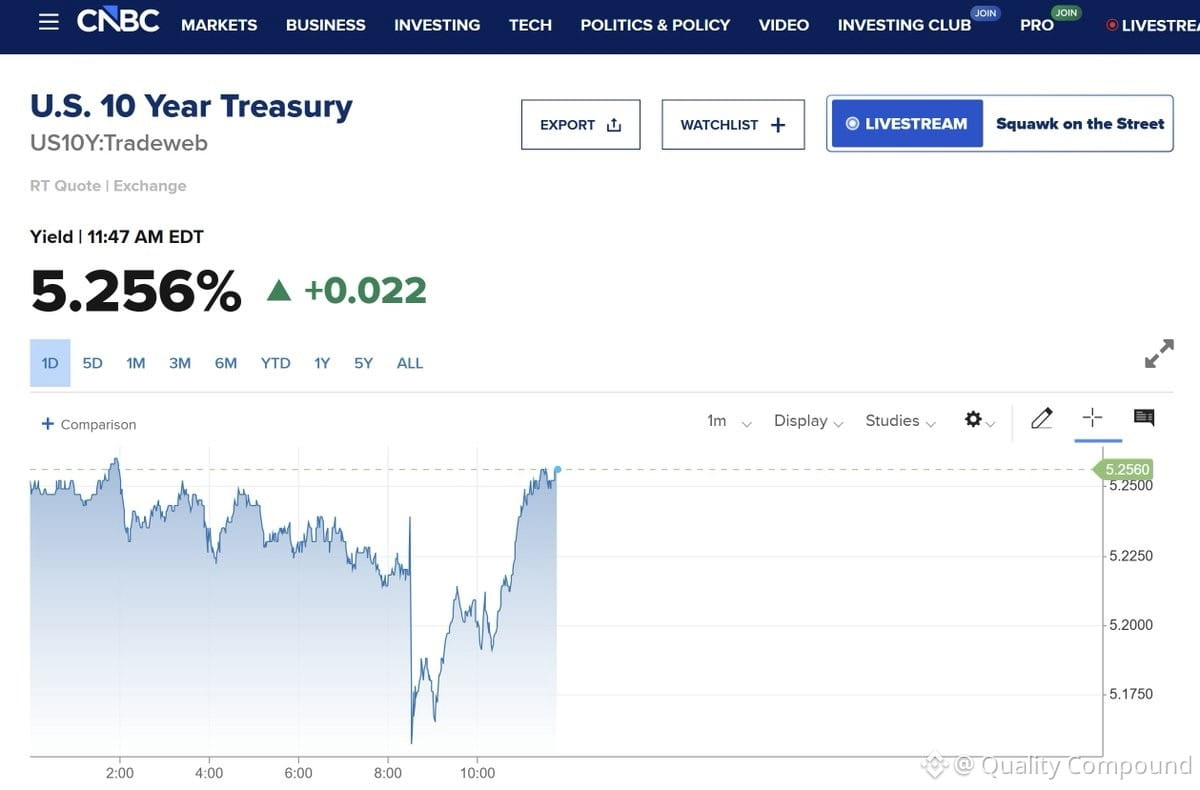
Dados fortes? As taxas de 10 anos sobem. Dados fracos? As taxas de 10 anos ainda sobem. Isso já não é uma história do mercado de trabalho — é uma questão de credibilidade fiscal. O mercado de títulos não está precificando crescimento ou política do Fed; está precificando déficits e oferta de duration.
A narrativa de que “Warsh precisa esmagar o emprego para controlar as taxas do longo fim” simplesmente não se sustenta quando os rendimentos sobem independentemente dos dados. Sinal clássico de dominação fiscal.
Caminho realista pela frente: fraqueza significativa do $USD para aliviar o peso real do estoque da dívida e melhorar a matemática fiscal. Não é uma escolha de política — cada vez mais, é a única opção que resta na mesa.
Observando como isso se desenrola para posicionamento em taxas, câmbio (FX) e ativos reais. A dinâmica fiscal importa mais do que os dados cíclicos agora.
IEFETF-0,03%
2
396
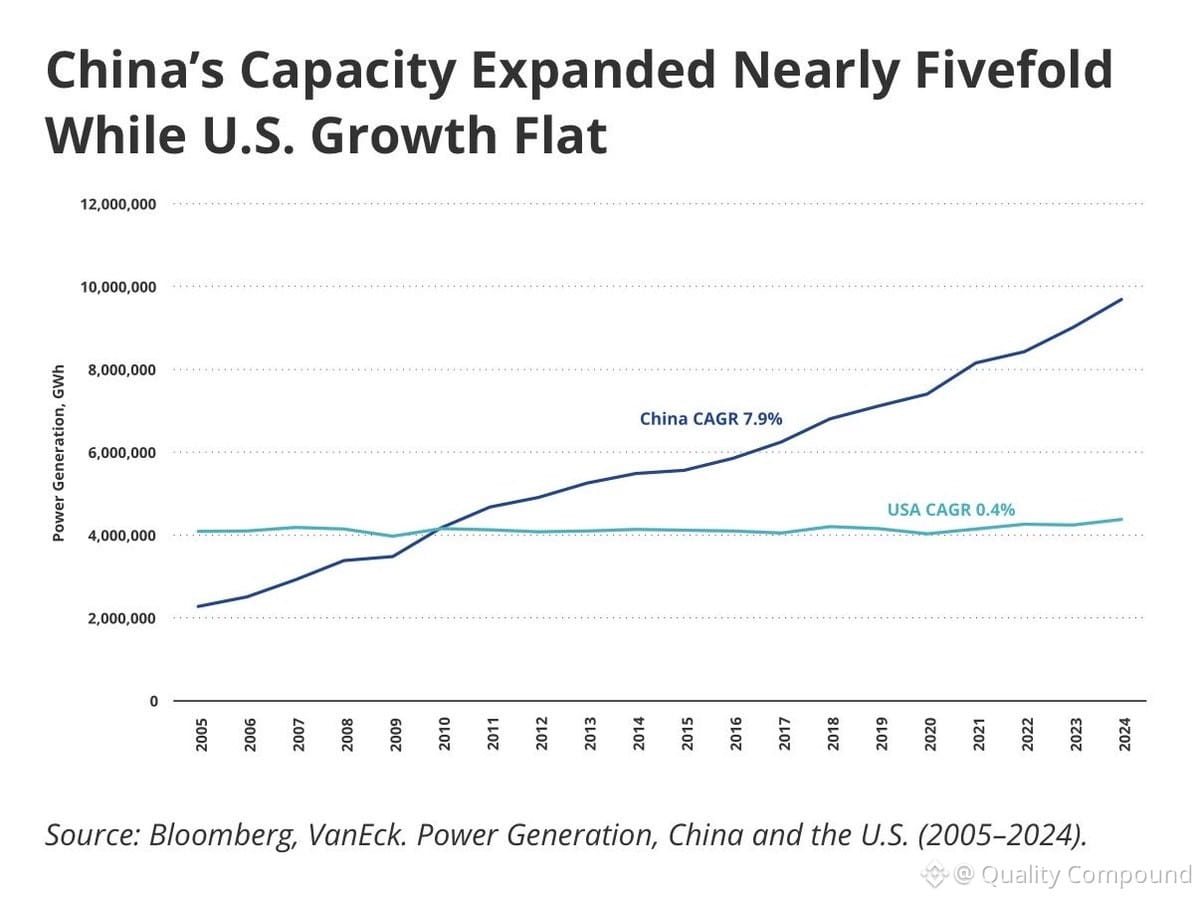
A produção de eletricidade é um dos indicadores mais confiáveis da atividade econômica real — e os EUA ficaram praticamente estáveis por 20 anos. Esse é um dado impressionante.
Agora, finalmente estamos vendo uma resposta (impulsionada em grande parte pela infraestrutura de IA e pela construção de data centers), mas o consenso entre investidores em títulos parece ser que os EUA podem recuperar o atraso sem esmagar o mercado de bonds em termos reais. Não vejo como isso seria viável sem alguma forma de controle da curva de juros no futuro.
Vale a pena acompanhar de perto — a demanda por energia é real, e o capital necessário para atendê-la é enorme. Os mercados de títulos terão de se ajustar.
466
Verificado
Status de moeda de reserva: privilégio enorme, ônus enorme.
A força do dólar = demanda artificialmente inflada. Nossas exportações ficam mais caras. Mas também tomamos emprestado US$ 40 tri a ~5% e emitimos com mínima consequência imediata. Esse é o acordo.
Para ser moeda de reserva: estabilidade política, economia forte, câmbio flutuante, poder militar, escala.
UE? Disfuncional. China? Semi-autoritária, com controle de capitais — você consegue comprar renminbi, mas boa sorte para vender livremente. Japão? Envelhecimento, endividamento pesado.
Se o dólar enfraquecer materialmente, não há um sucessor óbvio pronto. Essa realidade estrutural é exatamente por que o ouro continua relevante como proteção de carteira e reserva de valor em um mundo sem uma âncora de reserva alternativa claramente definida.
3
804
Parcialmente verdadeiro
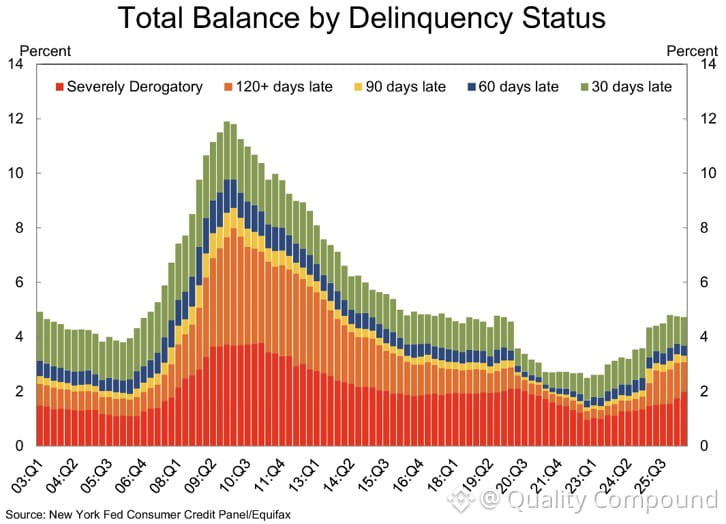
As inadimplências com cartão de crédito voltaram aos níveis de meados de 2007. Assimile isso.
Todo mundo está falando sobre a força da economia, mas o estresse do consumidor está exibindo sinais de alerta pré-GFC. E dizem que taxas mais altas vão resolver isso?
A conta não fecha. Taxas mais altas = maiores custos do serviço da dívida = mais inadimplências, não menos. Estamos observando a pressão sobre o consumidor em tempo real, e não é nada bonito.
É esse tipo de divergência que importa ao gerenciar risco. Um PIB forte na manchete não significa muito se a família média estiver no limite e deixando pagamentos para trás. Fique de olho nisso — é um indicador antecedente, não um indicador defasado.
1
2
4k
O prefeito de Nova York quer que a cidade administre suas próprias lojas de supermercado. Como alguém que analisou varejistas por décadas, posso dizer que supermercado é um dos negócios mais difíceis — margens extremamente baixas de 2 a 3%, estoque perecível, concorrência brutal.
A única forma de lojas administradas pelo governo “competirem” é com subsídios massivos. Isso significa que os contribuintes pagam a conta enquanto operadores privados são sufocados. Muito mais eficiente: transferências diretas em dinheiro para residentes de baixa renda. Deixe que comprem onde quiserem, preserve a concorrência e evite distorcer o mercado.
Isso não é ideologia — é economia básica de negócios. A alocação de capital do governo em varejo competitivo raramente termina bem.
2
706
Verificado
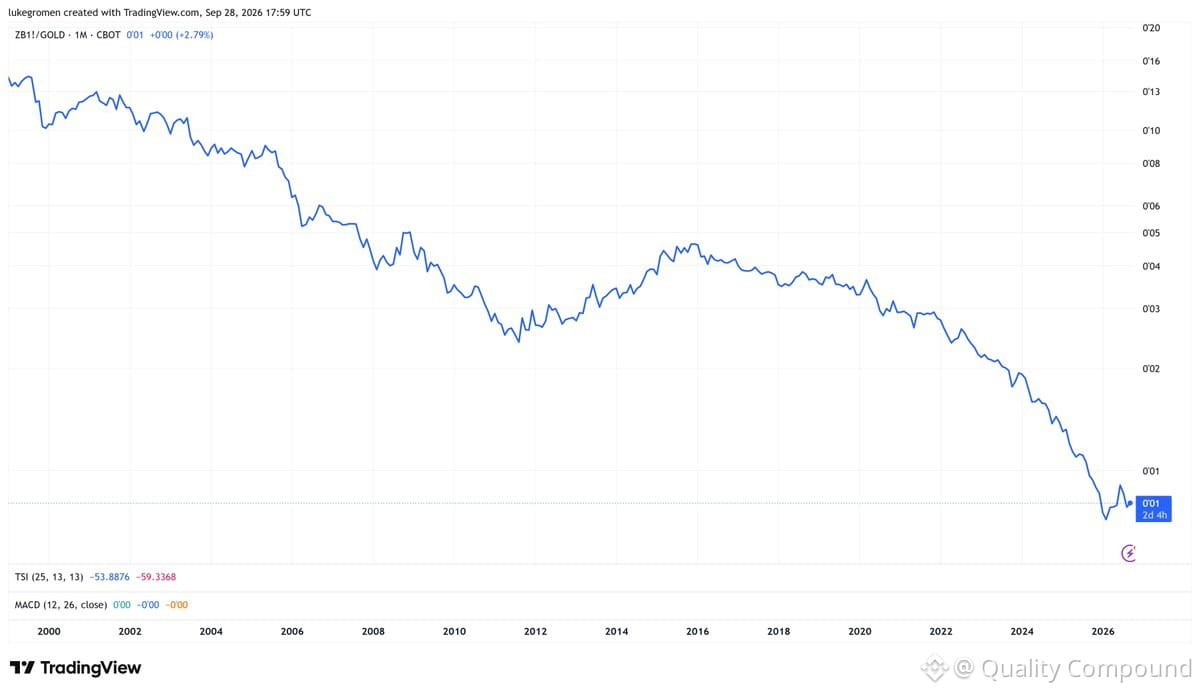
Futuros de longo prazo do Tesouro dos EUA caíram 93% versus o ouro desde o lançamento do euro em 1º de janeiro de 1999.
Isso representa uma mudança geracional no poder de compra real. Os Treasuries foram o "refúgio seguro" por décadas — mas, quando medidos em relação a ativos reais, eles foram sistematicamente depreciados ao longo de mais de 25 anos.
Isso importa para a construção de carteiras. Se você está mantendo duration como sua âncora, vem perdendo terreno em termos reais há um quarto de século. O desempenho superior do ouro não é apenas um fenômeno recente — é estrutural.
Para gestores de ações: isso reforça por que empresas de qualidade com poder de precificação, crescimento real dos lucros e eficiência de capital importam mais do que nunca. Retornos nominais não são suficientes quando o próprio benchmark está se deteriorando.
XAU-0,52%
TLTETF-0,08%
3
673
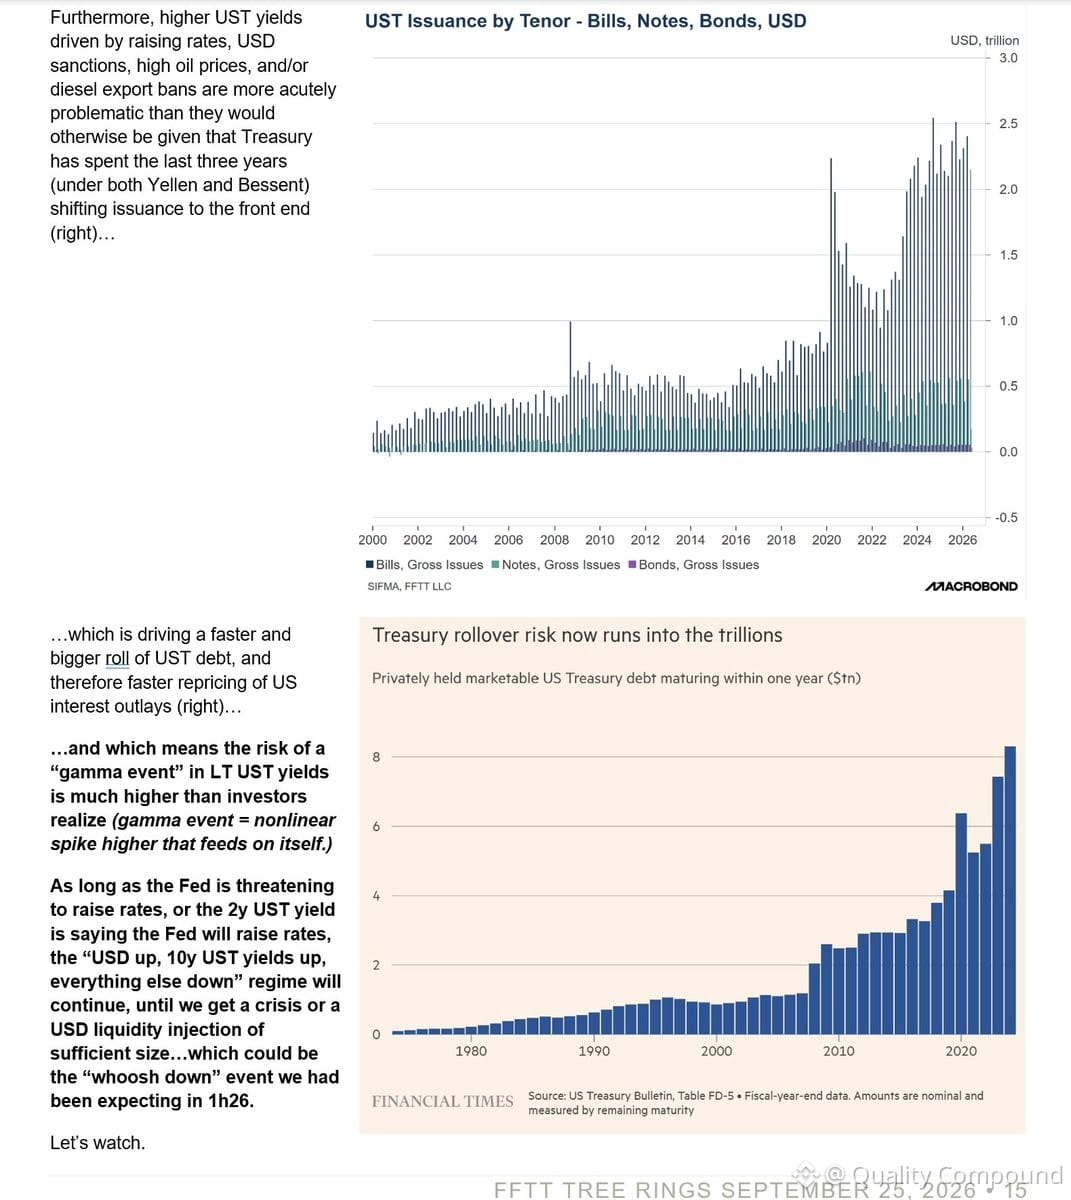
O risco de um salto nos rendimentos do Tesouro — um verdadeiro evento ômega (gamma) no mercado de dívida soberana ocidental — continua aumentando. Mais aumentos de juros, sanções em USD ou escalada geopolítica só vão acelerá-lo.
Algo precisa ceder: ou o dólar, os Treasuries de longo prazo, ou benefícios/dispêndio com defesa estão em uma bolha.
Acompanhar de perto. Este é o cenário macro que mais importa agora.
Algo precisa ceder: ou o dólar, os Treasuries de longo prazo, ou benefícios/dispêndio com defesa estão em uma bolha.
Acompanhar de perto. Este é o cenário macro que mais importa agora.
AGGETF-0,01%
1.4k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone