
MacroMicro
46 Publicações
MacroMicro
Denunciar
Bloquear Utilizador
Global Data and AI Decision Platform. Over 100 million data points and years of research to help you make smarter decisions: https://en.macromicro.me
0 A seguir
51 Seguidores
90 Gostaram
Publicações
PINNED
·
--
👋🏻 Conheça a MacroMicro — Plataforma Global de Dados e Decisão com IA
Fundada em 2015, começamos com uma crença: os dados econômicos não deveriam pertencer a poucos — deveriam ser intuitivos, visuais e acessíveis a todos.
O que começou como uma plataforma de dados macro cresceu para um ecossistema completo de tomada de decisão financeira, agora impulsionado por IA para conectar fundamentos econômicos com tendências do setor e finanças das empresas.
📊 100M+ pontos de dados, 900K+ gráficos interativos
🌍 600K+ usuários em todo o mundo, 9,5M+ visitas mensais
🤝 Confiada por 150+ empresas em todo o mundo, incluindo TSMC, moomoo e Yahoo Finance.
Ajudamos você a ir além dos gráficos de preço, entendendo por que os mercados se movem — não apenas que se moveram. Da política do banco central ao ciclo de capex impulsionado por IA às cadeias globais de suprimentos, conectamos os pontos entre fundamentos macro, setores e dados das empresas.
🔗 Explore a MacroMicro: https://en.macromicro.me/
#MacroMicro #MacroEconomics #IA #DataDriven #GlobalMarkets
👋🏻 Conheça a MacroMicro — Plataforma Global de Dados e Decisão com IA
Fundada em 2015, começamos com uma crença: os dados econômicos não deveriam pertencer a poucos — deveriam ser intuitivos, visuais e acessíveis a todos.
O que começou como uma plataforma de dados macro cresceu para um ecossistema completo de tomada de decisão financeira, agora impulsionado por IA para conectar fundamentos econômicos com tendências do setor e finanças das empresas.
📊 100M+ pontos de dados, 900K+ gráficos interativos
🌍 600K+ usuários em todo o mundo, 9,5M+ visitas mensais
🤝 Confiada por 150+ empresas em todo o mundo, incluindo TSMC, moomoo e Yahoo Finance.
Ajudamos você a ir além dos gráficos de preço, entendendo por que os mercados se movem — não apenas que se moveram. Da política do banco central ao ciclo de capex impulsionado por IA às cadeias globais de suprimentos, conectamos os pontos entre fundamentos macro, setores e dados das empresas.
🔗 Explore a MacroMicro: https://en.macromicro.me/
#MacroMicro #MacroEconomics #IA #DataDriven #GlobalMarkets
Fundada em 2015, começamos com uma crença: os dados econômicos não deveriam pertencer a poucos — deveriam ser intuitivos, visuais e acessíveis a todos.
O que começou como uma plataforma de dados macro cresceu para um ecossistema completo de tomada de decisão financeira, agora impulsionado por IA para conectar fundamentos econômicos com tendências do setor e finanças das empresas.
📊 100M+ pontos de dados, 900K+ gráficos interativos
🌍 600K+ usuários em todo o mundo, 9,5M+ visitas mensais
🤝 Confiada por 150+ empresas em todo o mundo, incluindo TSMC, moomoo e Yahoo Finance.
Ajudamos você a ir além dos gráficos de preço, entendendo por que os mercados se movem — não apenas que se moveram. Da política do banco central ao ciclo de capex impulsionado por IA às cadeias globais de suprimentos, conectamos os pontos entre fundamentos macro, setores e dados das empresas.
🔗 Explore a MacroMicro: https://en.macromicro.me/
#MacroMicro #MacroEconomics #IA #DataDriven #GlobalMarkets
4
6.3k
·
--
Verificado
🔥 Reunião do FOMC de setembro de 2026: principais destaques 🔎
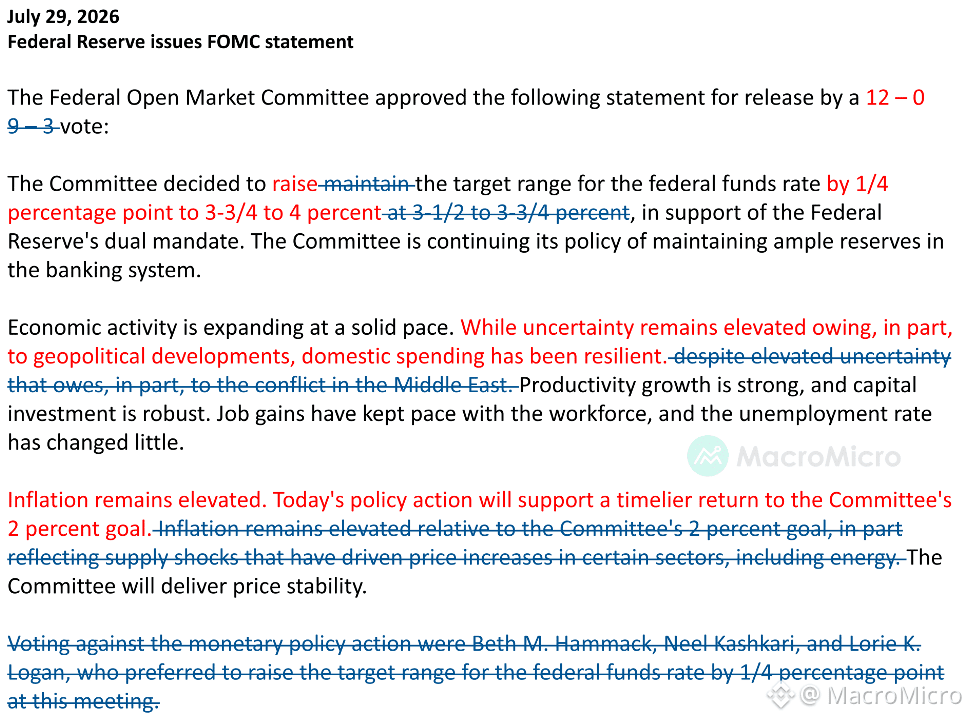
📌 O Fed aumentou as taxas em 25 pb para 3,75%-4,00%, por unanimidade (12-0), citando um crescimento econômico sólido e um impulso para acelerar o avanço em direção à meta de inflação de 2%.
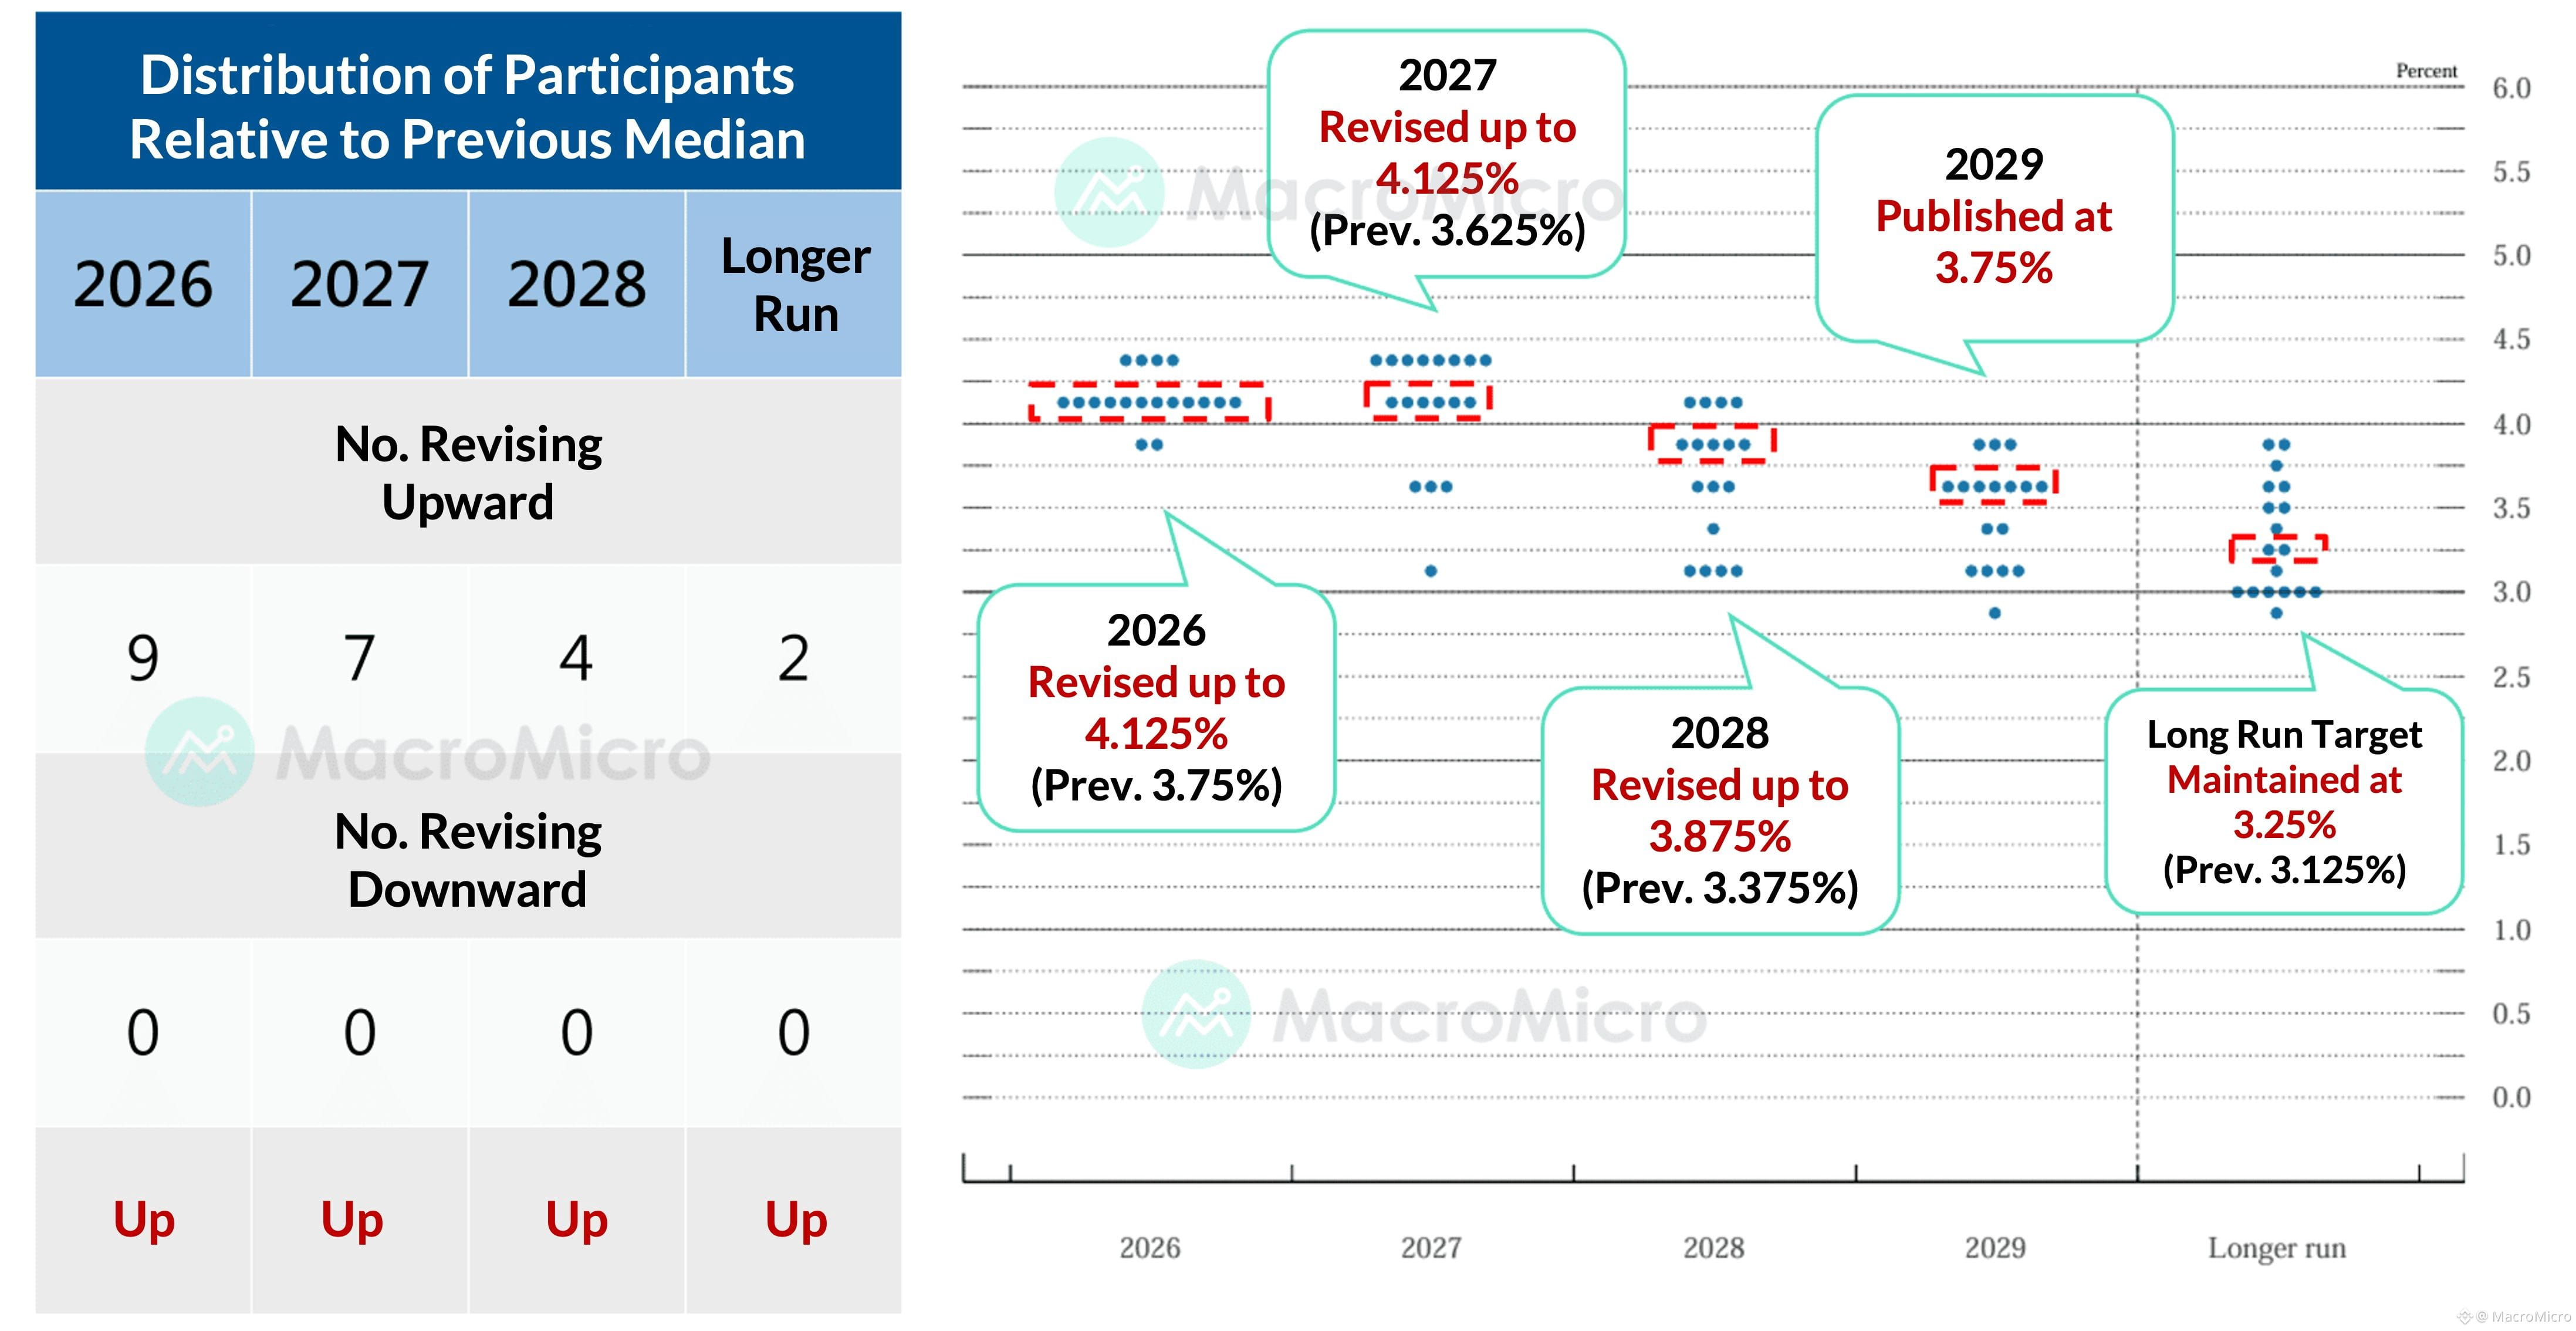
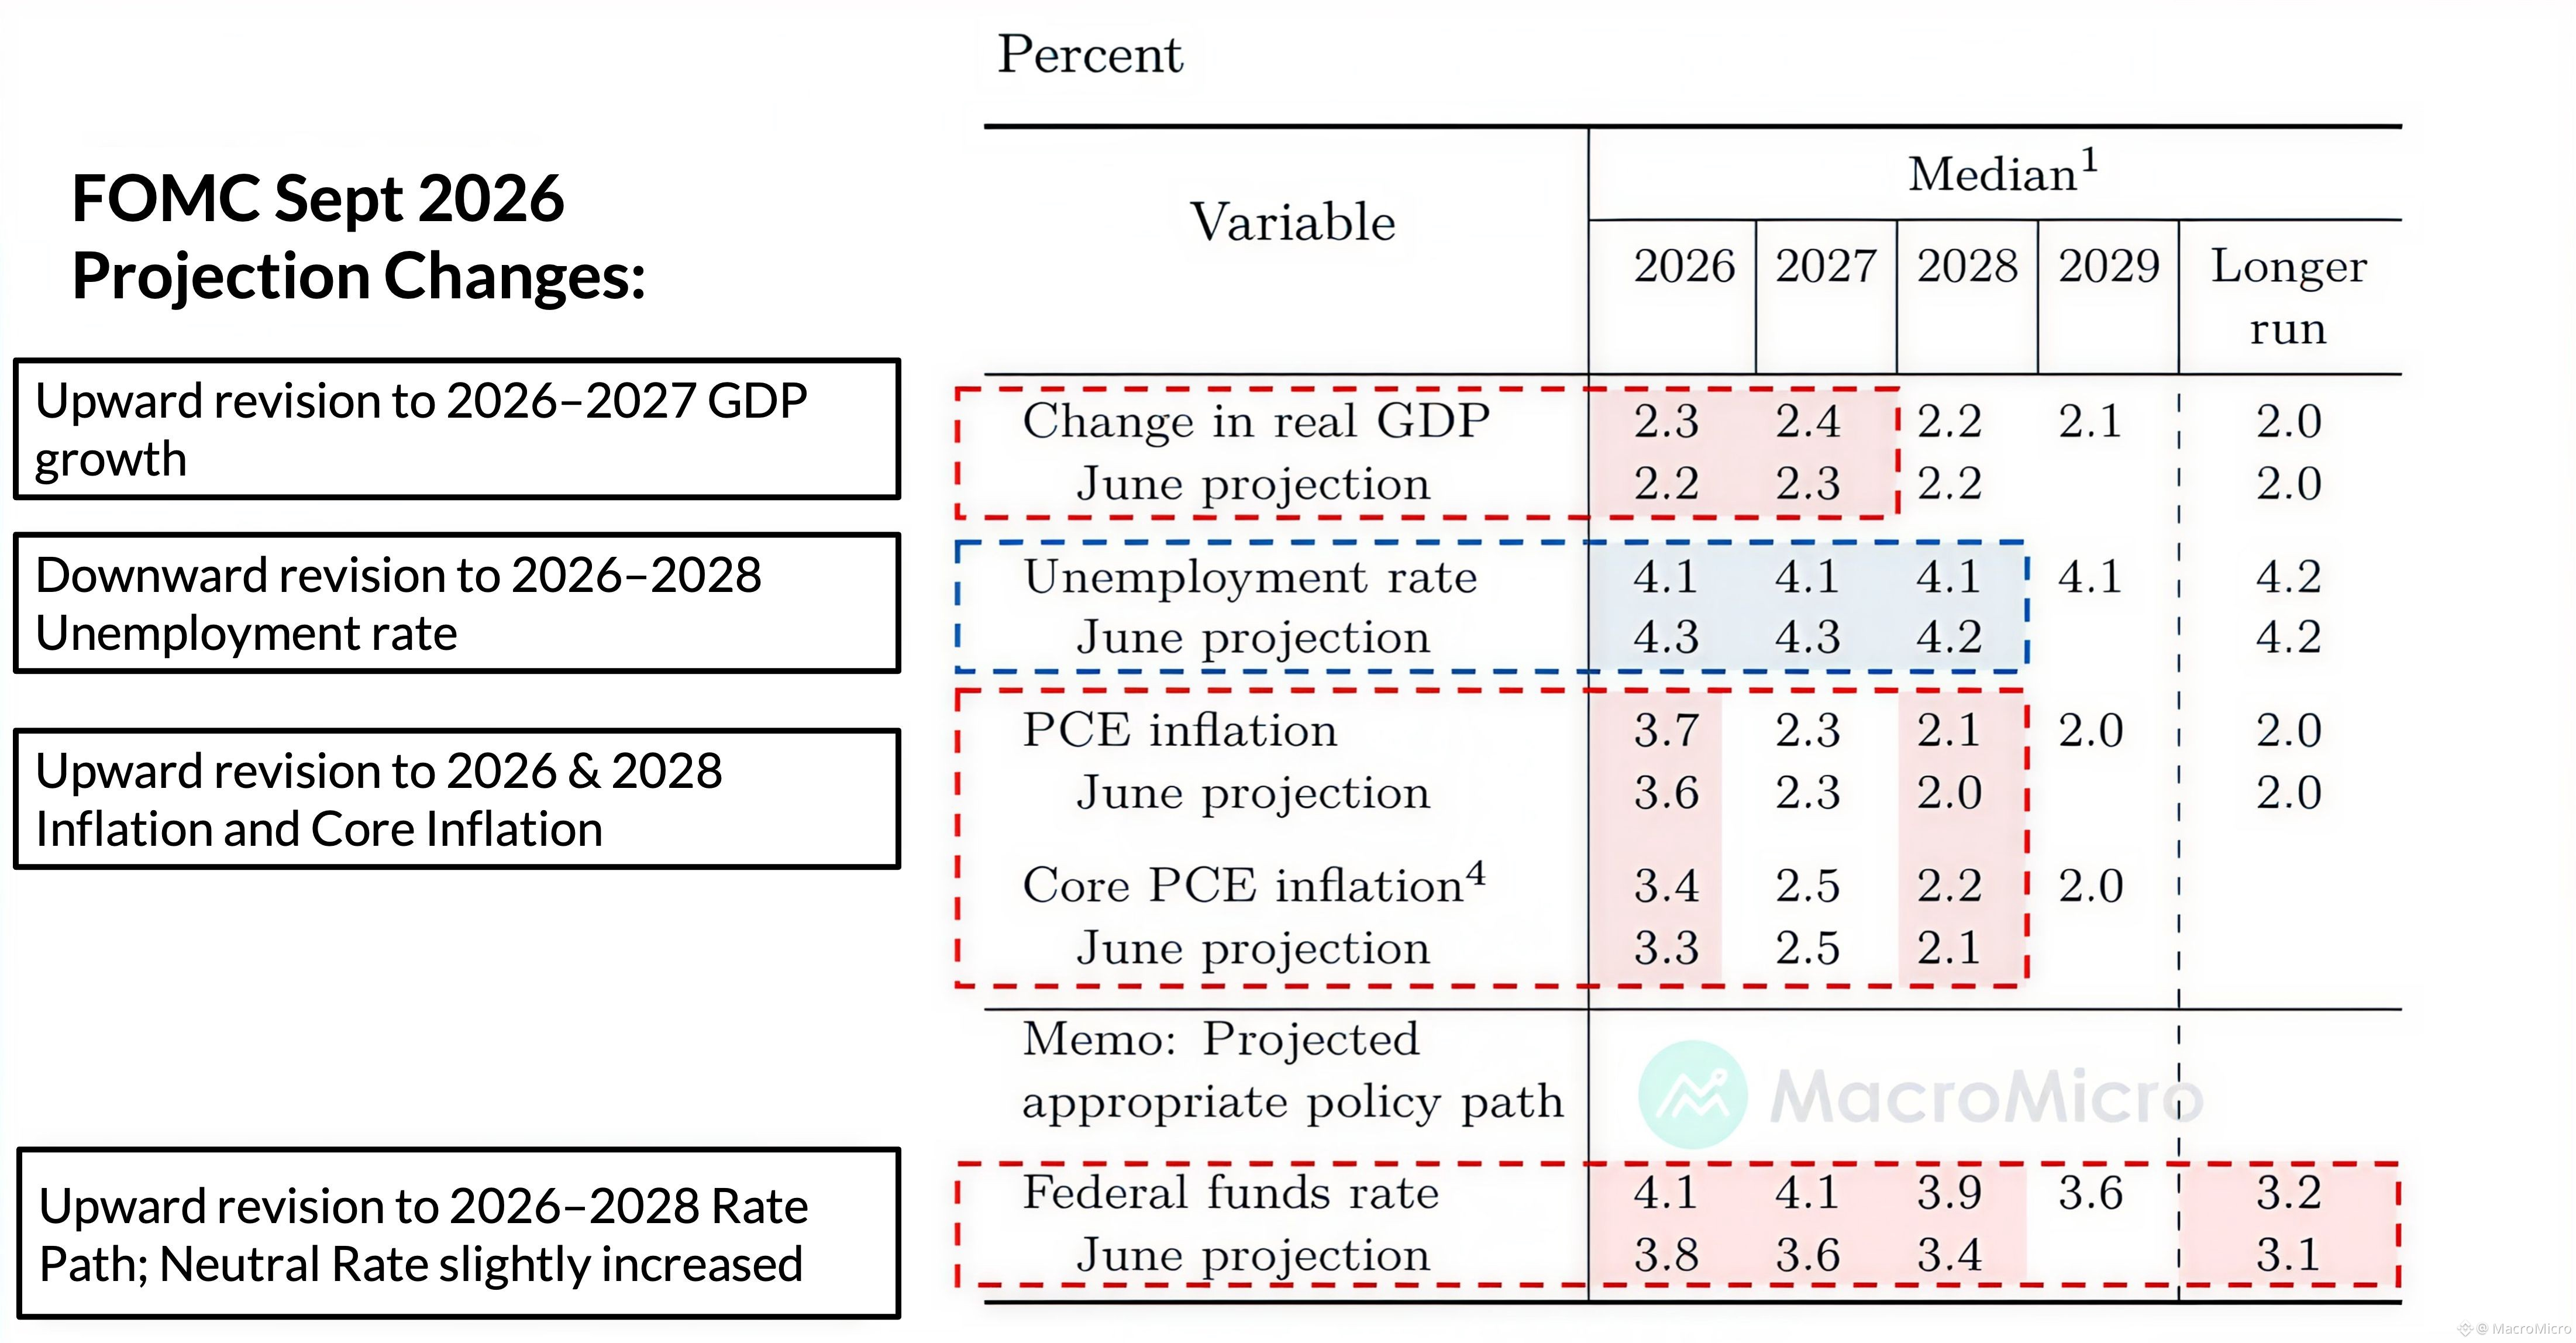
📌 O dot plot mudou acentuadamente para uma postura mais hawkish: as projeções medianas de taxa para 2026-2027 subiram para 4,00%-4,25%, com 16 e 14 membros, respectivamente, apoiando novos aumentos, o que significa que 1-2 aumentos adicionais podem ocorrer este ano e no próximo antes que a trajetória da taxa volte a cair, eventualmente convergindo para uma taxa de longo prazo mais alta de 3,25%.
📌 As previsões de SET indicam que o Fed está ficando mais hawkish em toda a linha: o PIB de 2026-2027 foi elevado para 2,3% e 2,4%, o desemprego foi reduzido para 4,1% (de 4,3%, abaixo da média de longo prazo), enquanto a inflação e a inflação subjacente (core) foram revisadas para cima para 3,7% e 3,4% (de 3,6% e 3,3%).
📌 Warsh disse que a economia está em pleno emprego, sem conflito entre os objetivos de mandato duplo do Fed. Ele afirmou ser difícil descrever as condições financeiras atuais como restritivas e apontou três razões por trás do aumento: dados de trabalho resilientes, tendências subjacentes da inflação ainda não resolvidas e aumento do risco geopolítico.
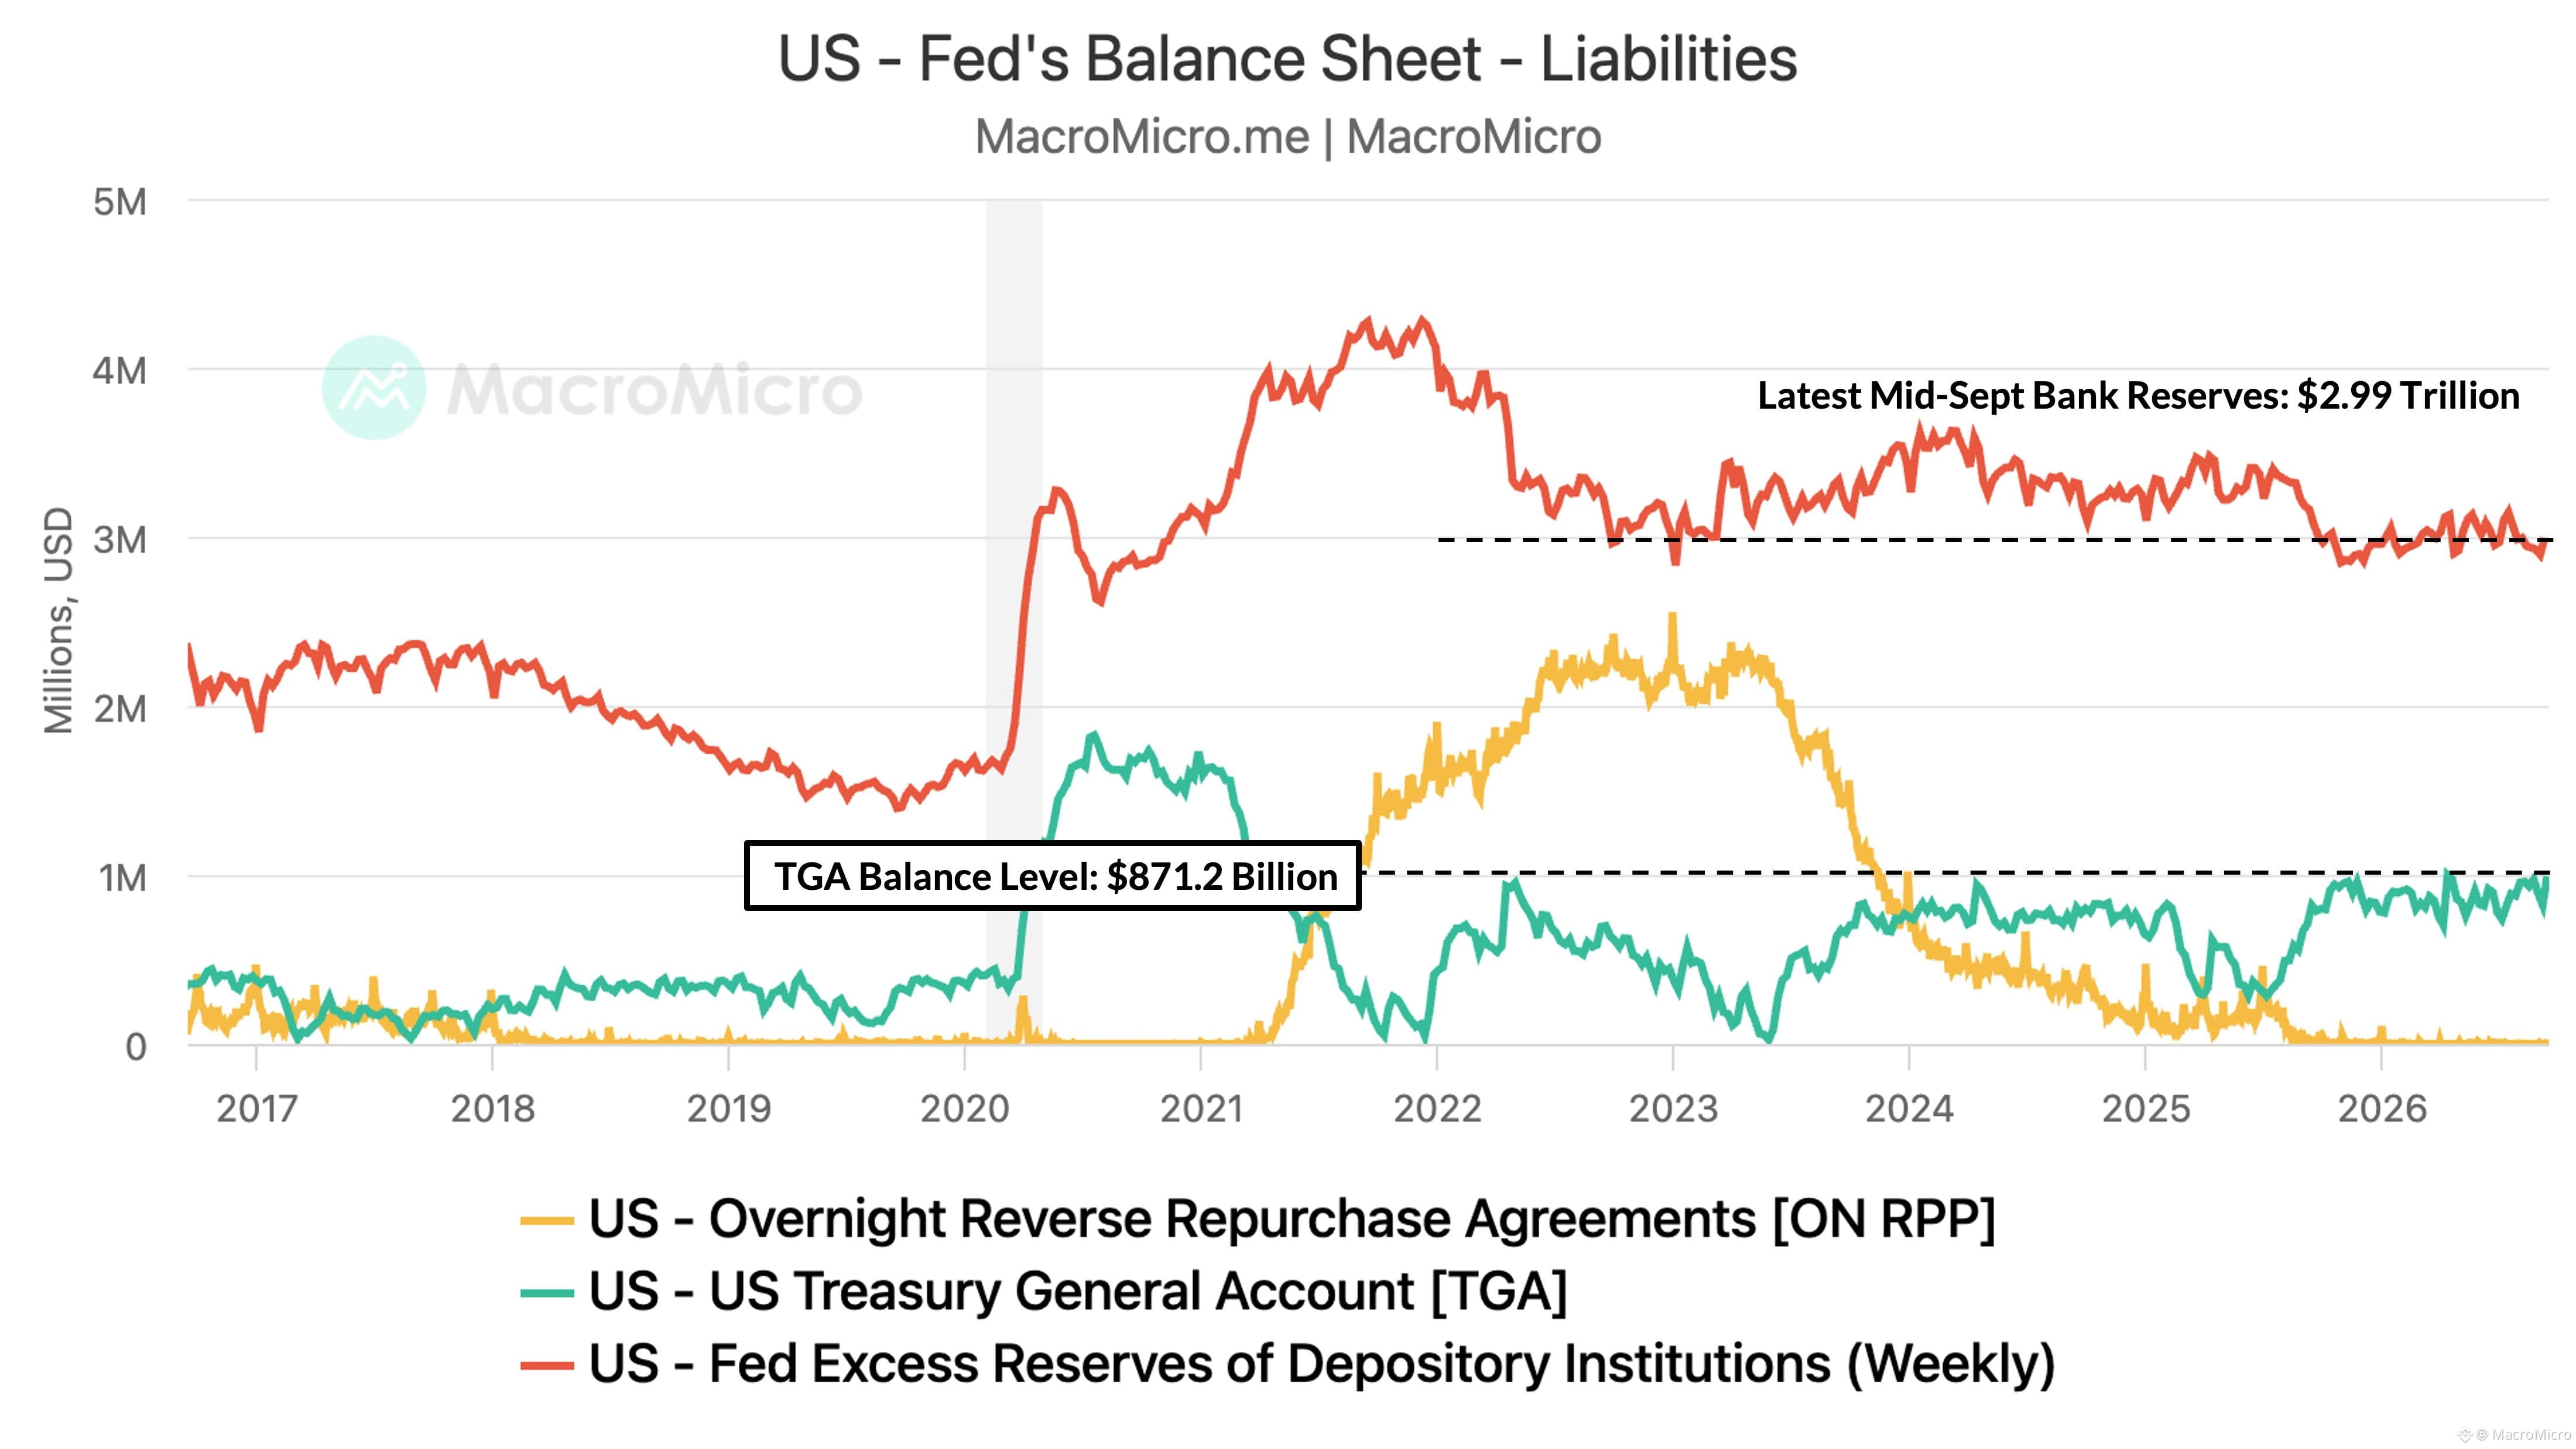
📌 O Fed reafirmou sua política de reservas amplas após encerrar as compras de títulos de curto prazo em agosto. As reservas bancárias permanecem estáveis perto de US$ 2,99 tri, com TGA esperado para se aproximar de US$ 1 tri em setembro-outubro, com base em receitas de impostos corporativos contra uma meta para o fim do ano de US$ 850 bi, implicando liberação de US$ 100-200 bi de liquidez para manter as reservas apoiadas.
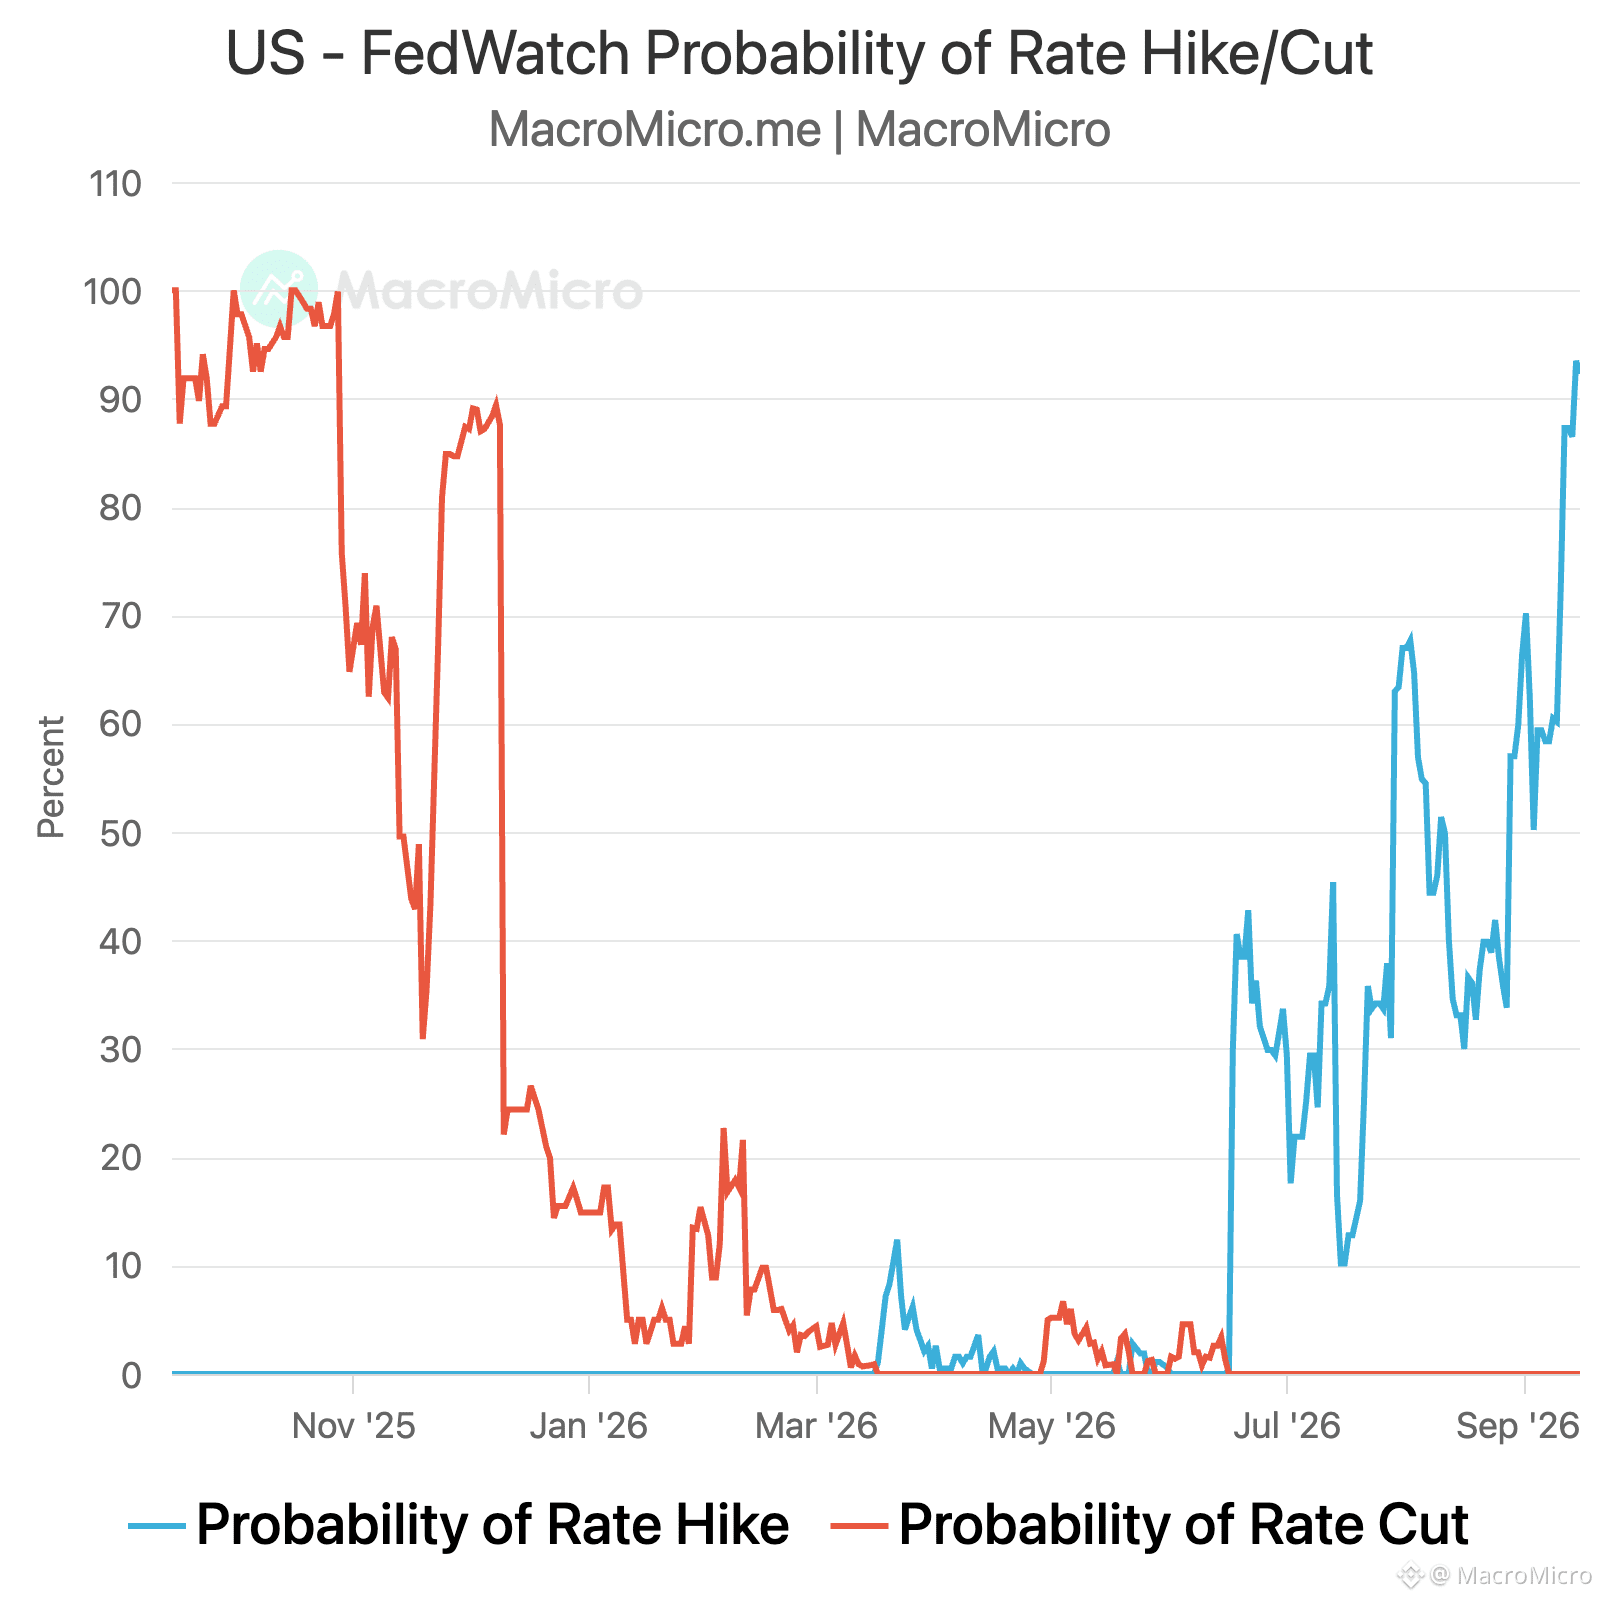
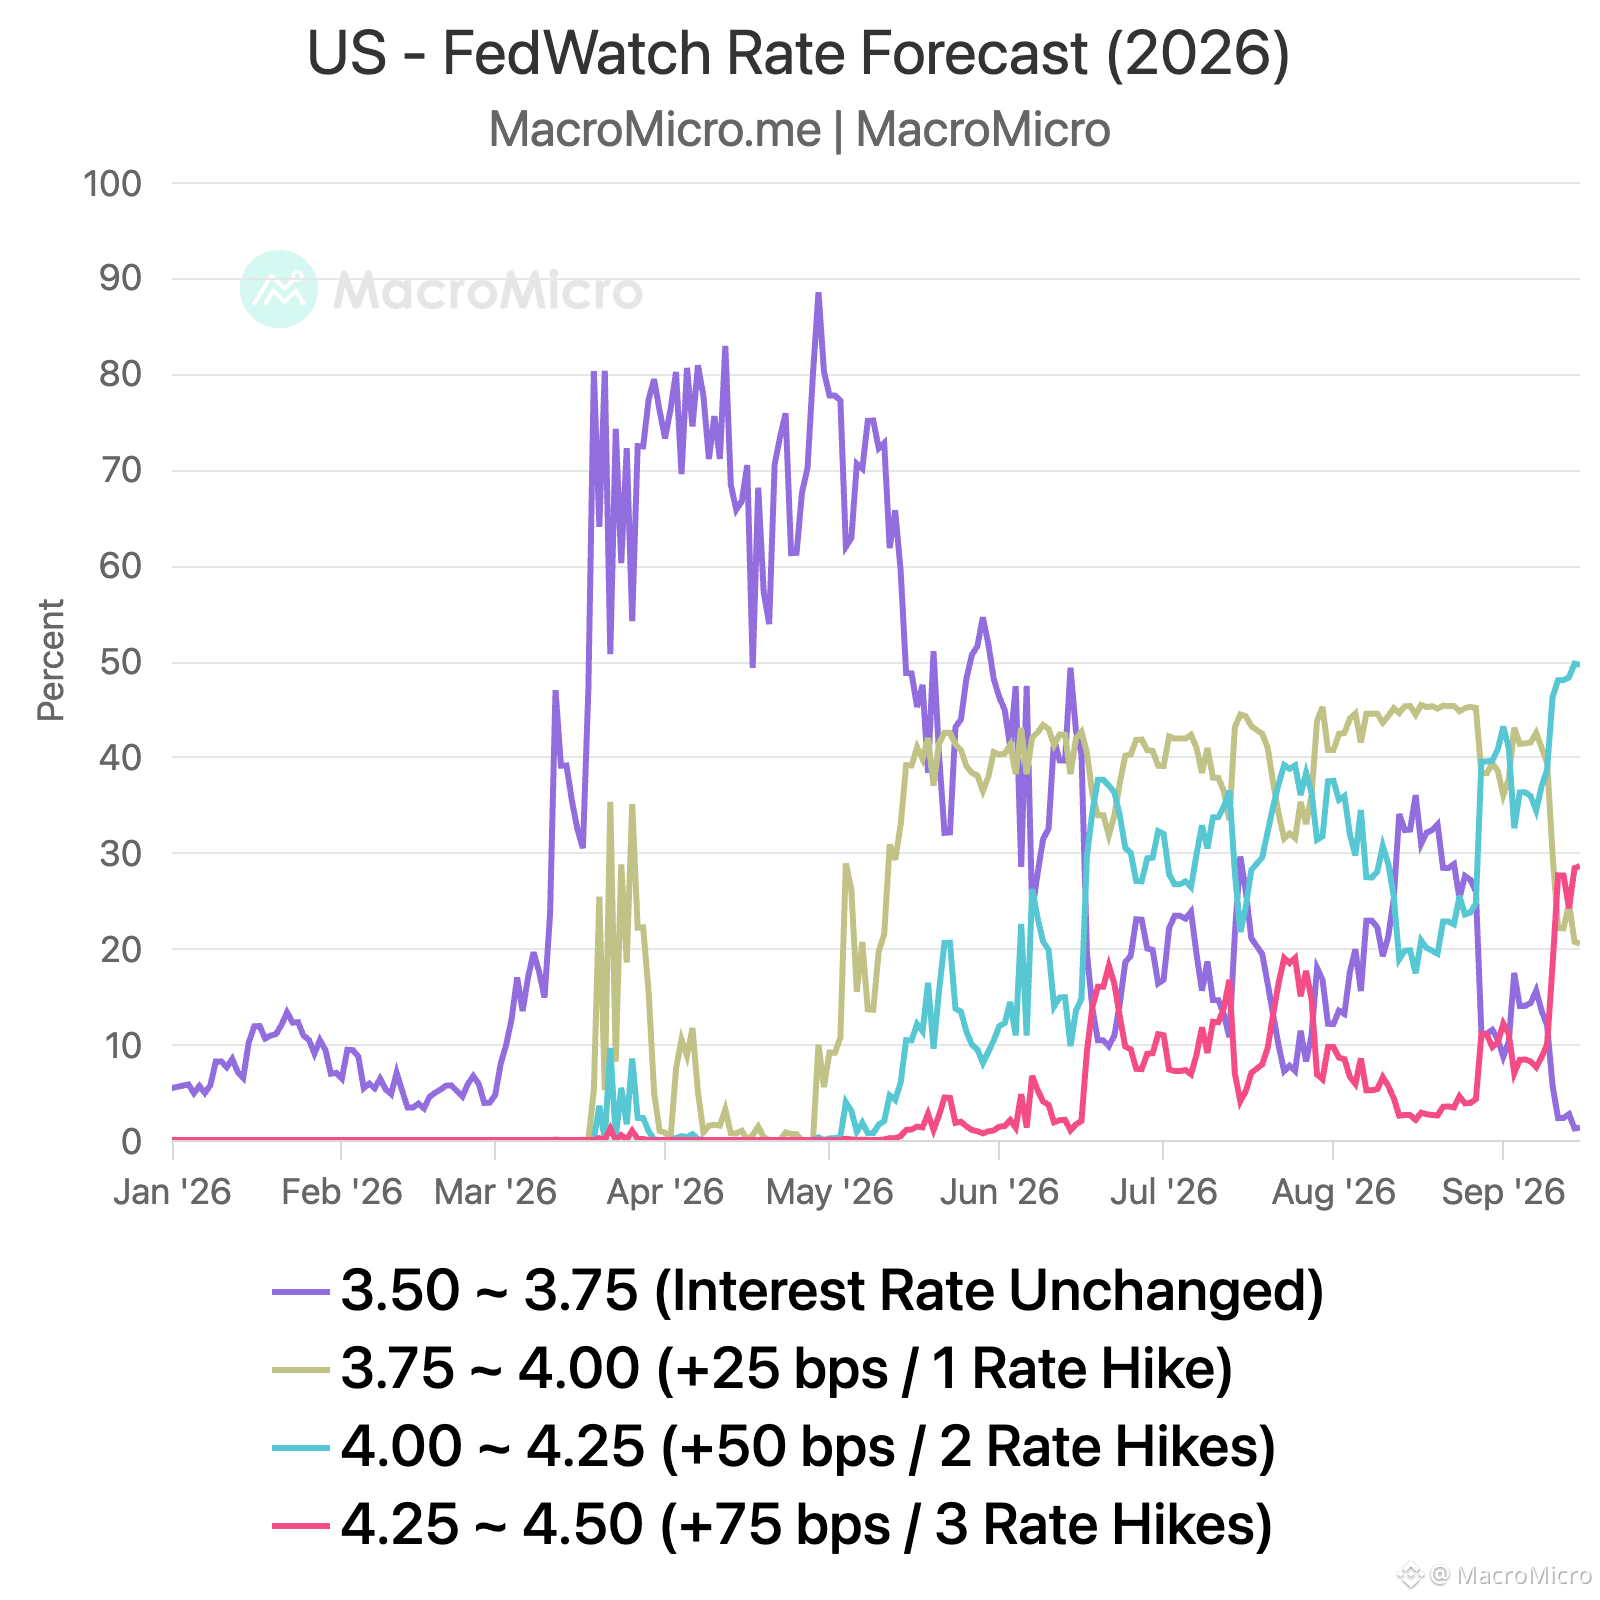
📌 Os mercados interpretaram isso como hawkish: as chances de um aumento em outubro subiram de 41% para 51% e as chances de três aumentos em 2026 aumentaram de 28% para 39% no FedWatch. Enquanto isso, o rendimento do Treasury de 10 anos subiu acima de 4,74% e o de 30 anos ficou em 5,36%, o nível mais alto desde julho de 2007.
#FedRateWatch
🔥 Reunião do FOMC de setembro de 2026: principais destaques 🔎
📌 O Fed aumentou as taxas em 25 pb para 3,75%-4,00%, por unanimidade (12-0), citando um crescimento econômico sólido e um impulso para acelerar o avanço em direção à meta de inflação de 2%.
📌 O dot plot mudou acentuadamente para uma postura mais hawkish: as projeções medianas de taxa para 2026-2027 subiram para 4,00%-4,25%, com 16 e 14 membros, respectivamente, apoiando novos aumentos, o que significa que 1-2 aumentos adicionais podem ocorrer este ano e no próximo antes que a trajetória da taxa volte a cair, eventualmente convergindo para uma taxa de longo prazo mais alta de 3,25%.
📌 As previsões de SET indicam que o Fed está ficando mais hawkish em toda a linha: o PIB de 2026-2027 foi elevado para 2,3% e 2,4%, o desemprego foi reduzido para 4,1% (de 4,3%, abaixo da média de longo prazo), enquanto a inflação e a inflação subjacente (core) foram revisadas para cima para 3,7% e 3,4% (de 3,6% e 3,3%).
📌 Warsh disse que a economia está em pleno emprego, sem conflito entre os objetivos de mandato duplo do Fed. Ele afirmou ser difícil descrever as condições financeiras atuais como restritivas e apontou três razões por trás do aumento: dados de trabalho resilientes, tendências subjacentes da inflação ainda não resolvidas e aumento do risco geopolítico.
📌 O Fed reafirmou sua política de reservas amplas após encerrar as compras de títulos de curto prazo em agosto. As reservas bancárias permanecem estáveis perto de US$ 2,99 tri, com TGA esperado para se aproximar de US$ 1 tri em setembro-outubro, com base em receitas de impostos corporativos contra uma meta para o fim do ano de US$ 850 bi, implicando liberação de US$ 100-200 bi de liquidez para manter as reservas apoiadas.
📌 Os mercados interpretaram isso como hawkish: as chances de um aumento em outubro subiram de 41% para 51% e as chances de três aumentos em 2026 aumentaram de 28% para 39% no FedWatch. Enquanto isso, o rendimento do Treasury de 10 anos subiu acima de 4,74% e o de 30 anos ficou em 5,36%, o nível mais alto desde julho de 2007.
#FedRateWatch
📌 O Fed aumentou as taxas em 25 pb para 3,75%-4,00%, por unanimidade (12-0), citando um crescimento econômico sólido e um impulso para acelerar o avanço em direção à meta de inflação de 2%.
📌 O dot plot mudou acentuadamente para uma postura mais hawkish: as projeções medianas de taxa para 2026-2027 subiram para 4,00%-4,25%, com 16 e 14 membros, respectivamente, apoiando novos aumentos, o que significa que 1-2 aumentos adicionais podem ocorrer este ano e no próximo antes que a trajetória da taxa volte a cair, eventualmente convergindo para uma taxa de longo prazo mais alta de 3,25%.
📌 As previsões de SET indicam que o Fed está ficando mais hawkish em toda a linha: o PIB de 2026-2027 foi elevado para 2,3% e 2,4%, o desemprego foi reduzido para 4,1% (de 4,3%, abaixo da média de longo prazo), enquanto a inflação e a inflação subjacente (core) foram revisadas para cima para 3,7% e 3,4% (de 3,6% e 3,3%).
📌 Warsh disse que a economia está em pleno emprego, sem conflito entre os objetivos de mandato duplo do Fed. Ele afirmou ser difícil descrever as condições financeiras atuais como restritivas e apontou três razões por trás do aumento: dados de trabalho resilientes, tendências subjacentes da inflação ainda não resolvidas e aumento do risco geopolítico.
📌 O Fed reafirmou sua política de reservas amplas após encerrar as compras de títulos de curto prazo em agosto. As reservas bancárias permanecem estáveis perto de US$ 2,99 tri, com TGA esperado para se aproximar de US$ 1 tri em setembro-outubro, com base em receitas de impostos corporativos contra uma meta para o fim do ano de US$ 850 bi, implicando liberação de US$ 100-200 bi de liquidez para manter as reservas apoiadas.
📌 Os mercados interpretaram isso como hawkish: as chances de um aumento em outubro subiram de 41% para 51% e as chances de três aumentos em 2026 aumentaram de 28% para 39% no FedWatch. Enquanto isso, o rendimento do Treasury de 10 anos subiu acima de 4,74% e o de 30 anos ficou em 5,36%, o nível mais alto desde julho de 2007.
#FedRateWatch
1
1
2.1k
·
--
Verificado
A decisão do FOMC de setembro está chegando em poucas horas, com os mercados praticamente e universalmente esperando um aumento de juros após os dados de inflação da semana passada e com futuros de petróleo acima de US$ 100.
A principal questão é como o gráfico de pontos (dot plot) muda junto com a decisão.
Vemos três cenários possíveis:
📌 Dovish (mais benigno): as taxas permanecem inalteradas, enquanto o ponto mediano sobe para sinalizar um aumento de juros este ano.
📌 Neutro: as taxas sobem 25 bps, com o ponto mediano também sinalizando um aumento de juros este ano, o que implica que não haverá mais aumentos após setembro.
📌 Hawkish (mais duro): as taxas sobem 25 bps, enquanto o ponto mediano sinaliza dois aumentos de juros este ano, deixando espaço para mais um aumento após setembro.
Antes das divulgações do CPI e do PPI da semana passada, víamos o cenário dovish como nosso caso-base. Com a inflação vindo acima das expectativas e os preços do petróleo acima de US$ 100, a probabilidade de um aumento em setembro aumentou significativamente.
Ainda assim, um aumento não necessariamente significa que o Fed esteja virando firmemente para uma postura mais hawkish. A inflação subjacente não mostrou uma retomada ampla, então mesmo que o Fed retome o aperto, o movimento pode representar um ou dois ajustes preventivos, em vez do início de um ciclo sustentado de alta dos juros.
Essa distinção vai importar para os mercados. No cenário neutro, um aumento em setembro poderia representar “más notícias já precificadas”: após a entrega do aumento, a incerteza em torno da trajetória de juros deste ano diminuiria, o que potencialmente permitiria que as taxas de Treasury de longo prazo atingissem o pico e recuassem.
O SEP fornecerá outro sinal importante. Se as projeções econômicas forem mantidas ou elevadas enquanto as projeções de inflação permanecerem inalteradas, isso reforçaria a visão de que qualquer mudança em direção a aumentos de juros é apenas preventiva, com baixa probabilidade de uma sequência de altas.
A decisão chega em poucas horas. O aumento importa, mas o dot plot vai nos dizer o que vem a seguir.
#FedRateWatch
A decisão do FOMC de setembro está chegando em poucas horas, com os mercados praticamente e universalmente esperando um aumento de juros após os dados de inflação da semana passada e com futuros de petróleo acima de US$ 100.
A principal questão é como o gráfico de pontos (dot plot) muda junto com a decisão.
Vemos três cenários possíveis:
📌 Dovish (mais benigno): as taxas permanecem inalteradas, enquanto o ponto mediano sobe para sinalizar um aumento de juros este ano.
📌 Neutro: as taxas sobem 25 bps, com o ponto mediano também sinalizando um aumento de juros este ano, o que implica que não haverá mais aumentos após setembro.
📌 Hawkish (mais duro): as taxas sobem 25 bps, enquanto o ponto mediano sinaliza dois aumentos de juros este ano, deixando espaço para mais um aumento após setembro.
Antes das divulgações do CPI e do PPI da semana passada, víamos o cenário dovish como nosso caso-base. Com a inflação vindo acima das expectativas e os preços do petróleo acima de US$ 100, a probabilidade de um aumento em setembro aumentou significativamente.
Ainda assim, um aumento não necessariamente significa que o Fed esteja virando firmemente para uma postura mais hawkish. A inflação subjacente não mostrou uma retomada ampla, então mesmo que o Fed retome o aperto, o movimento pode representar um ou dois ajustes preventivos, em vez do início de um ciclo sustentado de alta dos juros.
Essa distinção vai importar para os mercados. No cenário neutro, um aumento em setembro poderia representar “más notícias já precificadas”: após a entrega do aumento, a incerteza em torno da trajetória de juros deste ano diminuiria, o que potencialmente permitiria que as taxas de Treasury de longo prazo atingissem o pico e recuassem.
O SEP fornecerá outro sinal importante. Se as projeções econômicas forem mantidas ou elevadas enquanto as projeções de inflação permanecerem inalteradas, isso reforçaria a visão de que qualquer mudança em direção a aumentos de juros é apenas preventiva, com baixa probabilidade de uma sequência de altas.
A decisão chega em poucas horas. O aumento importa, mas o dot plot vai nos dizer o que vem a seguir.
#FedRateWatch
A principal questão é como o gráfico de pontos (dot plot) muda junto com a decisão.
Vemos três cenários possíveis:
📌 Dovish (mais benigno): as taxas permanecem inalteradas, enquanto o ponto mediano sobe para sinalizar um aumento de juros este ano.
📌 Neutro: as taxas sobem 25 bps, com o ponto mediano também sinalizando um aumento de juros este ano, o que implica que não haverá mais aumentos após setembro.
📌 Hawkish (mais duro): as taxas sobem 25 bps, enquanto o ponto mediano sinaliza dois aumentos de juros este ano, deixando espaço para mais um aumento após setembro.
Antes das divulgações do CPI e do PPI da semana passada, víamos o cenário dovish como nosso caso-base. Com a inflação vindo acima das expectativas e os preços do petróleo acima de US$ 100, a probabilidade de um aumento em setembro aumentou significativamente.
Ainda assim, um aumento não necessariamente significa que o Fed esteja virando firmemente para uma postura mais hawkish. A inflação subjacente não mostrou uma retomada ampla, então mesmo que o Fed retome o aperto, o movimento pode representar um ou dois ajustes preventivos, em vez do início de um ciclo sustentado de alta dos juros.
Essa distinção vai importar para os mercados. No cenário neutro, um aumento em setembro poderia representar “más notícias já precificadas”: após a entrega do aumento, a incerteza em torno da trajetória de juros deste ano diminuiria, o que potencialmente permitiria que as taxas de Treasury de longo prazo atingissem o pico e recuassem.
O SEP fornecerá outro sinal importante. Se as projeções econômicas forem mantidas ou elevadas enquanto as projeções de inflação permanecerem inalteradas, isso reforçaria a visão de que qualquer mudança em direção a aumentos de juros é apenas preventiva, com baixa probabilidade de uma sequência de altas.
A decisão chega em poucas horas. O aumento importa, mas o dot plot vai nos dizer o que vem a seguir.
#FedRateWatch
2
1
1.7k
·
--
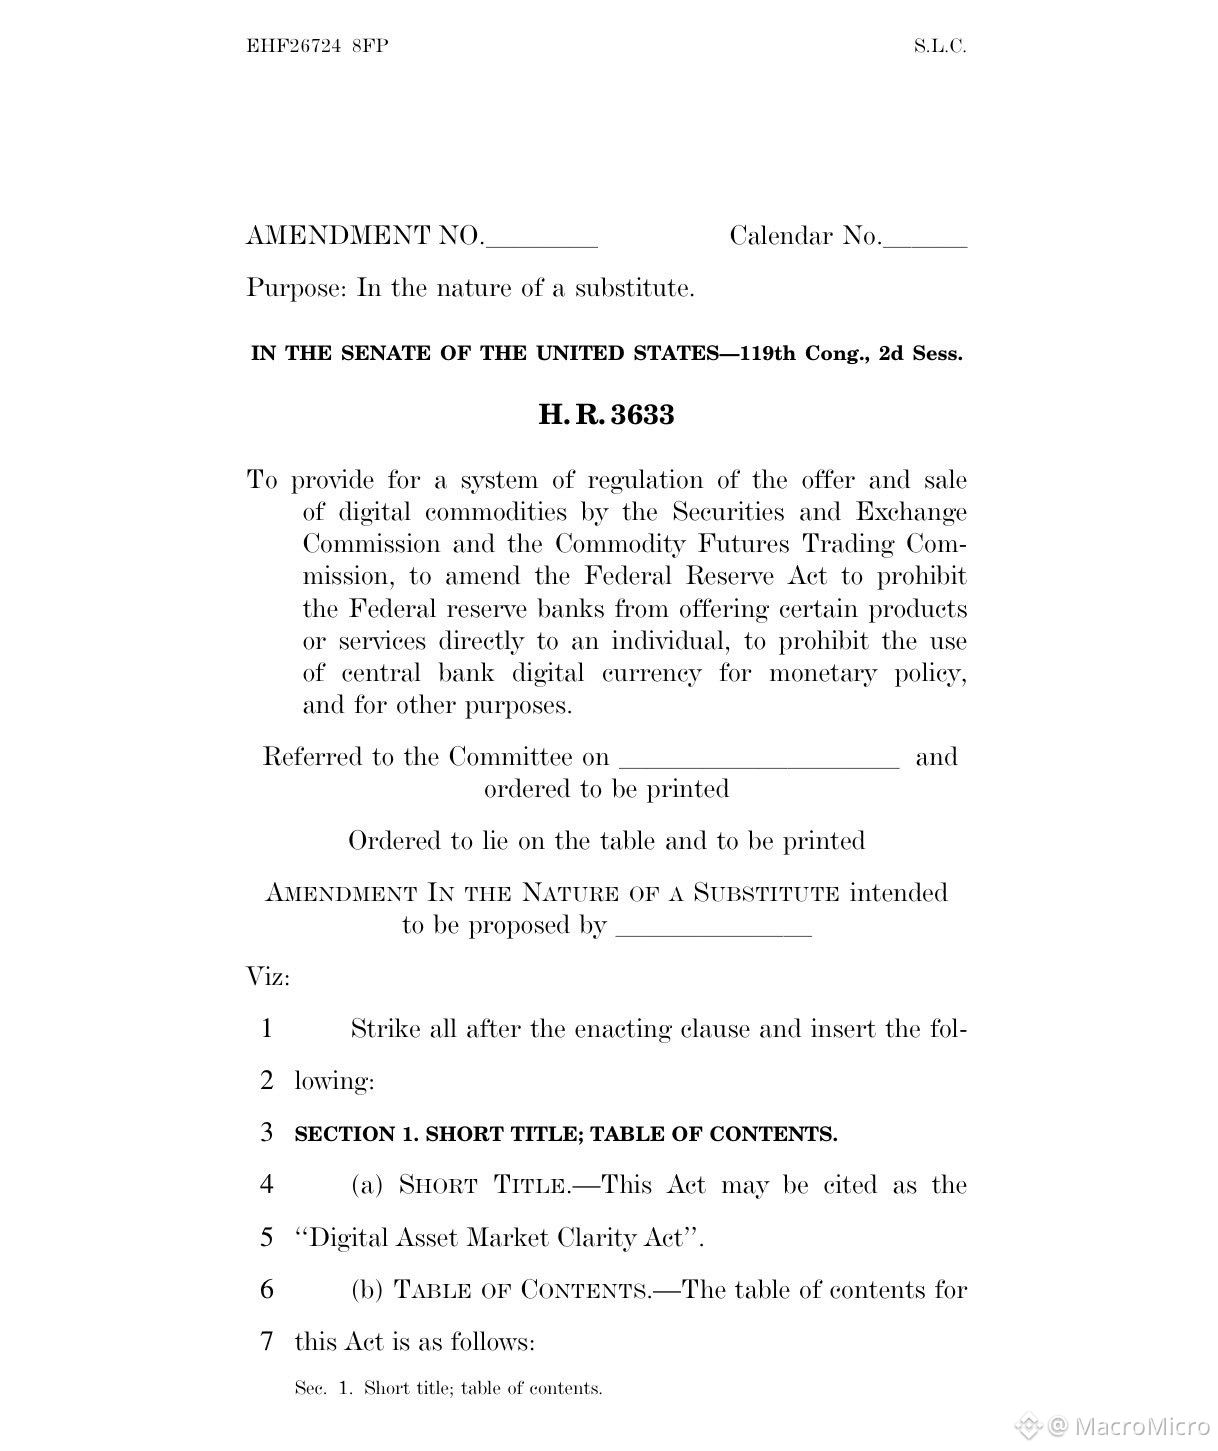
🚨 ATUALIZAÇÃO: 🇺🇸 Senadores republicanos relançaram outra versão revisada do projeto de lei CLARITY, com 635 páginas, chamando-o de sua “última, melhor e definitiva” proposta antes do voto decisivo de cloture desta terça-feira.
O projeto revisado inclui mudanças importantes:
📌 Regras de ética apoiadas por Trump impediriam o presidente e outros funcionários federais de emitir ou patrocinar ativos digitais.
📌 Regras para stablecoins adicionam um “disjuntor”, permitindo intervenção federal caso bancos comunitários enfrentem uma fuga generalizada de depósitos para stablecoins.
📌 As proteções da BRCA foram restringidas, removendo o texto que explicitamente estendia certas proteções a casos criminais.
📌 Novas regras de conflito de interesses miram negociações afiliadas envolvendo bolsas de commodities digitais, corretores e dealers.
A Casa Branca concordou com as disposições de ética em uma investida de última hora para conseguir apoio suficiente ao projeto.
Agora, a legislação segue para o voto do Senado de terça-feira, no qual precisará de 60 votos para avançar.
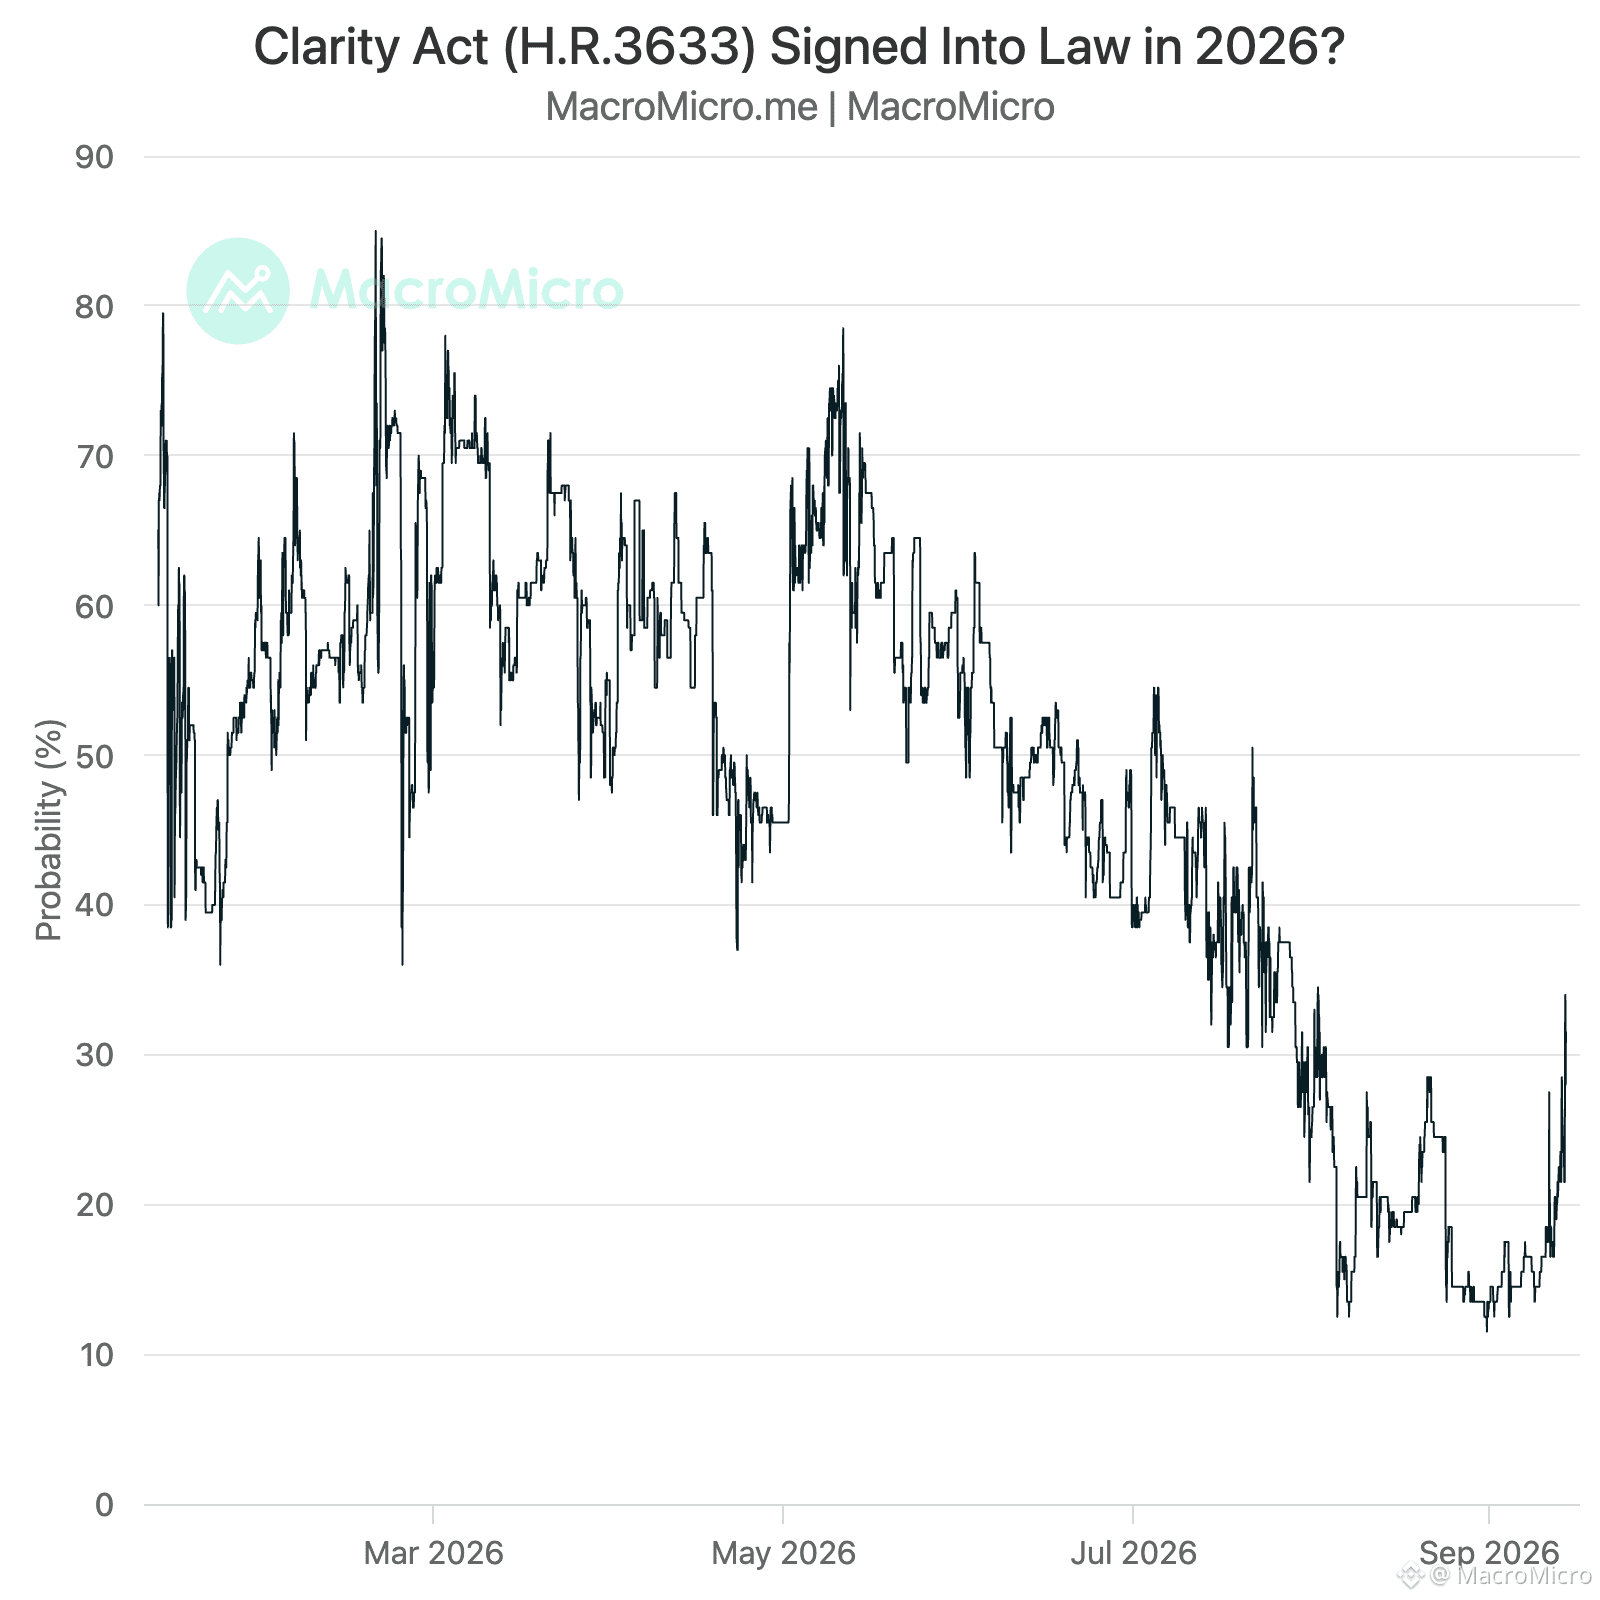
Esta pode ser a tentativa final dos republicanos de romper o impasse e levar adiante o projeto de estrutura do mercado de cripto, há muito aguardado. As probabilidades nos mercados de previsão para uma aprovação em 2026 subiram para 32% 🚀
🚨 ATUALIZAÇÃO: 🇺🇸 Senadores republicanos relançaram outra versão revisada do projeto de lei CLARITY, com 635 páginas, chamando-o de sua “última, melhor e definitiva” proposta antes do voto decisivo de cloture desta terça-feira.
O projeto revisado inclui mudanças importantes:
📌 Regras de ética apoiadas por Trump impediriam o presidente e outros funcionários federais de emitir ou patrocinar ativos digitais.
📌 Regras para stablecoins adicionam um “disjuntor”, permitindo intervenção federal caso bancos comunitários enfrentem uma fuga generalizada de depósitos para stablecoins.
📌 As proteções da BRCA foram restringidas, removendo o texto que explicitamente estendia certas proteções a casos criminais.
📌 Novas regras de conflito de interesses miram negociações afiliadas envolvendo bolsas de commodities digitais, corretores e dealers.
A Casa Branca concordou com as disposições de ética em uma investida de última hora para conseguir apoio suficiente ao projeto.
Agora, a legislação segue para o voto do Senado de terça-feira, no qual precisará de 60 votos para avançar.
Esta pode ser a tentativa final dos republicanos de romper o impasse e levar adiante o projeto de estrutura do mercado de cripto, há muito aguardado. As probabilidades nos mercados de previsão para uma aprovação em 2026 subiram para 32% 🚀
O projeto revisado inclui mudanças importantes:
📌 Regras de ética apoiadas por Trump impediriam o presidente e outros funcionários federais de emitir ou patrocinar ativos digitais.
📌 Regras para stablecoins adicionam um “disjuntor”, permitindo intervenção federal caso bancos comunitários enfrentem uma fuga generalizada de depósitos para stablecoins.
📌 As proteções da BRCA foram restringidas, removendo o texto que explicitamente estendia certas proteções a casos criminais.
📌 Novas regras de conflito de interesses miram negociações afiliadas envolvendo bolsas de commodities digitais, corretores e dealers.
A Casa Branca concordou com as disposições de ética em uma investida de última hora para conseguir apoio suficiente ao projeto.
Agora, a legislação segue para o voto do Senado de terça-feira, no qual precisará de 60 votos para avançar.
Esta pode ser a tentativa final dos republicanos de romper o impasse e levar adiante o projeto de estrutura do mercado de cripto, há muito aguardado. As probabilidades nos mercados de previsão para uma aprovação em 2026 subiram para 32% 🚀
8
1
7
9.4k
·
--
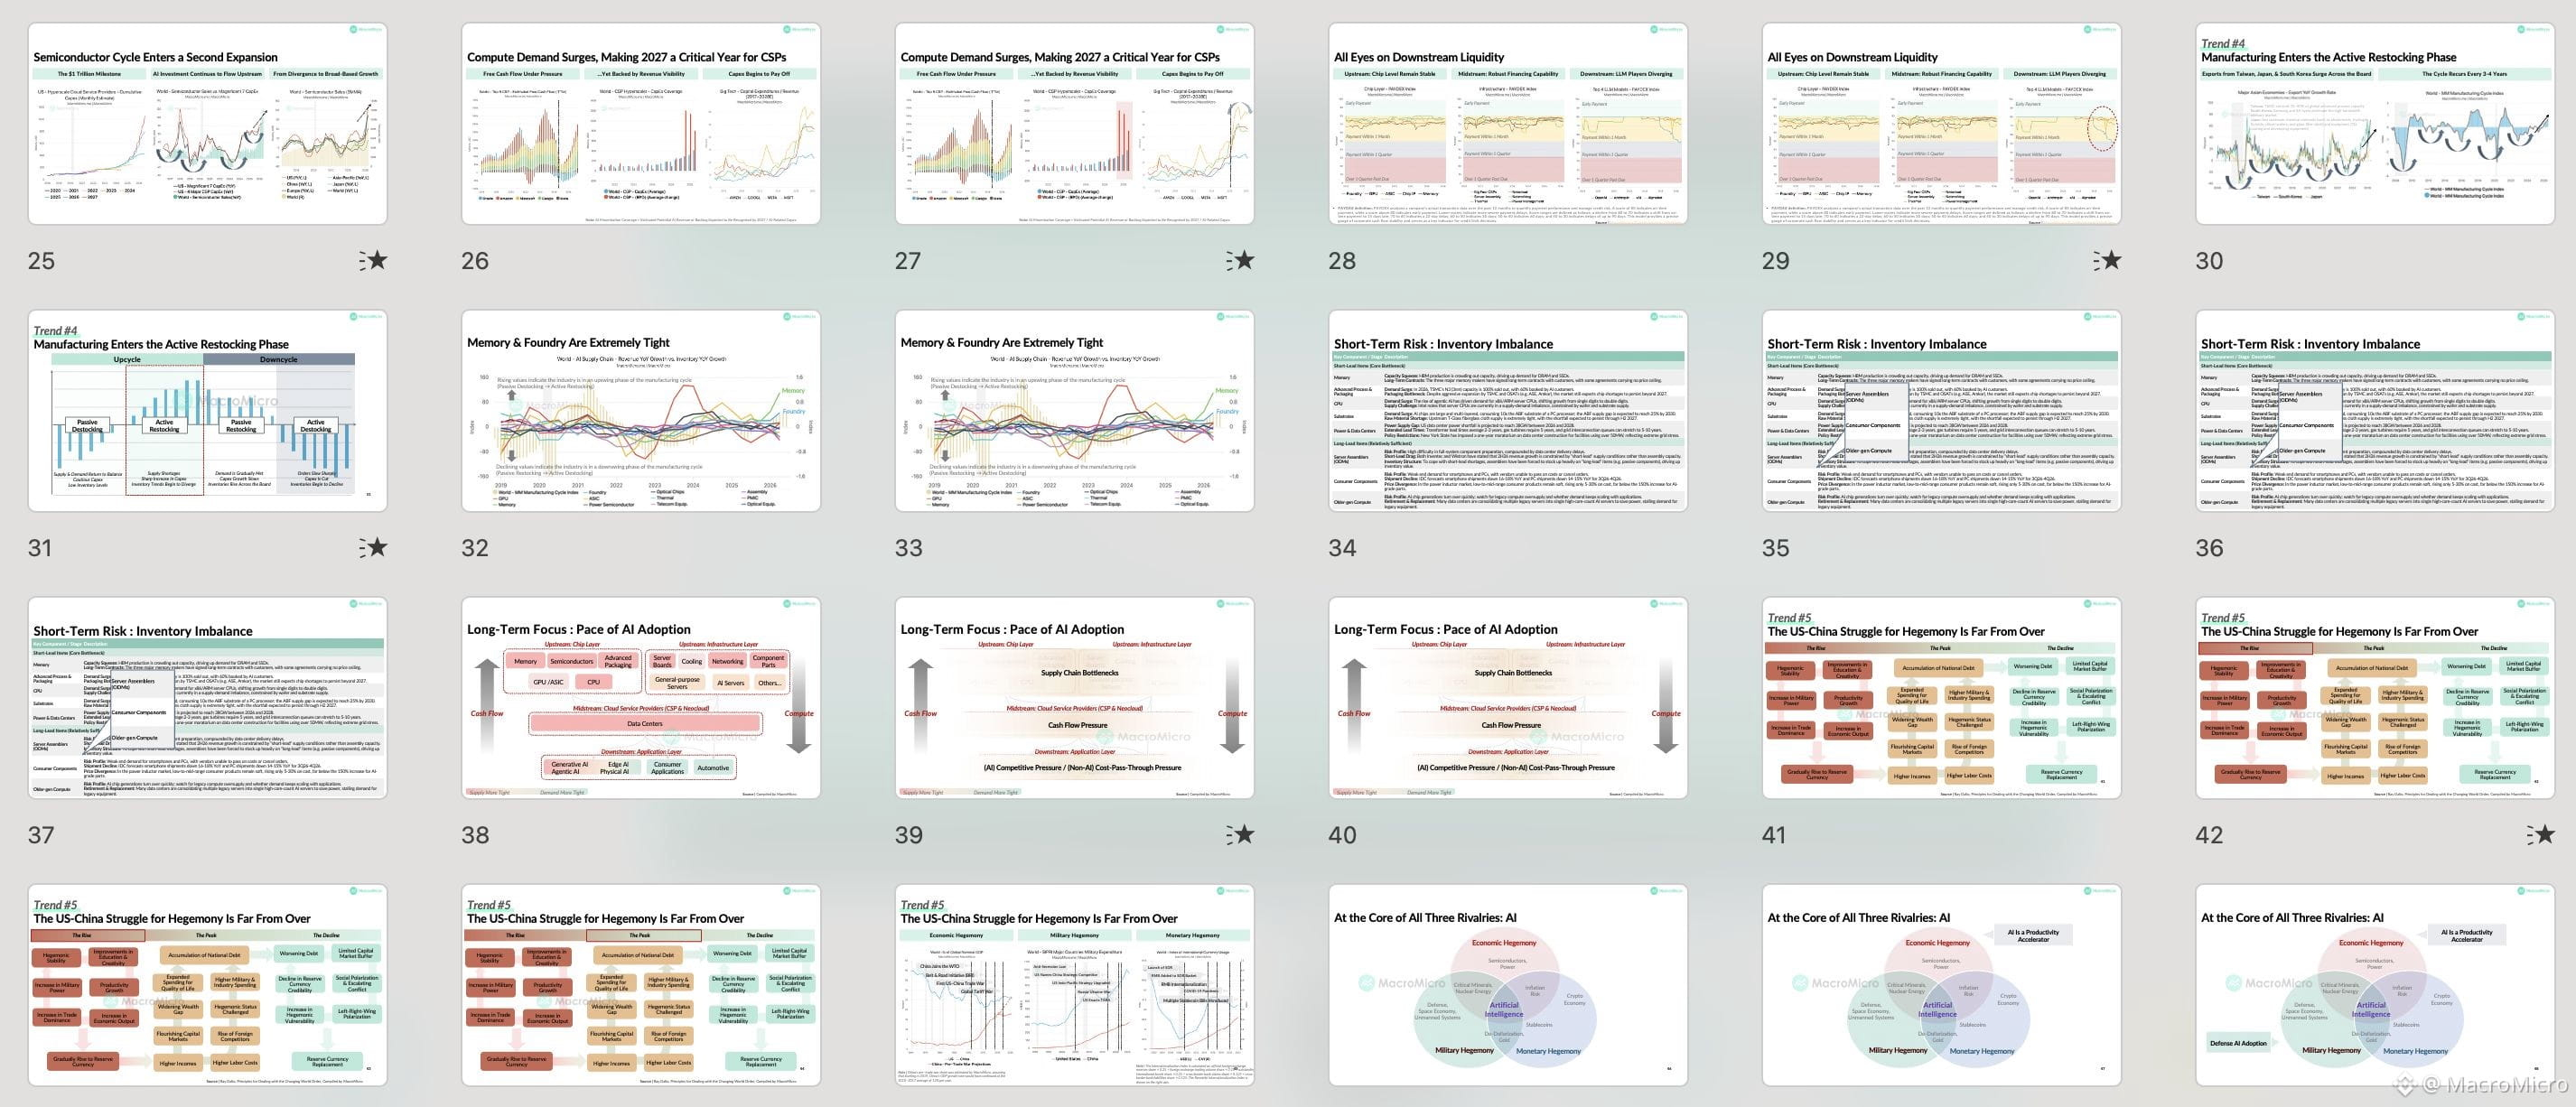
Acabamos de lançar um preview de THE $1T MEGATRENDS: Money, Margin, & Macro — cobrindo o marco de US$ 1 trilhão em CapEx, por que memória e foundry estão extremamente apertadas e onde os riscos de curto prazo estão se acumulando.
Quer o detalhamento completo? Está no ar agora, gratuito com o Max AI Annual — além de 1 ano de acesso ao AI Supply Chain Intelligence Hub.
Veja o preview: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Acabamos de lançar um preview de THE $1T MEGATRENDS: Money, Margin, & Macro — cobrindo o marco de US$ 1 trilhão em CapEx, por que memória e foundry estão extremamente apertadas e onde os riscos de curto prazo estão se acumulando.
Quer o detalhamento completo? Está no ar agora, gratuito com o Max AI Annual — além de 1 ano de acesso ao AI Supply Chain Intelligence Hub.
Veja o preview: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
Quer o detalhamento completo? Está no ar agora, gratuito com o Max AI Annual — além de 1 ano de acesso ao AI Supply Chain Intelligence Hub.
Veja o preview: https://drive.google.com/file/d/1r-_vuihG9HmDNeKNxjPqh2IHprpxqf7K/view
385
·
--
🚨 Os republicanos do Senado divulgaram um texto revisado da Lei CLARITY após negociações durante o recesso de agosto. Foram incorporados 114+ pedidos dos democratas, mas as duas seções pelas quais os democratas mais lutaram (ética, rendimento de stablecoin) permanecem inalteradas.
O texto mais recente parece estreitar o perímetro regulatório em torno do DeFi, ao mesmo tempo em que abre um caminho mais claro para que instituições financeiras reguladas participem do cripto.
Principais mudanças:
📌 O DeFi não descentralizado entra ainda mais no perímetro regulatório. Protocolos com partes identificáveis capazes de controlar ou alterar materialmente a funcionalidade, operar fora de regras transparentes baseadas em código, ou restringir usuários enfrentariam registro na CFTC e requisitos relacionados de conduta, divulgação, manutenção de registros e supervisão.
📌 As disposições de DeFi são restringidas a transações à vista/caixa de commodities digitais. Isso parece ter sido feito, em parte, para abordar preocupações sobre mercados de previsão baseados em blockchain, limitando o alcance do arcabouço de DeFi a atividades que não sejam mercados convencionais de commodities à vista.
📌 A autoridade das cooperativas de crédito é esclarecida de forma explícita. Cooperativas de crédito federais poderiam usar ativos digitais e DLT para realizar atividades que, de outra forma, já estão autorizadas a conduzir, criando maior paridade com as disposições bancárias mais amplas do projeto de lei.
Nenhuma mudança nas disposições de ética, enquanto as disposições da BRCA e de rendimento de stablecoin permanecem intactas.
Em resumo: as revisões parecem ter sido calibradas para atrair 60 votos, preservando a estrutura central do projeto. A questão agora é se os democratas veem as 114 disposições como concessões substantivas ou como um esforço para fazer mudanças limitadas parecerem mais amplas do que são.
#CLARITYAct
🚨 Os republicanos do Senado divulgaram um texto revisado da Lei CLARITY após negociações durante o recesso de agosto. Foram incorporados 114+ pedidos dos democratas, mas as duas seções pelas quais os democratas mais lutaram (ética, rendimento de stablecoin) permanecem inalteradas.
O texto mais recente parece estreitar o perímetro regulatório em torno do DeFi, ao mesmo tempo em que abre um caminho mais claro para que instituições financeiras reguladas participem do cripto.
Principais mudanças:
📌 O DeFi não descentralizado entra ainda mais no perímetro regulatório. Protocolos com partes identificáveis capazes de controlar ou alterar materialmente a funcionalidade, operar fora de regras transparentes baseadas em código, ou restringir usuários enfrentariam registro na CFTC e requisitos relacionados de conduta, divulgação, manutenção de registros e supervisão.
📌 As disposições de DeFi são restringidas a transações à vista/caixa de commodities digitais. Isso parece ter sido feito, em parte, para abordar preocupações sobre mercados de previsão baseados em blockchain, limitando o alcance do arcabouço de DeFi a atividades que não sejam mercados convencionais de commodities à vista.
📌 A autoridade das cooperativas de crédito é esclarecida de forma explícita. Cooperativas de crédito federais poderiam usar ativos digitais e DLT para realizar atividades que, de outra forma, já estão autorizadas a conduzir, criando maior paridade com as disposições bancárias mais amplas do projeto de lei.
Nenhuma mudança nas disposições de ética, enquanto as disposições da BRCA e de rendimento de stablecoin permanecem intactas.
Em resumo: as revisões parecem ter sido calibradas para atrair 60 votos, preservando a estrutura central do projeto. A questão agora é se os democratas veem as 114 disposições como concessões substantivas ou como um esforço para fazer mudanças limitadas parecerem mais amplas do que são.
#CLARITYAct
O texto mais recente parece estreitar o perímetro regulatório em torno do DeFi, ao mesmo tempo em que abre um caminho mais claro para que instituições financeiras reguladas participem do cripto.
Principais mudanças:
📌 O DeFi não descentralizado entra ainda mais no perímetro regulatório. Protocolos com partes identificáveis capazes de controlar ou alterar materialmente a funcionalidade, operar fora de regras transparentes baseadas em código, ou restringir usuários enfrentariam registro na CFTC e requisitos relacionados de conduta, divulgação, manutenção de registros e supervisão.
📌 As disposições de DeFi são restringidas a transações à vista/caixa de commodities digitais. Isso parece ter sido feito, em parte, para abordar preocupações sobre mercados de previsão baseados em blockchain, limitando o alcance do arcabouço de DeFi a atividades que não sejam mercados convencionais de commodities à vista.
📌 A autoridade das cooperativas de crédito é esclarecida de forma explícita. Cooperativas de crédito federais poderiam usar ativos digitais e DLT para realizar atividades que, de outra forma, já estão autorizadas a conduzir, criando maior paridade com as disposições bancárias mais amplas do projeto de lei.
Nenhuma mudança nas disposições de ética, enquanto as disposições da BRCA e de rendimento de stablecoin permanecem intactas.
Em resumo: as revisões parecem ter sido calibradas para atrair 60 votos, preservando a estrutura central do projeto. A questão agora é se os democratas veem as 114 disposições como concessões substantivas ou como um esforço para fazer mudanças limitadas parecerem mais amplas do que são.
#CLARITYAct

3
10
9.3k
·
--
Em Alta
Verificado
🇺🇸 O CPI de agosto será divulgado em poucas horas e, por ocorrer uma semana depois de as folhas de pagamento não agrícolas terem superado as expectativas, representa um teste importante para verificar se preços mais altos de energia estão se transmitindo para a inflação subjacente.
O presidente do Fed, Warsh, disse que a decisão se resume a este dado: uma leitura do núcleo amplamente em linha com as expectativas sustenta uma manutenção, enquanto uma surpresa para cima abre espaço para um aumento em setembro. Waller disse algo muito semelhante e acrescentou que, ao excluir o componente de serviços não mercantis estimados, a inflação subjacente já parece melhor do que o núcleo sugere, com energia e tarifas ainda não aparecendo como uma fonte persistente de pressão.
Espera-se que o núcleo fique perto de 0,2% MoM, o que reduz a taxa anual para 2,4% ante 2,5%. Não estamos vendo o petróleo, apesar de tensões renovadas com o Irã e de preços mais elevados, se refletir nos bens ou serviços do núcleo. Nós tendemos a uma manutenção.
Nosso mercado de previsões embutiu que o CPI geral de agosto será de 3,34% YoY e o CPI do núcleo de 2,33% YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
🇺🇸 O CPI de agosto será divulgado em poucas horas e, por ocorrer uma semana depois de as folhas de pagamento não agrícolas terem superado as expectativas, representa um teste importante para verificar se preços mais altos de energia estão se transmitindo para a inflação subjacente.
O presidente do Fed, Warsh, disse que a decisão se resume a este dado: uma leitura do núcleo amplamente em linha com as expectativas sustenta uma manutenção, enquanto uma surpresa para cima abre espaço para um aumento em setembro. Waller disse algo muito semelhante e acrescentou que, ao excluir o componente de serviços não mercantis estimados, a inflação subjacente já parece melhor do que o núcleo sugere, com energia e tarifas ainda não aparecendo como uma fonte persistente de pressão.
Espera-se que o núcleo fique perto de 0,2% MoM, o que reduz a taxa anual para 2,4% ante 2,5%. Não estamos vendo o petróleo, apesar de tensões renovadas com o Irã e de preços mais elevados, se refletir nos bens ou serviços do núcleo. Nós tendemos a uma manutenção.
Nosso mercado de previsões embutiu que o CPI geral de agosto será de 3,34% YoY e o CPI do núcleo de 2,33% YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast
O presidente do Fed, Warsh, disse que a decisão se resume a este dado: uma leitura do núcleo amplamente em linha com as expectativas sustenta uma manutenção, enquanto uma surpresa para cima abre espaço para um aumento em setembro. Waller disse algo muito semelhante e acrescentou que, ao excluir o componente de serviços não mercantis estimados, a inflação subjacente já parece melhor do que o núcleo sugere, com energia e tarifas ainda não aparecendo como uma fonte persistente de pressão.
Espera-se que o núcleo fique perto de 0,2% MoM, o que reduz a taxa anual para 2,4% ante 2,5%. Não estamos vendo o petróleo, apesar de tensões renovadas com o Irã e de preços mais elevados, se refletir nos bens ou serviços do núcleo. Nós tendemos a uma manutenção.
Nosso mercado de previsões embutiu que o CPI geral de agosto será de 3,34% YoY e o CPI do núcleo de 2,33% YoY.
#CPIWatch
📍 https://en.macromicro.me/charts/154402/us-cpi-yoy-prediction-market-implied-forecast

1
2
1.8k
·
--
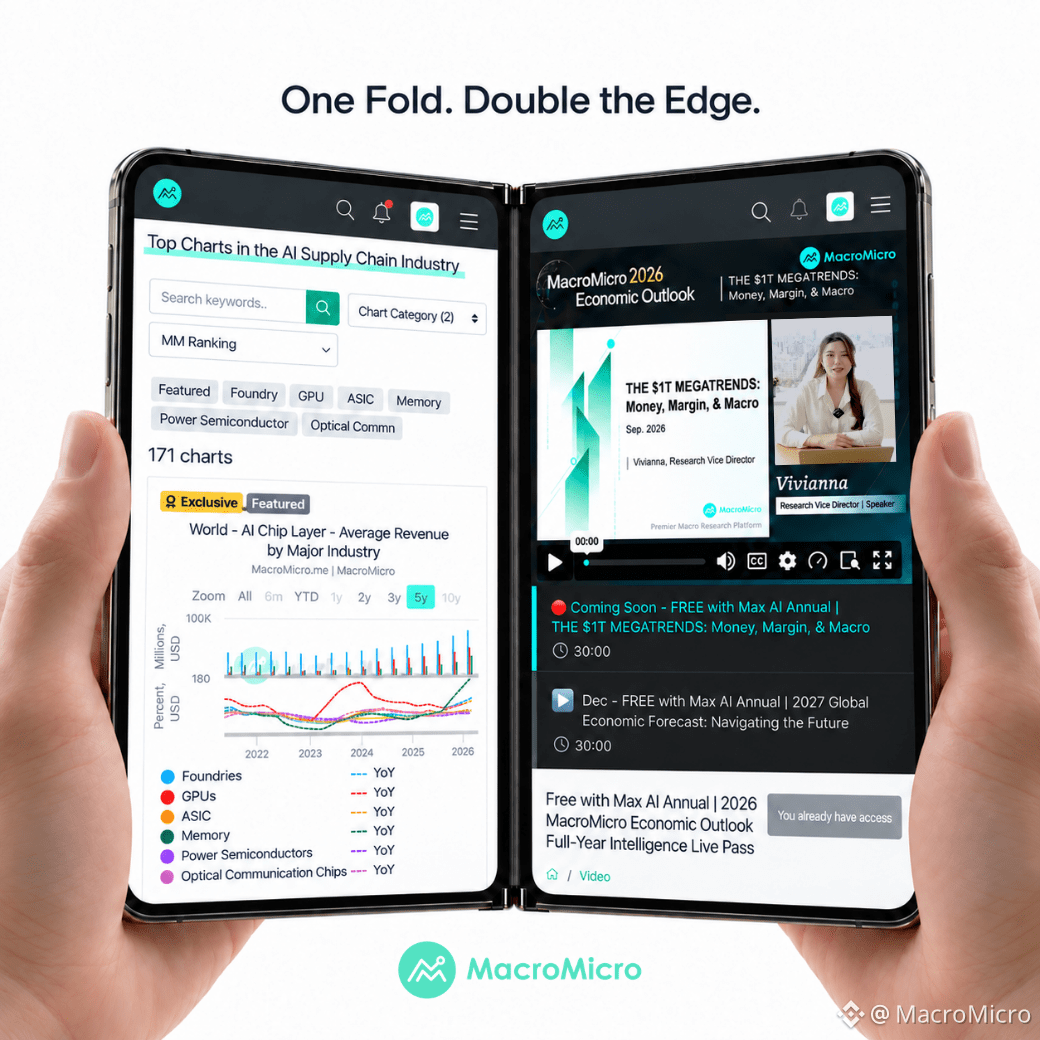
O novo iPhone dobra e revela duas telas.
Nosso Plano Anual Max de IA dobra e revela dois benefícios.
Coincidência? Não achamos...
Antes do iPhone Duo entrar em pré-venda, garanta este primeiro — nossa oferta termina em breve e, quando acabar, acabou.
Link neste post👇🏻
O novo iPhone dobra e revela duas telas.
Nosso Plano Anual Max de IA dobra e revela dois benefícios.
Coincidência? Não achamos...
Antes do iPhone Duo entrar em pré-venda, garanta este primeiro — nossa oferta termina em breve e, quando acabar, acabou.
Link neste post👇🏻
Nosso Plano Anual Max de IA dobra e revela dois benefícios.
Coincidência? Não achamos...
Antes do iPhone Duo entrar em pré-venda, garanta este primeiro — nossa oferta termina em breve e, quando acabar, acabou.
Link neste post👇🏻
3
2
1.4k
·
--
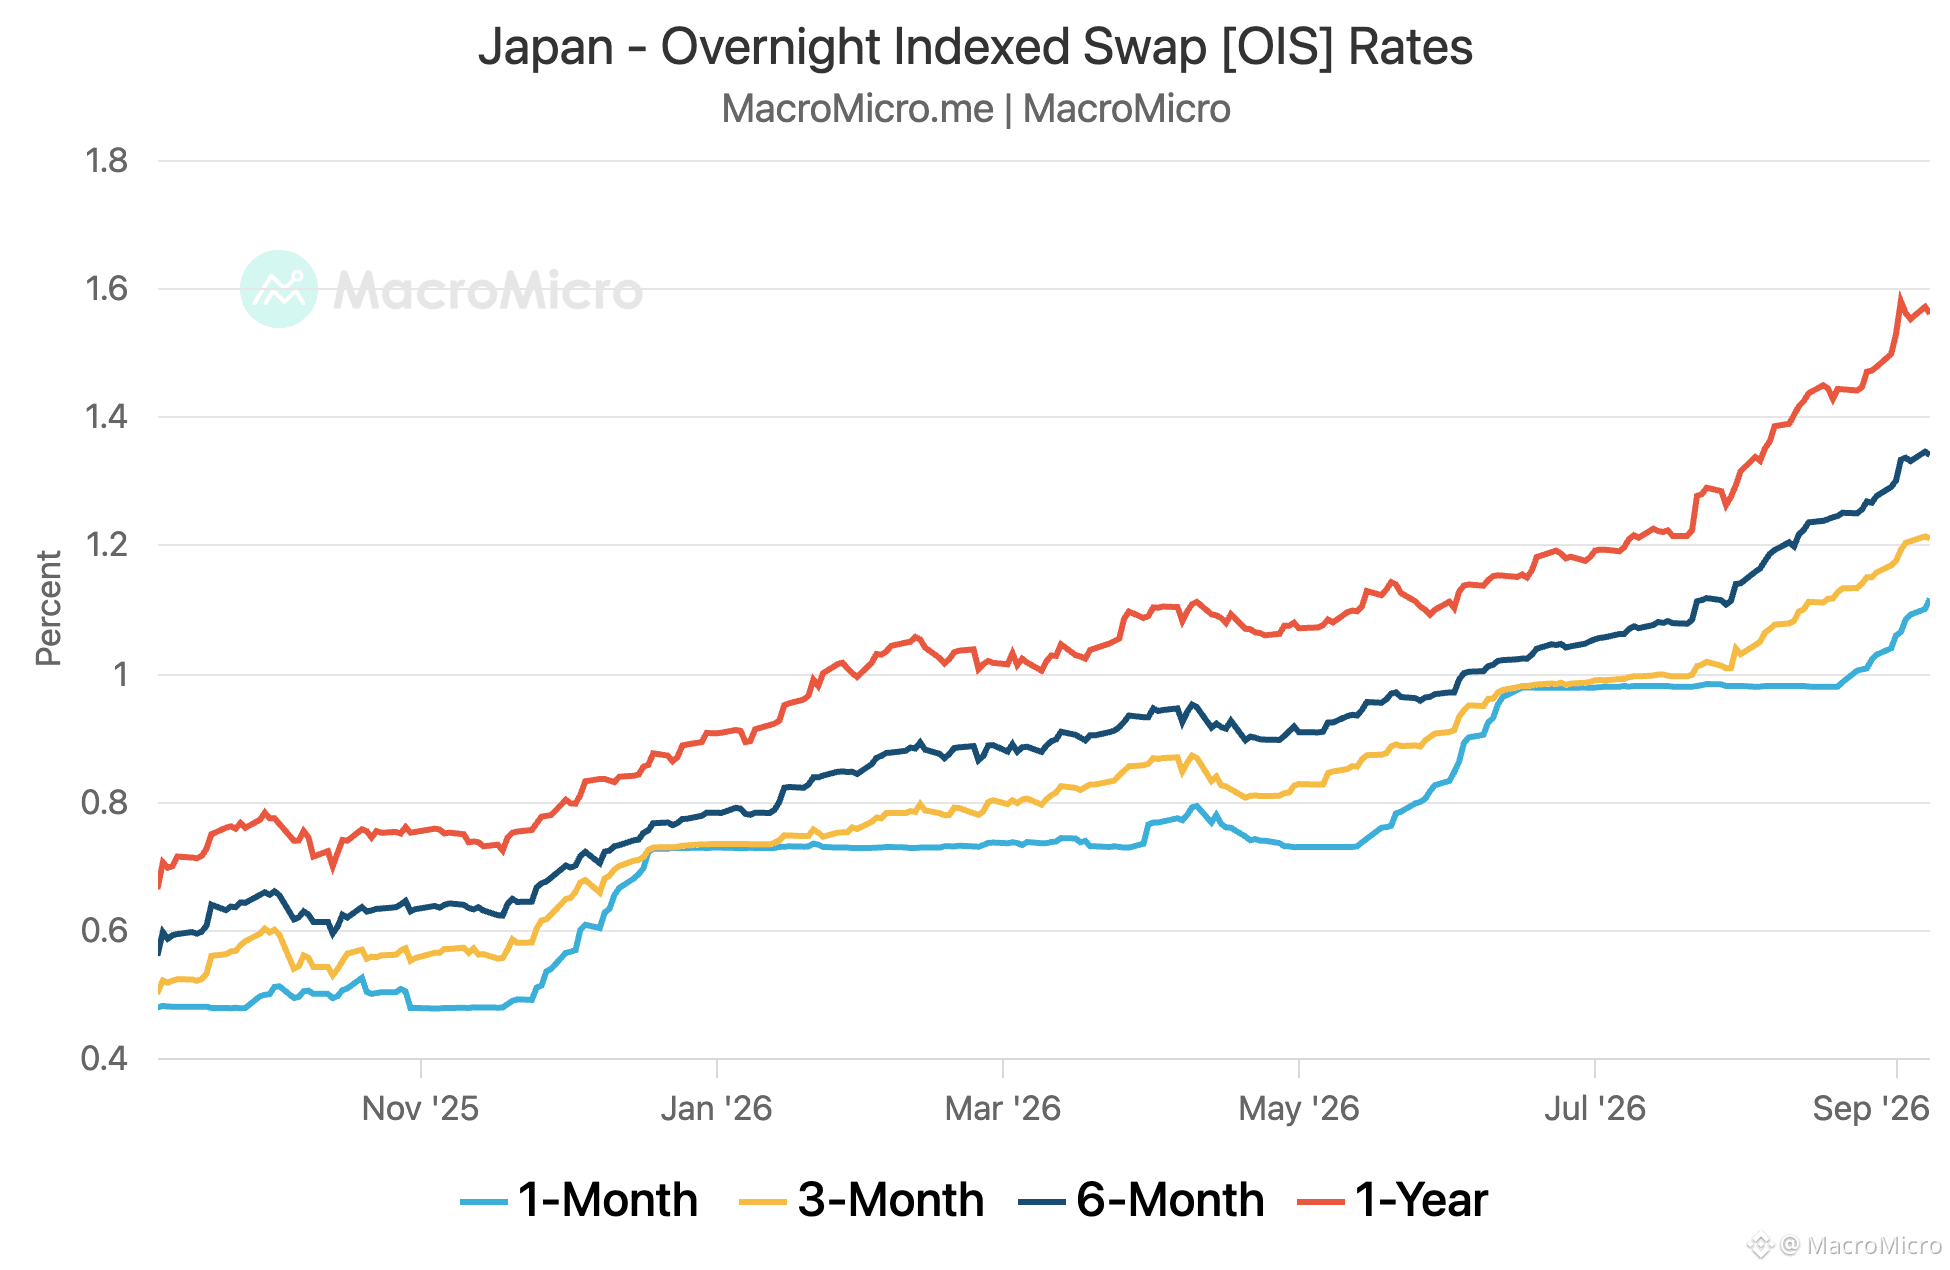
🔴 EM ALERTA: USD/JPY rompe 153, iene mais forte desde fevereiro!
Três fatores atingiram ao mesmo tempo:
▸ PIB do 2T revisado para cima para 1,4% anualizado, vs. 1,1% preliminar
▸ Lucros em dinheiro de agosto +4,7% a/a — acima das expectativas de 3,9%, o mais rápido desde 1997
▸ OIS de 1M em 1,12%, precificando totalmente um aumento de 25 pb na próxima semana
🔴 EM ALERTA: USD/JPY rompe 153, iene mais forte desde fevereiro!
Três fatores atingiram ao mesmo tempo:
▸ PIB do 2T revisado para cima para 1,4% anualizado, vs. 1,1% preliminar
▸ Lucros em dinheiro de agosto +4,7% a/a — acima das expectativas de 3,9%, o mais rápido desde 1997
▸ OIS de 1M em 1,12%, precificando totalmente um aumento de 25 pb na próxima semana
Três fatores atingiram ao mesmo tempo:
▸ PIB do 2T revisado para cima para 1,4% anualizado, vs. 1,1% preliminar
▸ Lucros em dinheiro de agosto +4,7% a/a — acima das expectativas de 3,9%, o mais rápido desde 1997
▸ OIS de 1M em 1,12%, precificando totalmente um aumento de 25 pb na próxima semana
1
316
·
--
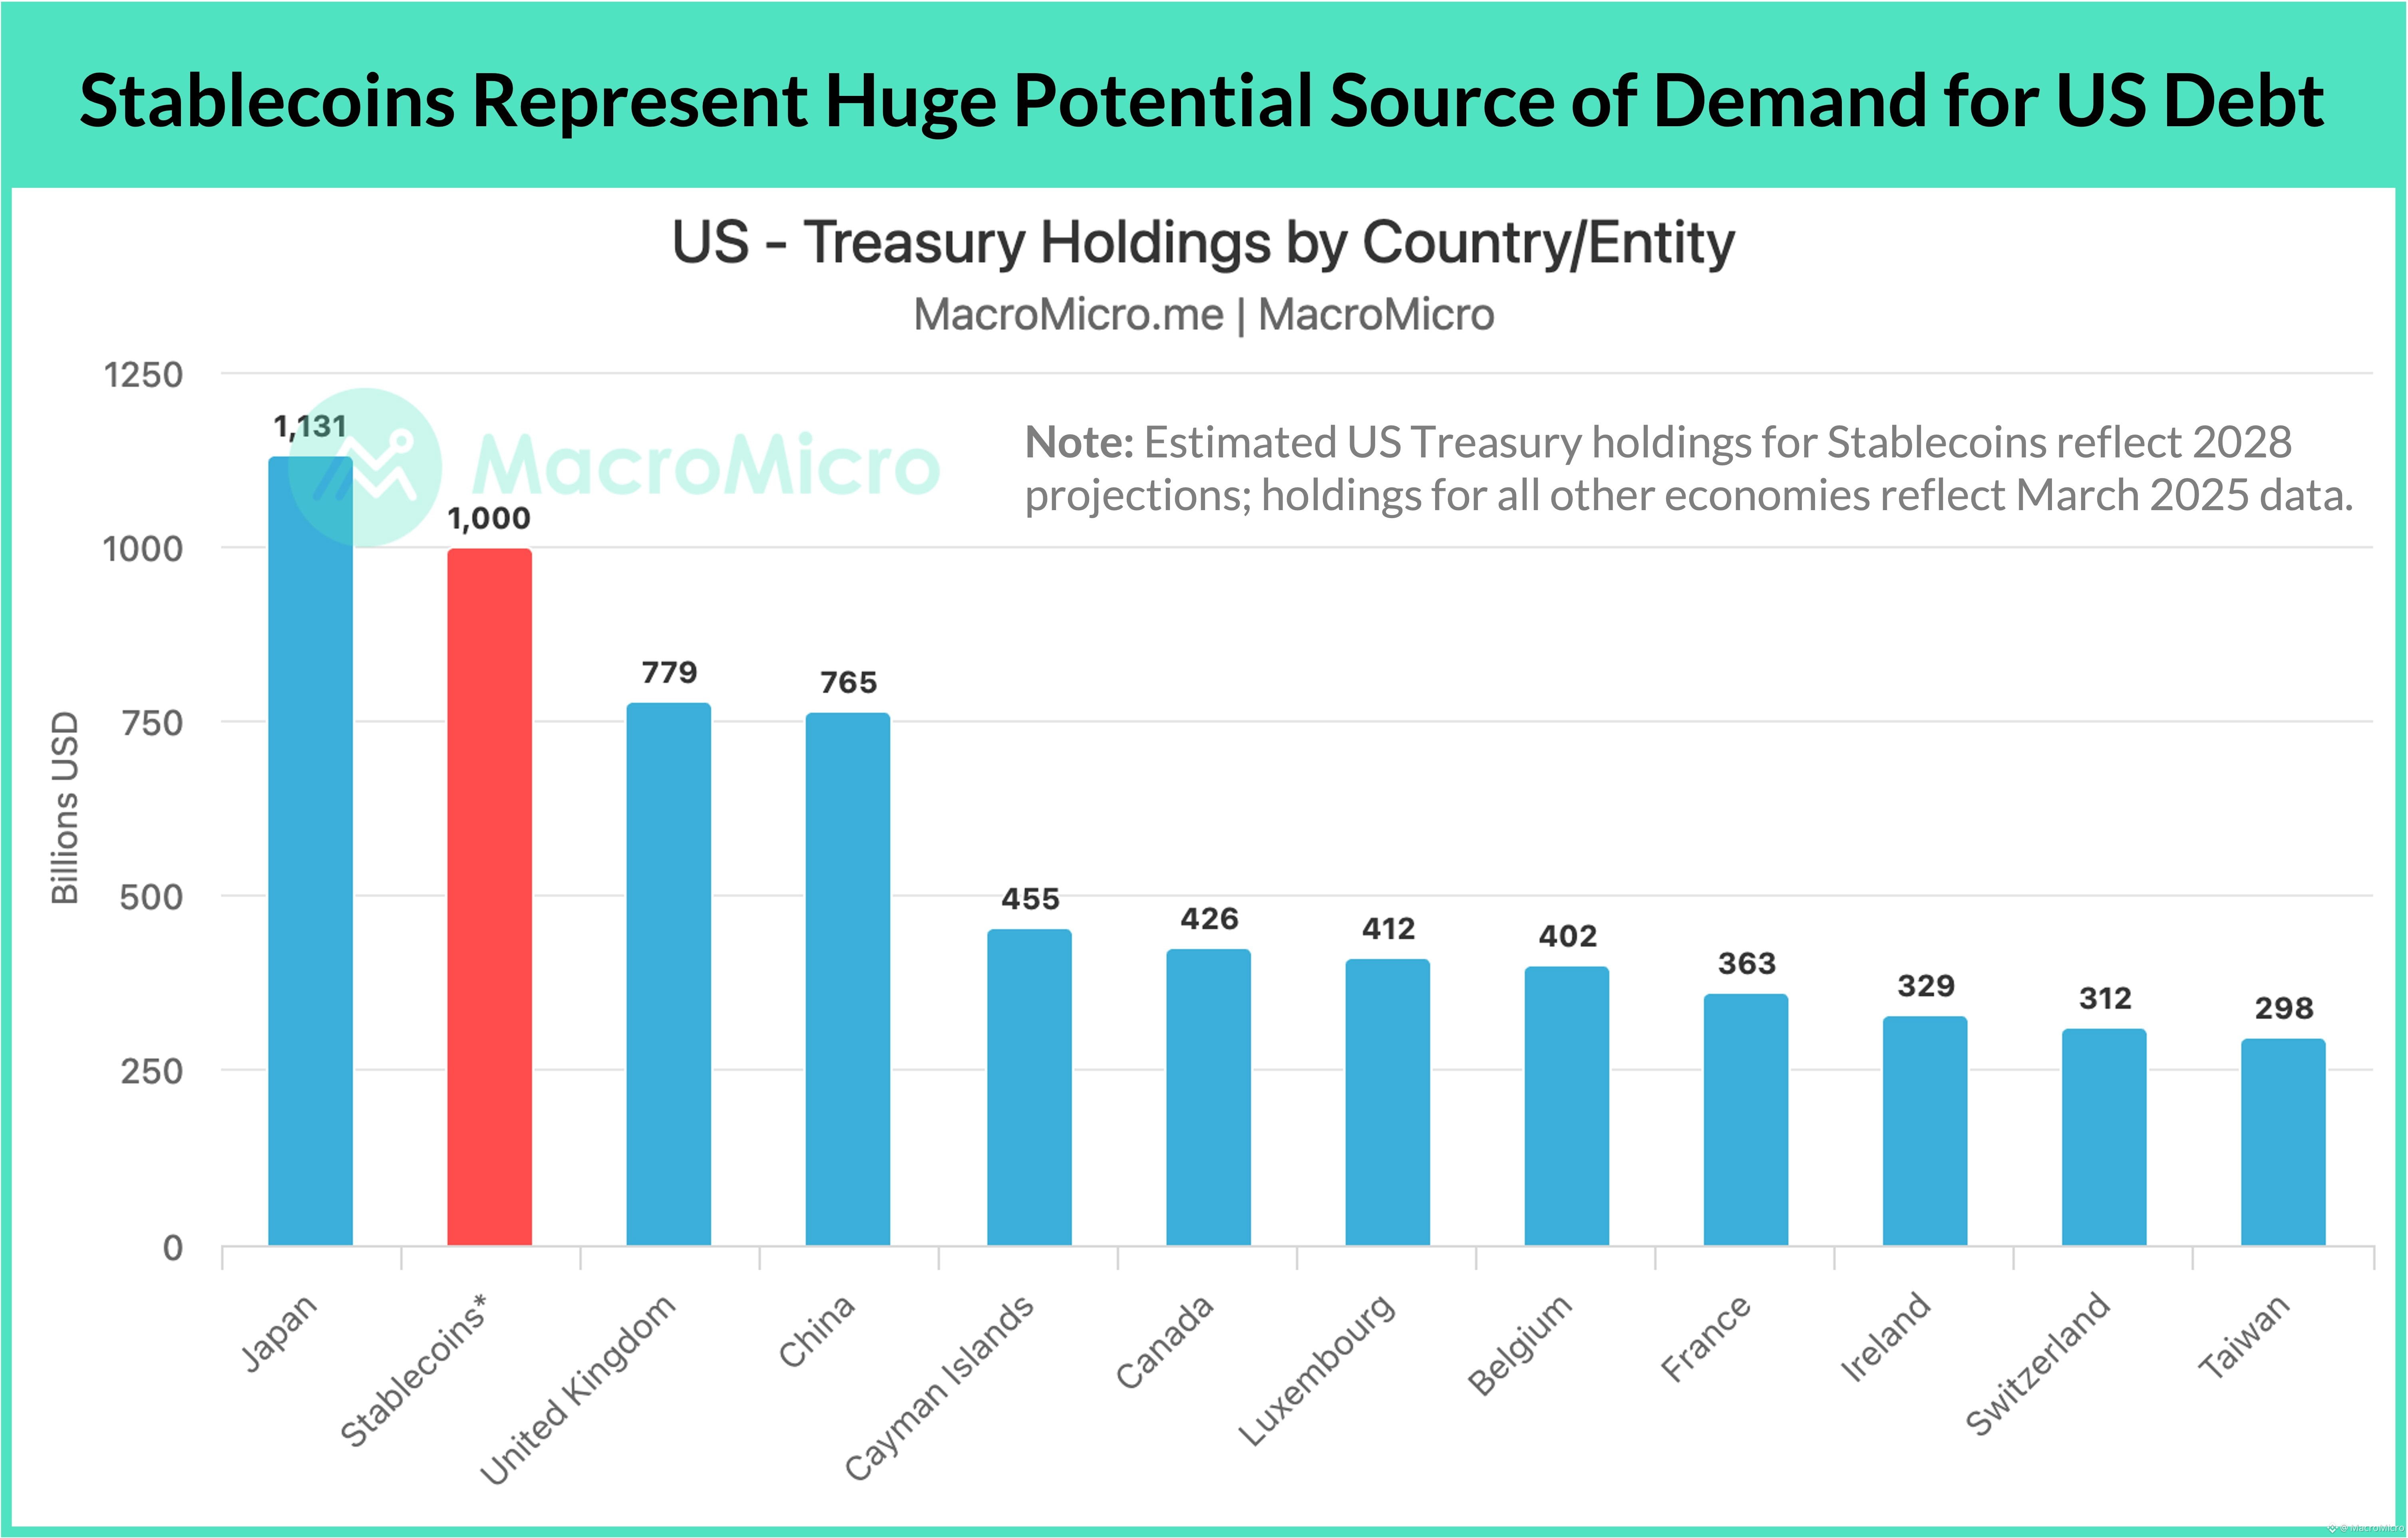
A mudança mais decisiva nos stablecoins não é o volume de pagamentos, mas o seu surgimento como um grande comprador de dívida soberana dos EUA.
De acordo com estimativas do Treasury Borrowing Advisory Committee (TBAC), o mercado de stablecoins poderia atingir US$ 2 trilhões até 2028. O suporte a essa expansão exigiria cerca de US$ 1 trilhão em letras do Tesouro (Treasury bills) de curto prazo, acima dos aproximadamente US$ 120 bilhões de hoje. Essa escala de reservas colocaria os emissores de stablecoins em patamar semelhante ao do Japão (US$ 1,1 trilhão) como os maiores detentores de dívida dos EUA.
Essa demanda chega exatamente quando o Departamento do Tesouro altera sua estratégia de gestão da dívida. No comunicado trimestral de recompras (refunding) de agosto, o Tesouro mudou sua orientação sobre os tamanhos dos leilões de cupom de “aumentos” para “mudanças”. A mudança aponta para uma maior emissão de bills e para menos leilões com vencimentos mais longos, a fim de suprimir o prêmio de prazo (term premium) sobre os rendimentos de longo prazo. As T-bills (letras) já representam 22% das Treasuries negociáveis em aberto, acima dos 15% antes da pandemia.
Com fundos do mercado monetário em torno de US$ 8 trilhões e o Federal Reserve direcionando o principal de MBS (Mortgage-Backed Securities) que vence para T-bills, os stablecoins oferecem uma base de compradores em expansão e pouco sensível ao preço. Para Washington, os dólares digitais se tornaram, silenciosamente, uma ferramenta para absorver o financiamento do déficit de curto prazo.
🔗 Leia mais: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
A mudança mais decisiva nos stablecoins não é o volume de pagamentos, mas o seu surgimento como um grande comprador de dívida soberana dos EUA.
De acordo com estimativas do Treasury Borrowing Advisory Committee (TBAC), o mercado de stablecoins poderia atingir US$ 2 trilhões até 2028. O suporte a essa expansão exigiria cerca de US$ 1 trilhão em letras do Tesouro (Treasury bills) de curto prazo, acima dos aproximadamente US$ 120 bilhões de hoje. Essa escala de reservas colocaria os emissores de stablecoins em patamar semelhante ao do Japão (US$ 1,1 trilhão) como os maiores detentores de dívida dos EUA.
Essa demanda chega exatamente quando o Departamento do Tesouro altera sua estratégia de gestão da dívida. No comunicado trimestral de recompras (refunding) de agosto, o Tesouro mudou sua orientação sobre os tamanhos dos leilões de cupom de “aumentos” para “mudanças”. A mudança aponta para uma maior emissão de bills e para menos leilões com vencimentos mais longos, a fim de suprimir o prêmio de prazo (term premium) sobre os rendimentos de longo prazo. As T-bills (letras) já representam 22% das Treasuries negociáveis em aberto, acima dos 15% antes da pandemia.
Com fundos do mercado monetário em torno de US$ 8 trilhões e o Federal Reserve direcionando o principal de MBS (Mortgage-Backed Securities) que vence para T-bills, os stablecoins oferecem uma base de compradores em expansão e pouco sensível ao preço. Para Washington, os dólares digitais se tornaram, silenciosamente, uma ferramenta para absorver o financiamento do déficit de curto prazo.
🔗 Leia mais: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
De acordo com estimativas do Treasury Borrowing Advisory Committee (TBAC), o mercado de stablecoins poderia atingir US$ 2 trilhões até 2028. O suporte a essa expansão exigiria cerca de US$ 1 trilhão em letras do Tesouro (Treasury bills) de curto prazo, acima dos aproximadamente US$ 120 bilhões de hoje. Essa escala de reservas colocaria os emissores de stablecoins em patamar semelhante ao do Japão (US$ 1,1 trilhão) como os maiores detentores de dívida dos EUA.
Essa demanda chega exatamente quando o Departamento do Tesouro altera sua estratégia de gestão da dívida. No comunicado trimestral de recompras (refunding) de agosto, o Tesouro mudou sua orientação sobre os tamanhos dos leilões de cupom de “aumentos” para “mudanças”. A mudança aponta para uma maior emissão de bills e para menos leilões com vencimentos mais longos, a fim de suprimir o prêmio de prazo (term premium) sobre os rendimentos de longo prazo. As T-bills (letras) já representam 22% das Treasuries negociáveis em aberto, acima dos 15% antes da pandemia.
Com fundos do mercado monetário em torno de US$ 8 trilhões e o Federal Reserve direcionando o principal de MBS (Mortgage-Backed Securities) que vence para T-bills, os stablecoins oferecem uma base de compradores em expansão e pouco sensível ao preço. Para Washington, os dólares digitais se tornaram, silenciosamente, uma ferramenta para absorver o financiamento do déficit de curto prazo.
🔗 Leia mais: https://en.macromicro.me/blog/treasury-yields-are-surging-three-ways-out-of-the-debt-trap
431
·
--
📈 O capex de IA está a caminho de ultrapassar US$ 1 trilhão até 2027, e a cadeia de suprimentos já está mostrando desgaste. Capacidade de memória e de foundry está no limite, os preços do hardware voltaram a ficar acima das máximas de 2021 e o poder de precificação está migrando para montante, para longe dos apps que todo mundo está negociando.
Estamos cobrindo tudo isso neste setembro, com duas coisas liberadas em um único plano:
📌 Visão ao Vivo (11 de setembro) — nosso VP de Pesquisa explica ao vivo os megatendências de IA de US$ 1T
📌 Acesso Completo por 1 Ano ao AI Supply Chain Hub — 18 gráficos exclusivos sobre chips, infraestrutura e computação
Se esse gargalo vai se sustentar ou se romper depende da demanda real, não apenas de oferta apertada.
É isso que ambos foram criados para ajudar você a acompanhar.
Acompanhe antes que o mercado precifique. Termina em 30 de setembro.
🔗 https://mmgo.me/xxv4q3
📈 O capex de IA está a caminho de ultrapassar US$ 1 trilhão até 2027, e a cadeia de suprimentos já está mostrando desgaste. Capacidade de memória e de foundry está no limite, os preços do hardware voltaram a ficar acima das máximas de 2021 e o poder de precificação está migrando para montante, para longe dos apps que todo mundo está negociando.
Estamos cobrindo tudo isso neste setembro, com duas coisas liberadas em um único plano:
📌 Visão ao Vivo (11 de setembro) — nosso VP de Pesquisa explica ao vivo os megatendências de IA de US$ 1T
📌 Acesso Completo por 1 Ano ao AI Supply Chain Hub — 18 gráficos exclusivos sobre chips, infraestrutura e computação
Se esse gargalo vai se sustentar ou se romper depende da demanda real, não apenas de oferta apertada.
É isso que ambos foram criados para ajudar você a acompanhar.
Acompanhe antes que o mercado precifique. Termina em 30 de setembro.
🔗 https://mmgo.me/xxv4q3
Estamos cobrindo tudo isso neste setembro, com duas coisas liberadas em um único plano:
📌 Visão ao Vivo (11 de setembro) — nosso VP de Pesquisa explica ao vivo os megatendências de IA de US$ 1T
📌 Acesso Completo por 1 Ano ao AI Supply Chain Hub — 18 gráficos exclusivos sobre chips, infraestrutura e computação
Se esse gargalo vai se sustentar ou se romper depende da demanda real, não apenas de oferta apertada.
É isso que ambos foram criados para ajudar você a acompanhar.
Acompanhe antes que o mercado precifique. Termina em 30 de setembro.
🔗 https://mmgo.me/xxv4q3
421
·
--
Verificado
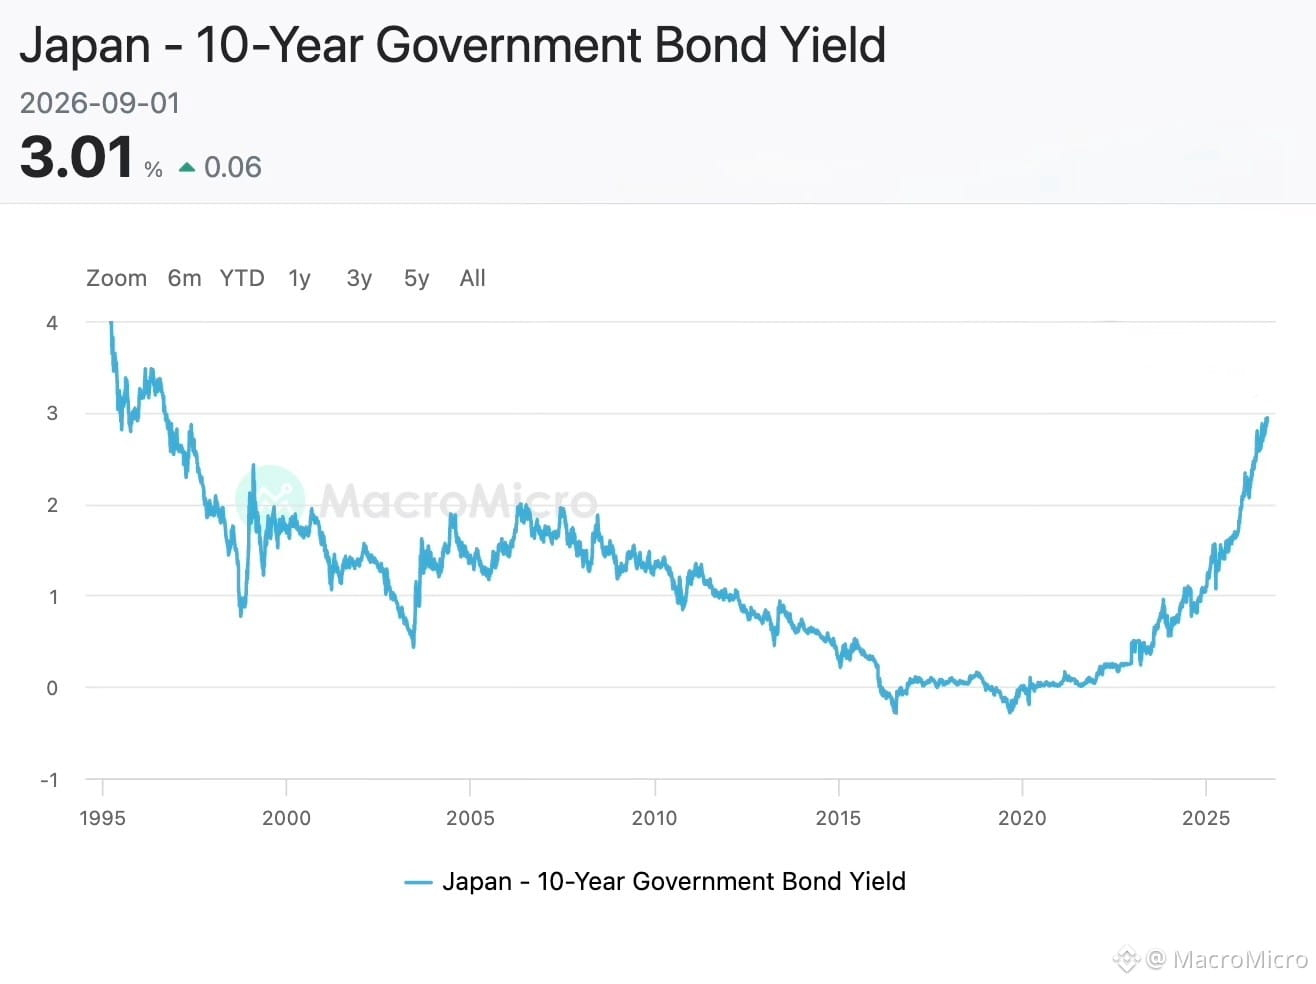
🔴 BREAKING: A taxa dos títulos do governo do Japão a 10 anos subiu para 3,00%, o nível mais alto desde setembro de 1996.
$EWJ
🔴 BREAKING: A taxa dos títulos do governo do Japão a 10 anos subiu para 3,00%, o nível mais alto desde setembro de 1996.
$EWJ
$EWJ
1
717
·
--
🔴 65 Meses Acima da Meta: A inflação domina o discurso de Jackson Hole de Warsh
"A medida preferida do Fed para a inflação, a variação de 12 meses do índice de preços do PCE, está em 3,7%. Já a variação de seis meses é de 4,1%."
"Do lado da estabilidade de preços do nosso mandato, os números são ainda mais preocupantes."
"Assim, o foco predominante do Fed, neste momento, deve ser nos preços."
"E, embora as leituras de PCE e CPI deste verão tenham sido melhores do que o esperado, elas não me dizem que as tendências subjacentes tenham melhorado de forma significativa."
"Nos últimos 12 meses, 54% dos bens e serviços na cesta do PCE tiveram aumentos de preços acima de 3%. Isso fica bem abaixo das máximas do pós-pandemia, de cerca de 77%, mas permanece bem acima do patamar de 32% observado nos dois decênios que antecederam a pandemia."
"A responsabilidade por 65 meses de uma inflação sustentada e elevada recai diretamente sobre o banco central. E é aí que ela deve estar."
"A estabilidade de preços não se executa sozinha, nem a inflação necessariamente reverte à média."
"Precisamos ter confiança de que a inflação subjacente está se movendo em direção ao nosso objetivo, de forma clara e com velocidade suficiente. Caso contrário, teremos trabalho a fazer."
"Mas a inflação permaneceu alta demais."
"As medidas comparáveis do índice de preços ao consumidor (CPI) também estão elevadas, assim como as medidas centrais tanto da inflação do PCE quanto do CPI."
"Nenhuma dessas medidas é perfeita, mas todas contam uma história semelhante: a inflação está rodando acima da nossa meta de 2%."
"O recente aumento nos preços das commodities também deve ser observado."
"Alguns setores—como habitação e agricultura—estão mostrando tensões. Mas, no conjunto, eu teria dificuldade em descrever as condições financeiras gerais como restritivas."
"É dever do Fed garantir que as expectativas de inflação não fiquem desancoradas."
"Também importa se as leituras de inflação dos últimos cinco anos e meio ou mais vazaram para as expectativas."
$SHY.ETF
🔴 65 Meses Acima da Meta: A inflação domina o discurso de Jackson Hole de Warsh
"A medida preferida do Fed para a inflação, a variação de 12 meses do índice de preços do PCE, está em 3,7%. Já a variação de seis meses é de 4,1%."
"Do lado da estabilidade de preços do nosso mandato, os números são ainda mais preocupantes."
"Assim, o foco predominante do Fed, neste momento, deve ser nos preços."
"E, embora as leituras de PCE e CPI deste verão tenham sido melhores do que o esperado, elas não me dizem que as tendências subjacentes tenham melhorado de forma significativa."
"Nos últimos 12 meses, 54% dos bens e serviços na cesta do PCE tiveram aumentos de preços acima de 3%. Isso fica bem abaixo das máximas do pós-pandemia, de cerca de 77%, mas permanece bem acima do patamar de 32% observado nos dois decênios que antecederam a pandemia."
"A responsabilidade por 65 meses de uma inflação sustentada e elevada recai diretamente sobre o banco central. E é aí que ela deve estar."
"A estabilidade de preços não se executa sozinha, nem a inflação necessariamente reverte à média."
"Precisamos ter confiança de que a inflação subjacente está se movendo em direção ao nosso objetivo, de forma clara e com velocidade suficiente. Caso contrário, teremos trabalho a fazer."
"Mas a inflação permaneceu alta demais."
"As medidas comparáveis do índice de preços ao consumidor (CPI) também estão elevadas, assim como as medidas centrais tanto da inflação do PCE quanto do CPI."
"Nenhuma dessas medidas é perfeita, mas todas contam uma história semelhante: a inflação está rodando acima da nossa meta de 2%."
"O recente aumento nos preços das commodities também deve ser observado."
"Alguns setores—como habitação e agricultura—estão mostrando tensões. Mas, no conjunto, eu teria dificuldade em descrever as condições financeiras gerais como restritivas."
"É dever do Fed garantir que as expectativas de inflação não fiquem desancoradas."
"Também importa se as leituras de inflação dos últimos cinco anos e meio ou mais vazaram para as expectativas."
$SHY.ETF
"A medida preferida do Fed para a inflação, a variação de 12 meses do índice de preços do PCE, está em 3,7%. Já a variação de seis meses é de 4,1%."
"Do lado da estabilidade de preços do nosso mandato, os números são ainda mais preocupantes."
"Assim, o foco predominante do Fed, neste momento, deve ser nos preços."
"E, embora as leituras de PCE e CPI deste verão tenham sido melhores do que o esperado, elas não me dizem que as tendências subjacentes tenham melhorado de forma significativa."
"Nos últimos 12 meses, 54% dos bens e serviços na cesta do PCE tiveram aumentos de preços acima de 3%. Isso fica bem abaixo das máximas do pós-pandemia, de cerca de 77%, mas permanece bem acima do patamar de 32% observado nos dois decênios que antecederam a pandemia."
"A responsabilidade por 65 meses de uma inflação sustentada e elevada recai diretamente sobre o banco central. E é aí que ela deve estar."
"A estabilidade de preços não se executa sozinha, nem a inflação necessariamente reverte à média."
"Precisamos ter confiança de que a inflação subjacente está se movendo em direção ao nosso objetivo, de forma clara e com velocidade suficiente. Caso contrário, teremos trabalho a fazer."
"Mas a inflação permaneceu alta demais."
"As medidas comparáveis do índice de preços ao consumidor (CPI) também estão elevadas, assim como as medidas centrais tanto da inflação do PCE quanto do CPI."
"Nenhuma dessas medidas é perfeita, mas todas contam uma história semelhante: a inflação está rodando acima da nossa meta de 2%."
"O recente aumento nos preços das commodities também deve ser observado."
"Alguns setores—como habitação e agricultura—estão mostrando tensões. Mas, no conjunto, eu teria dificuldade em descrever as condições financeiras gerais como restritivas."
"É dever do Fed garantir que as expectativas de inflação não fiquem desancoradas."
"Também importa se as leituras de inflação dos últimos cinco anos e meio ou mais vazaram para as expectativas."
$SHY.ETF
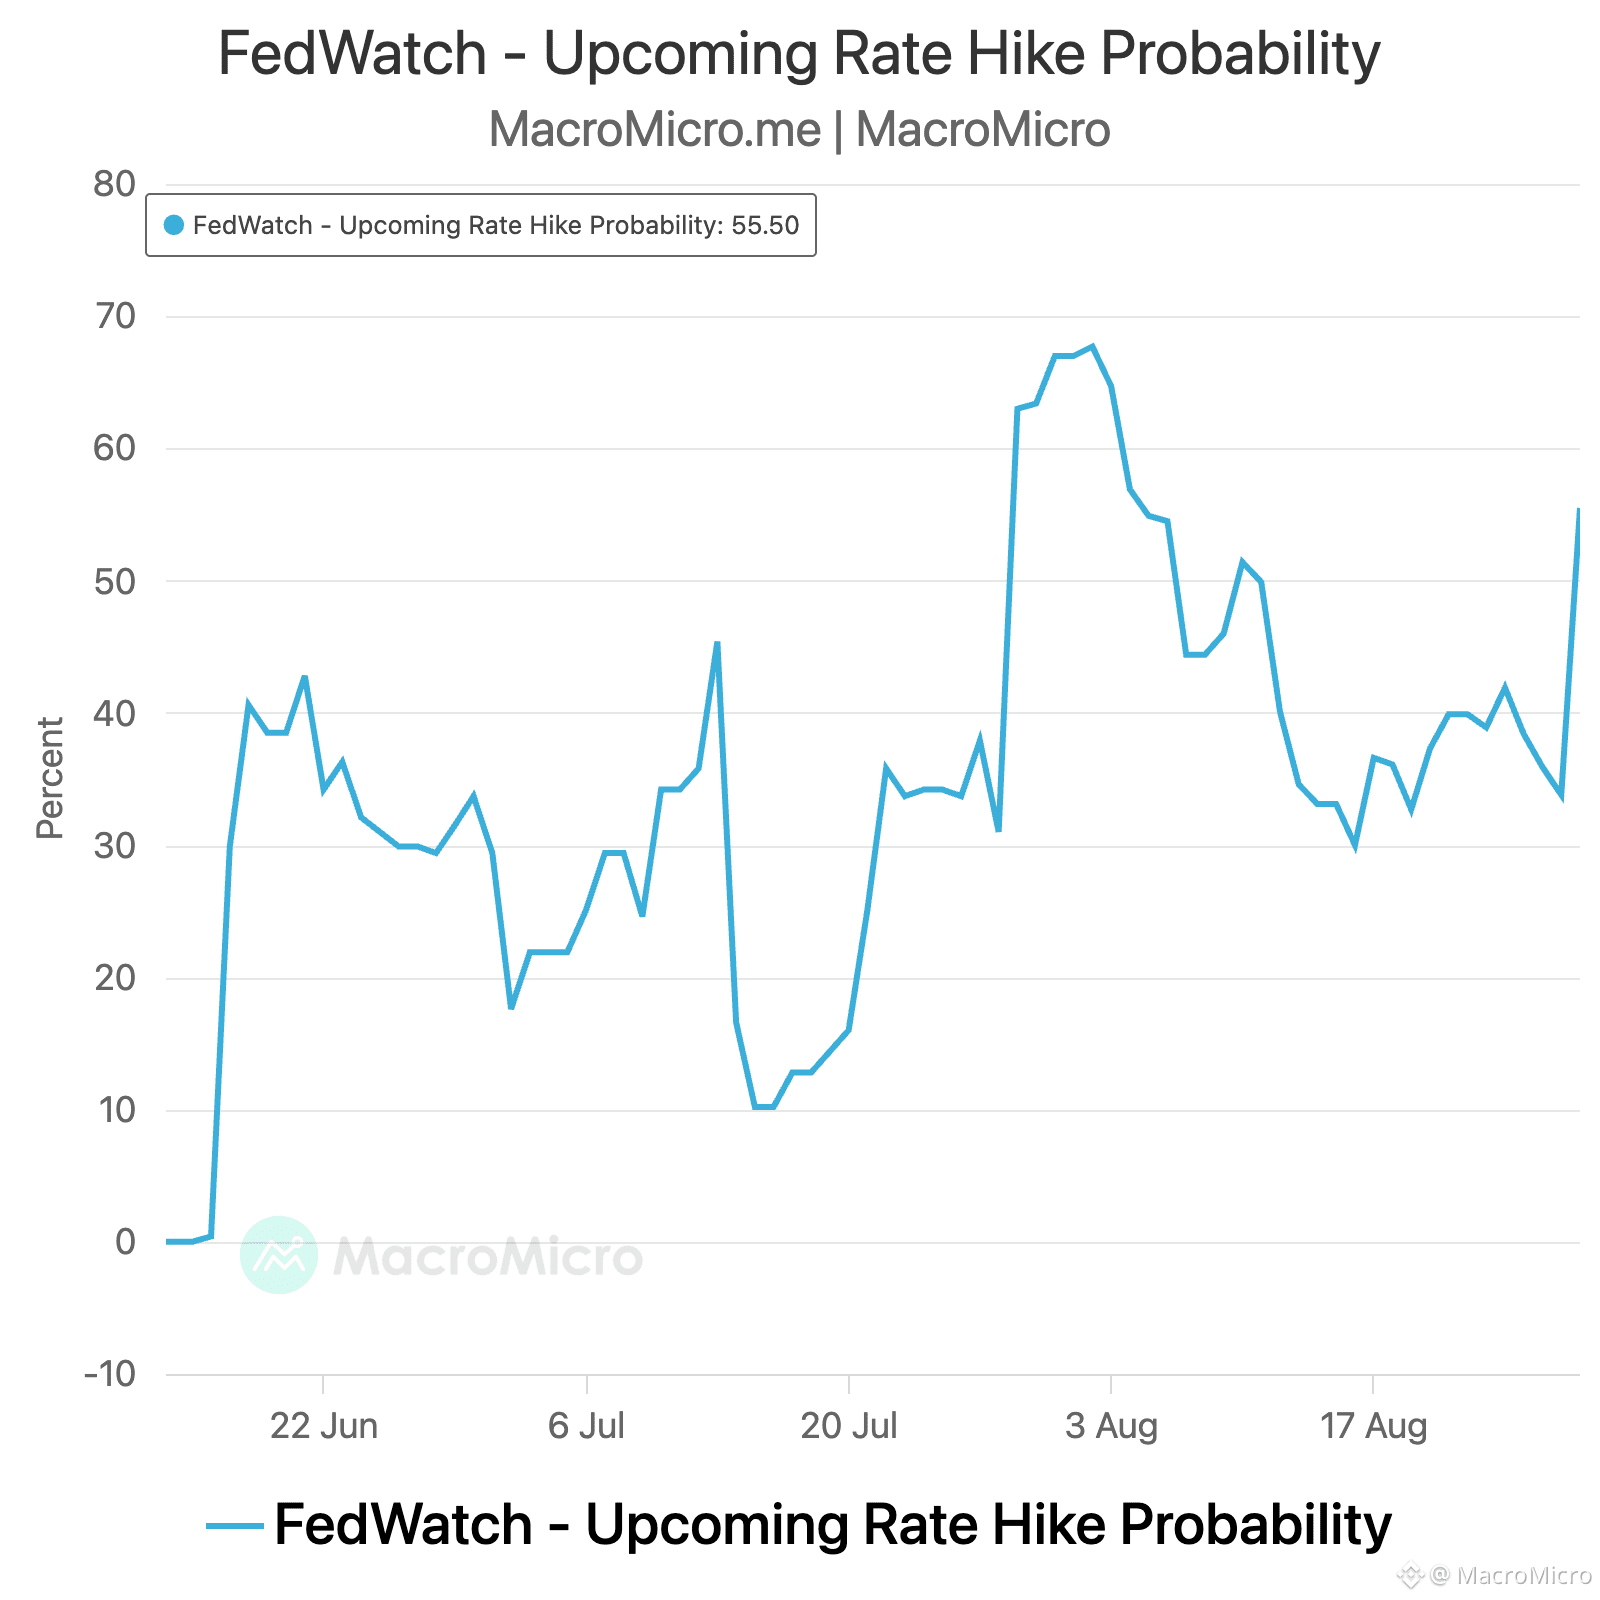
SHYETF-0,01%
1
487
·
--
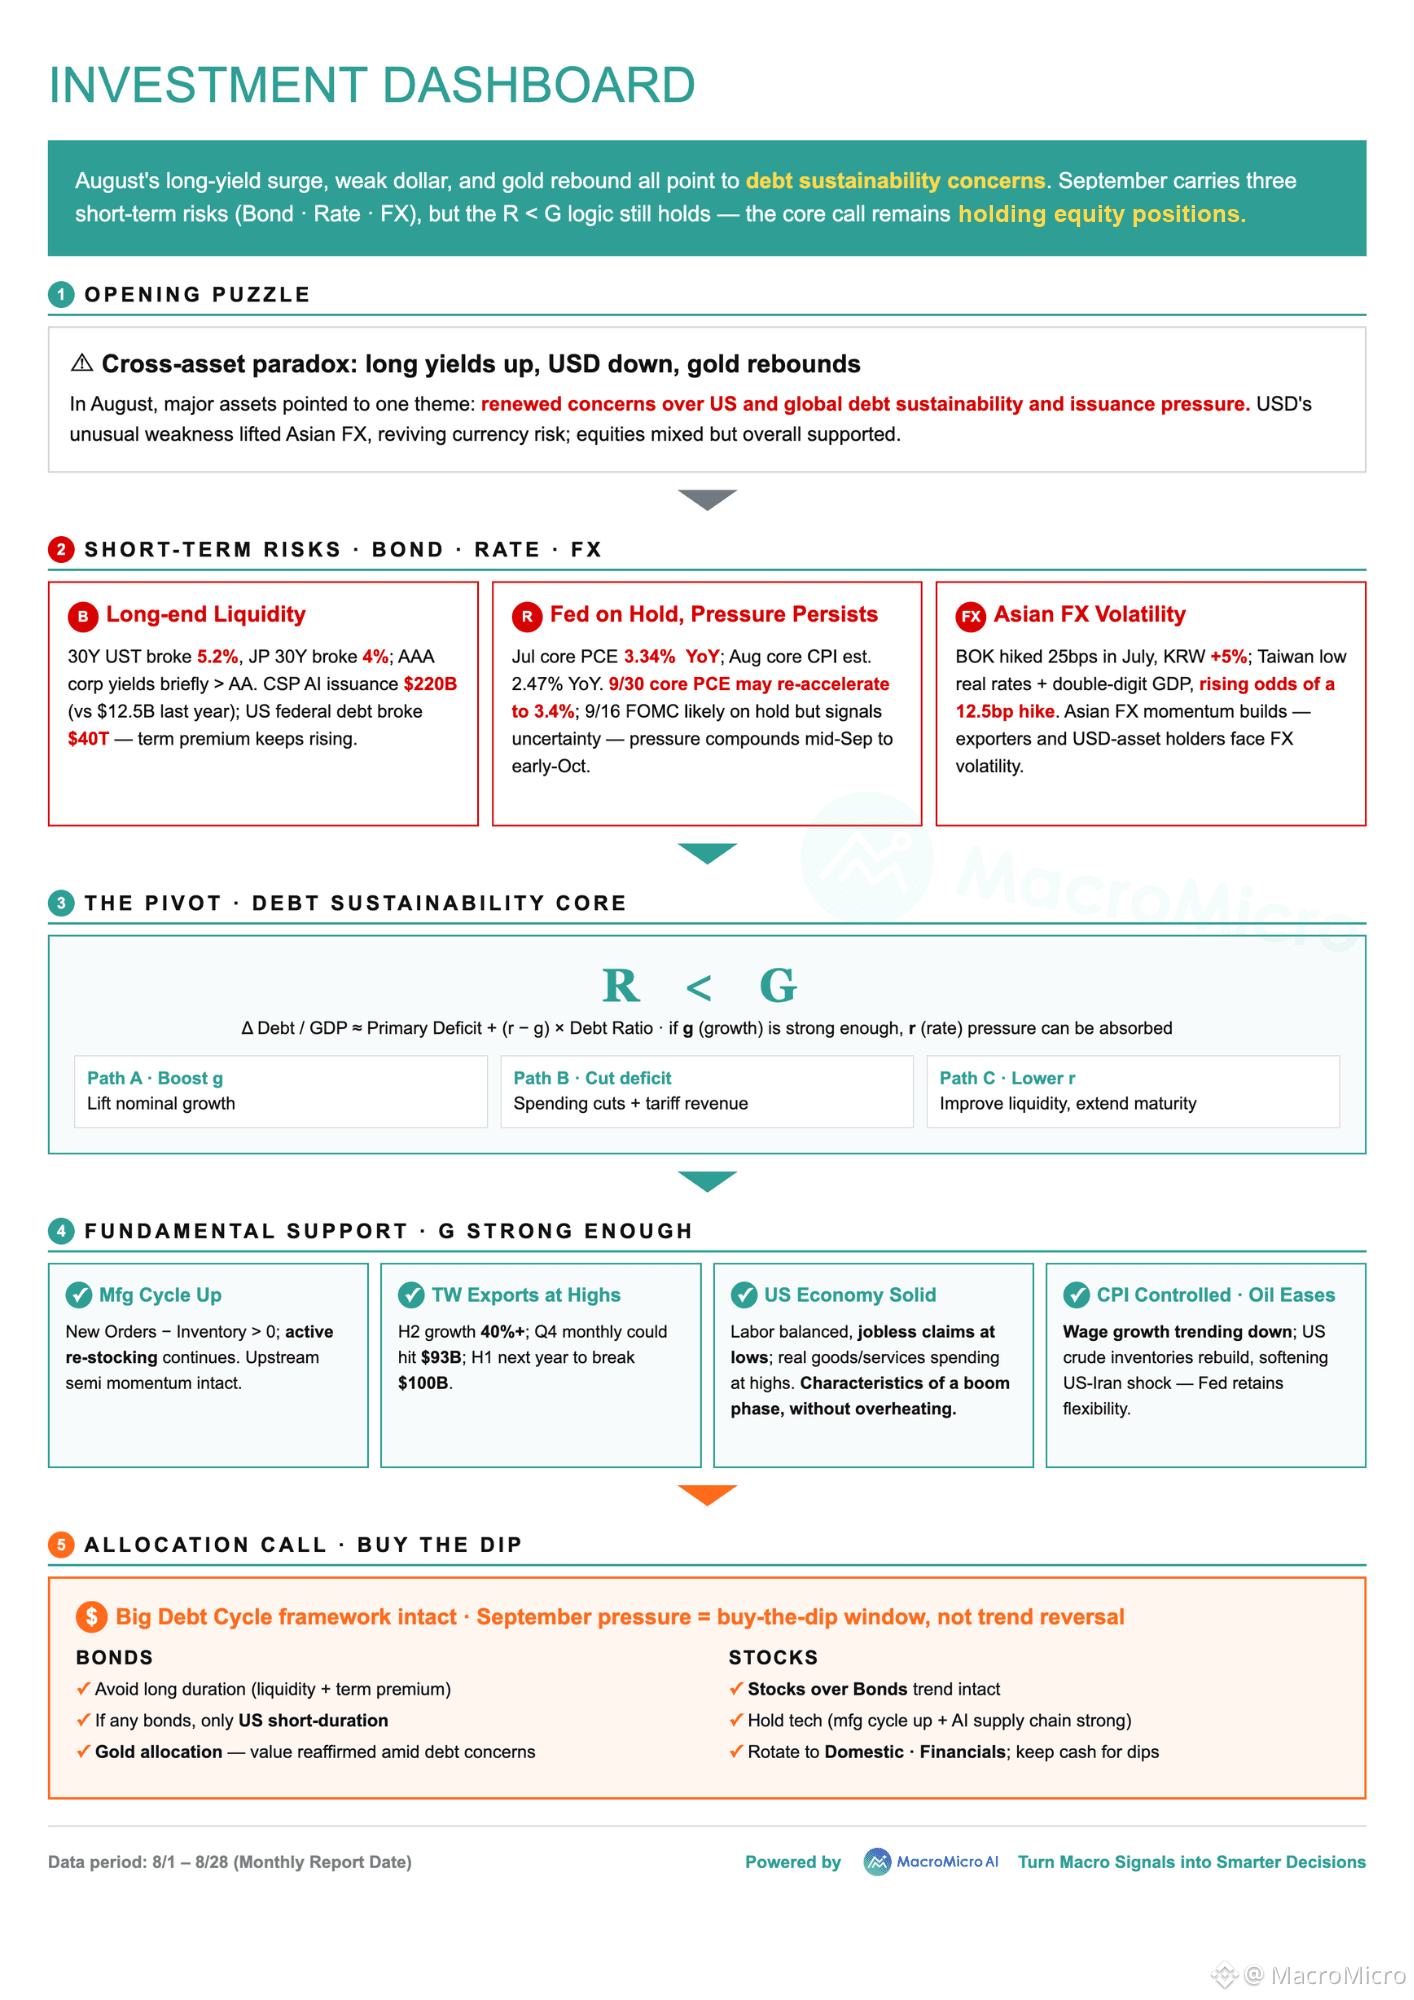
📊 O mais recente Painel de Investimentos já está disponível!
Sinta-se à vontade para salvá-lo e compartilhá-lo — você vai querer este na mão.
Os movimentos de agosto dos ativos apontaram na mesma direção: os yields de longo prazo dispararam, o dólar caiu e o ouro voltou a subir — três sinais separados, um tema em comum: preocupações com a sustentabilidade da dívida voltaram.
À medida que chegamos a setembro, a verdadeira questão não é se essa pressão vai diminuir. É se o crescimento (G) ainda é forte o suficiente para superá-la.
Estamos dividindo tudo em 3 temas — visão completa no painel abaixo.
👋🏻Sinta-se à vontade para compartilhar ou republicar. Siga o MacroMicro para ficar à frente do risco de mercado antes do próximo movimento: https://mmgo.me/y6cugk
📊 O mais recente Painel de Investimentos já está disponível!
Sinta-se à vontade para salvá-lo e compartilhá-lo — você vai querer este na mão.
Os movimentos de agosto dos ativos apontaram na mesma direção: os yields de longo prazo dispararam, o dólar caiu e o ouro voltou a subir — três sinais separados, um tema em comum: preocupações com a sustentabilidade da dívida voltaram.
À medida que chegamos a setembro, a verdadeira questão não é se essa pressão vai diminuir. É se o crescimento (G) ainda é forte o suficiente para superá-la.
Estamos dividindo tudo em 3 temas — visão completa no painel abaixo.
👋🏻Sinta-se à vontade para compartilhar ou republicar. Siga o MacroMicro para ficar à frente do risco de mercado antes do próximo movimento: https://mmgo.me/y6cugk
Sinta-se à vontade para salvá-lo e compartilhá-lo — você vai querer este na mão.
Os movimentos de agosto dos ativos apontaram na mesma direção: os yields de longo prazo dispararam, o dólar caiu e o ouro voltou a subir — três sinais separados, um tema em comum: preocupações com a sustentabilidade da dívida voltaram.
À medida que chegamos a setembro, a verdadeira questão não é se essa pressão vai diminuir. É se o crescimento (G) ainda é forte o suficiente para superá-la.
Estamos dividindo tudo em 3 temas — visão completa no painel abaixo.
👋🏻Sinta-se à vontade para compartilhar ou republicar. Siga o MacroMicro para ficar à frente do risco de mercado antes do próximo movimento: https://mmgo.me/y6cugk
622
·
--
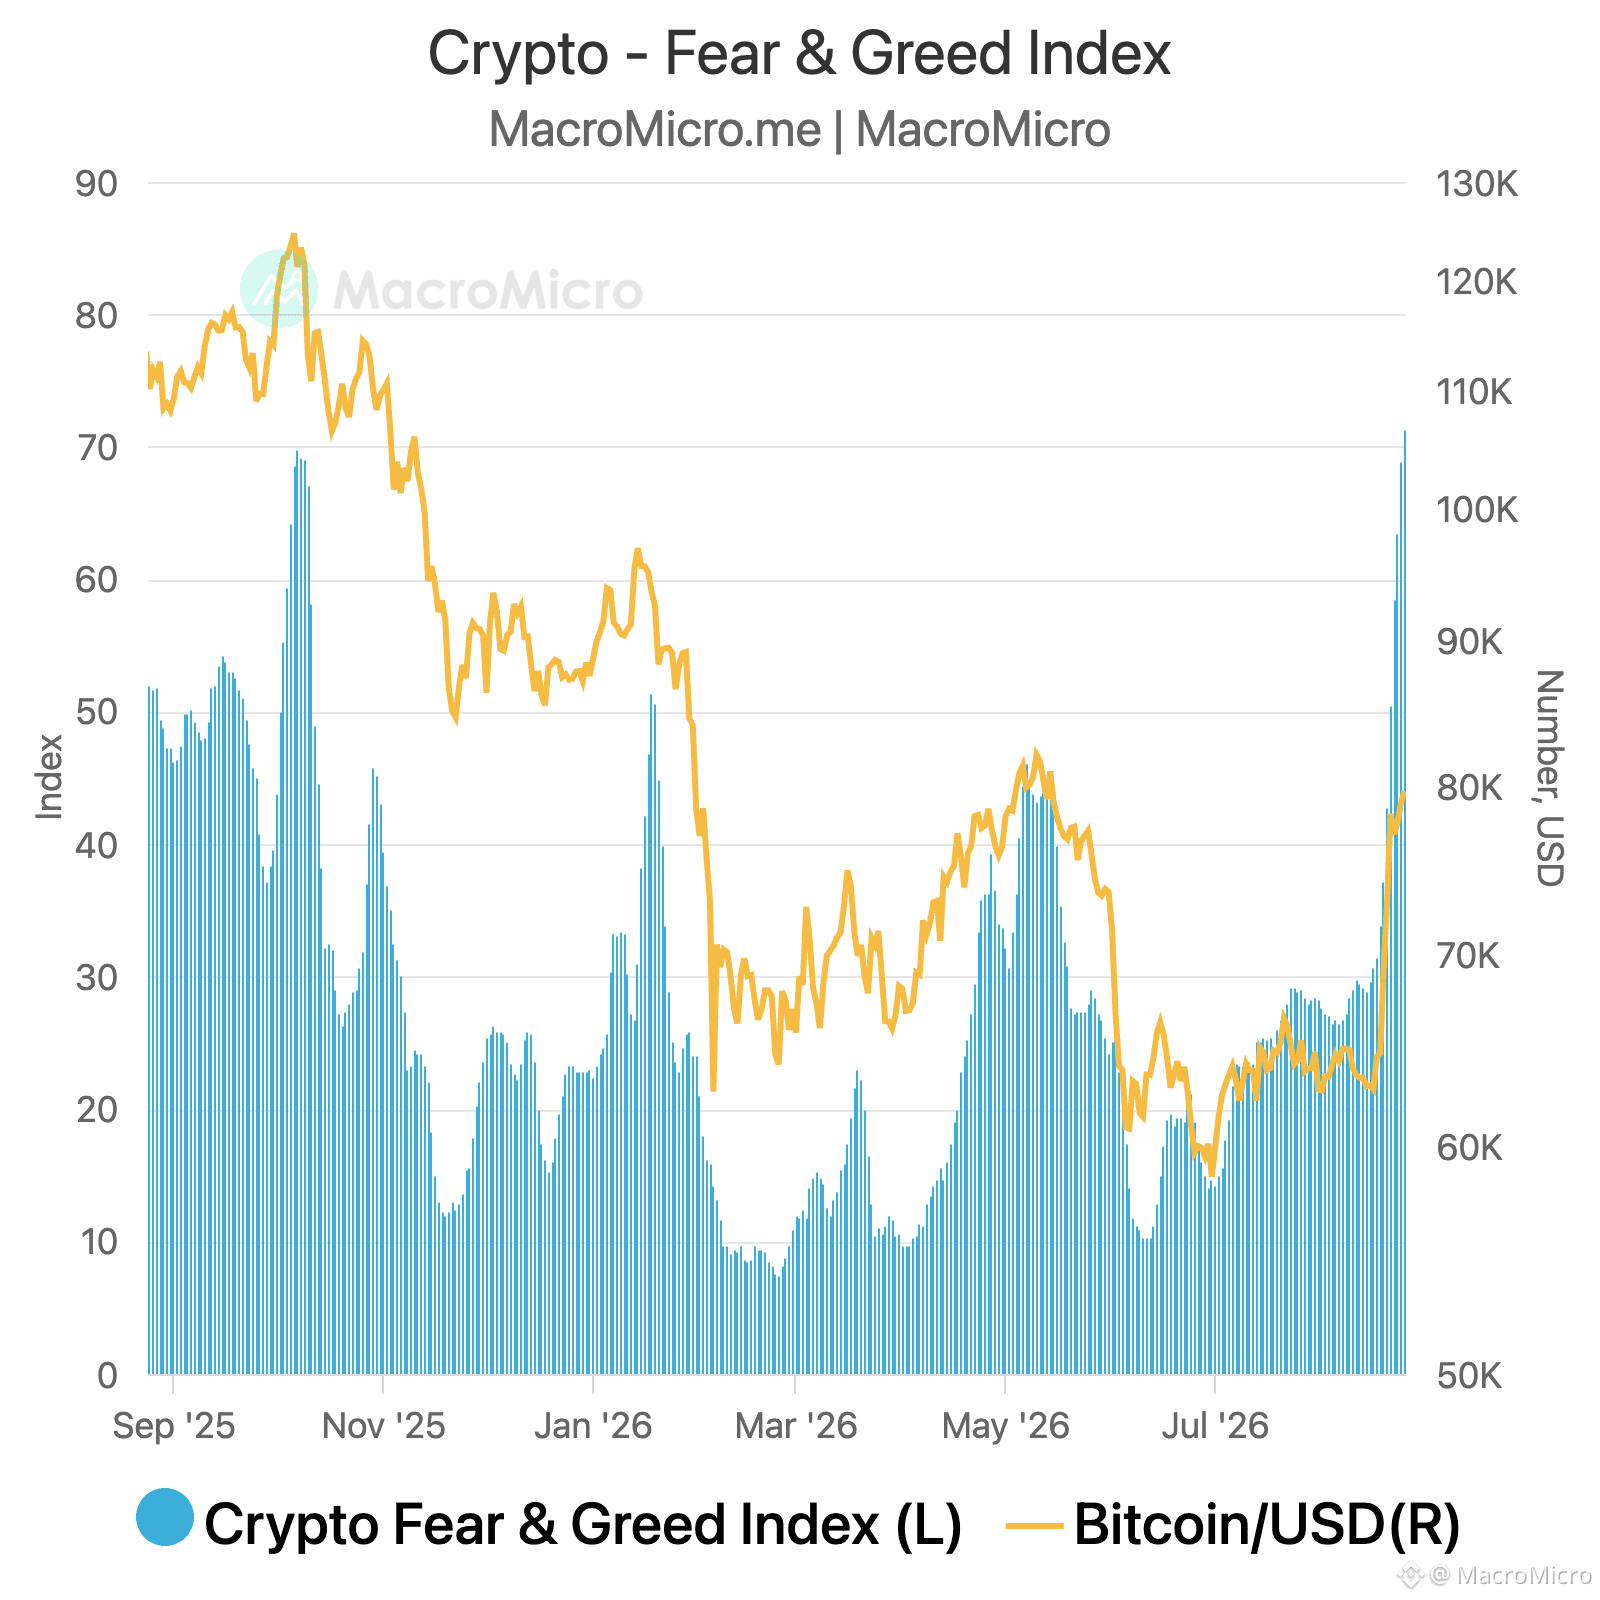
📈 O Bitcoin atingiu US$ 80.000 pela primeira vez desde maio de 2026. O ouro está fazendo o mesmo movimento.
O Fed parou de adicionar compras de T-bills e o Tesouro está expandindo sua capacidade de recompra no longo prazo. Juntos, esses movimentos aliviam a pressão sobre os mercados de financiamento no curto prazo — os mesmos canais de repo por trás do TGCR, BGCR e SOFR.
Nonfarm e o CPI já retiraram qualquer aumento próximo da mesa. Os mercados estão precificando essa melhora agora, antes da clareza que as discussões esperadas do FOMC de setembro e de Jackson Hole devem trazer.
$BTC
{spot}(BTCUSDT)
📈 O Bitcoin atingiu US$ 80.000 pela primeira vez desde maio de 2026. O ouro está fazendo o mesmo movimento.
O Fed parou de adicionar compras de T-bills e o Tesouro está expandindo sua capacidade de recompra no longo prazo. Juntos, esses movimentos aliviam a pressão sobre os mercados de financiamento no curto prazo — os mesmos canais de repo por trás do TGCR, BGCR e SOFR.
Nonfarm e o CPI já retiraram qualquer aumento próximo da mesa. Os mercados estão precificando essa melhora agora, antes da clareza que as discussões esperadas do FOMC de setembro e de Jackson Hole devem trazer.
$BTC
O Fed parou de adicionar compras de T-bills e o Tesouro está expandindo sua capacidade de recompra no longo prazo. Juntos, esses movimentos aliviam a pressão sobre os mercados de financiamento no curto prazo — os mesmos canais de repo por trás do TGCR, BGCR e SOFR.
Nonfarm e o CPI já retiraram qualquer aumento próximo da mesa. Os mercados estão precificando essa melhora agora, antes da clareza que as discussões esperadas do FOMC de setembro e de Jackson Hole devem trazer.
$BTC
2
16
19.5k
·
--
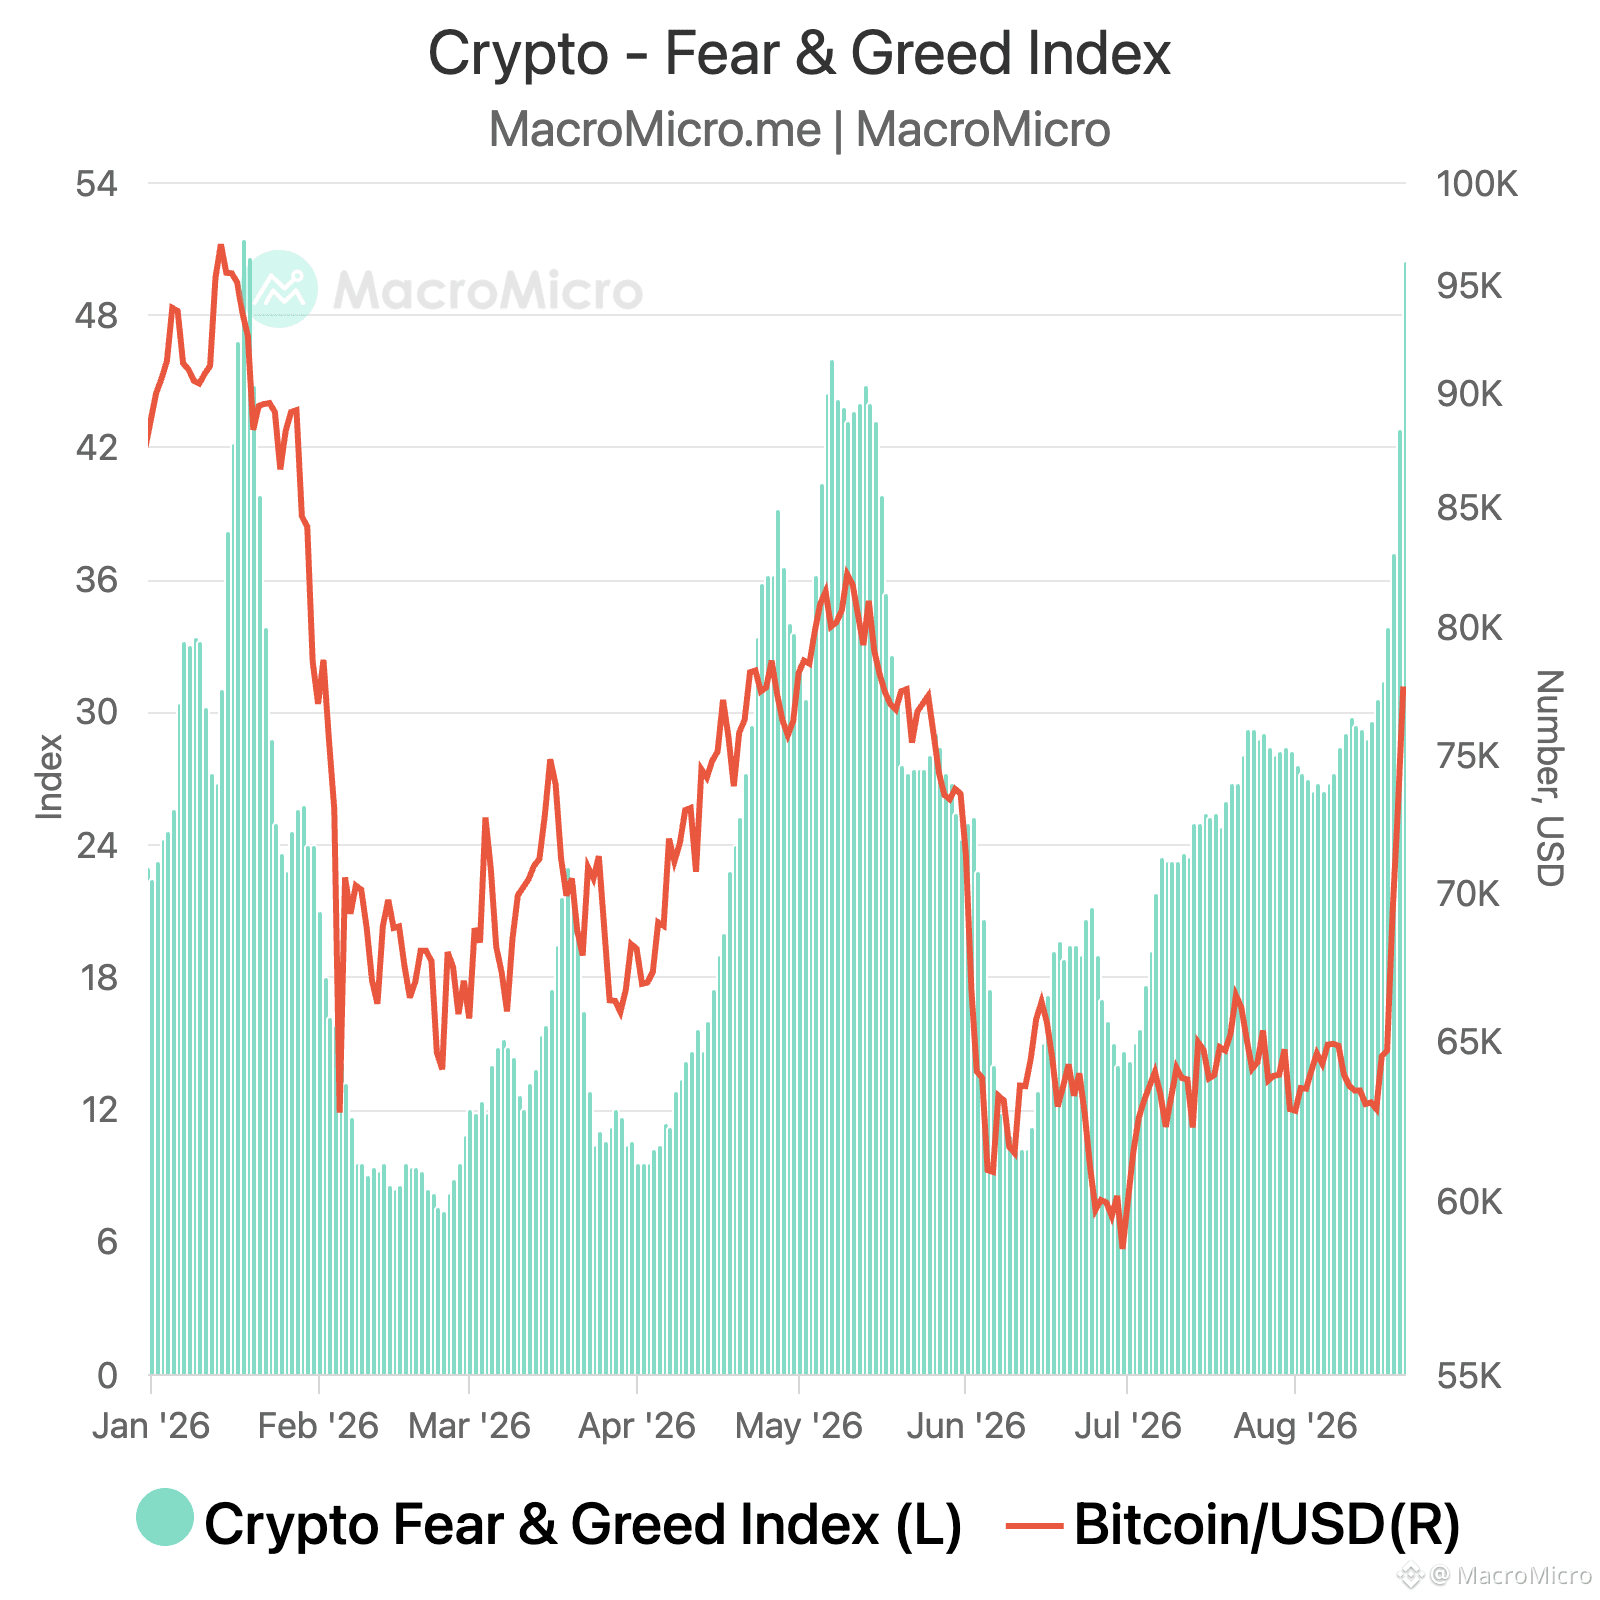
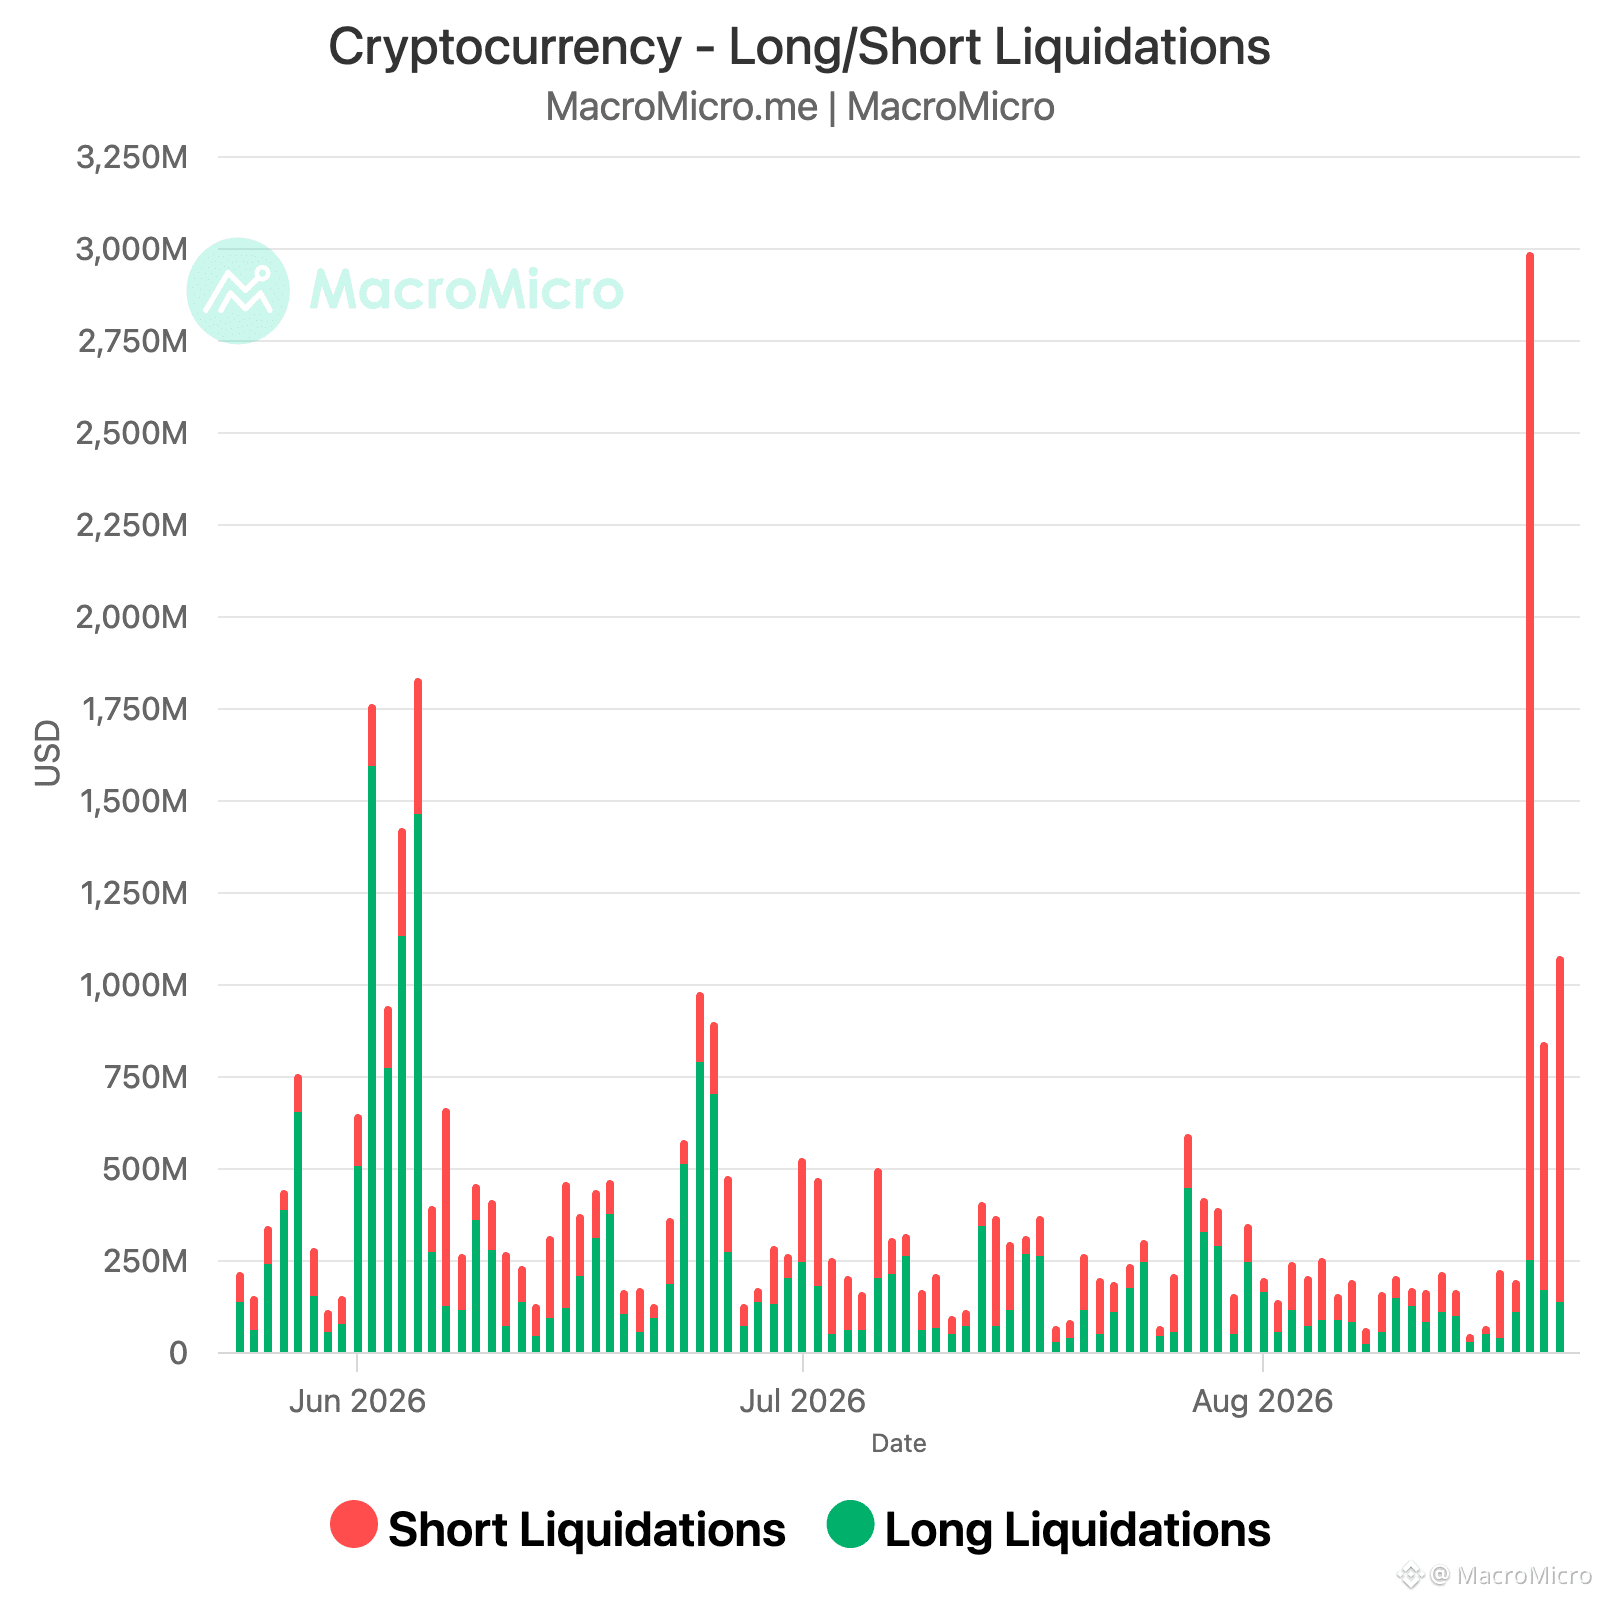
🚨 Bitcoin acima de US$ 78.000, subiu mais de 30% em quatro dias. A capitalização do mercado cripto adicionou US$ 450 bilhões desde segunda-feira.
US$ 1,24 bilhão em posições vendidas (shorts) foram liquidadas no mercado cripto apenas nas últimas 24 horas!
$BTC
{spot}(BTCUSDT)
🚨 Bitcoin acima de US$ 78.000, subiu mais de 30% em quatro dias. A capitalização do mercado cripto adicionou US$ 450 bilhões desde segunda-feira.
US$ 1,24 bilhão em posições vendidas (shorts) foram liquidadas no mercado cripto apenas nas últimas 24 horas!
$BTC
US$ 1,24 bilhão em posições vendidas (shorts) foram liquidadas no mercado cripto apenas nas últimas 24 horas!
$BTC
3
5.5k
·
--
Verificado
🇰🇷Agora ao vivo! Monitor Macro da Coreia — o mercado de touros é sustentado por fundamentos?
A prova de hoje: o KOSPI voltou a disparar +5,9% para 6.852,58, acionando um buy sidecar — o 49º do ano. Samsung +9%, SK Hynix +12%, com um anúncio de recompra de US$ 29 bi da SK Hynix e a queda dos rendimentos dos Treasuries dos EUA impulsionando a recuperação.
A Coreia acabou de dar a volta, mas os fundamentos ainda não acompanharam:
Rali impulsionado por alavancagem → Correção acentuada → De volta ao território de touros.
Por que isso importa: Samsung + SK Hynix respondem pela maior parte do HBM/DRAM do mundo — os chips de memória por trás da expansão da IA. Os dados de exportação da Coreia antecedem nomes como Micron e o ciclo mais amplo de memória.
Cinco gráficos sobre os fundamentos da Coreia + o ciclo de memória:
1. A recuperação é real? Indicadores do Ciclo de Negócios
2. O impulso das exportações está se mantendo? Exportações Totais nos Primeiros 20 Dias
3. Sinalizador do ciclo de memória? Índice de Preços de Exportação — Memória (YoY)
4. Demanda real ou só aumentos de preço? Estoque de Semicondutores & Peças / Remessa
5. O rali tem liquidez por trás? — Depósitos de Investidores
👇Links dos gráficos nos comentários
🇰🇷Agora ao vivo! Monitor Macro da Coreia — o mercado de touros é sustentado por fundamentos?
A prova de hoje: o KOSPI voltou a disparar +5,9% para 6.852,58, acionando um buy sidecar — o 49º do ano. Samsung +9%, SK Hynix +12%, com um anúncio de recompra de US$ 29 bi da SK Hynix e a queda dos rendimentos dos Treasuries dos EUA impulsionando a recuperação.
A Coreia acabou de dar a volta, mas os fundamentos ainda não acompanharam:
Rali impulsionado por alavancagem → Correção acentuada → De volta ao território de touros.
Por que isso importa: Samsung + SK Hynix respondem pela maior parte do HBM/DRAM do mundo — os chips de memória por trás da expansão da IA. Os dados de exportação da Coreia antecedem nomes como Micron e o ciclo mais amplo de memória.
Cinco gráficos sobre os fundamentos da Coreia + o ciclo de memória:
1. A recuperação é real? Indicadores do Ciclo de Negócios
2. O impulso das exportações está se mantendo? Exportações Totais nos Primeiros 20 Dias
3. Sinalizador do ciclo de memória? Índice de Preços de Exportação — Memória (YoY)
4. Demanda real ou só aumentos de preço? Estoque de Semicondutores & Peças / Remessa
5. O rali tem liquidez por trás? — Depósitos de Investidores
👇Links dos gráficos nos comentários
A prova de hoje: o KOSPI voltou a disparar +5,9% para 6.852,58, acionando um buy sidecar — o 49º do ano. Samsung +9%, SK Hynix +12%, com um anúncio de recompra de US$ 29 bi da SK Hynix e a queda dos rendimentos dos Treasuries dos EUA impulsionando a recuperação.
A Coreia acabou de dar a volta, mas os fundamentos ainda não acompanharam:
Rali impulsionado por alavancagem → Correção acentuada → De volta ao território de touros.
Por que isso importa: Samsung + SK Hynix respondem pela maior parte do HBM/DRAM do mundo — os chips de memória por trás da expansão da IA. Os dados de exportação da Coreia antecedem nomes como Micron e o ciclo mais amplo de memória.
Cinco gráficos sobre os fundamentos da Coreia + o ciclo de memória:
1. A recuperação é real? Indicadores do Ciclo de Negócios
2. O impulso das exportações está se mantendo? Exportações Totais nos Primeiros 20 Dias
3. Sinalizador do ciclo de memória? Índice de Preços de Exportação — Memória (YoY)
4. Demanda real ou só aumentos de preço? Estoque de Semicondutores & Peças / Remessa
5. O rali tem liquidez por trás? — Depósitos de Investidores
👇Links dos gráficos nos comentários
1
1.2k
·
--
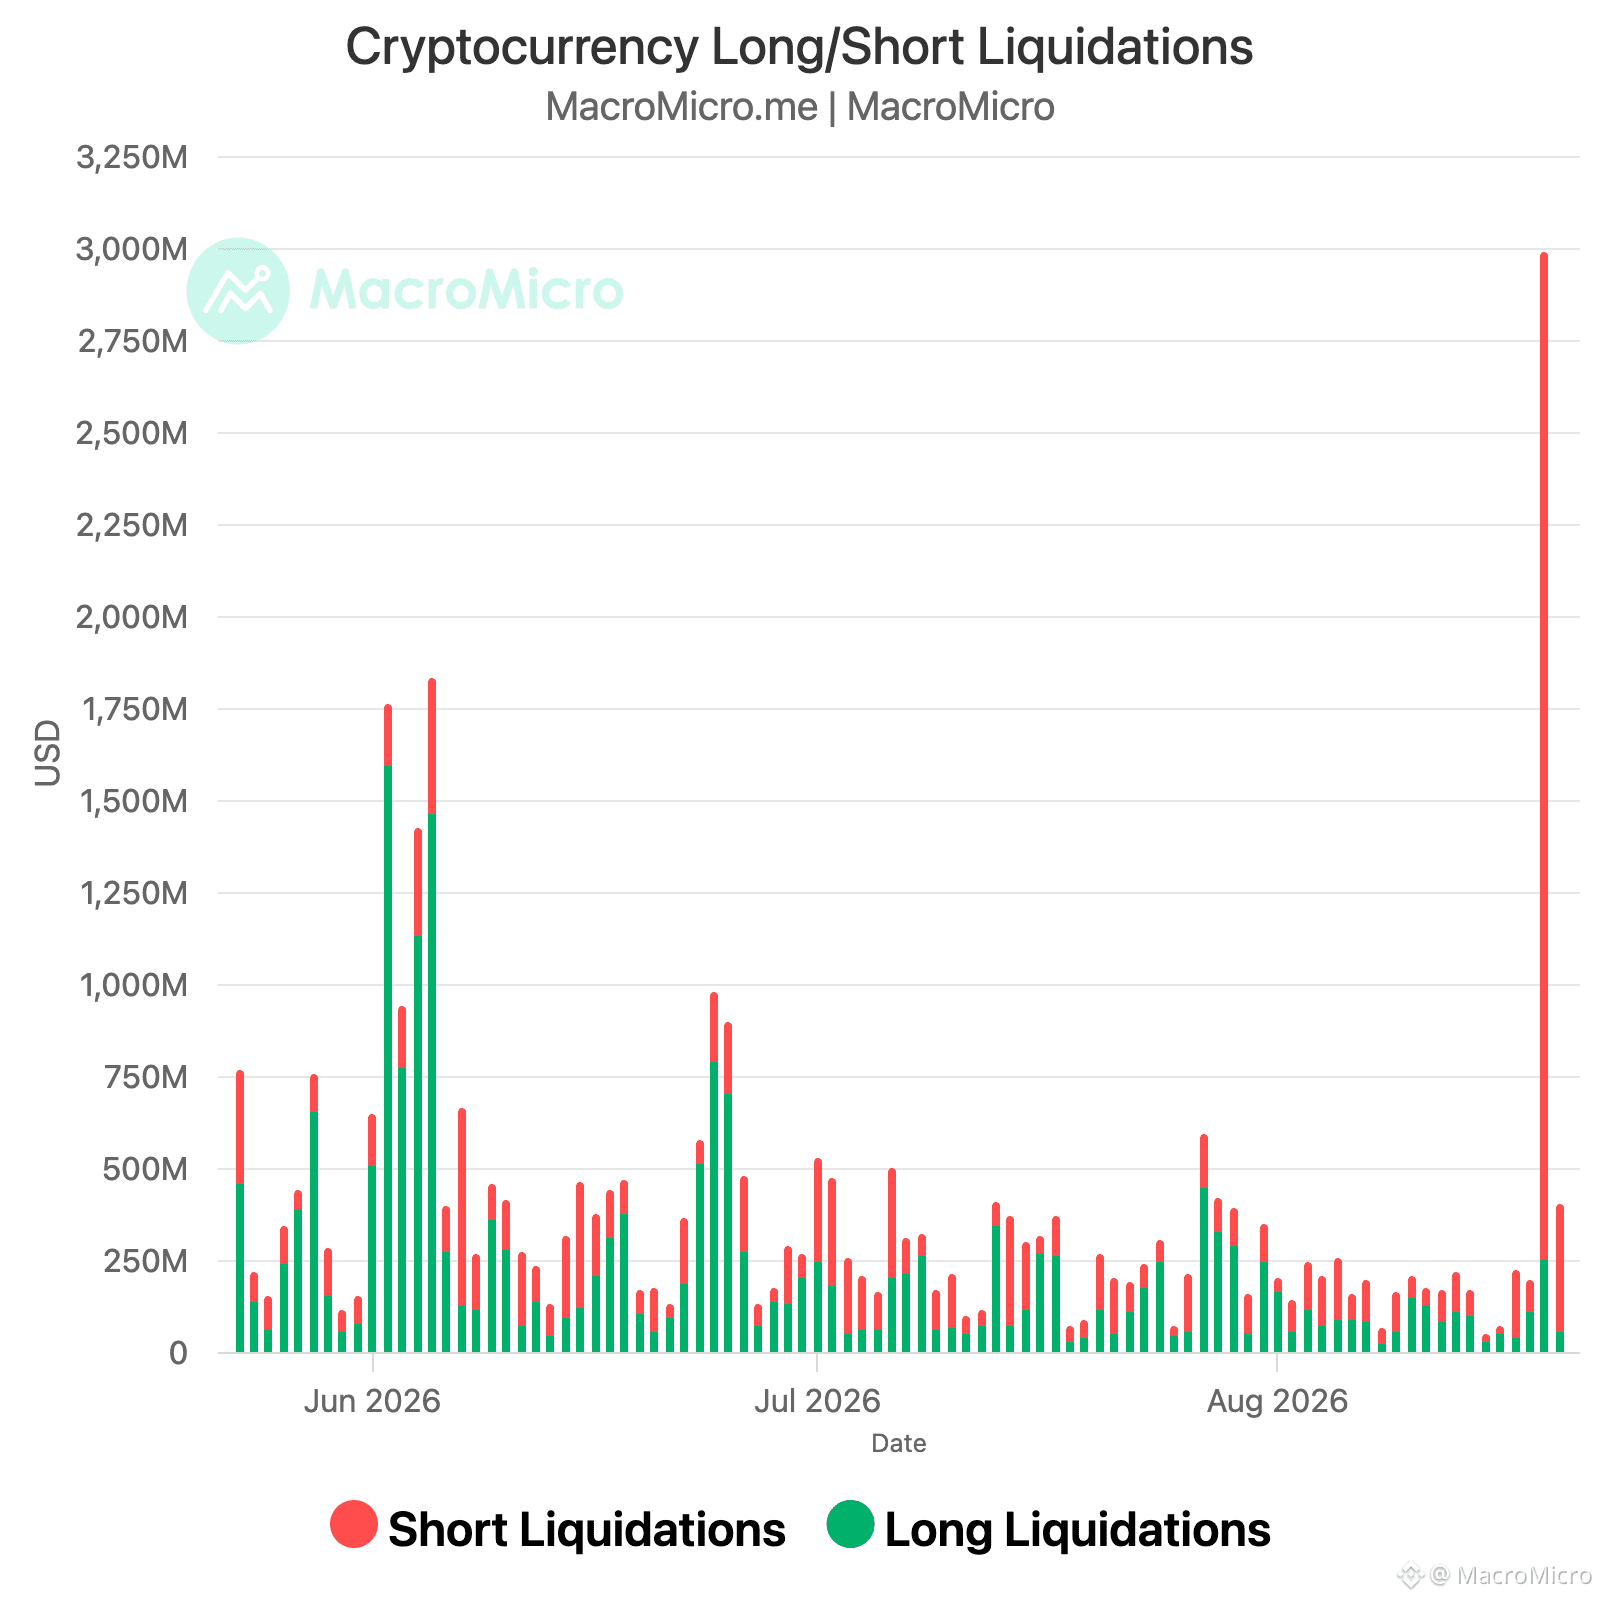
📈 O Bitcoin passou de US$ 65.400 para US$ 69.700 em menos de uma hora, com US$ 746 milhões em posições vendidas (shorts) eliminadas em uma única vela de um minuto, à medida que o movimento prendeu vendedores alavancados. As liquidações totais de cripto atingiram US$ 3 bilhões em 24 horas.
O movimento remonta ao mercado de títulos. O Tesouro dobrou seu limite de recompra de longo prazo de US$ 2B para US$ 4B por operação, mirando a dívida de 10 a 30 anos de 9 de setembro a 4 de novembro. O anúncio veio um dia depois de a taxa de 30 anos ter atingido 5,337%, o nível mais alto desde 2007. A taxa de 10 anos caiu 6 bps para 4,647%, e a de 30 anos caiu 9 bps para 5,196%.
Isso não é QE. O Fed não expandiu seu balanço. O Tesouro recomprou sua própria dívida existente para suavizar a liquidez no segmento mais longo, em uma escala ainda pequena em relação a um mercado de US$ 32 trilhões. Mas a queda das taxas de longo prazo reduziu a taxa de desconto sobre ativos de risco exatamente no momento em que os shorts alavancados estavam posicionados contra o Bitcoin, e o aperto fez o resto.
$BTC
{spot}(BTCUSDT)
📈 O Bitcoin passou de US$ 65.400 para US$ 69.700 em menos de uma hora, com US$ 746 milhões em posições vendidas (shorts) eliminadas em uma única vela de um minuto, à medida que o movimento prendeu vendedores alavancados. As liquidações totais de cripto atingiram US$ 3 bilhões em 24 horas.
O movimento remonta ao mercado de títulos. O Tesouro dobrou seu limite de recompra de longo prazo de US$ 2B para US$ 4B por operação, mirando a dívida de 10 a 30 anos de 9 de setembro a 4 de novembro. O anúncio veio um dia depois de a taxa de 30 anos ter atingido 5,337%, o nível mais alto desde 2007. A taxa de 10 anos caiu 6 bps para 4,647%, e a de 30 anos caiu 9 bps para 5,196%.
Isso não é QE. O Fed não expandiu seu balanço. O Tesouro recomprou sua própria dívida existente para suavizar a liquidez no segmento mais longo, em uma escala ainda pequena em relação a um mercado de US$ 32 trilhões. Mas a queda das taxas de longo prazo reduziu a taxa de desconto sobre ativos de risco exatamente no momento em que os shorts alavancados estavam posicionados contra o Bitcoin, e o aperto fez o resto.
$BTC
O movimento remonta ao mercado de títulos. O Tesouro dobrou seu limite de recompra de longo prazo de US$ 2B para US$ 4B por operação, mirando a dívida de 10 a 30 anos de 9 de setembro a 4 de novembro. O anúncio veio um dia depois de a taxa de 30 anos ter atingido 5,337%, o nível mais alto desde 2007. A taxa de 10 anos caiu 6 bps para 4,647%, e a de 30 anos caiu 9 bps para 5,196%.
Isso não é QE. O Fed não expandiu seu balanço. O Tesouro recomprou sua própria dívida existente para suavizar a liquidez no segmento mais longo, em uma escala ainda pequena em relação a um mercado de US$ 32 trilhões. Mas a queda das taxas de longo prazo reduziu a taxa de desconto sobre ativos de risco exatamente no momento em que os shorts alavancados estavam posicionados contra o Bitcoin, e o aperto fez o resto.
$BTC
8
11
26.7k
·
--
Verificado
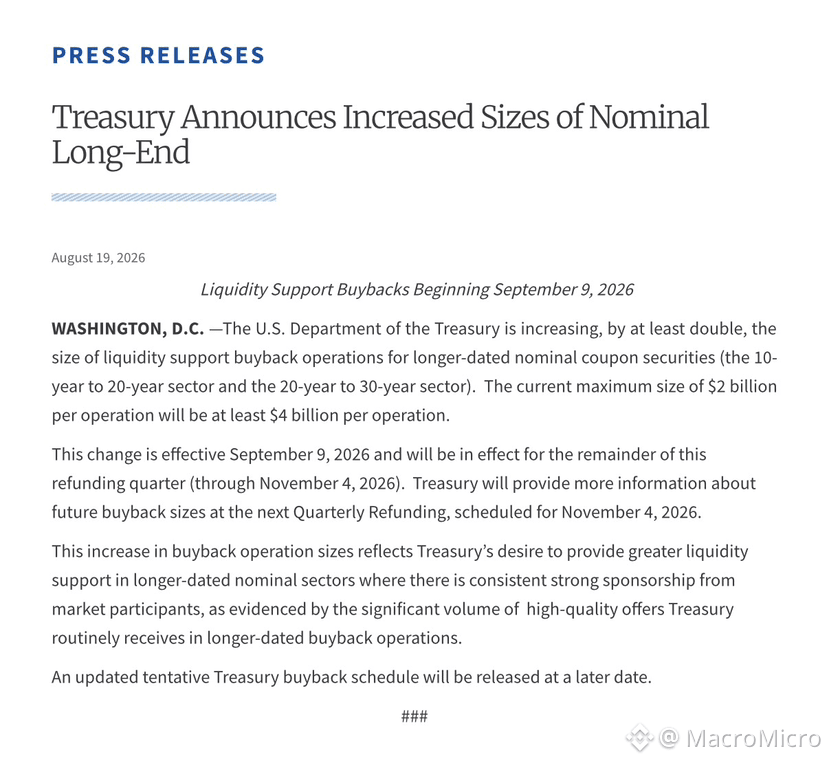
🔴TRANSMISSÃO AO VIVO: o Tesouro dos EUA está aumentando o tamanho do suporte de liquidez para operações de recompra de títulos nominais com cupom de prazos mais longos.
O Tesouro está dobrando as recompras de títulos de 10 a 30 anos para, no mínimo, US$ 4 bilhões por operação.
Cronograma: os novos limites entram em vigor de 9 de setembro a 4 de novembro de 2026.
Objetivo: a mudança visa aumentar a liquidez do mercado nesses segmentos de prazos mais longos.
🔴TRANSMISSÃO AO VIVO: o Tesouro dos EUA está aumentando o tamanho do suporte de liquidez para operações de recompra de títulos nominais com cupom de prazos mais longos.
O Tesouro está dobrando as recompras de títulos de 10 a 30 anos para, no mínimo, US$ 4 bilhões por operação.
Cronograma: os novos limites entram em vigor de 9 de setembro a 4 de novembro de 2026.
Objetivo: a mudança visa aumentar a liquidez do mercado nesses segmentos de prazos mais longos.
O Tesouro está dobrando as recompras de títulos de 10 a 30 anos para, no mínimo, US$ 4 bilhões por operação.
Cronograma: os novos limites entram em vigor de 9 de setembro a 4 de novembro de 2026.
Objetivo: a mudança visa aumentar a liquidez do mercado nesses segmentos de prazos mais longos.
900
·
--
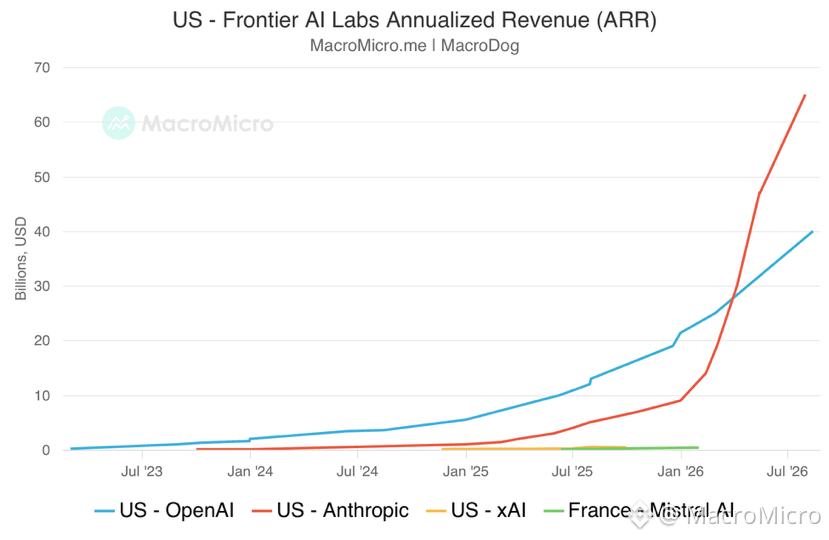
A receita anualizada da Anthropic atingiu mais de US$ 65B até o fim de julho, acima de pouco ~US$ 9B no fim do ano.
Mas o ritmo diminuiu: ela subiu cerca de US$ 18B de meados de maio até julho, versus cerca de US$ 17B em apenas um mês de abril para maio.
As expectativas do mercado eram bem maiores, com algumas estimativas de terceiros anteriormente próximas de US$ 80B.
A receita anualizada da Anthropic atingiu mais de US$ 65B até o fim de julho, acima de pouco ~US$ 9B no fim do ano.
Mas o ritmo diminuiu: ela subiu cerca de US$ 18B de meados de maio até julho, versus cerca de US$ 17B em apenas um mês de abril para maio.
As expectativas do mercado eram bem maiores, com algumas estimativas de terceiros anteriormente próximas de US$ 80B.
Mas o ritmo diminuiu: ela subiu cerca de US$ 18B de meados de maio até julho, versus cerca de US$ 17B em apenas um mês de abril para maio.
As expectativas do mercado eram bem maiores, com algumas estimativas de terceiros anteriormente próximas de US$ 80B.
2.5k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinSurpasses$77000
10,499 visualizações
160 a discutir
$BTC está disparando para cima apesar de tudo. 🚀
Hoje marcou o primeiro aumento de taxa em mais de 3 anos, enquanto o CLARITY Act voltou a emperrar ontem.
Prepare-se para um setup longo e grande de novo - me agradeça depois
Entrada : $75500 - $76500
Stoploss : $74900
Take profit : $77000 - $78000
Prepare-se para um ciclo de crescimento maluco. 🔥
TF_bnb
·16 gostos
·6.7k visualizações
ParadigmDisclosesZECHolding
39,306 visualizações
774 a discutir
BitcoinETFsShed$450M
20,525 visualizações
183 a discutir