

Lukukaku
830 Publicações

Lukukaku
Denunciar
Bloquear Utilizador
230 A seguir
1.0K+ Seguidores
871 Gostaram
Publicações
Tudo
Cotações
·
--
Acho que $BTC chegará a US$ 100 mil até o final de 2026.
Responda "sim" se concorda comigo e você receberá um envelope da sorte com dinheiro! 🧧🧧🧧
{spot}(BTCUSDT)
Acho que $BTC chegará a US$ 100 mil até o final de 2026.
Responda "sim" se concorda comigo e você receberá um envelope da sorte com dinheiro! 🧧🧧🧧
Responda "sim" se concorda comigo e você receberá um envelope da sorte com dinheiro! 🧧🧧🧧
191
17
191
·
--
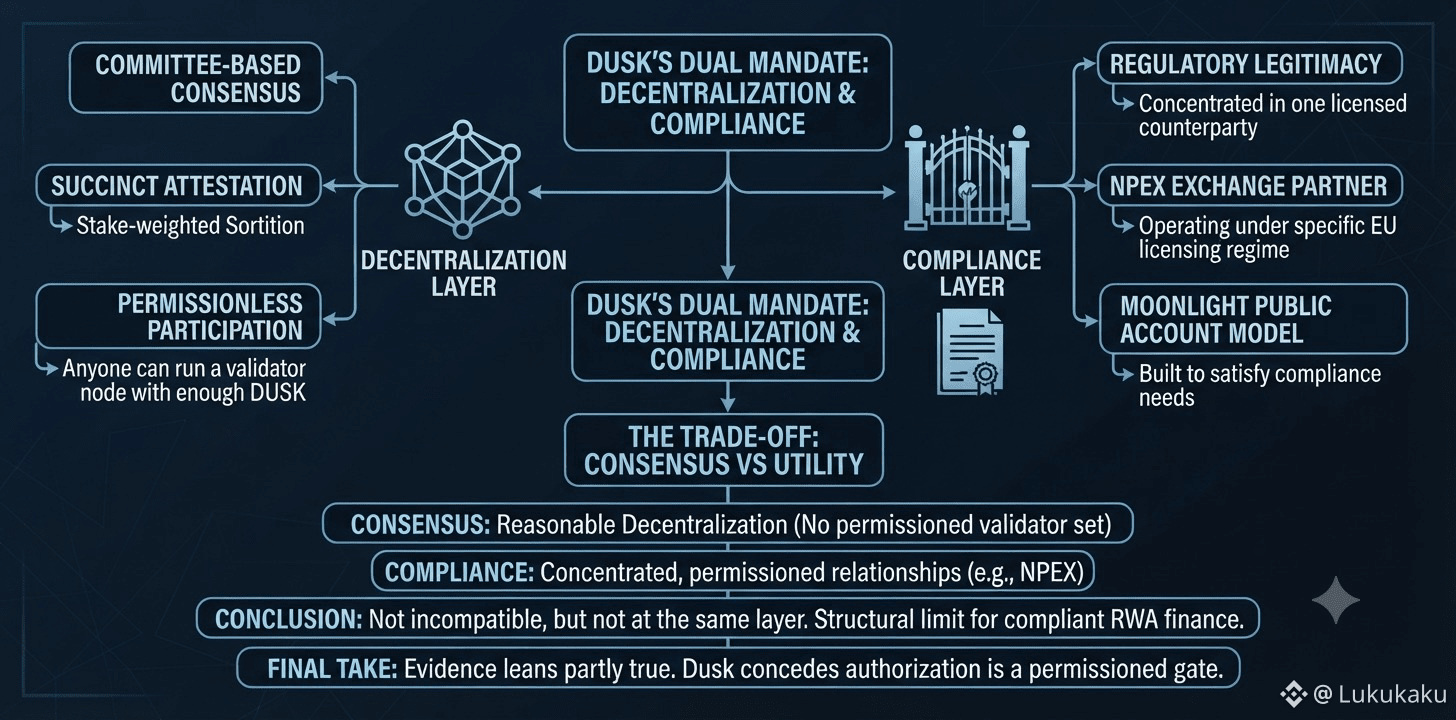
A descentralização total é realmente incompatível com uma conformidade regulatória rigorosa, ou é apenas algo que as pessoas dizem para desculpar projetos que nunca tentaram de verdade segurar as duas coisas ao mesmo tempo? Eu não acho que exista uma resposta limpa de sim ou não, mas o Dusk é um caso de uso genuinamente útil porque tentou mais do que a maioria dos projetos a manter ambos em simultâneo.
Do lado da descentralização, o Dusk usa um consenso baseado em comitê, a Attestation Succinct, em que os provedores são selecionados por meio de uma sortição ponderada por stake, em vez de um conjunto fixo e permissionado de validadores — uma tentativa real de participação sem permissão. Do lado da conformidade, sua maior tração no mundo real passa exatamente por um único parceiro de exchange regulado, a NPEX, operando sob um regime específico de licenciamento na UE, com o modelo de conta pública do Moonlight construído especificamente para atender às necessidades de conformidade dessa relação. Concentrar a legitimidade regulatória em um único contrapartida licenciada é uma dependência menos descentralizada do que um protocolo sem um guardião institucional. Qualquer pessoa pode executar um nó validador com DUSK suficiente em stake. Ninguém se torna o parceiro licenciado da NPEX apenas por aparecer com capital — e essa assimetria é a forma real do tradeoff.
Minha visão honesta: as evidências inclinam-se mais para parcialmente verdade do que para falso. A camada de consenso do Dusk permanece razoavelmente descentralizada, mas a camada de conformidade que lhe dá utilidade real opera por meio de relações concentradas e permissionadas, já que nenhum regulador licencia um conjunto anônimo de validadores. Isso não é uma falha exclusiva do Dusk. É mais próximo de um limite estrutural de como as finanças de RWA (Ativos do Mundo Real) compatíveis podem funcionar em qualquer cadeia neste momento. Descentralização total e conformidade estrita não são totalmente incompatíveis aqui, mas claramente não estão sentadas na mesma camada da pilha. A própria proposta do Dusk já reconhece parte disso: sua infraestrutura foi feita para suportar fluxos nativos de emissão para valores mobiliários regulados assim que instituições e plataformas obtiverem autorização, e autorização é um gate permissionado, não algo descentralizado.
#dusk $DUSK @Dusk
1
2
13
123
·
--
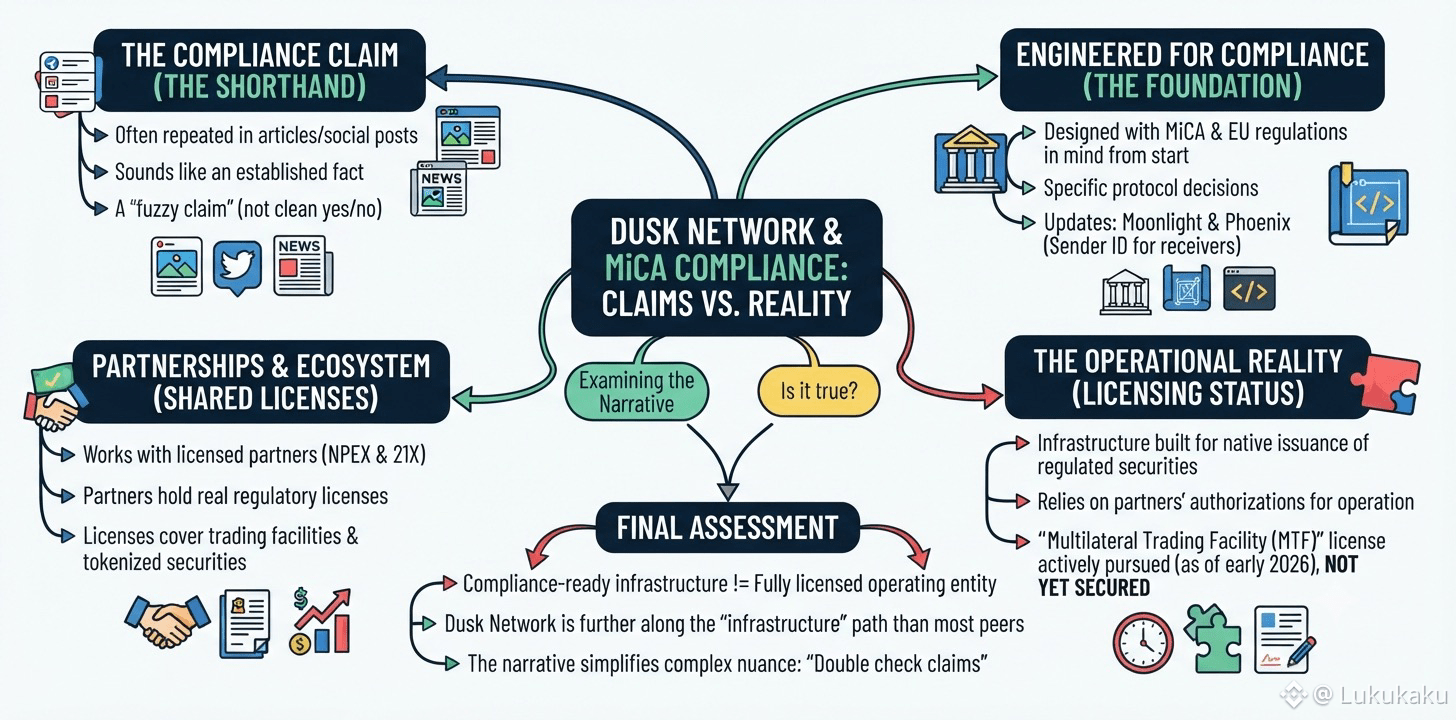
Compatível com MiCA. Vi essa frase associada à Dusk Network em artigos e publicações sociais suficientes para que comece a parecer um fato estabelecido, em vez de uma afirmação que valha a pena examinar. Então olhei com mais atenção, e a resposta honesta é que é verdadeira em alguns sentidos e exagerada em outros, o que a torna um exemplo melhor de uma afirmação nebulosa do que uma resposta clara de sim ou não sugeriria.
É justo dizer que o protocolo da Dusk Network foi projetado tendo MiCA e a regulamentação europeia de valores mobiliários em mente desde o início, até decisões específicas como adicionar o Moonlight e atualizar o Phoenix para que os remetentes possam ser identificados pelos destinatários. Também é justo dizer que o projeto trabalha com parceiros, NPEX e 21X, que possuem licenças regulatórias reais e ativas cobrindo instalações de negociação e mercados de valores mobiliários tokenizados sob estruturas europeias. O que a Dusk Network pode afirmar com mais precisão é estar construindo uma infraestrutura destinada a suportar a emissão nativa de valores mobiliários regulados quando uma determinada instituição ou local já tiver a autorização e o design do produto em vigor — uma descrição mais estreita e honesta do que um rótulo genérico de conformidade. A licença da própria Multilateral Trading Facility foi descrita como estando em busca ativa, e não como obtida, em meados/início de 2026, o que significa que uma parte importante de sua posição regulatória ainda depende de licenças de parceiros, em vez da própria.
Não acho que isso torne a narrativa de conformidade falsa. Infraestrutura pronta para conformidade e uma entidade operacional totalmente licenciada são simplesmente coisas diferentes, e a Dusk Network está de fato mais avançada no primeiro caminho do que a maioria de seus pares. Mas o “atalho” que as pessoas repetem comprime essa nuance em algo mais limpo do que a realidade, e afirmações mais limpas geralmente são as que valem uma verificação extra antes de você repeti-las.
@Dusk_Foundation $DUSK #dusk
Compatível com MiCA. Vi essa frase associada à Dusk Network em artigos e publicações sociais suficientes para que comece a parecer um fato estabelecido, em vez de uma afirmação que valha a pena examinar. Então olhei com mais atenção, e a resposta honesta é que é verdadeira em alguns sentidos e exagerada em outros, o que a torna um exemplo melhor de uma afirmação nebulosa do que uma resposta clara de sim ou não sugeriria.
É justo dizer que o protocolo da Dusk Network foi projetado tendo MiCA e a regulamentação europeia de valores mobiliários em mente desde o início, até decisões específicas como adicionar o Moonlight e atualizar o Phoenix para que os remetentes possam ser identificados pelos destinatários. Também é justo dizer que o projeto trabalha com parceiros, NPEX e 21X, que possuem licenças regulatórias reais e ativas cobrindo instalações de negociação e mercados de valores mobiliários tokenizados sob estruturas europeias. O que a Dusk Network pode afirmar com mais precisão é estar construindo uma infraestrutura destinada a suportar a emissão nativa de valores mobiliários regulados quando uma determinada instituição ou local já tiver a autorização e o design do produto em vigor — uma descrição mais estreita e honesta do que um rótulo genérico de conformidade. A licença da própria Multilateral Trading Facility foi descrita como estando em busca ativa, e não como obtida, em meados/início de 2026, o que significa que uma parte importante de sua posição regulatória ainda depende de licenças de parceiros, em vez da própria.
Não acho que isso torne a narrativa de conformidade falsa. Infraestrutura pronta para conformidade e uma entidade operacional totalmente licenciada são simplesmente coisas diferentes, e a Dusk Network está de fato mais avançada no primeiro caminho do que a maioria de seus pares. Mas o “atalho” que as pessoas repetem comprime essa nuance em algo mais limpo do que a realidade, e afirmações mais limpas geralmente são as que valem uma verificação extra antes de você repeti-las.
@Dusk $DUSK #dusk
1
6
95
·
--
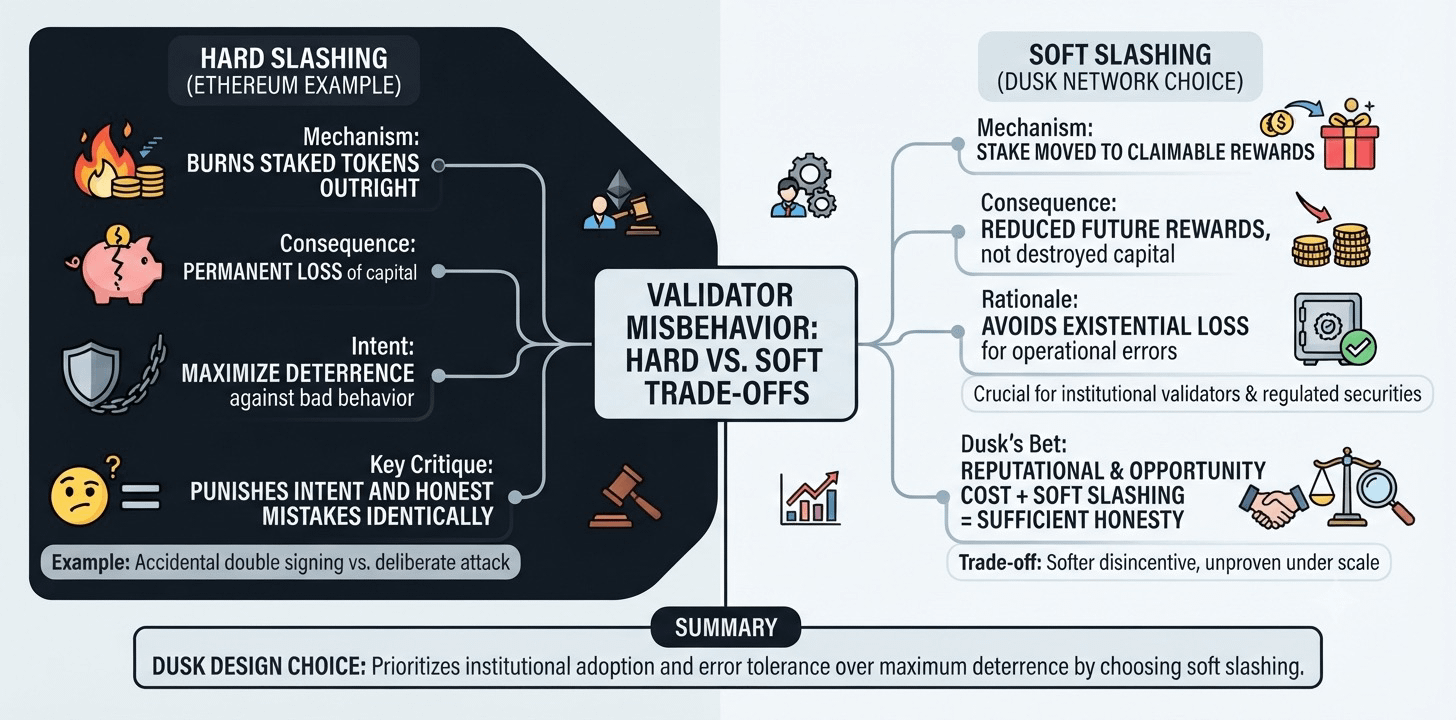
As redes de proof of stake precisam de uma forma de punir validadores que se comportem de maneira indevida, e a decisão de design geralmente se resume a quanto “dor” essa punição deve causar. O hard slashing queima uma parte dos tokens apostados de um validador de forma direta, uma perda permanente — feita para tornar o mau comportamento caro de um jeito que nada mais consegue atingir com a mesma eficácia. O conjunto de validadores do Ethereum, por contraste, inclui hard slashing para as falhas mais graves, especificamente porque o valor dissuasório foi considerado suficiente para justificar um resultado mais severo; é uma troca que o design do Dusk explicamente se recusa a fazer. A Dusk Network escolheu um caminho diferente: apenas soft slashing, em que a participação (stake) do provisor que se comporta de maneira indevida é movida para recompensas reivindicáveis em vez de ser destruída.
A lógica por trás disso merece ser levada a sério, e não descartada como se fosse validadores “indo fácil” consigo mesmos. Hard slashing pune intenção e erros honestos de forma idêntica: um nó mal configurado que por acidente faça double sign perde a mesma quantia apostada que um atacante que deliberadamente tenta quebrar o consenso. Essa distinção importa ainda mais quando se considera o que essa rede espera conseguir futuramente: emissão nativa para ativos de valores regulamentados, que só se torna real quando emissores e plataformas garantem suas próprias autorizações, e validadores institucionais provavelmente não se inscreverão se um bug honesto puder eliminar sua aposta. O soft slashing ainda remove o benefício econômico de se comportar indevidamente, sem transformar um erro operacional honesto em uma perda existencial.
A troca é igualmente real na direção oposta. A dissuasão funciona em parte por meio do medo de uma perda permanente, e um validador que sabe que o pior cenário reduz recompensas futuras em vez de destruir o capital enfrenta uma desincentivo mais brando para cortar caminho em segurança. A Dusk está apostando que custo de reputação e de oportunidade, junto com o soft slashing, é suficiente para manter os provedores honestos. Se isso se sustenta sob pressão adversarial real é um teste que a rede ainda não enfrentou em escala.
#dusk $DUSK @Dusk
2
80
·
--
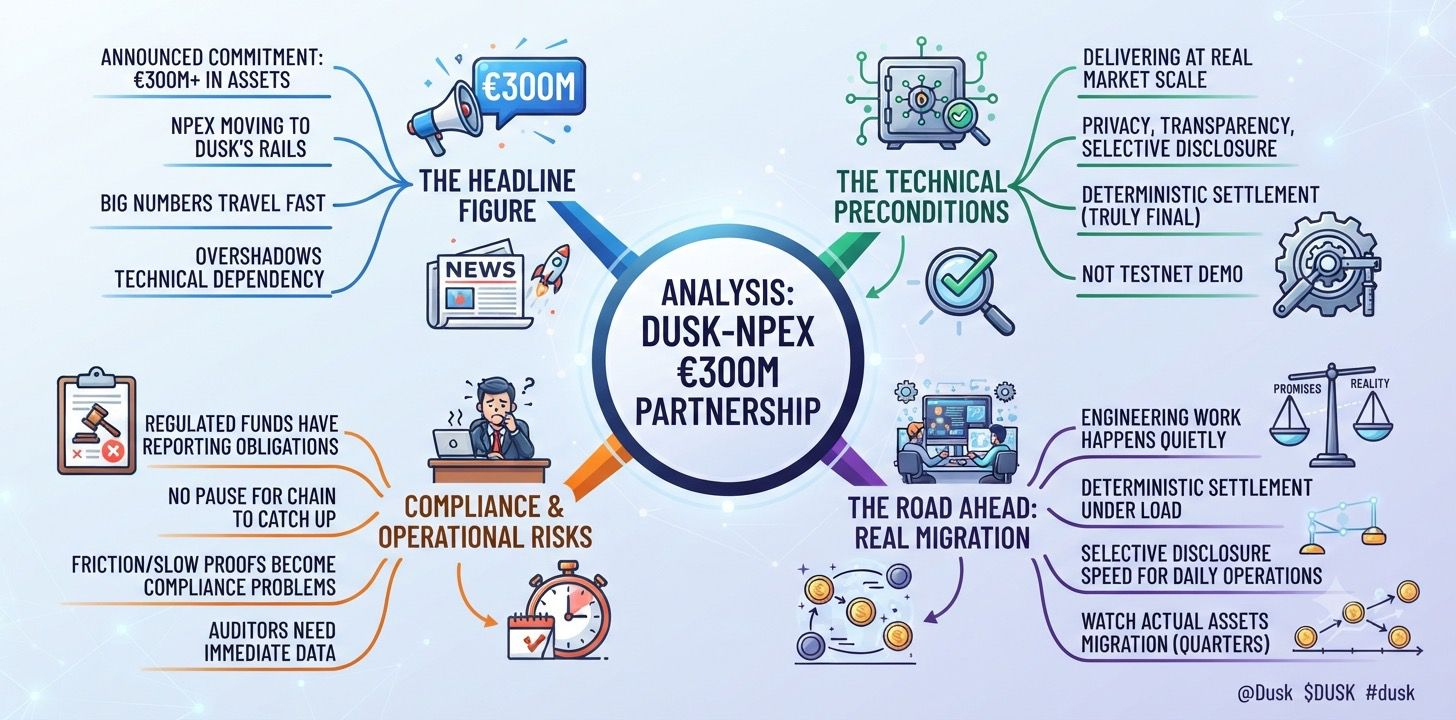
Números grandes viajam mais rápido do que a infraestrutura por trás deles, e €300M é exatamente o tipo de valor que se repete em manchetes muito antes de alguém checar o que precisa ser verdade para que isso se torne real. A parceria da Dusk Network com a NPEX carrega esse número, e vale a pena separar o número da dependência técnica abaixo dele, fazendo isso com calma em vez de apenas uma vez.
A NPEX se comprometeu a mover mais de €300M em ativos para os trilhos da Dusk. Esse compromisso depende inteiramente de a camada base de fato entregar privacidade, transparência, divulgação seletiva e liquidação determinística na escala que um mercado real de valores mobiliários exige — e não uma demonstração em testnet com algumas poucas transações. Fundos e títulos regulados carregam obrigações de reporte que não esperam uma cadeia “alcançar” tecnicamente, e qualquer atrito, provas de divulgação lenta, liquidação que não seja verdadeiramente final, vira um problema de conformidade para a NPEX — não apenas um inconveniente técnico para a Dusk. Um administrador de fundo não pode dizer a um auditor que o blockchain ainda estava finalizando a geração de provas quando o prazo de reporte passou.
Esta é a parte que a maior parte da cobertura ignora. O anúncio ganha a manchete. O trabalho de engenharia de provar que a liquidação determinística se mantém sob carga real — ou que a divulgação seletiva consegue gerar provas rápido o bastante para operações diárias de fundos — acontece em silêncio depois e raramente recebe uma manchete própria, apesar de ser a parte que realmente determina se €300M aparece onchain ou silenciosamente vira €30M ao longo de um horizonte mais longo do que o anunciado.
Eu não estou apostando contra a Dusk aqui; apenas se recusando a tratar o número como algo que já é real. Uma camada de liquidação e divulgação bem construída é um pré-requisito, não uma garantia, e a forma honesta de acompanhar esta história é observar ativos reais migrando nos próximos vários trimestres — e não re-citar o mesmo valor toda vez que ele surgir.
#dusk $DUSK @Dusk_Foundation
Números grandes viajam mais rápido do que a infraestrutura por trás deles, e €300M é exatamente o tipo de valor que se repete em manchetes muito antes de alguém checar o que precisa ser verdade para que isso se torne real. A parceria da Dusk Network com a NPEX carrega esse número, e vale a pena separar o número da dependência técnica abaixo dele, fazendo isso com calma em vez de apenas uma vez.
A NPEX se comprometeu a mover mais de €300M em ativos para os trilhos da Dusk. Esse compromisso depende inteiramente de a camada base de fato entregar privacidade, transparência, divulgação seletiva e liquidação determinística na escala que um mercado real de valores mobiliários exige — e não uma demonstração em testnet com algumas poucas transações. Fundos e títulos regulados carregam obrigações de reporte que não esperam uma cadeia “alcançar” tecnicamente, e qualquer atrito, provas de divulgação lenta, liquidação que não seja verdadeiramente final, vira um problema de conformidade para a NPEX — não apenas um inconveniente técnico para a Dusk. Um administrador de fundo não pode dizer a um auditor que o blockchain ainda estava finalizando a geração de provas quando o prazo de reporte passou.
Esta é a parte que a maior parte da cobertura ignora. O anúncio ganha a manchete. O trabalho de engenharia de provar que a liquidação determinística se mantém sob carga real — ou que a divulgação seletiva consegue gerar provas rápido o bastante para operações diárias de fundos — acontece em silêncio depois e raramente recebe uma manchete própria, apesar de ser a parte que realmente determina se €300M aparece onchain ou silenciosamente vira €30M ao longo de um horizonte mais longo do que o anunciado.
Eu não estou apostando contra a Dusk aqui; apenas se recusando a tratar o número como algo que já é real. Uma camada de liquidação e divulgação bem construída é um pré-requisito, não uma garantia, e a forma honesta de acompanhar esta história é observar ativos reais migrando nos próximos vários trimestres — e não re-citar o mesmo valor toda vez que ele surgir.
#dusk $DUSK @Dusk
2
112
·
--
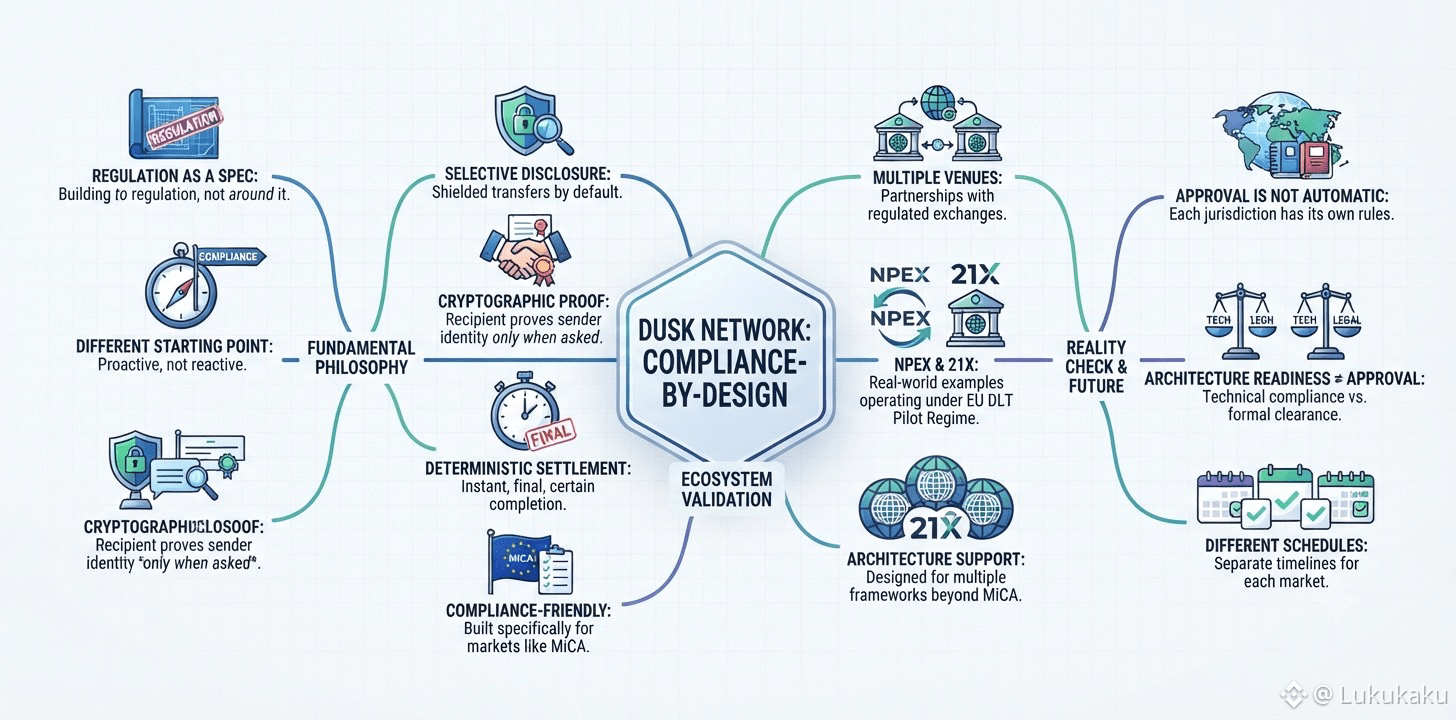
A regulamentação em criptomoedas geralmente é tratada como um obstáculo a ser contornado no design. A Dusk Network a trata como uma especificação a ser atendida — e esse é um ponto de partida significativamente diferente.
A divulgação seletiva é o mecanismo que torna isso possível na prática, não apenas na mensagem. Uma transferência protegida na Dusk oculta, por padrão, o remetente e o valor da visão pública, mas o destinatário pode provar criptograficamente quem pagou quando for solicitado, atendendo regras como as regulamentações de viagem da UE, sem expor a transação a todos que observam a cadeia. Some a isso a liquidação determinística, transações que chegam a uma conclusão final, certa e definitiva — em vez de uma probabilidade que vai melhorando lentamente — e as peças começam a se parecer com algo construído especificamente para mercados que operam sob estruturas como a MiCA, e não com uma cadeia de propósito geral que espera que a conformidade funcione mais tarde.
Essa ordem importa mais do que costuma receber crédito. Readequar a conformidade em uma cadeia transparente por padrão, ou em uma totalmente privada, tende a resultar em compromissos pouco elegantes. Projetar a divulgação seletiva no protocolo base desde o início é um problema de engenharia mais difícil no começo, em troca de menos compromissos dolorosos no caminho.
A NPEX não é o único ambiente regulado nesse quadro. A Dusk também se conectou com a 21X, uma bolsa de ativos digitais que opera sob o Regime Piloto de DLT da UE. Isso sugere que o design centrado em conformidade não é uma história de uma única parceria, mas algo que a arquitetura foi feita para sustentar em múltiplos ambientes regulados e, eventualmente, em múltiplas estruturas além da MiCA.
Nada disso significa que a aprovação regulatória seja automática ou universal. A MiCA cobre a União Europeia. Outras jurisdições têm suas próprias estruturas, seus próprios reguladores, seus próprios prazos, e a prontidão de arquitetura do lado da Dusk não elimina nenhuma etapa disso. Ser construída para a conformidade e ser formalmente aprovada para isso em cada mercado relevante são dois marcos diferentes, em cronogramas diferentes.
@Dusk_Foundation $DUSK #dusk
A regulamentação em criptomoedas geralmente é tratada como um obstáculo a ser contornado no design. A Dusk Network a trata como uma especificação a ser atendida — e esse é um ponto de partida significativamente diferente.
A divulgação seletiva é o mecanismo que torna isso possível na prática, não apenas na mensagem. Uma transferência protegida na Dusk oculta, por padrão, o remetente e o valor da visão pública, mas o destinatário pode provar criptograficamente quem pagou quando for solicitado, atendendo regras como as regulamentações de viagem da UE, sem expor a transação a todos que observam a cadeia. Some a isso a liquidação determinística, transações que chegam a uma conclusão final, certa e definitiva — em vez de uma probabilidade que vai melhorando lentamente — e as peças começam a se parecer com algo construído especificamente para mercados que operam sob estruturas como a MiCA, e não com uma cadeia de propósito geral que espera que a conformidade funcione mais tarde.
Essa ordem importa mais do que costuma receber crédito. Readequar a conformidade em uma cadeia transparente por padrão, ou em uma totalmente privada, tende a resultar em compromissos pouco elegantes. Projetar a divulgação seletiva no protocolo base desde o início é um problema de engenharia mais difícil no começo, em troca de menos compromissos dolorosos no caminho.
A NPEX não é o único ambiente regulado nesse quadro. A Dusk também se conectou com a 21X, uma bolsa de ativos digitais que opera sob o Regime Piloto de DLT da UE. Isso sugere que o design centrado em conformidade não é uma história de uma única parceria, mas algo que a arquitetura foi feita para sustentar em múltiplos ambientes regulados e, eventualmente, em múltiplas estruturas além da MiCA.
Nada disso significa que a aprovação regulatória seja automática ou universal. A MiCA cobre a União Europeia. Outras jurisdições têm suas próprias estruturas, seus próprios reguladores, seus próprios prazos, e a prontidão de arquitetura do lado da Dusk não elimina nenhuma etapa disso. Ser construída para a conformidade e ser formalmente aprovada para isso em cada mercado relevante são dois marcos diferentes, em cronogramas diferentes.
@Dusk $DUSK #dusk
88
·
--
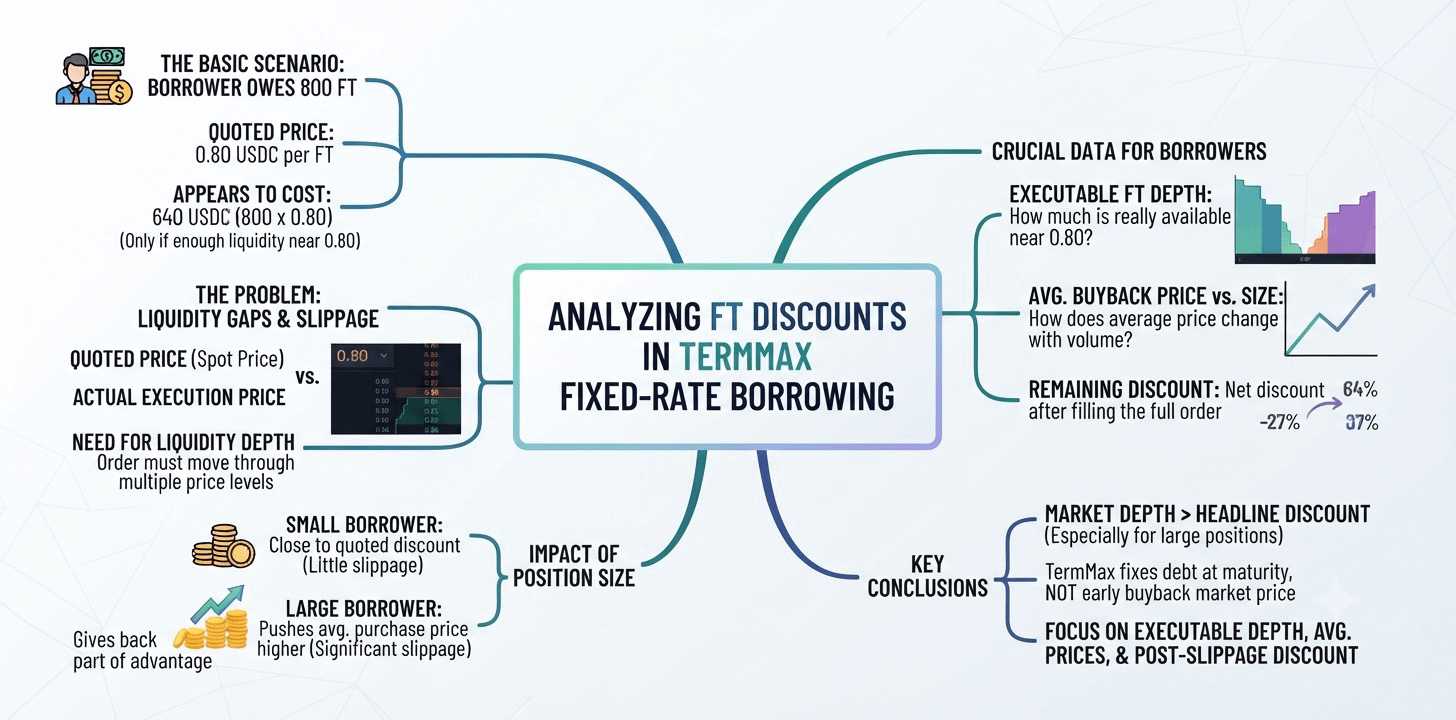
Um exemplo do TermMax me fez olhar os descontos do FT nos seus mercados de captação a taxa fixa de forma um pouco diferente.
Um tomador pode dever 800 Tokens de taxa fixa (FT). Se o FT estiver cotado a 0,80 USDC, recomprar o valor total parece custar 640 USDC.
Mas isso só é verdade se houver FT suficiente disponível perto de 0,80.
O preço cotado me diz onde o mercado está negociando. Ele não me diz quanto custaria de fato comprar 800 FT, especialmente se a ordem tiver que avançar por vários níveis de liquidez.
Essa diferença importa mais conforme o tamanho da posição cresce. Um tomador pequeno pode chegar perto do desconto cotado. Um maior pode elevar o preço médio de compra e devolver parte dessa vantagem por meio do slippage.
O que eu ainda não sei é com que rapidez isso acontece nos mercados de FT do TermMax.
Os dados úteis seriam a profundidade por trás da cotação: quanto FT está disponível perto de 0,80, como o preço médio de recompra muda com o tamanho e quanto do desconto em relação ao valor de face ainda existe depois que a ordem completa é executada.
Isso me diz mais do que o preço à vista do FT por si só.
O TermMax pode corrigir o que um tomador deve na maturidade. Ele não pode corrigir o preço que o mercado oferecerá quando esse tomador tentar recomprar a dívida antes do prazo.
Para posições maiores, isso torna a profundidade do mercado mais importante do que o desconto em destaque.
Estou acompanhando a profundidade executável de FT, os preços médios de recompra em diferentes tamanhos de posição e quanto do desconto sobrevive após o slippage.
#termmax @termmax
Um exemplo do TermMax me fez olhar os descontos do FT nos seus mercados de captação a taxa fixa de forma um pouco diferente.
Um tomador pode dever 800 Tokens de taxa fixa (FT). Se o FT estiver cotado a 0,80 USDC, recomprar o valor total parece custar 640 USDC.
Mas isso só é verdade se houver FT suficiente disponível perto de 0,80.
O preço cotado me diz onde o mercado está negociando. Ele não me diz quanto custaria de fato comprar 800 FT, especialmente se a ordem tiver que avançar por vários níveis de liquidez.
Essa diferença importa mais conforme o tamanho da posição cresce. Um tomador pequeno pode chegar perto do desconto cotado. Um maior pode elevar o preço médio de compra e devolver parte dessa vantagem por meio do slippage.
O que eu ainda não sei é com que rapidez isso acontece nos mercados de FT do TermMax.
Os dados úteis seriam a profundidade por trás da cotação: quanto FT está disponível perto de 0,80, como o preço médio de recompra muda com o tamanho e quanto do desconto em relação ao valor de face ainda existe depois que a ordem completa é executada.
Isso me diz mais do que o preço à vista do FT por si só.
O TermMax pode corrigir o que um tomador deve na maturidade. Ele não pode corrigir o preço que o mercado oferecerá quando esse tomador tentar recomprar a dívida antes do prazo.
Para posições maiores, isso torna a profundidade do mercado mais importante do que o desconto em destaque.
Estou acompanhando a profundidade executável de FT, os preços médios de recompra em diferentes tamanhos de posição e quanto do desconto sobrevive após o slippage.
#termmax @TermMax
1
2
81
·
--
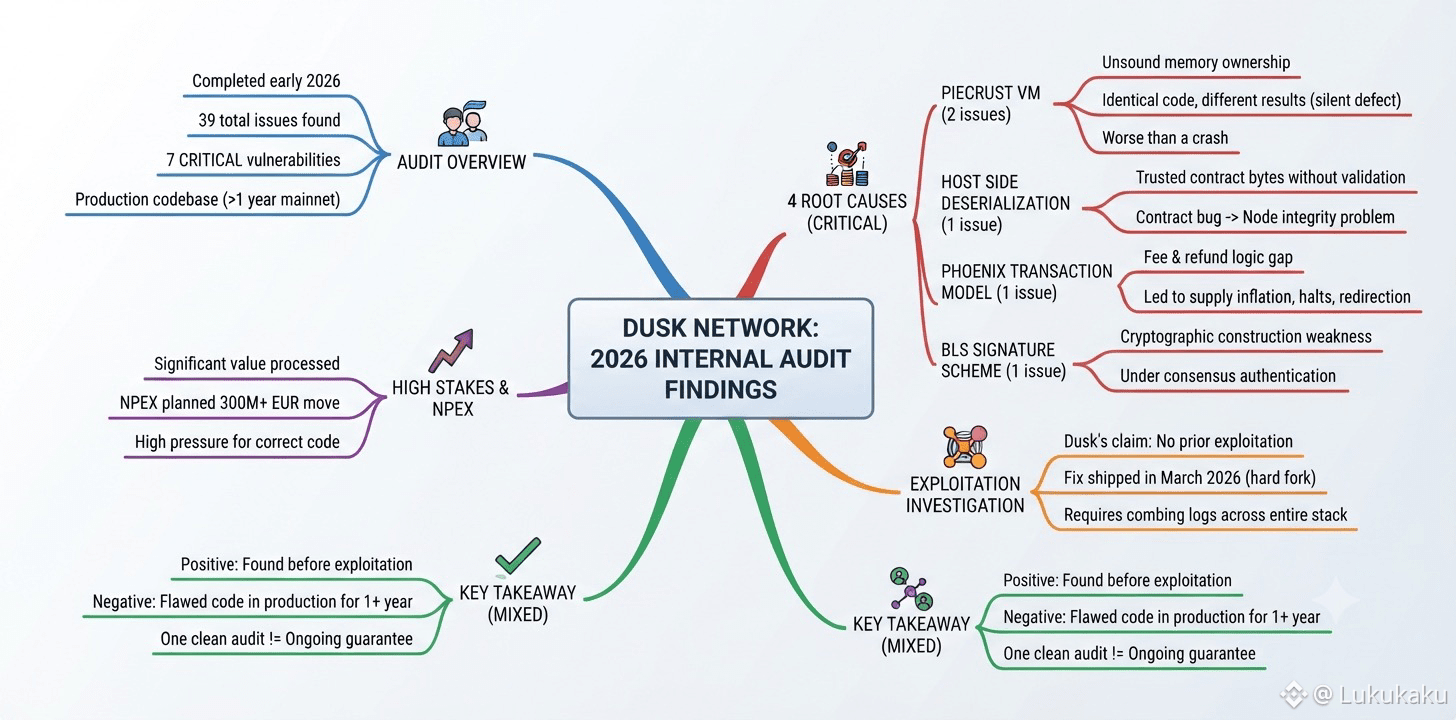
Um fato desconfortável é mais útil do que um fato confortável; então aqui vai um fato desconfortável sobre a Dusk Network: uma auditoria interna concluída no início de 2026 encontrou 39 problemas em seu código de produção, sete deles críticos, mais de um ano depois que o mainnet já estava processando valor real.
As quatro causas raiz por trás dessas descobertas críticas valem ser nomeadas de forma direta, em vez de suavizar. Duas vieram de uma gestão de memória insustentável no Piecrust, o sandbox de máquina virtual, que poderia permitir que dois nós honestos executassem um código idêntico e calculassem resultados diferentes, uma categoria de defeito pior do que um crash porque pode permanecer invisível. Uma veio de um caminho de deserialização do lado do host que confiava em bytes controlados por contrato sem validá-los antes, transformando um bug no nível de contrato em um problema de integridade do nó. Outra estava em como o Phoenix, o modelo de transação blindada, vinculava sua lógica de taxa e reembolso — uma lacuna que, por si só, abriu caminhos simultâneos para inflação de oferta, interrupções da cadeia e redirecionamento de reembolsos. A última foi uma fraqueza de construção criptográfica no esquema de assinaturas BLS que fica sob a própria autenticação de consenso. Investigar explorações anteriores significou examinar logs e evidências no nível do host em toda a pilha, não apenas checar um padrão único de bug no histórico de transações.
A Dusk diz que sua própria investigação não encontrou evidências de que qualquer um dos sete tenha sido explorado antes de a correção ser disponibilizada como um hard fork em março de 2026, seu maior lançamento desde o início. Não tenho como confirmar isso de forma independente, e ninguém que lê isto também tem, embora com a NPEX planejando sozinha mover mais de 300 milhões de euros para esta base de código, as apostas por acertar nunca foram baixas. O que eu tiro disso, porém, é mais misto do que pura tranquilidade: identificar isso antes da exploração é, de fato, um bom trabalho, mas também significa que um código tão consequente ficou em produção por mais de um ano com falhas que ninguém havia encontrado ainda. Uma auditoria bem feita é um marco. Não é a mesma coisa que uma garantia contínua.
@Dusk_Foundation $DUSK #dusk
Um fato desconfortável é mais útil do que um fato confortável; então aqui vai um fato desconfortável sobre a Dusk Network: uma auditoria interna concluída no início de 2026 encontrou 39 problemas em seu código de produção, sete deles críticos, mais de um ano depois que o mainnet já estava processando valor real.
As quatro causas raiz por trás dessas descobertas críticas valem ser nomeadas de forma direta, em vez de suavizar. Duas vieram de uma gestão de memória insustentável no Piecrust, o sandbox de máquina virtual, que poderia permitir que dois nós honestos executassem um código idêntico e calculassem resultados diferentes, uma categoria de defeito pior do que um crash porque pode permanecer invisível. Uma veio de um caminho de deserialização do lado do host que confiava em bytes controlados por contrato sem validá-los antes, transformando um bug no nível de contrato em um problema de integridade do nó. Outra estava em como o Phoenix, o modelo de transação blindada, vinculava sua lógica de taxa e reembolso — uma lacuna que, por si só, abriu caminhos simultâneos para inflação de oferta, interrupções da cadeia e redirecionamento de reembolsos. A última foi uma fraqueza de construção criptográfica no esquema de assinaturas BLS que fica sob a própria autenticação de consenso. Investigar explorações anteriores significou examinar logs e evidências no nível do host em toda a pilha, não apenas checar um padrão único de bug no histórico de transações.
A Dusk diz que sua própria investigação não encontrou evidências de que qualquer um dos sete tenha sido explorado antes de a correção ser disponibilizada como um hard fork em março de 2026, seu maior lançamento desde o início. Não tenho como confirmar isso de forma independente, e ninguém que lê isto também tem, embora com a NPEX planejando sozinha mover mais de 300 milhões de euros para esta base de código, as apostas por acertar nunca foram baixas. O que eu tiro disso, porém, é mais misto do que pura tranquilidade: identificar isso antes da exploração é, de fato, um bom trabalho, mas também significa que um código tão consequente ficou em produção por mais de um ano com falhas que ninguém havia encontrado ainda. Uma auditoria bem feita é um marco. Não é a mesma coisa que uma garantia contínua.
@Dusk $DUSK #dusk
1
83
·
--
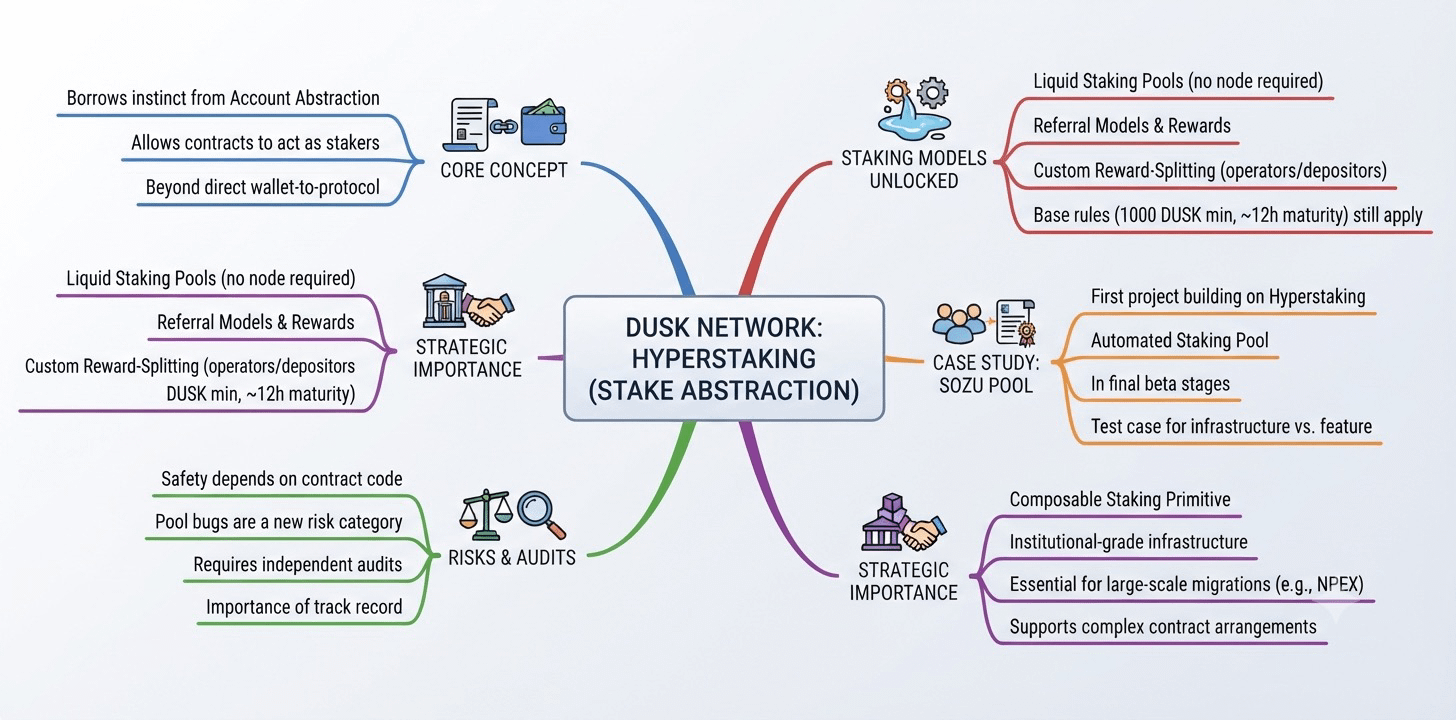
A abstração de conta mudou a forma como as pessoas pensam sobre carteiras no Ethereum, permitindo que contratos façam coisas que antes só contas de propriedade externa poderiam fazer. A Dusk Network pegou essa intuição e direcionou para o staking, e o resultado, Hyperstaking, abre modelos de staking que uma simples interação carteira-para-protocolo nunca conseguiria.
Normalmente, o staking é uma relação direta: uma carteira bloqueia DUSK, um nó é executado e as recompensas voltam para aquela carteira. O Hyperstaking desbloqueia pools de staking líquido onde os usuários nunca executam o próprio nó, modelos de indicação recompensando pessoas por trazerem novos stakers e uma divisão de recompensas personalizada entre operadores e depositantes. O mínimo de 1.000 DUSK e o vencimento de aproximadamente 12 horas ainda se aplicam aos contratos exatamente como se aplicam aos indivíduos.
Sozu é o primeiro projeto de fato construindo sobre isso, executando um pool de staking automatizado atualmente em seus estágios finais de beta, permitindo que os usuários façam staking de DUSK por meio de um contrato sem tocar na infraestrutura de nós por conta própria. Esse é o verdadeiro caso de teste para saber se o Hyperstaking se torna infraestrutura sobre a qual outras pessoas constroem negócios, em vez de um recurso que existe principalmente em documentação.
Abstrair o staking por trás de um contrato significa que a segurança dos fundos de um usuário agora depende do código daquele contrato, não apenas do protocolo base da Dusk Network. Um bug em um pool de Hyperstaking é uma categoria de risco diferente de um bug no contrato central de staking; só é totalmente entendido depois de auditorias reais e depois que esses contratos mantiveram valor significativo por algum tempo.
Staking composável como esse é exatamente o tipo de infraestrutura financeira de que a Dusk Network vai precisar de mais se planos como a migração de ativos da NPEX, de 300 milhões de euros ou mais, realmente se materializarem, já que instituições tendem a precisar de arranjos em nível de contrato, não apenas de carteiras individuais.
Staking programável é uma primitiva genuinamente útil. Eu gostaria de que qualquer pool de Hyperstaking fosse auditado de forma independente antes de confiar nele com um volume realmente sério.
@Dusk_Foundation line $DUSK #dusk
A abstração de conta mudou a forma como as pessoas pensam sobre carteiras no Ethereum, permitindo que contratos façam coisas que antes só contas de propriedade externa poderiam fazer. A Dusk Network pegou essa intuição e direcionou para o staking, e o resultado, Hyperstaking, abre modelos de staking que uma simples interação carteira-para-protocolo nunca conseguiria.
Normalmente, o staking é uma relação direta: uma carteira bloqueia DUSK, um nó é executado e as recompensas voltam para aquela carteira. O Hyperstaking desbloqueia pools de staking líquido onde os usuários nunca executam o próprio nó, modelos de indicação recompensando pessoas por trazerem novos stakers e uma divisão de recompensas personalizada entre operadores e depositantes. O mínimo de 1.000 DUSK e o vencimento de aproximadamente 12 horas ainda se aplicam aos contratos exatamente como se aplicam aos indivíduos.
Sozu é o primeiro projeto de fato construindo sobre isso, executando um pool de staking automatizado atualmente em seus estágios finais de beta, permitindo que os usuários façam staking de DUSK por meio de um contrato sem tocar na infraestrutura de nós por conta própria. Esse é o verdadeiro caso de teste para saber se o Hyperstaking se torna infraestrutura sobre a qual outras pessoas constroem negócios, em vez de um recurso que existe principalmente em documentação.
Abstrair o staking por trás de um contrato significa que a segurança dos fundos de um usuário agora depende do código daquele contrato, não apenas do protocolo base da Dusk Network. Um bug em um pool de Hyperstaking é uma categoria de risco diferente de um bug no contrato central de staking; só é totalmente entendido depois de auditorias reais e depois que esses contratos mantiveram valor significativo por algum tempo.
Staking composável como esse é exatamente o tipo de infraestrutura financeira de que a Dusk Network vai precisar de mais se planos como a migração de ativos da NPEX, de 300 milhões de euros ou mais, realmente se materializarem, já que instituições tendem a precisar de arranjos em nível de contrato, não apenas de carteiras individuais.
Staking programável é uma primitiva genuinamente útil. Eu gostaria de que qualquer pool de Hyperstaking fosse auditado de forma independente antes de confiar nele com um volume realmente sério.
@Dusk line $DUSK #dusk
1
62
·
--
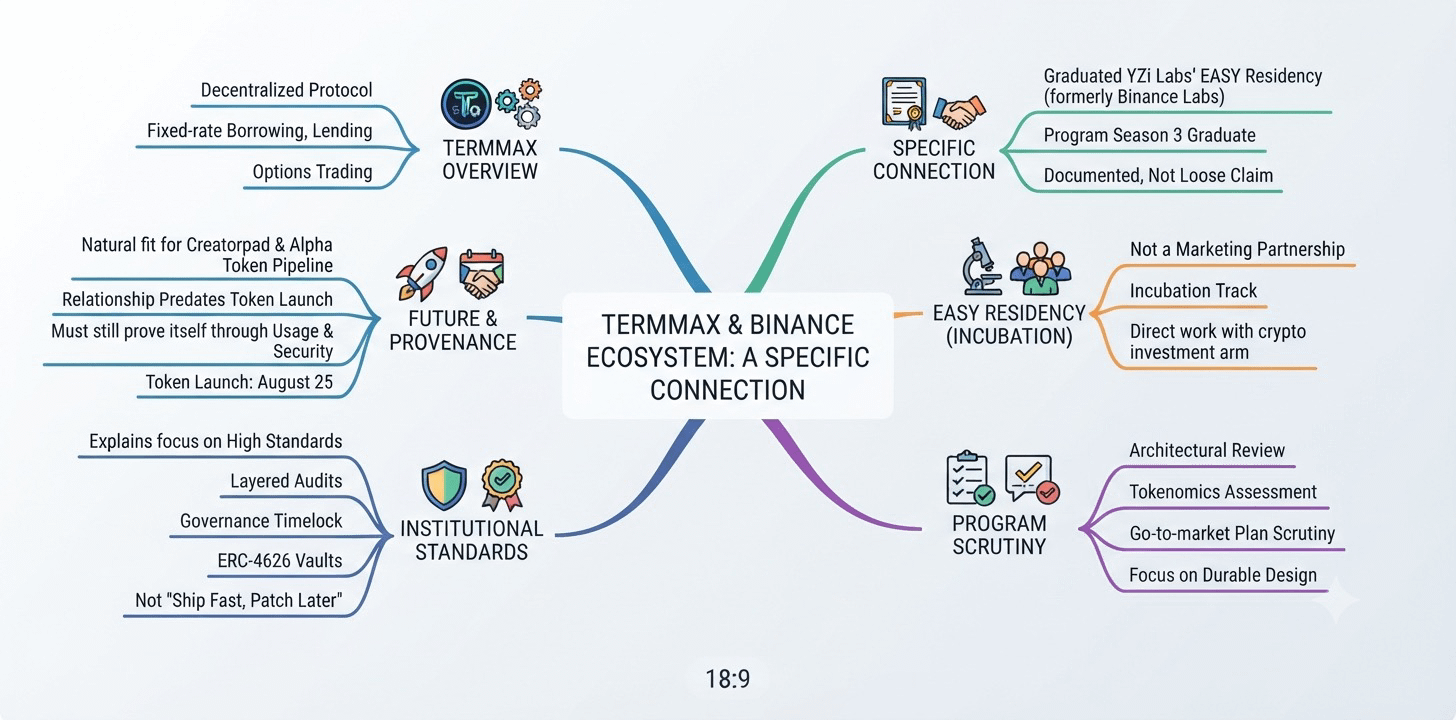
Muitos projetos alegam ter uma ligação com o ecossistema da Binance de forma vaga. O TermMax, um protocolo descentralizado que abrange empréstimos e concessões com taxa fixa, além de negociação de opções, tem uma conexão específica e documentada: ele se formou no programa EASY Residency da YZi Labs, anteriormente conhecido como Binance Labs, durante a terceira temporada daquele programa.
O EASY Residency não é uma parceria de marketing. Trata-se de uma trilha de incubação na qual equipes em estágio inicial trabalham diretamente com um dos braços de investimento cripto mais ativos da indústria, passando por escrutínio de sua arquitetura técnica, tokenomics e plano de go-to-market antes de serem consideradas formadas, e não apenas candidatas. Para o TermMax, passar por esse processo significa que seu modelo de três tokens, seu sistema de vault e curator e seu engine de matching com taxa fixa foram avaliados por pessoas cuja função é separar o design de protocolo durável de projetos que parecem bons em um pitch deck, mas não se sustentam sob uso real.
Acredito que isso importa mais pelo que ajuda a explicar do que pelo que promete. Ajuda a explicar por que o TermMax tem consistentemente se orientado a padrões de nível institucional, com auditorias sobre auditorias, um timelock de governança documentado, vaults compatíveis com ERC-4626, em vez de lançar rápido e corrigir depois como ainda fazem muitos projetos de DeFi. Também ajuda a explicar o encaixe natural em executar esta campanha do Creatorpad e lançar o TermMax Alpha especificamente para atender ao próprio pipeline de tokens Alpha da Binance. Isso não é o TermMax acoplando-se ao ecossistema da Binance de maneira oportunista. A relação já existia antes mesmo do token.
Nada disso deve ser lido como endosso de resultados de investimento. Formar-se em um programa de incubação diz que uma equipe atingiu uma barra específica em um momento específico, não que toda decisão subsequente estará certa. O TermMax ainda precisa se provar da mesma forma que qualquer protocolo: por meio de uso, por meio de segurança e, agora, por meio de como o lançamento de seu token realmente se desenrolará a partir de 25 de agosto.
@termmax #TermMax
Muitos projetos alegam ter uma ligação com o ecossistema da Binance de forma vaga. O TermMax, um protocolo descentralizado que abrange empréstimos e concessões com taxa fixa, além de negociação de opções, tem uma conexão específica e documentada: ele se formou no programa EASY Residency da YZi Labs, anteriormente conhecido como Binance Labs, durante a terceira temporada daquele programa.
O EASY Residency não é uma parceria de marketing. Trata-se de uma trilha de incubação na qual equipes em estágio inicial trabalham diretamente com um dos braços de investimento cripto mais ativos da indústria, passando por escrutínio de sua arquitetura técnica, tokenomics e plano de go-to-market antes de serem consideradas formadas, e não apenas candidatas. Para o TermMax, passar por esse processo significa que seu modelo de três tokens, seu sistema de vault e curator e seu engine de matching com taxa fixa foram avaliados por pessoas cuja função é separar o design de protocolo durável de projetos que parecem bons em um pitch deck, mas não se sustentam sob uso real.
Acredito que isso importa mais pelo que ajuda a explicar do que pelo que promete. Ajuda a explicar por que o TermMax tem consistentemente se orientado a padrões de nível institucional, com auditorias sobre auditorias, um timelock de governança documentado, vaults compatíveis com ERC-4626, em vez de lançar rápido e corrigir depois como ainda fazem muitos projetos de DeFi. Também ajuda a explicar o encaixe natural em executar esta campanha do Creatorpad e lançar o TermMax Alpha especificamente para atender ao próprio pipeline de tokens Alpha da Binance. Isso não é o TermMax acoplando-se ao ecossistema da Binance de maneira oportunista. A relação já existia antes mesmo do token.
Nada disso deve ser lido como endosso de resultados de investimento. Formar-se em um programa de incubação diz que uma equipe atingiu uma barra específica em um momento específico, não que toda decisão subsequente estará certa. O TermMax ainda precisa se provar da mesma forma que qualquer protocolo: por meio de uso, por meio de segurança e, agora, por meio de como o lançamento de seu token realmente se desenrolará a partir de 25 de agosto.
@TermMax #TermMax
83
·
--
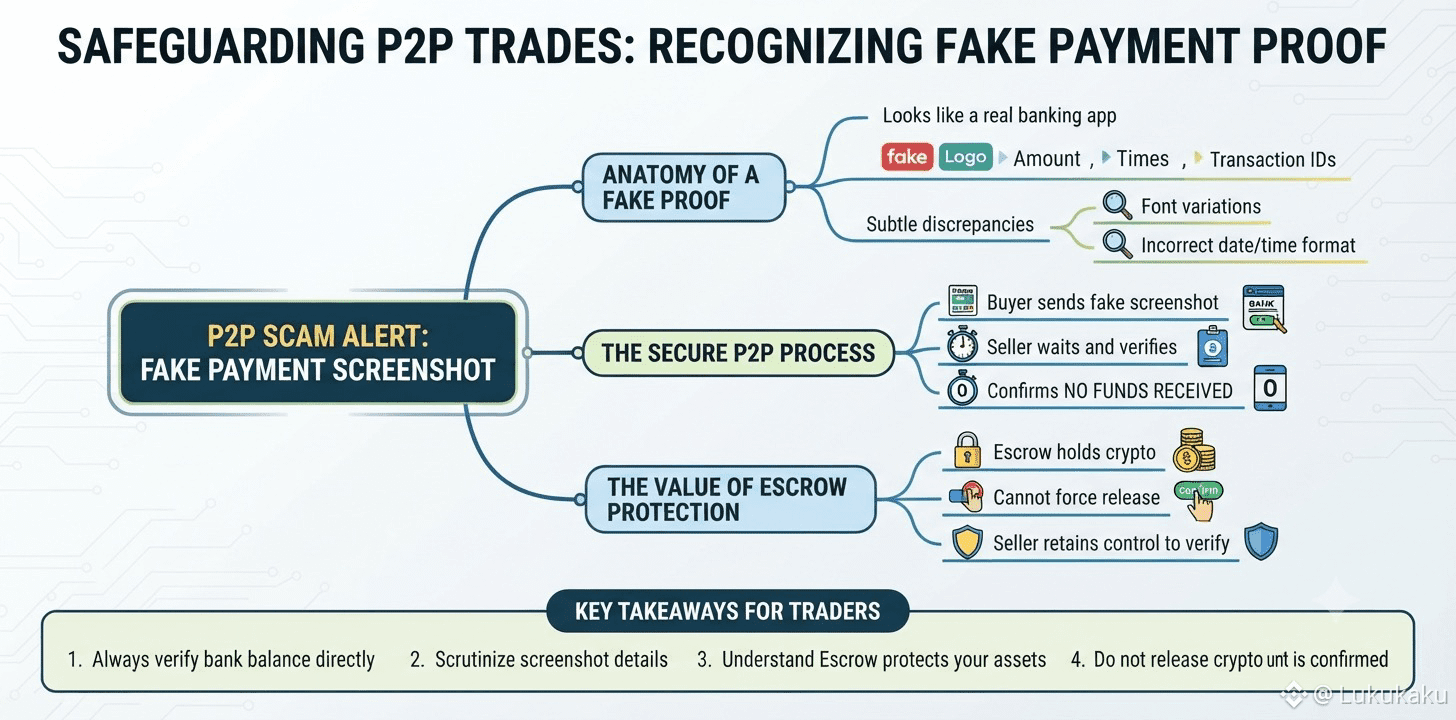
As jogadas de falsificação de capturas de tela de confirmação de transferência são um dos truques que eu já vi em primeira mão ao negociar no Binance P2P, e eu quero compartilhar isso para que os iniciantes fiquem mais atentos.
O comprador me enviou uma imagem com um aspecto muito semelhante ao do app bancário real, com todos os logotipos, valor, horário e até o código da transação. À primeira vista, é difícil perceber que se trata de uma imagem editada. No entanto, quando prestei atenção com mais cuidado, notei que a fonte usada para exibir o valor parecia um pouco diferente daquelas capturas reais que eu já tinha visto diretamente naquele banco, e a formatação do horário também não correspondia totalmente ao padrão comum.
Mesmo com suspeitas, eu não decidi apenas pela sensação; esperei até eu mesmo verificar o aplicativo bancário e confirmar que o saldo havia mudado. O resultado foi exatamente como eu esperava: não entrou nenhum valor na minha conta.
Foi aí que eu realmente entendi o valor do mecanismo de garantia no Binance P2P. Mesmo que o comprador seja o mais sofisticado possível na falsificação de provas de pagamento, ele ainda não consegue forçar o sistema a liberar o cripto automaticamente se eu não clicar de forma proativa nesse botão. A garantia não só me protege tecnicamente, como também me dá tempo e controle para verificar antes de tomar a decisão final.
Para quem está começando a negociar no Binance P2P, eu costumo recomendar que reserve alguns segundos a mais para observar bem a fonte e a composição em qualquer imagem enviada, mesmo que isso seja apenas uma etapa adicional de alerta e não substitua a verificação da própria conta bancária.
@Binance_Vietnam #BinanceP2PAnToan
As jogadas de falsificação de capturas de tela de confirmação de transferência são um dos truques que eu já vi em primeira mão ao negociar no Binance P2P, e eu quero compartilhar isso para que os iniciantes fiquem mais atentos.
O comprador me enviou uma imagem com um aspecto muito semelhante ao do app bancário real, com todos os logotipos, valor, horário e até o código da transação. À primeira vista, é difícil perceber que se trata de uma imagem editada. No entanto, quando prestei atenção com mais cuidado, notei que a fonte usada para exibir o valor parecia um pouco diferente daquelas capturas reais que eu já tinha visto diretamente naquele banco, e a formatação do horário também não correspondia totalmente ao padrão comum.
Mesmo com suspeitas, eu não decidi apenas pela sensação; esperei até eu mesmo verificar o aplicativo bancário e confirmar que o saldo havia mudado. O resultado foi exatamente como eu esperava: não entrou nenhum valor na minha conta.
Foi aí que eu realmente entendi o valor do mecanismo de garantia no Binance P2P. Mesmo que o comprador seja o mais sofisticado possível na falsificação de provas de pagamento, ele ainda não consegue forçar o sistema a liberar o cripto automaticamente se eu não clicar de forma proativa nesse botão. A garantia não só me protege tecnicamente, como também me dá tempo e controle para verificar antes de tomar a decisão final.
Para quem está começando a negociar no Binance P2P, eu costumo recomendar que reserve alguns segundos a mais para observar bem a fonte e a composição em qualquer imagem enviada, mesmo que isso seja apenas uma etapa adicional de alerta e não substitua a verificação da própria conta bancária.
@Binance Vietnam #BinanceP2PAnToan
276
·
--
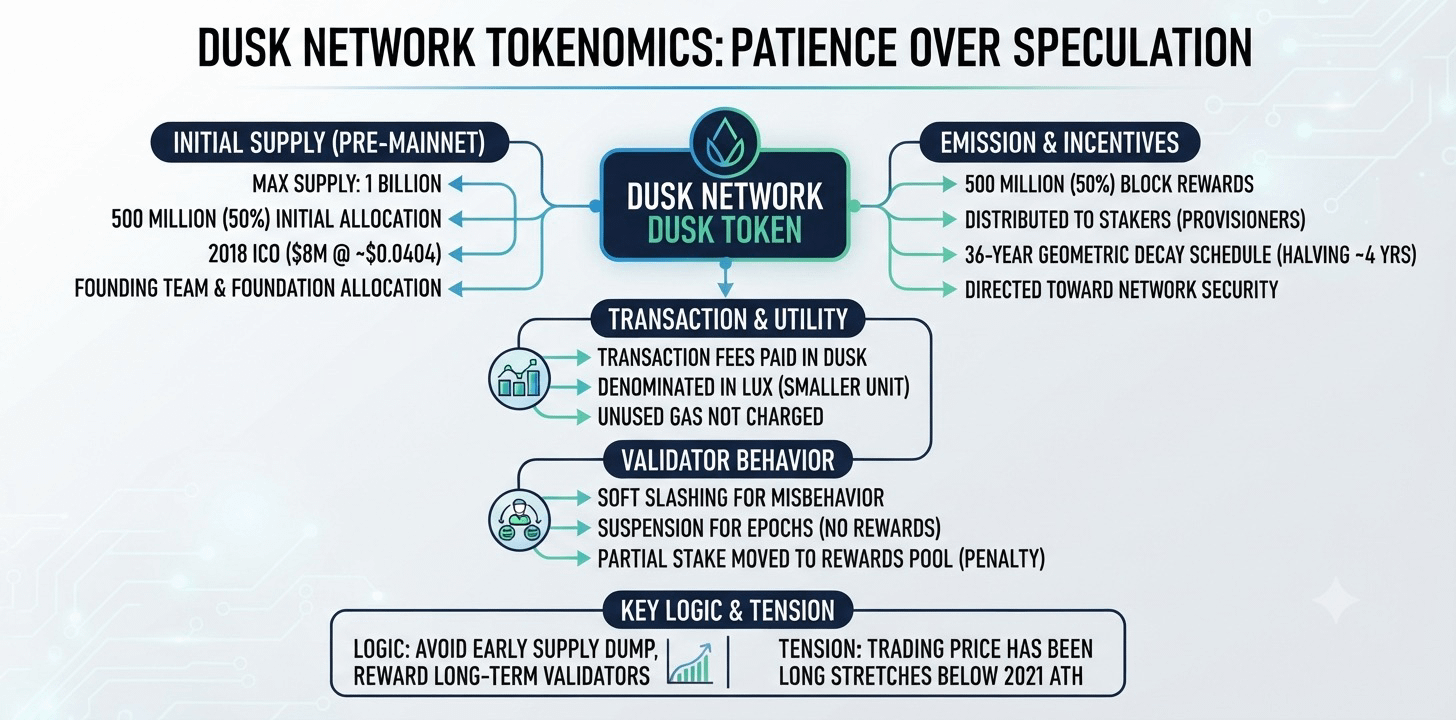
Um token com um limite fixo de oferta parece simples até você realmente ler como a emissão é estruturada. A tokenomics da Dusk Network premia a paciência em vez da especulação, e acho que essa escolha de design explica bastante para quem o projeto realmente está sendo construído.
O DUSK tem uma oferta máxima de 1 bilhão de tokens. Metade disso, 500 milhões, já existia antes do lançamento da mainnet, por meio da ICO (oferta inicial de moedas) de 2018, que arrecadou cerca de US$ 8 milhões a aproximadamente US$ 0,0404 por token, além de alocações reservadas para a equipe fundadora e para a fundação que apoia o desenvolvimento contínuo. Os outros 500 milhões são emitidos aos stakers como recompensas de bloco, distribuídas proporcionalmente aos provisioners que de fato participaram na produção e na ratificação de cada bloco ao longo de um período de 36 anos, seguindo uma programação de decaimento geométrico que reduz pela metade a taxa de emissão aproximadamente a cada 4 anos. É algo semelhante, em espírito, ao ciclo de halving do Bitcoin, mas estendido para um horizonte muito mais longo e direcionado inteiramente à segurança da rede, e não a uma recompensa ampla de mineração. As taxas de transação também são pagas em DUSK, denominadas em uma unidade menor chamada LUX, e o gas não utilizado de uma transação nunca é cobrado. Validadores que se comportam mal enfrentam soft slashing em vez de uma queima direta: um provisioner pode ser suspenso por um ou mais epochs sem recompensas, ou ser penalizado tendo uma parte do stake movida para o pool de recompensas reivindicáveis.
A lógica de estender as emissões por tanto tempo é evitar despejar grandes quantidades de uma nova oferta no mercado no início, favorecendo uma curva que continua recompensando validadores por décadas.
Aqui está a tensão com a qual vale a pena ficar, com honestidade. A DUSK já passou longos períodos negociando bem abaixo da sua máxima histórica de 2021.
A DUSK é tanto o token de gas quanto o incentivo de segurança de longo prazo por trás de tudo isso.
@Dusk_Foundation $DUSK #dusk
Um token com um limite fixo de oferta parece simples até você realmente ler como a emissão é estruturada. A tokenomics da Dusk Network premia a paciência em vez da especulação, e acho que essa escolha de design explica bastante para quem o projeto realmente está sendo construído.
O DUSK tem uma oferta máxima de 1 bilhão de tokens. Metade disso, 500 milhões, já existia antes do lançamento da mainnet, por meio da ICO (oferta inicial de moedas) de 2018, que arrecadou cerca de US$ 8 milhões a aproximadamente US$ 0,0404 por token, além de alocações reservadas para a equipe fundadora e para a fundação que apoia o desenvolvimento contínuo. Os outros 500 milhões são emitidos aos stakers como recompensas de bloco, distribuídas proporcionalmente aos provisioners que de fato participaram na produção e na ratificação de cada bloco ao longo de um período de 36 anos, seguindo uma programação de decaimento geométrico que reduz pela metade a taxa de emissão aproximadamente a cada 4 anos. É algo semelhante, em espírito, ao ciclo de halving do Bitcoin, mas estendido para um horizonte muito mais longo e direcionado inteiramente à segurança da rede, e não a uma recompensa ampla de mineração. As taxas de transação também são pagas em DUSK, denominadas em uma unidade menor chamada LUX, e o gas não utilizado de uma transação nunca é cobrado. Validadores que se comportam mal enfrentam soft slashing em vez de uma queima direta: um provisioner pode ser suspenso por um ou mais epochs sem recompensas, ou ser penalizado tendo uma parte do stake movida para o pool de recompensas reivindicáveis.
A lógica de estender as emissões por tanto tempo é evitar despejar grandes quantidades de uma nova oferta no mercado no início, favorecendo uma curva que continua recompensando validadores por décadas.
Aqui está a tensão com a qual vale a pena ficar, com honestidade. A DUSK já passou longos períodos negociando bem abaixo da sua máxima histórica de 2021.
A DUSK é tanto o token de gas quanto o incentivo de segurança de longo prazo por trás de tudo isso.
@Dusk $DUSK #dusk
55
·
--
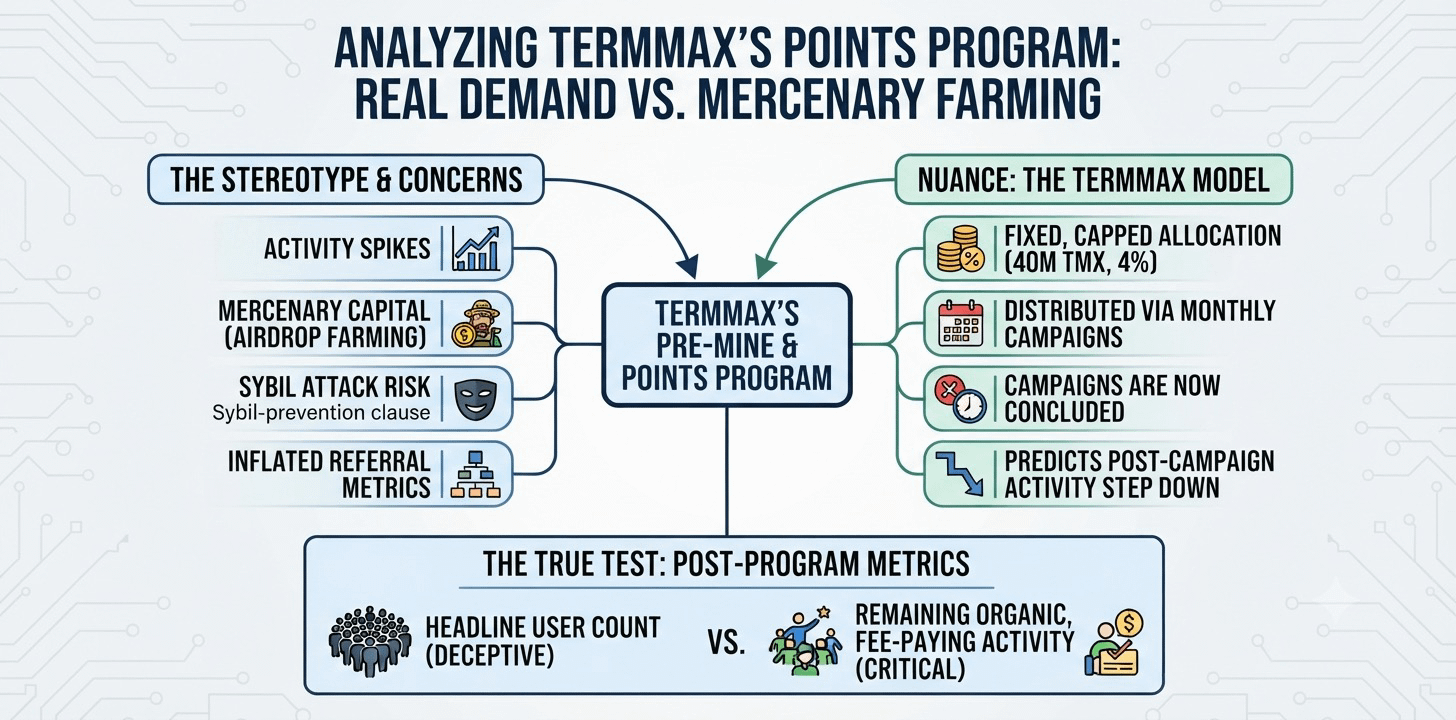
Todo protocolo DeFi que executa um programa de pontos eventualmente precisa responder à mesma pergunta desconfortável: quanto dessa atividade é demanda real, e quanto é capital mercenário cultivando um token futuro. Os números da própria TermMax — mais de 1 milhão de usuários, 837.000 carteiras registradas, um pico reportado de 170.000 usuários ativos diários em mais de 100 mercados — convidam exatamente esse tipo de escrutínio, porque foram substancialmente construídos durante uma fase de pré-mina explicitamente desenhada para recompensar a participação antes de TMX existir como um token negociável.
O estereótipo é bem fundamentado em toda a categoria. Programas de pontos produzem, com frequência, picos de atividade que colapsam no momento em que as recompensas param, porque uma parcela relevante desse volume nunca teve a ver com o produto; era sobre se posicionar para um airdrop. A documentação do próprio leaderboard da TermMax até inclui uma cláusula de prevenção de Sybil reservando o direito de revogar retroativamente recompensas de atividades Sybil detectadas — o que, por si só, é uma admissão de que a participação cultivada, não orgânica, era uma preocupação real e valia a pena construir defesas contra desde o início. Um sistema de indicações em camadas, empilhado por cima, recompensando usuários por trazerem indicados ativos, adiciona outra alavanca que pode inflar números de manchete sem necessariamente refletir uma convicção orgânica mais profunda no produto.
É aqui que penso que o quadro fica mais nuançado do que o estereótipo permite. Diferente de um protocolo que paga emissões inflacionárias indefinidamente, a pré-mina da TermMax foi uma alocação fixa e limitada: 40 milhões de TMX, 4% da oferta total, distribuída uma vez por campanhas mensais e depois encerrada de vez. A atividade gerada apenas para cultivar um programa que já terminou, em teoria, deveria aparecer como uma queda de patamar no uso agora, e não como um piso permanente sustentado por recompensas contínuas. Se essa queda realmente aconteceu — e quanto de atividade real que paga taxas permanece por baixo disso — é o número que vale a pena verificar diretamente, em vez de presumir apenas a partir da contagem de usuários em manchete.
@termmax #TermMax
Todo protocolo DeFi que executa um programa de pontos eventualmente precisa responder à mesma pergunta desconfortável: quanto dessa atividade é demanda real, e quanto é capital mercenário cultivando um token futuro. Os números da própria TermMax — mais de 1 milhão de usuários, 837.000 carteiras registradas, um pico reportado de 170.000 usuários ativos diários em mais de 100 mercados — convidam exatamente esse tipo de escrutínio, porque foram substancialmente construídos durante uma fase de pré-mina explicitamente desenhada para recompensar a participação antes de TMX existir como um token negociável.
O estereótipo é bem fundamentado em toda a categoria. Programas de pontos produzem, com frequência, picos de atividade que colapsam no momento em que as recompensas param, porque uma parcela relevante desse volume nunca teve a ver com o produto; era sobre se posicionar para um airdrop. A documentação do próprio leaderboard da TermMax até inclui uma cláusula de prevenção de Sybil reservando o direito de revogar retroativamente recompensas de atividades Sybil detectadas — o que, por si só, é uma admissão de que a participação cultivada, não orgânica, era uma preocupação real e valia a pena construir defesas contra desde o início. Um sistema de indicações em camadas, empilhado por cima, recompensando usuários por trazerem indicados ativos, adiciona outra alavanca que pode inflar números de manchete sem necessariamente refletir uma convicção orgânica mais profunda no produto.
É aqui que penso que o quadro fica mais nuançado do que o estereótipo permite. Diferente de um protocolo que paga emissões inflacionárias indefinidamente, a pré-mina da TermMax foi uma alocação fixa e limitada: 40 milhões de TMX, 4% da oferta total, distribuída uma vez por campanhas mensais e depois encerrada de vez. A atividade gerada apenas para cultivar um programa que já terminou, em teoria, deveria aparecer como uma queda de patamar no uso agora, e não como um piso permanente sustentado por recompensas contínuas. Se essa queda realmente aconteceu — e quanto de atividade real que paga taxas permanece por baixo disso — é o número que vale a pena verificar diretamente, em vez de presumir apenas a partir da contagem de usuários em manchete.
@TermMax #TermMax
1
1
110
·
--
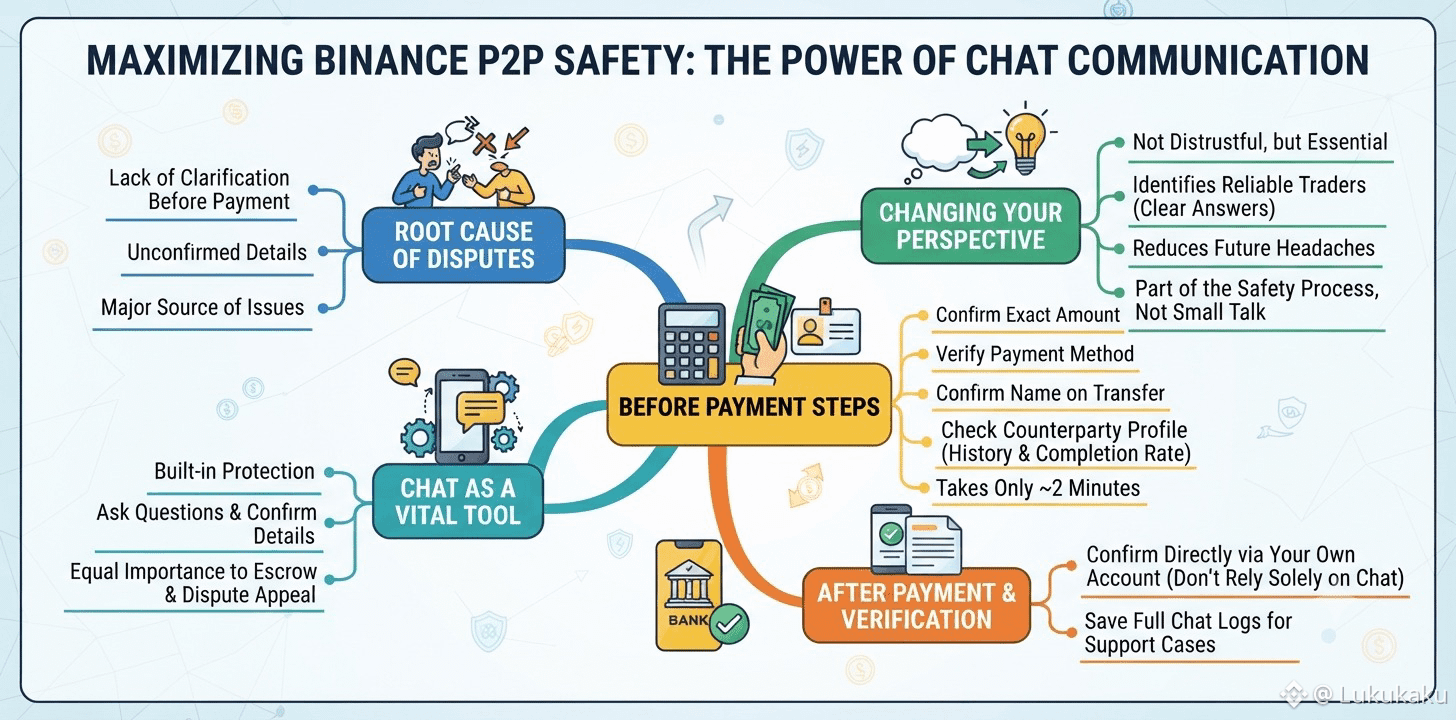
A maioria das disputas que ouvi de outros traders na Binance P2P parece voltar à mesma causa raiz: um detalhe que nunca foi esclarecido antes do pagamento acontecer. A Binance P2P oferece um chat embutido especificamente para que as duas partes façam perguntas e confirmem os detalhes antes de qualquer coisa ser movida, e passei a tratar esse chat como uma das proteções mais úteis disponíveis, ao lado do escrow (garantia) e do processo de apelação da disputa.
Antes de enviar ou esperar qualquer pagamento agora, eu uso o chat para confirmar o valor exato, o método de pagamento e o nome que deve aparecer na transferência, mesmo quando um pedido parece simples. Isso leva talvez mais 2 minutos, mas evitou várias situações que facilmente poderiam virar desentendimentos depois. Também verifico o perfil da outra parte nessa mesma janela, analisando o histórico de negociações e a taxa de conclusão enquanto ainda estamos finalizando os detalhes juntos.
Depois que o pagamento é enviado, ainda confirmo diretamente pela minha própria conta em vez de confiar em qualquer coisa compartilhada no chat, já que uma conversa clara antes não substitui verificar a própria transferência. Eu salvo o log completo do chat junto com minha confirmação de cada pedido concluído, o que tornou as poucas vezes em que precisei contatar o suporte visivelmente mais rápido. Algumas perguntas claras feitas no início na Binance P2P economizaram muito mais meu tempo do que já custaram.
Eu costumava achar que fazer muitas perguntas no chat poderia passar uma sensação de desconfiança ou atrasar a negociação desnecessariamente, mas todo trader experiente com quem conversei diz o contrário. Um vendedor ou comprador que responde de forma clara e paciente geralmente é alguém com quem vale a pena negociar de novo, enquanto hesitação ou respostas vagas dizem tanto quanto antes de qualquer dinheiro ser movido. Tratar o chat como parte do processo real de segurança, e não apenas uma conversa fiada antes da transação de verdade, mudou totalmente a forma como abordo cada pedido na Binance P2P.
@Binance_Vietnam #BinanceP2PAnToan $RICE $BTW
A maioria das disputas que ouvi de outros traders na Binance P2P parece voltar à mesma causa raiz: um detalhe que nunca foi esclarecido antes do pagamento acontecer. A Binance P2P oferece um chat embutido especificamente para que as duas partes façam perguntas e confirmem os detalhes antes de qualquer coisa ser movida, e passei a tratar esse chat como uma das proteções mais úteis disponíveis, ao lado do escrow (garantia) e do processo de apelação da disputa.
Antes de enviar ou esperar qualquer pagamento agora, eu uso o chat para confirmar o valor exato, o método de pagamento e o nome que deve aparecer na transferência, mesmo quando um pedido parece simples. Isso leva talvez mais 2 minutos, mas evitou várias situações que facilmente poderiam virar desentendimentos depois. Também verifico o perfil da outra parte nessa mesma janela, analisando o histórico de negociações e a taxa de conclusão enquanto ainda estamos finalizando os detalhes juntos.
Depois que o pagamento é enviado, ainda confirmo diretamente pela minha própria conta em vez de confiar em qualquer coisa compartilhada no chat, já que uma conversa clara antes não substitui verificar a própria transferência. Eu salvo o log completo do chat junto com minha confirmação de cada pedido concluído, o que tornou as poucas vezes em que precisei contatar o suporte visivelmente mais rápido. Algumas perguntas claras feitas no início na Binance P2P economizaram muito mais meu tempo do que já custaram.
Eu costumava achar que fazer muitas perguntas no chat poderia passar uma sensação de desconfiança ou atrasar a negociação desnecessariamente, mas todo trader experiente com quem conversei diz o contrário. Um vendedor ou comprador que responde de forma clara e paciente geralmente é alguém com quem vale a pena negociar de novo, enquanto hesitação ou respostas vagas dizem tanto quanto antes de qualquer dinheiro ser movido. Tratar o chat como parte do processo real de segurança, e não apenas uma conversa fiada antes da transação de verdade, mudou totalmente a forma como abordo cada pedido na Binance P2P.
@Binance Vietnam #BinanceP2PAnToan $RICE $BTW
236
·
--
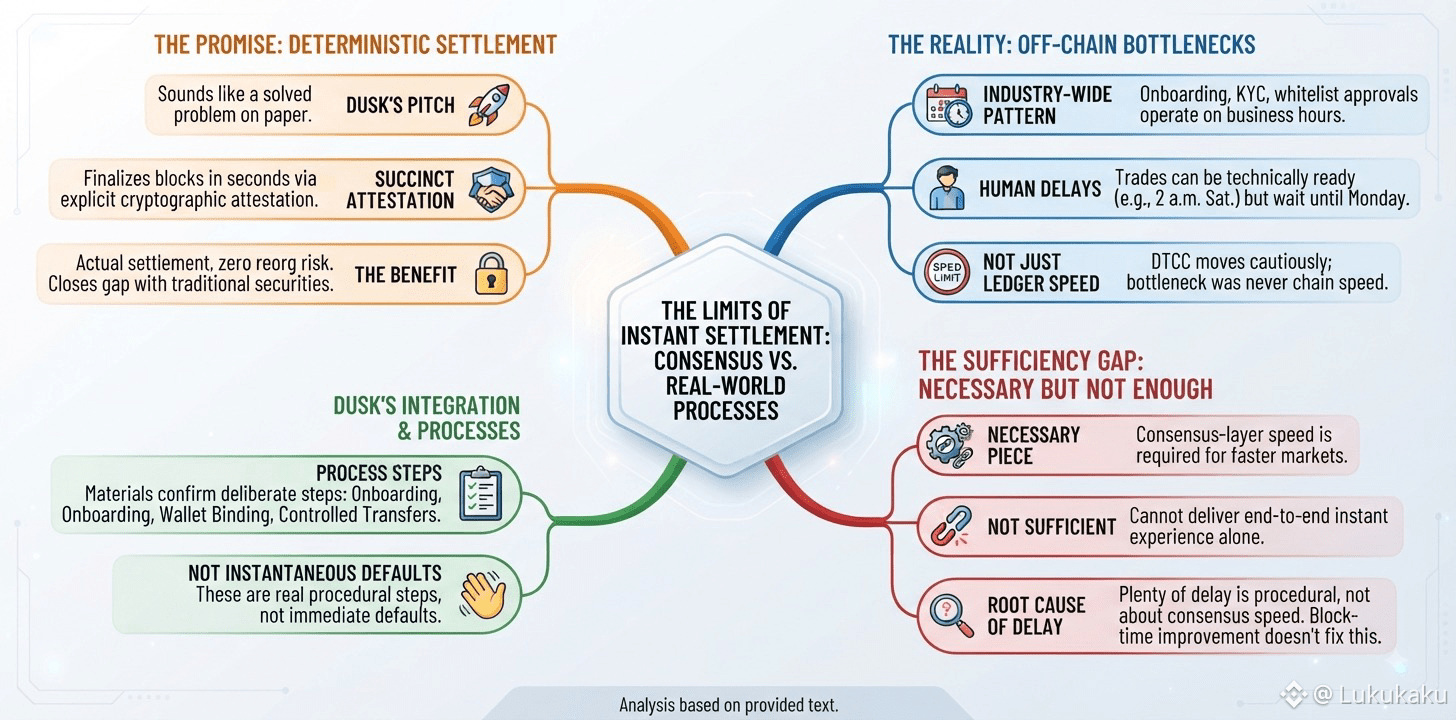
O acerto de liquidação determinística é a parte do pitch da Dusk Network que mais parece um problema já resolvido. A Attestation Succinta finaliza blocos em segundos por meio de atestações criptográficas explícitas, e não pela confirmação probabilística na qual a maioria das cadeias se baseia. Assim, uma vez que uma transação é liquidada, ela de fato é liquidada, sem qualquer risco de reorg pairando sobre ela. Em tese, isso fecha a lacuna entre a promessa da cripto de liquidação instantânea e a realidade de como os valores mobiliários realmente se movem.
A indústria mais ampla de títulos tokenizados continua demonstrando por que essa lacuna não se fecha só porque a cadeia é rápida. No setor como um todo, o onboarding ainda passa por aprovações de whitelist, verificações de KYC e signoffs fora da cadeia que operam durante o horário comercial normal, independentemente de o blockchain subjacente conseguir finalizar um bloco com rapidez. Um trade pode estar tecnicamente pronto para liquidar às 2h de um sábado e ainda assim esperar até a segunda-feira porque uma etapa humana no processo não acompanhou o que a criptografia já consegue fazer. Até mesmo a própria mudança da DTCC em direção ao trading de títulos tokenizados seguiu um padrão comparável: um rollout limitado foi planejado antes de um mais amplo chegar meses depois, precisamente porque o gargalo nunca foi, em primeiro lugar, a velocidade do ledger.
Não tenho motivo para pensar que a Dusk Network seja imune a esse padrão, e os materiais dela descrevem onboarding, vinculação de carteira e transferências controladas como passos reais e deliberados no processo, e não como defaults instantâneos. A liquidação determinística na camada de consenso é uma peça necessária para mercados de títulos mais rápidos. Ela não é, por si só, suficiente para entregar a experiência instantânea ponta a ponta que a linguagem de marketing às vezes sugere, porque grande parte do atraso nos mercados reais nunca esteve de fato ligada à velocidade de consenso, e nenhuma melhoria no tempo de bloco muda essa parte do processo por si só.
@Dusk_Foundation $DUSK #dusk $TUT $GPS
O acerto de liquidação determinística é a parte do pitch da Dusk Network que mais parece um problema já resolvido. A Attestation Succinta finaliza blocos em segundos por meio de atestações criptográficas explícitas, e não pela confirmação probabilística na qual a maioria das cadeias se baseia. Assim, uma vez que uma transação é liquidada, ela de fato é liquidada, sem qualquer risco de reorg pairando sobre ela. Em tese, isso fecha a lacuna entre a promessa da cripto de liquidação instantânea e a realidade de como os valores mobiliários realmente se movem.
A indústria mais ampla de títulos tokenizados continua demonstrando por que essa lacuna não se fecha só porque a cadeia é rápida. No setor como um todo, o onboarding ainda passa por aprovações de whitelist, verificações de KYC e signoffs fora da cadeia que operam durante o horário comercial normal, independentemente de o blockchain subjacente conseguir finalizar um bloco com rapidez. Um trade pode estar tecnicamente pronto para liquidar às 2h de um sábado e ainda assim esperar até a segunda-feira porque uma etapa humana no processo não acompanhou o que a criptografia já consegue fazer. Até mesmo a própria mudança da DTCC em direção ao trading de títulos tokenizados seguiu um padrão comparável: um rollout limitado foi planejado antes de um mais amplo chegar meses depois, precisamente porque o gargalo nunca foi, em primeiro lugar, a velocidade do ledger.
Não tenho motivo para pensar que a Dusk Network seja imune a esse padrão, e os materiais dela descrevem onboarding, vinculação de carteira e transferências controladas como passos reais e deliberados no processo, e não como defaults instantâneos. A liquidação determinística na camada de consenso é uma peça necessária para mercados de títulos mais rápidos. Ela não é, por si só, suficiente para entregar a experiência instantânea ponta a ponta que a linguagem de marketing às vezes sugere, porque grande parte do atraso nos mercados reais nunca esteve de fato ligada à velocidade de consenso, e nenhuma melhoria no tempo de bloco muda essa parte do processo por si só.
@Dusk $DUSK #dusk $TUT $GPS
1
68
·
--
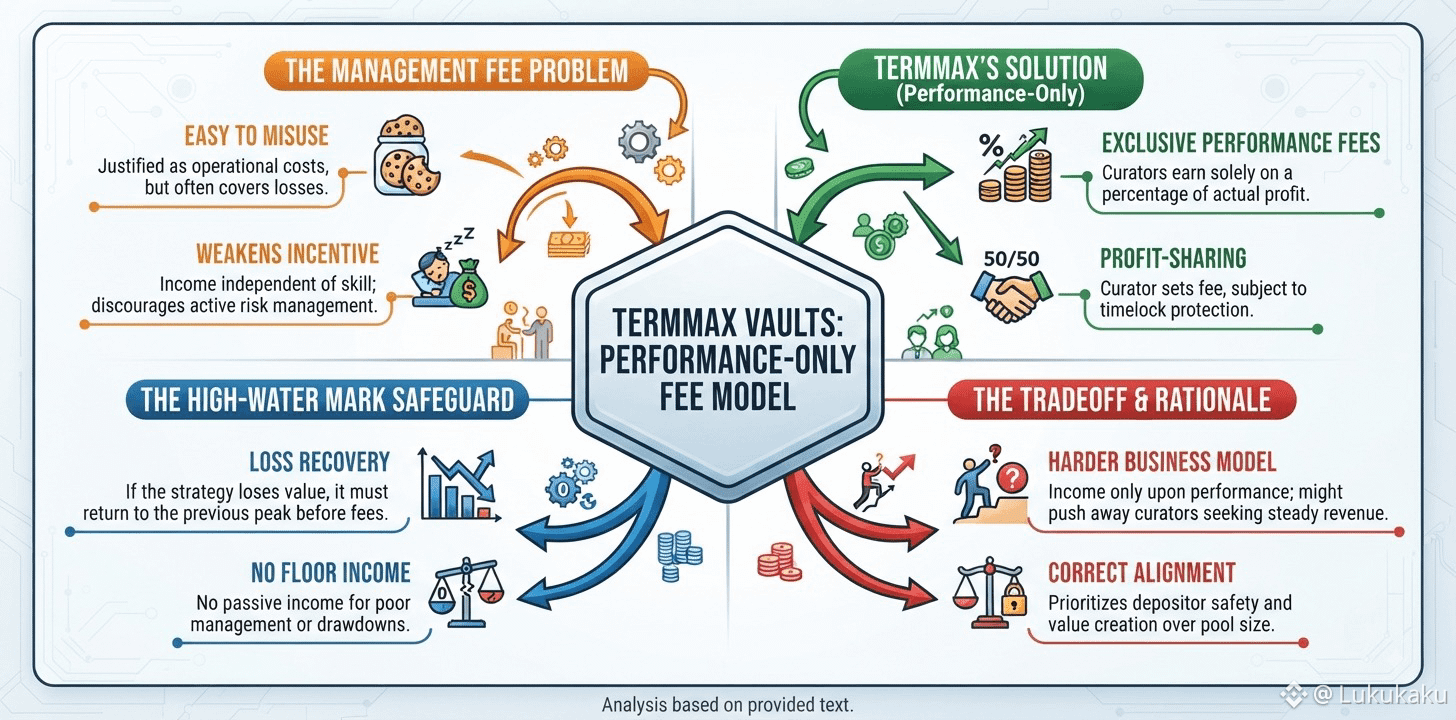
Uma taxa de administração é uma das coisas mais fáceis nas finanças de justificar e uma das mais fáceis de usar indevidamente. Ela é enquadrada como cobrindo custos operacionais e, em muitos produtos de cofres, acaba sendo paga quer os depositantes tenham tido lucro naquele trimestre ou tenham perdido. Os cofres da TermMax eliminam totalmente essa estrutura de taxas, e acho que a decisão vale a pena ser examinada, em vez de ser apenas mencionada de passagem.
Os curadores da TermMax ganham exclusivamente por meio de taxas de performance: uma porcentagem do lucro real que a estratégia gera para os depositantes, definida pelo curador, mas sujeita a proteção por timelock antes que mudanças entrem em vigor. Sobre isso, há um requisito de high-water mark: se a estratégia de um curador perder valor em uma determinada sequência, eles precisam recuperar os depositantes ao pico anterior antes que qualquer nova taxa de performance possa ser coletada. Não há renda mínima garantida para um curador que simplesmente estaciona capital de forma passiva ou o administra mal, e não existe forma de coletar taxas silenciosamente durante um drawdown.
O problema que isso resolve é específico. Uma taxa de administração cria renda para um curador independentemente de habilidade, o que enfraquece o incentivo para gerenciar ativamente o risco quando os ativos sob gestão atingem um tamanho confortável. A remuneração apenas por performance, com high-water mark, vincula cada dólar que um curador ganha ao valor genuinamente novo criado para os depositantes, e não ao tamanho do pool que fica sob gestão.
O tradeoff é que o negócio de curadores da TermMax é mais difícil de operar do que um cofre típico com taxa de administração, já que a renda só chega quando a performance a justifica — o que pode afastar curadores que querem uma receita mais estável, independentemente do resultado da estratégia. Eu acho esse tradeoff o correto para um protocolo de empréstimos que lida com o capital de outras pessoas, mesmo que isso reduza o conjunto de curadores dispostos a operar desse modo.
@termmax #TermMax $TUT $GPS
Uma taxa de administração é uma das coisas mais fáceis nas finanças de justificar e uma das mais fáceis de usar indevidamente. Ela é enquadrada como cobrindo custos operacionais e, em muitos produtos de cofres, acaba sendo paga quer os depositantes tenham tido lucro naquele trimestre ou tenham perdido. Os cofres da TermMax eliminam totalmente essa estrutura de taxas, e acho que a decisão vale a pena ser examinada, em vez de ser apenas mencionada de passagem.
Os curadores da TermMax ganham exclusivamente por meio de taxas de performance: uma porcentagem do lucro real que a estratégia gera para os depositantes, definida pelo curador, mas sujeita a proteção por timelock antes que mudanças entrem em vigor. Sobre isso, há um requisito de high-water mark: se a estratégia de um curador perder valor em uma determinada sequência, eles precisam recuperar os depositantes ao pico anterior antes que qualquer nova taxa de performance possa ser coletada. Não há renda mínima garantida para um curador que simplesmente estaciona capital de forma passiva ou o administra mal, e não existe forma de coletar taxas silenciosamente durante um drawdown.
O problema que isso resolve é específico. Uma taxa de administração cria renda para um curador independentemente de habilidade, o que enfraquece o incentivo para gerenciar ativamente o risco quando os ativos sob gestão atingem um tamanho confortável. A remuneração apenas por performance, com high-water mark, vincula cada dólar que um curador ganha ao valor genuinamente novo criado para os depositantes, e não ao tamanho do pool que fica sob gestão.
O tradeoff é que o negócio de curadores da TermMax é mais difícil de operar do que um cofre típico com taxa de administração, já que a renda só chega quando a performance a justifica — o que pode afastar curadores que querem uma receita mais estável, independentemente do resultado da estratégia. Eu acho esse tradeoff o correto para um protocolo de empréstimos que lida com o capital de outras pessoas, mesmo que isso reduza o conjunto de curadores dispostos a operar desse modo.
@TermMax #TermMax $TUT $GPS
1
259
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinancePick
2.5M visualizações
138,800 a discutir
Participe da #TemporadaDeResultados: preveja resultados no Binance Pick e compartilhe sua opinião no Binance Square!
Binance Square Official
·400 gostos
·337.4k visualizações
EarningsSeason
5M visualizações
24,021 a discutir
ElectrumWalletBugLetRogueServersStealFunds
3,254 visualizações
168 a discutir