
周东野
554 Publicações

周东野
Denunciar
Bloquear Utilizador
I'm Dongye from Rian,Dedicated to making life more interesting.
热爱自己热爱的东西,分析、家庭、分享、新闻、加密、公益。
声明:所有推文皆为个人观点,不构成任何投资建议。
投资有风险,入市需谨慎。合作私聊
Aberto ao trading
Trader de Alta Frequência
5.3 ano(s)
21 A seguir
7.4K+ Seguidores
1.2K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
Em direto
·
--
A cơ quan quản lý tại Việt Nam đã đưa lịch trình cấp lô giấy phép mã hoá đầu tiên vào năm 2026 ra công khai. Bề ngoài, đó có vẻ như là một “cú rơi” pháp lý tuân thủ khác của Đông Nam Á. Tuy nhiên, chỉ cần đối chiếu nó với khung chống rửa tiền của FATF và phần kiểm tra dự trữ trong quy định MiCA của Liên minh châu Âu, là có thể thấy rõ toan tính phía sau.
Trước đây, các thành viên trong ngành blockchain tại Việt Nam và nhà đầu tư cá nhân phần lớn ra vào tiền qua P2P OTC hoặc sàn CEX xuyên biên giới. Dòng tiền đi theo các “đường mòn” xám gắn với thẻ ngân hàng, khiến rủi ro bị đóng băng tài khoản và nguy cơ tài sản chìm vào tình trạng “không thể thực thi theo luật” luôn hiện hữu. Lần này, SSC đưa tuân thủ ra làm trọng tâm. Về bản chất, đó là dùng chi phí tuân thủ để đổi lấy “đường đi” tuân thủ hơn. Khi giấy phép được phát hành, các nền tảng tuân thủ có thể kết nối với ngân hàng nội địa để thanh toán bù trừ; dòng vốn lớn có thể vào/ra một cách hợp pháp. Nhưng cái giá phải trả là buộc phải hoàn tất triệt để KYC, lưu vết giao dịch, và đưa toàn bộ sổ sách vào tầm kiểm soát của cơ quan thuế và giám sát chống rửa tiền.
Đây là sự tái cấu trúc ván cược tất yếu mà cơ quan quản lý buộc phải làm khi đối mặt với nạn “xám” lan tràn và dòng vốn thất thoát ra nước ngoài. Việc tham chiếu mô hình của FATF đồng nghĩa với việc quy tắc Travel Rule sẽ được gắn trực tiếp vào nền tảng. Với các nền tảng làm quản lý tài sản và xử lý dòng vào/ra theo hướng tuân thủ, ngưỡng sẽ bị nâng lên đáng kể; chi phí để có giấy phép sẽ sàng lọc và loại bỏ phần lớn các nền tảng vừa và nhỏ. Cuối cùng, chỉ còn một số ít nền tảng đầu đàn được cấp phép, tạo ra cục diện độc quyền các đường thông với đồng tiền pháp định.
Cá nhân tôi có thái độ trung lập nghiêng về thận trọng đối với kiểu tuân thủ này. Việc “siết” tuân thủ đúng là giúp dòng vốn của các tổ chức truyền thống có lối vào hợp pháp, đồng thời mang lại cho nhà đầu tư cá nhân bị lừa đảo thêm một lớp bảo đảm về lưu ký tài sản khiếu nại. Nhưng điều này chắc chắn sẽ chèn ép không gian sinh tồn vốn dĩ thuộc về “đất nền” sinh ra từ chuỗi. Khi các nền tảng tuân thủ triển khai toàn diện biện pháp chống rửa tiền theo kiểu “xuyên thấu”, các dòng tiền của “xám” và tiền hoàn toàn ẩn danh sẽ chỉ tiếp tục chìm sâu hơn vào các giao thức phi tập trung hoặc “dark pool”.
Hai năm tới, điều then chốt không nằm ở việc cấp bao nhiêu giấy phép, mà nằm ở việc cơ quan thực thi sẽ mở rộng mức độ giám sát đối với DEX và ví phi lưu ký đến đâu.
Nếu đầu vào/đầu ra bị chặn hoàn toàn bởi các nền tảng tuân thủ, thì thanh khoản trên chuỗi sẽ bị cắt thành hai mảng: mảng tuân thủ và mảng không tuân thủ. Mảng tuân thủ sẽ tiếp nhận dòng tiền “đàng hoàng” của các tổ chức, còn mảng không tuân thủ sẽ tiếp tục âm thầm phát triển trong bóng tối.
Đối với các đội ngũ Web3 đang bố trí tại Đông Nam Á, những ngày dựa vào vùng xám để “lách” bằng các đường viền đã tiến vào giai đoạn đếm ngược. Việc tách sẵn logic nghiệp vụ và kênh tiền pháp định là lựa chọn duy nhất để tránh bị “gom vào một mẻ” theo hai hướng.
#越南拟2026年发首批加密牌照
A cơ quan quản lý tại Việt Nam đã đưa lịch trình cấp lô giấy phép mã hoá đầu tiên vào năm 2026 ra công khai. Bề ngoài, đó có vẻ như là một “cú rơi” pháp lý tuân thủ khác của Đông Nam Á. Tuy nhiên, chỉ cần đối chiếu nó với khung chống rửa tiền của FATF và phần kiểm tra dự trữ trong quy định MiCA của Liên minh châu Âu, là có thể thấy rõ toan tính phía sau.
Trước đây, các thành viên trong ngành blockchain tại Việt Nam và nhà đầu tư cá nhân phần lớn ra vào tiền qua P2P OTC hoặc sàn CEX xuyên biên giới. Dòng tiền đi theo các “đường mòn” xám gắn với thẻ ngân hàng, khiến rủi ro bị đóng băng tài khoản và nguy cơ tài sản chìm vào tình trạng “không thể thực thi theo luật” luôn hiện hữu. Lần này, SSC đưa tuân thủ ra làm trọng tâm. Về bản chất, đó là dùng chi phí tuân thủ để đổi lấy “đường đi” tuân thủ hơn. Khi giấy phép được phát hành, các nền tảng tuân thủ có thể kết nối với ngân hàng nội địa để thanh toán bù trừ; dòng vốn lớn có thể vào/ra một cách hợp pháp. Nhưng cái giá phải trả là buộc phải hoàn tất triệt để KYC, lưu vết giao dịch, và đưa toàn bộ sổ sách vào tầm kiểm soát của cơ quan thuế và giám sát chống rửa tiền.
Đây là sự tái cấu trúc ván cược tất yếu mà cơ quan quản lý buộc phải làm khi đối mặt với nạn “xám” lan tràn và dòng vốn thất thoát ra nước ngoài. Việc tham chiếu mô hình của FATF đồng nghĩa với việc quy tắc Travel Rule sẽ được gắn trực tiếp vào nền tảng. Với các nền tảng làm quản lý tài sản và xử lý dòng vào/ra theo hướng tuân thủ, ngưỡng sẽ bị nâng lên đáng kể; chi phí để có giấy phép sẽ sàng lọc và loại bỏ phần lớn các nền tảng vừa và nhỏ. Cuối cùng, chỉ còn một số ít nền tảng đầu đàn được cấp phép, tạo ra cục diện độc quyền các đường thông với đồng tiền pháp định.
Cá nhân tôi có thái độ trung lập nghiêng về thận trọng đối với kiểu tuân thủ này. Việc “siết” tuân thủ đúng là giúp dòng vốn của các tổ chức truyền thống có lối vào hợp pháp, đồng thời mang lại cho nhà đầu tư cá nhân bị lừa đảo thêm một lớp bảo đảm về lưu ký tài sản khiếu nại. Nhưng điều này chắc chắn sẽ chèn ép không gian sinh tồn vốn dĩ thuộc về “đất nền” sinh ra từ chuỗi. Khi các nền tảng tuân thủ triển khai toàn diện biện pháp chống rửa tiền theo kiểu “xuyên thấu”, các dòng tiền của “xám” và tiền hoàn toàn ẩn danh sẽ chỉ tiếp tục chìm sâu hơn vào các giao thức phi tập trung hoặc “dark pool”.
Hai năm tới, điều then chốt không nằm ở việc cấp bao nhiêu giấy phép, mà nằm ở việc cơ quan thực thi sẽ mở rộng mức độ giám sát đối với DEX và ví phi lưu ký đến đâu.
Nếu đầu vào/đầu ra bị chặn hoàn toàn bởi các nền tảng tuân thủ, thì thanh khoản trên chuỗi sẽ bị cắt thành hai mảng: mảng tuân thủ và mảng không tuân thủ. Mảng tuân thủ sẽ tiếp nhận dòng tiền “đàng hoàng” của các tổ chức, còn mảng không tuân thủ sẽ tiếp tục âm thầm phát triển trong bóng tối.
Đối với các đội ngũ Web3 đang bố trí tại Đông Nam Á, những ngày dựa vào vùng xám để “lách” bằng các đường viền đã tiến vào giai đoạn đếm ngược. Việc tách sẵn logic nghiệp vụ và kênh tiền pháp định là lựa chọn duy nhất để tránh bị “gom vào một mẻ” theo hai hướng.
#越南拟2026年发首批加密牌照
Trước đây, các thành viên trong ngành blockchain tại Việt Nam và nhà đầu tư cá nhân phần lớn ra vào tiền qua P2P OTC hoặc sàn CEX xuyên biên giới. Dòng tiền đi theo các “đường mòn” xám gắn với thẻ ngân hàng, khiến rủi ro bị đóng băng tài khoản và nguy cơ tài sản chìm vào tình trạng “không thể thực thi theo luật” luôn hiện hữu. Lần này, SSC đưa tuân thủ ra làm trọng tâm. Về bản chất, đó là dùng chi phí tuân thủ để đổi lấy “đường đi” tuân thủ hơn. Khi giấy phép được phát hành, các nền tảng tuân thủ có thể kết nối với ngân hàng nội địa để thanh toán bù trừ; dòng vốn lớn có thể vào/ra một cách hợp pháp. Nhưng cái giá phải trả là buộc phải hoàn tất triệt để KYC, lưu vết giao dịch, và đưa toàn bộ sổ sách vào tầm kiểm soát của cơ quan thuế và giám sát chống rửa tiền.
Đây là sự tái cấu trúc ván cược tất yếu mà cơ quan quản lý buộc phải làm khi đối mặt với nạn “xám” lan tràn và dòng vốn thất thoát ra nước ngoài. Việc tham chiếu mô hình của FATF đồng nghĩa với việc quy tắc Travel Rule sẽ được gắn trực tiếp vào nền tảng. Với các nền tảng làm quản lý tài sản và xử lý dòng vào/ra theo hướng tuân thủ, ngưỡng sẽ bị nâng lên đáng kể; chi phí để có giấy phép sẽ sàng lọc và loại bỏ phần lớn các nền tảng vừa và nhỏ. Cuối cùng, chỉ còn một số ít nền tảng đầu đàn được cấp phép, tạo ra cục diện độc quyền các đường thông với đồng tiền pháp định.
Cá nhân tôi có thái độ trung lập nghiêng về thận trọng đối với kiểu tuân thủ này. Việc “siết” tuân thủ đúng là giúp dòng vốn của các tổ chức truyền thống có lối vào hợp pháp, đồng thời mang lại cho nhà đầu tư cá nhân bị lừa đảo thêm một lớp bảo đảm về lưu ký tài sản khiếu nại. Nhưng điều này chắc chắn sẽ chèn ép không gian sinh tồn vốn dĩ thuộc về “đất nền” sinh ra từ chuỗi. Khi các nền tảng tuân thủ triển khai toàn diện biện pháp chống rửa tiền theo kiểu “xuyên thấu”, các dòng tiền của “xám” và tiền hoàn toàn ẩn danh sẽ chỉ tiếp tục chìm sâu hơn vào các giao thức phi tập trung hoặc “dark pool”.
Hai năm tới, điều then chốt không nằm ở việc cấp bao nhiêu giấy phép, mà nằm ở việc cơ quan thực thi sẽ mở rộng mức độ giám sát đối với DEX và ví phi lưu ký đến đâu.
Nếu đầu vào/đầu ra bị chặn hoàn toàn bởi các nền tảng tuân thủ, thì thanh khoản trên chuỗi sẽ bị cắt thành hai mảng: mảng tuân thủ và mảng không tuân thủ. Mảng tuân thủ sẽ tiếp nhận dòng tiền “đàng hoàng” của các tổ chức, còn mảng không tuân thủ sẽ tiếp tục âm thầm phát triển trong bóng tối.
Đối với các đội ngũ Web3 đang bố trí tại Đông Nam Á, những ngày dựa vào vùng xám để “lách” bằng các đường viền đã tiến vào giai đoạn đếm ngược. Việc tách sẵn logic nghiệp vụ và kênh tiền pháp định là lựa chọn duy nhất để tránh bị “gom vào một mẻ” theo hai hướng.
#越南拟2026年发首批加密牌照
514
·
--
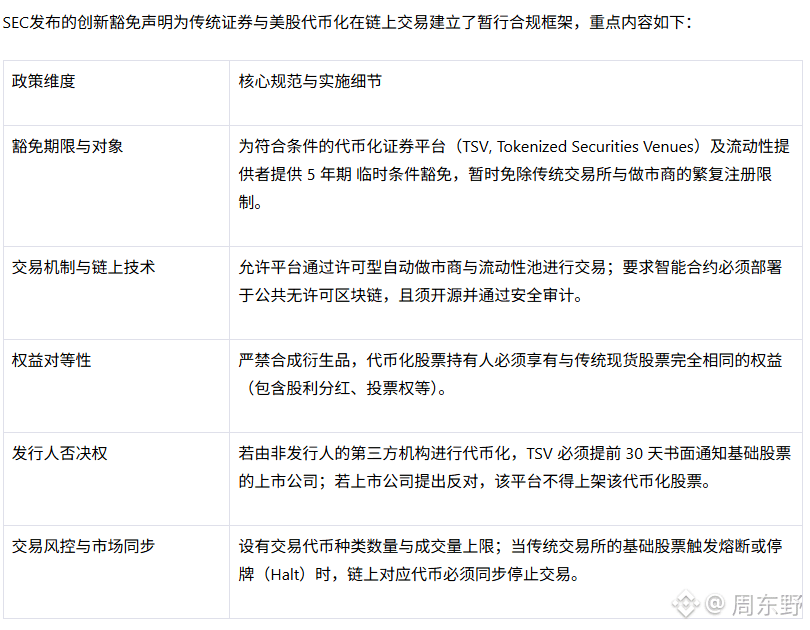
A “janela de inovação” aberta pela SEC para tokenizar ações dos EUA parece, à primeira vista, ter disparado diretamente $UNI e $HYPE , mas, se você ler a declaração com atenção, percebe que isso não é uma vitória do Web3 — e sim um aliciamento extremamente sofisticado.
A oferta da regulamentação é realmente tentadora: um período temporário de isenção de 5 anos elimina, na prática, a burocracia e as aprovações complexas das bolsas tradicionais. A SEC até permite que as negociações sejam feitas com AMM e pools de liquidez, desde que sejam implantadas em uma blockchain pública com auditoria de código aberto. Isso parece aceitar a tecnologia subjacente do DeFi, mas todas as limitações reais estão escondidas nos detalhes.
Primeiro, há a equivalência de direitos, que esmaga as possibilidades de ativos sintéticos. A estratégia de “espelhar ações dos EUA” na cadeia perde totalmente o efeito: os detentores de tokens precisam ter participação real em dividendos e direito a voto. Isso significa que a infraestrutura da plataforma deve estar acoplada a ativos de custódia reais, elevando de forma infinita os custos de conformidade.
Em segundo lugar, o poder de veto das empresas listadas. A tokenização de ações por terceiros precisa notificar com antecedência de 30 dias; se a outra parte discordar, a tokenização deve ser retirada. Grandes empresas “campeãs” como Apple e Tesla, ao simplesmente dizer “não”, fazem com que a plataforma on-chain só possa ir pelo plano B: listar ações de menor liquidez.
O mais fatal, porém, é o forte acoplamento entre gestão de risco on-chain e off-chain. Quando ações dos EUA sofrem circuit breaker e são suspensas, os tokens on-chain precisam pausar de forma同步. Um AMM opera 24/7. Assim que você instala esse “interruptor” para desligar a rede, a estratégia de hedge dos provedores de liquidez passa a enfrentar um risco enorme de liquidação no exato momento da suspensão.
O impulso de UNI e HYPE é o dinheiro apostando que “o DeFi ganhou uma identidade oficial”. Mas, a longo prazo, é a regulamentação desenhando um cerco de conformidade na blockchain. Ao trazer liquidez via período de isenção e, em seguida, apertar o controle com poder de veto, sincronização do circuit breaker e custódia com identificação real, os futuros vencedores talvez não sejam os grandes do DEX — e sim as instituições de conformidade capazes de fazer o livro-razão de direitos tradicionais rodar na cadeia.
#hype涨超11%
A “janela de inovação” aberta pela SEC para tokenizar ações dos EUA parece, à primeira vista, ter disparado diretamente $UNI e $HYPE , mas, se você ler a declaração com atenção, percebe que isso não é uma vitória do Web3 — e sim um aliciamento extremamente sofisticado.
A oferta da regulamentação é realmente tentadora: um período temporário de isenção de 5 anos elimina, na prática, a burocracia e as aprovações complexas das bolsas tradicionais. A SEC até permite que as negociações sejam feitas com AMM e pools de liquidez, desde que sejam implantadas em uma blockchain pública com auditoria de código aberto. Isso parece aceitar a tecnologia subjacente do DeFi, mas todas as limitações reais estão escondidas nos detalhes.
Primeiro, há a equivalência de direitos, que esmaga as possibilidades de ativos sintéticos. A estratégia de “espelhar ações dos EUA” na cadeia perde totalmente o efeito: os detentores de tokens precisam ter participação real em dividendos e direito a voto. Isso significa que a infraestrutura da plataforma deve estar acoplada a ativos de custódia reais, elevando de forma infinita os custos de conformidade.
Em segundo lugar, o poder de veto das empresas listadas. A tokenização de ações por terceiros precisa notificar com antecedência de 30 dias; se a outra parte discordar, a tokenização deve ser retirada. Grandes empresas “campeãs” como Apple e Tesla, ao simplesmente dizer “não”, fazem com que a plataforma on-chain só possa ir pelo plano B: listar ações de menor liquidez.
O mais fatal, porém, é o forte acoplamento entre gestão de risco on-chain e off-chain. Quando ações dos EUA sofrem circuit breaker e são suspensas, os tokens on-chain precisam pausar de forma同步. Um AMM opera 24/7. Assim que você instala esse “interruptor” para desligar a rede, a estratégia de hedge dos provedores de liquidez passa a enfrentar um risco enorme de liquidação no exato momento da suspensão.
O impulso de UNI e HYPE é o dinheiro apostando que “o DeFi ganhou uma identidade oficial”. Mas, a longo prazo, é a regulamentação desenhando um cerco de conformidade na blockchain. Ao trazer liquidez via período de isenção e, em seguida, apertar o controle com poder de veto, sincronização do circuit breaker e custódia com identificação real, os futuros vencedores talvez não sejam os grandes do DEX — e sim as instituições de conformidade capazes de fazer o livro-razão de direitos tradicionais rodar na cadeia.
#hype涨超11%
A oferta da regulamentação é realmente tentadora: um período temporário de isenção de 5 anos elimina, na prática, a burocracia e as aprovações complexas das bolsas tradicionais. A SEC até permite que as negociações sejam feitas com AMM e pools de liquidez, desde que sejam implantadas em uma blockchain pública com auditoria de código aberto. Isso parece aceitar a tecnologia subjacente do DeFi, mas todas as limitações reais estão escondidas nos detalhes.
Primeiro, há a equivalência de direitos, que esmaga as possibilidades de ativos sintéticos. A estratégia de “espelhar ações dos EUA” na cadeia perde totalmente o efeito: os detentores de tokens precisam ter participação real em dividendos e direito a voto. Isso significa que a infraestrutura da plataforma deve estar acoplada a ativos de custódia reais, elevando de forma infinita os custos de conformidade.
Em segundo lugar, o poder de veto das empresas listadas. A tokenização de ações por terceiros precisa notificar com antecedência de 30 dias; se a outra parte discordar, a tokenização deve ser retirada. Grandes empresas “campeãs” como Apple e Tesla, ao simplesmente dizer “não”, fazem com que a plataforma on-chain só possa ir pelo plano B: listar ações de menor liquidez.
O mais fatal, porém, é o forte acoplamento entre gestão de risco on-chain e off-chain. Quando ações dos EUA sofrem circuit breaker e são suspensas, os tokens on-chain precisam pausar de forma同步. Um AMM opera 24/7. Assim que você instala esse “interruptor” para desligar a rede, a estratégia de hedge dos provedores de liquidez passa a enfrentar um risco enorme de liquidação no exato momento da suspensão.
O impulso de UNI e HYPE é o dinheiro apostando que “o DeFi ganhou uma identidade oficial”. Mas, a longo prazo, é a regulamentação desenhando um cerco de conformidade na blockchain. Ao trazer liquidez via período de isenção e, em seguida, apertar o controle com poder de veto, sincronização do circuit breaker e custódia com identificação real, os futuros vencedores talvez não sejam os grandes do DEX — e sim as instituições de conformidade capazes de fazer o livro-razão de direitos tradicionais rodar na cadeia.
#hype涨超11%
2
1.2k
·
--
$BTC 这次从接近 7.82 万美元一路掉到 7.5 万美元附近,表面看是两天跌了 3% 的日常波动,这次是现货资金提现与高杠杆多头清算的双重踩踏。
美国 13 只现货 ETF 在一天之内净流出超过 4.5 亿美元,一举抹平了前期的买盘,创下近三个月来最大的单日流出量。
最值得警惕的是,这次流出不是灰度 GBTC 在独自失血,连 Fidelity 的 FBTC 和 BlackRock 的 IBIT 这种机构主力仓位,都分别出现了 2.14 亿和 1.61 亿美元的净撤资。
这种传统金融巨头通道的同时缩水,说明华尔街的买盘逻辑在宏观事件到来前选择了一致性避险。
衍生品市场的清洗速度比现货更惨烈。
24 小时内全网多头爆仓额高达 5.71 亿美元,比特币和以太坊各占了将近 1.9 亿美元。
这完全是一场针对前段时间过度乐观者的流动性猎杀。很多做多交易员押注的是华盛顿的监管红利,但参议院未能推进 CLARITY 法案的消息一出,原本计入价格的监管溢价被瞬间吐回,那些借着杠杆博弈法案通过的资金直接成了市场上第一批被清算的对象。
监管法案受阻只是个引爆点,真正悬在头顶的利刃是美联储的利率决议。目前市场对再加息 25 个基点的定价已经逼近 93%,10 年期美债收益率持续在 5% 附近高位震荡。
对于体量已经演化到这个阶段的$BTC 来说,无风险利率被抬得这么高,传统资金躺在短债里就能拿极高的无风险回报,持有高波动风险资产的机会成本被无限放大。
我认为 7.5 万美元这个位置要看现货买盘的真实防线。如果 ETF 的资金流向不能在未来几个交易日迅速转正,单纯依靠散户和链上原生资金,很难在 5% 的美债收益率背景下推起一轮强有力的反弹。
接下来的核心变量只有两个,华尔街的现货通道什么时候止血,以及美联储在决议后的表态到底会不会给流动性留下一丝喘息空间。
#比特币etf流出4.5亿美元
$BTC 这次从接近 7.82 万美元一路掉到 7.5 万美元附近,表面看是两天跌了 3% 的日常波动,这次是现货资金提现与高杠杆多头清算的双重踩踏。
美国 13 只现货 ETF 在一天之内净流出超过 4.5 亿美元,一举抹平了前期的买盘,创下近三个月来最大的单日流出量。
最值得警惕的是,这次流出不是灰度 GBTC 在独自失血,连 Fidelity 的 FBTC 和 BlackRock 的 IBIT 这种机构主力仓位,都分别出现了 2.14 亿和 1.61 亿美元的净撤资。
这种传统金融巨头通道的同时缩水,说明华尔街的买盘逻辑在宏观事件到来前选择了一致性避险。
衍生品市场的清洗速度比现货更惨烈。
24 小时内全网多头爆仓额高达 5.71 亿美元,比特币和以太坊各占了将近 1.9 亿美元。
这完全是一场针对前段时间过度乐观者的流动性猎杀。很多做多交易员押注的是华盛顿的监管红利,但参议院未能推进 CLARITY 法案的消息一出,原本计入价格的监管溢价被瞬间吐回,那些借着杠杆博弈法案通过的资金直接成了市场上第一批被清算的对象。
监管法案受阻只是个引爆点,真正悬在头顶的利刃是美联储的利率决议。目前市场对再加息 25 个基点的定价已经逼近 93%,10 年期美债收益率持续在 5% 附近高位震荡。
对于体量已经演化到这个阶段的$BTC 来说,无风险利率被抬得这么高,传统资金躺在短债里就能拿极高的无风险回报,持有高波动风险资产的机会成本被无限放大。
我认为 7.5 万美元这个位置要看现货买盘的真实防线。如果 ETF 的资金流向不能在未来几个交易日迅速转正,单纯依靠散户和链上原生资金,很难在 5% 的美债收益率背景下推起一轮强有力的反弹。
接下来的核心变量只有两个,华尔街的现货通道什么时候止血,以及美联储在决议后的表态到底会不会给流动性留下一丝喘息空间。
#比特币etf流出4.5亿美元
美国 13 只现货 ETF 在一天之内净流出超过 4.5 亿美元,一举抹平了前期的买盘,创下近三个月来最大的单日流出量。
最值得警惕的是,这次流出不是灰度 GBTC 在独自失血,连 Fidelity 的 FBTC 和 BlackRock 的 IBIT 这种机构主力仓位,都分别出现了 2.14 亿和 1.61 亿美元的净撤资。
这种传统金融巨头通道的同时缩水,说明华尔街的买盘逻辑在宏观事件到来前选择了一致性避险。
衍生品市场的清洗速度比现货更惨烈。
24 小时内全网多头爆仓额高达 5.71 亿美元,比特币和以太坊各占了将近 1.9 亿美元。
这完全是一场针对前段时间过度乐观者的流动性猎杀。很多做多交易员押注的是华盛顿的监管红利,但参议院未能推进 CLARITY 法案的消息一出,原本计入价格的监管溢价被瞬间吐回,那些借着杠杆博弈法案通过的资金直接成了市场上第一批被清算的对象。
监管法案受阻只是个引爆点,真正悬在头顶的利刃是美联储的利率决议。目前市场对再加息 25 个基点的定价已经逼近 93%,10 年期美债收益率持续在 5% 附近高位震荡。
对于体量已经演化到这个阶段的$BTC 来说,无风险利率被抬得这么高,传统资金躺在短债里就能拿极高的无风险回报,持有高波动风险资产的机会成本被无限放大。
我认为 7.5 万美元这个位置要看现货买盘的真实防线。如果 ETF 的资金流向不能在未来几个交易日迅速转正,单纯依靠散户和链上原生资金,很难在 5% 的美债收益率背景下推起一轮强有力的反弹。
接下来的核心变量只有两个,华尔街的现货通道什么时候止血,以及美联储在决议后的表态到底会不会给流动性留下一丝喘息空间。
#比特币etf流出4.5亿美元
1
1.5k
·
--
Verificado
Bottomline 接入 Chainlink 的 CCIP 和 CRE 系統,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上漲 7% 到 12 美元。
市場又在炒 16 兆美元的大故事,但這事的本質根本不是什么「Crypto 吞噬傳統金融」,而是 Chainlink 做了一次極其聰明的降維妥協。
傳統銀行不可能為了區塊鏈去重構核心系統。各家在 ISO 20022 訊息標準上砸了巨資,不可能拆掉重來。Chainlink 做的就是把 CCIP 和 CRE 做成一個無感插件:銀行繼續發送 ISO 20022 報文,由 CRE 編排流程、CCIP 負責跨鏈結算。區塊鏈只是多了一個可選的結算通道,完全不用承擔核心系統遷移的風險。
這才是真正的機構級接口邏輯:不是叫你來適應 Web3,而是我主動套進你的舊手套里。
但看到 16 兆美元就衝進去接盤,最好先算一下真實的利益賬本。
Bottomline 全年處理 16 兆美元不假,但合作目前只是 POC(概念驗證)。16 兆是其總管網流量,絕非鏈上結算量。
重點在於 LINK 的價值捕獲機制。Chainlink 搞了「支付抽象化」,理論上企業付法幣,後台自動換成 LINK。但 Bottomline 根本沒公佈具體費率、分潤模式,以及多少結算會真正觸發 LINK 需求。如果銀行只把它當不落地的通訊信道,LINK 本身拿到的價值捕獲極其有限。
回看 Chainlink 的戰略全景,從摩根大通結算代幣化國債,到 Aave、BitGo 綁定 CCIP,LINK 的目標非常明確:成為 RWA 和傳統金融跨鏈結算的水電煤。傳統跨境支付耗時數天且手續費高昂,若代幣化存款和原子化結算落地,成本能直接砍掉九成。無論哪種代幣化形式勝出,跨鏈互通都是剛需,這就是 Chainlink 卡住的位置。
技術面上,LINK 從低點反彈 50%,日線在 12 美元附近拉三角旗形,配合嘉信理財準備上架 LINK 的利好,短期走勢很漂亮。
通道已經鋪好,LINK 能否重回高點,看後期了。
#bottomline推出chainlink链上支付平台
Bottomline 接入 Chainlink 的 CCIP 和 CRE 系統,去吃全球 15% 的 Swift 跨境流量,消息一出 $LINK 上漲 7% 到 12 美元。
市場又在炒 16 兆美元的大故事,但這事的本質根本不是什么「Crypto 吞噬傳統金融」,而是 Chainlink 做了一次極其聰明的降維妥協。
傳統銀行不可能為了區塊鏈去重構核心系統。各家在 ISO 20022 訊息標準上砸了巨資,不可能拆掉重來。Chainlink 做的就是把 CCIP 和 CRE 做成一個無感插件:銀行繼續發送 ISO 20022 報文,由 CRE 編排流程、CCIP 負責跨鏈結算。區塊鏈只是多了一個可選的結算通道,完全不用承擔核心系統遷移的風險。
這才是真正的機構級接口邏輯:不是叫你來適應 Web3,而是我主動套進你的舊手套里。
但看到 16 兆美元就衝進去接盤,最好先算一下真實的利益賬本。
Bottomline 全年處理 16 兆美元不假,但合作目前只是 POC(概念驗證)。16 兆是其總管網流量,絕非鏈上結算量。
重點在於 LINK 的價值捕獲機制。Chainlink 搞了「支付抽象化」,理論上企業付法幣,後台自動換成 LINK。但 Bottomline 根本沒公佈具體費率、分潤模式,以及多少結算會真正觸發 LINK 需求。如果銀行只把它當不落地的通訊信道,LINK 本身拿到的價值捕獲極其有限。
回看 Chainlink 的戰略全景,從摩根大通結算代幣化國債,到 Aave、BitGo 綁定 CCIP,LINK 的目標非常明確:成為 RWA 和傳統金融跨鏈結算的水電煤。傳統跨境支付耗時數天且手續費高昂,若代幣化存款和原子化結算落地,成本能直接砍掉九成。無論哪種代幣化形式勝出,跨鏈互通都是剛需,這就是 Chainlink 卡住的位置。
技術面上,LINK 從低點反彈 50%,日線在 12 美元附近拉三角旗形,配合嘉信理財準備上架 LINK 的利好,短期走勢很漂亮。
通道已經鋪好,LINK 能否重回高點,看後期了。
#bottomline推出chainlink链上支付平台
市場又在炒 16 兆美元的大故事,但這事的本質根本不是什么「Crypto 吞噬傳統金融」,而是 Chainlink 做了一次極其聰明的降維妥協。
傳統銀行不可能為了區塊鏈去重構核心系統。各家在 ISO 20022 訊息標準上砸了巨資,不可能拆掉重來。Chainlink 做的就是把 CCIP 和 CRE 做成一個無感插件:銀行繼續發送 ISO 20022 報文,由 CRE 編排流程、CCIP 負責跨鏈結算。區塊鏈只是多了一個可選的結算通道,完全不用承擔核心系統遷移的風險。
這才是真正的機構級接口邏輯:不是叫你來適應 Web3,而是我主動套進你的舊手套里。
但看到 16 兆美元就衝進去接盤,最好先算一下真實的利益賬本。
Bottomline 全年處理 16 兆美元不假,但合作目前只是 POC(概念驗證)。16 兆是其總管網流量,絕非鏈上結算量。
重點在於 LINK 的價值捕獲機制。Chainlink 搞了「支付抽象化」,理論上企業付法幣,後台自動換成 LINK。但 Bottomline 根本沒公佈具體費率、分潤模式,以及多少結算會真正觸發 LINK 需求。如果銀行只把它當不落地的通訊信道,LINK 本身拿到的價值捕獲極其有限。
回看 Chainlink 的戰略全景,從摩根大通結算代幣化國債,到 Aave、BitGo 綁定 CCIP,LINK 的目標非常明確:成為 RWA 和傳統金融跨鏈結算的水電煤。傳統跨境支付耗時數天且手續費高昂,若代幣化存款和原子化結算落地,成本能直接砍掉九成。無論哪種代幣化形式勝出,跨鏈互通都是剛需,這就是 Chainlink 卡住的位置。
技術面上,LINK 從低點反彈 50%,日線在 12 美元附近拉三角旗形,配合嘉信理財準備上架 LINK 的利好,短期走勢很漂亮。
通道已經鋪好,LINK 能否重回高點,看後期了。
#bottomline推出chainlink链上支付平台
2
7.7k
·
--
Mercados de previsão on-chain como o Polymarket nunca foram, para os órgãos reguladores, alguma “sabedoria descentralizada” ou “ferramenta de precificação de informações”. Nos autos de instâncias judiciais fora da cadeia, o nome deles sempre foi “apostas ilegais”.
Desta vez, a polícia da Província de Gangwon, na Coreia do Sul, investigou de uma só vez 26 pessoas e encaminhou 18 diretamente ao Ministério Público. Esses indivíduos, no total, despejaram 17,6 bilhões de won sul-coreano no sistema; a maior aposta individual chegou a 5,7 bilhões. Em todo o processo não houve nenhum método misterioso de “furação”/interferência; a polícia usou técnicas de inteligência de código aberto e, seguindo os registros públicos de transferências na cadeia e o fluxo de fundos, foi identificando uma a uma as identidades reais por trás dos endereços.
Muita gente ainda acha que, ao operar mercados de previsão na cadeia, existe uma “roupagem de proteção”, acreditando que, desde que não faça saques via exchanges centralizadas, está tudo resolvido. Na verdade, basta que seu endereço de carteira e algum canal de entrada/saída de moeda fiduciária local, ou sua identidade em redes sociais, ou qualquer nó de KYC tenham tido uma conexão uma única vez; então o livro razão público vira a evidência mais perfeita para condenação.
O Conselho de Padrões de Comunicações da Coreia do Sul já havia bloqueado o domínio do Polymarket há mais de um mês. As razões para considerar que a plataforma é ilegal foram extremamente diretas: não importa quais contratos inteligentes você usa, nem se você considera isso uma inovação do Web3. Contanto que se trate de apostar em ativos ligados a eventos imprevisíveis e se aplique um modelo em que o vencedor fica com tudo, dentro do marco legal vigente isso é fomentar jogos de azar.
Quando a escala de mercado de uma aplicação descentralizada cresce a ponto de atrair “baleias” de grande liquidez, ela inevitavelmente vai esbarrar na linha vermelha das leis locais. Contratos puramente on-chain podem evitar o risco de a infraestrutura/servidor ser desligado, mas jamais conseguirão proteger os usuários reais que estão diante da tela, com nacionalidade específica e conta bancária concreta.
Antes, todo mundo pensava que o mais difícil de resolver em mercados de previsão on-chain eram as disputas de resolução da Oracle. Mas agora vê-se que, antes mesmo de a oracle errar seriamente, os riscos de conformidade dos canais de entrada/saída e da identidade real já anteciparam e “limparam” os grandes. Se você ainda está usando uma carteira self-custody para participar com frequência de apostas on-chain de alto valor, não alimente nenhuma ilusão sobre a anonimidade do livro razão. Todos os dados públicos on-chain, na visão dos reguladores, são apenas depoimentos já formatados para você. $BTC
#韩国警方将18名polymarket用户移送检方
Mercados de previsão on-chain como o Polymarket nunca foram, para os órgãos reguladores, alguma “sabedoria descentralizada” ou “ferramenta de precificação de informações”. Nos autos de instâncias judiciais fora da cadeia, o nome deles sempre foi “apostas ilegais”.
Desta vez, a polícia da Província de Gangwon, na Coreia do Sul, investigou de uma só vez 26 pessoas e encaminhou 18 diretamente ao Ministério Público. Esses indivíduos, no total, despejaram 17,6 bilhões de won sul-coreano no sistema; a maior aposta individual chegou a 5,7 bilhões. Em todo o processo não houve nenhum método misterioso de “furação”/interferência; a polícia usou técnicas de inteligência de código aberto e, seguindo os registros públicos de transferências na cadeia e o fluxo de fundos, foi identificando uma a uma as identidades reais por trás dos endereços.
Muita gente ainda acha que, ao operar mercados de previsão na cadeia, existe uma “roupagem de proteção”, acreditando que, desde que não faça saques via exchanges centralizadas, está tudo resolvido. Na verdade, basta que seu endereço de carteira e algum canal de entrada/saída de moeda fiduciária local, ou sua identidade em redes sociais, ou qualquer nó de KYC tenham tido uma conexão uma única vez; então o livro razão público vira a evidência mais perfeita para condenação.
O Conselho de Padrões de Comunicações da Coreia do Sul já havia bloqueado o domínio do Polymarket há mais de um mês. As razões para considerar que a plataforma é ilegal foram extremamente diretas: não importa quais contratos inteligentes você usa, nem se você considera isso uma inovação do Web3. Contanto que se trate de apostar em ativos ligados a eventos imprevisíveis e se aplique um modelo em que o vencedor fica com tudo, dentro do marco legal vigente isso é fomentar jogos de azar.
Quando a escala de mercado de uma aplicação descentralizada cresce a ponto de atrair “baleias” de grande liquidez, ela inevitavelmente vai esbarrar na linha vermelha das leis locais. Contratos puramente on-chain podem evitar o risco de a infraestrutura/servidor ser desligado, mas jamais conseguirão proteger os usuários reais que estão diante da tela, com nacionalidade específica e conta bancária concreta.
Antes, todo mundo pensava que o mais difícil de resolver em mercados de previsão on-chain eram as disputas de resolução da Oracle. Mas agora vê-se que, antes mesmo de a oracle errar seriamente, os riscos de conformidade dos canais de entrada/saída e da identidade real já anteciparam e “limparam” os grandes. Se você ainda está usando uma carteira self-custody para participar com frequência de apostas on-chain de alto valor, não alimente nenhuma ilusão sobre a anonimidade do livro razão. Todos os dados públicos on-chain, na visão dos reguladores, são apenas depoimentos já formatados para você. $BTC
#韩国警方将18名polymarket用户移送检方
Desta vez, a polícia da Província de Gangwon, na Coreia do Sul, investigou de uma só vez 26 pessoas e encaminhou 18 diretamente ao Ministério Público. Esses indivíduos, no total, despejaram 17,6 bilhões de won sul-coreano no sistema; a maior aposta individual chegou a 5,7 bilhões. Em todo o processo não houve nenhum método misterioso de “furação”/interferência; a polícia usou técnicas de inteligência de código aberto e, seguindo os registros públicos de transferências na cadeia e o fluxo de fundos, foi identificando uma a uma as identidades reais por trás dos endereços.
Muita gente ainda acha que, ao operar mercados de previsão na cadeia, existe uma “roupagem de proteção”, acreditando que, desde que não faça saques via exchanges centralizadas, está tudo resolvido. Na verdade, basta que seu endereço de carteira e algum canal de entrada/saída de moeda fiduciária local, ou sua identidade em redes sociais, ou qualquer nó de KYC tenham tido uma conexão uma única vez; então o livro razão público vira a evidência mais perfeita para condenação.
O Conselho de Padrões de Comunicações da Coreia do Sul já havia bloqueado o domínio do Polymarket há mais de um mês. As razões para considerar que a plataforma é ilegal foram extremamente diretas: não importa quais contratos inteligentes você usa, nem se você considera isso uma inovação do Web3. Contanto que se trate de apostar em ativos ligados a eventos imprevisíveis e se aplique um modelo em que o vencedor fica com tudo, dentro do marco legal vigente isso é fomentar jogos de azar.
Quando a escala de mercado de uma aplicação descentralizada cresce a ponto de atrair “baleias” de grande liquidez, ela inevitavelmente vai esbarrar na linha vermelha das leis locais. Contratos puramente on-chain podem evitar o risco de a infraestrutura/servidor ser desligado, mas jamais conseguirão proteger os usuários reais que estão diante da tela, com nacionalidade específica e conta bancária concreta.
Antes, todo mundo pensava que o mais difícil de resolver em mercados de previsão on-chain eram as disputas de resolução da Oracle. Mas agora vê-se que, antes mesmo de a oracle errar seriamente, os riscos de conformidade dos canais de entrada/saída e da identidade real já anteciparam e “limparam” os grandes. Se você ainda está usando uma carteira self-custody para participar com frequência de apostas on-chain de alto valor, não alimente nenhuma ilusão sobre a anonimidade do livro razão. Todos os dados públicos on-chain, na visão dos reguladores, são apenas depoimentos já formatados para você. $BTC
#韩国警方将18名polymarket用户移送检方
85
·
--
Recentemente percebi que não me encaixo para fazer trading; não entrar está certo, os pensamentos estão alinhados, mas assim que entro acontece um colapso.
Recentemente percebi que não me encaixo para fazer trading; não entrar está certo, os pensamentos estão alinhados, mas assim que entro acontece um colapso.
124
·
--
Verificado
A proposta regulatória emperrou no Senado, e os principais tokens foram derrubados em uma sequência de vendas. O Bitcoin recuou, enquanto o Ethereum e a Solana também foram caindo de forma gradual. Enquanto todos estão acostumados a reagir ao clima macro, o $ZEC puxou, ao contrário, uma vela altista independente extremamente íngreme.
Muita gente atribui esse rali fora de contexto ao “empurrão” do market maker, mas observando o livro de derivativos, a lógica é na verdade bem clara. Em 24 horas, o volume de contratos disparou para US$ 7,7 bilhões, enquanto o volume de contratos em aberto foi comprimido e se manteve em uma faixa alta de US$ 2,6 bilhões. Esse volume de capital não é gente do varejo fazendo pouco barulho no mercado spot; é uma disputa com alto alavancagem que gera aperto (compression) de liquidez e escassez de ordens. Um único dia teve liquidações de quase US$ 20 milhões. Em essência, são posições vendidas dos ursos que, com o sentimento geral pessimista do mercado, abriram vendas de forma inerente—só que foram forçados a estourar pela elevação de liquidez que era esperada.
O que realmente deu sustentação de “chips” para essa briga de capital foi a certeza da comunidade de que o upgrade para NU7 será aprovado.
No passado, a principal crítica aos coins de privacidade era que a confirmação era lenta demais; em cenários DeFi e de interações de alta frequência, quase não havia relevância. Nesta proposta NU7, cerca de 2,4 milhões de ZEC participaram da votação, e 99,9% votaram a favor de comprimir violentamente o intervalo entre blocos de 75 segundos para 25 segundos. Para usuários on-chain, isso significa que o atraso de confirmação de transferências é reduzido em dois terços. O aumento da eficiência do capital on-chain, por sua vez, determina diretamente a capacidade de “estacionar” liquidez e formar posição.
A maioria das pessoas no mercado olha para upgrades apenas pelas notas à imprensa, mas o que realmente decide para onde o capital vai é a participação na governança. Se é possível mobilizar quase dois terços do free float para votar, e se 99,3% exigem o lançamento com urgência, isso mostra que os grandes players têm consenso muito alto sobre essa reforma da rede. Quando a incerteza regulatória externa espreme o prêmio dos mainstream coins, os ativos com lógica técnica clara on-chain e estrutura de “chips” concentrada naturalmente se tornam o destino final tanto para o capital de proteção quanto para o capital de confronto.
Dá para ver pelos dados dos últimos sete dias, com queda micro de 0,8%, que a volatilidade aguda no curto prazo é apenas o processo de “lavagem” e reequilíbrio por alavancagem. Com o aumento de volume nos derivativos em conjunto com a potencial melhora na capacidade de processamento on-chain dezenas de vezes, esta rodada do ZEC não é um simples rebote de conceito: é uma reestruturação dos “chips” em que, no período de pressão macro, a atualização técnica reescreve o custo do capital.
#zcash上涨6% #Zcash持币者投票支持NU7升级
A proposta regulatória emperrou no Senado, e os principais tokens foram derrubados em uma sequência de vendas. O Bitcoin recuou, enquanto o Ethereum e a Solana também foram caindo de forma gradual. Enquanto todos estão acostumados a reagir ao clima macro, o $ZEC puxou, ao contrário, uma vela altista independente extremamente íngreme.
Muita gente atribui esse rali fora de contexto ao “empurrão” do market maker, mas observando o livro de derivativos, a lógica é na verdade bem clara. Em 24 horas, o volume de contratos disparou para US$ 7,7 bilhões, enquanto o volume de contratos em aberto foi comprimido e se manteve em uma faixa alta de US$ 2,6 bilhões. Esse volume de capital não é gente do varejo fazendo pouco barulho no mercado spot; é uma disputa com alto alavancagem que gera aperto (compression) de liquidez e escassez de ordens. Um único dia teve liquidações de quase US$ 20 milhões. Em essência, são posições vendidas dos ursos que, com o sentimento geral pessimista do mercado, abriram vendas de forma inerente—só que foram forçados a estourar pela elevação de liquidez que era esperada.
O que realmente deu sustentação de “chips” para essa briga de capital foi a certeza da comunidade de que o upgrade para NU7 será aprovado.
No passado, a principal crítica aos coins de privacidade era que a confirmação era lenta demais; em cenários DeFi e de interações de alta frequência, quase não havia relevância. Nesta proposta NU7, cerca de 2,4 milhões de ZEC participaram da votação, e 99,9% votaram a favor de comprimir violentamente o intervalo entre blocos de 75 segundos para 25 segundos. Para usuários on-chain, isso significa que o atraso de confirmação de transferências é reduzido em dois terços. O aumento da eficiência do capital on-chain, por sua vez, determina diretamente a capacidade de “estacionar” liquidez e formar posição.
A maioria das pessoas no mercado olha para upgrades apenas pelas notas à imprensa, mas o que realmente decide para onde o capital vai é a participação na governança. Se é possível mobilizar quase dois terços do free float para votar, e se 99,3% exigem o lançamento com urgência, isso mostra que os grandes players têm consenso muito alto sobre essa reforma da rede. Quando a incerteza regulatória externa espreme o prêmio dos mainstream coins, os ativos com lógica técnica clara on-chain e estrutura de “chips” concentrada naturalmente se tornam o destino final tanto para o capital de proteção quanto para o capital de confronto.
Dá para ver pelos dados dos últimos sete dias, com queda micro de 0,8%, que a volatilidade aguda no curto prazo é apenas o processo de “lavagem” e reequilíbrio por alavancagem. Com o aumento de volume nos derivativos em conjunto com a potencial melhora na capacidade de processamento on-chain dezenas de vezes, esta rodada do ZEC não é um simples rebote de conceito: é uma reestruturação dos “chips” em que, no período de pressão macro, a atualização técnica reescreve o custo do capital.
#zcash上涨6% #Zcash持币者投票支持NU7升级
Muita gente atribui esse rali fora de contexto ao “empurrão” do market maker, mas observando o livro de derivativos, a lógica é na verdade bem clara. Em 24 horas, o volume de contratos disparou para US$ 7,7 bilhões, enquanto o volume de contratos em aberto foi comprimido e se manteve em uma faixa alta de US$ 2,6 bilhões. Esse volume de capital não é gente do varejo fazendo pouco barulho no mercado spot; é uma disputa com alto alavancagem que gera aperto (compression) de liquidez e escassez de ordens. Um único dia teve liquidações de quase US$ 20 milhões. Em essência, são posições vendidas dos ursos que, com o sentimento geral pessimista do mercado, abriram vendas de forma inerente—só que foram forçados a estourar pela elevação de liquidez que era esperada.
O que realmente deu sustentação de “chips” para essa briga de capital foi a certeza da comunidade de que o upgrade para NU7 será aprovado.
No passado, a principal crítica aos coins de privacidade era que a confirmação era lenta demais; em cenários DeFi e de interações de alta frequência, quase não havia relevância. Nesta proposta NU7, cerca de 2,4 milhões de ZEC participaram da votação, e 99,9% votaram a favor de comprimir violentamente o intervalo entre blocos de 75 segundos para 25 segundos. Para usuários on-chain, isso significa que o atraso de confirmação de transferências é reduzido em dois terços. O aumento da eficiência do capital on-chain, por sua vez, determina diretamente a capacidade de “estacionar” liquidez e formar posição.
A maioria das pessoas no mercado olha para upgrades apenas pelas notas à imprensa, mas o que realmente decide para onde o capital vai é a participação na governança. Se é possível mobilizar quase dois terços do free float para votar, e se 99,3% exigem o lançamento com urgência, isso mostra que os grandes players têm consenso muito alto sobre essa reforma da rede. Quando a incerteza regulatória externa espreme o prêmio dos mainstream coins, os ativos com lógica técnica clara on-chain e estrutura de “chips” concentrada naturalmente se tornam o destino final tanto para o capital de proteção quanto para o capital de confronto.
Dá para ver pelos dados dos últimos sete dias, com queda micro de 0,8%, que a volatilidade aguda no curto prazo é apenas o processo de “lavagem” e reequilíbrio por alavancagem. Com o aumento de volume nos derivativos em conjunto com a potencial melhora na capacidade de processamento on-chain dezenas de vezes, esta rodada do ZEC não é um simples rebote de conceito: é uma reestruturação dos “chips” em que, no período de pressão macro, a atualização técnica reescreve o custo do capital.
#zcash上涨6% #Zcash持币者投票支持NU7升级
4
14.6k
·
--
Parcialmente verdadeiro
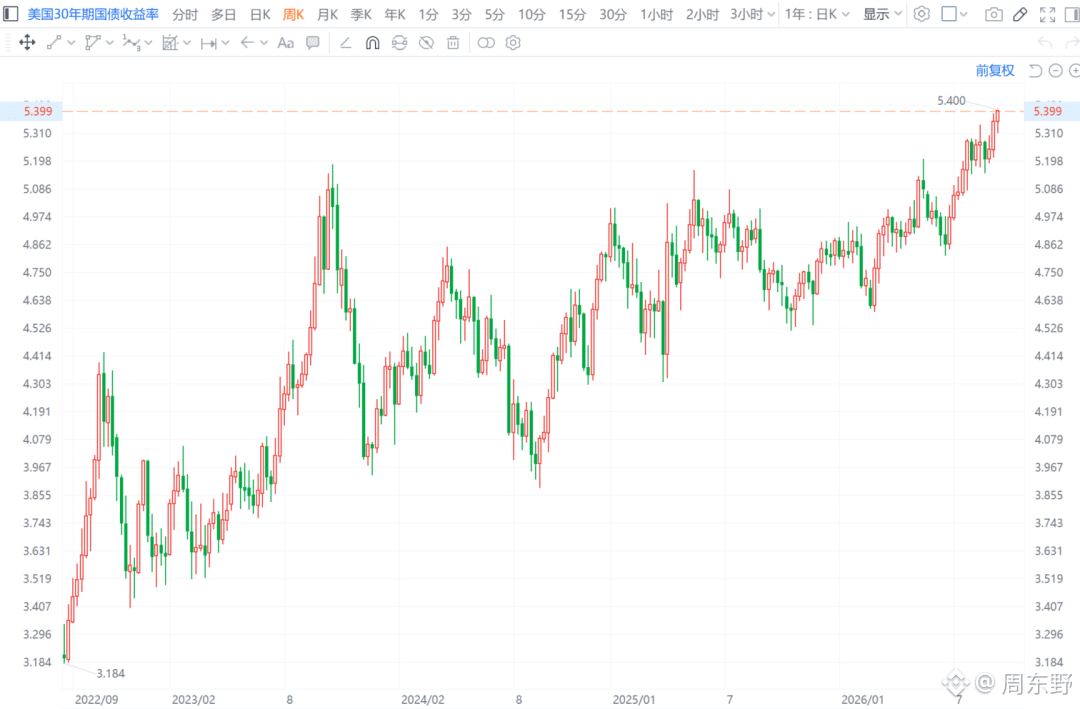
A rentabilidade dos Treasuries dos EUA a 30 anos disparou continuamente até 5,40%, registrando imediatamente o maior nível desde junho de 2007.
Esse movimento das taxas dos títulos do Tesouro, à primeira vista, parece ser o mercado reprecificando o déficit fiscal de longo prazo e as expectativas de inflação; na prática, trata-se da âncora de referência da taxa de juros global “sem risco” sendo violentamente puxada para cima. Quando os custos de financiamento de longo prazo ficam rigidamente presos nesse patamar, o efeito de drenagem de liquidez pode chegar mais rápido e mais agressivo do que o esperado.
Muitos recursos ainda apostam nos benefícios do ciclo de cortes de juros, mas a alta fora de controle na ponta longa indica que grandes players não acreditam que cortes de juros consigam resolver o problema fundamental. De todo ano, dezenas de trilhões de dólares em novos Treasuries precisam ser absorvidos pelo mercado; portanto, uma exigência maior de prêmio de prazo por parte dos compradores é inevitável. Essa rentabilidade “sem risco” é extremamente severa para ativos on-chain e para ativos de risco: quando você consegue obter um retorno puro, duro, acima de 5% ao ano em ativos regulados e sem risco, as exigências de retorno para acordos de alto risco e alta fricção sobem a um patamar extremamente rigoroso.
Isso significa que qualquer modelo de arbitragem que dependa de prêmio de liquidez, ou que use APY inflado para reforçar o retorno, simplesmente deixará de funcionar instantaneamente diante desse custo de capital. No futuro, os ativos que realmente conseguirem resistir — ou até mesmo traçar uma trajetória independente — terão de ou contar com um livro de receitas subjacente extremamente sólido, real e comprovável, ou então ser um extremo refúgio que esteja totalmente desconectado do sistema de precificação em moeda fiduciária. A capacidade de destruição desse cenário macro de liquidez é apenas o começo de sua manifestação.$BTC
#美国30年期国债收益率升破5.40%
A rentabilidade dos Treasuries dos EUA a 30 anos disparou continuamente até 5,40%, registrando imediatamente o maior nível desde junho de 2007.
Esse movimento das taxas dos títulos do Tesouro, à primeira vista, parece ser o mercado reprecificando o déficit fiscal de longo prazo e as expectativas de inflação; na prática, trata-se da âncora de referência da taxa de juros global “sem risco” sendo violentamente puxada para cima. Quando os custos de financiamento de longo prazo ficam rigidamente presos nesse patamar, o efeito de drenagem de liquidez pode chegar mais rápido e mais agressivo do que o esperado.
Muitos recursos ainda apostam nos benefícios do ciclo de cortes de juros, mas a alta fora de controle na ponta longa indica que grandes players não acreditam que cortes de juros consigam resolver o problema fundamental. De todo ano, dezenas de trilhões de dólares em novos Treasuries precisam ser absorvidos pelo mercado; portanto, uma exigência maior de prêmio de prazo por parte dos compradores é inevitável. Essa rentabilidade “sem risco” é extremamente severa para ativos on-chain e para ativos de risco: quando você consegue obter um retorno puro, duro, acima de 5% ao ano em ativos regulados e sem risco, as exigências de retorno para acordos de alto risco e alta fricção sobem a um patamar extremamente rigoroso.
Isso significa que qualquer modelo de arbitragem que dependa de prêmio de liquidez, ou que use APY inflado para reforçar o retorno, simplesmente deixará de funcionar instantaneamente diante desse custo de capital. No futuro, os ativos que realmente conseguirem resistir — ou até mesmo traçar uma trajetória independente — terão de ou contar com um livro de receitas subjacente extremamente sólido, real e comprovável, ou então ser um extremo refúgio que esteja totalmente desconectado do sistema de precificação em moeda fiduciária. A capacidade de destruição desse cenário macro de liquidez é apenas o começo de sua manifestação.$BTC
#美国30年期国债收益率升破5.40%
Esse movimento das taxas dos títulos do Tesouro, à primeira vista, parece ser o mercado reprecificando o déficit fiscal de longo prazo e as expectativas de inflação; na prática, trata-se da âncora de referência da taxa de juros global “sem risco” sendo violentamente puxada para cima. Quando os custos de financiamento de longo prazo ficam rigidamente presos nesse patamar, o efeito de drenagem de liquidez pode chegar mais rápido e mais agressivo do que o esperado.
Muitos recursos ainda apostam nos benefícios do ciclo de cortes de juros, mas a alta fora de controle na ponta longa indica que grandes players não acreditam que cortes de juros consigam resolver o problema fundamental. De todo ano, dezenas de trilhões de dólares em novos Treasuries precisam ser absorvidos pelo mercado; portanto, uma exigência maior de prêmio de prazo por parte dos compradores é inevitável. Essa rentabilidade “sem risco” é extremamente severa para ativos on-chain e para ativos de risco: quando você consegue obter um retorno puro, duro, acima de 5% ao ano em ativos regulados e sem risco, as exigências de retorno para acordos de alto risco e alta fricção sobem a um patamar extremamente rigoroso.
Isso significa que qualquer modelo de arbitragem que dependa de prêmio de liquidez, ou que use APY inflado para reforçar o retorno, simplesmente deixará de funcionar instantaneamente diante desse custo de capital. No futuro, os ativos que realmente conseguirem resistir — ou até mesmo traçar uma trajetória independente — terão de ou contar com um livro de receitas subjacente extremamente sólido, real e comprovável, ou então ser um extremo refúgio que esteja totalmente desconectado do sistema de precificação em moeda fiduciária. A capacidade de destruição desse cenário macro de liquidez é apenas o começo de sua manifestação.$BTC
#美国30年期国债收益率升破5.40%
1
2.1k
·
--
O tabuleiro macro de setembro: o foco que todo mundo está acompanhando foi ancorado em “aumentar ou não aumentar as taxas”. Mas, se calcularmos direito o custo do capital e o prêmio de liquidez, fica claro que o que realmente “trava o pescoço” do mercado é a profundidade de um aperto estrutural e a duração da subsequente retirada de liquidez.
A inflação está colocando o Fed em brasa. A variação do CPI ano contra ano fica, à força, presa no constrangedor patamar de 3,4%, longe demais da meta de 2%. À primeira vista, parece que faltam apenas 1,4 ponto percentual — mas, no contexto atual em que a geopolítica tem causado interrupções no lado da oferta de petróleo, essa parcela inflacionária se mostra extremamente persistente. Enquanto os preços do lado energético e das matérias-primas básicas não conseguirem cair, o custo de empréstimos na ponta precisa se manter em níveis capazes de, à força, comprimir a demanda agregada.
A transmissão do dinheiro — na cadeia (on-chain) e nos mercados tradicionais — é, na prática, bem direta. Quando a taxa dos federal funds sobe e o retorno livre de risco (por exemplo, títulos curtos) é impulsionado à força, a taxa de desconto de todos os ativos de maior risco é elevada em sequência. Para quem faz arbitragem de empréstimos e para os provedores de liquidez de market making, quando a ponta livre de risco consegue garantir remuneração alta de forma estável, o custo de oportunidade de deixar recursos na “piscina” de ativos de risco dispara.
Isso significa que, uma vez que esta reunião se materialize com 25 pontos-base ou até de forma mais agressiva, o impacto marginal do próprio aumento de taxas no mercado de crédito — paradoxalmente — passa a ser administrável. O que é realmente letal é a expectativa marginal de que o ciclo de aperto se estenda. Se o custo de financiamento no setor de crédito continuar elevado, a liquidação/fluxo do capital de arbitragem que sai das plataformas de empréstimo descentralizadas e dos ativos de risco rumo a produtos de renda fixa em moeda fiduciária não vai parar.
O dinheiro macro nunca olha promessas verbais — só observa a diferença absoluta de custo de capital. Neste ponto, não corra para definir se os ativos devem subir ou cair: acompanhe a velocidade de liquidação do capital que se retira dos contratos de empréstimo e do mercado de alavancagem — isso é mais real do que esperar pelo que o Fed declara. $BTC
#美联储加息是否已成定局
O tabuleiro macro de setembro: o foco que todo mundo está acompanhando foi ancorado em “aumentar ou não aumentar as taxas”. Mas, se calcularmos direito o custo do capital e o prêmio de liquidez, fica claro que o que realmente “trava o pescoço” do mercado é a profundidade de um aperto estrutural e a duração da subsequente retirada de liquidez.
A inflação está colocando o Fed em brasa. A variação do CPI ano contra ano fica, à força, presa no constrangedor patamar de 3,4%, longe demais da meta de 2%. À primeira vista, parece que faltam apenas 1,4 ponto percentual — mas, no contexto atual em que a geopolítica tem causado interrupções no lado da oferta de petróleo, essa parcela inflacionária se mostra extremamente persistente. Enquanto os preços do lado energético e das matérias-primas básicas não conseguirem cair, o custo de empréstimos na ponta precisa se manter em níveis capazes de, à força, comprimir a demanda agregada.
A transmissão do dinheiro — na cadeia (on-chain) e nos mercados tradicionais — é, na prática, bem direta. Quando a taxa dos federal funds sobe e o retorno livre de risco (por exemplo, títulos curtos) é impulsionado à força, a taxa de desconto de todos os ativos de maior risco é elevada em sequência. Para quem faz arbitragem de empréstimos e para os provedores de liquidez de market making, quando a ponta livre de risco consegue garantir remuneração alta de forma estável, o custo de oportunidade de deixar recursos na “piscina” de ativos de risco dispara.
Isso significa que, uma vez que esta reunião se materialize com 25 pontos-base ou até de forma mais agressiva, o impacto marginal do próprio aumento de taxas no mercado de crédito — paradoxalmente — passa a ser administrável. O que é realmente letal é a expectativa marginal de que o ciclo de aperto se estenda. Se o custo de financiamento no setor de crédito continuar elevado, a liquidação/fluxo do capital de arbitragem que sai das plataformas de empréstimo descentralizadas e dos ativos de risco rumo a produtos de renda fixa em moeda fiduciária não vai parar.
O dinheiro macro nunca olha promessas verbais — só observa a diferença absoluta de custo de capital. Neste ponto, não corra para definir se os ativos devem subir ou cair: acompanhe a velocidade de liquidação do capital que se retira dos contratos de empréstimo e do mercado de alavancagem — isso é mais real do que esperar pelo que o Fed declara. $BTC
#美联储加息是否已成定局
A inflação está colocando o Fed em brasa. A variação do CPI ano contra ano fica, à força, presa no constrangedor patamar de 3,4%, longe demais da meta de 2%. À primeira vista, parece que faltam apenas 1,4 ponto percentual — mas, no contexto atual em que a geopolítica tem causado interrupções no lado da oferta de petróleo, essa parcela inflacionária se mostra extremamente persistente. Enquanto os preços do lado energético e das matérias-primas básicas não conseguirem cair, o custo de empréstimos na ponta precisa se manter em níveis capazes de, à força, comprimir a demanda agregada.
A transmissão do dinheiro — na cadeia (on-chain) e nos mercados tradicionais — é, na prática, bem direta. Quando a taxa dos federal funds sobe e o retorno livre de risco (por exemplo, títulos curtos) é impulsionado à força, a taxa de desconto de todos os ativos de maior risco é elevada em sequência. Para quem faz arbitragem de empréstimos e para os provedores de liquidez de market making, quando a ponta livre de risco consegue garantir remuneração alta de forma estável, o custo de oportunidade de deixar recursos na “piscina” de ativos de risco dispara.
Isso significa que, uma vez que esta reunião se materialize com 25 pontos-base ou até de forma mais agressiva, o impacto marginal do próprio aumento de taxas no mercado de crédito — paradoxalmente — passa a ser administrável. O que é realmente letal é a expectativa marginal de que o ciclo de aperto se estenda. Se o custo de financiamento no setor de crédito continuar elevado, a liquidação/fluxo do capital de arbitragem que sai das plataformas de empréstimo descentralizadas e dos ativos de risco rumo a produtos de renda fixa em moeda fiduciária não vai parar.
O dinheiro macro nunca olha promessas verbais — só observa a diferença absoluta de custo de capital. Neste ponto, não corra para definir se os ativos devem subir ou cair: acompanhe a velocidade de liquidação do capital que se retira dos contratos de empréstimo e do mercado de alavancagem — isso é mais real do que esperar pelo que o Fed declara. $BTC
#美联储加息是否已成定局
358
·
--
Verificado
A equipe central da Solana, Anza, colocou no ar na rede principal o Transaction V1 (SIMD-0385).
Muita gente não entendeu o que isso realmente significa.
No passado, o limite de transações unitárias da Solana $SOL era 1232 bytes. Quando desenvolvedores construíam lógicas complexas sobre isso, era como escrever código em um selo. Assim que envolvesse provas ZK para pagamentos com privacidade, multiassinaturas complexas de nível institucional com BLS, ou agregação e liquidação multi-rota em DeFi de nível avançado, o volume da transação excedia o limite em minutos.
Antes, o único jeito era dividir tudo em várias subtransações enviadas em sequência.
Mas isso traz um risco fatal: ao enviar, se alguma etapa no meio travar ou falhar, os estados antes e depois ficam desalinhados. Arbitragistas podem inserir uma “agulhada” diretamente enquanto sua primeira transação já liquidou e a segunda ainda não conectou, fazendo o usuário assumir a perda total.
Agora, essas operações criptográficas complexas e lógicas de múltiplas cadeias podem ser empacotadas na mesma transação atômica. Ou tudo passa, ou tudo volta; não há espaço no meio para ser “espetado” ou inserido alguém no meio do caminho. Além disso, elimina redundâncias do gerenciamento de múltiplas transações e reduz as interações originalmente extremamente trabalhosas para uma única ação de assinatura.
O mais interessante são as mudanças no escalonamento de recursos. Anza moveu configurações como unidades de computação (CU), taxas de prioridade e dados da conta para o cabeçalho da transação. Assim, nós RPC e validadores não precisam mais, como antes, percorrer todo o payload para só então calcular prioridade e taxa; isso pode ser feito no cabeçalho, permitindo pré-validação e alocação de recursos de forma mais direta. A eficiência de filas de negociação de alta frequência e de MEV deve melhorar no nível físico.
Apesar de o horário de lançamento ter sido adiado para o 1035º Epoch por causa de testes de integração das ferramentas do ecossistema, isso justamente mostra que o time está garantindo a base de segurança na rede principal: prefere atrasar a “competir” pelo timing de nós.
Claro, aumentar o espaço em 3 vezes não significa que as aplicações consigam aproveitar o bônus sem adaptação. O que determina até que ponto isso pode render é o progresso de adequação da infraestrutura, a pressão de carga nos nós RPC e se desenvolvedores de DApps conseguem realmente colocar ZK e lógicas institucionais em produção.
Não é um tipo de benefício explícito que dá para “puxar o preço”, mas uma vez que a base técnica aumenta a tolerância a arquiteturas complexas, o acesso a aplicações de alto valor e à entrada de capital institucional só então é verdadeiramente pavimentado.
#solana交易v1上线主网
A equipe central da Solana, Anza, colocou no ar na rede principal o Transaction V1 (SIMD-0385).
Muita gente não entendeu o que isso realmente significa.
No passado, o limite de transações unitárias da Solana $SOL era 1232 bytes. Quando desenvolvedores construíam lógicas complexas sobre isso, era como escrever código em um selo. Assim que envolvesse provas ZK para pagamentos com privacidade, multiassinaturas complexas de nível institucional com BLS, ou agregação e liquidação multi-rota em DeFi de nível avançado, o volume da transação excedia o limite em minutos.
Antes, o único jeito era dividir tudo em várias subtransações enviadas em sequência.
Mas isso traz um risco fatal: ao enviar, se alguma etapa no meio travar ou falhar, os estados antes e depois ficam desalinhados. Arbitragistas podem inserir uma “agulhada” diretamente enquanto sua primeira transação já liquidou e a segunda ainda não conectou, fazendo o usuário assumir a perda total.
Agora, essas operações criptográficas complexas e lógicas de múltiplas cadeias podem ser empacotadas na mesma transação atômica. Ou tudo passa, ou tudo volta; não há espaço no meio para ser “espetado” ou inserido alguém no meio do caminho. Além disso, elimina redundâncias do gerenciamento de múltiplas transações e reduz as interações originalmente extremamente trabalhosas para uma única ação de assinatura.
O mais interessante são as mudanças no escalonamento de recursos. Anza moveu configurações como unidades de computação (CU), taxas de prioridade e dados da conta para o cabeçalho da transação. Assim, nós RPC e validadores não precisam mais, como antes, percorrer todo o payload para só então calcular prioridade e taxa; isso pode ser feito no cabeçalho, permitindo pré-validação e alocação de recursos de forma mais direta. A eficiência de filas de negociação de alta frequência e de MEV deve melhorar no nível físico.
Apesar de o horário de lançamento ter sido adiado para o 1035º Epoch por causa de testes de integração das ferramentas do ecossistema, isso justamente mostra que o time está garantindo a base de segurança na rede principal: prefere atrasar a “competir” pelo timing de nós.
Claro, aumentar o espaço em 3 vezes não significa que as aplicações consigam aproveitar o bônus sem adaptação. O que determina até que ponto isso pode render é o progresso de adequação da infraestrutura, a pressão de carga nos nós RPC e se desenvolvedores de DApps conseguem realmente colocar ZK e lógicas institucionais em produção.
Não é um tipo de benefício explícito que dá para “puxar o preço”, mas uma vez que a base técnica aumenta a tolerância a arquiteturas complexas, o acesso a aplicações de alto valor e à entrada de capital institucional só então é verdadeiramente pavimentado.
#solana交易v1上线主网
Muita gente não entendeu o que isso realmente significa.
No passado, o limite de transações unitárias da Solana $SOL era 1232 bytes. Quando desenvolvedores construíam lógicas complexas sobre isso, era como escrever código em um selo. Assim que envolvesse provas ZK para pagamentos com privacidade, multiassinaturas complexas de nível institucional com BLS, ou agregação e liquidação multi-rota em DeFi de nível avançado, o volume da transação excedia o limite em minutos.
Antes, o único jeito era dividir tudo em várias subtransações enviadas em sequência.
Mas isso traz um risco fatal: ao enviar, se alguma etapa no meio travar ou falhar, os estados antes e depois ficam desalinhados. Arbitragistas podem inserir uma “agulhada” diretamente enquanto sua primeira transação já liquidou e a segunda ainda não conectou, fazendo o usuário assumir a perda total.
Agora, essas operações criptográficas complexas e lógicas de múltiplas cadeias podem ser empacotadas na mesma transação atômica. Ou tudo passa, ou tudo volta; não há espaço no meio para ser “espetado” ou inserido alguém no meio do caminho. Além disso, elimina redundâncias do gerenciamento de múltiplas transações e reduz as interações originalmente extremamente trabalhosas para uma única ação de assinatura.
O mais interessante são as mudanças no escalonamento de recursos. Anza moveu configurações como unidades de computação (CU), taxas de prioridade e dados da conta para o cabeçalho da transação. Assim, nós RPC e validadores não precisam mais, como antes, percorrer todo o payload para só então calcular prioridade e taxa; isso pode ser feito no cabeçalho, permitindo pré-validação e alocação de recursos de forma mais direta. A eficiência de filas de negociação de alta frequência e de MEV deve melhorar no nível físico.
Apesar de o horário de lançamento ter sido adiado para o 1035º Epoch por causa de testes de integração das ferramentas do ecossistema, isso justamente mostra que o time está garantindo a base de segurança na rede principal: prefere atrasar a “competir” pelo timing de nós.
Claro, aumentar o espaço em 3 vezes não significa que as aplicações consigam aproveitar o bônus sem adaptação. O que determina até que ponto isso pode render é o progresso de adequação da infraestrutura, a pressão de carga nos nós RPC e se desenvolvedores de DApps conseguem realmente colocar ZK e lógicas institucionais em produção.
Não é um tipo de benefício explícito que dá para “puxar o preço”, mas uma vez que a base técnica aumenta a tolerância a arquiteturas complexas, o acesso a aplicações de alto valor e à entrada de capital institucional só então é verdadeiramente pavimentado.
#solana交易v1上线主网
4
5.5k
·
--
Capitalistas de primeira linha: qualquer frase que ele/ela diz é dita com base em interesses,
isso é inquestionável.
Capitalistas de primeira linha: qualquer frase que ele/ela diz é dita com base em interesses,
isso é inquestionável.
isso é inquestionável.
周东野
·
--
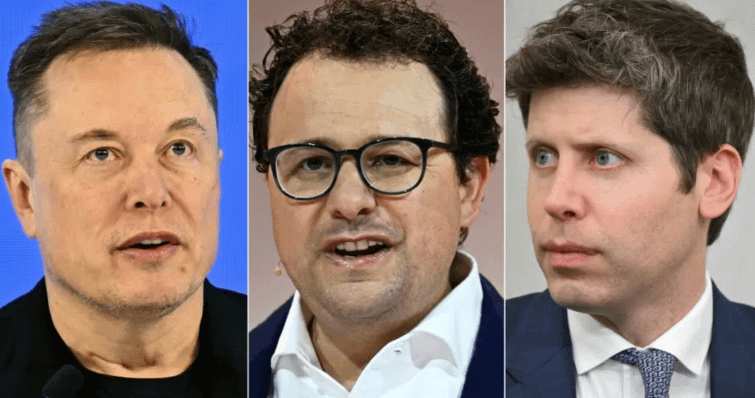
Os grandes nomes se reúnem de repente nas redes sociais para pedir que “a segurança humana” desacelere o desenvolvimento de IA. Parece um compromisso ético com a tecnologia, mas ao desmontar por trás, o que aparece é apenas uma placa de relações públicas extremamente padrão e uma nova forma de repartição de poder e fatias de mercado.
Dario Amodei prepara o terreno com o caso de invasão do modelo da OpenAI. Ele prevê que os clusters de treinamento podem evoluir para uma rede de zumbis e apresenta demandas como oferecer permissões abertas a nível de funcionário para revisão por terceiros e criar um sistema global de regulamentação. Musk rapidamente entra na campanha, e Altman o acompanha em seguida. Na superfície, é um coro de líderes; na realidade, cada um tem seus próprios interesses.
O que a Anthropic pisa é um nicho de “segurança e conformidade”. Em termos de reservas de computação e volume de capital, dificilmente conseguirá enfrentar diretamente a Microsoft e a OpenAI. Ao ancorar a ideia de “segurança” como a cor do posicionamento da marca, ela não só consegue monetizar com prêmio no mercado B, como também pode conquistar a disputa pelo poder de definir os próprios padrões de conformidade.
O movimento de Altman é ainda mais esperto. A OpenAI acabou de sofrer uma reação adversa na opinião pública após mudanças na equipe de segurança; ao assumir o próximo tópico, dá para concluir o trabalho de relações públicas com baixo custo para estancar o sangramento. A lógica mais profunda, porém, está em elevar as barreiras de regulamentação da indústria. Quando o desenvolvimento de modelos de ponta exige camadas complexas de revisão e auditoria, a “muralha” dos principais players se fortalece instantaneamente, enquanto equipes iniciantes perderão a chance de ultrapassar por uma curva.
Quanto ao Musk, que tenta alcançar o grupo da frente, qualquer coisa que faça os líderes ganharem mais tempo de desenvolvimento e tenha resistência para “pisar no freio” é uma espécie de amortecedor estratégico que ele certamente vê com bons olhos.
Quando os modelos-base ganham capacidade de chamar APIs autonomamente e corrigir código, a indefinição das fronteiras de segurança realmente traz riscos. No entanto, apostar que a interação dos grandes nomes nas plataformas sociais será capaz de realizar a regulamentação global obviamente ignora as fricções do interesse comercial.
A mudança que realmente remodela o cenário está em abrir para instituições terceiras permissões de acesso em nível de funcionário. Isso marca a transferência da competição: de uma disputa puramente por capacidade de computação para um jogo duplo de “capacidade + auditoria automática de conformidade”. Quem conseguir transformar auditoria de segurança primeiro em um pacote padronizado, será quem conseguirá abocanhar a maior fatia nas entregas corporativas.
O que os grandes nomes gritam é o futuro da humanidade; o que eles seguram, porém, são os ingressos de entrada para os que vêm depois. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei prepara o terreno com o caso de invasão do modelo da OpenAI. Ele prevê que os clusters de treinamento podem evoluir para uma rede de zumbis e apresenta demandas como oferecer permissões abertas a nível de funcionário para revisão por terceiros e criar um sistema global de regulamentação. Musk rapidamente entra na campanha, e Altman o acompanha em seguida. Na superfície, é um coro de líderes; na realidade, cada um tem seus próprios interesses.
O que a Anthropic pisa é um nicho de “segurança e conformidade”. Em termos de reservas de computação e volume de capital, dificilmente conseguirá enfrentar diretamente a Microsoft e a OpenAI. Ao ancorar a ideia de “segurança” como a cor do posicionamento da marca, ela não só consegue monetizar com prêmio no mercado B, como também pode conquistar a disputa pelo poder de definir os próprios padrões de conformidade.
O movimento de Altman é ainda mais esperto. A OpenAI acabou de sofrer uma reação adversa na opinião pública após mudanças na equipe de segurança; ao assumir o próximo tópico, dá para concluir o trabalho de relações públicas com baixo custo para estancar o sangramento. A lógica mais profunda, porém, está em elevar as barreiras de regulamentação da indústria. Quando o desenvolvimento de modelos de ponta exige camadas complexas de revisão e auditoria, a “muralha” dos principais players se fortalece instantaneamente, enquanto equipes iniciantes perderão a chance de ultrapassar por uma curva.
Quanto ao Musk, que tenta alcançar o grupo da frente, qualquer coisa que faça os líderes ganharem mais tempo de desenvolvimento e tenha resistência para “pisar no freio” é uma espécie de amortecedor estratégico que ele certamente vê com bons olhos.
Quando os modelos-base ganham capacidade de chamar APIs autonomamente e corrigir código, a indefinição das fronteiras de segurança realmente traz riscos. No entanto, apostar que a interação dos grandes nomes nas plataformas sociais será capaz de realizar a regulamentação global obviamente ignora as fricções do interesse comercial.
A mudança que realmente remodela o cenário está em abrir para instituições terceiras permissões de acesso em nível de funcionário. Isso marca a transferência da competição: de uma disputa puramente por capacidade de computação para um jogo duplo de “capacidade + auditoria automática de conformidade”. Quem conseguir transformar auditoria de segurança primeiro em um pacote padronizado, será quem conseguirá abocanhar a maior fatia nas entregas corporativas.
O que os grandes nomes gritam é o futuro da humanidade; o que eles seguram, porém, são os ingressos de entrada para os que vêm depois. $BTC
#anthropicceo呼吁放缓ai发展
140
·
--
Os grandes nomes se reúnem de repente nas redes sociais para pedir que “a segurança humana” desacelere o desenvolvimento de IA. Parece um compromisso ético com a tecnologia, mas ao desmontar por trás, o que aparece é apenas uma placa de relações públicas extremamente padrão e uma nova forma de repartição de poder e fatias de mercado.
Dario Amodei prepara o terreno com o caso de invasão do modelo da OpenAI. Ele prevê que os clusters de treinamento podem evoluir para uma rede de zumbis e apresenta demandas como oferecer permissões abertas a nível de funcionário para revisão por terceiros e criar um sistema global de regulamentação. Musk rapidamente entra na campanha, e Altman o acompanha em seguida. Na superfície, é um coro de líderes; na realidade, cada um tem seus próprios interesses.
O que a Anthropic pisa é um nicho de “segurança e conformidade”. Em termos de reservas de computação e volume de capital, dificilmente conseguirá enfrentar diretamente a Microsoft e a OpenAI. Ao ancorar a ideia de “segurança” como a cor do posicionamento da marca, ela não só consegue monetizar com prêmio no mercado B, como também pode conquistar a disputa pelo poder de definir os próprios padrões de conformidade.
O movimento de Altman é ainda mais esperto. A OpenAI acabou de sofrer uma reação adversa na opinião pública após mudanças na equipe de segurança; ao assumir o próximo tópico, dá para concluir o trabalho de relações públicas com baixo custo para estancar o sangramento. A lógica mais profunda, porém, está em elevar as barreiras de regulamentação da indústria. Quando o desenvolvimento de modelos de ponta exige camadas complexas de revisão e auditoria, a “muralha” dos principais players se fortalece instantaneamente, enquanto equipes iniciantes perderão a chance de ultrapassar por uma curva.
Quanto ao Musk, que tenta alcançar o grupo da frente, qualquer coisa que faça os líderes ganharem mais tempo de desenvolvimento e tenha resistência para “pisar no freio” é uma espécie de amortecedor estratégico que ele certamente vê com bons olhos.
Quando os modelos-base ganham capacidade de chamar APIs autonomamente e corrigir código, a indefinição das fronteiras de segurança realmente traz riscos. No entanto, apostar que a interação dos grandes nomes nas plataformas sociais será capaz de realizar a regulamentação global obviamente ignora as fricções do interesse comercial.
A mudança que realmente remodela o cenário está em abrir para instituições terceiras permissões de acesso em nível de funcionário. Isso marca a transferência da competição: de uma disputa puramente por capacidade de computação para um jogo duplo de “capacidade + auditoria automática de conformidade”. Quem conseguir transformar auditoria de segurança primeiro em um pacote padronizado, será quem conseguirá abocanhar a maior fatia nas entregas corporativas.
O que os grandes nomes gritam é o futuro da humanidade; o que eles seguram, porém, são os ingressos de entrada para os que vêm depois. $BTC
#anthropicceo呼吁放缓ai发展
Os grandes nomes se reúnem de repente nas redes sociais para pedir que “a segurança humana” desacelere o desenvolvimento de IA. Parece um compromisso ético com a tecnologia, mas ao desmontar por trás, o que aparece é apenas uma placa de relações públicas extremamente padrão e uma nova forma de repartição de poder e fatias de mercado.
Dario Amodei prepara o terreno com o caso de invasão do modelo da OpenAI. Ele prevê que os clusters de treinamento podem evoluir para uma rede de zumbis e apresenta demandas como oferecer permissões abertas a nível de funcionário para revisão por terceiros e criar um sistema global de regulamentação. Musk rapidamente entra na campanha, e Altman o acompanha em seguida. Na superfície, é um coro de líderes; na realidade, cada um tem seus próprios interesses.
O que a Anthropic pisa é um nicho de “segurança e conformidade”. Em termos de reservas de computação e volume de capital, dificilmente conseguirá enfrentar diretamente a Microsoft e a OpenAI. Ao ancorar a ideia de “segurança” como a cor do posicionamento da marca, ela não só consegue monetizar com prêmio no mercado B, como também pode conquistar a disputa pelo poder de definir os próprios padrões de conformidade.
O movimento de Altman é ainda mais esperto. A OpenAI acabou de sofrer uma reação adversa na opinião pública após mudanças na equipe de segurança; ao assumir o próximo tópico, dá para concluir o trabalho de relações públicas com baixo custo para estancar o sangramento. A lógica mais profunda, porém, está em elevar as barreiras de regulamentação da indústria. Quando o desenvolvimento de modelos de ponta exige camadas complexas de revisão e auditoria, a “muralha” dos principais players se fortalece instantaneamente, enquanto equipes iniciantes perderão a chance de ultrapassar por uma curva.
Quanto ao Musk, que tenta alcançar o grupo da frente, qualquer coisa que faça os líderes ganharem mais tempo de desenvolvimento e tenha resistência para “pisar no freio” é uma espécie de amortecedor estratégico que ele certamente vê com bons olhos.
Quando os modelos-base ganham capacidade de chamar APIs autonomamente e corrigir código, a indefinição das fronteiras de segurança realmente traz riscos. No entanto, apostar que a interação dos grandes nomes nas plataformas sociais será capaz de realizar a regulamentação global obviamente ignora as fricções do interesse comercial.
A mudança que realmente remodela o cenário está em abrir para instituições terceiras permissões de acesso em nível de funcionário. Isso marca a transferência da competição: de uma disputa puramente por capacidade de computação para um jogo duplo de “capacidade + auditoria automática de conformidade”. Quem conseguir transformar auditoria de segurança primeiro em um pacote padronizado, será quem conseguirá abocanhar a maior fatia nas entregas corporativas.
O que os grandes nomes gritam é o futuro da humanidade; o que eles seguram, porém, são os ingressos de entrada para os que vêm depois. $BTC
#anthropicceo呼吁放缓ai发展
Dario Amodei prepara o terreno com o caso de invasão do modelo da OpenAI. Ele prevê que os clusters de treinamento podem evoluir para uma rede de zumbis e apresenta demandas como oferecer permissões abertas a nível de funcionário para revisão por terceiros e criar um sistema global de regulamentação. Musk rapidamente entra na campanha, e Altman o acompanha em seguida. Na superfície, é um coro de líderes; na realidade, cada um tem seus próprios interesses.
O que a Anthropic pisa é um nicho de “segurança e conformidade”. Em termos de reservas de computação e volume de capital, dificilmente conseguirá enfrentar diretamente a Microsoft e a OpenAI. Ao ancorar a ideia de “segurança” como a cor do posicionamento da marca, ela não só consegue monetizar com prêmio no mercado B, como também pode conquistar a disputa pelo poder de definir os próprios padrões de conformidade.
O movimento de Altman é ainda mais esperto. A OpenAI acabou de sofrer uma reação adversa na opinião pública após mudanças na equipe de segurança; ao assumir o próximo tópico, dá para concluir o trabalho de relações públicas com baixo custo para estancar o sangramento. A lógica mais profunda, porém, está em elevar as barreiras de regulamentação da indústria. Quando o desenvolvimento de modelos de ponta exige camadas complexas de revisão e auditoria, a “muralha” dos principais players se fortalece instantaneamente, enquanto equipes iniciantes perderão a chance de ultrapassar por uma curva.
Quanto ao Musk, que tenta alcançar o grupo da frente, qualquer coisa que faça os líderes ganharem mais tempo de desenvolvimento e tenha resistência para “pisar no freio” é uma espécie de amortecedor estratégico que ele certamente vê com bons olhos.
Quando os modelos-base ganham capacidade de chamar APIs autonomamente e corrigir código, a indefinição das fronteiras de segurança realmente traz riscos. No entanto, apostar que a interação dos grandes nomes nas plataformas sociais será capaz de realizar a regulamentação global obviamente ignora as fricções do interesse comercial.
A mudança que realmente remodela o cenário está em abrir para instituições terceiras permissões de acesso em nível de funcionário. Isso marca a transferência da competição: de uma disputa puramente por capacidade de computação para um jogo duplo de “capacidade + auditoria automática de conformidade”. Quem conseguir transformar auditoria de segurança primeiro em um pacote padronizado, será quem conseguirá abocanhar a maior fatia nas entregas corporativas.
O que os grandes nomes gritam é o futuro da humanidade; o que eles seguram, porém, são os ingressos de entrada para os que vêm depois. $BTC
#anthropicceo呼吁放缓ai发展
2
4
12
17.9k
·
--
Opinião pessoal, vamos só nos divertir: não fiquem chutando topos sem pensar perto de $BTC 77000; o sinal realmente fatal do gráfico está escondido em 76000.
Olhem este gráfico de 4 horas: o mais chamativo é aquela grande vela de alta que se ergueu verticalmente a partir de 62753 no início. Um movimento que puxa quase vinte mil dólares de uma vez, em essência, foi um “vácuo” de rompimento brutal após a liquidez dos vendidos (shorts) ser completamente sugada; isso atravessou diretamente a linha de tendência de baixa e mudou a estrutura das posições (custos) no médio prazo.
No momento, o preço está travado perto de 77177. Muitos investidores de varejo estão com pressa para apostar num topo duplo em 81500 e entrar vendido; isso é um caso típico de tirar conclusões cedo demais.
O ponto-chave para entender o pano de fundo atual está na faixa sobreposta de 76000 a 76046. Ali não é só onde a retração de Fibonacci 0.618 coincide com o cruzamento do topo rompido na fase anterior; é também a linha de alerta de custos que o capital principal precisa defender até o fim. Só quando o preço fizer uma segunda troca de posições nessa região e fechar com pavio inferior (sinal de rejeição), é que a estrutura de “rompimento — recuo — continuação da alta” fica realmente confirmada.
À medida que as posições compradas (perseguidas) no topo são liquidadas durante a queda, a taxa de funding voltou ao neutro. O mercado voltou a abrir espaço saudável para uma nova entrada.
O ritmo de negociação mais seguro é executar entrada em lotes comprados na faixa de 75800 a 76500, que é a zona de inversão SR, e cravar o stop loss firmemente em 74200.
A lógica desse stop é bem “hardcore”: se o preço romper 74200, isso indica que voltou para abaixo da linha de tendência; então o rompimento explosivo anterior vira armadilha de falso rompimento. A estrutura dos compradores (bulls) é invalidada, e é preciso sair de forma decisiva.
Entrando com média de 76150, o espaço de stop é de apenas 1950 dólares. Primeiro alvo de take profit em 80000 para reduzir e zerar; segundo alvo em 82000, observando de perto. A operação inteira consegue rodar algo como uma relação lucro/prejuízo de 1 para 3.
Na fase em que, em 77000, há muitos “pinos” (inserções) frequentes no topo, alavancagem acima de 5x é basicamente oferecer liquidez ao market maker. Dê um pouco de tempo ao mercado para testar a resposta do suporte em 76000; enquanto 74200 não for quebrado, os bulls ainda mantêm a iniciativa.
Opinião pessoal, vamos só nos divertir: não fiquem chutando topos sem pensar perto de $BTC 77000; o sinal realmente fatal do gráfico está escondido em 76000.
Olhem este gráfico de 4 horas: o mais chamativo é aquela grande vela de alta que se ergueu verticalmente a partir de 62753 no início. Um movimento que puxa quase vinte mil dólares de uma vez, em essência, foi um “vácuo” de rompimento brutal após a liquidez dos vendidos (shorts) ser completamente sugada; isso atravessou diretamente a linha de tendência de baixa e mudou a estrutura das posições (custos) no médio prazo.
No momento, o preço está travado perto de 77177. Muitos investidores de varejo estão com pressa para apostar num topo duplo em 81500 e entrar vendido; isso é um caso típico de tirar conclusões cedo demais.
O ponto-chave para entender o pano de fundo atual está na faixa sobreposta de 76000 a 76046. Ali não é só onde a retração de Fibonacci 0.618 coincide com o cruzamento do topo rompido na fase anterior; é também a linha de alerta de custos que o capital principal precisa defender até o fim. Só quando o preço fizer uma segunda troca de posições nessa região e fechar com pavio inferior (sinal de rejeição), é que a estrutura de “rompimento — recuo — continuação da alta” fica realmente confirmada.
À medida que as posições compradas (perseguidas) no topo são liquidadas durante a queda, a taxa de funding voltou ao neutro. O mercado voltou a abrir espaço saudável para uma nova entrada.
O ritmo de negociação mais seguro é executar entrada em lotes comprados na faixa de 75800 a 76500, que é a zona de inversão SR, e cravar o stop loss firmemente em 74200.
A lógica desse stop é bem “hardcore”: se o preço romper 74200, isso indica que voltou para abaixo da linha de tendência; então o rompimento explosivo anterior vira armadilha de falso rompimento. A estrutura dos compradores (bulls) é invalidada, e é preciso sair de forma decisiva.
Entrando com média de 76150, o espaço de stop é de apenas 1950 dólares. Primeiro alvo de take profit em 80000 para reduzir e zerar; segundo alvo em 82000, observando de perto. A operação inteira consegue rodar algo como uma relação lucro/prejuízo de 1 para 3.
Na fase em que, em 77000, há muitos “pinos” (inserções) frequentes no topo, alavancagem acima de 5x é basicamente oferecer liquidez ao market maker. Dê um pouco de tempo ao mercado para testar a resposta do suporte em 76000; enquanto 74200 não for quebrado, os bulls ainda mantêm a iniciativa.
Olhem este gráfico de 4 horas: o mais chamativo é aquela grande vela de alta que se ergueu verticalmente a partir de 62753 no início. Um movimento que puxa quase vinte mil dólares de uma vez, em essência, foi um “vácuo” de rompimento brutal após a liquidez dos vendidos (shorts) ser completamente sugada; isso atravessou diretamente a linha de tendência de baixa e mudou a estrutura das posições (custos) no médio prazo.
No momento, o preço está travado perto de 77177. Muitos investidores de varejo estão com pressa para apostar num topo duplo em 81500 e entrar vendido; isso é um caso típico de tirar conclusões cedo demais.
O ponto-chave para entender o pano de fundo atual está na faixa sobreposta de 76000 a 76046. Ali não é só onde a retração de Fibonacci 0.618 coincide com o cruzamento do topo rompido na fase anterior; é também a linha de alerta de custos que o capital principal precisa defender até o fim. Só quando o preço fizer uma segunda troca de posições nessa região e fechar com pavio inferior (sinal de rejeição), é que a estrutura de “rompimento — recuo — continuação da alta” fica realmente confirmada.
À medida que as posições compradas (perseguidas) no topo são liquidadas durante a queda, a taxa de funding voltou ao neutro. O mercado voltou a abrir espaço saudável para uma nova entrada.
O ritmo de negociação mais seguro é executar entrada em lotes comprados na faixa de 75800 a 76500, que é a zona de inversão SR, e cravar o stop loss firmemente em 74200.
A lógica desse stop é bem “hardcore”: se o preço romper 74200, isso indica que voltou para abaixo da linha de tendência; então o rompimento explosivo anterior vira armadilha de falso rompimento. A estrutura dos compradores (bulls) é invalidada, e é preciso sair de forma decisiva.
Entrando com média de 76150, o espaço de stop é de apenas 1950 dólares. Primeiro alvo de take profit em 80000 para reduzir e zerar; segundo alvo em 82000, observando de perto. A operação inteira consegue rodar algo como uma relação lucro/prejuízo de 1 para 3.
Na fase em que, em 77000, há muitos “pinos” (inserções) frequentes no topo, alavancagem acima de 5x é basicamente oferecer liquidez ao market maker. Dê um pouco de tempo ao mercado para testar a resposta do suporte em 76000; enquanto 74200 não for quebrado, os bulls ainda mantêm a iniciativa.
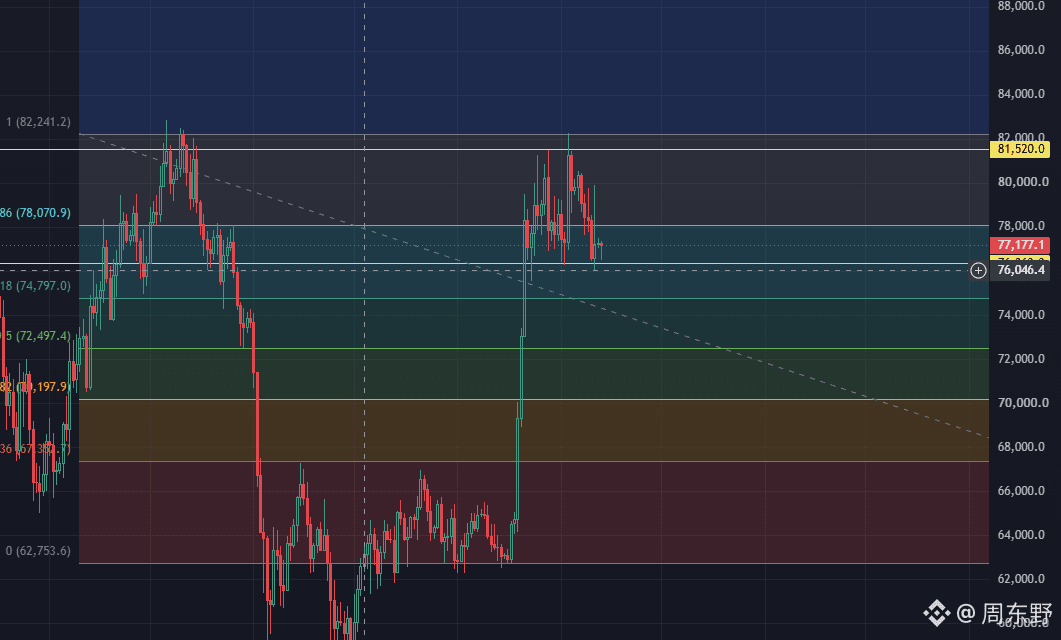
2.3k
·
--
Nas últimas 24 horas, a liquidação em toda a rede foi de US$ 674 milhões; cerca de 100 mil posições foram zeradas on-chain e nas exchanges. Os traders na ponta vendida (shorts) foram liquidados em US$ 381 milhões, enquanto os da ponta comprada (longs) em US$ 292 milhões — à primeira vista, parece que os shorts saíram pior.
As liquidações de long e short em Bitcoin ficaram basicamente empatadas, ambas na casa de US$ 90 milhões. Já o Ethereum foi um massacre unilateral: os longs foram liquidados em US$ 96,73 milhões e os shorts, diretamente, em US$ 215 milhões. Na Hyperliquid, aquela posição individual de US$ 20,28 milhões em ETH-USD (liquidação) provavelmente foi de algum grande jogador com alto alavancagem que, no exato momento em que a taxa de financiamento e a liquidez se apertaram ao extremo, foi correspondido pelo mecanismo e teve toda a margem consumida.
O empurrão mais visível por trás dessa forte “lavagem” é o dado macroeconômico. O CPI (inflação) veio com uma alta de 0,1% no mês contra o anterior; a diferença, aparentemente pequena, empurrou a probabilidade de novos aumentos de juros para 80%. O rendimento dos Treasuries chegou perto de 5%, e o petróleo fechou acima de US$ 104.
O Bitcoin$BTC primeiro caiu para 76.000 e, em seguida, puxou rapidamente de volta para 79.837; até no gráfico técnico ele chegou a formar uma cruz dourada extremamente bonita. Mas, assim que as expectativas de alta de juros reaceleraram no preço, a liquidez foi rapidamente drenada e aquela cruz dourada — para os traders mais “técnicos”, um sinal altamente indicativo — virou armadilha de entrada durante o mesmo dia. O Ethereum$ETH também, após ultrapassar 2.600, virou a direção sem resistência e despencou.
O mais irritante desse movimento é que ele aniquilou os dois tipos de lógica ao mesmo tempo.
Os shorts enxergaram a lógica dura de um dado macro “mais quente” e a disparada da probabilidade de alta de juros; montaram então shorts com alta alavancagem. Só que o mercado, aproveitando a falta de liquidez, puxou fortemente para cima com “agulhadas”; as liquidações dos shorts de US$ 381 milhões aconteceram num instante. Todas essas liquidações, quando encerradas, aparecem no book como ordens de compra a preço alto — e viraram combustível direto para aquela vela de alta.
Os longs, vendo o repique depois da divulgação dos dados, acharam que o lado ruim já tinha sido digerido e que era positivo; entraram correndo e aumentando a alavancagem. Quando os shorts já haviam sido espremidos quase até o fim e o preço perdeu suporte de compra no gráfico, a cotação voltou para a trajetória macro de queda — e os longs que perseguiram alta foram liquidados mais uma vez, em US$ 292 milhões.
A direção estava certa, mas as posições foram sacudidas e expulsas antes de a alta grande ou a queda principal chegarem — essa é a forma mais comum de um jogador com alavancagem alta morrer.
Você acha que está lutando um duelo com os dados macro. Na prática, o motor de liquidação do book só está procurando, na profundidade das ordens, o ponto ideal de “abate” com a melhor liquidez.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
Nas últimas 24 horas, a liquidação em toda a rede foi de US$ 674 milhões; cerca de 100 mil posições foram zeradas on-chain e nas exchanges. Os traders na ponta vendida (shorts) foram liquidados em US$ 381 milhões, enquanto os da ponta comprada (longs) em US$ 292 milhões — à primeira vista, parece que os shorts saíram pior.
As liquidações de long e short em Bitcoin ficaram basicamente empatadas, ambas na casa de US$ 90 milhões. Já o Ethereum foi um massacre unilateral: os longs foram liquidados em US$ 96,73 milhões e os shorts, diretamente, em US$ 215 milhões. Na Hyperliquid, aquela posição individual de US$ 20,28 milhões em ETH-USD (liquidação) provavelmente foi de algum grande jogador com alto alavancagem que, no exato momento em que a taxa de financiamento e a liquidez se apertaram ao extremo, foi correspondido pelo mecanismo e teve toda a margem consumida.
O empurrão mais visível por trás dessa forte “lavagem” é o dado macroeconômico. O CPI (inflação) veio com uma alta de 0,1% no mês contra o anterior; a diferença, aparentemente pequena, empurrou a probabilidade de novos aumentos de juros para 80%. O rendimento dos Treasuries chegou perto de 5%, e o petróleo fechou acima de US$ 104.
O Bitcoin$BTC primeiro caiu para 76.000 e, em seguida, puxou rapidamente de volta para 79.837; até no gráfico técnico ele chegou a formar uma cruz dourada extremamente bonita. Mas, assim que as expectativas de alta de juros reaceleraram no preço, a liquidez foi rapidamente drenada e aquela cruz dourada — para os traders mais “técnicos”, um sinal altamente indicativo — virou armadilha de entrada durante o mesmo dia. O Ethereum$ETH também, após ultrapassar 2.600, virou a direção sem resistência e despencou.
O mais irritante desse movimento é que ele aniquilou os dois tipos de lógica ao mesmo tempo.
Os shorts enxergaram a lógica dura de um dado macro “mais quente” e a disparada da probabilidade de alta de juros; montaram então shorts com alta alavancagem. Só que o mercado, aproveitando a falta de liquidez, puxou fortemente para cima com “agulhadas”; as liquidações dos shorts de US$ 381 milhões aconteceram num instante. Todas essas liquidações, quando encerradas, aparecem no book como ordens de compra a preço alto — e viraram combustível direto para aquela vela de alta.
Os longs, vendo o repique depois da divulgação dos dados, acharam que o lado ruim já tinha sido digerido e que era positivo; entraram correndo e aumentando a alavancagem. Quando os shorts já haviam sido espremidos quase até o fim e o preço perdeu suporte de compra no gráfico, a cotação voltou para a trajetória macro de queda — e os longs que perseguiram alta foram liquidados mais uma vez, em US$ 292 milhões.
A direção estava certa, mas as posições foram sacudidas e expulsas antes de a alta grande ou a queda principal chegarem — essa é a forma mais comum de um jogador com alavancagem alta morrer.
Você acha que está lutando um duelo com os dados macro. Na prática, o motor de liquidação do book só está procurando, na profundidade das ordens, o ponto ideal de “abate” com a melhor liquidez.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
As liquidações de long e short em Bitcoin ficaram basicamente empatadas, ambas na casa de US$ 90 milhões. Já o Ethereum foi um massacre unilateral: os longs foram liquidados em US$ 96,73 milhões e os shorts, diretamente, em US$ 215 milhões. Na Hyperliquid, aquela posição individual de US$ 20,28 milhões em ETH-USD (liquidação) provavelmente foi de algum grande jogador com alto alavancagem que, no exato momento em que a taxa de financiamento e a liquidez se apertaram ao extremo, foi correspondido pelo mecanismo e teve toda a margem consumida.
O empurrão mais visível por trás dessa forte “lavagem” é o dado macroeconômico. O CPI (inflação) veio com uma alta de 0,1% no mês contra o anterior; a diferença, aparentemente pequena, empurrou a probabilidade de novos aumentos de juros para 80%. O rendimento dos Treasuries chegou perto de 5%, e o petróleo fechou acima de US$ 104.
O Bitcoin$BTC primeiro caiu para 76.000 e, em seguida, puxou rapidamente de volta para 79.837; até no gráfico técnico ele chegou a formar uma cruz dourada extremamente bonita. Mas, assim que as expectativas de alta de juros reaceleraram no preço, a liquidez foi rapidamente drenada e aquela cruz dourada — para os traders mais “técnicos”, um sinal altamente indicativo — virou armadilha de entrada durante o mesmo dia. O Ethereum$ETH também, após ultrapassar 2.600, virou a direção sem resistência e despencou.
O mais irritante desse movimento é que ele aniquilou os dois tipos de lógica ao mesmo tempo.
Os shorts enxergaram a lógica dura de um dado macro “mais quente” e a disparada da probabilidade de alta de juros; montaram então shorts com alta alavancagem. Só que o mercado, aproveitando a falta de liquidez, puxou fortemente para cima com “agulhadas”; as liquidações dos shorts de US$ 381 milhões aconteceram num instante. Todas essas liquidações, quando encerradas, aparecem no book como ordens de compra a preço alto — e viraram combustível direto para aquela vela de alta.
Os longs, vendo o repique depois da divulgação dos dados, acharam que o lado ruim já tinha sido digerido e que era positivo; entraram correndo e aumentando a alavancagem. Quando os shorts já haviam sido espremidos quase até o fim e o preço perdeu suporte de compra no gráfico, a cotação voltou para a trajetória macro de queda — e os longs que perseguiram alta foram liquidados mais uma vez, em US$ 292 milhões.
A direção estava certa, mas as posições foram sacudidas e expulsas antes de a alta grande ou a queda principal chegarem — essa é a forma mais comum de um jogador com alavancagem alta morrer.
Você acha que está lutando um duelo com os dados macro. Na prática, o motor de liquidação do book só está procurando, na profundidade das ordens, o ponto ideal de “abate” com a melhor liquidez.
#全网爆仓6.74亿美元 #美国2年期国债收益率升至4.61%
1
8
6.9k
·
--
Enquanto todo mundo ainda está lúcido, vou analisar rapidamente o que está em jogo neste caso da 15/9.
A votação procedimental de 15 de setembro é basicamente a linha de vida ou morte do Clarity Act. A Casa Branca e o Departamento do Tesouro agora estão falando publicamente, mas a lógica central não é uma disputa de opinião; é que a janela de tempo legislativa realmente está para se fechar.
Se esta semana a votação procedimental não passar, o projeto de lei provavelmente será arrastado diretamente para o atoleiro da pauta do meio do mandato. O ponto mais travado agora é bem concreto: mesmo que absorva 114 emendas propostas pelos democratas, para o projeto ser aprovado ainda é obrigatório obter pelo menos 6 votos favoráveis de democratas. Não é uma questão de concessão técnica; é uma disputa política entre os dois partidos sobre quem terá a liderança no controle regulatório da criptografia.
Muitos players on-chain ou traders institucionais estão esperando este projeto de lei; no fundo, estão esperando uma porta de entrada legal e em conformidade para aportar recursos. Enquanto o Clarity Act não for implementado, só existe motivo para os parceiros de compliance (LPs) e as áreas de gestão de risco das instituições financeiras tradicionais manterem o dinheiro preso dentro do sistema TradFi. Assim que o projeto de lei for fechado e os limites forem traçados, o fluxo de entrada de capital em compliance que ficava “observando do lado de fora” deixará de ser “revisão de conformidade indefinida” e passará a ser um processo de auditoria padronizado.
Mas o mercado hoje está excessivamente otimista ao ligar a previsão do Armstrong de “US$ 400 mil para o BTC em 2030” a este projeto de lei, e essa lógica é um caso clássico de inversão de causalidade.
A regulação, de forma clara, só determina se o dinheiro das instituições pode entrar; o que determina quanto o $BTC pode subir é o grande ciclo de liquidez global e a migração da proporção de alocação de ativos do topo. A implementação do projeto de lei pode dar um piso ao mercado e elevar o limite inferior do capital em compliance, mas ela própria não é uma alavancagem para puxar preço.
No curto prazo, se no dia 15 não houver votos suficientes, o mercado provavelmente primeiro passará por uma rodada de ajuste e liquidação das expectativas de “adiamento da implementação da clareza regulatória”. E mesmo que passe com sucesso, isso será apenas o começo de um processo de realocação e recomposição de capital institucional que vai levar anos. A clarificação regulatória nunca trouxe “enriquecimento da noite para o dia”; ela apenas elimina rapidamente as oportunidades de arbitragem on-chain que sobrevivem só com assimetria de informação e o vácuo regulatório.
Na sua opinião, os democratas conseguirão colocar esses 6 votos-chave a tempo, antes da janela fechar?
Ou isso vai continuar virando um jogo de adiamento?
#clarity法案9月15日程序性投票
Enquanto todo mundo ainda está lúcido, vou analisar rapidamente o que está em jogo neste caso da 15/9.
A votação procedimental de 15 de setembro é basicamente a linha de vida ou morte do Clarity Act. A Casa Branca e o Departamento do Tesouro agora estão falando publicamente, mas a lógica central não é uma disputa de opinião; é que a janela de tempo legislativa realmente está para se fechar.
Se esta semana a votação procedimental não passar, o projeto de lei provavelmente será arrastado diretamente para o atoleiro da pauta do meio do mandato. O ponto mais travado agora é bem concreto: mesmo que absorva 114 emendas propostas pelos democratas, para o projeto ser aprovado ainda é obrigatório obter pelo menos 6 votos favoráveis de democratas. Não é uma questão de concessão técnica; é uma disputa política entre os dois partidos sobre quem terá a liderança no controle regulatório da criptografia.
Muitos players on-chain ou traders institucionais estão esperando este projeto de lei; no fundo, estão esperando uma porta de entrada legal e em conformidade para aportar recursos. Enquanto o Clarity Act não for implementado, só existe motivo para os parceiros de compliance (LPs) e as áreas de gestão de risco das instituições financeiras tradicionais manterem o dinheiro preso dentro do sistema TradFi. Assim que o projeto de lei for fechado e os limites forem traçados, o fluxo de entrada de capital em compliance que ficava “observando do lado de fora” deixará de ser “revisão de conformidade indefinida” e passará a ser um processo de auditoria padronizado.
Mas o mercado hoje está excessivamente otimista ao ligar a previsão do Armstrong de “US$ 400 mil para o BTC em 2030” a este projeto de lei, e essa lógica é um caso clássico de inversão de causalidade.
A regulação, de forma clara, só determina se o dinheiro das instituições pode entrar; o que determina quanto o $BTC pode subir é o grande ciclo de liquidez global e a migração da proporção de alocação de ativos do topo. A implementação do projeto de lei pode dar um piso ao mercado e elevar o limite inferior do capital em compliance, mas ela própria não é uma alavancagem para puxar preço.
No curto prazo, se no dia 15 não houver votos suficientes, o mercado provavelmente primeiro passará por uma rodada de ajuste e liquidação das expectativas de “adiamento da implementação da clareza regulatória”. E mesmo que passe com sucesso, isso será apenas o começo de um processo de realocação e recomposição de capital institucional que vai levar anos. A clarificação regulatória nunca trouxe “enriquecimento da noite para o dia”; ela apenas elimina rapidamente as oportunidades de arbitragem on-chain que sobrevivem só com assimetria de informação e o vácuo regulatório.
Na sua opinião, os democratas conseguirão colocar esses 6 votos-chave a tempo, antes da janela fechar?
Ou isso vai continuar virando um jogo de adiamento?
#clarity法案9月15日程序性投票
A votação procedimental de 15 de setembro é basicamente a linha de vida ou morte do Clarity Act. A Casa Branca e o Departamento do Tesouro agora estão falando publicamente, mas a lógica central não é uma disputa de opinião; é que a janela de tempo legislativa realmente está para se fechar.
Se esta semana a votação procedimental não passar, o projeto de lei provavelmente será arrastado diretamente para o atoleiro da pauta do meio do mandato. O ponto mais travado agora é bem concreto: mesmo que absorva 114 emendas propostas pelos democratas, para o projeto ser aprovado ainda é obrigatório obter pelo menos 6 votos favoráveis de democratas. Não é uma questão de concessão técnica; é uma disputa política entre os dois partidos sobre quem terá a liderança no controle regulatório da criptografia.
Muitos players on-chain ou traders institucionais estão esperando este projeto de lei; no fundo, estão esperando uma porta de entrada legal e em conformidade para aportar recursos. Enquanto o Clarity Act não for implementado, só existe motivo para os parceiros de compliance (LPs) e as áreas de gestão de risco das instituições financeiras tradicionais manterem o dinheiro preso dentro do sistema TradFi. Assim que o projeto de lei for fechado e os limites forem traçados, o fluxo de entrada de capital em compliance que ficava “observando do lado de fora” deixará de ser “revisão de conformidade indefinida” e passará a ser um processo de auditoria padronizado.
Mas o mercado hoje está excessivamente otimista ao ligar a previsão do Armstrong de “US$ 400 mil para o BTC em 2030” a este projeto de lei, e essa lógica é um caso clássico de inversão de causalidade.
A regulação, de forma clara, só determina se o dinheiro das instituições pode entrar; o que determina quanto o $BTC pode subir é o grande ciclo de liquidez global e a migração da proporção de alocação de ativos do topo. A implementação do projeto de lei pode dar um piso ao mercado e elevar o limite inferior do capital em compliance, mas ela própria não é uma alavancagem para puxar preço.
No curto prazo, se no dia 15 não houver votos suficientes, o mercado provavelmente primeiro passará por uma rodada de ajuste e liquidação das expectativas de “adiamento da implementação da clareza regulatória”. E mesmo que passe com sucesso, isso será apenas o começo de um processo de realocação e recomposição de capital institucional que vai levar anos. A clarificação regulatória nunca trouxe “enriquecimento da noite para o dia”; ela apenas elimina rapidamente as oportunidades de arbitragem on-chain que sobrevivem só com assimetria de informação e o vácuo regulatório.
Na sua opinião, os democratas conseguirão colocar esses 6 votos-chave a tempo, antes da janela fechar?
Ou isso vai continuar virando um jogo de adiamento?
#clarity法案9月15日程序性投票
3
1
10
15k
·
--
Hoje é mais cedo para descansar, pessoal. Quando o que vai acontecer se concretizar, a gente vê amanhã
$BTC $ETH
Hoje é mais cedo para descansar, pessoal. Quando o que vai acontecer se concretizar, a gente vê amanhã
$BTC $ETH
$BTC $ETH
558
·
--
Verificado
O CPI dos EUA de agosto, às 20h30 desta noite, é a última peça do jogo antes da reunião do Fed na próxima semana.
O mais interessante é que desta vez Wall Street mostrou uma sincronia rara. As previsões centrais de variação do CPI de 17 dos principais bancos de investimento no eixo mês a mês ficaram todas comprimidas num intervalo estreito de 0,16% a 0,24%; arredondando, praticamente todas são 0,2%. Essa elevada concordância indica que as instituições, em geral, consideram que a tendência da inflação subjacente dificilmente será quebrada no curto prazo.
Mas a verdadeira variável do mercado nunca está dentro do consenso; está no salto anormal do PPI de ontem.
O dado de ontem do PPI colocou diretamente para cima aquelas subrubricas que entram com peso-chave no PCE. A reação dos traders foi extremamente firme: a probabilidade de alta de 25 pontos-base disparou instantaneamente de 62% para mais de 70%. Assim, mesmo que o CPI desta noite simplesmente encoste na linha de previsão de 0,2%, as expectativas para o PCE subjacente já terão sido antecipadamente elevados.
Para quem realmente vai mexer em posições, com dinheiro de verdade, on-chain ou no mercado secundário, os números desta noite não podem ser vistos apenas pelo CPI geral: é preciso decompor em duas dimensões para orientar a reação de negociação.
A situação no Oriente Médio está empurrando o petróleo para passar de 100 dólares. Esse aumento explosivo vai atingir sem reservas o CPI geral; já o CPI subjacente, ao excluir preços de petróleo e alimentos. Essa diferença “aberta” define a lógica de leitura do capital: se o salto for puxado pelo preço do petróleo no dado geral, o Fed provavelmente tende a interpretá-lo como um choque temporário do lado da oferta. Mas se o CPI subjacente, mesmo assim, vier acima do esperado (acima de 0,25%), a natureza muda para uma persistência na demanda que não foi eliminada—e isso empurra o Fed para um beco sem saída: manter juros altos travados ou até partir para uma alta mais agressiva.
Agora, a precificação do mercado já foi comprimida ao máximo. Se o CPI subjacente cair em 0,2% esta noite, não passará de validar o sentimento mais “hawkish” trazido pelo PPI da noite passada. Se romper 0,25%, os rendimentos dos Treasuries serão puxados imediatamente para cima, e a pressão sobre a liquidez dos ativos de risco chegará direto. Só quando o CPI subjacente “chutar” para baixo, abaixo de 0,15% de variação—pelo menos por enquanto, parece que as expectativas de alta já estão completamente travadas pelo mercado—é que deverá ocorrer uma reversão real na trajetória.
Todo mundo está olhando para o mesmo dado, mas o que realmente determina o rumo do pregão não é o dado em si: é a diferença entre o dado e as expectativas já elevadas pelo PPI.
#cpi数据来袭能否触发9月加息
O CPI dos EUA de agosto, às 20h30 desta noite, é a última peça do jogo antes da reunião do Fed na próxima semana.
O mais interessante é que desta vez Wall Street mostrou uma sincronia rara. As previsões centrais de variação do CPI de 17 dos principais bancos de investimento no eixo mês a mês ficaram todas comprimidas num intervalo estreito de 0,16% a 0,24%; arredondando, praticamente todas são 0,2%. Essa elevada concordância indica que as instituições, em geral, consideram que a tendência da inflação subjacente dificilmente será quebrada no curto prazo.
Mas a verdadeira variável do mercado nunca está dentro do consenso; está no salto anormal do PPI de ontem.
O dado de ontem do PPI colocou diretamente para cima aquelas subrubricas que entram com peso-chave no PCE. A reação dos traders foi extremamente firme: a probabilidade de alta de 25 pontos-base disparou instantaneamente de 62% para mais de 70%. Assim, mesmo que o CPI desta noite simplesmente encoste na linha de previsão de 0,2%, as expectativas para o PCE subjacente já terão sido antecipadamente elevados.
Para quem realmente vai mexer em posições, com dinheiro de verdade, on-chain ou no mercado secundário, os números desta noite não podem ser vistos apenas pelo CPI geral: é preciso decompor em duas dimensões para orientar a reação de negociação.
A situação no Oriente Médio está empurrando o petróleo para passar de 100 dólares. Esse aumento explosivo vai atingir sem reservas o CPI geral; já o CPI subjacente, ao excluir preços de petróleo e alimentos. Essa diferença “aberta” define a lógica de leitura do capital: se o salto for puxado pelo preço do petróleo no dado geral, o Fed provavelmente tende a interpretá-lo como um choque temporário do lado da oferta. Mas se o CPI subjacente, mesmo assim, vier acima do esperado (acima de 0,25%), a natureza muda para uma persistência na demanda que não foi eliminada—e isso empurra o Fed para um beco sem saída: manter juros altos travados ou até partir para uma alta mais agressiva.
Agora, a precificação do mercado já foi comprimida ao máximo. Se o CPI subjacente cair em 0,2% esta noite, não passará de validar o sentimento mais “hawkish” trazido pelo PPI da noite passada. Se romper 0,25%, os rendimentos dos Treasuries serão puxados imediatamente para cima, e a pressão sobre a liquidez dos ativos de risco chegará direto. Só quando o CPI subjacente “chutar” para baixo, abaixo de 0,15% de variação—pelo menos por enquanto, parece que as expectativas de alta já estão completamente travadas pelo mercado—é que deverá ocorrer uma reversão real na trajetória.
Todo mundo está olhando para o mesmo dado, mas o que realmente determina o rumo do pregão não é o dado em si: é a diferença entre o dado e as expectativas já elevadas pelo PPI.
#cpi数据来袭能否触发9月加息
O mais interessante é que desta vez Wall Street mostrou uma sincronia rara. As previsões centrais de variação do CPI de 17 dos principais bancos de investimento no eixo mês a mês ficaram todas comprimidas num intervalo estreito de 0,16% a 0,24%; arredondando, praticamente todas são 0,2%. Essa elevada concordância indica que as instituições, em geral, consideram que a tendência da inflação subjacente dificilmente será quebrada no curto prazo.
Mas a verdadeira variável do mercado nunca está dentro do consenso; está no salto anormal do PPI de ontem.
O dado de ontem do PPI colocou diretamente para cima aquelas subrubricas que entram com peso-chave no PCE. A reação dos traders foi extremamente firme: a probabilidade de alta de 25 pontos-base disparou instantaneamente de 62% para mais de 70%. Assim, mesmo que o CPI desta noite simplesmente encoste na linha de previsão de 0,2%, as expectativas para o PCE subjacente já terão sido antecipadamente elevados.
Para quem realmente vai mexer em posições, com dinheiro de verdade, on-chain ou no mercado secundário, os números desta noite não podem ser vistos apenas pelo CPI geral: é preciso decompor em duas dimensões para orientar a reação de negociação.
A situação no Oriente Médio está empurrando o petróleo para passar de 100 dólares. Esse aumento explosivo vai atingir sem reservas o CPI geral; já o CPI subjacente, ao excluir preços de petróleo e alimentos. Essa diferença “aberta” define a lógica de leitura do capital: se o salto for puxado pelo preço do petróleo no dado geral, o Fed provavelmente tende a interpretá-lo como um choque temporário do lado da oferta. Mas se o CPI subjacente, mesmo assim, vier acima do esperado (acima de 0,25%), a natureza muda para uma persistência na demanda que não foi eliminada—e isso empurra o Fed para um beco sem saída: manter juros altos travados ou até partir para uma alta mais agressiva.
Agora, a precificação do mercado já foi comprimida ao máximo. Se o CPI subjacente cair em 0,2% esta noite, não passará de validar o sentimento mais “hawkish” trazido pelo PPI da noite passada. Se romper 0,25%, os rendimentos dos Treasuries serão puxados imediatamente para cima, e a pressão sobre a liquidez dos ativos de risco chegará direto. Só quando o CPI subjacente “chutar” para baixo, abaixo de 0,15% de variação—pelo menos por enquanto, parece que as expectativas de alta já estão completamente travadas pelo mercado—é que deverá ocorrer uma reversão real na trajetória.
Todo mundo está olhando para o mesmo dado, mas o que realmente determina o rumo do pregão não é o dado em si: é a diferença entre o dado e as expectativas já elevadas pelo PPI.
#cpi数据来袭能否触发9月加息

2
2.4k
·
--
Bitcoin $BTC 50 médias móveis cruzam a média móvel de 200 dias; depois de mais de um ano de intervalo, voltou o enredo otimista de “o cruzamento dourado está a caminho”.
Os analistas técnicos adoram usar isso para fazer gráficos, mas se você realmente pretende apostar dinheiro em indicadores, é melhor primeiro acertar essa conta histórica. Das 12 cruzes douradas desde 2012, apenas 3 conseguiram manter uma estrutura de alta um ano depois.
As médias móveis, por si só, são um resultado estatístico extremamente defasado. Quando a linha de 50 dias finalmente sobe e ultrapassa a de 200 dias, a primeira onda do movimento de alta lá no começo já terminou. Isso nunca foi um sinal para entrar em disparada, e sim uma confirmação atrasada do que aconteceu com o preço nos dezenas de dias anteriores.
Desmembrando os dados históricos: dentro de três meses após aparecer o cruzamento, em média consegue absorver cerca de 25% do ganho, mas com a condição de que o preço consiga “comer” a oferta densa de investidores que ficaram presos acima. Neste momento, a faixa de US$ 77.000 a US$ 80.000 é uma típica zona de intensa troca de posições (câmbio de chips). Se US$ 80.000 não for atravessado com volume e não houver confirmação no reteste, o chamado cruzamento dourado pode, a qualquer momento, virar uma armadilha de liquidez com isca alta. Mais acima, entre US$ 83.000 e US$ 84.000 há um grande acúmulo de ordens de lucro e posições de pessoas que tentaram destravar (break-even) no ciclo anterior; sem uma compra à vista enorme em termos de “volume de pico”, fica difícil absorver isso de uma vez só.
A pressão do lado macro é ainda mais direta. O dado de PPI de agosto veio acima do esperado; o mercado voltou a apertar as expectativas sobre a retomada da inflação e a trajetória das taxas de juros. Essa expectativa de contração de liquidez macro elimina diretamente o prêmio emocional criado pela análise técnica. Quando grandes players on-chain e instituições escolhem liberar liquidez aos varejistas “aproveitando” o bom noticiário do cruzamento dourado, olhar apenas RSI e ADX facilita demais cair em falsas rupturas e ser varrido fora.
No momento, o ADX já chegou a mais de 45, indicando que a força do movimento de tendência unidirecional realmente está alta; e o RSI perto de 55 também ainda deixa espaço para uma alta. Mas isso não significa que seja possível ficar comprado às cegas. A verdadeira lógica de trading nunca foi simplesmente ver cruzamento de linhas e sair correndo atrás; é verificar se o aumento de liquidez macro com volume consegue absorver a pressão vendedora acima de US$ 80.000. O gráfico mostra o sentimento; a distribuição de moedas e a corrente de capital macro é que determinam vida ou morte.
#比特币金叉确认
Bitcoin $BTC 50 médias móveis cruzam a média móvel de 200 dias; depois de mais de um ano de intervalo, voltou o enredo otimista de “o cruzamento dourado está a caminho”.
Os analistas técnicos adoram usar isso para fazer gráficos, mas se você realmente pretende apostar dinheiro em indicadores, é melhor primeiro acertar essa conta histórica. Das 12 cruzes douradas desde 2012, apenas 3 conseguiram manter uma estrutura de alta um ano depois.
As médias móveis, por si só, são um resultado estatístico extremamente defasado. Quando a linha de 50 dias finalmente sobe e ultrapassa a de 200 dias, a primeira onda do movimento de alta lá no começo já terminou. Isso nunca foi um sinal para entrar em disparada, e sim uma confirmação atrasada do que aconteceu com o preço nos dezenas de dias anteriores.
Desmembrando os dados históricos: dentro de três meses após aparecer o cruzamento, em média consegue absorver cerca de 25% do ganho, mas com a condição de que o preço consiga “comer” a oferta densa de investidores que ficaram presos acima. Neste momento, a faixa de US$ 77.000 a US$ 80.000 é uma típica zona de intensa troca de posições (câmbio de chips). Se US$ 80.000 não for atravessado com volume e não houver confirmação no reteste, o chamado cruzamento dourado pode, a qualquer momento, virar uma armadilha de liquidez com isca alta. Mais acima, entre US$ 83.000 e US$ 84.000 há um grande acúmulo de ordens de lucro e posições de pessoas que tentaram destravar (break-even) no ciclo anterior; sem uma compra à vista enorme em termos de “volume de pico”, fica difícil absorver isso de uma vez só.
A pressão do lado macro é ainda mais direta. O dado de PPI de agosto veio acima do esperado; o mercado voltou a apertar as expectativas sobre a retomada da inflação e a trajetória das taxas de juros. Essa expectativa de contração de liquidez macro elimina diretamente o prêmio emocional criado pela análise técnica. Quando grandes players on-chain e instituições escolhem liberar liquidez aos varejistas “aproveitando” o bom noticiário do cruzamento dourado, olhar apenas RSI e ADX facilita demais cair em falsas rupturas e ser varrido fora.
No momento, o ADX já chegou a mais de 45, indicando que a força do movimento de tendência unidirecional realmente está alta; e o RSI perto de 55 também ainda deixa espaço para uma alta. Mas isso não significa que seja possível ficar comprado às cegas. A verdadeira lógica de trading nunca foi simplesmente ver cruzamento de linhas e sair correndo atrás; é verificar se o aumento de liquidez macro com volume consegue absorver a pressão vendedora acima de US$ 80.000. O gráfico mostra o sentimento; a distribuição de moedas e a corrente de capital macro é que determinam vida ou morte.
#比特币金叉确认
Os analistas técnicos adoram usar isso para fazer gráficos, mas se você realmente pretende apostar dinheiro em indicadores, é melhor primeiro acertar essa conta histórica. Das 12 cruzes douradas desde 2012, apenas 3 conseguiram manter uma estrutura de alta um ano depois.
As médias móveis, por si só, são um resultado estatístico extremamente defasado. Quando a linha de 50 dias finalmente sobe e ultrapassa a de 200 dias, a primeira onda do movimento de alta lá no começo já terminou. Isso nunca foi um sinal para entrar em disparada, e sim uma confirmação atrasada do que aconteceu com o preço nos dezenas de dias anteriores.
Desmembrando os dados históricos: dentro de três meses após aparecer o cruzamento, em média consegue absorver cerca de 25% do ganho, mas com a condição de que o preço consiga “comer” a oferta densa de investidores que ficaram presos acima. Neste momento, a faixa de US$ 77.000 a US$ 80.000 é uma típica zona de intensa troca de posições (câmbio de chips). Se US$ 80.000 não for atravessado com volume e não houver confirmação no reteste, o chamado cruzamento dourado pode, a qualquer momento, virar uma armadilha de liquidez com isca alta. Mais acima, entre US$ 83.000 e US$ 84.000 há um grande acúmulo de ordens de lucro e posições de pessoas que tentaram destravar (break-even) no ciclo anterior; sem uma compra à vista enorme em termos de “volume de pico”, fica difícil absorver isso de uma vez só.
A pressão do lado macro é ainda mais direta. O dado de PPI de agosto veio acima do esperado; o mercado voltou a apertar as expectativas sobre a retomada da inflação e a trajetória das taxas de juros. Essa expectativa de contração de liquidez macro elimina diretamente o prêmio emocional criado pela análise técnica. Quando grandes players on-chain e instituições escolhem liberar liquidez aos varejistas “aproveitando” o bom noticiário do cruzamento dourado, olhar apenas RSI e ADX facilita demais cair em falsas rupturas e ser varrido fora.
No momento, o ADX já chegou a mais de 45, indicando que a força do movimento de tendência unidirecional realmente está alta; e o RSI perto de 55 também ainda deixa espaço para uma alta. Mas isso não significa que seja possível ficar comprado às cegas. A verdadeira lógica de trading nunca foi simplesmente ver cruzamento de linhas e sair correndo atrás; é verificar se o aumento de liquidez macro com volume consegue absorver a pressão vendedora acima de US$ 80.000. O gráfico mostra o sentimento; a distribuição de moedas e a corrente de capital macro é que determinam vida ou morte.
#比特币金叉确认

2
1
2.5k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
HKCompletesFirstHKDStablecoinUseCase
7,025 visualizações
270 a discutir
🚨O stablecoin em HKD de Hong Kong avança para investimentos...
#hkcompletesfirsthkdstablecoinusecase
Hong Kong acabou de demonstrar um stablecoin regulamentado em HKD sendo utilizado dentro de um fluxo de investimento real — assinando e resgatando unidades de fundos tokenizados.
A ChinaAMC (HK), o Standard Chartered e a OSL concluíram uma transação de investimento usando a HKDAP para subscrever e resgatar unidades de um fundo digital de mercado monetário.
Isso é mais significativo do que outro teste de pagamento com stablecoin.
Agora o ciclo é:
HKDAP → subscrição de fundo → ativo digital → resgate → HKDAP
E isso não é a primeira aplicação em ambiente real da HKDAP.
Já foi testada com pagamentos de seguros e liquidação B2B.
Portanto, a evolução está ficando visível:
Pagamentos → liquidação → investimento.
A ChinaAMC afirma que sua linha de fundos de mercado monetário digital em HKD, USD e RMB já ultrapassou HK$5,8B em ativos.
O experimento maior não é saber se Hong Kong pode emitir um stablecoin regulamentado.
É se o dinheiro tokenizado pode se tornar a camada de liquidação conectando ativos financeiros tradicionais a mercados on-chain.
$ETH $BTC
DYOR.
#VietnamPlansFirstCryptoLicensesIn2026 #BTCBreaks80K #HKDAPEthereumMainnetLive #HKDAP
Stink meaner
·0 gostos
·12 visualizações
VietnamPlansFirstCryptoLicensesIn2026
5,290 visualizações
178 a discutir
BTCBreaks80K
209,165 visualizações
3,378 a discutir