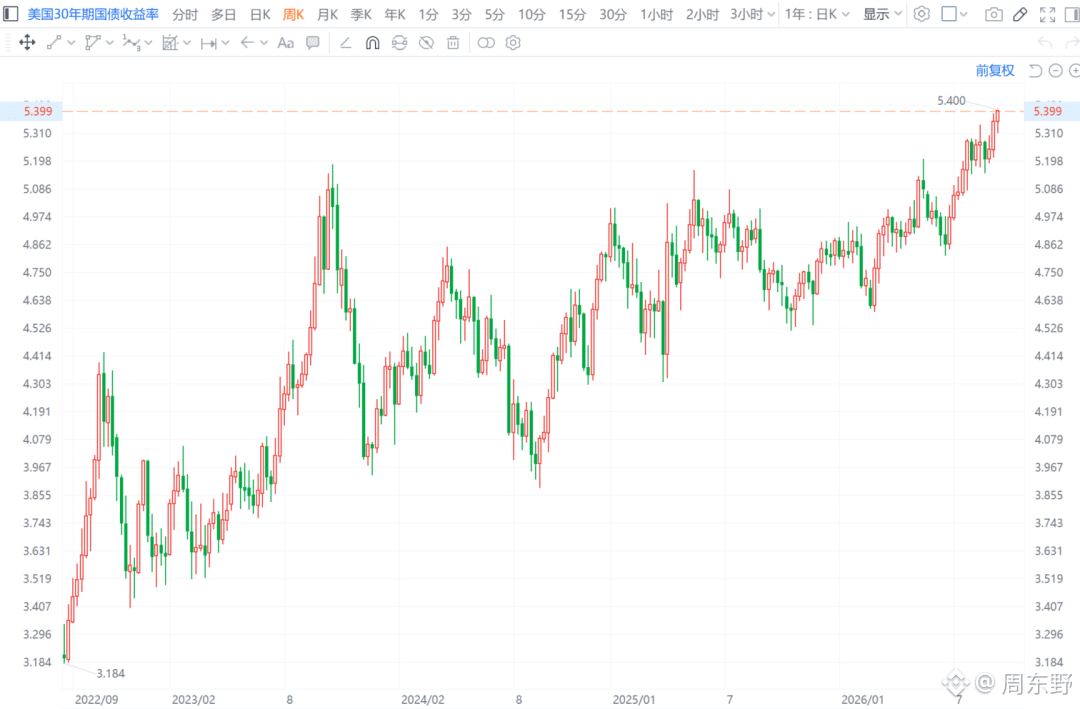
A rentabilidade dos Treasuries dos EUA a 30 anos disparou continuamente até 5,40%, registrando imediatamente o maior nível desde junho de 2007.
Esse movimento das taxas dos títulos do Tesouro, à primeira vista, parece ser o mercado reprecificando o déficit fiscal de longo prazo e as expectativas de inflação; na prática, trata-se da âncora de referência da taxa de juros global “sem risco” sendo violentamente puxada para cima. Quando os custos de financiamento de longo prazo ficam rigidamente presos nesse patamar, o efeito de drenagem de liquidez pode chegar mais rápido e mais agressivo do que o esperado.
Muitos recursos ainda apostam nos benefícios do ciclo de cortes de juros, mas a alta fora de controle na ponta longa indica que grandes players não acreditam que cortes de juros consigam resolver o problema fundamental. De todo ano, dezenas de trilhões de dólares em novos Treasuries precisam ser absorvidos pelo mercado; portanto, uma exigência maior de prêmio de prazo por parte dos compradores é inevitável. Essa rentabilidade “sem risco” é extremamente severa para ativos on-chain e para ativos de risco: quando você consegue obter um retorno puro, duro, acima de 5% ao ano em ativos regulados e sem risco, as exigências de retorno para acordos de alto risco e alta fricção sobem a um patamar extremamente rigoroso.
Isso significa que qualquer modelo de arbitragem que dependa de prêmio de liquidez, ou que use APY inflado para reforçar o retorno, simplesmente deixará de funcionar instantaneamente diante desse custo de capital. No futuro, os ativos que realmente conseguirem resistir — ou até mesmo traçar uma trajetória independente — terão de ou contar com um livro de receitas subjacente extremamente sólido, real e comprovável, ou então ser um extremo refúgio que esteja totalmente desconectado do sistema de precificação em moeda fiduciária. A capacidade de destruição desse cenário macro de liquidez é apenas o começo de sua manifestação.$BTC
#美国30年期国债收益率升破5.40%
Esse movimento das taxas dos títulos do Tesouro, à primeira vista, parece ser o mercado reprecificando o déficit fiscal de longo prazo e as expectativas de inflação; na prática, trata-se da âncora de referência da taxa de juros global “sem risco” sendo violentamente puxada para cima. Quando os custos de financiamento de longo prazo ficam rigidamente presos nesse patamar, o efeito de drenagem de liquidez pode chegar mais rápido e mais agressivo do que o esperado.
Muitos recursos ainda apostam nos benefícios do ciclo de cortes de juros, mas a alta fora de controle na ponta longa indica que grandes players não acreditam que cortes de juros consigam resolver o problema fundamental. De todo ano, dezenas de trilhões de dólares em novos Treasuries precisam ser absorvidos pelo mercado; portanto, uma exigência maior de prêmio de prazo por parte dos compradores é inevitável. Essa rentabilidade “sem risco” é extremamente severa para ativos on-chain e para ativos de risco: quando você consegue obter um retorno puro, duro, acima de 5% ao ano em ativos regulados e sem risco, as exigências de retorno para acordos de alto risco e alta fricção sobem a um patamar extremamente rigoroso.
Isso significa que qualquer modelo de arbitragem que dependa de prêmio de liquidez, ou que use APY inflado para reforçar o retorno, simplesmente deixará de funcionar instantaneamente diante desse custo de capital. No futuro, os ativos que realmente conseguirem resistir — ou até mesmo traçar uma trajetória independente — terão de ou contar com um livro de receitas subjacente extremamente sólido, real e comprovável, ou então ser um extremo refúgio que esteja totalmente desconectado do sistema de precificação em moeda fiduciária. A capacidade de destruição desse cenário macro de liquidez é apenas o começo de sua manifestação.$BTC
#美国30年期国债收益率升破5.40%