
KuProfit
74 Publicações
KuProfit
Denunciar
Bloquear Utilizador
11 A seguir
27 Seguidores
113 Gostaram
Publicações
·
--
Ver tradução
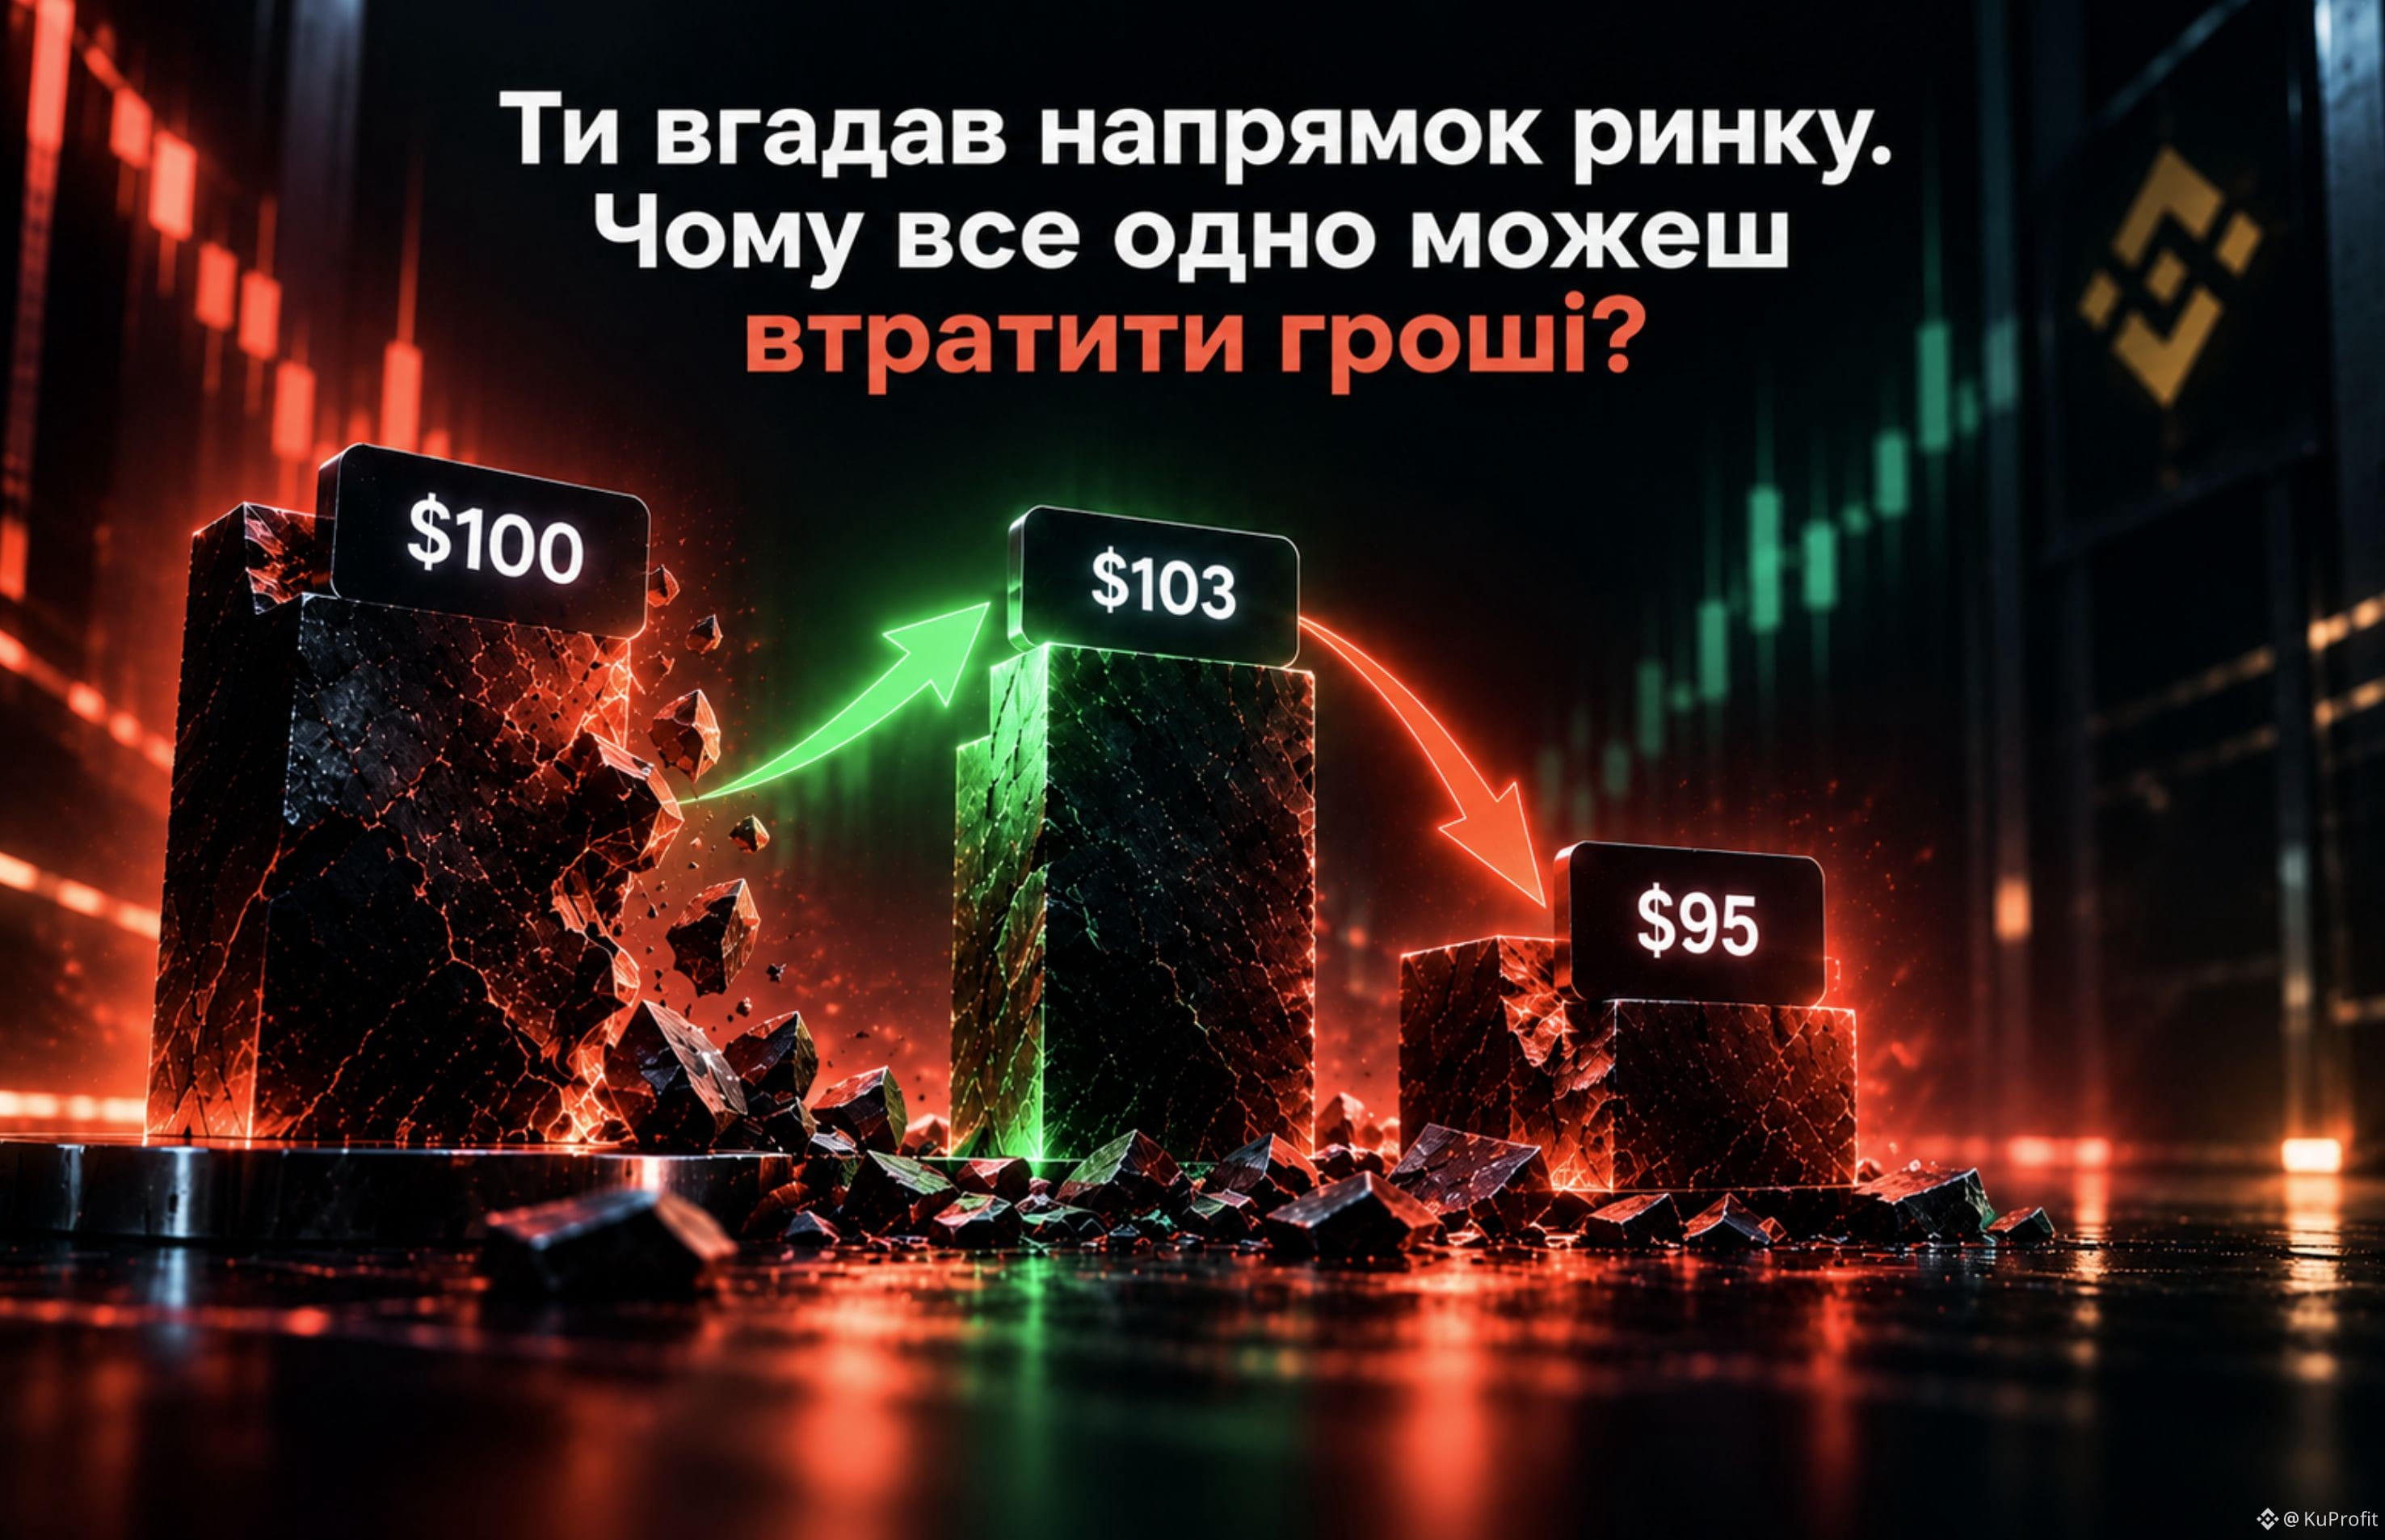
Ти вгадав напрямок ринку. Чому все одно можеш втратити гроші?
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
Ти вгадав напрямок ринку. Чому все одно можеш втратити гроші?
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
Здається, логіка проста:
думаєш, що актив виросте → купуєш → він виростає → заробляєш.
Але правильний прогноз ще не гарантує прибуткової угоди.
Уявімо:
Ти купив актив за $100, очікуючи зростання до $110.
Актив справді почав рости — але лише до $103.
Потім розвернувся і впав до $95.
Ти правильно визначив напрямок, але руху виявилося недостатньо, щоб твоя угода дала потрібний результат.
Є ще один нюанс — час.
Ти можеш правильно передбачити, що актив виросте, але якщо він зробить це після того, як ти вже закрив позицію або закінчився термін дії інструменту, прогноз тобі не допоможе.
Тому є різниця між:
«Я правильно передбачив, куди піде ціна»
і
«Моя угода заробила гроші».
На результат впливають не тільки напрямок, а й:
розмір руху;
момент входу та виходу;
розмір позиції;
умови самого інструменту;
комісії та інші витрати.
Вгадати напрямок — це лише частина угоди.
Можна бути правим щодо ринку, але неправильно побудувати саму позицію.
#Trading #RiskManagement
133
·
--
Ver tradução
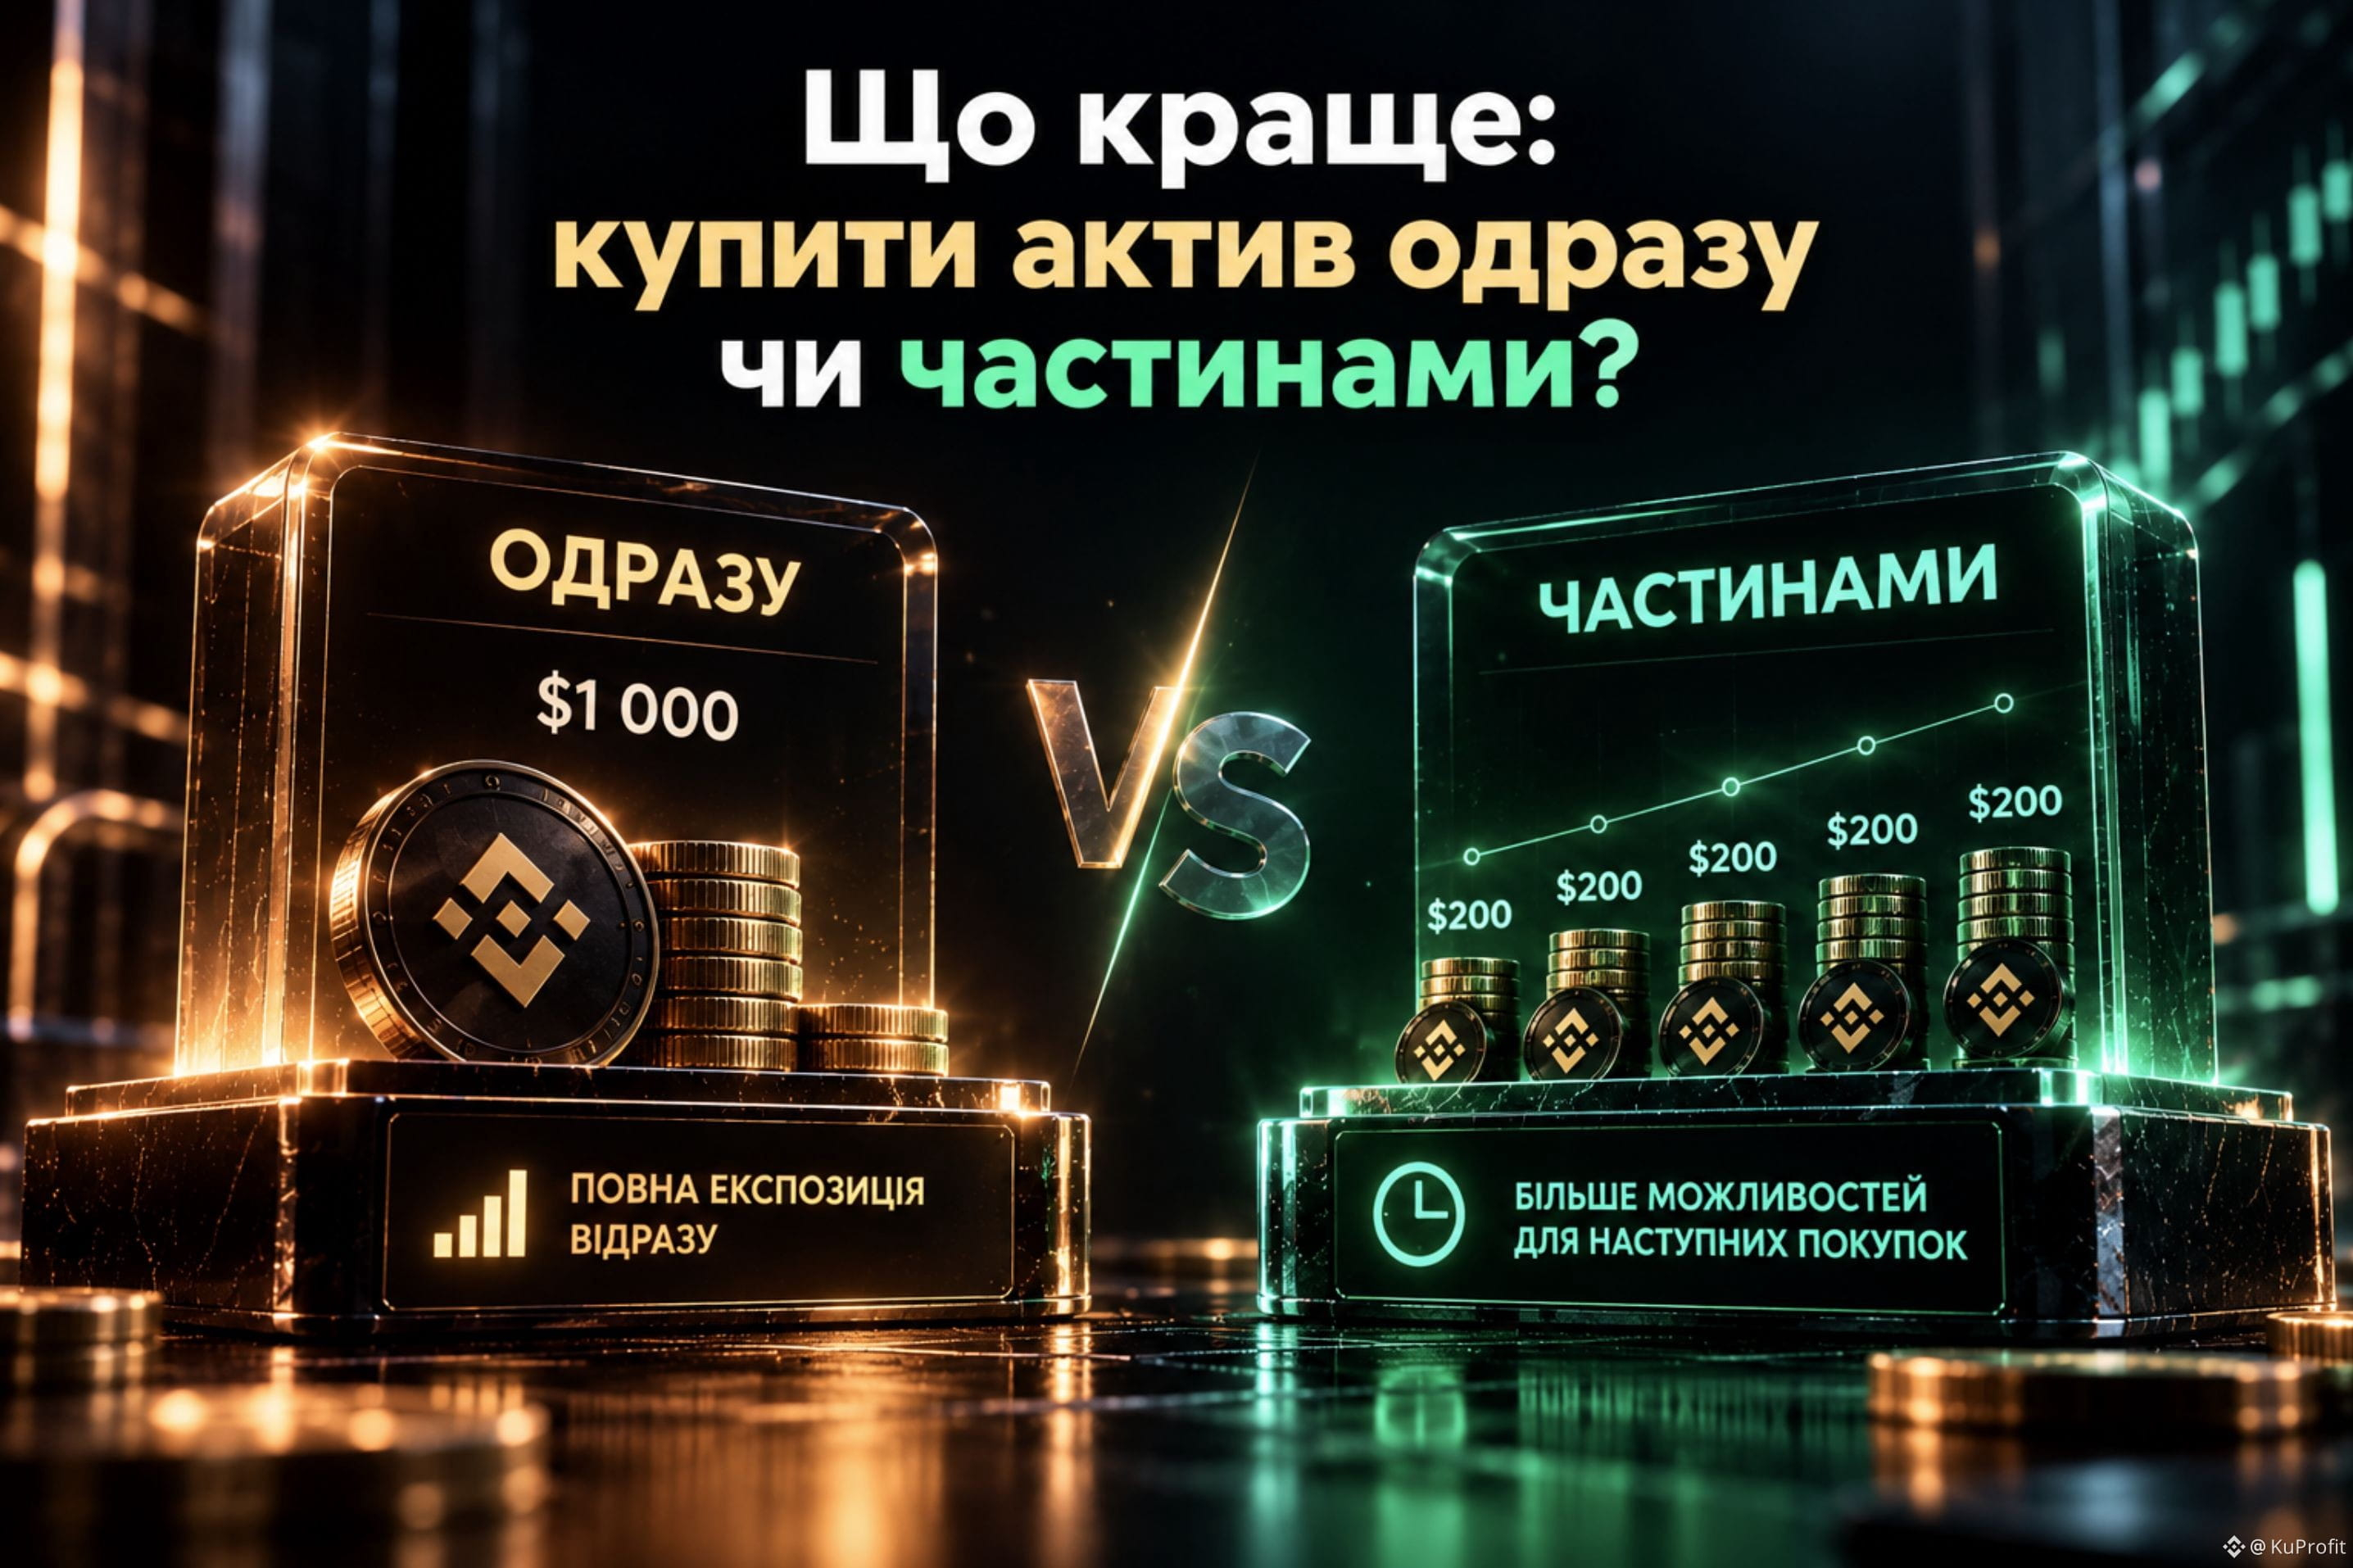
Що краще: купити актив одразу чи розділити покупку на кілька частин?
У тебе є $1 000 і ти вирішив купити актив.
Є два варіанти:
$1 000 одразу
або
$200 зараз + $200 пізніше + ще $200 і так далі.
📈 Якщо актив одразу починає рости, покупка всієї суми на старті дає повну експозицію до руху.
📉 Якщо ціна падає, розподілена покупка залишає частину капіталу для наступних входів за нижчою ціною.
Але важливо:
розділення покупки не робить інвестицію автоматично прибутковою.
Ти просто змінюєш спосіб входу в позицію.
Уся сума одразу → більше експозиції зараз.
Частинами → менше експозиції зараз, але більше капіталу для наступних покупок.
Тому питання не в тому, який спосіб завжди кращий.
Питання в іншому:
ти хочеш отримати всю експозицію одразу чи залишити собі капітал для наступних точок входу?
Саме це і є головна різниця між двома підходами.
#Trading #Investing
Що краще: купити актив одразу чи розділити покупку на кілька частин?
У тебе є $1 000 і ти вирішив купити актив.
Є два варіанти:
$1 000 одразу
або
$200 зараз + $200 пізніше + ще $200 і так далі.
📈 Якщо актив одразу починає рости, покупка всієї суми на старті дає повну експозицію до руху.
📉 Якщо ціна падає, розподілена покупка залишає частину капіталу для наступних входів за нижчою ціною.
Але важливо:
розділення покупки не робить інвестицію автоматично прибутковою.
Ти просто змінюєш спосіб входу в позицію.
Уся сума одразу → більше експозиції зараз.
Частинами → менше експозиції зараз, але більше капіталу для наступних покупок.
Тому питання не в тому, який спосіб завжди кращий.
Питання в іншому:
ти хочеш отримати всю експозицію одразу чи залишити собі капітал для наступних точок входу?
Саме це і є головна різниця між двома підходами.
#Trading #Investing
У тебе є $1 000 і ти вирішив купити актив.
Є два варіанти:
$1 000 одразу
або
$200 зараз + $200 пізніше + ще $200 і так далі.
📈 Якщо актив одразу починає рости, покупка всієї суми на старті дає повну експозицію до руху.
📉 Якщо ціна падає, розподілена покупка залишає частину капіталу для наступних входів за нижчою ціною.
Але важливо:
розділення покупки не робить інвестицію автоматично прибутковою.
Ти просто змінюєш спосіб входу в позицію.
Уся сума одразу → більше експозиції зараз.
Частинами → менше експозиції зараз, але більше капіталу для наступних покупок.
Тому питання не в тому, який спосіб завжди кращий.
Питання в іншому:
ти хочеш отримати всю експозицію одразу чи залишити собі капітал для наступних точок входу?
Саме це і є головна різниця між двома підходами.
#Trading #Investing
197
·
--
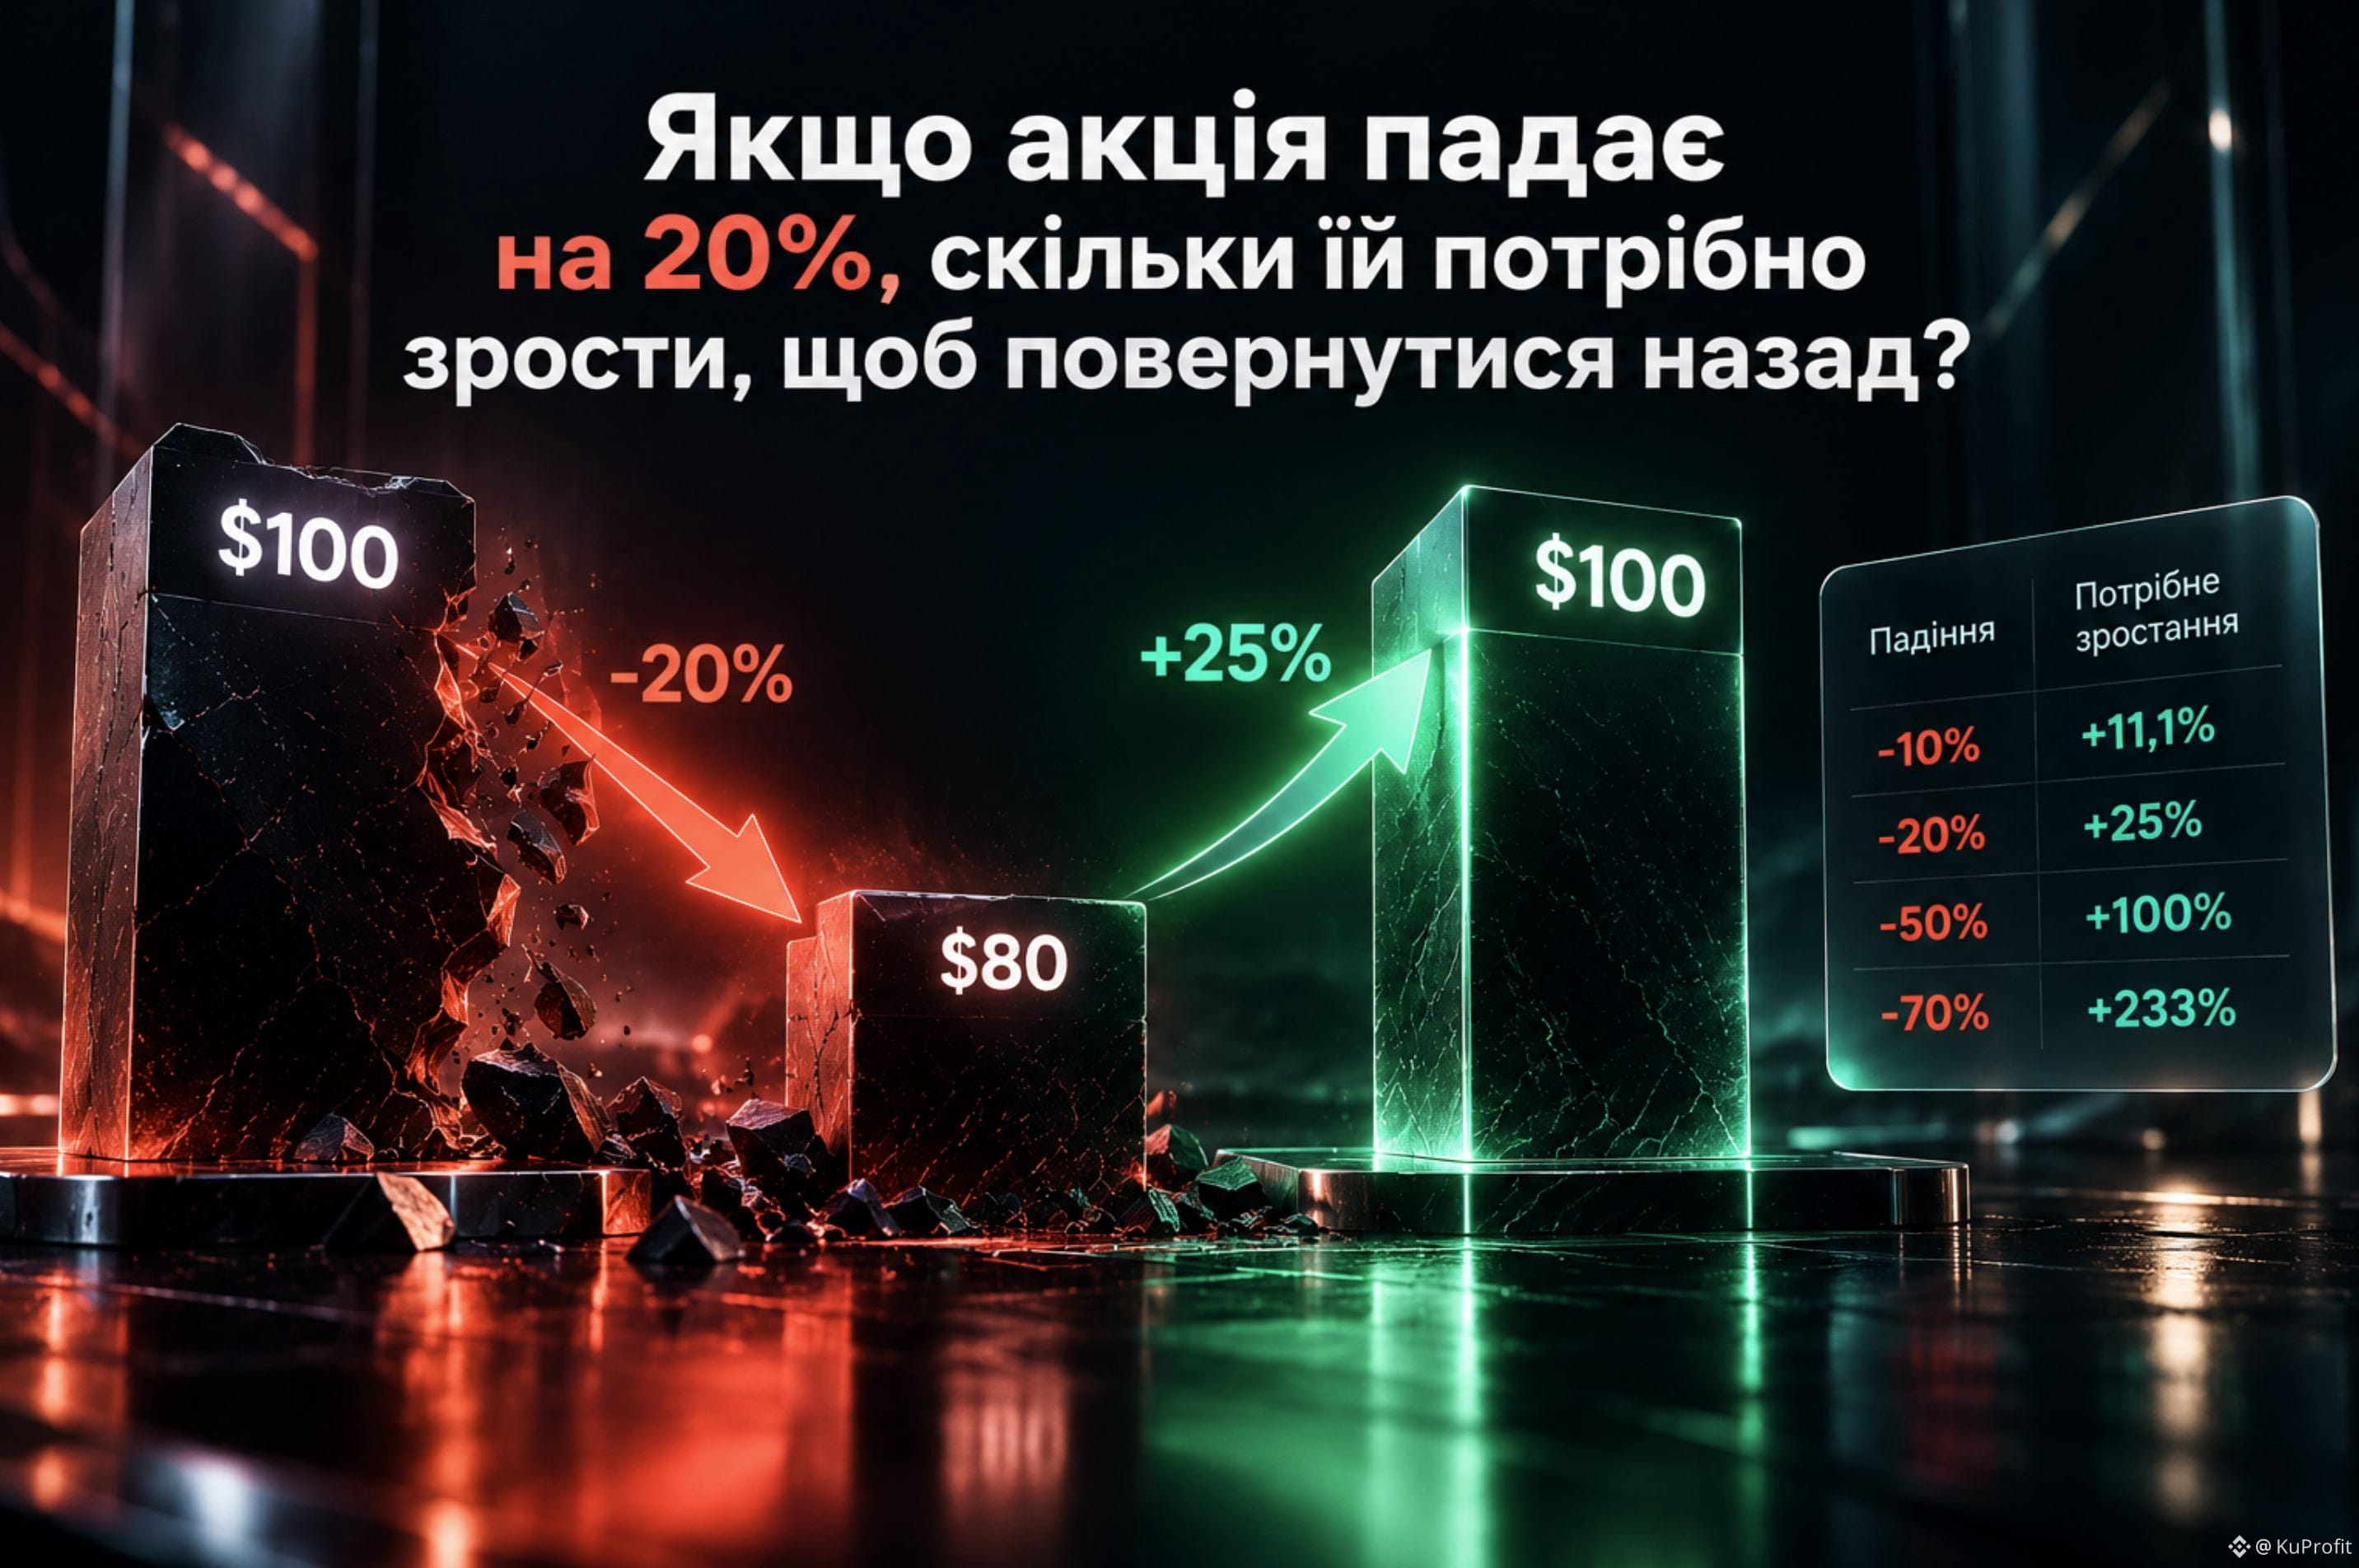
Se uma ação cai 20%, quanto ela precisa subir para voltar ao ponto de antes?
À primeira vista, a resposta — seria 20%.
Mas não.
Vamos imaginar que a ação custava US$ 100.
Ela caiu 20% → ficou US$ 80.
Para, a partir de US$ 80, voltar a US$ 100, é necessário um aumento de 25%.
Ou seja:
US$ 100 → -20% → US$ 80 → +25% → US$ 100
Por que isso acontece?
Porque a porcentagem é calculada a partir do novo valor, menor.
E quanto mais forte a queda do ativo, maior o aumento necessário para recuperar:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Por isso, uma queda de 50% — não é um cenário que possa ser corrigido apenas com um aumento comum de 50%.
Na minha opinião, esta é uma das coisas mais importantes para lembrar ao avaliar o risco:
as porcentagens para baixo e para cima não são simétricas.
#Trading #Investing
Se uma ação cai 20%, quanto ela precisa subir para voltar ao ponto de antes?
À primeira vista, a resposta — seria 20%.
Mas não.
Vamos imaginar que a ação custava US$ 100.
Ela caiu 20% → ficou US$ 80.
Para, a partir de US$ 80, voltar a US$ 100, é necessário um aumento de 25%.
Ou seja:
US$ 100 → -20% → US$ 80 → +25% → US$ 100
Por que isso acontece?
Porque a porcentagem é calculada a partir do novo valor, menor.
E quanto mais forte a queda do ativo, maior o aumento necessário para recuperar:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Por isso, uma queda de 50% — não é um cenário que possa ser corrigido apenas com um aumento comum de 50%.
Na minha opinião, esta é uma das coisas mais importantes para lembrar ao avaliar o risco:
as porcentagens para baixo e para cima não são simétricas.
#Trading #Investing
À primeira vista, a resposta — seria 20%.
Mas não.
Vamos imaginar que a ação custava US$ 100.
Ela caiu 20% → ficou US$ 80.
Para, a partir de US$ 80, voltar a US$ 100, é necessário um aumento de 25%.
Ou seja:
US$ 100 → -20% → US$ 80 → +25% → US$ 100
Por que isso acontece?
Porque a porcentagem é calculada a partir do novo valor, menor.
E quanto mais forte a queda do ativo, maior o aumento necessário para recuperar:
-10% → +11,1%
-20% → +25%
-50% → +100%
-70% → +233%
Por isso, uma queda de 50% — não é um cenário que possa ser corrigido apenas com um aumento comum de 50%.
Na minha opinião, esta é uma das coisas mais importantes para lembrar ao avaliar o risco:
as porcentagens para baixo e para cima não são simétricas.
#Trading #Investing
86
·
--
A compra regular de ações é realmente “comprar mais barato”?
A Binance adicionou recentemente o Stock Recurring Buy — uma função que permite comprar automaticamente ações e ETFs selecionados de acordo com um cronograma definido.
À primeira vista, tudo é simples:
você escolhe o ativo → define a programação → o sistema compra automaticamente.
Mas há um ponto que é fácil ignorar.
A Binance avisa: o preço durante cada execução automática pode ser diferente do preço no momento em que o plano foi criado.
Ou seja, se hoje eu configurar a compra da AAPL por US$ 100 toda segunda-feira, isso não significa que na próxima segunda-feira eu a comprarei pelo preço de hoje.
Eu comprarei pelo valor programado, mas pelo preço de mercado no momento da execução.
E aqui, para mim, fica interessante a diferença entre:
“eu invisto regularmente”
e
“eu compro regularmente por um preço vantajoso”.
O primeiro Recurring Buy realmente pode automatizar.
O segundo — ninguém garante.
A ordem é executada automaticamente, sem confirmação adicional, então o preço até a próxima compra pode mudar.
Por isso, eu entendo o Recurring Buy não como uma forma de acertar o preço certo, mas como uma forma de não ter que decidir toda vez:
“Compro agora ou espero?”
A automação elimina parte das ações manuais.
Mas não elimina o risco de mercado.
#TradFi
A compra regular de ações é realmente “comprar mais barato”?
A Binance adicionou recentemente o Stock Recurring Buy — uma função que permite comprar automaticamente ações e ETFs selecionados de acordo com um cronograma definido.
À primeira vista, tudo é simples:
você escolhe o ativo → define a programação → o sistema compra automaticamente.
Mas há um ponto que é fácil ignorar.
A Binance avisa: o preço durante cada execução automática pode ser diferente do preço no momento em que o plano foi criado.
Ou seja, se hoje eu configurar a compra da AAPL por US$ 100 toda segunda-feira, isso não significa que na próxima segunda-feira eu a comprarei pelo preço de hoje.
Eu comprarei pelo valor programado, mas pelo preço de mercado no momento da execução.
E aqui, para mim, fica interessante a diferença entre:
“eu invisto regularmente”
e
“eu compro regularmente por um preço vantajoso”.
O primeiro Recurring Buy realmente pode automatizar.
O segundo — ninguém garante.
A ordem é executada automaticamente, sem confirmação adicional, então o preço até a próxima compra pode mudar.
Por isso, eu entendo o Recurring Buy não como uma forma de acertar o preço certo, mas como uma forma de não ter que decidir toda vez:
“Compro agora ou espero?”
A automação elimina parte das ações manuais.
Mas não elimina o risco de mercado.
#TradFi
A Binance adicionou recentemente o Stock Recurring Buy — uma função que permite comprar automaticamente ações e ETFs selecionados de acordo com um cronograma definido.
À primeira vista, tudo é simples:
você escolhe o ativo → define a programação → o sistema compra automaticamente.
Mas há um ponto que é fácil ignorar.
A Binance avisa: o preço durante cada execução automática pode ser diferente do preço no momento em que o plano foi criado.
Ou seja, se hoje eu configurar a compra da AAPL por US$ 100 toda segunda-feira, isso não significa que na próxima segunda-feira eu a comprarei pelo preço de hoje.
Eu comprarei pelo valor programado, mas pelo preço de mercado no momento da execução.
E aqui, para mim, fica interessante a diferença entre:
“eu invisto regularmente”
e
“eu compro regularmente por um preço vantajoso”.
O primeiro Recurring Buy realmente pode automatizar.
O segundo — ninguém garante.
A ordem é executada automaticamente, sem confirmação adicional, então o preço até a próxima compra pode mudar.
Por isso, eu entendo o Recurring Buy não como uma forma de acertar o preço certo, mas como uma forma de não ter que decidir toda vez:
“Compro agora ou espero?”
A automação elimina parte das ações manuais.
Mas não elimina o risco de mercado.
#TradFi

1
312
·
--
Ver tradução
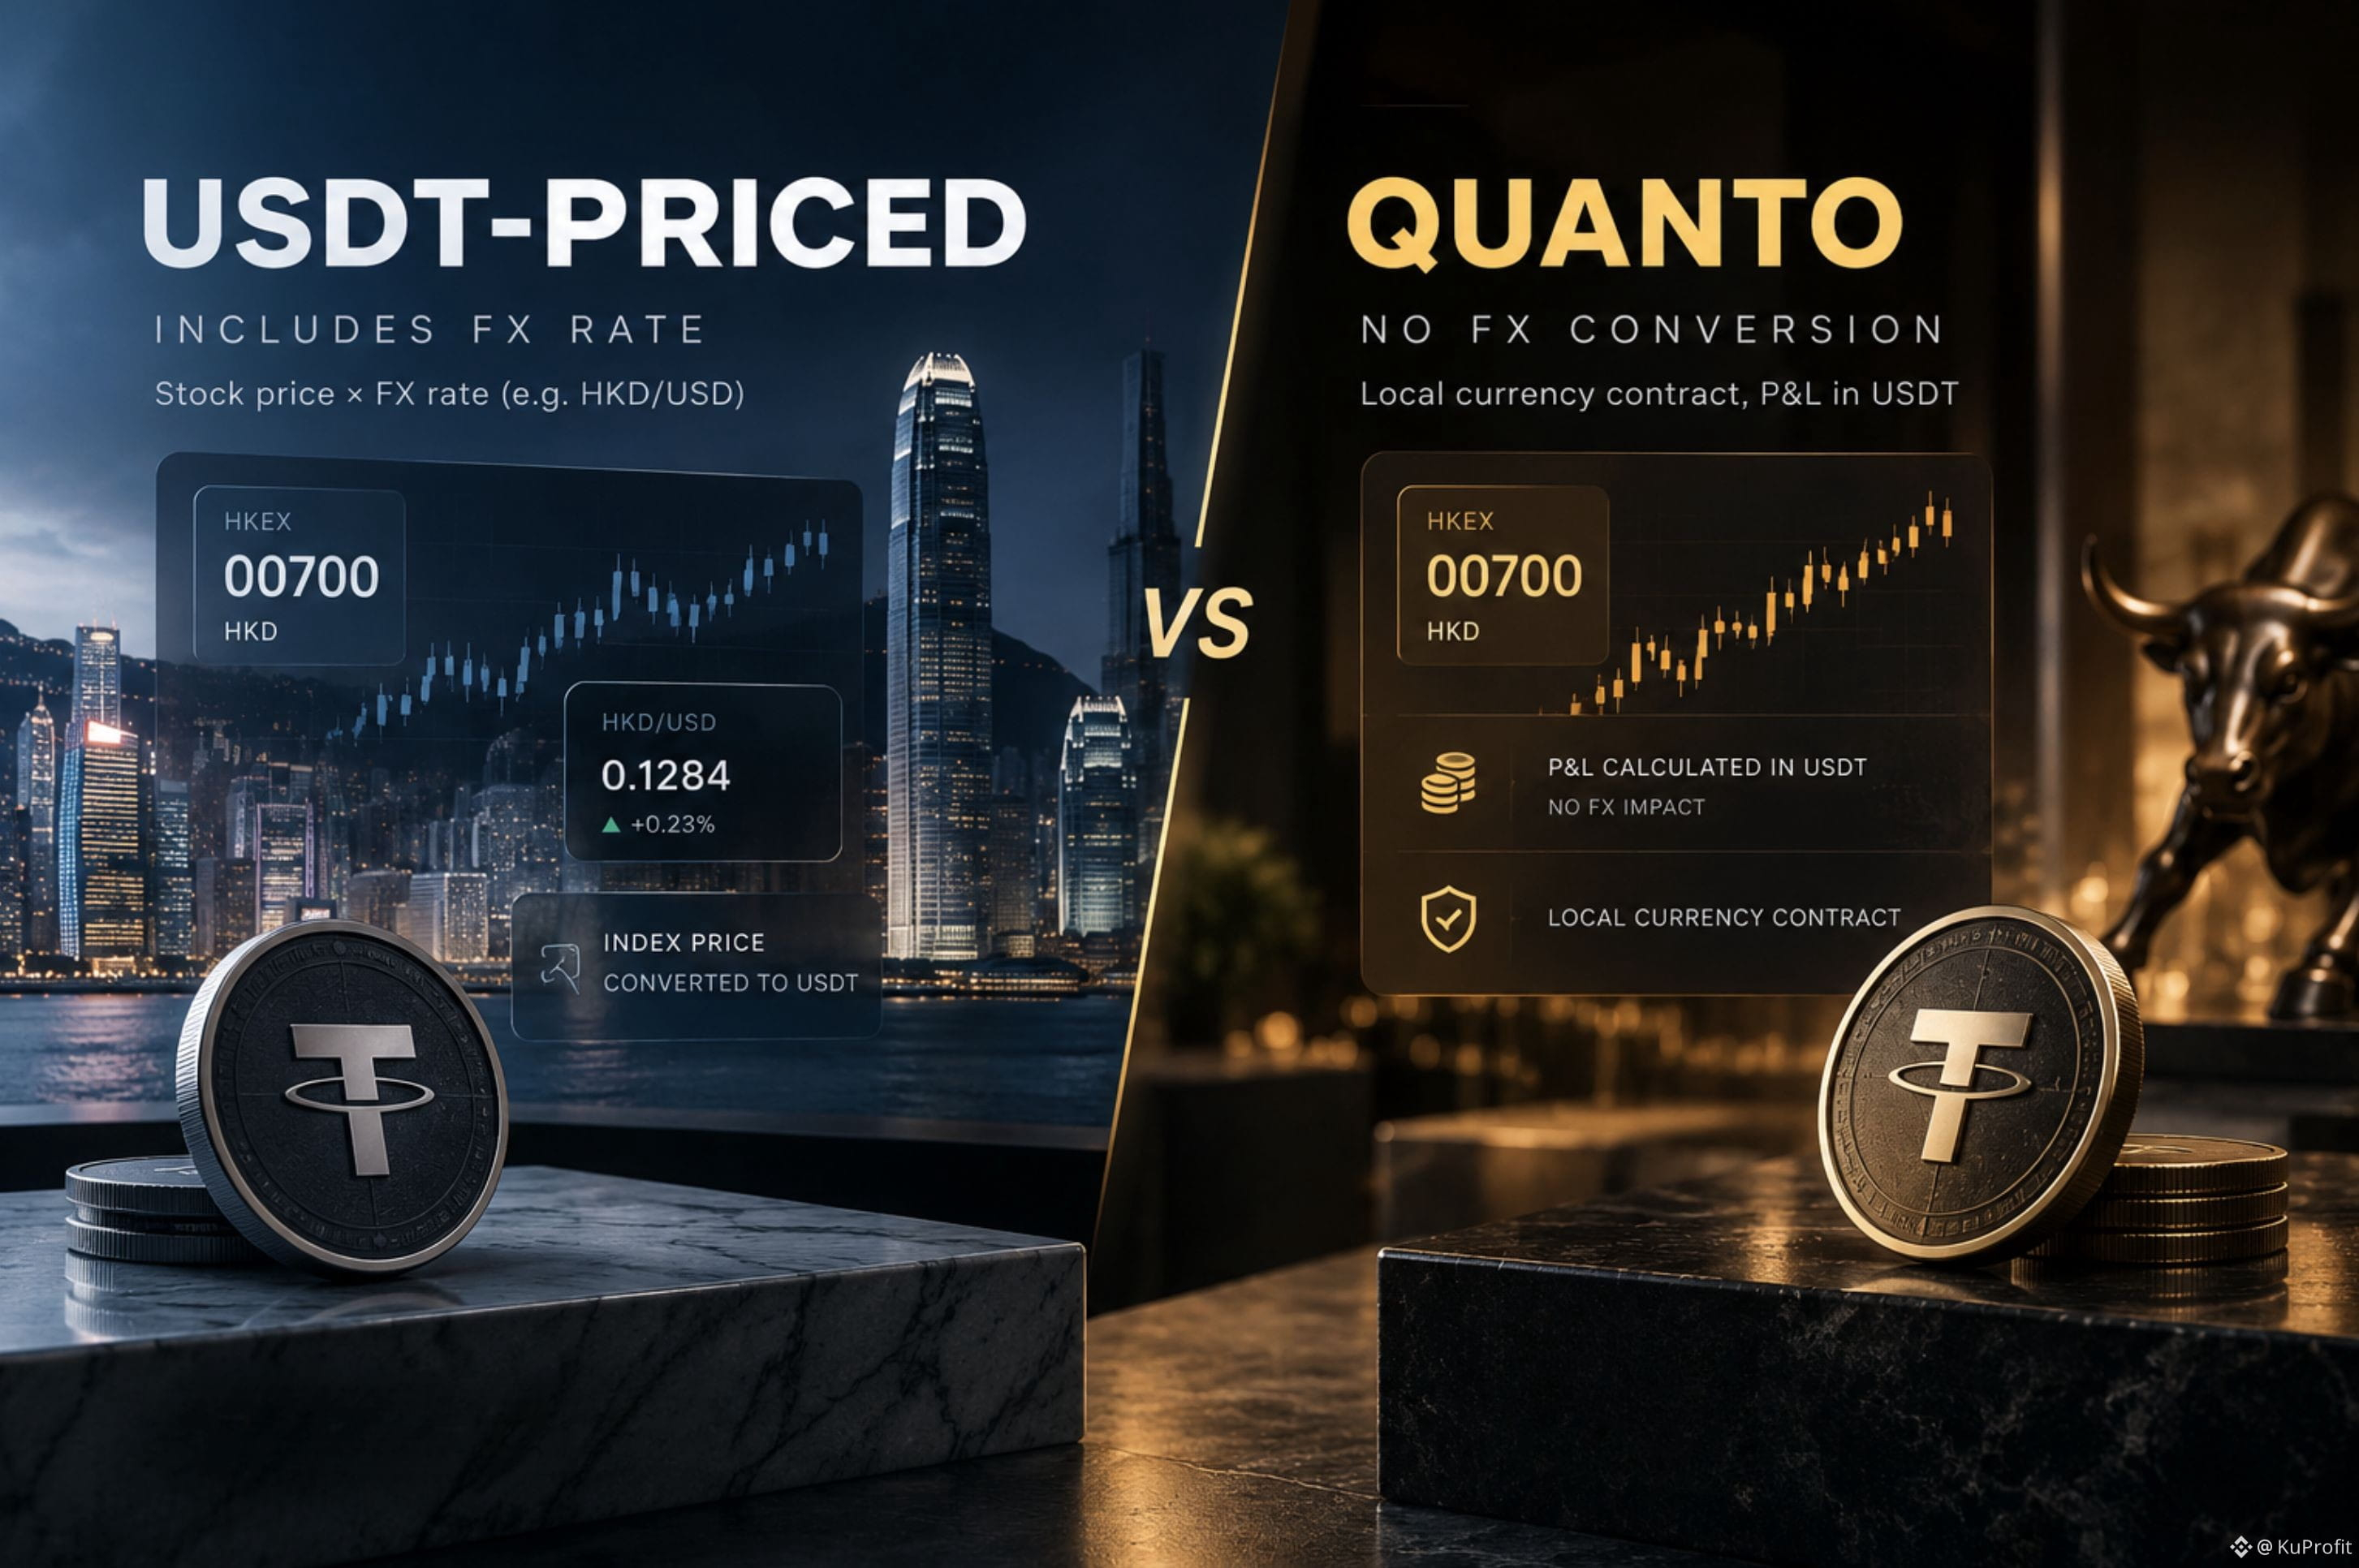
Чому два контракти на одну акцію можуть мати різну механіку ціни?
Я звернув увагу на одну деталь у TradFi Perpetuals.
Binance пропонує контракти у форматах USDT-Priced та Quanto.
Здавалося б, якщо базовий актив той самий, різниця лише в назві.
Але механіка різна.
У USDT-Priced контракту ціна індексу формується з ціни акції на її основній біржі з урахуванням валютного курсу.
Для гонконгської акції це означає: ціна на HKEX + курс HKD/USD.
У Quanto підхід інший: контракт номінований у локальній валюті, але маржа та P&L розраховуються в USDT без конвертації через FX-курс.
І тут виникає цікава різниця.
Якщо акція не змінилася, але рухається HKD/USD, результат для USDT-Priced контракту може відрізнятися від Quanto.
Тобто два контракти можуть відстежувати той самий underlying, але мати різну чутливість до валютного фактора.
Для мене це хороший приклад того, чому при виборі деривативу недостатньо дивитися лише на базовий актив.
Потрібно дивитися, як формується ціна та розраховується P&L.
Іноді важлива частина ризику знаходиться не в самому активі, а в механіці контракту.
#TradFi
Чому два контракти на одну акцію можуть мати різну механіку ціни?
Я звернув увагу на одну деталь у TradFi Perpetuals.
Binance пропонує контракти у форматах USDT-Priced та Quanto.
Здавалося б, якщо базовий актив той самий, різниця лише в назві.
Але механіка різна.
У USDT-Priced контракту ціна індексу формується з ціни акції на її основній біржі з урахуванням валютного курсу.
Для гонконгської акції це означає: ціна на HKEX + курс HKD/USD.
У Quanto підхід інший: контракт номінований у локальній валюті, але маржа та P&L розраховуються в USDT без конвертації через FX-курс.
І тут виникає цікава різниця.
Якщо акція не змінилася, але рухається HKD/USD, результат для USDT-Priced контракту може відрізнятися від Quanto.
Тобто два контракти можуть відстежувати той самий underlying, але мати різну чутливість до валютного фактора.
Для мене це хороший приклад того, чому при виборі деривативу недостатньо дивитися лише на базовий актив.
Потрібно дивитися, як формується ціна та розраховується P&L.
Іноді важлива частина ризику знаходиться не в самому активі, а в механіці контракту.
#TradFi
Я звернув увагу на одну деталь у TradFi Perpetuals.
Binance пропонує контракти у форматах USDT-Priced та Quanto.
Здавалося б, якщо базовий актив той самий, різниця лише в назві.
Але механіка різна.
У USDT-Priced контракту ціна індексу формується з ціни акції на її основній біржі з урахуванням валютного курсу.
Для гонконгської акції це означає: ціна на HKEX + курс HKD/USD.
У Quanto підхід інший: контракт номінований у локальній валюті, але маржа та P&L розраховуються в USDT без конвертації через FX-курс.
І тут виникає цікава різниця.
Якщо акція не змінилася, але рухається HKD/USD, результат для USDT-Priced контракту може відрізнятися від Quanto.
Тобто два контракти можуть відстежувати той самий underlying, але мати різну чутливість до валютного фактора.
Для мене це хороший приклад того, чому при виборі деривативу недостатньо дивитися лише на базовий актив.
Потрібно дивитися, як формується ціна та розраховується P&L.
Іноді важлива частина ризику знаходиться не в самому активі, а в механіці контракту.
#TradFi
69
·
--
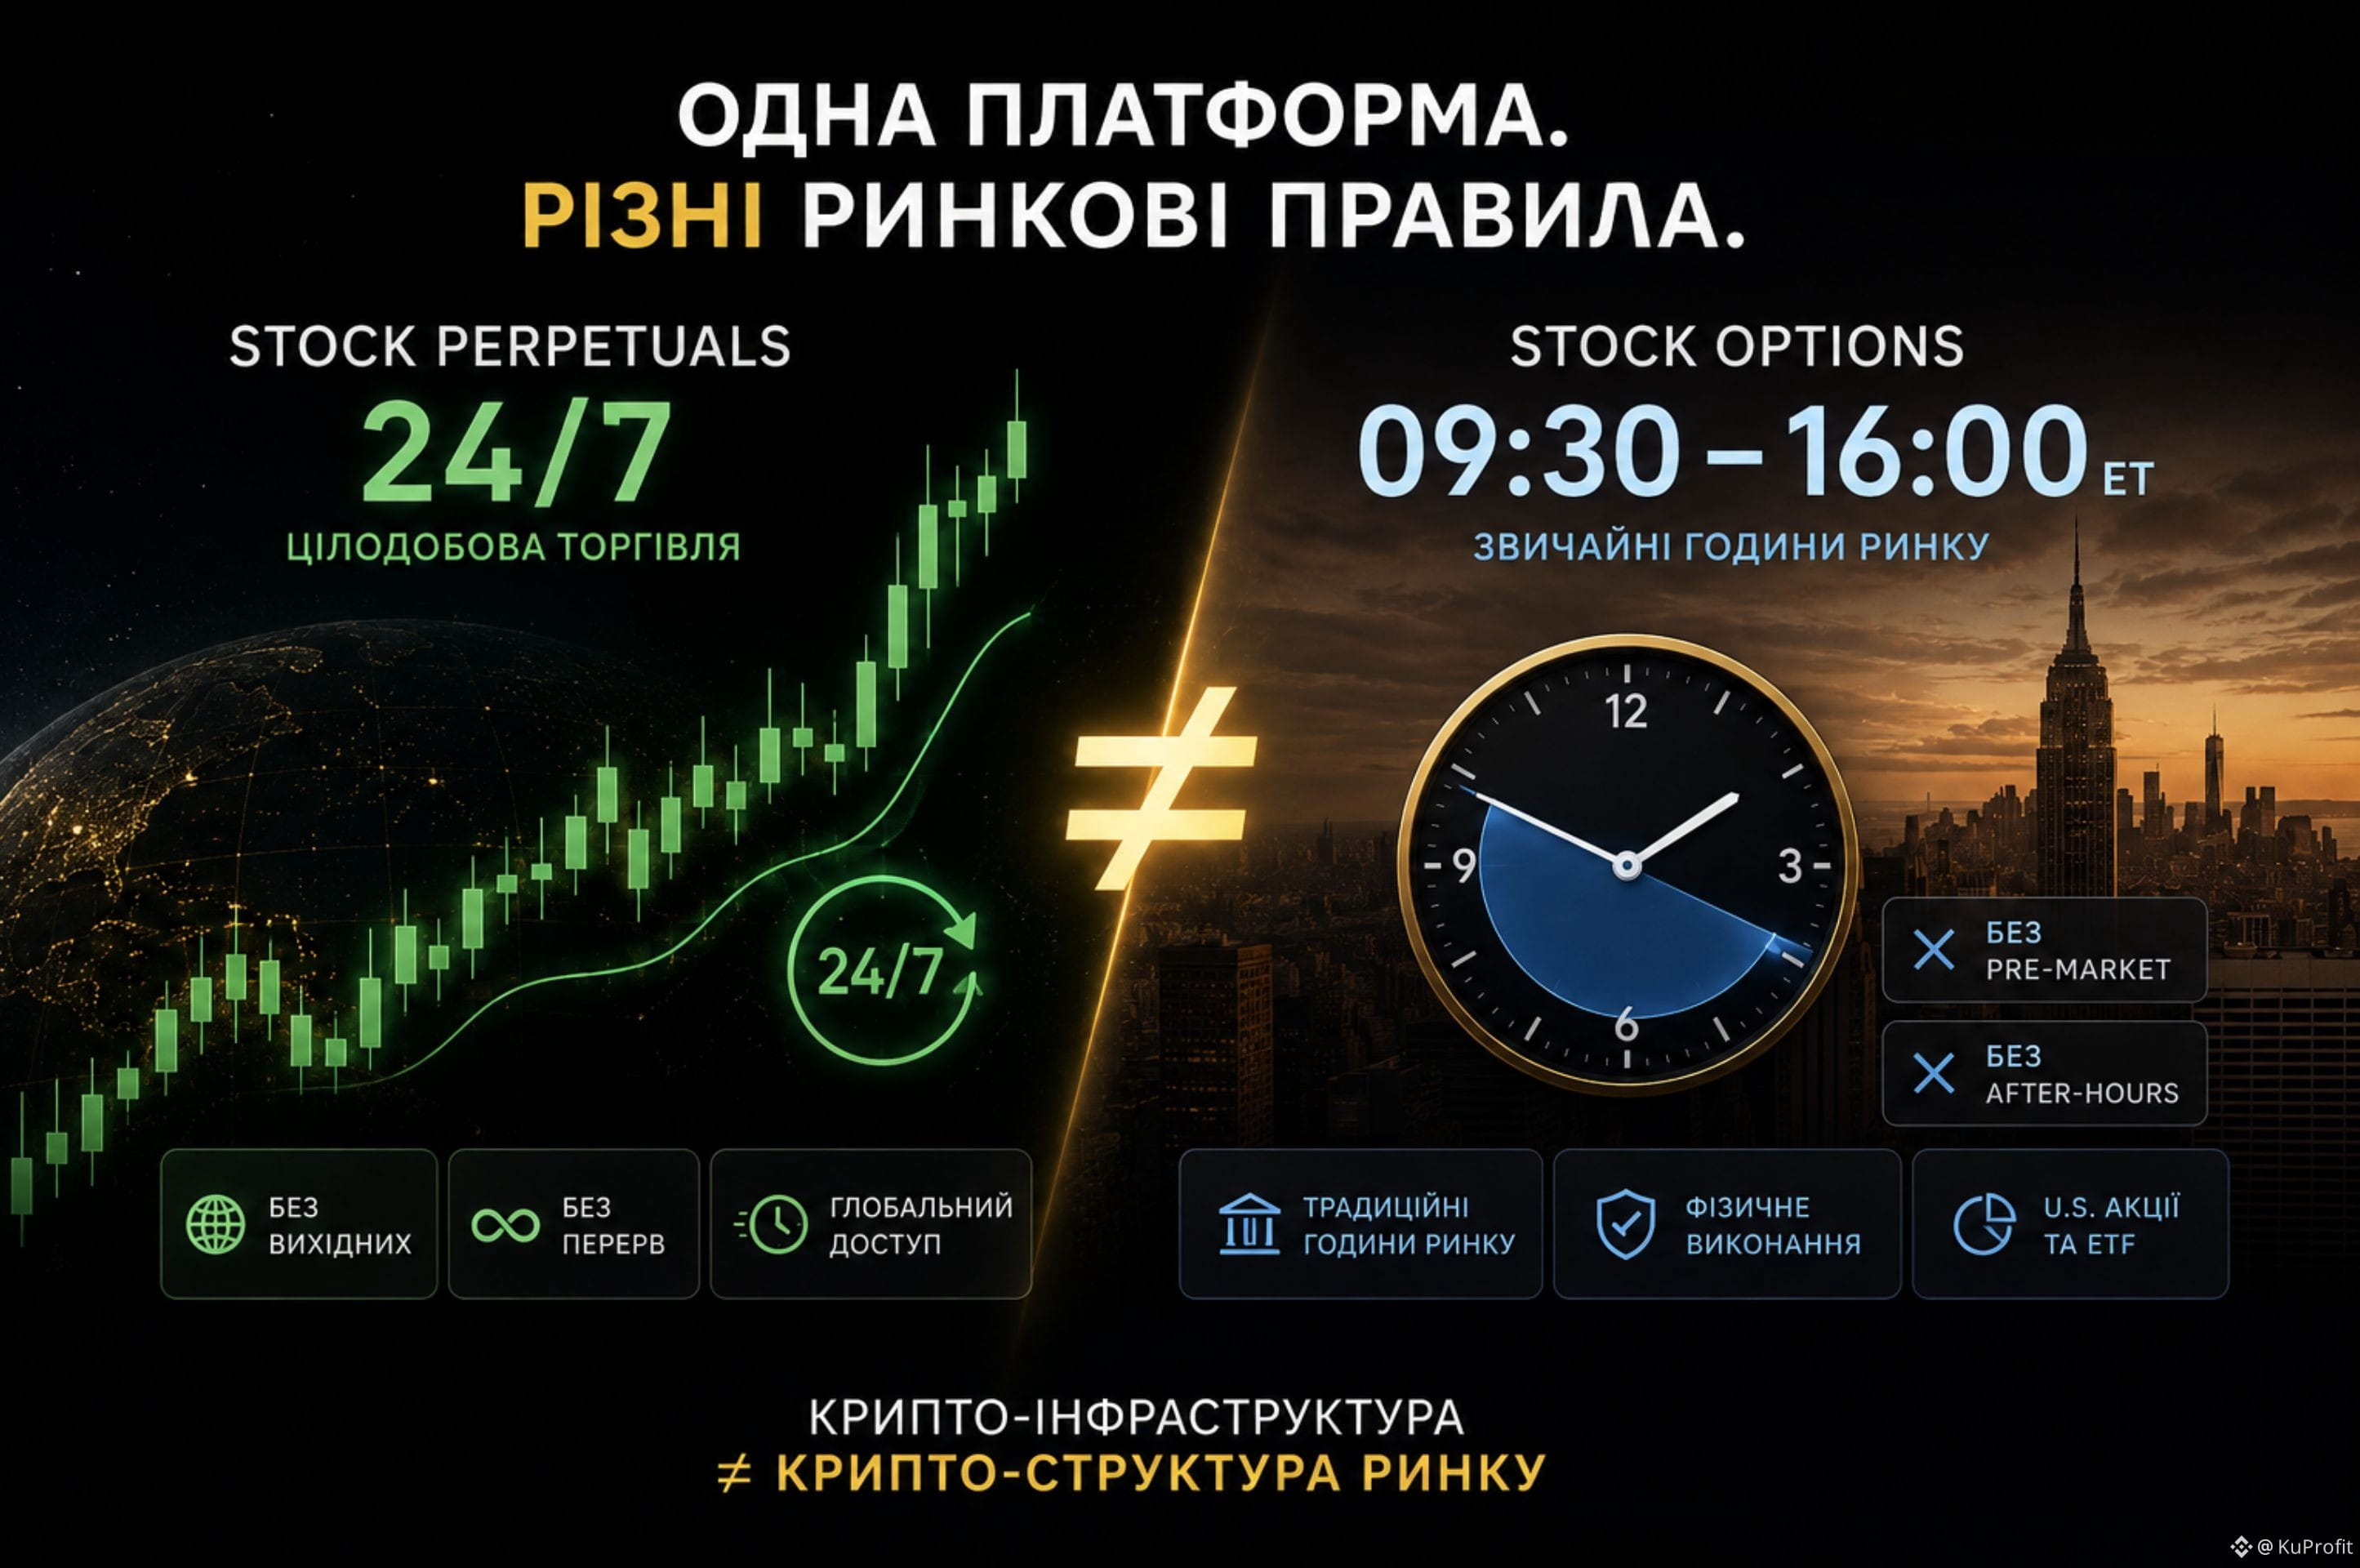
Se os Stock Perpetuals negociam 24/7, por que as Stock Options — apenas durante o horário normal?
Eu estava acostumado a ver que, na Binance, os ativos tradicionais podem ser encontrados em um modelo de negociação bem diferente.
Por exemplo, Stock Perpetuals negociam 24/7.
Então fiquei curioso sobre o que acontece com as Stock Options.
A Binance lança opções sobre ações e ETFs americanos, mas elas não migram para o modo 24 horas. Para a maioria dessas opções, a negociação ocorre no horário normal do mercado americano, sem pre-market e after-hours.
Se dois instrumentos TradFi estão disponíveis na mesma plataforma, por que um pode ser negociado 24/7 e o outro ainda fica preso ao horário do mercado tradicional?
Para mim, este é um bom exemplo de que a infraestrutura de cripto ≠ a estrutura do mercado de cripto.
Transferir um instrumento financeiro para um novo ambiente não significa automaticamente mudar todas as regras de como ele funciona.
A lógica do próprio instrumento financeiro pode permanecer, em parte, tradicional.
Então, agora me dá vontade de observar o desenvolvimento do TradFi na Binance de um jeito um pouco diferente:
o que exatamente muda quando instrumentos financeiros tradicionais passam para um ambiente crypto-native — e o que ainda fica preso ao antigo modelo de mercado?
#TradFi #StockOptions
Se os Stock Perpetuals negociam 24/7, por que as Stock Options — apenas durante o horário normal?
Eu estava acostumado a ver que, na Binance, os ativos tradicionais podem ser encontrados em um modelo de negociação bem diferente.
Por exemplo, Stock Perpetuals negociam 24/7.
Então fiquei curioso sobre o que acontece com as Stock Options.
A Binance lança opções sobre ações e ETFs americanos, mas elas não migram para o modo 24 horas. Para a maioria dessas opções, a negociação ocorre no horário normal do mercado americano, sem pre-market e after-hours.
Se dois instrumentos TradFi estão disponíveis na mesma plataforma, por que um pode ser negociado 24/7 e o outro ainda fica preso ao horário do mercado tradicional?
Para mim, este é um bom exemplo de que a infraestrutura de cripto ≠ a estrutura do mercado de cripto.
Transferir um instrumento financeiro para um novo ambiente não significa automaticamente mudar todas as regras de como ele funciona.
A lógica do próprio instrumento financeiro pode permanecer, em parte, tradicional.
Então, agora me dá vontade de observar o desenvolvimento do TradFi na Binance de um jeito um pouco diferente:
o que exatamente muda quando instrumentos financeiros tradicionais passam para um ambiente crypto-native — e o que ainda fica preso ao antigo modelo de mercado?
#TradFi #StockOptions
Eu estava acostumado a ver que, na Binance, os ativos tradicionais podem ser encontrados em um modelo de negociação bem diferente.
Por exemplo, Stock Perpetuals negociam 24/7.
Então fiquei curioso sobre o que acontece com as Stock Options.
A Binance lança opções sobre ações e ETFs americanos, mas elas não migram para o modo 24 horas. Para a maioria dessas opções, a negociação ocorre no horário normal do mercado americano, sem pre-market e after-hours.
Se dois instrumentos TradFi estão disponíveis na mesma plataforma, por que um pode ser negociado 24/7 e o outro ainda fica preso ao horário do mercado tradicional?
Para mim, este é um bom exemplo de que a infraestrutura de cripto ≠ a estrutura do mercado de cripto.
Transferir um instrumento financeiro para um novo ambiente não significa automaticamente mudar todas as regras de como ele funciona.
A lógica do próprio instrumento financeiro pode permanecer, em parte, tradicional.
Então, agora me dá vontade de observar o desenvolvimento do TradFi na Binance de um jeito um pouco diferente:
o que exatamente muda quando instrumentos financeiros tradicionais passam para um ambiente crypto-native — e o que ainda fica preso ao antigo modelo de mercado?
#TradFi #StockOptions
130
·
--
Uma penalidade geralmente parece um custo de uma falha.
Mas se parte desse custo vai para o ator que resolve a posição, isso é realmente só uma penalidade?
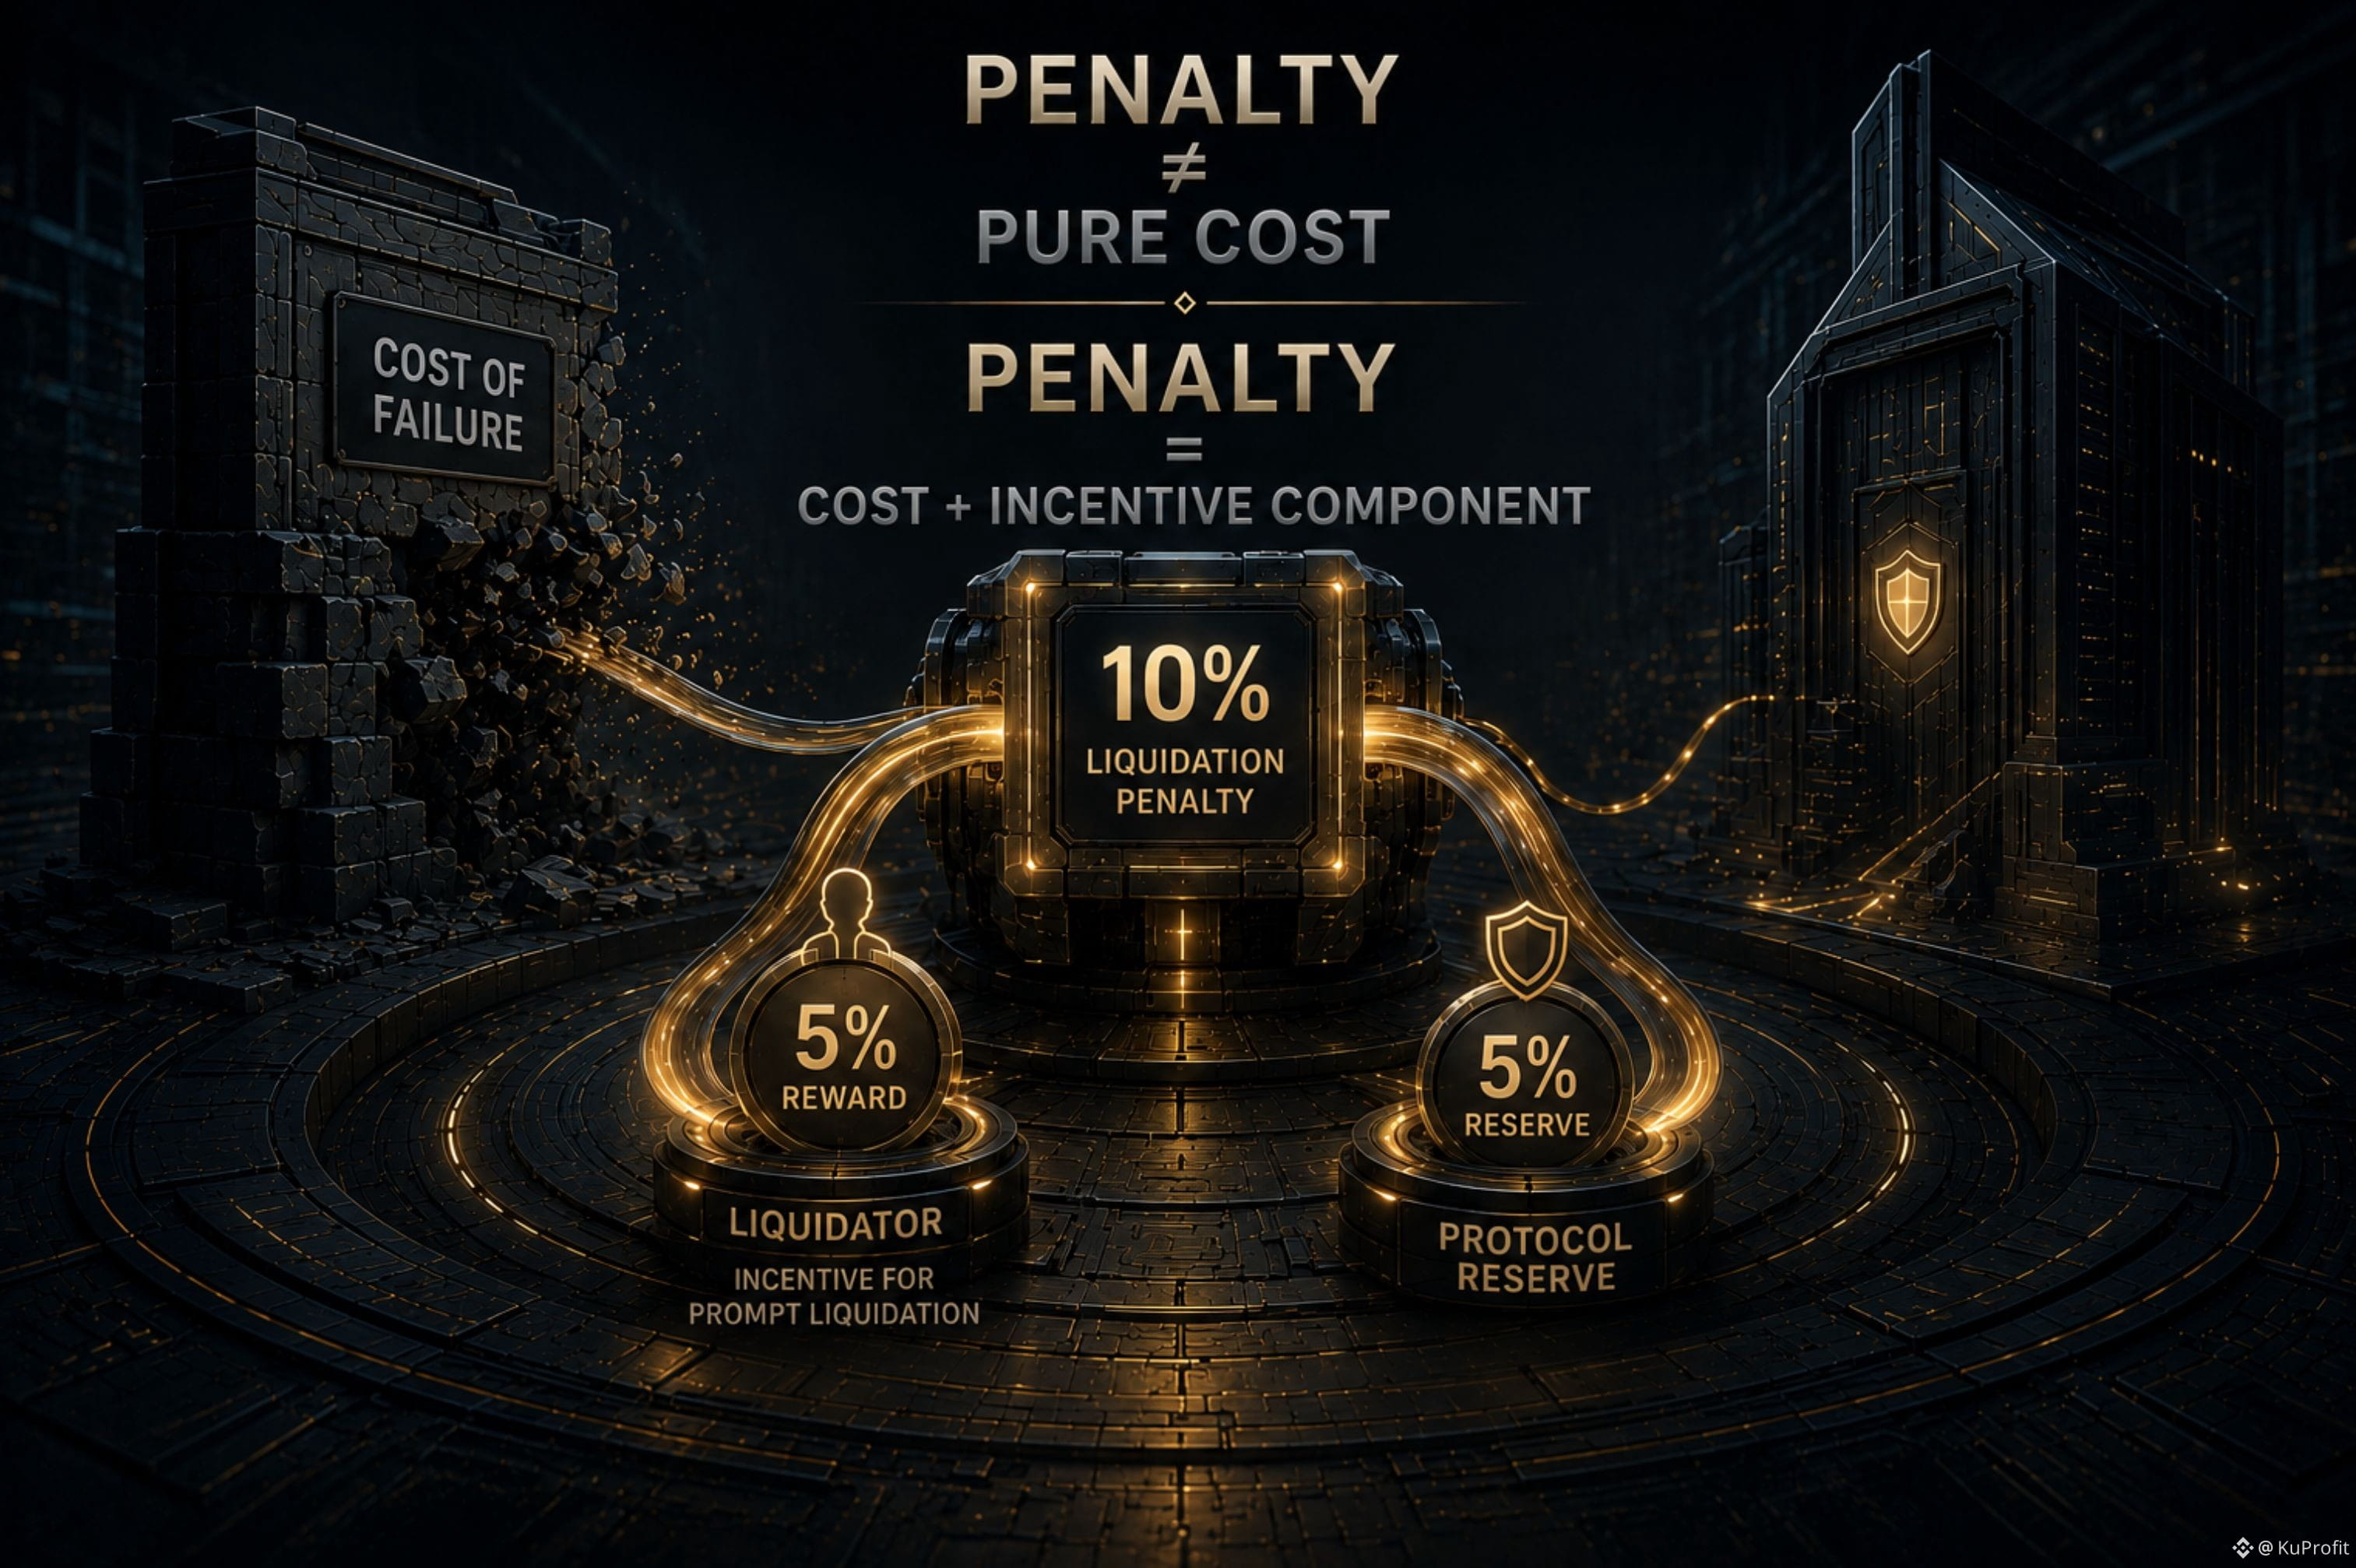
No TermMax, a liquidação aplica uma penalidade de 10% com base no valor da dívida liquidada. Essa penalidade é cobrada contra a garantia do tomador.
Mas para onde ela vai é a parte mais interessante.
5% é destinado ao liquidante como recompensa.
5% vai para a reserva do protocolo.
O TermMax descreve a recompensa ao liquidante como um incentivo para uma liquidação rápida.
Então a penalidade está fazendo mais do que apenas atribuir um custo a uma posição malsucedida.
Parte dela cria um incentivo econômico para o ator que executa a liquidação.
Isso muda o modelo mental:
penalidade de liquidação ≠ apenas um custo punitivo.
Ela também faz parte da arquitetura de incentivos por trás da liquidação.
Então, ao analisar uma penalidade de liquidação, talvez a melhor pergunta não seja apenas quanto ela custa?
É:
Quem é incentivado por esse custo — e que papel ele desempenha no processo de liquidação?
#termmax @termmax
Uma penalidade geralmente parece um custo de uma falha.
Mas se parte desse custo vai para o ator que resolve a posição, isso é realmente só uma penalidade?
No TermMax, a liquidação aplica uma penalidade de 10% com base no valor da dívida liquidada. Essa penalidade é cobrada contra a garantia do tomador.
Mas para onde ela vai é a parte mais interessante.
5% é destinado ao liquidante como recompensa.
5% vai para a reserva do protocolo.
O TermMax descreve a recompensa ao liquidante como um incentivo para uma liquidação rápida.
Então a penalidade está fazendo mais do que apenas atribuir um custo a uma posição malsucedida.
Parte dela cria um incentivo econômico para o ator que executa a liquidação.
Isso muda o modelo mental:
penalidade de liquidação ≠ apenas um custo punitivo.
Ela também faz parte da arquitetura de incentivos por trás da liquidação.
Então, ao analisar uma penalidade de liquidação, talvez a melhor pergunta não seja apenas quanto ela custa?
É:
Quem é incentivado por esse custo — e que papel ele desempenha no processo de liquidação?
#termmax @TermMax
Mas se parte desse custo vai para o ator que resolve a posição, isso é realmente só uma penalidade?
No TermMax, a liquidação aplica uma penalidade de 10% com base no valor da dívida liquidada. Essa penalidade é cobrada contra a garantia do tomador.
Mas para onde ela vai é a parte mais interessante.
5% é destinado ao liquidante como recompensa.
5% vai para a reserva do protocolo.
O TermMax descreve a recompensa ao liquidante como um incentivo para uma liquidação rápida.
Então a penalidade está fazendo mais do que apenas atribuir um custo a uma posição malsucedida.
Parte dela cria um incentivo econômico para o ator que executa a liquidação.
Isso muda o modelo mental:
penalidade de liquidação ≠ apenas um custo punitivo.
Ela também faz parte da arquitetura de incentivos por trás da liquidação.
Então, ao analisar uma penalidade de liquidação, talvez a melhor pergunta não seja apenas quanto ela custa?
É:
Quem é incentivado por esse custo — e que papel ele desempenha no processo de liquidação?
#termmax @TermMax
93
·
--
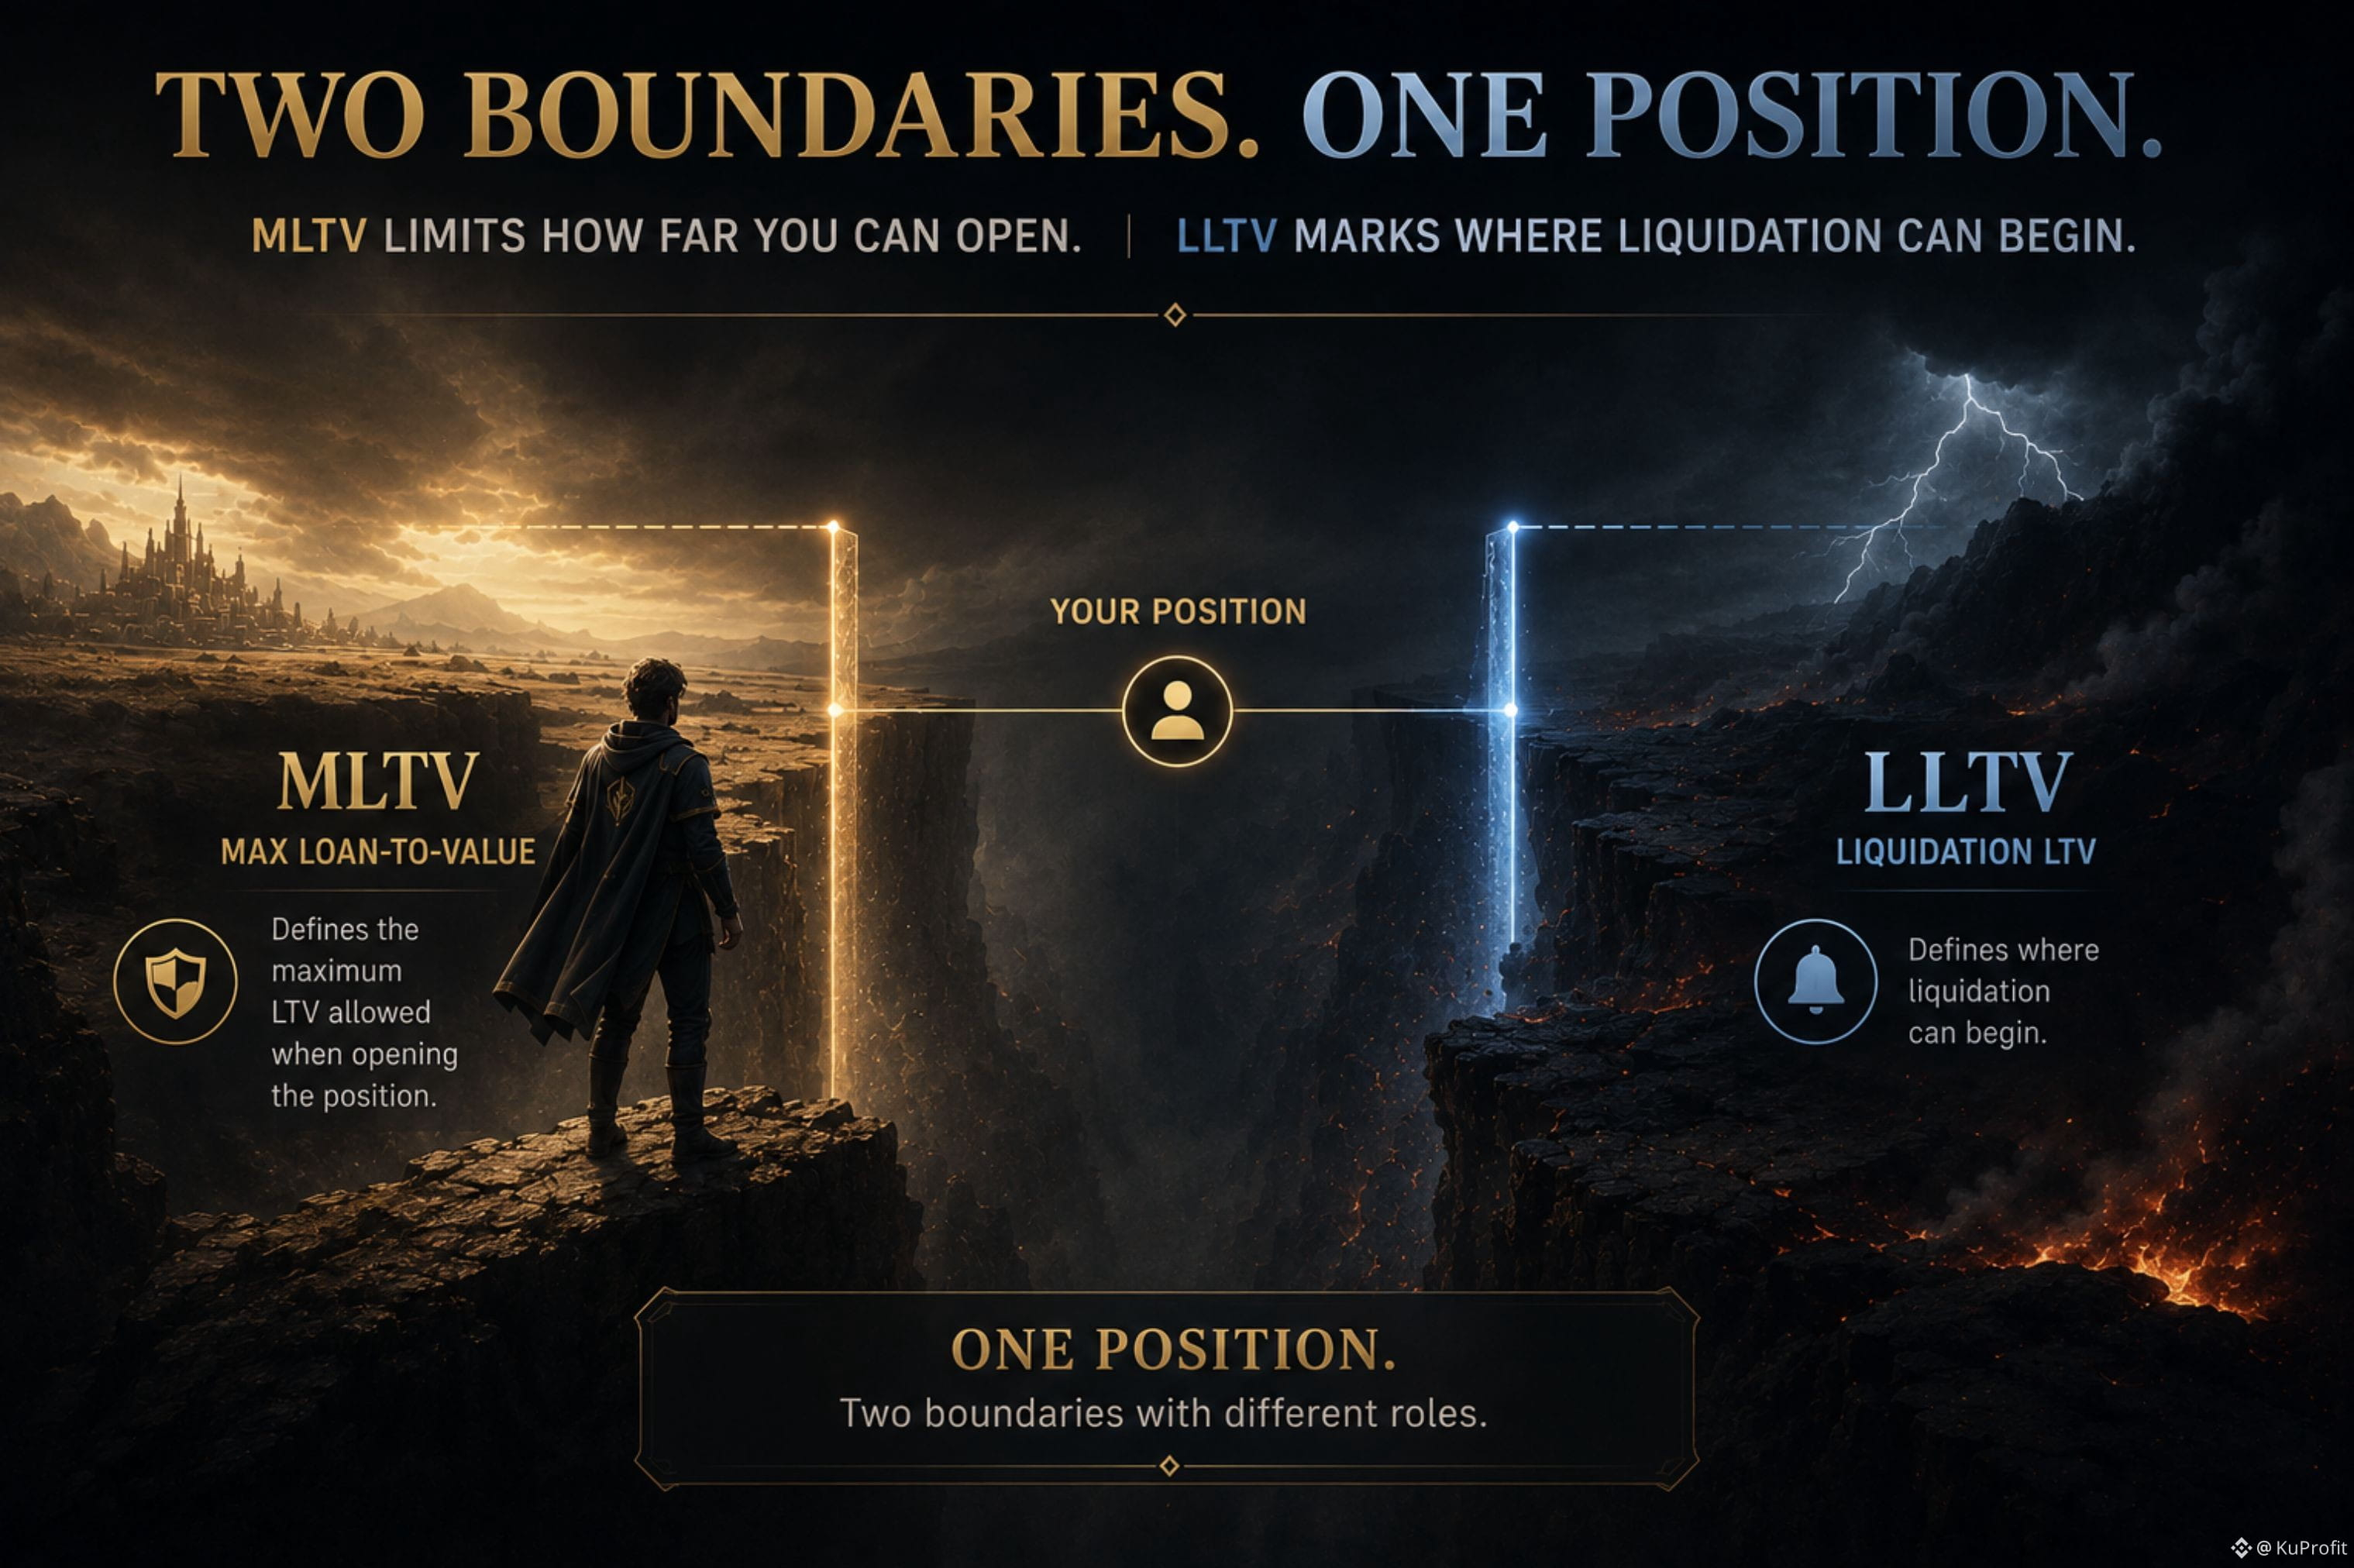
Uma posição do TermMax tem dois limites de LTV diferentes por um motivo.
Um limita até onde a posição pode ser aberta.
O outro marca onde a liquidação pode começar.
É fácil tratar o LTV como um único número que te diz o quão arriscada é uma posição.
Mas o TermMax separa isso em dois limiares:
O MLTV define a capacidade máxima de empréstimo para a posição inicial.
O LLTV define o limiar de LTV no qual a liquidação pode começar.
A diferença entre eles faz parte do design do protocolo: uma margem entre o limite de empréstimo e a fronteira de liquidação.
Isso não significa que haja uma margem de segurança garantida nem uma porcentagem fixa que o colateral pode absorver.
A forma mais útil de enxergar é esta:
Uma posição tem um limite para o quanto ela pode ser aberta e outro para quando a liquidação pode começar.
Então, ao comparar mercados do TermMax, olhar apenas “LTV” pode ocultar uma distinção importante.
A melhor pergunta é:
Onde a posição pode começar — e onde fica a fronteira de liquidação?
Dois números de LTV.
Uma posição.
Funções diferentes.
#termmax @termmax
Uma posição do TermMax tem dois limites de LTV diferentes por um motivo.
Um limita até onde a posição pode ser aberta.
O outro marca onde a liquidação pode começar.
É fácil tratar o LTV como um único número que te diz o quão arriscada é uma posição.
Mas o TermMax separa isso em dois limiares:
O MLTV define a capacidade máxima de empréstimo para a posição inicial.
O LLTV define o limiar de LTV no qual a liquidação pode começar.
A diferença entre eles faz parte do design do protocolo: uma margem entre o limite de empréstimo e a fronteira de liquidação.
Isso não significa que haja uma margem de segurança garantida nem uma porcentagem fixa que o colateral pode absorver.
A forma mais útil de enxergar é esta:
Uma posição tem um limite para o quanto ela pode ser aberta e outro para quando a liquidação pode começar.
Então, ao comparar mercados do TermMax, olhar apenas “LTV” pode ocultar uma distinção importante.
A melhor pergunta é:
Onde a posição pode começar — e onde fica a fronteira de liquidação?
Dois números de LTV.
Uma posição.
Funções diferentes.
#termmax @TermMax
Um limita até onde a posição pode ser aberta.
O outro marca onde a liquidação pode começar.
É fácil tratar o LTV como um único número que te diz o quão arriscada é uma posição.
Mas o TermMax separa isso em dois limiares:
O MLTV define a capacidade máxima de empréstimo para a posição inicial.
O LLTV define o limiar de LTV no qual a liquidação pode começar.
A diferença entre eles faz parte do design do protocolo: uma margem entre o limite de empréstimo e a fronteira de liquidação.
Isso não significa que haja uma margem de segurança garantida nem uma porcentagem fixa que o colateral pode absorver.
A forma mais útil de enxergar é esta:
Uma posição tem um limite para o quanto ela pode ser aberta e outro para quando a liquidação pode começar.
Então, ao comparar mercados do TermMax, olhar apenas “LTV” pode ocultar uma distinção importante.
A melhor pergunta é:
Onde a posição pode começar — e onde fica a fronteira de liquidação?
Dois números de LTV.
Uma posição.
Funções diferentes.
#termmax @TermMax
92
·
--
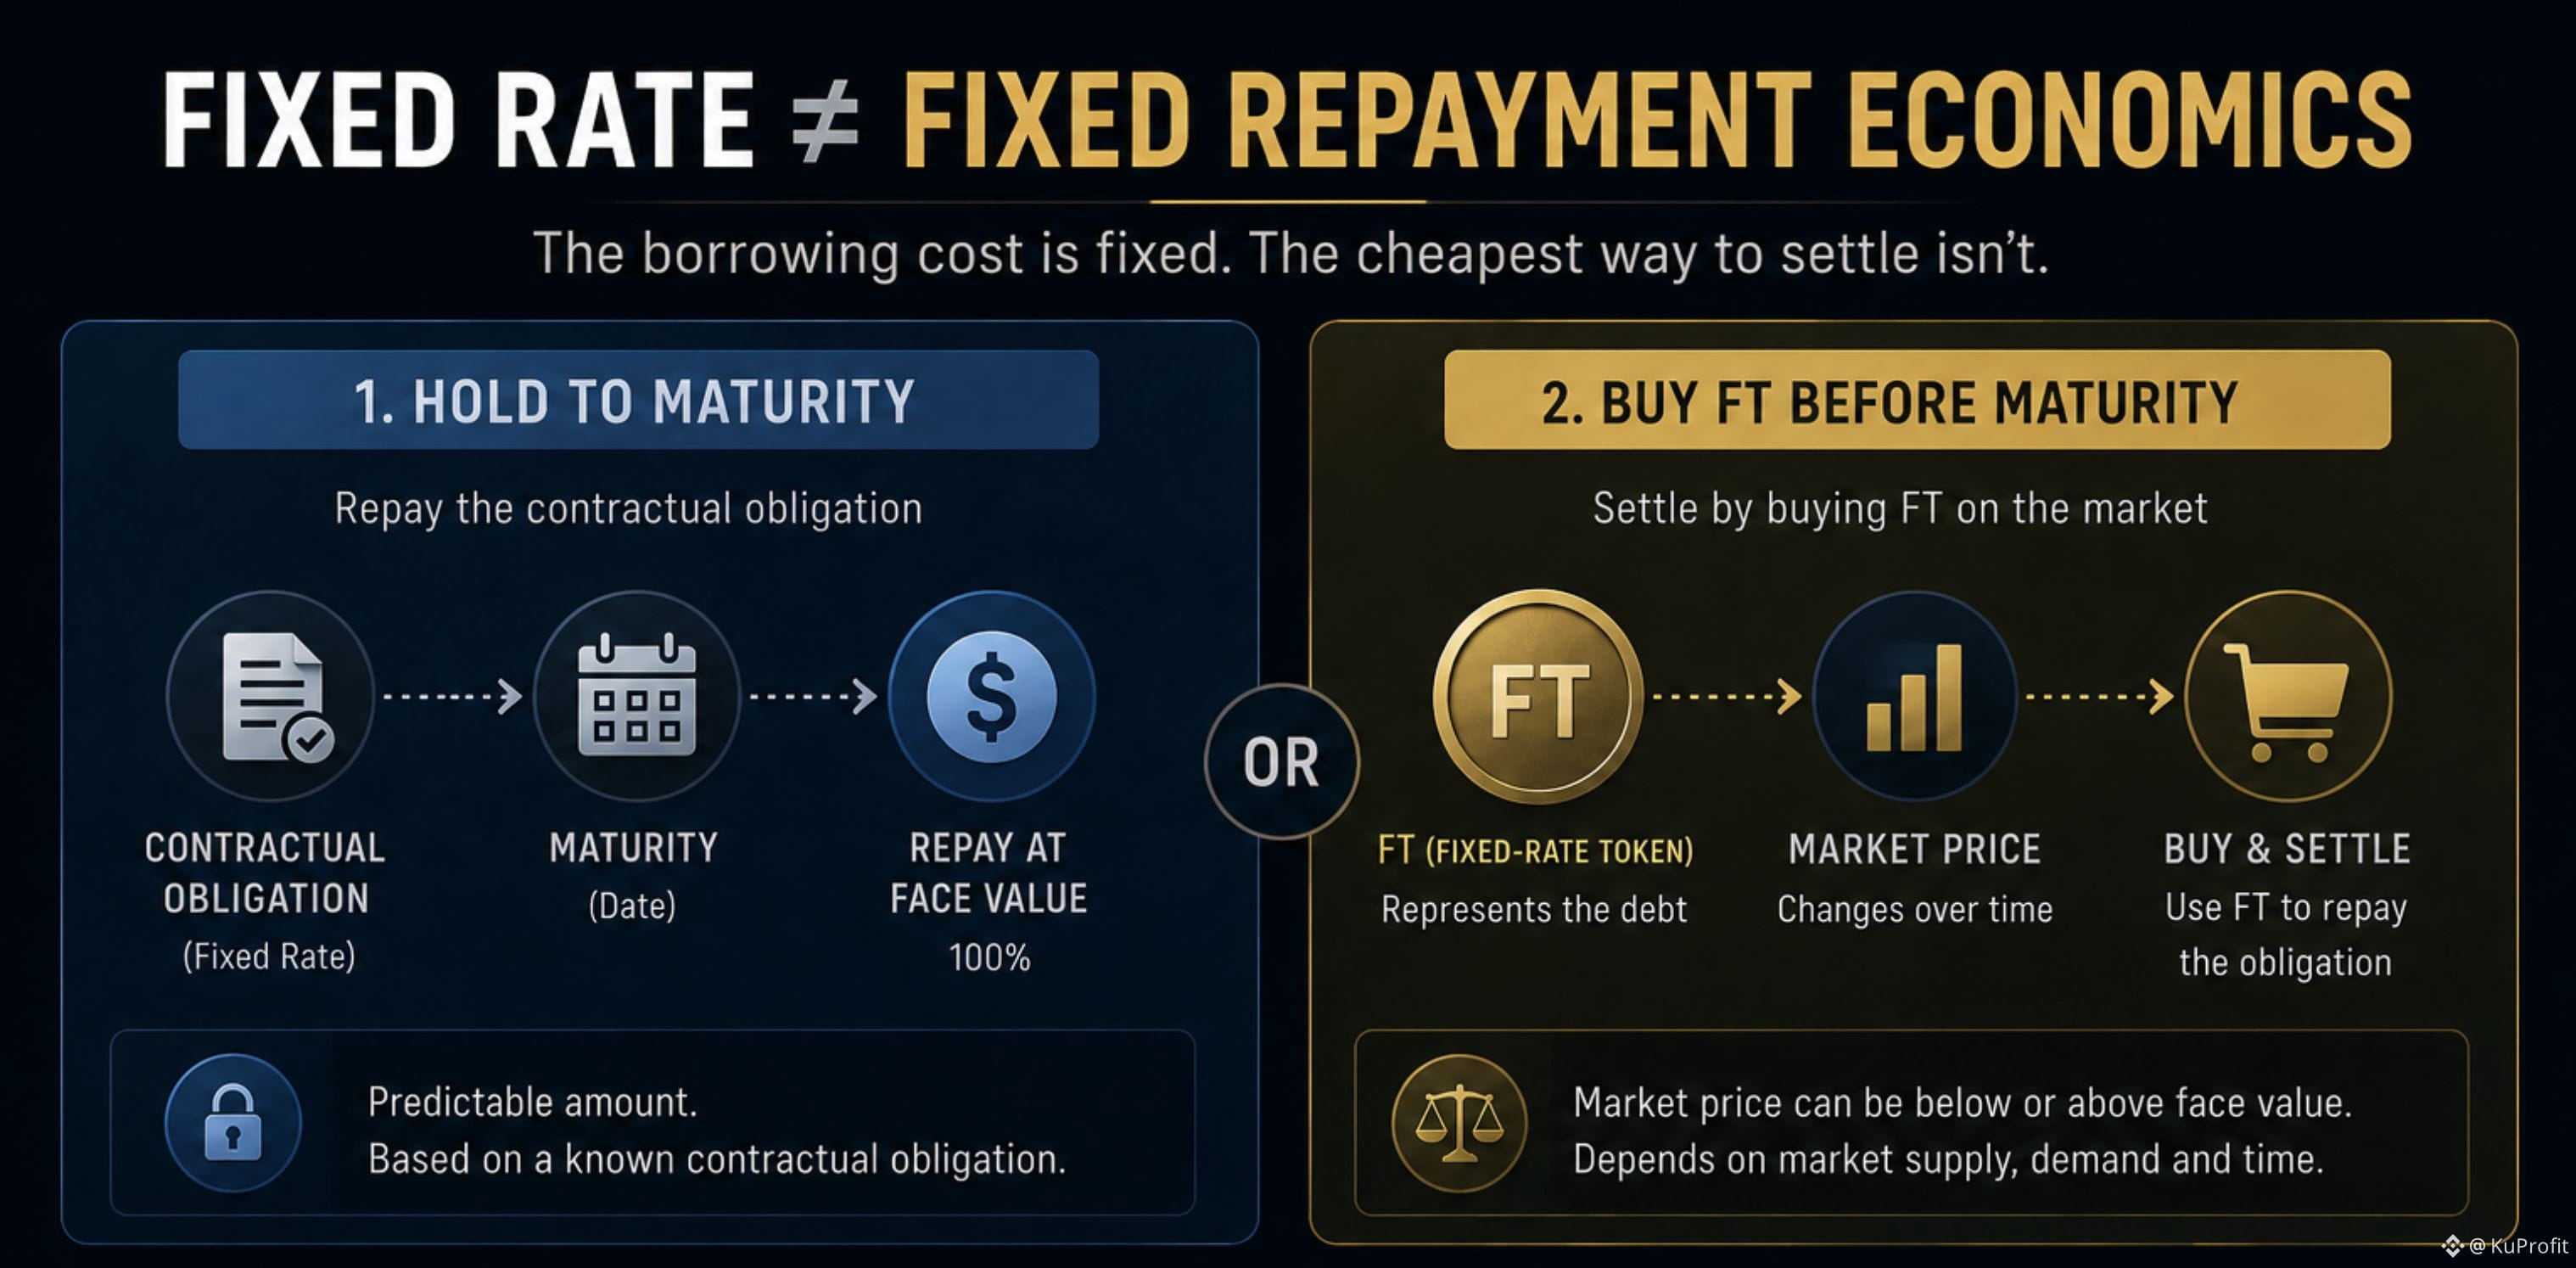
A parte interessante pode começar quando a liquidação não resolve totalmente o empréstimo.
O modelo mental usual é simples:
colateral → liquidação → dívida resolvida.
Mas isso nem sempre é o fim do processo.
Se um empréstimo permanecer não pago no vencimento, ele entra em uma janela de liquidação de duas horas. Se o empréstimo ainda estiver não pago ou apenas parcialmente liquidado após essa janela, inicia-se a Entrega Física.
Isso muda o caminho da recuperação.
Em vez de tratar a posição remanescente simplesmente como “o colateral”, o TermMax cria um pool de resgate contendo tokens subjacentes e de colateral.
Os detentores de FT podem então resgatar por meio desse pool e receber uma distribuição proporcional com base na participação de seus FT em relação ao total de FT em aberto no mercado.
Isso não significa recuperação garantida.
Também não significa que o credor simplesmente receba o colateral.
Mas isso levanta uma questão diferente: o que acontece com o valor do ativo remanescente quando a liquidação não resolve totalmente a posição?
A Entrega Física não elimina esse risco. Ela define o próximo mecanismo de resolução.
#termmax @termmax
A parte interessante pode começar quando a liquidação não resolve totalmente o empréstimo.
O modelo mental usual é simples:
colateral → liquidação → dívida resolvida.
Mas isso nem sempre é o fim do processo.
Se um empréstimo permanecer não pago no vencimento, ele entra em uma janela de liquidação de duas horas. Se o empréstimo ainda estiver não pago ou apenas parcialmente liquidado após essa janela, inicia-se a Entrega Física.
Isso muda o caminho da recuperação.
Em vez de tratar a posição remanescente simplesmente como “o colateral”, o TermMax cria um pool de resgate contendo tokens subjacentes e de colateral.
Os detentores de FT podem então resgatar por meio desse pool e receber uma distribuição proporcional com base na participação de seus FT em relação ao total de FT em aberto no mercado.
Isso não significa recuperação garantida.
Também não significa que o credor simplesmente receba o colateral.
Mas isso levanta uma questão diferente: o que acontece com o valor do ativo remanescente quando a liquidação não resolve totalmente a posição?
A Entrega Física não elimina esse risco. Ela define o próximo mecanismo de resolução.
#termmax @TermMax
O modelo mental usual é simples:
colateral → liquidação → dívida resolvida.
Mas isso nem sempre é o fim do processo.
Se um empréstimo permanecer não pago no vencimento, ele entra em uma janela de liquidação de duas horas. Se o empréstimo ainda estiver não pago ou apenas parcialmente liquidado após essa janela, inicia-se a Entrega Física.
Isso muda o caminho da recuperação.
Em vez de tratar a posição remanescente simplesmente como “o colateral”, o TermMax cria um pool de resgate contendo tokens subjacentes e de colateral.
Os detentores de FT podem então resgatar por meio desse pool e receber uma distribuição proporcional com base na participação de seus FT em relação ao total de FT em aberto no mercado.
Isso não significa recuperação garantida.
Também não significa que o credor simplesmente receba o colateral.
Mas isso levanta uma questão diferente: o que acontece com o valor do ativo remanescente quando a liquidação não resolve totalmente a posição?
A Entrega Física não elimina esse risco. Ela define o próximo mecanismo de resolução.
#termmax @TermMax
133
·
--
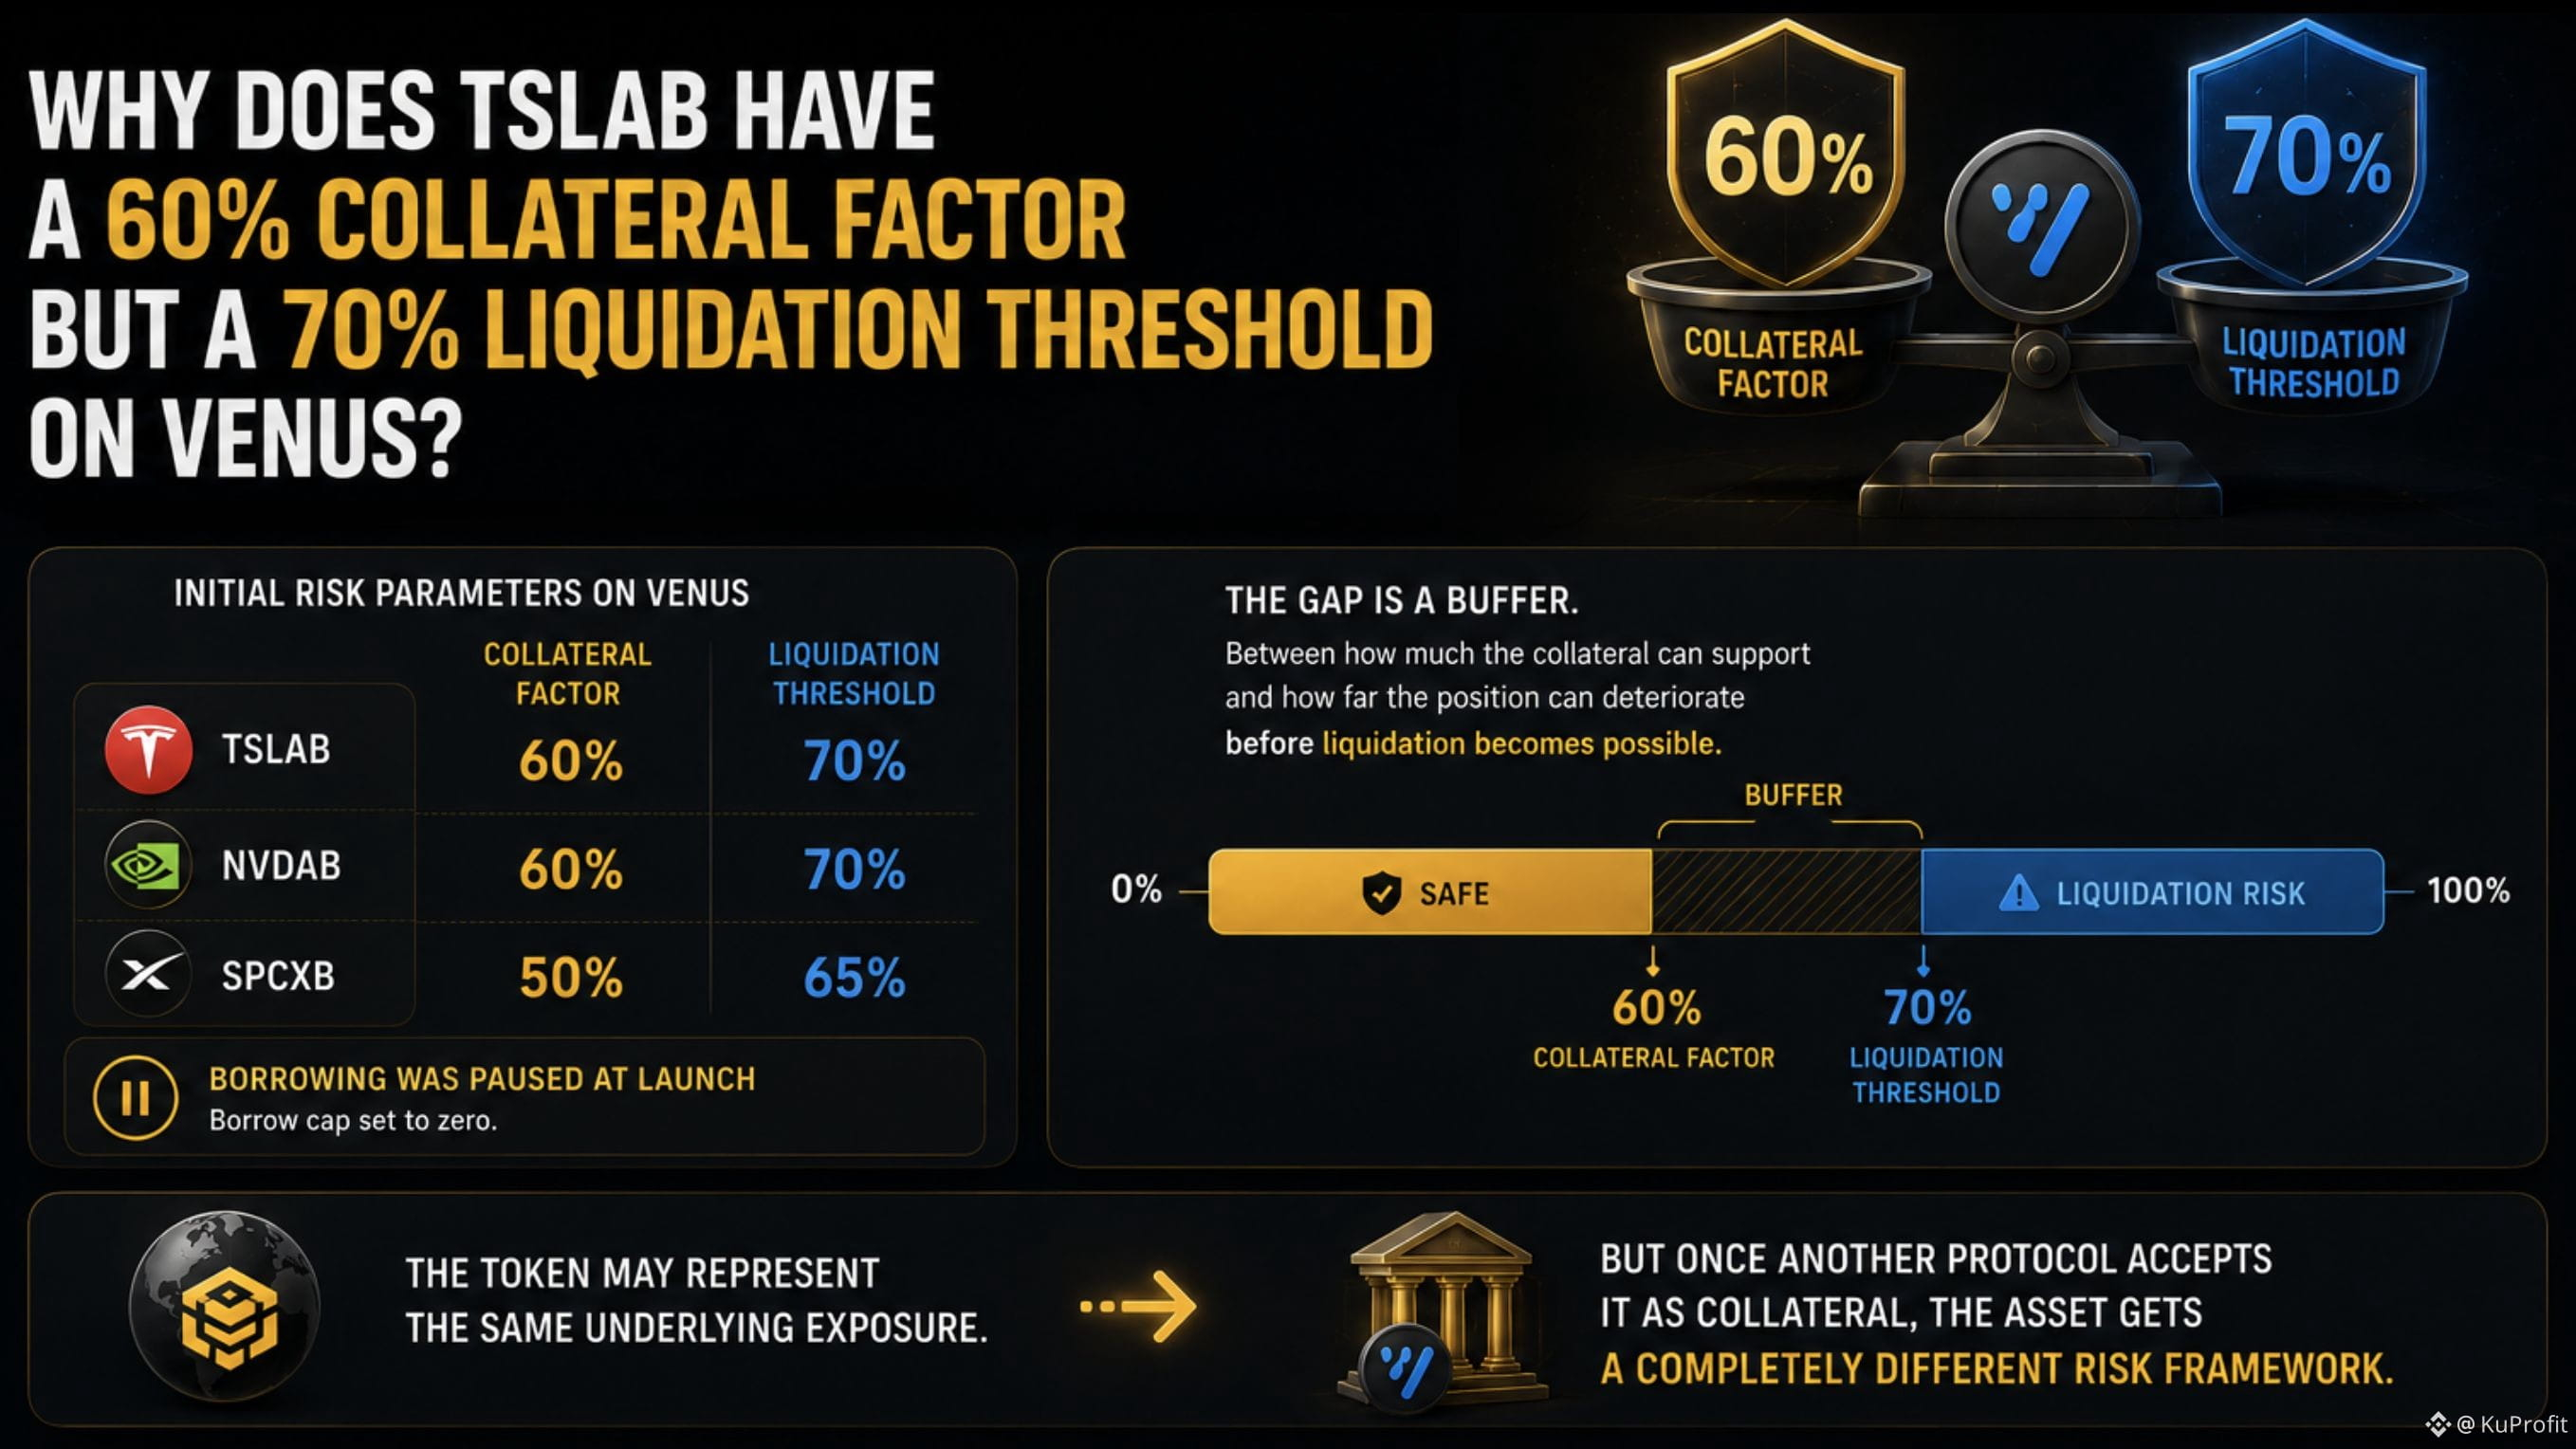
Por que a TSLAB tem um fator de garantia (collateral factor) de 60%, mas um limiar de liquidação de 70% na Venus?
No início, esses números pareciam duas formas de dizer a mesma coisa para mim.
Se a Venus reconhece 60% do valor do ativo para tomar empréstimos, por que o limiar de liquidação é 70%?
Então percebi que eu estava misturando dois parâmetros de risco diferentes.
O fator de garantia responde uma pergunta:
Quanto do valor do ativo fornecido pode contar para a capacidade de empréstimo?
O limiar de liquidação responde outra:
A partir de que ponto a posição se torna elegível para liquidação?
Para a TSLAB e a NVDAB, a Venus inicialmente definiu:
60% de fator de garantia
70% de limiar de liquidação
Para a SPCXB:
50% de fator de garantia
65% de limiar de liquidação.
E há um detalhe importante: a concessão de empréstimos foi pausada no lançamento, com o borrow cap (limite de empréstimos) definido como zero.
Então esses números não eram evidência de que os usuários já estavam tomando empréstimos contra bStocks. Eles eram os parâmetros iniciais de risco para como esses mercados seriam tratados.
Isso me fez olhar para as duas porcentagens de forma diferente.
O fator de garantia limita quanto a capacidade de empréstimo que a garantia pode criar.
O limiar de liquidação define onde a posição cruza para o risco de liquidação.
Então a diferença entre elas não é uma contradição.
É uma margem (buffer) entre:
“Quanto essa garantia consegue suportar?”
e
“Quão longe a posição pode se deteriorar antes de a liquidação se tornar possível?”
Para mim, isso é uma das partes mais interessantes de trazer ações tokenizadas para o DeFi.
O token pode representar a mesma exposição subjacente.
Mas, quando outro protocolo o aceita como garantia, o ativo passa a ter uma estrutura de risco completamente diferente.
#bstockscis @BinanceCIS
Por que a TSLAB tem um fator de garantia (collateral factor) de 60%, mas um limiar de liquidação de 70% na Venus?
No início, esses números pareciam duas formas de dizer a mesma coisa para mim.
Se a Venus reconhece 60% do valor do ativo para tomar empréstimos, por que o limiar de liquidação é 70%?
Então percebi que eu estava misturando dois parâmetros de risco diferentes.
O fator de garantia responde uma pergunta:
Quanto do valor do ativo fornecido pode contar para a capacidade de empréstimo?
O limiar de liquidação responde outra:
A partir de que ponto a posição se torna elegível para liquidação?
Para a TSLAB e a NVDAB, a Venus inicialmente definiu:
60% de fator de garantia
70% de limiar de liquidação
Para a SPCXB:
50% de fator de garantia
65% de limiar de liquidação.
E há um detalhe importante: a concessão de empréstimos foi pausada no lançamento, com o borrow cap (limite de empréstimos) definido como zero.
Então esses números não eram evidência de que os usuários já estavam tomando empréstimos contra bStocks. Eles eram os parâmetros iniciais de risco para como esses mercados seriam tratados.
Isso me fez olhar para as duas porcentagens de forma diferente.
O fator de garantia limita quanto a capacidade de empréstimo que a garantia pode criar.
O limiar de liquidação define onde a posição cruza para o risco de liquidação.
Então a diferença entre elas não é uma contradição.
É uma margem (buffer) entre:
“Quanto essa garantia consegue suportar?”
e
“Quão longe a posição pode se deteriorar antes de a liquidação se tornar possível?”
Para mim, isso é uma das partes mais interessantes de trazer ações tokenizadas para o DeFi.
O token pode representar a mesma exposição subjacente.
Mas, quando outro protocolo o aceita como garantia, o ativo passa a ter uma estrutura de risco completamente diferente.
#bstockscis @BinanceCIS
No início, esses números pareciam duas formas de dizer a mesma coisa para mim.
Se a Venus reconhece 60% do valor do ativo para tomar empréstimos, por que o limiar de liquidação é 70%?
Então percebi que eu estava misturando dois parâmetros de risco diferentes.
O fator de garantia responde uma pergunta:
Quanto do valor do ativo fornecido pode contar para a capacidade de empréstimo?
O limiar de liquidação responde outra:
A partir de que ponto a posição se torna elegível para liquidação?
Para a TSLAB e a NVDAB, a Venus inicialmente definiu:
60% de fator de garantia
70% de limiar de liquidação
Para a SPCXB:
50% de fator de garantia
65% de limiar de liquidação.
E há um detalhe importante: a concessão de empréstimos foi pausada no lançamento, com o borrow cap (limite de empréstimos) definido como zero.
Então esses números não eram evidência de que os usuários já estavam tomando empréstimos contra bStocks. Eles eram os parâmetros iniciais de risco para como esses mercados seriam tratados.
Isso me fez olhar para as duas porcentagens de forma diferente.
O fator de garantia limita quanto a capacidade de empréstimo que a garantia pode criar.
O limiar de liquidação define onde a posição cruza para o risco de liquidação.
Então a diferença entre elas não é uma contradição.
É uma margem (buffer) entre:
“Quanto essa garantia consegue suportar?”
e
“Quão longe a posição pode se deteriorar antes de a liquidação se tornar possível?”
Para mim, isso é uma das partes mais interessantes de trazer ações tokenizadas para o DeFi.
O token pode representar a mesma exposição subjacente.
Mas, quando outro protocolo o aceita como garantia, o ativo passa a ter uma estrutura de risco completamente diferente.
#bstockscis @BinanceCIS
118
·
--
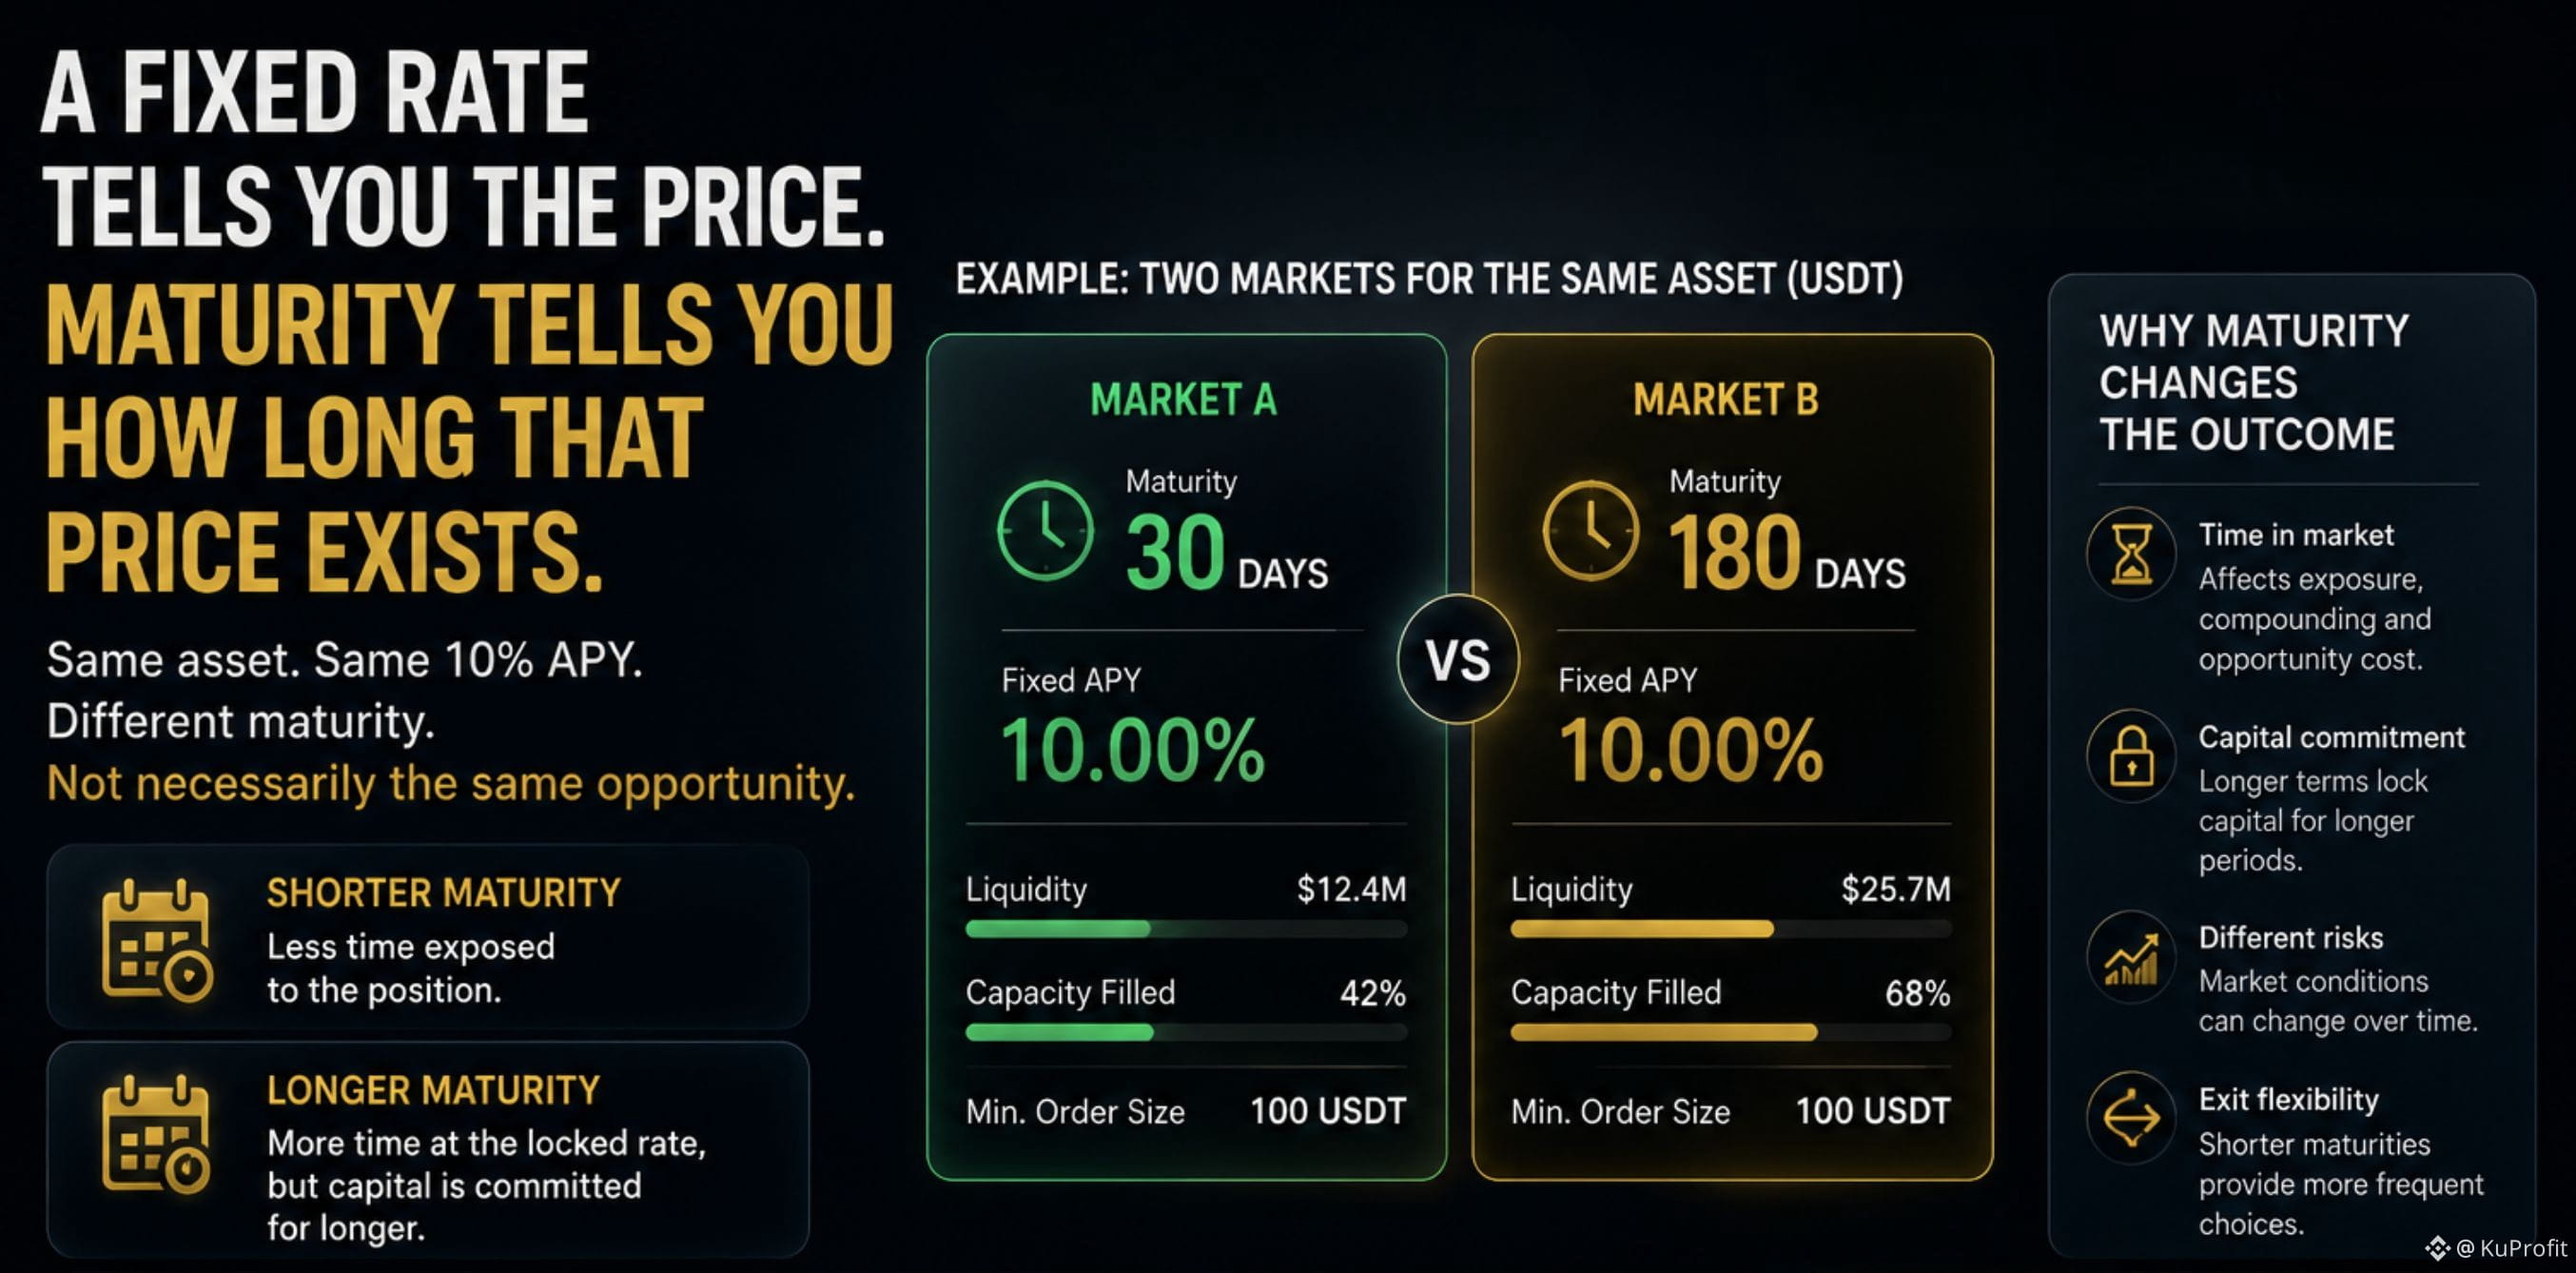
Uma taxa fixa informa o preço.
O vencimento indica por quanto tempo esse preço existe.
Essa diferença é fácil de passar despercebida ao olhar para um mercado TermMax.
Neste momento, o app mostra mercados com datas de vencimento bem diferentes — alguns apenas a poucas semanas, outros bem mais adiante.
Então imagine dois mercados:
Mesmo ativo.
Mesmo 10% de APY.
Vencimentos diferentes.
Eles não necessariamente representam a mesma oportunidade.
O mais curto pode significar menos tempo com a posição exposta.
O mais longo oferece mais tempo na taxa travada, mas também mantém seu capital comprometido por mais tempo.
Por isso, eu não classificaria mercados de taxa fixa apenas pelo APY.
Eu avaliaria:
→ taxa
→ vencimento
→ liquidez
→ tamanho
→ condições de saída
A taxa é o destaque.
O vencimento é a linha do tempo por trás disso.
#termmax @termmax
Uma taxa fixa informa o preço.
O vencimento indica por quanto tempo esse preço existe.
Essa diferença é fácil de passar despercebida ao olhar para um mercado TermMax.
Neste momento, o app mostra mercados com datas de vencimento bem diferentes — alguns apenas a poucas semanas, outros bem mais adiante.
Então imagine dois mercados:
Mesmo ativo.
Mesmo 10% de APY.
Vencimentos diferentes.
Eles não necessariamente representam a mesma oportunidade.
O mais curto pode significar menos tempo com a posição exposta.
O mais longo oferece mais tempo na taxa travada, mas também mantém seu capital comprometido por mais tempo.
Por isso, eu não classificaria mercados de taxa fixa apenas pelo APY.
Eu avaliaria:
→ taxa
→ vencimento
→ liquidez
→ tamanho
→ condições de saída
A taxa é o destaque.
O vencimento é a linha do tempo por trás disso.
#termmax @TermMax
O vencimento indica por quanto tempo esse preço existe.
Essa diferença é fácil de passar despercebida ao olhar para um mercado TermMax.
Neste momento, o app mostra mercados com datas de vencimento bem diferentes — alguns apenas a poucas semanas, outros bem mais adiante.
Então imagine dois mercados:
Mesmo ativo.
Mesmo 10% de APY.
Vencimentos diferentes.
Eles não necessariamente representam a mesma oportunidade.
O mais curto pode significar menos tempo com a posição exposta.
O mais longo oferece mais tempo na taxa travada, mas também mantém seu capital comprometido por mais tempo.
Por isso, eu não classificaria mercados de taxa fixa apenas pelo APY.
Eu avaliaria:
→ taxa
→ vencimento
→ liquidez
→ tamanho
→ condições de saída
A taxa é o destaque.
O vencimento é a linha do tempo por trás disso.
#termmax @TermMax
87
·
--
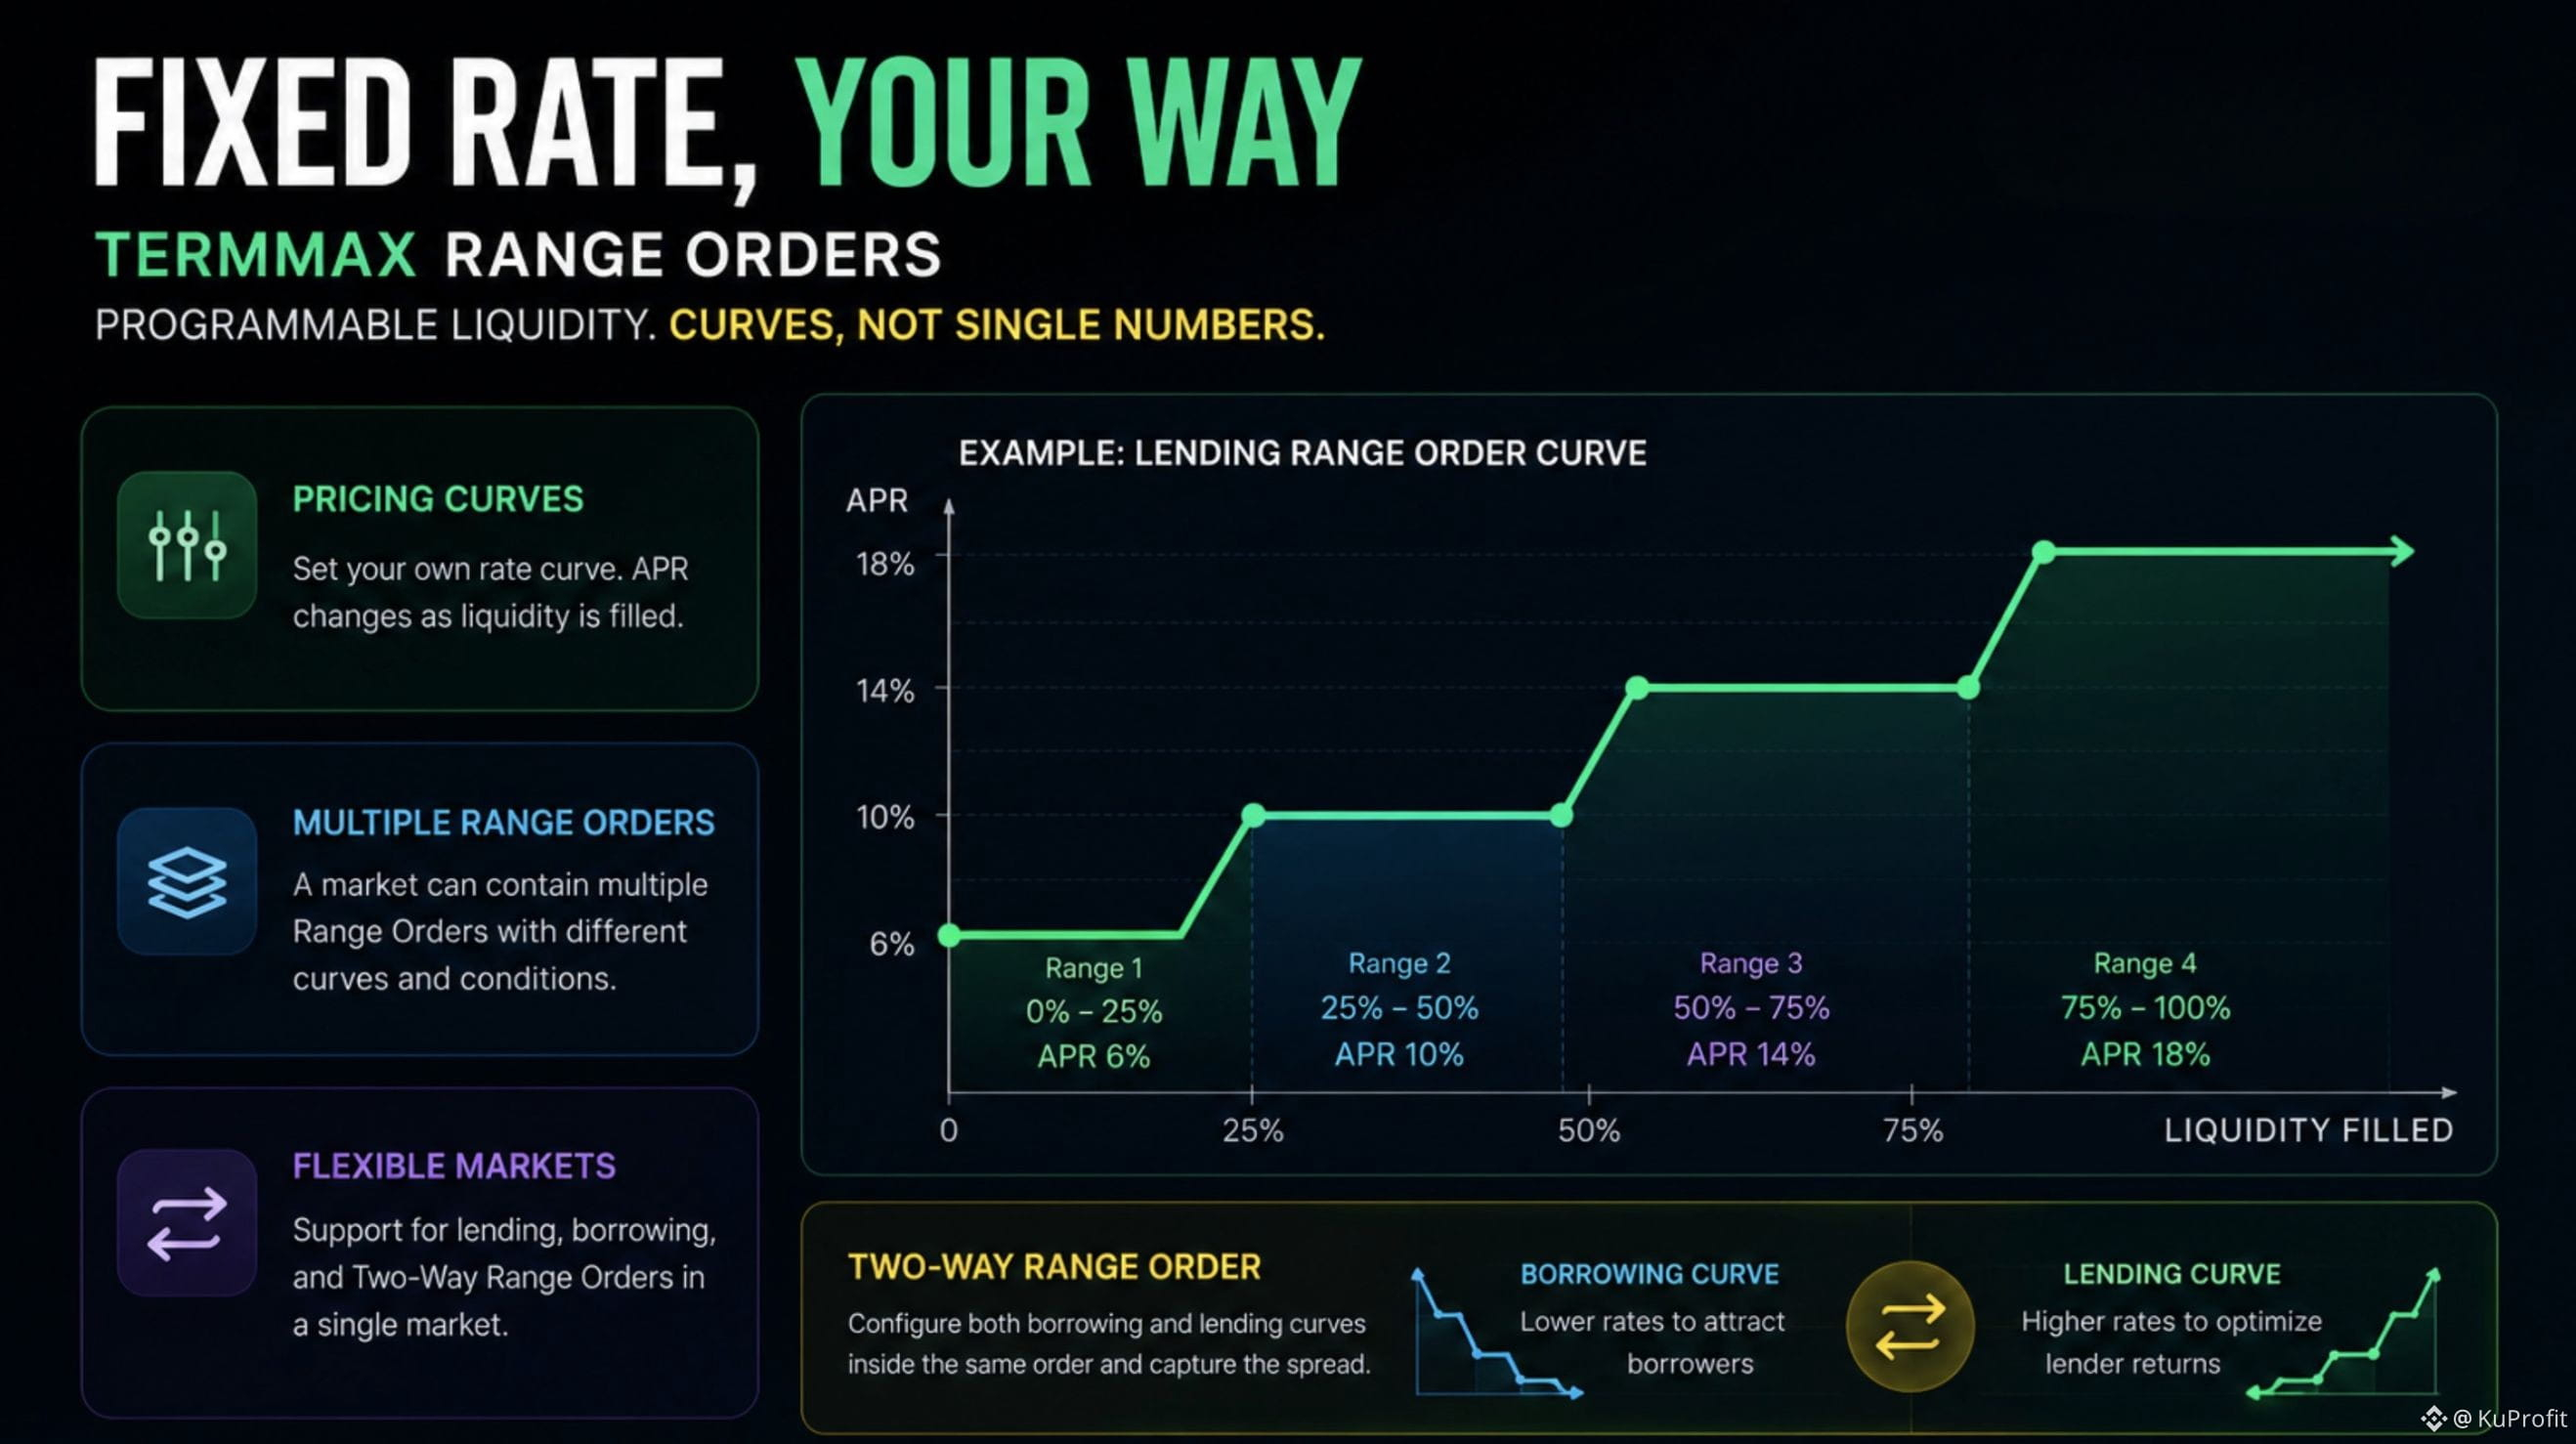
Nem toda taxa fixa em DeFi precisa ser um único número.
TermMax adota uma abordagem diferente para liquidez.
Seus Range Orders permitem que um mercado use uma curva de precificação em que a taxa muda conforme a liquidez é consumida.
Então, em vez de:
→ uma taxa para todo o mercado
você pode ter:
→ uma taxa para o primeiro intervalo de liquidez
→ outra taxa para o próximo intervalo
→ condições diferentes mais adiante na curva
Um único Market pode conter vários Range Orders, e o TermMax oferece suporte tanto a curvas de empréstimo quanto a curvas de tomada de empréstimos.
Também existe um Two-Way Range Order, em que a liquidez de empréstimo e a liquidez de captação podem ser configuradas dentro da mesma ordem.
Para mim, esta é uma das partes mais interessantes do TermMax: mercados de taxa fixa se tornam mercados de liquidez programáveis, em vez de simples produtos de “APR fixo”.
#termmax @termmax
Nem toda taxa fixa em DeFi precisa ser um único número.
TermMax adota uma abordagem diferente para liquidez.
Seus Range Orders permitem que um mercado use uma curva de precificação em que a taxa muda conforme a liquidez é consumida.
Então, em vez de:
→ uma taxa para todo o mercado
você pode ter:
→ uma taxa para o primeiro intervalo de liquidez
→ outra taxa para o próximo intervalo
→ condições diferentes mais adiante na curva
Um único Market pode conter vários Range Orders, e o TermMax oferece suporte tanto a curvas de empréstimo quanto a curvas de tomada de empréstimos.
Também existe um Two-Way Range Order, em que a liquidez de empréstimo e a liquidez de captação podem ser configuradas dentro da mesma ordem.
Para mim, esta é uma das partes mais interessantes do TermMax: mercados de taxa fixa se tornam mercados de liquidez programáveis, em vez de simples produtos de “APR fixo”.
#termmax @TermMax
TermMax adota uma abordagem diferente para liquidez.
Seus Range Orders permitem que um mercado use uma curva de precificação em que a taxa muda conforme a liquidez é consumida.
Então, em vez de:
→ uma taxa para todo o mercado
você pode ter:
→ uma taxa para o primeiro intervalo de liquidez
→ outra taxa para o próximo intervalo
→ condições diferentes mais adiante na curva
Um único Market pode conter vários Range Orders, e o TermMax oferece suporte tanto a curvas de empréstimo quanto a curvas de tomada de empréstimos.
Também existe um Two-Way Range Order, em que a liquidez de empréstimo e a liquidez de captação podem ser configuradas dentro da mesma ordem.
Para mim, esta é uma das partes mais interessantes do TermMax: mercados de taxa fixa se tornam mercados de liquidez programáveis, em vez de simples produtos de “APR fixo”.
#termmax @TermMax
2
58
·
--
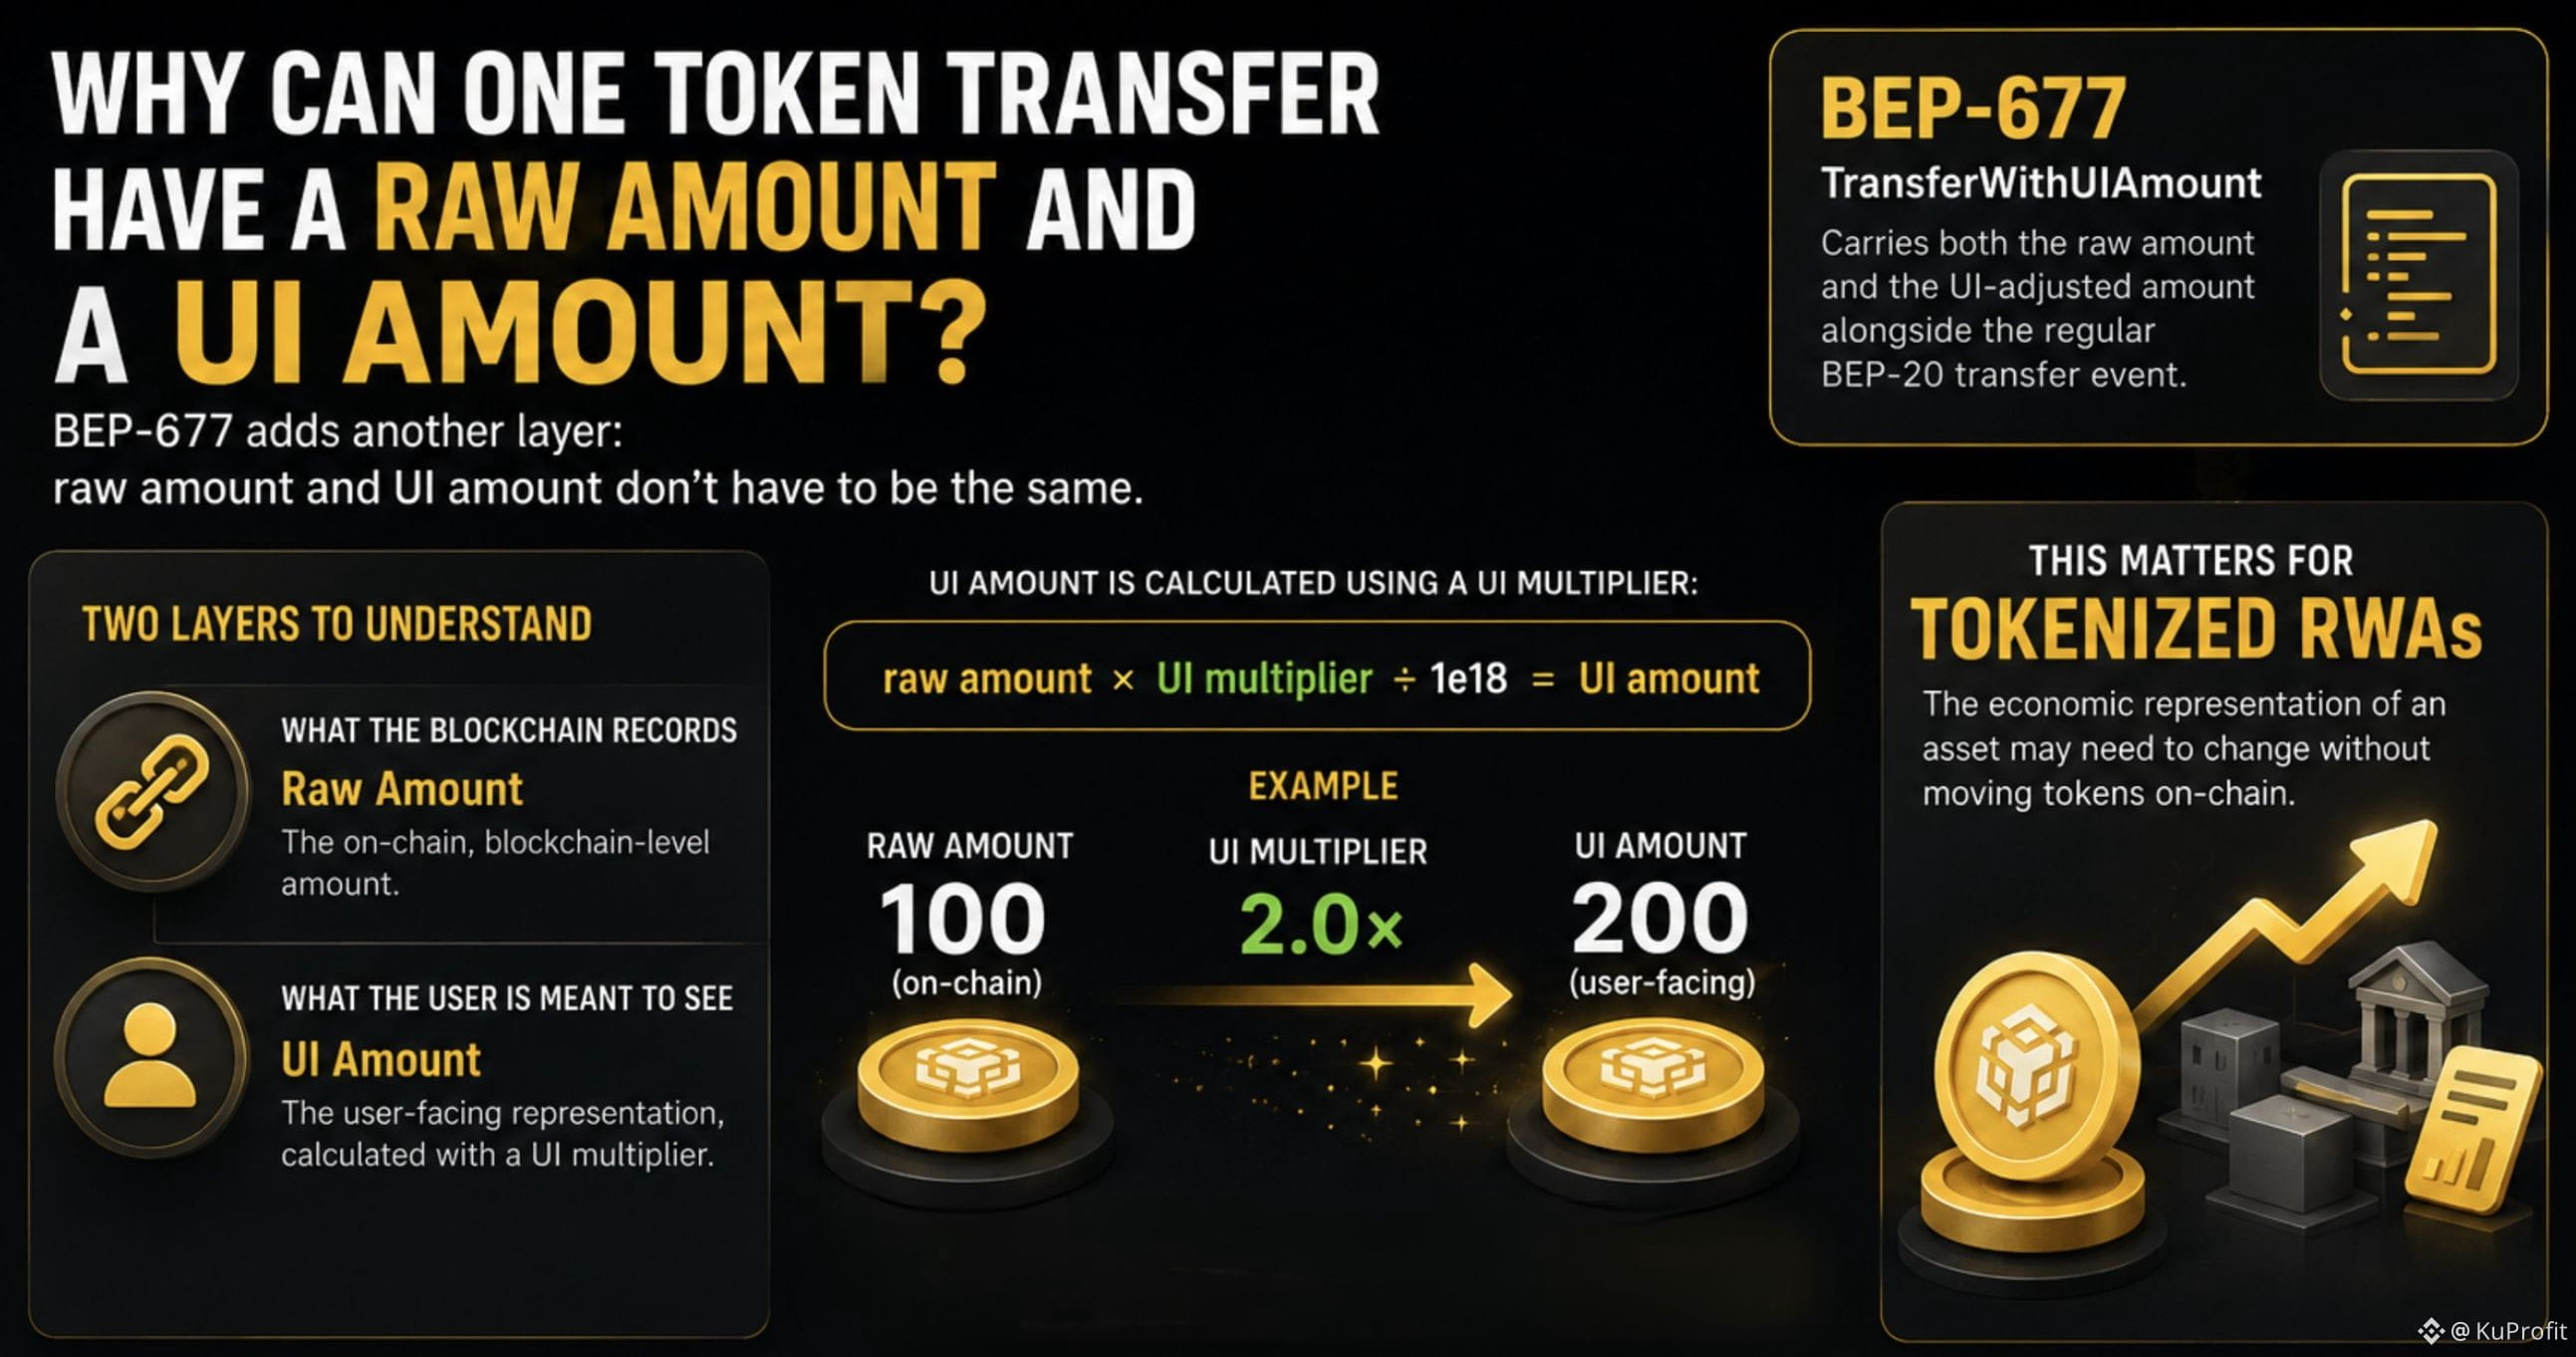
Por que uma transferência de um token pode ter um valor bruto e um valor de interface?
Eu costumava pensar que uma transferência de token tinha apenas um valor: o número registrado on-chain.
Mas o BEP-677 adiciona outra camada: o valor bruto e o valor de interface não precisam ser iguais.
Então, qual é exatamente o número que eu estou vendo?
O valor bruto é o valor em nível de blockchain.
O valor de interface é a representação voltada ao usuário, calculada usando um multiplicador de interface:
valor bruto × multiplicador de interface ÷ 1e18 = valor de interface
Por exemplo, um multiplicador 2,0× pode fazer 100 unidades brutas parecerem 200 unidades de interface — sem alterar o saldo bruto.
E o BEP-677 vai um passo além.
Ele define TransferWithUIAmount, que carrega tanto o valor bruto quanto o valor ajustado pela interface ao lado do evento regular de transferência BEP-20.
Isso pode soar como um detalhe técnico pequeno.
Mas resolve um problema real para RWAs tokenizados: a representação econômica de um ativo pode precisar mudar sem mover tokens on-chain.
É também por isso que isso chamou minha atenção ao analisar bStocks.
A Binance descreve bStocks como tokens BEP-20 na BNB Smart Chain e diz que integra BEP-677 / Scaled UI Amount para casos de uso de RWA.
Então, na prática, há duas camadas que valem a pena observar:
o que o blockchain registra
vs.
o que o usuário deve ver.
Quando você olha para um saldo de token, qual camada você está vendo de fato?
#bstockscis @BinanceCIS
Por que uma transferência de um token pode ter um valor bruto e um valor de interface?
Eu costumava pensar que uma transferência de token tinha apenas um valor: o número registrado on-chain.
Mas o BEP-677 adiciona outra camada: o valor bruto e o valor de interface não precisam ser iguais.
Então, qual é exatamente o número que eu estou vendo?
O valor bruto é o valor em nível de blockchain.
O valor de interface é a representação voltada ao usuário, calculada usando um multiplicador de interface:
valor bruto × multiplicador de interface ÷ 1e18 = valor de interface
Por exemplo, um multiplicador 2,0× pode fazer 100 unidades brutas parecerem 200 unidades de interface — sem alterar o saldo bruto.
E o BEP-677 vai um passo além.
Ele define TransferWithUIAmount, que carrega tanto o valor bruto quanto o valor ajustado pela interface ao lado do evento regular de transferência BEP-20.
Isso pode soar como um detalhe técnico pequeno.
Mas resolve um problema real para RWAs tokenizados: a representação econômica de um ativo pode precisar mudar sem mover tokens on-chain.
É também por isso que isso chamou minha atenção ao analisar bStocks.
A Binance descreve bStocks como tokens BEP-20 na BNB Smart Chain e diz que integra BEP-677 / Scaled UI Amount para casos de uso de RWA.
Então, na prática, há duas camadas que valem a pena observar:
o que o blockchain registra
vs.
o que o usuário deve ver.
Quando você olha para um saldo de token, qual camada você está vendo de fato?
#bstockscis @BinanceCIS
Eu costumava pensar que uma transferência de token tinha apenas um valor: o número registrado on-chain.
Mas o BEP-677 adiciona outra camada: o valor bruto e o valor de interface não precisam ser iguais.
Então, qual é exatamente o número que eu estou vendo?
O valor bruto é o valor em nível de blockchain.
O valor de interface é a representação voltada ao usuário, calculada usando um multiplicador de interface:
valor bruto × multiplicador de interface ÷ 1e18 = valor de interface
Por exemplo, um multiplicador 2,0× pode fazer 100 unidades brutas parecerem 200 unidades de interface — sem alterar o saldo bruto.
E o BEP-677 vai um passo além.
Ele define TransferWithUIAmount, que carrega tanto o valor bruto quanto o valor ajustado pela interface ao lado do evento regular de transferência BEP-20.
Isso pode soar como um detalhe técnico pequeno.
Mas resolve um problema real para RWAs tokenizados: a representação econômica de um ativo pode precisar mudar sem mover tokens on-chain.
É também por isso que isso chamou minha atenção ao analisar bStocks.
A Binance descreve bStocks como tokens BEP-20 na BNB Smart Chain e diz que integra BEP-677 / Scaled UI Amount para casos de uso de RWA.
Então, na prática, há duas camadas que valem a pena observar:
o que o blockchain registra
vs.
o que o usuário deve ver.
Quando você olha para um saldo de token, qual camada você está vendo de fato?
#bstockscis @BinanceCIS
2
1
81
·
--
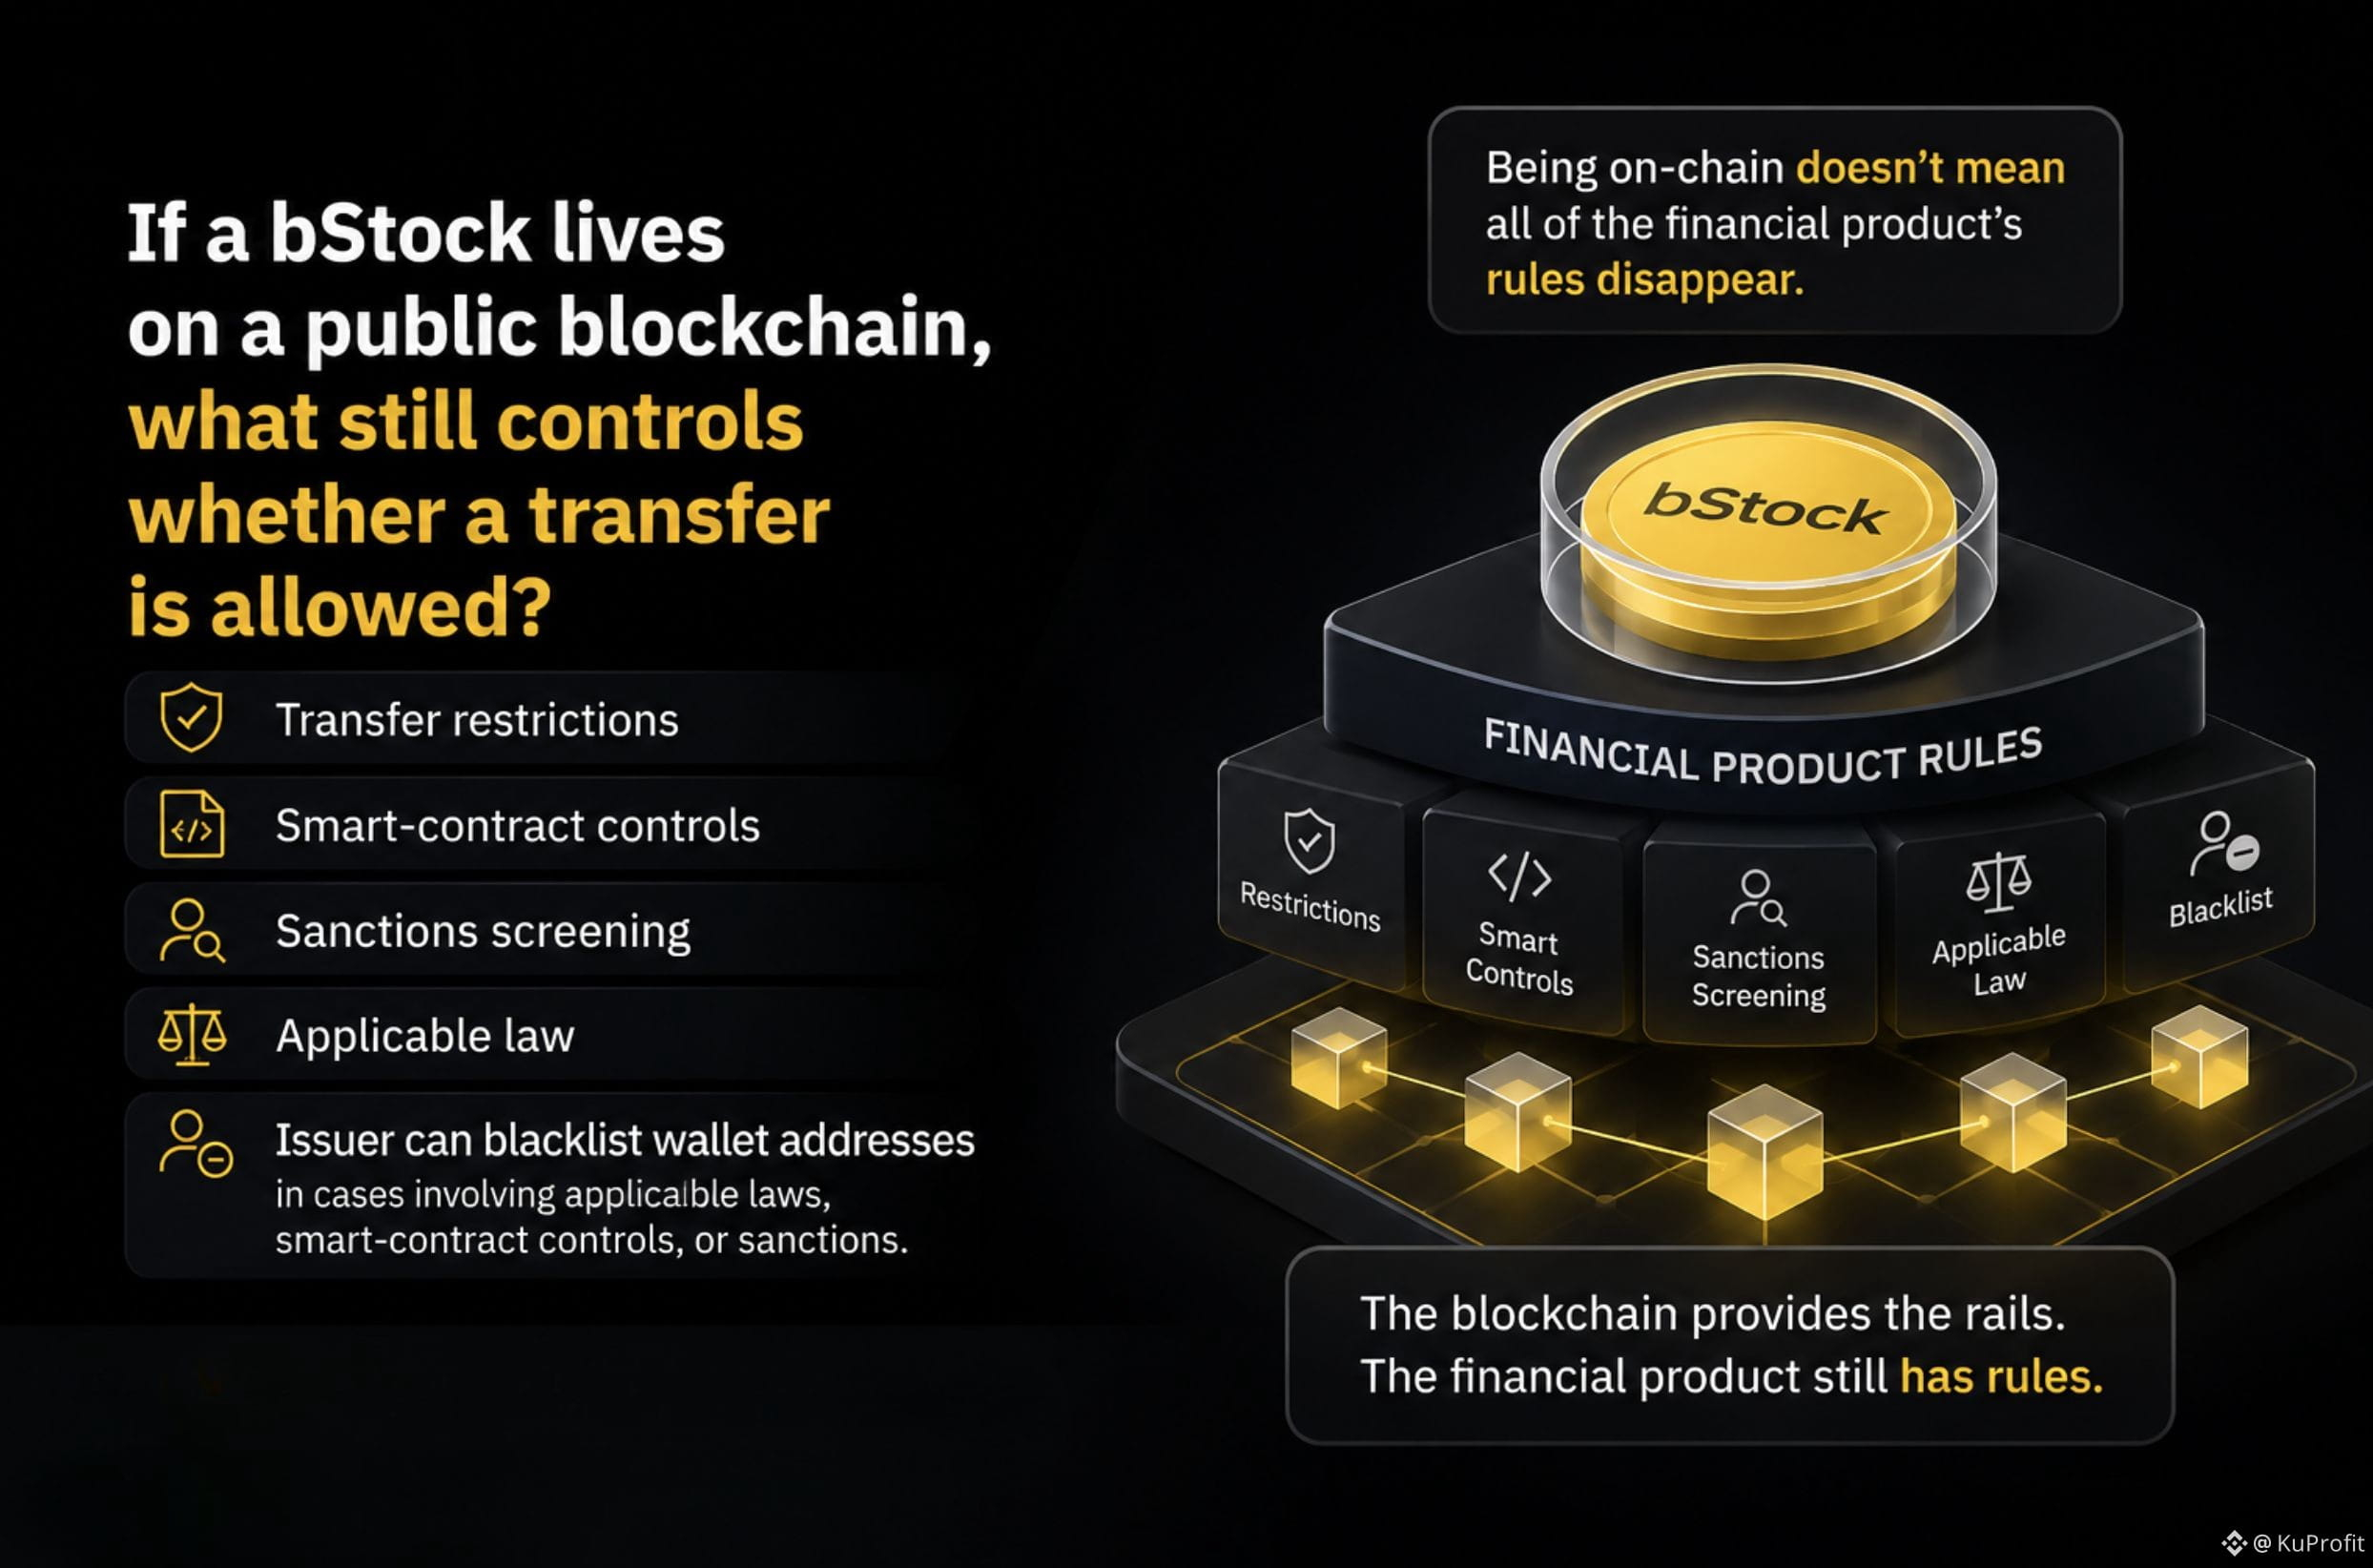
Se um bStock vive em uma blockchain pública, o que ainda determina se uma transferência é permitida?
No início, eu presumi que um token BEP-20 na BNB Smart Chain se comportaria como qualquer outro ativo on-chain:
carteira → transação → transferência.
Mas bStocks adicionam outra camada.
Você pode sacar um bStock para uma carteira compatível na BNB Smart Chain para autocustódia.
Ainda assim, saques continuam sujeitos a restrições de transferência, controles de smart contract, verificação de sanções e à legislação aplicável.
E há um detalhe ainda mais interessante:
O emissor reserva-se o direito de colocar endereços de carteira em uma lista negra em casos envolvendo leis aplicáveis, controles de smart contract ou sanções.
Portanto, estar on-chain não significa que todas as regras do produto financeiro desapareçam.
A blockchain fornece os trilhos.
O produto financeiro ainda tem regras.
A autocustódia muda onde eu mantenho o token — não quais regras se aplicam ao produto.
Essa distinção mudou a forma como eu penso sobre bStocks.
Em vez de perguntar apenas:
“Este token está on-chain?”
Eu também passaria a perguntar:
“O que ainda determina se a transferência é permitida?”
#bstockscis @BinanceCIS
Se um bStock vive em uma blockchain pública, o que ainda determina se uma transferência é permitida?
No início, eu presumi que um token BEP-20 na BNB Smart Chain se comportaria como qualquer outro ativo on-chain:
carteira → transação → transferência.
Mas bStocks adicionam outra camada.
Você pode sacar um bStock para uma carteira compatível na BNB Smart Chain para autocustódia.
Ainda assim, saques continuam sujeitos a restrições de transferência, controles de smart contract, verificação de sanções e à legislação aplicável.
E há um detalhe ainda mais interessante:
O emissor reserva-se o direito de colocar endereços de carteira em uma lista negra em casos envolvendo leis aplicáveis, controles de smart contract ou sanções.
Portanto, estar on-chain não significa que todas as regras do produto financeiro desapareçam.
A blockchain fornece os trilhos.
O produto financeiro ainda tem regras.
A autocustódia muda onde eu mantenho o token — não quais regras se aplicam ao produto.
Essa distinção mudou a forma como eu penso sobre bStocks.
Em vez de perguntar apenas:
“Este token está on-chain?”
Eu também passaria a perguntar:
“O que ainda determina se a transferência é permitida?”
#bstockscis @BinanceCIS
No início, eu presumi que um token BEP-20 na BNB Smart Chain se comportaria como qualquer outro ativo on-chain:
carteira → transação → transferência.
Mas bStocks adicionam outra camada.
Você pode sacar um bStock para uma carteira compatível na BNB Smart Chain para autocustódia.
Ainda assim, saques continuam sujeitos a restrições de transferência, controles de smart contract, verificação de sanções e à legislação aplicável.
E há um detalhe ainda mais interessante:
O emissor reserva-se o direito de colocar endereços de carteira em uma lista negra em casos envolvendo leis aplicáveis, controles de smart contract ou sanções.
Portanto, estar on-chain não significa que todas as regras do produto financeiro desapareçam.
A blockchain fornece os trilhos.
O produto financeiro ainda tem regras.
A autocustódia muda onde eu mantenho o token — não quais regras se aplicam ao produto.
Essa distinção mudou a forma como eu penso sobre bStocks.
Em vez de perguntar apenas:
“Este token está on-chain?”
Eu também passaria a perguntar:
“O que ainda determina se a transferência é permitida?”
#bstockscis @BinanceCIS
4
2
97
·
--
Baixa correlação não significa automaticamente baixo risco.
Eu costumava achar que adicionar ações a um portfólio com muito cripto era quase automaticamente uma medida de diversificação.
Então eu fiz um teste simples de 30 dias.
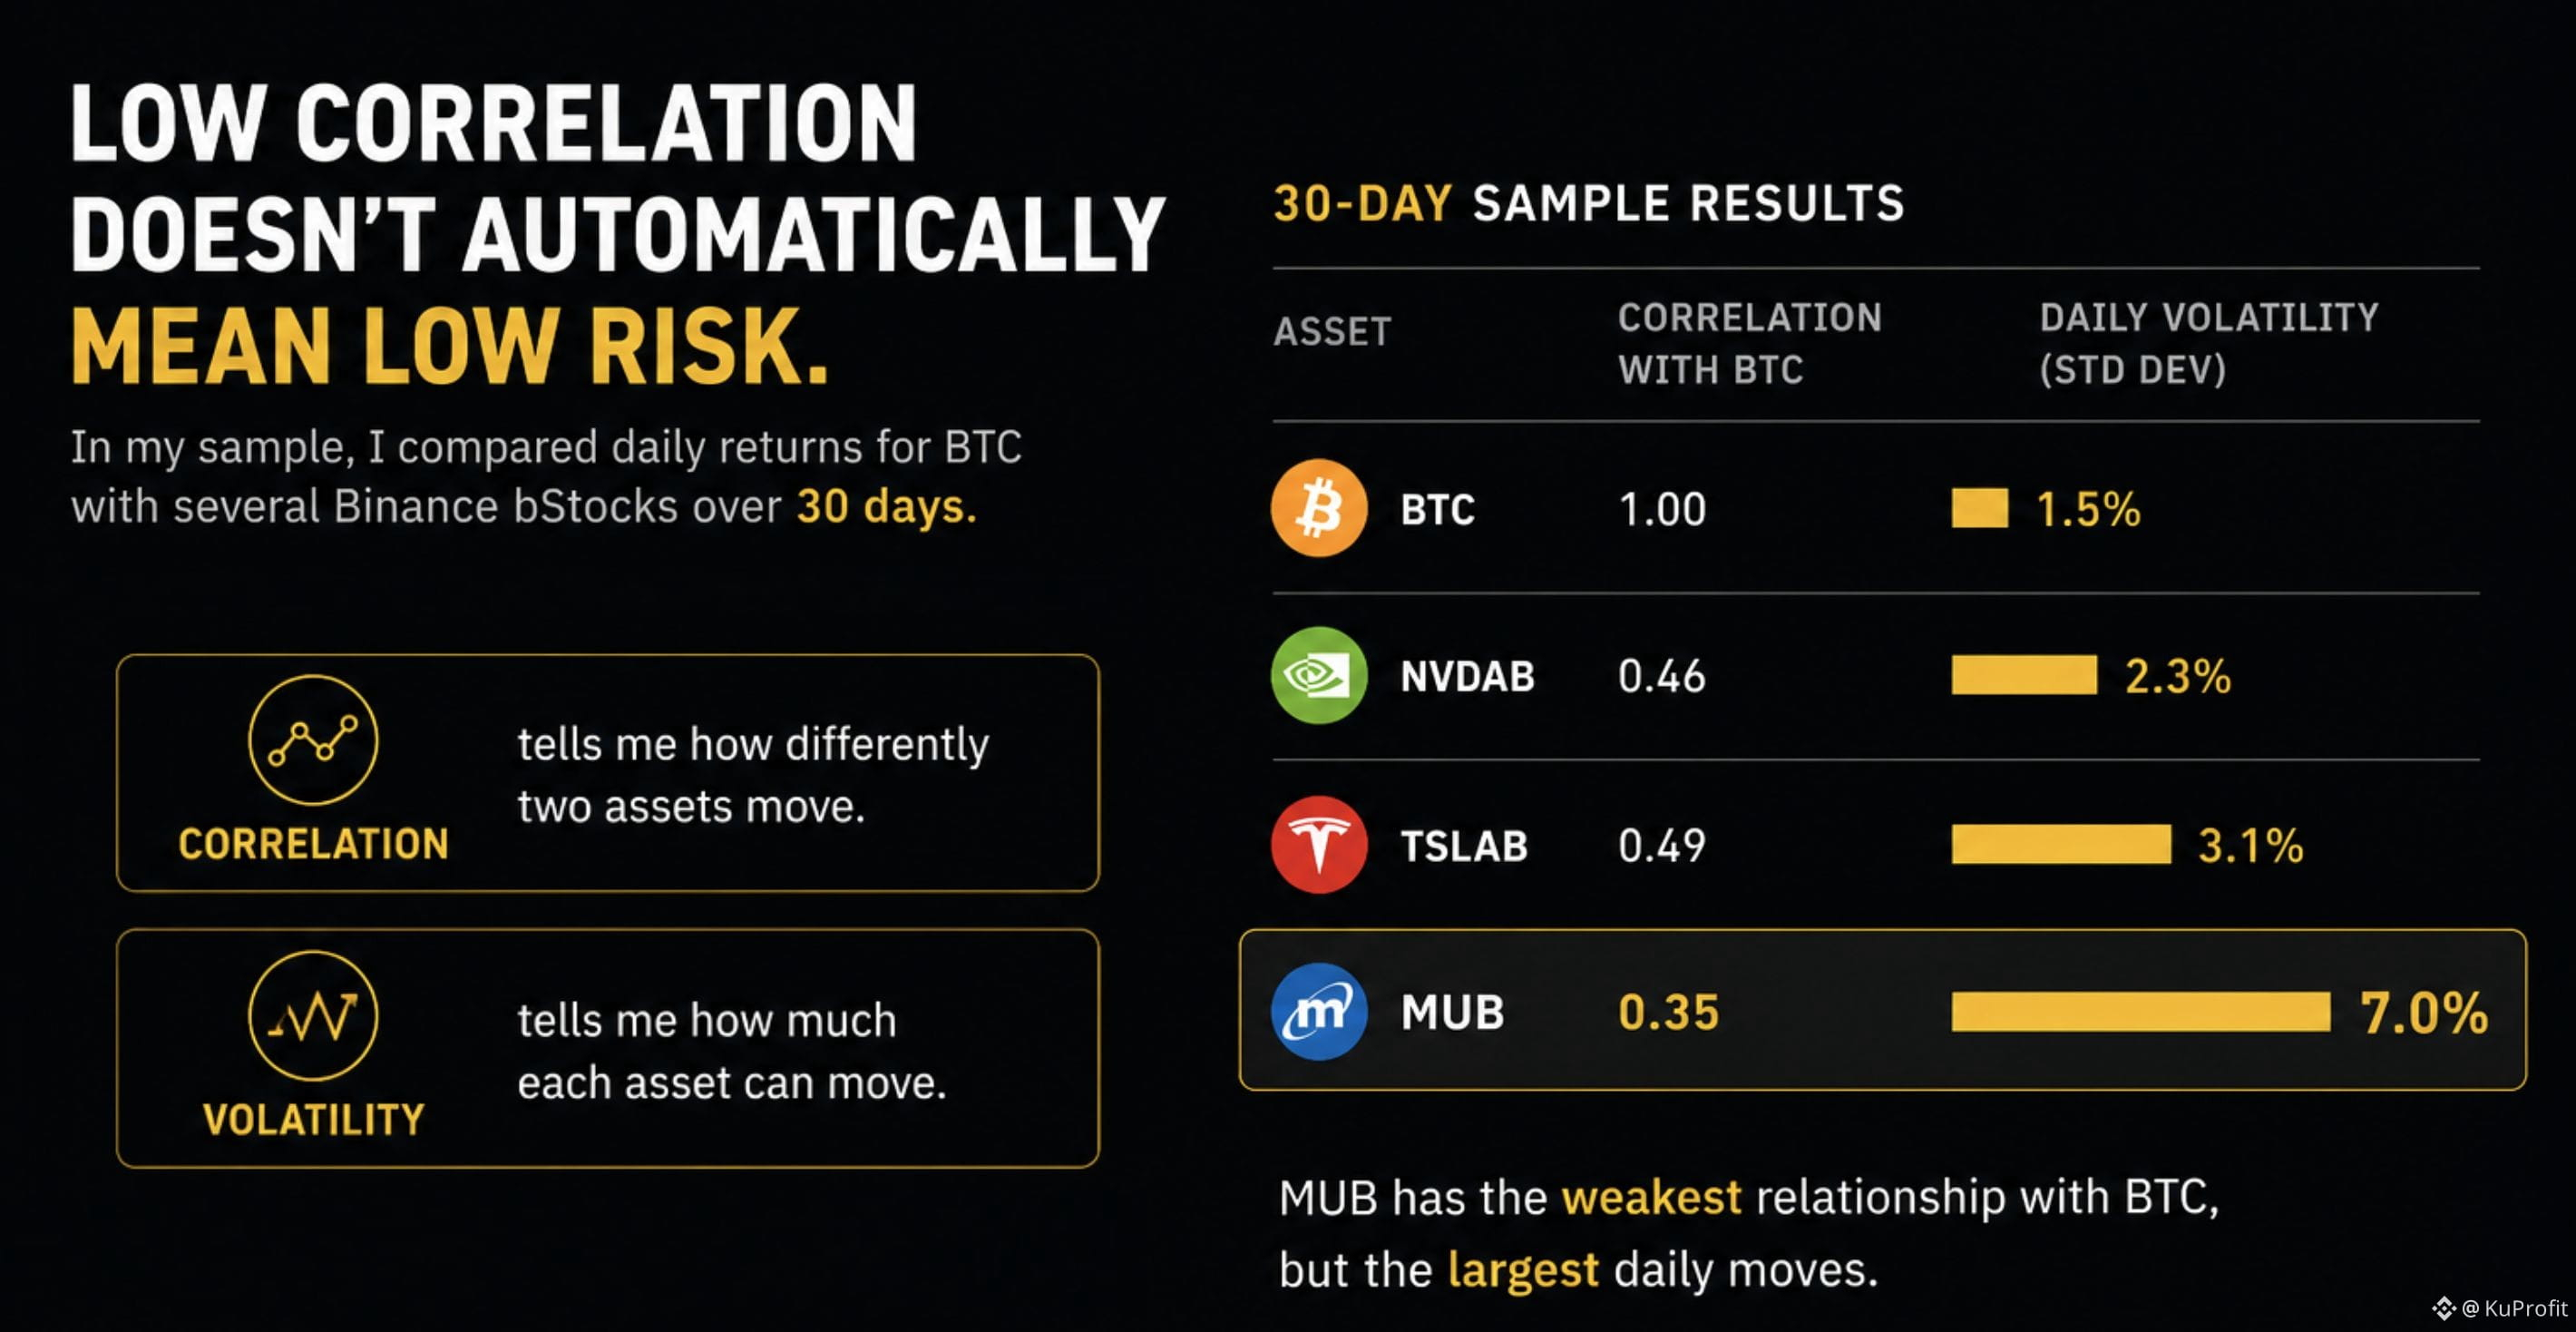
Comparei os retornos diários do BTC com várias bStocks da Binance, incluindo NVDAB, TSLAB e MUB.
O resultado foi mais interessante do que eu esperava.
Na minha amostra, a MUB mostrou a relação mais fraca com o BTC — cerca de 0,35 de correlação.
Mas a MUB também teve, de longe, as maiores variações diárias, com volatilidade diária em torno de 7%, enquanto o BTC estava em aproximadamente 1,5%.
Isso mudou a forma como penso sobre diversificação através de bStocks.
A correlação me diz o quanto dois ativos se movem de forma diferente.
Ela não me diz quanto cada um consegue se mover.
Então eu não chamaria um ativo de “diversificador” apenas porque ele não se move exatamente como o BTC.
Eu faria duas perguntas separadas:
O quanto ele se move de forma diferente?
E quanto ele se move?
Para mim, isso é uma forma muito melhor de pensar sobre diversificação de portfólio.
#bstockscis @BinanceCIS
Baixa correlação não significa automaticamente baixo risco.
Eu costumava achar que adicionar ações a um portfólio com muito cripto era quase automaticamente uma medida de diversificação.
Então eu fiz um teste simples de 30 dias.
Comparei os retornos diários do BTC com várias bStocks da Binance, incluindo NVDAB, TSLAB e MUB.
O resultado foi mais interessante do que eu esperava.
Na minha amostra, a MUB mostrou a relação mais fraca com o BTC — cerca de 0,35 de correlação.
Mas a MUB também teve, de longe, as maiores variações diárias, com volatilidade diária em torno de 7%, enquanto o BTC estava em aproximadamente 1,5%.
Isso mudou a forma como penso sobre diversificação através de bStocks.
A correlação me diz o quanto dois ativos se movem de forma diferente.
Ela não me diz quanto cada um consegue se mover.
Então eu não chamaria um ativo de “diversificador” apenas porque ele não se move exatamente como o BTC.
Eu faria duas perguntas separadas:
O quanto ele se move de forma diferente?
E quanto ele se move?
Para mim, isso é uma forma muito melhor de pensar sobre diversificação de portfólio.
#bstockscis @BinanceCIS
Eu costumava achar que adicionar ações a um portfólio com muito cripto era quase automaticamente uma medida de diversificação.
Então eu fiz um teste simples de 30 dias.
Comparei os retornos diários do BTC com várias bStocks da Binance, incluindo NVDAB, TSLAB e MUB.
O resultado foi mais interessante do que eu esperava.
Na minha amostra, a MUB mostrou a relação mais fraca com o BTC — cerca de 0,35 de correlação.
Mas a MUB também teve, de longe, as maiores variações diárias, com volatilidade diária em torno de 7%, enquanto o BTC estava em aproximadamente 1,5%.
Isso mudou a forma como penso sobre diversificação através de bStocks.
A correlação me diz o quanto dois ativos se movem de forma diferente.
Ela não me diz quanto cada um consegue se mover.
Então eu não chamaria um ativo de “diversificador” apenas porque ele não se move exatamente como o BTC.
Eu faria duas perguntas separadas:
O quanto ele se move de forma diferente?
E quanto ele se move?
Para mim, isso é uma forma muito melhor de pensar sobre diversificação de portfólio.
#bstockscis @BinanceCIS
2
1
115
·
--
4–21× é um número grande. Mas o que isso realmente nos diz?
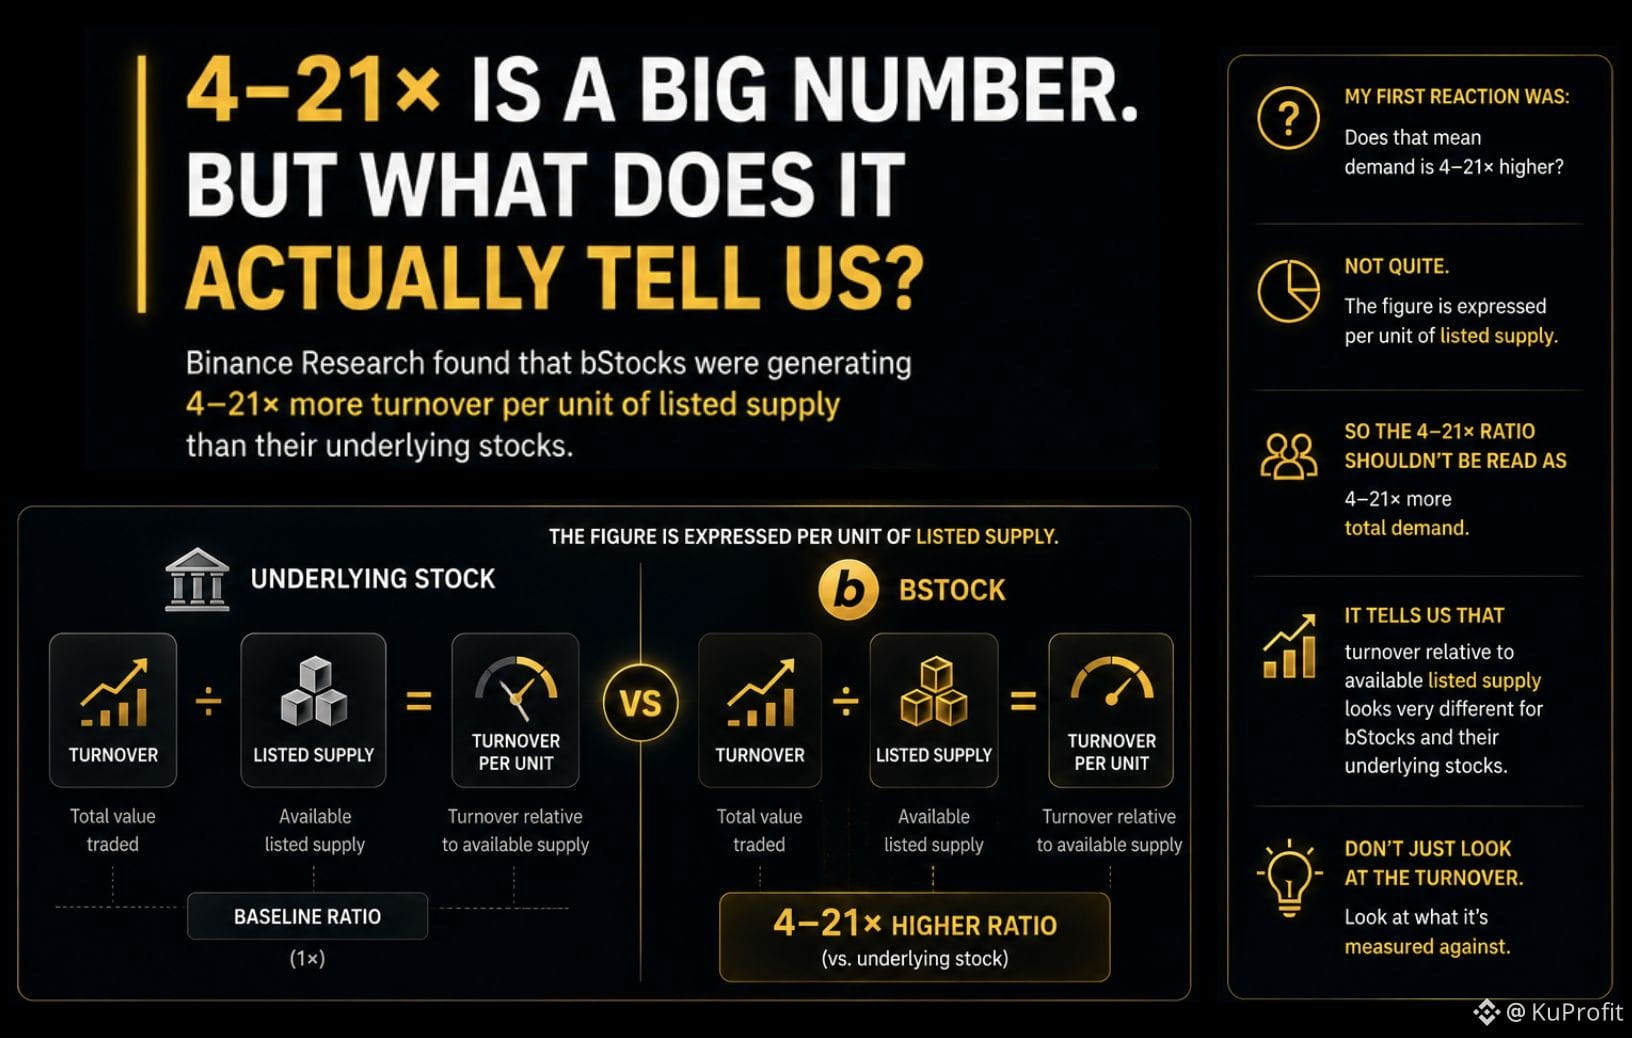
A pesquisa da Binance descobriu que bStocks estavam gerando 4–21× mais giro por unidade de oferta listada do que suas ações subjacentes.
Minha primeira reação foi:
Isso significa que a demanda é 4–21× maior?
Não exatamente.
O valor é expresso por unidade de oferta listada.
Então, a proporção 4–21× não deve ser lida como 4–21× mais demanda total.
Ela nos mostra que o giro em relação à oferta listada disponível parece muito diferente para bStocks e para suas ações subjacentes.
É isso que acho interessante nesse número.
O destaque é 4–21×.
Mas a melhor pergunta é:
4–21× em relação a quê?
Porque, ao comparar a atividade do mercado, o denominador pode mudar a história tanto quanto o numerador.
Não olhe apenas o giro. Veja em relação ao que ele é medido.
#bstockscis @BinanceCIS
4–21× é um número grande. Mas o que isso realmente nos diz?
A pesquisa da Binance descobriu que bStocks estavam gerando 4–21× mais giro por unidade de oferta listada do que suas ações subjacentes.
Minha primeira reação foi:
Isso significa que a demanda é 4–21× maior?
Não exatamente.
O valor é expresso por unidade de oferta listada.
Então, a proporção 4–21× não deve ser lida como 4–21× mais demanda total.
Ela nos mostra que o giro em relação à oferta listada disponível parece muito diferente para bStocks e para suas ações subjacentes.
É isso que acho interessante nesse número.
O destaque é 4–21×.
Mas a melhor pergunta é:
4–21× em relação a quê?
Porque, ao comparar a atividade do mercado, o denominador pode mudar a história tanto quanto o numerador.
Não olhe apenas o giro. Veja em relação ao que ele é medido.
#bstockscis @BinanceCIS
A pesquisa da Binance descobriu que bStocks estavam gerando 4–21× mais giro por unidade de oferta listada do que suas ações subjacentes.
Minha primeira reação foi:
Isso significa que a demanda é 4–21× maior?
Não exatamente.
O valor é expresso por unidade de oferta listada.
Então, a proporção 4–21× não deve ser lida como 4–21× mais demanda total.
Ela nos mostra que o giro em relação à oferta listada disponível parece muito diferente para bStocks e para suas ações subjacentes.
É isso que acho interessante nesse número.
O destaque é 4–21×.
Mas a melhor pergunta é:
4–21× em relação a quê?
Porque, ao comparar a atividade do mercado, o denominador pode mudar a história tanto quanto o numerador.
Não olhe apenas o giro. Veja em relação ao que ele é medido.
#bstockscis @BinanceCIS
2
2
105
·
--
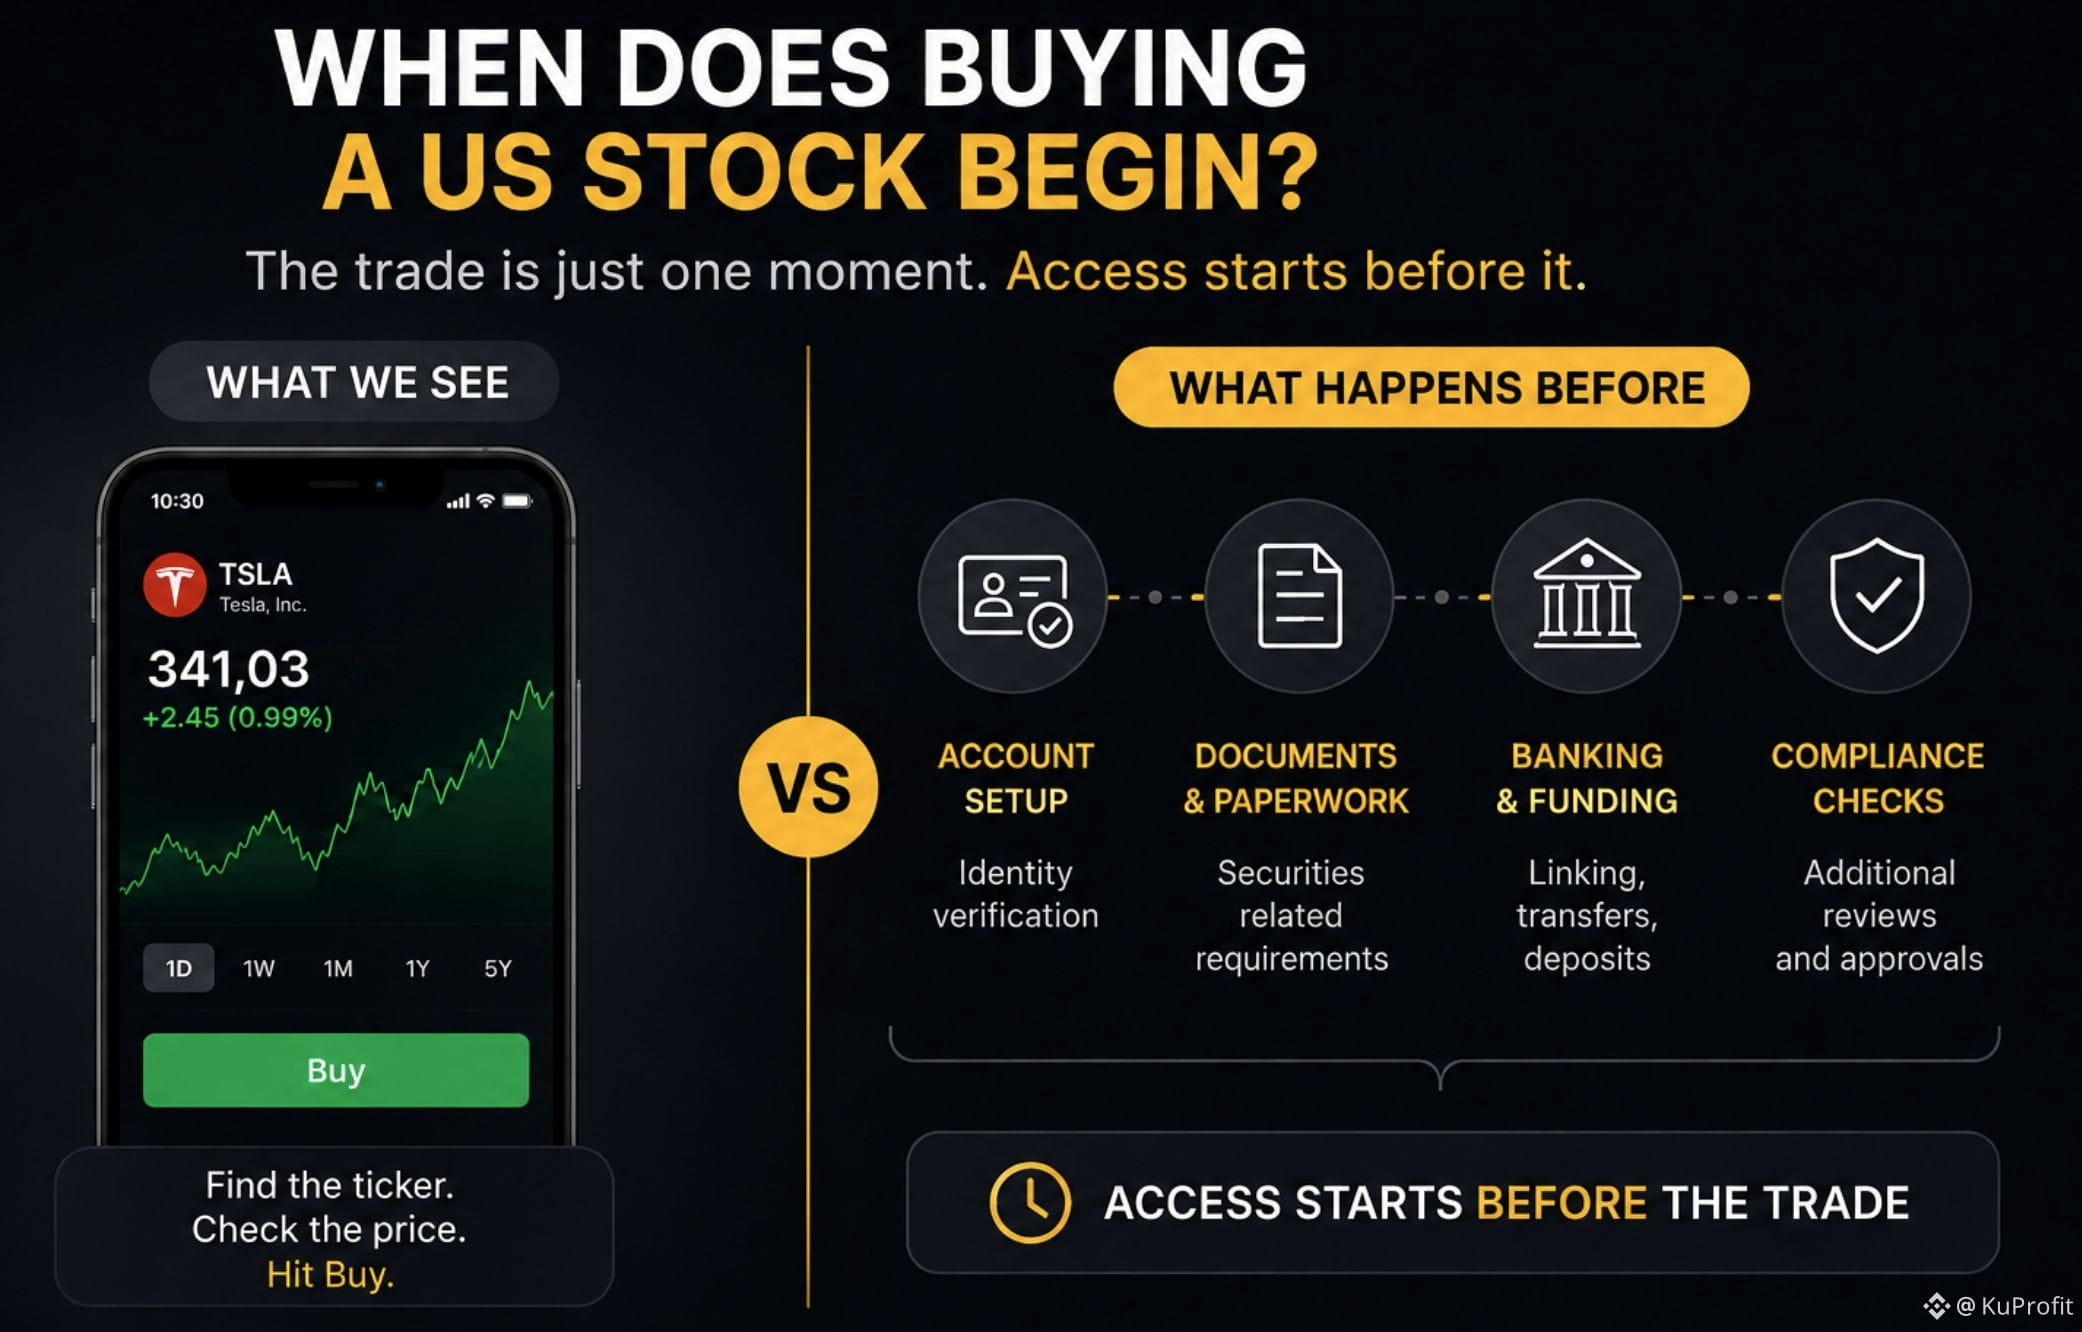
Quando é que comprar uma ação dos EUA realmente começa?
Quando eu penso em comprar uma ação dos EUA, eu normalmente começo sempre do mesmo ponto:
Encontrar o ticker.
Ver o preço.
Clicar em Comprar.
Mas isso ignora uma parte do processo que é fácil de deixar passar.
A obtenção de acesso ao ativo, em primeiro lugar.
Uma parte disso pode ser a papelada de valores mobiliários necessária antes de você conseguir acessar a ação.
E isso me fez repensar o que eu realmente quero dizer quando digo:
“Eu quero comprar esta ação.”
A ordem em si é apenas um momento no processo.
Podem existir exigências antes mesmo de eu chegar à tela de pedidos.
Foi aí que a bStocks me fez olhar para o processo de forma diferente.
A ação subjacente não mudou.
Mas o caminho para obter exposição a ela pode ser diferente.
Então comecei a perguntar:
“Quanto da compra de uma ação dos EUA acontece antes mesmo de eu chegar ao botão Comprar?”
Para mim, essa é uma parte fácil de ignorar no investimento.
Costumamos focar na negociação porque é a parte visível.
Mas o acesso começa antes da negociação.
#bstockscis @BinanceCIS
Quando é que comprar uma ação dos EUA realmente começa?
Quando eu penso em comprar uma ação dos EUA, eu normalmente começo sempre do mesmo ponto:
Encontrar o ticker.
Ver o preço.
Clicar em Comprar.
Mas isso ignora uma parte do processo que é fácil de deixar passar.
A obtenção de acesso ao ativo, em primeiro lugar.
Uma parte disso pode ser a papelada de valores mobiliários necessária antes de você conseguir acessar a ação.
E isso me fez repensar o que eu realmente quero dizer quando digo:
“Eu quero comprar esta ação.”
A ordem em si é apenas um momento no processo.
Podem existir exigências antes mesmo de eu chegar à tela de pedidos.
Foi aí que a bStocks me fez olhar para o processo de forma diferente.
A ação subjacente não mudou.
Mas o caminho para obter exposição a ela pode ser diferente.
Então comecei a perguntar:
“Quanto da compra de uma ação dos EUA acontece antes mesmo de eu chegar ao botão Comprar?”
Para mim, essa é uma parte fácil de ignorar no investimento.
Costumamos focar na negociação porque é a parte visível.
Mas o acesso começa antes da negociação.
#bstockscis @BinanceCIS
Quando eu penso em comprar uma ação dos EUA, eu normalmente começo sempre do mesmo ponto:
Encontrar o ticker.
Ver o preço.
Clicar em Comprar.
Mas isso ignora uma parte do processo que é fácil de deixar passar.
A obtenção de acesso ao ativo, em primeiro lugar.
Uma parte disso pode ser a papelada de valores mobiliários necessária antes de você conseguir acessar a ação.
E isso me fez repensar o que eu realmente quero dizer quando digo:
“Eu quero comprar esta ação.”
A ordem em si é apenas um momento no processo.
Podem existir exigências antes mesmo de eu chegar à tela de pedidos.
Foi aí que a bStocks me fez olhar para o processo de forma diferente.
A ação subjacente não mudou.
Mas o caminho para obter exposição a ela pode ser diferente.
Então comecei a perguntar:
“Quanto da compra de uma ação dos EUA acontece antes mesmo de eu chegar ao botão Comprar?”
Para mim, essa é uma parte fácil de ignorar no investimento.
Costumamos focar na negociação porque é a parte visível.
Mas o acesso começa antes da negociação.
#bstockscis @BinanceCIS
2
99
·
--
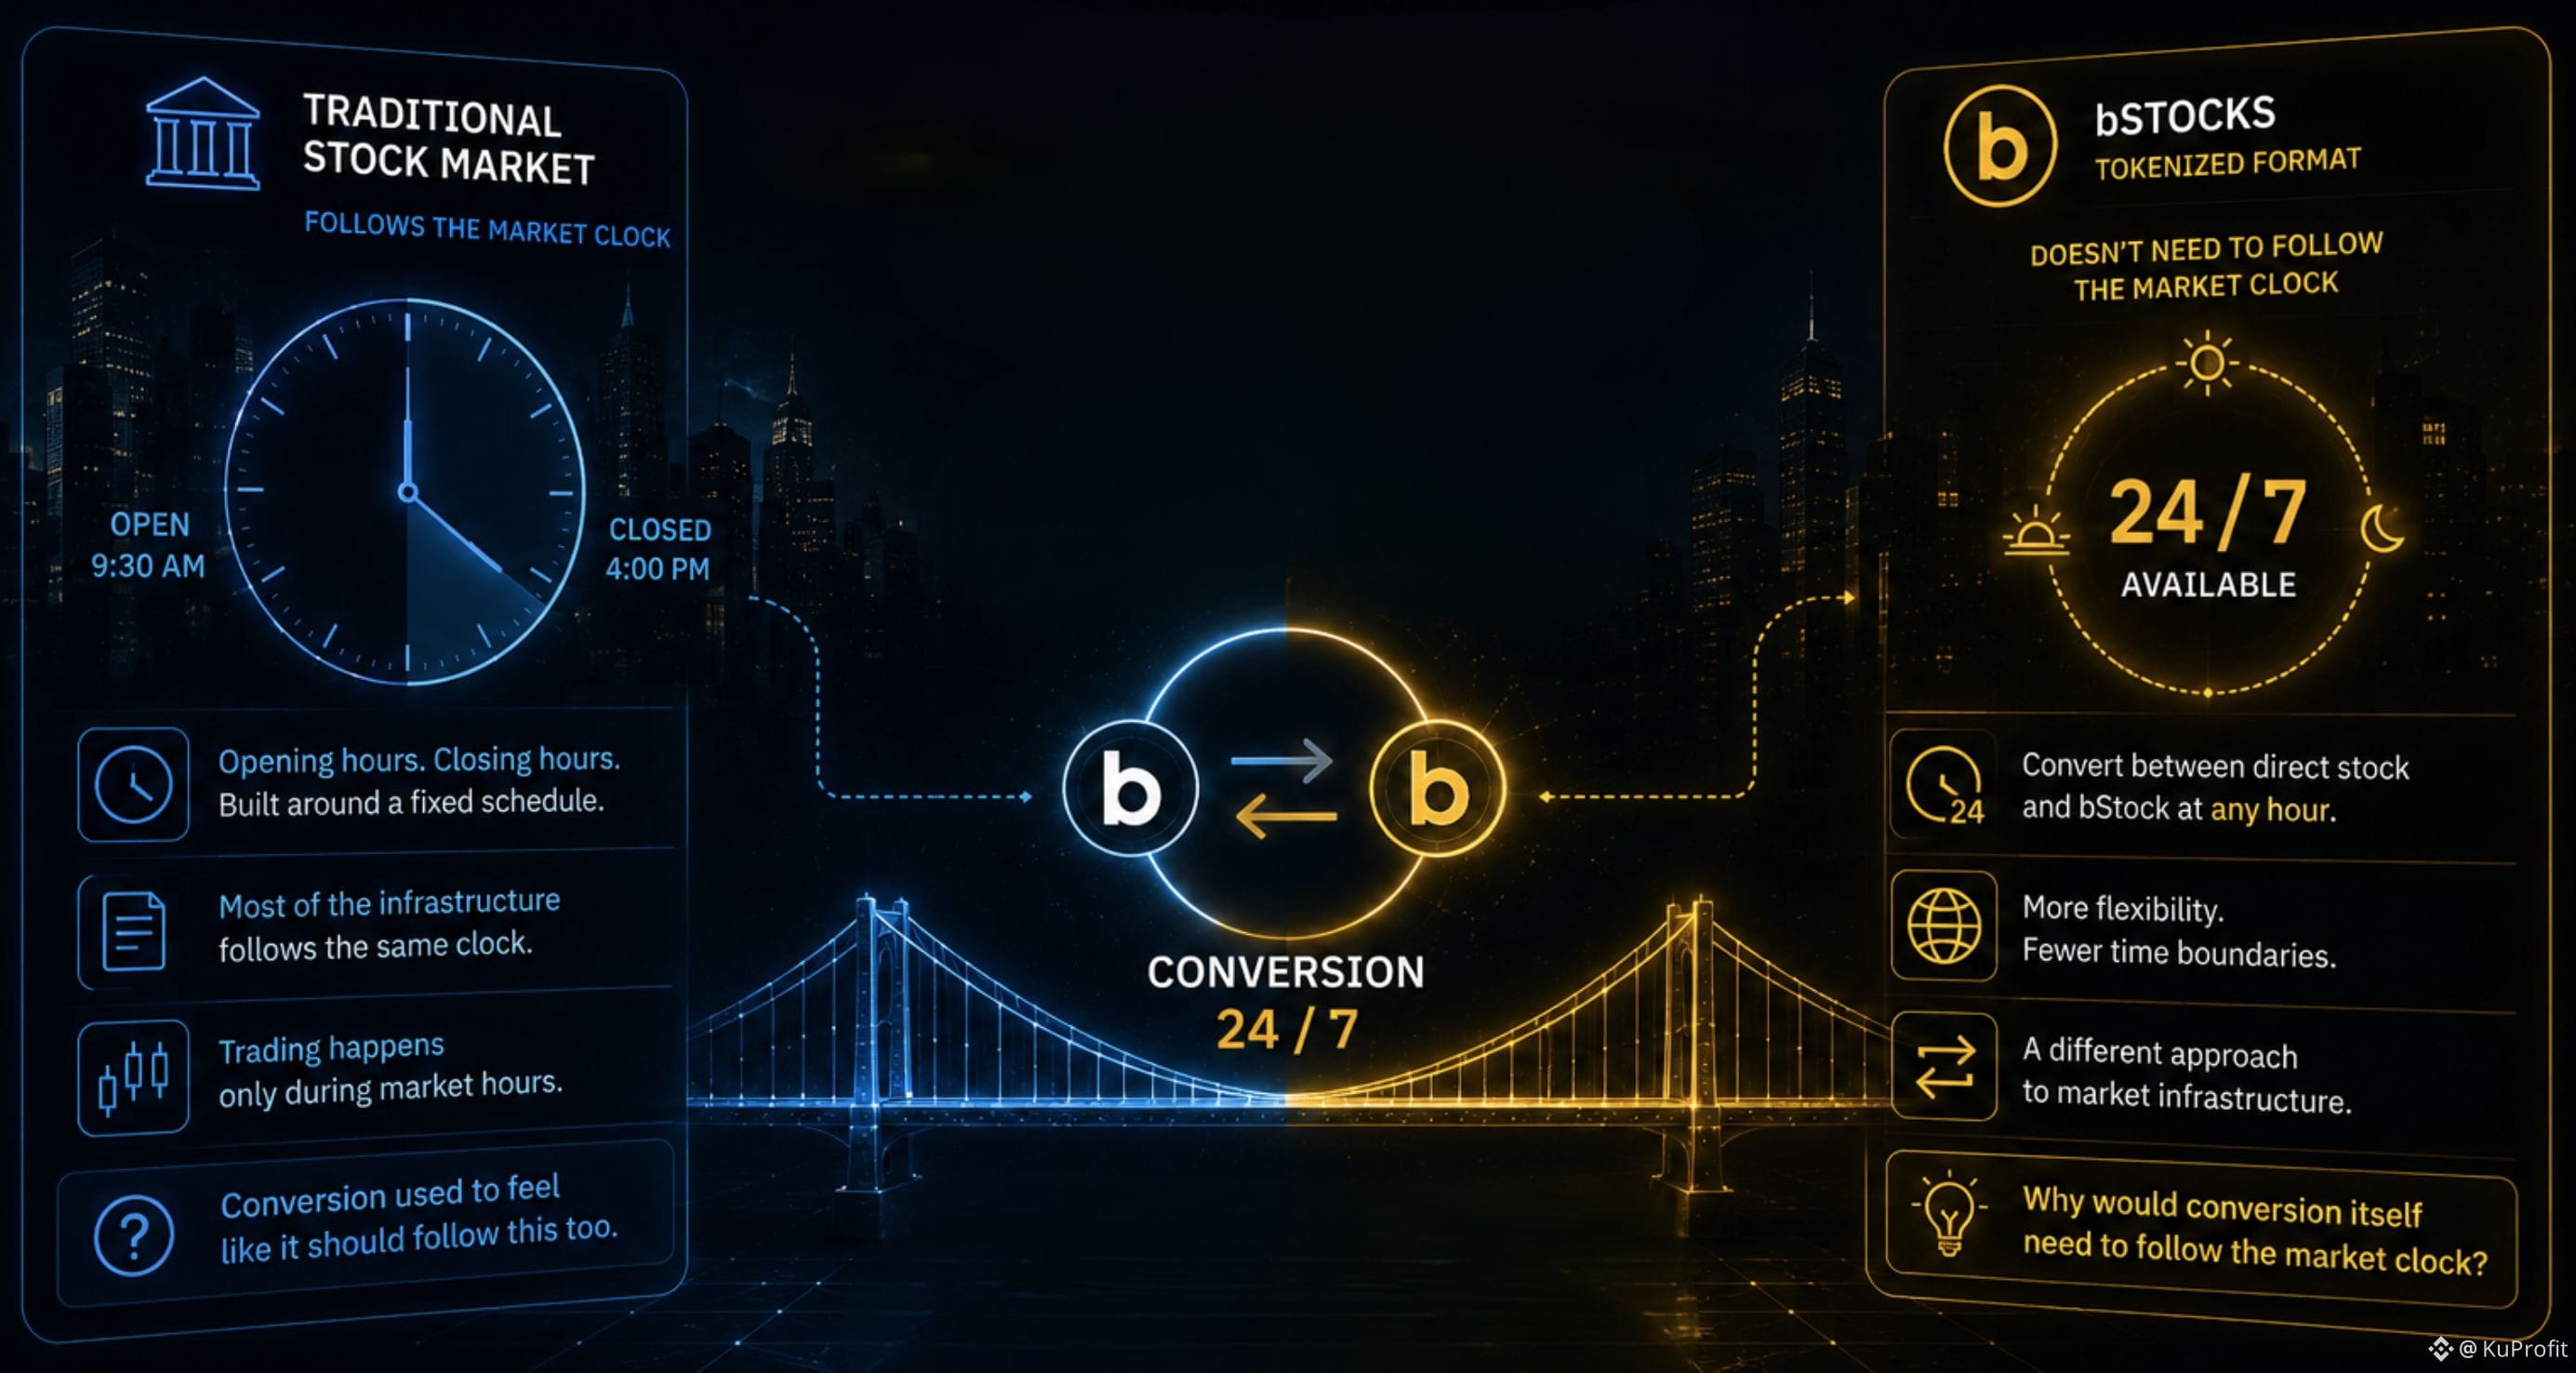
Por que a conversão precisaria seguir o relógio do mercado?
Entendo por que as negociações de ações tradicionalmente seguem o horário do mercado.
O mercado subjacente tem horário de abertura. Ele tem horário de fechamento.
E a maior parte da infraestrutura em torno de ações é construída seguindo esse cronograma.
Mas então me deparei com algo sobre bStocks que me fez parar e pensar:
a conversão está disponível a qualquer hora.
No começo, pensei na conversão como algo que naturalmente seguiria o mesmo relógio que a ação subjacente.
Mas se eu consigo me mover entre uma ação direta e um bStock fora do horário tradicional de mercado, essa suposição começa a parecer menos óbvia.
A parte interessante não é apenas que a conversão está disponível a qualquer hora.
É o que isso muda.
O mercado subjacente pode ter seu próprio cronograma de negociação, enquanto a conversão entre os dois formatos pode estar disponível a qualquer hora.
E isso me fez questionar:
Por que a própria conversão teria que seguir o relógio do mercado?
Para mim, essa é uma das diferenças mais interessantes entre a infraestrutura tradicional do mercado e um formato tokenizado.
O mercado ainda pode ter suas próprias horas.
Mas a ponte entre os dois formatos não necessariamente precisa ter.
#bstockscis @BinanceCIS
Por que a conversão precisaria seguir o relógio do mercado?
Entendo por que as negociações de ações tradicionalmente seguem o horário do mercado.
O mercado subjacente tem horário de abertura. Ele tem horário de fechamento.
E a maior parte da infraestrutura em torno de ações é construída seguindo esse cronograma.
Mas então me deparei com algo sobre bStocks que me fez parar e pensar:
a conversão está disponível a qualquer hora.
No começo, pensei na conversão como algo que naturalmente seguiria o mesmo relógio que a ação subjacente.
Mas se eu consigo me mover entre uma ação direta e um bStock fora do horário tradicional de mercado, essa suposição começa a parecer menos óbvia.
A parte interessante não é apenas que a conversão está disponível a qualquer hora.
É o que isso muda.
O mercado subjacente pode ter seu próprio cronograma de negociação, enquanto a conversão entre os dois formatos pode estar disponível a qualquer hora.
E isso me fez questionar:
Por que a própria conversão teria que seguir o relógio do mercado?
Para mim, essa é uma das diferenças mais interessantes entre a infraestrutura tradicional do mercado e um formato tokenizado.
O mercado ainda pode ter suas próprias horas.
Mas a ponte entre os dois formatos não necessariamente precisa ter.
#bstockscis @BinanceCIS
Entendo por que as negociações de ações tradicionalmente seguem o horário do mercado.
O mercado subjacente tem horário de abertura. Ele tem horário de fechamento.
E a maior parte da infraestrutura em torno de ações é construída seguindo esse cronograma.
Mas então me deparei com algo sobre bStocks que me fez parar e pensar:
a conversão está disponível a qualquer hora.
No começo, pensei na conversão como algo que naturalmente seguiria o mesmo relógio que a ação subjacente.
Mas se eu consigo me mover entre uma ação direta e um bStock fora do horário tradicional de mercado, essa suposição começa a parecer menos óbvia.
A parte interessante não é apenas que a conversão está disponível a qualquer hora.
É o que isso muda.
O mercado subjacente pode ter seu próprio cronograma de negociação, enquanto a conversão entre os dois formatos pode estar disponível a qualquer hora.
E isso me fez questionar:
Por que a própria conversão teria que seguir o relógio do mercado?
Para mim, essa é uma das diferenças mais interessantes entre a infraestrutura tradicional do mercado e um formato tokenizado.
O mercado ainda pode ter suas próprias horas.
Mas a ponte entre os dois formatos não necessariamente precisa ter.
#bstockscis @BinanceCIS
93
·
--
Se 99,65% das negociações da Tesla são fracionadas em quantidade, a propriedade fracionada é realmente apenas uma característica de acesso?
Quando pensei pela primeira vez sobre propriedade fracionada, eu a via principalmente como uma característica de acessibilidade.
Uma forma de obter exposição a uma ação cara sem precisar de capital suficiente para uma ação inteira.
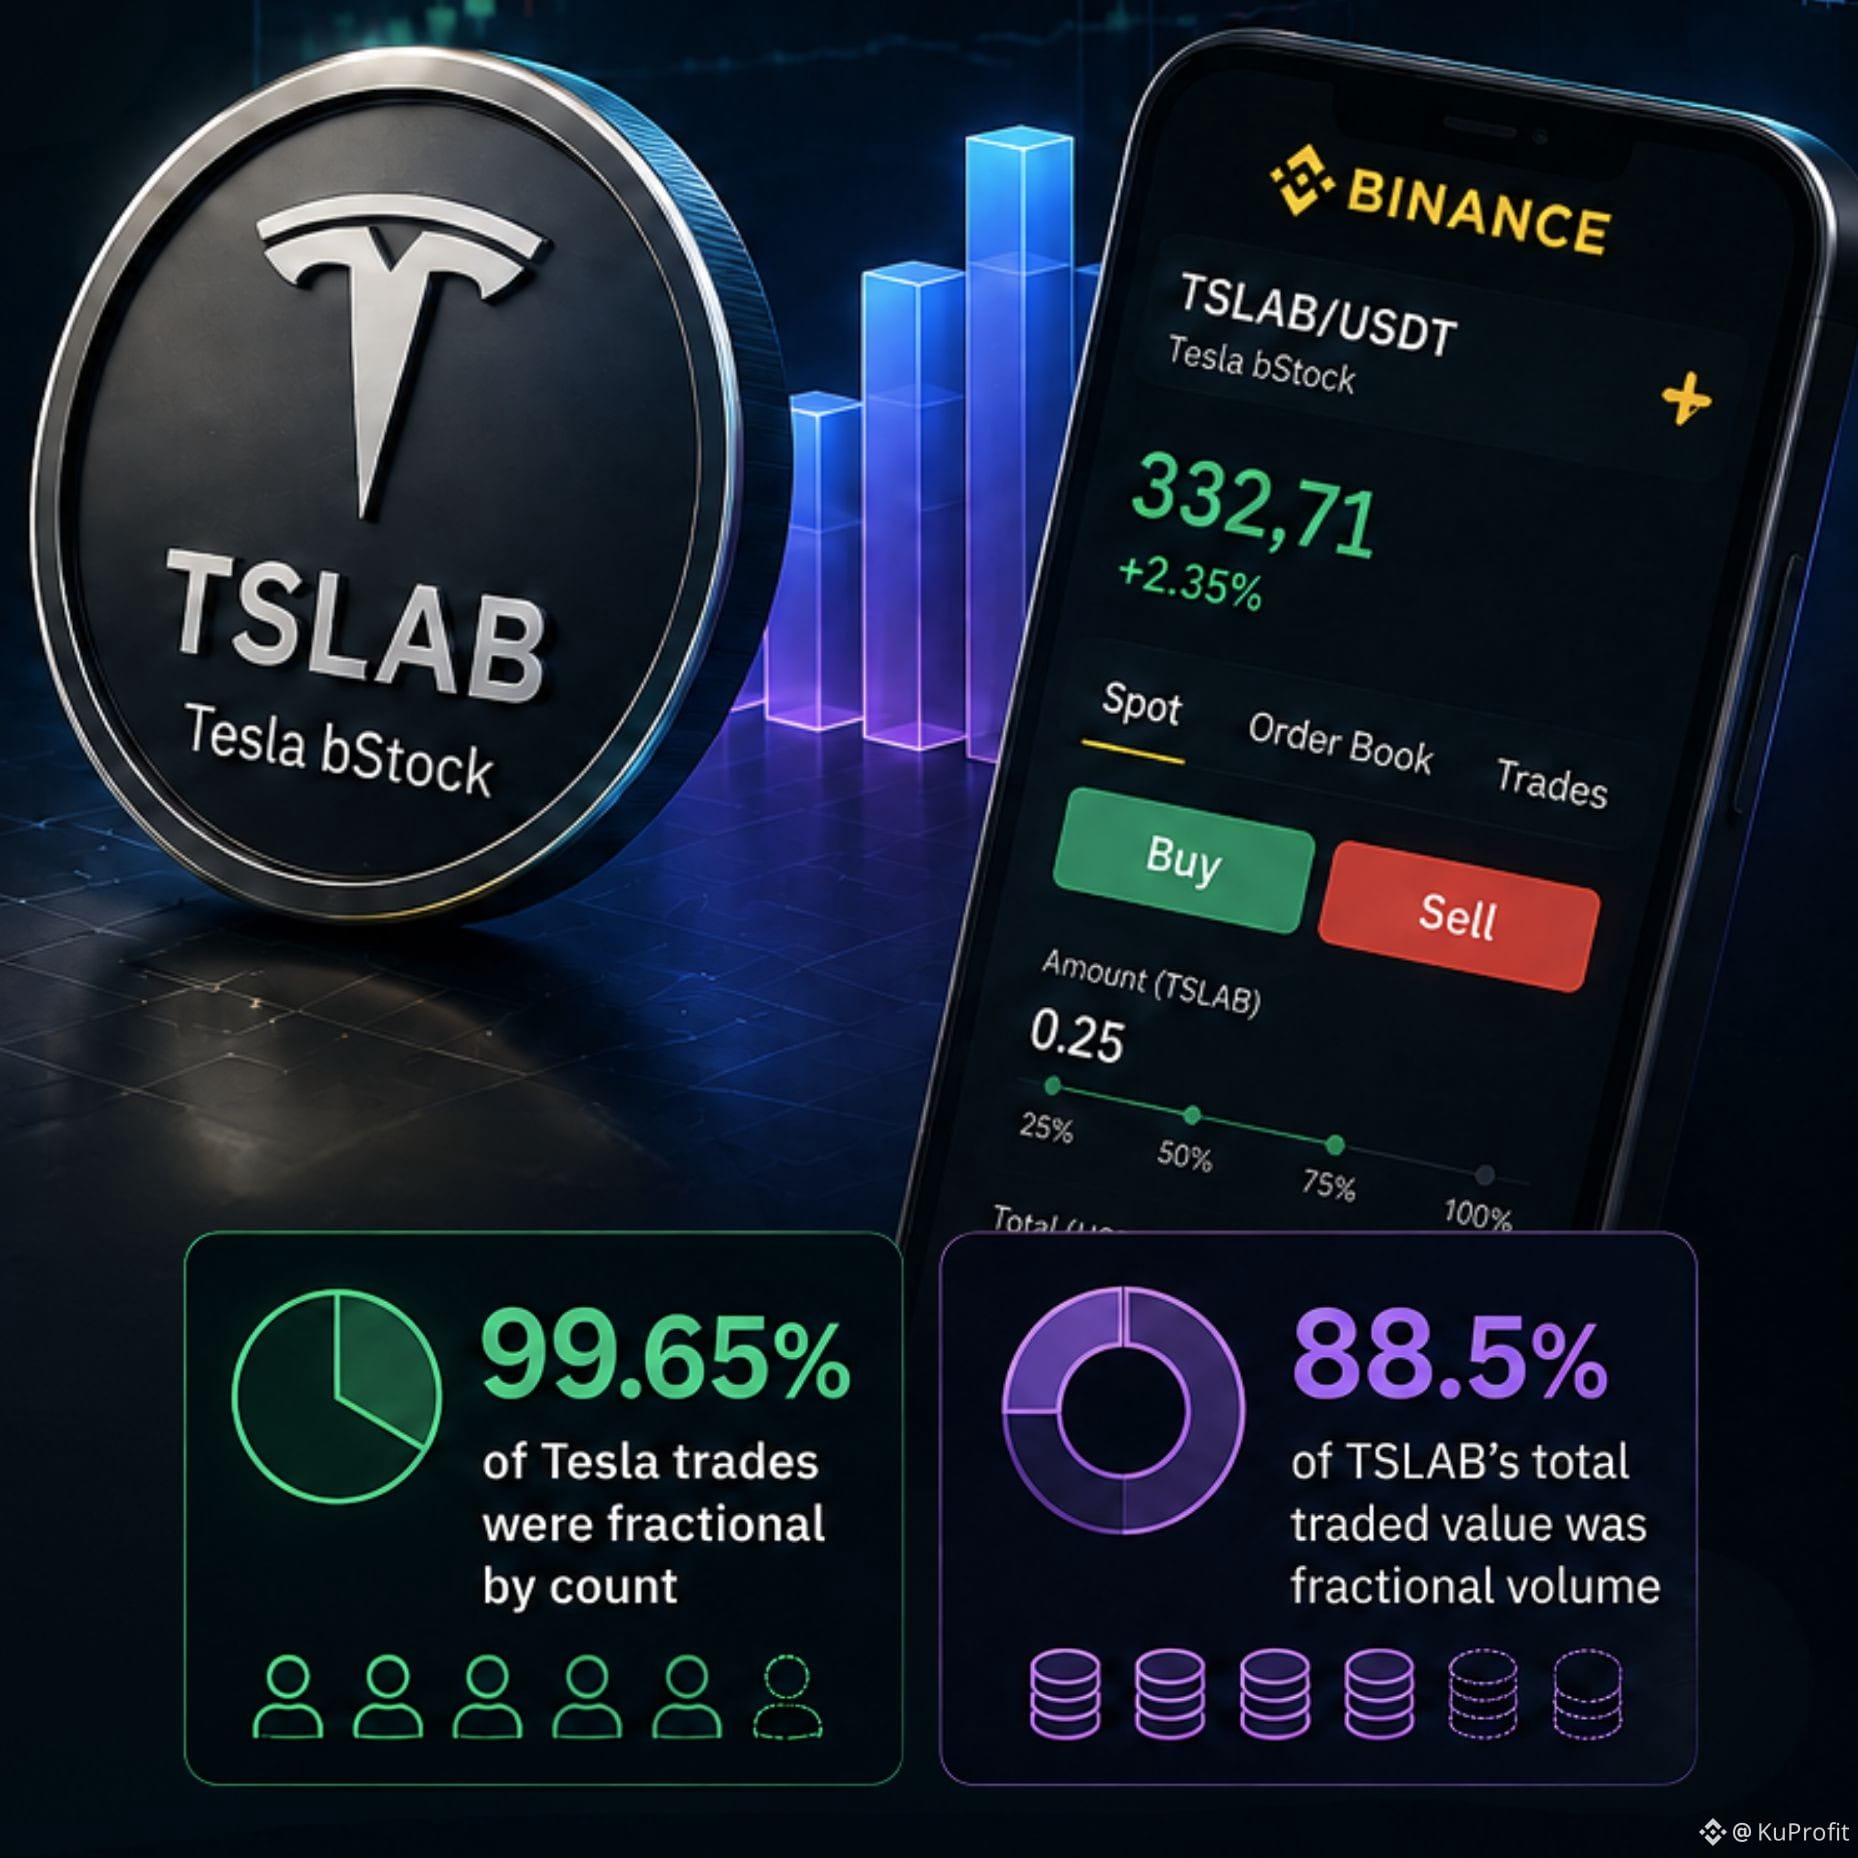
Então me deparei com os dados iniciais do TSLAB.
Cerca de 99,65% das negociações da Tesla eram fracionadas em quantidade.
E o volume fracionado representava 88,5% do valor total negociado do TSLAB.
Isso me fez olhar para a propriedade fracionada de outra forma.
Se as negociações fracionadas respondem por quase toda a atividade pelo número de operações e ainda representam a grande maioria do valor negociado, começa a parecer mais do que uma funcionalidade criada para investidores menores.
Isso me fez pensar:
E se a propriedade fracionada não for apenas mudar quem pode acessar uma ação, mas como a exposição àquela ação é, de fato, negociada?
Um modelo de ações inteiras torna a unidade do investimento bastante óbvia.
A negociação fracionada separa o tamanho da posição do preço de uma única ação inteira.
Você pode decidir quanto de exposição quer ter sem, antes, perguntar se consegue pagar uma ação completa.
E acho que essa é a parte mais interessante.
A questão não é simplesmente:
“Posso comprar uma fração da Tesla?”
É:
“O que acontece quando a fração se torna a unidade normal da negociação?”
Para mim, essa é uma pergunta muito mais interessante sobre propriedade fracionada do que apenas chamá-la de uma característica de acessibilidade.
#bstockscis @BinanceCIS
Se 99,65% das negociações da Tesla são fracionadas em quantidade, a propriedade fracionada é realmente apenas uma característica de acesso?
Quando pensei pela primeira vez sobre propriedade fracionada, eu a via principalmente como uma característica de acessibilidade.
Uma forma de obter exposição a uma ação cara sem precisar de capital suficiente para uma ação inteira.
Então me deparei com os dados iniciais do TSLAB.
Cerca de 99,65% das negociações da Tesla eram fracionadas em quantidade.
E o volume fracionado representava 88,5% do valor total negociado do TSLAB.
Isso me fez olhar para a propriedade fracionada de outra forma.
Se as negociações fracionadas respondem por quase toda a atividade pelo número de operações e ainda representam a grande maioria do valor negociado, começa a parecer mais do que uma funcionalidade criada para investidores menores.
Isso me fez pensar:
E se a propriedade fracionada não for apenas mudar quem pode acessar uma ação, mas como a exposição àquela ação é, de fato, negociada?
Um modelo de ações inteiras torna a unidade do investimento bastante óbvia.
A negociação fracionada separa o tamanho da posição do preço de uma única ação inteira.
Você pode decidir quanto de exposição quer ter sem, antes, perguntar se consegue pagar uma ação completa.
E acho que essa é a parte mais interessante.
A questão não é simplesmente:
“Posso comprar uma fração da Tesla?”
É:
“O que acontece quando a fração se torna a unidade normal da negociação?”
Para mim, essa é uma pergunta muito mais interessante sobre propriedade fracionada do que apenas chamá-la de uma característica de acessibilidade.
#bstockscis @BinanceCIS
Quando pensei pela primeira vez sobre propriedade fracionada, eu a via principalmente como uma característica de acessibilidade.
Uma forma de obter exposição a uma ação cara sem precisar de capital suficiente para uma ação inteira.
Então me deparei com os dados iniciais do TSLAB.
Cerca de 99,65% das negociações da Tesla eram fracionadas em quantidade.
E o volume fracionado representava 88,5% do valor total negociado do TSLAB.
Isso me fez olhar para a propriedade fracionada de outra forma.
Se as negociações fracionadas respondem por quase toda a atividade pelo número de operações e ainda representam a grande maioria do valor negociado, começa a parecer mais do que uma funcionalidade criada para investidores menores.
Isso me fez pensar:
E se a propriedade fracionada não for apenas mudar quem pode acessar uma ação, mas como a exposição àquela ação é, de fato, negociada?
Um modelo de ações inteiras torna a unidade do investimento bastante óbvia.
A negociação fracionada separa o tamanho da posição do preço de uma única ação inteira.
Você pode decidir quanto de exposição quer ter sem, antes, perguntar se consegue pagar uma ação completa.
E acho que essa é a parte mais interessante.
A questão não é simplesmente:
“Posso comprar uma fração da Tesla?”
É:
“O que acontece quando a fração se torna a unidade normal da negociação?”
Para mim, essa é uma pergunta muito mais interessante sobre propriedade fracionada do que apenas chamá-la de uma característica de acessibilidade.
#bstockscis @BinanceCIS
102
·
--
O que muda quando a exposição à mesma empresa pública existe em duas estruturas de mercado diferentes?
Comecei a pensar nisso quando olhei para a SPCXB.
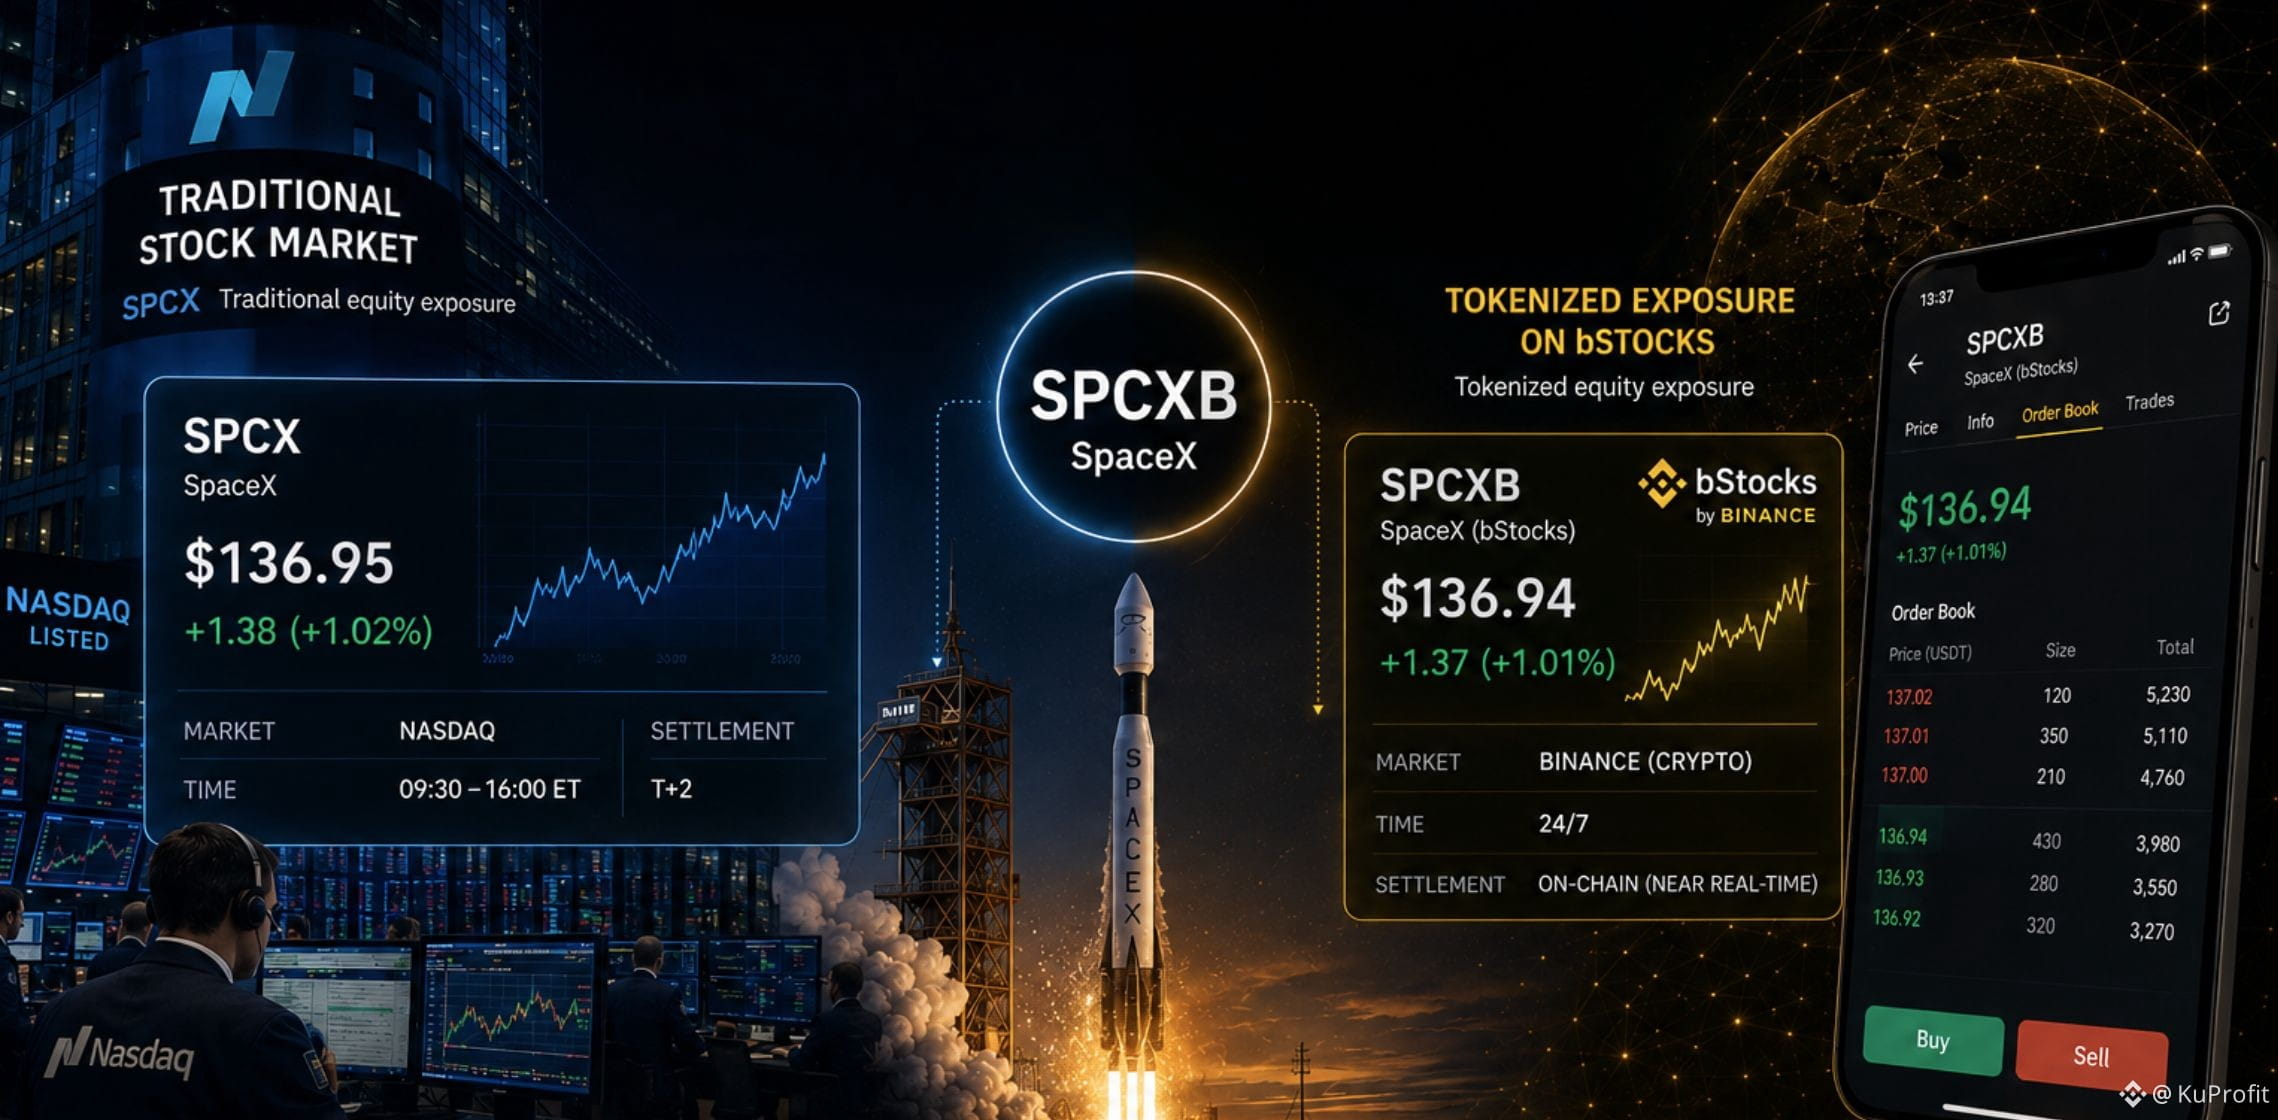
A SpaceX agora é uma empresa pública, mas a exposição ao seu patrimônio também está disponível na forma tokenizada por meio da bStocks.
Isso cria uma situação interessante.
A empresa subjacente é a mesma.
Mas o mercado pelo qual essa exposição é acessada não é.
De um lado, existe o mercado de ações tradicional.
Do outro, existe uma forma tokenizada da exposição sendo negociada em um ambiente nativo de cripto.
Então comecei a me perguntar:
O que acontece com a formação de preços quando a mesma exposição subjacente fica acessível por meio de duas estruturas de mercado diferentes?
A ação subjacente tem seu próprio preço de mercado, enquanto a versão tokenizada é negociada por meio de um ambiente de mercado separado, com seu próprio livro de ordens e mecânicas de negociação.
E é essa a parte que eu acho interessante.
A tokenização não muda a SpaceX em si.
Ela muda o formato no qual a exposição à empresa pode existir e ser negociada.
Então, quando olho para a SPCXB, não estou apenas perguntando:
“O que eu acho da SpaceX?”
Também estou perguntando:
“O que podemos aprender quando a mesma exposição subjacente fica acessível por meio de duas estruturas de mercado diferentes?”
Para mim, essa é uma pergunta mais interessante sobre tokenização do que simplesmente perguntar se uma ação pode ser transformada em um token.
#bstockscis @BinanceCIS
O que muda quando a exposição à mesma empresa pública existe em duas estruturas de mercado diferentes?
Comecei a pensar nisso quando olhei para a SPCXB.
A SpaceX agora é uma empresa pública, mas a exposição ao seu patrimônio também está disponível na forma tokenizada por meio da bStocks.
Isso cria uma situação interessante.
A empresa subjacente é a mesma.
Mas o mercado pelo qual essa exposição é acessada não é.
De um lado, existe o mercado de ações tradicional.
Do outro, existe uma forma tokenizada da exposição sendo negociada em um ambiente nativo de cripto.
Então comecei a me perguntar:
O que acontece com a formação de preços quando a mesma exposição subjacente fica acessível por meio de duas estruturas de mercado diferentes?
A ação subjacente tem seu próprio preço de mercado, enquanto a versão tokenizada é negociada por meio de um ambiente de mercado separado, com seu próprio livro de ordens e mecânicas de negociação.
E é essa a parte que eu acho interessante.
A tokenização não muda a SpaceX em si.
Ela muda o formato no qual a exposição à empresa pode existir e ser negociada.
Então, quando olho para a SPCXB, não estou apenas perguntando:
“O que eu acho da SpaceX?”
Também estou perguntando:
“O que podemos aprender quando a mesma exposição subjacente fica acessível por meio de duas estruturas de mercado diferentes?”
Para mim, essa é uma pergunta mais interessante sobre tokenização do que simplesmente perguntar se uma ação pode ser transformada em um token.
#bstockscis @BinanceCIS
Comecei a pensar nisso quando olhei para a SPCXB.
A SpaceX agora é uma empresa pública, mas a exposição ao seu patrimônio também está disponível na forma tokenizada por meio da bStocks.
Isso cria uma situação interessante.
A empresa subjacente é a mesma.
Mas o mercado pelo qual essa exposição é acessada não é.
De um lado, existe o mercado de ações tradicional.
Do outro, existe uma forma tokenizada da exposição sendo negociada em um ambiente nativo de cripto.
Então comecei a me perguntar:
O que acontece com a formação de preços quando a mesma exposição subjacente fica acessível por meio de duas estruturas de mercado diferentes?
A ação subjacente tem seu próprio preço de mercado, enquanto a versão tokenizada é negociada por meio de um ambiente de mercado separado, com seu próprio livro de ordens e mecânicas de negociação.
E é essa a parte que eu acho interessante.
A tokenização não muda a SpaceX em si.
Ela muda o formato no qual a exposição à empresa pode existir e ser negociada.
Então, quando olho para a SPCXB, não estou apenas perguntando:
“O que eu acho da SpaceX?”
Também estou perguntando:
“O que podemos aprender quando a mesma exposição subjacente fica acessível por meio de duas estruturas de mercado diferentes?”
Para mim, essa é uma pergunta mais interessante sobre tokenização do que simplesmente perguntar se uma ação pode ser transformada em um token.
#bstockscis @BinanceCIS
128
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
SaylorHintsStrategyBitcoinBuy
2.2M visualizações
11,656 a discutir
SAYLOR PODE TER COMPRADO MAIS $BTC !
Michael Saylor republicou o gráfico que ele costuma compartilhar aos domingos. #SaylorHintsStrategyBitcoinBuy
Isso significa que quanto mais pontos laranja houver, mais compras estão acontecendo. Ele republicou isso hoje.
É bem provável que ele faça outra compra substancial. Já mencionamos antes o quão significativas são essas compras. Ele tem quase tanto #Bitcoin quanto Satoshi.
Acho que essas compras precisam parar em algum momento e ele até pode começar a vender. Você acha que essa dominância de uma única mão algum dia vai acabar?
Kripto Kurdu
·11 gostos
·3.8k visualizações
BOJRaisesRatesTo31YearHigh
190,181 visualizações
2,822 a discutir
BuffettStepsDownAsBerkshireChairman
92,428 visualizações
1,469 a discutir