

HALEY-NOOR
15.7k Publicações
HALEY-NOOR
 Binance Square verificado
Denunciar
Bloquear Utilizador
1.5K+ A seguir
34.8K+ Seguidores
23.8K+ Gostaram
Publicações
Tudo
Cotações
Em direto
PINNED

PINNED
·
--
Em Alta
Verificado
O número que todos repetem sobre a Kite é cerca de US$ 0,000001 por transação. Fui procurar onde essas transações realmente acontecem, e a resposta foi estranha: na maioria das vezes, não é na blockchain.
A KITE afirma oferecer canais de estado com latência inferior a 100 ms por esse custo. Um explicador secundário descreve como funciona: os agentes pré-autorizam orçamentos, trocam microvales assinados e fazem a liquidação na blockchain uma única vez. Portanto, o número baixo não significa que a blockchain ficou mais rápida. Significa que, na maioria das vezes, a blockchain nem sequer vê os pagamentos.
O que me chamou a atenção é que o verdadeiro papel da blockchain é registar o limite máximo. O Passport separa utilizador, agente e sessão, para que uma sessão comprometida não consiga aceder à chave raiz. A KITE considera as chaves de API de longa duração perigosamente abrangentes. Aqui, o orçamento é a unidade de confiança.
Hipoteticamente, digamos que dou a um agente de pesquisa um orçamento de sessão de US$ 20. Um ciclo defeituoso gasta os US$ 20 todos em chamadas inúteis à API, todas dentro das regras. Nada foi comprometido. O limite funcionou; o discernimento, não.
Posso estar errado, mas isso significa que a Kite responde a «quanto pode correr mal», não a «valeu a pena?». Além disso, a documentação do Passport que consultei dizia que o acesso era apenas por convite durante a testnet, e uma análise geral de março de 2026 descreveu a Kite como não comprovada em grande escala. Por isso, confirme o estado atual.
Um limite restringe os danos. Não avalia os gastos.
@GoKiteAI
#KiteBBW $KITE
O número que todos repetem sobre a Kite é cerca de US$ 0,000001 por transação. Fui procurar onde essas transações realmente acontecem, e a resposta foi estranha: na maioria das vezes, não é na blockchain.
A KITE afirma oferecer canais de estado com latência inferior a 100 ms por esse custo. Um explicador secundário descreve como funciona: os agentes pré-autorizam orçamentos, trocam microvales assinados e fazem a liquidação na blockchain uma única vez. Portanto, o número baixo não significa que a blockchain ficou mais rápida. Significa que, na maioria das vezes, a blockchain nem sequer vê os pagamentos.
O que me chamou a atenção é que o verdadeiro papel da blockchain é registar o limite máximo. O Passport separa utilizador, agente e sessão, para que uma sessão comprometida não consiga aceder à chave raiz. A KITE considera as chaves de API de longa duração perigosamente abrangentes. Aqui, o orçamento é a unidade de confiança.
Hipoteticamente, digamos que dou a um agente de pesquisa um orçamento de sessão de US$ 20. Um ciclo defeituoso gasta os US$ 20 todos em chamadas inúteis à API, todas dentro das regras. Nada foi comprometido. O limite funcionou; o discernimento, não.
Posso estar errado, mas isso significa que a Kite responde a «quanto pode correr mal», não a «valeu a pena?». Além disso, a documentação do Passport que consultei dizia que o acesso era apenas por convite durante a testnet, e uma análise geral de março de 2026 descreveu a Kite como não comprovada em grande escala. Por isso, confirme o estado atual.
Um limite restringe os danos. Não avalia os gastos.
@KITE AI 中文
#KiteBBW $KITE
27
38
4.7k
·
--
😂 Meu maior talento?
Consigo transformar um pequeno lucro em um grande prejuízo sem gastar um único rupee a mais! 📉😭
Neste ponto, eu não preciso de uma estratégia de negociação… eu preciso de um milagre! 🤣
@Meilin007
😂 Meu maior talento?
Consigo transformar um pequeno lucro em um grande prejuízo sem gastar um único rupee a mais! 📉😭
Neste ponto, eu não preciso de uma estratégia de negociação… eu preciso de um milagre! 🤣
@建宇-Jianyu
Consigo transformar um pequeno lucro em um grande prejuízo sem gastar um único rupee a mais! 📉😭
Neste ponto, eu não preciso de uma estratégia de negociação… eu preciso de um milagre! 🤣
@建宇-Jianyu
3
4
943
·
--
Em Alta
#BinancePick 💡 A temporada de resultados é um bom lembrete de que as expectativas do mercado e os resultados reais nem sempre são iguais!
No Binance Pick, vou além das manchetes antes de fazer minhas previsões. O crescimento da receita, o desempenho da empresa e as projeções futuras podem influenciar a reação do mercado.
👀 Estou acompanhando de perto $MSFT , $AMZN e $GOOGL . Qual empresa você acha que pode surpreender o mercado nesta temporada de resultados, e por quê?
1
574
·
--
Em Alta
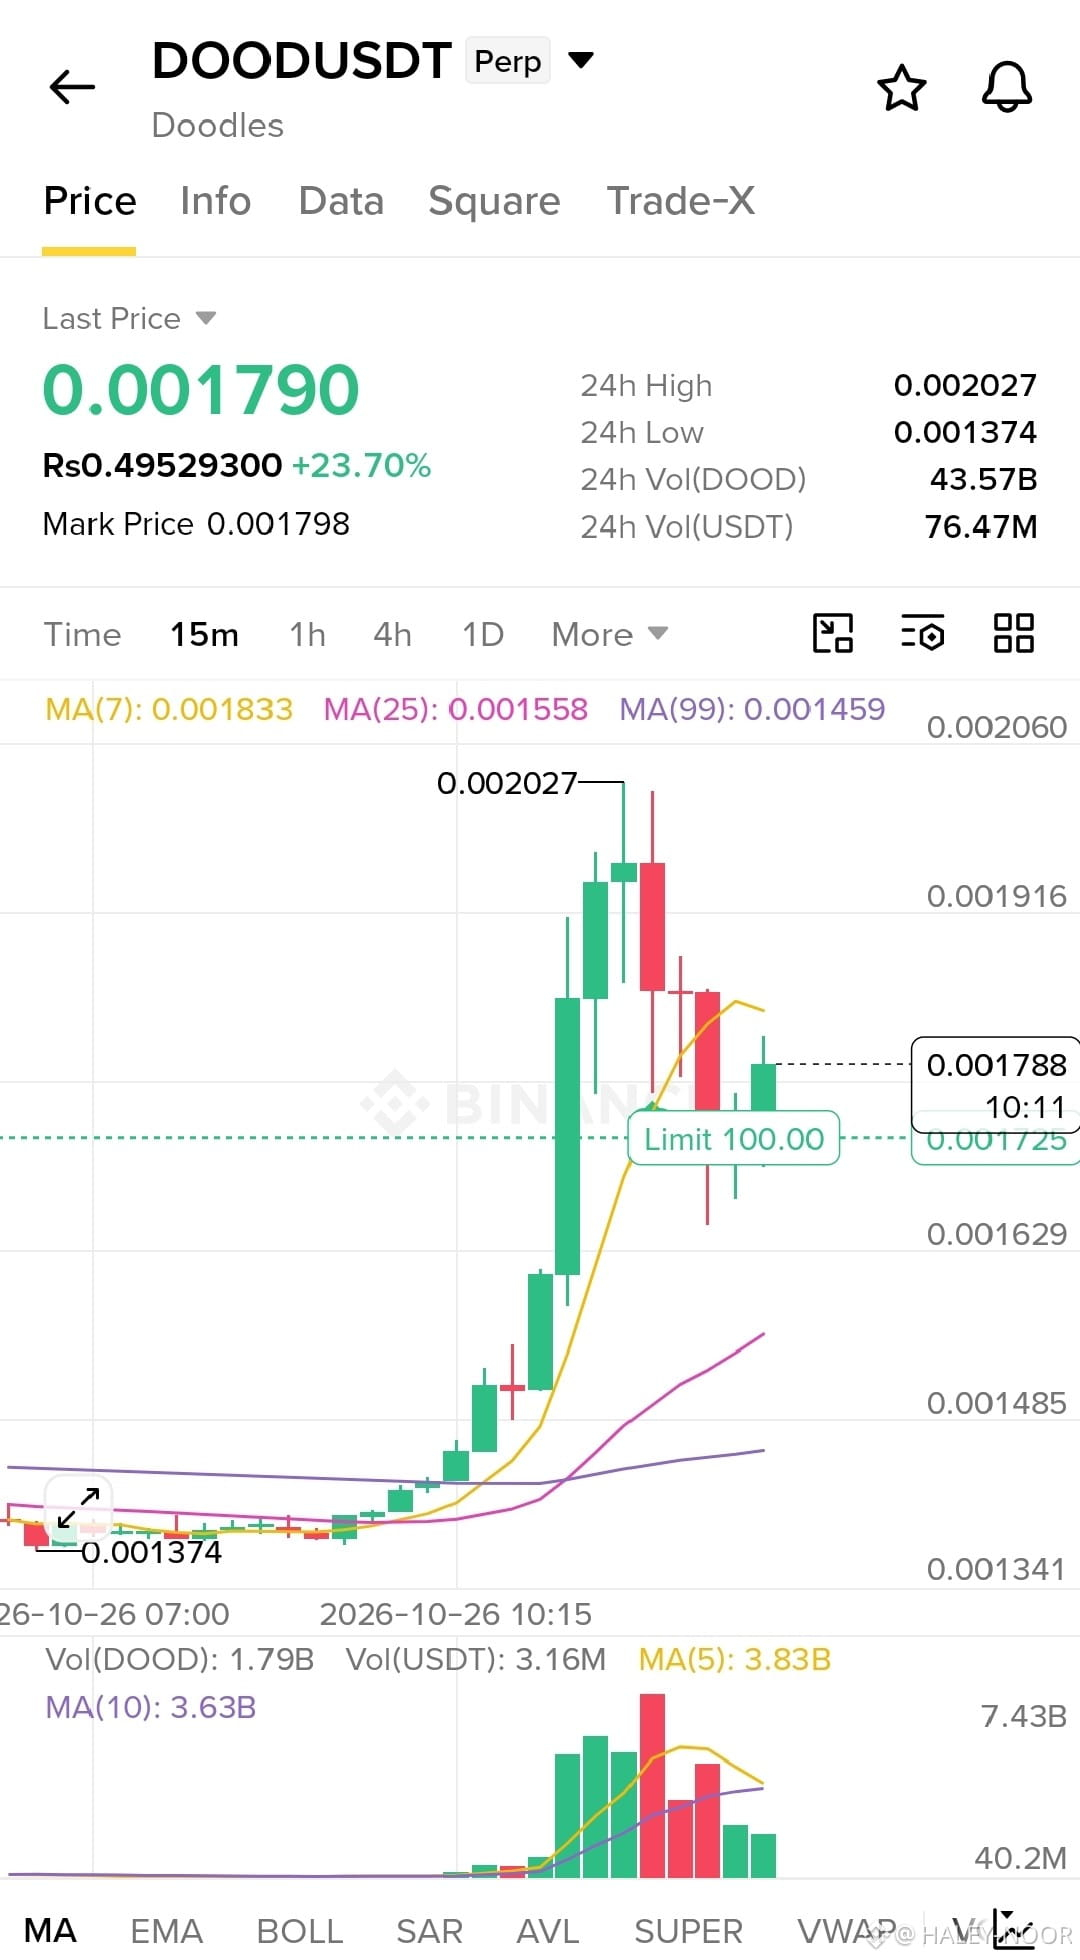
$DOOD LONG Forte reversão de alta ♥️🤝
Entrada: 0.00185–0.00193 |
SL: 0.00165
TP1: 0.00220 | TP2: 0.00260 | TP3: 0.00330
$DOOD LONG Forte reversão de alta ♥️🤝
Entrada: 0.00185–0.00193 |
SL: 0.00165
TP1: 0.00220 | TP2: 0.00260 | TP3: 0.00330
Entrada: 0.00185–0.00193 |
SL: 0.00165
TP1: 0.00220 | TP2: 0.00260 | TP3: 0.00330
1
472
·
--
📊 Uma previsão inteligente começa com pesquisa, não com sorte!
Estou explorando a nova seção Resultados Financeiros do Binance Pick, onde podemos prever o desempenho das principais empresas e ganhar Pontos. 👀
Será que $MSFT, $AMZN ou $GOOGL vão superar as expectativas do mercado? Acredito que analisar as estimativas de resultados, o crescimento dos negócios e o sentimento do mercado pode nos ajudar a tomar decisões melhores.
Vou compartilhar minhas previsões, explicar meus motivos e aprender com cada resultado. Nenhuma previsão é garantida!
#EarningsSeason #BinancePick
2
829
·
--
Em Alta
#DowDrops653Points
Os hedges não leem as manchetes
Uma queda de 653 pontos parece um tombo. Mas foi de 1,23%, e o Dow ainda fechou a semana em alta de 0,4%. O Nasdaq 100 terminou praticamente estável, e as ações de pequena capitalização subiram cerca de 2%.
O que caiu foi a parte do mercado mais exposta aos custos: American Express (em queda de 3,7% após anunciar um corte de 5% no quadro de funcionários), Coca-Cola, Nike e Home Depot. A causa foi o petróleo. O Brent fechou acima de US$ 116, máxima em seis meses, após relatos de ataques houthis à infraestrutura energética saudita, segundo a nota de fim de semana da Crypto.com.
O que acho mais interessante é o que os “hedges” fizeram. O petróleo é o exemplo clássico de uma história inflacionária, mas o ouro perdeu cerca de 3,5% na semana e o Bitcoin recuou para perto de US$ 81.000, com mais de US$ 470 milhões em posições alavancadas liquidadas em 24 horas. A Crypto.com atribui a queda do ouro à retomada das preocupações com altas de juros, impulsionada pelo petróleo mais caro. Portanto, nenhum dos dois se comportou como proteção contra a inflação. Ambos foram negociados como ativos que acompanham a trajetória dos juros. Uma única semana não é suficiente para concluir isso, e os hedges podem funcionar em horizontes mais longos.
A mesma nota diz que os mercados esperam que o Fed mantenha os juros na quarta-feira, mas consideram muito provável uma alta em dezembro. Isso torna a reunião do Fed mais importante do que a pontuação do Dow. Não consigo dizer se a faixa dos US$ 80.000 é um suporte real para o Bitcoin ou apenas onde se concentra o posicionamento em opções.
Minha interpretação: quando o choque afeta os juros, “proteção contra a inflação” é um rótulo, não um comportamento.
661
·
--
#EarningsSeason
A pergunta para a qual ambas as respostas falham
A Tesla reduziu seu plano de gastos de capital para 2026 para cerca de US$ 20 bilhões, e suas ações caíram. A Meta elevou sua previsão de gastos para US$ 135–145 bilhões, e suas ações caíram cerca de 7%. Nesta temporada, o mercado parece estar punindo ambas as respostas à mesma pergunta.
O Bitcoin observou de uma certa distância. Na quinta-feira, o Nasdaq caiu 2,6%, e as ações de semicondutores, mais de 6%. O Bitcoin recuou cerca de 1,5% no pior momento, mas se recuperou durante a noite, segundo um resumo diário. Isso compara uma mínima intradiária com os fechamentos dos índices, portanto não é uma comparação direta. Ainda assim, não é o comportamento típico de um puro indicador de tecnologia. A Talos estimou em 0,6 a correlação de 30 dias com o Nasdaq, o que é alto, mas correlação não é beta.
O que me preocupa são os dados de fluxo. Os ETFs spot de Bitcoin registraram saídas de US$ 635,6 milhões naquele mesmo dia, encerrando uma sequência de três dias de entradas. Portanto, quem quer que tenha sustentado o preço, não foram os compradores de fundos, e não consigo dizer, com base nestas fontes, quem foi.
O próximo teste é concreto. Microsoft e Alphabet divulgam resultados em 28 de outubro, no mesmo dia da decisão do Fed, e a Amazon vem em seguida, no dia 29. Se o Bitcoin continuar absorvendo os choques das ações em menor intensidade, enquanto os fundos vendem, o rótulo de indicador de tecnologia parece simplista demais. Se uma segunda onda de queda nas ações de semicondutores o levar a fechar o dia abaixo de US$ 80.000, o alerta do resumo é que a interpretação se inverte.
Minha leitura: um dia prova pouca coisa. Mas «acompanha a tecnologia» e «se comporta como a tecnologia» podem ser afirmações diferentes.
$IRYS $BNB
175
·
--
Um número redondo sem multidão
Uma loja tem uma fila que se estende porta afora, mas o caixa diz que só um punhado de pessoas comprou alguma coisa. Foi assim que me pareceu a breve alta do ETH acima de US$ 2.500.
A manchete é verdadeira. Na quarta-feira, o ETH tocou esse patamar pela primeira vez em mais de uma semana, chegando à máxima de 24 horas perto de US$ 2.527, antes de recuar para cerca de US$ 2.430 na quinta-feira. Mas a alta veio junto com as ações de tecnologia. O Nasdaq subiu 1,3% enquanto as ações da SpaceX dispararam 10% após a divulgação dos resultados, segundo a FXStreet. Das liquidações de US$ 53,7 milhões em futuros de ETH, US$ 43 milhões eram posições vendidas. Foi um short squeeze, pequeno em termos de dólares, não uma debandada.
O que não se encaixa são os dados dos fundos. Os ETFs spot de ETH dos EUA registraram saídas líquidas em 15 dos últimos 16 pregões, incluindo US$ 26,13 milhões na terça-feira, segundo dados da SoSoValue citados pela FXStreet. Os compradores regulados que só operam comprados não foram os responsáveis pela alta.
Eis a conexão à qual sempre volto. O staking atingiu um recorde de 43,8 milhões de ETH, cerca de 35,9% da oferta, segundo a Bitwise, e uma matéria relacionada da FXStreet tem como título que o rendimento e a receita com taxas caíram. Uma parcela maior bloqueada significa uma oferta líquida menor, e uma oferta líquida reduzida permite que fluxos modestos e alavancados movimentem o preço. Essa é a minha inferência. As fontes não relacionam os dois fatos.
Não consigo dizer se o recorde de staking reflete convicção ou apenas hábito, e a movimentação dos preços em um único dia prova pouco.
Minha leitura: US$ 2.500 mostram onde os vendidos foram prejudicados, não quem está acumulando. Eu esperaria que os fluxos dos ETFs virassem positivos antes de chamar isso de demanda.
$ETH $BTC $SOL
#EarningsSeason #EthereumSurpasses2500USDT
187
·
--
Em Alta
#BinancePick é uma chance de transformar o conhecimento do mercado em ação. 📊 Antes de fazer suas escolhas, vá além das oscilações de preços e pense no sentimento do mercado, nas tendências e nos riscos. Participe da campanha, teste suas habilidades de análise e aprenda com cada previsão. 🎯
#BinancePick é uma chance de transformar o conhecimento do mercado em ação. 📊 Antes de fazer suas escolhas, vá além das oscilações de preços e pense no sentimento do mercado, nas tendências e nos riscos. Participe da campanha, teste suas habilidades de análise e aprenda com cada previsão. 🎯
210
·
--
O prazo sobre o qual ninguém recebe uma notificação
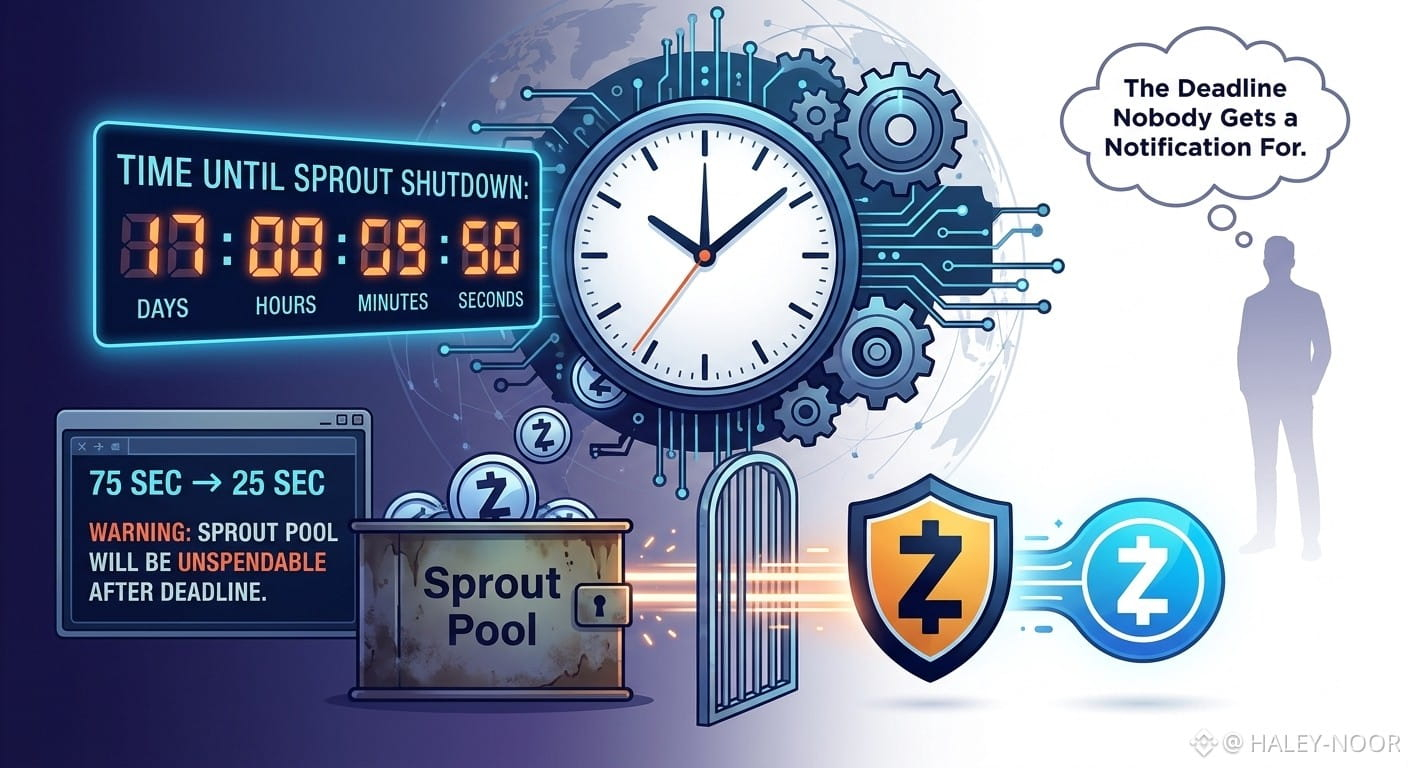
Imagine alguém que transferiu moedas para o pool Sprout original da Zcash anos atrás e nunca mais abriu aquela carteira. É uma situação hipotética, mas é para essas pessoas que esta atualização foi realmente concebida.
A maioria das notícias sobre a NU7 fala de velocidade. O intervalo entre blocos cai de 75 para 25 segundos, então três confirmações levam cerca de 75 segundos, em vez de quase quatro minutos, segundo a CoinDesk. A parte com consequências é mais discreta: o Sprout será encerrado por completo, e as moedas que ainda estiverem lá quando a NU7 for ativada ficarão impossíveis de gastar.
Interpreto isso como uma troca deliberada: reduzir o código antigo e a superfície de ataque, em vez de manter para sempre todos os caminhos legados. É uma decisão defensável. Também significa que o custo recai sobre as pessoas menos propensas a acompanhar notícias sobre atualizações.
A data também é menos definida do que as manchetes dão a entender. Os desenvolvedores concordaram com o bloco 3.543.405, por volta de 5 de novembro. Mas, na manhã de quarta-feira, no horário UTC, a especificação de implantação ainda indicava que a altura não estava definida, e o software dos nós também precisa ser lançado. Uma reportagem observa que os desenvolvedores não disseram se problemas pendentes relacionados ao Zebra poderiam alterar a data. Uma votação dos detentores de moedas, com 2,4 milhões de ZEC — 66% do total elegível —, ajudou a definir o projeto, então o processo é aberto. Mas o consenso entre as pessoas ainda não significa que o código esteja rodando nos nós.
Não consegui descobrir quanto ZEC ainda está no Sprout nem como as carteiras vão alertar os detentores.
Minha interpretação: uma blockchain mais rápida é um recurso interessante. Uma blockchain que elimina regras antigas também deveria deixar isso bem claro, e não tenho certeza de que a Zcash tenha feito isso o suficiente até agora.
$IRYS $BILL $ALT #EarningsSeason
#ZcashDevelopersConfirmNovemberDateForNU7Upgrade
303
·
--
Verificado
O produto criou o próprio clima
Imagine comprar um barco cujo motor também agita as ondas. Os produtos de ação única alavancados em 2x da Coreia, ligados à Samsung e à SK hynix, funcionam mais ou menos assim.
Para entregar o dobro do retorno diário, eles precisam comprar depois de uma alta e vender depois de uma queda, principalmente perto do fechamento. Em 19 de junho, uma alta de 2,9% da SK hynix implicou compras adicionais de ações de cerca de 260 bilhões de wons e de 270 bilhões em contratos futuros, segundo estimativas do Instituto do Mercado de Capitais da Coreia divulgadas pela Edaily. O mesmo relatório apontou que a volatilidade da SK hynix chegou a 101%, ante 90% antes do lançamento.
Assim, parte da perda de 6,313 trilhões de wons até meados de agosto pode ter vindo das oscilações que esses produtos ajudaram a alimentar. Não posso dizer quanto. Representantes do setor argumentam que os fundos não criam volatilidade do nada e que as ações de semicondutores já estavam em queda.
Minha interpretação: o investidor de varejo não estava apenas apostando contra o mercado. Estava mantendo algo que alimentava os mesmos movimentos nos quais apostava.
$DOOD $AXIS $FOREST #EarningsSeason
#KoreanRetailLost6.3TrillionWonOnLeveragedETPs
590
·
--
Verificado
A barreira só funcionava para quem ainda estava do lado de fora
Aumente o preço para entrar em uma sala lotada e veja quem corre para entrar antes que a medida entre em vigor.
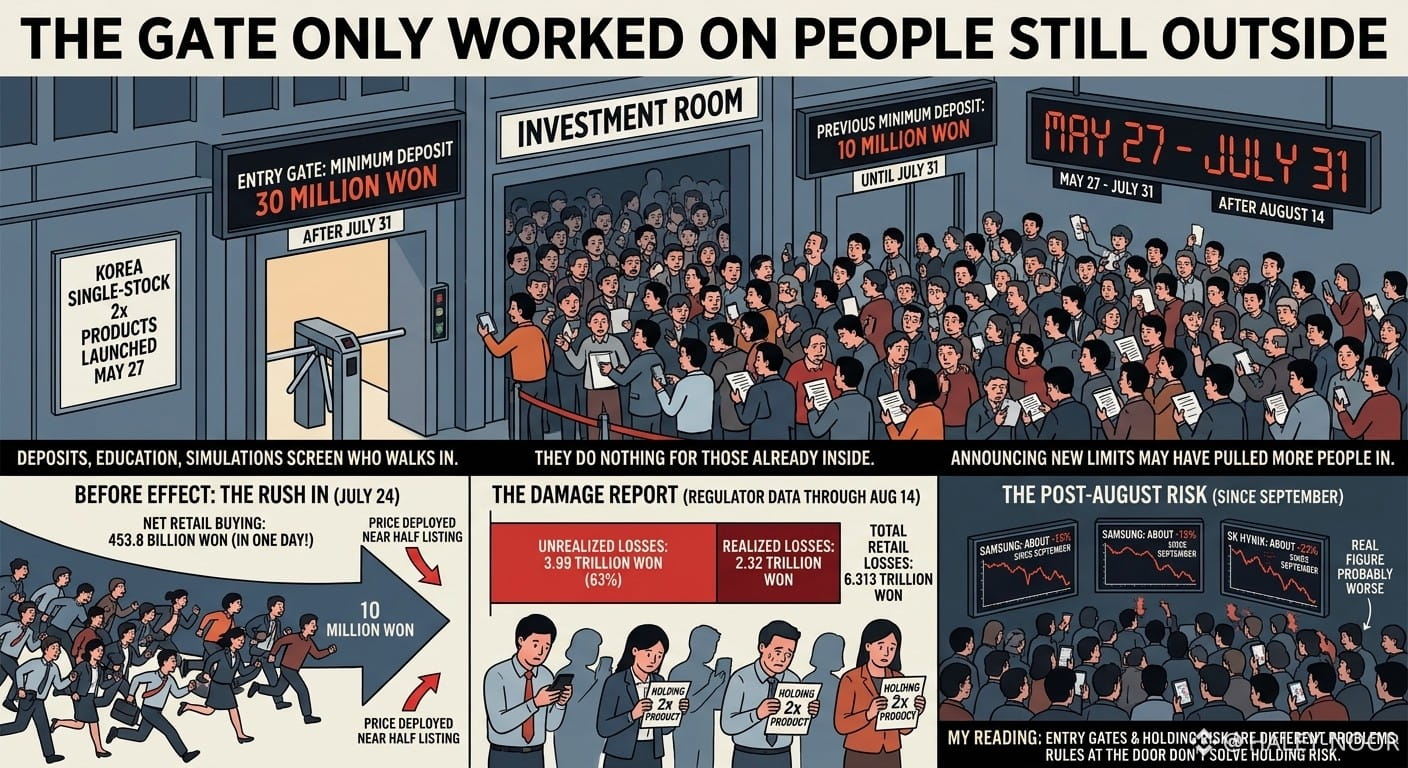
Foi mais ou menos isso que aconteceu na Coreia. Produtos alavancados 2x de ações individuais da Samsung e da SK hynix foram lançados em 27 de maio, quando as autoridades esperavam aprofundar o mercado interno e manter o capital no país. Contas de investidores de varejo em dez corretoras perderam 6,313 trilhões de wons com esses produtos até 14 de agosto, segundo dados do órgão regulador divulgados em 21 de outubro. Desse total, 2,32 trilhões foram perdas realizadas e 3,99 trilhões ainda constavam nos registros.
Essa parcela de 63% em perdas não realizadas é o número que eu observaria com atenção, porque descreve pessoas que ainda mantêm os investimentos. Em 24 de julho, uma semana antes de o depósito mínimo triplicar para 30 milhões de wons, investidores de varejo compraram líquidos 453,8 bilhões de wons desses produtos em um único dia. A maioria era negociada perto da metade do preço do dia da listagem. Depósitos, cursos e operações simuladas filtram quem entra. Não fazem nada por quem já está lá dentro, e anunciá-los pode ter atraído ainda mais gente.
Há limites para o que esses dados mostram. Eles vão só até 14 de agosto. Desde setembro, a Samsung caiu cerca de 15% e a SK hynix, cerca de 23%, segundo a AJP, então o valor real provavelmente é pior. Também não consigo ver as perdas por produto. Esses produtos visam acompanhar o dobro da variação diária, e suspeito que mantê-los por semanas seja diferente de negociá-los. Essa é minha inferência, não algo que os dados comprovem.
Minha interpretação: a lição não é que a alavancagem seja perigosa. As barreiras à entrada e o risco de manter esses produtos são problemas distintos, e não tenho certeza de que regras na porta possam resolver o segundo.
$ARIA $AKE $FOREST
#EarningsSeason
#KoreanRetailLost6.3TrillionWonOnLeveragedETPs
1
693
·
--
Em Alta
#BinancePick não se trata apenas de prever preços; é uma oportunidade de entender as tendências do mercado e tomar decisões mais inteligentes. 🎯 Se você conhece bem o mercado de criptomoedas, participe desta campanha, mostre suas habilidades de análise e tente a sorte para ganhar uma parte do prêmio. 🚀 Lembre-se: decisões inteligentes são mais importantes do que palpites aleatórios!
#BinancePick não se trata apenas de prever preços; é uma oportunidade de entender as tendências do mercado e tomar decisões mais inteligentes. 🎯 Se você conhece bem o mercado de criptomoedas, participe desta campanha, mostre suas habilidades de análise e tente a sorte para ganhar uma parte do prêmio. 🚀 Lembre-se: decisões inteligentes são mais importantes do que palpites aleatórios!
118
·
--
Em Alta
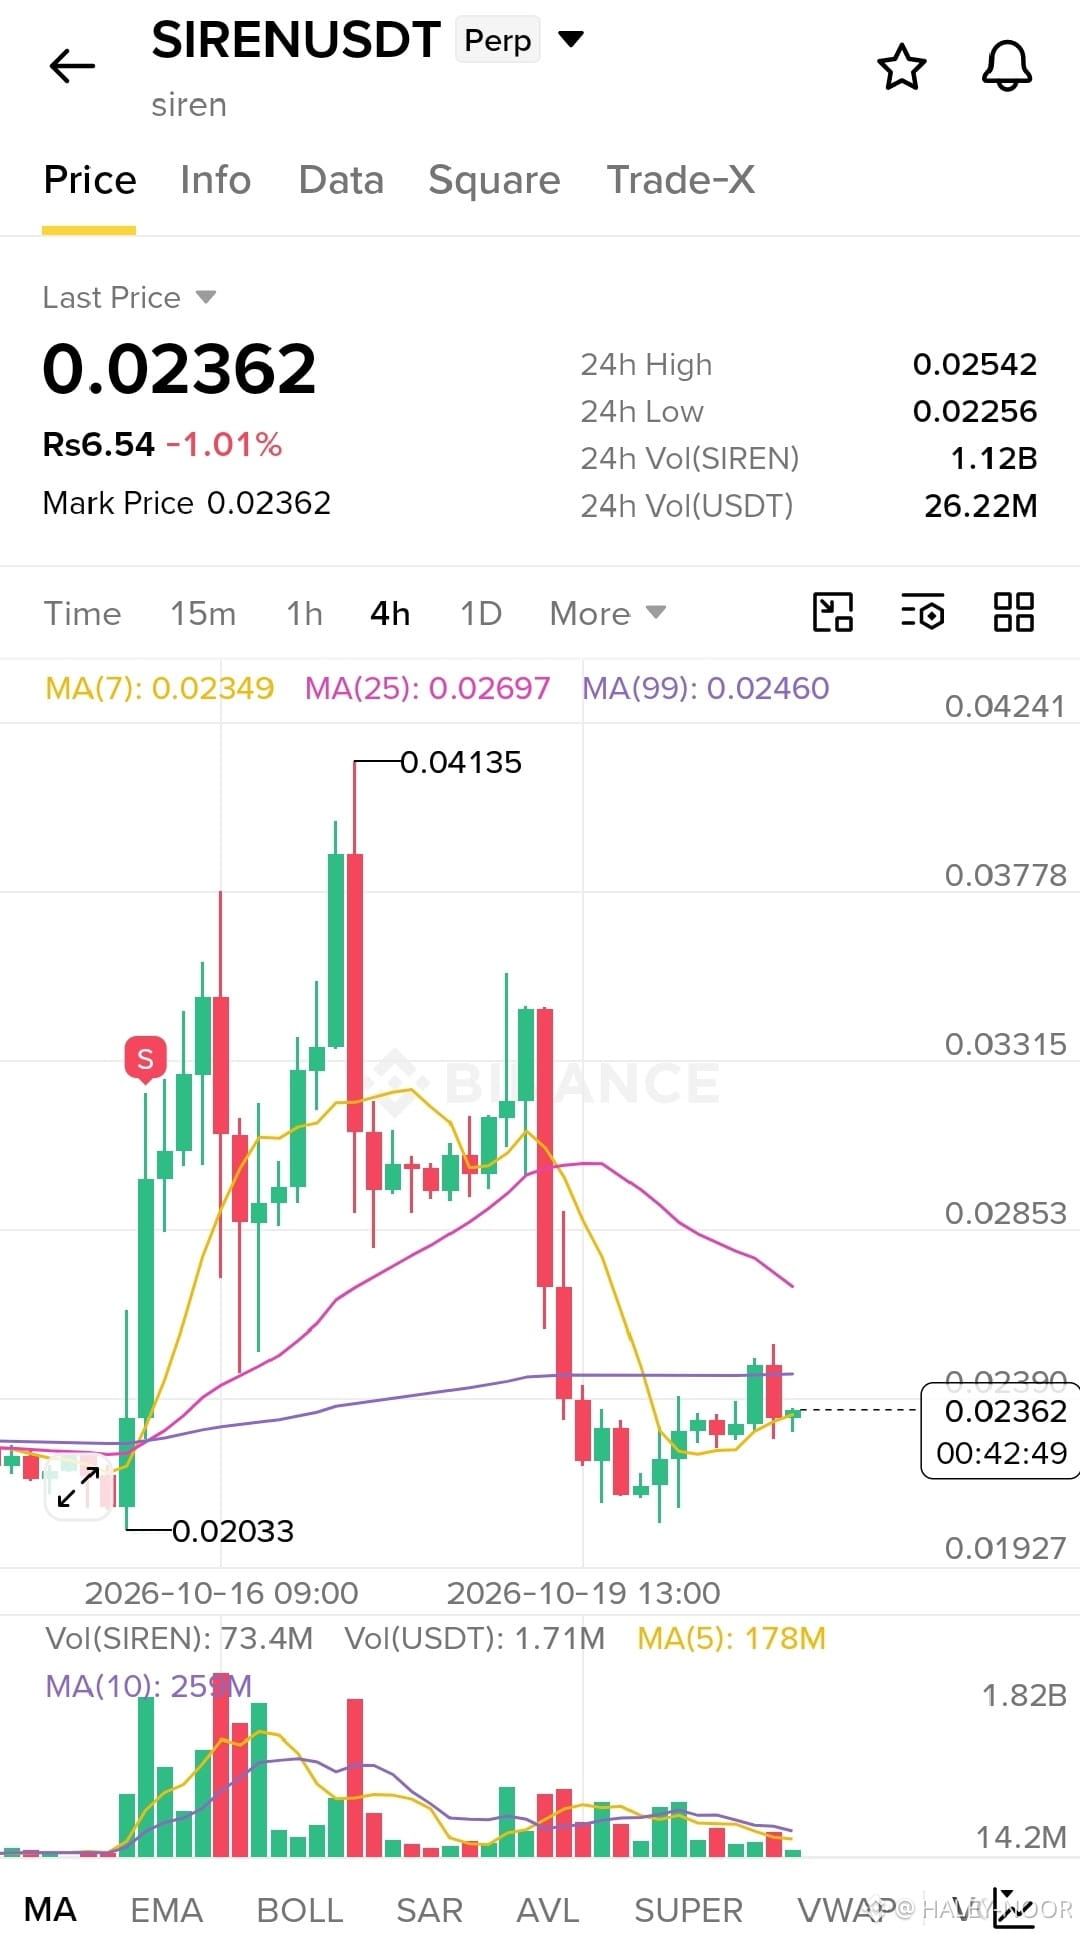
Compre $SIREN e tenha paciência. Algo interessante pode estar a caminho! 👀🔥
$JCT
{future}(JCTUSDT)
$SIREN
{future}(SIRENUSDT)
#EarningsSeason
Compre $SIREN e tenha paciência. Algo interessante pode estar a caminho! 👀🔥
$JCT
$SIREN
#EarningsSeason
$JCT
$SIREN
#EarningsSeason
662
·
--
🎙️ Vamos operar ao vivo juntos: AMA do Esquilo Voador
Encerrado
02 h 18 min. 50 seg.
9.1k
26
20
·
--
Verificado
#EarningsSeason
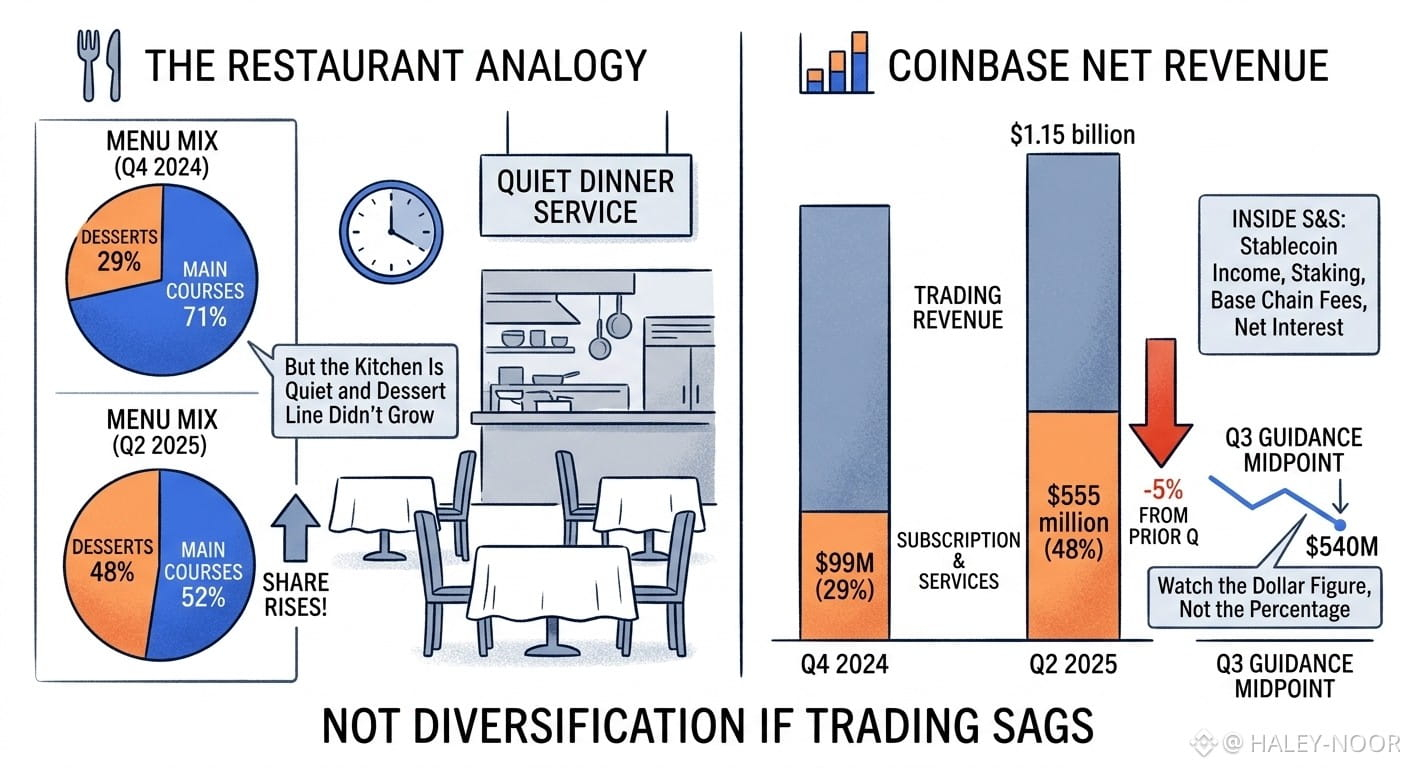
Metade do cardápio é sobremesa, mas a cozinha está silenciosa
Um dono de restaurante conta que as sobremesas agora representam quase metade das vendas, contra menos de um terço há dois anos. Você pensaria que foi uma mudança inteligente no cardápio. Então percebe que o serviço do jantar ficou mais parado, e a fila de sobremesas também não cresceu.
É assim que interpreto o segundo trimestre da Coinbase. As assinaturas e os serviços representaram 48% da receita líquida, ante 29% no quarto trimestre de 2024, um número destacado pela empresa. Mas os valores em dólares contam outra história. Essa categoria somou US$ 555 milhões, cerca de 5% abaixo do trimestre anterior e aquém da própria projeção da Coinbase em maio, segundo a SiliconANGLE. Uma participação pode subir simplesmente porque o denominador encolhe, e a receita de negociação caiu cerca de um quinto no mesmo trimestre.
O que me interessa mais é o que há dentro dessa categoria. Uma análise de um analista lista receitas com stablecoins, staking, taxas da rede Base e juros líquidos. Suspeito que várias dessas fontes ainda oscilam com os preços e a atividade, então chamar o segmento de proteção pode ser um exagero. Não consigo separar esses itens com base no que vi, então encare isso como uma interpretação. A Blockhead fez uma observação relacionada: um segmento apresentado como amortecedor de baixo beta ficou aquém das expectativas junto com a negociação.
Nem tudo está fraco. A participação da Coinbase no volume global de negociação de criptomoedas atingiu um recorde de 10,3%, e o saldo médio de USDC mantido em seus produtos chegou a US$ 20 bilhões. Ganhar participação importa se os volumes se recuperarem. Se não, uma fatia maior de uma torta cada vez menor continua sendo uma fatia de uma torta cada vez menor.
A Coinbase divulga os resultados em 29 de outubro, após o fechamento do mercado, com uma projeção de US$ 500–580 milhões para as assinaturas no terceiro trimestre, e um ponto médio abaixo do segundo trimestre. Eu ficaria de olho nesse valor em dólares, não no percentual. Posso estar errado, mas uma composição que só melhora porque a negociação enfraquece ainda não é diversificação.
$BTC $APR
#SwitzerlandApprovesFirstBitcoinETF #KOSPIFallsMoreThan2%
2
1.5k
·
--
#SwitzerlandApprovesFirstBitcoinETF
A Suíça não se limitou a aprovar Bitcoin. Aprovou uma estrutura de investimento
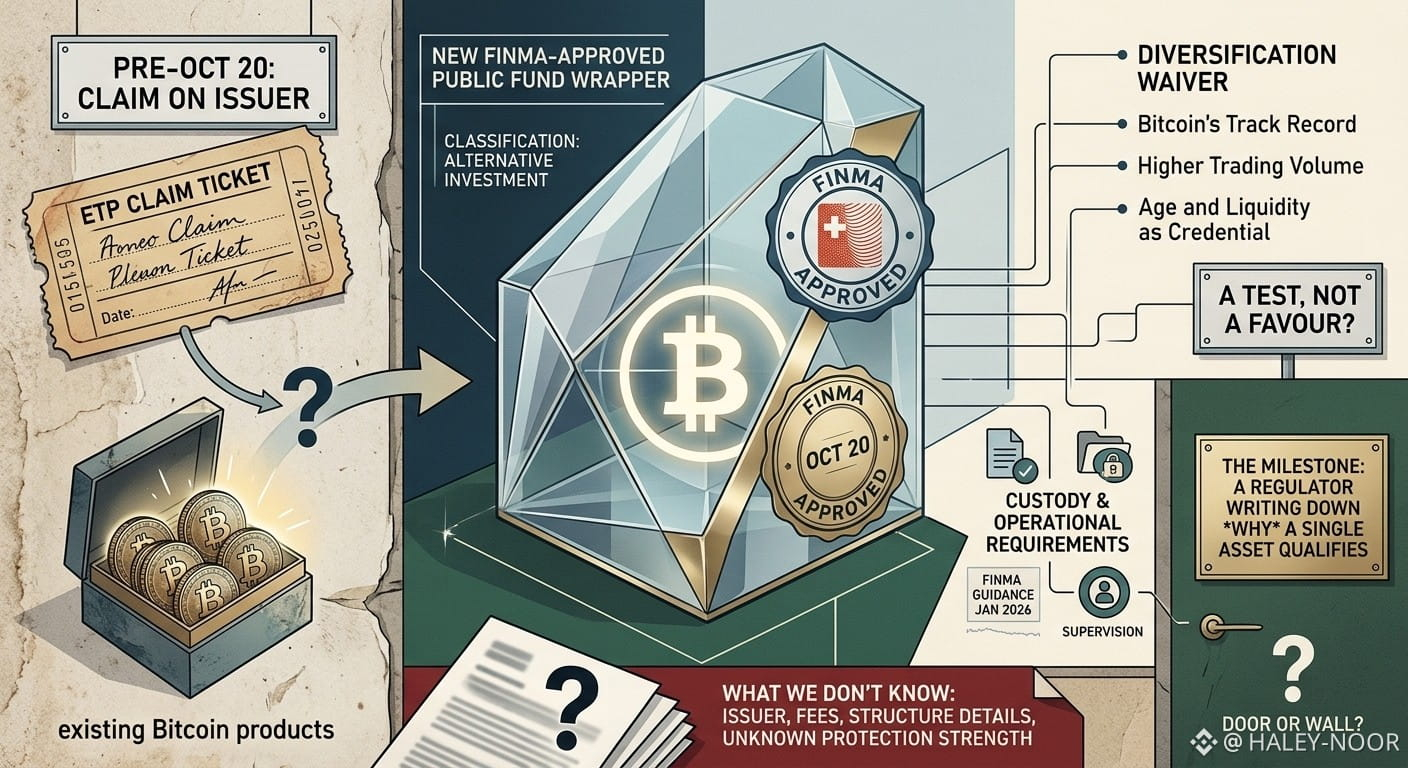
Os investidores suíços já podiam comprar produtos de Bitcoin na SIX. Então, o que aprovou realmente a FINMA a 20 de outubro?
Não o acesso. A estrutura. Segundo a ChainCatcher, os produtos suíços de Bitcoin existentes são ETPs sem estatuto de fundo. As condições finais de 2021 de um dos emitentes classificam o seu ETP de Bitcoin como um instrumento de dívida, garantido por ativos detidos por um custodiante. É um direito de crédito sobre um emitente, garantido por moedas. O novo produto é um fundo público, classificado como «outro fundo para investimentos alternativos». É a diferença entre ter um título de crédito e ter algo sob supervisão. Ainda assim, teria cuidado com essa analogia, porque saber se a proteção é realmente mais forte depende de pormenores que ninguém divulgou.
O pormenor a que volto sempre é a dispensa da obrigação de diversificação. Espera-se que os fundos públicos distribuam o risco, mas a FINMA dispensou essa exigência, apontando para o histórico mais longo do Bitcoin e o seu maior volume de negociação face a outros criptoativos. Isto parece menos um favor e mais um teste. A antiguidade e a liquidez tornaram-se critérios de qualificação. A FINMA afirma que vários prestadores apresentaram pedidos ou fizeram anúncios, e cada um interpretará isto como um manual para decidir que ativo poderá vir a seguir. Os requisitos de custódia e operacionais têm por base as orientações da FINMA de janeiro de 2026, segundo a Crypto Briefing.
O que não consigo perceber: a FINMA não indicou nenhum emitente, e não encontrei informações sobre comissões, configuração da custódia ou estrutura do fundo. Por isso, não consigo avaliar em que medida a proteção melhora realmente. Um fundo de ativo único também não tem qualquer almofada, e a própria FINMA alerta para perdas significativas.
A minha leitura: o marco não é a Suíça permitir que as pessoas comprem Bitcoin. É um regulador explicar por escrito por que motivo um ativo é elegível. Continuo sem saber se essa frase se tornará uma porta aberta a outros ativos ou um muro à volta do Bitcoin.
$APR $GNS $GTC
1
127
·
--
A cláusula que sobreviveu ao próprio vendedor
Imagine um lojista que liquida todo o seu estoque para pagar uma recompra. Ele também escreve uma cláusula para si mesmo: o negócio será cancelado se o preço desse estoque cair abaixo de um determinado nível.
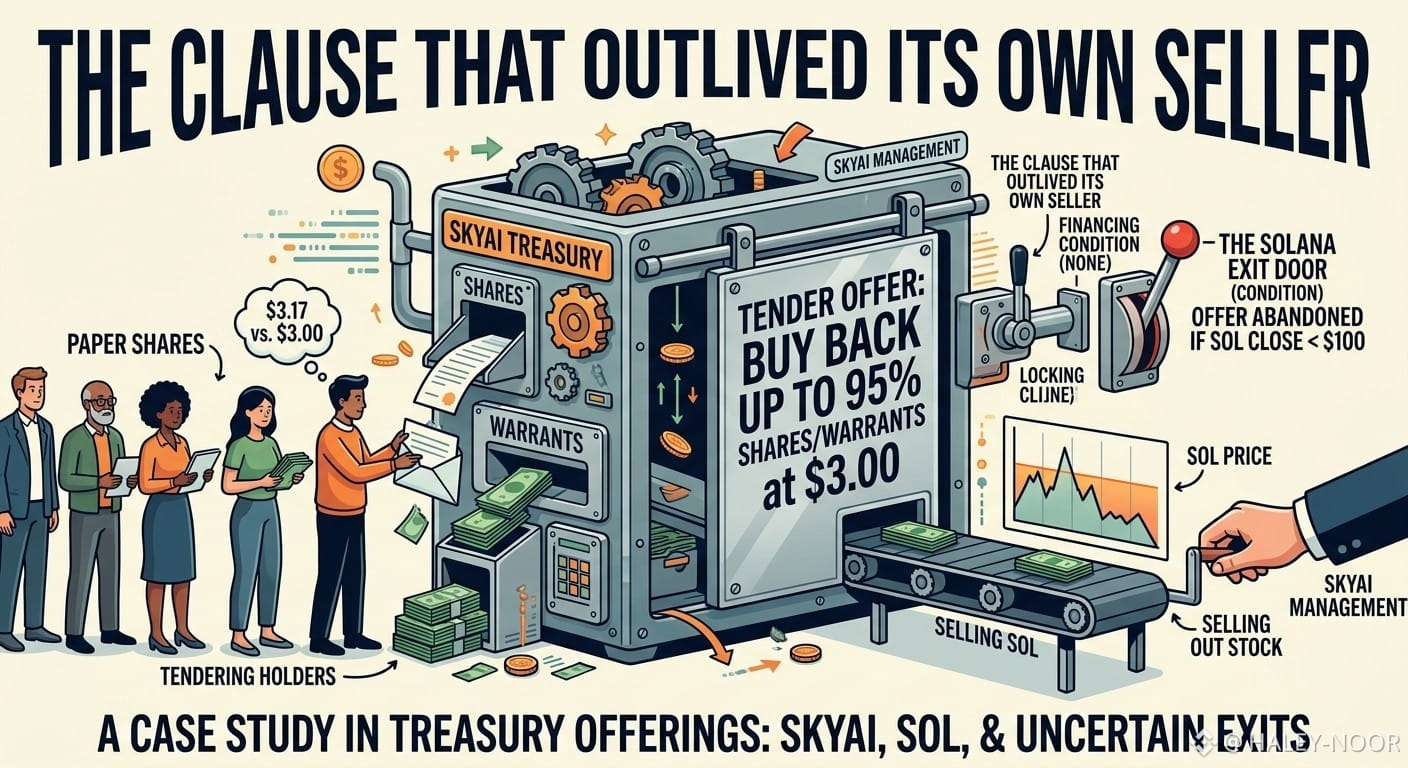
Foi mais ou menos assim que se apresentou a oferta de recompra da SkyAI em 11 de outubro. A empresa recompraria até 95% de suas ações e warrants a US$ 3,00, financiando a operação em parte com a venda de SOL. A oferta poderia ser abandonada se o SOL fechasse abaixo de US$ 100. O mesmo anúncio dizia que a oferta não estava sujeita a uma condição de financiamento. Ainda não tenho certeza de como essas duas coisas se encaixam. Uma condição vinculada ao ativo que você está vendendo ativamente funciona sobretudo como uma porta de saída — algo próximo da forma como a Bastion Trading, detentora de 9,99%, a descreveu.
Então, a porta se fechou sozinha. O documento da oferta diz que os últimos SOL foram vendidos em 15 de outubro, de modo que a condição deixou de existir. Segundo os dados da Solana Compass, ela nunca chegou a ser acionada, pois o SOL fechou entre cerca de US$ 103 e US$ 111 nos dias seguintes.
O que não consigo esclarecer é a sequência. Em meados de setembro, a SkyAI informou que tinha mais de 2 milhões de SOL; cerca de metade havia sido vendida até 11 de outubro, e dois dias depois restavam cerca de 600.000. As datas, os preços e as quantidades das vendas não foram divulgados. Não estou afirmando que as vendas influenciaram a condição, porque as evidências não mostram isso. Simplesmente, quem está de fora não consegue verificar.
O preço traz outra tensão. US$ 223,8 milhões divididos por cerca de 70,6 milhões de títulos dão aproximadamente US$ 3,17 por título, então os acionistas que aderem à oferta aceitam um pouco menos do que sua parcela do caixa. Pelos meus cálculos, se a oferta for totalmente subscrita, sobrariam cerca de US$ 22 milhões para os poucos acionistas que permanecerem, descontados os custos operacionais.
Minha leitura: para empresas de tesouraria, a parte difícil talvez não seja o preço do token, mas saber quem tem conhecimento de quando começa a saída.
@GoKiteAI $NIL $DUSK #KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut
#SkyAISellsAllSOLAndLaunchesCashTenderOffer
A cláusula que sobreviveu ao próprio vendedor
Imagine um lojista que liquida todo o seu estoque para pagar uma recompra. Ele também escreve uma cláusula para si mesmo: o negócio será cancelado se o preço desse estoque cair abaixo de um determinado nível.
Foi mais ou menos assim que se apresentou a oferta de recompra da SkyAI em 11 de outubro. A empresa recompraria até 95% de suas ações e warrants a US$ 3,00, financiando a operação em parte com a venda de SOL. A oferta poderia ser abandonada se o SOL fechasse abaixo de US$ 100. O mesmo anúncio dizia que a oferta não estava sujeita a uma condição de financiamento. Ainda não tenho certeza de como essas duas coisas se encaixam. Uma condição vinculada ao ativo que você está vendendo ativamente funciona sobretudo como uma porta de saída — algo próximo da forma como a Bastion Trading, detentora de 9,99%, a descreveu.
Então, a porta se fechou sozinha. O documento da oferta diz que os últimos SOL foram vendidos em 15 de outubro, de modo que a condição deixou de existir. Segundo os dados da Solana Compass, ela nunca chegou a ser acionada, pois o SOL fechou entre cerca de US$ 103 e US$ 111 nos dias seguintes.
O que não consigo esclarecer é a sequência. Em meados de setembro, a SkyAI informou que tinha mais de 2 milhões de SOL; cerca de metade havia sido vendida até 11 de outubro, e dois dias depois restavam cerca de 600.000. As datas, os preços e as quantidades das vendas não foram divulgados. Não estou afirmando que as vendas influenciaram a condição, porque as evidências não mostram isso. Simplesmente, quem está de fora não consegue verificar.
O preço traz outra tensão. US$ 223,8 milhões divididos por cerca de 70,6 milhões de títulos dão aproximadamente US$ 3,17 por título, então os acionistas que aderem à oferta aceitam um pouco menos do que sua parcela do caixa. Pelos meus cálculos, se a oferta for totalmente subscrita, sobrariam cerca de US$ 22 milhões para os poucos acionistas que permanecerem, descontados os custos operacionais.
Minha leitura: para empresas de tesouraria, a parte difícil talvez não seja o preço do token, mas saber quem tem conhecimento de quando começa a saída.
@KITE AI 中文 $NIL $DUSK #KOSPIFallsMoreThan2% #ElicePlunges33%InKoreanIPODebut
#SkyAISellsAllSOLAndLaunchesCashTenderOffer
2
461
·
--
A manchete dos US$ 2.500 é sobre entrar. Ninguém está falando sobre sair.
O Fundo DeFi da Grayscale detém seis tokens: UNI, AAVE, ONDO, ENA, CRV e LDO. Todos são negociados 24 horas por dia. Ao colocá-los na estrutura da Republic, as cotas se tornam valores mobiliários restritos, sem possibilidade de resgate pelo produto, segundo as próprias divulgações da Republic.
Então, os ativos são líquidos, mas o veículo não. O que você está pagando é pela escolha da cesta e pelo acesso — e paga com a possibilidade de sair.
Hipótese: a cesta cai 30% em uma semana. Alguém que detém os seis tokens diretamente pode vender até terça-feira. Quem tem cotas do fundo, não.
Posso estar enganado, mas um relatório diz que um Form D informa US$ 25.000, não US$ 2.500. Eu verificaria isso antes de confiar na manchete.
Além disso, nos EUA, o investimento é exclusivo para investidores credenciados, então o “acesso” é mais limitado do que parece.
$AVA
#GrayscaleAndRepublicLaunchThreeCryptoFunds
1
356
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EthereumDropsBelow$2300
2,064 visualizações
87 a discutir
Ethereum cai novamente abaixo de US$ 2.300: o ETH conseguirá defender este suporte fundamental?
Gourav-S
·2 gostos
·93 visualizações
BitcoinSlipsBelow$80KAgain
5,639 visualizações
54 a discutir
ThailandLaunchesWORPTStablecoinToQRPaymentApp
10,810 visualizações
269 a discutir