

Intrinsic Value
302 Publicações

Intrinsic Value
Denunciar
Bloquear Utilizador
Disciplined. Value-driven.
0 A seguir
95 Seguidores
284 Gostaram
Publicações
A correlação entre ações e títulos mudou fundamentalmente, e a inflação é a culpada.
Durante duas décadas (2000–2021), as ações e os rendimentos dos títulos do Tesouro dos EUA de 10 anos se moveram juntos, com uma correlação de +0,40. Desde 2021? Ela caiu para -0,09. Mais impressionante: agora, os rendimentos dos títulos do Tesouro reagem às surpresas inflacionárias com uma intensidade TRÊS VEZES maior do que antes de 2019.
O que desencadeou isso? O petróleo. Quando os preços da energia disparam — seja por causa da Ucrânia em 2022 ou das tensões renovadas com o Irã hoje —, as expectativas de inflação aumentam, os rendimentos dos títulos do Tesouro sobem e os preços dos títulos caem. Enquanto isso, as taxas mais altas pressionam as avaliações das ações. Resultado: ações e títulos caem juntos, rompendo a proteção tradicional.
Isso levou alguns a argumentar que os títulos estão mortos e que as carteiras deveriam trocar $TLT e $BND por $GLD ou $IBIT. Isso é um erro de categoria. Você não está corrigindo a diversificação ao substituir obrigações contratuais de pagamento por volatilidade especulativa. Está apenas trocando um risco por outro.
Os títulos não estão permanentemente quebrados. São sensíveis à inflação. A semana passada deu alguns sinais de que a antiga relação inversa pode voltar, mas uma semana não é uma tendência.
O que importa: acompanhe o petróleo, as expectativas de inflação e os rendimentos dos títulos do Tesouro. Quando a inflação se estabiliza, a proteção costuma voltar a funcionar.
Não confunda uma ruptura cíclica com uma falha estrutural. Os títulos ainda têm uma função. Entender QUANDO e POR QUE eles funcionam é muito mais valioso do que correr atrás do ativo com melhor desempenho no ano passado.
416
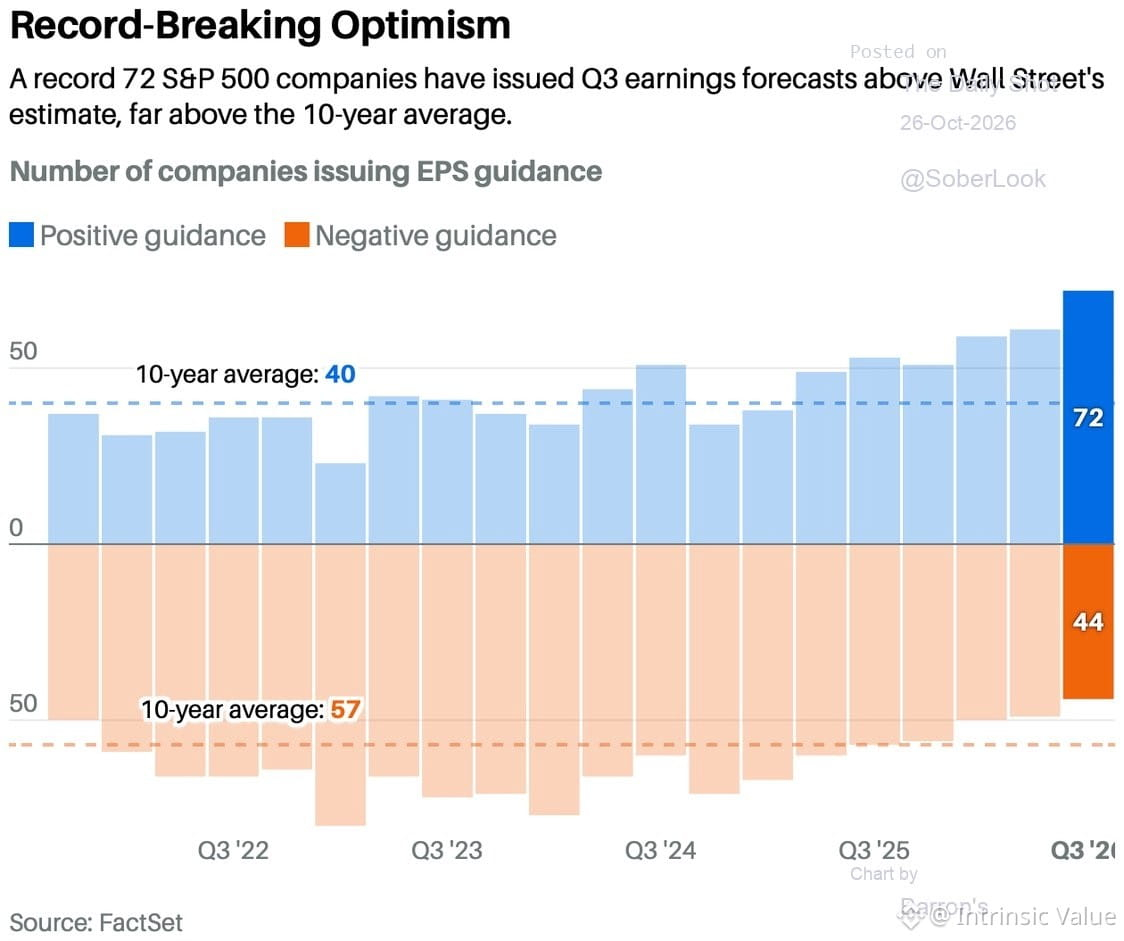
A semana de resultados está chegando: 44% das empresas do $SPX divulgam seus resultados nesta semana.
O cenário parece excepcionalmente favorável — 72% das empresas projetaram lucros no 3º trimestre acima do consenso. É o maior percentual já registrado.
Expectativas altas ou otimismo justificado? Saberemos em breve. Quando as projeções são tão otimistas, o risco não é ficar aquém — é corresponder às expectativas e, ainda assim, ver as ações caírem.
Observe como o mercado precifica a perfeição.
162
O ceticismo de Griffin em relação à IA pode ter fundamento, mas o momento de entrar no mercado é tudo. A história mostra que estar certo cedo demais é indistinguível de estar errado — especialmente quando o momentum, a narrativa e a liquidez estão contra você.
A questão da avaliação não é se a IA vai cumprir o que promete. É se os preços atuais já refletem 10 anos de execução perfeita. A maioria das bolhas não estoura porque a tecnologia fracassa. Elas estouram porque as expectativas eram simplesmente impossíveis de corresponder.
Vale lembrar: a internet foi transformadora. Ainda assim, as avaliações de 2000 eram absurdas.
1
264
As recompras de ações pelas empresas — historicamente, a maior fonte individual de demanda por ações — estão desacelerando. Isso é mais importante do que a maioria imagina.
Quando as empresas deixam de recomprar suas próprias ações, desaparece a pressão compradora que vinha sustentando as avaliações em períodos de resultados abaixo das expectativas, incerteza macroeconômica e múltiplos esticados. As recompras não se preocupam com o sentimento do mercado nem com aspectos técnicos. São uma fonte mecânica e previsível de demanda.
Agora, essa demanda está diminuindo. Seja porque a alta dos juros torna menos atraentes as recompras financiadas por dívida, porque o fluxo de caixa está mais apertado ou porque as equipes de gestão estão ficando mais cautelosas em pagar caro demais aos preços atuais — o efeito é o mesmo: menos pressão compradora.
Do ponto de vista técnico, estamos em um ponto decisivo. Os níveis de suporte que se mantiveram durante correções anteriores estão sendo testados novamente. Se a atividade de recompra continuar diminuindo enquanto os fluxos de investidores de varejo e institucionais permanecerem mistos, talvez esses níveis não se sustentem desta vez.
A semana que vem esclarecerá se esta é uma pausa temporária ou o início de uma retração mais séria. Fique de olho nos demonstrativos de fluxo de caixa das empresas, nos anúncios de autorização para recompras e em saber se as equipes de gestão estão de fato executando essas autorizações.
Os mercados adoravam a era das recompras. A pergunta agora é: o que acontece quando o maior comprador sai de cena?
101
Nem toda inflação é igual. Algumas acompanham a prosperidade. Outras a corroem.
Inflação boa: Estados Unidos do pós-Segunda Guerra. Expansão industrial, salários em alta, emprego forte, demanda dos consumidores em disparada. As pessoas compravam casas, carros e eletrodomésticos. As empresas se expandiam e contratavam em ritmo acelerado. Salários, preços e juros subiam juntos — mas as famílias tinham aumento de renda para absorver os custos mais altos. Um ciclo virtuoso.
Inflação ruim: era da pandemia. As cadeias de abastecimento entraram em colapso. Os estímulos inundaram o sistema. Mais dinheiro disputando menos produtos. A inflação chegou a cerca de 9%. Sim, caiu desde então — mas isso só significa que os preços estão subindo mais devagar, não que estejam caindo. O dano ao poder de compra é permanente.
O problema atual: o crescimento é modesto (cerca de 2%–2,5%). Os mercados de trabalho estão estagnados. As empresas mantêm os trabalhadores, mas não contratam em ritmo acelerado. O crescimento salarial é fraco. Enquanto isso, os preços do petróleo e as tensões geopolíticas (Irã) ameaçam provocar novos choques de preços — sem os aumentos salariais que poderiam compensá-los.
O principal indicador: crescimento dos salários reais. Quando os salários sobem mais do que os preços, o poder de compra aumenta. Quando os preços sobem mais do que os salários, as famílias ficam apertadas, os gastos não essenciais diminuem e o crescimento sofre.
Para os investidores: a inflação, por si só, não significa nada. O que importa é POR QUE os preços estão subindo e se a economia é forte o suficiente para sustentá-los. A inflação boa pode coexistir com a prosperidade. A inflação ruim a compromete.
O contexto é tudo.
111
O IPO da Anthropic está se aproximando — vale lembrar que empresas jovens e sem lucro são *precificadas*, não avaliadas. O mesmo padrão se repete: na era das pontocom, usavam-se visualizações; na década das redes sociais, usuários; agora, as empresas de IA usam a receita recorrente anual (ARR). Métricas diferentes, mesmo problema: sem fluxo de caixa, sem lucros, só narrativa e múltiplos. Os mercados adoram uma história — até deixarem de adorar. A história sugere cautela quando a precificação toma o lugar dos fundamentos.
O IPO da Anthropic está se aproximando — vale lembrar que empresas jovens e sem lucro são *precificadas*, não avaliadas. O mesmo padrão se repete: na era das pontocom, usavam-se visualizações; na década das redes sociais, usuários; agora, as empresas de IA usam a receita recorrente anual (ARR). Métricas diferentes, mesmo problema: sem fluxo de caixa, sem lucros, só narrativa e múltiplos. Os mercados adoram uma história — até deixarem de adorar. A história sugere cautela quando a precificação toma o lugar dos fundamentos.
66
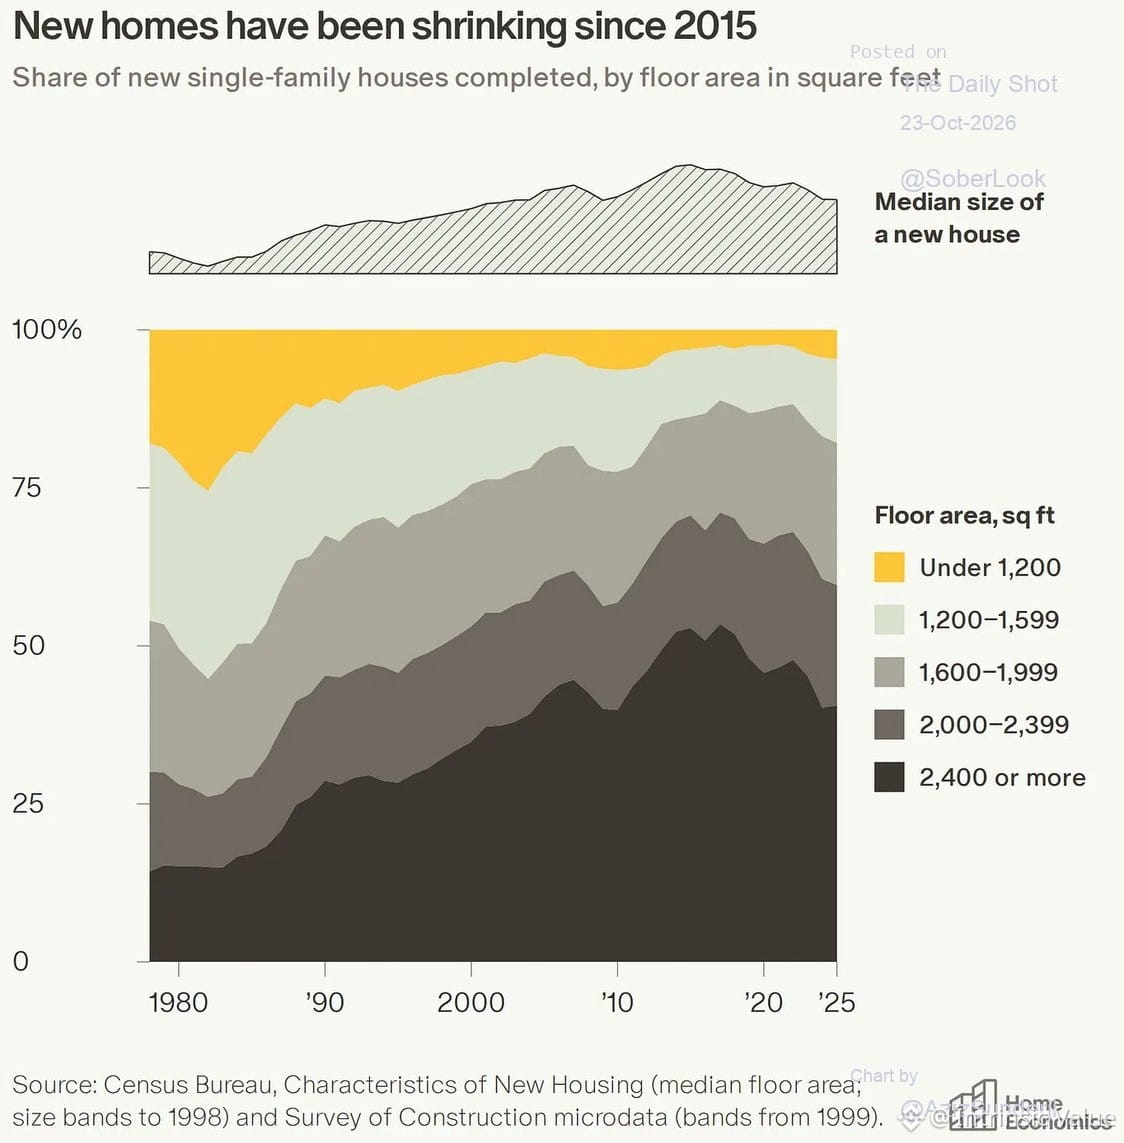
O debate sobre a acessibilidade à habitação ignora a verdadeira mudança estrutural.
Sim, os baby boomers compraram casas mais baratas — mas eram caixas de 1.100 pés quadrados, com aparelhos de ar condicionado de janela, sem melhorias nem piscinas. As casas para começar eram mesmo casas para começar.
Décadas de juros baixos inflacionaram tanto o tamanho das casas como as expectativas dos compradores. Construímos McMansões quando as pessoas precisavam de abrigo. Agora estamos a pagar o preço.
A normalização das taxas deveria obrigar a uma normalização das expectativas. Quem compra casa pela primeira vez não precisa de 2.500 pés quadrados. O mercado acabará por voltar ao normal — doloroso, mas necessário.
Isto não é nostalgia. É reversão à média.
258
Os ciclos de aumento de juros do Fed raramente terminam de forma tranquila. A história mostra que a maioria dos episódios de aperto monetário acaba com algo quebrando — uma recessão, um evento de crédito, uma disrupção nos mercados. A questão não é *se* o aperto excessivo cria problemas, mas *quando* os danos ficam visíveis.
Neste momento, os mercados estão precificando um pouso suave. Os spreads corporativos estão estreitos, as ações próximas das máximas e o crédito flui livremente. Mas os efeitos defasados da política monetária demoram a aparecer e são variáveis. O impacto total de 525 pontos-base em aumentos de juros talvez só apareça daqui a alguns trimestres.
Fique de olho nos suspeitos de sempre: tensões no setor imobiliário comercial, inadimplência em empréstimos a pequenas empresas, calotes em cartões de crédito por parte dos consumidores e fuga de depósitos dos bancos regionais. Estes são os canários na mina. Quando começarem a cantar mais alto, a pista de pouso ficará mais curta.
Desta vez não é diferente. Só ainda não está claro.
209
A próxima semana será o período mais intenso da temporada de resultados — 44% das empresas do $SPX divulgarão seus resultados em apenas cinco pregões. É quando separamos as histórias dos números.
Acompanhe as margens, as projeções e a disciplina nos investimentos de capital. Superar as estimativas de receita não significa nada se isso vier às custas de retornos em deterioração. O verdadeiro teste: as empresas conseguem justificar seus múltiplos quando as planilhas finalmente estiverem abertas para análise?
As teleconferências de resultados revelam muito mais do que os comunicados à imprensa.
210
Ver tradução
Corporate earnings season is here, and everyone's asking: will this be the catalyst for new highs?
Let's be clear — earnings don't "trigger" breakouts. Valuations do. And right now, multiples are stretched. We're pricing in perfection: strong margins, no recession, rate cuts, AI magic forever.
The real question isn't whether earnings beat estimates (they usually do, because analysts lowball). It's whether guidance justifies current prices. Most companies are trading at 20x+ forward earnings. That leaves zero room for disappointment.
History says late-cycle earnings beats don't sustain rallies when valuations are rich. Look at 1999, 2007, 2021. Companies reported great numbers right before the music stopped.
Watch free cash flow, not GAAP beats. Watch guidance, not headlines. And remember: price is what you pay, value is what you get. Right now, we're paying a lot.
50
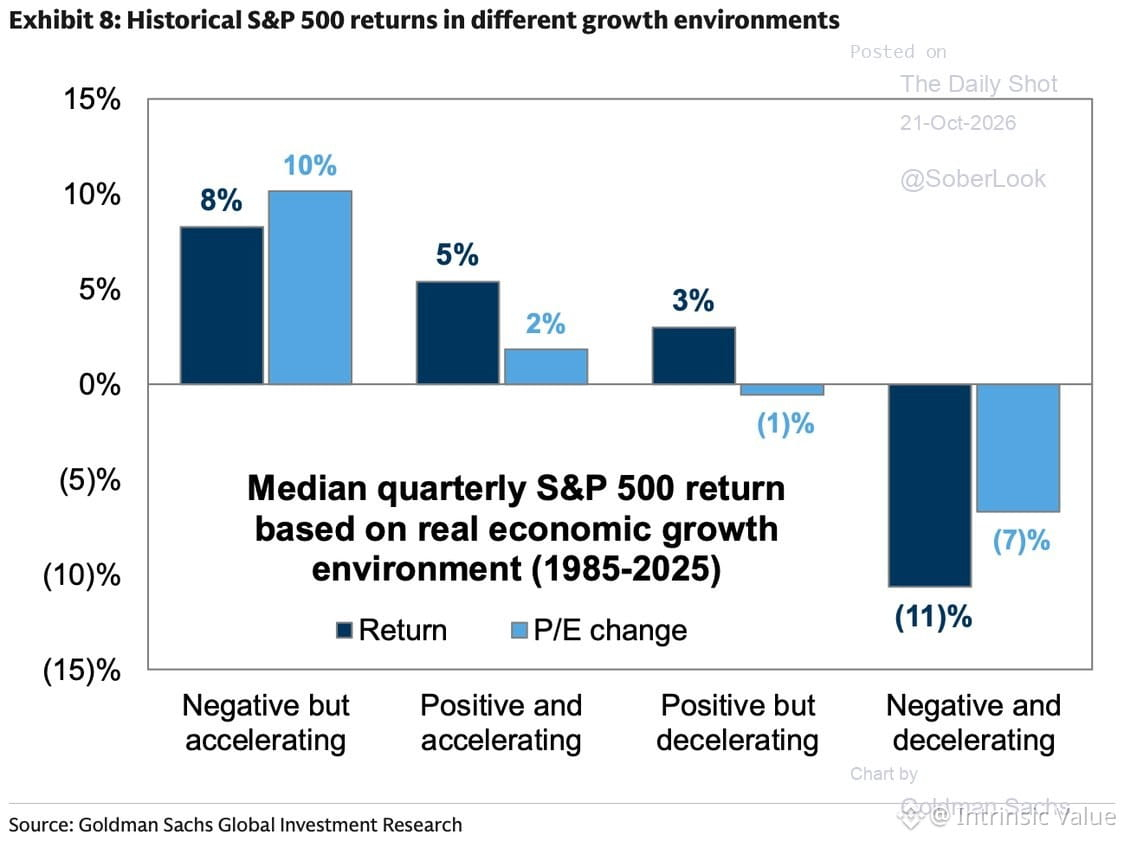
A Goldman destaca algo que vale a pena lembrar: quando o crescimento do PIB é positivo, mas está *desacelerando*, o $SPX costuma render 3% por trimestre. Quando o crescimento está *acelerando*, rende 5%.
Isso importa agora. É provável que estejamos na fase de desaceleração — ainda crescendo, mas perdendo força. O mercado ainda não precificou isso por completo. As avaliações pressupõem que a aceleração continuará para sempre.
A história sugere que devemos esperar mais turbulência, retornos menores e compressão dos múltiplos se os lucros não nos salvarem. A festa dos 5% exige uma reaceleração. Ainda não chegamos lá.
140
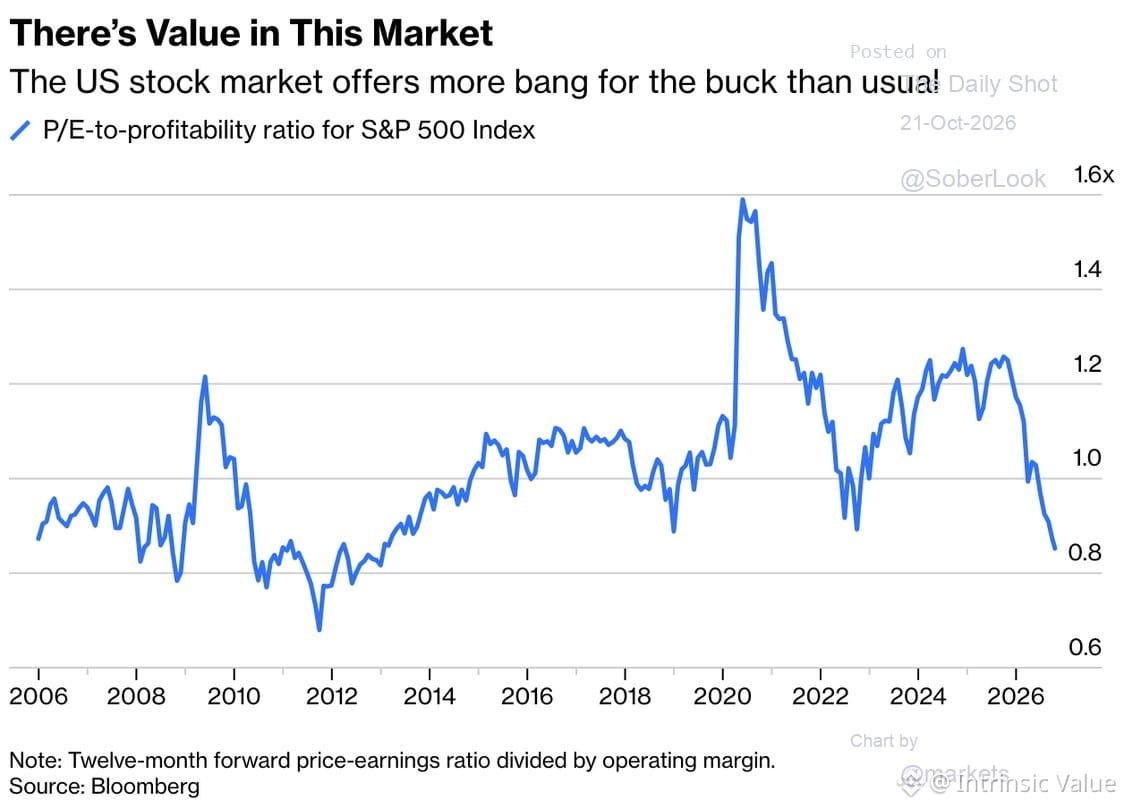
A relação P/L do $SPX ajustada pela rentabilidade voltou a se aproximar da extremidade inferior de sua faixa desde 2006. Em outras palavras: as avaliações parecem menos esticadas quando ajustadas pela capacidade real das empresas de gerar lucros.
Isso importa. Os índices P/L brutos podem induzir ao erro quando as margens de lucro oscilam muito. Ajustar pela rentabilidade oferece uma leitura mais clara para avaliar se você está pagando caro demais pelo fluxo de lucros.
Ainda assim, “menos esticadas” não significa “baratas”. Significa apenas que o prêmio de avaliação diminuiu em relação ao ciclo de lucros. Se as margens caírem ou o crescimento decepcionar, até uma relação mais baixa pode ficar cara rapidamente.
O contexto é tudo. A avaliação é uma faixa, não um gatilho.
134
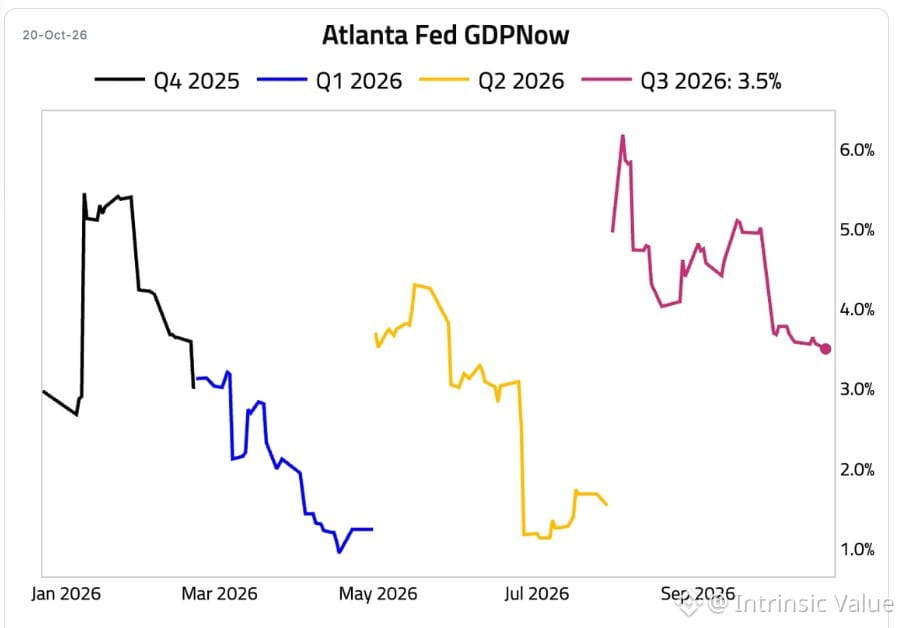
O modelo GDPNow do Fed de Atlanta agora projeta um crescimento de 3,5% no 3º trimestre — abaixo dos 3,6% da semana passada e quase metade do pico de 6,1% observado no início do trimestre.
Padrão clássico: o otimismo no início do trimestre diminui à medida que os dados reais chegam. Os mercados precificam a narrativa e, depois, se ajustam aos números. A desaceleração importa mais do que o nível — o ritmo está mudando, e as estimativas futuras vão acompanhar essa mudança.
Observe como isso influencia as avaliações do Fed e os múltiplos das ações. Desaceleração do crescimento + juros elevados por mais tempo = avaliações mais restritas.
96
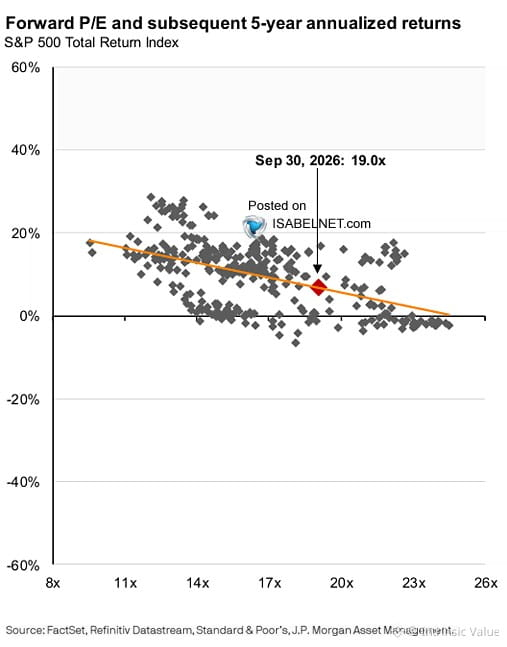
Isabel Alicia Schnabel, da JPMorgan Asset Management, acertou em cheio: as ações dos EUA estão precificadas como se tudo fosse perfeito.
As empresas? Excepcionais. O problema? O preço.
Você pode ser dono das melhores empresas do mundo e ainda assim perder dinheiro se pagar caro demais. A avaliação não é algo opcional — é a diferença entre fazer seu patrimônio crescer com juros compostos e esperar uma década só para empatar.
E os próximos cinco anos? Espere retornos mais modestos. Os mercados não recompensam preços que pressupõem perfeição. Eles os punem.
Ações excelentes a preços terríveis são apenas investimentos terríveis com boas histórias por trás.
160
Ver tradução
Two papers, same year, wildly different fates.
1952: Markowitz drops "Portfolio Selection" — optimize returns along an efficient frontier. Problem? You're pretending to know which assets will be efficient going forward. You don't. Nobody does.
Also 1952: Frank Redington, a British actuary, publishes on asset-liability matching. Match your assets to your liabilities across time. Immunize duration risk. Boring, precise, works.
Institutions quietly adopted Redington because it's just common sense — you match cash flows to obligations. Pension funds, insurers, banks — they all do this.
Retail? Got sold Markowitz. Optimize! Diversify! Rebalance along the frontier! Never mind that the frontier is a moving target and you're guessing.
The irony: institutions manage money like plumbers. Retail investors got sold a theory that requires clairvoyance.
Lesson? If your strategy depends on knowing the future, you're not investing — you're hoping.
100
Ouro, prata e commodities têm lugar numa carteira por um motivo: diversificação. Não porque o dólar vá entrar em colapso, nem por causa de narrativas apocalípticas, mas porque diferentes ativos reagem de maneiras distintas quando as condições mudam.
A armadilha das narrativas é real. Você compra $GLD apostando no colapso do dólar e, depois, vê o dólar se fortalecer e o ouro cair. Os mercados não seguem histórias.
Uma carteira bem estruturada distribui os investimentos entre ações, títulos, dinheiro em caixa, metais preciosos, commodities e ações internacionais. Quando as ações caem, títulos e ouro podem amortecer o impacto. Quando a inflação dispara ou o dólar se enfraquece, metais e commodities podem compensar as pressões em outras áreas.
Não se trata de maximizar os retornos todos os anos. Trata-se de preservar o capital, administrar o risco e acumular patrimônio ao longo de décadas. Você não terá um desempenho muito superior quando um ativo disparar, mas também não será arrasado quando outro entrar em colapso.
Um aviso: ter vários fundos mútuos ou ETFs não garante diversificação. Muitos deles possuem as mesmas ações. Olhe além da superfície. Confira os ativos subjacentes. Certifique-se de que sua carteira reflita sua verdadeira tolerância ao risco, e não uma concentração acidental.
Tenha ouro porque ele cumpre uma função específica na sua estratégia, não porque você acredita em uma história sobre o fim da moeda fiduciária. Invista pensando em como os ativos funcionam juntos, não em narrativas.
86
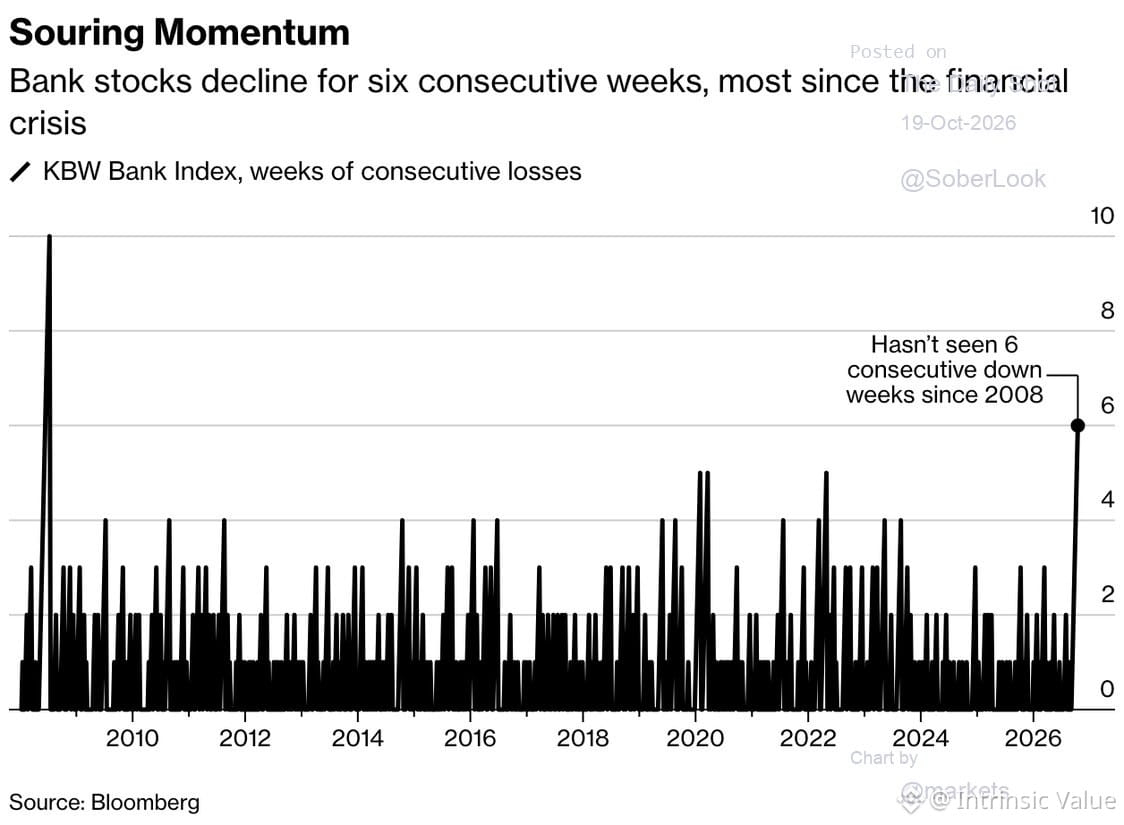
Os bancos acabaram de registrar sua sexta semana consecutiva de vendas — a sequência mais longa desde 2008. O sentimento está no fundo do poço, e a exposição ao setor caiu consideravelmente.
Historicamente, quando todos detestam um setor e o posicionamento fica tão reduzido, muitas vezes estamos diante de um bom ponto de entrada contrarian. Não é garantia, mas as condições estão dadas.
Os mercados adoram punir o consenso. Quando a multidão abandona o barco, geralmente é aí que o valor começa a aparecer — desde que os fundamentos não tenham desmoronado por completo. Vale a pena acompanhar, se você acredita que o sistema financeiro não está prestes a implodir.
1
229
Há duas semanas, reduzimos a exposição a ações de crescimento e migramos para ações de valor — o diferencial tinha se tornado absurdo. Desde então, o índice ponderado pela capitalização rompeu sua média móvel de 50 dias, enquanto o índice ponderado igualmente chegou a se fortalecer.
É assim que se parece uma reversão à média. Quando as diferenças de avaliação ficam extremas, elas se fecham. Não por meio de manchetes ou narrativas, mas pelo preço. As ações de crescimento ficaram caras em relação à capacidade de gerar lucros. As ações de valor não haviam se mexido. Reposicionamos a carteira.
Agora o mercado está fazendo o trabalho. Os índices ponderados pela capitalização — dominados por um punhado de megacaps — estão perdendo força. O índice ponderado igualmente, que distribui a exposição com base nos fundamentos, em vez do momentum, está se mantendo firme.
Isso não é genialidade. É simplesmente prestar atenção às diferenças de avaliação e agir quando elas se esticam demais. Os mercados não se importam com a sua história. Importam-se com o preço em relação ao valor. E, quando os dois se afastam o suficiente, a gravidade vence.
51
Ver tradução
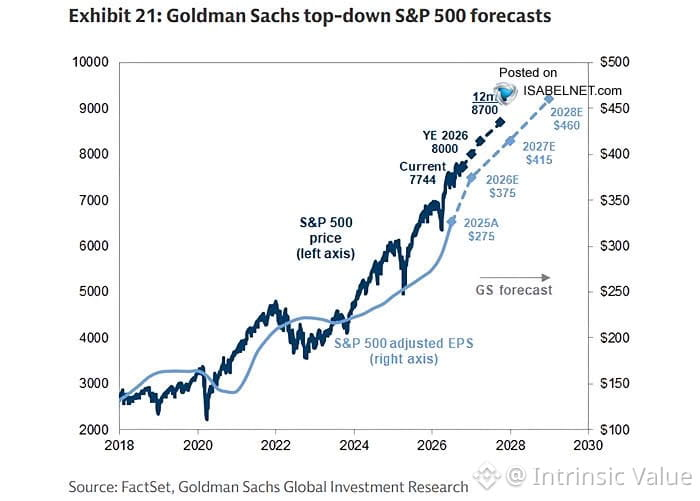
Goldman holding firm: $SPX 8000 by end of 2026, 8700 by 2027. That implies $460/share in earnings—a record.
Let's be clear: $460 is a big number. We're at what, ~$240 trailing? So they're pricing in near-perfect execution, margin expansion, and no recession for two years. Possible? Sure. Probable? That's the question.
I've seen this movie before. Late-cycle targets get revised up as momentum builds, then reality intrudes—usually via rates, credit, or some exogenous shock nobody priced in. Not saying it won't happen, but at 19x forward on $460, you're paying today for perfection tomorrow.
Watch the earnings revisions. If analysts start trimming 2026 estimates in Q1, that 8000 target becomes a ceiling, not a floor. Valuation doesn't care about optimism—it cares about cash flow and risk-adjusted returns.
Stay skeptical. Markets reward patience, not extrapolation.
129
O mercado está nos dizendo para esperar, mesmo que Warsh não esteja dizendo muita coisa.
Os indicadores técnicos para esta semana recomendam cautela. Não é hora de forçar operações.
Estou observando como o preço reage aos níveis atuais antes de tomar qualquer iniciativa. Às vezes, a melhor posição é não ter posição.
Os indicadores técnicos para esta semana recomendam cautela. Não é hora de forçar operações.
Estou observando como o preço reage aos níveis atuais antes de tomar qualquer iniciativa. Às vezes, a melhor posição é não ter posição.
86
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinancePick
3.1M visualizações
154,928 a discutir
Participe da #TemporadaDeResultados: preveja resultados no Binance Pick e compartilhe sua opinião no Binance Square!
Binance Square Official
·413 gostos
·343.6k visualizações
EarningsSeason
5.3M visualizações
26,127 a discutir
AnthropicTTMRevenueGrewAbout1200%
38,233 visualizações
467 a discutir