
0xDryas
27 Publicações
0xDryas
Denunciar
Bloquear Utilizador
不做方向判断。收益来自三类结构性错配:跨所同资产价差、资金费率期限结构、机制崩溃后的清算残留......
确定性来自机制失败,不来自情绪
(非投资建议)
11 A seguir
56 Seguidores
11 Gostaram
Publicações
Tudo
Cotações
·
--
Ver tradução
CZ瘦了很多啊,看来压力太大了。
币安这次的要分两层看:
①泄露本身是托管机制失效——签名权限集中、单点被突破,不是市场事件;BTC还在7.7万刀几乎没动,因为根本没往盘口卖。
②目前唯一真实传导是ETF流出6.43亿,那是情绪不是偿付能力。
结构性教训:集中即脆弱。一个工程师+一把密钥=数十亿风险敞口。
CZ瘦了很多啊,看来压力太大了。
币安这次的要分两层看:
①泄露本身是托管机制失效——签名权限集中、单点被突破,不是市场事件;BTC还在7.7万刀几乎没动,因为根本没往盘口卖。
②目前唯一真实传导是ETF流出6.43亿,那是情绪不是偿付能力。
结构性教训:集中即脆弱。一个工程师+一把密钥=数十亿风险敞口。
币安这次的要分两层看:
①泄露本身是托管机制失效——签名权限集中、单点被突破,不是市场事件;BTC还在7.7万刀几乎没动,因为根本没往盘口卖。
②目前唯一真实传导是ETF流出6.43亿,那是情绪不是偿付能力。
结构性教训:集中即脆弱。一个工程师+一把密钥=数十亿风险敞口。
1
17
·
--
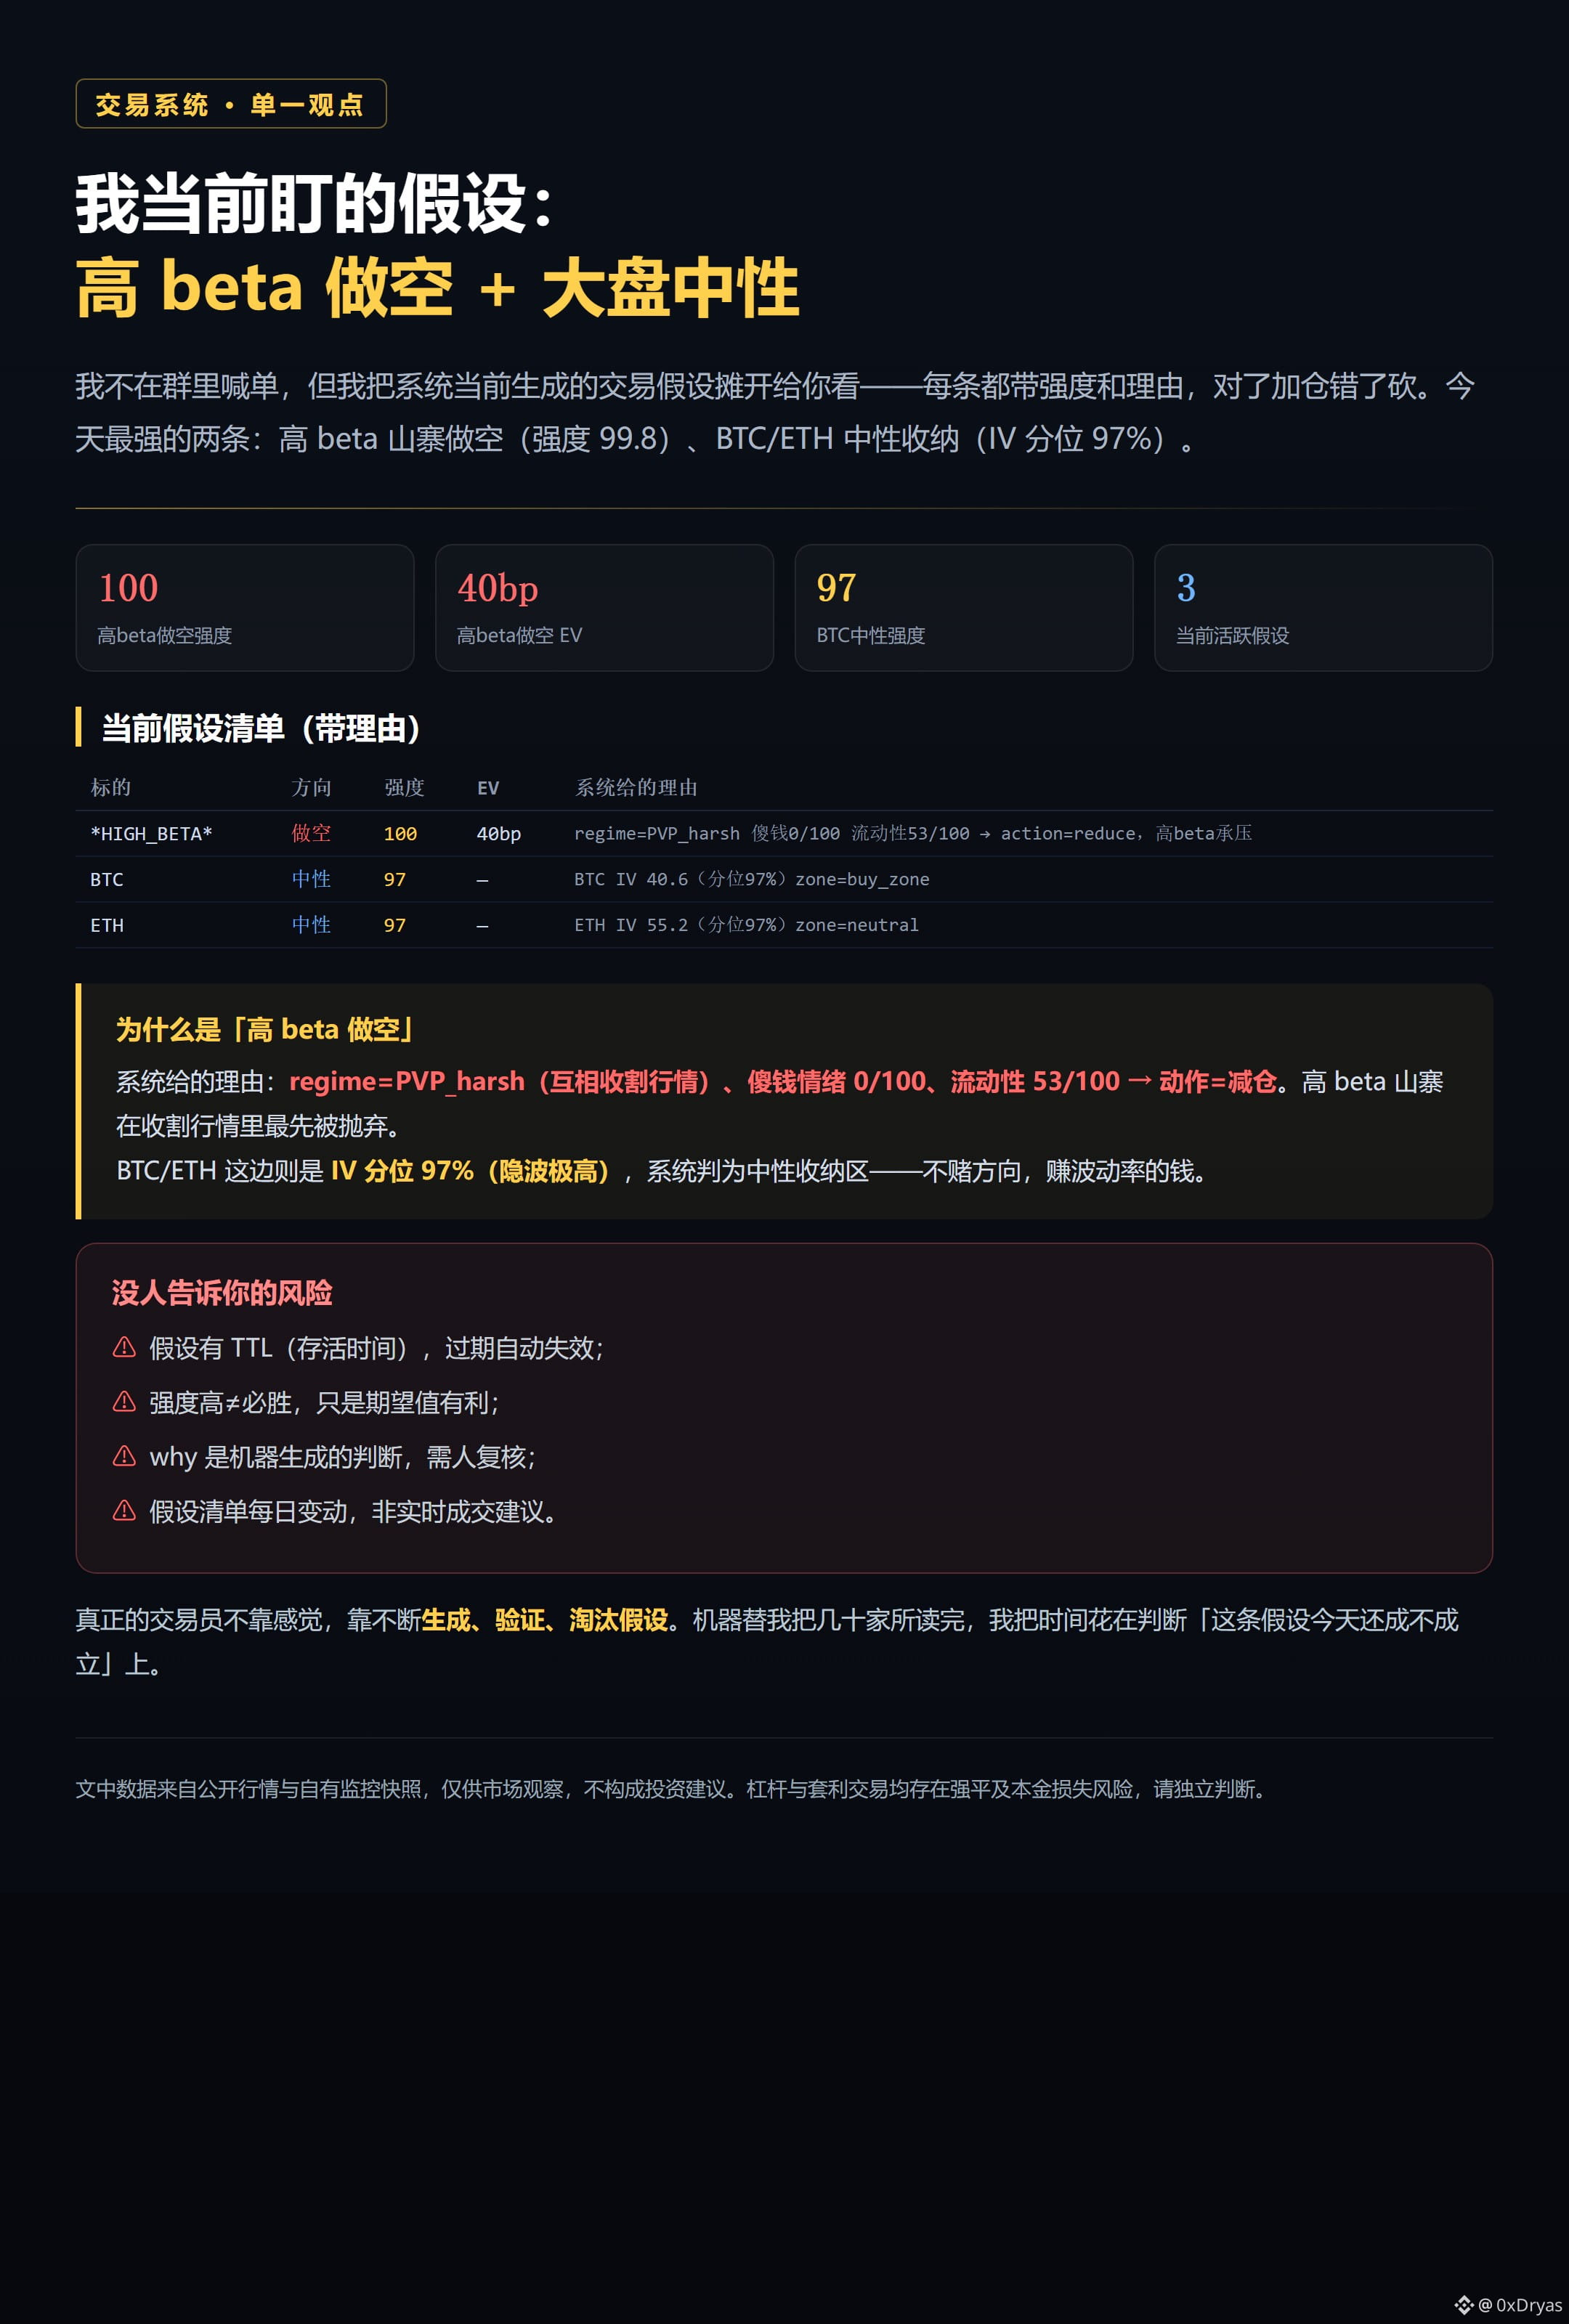
As duas melhores oportunidades de hoje: ① vender a descoberto altcoins de beta alto; intensidade 99,8, EV de 40 bp; motivo do sistema: regime=PVP_harsh (mercado em que todos tentam tirar vantagem uns dos outros), sentimento do dinheiro inexperiente 0/100 e liquidez 53/100 → reduzir a posição;
② estratégia neutra em BTC/ETH; percentil da IV: 97% (volatilidade implícita extremamente alta); sem apostar na direção, ganhar com a volatilidade.
(Supondo que haja um TTL, a posição expira automaticamente; alta intensidade não significa vitória garantida).
As duas melhores oportunidades de hoje: ① vender a descoberto altcoins de beta alto; intensidade 99,8, EV de 40 bp; motivo do sistema: regime=PVP_harsh (mercado em que todos tentam tirar vantagem uns dos outros), sentimento do dinheiro inexperiente 0/100 e liquidez 53/100 → reduzir a posição;
② estratégia neutra em BTC/ETH; percentil da IV: 97% (volatilidade implícita extremamente alta); sem apostar na direção, ganhar com a volatilidade.
(Supondo que haja um TTL, a posição expira automaticamente; alta intensidade não significa vitória garantida).
② estratégia neutra em BTC/ETH; percentil da IV: 97% (volatilidade implícita extremamente alta); sem apostar na direção, ganhar com a volatilidade.
(Supondo que haja um TTL, a posição expira automaticamente; alta intensidade não significa vitória garantida).
284
·
--
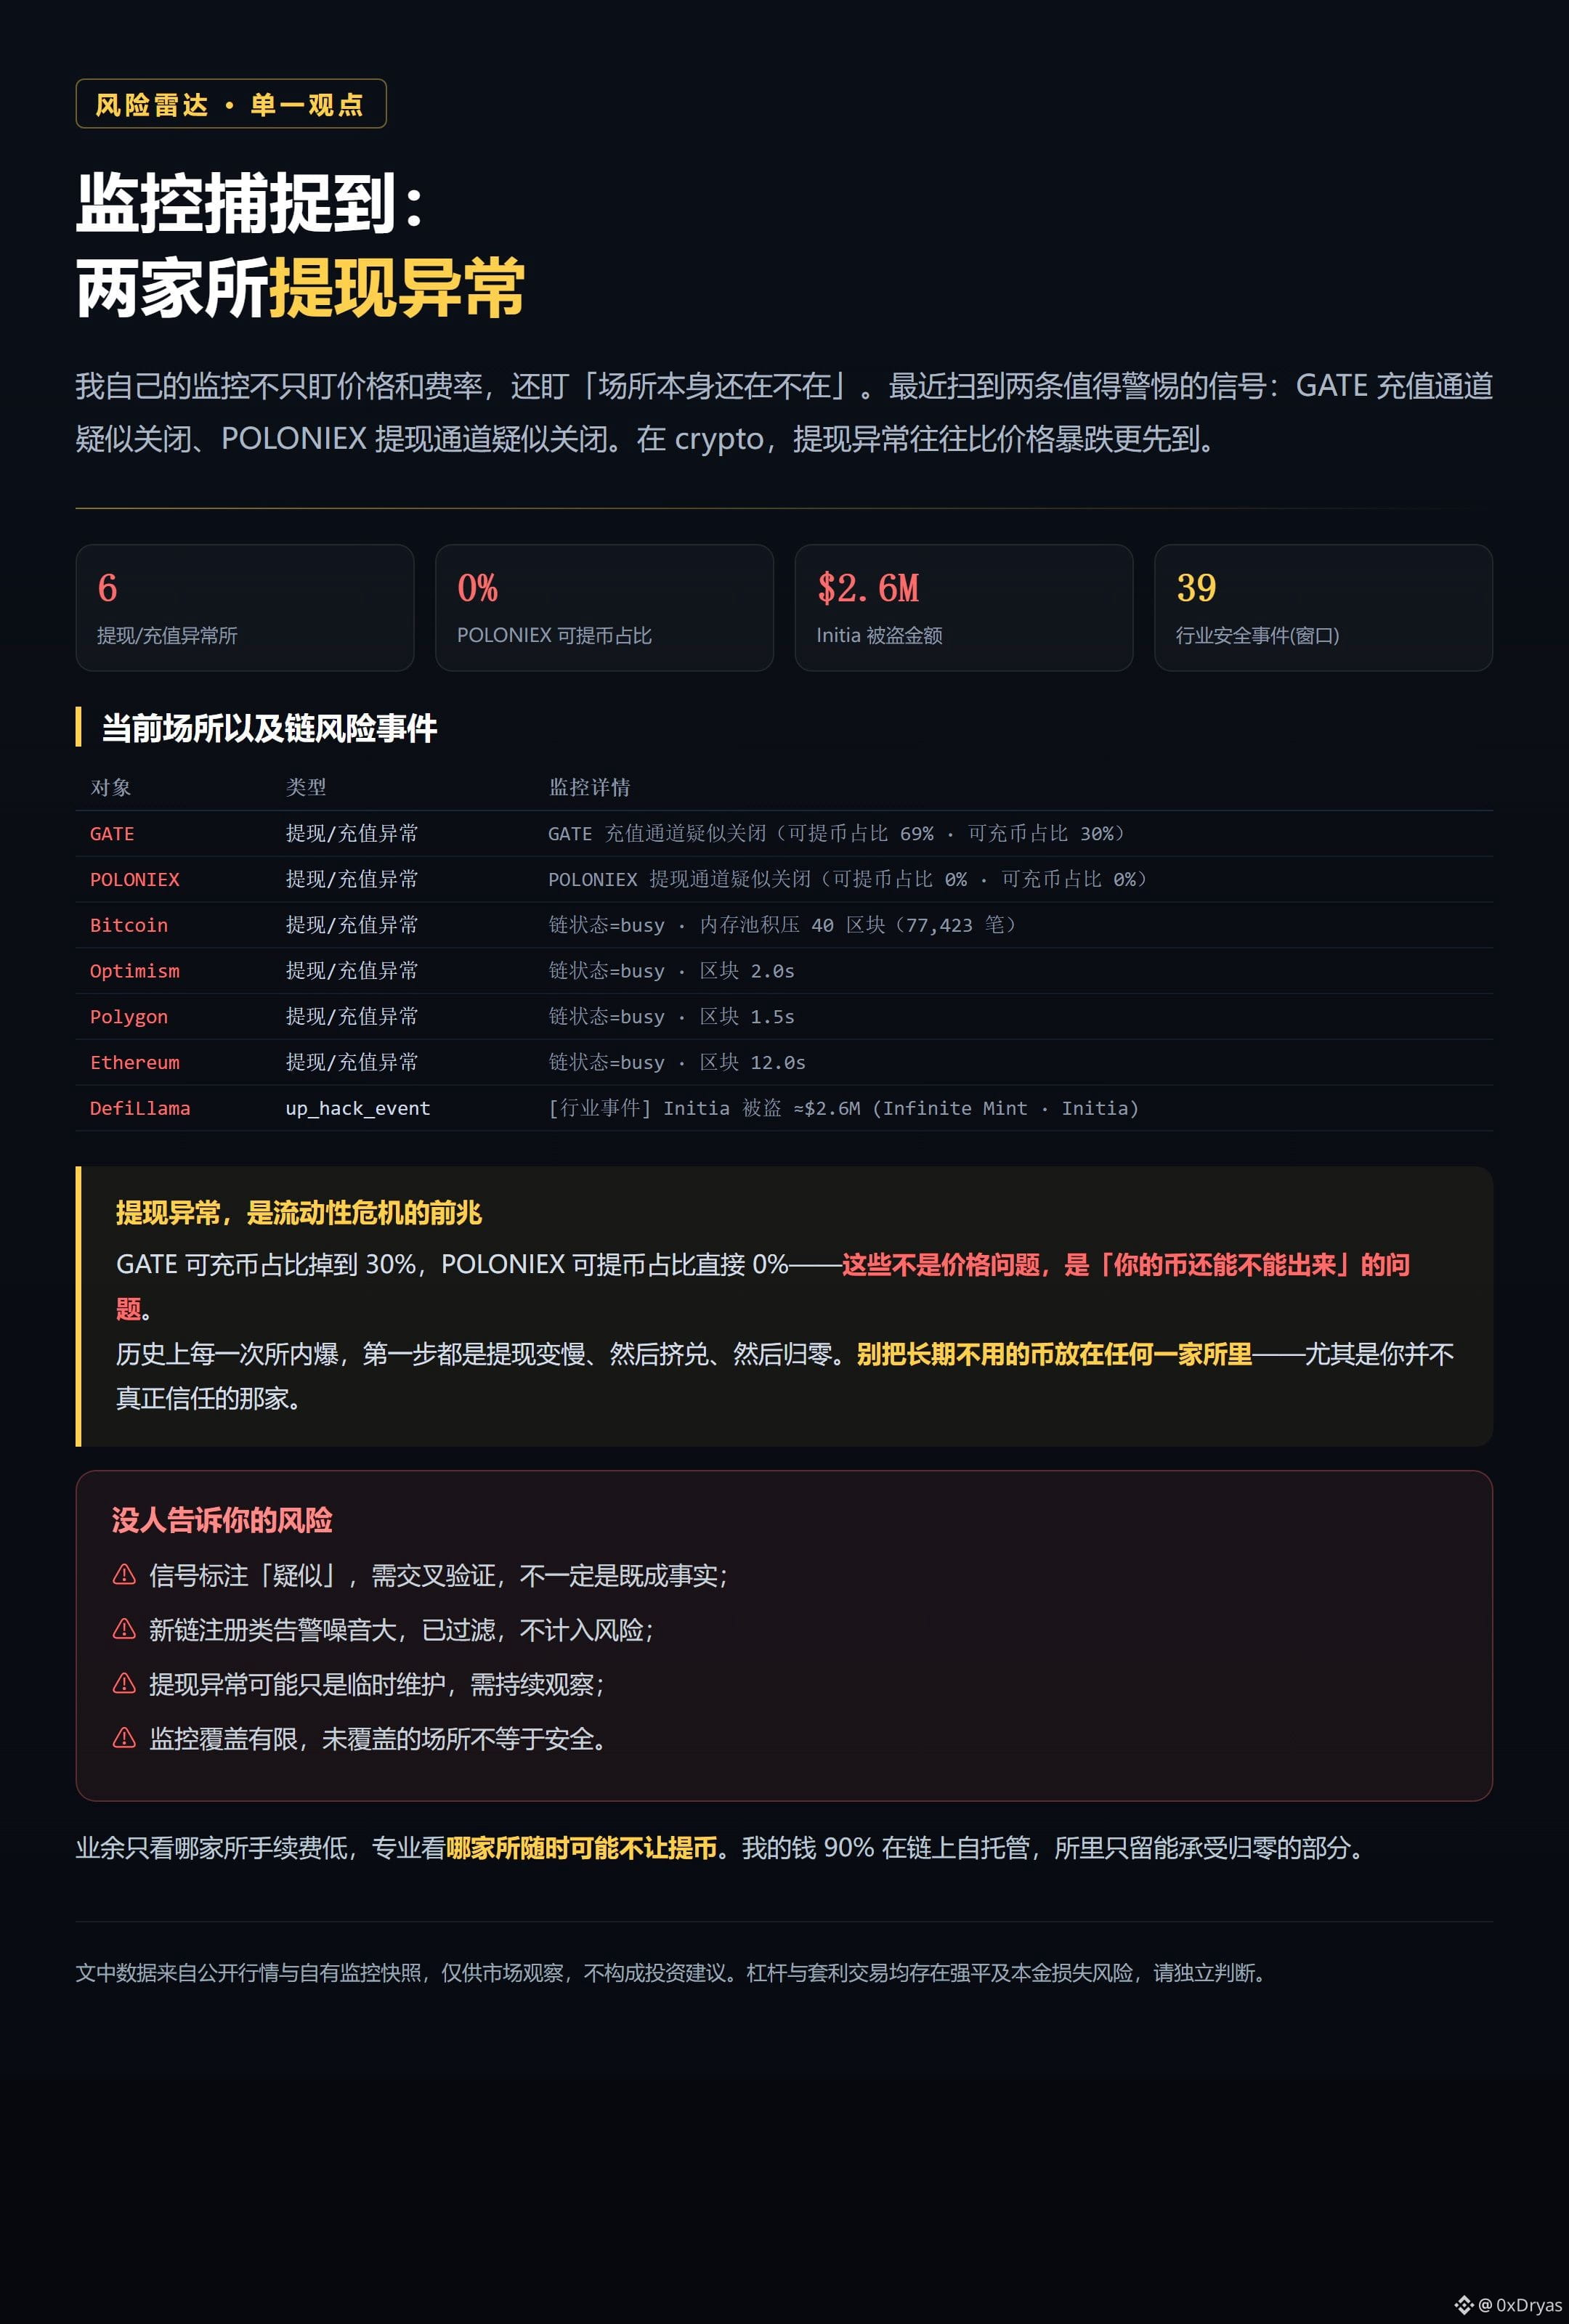
Dois sinais preocupantes foram detectados: o canal de depósitos da GATE parece estar fechado (a proporção de moedas que podem ser depositadas caiu para 30%); o canal de saques da POLONIEX parece estar fechado (a proporção de moedas que podem ser sacadas caiu diretamente para 0%).
No mesmo período, cerca de 2,6 milhões de dólares foram roubados da Initia. No mundo das criptomoedas, problemas com saques costumam surgir antes de uma queda brusca nos preços — historicamente, em todo colapso de uma corretora, os saques primeiro ficam mais lentos, depois vem a corrida para sacar e, por fim, tudo vai a zero.
Dois sinais preocupantes foram detectados: o canal de depósitos da GATE parece estar fechado (a proporção de moedas que podem ser depositadas caiu para 30%); o canal de saques da POLONIEX parece estar fechado (a proporção de moedas que podem ser sacadas caiu diretamente para 0%).
No mesmo período, cerca de 2,6 milhões de dólares foram roubados da Initia. No mundo das criptomoedas, problemas com saques costumam surgir antes de uma queda brusca nos preços — historicamente, em todo colapso de uma corretora, os saques primeiro ficam mais lentos, depois vem a corrida para sacar e, por fim, tudo vai a zero.
No mesmo período, cerca de 2,6 milhões de dólares foram roubados da Initia. No mundo das criptomoedas, problemas com saques costumam surgir antes de uma queda brusca nos preços — historicamente, em todo colapso de uma corretora, os saques primeiro ficam mais lentos, depois vem a corrida para sacar e, por fim, tudo vai a zero.
3
2.1k
·
--
Ver tradução
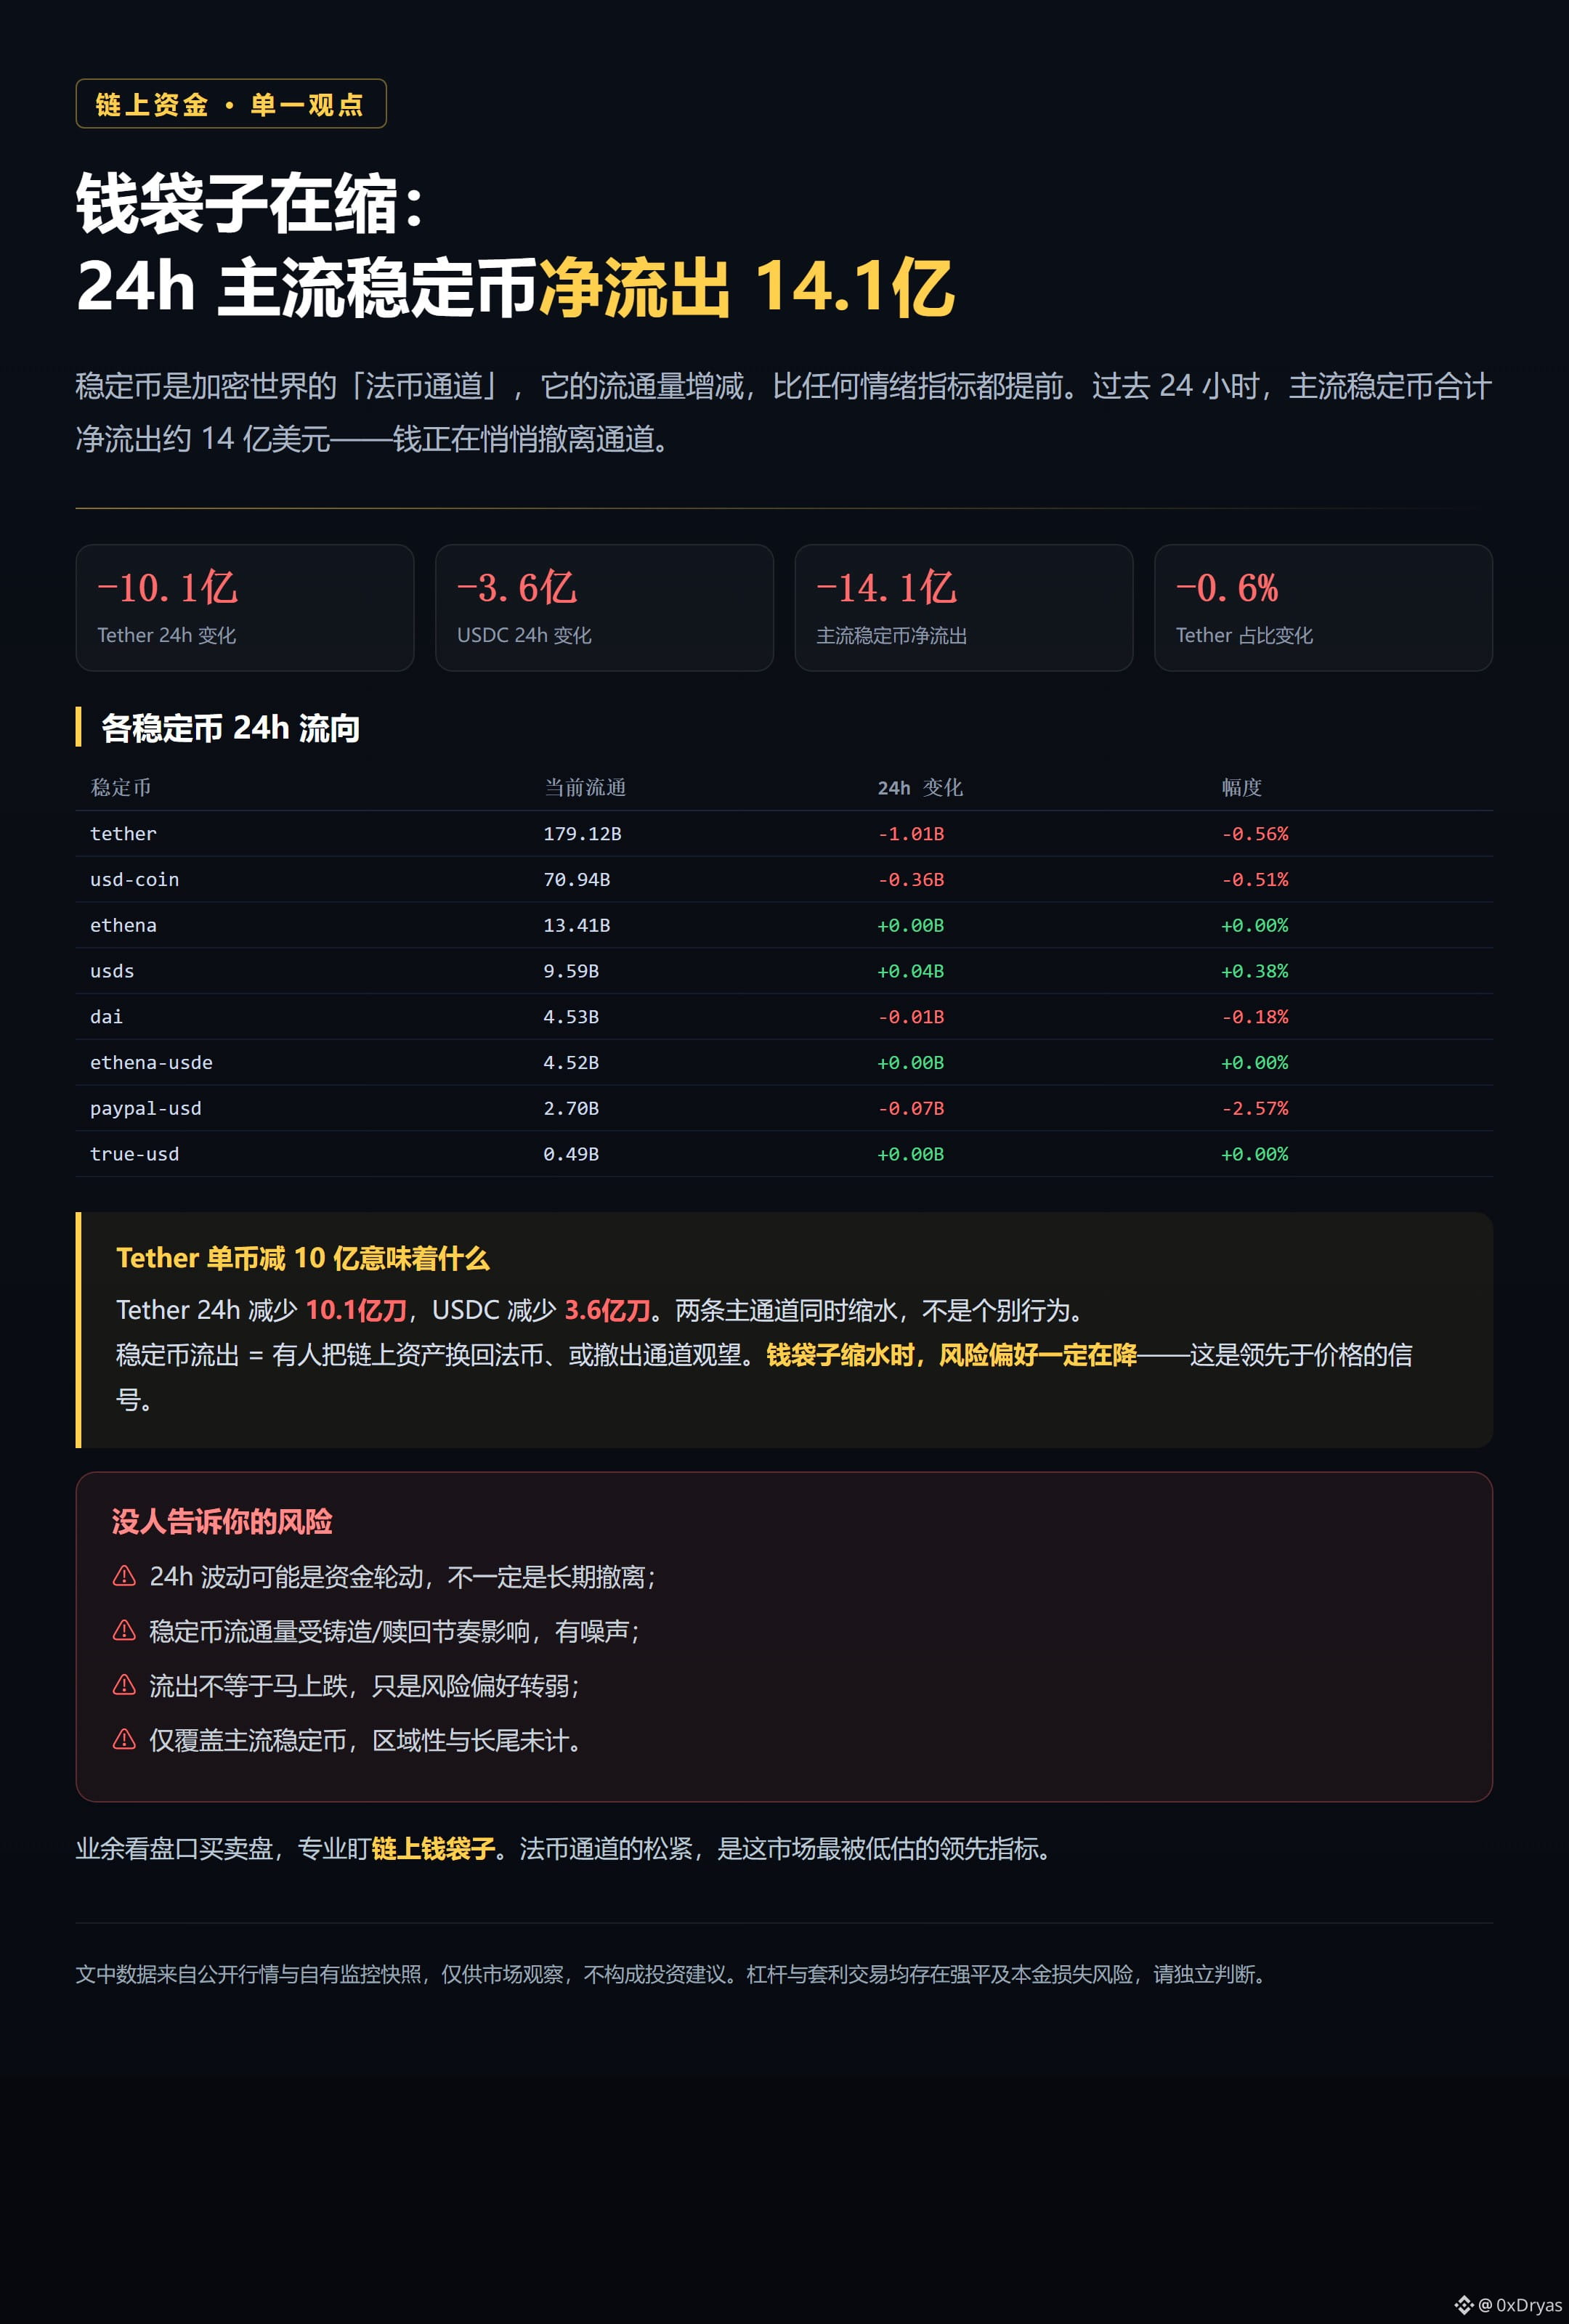
稳定币是加密世界的法币通道,它的流通量增减比任何情绪指标都提前。
过去 24 小时,主流稳定币合计净流出约 14 亿美元:Tether 单币减 10 亿,USDC 减 3.6 亿,两条主通道同时缩水,不是个别行为。
钱袋子缩水时,风险偏好一定在降——这是领先于价格的信号。业余看
盘口买卖盘,专业盯链上钱袋子。
稳定币是加密世界的法币通道,它的流通量增减比任何情绪指标都提前。
过去 24 小时,主流稳定币合计净流出约 14 亿美元:Tether 单币减 10 亿,USDC 减 3.6 亿,两条主通道同时缩水,不是个别行为。
钱袋子缩水时,风险偏好一定在降——这是领先于价格的信号。业余看
盘口买卖盘,专业盯链上钱袋子。
过去 24 小时,主流稳定币合计净流出约 14 亿美元:Tether 单币减 10 亿,USDC 减 3.6 亿,两条主通道同时缩水,不是个别行为。
钱袋子缩水时,风险偏好一定在降——这是领先于价格的信号。业余看
盘口买卖盘,专业盯链上钱袋子。
55
·
--
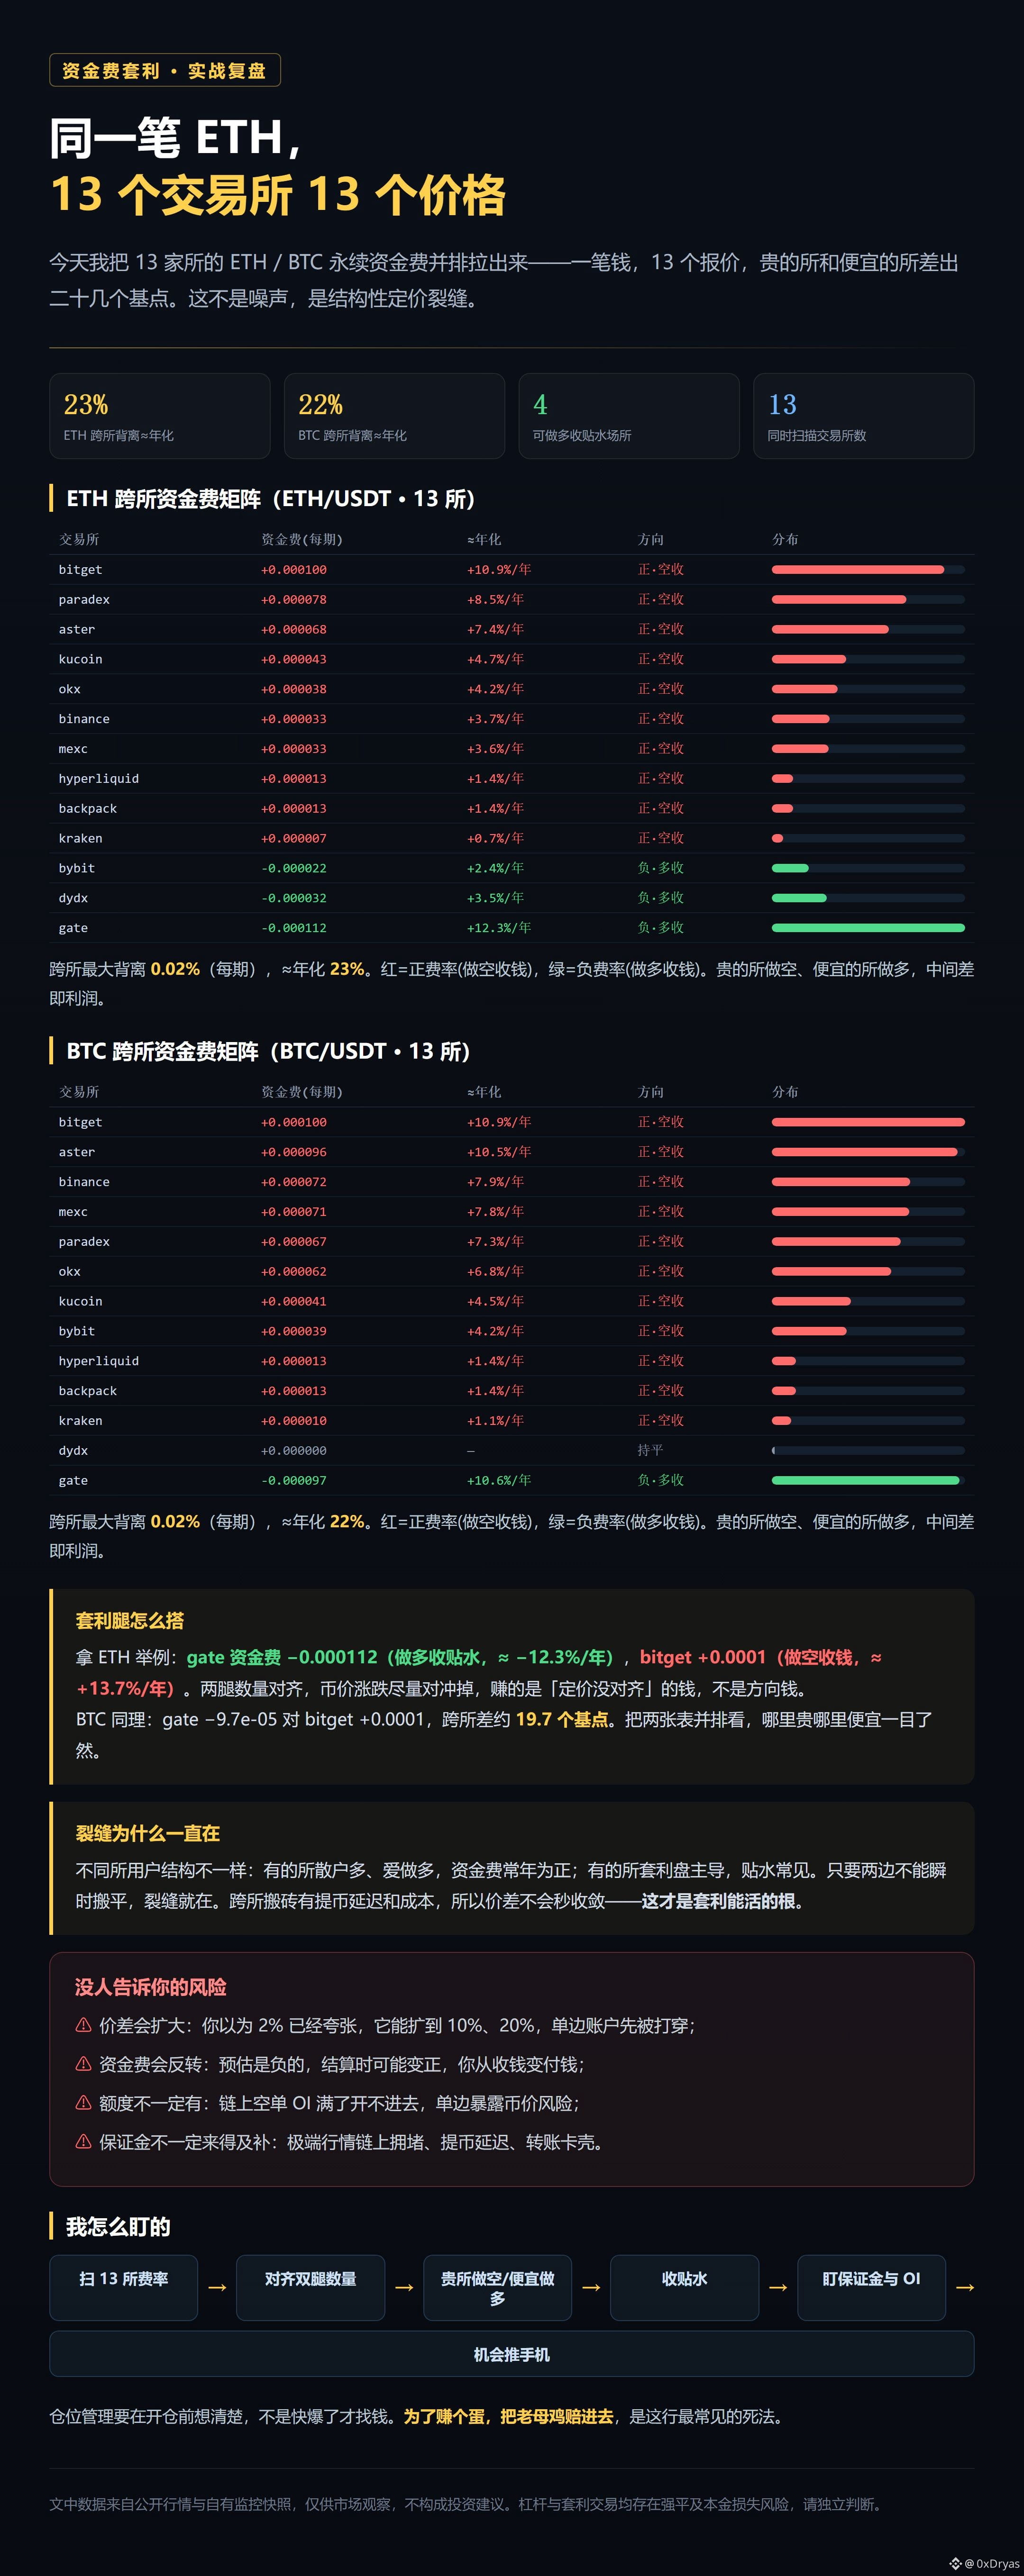
Hoje comparei lado a lado as taxas de financiamento dos contratos perpétuos de ETH em 13 corretoras. O mesmo dinheiro, 13 cotações — na gate, −0.000112 (quem está comprado recebe, ≈−12,3% ao ano); na bitget, +0.0001 (quem está vendido recebe, ≈+13,7% ao ano). A diferença no meio passa de vinte pontos-base. Isso não é ruído: é uma fissura estrutural.
O que é a taxa de financiamento? Ela faz com que o preço do contrato perpétuo acompanhe o preço à vista. Taxa positiva = os comprados pagam aos vendidos; taxa negativa = os vendidos pagam aos comprados. Estou de olho no segundo caso: ficar comprado nas corretoras com desconto persistente para receber, e vendido nas que têm taxa positiva para pagar. Com as duas pernas alinhadas, tento neutralizar ao máximo as oscilações do preço da moeda — ganhar dinheiro com o «desalinhamento de preços», não com a direção do mercado.
Por que a fissura continua existindo? A composição dos usuários varia de uma corretora para outra: algumas têm muitos investidores de varejo que gostam de comprar, e as taxas ficam positivas o ano todo; outras são dominadas por operações de arbitragem, e o desconto é comum. Enquanto não for possível equalizar os dois lados instantaneamente, a fissura permanece. Fazer arbitragem entre corretoras envolve atrasos e custos de saque, então a diferença de preço não desaparece num segundo — é nisso que a arbitragem se sustenta.
O aspecto mais subestimado: a diferença pode aumentar (você acha que 2% já é exagero, mas pode chegar a 20%); a taxa pode inverter (a liquidação prevista como negativa fica positiva, e você passa de receber a pagar); talvez não haja limite disponível (se o OI das posições vendidas na corretora estiver no máximo, não dá para abrir a posição); e talvez não dê tempo de repor a margem. Arriscar a galinha dos ovos de ouro para ganhar uns trocados é uma das formas mais comuns de quebrar neste ramo.
Esse sistema de monitoramento roda na minha própria máquina e verifica mais de dez corretoras 24 horas por dia. Quando surge uma oportunidade, envia um alerta direto para o celular. Não é preciso ficar olhando os gráficos o dia todo, mas, quando aparece uma divergência extrema, chego meio passo antes da maioria.
Hoje comparei lado a lado as taxas de financiamento dos contratos perpétuos de ETH em 13 corretoras. O mesmo dinheiro, 13 cotações — na gate, −0.000112 (quem está comprado recebe, ≈−12,3% ao ano); na bitget, +0.0001 (quem está vendido recebe, ≈+13,7% ao ano). A diferença no meio passa de vinte pontos-base. Isso não é ruído: é uma fissura estrutural.
O que é a taxa de financiamento? Ela faz com que o preço do contrato perpétuo acompanhe o preço à vista. Taxa positiva = os comprados pagam aos vendidos; taxa negativa = os vendidos pagam aos comprados. Estou de olho no segundo caso: ficar comprado nas corretoras com desconto persistente para receber, e vendido nas que têm taxa positiva para pagar. Com as duas pernas alinhadas, tento neutralizar ao máximo as oscilações do preço da moeda — ganhar dinheiro com o «desalinhamento de preços», não com a direção do mercado.
Por que a fissura continua existindo? A composição dos usuários varia de uma corretora para outra: algumas têm muitos investidores de varejo que gostam de comprar, e as taxas ficam positivas o ano todo; outras são dominadas por operações de arbitragem, e o desconto é comum. Enquanto não for possível equalizar os dois lados instantaneamente, a fissura permanece. Fazer arbitragem entre corretoras envolve atrasos e custos de saque, então a diferença de preço não desaparece num segundo — é nisso que a arbitragem se sustenta.
O aspecto mais subestimado: a diferença pode aumentar (você acha que 2% já é exagero, mas pode chegar a 20%); a taxa pode inverter (a liquidação prevista como negativa fica positiva, e você passa de receber a pagar); talvez não haja limite disponível (se o OI das posições vendidas na corretora estiver no máximo, não dá para abrir a posição); e talvez não dê tempo de repor a margem. Arriscar a galinha dos ovos de ouro para ganhar uns trocados é uma das formas mais comuns de quebrar neste ramo.
Esse sistema de monitoramento roda na minha própria máquina e verifica mais de dez corretoras 24 horas por dia. Quando surge uma oportunidade, envia um alerta direto para o celular. Não é preciso ficar olhando os gráficos o dia todo, mas, quando aparece uma divergência extrema, chego meio passo antes da maioria.
O que é a taxa de financiamento? Ela faz com que o preço do contrato perpétuo acompanhe o preço à vista. Taxa positiva = os comprados pagam aos vendidos; taxa negativa = os vendidos pagam aos comprados. Estou de olho no segundo caso: ficar comprado nas corretoras com desconto persistente para receber, e vendido nas que têm taxa positiva para pagar. Com as duas pernas alinhadas, tento neutralizar ao máximo as oscilações do preço da moeda — ganhar dinheiro com o «desalinhamento de preços», não com a direção do mercado.
Por que a fissura continua existindo? A composição dos usuários varia de uma corretora para outra: algumas têm muitos investidores de varejo que gostam de comprar, e as taxas ficam positivas o ano todo; outras são dominadas por operações de arbitragem, e o desconto é comum. Enquanto não for possível equalizar os dois lados instantaneamente, a fissura permanece. Fazer arbitragem entre corretoras envolve atrasos e custos de saque, então a diferença de preço não desaparece num segundo — é nisso que a arbitragem se sustenta.
O aspecto mais subestimado: a diferença pode aumentar (você acha que 2% já é exagero, mas pode chegar a 20%); a taxa pode inverter (a liquidação prevista como negativa fica positiva, e você passa de receber a pagar); talvez não haja limite disponível (se o OI das posições vendidas na corretora estiver no máximo, não dá para abrir a posição); e talvez não dê tempo de repor a margem. Arriscar a galinha dos ovos de ouro para ganhar uns trocados é uma das formas mais comuns de quebrar neste ramo.
Esse sistema de monitoramento roda na minha própria máquina e verifica mais de dez corretoras 24 horas por dia. Quando surge uma oportunidade, envia um alerta direto para o celular. Não é preciso ficar olhando os gráficos o dia todo, mas, quando aparece uma divergência extrema, chego meio passo antes da maioria.
213
·
--
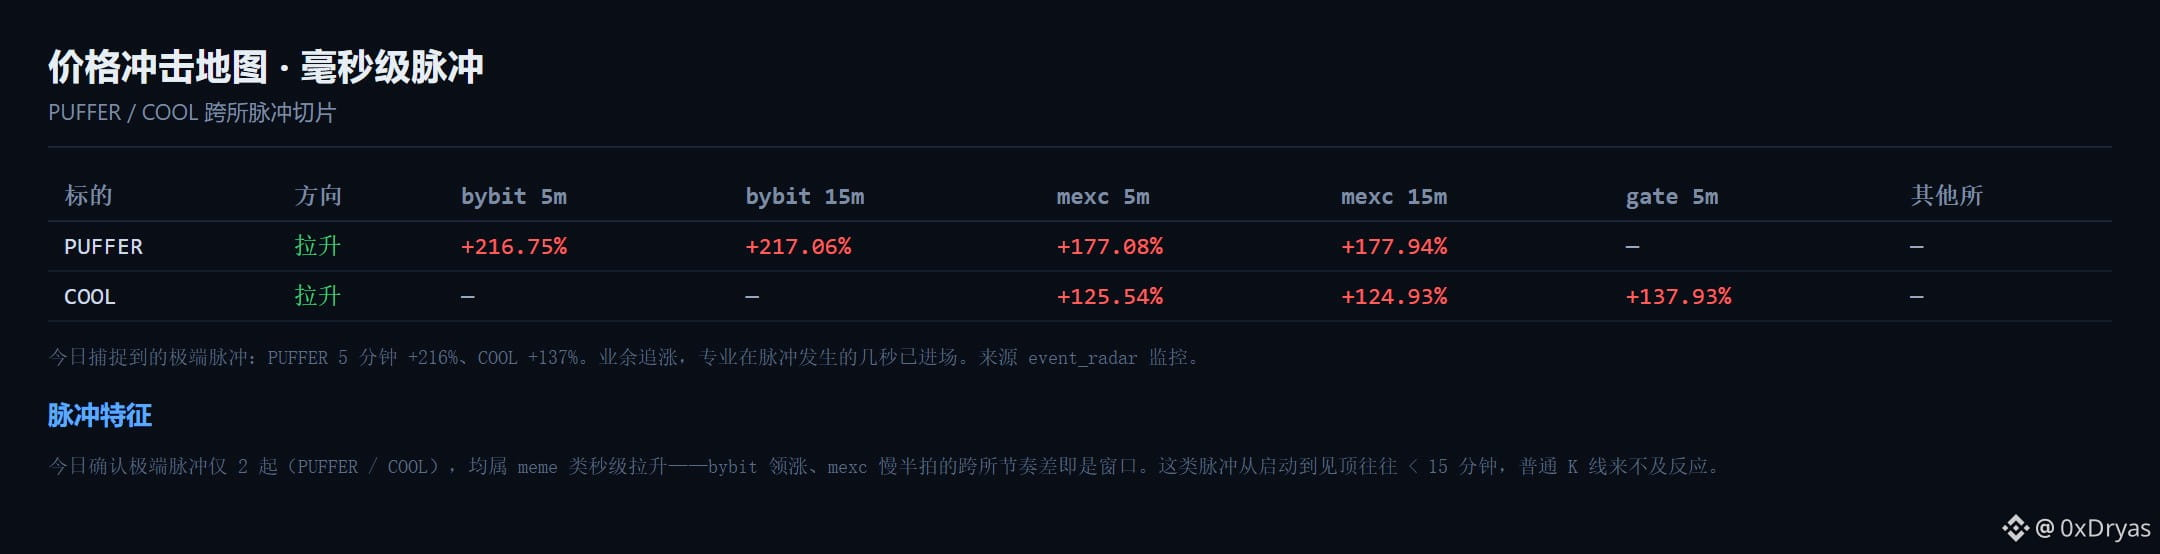
Hoje, a PUFFER disparou 216% em 5 minutos — não em um dia, mas em 5 minutos. A COOL veio logo atrás, com +137%.
Um movimento assim já acabou quando você entende o gráfico de velas. Nós capturamos o próprio impulso: a Bybit se move primeiro, a MEXC fica meio passo atrás, e a janela de diferença de ritmo entre as duas é a oportunidade. A diferença entre profissionais e amadores: os amadores perseguem a alta; os profissionais já entraram na posição nos poucos segundos em que o impulso aconteceu.
Hoje, a PUFFER disparou 216% em 5 minutos — não em um dia, mas em 5 minutos. A COOL veio logo atrás, com +137%.
Um movimento assim já acabou quando você entende o gráfico de velas. Nós capturamos o próprio impulso: a Bybit se move primeiro, a MEXC fica meio passo atrás, e a janela de diferença de ritmo entre as duas é a oportunidade. A diferença entre profissionais e amadores: os amadores perseguem a alta; os profissionais já entraram na posição nos poucos segundos em que o impulso aconteceu.
Um movimento assim já acabou quando você entende o gráfico de velas. Nós capturamos o próprio impulso: a Bybit se move primeiro, a MEXC fica meio passo atrás, e a janela de diferença de ritmo entre as duas é a oportunidade. A diferença entre profissionais e amadores: os amadores perseguem a alta; os profissionais já entraram na posição nos poucos segundos em que o impulso aconteceu.
95
·
--
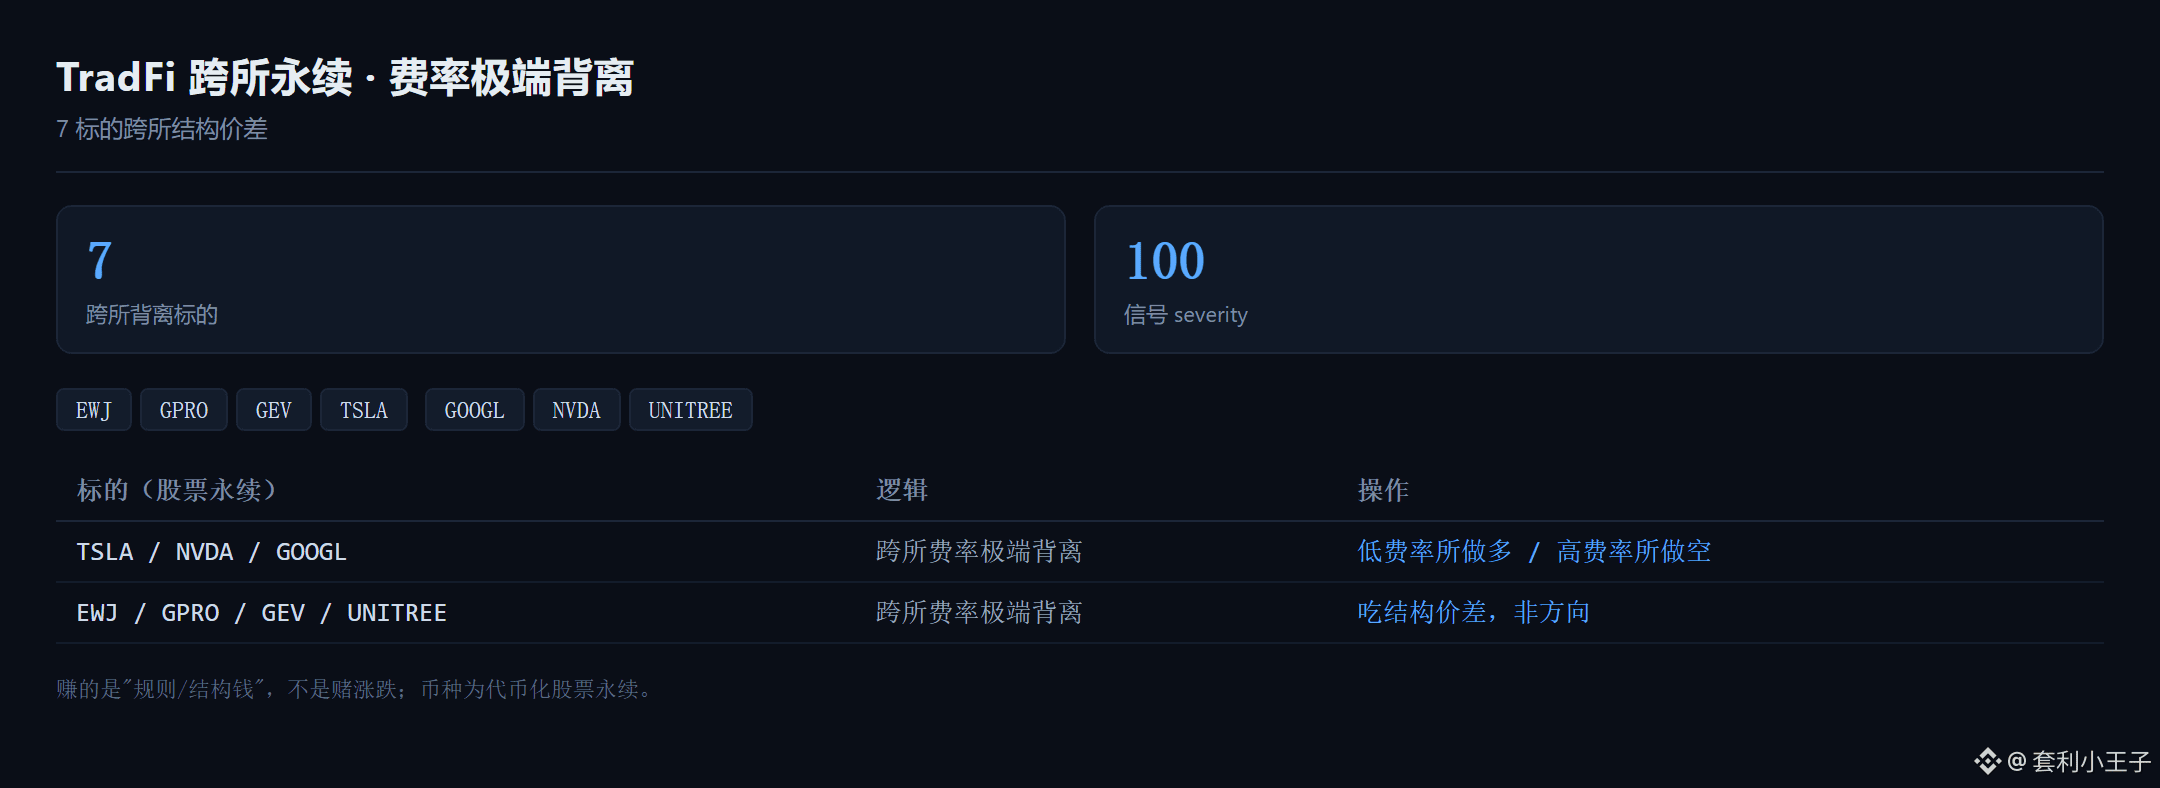
Muita gente acha que arbitragem é só transferir ativos de um lugar para outro e lucrar com a diferença de preço. Isso é subestimar demais esse mercado.
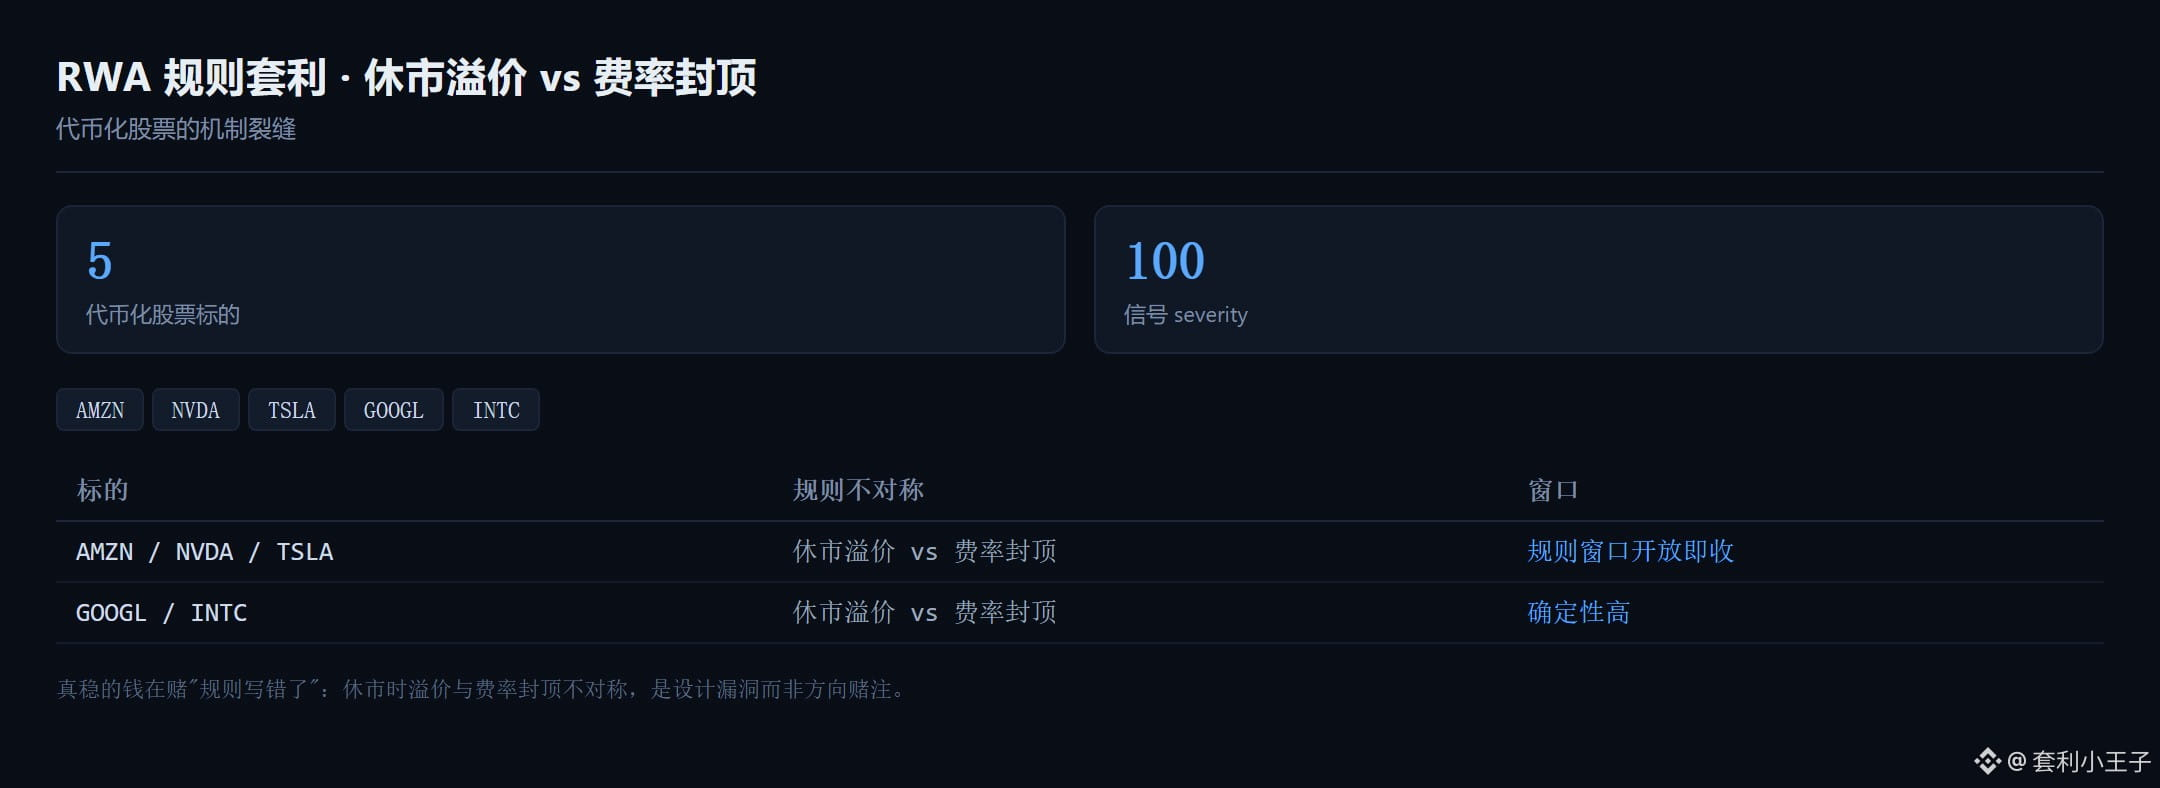
Hoje à noite, encontramos dois casos reais: um é o de perpétuos de TradFi negociados em diferentes corretoras — os perpétuos de ações como TSLA, NVDA e GOOGL apresentam taxas extremamente divergentes entre as plataformas. Você opera comprado de um lado e vendido do outro, lucrando com a estrutura, não com a direção do mercado; o outro é o prêmio das ações tokenizadas durante o fechamento do mercado em relação ao teto da taxa de financiamento. As próprias regras são assimétricas: enquanto a janela estiver aberta, é só aproveitar.
O dinheiro realmente seguro nunca está em apostar na alta ou na queda, mas em apostar que “as regras foram mal escritas”.
Quem sobrevive nesse mercado é quem encontra brechas nas regras. Os operadores direcionais apostam no que vai subir ou cair; nós apostamos nas falhas de projeto.
Muita gente acha que arbitragem é só transferir ativos de um lugar para outro e lucrar com a diferença de preço. Isso é subestimar demais esse mercado.
Hoje à noite, encontramos dois casos reais: um é o de perpétuos de TradFi negociados em diferentes corretoras — os perpétuos de ações como TSLA, NVDA e GOOGL apresentam taxas extremamente divergentes entre as plataformas. Você opera comprado de um lado e vendido do outro, lucrando com a estrutura, não com a direção do mercado; o outro é o prêmio das ações tokenizadas durante o fechamento do mercado em relação ao teto da taxa de financiamento. As próprias regras são assimétricas: enquanto a janela estiver aberta, é só aproveitar.
O dinheiro realmente seguro nunca está em apostar na alta ou na queda, mas em apostar que “as regras foram mal escritas”.
Quem sobrevive nesse mercado é quem encontra brechas nas regras. Os operadores direcionais apostam no que vai subir ou cair; nós apostamos nas falhas de projeto.
Hoje à noite, encontramos dois casos reais: um é o de perpétuos de TradFi negociados em diferentes corretoras — os perpétuos de ações como TSLA, NVDA e GOOGL apresentam taxas extremamente divergentes entre as plataformas. Você opera comprado de um lado e vendido do outro, lucrando com a estrutura, não com a direção do mercado; o outro é o prêmio das ações tokenizadas durante o fechamento do mercado em relação ao teto da taxa de financiamento. As próprias regras são assimétricas: enquanto a janela estiver aberta, é só aproveitar.
O dinheiro realmente seguro nunca está em apostar na alta ou na queda, mas em apostar que “as regras foram mal escritas”.
Quem sobrevive nesse mercado é quem encontra brechas nas regras. Os operadores direcionais apostam no que vai subir ou cair; nós apostamos nas falhas de projeto.
2.3k
·
--
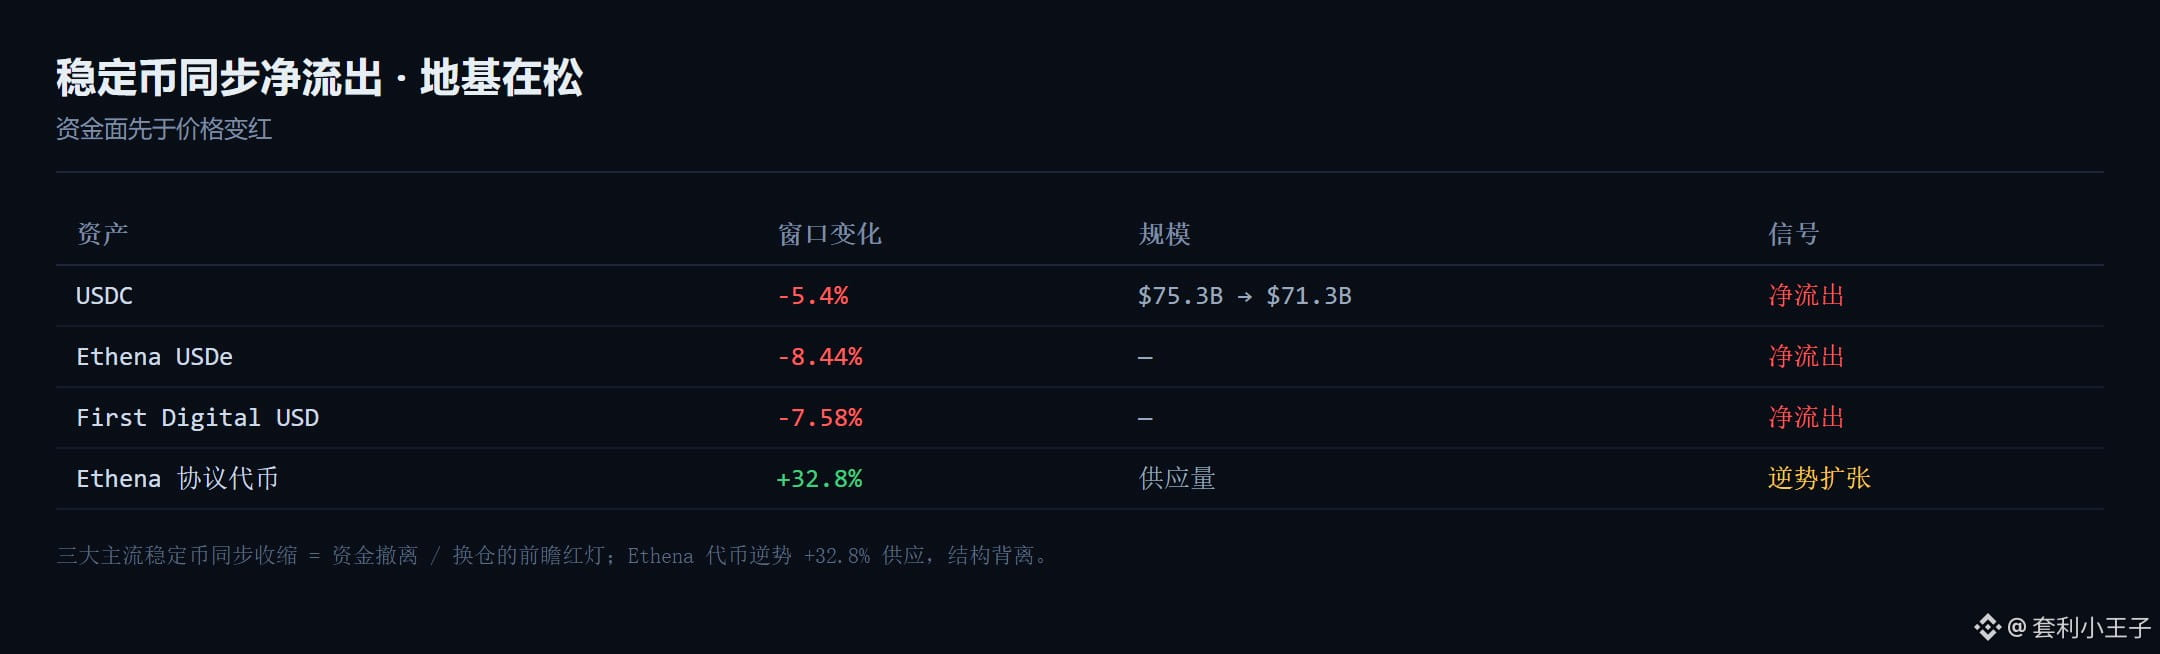
Vou falar de algo que quase ninguém comenta: nesta janela, o USDC teve uma saída líquida de 5,4%; o USDe da Ethena caiu 8,4%, e o First Digital, 7,6%. As três maiores stablecoins estão encolhendo ao mesmo tempo.
À primeira vista, as altcoins continuam subindo, mas os alicerces estão começando a ceder.
Já vi isso acontecer muitas vezes: quando a alta é mais forte, muitas vezes é justamente quando o dinheiro inteligente troca de posição em silêncio. A contração das stablecoins não significa que tudo vai desabar hoje, mas é um sinal de alerta: não se empolgue com suas posições e mantenha uma rota de saída.
Vou falar de algo que quase ninguém comenta: nesta janela, o USDC teve uma saída líquida de 5,4%; o USDe da Ethena caiu 8,4%, e o First Digital, 7,6%. As três maiores stablecoins estão encolhendo ao mesmo tempo.
À primeira vista, as altcoins continuam subindo, mas os alicerces estão começando a ceder.
Já vi isso acontecer muitas vezes: quando a alta é mais forte, muitas vezes é justamente quando o dinheiro inteligente troca de posição em silêncio. A contração das stablecoins não significa que tudo vai desabar hoje, mas é um sinal de alerta: não se empolgue com suas posições e mantenha uma rota de saída.
À primeira vista, as altcoins continuam subindo, mas os alicerces estão começando a ceder.
Já vi isso acontecer muitas vezes: quando a alta é mais forte, muitas vezes é justamente quando o dinheiro inteligente troca de posição em silêncio. A contração das stablecoins não significa que tudo vai desabar hoje, mas é um sinal de alerta: não se empolgue com suas posições e mantenha uma rota de saída.
140
·
--
Ver tradução
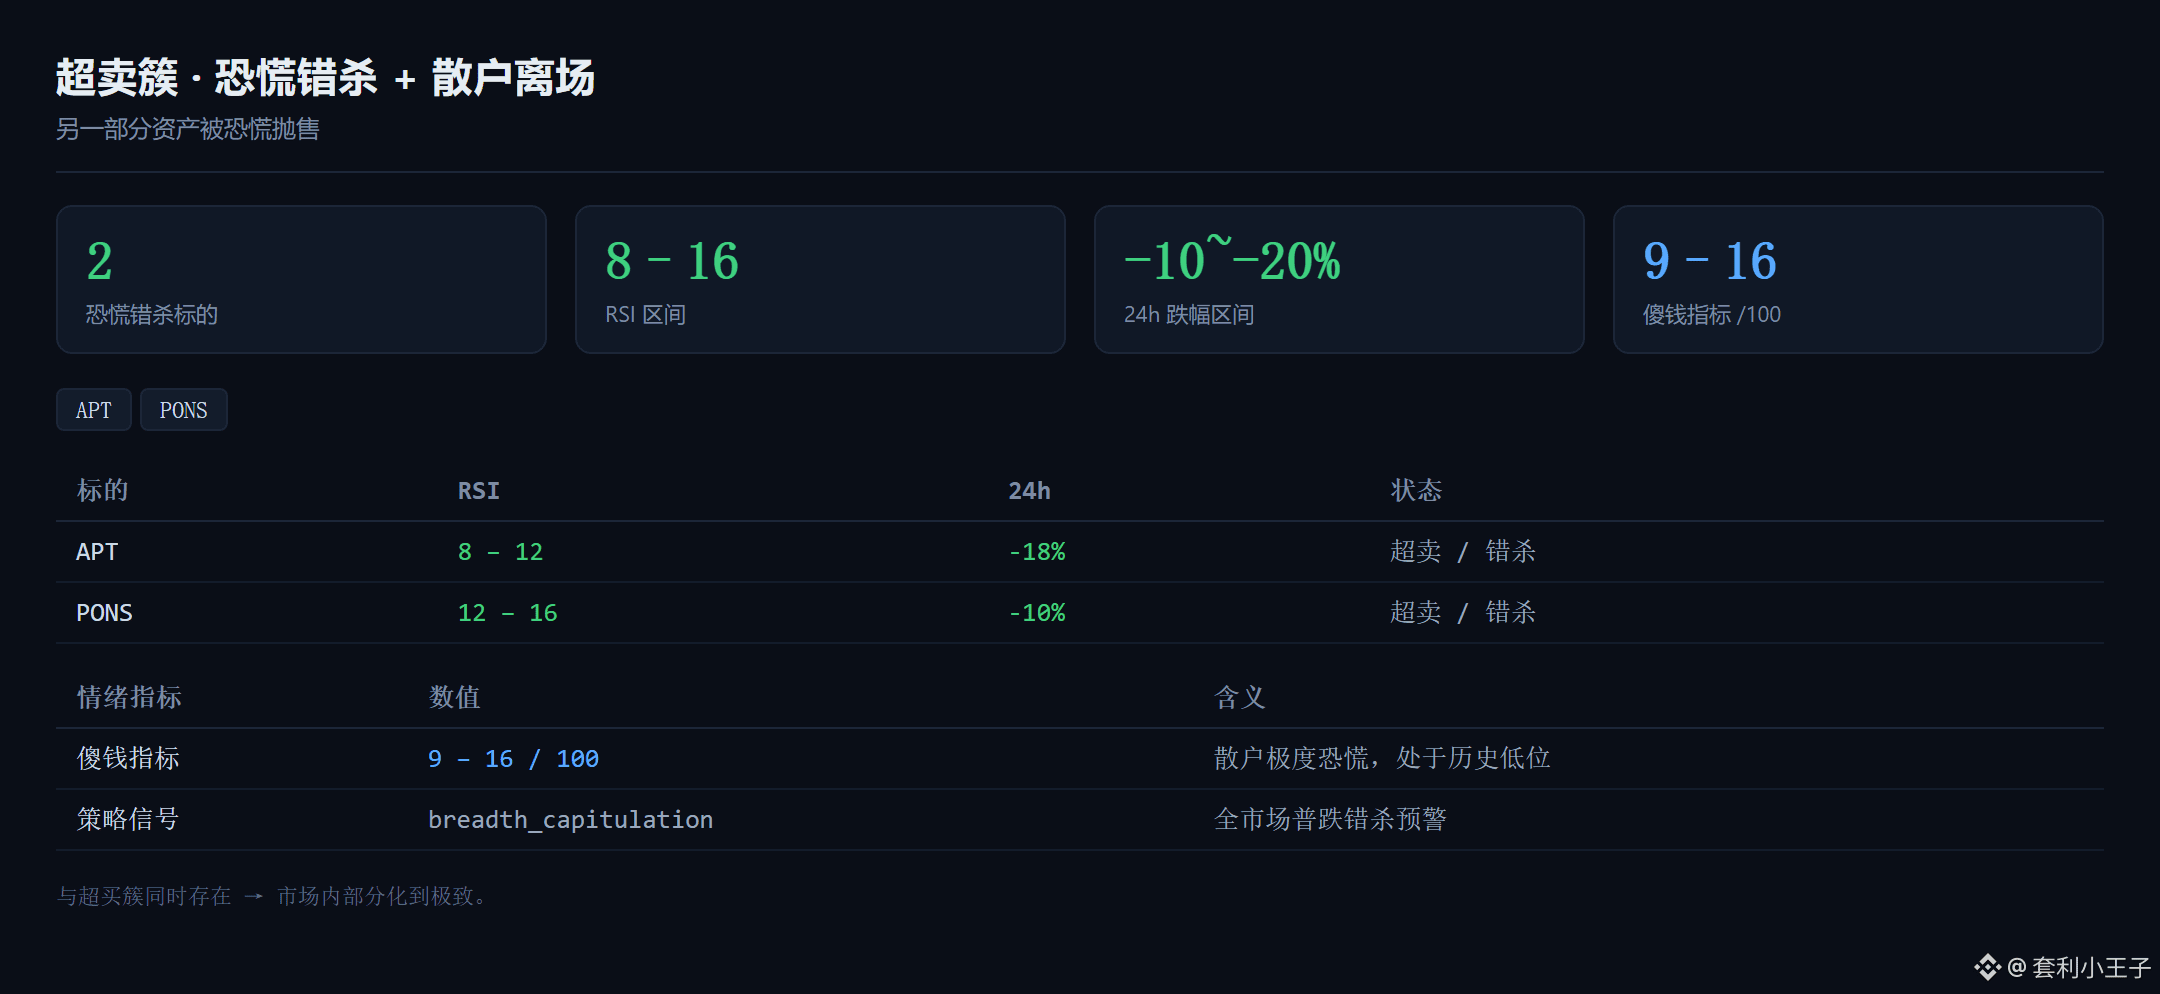
今天盘面最诡异的不是跌,是撕裂。
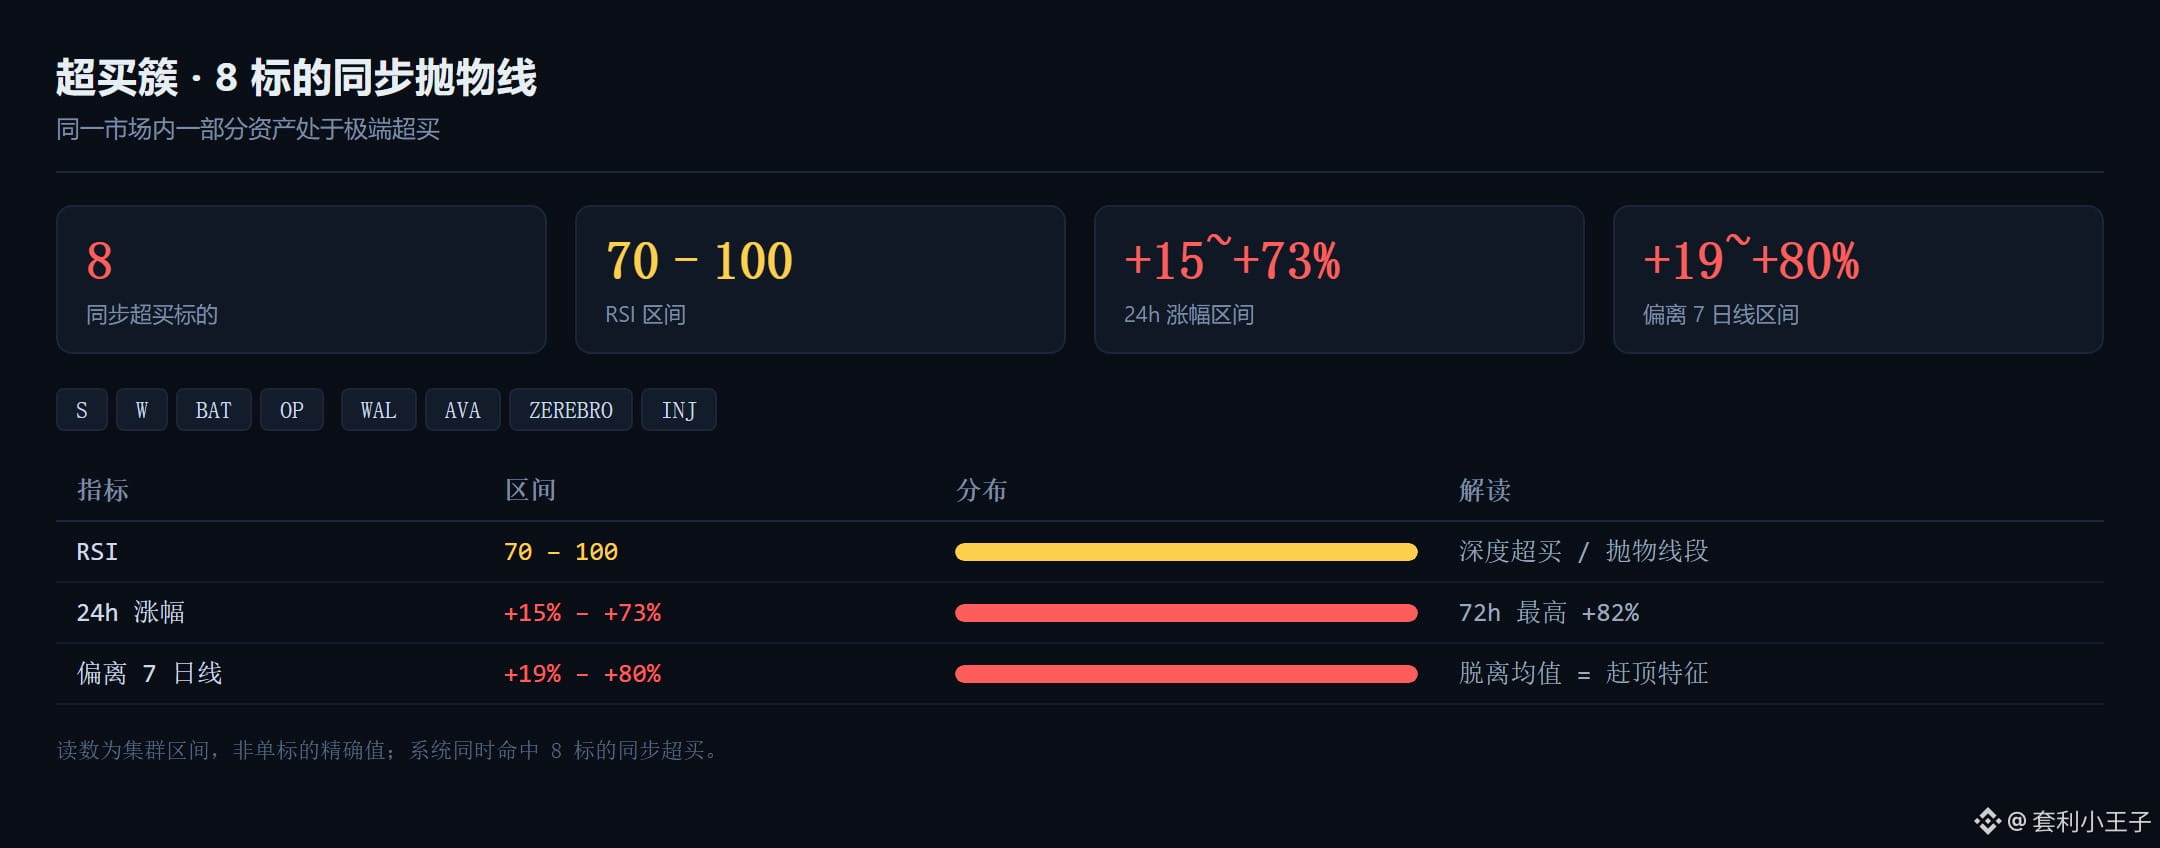
一半标的在抛物线赶顶——S、W、BAT、OP 这些 RSI 全顶在 70–100,24 小时涨 15% 到 73%,离七日均线偏离快 80%;另一半被恐慌错杀,APT、PONS 的 RSI 掉到 8–16,一天跌 10–20%。
同一个市场,两拨人活在不同宇宙里。
我的处理很简单:赶顶的那批不追,等它自己断头;错杀的那批挂好单等回流。撕裂市最忌用一把尺子量所有人。
今天盘面最诡异的不是跌,是撕裂。
一半标的在抛物线赶顶——S、W、BAT、OP 这些 RSI 全顶在 70–100,24 小时涨 15% 到 73%,离七日均线偏离快 80%;另一半被恐慌错杀,APT、PONS 的 RSI 掉到 8–16,一天跌 10–20%。
同一个市场,两拨人活在不同宇宙里。
我的处理很简单:赶顶的那批不追,等它自己断头;错杀的那批挂好单等回流。撕裂市最忌用一把尺子量所有人。
一半标的在抛物线赶顶——S、W、BAT、OP 这些 RSI 全顶在 70–100,24 小时涨 15% 到 73%,离七日均线偏离快 80%;另一半被恐慌错杀,APT、PONS 的 RSI 掉到 8–16,一天跌 10–20%。
同一个市场,两拨人活在不同宇宙里。
我的处理很简单:赶顶的那批不追,等它自己断头;错杀的那批挂好单等回流。撕裂市最忌用一把尺子量所有人。
35
·
--
Ver tradução
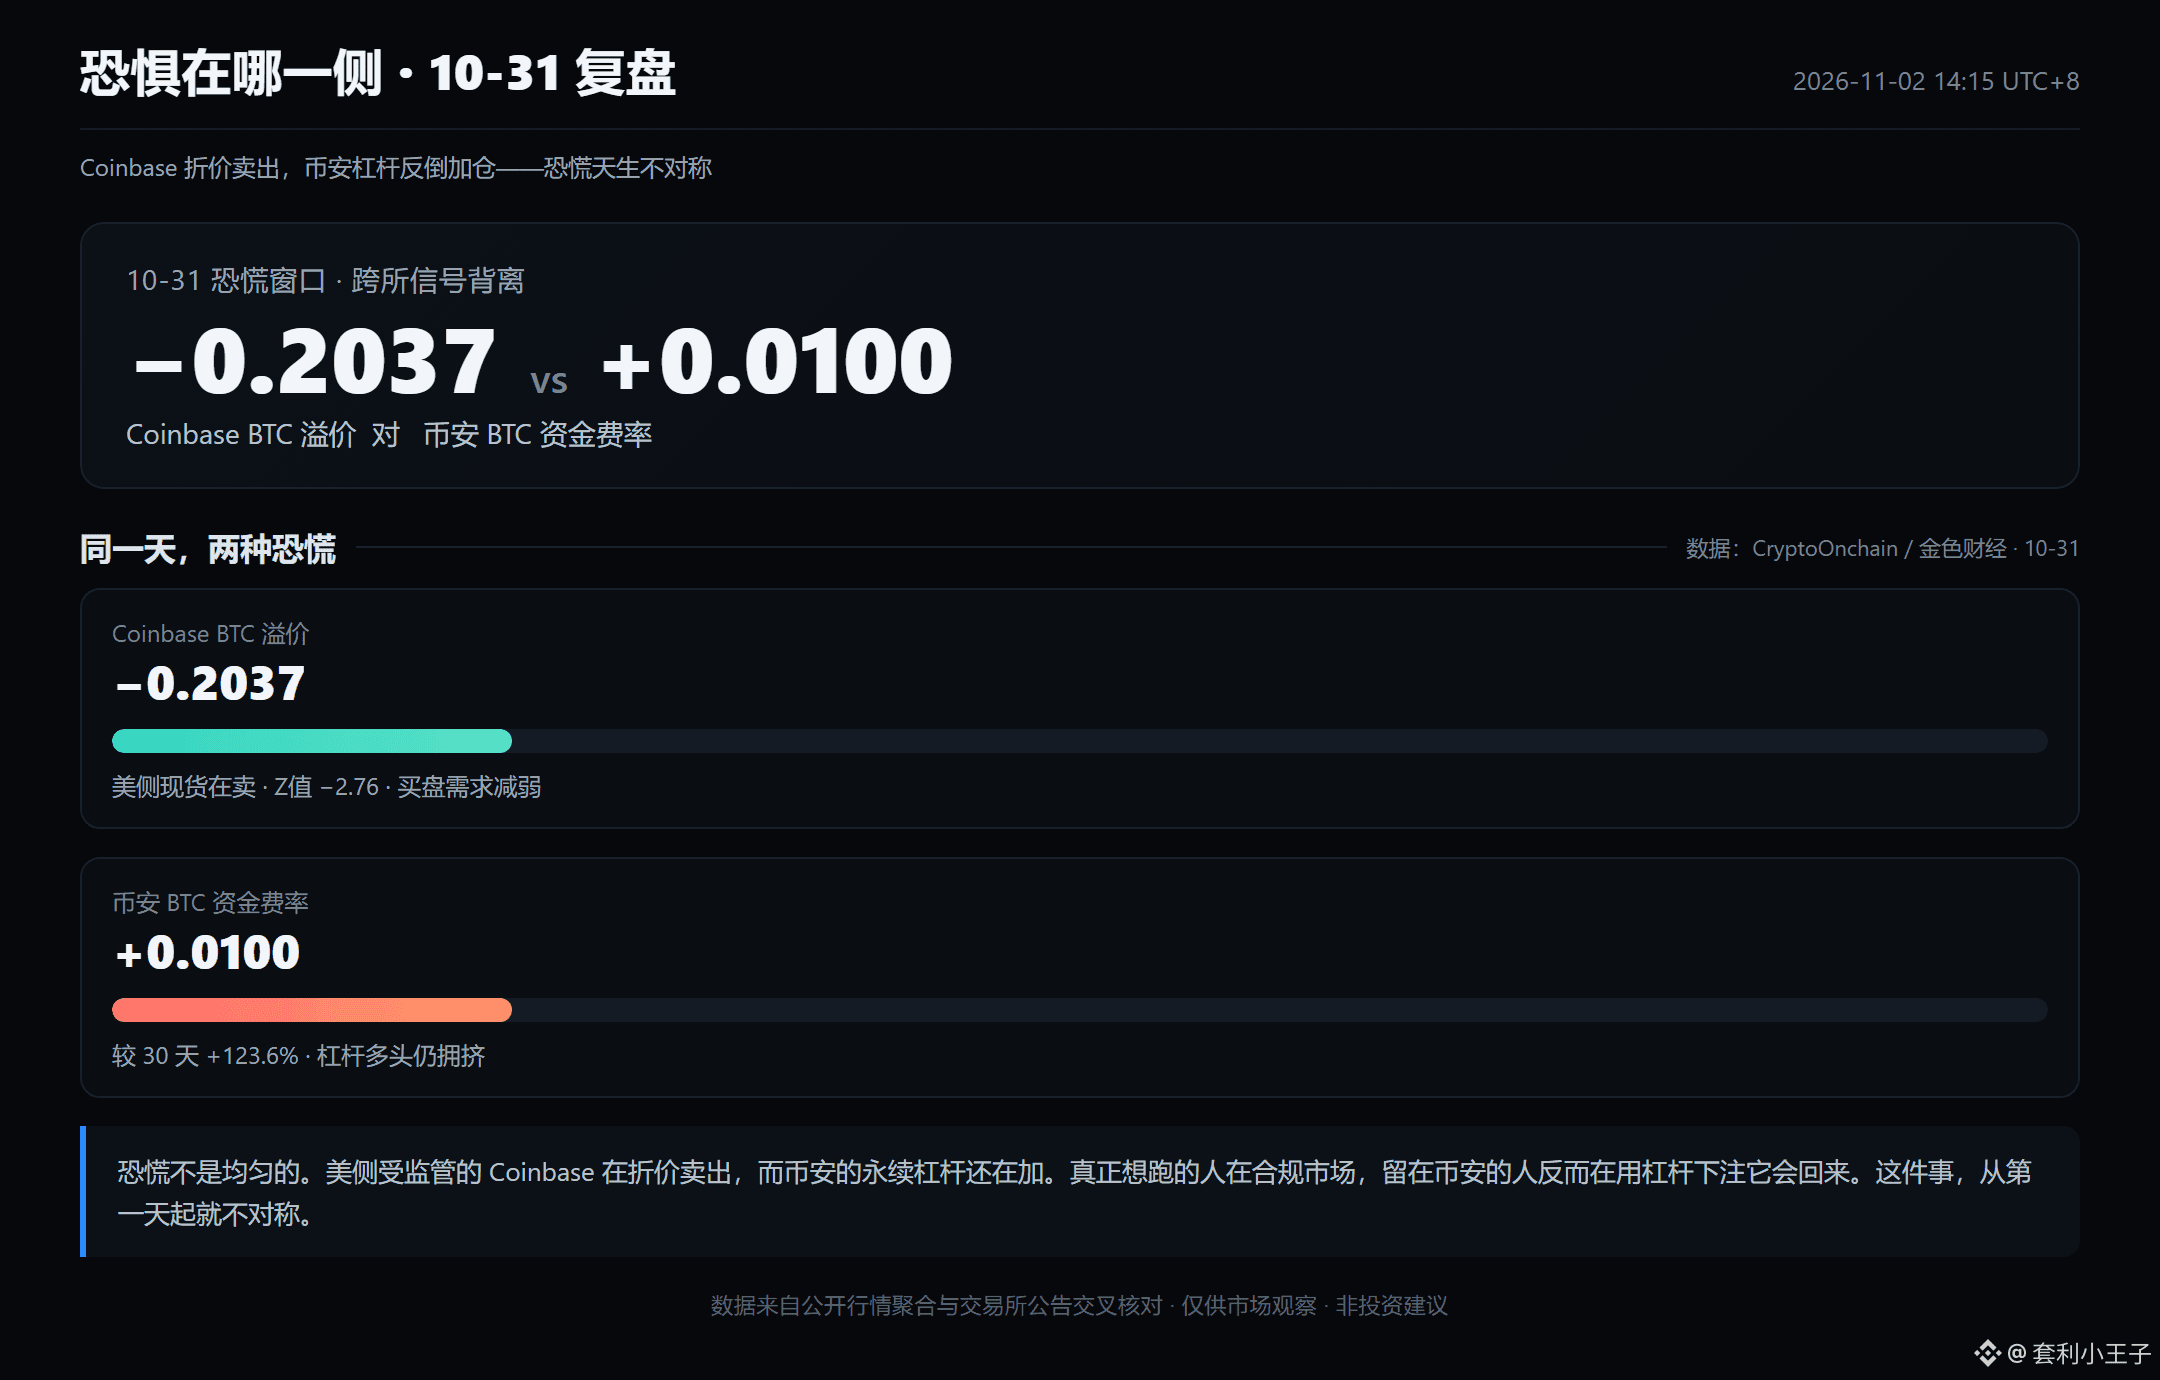
10 月 31 号那天,有个细节没人提。
同一时刻,Coinbase 的比特币溢价是 −0.2037(Z 值 −2.76),美侧现货在卖;而币安的比特币资金费率是 +0.0100,比 30 天均值高了 123.6%,杠杆多头还在加。
也就是说:真正想跑的人,在合规市场折价卖;留在币安的人,反而在用杠杆下注它会回来。
恐慌从来不是均匀的。它被监管、被流动性、被时区切成不对称的两半。
看懂这一点的人,那天既没慌,也没乱加仓。
10 月 31 号那天,有个细节没人提。
同一时刻,Coinbase 的比特币溢价是 −0.2037(Z 值 −2.76),美侧现货在卖;而币安的比特币资金费率是 +0.0100,比 30 天均值高了 123.6%,杠杆多头还在加。
也就是说:真正想跑的人,在合规市场折价卖;留在币安的人,反而在用杠杆下注它会回来。
恐慌从来不是均匀的。它被监管、被流动性、被时区切成不对称的两半。
看懂这一点的人,那天既没慌,也没乱加仓。
同一时刻,Coinbase 的比特币溢价是 −0.2037(Z 值 −2.76),美侧现货在卖;而币安的比特币资金费率是 +0.0100,比 30 天均值高了 123.6%,杠杆多头还在加。
也就是说:真正想跑的人,在合规市场折价卖;留在币安的人,反而在用杠杆下注它会回来。
恐慌从来不是均匀的。它被监管、被流动性、被时区切成不对称的两半。
看懂这一点的人,那天既没慌,也没乱加仓。
55
·
--
Ver tradução
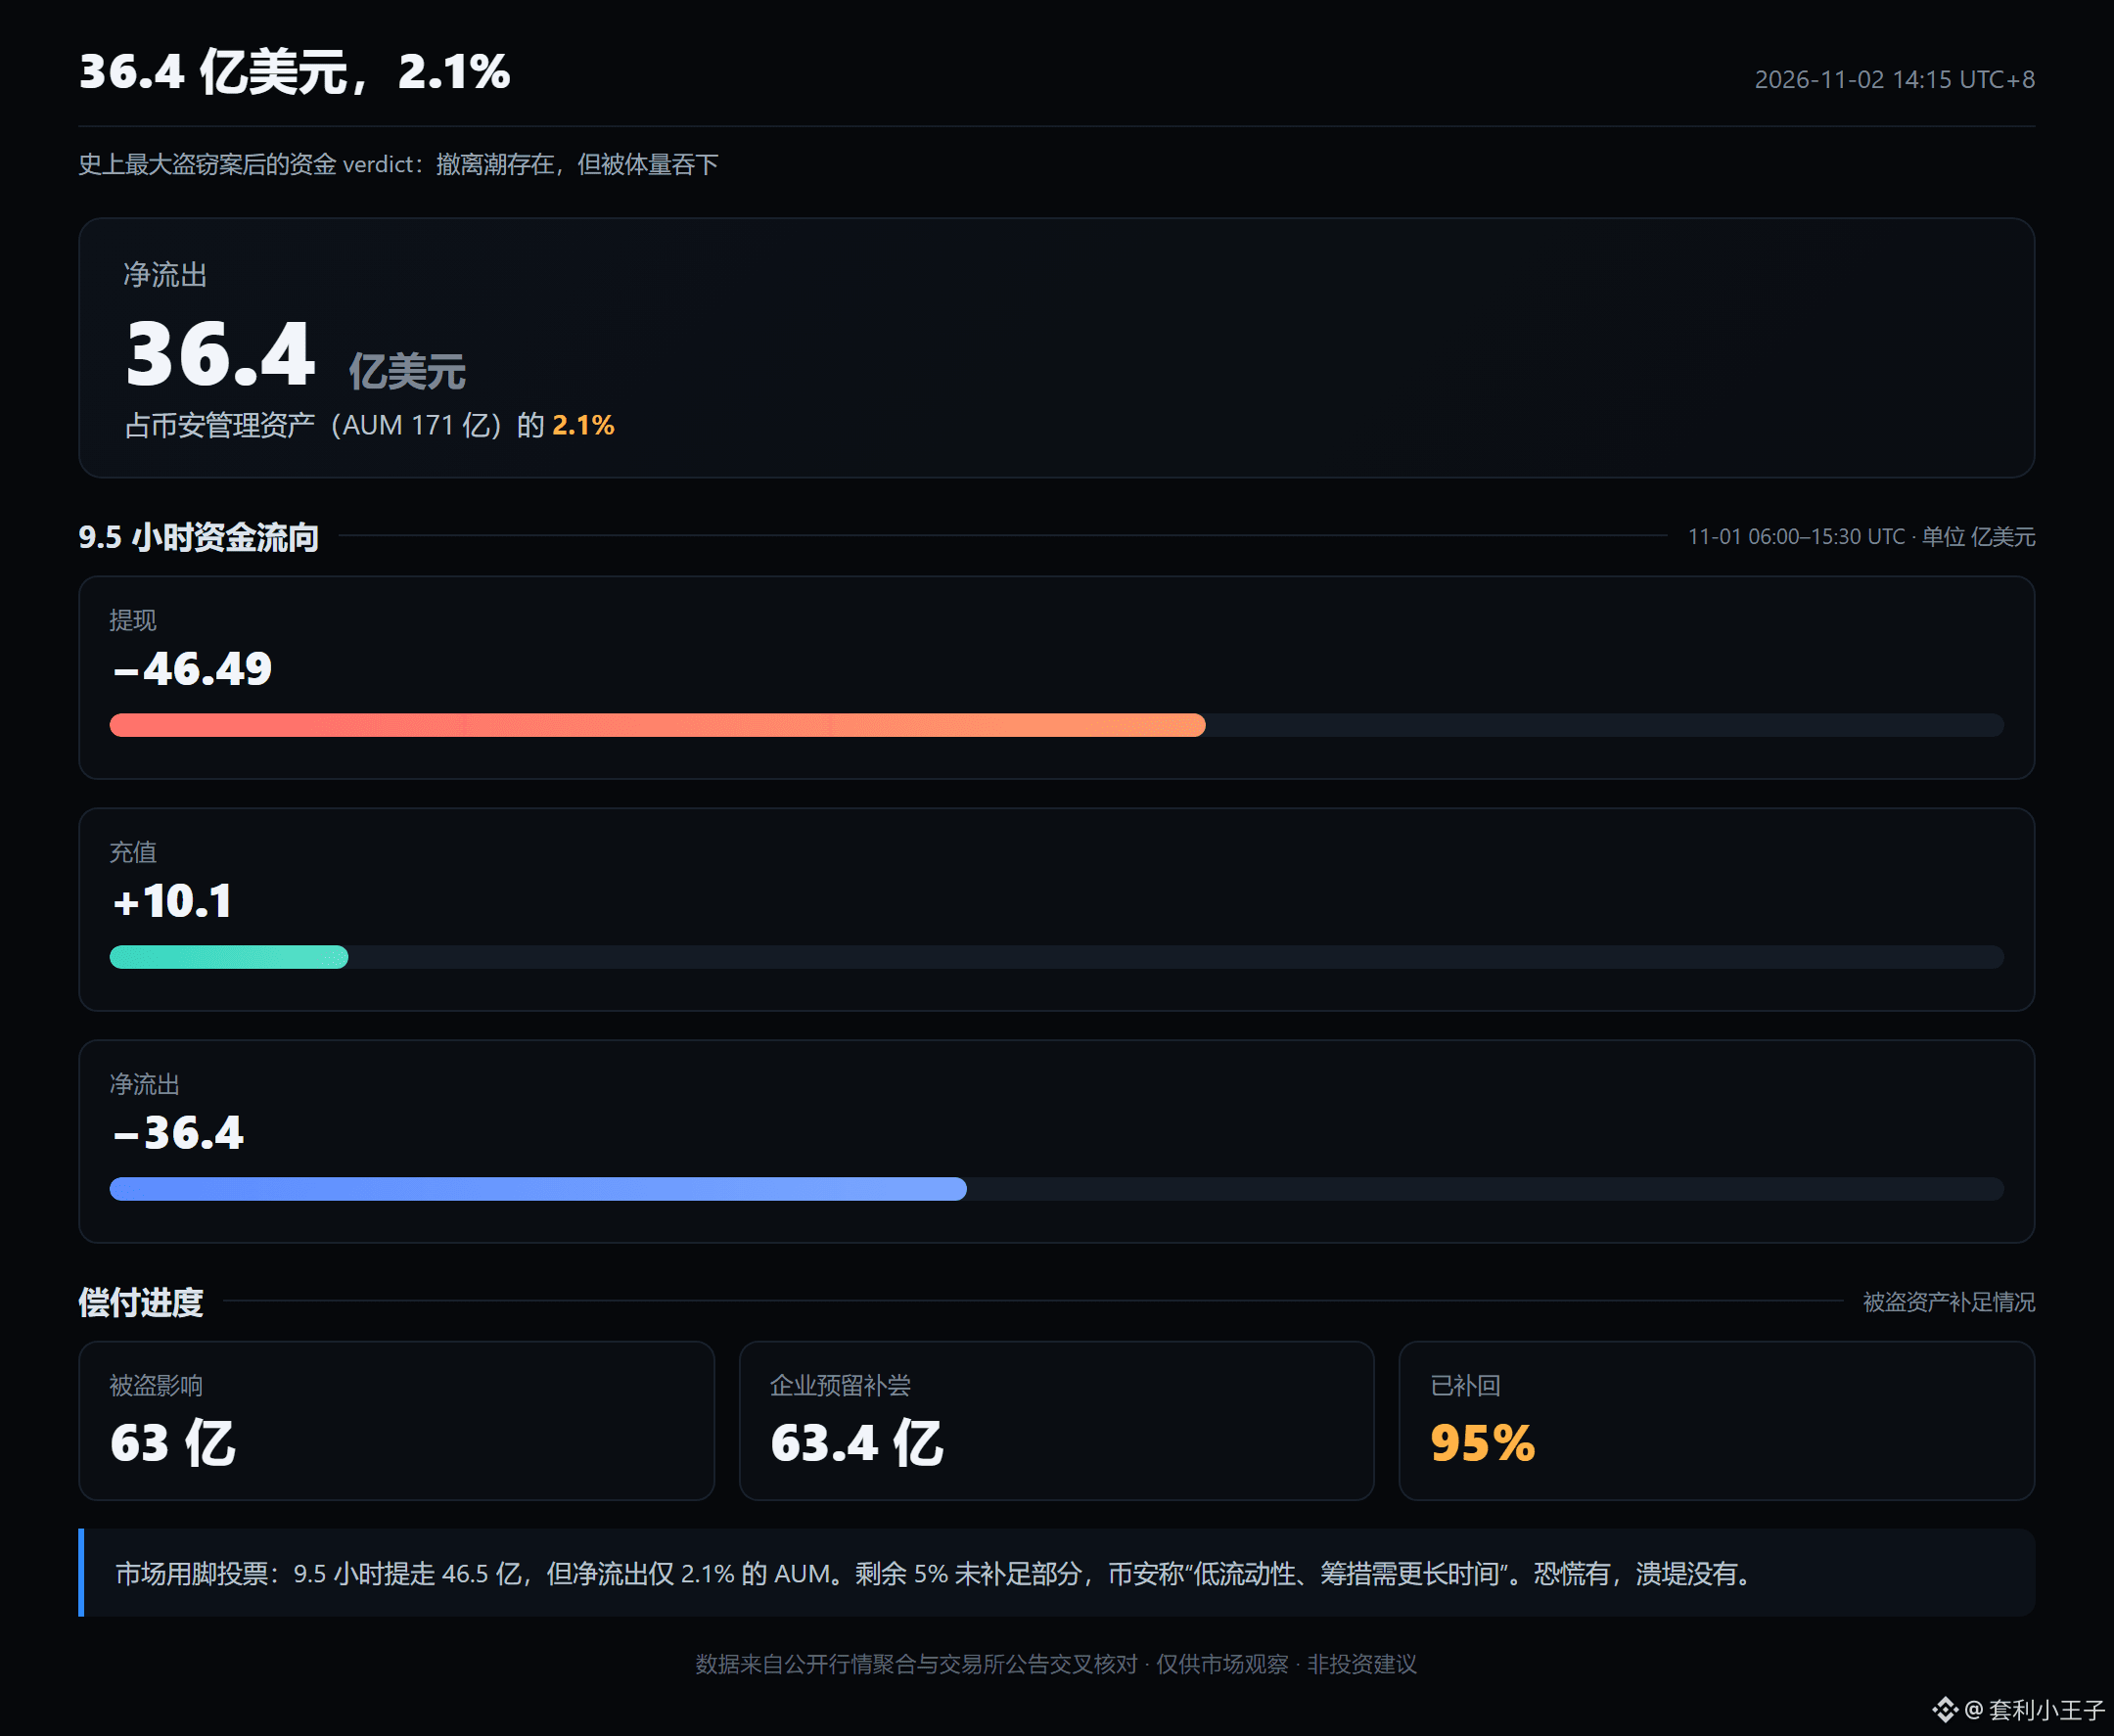
币安自己公布的数字:开放提现头 9.5 小时,提走 46.49 亿,充进来 10.1 亿,净流出 36.4 亿。
听起来吓人。但除以它的管理资产 1710 亿,是 2.1%。
我见过真正的挤兑。真正的挤兑,净流出是两位数百分比,mempool 会爆,稳定币会脱锚。
这次:链上零拥堵,稳定币没分层,价差今天归零。
36.4 亿是真实发生的撤离,但被体量吞下了。市场用脚投票,票没投崩。
币安自己公布的数字:开放提现头 9.5 小时,提走 46.49 亿,充进来 10.1 亿,净流出 36.4 亿。
听起来吓人。但除以它的管理资产 1710 亿,是 2.1%。
我见过真正的挤兑。真正的挤兑,净流出是两位数百分比,mempool 会爆,稳定币会脱锚。
这次:链上零拥堵,稳定币没分层,价差今天归零。
36.4 亿是真实发生的撤离,但被体量吞下了。市场用脚投票,票没投崩。
听起来吓人。但除以它的管理资产 1710 亿,是 2.1%。
我见过真正的挤兑。真正的挤兑,净流出是两位数百分比,mempool 会爆,稳定币会脱锚。
这次:链上零拥堵,稳定币没分层,价差今天归零。
36.4 亿是真实发生的撤离,但被体量吞下了。市场用脚投票,票没投崩。
114
·
--
Estou acompanhando isso há três dias.
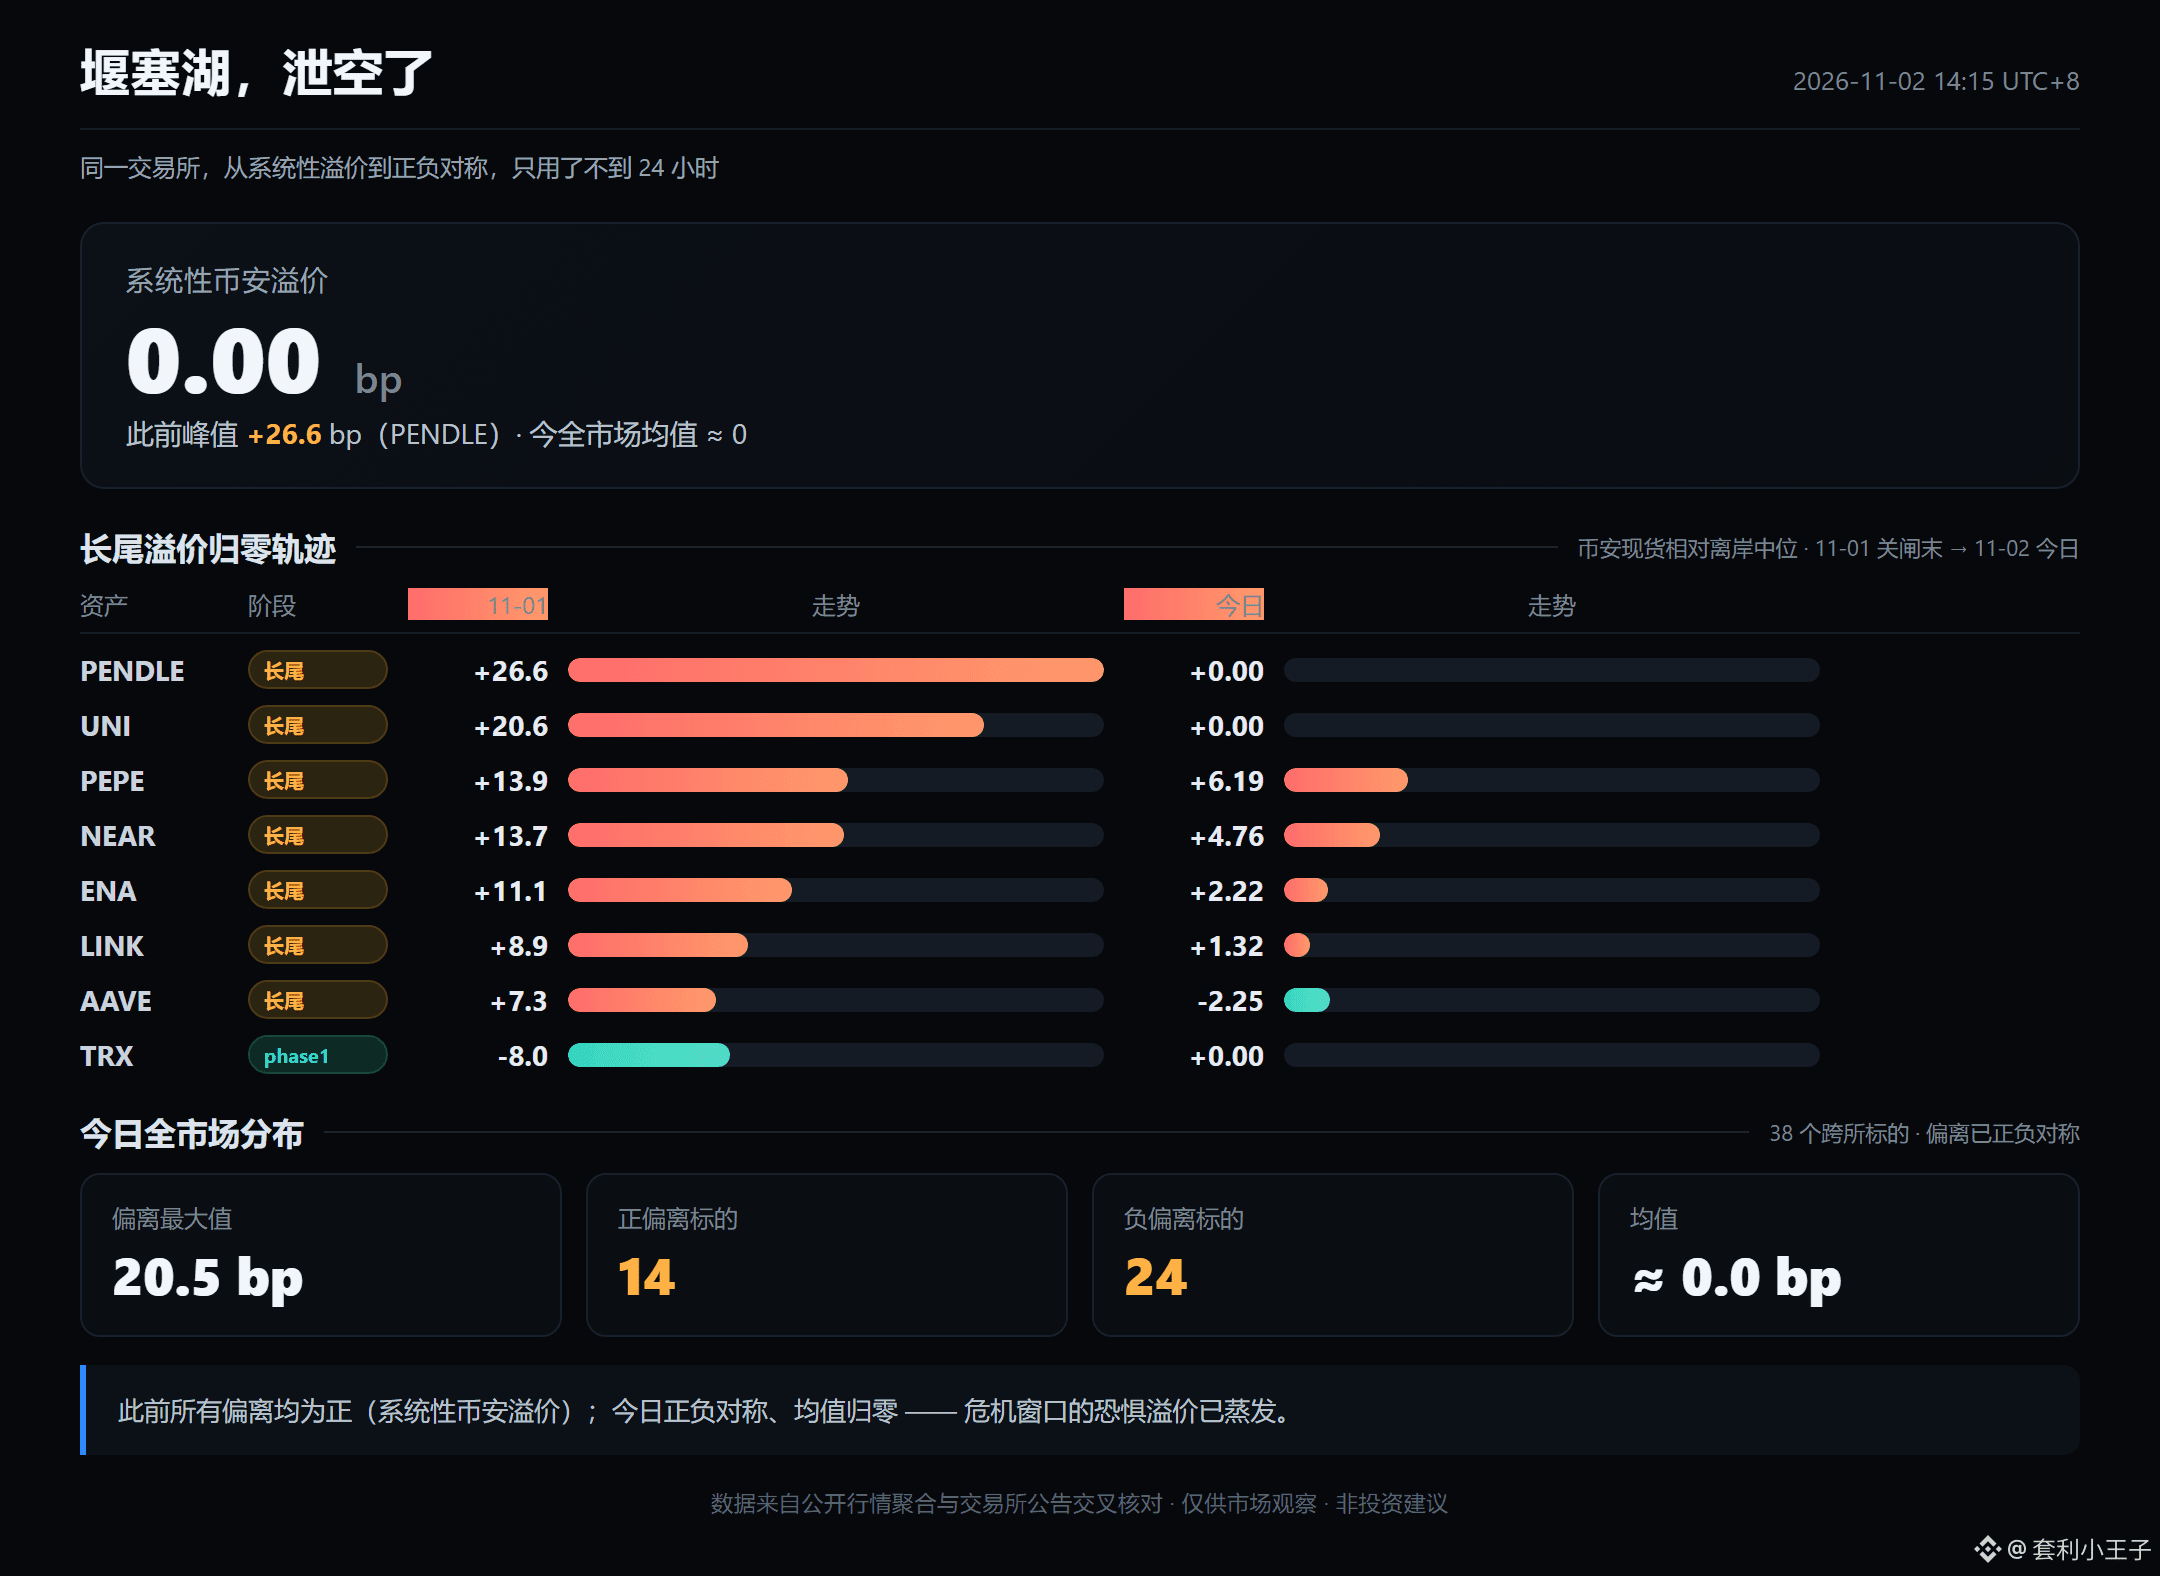
Em 31 de outubro, a carteira quente da Binance foi drenada: 6,3 bilhões. Naquela noite, anotei: os ativos de cauda longa estavam sendo negociados com prêmio na Binance: PENDLE +26,6, UNI +20,6, PEPE +13,9.
Eu disse que era um lago represado — quem não conseguia sacar estava pagando caro pelos ativos de cauda longa; o dia em que a barragem se romper será o dia de devolver esse valor.
Hoje, 2 de novembro, às duas da tarde. Fiz outra consulta: PENDLE 0.00, UNI 0.00, PEPE +6.19, NEAR +4.76.
Entre 38 ativos negociados em várias corretoras, o desvio máximo foi de 20,5 pontos-base: 14 desvios positivos e 24 negativos; a média voltou a zero.
Preste atenção nesta mudança: três dias atrás, todos os desvios eram positivos — isso era medo sistêmico, não um problema de uma moeda específica. Hoje, positivos e negativos estão equilibrados, e a média voltou a zero. O prêmio do medo evaporou.
Estou acompanhando isso há três dias.
Em 31 de outubro, a carteira quente da Binance foi drenada: 6,3 bilhões. Naquela noite, anotei: os ativos de cauda longa estavam sendo negociados com prêmio na Binance: PENDLE +26,6, UNI +20,6, PEPE +13,9.
Eu disse que era um lago represado — quem não conseguia sacar estava pagando caro pelos ativos de cauda longa; o dia em que a barragem se romper será o dia de devolver esse valor.
Hoje, 2 de novembro, às duas da tarde. Fiz outra consulta: PENDLE 0.00, UNI 0.00, PEPE +6.19, NEAR +4.76.
Entre 38 ativos negociados em várias corretoras, o desvio máximo foi de 20,5 pontos-base: 14 desvios positivos e 24 negativos; a média voltou a zero.
Preste atenção nesta mudança: três dias atrás, todos os desvios eram positivos — isso era medo sistêmico, não um problema de uma moeda específica. Hoje, positivos e negativos estão equilibrados, e a média voltou a zero. O prêmio do medo evaporou.
Em 31 de outubro, a carteira quente da Binance foi drenada: 6,3 bilhões. Naquela noite, anotei: os ativos de cauda longa estavam sendo negociados com prêmio na Binance: PENDLE +26,6, UNI +20,6, PEPE +13,9.
Eu disse que era um lago represado — quem não conseguia sacar estava pagando caro pelos ativos de cauda longa; o dia em que a barragem se romper será o dia de devolver esse valor.
Hoje, 2 de novembro, às duas da tarde. Fiz outra consulta: PENDLE 0.00, UNI 0.00, PEPE +6.19, NEAR +4.76.
Entre 38 ativos negociados em várias corretoras, o desvio máximo foi de 20,5 pontos-base: 14 desvios positivos e 24 negativos; a média voltou a zero.
Preste atenção nesta mudança: três dias atrás, todos os desvios eram positivos — isso era medo sistêmico, não um problema de uma moeda específica. Hoje, positivos e negativos estão equilibrados, e a média voltou a zero. O prêmio do medo evaporou.
1.2k
·
--
Ontem, encontrei uma explicação muito elegante: a Binance suspendeu os saques, os ativos não podiam sair, os preços ficaram represados e os spreads entre corretoras se alargaram.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
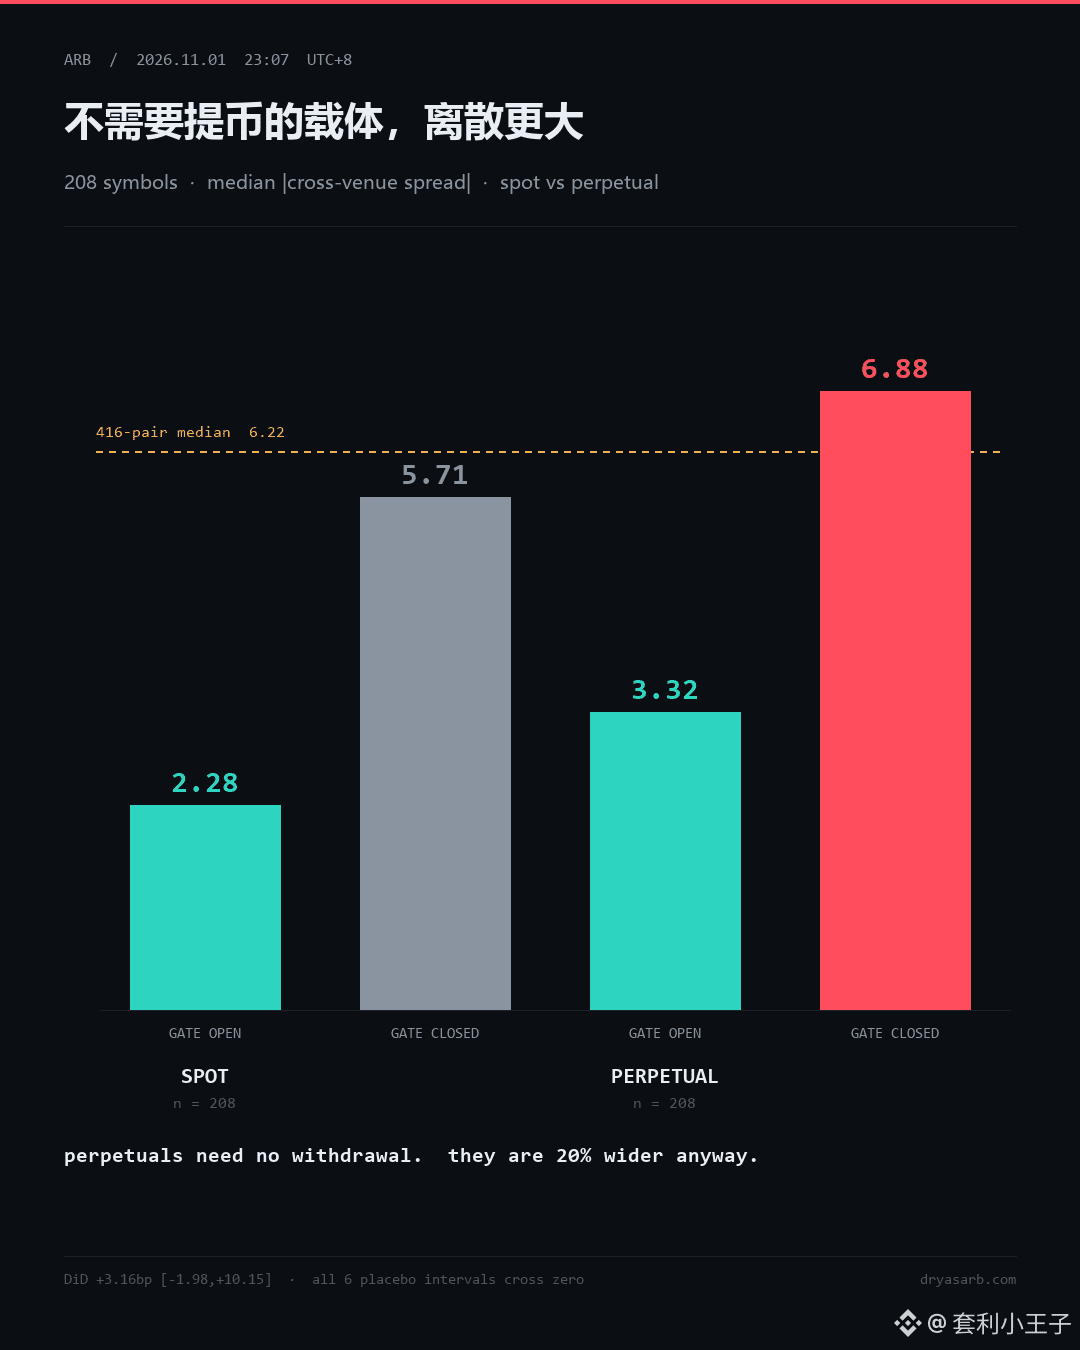
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
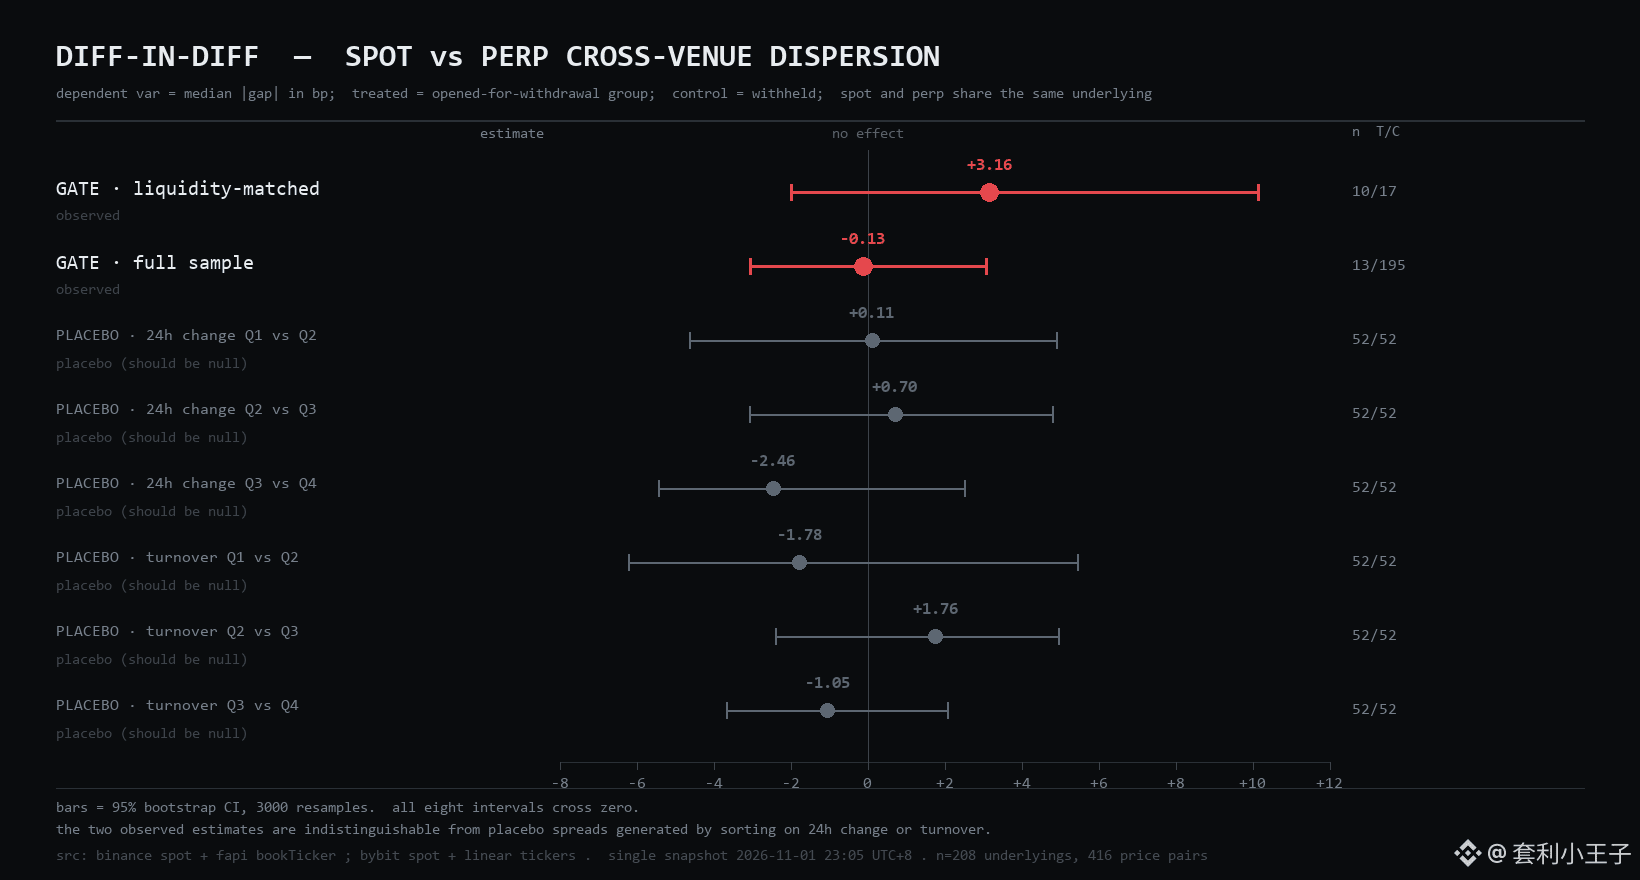
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
Ontem, encontrei uma explicação muito elegante: a Binance suspendeu os saques, os ativos não podiam sair, os preços ficaram represados e os spreads entre corretoras se alargaram.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
229
·
--
A Binance abre hoje às 14h os saques da primeira fase. TRX está na primeira lista.
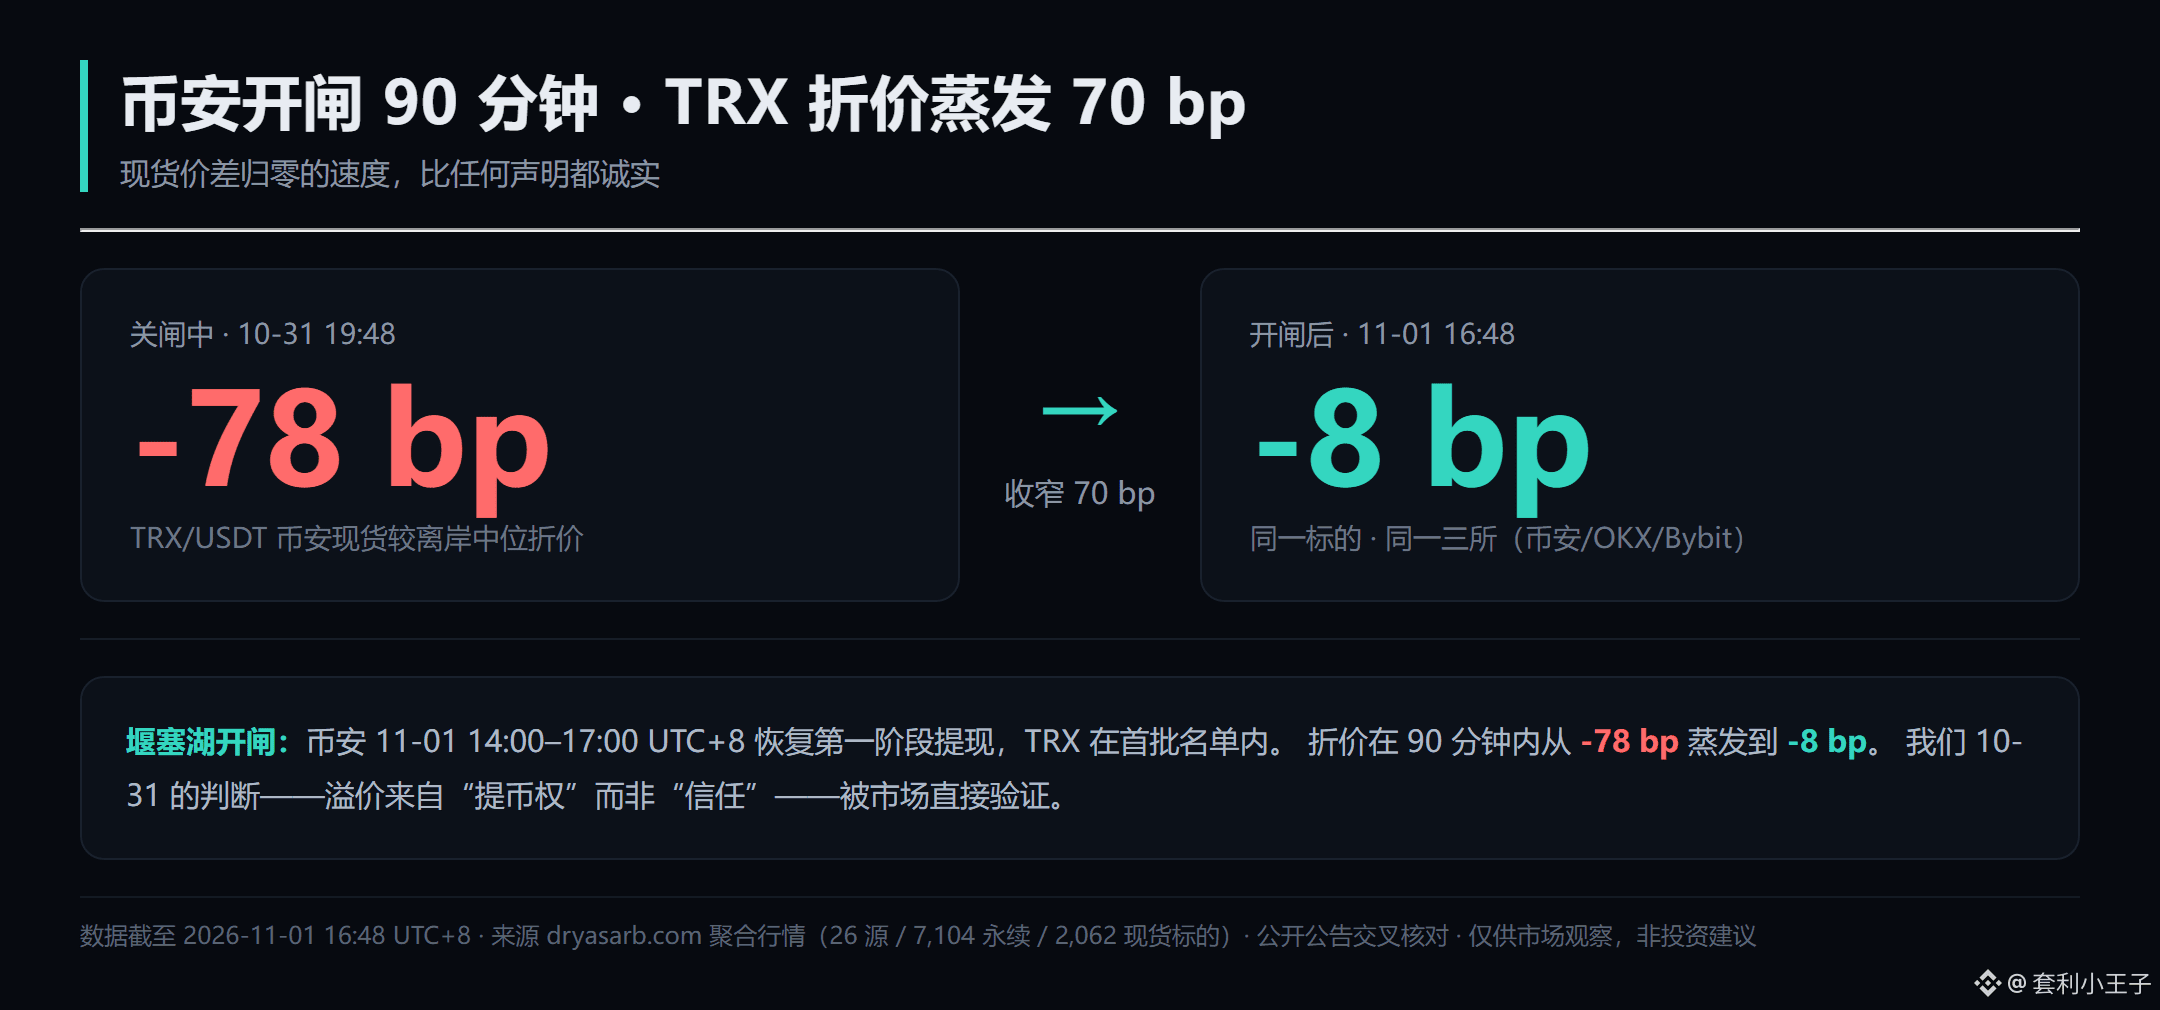
Anotei na noite de 31 de outubro: TRX à vista na Binance, com desconto de 78 pontos-base em relação à OKX e à Bybit.
Hoje à tarde, nas mesmas três corretoras e para o mesmo ativo: desconto de 8 pontos-base.
Em 90 minutos, o desconto diminuiu 70 pontos-base.
Na semana passada, eu disse que isso era um lago represado — quem não conseguia sacar acabou pagando caro pelos ativos de cauda longa; o dia da vazão é o dia de devolver esse valor.
A Binance abre hoje às 14h os saques da primeira fase. TRX está na primeira lista.
Anotei na noite de 31 de outubro: TRX à vista na Binance, com desconto de 78 pontos-base em relação à OKX e à Bybit.
Hoje à tarde, nas mesmas três corretoras e para o mesmo ativo: desconto de 8 pontos-base.
Em 90 minutos, o desconto diminuiu 70 pontos-base.
Na semana passada, eu disse que isso era um lago represado — quem não conseguia sacar acabou pagando caro pelos ativos de cauda longa; o dia da vazão é o dia de devolver esse valor.
Anotei na noite de 31 de outubro: TRX à vista na Binance, com desconto de 78 pontos-base em relação à OKX e à Bybit.
Hoje à tarde, nas mesmas três corretoras e para o mesmo ativo: desconto de 8 pontos-base.
Em 90 minutos, o desconto diminuiu 70 pontos-base.
Na semana passada, eu disse que isso era um lago represado — quem não conseguia sacar acabou pagando caro pelos ativos de cauda longa; o dia da vazão é o dia de devolver esse valor.
0xDryas
·
--
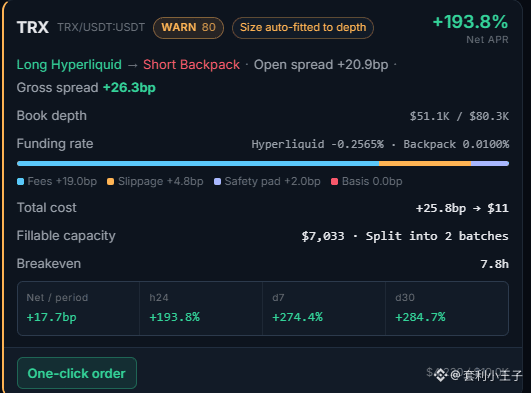
Uma moeda, 14 exchanges, 13 pagando aos vendidos.
TRX caiu 6% em 24 horas, enquanto o BTC caiu 3%. Consultei as taxas dos perpétuos nas 14 exchanges: OKX −248%, Lighter −205%, Binance −117%, Hyperliquid −295%… Só uma estava positiva: +11%.
Mas não é isso que realmente merece atenção.
É o único ativo hoje com o mercado à vista negociando com desconto de 78 pb em uma exchange e o mercado de perpétuos inteiro unanimemente pessimista.
O desconto no mercado à vista indica que alguém está com pressa para converter em USDT e sair; a taxa negativa dos perpétuos indica que ninguém se atreve a ficar comprado. É quando as duas coisas acontecem ao mesmo tempo que se tem a história completa. Se você observar apenas uma delas, vai achar que é arbitragem.
TRX caiu 6% em 24 horas, enquanto o BTC caiu 3%. Consultei as taxas dos perpétuos nas 14 exchanges: OKX −248%, Lighter −205%, Binance −117%, Hyperliquid −295%… Só uma estava positiva: +11%.
Mas não é isso que realmente merece atenção.
É o único ativo hoje com o mercado à vista negociando com desconto de 78 pb em uma exchange e o mercado de perpétuos inteiro unanimemente pessimista.
O desconto no mercado à vista indica que alguém está com pressa para converter em USDT e sair; a taxa negativa dos perpétuos indica que ninguém se atreve a ficar comprado. É quando as duas coisas acontecem ao mesmo tempo que se tem a história completa. Se você observar apenas uma delas, vai achar que é arbitragem.
1
1
196
·
--
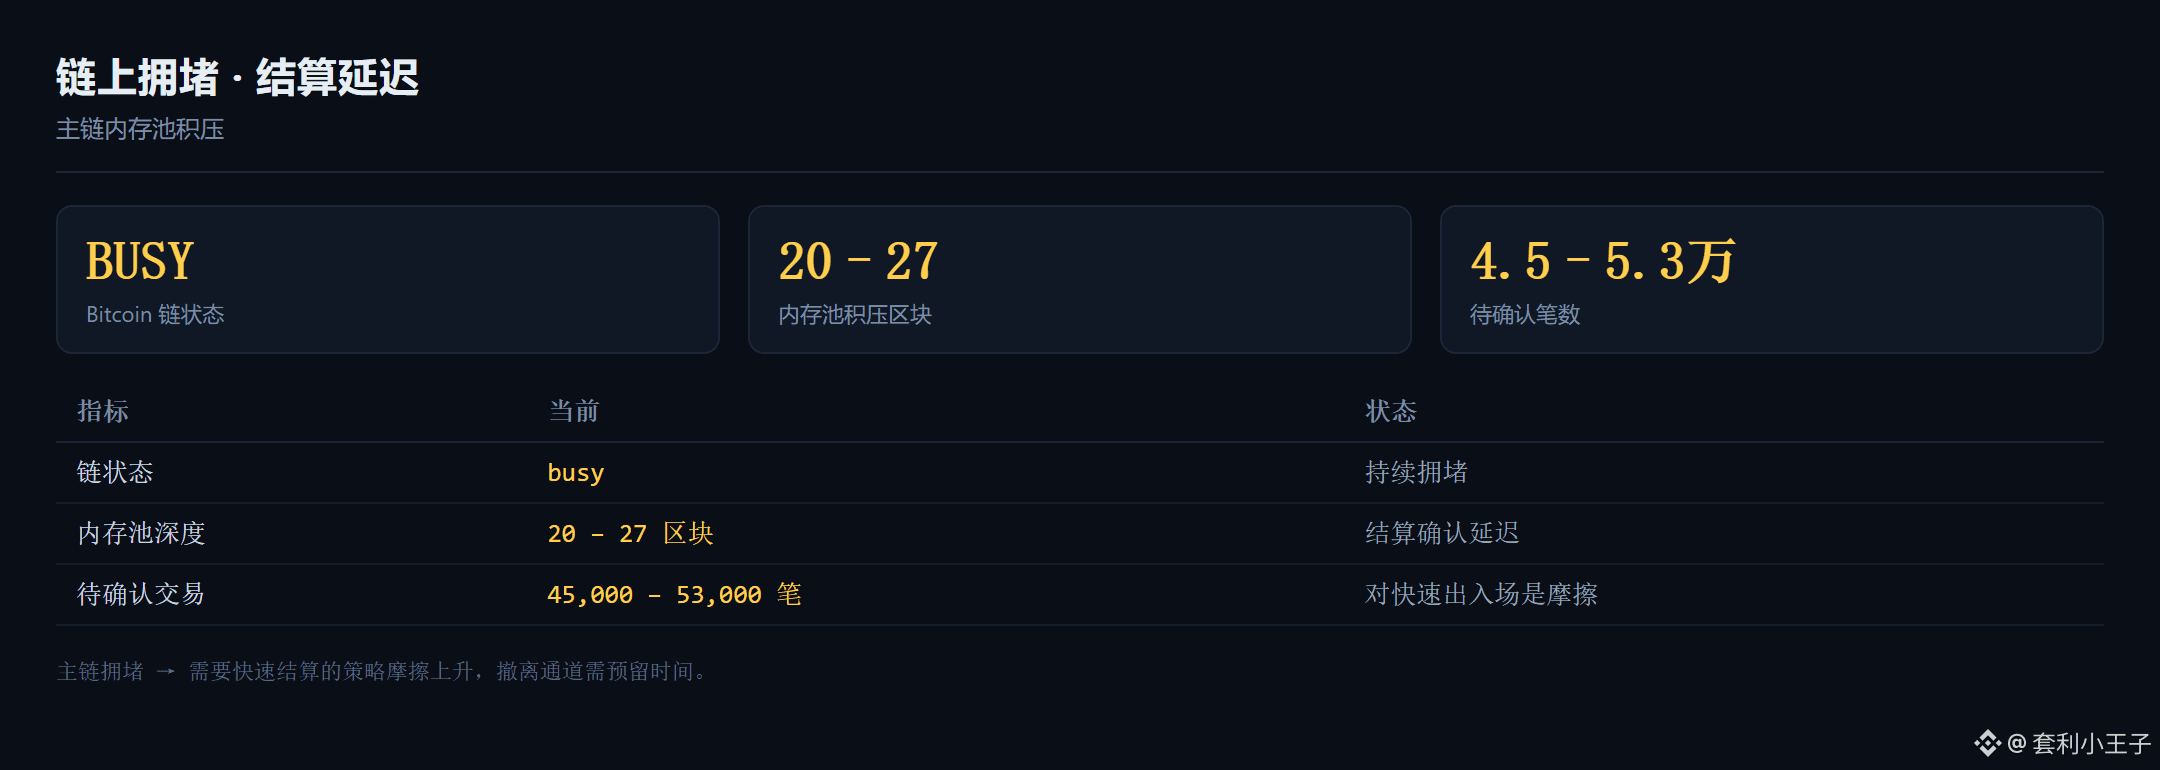
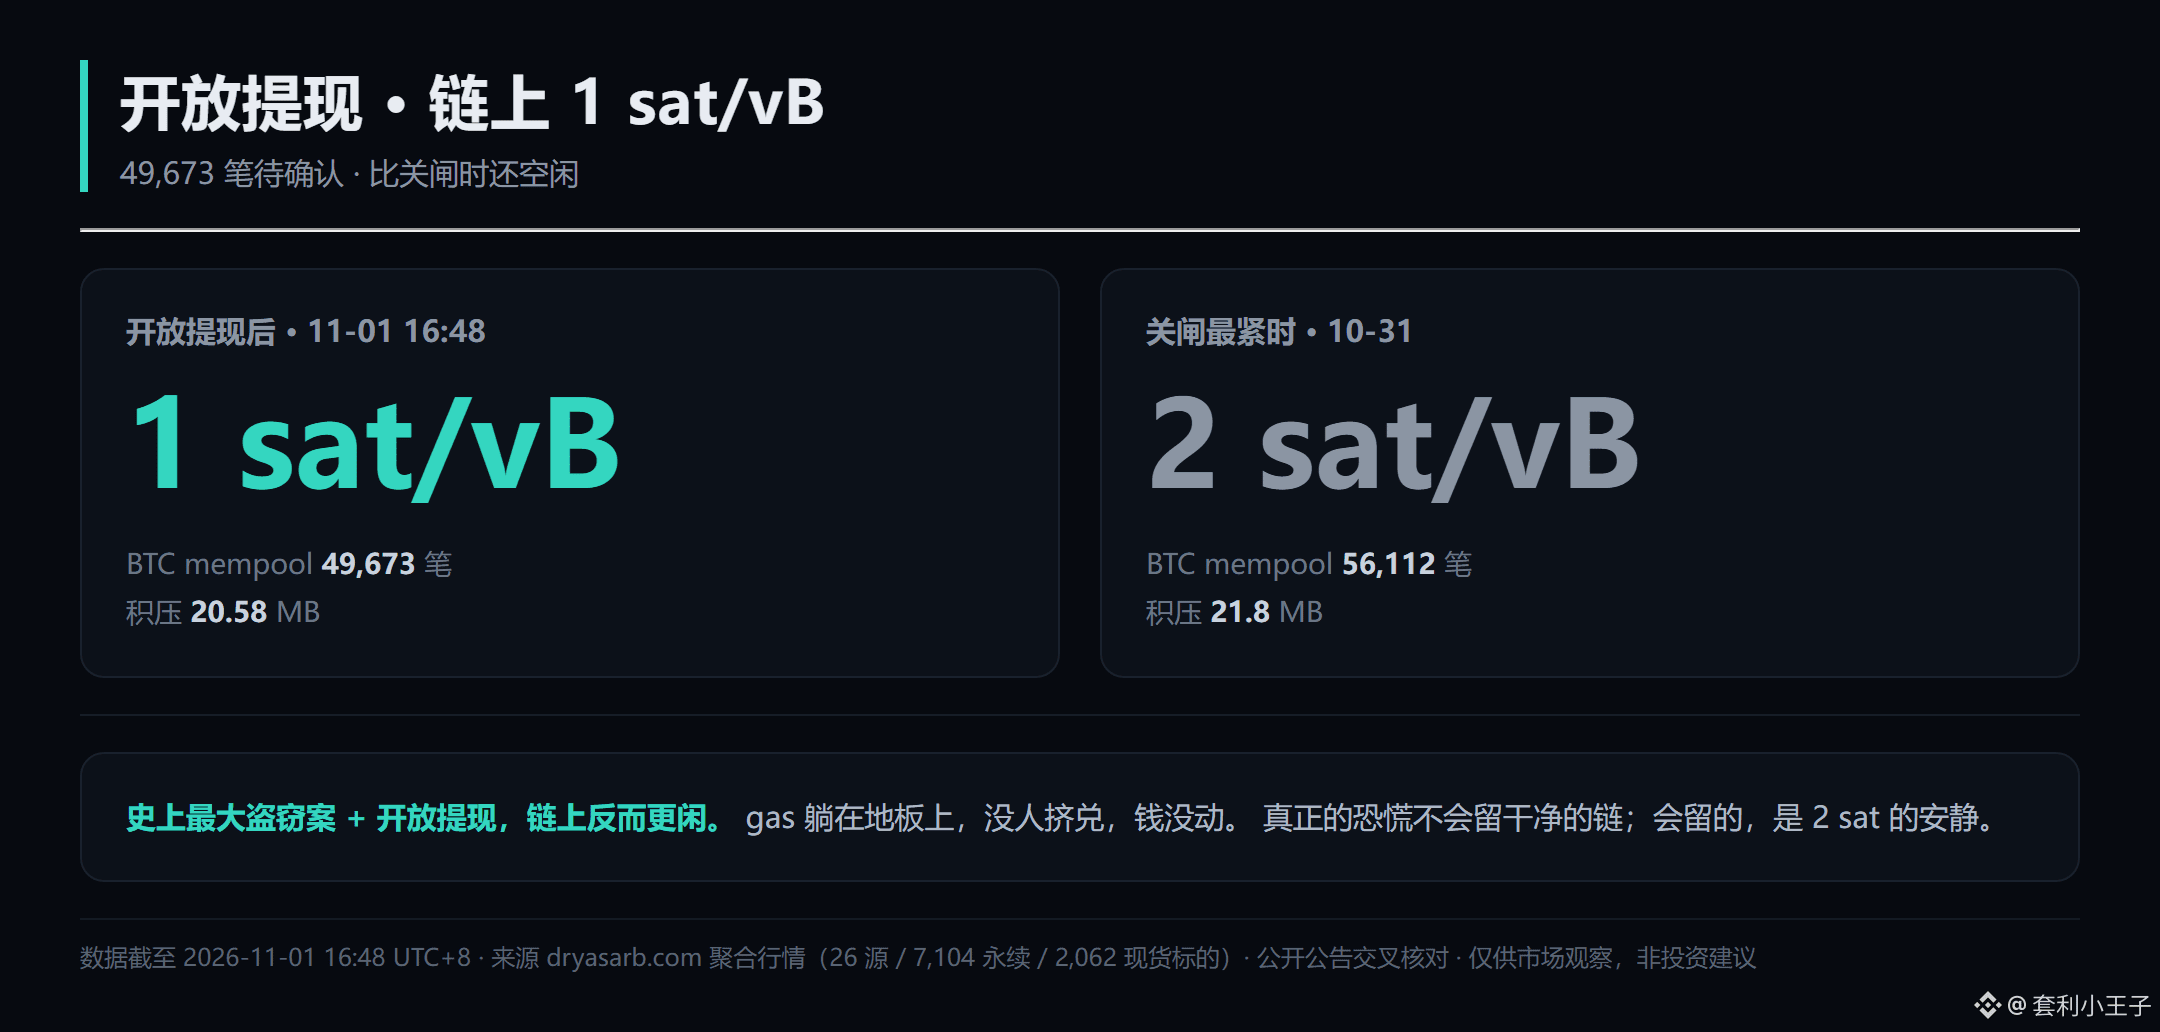
Primeiro dia de saques liberados: a menor taxa on-chain do Bitcoin, 1 sat.
49 mil transações na fila, com 20 megabytes acumulados.
Mais tranquilo do que no dia mais congestionado durante o bloqueio dos saques — naquele dia, eram 56 mil transações e 2 sats.
O maior roubo de uma corretora da história, junto com a retomada dos saques, e as taxas no chão.
Como é uma verdadeira corrida aos saques? Em 2019 e 2022, em todo pânico, o mempool transbordava primeiro, e as taxas disparavam. Desta vez, não.
Porque quem não consegue sacar suas moedas não está sacando — não consegue. 18.270 BTC estão simplesmente parados ali.
Primeiro dia de saques liberados: a menor taxa on-chain do Bitcoin, 1 sat.
49 mil transações na fila, com 20 megabytes acumulados.
Mais tranquilo do que no dia mais congestionado durante o bloqueio dos saques — naquele dia, eram 56 mil transações e 2 sats.
O maior roubo de uma corretora da história, junto com a retomada dos saques, e as taxas no chão.
Como é uma verdadeira corrida aos saques? Em 2019 e 2022, em todo pânico, o mempool transbordava primeiro, e as taxas disparavam. Desta vez, não.
Porque quem não consegue sacar suas moedas não está sacando — não consegue. 18.270 BTC estão simplesmente parados ali.
49 mil transações na fila, com 20 megabytes acumulados.
Mais tranquilo do que no dia mais congestionado durante o bloqueio dos saques — naquele dia, eram 56 mil transações e 2 sats.
O maior roubo de uma corretora da história, junto com a retomada dos saques, e as taxas no chão.
Como é uma verdadeira corrida aos saques? Em 2019 e 2022, em todo pânico, o mempool transbordava primeiro, e as taxas disparavam. Desta vez, não.
Porque quem não consegue sacar suas moedas não está sacando — não consegue. 18.270 BTC estão simplesmente parados ali.
322
·
--
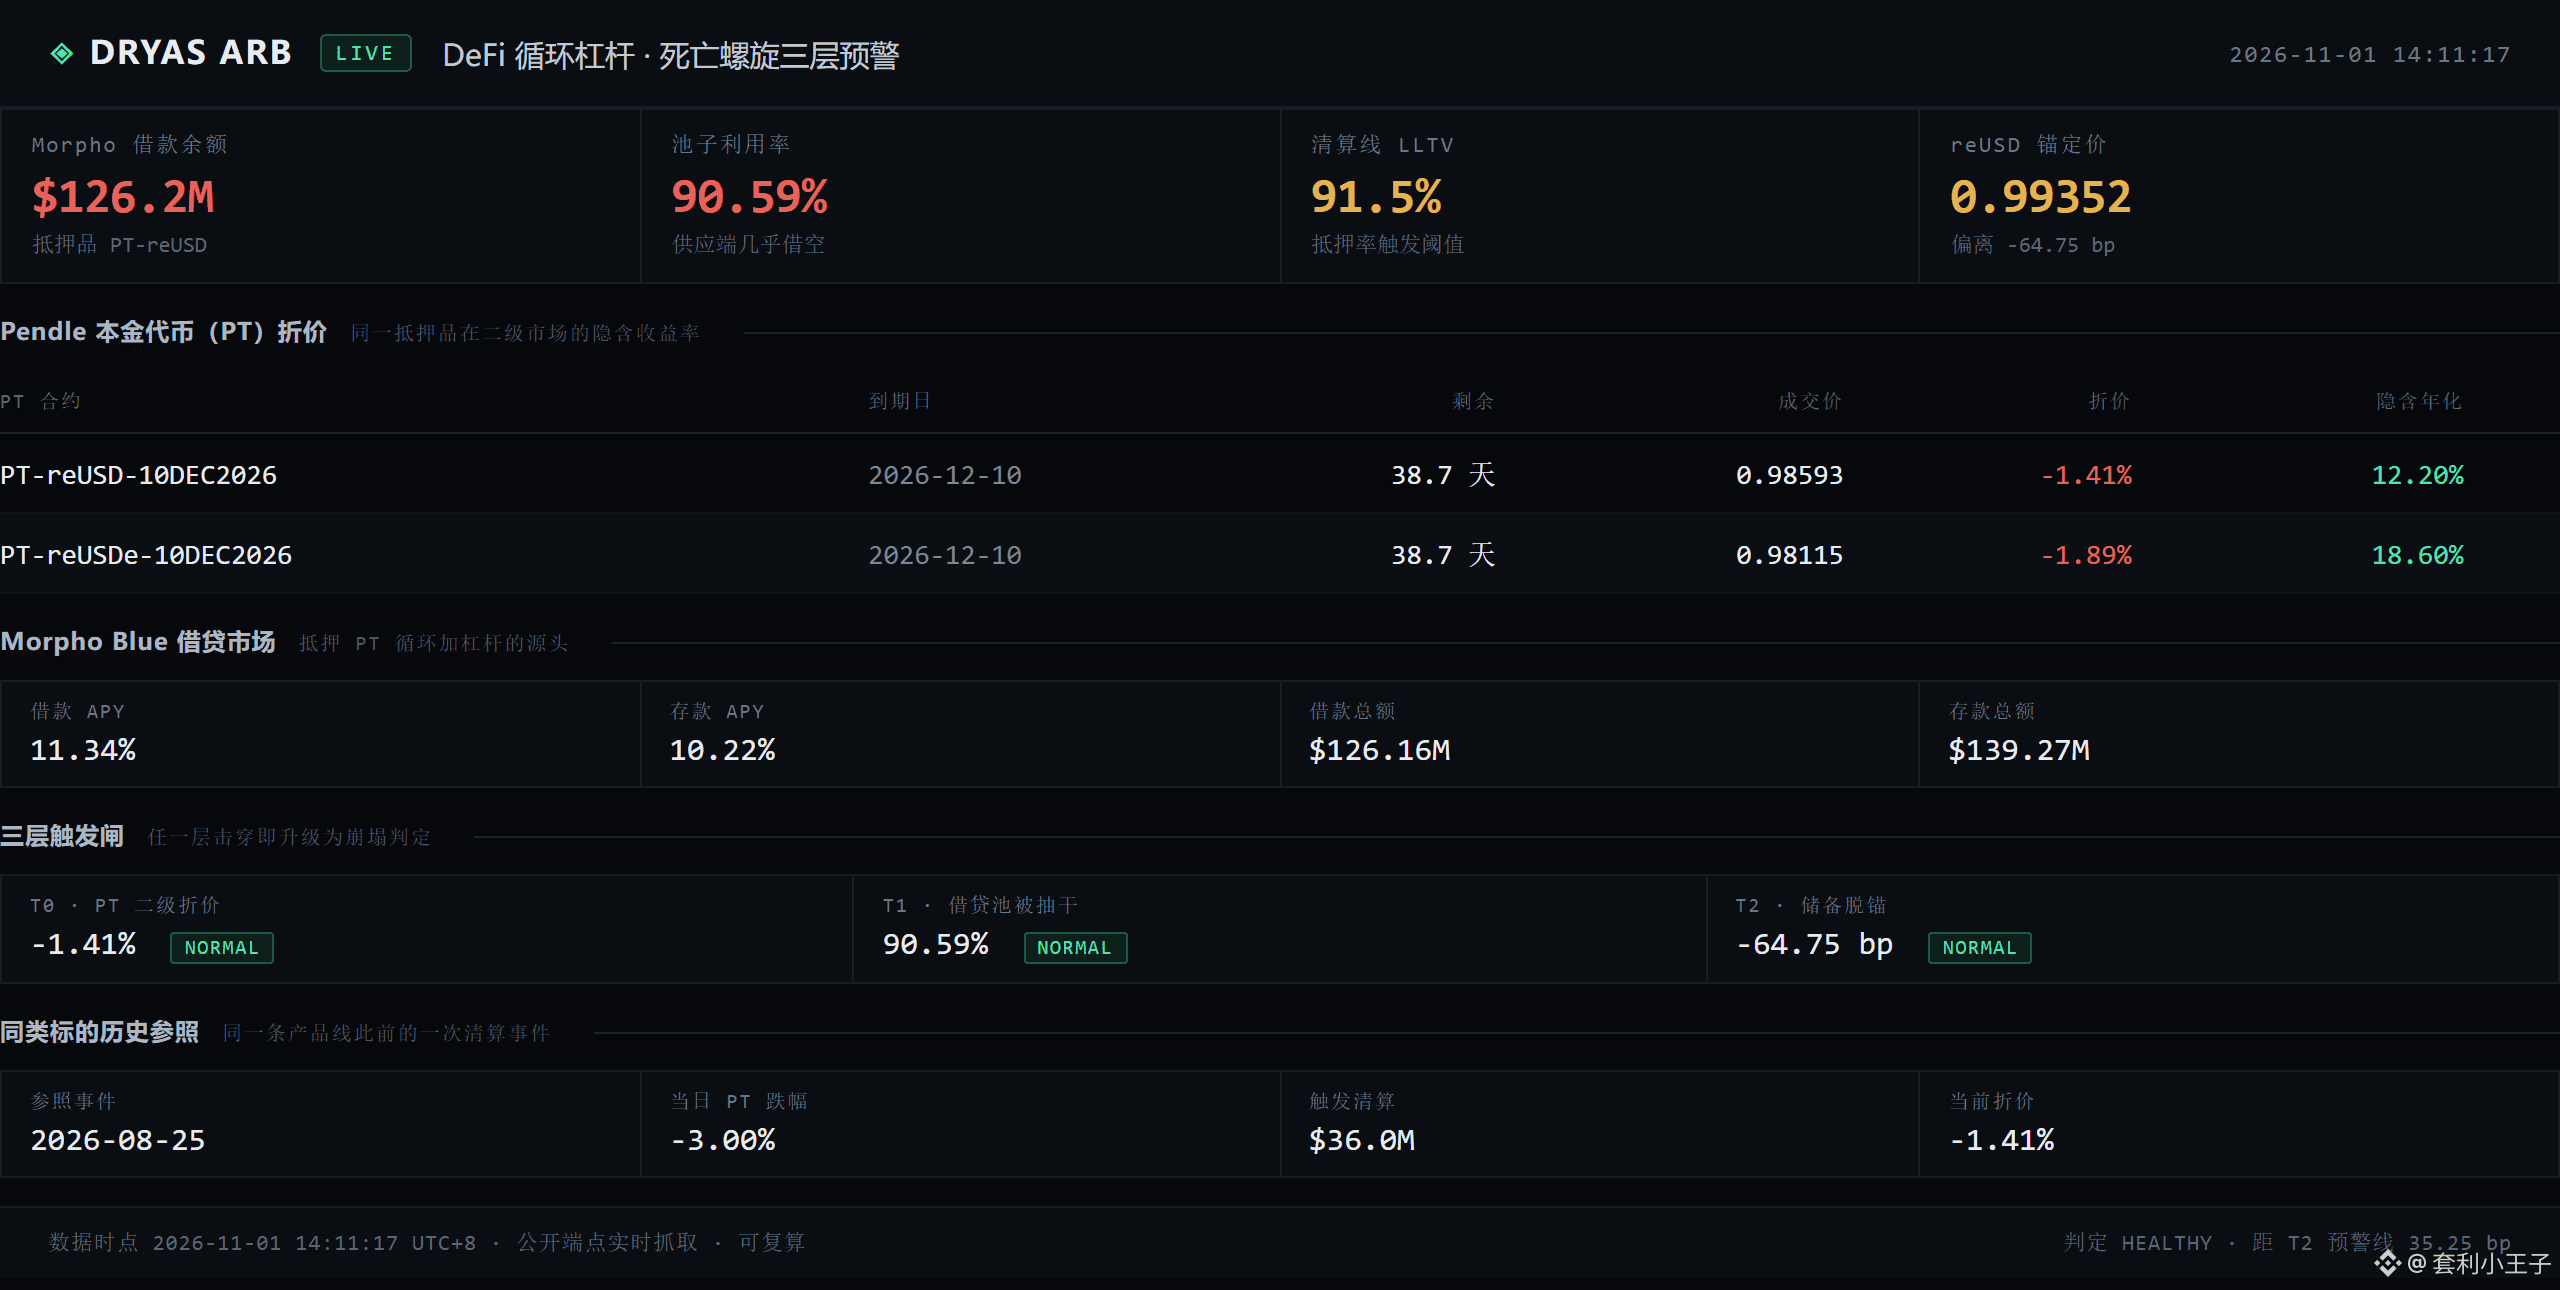
Um pool de empréstimos, com 126 milhões de dólares emprestados, equivalentes a 90,59% do total.
Os 9,41% restantes são toda a margem de segurança. O limite de liquidação está em 91,5%.
A garantia é um token de principal que vence em 38,7 dias. Agora, está sendo negociado no mercado secundário com um desconto de 1,41%, o que implica um rendimento anualizado de 12,20%.
Isto não é uma projeção de modelo. Em 25 de agosto deste ano, um produto da mesma categoria caiu 3% em um único dia, desencadeando liquidações de 36 milhões de dólares.
Entre 1,41% e 3%, há uma diferença de 1,59 ponto percentual.
Estou de olho nos três níveis de proteção, e todos estão verdes agora. Verde não significa seguro; só significa que ainda não chegou a hora.
Um pool de empréstimos, com 126 milhões de dólares emprestados, equivalentes a 90,59% do total.
Os 9,41% restantes são toda a margem de segurança. O limite de liquidação está em 91,5%.
A garantia é um token de principal que vence em 38,7 dias. Agora, está sendo negociado no mercado secundário com um desconto de 1,41%, o que implica um rendimento anualizado de 12,20%.
Isto não é uma projeção de modelo. Em 25 de agosto deste ano, um produto da mesma categoria caiu 3% em um único dia, desencadeando liquidações de 36 milhões de dólares.
Entre 1,41% e 3%, há uma diferença de 1,59 ponto percentual.
Estou de olho nos três níveis de proteção, e todos estão verdes agora. Verde não significa seguro; só significa que ainda não chegou a hora.
Os 9,41% restantes são toda a margem de segurança. O limite de liquidação está em 91,5%.
A garantia é um token de principal que vence em 38,7 dias. Agora, está sendo negociado no mercado secundário com um desconto de 1,41%, o que implica um rendimento anualizado de 12,20%.
Isto não é uma projeção de modelo. Em 25 de agosto deste ano, um produto da mesma categoria caiu 3% em um único dia, desencadeando liquidações de 36 milhões de dólares.
Entre 1,41% e 3%, há uma diferença de 1,59 ponto percentual.
Estou de olho nos três níveis de proteção, e todos estão verdes agora. Verde não significa seguro; só significa que ainda não chegou a hora.
606
·
--
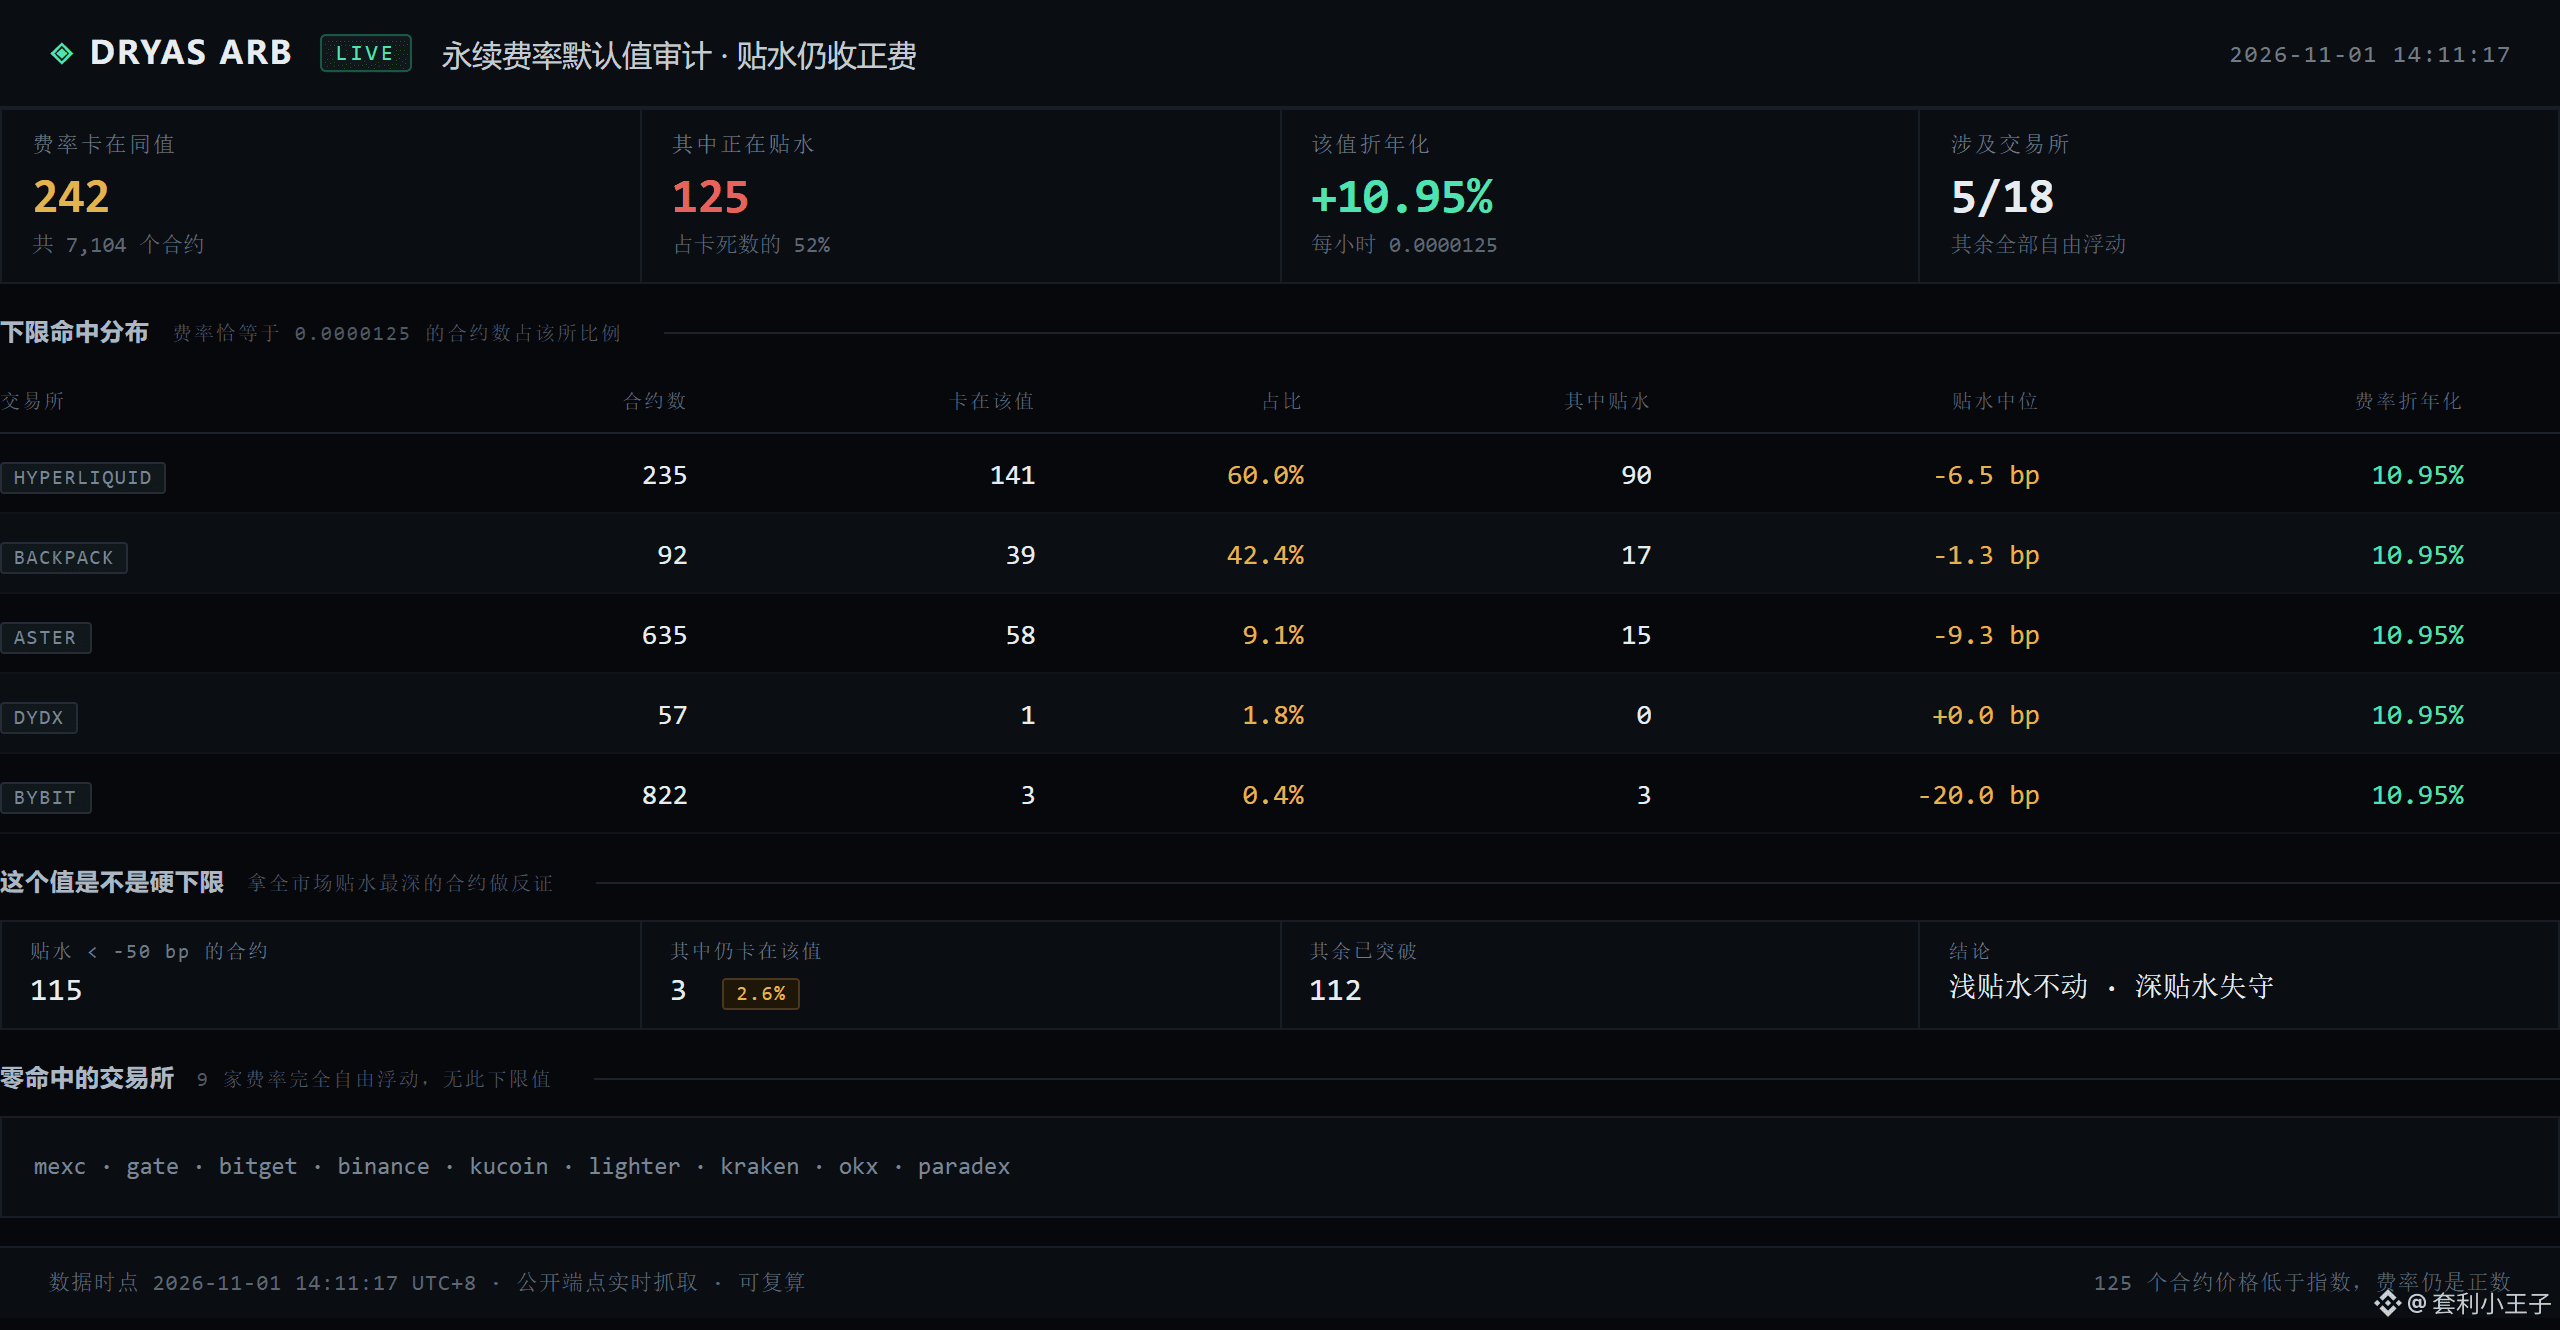
As taxas de financiamento de 242 contratos perpétuos são exatamente iguais até a quinta casa decimal: 0.0000125.
Não é coincidência. Anualizado, isso dá +10,95%; a cada hora, nem mais nem menos.
O que realmente merece atenção é que, entre esses 242, há 125 sendo negociados com desconto — o preço do contrato perpétuo está abaixo do índice correspondente.
Em teoria, deveriam pagar uma taxa de financiamento negativa, mas ainda assim oferecem um valor positivo.
Então, isso é dinheiro de graça? Para refutar essa ideia, analisei os 115 contratos com maior desconto em todo o mercado: apenas 3 continuavam presos a esse valor; os outros 112 romperam esse nível.
Portanto, não é um piso rígido, mas uma zona morta — a taxa não se ajusta quando o desconto é pequeno, mas deixa de se manter quando ele se aprofunda.
As taxas de financiamento de 242 contratos perpétuos são exatamente iguais até a quinta casa decimal: 0.0000125.
Não é coincidência. Anualizado, isso dá +10,95%; a cada hora, nem mais nem menos.
O que realmente merece atenção é que, entre esses 242, há 125 sendo negociados com desconto — o preço do contrato perpétuo está abaixo do índice correspondente.
Em teoria, deveriam pagar uma taxa de financiamento negativa, mas ainda assim oferecem um valor positivo.
Então, isso é dinheiro de graça? Para refutar essa ideia, analisei os 115 contratos com maior desconto em todo o mercado: apenas 3 continuavam presos a esse valor; os outros 112 romperam esse nível.
Portanto, não é um piso rígido, mas uma zona morta — a taxa não se ajusta quando o desconto é pequeno, mas deixa de se manter quando ele se aprofunda.
Não é coincidência. Anualizado, isso dá +10,95%; a cada hora, nem mais nem menos.
O que realmente merece atenção é que, entre esses 242, há 125 sendo negociados com desconto — o preço do contrato perpétuo está abaixo do índice correspondente.
Em teoria, deveriam pagar uma taxa de financiamento negativa, mas ainda assim oferecem um valor positivo.
Então, isso é dinheiro de graça? Para refutar essa ideia, analisei os 115 contratos com maior desconto em todo o mercado: apenas 3 continuavam presos a esse valor; os outros 112 romperam esse nível.
Portanto, não é um piso rígido, mas uma zona morta — a taxa não se ajusta quando o desconto é pequeno, mas deixa de se manter quando ele se aprofunda.
75
·
--
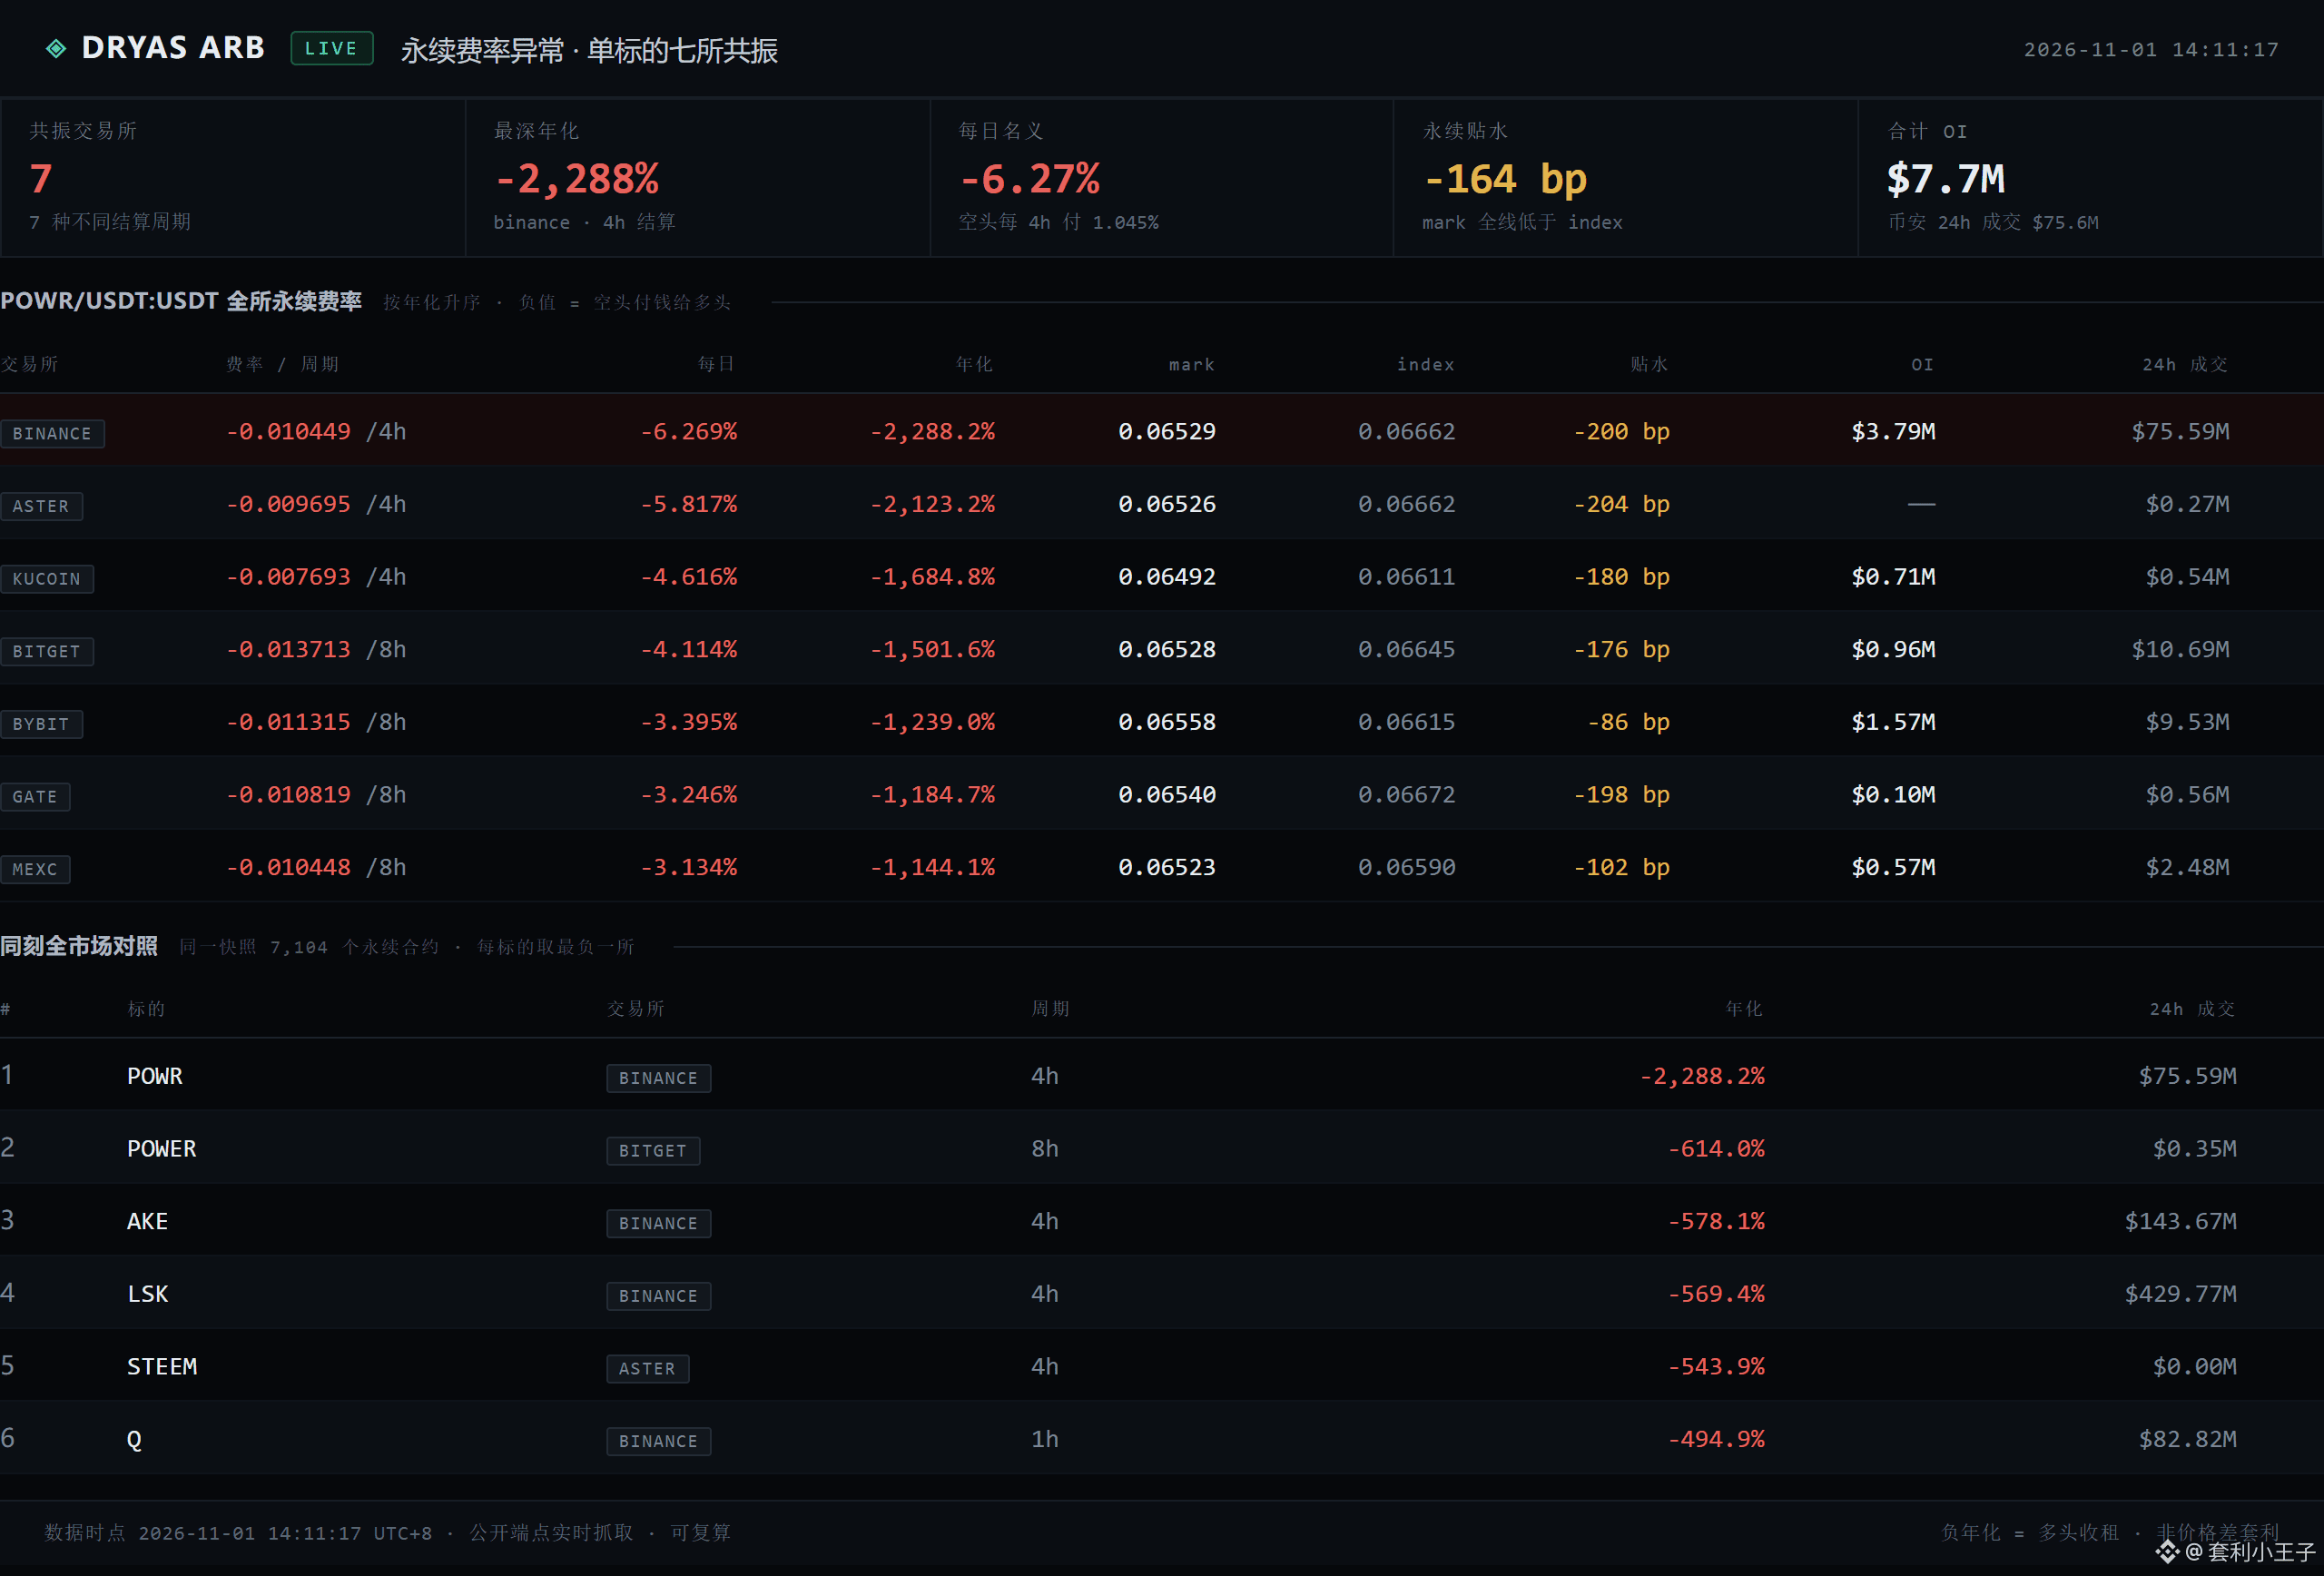
7 exchanges, 7 períodos de liquidação diferentes, 7 taxas anualizadas negativas de quatro dígitos. A mesma moeda.
A mais extrema é de −2,288%. Isso equivale a −6.27% por dia, com liquidação a cada 4 horas: 1.045% por vez.
Ou seja: quem ficar comprado nesse contrato recebe dos vendedores 1.045% em dinheiro a cada 4 horas.
Mais anormal ainda é a segunda camada — em todas essas 7 exchanges, o preço dos perpétuos está abaixo da cotação do próprio índice, em média 164 pontos-base. Os vendedores pressionam o preço para baixo do índice e ainda pagam por isso.
Entre os 7,104 contratos perpétuos do mercado inteiro, o segundo colocado tem apenas um terço desse valor. Há uma diferença de 1,674 pontos percentuais entre o primeiro e o segundo lugar.
Eu não entraria nessa posição. Ela vai desaparecer em poucas horas, e a forma como isso costuma acontecer é bastante feia.
7 exchanges, 7 períodos de liquidação diferentes, 7 taxas anualizadas negativas de quatro dígitos. A mesma moeda.
A mais extrema é de −2,288%. Isso equivale a −6.27% por dia, com liquidação a cada 4 horas: 1.045% por vez.
Ou seja: quem ficar comprado nesse contrato recebe dos vendedores 1.045% em dinheiro a cada 4 horas.
Mais anormal ainda é a segunda camada — em todas essas 7 exchanges, o preço dos perpétuos está abaixo da cotação do próprio índice, em média 164 pontos-base. Os vendedores pressionam o preço para baixo do índice e ainda pagam por isso.
Entre os 7,104 contratos perpétuos do mercado inteiro, o segundo colocado tem apenas um terço desse valor. Há uma diferença de 1,674 pontos percentuais entre o primeiro e o segundo lugar.
Eu não entraria nessa posição. Ela vai desaparecer em poucas horas, e a forma como isso costuma acontecer é bastante feia.
A mais extrema é de −2,288%. Isso equivale a −6.27% por dia, com liquidação a cada 4 horas: 1.045% por vez.
Ou seja: quem ficar comprado nesse contrato recebe dos vendedores 1.045% em dinheiro a cada 4 horas.
Mais anormal ainda é a segunda camada — em todas essas 7 exchanges, o preço dos perpétuos está abaixo da cotação do próprio índice, em média 164 pontos-base. Os vendedores pressionam o preço para baixo do índice e ainda pagam por isso.
Entre os 7,104 contratos perpétuos do mercado inteiro, o segundo colocado tem apenas um terço desse valor. Há uma diferença de 1,674 pontos percentuais entre o primeiro e o segundo lugar.
Eu não entraria nessa posição. Ela vai desaparecer em poucas horas, e a forma como isso costuma acontecer é bastante feia.
282
·
--
Uma moeda, 14 exchanges, 13 pagando aos vendidos.
TRX caiu 6% em 24 horas, enquanto o BTC caiu 3%. Consultei as taxas dos perpétuos nas 14 exchanges: OKX −248%, Lighter −205%, Binance −117%, Hyperliquid −295%… Só uma estava positiva: +11%.
Mas não é isso que realmente merece atenção.
É o único ativo hoje com o mercado à vista negociando com desconto de 78 pb em uma exchange e o mercado de perpétuos inteiro unanimemente pessimista.
O desconto no mercado à vista indica que alguém está com pressa para converter em USDT e sair; a taxa negativa dos perpétuos indica que ninguém se atreve a ficar comprado. É quando as duas coisas acontecem ao mesmo tempo que se tem a história completa. Se você observar apenas uma delas, vai achar que é arbitragem.
Uma moeda, 14 exchanges, 13 pagando aos vendidos.
TRX caiu 6% em 24 horas, enquanto o BTC caiu 3%. Consultei as taxas dos perpétuos nas 14 exchanges: OKX −248%, Lighter −205%, Binance −117%, Hyperliquid −295%… Só uma estava positiva: +11%.
Mas não é isso que realmente merece atenção.
É o único ativo hoje com o mercado à vista negociando com desconto de 78 pb em uma exchange e o mercado de perpétuos inteiro unanimemente pessimista.
O desconto no mercado à vista indica que alguém está com pressa para converter em USDT e sair; a taxa negativa dos perpétuos indica que ninguém se atreve a ficar comprado. É quando as duas coisas acontecem ao mesmo tempo que se tem a história completa. Se você observar apenas uma delas, vai achar que é arbitragem.
TRX caiu 6% em 24 horas, enquanto o BTC caiu 3%. Consultei as taxas dos perpétuos nas 14 exchanges: OKX −248%, Lighter −205%, Binance −117%, Hyperliquid −295%… Só uma estava positiva: +11%.
Mas não é isso que realmente merece atenção.
É o único ativo hoje com o mercado à vista negociando com desconto de 78 pb em uma exchange e o mercado de perpétuos inteiro unanimemente pessimista.
O desconto no mercado à vista indica que alguém está com pressa para converter em USDT e sair; a taxa negativa dos perpétuos indica que ninguém se atreve a ficar comprado. É quando as duas coisas acontecem ao mesmo tempo que se tem a história completa. Se você observar apenas uma delas, vai achar que é arbitragem.
1
1
1.3k
·
--
Hoje, entre os 7,105 contratos perpétuos do mercado, apenas 166 estão presos nessa taxa de 0.0000125.
Todos estão em duas corretoras: uma tem 35 nessa situação entre 92 contratos; a outra, 131 entre 235. Nas 15 corretoras restantes, nenhum.
0.0000125 por hora equivale a 10.95% ao ano.
Coincidentemente, esse é exatamente o limite mínimo da taxa — o valor mínimo permitido.
Então, quando o perpétuo de um ativo está sendo negociado com desconto, os vendedores a descoberto estão todos amontoados e, em tese, a taxa deveria ser negativa, ainda assim ele paga 0.0000125.
O mercado não dá dinheiro de graça, mas as regras da corretora dão.
Essa oportunidade não serve para posições grandes: a capacidade é limitada e as contrapartes são pequenas. Mas é um fluxo de caixa real, não uma ilusão estatística.
Hoje, entre os 7,105 contratos perpétuos do mercado, apenas 166 estão presos nessa taxa de 0.0000125.
Todos estão em duas corretoras: uma tem 35 nessa situação entre 92 contratos; a outra, 131 entre 235. Nas 15 corretoras restantes, nenhum.
0.0000125 por hora equivale a 10.95% ao ano.
Coincidentemente, esse é exatamente o limite mínimo da taxa — o valor mínimo permitido.
Então, quando o perpétuo de um ativo está sendo negociado com desconto, os vendedores a descoberto estão todos amontoados e, em tese, a taxa deveria ser negativa, ainda assim ele paga 0.0000125.
O mercado não dá dinheiro de graça, mas as regras da corretora dão.
Essa oportunidade não serve para posições grandes: a capacidade é limitada e as contrapartes são pequenas. Mas é um fluxo de caixa real, não uma ilusão estatística.
Todos estão em duas corretoras: uma tem 35 nessa situação entre 92 contratos; a outra, 131 entre 235. Nas 15 corretoras restantes, nenhum.
0.0000125 por hora equivale a 10.95% ao ano.
Coincidentemente, esse é exatamente o limite mínimo da taxa — o valor mínimo permitido.
Então, quando o perpétuo de um ativo está sendo negociado com desconto, os vendedores a descoberto estão todos amontoados e, em tese, a taxa deveria ser negativa, ainda assim ele paga 0.0000125.
O mercado não dá dinheiro de graça, mas as regras da corretora dão.
Essa oportunidade não serve para posições grandes: a capacidade é limitada e as contrapartes são pequenas. Mas é um fluxo de caixa real, não uma ilusão estatística.
27
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
USMidterms-WhatAreMarketsExpecting?
2,001 visualizações
87 a discutir
UBS: Crescentes expectativas de uma “onda azul” democrata aprofundam aversão ao risco nos mercados
Binance News
·0 gostos
·504 visualizações
USOctoberNFP-AreRateCutsStillPossible
194,628 visualizações
1,456 a discutir
AMDBeatsExpectations-AINarrativeContinues
369 visualizações
45 a discutir