Ontem, encontrei uma explicação muito elegante: a Binance suspendeu os saques, os ativos não podiam sair, os preços ficaram represados e os spreads entre corretoras se alargaram.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
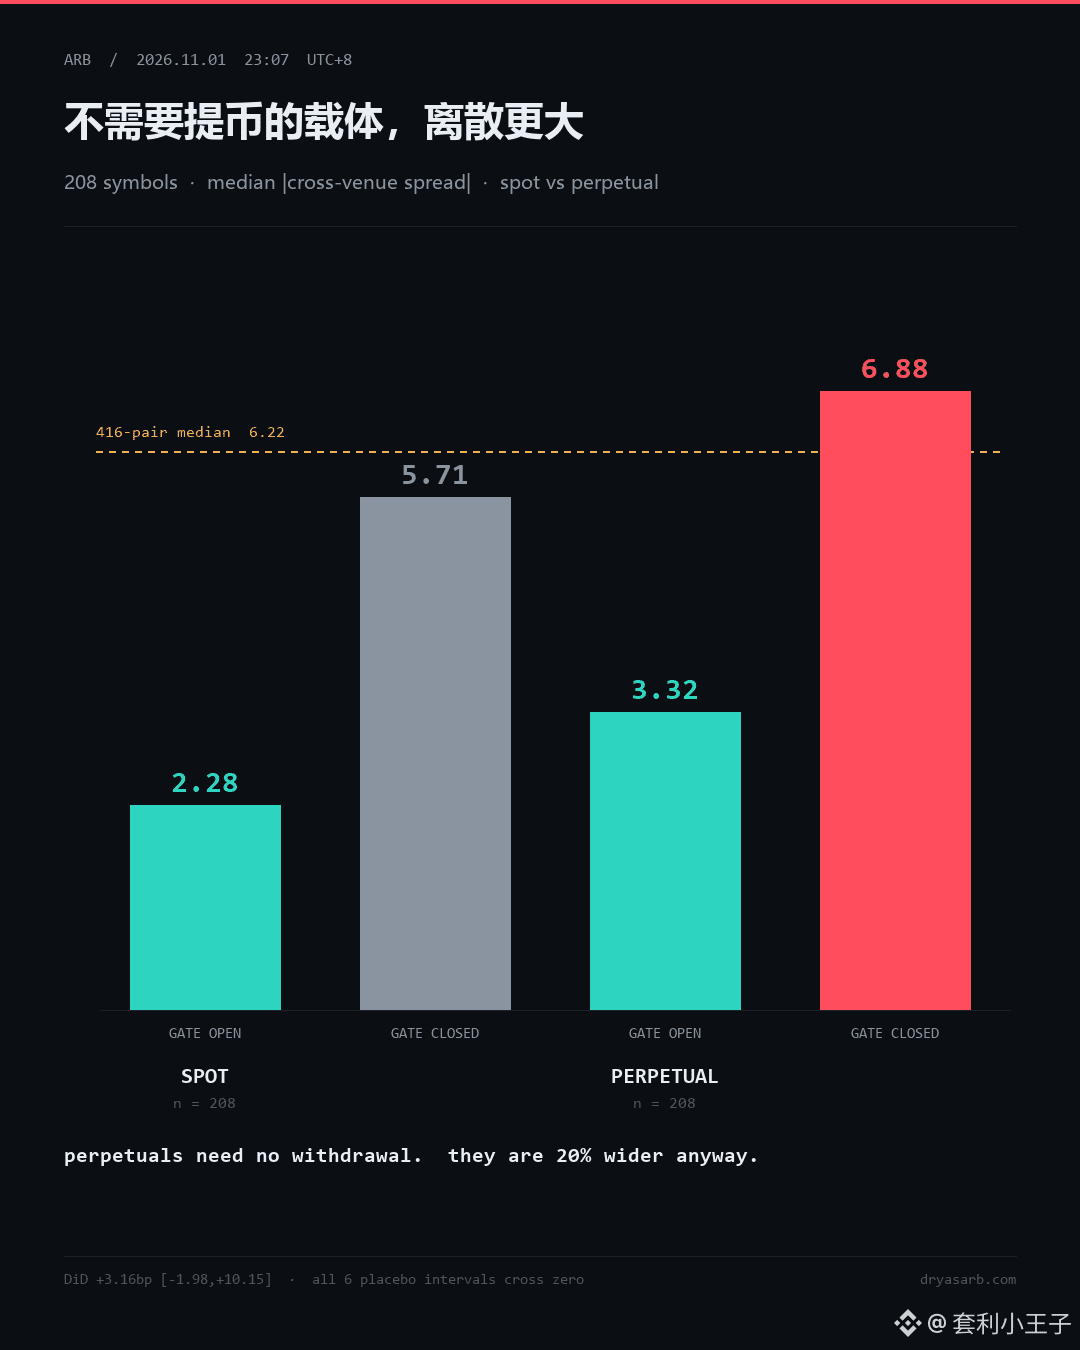
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
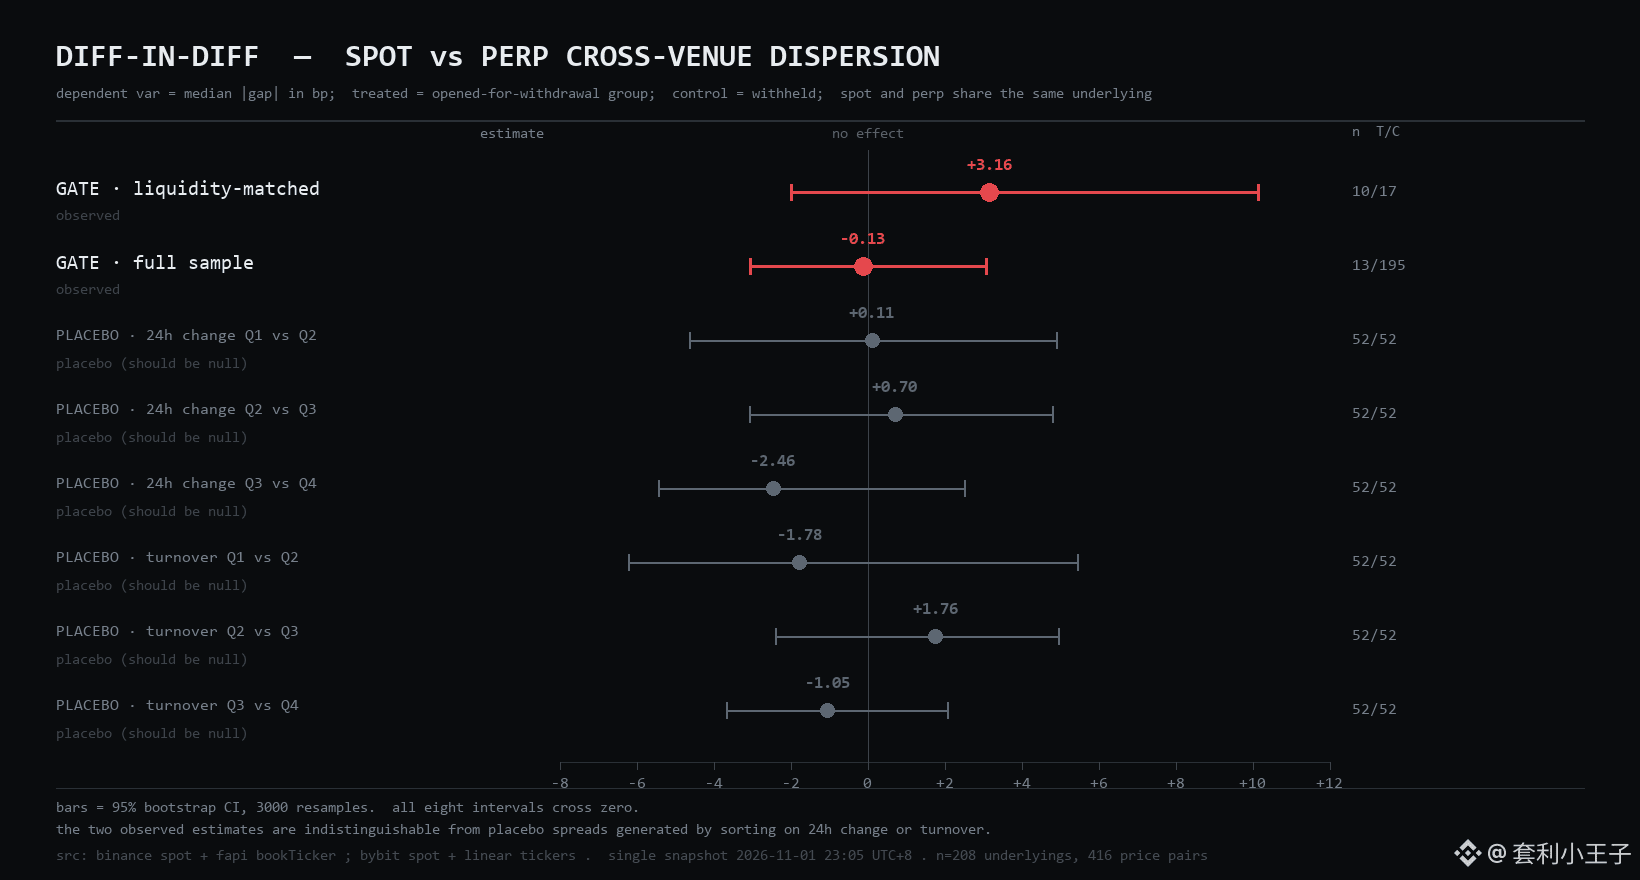
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.