
Logan BTC
20.9k Publicações
Logan BTC
 Binance Square verificado
Denunciar
Bloquear Utilizador
Crypto enthusiast | Web3 believer | Exploring blockchain innovations | Sharing insights on trading. Let's build the future of finance together!

Detentor de USD1
Trader Ocasional
6.6 ano(s)
598 A seguir
36.7K+ Seguidores
16.2K+ Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
$US USDT Configuração Longa
Entrada: 0.02673 - 0.02681
TP1: 0.02740 | TP2: 0.02820 | TP3: 0.02901
SL: 0.02619
24h: +26.40% (24h) — tendência de alta
Não é conselho financeiro. Faça sua própria pesquisa (DYOR) - negocie por sua conta e risco.
$US USDT Configuração Longa
Entrada: 0.02673 - 0.02681
TP1: 0.02740 | TP2: 0.02820 | TP3: 0.02901
SL: 0.02619
24h: +26.40% (24h) — tendência de alta
Não é conselho financeiro. Faça sua própria pesquisa (DYOR) - negocie por sua conta e risco.
Entrada: 0.02673 - 0.02681
TP1: 0.02740 | TP2: 0.02820 | TP3: 0.02901
SL: 0.02619
24h: +26.40% (24h) — tendência de alta
Não é conselho financeiro. Faça sua própria pesquisa (DYOR) - negocie por sua conta e risco.
291
·
--
$RARE USDT Long setup
Entrada: 0.02231 - 0.02238
TP1: 0.02287 | TP2: 0.02354 | TP3: 0.02421
SL: 0.02186
24h: +36,78% (24h) — forte rompimento
Não é aconselhamento financeiro. DYOR - negocie por sua conta e risco.
$RARE USDT Long setup
Entrada: 0.02231 - 0.02238
TP1: 0.02287 | TP2: 0.02354 | TP3: 0.02421
SL: 0.02186
24h: +36,78% (24h) — forte rompimento
Não é aconselhamento financeiro. DYOR - negocie por sua conta e risco.
Entrada: 0.02231 - 0.02238
TP1: 0.02287 | TP2: 0.02354 | TP3: 0.02421
SL: 0.02186
24h: +36,78% (24h) — forte rompimento
Não é aconselhamento financeiro. DYOR - negocie por sua conta e risco.
337
·
--
$AMP USDT Long Setup
Entrada: 0.0007478 - 0.0007501
TP1: 0.0007666 | TP2: 0.0007892 | TP3: 0.0008117
SL: 0.0007328
24h: +48.97% (24h) — grande valorização
Não é aconselhamento financeiro. Faça sua própria pesquisa (DYOR) — negocie por sua conta e risco.
$AMP USDT Long Setup
Entrada: 0.0007478 - 0.0007501
TP1: 0.0007666 | TP2: 0.0007892 | TP3: 0.0008117
SL: 0.0007328
24h: +48.97% (24h) — grande valorização
Não é aconselhamento financeiro. Faça sua própria pesquisa (DYOR) — negocie por sua conta e risco.
Entrada: 0.0007478 - 0.0007501
TP1: 0.0007666 | TP2: 0.0007892 | TP3: 0.0008117
SL: 0.0007328
24h: +48.97% (24h) — grande valorização
Não é aconselhamento financeiro. Faça sua própria pesquisa (DYOR) — negocie por sua conta e risco.
1
479
·
--
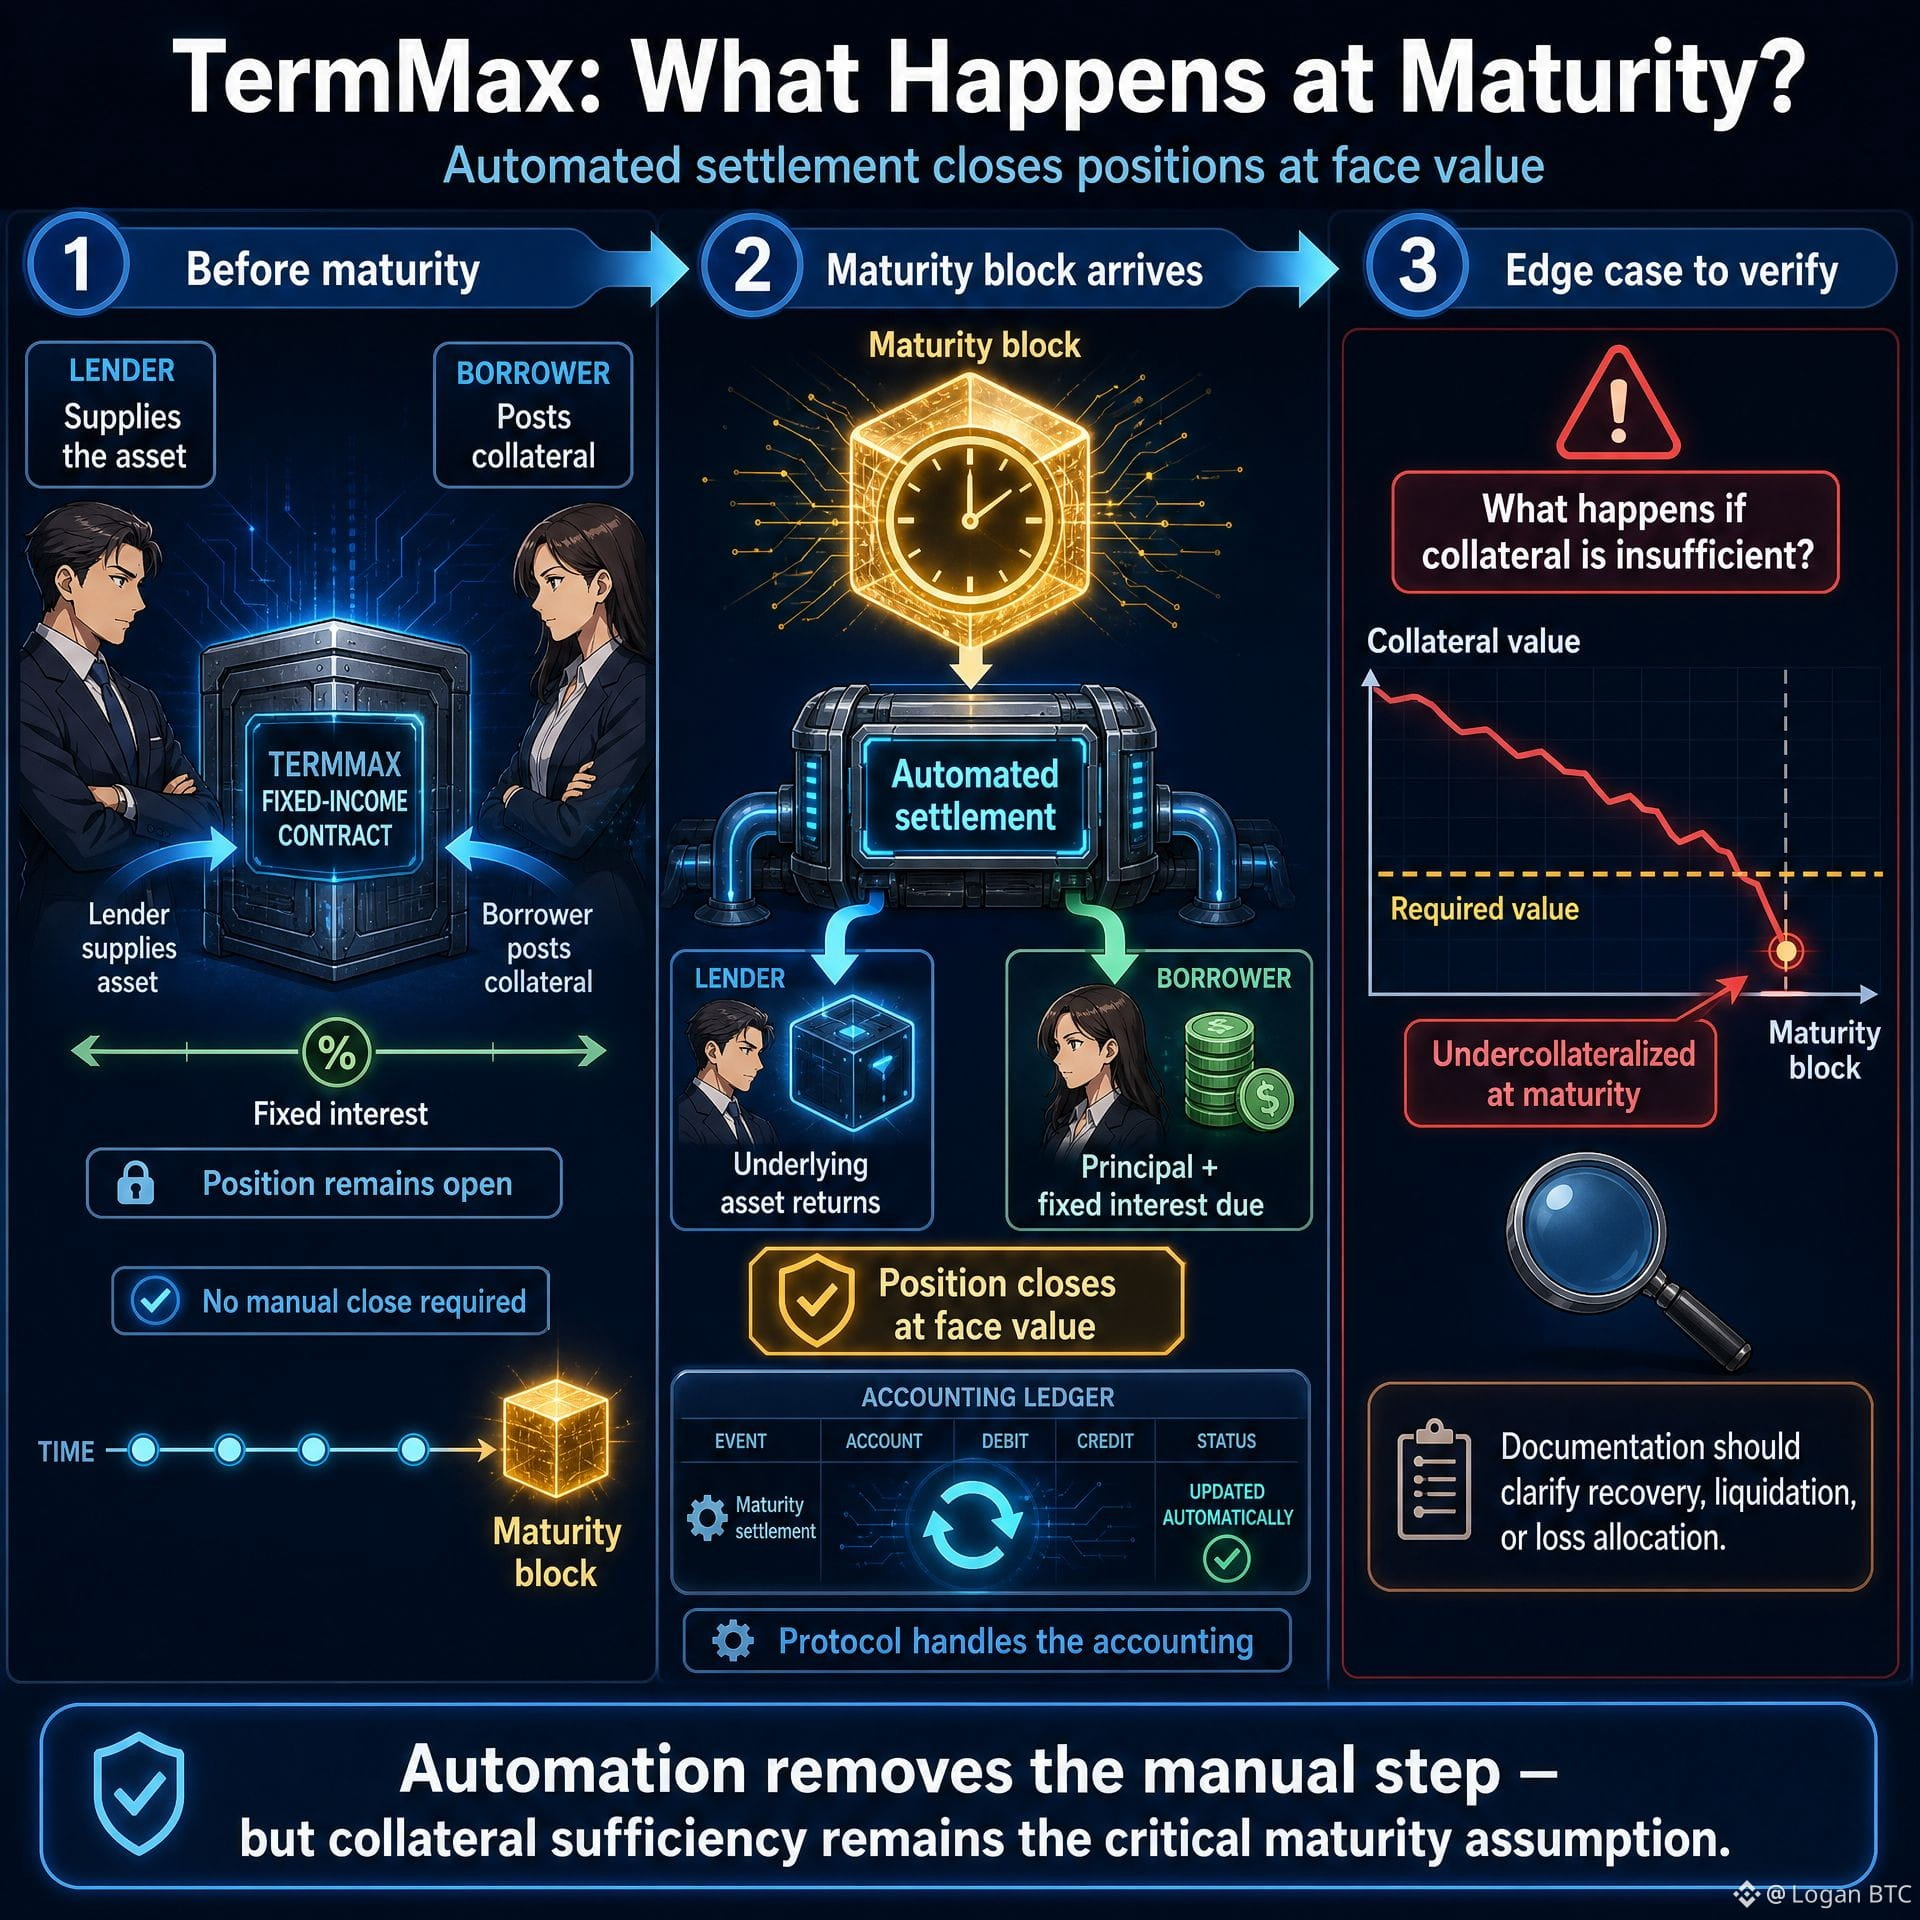
Eu não comprometi capital em um mercado TermMax até rastrear exatamente o que o protocolo faz no vencimento sem qualquer ação minha.
O acerto automatizado no TermMax significa que as posições são encerradas pelo valor de face quando o bloco de vencimento chega. O ativo subjacente retorna aos credores, os tomadores reembolsam o principal mais juros fixos, e o protocolo faz a contabilização sem exigir intervenção manual.
O que eu estava insistindo era o caso limite. O que acontece se o colateral de um tomador tiver caído o suficiente para que a posição fique subcolateralizada no momento do acerto de vencimento.
O processo automatizado assume que o colateral é suficiente. A documentação sobre o que acontece quando não é foi mais escassa do que eu queria antes de comprometer qualquer coisa.
#termmax @termmax
Eu não comprometi capital em um mercado TermMax até rastrear exatamente o que o protocolo faz no vencimento sem qualquer ação minha.
O acerto automatizado no TermMax significa que as posições são encerradas pelo valor de face quando o bloco de vencimento chega. O ativo subjacente retorna aos credores, os tomadores reembolsam o principal mais juros fixos, e o protocolo faz a contabilização sem exigir intervenção manual.
O que eu estava insistindo era o caso limite. O que acontece se o colateral de um tomador tiver caído o suficiente para que a posição fique subcolateralizada no momento do acerto de vencimento.
O processo automatizado assume que o colateral é suficiente. A documentação sobre o que acontece quando não é foi mais escassa do que eu queria antes de comprometer qualquer coisa.
#termmax @TermMax
O acerto automatizado no TermMax significa que as posições são encerradas pelo valor de face quando o bloco de vencimento chega. O ativo subjacente retorna aos credores, os tomadores reembolsam o principal mais juros fixos, e o protocolo faz a contabilização sem exigir intervenção manual.
O que eu estava insistindo era o caso limite. O que acontece se o colateral de um tomador tiver caído o suficiente para que a posição fique subcolateralizada no momento do acerto de vencimento.
O processo automatizado assume que o colateral é suficiente. A documentação sobre o que acontece quando não é foi mais escassa do que eu queria antes de comprometer qualquer coisa.
#termmax @TermMax
4
6
640
·
--
Parcialmente verdadeiro
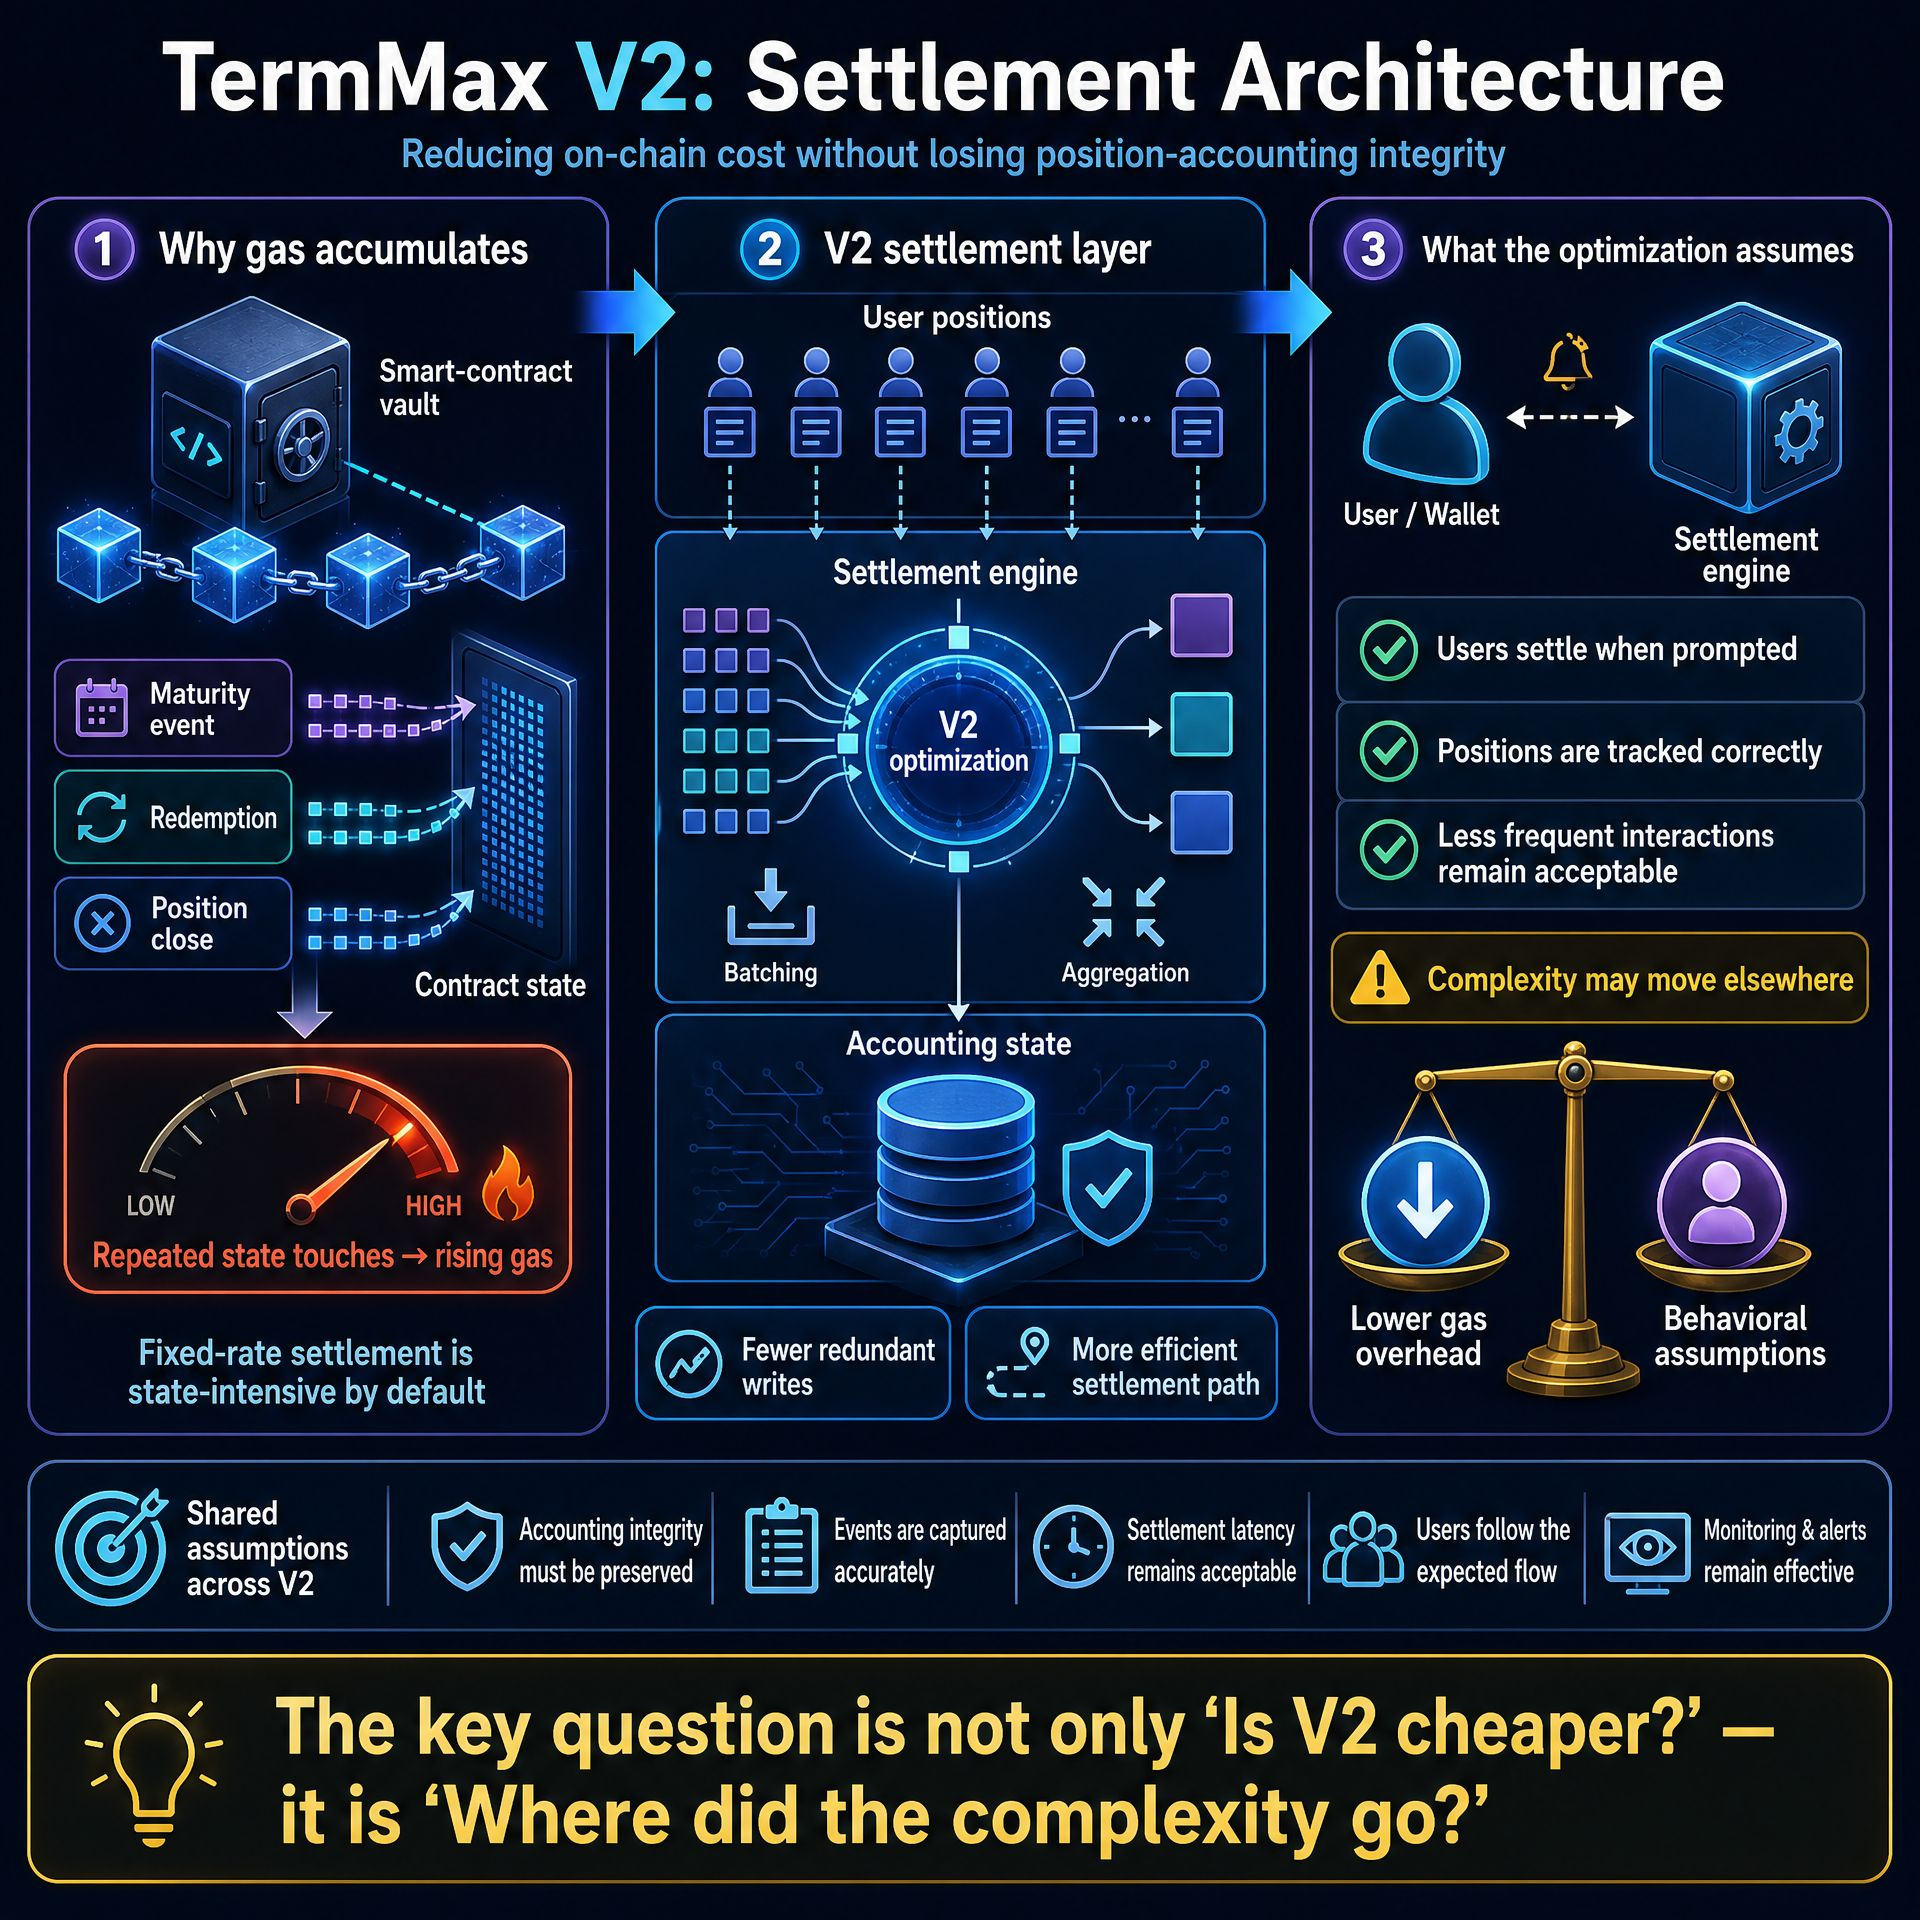
Não prestei atenção à arquitetura de liquidação da TermMax até começar a comparar os custos de gas entre protocolos de renda fixa e perceber que os números divergiam de maneiras que precisavam de explicação.
A liquidação com taxa fixa on-chain é cara por padrão. Cada evento de vencimento, cada resgate, cada fechamento de posição toca o estado do contrato de maneiras que acumulam custos de gas rapidamente em uma grande base de usuários. A TermMax V2 reestruturou especificamente a camada de liquidação para reduzir esse custo sem comprometer a integridade da contabilização das posições.
O que eu queria verificar era se a otimização de gas vinha de melhorias arquiteturais genuínas ou de simplificações que deslocaram a complexidade para algum lugar menos visível.
A documentação da V2 mostrou as melhorias. Foi preciso mais tempo para encontrar o que essas melhorias assumiam sobre o comportamento do usuário.
#termmax @termmax
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$BOME
{future}(BOMEUSDT)
$BTW
{future}(BTWUSDT)
Não prestei atenção à arquitetura de liquidação da TermMax até começar a comparar os custos de gas entre protocolos de renda fixa e perceber que os números divergiam de maneiras que precisavam de explicação.
A liquidação com taxa fixa on-chain é cara por padrão. Cada evento de vencimento, cada resgate, cada fechamento de posição toca o estado do contrato de maneiras que acumulam custos de gas rapidamente em uma grande base de usuários. A TermMax V2 reestruturou especificamente a camada de liquidação para reduzir esse custo sem comprometer a integridade da contabilização das posições.
O que eu queria verificar era se a otimização de gas vinha de melhorias arquiteturais genuínas ou de simplificações que deslocaram a complexidade para algum lugar menos visível.
A documentação da V2 mostrou as melhorias. Foi preciso mais tempo para encontrar o que essas melhorias assumiam sobre o comportamento do usuário.
#termmax @TermMax
$MRNAon
$BOME
$BTW
A liquidação com taxa fixa on-chain é cara por padrão. Cada evento de vencimento, cada resgate, cada fechamento de posição toca o estado do contrato de maneiras que acumulam custos de gas rapidamente em uma grande base de usuários. A TermMax V2 reestruturou especificamente a camada de liquidação para reduzir esse custo sem comprometer a integridade da contabilização das posições.
O que eu queria verificar era se a otimização de gas vinha de melhorias arquiteturais genuínas ou de simplificações que deslocaram a complexidade para algum lugar menos visível.
A documentação da V2 mostrou as melhorias. Foi preciso mais tempo para encontrar o que essas melhorias assumiam sobre o comportamento do usuário.
#termmax @TermMax
$MRNAon
$BOME
$BTW
2
4
624
·
--
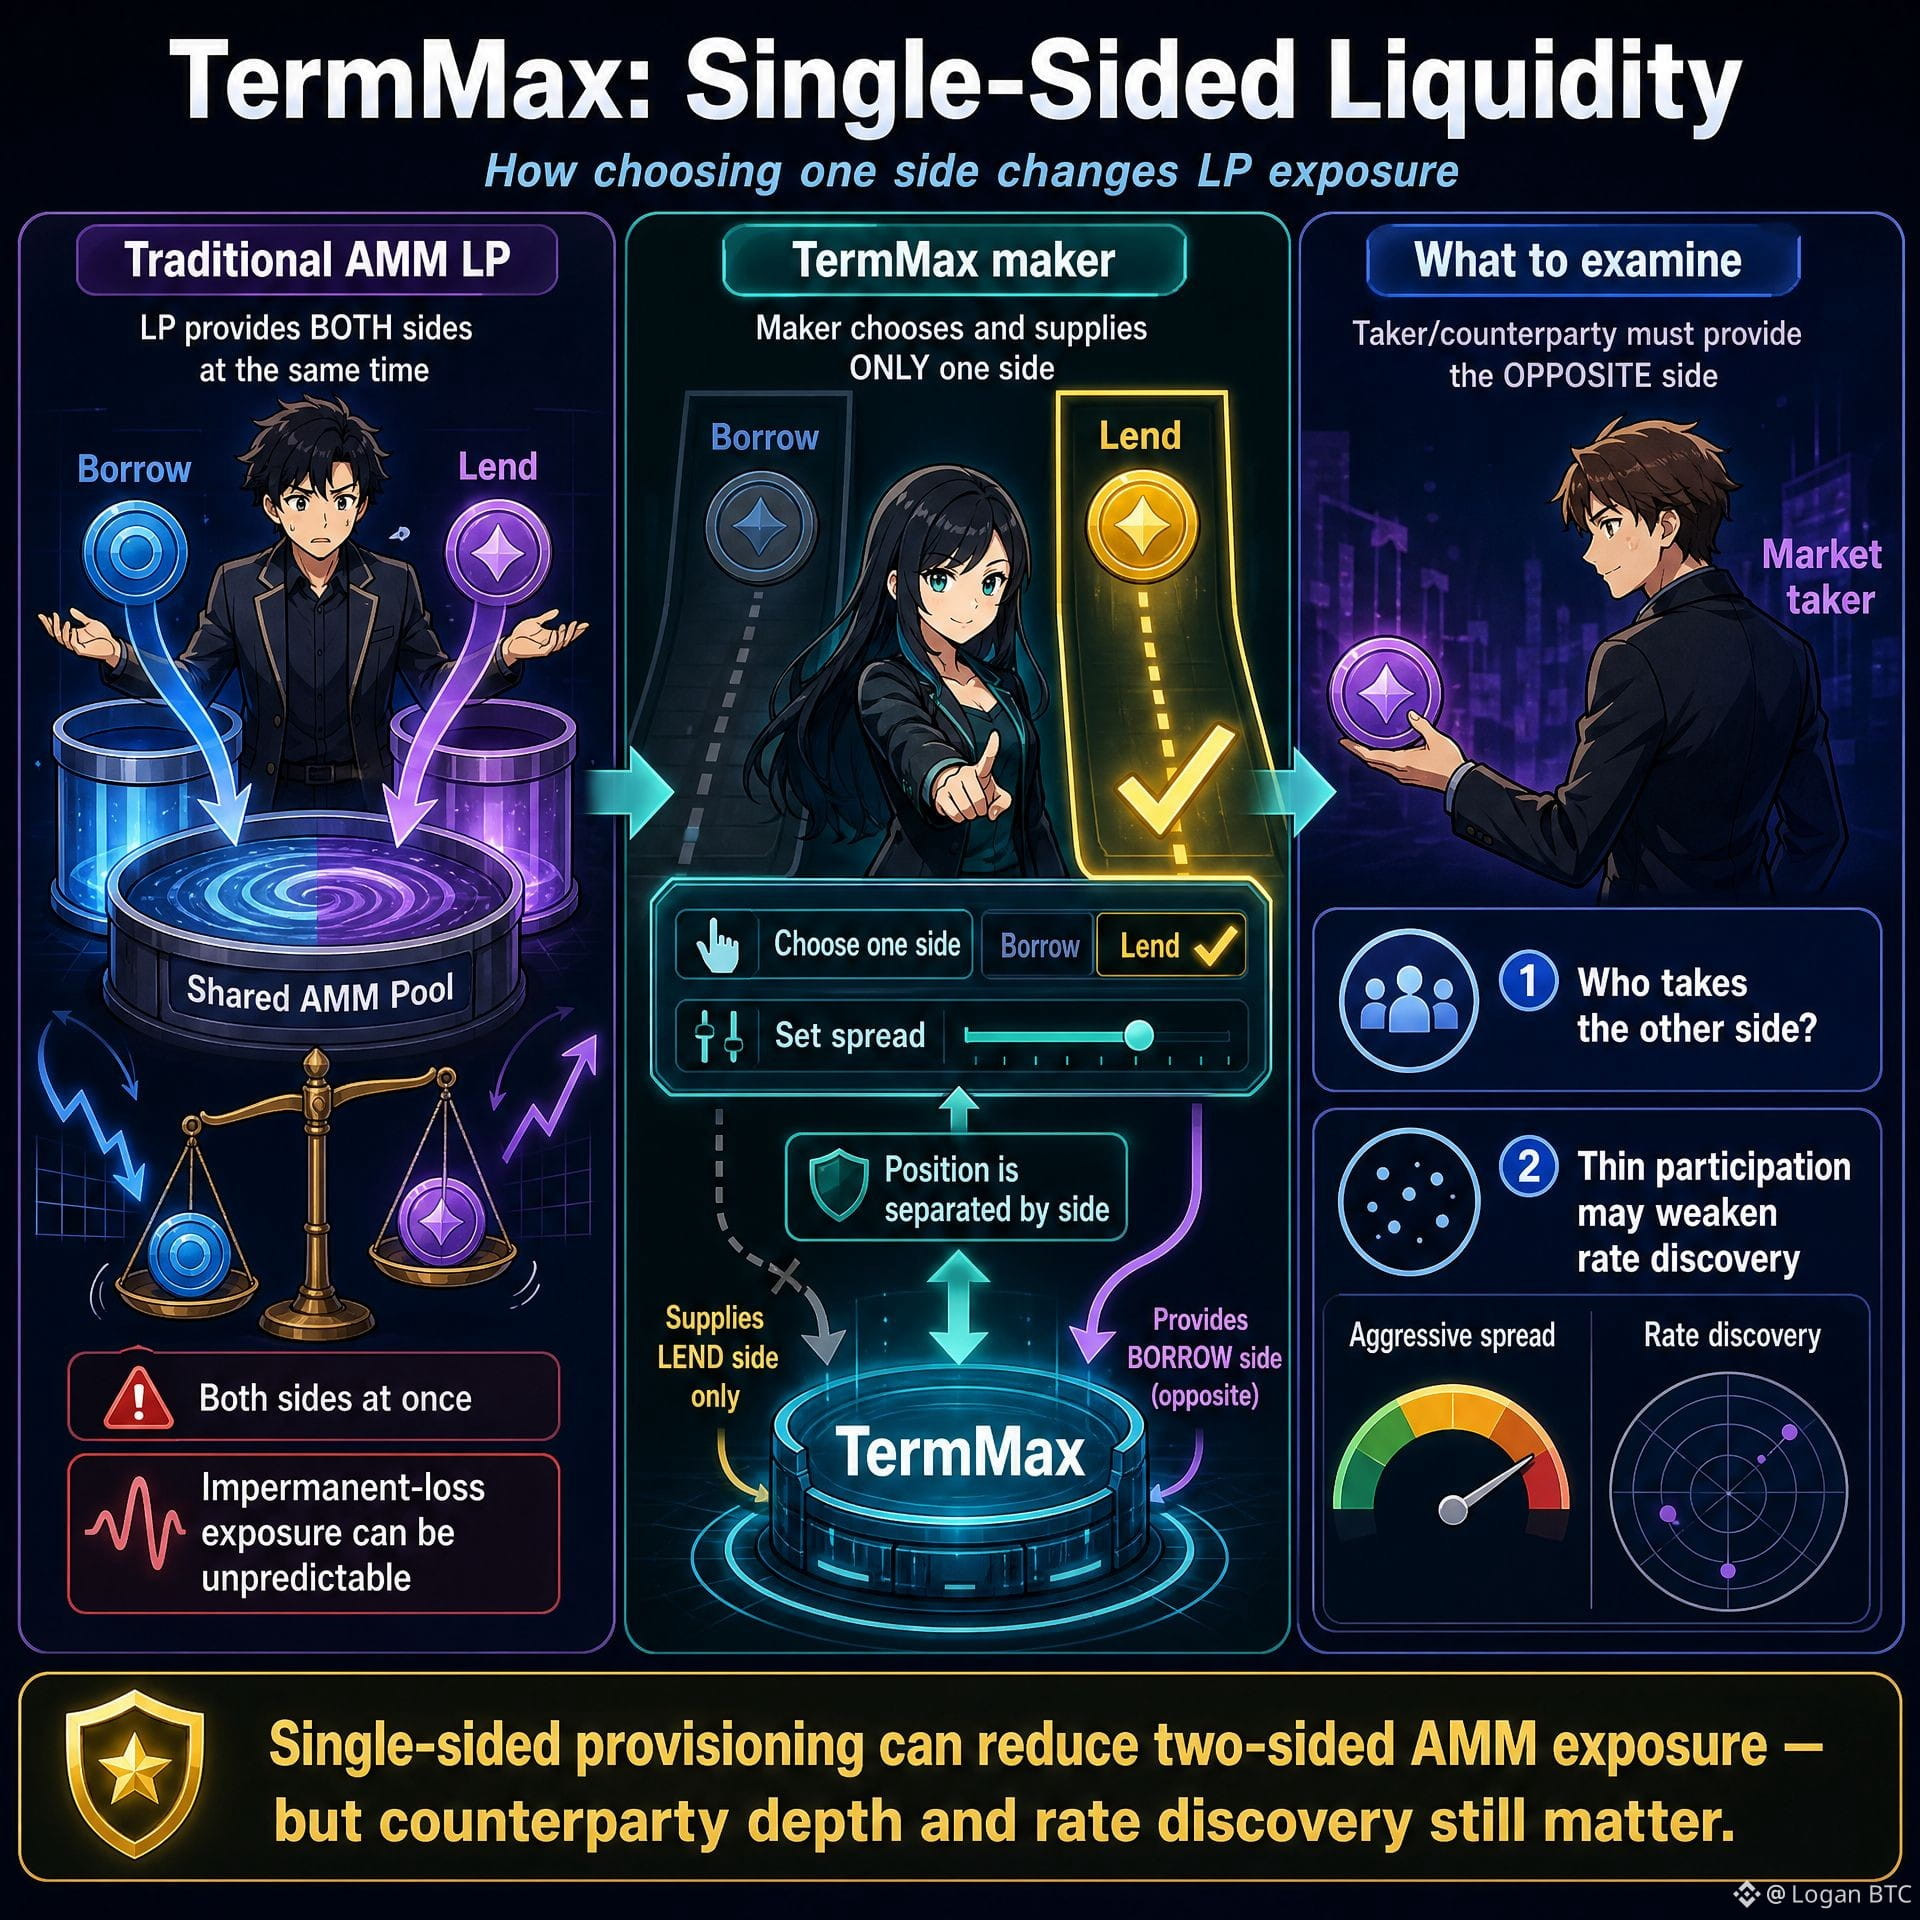
Eu não considerei fornecer liquidez na TermMax até entender o que, de fato, o provisionamento unilateral significa para minha exposição ao risco em comparação com posições tradicionais de liquidez em AMM.
Na maioria dos AMMs, os provedores de liquidez ficam em ambos os lados do mercado simultaneamente. A TermMax os separa. Um market maker escolhe um lado, tomar ou emprestar, e define seus próprios parâmetros de spread dentro dessa posição. O protocolo não obriga você a assumir ambos os lados de uma operação: se você só quer um lado, basta escolher esse.
Esse design reduz a dinâmica de perda impermanente que torna a provisão de liquidez em AMMs tradicionais imprevisível para instrumentos de renda fixa.
O que eu continuei analisando foi quem assume o outro lado quando os spreads são definidos de forma agressiva e se a participação mais limitada em um lado afeta a descoberta de taxas para todo o restante.
#termmax @termmax
Eu não considerei fornecer liquidez na TermMax até entender o que, de fato, o provisionamento unilateral significa para minha exposição ao risco em comparação com posições tradicionais de liquidez em AMM.
Na maioria dos AMMs, os provedores de liquidez ficam em ambos os lados do mercado simultaneamente. A TermMax os separa. Um market maker escolhe um lado, tomar ou emprestar, e define seus próprios parâmetros de spread dentro dessa posição. O protocolo não obriga você a assumir ambos os lados de uma operação: se você só quer um lado, basta escolher esse.
Esse design reduz a dinâmica de perda impermanente que torna a provisão de liquidez em AMMs tradicionais imprevisível para instrumentos de renda fixa.
O que eu continuei analisando foi quem assume o outro lado quando os spreads são definidos de forma agressiva e se a participação mais limitada em um lado afeta a descoberta de taxas para todo o restante.
#termmax @TermMax
Na maioria dos AMMs, os provedores de liquidez ficam em ambos os lados do mercado simultaneamente. A TermMax os separa. Um market maker escolhe um lado, tomar ou emprestar, e define seus próprios parâmetros de spread dentro dessa posição. O protocolo não obriga você a assumir ambos os lados de uma operação: se você só quer um lado, basta escolher esse.
Esse design reduz a dinâmica de perda impermanente que torna a provisão de liquidez em AMMs tradicionais imprevisível para instrumentos de renda fixa.
O que eu continuei analisando foi quem assume o outro lado quando os spreads são definidos de forma agressiva e se a participação mais limitada em um lado afeta a descoberta de taxas para todo o restante.
#termmax @TermMax
11
10
379
·
--
🎙️ Manter o equilíbrio ecológico, construir a Praça Binance

Encerrado
04 h 07 min. 39 seg.
7.5k
35
88
·
--
🎙️ Vamos conversar sobre o mercado primário e comprar BNB com aportes mensais
Encerrado
02 h 21 min. 29 seg.
15.7k
33
39
·
--
Eu não confiei no mecanismo de taxa fixa da TermMax até me sentar com a matemática o suficiente para entender de onde a taxa realmente vem.
A TermMax usa curvas de ligação personalizadas em vez de preços lineares para calcular taxas fixas em diferentes pontos de vencimento. A não linearidade é intencional. Os mercados de taxa de juros não se comportam de forma linear, e uma curva que finge que eles se comportam assim precifica incorretamente o risco nas bordas onde isso mais importa.
O que a curva de ligação produz é uma taxa que responde à oferta e à demanda dentro de uma faixa de vencimento, sem exigir ajuste manual constante. O mecanismo é elegante em princípio.
O que eu continuei verificando era se os parâmetros da curva foram definidos pelo protocolo, pela governança, ou por alguém com interesses que eu deveria entender antes de emprestar qualquer coisa.
#termmax @termmax
$STAR
{future}(STARUSDT)
$RED
{future}(REDUSDT)
$ACE
{future}(ACEUSDT)
Eu não confiei no mecanismo de taxa fixa da TermMax até me sentar com a matemática o suficiente para entender de onde a taxa realmente vem.
A TermMax usa curvas de ligação personalizadas em vez de preços lineares para calcular taxas fixas em diferentes pontos de vencimento. A não linearidade é intencional. Os mercados de taxa de juros não se comportam de forma linear, e uma curva que finge que eles se comportam assim precifica incorretamente o risco nas bordas onde isso mais importa.
O que a curva de ligação produz é uma taxa que responde à oferta e à demanda dentro de uma faixa de vencimento, sem exigir ajuste manual constante. O mecanismo é elegante em princípio.
O que eu continuei verificando era se os parâmetros da curva foram definidos pelo protocolo, pela governança, ou por alguém com interesses que eu deveria entender antes de emprestar qualquer coisa.
#termmax @TermMax
$STAR
$RED
$ACE
A TermMax usa curvas de ligação personalizadas em vez de preços lineares para calcular taxas fixas em diferentes pontos de vencimento. A não linearidade é intencional. Os mercados de taxa de juros não se comportam de forma linear, e uma curva que finge que eles se comportam assim precifica incorretamente o risco nas bordas onde isso mais importa.
O que a curva de ligação produz é uma taxa que responde à oferta e à demanda dentro de uma faixa de vencimento, sem exigir ajuste manual constante. O mecanismo é elegante em princípio.
O que eu continuei verificando era se os parâmetros da curva foram definidos pelo protocolo, pela governança, ou por alguém com interesses que eu deveria entender antes de emprestar qualquer coisa.
#termmax @TermMax
$STAR
$RED
$ACE
12
7
650
·
--
Eu não entendi por que a TermMax combinou um book de ofertas com um AMM até parar de perguntar qual modelo era melhor e começar a perguntar em que cada um falha sozinho.
AMMs puros têm dificuldades com empréstimos a taxa fixa. A fórmula do produto constante não foi projetada para instrumentos com vencimentos definidos e fluxos de caixa previsíveis.
Books de ofertas puros têm dificuldades com liquidez em mercados pouco profundos. O híbrido da TermMax coloca o AMM onde a liquidez é rasa e o book de ofertas onde os participantes querem controle de preço.
Essa combinação faz sentido teórico. O que ainda estou analisando é se os dois mecanismos interagem de forma limpa sob condições de estresse ou se o híbrido cria casos-limite que nenhum dos modelos produziria sozinho.
#termmax @termmax
Eu não entendi por que a TermMax combinou um book de ofertas com um AMM até parar de perguntar qual modelo era melhor e começar a perguntar em que cada um falha sozinho.
AMMs puros têm dificuldades com empréstimos a taxa fixa. A fórmula do produto constante não foi projetada para instrumentos com vencimentos definidos e fluxos de caixa previsíveis.
Books de ofertas puros têm dificuldades com liquidez em mercados pouco profundos. O híbrido da TermMax coloca o AMM onde a liquidez é rasa e o book de ofertas onde os participantes querem controle de preço.
Essa combinação faz sentido teórico. O que ainda estou analisando é se os dois mecanismos interagem de forma limpa sob condições de estresse ou se o híbrido cria casos-limite que nenhum dos modelos produziria sozinho.
#termmax @TermMax
AMMs puros têm dificuldades com empréstimos a taxa fixa. A fórmula do produto constante não foi projetada para instrumentos com vencimentos definidos e fluxos de caixa previsíveis.
Books de ofertas puros têm dificuldades com liquidez em mercados pouco profundos. O híbrido da TermMax coloca o AMM onde a liquidez é rasa e o book de ofertas onde os participantes querem controle de preço.
Essa combinação faz sentido teórico. O que ainda estou analisando é se os dois mecanismos interagem de forma limpa sob condições de estresse ou se o híbrido cria casos-limite que nenhum dos modelos produziria sozinho.
#termmax @TermMax
10
9
265
·
--
Eu assisti a redes que funcionaram bem em documentação desmoronarem sob a carga de um lançamento popular de token. Guerras de gás. Transações falhas. Filas na mempool que duraram horas. As redes que lidaram bem com isso não eram necessariamente mais rápidas. Elas eram melhores em gerenciar prioridade e sequenciamento sob pressão.
As alegações da Dusk sobre prevenção de congestionamento se apoiam em seu consenso de Succinct Attestation e na produção de blocos determinística que ele traz. Sem disputas de leilão na mempool. As transações são incluídas com base nas regras do protocolo, e não em leilões de taxas.
A lógica de design é sólida. O que eu quero ver é um evento de tokenização de altíssimo volume rodando de verdade na mainnet.
A documentação descreve o comportamento pretendido. Testes de carga revelam o comportamento real. Essas duas coisas nem sempre são a mesma conversa.
#dusk $DUSK @Dusk_Foundation
$P
{alpha}(560x810df4c7daf4ee06ae7c621d0680e73a505c9a06)
$PORTAL
{spot}(PORTALUSDT)
O que validaria melhor as alegações de congestionamento da Dusk?
Eu assisti a redes que funcionaram bem em documentação desmoronarem sob a carga de um lançamento popular de token. Guerras de gás. Transações falhas. Filas na mempool que duraram horas. As redes que lidaram bem com isso não eram necessariamente mais rápidas. Elas eram melhores em gerenciar prioridade e sequenciamento sob pressão.
As alegações da Dusk sobre prevenção de congestionamento se apoiam em seu consenso de Succinct Attestation e na produção de blocos determinística que ele traz. Sem disputas de leilão na mempool. As transações são incluídas com base nas regras do protocolo, e não em leilões de taxas.
A lógica de design é sólida. O que eu quero ver é um evento de tokenização de altíssimo volume rodando de verdade na mainnet.
A documentação descreve o comportamento pretendido. Testes de carga revelam o comportamento real. Essas duas coisas nem sempre são a mesma conversa.
#dusk $DUSK @Dusk
$P
$PORTAL
O que validaria melhor as alegações de congestionamento da Dusk?
As alegações da Dusk sobre prevenção de congestionamento se apoiam em seu consenso de Succinct Attestation e na produção de blocos determinística que ele traz. Sem disputas de leilão na mempool. As transações são incluídas com base nas regras do protocolo, e não em leilões de taxas.
A lógica de design é sólida. O que eu quero ver é um evento de tokenização de altíssimo volume rodando de verdade na mainnet.
A documentação descreve o comportamento pretendido. Testes de carga revelam o comportamento real. Essas duas coisas nem sempre são a mesma conversa.
#dusk $DUSK @Dusk
$P
$PORTAL
O que validaria melhor as alegações de congestionamento da Dusk?
🔹 Mainnet stress test
25%
🔹 High-volume token launch
50%
🔹 Independent benchmark
0%
🔹 All of the above
25%
4 Votos • Votação encerrada
8
8
827
·
--
Verificado
Aprendi a desacelerar sempre que um projeto coloca uma redução percentual específica em uma afirmação de rede. Cinquenta por cento é preciso o suficiente para soar medido e vago o bastante para ser impossível de refutar sem ver a metodologia do benchmark.
Kadcast é o protocolo P2P da Dusk, construído sobre uma topologia estruturada baseada em Kademlia, em vez da inundação por gossip que a maioria das redes blockchain usa. Protocolos de gossip são simples e resilientes, mas desperdiçam. Cada nó recebe cada mensagem várias vezes. O Kadcast roteia as mensagens de forma mais deliberada, reduzindo transmissões redundantes.
O argumento de eficiência é real. O roteamento estruturado usa menos largura de banda do que o gossip desestruturado em condições normais.
Minha pergunta é o que acontece em condições adversariais. A redundância do gossip também é a sua resiliência. Uma topologia de roteamento mais eficiente pode ser interrompida de forma mais eficiente.
A afirmação de cinquenta por cento precisa de um benchmark publicado antes de eu tratá-la como uma especificação.
#dusk $DUSK @Dusk_Foundation
O que mais importa para a afirmação de eficiência de 50% do Kadcast?
$COW
{spot}(COWUSDT)
$GAIX
{alpha}(560xc12efb9e4a1a753e7f6523482c569793c2271dbb)
Aprendi a desacelerar sempre que um projeto coloca uma redução percentual específica em uma afirmação de rede. Cinquenta por cento é preciso o suficiente para soar medido e vago o bastante para ser impossível de refutar sem ver a metodologia do benchmark.
Kadcast é o protocolo P2P da Dusk, construído sobre uma topologia estruturada baseada em Kademlia, em vez da inundação por gossip que a maioria das redes blockchain usa. Protocolos de gossip são simples e resilientes, mas desperdiçam. Cada nó recebe cada mensagem várias vezes. O Kadcast roteia as mensagens de forma mais deliberada, reduzindo transmissões redundantes.
O argumento de eficiência é real. O roteamento estruturado usa menos largura de banda do que o gossip desestruturado em condições normais.
Minha pergunta é o que acontece em condições adversariais. A redundância do gossip também é a sua resiliência. Uma topologia de roteamento mais eficiente pode ser interrompida de forma mais eficiente.
A afirmação de cinquenta por cento precisa de um benchmark publicado antes de eu tratá-la como uma especificação.
#dusk $DUSK @Dusk
O que mais importa para a afirmação de eficiência de 50% do Kadcast?
$COW
$GAIX
Kadcast é o protocolo P2P da Dusk, construído sobre uma topologia estruturada baseada em Kademlia, em vez da inundação por gossip que a maioria das redes blockchain usa. Protocolos de gossip são simples e resilientes, mas desperdiçam. Cada nó recebe cada mensagem várias vezes. O Kadcast roteia as mensagens de forma mais deliberada, reduzindo transmissões redundantes.
O argumento de eficiência é real. O roteamento estruturado usa menos largura de banda do que o gossip desestruturado em condições normais.
Minha pergunta é o que acontece em condições adversariais. A redundância do gossip também é a sua resiliência. Uma topologia de roteamento mais eficiente pode ser interrompida de forma mais eficiente.
A afirmação de cinquenta por cento precisa de um benchmark publicado antes de eu tratá-la como uma especificação.
#dusk $DUSK @Dusk
O que mais importa para a afirmação de eficiência de 50% do Kadcast?
$COW
$GAIX
🔹 Real-world benchmarks
83%
🔹 Adversarial tests
17%
🔹 Independent verification
0%
🔹 All three
0%
6 Votos • Votação encerrada
2
2
593
·
--
🎙️ Salve como rei, o setor de armazenamento está enlouquecendo em alta; fazer um pouco de lucro com os lucros da posição de formigas via quant também pode

Encerrado
04 h 13 min. 40 seg.
11.5k
19
28
·
--
🎙️ Análise completa das seis principais seções da Binance: por que o BNB é o ativo central mais estável?

Encerrado
03 h 21 min. 34 seg.
5k
10
15
·
--
🎙️ Discussão de mercado do setor cripto; respostas para dúvidas de iniciantes ✅ continue fortalecendo a construção da comunidade 🦅 promova a ideia de liberdade de informação! mantenha o equilíbrio do ecossistema!

Encerrado
03 h 14 min. 12 seg.
9.8k
35
86
·
--
Parcialmente verdadeiro
Wasmer é um runtime de WebAssembly pronto para produção, com um histórico real fora do ecossistema blockchain. Isso importa. A maioria das cadeias focadas em ZK cria ambientes de execução sobre infraestrutura experimental e, então, passa anos corrigindo os problemas de estabilidade que essa infraestrutura experimental produz.
A decisão da Dusk de usar Wasmer como mecanismo de execução do Piecrust é uma escolha que eu interpreto como deliberadamente conservadora na direção certa. Você não está inventando um runtime novo quando já existe um que foi testado em batalha e pode ser adaptado.
A questão da adaptação é o que eu examinei com cuidado. O Wasmer lida com a execução geral de WASM de forma limpa. A geração de provas de conhecimento zero dentro de um ambiente WASM introduz restrições para as quais runtimes gerais não foram projetados.
Como o Piecrust gerencia a fronteira entre a execução em WASM e a geração de circuitos de ZK é o ponto técnico que vale a pena entender antes de assumir que a integração é perfeita.
#dusk $DUSK @Dusk_Foundation
Wasmer é um runtime de WebAssembly pronto para produção, com um histórico real fora do ecossistema blockchain. Isso importa. A maioria das cadeias focadas em ZK cria ambientes de execução sobre infraestrutura experimental e, então, passa anos corrigindo os problemas de estabilidade que essa infraestrutura experimental produz.
A decisão da Dusk de usar Wasmer como mecanismo de execução do Piecrust é uma escolha que eu interpreto como deliberadamente conservadora na direção certa. Você não está inventando um runtime novo quando já existe um que foi testado em batalha e pode ser adaptado.
A questão da adaptação é o que eu examinei com cuidado. O Wasmer lida com a execução geral de WASM de forma limpa. A geração de provas de conhecimento zero dentro de um ambiente WASM introduz restrições para as quais runtimes gerais não foram projetados.
Como o Piecrust gerencia a fronteira entre a execução em WASM e a geração de circuitos de ZK é o ponto técnico que vale a pena entender antes de assumir que a integração é perfeita.
#dusk $DUSK @Dusk
A decisão da Dusk de usar Wasmer como mecanismo de execução do Piecrust é uma escolha que eu interpreto como deliberadamente conservadora na direção certa. Você não está inventando um runtime novo quando já existe um que foi testado em batalha e pode ser adaptado.
A questão da adaptação é o que eu examinei com cuidado. O Wasmer lida com a execução geral de WASM de forma limpa. A geração de provas de conhecimento zero dentro de um ambiente WASM introduz restrições para as quais runtimes gerais não foram projetados.
Como o Piecrust gerencia a fronteira entre a execução em WASM e a geração de circuitos de ZK é o ponto técnico que vale a pena entender antes de assumir que a integração é perfeita.
#dusk $DUSK @Dusk
13
6
241
·
--
🎙️ Atravessando o fundo do ciclo? Revisão dos principais destaques do mercado inteiro | Guia completo para participar de DUSK

Encerrado
02 h 27 min. 11 seg.
7.1k
19
15
·
--
🎙️ Sem um mercado sem ânimo, precisamos estudar o BNB de vários ângulos

Encerrado
02 h 03 min. 41 seg.
7.5k
18
23
·
--
🎙️ Manter o equilíbrio ecológico e construir a Praça Binance

Encerrado
04 h 17 min. 20 seg.
7.8k
34
99
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReopensWithdrawalsForMoreAssets
7,684 visualizações
321 a discutir
Incidente de segurança | Atualização de recuperação nº 6: saques reabertos para mais ativos (2026-11-03)
Binance Announcement
·105 gostos
·262.4k visualizações
AppleReportsMixedResults
5,318 visualizações
268 a discutir
BinanceWithdrawalScamWarning
88,948 visualizações
1,103 a discutir