
Web3投研江南雨
101 Publicações
Web3投研江南雨
Denunciar
Bloquear Utilizador
前Web3投资机构研究员。目前全职做合约超短线交易,一天交易几十次。推特同名。

Top 30D Traders by Volume
Aberto ao trading

Detentor de BNB
Trader de Alta Frequência
9.2 ano(s)
3.2K+ A seguir
755 Seguidores
121 Gostaram
1 Emblemas
Publicações
Portfólio
Tudo
Cotações
PINNED
·
--
Sobre a cadeia pública de IA tau.net (nome do token AGRS)
Tau
Tau é um universo construído a partir de suas ideias, sugestões e conhecimentos. É a primeira rede social blockchain descentralizada capaz de obter consenso de seus usuários e atualizar seu próprio software em tempo real, permitindo que todos os usuários controlem o que o software faz por eles.
Em suma, Tau pode agregar ideias, sugestões e conhecimentos de vários utilizadores, e atualizar o seu próprio código em tempo real, utilizando inteligência artificial lógica para preencher a lacuna entre humanos e máquinas.
Notou a diferença? Se você aprendeu recentemente sobre inteligência artificial e usou o ChatGPT, saberá que a maior parte da IA usa aprendizado de máquina, que depende de enormes conjuntos de dados da Internet e torna difícil compreender o significado e o conhecimento corretos da comunicação interpessoal.
E quanto ao Al baseado em lógica? É mais eficaz do que o aprendizado de máquina em:
1. Explicabilidade: a IA baseada em lógica fornece explicações claras e transparentes sobre como as decisões são tomadas, o que pode ser útil em determinadas aplicações, como diagnósticos jurídicos ou médicos. Nestes cenários de aplicação, a responsabilização e a explicabilidade são importantes.
2. Previsibilidade: Os sistemas baseados em lógica são determinísticos, o que significa que, dada a mesma entrada, produzem sempre a mesma saída.
3. Eficiência: Para tarefas simples, a IA baseada em lógica pode ser mais rápida do que os algoritmos de aprendizagem automática porque não requerem formação para tomar decisões com base num pequeno número de regras bem definidas.
4. Adaptabilidade: A IA baseada em lógica pode ser facilmente modificada e atualizada para se adaptar a novos conhecimentos ou mudanças ambientais.
Essas vantagens formam o fosso de Tau. A inteligência artificial usando lógica criou de forma única um modelo de comunicação entre pessoas com máquinas como mediadoras.
Uma equipe de doutores e professores com experiência em inteligência artificial, lógica e matemática trabalha no Tau desde 2015. O fundador e CEO Ohad Asor é desenvolvedor de software e especialista em aprendizado de máquina com formação em matemática e experiência na GE Healthcare.
Sobre a cadeia pública de IA tau.net (nome do token AGRS)
Tau
Tau é um universo construído a partir de suas ideias, sugestões e conhecimentos. É a primeira rede social blockchain descentralizada capaz de obter consenso de seus usuários e atualizar seu próprio software em tempo real, permitindo que todos os usuários controlem o que o software faz por eles.
Em suma, Tau pode agregar ideias, sugestões e conhecimentos de vários utilizadores, e atualizar o seu próprio código em tempo real, utilizando inteligência artificial lógica para preencher a lacuna entre humanos e máquinas.
Notou a diferença? Se você aprendeu recentemente sobre inteligência artificial e usou o ChatGPT, saberá que a maior parte da IA usa aprendizado de máquina, que depende de enormes conjuntos de dados da Internet e torna difícil compreender o significado e o conhecimento corretos da comunicação interpessoal.
E quanto ao Al baseado em lógica? É mais eficaz do que o aprendizado de máquina em:
1. Explicabilidade: a IA baseada em lógica fornece explicações claras e transparentes sobre como as decisões são tomadas, o que pode ser útil em determinadas aplicações, como diagnósticos jurídicos ou médicos. Nestes cenários de aplicação, a responsabilização e a explicabilidade são importantes.
2. Previsibilidade: Os sistemas baseados em lógica são determinísticos, o que significa que, dada a mesma entrada, produzem sempre a mesma saída.
3. Eficiência: Para tarefas simples, a IA baseada em lógica pode ser mais rápida do que os algoritmos de aprendizagem automática porque não requerem formação para tomar decisões com base num pequeno número de regras bem definidas.
4. Adaptabilidade: A IA baseada em lógica pode ser facilmente modificada e atualizada para se adaptar a novos conhecimentos ou mudanças ambientais.
Essas vantagens formam o fosso de Tau. A inteligência artificial usando lógica criou de forma única um modelo de comunicação entre pessoas com máquinas como mediadoras.
Uma equipe de doutores e professores com experiência em inteligência artificial, lógica e matemática trabalha no Tau desde 2015. O fundador e CEO Ohad Asor é desenvolvedor de software e especialista em aprendizado de máquina com formação em matemática e experiência na GE Healthcare.
Tau
Tau é um universo construído a partir de suas ideias, sugestões e conhecimentos. É a primeira rede social blockchain descentralizada capaz de obter consenso de seus usuários e atualizar seu próprio software em tempo real, permitindo que todos os usuários controlem o que o software faz por eles.
Em suma, Tau pode agregar ideias, sugestões e conhecimentos de vários utilizadores, e atualizar o seu próprio código em tempo real, utilizando inteligência artificial lógica para preencher a lacuna entre humanos e máquinas.
Notou a diferença? Se você aprendeu recentemente sobre inteligência artificial e usou o ChatGPT, saberá que a maior parte da IA usa aprendizado de máquina, que depende de enormes conjuntos de dados da Internet e torna difícil compreender o significado e o conhecimento corretos da comunicação interpessoal.
E quanto ao Al baseado em lógica? É mais eficaz do que o aprendizado de máquina em:
1. Explicabilidade: a IA baseada em lógica fornece explicações claras e transparentes sobre como as decisões são tomadas, o que pode ser útil em determinadas aplicações, como diagnósticos jurídicos ou médicos. Nestes cenários de aplicação, a responsabilização e a explicabilidade são importantes.
2. Previsibilidade: Os sistemas baseados em lógica são determinísticos, o que significa que, dada a mesma entrada, produzem sempre a mesma saída.
3. Eficiência: Para tarefas simples, a IA baseada em lógica pode ser mais rápida do que os algoritmos de aprendizagem automática porque não requerem formação para tomar decisões com base num pequeno número de regras bem definidas.
4. Adaptabilidade: A IA baseada em lógica pode ser facilmente modificada e atualizada para se adaptar a novos conhecimentos ou mudanças ambientais.
Essas vantagens formam o fosso de Tau. A inteligência artificial usando lógica criou de forma única um modelo de comunicação entre pessoas com máquinas como mediadoras.
Uma equipe de doutores e professores com experiência em inteligência artificial, lógica e matemática trabalha no Tau desde 2015. O fundador e CEO Ohad Asor é desenvolvedor de software e especialista em aprendizado de máquina com formação em matemática e experiência na GE Healthcare.
5
153
·
--
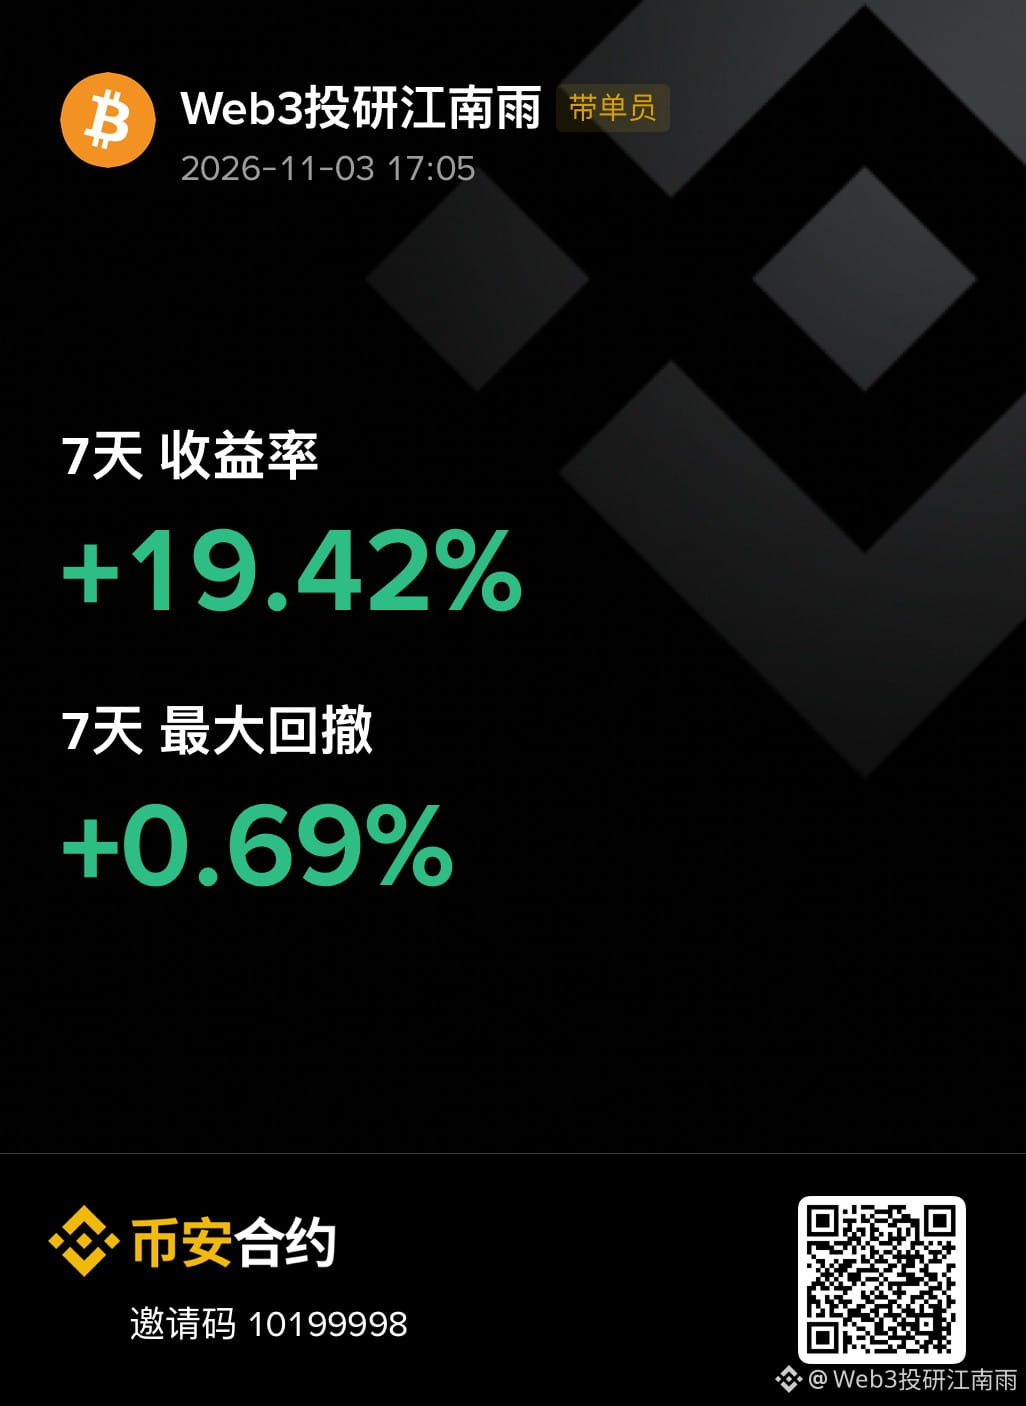
Com um capital inicial de 10 mil U, ganhei 19% em 7 dias, com uma retração de 0,69%. Como me dedico principalmente à arbitragem, o risco é baixo.
Com um capital inicial de 10 mil U, ganhei 19% em 7 dias, com uma retração de 0,69%. Como me dedico principalmente à arbitragem, o risco é baixo.
41
·
--
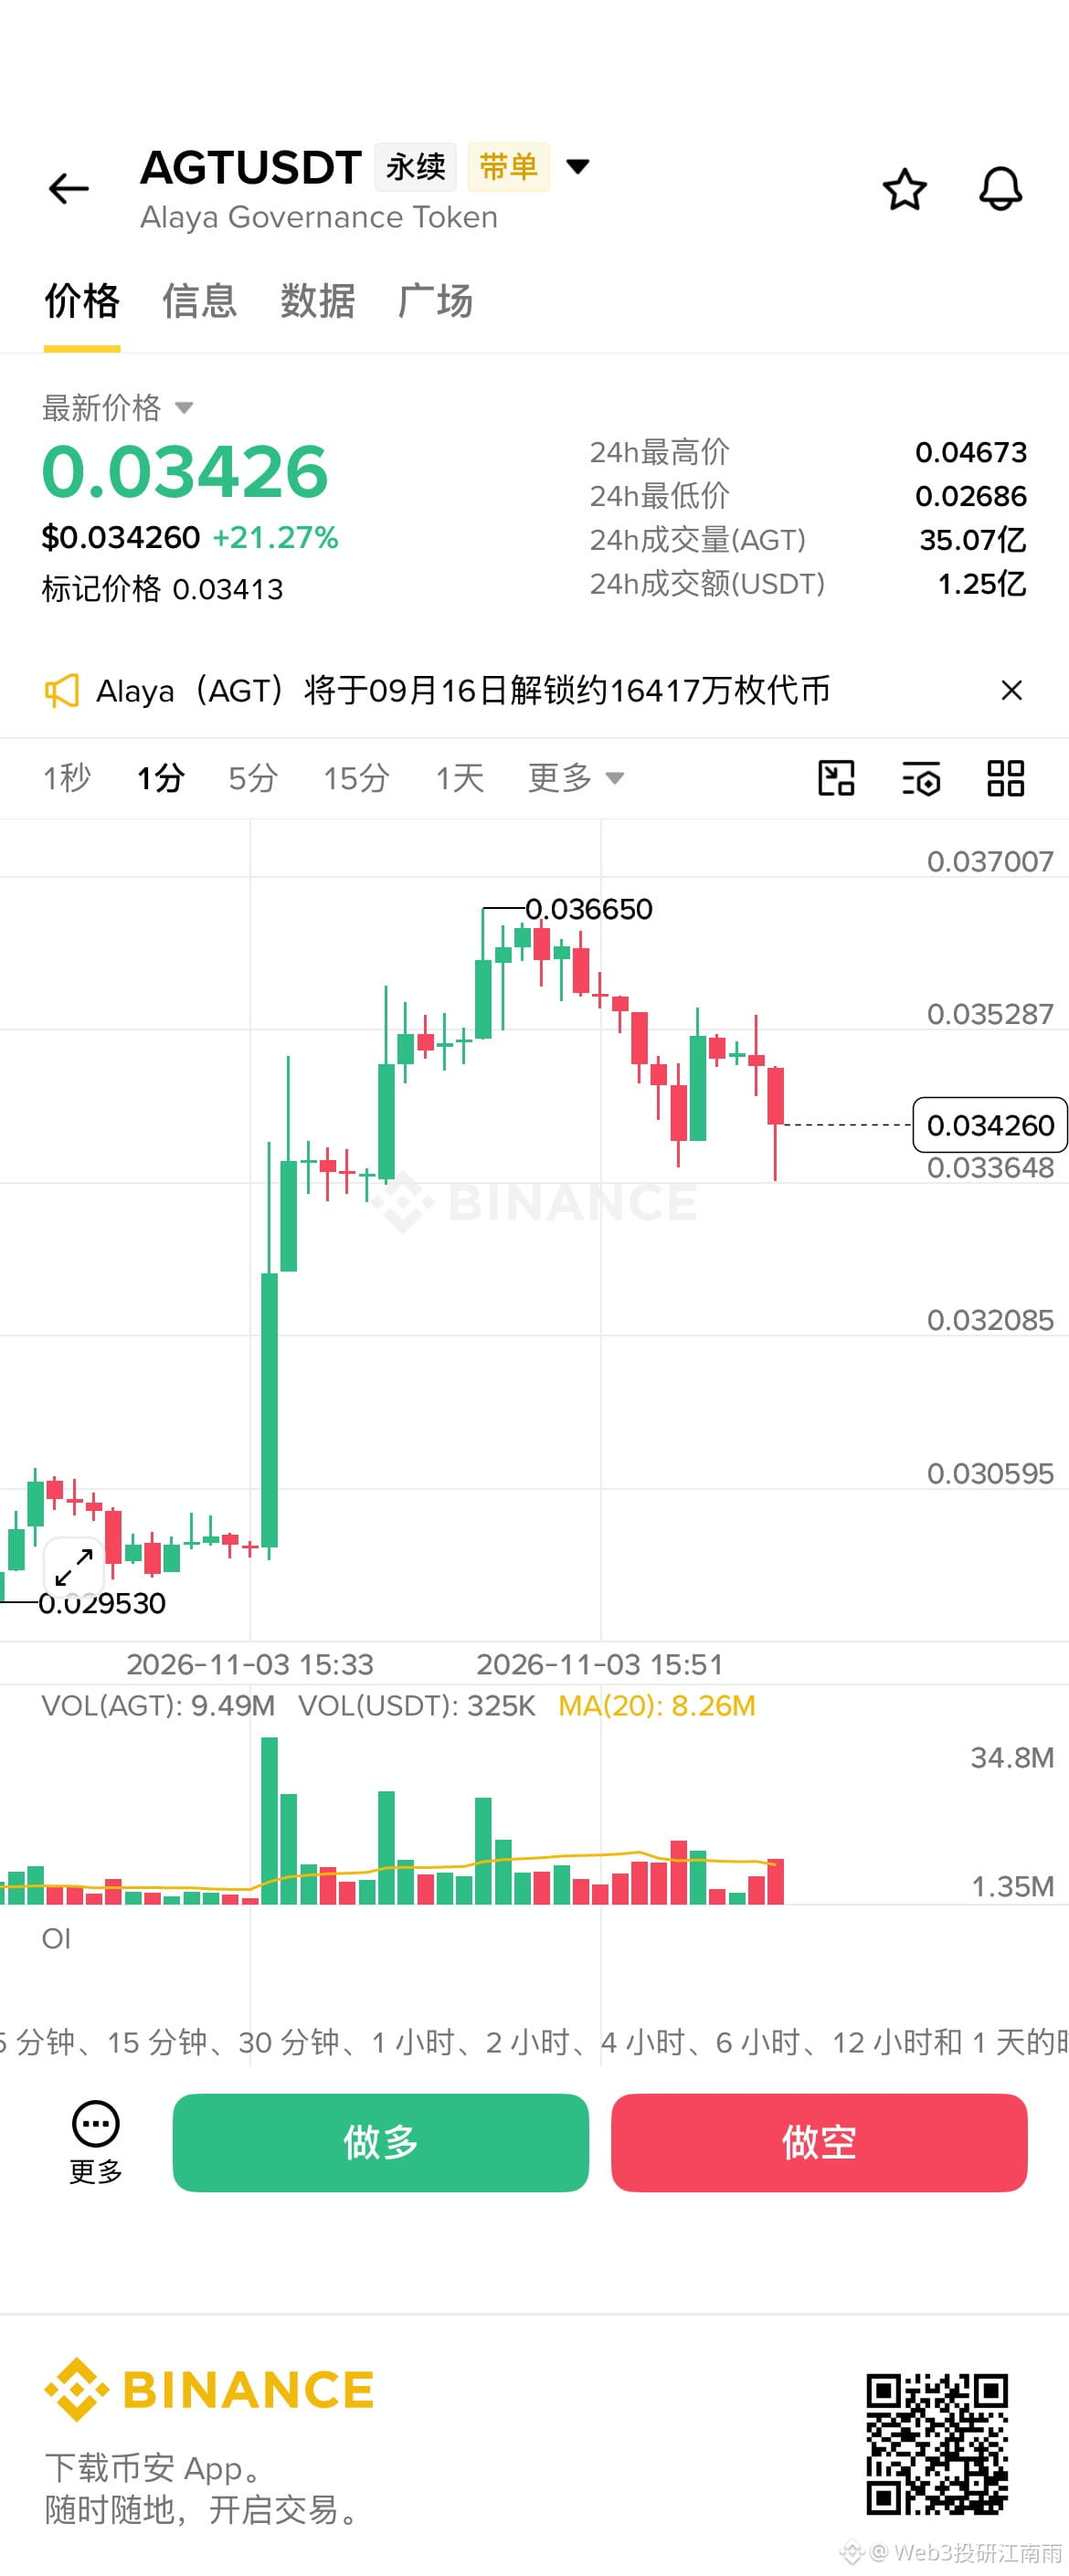
AGT vendido a descoberto, começou a despencar $AGT
{future}(AGTUSDT)
AGT vendido a descoberto, começou a despencar $AGT
Fonte: partilha do utilizador na Binance
109
·
--
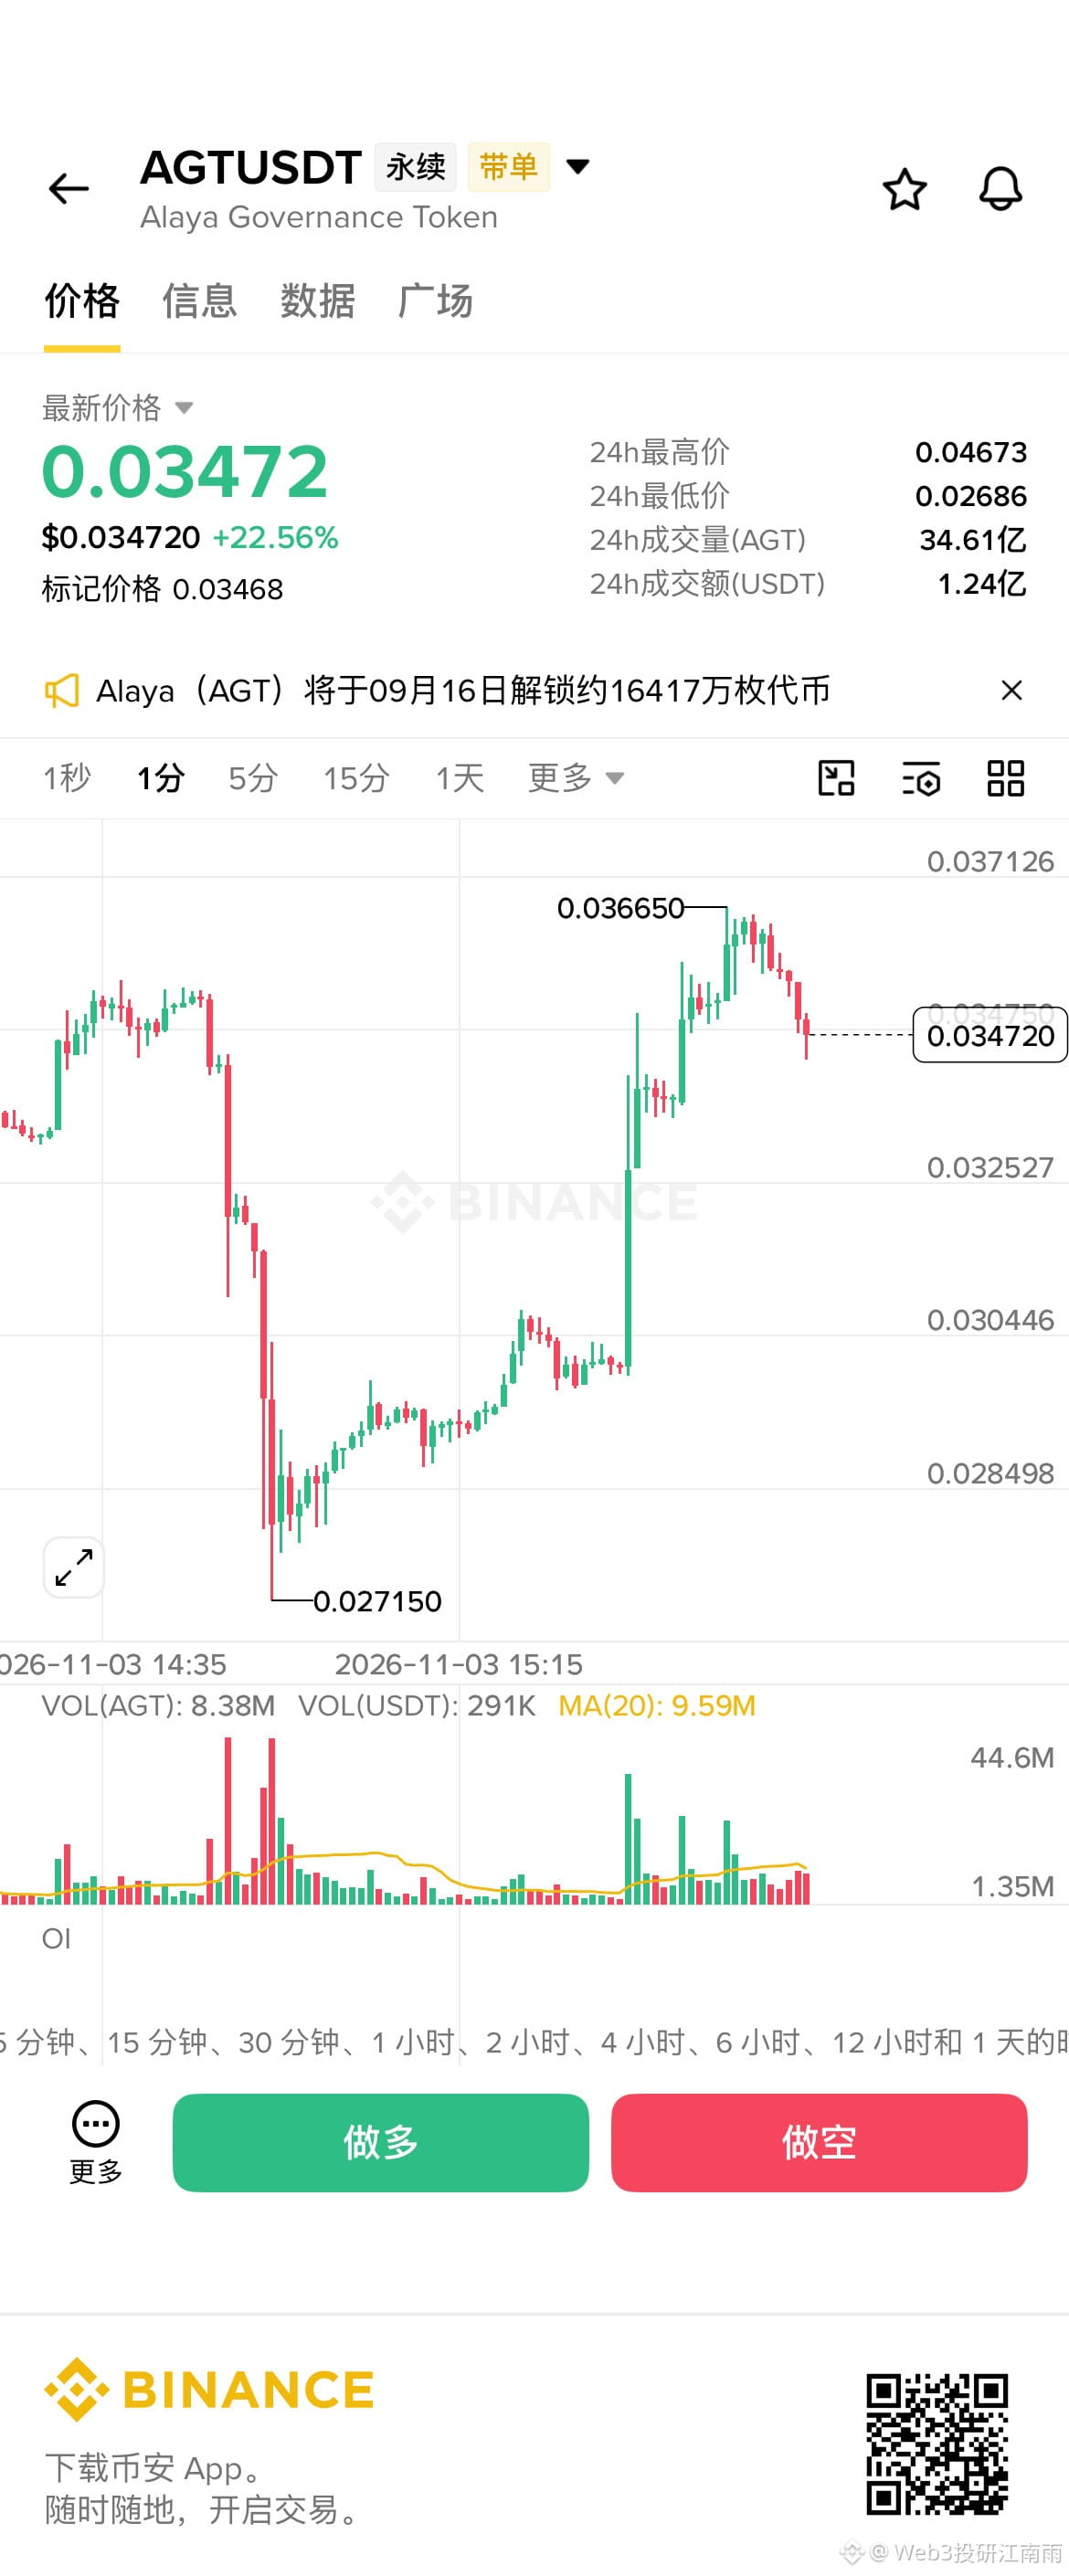
AGT, tente operar vendido, faça operações de curto prazo e, se não der certo, saia imediatamente$AGT
{future}(AGTUSDT)
AGT, tente operar vendido, faça operações de curto prazo e, se não der certo, saia imediatamente$AGT
Fonte: partilha do utilizador na Binance
300
·
--
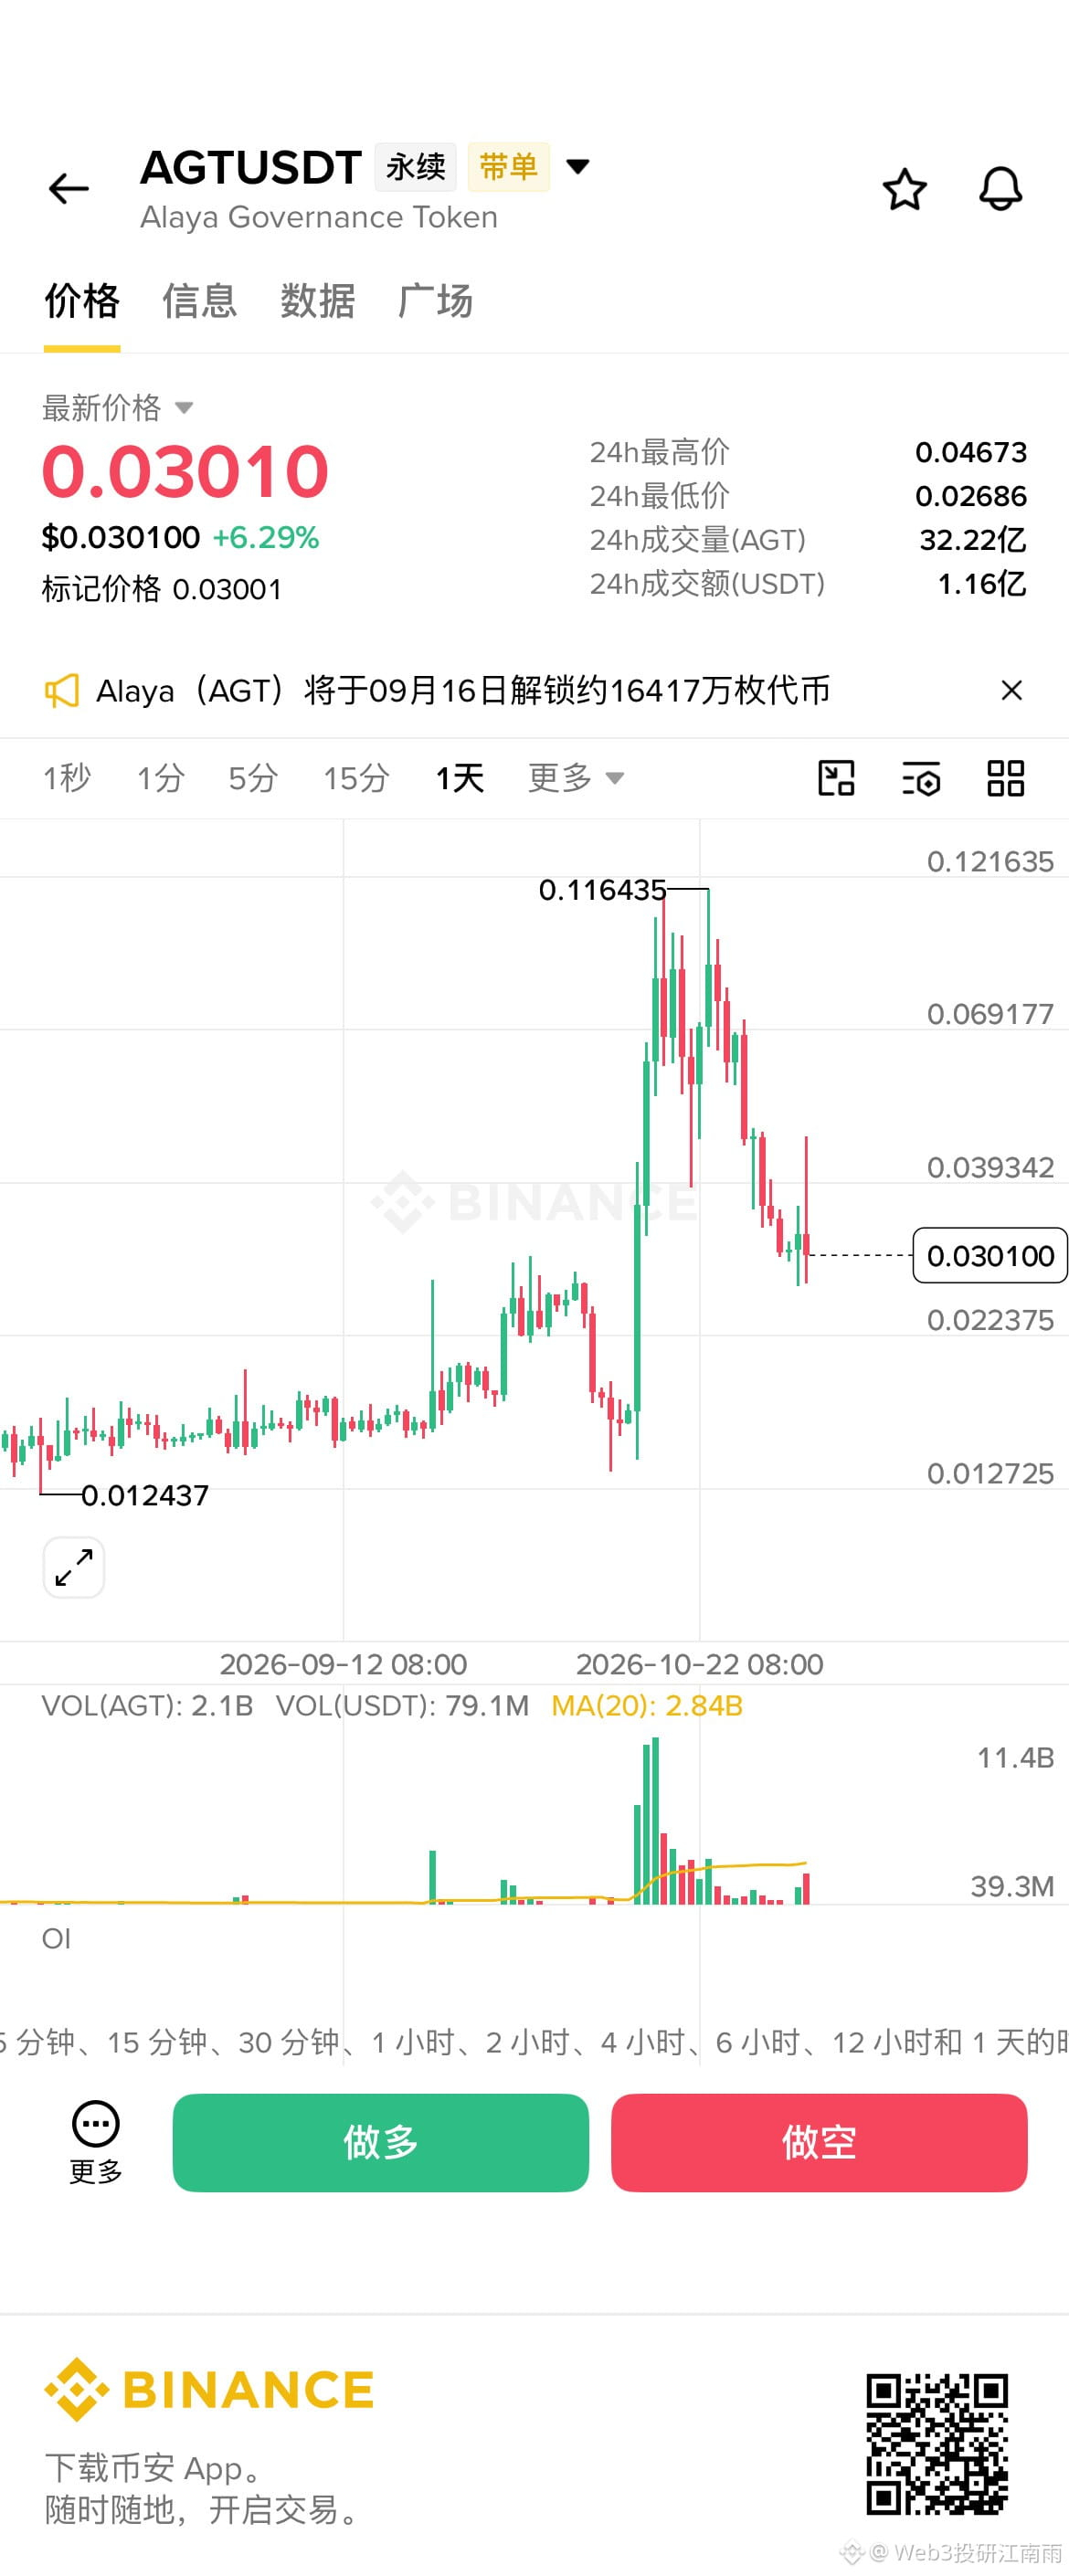
Estou acompanhando a AGT e acredito que esteja ocorrendo uma sacudida no mercado, seguida de mais uma alta. No momento, estou observando; vou esperar por uma possível formação de fundo e comprar em parcelas.
$AGT
{future}(AGTUSDT)
Estou acompanhando a AGT e acredito que esteja ocorrendo uma sacudida no mercado, seguida de mais uma alta. No momento, estou observando; vou esperar por uma possível formação de fundo e comprar em parcelas.
$AGT
$AGT
Fonte: partilha do utilizador na Binance
1
414
·
--
Trading de $SKHYNIX de 30 dias no valor de 4.2M USDT
Os grandes investidores vendidos se reuniram. Steve Eisman, a figura que inspirou o personagem que apostou contra a crise do subprime, e seu antigo parceiro Danny Moses voltaram a se sentar juntos para dissecar até o último detalhe o “novo subprime” que Wall Street acabou de embalar com a capacidade computacional da IA.
Há alguns meses, Larry Fink, CEO da BlackRock, elogiou publicamente na CNBC uma operação de securitização de capacidade computacional feita em parceria entre a Nvidia e grandes bancos de Wall Street. Ele disse que aquilo o fazia lembrar dos títulos lastreados em hipotecas residenciais que eles criaram nos anos 70. Moses, assistindo à entrevista, ficou perplexo. Segundo ele, era uma réplica exata da lógica do subprime de 2006 a 2007: na época, Wall Street concedia linhas de crédito de curto prazo a instituições de crédito subprime, que emprestavam e depois vendiam os empréstimos de volta a Wall Street para serem empacotados e distribuídos. Assim que o preço de venda dos empréstimos caía abaixo do custo de 102.5, Wall Street cortava as linhas de crédito, e as empresas de subprime quebravam imediatamente.
234
Seu antigo parceiro Steve Eisman abriu o relatório financeiro da Nvidia do mês passado. No dia seguinte a um salto de 110% na receita, o relatório trimestral 10-Q revelou que 70% das contas a receber da empresa de maior valor de mercado do mundo estavam concentradas em apenas 5 clientes. Mais abaixo na cadeia, a CoreWeave carrega US$ 51 bilhões em dívidas, incluindo contratos de leasing, para comprar chips e alugá-los por períodos curtos. Moses disse que jamais compraria ações da empresa, pois há um descasamento no balanço patrimonial e, com a queda dos preços das GPUs e a aproximação dos modelos de código aberto, não dá para fazer as contas e descobrir como ela vai ganhar dinheiro.
As contas que não fecham não se limitam à capacidade computacional. Trilhões de dólares em crédito privado escapam à supervisão bancária, e uma grande parte foi emprestada a empresas de tecnologia. Já no setor de private equity, os rendimentos dos títulos do Tesouro americano de 10 anos estão travados entre 5.27% e 5.3%, e o prazo para os fundos transformarem seus ativos em dinheiro aumentou de 3 a 4 anos, há cinco ou seis anos, para 7 a 10 anos. Os pedidos de resgate de um grande número de fundos ultrapassaram o limite de 5%, levando-os a impor restrições e fechar as portas. Moses alertou os investidores de varejo: quando esses produtos de private equity sofisticados começarem a aparecer na sua caixa de entrada, há apenas uma razão — as instituições não os querem mais e estão procurando investidores de varejo para ficar com o prejuízo.
A dívida do Tesouro dos EUA disparou de US$ 8 trilhões em 2008 para mais de US$ 40 trilhões. Neste ano, o mercado privado ainda deve emitir US$ 500 bilhões em dívida relacionada à IA. Pela primeira vez na história, o financiamento privado chegou a um tamanho capaz de expulsar os títulos do Tesouro americano. Moses disse que, diante do mercado, a compra de US$ 20 bilhões em títulos de longo prazo pelo Tesouro é como uma formiga. O ouro, que representa 27% das reservas, tornou-se o maior ativo nas carteiras dos bancos centrais do mundo. No fim, o Federal Reserve só conseguirá sair dessa situação reiniciando a impressão de dinheiro — e em 100% dos casos.
#美股 $SKHYNIX
Os grandes investidores vendidos se reuniram. Steve Eisman, a figura que inspirou o personagem que apostou contra a crise do subprime, e seu antigo parceiro Danny Moses voltaram a se sentar juntos para dissecar até o último detalhe o “novo subprime” que Wall Street acabou de embalar com a capacidade computacional da IA.
Há alguns meses, Larry Fink, CEO da BlackRock, elogiou publicamente na CNBC uma operação de securitização de capacidade computacional feita em parceria entre a Nvidia e grandes bancos de Wall Street. Ele disse que aquilo o fazia lembrar dos títulos lastreados em hipotecas residenciais que eles criaram nos anos 70. Moses, assistindo à entrevista, ficou perplexo. Segundo ele, era uma réplica exata da lógica do subprime de 2006 a 2007: na época, Wall Street concedia linhas de crédito de curto prazo a instituições de crédito subprime, que emprestavam e depois vendiam os empréstimos de volta a Wall Street para serem empacotados e distribuídos. Assim que o preço de venda dos empréstimos caía abaixo do custo de 102.5, Wall Street cortava as linhas de crédito, e as empresas de subprime quebravam imediatamente.
234
Seu antigo parceiro Steve Eisman abriu o relatório financeiro da Nvidia do mês passado. No dia seguinte a um salto de 110% na receita, o relatório trimestral 10-Q revelou que 70% das contas a receber da empresa de maior valor de mercado do mundo estavam concentradas em apenas 5 clientes. Mais abaixo na cadeia, a CoreWeave carrega US$ 51 bilhões em dívidas, incluindo contratos de leasing, para comprar chips e alugá-los por períodos curtos. Moses disse que jamais compraria ações da empresa, pois há um descasamento no balanço patrimonial e, com a queda dos preços das GPUs e a aproximação dos modelos de código aberto, não dá para fazer as contas e descobrir como ela vai ganhar dinheiro.
As contas que não fecham não se limitam à capacidade computacional. Trilhões de dólares em crédito privado escapam à supervisão bancária, e uma grande parte foi emprestada a empresas de tecnologia. Já no setor de private equity, os rendimentos dos títulos do Tesouro americano de 10 anos estão travados entre 5.27% e 5.3%, e o prazo para os fundos transformarem seus ativos em dinheiro aumentou de 3 a 4 anos, há cinco ou seis anos, para 7 a 10 anos. Os pedidos de resgate de um grande número de fundos ultrapassaram o limite de 5%, levando-os a impor restrições e fechar as portas. Moses alertou os investidores de varejo: quando esses produtos de private equity sofisticados começarem a aparecer na sua caixa de entrada, há apenas uma razão — as instituições não os querem mais e estão procurando investidores de varejo para ficar com o prejuízo.
A dívida do Tesouro dos EUA disparou de US$ 8 trilhões em 2008 para mais de US$ 40 trilhões. Neste ano, o mercado privado ainda deve emitir US$ 500 bilhões em dívida relacionada à IA. Pela primeira vez na história, o financiamento privado chegou a um tamanho capaz de expulsar os títulos do Tesouro americano. Moses disse que, diante do mercado, a compra de US$ 20 bilhões em títulos de longo prazo pelo Tesouro é como uma formiga. O ouro, que representa 27% das reservas, tornou-se o maior ativo nas carteiras dos bancos centrais do mundo. No fim, o Federal Reserve só conseguirá sair dessa situação reiniciando a impressão de dinheiro — e em 100% dos casos.
#美股 $SKHYNIX
Há alguns meses, Larry Fink, CEO da BlackRock, elogiou publicamente na CNBC uma operação de securitização de capacidade computacional feita em parceria entre a Nvidia e grandes bancos de Wall Street. Ele disse que aquilo o fazia lembrar dos títulos lastreados em hipotecas residenciais que eles criaram nos anos 70. Moses, assistindo à entrevista, ficou perplexo. Segundo ele, era uma réplica exata da lógica do subprime de 2006 a 2007: na época, Wall Street concedia linhas de crédito de curto prazo a instituições de crédito subprime, que emprestavam e depois vendiam os empréstimos de volta a Wall Street para serem empacotados e distribuídos. Assim que o preço de venda dos empréstimos caía abaixo do custo de 102.5, Wall Street cortava as linhas de crédito, e as empresas de subprime quebravam imediatamente.
234
Seu antigo parceiro Steve Eisman abriu o relatório financeiro da Nvidia do mês passado. No dia seguinte a um salto de 110% na receita, o relatório trimestral 10-Q revelou que 70% das contas a receber da empresa de maior valor de mercado do mundo estavam concentradas em apenas 5 clientes. Mais abaixo na cadeia, a CoreWeave carrega US$ 51 bilhões em dívidas, incluindo contratos de leasing, para comprar chips e alugá-los por períodos curtos. Moses disse que jamais compraria ações da empresa, pois há um descasamento no balanço patrimonial e, com a queda dos preços das GPUs e a aproximação dos modelos de código aberto, não dá para fazer as contas e descobrir como ela vai ganhar dinheiro.
As contas que não fecham não se limitam à capacidade computacional. Trilhões de dólares em crédito privado escapam à supervisão bancária, e uma grande parte foi emprestada a empresas de tecnologia. Já no setor de private equity, os rendimentos dos títulos do Tesouro americano de 10 anos estão travados entre 5.27% e 5.3%, e o prazo para os fundos transformarem seus ativos em dinheiro aumentou de 3 a 4 anos, há cinco ou seis anos, para 7 a 10 anos. Os pedidos de resgate de um grande número de fundos ultrapassaram o limite de 5%, levando-os a impor restrições e fechar as portas. Moses alertou os investidores de varejo: quando esses produtos de private equity sofisticados começarem a aparecer na sua caixa de entrada, há apenas uma razão — as instituições não os querem mais e estão procurando investidores de varejo para ficar com o prejuízo.
A dívida do Tesouro dos EUA disparou de US$ 8 trilhões em 2008 para mais de US$ 40 trilhões. Neste ano, o mercado privado ainda deve emitir US$ 500 bilhões em dívida relacionada à IA. Pela primeira vez na história, o financiamento privado chegou a um tamanho capaz de expulsar os títulos do Tesouro americano. Moses disse que, diante do mercado, a compra de US$ 20 bilhões em títulos de longo prazo pelo Tesouro é como uma formiga. O ouro, que representa 27% das reservas, tornou-se o maior ativo nas carteiras dos bancos centrais do mundo. No fim, o Federal Reserve só conseguirá sair dessa situação reiniciando a impressão de dinheiro — e em 100% dos casos.
#美股 $SKHYNIX
282
·
--
$MU Excerto dos resultados financeiros da Micron
① A maior parte do fornecimento de bits de HBM para o ano civil de 2027 já está contratada.
② Os preços contratuais subiram significativamente em relação ao ano anterior, e a diferença entre as margens brutas da HBM e da DRAM tradicional também deverá diminuir.
③ As vendas de HBM deverão crescer mais rapidamente do que as vendas totais da empresa no quarto trimestre.
$MU Excerto dos resultados financeiros da Micron
① A maior parte do fornecimento de bits de HBM para o ano civil de 2027 já está contratada.
② Os preços contratuais subiram significativamente em relação ao ano anterior, e a diferença entre as margens brutas da HBM e da DRAM tradicional também deverá diminuir.
③ As vendas de HBM deverão crescer mais rapidamente do que as vendas totais da empresa no quarto trimestre.
① A maior parte do fornecimento de bits de HBM para o ano civil de 2027 já está contratada.
② Os preços contratuais subiram significativamente em relação ao ano anterior, e a diferença entre as margens brutas da HBM e da DRAM tradicional também deverá diminuir.
③ As vendas de HBM deverão crescer mais rapidamente do que as vendas totais da empresa no quarto trimestre.
193
·
--
Resultados da fabricante de memória Micron (MU)$MU
Um memorando para o mercado: o mercado e a ignorância voltam a caminhar juntos.
Acabei de ouvir a teleconferência de resultados da Micron, e uma grande parte do mercado continua subestimando o quanto a lucratividade da Micron, da SK hynix e da Samsung pode ser duradoura.
Vimos margens brutas ajustadas de 80% e 87%; no próximo trimestre, a margem bruta será de 86,25%. Esse será o foco.
Vou afastá-lo dos números, porque a história por trás deles é muito mais importante.
Há um problema de largura de banda e também problemas de oferta. Depois, há a demanda, que vem crescendo de forma explosiva no último ano e meio, impulsionada pela construção de data centers e pelos componentes de memória para servidores.
Resultados da fabricante de memória Micron (MU)
$MU
Um memorando para o mercado: o mercado e a ignorância voltam a caminhar juntos.
Acabei de ouvir a teleconferência de resultados da Micron, e uma grande parte do mercado continua subestimando o quanto a lucratividade da Micron, da SK hynix e da Samsung pode ser duradoura.
Vimos margens brutas ajustadas de 80% e 87%; no próximo trimestre, a margem bruta será de 86,25%. Esse será o foco.
Vou afastá-lo dos números, porque a história por trás deles é muito mais importante.
Há um problema de largura de banda e também problemas de oferta. Depois, há a demanda, que vem crescendo de forma explosiva no último ano e meio, impulsionada pela construção de data centers e pelos componentes de memória para servidores.
Um memorando para o mercado: o mercado e a ignorância voltam a caminhar juntos.
Acabei de ouvir a teleconferência de resultados da Micron, e uma grande parte do mercado continua subestimando o quanto a lucratividade da Micron, da SK hynix e da Samsung pode ser duradoura.
Vimos margens brutas ajustadas de 80% e 87%; no próximo trimestre, a margem bruta será de 86,25%. Esse será o foco.
Vou afastá-lo dos números, porque a história por trás deles é muito mais importante.
Há um problema de largura de banda e também problemas de oferta. Depois, há a demanda, que vem crescendo de forma explosiva no último ano e meio, impulsionada pela construção de data centers e pelos componentes de memória para servidores.
442
·
--
A Micron assinou 26 acordos estratégicos com clientes, alguns com vigência até 2031. Sim, você ouviu certo: 2031.
10 SCAs a mais do que no trimestre passado.
$MU
A Micron assinou 26 acordos estratégicos com clientes, alguns com vigência até 2031. Sim, você ouviu certo: 2031.
10 SCAs a mais do que no trimestre passado.
$MU
10 SCAs a mais do que no trimestre passado.
$MU
219
·
--
A América começa a tirar diretamente dinheiro dos moradores — a maré do dólar vem do lado das instituições e afunda até o cidadão comum no mundo.
🔹 Neste ano, em julho a DTCC fez funcionar a tokenização de títulos; em outubro, o Tokenization Service entrou no ar; e na Nasdaq, a partir de 6 de dezembro, as negociações passaram a ser de 5 dias por semana, por quase 23 horas.
🔹 Moedas estáveis resolvem o dinheiro, negociação por 23 horas resolve o tempo, e a tokenização de ativos resolve o que comprar. As três peças se encaixam: na próxima rodada, os EUA vão sugar não apenas o dinheiro de bancos e do banco central, mas também as poupanças dos moradores do mundo.
🔹 O Japão puxa a água, a China não dá garantias; os EUA primeiro sustentam. No dia 18 de janeiro, quando a comporta abrir, o sistema do dólar afunda direto de B2B para B2C.
🔹 Na fase de troca de marcha, vai haver instabilidade — talvez até forte; de onde vem o dinheiro e para onde ele vai. As oportunidades mais certas da próxima rodada estão exatamente nisso. O que você acha?
A América começa a tirar diretamente dinheiro dos moradores — a maré do dólar vem do lado das instituições e afunda até o cidadão comum no mundo.
🔹 Neste ano, em julho a DTCC fez funcionar a tokenização de títulos; em outubro, o Tokenization Service entrou no ar; e na Nasdaq, a partir de 6 de dezembro, as negociações passaram a ser de 5 dias por semana, por quase 23 horas.
🔹 Moedas estáveis resolvem o dinheiro, negociação por 23 horas resolve o tempo, e a tokenização de ativos resolve o que comprar. As três peças se encaixam: na próxima rodada, os EUA vão sugar não apenas o dinheiro de bancos e do banco central, mas também as poupanças dos moradores do mundo.
🔹 O Japão puxa a água, a China não dá garantias; os EUA primeiro sustentam. No dia 18 de janeiro, quando a comporta abrir, o sistema do dólar afunda direto de B2B para B2C.
🔹 Na fase de troca de marcha, vai haver instabilidade — talvez até forte; de onde vem o dinheiro e para onde ele vai. As oportunidades mais certas da próxima rodada estão exatamente nisso. O que você acha?
🔹 Neste ano, em julho a DTCC fez funcionar a tokenização de títulos; em outubro, o Tokenization Service entrou no ar; e na Nasdaq, a partir de 6 de dezembro, as negociações passaram a ser de 5 dias por semana, por quase 23 horas.
🔹 Moedas estáveis resolvem o dinheiro, negociação por 23 horas resolve o tempo, e a tokenização de ativos resolve o que comprar. As três peças se encaixam: na próxima rodada, os EUA vão sugar não apenas o dinheiro de bancos e do banco central, mas também as poupanças dos moradores do mundo.
🔹 O Japão puxa a água, a China não dá garantias; os EUA primeiro sustentam. No dia 18 de janeiro, quando a comporta abrir, o sistema do dólar afunda direto de B2B para B2C.
🔹 Na fase de troca de marcha, vai haver instabilidade — talvez até forte; de onde vem o dinheiro e para onde ele vai. As oportunidades mais certas da próxima rodada estão exatamente nisso. O que você acha?
2.3k
·
--
A previsão de investimentos de capital (capex) do próximo ano para os maiores fornecedores de nuvem deve ficar entre US$ 1,1 trilhão e US$ 1,2 trilhão, e apenas a computação de armazenamento poderá ocupar de 50% a 60% disso, ou seja, algo em torno de US$ 500 bilhões a US$ 700 bilhões. O UBS, inclusive, estima que os gastos apenas com armazenamento no próximo ano chegarão a US$ 900 bilhões
$SKHYNIX
A previsão de investimentos de capital (capex) do próximo ano para os maiores fornecedores de nuvem deve ficar entre US$ 1,1 trilhão e US$ 1,2 trilhão, e apenas a computação de armazenamento poderá ocupar de 50% a 60% disso, ou seja, algo em torno de US$ 500 bilhões a US$ 700 bilhões. O UBS, inclusive, estima que os gastos apenas com armazenamento no próximo ano chegarão a US$ 900 bilhões
$SKHYNIX
$SKHYNIX
508
·
--
Parcialmente verdadeiro
260918
Fechamento do mercado de ações dos EUA: ações de semicondutores de memória despencam. Diz-se que isso foi causado por uma notícia sobre a expansão da produção de memória da Changxin, da China.
$SKHYNIX
260918
Fechamento do mercado de ações dos EUA: ações de semicondutores de memória despencam. Diz-se que isso foi causado por uma notícia sobre a expansão da produção de memória da Changxin, da China.
$SKHYNIX
Fechamento do mercado de ações dos EUA: ações de semicondutores de memória despencam. Diz-se que isso foi causado por uma notícia sobre a expansão da produção de memória da Changxin, da China.
$SKHYNIX
237
·
--
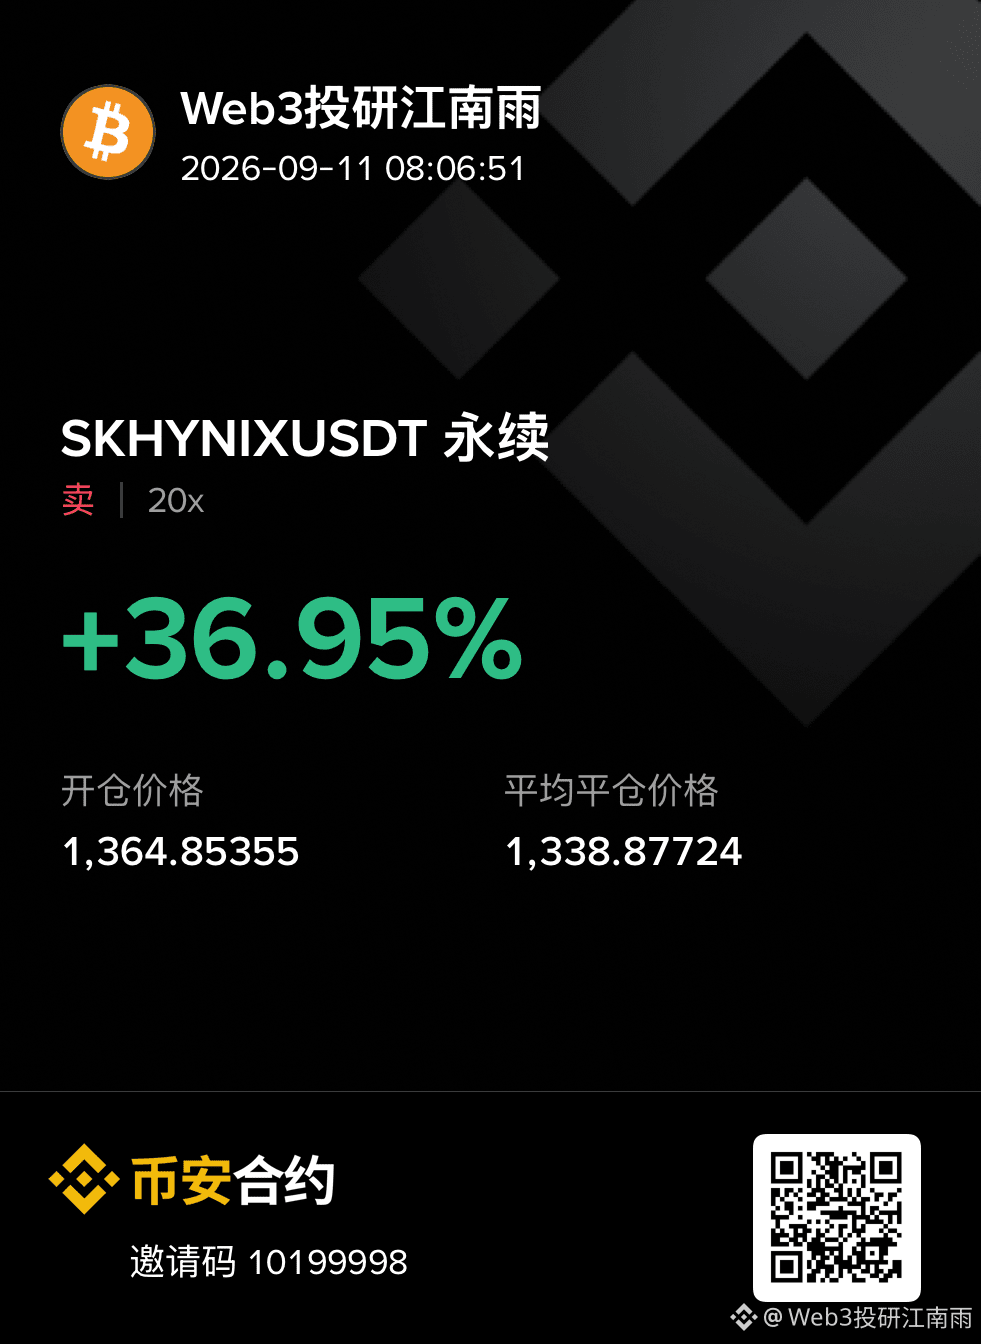
Trading de $SKHYNIX de 30 dias no valor de 2.6M USDT
$SKHYNIX
{future}(SKHYNIXUSDT)
Com a queda no mercado dos EUA, vendi a descoberto a Hynix e fechei a posição no pregão seguinte.
$SKHYNIX
Com a queda no mercado dos EUA, vendi a descoberto a Hynix e fechei a posição no pregão seguinte.
Com a queda no mercado dos EUA, vendi a descoberto a Hynix e fechei a posição no pregão seguinte.
669
·
--
Parcialmente verdadeiro
Trading de $SKHYNIX de 30 dias no valor de 2.8M USDT
Na era de <0-9]{11}>
A <0-9]{11} SK Hynix atualmente detém cerca de 25% da receita global de memória... Se as estimativas da Nomura estiverem corretas e a SK Hynix mantiver sua atual participação de mercado... então isso significa que a receita da SK Hynix em 2030 será de cerca de US$ 91,8 bilhões (dólares).
De 2026 a 2030... a SK Hynix gerará US$ 1,8 trilhão de lucro líquido, o que é 80% a mais do que sua atual capitalização de mercado.
$SKHYNIX
Na era de <0-9]{11}>
A <0-9]{11} SK Hynix atualmente detém cerca de 25% da receita global de memória... Se as estimativas da Nomura estiverem corretas e a SK Hynix mantiver sua atual participação de mercado... então isso significa que a receita da SK Hynix em 2030 será de cerca de US$ 91,8 bilhões (dólares).
De 2026 a 2030... a SK Hynix gerará US$ 1,8 trilhão de lucro líquido, o que é 80% a mais do que sua atual capitalização de mercado.
$SKHYNIX
A <0-9]{11} SK Hynix atualmente detém cerca de 25% da receita global de memória... Se as estimativas da Nomura estiverem corretas e a SK Hynix mantiver sua atual participação de mercado... então isso significa que a receita da SK Hynix em 2030 será de cerca de US$ 91,8 bilhões (dólares).
De 2026 a 2030... a SK Hynix gerará US$ 1,8 trilhão de lucro líquido, o que é 80% a mais do que sua atual capitalização de mercado.
$SKHYNIX
273
·
--
A Nomura definiu um número que é difícil de ignorar para o mercado de memória.
Ela estima que todo o mercado chegará a cerca de US$ 1 trilhão em 2026. Em seguida, atingirá US$ 3,7 trilhões em 2030. Isso significa que o crescimento será mais de 3,5 vezes em quatro anos.
Os data centers responderão por 83% do total em 2030. Os data centers de IA se tornarão a maior parcela isolada.
O crescimento não será constante.
Em 2024, cerca de US$ 185 bilhões.
Em 2025, US$ 270 bilhões.
Depois, em 2026, saltará para US$ 1 trilhão; em seguida, continuará a subir.
$SKHYNIX
A Nomura definiu um número que é difícil de ignorar para o mercado de memória.
Ela estima que todo o mercado chegará a cerca de US$ 1 trilhão em 2026. Em seguida, atingirá US$ 3,7 trilhões em 2030. Isso significa que o crescimento será mais de 3,5 vezes em quatro anos.
Os data centers responderão por 83% do total em 2030. Os data centers de IA se tornarão a maior parcela isolada.
O crescimento não será constante.
Em 2024, cerca de US$ 185 bilhões.
Em 2025, US$ 270 bilhões.
Depois, em 2026, saltará para US$ 1 trilhão; em seguida, continuará a subir.
$SKHYNIX
Ela estima que todo o mercado chegará a cerca de US$ 1 trilhão em 2026. Em seguida, atingirá US$ 3,7 trilhões em 2030. Isso significa que o crescimento será mais de 3,5 vezes em quatro anos.
Os data centers responderão por 83% do total em 2030. Os data centers de IA se tornarão a maior parcela isolada.
O crescimento não será constante.
Em 2024, cerca de US$ 185 bilhões.
Em 2025, US$ 270 bilhões.
Depois, em 2026, saltará para US$ 1 trilhão; em seguida, continuará a subir.
$SKHYNIX
213
·
--
Notas do setor de memória
260909
Boatos: a taxa de rendimento dos HBM da Changxin é apenas 25%. Portanto, a Changxin não representa uma ameaça para outros fabricantes de HBM.
260908
Boatos: o estoque de memória das empresas é insuficiente para menos de 10 dias
260908
Prevê-se que em 2027 a produção global de DRAM aumentará apenas mais de 20%
$SKHYNIX
{future}(SKHYNIXUSDT)
Notas do setor de memória
260909
Boatos: a taxa de rendimento dos HBM da Changxin é apenas 25%. Portanto, a Changxin não representa uma ameaça para outros fabricantes de HBM.
260908
Boatos: o estoque de memória das empresas é insuficiente para menos de 10 dias
260908
Prevê-se que em 2027 a produção global de DRAM aumentará apenas mais de 20%
$SKHYNIX
260909
Boatos: a taxa de rendimento dos HBM da Changxin é apenas 25%. Portanto, a Changxin não representa uma ameaça para outros fabricantes de HBM.
260908
Boatos: o estoque de memória das empresas é insuficiente para menos de 10 dias
260908
Prevê-se que em 2027 a produção global de DRAM aumentará apenas mais de 20%
$SKHYNIX
106
·
--
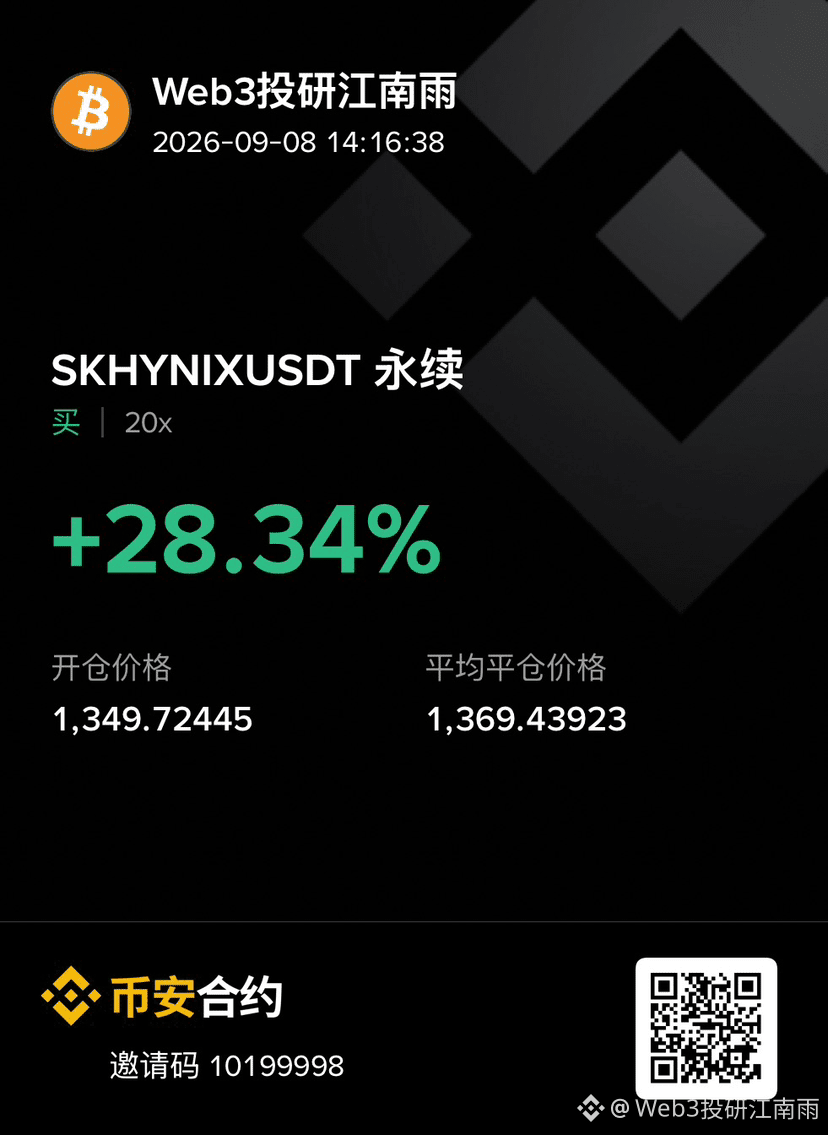
Hoje de manhã, fiz uma operação comprada de curto prazo em $SKHYNIX e, cerca de 20 minutos após a abertura, fechei tudo.
Hoje de manhã, fiz uma operação comprada de curto prazo em $SKHYNIX e, cerca de 20 minutos após a abertura, fechei tudo.
822
·
--
Na sexta-feira passada, as ações de armazenamento na bolsa dos EUA dispararam. Então, hoje na abertura, fui comprado em $SKHYNIX e ganhei um pouco
Na sexta-feira passada, as ações de armazenamento na bolsa dos EUA dispararam. Então, hoje na abertura, fui comprado em $SKHYNIX e ganhei um pouco
273
·
--
A Nomura compartilhou seu entendimento sobre o mercado global de memória e declarou o que todos nós já sabemos
A seguir, os principais pontos do entendimento da Nomura sobre o mercado global de memória
Memória global:
- Os fabricantes afirmam que a escassez severa de fornecimento continuará
- As LTAs irão reestruturar seus negócios, tornando-o um negócio visível e estável
- Os clientes estão dispostos a aceitar termos pouco atraentes para garantir o fornecimento
- Devido à escassez de oferta, a redução das especificações de memória é inevitável
- Até 2027, estima-se que a demanda de data centers atenda apenas 70%, enquanto a demanda fora de data centers atenda cerca de 50%
- A Nomura acredita que, devido à escassez, o $NVDA não conseguirá adotar amplamente HBM de camadas superiores
- Os desafios vindos de players chineses provavelmente não constituirão uma ameaça significativa
- Taxas de juros e câmbio são ameaças
- O trem de investimentos (capex) deve continuar avançando
LTAs:
- Como ainda estão em negociações, há grande incerteza, o que força as instituições a fazerem algumas suposições
- As LTAs responderão por cerca de 50-70% do total das vendas de $DRAM NAND e SSD. Principalmente para CSPs (10-20 clientes)
- Os 30-50% restantes serão vendidos diretamente ao mercado a preços spot
- As LTAs operam principalmente por 5 anos: 3 anos com acordos fortes e os 2 anos seguintes com flexibilidade
- O pagamento antecipado representa cerca de 20-30% da receita. As multas por rescisão do compromisso do cliente equivalem a cerca de 1 ano de valor de compras
- Em resumo: as LTAs fornecem uma visibilidade, poder de precificação e fluxo de caixa muito grandes para o negócio
Perspectiva de investimento
- A Nomura acredita que as ações de memória podem sustentar um forte crescimento
- Considera que recuperação e crescimento são apenas uma questão de tempo
- Total de DRAM
- A utilização da capacidade de wafer de $DRAM é de cerca de 100%
- A participação de data centers na receita de memória deve subir de 40% em 2025 para 83% em 2030
- A receita de memória deve atingir US$ 3 trilhões até 2029
- A Samsung Electronics, com base no P/L de 5,2x do FY26E e P/VP de 2,2x. Com base no P/L de 2,9x do FY27E e P/VP de 1,4x
- $SKHY com P/L de 4,8x do FY26E e P/VP de 2,8x. Com base no P/L de 3,1x do FY27E e P/VP de 1,7x
- As duas empresas foram classificadas como “Compra”, com base em melhora de margens, fluxo de caixa livre e maior probabilidade de retorno aos acionistas
Preço-alvo da Samsung definido em 670K (espaço de alta de 167,5%), e o preço-alvo da SK hynix em 4,7M (espaço de alta de 191,4%)
#美股 #TradFi
$SKHYNIX
{future}(SKHYNIXUSDT)
A Nomura compartilhou seu entendimento sobre o mercado global de memória e declarou o que todos nós já sabemos
A seguir, os principais pontos do entendimento da Nomura sobre o mercado global de memória
Memória global:
- Os fabricantes afirmam que a escassez severa de fornecimento continuará
- As LTAs irão reestruturar seus negócios, tornando-o um negócio visível e estável
- Os clientes estão dispostos a aceitar termos pouco atraentes para garantir o fornecimento
- Devido à escassez de oferta, a redução das especificações de memória é inevitável
- Até 2027, estima-se que a demanda de data centers atenda apenas 70%, enquanto a demanda fora de data centers atenda cerca de 50%
- A Nomura acredita que, devido à escassez, o $NVDA não conseguirá adotar amplamente HBM de camadas superiores
- Os desafios vindos de players chineses provavelmente não constituirão uma ameaça significativa
- Taxas de juros e câmbio são ameaças
- O trem de investimentos (capex) deve continuar avançando
LTAs:
- Como ainda estão em negociações, há grande incerteza, o que força as instituições a fazerem algumas suposições
- As LTAs responderão por cerca de 50-70% do total das vendas de $DRAM NAND e SSD. Principalmente para CSPs (10-20 clientes)
- Os 30-50% restantes serão vendidos diretamente ao mercado a preços spot
- As LTAs operam principalmente por 5 anos: 3 anos com acordos fortes e os 2 anos seguintes com flexibilidade
- O pagamento antecipado representa cerca de 20-30% da receita. As multas por rescisão do compromisso do cliente equivalem a cerca de 1 ano de valor de compras
- Em resumo: as LTAs fornecem uma visibilidade, poder de precificação e fluxo de caixa muito grandes para o negócio
Perspectiva de investimento
- A Nomura acredita que as ações de memória podem sustentar um forte crescimento
- Considera que recuperação e crescimento são apenas uma questão de tempo
- Total de DRAM
- A utilização da capacidade de wafer de $DRAM é de cerca de 100%
- A participação de data centers na receita de memória deve subir de 40% em 2025 para 83% em 2030
- A receita de memória deve atingir US$ 3 trilhões até 2029
- A Samsung Electronics, com base no P/L de 5,2x do FY26E e P/VP de 2,2x. Com base no P/L de 2,9x do FY27E e P/VP de 1,4x
- $SKHY com P/L de 4,8x do FY26E e P/VP de 2,8x. Com base no P/L de 3,1x do FY27E e P/VP de 1,7x
- As duas empresas foram classificadas como “Compra”, com base em melhora de margens, fluxo de caixa livre e maior probabilidade de retorno aos acionistas
Preço-alvo da Samsung definido em 670K (espaço de alta de 167,5%), e o preço-alvo da SK hynix em 4,7M (espaço de alta de 191,4%)
#美股 #TradFi
$SKHYNIX
A seguir, os principais pontos do entendimento da Nomura sobre o mercado global de memória
Memória global:
- Os fabricantes afirmam que a escassez severa de fornecimento continuará
- As LTAs irão reestruturar seus negócios, tornando-o um negócio visível e estável
- Os clientes estão dispostos a aceitar termos pouco atraentes para garantir o fornecimento
- Devido à escassez de oferta, a redução das especificações de memória é inevitável
- Até 2027, estima-se que a demanda de data centers atenda apenas 70%, enquanto a demanda fora de data centers atenda cerca de 50%
- A Nomura acredita que, devido à escassez, o $NVDA não conseguirá adotar amplamente HBM de camadas superiores
- Os desafios vindos de players chineses provavelmente não constituirão uma ameaça significativa
- Taxas de juros e câmbio são ameaças
- O trem de investimentos (capex) deve continuar avançando
LTAs:
- Como ainda estão em negociações, há grande incerteza, o que força as instituições a fazerem algumas suposições
- As LTAs responderão por cerca de 50-70% do total das vendas de $DRAM NAND e SSD. Principalmente para CSPs (10-20 clientes)
- Os 30-50% restantes serão vendidos diretamente ao mercado a preços spot
- As LTAs operam principalmente por 5 anos: 3 anos com acordos fortes e os 2 anos seguintes com flexibilidade
- O pagamento antecipado representa cerca de 20-30% da receita. As multas por rescisão do compromisso do cliente equivalem a cerca de 1 ano de valor de compras
- Em resumo: as LTAs fornecem uma visibilidade, poder de precificação e fluxo de caixa muito grandes para o negócio
Perspectiva de investimento
- A Nomura acredita que as ações de memória podem sustentar um forte crescimento
- Considera que recuperação e crescimento são apenas uma questão de tempo
- Total de DRAM
- A utilização da capacidade de wafer de $DRAM é de cerca de 100%
- A participação de data centers na receita de memória deve subir de 40% em 2025 para 83% em 2030
- A receita de memória deve atingir US$ 3 trilhões até 2029
- A Samsung Electronics, com base no P/L de 5,2x do FY26E e P/VP de 2,2x. Com base no P/L de 2,9x do FY27E e P/VP de 1,4x
- $SKHY com P/L de 4,8x do FY26E e P/VP de 2,8x. Com base no P/L de 3,1x do FY27E e P/VP de 1,7x
- As duas empresas foram classificadas como “Compra”, com base em melhora de margens, fluxo de caixa livre e maior probabilidade de retorno aos acionistas
Preço-alvo da Samsung definido em 670K (espaço de alta de 167,5%), e o preço-alvo da SK hynix em 4,7M (espaço de alta de 191,4%)
#美股 #TradFi
$SKHYNIX
232
·
--
Verificado
No local do Hot Chips, o engenheiro-arquiteto de HBM da própria Micron:
“Em termos de capacidade de computação, o desempenho cresce cerca de 3x a cada dois anos. Embora o HBM resolva muitos problemas de largura de banda e melhore a largura de banda, ele ainda fica atrás da demanda; na prática, ele cresce apenas cerca de 2x a cada dois anos. Portanto, o problema do muro de memória ainda existe — de fato, ele pode estar ficando ainda pior.”
—— Raghu Sreeramaneni, pesquisador da Micron, arquitetura de design de HBM
É uma disparidade estrutural que só aumenta a cada geração de produto. O mercado ainda não percebeu essa diferença.
#美股 $SKHYNIX $MU
No local do Hot Chips, o engenheiro-arquiteto de HBM da própria Micron:
“Em termos de capacidade de computação, o desempenho cresce cerca de 3x a cada dois anos. Embora o HBM resolva muitos problemas de largura de banda e melhore a largura de banda, ele ainda fica atrás da demanda; na prática, ele cresce apenas cerca de 2x a cada dois anos. Portanto, o problema do muro de memória ainda existe — de fato, ele pode estar ficando ainda pior.”
—— Raghu Sreeramaneni, pesquisador da Micron, arquitetura de design de HBM
É uma disparidade estrutural que só aumenta a cada geração de produto. O mercado ainda não percebeu essa diferença.
#美股 $SKHYNIX $MU
“Em termos de capacidade de computação, o desempenho cresce cerca de 3x a cada dois anos. Embora o HBM resolva muitos problemas de largura de banda e melhore a largura de banda, ele ainda fica atrás da demanda; na prática, ele cresce apenas cerca de 2x a cada dois anos. Portanto, o problema do muro de memória ainda existe — de fato, ele pode estar ficando ainda pior.”
—— Raghu Sreeramaneni, pesquisador da Micron, arquitetura de design de HBM
É uma disparidade estrutural que só aumenta a cada geração de produto. O mercado ainda não percebeu essa diferença.
#美股 $SKHYNIX $MU
271
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinRebounds$75KAsChipsLead
10,474 visualizações
147 a discutir
Market Watch | Bitcoin se recupera para US$ 75.600 após cair abaixo de US$ 75.000, enquanto ações de empresas de chips lideram alta após relatório de empregos superar previsões
Binance News
·17 gostos
·5.1k visualizações
JobsReportRaisesHikeOdds
135,224 visualizações
1,192 a discutir
US Data Center Rules May Constrain AI Expansion
20,153 visualizações
111 a discutir