
Raja Ali Ali
508 Publicações
Raja Ali Ali
Denunciar
Bloquear Utilizador
Trader Frequente
1.3 ano(s)
74 A seguir
305 Seguidores
696 Gostaram
Publicações
·
--
🚨 NOTÍCIAS CRIPTO: NOVAS REGRAS DA TAILÂNDIA PARA ETFs DE BTC E ETH ENTRAM EM VIGOR HOJE! 🇹🇭
Grande novidade para o mercado cripto! 👀
📢 A Comissão de Valores Mobiliários da Tailândia introduziu regras para ETFs de criptomoedas, em vigor a partir de 16 de outubro de 2026.
🔹 Bitcoin (BTC): incluído na lista inicial de ativos elegíveis.
🔹 Ethereum (ETH): também incluído na lista inicial de ativos elegíveis.
🔹 Proteção dos investidores: as regras exigem custodiantes regulamentados e uma exposição média de pelo menos 80% ao ativo cripto acompanhado.
📊 Por que isso é importante?
Regras de investimento mais claras podem ajudar a fortalecer a estrutura dos produtos de investimento em cripto e facilitar o acesso ao mercado regulamentado.
⚠️ No entanto, novas regulamentações não garantem aumentos de preço. As condições do mercado e a demanda dos investidores continuam sendo importantes.
💬 Sua opinião: ETFs de cripto regulamentados atrairão mais investidores institucionais para BTC e ETH?
Compartilhe sua opinião abaixo! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
{future}(BTCUSDT)
🚨 NOTÍCIAS CRIPTO: NOVAS REGRAS DA TAILÂNDIA PARA ETFs DE BTC E ETH ENTRAM EM VIGOR HOJE! 🇹🇭
Grande novidade para o mercado cripto! 👀
📢 A Comissão de Valores Mobiliários da Tailândia introduziu regras para ETFs de criptomoedas, em vigor a partir de 16 de outubro de 2026.
🔹 Bitcoin (BTC): incluído na lista inicial de ativos elegíveis.
🔹 Ethereum (ETH): também incluído na lista inicial de ativos elegíveis.
🔹 Proteção dos investidores: as regras exigem custodiantes regulamentados e uma exposição média de pelo menos 80% ao ativo cripto acompanhado.
📊 Por que isso é importante?
Regras de investimento mais claras podem ajudar a fortalecer a estrutura dos produtos de investimento em cripto e facilitar o acesso ao mercado regulamentado.
⚠️ No entanto, novas regulamentações não garantem aumentos de preço. As condições do mercado e a demanda dos investidores continuam sendo importantes.
💬 Sua opinião: ETFs de cripto regulamentados atrairão mais investidores institucionais para BTC e ETH?
Compartilhe sua opinião abaixo! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
Grande novidade para o mercado cripto! 👀
📢 A Comissão de Valores Mobiliários da Tailândia introduziu regras para ETFs de criptomoedas, em vigor a partir de 16 de outubro de 2026.
🔹 Bitcoin (BTC): incluído na lista inicial de ativos elegíveis.
🔹 Ethereum (ETH): também incluído na lista inicial de ativos elegíveis.
🔹 Proteção dos investidores: as regras exigem custodiantes regulamentados e uma exposição média de pelo menos 80% ao ativo cripto acompanhado.
📊 Por que isso é importante?
Regras de investimento mais claras podem ajudar a fortalecer a estrutura dos produtos de investimento em cripto e facilitar o acesso ao mercado regulamentado.
⚠️ No entanto, novas regulamentações não garantem aumentos de preço. As condições do mercado e a demanda dos investidores continuam sendo importantes.
💬 Sua opinião: ETFs de cripto regulamentados atrairão mais investidores institucionais para BTC e ETH?
Compartilhe sua opinião abaixo! 👇
#Ethereum #CryptoNews #BTC #ETH #CryptoMarket $BTC
123
·
--
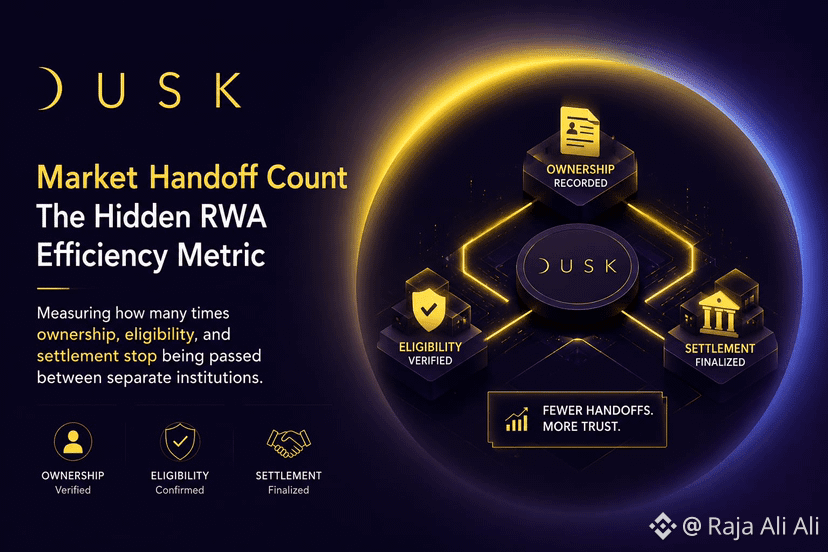
Eu continuo percebendo que os mercados financeiros podem parecer automatizados até o momento em que algo precisa passar de uma instituição para outra. A propriedade é registrada aqui, a elegibilidade do investidor é verificada em outro lugar, a liquidação acontece por meio de outro sistema e, de repente, a transação fica esperando pessoas e bancos de dados concordarem entre si.
Isso me faz pensar se $DUSK precisa de uma métrica RWA mais estranha: Contagem de Passagem de Bastão no Mercado.
Em vez de perguntar apenas quantos ativos ou transações entram na blockchain, eu contaria quantas vezes a responsabilidade pela mesma transação muda de mãos. Um investidor é verificado, mas outra instituição ainda precisa receber essa resposta. A propriedade muda, mas outro livro-razão precisa reconhecê-la. A liquidação é concluída, mas alguém na cadeia ainda pode precisar reconciliar o registro.
Na superfície, cada instituição está fazendo seu trabalho. Na prática, cada passagem de bastão cria mais um lugar onde a prova volta a se tornar uma decisão.
Talvez a verdadeira eficiência da Dusk apareça quando essas fronteiras começam a desaparecer. Se elegibilidade, propriedade e liquidação puderem compartilhar o mesmo estado financeiro confiável, menos participantes precisam reconstruir o que o participante anterior já havia estabelecido.
Mas menos passagens de bastão também concentram a responsabilidade. Se um estado compartilhado estiver errado, o erro se espalha mais.
Então eu não comemoraria automaticamente um número menor.
Isso começa a importar quando as passagens de bastão desaparecem sem que a responsabilidade desapareça junto.
#dusk $DUSK @Dusk
Eu continuo percebendo que os mercados financeiros podem parecer automatizados até o momento em que algo precisa passar de uma instituição para outra. A propriedade é registrada aqui, a elegibilidade do investidor é verificada em outro lugar, a liquidação acontece por meio de outro sistema e, de repente, a transação fica esperando pessoas e bancos de dados concordarem entre si.
Isso me faz pensar se $DUSK precisa de uma métrica RWA mais estranha: Contagem de Passagem de Bastão no Mercado.
Em vez de perguntar apenas quantos ativos ou transações entram na blockchain, eu contaria quantas vezes a responsabilidade pela mesma transação muda de mãos. Um investidor é verificado, mas outra instituição ainda precisa receber essa resposta. A propriedade muda, mas outro livro-razão precisa reconhecê-la. A liquidação é concluída, mas alguém na cadeia ainda pode precisar reconciliar o registro.
Na superfície, cada instituição está fazendo seu trabalho. Na prática, cada passagem de bastão cria mais um lugar onde a prova volta a se tornar uma decisão.
Talvez a verdadeira eficiência da Dusk apareça quando essas fronteiras começam a desaparecer. Se elegibilidade, propriedade e liquidação puderem compartilhar o mesmo estado financeiro confiável, menos participantes precisam reconstruir o que o participante anterior já havia estabelecido.
Mas menos passagens de bastão também concentram a responsabilidade. Se um estado compartilhado estiver errado, o erro se espalha mais.
Então eu não comemoraria automaticamente um número menor.
Isso começa a importar quando as passagens de bastão desaparecem sem que a responsabilidade desapareça junto.
#dusk $DUSK @Dusk
Isso me faz pensar se $DUSK precisa de uma métrica RWA mais estranha: Contagem de Passagem de Bastão no Mercado.
Em vez de perguntar apenas quantos ativos ou transações entram na blockchain, eu contaria quantas vezes a responsabilidade pela mesma transação muda de mãos. Um investidor é verificado, mas outra instituição ainda precisa receber essa resposta. A propriedade muda, mas outro livro-razão precisa reconhecê-la. A liquidação é concluída, mas alguém na cadeia ainda pode precisar reconciliar o registro.
Na superfície, cada instituição está fazendo seu trabalho. Na prática, cada passagem de bastão cria mais um lugar onde a prova volta a se tornar uma decisão.
Talvez a verdadeira eficiência da Dusk apareça quando essas fronteiras começam a desaparecer. Se elegibilidade, propriedade e liquidação puderem compartilhar o mesmo estado financeiro confiável, menos participantes precisam reconstruir o que o participante anterior já havia estabelecido.
Mas menos passagens de bastão também concentram a responsabilidade. Se um estado compartilhado estiver errado, o erro se espalha mais.
Então eu não comemoraria automaticamente um número menor.
Isso começa a importar quando as passagens de bastão desaparecem sem que a responsabilidade desapareça junto.
#dusk $DUSK @Dusk
1
81
·
--
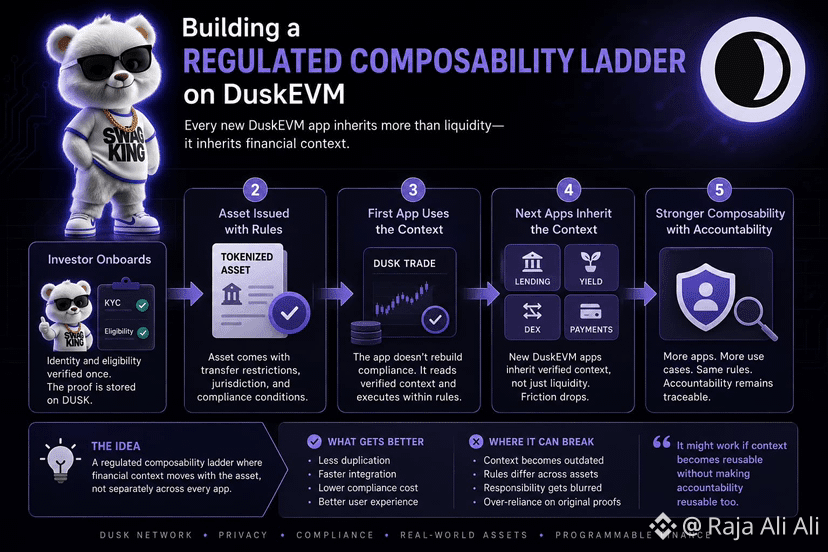
Continuo a notar que “componibilidade” parece muito mais simples até que o ativo envolvido tenha regras anexadas a ele. No DeFi normal, um aplicativo pode herdar liquidez de outro e fazer algo imediatamente com ela. Com ativos regulamentados, o dinheiro pode chegar antes de o contexto chegar.
Isso me faz pensar se $DUSK poderia construir algo mais próximo de uma escada de componibilidade regulamentada na DuskEVM.
Imagine que um aplicativo já sabe que um investidor passou por uma verificação de elegibilidade. Outro sabe que o ativo tem restrições de transferência. Um terceiro cuida da liquidação. Se um novo aplicativo puder usar esses estados verificados sem coletar os mesmos documentos e refazer o mesmo processo de conformidade, ele herda mais do que liquidez. Ele herda contexto financeiro.
Mas é aqui que eu hesito.
Prova de que alguém era elegível ontem não significa necessariamente permissão para negociar hoje. As jurisdições mudam, a situação do investidor muda e diferentes ativos podem interpretar a mesma verificação de maneiras diferentes. Reaproveitar contexto pode remover duplicação, mas também pode transferir silenciosamente a responsabilidade do aplicativo que toma a decisão para o sistema que produziu a prova original.
Então eu avaliaria a escada pelo quanto o contexto verificado sobrevive entre aplicativos sem revisão manual.
Talvez funcione se o contexto puder ser reutilizável sem tornar a responsabilização reutilizável também.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Continuo a notar que “componibilidade” parece muito mais simples até que o ativo envolvido tenha regras anexadas a ele. No DeFi normal, um aplicativo pode herdar liquidez de outro e fazer algo imediatamente com ela. Com ativos regulamentados, o dinheiro pode chegar antes de o contexto chegar.
Isso me faz pensar se $DUSK poderia construir algo mais próximo de uma escada de componibilidade regulamentada na DuskEVM.
Imagine que um aplicativo já sabe que um investidor passou por uma verificação de elegibilidade. Outro sabe que o ativo tem restrições de transferência. Um terceiro cuida da liquidação. Se um novo aplicativo puder usar esses estados verificados sem coletar os mesmos documentos e refazer o mesmo processo de conformidade, ele herda mais do que liquidez. Ele herda contexto financeiro.
Mas é aqui que eu hesito.
Prova de que alguém era elegível ontem não significa necessariamente permissão para negociar hoje. As jurisdições mudam, a situação do investidor muda e diferentes ativos podem interpretar a mesma verificação de maneiras diferentes. Reaproveitar contexto pode remover duplicação, mas também pode transferir silenciosamente a responsabilidade do aplicativo que toma a decisão para o sistema que produziu a prova original.
Então eu avaliaria a escada pelo quanto o contexto verificado sobrevive entre aplicativos sem revisão manual.
Talvez funcione se o contexto puder ser reutilizável sem tornar a responsabilização reutilizável também.
#dusk $DUSK @Dusk
Isso me faz pensar se $DUSK poderia construir algo mais próximo de uma escada de componibilidade regulamentada na DuskEVM.
Imagine que um aplicativo já sabe que um investidor passou por uma verificação de elegibilidade. Outro sabe que o ativo tem restrições de transferência. Um terceiro cuida da liquidação. Se um novo aplicativo puder usar esses estados verificados sem coletar os mesmos documentos e refazer o mesmo processo de conformidade, ele herda mais do que liquidez. Ele herda contexto financeiro.
Mas é aqui que eu hesito.
Prova de que alguém era elegível ontem não significa necessariamente permissão para negociar hoje. As jurisdições mudam, a situação do investidor muda e diferentes ativos podem interpretar a mesma verificação de maneiras diferentes. Reaproveitar contexto pode remover duplicação, mas também pode transferir silenciosamente a responsabilidade do aplicativo que toma a decisão para o sistema que produziu a prova original.
Então eu avaliaria a escada pelo quanto o contexto verificado sobrevive entre aplicativos sem revisão manual.
Talvez funcione se o contexto puder ser reutilizável sem tornar a responsabilização reutilizável também.
#dusk $DUSK @Dusk
1
92
·
--
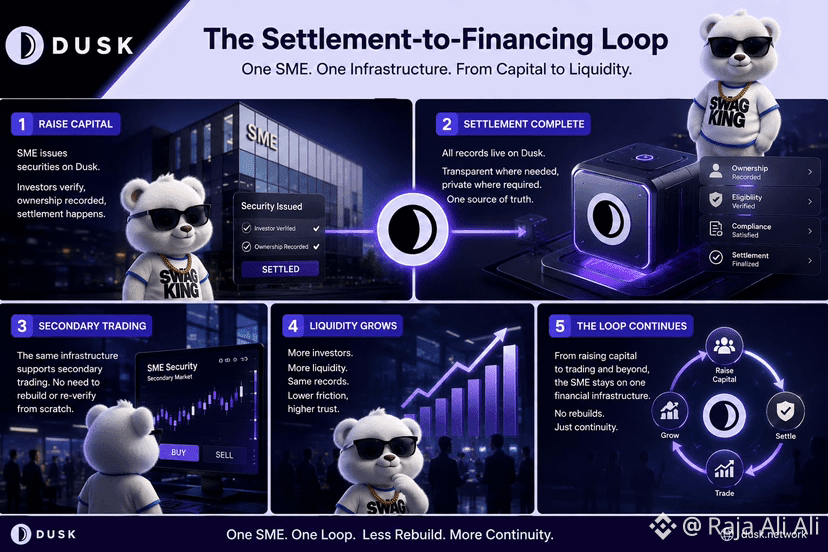
Para ser honesto, fico pensando que a parte cara do financiamento para PMEs talvez não seja apenas levantar o dinheiro. Pode ser tudo o que a empresa precisa reconstruir depois que esse dinheiro precisa seguir para outro lugar.
Uma PME pode emitir valores mobiliários via $DUSK, os investidores concluem as verificações de elegibilidade, a propriedade é registrada e a liquidação acontece. À primeira vista, parece que acabou.
Então começa o trading secundário.
De repente, a mesma empresa pode precisar de outro local, outra verificação de investidor, outra conciliação de propriedade, talvez outra instituição decidindo se os registros anteriores são aceitáveis. O ativo já existe, mas o fluxo financeiro começa de novo.
Isso me faz pensar em um “Loop de Liquidação para Financiamento”.
Se a emissão, a elegibilidade do investidor, os registros de propriedade, a liquidação e o trading posterior puderem reutilizar o mesmo estado financeiro subjacente, uma PME não tokenizaria apenas um ativo uma vez. Cada etapa concluída poderia se tornar infraestrutura para a próxima.
Mas a reutilização cria outro problema. Um registro verificado não significa automaticamente que outra instituição aceitará a decisão por trás dele. As regulamentações mudam. O status do investidor muda. A responsabilidade ainda precisa ficar em algum lugar.
Então, a métrica interessante talvez não seja quantas PMEs emitem no Dusk.
Eu observaria quanta pouca infraestrutura uma PME precisa reconstruir quando seu capital passa de uma emissão para um mercado secundário de verdade.
É aí que a continuidade começa a importar.
#dusk $DUSK @Dusk
Para ser honesto, fico pensando que a parte cara do financiamento para PMEs talvez não seja apenas levantar o dinheiro. Pode ser tudo o que a empresa precisa reconstruir depois que esse dinheiro precisa seguir para outro lugar.
Uma PME pode emitir valores mobiliários via $DUSK , os investidores concluem as verificações de elegibilidade, a propriedade é registrada e a liquidação acontece. À primeira vista, parece que acabou.
Então começa o trading secundário.
De repente, a mesma empresa pode precisar de outro local, outra verificação de investidor, outra conciliação de propriedade, talvez outra instituição decidindo se os registros anteriores são aceitáveis. O ativo já existe, mas o fluxo financeiro começa de novo.
Isso me faz pensar em um “Loop de Liquidação para Financiamento”.
Se a emissão, a elegibilidade do investidor, os registros de propriedade, a liquidação e o trading posterior puderem reutilizar o mesmo estado financeiro subjacente, uma PME não tokenizaria apenas um ativo uma vez. Cada etapa concluída poderia se tornar infraestrutura para a próxima.
Mas a reutilização cria outro problema. Um registro verificado não significa automaticamente que outra instituição aceitará a decisão por trás dele. As regulamentações mudam. O status do investidor muda. A responsabilidade ainda precisa ficar em algum lugar.
Então, a métrica interessante talvez não seja quantas PMEs emitem no Dusk.
Eu observaria quanta pouca infraestrutura uma PME precisa reconstruir quando seu capital passa de uma emissão para um mercado secundário de verdade.
É aí que a continuidade começa a importar.
#dusk $DUSK @Dusk
Uma PME pode emitir valores mobiliários via $DUSK , os investidores concluem as verificações de elegibilidade, a propriedade é registrada e a liquidação acontece. À primeira vista, parece que acabou.
Então começa o trading secundário.
De repente, a mesma empresa pode precisar de outro local, outra verificação de investidor, outra conciliação de propriedade, talvez outra instituição decidindo se os registros anteriores são aceitáveis. O ativo já existe, mas o fluxo financeiro começa de novo.
Isso me faz pensar em um “Loop de Liquidação para Financiamento”.
Se a emissão, a elegibilidade do investidor, os registros de propriedade, a liquidação e o trading posterior puderem reutilizar o mesmo estado financeiro subjacente, uma PME não tokenizaria apenas um ativo uma vez. Cada etapa concluída poderia se tornar infraestrutura para a próxima.
Mas a reutilização cria outro problema. Um registro verificado não significa automaticamente que outra instituição aceitará a decisão por trás dele. As regulamentações mudam. O status do investidor muda. A responsabilidade ainda precisa ficar em algum lugar.
Então, a métrica interessante talvez não seja quantas PMEs emitem no Dusk.
Eu observaria quanta pouca infraestrutura uma PME precisa reconstruir quando seu capital passa de uma emissão para um mercado secundário de verdade.
É aí que a continuidade começa a importar.
#dusk $DUSK @Dusk
1
79
·
--
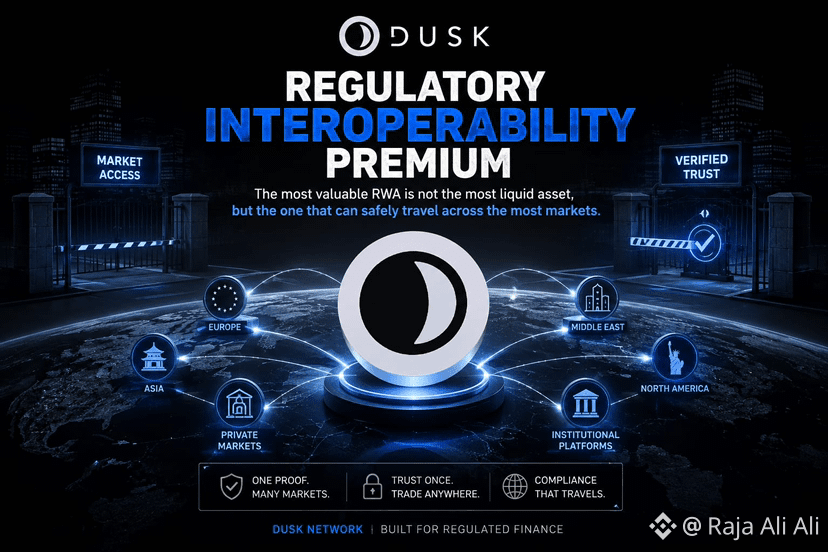
Para ser honesto, fico pensando que liquidez talvez seja a pergunta errada em primeiro lugar para ativos tokenizados. Um RWA pode negociar pesadamente em um único mercado e ainda assim se tornar estranhamente inútil no momento em que alguém tenta movê-lo para outro lugar.
É aí que vejo um possível “Prêmio de Interoperabilidade Regulatória” em torno de $DUSK.
Imagine um título tokenizado aceito por uma única sede. Agora imagine outro que pode se mover entre vários mercados regulados porque cada um deles consegue verificar o investidor, o registro de propriedade e as provas de conformidade exigidas sem precisar reconstruir tudo do zero. Mesmo ativo subjacente, talvez até com menos volume de negociação, mas com um alcance financeiro muito mais amplo.
À primeira vista, ambos são ativos líquidos. Na prática, um carrega consigo seu contexto regulatório. O outro fica batendo nas fronteiras.
E essas fronteiras são caras. Outra checagem de identidade. Outra decisão de elegibilidade. Análise manual. Regras de divulgação diferentes. Alguém ainda precisa assumir a responsabilidade pela verificação do mercado anterior.
Essa última parte me incomoda.
“provas podem viajar mais rápido do que a confiança institucional”
Então talvez o prêmio não venha da interoperabilidade em si, mas de com que frequência outra sede regulada realmente está disposta a herdar respostas anteriores.
Eu observaria mercados-por-ativo junto com a liquidez.
Porque um RWA que negocia em todo lugar onde é legalmente permitido existir pode eventualmente ser mais útil do que um que apenas negocia muito em um lugar.
Ele falha se cada fronteira ainda obrigar o ativo a voltar a zero.
#dusk $DUSK @Dusk_Foundation
$UAI
{alpha}(560x3e5d4f8aee0d9b3082d5f6da5d6e225d17ba9ea0)
$TUT
{future}(TUTUSDT)
{future}(DUSKUSDT)
Para ser honesto, fico pensando que liquidez talvez seja a pergunta errada em primeiro lugar para ativos tokenizados. Um RWA pode negociar pesadamente em um único mercado e ainda assim se tornar estranhamente inútil no momento em que alguém tenta movê-lo para outro lugar.
É aí que vejo um possível “Prêmio de Interoperabilidade Regulatória” em torno de $DUSK .
Imagine um título tokenizado aceito por uma única sede. Agora imagine outro que pode se mover entre vários mercados regulados porque cada um deles consegue verificar o investidor, o registro de propriedade e as provas de conformidade exigidas sem precisar reconstruir tudo do zero. Mesmo ativo subjacente, talvez até com menos volume de negociação, mas com um alcance financeiro muito mais amplo.
À primeira vista, ambos são ativos líquidos. Na prática, um carrega consigo seu contexto regulatório. O outro fica batendo nas fronteiras.
E essas fronteiras são caras. Outra checagem de identidade. Outra decisão de elegibilidade. Análise manual. Regras de divulgação diferentes. Alguém ainda precisa assumir a responsabilidade pela verificação do mercado anterior.
Essa última parte me incomoda.
“provas podem viajar mais rápido do que a confiança institucional”
Então talvez o prêmio não venha da interoperabilidade em si, mas de com que frequência outra sede regulada realmente está disposta a herdar respostas anteriores.
Eu observaria mercados-por-ativo junto com a liquidez.
Porque um RWA que negocia em todo lugar onde é legalmente permitido existir pode eventualmente ser mais útil do que um que apenas negocia muito em um lugar.
Ele falha se cada fronteira ainda obrigar o ativo a voltar a zero.
#dusk $DUSK @Dusk
$UAI
$TUT
É aí que vejo um possível “Prêmio de Interoperabilidade Regulatória” em torno de $DUSK .
Imagine um título tokenizado aceito por uma única sede. Agora imagine outro que pode se mover entre vários mercados regulados porque cada um deles consegue verificar o investidor, o registro de propriedade e as provas de conformidade exigidas sem precisar reconstruir tudo do zero. Mesmo ativo subjacente, talvez até com menos volume de negociação, mas com um alcance financeiro muito mais amplo.
À primeira vista, ambos são ativos líquidos. Na prática, um carrega consigo seu contexto regulatório. O outro fica batendo nas fronteiras.
E essas fronteiras são caras. Outra checagem de identidade. Outra decisão de elegibilidade. Análise manual. Regras de divulgação diferentes. Alguém ainda precisa assumir a responsabilidade pela verificação do mercado anterior.
Essa última parte me incomoda.
“provas podem viajar mais rápido do que a confiança institucional”
Então talvez o prêmio não venha da interoperabilidade em si, mas de com que frequência outra sede regulada realmente está disposta a herdar respostas anteriores.
Eu observaria mercados-por-ativo junto com a liquidez.
Porque um RWA que negocia em todo lugar onde é legalmente permitido existir pode eventualmente ser mais útil do que um que apenas negocia muito em um lugar.
Ele falha se cada fronteira ainda obrigar o ativo a voltar a zero.
#dusk $DUSK @Dusk
$UAI
$TUT
1
155
·
--
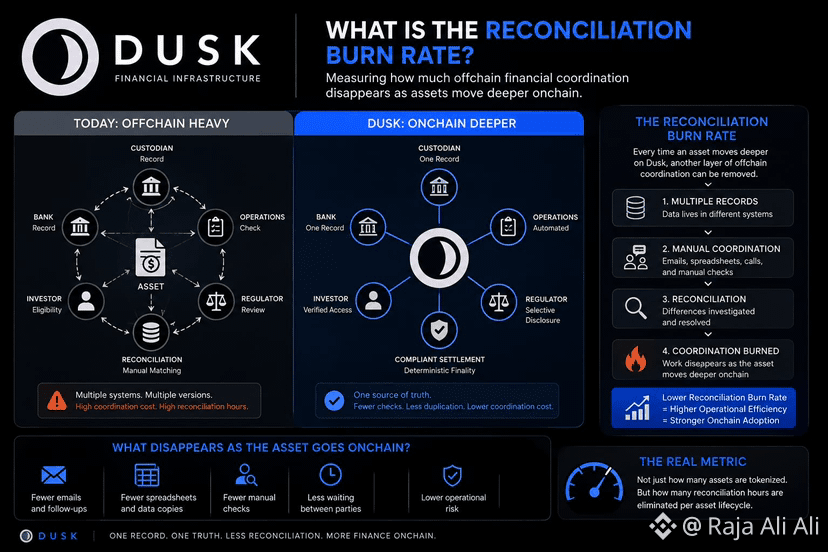
Para ser honesto, fico pensando que a tokenização está sendo medida no momento errado. Comemoramos quando um ativo se move onchain, mas a parte cara pode ser tudo o que as instituições ainda precisam fazer em torno disso depois.
Uma negociação é liquidada. Então alguém verifica o registro de propriedade em relação a outro sistema. Os registros de caixa são conciliados. A elegibilidade é confirmada novamente. As equipes de operações investigam as diferenças. À primeira vista, o ativo é digital. Na prática, as pessoas ainda estão reconciliando versões diferentes do que aconteceu.
Isso me faz pensar se a Dusk poderia criar algo como uma “Taxa de Queima de Reconciliação”.
Não tokens sendo queimados. Coordenação sendo queimada.
Se emissão, propriedade, verificações de conformidade, transferências e liquidação estiverem cada vez mais compartilhando o mesmo registro subjacente na Dusk, cada etapa poderia remover mais um motivo para as instituições compararem bancos de dados separados. Um único ativo se movendo mais profundamente onchain pode ir consumindo gradualmente menos e-mails, menos planilhas, menos verificações manuais e menos espera entre as partes.
Mas acho que a parte difícil é medir o que de fato desaparece.
Um registro em blockchain pode provar que algo aconteceu. Ele não faz, automaticamente, com que cada banco, custódia ou regulador aceite aquele registro como a verdade operacional.
Então talvez a métrica útil não seja simplesmente ativos tokenizados.
É o número de horas de reconciliação eliminadas por ciclo de vida do ativo.
Funciona se as instituições realmente pararem de manter os registros paralelos.
$SC #dusk $DUSK @Dusk_Foundation
{spot}(SCUSDT)
$TRUMP
{spot}(TRUMPUSDT)
Para ser honesto, fico pensando que a tokenização está sendo medida no momento errado. Comemoramos quando um ativo se move onchain, mas a parte cara pode ser tudo o que as instituições ainda precisam fazer em torno disso depois.
Uma negociação é liquidada. Então alguém verifica o registro de propriedade em relação a outro sistema. Os registros de caixa são conciliados. A elegibilidade é confirmada novamente. As equipes de operações investigam as diferenças. À primeira vista, o ativo é digital. Na prática, as pessoas ainda estão reconciliando versões diferentes do que aconteceu.
Isso me faz pensar se a Dusk poderia criar algo como uma “Taxa de Queima de Reconciliação”.
Não tokens sendo queimados. Coordenação sendo queimada.
Se emissão, propriedade, verificações de conformidade, transferências e liquidação estiverem cada vez mais compartilhando o mesmo registro subjacente na Dusk, cada etapa poderia remover mais um motivo para as instituições compararem bancos de dados separados. Um único ativo se movendo mais profundamente onchain pode ir consumindo gradualmente menos e-mails, menos planilhas, menos verificações manuais e menos espera entre as partes.
Mas acho que a parte difícil é medir o que de fato desaparece.
Um registro em blockchain pode provar que algo aconteceu. Ele não faz, automaticamente, com que cada banco, custódia ou regulador aceite aquele registro como a verdade operacional.
Então talvez a métrica útil não seja simplesmente ativos tokenizados.
É o número de horas de reconciliação eliminadas por ciclo de vida do ativo.
Funciona se as instituições realmente pararem de manter os registros paralelos.
$SC #dusk $DUSK @Dusk
$TRUMP
Uma negociação é liquidada. Então alguém verifica o registro de propriedade em relação a outro sistema. Os registros de caixa são conciliados. A elegibilidade é confirmada novamente. As equipes de operações investigam as diferenças. À primeira vista, o ativo é digital. Na prática, as pessoas ainda estão reconciliando versões diferentes do que aconteceu.
Isso me faz pensar se a Dusk poderia criar algo como uma “Taxa de Queima de Reconciliação”.
Não tokens sendo queimados. Coordenação sendo queimada.
Se emissão, propriedade, verificações de conformidade, transferências e liquidação estiverem cada vez mais compartilhando o mesmo registro subjacente na Dusk, cada etapa poderia remover mais um motivo para as instituições compararem bancos de dados separados. Um único ativo se movendo mais profundamente onchain pode ir consumindo gradualmente menos e-mails, menos planilhas, menos verificações manuais e menos espera entre as partes.
Mas acho que a parte difícil é medir o que de fato desaparece.
Um registro em blockchain pode provar que algo aconteceu. Ele não faz, automaticamente, com que cada banco, custódia ou regulador aceite aquele registro como a verdade operacional.
Então talvez a métrica útil não seja simplesmente ativos tokenizados.
É o número de horas de reconciliação eliminadas por ciclo de vida do ativo.
Funciona se as instituições realmente pararem de manter os registros paralelos.
$SC #dusk $DUSK @Dusk
$TRUMP
2
2
173
·
--
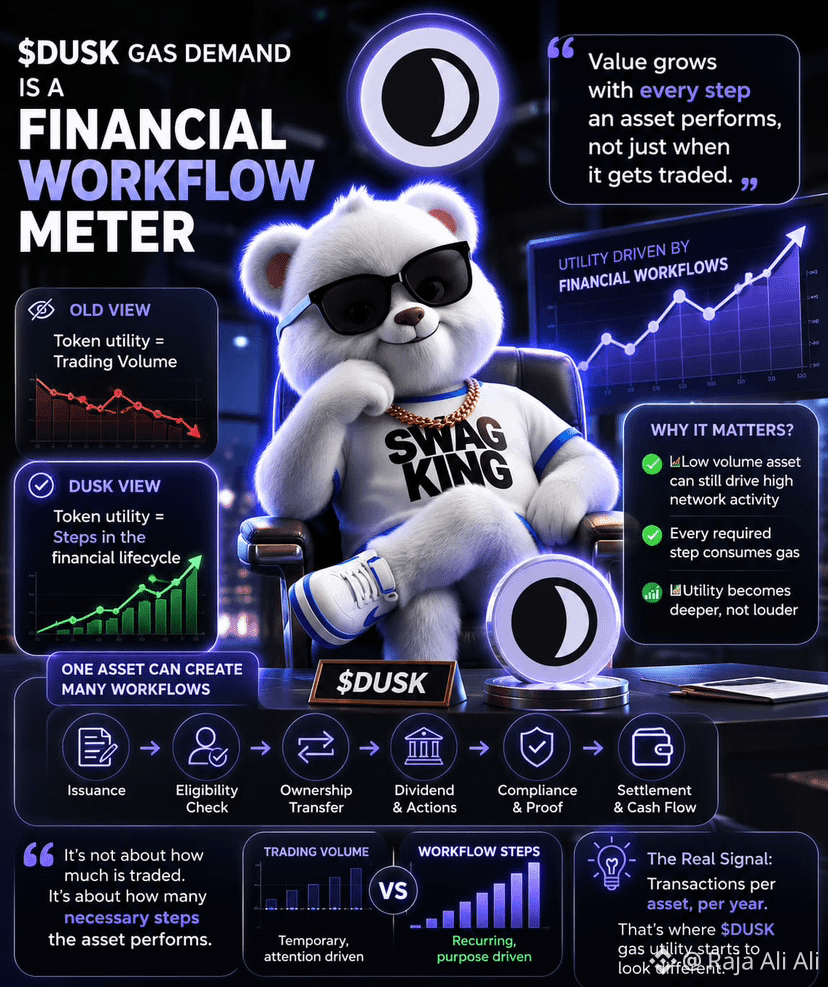
Para ser honesto, fico me perguntando se o volume de negociação é o lugar errado para procurar $DUSK utilidade. Um ativo regulamentado pode negociar uma vez e, depois, continuar gerando trabalho por anos.
Pense no que acontece após a emissão. A propriedade muda. A elegibilidade é verificada. Dinheiro e títulos são liquidados. Dividendos se movem. Eventos corporativos acontecem. Alguém eventualmente precisa de provas para relatórios ou revisão. À primeira vista, tudo isso parece processos financeiros separados. Onchain, cada um pode virar outra transação consumindo gás.
Isso faz $DUSK demanda por gás parecer menos um medidor de negociação e mais um medidor de fluxo de trabalho financeiro.
Um único ativo com baixo volume secundário poderia, em teoria, criar mais atividade de rede recorrente do que um token muito negociado, se o ciclo de vida dele continuar produzindo ações exigidas. E o exigido é o ponto. Uma negociação especulativa pode desaparecer quando a atenção vai embora. Um dividendo ou atualização de propriedade não pode simplesmente ser ignorado porque o mercado ficou quieto.
Mas acho que isso só se torna significativo se esses fluxos de trabalho realmente forem liquidados na Dusk. Se instituições continuarem a fazer verificações de conformidade, atendimento, relatórios e coordenação de caixa em algum outro lugar, os registros da cadeia só guardarão fragmentos do ciclo.
Então talvez a métrica que vale observar não seja transações por segundo.
É transações por ativo, por ano.
Se esse número continuar subindo sem precisar de volume especulativo, é aí que a utilidade de gás da Dusk começa a parecer diferente.
#dusk $DUSK @Dusk_Foundation
{future}(DUSKUSDT)
Para ser honesto, fico me perguntando se o volume de negociação é o lugar errado para procurar $DUSK utilidade. Um ativo regulamentado pode negociar uma vez e, depois, continuar gerando trabalho por anos.
Pense no que acontece após a emissão. A propriedade muda. A elegibilidade é verificada. Dinheiro e títulos são liquidados. Dividendos se movem. Eventos corporativos acontecem. Alguém eventualmente precisa de provas para relatórios ou revisão. À primeira vista, tudo isso parece processos financeiros separados. Onchain, cada um pode virar outra transação consumindo gás.
Isso faz $DUSK demanda por gás parecer menos um medidor de negociação e mais um medidor de fluxo de trabalho financeiro.
Um único ativo com baixo volume secundário poderia, em teoria, criar mais atividade de rede recorrente do que um token muito negociado, se o ciclo de vida dele continuar produzindo ações exigidas. E o exigido é o ponto. Uma negociação especulativa pode desaparecer quando a atenção vai embora. Um dividendo ou atualização de propriedade não pode simplesmente ser ignorado porque o mercado ficou quieto.
Mas acho que isso só se torna significativo se esses fluxos de trabalho realmente forem liquidados na Dusk. Se instituições continuarem a fazer verificações de conformidade, atendimento, relatórios e coordenação de caixa em algum outro lugar, os registros da cadeia só guardarão fragmentos do ciclo.
Então talvez a métrica que vale observar não seja transações por segundo.
É transações por ativo, por ano.
Se esse número continuar subindo sem precisar de volume especulativo, é aí que a utilidade de gás da Dusk começa a parecer diferente.
#dusk $DUSK @Dusk
Pense no que acontece após a emissão. A propriedade muda. A elegibilidade é verificada. Dinheiro e títulos são liquidados. Dividendos se movem. Eventos corporativos acontecem. Alguém eventualmente precisa de provas para relatórios ou revisão. À primeira vista, tudo isso parece processos financeiros separados. Onchain, cada um pode virar outra transação consumindo gás.
Isso faz $DUSK demanda por gás parecer menos um medidor de negociação e mais um medidor de fluxo de trabalho financeiro.
Um único ativo com baixo volume secundário poderia, em teoria, criar mais atividade de rede recorrente do que um token muito negociado, se o ciclo de vida dele continuar produzindo ações exigidas. E o exigido é o ponto. Uma negociação especulativa pode desaparecer quando a atenção vai embora. Um dividendo ou atualização de propriedade não pode simplesmente ser ignorado porque o mercado ficou quieto.
Mas acho que isso só se torna significativo se esses fluxos de trabalho realmente forem liquidados na Dusk. Se instituições continuarem a fazer verificações de conformidade, atendimento, relatórios e coordenação de caixa em algum outro lugar, os registros da cadeia só guardarão fragmentos do ciclo.
Então talvez a métrica que vale observar não seja transações por segundo.
É transações por ativo, por ano.
Se esse número continuar subindo sem precisar de volume especulativo, é aí que a utilidade de gás da Dusk começa a parecer diferente.
#dusk $DUSK @Dusk
1
69
·
--
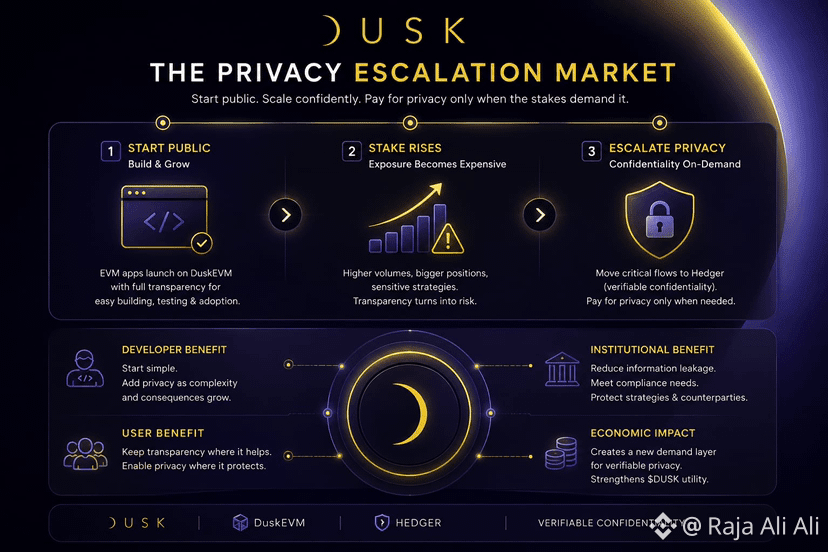
Para ser honesto, fico me perguntando se a privacidade só se torna valiosa quando algo fica caro o bastante para ser escondido.
Um app EVM na DuskEVM poderia começar quase normalmente. Contratos públicos, atividade visível, ferramentas familiares de Solidity. Nesse estágio, a confidencialidade pode parecer apenas um peso extra. Mais complexidade para um problema que o app ainda nem tem.
Então o dinheiro cresce.
Uma pequena operação vira fluxo de ordens em nível institucional. Uma carteira simples passa a ficar vinculada à elegibilidade de investidores. As posições começam a revelar estratégia, contrapartes, talvez até informações que concorrentes possam usar. De repente, a mesma transparência que deixava a aplicação fácil de inspecionar começa a gerar consequências.
Isso me faz pensar que $DUSK poderia estar criando uma espécie de mercado de escalonamento de privacidade.
Os desenvolvedores não necessariamente escolheriam uma arquitetura pública ou privada de uma vez. Eles poderiam migrar em direção à confidencialidade conforme o custo econômico de ser observável aumenta. HedgeR passa a ser menos como um recurso de privacidade e mais como mais uma camada operacional pela qual a aplicação começa a pagar quando a exposição fica cara.
Mas há um atrito aqui. Mover atividade sensível para execução confidencial depois que um app já tem usuários, contratos e fluxos de trabalho pode ser trabalhoso. Privacidade introduzida tarde demais não consegue apagar o que já foi exposto.
Então talvez o teste real seja se a DuskEVM torna esse escalonamento barato o suficiente para acontecer antes que a transparência vire um passivo.
É aí que começa a importar.
#dusk $DUSK @Dusk
Para ser honesto, fico me perguntando se a privacidade só se torna valiosa quando algo fica caro o bastante para ser escondido.
Um app EVM na DuskEVM poderia começar quase normalmente. Contratos públicos, atividade visível, ferramentas familiares de Solidity. Nesse estágio, a confidencialidade pode parecer apenas um peso extra. Mais complexidade para um problema que o app ainda nem tem.
Então o dinheiro cresce.
Uma pequena operação vira fluxo de ordens em nível institucional. Uma carteira simples passa a ficar vinculada à elegibilidade de investidores. As posições começam a revelar estratégia, contrapartes, talvez até informações que concorrentes possam usar. De repente, a mesma transparência que deixava a aplicação fácil de inspecionar começa a gerar consequências.
Isso me faz pensar que $DUSK poderia estar criando uma espécie de mercado de escalonamento de privacidade.
Os desenvolvedores não necessariamente escolheriam uma arquitetura pública ou privada de uma vez. Eles poderiam migrar em direção à confidencialidade conforme o custo econômico de ser observável aumenta. HedgeR passa a ser menos como um recurso de privacidade e mais como mais uma camada operacional pela qual a aplicação começa a pagar quando a exposição fica cara.
Mas há um atrito aqui. Mover atividade sensível para execução confidencial depois que um app já tem usuários, contratos e fluxos de trabalho pode ser trabalhoso. Privacidade introduzida tarde demais não consegue apagar o que já foi exposto.
Então talvez o teste real seja se a DuskEVM torna esse escalonamento barato o suficiente para acontecer antes que a transparência vire um passivo.
É aí que começa a importar.
#dusk $DUSK @Dusk
Um app EVM na DuskEVM poderia começar quase normalmente. Contratos públicos, atividade visível, ferramentas familiares de Solidity. Nesse estágio, a confidencialidade pode parecer apenas um peso extra. Mais complexidade para um problema que o app ainda nem tem.
Então o dinheiro cresce.
Uma pequena operação vira fluxo de ordens em nível institucional. Uma carteira simples passa a ficar vinculada à elegibilidade de investidores. As posições começam a revelar estratégia, contrapartes, talvez até informações que concorrentes possam usar. De repente, a mesma transparência que deixava a aplicação fácil de inspecionar começa a gerar consequências.
Isso me faz pensar que $DUSK poderia estar criando uma espécie de mercado de escalonamento de privacidade.
Os desenvolvedores não necessariamente escolheriam uma arquitetura pública ou privada de uma vez. Eles poderiam migrar em direção à confidencialidade conforme o custo econômico de ser observável aumenta. HedgeR passa a ser menos como um recurso de privacidade e mais como mais uma camada operacional pela qual a aplicação começa a pagar quando a exposição fica cara.
Mas há um atrito aqui. Mover atividade sensível para execução confidencial depois que um app já tem usuários, contratos e fluxos de trabalho pode ser trabalhoso. Privacidade introduzida tarde demais não consegue apagar o que já foi exposto.
Então talvez o teste real seja se a DuskEVM torna esse escalonamento barato o suficiente para acontecer antes que a transparência vire um passivo.
É aí que começa a importar.
#dusk $DUSK @Dusk
1
2
79
·
--
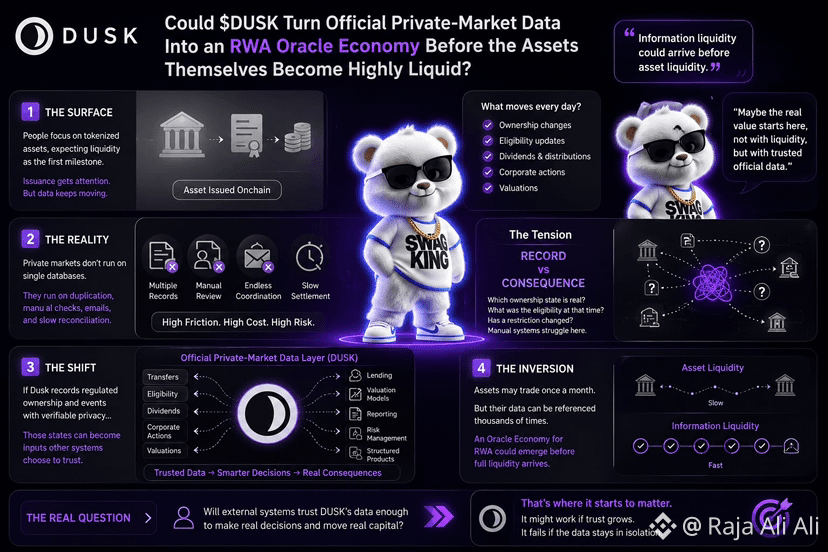
Para ser honesto, fico me perguntando se estamos olhando para a liquidez de RWA cedo demais. Ativos privados podem ser negociados lentamente por anos, mas a informação sobre eles não fica parada. Mudanças de titularidade. Mudanças de elegibilidade. Dividendos acontecem. As avaliações se movimentam. Ações corporativas criam novos registros.
Isso me faz pensar $DUSK poderia produzir algo valioso antes que esses ativos se tornem profundamente líquidos: dados oficiais de mercado privado que outros sistemas realmente precisam confiar.
À primeira vista, um oráculo apenas leva dados para outro lugar. Na prática, mercados privados tornam isso confuso. Qual registro de propriedade é o autoritativo? O investidor era elegível quando a transferência aconteceu? Alguma restrição mudou? Instituições normalmente respondem a essas perguntas por meio de bancos de dados separados, documentos e reconciliação manual.
Então a tensão interessante vira registro versus consequência.
Se o Dusk se tornar parte da infraestrutura onde a propriedade regulada e os eventos de ativos são registrados, esses estados verificados poderiam potencialmente se tornar entradas para empréstimos, valuation, relatórios ou outros sistemas financeiros. O próprio ativo talvez negocie uma vez por mês, enquanto seus dados são referenciados constantemente.
Isso parece uma inversão estranha: a liquidez da informação poderia chegar antes da liquidez do ativo.
Mas só importa se sistemas externos confiarem na fonte o suficiente para tomar decisões reais a partir disso. Caso contrário, o Dusk apenas cria registros mais limpos dentro de outro mercado fechado.
É aí que começa a importar.
#dusk $DUSK @Dusk
Para ser honesto, fico me perguntando se estamos olhando para a liquidez de RWA cedo demais. Ativos privados podem ser negociados lentamente por anos, mas a informação sobre eles não fica parada. Mudanças de titularidade. Mudanças de elegibilidade. Dividendos acontecem. As avaliações se movimentam. Ações corporativas criam novos registros.
Isso me faz pensar $DUSK poderia produzir algo valioso antes que esses ativos se tornem profundamente líquidos: dados oficiais de mercado privado que outros sistemas realmente precisam confiar.
À primeira vista, um oráculo apenas leva dados para outro lugar. Na prática, mercados privados tornam isso confuso. Qual registro de propriedade é o autoritativo? O investidor era elegível quando a transferência aconteceu? Alguma restrição mudou? Instituições normalmente respondem a essas perguntas por meio de bancos de dados separados, documentos e reconciliação manual.
Então a tensão interessante vira registro versus consequência.
Se o Dusk se tornar parte da infraestrutura onde a propriedade regulada e os eventos de ativos são registrados, esses estados verificados poderiam potencialmente se tornar entradas para empréstimos, valuation, relatórios ou outros sistemas financeiros. O próprio ativo talvez negocie uma vez por mês, enquanto seus dados são referenciados constantemente.
Isso parece uma inversão estranha: a liquidez da informação poderia chegar antes da liquidez do ativo.
Mas só importa se sistemas externos confiarem na fonte o suficiente para tomar decisões reais a partir disso. Caso contrário, o Dusk apenas cria registros mais limpos dentro de outro mercado fechado.
É aí que começa a importar.
#dusk $DUSK @Dusk
Isso me faz pensar $DUSK poderia produzir algo valioso antes que esses ativos se tornem profundamente líquidos: dados oficiais de mercado privado que outros sistemas realmente precisam confiar.
À primeira vista, um oráculo apenas leva dados para outro lugar. Na prática, mercados privados tornam isso confuso. Qual registro de propriedade é o autoritativo? O investidor era elegível quando a transferência aconteceu? Alguma restrição mudou? Instituições normalmente respondem a essas perguntas por meio de bancos de dados separados, documentos e reconciliação manual.
Então a tensão interessante vira registro versus consequência.
Se o Dusk se tornar parte da infraestrutura onde a propriedade regulada e os eventos de ativos são registrados, esses estados verificados poderiam potencialmente se tornar entradas para empréstimos, valuation, relatórios ou outros sistemas financeiros. O próprio ativo talvez negocie uma vez por mês, enquanto seus dados são referenciados constantemente.
Isso parece uma inversão estranha: a liquidez da informação poderia chegar antes da liquidez do ativo.
Mas só importa se sistemas externos confiarem na fonte o suficiente para tomar decisões reais a partir disso. Caso contrário, o Dusk apenas cria registros mais limpos dentro de outro mercado fechado.
É aí que começa a importar.
#dusk $DUSK @Dusk
1
2
68
·
--
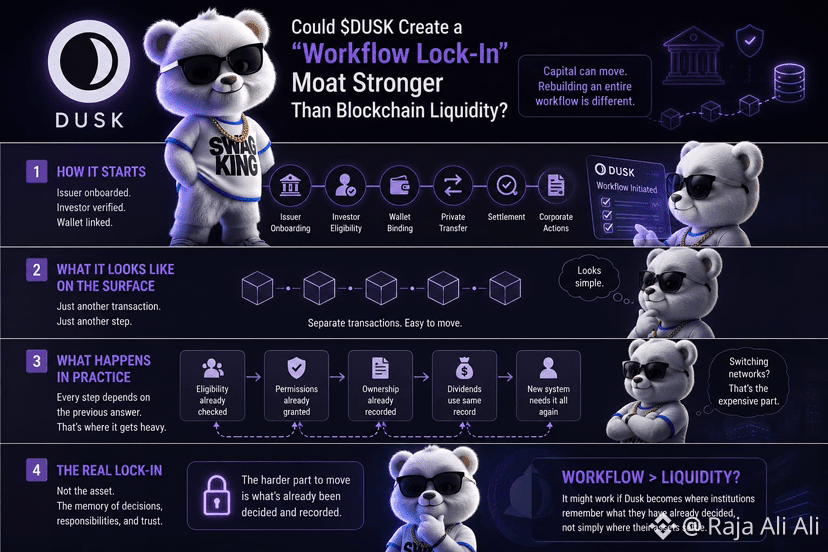
Para ser honesto, fico me perguntando se a liquidez em blockchain é realmente a coisa mais difícil para as instituições deixarem para trás. O capital pode se mover. Reconstruir um fluxo de trabalho inteiro é diferente.
Se a Dusk se tornar o lugar onde um emissor lida com a elegibilidade do investidor, transferências privadas, liquidação e, depois, com ações corporativas, cada etapa começa dependendo das respostas produzidas antes. A carteira já foi verificada. O investidor já foi aprovado. A propriedade já está registrada. Um dividendo depois usa esse mesmo registro.
À primeira vista, essas são transações separadas. Na prática, elas se tornam uma cadeia de decisões institucionais.
Isso cria um tipo estranho de lock-in. Mover um ativo para outro lugar pode ser tecnicamente fácil, mas mover a confiança ao redor fica mais pesado. Outro sistema pode precisar verificar a elegibilidade novamente, conciliar registros, reconstruir permissões e redistribuir responsabilidades. De repente, mudar de rede não é principalmente um problema de ponte. É um problema de coordenação.
Mas eu não me sinto totalmente confortável em chamar isso de fosso automaticamente. Se as instituições ainda mantiverem seus registros reais de conformidade fora da Dusk, o fluxo de trabalho pode continuar portável e a Dusk vira apenas uma camada de execução entre muitas.
O fosso mais forte aparece quando sair significa repetir um trabalho que ninguém quer repetir.
Pode funcionar se a Dusk se tornar o lugar onde as instituições lembram do que já decidiram, e não apenas onde os ativos delas acabam liquidando.
#dusk $DUSK @Dusk_Foundation $ACE $ALPINE
{future}(ALPINEUSDT)
{future}(ACEUSDT)
Para ser honesto, fico me perguntando se a liquidez em blockchain é realmente a coisa mais difícil para as instituições deixarem para trás. O capital pode se mover. Reconstruir um fluxo de trabalho inteiro é diferente.
Se a Dusk se tornar o lugar onde um emissor lida com a elegibilidade do investidor, transferências privadas, liquidação e, depois, com ações corporativas, cada etapa começa dependendo das respostas produzidas antes. A carteira já foi verificada. O investidor já foi aprovado. A propriedade já está registrada. Um dividendo depois usa esse mesmo registro.
À primeira vista, essas são transações separadas. Na prática, elas se tornam uma cadeia de decisões institucionais.
Isso cria um tipo estranho de lock-in. Mover um ativo para outro lugar pode ser tecnicamente fácil, mas mover a confiança ao redor fica mais pesado. Outro sistema pode precisar verificar a elegibilidade novamente, conciliar registros, reconstruir permissões e redistribuir responsabilidades. De repente, mudar de rede não é principalmente um problema de ponte. É um problema de coordenação.
Mas eu não me sinto totalmente confortável em chamar isso de fosso automaticamente. Se as instituições ainda mantiverem seus registros reais de conformidade fora da Dusk, o fluxo de trabalho pode continuar portável e a Dusk vira apenas uma camada de execução entre muitas.
O fosso mais forte aparece quando sair significa repetir um trabalho que ninguém quer repetir.
Pode funcionar se a Dusk se tornar o lugar onde as instituições lembram do que já decidiram, e não apenas onde os ativos delas acabam liquidando.
#dusk $DUSK @Dusk $ACE $ALPINE
Se a Dusk se tornar o lugar onde um emissor lida com a elegibilidade do investidor, transferências privadas, liquidação e, depois, com ações corporativas, cada etapa começa dependendo das respostas produzidas antes. A carteira já foi verificada. O investidor já foi aprovado. A propriedade já está registrada. Um dividendo depois usa esse mesmo registro.
À primeira vista, essas são transações separadas. Na prática, elas se tornam uma cadeia de decisões institucionais.
Isso cria um tipo estranho de lock-in. Mover um ativo para outro lugar pode ser tecnicamente fácil, mas mover a confiança ao redor fica mais pesado. Outro sistema pode precisar verificar a elegibilidade novamente, conciliar registros, reconstruir permissões e redistribuir responsabilidades. De repente, mudar de rede não é principalmente um problema de ponte. É um problema de coordenação.
Mas eu não me sinto totalmente confortável em chamar isso de fosso automaticamente. Se as instituições ainda mantiverem seus registros reais de conformidade fora da Dusk, o fluxo de trabalho pode continuar portável e a Dusk vira apenas uma camada de execução entre muitas.
O fosso mais forte aparece quando sair significa repetir um trabalho que ninguém quer repetir.
Pode funcionar se a Dusk se tornar o lugar onde as instituições lembram do que já decidiram, e não apenas onde os ativos delas acabam liquidando.
#dusk $DUSK @Dusk $ACE $ALPINE
2
227
·
--
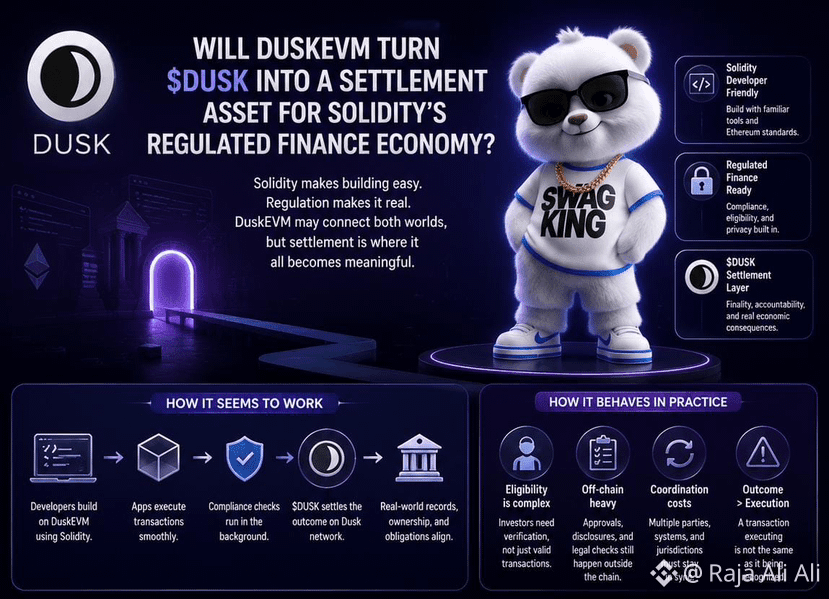
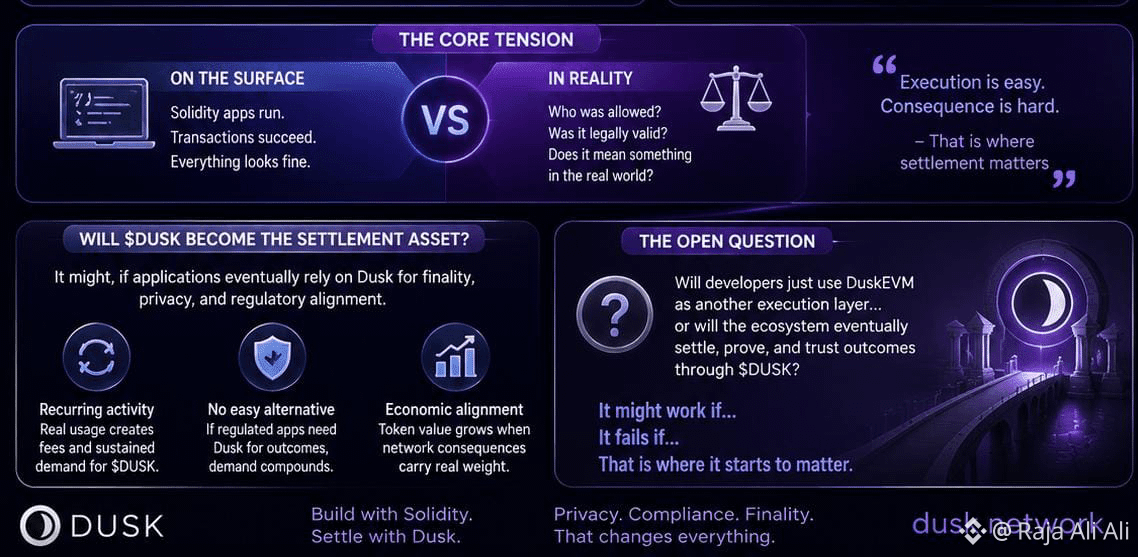
Para ser honesto, fico me perguntando se o valor real do DuskEVM é menos sobre trazer desenvolvedores Solidity para o Dusk e mais sobre decidir onde sua atividade financeira eventualmente se estabelece.
À primeira vista, a compatibilidade torna o caminho simples. Desenvolvedores podem construir com ferramentas que já entendem, em vez de aprender um ambiente totalmente novo. Mas as finanças reguladas ficam mais pesadas quando uma aplicação toca valores mobiliários reais. Uma transação ser tecnicamente válida não significa que o investidor era elegível, que a transferência era legalmente permitida ou que o registro final de propriedade signifique algo fora da cadeia.
É aí que acho que surge a tensão interessante. A Solidity pode permanecer como linguagem da aplicação, enquanto $DUSK potencialmente passa a fazer parte da camada de liquidação por baixo dela. Desenvolvedores talvez mal pensem no Dusk no início. Ainda assim, cada negociação regulada eventualmente precisa se tornar um resultado reconhecido em algum lugar.
E a liquidação é onde as consequências se acumulam.
Ainda assim, apenas compatibilidade não consegue forçar essa demanda. Se as aplicações executarem por meio do DuskEVM, mas a atividade econômica for abstraída longe de $DUSK, a adoção de desenvolvedores pode crescer sem uma demanda equivalente por tokens. Há também a velha fricção institucional: verificações de identidade, aprovações e responsabilidade legal não desaparecem porque a Solidity lida com a transação.
Talvez a pergunta real não seja se o DuskEVM atrai desenvolvedores Ethereum. É se as aplicações deles acabam não tendo mais nenhum lugar mais útil para liquidar. É aí que isso começa a importar.
$GPS $STAR #dusk @Dusk_Foundation
{future}(DUSKUSDT)
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{future}(GPSUSDT)
Para ser honesto, fico me perguntando se o valor real do DuskEVM é menos sobre trazer desenvolvedores Solidity para o Dusk e mais sobre decidir onde sua atividade financeira eventualmente se estabelece.
À primeira vista, a compatibilidade torna o caminho simples. Desenvolvedores podem construir com ferramentas que já entendem, em vez de aprender um ambiente totalmente novo. Mas as finanças reguladas ficam mais pesadas quando uma aplicação toca valores mobiliários reais. Uma transação ser tecnicamente válida não significa que o investidor era elegível, que a transferência era legalmente permitida ou que o registro final de propriedade signifique algo fora da cadeia.
É aí que acho que surge a tensão interessante. A Solidity pode permanecer como linguagem da aplicação, enquanto $DUSK potencialmente passa a fazer parte da camada de liquidação por baixo dela. Desenvolvedores talvez mal pensem no Dusk no início. Ainda assim, cada negociação regulada eventualmente precisa se tornar um resultado reconhecido em algum lugar.
E a liquidação é onde as consequências se acumulam.
Ainda assim, apenas compatibilidade não consegue forçar essa demanda. Se as aplicações executarem por meio do DuskEVM, mas a atividade econômica for abstraída longe de $DUSK , a adoção de desenvolvedores pode crescer sem uma demanda equivalente por tokens. Há também a velha fricção institucional: verificações de identidade, aprovações e responsabilidade legal não desaparecem porque a Solidity lida com a transação.
Talvez a pergunta real não seja se o DuskEVM atrai desenvolvedores Ethereum. É se as aplicações deles acabam não tendo mais nenhum lugar mais útil para liquidar. É aí que isso começa a importar.
$GPS $STAR #dusk @Dusk
À primeira vista, a compatibilidade torna o caminho simples. Desenvolvedores podem construir com ferramentas que já entendem, em vez de aprender um ambiente totalmente novo. Mas as finanças reguladas ficam mais pesadas quando uma aplicação toca valores mobiliários reais. Uma transação ser tecnicamente válida não significa que o investidor era elegível, que a transferência era legalmente permitida ou que o registro final de propriedade signifique algo fora da cadeia.
É aí que acho que surge a tensão interessante. A Solidity pode permanecer como linguagem da aplicação, enquanto $DUSK potencialmente passa a fazer parte da camada de liquidação por baixo dela. Desenvolvedores talvez mal pensem no Dusk no início. Ainda assim, cada negociação regulada eventualmente precisa se tornar um resultado reconhecido em algum lugar.
E a liquidação é onde as consequências se acumulam.
Ainda assim, apenas compatibilidade não consegue forçar essa demanda. Se as aplicações executarem por meio do DuskEVM, mas a atividade econômica for abstraída longe de $DUSK , a adoção de desenvolvedores pode crescer sem uma demanda equivalente por tokens. Há também a velha fricção institucional: verificações de identidade, aprovações e responsabilidade legal não desaparecem porque a Solidity lida com a transação.
Talvez a pergunta real não seja se o DuskEVM atrai desenvolvedores Ethereum. É se as aplicações deles acabam não tendo mais nenhum lugar mais útil para liquidar. É aí que isso começa a importar.
$GPS $STAR #dusk @Dusk
1
1
176
·
--
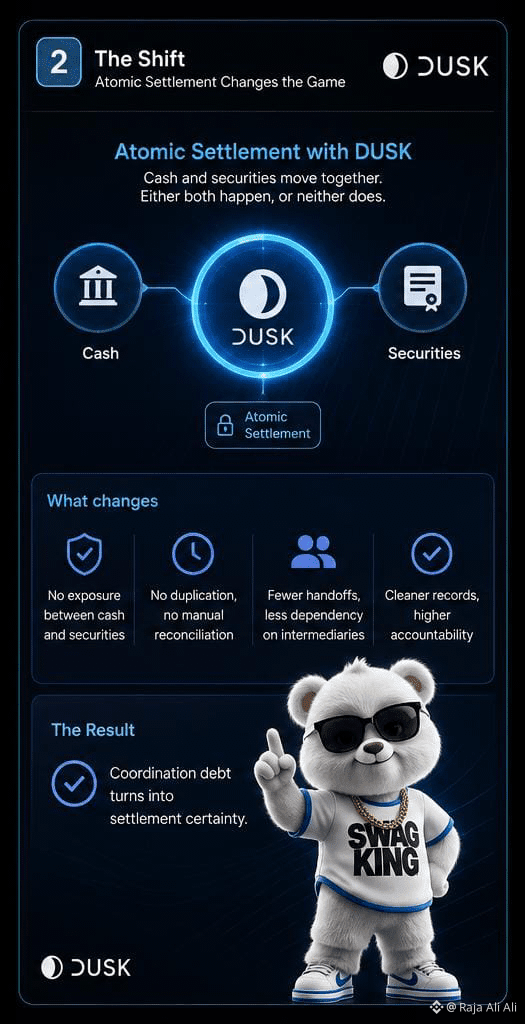
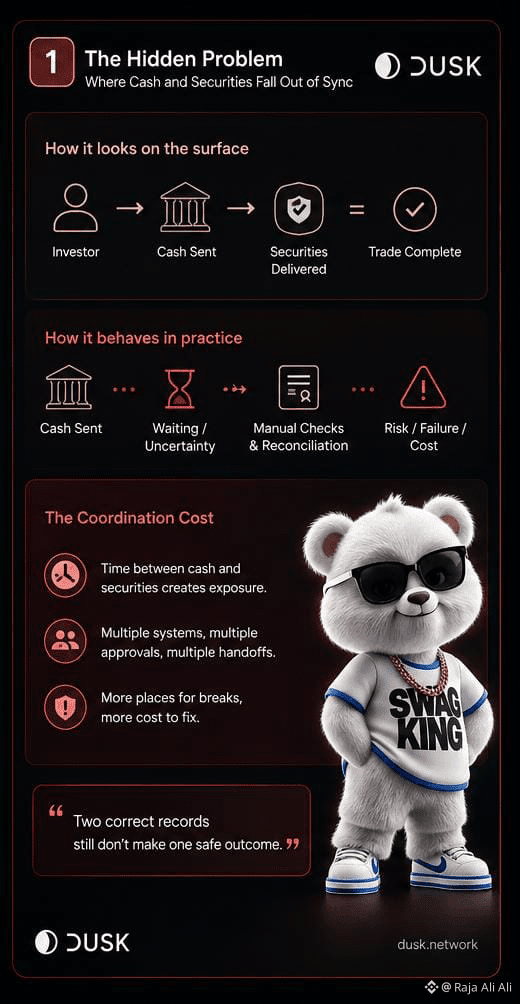
Para ser honesto, eu costumava achar que os problemas de liquidação eram, em grande parte, sobre velocidade. Mas quanto mais eu olho para títulos tokenizados, mais o problema parece estranho ser de coordenação. O dinheiro pode estar pronto em um sistema, enquanto o título espera em outro lugar, e, de repente, dois registros individualmente corretos ainda assim não conseguem produzir um resultado seguro.
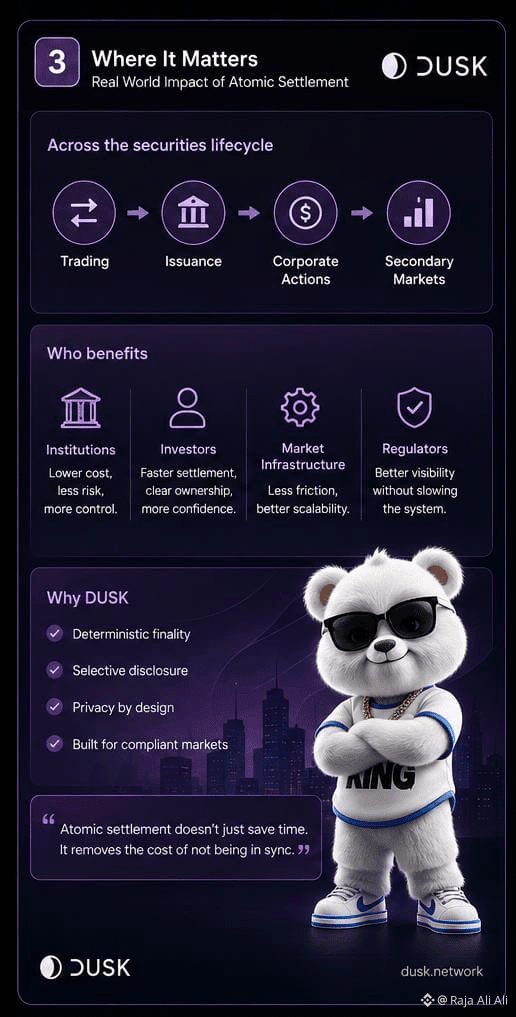
É aí que a liquidação atômica em torno do $Dusk fica interessante para mim. Se o dinheiro e o título puderem ser trocados como um único evento, então ambos se movem ou nenhum se move. À primeira vista, isso parece uma melhoria técnica. Na prática, poderia remover um período inteiro em que as instituições ficam perguntando: eles pagaram? nós entregamos? quem se move primeiro? e o que acontece se um dos lados falhar?
Quase penso nisso como uma dívida de coordenação.
Cada minuto entre a decisão de dinheiro e o resultado de propriedade cria mais um lugar para reconciliação, garantias, verificações manuais ou para a responsabilidade acumular. A liquidação atômica comprime esse intervalo.
Mas não tenho certeza se a blockchain é a parte mais difícil. O dinheiro ainda pode ficar dentro dos bancos, decisões de elegibilidade podem acontecer em outros lugares, e aprovações internas raramente se movem de forma atômica.
Então o $Dusk poderia sincronizar perfeitamente a perna dos títulos, enquanto as instituições permanecem fragmentadas ao redor disso.
Funciona se a liquidação atômica remove a coordenação, em vez de apenas deslocar essa coordenação para fora, uma camada adiante.
$DOLO $AIO
#dusk $DUSK @Dusk_Foundation
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{future}(DOLOUSDT)
Para ser honesto, eu costumava achar que os problemas de liquidação eram, em grande parte, sobre velocidade. Mas quanto mais eu olho para títulos tokenizados, mais o problema parece estranho ser de coordenação. O dinheiro pode estar pronto em um sistema, enquanto o título espera em outro lugar, e, de repente, dois registros individualmente corretos ainda assim não conseguem produzir um resultado seguro.
É aí que a liquidação atômica em torno do $Dusk fica interessante para mim. Se o dinheiro e o título puderem ser trocados como um único evento, então ambos se movem ou nenhum se move. À primeira vista, isso parece uma melhoria técnica. Na prática, poderia remover um período inteiro em que as instituições ficam perguntando: eles pagaram? nós entregamos? quem se move primeiro? e o que acontece se um dos lados falhar?
Quase penso nisso como uma dívida de coordenação.
Cada minuto entre a decisão de dinheiro e o resultado de propriedade cria mais um lugar para reconciliação, garantias, verificações manuais ou para a responsabilidade acumular. A liquidação atômica comprime esse intervalo.
Mas não tenho certeza se a blockchain é a parte mais difícil. O dinheiro ainda pode ficar dentro dos bancos, decisões de elegibilidade podem acontecer em outros lugares, e aprovações internas raramente se movem de forma atômica.
Então o $Dusk poderia sincronizar perfeitamente a perna dos títulos, enquanto as instituições permanecem fragmentadas ao redor disso.
Funciona se a liquidação atômica remove a coordenação, em vez de apenas deslocar essa coordenação para fora, uma camada adiante.
$DOLO $AIO
#dusk $DUSK @Dusk
É aí que a liquidação atômica em torno do $Dusk fica interessante para mim. Se o dinheiro e o título puderem ser trocados como um único evento, então ambos se movem ou nenhum se move. À primeira vista, isso parece uma melhoria técnica. Na prática, poderia remover um período inteiro em que as instituições ficam perguntando: eles pagaram? nós entregamos? quem se move primeiro? e o que acontece se um dos lados falhar?
Quase penso nisso como uma dívida de coordenação.
Cada minuto entre a decisão de dinheiro e o resultado de propriedade cria mais um lugar para reconciliação, garantias, verificações manuais ou para a responsabilidade acumular. A liquidação atômica comprime esse intervalo.
Mas não tenho certeza se a blockchain é a parte mais difícil. O dinheiro ainda pode ficar dentro dos bancos, decisões de elegibilidade podem acontecer em outros lugares, e aprovações internas raramente se movem de forma atômica.
Então o $Dusk poderia sincronizar perfeitamente a perna dos títulos, enquanto as instituições permanecem fragmentadas ao redor disso.
Funciona se a liquidação atômica remove a coordenação, em vez de apenas deslocar essa coordenação para fora, uma camada adiante.
$DOLO $AIO
#dusk $DUSK @Dusk
178
·
--
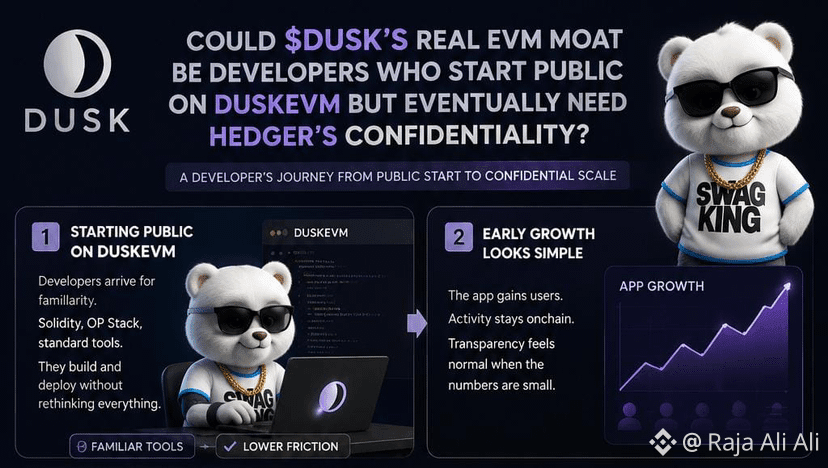
Para ser honesto, eu costumava achar que o trabalho principal do DuskEVM era simplesmente tornar $DUSK mais fácil para os desenvolvedores do Ethereum se aproximarem. Ferramentas familiares, contratos familiares, menos atrito. Mas agora estou começando a pensar que a parte interessante vem depois, quando algo construído publicamente se torna valioso o suficiente para que ser público comece a criar problemas.
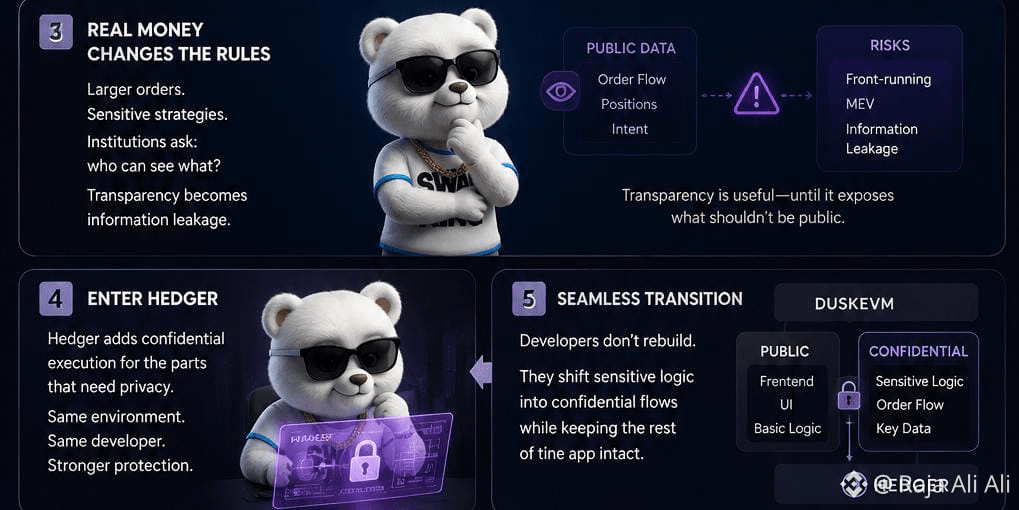
Um desenvolvedor pode começar no DuskEVM sem redesenhar tudo em torno da confidencialidade. Isso funciona enquanto as apostas são baixas. Então chega o capital real. Os tamanhos das ordens ficam sensíveis. As posições revelam intenção. Usuários institucionais começam a perguntar quem pode ver o quê antes de participarem.
Nesse ponto, a transparência deixa de ser apenas um recurso. Ela pode se tornar uma fuga de informações.
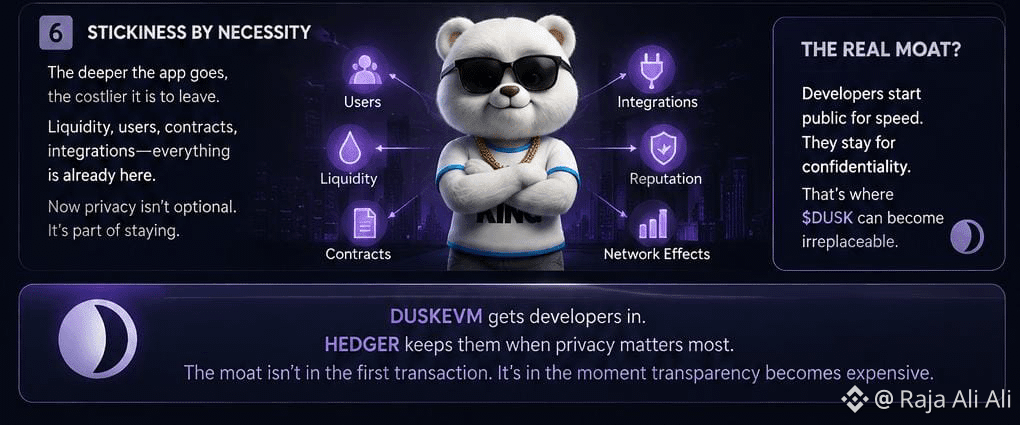
É aqui que o Hedger muda a forma como eu vejo a estratégia do EVM. Se os desenvolvedores conseguirem mover partes sensíveis de um fluxo de trabalho existente para uma execução confidencial, sem precisar reconstruir a aplicação inteira em outro lugar, o DuskEVM se torna mais do que uma camada de onboarding. Ele se torna a entrada pública para um sistema no qual os desenvolvedores podem se aprofundar.
Mas isso depende de a transição ser realmente simples. Se adicionar confidencialidade criar contratos duplicados, liquidez fragmentada, auditorias extras ou uma coordenação difícil entre os estados público e privado, os desenvolvedores talvez apenas desistam.
Então talvez o fosso do EVM do $DUSK não esteja atraindo desenvolvedores com privacidade no primeiro dia.
Pode funcionar se o Dusk tornar a privacidade útil exatamente quando o sucesso faz a transparência ficar cara.
#dusk $DUSK @Dusk
Para ser honesto, eu costumava achar que o trabalho principal do DuskEVM era simplesmente tornar $DUSK mais fácil para os desenvolvedores do Ethereum se aproximarem. Ferramentas familiares, contratos familiares, menos atrito. Mas agora estou começando a pensar que a parte interessante vem depois, quando algo construído publicamente se torna valioso o suficiente para que ser público comece a criar problemas.
Um desenvolvedor pode começar no DuskEVM sem redesenhar tudo em torno da confidencialidade. Isso funciona enquanto as apostas são baixas. Então chega o capital real. Os tamanhos das ordens ficam sensíveis. As posições revelam intenção. Usuários institucionais começam a perguntar quem pode ver o quê antes de participarem.
Nesse ponto, a transparência deixa de ser apenas um recurso. Ela pode se tornar uma fuga de informações.
É aqui que o Hedger muda a forma como eu vejo a estratégia do EVM. Se os desenvolvedores conseguirem mover partes sensíveis de um fluxo de trabalho existente para uma execução confidencial, sem precisar reconstruir a aplicação inteira em outro lugar, o DuskEVM se torna mais do que uma camada de onboarding. Ele se torna a entrada pública para um sistema no qual os desenvolvedores podem se aprofundar.
Mas isso depende de a transição ser realmente simples. Se adicionar confidencialidade criar contratos duplicados, liquidez fragmentada, auditorias extras ou uma coordenação difícil entre os estados público e privado, os desenvolvedores talvez apenas desistam.
Então talvez o fosso do EVM do $DUSK não esteja atraindo desenvolvedores com privacidade no primeiro dia.
Pode funcionar se o Dusk tornar a privacidade útil exatamente quando o sucesso faz a transparência ficar cara.
#dusk $DUSK @Dusk
Um desenvolvedor pode começar no DuskEVM sem redesenhar tudo em torno da confidencialidade. Isso funciona enquanto as apostas são baixas. Então chega o capital real. Os tamanhos das ordens ficam sensíveis. As posições revelam intenção. Usuários institucionais começam a perguntar quem pode ver o quê antes de participarem.
Nesse ponto, a transparência deixa de ser apenas um recurso. Ela pode se tornar uma fuga de informações.
É aqui que o Hedger muda a forma como eu vejo a estratégia do EVM. Se os desenvolvedores conseguirem mover partes sensíveis de um fluxo de trabalho existente para uma execução confidencial, sem precisar reconstruir a aplicação inteira em outro lugar, o DuskEVM se torna mais do que uma camada de onboarding. Ele se torna a entrada pública para um sistema no qual os desenvolvedores podem se aprofundar.
Mas isso depende de a transição ser realmente simples. Se adicionar confidencialidade criar contratos duplicados, liquidez fragmentada, auditorias extras ou uma coordenação difícil entre os estados público e privado, os desenvolvedores talvez apenas desistam.
Então talvez o fosso do EVM do $DUSK não esteja atraindo desenvolvedores com privacidade no primeiro dia.
Pode funcionar se o Dusk tornar a privacidade útil exatamente quando o sucesso faz a transparência ficar cara.
#dusk $DUSK @Dusk
3
2
100
·
--
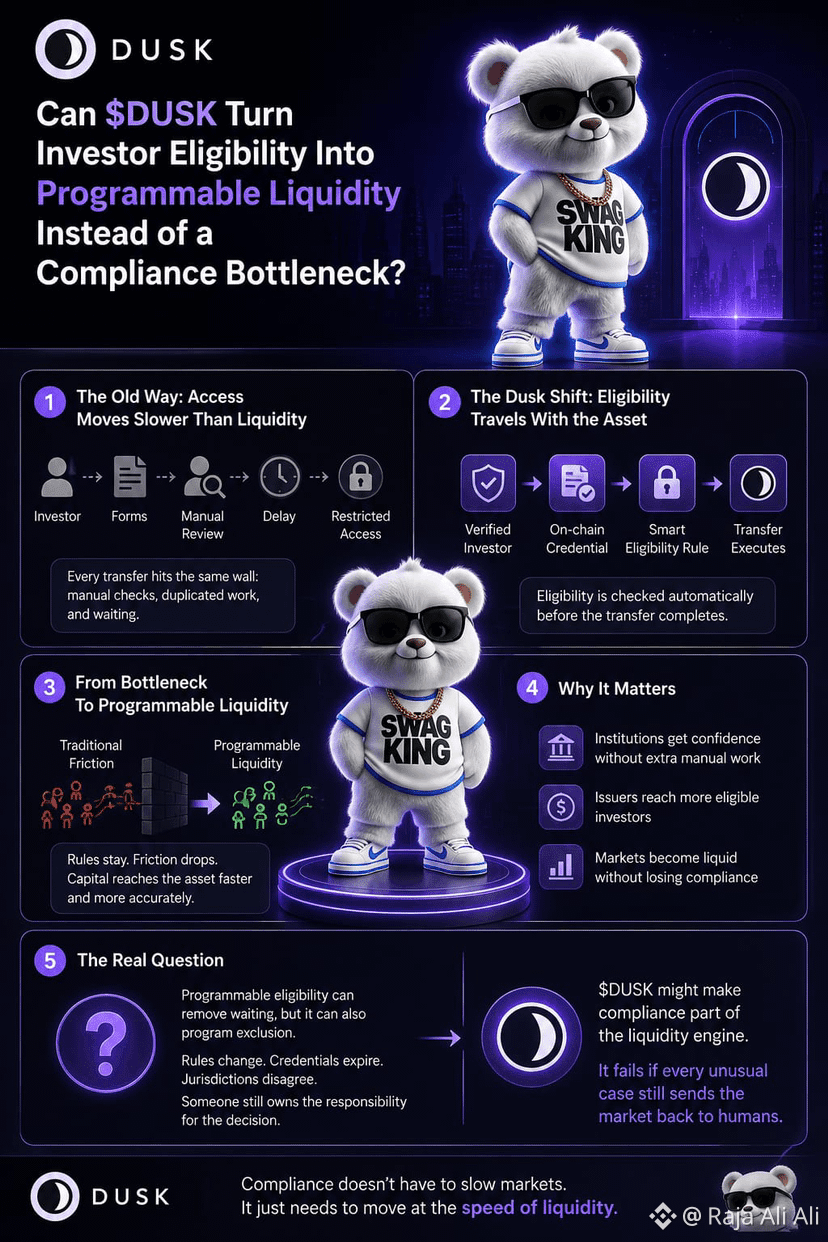
Para ser honesto, fico me perguntando se a elegibilidade do investidor está sendo tratada como uma checagem de conformidade quando, na verdade, ela faz parte da própria liquidez.
Um título tokenizado pode, tecnicamente, ser negociado, mas isso não significa que todo comprador possa recebê-lo. Ainda é preciso provar identidade, jurisdição, status de investidor, talvez outras restrições. Se essas verificações acontecem manualmente a cada vez, o ativo fica líquido no papel enquanto o acesso permanece lento na prática.
Essa distinção parece importante para o $DUSK.
Se as regras de elegibilidade puderem viajar com o ativo e ser verificadas automaticamente antes de uma transferência ser concluída, então a conformidade deixa de ser algo que acontece depois que a liquidez encontra um comprador. Ela passa a moldar, desde o início, qual liquidez consegue realmente chegar ao ativo.
Mas acho que há outro problema escondido aqui.
“Elegibilidade programável pode remover a espera, mas também pode programar exclusão.”
As regras mudam. As credenciais expiram. Jurisdições discordam. Uma carteira aprovada ontem pode falhar amanhã, e ainda é necessário alguém assumir a responsabilidade por decidir se essa falha está correta.
Então, a métrica interessante talvez não seja quantos investidores a Dusk verifica. Eu observaria com que frequência o capital elegível consegue se mover sem voltar à revisão manual.
$DUSK pode fazer com que a conformidade vire parte do motor de liquidez.
Ela falha se todo caso incomum ainda fizer o mercado voltar a depender de humanos.
#dusk $DUSK @Dusk
Para ser honesto, fico me perguntando se a elegibilidade do investidor está sendo tratada como uma checagem de conformidade quando, na verdade, ela faz parte da própria liquidez.
Um título tokenizado pode, tecnicamente, ser negociado, mas isso não significa que todo comprador possa recebê-lo. Ainda é preciso provar identidade, jurisdição, status de investidor, talvez outras restrições. Se essas verificações acontecem manualmente a cada vez, o ativo fica líquido no papel enquanto o acesso permanece lento na prática.
Essa distinção parece importante para o $DUSK .
Se as regras de elegibilidade puderem viajar com o ativo e ser verificadas automaticamente antes de uma transferência ser concluída, então a conformidade deixa de ser algo que acontece depois que a liquidez encontra um comprador. Ela passa a moldar, desde o início, qual liquidez consegue realmente chegar ao ativo.
Mas acho que há outro problema escondido aqui.
“Elegibilidade programável pode remover a espera, mas também pode programar exclusão.”
As regras mudam. As credenciais expiram. Jurisdições discordam. Uma carteira aprovada ontem pode falhar amanhã, e ainda é necessário alguém assumir a responsabilidade por decidir se essa falha está correta.
Então, a métrica interessante talvez não seja quantos investidores a Dusk verifica. Eu observaria com que frequência o capital elegível consegue se mover sem voltar à revisão manual.
$DUSK pode fazer com que a conformidade vire parte do motor de liquidez.
Ela falha se todo caso incomum ainda fizer o mercado voltar a depender de humanos.
#dusk $DUSK @Dusk
Um título tokenizado pode, tecnicamente, ser negociado, mas isso não significa que todo comprador possa recebê-lo. Ainda é preciso provar identidade, jurisdição, status de investidor, talvez outras restrições. Se essas verificações acontecem manualmente a cada vez, o ativo fica líquido no papel enquanto o acesso permanece lento na prática.
Essa distinção parece importante para o $DUSK .
Se as regras de elegibilidade puderem viajar com o ativo e ser verificadas automaticamente antes de uma transferência ser concluída, então a conformidade deixa de ser algo que acontece depois que a liquidez encontra um comprador. Ela passa a moldar, desde o início, qual liquidez consegue realmente chegar ao ativo.
Mas acho que há outro problema escondido aqui.
“Elegibilidade programável pode remover a espera, mas também pode programar exclusão.”
As regras mudam. As credenciais expiram. Jurisdições discordam. Uma carteira aprovada ontem pode falhar amanhã, e ainda é necessário alguém assumir a responsabilidade por decidir se essa falha está correta.
Então, a métrica interessante talvez não seja quantos investidores a Dusk verifica. Eu observaria com que frequência o capital elegível consegue se mover sem voltar à revisão manual.
$DUSK pode fazer com que a conformidade vire parte do motor de liquidez.
Ela falha se todo caso incomum ainda fizer o mercado voltar a depender de humanos.
#dusk $DUSK @Dusk
1
3
92
·
--
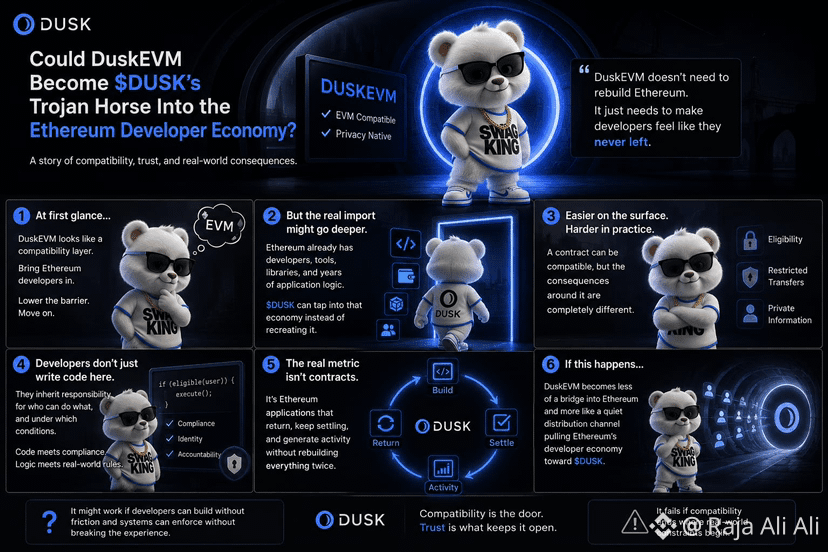
Para ser honesto, a DuskEVM inicialmente parecia para mim um recurso de compatibilidade. Que os desenvolvedores do Ethereum tragam contratos e ferramentas familiares para a Dusk, reduzam a curva de aprendizado e sigam em frente.
Mas acho que a parte mais interessante é o que é importado no sentido inverso.
O Ethereum já tem desenvolvedores, bibliotecas, carteiras e anos de lógica de aplicação. $DUSK não precisa recriar essa economia se a DuskEVM puder fazer com que esses desenvolvedores sintam que mal saíram dela. A fricção muda de lugar: de aprender um novo ambiente de programação para lidar com privacidade, identidade e ativos regulamentados dentro de um que eles já entendem.
Isso soa mais fácil. Na prática, talvez não.
Um contrato pode ser compatível enquanto as consequências ao redor dele forem completamente diferentes. Quando valores mobiliários tokenizados envolvem elegibilidade, transferências restritas ou informações privadas, os desenvolvedores não estão apenas escrevendo código. As aplicações deles começam a herdar responsabilidade sobre quem pode fazer o quê e em quais condições.
Então fico pensando se a métrica real de adoção da DuskEVM não são contratos implantados, mas aplicações do Ethereum que retornam e continuam gerando atividade de liquidação sem exigir que as equipes reconstruam tudo duas vezes.
Se isso acontecer, a DuskEVM se torna menos uma ponte para o Ethereum e mais como um canal de distribuição silencioso puxando a economia de desenvolvedores do Ethereum em direção ao $DUSK.
Falha se a compatibilidade terminar exatamente onde começam as restrições do mundo real.
#dusk $DUSK @Dusk_Foundation
Para ser honesto, a DuskEVM inicialmente parecia para mim um recurso de compatibilidade. Que os desenvolvedores do Ethereum tragam contratos e ferramentas familiares para a Dusk, reduzam a curva de aprendizado e sigam em frente.
Mas acho que a parte mais interessante é o que é importado no sentido inverso.
O Ethereum já tem desenvolvedores, bibliotecas, carteiras e anos de lógica de aplicação. $DUSK não precisa recriar essa economia se a DuskEVM puder fazer com que esses desenvolvedores sintam que mal saíram dela. A fricção muda de lugar: de aprender um novo ambiente de programação para lidar com privacidade, identidade e ativos regulamentados dentro de um que eles já entendem.
Isso soa mais fácil. Na prática, talvez não.
Um contrato pode ser compatível enquanto as consequências ao redor dele forem completamente diferentes. Quando valores mobiliários tokenizados envolvem elegibilidade, transferências restritas ou informações privadas, os desenvolvedores não estão apenas escrevendo código. As aplicações deles começam a herdar responsabilidade sobre quem pode fazer o quê e em quais condições.
Então fico pensando se a métrica real de adoção da DuskEVM não são contratos implantados, mas aplicações do Ethereum que retornam e continuam gerando atividade de liquidação sem exigir que as equipes reconstruam tudo duas vezes.
Se isso acontecer, a DuskEVM se torna menos uma ponte para o Ethereum e mais como um canal de distribuição silencioso puxando a economia de desenvolvedores do Ethereum em direção ao $DUSK .
Falha se a compatibilidade terminar exatamente onde começam as restrições do mundo real.
#dusk $DUSK @Dusk
Mas acho que a parte mais interessante é o que é importado no sentido inverso.
O Ethereum já tem desenvolvedores, bibliotecas, carteiras e anos de lógica de aplicação. $DUSK não precisa recriar essa economia se a DuskEVM puder fazer com que esses desenvolvedores sintam que mal saíram dela. A fricção muda de lugar: de aprender um novo ambiente de programação para lidar com privacidade, identidade e ativos regulamentados dentro de um que eles já entendem.
Isso soa mais fácil. Na prática, talvez não.
Um contrato pode ser compatível enquanto as consequências ao redor dele forem completamente diferentes. Quando valores mobiliários tokenizados envolvem elegibilidade, transferências restritas ou informações privadas, os desenvolvedores não estão apenas escrevendo código. As aplicações deles começam a herdar responsabilidade sobre quem pode fazer o quê e em quais condições.
Então fico pensando se a métrica real de adoção da DuskEVM não são contratos implantados, mas aplicações do Ethereum que retornam e continuam gerando atividade de liquidação sem exigir que as equipes reconstruam tudo duas vezes.
Se isso acontecer, a DuskEVM se torna menos uma ponte para o Ethereum e mais como um canal de distribuição silencioso puxando a economia de desenvolvedores do Ethereum em direção ao $DUSK .
Falha se a compatibilidade terminar exatamente onde começam as restrições do mundo real.
#dusk $DUSK @Dusk
3
4
103
·
--
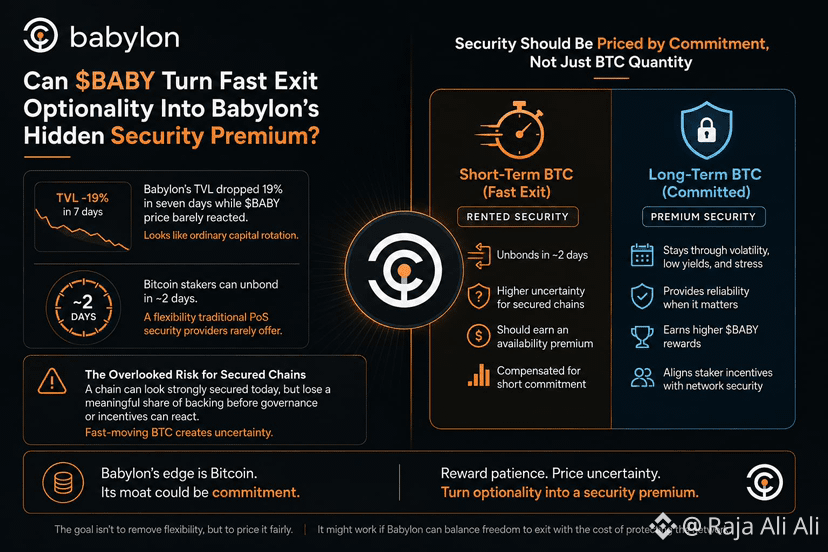
Para ser honesto, a queda de 19% do TVL da Babylon em sete dias pareceu, à primeira vista, uma rotação ordinária de capital. O preço $BABY mal reagiu, então o mercado pareceu tratar a saída como um movimento, não como estresse.
Mas quanto mais eu olhei para o desenho do unbonding, menos neutro esse movimento pareceu. Stakers de Bitcoin podem sair em cerca de dois dias. Isso é uma flexibilidade valiosa para o detentor, especialmente quando as taxas caem ou quando surge outra oportunidade. Para o empréstimo em cadeia que utiliza essa segurança, porém, a mesma flexibilidade vira incerteza.
Uma rede pode registrar um forte respaldo em Bitcoin hoje, mas esse número não garante que o capital vai permanecer quando as condições ficarem desconfortáveis. A governança pode precisar de dias para debater incentivos. Operadores podem precisar de tempo para substituir a segurança perdida. A BTC não precisa esperar por nenhum desses.
Isso me faz questionar se todo Bitcoin em staking deve ganhar as mesmas recompensas $BABY . Capital que permanece diante de volatilidade, retornos fracos e pressão real da rede está fazendo algo diferente de capital que sai ao primeiro preço melhor. Um fornece quantidade. O outro fornece disponibilidade.
Talvez o BTC que se move rápido devesse ser precificado como uma segurança alugada, enquanto compromissos mais longos ganham um prêmio separado. Pode funcionar se a Babylon conseguir recompensar a paciência sem transformar a flexibilidade em penalidade.
#baby $BABY @babylonlabs_io
Para ser honesto, a queda de 19% do TVL da Babylon em sete dias pareceu, à primeira vista, uma rotação ordinária de capital. O preço $BABY mal reagiu, então o mercado pareceu tratar a saída como um movimento, não como estresse.
Mas quanto mais eu olhei para o desenho do unbonding, menos neutro esse movimento pareceu. Stakers de Bitcoin podem sair em cerca de dois dias. Isso é uma flexibilidade valiosa para o detentor, especialmente quando as taxas caem ou quando surge outra oportunidade. Para o empréstimo em cadeia que utiliza essa segurança, porém, a mesma flexibilidade vira incerteza.
Uma rede pode registrar um forte respaldo em Bitcoin hoje, mas esse número não garante que o capital vai permanecer quando as condições ficarem desconfortáveis. A governança pode precisar de dias para debater incentivos. Operadores podem precisar de tempo para substituir a segurança perdida. A BTC não precisa esperar por nenhum desses.
Isso me faz questionar se todo Bitcoin em staking deve ganhar as mesmas recompensas $BABY . Capital que permanece diante de volatilidade, retornos fracos e pressão real da rede está fazendo algo diferente de capital que sai ao primeiro preço melhor. Um fornece quantidade. O outro fornece disponibilidade.
Talvez o BTC que se move rápido devesse ser precificado como uma segurança alugada, enquanto compromissos mais longos ganham um prêmio separado. Pode funcionar se a Babylon conseguir recompensar a paciência sem transformar a flexibilidade em penalidade.
#baby $BABY @BabylonLabs_io
Mas quanto mais eu olhei para o desenho do unbonding, menos neutro esse movimento pareceu. Stakers de Bitcoin podem sair em cerca de dois dias. Isso é uma flexibilidade valiosa para o detentor, especialmente quando as taxas caem ou quando surge outra oportunidade. Para o empréstimo em cadeia que utiliza essa segurança, porém, a mesma flexibilidade vira incerteza.
Uma rede pode registrar um forte respaldo em Bitcoin hoje, mas esse número não garante que o capital vai permanecer quando as condições ficarem desconfortáveis. A governança pode precisar de dias para debater incentivos. Operadores podem precisar de tempo para substituir a segurança perdida. A BTC não precisa esperar por nenhum desses.
Isso me faz questionar se todo Bitcoin em staking deve ganhar as mesmas recompensas $BABY . Capital que permanece diante de volatilidade, retornos fracos e pressão real da rede está fazendo algo diferente de capital que sai ao primeiro preço melhor. Um fornece quantidade. O outro fornece disponibilidade.
Talvez o BTC que se move rápido devesse ser precificado como uma segurança alugada, enquanto compromissos mais longos ganham um prêmio separado. Pode funcionar se a Babylon conseguir recompensar a paciência sem transformar a flexibilidade em penalidade.
#baby $BABY @BabylonLabs_io
4
3
142
·
--
Para ser honesto, eu costumava tratar um anúncio de integração como o momento em que a segurança do Bitcoin se tornava ativa. Surge uma cadeia no mapa, a parceria é pública, e parece que o sistema já se expandiu. Mas, quanto mais olho para a estrutura da Babylon, menos convincente isso fica.
A segurança pode até estar tecnicamente disponível, mas ainda inativa na prática. A governança precisa aprovar a conexão; os participantes precisam de tempo para analisá-la; responsabilidades devem ser atribuídas; e alguém tem de aceitar o risco se a integração se comportar de forma diferente sob pressão. O anúncio registra intenção. A votação cria consequência.
Isso muda a forma como penso sobre o $BABY. Talvez o recurso escasso não seja o número de redes dispostas a integrar, mas a velocidade e a qualidade com que a governança consegue processá-las sem se tornar descuidada. Mais integrações poderiam, na verdade, tornar o sistema mais pesado. As propostas competem por atenção, os eleitores repetem análises semelhantes e decisões mais fracas podem passar apenas porque a participação se cansa.
Então a camada real de ativação pode ser a capacidade de processamento da governança: quantas relações de segurança a rede consegue avaliar, aprovar e manter sob responsabilidade ao mesmo tempo.
Pode funcionar se a governança escalar junto com o mapa de integrações. Falha se o mapa crescer mais rápido do que a capacidade da rede de tomar decisões responsáveis.
#baby $BABY @babylonlabs_io
Para ser honesto, eu costumava tratar um anúncio de integração como o momento em que a segurança do Bitcoin se tornava ativa. Surge uma cadeia no mapa, a parceria é pública, e parece que o sistema já se expandiu. Mas, quanto mais olho para a estrutura da Babylon, menos convincente isso fica.
A segurança pode até estar tecnicamente disponível, mas ainda inativa na prática. A governança precisa aprovar a conexão; os participantes precisam de tempo para analisá-la; responsabilidades devem ser atribuídas; e alguém tem de aceitar o risco se a integração se comportar de forma diferente sob pressão. O anúncio registra intenção. A votação cria consequência.
Isso muda a forma como penso sobre o $BABY . Talvez o recurso escasso não seja o número de redes dispostas a integrar, mas a velocidade e a qualidade com que a governança consegue processá-las sem se tornar descuidada. Mais integrações poderiam, na verdade, tornar o sistema mais pesado. As propostas competem por atenção, os eleitores repetem análises semelhantes e decisões mais fracas podem passar apenas porque a participação se cansa.
Então a camada real de ativação pode ser a capacidade de processamento da governança: quantas relações de segurança a rede consegue avaliar, aprovar e manter sob responsabilidade ao mesmo tempo.
Pode funcionar se a governança escalar junto com o mapa de integrações. Falha se o mapa crescer mais rápido do que a capacidade da rede de tomar decisões responsáveis.
#baby $BABY @BabylonLabs_io
A segurança pode até estar tecnicamente disponível, mas ainda inativa na prática. A governança precisa aprovar a conexão; os participantes precisam de tempo para analisá-la; responsabilidades devem ser atribuídas; e alguém tem de aceitar o risco se a integração se comportar de forma diferente sob pressão. O anúncio registra intenção. A votação cria consequência.
Isso muda a forma como penso sobre o $BABY . Talvez o recurso escasso não seja o número de redes dispostas a integrar, mas a velocidade e a qualidade com que a governança consegue processá-las sem se tornar descuidada. Mais integrações poderiam, na verdade, tornar o sistema mais pesado. As propostas competem por atenção, os eleitores repetem análises semelhantes e decisões mais fracas podem passar apenas porque a participação se cansa.
Então a camada real de ativação pode ser a capacidade de processamento da governança: quantas relações de segurança a rede consegue avaliar, aprovar e manter sob responsabilidade ao mesmo tempo.
Pode funcionar se a governança escalar junto com o mapa de integrações. Falha se o mapa crescer mais rápido do que a capacidade da rede de tomar decisões responsáveis.
#baby $BABY @BabylonLabs_io
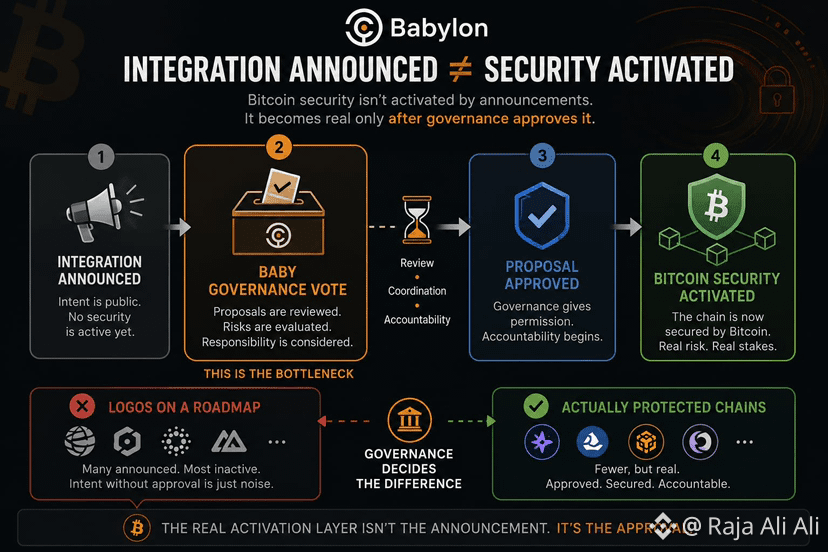
3
2
89
·
--
#baby $BABY @babylonlabs_io
Para ser honesto, eu costumava tratar a atividade no testnet como a parte mais “leve” da história e o TVL do mainnet como o número que eventualmente prova tudo. Capital real parece mais difícil de contestar. Mas quanto mais eu olho para o empréstimo nativo em BTC, menos limpa essa comparação fica.
Registros de TVL mostram onde o dinheiro está. A atividade no testnet pode revelar onde o sistema começa a sofrer pressão.
Uma carteira conectando uma vez me diz muito pouco. Um usuário repetindo o fluxo de empréstimo, falhando uma prova, aguardando a verificação, ajustando o colateral e então tentando de novo me diz muito mais. Isso evidencia os pontos em que a responsabilidade muda entre o Bitcoin, os verificadores, as aplicações e a pessoa que está tomando o empréstimo. Esse atrito não aparece em um grande número de TVL.
Fico me perguntando se o #Baby poderia eventualmente recompensar esse tipo de comportamento útil em vez de mera participação. Não cliques. Não volume de faucet. Testes reais de estresse que encontrem verificações duplicadas, coordenação lenta, falhas pouco claras ou momentos em que alguém ainda precisa intervir manualmente.
A parte difícil é decidir qual atividade melhorou o sistema e qual atividade apenas deixou o painel parecendo ocupado. Essa decisão não pode ser totalmente automatizada sem criar outra camada de “gaming”.
A atividade de testnet nativa de BTC pode se tornar mais valiosa do que o TVL inicial do mainnet, mas apenas se o #Baby conseguir distinguir evidência de ruído. É aí que começa a importar.
{future}(BABYUSDT)
$BICO
{future}(BICOUSDT)
$VIC
{future}(VICUSDT)
#baby $BABY @BabylonLabs_io
Para ser honesto, eu costumava tratar a atividade no testnet como a parte mais “leve” da história e o TVL do mainnet como o número que eventualmente prova tudo. Capital real parece mais difícil de contestar. Mas quanto mais eu olho para o empréstimo nativo em BTC, menos limpa essa comparação fica.
Registros de TVL mostram onde o dinheiro está. A atividade no testnet pode revelar onde o sistema começa a sofrer pressão.
Uma carteira conectando uma vez me diz muito pouco. Um usuário repetindo o fluxo de empréstimo, falhando uma prova, aguardando a verificação, ajustando o colateral e então tentando de novo me diz muito mais. Isso evidencia os pontos em que a responsabilidade muda entre o Bitcoin, os verificadores, as aplicações e a pessoa que está tomando o empréstimo. Esse atrito não aparece em um grande número de TVL.
Fico me perguntando se o #Baby poderia eventualmente recompensar esse tipo de comportamento útil em vez de mera participação. Não cliques. Não volume de faucet. Testes reais de estresse que encontrem verificações duplicadas, coordenação lenta, falhas pouco claras ou momentos em que alguém ainda precisa intervir manualmente.
A parte difícil é decidir qual atividade melhorou o sistema e qual atividade apenas deixou o painel parecendo ocupado. Essa decisão não pode ser totalmente automatizada sem criar outra camada de “gaming”.
A atividade de testnet nativa de BTC pode se tornar mais valiosa do que o TVL inicial do mainnet, mas apenas se o #Baby conseguir distinguir evidência de ruído. É aí que começa a importar.
$BICO
$VIC
Para ser honesto, eu costumava tratar a atividade no testnet como a parte mais “leve” da história e o TVL do mainnet como o número que eventualmente prova tudo. Capital real parece mais difícil de contestar. Mas quanto mais eu olho para o empréstimo nativo em BTC, menos limpa essa comparação fica.
Registros de TVL mostram onde o dinheiro está. A atividade no testnet pode revelar onde o sistema começa a sofrer pressão.
Uma carteira conectando uma vez me diz muito pouco. Um usuário repetindo o fluxo de empréstimo, falhando uma prova, aguardando a verificação, ajustando o colateral e então tentando de novo me diz muito mais. Isso evidencia os pontos em que a responsabilidade muda entre o Bitcoin, os verificadores, as aplicações e a pessoa que está tomando o empréstimo. Esse atrito não aparece em um grande número de TVL.
Fico me perguntando se o #Baby poderia eventualmente recompensar esse tipo de comportamento útil em vez de mera participação. Não cliques. Não volume de faucet. Testes reais de estresse que encontrem verificações duplicadas, coordenação lenta, falhas pouco claras ou momentos em que alguém ainda precisa intervir manualmente.
A parte difícil é decidir qual atividade melhorou o sistema e qual atividade apenas deixou o painel parecendo ocupado. Essa decisão não pode ser totalmente automatizada sem criar outra camada de “gaming”.
A atividade de testnet nativa de BTC pode se tornar mais valiosa do que o TVL inicial do mainnet, mas apenas se o #Baby conseguir distinguir evidência de ruído. É aí que começa a importar.
$BICO
$VIC
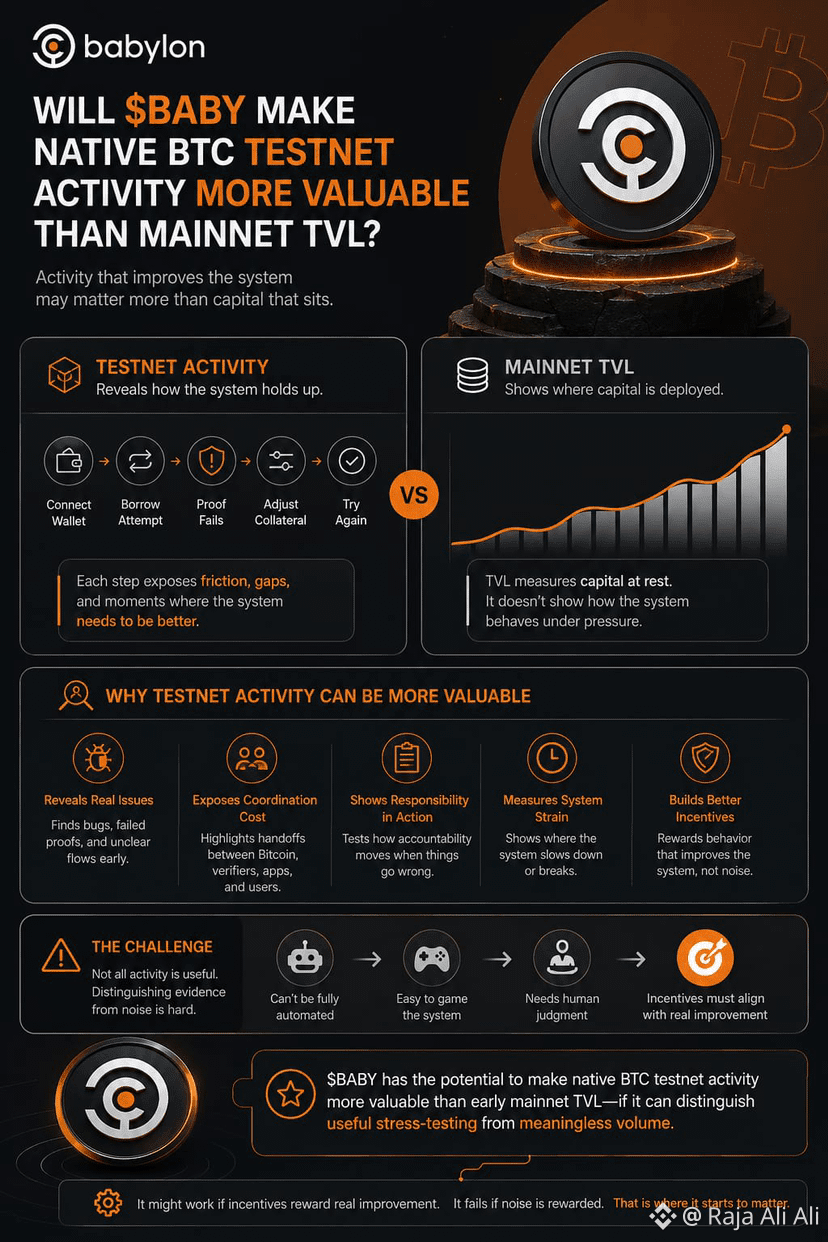
2
1
232
·
--
#baby $BABY @babylonlabs_io
No início, achei que a atividade da rede de testes nativa do BTC seria, em sua maior parte, um aquecimento antes dos números que todo mundo eventualmente observa, especialmente o TVL. Essa ideia não se sustentou. Quando olhei com mais atenção, o sinal mais interessante não era quanto capital aparecia, mas como as pessoas se comportavam enquanto nada irreversível estava em jogo. O tamanho não foi o filtro. A repetição foi. Cada tentativa de empréstimo, cada hesitação antes de travar o BTC nativo, cada retorno ao fluxo de testes novamente revelou algo que o TVL raramente captura: se os usuários estavam aprendendo um hábito ou apenas perseguindo um incentivo. Com o Babylon, essa distinção parece mais importante do que parece à primeira vista, porque o comportamento se forma antes de a liquidez se estabilizar. Um grande saldo pode chegar de uma noite para a outra, mas a confiança normalmente se acumula por meio de ações repetidas sob condições familiares. O risco não desapareceu. Ele apenas mudou para saber se esses padrões sobrevivem quando um capital real substitui os ativos de teste. E continuo me perguntando se o sinal mais forte é o saldo que eventualmente chega, ou o comportamento silencioso que apareceu muito antes de alguém ter um motivo financeiro para ficar.
{future}(BABYUSDT)
$BLESS $STAR
{alpha}(560x8fce7206e3043dd360f115afa956ee31b90b787c)
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
#baby $BABY @BabylonLabs_io
No início, achei que a atividade da rede de testes nativa do BTC seria, em sua maior parte, um aquecimento antes dos números que todo mundo eventualmente observa, especialmente o TVL. Essa ideia não se sustentou. Quando olhei com mais atenção, o sinal mais interessante não era quanto capital aparecia, mas como as pessoas se comportavam enquanto nada irreversível estava em jogo. O tamanho não foi o filtro. A repetição foi. Cada tentativa de empréstimo, cada hesitação antes de travar o BTC nativo, cada retorno ao fluxo de testes novamente revelou algo que o TVL raramente captura: se os usuários estavam aprendendo um hábito ou apenas perseguindo um incentivo. Com o Babylon, essa distinção parece mais importante do que parece à primeira vista, porque o comportamento se forma antes de a liquidez se estabilizar. Um grande saldo pode chegar de uma noite para a outra, mas a confiança normalmente se acumula por meio de ações repetidas sob condições familiares. O risco não desapareceu. Ele apenas mudou para saber se esses padrões sobrevivem quando um capital real substitui os ativos de teste. E continuo me perguntando se o sinal mais forte é o saldo que eventualmente chega, ou o comportamento silencioso que apareceu muito antes de alguém ter um motivo financeiro para ficar.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
No início, achei que a atividade da rede de testes nativa do BTC seria, em sua maior parte, um aquecimento antes dos números que todo mundo eventualmente observa, especialmente o TVL. Essa ideia não se sustentou. Quando olhei com mais atenção, o sinal mais interessante não era quanto capital aparecia, mas como as pessoas se comportavam enquanto nada irreversível estava em jogo. O tamanho não foi o filtro. A repetição foi. Cada tentativa de empréstimo, cada hesitação antes de travar o BTC nativo, cada retorno ao fluxo de testes novamente revelou algo que o TVL raramente captura: se os usuários estavam aprendendo um hábito ou apenas perseguindo um incentivo. Com o Babylon, essa distinção parece mais importante do que parece à primeira vista, porque o comportamento se forma antes de a liquidez se estabilizar. Um grande saldo pode chegar de uma noite para a outra, mas a confiança normalmente se acumula por meio de ações repetidas sob condições familiares. O risco não desapareceu. Ele apenas mudou para saber se esses padrões sobrevivem quando um capital real substitui os ativos de teste. E continuo me perguntando se o sinal mais forte é o saldo que eventualmente chega, ou o comportamento silencioso que apareceu muito antes de alguém ter um motivo financeiro para ficar.
$BLESS $STAR
#USToCancelIranAttackSubjectToDeal #CryptoLiquidationsReach$330MInADay #ColdcardExploitHits$89MAcrossThreeWaves #GoldTradesAbove$4000
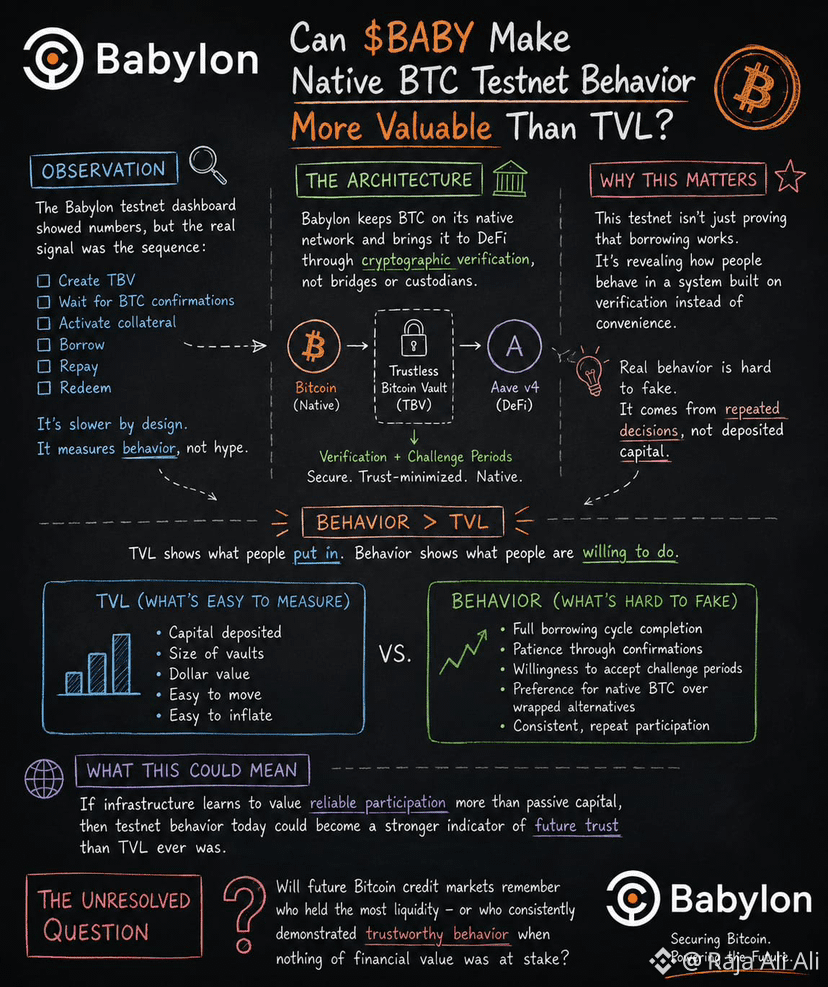
5
3
383
·
--
Para ser honesto, continuo voltando a uma pergunta que parece menor do que provavelmente é. Passamos muito tempo comparando a garantia nativa de BTC com a liquidez de BTC tokenizado (wrapped), mas estou começando a achar que a comparação real é entre prova e conveniência, e não entre os ativos em si.
A liquidez tokenizada parece eficiente porque já está conectada a tudo. Os caminhos existem. As integrações são familiares. Mas, no momento em que entram em cena montantes maiores de capital ou controles de risco mais rigorosos, esses atalhos começam a acumular perguntas extras. Alguém quer outra confirmação. Mais um registro. Outra explicação de para onde a confiança realmente foi deslocada. O custo de coordenação cresce silenciosamente.
Isso me faz pensar se $BABY altera o valor do BTC nativo ao reduzir o número de suposições, em vez de aumentar o número de conexões. No começo, isso soou menos útil para mim porque menos conexões podem parecer menos flexibilidade. Mas talvez flexibilidade nem sempre seja o recurso escasso. Às vezes, confiança é.
Tenho notado que as instituições raramente desaceleram porque mover ativos é impossível. Elas desaceleram porque a responsabilidade fica mais difícil de rastrear do que os próprios ativos. Essa diferença é fácil de ignorar até que a prestação de contas importe mais do que a velocidade.
Talvez funcione se a verificação continuar removendo decisões em vez de adicionar mais uma camada delas.
#baby $BABY @babylonlabs_io
Para ser honesto, continuo voltando a uma pergunta que parece menor do que provavelmente é. Passamos muito tempo comparando a garantia nativa de BTC com a liquidez de BTC tokenizado (wrapped), mas estou começando a achar que a comparação real é entre prova e conveniência, e não entre os ativos em si.
A liquidez tokenizada parece eficiente porque já está conectada a tudo. Os caminhos existem. As integrações são familiares. Mas, no momento em que entram em cena montantes maiores de capital ou controles de risco mais rigorosos, esses atalhos começam a acumular perguntas extras. Alguém quer outra confirmação. Mais um registro. Outra explicação de para onde a confiança realmente foi deslocada. O custo de coordenação cresce silenciosamente.
Isso me faz pensar se $BABY altera o valor do BTC nativo ao reduzir o número de suposições, em vez de aumentar o número de conexões. No começo, isso soou menos útil para mim porque menos conexões podem parecer menos flexibilidade. Mas talvez flexibilidade nem sempre seja o recurso escasso. Às vezes, confiança é.
Tenho notado que as instituições raramente desaceleram porque mover ativos é impossível. Elas desaceleram porque a responsabilidade fica mais difícil de rastrear do que os próprios ativos. Essa diferença é fácil de ignorar até que a prestação de contas importe mais do que a velocidade.
Talvez funcione se a verificação continuar removendo decisões em vez de adicionar mais uma camada delas.
#baby $BABY @BabylonLabs_io
A liquidez tokenizada parece eficiente porque já está conectada a tudo. Os caminhos existem. As integrações são familiares. Mas, no momento em que entram em cena montantes maiores de capital ou controles de risco mais rigorosos, esses atalhos começam a acumular perguntas extras. Alguém quer outra confirmação. Mais um registro. Outra explicação de para onde a confiança realmente foi deslocada. O custo de coordenação cresce silenciosamente.
Isso me faz pensar se $BABY altera o valor do BTC nativo ao reduzir o número de suposições, em vez de aumentar o número de conexões. No começo, isso soou menos útil para mim porque menos conexões podem parecer menos flexibilidade. Mas talvez flexibilidade nem sempre seja o recurso escasso. Às vezes, confiança é.
Tenho notado que as instituições raramente desaceleram porque mover ativos é impossível. Elas desaceleram porque a responsabilidade fica mais difícil de rastrear do que os próprios ativos. Essa diferença é fácil de ignorar até que a prestação de contas importe mais do que a velocidade.
Talvez funcione se a verificação continuar removendo decisões em vez de adicionar mais uma camada delas.
#baby $BABY @BabylonLabs_io
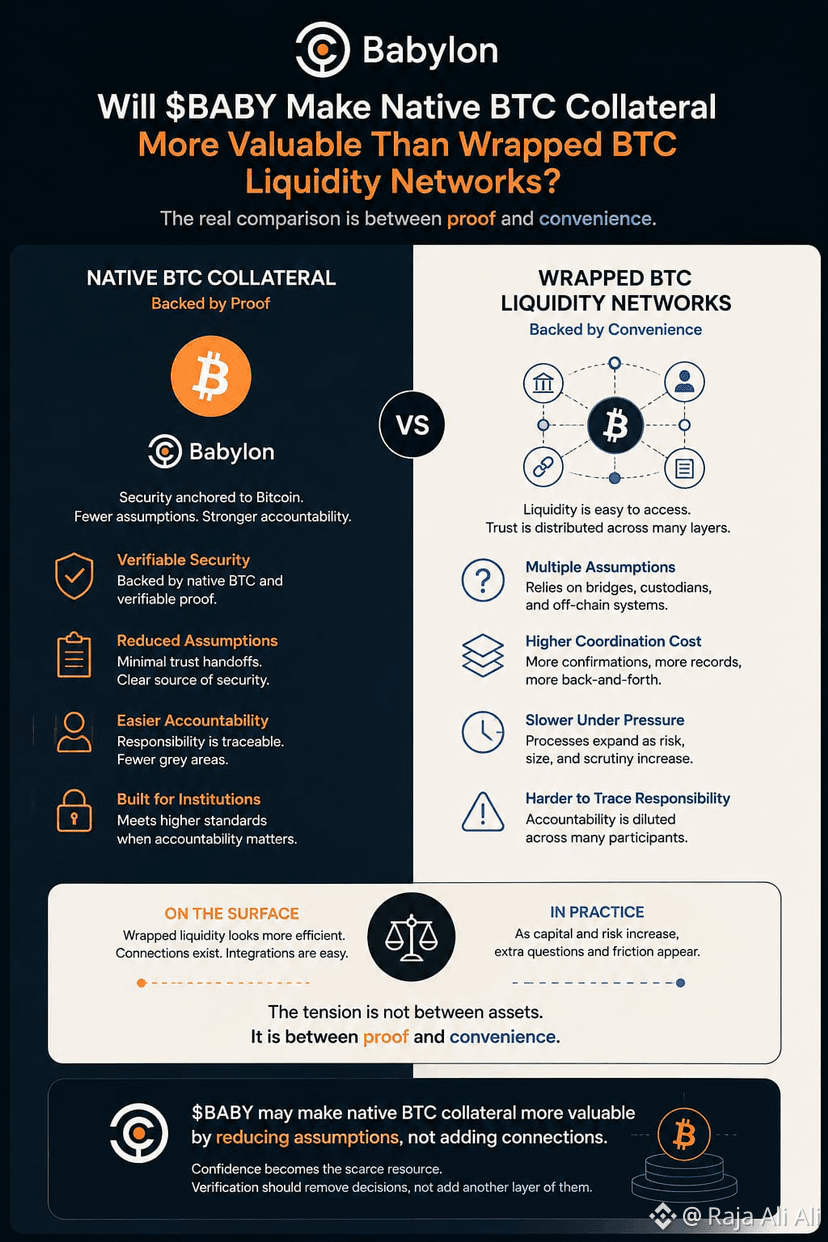
3
2
82
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NvidiaEarningsTonight:AIStocks’NextMove?
2,222 visualizações
89 a discutir
Dia dos resultados da Nvidia: primeira aparição da CEO interina — a história da IA vai se sustentar?
Binance News
·3 gostos
·2k visualizações
A Packed Week of Earnings and Data Tests Markets
91,693 visualizações
509 a discutir
AnthropicIPOTestsInvestorAppetiteForAI
186,304 visualizações
1,936 a discutir