

明月Míngyuè
5k Publicações
明月Míngyuè
Denunciar
Bloquear Utilizador
Aberto ao trading
Trader Frequente
1.8 ano(s)
2.2K+ A seguir
9.6K+ Seguidores
2.3K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Em direto
·
--
Junte-se❤️
Junte-se❤️
Btc启航
·
--
[Terminado] 🎙️ Sala de transmissão de “cupom de 20 mil yuans”, só termina quando acabar; entre para resgatar
1.3k reproduções
1
32
·
--
Em Alta
#dusk $DUSK @Dusk_Foundation
Estava analisando a documentação de transações da Dusk quando um pequeno detalhe chamou minha atenção.
A Boreas introduziu limites explícitos entre uma transação aceita por um cliente, sua representação canônica e a versão comprometida no ledger. O motivo é bem simples: partes diferentes da rede não devem interpretar a mesma transação de formas diferentes.
Então reparei em algo mais prático na documentação de integração da exchange da Dusk.
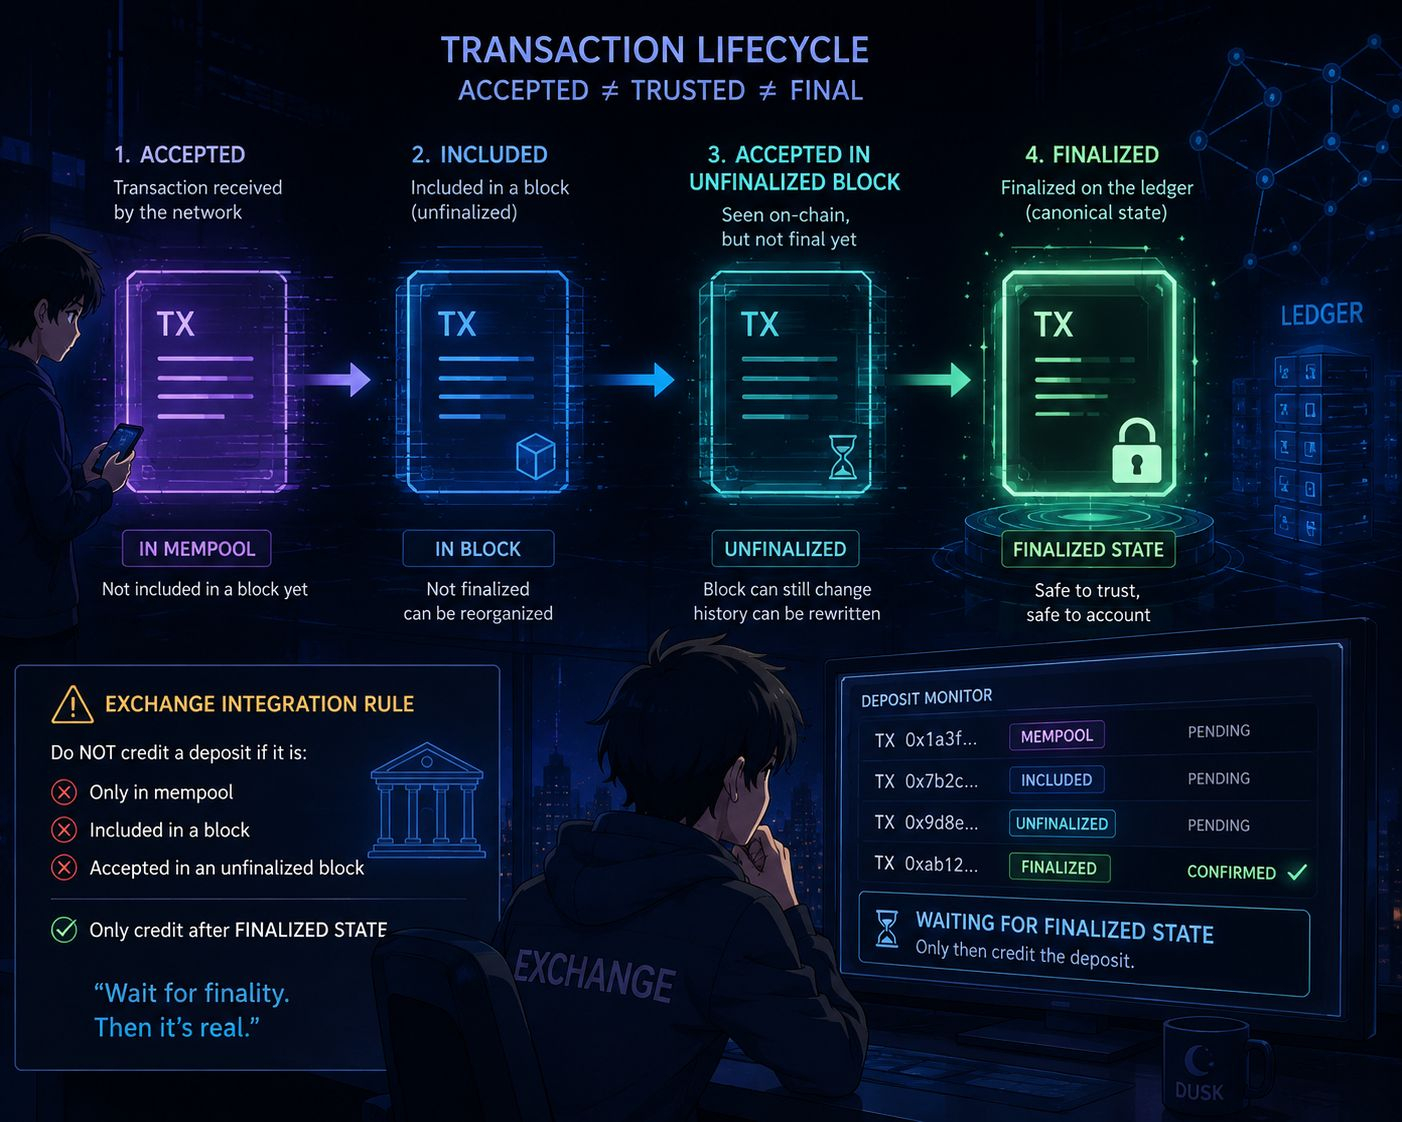
Uma exchange é instruída explicitamente a não creditar um depósito apenas porque ele apareceu no mempool, foi incluído ou foi aceito em um bloco não finalizado. Ela precisa esperar pelo estado finalizado.
Isso fez a mudança da Boreas fazer mais sentido para mim.
Para a infraestrutura financeira, consistência não é apenas garantir que os nós concordem entre si. Ela eventualmente se torna um problema contábil: quando um outro sistema pode tratar com segurança um evento on-chain como real?
Eu não tinha pensado muito no ciclo de vida da transação por esse lado antes. Talvez a parte mais difícil de colocar atividade financeira on-chain não seja registrar a transação. É saber exatamente quando cada sistema tem permissão para confiar nela.
#Dusk $BTC $DUSK
#dusk $DUSK @Dusk
Estava analisando a documentação de transações da Dusk quando um pequeno detalhe chamou minha atenção.
A Boreas introduziu limites explícitos entre uma transação aceita por um cliente, sua representação canônica e a versão comprometida no ledger. O motivo é bem simples: partes diferentes da rede não devem interpretar a mesma transação de formas diferentes.
Então reparei em algo mais prático na documentação de integração da exchange da Dusk.
Uma exchange é instruída explicitamente a não creditar um depósito apenas porque ele apareceu no mempool, foi incluído ou foi aceito em um bloco não finalizado. Ela precisa esperar pelo estado finalizado.
Isso fez a mudança da Boreas fazer mais sentido para mim.
Para a infraestrutura financeira, consistência não é apenas garantir que os nós concordem entre si. Ela eventualmente se torna um problema contábil: quando um outro sistema pode tratar com segurança um evento on-chain como real?
Eu não tinha pensado muito no ciclo de vida da transação por esse lado antes. Talvez a parte mais difícil de colocar atividade financeira on-chain não seja registrar a transação. É saber exatamente quando cada sistema tem permissão para confiar nela.
#Dusk $BTC $DUSK
2
3
152
·
--
Em Alta
#dusk $DUSK @Dusk_Foundation
Eu costumava pensar que, uma vez que uma transação era aceita, ela basicamente estava concluída. Depois, analisei melhor o ciclo de vida das transações da Dusk e encontrei uma distinção que eu não havia considerado: enviado, aceito e finalizado não são necessariamente o mesmo momento.
Isso parece um detalhe técnico até que uma aplicação financeira comece a agir sobre aquela transação.
Se uma transferência de ativo, um pagamento ou outra instrução depender disso, agir antes da finalização pode significar construir o próximo passo sobre um estado que na verdade ainda não foi liquidado. O que acho interessante é que a Dusk trata a finalidade determinística como parte da infraestrutura necessária para aplicações financeiras, em vez de apenas mais uma métrica de desempenho de blockchain.
Em que momento uma aplicação financeira deve parar de perguntar “foi aceito?” e começar a perguntar “é final?”
@Dusk_Foundation #dusk $BTC $BNB
#dusk $DUSK @Dusk
Eu costumava pensar que, uma vez que uma transação era aceita, ela basicamente estava concluída. Depois, analisei melhor o ciclo de vida das transações da Dusk e encontrei uma distinção que eu não havia considerado: enviado, aceito e finalizado não são necessariamente o mesmo momento.
Isso parece um detalhe técnico até que uma aplicação financeira comece a agir sobre aquela transação.
Se uma transferência de ativo, um pagamento ou outra instrução depender disso, agir antes da finalização pode significar construir o próximo passo sobre um estado que na verdade ainda não foi liquidado. O que acho interessante é que a Dusk trata a finalidade determinística como parte da infraestrutura necessária para aplicações financeiras, em vez de apenas mais uma métrica de desempenho de blockchain.
Em que momento uma aplicação financeira deve parar de perguntar “foi aceito?” e começar a perguntar “é final?”
@Dusk #dusk $BTC $BNB
2
4
226
·
--
@Dusk_Foundation #dusk
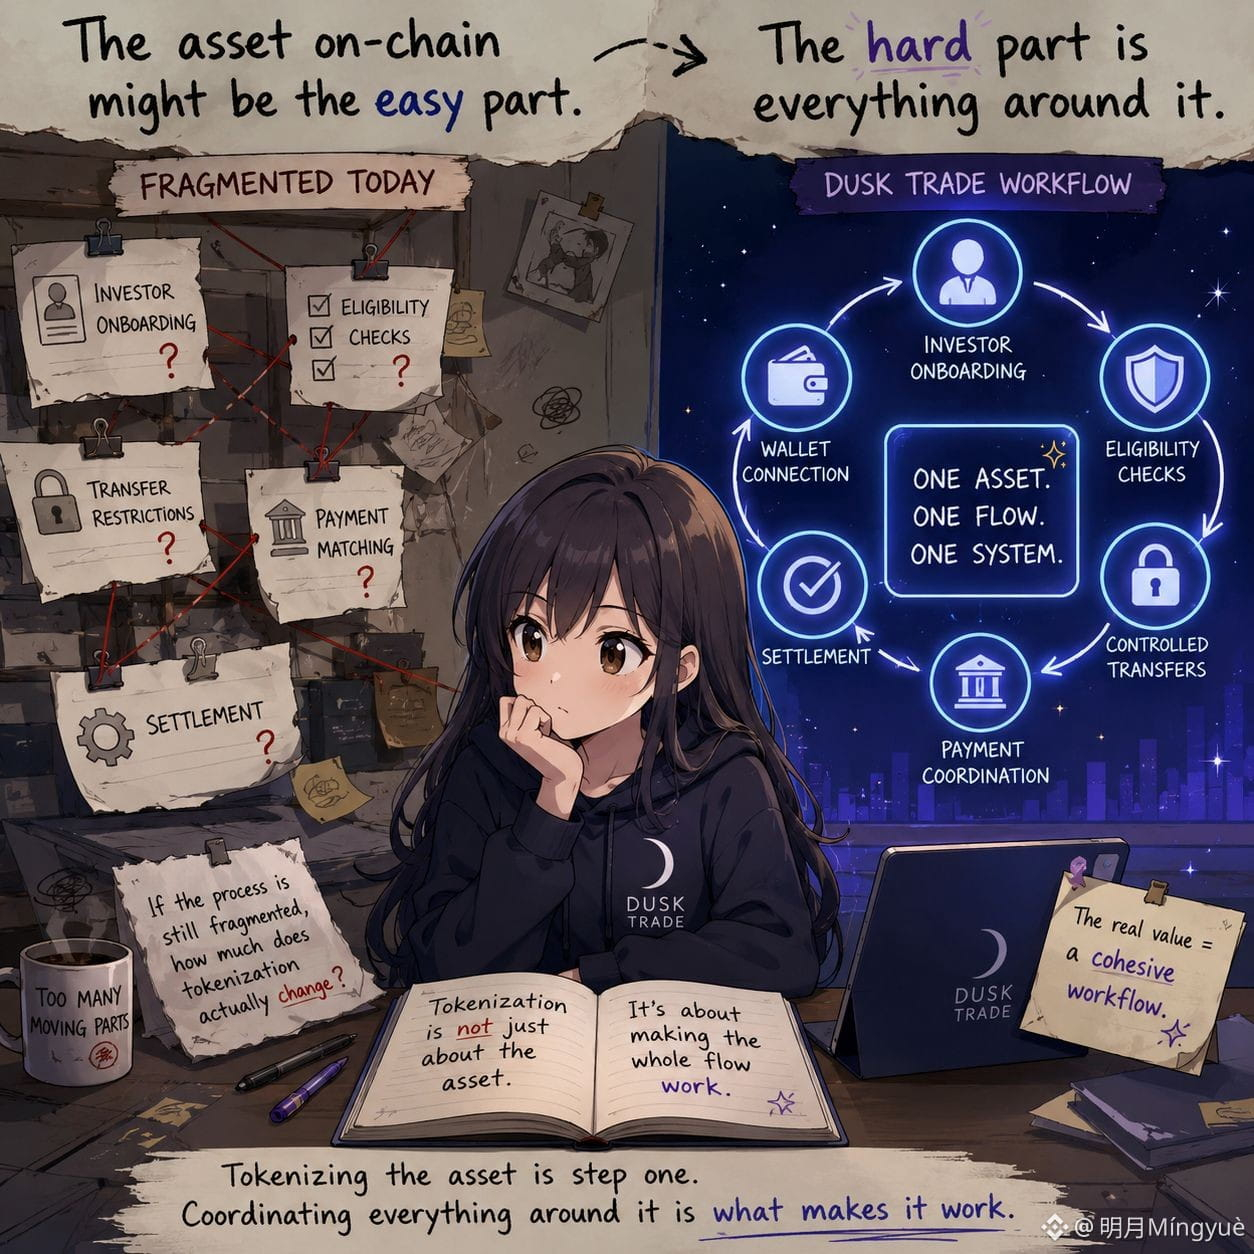
Quanto mais olho para a finança tokenizada, mais acho que colocar o ativo on-chain talvez seja a parte mais fácil.
A parte mais difícil é tudo o que acontece ao redor dele.
Um investidor ainda precisa ser integrado. A elegibilidade pode precisar ser verificada. As transferências podem ter restrições. A etapa de pagamento precisa corresponder à etapa do ativo. E, eventualmente, tudo ainda precisa ser liquidado corretamente.
Foi isso que tornou @Dusk_Foundation Trade mais interessante para mim.
Não está sendo construído apenas para listar ativos tokenizados. O fluxo de trabalho inclui integração de investidores, conexão de carteira, transferências controladas, coordenação de pagamentos e liquidação.
Então talvez o verdadeiro valor da tokenização não seja apenas transformar um ativo em um token. Talvez seja se o processo fragmentado em torno desse ativo pode se tornar um único fluxo de trabalho coerente.
Se essa coordenação continuar fragmentada, quanto a tokenização realmente muda?
#dusk $DUSK $BTC $BNB
@Dusk #dusk
Quanto mais olho para a finança tokenizada, mais acho que colocar o ativo on-chain talvez seja a parte mais fácil.
A parte mais difícil é tudo o que acontece ao redor dele.
Um investidor ainda precisa ser integrado. A elegibilidade pode precisar ser verificada. As transferências podem ter restrições. A etapa de pagamento precisa corresponder à etapa do ativo. E, eventualmente, tudo ainda precisa ser liquidado corretamente.
Foi isso que tornou @Dusk Trade mais interessante para mim.
Não está sendo construído apenas para listar ativos tokenizados. O fluxo de trabalho inclui integração de investidores, conexão de carteira, transferências controladas, coordenação de pagamentos e liquidação.
Então talvez o verdadeiro valor da tokenização não seja apenas transformar um ativo em um token. Talvez seja se o processo fragmentado em torno desse ativo pode se tornar um único fluxo de trabalho coerente.
Se essa coordenação continuar fragmentada, quanto a tokenização realmente muda?
#dusk $DUSK $BTC $BNB
23
14
287
·
--
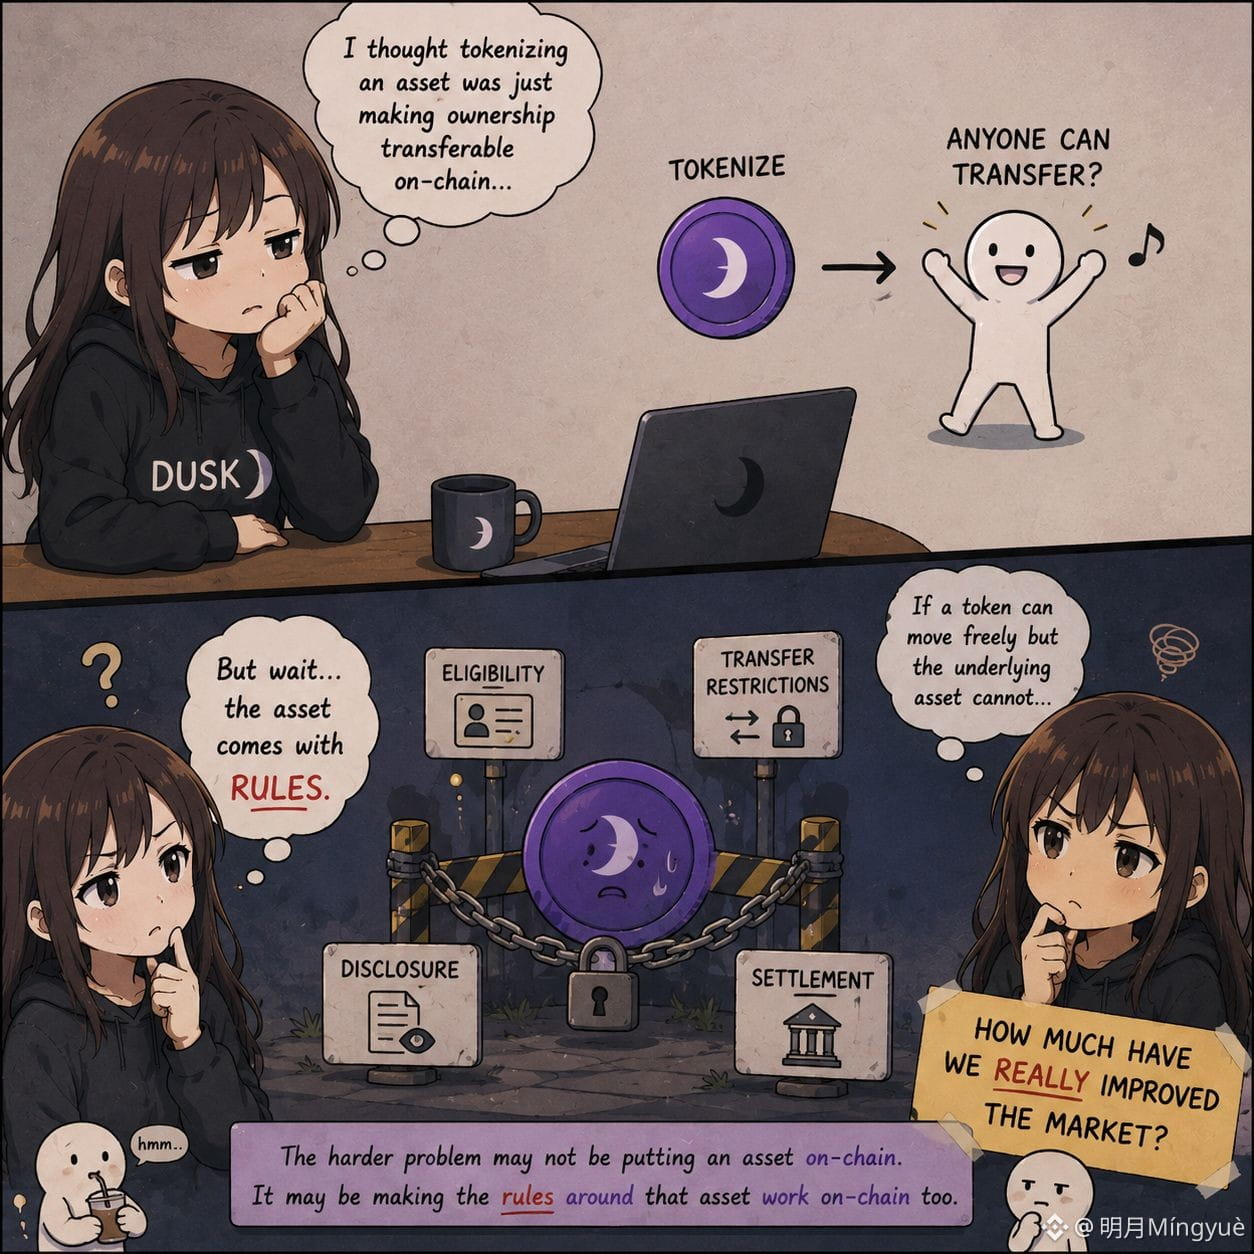
Eu costumava achar que tokenizar um ativo era, principalmente, sobre tornar a propriedade transferível on-chain. Mas essa suposição começa a falhar quando o próprio ativo vem com regras.
Uma segurança regulada pode não ser algo que qualquer pessoa deva conseguir comprar, manter ou transferir. Elegibilidade, restrições de transferência, divulgações e liquidação podem importar.
É isso que acho interessante na Dusk.
O token não é tratado como o produto inteiro. O fluxo de trabalho em torno dele pode incluir controles de acesso, elegibilidade de investidores, transferências controladas e coordenação da liquidação. Isso me faz pensar que o problema mais difícil em finanças tokenizadas talvez não seja colocar um ativo on-chain. Pode ser fazer com que as regras em torno desse ativo funcionem também on-chain.
E isso me leva a uma pergunta:
Se um token pode se mover livremente, mas o ativo subjacente não, quanto nós realmente melhoramos o mercado?
#Dusk $DUSK @Dusk_Foundation
Eu costumava achar que tokenizar um ativo era, principalmente, sobre tornar a propriedade transferível on-chain. Mas essa suposição começa a falhar quando o próprio ativo vem com regras.
Uma segurança regulada pode não ser algo que qualquer pessoa deva conseguir comprar, manter ou transferir. Elegibilidade, restrições de transferência, divulgações e liquidação podem importar.
É isso que acho interessante na Dusk.
O token não é tratado como o produto inteiro. O fluxo de trabalho em torno dele pode incluir controles de acesso, elegibilidade de investidores, transferências controladas e coordenação da liquidação. Isso me faz pensar que o problema mais difícil em finanças tokenizadas talvez não seja colocar um ativo on-chain. Pode ser fazer com que as regras em torno desse ativo funcionem também on-chain.
E isso me leva a uma pergunta:
Se um token pode se mover livremente, mas o ativo subjacente não, quanto nós realmente melhoramos o mercado?
#Dusk $DUSK @Dusk
31
11
223
·
--
Quanto mais olho para os mercados financeiros on-chain, mais acho que transparência e visibilidade não são a mesma coisa.
Um mercado regulamentado precisa verificar coisas como elegibilidade e conformidade, mas isso não significa que todos os detalhes devam ser expostos publicamente.
É isso que acho interessante na abordagem de divulgação seletiva da Dusk.
A ideia não é apenas esconder informação. É provar o que precisa ser provado, mantendo como privado o que não precisa ser público.
Para transações cripto comuns, essa distinção pode parecer menos importante.
Para ativos financeiros regulamentados, isso pode ser uma das coisas que tornam os mercados on-chain realmente viáveis.
Talvez o objetivo não devesse ser a máxima transparência.
Talvez devesse ser a máxima verificabilidade, com apenas as informações necessárias expostas.
#dusk $DUSK @Dusk_Foundation
Quanto mais olho para os mercados financeiros on-chain, mais acho que transparência e visibilidade não são a mesma coisa.
Um mercado regulamentado precisa verificar coisas como elegibilidade e conformidade, mas isso não significa que todos os detalhes devam ser expostos publicamente.
É isso que acho interessante na abordagem de divulgação seletiva da Dusk.
A ideia não é apenas esconder informação. É provar o que precisa ser provado, mantendo como privado o que não precisa ser público.
Para transações cripto comuns, essa distinção pode parecer menos importante.
Para ativos financeiros regulamentados, isso pode ser uma das coisas que tornam os mercados on-chain realmente viáveis.
Talvez o objetivo não devesse ser a máxima transparência.
Talvez devesse ser a máxima verificabilidade, com apenas as informações necessárias expostas.
#dusk $DUSK @Dusk
1
2
144
·
--
Eu costumava achar que empréstimos a taxa fixa era basicamente um jogo de espera.
Você empresta, define os termos e aguarda o vencimento.
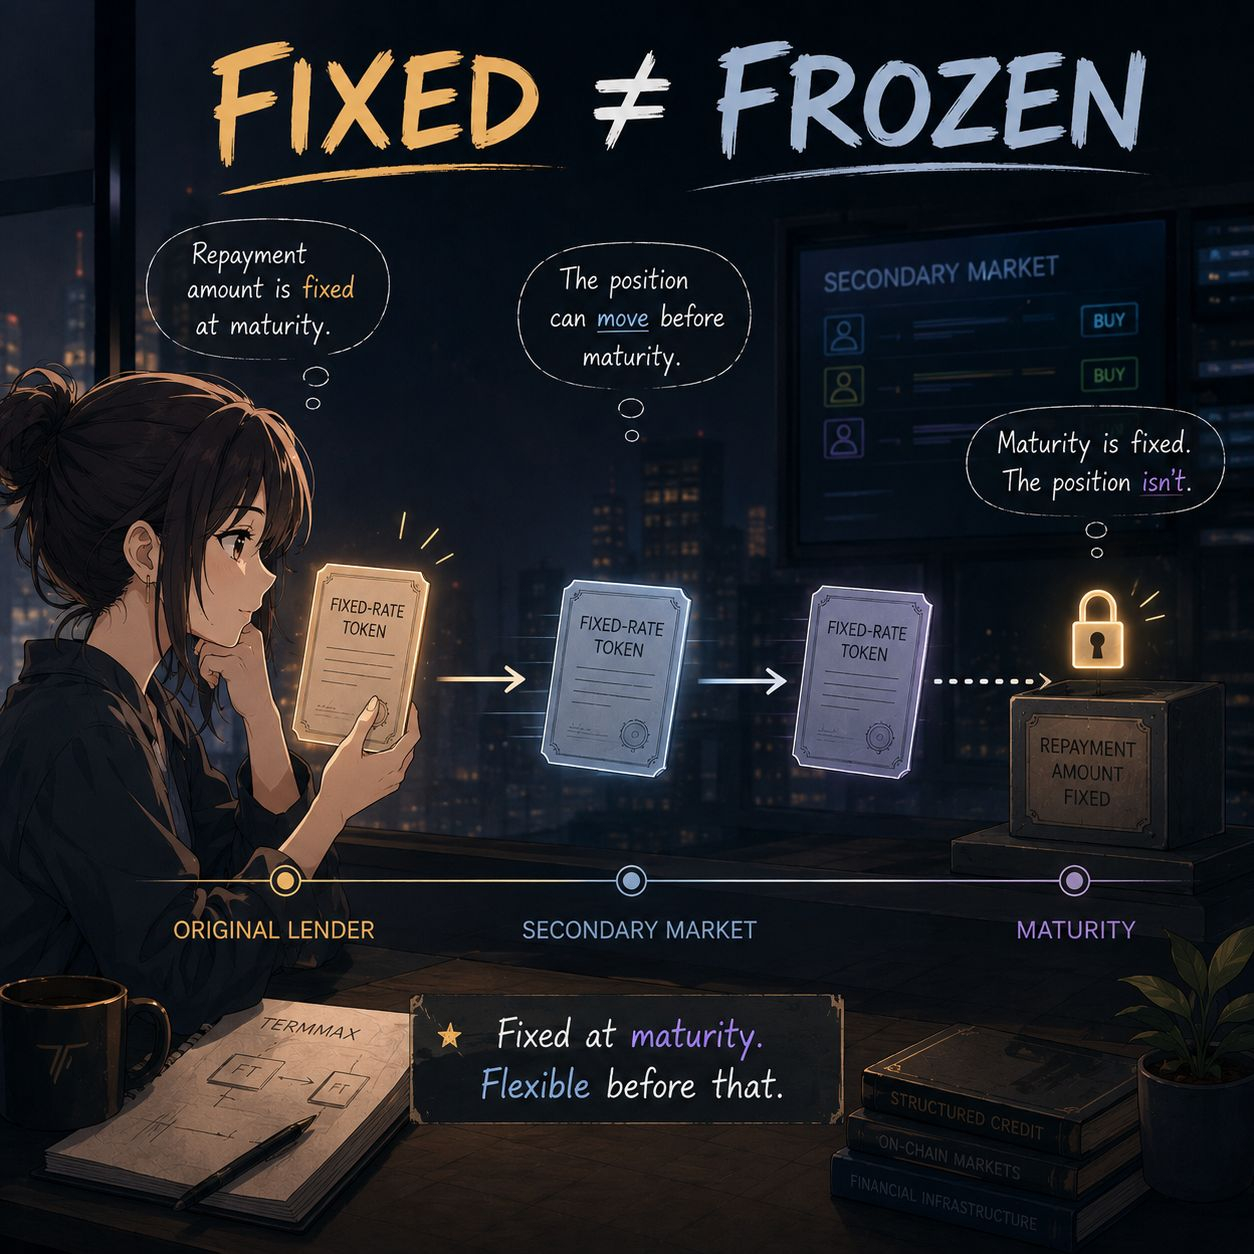
Então eu me deparei com algo sobre o TermMax que me fez ver isso de um jeito diferente: o seu Token de Taxa Fixa (FT) pode ser negociado antes do vencimento. Isso parece simples, mas acho que existe uma ideia maior por trás disso.
O valor de reembolso no vencimento pode ser fixo, enquanto a posição em si não precisa necessariamente ficar com o credor original até lá. Então, um empréstimo com prazo fixo não significa automaticamente uma posição totalmente fixa.
Você poderia manter a reivindicação até o vencimento, mas também pode existir um mercado para essa reivindicação antes da data de vencimento. Isso me fez repensar o que “fixo” realmente significa em empréstimos com taxa fixa.
Talvez a parte interessante não seja apenas tornar o retorno previsível. É tornar a própria posição de crédito transferível, mantendo a estrutura original de vencimento intacta.
Se o reembolso é fixo, mas a posição pode ser negociada antes do vencimento, o que exatamente é fixo?
@termmax #TermMax
Eu costumava achar que empréstimos a taxa fixa era basicamente um jogo de espera.
Você empresta, define os termos e aguarda o vencimento.
Então eu me deparei com algo sobre o TermMax que me fez ver isso de um jeito diferente: o seu Token de Taxa Fixa (FT) pode ser negociado antes do vencimento. Isso parece simples, mas acho que existe uma ideia maior por trás disso.
O valor de reembolso no vencimento pode ser fixo, enquanto a posição em si não precisa necessariamente ficar com o credor original até lá. Então, um empréstimo com prazo fixo não significa automaticamente uma posição totalmente fixa.
Você poderia manter a reivindicação até o vencimento, mas também pode existir um mercado para essa reivindicação antes da data de vencimento. Isso me fez repensar o que “fixo” realmente significa em empréstimos com taxa fixa.
Talvez a parte interessante não seja apenas tornar o retorno previsível. É tornar a própria posição de crédito transferível, mantendo a estrutura original de vencimento intacta.
Se o reembolso é fixo, mas a posição pode ser negociada antes do vencimento, o que exatamente é fixo?
@TermMax #TermMax
29
11
188
·
--
Uma coisa que eu continuo pensando sobre finanças on-chain é que “programável” nem sempre precisa significar totalmente aberto. Com ativos regulados, existem regras sobre quem pode mantê-los, quem pode transferi-los e quais informações devem realmente ficar visíveis. Isso cria um problema interessante: como manter ativos financeiros programáveis enquanto ainda respeita essas regras?
É aí que a Dusk chamou minha atenção.
A infraestrutura dela inclui controles de acesso e restrições de transferência para ativos regulados, enquanto a Citadel oferece suporte para identidade e divulgação seletiva. Assim, em vez de tratar a conformidade como algo que acontece fora da cadeia, esses requisitos podem se tornar parte do próprio fluxo de trabalho do ativo.
Eu acho essa distinção mais interessante do que simplesmente dizer “RWAs estão chegando ao on-chain”.
Porque o verdadeiro desafio não é apenas tornar um ativo programável.
É torná-lo utilizável dentro das regras que vêm junto com o ativo.
E eu acho que essa é uma das coisas mais interessantes para observar na Dusk: os ativos financeiros podem continuar programáveis enquanto os controles ao redor deles se tornam parte do mesmo sistema on-chain?
#dusk $DUSK @Dusk_Foundation
Uma coisa que eu continuo pensando sobre finanças on-chain é que “programável” nem sempre precisa significar totalmente aberto. Com ativos regulados, existem regras sobre quem pode mantê-los, quem pode transferi-los e quais informações devem realmente ficar visíveis. Isso cria um problema interessante: como manter ativos financeiros programáveis enquanto ainda respeita essas regras?
É aí que a Dusk chamou minha atenção.
A infraestrutura dela inclui controles de acesso e restrições de transferência para ativos regulados, enquanto a Citadel oferece suporte para identidade e divulgação seletiva. Assim, em vez de tratar a conformidade como algo que acontece fora da cadeia, esses requisitos podem se tornar parte do próprio fluxo de trabalho do ativo.
Eu acho essa distinção mais interessante do que simplesmente dizer “RWAs estão chegando ao on-chain”.
Porque o verdadeiro desafio não é apenas tornar um ativo programável.
É torná-lo utilizável dentro das regras que vêm junto com o ativo.
E eu acho que essa é uma das coisas mais interessantes para observar na Dusk: os ativos financeiros podem continuar programáveis enquanto os controles ao redor deles se tornam parte do mesmo sistema on-chain?
#dusk $DUSK @Dusk
2
155
·
--
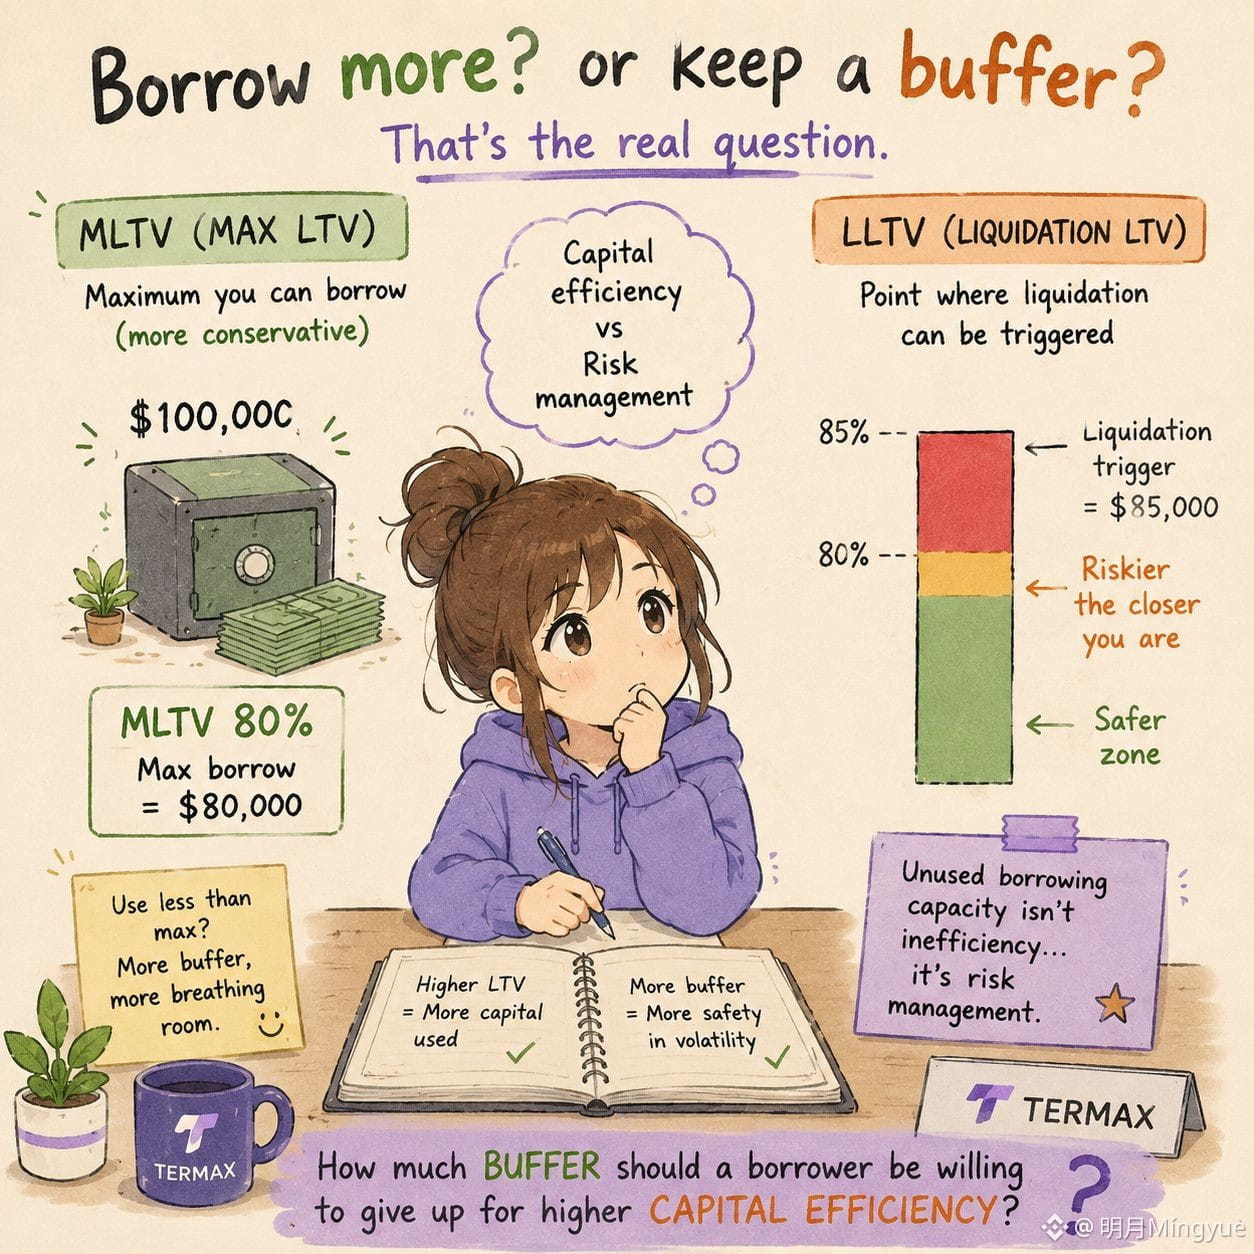
Algo que notei ao olhar o modelo de colateral de @termmax : o valor que você pode pedir emprestado e o ponto em que a liquidação começa não são a mesma coisa.
Digamos que eu tenha US$100K em colateral. Meu primeiro pensamento provavelmente seria pedir emprestado o mais perto possível do limite. Mas isso também significa deixar menos espaço caso o preço do colateral se mova contra mim.
O TermMax separa esses dois pontos com MLTV e LLTV. MLTV é o limite de empréstimo mais conservador, enquanto LLTV é o ponto em que a liquidação pode ser acionada. O que acho interessante é o espaço entre eles.
Essa diferença é basicamente uma margem de segurança. Eu não estou usando cada dólar possível da capacidade de empréstimo só porque meu colateral tecnicamente permite isso. E isso me fez pensar de forma diferente sobre “eficiência de capital”.
Geralmente tratamos LTV mais alto como melhor porque mais capital está sendo colocado para trabalhar.
Mas se usar essa capacidade extra também deixa a posição muito mais próxima da liquidação, então é realmente mais eficiente?
Talvez exista um ponto em que a capacidade de empréstimo não utilizada não seja ineficiência. é gestão de risco.
Quanto de margem um tomador de empréstimo deveria realmente estar disposto a abrir para obter mais eficiência de capital?
#TermMax @termmax
Algo que notei ao olhar o modelo de colateral de @TermMax : o valor que você pode pedir emprestado e o ponto em que a liquidação começa não são a mesma coisa.
Digamos que eu tenha US$100K em colateral. Meu primeiro pensamento provavelmente seria pedir emprestado o mais perto possível do limite. Mas isso também significa deixar menos espaço caso o preço do colateral se mova contra mim.
O TermMax separa esses dois pontos com MLTV e LLTV. MLTV é o limite de empréstimo mais conservador, enquanto LLTV é o ponto em que a liquidação pode ser acionada. O que acho interessante é o espaço entre eles.
Essa diferença é basicamente uma margem de segurança. Eu não estou usando cada dólar possível da capacidade de empréstimo só porque meu colateral tecnicamente permite isso. E isso me fez pensar de forma diferente sobre “eficiência de capital”.
Geralmente tratamos LTV mais alto como melhor porque mais capital está sendo colocado para trabalhar.
Mas se usar essa capacidade extra também deixa a posição muito mais próxima da liquidação, então é realmente mais eficiente?
Talvez exista um ponto em que a capacidade de empréstimo não utilizada não seja ineficiência. é gestão de risco.
Quanto de margem um tomador de empréstimo deveria realmente estar disposto a abrir para obter mais eficiência de capital?
#TermMax @TermMax
15
10
180
·
--
Quanto mais olho para as Ordens de Faixa @termmax , mais questiono a ideia de uma única taxa de empréstimo.
Digamos que eu esteja disposto a emprestar US$ 100 mil a 8%.
Eu realmente precificaria os próximos US$ 900 mil da minha liquidez na mesma taxa de 8%?
Provavelmente não.
Quanto mais do meu capital é comprometido, mais preciso pensar sobre concentração, liquidez e o que mais esse capital poderia estar fazendo. Então, para mim, a parte interessante de uma Ordem de Faixa não é simplesmente que eu possa escolher uma taxa.
É que eu posso fazer minha taxa mudar à medida que mais da minha liquidez é tomada.
Isso parece mais próximo de como o capital realmente é precificado.
Os primeiros US$ 100 mil podem ser relativamente baratos. Se o mercado quiser mais US$ 400 mil, talvez meu retorno exigido suba. Em vez de colocar cinco ordens diferentes para expressar essa preferência, a própria curva pode carregar isso.
Mas há também um trade-off aqui.
Uma ordem mais expressiva dá ao provedor de liquidez mais controle, mas também significa mais responsabilidade por decidir onde essa curva deve ficar.
E isso me faz pensar:
Estamos nos movendo de mercados onde a liquidez tem um único preço para mercados onde a própria liquidez pode ter uma estratégia de precificação?
Isso parece uma mudança muito maior do que apenas adicionar outro tipo de ordem.
#termmax @termmax
Quanto mais olho para as Ordens de Faixa @TermMax , mais questiono a ideia de uma única taxa de empréstimo.
Digamos que eu esteja disposto a emprestar US$ 100 mil a 8%.
Eu realmente precificaria os próximos US$ 900 mil da minha liquidez na mesma taxa de 8%?
Provavelmente não.
Quanto mais do meu capital é comprometido, mais preciso pensar sobre concentração, liquidez e o que mais esse capital poderia estar fazendo. Então, para mim, a parte interessante de uma Ordem de Faixa não é simplesmente que eu possa escolher uma taxa.
É que eu posso fazer minha taxa mudar à medida que mais da minha liquidez é tomada.
Isso parece mais próximo de como o capital realmente é precificado.
Os primeiros US$ 100 mil podem ser relativamente baratos. Se o mercado quiser mais US$ 400 mil, talvez meu retorno exigido suba. Em vez de colocar cinco ordens diferentes para expressar essa preferência, a própria curva pode carregar isso.
Mas há também um trade-off aqui.
Uma ordem mais expressiva dá ao provedor de liquidez mais controle, mas também significa mais responsabilidade por decidir onde essa curva deve ficar.
E isso me faz pensar:
Estamos nos movendo de mercados onde a liquidez tem um único preço para mercados onde a própria liquidez pode ter uma estratégia de precificação?
Isso parece uma mudança muito maior do que apenas adicionar outro tipo de ordem.
#termmax @TermMax
2
59
·
--
Trading de $DUSK de 30 dias no valor de 231.4 USDT
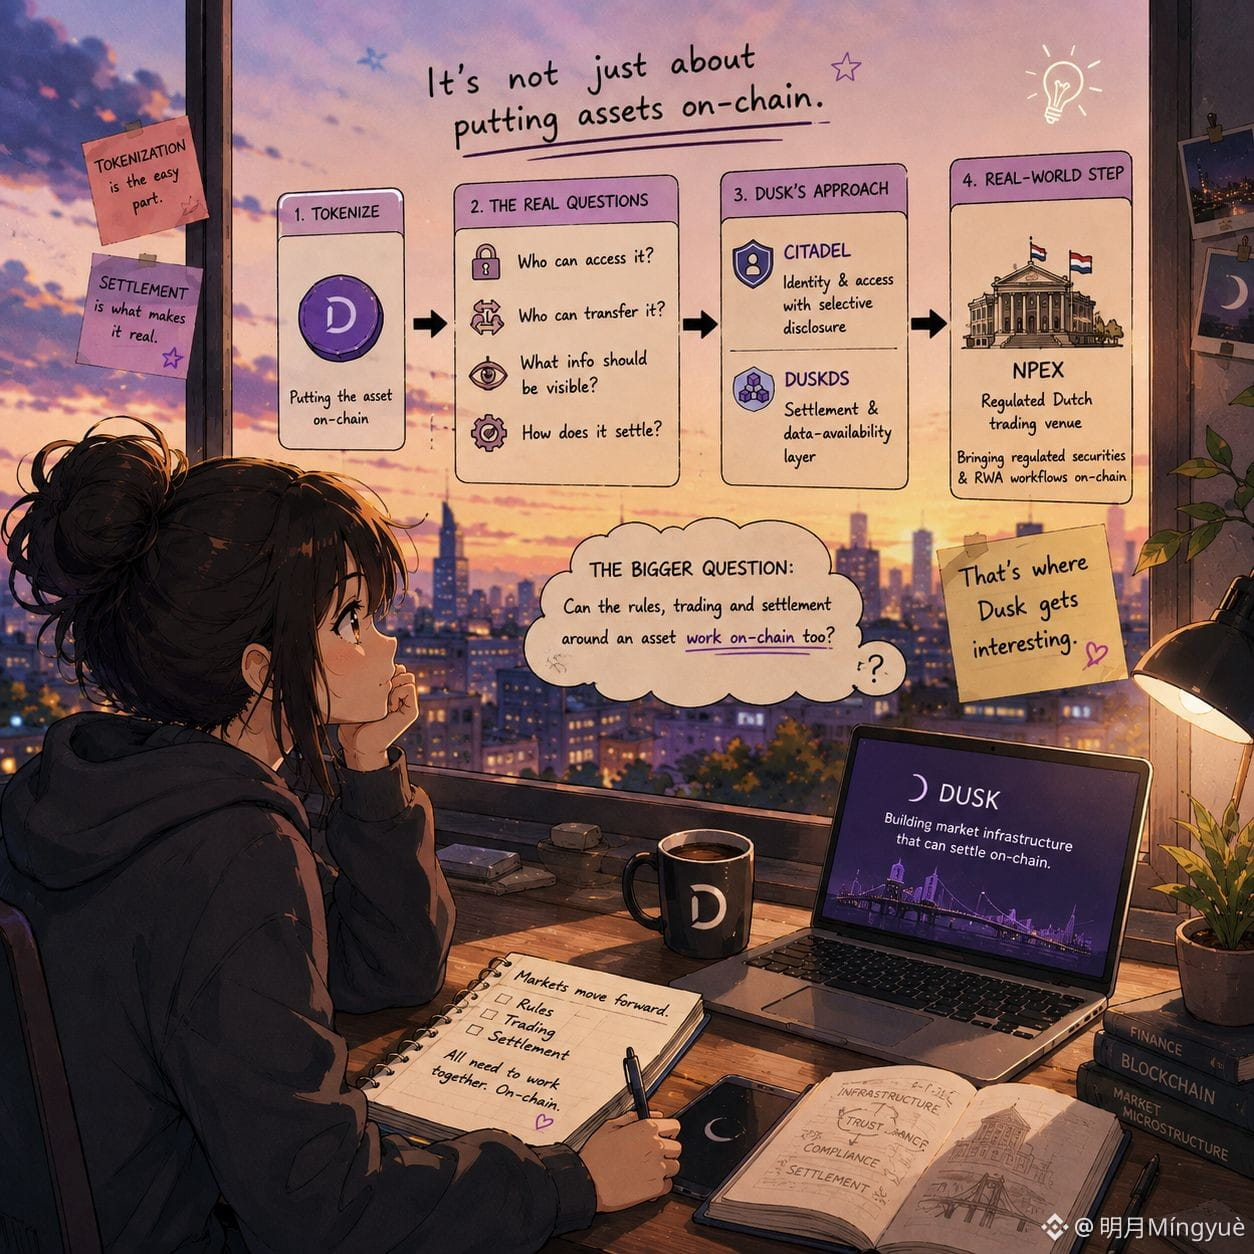
Quanto mais eu olhava para a Dusk, mais eu começava a pensar que tokenizar um ativo talvez seja a parte mais fácil.
Colocar um ativo on-chain parece ótimo, mas então as perguntas reais começam. Quem pode acessá-lo? Quem pode transferi-lo? Que informações devem ficar visíveis? E depois que ele é negociado, como é que tudo realmente se liquida?
É nessa parte da Dusk que eu achei mais interessante.
Em vez de deixar a conformidade e as regras de mercado em algum lugar fora da blockchain, a Dusk está construindo isso na própria infraestrutura. A Citadel lida com identidade e acesso com divulgação seletiva, enquanto a DuskDS fornece a base de liquidação e a camada de disponibilidade de dados.
E a NPEX torna isso mais do que apenas uma arquitetura interessante no papel. É um ambiente de negociação regulado na Holanda, e a Dusk está trabalhando com a NPEX para levar títulos regulados e fluxos de RWA para dentro da blockchain.
Então agora eu não pergunto realmente, “Dá para tokenizar esse ativo?”
Essa parte já está entendida.
O que me interessa mais é se as regras, a negociação e a liquidação envolvendo esse ativo podem de fato funcionar on-chain.
É aí que a Dusk se torna interessante para mim.
@Dusk_Foundation #dusk $DUSK
Quanto mais eu olhava para a Dusk, mais eu começava a pensar que tokenizar um ativo talvez seja a parte mais fácil.
Colocar um ativo on-chain parece ótimo, mas então as perguntas reais começam. Quem pode acessá-lo? Quem pode transferi-lo? Que informações devem ficar visíveis? E depois que ele é negociado, como é que tudo realmente se liquida?
É nessa parte da Dusk que eu achei mais interessante.
Em vez de deixar a conformidade e as regras de mercado em algum lugar fora da blockchain, a Dusk está construindo isso na própria infraestrutura. A Citadel lida com identidade e acesso com divulgação seletiva, enquanto a DuskDS fornece a base de liquidação e a camada de disponibilidade de dados.
E a NPEX torna isso mais do que apenas uma arquitetura interessante no papel. É um ambiente de negociação regulado na Holanda, e a Dusk está trabalhando com a NPEX para levar títulos regulados e fluxos de RWA para dentro da blockchain.
Então agora eu não pergunto realmente, “Dá para tokenizar esse ativo?”
Essa parte já está entendida.
O que me interessa mais é se as regras, a negociação e a liquidação envolvendo esse ativo podem de fato funcionar on-chain.
É aí que a Dusk se torna interessante para mim.
@Dusk #dusk $DUSK
3
133
·
--
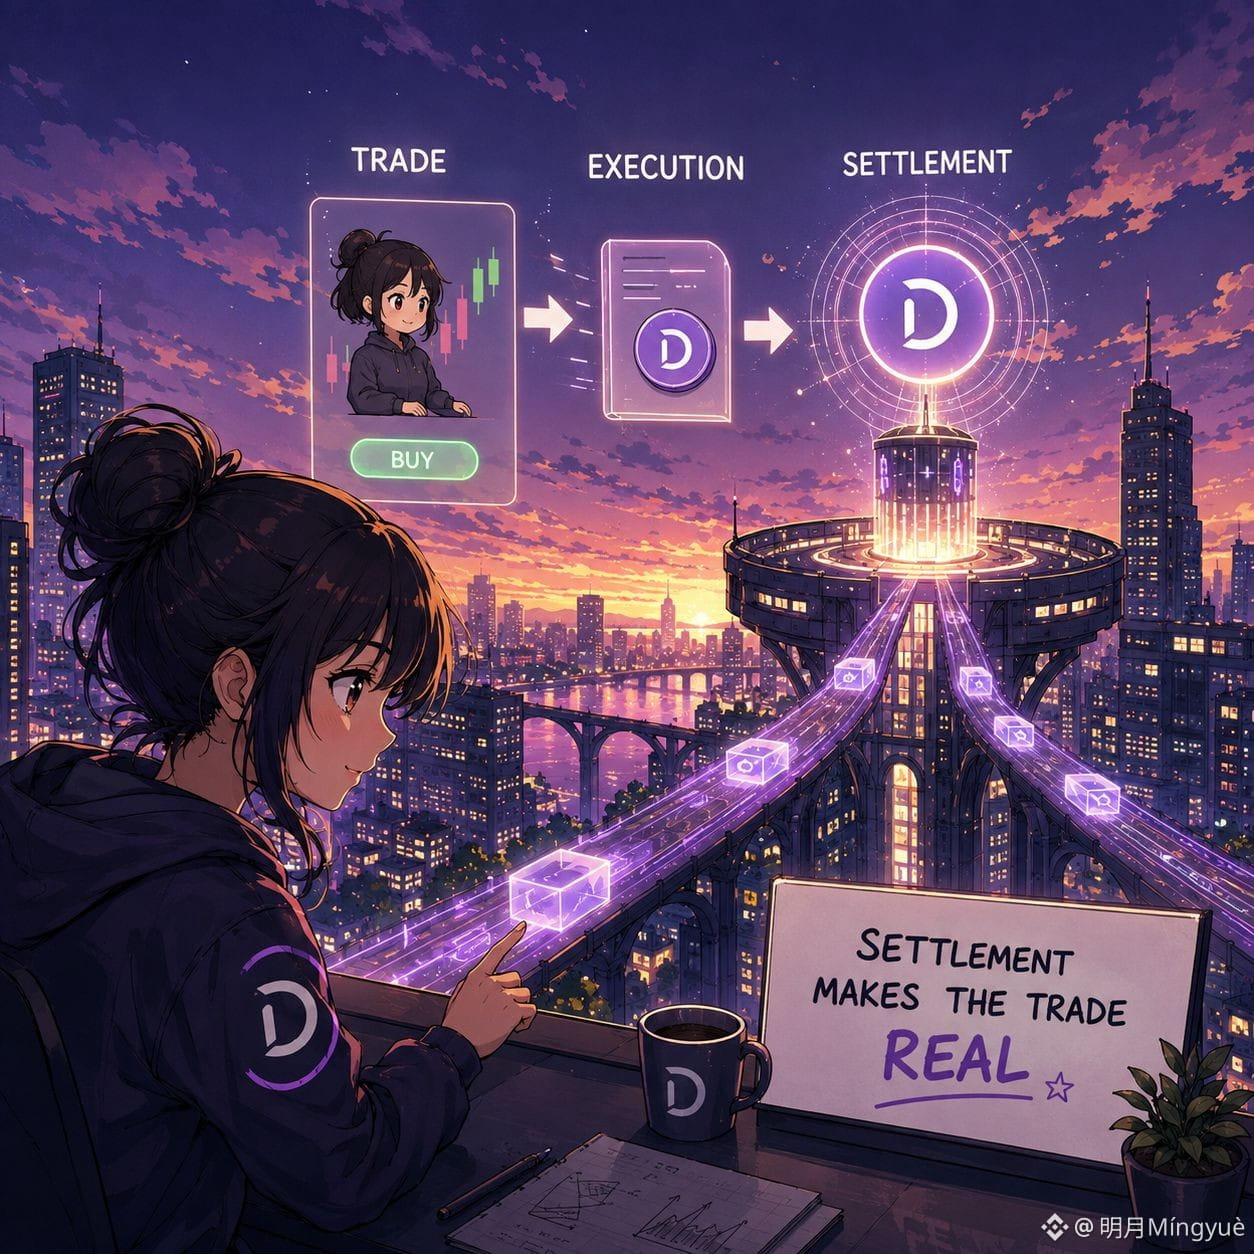
Quanto mais olho para as finanças on-chain, mais uma coisa parece subestimada: liquidação (settlement).
Tokenizar um ativo soa impressionante, mas isso é apenas uma parte da história. O verdadeiro teste começa depois da negociação. Quando a transação precisa ser liquidada, a rede tem que concordar sobre o estado final e todo o processo precisa funcionar de forma confiável para mercados financeiros reais.
Esse é um dos motivos pelos quais a Dusk chamou minha atenção.
A arquitetura dela separa a execução da camada de liquidação, com a DuskDS cuidando do consenso, da disponibilidade de dados e da liquidação. Assim, o foco não é simplesmente “vamos colocar ativos financeiros em uma blockchain”. É sobre construir infraestrutura na qual a atividade de mercado em torno desses ativos possa realmente ser liquidada on-chain.
E eu acho que essa é uma parte fácil de ignorar, porque a tokenização é muito mais fácil de falar.
Um token é visível.
É a liquidação que torna o token útil.
Então, quando as pessoas perguntam o que a Dusk está trazendo para o on-chain, eu acho que existe uma pergunta melhor:
Estamos apenas colocando ativos financeiros on-chain, ou estamos, de fato, reconstruindo a infraestrutura do mercado ao redor deles?
#dusk $DUSK @Dusk_Foundation
Quanto mais olho para as finanças on-chain, mais uma coisa parece subestimada: liquidação (settlement).
Tokenizar um ativo soa impressionante, mas isso é apenas uma parte da história. O verdadeiro teste começa depois da negociação. Quando a transação precisa ser liquidada, a rede tem que concordar sobre o estado final e todo o processo precisa funcionar de forma confiável para mercados financeiros reais.
Esse é um dos motivos pelos quais a Dusk chamou minha atenção.
A arquitetura dela separa a execução da camada de liquidação, com a DuskDS cuidando do consenso, da disponibilidade de dados e da liquidação. Assim, o foco não é simplesmente “vamos colocar ativos financeiros em uma blockchain”. É sobre construir infraestrutura na qual a atividade de mercado em torno desses ativos possa realmente ser liquidada on-chain.
E eu acho que essa é uma parte fácil de ignorar, porque a tokenização é muito mais fácil de falar.
Um token é visível.
É a liquidação que torna o token útil.
Então, quando as pessoas perguntam o que a Dusk está trazendo para o on-chain, eu acho que existe uma pergunta melhor:
Estamos apenas colocando ativos financeiros on-chain, ou estamos, de fato, reconstruindo a infraestrutura do mercado ao redor deles?
#dusk $DUSK @Dusk
4
5
159
·
--
Fui um pouco mais a fundo no TermMax hoje.
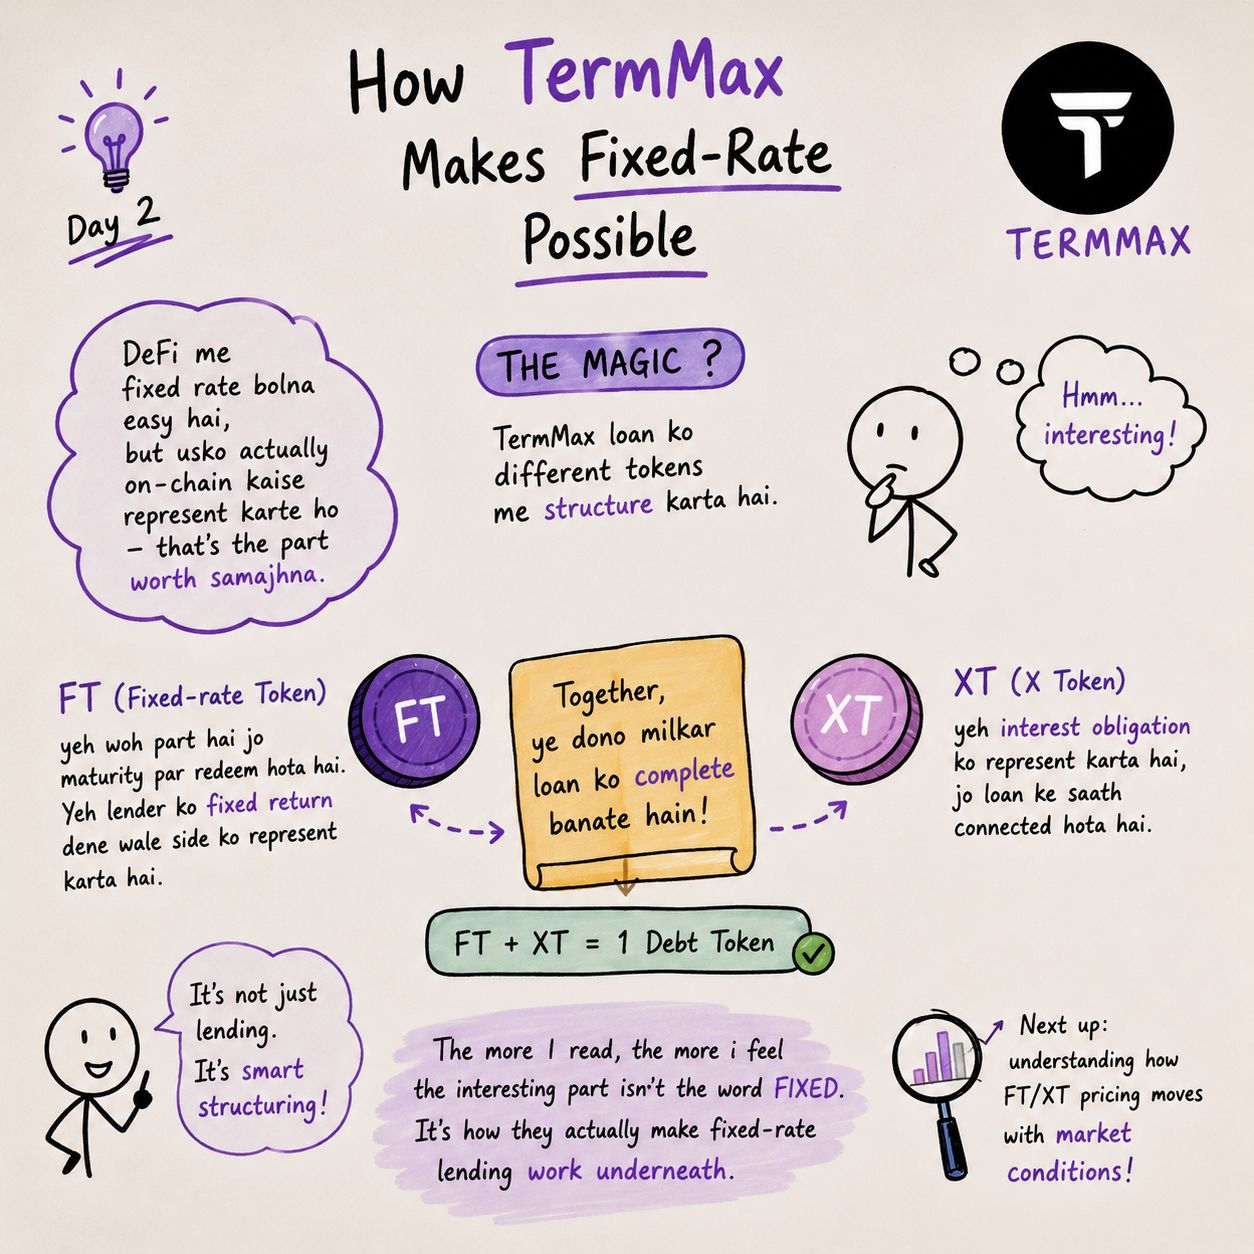
Ontem eu estava principalmente olhando para a parte de taxa fixa. Aaj thoda mechanism samajhne ki koshish ki, e foi aí que FT e XT chamaram minha atenção.
O TermMax não apenas diz “este empréstimo tem uma taxa fixa” e deixa isso por aí. A dívida em si é estruturada por meio de tokens diferentes.
FT, o Token de Taxa Fixa, representa o valor que pode ser resgatado no vencimento. É a parte que dá ao credor o lado do retorno fixo.
XT é basicamente o outro lado dessa estrutura — ele representa a obrigação de juros conectada ao empréstimo.
O que achei interessante é que esses não são apenas tokens extras aleatórios. Eles fazem parte de como o TermMax transforma um empréstimo de taxa fixa em algo que pode existir e ser negociado on-chain.
É um pouco técnico, mas é o tipo de coisa que eu queria entender antes de simplesmente chamar o TermMax de “outro protocolo de empréstimos”.
Quanto mais eu leio, mais sinto que a parte interessante não é a palavra fixa.
É como eles realmente fazem o crédito com taxa fixa funcionar por baixo.
#termmax @termmax
Fui um pouco mais a fundo no TermMax hoje.
Ontem eu estava principalmente olhando para a parte de taxa fixa. Aaj thoda mechanism samajhne ki koshish ki, e foi aí que FT e XT chamaram minha atenção.
O TermMax não apenas diz “este empréstimo tem uma taxa fixa” e deixa isso por aí. A dívida em si é estruturada por meio de tokens diferentes.
FT, o Token de Taxa Fixa, representa o valor que pode ser resgatado no vencimento. É a parte que dá ao credor o lado do retorno fixo.
XT é basicamente o outro lado dessa estrutura — ele representa a obrigação de juros conectada ao empréstimo.
O que achei interessante é que esses não são apenas tokens extras aleatórios. Eles fazem parte de como o TermMax transforma um empréstimo de taxa fixa em algo que pode existir e ser negociado on-chain.
É um pouco técnico, mas é o tipo de coisa que eu queria entender antes de simplesmente chamar o TermMax de “outro protocolo de empréstimos”.
Quanto mais eu leio, mais sinto que a parte interessante não é a palavra fixa.
É como eles realmente fazem o crédito com taxa fixa funcionar por baixo.
#termmax @TermMax
6
6
170
·
--
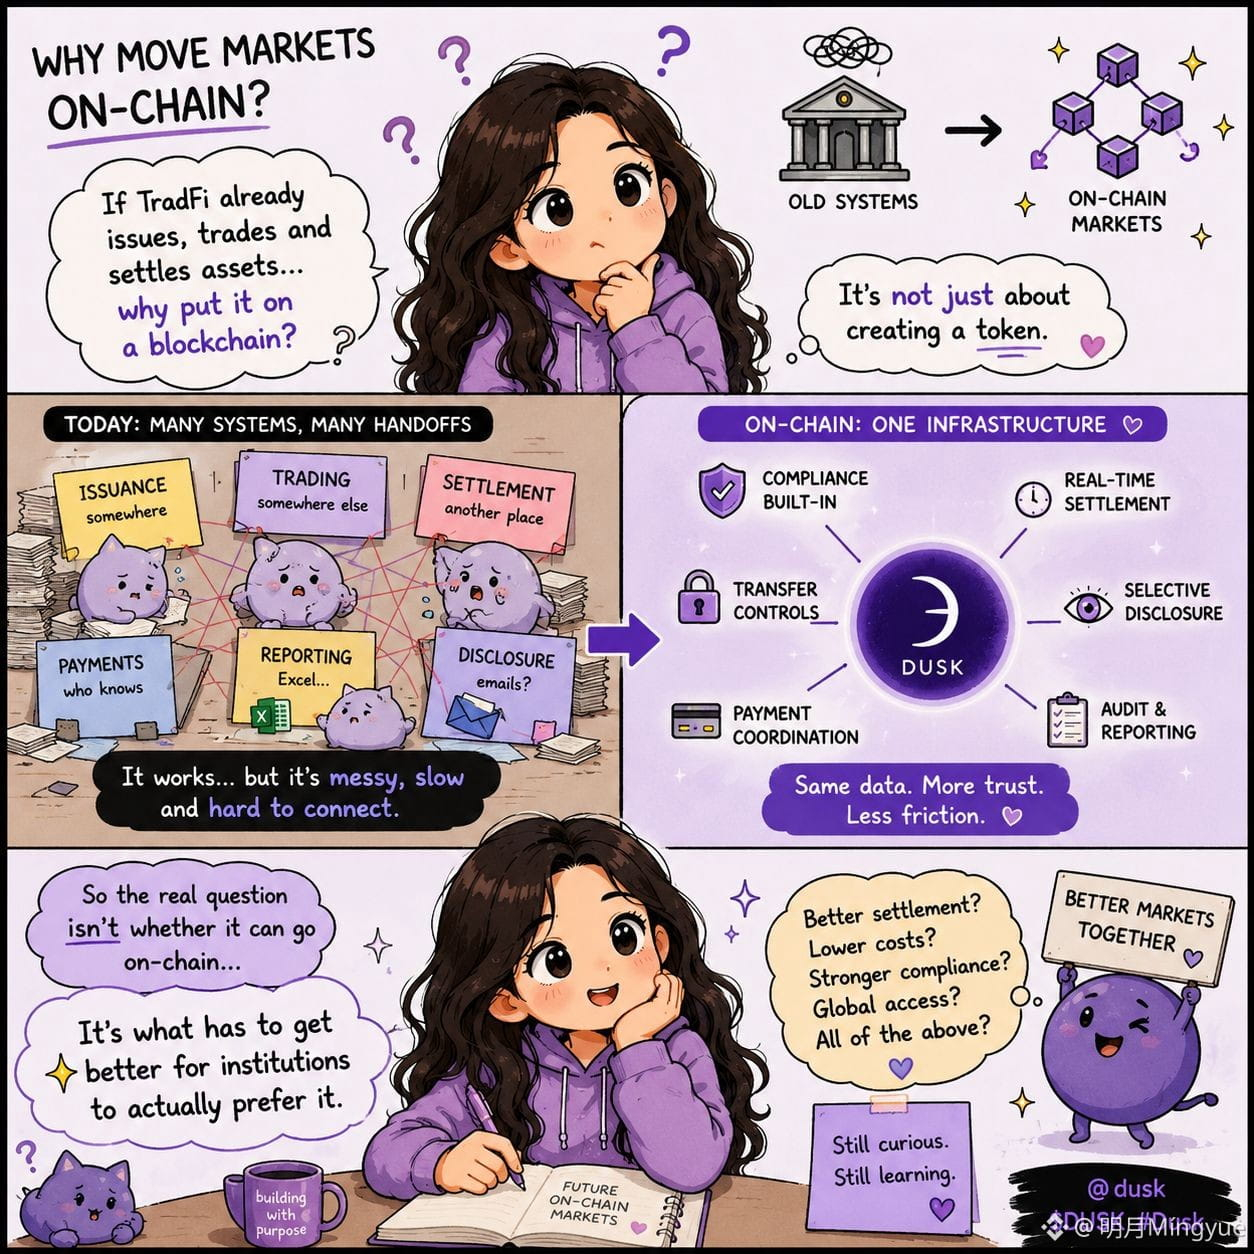
Eu ficava pensando sobre uma coisa na finança on-chain: se os mercados tradicionais já têm sistemas para emitir, negociar e liquidar ativos, por que mover esses fluxos de trabalho para uma blockchain?
Ao analisar a Dusk e a NPEX, a pergunta ficou ainda mais interessante. A NPEX é uma plataforma de negociação holandesa regulamentada, e a parceria se concentra em emitir, negociar e tokenizar instrumentos financeiros regulamentados por meio de uma infraestrutura de blockchain.
Mas colocar um mercado on-chain não é apenas criar um token. O próprio modelo de infraestrutura de mercado da Dusk inclui elegibilidade do investidor, controles de transferência, coordenação de pagamentos, liquidação, relatórios e divulgação seletiva.
Isso me fez pensar que o ponto real não é apenas “colocar valores mobiliários em uma blockchain”.
A questão é se várias partes do mercado que hoje dependem de sistemas separados conseguem, de fato, contornar e usar a mesma infraestrutura.
E é aí que eu ainda continuo curioso.
Se o sistema existente já funciona, o que precisaria melhorar o suficiente para que as instituições realmente preferissem um mercado on-chain?
@Dusk_Foundation $DUSK #dusk
Eu ficava pensando sobre uma coisa na finança on-chain: se os mercados tradicionais já têm sistemas para emitir, negociar e liquidar ativos, por que mover esses fluxos de trabalho para uma blockchain?
Ao analisar a Dusk e a NPEX, a pergunta ficou ainda mais interessante. A NPEX é uma plataforma de negociação holandesa regulamentada, e a parceria se concentra em emitir, negociar e tokenizar instrumentos financeiros regulamentados por meio de uma infraestrutura de blockchain.
Mas colocar um mercado on-chain não é apenas criar um token. O próprio modelo de infraestrutura de mercado da Dusk inclui elegibilidade do investidor, controles de transferência, coordenação de pagamentos, liquidação, relatórios e divulgação seletiva.
Isso me fez pensar que o ponto real não é apenas “colocar valores mobiliários em uma blockchain”.
A questão é se várias partes do mercado que hoje dependem de sistemas separados conseguem, de fato, contornar e usar a mesma infraestrutura.
E é aí que eu ainda continuo curioso.
Se o sistema existente já funciona, o que precisaria melhorar o suficiente para que as instituições realmente preferissem um mercado on-chain?
@Dusk $DUSK #dusk
5
7
183
·
--
Continuo vendo RWAs descritas simplesmente como “colocar ativos do mundo real na blockchain”, mas quanto mais eu olhei para isso, menos simples isso parecia.
Se um ativo existente recebe um token em uma blockchain enquanto a custódia, a liquidação, os registros do investidor e outras partes do seu ciclo de vida ainda dependem de sistemas separados, então o token é, na prática, apenas uma parte do processo.
A Dusk faz uma distinção que achei interessante: tokenização pode representar um ativo existente on-chain, enquanto emissão nativa significa que o próprio ativo pode ser criado e gerenciado a partir de fluxos de trabalho on-chain, incluindo emissão, transferências e liquidação.
Isso me fez pensar se às vezes estamos medindo a adoção de RWA cedo demais.
Contar quantos ativos foram tokenizados nos diz algo, mas não necessariamente indica quanto do fluxo financeiro real mudou para on-chain.
Talvez o marco mais difícil não seja colocar um ativo em uma blockchain.
É colocar também o ciclo de vida do ativo lá.
Quanto da atividade de RWA de hoje realmente está mudando a infraestrutura financeira, e não apenas adicionando uma representação em blockchain a um processo existente?
#dusk $DUSK @Dusk_Foundation
Continuo vendo RWAs descritas simplesmente como “colocar ativos do mundo real na blockchain”, mas quanto mais eu olhei para isso, menos simples isso parecia.
Se um ativo existente recebe um token em uma blockchain enquanto a custódia, a liquidação, os registros do investidor e outras partes do seu ciclo de vida ainda dependem de sistemas separados, então o token é, na prática, apenas uma parte do processo.
A Dusk faz uma distinção que achei interessante: tokenização pode representar um ativo existente on-chain, enquanto emissão nativa significa que o próprio ativo pode ser criado e gerenciado a partir de fluxos de trabalho on-chain, incluindo emissão, transferências e liquidação.
Isso me fez pensar se às vezes estamos medindo a adoção de RWA cedo demais.
Contar quantos ativos foram tokenizados nos diz algo, mas não necessariamente indica quanto do fluxo financeiro real mudou para on-chain.
Talvez o marco mais difícil não seja colocar um ativo em uma blockchain.
É colocar também o ciclo de vida do ativo lá.
Quanto da atividade de RWA de hoje realmente está mudando a infraestrutura financeira, e não apenas adicionando uma representação em blockchain a um processo existente?
#dusk $DUSK @Dusk
1
7
158
·
--
Verificado
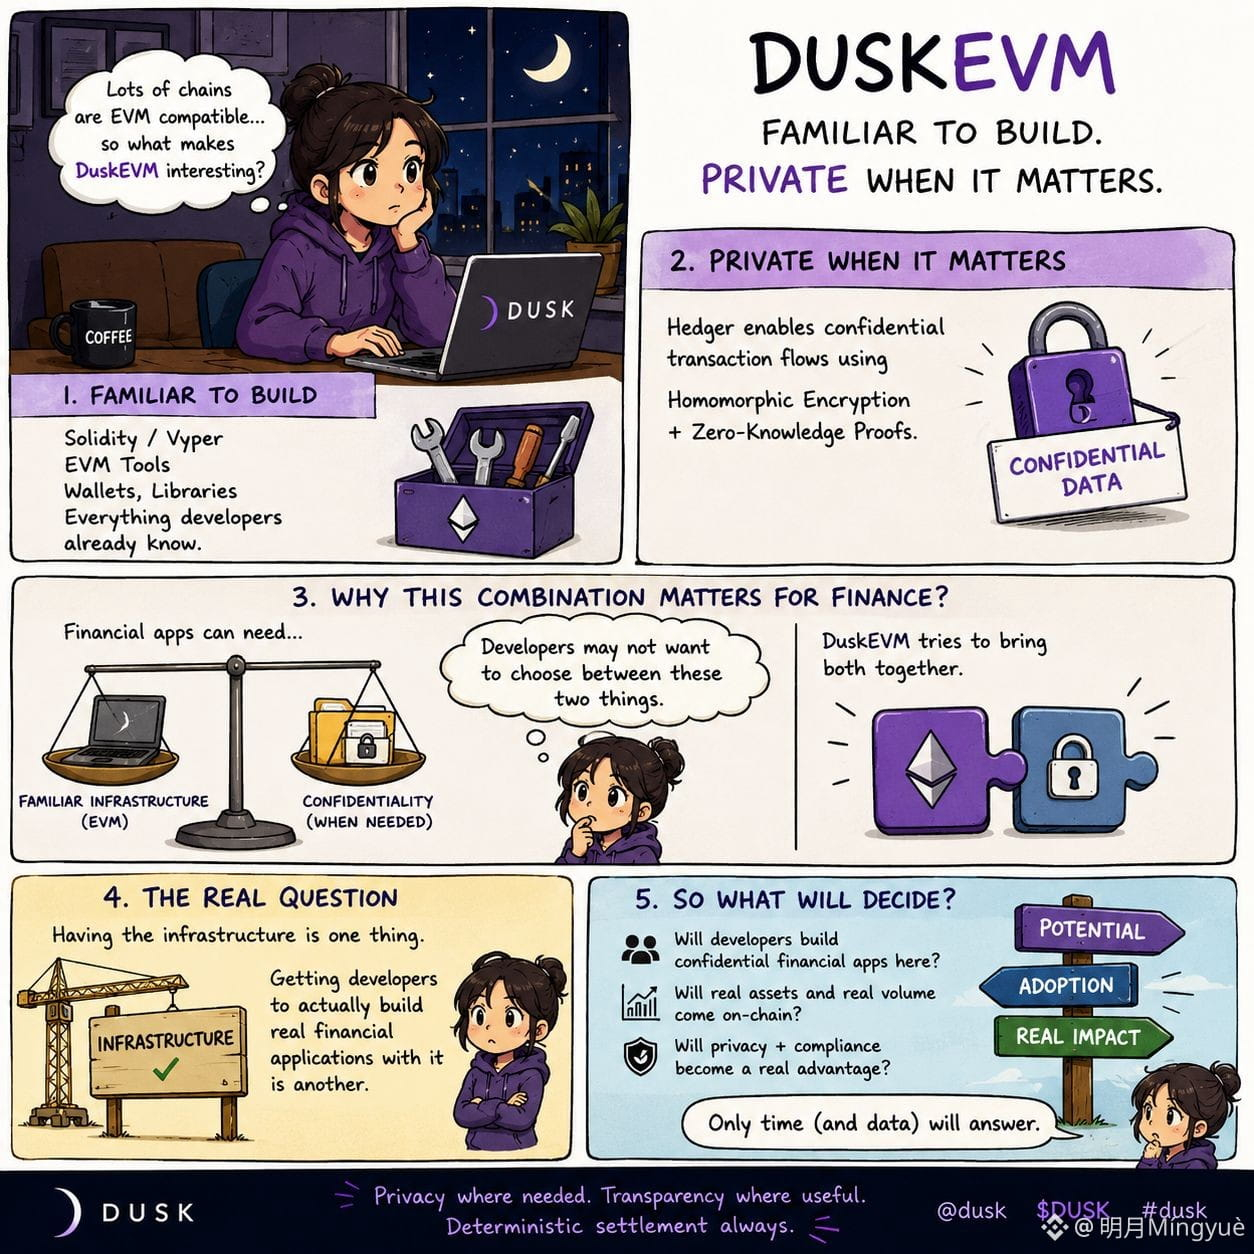
Eu vi vários projetos usarem compatibilidade EVM como argumento de venda, então, no começo, eu não achei que houvesse muito para analisar.
Depois, olhei com mais atenção para como a camada compatível com EVM da Dusk é posicionada.
Ela oferece aos desenvolvedores as ferramentas familiares de Solidity/Viper e o ecossistema EVM que eles já conhecem, mas a parte interessante é que ela também abre um caminho para fluxos confidenciais por meio do Hedger. O Hedger usa criptografia homomórfica e provas de conhecimento zero para fluxos de transações confidenciais.
Isso cria um equilíbrio interessante.
A compatibilidade EVM supostamente facilita a construção e a integração. No entanto, aplicações financeiras podem ter informações que não deveriam simplesmente se tornar públicas apenas porque a aplicação está na cadeia. O próprio material de caso de uso da Dusk aponta especificamente saldos, posições, contrapartes e lógica de negócios como informações que podem precisar de proteção.
Então eu estou menos interessado em perguntar se a camada compatível com EVM da Dusk é “mais uma EVM”.
A pergunta mais interessante para mim é se a infraestrutura EVM familiar, combinada com execução confidencial, pode realmente tornar as finanças on-chain práticas para aplicações que não conseguem operar com visibilidade pública total.
Porque ter as ferramentas é uma coisa.
Fazer com que os desenvolvedores realmente construam as aplicações financeiras de que elas precisam é outra.
@Dusk_Foundation $DUSK #Dusk
{spot}(DUSKUSDT)
Eu vi vários projetos usarem compatibilidade EVM como argumento de venda, então, no começo, eu não achei que houvesse muito para analisar.
Depois, olhei com mais atenção para como a camada compatível com EVM da Dusk é posicionada.
Ela oferece aos desenvolvedores as ferramentas familiares de Solidity/Viper e o ecossistema EVM que eles já conhecem, mas a parte interessante é que ela também abre um caminho para fluxos confidenciais por meio do Hedger. O Hedger usa criptografia homomórfica e provas de conhecimento zero para fluxos de transações confidenciais.
Isso cria um equilíbrio interessante.
A compatibilidade EVM supostamente facilita a construção e a integração. No entanto, aplicações financeiras podem ter informações que não deveriam simplesmente se tornar públicas apenas porque a aplicação está na cadeia. O próprio material de caso de uso da Dusk aponta especificamente saldos, posições, contrapartes e lógica de negócios como informações que podem precisar de proteção.
Então eu estou menos interessado em perguntar se a camada compatível com EVM da Dusk é “mais uma EVM”.
A pergunta mais interessante para mim é se a infraestrutura EVM familiar, combinada com execução confidencial, pode realmente tornar as finanças on-chain práticas para aplicações que não conseguem operar com visibilidade pública total.
Porque ter as ferramentas é uma coisa.
Fazer com que os desenvolvedores realmente construam as aplicações financeiras de que elas precisam é outra.
@Dusk $DUSK #Dusk
8
5
144
·
--
Verificado
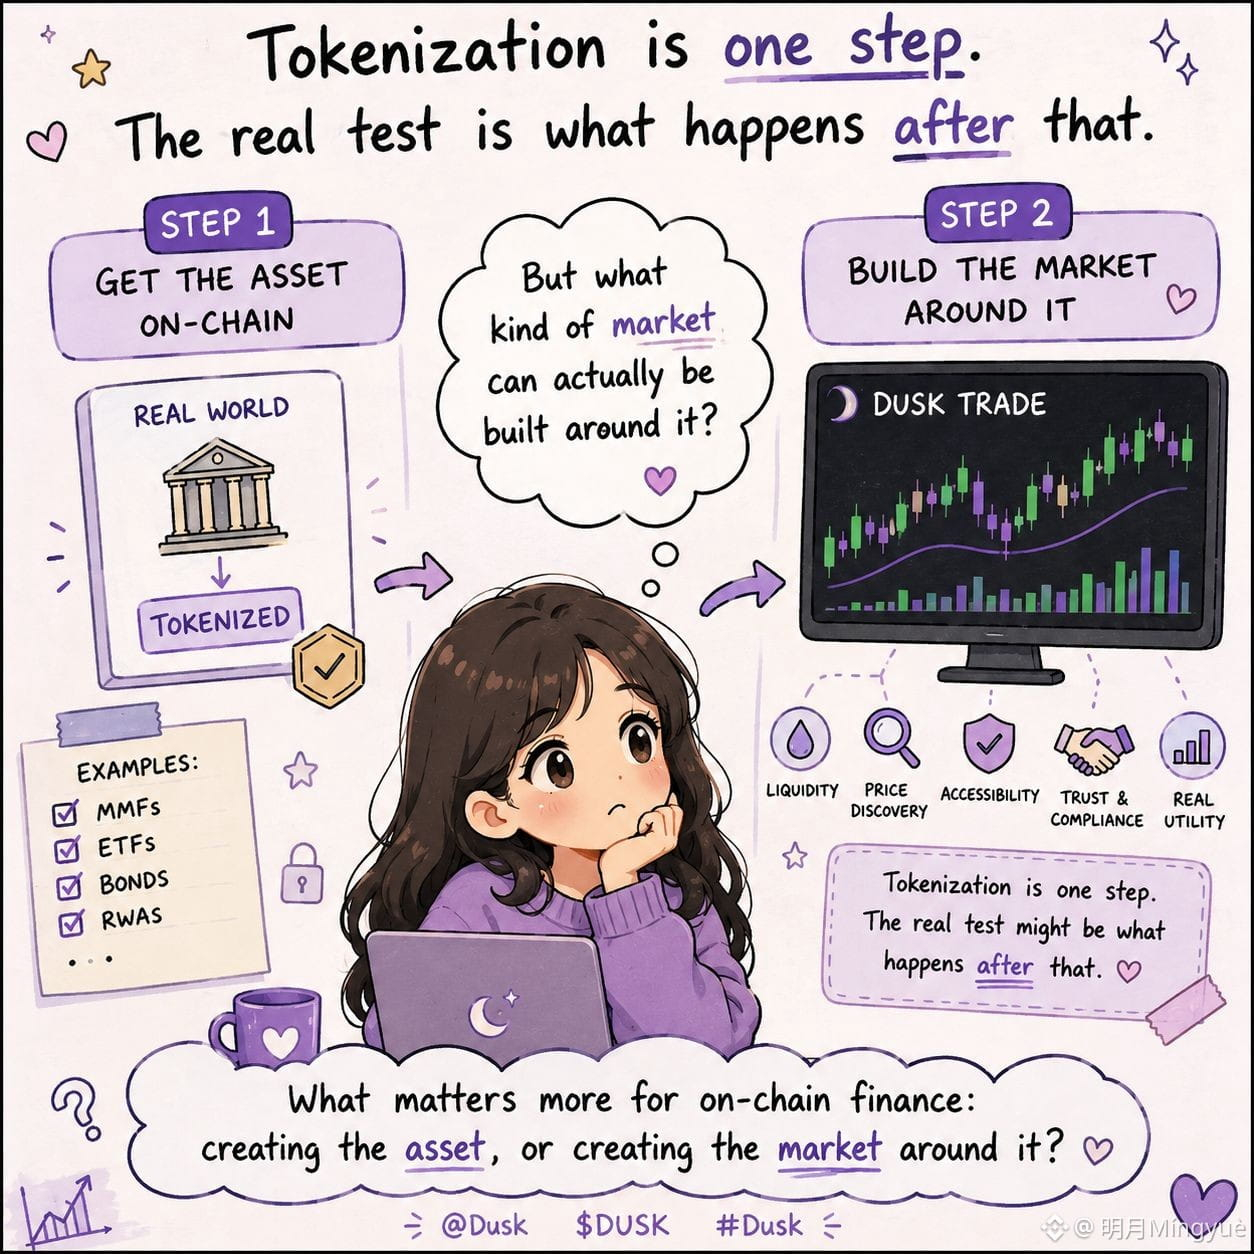
Eu costumava pensar que a parte difícil de ativos tokenizados era simplesmente colocá-los na blockchain. Ver o Dusk Trade me fez questionar isso.
A Dusk descreve o Dusk Trade como uma camada de aplicação para ativos financeiros tokenizados na Dusk, focada em coisas como onboarding de investidores, negociação, coordenação de pagamentos e liquidação.
Mas isso levanta uma pergunta mais interessante para mim: depois que um ativo é tokenizado, que tipo de mercado de fato pode ser construído em torno dele?
A tokenização é apenas um passo. O verdadeiro teste pode ser o que acontece depois disso.
@Dusk_Foundation $DUSK #Dusk
O que importa mais para as finanças on-chain: criar o ativo ou criar o mercado em torno dele?
Eu costumava pensar que a parte difícil de ativos tokenizados era simplesmente colocá-los na blockchain. Ver o Dusk Trade me fez questionar isso.
A Dusk descreve o Dusk Trade como uma camada de aplicação para ativos financeiros tokenizados na Dusk, focada em coisas como onboarding de investidores, negociação, coordenação de pagamentos e liquidação.
Mas isso levanta uma pergunta mais interessante para mim: depois que um ativo é tokenizado, que tipo de mercado de fato pode ser construído em torno dele?
A tokenização é apenas um passo. O verdadeiro teste pode ser o que acontece depois disso.
@Dusk $DUSK #Dusk
O que importa mais para as finanças on-chain: criar o ativo ou criar o mercado em torno dele?
2
3
172
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinRejectedAt$87K
13,594 visualizações
45 a discutir
$BTC Atualização 🚨 🐼 Ignore ESTE Aviso por sua conta e risco ⚠️
O BTC está batendo nos 87K como se já fosse dono do lugar 😂 As baleias estão acordadas… mas o BTC geralmente gosta de sacudir algumas pessoas antes do movimento real.
No geral, o BTC está rompendo e o cenário do timeframe maior ainda é altista. A estrutura de 4H e diária está forte, o preço está segurando acima das médias principais, e o momentum ainda dá suporte ao movimento.
83K foi, sinceramente, um local de compra lindo. Era uma região onde risco/recompensa fazia sentido. Quem comprou ali já está sentado aproveitando lucro
Agora vamos ao principal
O BTC está bem abaixo da máxima anterior, por volta de 87K. Então eu não ficaria surpreso se primeiro vermos uma pequena varredura de liquidez para baixo, limpar alguns longs atrasados, e então o BTC decidir se quer ou não o rompimento de verdade.
Para o scalp de hoje, este é o meu Plano 👇
BTC SHORT (scalp) Entrada: 86.550–86.900
TP1: 85.650
TP2: 84.850
TP3: 84.050
SL: 87.800
Eu só gosto disso se rol ar uma rejeição adequada perto das máximas. Nada de short “cego”.
Para o cenário maior, eu continuo altista enquanto a área de 82,5K–83K continuar segurando. Se o BTC conseguir um rompimento limpo e começar a aceitar acima de 87,4K, então toda essa ideia de short fica inválida e a próxima perna altista fica bem mais interessante.
ENTÃO BASICAMENTE OUTUBRO HISTÓRICO É MÊS ALTISTA PARA O BITCOIN.
SEMPRE FAÇA SUA PRÓPRIA PESQUISA (DYOR)
Panda Traders
·30 gostos
·12.8k visualizações
FedOctoberRateHikeOddsFallTo17%
11,841 visualizações
237 a discutir
NvidiaHitsRecordHighUp2.4%
2,118 visualizações
147 a discutir